
みずほ銀行で住宅ローンを組もうか迷っています。初期費用0円のプランがあると聞きましたが、本当に得なのでしょうか。
初期費用が0円と聞くと、そちらを選びたくなりますよね。
先に結論を言います。
みずほ銀行の住宅ローンは、何年で完済するかで選ぶ型が変わる銀行です。
3,500万円を35年で借りる場合で計算すると、12年以内に完済するなら借入時負担ゼロ型、13年以上借りるなら手数料型が安くなりました。
分かれ目を知らずに選ぶと、損をする金額はかなり大きくなります。
35年借り続けた場合、借入時負担ゼロ型は手数料型より652,748円多く払う計算です。
もう1つ、知らないと詰まるところがあります。
みずほ銀行の住宅ローンは借入期間が35年までです。
三菱UFJ銀行や三井住友信託銀行のような40年は選べません。
この記事は、みずほ銀行が公表している商品概要と金利一覧をもとに、当社が金額を計算して並べたものです。
金利は2026年10月1日時点の公表値を使っています。毎月変わるので、申し込む前に公式サイトで確かめてください。
この記事で分かること
費用の型は2つ。2026年4月から一部前払い方式がなくなった
借入時負担ゼロ型は12年以内の完済なら得、13年以上なら手数料型が得
表示金利は最も良い場合。審査で0.45%上がると月7,715円増える
借入期間は最長35年。完済時は81歳未満
がん団信は+0.1%で、借入日に51歳未満でないと入れない
関西のローン専門拠点は梅田と難波の2つだけ
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
みずほ銀行住宅ローンの費用は2つの型から選ぶ
まず、みずほ銀行の住宅ローンで最初に決めることから説明します。
費用の払い方です。
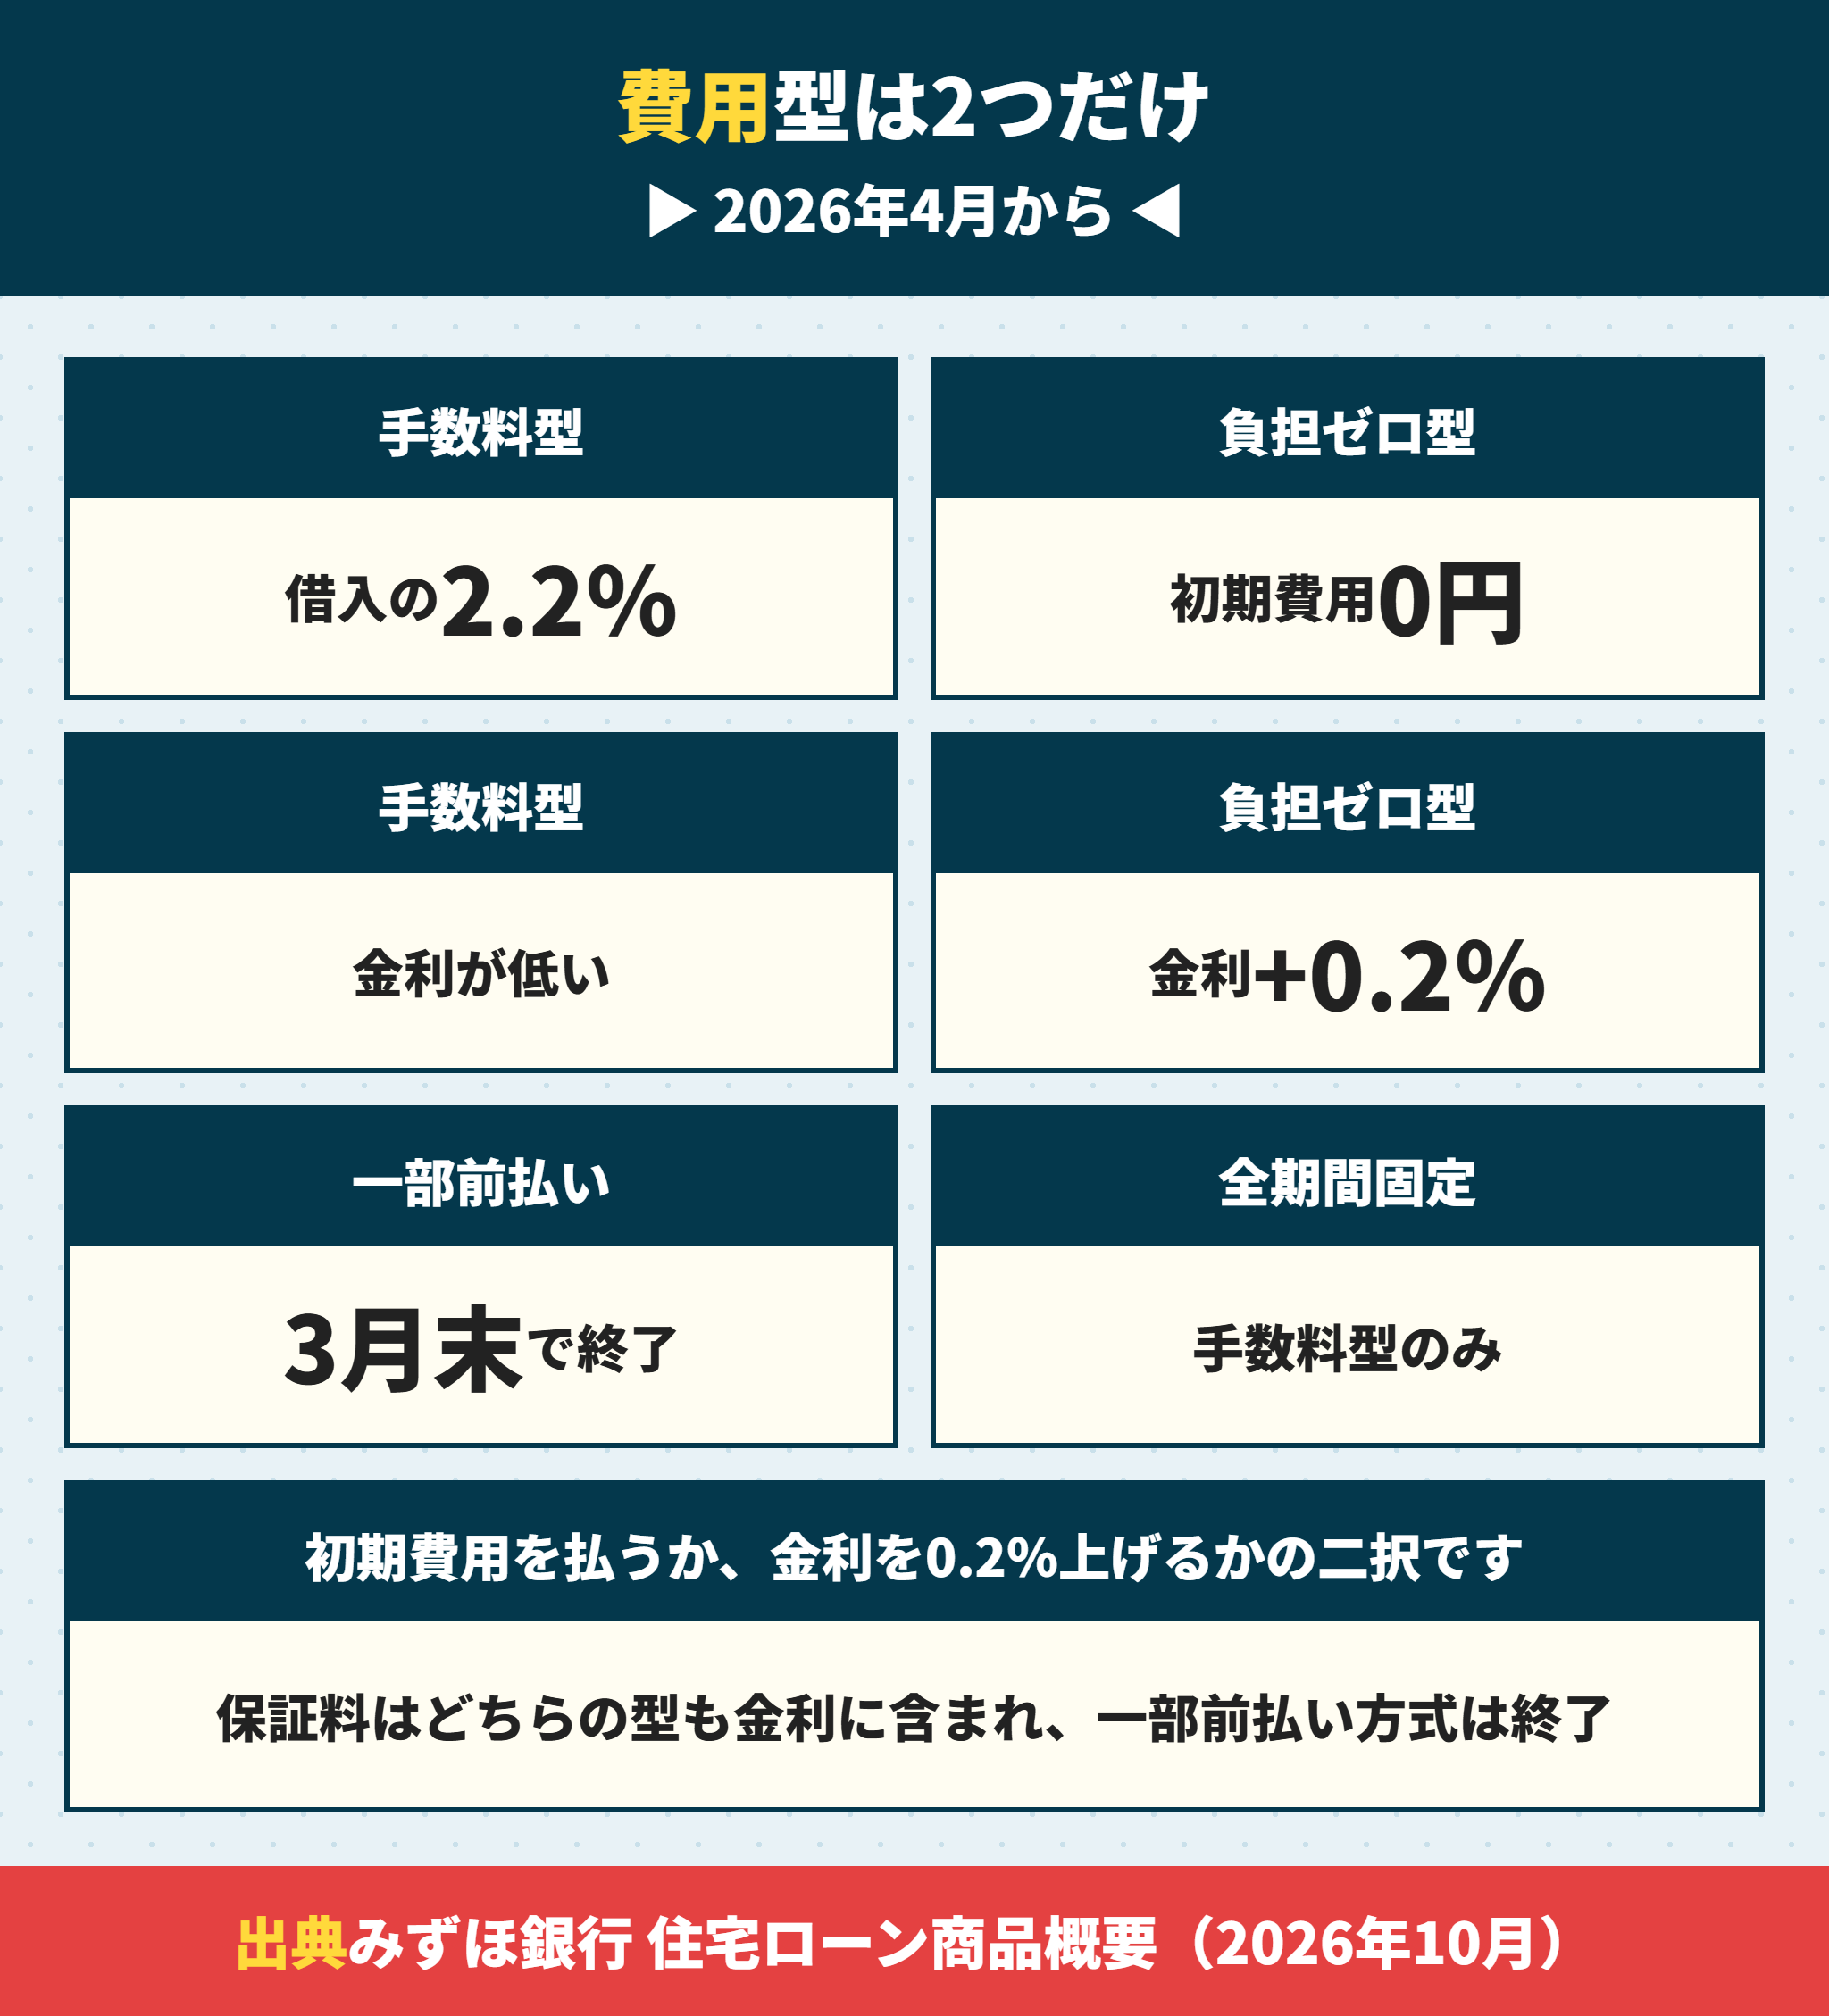
みずほ銀行はローン取扱手数料型と借入時負担ゼロ型に分かれる
商品概要には、保証料の支払方式が2つ書かれています。
| ローン取扱手数料型 | 借入時負担ゼロ型 | |
|---|---|---|
| 借入時の手数料 | 借入金額の2.2% | 0円 |
| 保証料 | 金利に含まれる | 金利に含まれる |
| 変動金利(2026年10月) | 年1.275〜1.725% | 年1.475〜1.925% |
| 固定10年(2026年10月) | 年3.60〜4.05% | 年3.80〜4.25% |
| 全期間固定 | 選べる | 選べない |
| 繰上返済時の手数料の返戻 | なし | — |
どちらの型でも、保証料は金利に含まれています。
違うのは、借入時に借入金額の2.2%を払うかどうかです。
払えば金利が下がり、払わなければ金利が年0.2%高くなります。
3,500万円なら手数料は770,000円です。
保証料を一部前払いする方式は2026年3月で終わった
ここは古い解説を読むときに注意してほしいところです。
以前は、費用の型が3つありました。
3つ目が「保証料を一部前払いする方式」です。
みずほ銀行のお知らせによると、この方式は2026年3月31日で新規受付を終了しました。
2026年4月1日以降は、ローン取扱手数料型か借入時負担ゼロ型のどちらかで申し込みます。
「3つの型から選べる」と書かれた解説は、いまの商品とは違うので気をつけてください。
借入時負担ゼロ型は2024年8月に始まった
借入時負担ゼロ型は、2024年7月29日のリリースで発表され、2024年8月1日から取扱いが始まりました。
みずほ銀行は、初期費用0円のこのプランを「国内唯一」と説明しています。
ただし初期費用がない代わりに金利が高いので、長く借りるほど不利になります。
次の章で、どこで逆転するかを計算します。
みずほ銀行の借入時負担ゼロ型は12年で手数料型に逆転される
いちばん大事な章です。
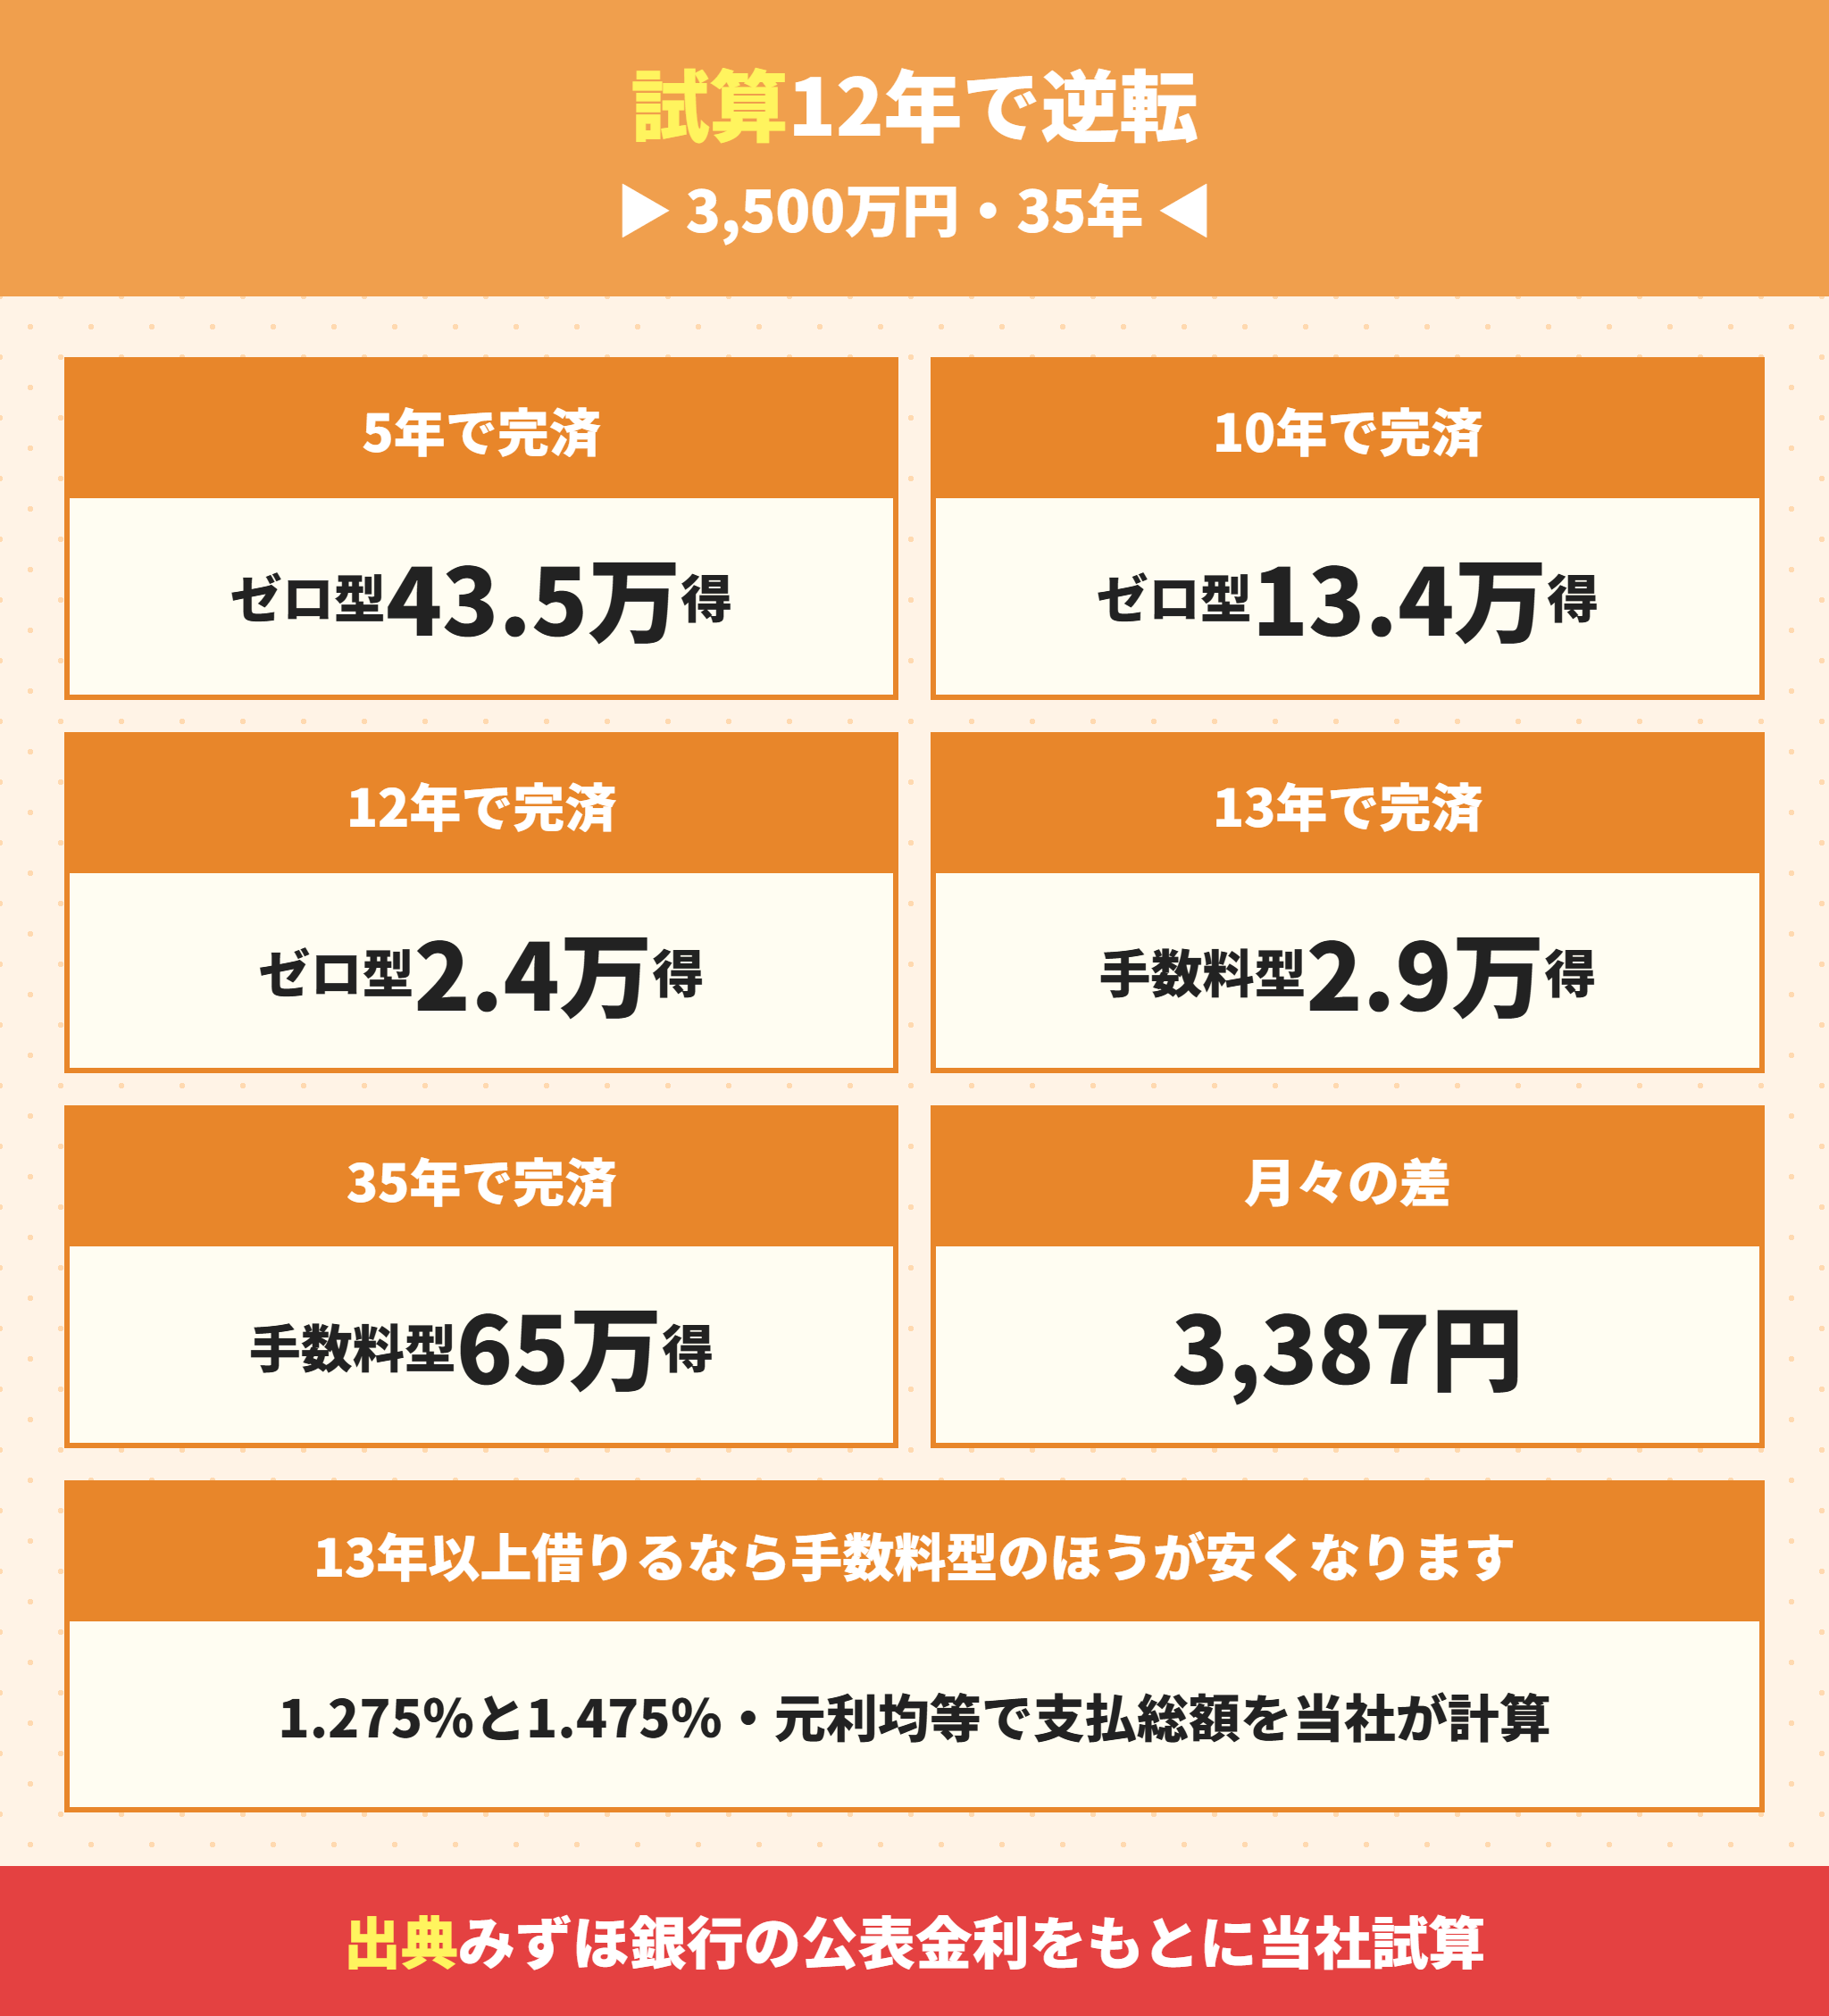
借入時負担ゼロ型が得か損かは、何年で完済するかだけで決まります。
みずほ銀行で3,500万円を35年借りると分かれ目は12年と13年の間
条件はこうしました。
- 借入額3,500万円・借入期間35年・元利均等返済
- ローン取扱手数料型は年1.275%+手数料770,000円
- 借入時負担ゼロ型は年1.475%・手数料0円
- 金利は完済まで変わらないと仮定
- 途中で残りを一括返済したときの支払総額で比べる
毎月の返済額は、手数料型が103,349円、借入時負担ゼロ型が106,736円です。
差は月3,387円です。
この差が積み上がって、最初の770,000円を追い越すのがいつかを見ます。
| 完済する時期 | ゼロ型の支払総額 | 手数料型の支払総額 | 得なのは |
|---|---|---|---|
| 5年後 | 37,439,276円 | 37,874,230円 | ゼロ型(434,954円) |
| 8年後 | 38,758,717円 | 39,008,507円 | ゼロ型(249,790円) |
| 10年後 | 39,575,280円 | 39,708,938円 | ゼロ型(133,658円) |
| 12年後 | 40,339,628円 | 40,363,422円 | ゼロ型(23,794円) |
| 13年後 | 40,701,735円 | 40,673,064円 | 手数料型(28,671円) |
| 35年(満期) | 44,829,312円 | 44,176,564円 | 手数料型(652,748円) |
結果は12年と13年の間で逆転しました。
12年以内に完済するなら借入時負担ゼロ型、13年以上借りるなら手数料型が安くなります。
借入時負担ゼロ型を選ぶ前に確かめること
10年前後で売る・住み替える・まとめて返す予定が本当にあるか
全期間固定は選べない(変動か固定選択だけ)
全額の繰上完済は店舗での手続きになる
この計算は、公式サイトが出している例とも一致しました。
借入時負担ゼロ型のページには、5,000万円を元金均等で借りて5年で完済すると約64万円得になる、という例が載っています。
同じ条件で当社の計算式を当てると63.5万円になり、ほぼ同じ結果です。
13年は住宅ローン控除の期間と重なる
この13年という数字には、もう1つ意味があります。
新築の住宅ローン控除の期間も13年です。
控除はローンの年末残高に対して受けるので、完済すると控除もなくなります。
つまり「控除が終わるまでは借りておく」という方は、13年以上借りることになります。
その場合は手数料型のほうが安い計算です。
控除の金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で計算しています。

では、借入時負担ゼロ型が向いているのはどんな人ですか。
 ラクチン君
転勤や住み替えで、10年前後で家を売る可能性が高い方です。また退職金で早めに完済する予定の方も向いています。逆に「この家にずっと住む」と決めているなら、手数料型を選ぶほうが安くなります。
金利が上がると分かれ目は早くなる
上の計算は、金利がずっと変わらないと仮定しています。
実際には変動金利は年2回見直されます。
どちらの型でも金利は同じ幅で動くので、差の年0.2%は変わりません。
ただし金利が上がると残高の減り方が遅くなり、0.2%の差がかかる元金が大きいまま残ります。
そのため金利が上がる局面では、借入時負担ゼロ型が不利になる時期が少し早まります。
迷ったら、12年ではなく10年以内に完済する見込みがあるかで判断すると安全です。
みずほ銀行住宅ローンの金利は幅で表示されている
次に金利の見方です。
ここを読み違えると、借りられる額や返済額の見込みがずれます。
みずほ銀行の変動金利は基準金利から最大2.10%引き下げる
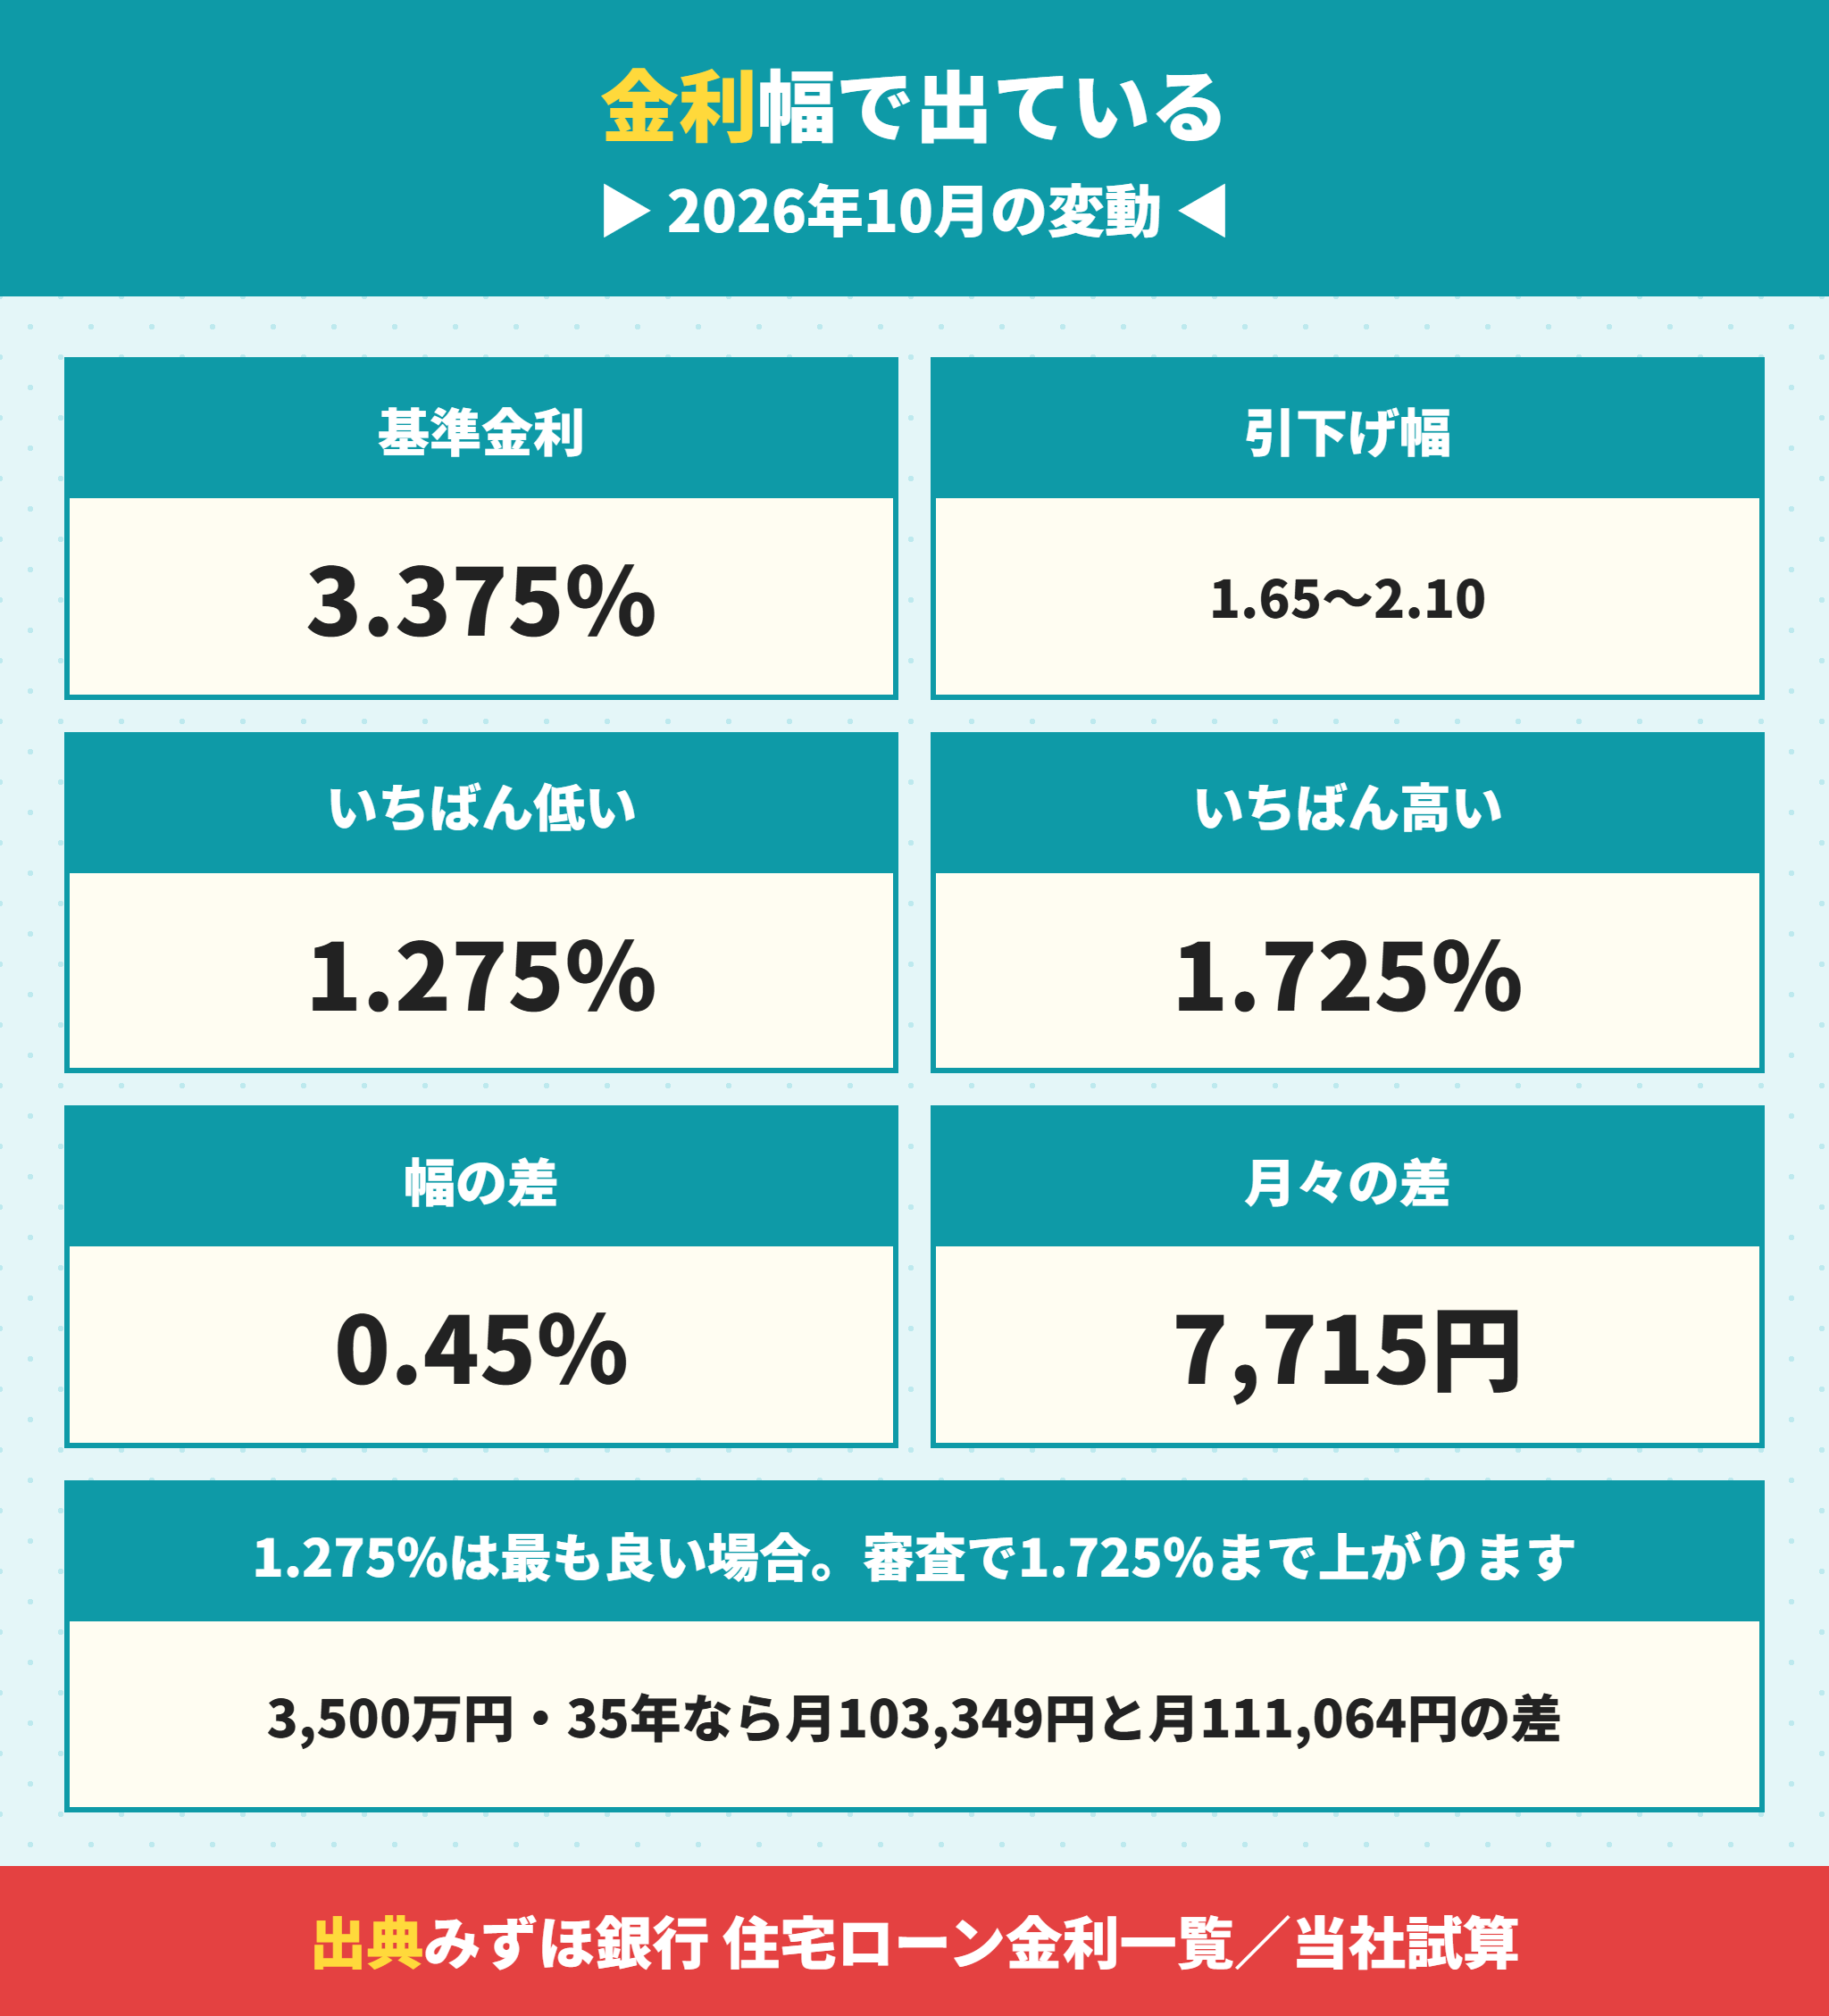
みずほ銀行のローン金利のページでは、2026年10月の変動金利の基準金利は年3.375%です。
この3.375%は、日本銀行が公表している短期プライムレートの2.375%に1.00%を足した水準と一致します。
ここから引下げ幅を引いたものが、実際の金利になります。
| 引下げ幅 | 適用金利 | |
|---|---|---|
| ローン取扱手数料型 | 年1.65〜2.10% | 年1.275〜1.725% |
| 借入時負担ゼロ型 | 年1.45〜1.90% | 年1.475〜1.925% |
つまり公式サイトで大きく出ている1.275%は、いちばん良い条件で通った場合の金利です。
金利一覧にも「金利引き下げ幅はお申込内容や審査結果等によって決定」と書かれています。
みずほ銀行の金利が審査で0.45%上がると月7,715円増える
では、幅の上と下でどれだけ違うのか。
3,500万円・35年・元利均等で計算しました。
| 適用金利 | 毎月の返済額 | 35年の総返済額 |
|---|---|---|
| 年1.275%(いちばん低い) | 103,349円 | 43,406,564円 |
| 年1.725%(いちばん高い) | 111,064円 | 46,646,788円 |
| 差 | 7,715円 | 3,240,224円 |
差は月7,715円、35年で約324万円です。
資金計画を立てるときは、1.275%ではなく1.725%で返済額を見ておくと安心です。
 ラクチン君
みずほ銀行の金利は「この金利から下がることがある」ではなく、「この金利から上がることがある」という表示です。仮審査の結果が出たら、適用される引下げ幅を必ず確認してください。
固定金利選択の引下げ幅は固定期間が終わっても続く
固定金利選択は、2・3・5・7・10・15・20年の7種類から選べます。
2026年10月の固定10年は、手数料型で年3.60〜4.05%です。
基準金利が5.70%なので、ここでも最大2.10%引き下げています。
金利の選び方のページには、全期間重視プランなら金利の引き下げ幅は変わりませんと書かれています。
固定期間が終わったあとに引下げ幅が縮む銀行もあるので、ここは比べるときの材料になります。
全期間固定は11年から35年まで5つの区分があり、31〜35年なら年4.16〜4.41%です。
全期間固定は手数料型でしか選べません。
みずほ銀行の店頭金利は基準金利のこと
「店頭金利」で検索される方も多いので、ここで整理しておきます。
みずほ銀行のローン金利のページに載っている基準金利が、いわゆる店頭金利です。
| 金利タイプ | 基準金利(店頭金利) | 手数料型の適用金利 |
|---|---|---|
| 変動金利 | 年3.375% | 年1.275〜1.725% |
| 固定10年 | 年5.70% | 年3.60〜4.05% |
| 全期間固定31〜35年 | 年4.71% | 年4.16〜4.41% |
店頭金利のまま借りる人はほとんどいません。
実際の金利は、店頭金利から引下げ幅を引いたものです。
変動と固定選択は最大2.10%、全期間固定は最大0.55%の引下げです。
店頭金利を見ておく理由
借りたあとの変動金利は、店頭金利の上げ下げと同じ幅で動く
引下げ幅は借りたときに決まり、全期間重視プランなら途中で変わらない
つまり将来の金利は「そのときの店頭金利−自分の引下げ幅」で計算できる
みずほ銀行住宅ローンの金利の見直しは年2回で返済額は5年ごと
変動金利を選ぶ方は、借りたあとの動き方を知っておいてください。
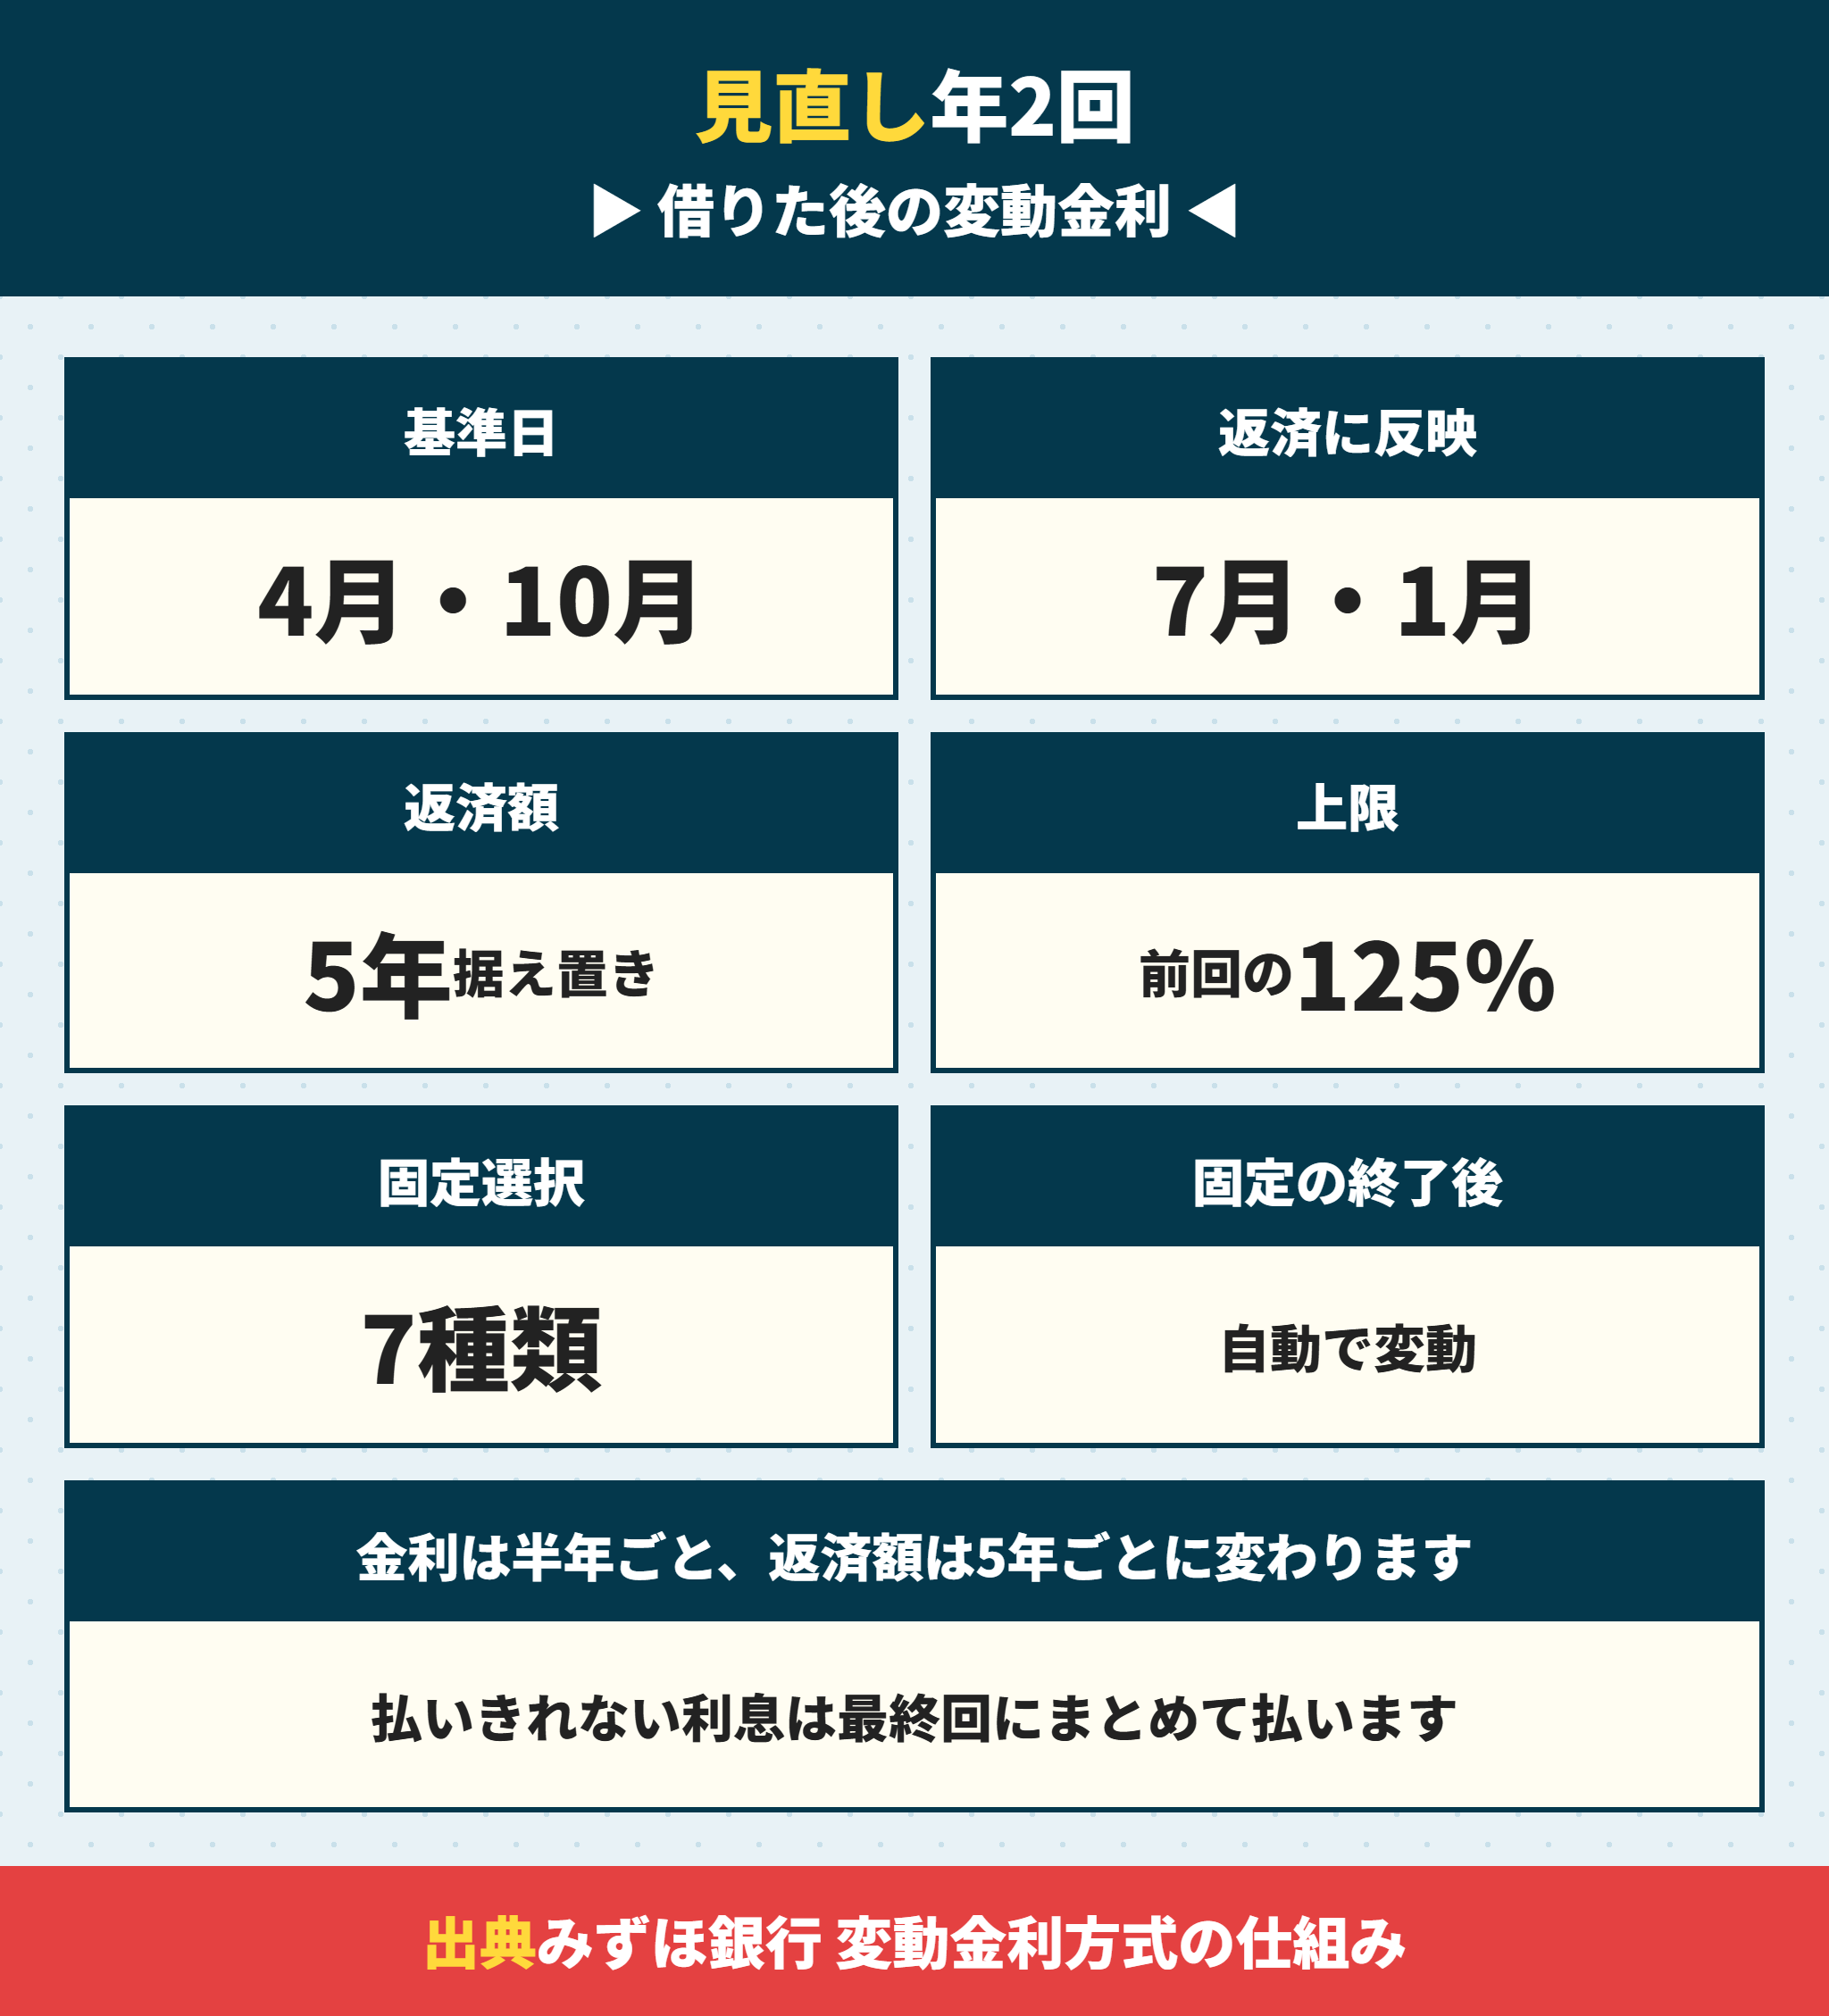
みずほ銀行で借りたあとの金利は4月と10月に見直される
変動金利方式の仕組みのページの説明です。
| 見直しの基準 | 適用 | |
|---|---|---|
| 新しく借りる人 | 3月1日・9月1日 | 4月・10月の借入分から |
| すでに借りている人 | 4月1日・10月1日 | 7月・1月の返済分から |
新しく借りる人の金利は、基準日のあとに短期プライムレートが0.5%以上動いた場合、1か月後に臨時で見直されます。
すでに借りている人は、見直された金利が3か月後の返済から反映されます。
みずほ銀行には5年ルールと125%ルールがある
元利均等返済なら、金利が変わっても返済額は5年間変わりません。
借入日から10月1日を5回むかえるごとに、返済額が計算し直されます。
そして新しい返済額は前回の1.25倍までに抑えられます。
ここで気をつけたいのは、払いきれなかった利息が消えるわけではないことです。
商品概要には最終返済元金が多くなる場合も、返済期限の延長は行いませんので、最終返済日にご返済いただきますと書かれています。
金利が大きく上がり続けると、最後に残った元金をまとめて払うことになります。
5年ルールの仕組みと、ない銀行との違いは住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方で詳しく書いています。
なお元金均等返済を選ぶと5年ルールと125%ルールは対象外です。
元利均等と元金均等は、借りたあとに変更できません。
固定期間が終わると手続きしなければ変動になる
固定金利選択の期間が終わったとき、何も申し出なければ変動金利に切り換わります。
もう一度固定にするなら、切換手数料11,000円がかかります。
インターネットバンキングのみずほダイレクトで手続きすれば無料です。
全期間固定と、変動・固定選択の間では切り換えができません。
いまの金利の流れは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場でまとめています。
みずほ銀行住宅ローンの審査条件と40年が組めない理由
みずほ銀行の住宅ローンは「審査が厳しい」と言われることがあります。
ただし通りやすさを数字で公表している銀行はありません。
ここでは公表されている条件だけを並べます。
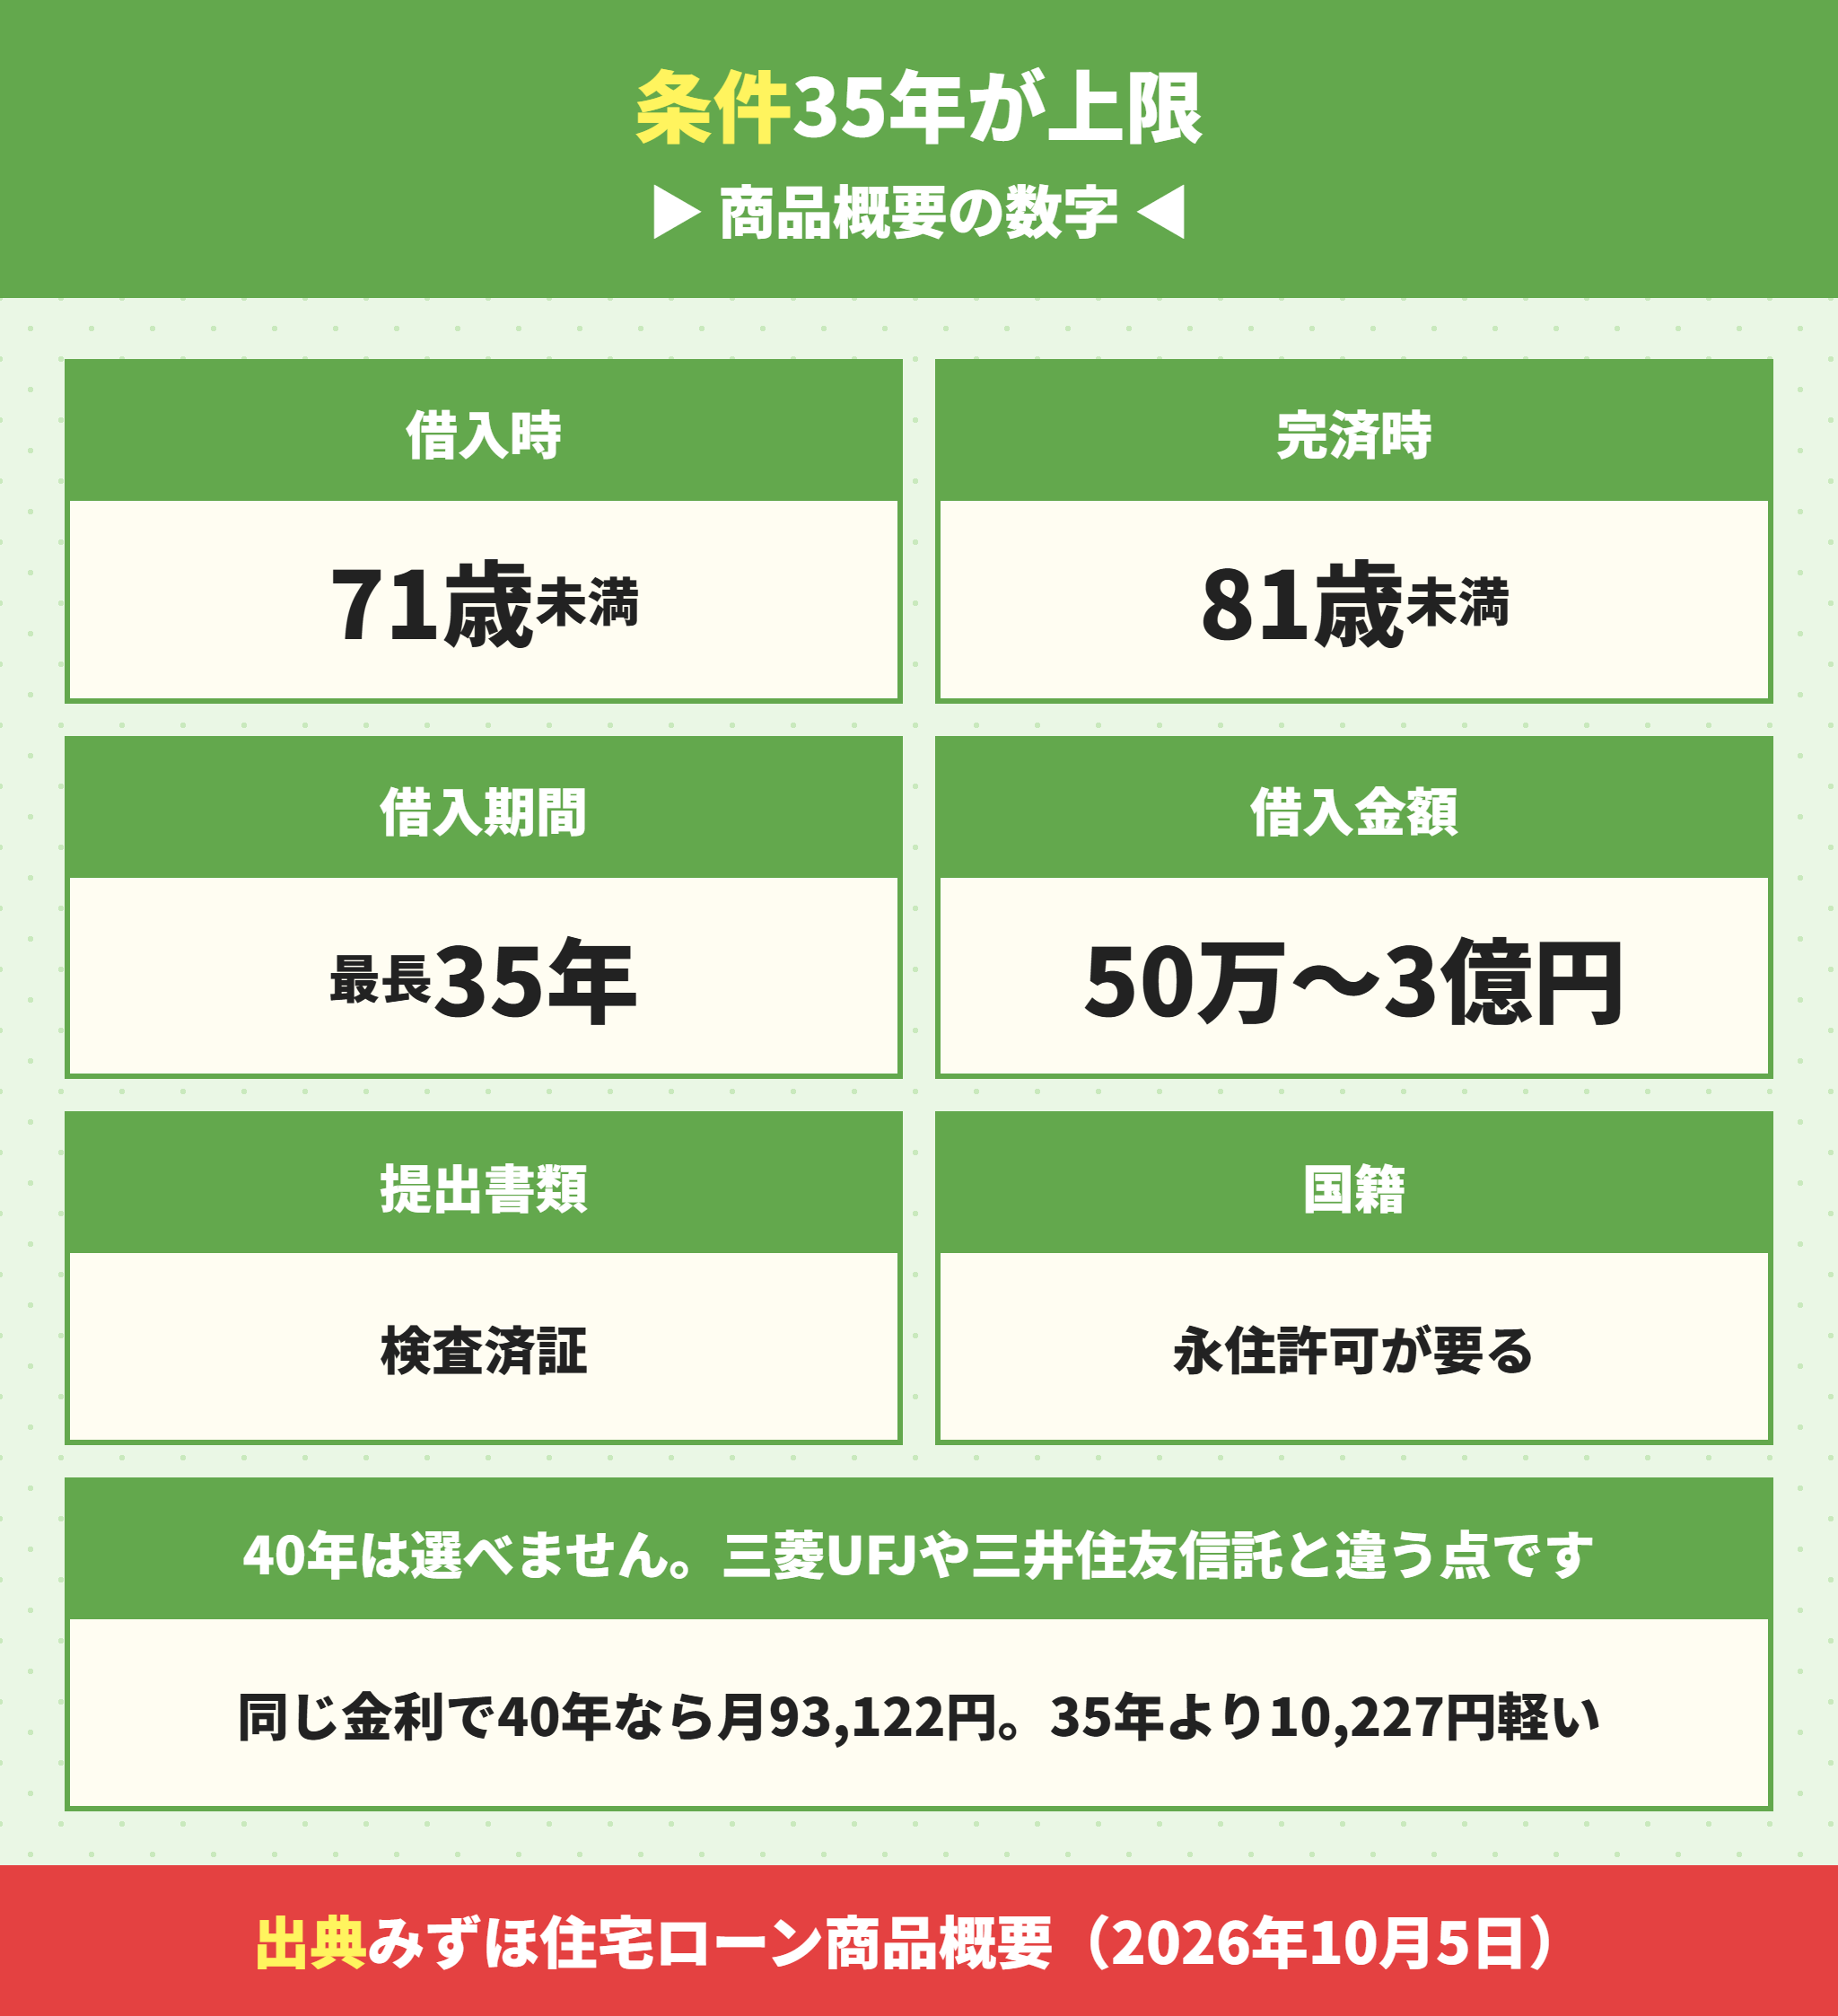
みずほ銀行の利用条件は71歳未満で完済81歳未満
| 項目 | 条件 |
|---|---|
| 年齢 | 満18歳以上満71歳未満 |
| 完済時の年齢 | 満81歳未満 |
| 収入 | 安定した収入のある方 |
| 団信 | みずほ銀行が契約する生命保険会社の団信に加入が認められる方 |
| 保証 | 保証会社の保証を受けられる方 |
| 国籍 | 原則、日本国籍または永住許可等を受けている方 |
| 借入金額 | 50万円以上3億円以内(1万円単位) |
| 借入期間 | 1年以上35年以内(1年単位) |
年収の下限は書かれていません。
借入時の年齢上限が71歳未満なのは、65歳未満が多いネット銀行と比べて高い設定です。
国の調査では、審査項目の1位は完済時年齢です。
年齢から借入期間を逆算する方法は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間にあります。
みずほ銀行は借入期間が35年までしかない
ここが他のメガバンクとのいちばんの違いです。
みずほ銀行の借入期間は最長35年です。
三菱UFJ銀行と三井住友信託銀行は40年まで借りられます。
同じ金利1.275%で40年にできたと仮定すると、月93,122円です。
35年の月103,349円より10,227円軽くなります。
毎月の返済額を下げたくて40年を考えている方は、みずほ銀行ではその選択肢がありません。
みずほ銀行で35年が足りないと感じたときの考え方
頭金を増やして借入額そのものを減らす
仲介手数料などの諸費用を減らして借入に回る分を抑える
40年を扱う銀行と並べて、総返済額まで比べる
40年の条件は三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げと三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐で整理しています。
みずほ銀行は検査済証の提出を求めている
商品概要の注意書きに、建売を買う方に関係する一文があります。
お申込の際には原則「検査済証」の提出をお願いしております。
容積率や建ぺい率が建築基準法に違反する物件は、申込そのものができません。
完成済みの新築建売なら、検査済証はふつう売主が持っています。
一方で完成前に契約する建売は、まだ検査済証が出ていません。
その場合にどの書類で審査を進めるかは、申込の前に窓口で確かめてください。
検査済証の見方は検査済証とは?ない家のリスクと義務化はいつからか建売で確かめる方法を解説に書いています。
みずほ銀行は永住許可がないと申し込めない
国籍の条件は「原則、日本国籍の方または永住許可等を受けている外国人の方」です。
ネット住宅ローンでは、永住許可を受けていない方ははっきり対象外と書かれています。
永住権がない方の選択肢は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年でまとめています。
みずほ銀行住宅ローンの団信は4つの上乗せから選ぶ
団信の保険料はみずほ銀行が負担します。
そのうえで、保障を厚くするほど金利が上乗せされます。
みずほ銀行の団信の上乗せ金利を金額に直す
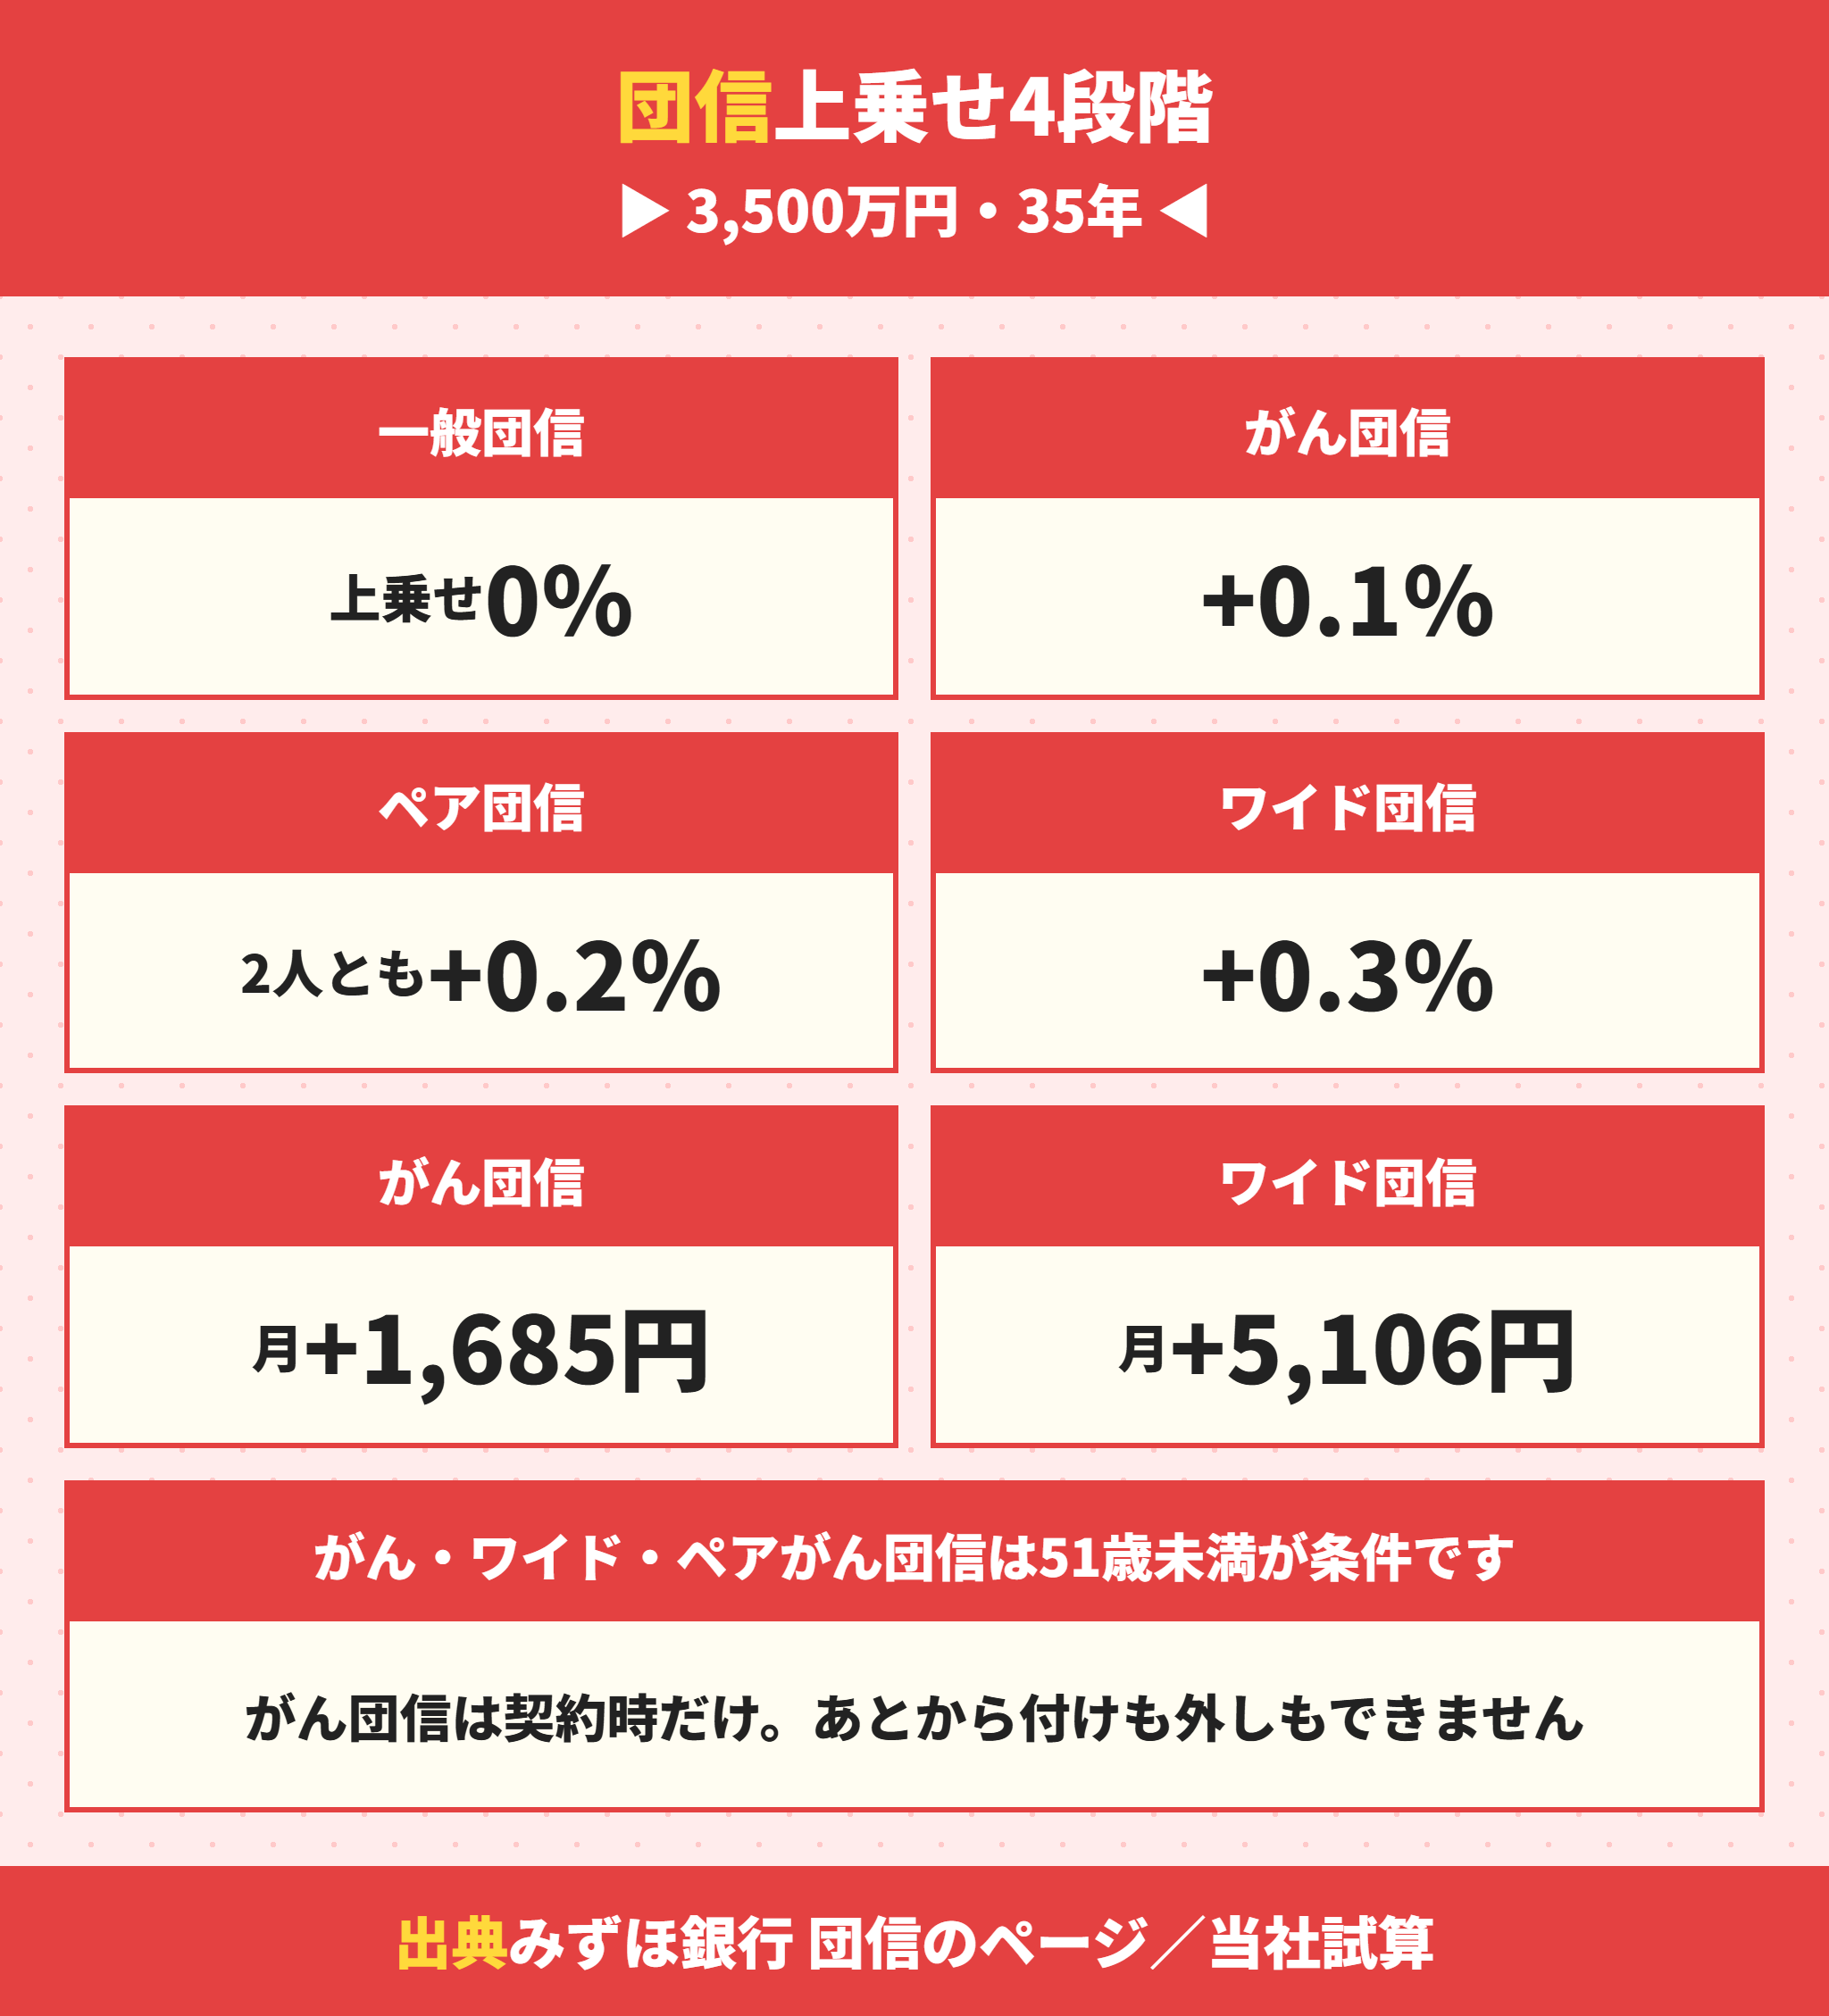
| 団信の種類 | 上乗せ金利 | 毎月の増加 | 35年の増加 |
|---|---|---|---|
| 一般団信 | 0% | 0円 | 0円 |
| がん団信 | 年0.1% | 1,685円 | 707,888円 |
| ペア団信(2人とも) | 年0.2% | 3,387円 | 1,422,540円 |
| ワイド団信 | 年0.3% | 5,106円 | 2,144,552円 |
がん団信の上乗せ年0.1%は、がん保障の団信としては低い部類です。
上乗せ幅の相場はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴で比べています。
がん団信は診断確定だけで残高が0円になる
がん団信のページによると、所定のがんと診断確定されただけで住宅ローンの残高が0円になります。
「働けない状態が30日以上続く」といった条件はありません。
ただし対象外になる場合もはっきり書かれています。
- 責任開始日より前にがんと診断確定されていた
- 責任開始日から90日以内にがんと診断確定された
- 上皮内がん・非浸潤がん・大腸の粘膜内がんなど
がん団信とワイド団信は51歳未満でないと入れない
年齢の条件は団信ごとに違い、がん団信は51歳未満が条件です。
| 団信の種類 | 加入できる年齢 | 引受 |
|---|---|---|
| がん団信 | 融資実行日に満18歳以上51歳未満 | — |
| ペア一般団信 | 融資実行日に満18歳以上71歳未満 | 第一生命(事務幹事) |
| ペアがん団信 | 融資実行日に満18歳以上51歳未満 | 第一生命(事務幹事) |
| ワイド団信 | 借入時51歳未満 | SOMPOひまわり生命 |
さらに、がん団信は住宅ローンの契約時にしか入れません。
中途加入も中途解約もできないので、あとから付けることも外すこともできません。
持病で一般団信に入れない方は、ワイド団信が選択肢になります。
告知の考え方は団信は高血圧や糖尿病でも入れる?何歳まで入れるかとデメリットを解説を参考にしてください。
ペア団信は片方に何かあると2人とも残高が0円になる
ペア団信は、ペアローンの2人のどちらかが亡くなったり所定の状態になったりすると、2人とも残高が0円になる仕組みです。
普通の団信では、亡くなった方の分しか0円になりません。
ただし注意点があります。
公式ページには、もう1人の免除された債務が一時所得として所得税の課税対象になると書かれています。
ペアローンそのものの仕組みはペアローンと連帯債務の違いは?共働きが比べる4つの基準で比べています。
みずほ銀行住宅ローンは借りたあとの手続きをネットにすると0円
借りたあとにかかる手数料も、公表されています。
みずほ銀行の繰上返済はネットなら無料
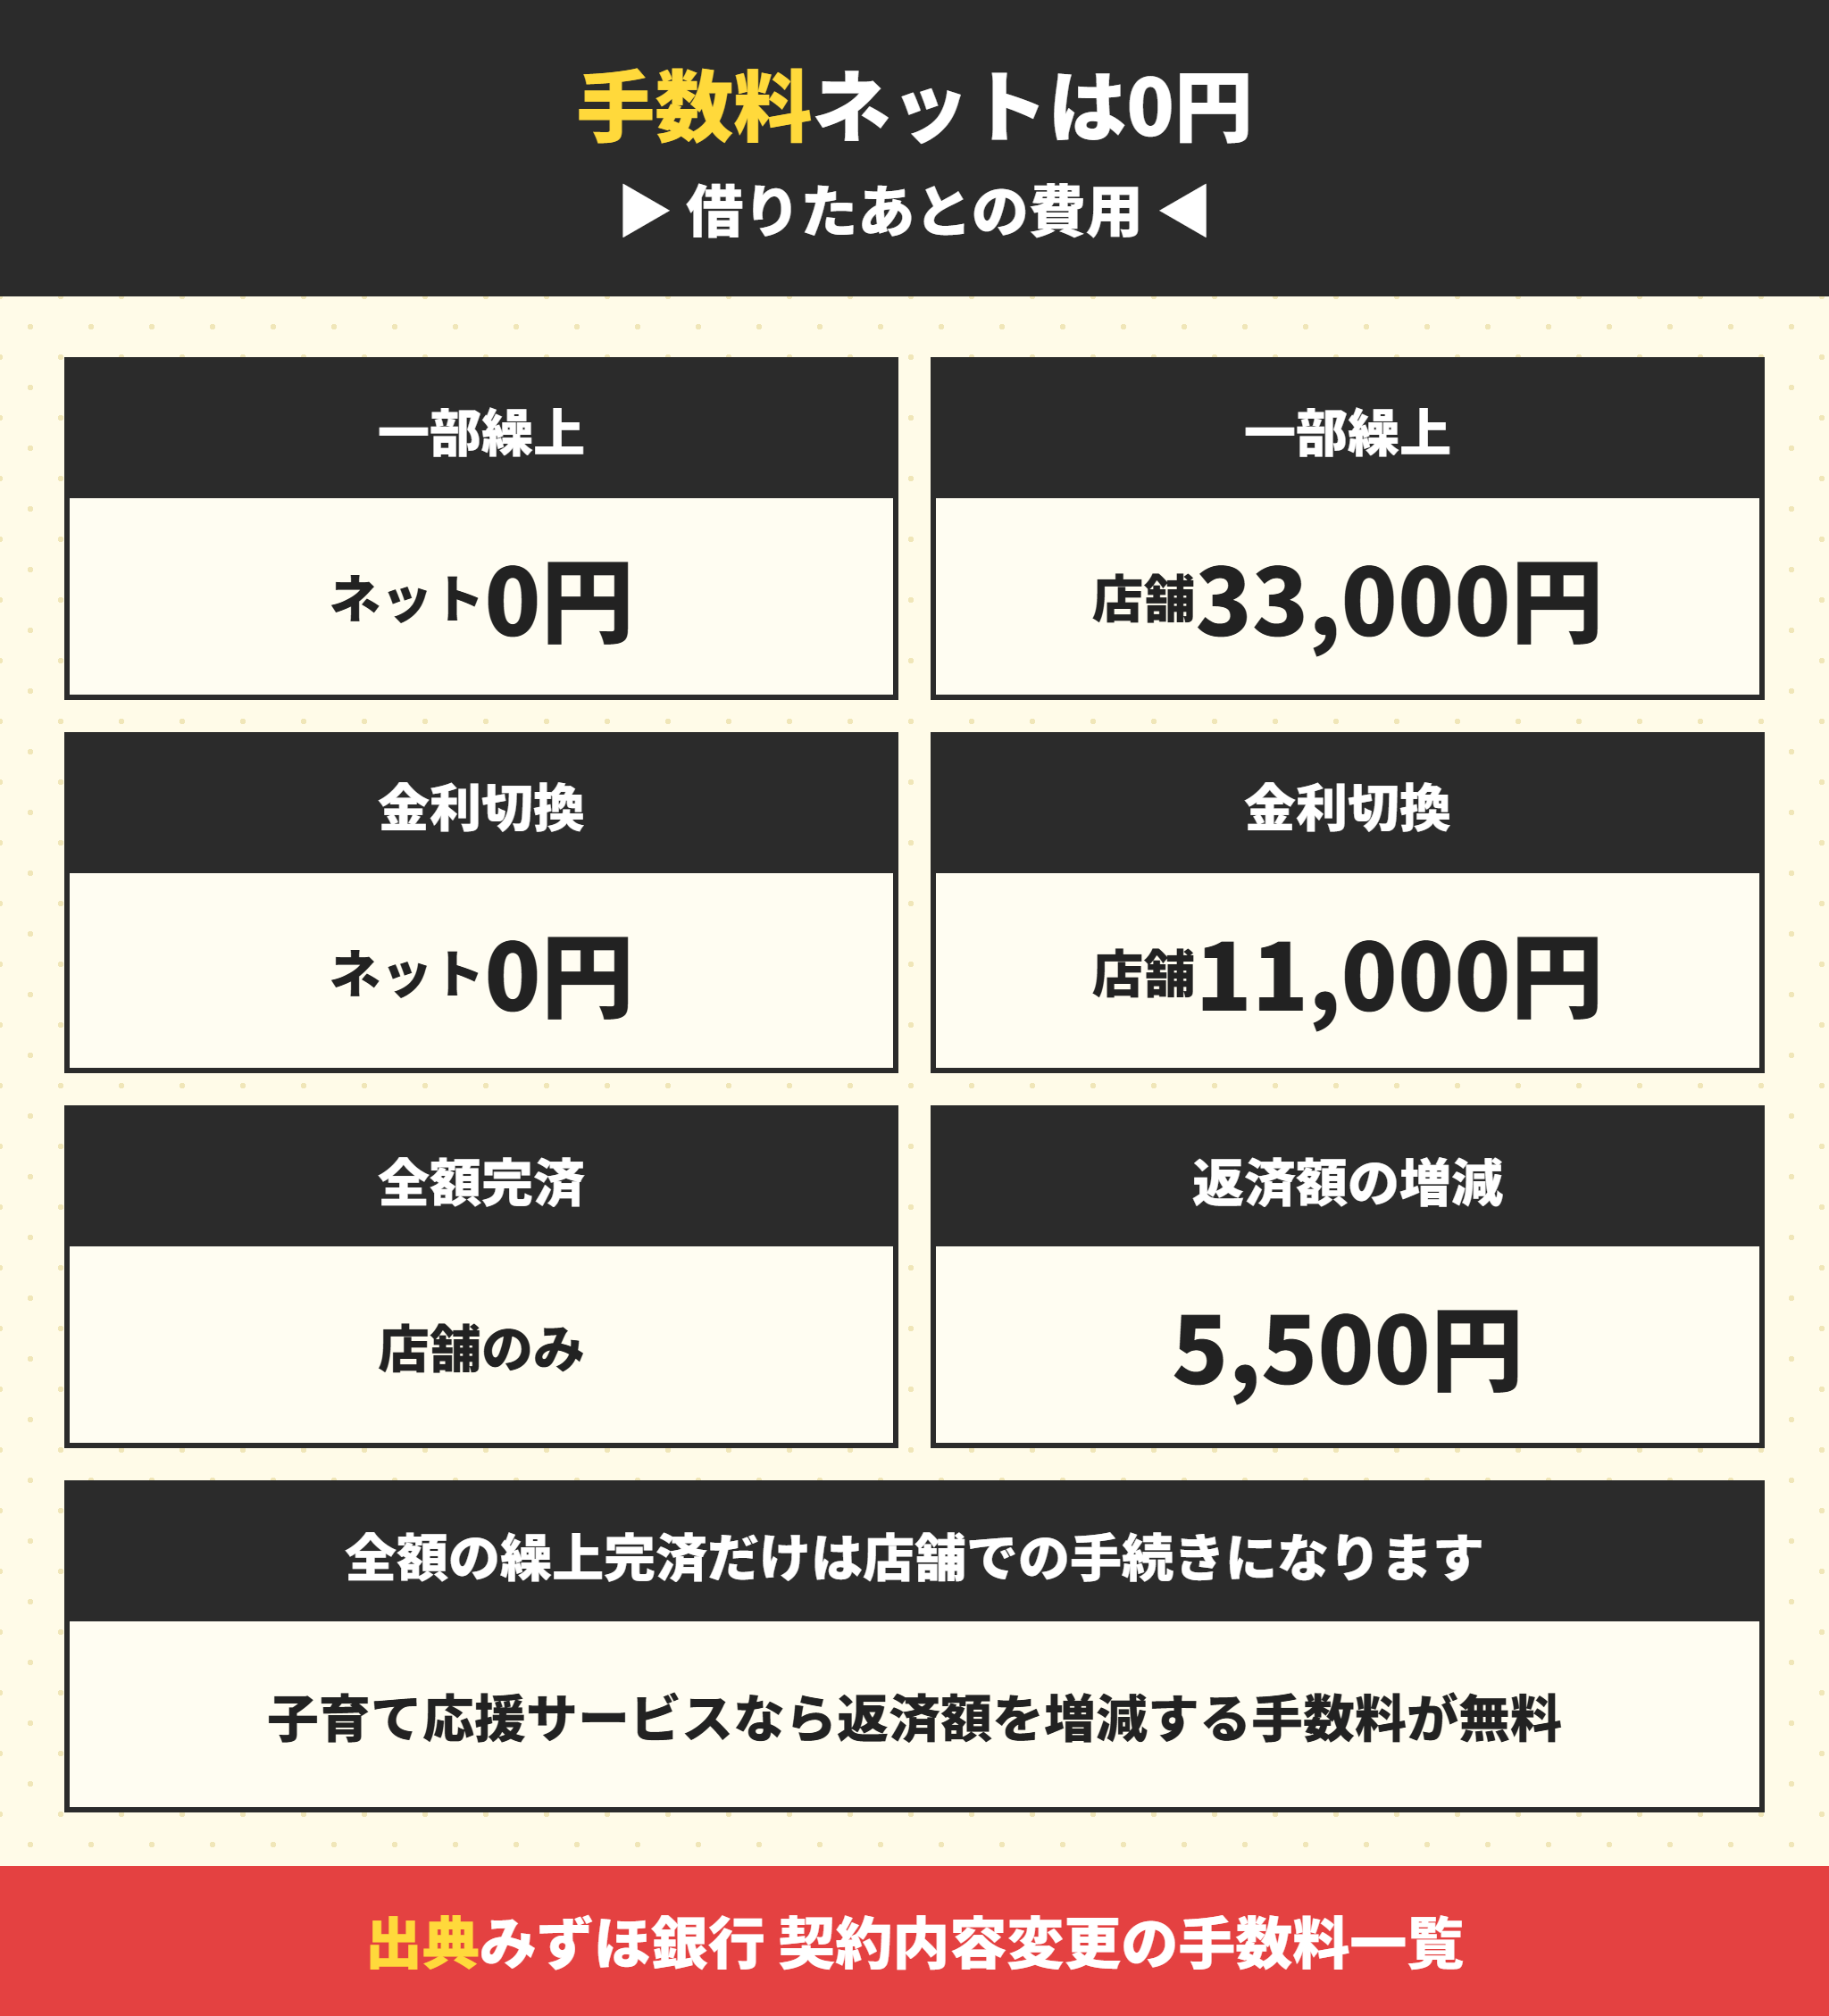
| 手続き | みずほダイレクト(ネット) | 店頭 |
|---|---|---|
| 一部繰上返済 | 0円 | 33,000円 |
| 金利方式の切り換え | 0円 | 11,000円 |
| その他の条件変更 | 取扱いなし | 11,000円 |
| ライフステージ応援プラン | — | 5,500円 |
ネットで手続きすれば、繰上返済も金利の切り換えも無料です。
一方で全額の繰上完済は店舗でしか手続きできません。
借入時負担ゼロ型を選んで早めに完済する方は、最後は店舗に行くことになります。
繰上返済が得になる条件は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションで試算しています。
ライフステージ応援プランで返済額を一時的に減らせる
ライフステージ応援プランは、みずほ銀行の特徴的なサービスです。
配偶者の産休・育休、子どもの入学、転勤などのときに、返済額を減らしたり増やしたりできます。
- 減額は1回1年以内、累計5年以内
- 借入から6か月未満は減額を申し込めない
- 当初の借入時より年収が減っていないこと
- 総借入期間は最長35年以内、完済時は81歳未満
- 手続き1回5,500円(子育て応援サービスなら無料)
子育て応援サービスは、20歳未満の子どもがいる方が対象です。
この手数料が無料になり、みずほ銀行多目的ローンの金利も年0.1%下がります。
返済額を減らせるなら、ぎりぎりまで借りても大丈夫ですか。
ラクチン君減らした分は、あとで返済額が増える形で戻ってきます。それに審査があるので、必ず使えるわけではありません。あくまで「いざというときの逃げ道」として考えてください。
2027年度から手続きのオンライン化が進む
みずほ銀行のお知らせによると、2027年度から住宅ローンの手続きをオンラインで完結させる仕組みを導入します。
いまは店舗とネットで申込の窓口が分かれていますが、この先は変わる可能性があります。
みずほ銀行で関西の建売を買う人が先に確かめること
最後に、関西で新築の建売を買う方にとってどうかを書きます。
当社は関西で新築一戸建てを買う方の仲介をしています。
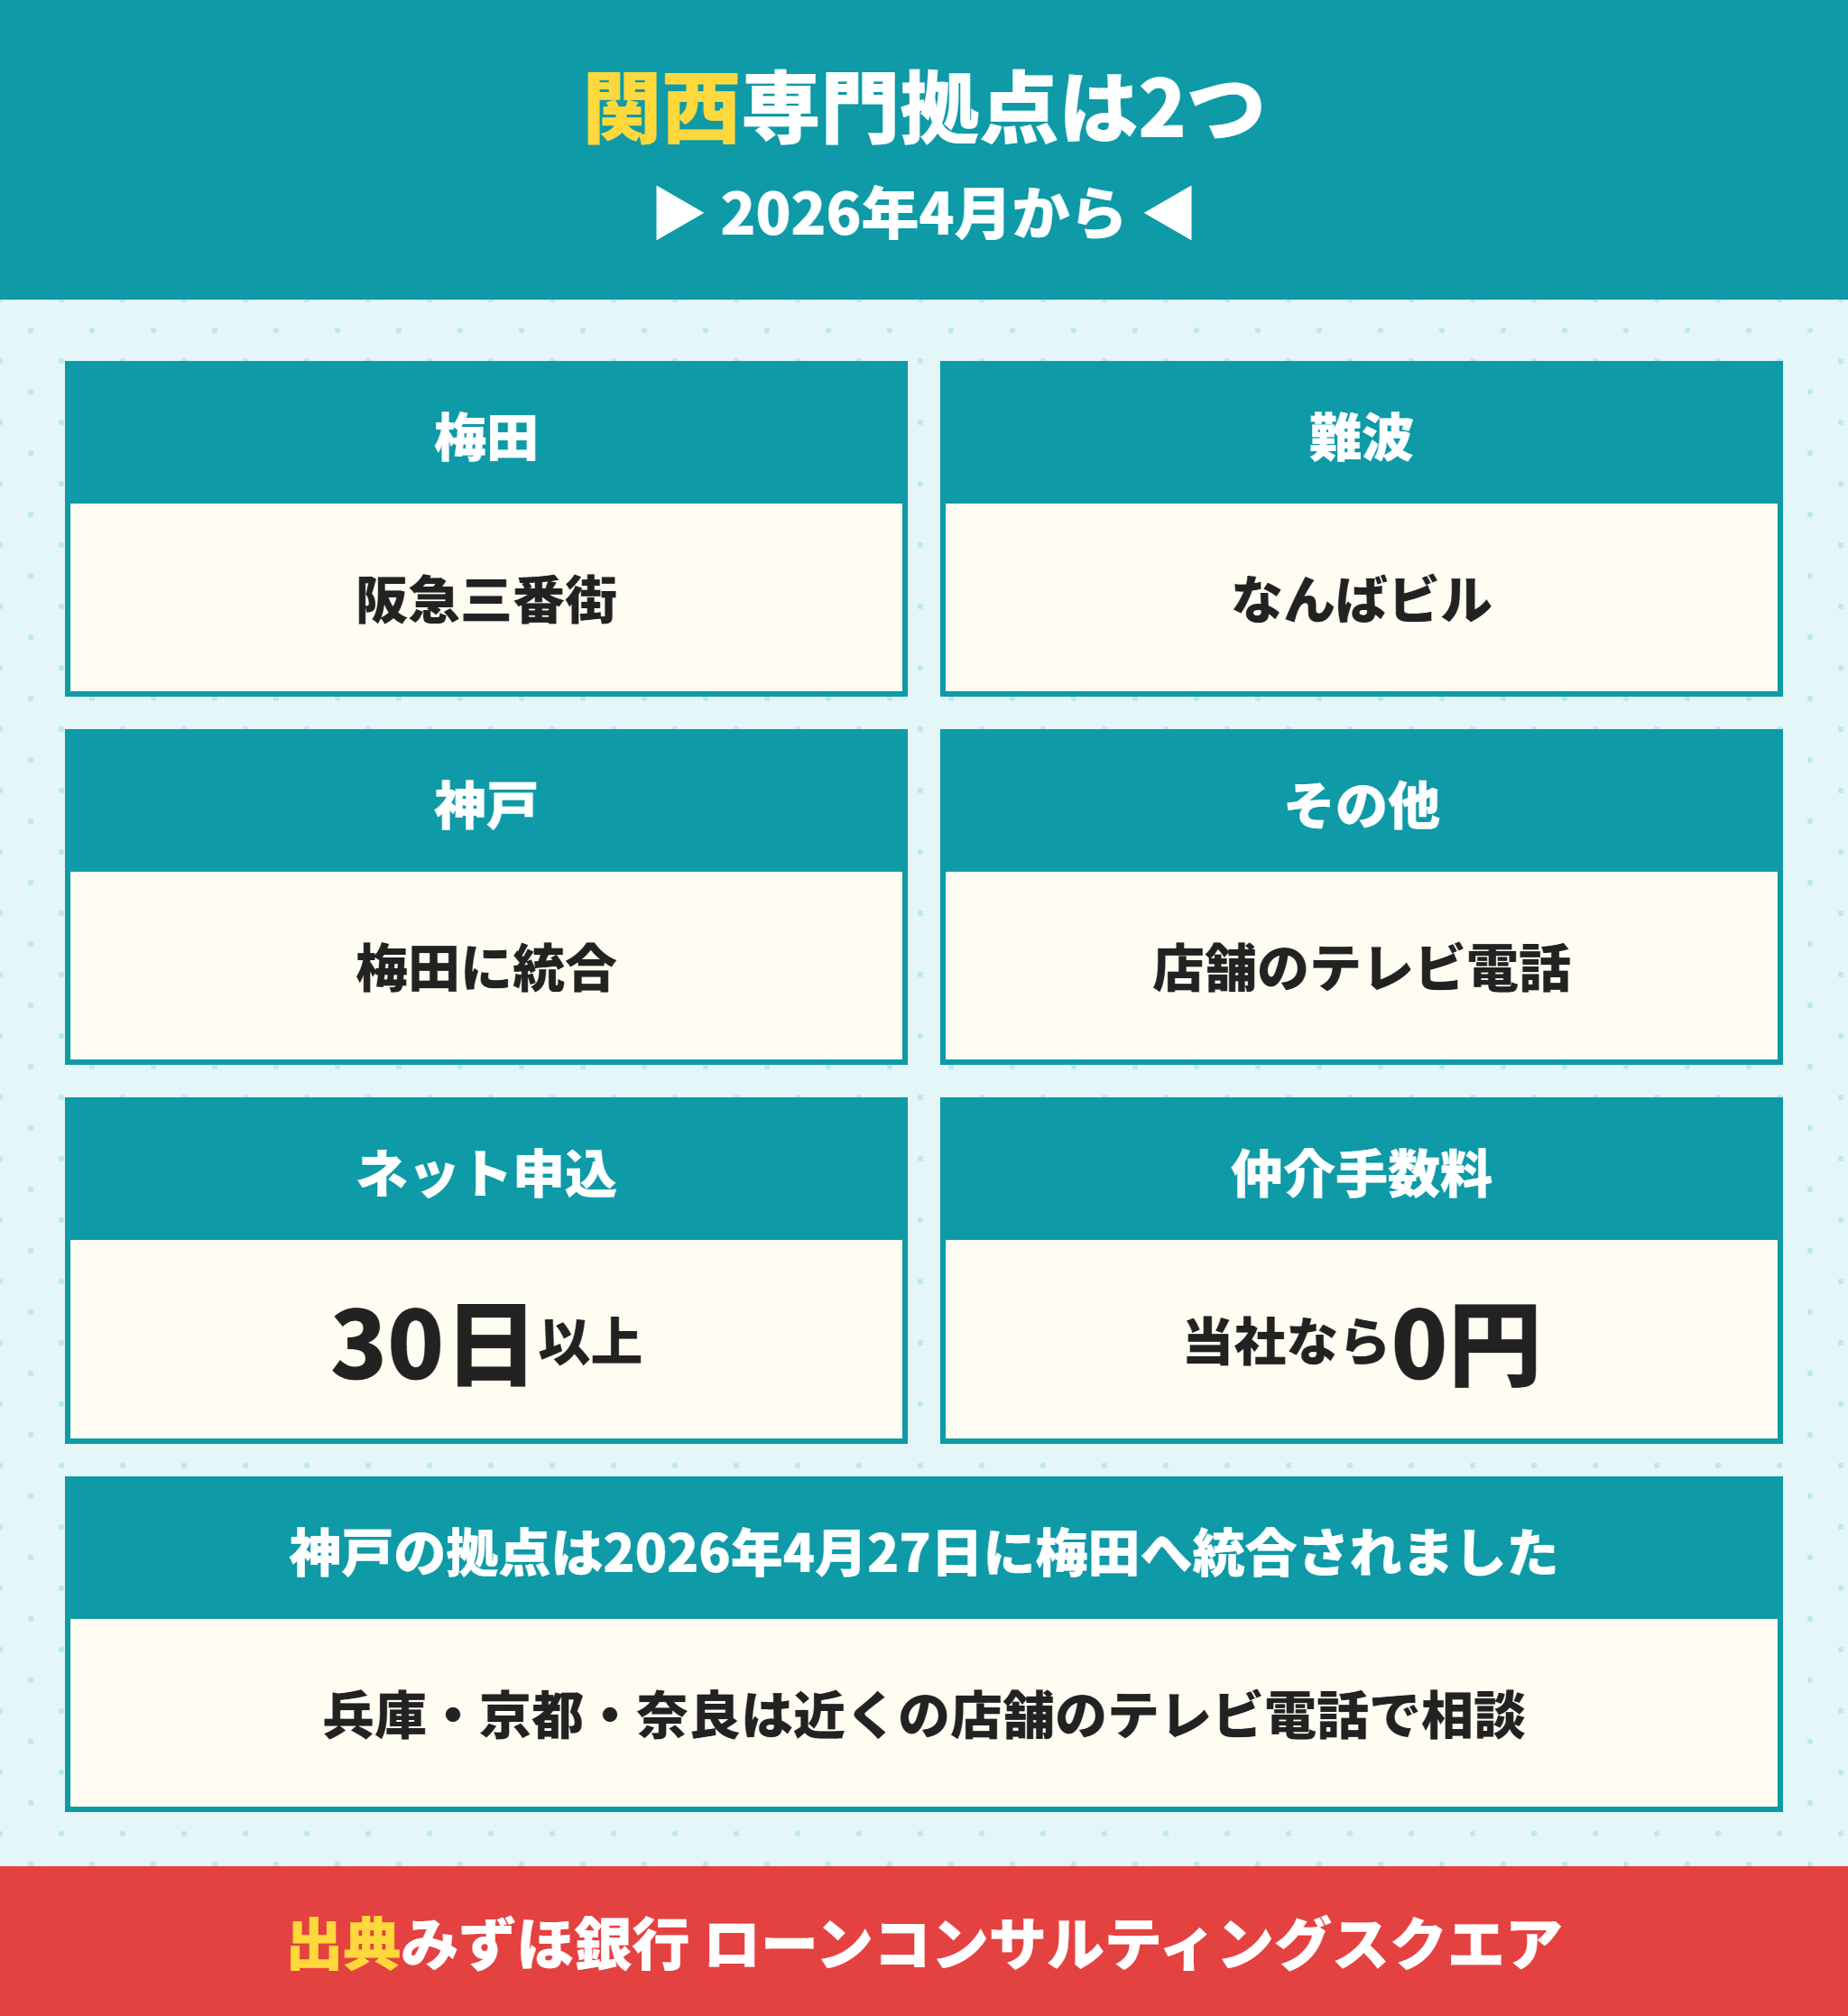
関西のローン専門拠点は梅田と難波の2つだけ
ローンコンサルティングスクエアの一覧を見ると、関西の拠点は大阪府の2つだけです。
| 拠点 | 場所 | 平日の夜と土曜日 |
|---|---|---|
| 梅田 | 大阪市北区芝田 阪急三番街南館2階 | 水・金は20時まで、土曜日は17時まで |
| 難波 | 大阪市浪速区難波中 なんばビル8階 | 水・金は20時まで |
神戸にもありましたが、2026年4月27日に梅田へ統合されました。
兵庫・京都・奈良などで近くに拠点がない方は、近くの店舗のテレビ電話で専門スタッフに相談する形になります。
店舗で相談したい方は、平日の夜や土曜日に梅田か難波まで行けるかどうかで考えてください。
関西でみずほ銀行に相談するときの窓口
大阪市内なら梅田か難波のローン専門拠点(予約制)
兵庫・京都・奈良などは近くの店舗のテレビ電話
店舗に行けない方はネット住宅ローン(最短30日以上)
みずほ銀行のネット住宅ローンは借入まで30日以上かかる
店舗に行かずに済むネット住宅ローンもあります。
ただし正式審査の申込から借入まで最短30日以上とされています。
完成済みの建売は、契約から引渡しまでが短いことが多いです。
引渡し日に間に合わないと、売主との約束を守れなくなります。
ネットで申し込むなら、契約前に引渡し日とローンの日程を必ず突き合わせてください。
ローン特約の期限の決め方は建売の契約はキャンセルできる?手付解除とローン特約の違いにあります。
- 勤務先の提携住宅ローンと宅建業者提携住宅ローン
- 不動産会社の仲介や請負がない取引
- 保留地・仮換地
- 永住許可を受けていない外国籍の方
買い替えなら買い先行で最長1年は利息だけにできる
いまの家を売って建売に住み替える方には、買い先行の扱いがあります。
旧居を売る前に新居の住宅ローンを組めて、最長1年間は利息のみの支払いにできます。
ただし旧居の売却には期限があり、超えると金利の引下げが中止される場合があります。
住み替えの順番は買い先行と売り先行はどっちがいい?ダブルローンと買い替え特約で決める住み替えで整理しています。
仲介手数料0円なら借入時負担ゼロ型と合わせて初期費用が大きく減る
借入時負担ゼロ型で減らせる初期費用は、3,500万円で770,000円です。
もう1つ、初期費用で大きいのが仲介手数料です。
3,500万円の物件なら国土交通省の告示の上限で1,221,000円です。
当社は売主から報酬が出る新築の建売を扱っているので、この仲介手数料が0円になります。
両方を合わせると、手元から出ていくお金が約199万円減る計算です。
当社が扱える物件は関西の新築一戸建て検索|仲介手数料0円で確かめられます。
関西の12行を並べた比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にあります。
みずほ銀行住宅ローンのよくある質問
- みずほ銀行の住宅ローンは審査が厳しいですか。
-
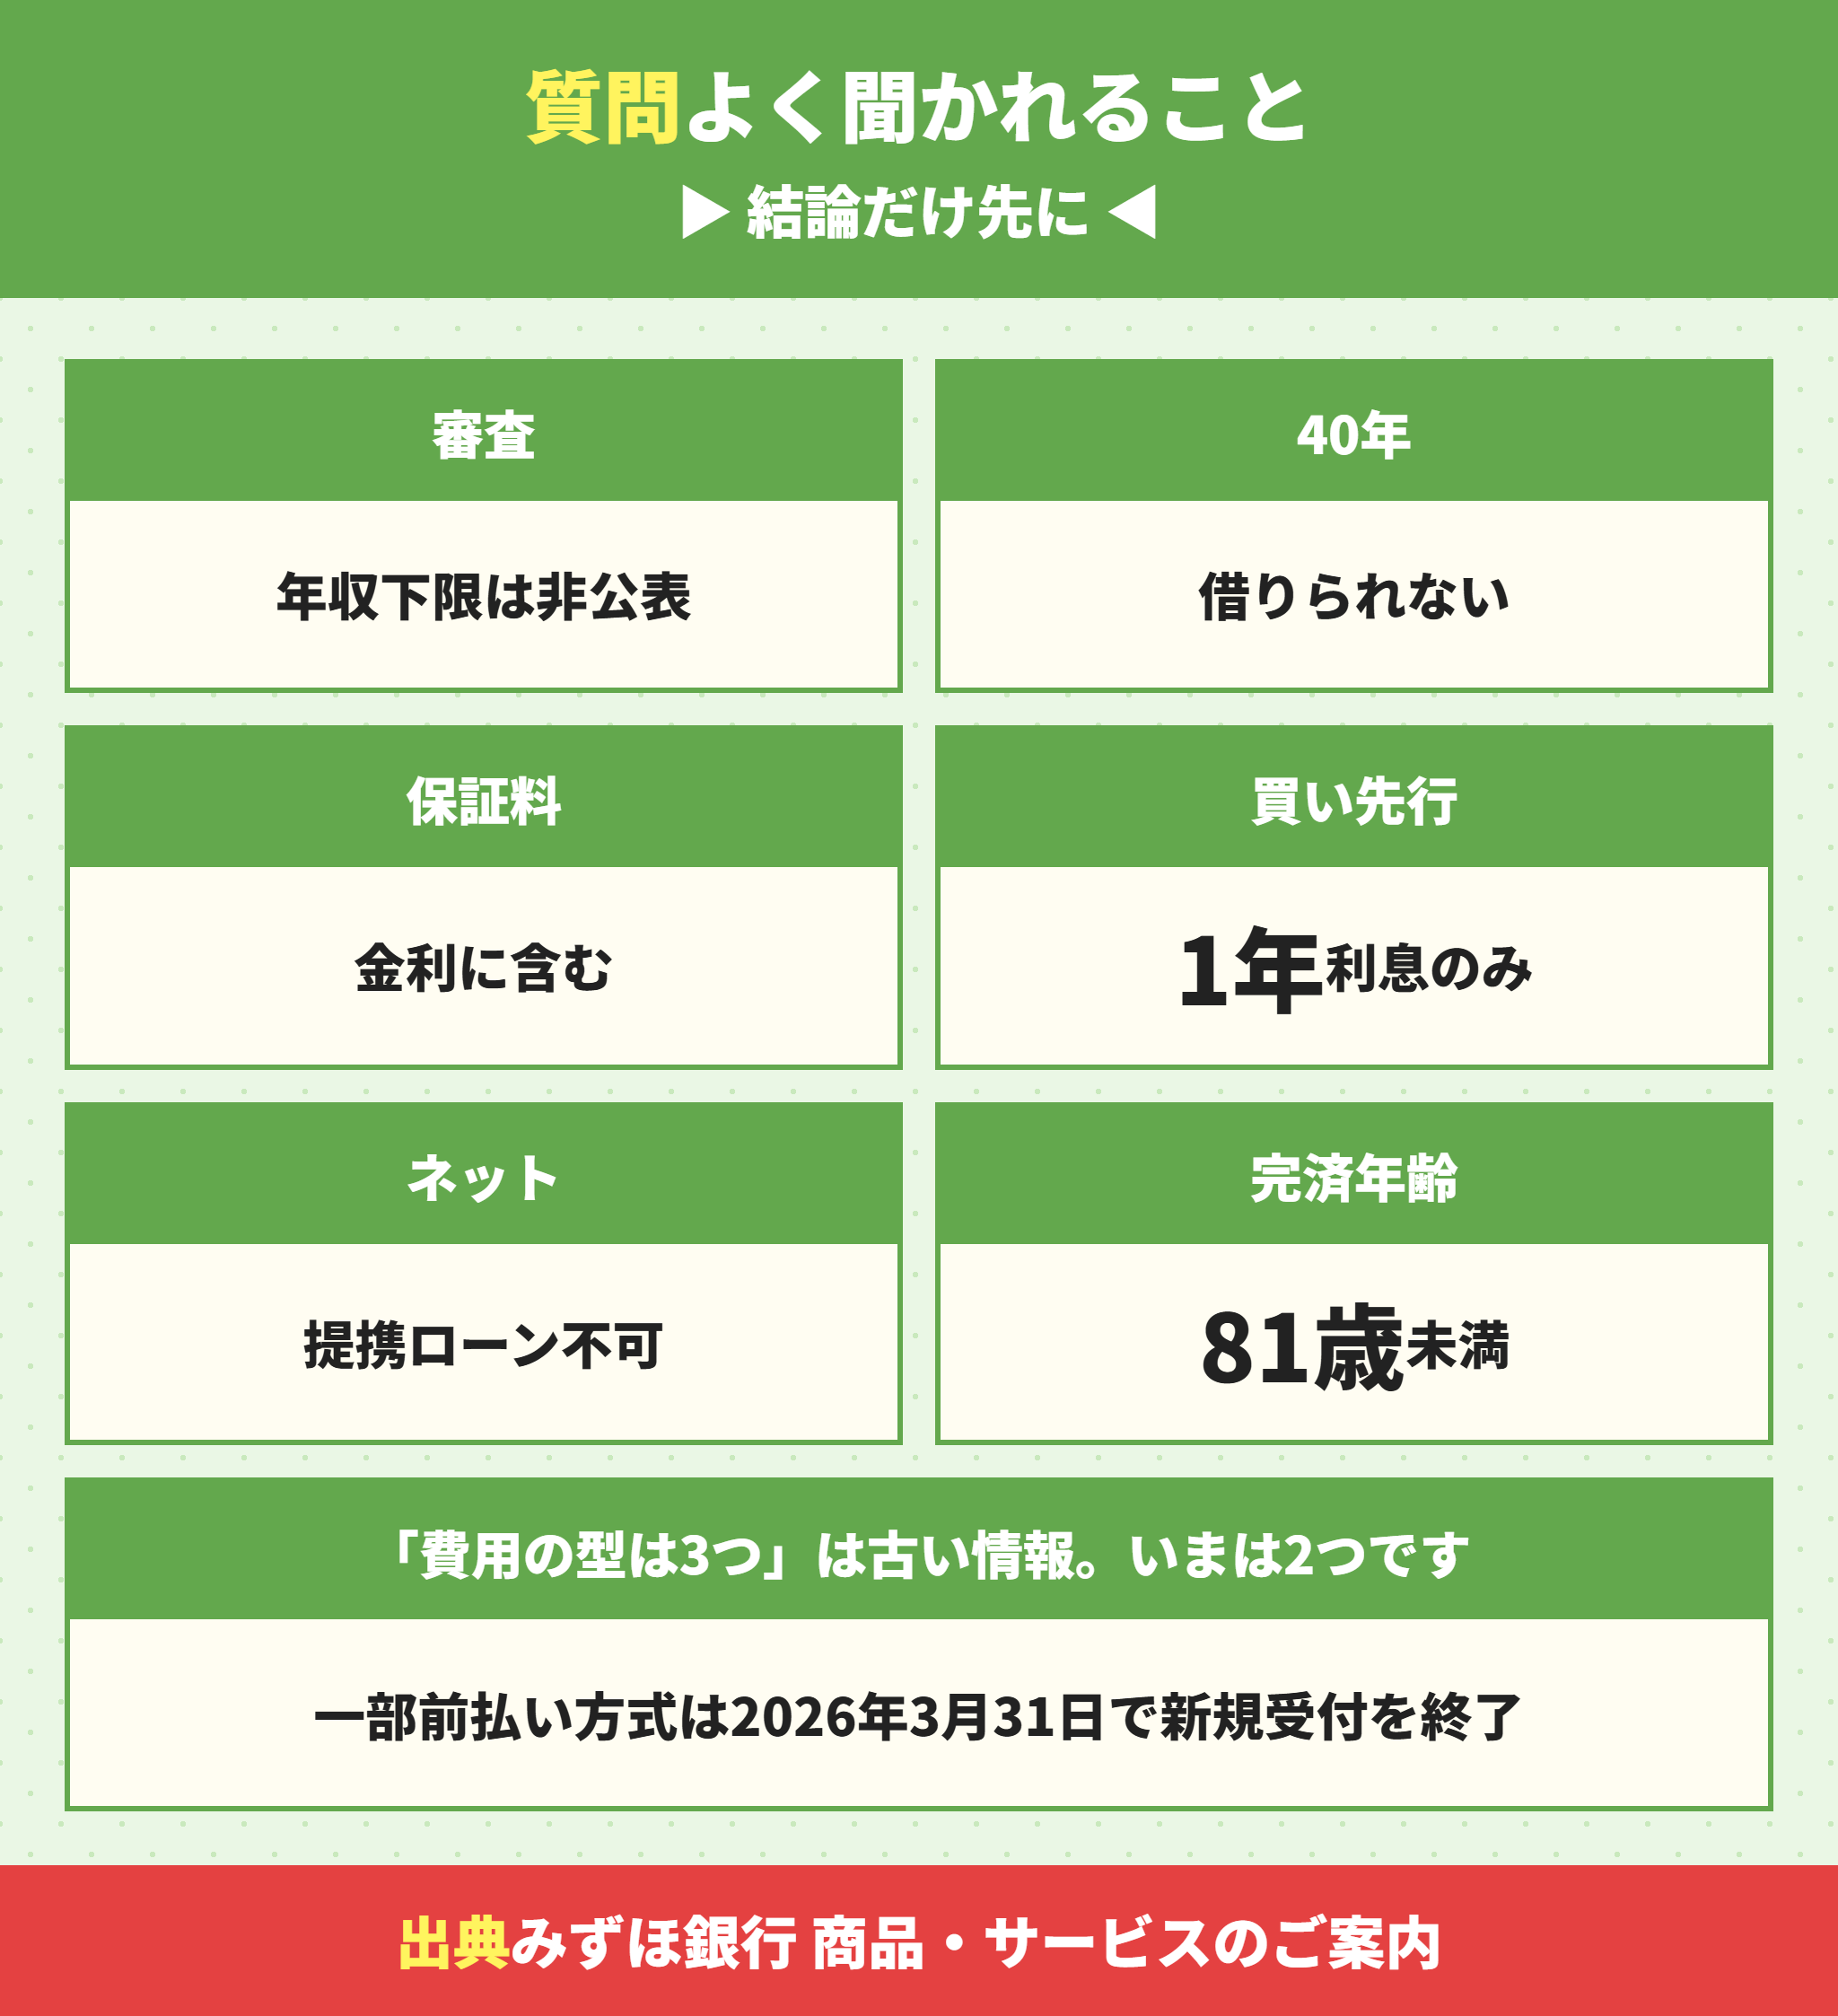
通りやすさを公表している銀行はありません。公表されている条件は、満18歳以上満71歳未満で完済時に満81歳未満、団信に加入できること、安定した収入があること、保証会社の保証を受けられること、原則として日本国籍か永住許可等があることです。年収の下限は書かれていません。
- みずほ銀行の住宅ローンは40年で借りられますか。
-
借りられません。借入期間は1年以上35年以内です。固定金利選択は2年以上35年以内、全期間固定は11年以上35年以内です。
- 借入時負担ゼロ型と手数料型はどちらが得ですか。
-
何年で完済するかで変わります。3,500万円・35年・元利均等で当社が計算したところ、12年以内に完済するなら借入時負担ゼロ型、13年以上借りるなら手数料型が安くなりました。35年借り続けると手数料型が652,748円安くなります。
- みずほ銀行の住宅ローンに保証料はかかりますか。
-
借入時に保証料を一括で払う必要はありません。ローン取扱手数料型も借入時負担ゼロ型も、保証料は金利に含まれています。保証料を一部前払いする方式は2026年3月31日で新規受付を終了しました。
- がん団信は途中から付けられますか。
-
付けられません。がん団信は住宅ローンの契約時にしか加入できず、中途解約もできません。加入できるのは融資実行日に満18歳以上51歳未満の方で、上乗せ金利は年0.1%です。
- 変動金利はいつ見直されますか。
-
すでに借りている方は、毎年4月1日と10月1日の短期プライムレート連動長期貸出金利を基準に見直され、3か月後の返済から反映されます。元利均等返済なら返済額は5年ごとに見直され、前回の1.25倍が上限です。
みずほ銀行住宅ローンは完済までの年数で選ぶ
最後にまとめます。
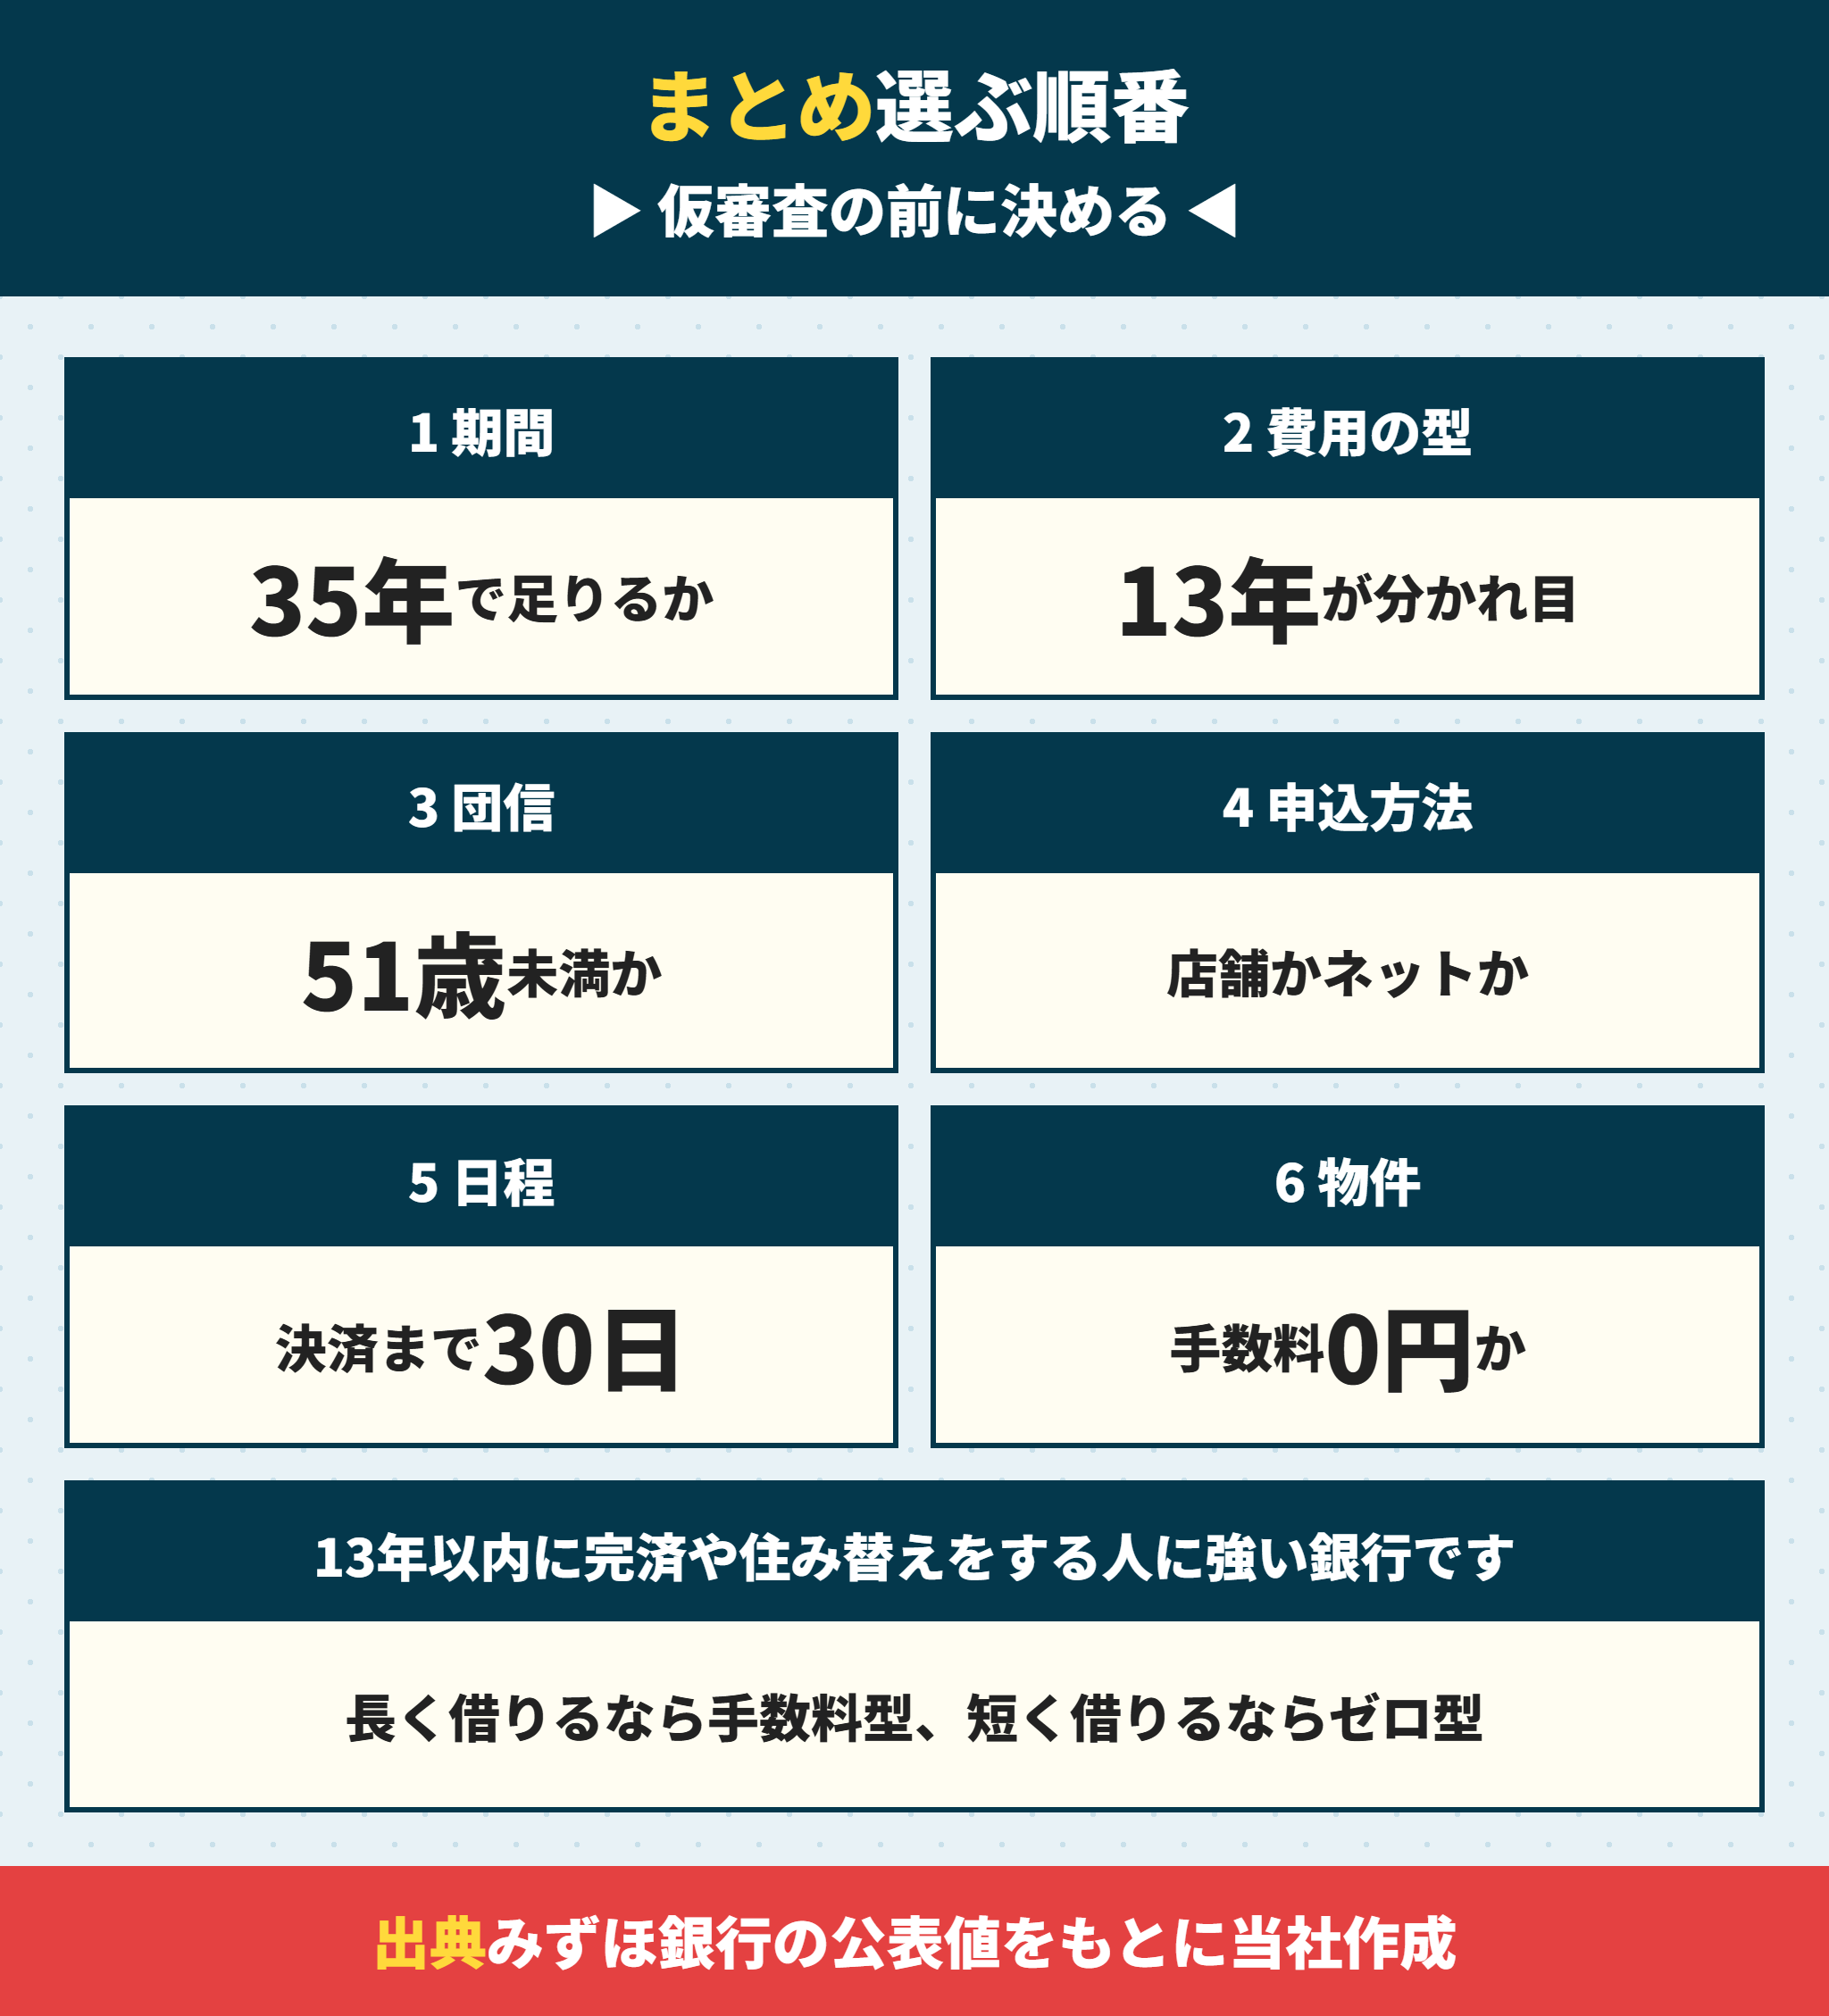
みずほ銀行の住宅ローンは、13年以内に完済や住み替えをする人に強い銀行です。
初期費用0円の借入時負担ゼロ型は、ほかの銀行にはない選択肢です。
一方で、35年までしか借りられないことと、表示金利が「いちばん良い場合」であることは、先に知っておく必要があります。
みずほ銀行で借りると決めたあとの進め方
1.35年で返済額が無理なく収まるかを確かめる
2.13年以内に完済しそうかで費用の型を決める
3.がん団信を付けるなら51歳未満のうちに申し込む
4.店舗かネットかを決め、ネットなら30日以上の日程を確保する
5.物件が仲介手数料0円の対象かを確かめる
どの銀行が合うかは、物件と家族の状況で変わります。
当社では、物件探しと一緒に住宅ローンの比べ方もご相談いただけます。
- みずほ銀行|みずほ住宅ローン商品概要(2026年10月5日現在)
- みずほ銀行|みずほネット住宅ローン商品概要
- みずほ銀行|住宅ローンの金利一覧(2026年10月1日現在)
- みずほ銀行|ローン金利(基準金利)
- みずほ銀行|借入時負担ゼロ型
- みずほ銀行|ニュースリリース(2024年7月29日)
- みずほ銀行|「保証料を一部前払いする方式」の新規受付停止について
- みずほ銀行|変動金利方式の仕組み
- みずほ銀行|ご利用中の契約内容変更の手数料一覧
- みずほ銀行|がん団信
- みずほ銀行|ペア団信
- みずほ銀行|ワイド団信
- みずほ銀行|ライフステージ応援プラン
- みずほ銀行|買い先行での住み替え・買い替え
- みずほ銀行|ローン専門拠点(ローンコンサルティングスクエア)
- みずほ銀行|住宅ローンお手続きのオンライン化について
- 日本銀行|長・短期プライムレート(主要行)の推移
- 国土交通省|宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。