





住宅ローンの金利は今後どうなりますか。10年後が知りたいです。
正直に書きます。10年後の金利は誰にも分かりません。
当社も予想はしません。
代わりに、すでに起きたことと、これから自分で確かめられることを出します。
まず、すでに起きたことです。
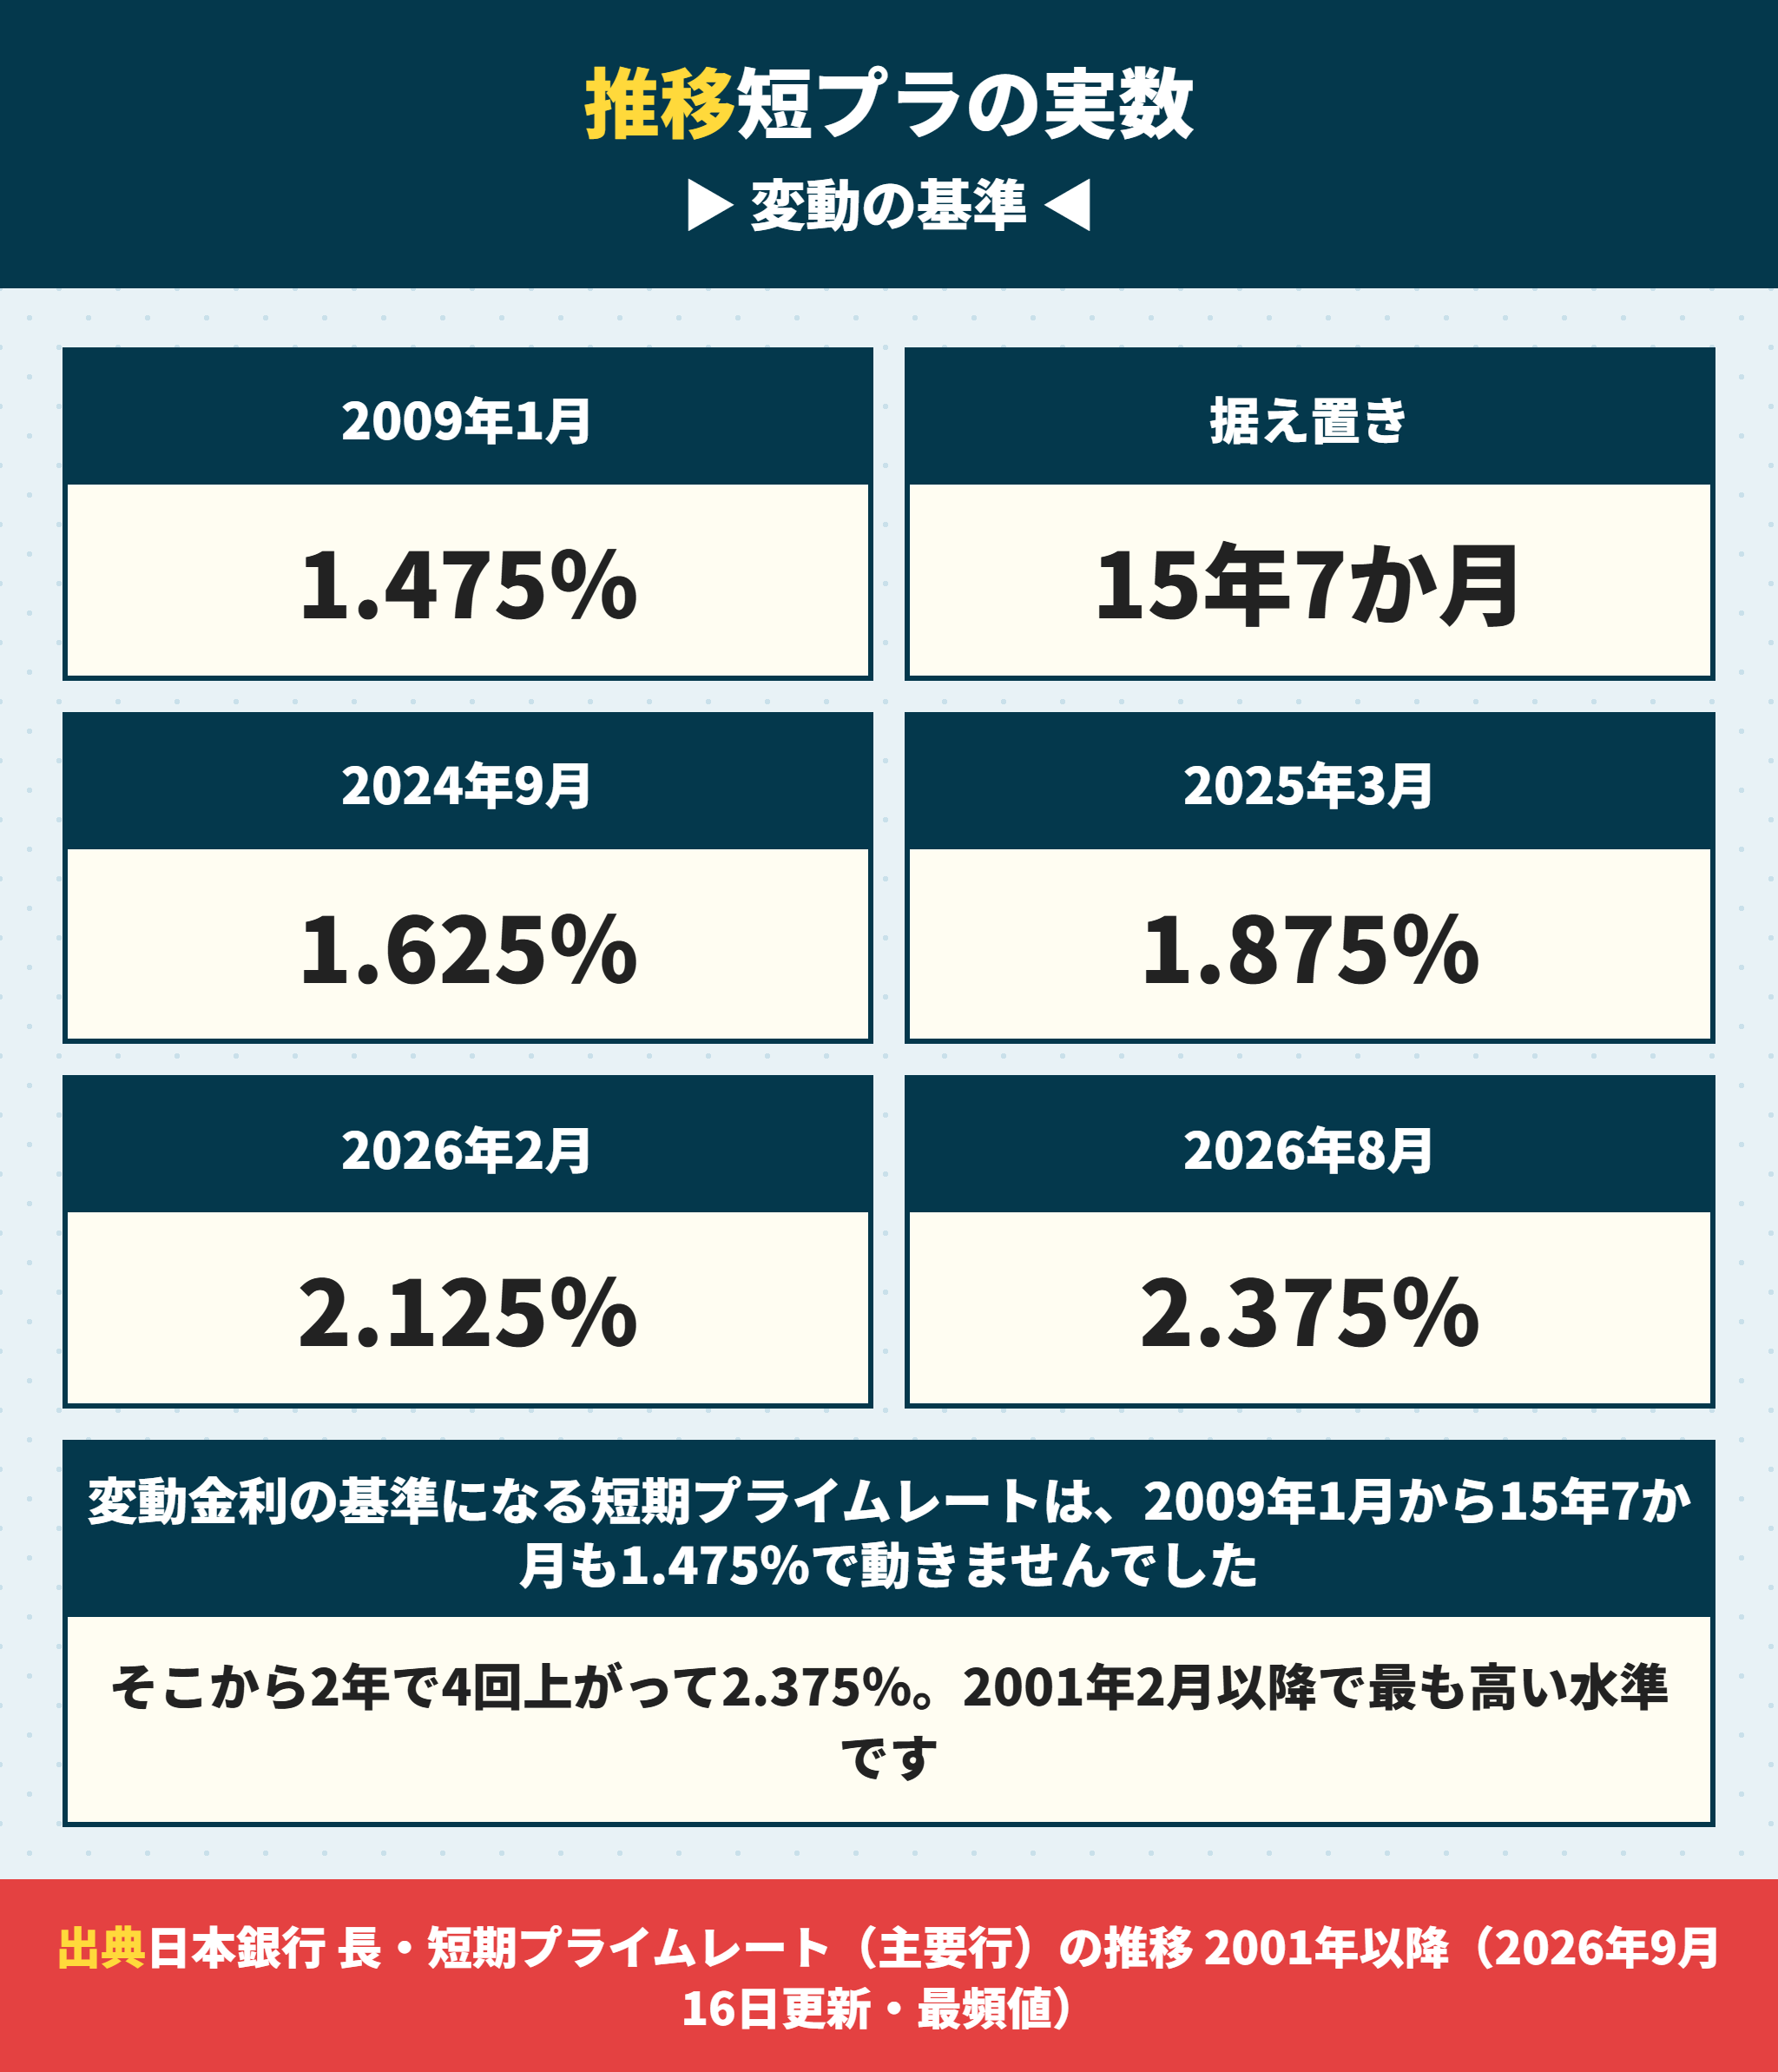
変動金利の基準になる短期プライムレートは、2年で0.90ポイント上がりました。
2024年8月まで15年7か月動かなかった数字です。
3,500万円を35年で借りる人にとって、この0.90ポイントは月14,566円・35年で611万円の差になります。
次に、これから自分で確かめられることです。
何ポイント上がると、月々がいくら増えるのか。
ここは予想ではなく計算なので、いま出せます。
この記事では日本銀行と住宅金融支援機構の公表値だけを使い、金利の推移と2026年10月の相場、そして自分の上限の決め方まで書きます。
この記事で分かること
短期プライムレートは2009年1月から15年7か月1.475%で動かなかった
そこから2年で4回上がって2.375%。2001年2月以降で最も高い
日本銀行の政策金利は2024年3月から6回変わって1.25%程度
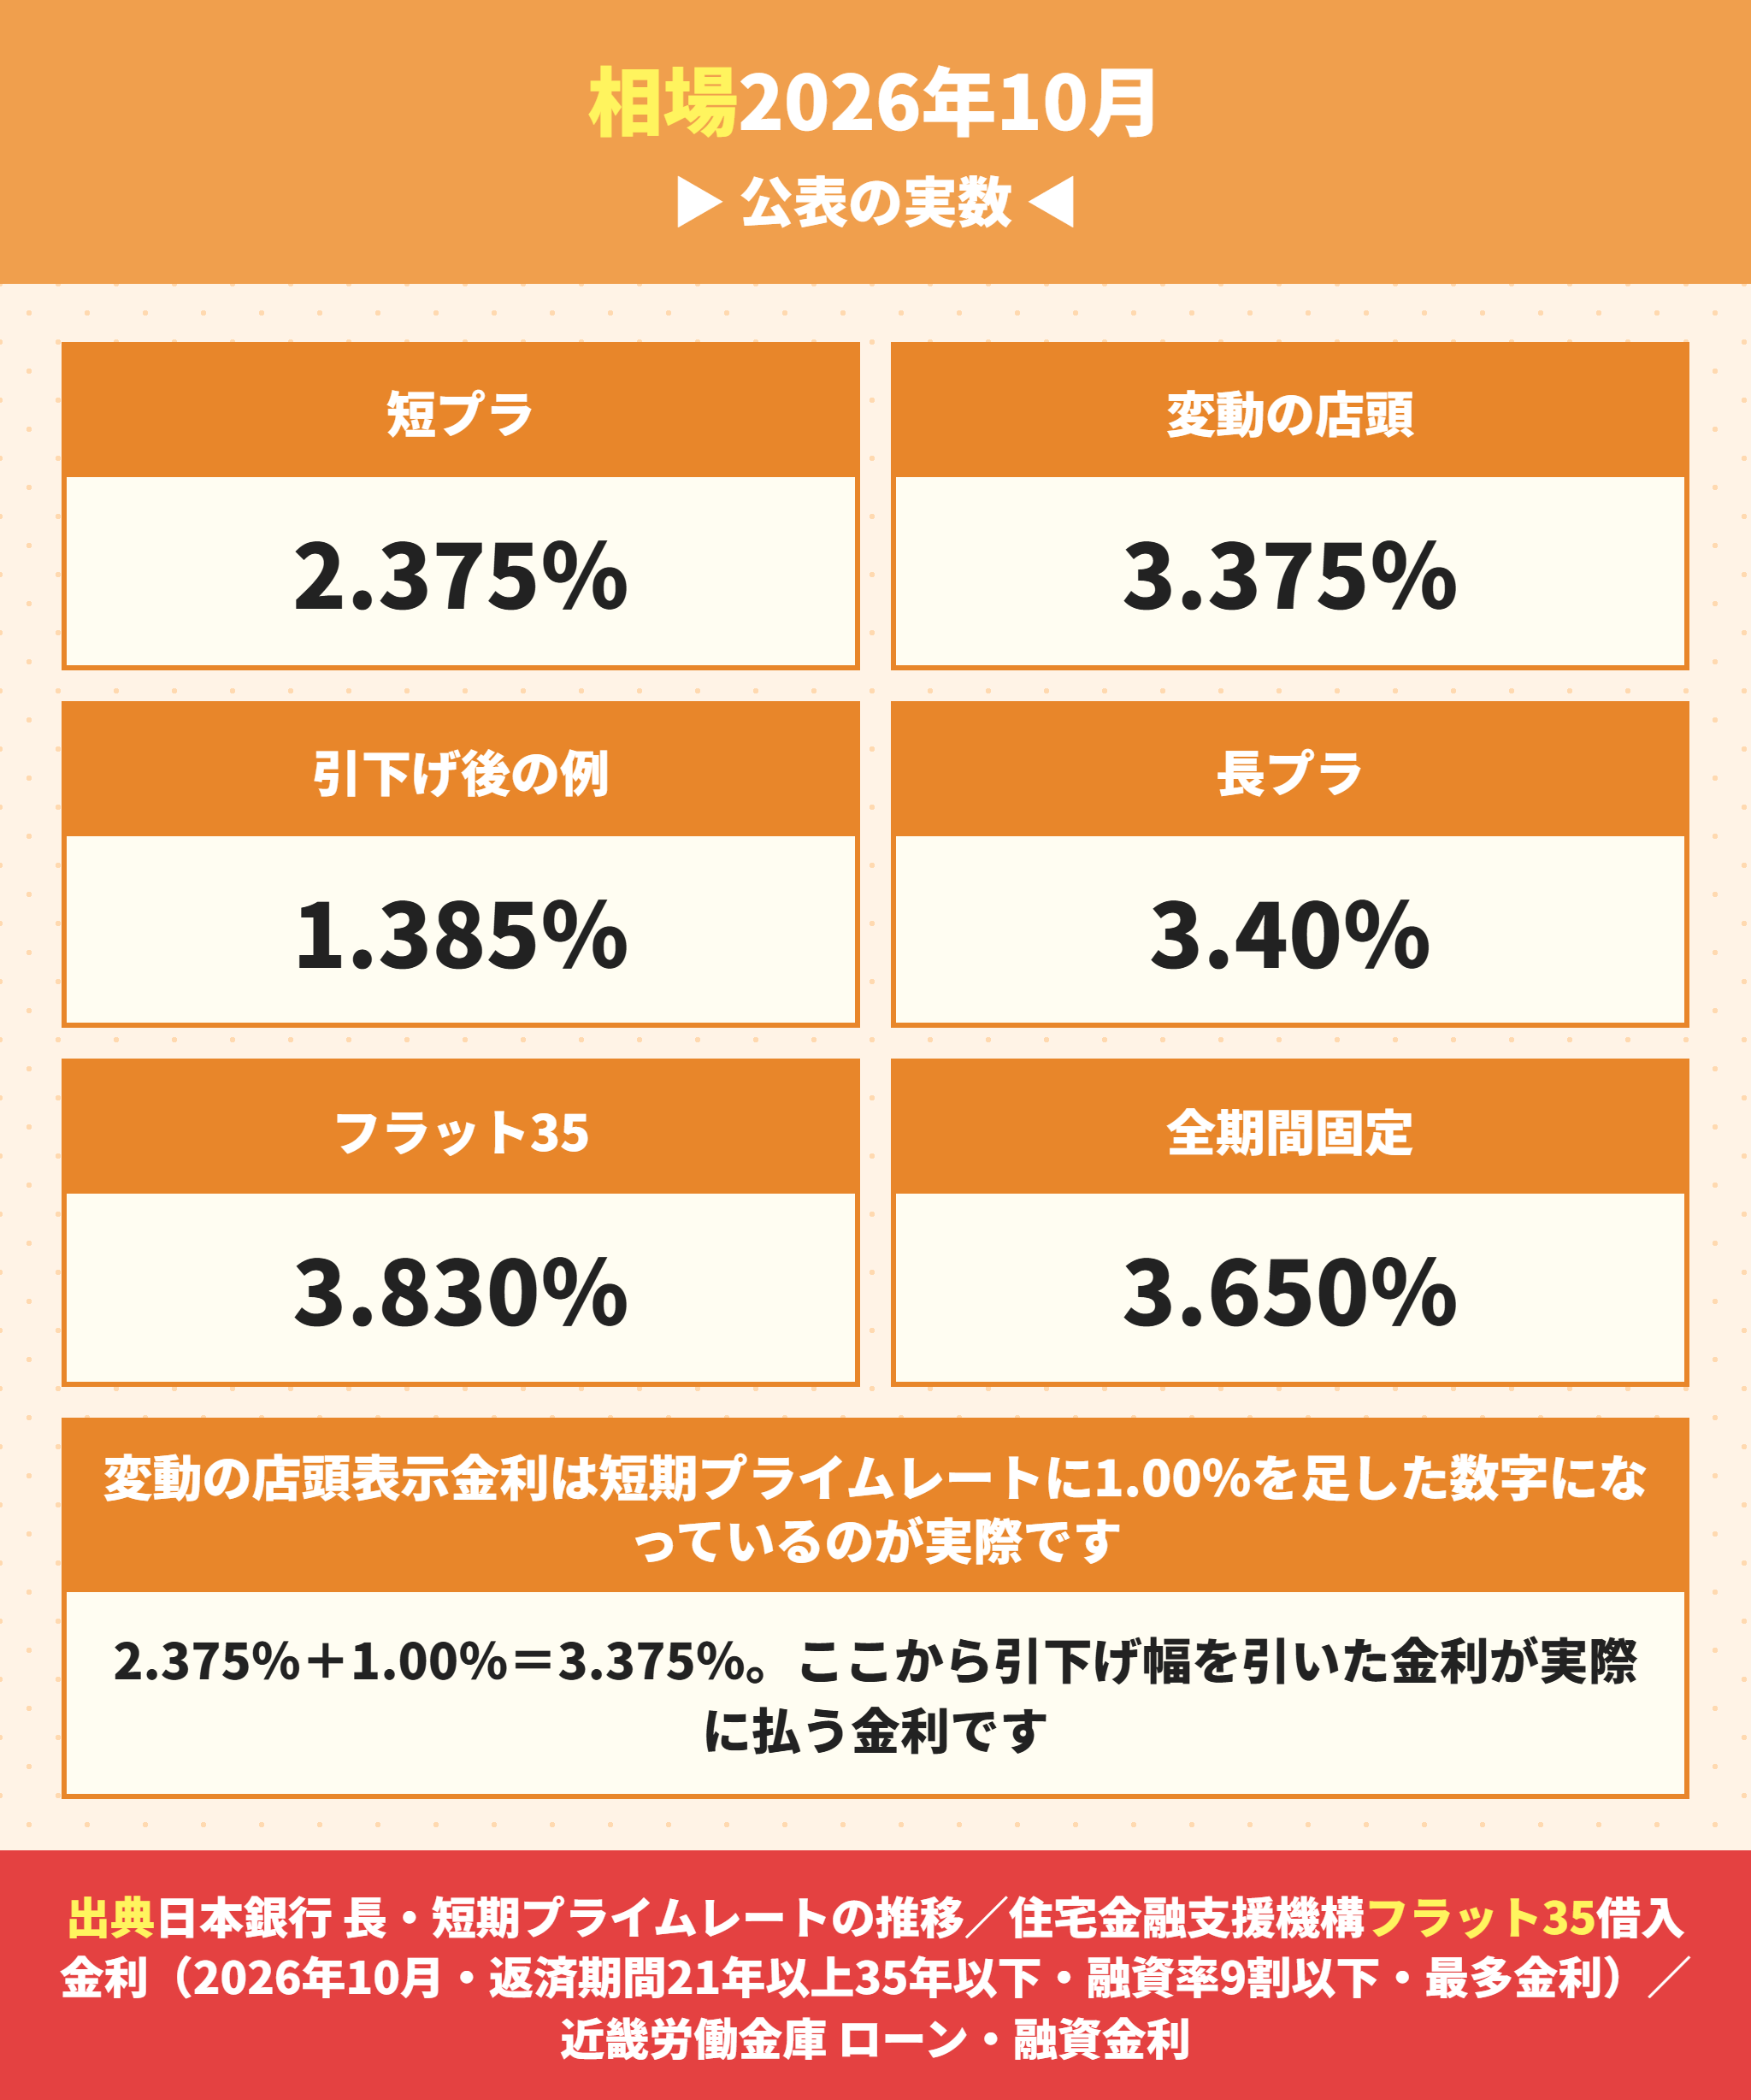
変動の店頭表示金利は短期プライムレートに1.00%を足した数字になっている
2026年10月のフラット35は年3.830%(返済期間21〜35年・9割以下の最多金利)
月々が1万円増えるのは0.66ポイント上がったとき。先に上限を決める
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの金利は2年で0.90ポイント上がった
最初に数字を置きます。
住宅ローンの話は、感覚ではなく数字で押さえたほうが早いです。
住宅ローンの変動金利は短期プライムレートという金利を基準にしています。
銀行が優良企業に1年以内の期間で貸すときの最優遇金利です。住宅ローンの金利そのものではありませんが、変動金利はこの数字に連動して決まります。
住宅ローンの変動金利は15年7か月動かなかった
日本銀行が公表している長・短期プライムレートの推移を見ます。
最頻値が変わった日だけを並べると、こうなります。
| 実施日 | 短期プライムレート(最頻値) | 前回からの変化 |
|---|---|---|
| 2007年3月20日 | 1.875% | +0.25 |
| 2008年11月17日 | 1.675% | −0.20 |
| 2009年1月13日 | 1.475% | −0.20 |
| 2024年9月2日 | 1.625% | +0.15 |
| 2025年3月3日 | 1.875% | +0.25 |
| 2026年2月2日 | 2.125% | +0.25 |
| 2026年8月3日 | 2.375% | +0.25 |
2009年1月13日から2024年9月1日まで、この数字は1.475%のままでした。
15年7か月です。
「変動金利は上がらない」という感覚は、この15年7か月で作られました。
住宅ローン金利上昇は2年で4回あった
ところが2024年9月から2年間で、4回上がりました。
合計で0.90ポイントです。
しかも2.375%という水準は、日本銀行が2001年以降として公表している範囲で最も高い数字です。
それまでの最高は2007年3月から2008年11月までの1.875%でした。
いまはそれを0.50ポイント上回っています。
住宅ローンの0.90ポイントは月14,566円の差
金額にします。
3,500万円を35年で借りるとします。
店頭表示金利からの引下げ幅が同じ2.00ポイントだったと仮定して、店頭だけが動いた場合を並べます。
| 時期 | 短期プライムレート | 適用金利 | 月々の返済 |
|---|---|---|---|
| 2024年8月まで | 1.475% | 0.475% | 90,469円 |
| 2024年9月〜 | 1.625% | 0.625% | 92,802円 |
| 2025年3月〜 | 1.875% | 0.875% | 96,774円 |
| 2026年2月〜 | 2.125% | 1.125% | 100,852円 |
| 2026年8月〜 | 2.375% | 1.375% | 105,034円 |
いちばん上といちばん下の差は月14,566円です。
35年なら6,117,590円になります。
 ラクチン君
この表は引下げ幅が同じだったと仮定した試算です。実際の引下げ幅は金融機関ごとに違い、同じ金融機関でも時期で変わります。店頭表示金利の動きだけを取り出して見るための表だと考えてください。
住宅ローンを組んだあとに金利が上がる心配をしている方は、この表の縦の動きを自分の借入額に置き換えて見てください。
借入額が決まったら住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順で翌年の手続きも確かめてください。
金利が上がると控除がどうなるかは住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で試算しています。
控除とふるさと納税の関係はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点をご覧ください。
借入額が2,500万円なら、同じ0.90ポイントの差は月10,404円になります。
4,500万円なら月18,727円です。
住宅ローンの金利は、借入額が大きいほど効いてきます。
店頭表示金利の実例は三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐でも確かめられます。
住宅ローンの変動金利推移は短期プライムレートで決まる
なぜ短期プライムレートを見るのか、という話です。
ここが分かると、ニュースを見たときに自分で計算できるようになります。
住宅ローンの店頭表示金利は短期プライムレート+1.00%
実例で確かめます。
近畿労働金庫が公表している2026年10月1日現在の金利では、変動金利型の店頭表示金利は年3.375%です。
同じ時点の短期プライムレートは2.375%でした。
2.375% + 1.00% = 3.375%
ぴったり合います。
これは偶然ではありません。
多くの金融機関が短期プライムレート+1.00%を変動金利型の店頭表示金利としています。
短期プライムレートが1.475%だった時代の店頭表示金利が2.475%で横並びだったのも、同じ理由です。
住宅ローンで実際に払う金利は引下げ幅を引いた数字
店頭表示金利のまま借りる人はほとんどいません。
各金融機関が引下げ幅を用意しているからです。
| 段階 | 内容 | 2026年10月の例 |
|---|---|---|
| 短期プライムレート | 日本銀行が公表する基準 | 2.375% |
| 店頭表示金利 | 短期プライムレート+1.00% | 3.375% |
| 引下げ幅 | 金融機関と条件で変わる | −1.99% |
| 適用金利 | 実際に払う金利 | 1.385% |
つまり読者が気にするべき数字は2つです。
短期プライムレートと、自分が受けられる引下げ幅です。
引下げ幅は借りたあとは基本的に変わりません。
だから借りたあとに動くのは短期プライムレートだけということになります。
近畿で引下げ幅がどう決まるかはろうきん住宅ローンの金利と審査|労金の保証料0円と近畿ろうきん住宅ローンの条件に実例を載せています。
住宅ローンの変動金利は年2回見直される
短期プライムレートが動いたら、すぐ返済額が変わるわけではありません。
多くの金融機関は年2回金利を見直します。
4月1日と10月1日を基準日にして、7月と1月の返済から新しい金利になる、という形が一般的です。
さらに返済額そのものは5年に1回しか変わりません。
この仕組みは後の章で詳しく書きます。
住宅ローン金利を動かす政策金利は6回変わった
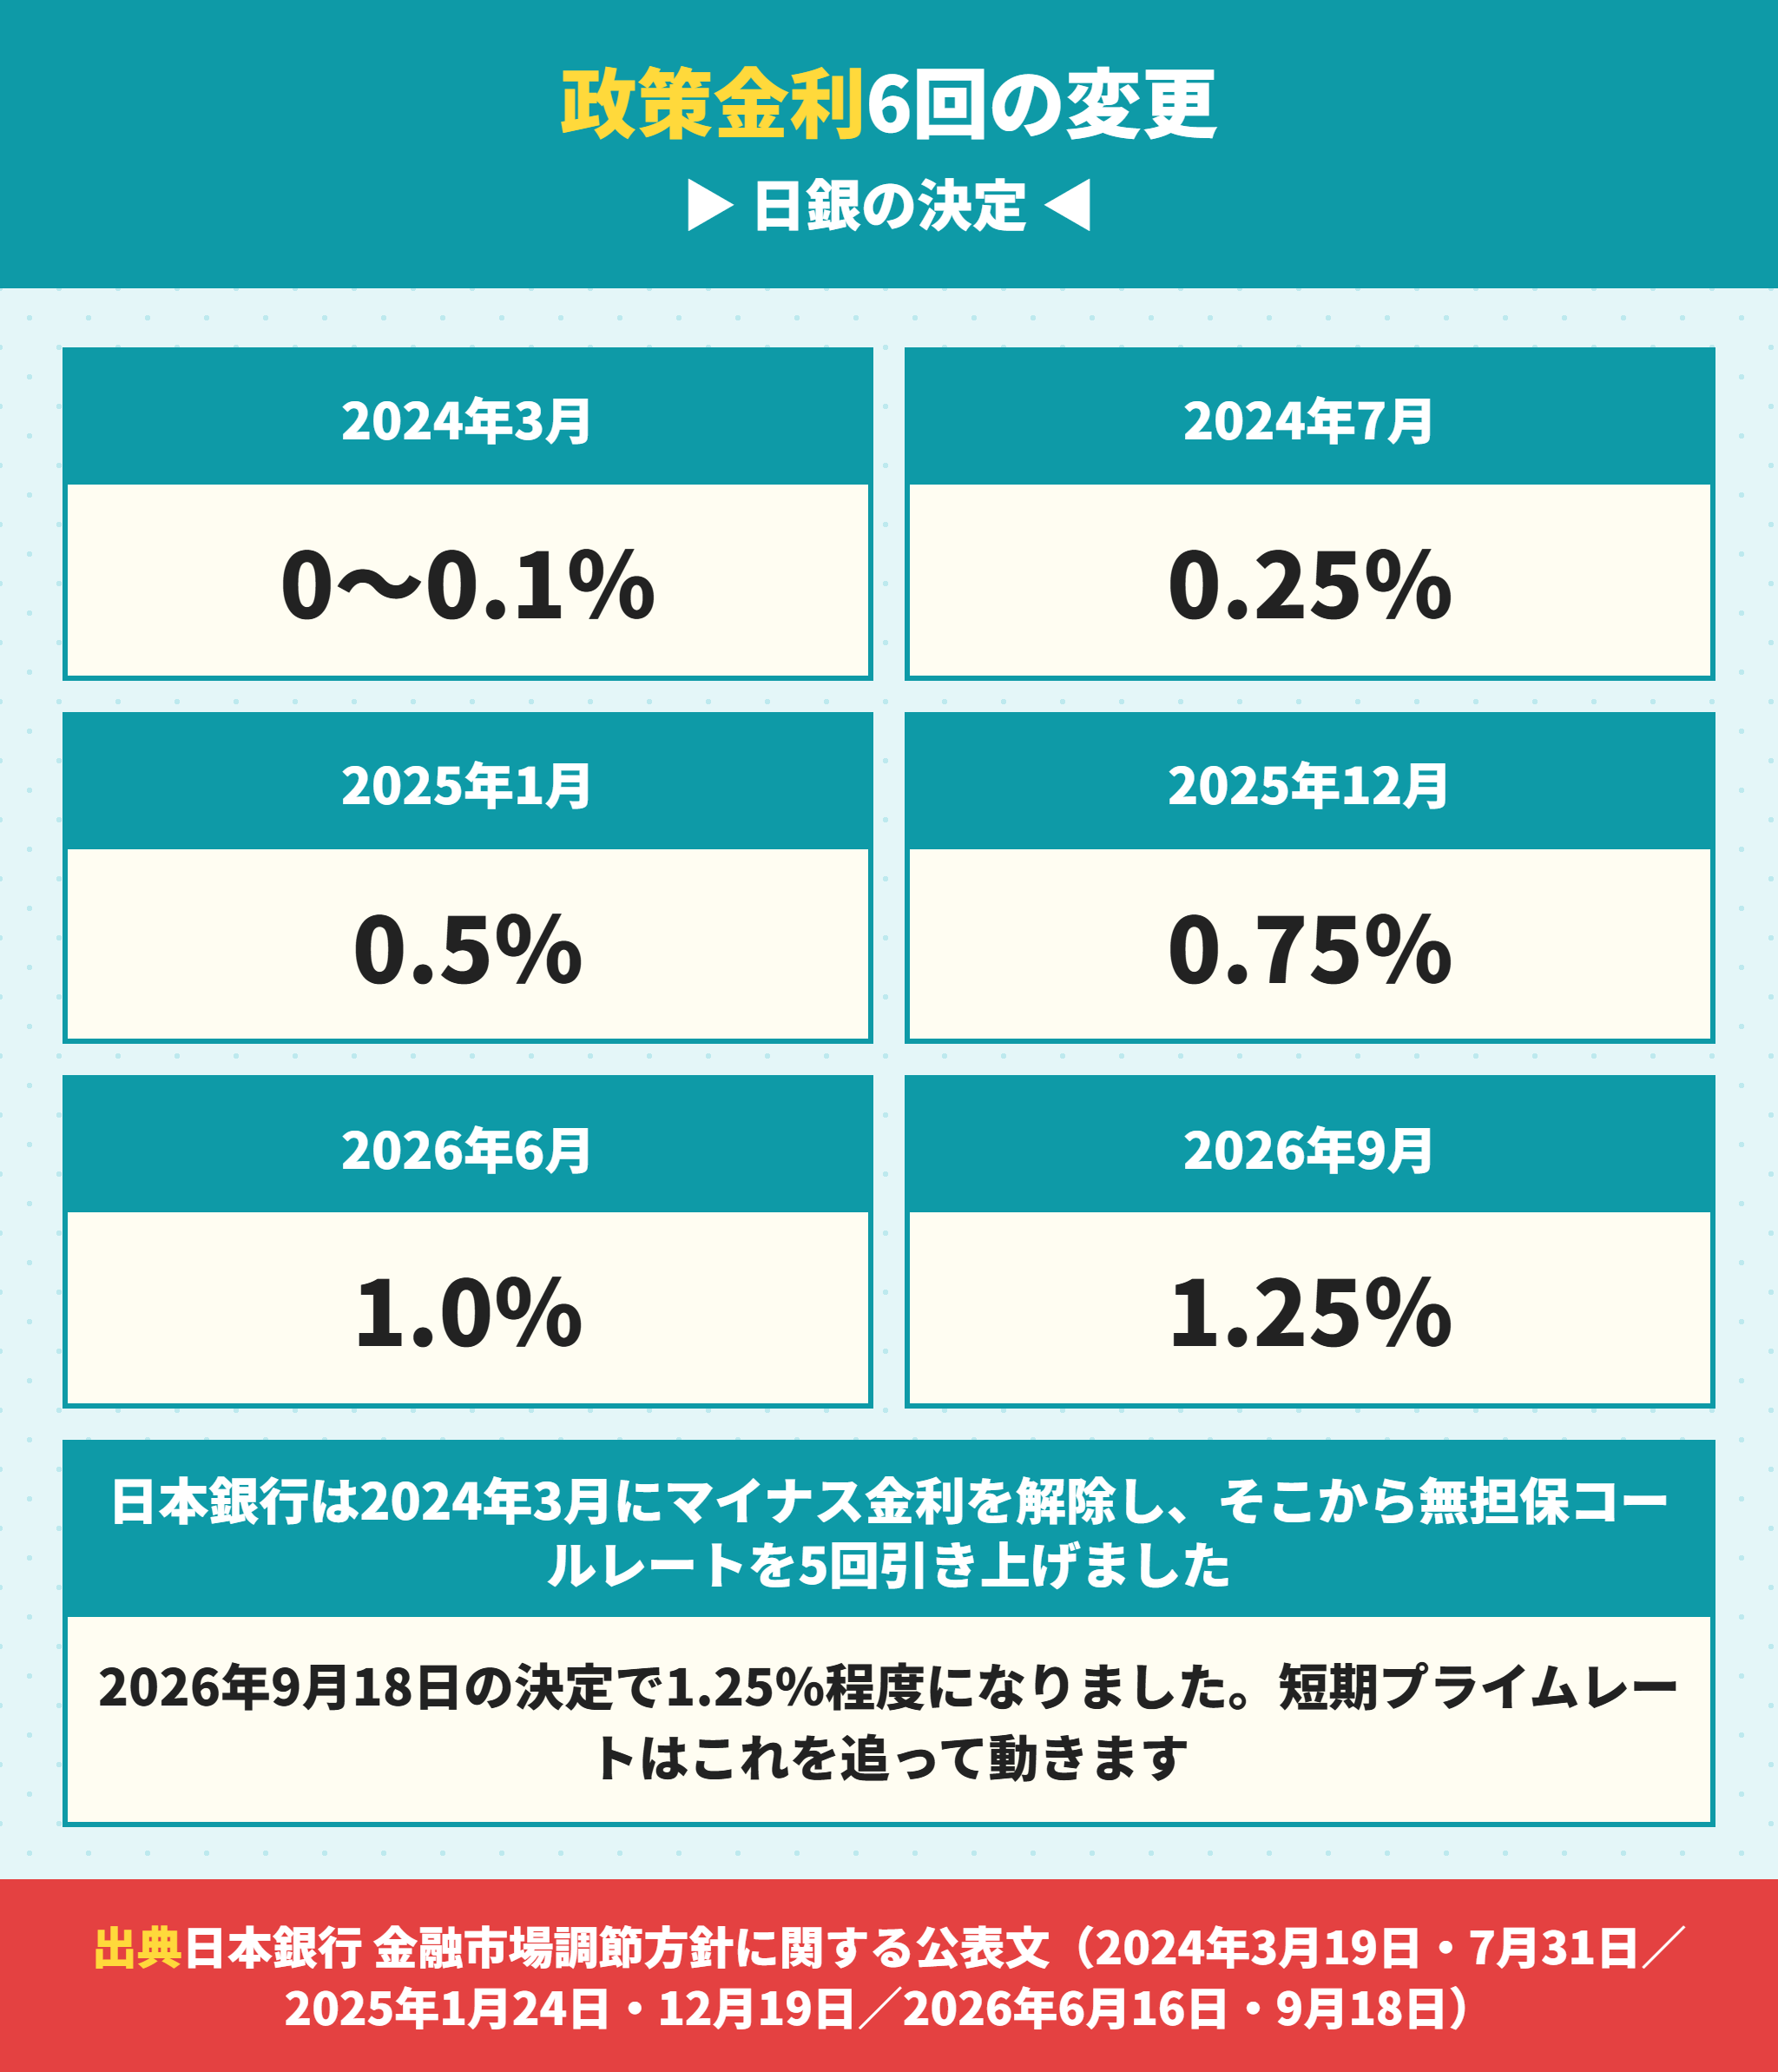
短期プライムレートを動かしているのは日本銀行の政策金利です。
ここも公表文が残っているので、そのまま並べます。
2024年3月のマイナス金利解除からの記録
日本銀行の金融市場調節方針に関する公表文から拾いました。
| 決定日 | 無担保コールレート(オーバーナイト物)の誘導水準 |
|---|---|
| 2024年3月19日 | 0〜0.1%程度(マイナス金利を解除) |
| 2024年7月31日 | 0.25%程度 |
| 2025年1月24日 | 0.5%程度 |
| 2025年12月19日 | 0.75%程度 |
| 2026年6月16日 | 1.0%程度 |
| 2026年9月18日 | 1.25%程度 |
2026年9月18日の決定は公表文に残っています。
賛成7・反対2で決まり、新しい方針は翌営業日の9月24日から適用されました。
あわせて補完当座預金制度の適用利率が1.25%、基準貸付利率が1.5%になっています。
政策金利と短期プライムレートはずれて動く
並べてみると、動く順番とタイミングが見えてきます。
| 政策金利の変更 | 短期プライムレートの変更 |
|---|---|
| 2024年7月31日 0.25%へ | 2024年9月2日 1.625%へ |
| 2025年1月24日 0.5%へ | 2025年3月3日 1.875%へ |
| 2025年12月19日 0.75%へ | 2026年2月2日 2.125%へ |
| 2026年6月16日 1.0%へ | 2026年8月3日 2.375%へ |
| 2026年9月18日 1.25%へ | まだ反映されていない |
短期プライムレートは、政策金利が動いてから1〜2か月遅れて動いています。
そして2026年9月18日の引上げは、まだ短期プライムレートに入っていません。
つまり、もう一段上がる材料はすでに出ています。
予想ではありません。すでに決まったことが、まだ反映されていないだけです。
住宅ローンを借りる人が日本銀行の発表で見るところ
無担保コールレート(オーバーナイト物)の誘導水準が変わったかどうか
変わった場合、いつから適用されるか(多くは翌営業日から)
基準貸付利率と補完当座預金制度の適用利率もあわせて動く
住宅ローンの変動金利に効いてくるのは1〜2か月あと

じゃあ、これから借りる人はどうなりますか。
 ラクチン君
店頭表示金利が上がる前提で考えたほうが安全です。ただし引下げ幅は金融機関ごとに違うので、適用金利がそのまま上がるとは限りません。
固定金利の推移と2026年10月の住宅ローン金利相場
次は住宅ローンの固定金利です。
変動とは見る数字が違います。ここを取り違えると、ニュースの読み方を間違えます。
住宅ローンの固定金利は長期金利で決まる
固定金利が参考にするのは、短期プライムレートではありません。
10年国債の利回りに代表される長期金利です。
長期プライムレートも同じ方向に動きます。
日本銀行の公表値では、長期プライムレートはこう動きました。
| 実施日 | 長期プライムレート |
|---|---|
| 2025年9月10日 | 2.30% |
| 2025年12月10日 | 2.60% |
| 2026年3月10日 | 2.80% |
| 2026年6月10日 | 3.15% |
| 2026年9月10日 | 3.40% |
1年で1.10ポイント上がっています。
変動の基準より動きが速いのが特徴です。
長期金利は、日本銀行が決めるというより市場で決まります。だから政策金利の決定を待たずに先に動きます。
2026年10月のフラット35は年3.830%
全期間固定の代表がフラット35です。
2026年10月の金利は次のとおりです。
| 返済期間 | 融資率 | 金利の範囲 | 最も多い金利 |
|---|---|---|---|
| 21年以上35年以下 | 9割以下 | 年3.830%〜年5.840% | 年3.830% |
| 21年以上35年以下 | 9割超 | 年3.940%〜年5.950% | 年3.940% |
| 20年以下 | 9割以下 | 年3.510%〜年5.520% | 年3.510% |
| 36年以上50年以下 | 9割以下 | 年4.100%〜年6.020% | 年4.100% |
金利に幅があるのは、取扱金融機関ごとに違うからです。
フラット35は同じ商品でもどこで申し込むかで金利が変わります。
最も多い金利と最も高い金利の差は、21年以上35年以下で2.01ポイントあります。
団信を上乗せする場合の加算も公表されています。
- デュエット(ペア連生団信)は掲載金利に+0.18%
- 3大疾病付機構団信は掲載金利に+0.24%
フラット35の条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
住宅ローン金利相場は4つの数字で押さえる
2026年10月時点の相場を1つの表にします。
| 金利の種類 | 2026年10月の数字 | 出どころ |
|---|---|---|
| 短期プライムレート | 2.375% | 日本銀行 |
| 長期プライムレート | 3.40% | 日本銀行 |
| 変動の店頭表示金利 | 3.375% | 短期プライムレート+1.00% |
| 変動の引下げ後の例 | 1.385% | 近畿労働金庫 |
| 全期間固定(フラット35) | 3.830% | 住宅金融支援機構 |
この5行が頭に入っていれば、提示された金利が高いか安いかは判断できます。
- 店頭表示金利はいくらですか
- 引下げ幅はいくらですか。条件は何ですか
- その引下げ幅は完済まで続きますか
- 固定期間が終わったあとの引下げ幅はいくらですか
4つ目を聞かない人が多いところです。
固定金利選択型は、期間が終わったあとに引下げ幅が小さくなる商品があります。
住宅ローンは35年の契約なので、最初の10年だけを見て決めると後で効いてきます。
借入額ごとの月々は住宅ローン返済額早見表の35年と40年と50年|金利別と借入額別の月々に一覧があります。
住宅ローン金利が今後どうなるかは逆算でしか扱えない
ここからが住宅ローンの本題です。
住宅ローン金利今後どうなるのか、という検索は毎月何万回も行われています。
それだけ多くの人が不安を持っているということです。
ただ、「10年後は何%ですか」という質問に、正しく答える方法はありません。
だから質問を入れ替えます。
何ポイント上がったら、自分は困るのか。
これなら今すぐ答えが出せます。
住宅ローン金利上昇で月々がいくら増えるか
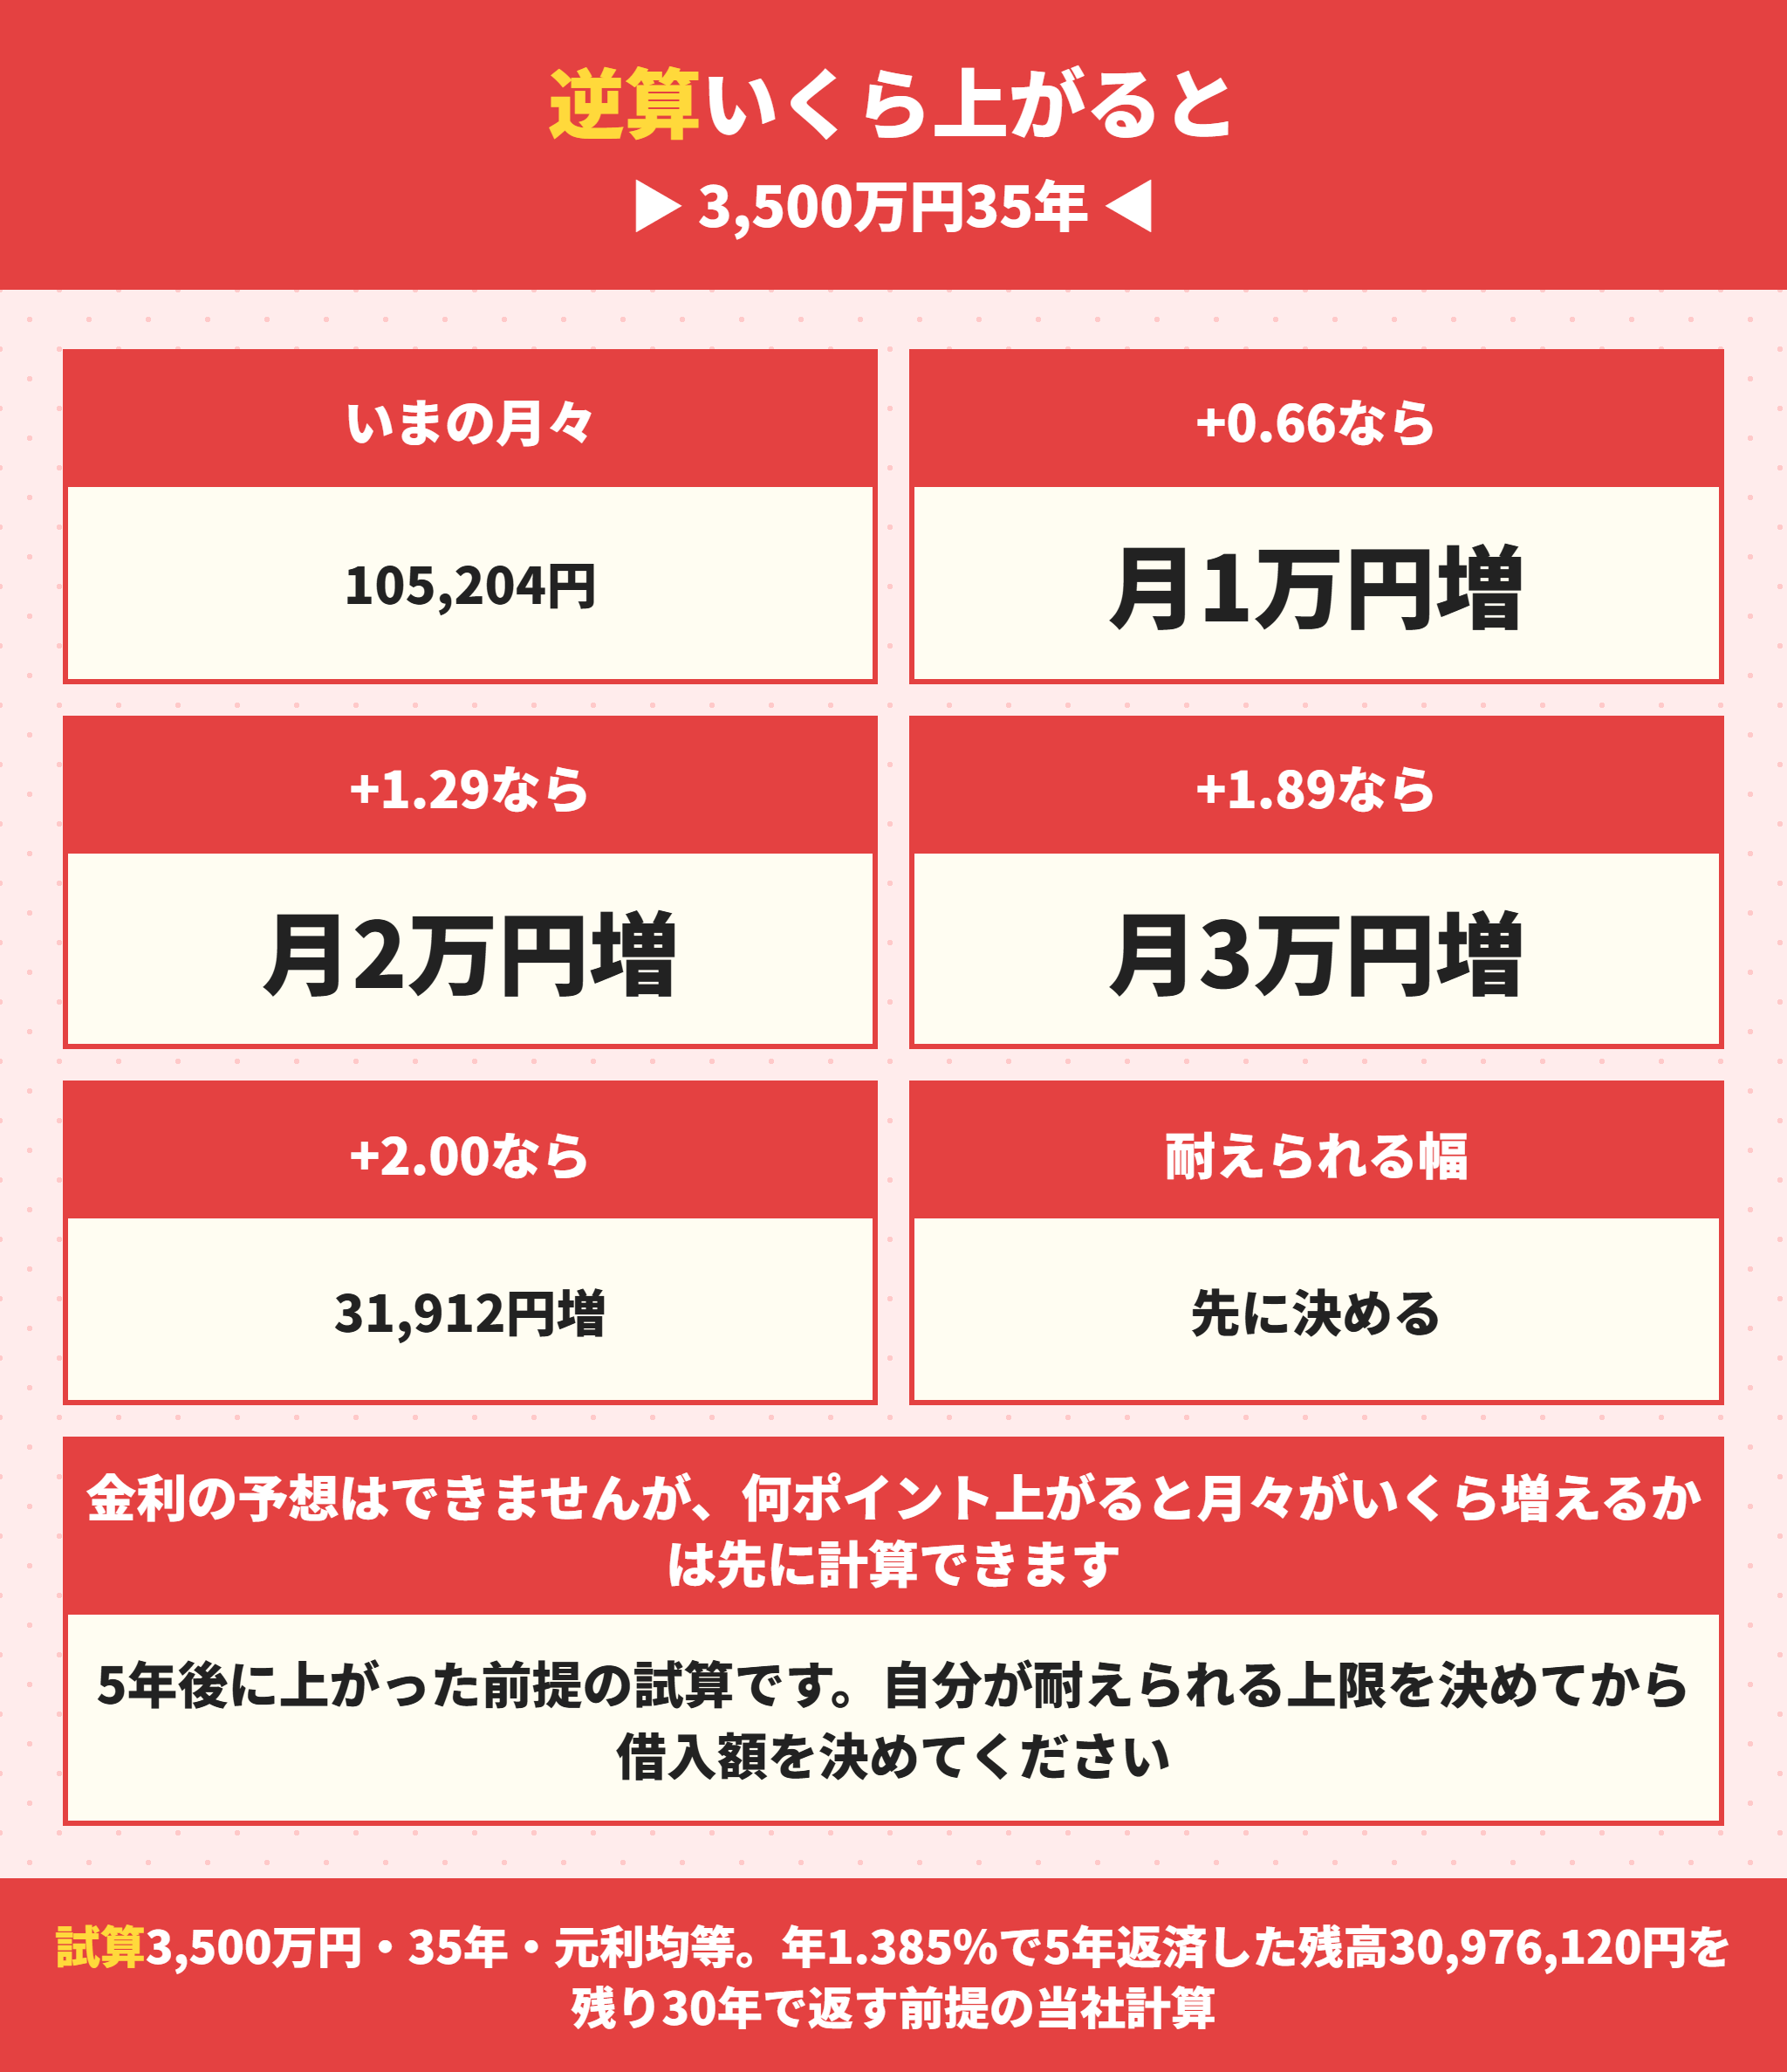
3,500万円を35年、年1.385%で借りたとします。
月々は105,204円です。
5年返した時点の残高は30,976,120円になります。
ここで金利が上がった場合、残り30年の返済額はこうなります。
| 上昇幅 | 適用金利 | 月々の返済 | 当初からの増加 |
|---|---|---|---|
| +0.25ポイント | 1.635% | 108,923円 | +3,719円 |
| +0.50ポイント | 1.885% | 112,721円 | +7,517円 |
| +1.00ポイント | 2.385% | 120,549円 | +15,345円 |
| +1.50ポイント | 2.885% | 128,683円 | +23,479円 |
| +2.00ポイント | 3.385% | 137,116円 | +31,912円 |
直近2年で実際に上がったのが0.90ポイントです。
同じことがもう一度起きると、月々は15,000円近く増える計算になります。
月1万円増えるのは0.66ポイント上がったとき
向きを変えて、増加額から逆算します。
| 月々の増加 | 必要な上昇幅 | そのときの適用金利 | 短期プライムレートなら |
|---|---|---|---|
| +10,000円 | +0.66ポイント | 2.05% | 3.04% |
| +20,000円 | +1.29ポイント | 2.67% | 3.66% |
| +30,000円 | +1.89ポイント | 3.27% | 4.26% |
右端の列が大事です。
月々が3万円増えるのは、短期プライムレートが4.26%になったときです。
いまが2.375%なので、さらに1.89ポイント上がる必要があります。
この数字を見てどう感じるかは人それぞれです。
ただ、感覚ではなく数字で判断できるという点が重要です。
住宅ローン金利予想を鵜呑みにしない
「10年後は○%になる」と書いてある記事はたくさんあります。
根拠を見てください。
日本銀行は政策金利の先行きを約束していません。
住宅金融支援機構も掲載している借入金利は過去の推移であり、将来の金利を予測、約束するものではありませんと金利推移のページに明記しています。
一次情報の発表元が予測しないと言っているものを、第三者が予測できる理由はありません。
鵜呑みにしないほうがよい書き方
「〜と言われています」で出どころが書かれていない
調査名が曖昧で、どの資料の何ページか分からない
予測の前提条件(物価・賃金・為替)が書かれていない
過去のグラフだけ見せて将来の数字を断定している
住宅ローン金利予想 10年後を考えるなら過去10年を見る
それでも10年後が気になる、という方のために、過去10年で何が起きたかを置いておきます。
2016年から2024年8月までの約8年間、短期プライムレートは1.475%で固定されていました。
そして2024年9月からの2年で0.90ポイント上がりました。
つまり直近10年のうち、8年は何も起きず、2年で急に動いたということです。
この形は、住宅ローンの金利が毎年少しずつ動くものではないことを示しています。
動くときにまとめて動きます。
だから「毎年0.1%ずつ上がる前提」で家計を組むのは危険です。
1年で0.5ポイント動くことがある前提で、耐えられる借入額を決めてください。
住宅ローン金利予想の代わりにやること
直近2年で起きた0.90ポイントの上昇をもう一度想定する
そのときの月々を計算して、払えるかどうかを確かめる
払えないなら借入額を下げる
固定にするなら、差額を保険料として納得できるか考える
住宅ローンの5年ルールと125%ルールで痛みは遅れて来る
住宅ローンの変動金利には、知らないと誤解する仕組みがあります。
金利が上がっても、返済額はすぐには上がりません。
返済額が変わるのは5年に1回
多くの金融機関の商品説明書にはこう書かれています。
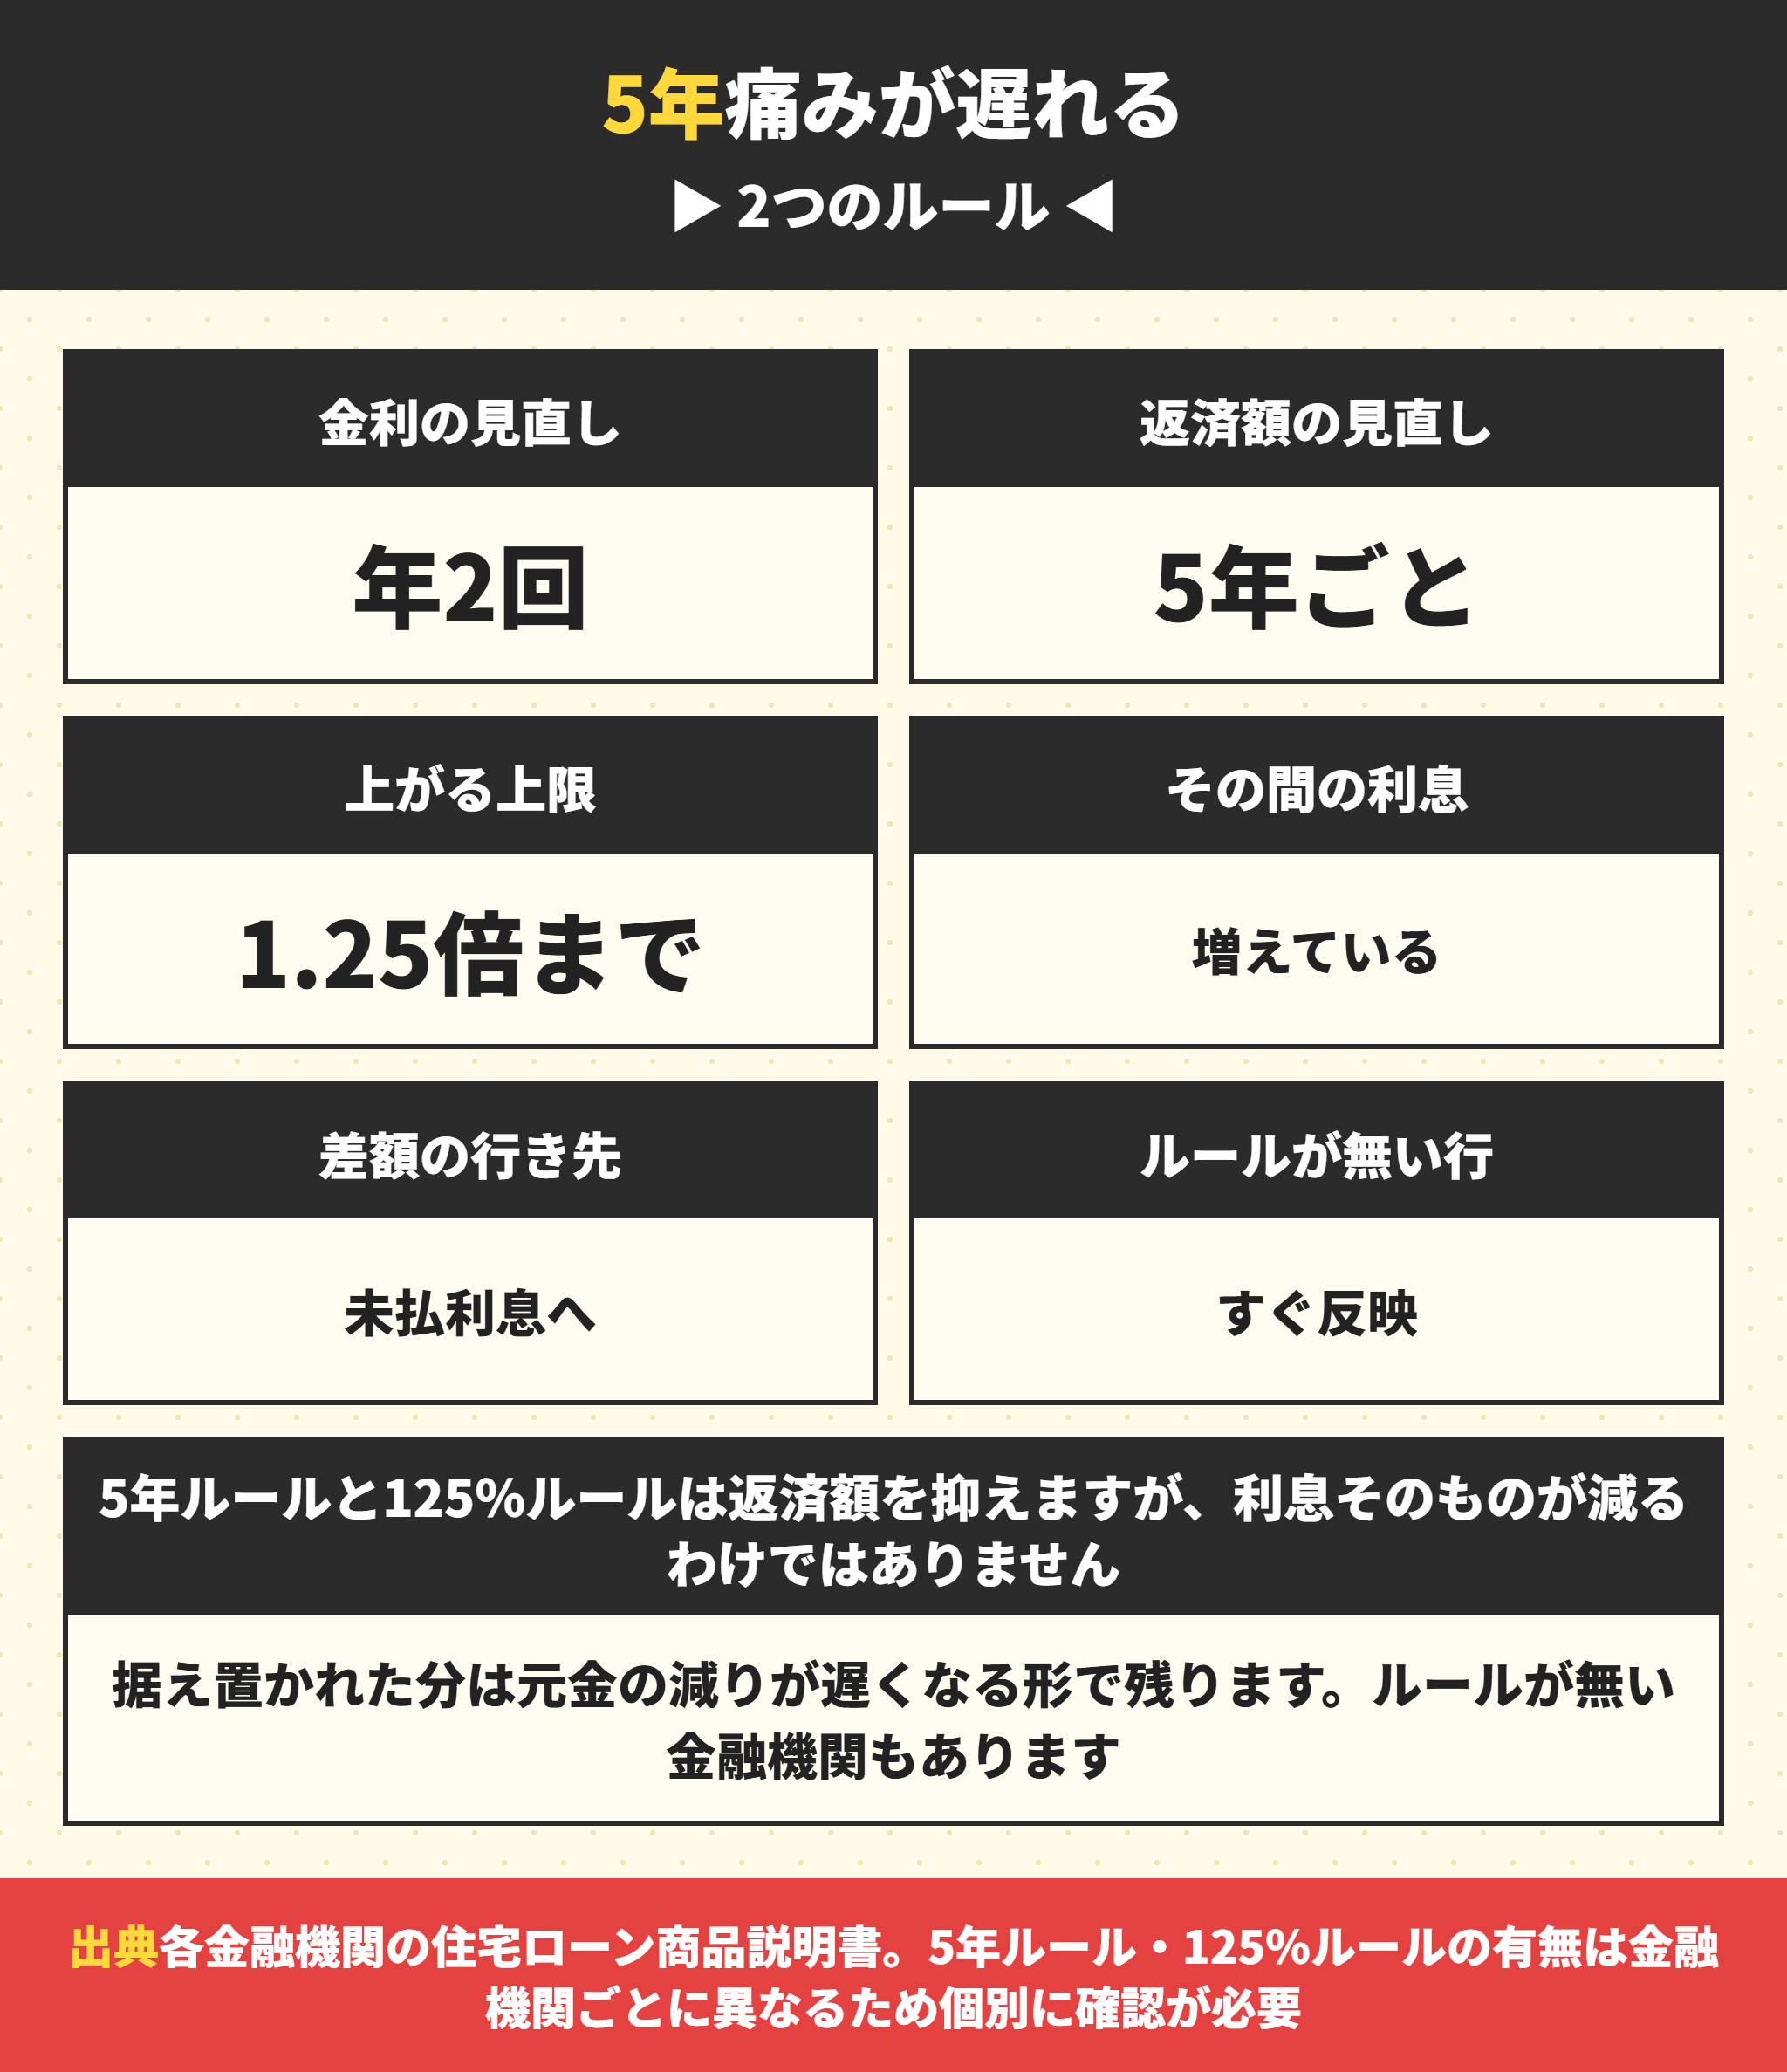
金利の見直しは年2回。
ただし返済額の見直しは5年に1回。
これが5年ルールです。
さらに、新しい返済額はそれまでの1.25倍を超えないと決められています。
これが125%ルールです。
返済額が同じでも負担は増えている
ここを誤解している人が多いところです。
返済額が据え置かれても、利息そのものは増えています。
返済額のうち利息に回る割合が増え、元金に回る割合が減ります。
結果として元金の減りが遅くなります。
ラクチン君金利が大きく上がると、月々の返済額では利息すら払いきれない状態になることがあります。払いきれなかった利息は未払利息として残り、最後にまとめて請求されることがあります。5年ルールは支払いを待ってくれる仕組みであって、負担を減らす仕組みではありません。
5年ルールで起きること
金利が上がっても5年間は返済額が変わらない
そのかわり返済額のうち利息の割合が増える
元金の減りが遅くなる
6年目に最大1.25倍まで返済額が上がる
利息を払いきれないと未払利息が残る
この仕組みの詳しい動きは住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方に書いています。
5年ルールが無い金融機関もある
すべての金融機関にこのルールがあるわけではありません。
ネット銀行の一部には、5年ルールも125%ルールも無い商品があります。
金利が上がった分が次の返済額にそのまま乗るという作りです。
どちらが良いかは一概に言えません。
| 5年ルールあり | 5年ルールなし | |
|---|---|---|
| 金利上昇時の月々 | 5年間は変わらない | すぐ上がる |
| 家計の見通し | 立てやすい | 読みにくい |
| 元金の減り方 | 遅くなる | 変わらない |
| 未払利息 | 発生しうる | 発生しない |
実際に無い銀行の例はPayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るで確かめられます。
住宅ローンを変動にするか固定にするかの分かれ目
ここまでの数字を使って、住宅ローンの選び方の話をします。
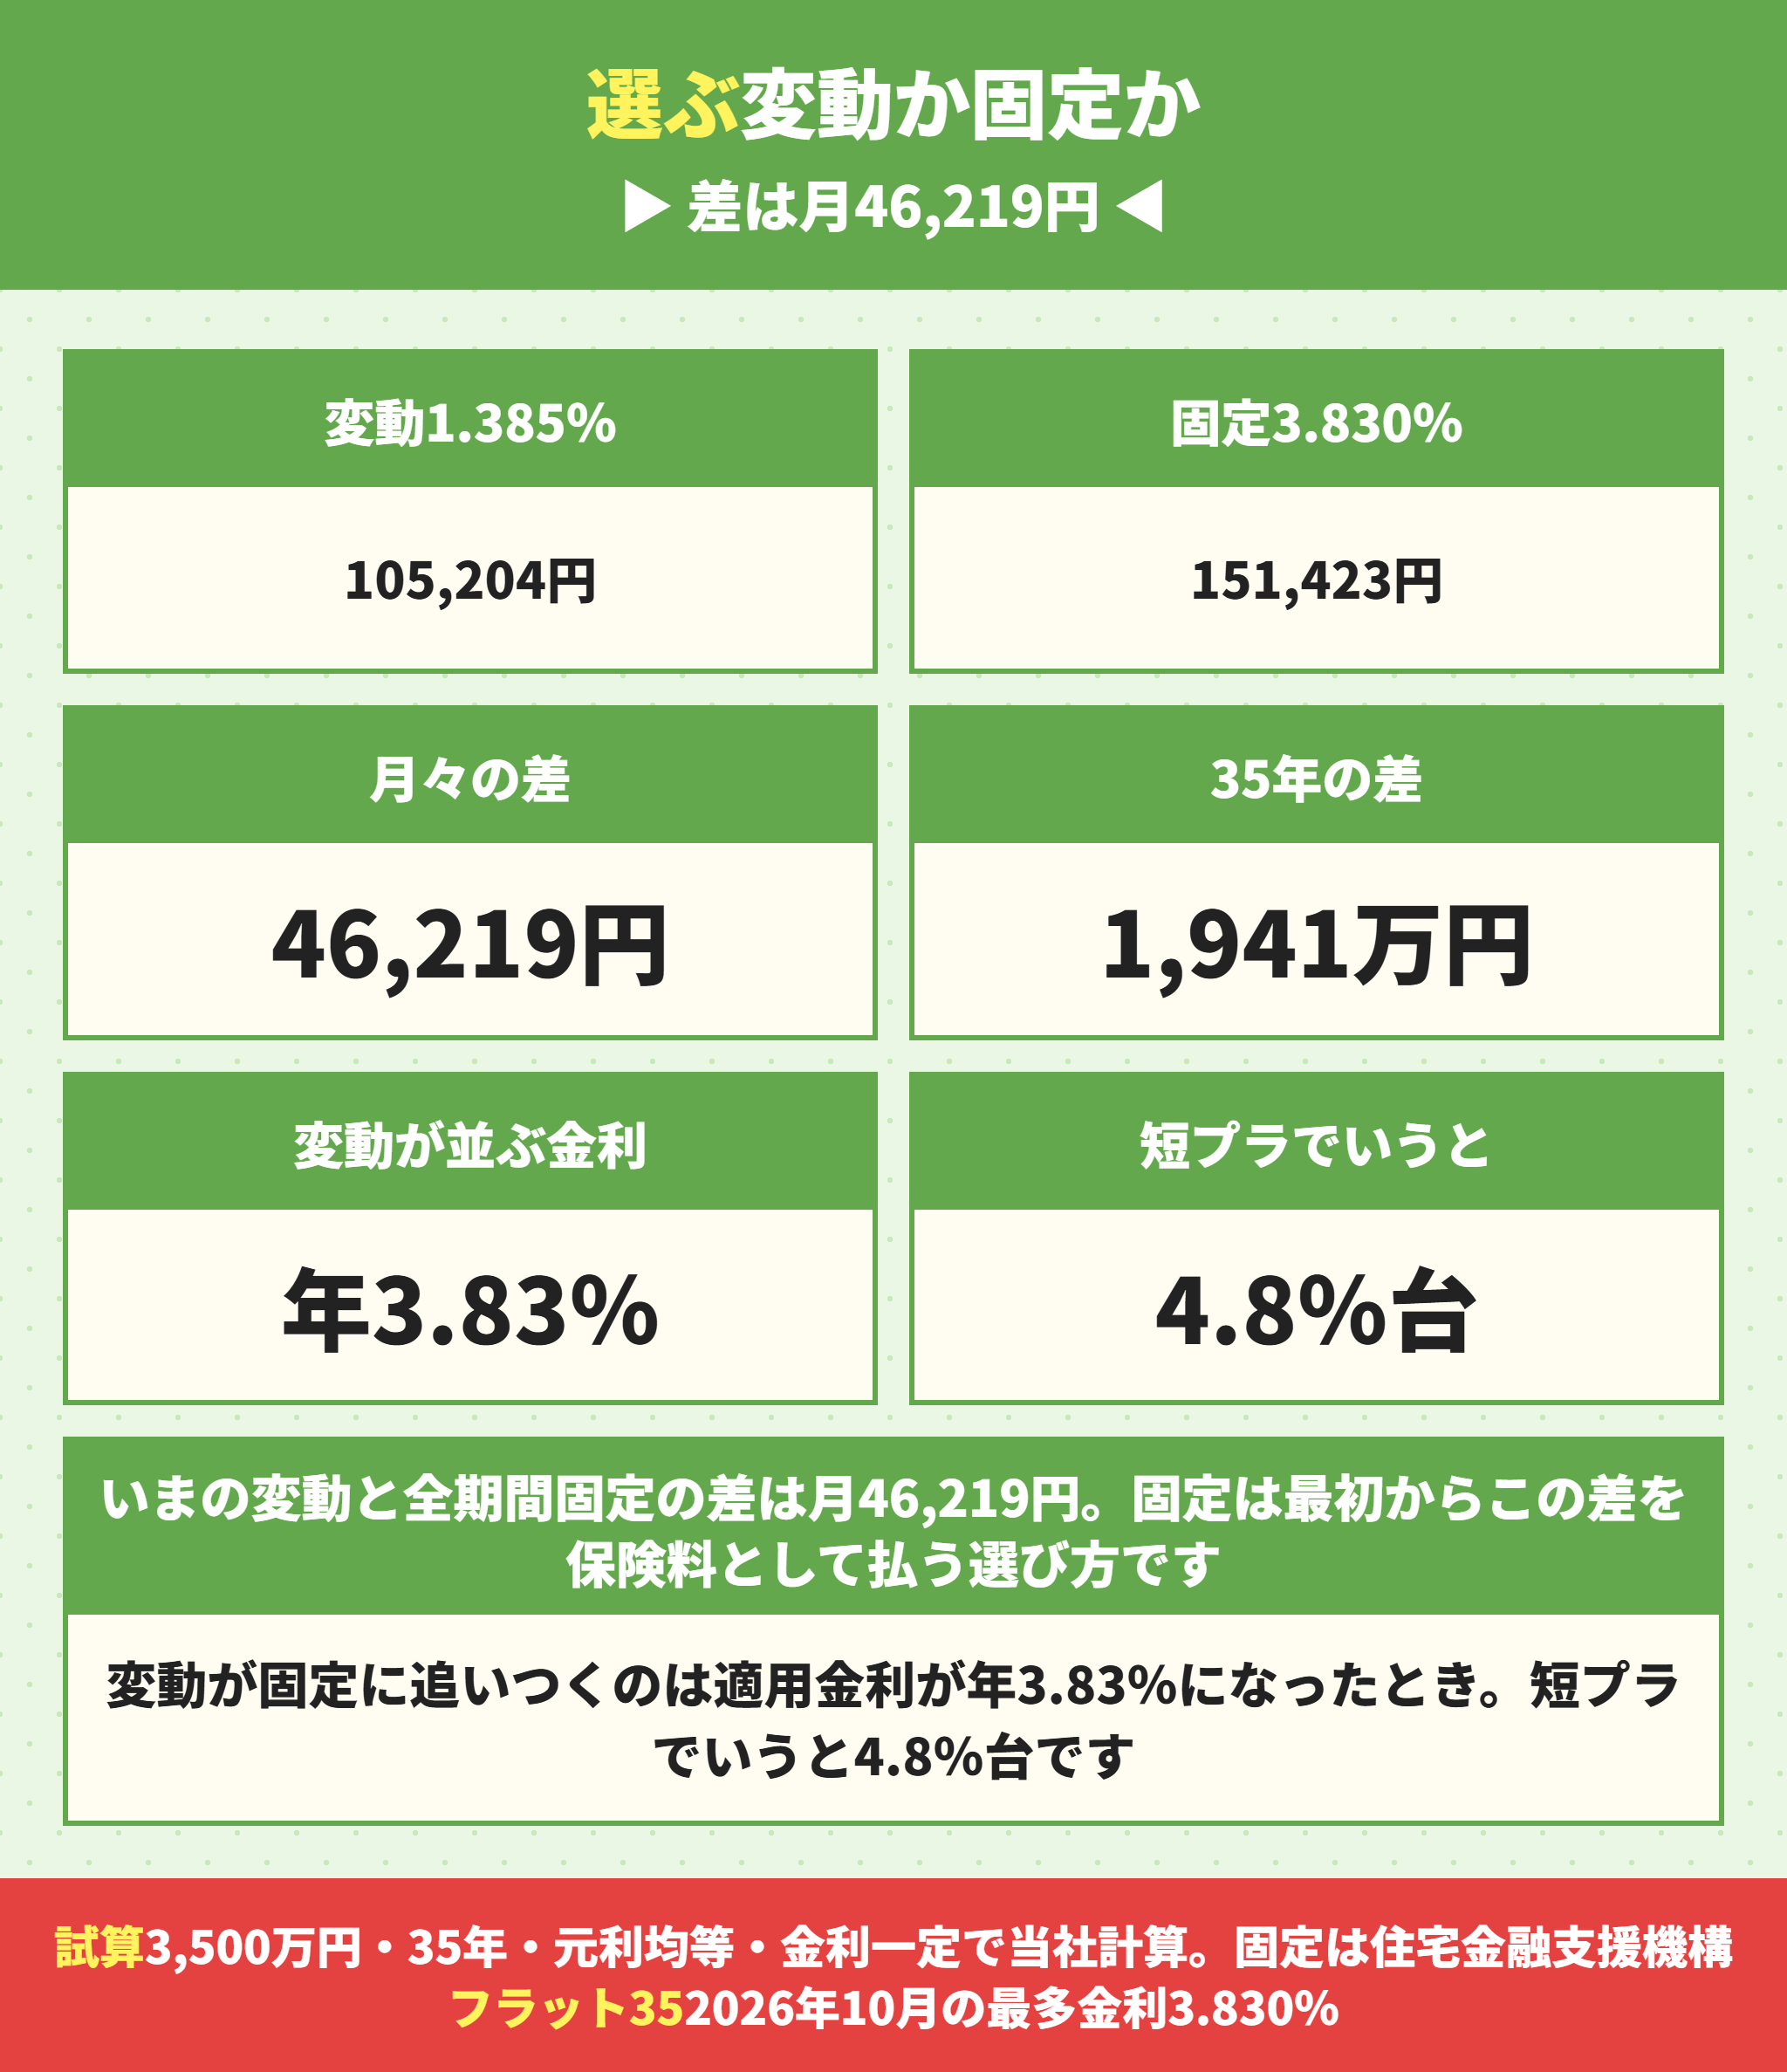
いまの変動と固定の差は月46,219円
3,500万円・35年で比べます。
| 金利タイプ | 金利 | 月々の返済 | 35年の総返済 |
|---|---|---|---|
| 変動(引下げ後の例) | 年1.385% | 105,204円 | 約4,419万円 |
| 全期間固定(フラット35) | 年3.830% | 151,423円 | 約6,360万円 |
| 差 | 2.445ポイント | 46,219円 | 約1,941万円 |
固定を選ぶということは、この差額を保険料として先に払うということです。
そして変動が固定に追いつく水準も計算できます。
適用金利が年3.830%になったときです。
店頭表示金利でいうと5.820%、短期プライムレートでいうと4.820%です。
いまの2.375%から2.445ポイント上がる必要があります。
住宅ローンは金利タイプより先に借入額を決める
変動か固定かを悩む前に決めることがあります。
借入額です。
金利が1ポイント動いても、借入額が小さければ影響も小さくなります。
- 1.毎月いくらまでなら確実に返せるか
- 2.その金額で、金利が1ポイント上がっても耐えられるか
- 3.耐えられる範囲から借入額を決める
- 4.そのうえで変動か固定かを選ぶ
月々いくらが限界かは住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安に目安を書いています。
年収から見た借入額の目安は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差をご覧ください。
金利タイプを混ぜる方法もある
全額を変動にする必要も、全額を固定にする必要もありません。
多くの金融機関が、1つの住宅ローンを2つの金利タイプに分ける取扱いを用意しています。
半分を変動、半分を固定にすれば、上昇の影響は半分になります。
そのかわり下がったときの恩恵も半分です。
どの金融機関がどんな条件で扱っているかは住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
関西で建売を買う人の住宅ローン金利の考え方
最後に、当社の立場から書きます。
当社は関西で新築の建売を買う方の仲介をしています。
毎日お客さまと話していて思うことがあります。
金利の前に、減らせる費用があるということです。
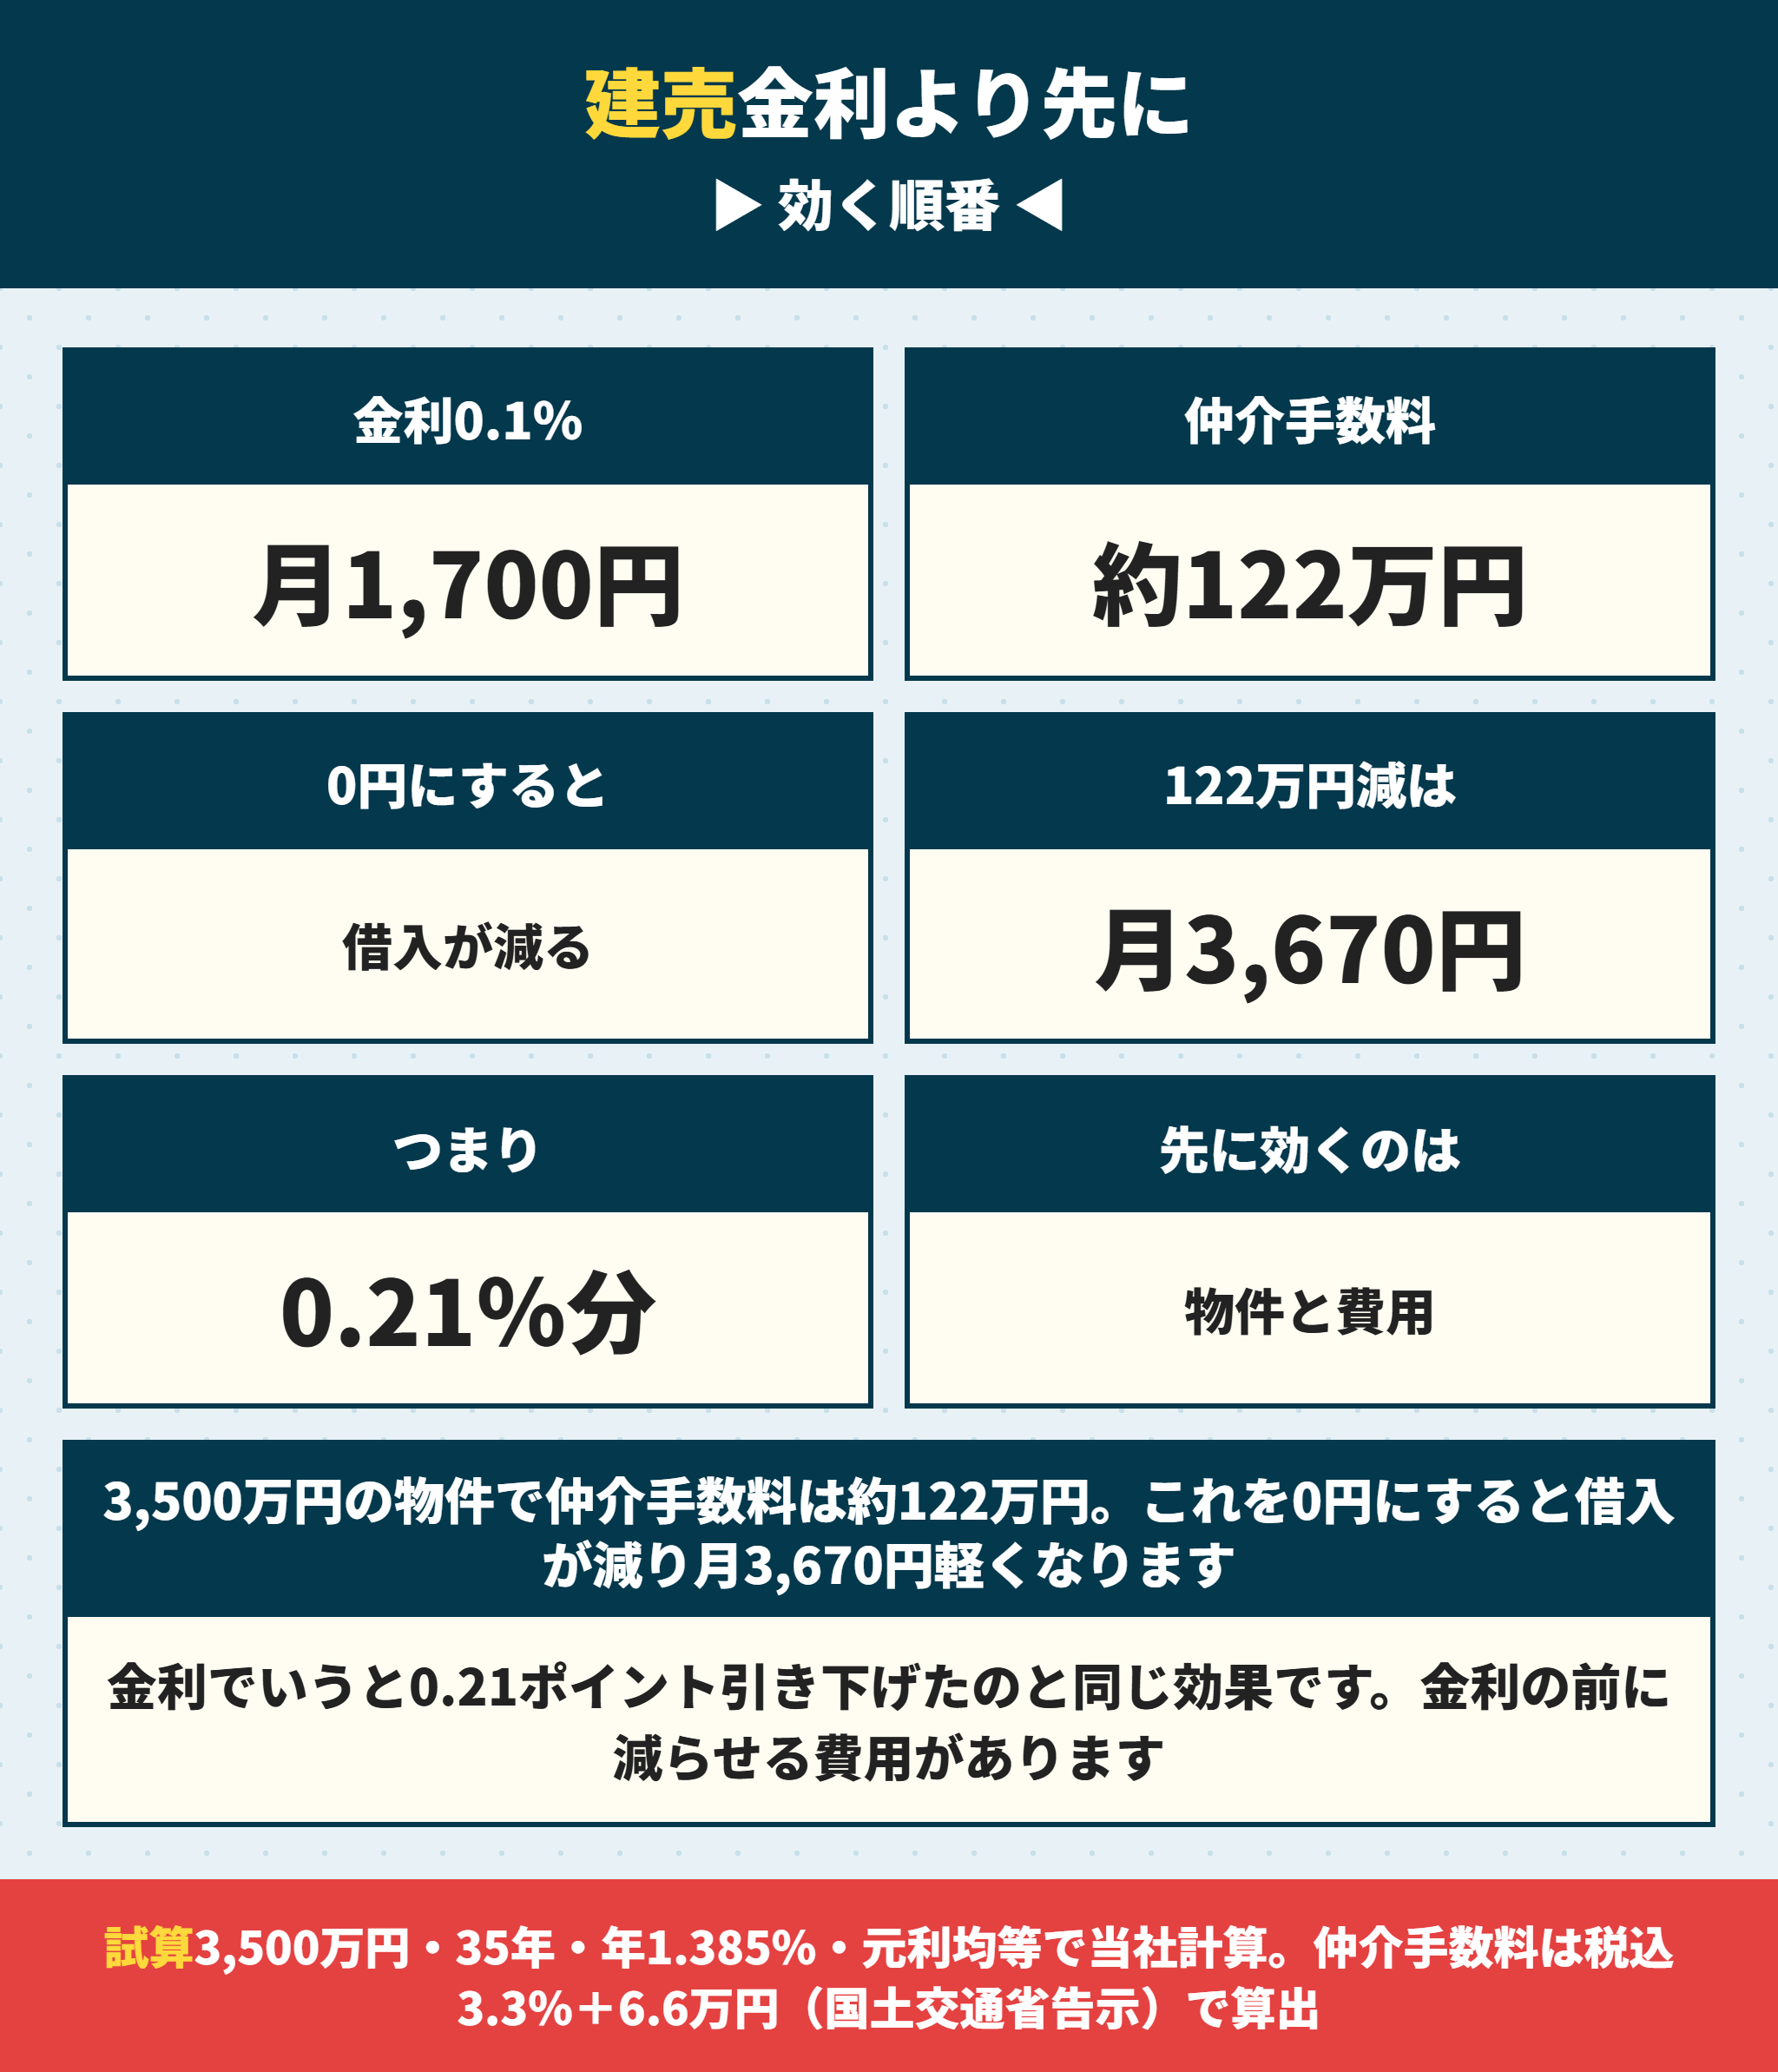
金利0.1ポイントは月1,704円
3,500万円・35年で計算すると、金利0.10ポイントの差は月1,704円です。
金利交渉でこの0.10ポイントを取りに行く人は多くいます。
一方で、同じ効果を別の方法で出すこともできます。
仲介手数料0円は金利0.219ポイント分
3,500万円の物件を仲介で買うと、仲介手数料は国土交通省の告示の上限で1,221,000円です。
税込3.3%に6.6万円を足した金額です。
この金額を借入に回さずに済むと、借入は1,221,000円減ります。
月々は3,670円軽くなります。
金利に換算すると0.219ポイント引き下げたのと同じです。
| やること | 月々への効果 | 金利換算 |
|---|---|---|
| 金利を0.10ポイント下げる | 1,704円 | 0.10ポイント |
| 仲介手数料を0円にする | 3,670円 | 0.219ポイント |
| 頭金を100万円入れる | 3,006円 | 0.18ポイント相当 |
住宅ローンの金利の上昇は、自分では止められません。
仲介手数料は、売主から報酬が出る物件を選べば0円にできます。
当社が扱える物件は関西の新築一戸建て検索|仲介手数料0円で確かめられます。
住宅ローンを借りる前にやること
- 短期プライムレートの現在の水準を見る(いまは2.375%)
- 提示された適用金利と引下げ幅を分けて聞く
- 1ポイント上がったときの月々を計算してもらう
- 5年ルールと125%ルールの有無を商品説明書で確かめる
- 仲介手数料が0円にできる物件かどうかを先に確かめる
いまは買い時ですか。金利が落ち着くまで待つべきでしょうか。
ラクチン君待つかどうかは金利だけでは決められません。物件価格と家賃と、借りられる期間の3つを並べて考えます。金利が0.5ポイント上がっても、物件が200万円安ければ総額は変わらないこともあります。
頭金をいくら入れるかは住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁に関西の実数を載せています。
住宅ローン金利のよくある質問
- 住宅ローン金利は今後どうなりますか。
-
将来の金利は予想できません。日本銀行も住宅金融支援機構も将来の金利を約束していません。分かっているのは、短期プライムレートが2024年9月から2年で0.90ポイント上がって2.375%になったこと、2026年9月18日の政策金利引上げがまだ短期プライムレートに反映されていないことです。
- 変動金利の推移はどこで見られますか。
-
日本銀行が公表している「長・短期プライムレート(主要行)の推移」で見られます。2009年1月13日から2024年9月1日まで1.475%で据え置かれ、そこから4回上がって2026年8月3日に2.375%になりました。
- 2026年10月の住宅ローン金利相場はいくらですか。
-
短期プライムレートが2.375%、変動の店頭表示金利はその+1.00%で3.375%が目安です。引下げ後の適用金利は年1.3%台から、全期間固定のフラット35は返済期間21年以上35年以下・融資率9割以下で最も多い金利が年3.830%です。
- 金利が1%上がると返済額はいくら増えますか。
-
3,500万円を35年・年1.385%で借りて5年返した時点で1.00ポイント上がった場合、月々は105,204円から120,549円になります。増加は15,345円です。月々が1万円増えるのは0.66ポイント上がったときです。
- 変動と固定はどちらがよいですか。
-
2026年10月時点では、変動の年1.385%と全期間固定の年3.830%で月46,219円の差があります。変動が固定に追いつくのは短期プライムレートが4.820%になったときです。金利タイプより先に、月々いくらまで返せるかから借入額を決めてください。
- いま借りると損ですか。
-
金利だけで損得は決まりません。借入額を減らせば金利の影響も小さくなります。3,500万円の物件なら仲介手数料は1,221,000円で、これを0円にすると月3,670円軽くなり、金利を0.219ポイント下げたのと同じ効果になります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








