





イオン銀行の住宅ローンが気になっています。買い物が5パーセント引きになると聞いたのですが、手数料が2種類あるのを見て、どちらを選べばいいのか分からなくなりました。
イオン銀行の住宅ローンには、手数料を110,000円か2.20パーセントから選べるという他行にない仕組みがあります。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
定額型は110,000円(税込)ですが、そのかわりお借入利率に年0.2パーセントが上乗せされます。定率型はお借入金額の2.20パーセント(税込)で、最低220,000円です。
結論を書きます。当社が公式の条件で試算すると、分岐は借入18年でした。借入3,000万円なら17年までは定額型、18年以上は定率型が得です。
35年で借りるつもりなのに定額型を選ぶと、約64万円多く払います。手数料が55万円安く見えても、金利0.2パーセントの上乗せが35年ぶん積み上がるからです。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
この記事では、イオン銀行の住宅ローンについて、金利の決まり方、手数料の損益分岐、イオンセレクトクラブの5パーセント引きの実額、団信5種類の中身、そして50年ローンの総返済額を、公式サイトの数字と当社の試算で整理します。
この記事で分かること
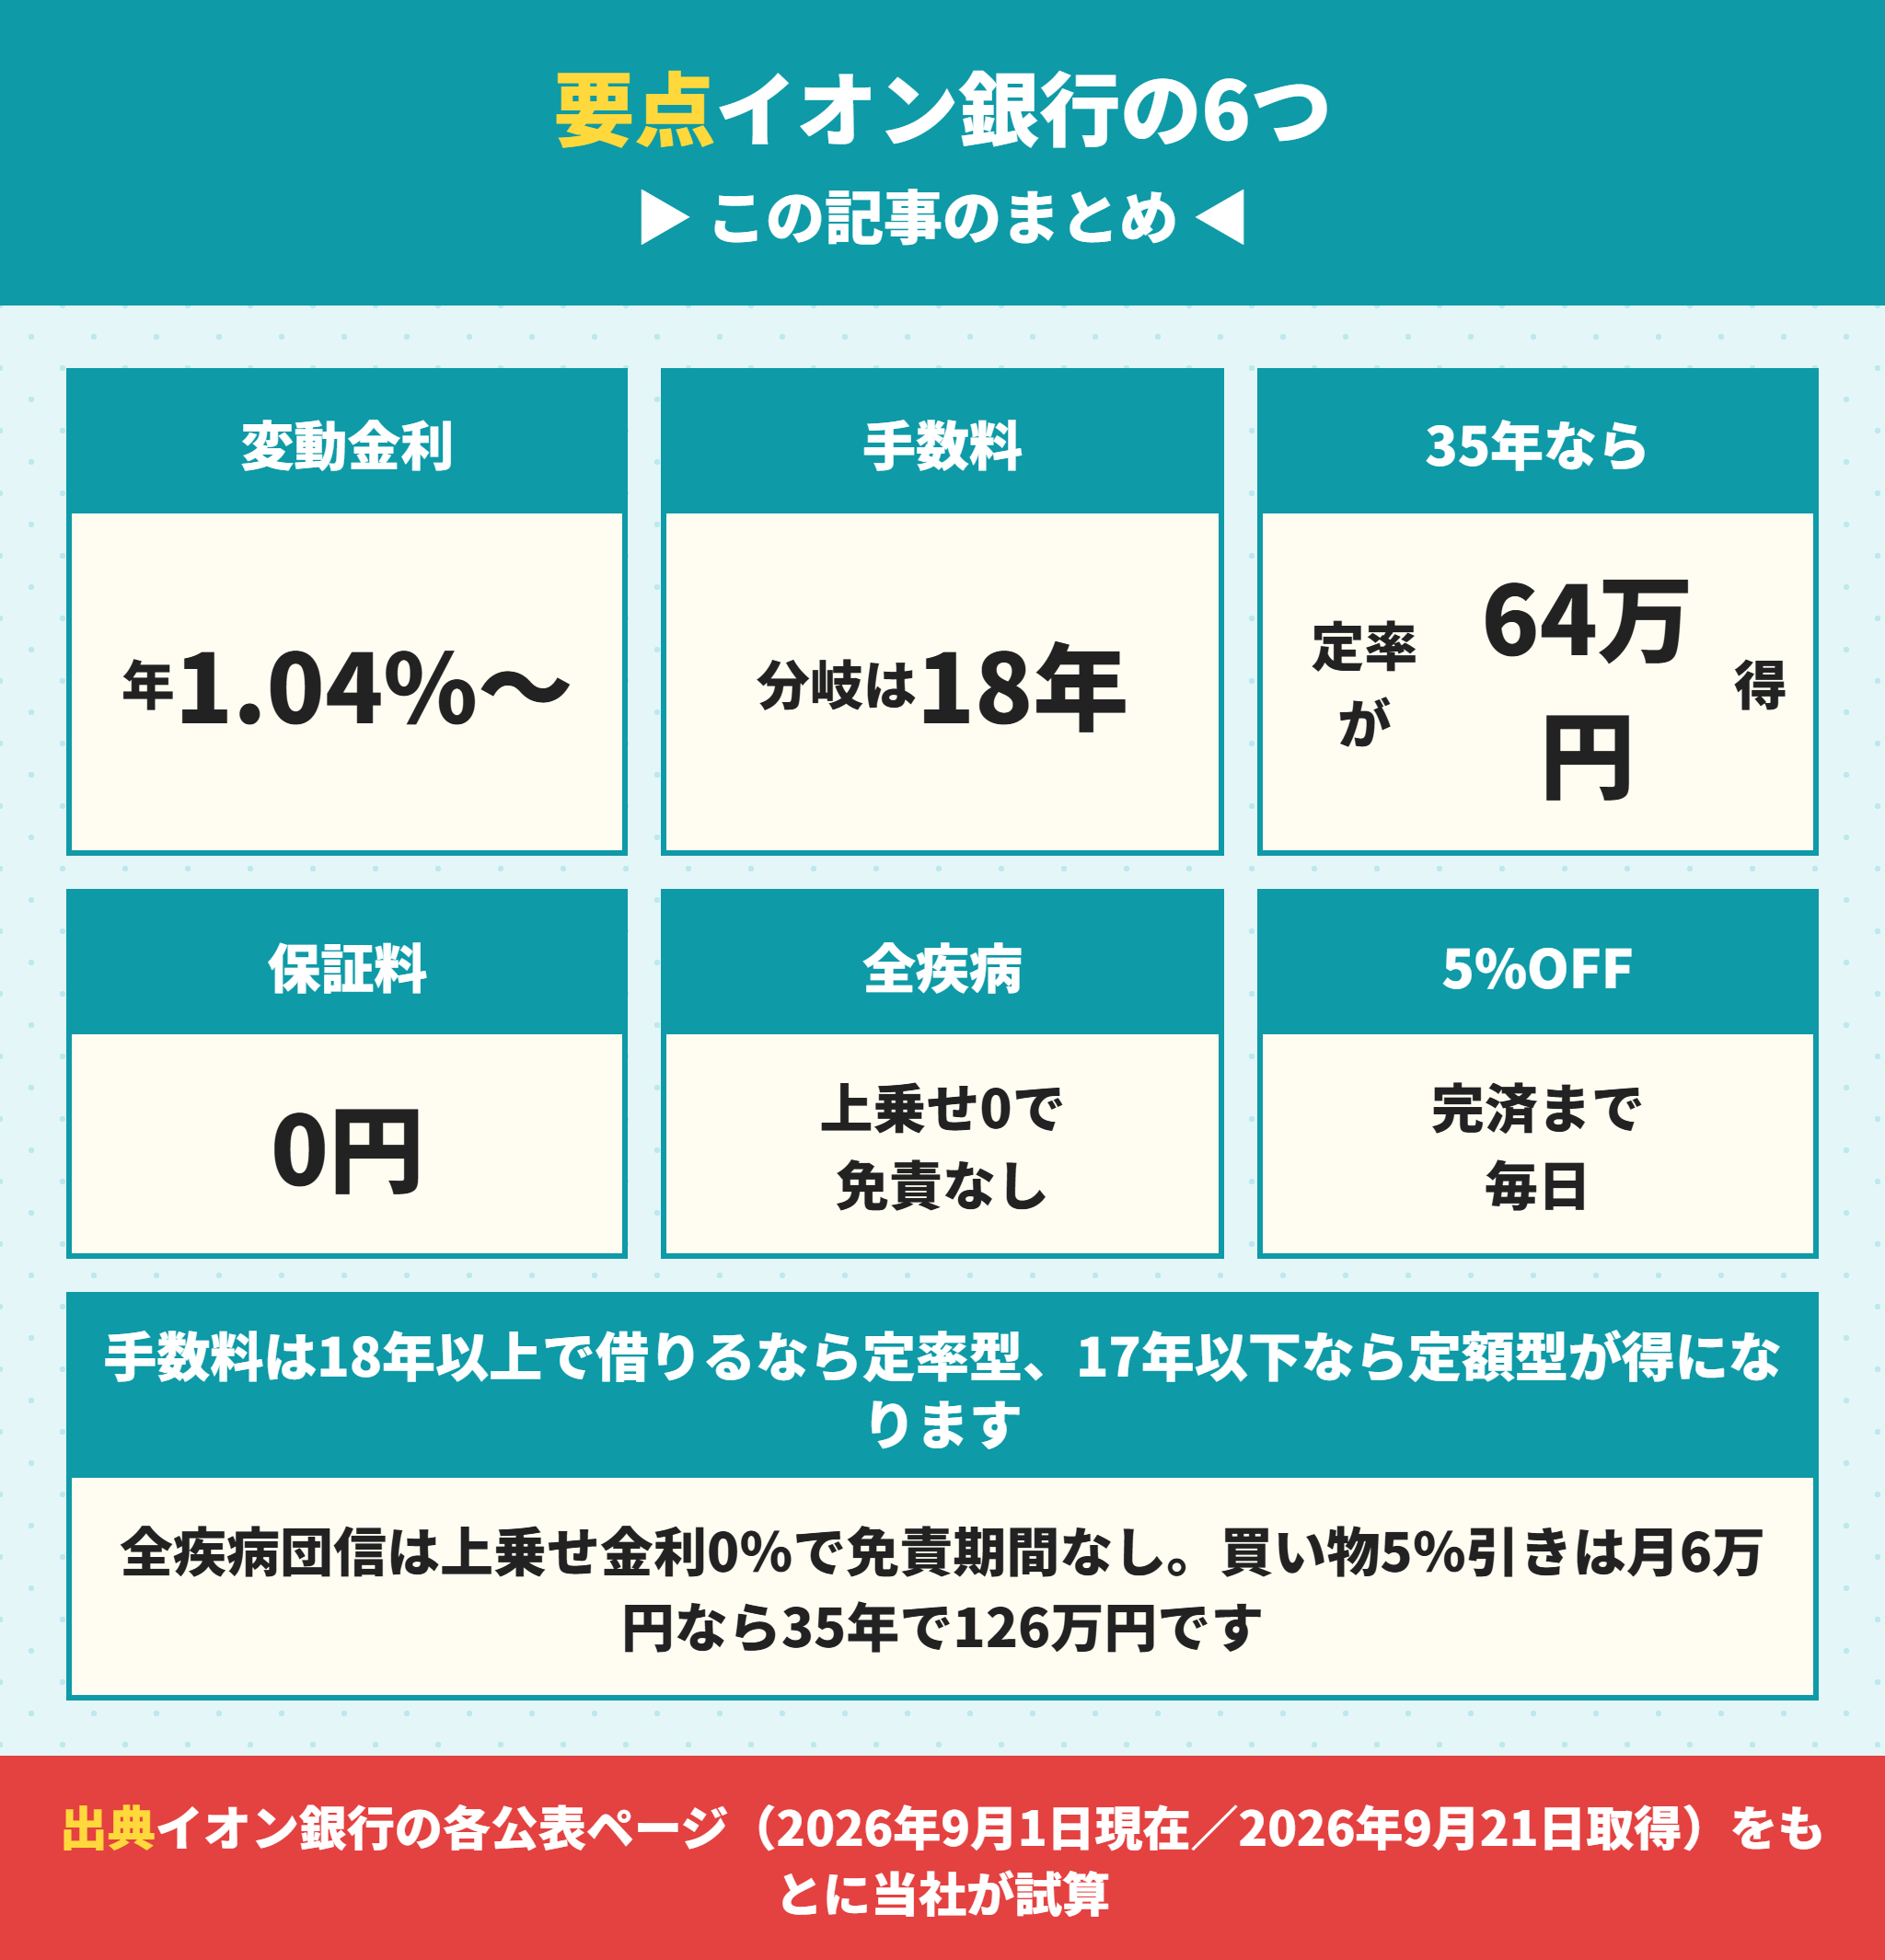
イオン銀行の手数料は定額型と定率型から選べる。分岐は借入18年(当社試算)
全疾病団信は上乗せ金利0パーセントで、しかも免責期間がない
8疾病団信プラスは非自発的事由による失業まで補償する
イオンセレクトクラブは関西のダイエー・KOHYO・グルメシティも5パーセント引き
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
イオン銀行の住宅ローン金利は物件価格の80パーセントで変わる
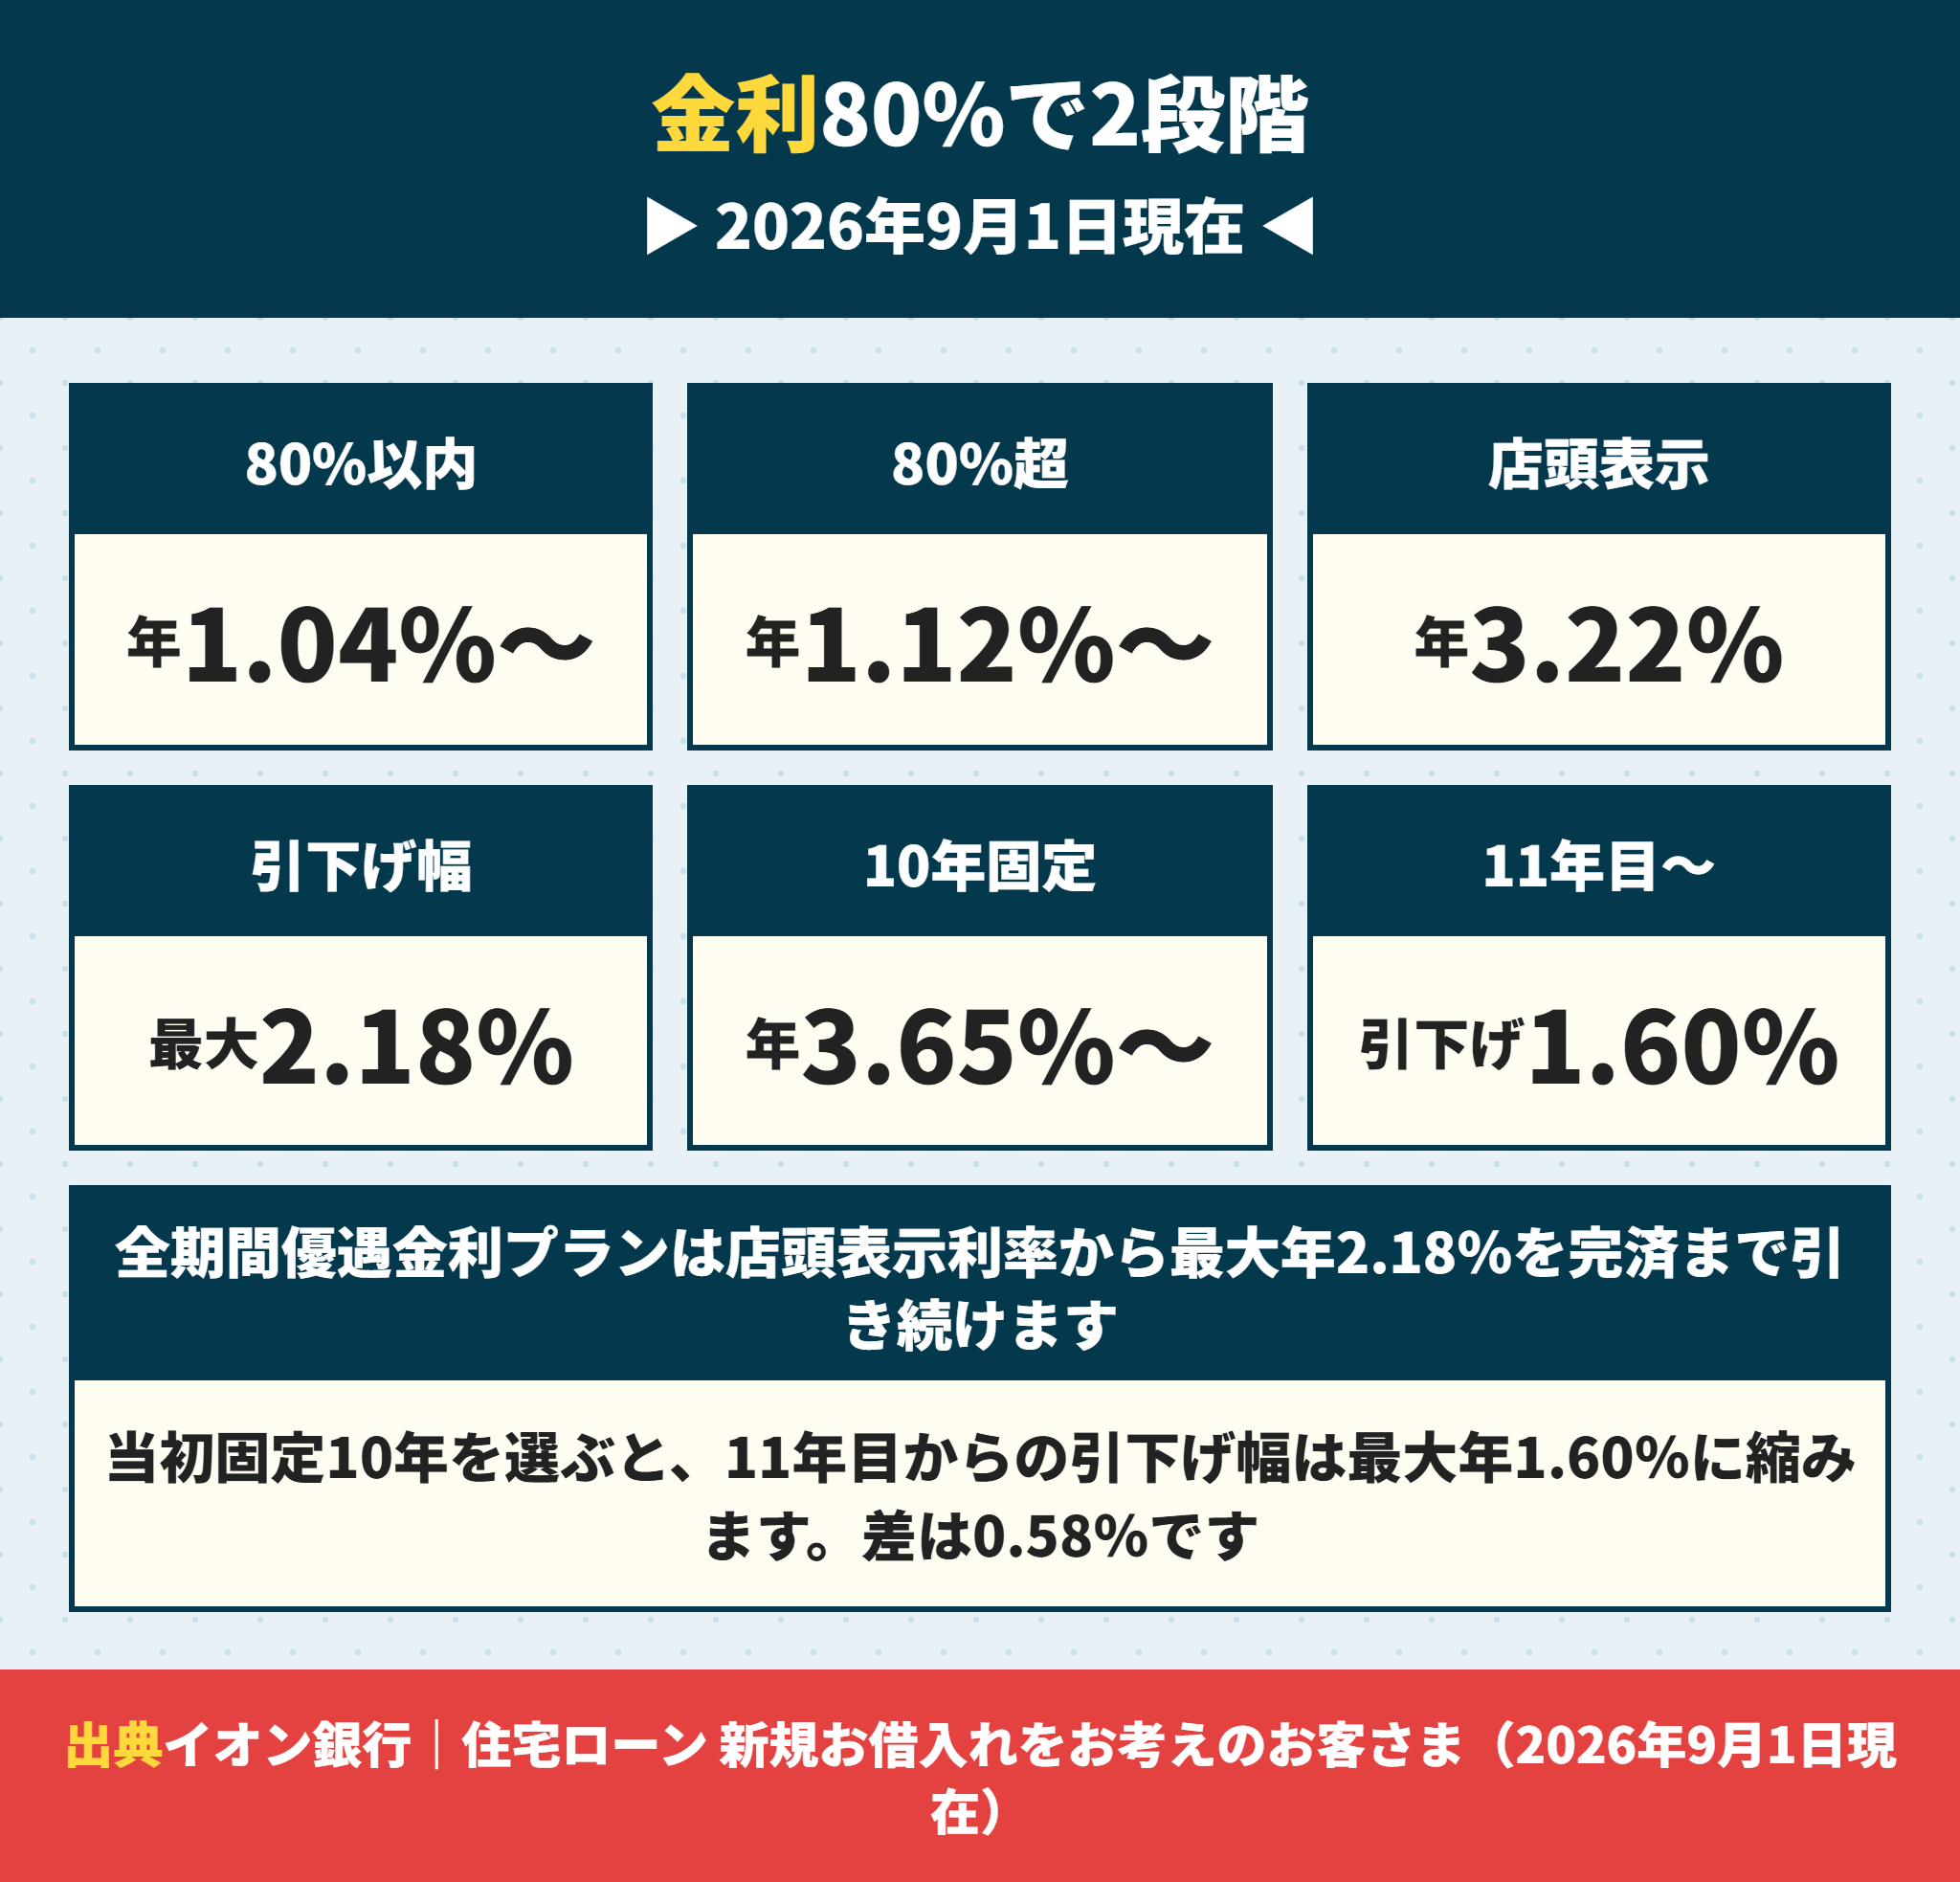
まず金利です。イオン銀行は物件価格の80パーセントを境に2段階になっています。
イオン銀行の変動金利は年1.04パーセントから
公式サイトの2026年9月1日現在の表示では、全期間優遇金利プラン(変動金利)は物件価格の80パーセント以内で借入れる場合が年1.04パーセント〜です。
物件価格の80パーセントを超えて借入れる場合は年1.12パーセント〜になります。その差は0.08パーセントです。
どちらも店頭表示利率は年3.22パーセントで、そこから最大年2.18パーセント(80パーセント超は2.10パーセント)を差引く形です。
イオン銀行の全期間優遇金利プランは引下げ幅が完済まで続く
全期間優遇金利プランの良いところは引下げ幅が完済まで変わらないことです。
公式の表現は「お借入期間中ず〜っと、店頭表示利率より最大年2.18パーセント差引きます」です。
つまり店頭表示利率が上がれば適用金利も上がりますが、引下げ幅が途中で縮むことはありません。
イオン銀行の当初固定10年は11年目から引下げ幅が縮む
一方で当初固定金利プランは違います。10年固定は2026年9月1日現在で年3.65パーセント〜と表示されています。
公式の注記には「当初期間終了後、店頭表示利率より最大年1.60パーセント」と書かれています。
つまり11年目からの引下げ幅は1.60パーセントです。変動の全期間優遇は2.18パーセントなので、差は0.58パーセントになります。
| プラン | 適用金利 | 店頭表示利率 | 引下げ幅 |
|---|---|---|---|
| 全期間優遇(変動・80%以内) | 年1.04%〜 | 年3.22% | 最大年▲2.18%(完済まで) |
| 全期間優遇(変動・80%超) | 年1.12%〜 | 年3.22% | 最大年▲2.10%(完済まで) |
| 当初固定10年 | 年3.65%〜 | 年6.12% | 当初期間終了後は最大年▲1.60% |
当初固定を選ぶときは11年目の引下げ幅まで見て決めてください。変動金利の動き方は住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールにまとめています。
イオン銀行で自己資金を20パーセント入れる意味
物件価格の80パーセント以内にすると0.08パーセント下がります。2,500万円の建売なら自己資金500万円が境目です。
0.08パーセントの差は、3,000万円・35年で総返済額にして約22万円です。大きな差ではないので、手元の現金を減らしすぎない判断も成り立ちます。
頭金の考え方は住宅ローンの頭金はいくら必要?関西の建売は平均282万円に書いています。
イオン銀行の住宅ローンの手数料は定額型と定率型から選べる
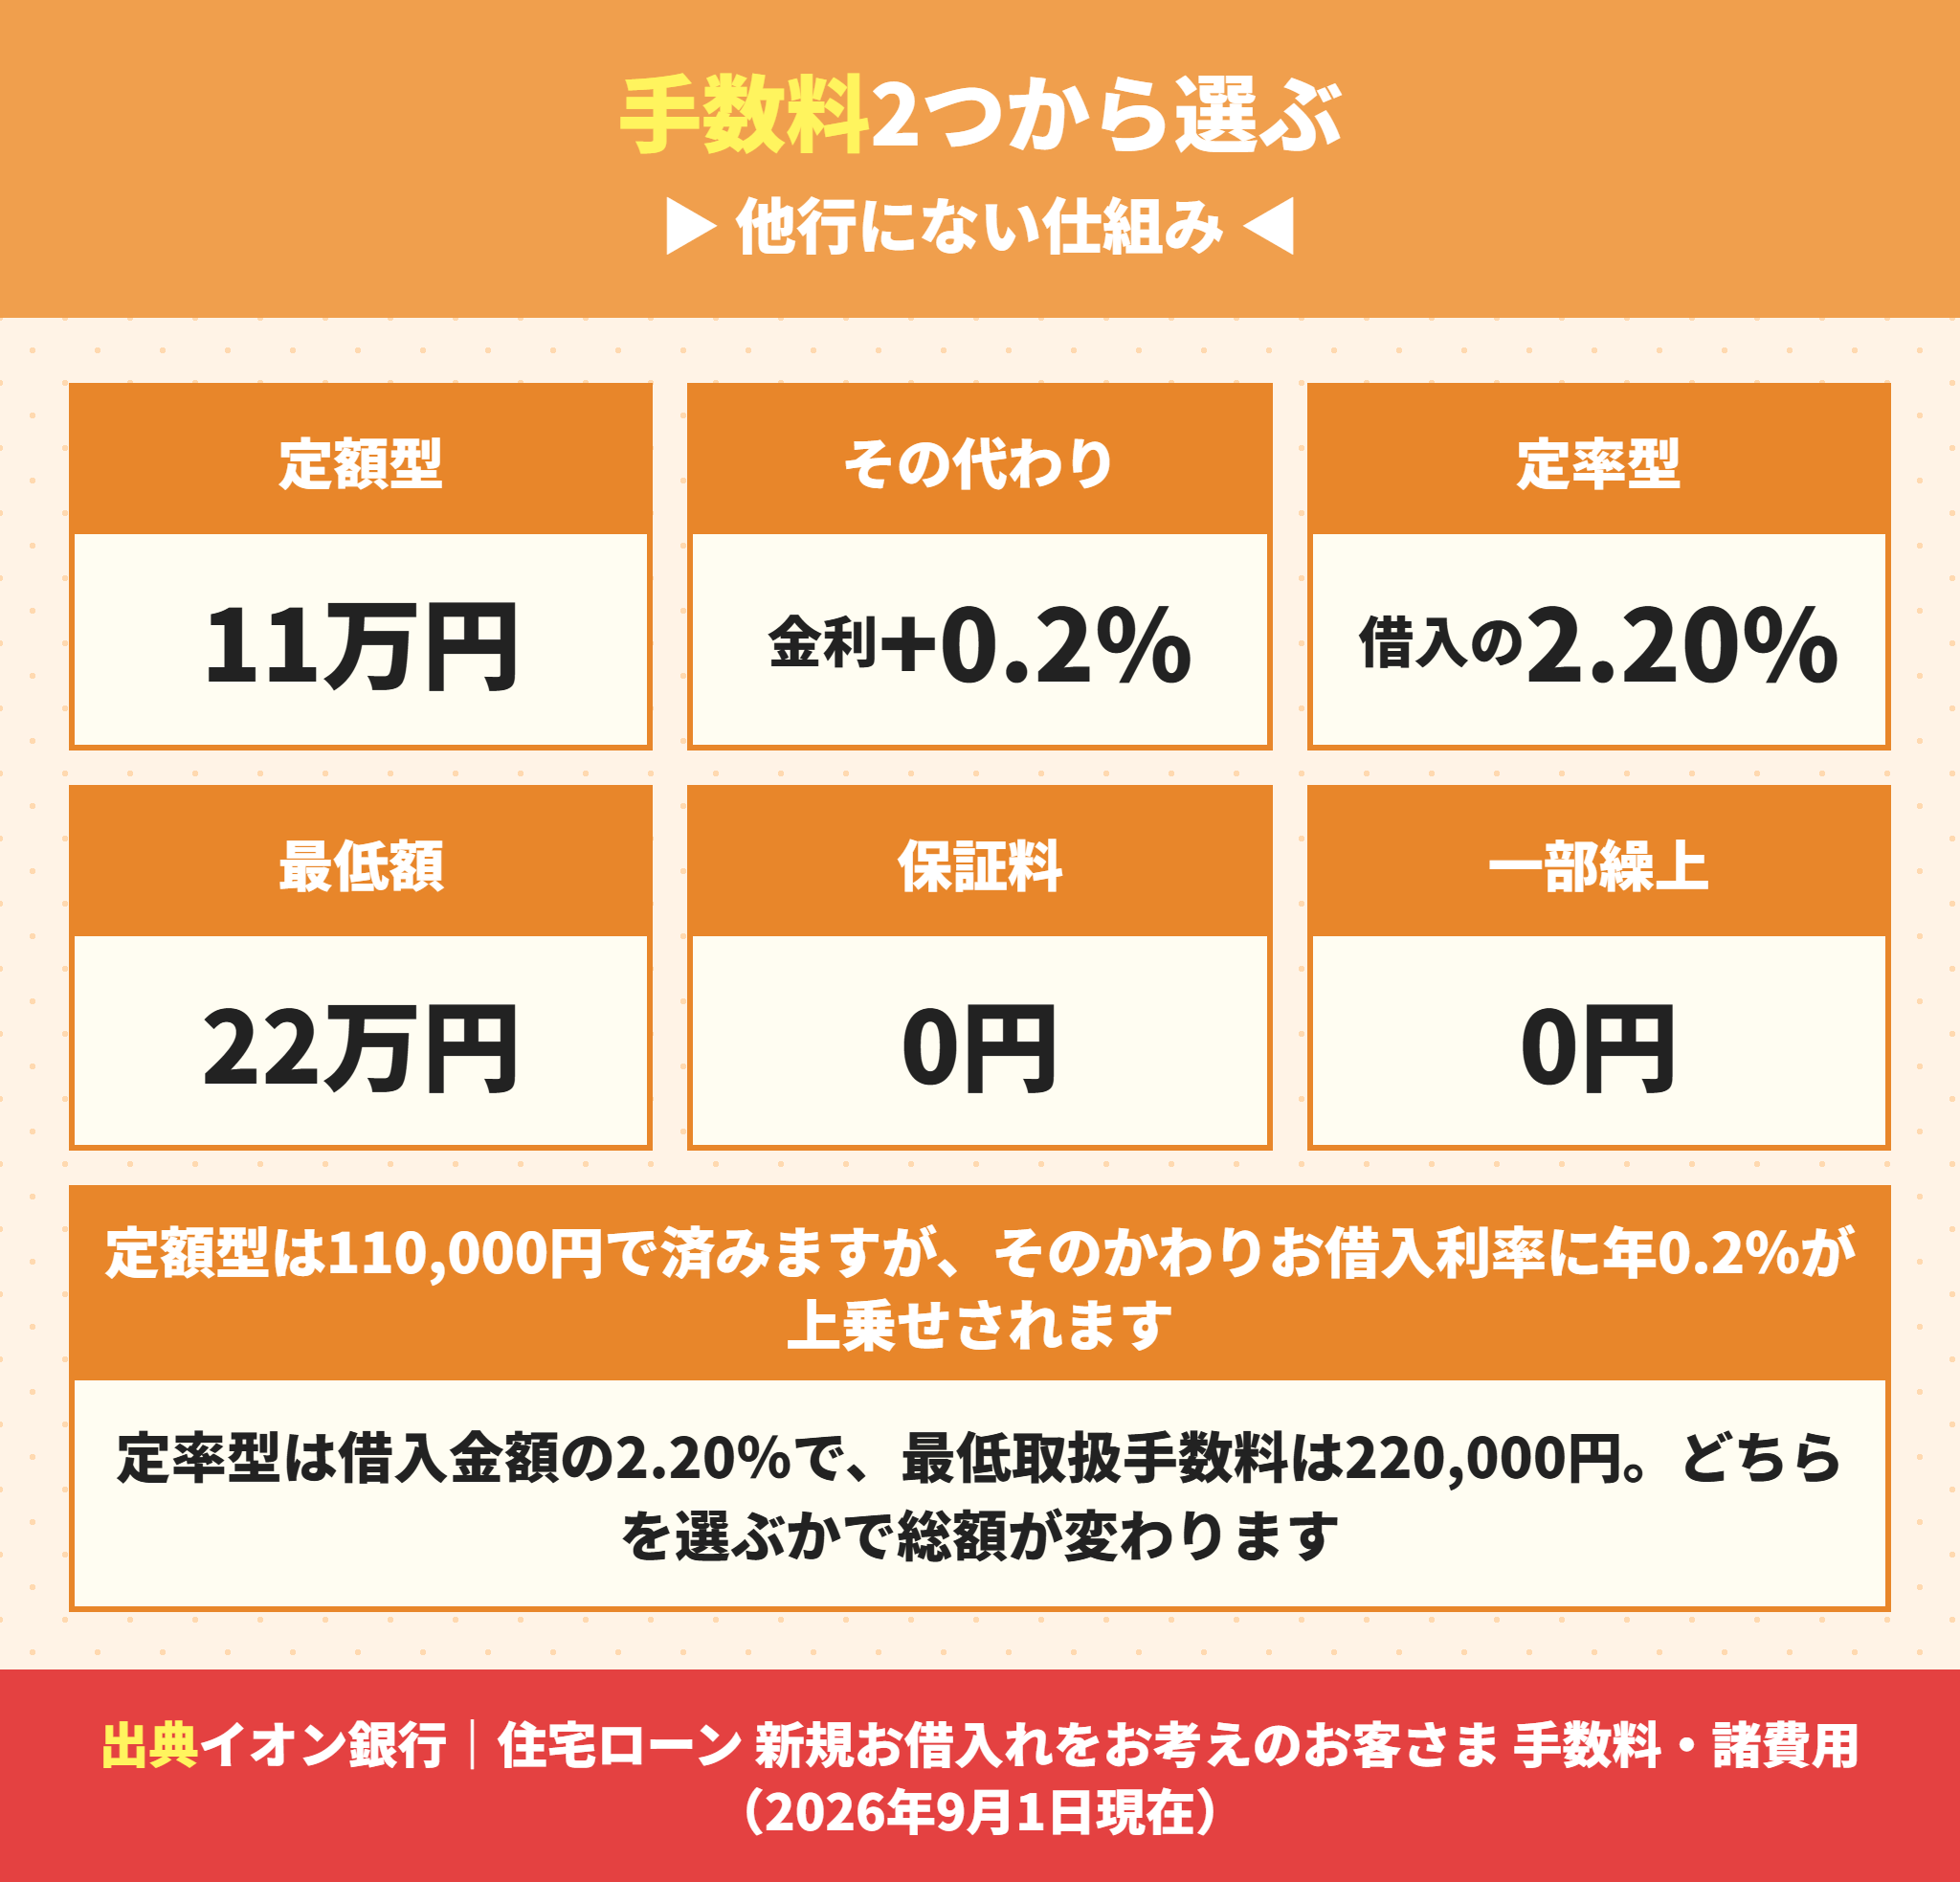
ここがイオン銀行の他行にない特徴です。ローン取扱手数料に2つの型があります。
イオン銀行の定額型は110,000円だが金利が0.2パーセント上がる
公式の表では、定額型は110,000円(税込)です。そして同じ欄に「上記お借入利率に年0.2パーセント上乗せ」と書かれています。
つまり手数料が55万円安い代わりに金利が0.2パーセント高い型です。払うタイミングが最初から毎月に移るだけ、と考えると分かりやすいです。
イオン銀行の定率型は借入金額の2.20パーセント
定率型はお借入金額の2.20パーセント(税込)です。注記に「最低取扱手数料220,000円(税込)」とあります。
借入3,000万円なら660,000円、4,000万円なら880,000円です。1,000万円以下の借入では最低額の220,000円が適用されます。
| 借入金額 | 定率型(2.20%) | 定額型 | 手数料の差 |
|---|---|---|---|
| 2,000万円 | 440,000円 | 110,000円 | 330,000円 |
| 2,500万円 | 550,000円 | 110,000円 | 440,000円 |
| 3,000万円 | 660,000円 | 110,000円 | 550,000円 |
| 3,500万円 | 770,000円 | 110,000円 | 660,000円 |
| 4,000万円 | 880,000円 | 110,000円 | 770,000円 |
イオン銀行の保証料は0円だが必ず0円とは限らない
もう1つ大きいのが保証料です。公式に保証料0円と明記されています。
注記には「審査の結果によっては保証料ありのプランでご案内する場合があります」とあるので、必ず0円とは限りません。承認条件を読んでください。
イオン銀行の一部繰上返済は1万円から手数料0円
借入後の手数料も軽いです。一部繰上返済手数料と金利変更手数料はどちらも0円です。
公式には、イオン銀行ダイレクトから手続きすれば1万円から受付、繰上返済希望日の前日まで受付と書かれています。
つまり少額をこまめに返す使い方ができます。繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果で試算しています。
イオン銀行の手数料を他のネット銀行と並べる
手数料の型が選べるのはイオン銀行の特徴です。他のネット銀行は定率2.2パーセントの1本が一般的です。
auじぶん銀行は事務手数料が借入金額の2.20パーセント(税込)、ドコモSMTBネット銀行(旧・住信SBIネット銀行)も融資金額の2.2パーセントと公表しています。
つまり借入期間が短い人にとっては、イオン銀行だけが安い選択肢を持っていることになります。
比較記事はauじぶん銀行の住宅ローンは建売で使える?と住信SBIネット銀行の住宅ローンはどうなった?をご覧ください。
ネット銀行の事務手数料(2026年9月時点の各行の公表値)
イオン銀行 … 定額型110,000円(金利+0.2%)か定率型2.20%(最低220,000円)から選べる
auじぶん銀行 … 借入金額の2.20%(税込)のみ
ドコモSMTBネット銀行(旧・住信SBIネット銀行)… 融資金額の2.2%のみ
いずれも保証料は0円の設計。手数料で回収する形になっている
イオン銀行の手数料はどちらが得か|分岐は借入18年
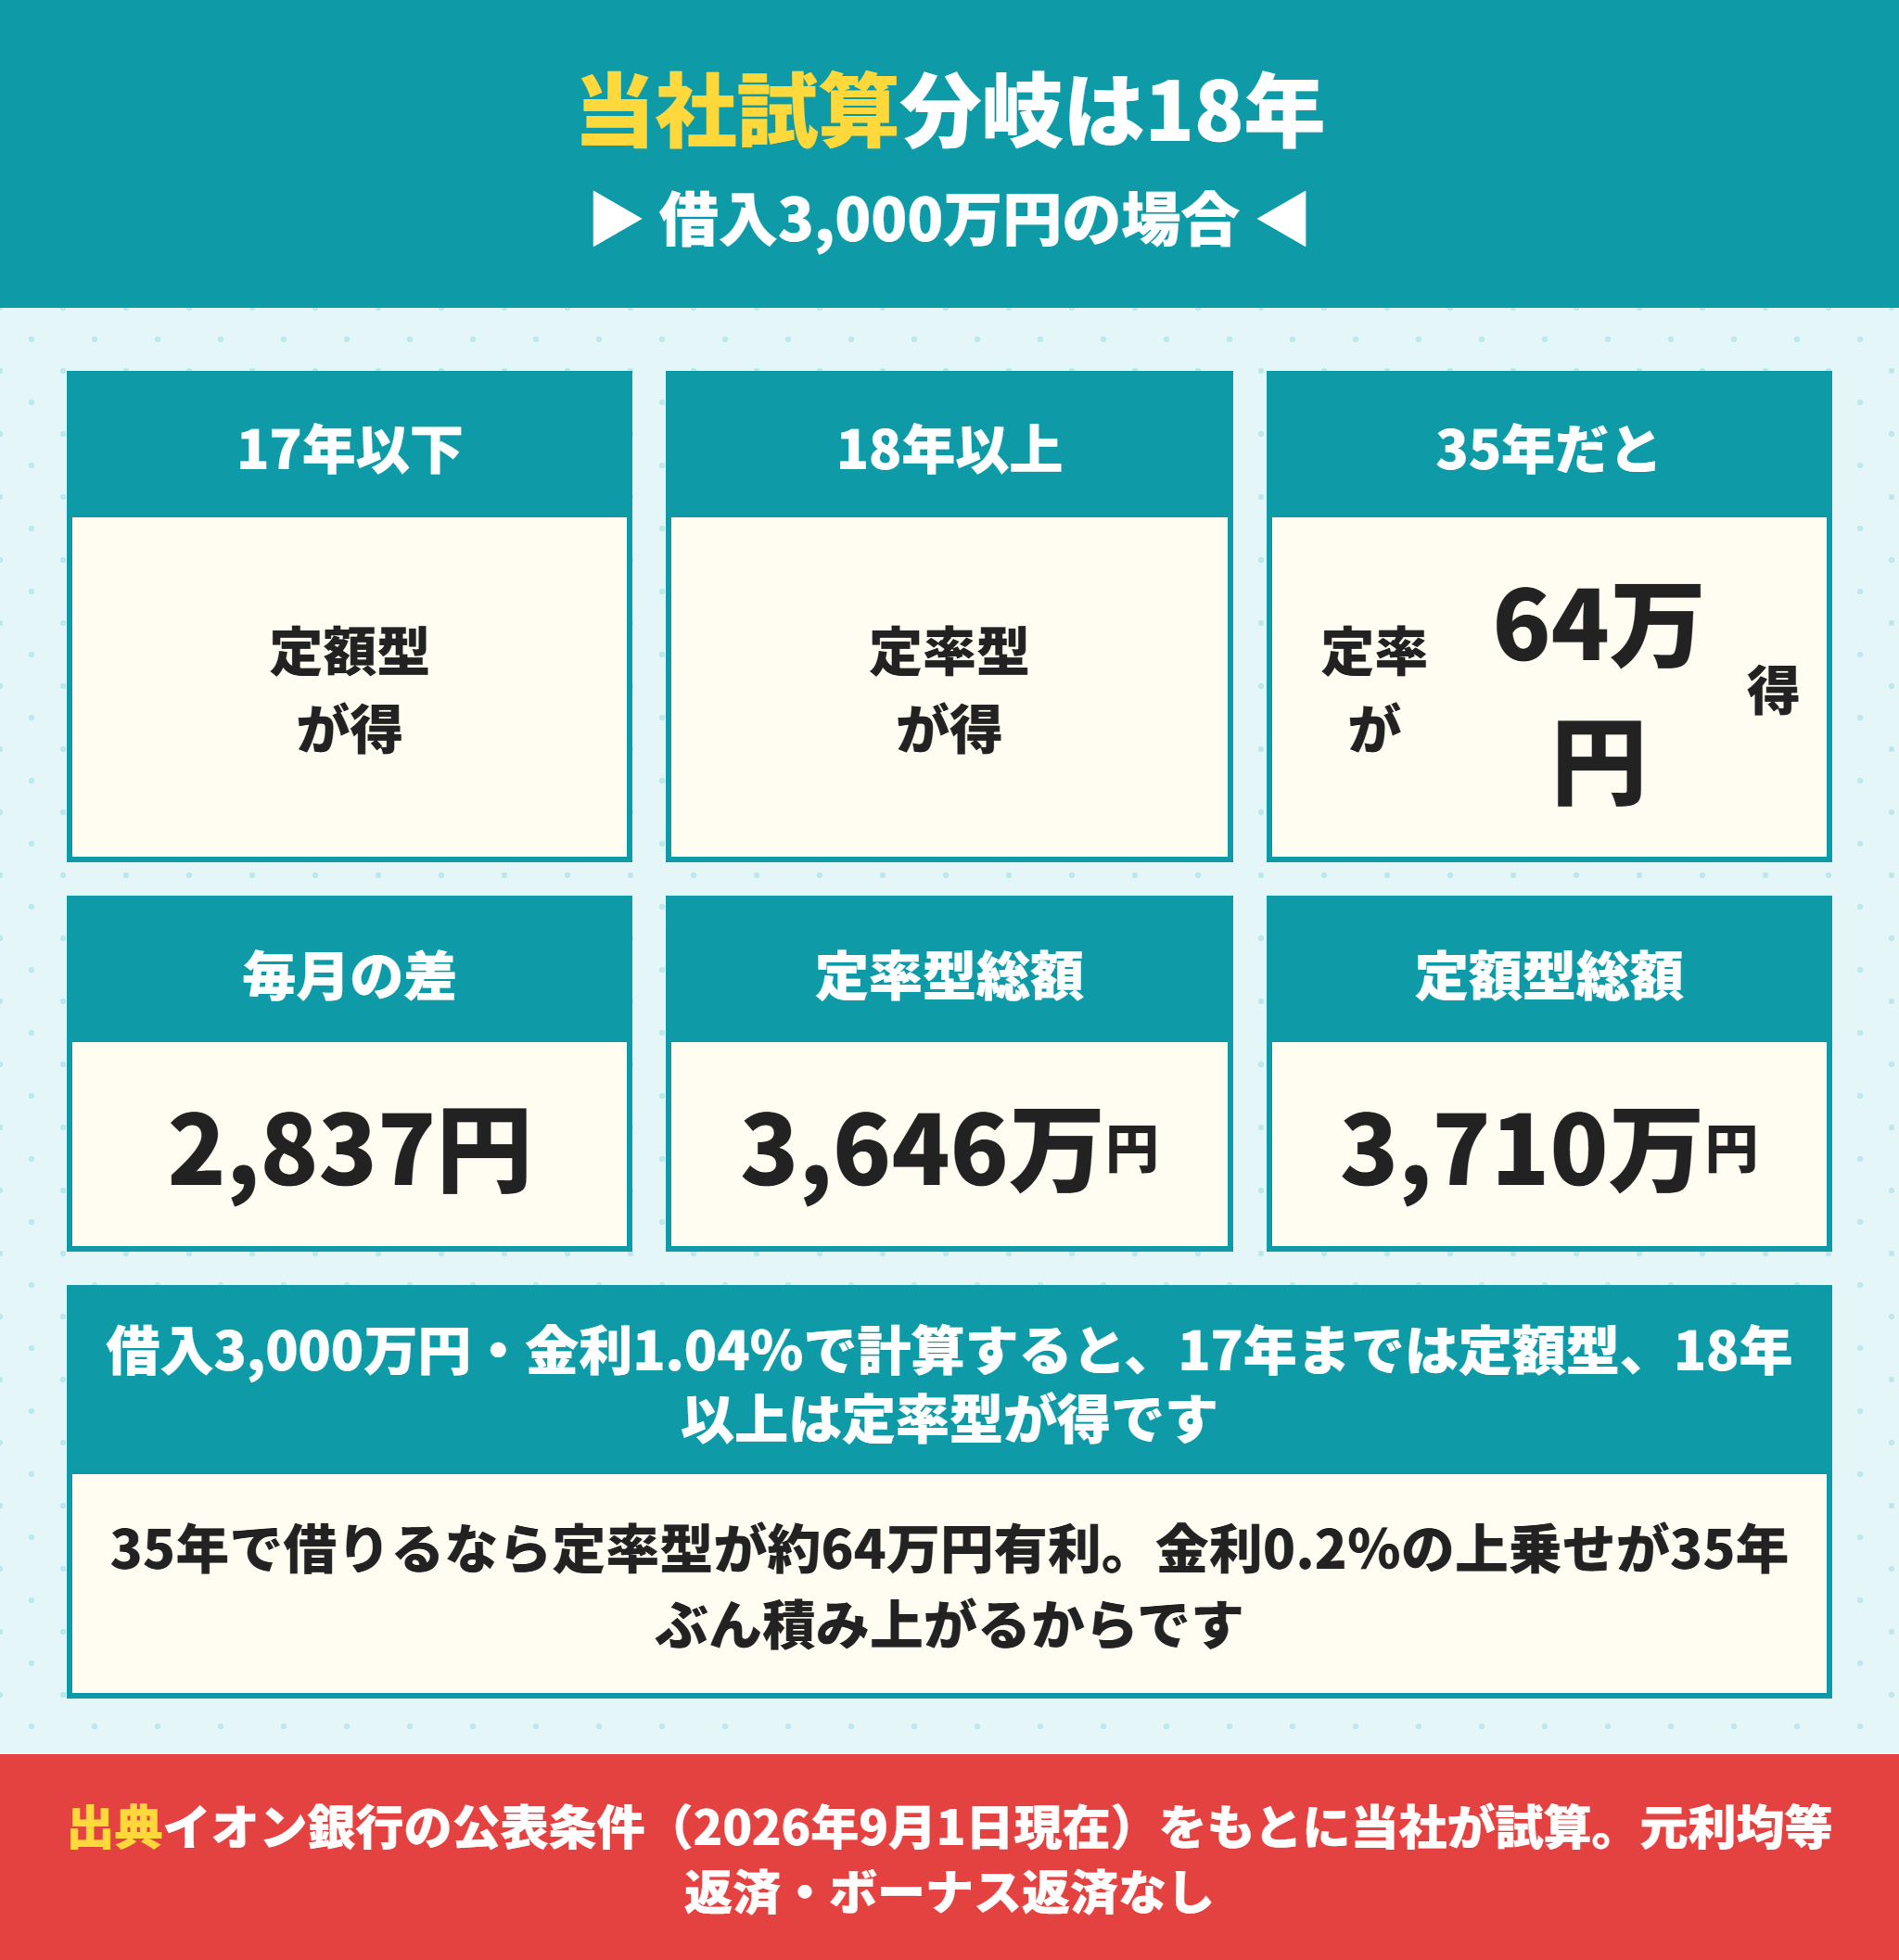
ここが本題です。公式の条件で当社が計算しました。
借入3,000万円・金利1.04パーセントで計算する
借入金額3,000万円、金利は2026年9月1日現在の物件価格80パーセント以内の変動金利 年1.04パーセントを使います。
定額型はこれに0.2パーセントを足した年1.24パーセントとし、手数料110,000円を加えます。定率型は年1.04パーセントに660,000円です。
返済方法は元利均等返済、ボーナス返済なしです。金利が期間中に変わらない前提の単純計算です。
イオン銀行で35年借りるなら定率型が64万円得
35年で借りた場合の結果です。
| 型 | 適用金利 | 毎月の返済額 | 利息の合計 | 手数料 | 合計 |
|---|---|---|---|---|---|
| 定率型 | 年1.04% | 85,246円 | 5,803,366円 | 660,000円 | 36,463,366円 |
| 定額型 | 年1.24% | 88,083円 | 6,994,675円 | 110,000円 | 37,104,675円 |
| 差 | — | 2,837円 | 1,191,309円 | −550,000円 | 641,309円 |
手数料は定額型が550,000円安いのに、利息が1,191,309円多くなるので逆転します。
差し引き定率型が641,309円得という結果です。毎月の返済額でも2,837円違います。
イオン銀行の分岐点は借入17年と18年の間
では何年なら定額型が得なのか。年数を変えて計算しました。
| 借入期間 | 差(定額型−定率型) | どちらが得か |
|---|---|---|
| 14年 | −105,192円 | 定額型 |
| 15年 | −71,894円 | 定額型 |
| 16年 | −38,370円 | 定額型 |
| 17年 | −4,620円 | 定額型(ほぼ同額) |
| 18年 | +29,357円 | 定率型 |
| 20年 | +97,987円 | 定率型 |
| 35年 | +641,309円 | 定率型 |
つまり17年までは定額型、18年以上は定率型です。
借入金額を変えても分岐はあまり動きません。2,500万円なら16年と17年の間、3,500万円なら17年と18年の間でした。
繰上返済を早くする予定なら定額型も選べる
注意点があります。上の計算は最後まで予定どおり返す前提です。
実際には繰上返済で期間を縮める人がいます。35年で組んでも18年で完済するなら、実質的には18年ローンなので分岐の近くに来ます。
イオン銀行は一部繰上返済手数料が0円で1万円から受付なので、こまめに返す人と相性がいいです。その予定があるなら定額型も検討の余地があります。

うちは35年で組んで、余裕が出たら繰上返済するつもりです。どちらですか。
 ラクチン君
「余裕が出たら」だと予定が立たないので、定率型を基準に考えてください。18年以内に確実に返せる計画があるときだけ定額型が有利です。
イオン銀行の手数料の選び方
18年以上で借りて最後まで返す予定 … 定率型
17年以下で借りる予定 … 定額型
18年以内に完済する具体的な計画がある … 定額型も選べる
判断がつかない … 定率型。金利の上乗せは取り消せないため
イオン銀行のイオンセレクトクラブは完済まで毎日5パーセント引き
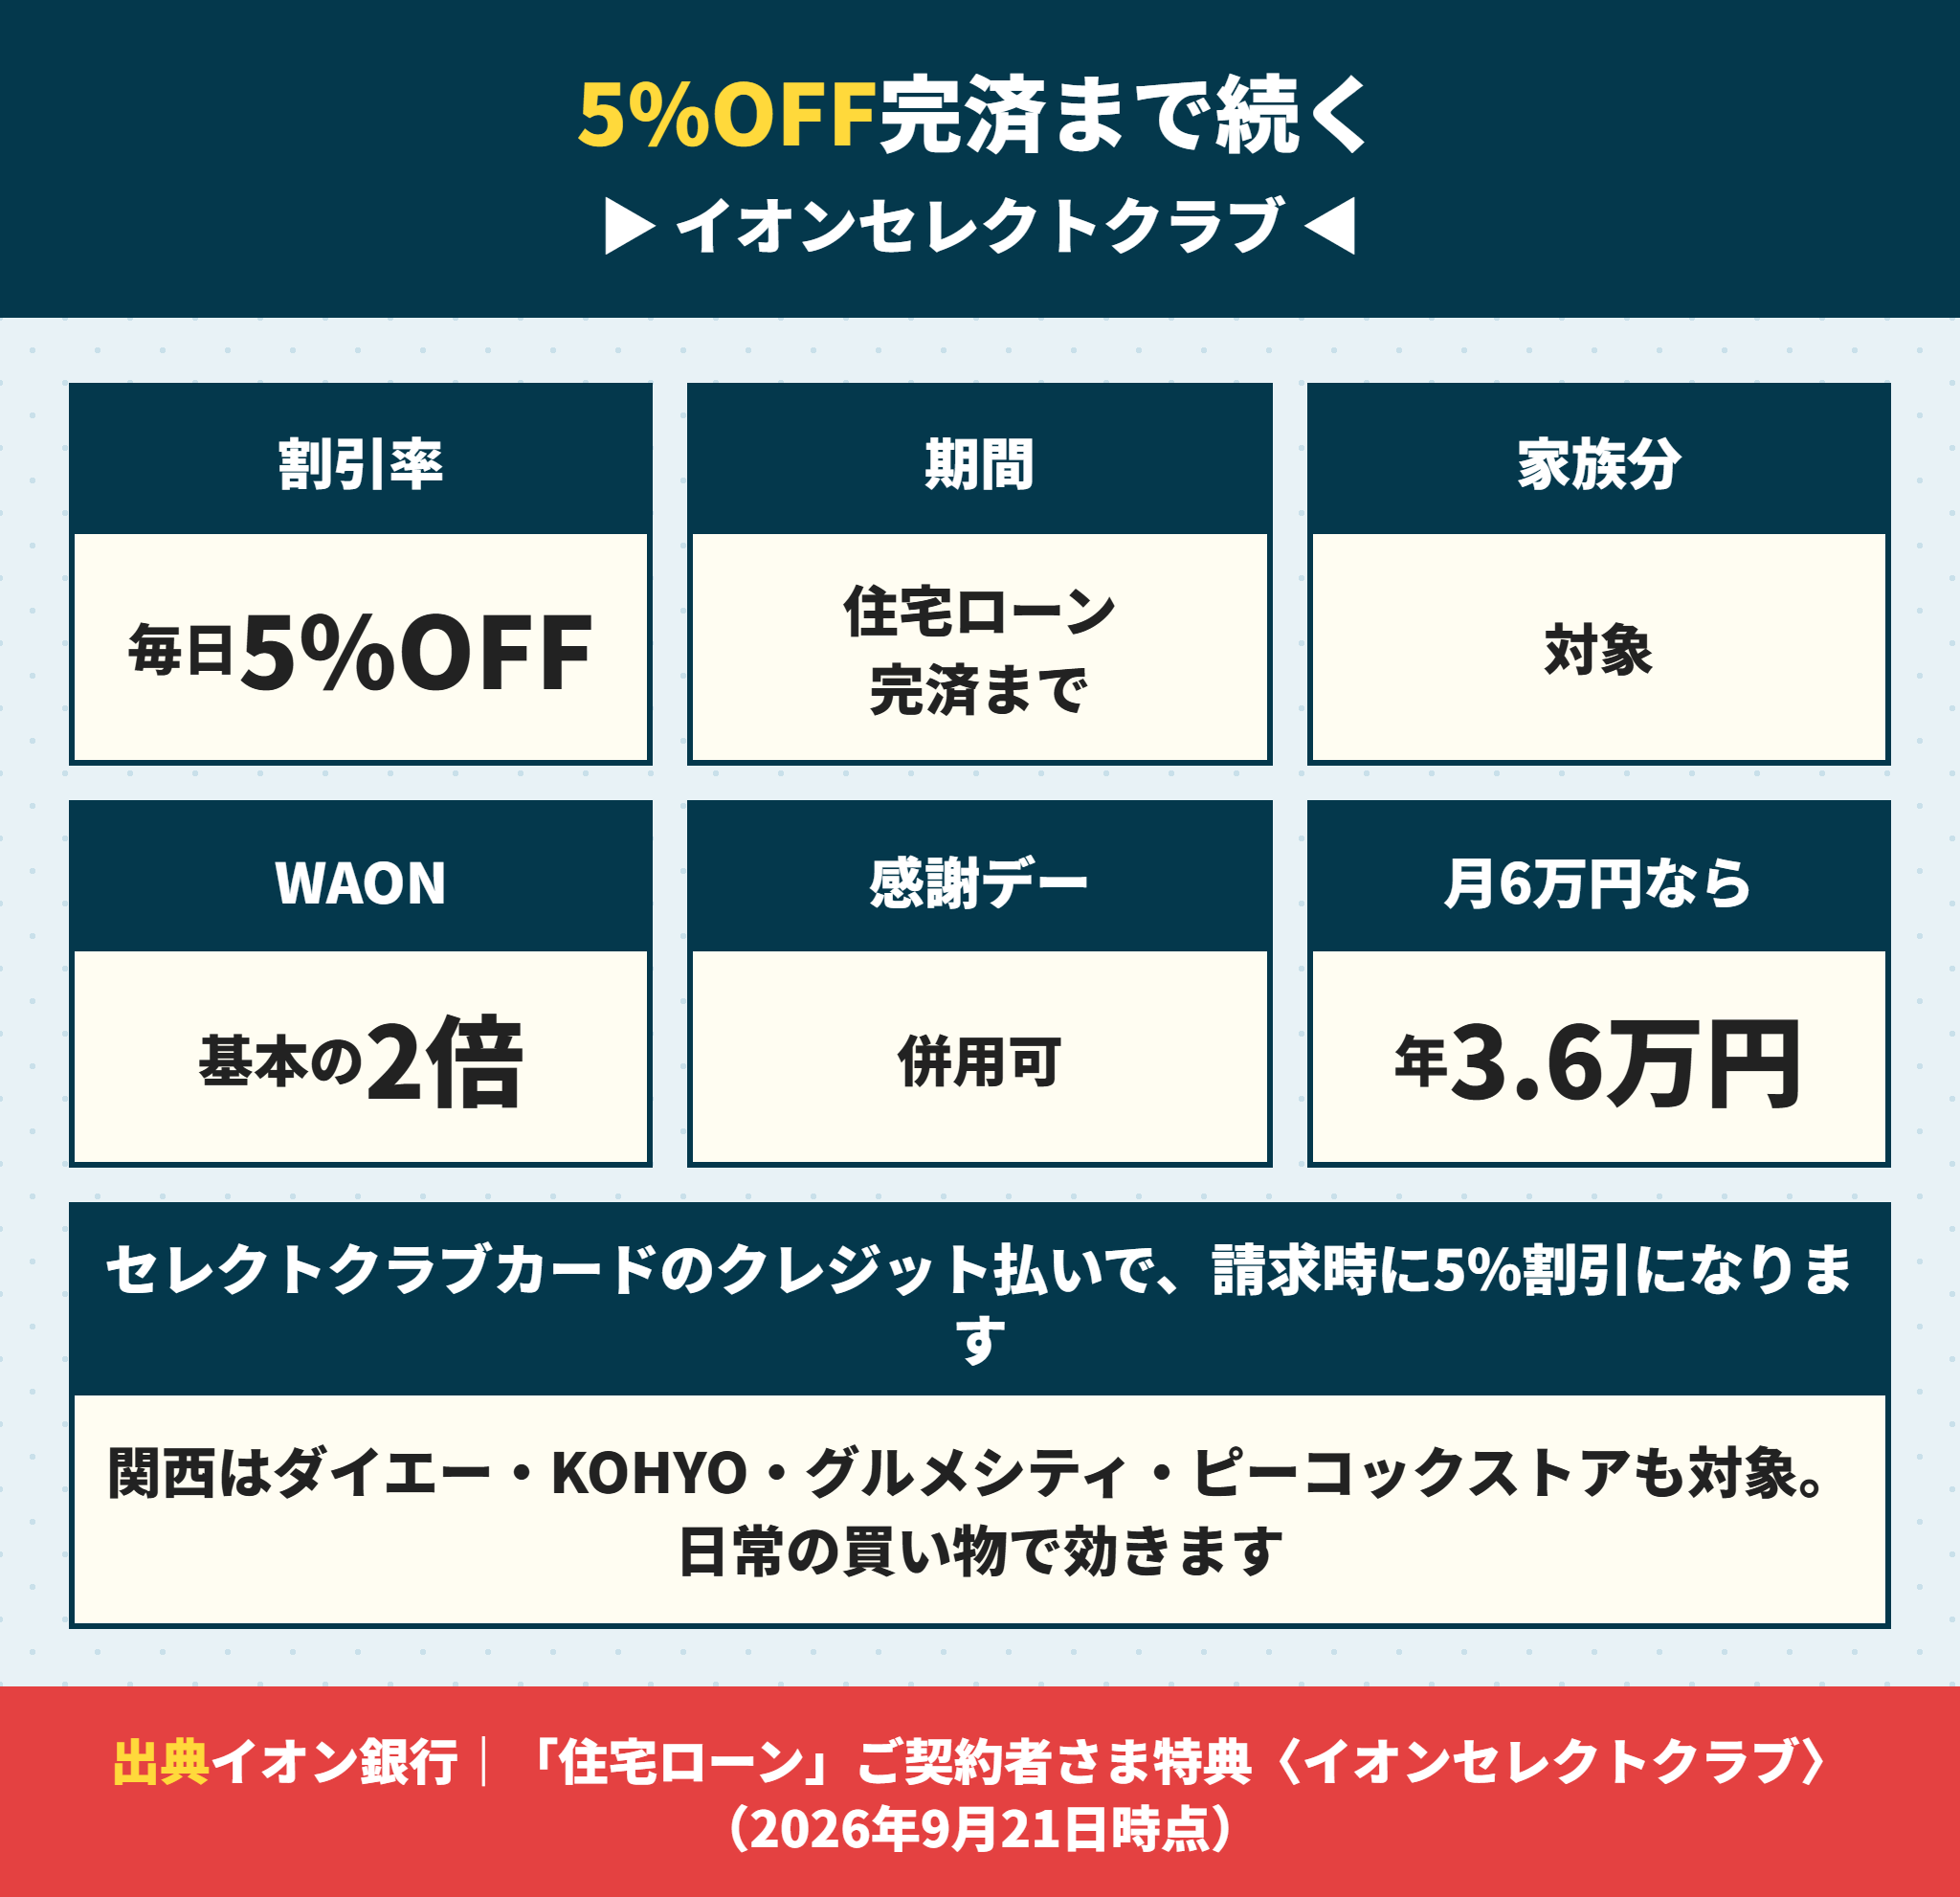
イオン銀行を選ぶ理由として大きいのが完済まで毎日5パーセント引きになるイオンセレクトクラブです。
イオンセレクトクラブの割引の中身
公式の説明では、割引対象店舗でセレクトクラブカードのクレジット払いをすると、ご請求時に5パーセントの割引になります。
期間は住宅ローンを完済するまでです。入会には住宅ローンの借入れとイオンカードセレクトの発行が必要で、所定の審査があります。
公式は「実際のお借入れ金利が軽減されるものではございません」と注記しています。金利が下がるのではなく、買い物の請求が減る仕組みです。
イオンセレクトクラブは関西の店舗も対象になっている
ここが関西の方に効きます。公式の割引対象企業の一覧には「(株)ダイエー[ダイエー、イオンフードスタイル、KOHYO、マックスバリュ、グルメシティ、フーディアム]」が入っています。
あわせて(株)フジ[マックスバリュ、マルナカ、ザ・ビッグ]、ピーコックストアなども対象です。
つまり関西で日常的に使うスーパーが広く入っています。大阪や兵庫でイオン本体の店舗が近くになくても、効く可能性があります。
ただし専門店やクレジット利用のできない店舗は対象外で、掲載企業でも一部対象外の店舗があると注記されています。
イオンセレクトクラブの5パーセント引きは年いくらになるか
金額に置き換えます。月6万円の買い物なら年36,000円です。
| 対象店舗での月の買い物 | 年間の割引額 | 35年の合計 |
|---|---|---|
| 4万円 | 24,000円 | 840,000円 |
| 6万円 | 36,000円 | 1,260,000円 |
| 8万円 | 48,000円 | 1,680,000円 |
| 10万円 | 60,000円 | 2,100,000円 |
月6万円なら35年で126万円です。定率型の手数料66万円を上回ります。
イオングループで食料品と日用品をまとめて買っている家庭なら、手数料の差を買い物で取り戻せる計算になります。
イオンセレクトクラブの評判より先に自分の買い物額を見る
イオン銀行の住宅ローンは口コミや評判で「買い物が得」と語られがちです。ただし月2万円なら35年で42万円・月6万円なら126万円ので、評判を読んでも自分の答えは出ません。
見るべきは1つだけです。イオングループの対象店舗で、月にいくら払っているか。
レシートや家計簿アプリで直近3か月を合計してください。その5パーセントが年間の割引額の元になります。
月2万円しか使っていない家庭なら年12,000円、35年で42万円です。定率型の手数料66万円には届きません。「イオンをよく使う家庭なら合理的」というのが正確な言い方です。
近所にダイエーがあるので、食料品はほぼそこです。月5万円くらいだと思います。
ラクチン君それなら年30,000円、35年で105万円です。手数料66万円を上回るので、イオン銀行を軸に考える価値があります。当社は買い物額を伺って、この金額をお出ししています。
イオンセレクトクラブで併用できるものとできないもの
公式の注記を整理します。お客さま感謝デーやサンキューパスポートとは併用可能です。
一方でオーナーズカードの割引とは併用できません。両方を提示した場合はオーナーズカードの特典が適用されます。
AEON Pay(カード払い)・イオンiD・Apple Payでの支払いは対象ですが、AEON Payのチャージ払いとWAONタッチは対象外です。
- 割引はセレクトクラブカードのクレジット払いのときだけ
- 家族の利用分も割引対象になる
- WAON POINTがいつでも基本の2倍(基本は200円税込ごとに1ポイント)
- お客さま感謝デー・サンキューパスポートと併用できる
- オーナーズカードの割引とは併用できない
- AEON Payのチャージ払いとWAONタッチは対象外
イオン銀行の住宅ローンの団信は5つから選べる
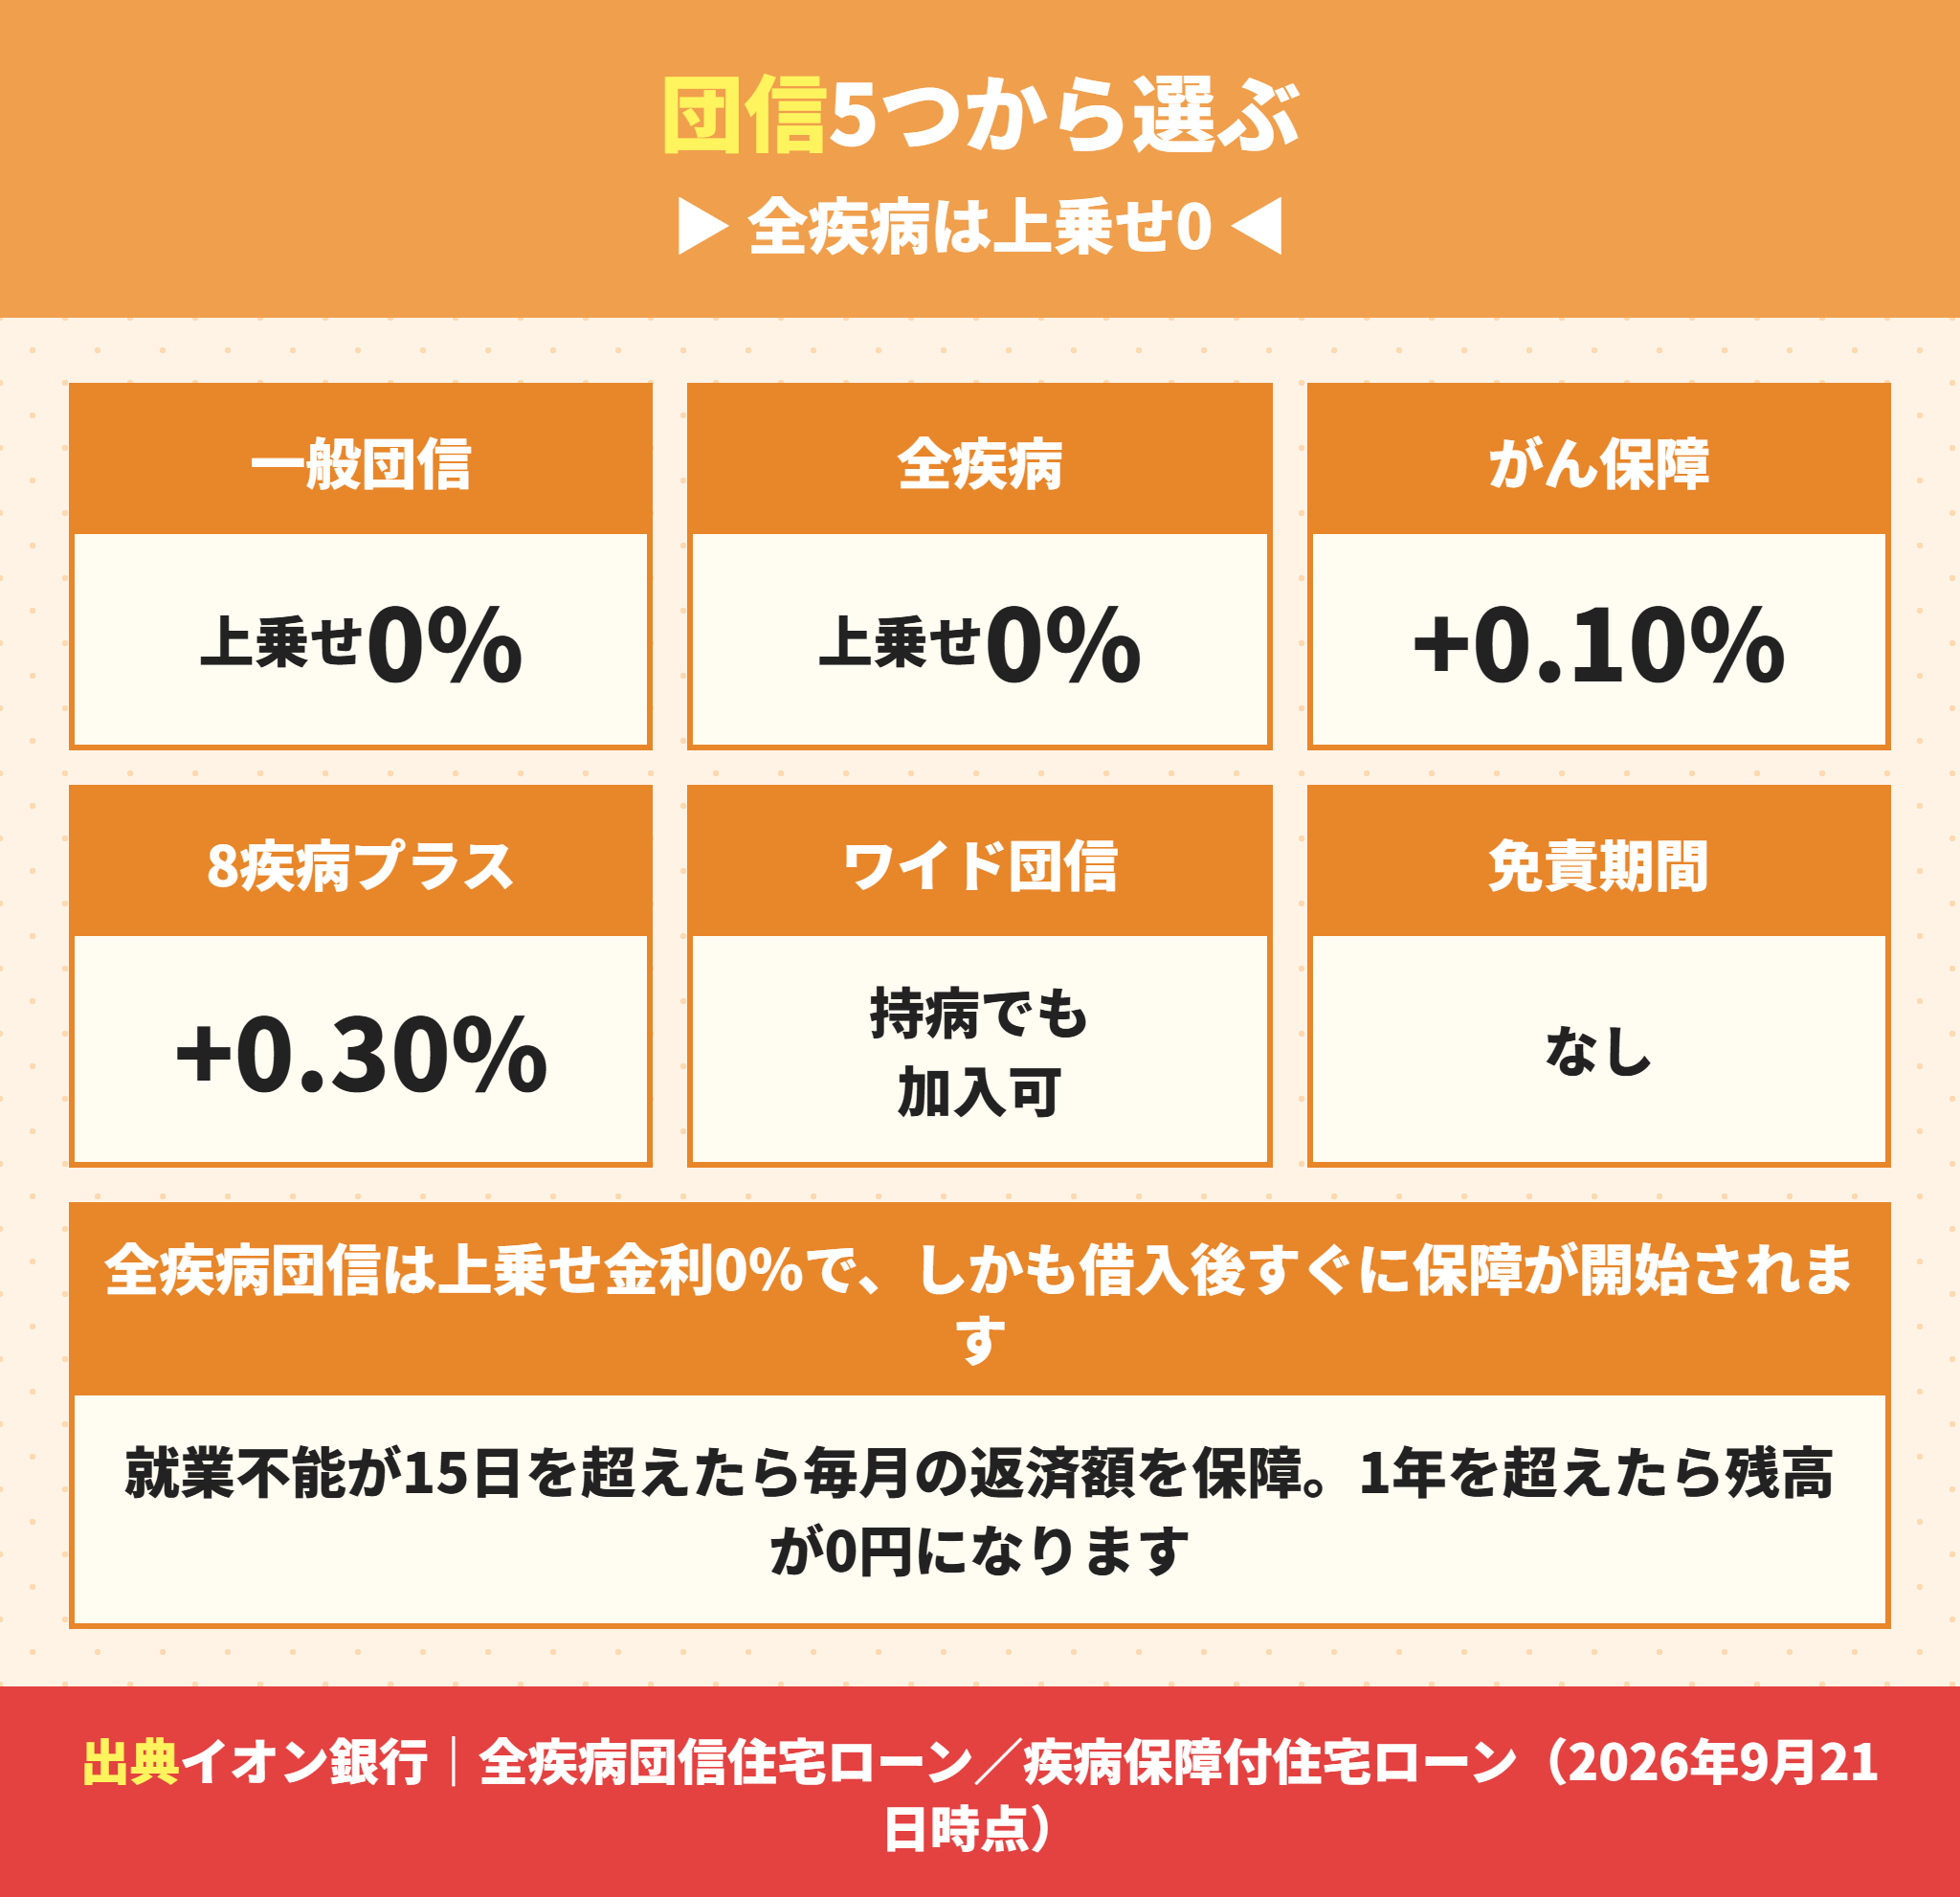
イオン銀行の団信は5つから選ぶ形になっています。上乗せ金利が0のものが2つあります。
イオン銀行の団信5種類と上乗せ金利
公式のページに並んでいる5つです。
| 団信の種類 | 上乗せ金利 | 保障の中心 |
|---|---|---|
| 一般団信 | 0% | 死亡・所定の高度障がい状態 |
| 全疾病保障付 | 0% | 病気・ケガによる就業不能状態 |
| がん保障付 | +0.10% | がんと診断されたらローン残高が0円 |
| 8疾病保障プラス付 | +0.30% | 8疾病+失業の補償 |
| ワイド団信 | — | 持病があっても加入できる場合がある |
全疾病保障付が上乗せ金利0パーセントなのが特徴です。就業不能の保障を無料で付けられます。
イオン銀行の全疾病団信は免責期間がない
ここが他のネット銀行との決定的な違いです。
公式に「住宅ローンお借入れ後、免責期間はなくすぐに保障が開始されます」と書かれています。
がん保障に90日や3か月の免責期間を置いている銀行があるなかで、イオン銀行の全疾病団信は待たずに保障が始まります。
イオン銀行の全疾病団信は15日を超えたら返済額を保障
保障の条件も具体的です。所定の就業不能状態がローン返済日において15日を超えて継続したとき、その月の返済額が保障されます。
公式には保障は何回でもと書かれています。ボーナス返済月も保障されます。
そして所定の就業不能状態が1年を超えて継続したとき残高が0円になります。公式には「完治しても残高0円のまま」とあります。
イオン銀行の就業不能状態の定義と免責事由
就業不能状態の定義は2つです。①入院している状態、②医師の指示による在宅療養をしている状態です。
②は「日中の50パーセント以上は就床しており自力では屋外への外出等がほぼ不可能」などの状態が条件になっています。
団信の加入年齢と告知は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
8疾病団信と全疾病団信の条件はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方向けの商品は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
免責事由には精神障害、妊娠・出産、むちうち症や腰痛で医学的他覚所見のないもの、地震・噴火・津波、酒気帯び運転などが挙げられています。
 ラクチン君
団信に加入できるのは契約時の1回だけです。公式に「ご契約後に団信に加入することはできません」と書かれています。後から付け足せないので、契約前に決めてください。
団信の選び方は団信が不安で通院中でも住宅ローンは組める?に書いています。
イオン銀行の全疾病団信で押さえる4点
免責期間がないので借入日から保障が始まる
就業不能が15日を超えたら、その月の返済額が保障される(回数の制限なし)
就業不能が1年を超えたら残高が0円になり、完治しても0円のまま
精神障害・妊娠出産・医学的他覚所見のないむちうちや腰痛は対象外
イオン銀行の8疾病保障プラスは失業まで補償する
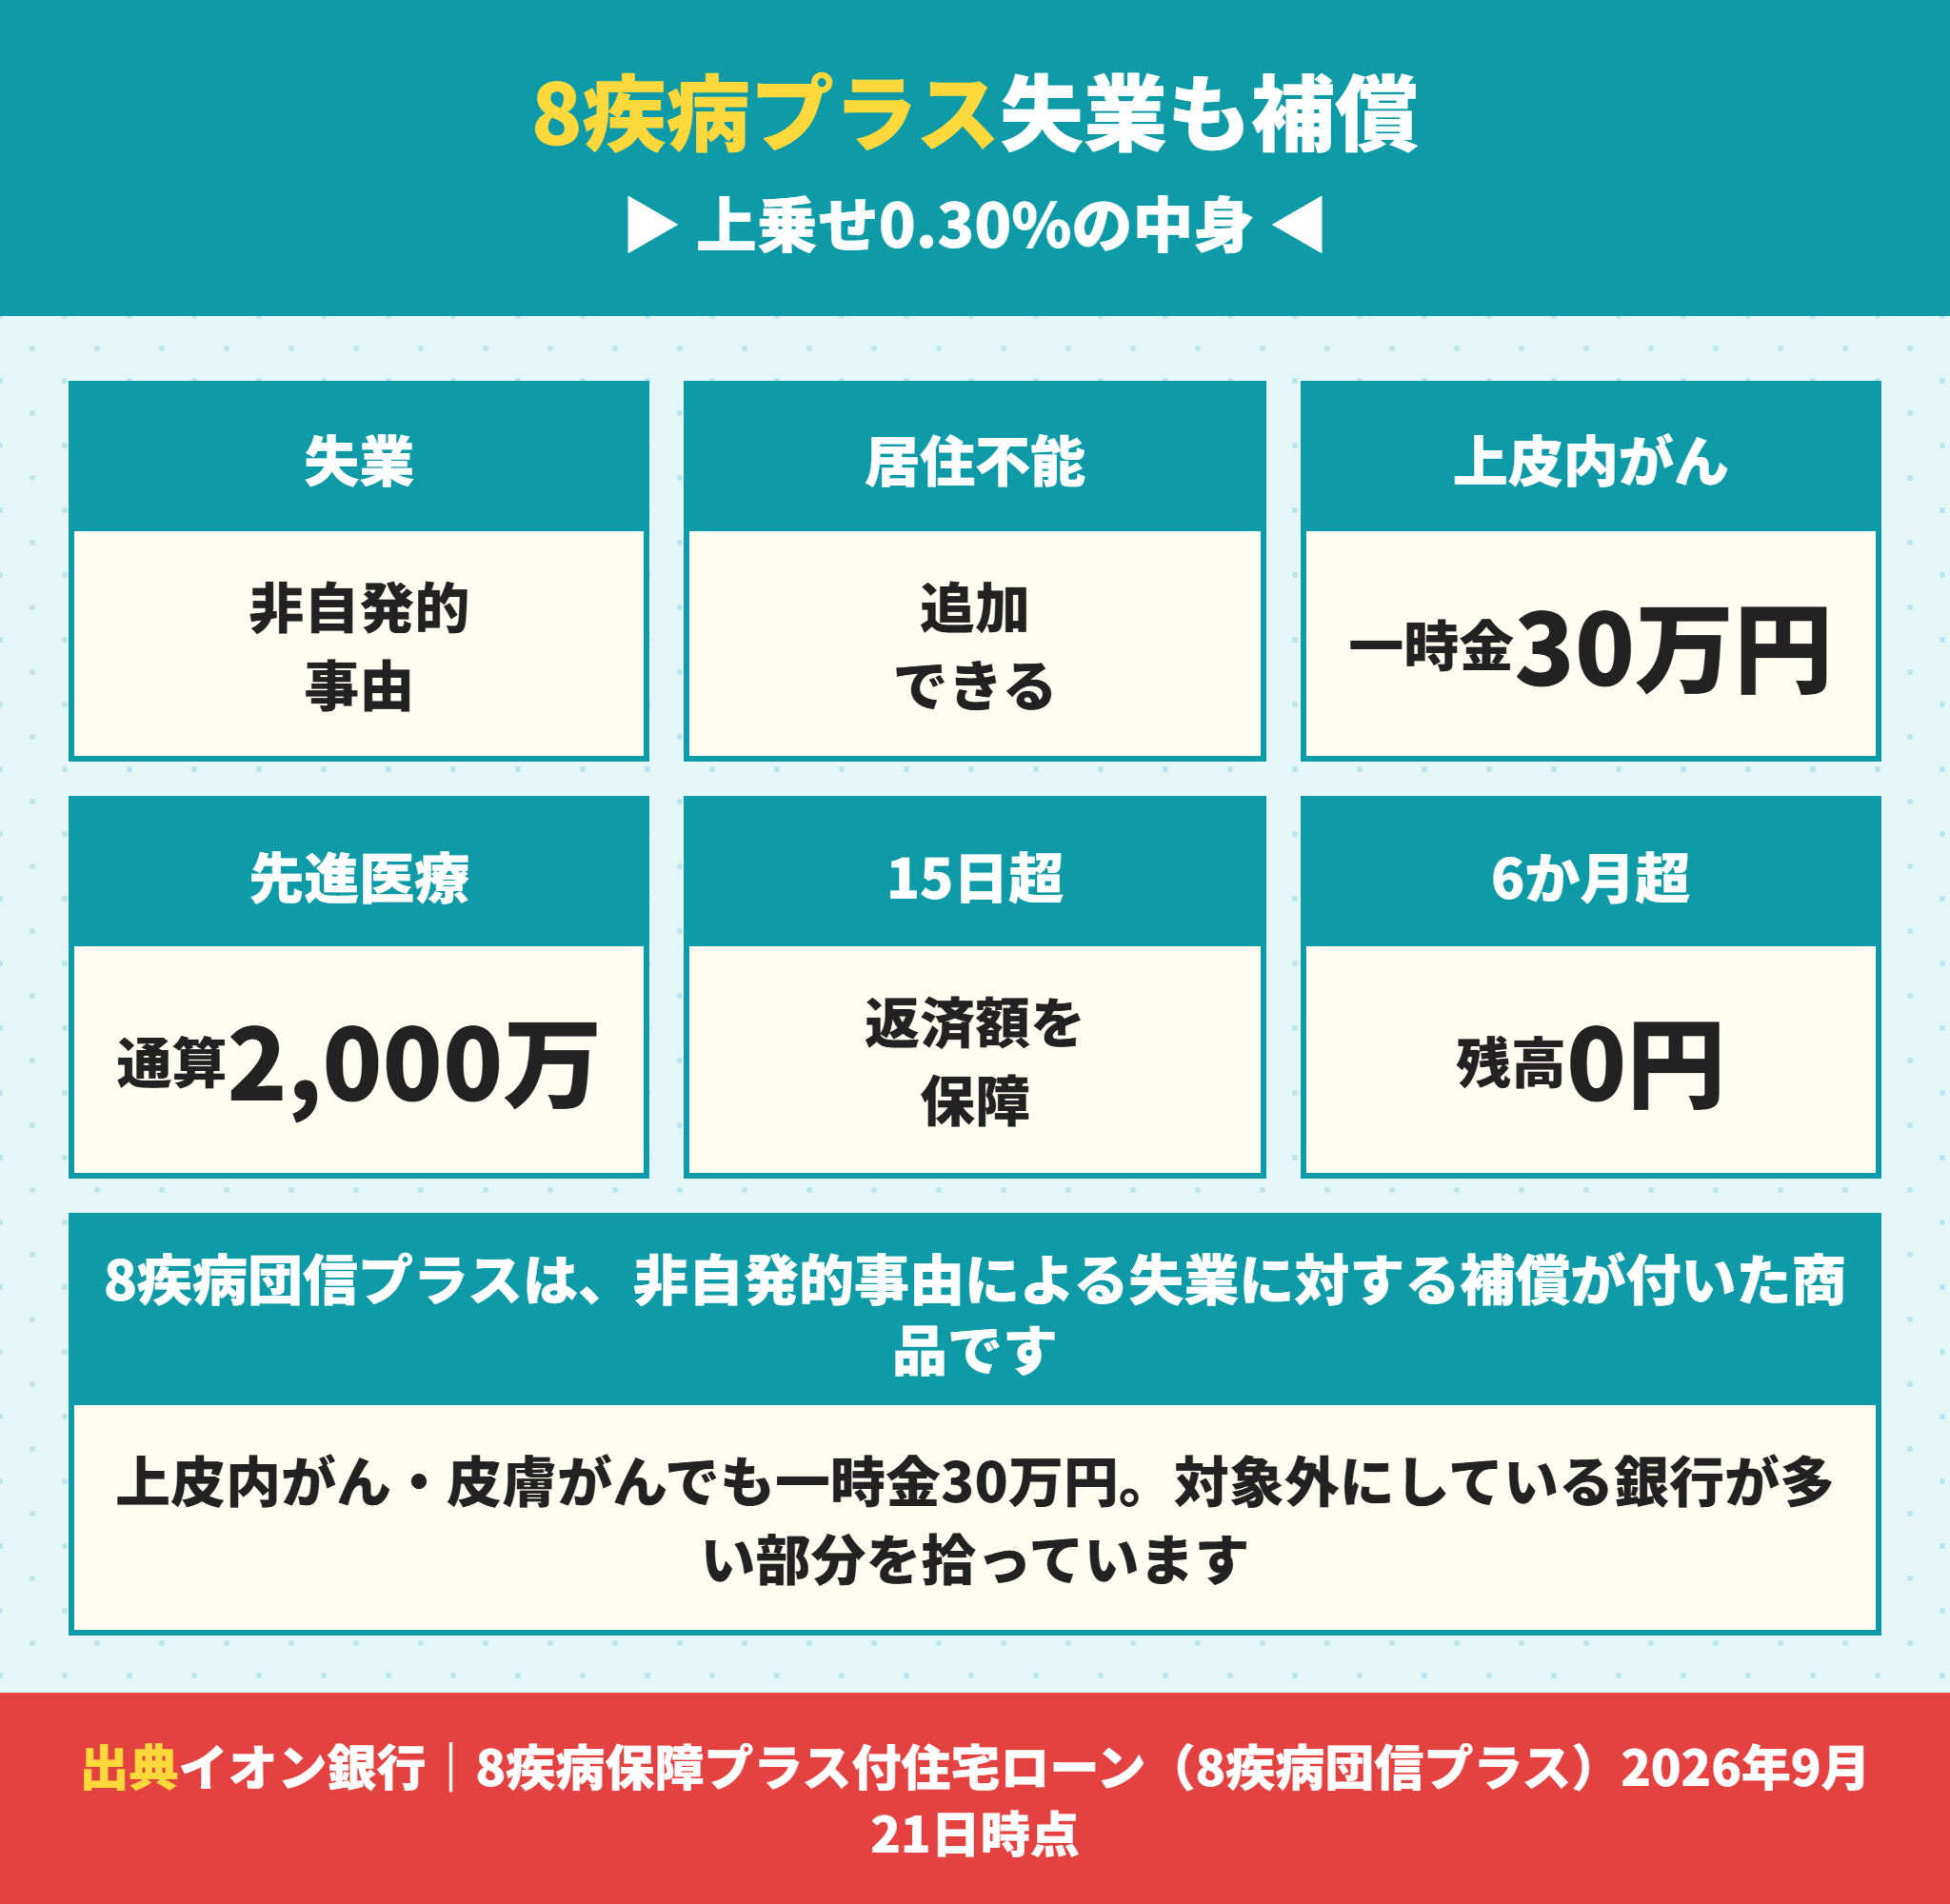
上乗せ0.30パーセントの8疾病保障プラス付は、上乗せ0.30パーセントで失業まで補償します。
イオン銀行の8疾病団信プラスに付いている失業の補償
公式の説明では、8疾病団信プラスは8疾病団信の保障に「非自発的事由による失業に対する補償をプラスした商品」です。
さらに希望すれば自然災害などによる居住不能の補償も追加できます。
病気の保障だけを比べていると見落としますが、失業と災害まで見ている団信は多くありません。
イオン銀行は上皮内がんでも一時金30万円
がんの範囲も広めです。公式に所定の上皮内がん・皮膚がんと診断されたとき一時金30万円(保険期間中1回)と記載されています。
そして公式自身が「住宅ローンを契約する金融機関によっては上皮内がん・皮膚がんは保障の対象外になっているケースもあります」と書いています。
つまり他行が対象外にしている部分を拾っているということです。
イオン銀行のがん先進医療の保障は通算2,000万円
先進医療の保障もあります。がんに係る先進医療の療養を受けたとき、「負担した技術料と同額」が支払われます。
限度は1回の療養につき2,000万円、通算最大2,000万円です。あわせて同一の先進医療による療養について1回を限度に10万円が支払われます。
引受保険会社は明治安田トラスト生命保険と公表されています。
イオン銀行の8疾病プラスは6か月超で残高0円
就業不能の条件は全疾病団信と少し違います。特定疾病を原因とする所定の就業不能状態が15日を超えて継続したときに返済額を保障(何回でも)です。
そして6か月を超えて継続したときに残高が0円になります。全疾病団信の1年より短い条件です。
こちらも免責期間はなく、借入後すぐに保障が開始されます。
イオン銀行の団信をどう選ぶか
上乗せ0で就業不能を備えたい … 全疾病保障付(残高0円は就業不能1年超)
がんで残高を消したい … がん保障付(+0.10%)
失業や災害まで備えたい … 8疾病保障プラス付(+0.30%・残高0円は就業不能6か月超)
持病があって一般団信が難しい … ワイド団信
いずれも契約時にしか加入できない。あとから変更できない
イオン銀行の住宅ローンは最長50年まで組める
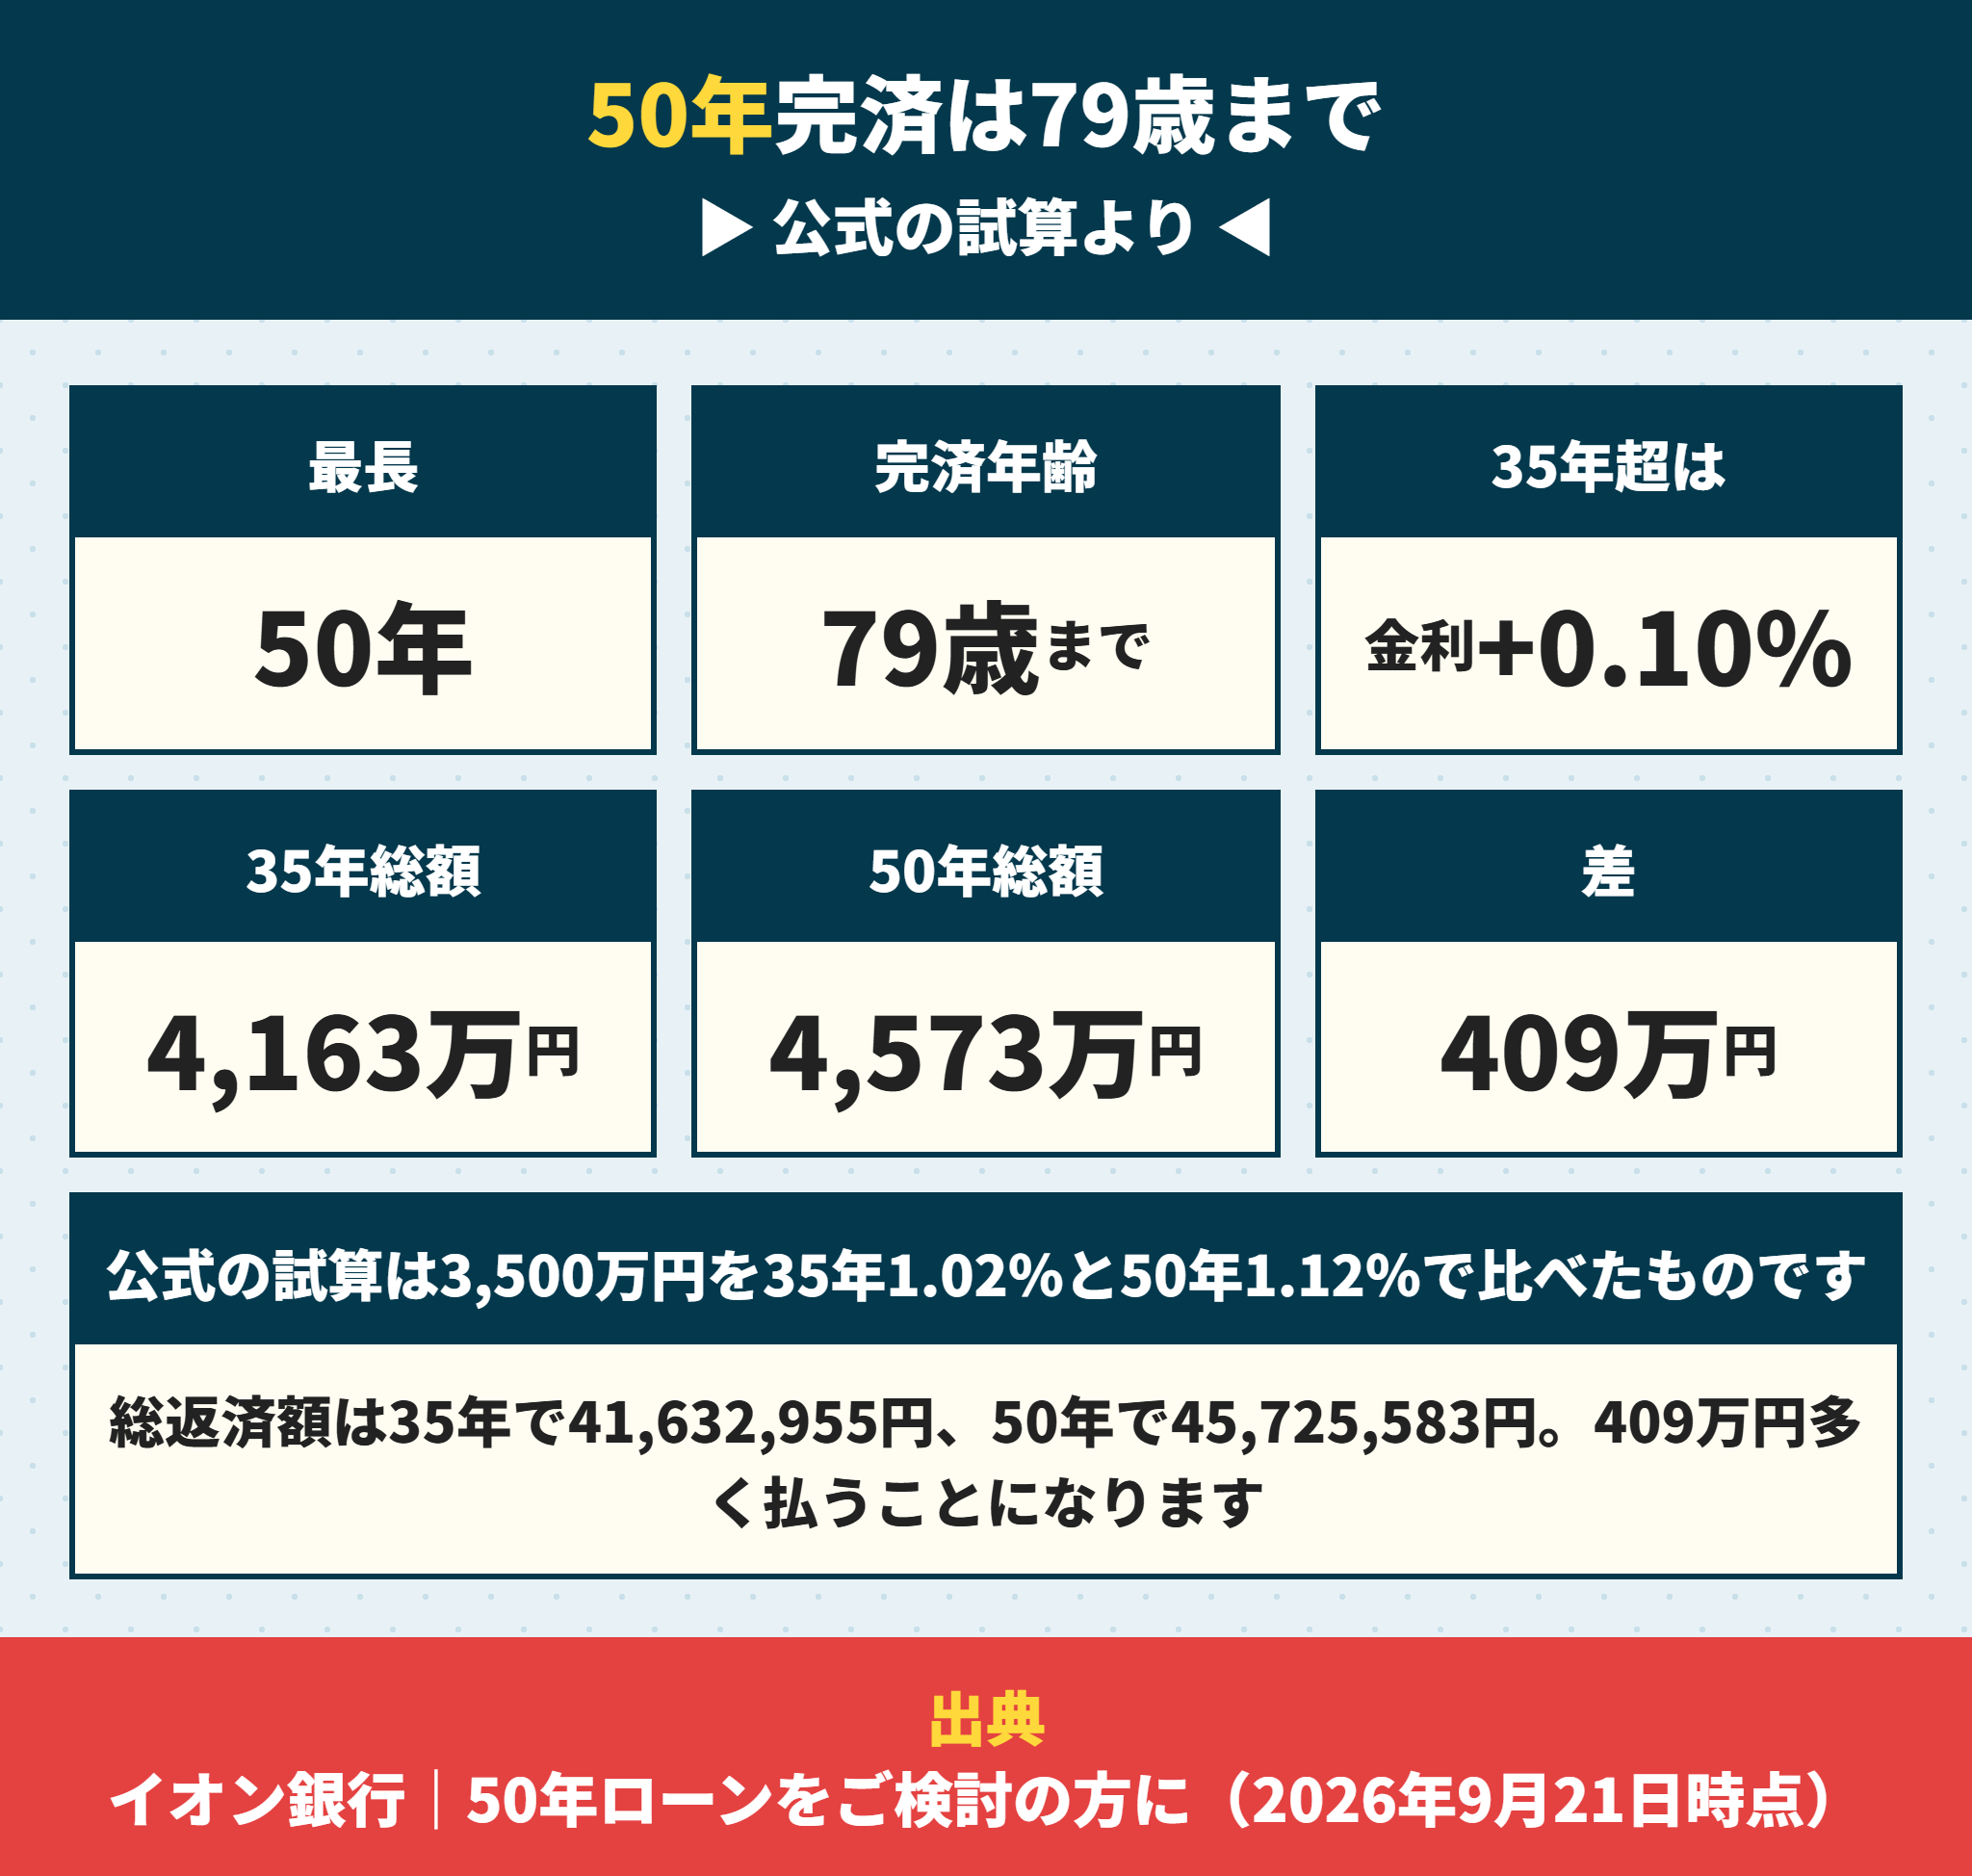
イオン銀行は借入期間が長く取れます。最長50年・完済時年齢79歳までです。
イオン銀行の50年ローンは金利が0.10パーセント上がる
公式の注記は3つあります。「お借入期間が35年を超える場合、お借入利率が年0.10パーセント高くなります」。
借換えでお借入期間が既存ローンの残存期間を超える場合は年0.20パーセント高くなります。両方に該当する場合は0.20パーセントのみが適用されます。
イオン銀行の公式試算では50年で409万円増える
公式サイトに具体的な試算が載っています。借入3,500万円、35年が1.02パーセント、50年が1.12パーセント、元利均等返済・ボーナス返済なし・定率型という条件です。
| 借入期間 | 金利 | 総返済額 |
|---|---|---|
| 35年 | 年1.02% | 41,632,955円 |
| 50年 | 年1.12% | 45,725,583円 |
| 差 | +0.10% | +4,092,628円 |
毎月の返済額は下がりますが、総返済額は409万円増えます。
金利0.10パーセントの上乗せと、15年ぶんの利息が加わるためです。
イオン銀行で50年を選ぶ判断
50年ローンは毎月の返済額を下げる道具です。払う総額を減らす道具ではありません。
完済時年齢が79歳まで設定できるということは、年金生活に入ってからも返済が続くということです。
使うなら、繰上返済で期間を縮める前提で組むのが現実的です。イオン銀行は一部繰上返済が1万円から手数料0円なので、その使い方に向いています。
返済額の目安は住宅ローン返済額の早見表35年で、何歳まで組めるかは住宅ローンは何歳まで組める?で確認できます。
イオン銀行で50年を選ぶ前に確認すること
35年を超えると金利が年0.10パーセント上がる(借換で残存期間を超えると0.20パーセント)
公式の試算で3,500万円なら総返済額が409万円増える
完済時年齢は79歳まで。年金生活に入ってからの返済額を先に計算する
繰上返済で期間を縮める前提なら、一部繰上返済が1万円から0円なので相性はよい
イオン銀行の住宅ローンを建売で使うときの段取り
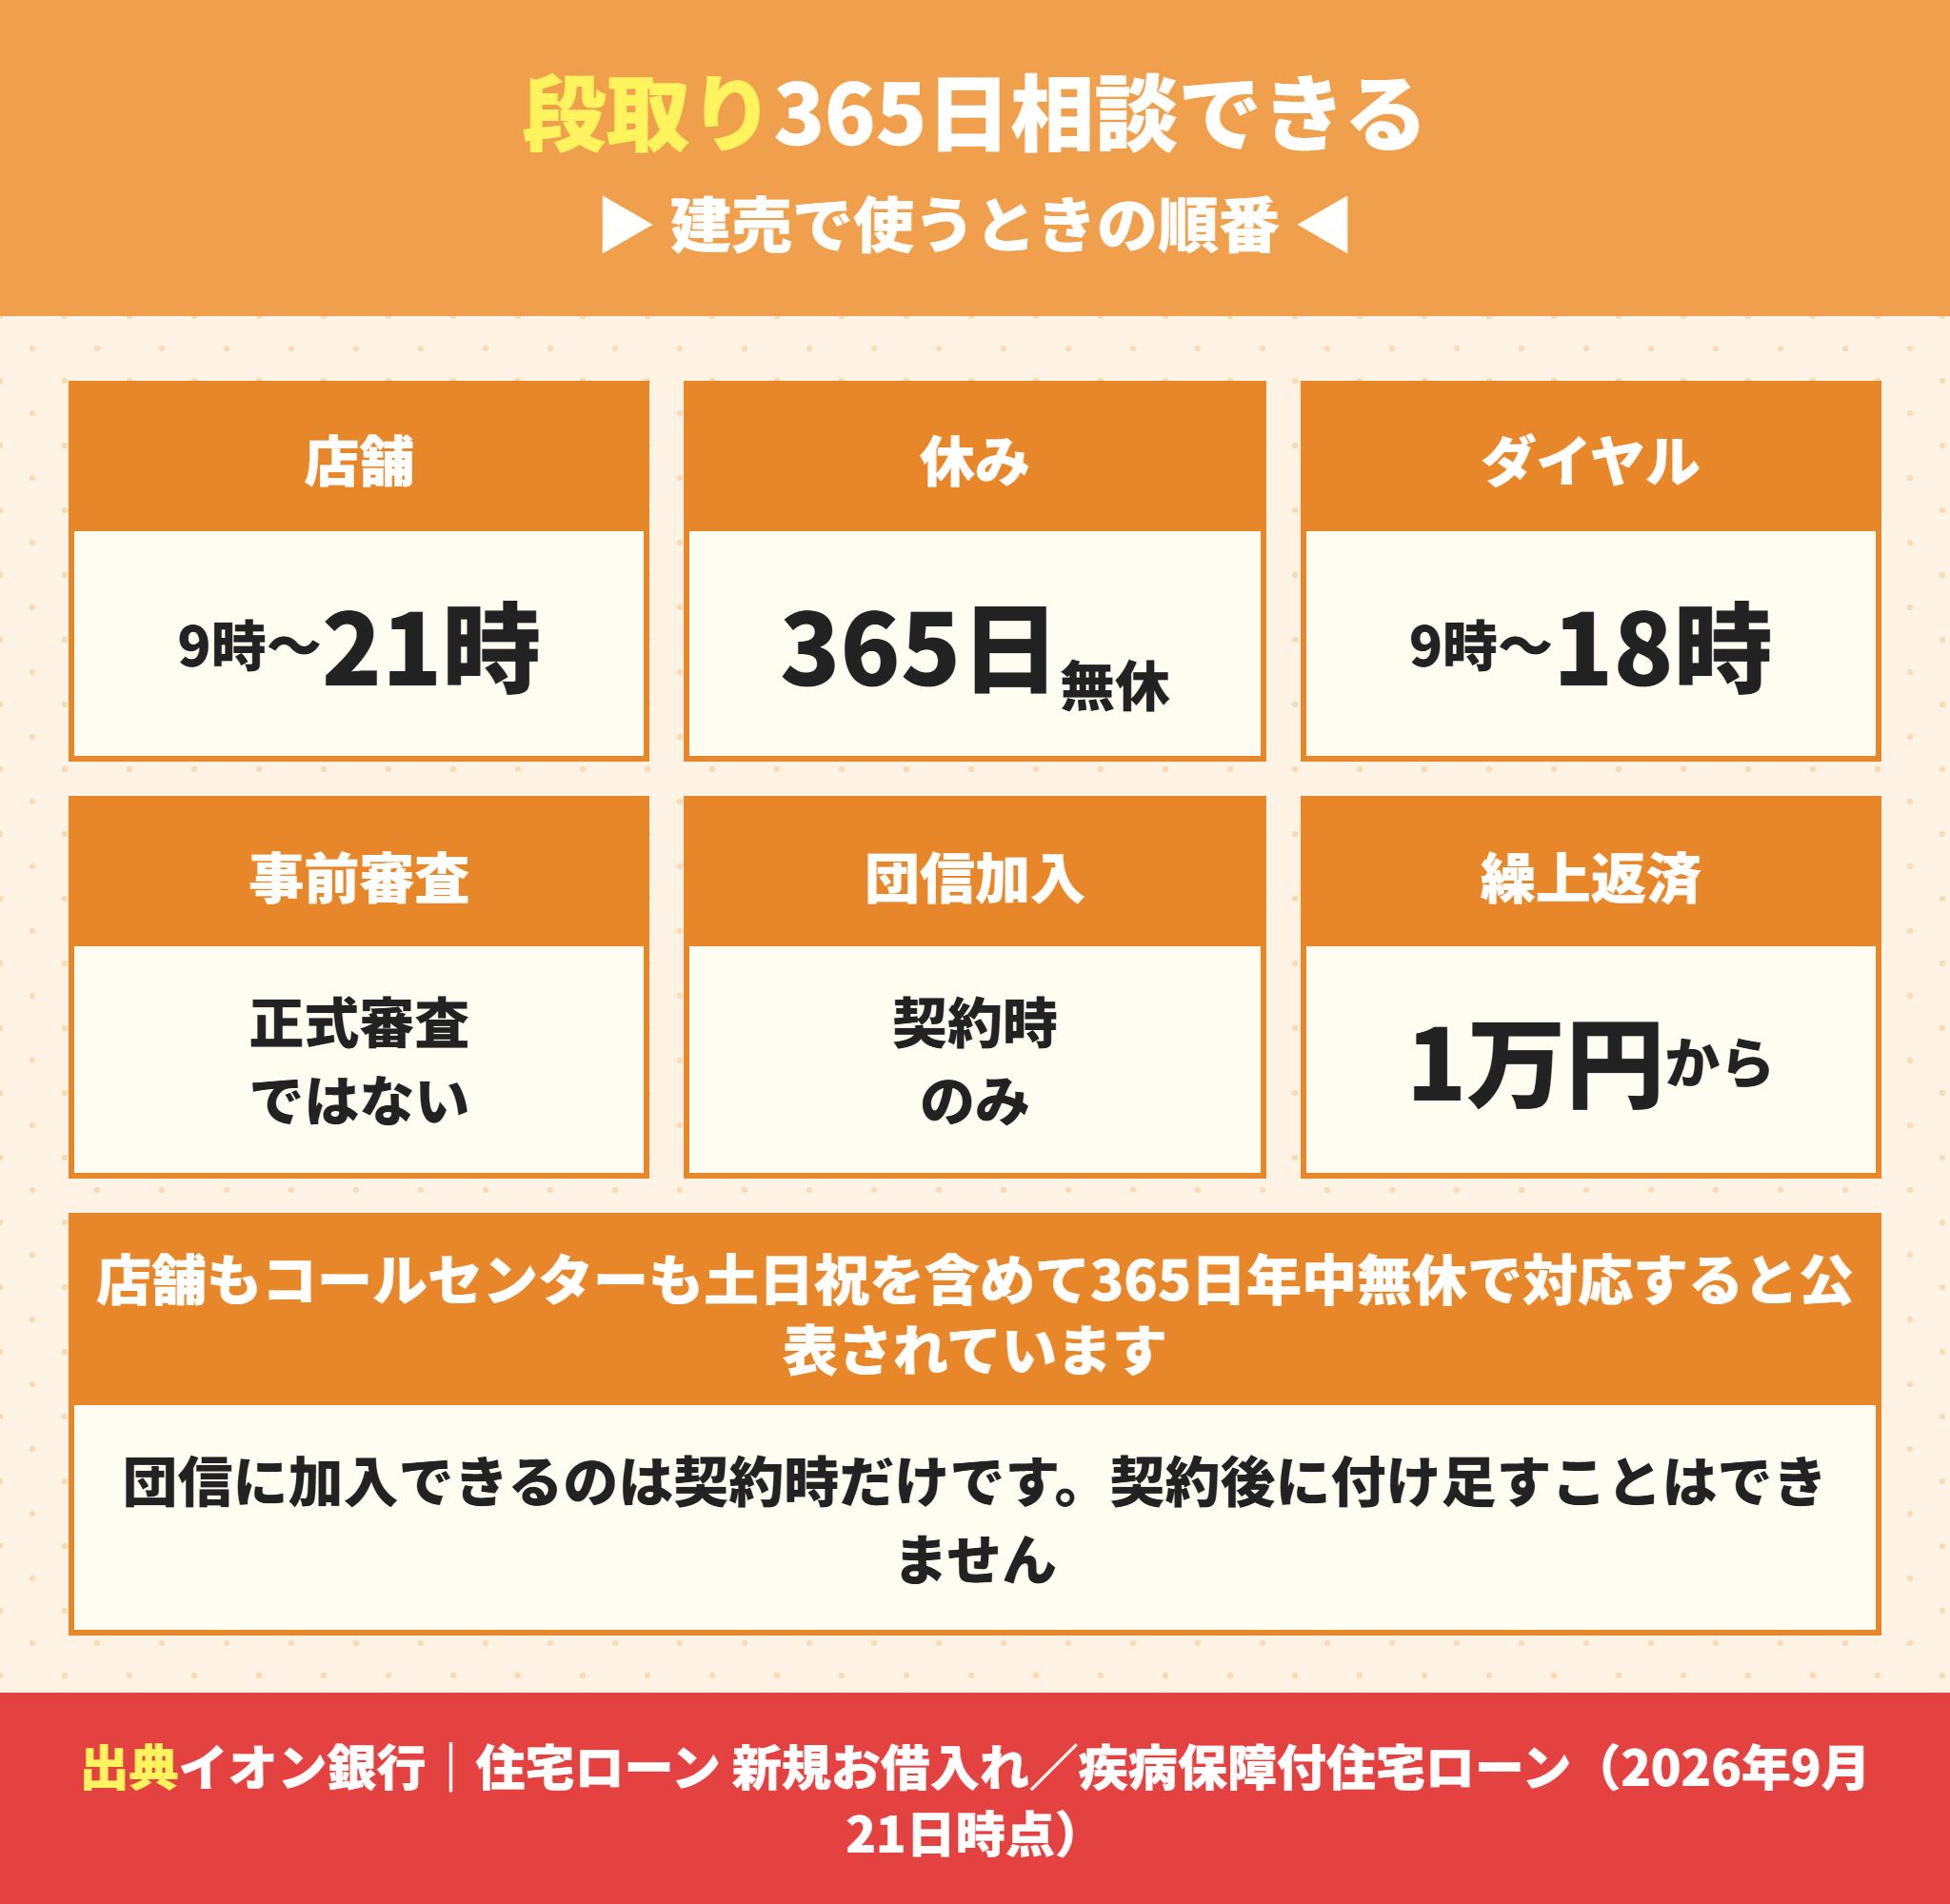
最後に実務です。イオン銀行は365日年中無休で相談できるのが強みです。
イオン銀行は土日祝も店舗で相談できる
公式に、店舗営業時間は9時から21時(一部店舗は異なる)、ローン専用ダイヤルは9時から18時と書かれています。
そして店舗もコールセンターも土日祝を含めて365日年中無休です。
建売は土日に内見して、その週のうちに申込みまで進むことがあります。土日に窓口が開いているのは実務上とても大きいです。
イオン銀行の事前審査は正式審査ではない
公式サイトの申込ボタンには「※ 正式審査ではありません」と赤字で書かれています。
事前審査が通っても正式審査で条件が変わることがあります。事前審査の結果だけで手付金を払う判断をしないでください。
イオン銀行の住宅ローンで建売の決済に間に合わせる
やることは2つです。物件を決める前に事前審査を通す(結果は正式審査ではない)こと、そして団信をどれにするか契約前に決めておくことです。
団信は契約時にしか加入できません。全疾病(上乗せ0)にするのか、8疾病プラス(+0.30パーセント)にするのかで毎月の返済額が変わります。
建売の売買契約から決済までは1か月前後です。迷う時間はありません。
イオン銀行の審査で建売のときに用意する書類
物件の書類は売主か仲介会社が用意する7点が中心です。買主が自分で集めるものではありません。
- 売買契約書(全ページ)
- 重要事項説明書(全ページ)
- 建築確認申請書と確認済証
- 検査済証
- 各階平面図・配置図
- 登記事項証明書(土地・建物)
- 本人確認書類と収入を証明する書類(源泉徴収票など)
公式には「住宅ローンのお手続きの流れ・必要書類」のページが用意されています。インターネットからの手続きと店舗での手続きで流れが違うので、どちらで進めるかを先に決めてください。
当社がイオン銀行で確認していること
当社が仲介する場合に確認していることを書きます。
- 借入期間と借入額から、定額型と定率型のどちらが得かを金額でお出しします
- イオングループでの月々の買い物額を伺って、5パーセント引きの実額を試算します
- 物件価格の80パーセント以内に収まるかを、諸費用を含めた資金計画で確認します
- 団信5種類の上乗せ金利を毎月の返済額に換算してお見せします
- 売買契約の決済日を、事前審査と正式審査の日数から逆算して設定します
- 新築の建売なら仲介手数料は0円です
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、仲介手数料は建売の仲介手数料はいくら?無料になる物件とならない物件にまとめています。
イオン銀行の住宅ローンのよくある質問
- イオン銀行の住宅ローンの手数料は定額型と定率型どちらが得ですか。
-
当社が公式の条件で試算すると、借入3,000万円・金利1.04パーセントの場合、17年までは定額型、18年以上は定率型が得でした。35年で借りるなら定率型が約64万円有利です。定額型は手数料が55万円安いかわりに金利が0.2パーセント上がるため、期間が長いほど不利になります。
- イオン銀行の住宅ローンの金利はいくらですか。
-
2026年9月1日現在の表示では、全期間優遇金利プラン(変動金利)が物件価格の80パーセント以内で年1.04パーセント〜、80パーセント超で年1.12パーセント〜です。当初固定10年は年3.65パーセント〜で、当初期間終了後の引下げ幅は店頭表示利率より最大年1.60パーセントになります。
- イオンセレクトクラブの5パーセント引きは関西でも使えますか。
-
使えます。公式の割引対象企業にダイエー、KOHYO、グルメシティ、イオンフードスタイル、ピーコックストア、フジ、マルナカなどが入っています。関西で日常的に使うスーパーが広く対象です。ただし専門店やクレジットが使えない店舗は対象外で、掲載企業でも一部対象外の店舗があります。
- イオン銀行の全疾病団信に免責期間はありますか。
-
ありません。公式に「住宅ローンお借入れ後、免責期間はなくすぐに保障が開始されます」と記載されています。所定の就業不能状態がローン返済日において15日を超えて継続したとき毎月の返済額が保障され、1年を超えて継続したとき残高が0円になります。
- イオン銀行の8疾病保障プラスは何が違いますか。
-
8疾病団信の保障に、非自発的事由による失業に対する補償が付いています。希望すれば自然災害などによる居住不能の補償も追加できます。上皮内がん・皮膚がんでも一時金30万円が支払われ、特定疾病の就業不能が6か月を超えると残高が0円になります。上乗せ金利は0.30パーセントです。
- イオン銀行の保証料は本当に0円ですか。
-
公式に保証料0円と明記されています。ただし「審査の結果によっては保証料ありのプランでご案内する場合があります」という注記があるので、必ず0円とは限りません。承認の条件を確認してください。
- イオン銀行で50年ローンを組むと総返済額はどれくらい増えますか。
-
公式の試算では、借入3,500万円で35年(金利1.02パーセント)が41,632,955円、50年(金利1.12パーセント)が45,725,583円です。差は4,092,628円になります。借入期間が35年を超えると金利が年0.10パーセント高くなるためです。
- イオン銀行の団信はあとから変更できますか。
-
できません。公式に「団信に加入できるタイミングは住宅ローンのご契約時のみ」「ご契約後に団信に加入することはできません」と書かれています。別の金融機関へ借換えるときが次の加入機会になります。契約前に決めてください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








