





住信SBIネット銀行で住宅ローンを組もうと調べていたら、銀行の名前が変わっていました。条件も変わったのでしょうか。関西で新築の建売を買う予定です。
結論から書きます。商号がドコモSMTBネット銀行に変わり、2026年8月実行分で金利の優遇が2つ終わりました。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
終わったのは「環境配慮型住宅への特別金利優遇」と「物件価格の80パーセント以下でお借入れいただく場合の金利優遇」です。
ただし、対面相談コースでは引続き使えると公式サイトが明記しています。つまりネットで申込むほうが不利になる逆転が起きています。
もう1つ大きいのが日程です。公式サイトは仮審査から融資まで最短1カ月半程度が目安と書いています。建売は売買契約から決済まで1か月前後なので、物件を決めてから申込むと間に合いません。
この記事では、住信SBIネット銀行の住宅ローンについて、商号変更で何が変わったか、金利に乗る4種類の上乗せ、スゴ団信のプランと上乗せ金利、手数料の実額、そして建売で間に合わせる段取りを、公式サイトの記載だけで整理します。
この記事で分かること
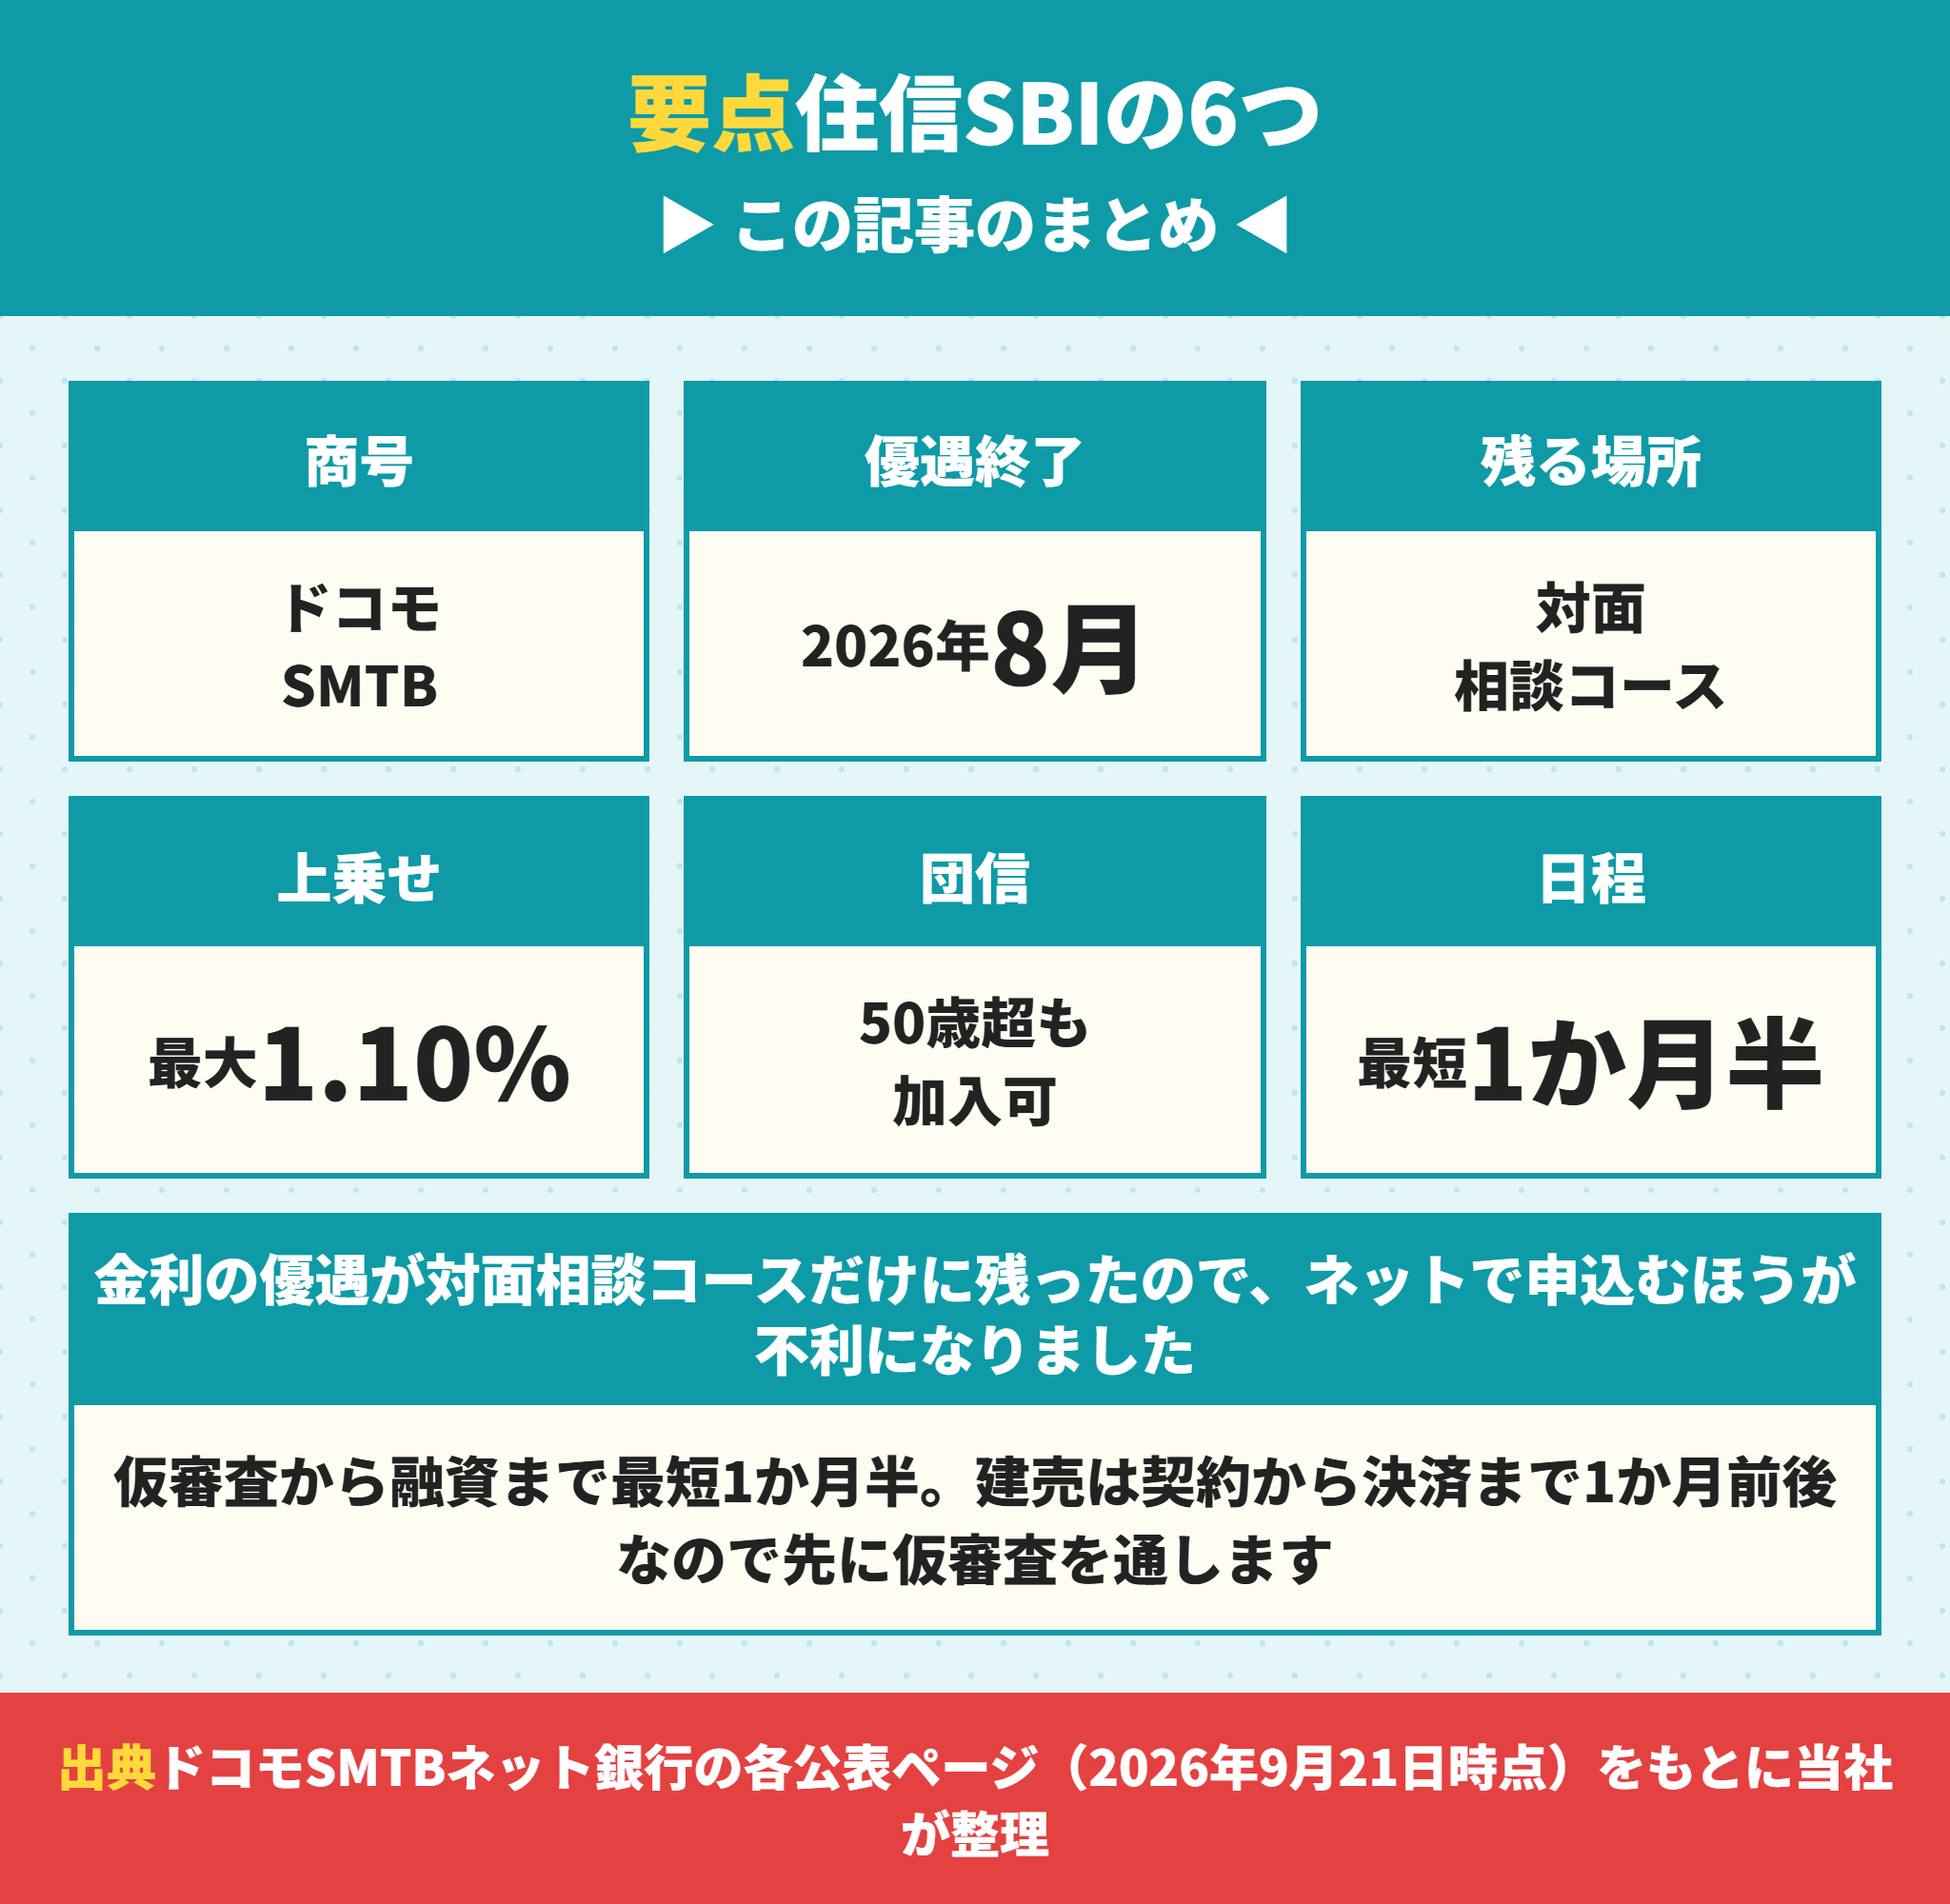
住信SBIネット銀行の商号はドコモSMTBネット銀行に変わった(銀行コードは0038のまま)
2026年8月実行分で2つの金利優遇が終わり、対面相談コースだけに残っている
表示金利のうえに4種類の上乗せが乗る。当社の合算で最大1.10パーセント
スゴ団信は50歳超でも3大疾病保障に入れる。全疾病保障は上乗せ金利なし
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住信SBIネット銀行の住宅ローンは商号がドコモSMTBネット銀行に変わった
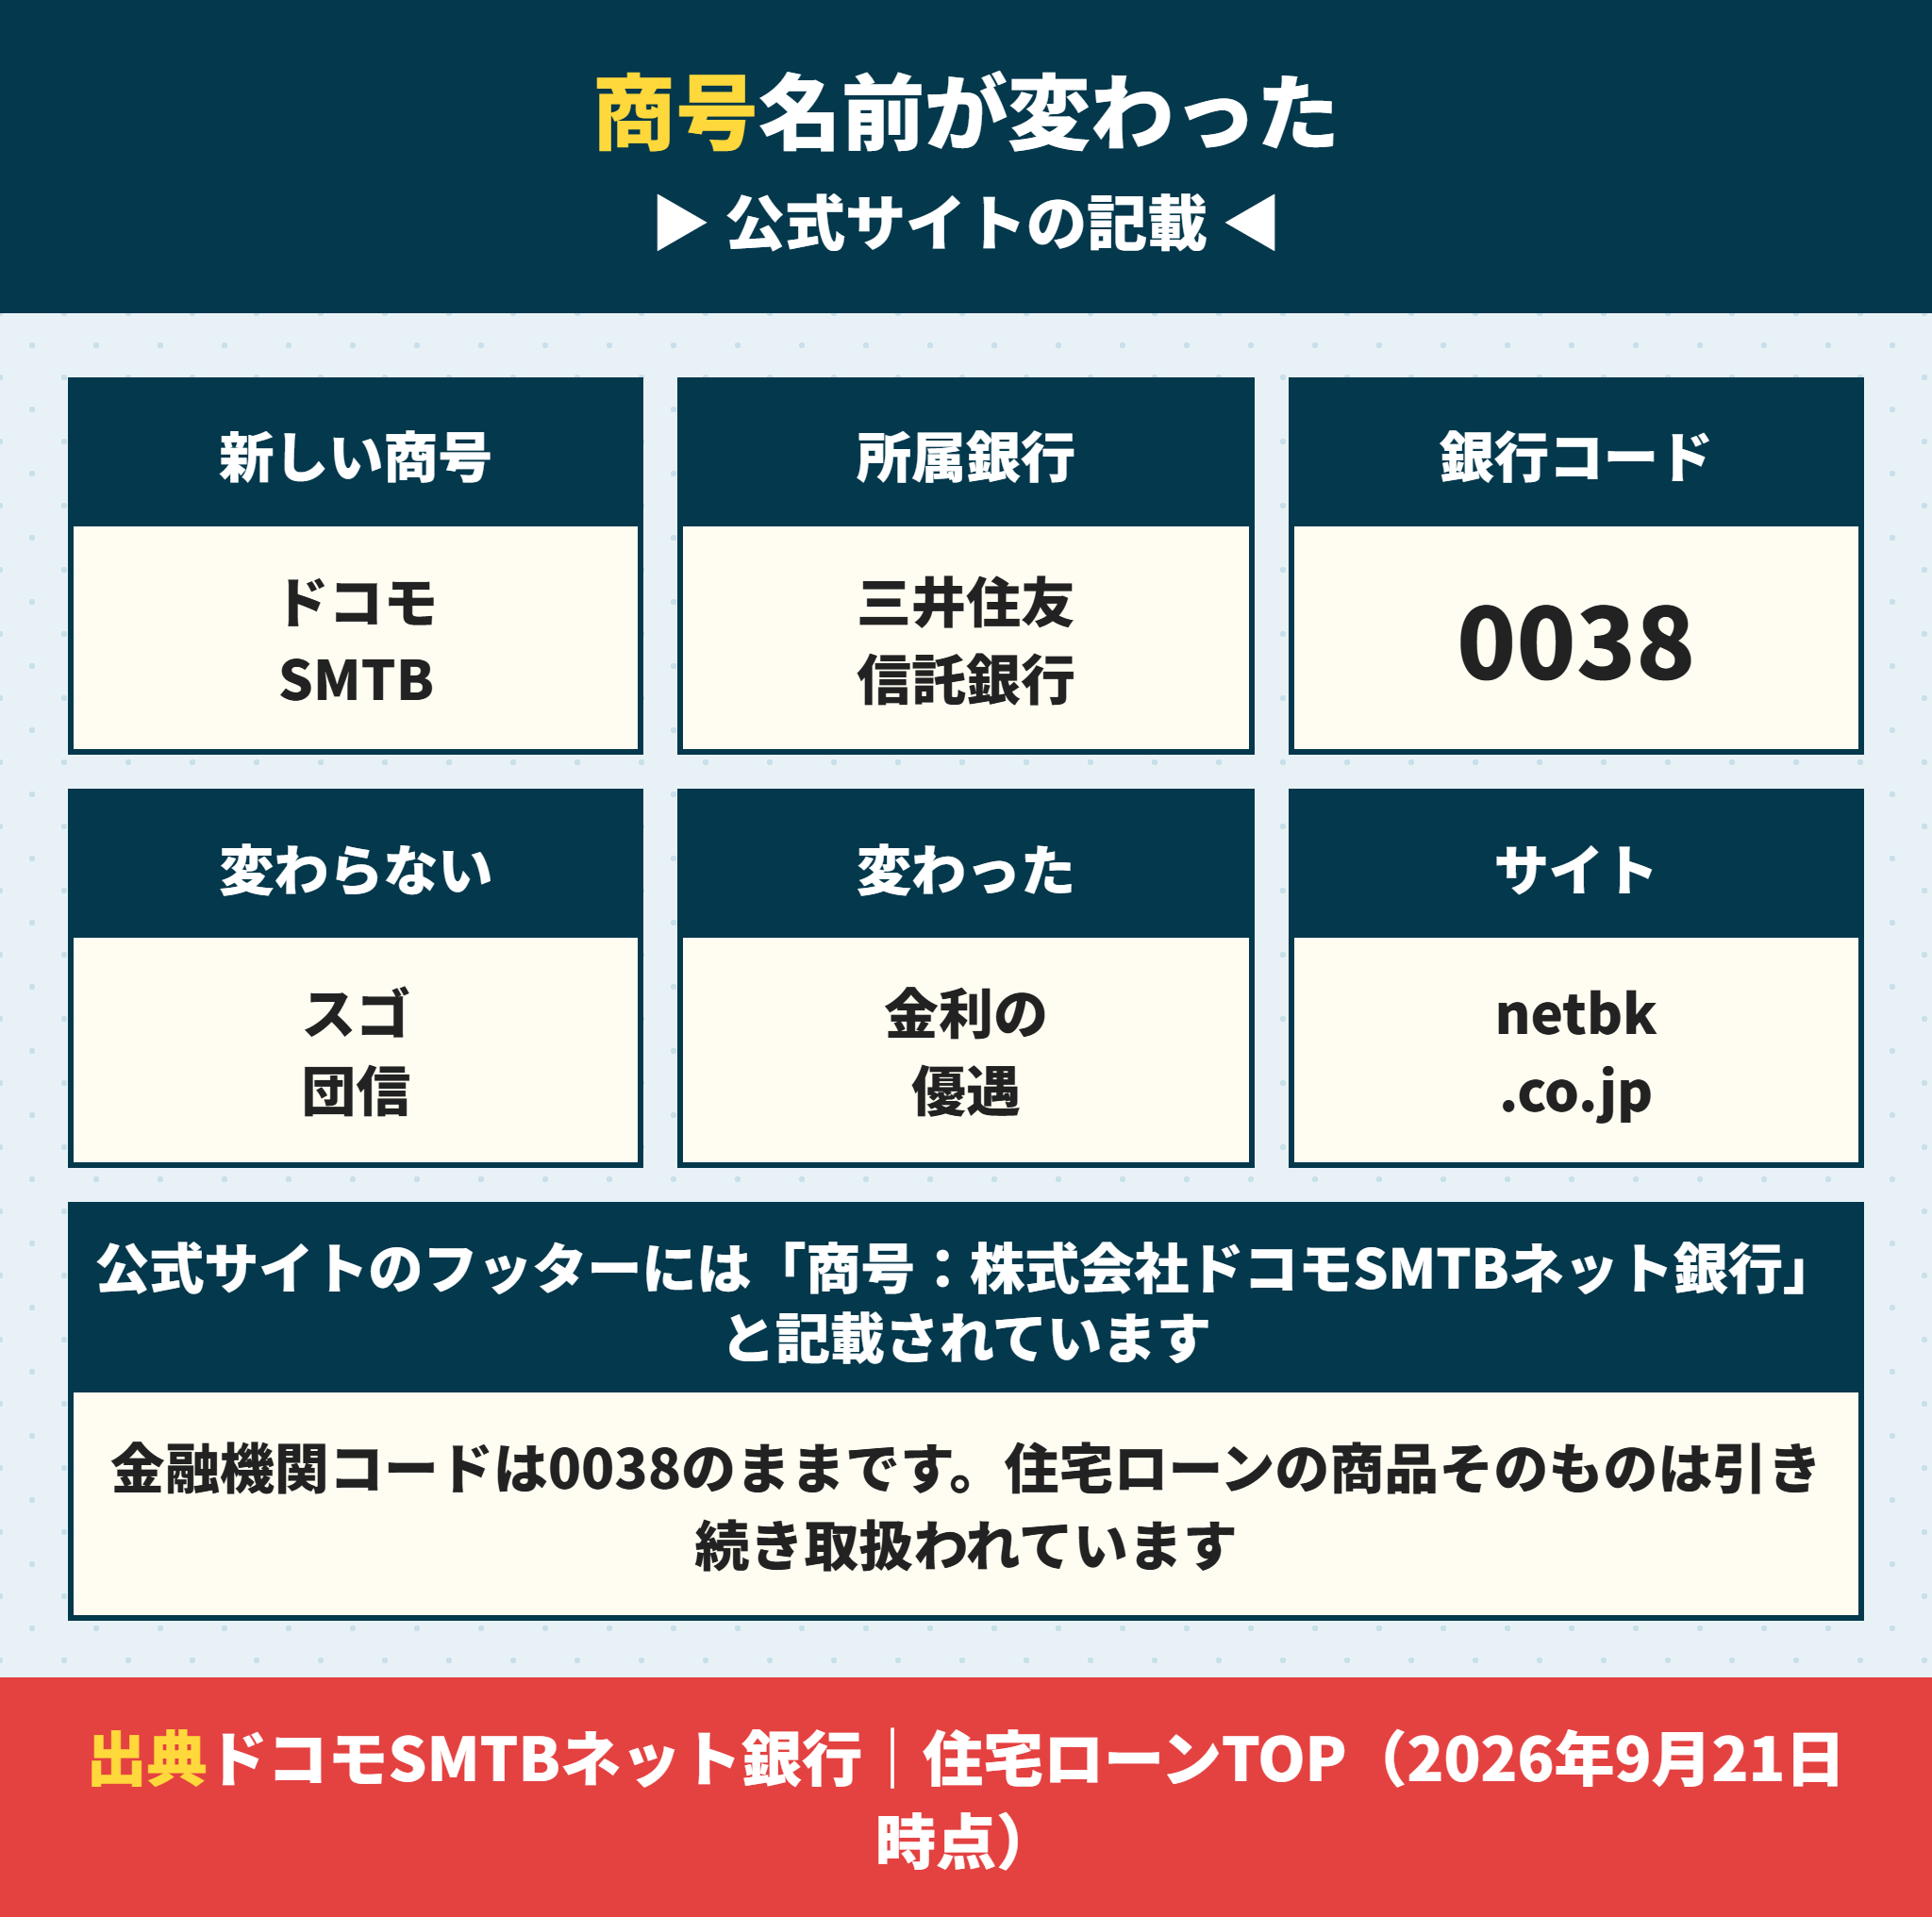
まず名前の話から片づけます。住信SBIネット銀行は銀行コード0038のまま商号だけが変わりました。公式サイトのフッターに「商号:株式会社ドコモSMTBネット銀行」と記載されています。
住信SBIネット銀行の新しい商号と所属銀行
公式サイトには、あわせて所属銀行の商号:三井住友信託銀行株式会社と書かれています。
金融機関コード(銀行コード)は0038で変わっていません。サイトのドメインも netbk.co.jp のままです。
つまり会社そのものは続いていて、名前が変わっただけです。住宅ローンの商品も引き続き取扱われています。
 ラクチン君
検索するときは旧名のほうが情報が出てきます。ただし公式サイトを見るときは新しい商号のページを見てください。古い記事は条件が変わる前のものです。
住信SBIネット銀行で借りている人にも影響があるのか
すでに借りている人の契約は続きます。商号が変わっても契約の内容は変わりません。
ただし変動金利で借りている場合、基準金利が動けば適用金利も動きます。これは商号変更とは別の話です。
変動金利の上がり方は住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールで整理しています。日本銀行の決定は日本銀行の公表資料で確認できます。
住信SBIネット銀行はフラット35も引き続き取扱っている
商号が変わってもフラット35の取扱いは続いています。公式の対面相談コースのページにフラット35 買取型(新規借入)の金利が示されています。
公式の注記では、表示されているのはお借入期間20年超・割合90%以下・4ポイント(当初5年間 年▲1.0%引下げ)の場合の金利です。
つまりフラット35の子育てプラス等のポイント制度を前提にした表示になっています。ポイント数が違えば金利も変わります。
全期間固定で組みたい場合は、変動金利の商品とは別の申込になります。同時には申込めません。
住信SBIネット銀行の住宅ローンで変わっていないこと
商号変更で変わらなかったものを並べます。スゴ団信という団信の名前は3プランとも残っているので、住信SBIネット銀行の団信を前提に比べていた人はそのまま検討を続けられます。
- 金融機関コード(銀行コード)0038
- 団体信用生命保険「スゴ団信」と全疾病保障の基本付帯
- WEB申込コース・対面相談コース・フラット35という3つの商品の枠組み
- 事務取扱手数料が融資金額の2.2パーセントという水準
- 一部繰上返済手数料が無料という扱い
住信SBIネット銀行の住宅ローンは3つのコースに分かれている
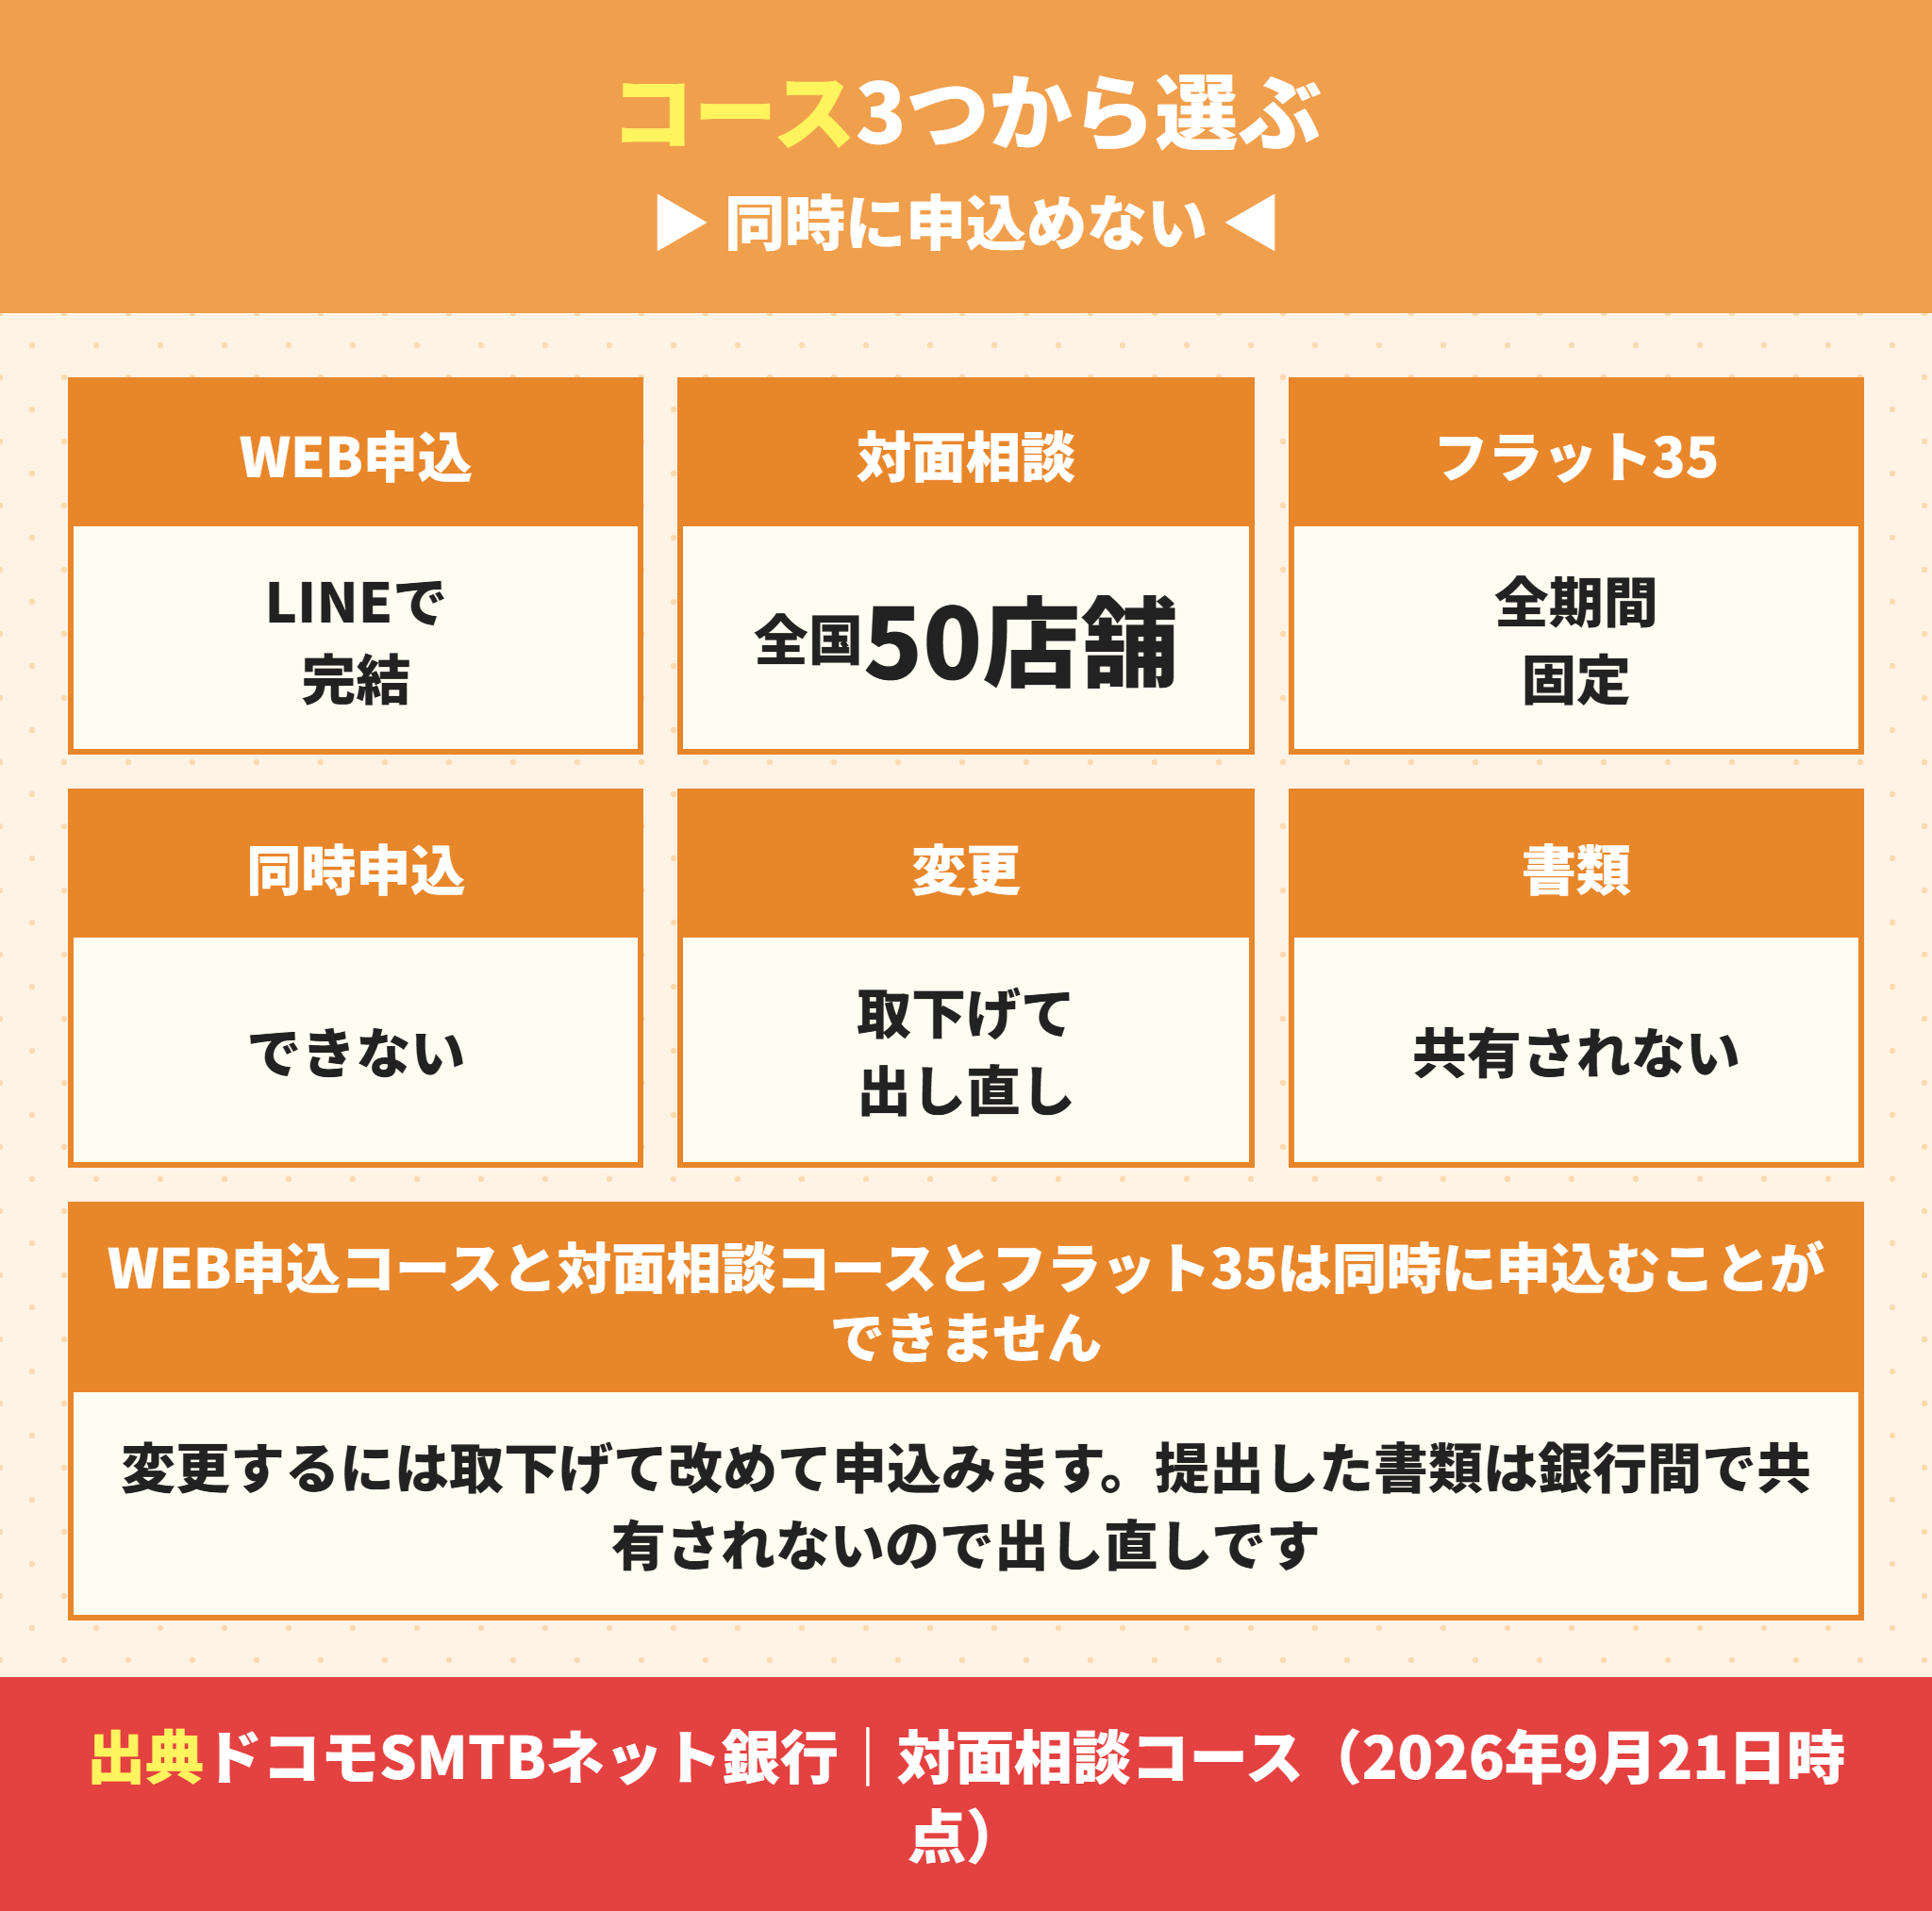
ここを間違えるとやり直しになります。住信SBIネット銀行の住宅ローンはWEB申込コース・対面相談コース・フラット35の3つです。
住信SBIネット銀行のWEB申込コースはLINEで完結する
WEB申込コースは、公式に仮審査・正式審査・ご契約、すべてLINEからお手続きが可能と書かれています。
仮審査の結果は最短即日(営業日)でLINE通知またはメールで届きます。郵送での審査申込・書類提出も可能です。
住信SBIネット銀行の対面相談コースは全国50店舗以上
対面相談コースは全国50店舗以上の窓口で専任スタッフに相談できるコースです。公式に土日も相談できると書かれています。
そして後で詳しく書きますが、金利の優遇が残っているのはこちらのコースだけです。
住信SBIネット銀行のどちらのコースを選ぶかで金利が変わる
コースの違いは窓口の有無だけではありません。2026年9月以降は、住信SBIネット銀行の金利の優遇が対面相談コースにだけ残っています。
つまり住信SBIネット銀行を選ぶときは、「ネットで完結させたい」のか「条件を良くしたい」のかを先に決めることになります。
手続きの速さを取るならWEB申込コース、金利を取るなら対面相談コースという整理です。
なお審査結果による上乗せの幅は、対面相談コースのほうが大きく設定されています。詳しくは次の章で並べます。
住信SBIネット銀行は3つのコースを同時に申込めない
ここが落とし穴です。公式の注記に「WEB申込コース」「対面相談コース」「フラット35」を同時にお申込みいただくことはできませんとあります。
変更したい場合は、すでに申込んでいる商品を取下げて改めて申込むことになります。
さらに提出した書類は銀行間で共有されないので、改めて出し直しです。
 ラクチン君
建売の決済日が決まっている状況でコースを変えると、書類の再提出で日程が崩れます。どのコースで申込むかは仮審査の前に決めてください。
住信SBIネット銀行の金利優遇は2026年8月実行分で終わった
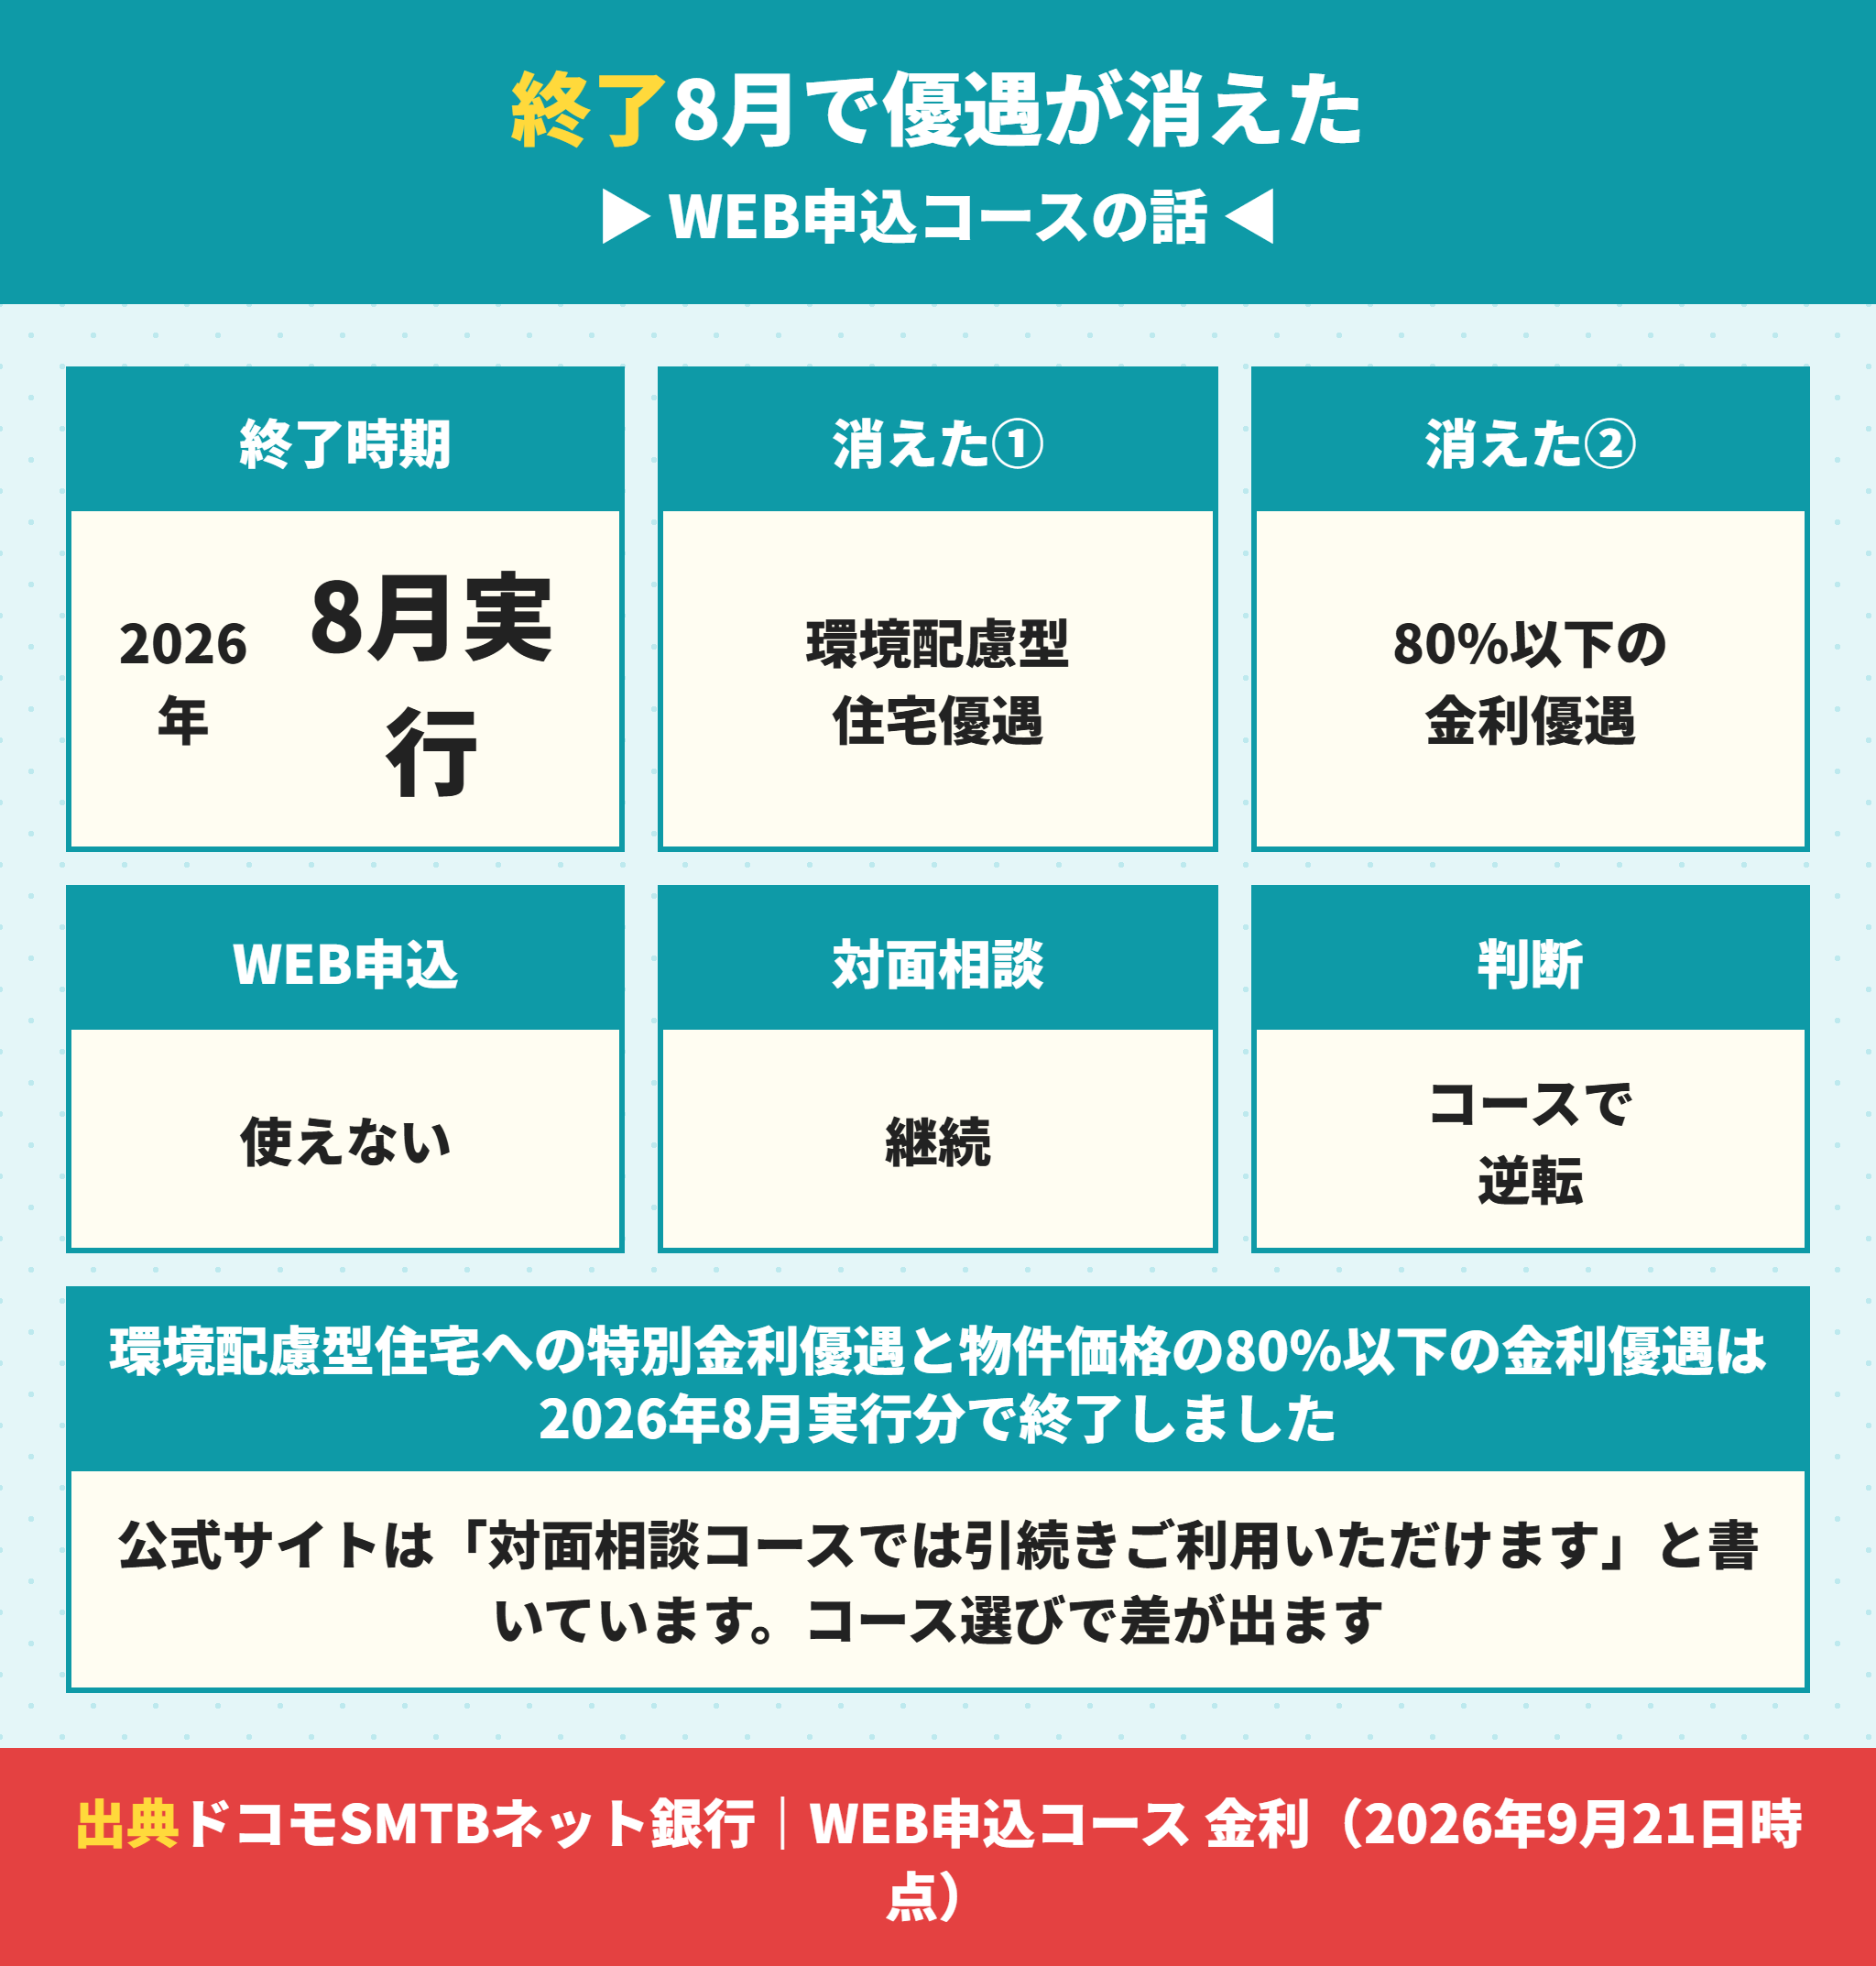
ここが2026年に住信SBIネット銀行で借りる人にとっていちばん影響の大きい2026年8月の変更です。
住信SBIネット銀行で終わったのは2つの金利優遇
公式サイトのWEB申込コースの金利ページに、次の記載があります。
「環境配慮型住宅への特別金利優遇」および「物件価格の80%以下でお借入れいただく場合の金利優遇」は、2026年8月実行分をもって終了いたしました。
つまりWEB申込コースでは、この2つの優遇が使えません。
対面相談コースでは引続き使える
同じ注記には続きがあります。対面相談コースでは引続きご利用いただけます。ご希望のお客さまは、お近くの店舗までお気軽にご相談ください。
これはネット申込のほうが条件が悪くなるという逆転です。
ネット銀行は対面より安いという前提で比べていると、判断を間違えます。
住信SBIネット銀行がいう環境配慮型住宅とは何か
公式の説明では、環境配慮型住宅とはZEH水準住宅、認定長期優良住宅、低炭素住宅、LCCM住宅をはじめとする環境負荷を低減することを目的とした持続可能性を考慮した住まいです。
近年の新築の建売は、このどれかに当たる物件が増えています。だから優遇が残っている対面相談コースを選ぶ意味が大きいのです。
物件の等級は住宅性能評価書で確認します。住宅性能評価書の見方と断熱等級とは|等級4と5の違いとUA値の目安に書いています。
住信SBIネット銀行の80パーセント以下という条件の意味
もう1つの優遇は自己資金の話です。公式の定義では物件価格とは購入価格または工事請負価格で、諸費用やお取扱い手数料は含みません。
2,500万円の建売なら2,000万円までが80パーセントです。自己資金500万円を入れられるかどうかが境目でした。
頭金の考え方は住宅ローンの頭金はいくら必要?関西の建売は平均282万円にまとめています。

うちは建売なので環境配慮型住宅に当たるかもしれません。だとすると対面相談コースのほうが得ということですか。
ラクチン君可能性は高いです。ただし対面相談コースは審査による上乗せが0.55パーセントまであります。優遇で下がった分が上乗せで戻ることもあるので、住信SBIネット銀行の見積りは両方のコースで出して比べてください。
2026年9月以降に申込む人が最初に決めること
環境配慮型住宅に当たる物件か(住宅性能評価書で等級を確認する)
自己資金を物件価格の20パーセント入れられるか
どちらかに当たるなら、対面相談コースで相談する価値がある
どちらにも当たらないなら、コースによる差は小さい
住信SBIネット銀行の住宅ローン金利には4種類の上乗せがある
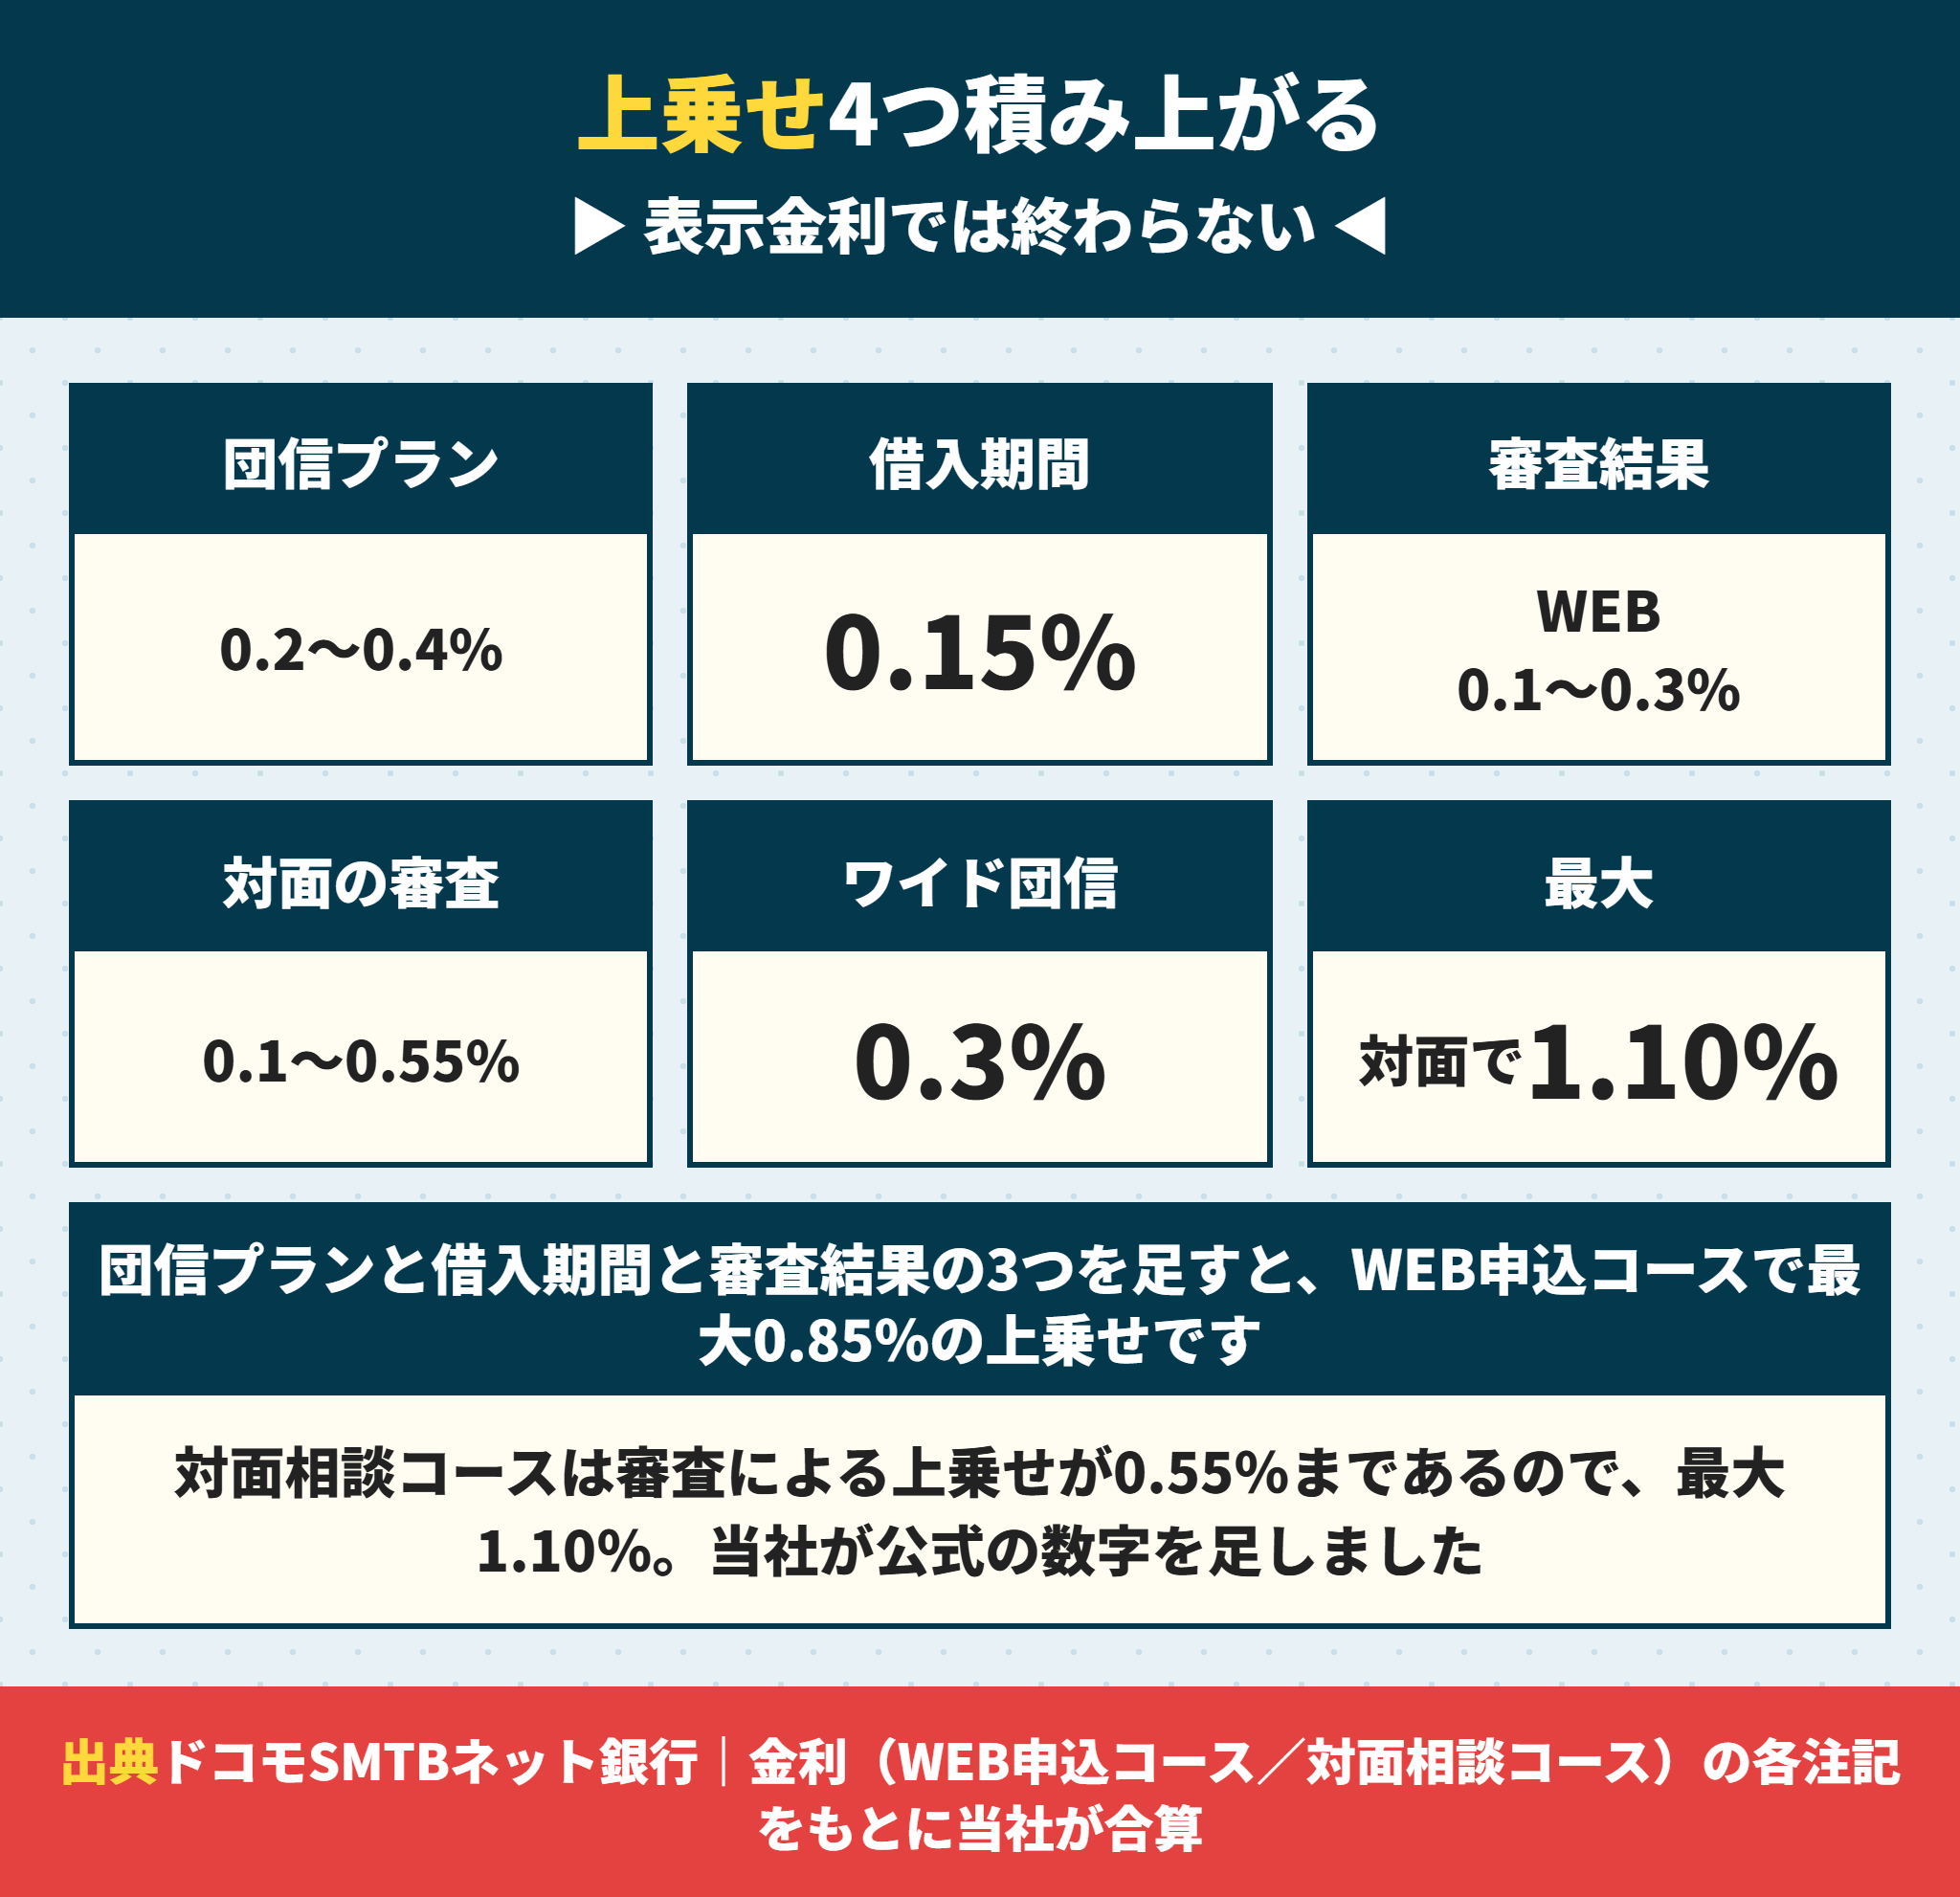
表示されている金利で終わりではありません。上乗せを足すと最大1.10パーセント。
住信SBIネット銀行の金利は毎月見直される
まず前提です。公式に見直しは毎月1回と書かれています。
そして実際の適用金利はお申込時ではなく、お借入日(お借入実行日)の金利です。だから申込時の金利と違う場合があります。
住信SBIネット銀行の引下げプランは通期と当初の2つ
住信SBIネット銀行の金利プランは2つあります。通期引下げプランと当初引下げプランの2択です。
通期引下げプランは、借入の全期間にわたって同じ引下げ幅が続くプランです。
当初引下げプランは、最初の一定期間だけ引下げ幅を大きくするプランです。その期間が終わると引下げ幅が変わります。
固定金利特約は2年・3年・5年・7年・10年・15年・20年・30年・35年から選べます。
住信SBIネット銀行は固定特約の期間中に金利タイプを変えられない
住信SBIネット銀行の公式の表には特約期間中は金利タイプを変更できないと明記されています。
そして特約期間が終わるとお申し出がない限り変動金利へ自動的に切替わります。
切替後の金利は「変動金利の基準金利から引下げ幅を引いた金利」です。固定金利を選ぶ場合は、該当する特約期間の基準金利が基準になります。
つまり特約が終わる年に何もしないと、自動で変動金利になります。期間が終わる時期は契約時に必ず控えておいてください。
団信のプランで年0.2から0.4パーセント上乗せ
1つ目の上乗せは団信です。公式の注記にご選択いただく団体信用生命保険のプランによっては年0.2%〜0.4%が上乗せとあります。
内訳は次の章で表にします。上乗せなしのプランもあるので、必ず選択肢を確認してください。
借入期間で0.15パーセント上乗せ
2つ目は期間です。公式に借入期間により、ご利用いただく住宅ローン金利に0.15%が上乗せと記載されています。
長い期間で組むと金利そのものが上がります。毎月の返済額は下がりますが、払う利息の総額は増えます。
審査結果で0.1から0.55パーセント上乗せ
3つ目がいちばん読みにくい上乗せです。
WEB申込コースの注記は審査結果で年0.1〜0.3パーセント上乗せです。
対面相談コースの注記は当社または保証会社の審査結果によっては、表示金利に年0.1%〜0.55%上乗せとなっています。
つまり対面相談コースのほうが上乗せの幅が大きいのです。優遇が残っている代わりに、審査による上乗せの上限は高くなっています。
ワイド団信を使うとさらに0.3パーセント
4つ目はワイド団信です。公式の団信のページにワイド団信 上乗せ金利 +0.3%/年と書かれています。
健康上の理由で一般の団信に入れない場合の選択肢です。入れるようになる代わりに金利が上がります。
住信SBIネット銀行の上乗せを全部足すと最大いくらか
公式の注記の数字を当社で足しました。最大でWEB申込コースが0.85パーセント、対面相談コースが1.10パーセントです。
| 上乗せの種類 | WEB申込コース | 対面相談コース |
|---|---|---|
| 団信のプラン | 年0.2〜0.4% | 年0.2〜0.4% |
| 借入期間 | 0.15% | 0.15% |
| 審査結果 | 年0.1〜0.3% | 年0.1〜0.55% |
| 合計(最大) | **0.85%** | **1.10%** |
| ワイド団信(別枠) | +0.3%/年 | +0.3%/年 |
全部が同時に当たるわけではありません。ただし表示金利をそのまま返済計画に入れるのは危険です。
返済額の目安は住宅ローン返済額の早見表35年で、上乗せを足した金利で試算してください。
住信SBIネット銀行のスゴ団信は50歳超でも3大疾病に入れる
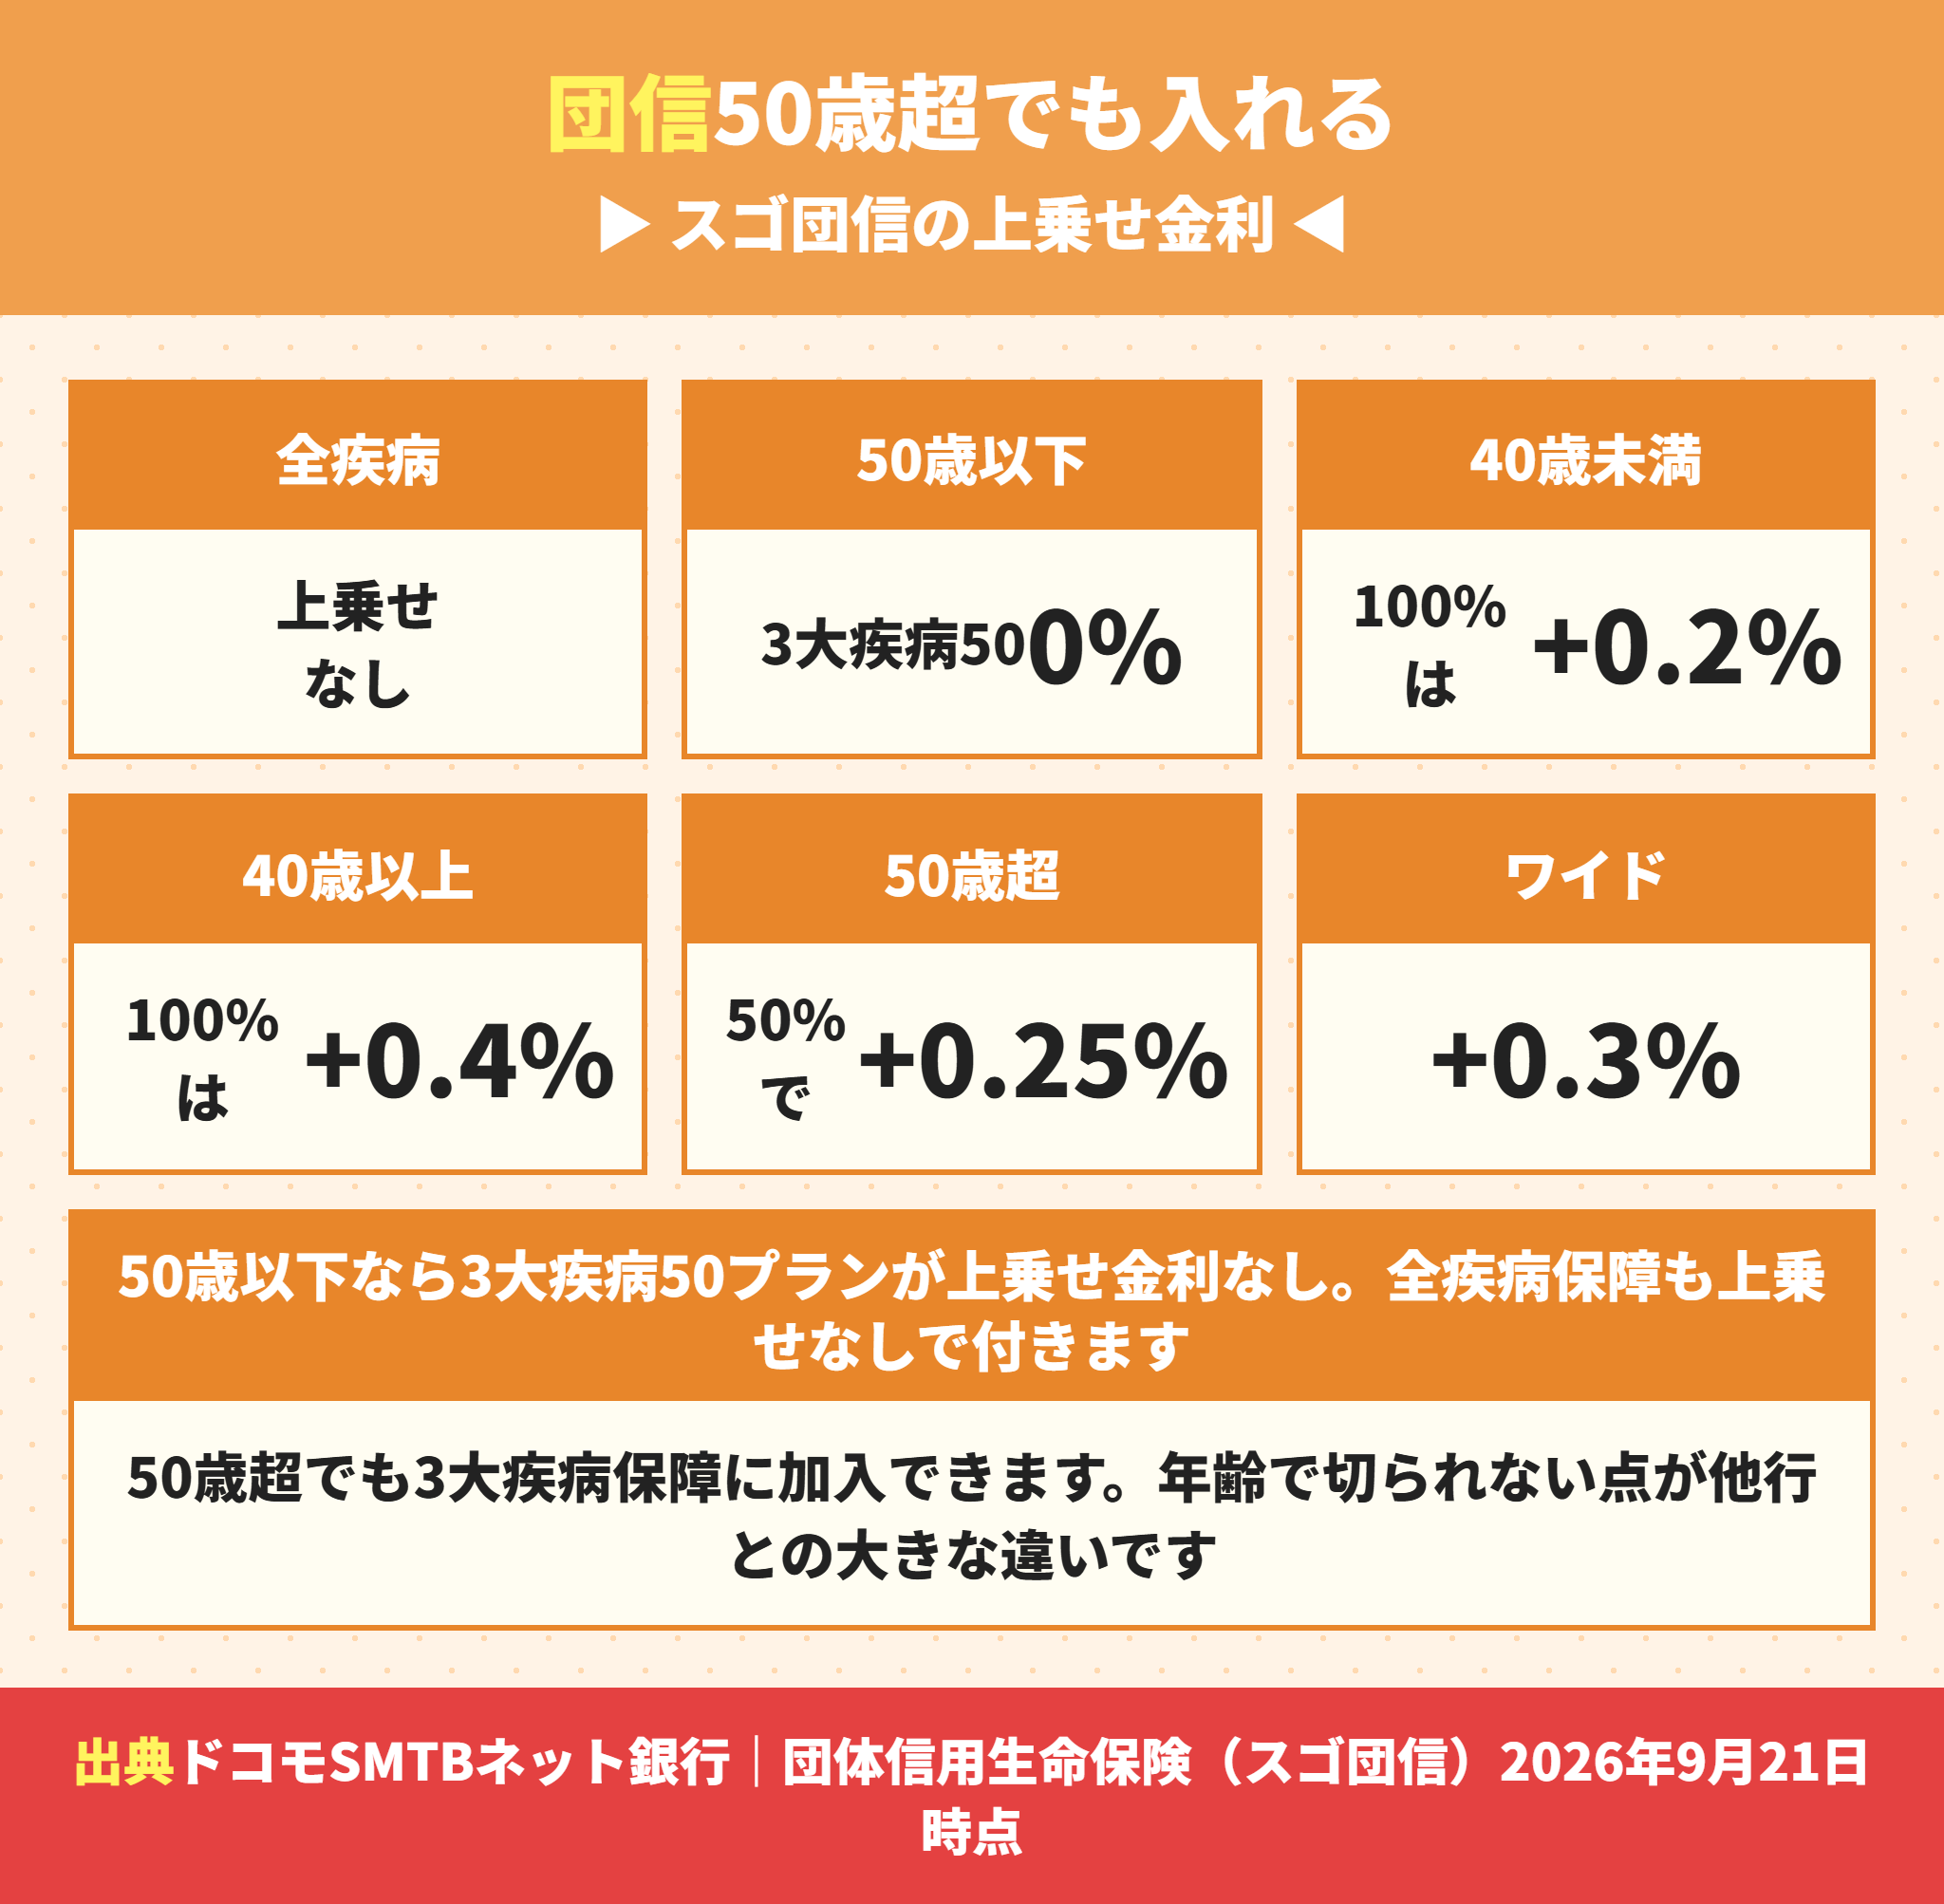
住信SBIネット銀行の強みは全疾病保障が上乗せ金利0パーセントです。公式の商品名は「スゴ団信」です。
住信SBIネット銀行の全疾病保障は上乗せ金利なしで付く
公式のページに金利上乗せなし!すべての病気・ケガも保障と書かれています。
保障の対象はすべての病気やケガによる就業不能状態で、医師の指示による自宅療養も対象です。
公式に挙げられている8疾病は、ガン・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎です。精神障害等の所定の免責事由に該当するものは除かれます。
50歳以下は3大疾病50プランが上乗せなし
プランは年齢で分かれます。50歳以下なら3大疾病50プランが上乗せ金利なしの基本プランです。
3大疾病(ガン・脳卒中・急性心筋梗塞)で所定の状態になった場合、住宅ローン残高の50パーセントが保障されます。
残高100パーセントにしたい場合は、40歳未満で+0.2パーセント、40歳以上で+0.4パーセントの上乗せです。
50歳超でも3大疾病保障に加入できる
ここが他行との最大の違いです。
公式のプラン一覧には「50歳超のかた」の欄があり、3大疾病50が+0.25パーセント、3大疾病100が+0.4パーセントと示されています。
多くの銀行はガン保障や3大疾病保障に50歳前後の年齢上限を置いています。住信SBIネット銀行にはその上限がありません。
50歳超の基本プランは上乗せなしですが、3大疾病保障は付きません。全疾病保障は基本プランにも付きます。
| プラン | 50歳以下 | 50歳超 |
|---|---|---|
| 基本(3大疾病50/基本プラン) | 上乗せなし(残高50%保障) | 上乗せなし(3大疾病保障なし) |
| 3大疾病50 | 基本プランに含む | +0.25% |
| 3大疾病100 | 40歳未満 +0.2% / 40歳以上 +0.4% | +0.4% |
| 全疾病(就業不能)保障 | どのプランにもあり | どのプランにもあり |
| ワイド団信 | +0.3%/年 | +0.3%/年 |
3大疾病は手術を受けた場合も対象になる
条件の細かいところが効きます。公式の注記では、ガンは診断確定された場合。
急性心筋梗塞または脳卒中は60日以上所定の状態が継続したと判断される場合、または所定の手術を受けた場合です。
つまり60日待たなくても、手術を受ければ対象になります。ここが書かれていない銀行もあるので、比べるときに見てください。
団信の選び方は団信が不安で通院中でも住宅ローンは組める?にまとめています。
ラクチン君団信のプランは原則として途中で変更できません。住信SBIネット銀行の公式ページにもそう書かれています。上乗せ金利は35年間ついてくるので、月々の返済額で比べて決めてください。
住信SBIネット銀行の団信が向いている人
50歳を超えていて、3大疾病保障を付けたい人(他行では年齢で切られることが多い)
3大疾病は残高50パーセントで十分と考える人(上乗せ金利0パーセントで済む)
就業不能のリスクを重く見る人(全疾病保障が上乗せなしで付く)
逆に40歳以上で100パーセント保障が欲しい人は+0.4パーセント。他行と比べる価値がある
住信SBIネット銀行の住宅ローンの手数料と印紙税
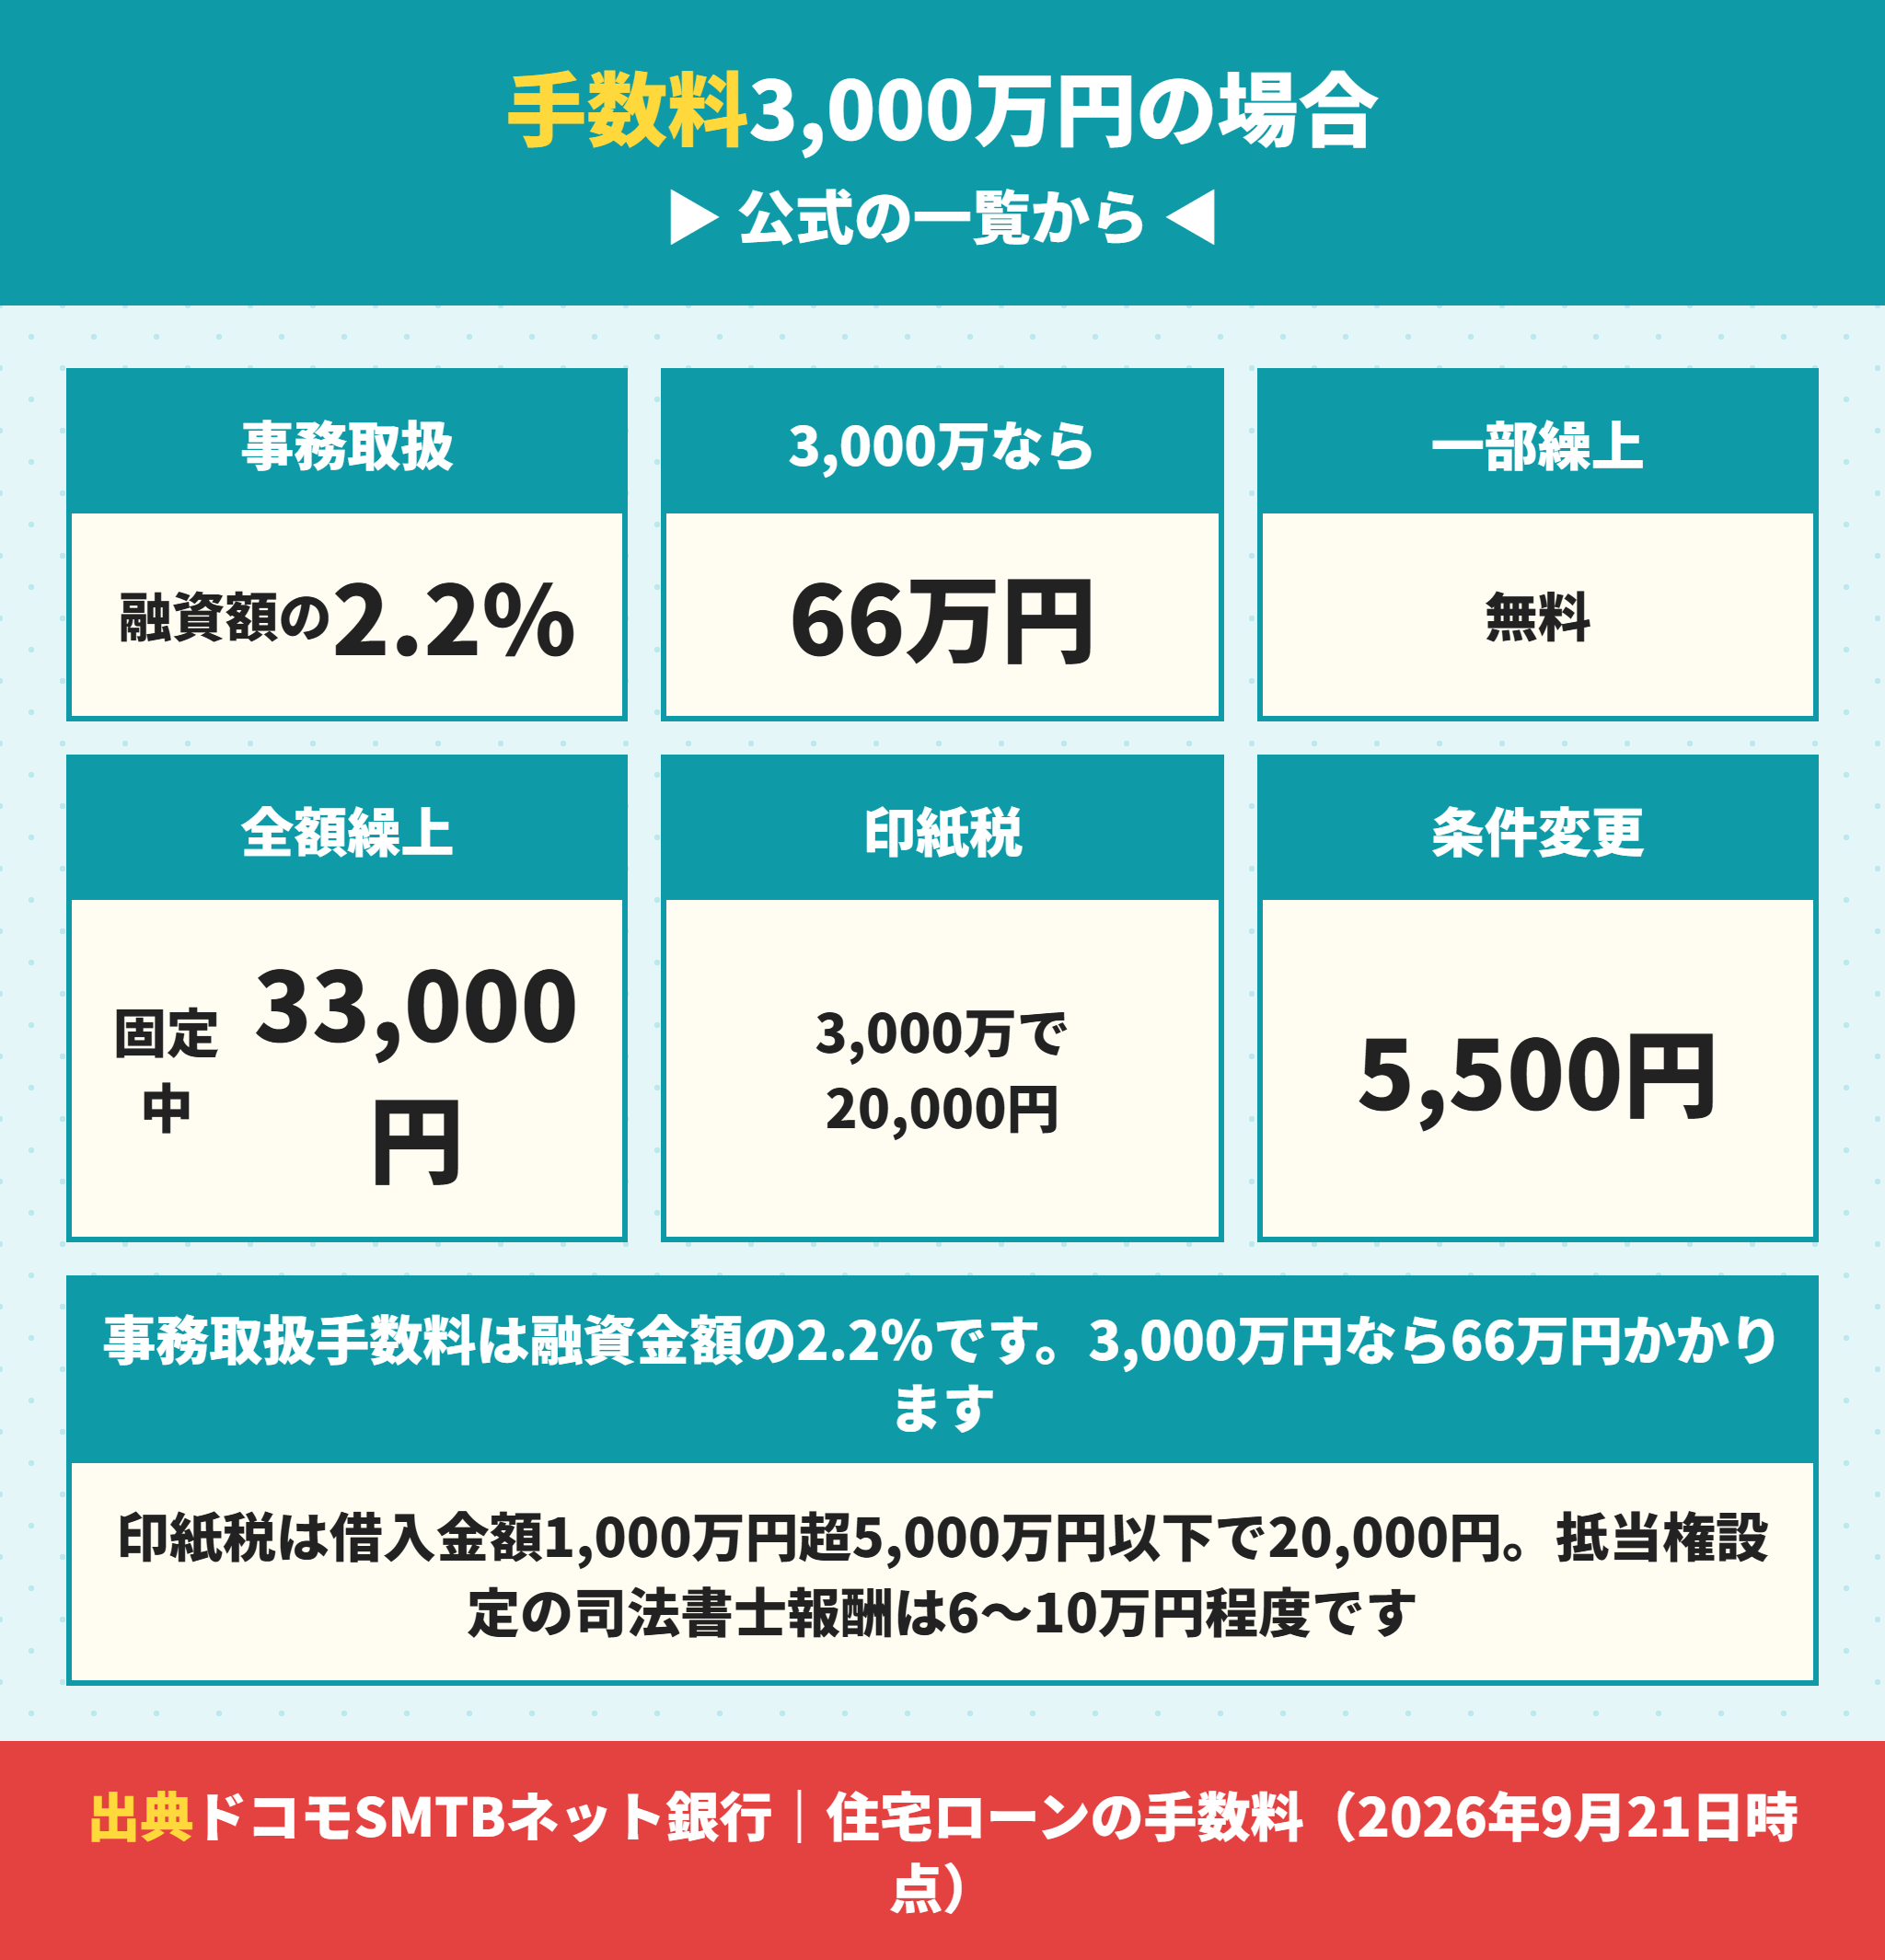
費用は公式に一覧で出ています。事務取扱手数料が融資金額の2.2パーセントです。
住信SBIネット銀行の事務取扱手数料は3,000万円で66万円
借入3,000万円なら66万円、4,000万円なら88万円です。金利の安さと引き換えの定率手数料です。
住信SBIネット銀行の事務手数料は、口コミや評判の話とは関係なく公式サイトに一覧で出ています。評判を読む前に、まずこの数字で総額を出してください。
借入期間が短いほど、この定率の手数料は重くなります。総支払額で比べないと判断できません。
住信SBIネット銀行の繰上返済の手数料はほぼ0円
公式の一覧では、一部繰上返済手数料は一部繰上返済はどちらも0円です。
全額繰上返済手数料は変動金利期間中が無料、固定金利特約期間中は33,000円です。
金利タイプの変更手数料も無料です。条件変更手数料は5,500円と記載されています。
繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果で試算しています。
印紙税は借入金額で階段になる
公式の一覧に印紙税の表があります。1,000万円超5,000万円以下で20,000円です。
| お借入金額 | 印紙税 |
|---|---|
| 100万円超 500万円以下 | 2,000円 |
| 500万円超 1,000万円以下 | 10,000円 |
| 1,000万円超 5,000万円以下 | 20,000円 |
| 5,000万円超 1億円以下 | 60,000円 |
| 1億円超 2億円以下 | 100,000円 |
建売の借入額はほとんどが1,000万円超5,000万円以下の帯に入るので、20,000円を見ておけば足ります。
住信SBIネット銀行の証明書の発行手数料は880円
借入中にかかる手数料も公表されています。残高証明書・利息証明書・融資内諾証明書は各880円です。
住宅ローン控除で使う年末残高証明書は無料で、再発行も無料と記載されています。
確定申告のときに困らない作りです。控除の手続きは住宅ローン控除は2026年入居でいくら?にまとめています。
登記の費用も公式に目安が出ている
住信SBIネット銀行は登記関係の目安も公表しています。建売(土地付きの購入)の場合です。
| 登記の種類 | 登録免許税 | 司法書士への報酬・実費 |
|---|---|---|
| 抵当権設定 | 借入額の0.4% | 6〜10万円程度 |
| 所有権移転(土地・建物) | 評価額の2.0% | 〜8万円程度 |
| 所有権保存(新築建物) | 建物評価額の0.4% | 3〜6万円程度 |
| 抵当権抹消(借換の場合) | 土地・建物各1個あたり1千円 | 1件につき2万円程度 |
抵当権設定の登録免許税は、住宅用家屋の要件を満たせば0.4パーセントから0.1パーセントに下がる。
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、買ったあとの税金は新築の固定資産税はいくら?にまとめています。
住信SBIネット銀行で借入3,000万円のときに出ていく費用
事務取扱手数料 660,000円(融資金額の2.2パーセント)
印紙税 20,000円(1,000万円超5,000万円以下)
抵当権設定の登録免許税 120,000円(軽減措置を使えば30,000円)
司法書士への報酬・実費 抵当権設定で6〜10万円程度、所有権移転で〜8万円程度
住信SBIネット銀行で注文住宅を建てるなら土地先行プラン
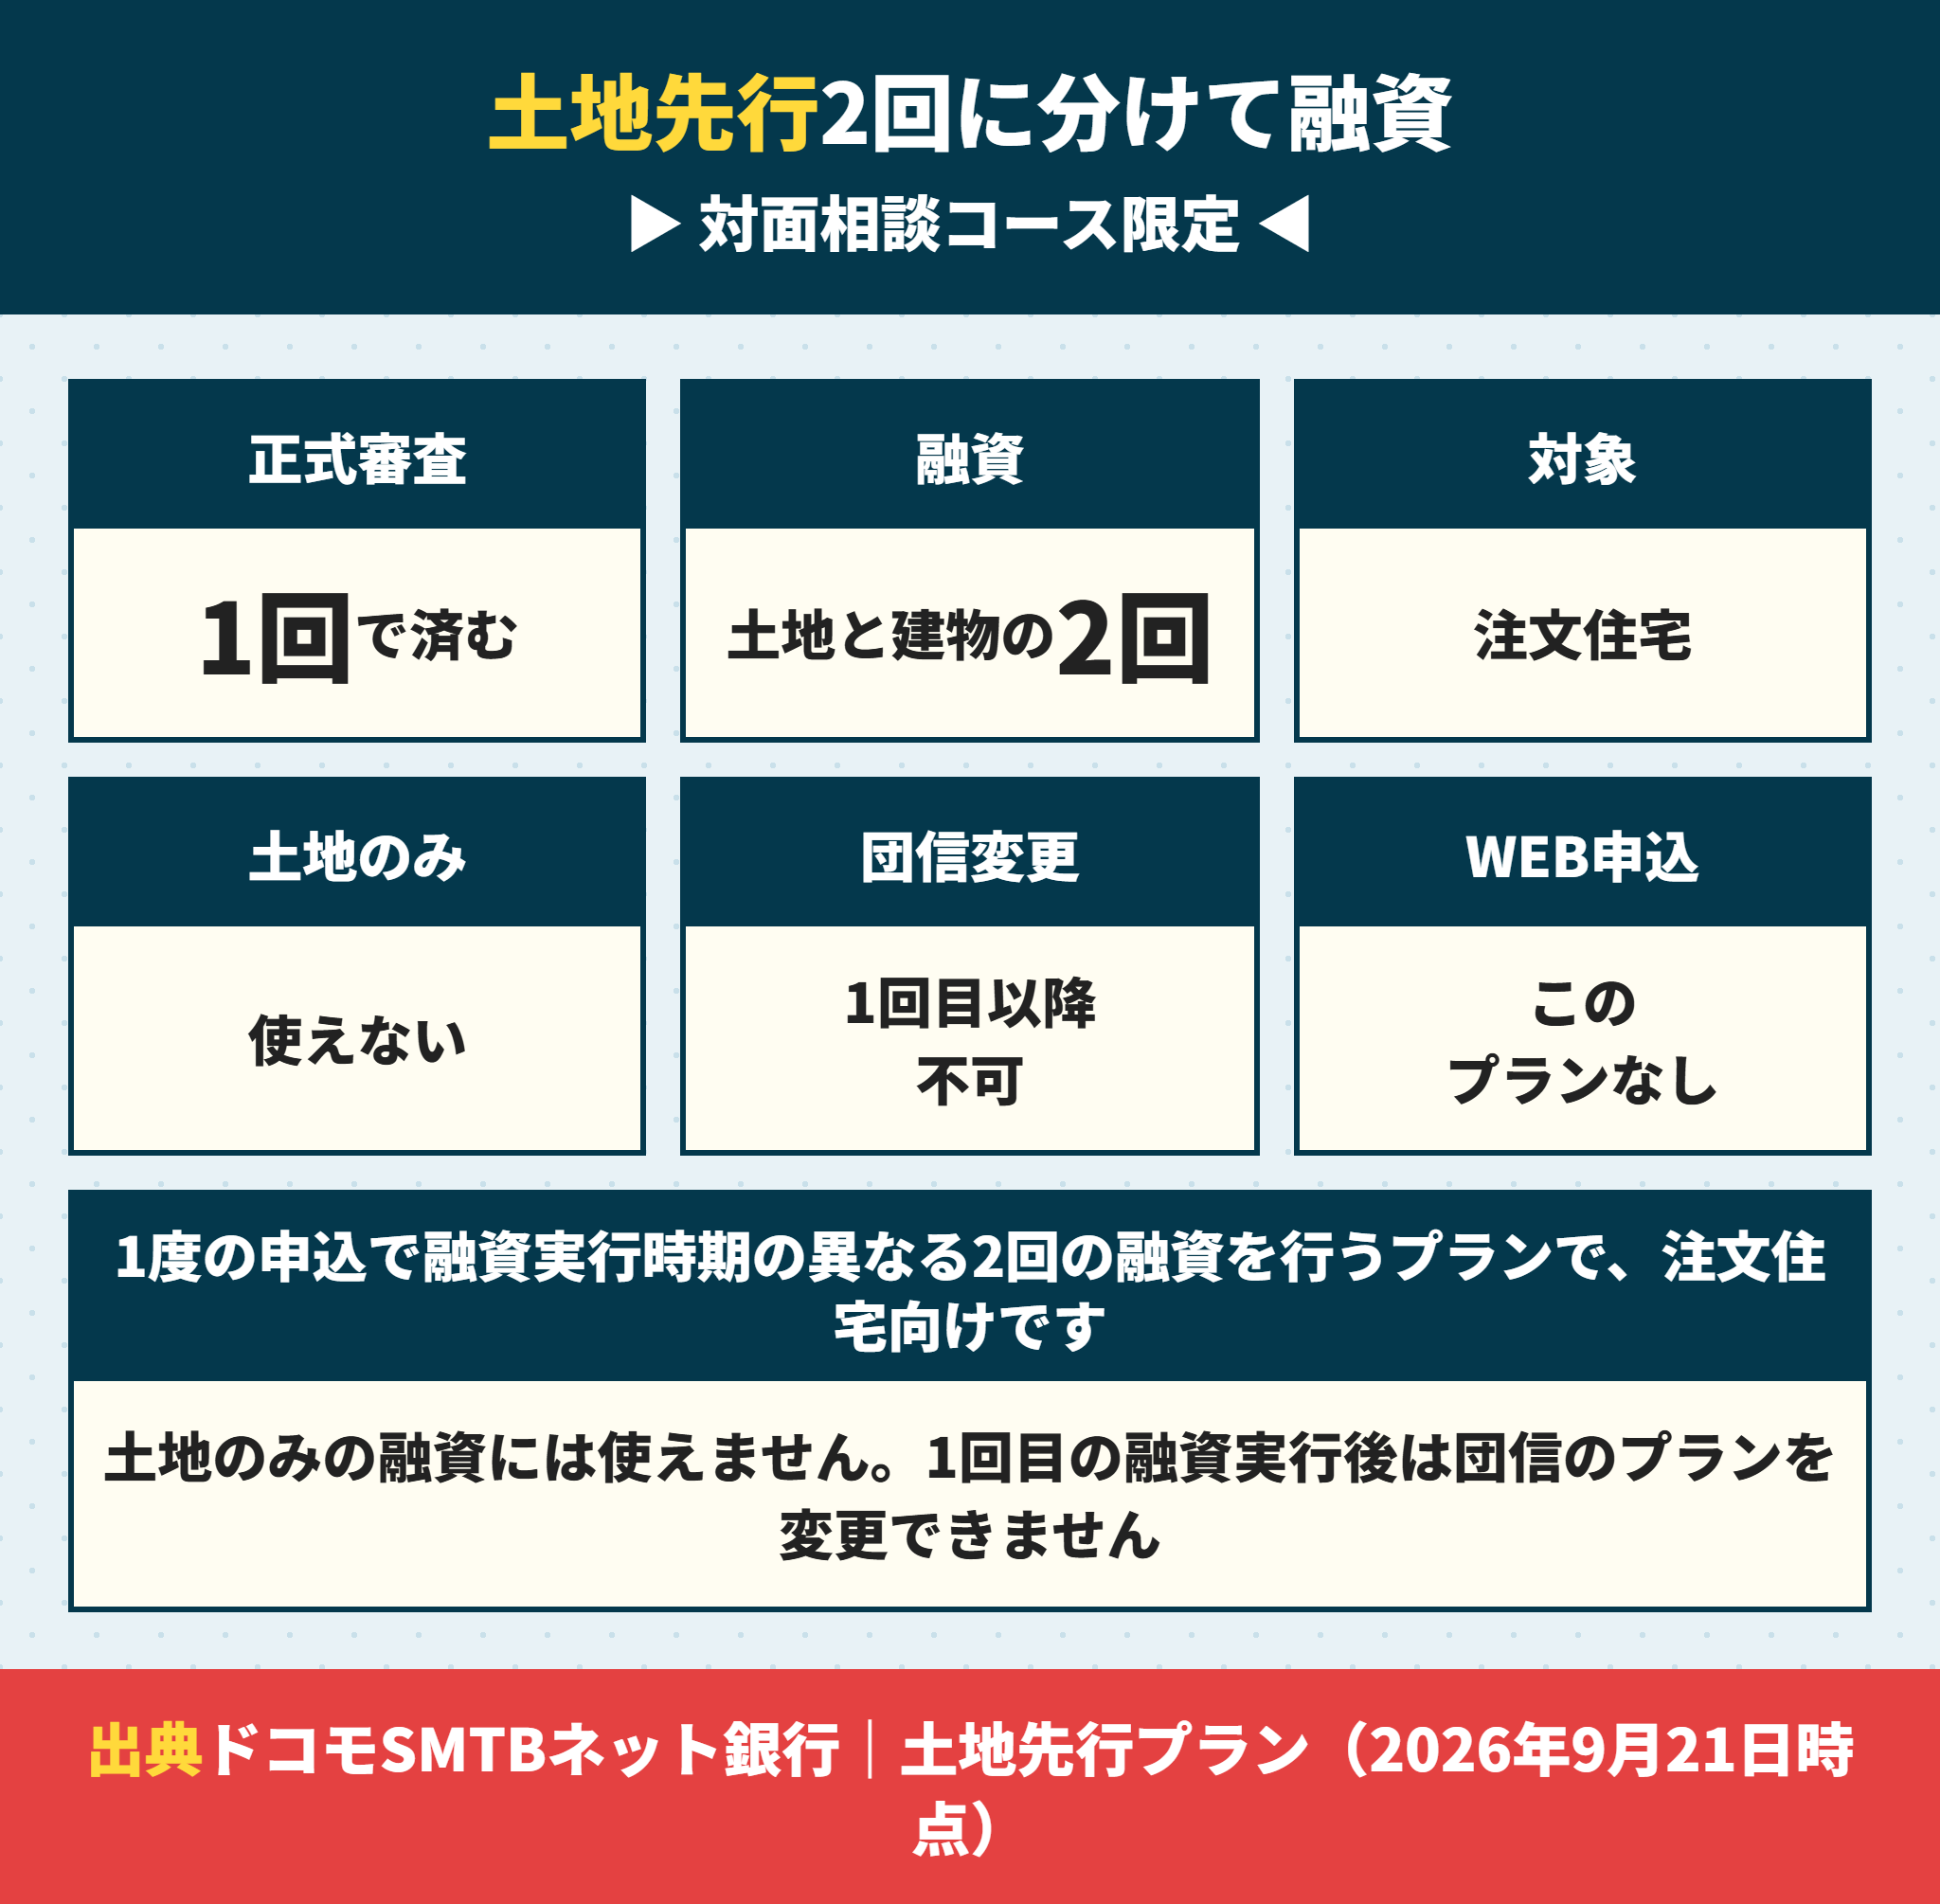
注文住宅の人にとって重要な違いがあります。正式審査1回で2回に分けて融資できる。
住信SBIネット銀行の土地先行プランは正式審査1回で済む
公式の説明では、土地先行プランは1度の住宅ローンお申込みで、融資実行時期の異なる2回の融資を行う住宅ローンです。
土地購入時と建物完成時のタイミングに合わせて融資が実行されるので、つなぎ融資を別に手配しなくて済みます。
公式は「正式審査1回で、土地購入時と建物完成時の2回にわけてご融資できるプラン」と書いています。
土地だけを買う場合には使えない
注意点が公式に書かれています。土地のみの融資には、ご利用いただけません。
建物を建てることが前提のプランです。土地を先に買って数年後に建てる使い方はできません。
1回目の融資のあとは団信のプランを変えられない
もう1つの制約です。公式に1回目のご融資実行後、団体信用生命保険に係る保障プランは変更いただけませんとあります。
さらに、団信の告知時の借入希望総額が所定の金額を下回っていた場合、1回目の融資実行後に所定の金額を超える増額はできないと記載されています。
所定の金額は1億円超、3大疾病保障特約(100%)を申込む場合は5,000万円超です。
つまり建物の追加工事で借入額が増えそうなら、最初の申込で見込んでおく必要があります。
建売ならこのプランは必要ない
建売は完成した土地付き物件を1回の決済で買う取引です。
だから土地先行プランもつなぎ融資も必要ありません。WEB申込コースでも対面相談コースでも、決済は1回で終わります。
つなぎ融資の一般的な仕組みはつなぎ融資とは?金利と手数料と使う場面に書いています。
住信SBIネット銀行と物件の相性
新築の建売(完成済み)… 決済1回。WEB申込コースでも対面相談コースでも使える
中古戸建・中古マンション … 決済1回。同じく使える
注文住宅 … 対面相談コースの土地先行プランなら2回に分けて融資できる
土地だけを買う … 土地先行プランは使えない
住信SBIネット銀行の住宅ローンを建売の決済に間に合わせる
最後が実務です。ここで落ちる人がいちばん多いです。
住信SBIネット銀行は仮審査から融資まで最短1か月半
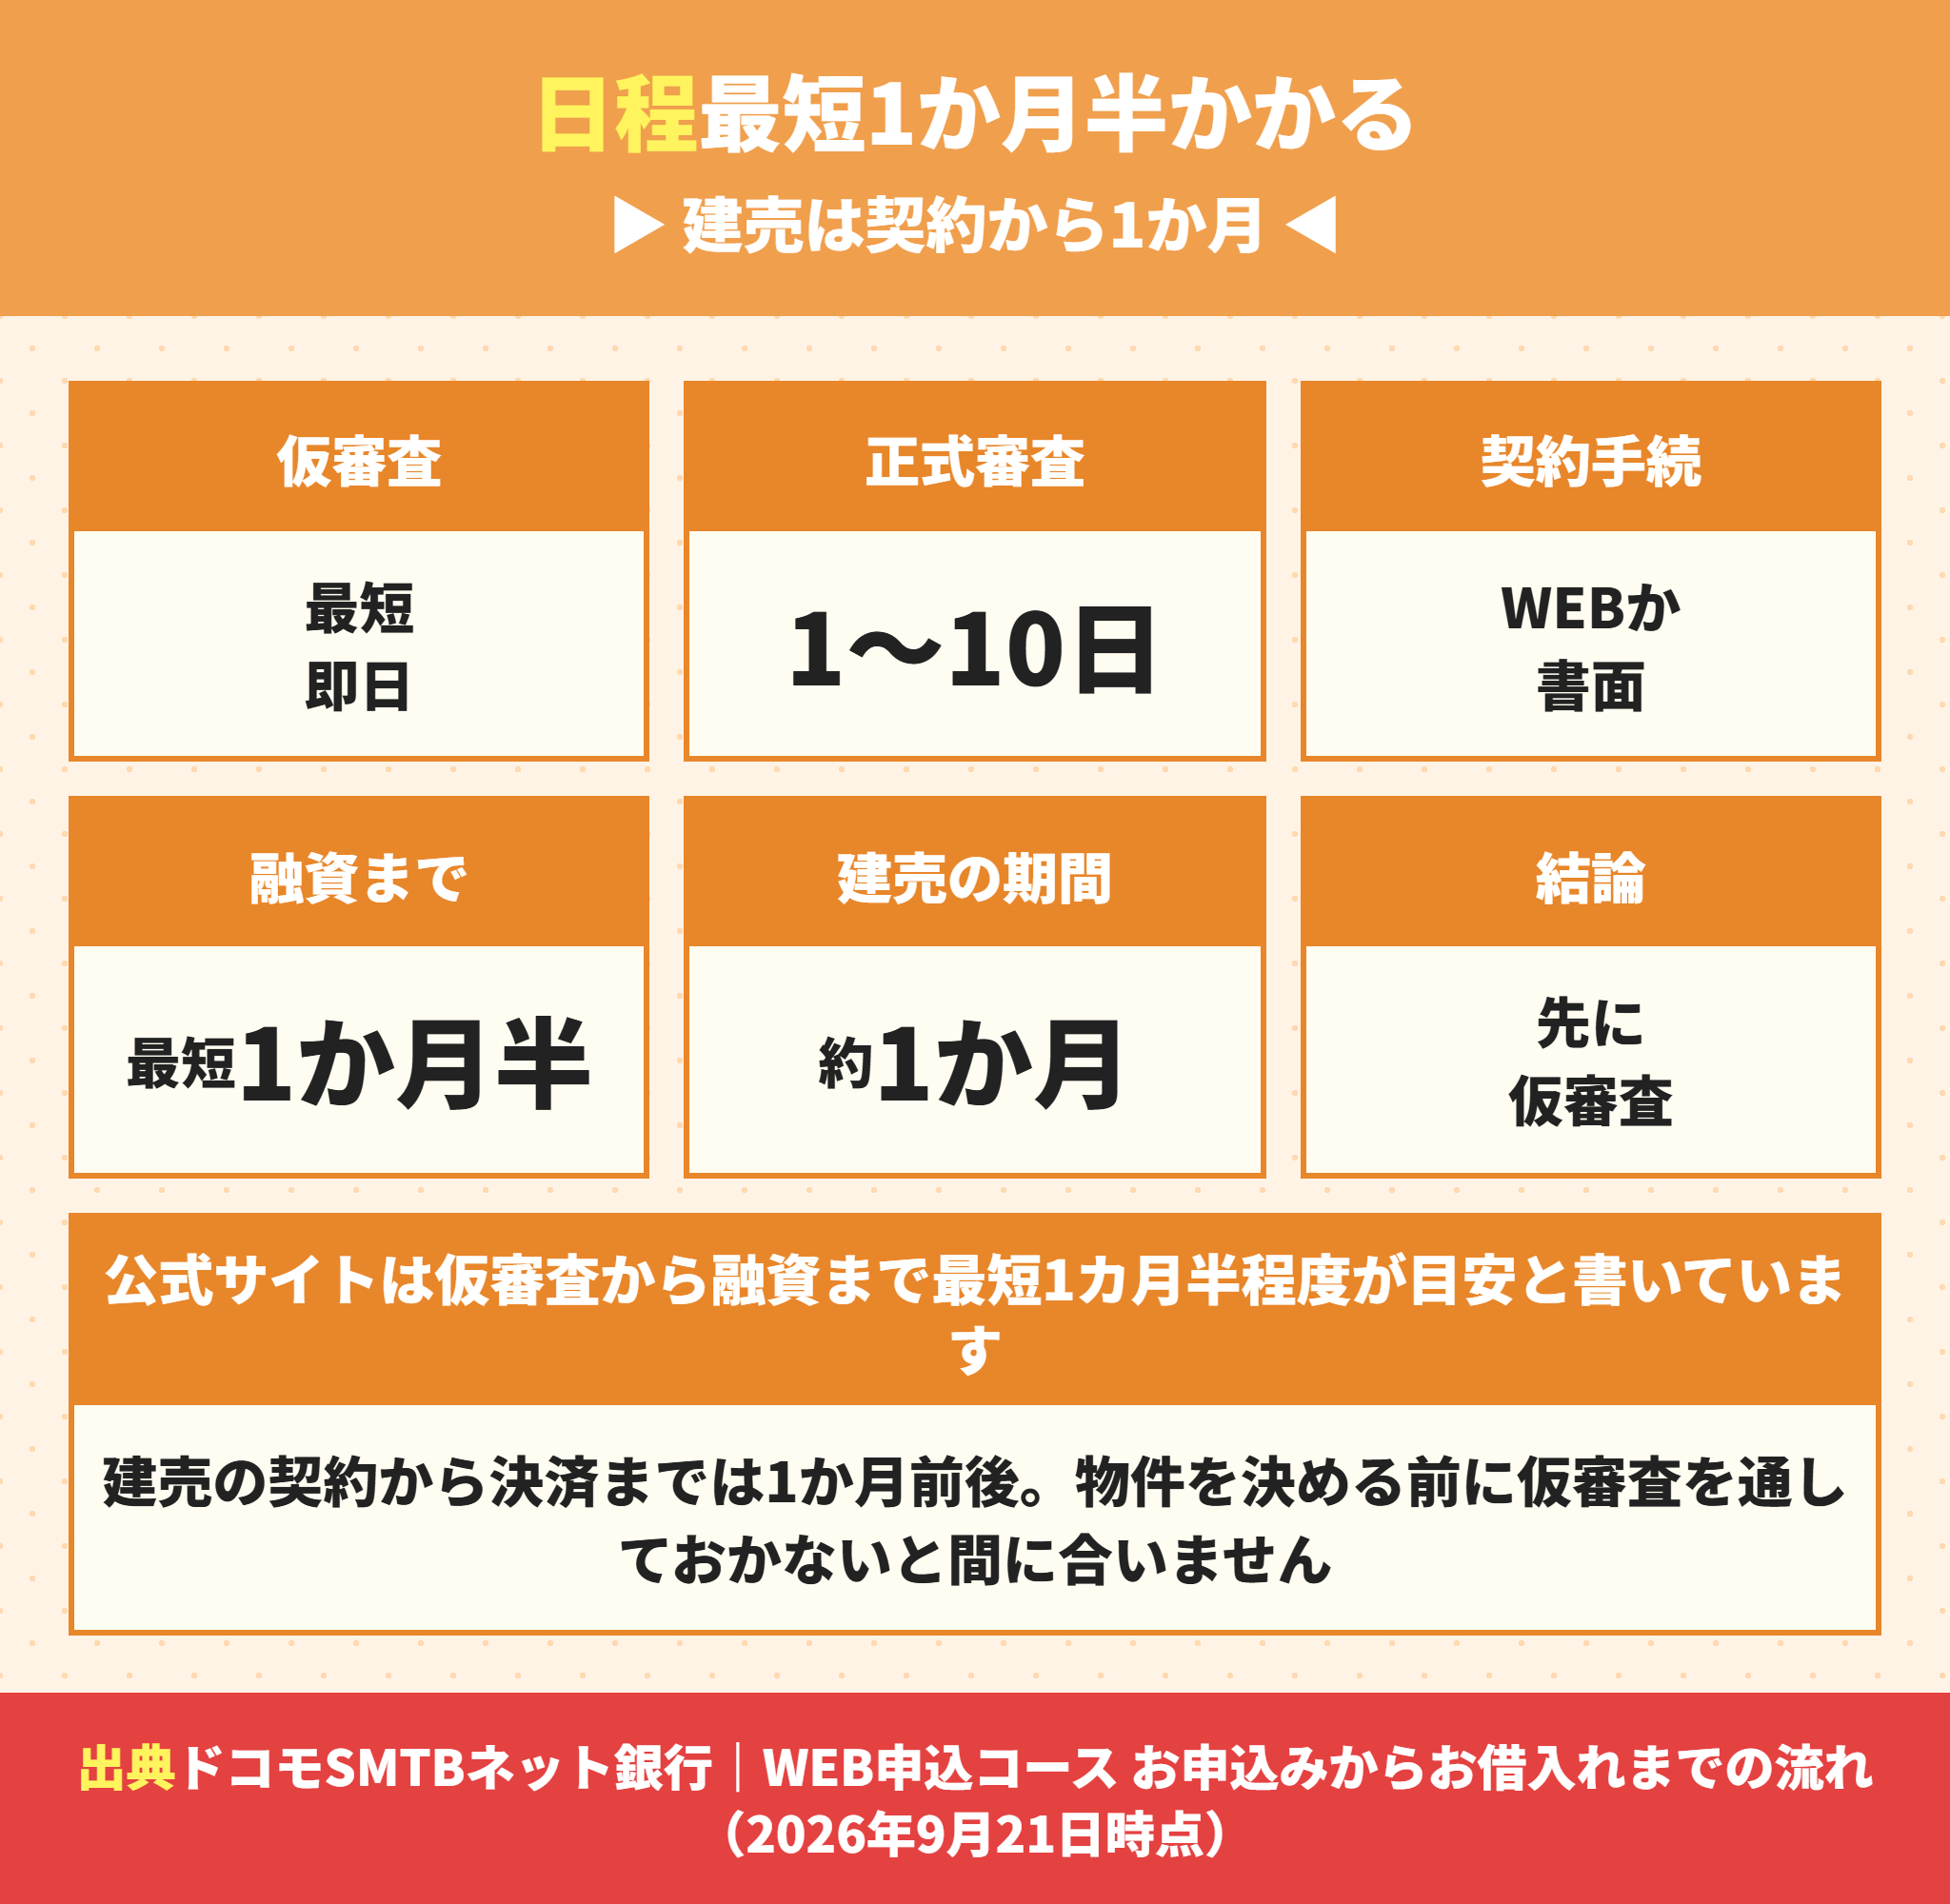
公式のWEB申込コースの流れに仮審査からご融資まで最短1カ月半程度が目安と書かれています。
内訳は、仮審査が最短即日(営業日)、正式審査が1週間〜10日程度、そこから契約手続と融資です。
建売の契約から決済までは1か月前後しかない
関西の新築建売は、売買契約から決済までが1か月前後で設定されることが多いです。
つまり契約してから住信SBIネット銀行に申込むと、最短でも間に合いません。
やるべきことは1つです。物件を決める前に仮審査を通しておくことです。
ラクチン君仮審査は物件が決まっていなくても申込めます。先に仮審査を通し、物件が決まったら正式審査に進むのが正しい順番です。当社は物件探しと並行して仮審査を進めています。
住信SBIネット銀行の口座開設は正式審査までに済ませる
公式に口座をお持ちでないかたは、正式審査までに口座の開設が必要と書かれています。
口座開設にも日数がかかるので、仮審査と同時に申込んでおくのが確実です。
住信SBIネット銀行に申込む順番
1 物件を探しながら仮審査を申込む(最短即日で結果が出る)
2 同時にauじぶん銀行など他行の仮審査も通しておく(比べる材料にする)
3 物件が決まったら売主から確認済証・検査済証・平面図を取り寄せる
4 正式審査を申込む(1週間〜10日程度)
5 契約手続をして決済日に融資を受ける
住信SBIネット銀行の正式審査で使う物件書類
正式審査では物件の書類をアップロードします。建売の場合、正式審査で使う7つの物件書類が中心です。
- 売買契約書(全ページ)
- 重要事項説明書(全ページ)
- 建築確認申請書と確認済証
- 検査済証
- 各階平面図・配置図
- 登記事項証明書(土地・建物)
- 住宅性能評価書や認定通知書(環境配慮型住宅の確認に使う)
引渡しまでの流れは建売住宅の引渡しまでの流れに書いています。
住信SBIネット銀行の正式審査が長引く場面
住信SBIネット銀行の公式の目安は正式審査で1週間〜10日程度ですが、書類が足りないと10日を超えて延びる。
建売で足りなくなりやすいのは検査済証と各階平面図です。売主が用意する書類なので、買主が待っていても出てきません。
また物件によっては住宅性能評価書や認定通知書の写しが必要になります。環境配慮型住宅かどうかを確かめるためです。
だから正式審査に入る前に、売主から書類を先に取り寄せておくのが確実です。
当社が住信SBIネット銀行で確認していること
当社が仲介する場合に、金利と日程の両方を見て確認していることを書きます。
- 物件が環境配慮型住宅に当たるかを住宅性能評価書で確認し、コースの選び方をご提案します
- 自己資金が物件価格の20パーセントに届くかを、諸費用を含めた資金計画で先に整理します
- 仮審査から決済までの日数を逆算して、売買契約の決済日を無理のない日に設定します
- 確認済証・検査済証・平面図などの物件書類を売主から先に取り寄せます
- 団信のプランと上乗せ金利を並べて、月々の返済額の違いをお見せします
- 新築の建売なら仲介手数料は0円です
仲介手数料の考え方は建売の仲介手数料はいくら?無料になる物件とならない物件をご覧ください。
住信SBIネット銀行の住宅ローンのよくある質問
- 住信SBIネット銀行の名前が変わったと聞きました。住宅ローンはどうなりますか。
-
公式サイトには「商号:株式会社ドコモSMTBネット銀行」「所属銀行の商号:三井住友信託銀行株式会社」と記載されています。金融機関コードは0038のままで、住宅ローンも引き続き取扱われています。すでに借りている契約の内容は変わりません。
- 住信SBIネット銀行の金利優遇が終わったというのは本当ですか。
-
本当です。公式サイトに「環境配慮型住宅への特別金利優遇」および「物件価格の80%以下でお借入れいただく場合の金利優遇」は2026年8月実行分をもって終了したと記載されています。ただし「対面相談コースでは引続きご利用いただけます」とも書かれているので、コースによって扱いが違います。
- 住信SBIネット銀行の住宅ローンの金利はいくらですか。
-
金利は毎月見直され、適用されるのは申込時ではなくお借入日(お借入実行日)の金利です。そのうえで団信のプランで年0.2〜0.4パーセント、借入期間で0.15パーセント、審査結果でWEB申込コースは年0.1〜0.3パーセント、対面相談コースは年0.1〜0.55パーセントが上乗せされる場合があります。申込む月の公式サイトで確認してください。
- 住信SBIネット銀行の事務取扱手数料はいくらですか。
-
融資金額の2.2パーセントです。借入3,000万円なら66万円、4,000万円なら88万円です。一部繰上返済手数料は変動でも固定でも無料、全額繰上返済手数料は固定金利特約期間中のみ33,000円です。条件変更手数料は5,500円と公表されています。
- 住信SBIネット銀行の団信は50歳を超えていても入れますか。
-
入れます。公式のプラン一覧に「50歳超のかた」の欄があり、3大疾病50が+0.25パーセント、3大疾病100が+0.4パーセントと示されています。多くの銀行がガン保障や3大疾病保障に50歳前後の年齢上限を置いているので、ここは大きな違いです。
- 住信SBIネット銀行の全疾病保障に金利の上乗せはありますか。
-
ありません。公式に「金利上乗せなし!すべての病気・ケガも保障」と記載されています。対象はすべての病気やケガによる就業不能状態で、医師の指示による自宅療養も対象です。精神障害等の所定の免責事由に該当するものは除かれます。
- 住信SBIネット銀行はつなぎ融資に対応していますか。
-
WEB申込コースには土地先行プランがありません。対面相談コースには「土地先行プラン」があり、正式審査1回で土地購入時と建物完成時の2回に分けて融資できます。ただし土地のみの融資には使えません。建売は決済が1回なので、どちらのコースでも問題ありません。
- 建売の契約後に住信SBIネット銀行へ申込んで決済に間に合いますか。
-
公式に「仮審査からご融資まで最短1カ月半程度が目安」と書かれています。建売の売買契約から決済までは1か月前後が多いので、契約後に申込むと間に合いません。物件を決める前に仮審査を通しておいてください。仮審査は物件が決まる前でも申込めます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








