





建売を買うと決めたけど、いつ引っ越せるの?

契約してから鍵をもらうまで何をするの?
賃貸の解約をいつ出せばよいのか、子どもの学校をどうするのか。日程が読めないと、何も決められません。
結論からいうと、建売住宅は契約から引渡しまで1〜2か月が目安です。
段階は7つあり、そのほとんどは日数がほぼ決まっています。
完成済みの物件なら、この期間で鍵を受け取れます。
ただし、進め方を間違えると
期間が読めないのは、住宅ローンの本審査だけです。
本審査には2〜3週間かかり、ここが全体の長さを決めます。
書類が揃わないと、そのぶん引渡しが後ろにずれます。
逆にいえば、本審査さえ順調なら、引渡し日はかなり正確に読めます。
この記事では、7つの段階と、引渡しから逆算した準備を解説します。
- 建売住宅の引渡しまでの7段階
- 契約までにすること
- 住宅ローンの本審査にかかる期間
- 内覧会で見つけた不具合の直し方
- 決済と引渡しの当日の流れ
- 引渡しまでに準備しておくもの

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
建売住宅の引渡しまでの流れは7段階
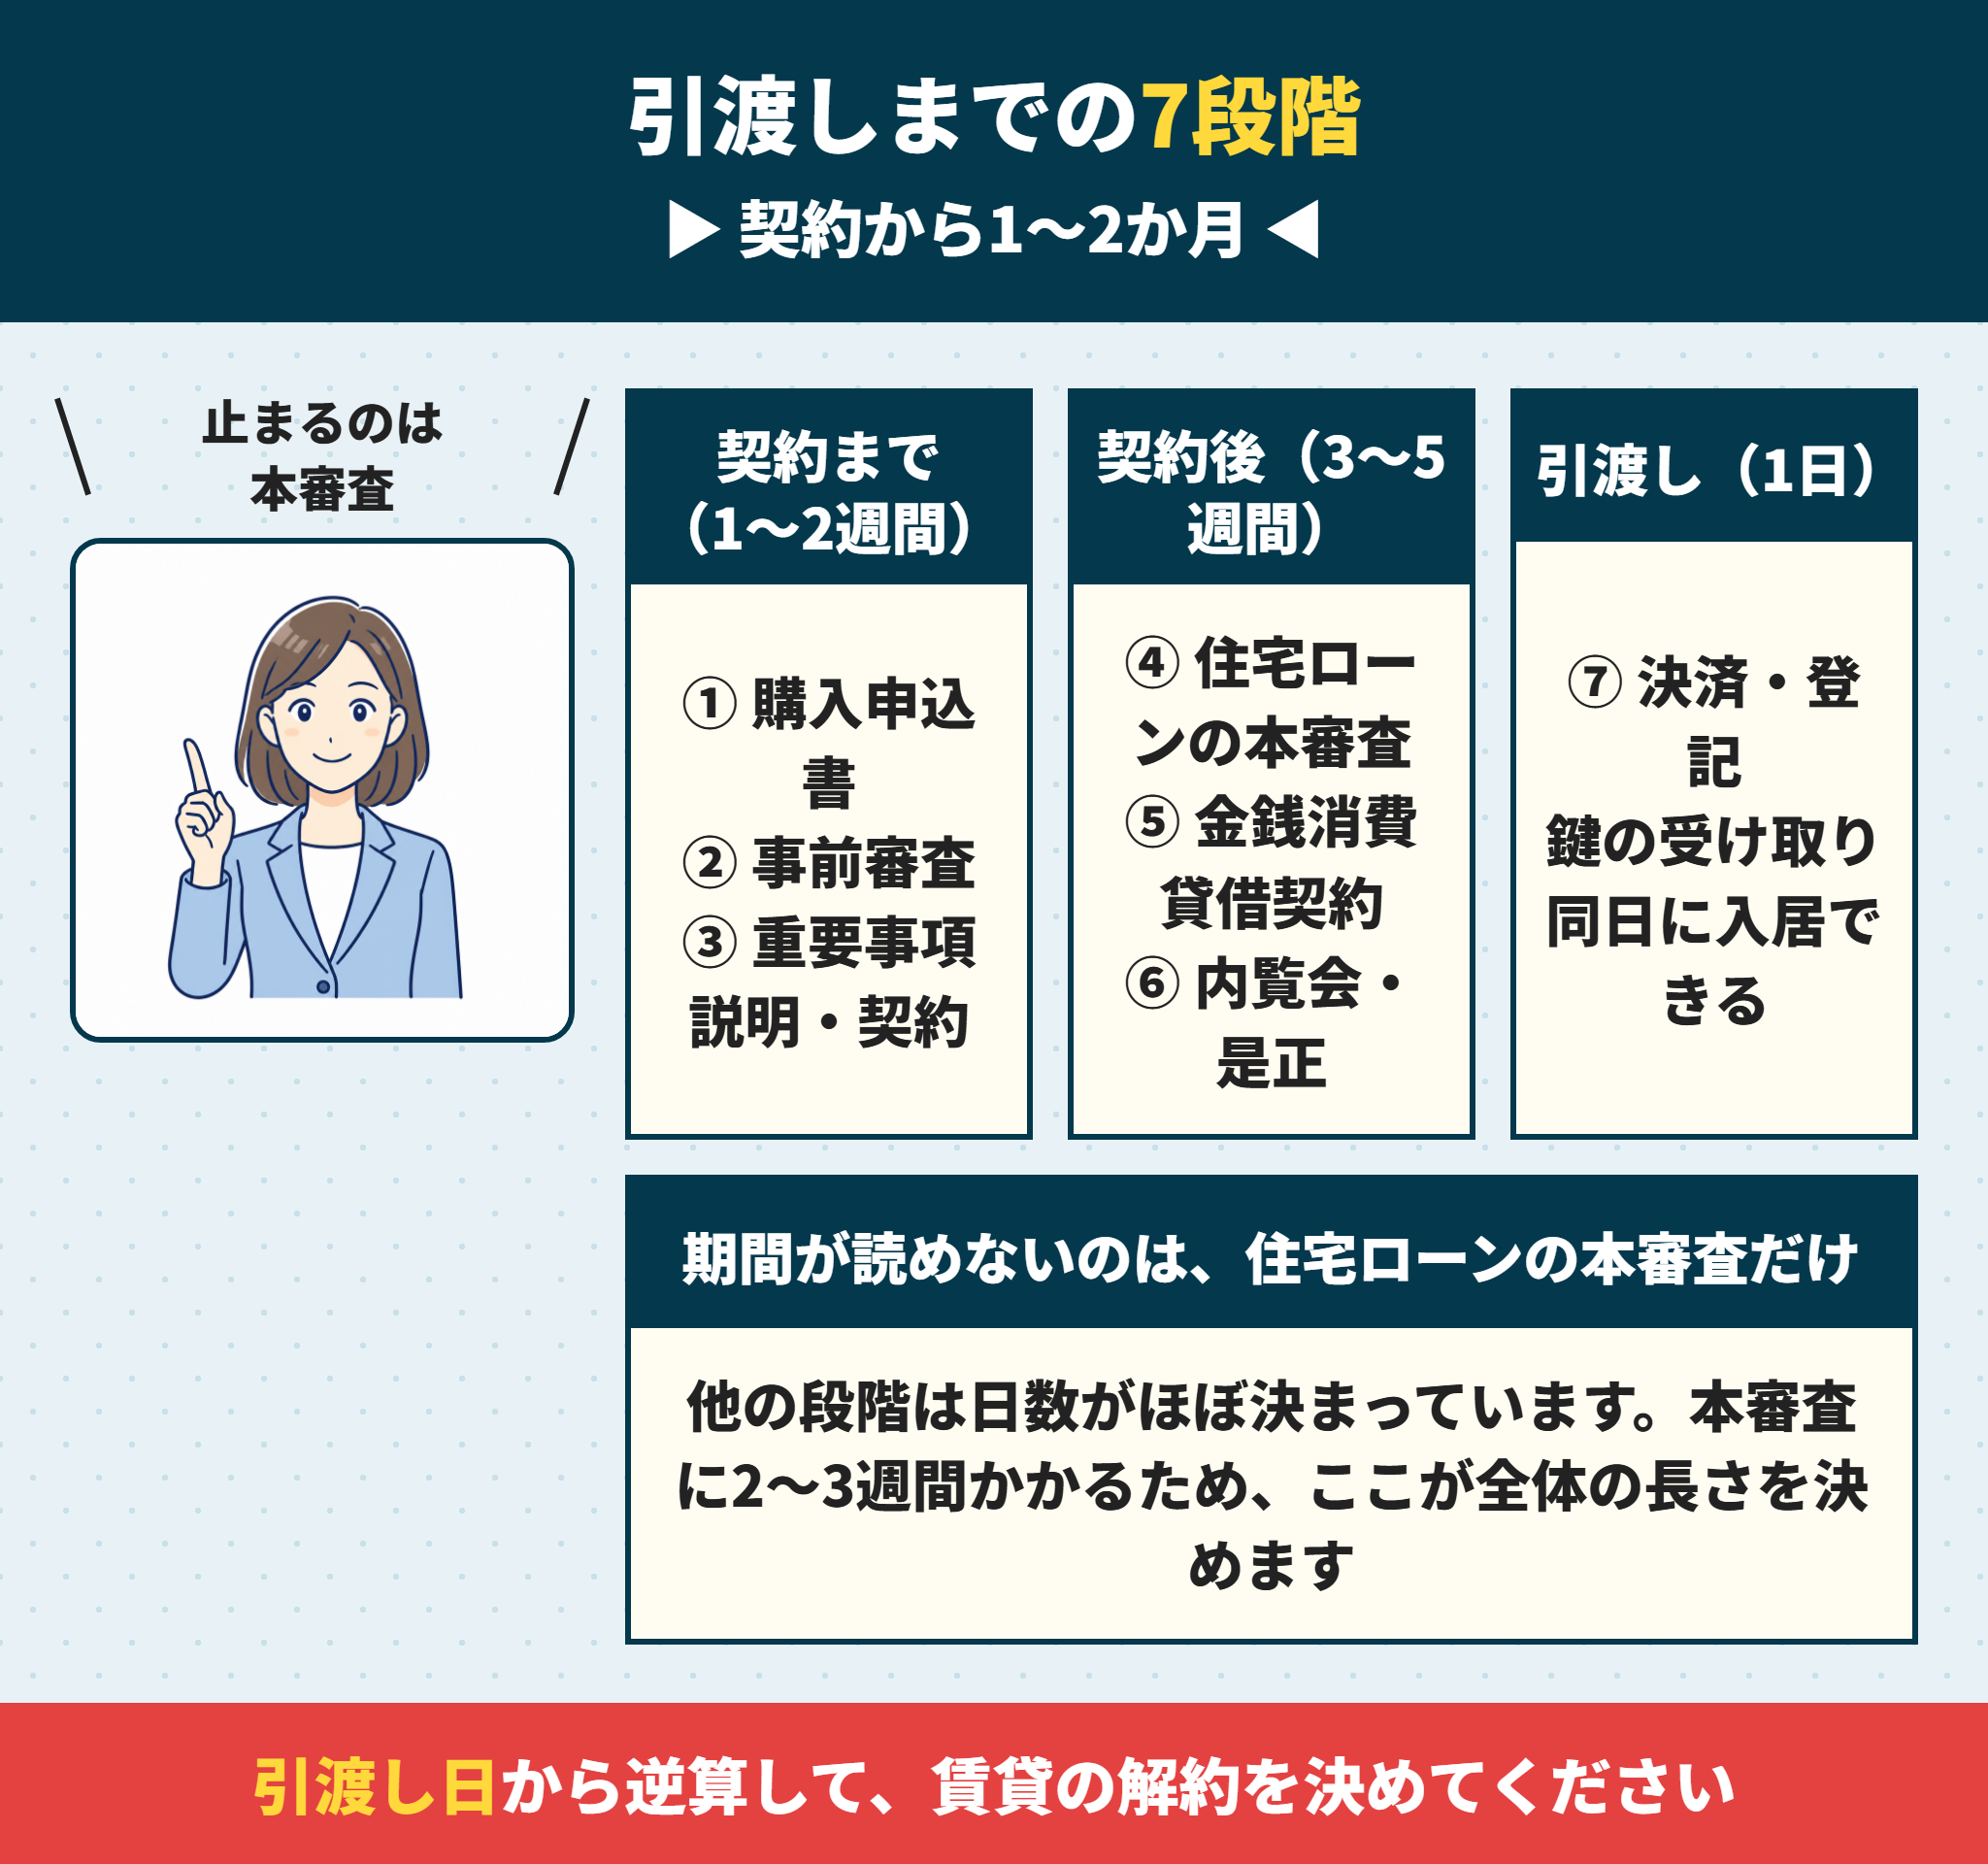
まず全体像を押さえます。
契約まで1〜2週間、契約後3〜5週間、引渡しは1日という配分です。
段階を並べます。
建売住宅の引渡しまでの段階と日数
| 段階 | 日数の目安 | 内容 |
|---|---|---|
| ① 購入申込書の提出 | 1日 | 買いたい意思を書面で伝える |
| ② 住宅ローンの事前審査 | 3日〜1週間 | 借りられるかを先に確かめる |
| ③ 重要事項説明と売買契約 | 1日 | 手付金を支払う |
| ④ 住宅ローンの本審査 | 2〜3週間 | ここだけ期間が読めない |
| ⑤ 金銭消費貸借契約 | 1日 | 金融機関とローンの契約を結ぶ |
| ⑥ 内覧会と是正 | 1〜2週間 | 不具合を直してもらう |
| ⑦ 決済・登記・引渡し | 1日 | 鍵を受け取る |
完成済みの建売なら、この流れで1〜2か月です。
建売の契約から引き渡しまでという言い方をされることもありますが、同じ流れです。
新築の引き渡しの流れとして調べても、出てくる手順は変わりません。
建売住宅の引渡しまでで期間が読めるところ
①③⑤⑦は、いずれも1日で終わります。
日程を合わせるだけなので、こちらの都合で決められます。
②の事前審査も、3日から1週間で結果が出ます。
つまり、読めないのは④の本審査だけです。
建売住宅の引渡しまでで期間が読めないところ
 ラクチン君
ここが全体の長さを決めます。
住宅ローンの本審査には、2〜3週間かかります。
金融機関が物件の資料を取り寄せ、審査部で判断するためです。
書類が1つ足りないだけで、1週間単位で遅れます。
必要書類を先に聞いて、揃えておいてください。
繁忙期の2月から3月は、さらに時間がかかることがあります。
建売住宅の購入の手順は物件が決まる前から始まる
7つの段階は、買う物件が決まってからの話です。
その前に、いくら借りられるかを把握しておく必要があります。
予算が決まっていないと、内覧しても判断ができません。
物件探しより先に、事前審査を通しておくのが早い手順です。
気に入った物件が出たとき、その日のうちに申し込めます。
人気の物件は、申込の早い順で決まることがあります。
申し込んでから審査を始めると、その間に他の方に決まってしまいます。
建売住宅が未完成の場合の引渡しまでの期間
建築中の建売を契約する場合、完成を待つことになります。
基礎の段階なら3〜4か月、上棟していれば1〜2か月が目安です。
この場合、引渡し日は完成予定日に左右されます。
天候や資材の都合で、後ろにずれることがあります。
契約書に完成予定日が書かれているので、確認してください。
未完成の物件は、青田売りと呼ばれます。
完成前に契約するため、図面と現地の状況で判断することになります。
建売住宅の契約までにすること
まず契約までの3段階を見ます。
順番は、申込 → 事前審査 → 契約です。
順に説明します。
建売住宅の購入申込書を出す
買いたい物件が決まったら、購入申込書を出します。
買付証明書と呼ばれることもあります。
希望価格、引渡しの希望時期、住宅ローンを使うかどうかを書きます。
この段階ではまだ契約ではなく、法的な拘束力は原則ありません。
ただし売主はその間、ほかの買主を断ります。軽い気持ちで出すものではありません。
建売住宅の事前審査を通す
 ラクチン君
契約より先に、必ず通しておいてください。
住宅ローンの事前審査は、借りられるかどうかを先に確かめる手続きです。
年収、勤務先、勤続年数、他の借入を申告して判断してもらいます。
3日から1週間で結果が出ます。
事前審査が通っていれば、売主にも確実な買主として扱われます。
複数の物件を検討している段階でも、先に通しておくと動きが速くなります。
事前審査は複数の金融機関に同時に出しても構いません。
金利や条件を比べたうえで、本審査に進む先を決められます。
建売住宅の重要事項説明を受ける
契約の前に、宅地建物取引士から説明を受けます。
前面道路、用途地域、上下水道の状況、ハザードマップ。
設備の状態、契約の解除に関する事項、契約不適合責任の期間。
署名押印したあとに「聞いていない」は通りません。
事前に書面をもらって、目を通してから臨んでください。
分からない部分は、その場で止めて質問して構いません。
建売住宅の売買契約を結ぶ
重要事項説明のあと、その日のうちに契約を結ぶのが通常です。
手付金を支払います。物件価格の5〜10%が目安です。
印紙税も必要で、3,000万円の物件なら1万円です。
仲介会社を通す場合、仲介手数料の半額をここで支払うことがあります。
手数料の計算は仲介手数料の記事にまとめています。
建売住宅の契約時に持っていくもの
契約当日に必要なもの
- 本人確認書類:運転免許証やマイナンバーカード
- 実印と印鑑証明書:発行から3か月以内
- 手付金:振込か現金。事前に方法を確認
- 収入印紙:売主が用意する場合もある
- 住民票(登記に使うため、後日でも可)
印鑑証明書は、市区町村の窓口かコンビニで取れます。
マイナンバーカードがあれば、コンビニのほうが早く済みます。
印鑑証明書は、金銭消費貸借契約と決済でも必要になります。
あわせて3通ほど取っておくと、取り直しの手間が省けます。
建売住宅の契約後に住宅ローンを本審査に出す
契約が終わったら、すぐ本審査に入ります。
ここを遅らせると、引渡しがそのぶん後ろにずれます。
4つ挙げます。
建売住宅の住宅ローン本審査は契約後すぐに出す
ラクチン君日程管理で最も重要な部分です。
本審査の申し込みは、契約の翌日でも構いません。
結果が出るまで2〜3週間かかるためです。
ローン特約の期限は、契約から1か月前後で切られていることが多くあります。
申し込みが遅れると、期限内に結果が出ません。
特約の仕組みは建売の契約キャンセルの記事で解説しています。
建売住宅の本審査に必要な書類
事前審査より、求められる書類が増えます。
本審査で必要になる主な書類
- 源泉徴収票:直近1〜3年分
- 住民税決定通知書か課税証明書
- 売買契約書と重要事項説明書の写し
- 物件の登記事項証明書、公図、間取図
- 本人確認書類、健康保険証、住民票
- 他に借入があれば、その返済予定表
物件関係の書類は、仲介会社か売主が用意します。
ご自身で用意するのは、収入と本人確認の書類です。
自営業の方は、確定申告書を2〜3期分求められるのが通常です。
会社員より書類が多くなるので、早めに手配してください。
建売住宅の本審査で見られること
事前審査で見た内容を、書類で裏付ける作業です。
申告した年収と源泉徴収票が合っているか。
他の借入が漏れていないか。
あわせて、団体信用生命保険の告知内容も審査されます。
健康状態で団信に入れないと、審査は通りません。
年齢と団信の関係は住宅ローンは何歳まで組めるかの記事にまとめています。
建売住宅の本審査が通ったら金銭消費貸借契約を結ぶ
本審査が承認されたら、金融機関とローンの契約を結びます。
金銭消費貸借契約といい、金消契約と略されます。
借入額、金利のタイプ、返済期間、返済日を確定させる手続きです。
実印と印鑑証明書が必要になります。
決済日の1〜2週間前に行うのが通常です。
この契約を結ぶと、融資の実行日が確定します。
引き渡し日は、この日を基準に最終的に決まります。
建売住宅の内覧会で不具合を直してもらう
引渡しの前に、建物の状態を確認します。
ここで指摘しないと、直してもらえなくなります。
4つ挙げます。
建売住宅の内覧会はいつ行うか
引渡しの1〜2週間前に行うのが通常です。
施主検査、竣工検査と呼ばれることもあります。
見つかった不具合を直す時間が必要なので、この間隔が空いています。
引渡しの前日では、直す時間がありません。
日程は早めに押さえてください。
平日の日中に行うことが多いため、休みの調整が要ります。
ご家族と一緒に行くと、見る目が増えて指摘が漏れにくくなります。
建売住宅の内覧会で見るところ
購入前の内覧とは、見る目的が変わります。
買うかどうかではなく、直してもらう箇所を探す作業です。
壁紙の浮きや傷、建具の建て付け、床の傷、設備の動作。
水を出す、換気扇を回す、すべての建具を開け閉めする。
見る順番と持ち物は建売の内覧チェックポイントの記事にまとめています。
建売住宅の内覧会で見つけたことは書面に残す
ラクチン君口頭で伝えただけでは残りません。
指摘した箇所は、その場で一覧にしてもらってください。
写真も撮って、どこを直すのかを共有します。
あとから言うと「元からあった」という扱いになりかねません。
是正の完了予定日も、あわせて確認してください。
一覧は、売主と自分の双方が控えを持つ形にしてください。
建売住宅の是正を確認してから引渡しを受ける
直したという報告だけで済ませず、もう一度見てください。
再内覧の機会を求めれば、通常は応じてもらえます。
決済が終わってからでは、対応が遅くなります。
是正が終わっていることを確認してから、決済に進むのが順番です。
間に合わない場合は、引渡し後の是正として書面に残してもらいます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
建売住宅の決済と引渡しの当日
最後の1日です。
お金の移動と登記と鍵の受け渡しが、同じ日に行われます。
順に説明します。
建売住宅の決済はどこで行うか
住宅ローンを借りる金融機関の店舗で行うのが通常です。
買主、売主、仲介会社、司法書士が集まります。
所要時間は1〜2時間です。
平日の午前中に設定されることが多くあります。
お勤めの方は、その日の休みを確保しておいてください。
決済日は、融資が実行できる平日に限られます。
土日や祝日には行えないため、あらかじめ調整しておいてください。
建売住宅の決済当日の流れ
順番が決まっています。
| 順番 | 内容 |
|---|---|
| ① 登記書類の確認 | 司法書士が本人確認と書類を確認 |
| ② 融資の実行 | 住宅ローンが口座に振り込まれる |
| ③ 残代金の支払い | 売主へ振り込む |
| ④ 諸費用の精算 | 仲介手数料、固定資産税の日割りなど |
| ⑤ 鍵と書類の受け取り | 鍵、設備の説明書、保証書 |
司法書士はその足で法務局へ行き、登記を申請します。
申請するのは、所有権移転登記と抵当権設定登記の2つです。
所有権移転登記で名義が売主から自分に移り、抵当権設定登記で金融機関の担保が付きます。
登記が完了するのは、1〜2週間後です。
建売住宅の決済で支払うお金
残代金のほかに、諸費用がまとめて動きます。
決済当日に精算するもの
- 残代金:物件価格から手付金を引いた額
- 仲介手数料の残り:契約時に半額を払っている場合
- 登記費用:登録免許税と司法書士報酬
- 固定資産税・都市計画税の日割り
- 火災保険料:事前に契約しておく
- ローンの事務手数料、保証料、印紙税
諸費用は物件価格の6〜9%が目安です。
3,000万円なら、180万〜270万円ほどになります。
このうち登記費用は、建物の評価額と借入額によって変わります。
新築の建売なら、30万〜50万円程度になることが多くあります。
司法書士は売主側が指定することが多いですが、自分で選ぶこともできます。
建売住宅の引渡しで受け取るもの
鍵だけではありません。
玄関の鍵、勝手口の鍵、郵便受けの鍵。
設備の取扱説明書、保証書、住宅性能評価書。
建物の図面と、住宅瑕疵担保責任保険の証書。
保証書と保険の証書は、10年後まで使うものです。まとめて保管してください。
建売住宅の引渡しまでに準備しておくもの
引渡し日が決まったら、そこから逆算します。
間に合わないと困るのは、火災保険と賃貸の解約です。
4つ挙げます。
建売住宅の火災保険は決済までに契約する
ラクチン君これがないと融資が実行されません。
住宅ローンを借りる条件として、火災保険への加入が求められます。
決済日から補償が始まるよう、事前に契約しておいてください。
金融機関が紹介する保険が唯一の選択肢ではありません。
複数社を比べると、同じ補償でも保険料が変わります。
水災を付けるかどうかは、ハザードマップを見て判断してください。
保険期間は最長5年で、長く契約するほど1年あたりの保険料は下がります。
建売住宅の引渡し日から賃貸の解約を逆算する
賃貸の解約予告は、1〜2か月前が一般的です。
引渡し日が決まる前に出すと、二重家賃の期間が読めません。
本審査が通る前に解約を出すのは危険です。
本審査の承認が出た時点で解約を出すと、無駄が少なくなります。
多少の二重家賃は、見込んでおいたほうが安全です。
建売住宅の引っ越しとライフラインを手配する
引っ越し業者は、引渡し日が決まったらすぐ押さえてください。
3月と9月は混み合い、料金も上がります。
電気、ガス、水道は、それぞれ開始の手続きが必要です。
ガスは立ち会いが要るため、日程を先に決めてください。
インターネットは工事に1か月かかることがあります。早めに申し込んでください。
とくに光回線を新規で引く場合、引き渡し前に申し込んでも間に合わないことがあります。
建売住宅の引渡し後にする手続き
引渡しが終わってからも、いくつか残ります。
引渡し後の主な手続き
- 転入届:引っ越しから14日以内
- 住宅ローン控除の確定申告:入居した翌年
- 登記識別情報の受け取り:司法書士から1〜2週間後
- 不動産取得税の納付:3〜6か月後に通知が届く
- 固定資産税の納付:翌年から
住宅ローン控除は、初年度だけ確定申告が必要です。
2年目からは、年末調整で処理できます。
初年度の申告には、登記事項証明書と売買契約書の写しが必要です。
引き渡しのときに受け取った書類を、まとめて保管しておいてください。
建売住宅の引渡しが遅れるとき
予定どおりに進まないことがあります。
原因の多くは、住宅ローンか是正工事です。
3つ挙げます。
建売住宅の引渡しが住宅ローンで遅れる
本審査に時間がかかると、決済日が後ろにずれます。
書類の不足、他の借入の確認、健康状態の告知の再確認。
繁忙期は、審査部が混んでいて時間がかかります。
心当たりがあるなら、事前審査の段階で伝えておいてください。
隠していても本審査で分かるため、先に伝えるほうが早く進みます。
建売住宅の引渡しが是正工事で遅れる
内覧会で見つかった不具合が多いと、直す時間が要ります。
壁紙の張り替えなら数日ですが、設備の交換なら発注から始まります。
その場合、引渡しを遅らせるか、引渡し後の是正にするかを選びます。
引渡し後にする場合は、期日を書面で決めてください。
建売住宅の引渡しが未完成で遅れる
建築中の物件では、天候や資材の都合で完成が遅れることがあります。
契約書に完成予定日と、遅れた場合の取り扱いが書かれています。
大幅に遅れる場合、解除できると定められていることがあります。
賃貸の解約を出したあとだと、住むところがなくなります。
未完成の物件を契約する場合は、解約の時期をとくに慎重に決めてください。
完成予定日の1か月後を目安に、賃貸の解約を出す形が安全です。
お子さんの学校の区切りに合わせたい場合は、その旨を先に伝えてください。
建売住宅の引渡しは、間に入る会社で進み方が変わります
段取りの数が多く、期限のあるものが並びます。
誰が全体を見ているかで、遅れ方が変わります。
差が出る部分を挙げます。
書類を待つだけの会社と、先回りする会社がある
ラクチン君遅れは、たいてい書類の不足から始まります。
必要な書類を、必要になってから伝える会社があります。
その都度取りに行くことになり、1週間単位で遅れます。
本審査に必要なものは決まっているので、先にまとめて渡せます。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の側に立つと、引渡し日から逆算して動ける
ラクチン君日程は、決まってから動くものではありません。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
買主の味方として動くと、こうなります
- 契約前に事前審査を通し、本審査の書類も先に案内する
- ローン特約の期限から逆算して、本審査の申込日を決める
- 内覧会の日程を、是正の時間が取れる位置に設定する
- 賃貸の解約を出すタイミングを、本審査の承認と合わせて助言する
- 火災保険を複数社で比べられるよう、選択肢を出す
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、引渡しまでの日程をご一緒に組みます
ラクチン不動産は購入・売却の仲介を専門にしています。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
検討中の物件があれば、その物件の資料からご相談いただけます。
お住まいの解約時期や、お子さんの学校の都合も含めて日程を組みます。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
建売住宅の引渡しに関するよくある質問
- 建売住宅は契約から引渡しまでどれくらいかかりますか?
-
完成済みの物件なら1〜2か月が目安です。段階は7つあり、購入申込・重要事項説明と契約・金銭消費貸借契約・決済はそれぞれ1日で終わります。期間が読めないのは住宅ローンの本審査だけで、ここに2〜3週間かかります。建築中の物件を契約する場合は、基礎の段階なら3〜4か月、上棟していれば1〜2か月が目安です。
- 住宅ローンの本審査はいつ出せばよいですか?
-
契約の翌日でも構いません。できるだけ早く出してください。結果が出るまで2〜3週間かかるうえ、ローン特約の期限は契約から1か月前後で切られていることが多いためです。申し込みが遅れると、審査が通らなかった場合に手付金を取り戻せなくなります。
- 建売住宅の内覧会はいつ行いますか?
-
引渡しの1〜2週間前が通常です。施主検査や竣工検査とも呼ばれます。見つかった不具合を直す時間が必要なので、この間隔が空いています。引渡しの前日では直す時間がありません。指摘した箇所はその場で一覧にしてもらい、写真も撮って、是正の完了予定日まで確認してください。
- 引渡しの当日は何をしますか?
-
住宅ローンを借りる金融機関で、1〜2時間かけて行います。司法書士が本人確認と登記書類を確認し、融資が実行され、売主へ残代金を振り込みます。続いて仲介手数料や固定資産税の日割りなどを精算し、鍵と書類を受け取ります。司法書士はその足で法務局へ行き、登記は1〜2週間後に完了します。
買ったあとに毎年かかる税金は新築の固定資産税はいくら?建売の年14万円と4年目に上がる理由にまとめています。延床100平方メートルの建売で年14万円前後、4年目に減額が切れて年約36,000円増えます。
- 賃貸の解約はいつ出せばよいですか?
-
住宅ローンの本審査が承認された時点が目安です。解約予告は1〜2か月前が一般的ですが、本審査が通る前に出すのは危険です。審査が通らなければ、住むところがなくなります。多少の二重家賃は見込んでおくほうが安全です。
- 引渡しのときにいくら必要ですか?
-
残代金のほかに諸費用がかかり、物件価格の6〜9%が目安です。3,000万円なら180万〜270万円ほどになります。内訳は、仲介手数料の残り、登記費用(登録免許税と司法書士報酬)、固定資産税の日割り、火災保険料、ローンの事務手数料と保証料、印紙税です。
- 火災保険はいつまでに契約すればよいですか?
-
決済日から補償が始まるよう、事前に契約しておいてください。住宅ローンを借りる条件として加入が求められるため、これがないと融資が実行されません。金融機関が紹介する保険が唯一の選択肢ではないので、複数社を比べてください。同じ補償でも保険料が変わります。
- 引渡しが遅れることはありますか?
-
あります。原因の多くは住宅ローンの本審査か、内覧会で見つかった不具合の是正工事です。建築中の物件では、天候や資材の都合で完成が遅れることもあります。契約書に完成予定日と、遅れた場合の取り扱いが書かれているので確認してください。賃貸の解約を出したあとだと、住むところがなくなります。
まとめ|建売住宅の引渡しは本審査で長さが決まる
日程が読めれば、準備は前に進みます。
引渡し日から逆算して、やることを並べてください。
この記事のまとめ
- 完成済みの建売なら、契約から引き渡しまで1〜2か月
- 段階は7つ。そのうち1日で終わるものが4つある
- 期間が読めないのは住宅ローンの本審査だけ。2〜3週間かかる
- 本審査は契約の翌日でも出せる。遅らせない
- ローン特約の期限は契約から1か月前後。逆算して申し込む
- 内覧会は引渡しの1〜2週間前。是正の時間を確保する
- 指摘した箇所は、その場で一覧と写真に残す
- 決済は金融機関で1〜2時間。所有権移転登記は1〜2週間後に完了
- 諸費用は物件価格の6〜9%。3,000万円なら180万〜270万円
- 火災保険は決済までに契約する。なければ融資が実行されない
- 賃貸の解約は、本審査の承認が出てから出す
この記事の位置づけ
日数の目安は一般的なもので、金融機関や売主によって変わります。
未完成の物件では、契約書の完成予定日と遅延した場合の取り扱いをご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント