
妊娠が分かったタイミングで、気に入った建売が見つかりました。妊娠中に住宅ローンを申し込んでも審査に通るのか、産休に入ったら収入がないと見られるのか、不安で決められません。
おめでたい時期なのに、お金と日程の心配が重なると落ち着きませんよね。
先に結論を言います。妊娠中の住宅ローンは申し込めます。銀行は産休に入る前の年収で審査します。
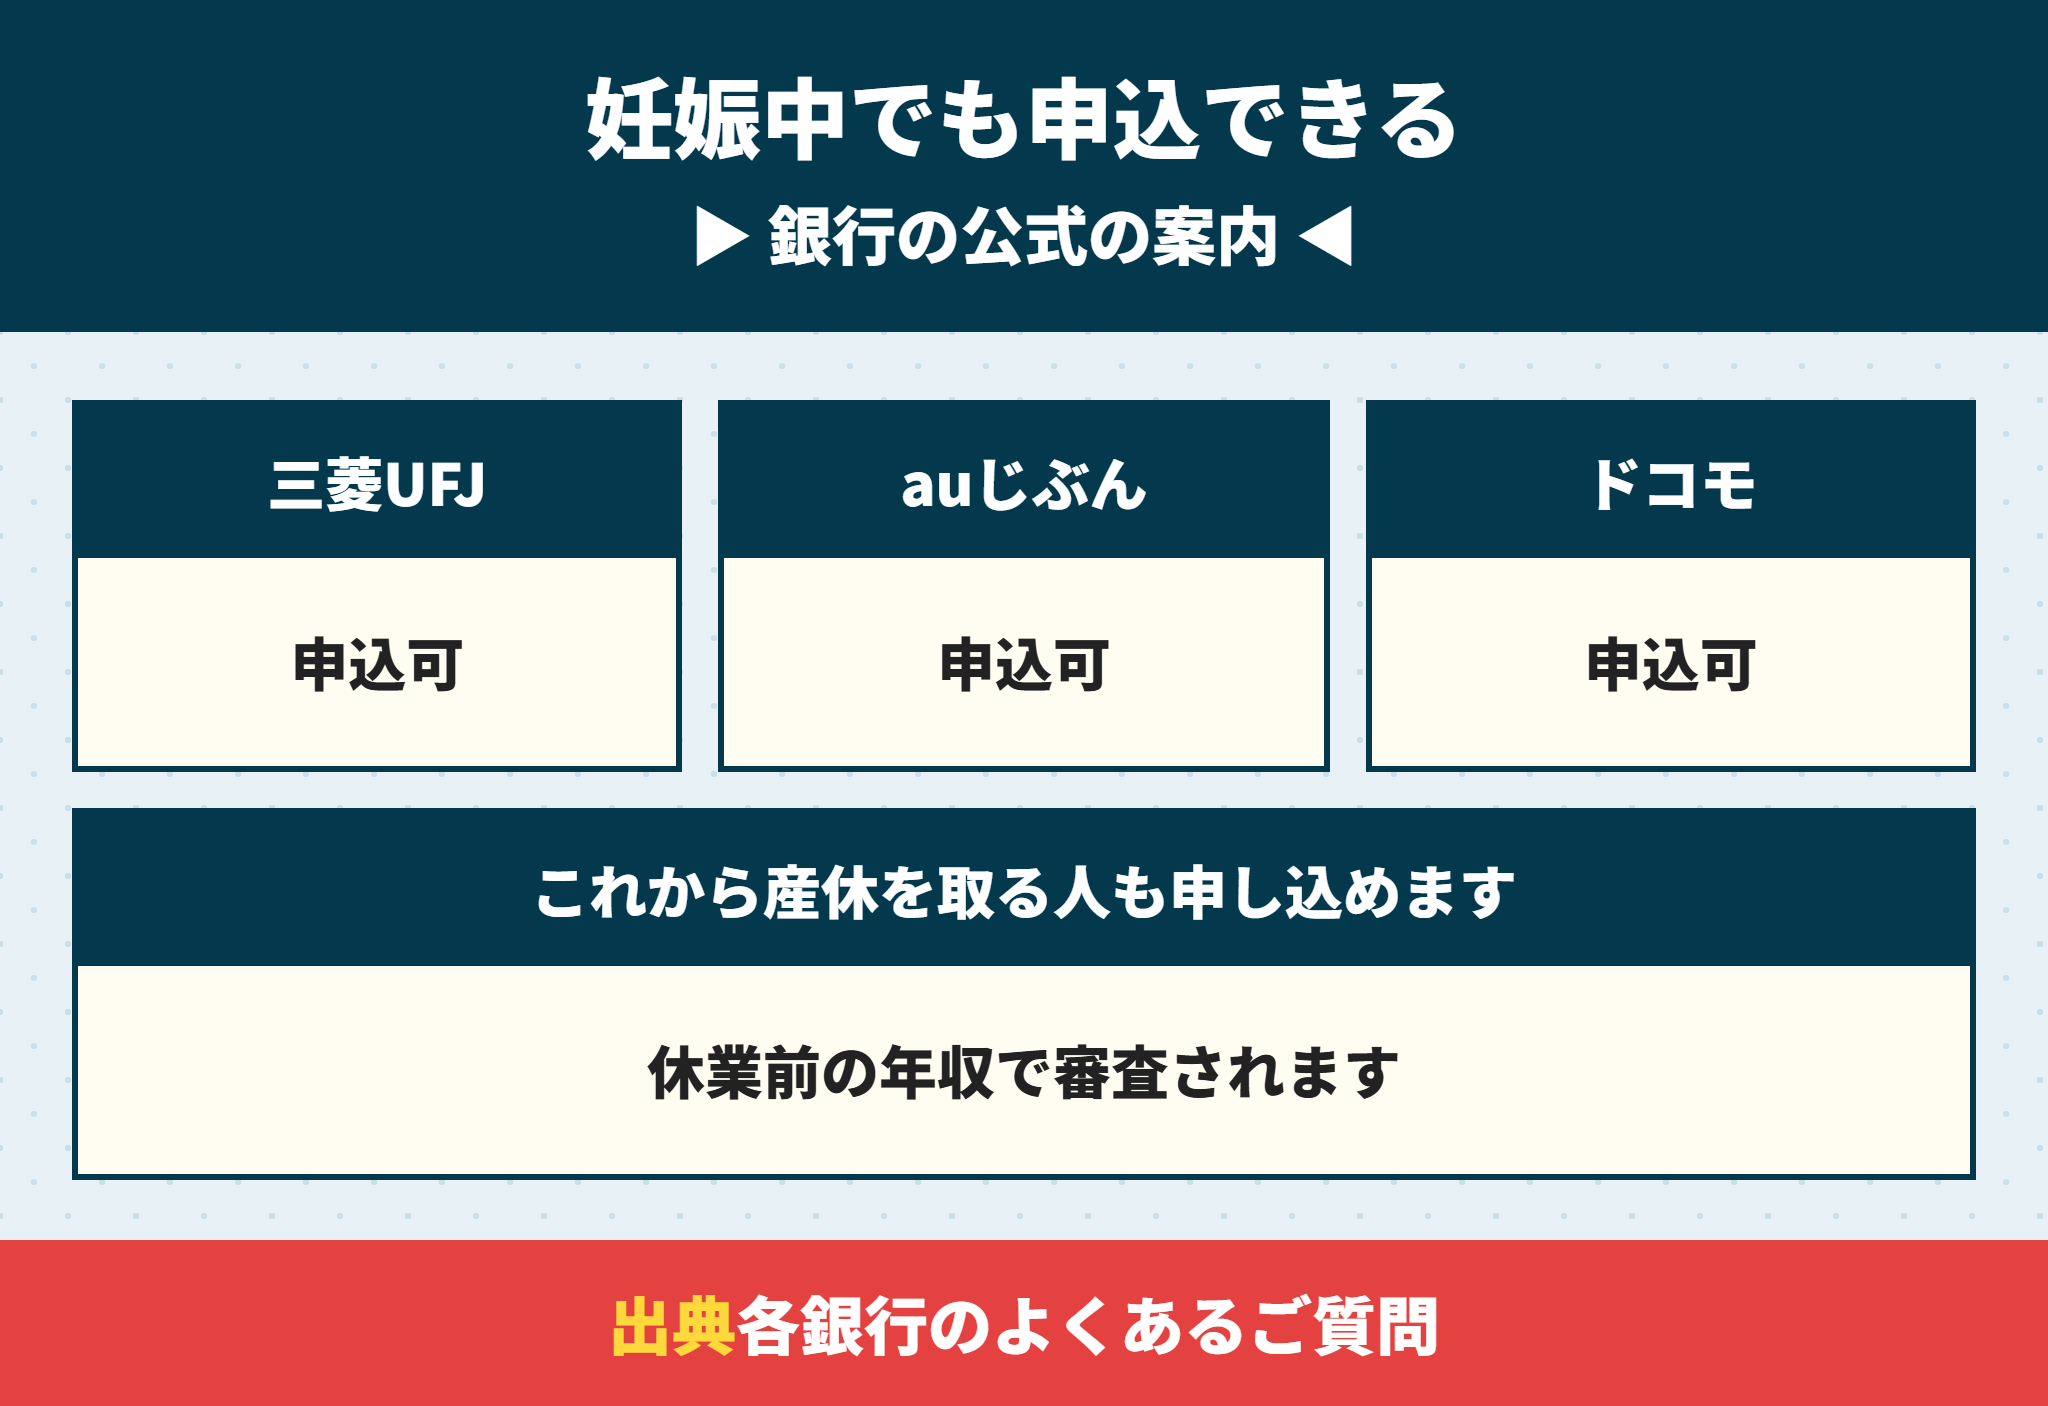
三菱UFJ銀行・auじぶん銀行・ドコモSMTBネット銀行は、産休中や、これから産休を取る人も申し込めると公式に案内しています。
ただし休業の予定を伝えずに進めると、源泉徴収票の年がずれて年収が低く見られたり、決済の日が出産と重なったりします。
避け方は、休業の予定を先に伝え、夫の年収だけで返せる額から借入額を決め、契約と決済を産前休業の前に置くことです。
この記事では、銀行の公式の案内、健康保険法と労働基準法、厚生労働省の資料、当社の試算で、妊娠中の住宅ローンを数字と手順で整理します。
この記事で分かること
妊娠中の住宅ローンを銀行はどう審査するか
産休に入る月と源泉徴収票の年の関係
妻の収入を入れる・入れないで借入額がどう変わるか(当社試算)
産休中の出産手当金の金額(当社試算)
妊娠中に団信の告知書を書くときの注意
建売の引渡しと出産が重ならない日程の組み方
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
妊娠中の住宅ローンは申し込める|銀行は休業前の年収で審査する
妊娠中の住宅ローンで最初に知っておきたいのは、妊娠や産休は申し込みを断る理由として扱われていないことです。
妊娠中の住宅ローンについて、3つの銀行の公式の案内は次のとおりです。
| 銀行 | 公式の案内(要点) |
|---|---|
| 三菱UFJ銀行 | 産休中・育休中も申込可。休業に入る前の通年の源泉徴収票の給与金額で申し込む |
| auじぶん銀行 | 申込可。仮審査の前年年収は産休・育休前の年収を入力する |
| ドコモSMTBネット銀行 | 産休・育休中、もしくはこれから取得する人も申込可。追加の書類が要る |
つまり、妊娠中の住宅ローンの審査は、休業に入る前の年収が土台になるということです。
これから産休を取る人も妊娠中の住宅ローンを申し込めると明記した銀行がある
ドコモSMTBネット銀行のよくある質問は、状況の選択肢に「産休または育休中、もしくはこれから取得します」を置き、「お申込みいただけます」と答えています。
妊娠中でまだ働いている人は、この「これから取得」に当たります。妊娠中の住宅ローンは、銀行の側でも想定された申し込みです。
フラット35は融資の実行時に育休中でも休業前の給与で年収を出す
住宅金融支援機構は2023年10月に扱いを変えました。資金の実行時に育児休業中で復職していない場合も、休業前に得ていた給与収入で年収を算出するとしています。
以前は原則として無収入とみていたので、産休・育休をはさむ家庭にとってフラット35は使いやすくなったと言えます。
妊娠中の住宅ローンで確かめる3つの公式の案内
申し込めるか(3行とも申込可)
どの年の年収を使うか(休業前の通年)
追加の書類は何か(休業期間を証明する勤務先の書類など)
妊娠中の住宅ローンは源泉徴収票の年で審査の年収が変わる
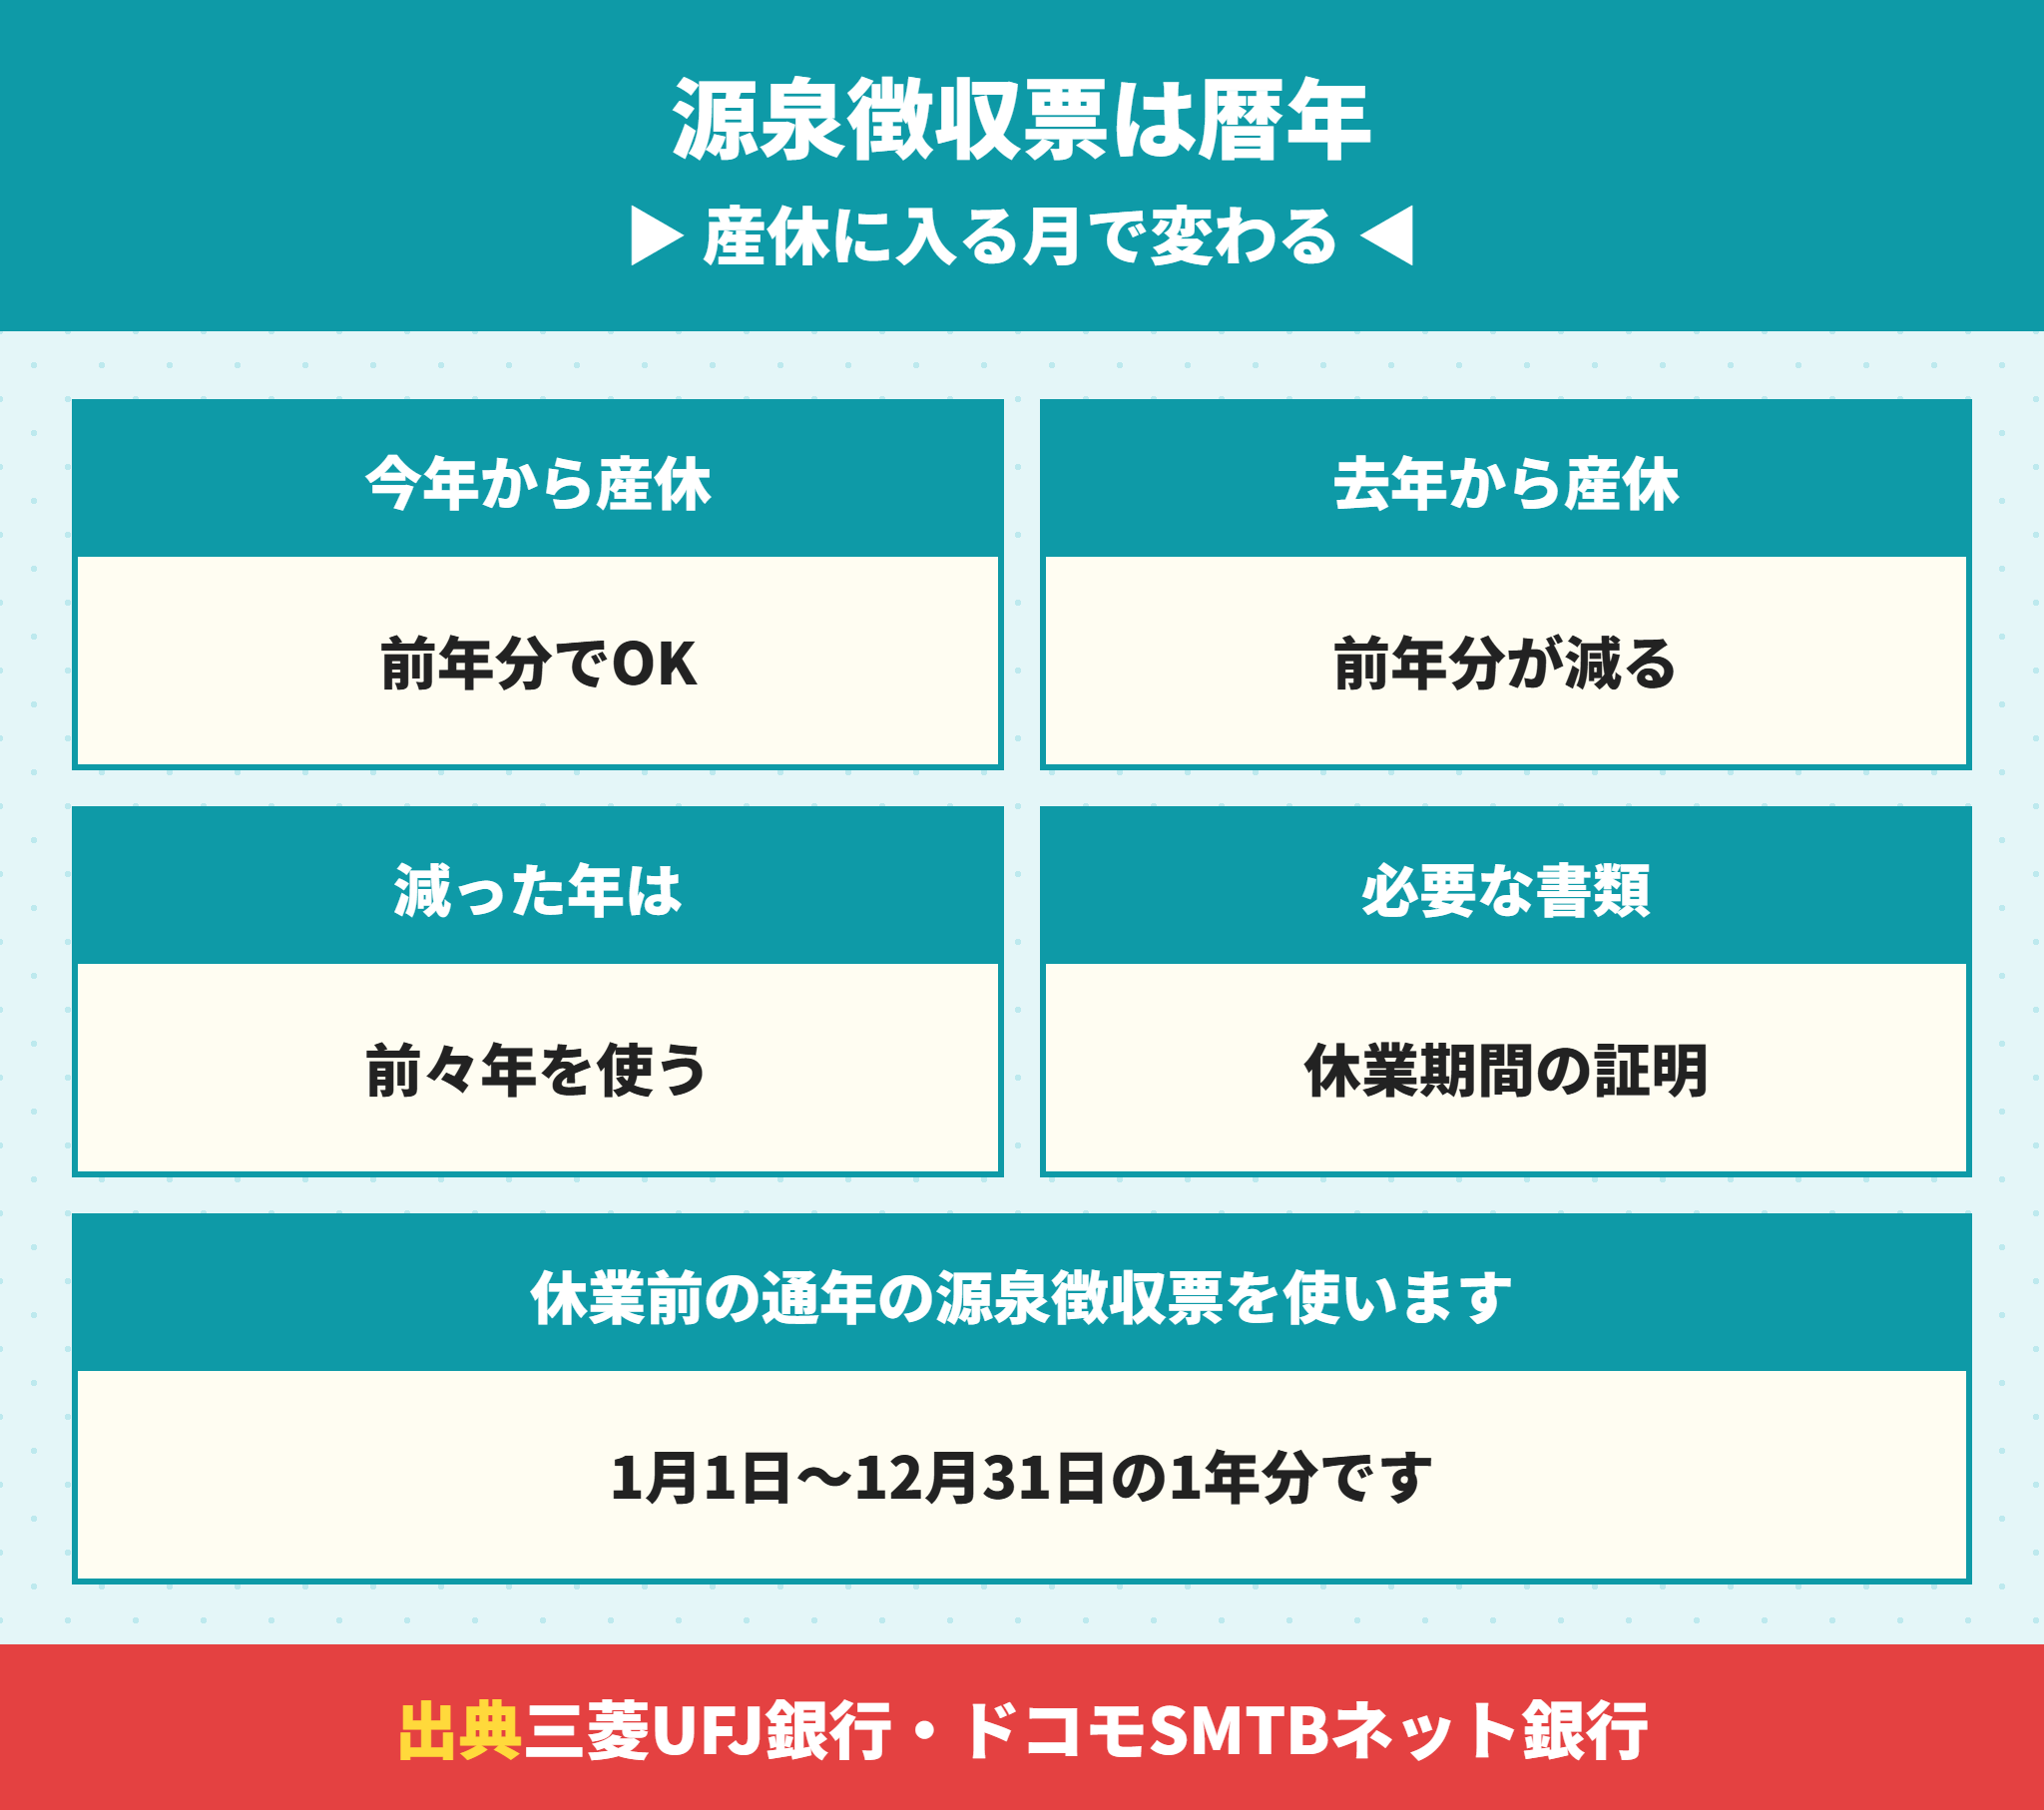
源泉徴収票は1月1日から12月31日までの1年分です。産休に入る月によって、手元の最新の源泉徴収票の金額が変わります。
| 産休に入る時期 | 申し込む時期 | 最新の源泉徴収票 | 審査に使う年収 |
|---|---|---|---|
| 今年の3月 | 今年の1〜2月 | 前年分(満額) | 前年分のまま |
| 去年の9月 | 今年の春 | 前年分(8か月分) | 前々年分(休業前の通年) |
| 去年の1月 | 今年の春 | 前年分(ほぼ給与なし) | 前々年分(休業前の通年) |
妊娠中の住宅ローンで特に注意したいのは、去年のうちに産休に入った人です。
この場合は、前年の源泉徴収票の金額が下がっていて、そのまま出すと年収が低く見られることになります。
三菱UFJ銀行もドコモSMTBネット銀行も、休業前に通年で働いていた年の源泉徴収票を使うとしています。
妊娠中に住宅ローンを申し込むなら休業の予定は先に伝える
休業前の年収で審査してもらうには、休業の予定と期間を銀行に伝え、勤務先の証明書類を出す必要があります。
伝えないまま進めると、銀行は手元の源泉徴収票で年収を見ます。休業の予定は、審査で不利になる情報ではなく、正しい年収で審査してもらうための情報です。
妊娠中の住宅ローンの本審査では勤務先が出す休業期間の書類が要る
ドコモSMTBネット銀行は、追加の書類として休業前に通年で勤務していた年の源泉徴収票と、休業期間を証明する勤務先発行の資料を挙げています。
auじぶん銀行は、本審査で休業期間が分かる勤務先の書類と、休業の直前3か月の給与明細などを求めています。書類の全体は住宅ローンの必要書類一覧|事前審査と本審査と契約時に要るものを銀行4行の公式で比較にまとめています。
会社に休業の証明書類を頼むと、時間がかかりそうで心配です。
 ラクチン君
勤務先の書類は、人事の手続きの都合で日数がかかることがあります。申し込みの前に頼んでおくと、本審査で止まりません。審査にかかる日数は住宅ローンの審査期間は何日?事前審査と本審査の違い・引渡し日から逆算する日程で整理しています。
妊娠中の住宅ローンは妻の収入を入れるかで借入額が変わる(当社試算)
妊娠中の住宅ローンで迷いやすいのが、妻の収入を審査に入れるかどうかです。
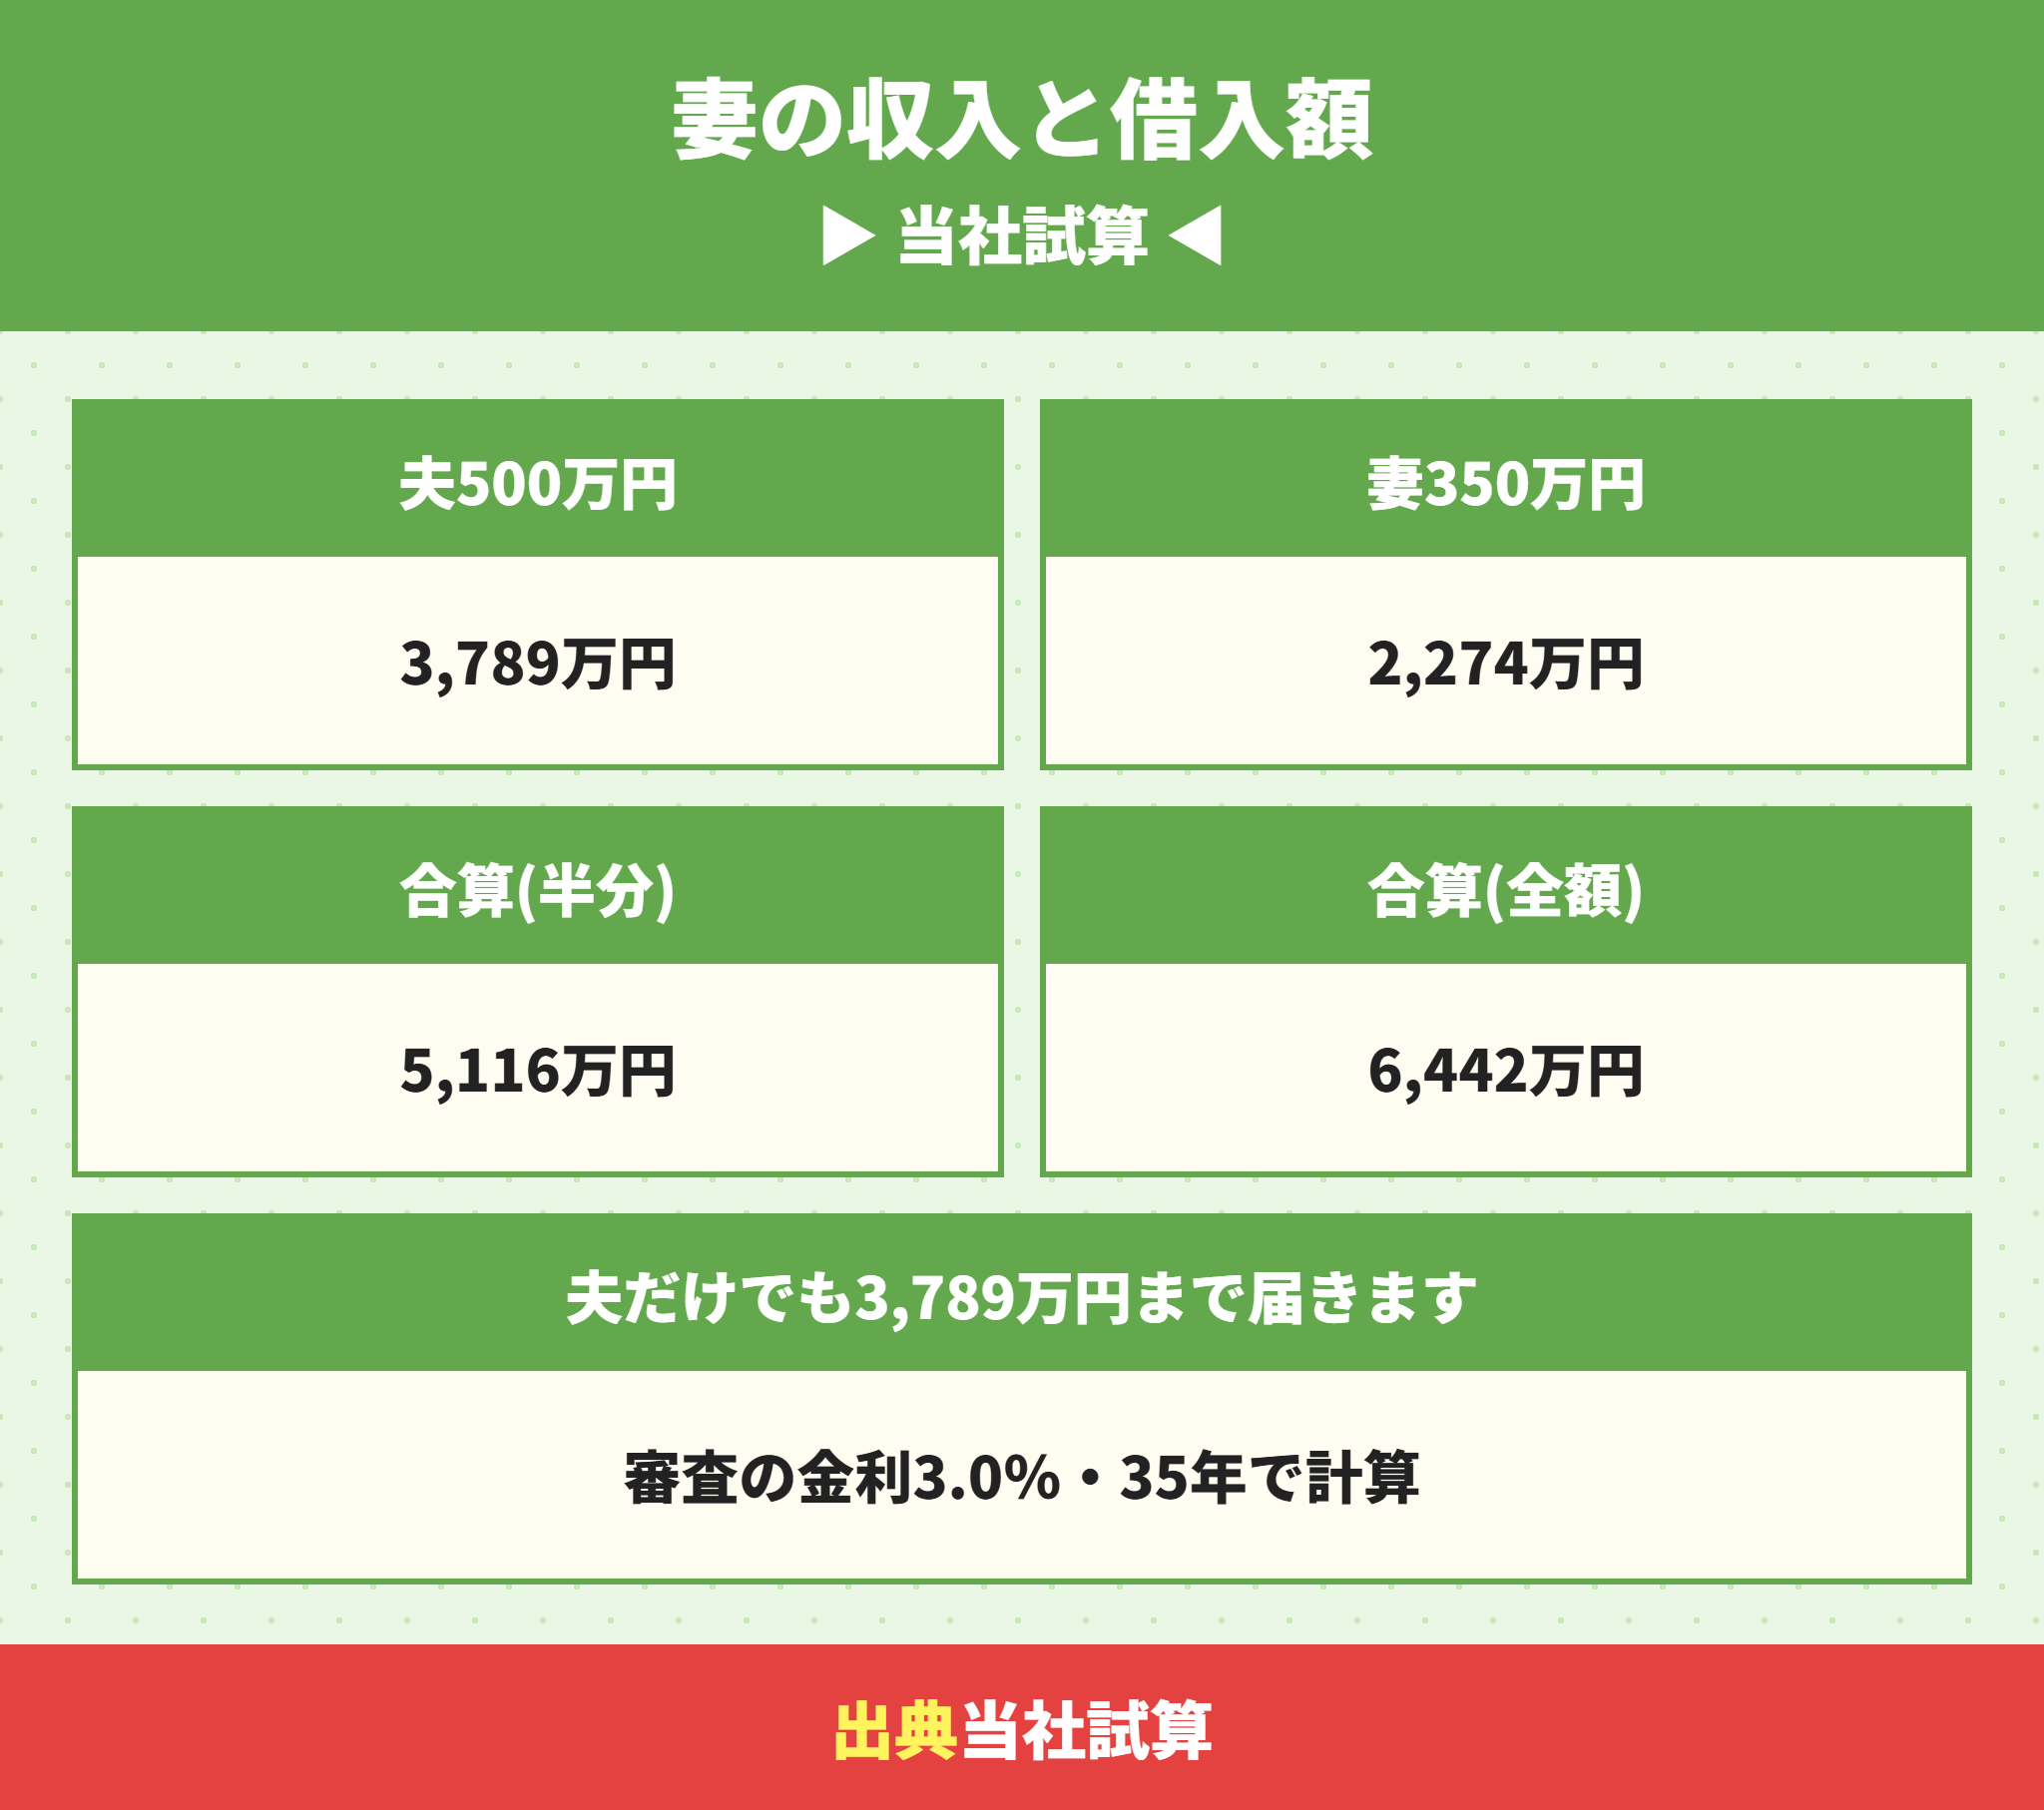
妊娠中の住宅ローンを考える例として、夫の年収500万円、妻の年収350万円の家庭で、返済負担率の上限から借入可能額を出しました。
| 審査に入れる年収 | 借入可能額(当社試算) |
|---|---|
| 夫だけ(500万円) | 3,789万円 |
| 妻だけ(350万円) | 2,274万円 |
| 収入合算・妻の半分(675万円) | 5,116万円 |
| 収入合算・妻の全額(850万円) | 6,442万円 |
妻の収入を全額入れると、夫だけのときより2,653万円多く借りられる計算です。
夫の年収だけで4,000万円前後の建売に届く
夫だけでも借入可能額は3,789万円です。諸費用を含めて4,000万円前後までの建売なら、妻の収入を入れなくても届く計算になります。
妻の収入を入れない形なら、産休・育休で妻の収入が減っても、審査の前提が崩れないという利点があります。
妊娠中の住宅ローンで収入合算とペアローンを選ぶと妻の立場が変わる
妻の収入を入れる方法は2つあります。収入合算は夫のローンに妻の年収を足す形、ペアローンは妻も自分のローンを組む形です。
妊娠中の住宅ローンをペアローンで組むと妻も債務者になり、産休・育休の間も妻のローンの返済は止まりません。違いは収入合算とは?パートの収入は使える?借入額・控除・団信とペアローンとの違いとペアローンと連帯債務の違いは?共働きが比べる4つの基準にまとめています。
妊娠中の住宅ローンで妻の収入を入れる前に確かめること
産休・育休の期間と、復職の予定日
休業中も妻のローンの返済を家計から出せるか
夫だけの年収で借りられる額との差がいくらか
妊娠中の住宅ローンは夫の年収だけで返せる額から決める
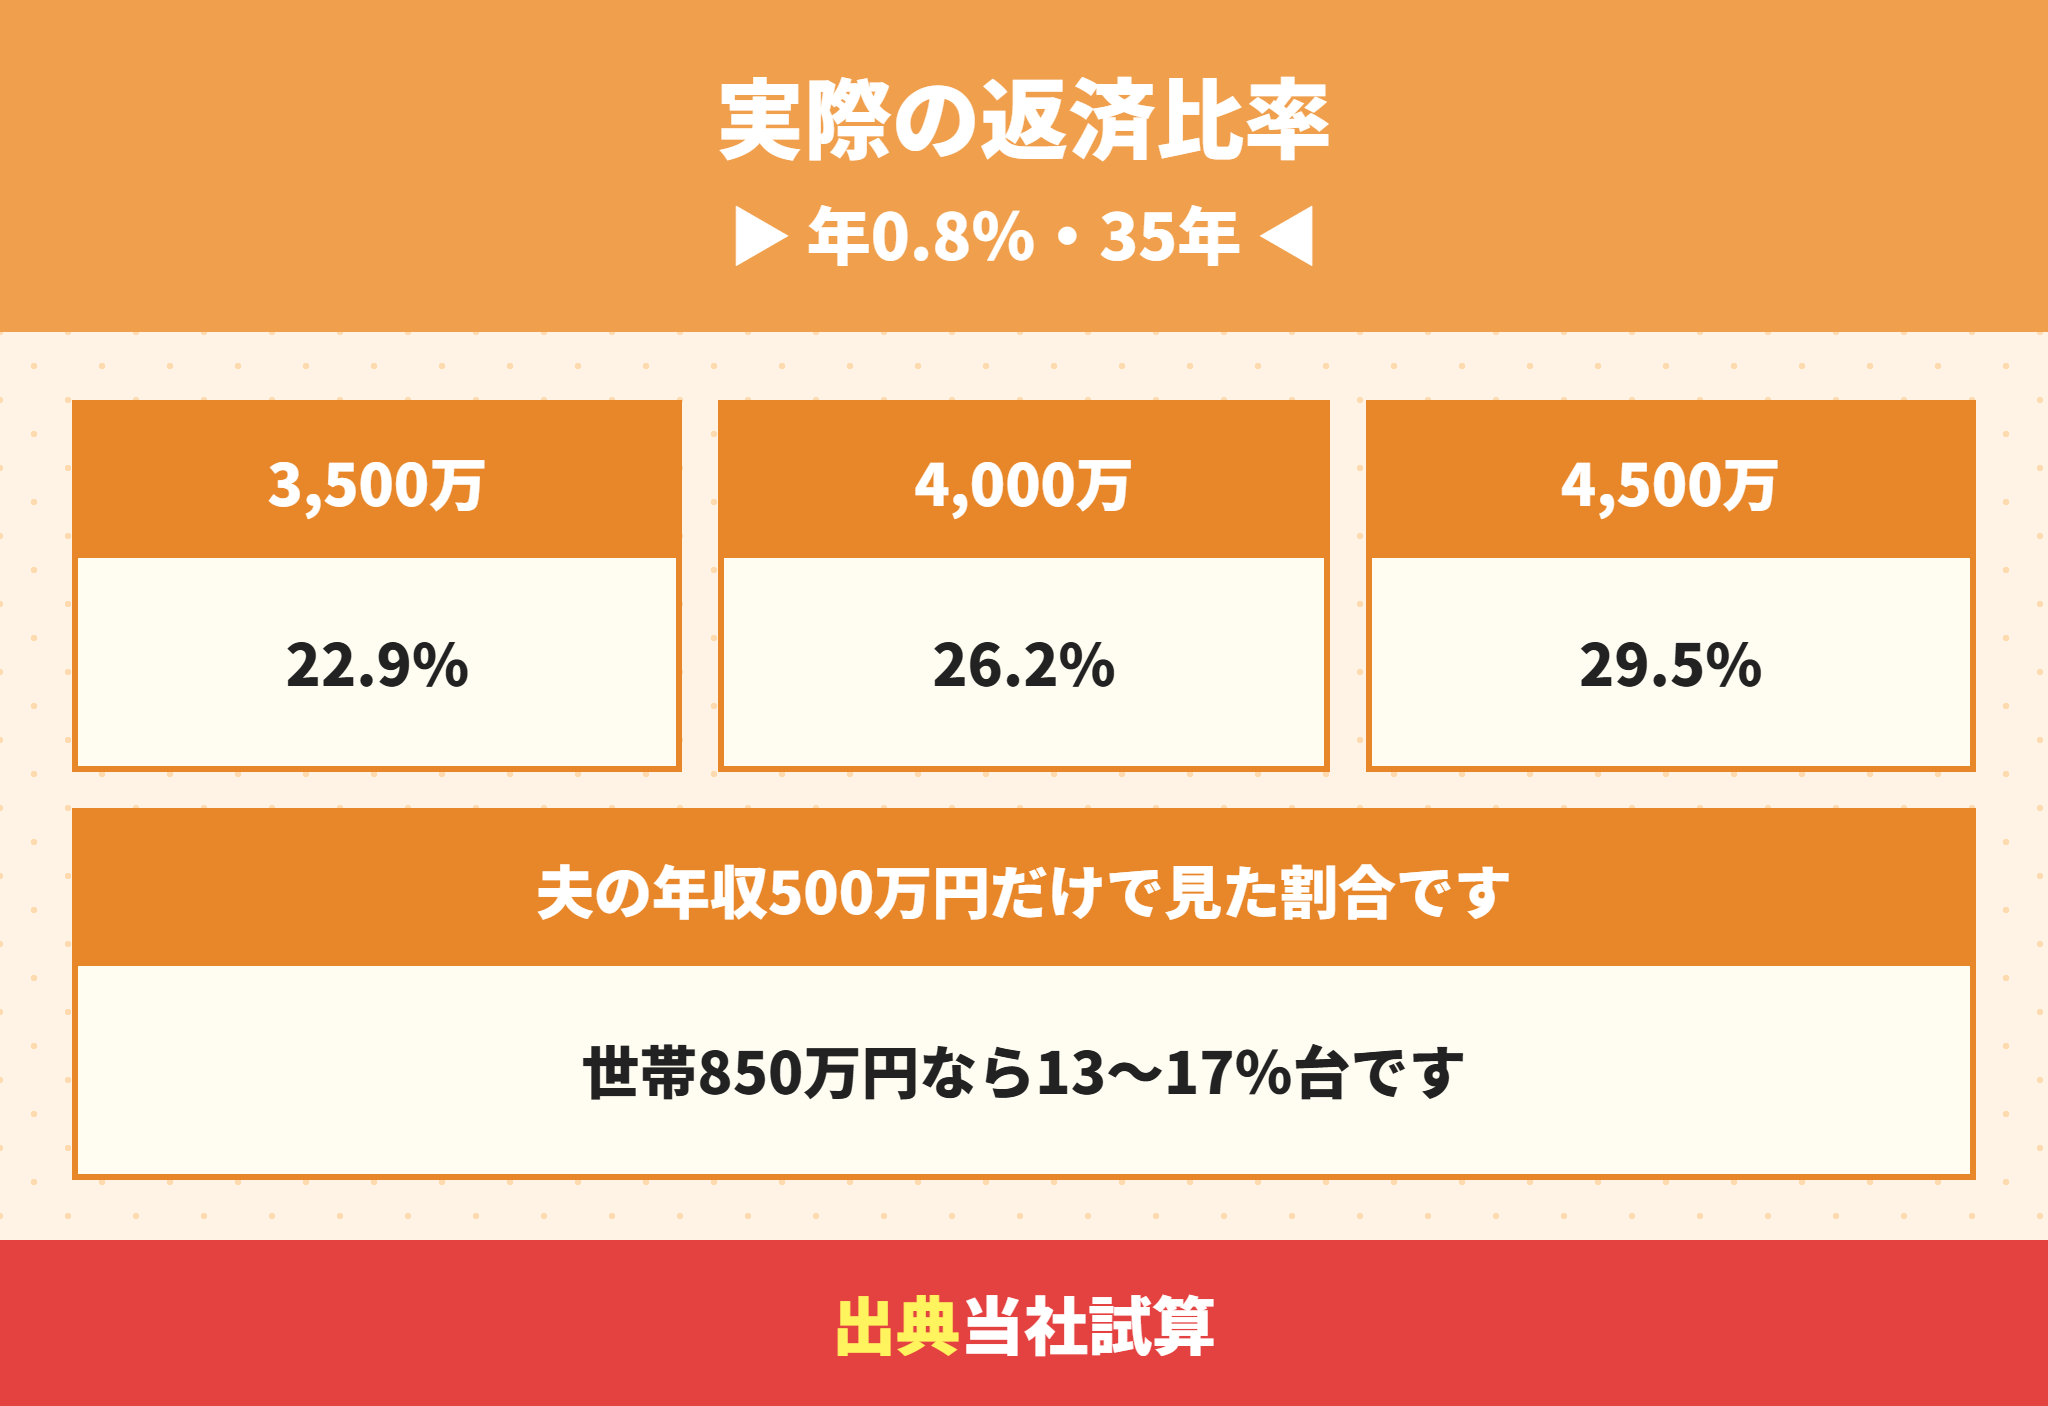
借りられる額と、無理なく返せる額は別です。妊娠中の住宅ローンは、実際の金利で毎月の返済額を出し、夫の年収だけで割ると、休業中の家計の重さが見えます。
妊娠中の住宅ローンの返済額は4,000万円・年0.8%・35年で月10万9,224円
| 借入額 | 毎月の返済額 | 夫500万円に対する割合 | 世帯850万円に対する割合 |
|---|---|---|---|
| 3,500万円 | 95,571円 | 22.9% | 13.5% |
| 4,000万円 | 109,224円 | 26.2% | 15.4% |
| 4,500万円 | 122,877円 | 29.5% | 17.3% |
世帯の年収で見ると軽く見えても、産休・育休の間は夫の年収に近い割合で返すことになると考えておきます。
返済比率の考え方は住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で詳しく説明しています。
妊娠中の住宅ローンはボーナス払いを入れずに組む
産休・育休の間は、賞与の支給の対象から外れることがあります。
ボーナス払いを入れて毎月の返済を軽く見せると、休業中の賞与月に返済だけが残ることになります。
妊娠中の住宅ローンは、ボーナス払い0円で毎月の返済だけで返せる額を基準にします。ボーナス払いの損得は住宅ローンのボーナス払いはやめた方がいい?割合の目安と総返済額をボーナス平均額で試算で計算しています。
妊娠中の住宅ローンの借入額の決め方
銀行が貸せる額ではなく、夫の年収で返せる額から決める
夫の年収に対する返済比率を25%前後に収めると休業中も回しやすい(当社の目安)
妻の収入は、復職して家計が戻ってからの余裕として見る
妻の収入を入れないと、希望の家に届かないかもしれません。
ラクチン君その場合は、収入合算で入れる割合を抑えるか、頭金や物件価格で調整する方法があります。仲介手数料が0円になれば、その分の現金を頭金に回せます。
産休中の収入|出産手当金は日額の3分の2が98日分
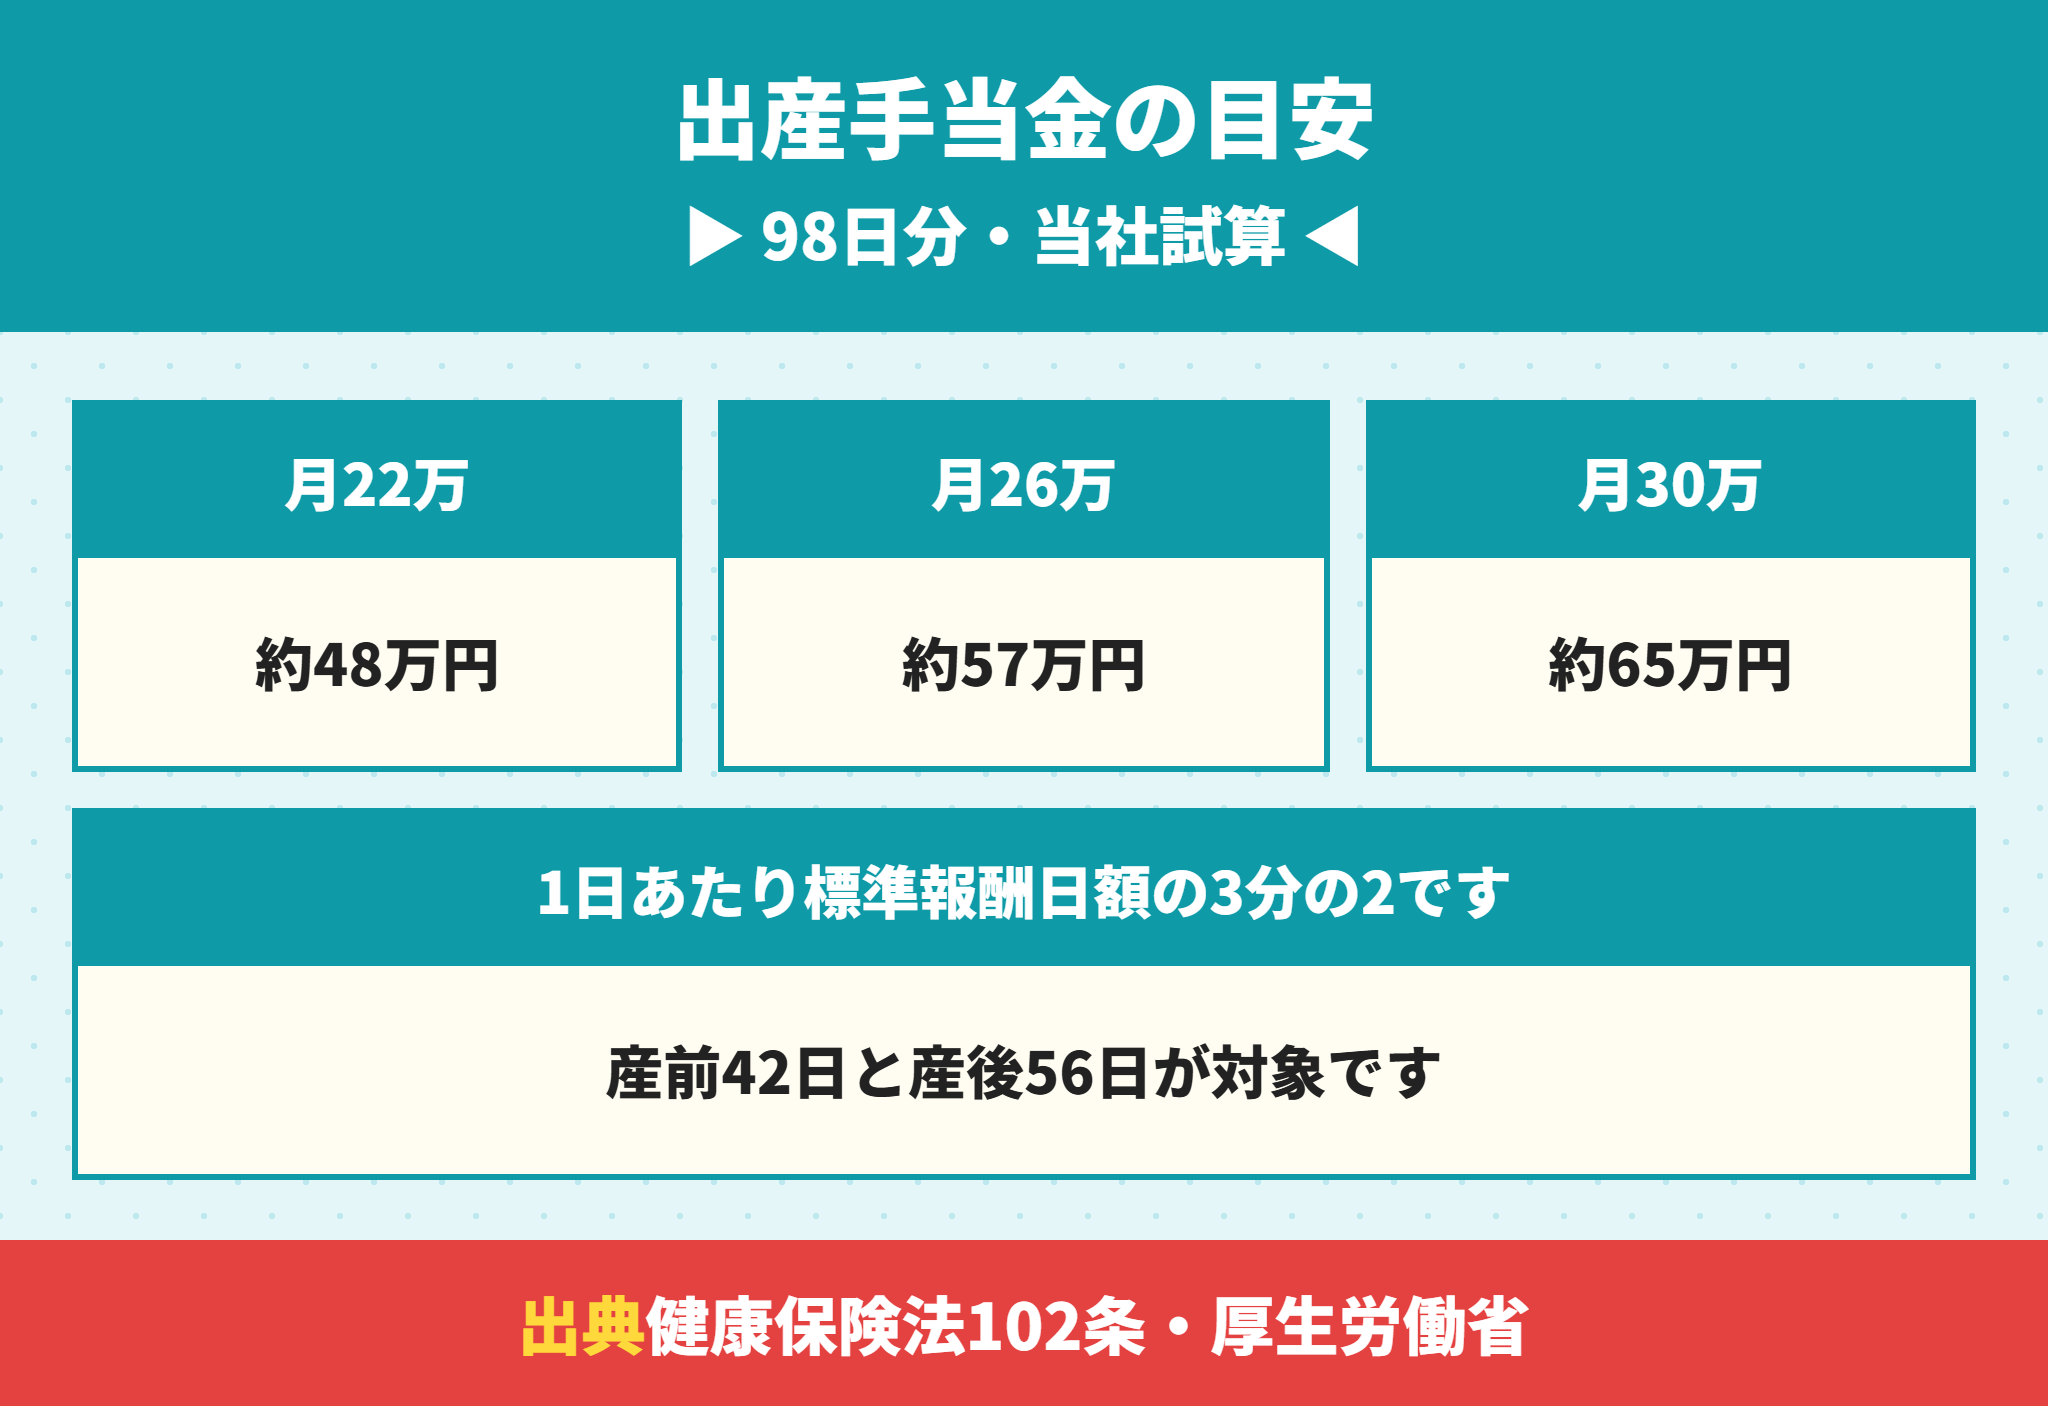
産休中に給与が出ない場合は、健康保険から出産手当金が出ます。
健康保険法102条は、出産の日以前42日(多胎は98日)から出産の日後56日までの休んだ期間に出産手当金を支給すると定めています。
厚生労働省は、金額を1日につき標準報酬日額の3分の2と説明しています。標準報酬日額は標準報酬月額の30分の1です。
| 標準報酬月額 | 1日あたりの手当 | 98日分(当社試算) |
|---|---|---|
| 22万円 | 4,887円 | 約48万円 |
| 26万円 | 5,780円 | 約57万円 |
| 30万円 | 6,667円 | 約65万円 |
出産手当金は、健康保険の保険給付なので税金がかからないものです。健康保険法62条が、保険給付に税を課すことを禁じています。
妊娠中の住宅ローンの返済は出産手当金で約5か月分(当社試算)
標準報酬月額26万円なら、出産手当金は98日分で約57万円です。
4,000万円を年0.8%・35年で借りたときの返済は月10万9,224円なので、出産手当金だけで返済の約5.2か月分になります(当社試算)。
妊娠中の住宅ローンでは、産休の期間の返済を、出産手当金と貯金で埋められるかを先に確かめておくと安心です。
出産育児一時金は1人につき原則50万円
出産の費用には、出産育児一時金としてお子さん1人につき原則50万円が出ます。
病院に直接支払われる「直接支払制度」が使えれば、窓口で払うのは差額だけです。一時金は出産の費用に充てるものなので、家の頭金には数えないでおきます。
産休・育休中の家計|給付は非課税で社会保険料は免除
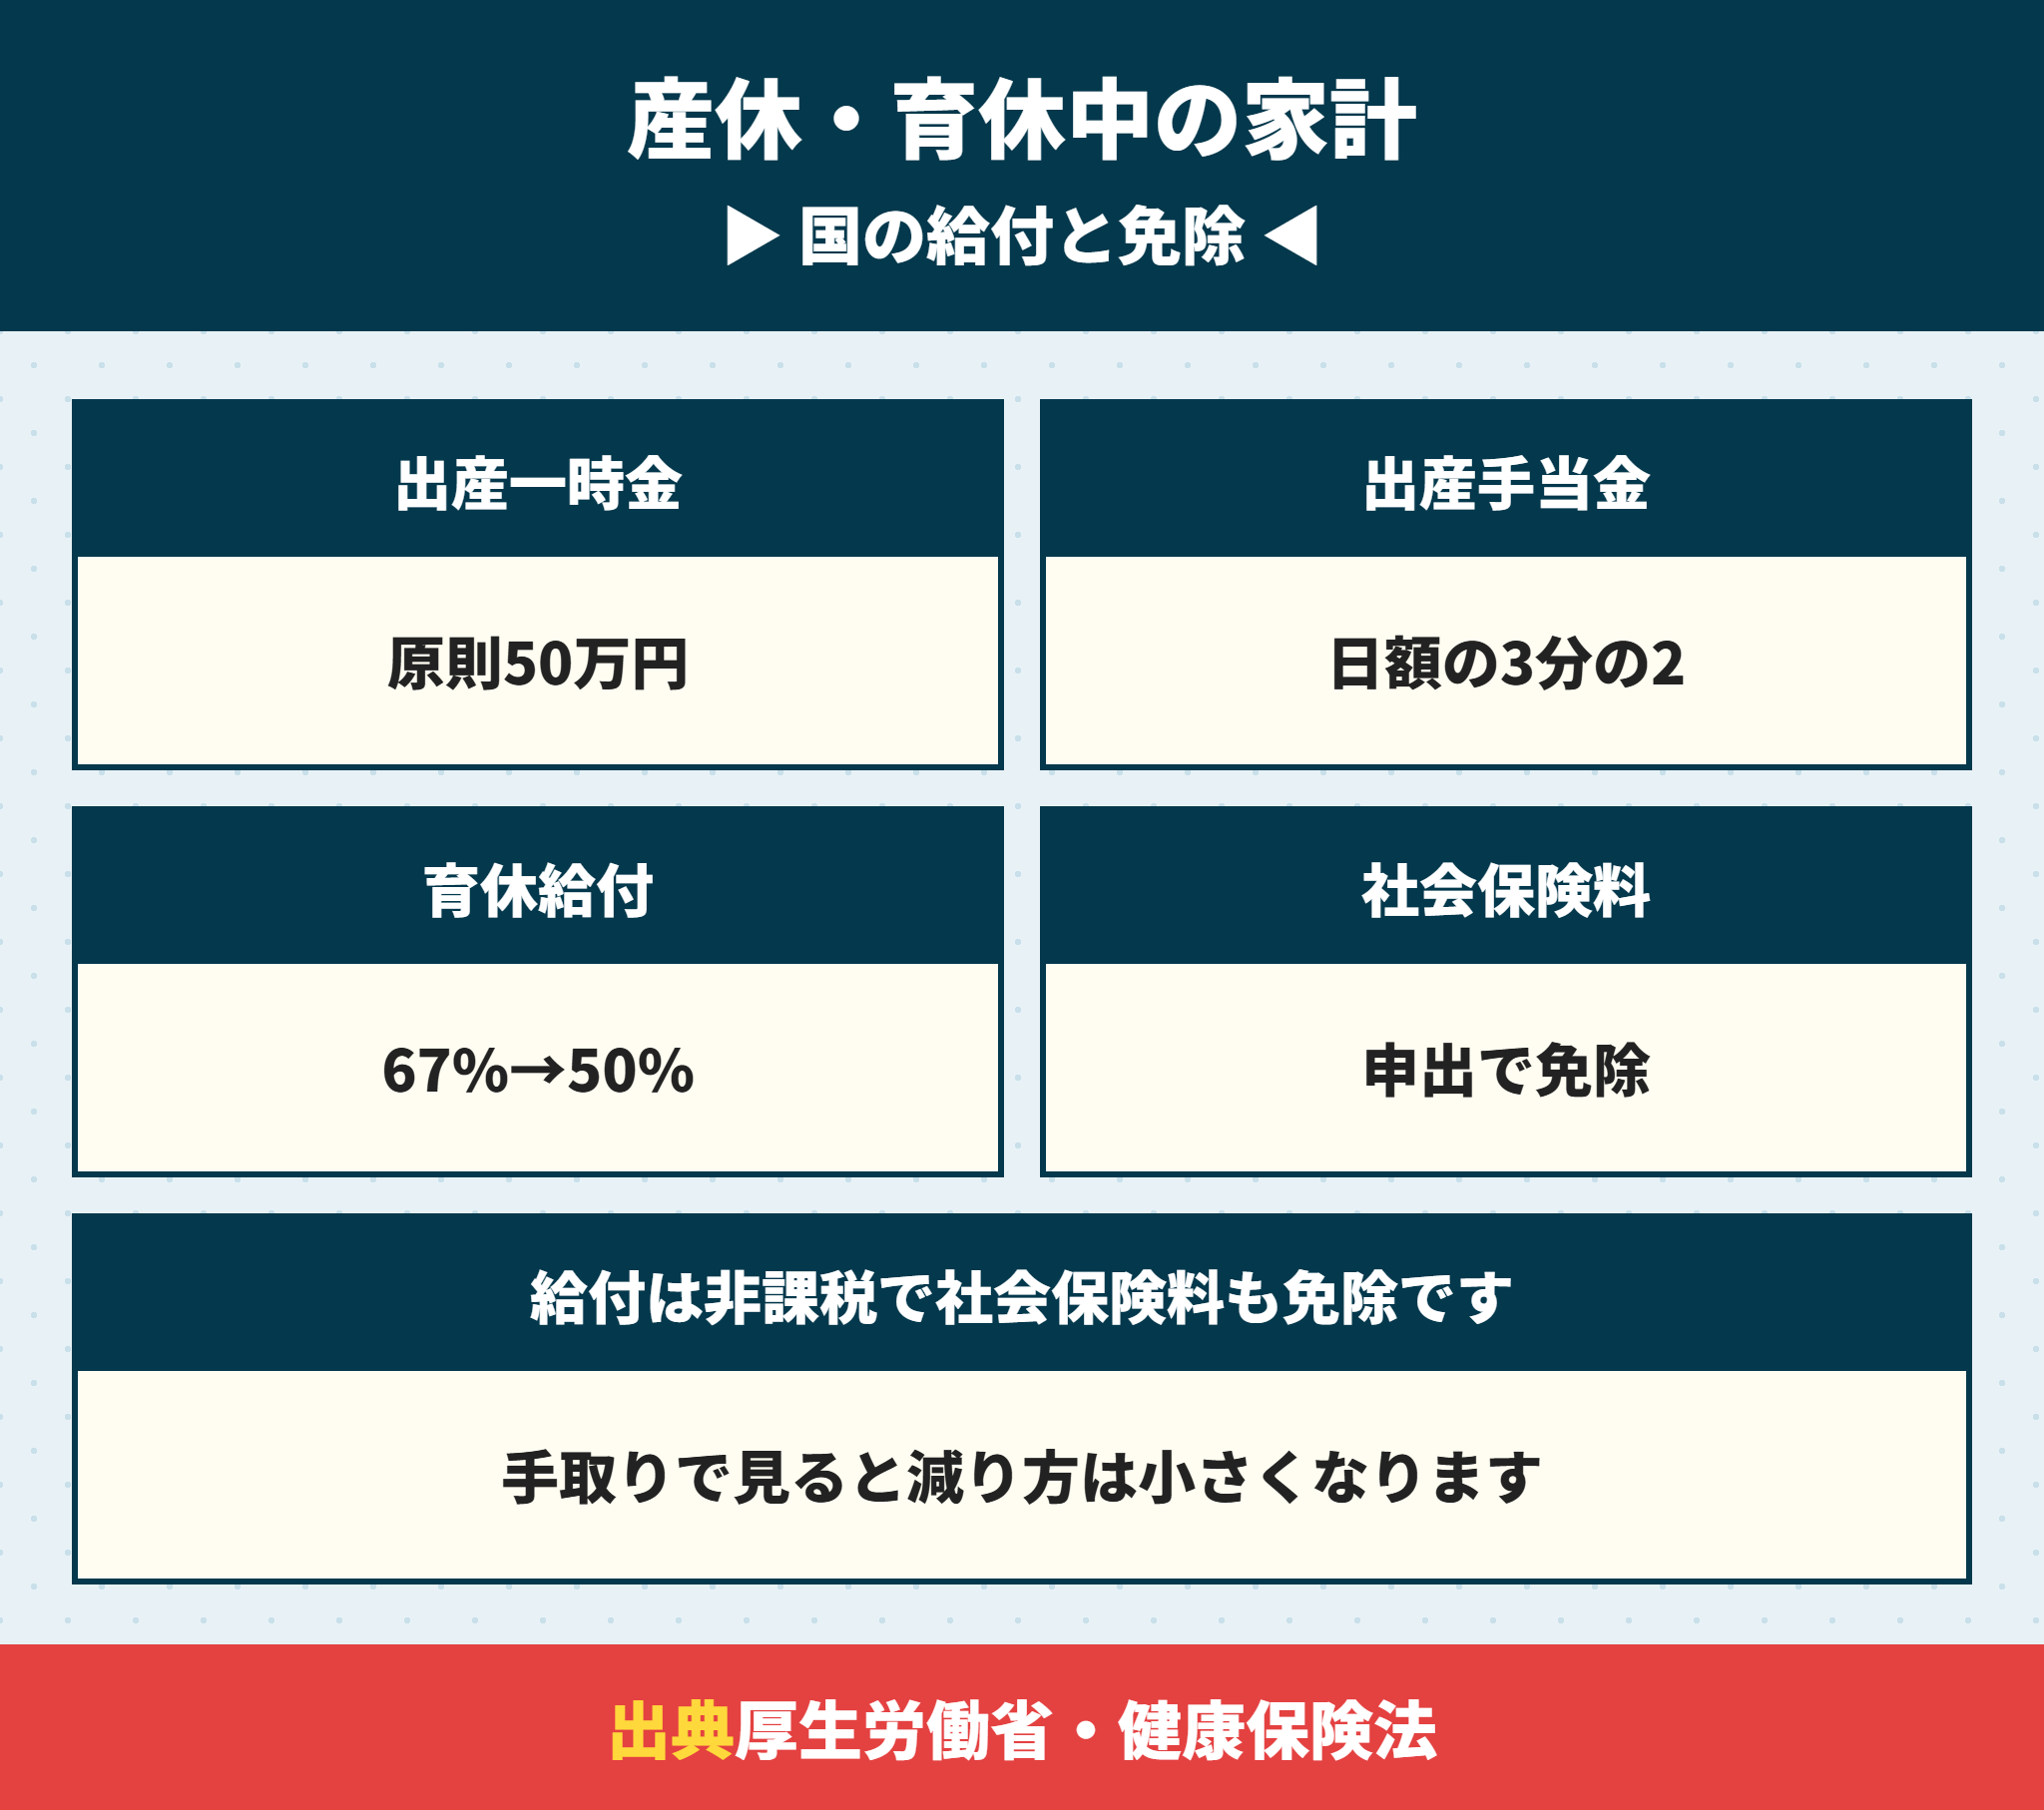
妊娠中の住宅ローンを組んだあとの産休・育休中の家計は、額面の数字だけで見ると実際より厳しく見えます。
健康保険法159条の3は、産前産後休業の間の保険料を徴収しないと定めています。育児休業中も、申出により健康保険と厚生年金の保険料が免除されます。
| 期間 | 受け取るもの | 税・社会保険料 |
|---|---|---|
| 産前42日〜産後56日 | 出産手当金(日額の3分の2) | 非課税・保険料は免除 |
| 出産時 | 出産育児一時金(原則50万円) | 非課税 |
| 育休の開始から180日 | 育児休業給付(67%) | 非課税・保険料は免除 |
| 181日目以降 | 育児休業給付(50%) | 非課税・保険料は免除 |
厚生労働省は、67%の給付に出生後休業支援給付金の13%を合わせた80%を手取りで10割相当と説明しています。
育休中の給付や住宅ローン控除への影響は育休中でも住宅ローンは組める?審査・必要書類とペアローンの注意点で詳しく扱っています。
妊娠中の住宅ローンは生活費の6か月分を手元に残して組む
給付の振り込みは、休んだ期間のあとの申請になります。その間も返済は毎月あります。
当社の目安として、頭金を出したあとも生活費とローン返済の6か月分を手元に残すと、産休から育休への切り替えの時期も慌てずに済みます。
妊娠中の住宅ローンで家計を見るときの注意
出産手当金は休んだ期間のあとに申請するので、振り込みは休業の開始より後になる
振り込みまでの返済分は、貯金から出す前提で用意しておく
育休が延びると給付が50%の期間が長くなる
妊娠中の住宅ローンと団信|告知書の質問文で決まる
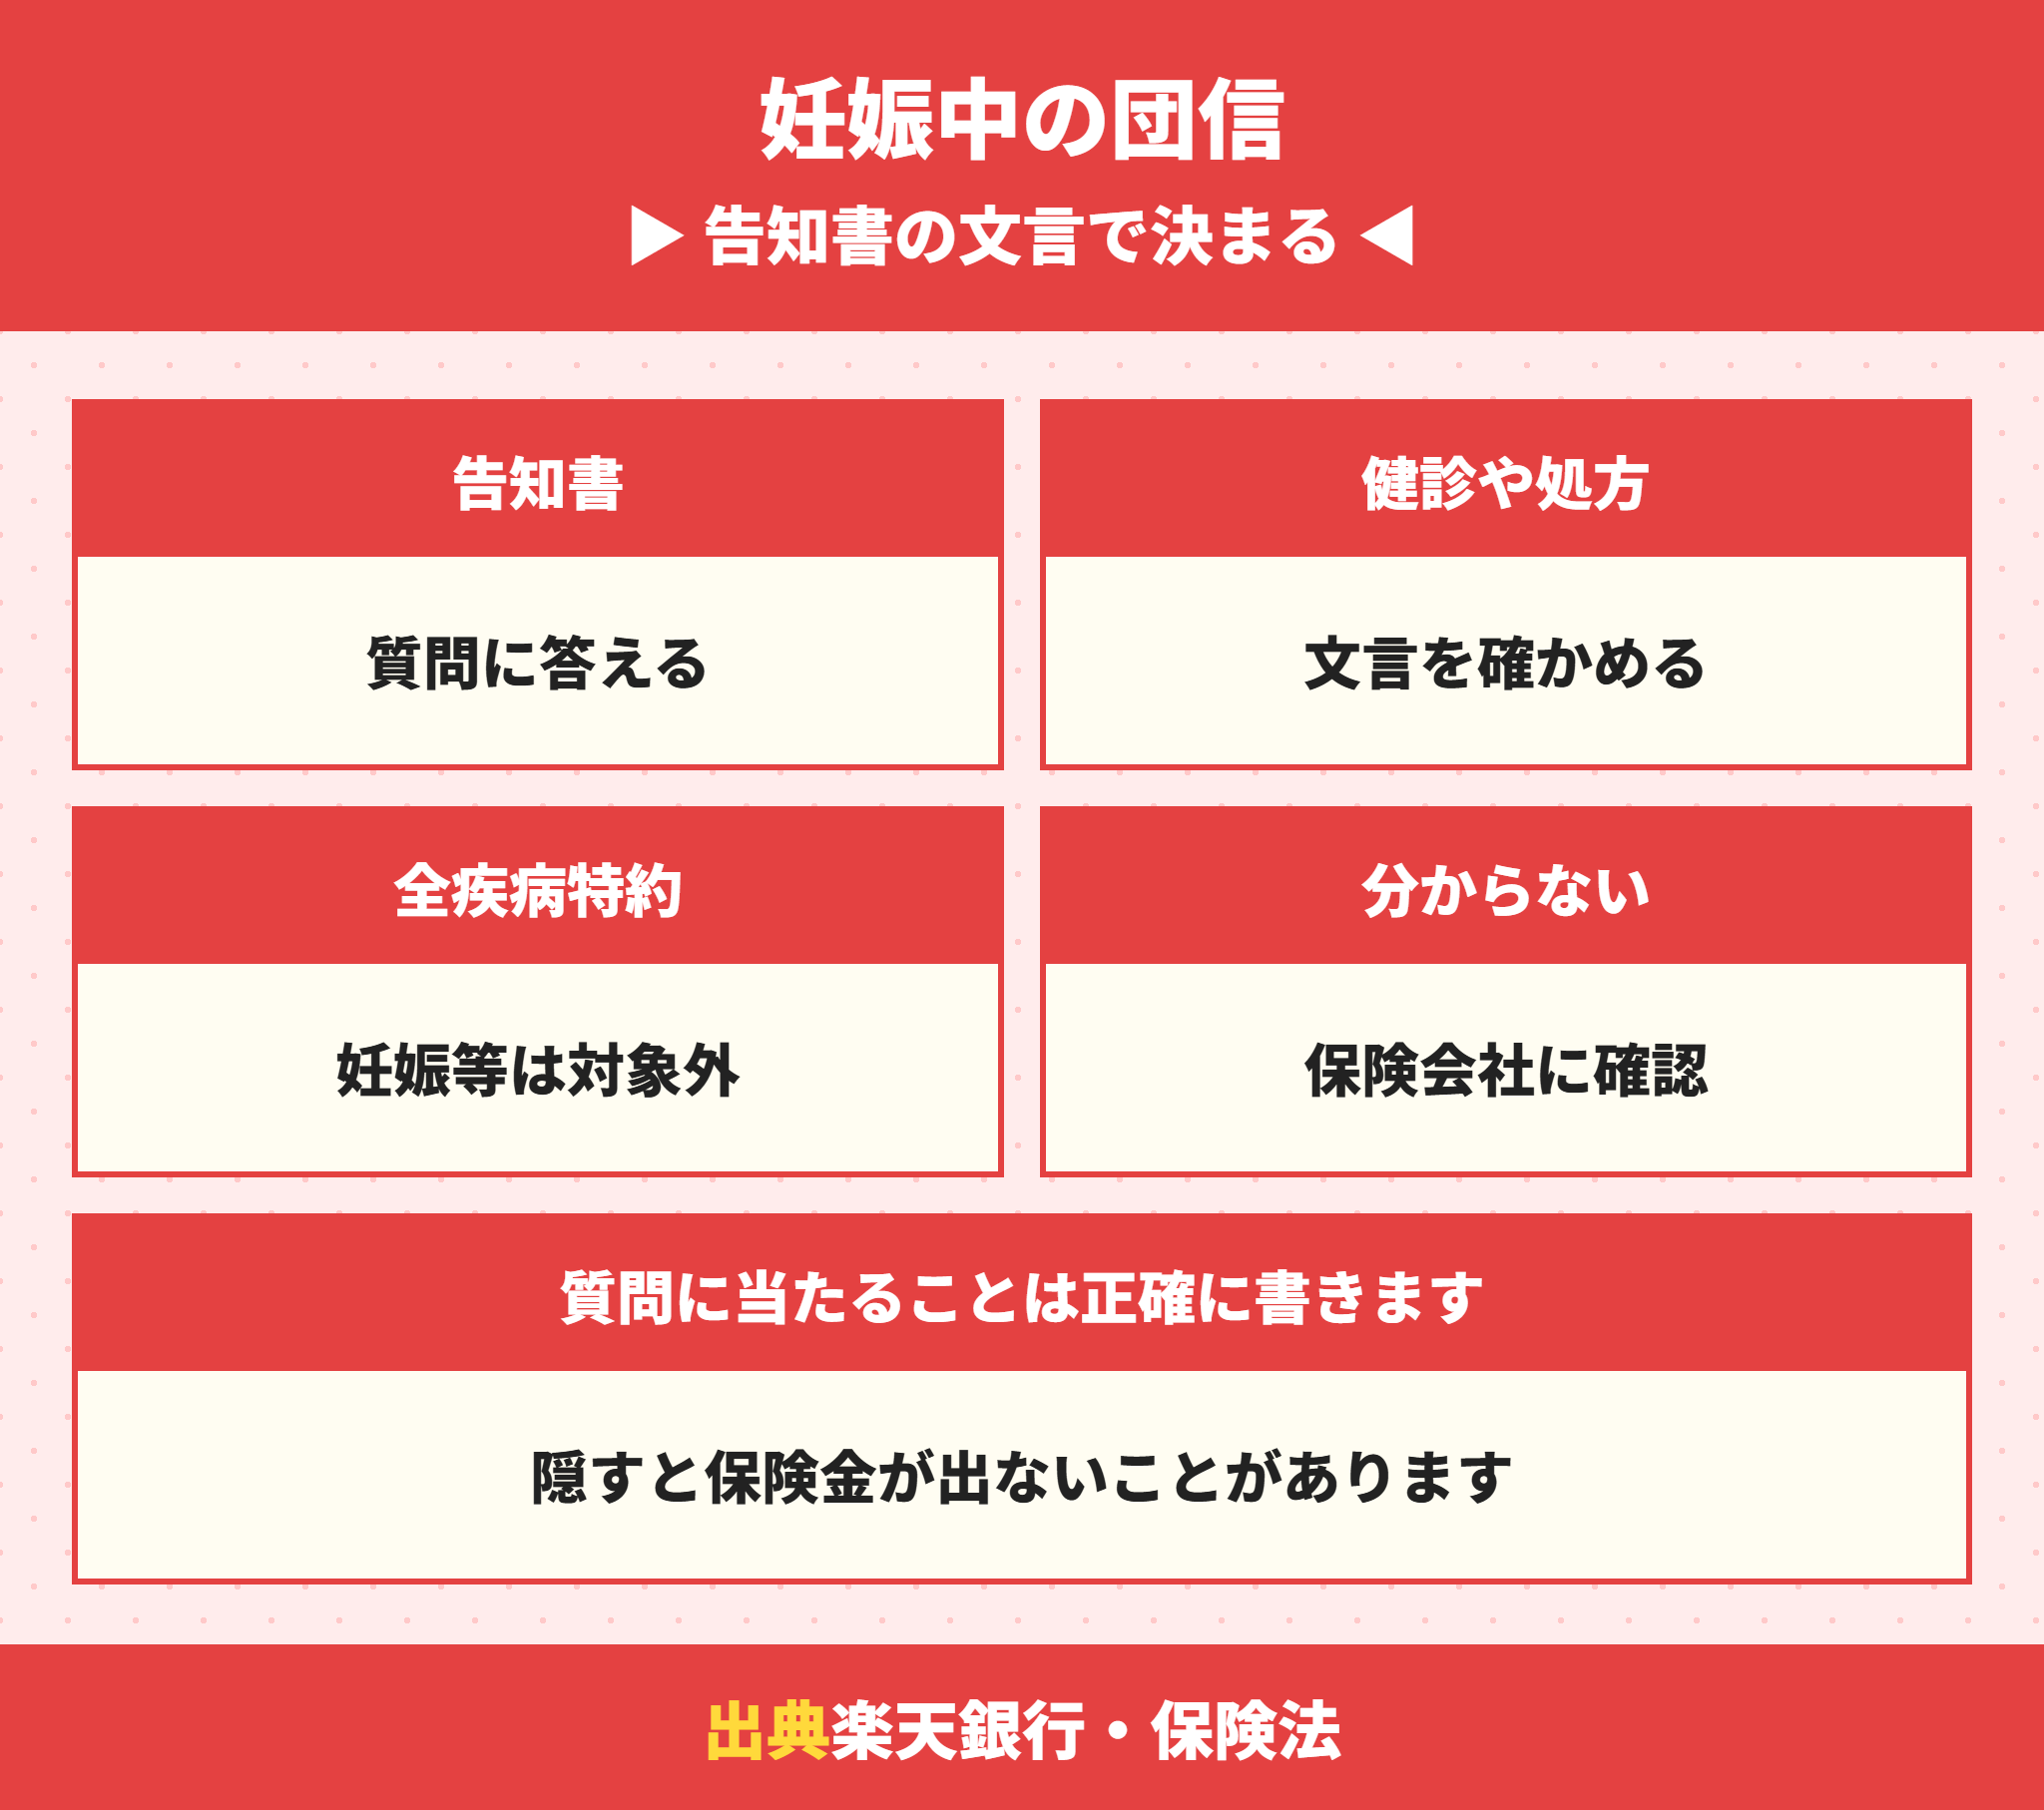
民間の銀行の住宅ローンでは、多くの場合、団体信用生命保険(団信)への加入が条件です。妊娠中の住宅ローンでも同じです。
団信の告知は、保険法37条のとおり保険会社が告知書で聞いたことに事実を答えるものです。
妊娠中の住宅ローンの団信は妊婦健診や処方が告知に当たるかを文言で確かめる
多くの告知書は「最近3か月以内に医師の治療や投薬を受けたか」といった聞き方をします。
妊婦健診や、妊娠中に出た薬がこの質問に当たるかは、加入する団信の告知書の質問文と注記で決まります。
妊娠中の住宅ローンの告知書は保険会社ごとに違うので、申し込みの前に告知書の質問文を見せてもらい、迷う点は保険会社に確かめるのが確実です。
質問に当たることを書かずに出すと、告知義務違反で保険金が支払われないことがあります。
告知の仕組みは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るで詳しく説明しています。
全疾病保障は妊娠・分娩に関わる就業不能を除くことがある
楽天銀行は、全疾病特約(就業不能保障特約)について精神障害、妊娠・分娩・産じょく等、一部保障の対象とならない病気等があると明記しています。
妻が団信の特約を付けるときは、妊娠や出産に関わる理由で働けない期間は保障の外になりうると知っておきます。
告知書に書いたら、団信に入れなくなるのが怖いです。
ラクチン君怖いですよね。ただ、加入できるかは保険会社が告知書を見て決めることで、事前には分かりません。隠して入るより、質問文を先に見て正確に書くほうが、いざというときに保険金が出ます。
妊娠中に建売を買う日程|契約と決済を産前休業の前に置く
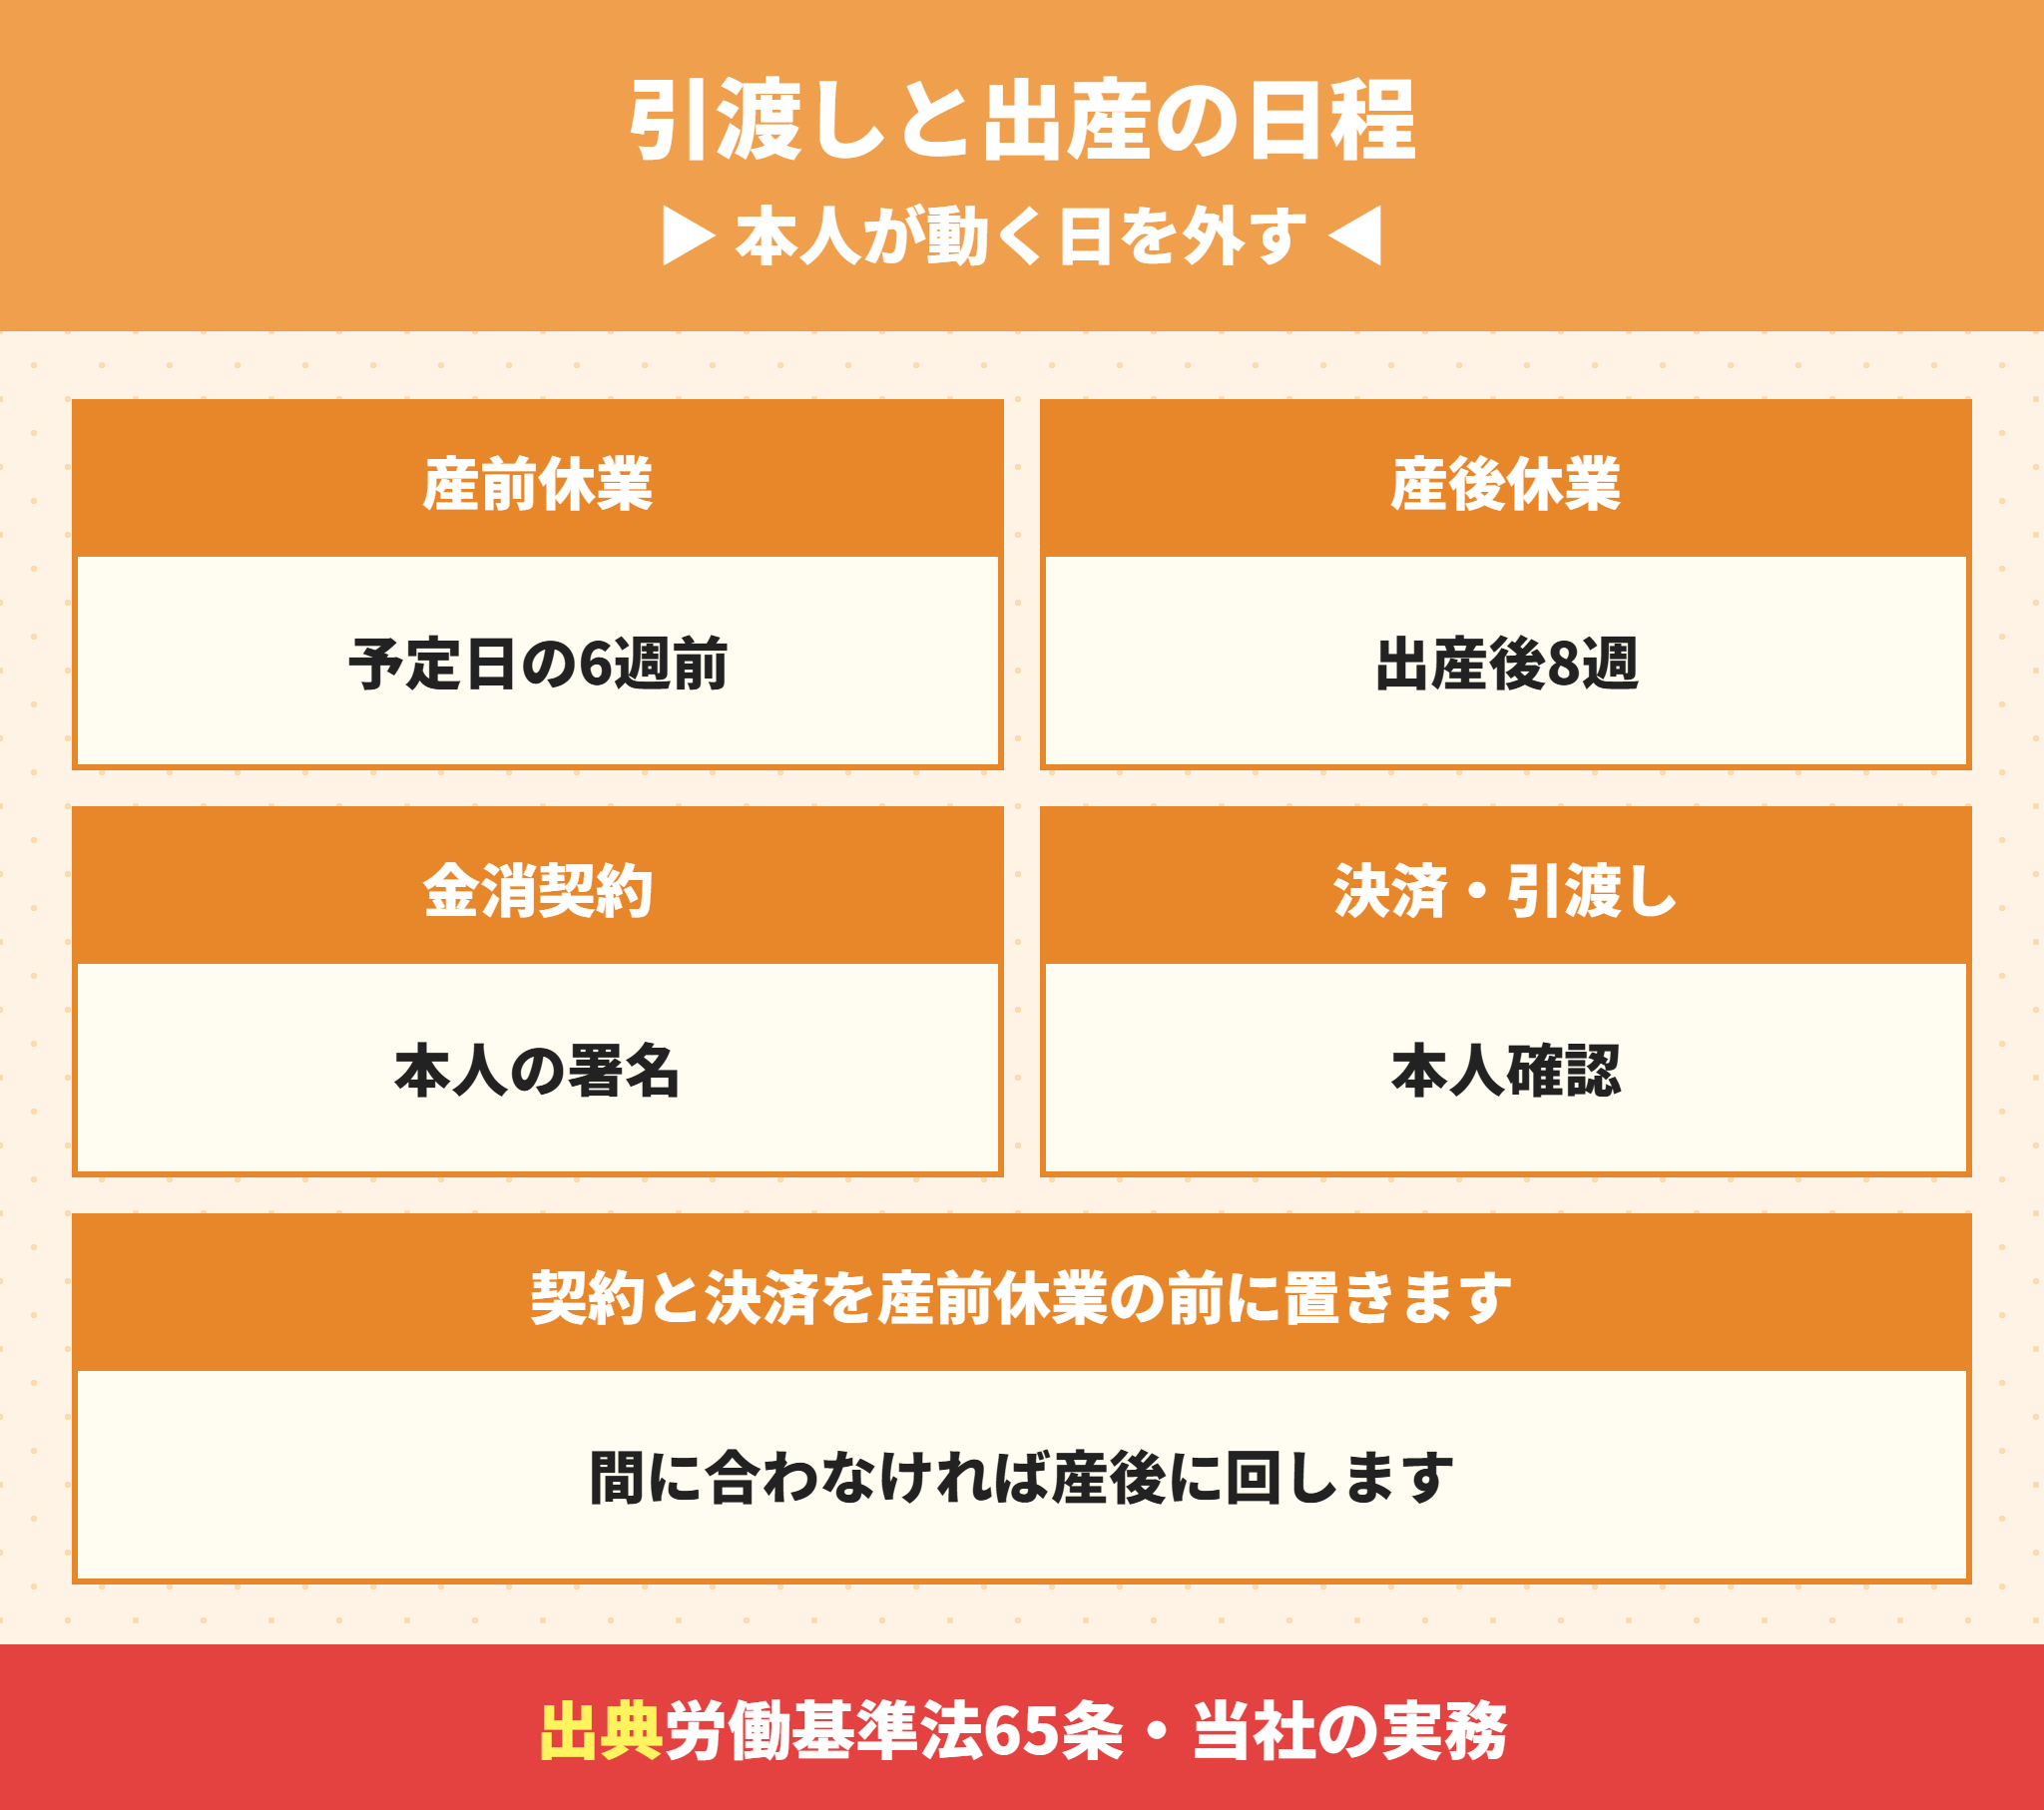
建売は、申し込みから引渡しまで早いと1〜2か月で進みます。妊娠中の住宅ローンでは、本人が動く日を出産の前後から外すことが大切です。
労働基準法65条は、出産予定の6週間前(多胎は14週間前)から本人が請求すれば休業でき、産後8週間は原則として働けないと定めています。
| 手続き | 本人がすること | 妊娠中の目安 |
|---|---|---|
| 売買契約 | 署名・押印・手付金 | 体調の安定した時期に |
| ローンの本審査 | 書類の用意 | 休業の証明書類を早めに頼む |
| 金銭消費貸借契約 | ローン契約の署名 | 産前休業に入る前に |
| 決済・引渡し | 本人確認・鍵の受け取り | 産前休業に入る前か産後に |
ペアローンや収入合算では、妻もローン契約の当事者になり、本人の署名や本人確認が必要になります。
ローン契約の流れは住宅ローンの金消契約とは?日程・持ち物・印紙税と電子契約の注意点、引渡しまでの全体は建売住宅の引渡しまでの流れ|契約から鍵を受け取るまでの期間で説明しています。
完成済みの建売なら妊娠中の住宅ローンの日程を早められる
完成済みの建売は、ローンの審査が通れば決済の日を早く組めるので、産前休業の前に引渡しまで終えやすい物件です。
未完成の建売は完成の時期で決済が決まるので、完成予定と出産予定日を並べて、重なるなら産後に決済をずらせるかを売主に確かめることになります。
引越しと住所変更は出産の前後を外す
引越しと住所変更の手続きは、転居から14日以内が目安です。出生届も出生から14日以内に出します。
出産直後に引越しと届出が重なると負担が大きいので、引越しは産前に済ませるか、産後に落ち着いてからにします。手続きの一覧は住所変更の手続き一覧|新築への引っ越しで必要な期限・順番と郵便転送にまとめています。
妊娠中に建売を買う日程の組み方
出産予定日から6週間を引いた日を、本人が動く手続きの締め切りにする
完成済みの建売なら、審査から決済までを短くできる
未完成なら、決済を産後にずらせるかを契約前に売主に聞く
妊娠中の住宅ローンに関するよくある質問
- 妊娠中でも住宅ローンは組めますか。
-
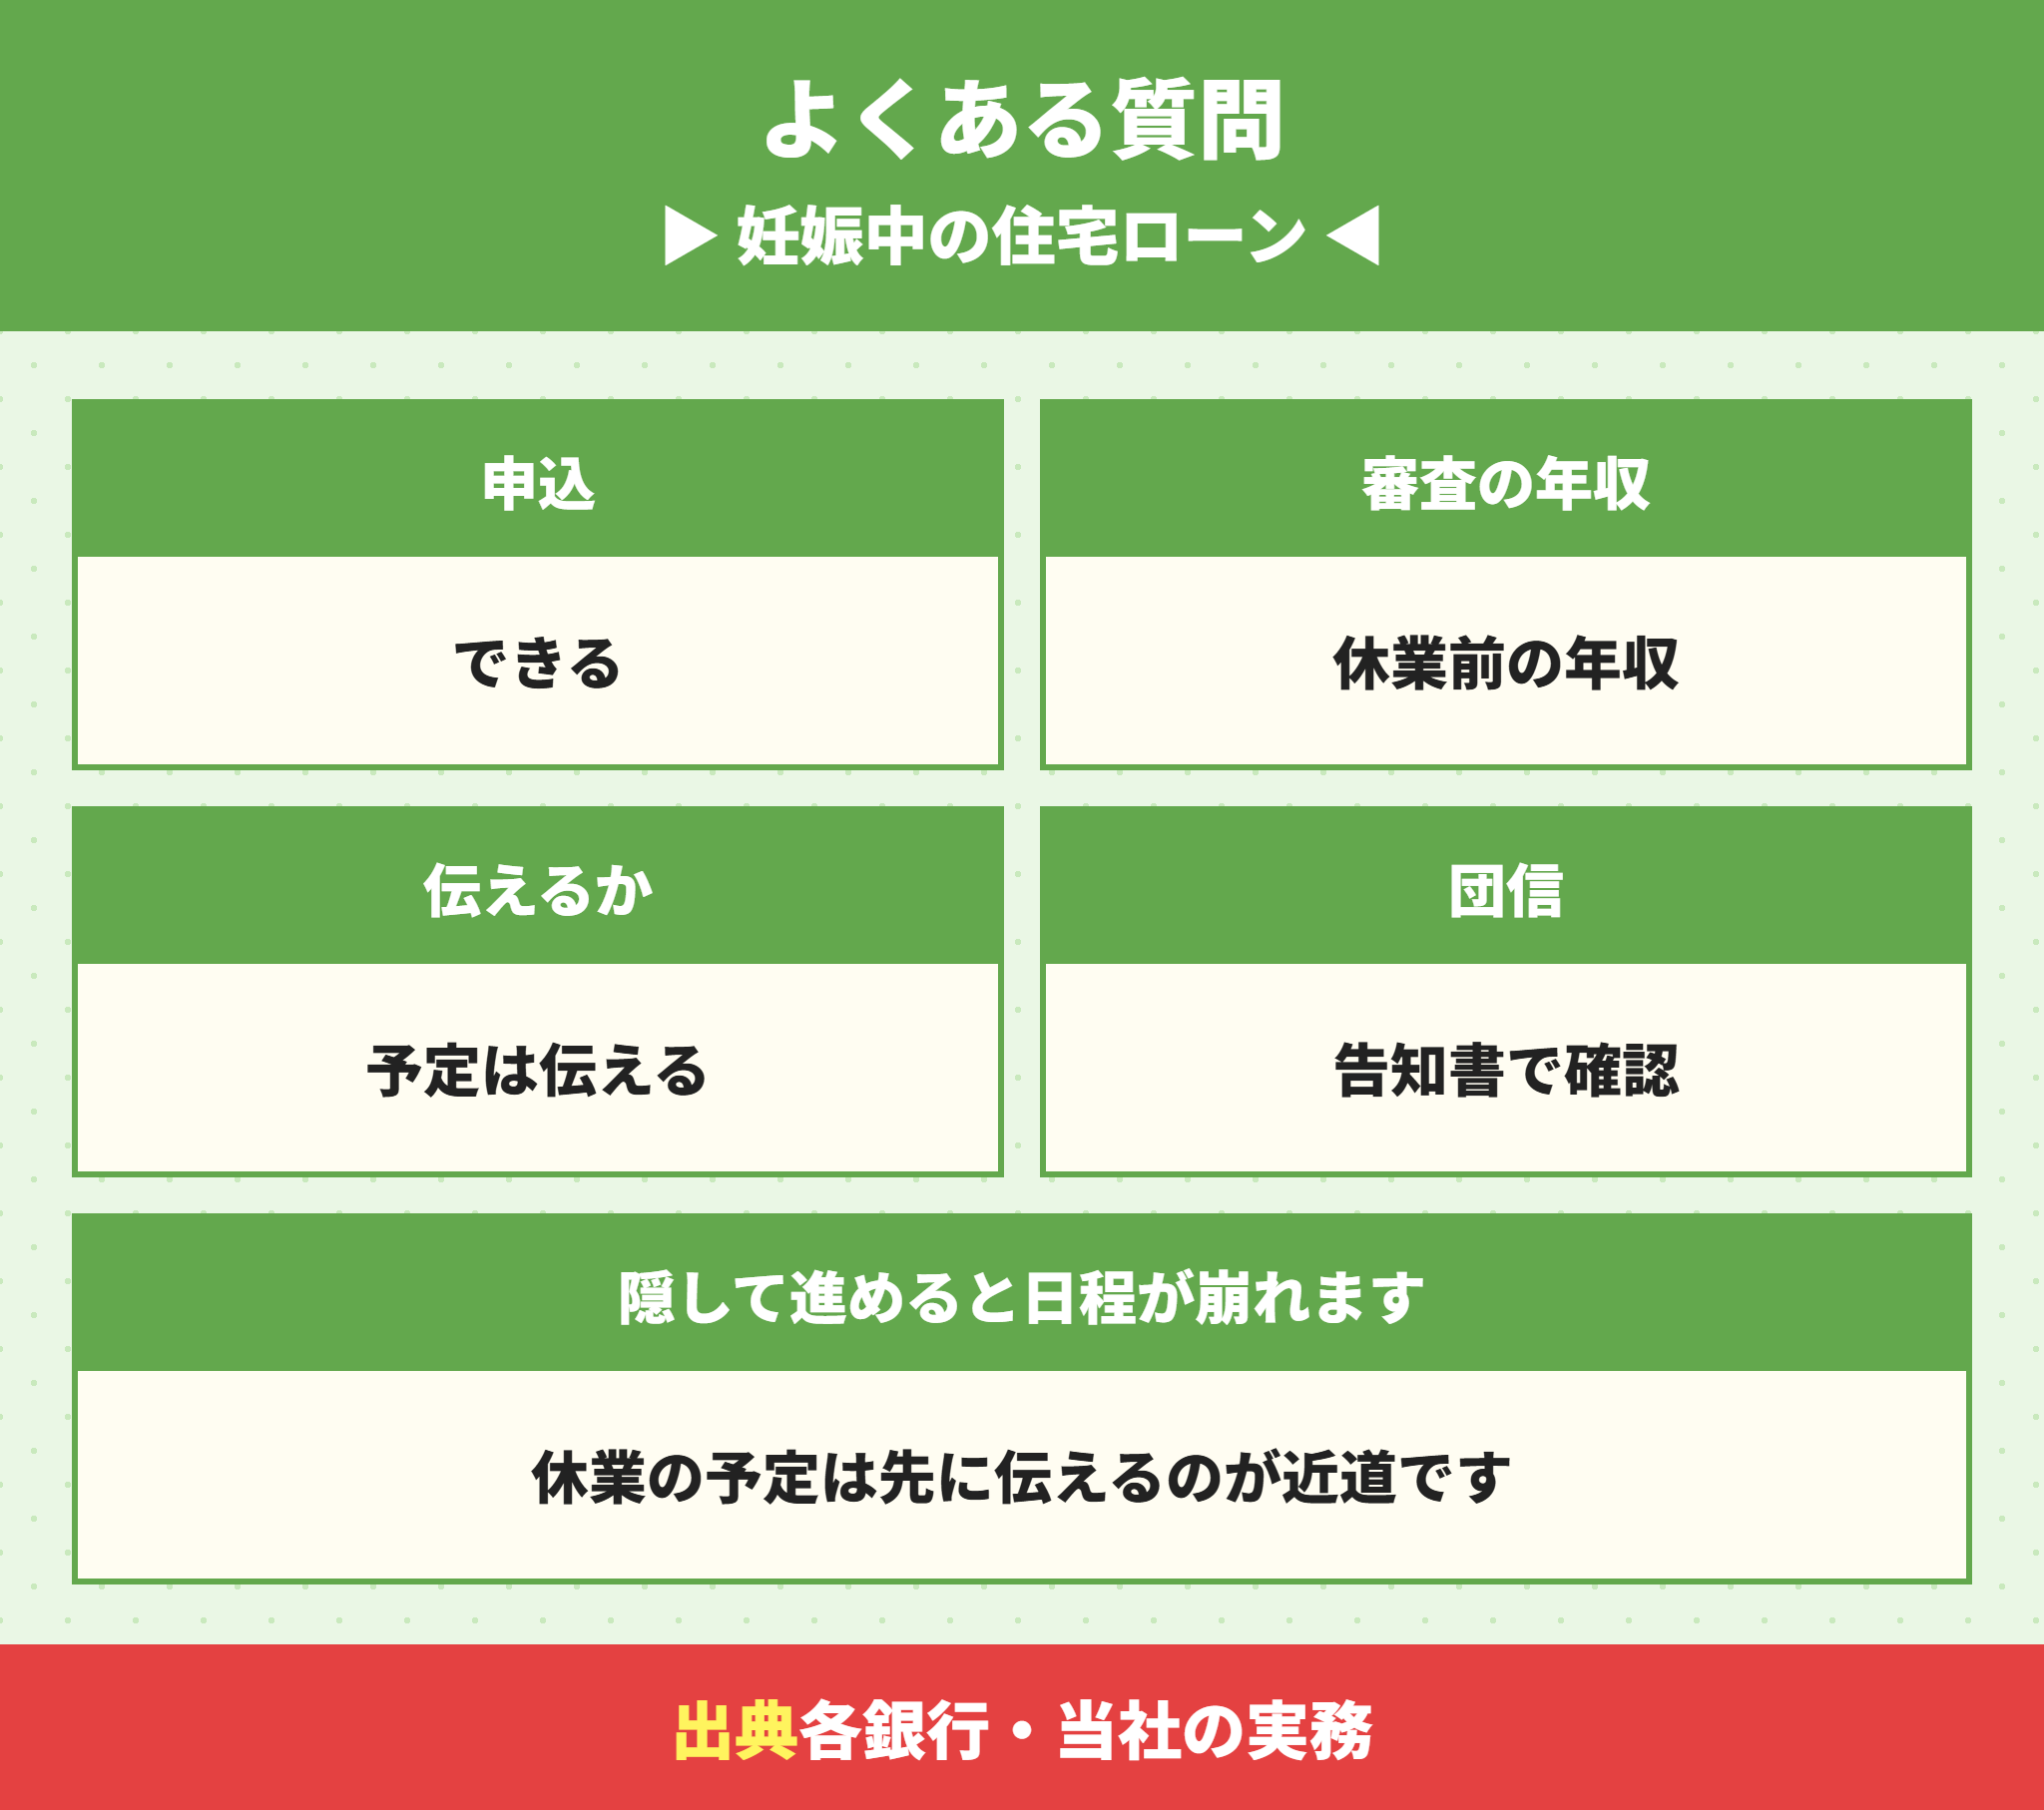
組めます。三菱UFJ銀行・auじぶん銀行・ドコモSMTBネット銀行は、産休中やこれから産休を取る人も申し込めると公式に案内しています。
- 産休中は収入なしと見られますか。
-
多くの銀行は、休業に入る前の通年の源泉徴収票の年収で審査します。フラット35も2023年10月から、育休中でも休業前の給与で年収を出す扱いです。
- 妊娠していることを銀行に伝える必要はありますか。
-
休業の予定があるなら伝えたほうが、休業前の年収で正しく審査してもらえます。休業期間を証明する勤務先の書類も必要になります。
- 産休中の出産手当金はいくらですか。
-
1日につき標準報酬日額の3分の2で、産前42日・産後56日が対象です。標準報酬月額26万円なら98日分で約57万円です(当社試算)。
- 妊娠中は団信に入れますか。
-
加入できるかは保険会社が告知書を見て決めます。妊婦健診や処方が質問に当たるかは告知書の文言で決まるので、質問文を先に確かめて正確に書きます。
- 引渡しと出産が重なりそうなときはどうしますか。
-
本人が署名する金銭消費貸借契約と決済を、産前休業に入る前に置くのが目安です。間に合わなければ、決済を産後にずらせるかを売主に聞きます。
妊娠中の住宅ローンは年収と日程を先に決める
最後に妊娠中の住宅ローンのポイントをまとめます。
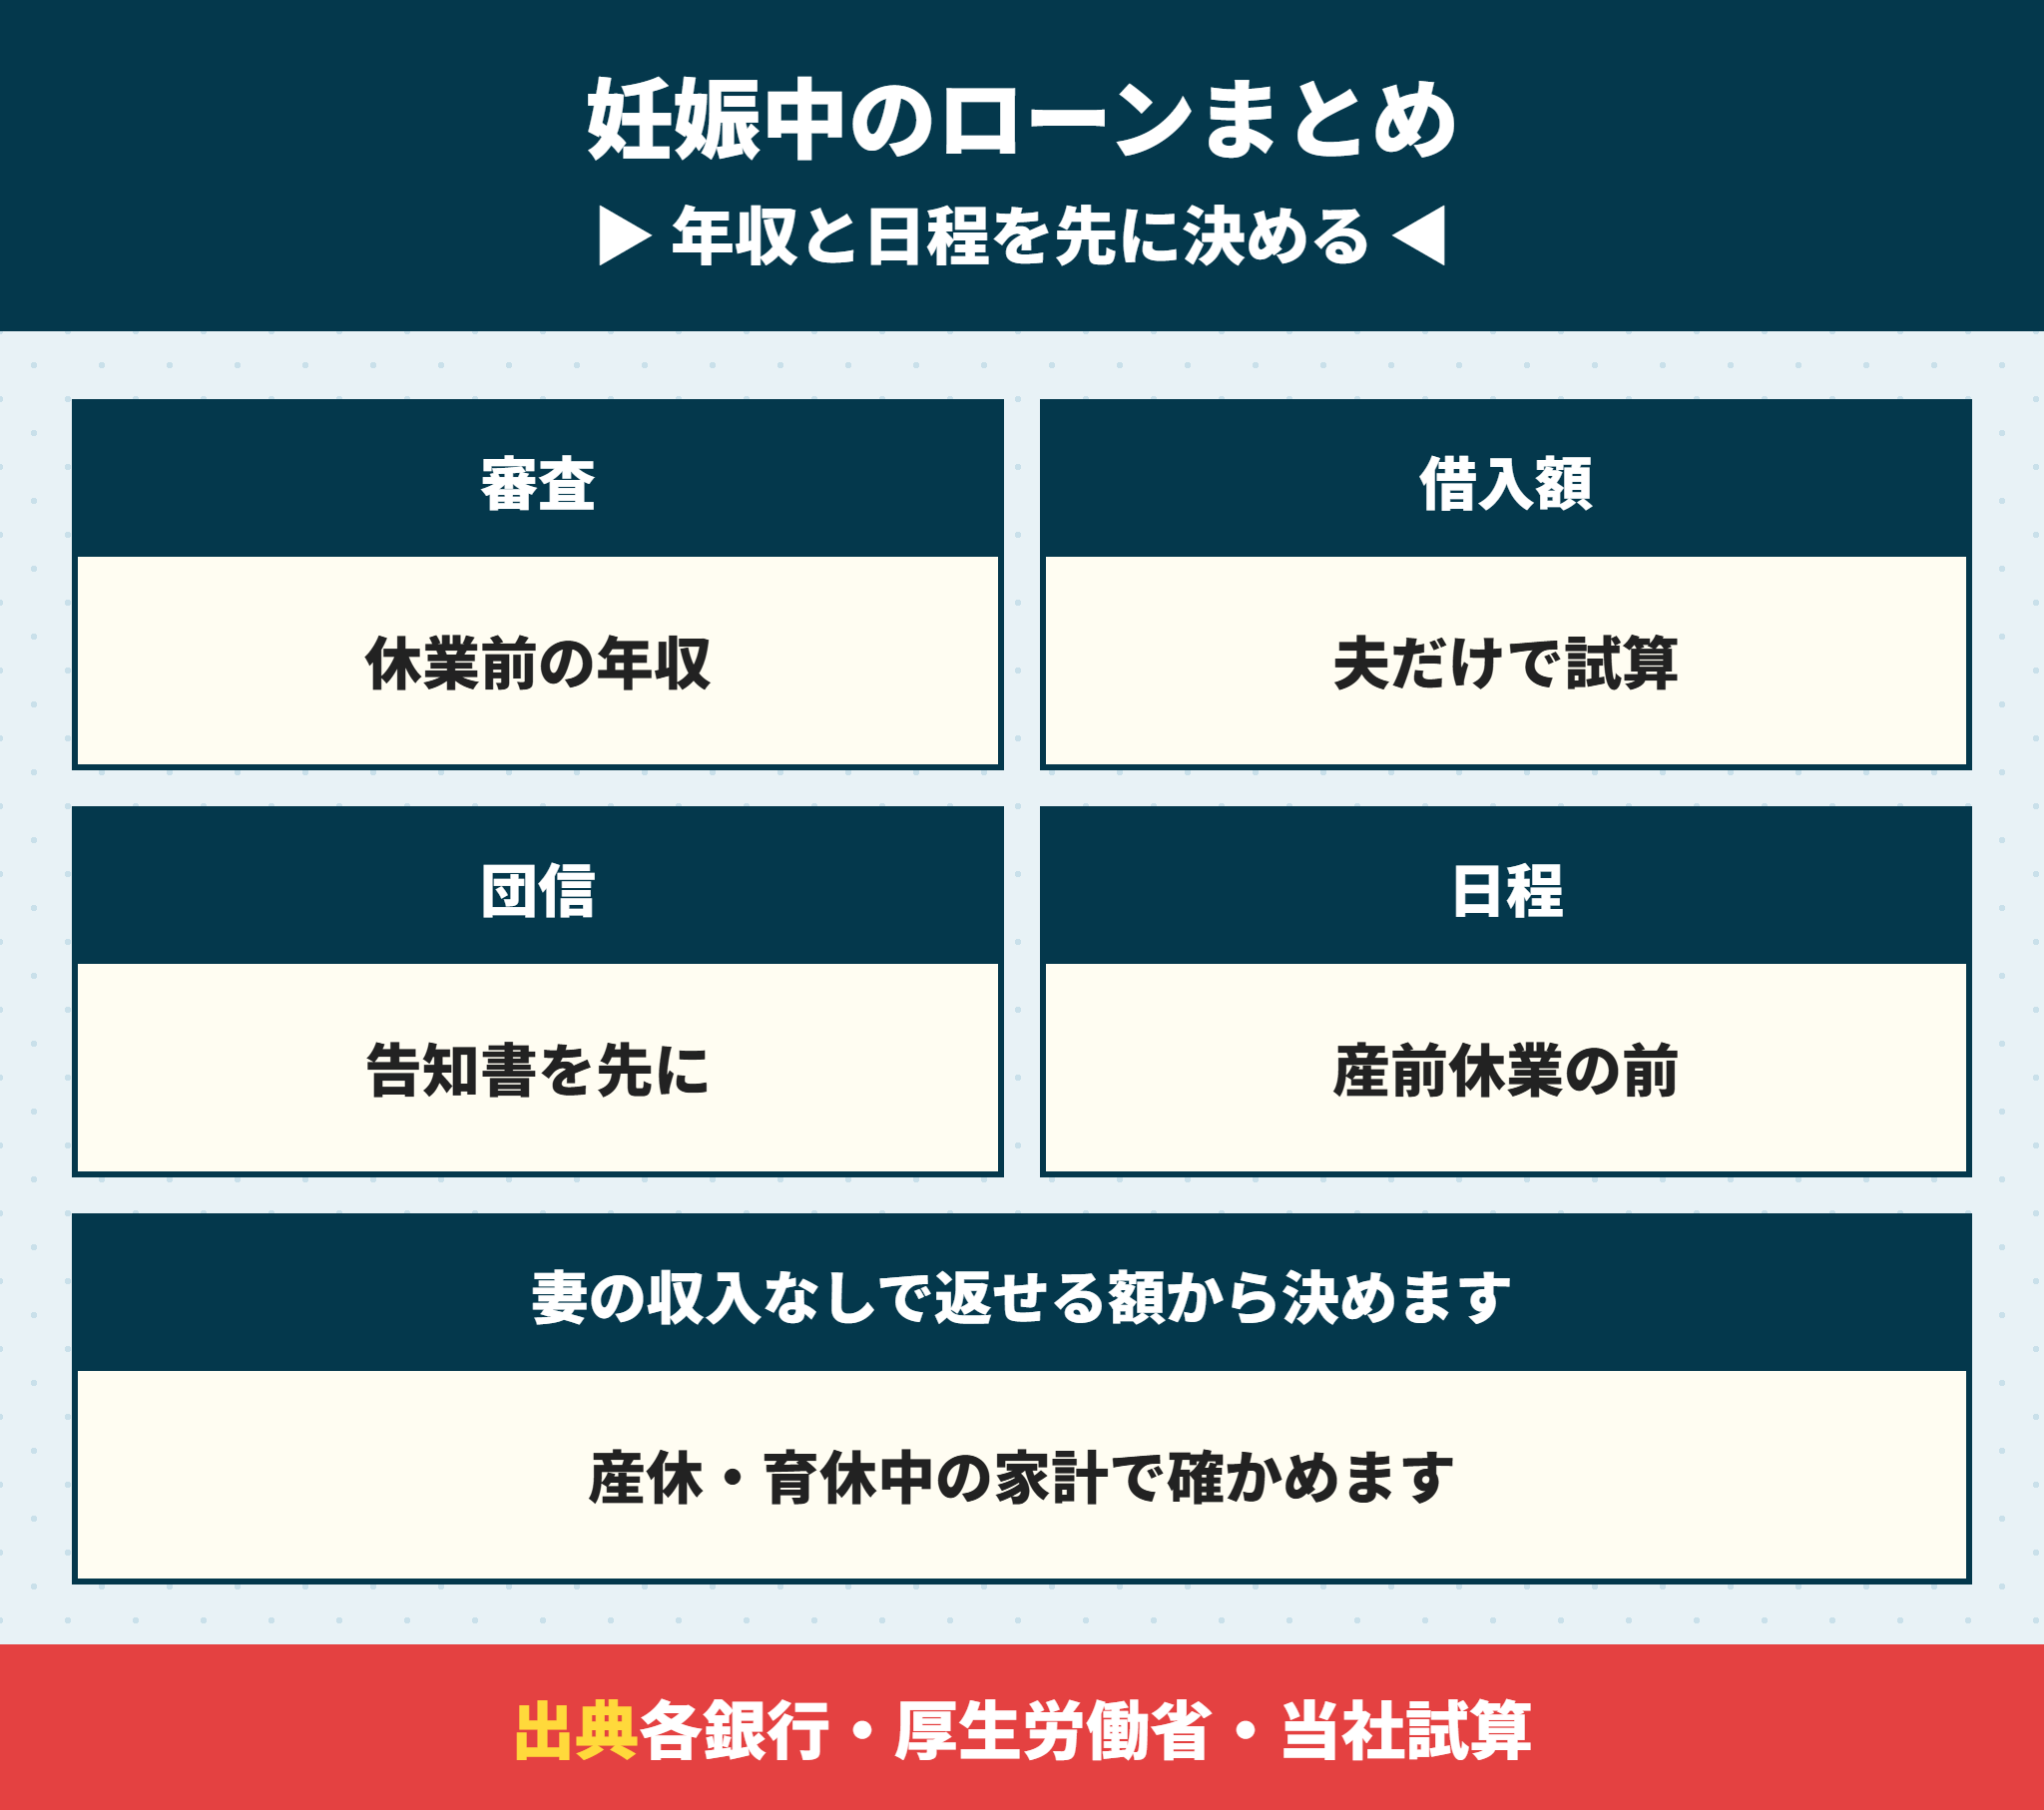
妊娠中の住宅ローンは、休業前の年収で審査してもらい、夫の年収だけで返せる額で借り、本人が動く日を出産から外すのが確実です。
- 妊娠中・これから産休を取る人も申し込める(3行の公式の案内)
- 審査は休業前の通年の源泉徴収票の年収で行う
- 夫500万円だけで借入可能額は3,789万円(当社試算)
- 出産手当金は標準報酬月額26万円で98日分約57万円(当社試算)
- 団信は告知書の質問文を先に見て正確に書く
- 金銭消費貸借契約と決済は産前休業の前に置く
妊娠中の家探しは、体調と日程の都合で、比べる時間が短くなりがちです。不安が大きいときはマイホームブルーとは?不安の原因5つと契約前後にやめる・続けるを数字で決める方法も参考にしてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、出産予定日から逆算した契約と決済の日程や、銀行への申し込みの順番を一緒に考えるお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。