
建売の申込をしたら、急に「本当にこの家でよかったのか」と不安になりました。夜も考えてしまいます。これがマイホームブルーでしょうか。
大きな買い物を決めた直後に気持ちが沈むのは、珍しいことではありません。
先に結論を言います。マイホームブルーは、不安を5つの原因に分けて数字で確かめると小さくなることが多いです。
近畿圏で分譲住宅を買った世帯の70.6%が、住宅ローンの返済に負担を感じていると答えています。不安を持つのは少数派ではありません。
ただ、不安なまま放っておくと、手付解除やローン特約の期限が過ぎて、やめる道も続ける道も選べなくなります。
避け方は、契約書に書かれた期限を先に確かめ、その日までに原因ごとの数字を出すことです。
この記事では、国土交通省の住宅市場動向調査、住宅金融支援機構の調査、宅建業法と民法、関西の建売の物件データの当社集計で、マイホームブルーの正体と対処を整理します。
この記事で分かること
マイホームブルーとは何か・起きやすい時期
マイホームブルーの原因5つと確かめる数字
返済比率から借入額を出し直す方法(当社試算)
関西の建売の新着と値下げの数(当社集計)
契約の前と後でやめるときの負担と期限
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
マイホームブルーとは|家を買う前後に気持ちが沈む状態
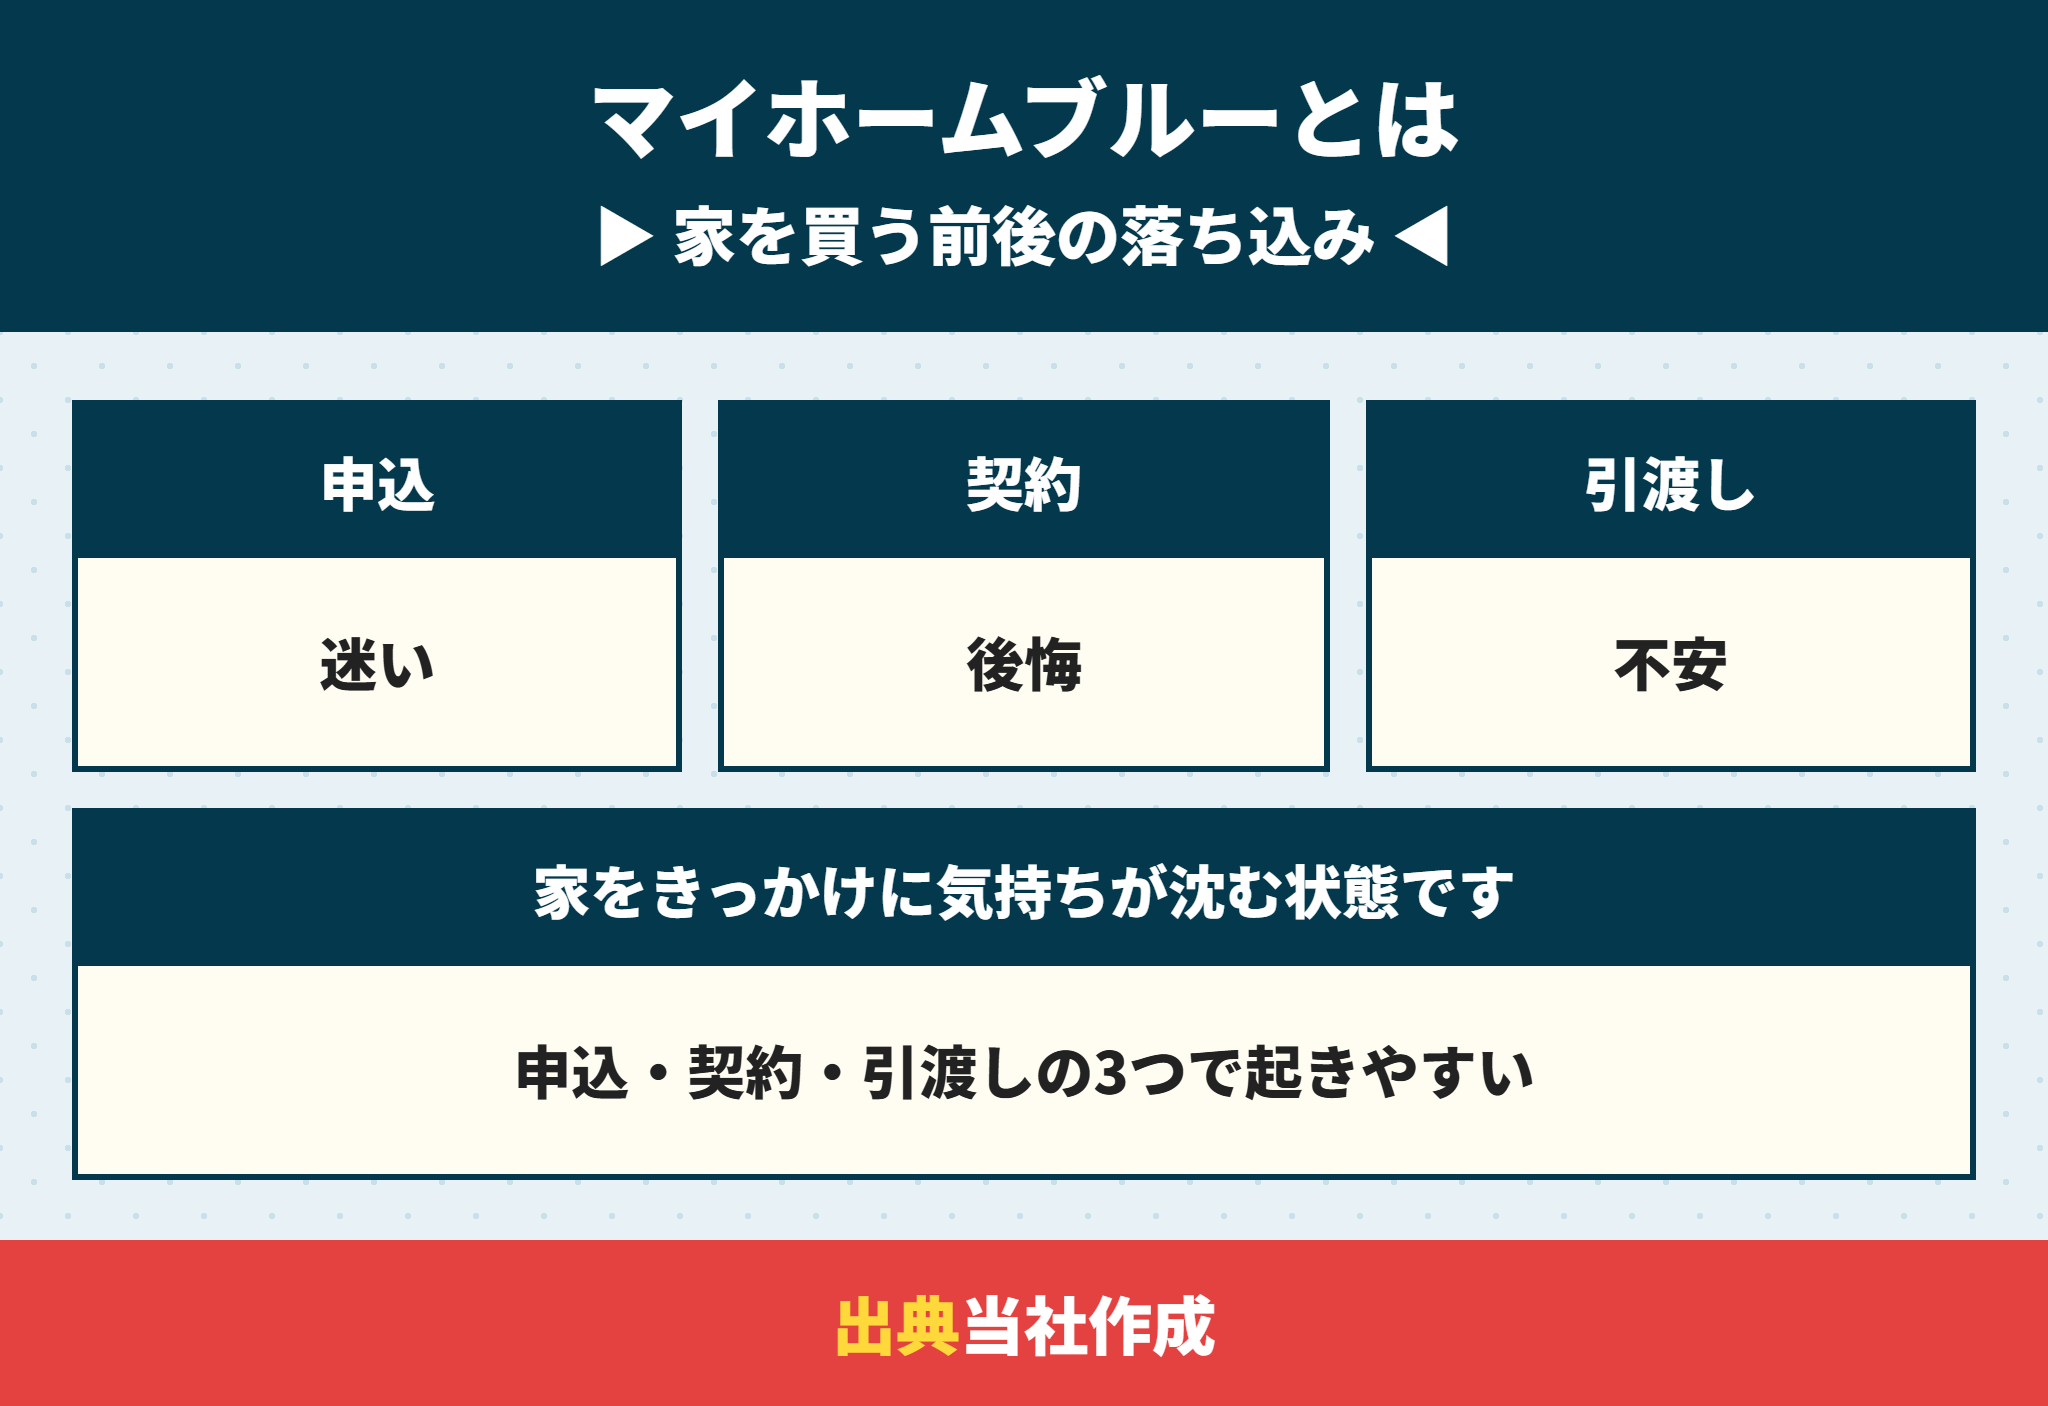
マイホームブルーは、家の購入をきっかけに、不安になったり気持ちが沈んだりする状態を指す言葉です。
結婚前のマリッジブルーになぞらえた呼び方で、病名ではありません。
ただし、眠れない・食べられないといった状態が続くなら、家のことより先に医療機関や相談窓口に相談してください。この記事が扱うのは、家とお金の側から不安を小さくする方法です。
マイホームブルーが起きやすいのは申込・契約・引渡しの3つ
マイホームブルーが起きやすい時期は、大きく3つあります。
| 時期 | よくある気持ち | この記事で見る章 |
|---|---|---|
| 申込の直後 | もっと良い物件があるのでは | 原因4・契約の前 |
| 売買契約の前後 | 本当に払っていけるのか | 原因1・原因2・契約の後 |
| 引渡しの前後 | 立地や近所は大丈夫か | 原因3 |
どの時期でも、決めたことを取り消せなくなる感覚が不安を大きくします。
マイホームブルーは多くの人が通る|近畿の負担感は70.6%
国土交通省の住宅市場動向調査では、分譲住宅を買った世帯のうち返済に負担感があると答えた割合は全国57.9%・近畿圏70.6%でした。
| 地域 | 非常に負担感がある | 少し負担感がある | 合計 |
|---|---|---|---|
| 全国 | 4.9% | 53.0% | 57.9% |
| 首都圏 | 3.4% | 47.1% | 50.5% |
| 近畿圏 | 5.9% | 64.7% | 70.6% |
つまり、家を買ったあとも10人中7人が返済を気にしながら暮らしているということです。不安を感じる自分を責める必要はありません。
 ラクチン君
マイホームブルーは「気持ちの問題」で片づけないほうがいいです。原因を分けると、確かめる数字がそれぞれ決まります。
マイホームブルーの原因は5つに分けられる
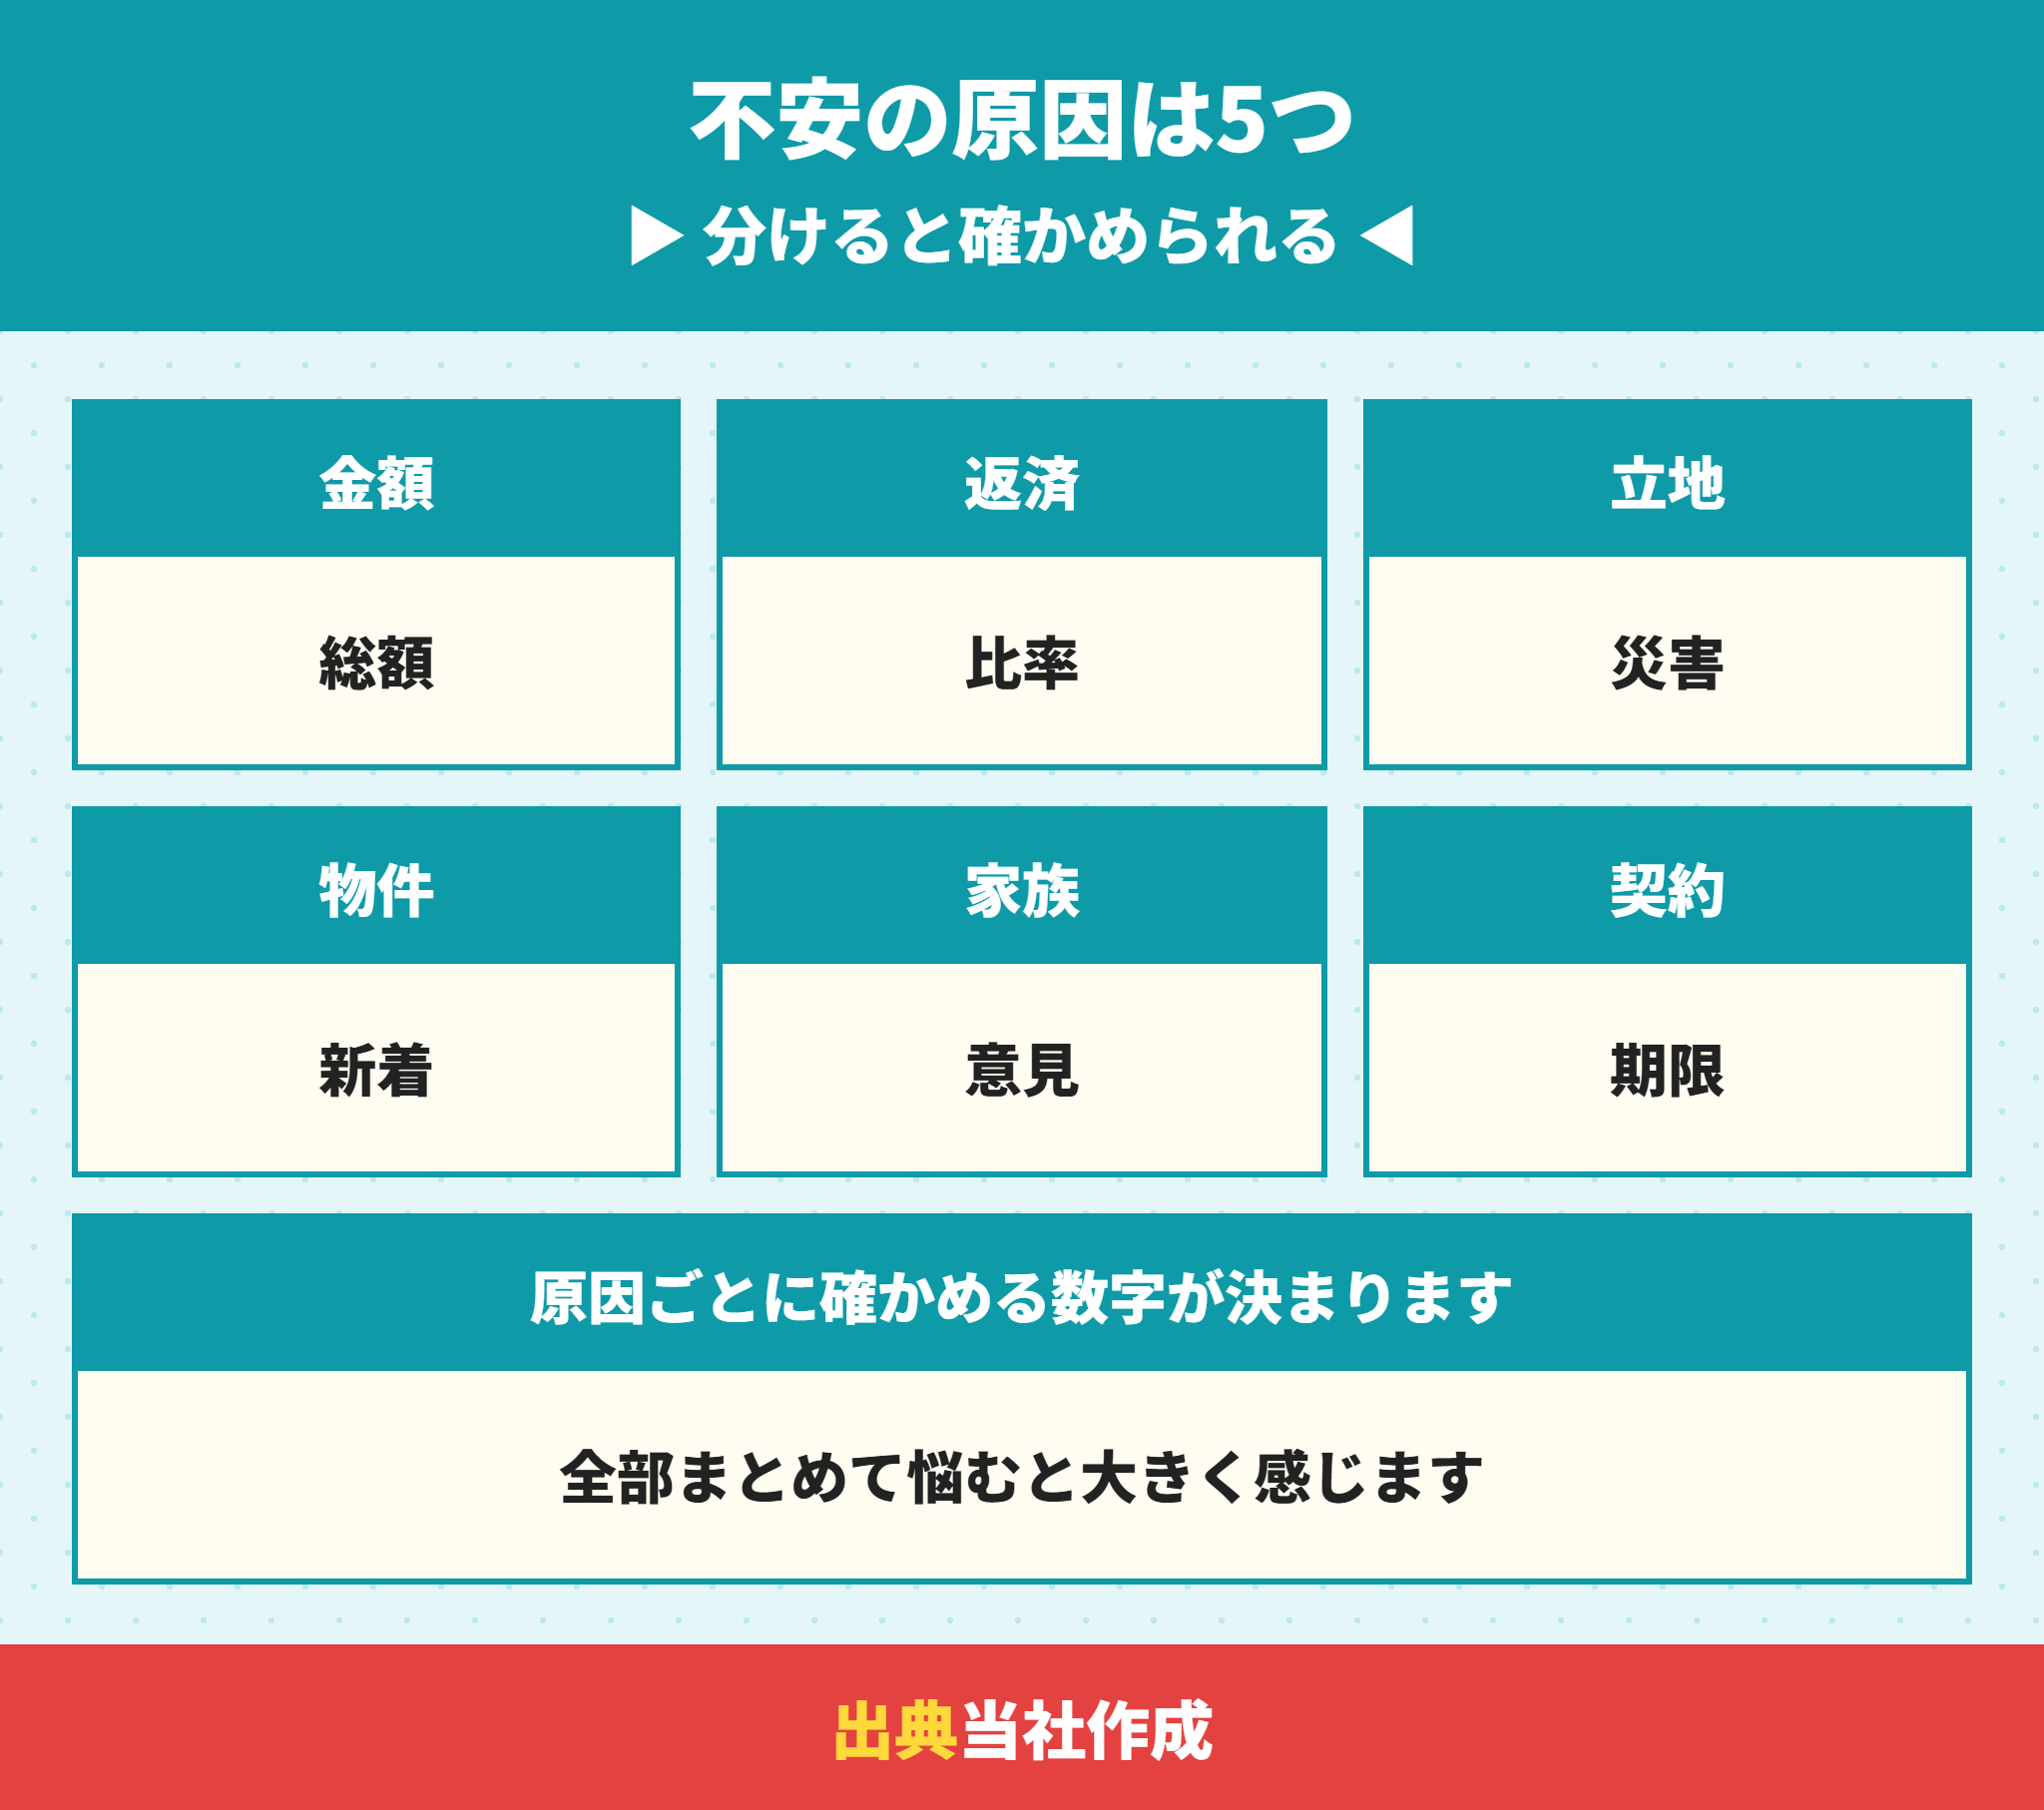
マイホームブルーの不安は、ひとかたまりに感じます。けれど中身を分けると、ほとんどが次の5つのどれかです。
| 原因 | 頭の中の声 | 確かめる数字 |
|---|---|---|
| 1 金額 | 高い買い物をしてしまった | 諸費用込みの総額 |
| 2 返済 | 35年も払っていけるか | 返済比率・金利が上がったときの月額 |
| 3 立地 | 災害や近所は大丈夫か | ハザードマップ・時間帯を変えた下見 |
| 4 ほかの物件 | もっと良い家が出るのでは | 同じ地域の新着の数・値下げの数 |
| 5 家族 | 家族が本当は反対なのでは | 条件の優先順位 |
原因ごとに数字を出すと、不安が「解決できるもの」と「受け入れるもの」の2種類に分かれます。
マイホームブルーの原因はメモに書き出すと分かる
夜に考えがぐるぐる回るときは、紙に書き出して上の5つに振り分けます。
どこにも入らない不安は、ほとんどが「決めたこと自体」への緊張です。これは期限を知ると落ち着きやすくなります(後の章で説明します)。
マイホームブルーの不安を書き出す手順
不安を1行ずつ紙に書く
5つの原因のどれかに振り分ける
原因ごとに確かめる数字を横に書く
数字を出す日を決める
原因1 金額|マイホームブルーは諸費用込みの総額で確かめる
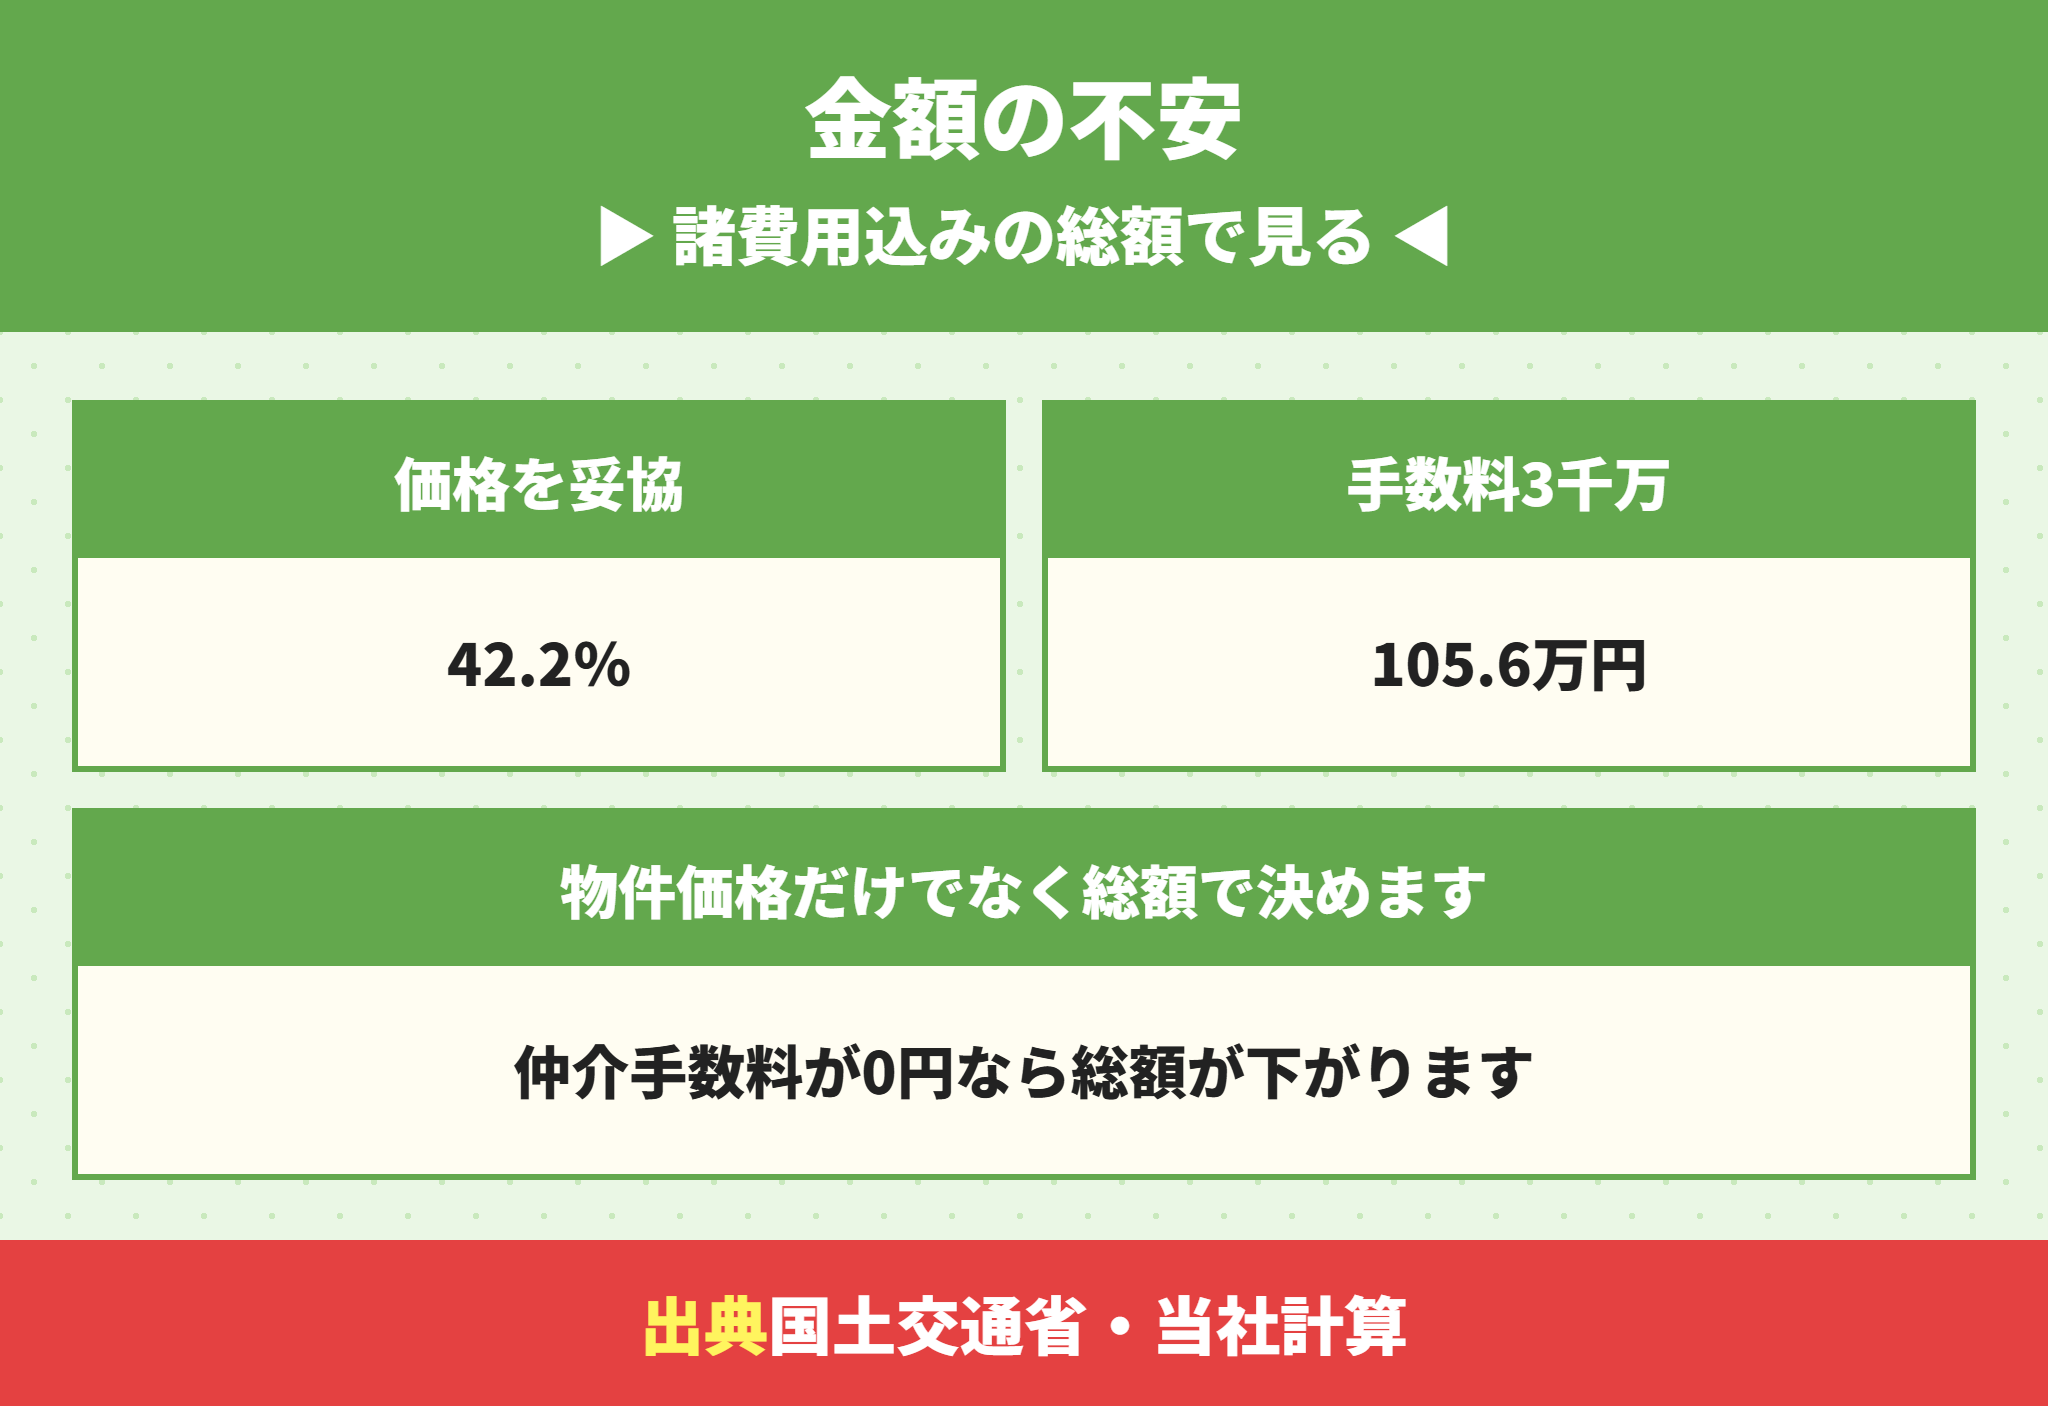
「高い買い物をした」という不安は、物件価格だけを見ているときに大きくなります。
住宅市場動向調査では、分譲戸建てを買った世帯の42.2%が「価格(予定より高くなった)」を妥協したと答えています。
建売の総額は物件価格+諸費用で出す
建売を買うときは、物件価格のほかに登記費用、ローンの手数料、火災保険料などの諸費用がかかります。
諸費用の項目と目安は建売の諸費用はいくら?内訳と現金で用意するお金でまとめています。総額で見積もりを出してもらうと、「あといくら要るか分からない」という不安が消えます。
仲介手数料は総額の中で大きい項目
仲介会社を通して建売を買うと、仲介手数料の上限は(価格×3%+6万円)+消費税です。
| 物件価格 | 仲介手数料の上限(税込) |
|---|---|
| 2,500万円 | 89万1,000円 |
| 3,000万円 | 105万6,000円 |
| 3,500万円 | 122万1,000円 |
| 4,000万円 | 138万6,000円 |
3,000万円の建売なら、手数料だけで約106万円です。総額を見直すときは、この項目が減らせるかも確かめます。
原因2 返済|マイホームブルーは返済比率20%で計算し直す
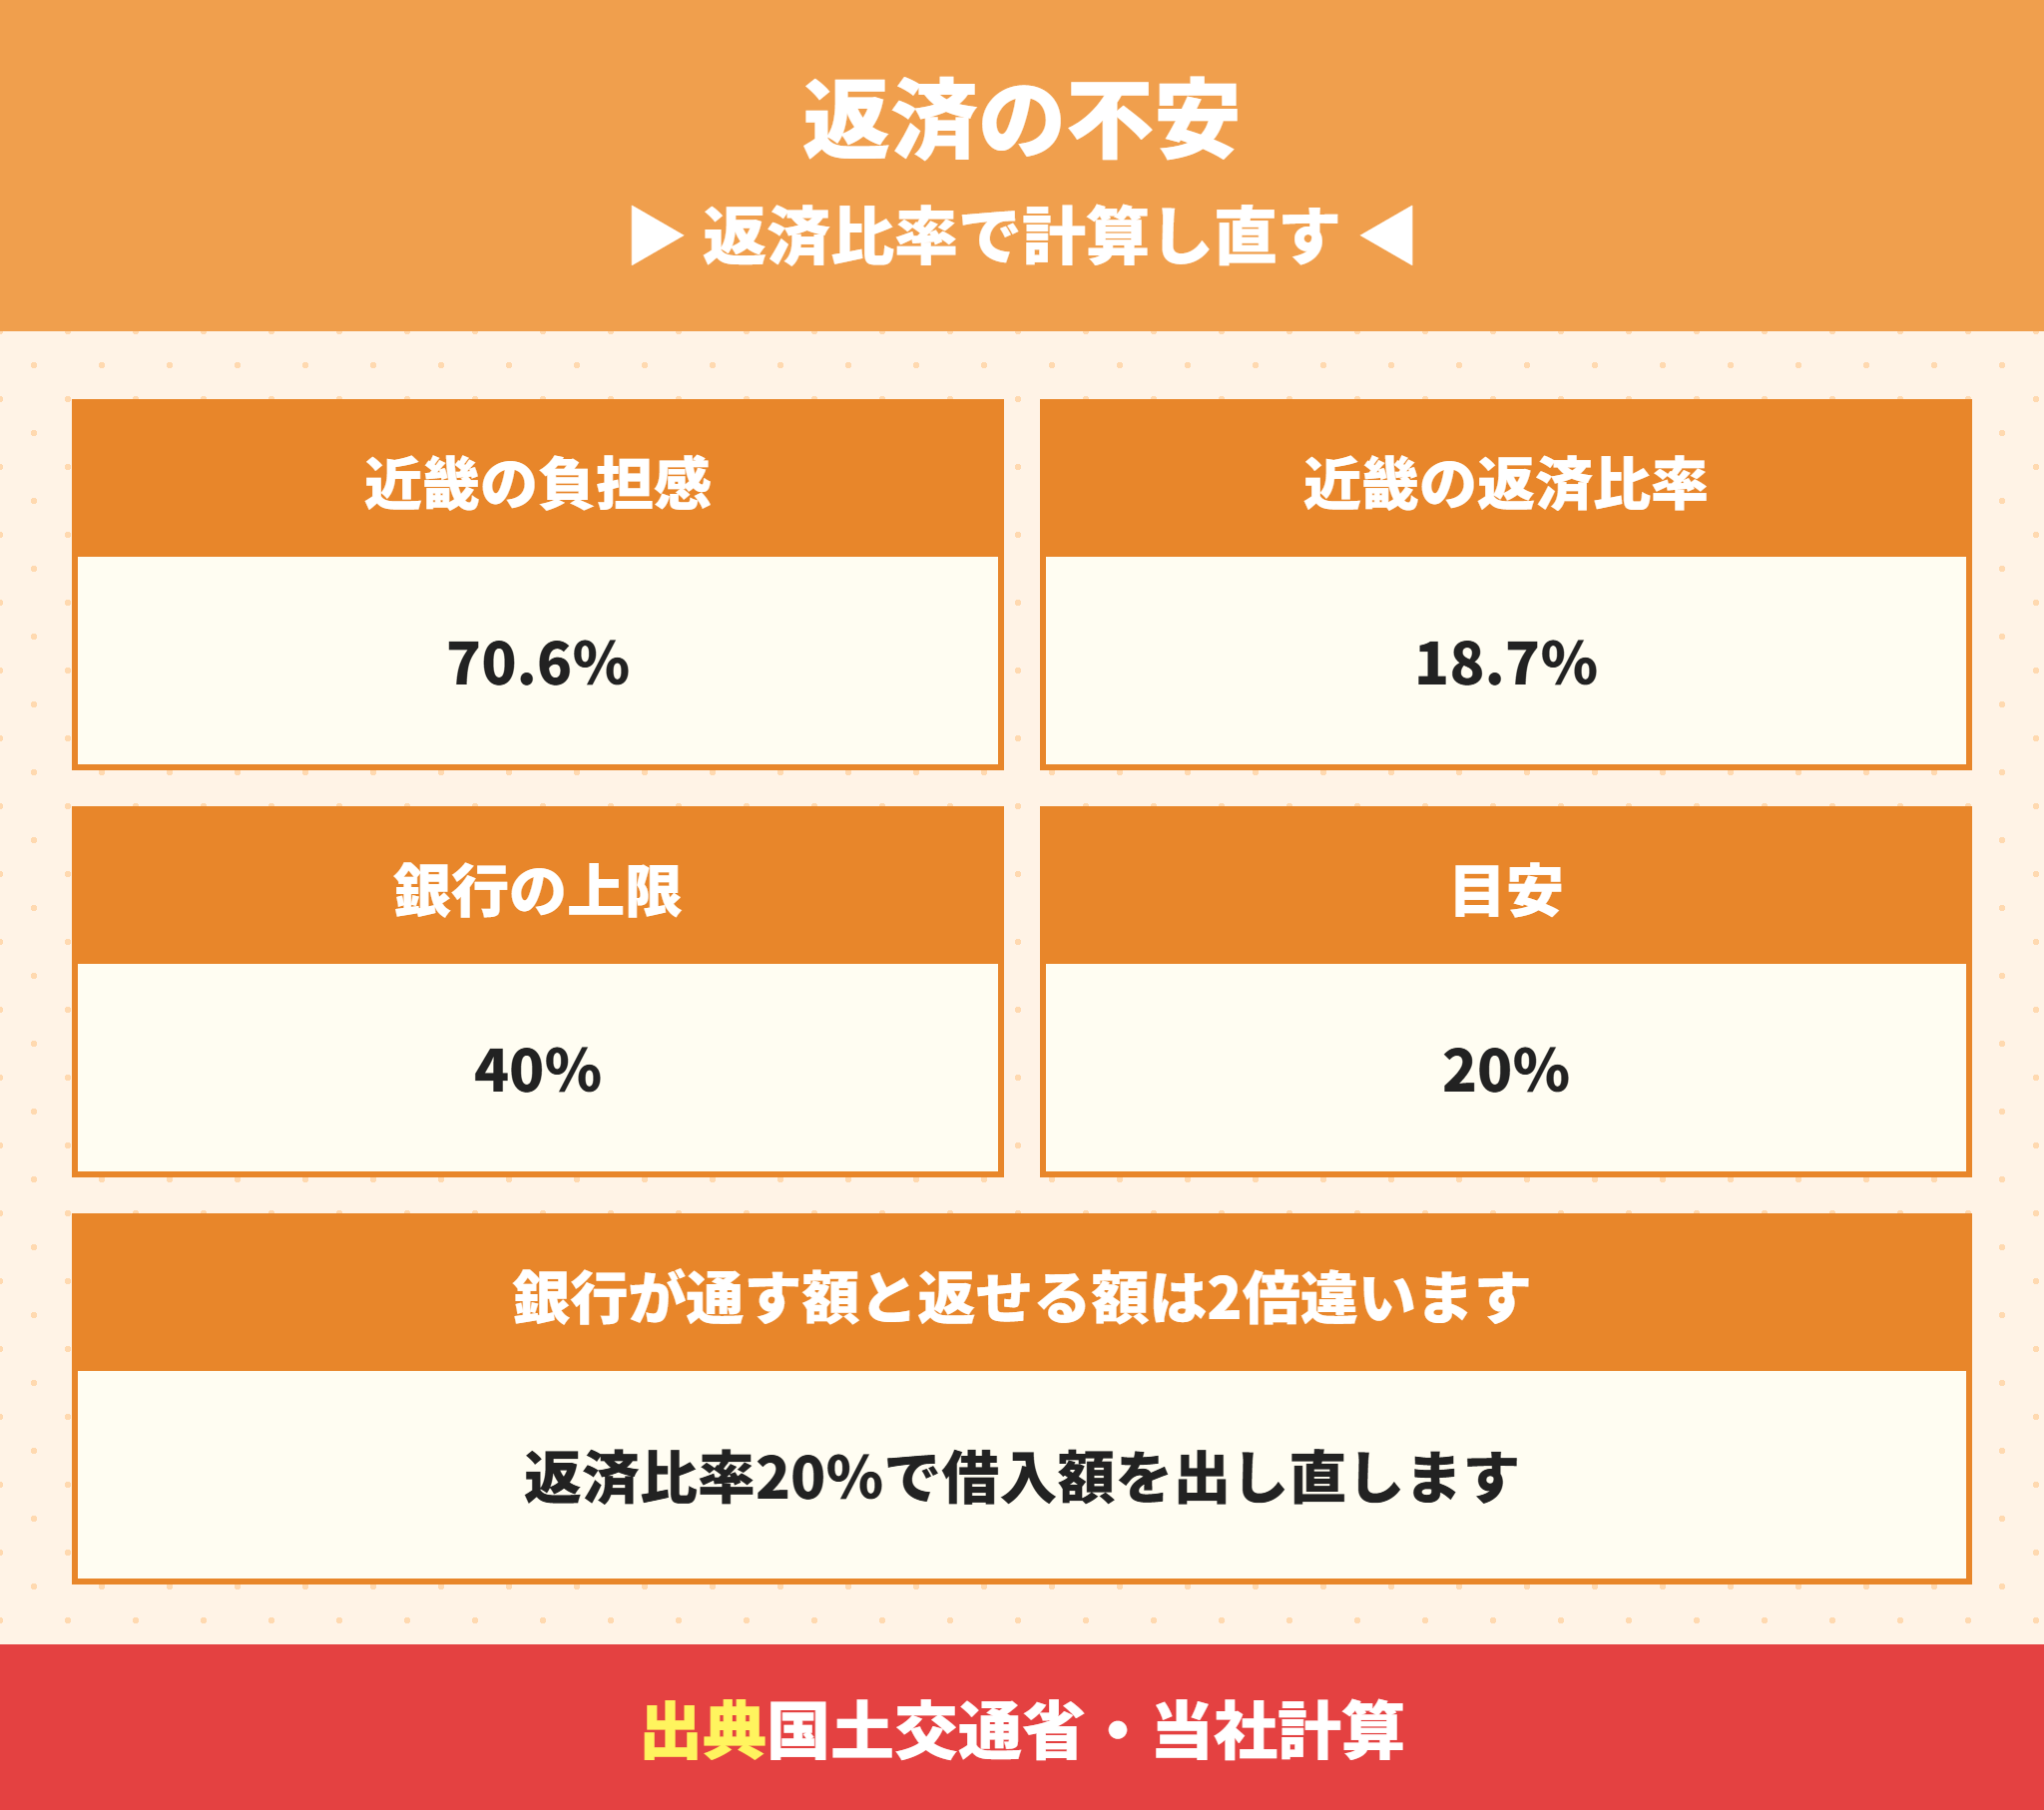
マイホームブルーでいちばん多いのが、「35年払い続けられるか」という不安です。
これは、年収に対する1年間の返済額の割合(返済比率)を出すと確かめられます。
銀行が通す返済比率と実際に買った人の返済比率は2倍違う
国土交通省の調査では、金融機関が審査で使う返済比率の基準は40%以内が81機関で最も多い結果でした。
一方で、実際に分譲戸建てを買った世帯の返済比率は平均17.6%、近畿圏の分譲住宅は18.7%です。
「審査に通った額」と「無理なく返せる額」は、2倍近く違うことがあります。くわしくは住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で解説しています。
返済比率20%で借入額を出し直す(当社試算)
元利均等返済・金利0.9%・35年で、借入額ごとの月々の返済と、返済比率20%に収まる年収を計算しました。
| 借入額 | 月々の返済 | 返済比率20%に必要な年収 |
|---|---|---|
| 2,500万円 | 69,412円 | 約416万円 |
| 3,000万円 | 83,295円 | 約500万円 |
| 3,500万円 | 97,177円 | 約583万円 |
| 4,000万円 | 111,060円 | 約666万円 |
世帯年収がこの表の数字以上なら、実際に買った人の平均に近い返済比率に収まっています。マイホームブルーの不安が返済なら、まずこの表で自分の位置を確かめます。
金利が上がったときの月額も出しておく
近畿圏で分譲住宅を買った世帯の94.8%が変動金利型を選んでいます。
3,000万円を借りて、金利が最初から2%高い2.9%だったとすると、月々の返済は約3万円増える計算です(当社試算)。
住宅金融支援機構の調査では、返済額が月3万円増えたら「そのまま返済を続ける」と答えた人は24.6%でした。
2026年1月の同機構の調査では、実際に借りた人の75.0%が変動型でしたが、これから借りる予定の人で変動型を希望したのは37.0%でした。
さらに、金利が上がったら返済額がどれくらい増えるかを「理解していない・不安」と答えた人が52.0%いました。返済の不安は、増え方を一度計算すると具体的な備えに変わります。
金利が上がったときの家計を先に決めておくと、不安は具体的な準備に変わります。金利タイプの選び方は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答え、月々の返済のきつさの目安は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で解説しています。

うちは銀行の事前審査には通りました。それでもマイホームブルーで眠れないのは、借りすぎなんでしょうか。
ラクチン君審査は「貸せるか」の判断で、「暮らせるか」は見ていません。返済比率20%の表と比べて、超えていれば借入額か物件を見直す合図です。
原因3 立地|マイホームブルーは災害と時間帯で確かめる
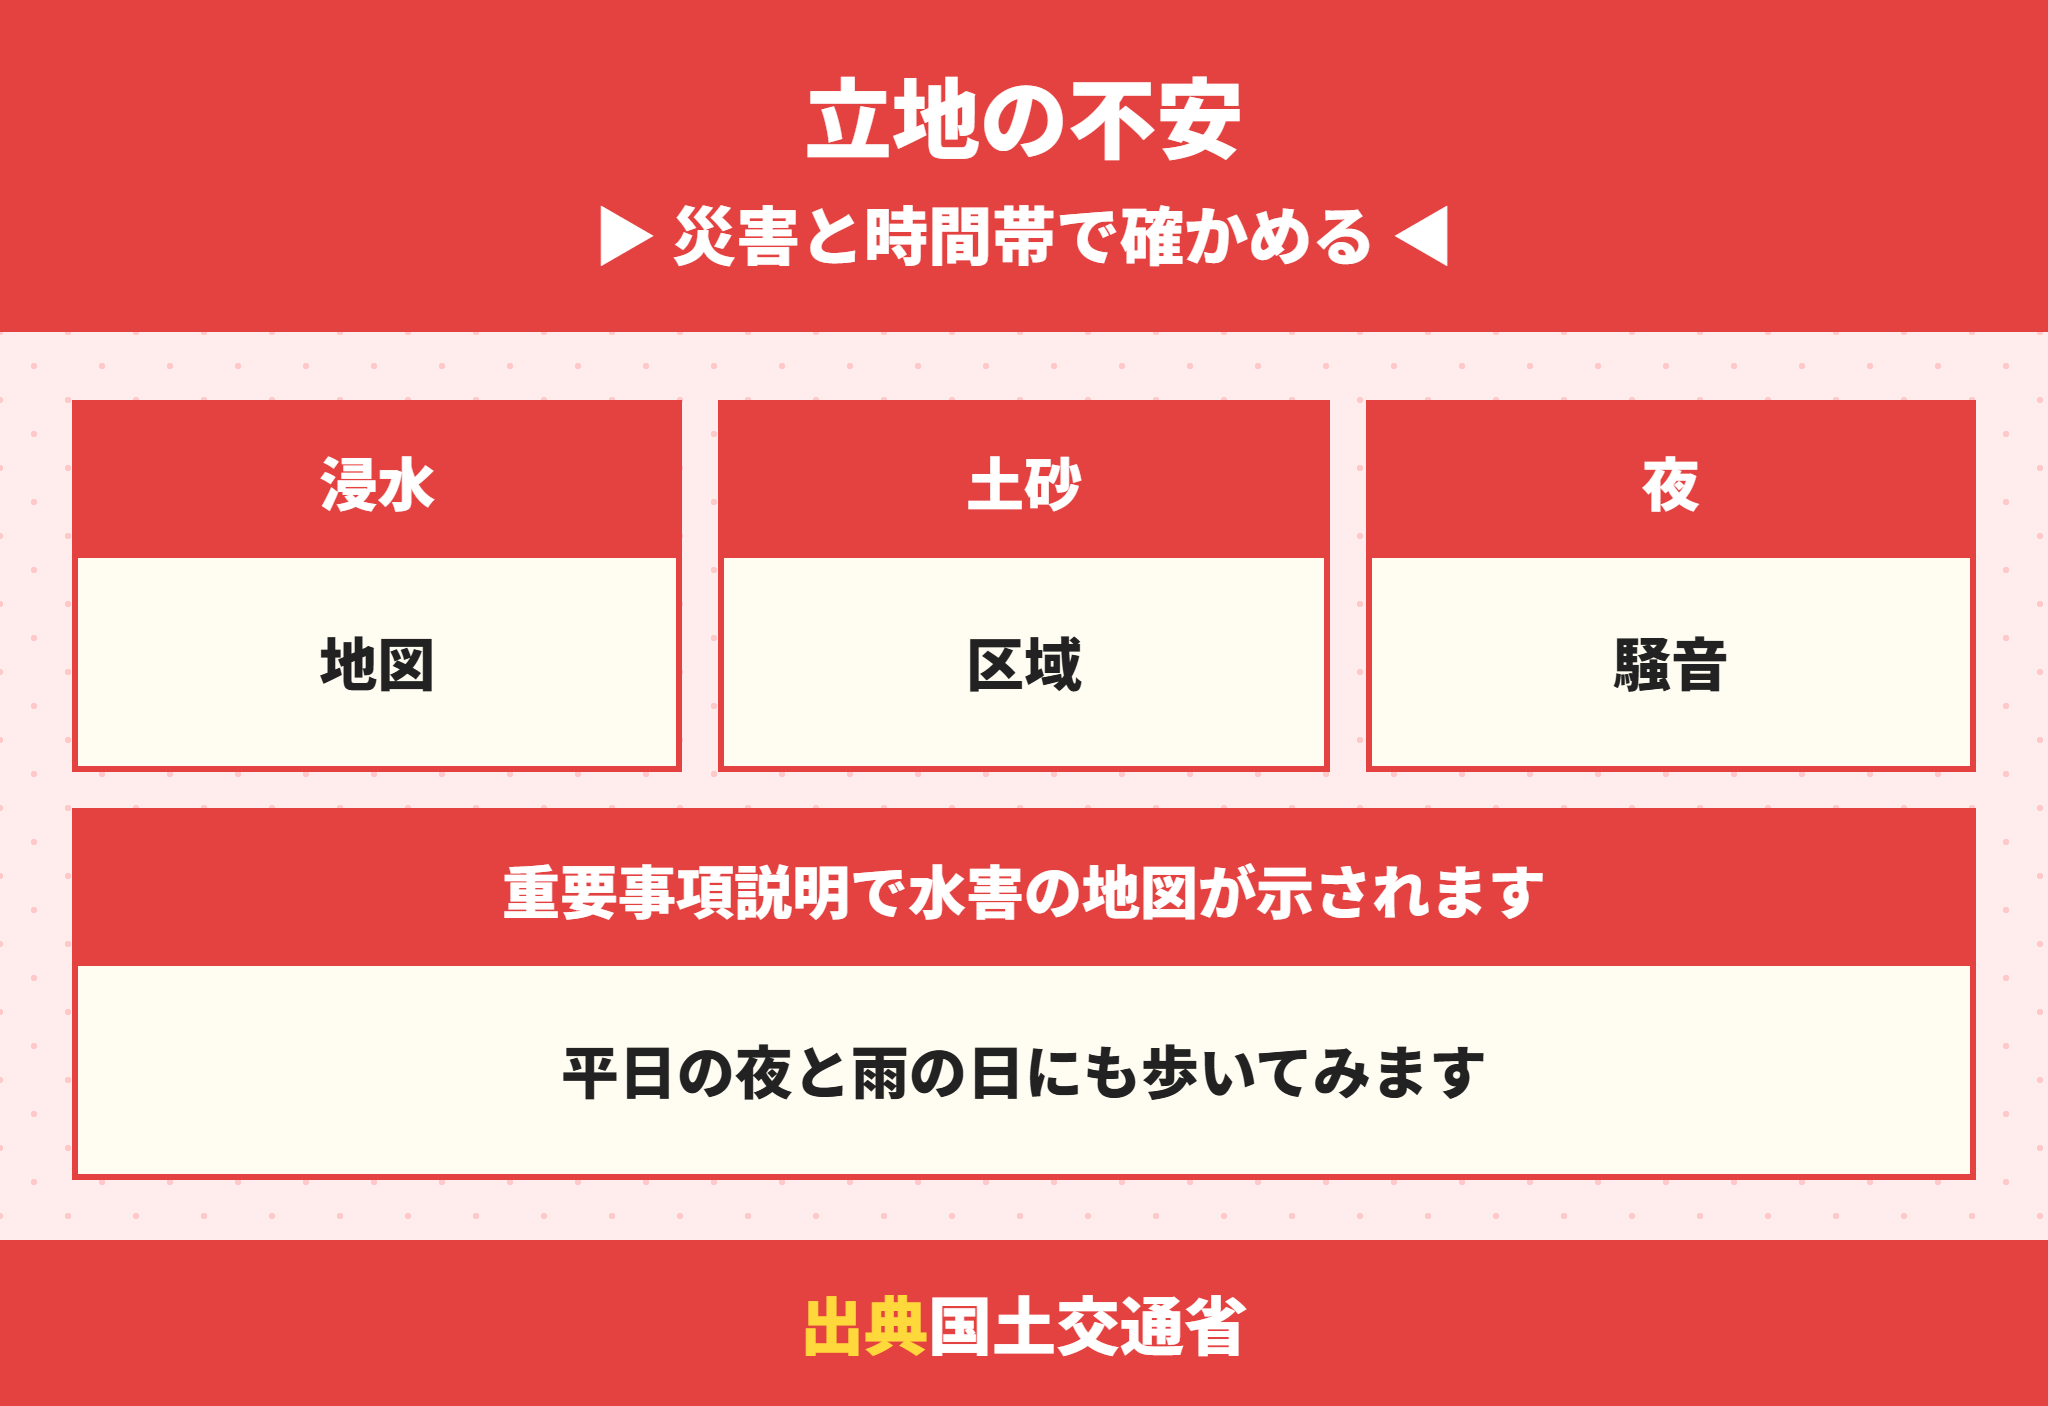
「この場所で大丈夫か」という不安は、見ていない情報があるときに生まれます。
立地の不安は、災害のリスクと、時間帯を変えた周辺の様子の2つで確かめます。
ハザードマップは重要事項説明で必ず示される
不動産の取引の重要事項説明では、水害ハザードマップ上の物件の位置を示す説明が2020年8月から義務になっています。
説明は契約の前の重要事項説明の場で受けます。ここで初めて浸水の深さを知って不安になる人もいます。
契約の前に、浸水の深さや土砂災害の区域を自分でも確かめておくと、説明を聞いたときに慌てません。複数の地図を重ねて見る方法は重ねるハザードマップの見方|浸水深の色・使い方と物件購入前の確認ポイントで解説しています。
平日の夜と雨の日にも歩いてみる
内見は休日の昼に行くことが多いですよね。けれど、通勤の時間帯の交通量、夜の街灯、雨の日の水はけは、休日の昼には分かりません。
マイホームブルーを減らす下見の時間帯
平日の朝7〜8時(通勤・通学の流れ)
平日の夜20時ごろ(街灯・人通り)
雨の日(道路の水たまり・側溝)
内見で見る場所は建売の内覧チェックポイント|見る順番と持っていくものでまとめています。
原因4 ほかの物件|マイホームブルーは関西の新着の数で確かめる
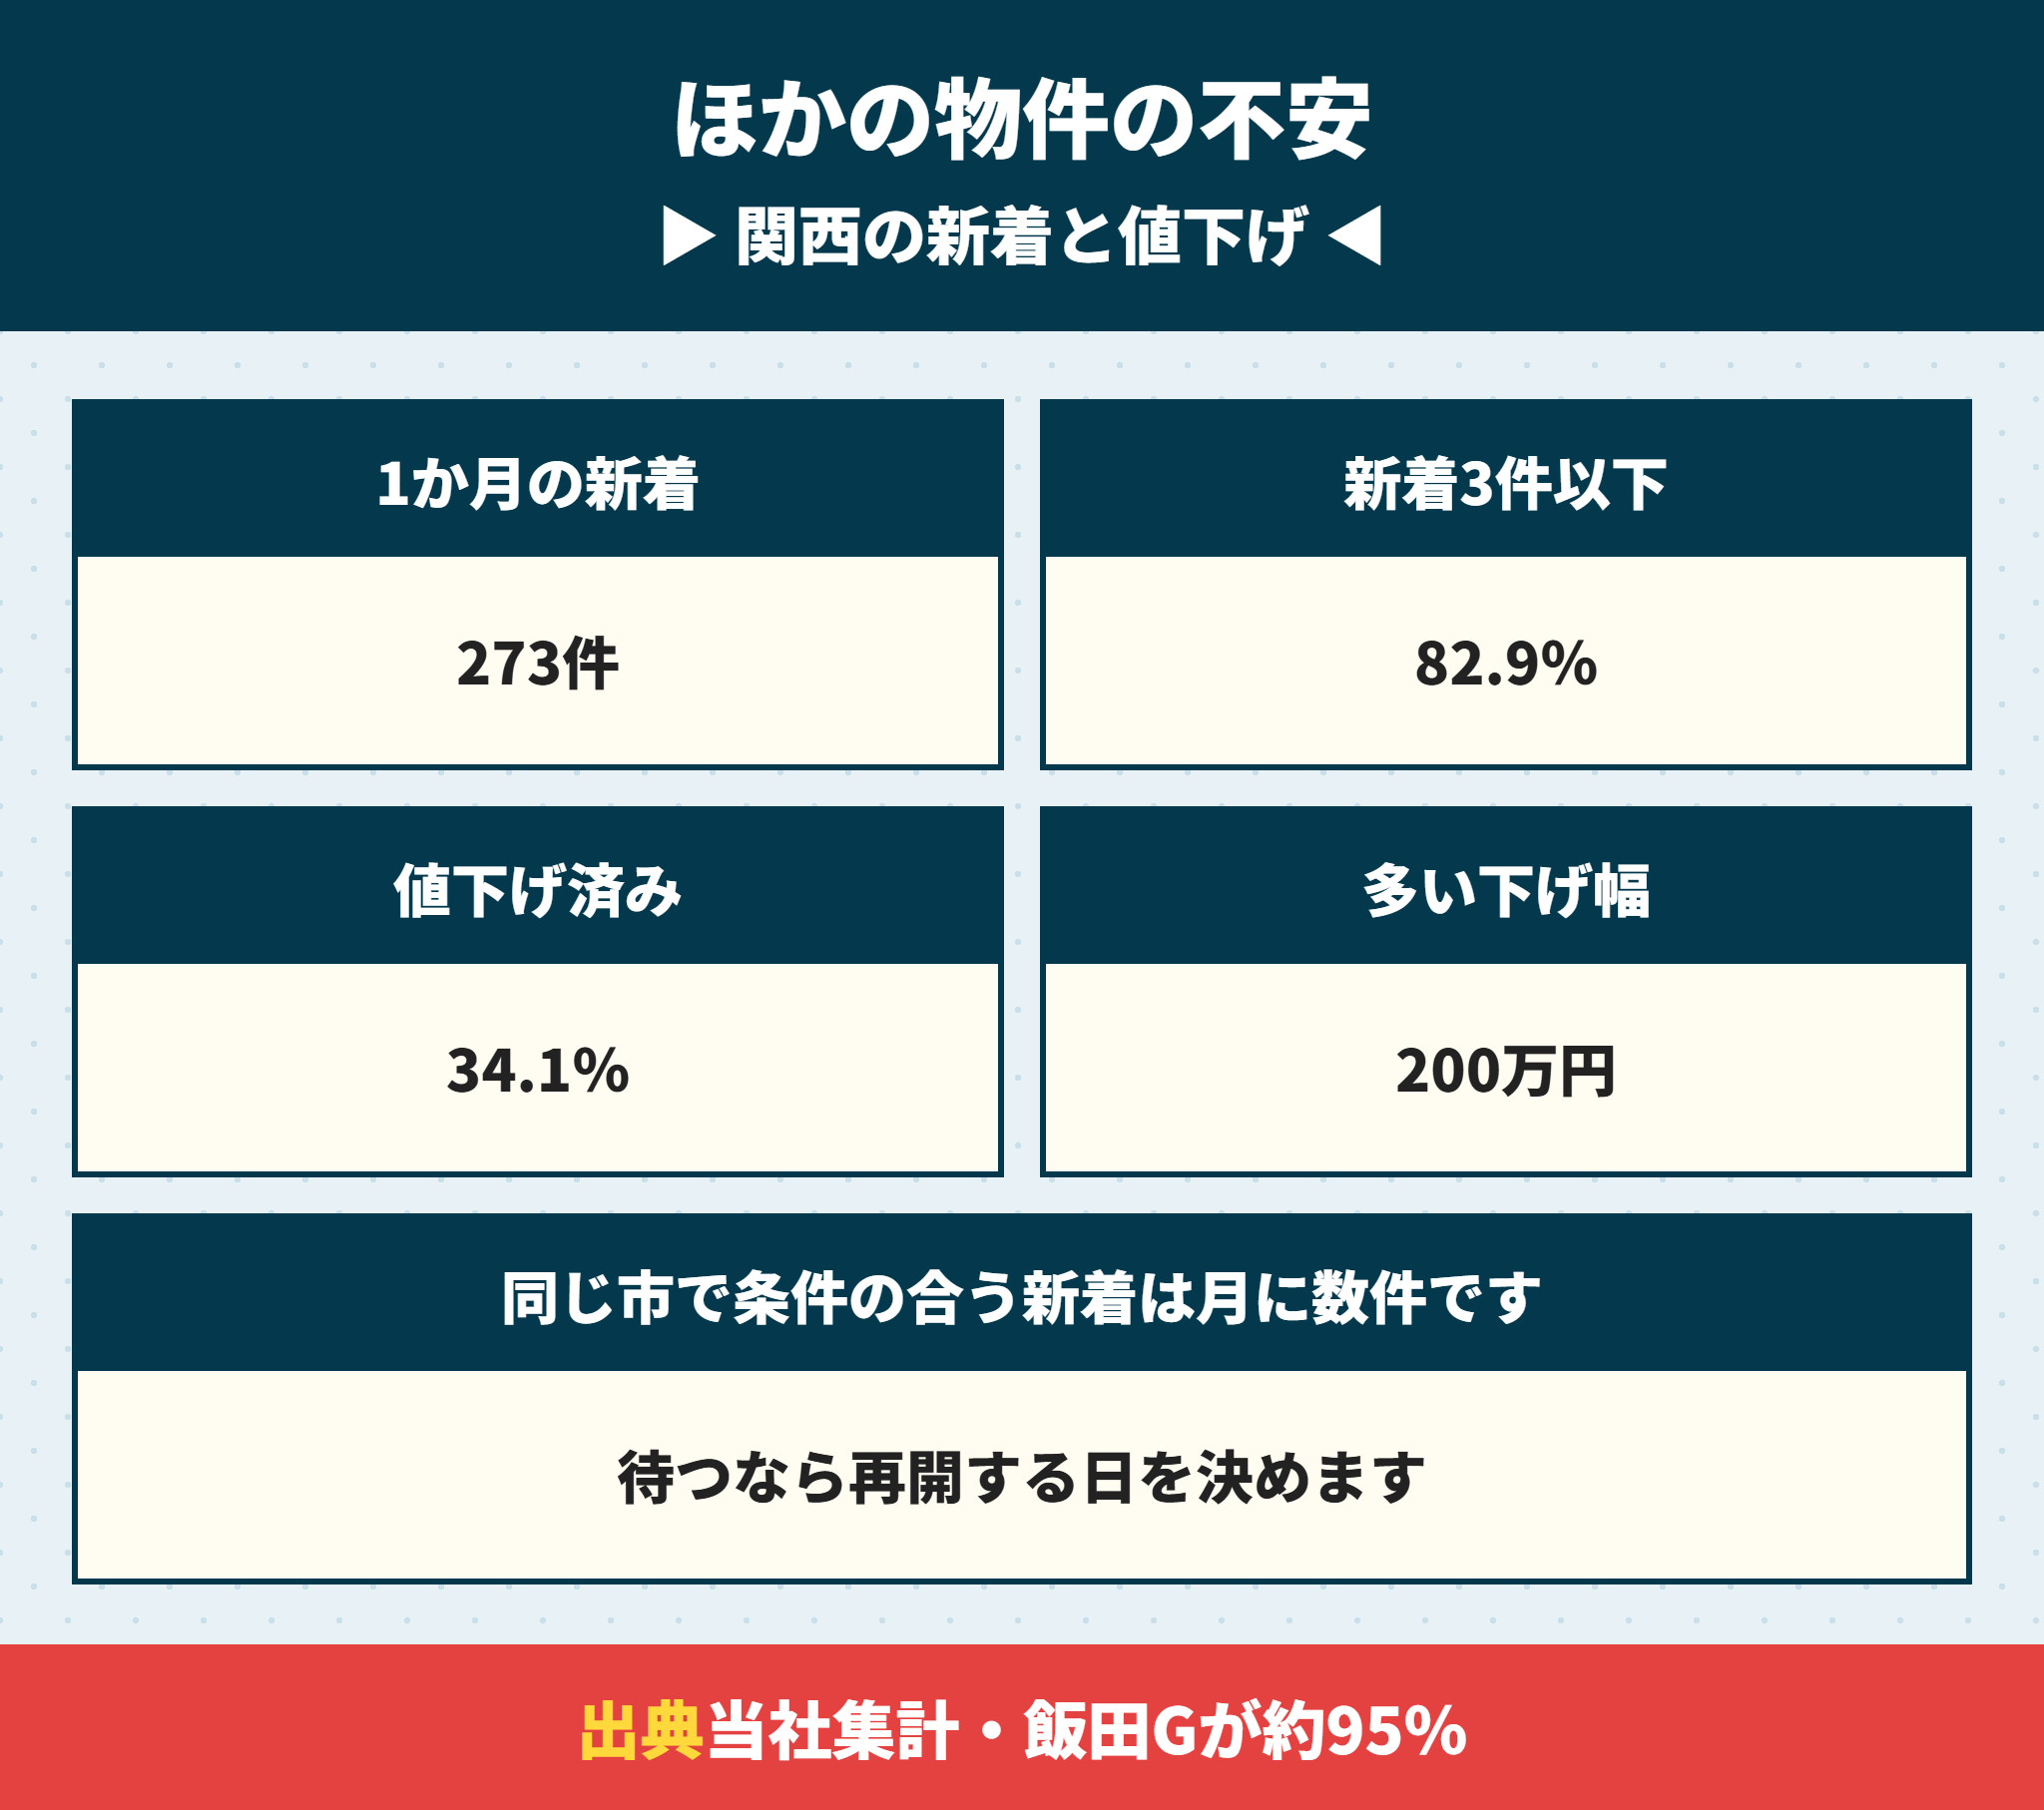
申込の直後に多いのが、「もっと良い物件が出るかもしれない」という不安です。
これは、同じ地域にどれくらい新しい物件が出ているかを数えると確かめられます。
関西の建売の新着は1か月で273件(当社集計)
当社が関西6府県で見ている建売の物件データでは、10月4日〜11月3日の1か月で273件が新しく掲載されました。
ただし市区町村ごとに分けると、物件が掲載されたことのある158の市区町村のうち131(82.9%)は、1か月の新着が3件以下でした。
| 項目 | 件数 |
|---|---|
| 掲載中の建売(11月3日) | 1,359件 |
| 1か月の新着(10月4日〜11月3日) | 273件 |
| 新着が3件以下だった市区町村 | 158のうち131(82.9%) |
| 9月28日以降に値下げした掲載中の物件 | 464件(34.1%) |
| いちばん多い下げ幅 | 200万円(193件)・次が100万円(182件) |
同じ市で、予算と広さと駅までの距離がそろう新着は、多くの地域で月に数件以下です。いま申し込んだ物件を超える物件が次々に出るとは限りません。
待つなら値下げと売れてしまうリスクを両方見る
一方で、掲載中の物件の34.1%は観測を始めてから値下げしていました。待てば下がる物件もあります。
待つか決めるかは、値下げの見込みと、気に入った物件が売れてしまうリスクの比べ合いです。買うタイミングの考え方は家を買うタイミングはいつ?年齢と金利と控除の期限と建売1349件の値下げ実測で決める、値引きの実際は建売の値引きは100万円通る?成約3628件で見る交渉の実際で解説しています。
集計の但し書き
物件データの約95%は飯田グループの物件です
値下げは当社が観測を始めた9月28日の価格との比較です
関西の建売全体の傾向とは異なる可能性があります
原因5 家族の意見|マイホームブルーは条件の優先順位で整理する
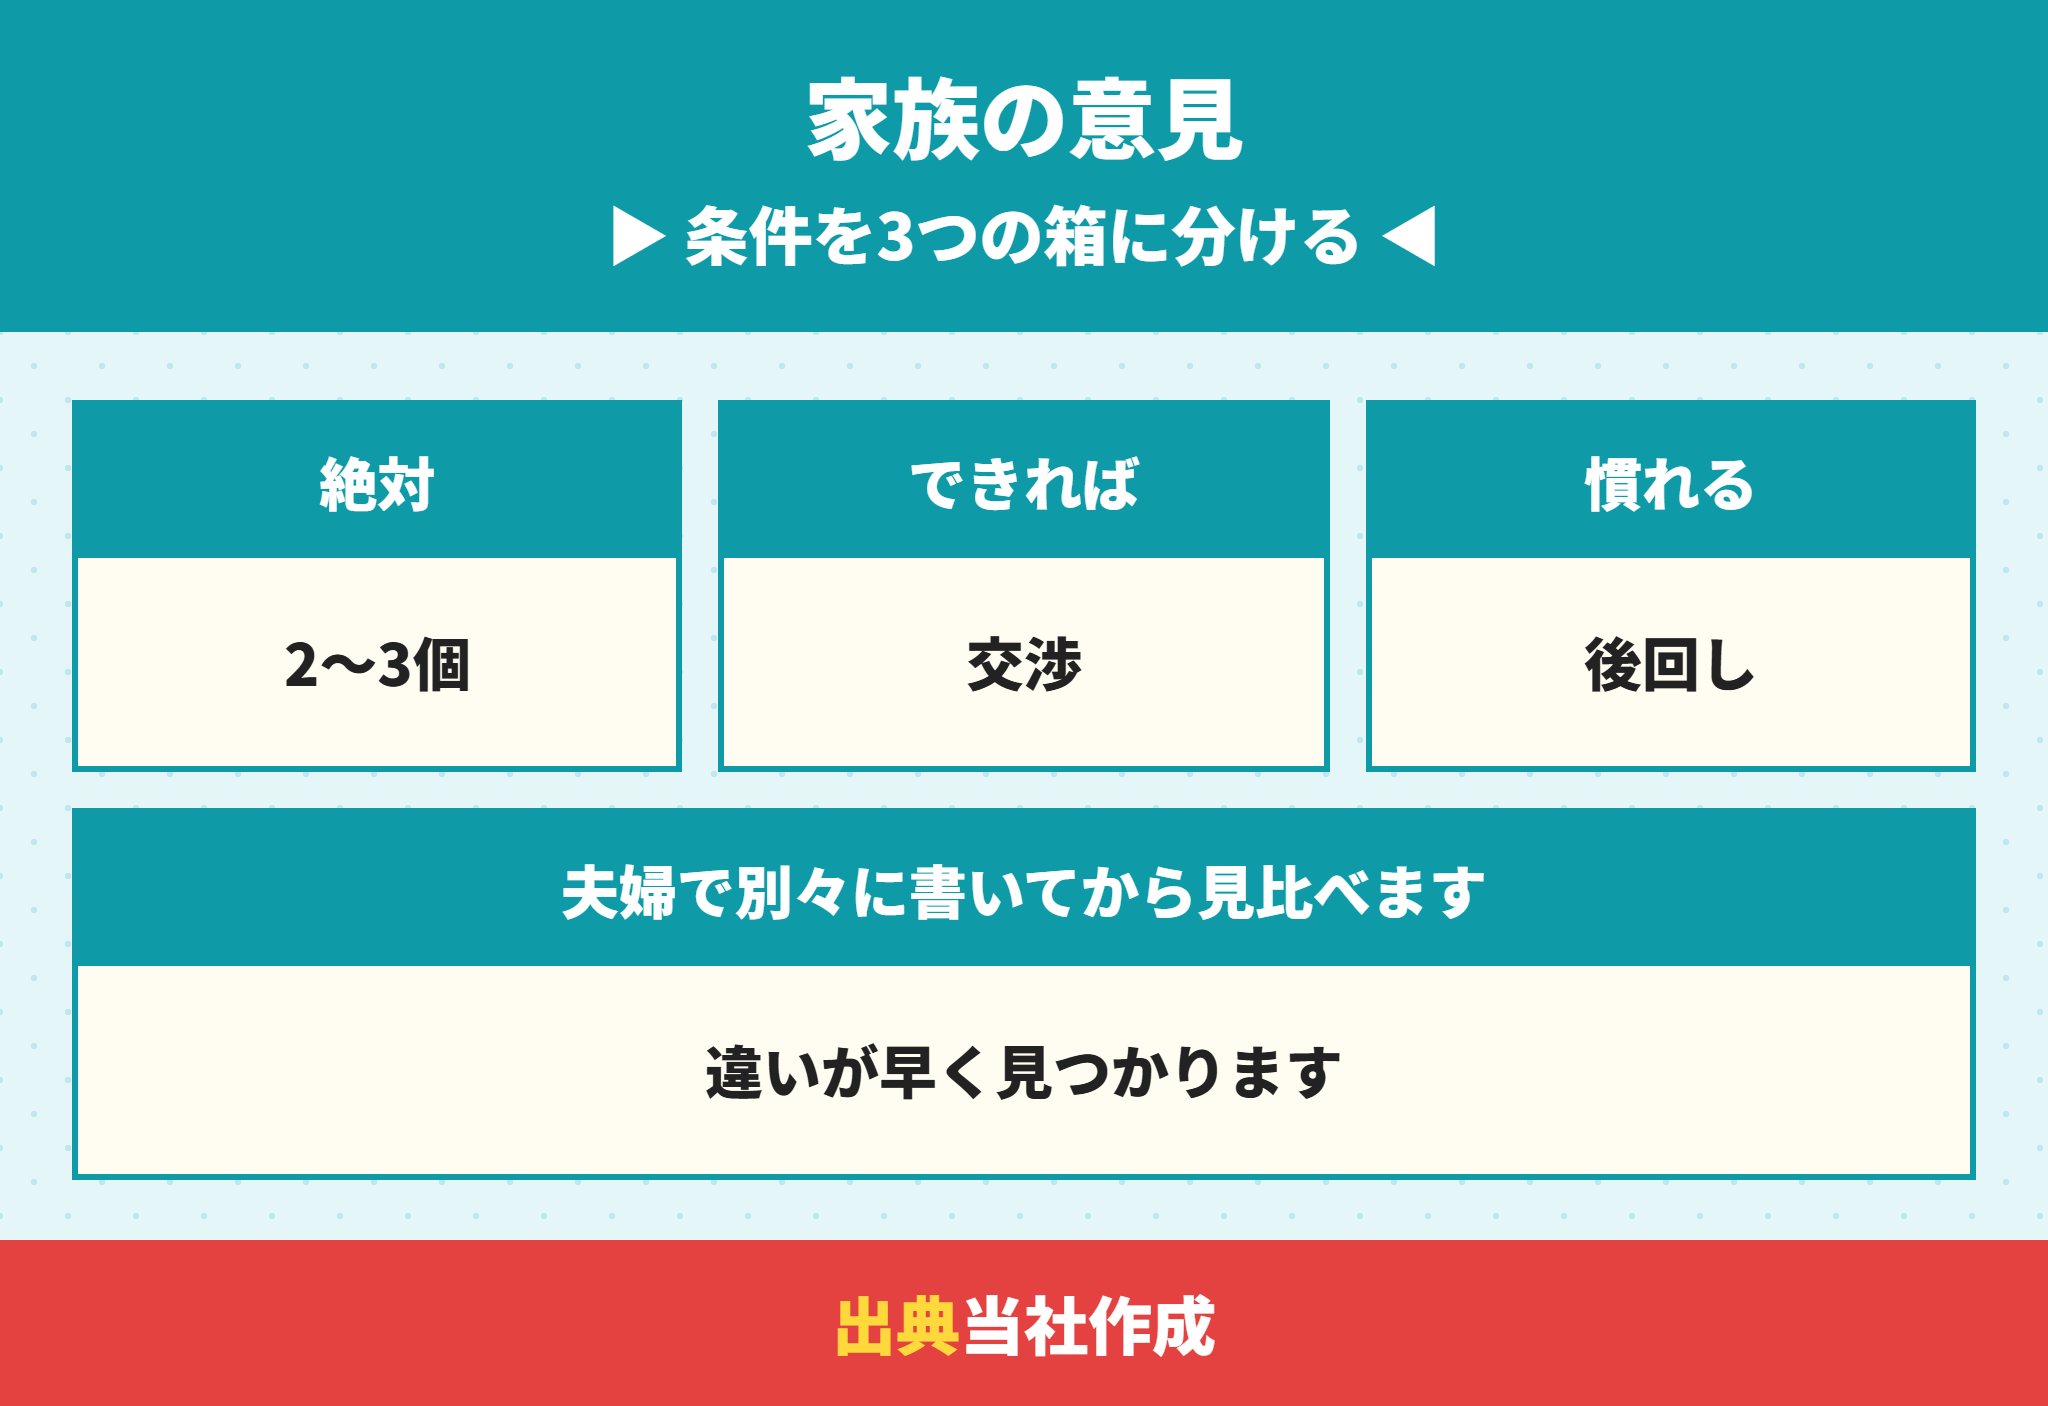
「本当は家族が乗り気でないのでは」という不安も、マイホームブルーの原因になります。
住宅市場動向調査では、分譲戸建てを買った世帯の51.6%が注文住宅とも比べてから決めています。家族の中で比べた物件が違えば、意見が分かれるのは自然です。
条件を「絶対」「できれば」「慣れる」の3つの箱に分ける
夫婦や家族で、それぞれ別々に条件を書き、3つの箱に分けてから見比べると、意見の違いが早く見つかります。
| 箱 | 入れるもの | 目安の数 |
|---|---|---|
| 絶対 | ゆずれない条件(予算の上限・通勤時間など) | 2〜3個 |
| できれば | あるとうれしい条件 | いくつでも |
| 慣れる | 住めば気にならない条件 | いくつでも |
「絶対」の箱が申し込んだ物件で満たされていれば、残りは家族で話し合える範囲の違いです。家探しそのものに疲れているときは家探しに疲れたら?原因別の対処法・休み方と条件を絞るコツも参考になります。
夫は「もう決めたんだから」と言うだけで、私の不安を聞いてくれません。
ラクチン君同じ紙に3つの箱を書いて、お互いの「絶対」を見せ合うのがおすすめです。言葉で話すより、ずれている場所がはっきりします。
契約の前と後でマイホームブルーのときに取れる道
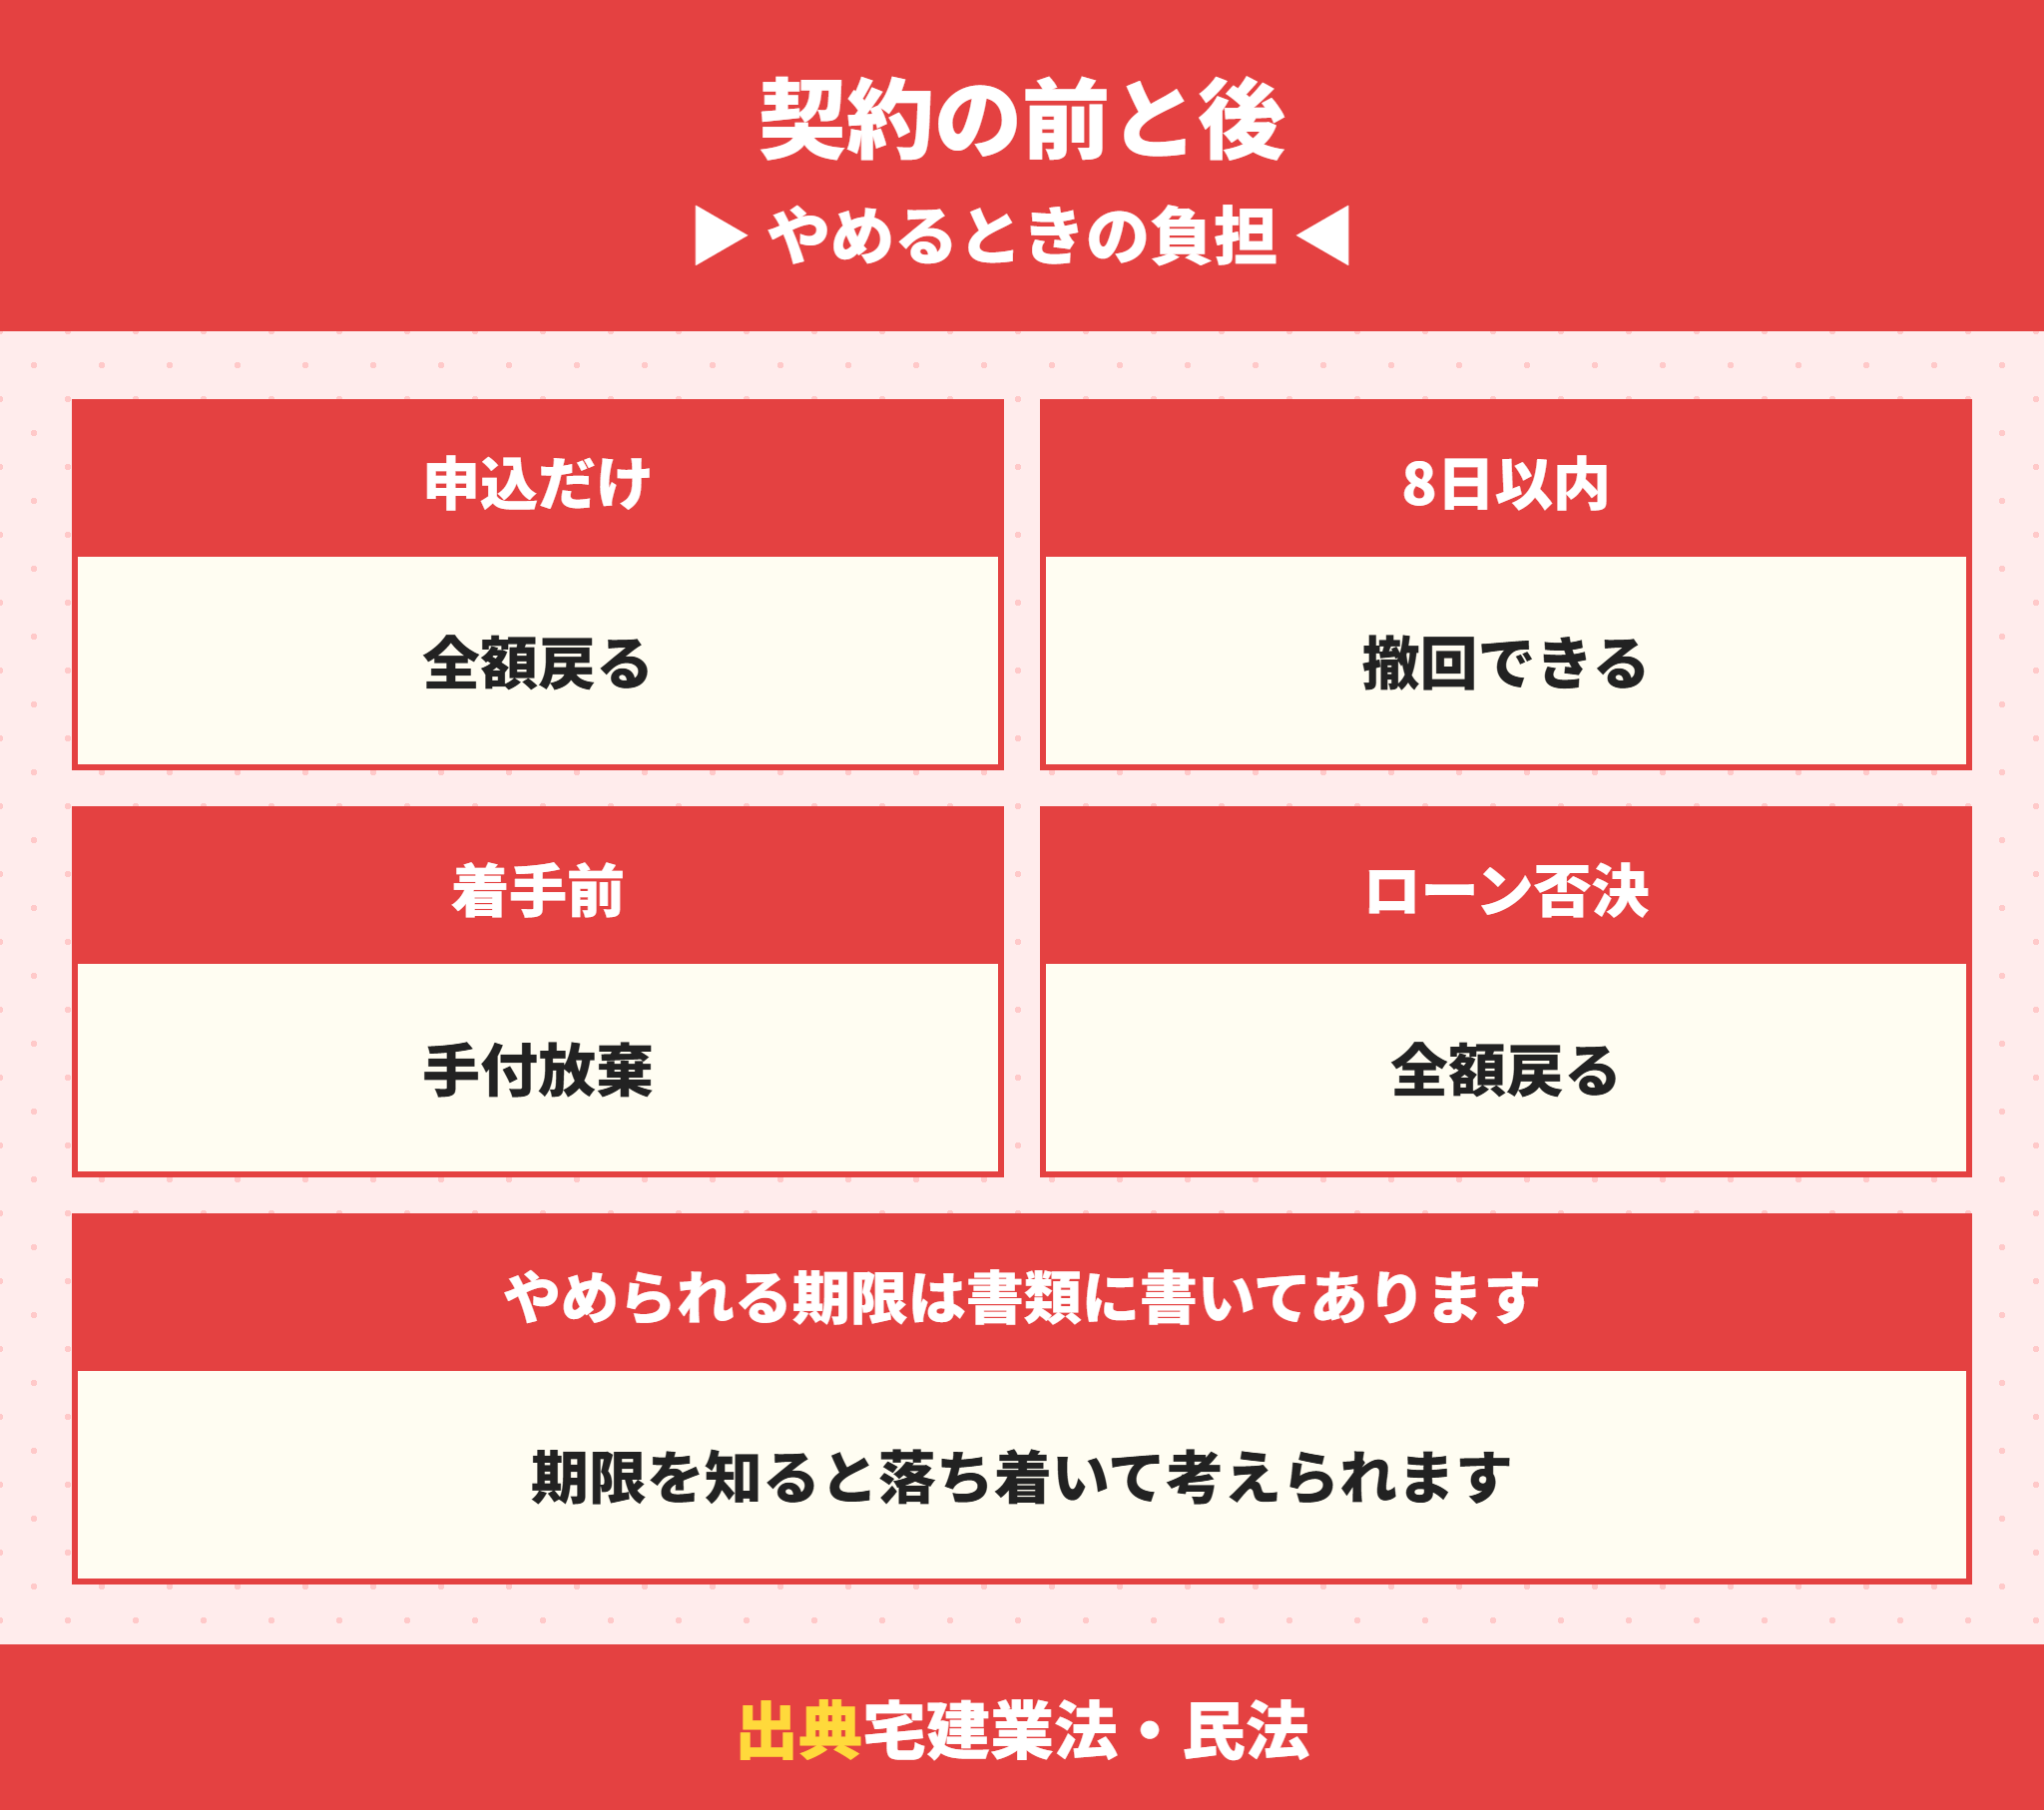
マイホームブルーの不安を大きくするのは、「もう引き返せない」という思い込みです。
実際には、契約の前と後で、やめるときの負担と期限が法律と契約書で決まっています。
| 段階 | やめるときの負担 | 根拠 |
|---|---|---|
| 申込だけ(契約の前) | なし・申込金は全額戻る | 宅建業法施行規則16条の11第2号 |
| 事務所以外で申込・契約 | 8日以内なら撤回できる | 宅建業法37条の2(クーリング・オフ) |
| 契約後・相手の履行の着手前 | 手付金を放棄して解除 | 民法557条・宅建業法39条 |
| 住宅ローンの本審査が通らない | ローン特約で手付金は全額戻る | 売買契約書の特約 |
| 手付解除の期限の後 | 違約金(物件価格の10〜20%が多い) | 売買契約書 |
契約の前のマイホームブルー|申込金は全額戻る
購入申込書を出しただけなら、まだ契約ではありません。
宅建業法施行規則16条の11第2号は、申込を撤回する人に、受け取った預り金を返さないことを禁じています。申込のキャンセルの手順は物件の申込はキャンセルできる?預り金・違約金とクーリング・オフの注意点で解説しています。
契約の後のマイホームブルー|手付解除の期限を確かめる
売買契約のあとでも、相手が契約の履行に着手するまでは、手付金を放棄して解除できます(民法557条)。
売主が宅建業者の建売では、手付金の上限は代金の20%で、手付は解約手付とみなされます(宅建業法39条)。
ただし、多くの契約書には手付解除の期限が日付で書かれていて、過ぎると手付放棄では解除できません。
関西の建売なら、手付金は159万〜359万円が目安です(物件価格の5〜10%で当社試算)。手付金の決まりは建売の手付金はローンに組み込める?払えないときの対処と相場を宅建業法で解説、契約後のキャンセル全体は建売の契約はキャンセルできる?手付解除とローン特約の違いで解説しています。
ローン特約の期限も同じ日に確かめる
住宅ローンの本審査が通らなかった場合は、ローン特約で手付金が100%戻る白紙解除になるのがふつうです。
ただしローン特約にも期限があります。本審査の結果が出る時期と、特約の期限が合っているかを確かめます。本審査の流れは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で解説しています。
契約書で丸をつける3つの日付
手付解除の期限
ローン特約の期限(融資承認の取得期日)
引渡しの予定日
マイホームブルーで解除を決める前に仲介担当者に聞く3つ
解除は最後の手段です。その前に、不安の原因を取り除ける条件の変更がないかを確かめます。
| 聞くこと | 不安が減る原因 |
|---|---|
| 借入額や返済期間を変えられるか | 原因2 返済 |
| 引渡し日を動かせるか(家賃や引っ越しの重なり) | 原因1 金額 |
| 気になる点を引渡し前に直してもらえるか | 原因3 立地・物件 |
建売の契約では、仲介担当者が売主との間に入って条件を調整できる場面があります。買主の側に立つ担当者なら、やめる場合と続ける場合の負担を並べて説明できます。
一人で抱えて期限が過ぎるのが、マイホームブルーでいちばん避けたい結果です。
 ラクチン君
期限を知らないまま悩み続けると、選べた道が自然に消えます。マイホームブルーのときほど、契約書の日付を先に確かめてください。
マイホームブルーに関するよくある質問
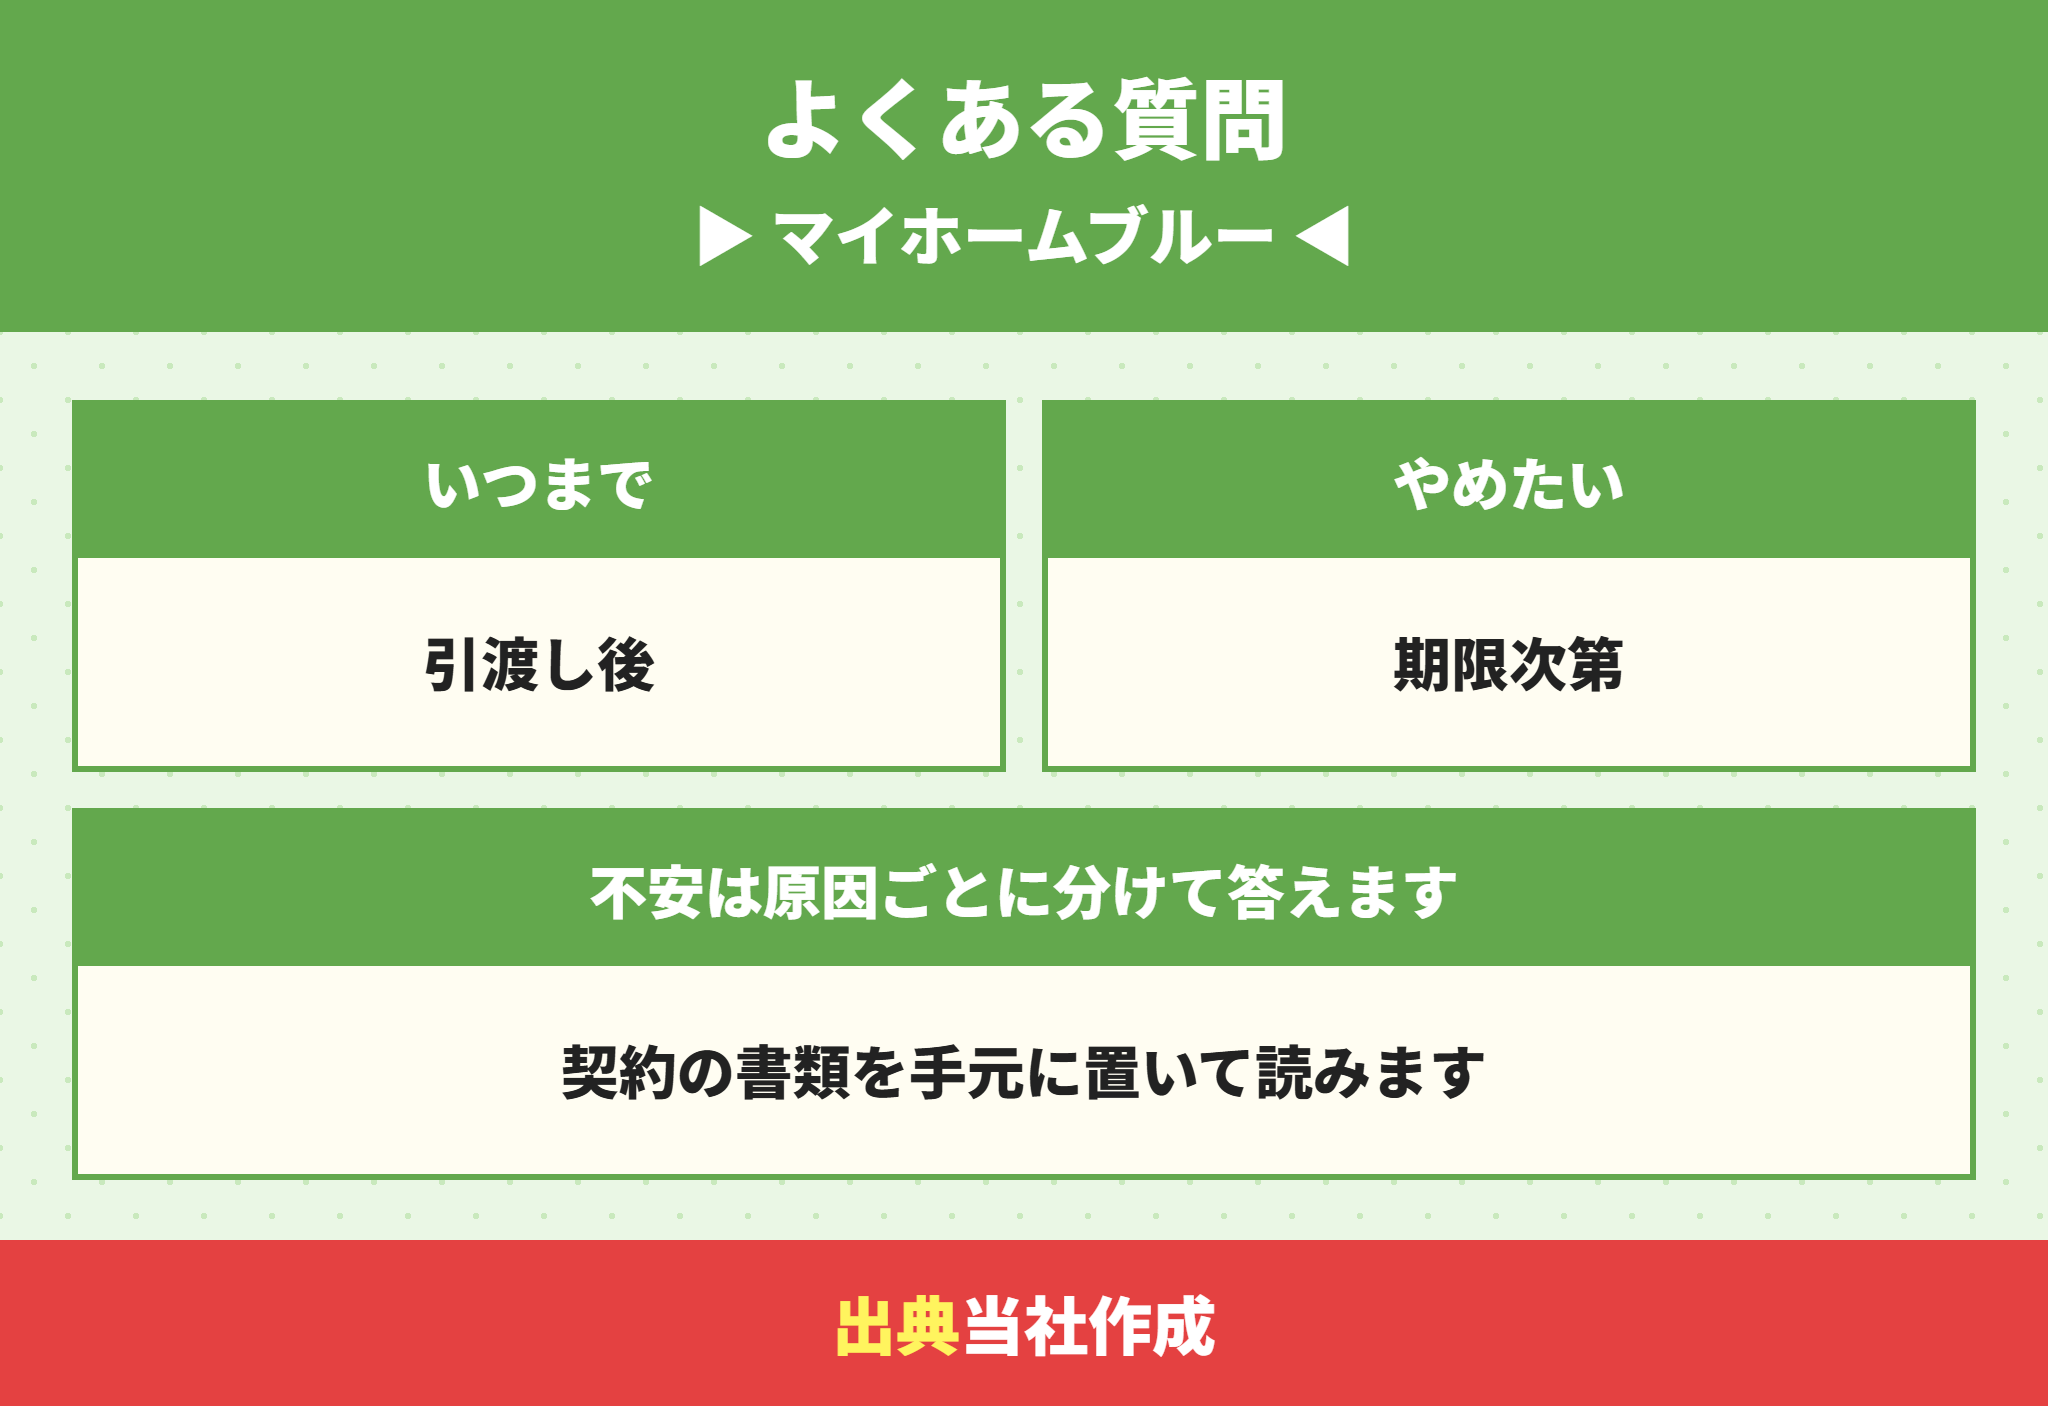
- マイホームブルーはいつまで続きますか。
-
人によって違います。原因が返済や金額なら、総額と返済比率を確かめた時点で軽くなることが多いです。眠れない状態が続くなら医療機関に相談してください。
- マイホームブルーで契約をやめたくなったらどうすればいいですか。
-
まず契約書で手付解除の期限を確かめます。相手が履行に着手する前で期限内なら、手付金を放棄して解除できます。
- 申込の後なら負担なくやめられますか。
-
契約の前なら申込は撤回できます。宅建業法施行規則16条の11第2号は、申込を撤回する人に預り金を返さないことを禁じています。
- マイホームを買って後悔する人は多いですか。
-
近畿圏で分譲住宅を買った世帯の70.6%が返済に負担感があると答えています。後悔しやすい場所は図面の実測でまとめた記事で解説しています。
- 家を買うのが不安なときは誰に相談すればいいですか。
-
物件とお金の不安なら、売主ではなく買主の側に立つ仲介担当者に相談すると、総額や返済の計算を一緒に確かめられます。
建売で後悔しやすい場所は建売で後悔する9つの場所|販売図面224枚を実測して分かった原因で解説しています。
マイホームブルーは数字に置き換えると小さくなる
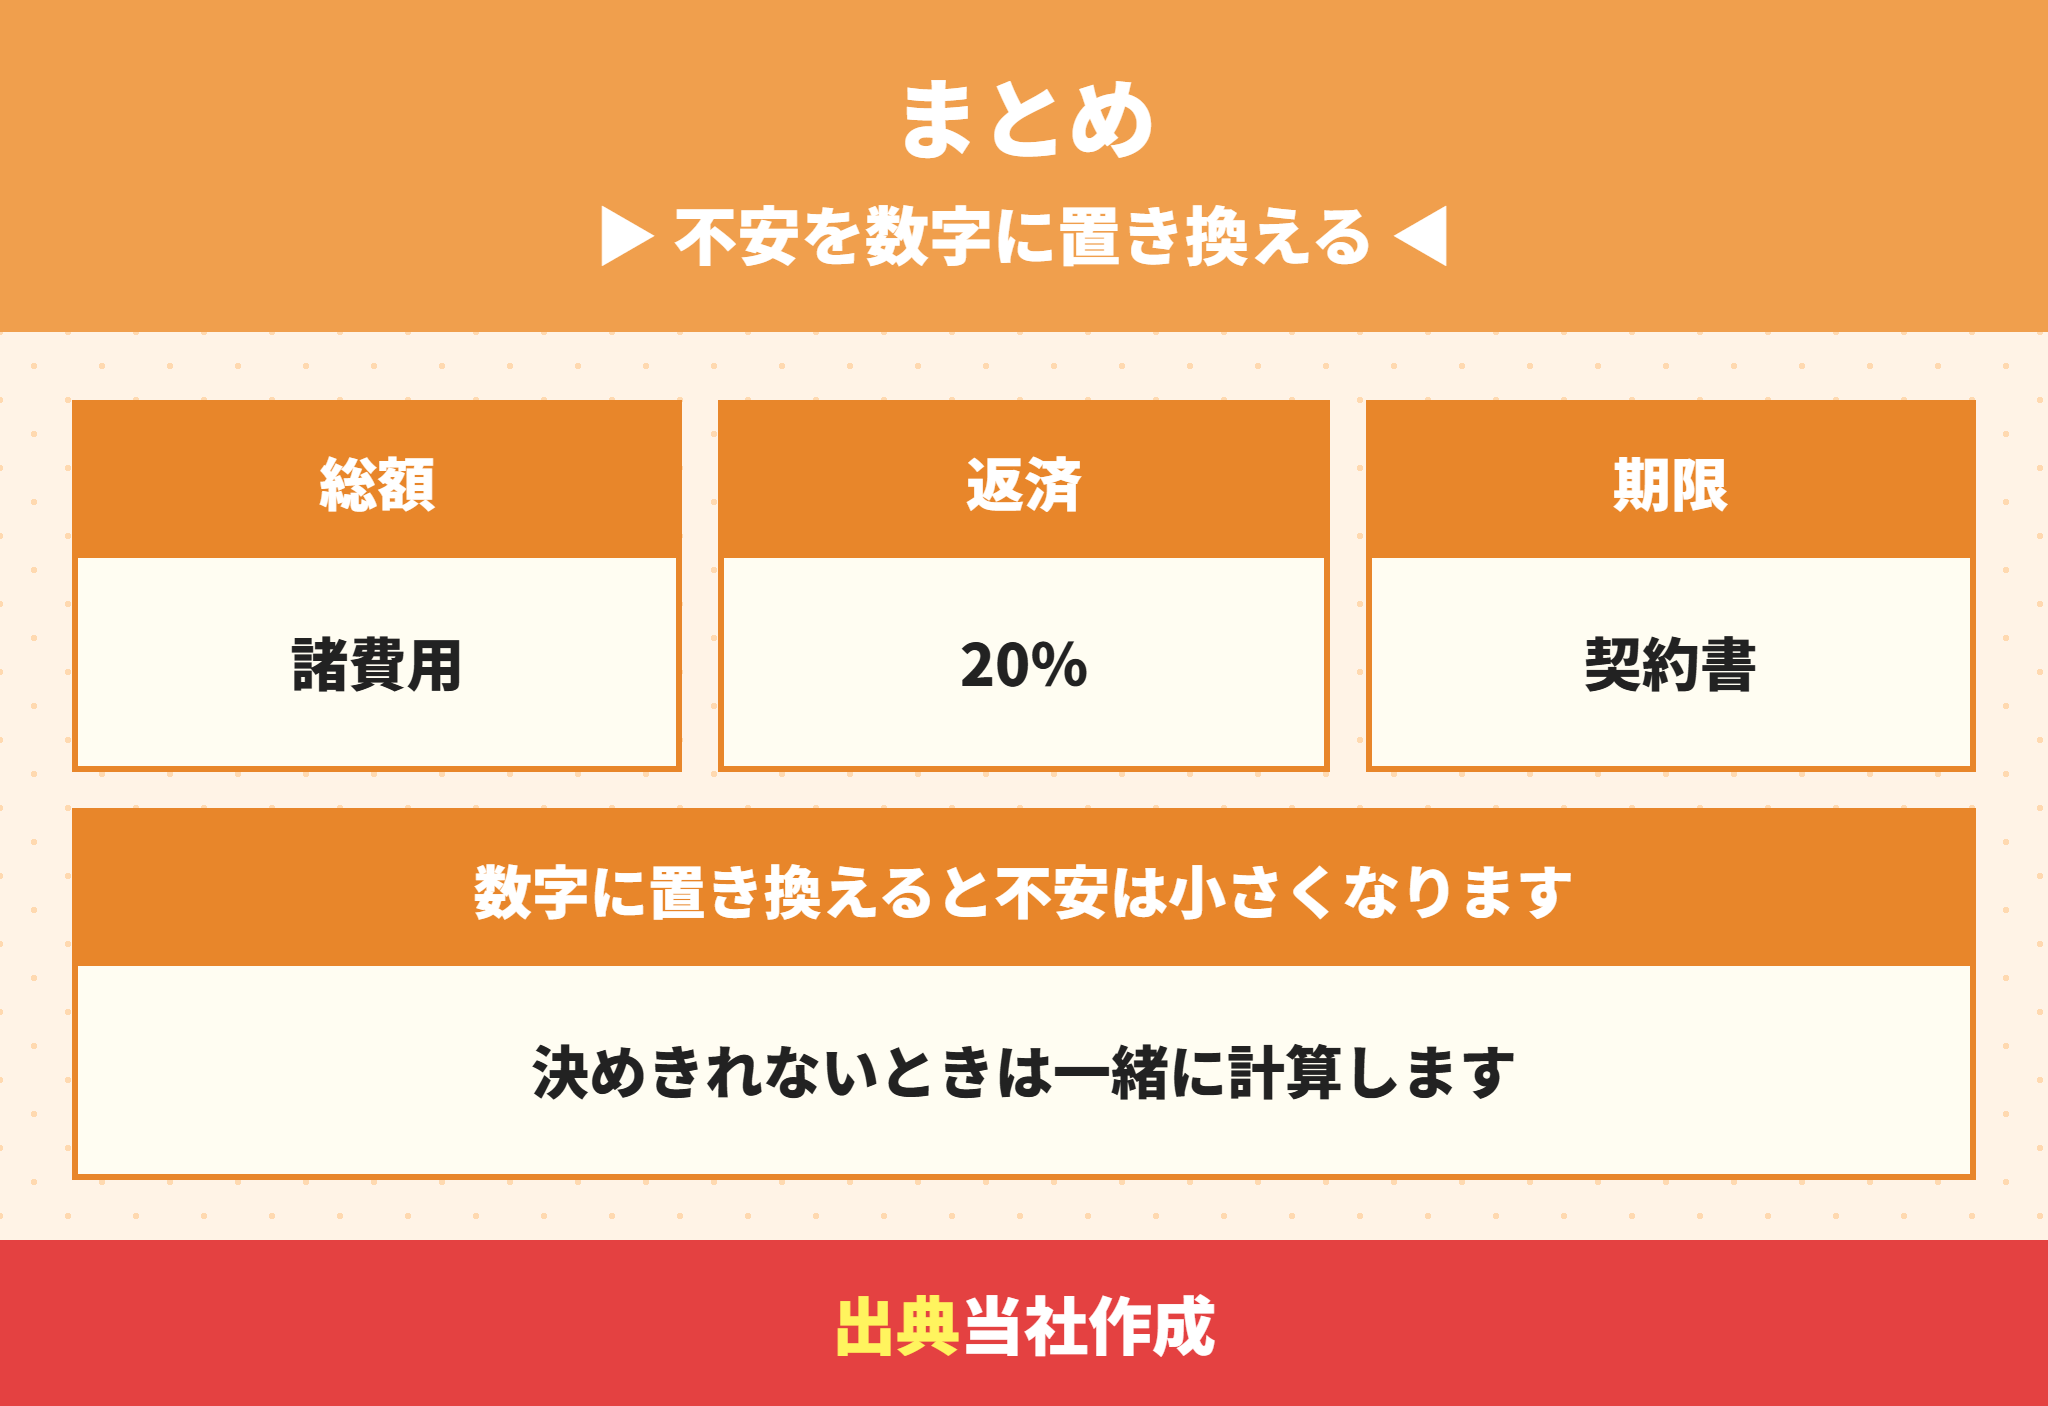
最後にまとめます。
マイホームブルーは、不安を5つの原因に分け、総額・返済比率・契約書の期限の3つの数字で確かめると小さくなります。
- 原因は金額・返済・立地・ほかの物件・家族の5つ
- 金額は諸費用込みの総額で見る
- 返済は返済比率20%で借入額を出し直す
- 関西の新着は158市区町村の82.9%で月3件以下
- 契約書の手付解除とローン特約の期限を先に確かめる
マイホームブルーは、真剣に家を選んだ人ほど感じやすいものです。数字に置き換えても不安が残るなら、それは見直しの合図かもしれませんし、受け入れてよい不安かもしれません。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、総額や返済比率の計算、契約書の期限の確認を一緒にするお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。