
建売を買うので変動金利で借りるつもりです。でも「5年ルールがあるから金利が上がっても大丈夫」と言われて、本当に安心していいのか分かりません。未払利息というのも怖いです。
金利が上がるニュースが続くと、変動金利で借りるのが不安になりますよね。
先に結論を言います。住宅ローンの5年ルールは、金利が上がっても毎月の返済額を5年間変えない仕組みです。
ただ、上がった分の利息が消えるわけではなく、元金の返済を後回しにしているだけです。
当社の試算では、3,500万円を35年で借りて金利が3年で3%上がると、37回目から未払利息が出て、総返済額はルールのない銀行より約394万円多くなりました。
避け方は、借りる前に、ルールがある銀行かない銀行か・月いくらまで増えても払えるかを決めておくことです。
この記事では、各銀行の公式サイトと商品説明書、住宅金融支援機構の調査、当社の返済試算で、5年ルールと125%ルール、未払利息の仕組みを整理します。
この記事で分かること
住宅ローンの5年ルールと125%ルールの仕組み
未払利息が出る金利の境目(当社試算)
金利の上がり方3通りで返済額がどう動くか
5年ルールがある銀行とない銀行(公式の記載)
5年ルールが効かない場面
ルールがある銀行・ない銀行のどちらが向いているか
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの5年ルールとは|金利が上がっても返済額は5年間同じ
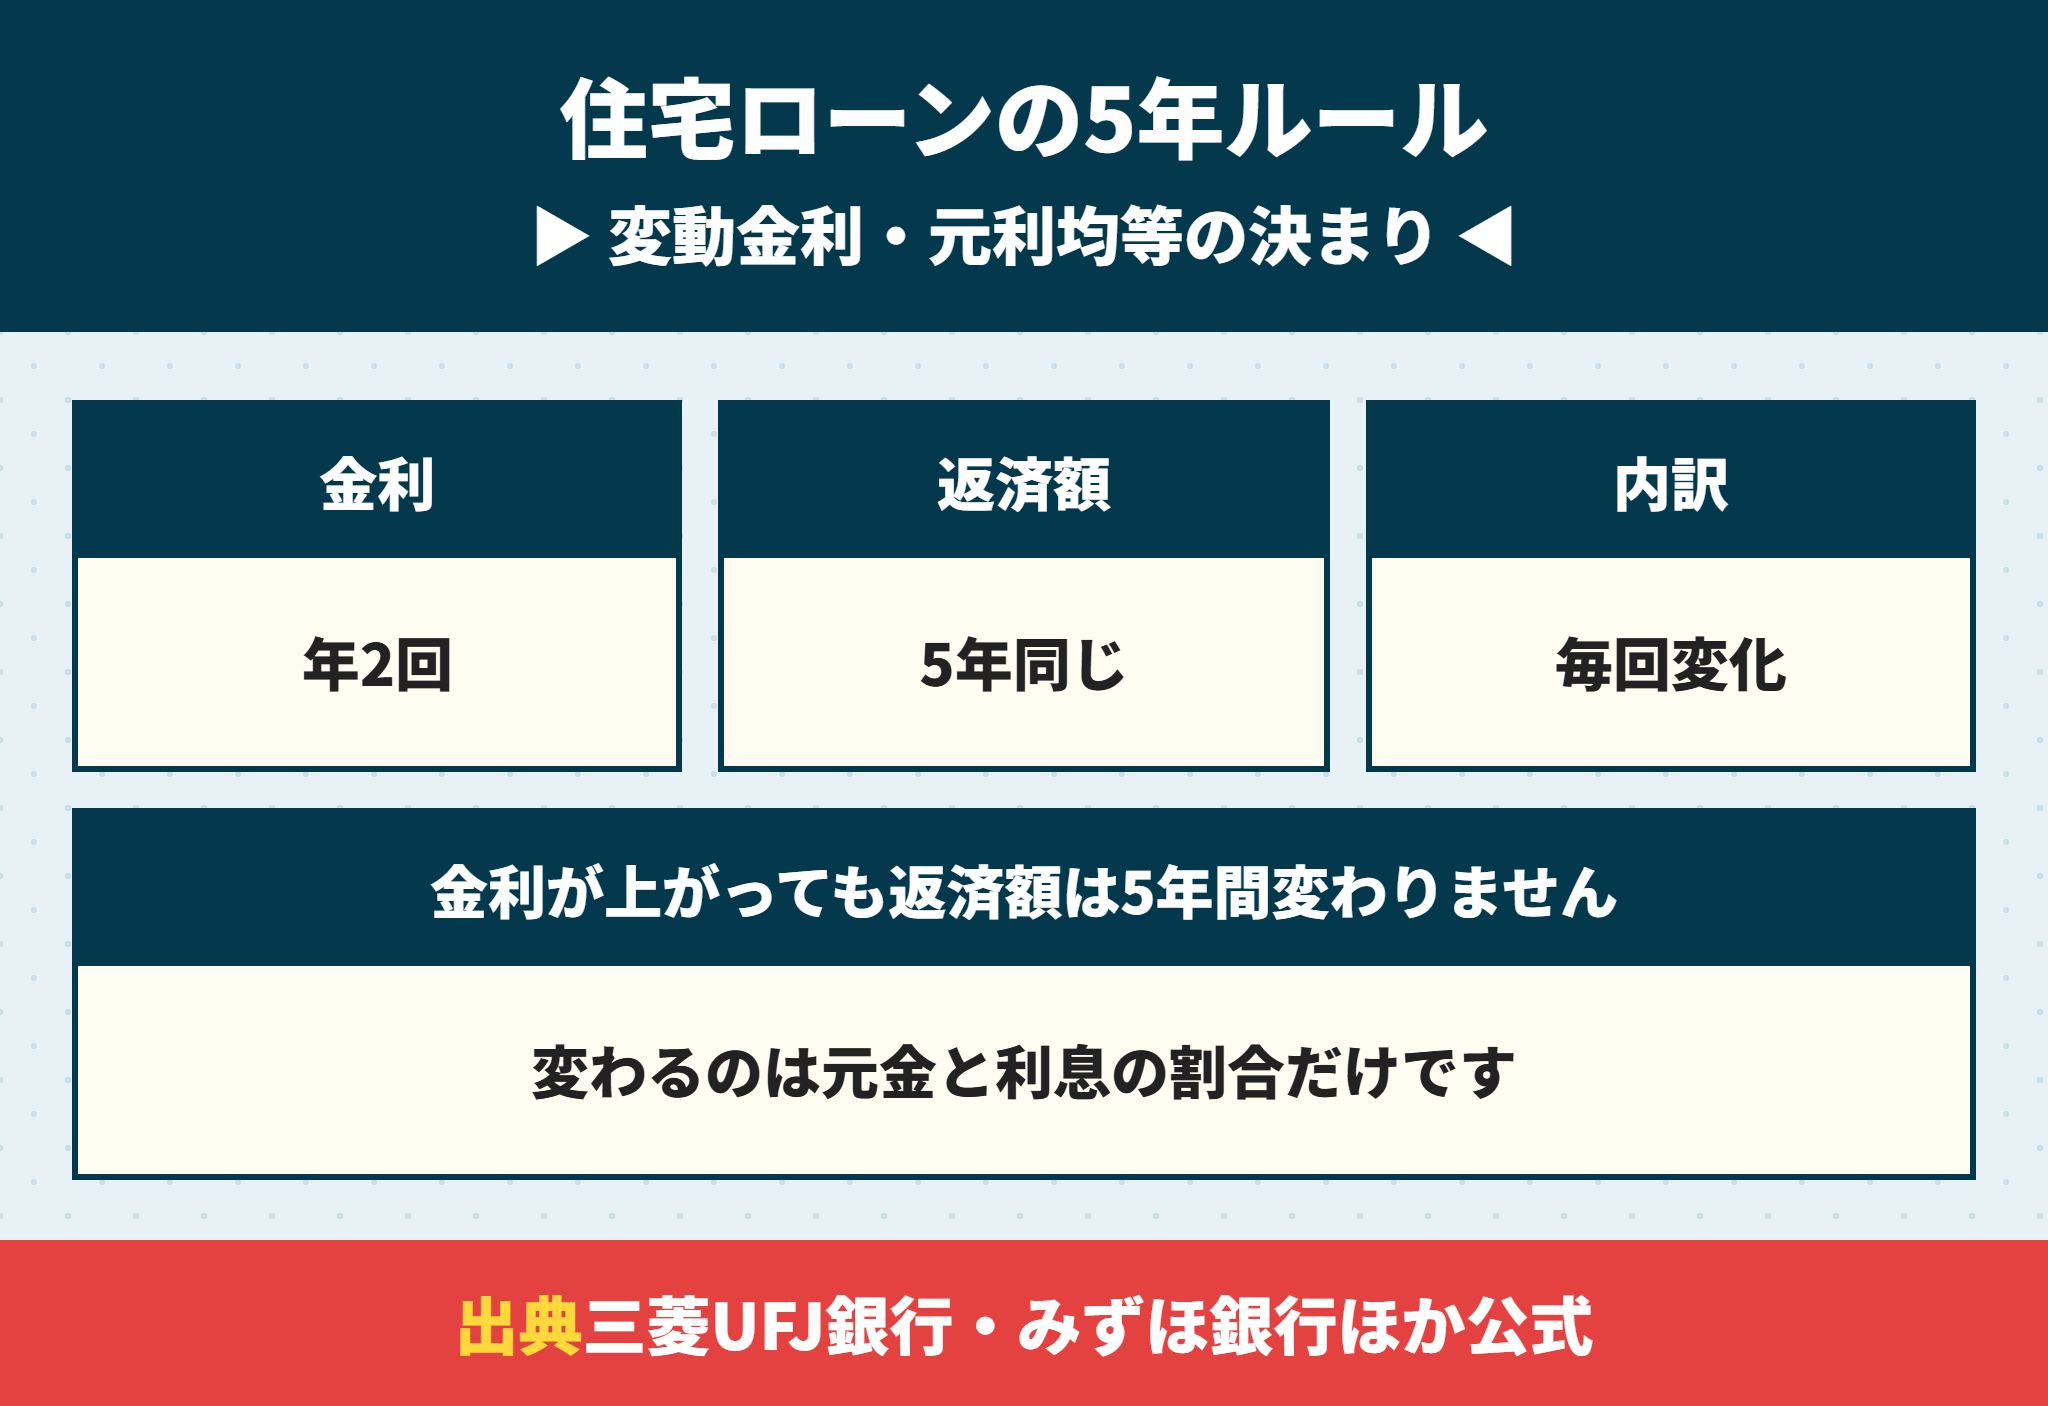
5年ルールは、変動金利で元利均等返済を選んだ住宅ローンにある決まりです。
変動金利の金利は、多くの銀行で年2回見直されます。それでも、毎月の返済額は5年ごとにしか見直さないのが5年ルールです。
5年ルールで変わるのは元金と利息の割合だけ
金利が上がっても返済額は同じなので、返済額の中の利息の割合が増え、元金の割合が減ります。
三菱UFJ銀行は公式サイトで、金利が変わっても次の見直しまで返済額は変わらず、元金と利息の内訳が変わると説明しています。
| 項目 | 5年ルールの中身 |
|---|---|
| 金利の見直し | 年2回(4月1日・10月1日の銀行が多い) |
| 返済額の見直し | 5年ごと |
| 5年の間に変わるもの | 返済額の中の元金と利息の割合 |
| 対象 | 変動金利・元利均等返済 |
5年ルールの5年は銀行ごとに数え方が違う
みずほ銀行は「10月1日を5回経過するごと」、auじぶん銀行と三井住友信託銀行は「借入後5回目の10月1日」を基準日にしています。
イオン銀行は金利の見直しが5月1日と11月1日です。借りた月によって、最初の見直しが5年より少し早く来ることもあります。
5年ルールの見直しがいつ来るかは、借りた時期で決まります。auじぶん銀行の場合、2026年10月〜2027年9月に借りた人の最初の見直しは2031年10月1日です。
自分の見直しの時期は、返済予定表か銀行のマイページで、次の見直しが何年何月かを確かめるのが確実です。
5年ルールのポイント
金利の見直しは年2回、返済額の見直しは5年に1回
5年の間は返済額は同じで、元金と利息の割合だけが変わる
変動金利・元利均等返済だけの決まり
 ラクチン君
5年ルールは「返済額を変えない約束」で、「利息を安くする約束」ではありません。ここを分けて覚えておくと迷いません。
125%ルールとは|6年目の5年ルール後の返済額は1.25倍まで
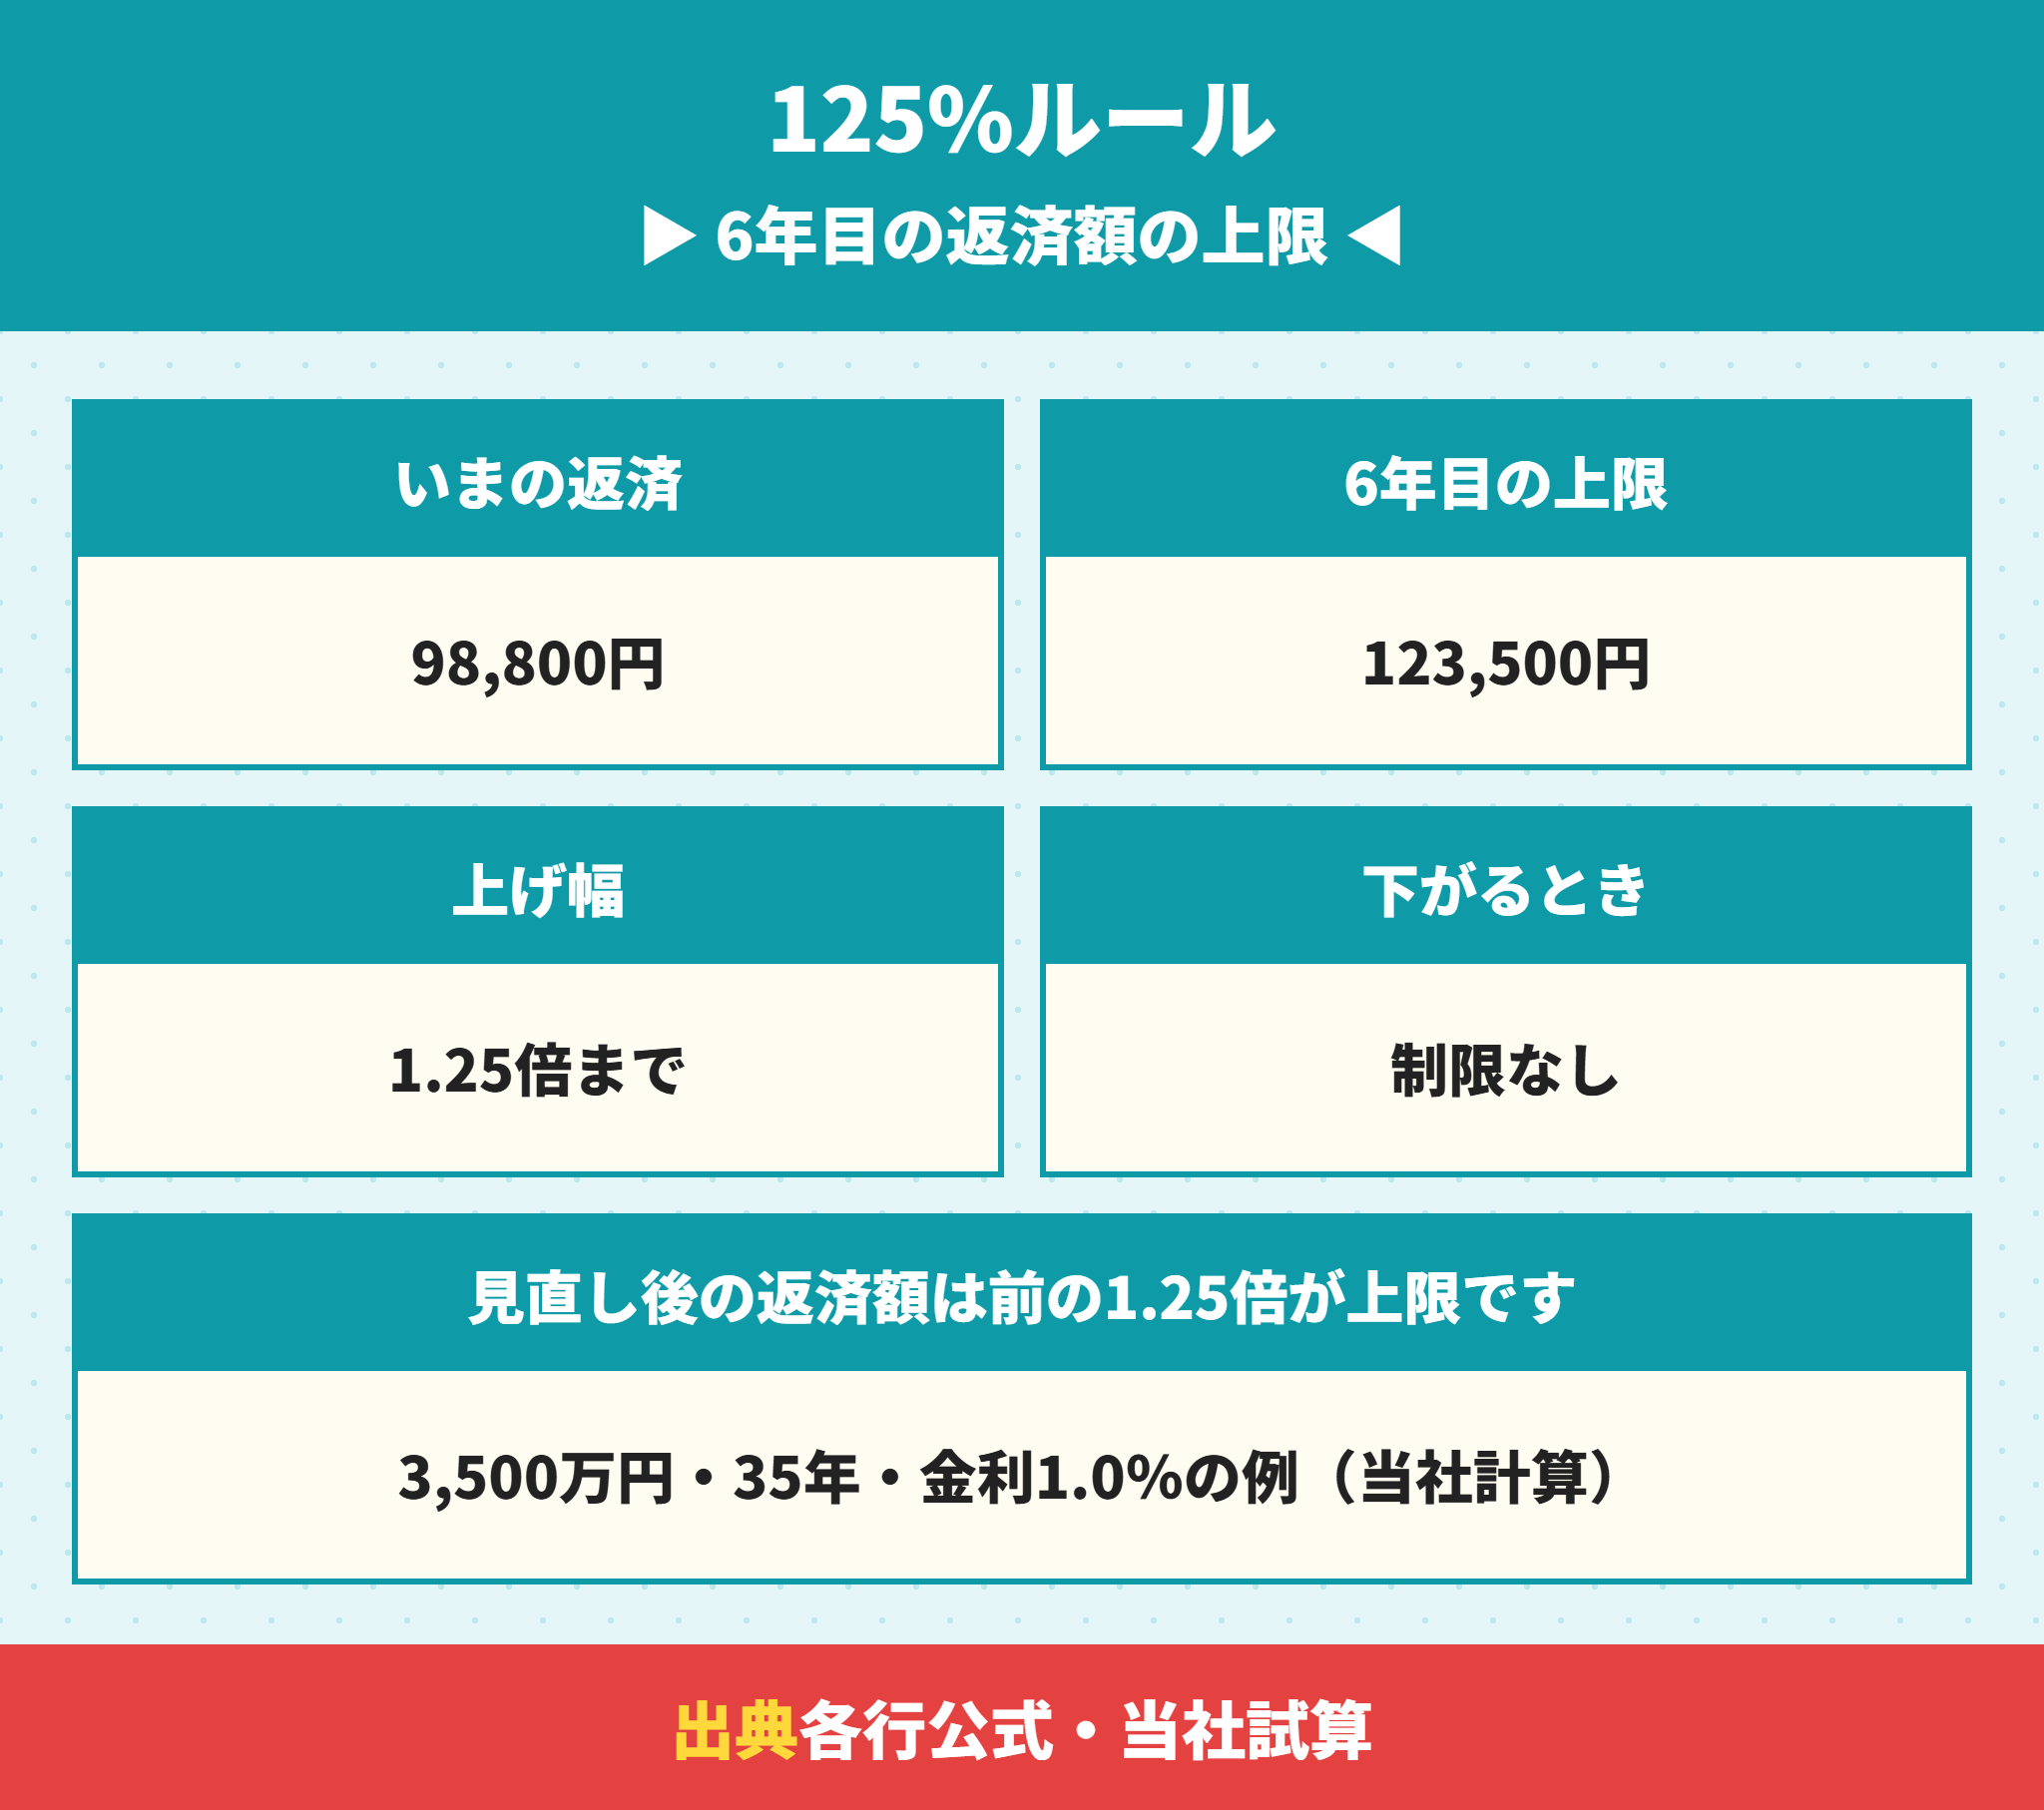
5年たって返済額を見直すとき、新しい返済額には上限があります。これが125%ルールです。
見直し後の返済額は、それまでの返済額の1.25倍(125%)を超えないという決まりです。
3,500万円・35年なら6年目の上限は123,500円
3,500万円を35年・金利1.0%で借りると、毎月の返済額は98,800円です(当社計算・元利均等)。
125%ルールがあると、6年目の返済額は98,800円×1.25=123,500円が上限になります。
| 項目 | 金額 |
|---|---|
| 借入時の返済額(金利1.0%) | 98,800円 |
| 6年目の上限(125%) | 123,500円 |
| 11年目の上限(さらに125%) | 154,375円 |
| 16年目の上限(さらに125%) | 192,969円 |
上限は5年ごとに積み重なります。上限があるのは1回の見直しの上げ幅で、返済額そのものに天井があるわけではない点に注意します。
125%ルールの上限の計算
いまの返済額 98,800円
× 1.25 = 123,500円(6年目の上限)
× 1.25 = 154,375円(11年目の上限)
金利が下がったときは125%ルールの制限はない
auじぶん銀行の説明書は、金利が下がって返済額が減る場合は制限がないとしています。
125%ルールは、返済額が急に上がるのを抑えるためだけの決まりです。
未払利息とは|5年ルールで利息が返済額を超えた分の先送り
5年ルールと125%ルールで返済額を抑えている間に、その月の利息が返済額より大きくなることがあります。
このとき払いきれなかった利息が未払利息(みばらいりそく)です。検索では「未払い利息」とも書かれ、銀行によっては「未収利息」と呼びます。どれも同じものです。
未払利息は免除ではなく翌月以降と最終回に回る
三菱UFJ銀行と三井住友銀行は、未払利息は翌月以降に繰り延べ、最終回に残っていれば一括して返すと案内しています。
みずほ銀行も、返済期間の終了後に未払利息が残れば一括返済と説明しています。
つまり、未払利息は銀行が負担してくれるお金ではありません。支払いを後ろへずらしているだけです。
未払い利息の注意点
銀行が免除してくれるお金ではない
次の見直しで返済額が上がると、先に未払利息から返していく
最終回に残っていれば一括で返す
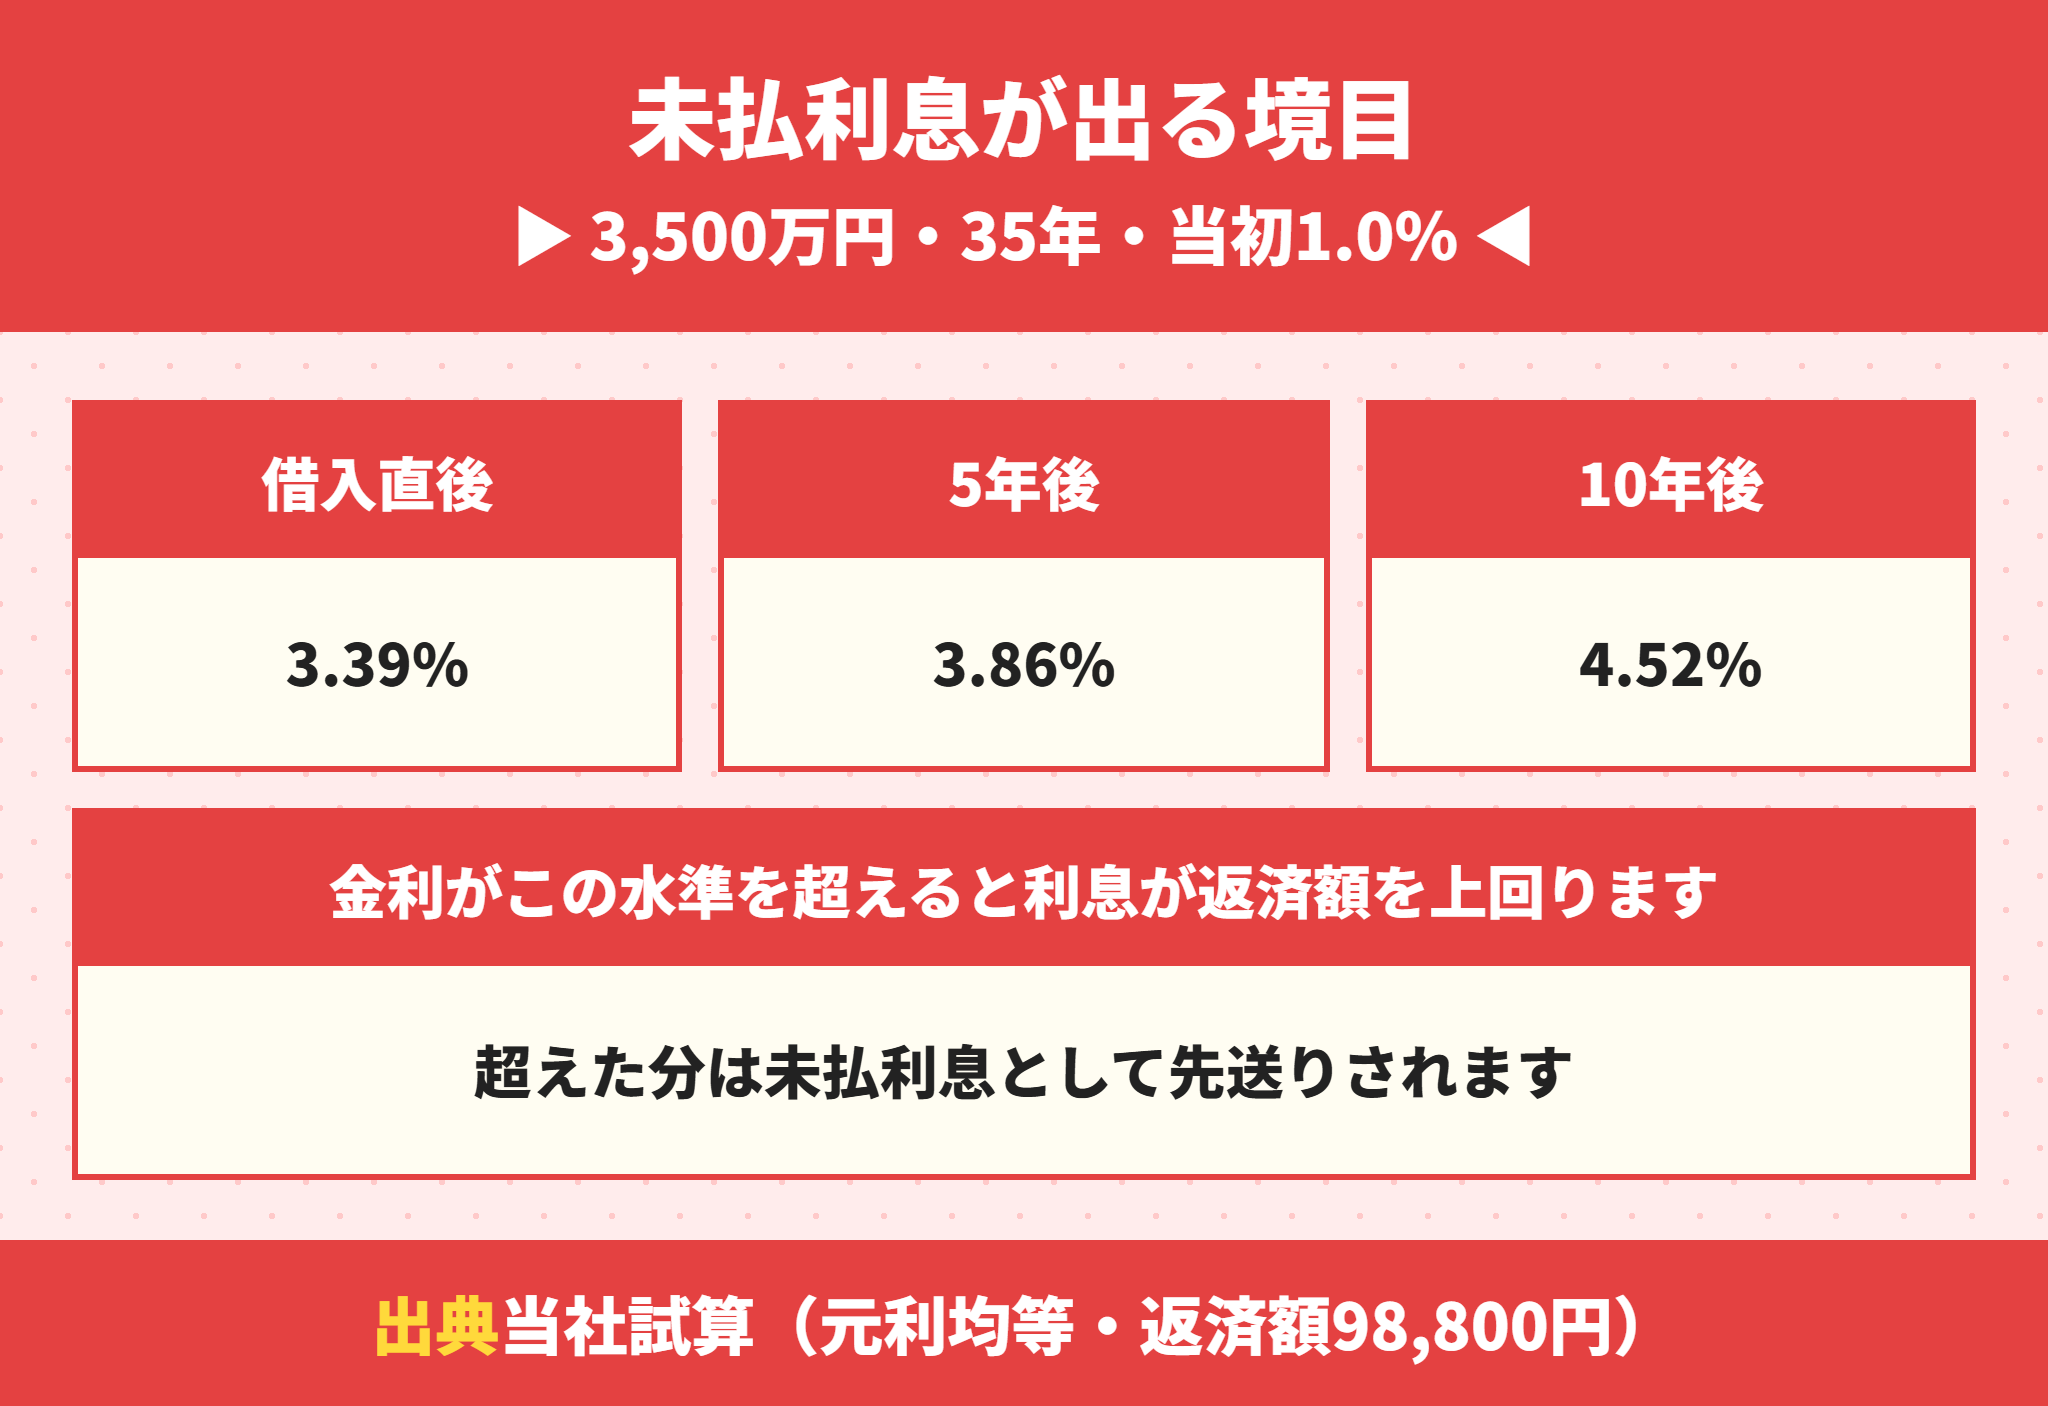
未払利息が出る金利の境目は借入直後で約3.39%
未払利息が出るのは、残高×金利÷12が、毎月の返済額を超えたときです。
3,500万円・35年・当初1.0%(返済額98,800円)で、この境目を当社で計算しました。
| 時期 | 残高 | 未払利息が出る金利 |
|---|---|---|
| 借入直後 | 3,500万円 | 約3.39% |
| 5年後 | 約3,072万円 | 約3.86% |
| 10年後 | 約2,622万円 | 約4.52% |
借りてすぐの時期ほど残高が多いので、借入直後に金利が約2.4%上がると、未払利息が出る水準になります。
住宅ローンの金利がこれまでどう動いてきたかは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場でまとめています。

未払利息が出たら、すぐに銀行から請求が来るんですか?
ラクチン君すぐには来ません。次の5年の見直しで返済額が上がったときに、先に未払利息から返していく形になります。最後まで残れば最終回に一括です。
5年ルールで返済額はどう動くか|3,500万円・35年の当社試算
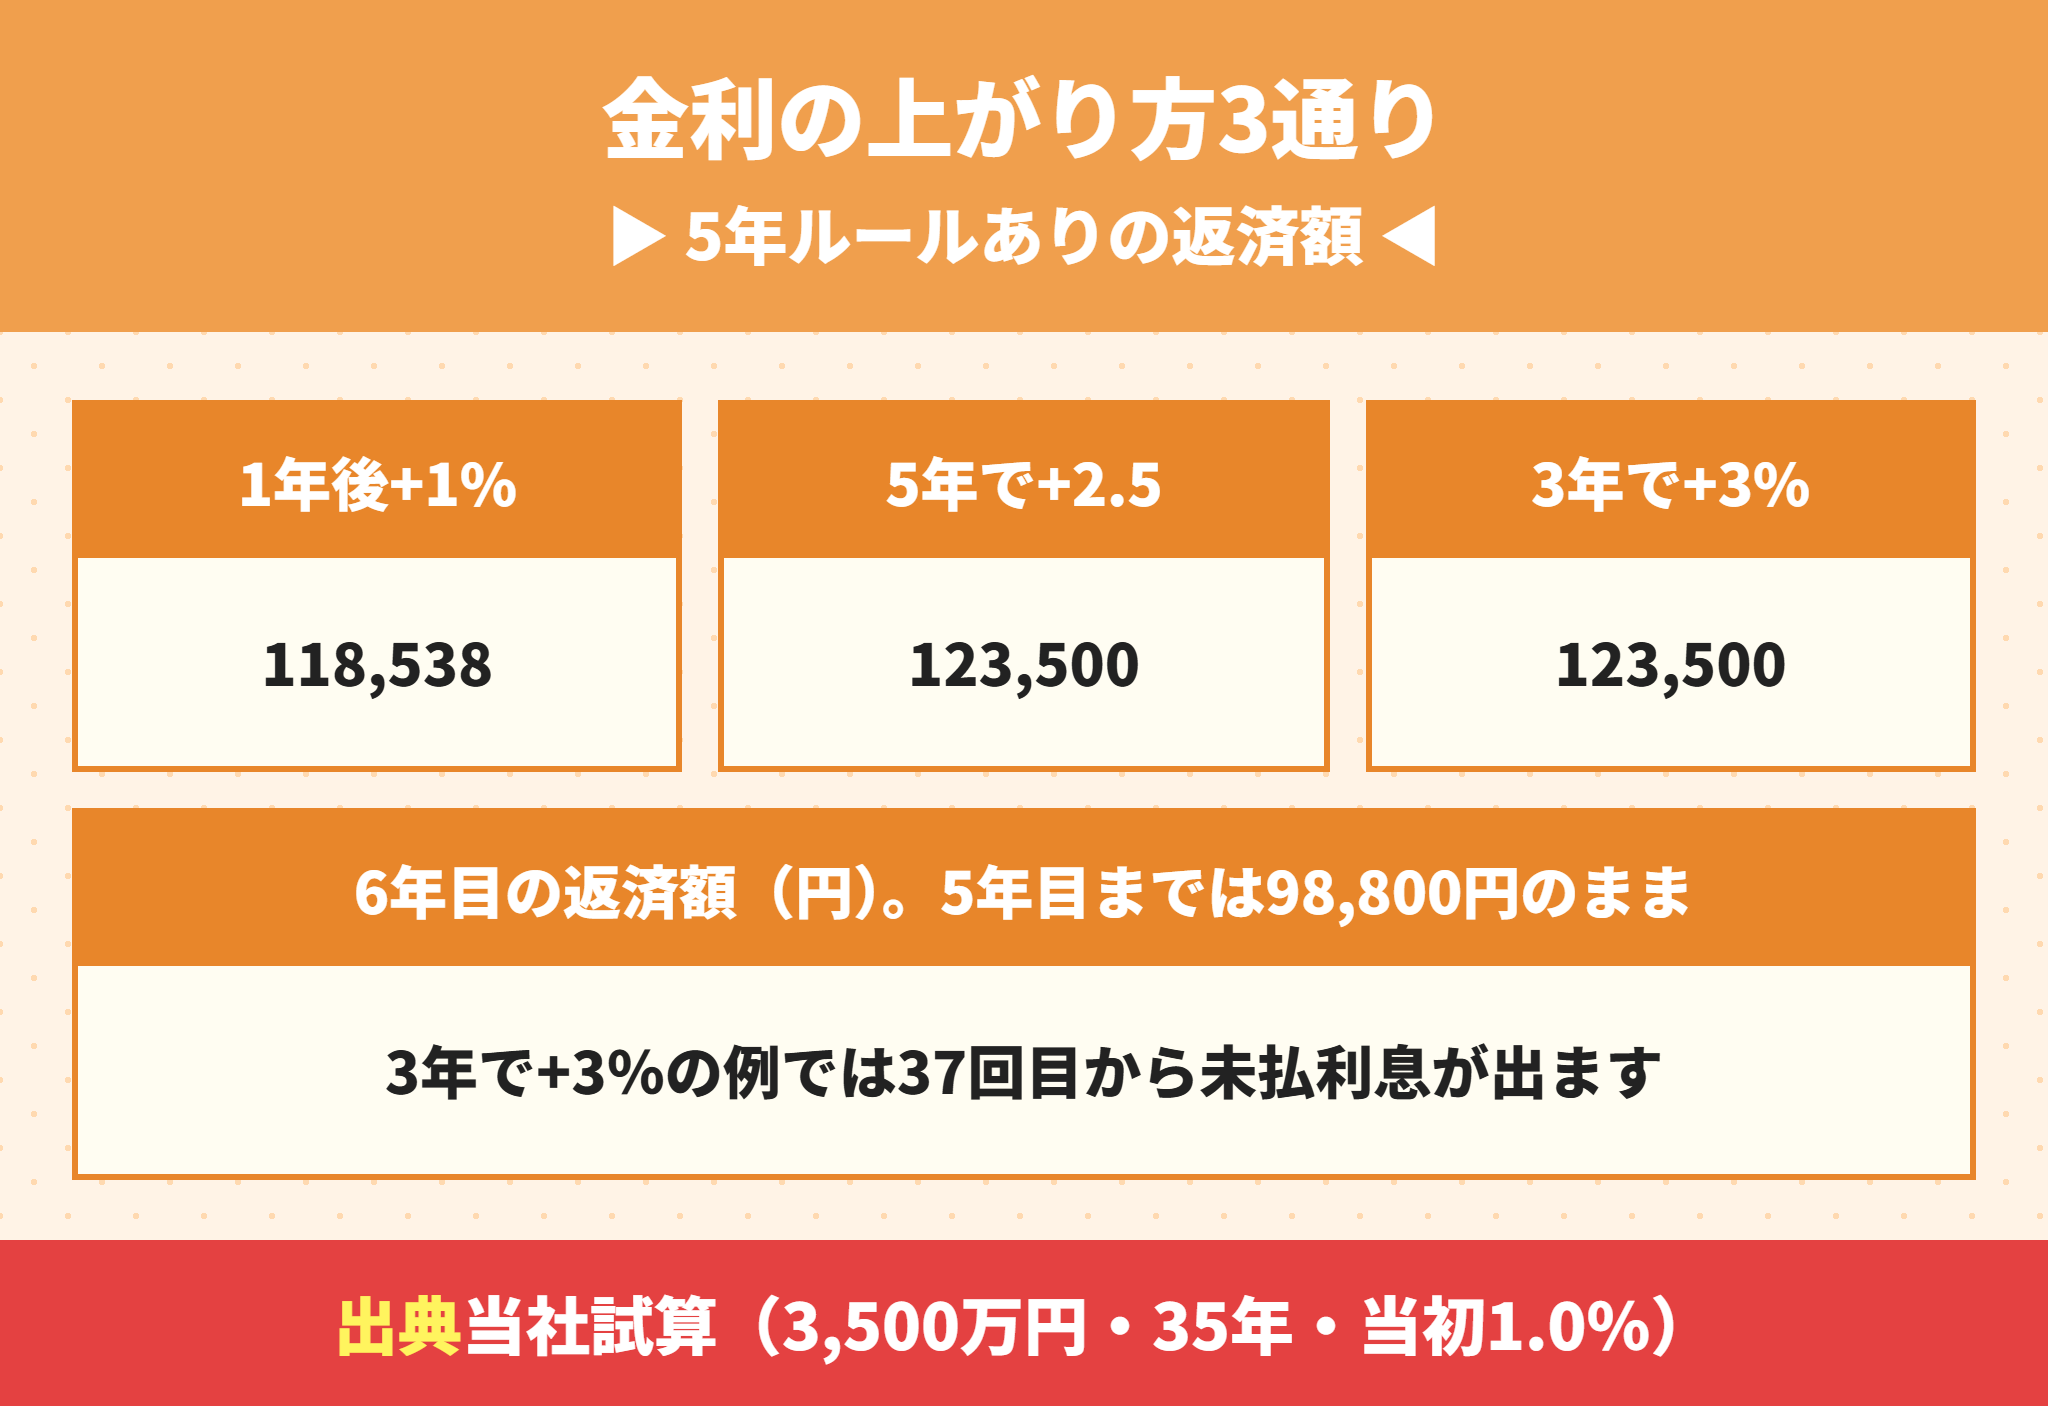
金利の上がり方を3通り置いて、5年ルールと125%ルールがある銀行での返済額を試算しました。
条件は借入3,500万円・35年・元利均等・当初の金利1.0%で、金利は半年ごとに変わる前提です。
1年後に1%上がる場合は6年目に118,538円
1年後に金利が2.0%になり、その後は動かない場合です。5年目までは98,800円のままで、6年目に再計算されて118,538円になります。
再計算した額が125%の上限(123,500円)より小さいので、このくらいの上がり方なら125%ルールは効かず、未払利息も出ない計算でした。
5年で2.5%上がる場合は6年目に上限の123,500円
半年ごとに0.25%ずつ上がり、5年後に3.5%になる場合です。
60回目の返済では、98,800円のうち元金に回るのは10,463円だけでした。残りはほとんど利息です。
6年目に計算し直すと本来は146,416円ですが、125%ルールで123,500円に抑えられ、11年目にまた153,927円へ上がる流れになりました。
3年で3%上がる場合は37回目から未払利息
毎年1%ずつ上がり、4年目に4.0%になる場合です。
4.0%になった37回目の返済で、利息が返済額を超えて未払利息が出始めます。60回目の時点で未払利息は306,809円まで積み上がりました。
6年目は本来159,815円のところ123,500円に抑えられ、未払利息がなくなったのは96回目で、その間は元金が1円も減らない月が続いた計算です。
| 金利の上がり方 | 5年目までの返済額 | 6年目の返済額 | 未払利息 |
|---|---|---|---|
| 1年後に+1%(2.0%) | 98,800円 | 118,538円 | なし |
| 5年で+2.5%(3.5%) | 98,800円 | 123,500円(上限) | なし |
| 3年で+3%(4.0%) | 98,800円 | 123,500円(上限) | 37回目から・最大306,809円 |
 ラクチン君
どの例も5年目までは98,800円のままです。返済額だけ見ていると、元金が減っていないことに気づけません。
5年ルールがない銀行のほうが総返済額は少なくなる
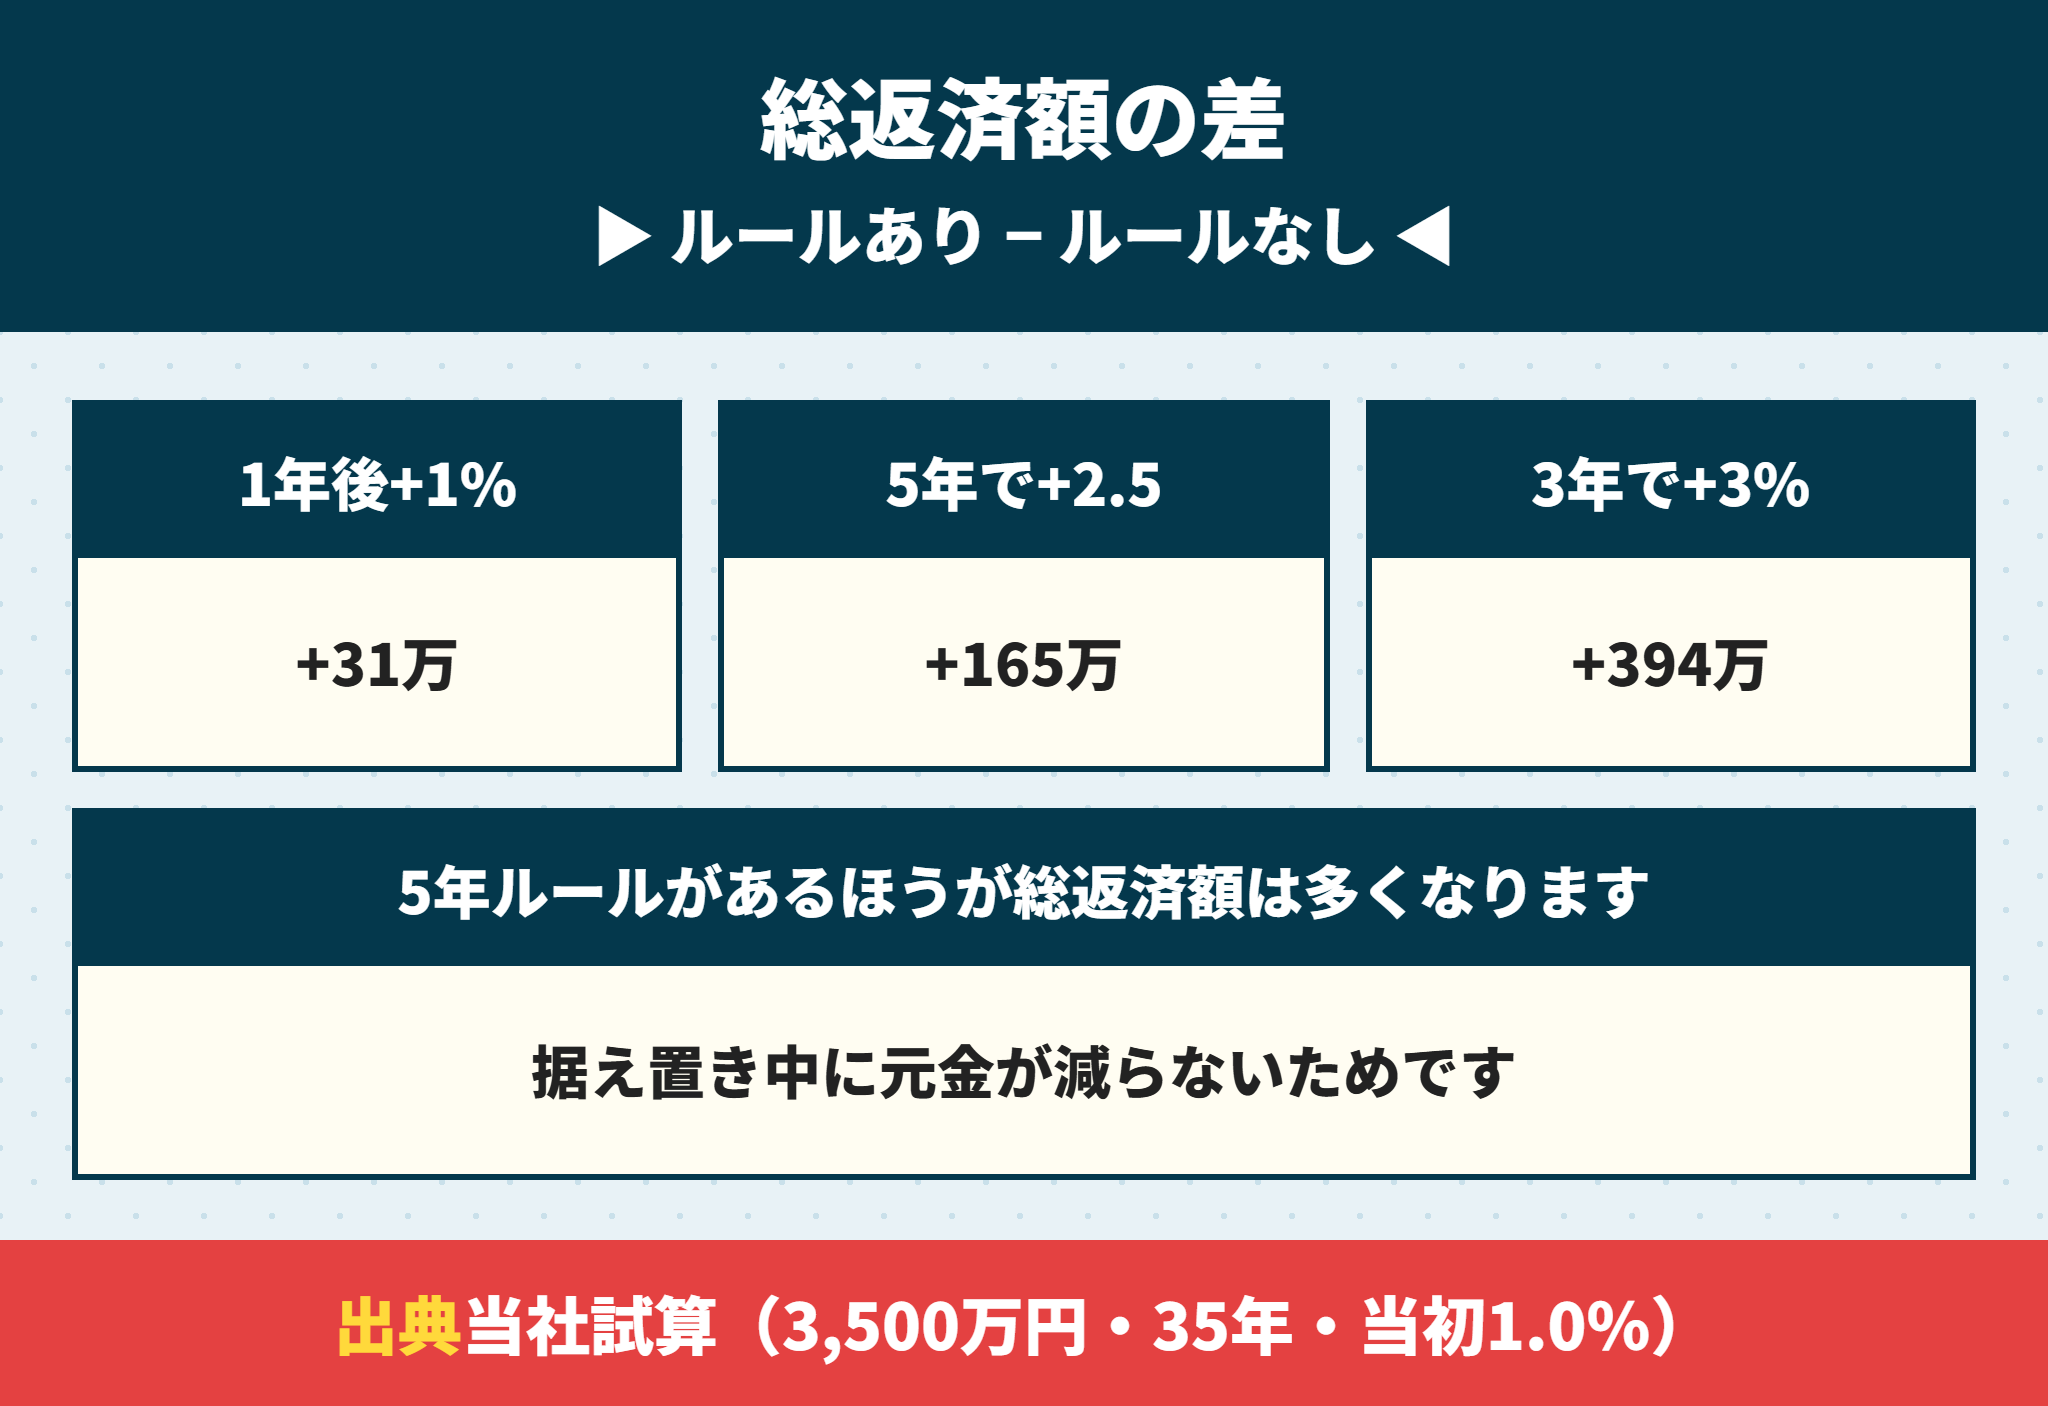
同じ3通りを、5年ルールも125%ルールもない銀行(半年ごとに返済額を計算し直す)で試算して比べました。
| 金利の上がり方 | ルールあり 総返済 | ルールなし 総返済 | 差 |
|---|---|---|---|
| 1年後に+1% | 48,601,636円 | 48,294,424円 | +307,212円 |
| 5年で+2.5% | 59,515,984円 | 57,862,403円 | +1,653,581円 |
| 3年で+3% | 66,392,618円 | 62,456,459円 | +3,936,159円 |
5年ルールがあるほうが、どの例でも総返済額は多くなりました。金利が大きく上がるほど差が開きます。
5年ルールのデメリットは元金が減らないこと
5年で2.5%上がる例では、最初の5年で減った元金はルールありで約239万円、ルールなしで約357万円でした。
元金が残っている分だけ、その後も高い金利の利息を払い続けます。これが総返済額の差になります。
5年ルールのデメリット
据え置きの間に元金が減りにくい
総返済額がルールのない銀行より多くなる
未払利息が出ると最終回に一括で返す可能性がある
返済額が同じなので金利上昇に気づきにくい
5年ルールがない銀行は返済額がすぐ上がる
その代わり、ルールのない銀行は金利が上がると半年後には返済額が上がります。
3年で3%上がる例では、13回目に115,463円、25回目に133,175円、37回目に151,790円になりました。4年目で月5万円以上の増加です。
住宅金融支援機構の調査では、返済額が月5万円増えたら「返済を続ける」と答えた人は10.8%でした。増え方に耐えられるかが分かれ目です。
5年ルール・125%ルールがある銀行とない銀行
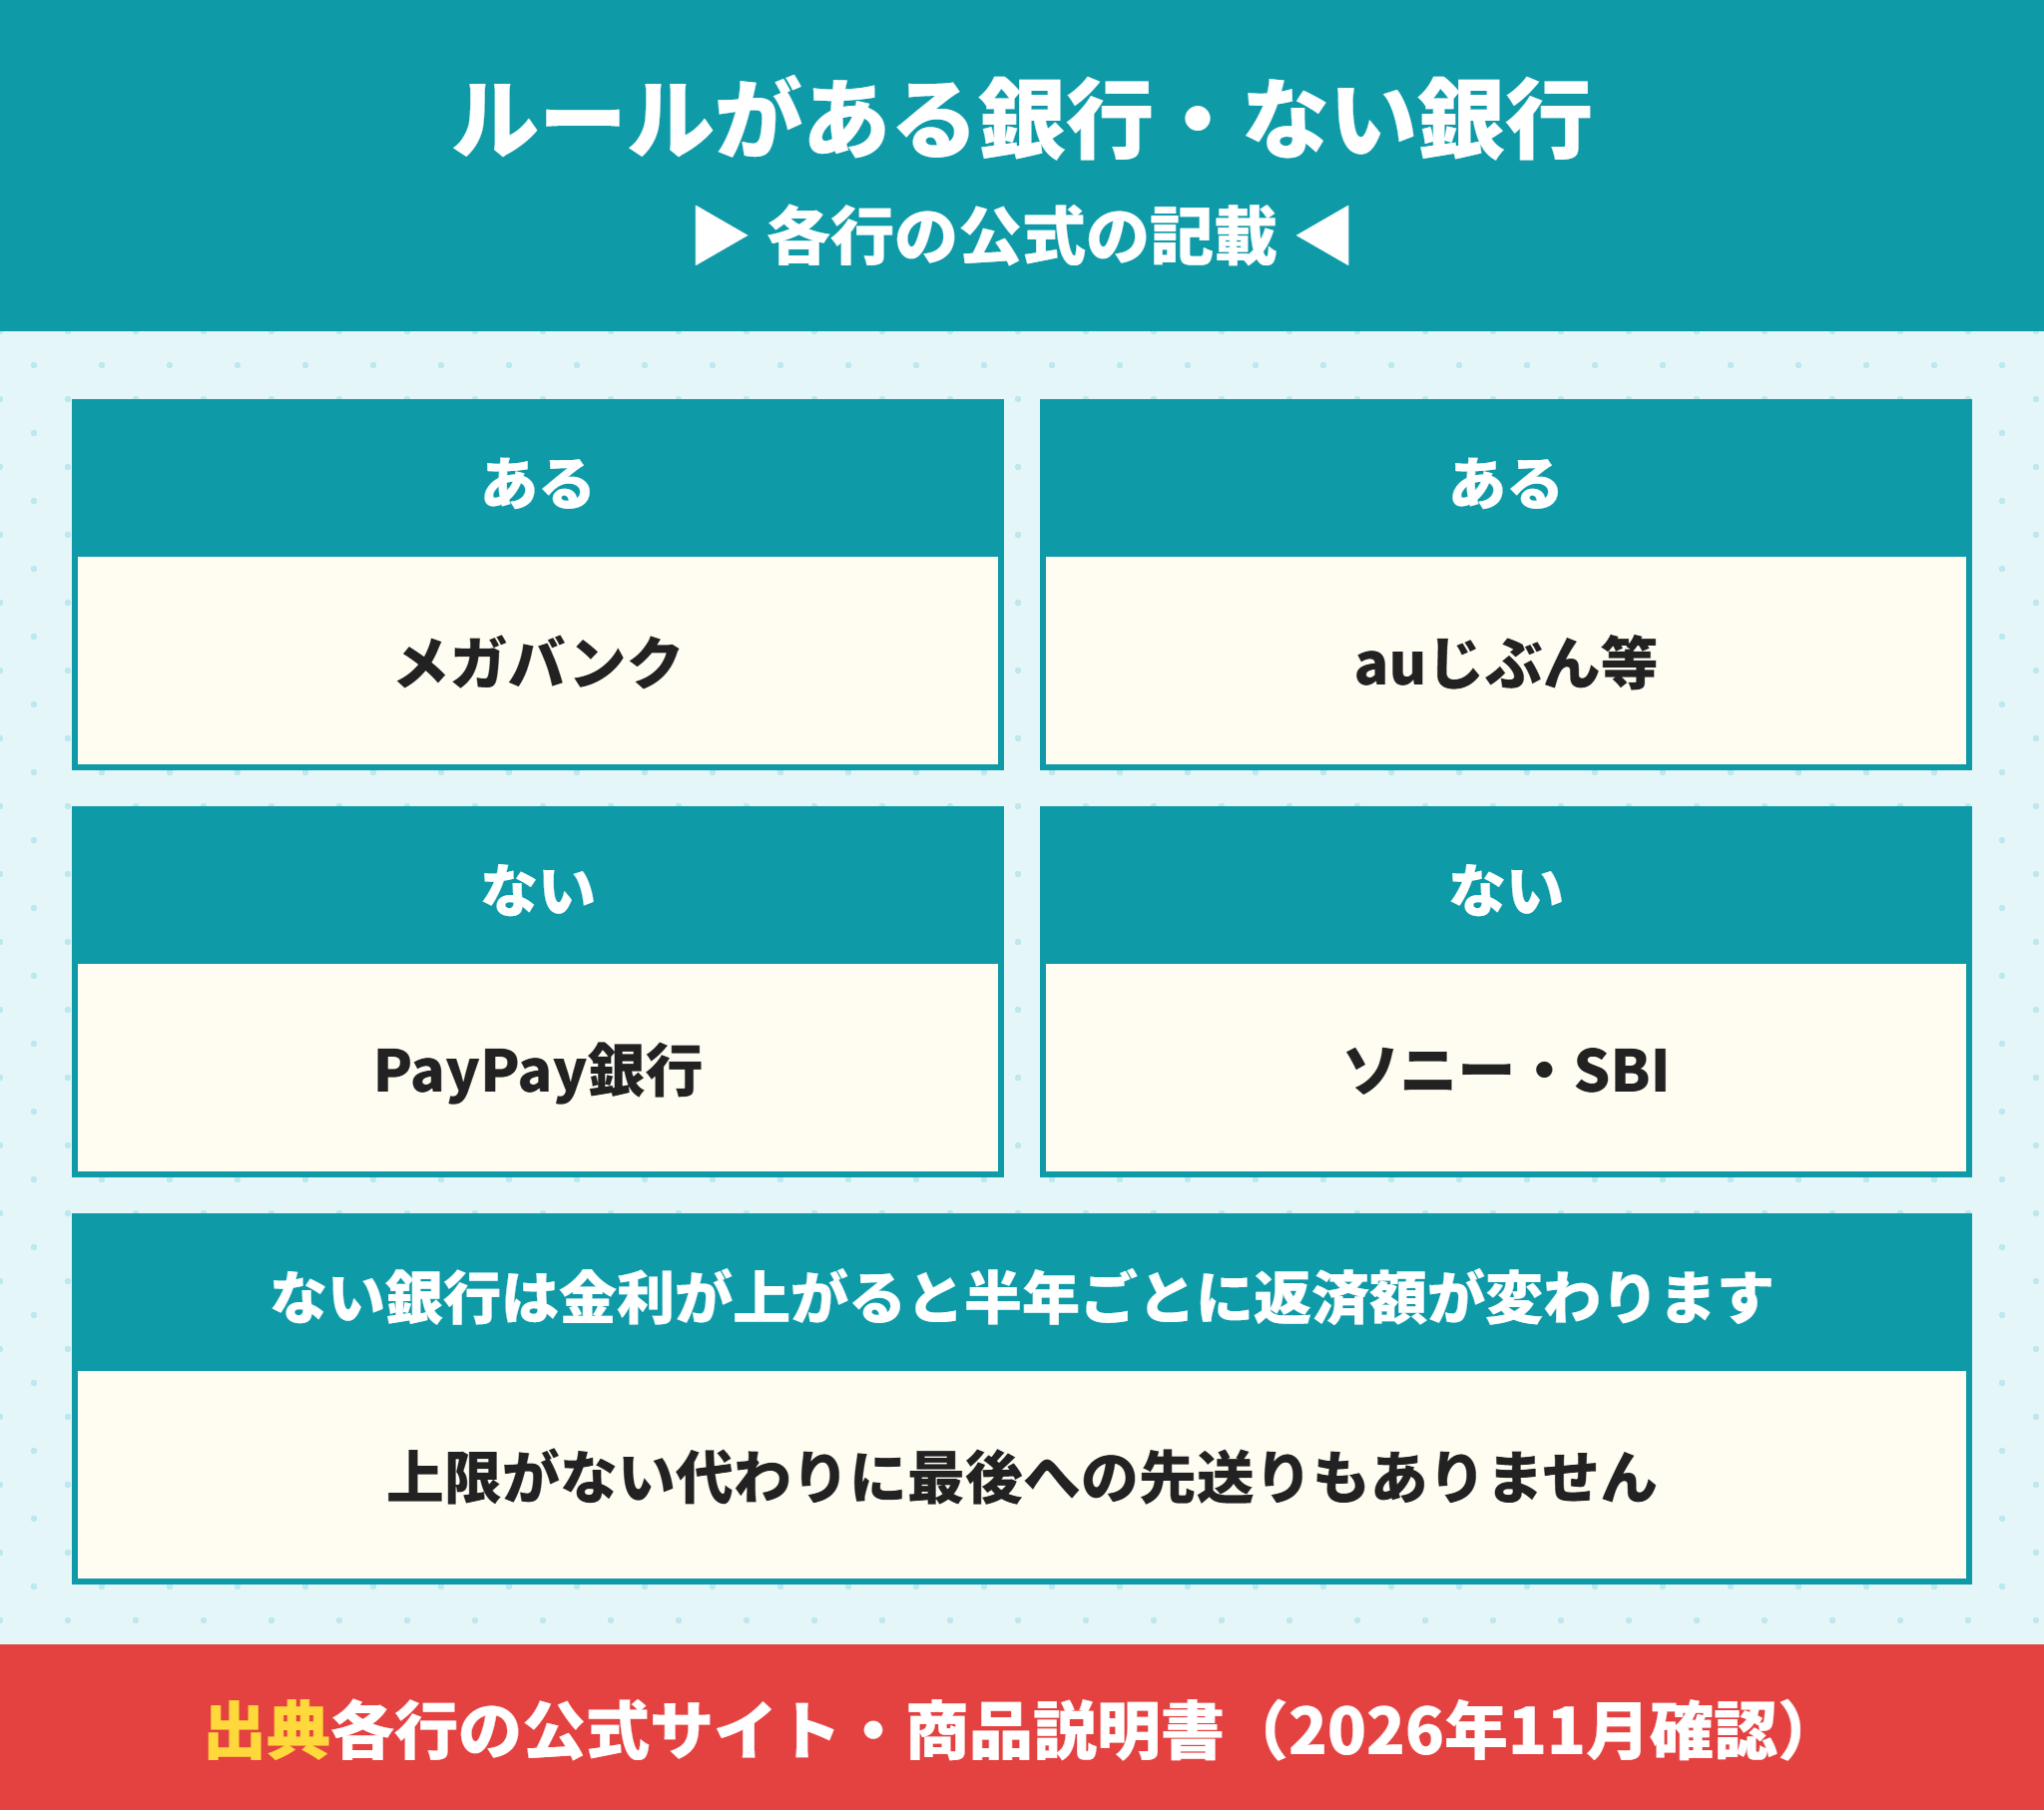
5年ルールの有無は、銀行の公式サイトや商品説明書の「返済方法」の欄に書いてあります。2026年11月に当社で確認した記載は次のとおりです。
| 銀行 | 5年ルール・125%ルール | 公式の記載のポイント |
|---|---|---|
| 三菱UFJ銀行 | あり | 未払利息は翌月以降に繰り延べ・最終回に一括 |
| 三井住友銀行 | あり | 未払利息は翌月以降に繰り延べ・最終回に一括 |
| みずほ銀行 | あり | 10月1日を5回経過するごとに再計算 |
| りそな銀行 | あり | 返済額5年毎見直し方式 |
| 三井住友信託銀行 | あり | 借入後5回目の10月1日まで据え置き |
| auじぶん銀行 | あり | 繰上返済・優遇割の適用時はルールによらず再計算 |
| イオン銀行 | あり | 金利の見直しは5月1日・11月1日 |
| 楽天銀行 | あり | 元金均等返済は上限なし |
| PayPay銀行 | なし | 2つのルールの取扱いなし |
| ソニー銀行 | なし | 返済額の上限なし・最終回に寄せない |
| SBI新生銀行 | なし | 125%ルールは採用せず・変更幅の上限下限なし |
関西の銀行では、近畿ろうきん・みなと銀行・池田泉州銀行・関西みらい銀行・京都銀行・南都銀行のいずれも5年ルールと125%ルールがあります。
最終回に残った分の扱いは関西の4行で書き方が違うので、商品説明書を読み比べた結果を住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方にまとめています。
関西の銀行の5年ルール
近畿ろうきん・みなと銀行:あり
池田泉州銀行・関西みらい銀行:あり
京都銀行・南都銀行:あり(京都銀行は元金均等返済型なら対象外)
5年ルールがない銀行は最後にまとめて請求されない
ソニー銀行は公式サイトで、返済額に上限はないかわりに、最終回の返済額に寄せることはないと書いています。
PayPay銀行の記載と、金利が上がったときの返済額の試算はPayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るで解説しています。
ラクチン君「ない銀行は危ない」「ある銀行は安心」と単純には言えません。危なさの出方が、今すぐか、後ろかの違いです。
5年ルールが効かない場面|元金均等・固定期間・繰上返済
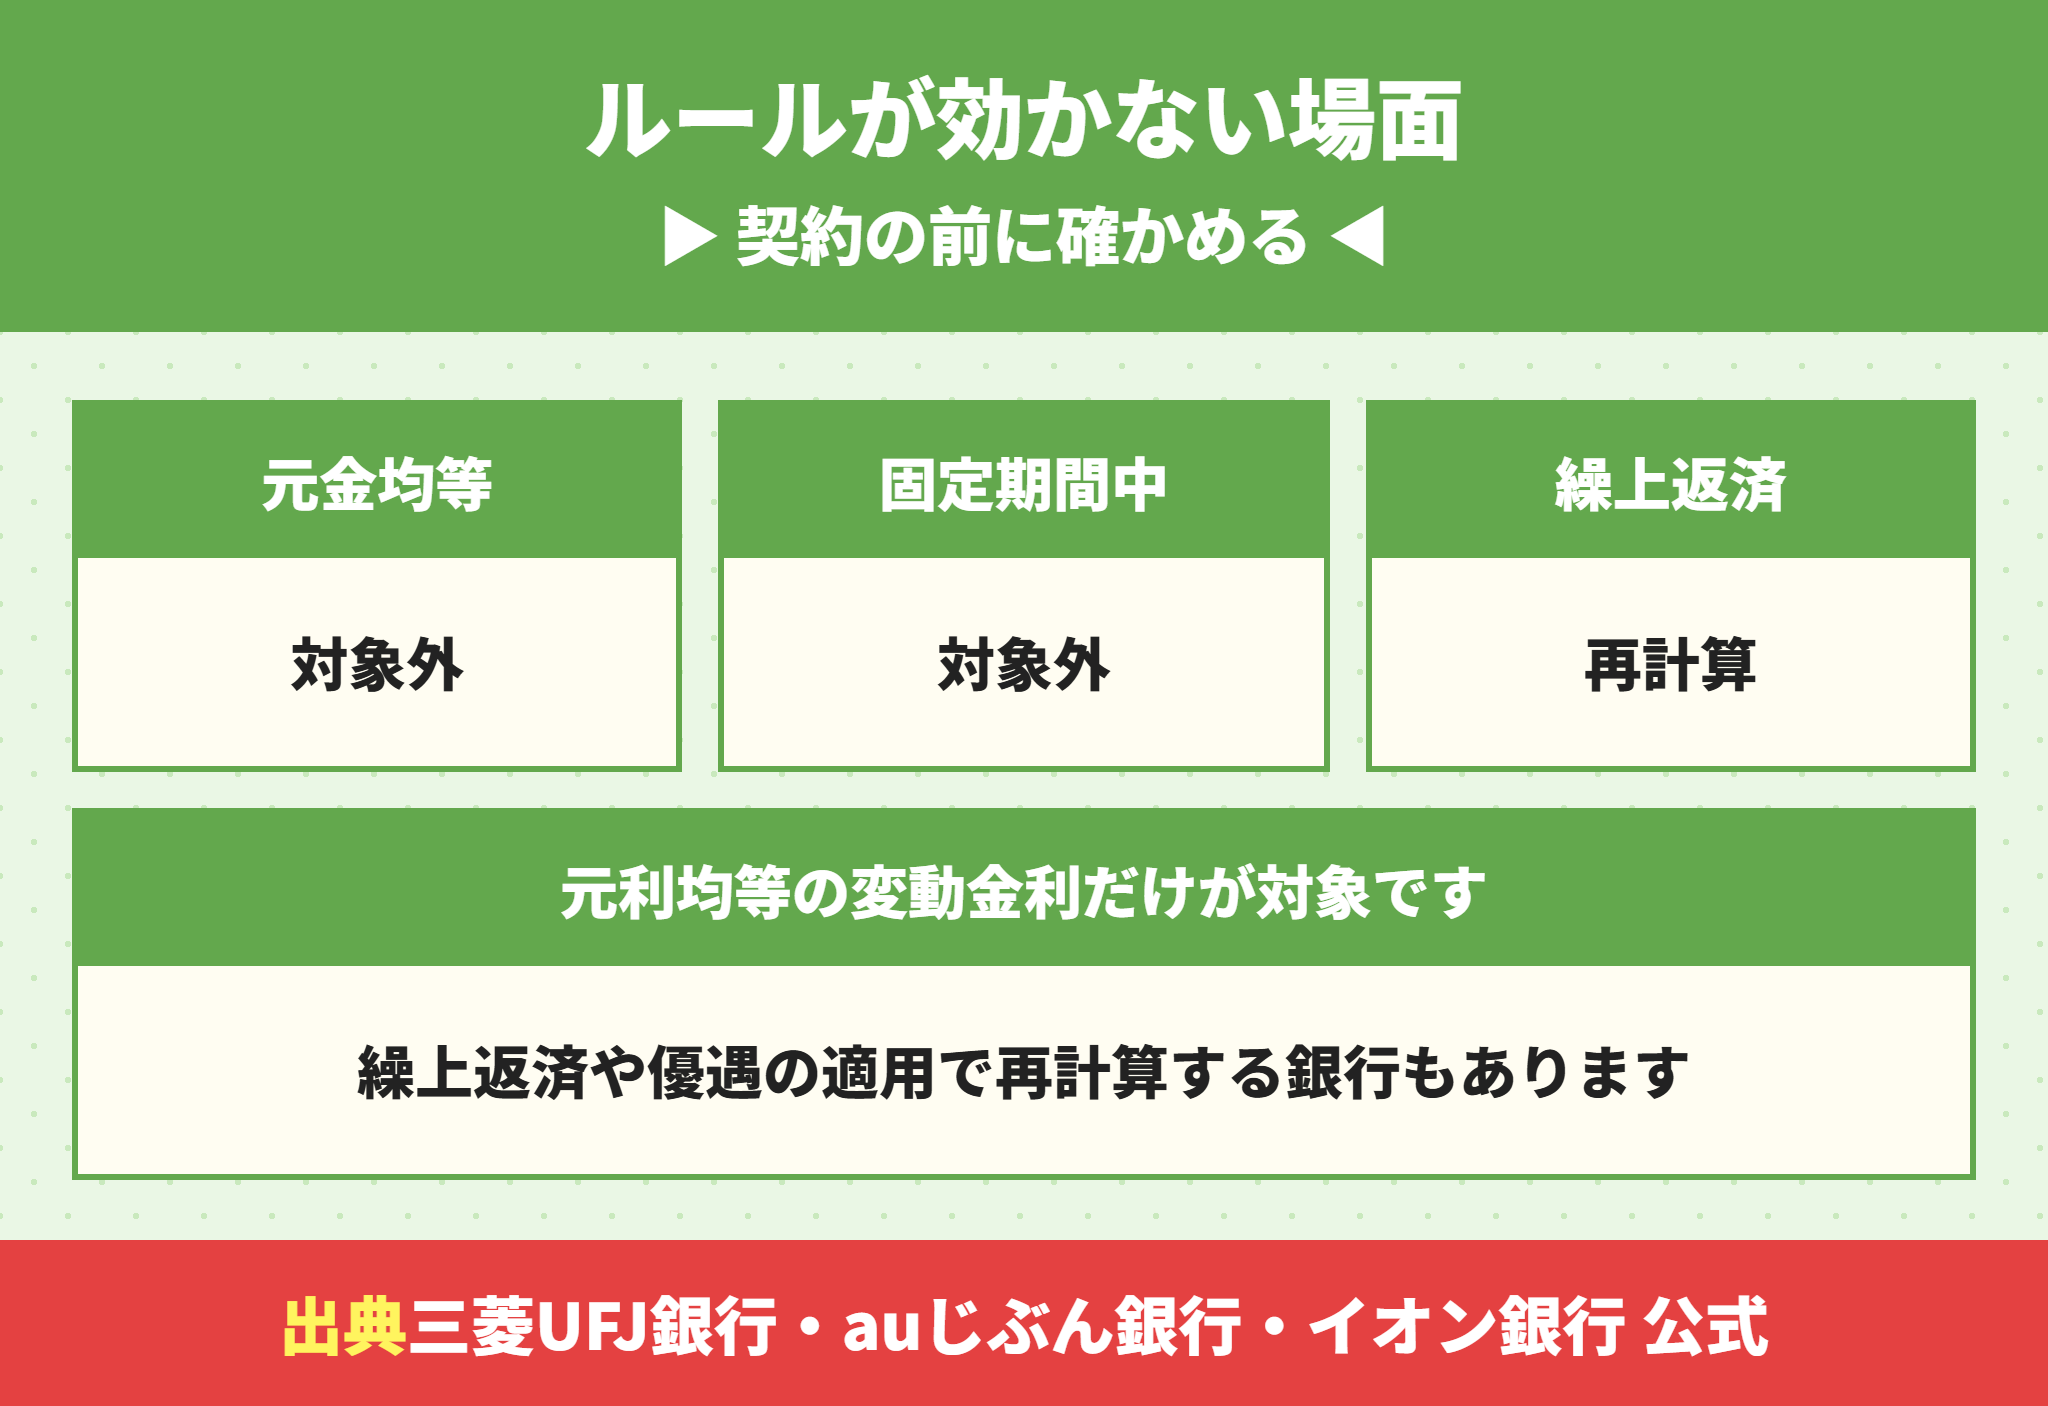
5年ルールがある銀行で借りても、ルールが効かない場面があります。契約の前に知っておきたい3つです。
元金均等返済は5年ルールの対象外
三菱UFJ銀行・みずほ銀行・イオン銀行は、元金均等返済では5年ルールも125%ルールも適用しないとしています。
元金均等は毎月の元金が一定なので、金利が上がればその分の利息がすぐ返済額に乗ります。そのかわり未払利息は出ません。元金均等の仕組みは元金均等返済とは?元利均等返済との違いと総返済額の差を金利別に比較|選べる銀行と選べない銀行で比べています。
固定期間選択型は固定の間は関係ない
当初10年固定などの固定期間選択型は、固定の期間中は金利も返済額も変わらないので、5年ルールの話にはなりません。
固定期間が終わったあとの扱いは銀行ごとに違います。11年目に返済額がどうなるかは住宅ローン固定10年は11年目にどうなる?金利・返済額と変動への見直し方で試算しています。
繰上返済や金利優遇の適用で返済額を計算し直す銀行がある
auじぶん銀行は、一部繰上返済や金利優遇割が適用されると、5年ルールによらず最新の金利で返済額を計算し直すとしています。
イオン銀行は、金利が上がっている時期に返済額軽減型の繰上返済をすると、繰上返済の前より返済額が上がることがあると注意書きを出しています。
繰上返済のタイミングの考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションで解説しています。
5年ルールがある銀行・ない銀行はどちらが向いているか
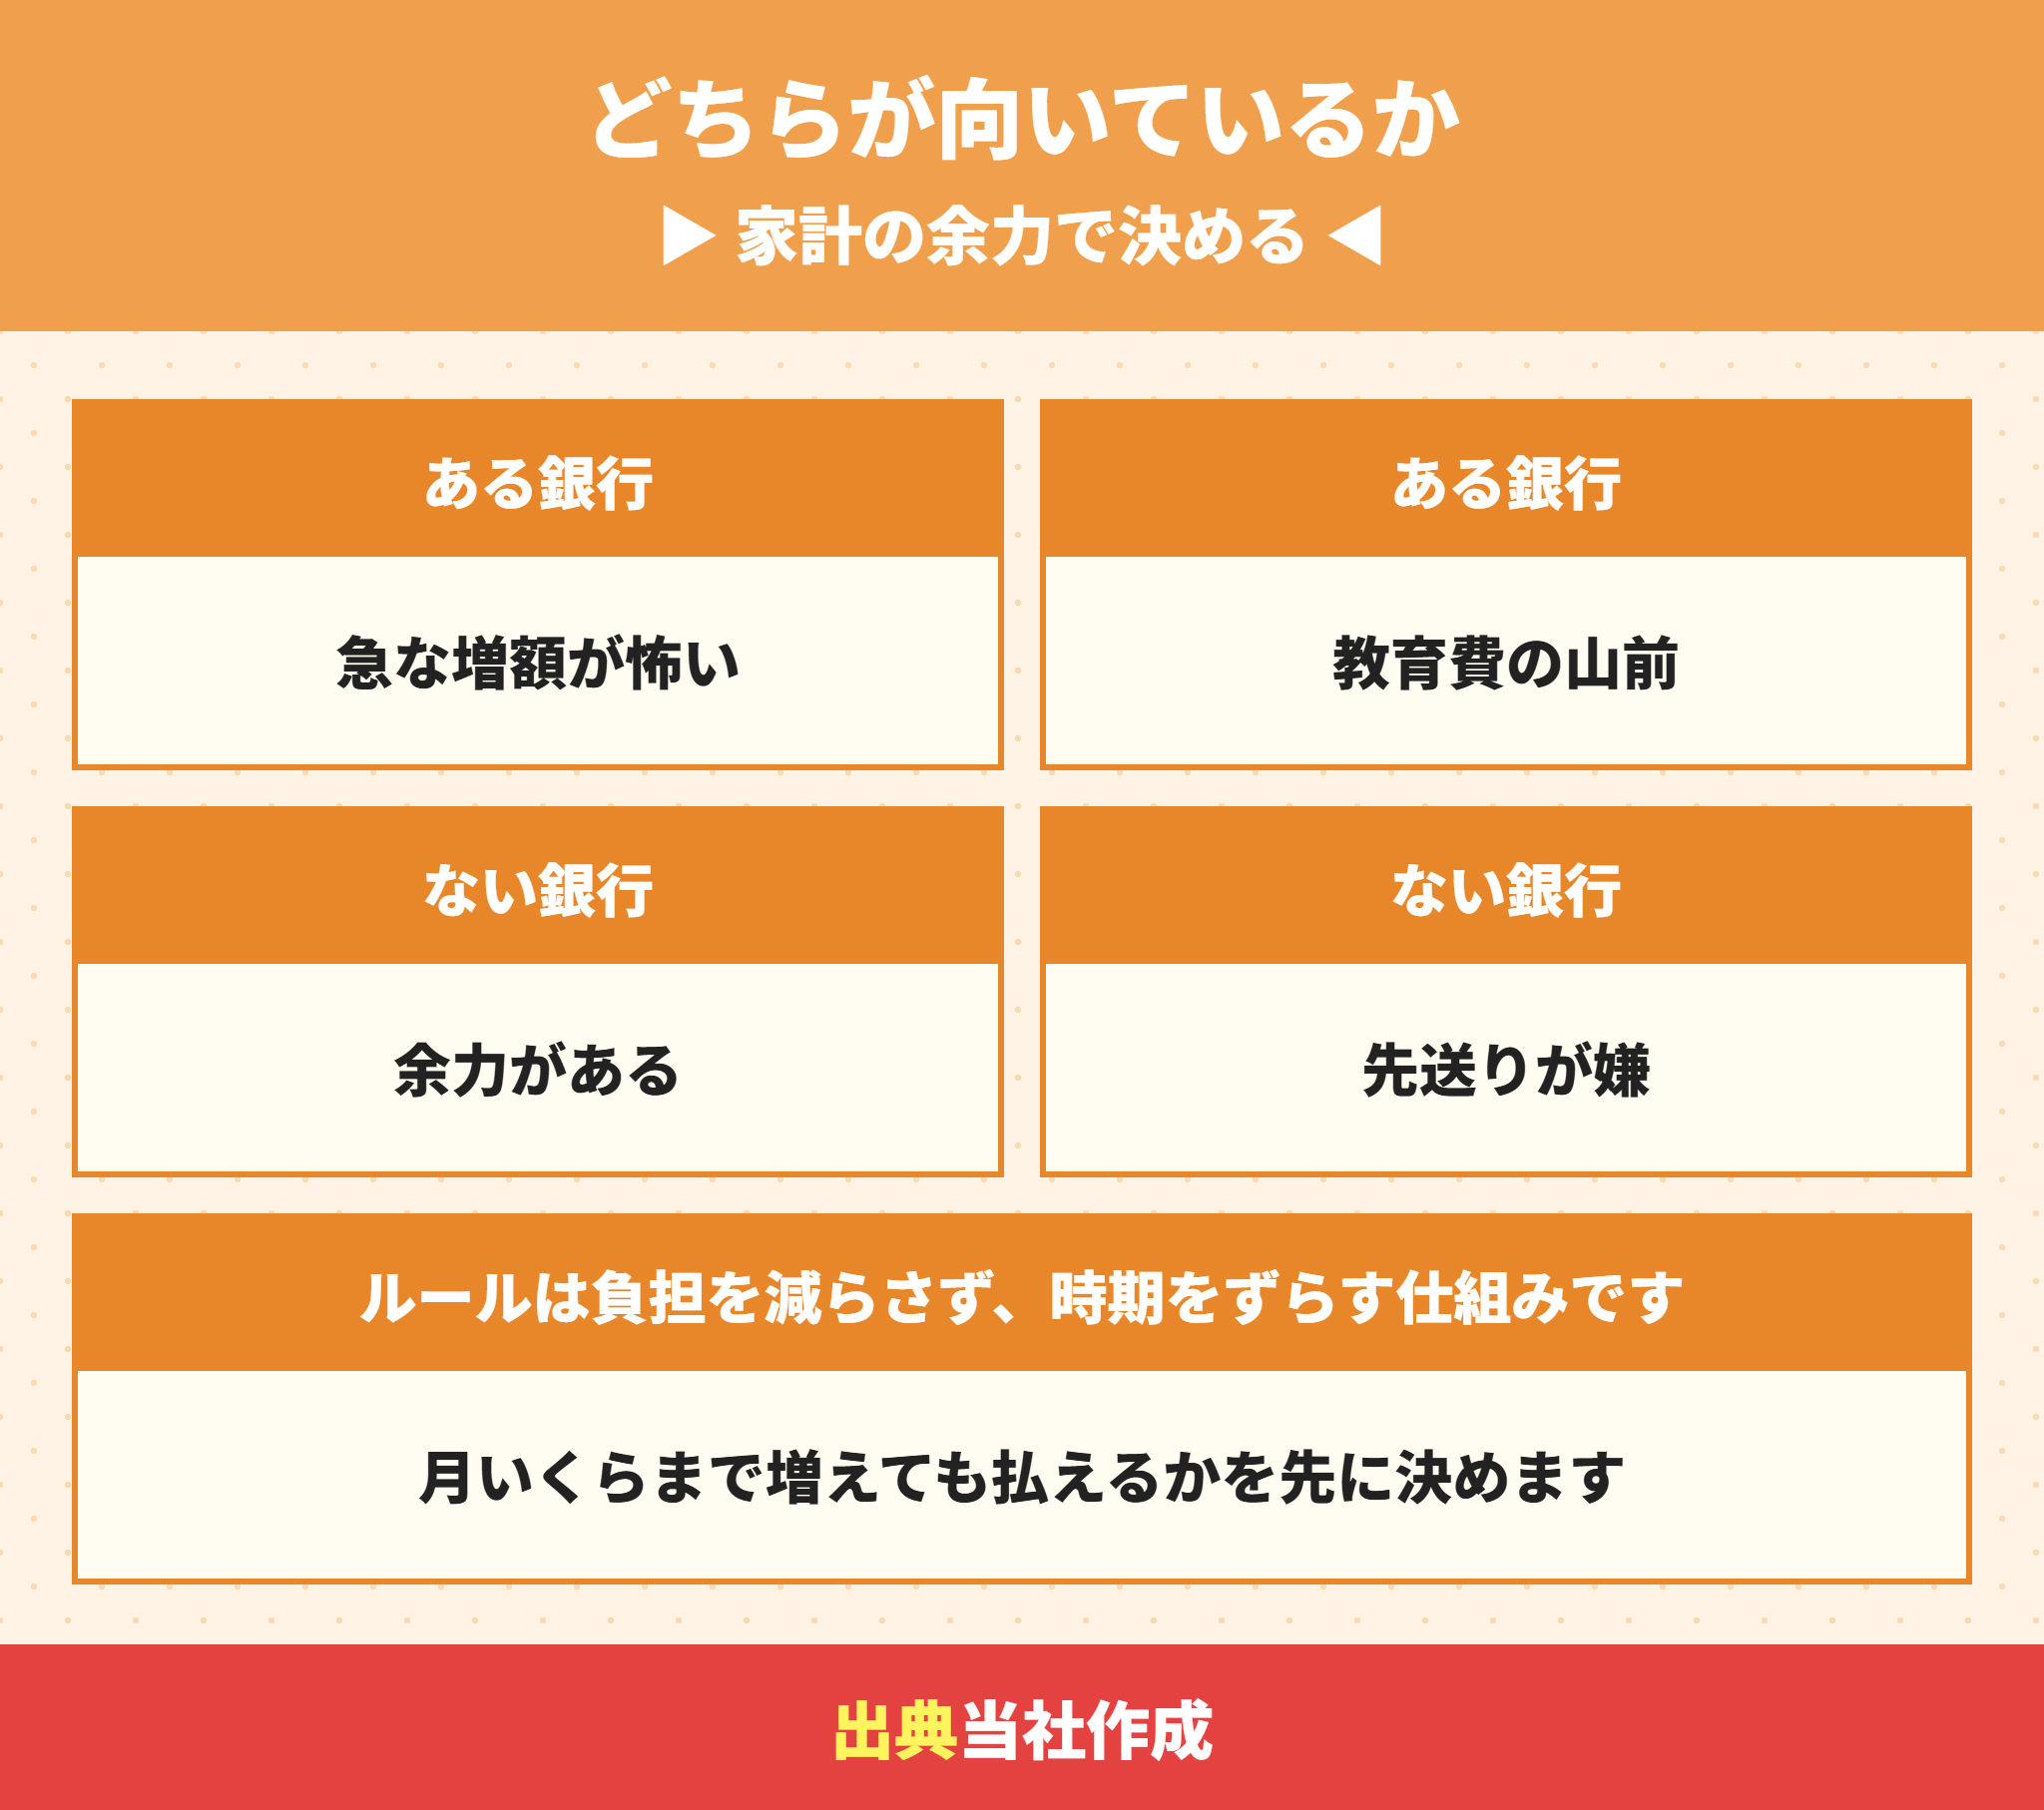
ここまでの試算から、向き不向きを整理します。決め手は金利の予想ではなく家計の余力です。
| 向いている銀行 | こんな人 |
|---|---|
| 5年ルールがある銀行 | 金利が上がっても数年は返済額を変えたくない・子どもの教育費の山が近い |
| 5年ルールがない銀行 | 毎月の増額に耐える余力がある・後ろに負担を残したくない |
| 固定金利 | 返済額が増えること自体を避けたい |
月いくらまで増えても払えるかを先に決める
住宅金融支援機構の調査では、変動型・固定期間選択型で借りた人の49.0%が5年・125%ルールを理解していないと答えています。
同じ調査で、返済額が月3万円増えたら「返済を続ける」は24.6%でした。増えても払える上限額を先に決めておけば、どの銀行を選ぶかが決まります。
年収に対して無理のない返済額は住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画、借入額ごとの返済額は住宅ローン返済額早見表の35年と40年と50年|金利別と借入額別の月々で確かめられます。
建売を買うときは銀行の選び方を契約前に決める
建売は、申込から契約、ローンの事前審査までが短い期間で進みます。売主や販売会社がすすめる提携ローンをそのまま選ぶと、5年ルールの有無を比べる時間がありません。
変動と固定をどう選んだ人が多いかは住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答え、銀行ごとの手数料と団信の比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。
もう5年ルールのある銀行で借りていたら、どうすればいいですか?
ラクチン君まず返済予定表で、毎月の元金がどれだけ減っているかを見てください。元金がほとんど減っていなければ、借り換えや固定への切り替えを考える合図です。
住宅ローンの5年ルールに関するよくある質問
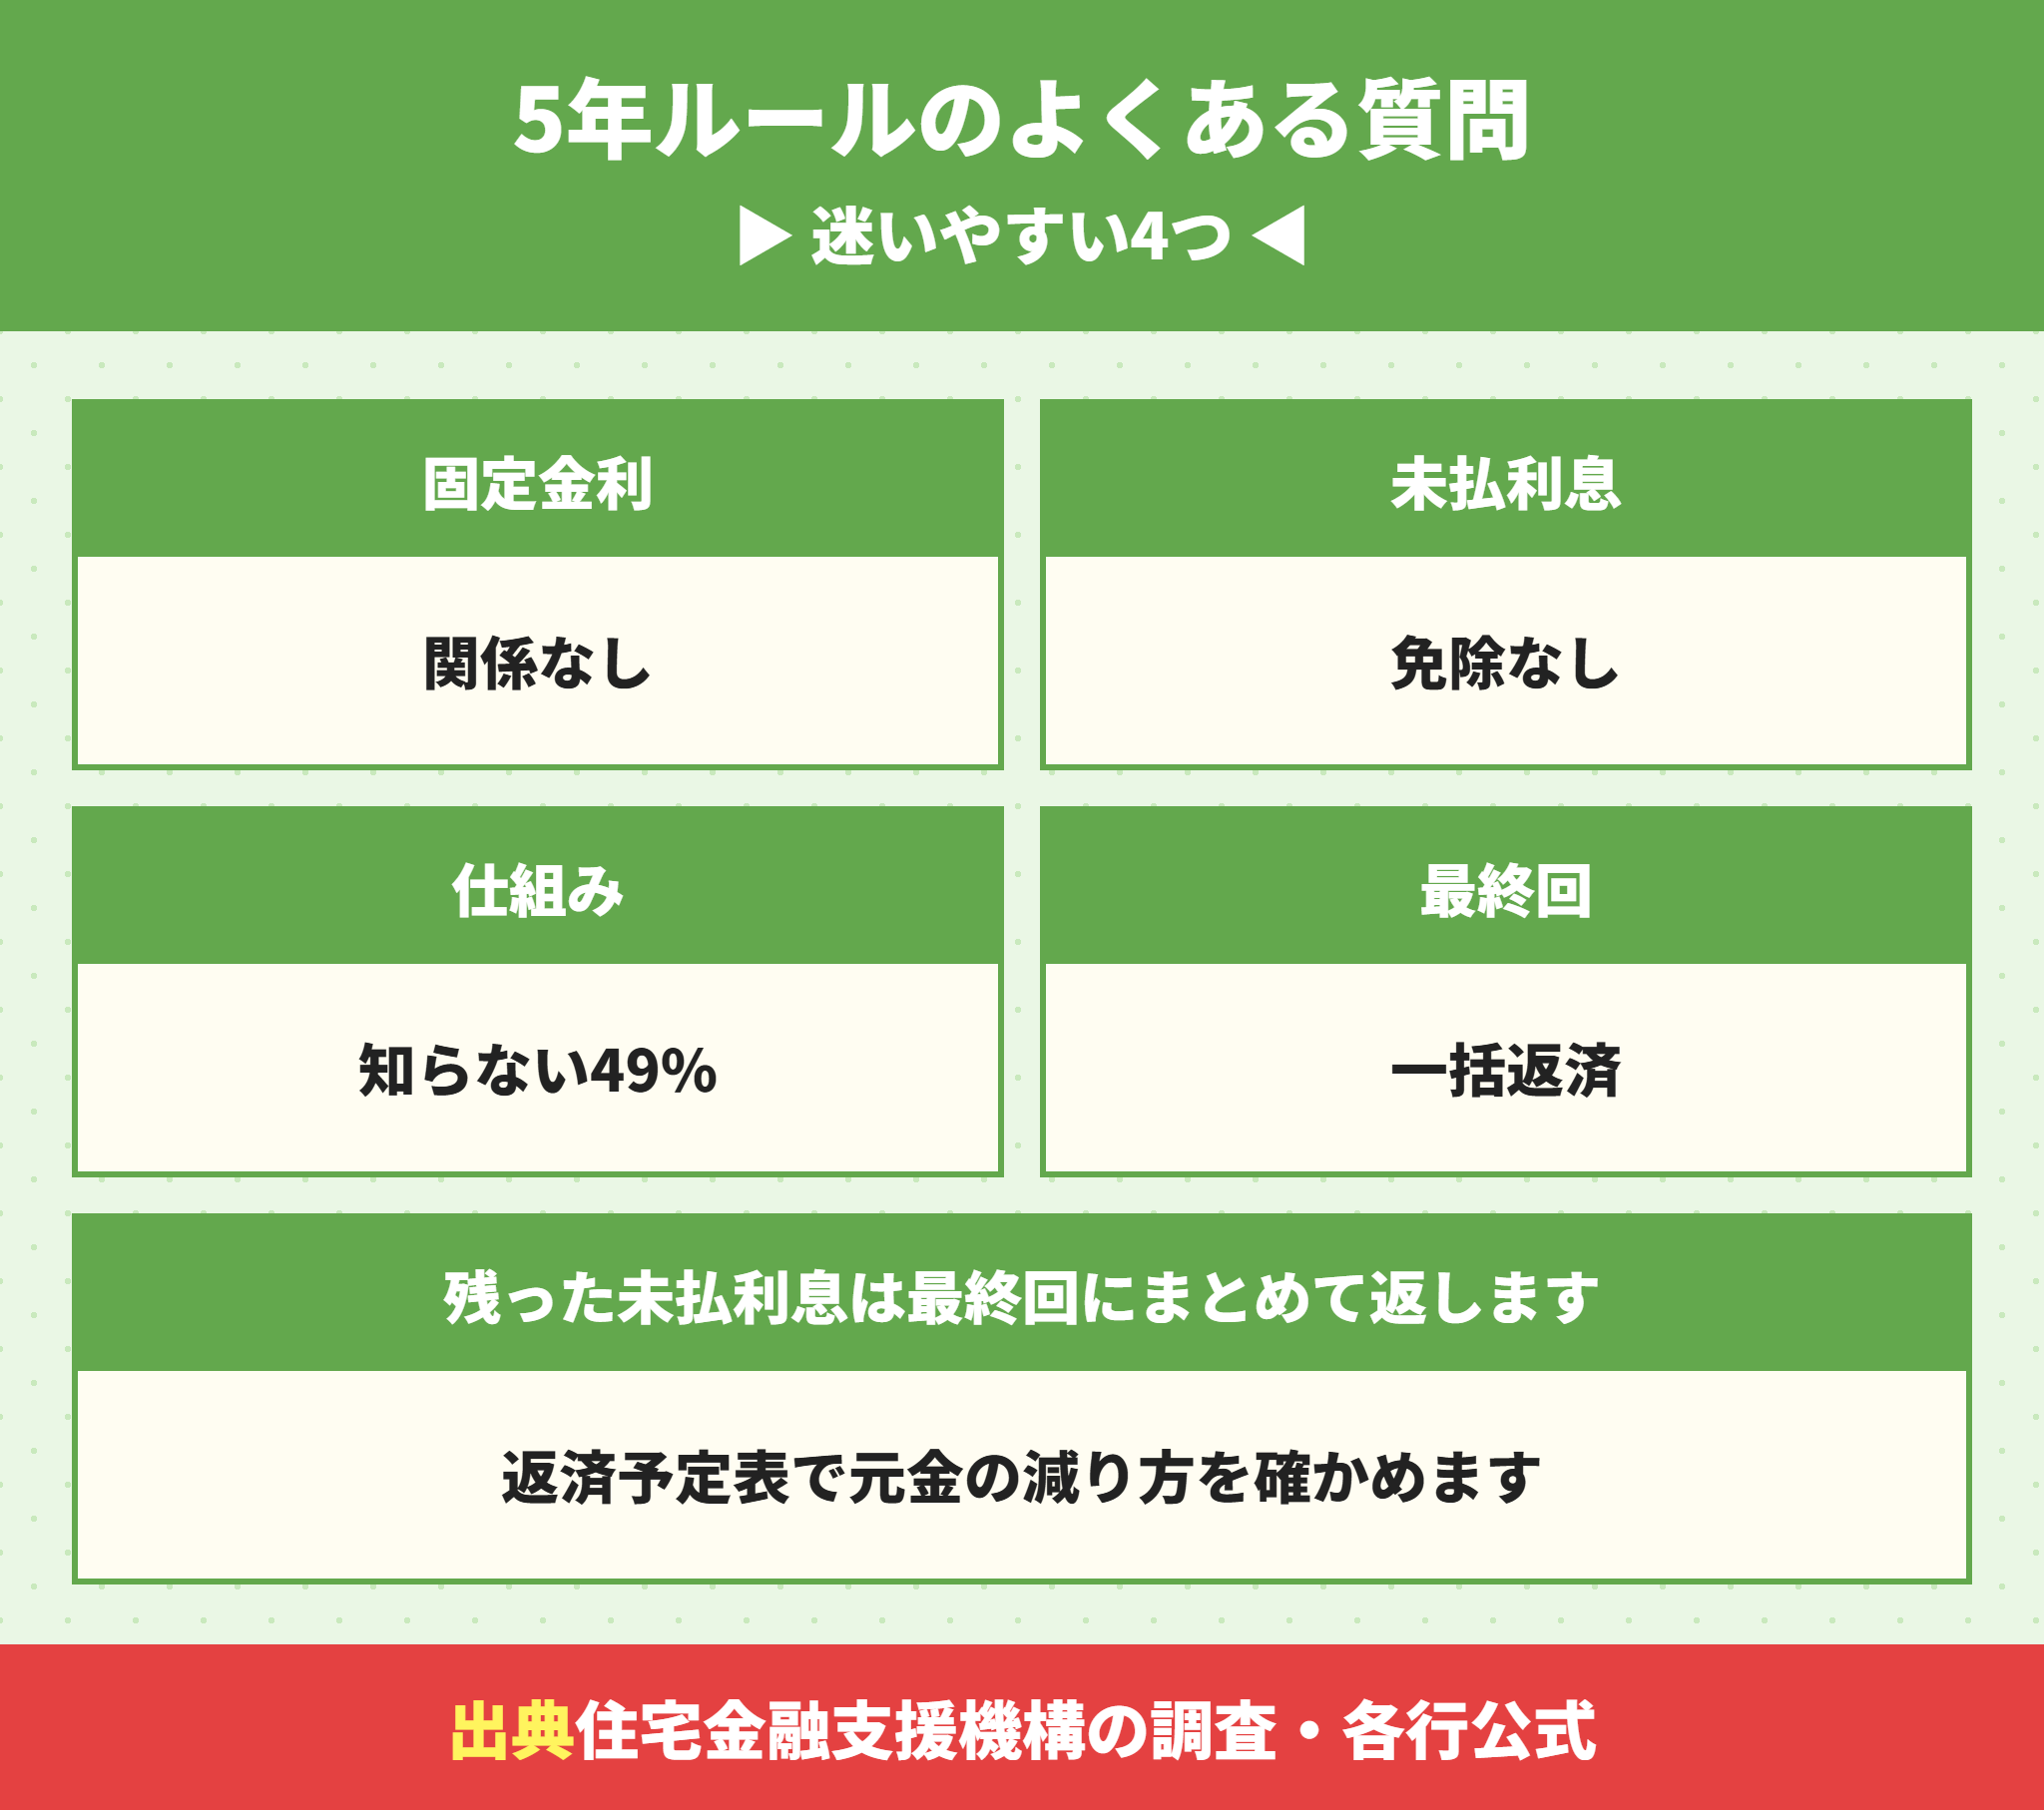
- 住宅ローンの5年ルールとは何ですか。
-
変動金利・元利均等返済で、金利が年2回変わっても毎月の返済額を5年間変えない決まりです。変わるのは返済額の中の元金と利息の割合です。
- 125%ルールとは何ですか。
-
5年ごとの見直しで、新しい返済額をそれまでの1.25倍までに抑える決まりです。3,500万円・35年・金利1.0%なら98,800円の1.25倍で123,500円が上限です(当社計算)。
- 未払利息は払わなくてよくなるのですか。
-
なくなりません。三菱UFJ銀行や三井住友銀行は、翌月以降に繰り延べ、最終回に残っていれば一括で返すと案内しています。
- 固定金利にも5年ルールはありますか。
-
固定金利の期間中は金利も返済額も変わらないので関係ありません。5年ルールは変動金利の元利均等返済の決まりです。
- 5年ルールがない銀行はどこですか。
-
2026年11月に公式の記載を確認したところ、PayPay銀行・ソニー銀行・SBI新生銀行は5年ルールも125%ルールも取り扱っていません。
- 5年ルールがあるほうが得ですか。
-
当社の試算では、金利が上がるとルールがあるほうが総返済額は多くなりました。3,500万円・35年で金利が3年で3%上がる例では約394万円の差です。
5年ルールは負担を減らさず時期をずらす仕組み
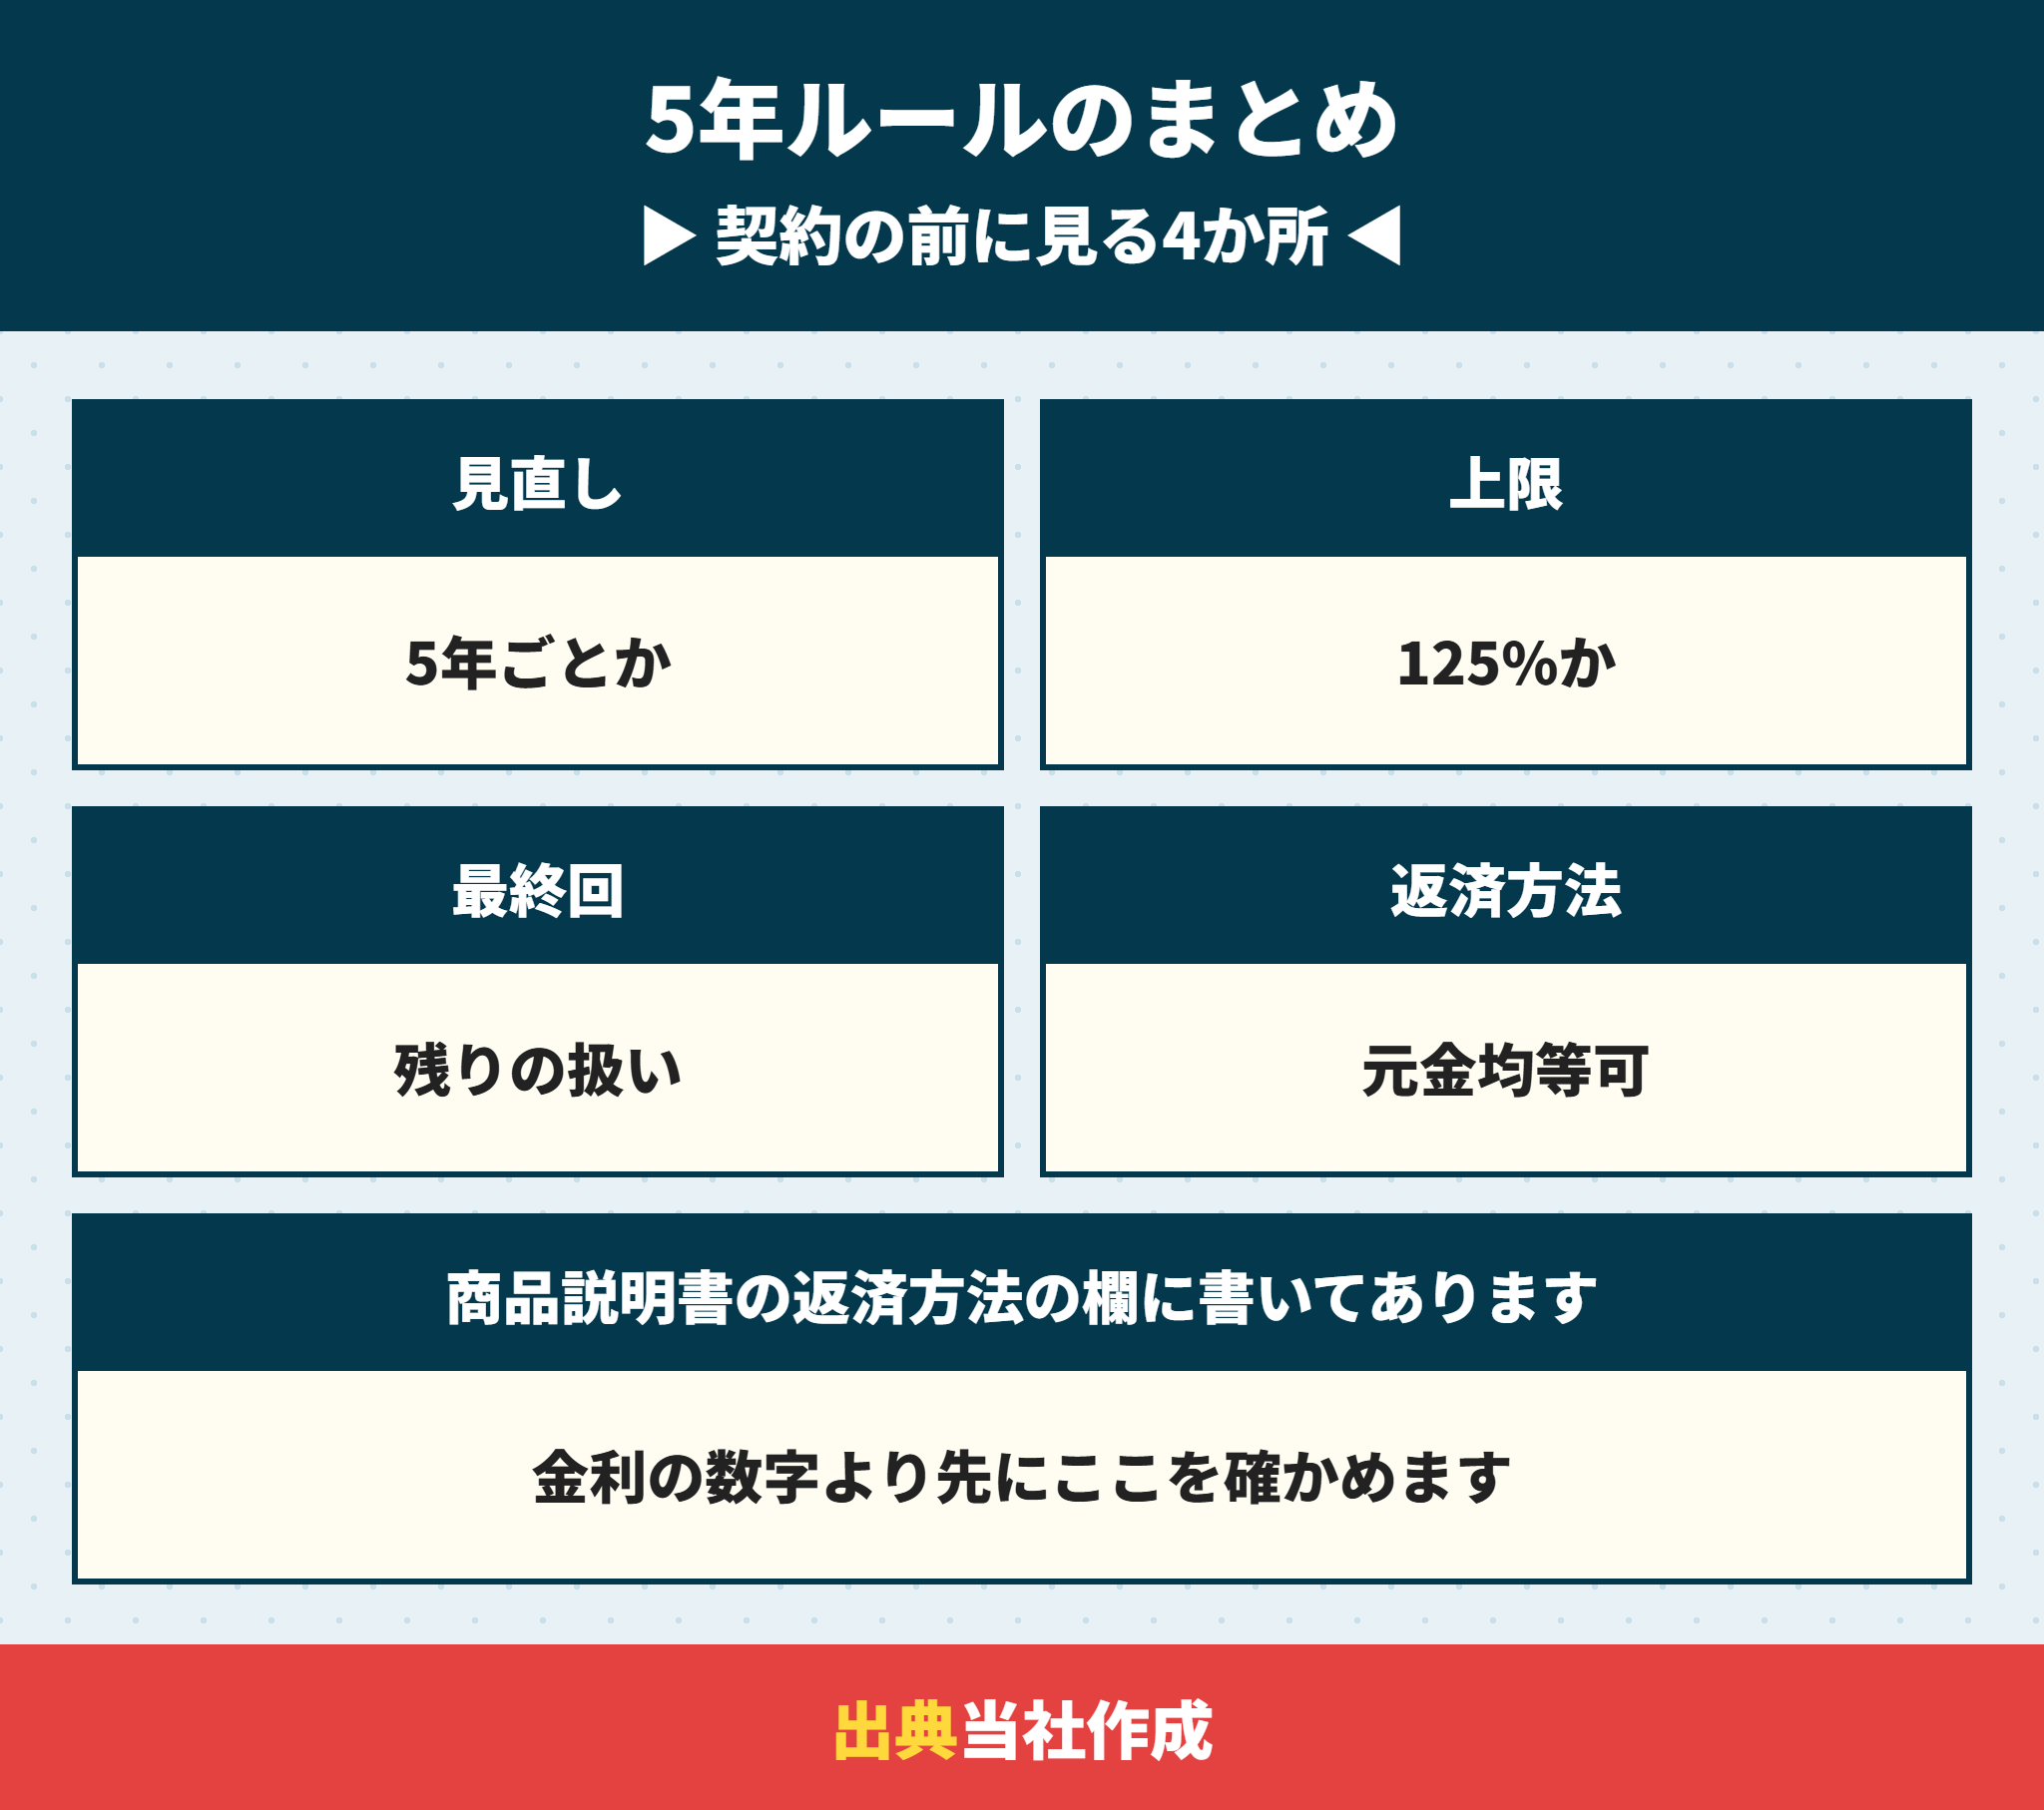
最後にまとめます。
住宅ローンの5年ルールと125%ルールは、返済額の急な増加を抑えるかわりに、元金の返済と利息の支払いを後ろへずらす仕組みです。
- 金利は年2回見直し・返済額は5年ごとに見直し
- 見直し後の返済額はそれまでの1.25倍が上限
- 利息が返済額を超えた分は未払利息として先送り・最終回に一括
- 3,500万円・35年・当初1.0%なら約3.39%で未払利息が出る(当社試算)
- ルールがあるほうが総返済額は多くなる(当社試算で31万〜394万円)
- PayPay銀行・ソニー銀行・SBI新生銀行はルールなし
どちらの銀行を選ぶにしても、金利が上がったら月いくらになり、それを払えるかを契約の前に数字で見ておけば、ニュースのたびに不安になることは減ります。
もし返済が苦しくなったときの手順は住宅ローンが払えない|滞納前にできることと任意売却の順番、借り換えの費用は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で解説しています。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件だけでなく住宅ローンの選び方もそのままお伝えします。ご希望があれば、金利が上がったときの返済額を銀行ごとに試算して一緒に比べるお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。