
建売を買うので火災保険を決めています。地震保険も付けるか聞かれましたが、保険料が高いし、本当に必要なのか、入らない人もいるのか分からなくて迷っています。
保険料が毎年かかるので、本当に要るのか迷いますよね。
先に結論を言います。地震保険は、住宅ローンの残りを貯金と国の支援金だけで返せないなら必要です。
当社の試算では、4,000万円を借りて5年後に全壊すると、地震保険と支援金を足しても約2,195万円の借金が残ります。
しかも地震で起きた火事は、火災保険だけでは補償されません。
一方で大阪の木造でも、耐震等級3の書類があれば地震保険の保険料は1,000万円あたり年9,750円まで下がります。
この記事では、地震保険に関する法律、損害保険料率算出機構の基準料率、被災者生活再建支援法をもとに、関西の建売で地震保険が必要かを数字で整理します。
この記事で分かること
地震保険の仕組みと、火災保険だけでは出ない損害
地震保険で出る保険金の割合(全損・大半損・小半損・一部損)
関西の府県別の地震保険の年間保険料(当社計算)
耐震等級の割引で保険料が半分になる条件
国の支援金の上限と、入る・入らないの判断の目安
建売を買うときに確かめる書類
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
地震保険は火災保険に付ける保険|地震の火事は火災保険で出ない
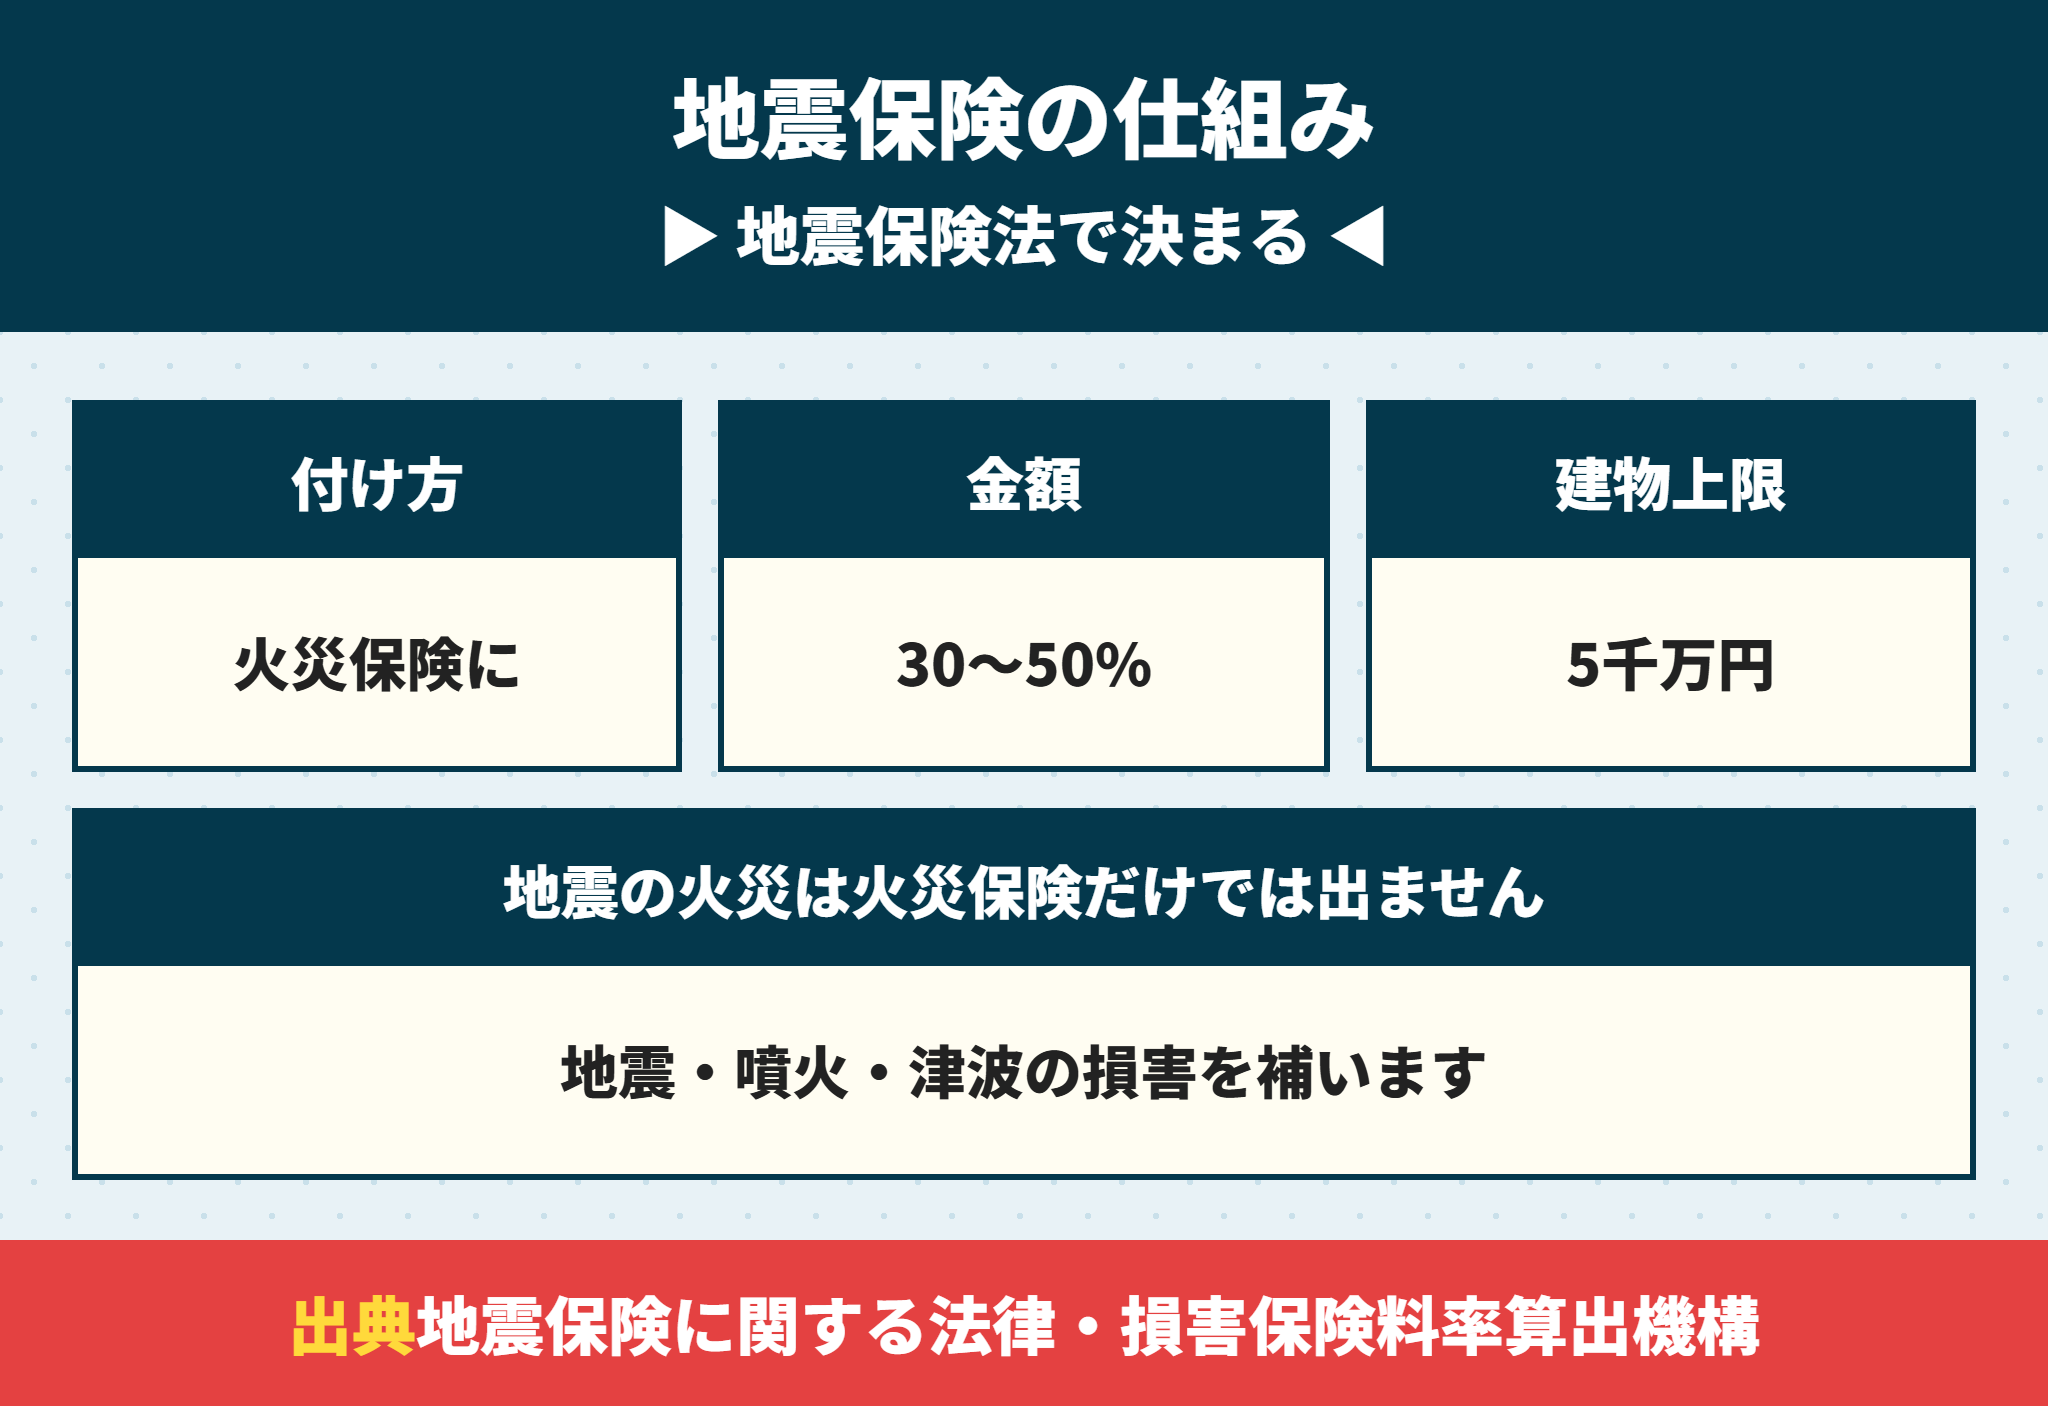
この保険は、地震保険に関する法律で仕組みが決まっています。
財務省は、地震が原因の火災や、地震で燃え広がった損害は火災保険では補償されないと説明しています。
| 項目 | 地震保険のきまり |
|---|---|
| 対象 | 住まいの建物と家財だけ |
| 補う損害 | 地震・噴火・津波による火災、損壊、埋没、流失 |
| 付け方 | 火災保険に付ける(地震保険だけでは入れない) |
| 保険金額 | 火災保険の保険金額の30〜50% |
| 上限 | 建物5,000万円・家財1,000万円 |
地震保険は建物の価格の半分までしか掛けられない
建物の火災保険を2,000万円で掛けた場合、地震保険は最大で1,000万円です。
全壊しても、保険金だけで建て直せる金額にはなりません。生活を立て直すための保険と考えます。
地震保険は火災保険の途中からでも付けられる
財務省は、すでに火災保険を契約している人も、契約期間の途中から入れるとしています。
引渡しのときに迷っても、後から付ける道は残っています。火災保険の決め方は新築一戸建ての火災保険の相場は?木造の10年一括が5年になった理由と耐震等級割引で説明しています。
地震保険の保険金は損害の程度で4段階
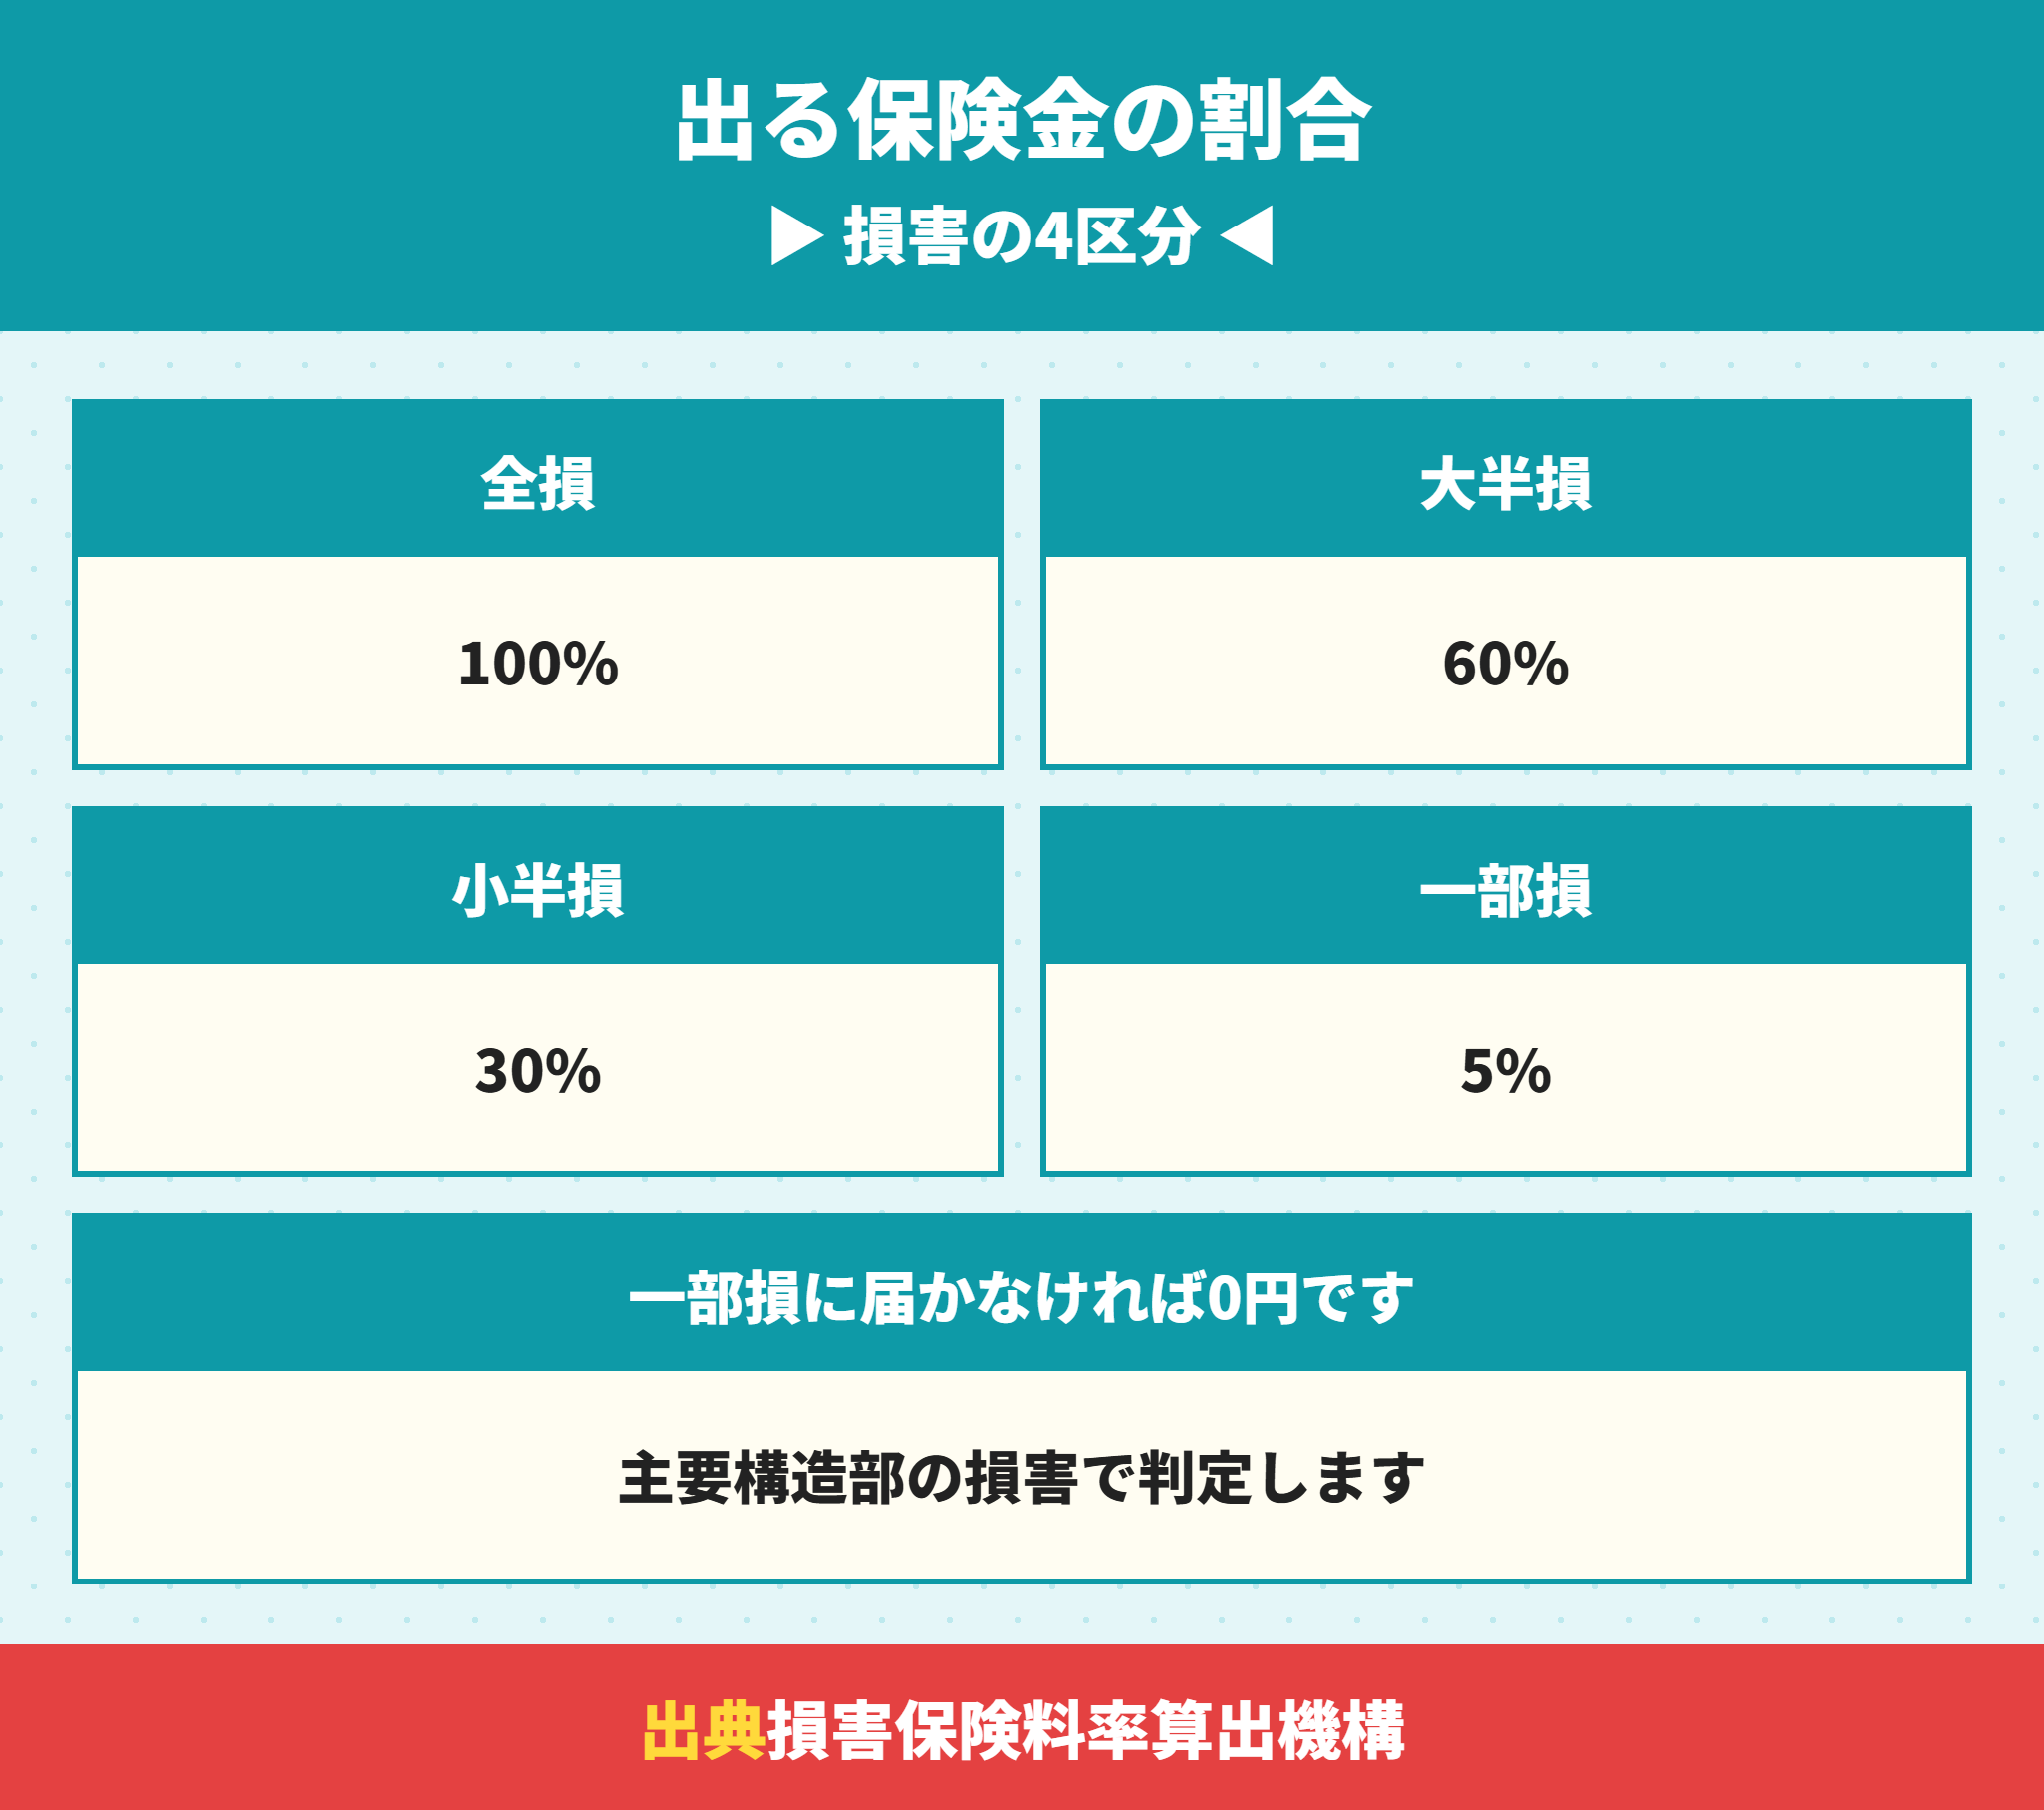
保険金は、実際の修理費ではなく、損害の程度に応じて保険金額の100・60・30・5%で支払われます。
| 損害の程度 | 建物の認定の基準(主要構造部の損害) | 支払われる額 |
|---|---|---|
| 全損 | 時価の50%以上 | 保険金額の100% |
| 大半損 | 時価の40%以上50%未満 | 保険金額の60% |
| 小半損 | 時価の20%以上40%未満 | 保険金額の30% |
| 一部損 | 時価の3%以上20%未満 | 保険金額の5% |
地震保険金額1,000万円なら、一部損で50万円、小半損で300万円です。
保険金額1,000万円で受け取れる額
全損:1,000万円
大半損:600万円
小半損:300万円
一部損:50万円(届かなければ0円)
一部損に届かなければ保険金は0円
損害保険料率算出機構は、損害が一部損に至らない場合は保険金が支払われないと明記しています。
ただし、床上浸水か、地盤面から45cmを超える浸水は一部損とみなされます。地震による津波の浸水がこれに当たります。
建物の損害は柱や壁などの主要構造部で見る
損害の認定は、壁・柱・床など主要構造部の損害が時価の何%かで判定されます。
クロスの割れだけでは一部損にならないこともあります。被災したら、写真を撮ってから片付けるのが基本です。
全損でも建物の半分しか出ないなら、入る意味があるのか分からなくなってきました。
 ラクチン君
建て直すお金ではなく、住む場所と生活を立て直すお金と考えると判断しやすくなります。次の章で、保険料がいくらかを見てください。
関西の地震保険の保険料は府県と構造で決まる
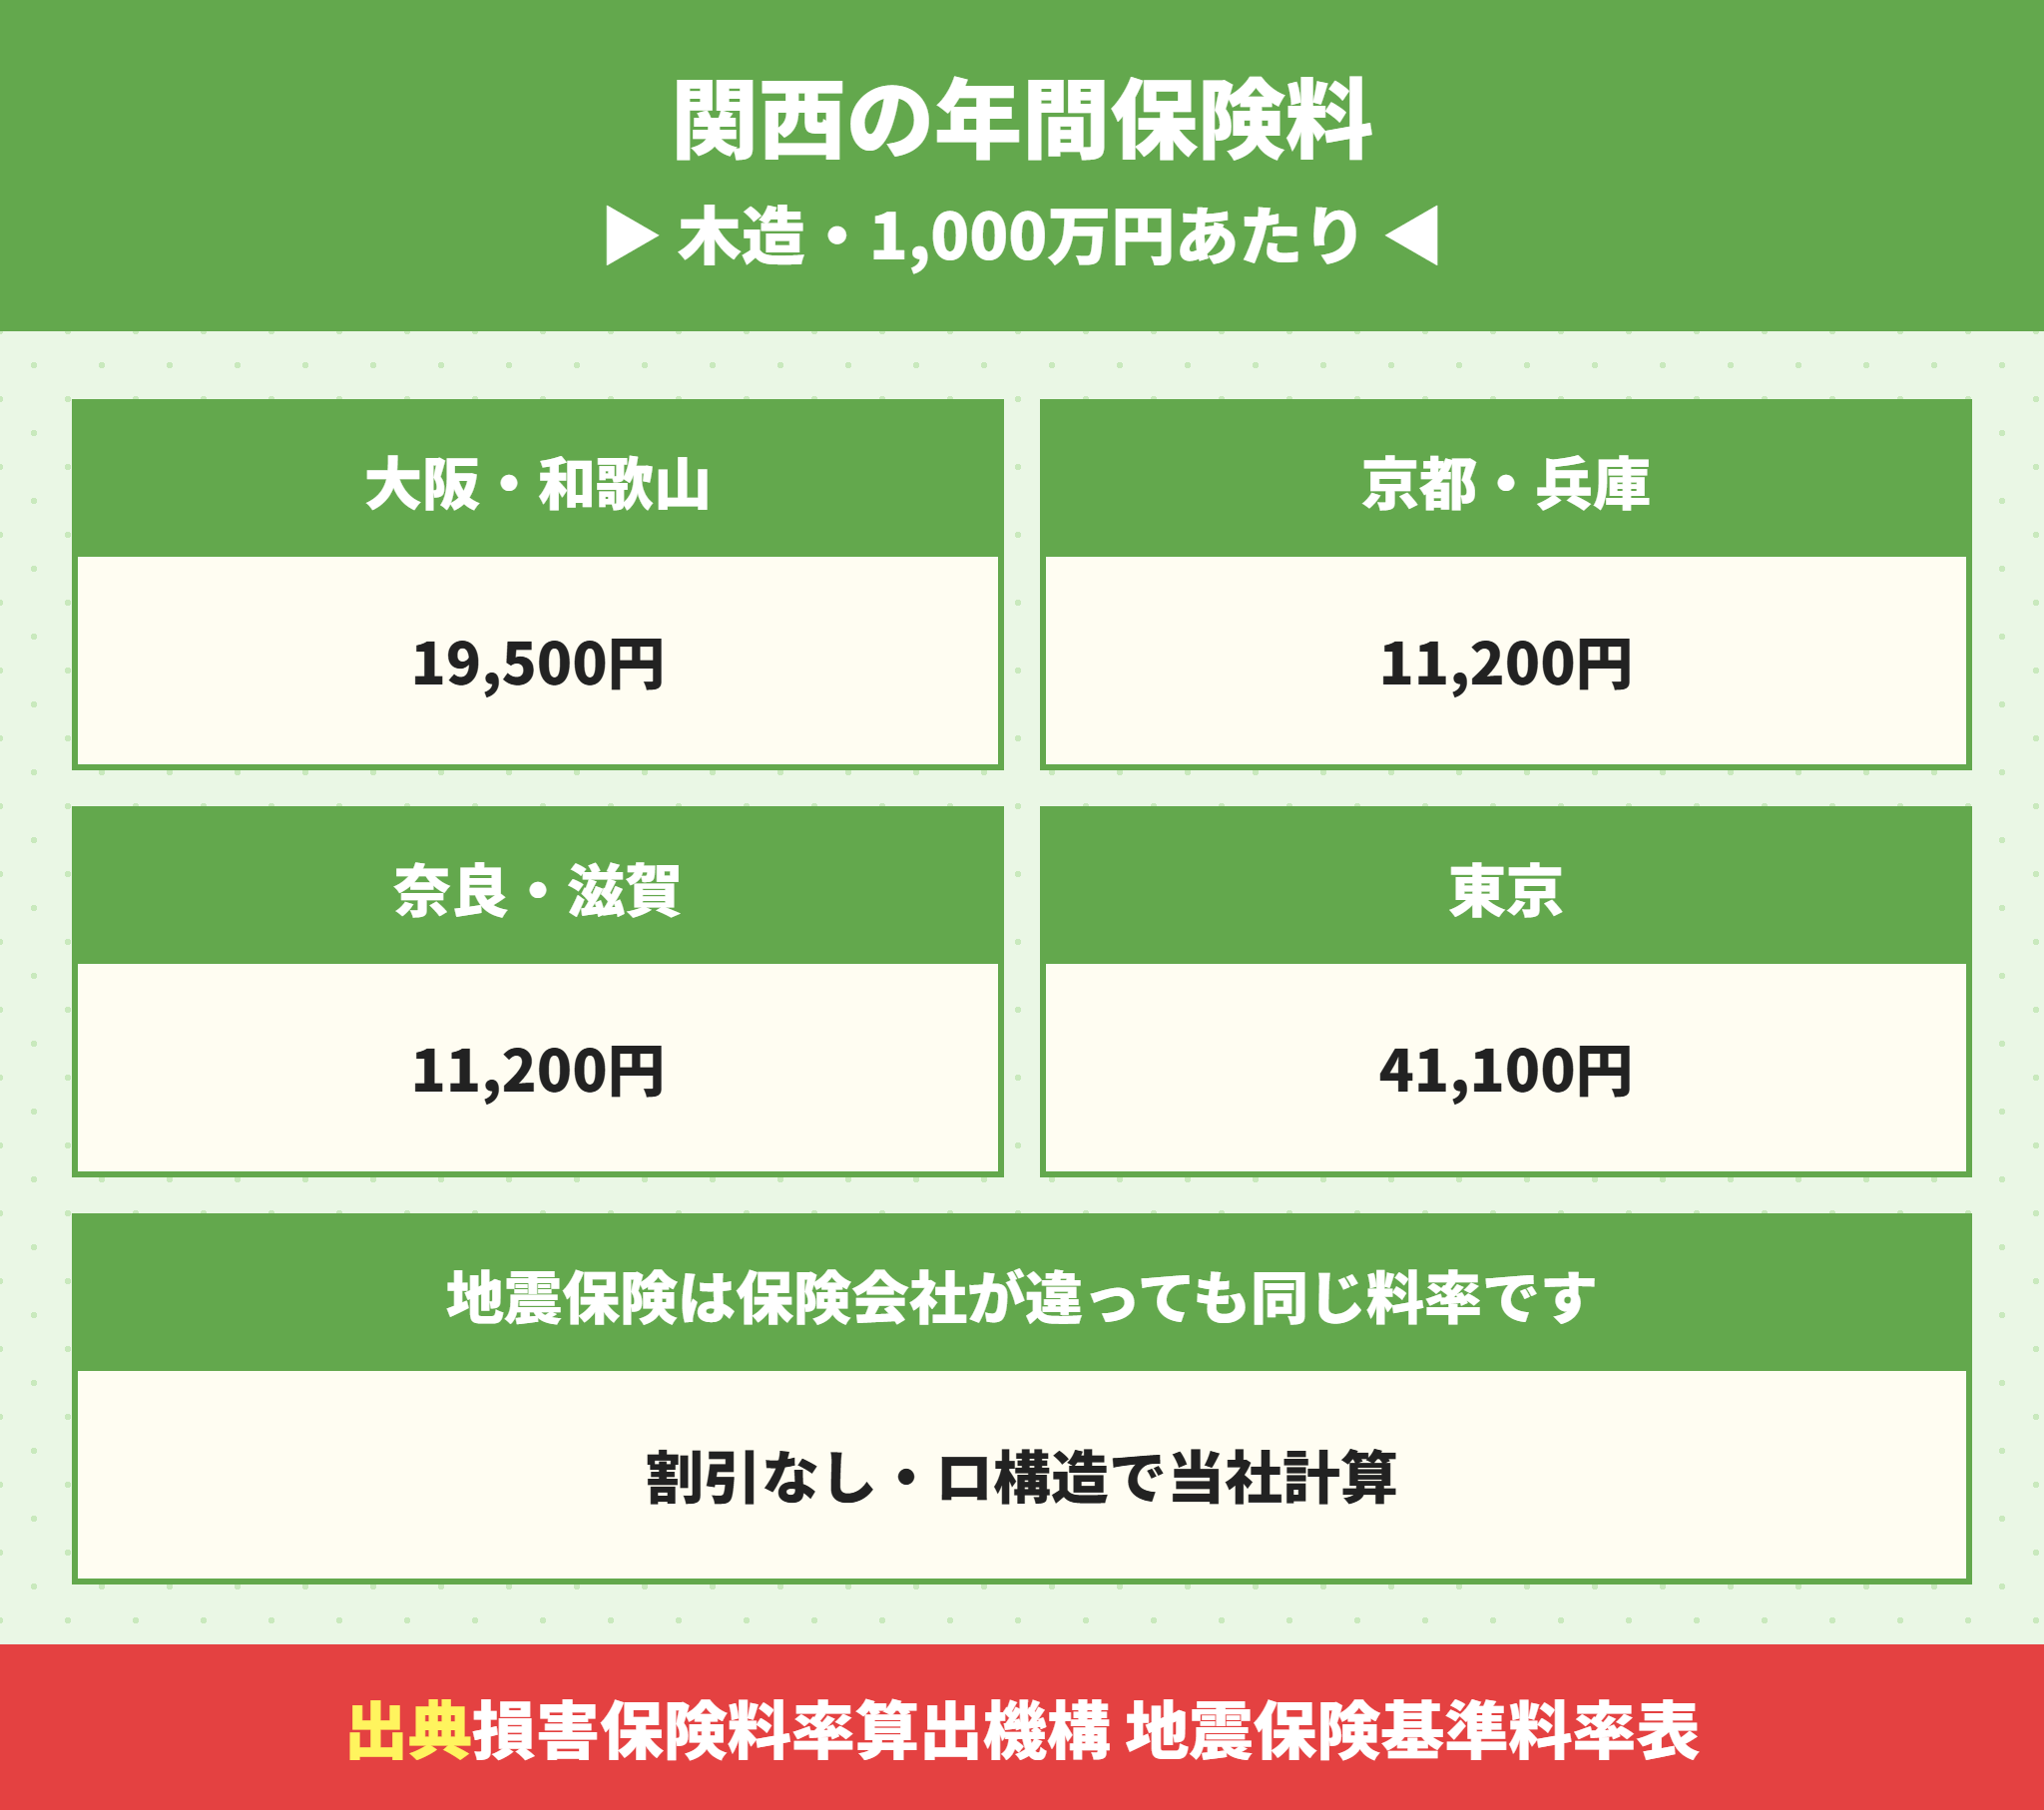
保険料は、損害保険料率算出機構の基準料率を各社が使うので、保険会社が違っても同じです。
料率は、建物のある都道府県と構造区分で決まります。
| 府県 | イ構造(耐火・準耐火) | ロ構造(木造など) |
|---|---|---|
| 大阪府・和歌山県 | 11,600円 | 19,500円 |
| 京都府・兵庫県・奈良県・滋賀県 | 7,300円 | 11,200円 |
| (参考)東京都 | 27,500円 | 41,100円 |
大阪府と和歌山県は、同じ関西でも京都・兵庫の約1.7倍の料率です。
木造でも準耐火ならイ構造になる
基準料率表は、イ構造を「耐火性能・準耐火性能を有する建物」とし、料率はロ構造の約6割としています。
木造の建売でも、省令準耐火構造などの条件を満たせばイ構造で計算される場合があります。条件は省令準耐火構造とは?準耐火との違いと火災保険料・確認書類を解説で解説しています。
家財にも同じ料率で掛けられる
家財も、家財の火災保険の30〜50%の範囲で掛けられます。上限は1,000万円です。
家財の火災保険が600万円なら、掛けられるのは最大300万円です。大阪の木造で等級3の割引があれば、年2,925円の計算になります(当社計算)。
建物と家財は、損害の程度が別々に認定されます。家具が倒れて家財だけが壊れた場合も、家財の区分で支払われます。
5年分をまとめて払うと約6%安い
5年分を一括で払う場合の長期係数は4.70です。5年分の5.00より約6%安くなります。
地震保険は耐震等級3の書類があれば半額
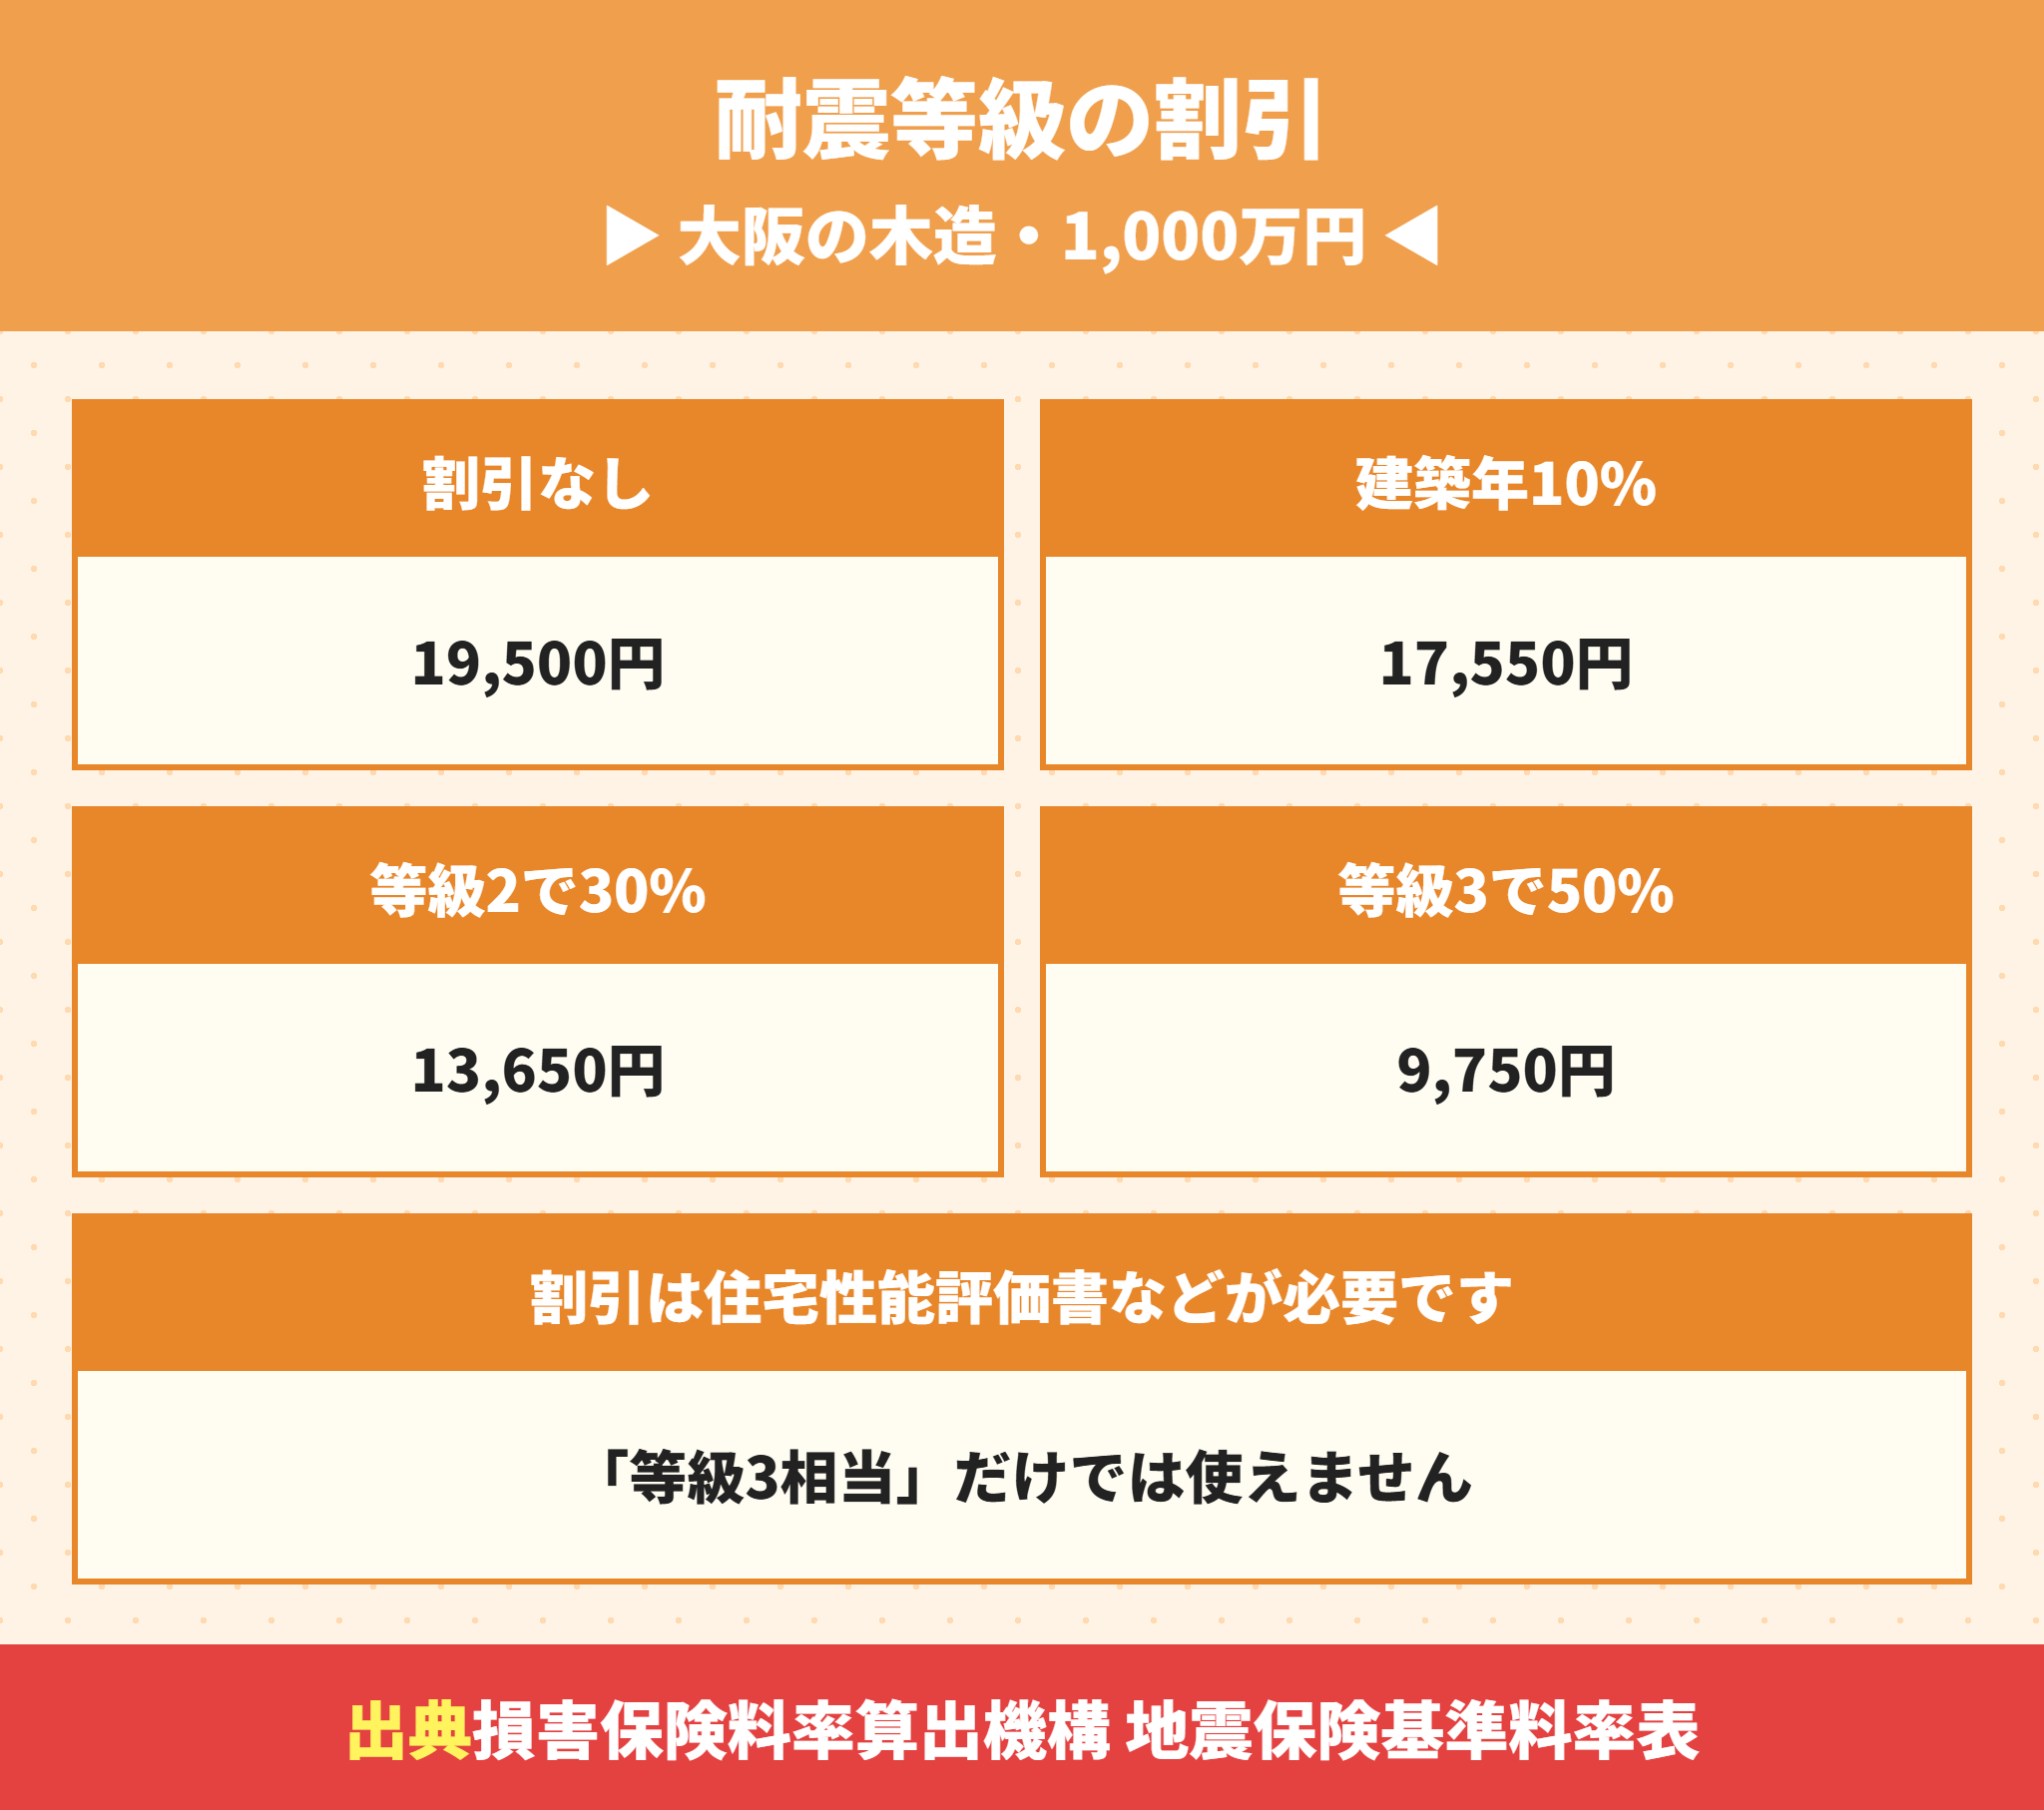
割引は4つあり、いちばん大きいのは耐震等級3の50%です。割引は重ねられません。
| 割引 | 割引率 | 大阪の木造1,000万円 |
|---|---|---|
| 割引なし | ― | 19,500円 |
| 建築年割引(1981年6月以降の新築) | 10% | 17,550円 |
| 耐震等級2 | 30% | 13,650円 |
| 耐震等級3 | 50% | 9,750円 |
| イ構造+耐震等級3 | 50% | 5,800円 |
大阪の木造で等級3の割引を使うと、35年の地震保険料は割引なしの約68万円から約34万円に下がる計算です(当社計算)。
5年分を一括で払うときの目安(等級3・1,000万円あたり)
大阪・和歌山の木造:45,825円
京都・兵庫・奈良・滋賀の木造:26,320円
地震保険の等級割引は「等級3相当」では使えない
基準料率表は、等級の割引を住宅性能評価書や耐震性能評価書などの書類で確認できた場合に限るとしています。
広告に「耐震等級3相当」とあっても、評価書がなければ割引は使えません。等級の確かめ方は建売の耐震等級は1が多い?耐震等級3との違いと地震保険の割引と確かめ方を解説でまとめています。
建売の詳細で耐震等級に触れているのは1,368件中110件
当社が掲載中の関西の建売1,368件の詳細を調べると、「耐震等級」の記載は110件(8.0%)、「性能評価」は186件(13.6%)でした。
記載がなくても評価書を取っていることはあります。評価書の有無と等級の数字(1〜3)は売主に直接聞くのが確実です。
なお当社の物件データは95%が飯田グループの物件で、関西の建売全体の傾向とは限りません。等級2との違いは耐震等級2とは?等級1・3との違いと長期優良住宅・確認書類を解説で説明しています。
地震保険がないと国の支援金は最大300万円
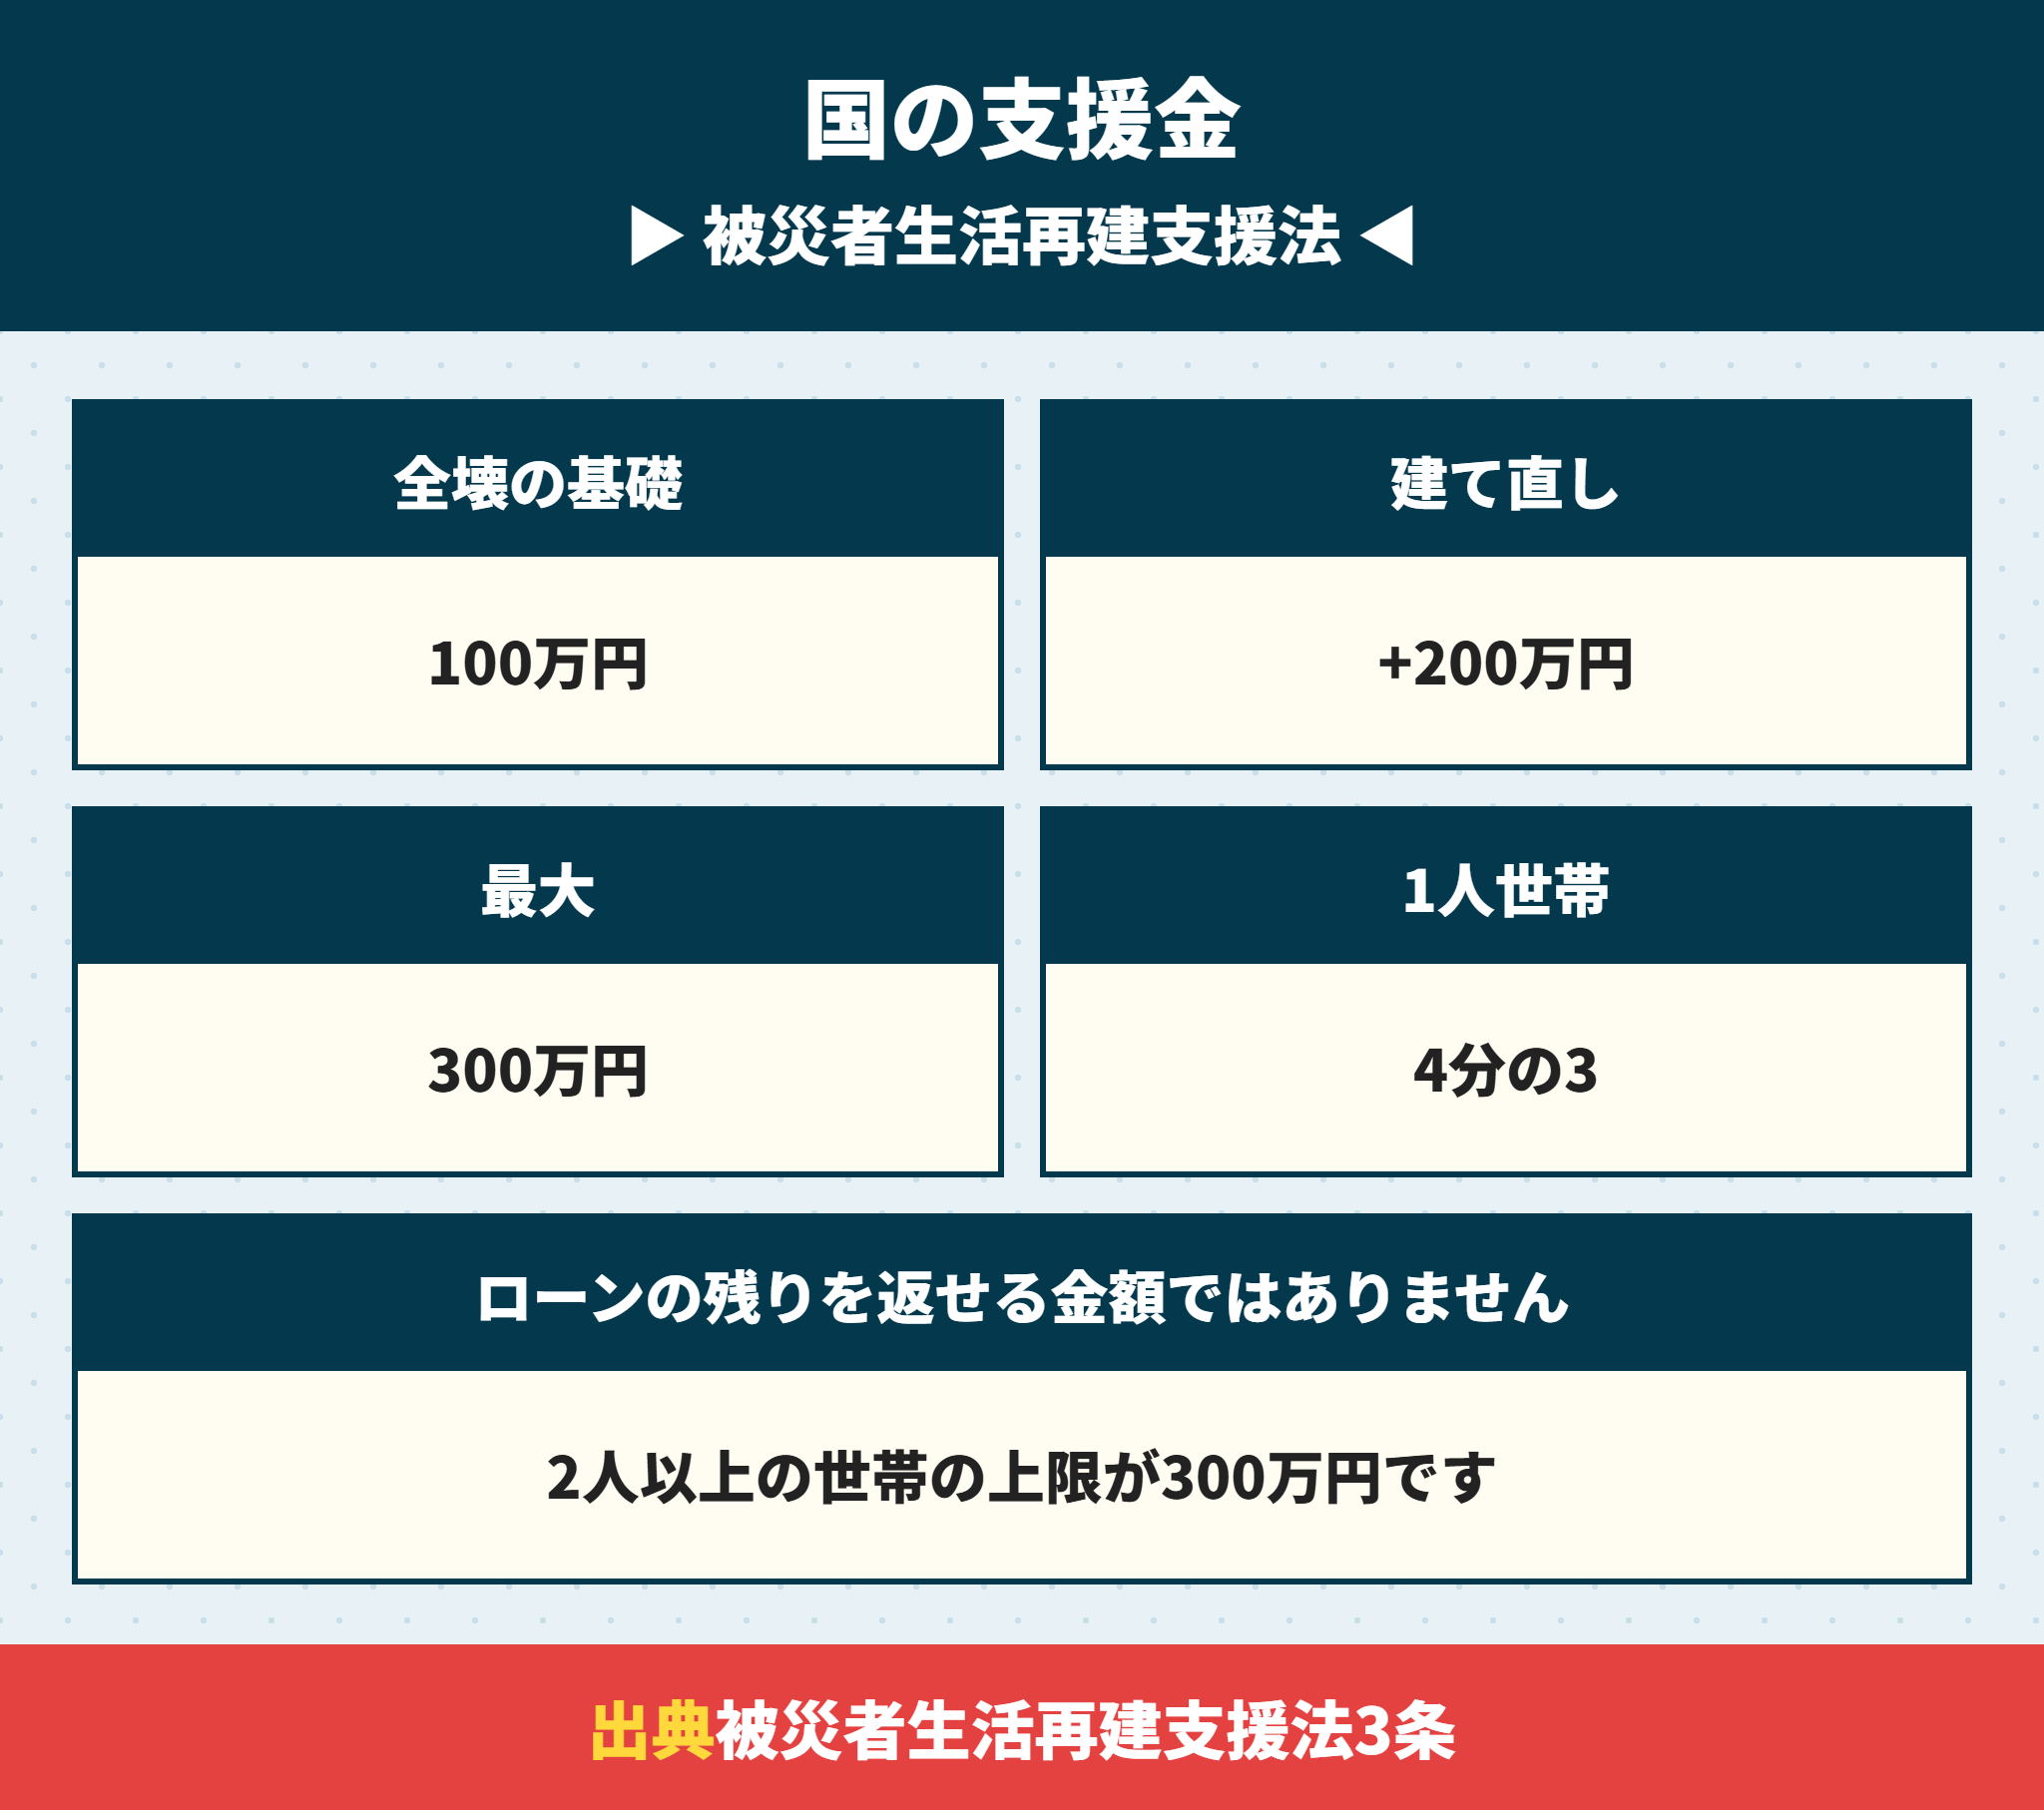
地震で家を失ったときの国の支援は、被災者生活再建支援法の支援金です。
| 被害の程度 | 基礎の支援金 | 建て直し・購入の加算 | 合計の上限 |
|---|---|---|---|
| 全壊・解体など | 100万円 | 200万円 | 300万円 |
| 大規模半壊 | 50万円 | 200万円 | 250万円 |
| 中規模半壊 | ― | 100万円 | 100万円 |
支援金は、全壊して建て直しても最大300万円です。住宅ローンの残りを返せる金額ではありません。
支援金は災害ごとに法律の適用が必要
支援金は、法律の対象になる規模の自然災害で出ます。被害が小さい地域の地震では、支援法が適用されないこともあると知っておきます。
保険は自分の契約なので、災害の規模に関係なく損害の4区分で支払われるのが違いです。
1人の世帯の支援金は4分の3
支援金の額は、災害のときに1人で暮らしていた世帯は4分の3に読み替えられます。
全壊して建て直す場合、2人以上の世帯は最大300万円、1人の世帯は最大225万円です。単身で建売を買う人は、この差も入れて考えます。
地震保険がないと二重ローンになりやすい
家が壊れても、住宅ローンの返済は続きます。建て直すと、前のローンと新しいローンを同時に返すことになります。
返済が苦しくなったときの相談先は住宅ローンが払えない|滞納前にできることと任意売却の順番で整理しています。
地震保険に入る・入らないはローン残高と貯金で決める
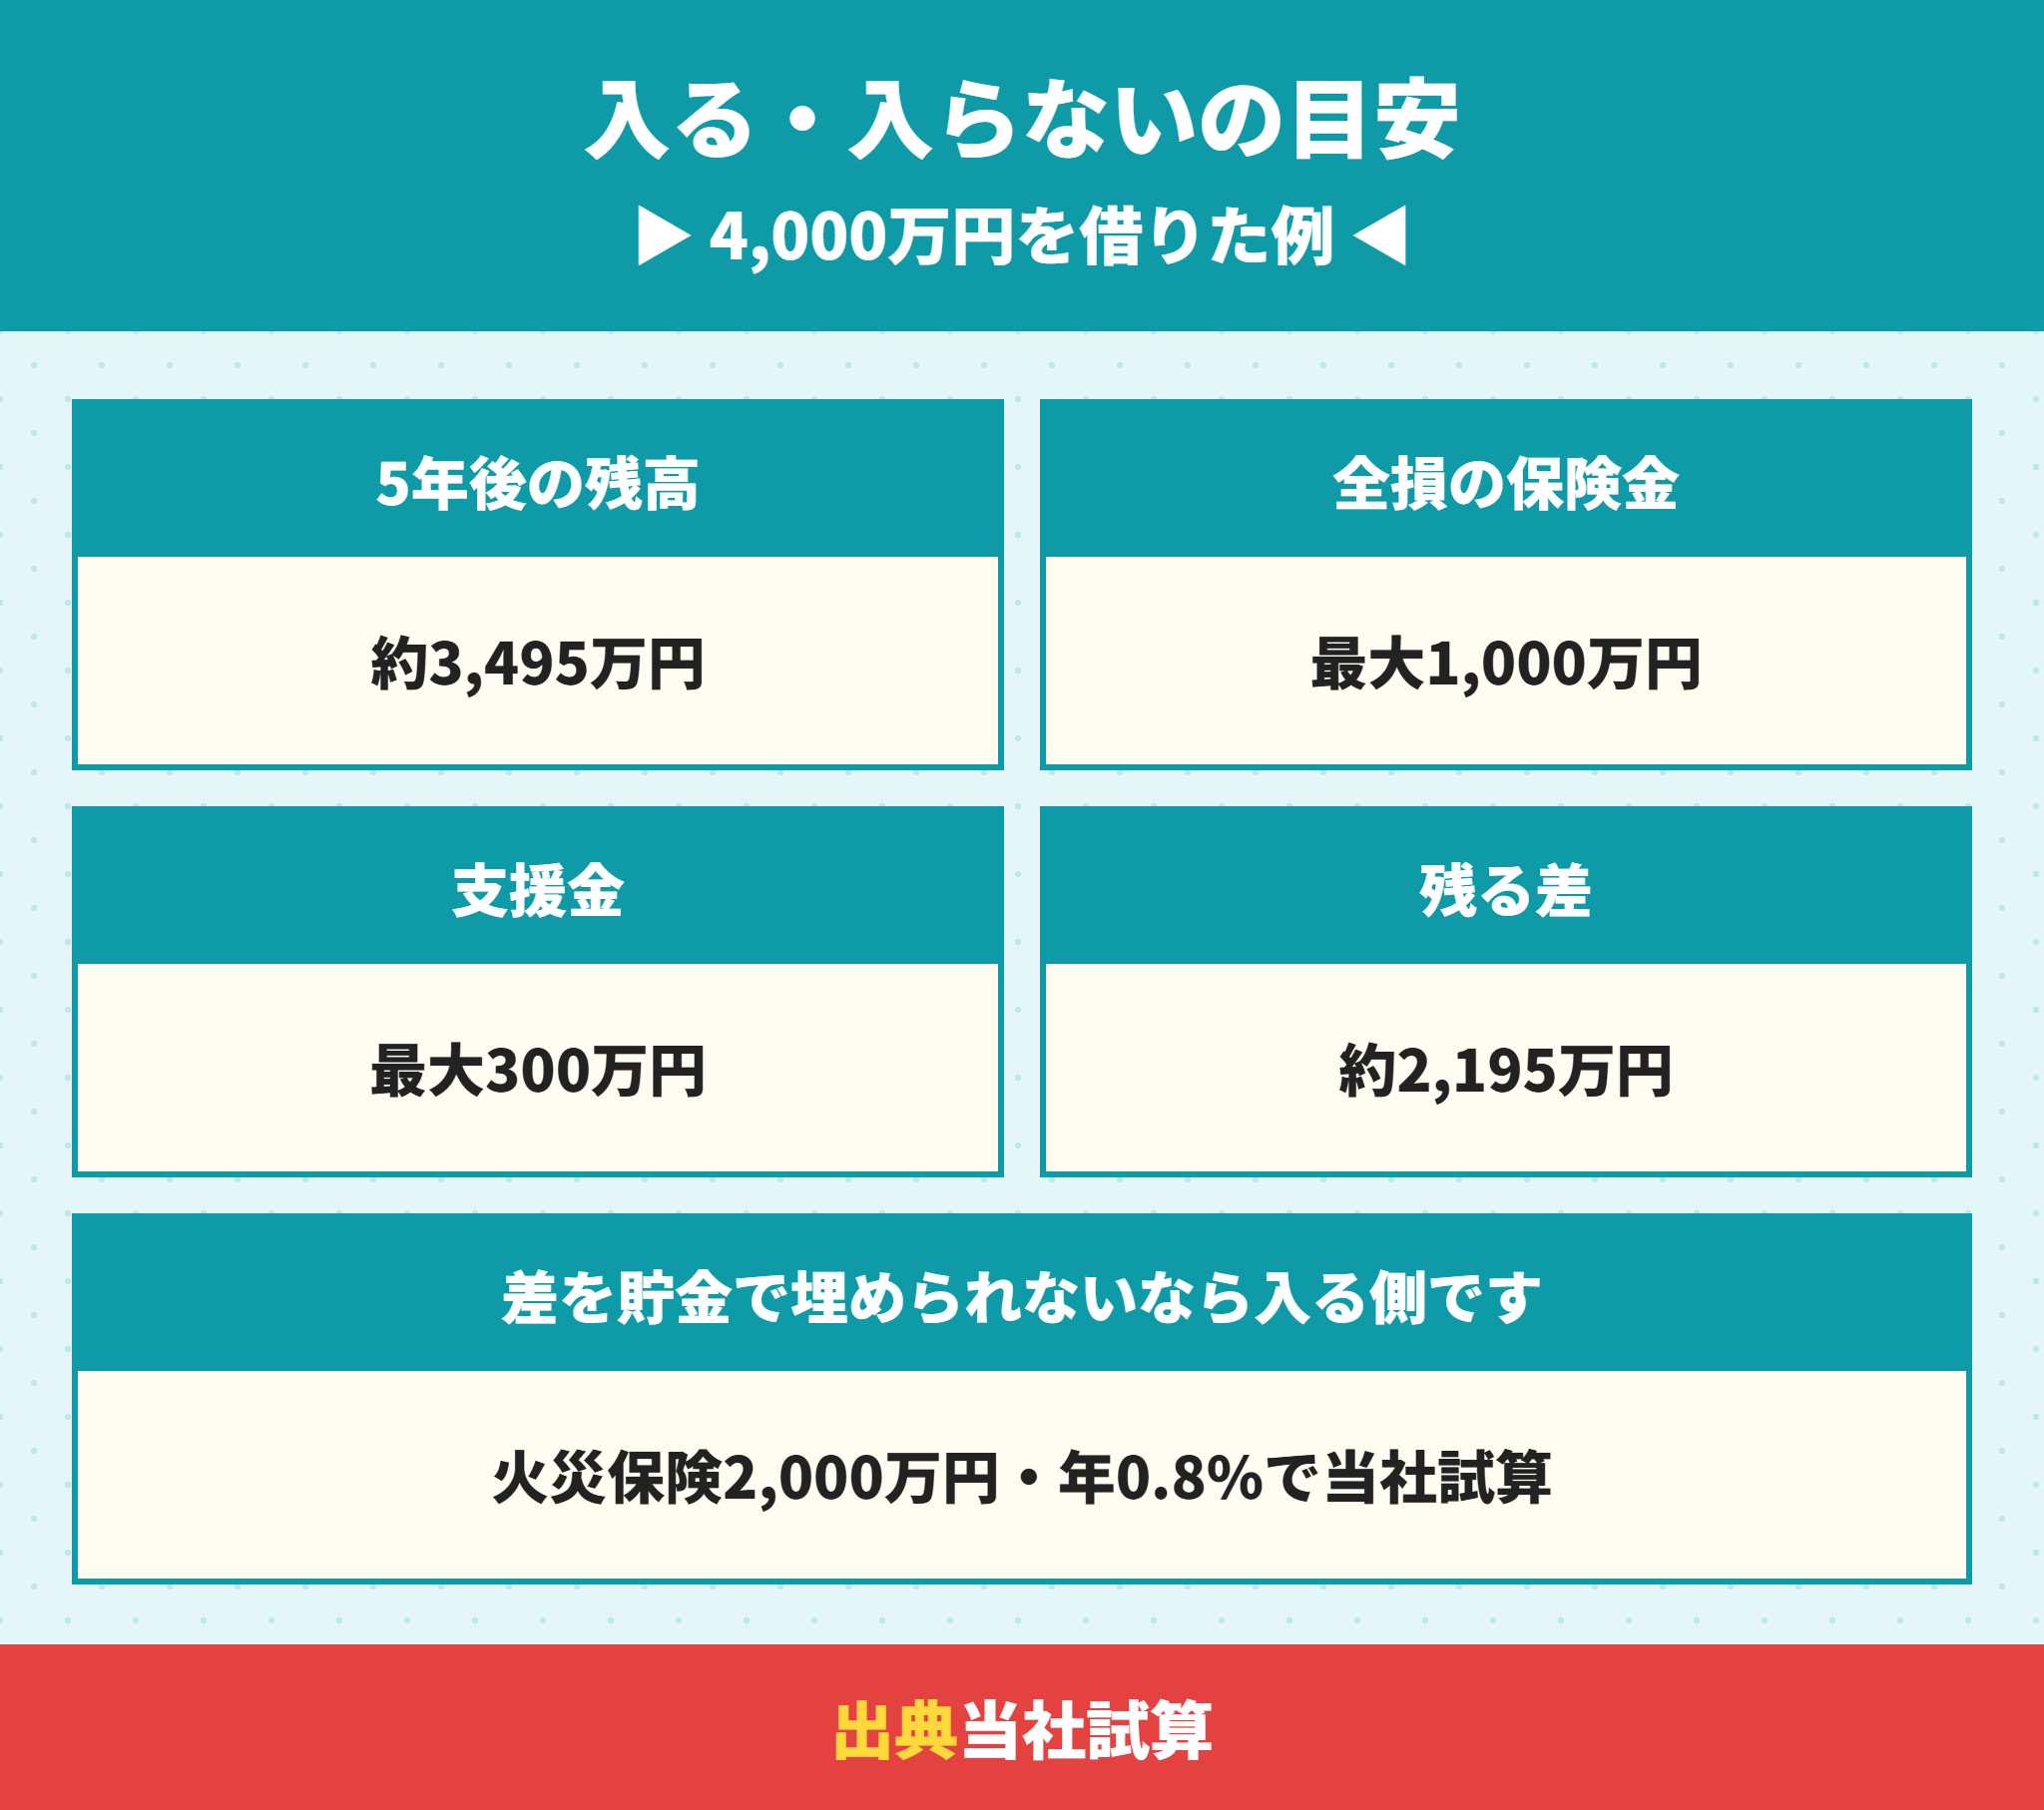
地震保険が必要かは、全壊したときに残る借金を、貯金で埋められるかで決めると分かりやすくなります。
| 項目 | 金額(当社試算) |
|---|---|
| 5年後のローン残高(4,000万円・年0.8%・35年) | 約3,495万円 |
| 地震保険の保険金(火災保険2,000万円の50%・全損) | 最大1,000万円 |
| 支援金(全壊・建て直し) | 最大300万円 |
| 残る借金 | 約2,195万円 |
保険がなければ、残る借金は約3,195万円になります。
地震保険の必要性は年数がたつと下がる
ローン残高は返済とともに減るので、全壊したときに残る借金も年々小さくなります。
| 借りてからの年数 | ローン残高 | 保険金と支援金を引いた残り |
|---|---|---|
| 1年後 | 約3,901万円 | 約2,601万円 |
| 5年後 | 約3,495万円 | 約2,195万円 |
| 10年後 | 約2,969万円 | 約1,669万円 |
借りてすぐの時期ほど、残る借金が大きく、保険がないと立て直しが難しいことが分かります。
ローンの残りが貯金で返せる額まで減ったら、更新のときに続けるかを見直す、という考え方もあります。
地震保険がいらないと言えるのは2つの場合
入らない判断ができるのは、ローン残高を貯金で返せる人か、ローンを組まずに買った人です。
頭金を多く入れて残高が小さい人も、残高と貯金を並べて判断できます。フルローンで買う人ほど、保険で埋める部分が大きく、必要性が高いと言えます。借入の考え方は住宅ローンのフルローンは危ない?頭金0円の4つのリスクと3,500万円の総返済の差で説明しています。
地震保険料は年5万円まで所得控除になる
国税庁によると、保険料は年5万円までが地震保険料控除の対象です。所得税の負担が少し軽くなります。
地震保険に入るかの目安
ローン残高-地震保険-支援金を、貯金で埋められないなら入る
大阪・和歌山は料率が高いぶん、等級の割引の効果も大きい
入らないなら、その分を毎年貯金に回す計画を立てておく
関西の地震保険の付帯率は約7割
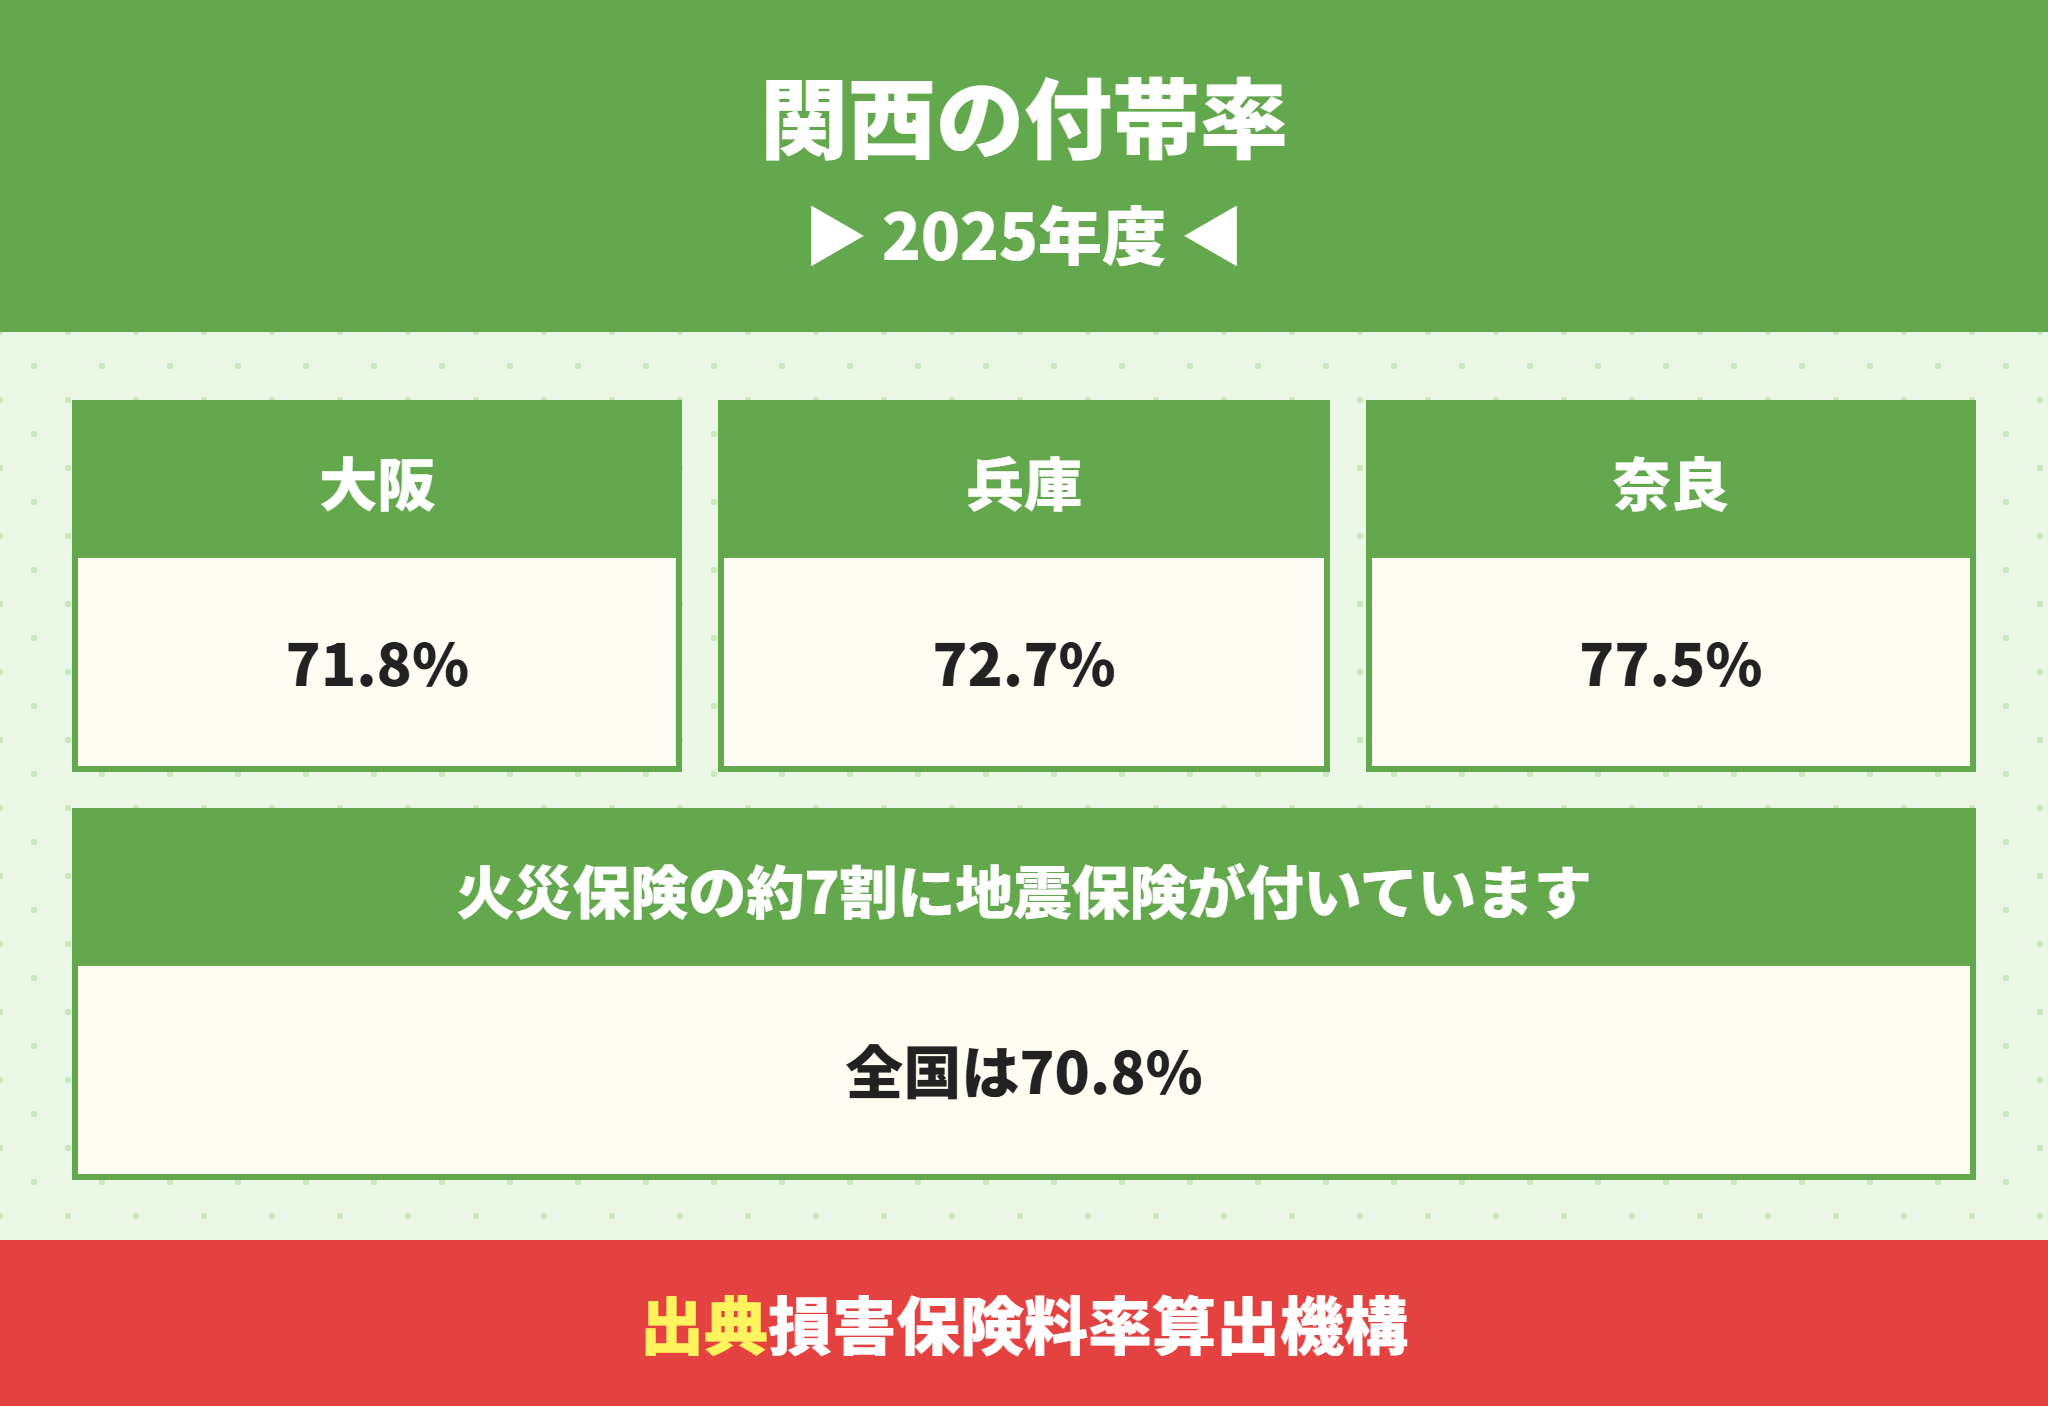
損害保険料率算出機構は、火災保険を契約した人のうち地震保険を付けた割合を「付帯率」として公表しています。
| 府県 | 付帯率(2025年度) | 世帯加入率(2025年) |
|---|---|---|
| 大阪府 | 71.8% | 39.0% |
| 兵庫県 | 72.7% | 36.3% |
| 京都府 | 69.9% | 39.0% |
| 奈良県 | 77.5% | 36.5% |
| 滋賀県 | 70.6% | 37.5% |
| 和歌山県 | 72.9% | 35.1% |
| 全国 | 70.8% | 35.5% |
関西で火災保険を新しく契約した人の約7割(69.9〜77.5%)が付けていることになります。
奈良県の付帯率は関西でいちばん高い
奈良県は77.5%で、関西の6府県でいちばん高い付帯率です。
世帯加入率は賃貸住まいの世帯も分母に入るので、家を買う人の判断には付帯率のほうが参考になります。
建売で地震保険の保険料を下げるために確かめる書類
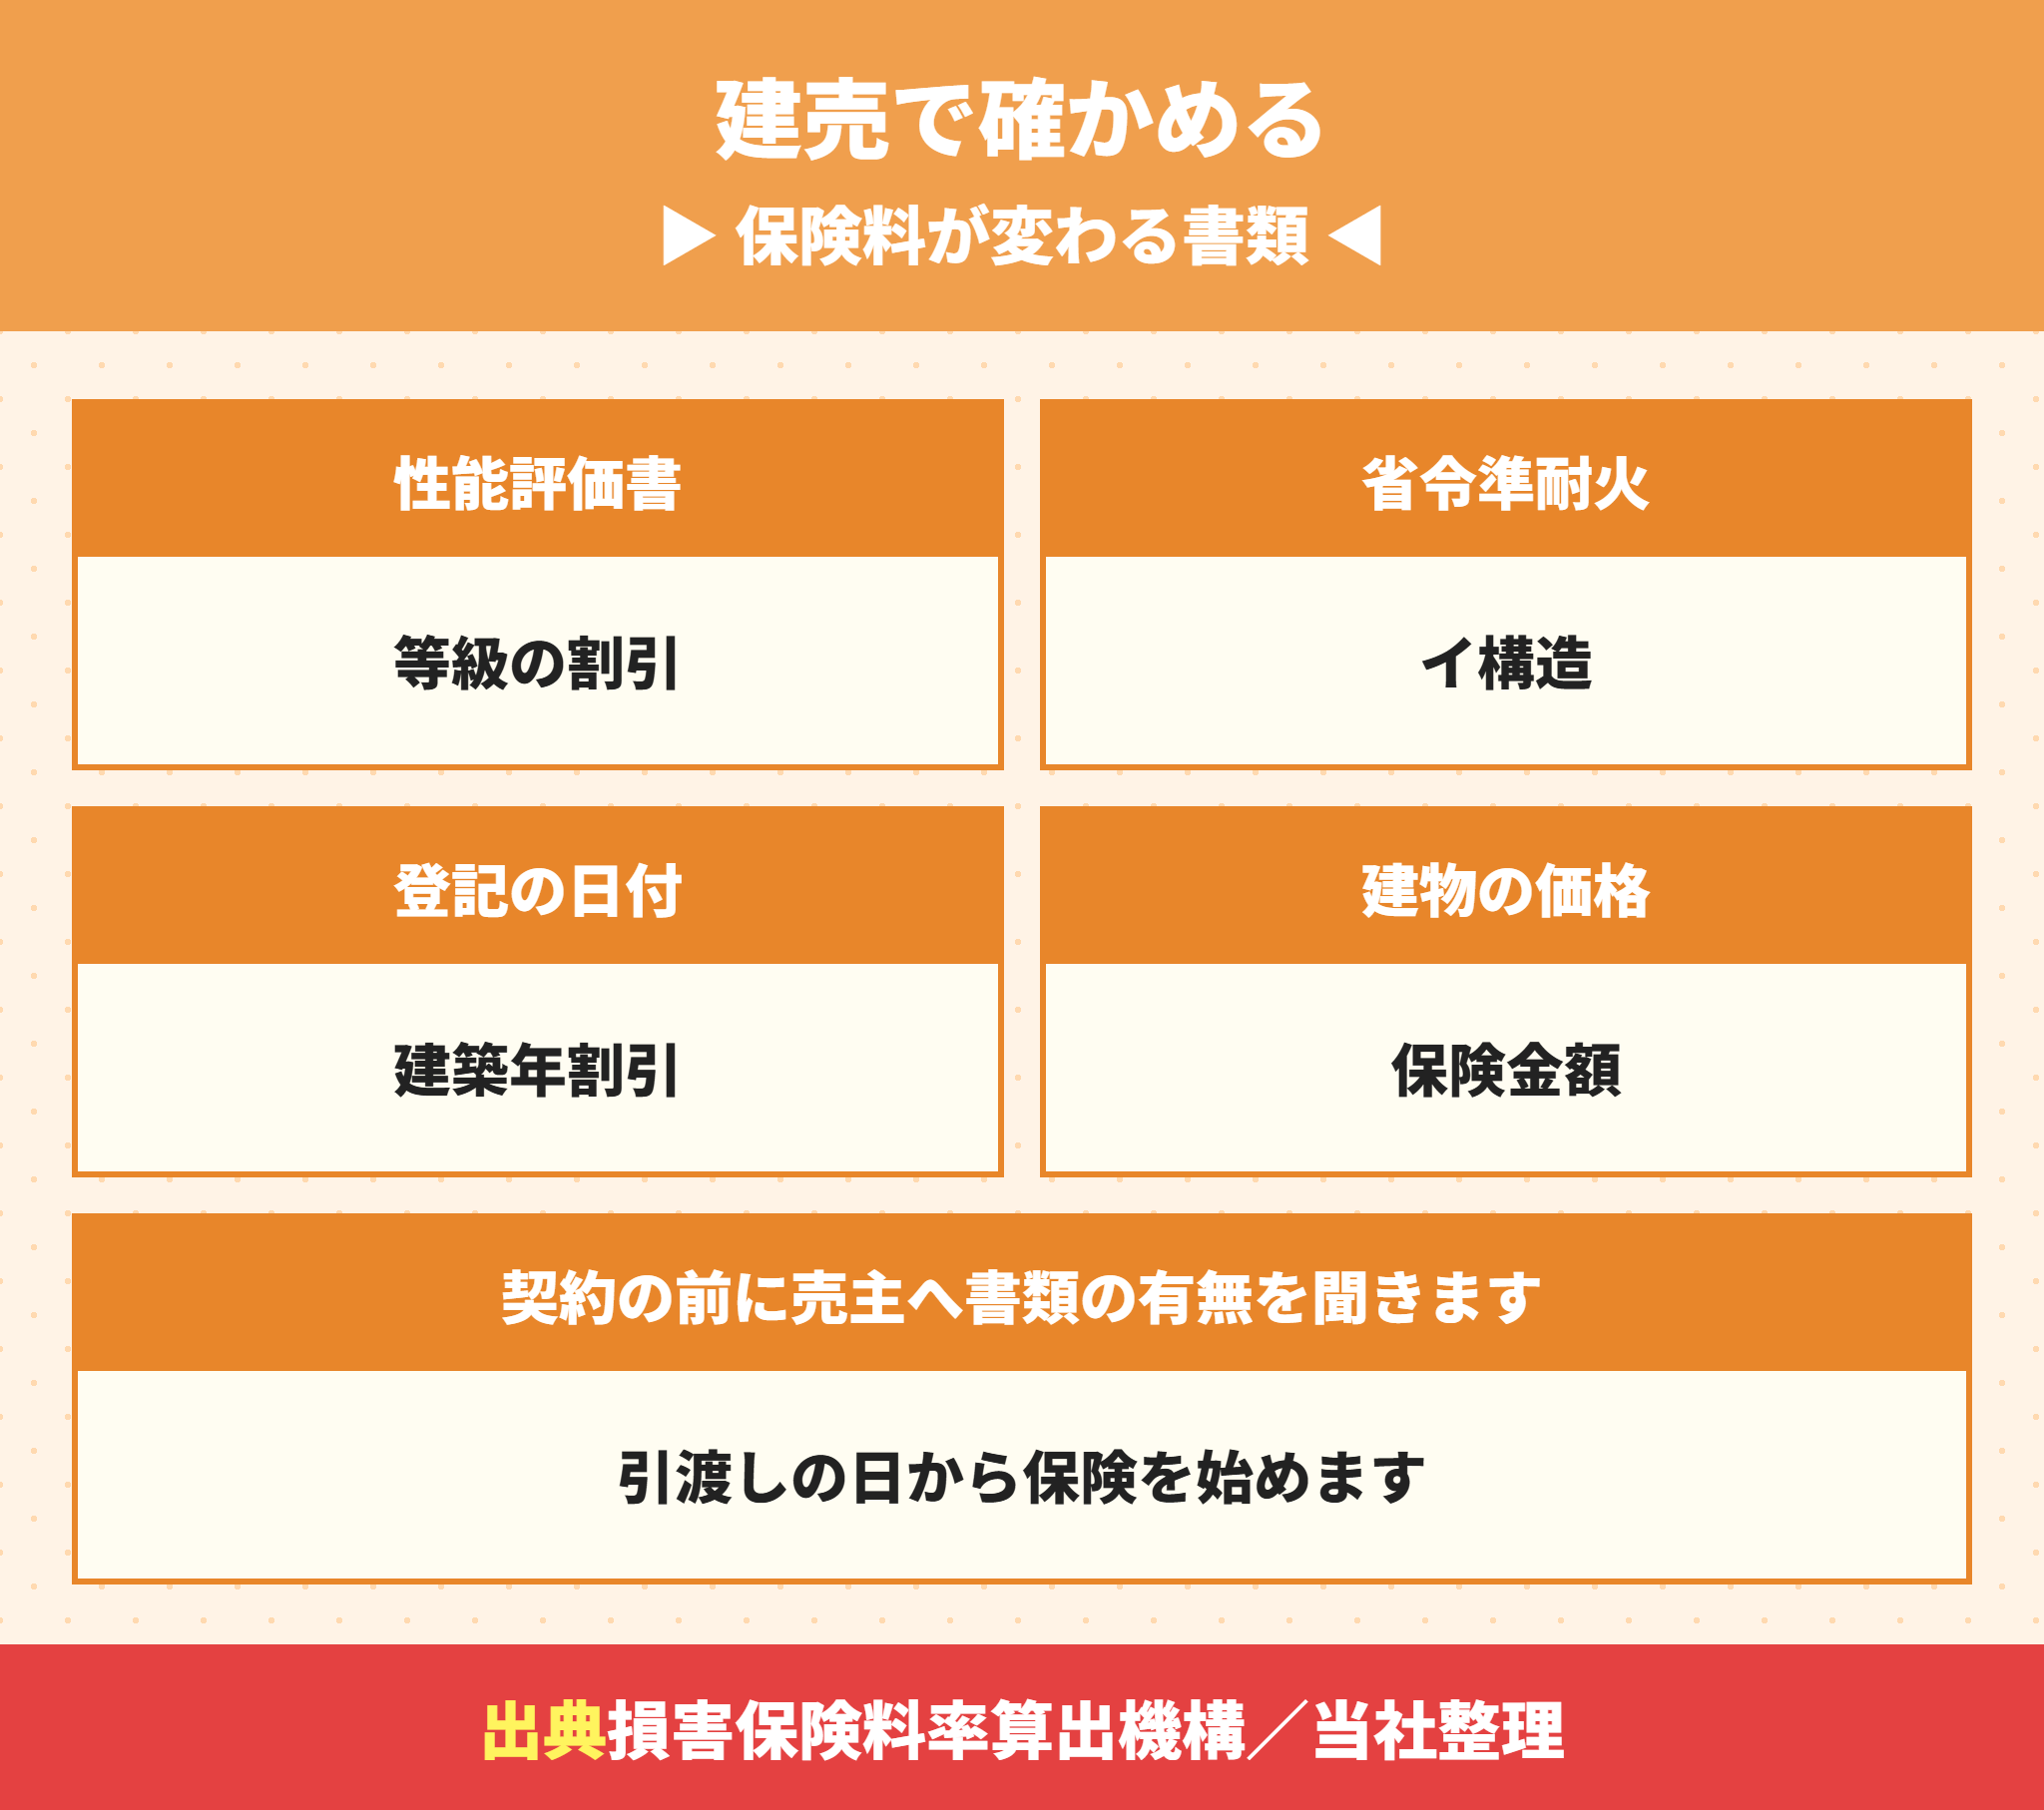
建売を買うときは、契約の前に売主へ4つの書類の有無を聞くと、保険料を最大で半分に下げられることがあります。
| 確かめるもの | 地震保険への影響 |
|---|---|
| 住宅性能評価書(設計・建設) | 耐震等級の割引(等級3で50%) |
| 省令準耐火構造などの確認書類 | イ構造で計算できるか |
| 建物の登記事項 | 建築年割引(評価書がない場合) |
| 建物の価格(売買契約書) | 火災保険と地震保険の保険金額の目安 |
建売で保険料が高くなりやすいところ
「耐震等級3相当」だけで評価書がない
構造の書類がなく、木造としてロ構造で計算される
引渡しの日に保険が始まっておらず、空白の期間ができる
地震保険は引渡しの日から始まるように手配する
建売は、引渡しの日から自分の家になります。火災保険とあわせて、引渡しの日から始まるように早めに申し込みます。
住宅ローンを使う場合、銀行から火災保険の加入を求められることが多いです。諸費用の全体は建売の諸費用はいくら?内訳と現金で用意するお金で整理しています。
地盤とハザードマップも地震保険の判断に入れる
地震保険の料率は府県単位なので、同じ府県なら地盤の強さで保険料は変わりません。
揺れやすさは自分で調べておきます。調べ方は地盤サポートマップの見方|地耐力・液状化の区分と購入前の注意点と重ねるハザードマップの見方|浸水深の色・使い方と物件購入前の確認ポイントで紹介しています。

売主に評価書があるか聞くのは、失礼になりませんか。
ラクチン君失礼ではありません。地震保険の割引のために書類の写しを求めるのはよくあることです。引渡しの書類の中に入っていることも多いので、契約前に確かめておくと安心です。保証の書類は建売の保証期間は何年?新築の瑕疵担保責任10年とアフターサービスと最長60年保証の条件も参考にしてください。
地震保険に関するよくある質問
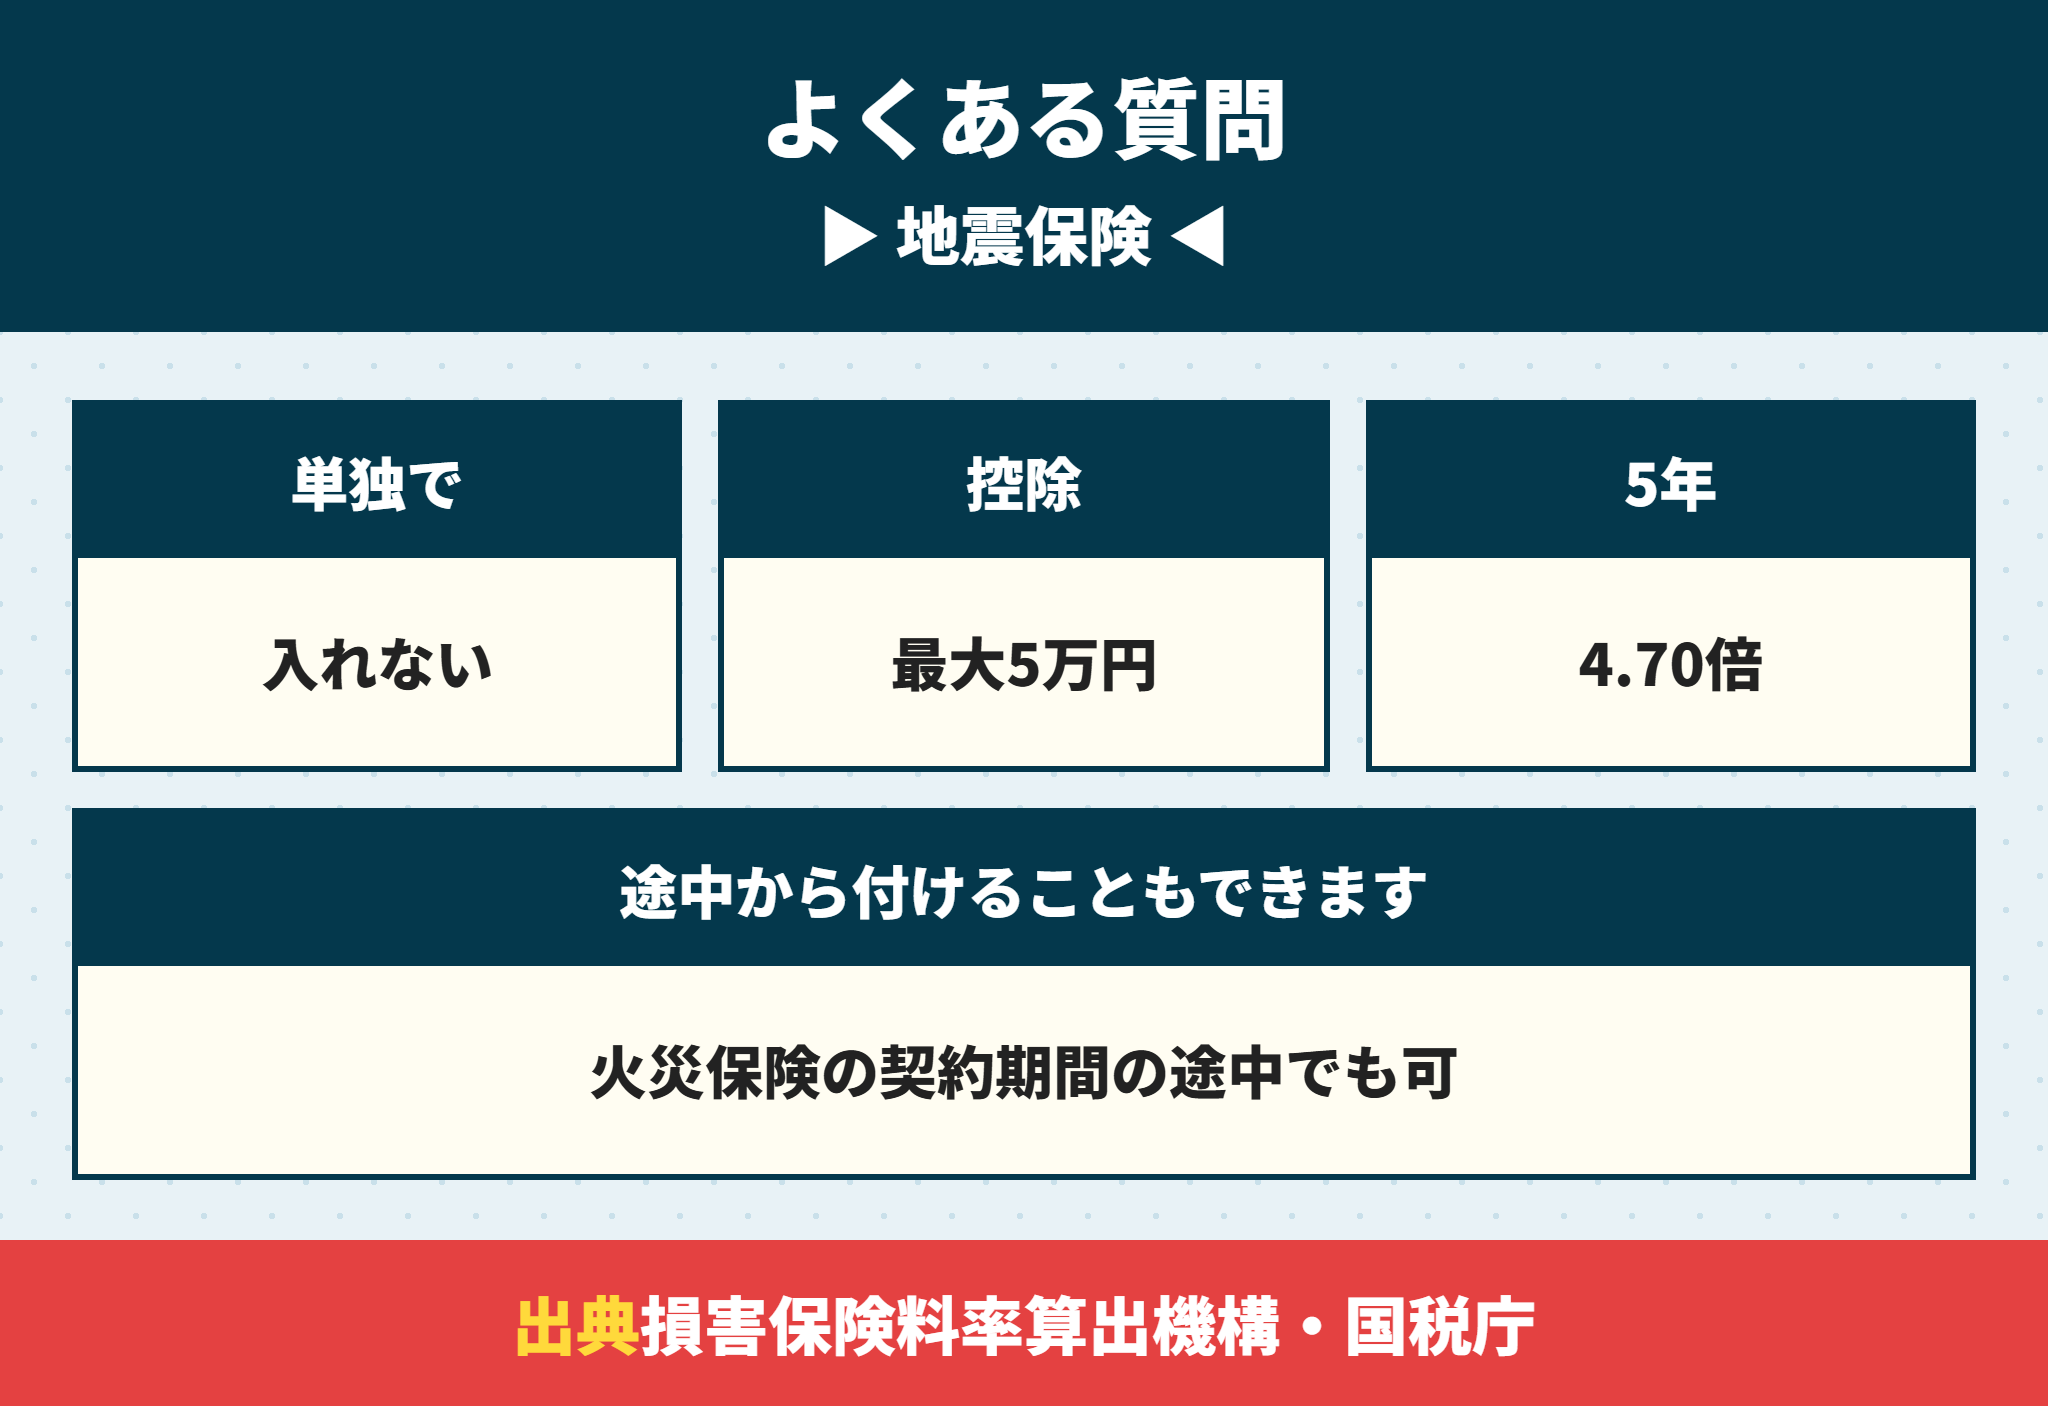
- 地震保険だけに入ることはできますか。
-
できません。地震保険は火災保険に付けて契約する仕組みです。火災保険の契約期間の途中からなら付けられます。
- 地震保険の保険料は保険会社で違いますか。
-
基準料率を各社が使うので、同じ条件なら保険会社が違っても同じです。府県・構造・割引で決まります。
- 地震保険で家を建て直せますか。
-
保険金額は火災保険の30〜50%までなので、全損でも建て直す費用の全部にはなりません。生活を立て直すための保険と考えます。
- 耐震等級3相当と書かれた建売でも割引は受けられますか。
-
住宅性能評価書などで等級が確認できる場合に限ります。「相当」だけで書類がなければ、建築年割引の10%になります。
- 地震保険料は確定申告で控除されますか。
-
地震保険料控除の対象で、年5万円までです。会社員は年末調整でも控除できます。
- 5年一括で払うと得ですか。
-
5年分の長期係数は4.70で、毎年払う5年分より約6%安くなります。
地震保険はローンが残る間は入る前提で考える
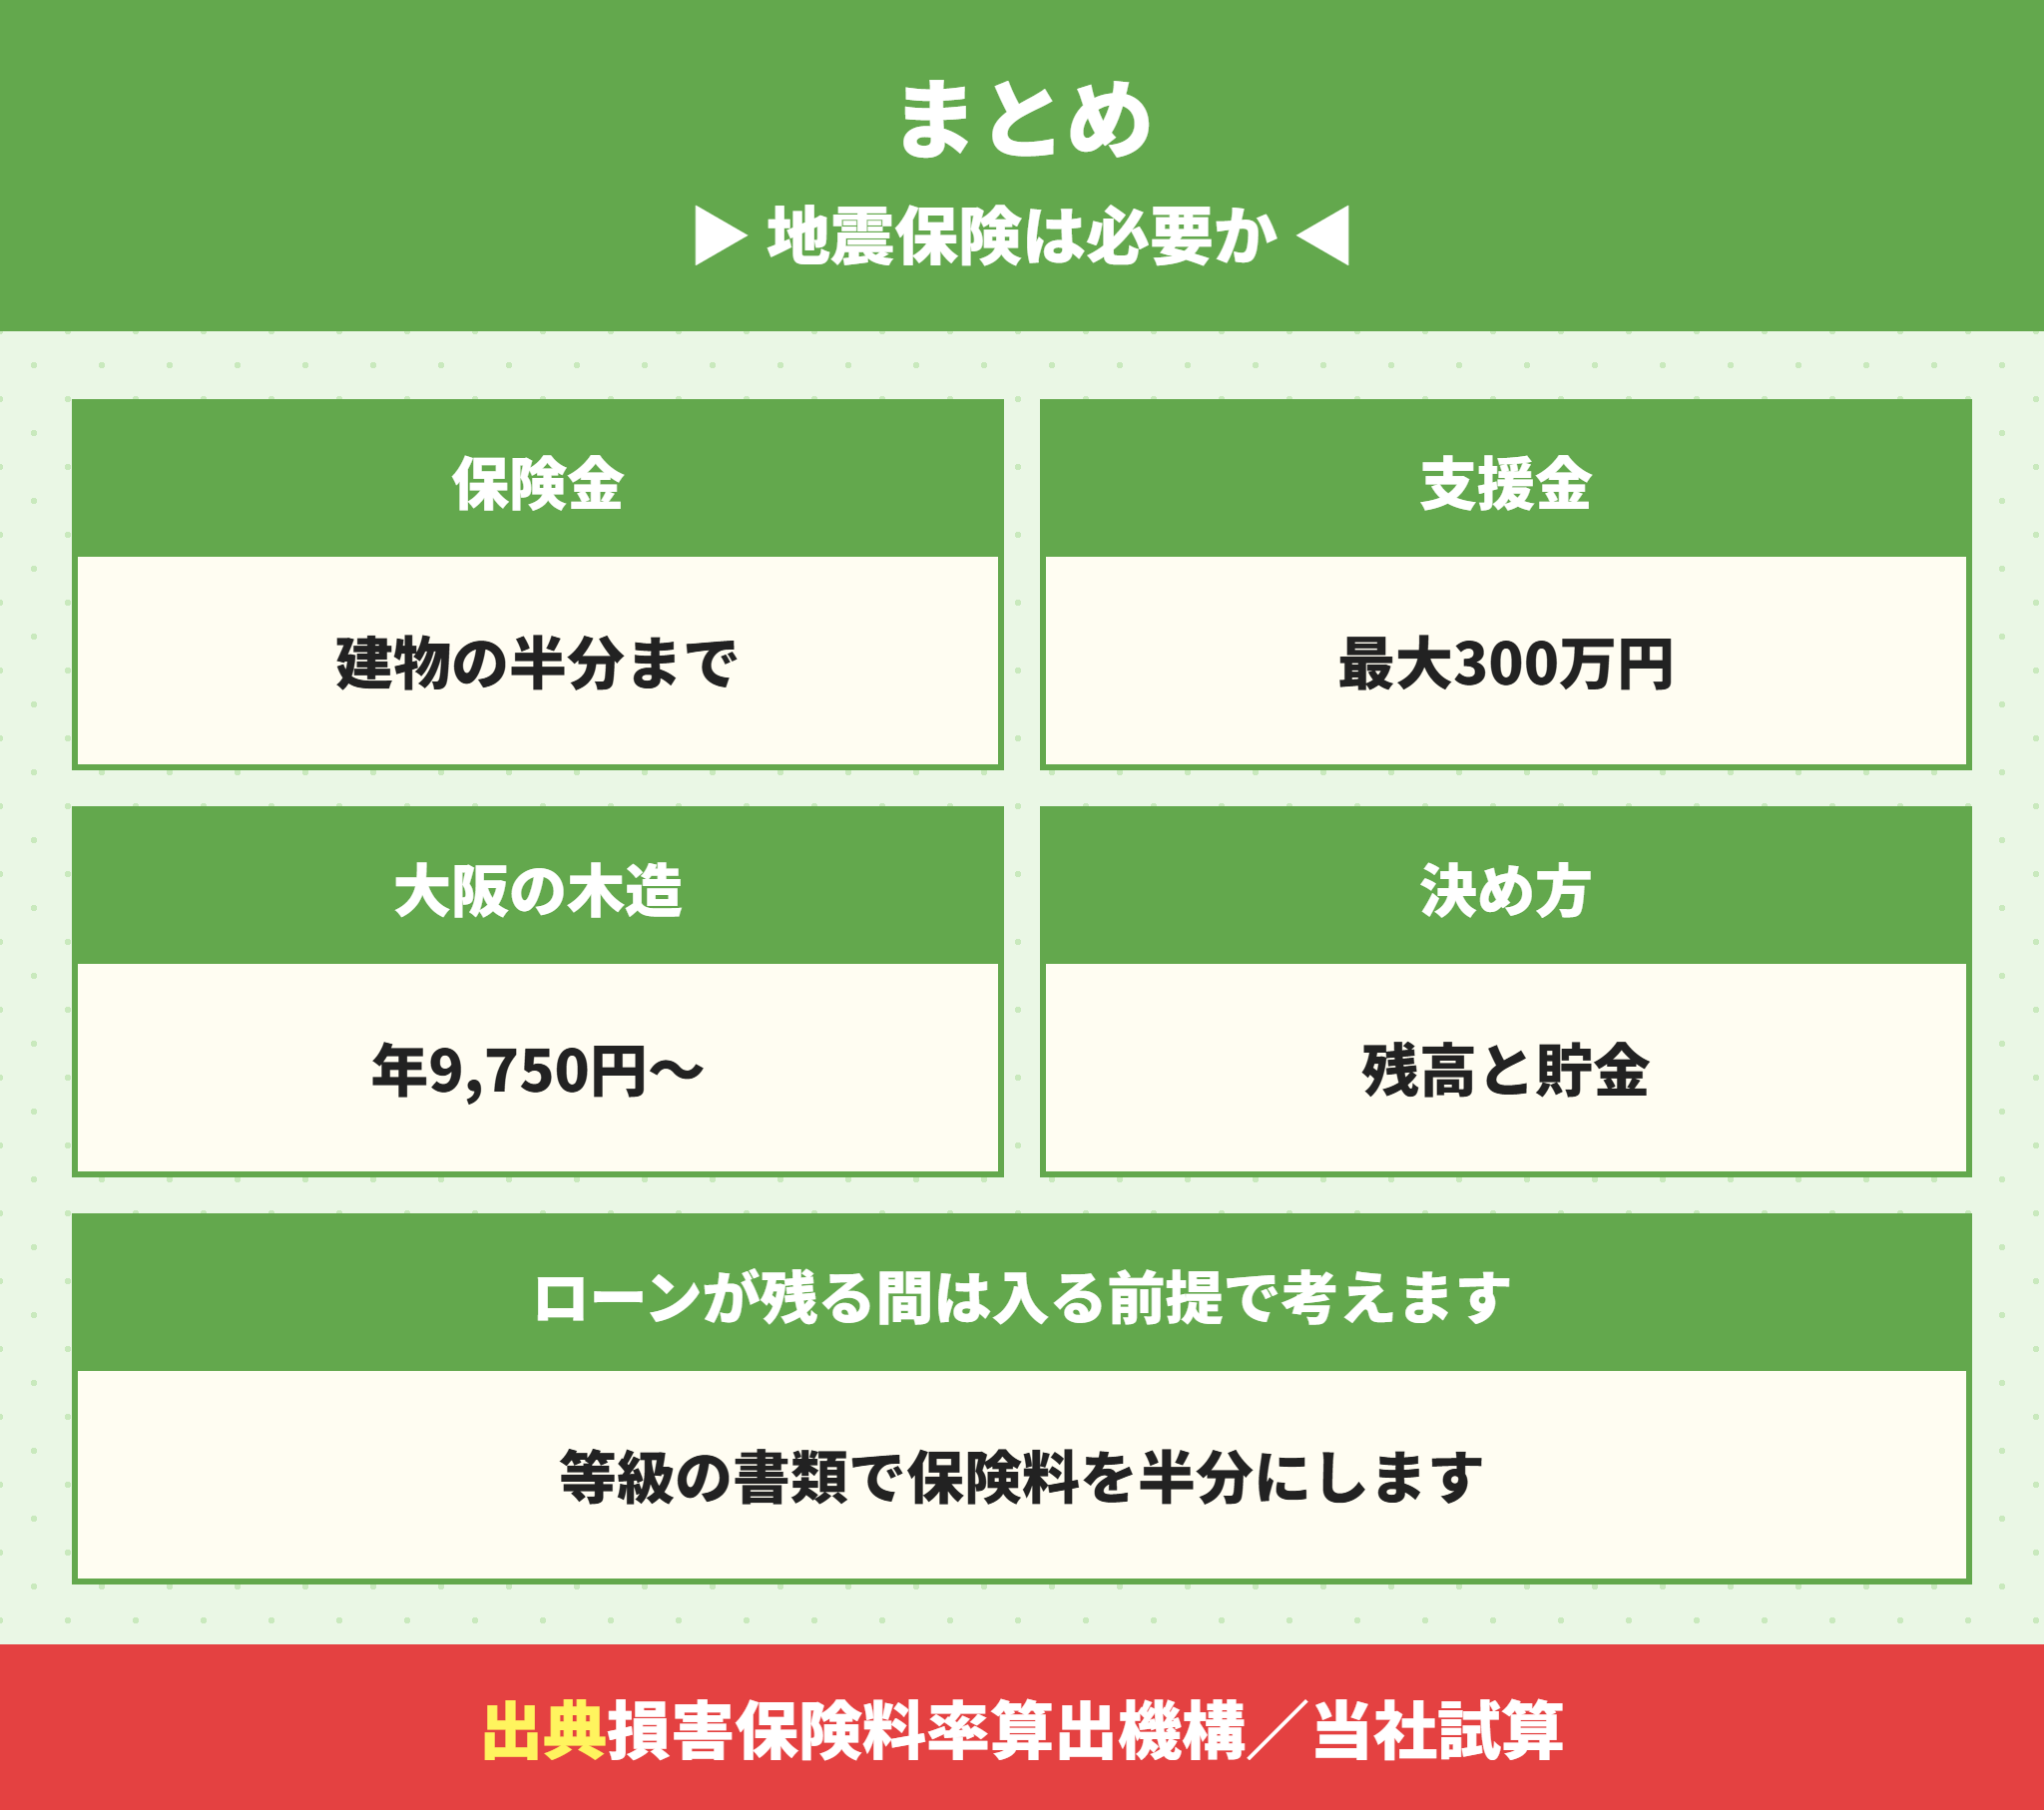
最後にポイントをまとめます。
ローン残高から保険金と最大300万円の支援金を引いた差を、貯金で埋められるかで決めると判断しやすくなります。
- 地震の火災は火災保険だけでは出ない
- 地震保険は火災保険の30〜50%・建物5,000万円まで
- 大阪の木造は1,000万円あたり年19,500円、等級3なら9,750円(当社計算)
- 国の支援金は全壊・建て直しで最大300万円
- 4,000万円の借入なら、5年後に全壊して約2,195万円が残る(当社試算)
- 評価書・省令準耐火の書類で保険料が下がる
当社は保険の募集や特定の保険会社のご紹介はしていません。保険の内容は、保険会社や代理店で確かめてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、売主に住宅性能評価書や構造の書類があるかを確かめるお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。