
建売の見積もりに「ローン事務手数料 77万円」とありました。思ったより高くて驚いています。これは払うしかないんですか?保証料型と比べてどっちが得なのかも分かりません。
住宅ローンの事務手数料は、見積もりの中でも大きな金額なので不安になりますよね。
先に結論を言います。住宅ローンの事務手数料は、多くの銀行で借入金額の2.2%(税込)です。
3,500万円を借りれば77万円になります。金額は払い方の型で変わり、定率型・定額型・金利上乗せ型・保証料型の4つがあります。
事務手数料は、繰上返済や借り換えで早く完済しても戻りません。10年で借り換えるつもりなのに定率型を選ぶと、上乗せ型より14万円ほど多く払う計算になります(当社試算)。
避け方は、何年で完済しそうかを決めてから、手数料と金利を足した総額で型を選ぶことです。
この記事では、2026年11月に当社で確認した各銀行の公式サイトと商品説明書、当社の返済試算で、事務手数料の金額と選び方を整理します。
この記事で分かること
住宅ローンの事務手数料の相場と払う時期
定率型・定額型・金利上乗せ型・保証料型の違い
銀行ごとの事務手数料(公式で確認した実額)
上乗せ型が得になる年数(当社試算)
繰上返済で戻るお金・戻らないお金
建売の諸費用の中で事務手数料をどう考えるか
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの事務手数料とは|融資の日に銀行へ払う費用
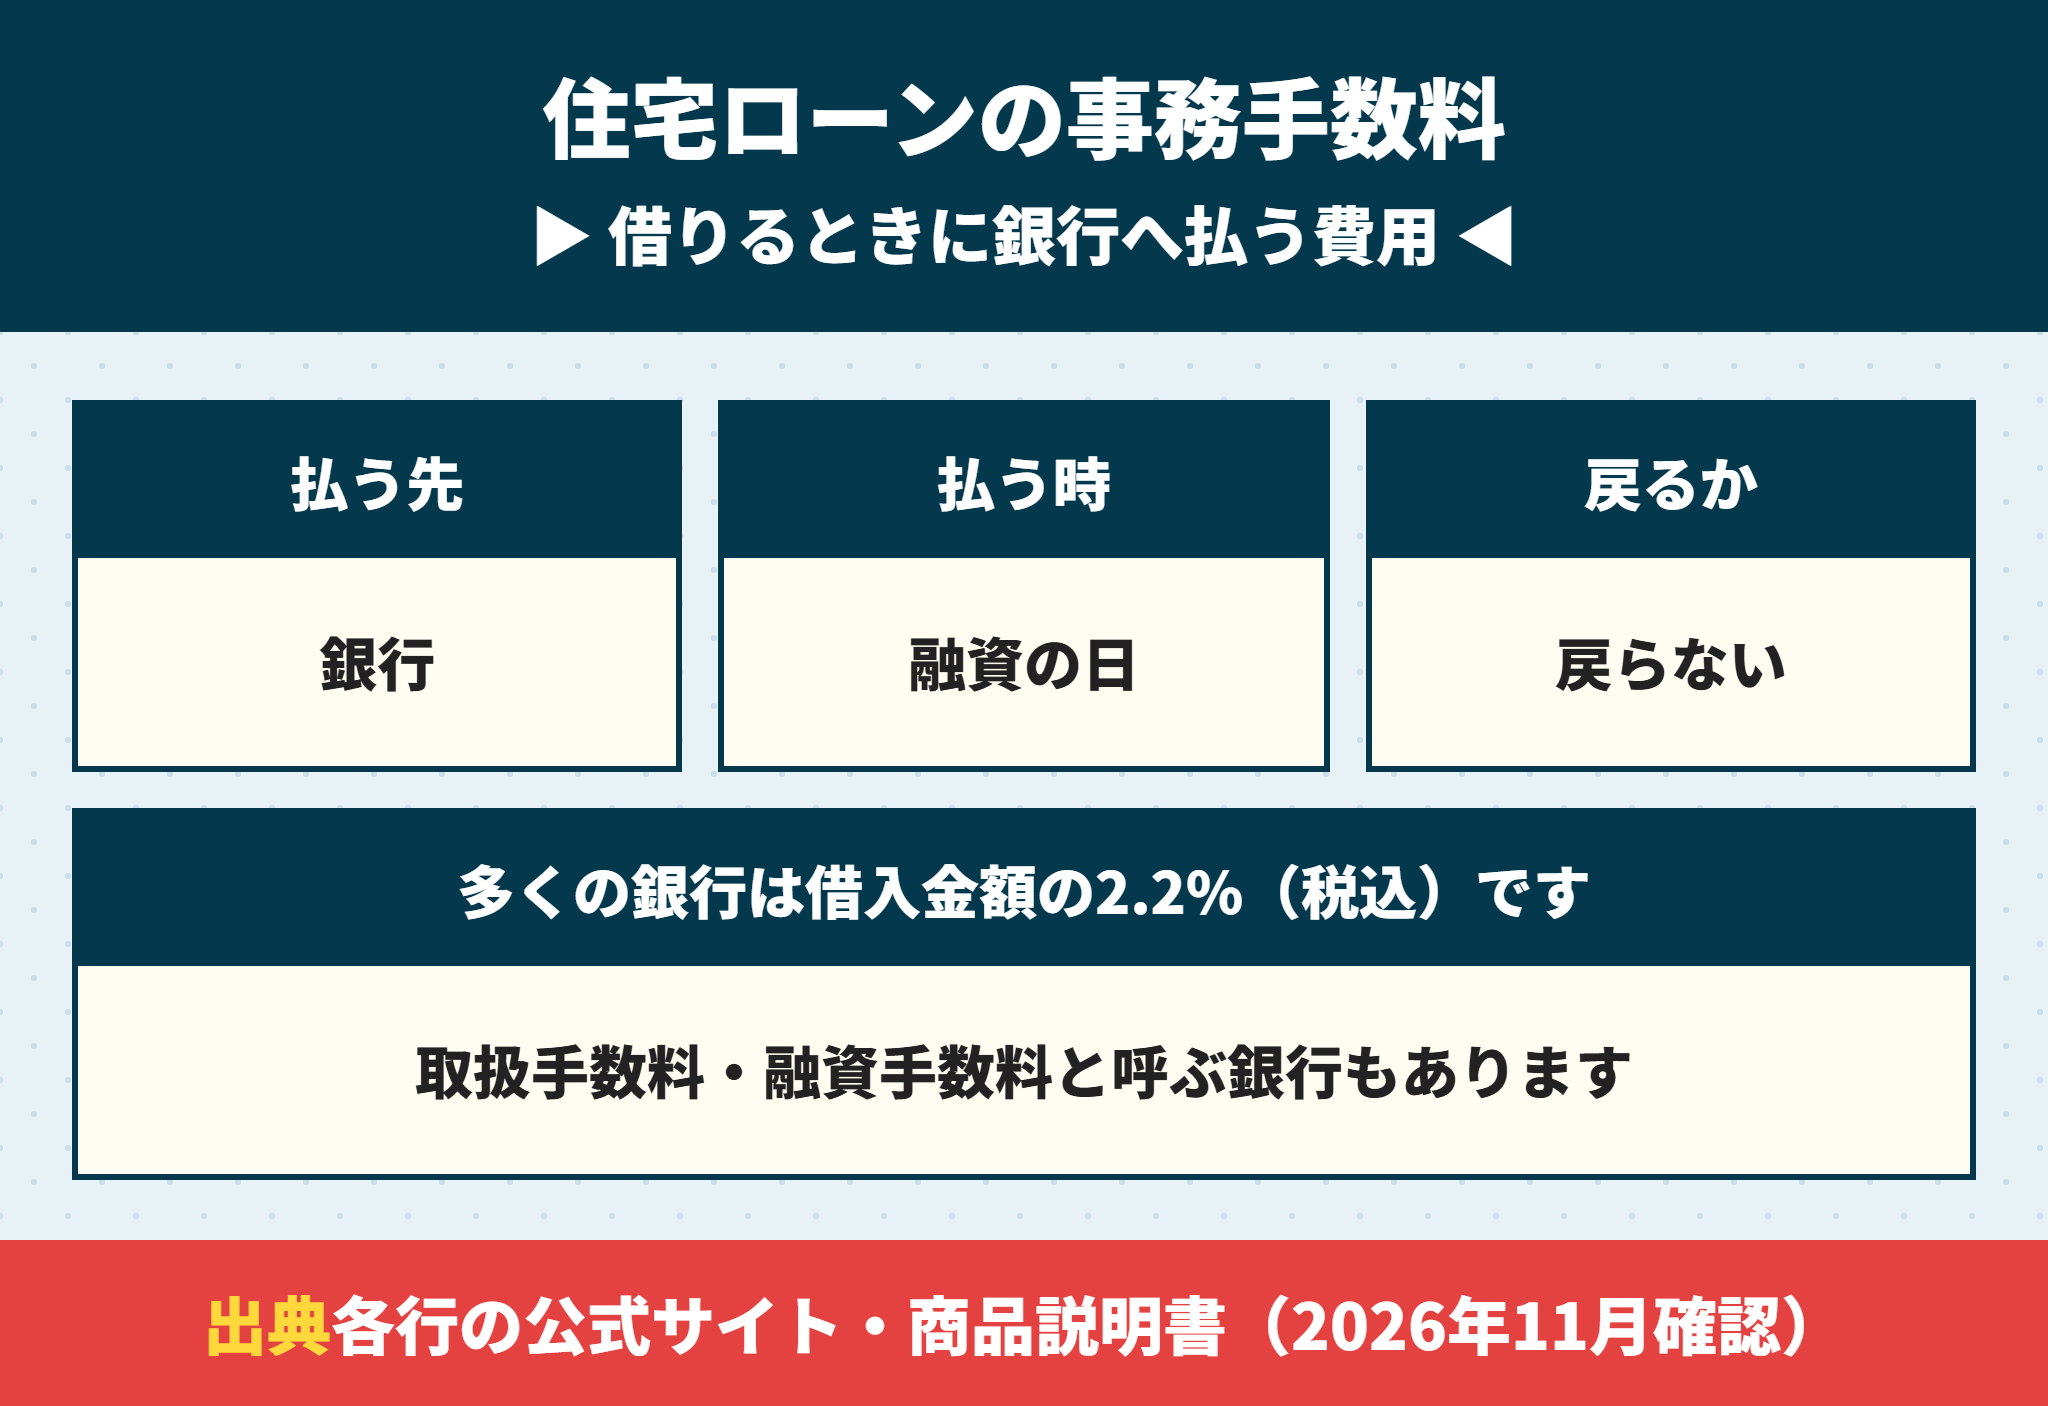
事務手数料は、住宅ローンを借りるときに、審査や契約の事務の費用として銀行へ払うお金です。
銀行によって「融資手数料」「取扱手数料」「銀行手数料」と呼び方が違いますが、中身は同じです。
事務手数料は決済の日に融資金から差し引かれる
払うのは、建売の残代金を払う決済の日(融資の実行日)です。
多くの場合、融資されたお金から差し引かれるか、同じ口座から引き落とされます。決済の日の口座に、手数料の分まで入れておく必要があります。
審査から融資の日までの流れは住宅ローンの審査期間は何日?事前審査と本審査の違い・引渡し日から逆算する日程で解説しています。
事務手数料は住宅ローンの諸費用で一番大きいことが多い
住宅ローンを借りるときは、事務手数料のほかに印紙代・抵当権の登記費用・火災保険料もかかります。
その中で、借入金額に比例する定率2.2%の事務手数料は、金額が一番大きくなりやすい費用です。
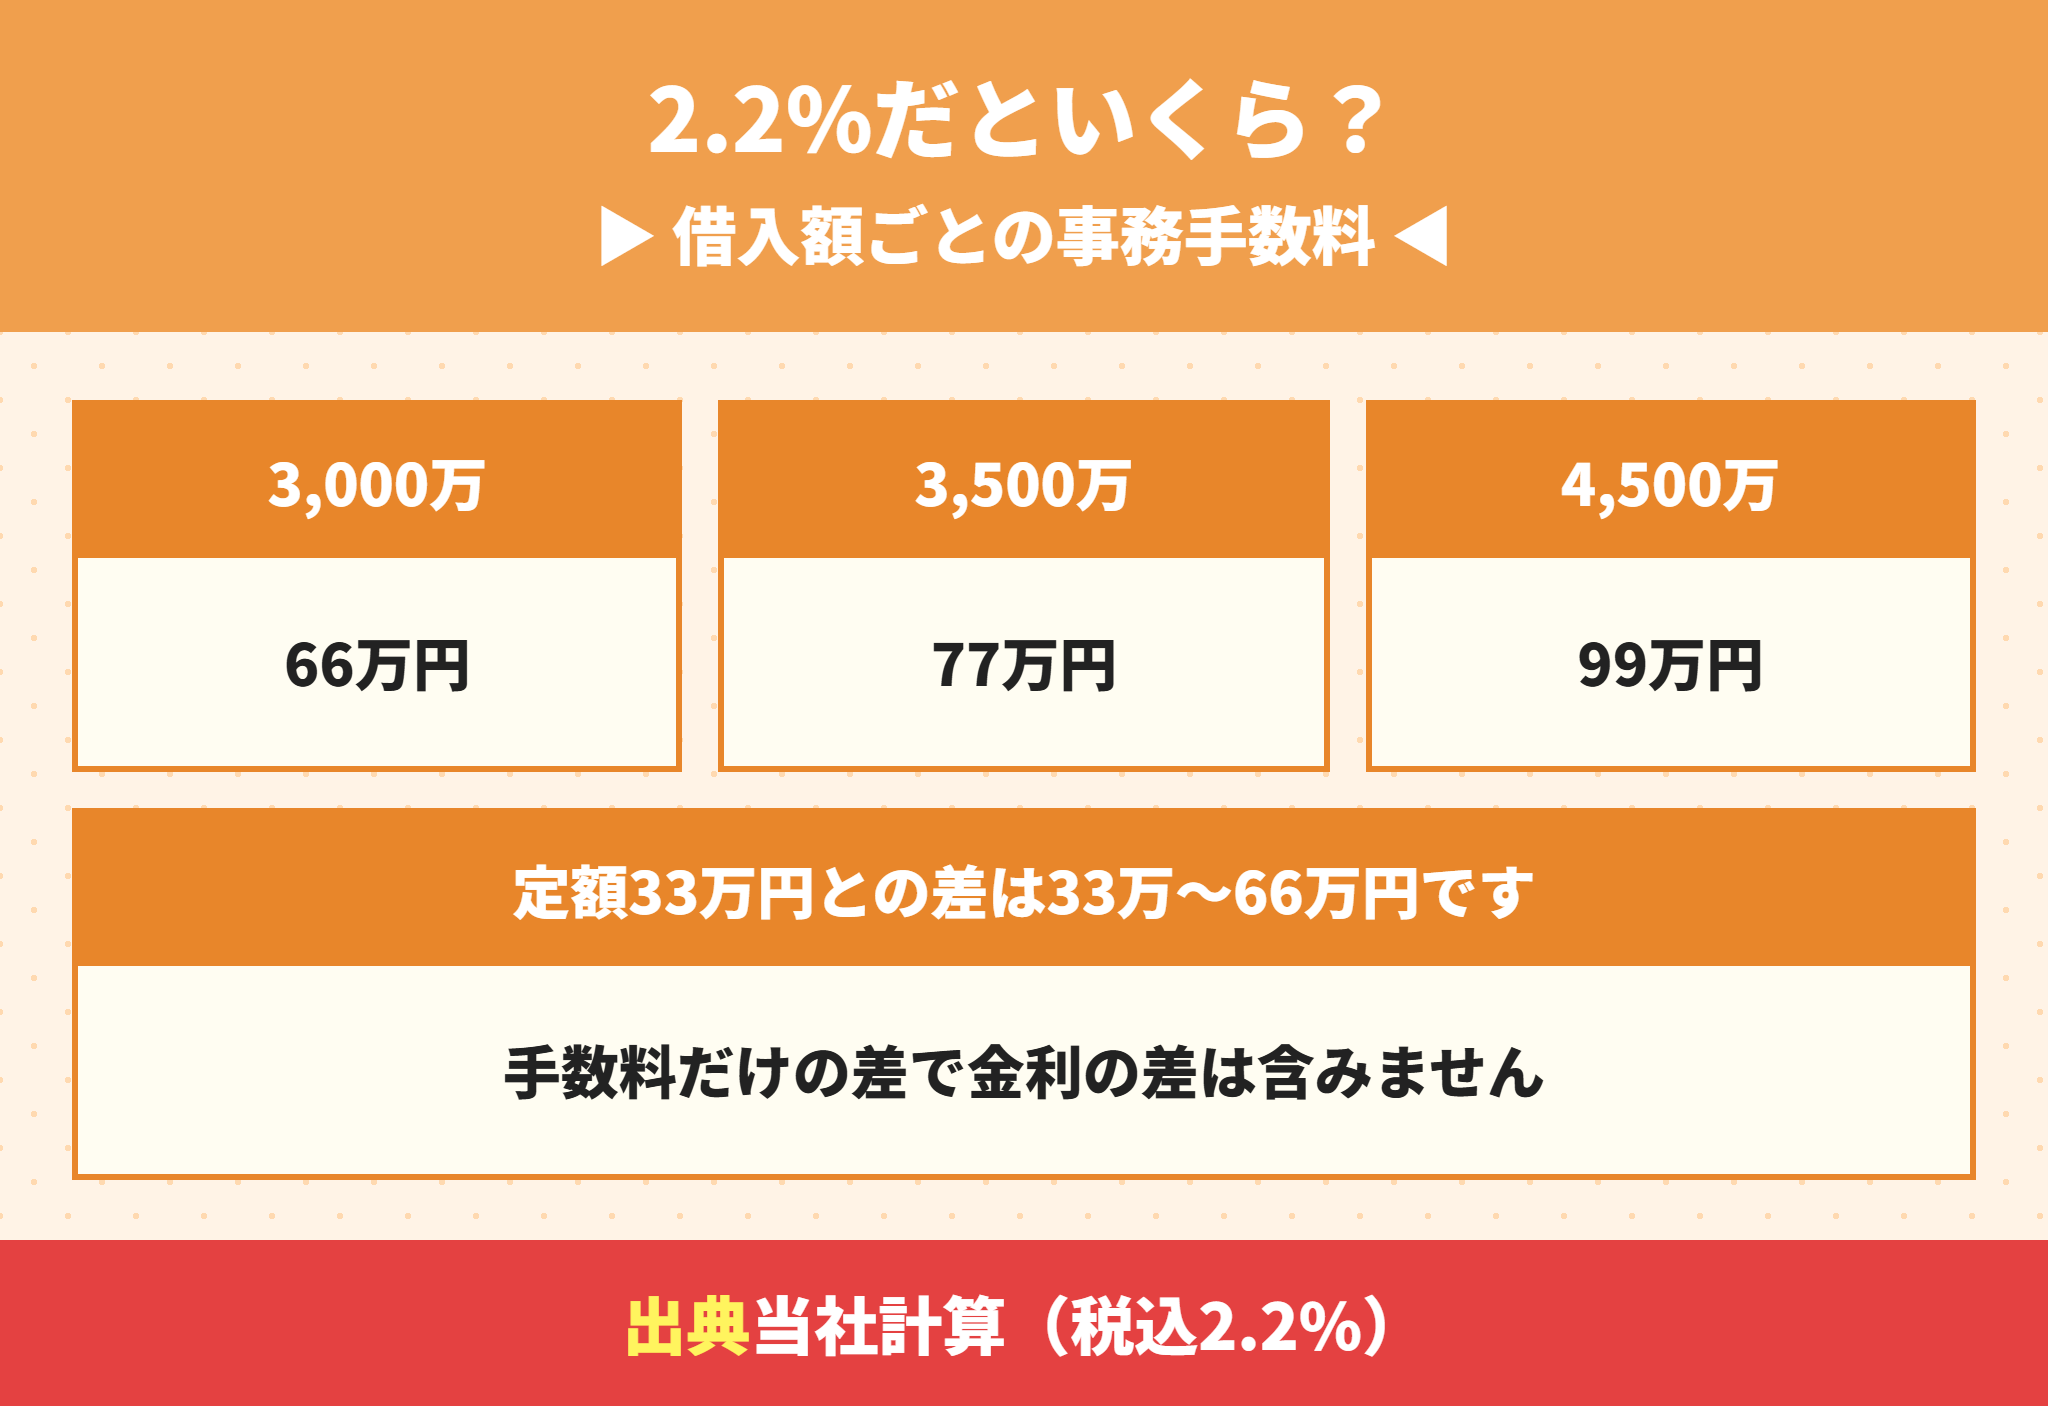
| 借入金額 | 事務手数料(2.2%) |
|---|---|
| 2,500万円 | 550,000円 |
| 3,000万円 | 660,000円 |
| 3,500万円 | 770,000円 |
| 4,000万円 | 880,000円 |
| 4,500万円 | 990,000円 |
見積もりで確かめる3つ
事務手数料の型(定率・定額・上乗せ・保証料)
料率か金額(2.2%なら借入金額×0.022)
決済の日に口座から引かれるかどうか
 ラクチン君
事務手数料は「借りる額に2.2%を掛ける」と覚えておけば、見積もりの数字が正しいかすぐ確かめられます。
事務手数料の払い方は定率型・定額型・金利上乗せ型・保証料型
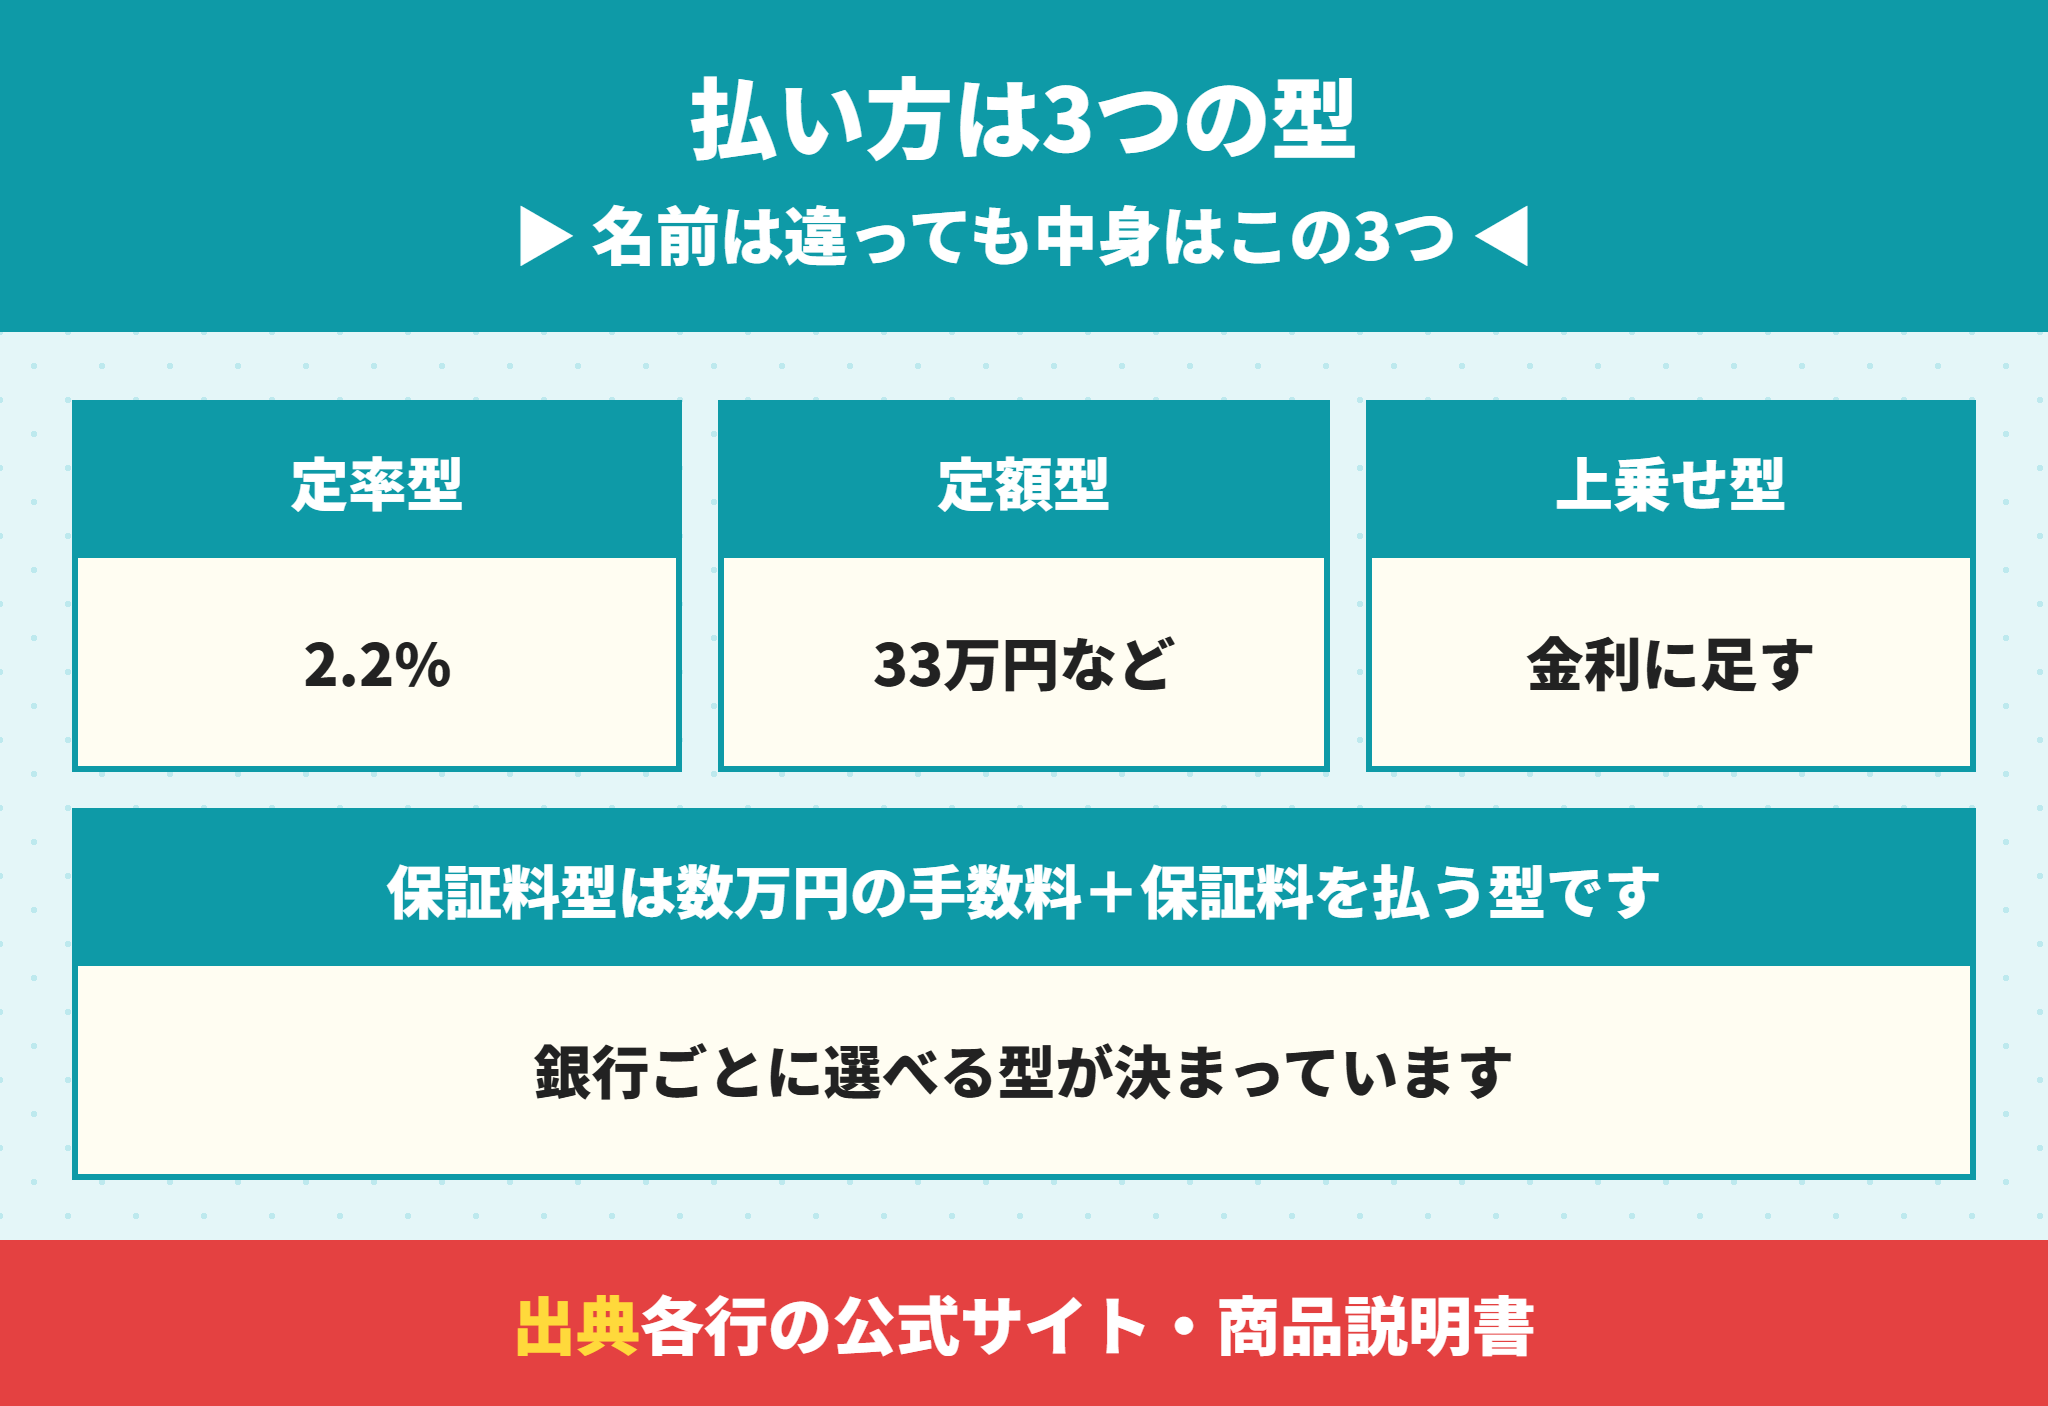
事務手数料の払い方は、銀行ごとに決まっています。名前は違っても、中身は次の4つの型のどれかです。
| 型 | 借りるときに払う額 | 金利 |
|---|---|---|
| 定率型 | 借入金額の2.2% | 低め |
| 定額型 | 33万円など決まった額 | 銀行による |
| 金利上乗せ型 | 0円 | 年0.2〜0.3%高い |
| 保証料型 | 数万円の手数料+保証料 | 低め |
定率型は借入金額が多いほど事務手数料が増える
いまの住宅ローンで一番多いのが定率型です。三菱UFJ銀行・三井住友銀行・PayPay銀行・auじぶん銀行・ドコモSMTBネット銀行は、どれも借入金額の2.2%でした。
定率型の銀行は、保証料を別に払わなくてよい(保証料は不要、または金利に含む)のが一般的です。
定額型の事務手数料は借入1,500万円を超えると有利
楽天銀行は、事務手数料が借入金額にかかわらず330,000円(税込)の定額です。ペアローンは2件で495,000円です。
定率2.2%と同じ額になるのは借入1,500万円のときです。それより多く借りるほど、定額型のほうが手数料は安くなります。
金利上乗せ型は借りるときの事務手数料が0円
りそな銀行は、事務手数料を払わないかわりに金利を年0.3%上乗せする型を選べます。
三井住友信託銀行も、保証料を金利で払う方式は年0.2%高くなると商品説明書に書いています。
保証料型は数万円の手数料と保証料を払う
保証料型は、銀行の事務手数料を数万円に抑え、そのかわり保証会社に保証料を払う型です。
三井住友信託銀行の保証料型は、保証取扱手数料33,000円+保証料です。保証料は1,000万円・35年・元利均等で206,110円です。
銀行ごとの住宅ローン事務手数料|2026年11月に公式で確認
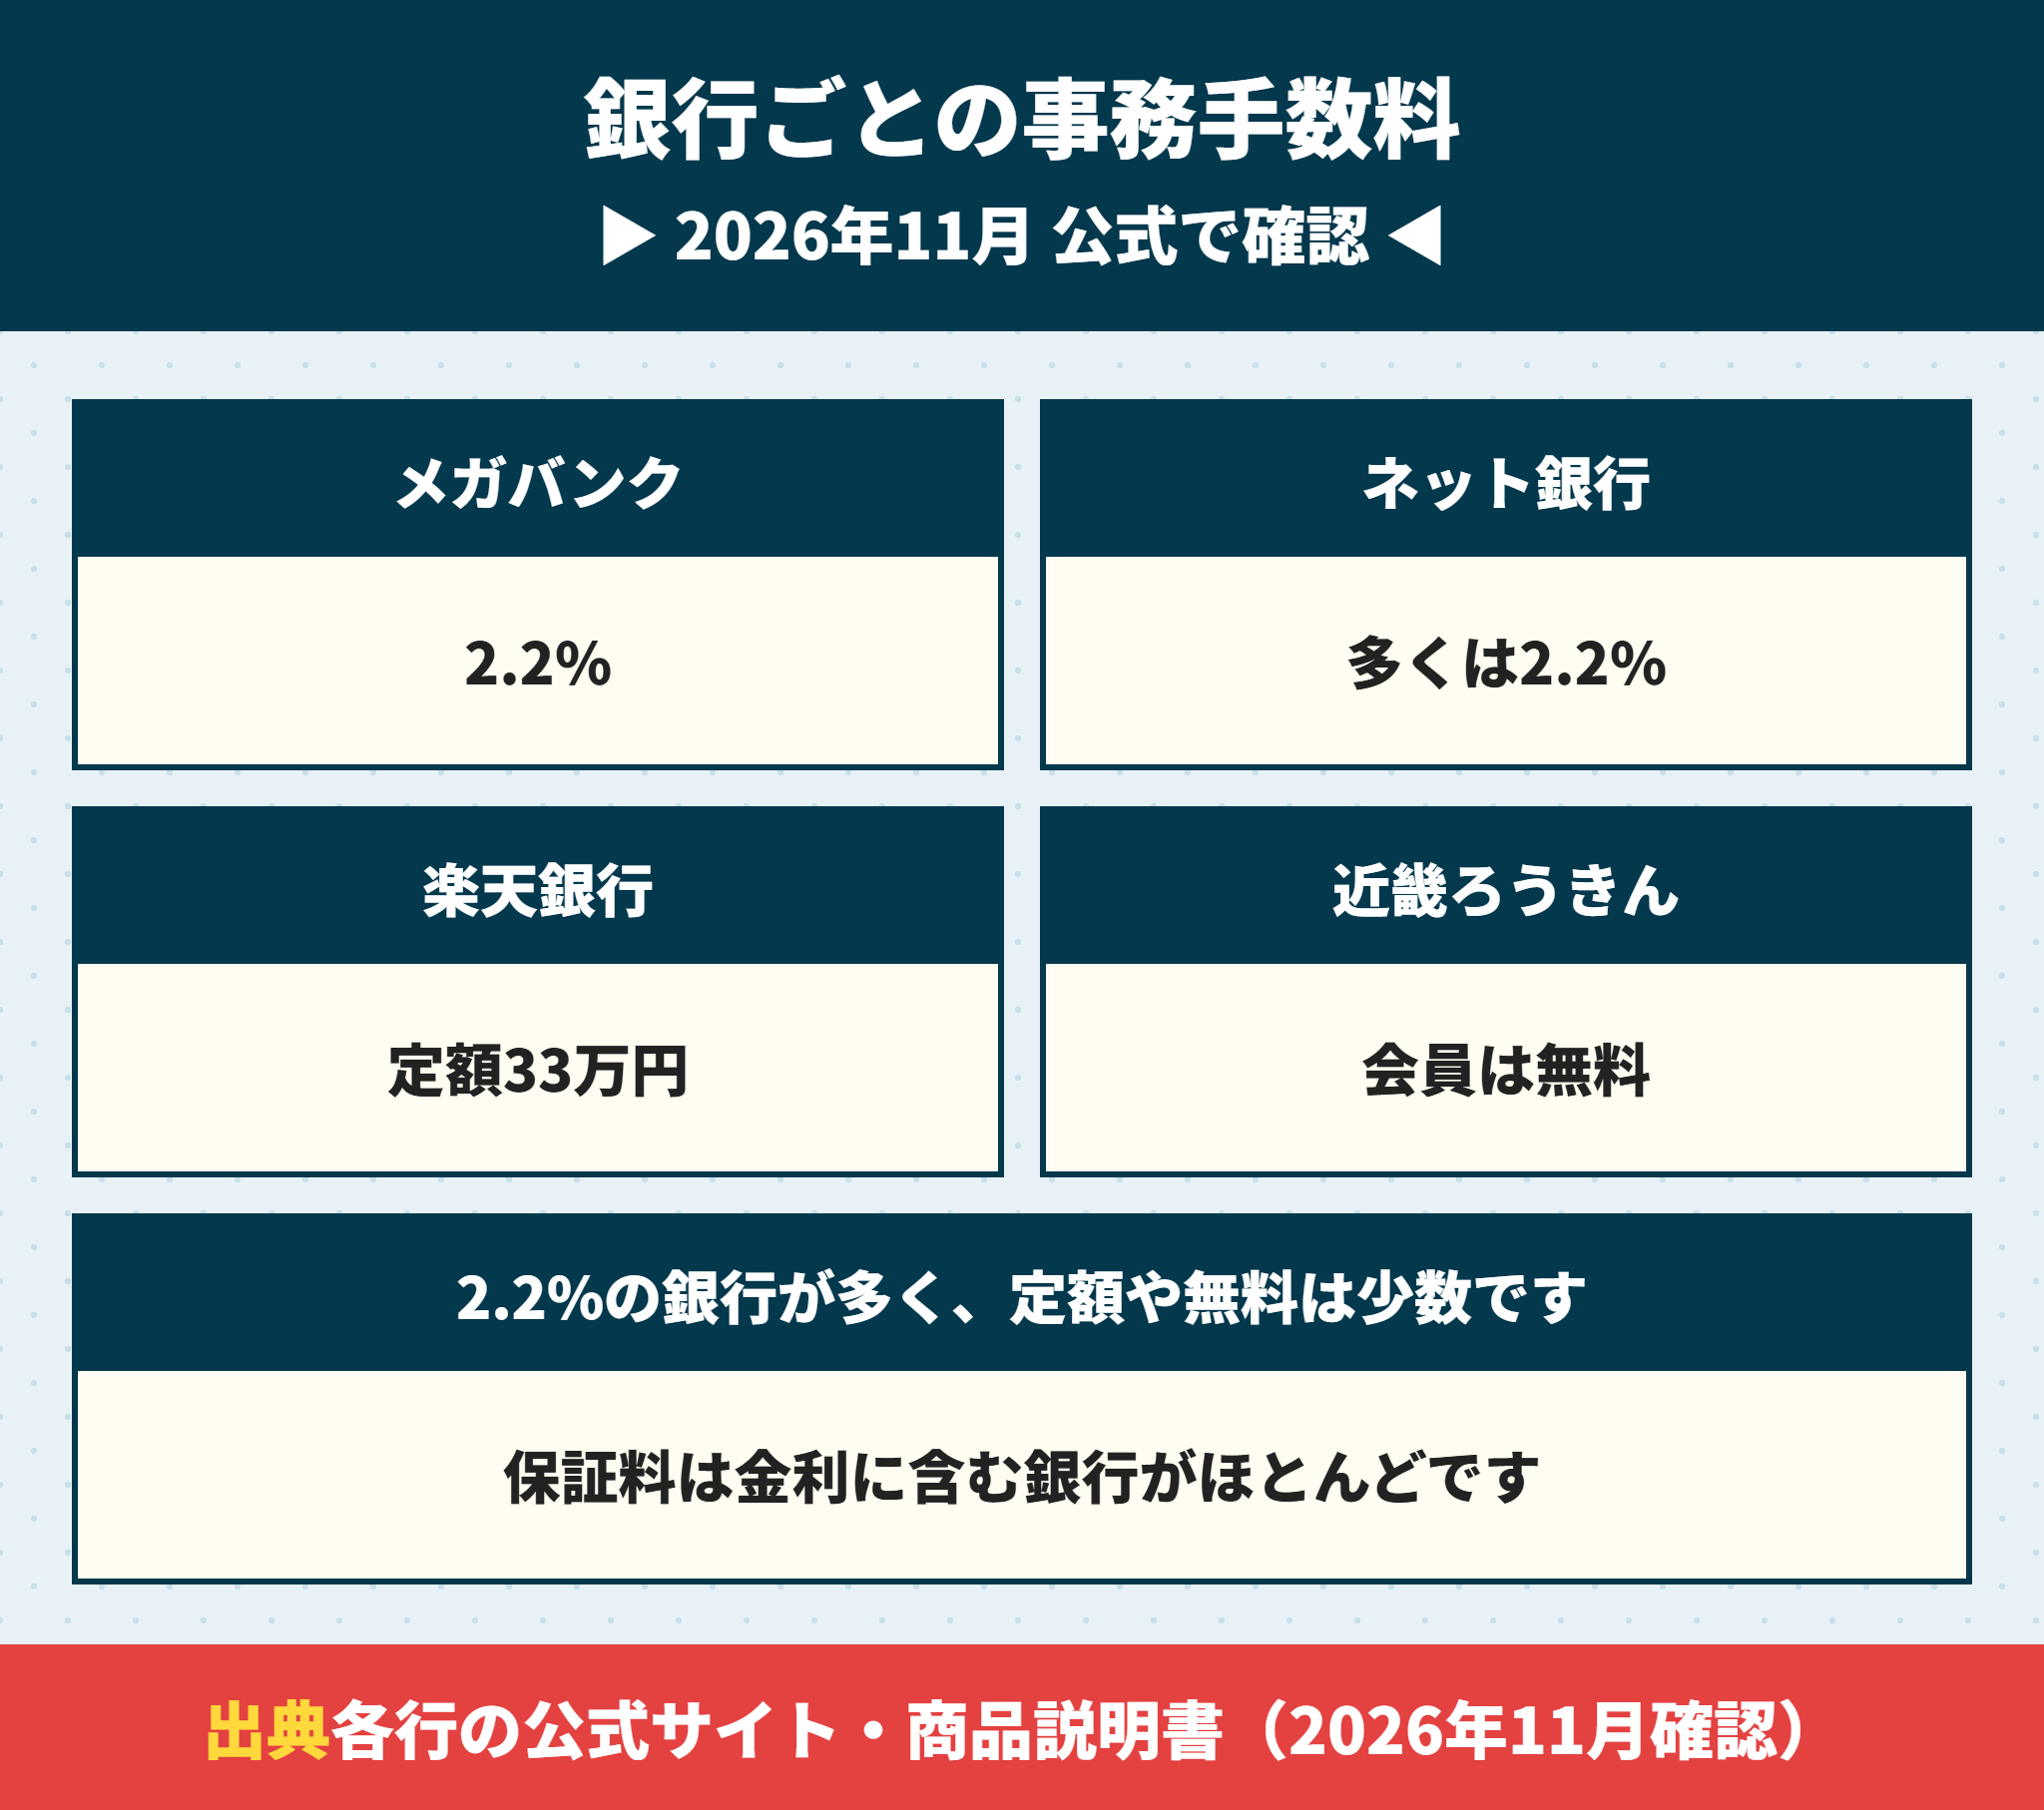
各銀行の公式サイトと商品説明書で、2026年11月3日に当社が確認した事務手数料です。
| 銀行 | 事務手数料 | 保証料 |
|---|---|---|
| 三菱UFJ銀行 | 借入金額の2.2% | 不要 |
| 三井住友銀行 | 融資金額の2.2% | 金利に含む |
| りそな銀行 | 2.2%か金利+0.3% | 金利に含む(別に保証会社手数料55,000円) |
| 三井住友信託銀行 | 2.2%か保証料型 | 保証料型は33,000円+保証料 |
| 楽天銀行 | 定額330,000円 | − |
| PayPay銀行 | 借入金額の2.2% | − |
| auじぶん銀行 | 借入金額の2.2% | 保証が付く場合は金利に含む |
| ドコモSMTBネット銀行 | 融資金額の2.2% | − |
| 近畿ろうきん | 会員・生協は無料/一般11,000〜33,000円 | 会員は無料/ほかは一括か年0.16〜0.36% |
2.2%の銀行が大半で、定額や無料は少数です。イオン銀行・みずほ銀行は、この日は公式サイトを確認できなかったので表から外しています。
両行の手数料の型はイオン銀行住宅ローンは後悔する?定額型と定率型の分岐と団信の落とし穴とみずほ銀行の住宅ローン金利と審査は?借入時負担ゼロ型が12年で逆転する費用と団信の上乗せで解説しています。
ろうきんは会員なら手数料も保証料も無料
近畿ろうきんは、勤め先の労働組合が会員になっている人なら、ローン取扱手数料も保証料も0円です。
会員かどうかで費用が大きく変わるので、勤め先に労働組合があるかを先に確かめます。区分ごとの違いはろうきん住宅ローンの金利と審査|労金の保証料0円と近畿ろうきん住宅ローンの条件にまとめています。
事務手数料の相場
多くの銀行は借入金額の2.2%(税込)
定額は楽天銀行の330,000円
ろうきんは会員なら無料
保証料は金利に含む銀行が多い
事務手数料と保証料はどっちが得?保証料型と比べる
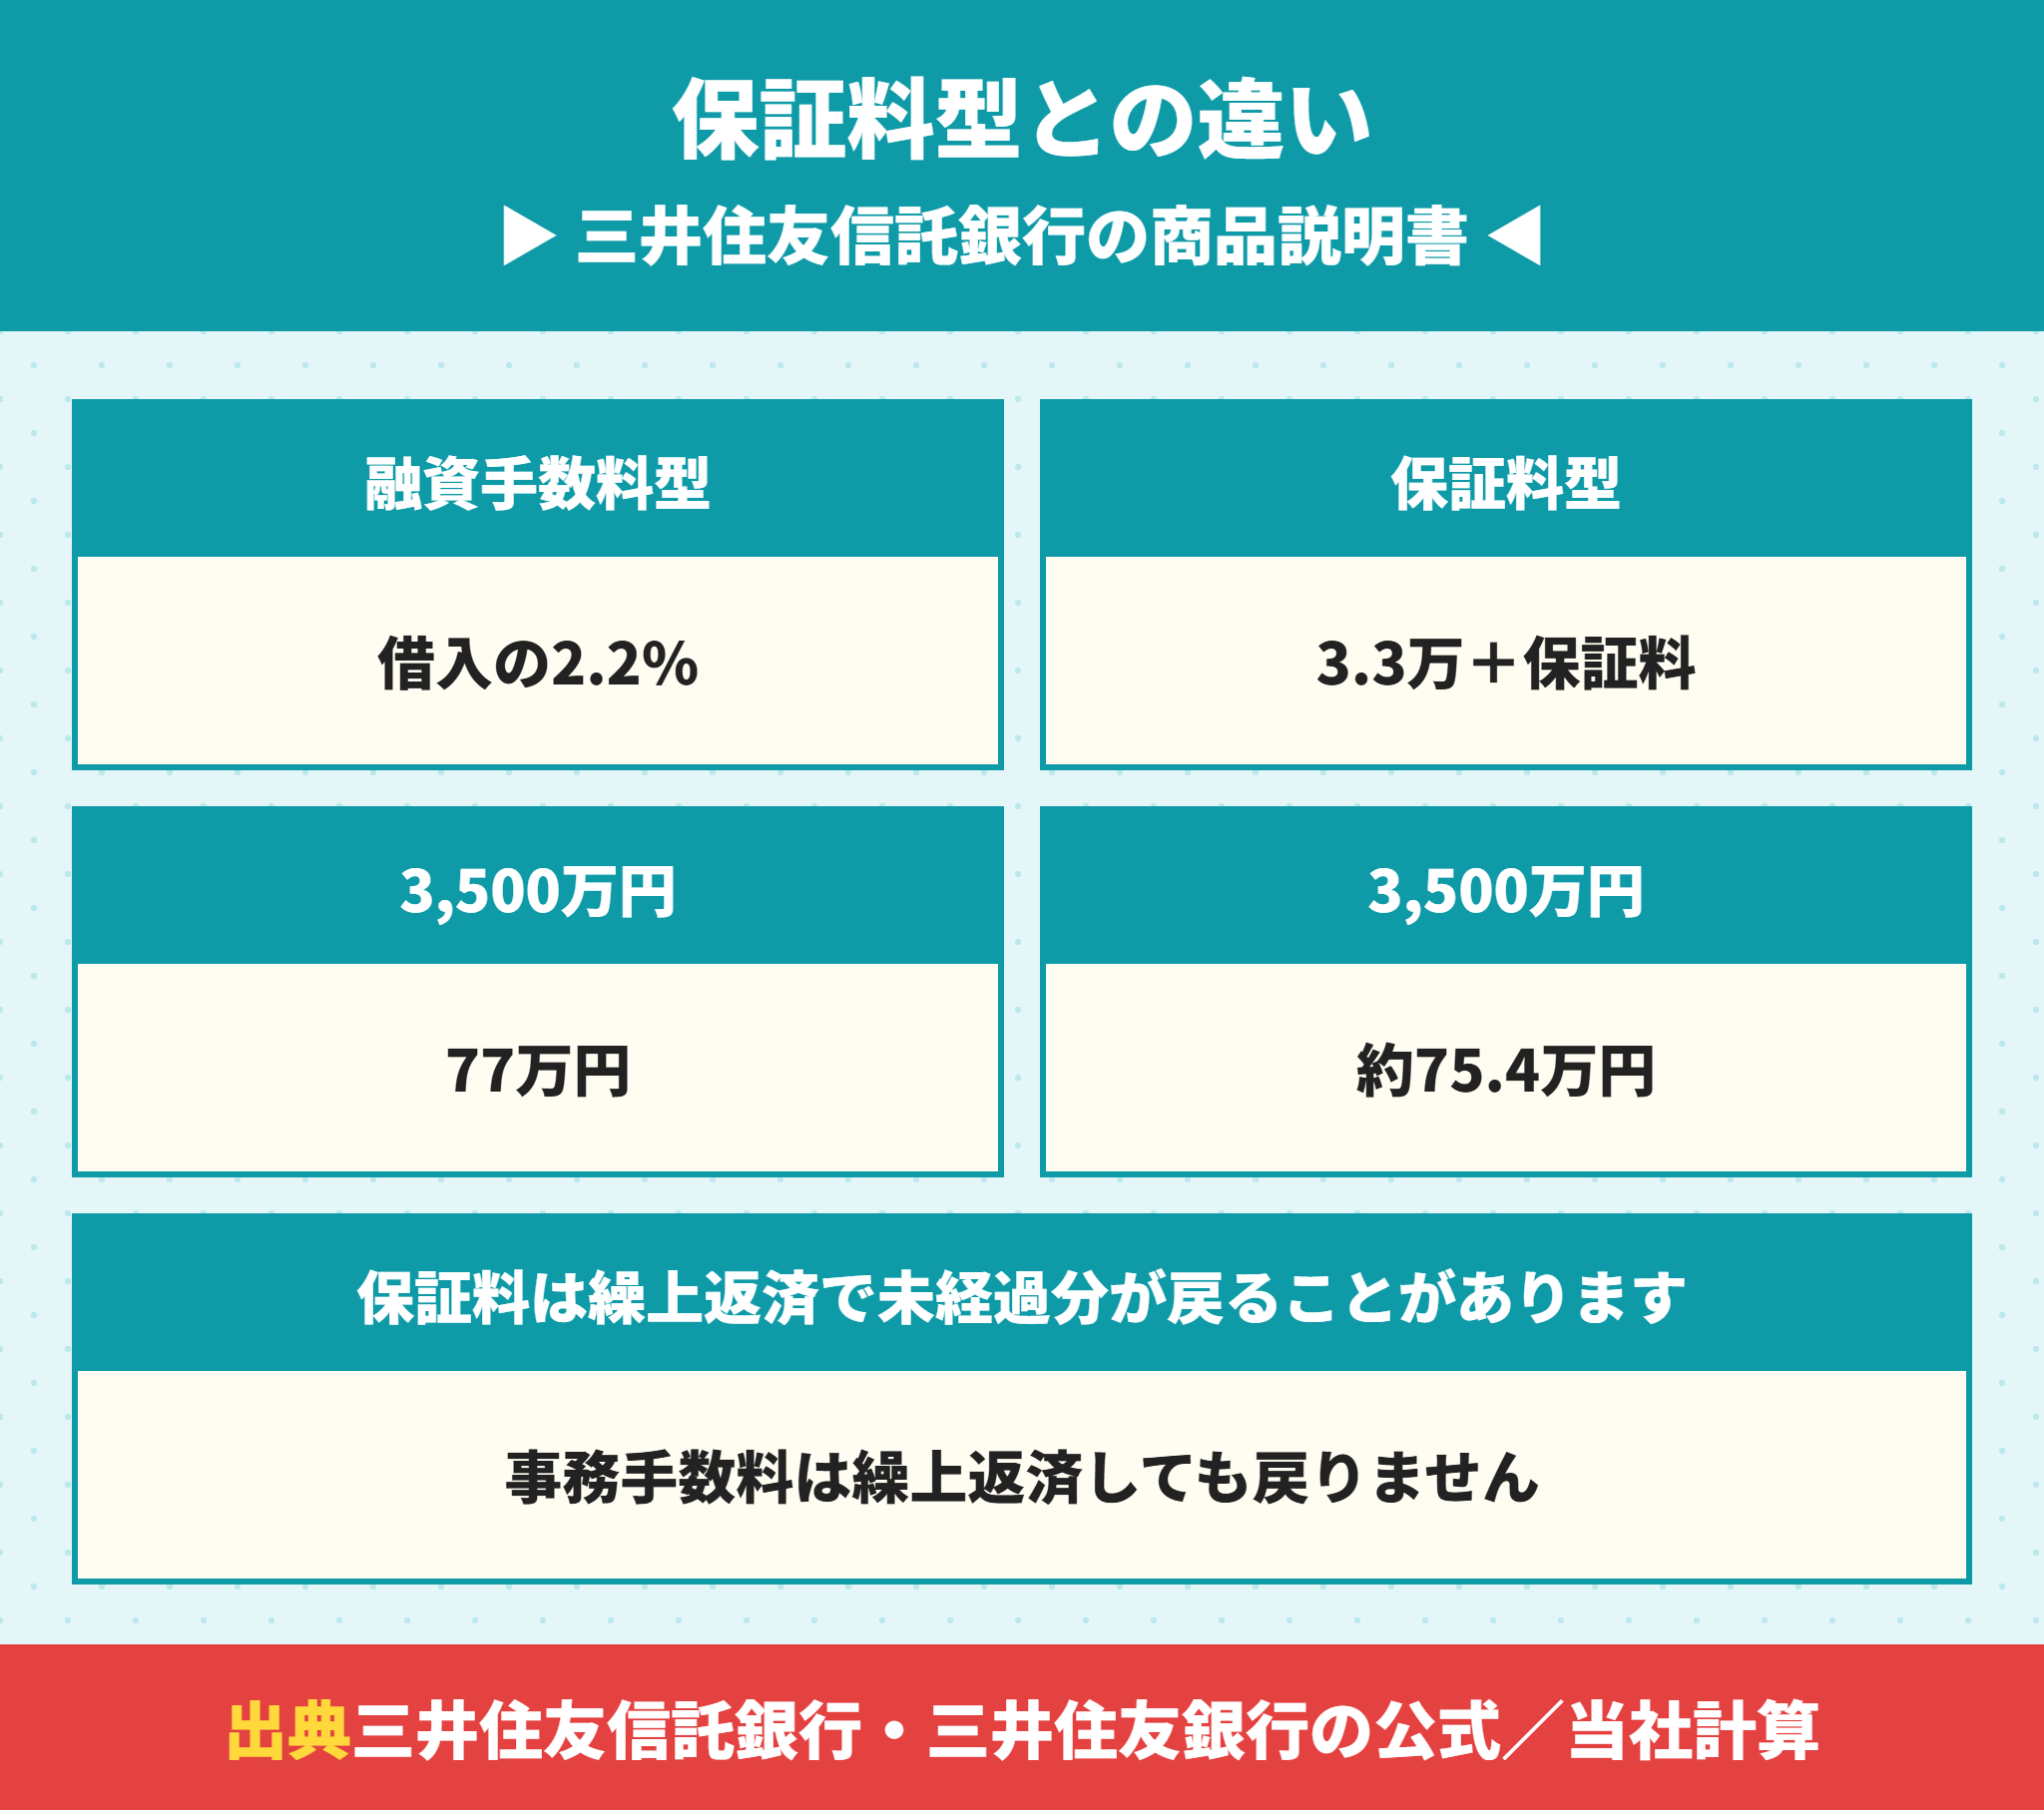
「事務手数料型と保証料型はどっちが得か」は、同じ銀行の中で両方選べるときに迷うポイントです。
3,500万円なら保証料型が約1.6万円安い
三井住友信託銀行の商品説明書の金額で、35年・元利均等の場合を計算しました。
| 借入金額 | 融資手数料型(2.2%) | 保証料型 | 差 |
|---|---|---|---|
| 3,000万円 | 660,000円 | 651,330円 | 8,670円 |
| 3,500万円 | 770,000円 | 754,385円 | 15,615円 |
| 4,500万円 | 990,000円 | 960,495円 | 29,505円 |
借りるときに払う額は、3つの借入額とも保証料型が0.9万〜3.0万円安い計算です。分岐は約2,376万円で、詳しくは三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐で試算しています。
保証料は早く返すと一部が戻るが事務手数料は戻らない
もう1つの違いは、事務手数料は戻らないが、一括で前払いした保証料は戻ることがある点です。
三井住友銀行は、保証料を一括で払った人が繰上返済すると、まだ経過していない期間の保証料を、保証会社手数料11,000円と振込手数料を引いて返すと案内しています。
早く完済する可能性がある人には、戻る可能性がある保証料型のほうが有利です。

保証料型は審査が厳しいとか、金利が高いとかはないんですか?
ラクチン君金利や審査の扱いは銀行ごとに違います。同じ銀行で型によって金利が変わることもあるので、型ごとの金利を並べて出してもらうのが確実です。
金利上乗せ型は何年まで得か|定率2.2%と比べた当社試算
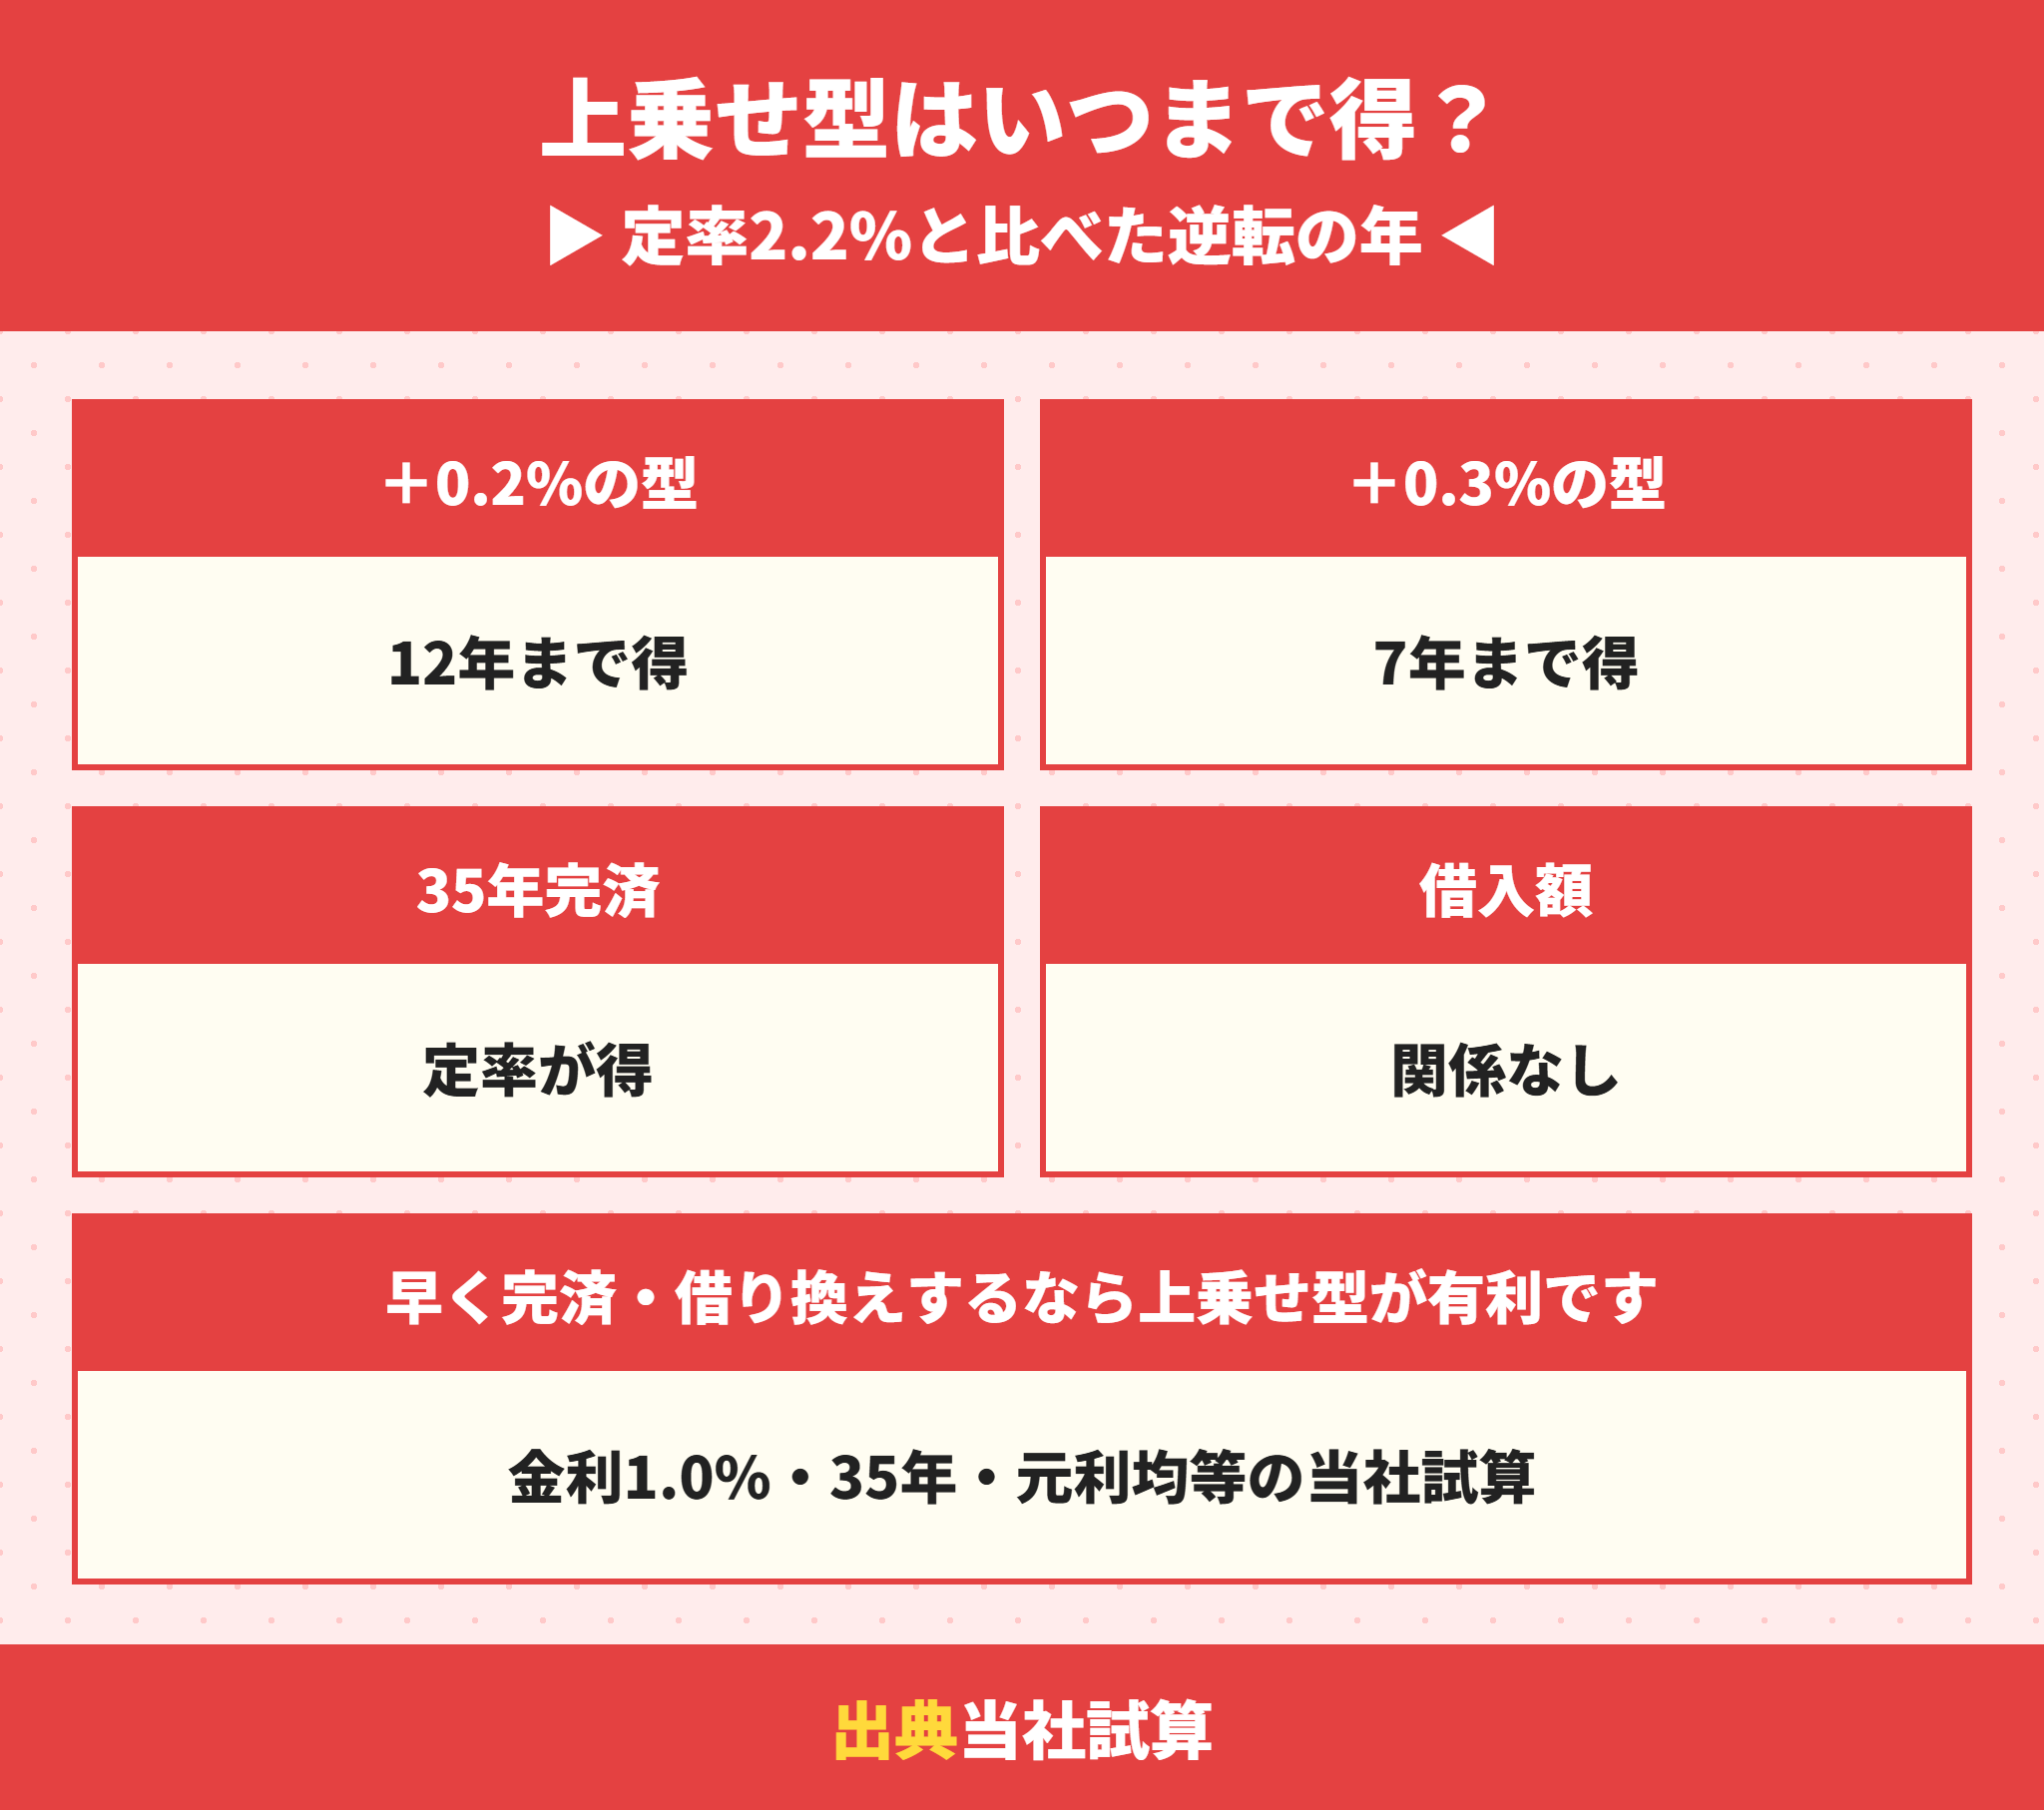
手数料0円の上乗せ型と、2.2%の定率型を比べました。条件は金利1.0%・35年・元利均等・ボーナス払いなしです。
35年で完済するなら定率の事務手数料のほうが50万円以上安い
上乗せ型は毎月の返済額が増えます。3,500万円なら、+0.2%で月3,296円、+0.3%で月4,969円の増加です。
| 借入金額 | +0.2%型との35年総額の差 | +0.3%型との35年総額の差 |
|---|---|---|
| 3,000万円 | 定率型が526,490円安い | 定率型が1,128,757円安い |
| 3,500万円 | 定率型が614,238円安い | 定率型が1,316,883円安い |
| 4,500万円 | 定率型が789,735円安い | 定率型が1,693,136円安い |
最後まで払い続けるなら、手数料を先に払う定率型のほうが35年総額で52万〜169万円少ない結果です。
12年以内に完済・借り換えするなら+0.2%型が得
途中で完済する場合は話が変わります。完済した年ごとに、利息と手数料の合計を比べました。
| 完済の時期 | 定率2.2% | +0.2%型 | 差 |
|---|---|---|---|
| 5年 | 2,415,616円 | 1,978,911円 | 上乗せ型が436,705円安い |
| 10年 | 3,841,764円 | 3,701,529円 | 上乗せ型が140,235円安い |
| 13年 | 4,587,452円 | 4,605,528円 | 定率型が18,076円安い |
| 20年 | 5,990,086円 | 6,313,541円 | 定率型が323,456円安い |
+0.2%型は12年以内、+0.3%型は7年以内に完済するなら得になりました。
この逆転の年は、借入金額が3,000万円でも4,500万円でも同じでした。手数料も金利の差も借入額に比例するからです。
上乗せ型が得になる年数(当社試算)
+0.2%型:12年以内の完済・借り換え
+0.3%型:7年以内の完済・借り換え
借入金額が変わっても年数は同じ
 ラクチン君
試算は金利1.0%のまま変わらない前提です。金利が上がると、上乗せ型の利息の増え方も大きくなります。
住み替えや借り換えの予定がある人は上乗せ型も候補
子どもの成長に合わせて10年ほどで住み替える予定の人や、金利が下がったら借り換えるつもりの人は、上乗せ型も候補になります。
借り換えのときにも、新しい銀行で事務手数料がまたかかります。費用の全体は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で解説しています。
繰上返済・借り換えで事務手数料は戻らない
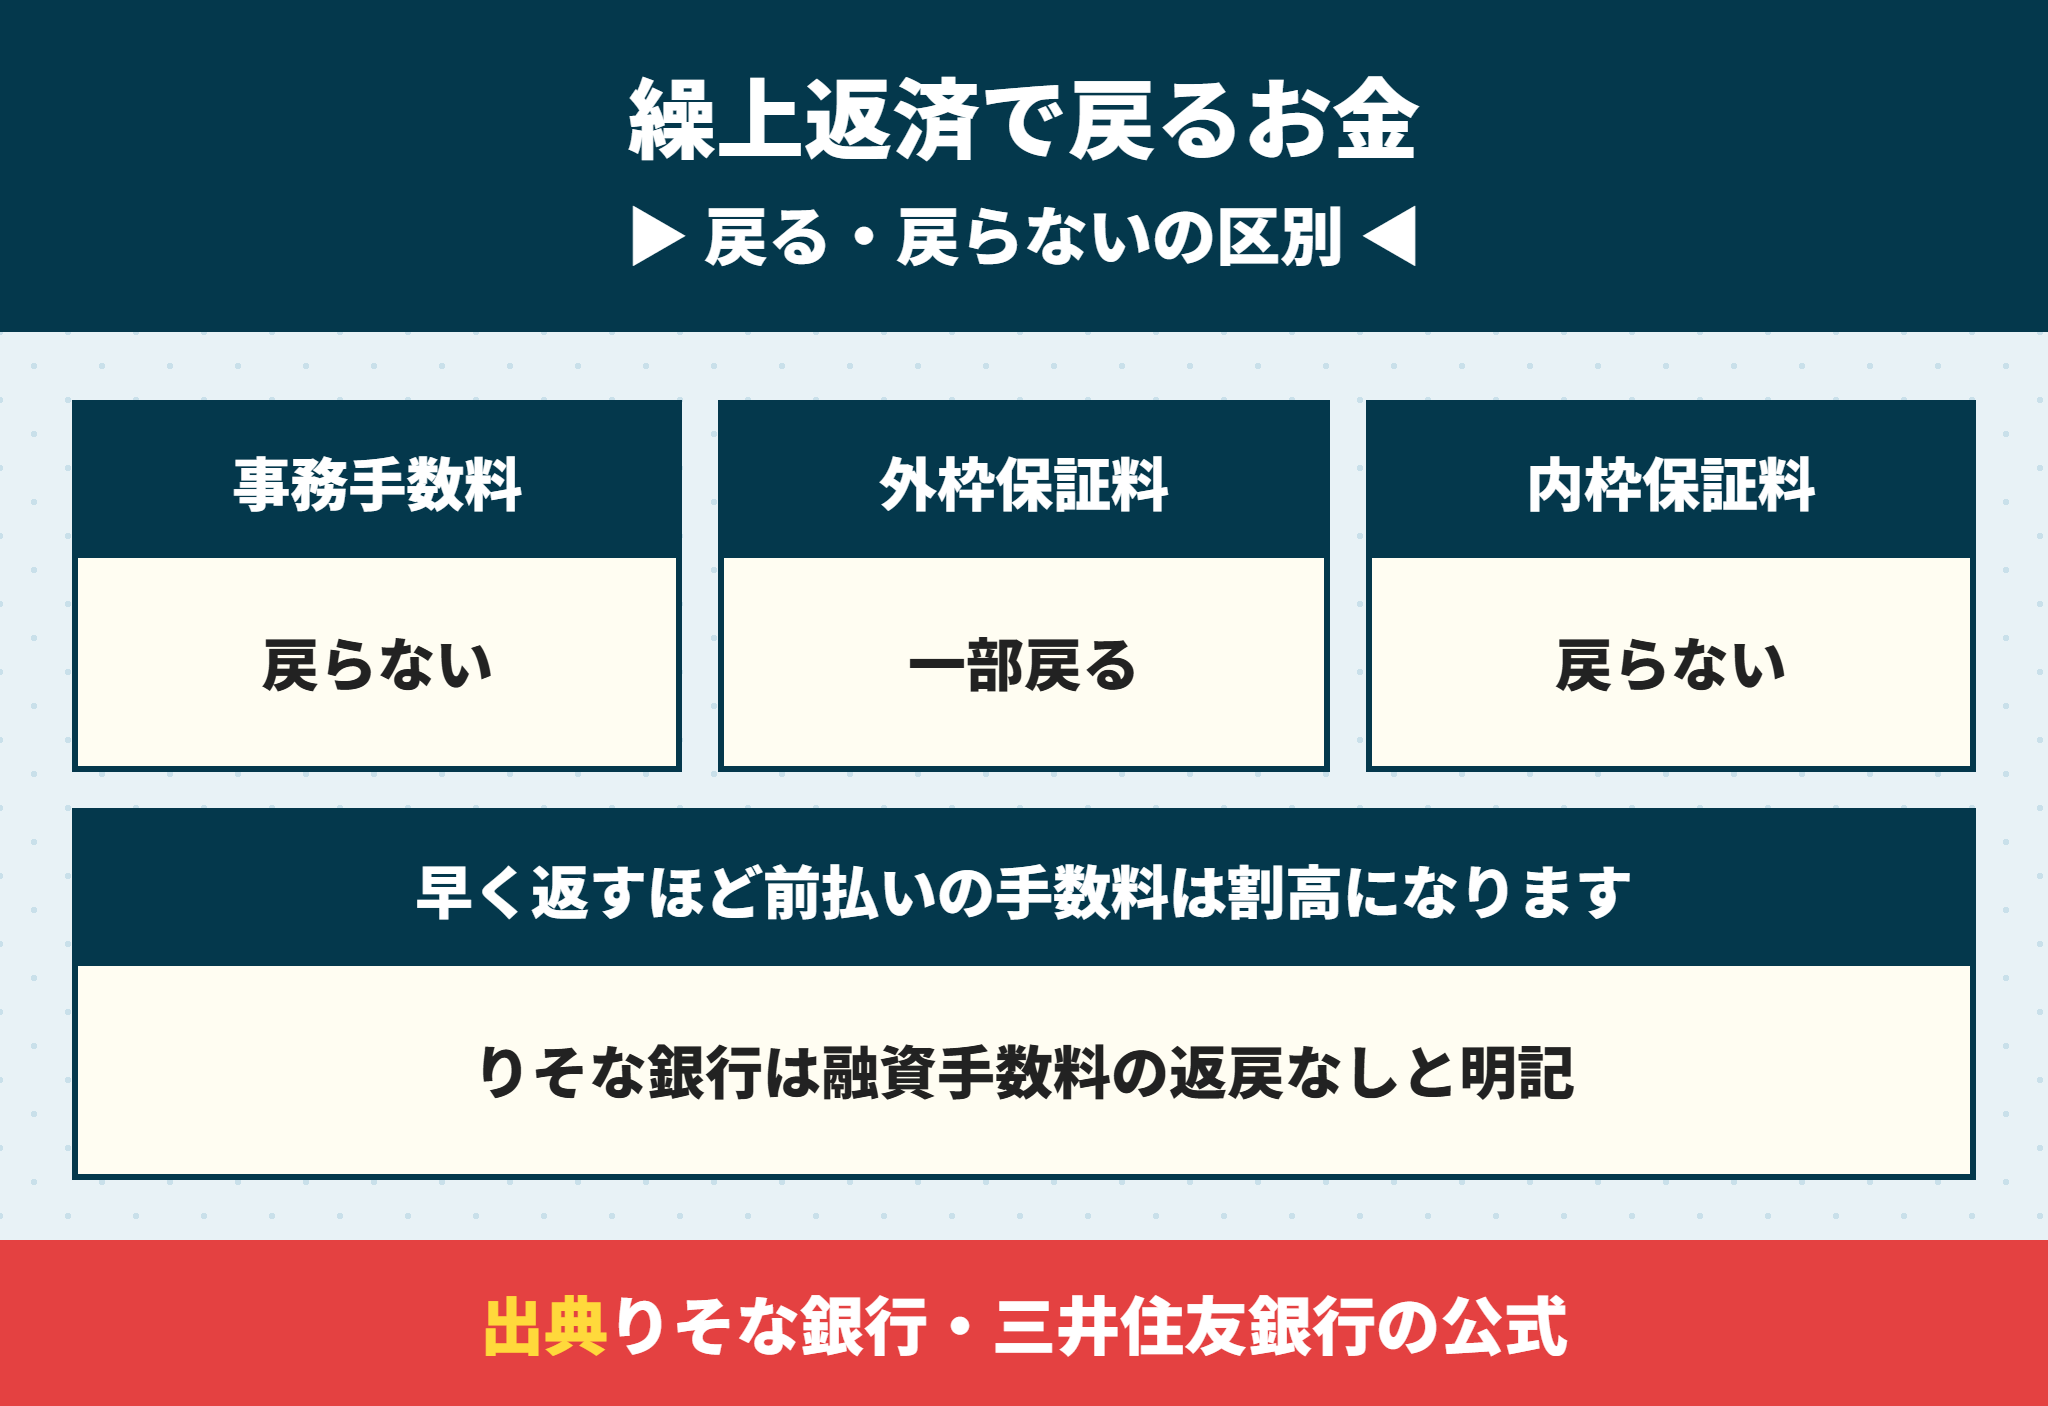
早く返したときに戻るお金と戻らないお金を、公式の記載で整理します。
| 費用 | 繰上返済・完済のとき | 公式の記載 |
|---|---|---|
| 事務手数料(定率・定額) | 戻らない | りそな銀行「繰上返済時に融資手数料の返戻はございません」 |
| 一括前払いの保証料(外枠) | 未経過分が戻る | 三井住友銀行「保証会社手数料と振込手数料を差し引いて返戻」 |
| 金利に含む保証料(内枠) | 戻らない | 三井住友銀行「返戻する保証料も発生いたしません」 |
事務手数料の注意点
繰上返済・借り換えで完済しても戻らない
借り換え先でも事務手数料がまたかかる
早く返すほど前払いの手数料は割高になる
事務手数料とは別の繰上返済の手数料はネットなら無料が多い
事務手数料とは別に、繰上返済そのものにも手数料がかかる場合があります。
三菱UFJ銀行は一部繰上返済がネットで無料・窓口16,500円、期限前完済はネット16,500円・窓口33,000円です。
三井住友銀行も、SMBCダイレクトなら一部・全額とも無料、窓口は16,500円と33,000円でした。繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションにまとめています。
ラクチン君「早く返すつもり」の人ほど、最初の事務手数料が割高になります。返すペースの見込みを、型を選ぶ前に決めておきましょう。
事務手数料が払えないときは諸費用ごと借りられる銀行もある
「頭金はあるけれど、事務手数料まで現金で用意できない」という相談も少なくありません。
事務手数料を住宅ローンに含めて借りられる銀行がある
ドコモSMTBネット銀行は、2.2%の事務取扱手数料や印紙代・登記費用・火災保険料も合わせて借りられると公式で案内しています。
ただし、借入額が増えるとその分の利息もかかり、事務手数料も2.2%の銀行なら増えます。
諸費用を借りるときの注意点は住宅購入の諸費用はローンに組み込める?シミュレーションで解説で解説しています。
定率型で借入額を増やすと手数料にも手数料がかかる
例えば諸費用100万円を上乗せして借りると、事務手数料は2.2万円増えます。
金額は小さくても、借りる額を100万円増やすと、2.2%の事務手数料が2.2万円増えることは知っておきます。
諸費用を借りる前に確かめること
諸費用まで借りられる銀行か
借入額が増えた分の事務手数料と利息
返済比率が基準の中に収まるか
建売の諸費用で見ると事務手数料より大きいのは仲介手数料
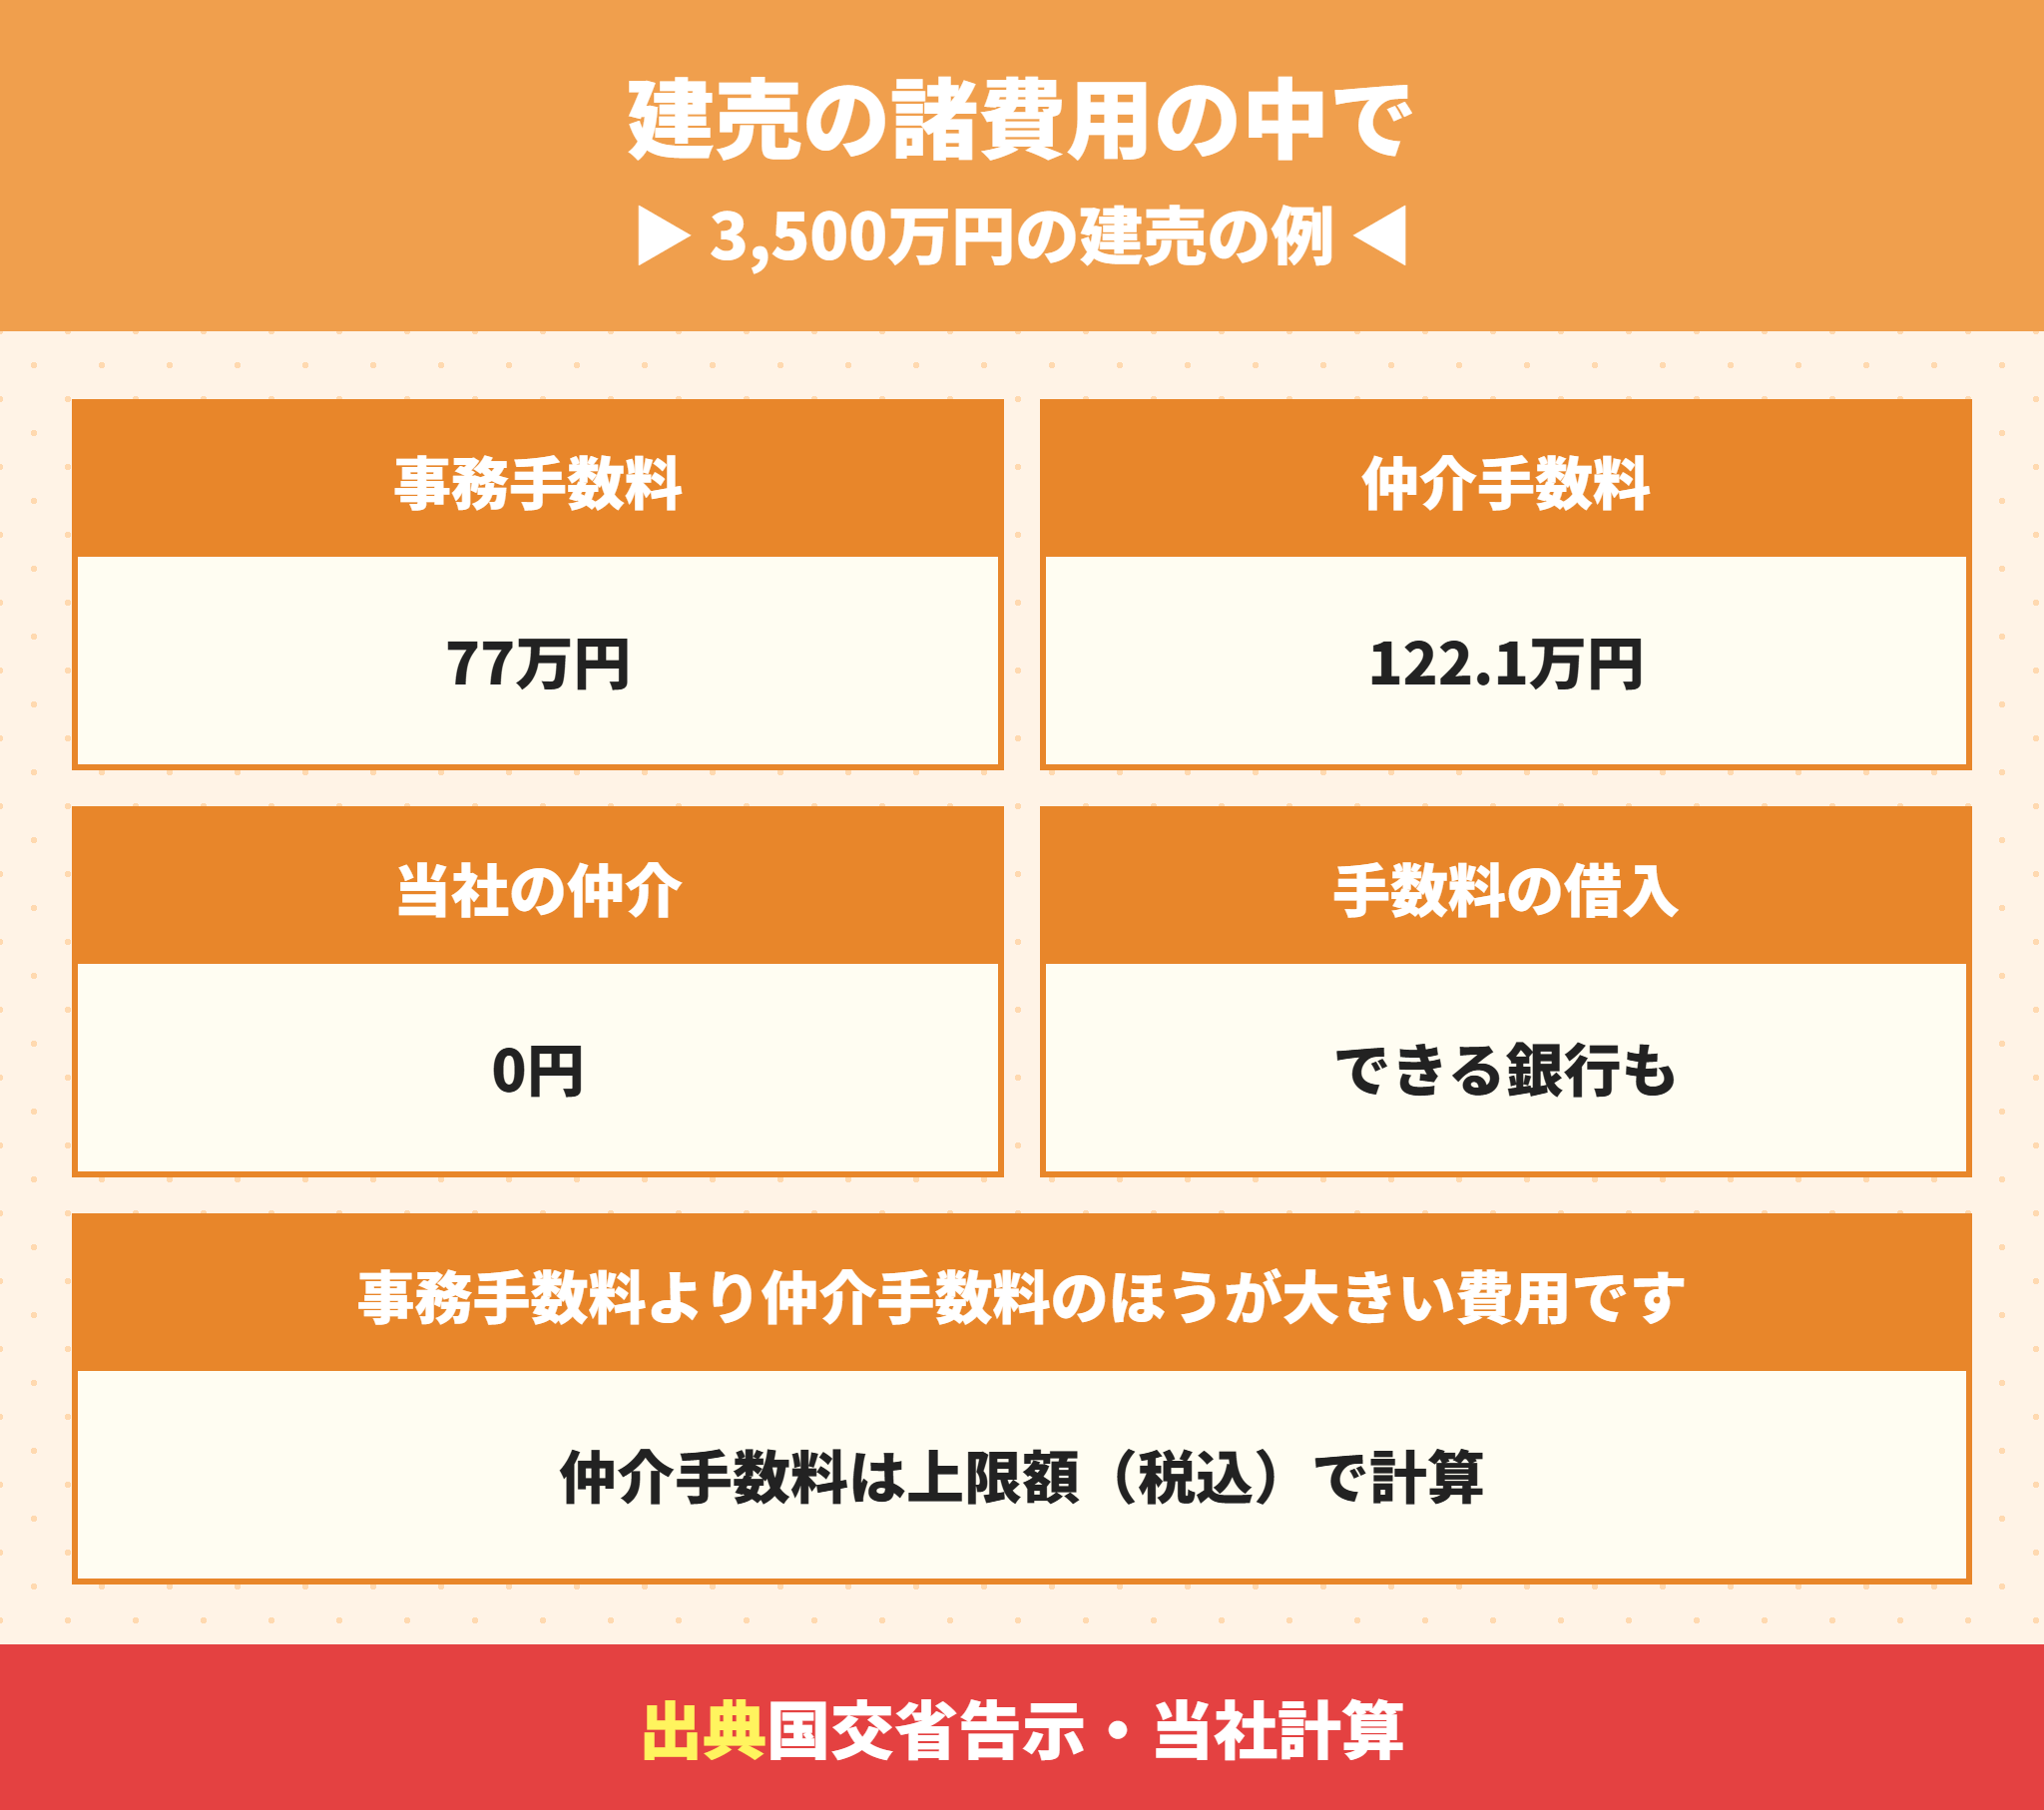
建売を買うときは、住宅ローンの事務手数料のほかに、不動産会社へ払う仲介手数料がかかることがあります。
3,500万円の建売なら仲介手数料の上限は122.1万円
仲介手数料の上限は、国の告示で物件価格の3.3%+6.6万円(税込)と決まっています。
| 費用 | 3,500万円の建売の例 |
|---|---|
| 住宅ローンの事務手数料(2.2%) | 770,000円 |
| 仲介手数料の上限(3.3%+6.6万円) | 1,221,000円 |
| 合計 | 1,991,000円 |
事務手数料の型を工夫して下がるのは数万〜数十万円ですが、仲介手数料は100万円を超えることがあります。
3,500万円の建売の2つの手数料
住宅ローンの事務手数料(2.2%):77万円
仲介手数料の上限(3.3%+6.6万円):122.1万円
当社の仲介なら新築の建売の仲介手数料は0円
建売の諸費用の全体は建売の諸費用はいくら?内訳と現金で用意するお金、仲介手数料の仕組みは建売の仲介手数料はいくら?無料になる物件とならない物件で解説しています。
見積もりの事務手数料の欄で型と料率を確かめる
建売では、販売会社が提携ローンをすすめることがよくあります。提携ローンが一番安いとは限りません。
見積もりの「ローン事務手数料」の欄を見て、どの型の何%かを確かめ、ほかの銀行と総額で比べるのが確実です。銀行ごとの比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。
事務手数料の値引きはお願いできるんですか?
ラクチン君銀行の事務手数料は、表示どおりの額が基本です。値段の交渉よりも、型と銀行を選ぶほうが差が出ます。キャンペーンで下がる銀行はあるので、申込の前に公式を確かめます。
住宅ローンの事務手数料に関するよくある質問
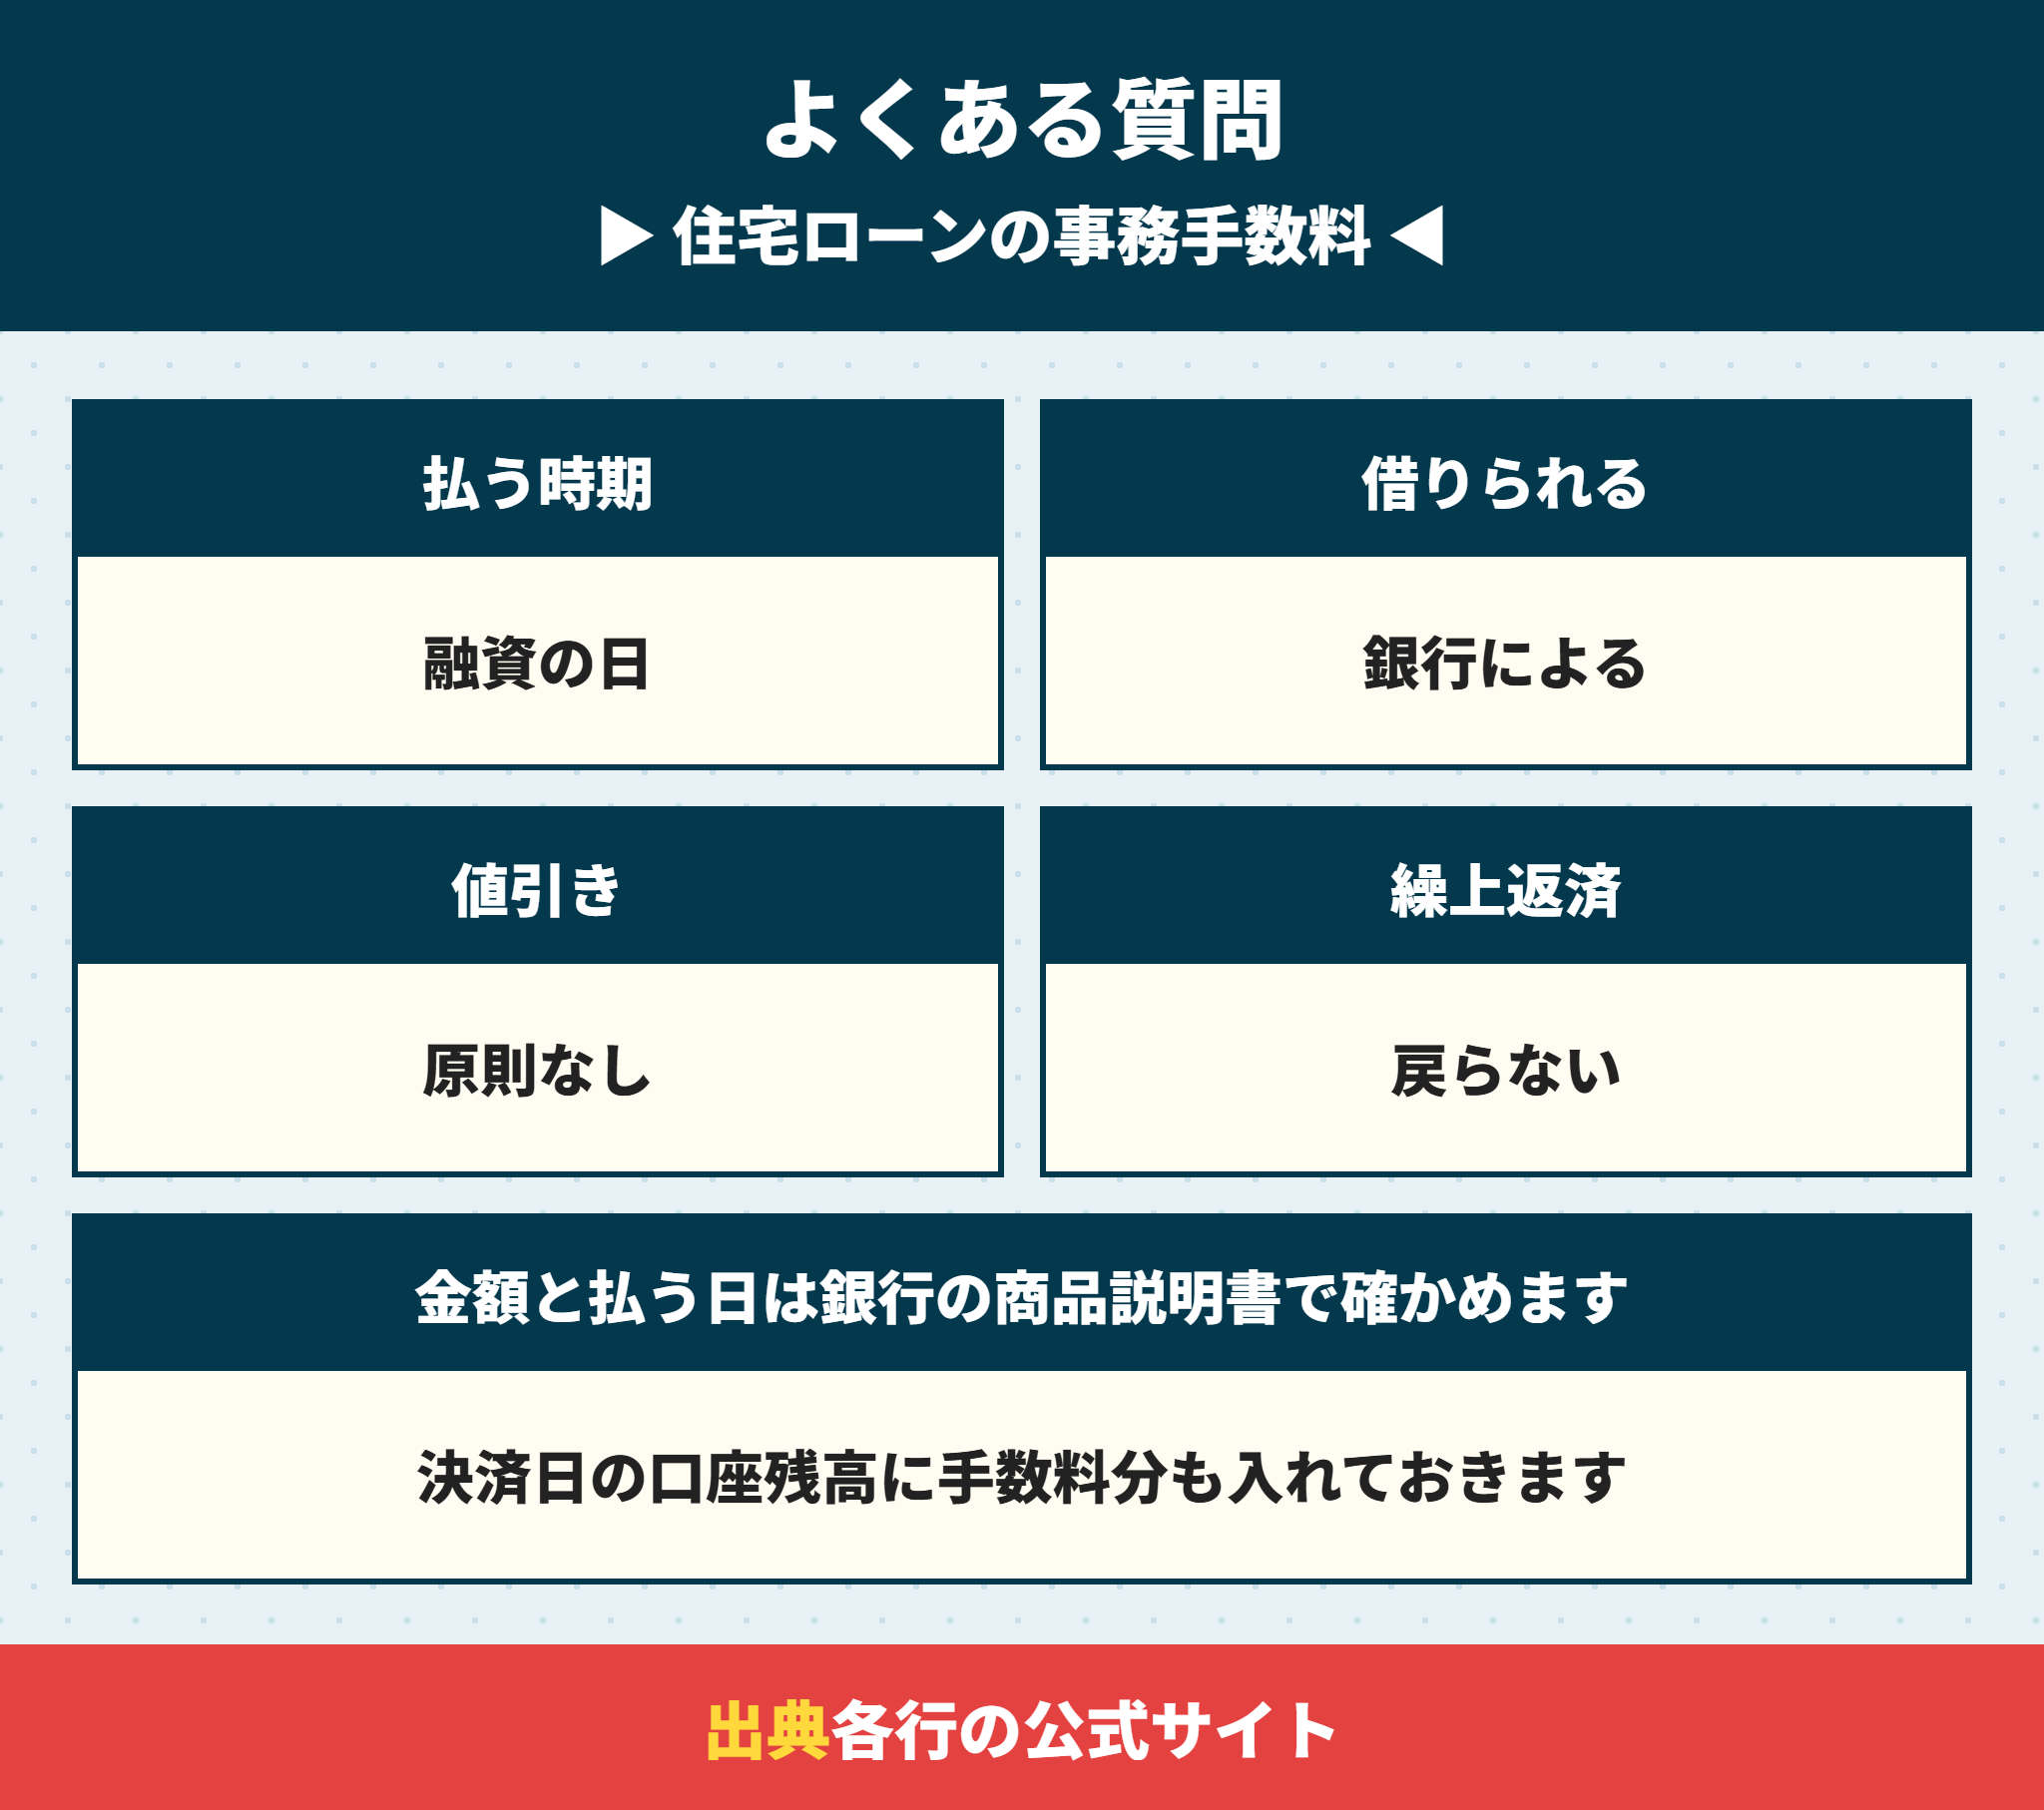
- 住宅ローンの事務手数料の相場はいくらですか。
-
多くの銀行は借入金額の2.2%(税込)です。3,000万円なら66万円、3,500万円なら77万円です。楽天銀行は定額330,000円、近畿ろうきんは会員なら無料です(2026年11月確認)。
- 事務手数料はいつ払いますか。
-
融資が実行される決済の日に払います。融資金から差し引かれるか口座から引き落とされるので、決済の日の口座に手数料分も入れておきます。
- 事務手数料と保証料はどっちが得ですか。
-
三井住友信託銀行の金額で比べると、3,500万円・35年なら保証料型が15,615円安くなりました。一括で払った保証料は繰上返済で一部が戻ることがある点も保証料型の利点です。
- 繰上返済すると事務手数料は戻りますか。
-
戻りません。りそな銀行は商品説明書で繰上返済時に融資手数料の返戻はないと明記しています。
- 事務手数料も住宅ローンで借りられますか。
-
銀行によります。ドコモSMTBネット銀行は事務取扱手数料や登記費用なども合わせて借りられると案内しています。
- 金利上乗せ型と定率型はどっちを選べばいいですか。
-
当社の試算(金利1.0%・35年)では、+0.2%型は12年以内、+0.3%型は7年以内に完済・借り換えするなら上乗せ型が得でした。それより長く借りるなら定率型が得です。
事務手数料は金利と足した総額で選ぶ
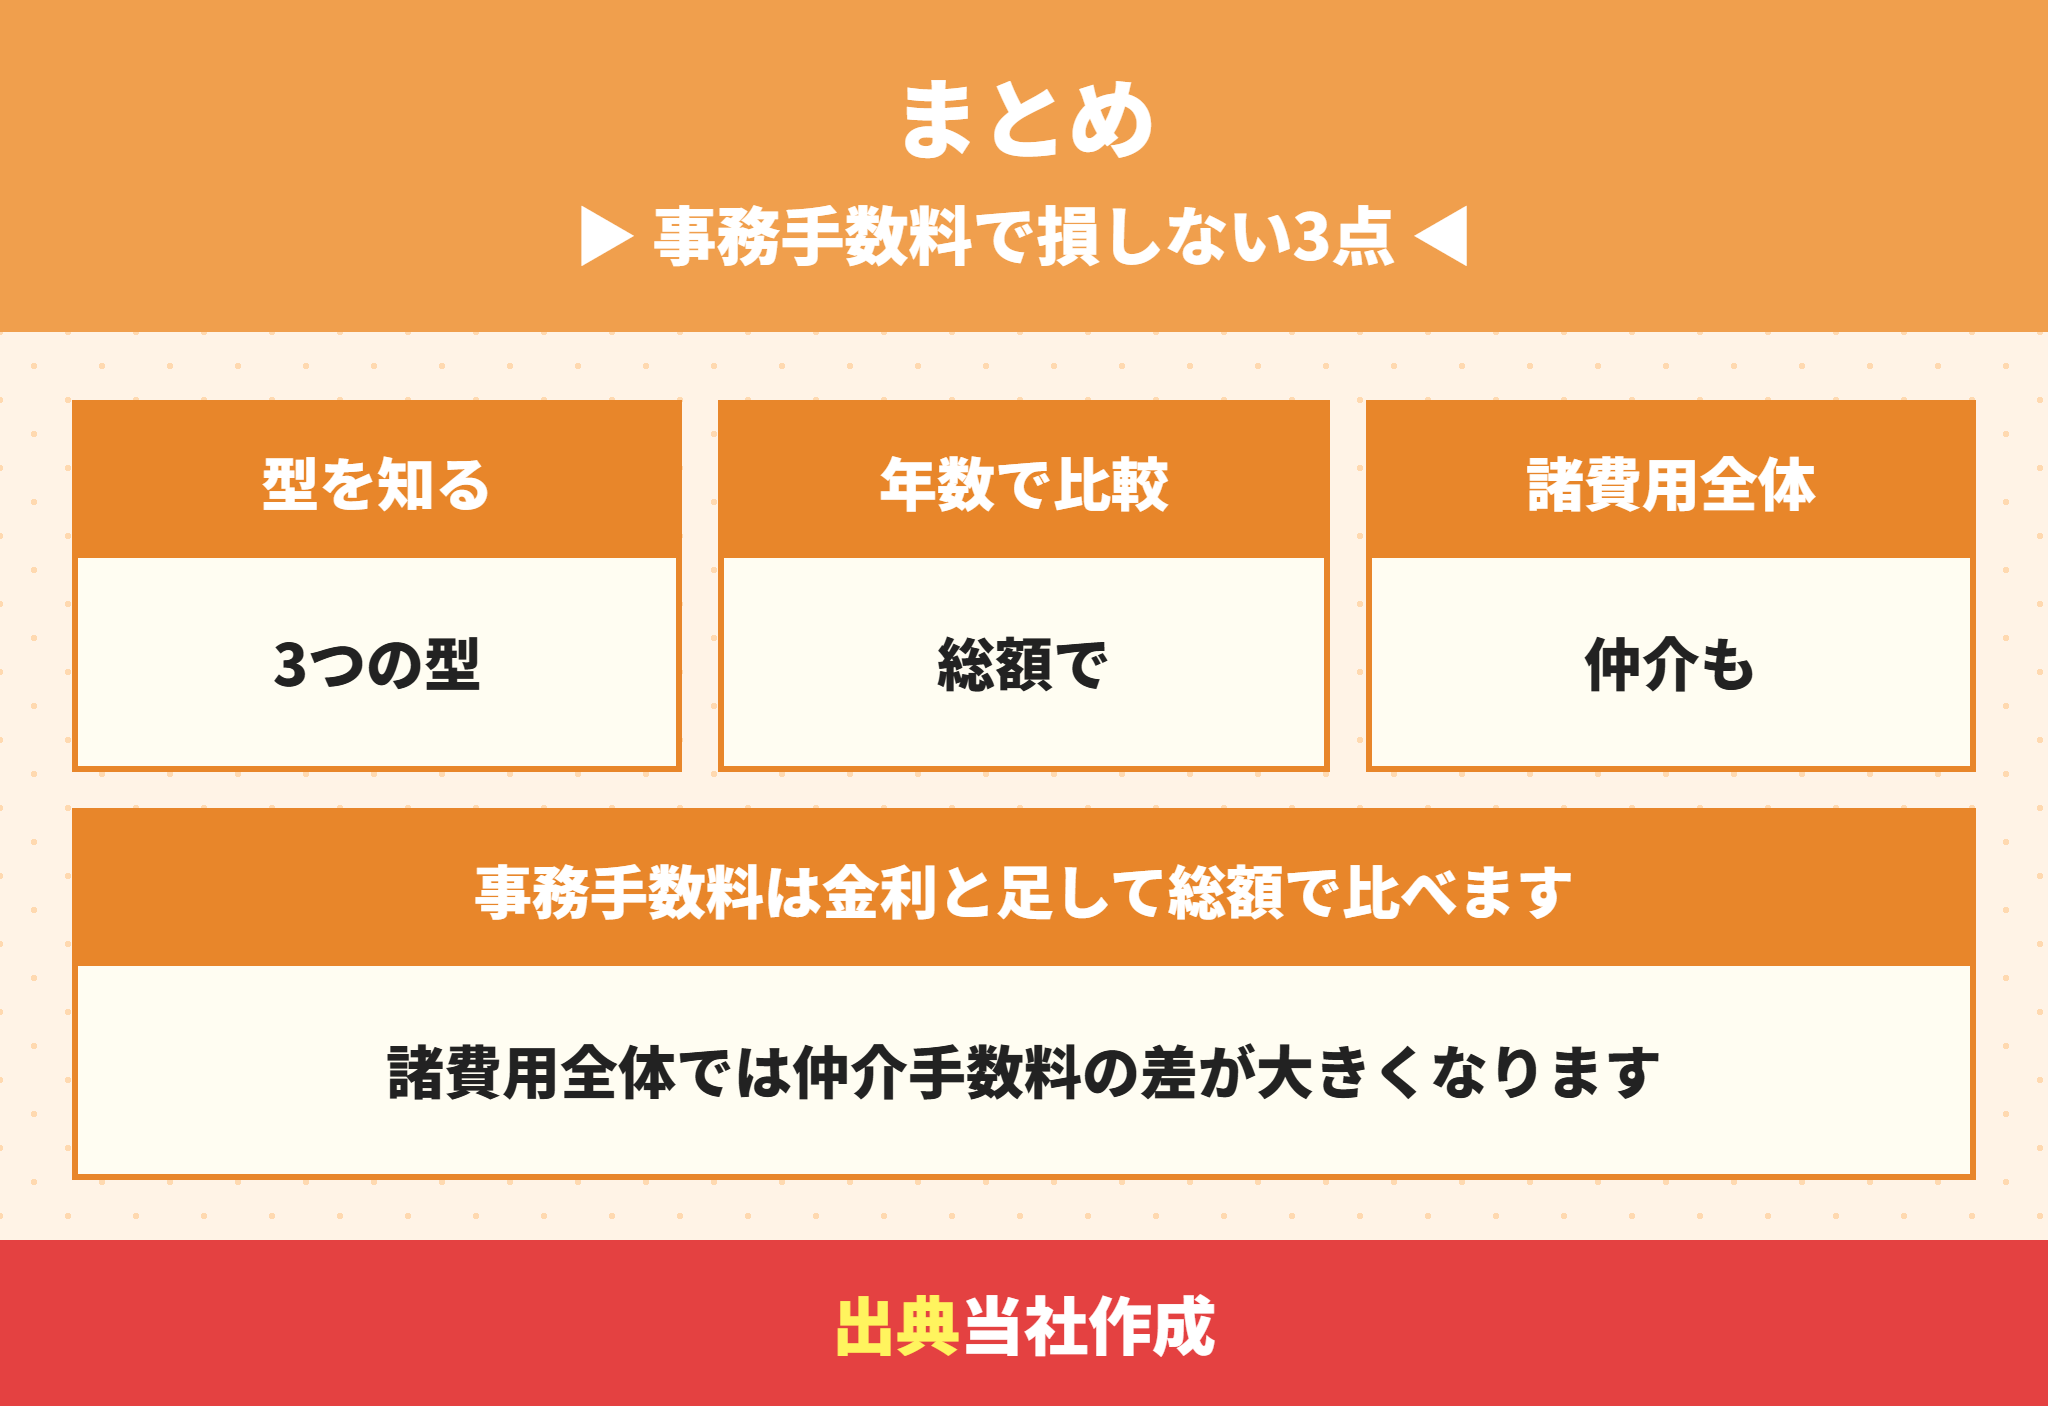
最後にまとめます。
住宅ローンの事務手数料は、何年で完済するかで得な型が入れ替わるということです。多くの銀行は借入金額の2.2%ですが、型によって総額が変わります。
- 多くの銀行は借入金額の2.2%(3,500万円で77万円)
- 楽天銀行は定額33万円・近畿ろうきんは会員なら無料
- 保証料型は3,500万円・35年で約1.6万円安い(三井住友信託銀行の金額)
- +0.2%型は12年以内・+0.3%型は7年以内の完済なら得(当社試算)
- 事務手数料は繰上返済しても戻らない
- 諸費用全体では仲介手数料のほうが大きいことがある
見積もりの事務手数料の欄を見て、型と料率、完済までの年数の見込みの3つをそろえれば、どの銀行で借りるかを落ち着いて決められます。
5年ルールの有無など金利の決まりの違いは住宅ローンの5年ルールとは?125%ルール・未払利息とルールがない銀行の違い、三井住友銀行と三菱UFJ銀行の条件は三井住友銀行の住宅ローン金利は?引下げ幅と35年超の上乗せと団信8大疾病を計算と三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げ、りそな銀行の2つの型はりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身、楽天銀行の定額手数料は楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円で解説しています。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の見極めだけでなく住宅ローンの選び方もお伝えします。ご希望があれば、見積もりの事務手数料を銀行ごとの総額で並べて比べるお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。