





建売の住宅ローンを申し込むところです。金利は銀行と交渉すれば下げてもらえるものなのでしょうか。
少しでも金利が下がれば、35年の返済が楽になりますよね。
先に結論を言います。住宅ローンの金利は、交渉よりも審査の結果と優遇の条件で決まるものです。
銀行の金利は、店頭金利から「引下げ幅」を引いて決まります。この引下げ幅を、三井住友銀行は公式に「お申込内容や審査結果等によって決定」すると書いています。
値切るつもりで窓口に行っても、
条件を満たしていなければ金利は動かず、事前審査を1行しか出していないと比べる材料もないまま契約することになります。
避け方は、複数の銀行に事前審査を出し、優遇の条件を先にそろえておくことです。
この記事では、銀行の公式の文言と当社の試算で、建売を買う人が金利を下げるためにできることをまとめます。
この記事で分かること
住宅ローンの金利が決まる仕組み(店頭金利と引下げ幅)
引下げ幅が審査の結果で変わると銀行が書いている文言
金利を下げられる優遇の条件と、上乗せされる条件
金利0.1%の差で総返済がいくら変わるか
借りる前と借りたあとにできること
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの金利は店頭金利から引下げ幅を引いて決まる
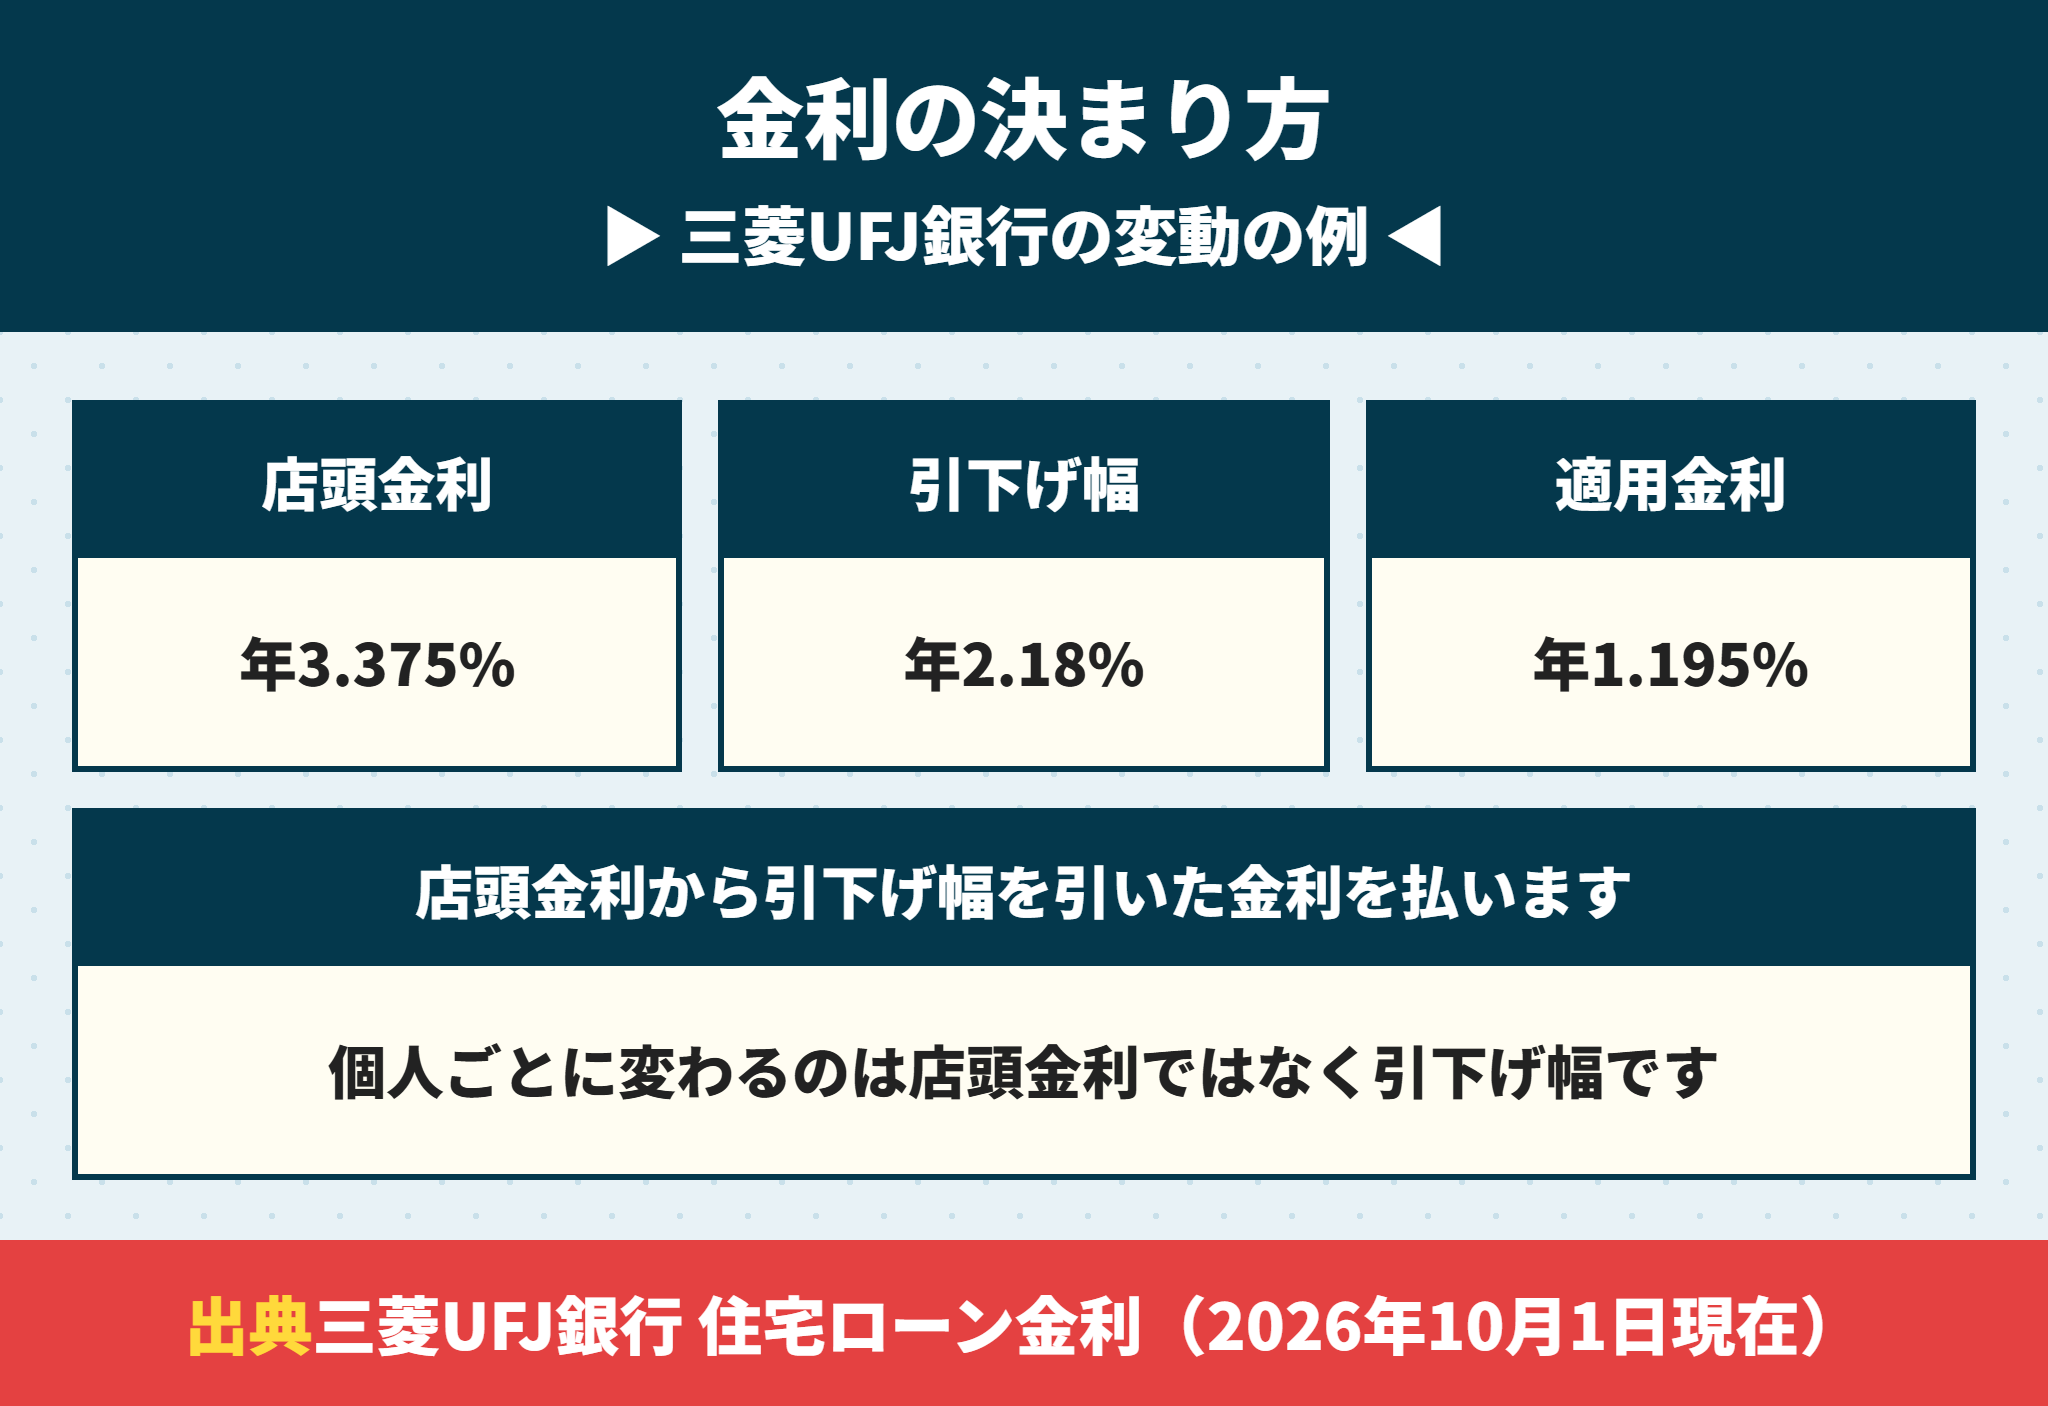
住宅ローンの金利は、2つの数字の引き算で決まります。
| 数字 | 中身 |
|---|---|
| 店頭金利 | 銀行が決めている基準の金利 |
| 引下げ幅 | 店頭金利から差し引く幅。審査の結果や優遇の条件で決まる |
| 適用金利 | 店頭金利から引下げ幅を引いた、実際に払う金利 |
三菱UFJ銀行の変動を例にします。2026年10月1日現在、店頭金利は年3.375%で、完済まで年▲2.18%の引下げがあり、適用金利は年1.195%です。
つまり、交渉の対象になりうるのは店頭金利ではなく引下げ幅です。店頭金利は銀行全体で決まっていて、個人ごとには変わりません。
金利は申し込んだ日ではなく借りる日の金利で決まる
もう1つ大事なのが、いつの金利が使われるかです。
auじぶん銀行は、金利は申込時ではなく借入日の金利と案内しています。建売は契約から引渡しまで1か月前後あるので、申込みのときの金利と引渡しの月の金利が違うことがあります。
金利の動きは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で解説しています。

店頭金利のほうを下げてもらうことはできませんか。
 ラクチン君
店頭金利は銀行全体の基準なので、一人だけ下げる形にはなっていません。動くのは引下げ幅と、上乗せがつくかどうかです。
引下げ幅は審査の結果で変わると銀行の公式に書かれている
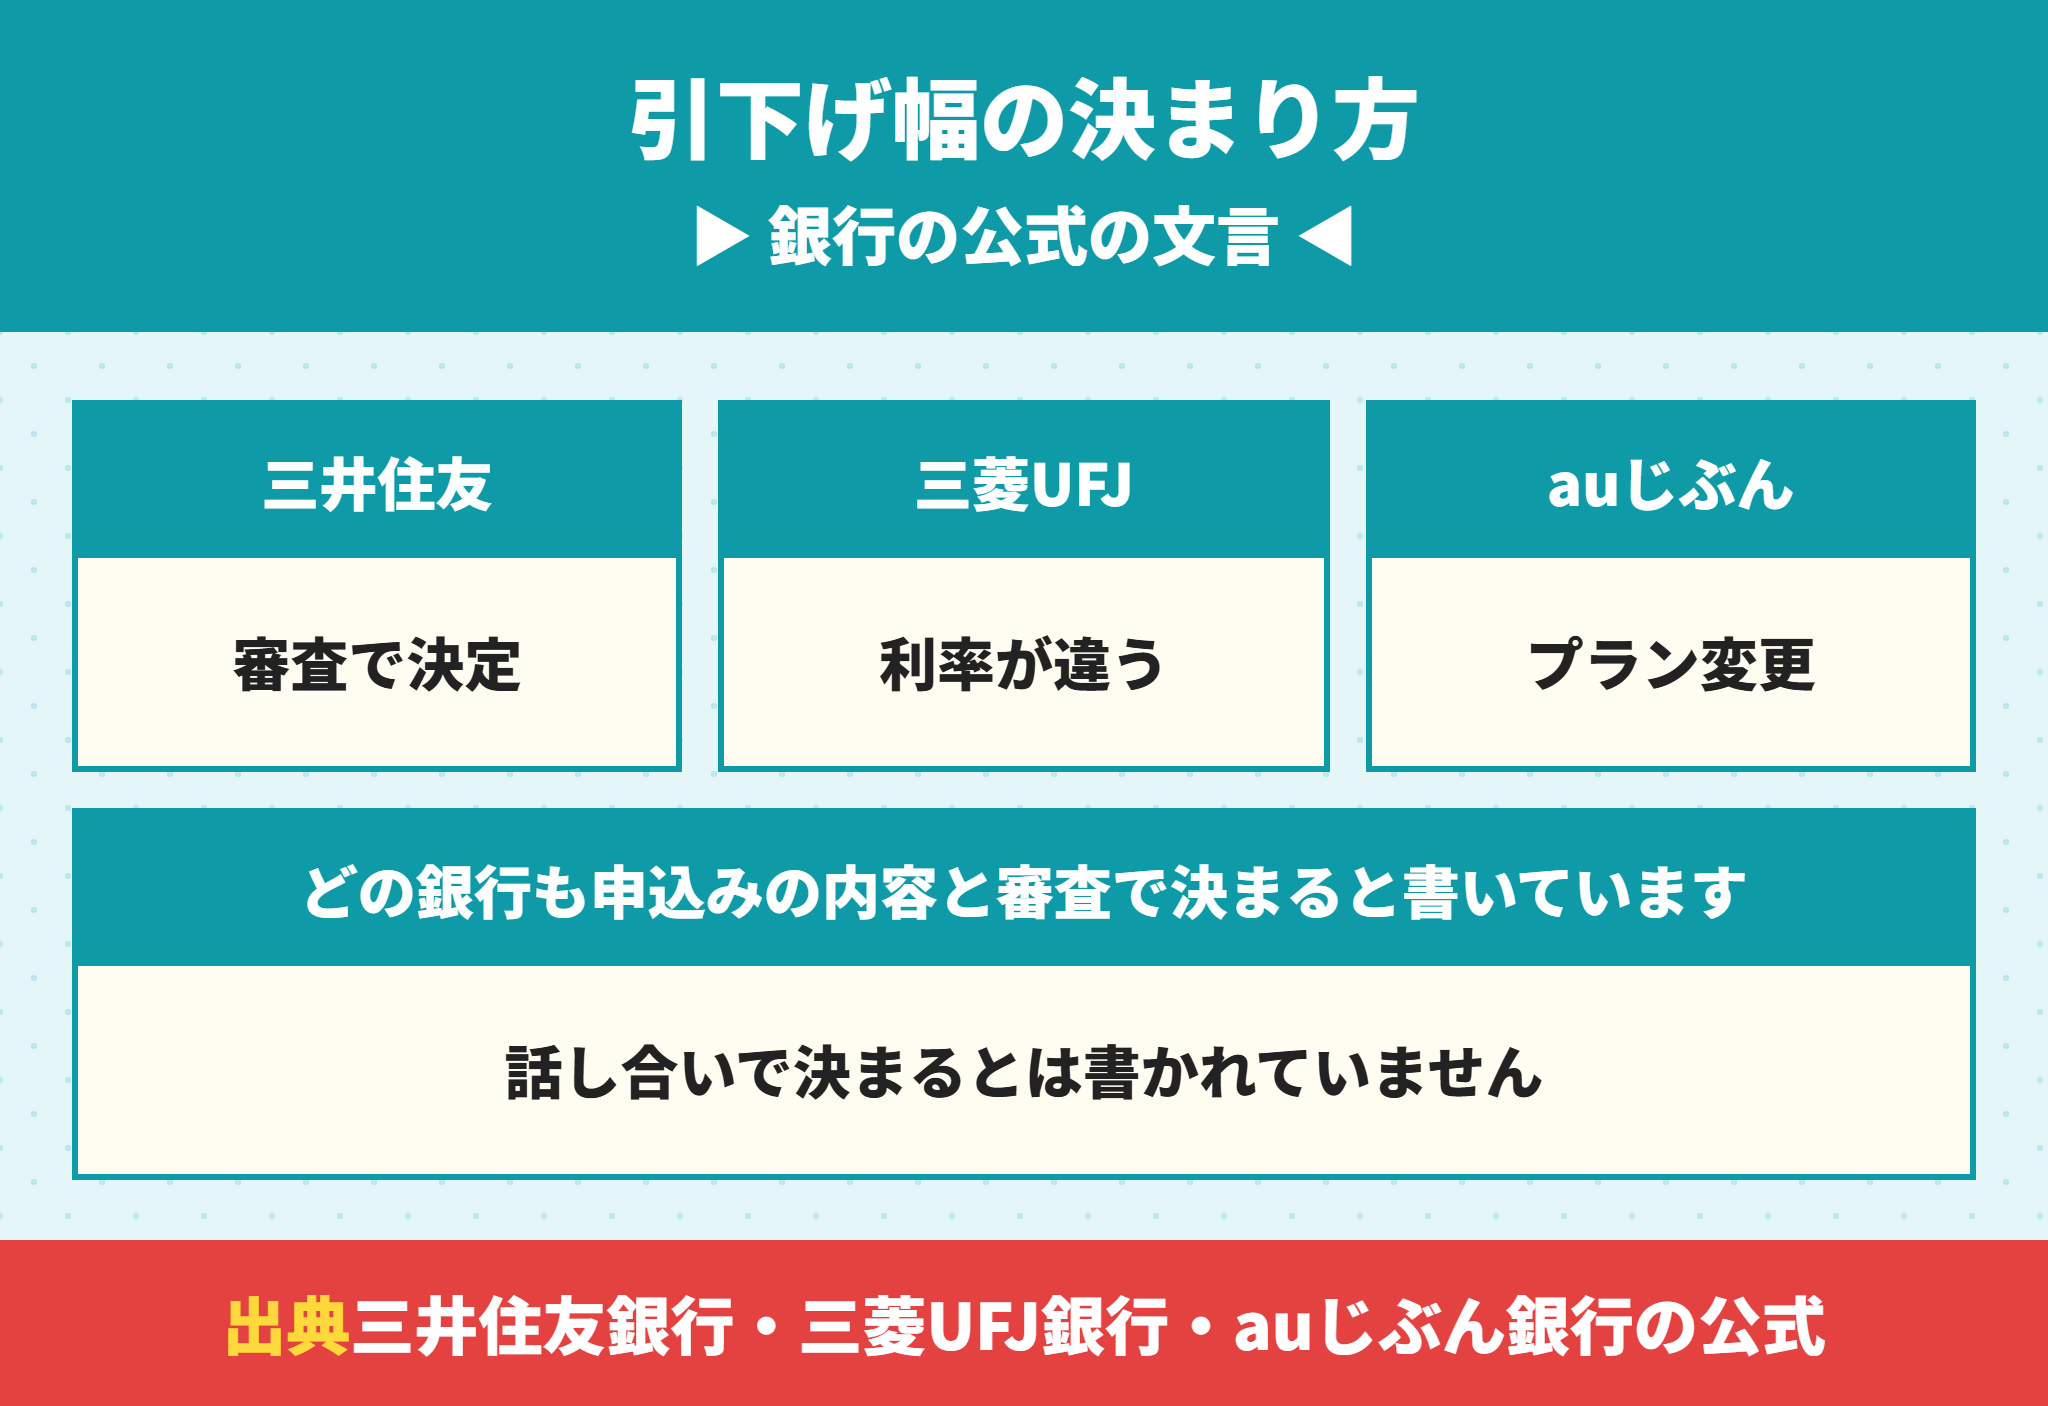
引下げ幅がどう決まるかは、銀行の公式の金利ページに書かれています。
| 銀行 | 公式の文言 |
|---|---|
| 三井住友銀行 | 本金利プラン適用による金利引き下げ幅は、お申込内容や審査結果等によって決定いたします |
| 三菱UFJ銀行 | 審査結果によってはご希望にそいかねる場合があります(借入利率が異なる場合があります) |
| auじぶん銀行 | 審査の結果によっては保証付金利プランになる場合がある |
どの銀行も、引下げ幅は申込みの内容と審査で決まると書いていました。
話し合いで決まるとは、どの銀行も書いていません。そのため、この記事では「交渉すれば下がる」とは書きません。
金利を決めるのは年収と借入の割合と返済の比率
審査で見られる項目は、金利にも効きます。
引下げ幅に効きやすい申込みの内容
年収と勤続年数
物件価格に対する借入の割合(頭金の有無)
返済比率(ほかのローンを含めた年間返済額÷年収)
借入期間
返済比率の計算と審査の基準は住宅ローンの返済比率は何%が目安?計算方法と審査の基準40%と実際に建売を買った人の平均17.6%を年収別に比較で、本審査で見られる点は住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で解説しています。
金融機関994機関の9割以上が完済時年齢と年収と勤続年数を見ている
国土交通省の令和7年度の民間住宅ローンの実態調査では、金融機関994機関の審査項目が公表されています。
| 審査項目 | 審査に使う機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
9割以上の金融機関が使う項目は、話し合いでは変えられない数字ばかりです。
引下げ幅を広げたいなら、窓口で話すより、頭金を増やす・ほかの借入を返しておく・借入期間を見直すほうが審査の数字に直接効きます。
金利を下げられる優遇の条件と上乗せされる条件
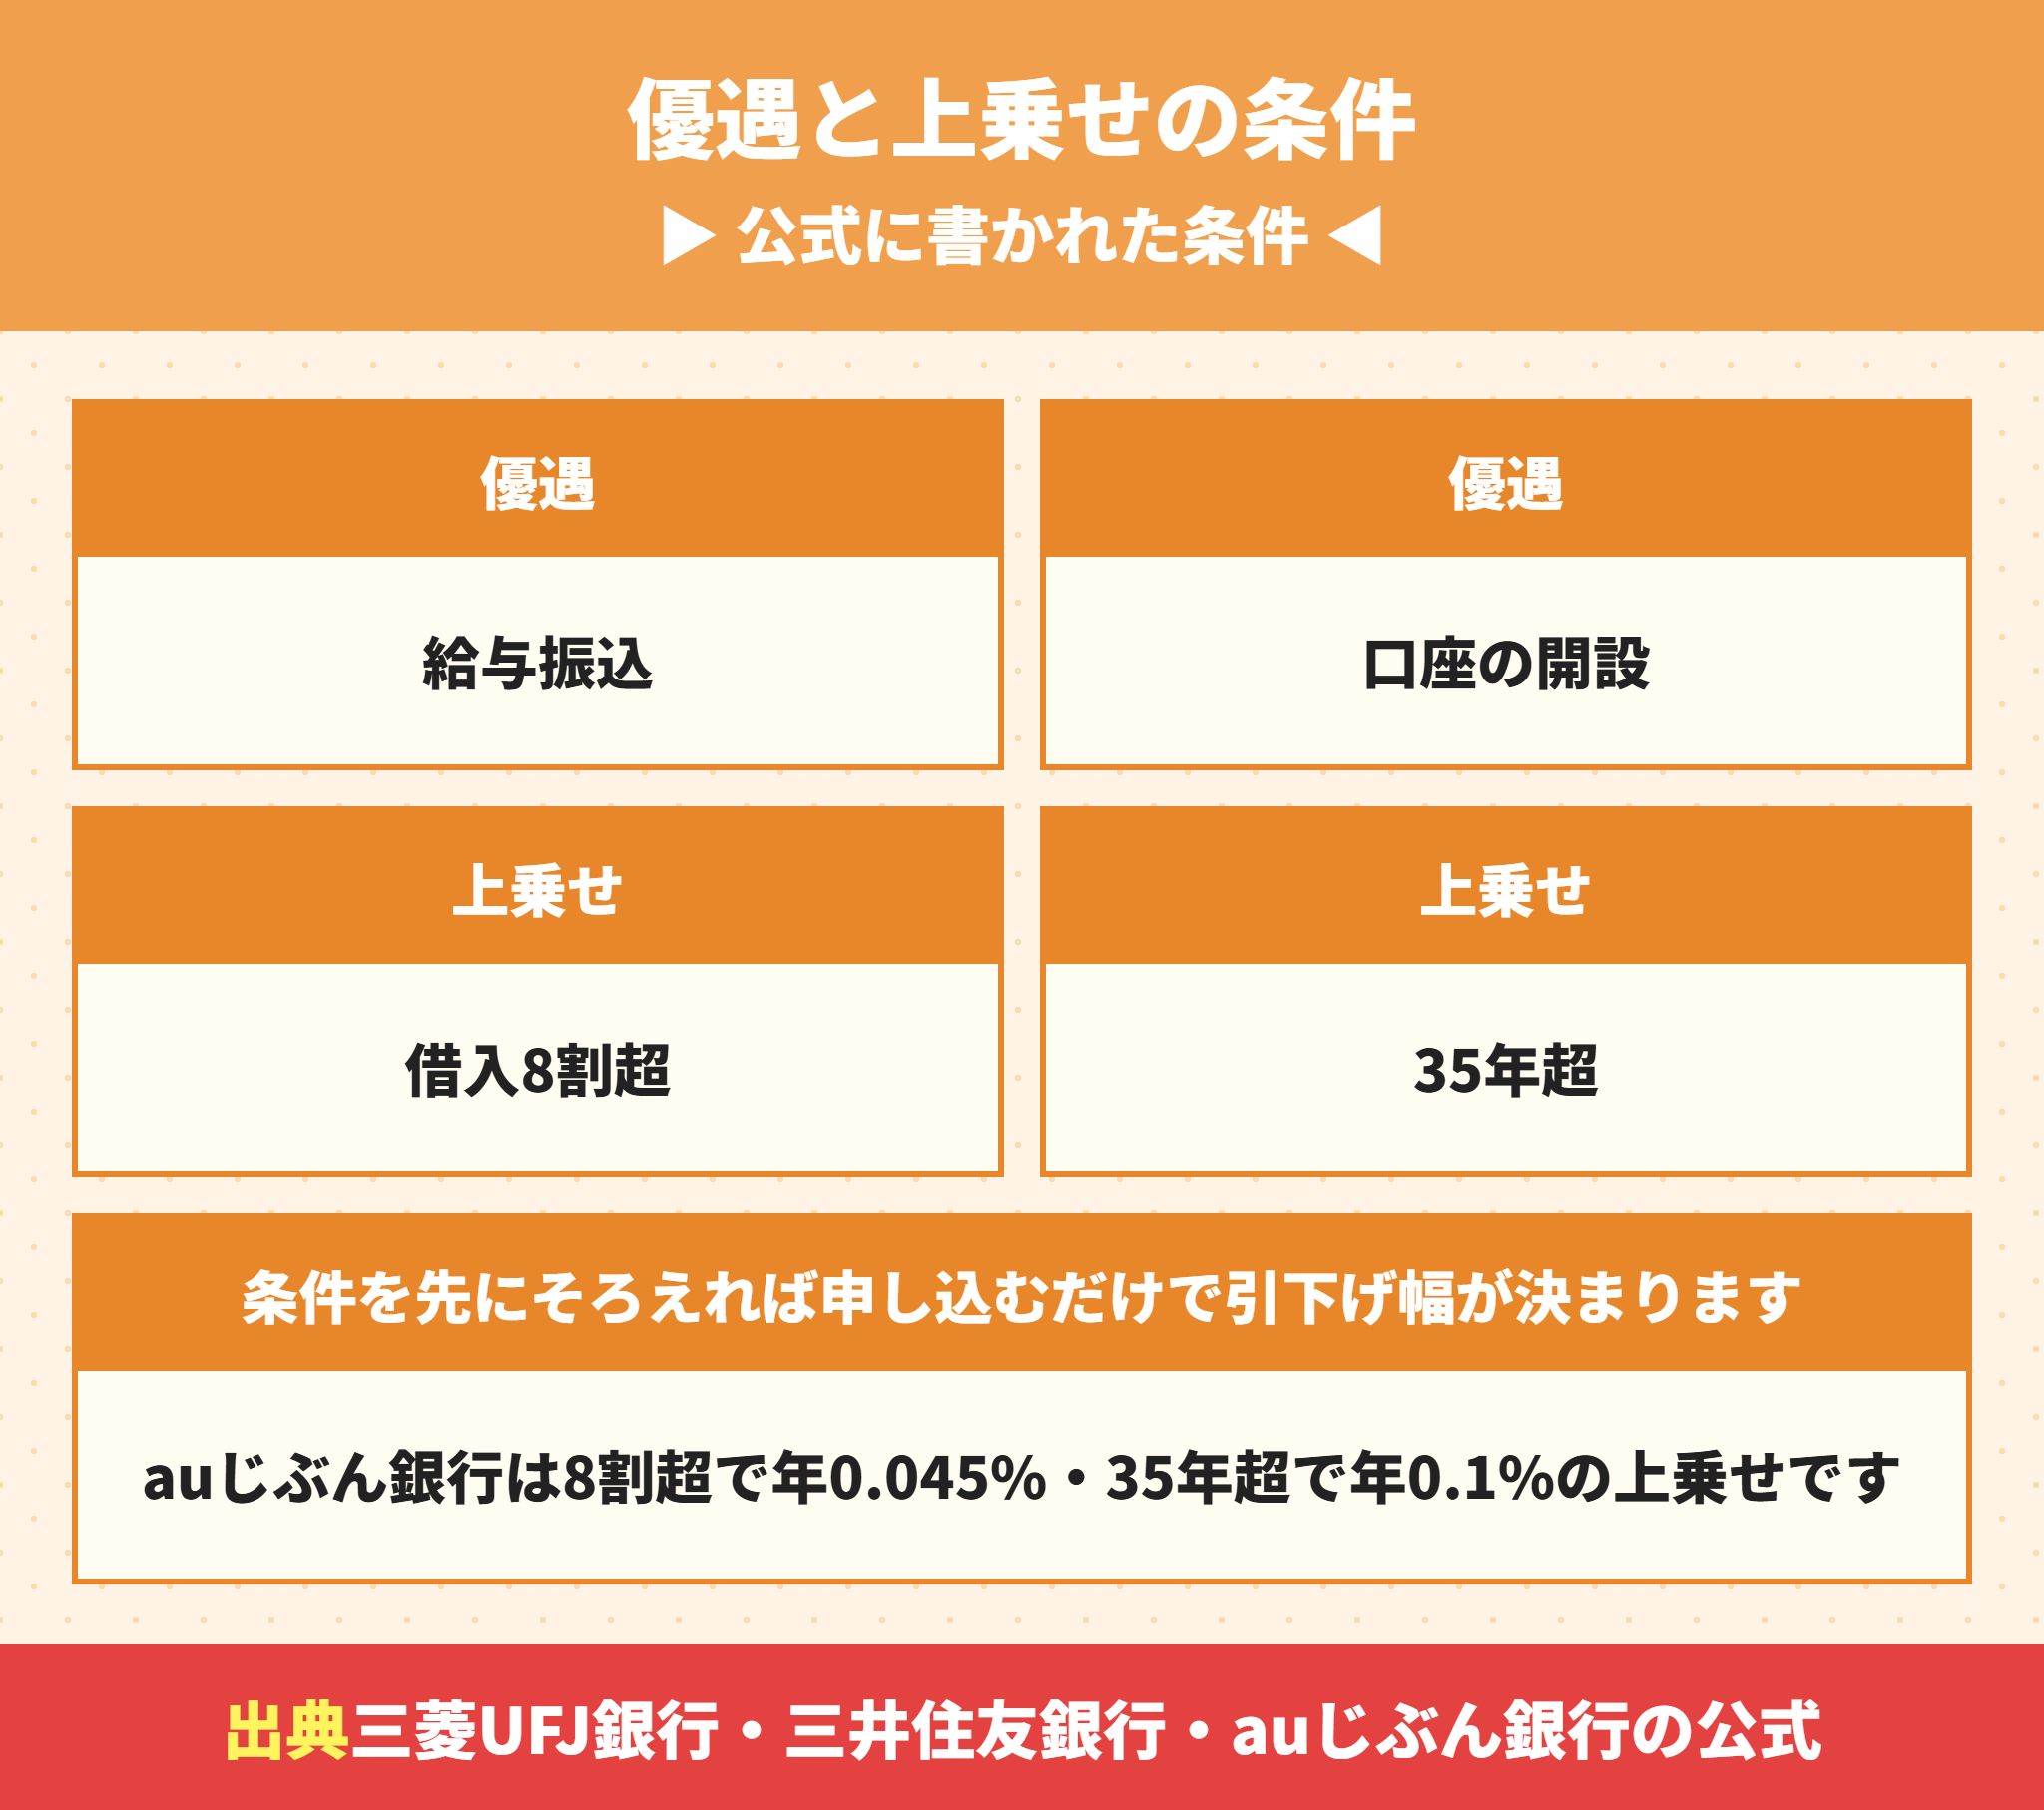
交渉の前に確かめたいのが、公式に書かれた優遇の条件です。条件を満たせば、申し込むだけで引下げ幅が決まります。
| 銀行 | 優遇の条件(公式) |
|---|---|
| 三菱UFJ銀行 | 同一勤務先に満1年以上・給与振込の利用・メインバンク プラスと三菱UFJダイレクトの利用 |
| 三井住友銀行 | Oliveアカウントの開設と給与振込口座の指定が前提の金利 |
| auじぶん銀行 | auモバイル優遇割は年0.07%(家族割プラスで2回線以上)。でんき優遇割はエコキュートのある家は不可 |
優遇は、給与振込や口座の開設など、借りる人が満たせる条件が中心でした。こうした条件で決まる金利を、一般に優遇金利と呼びます。
auじぶん銀行の優遇割は、住宅ローンの契約手続の申込みが終わるまでに条件をそろえる必要があります。建売で使えるかはauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件で詳しく解説しています。
金利に上乗せされる条件も公式に書かれている
逆に、金利が上がる条件もあります。
auじぶん銀行では、物件価格の80%を超えて借りると年0.045%、借入期間が35年1か月以上だと年0.1%が上乗せされます。
頭金の割合と借入期間で、交渉とは関係なく金利が変わるということです。申し込む前に、上乗せの条件を各行の公式で確かめてください。
金利が0.1%違うと3,500万円で総返済は約67万円変わる
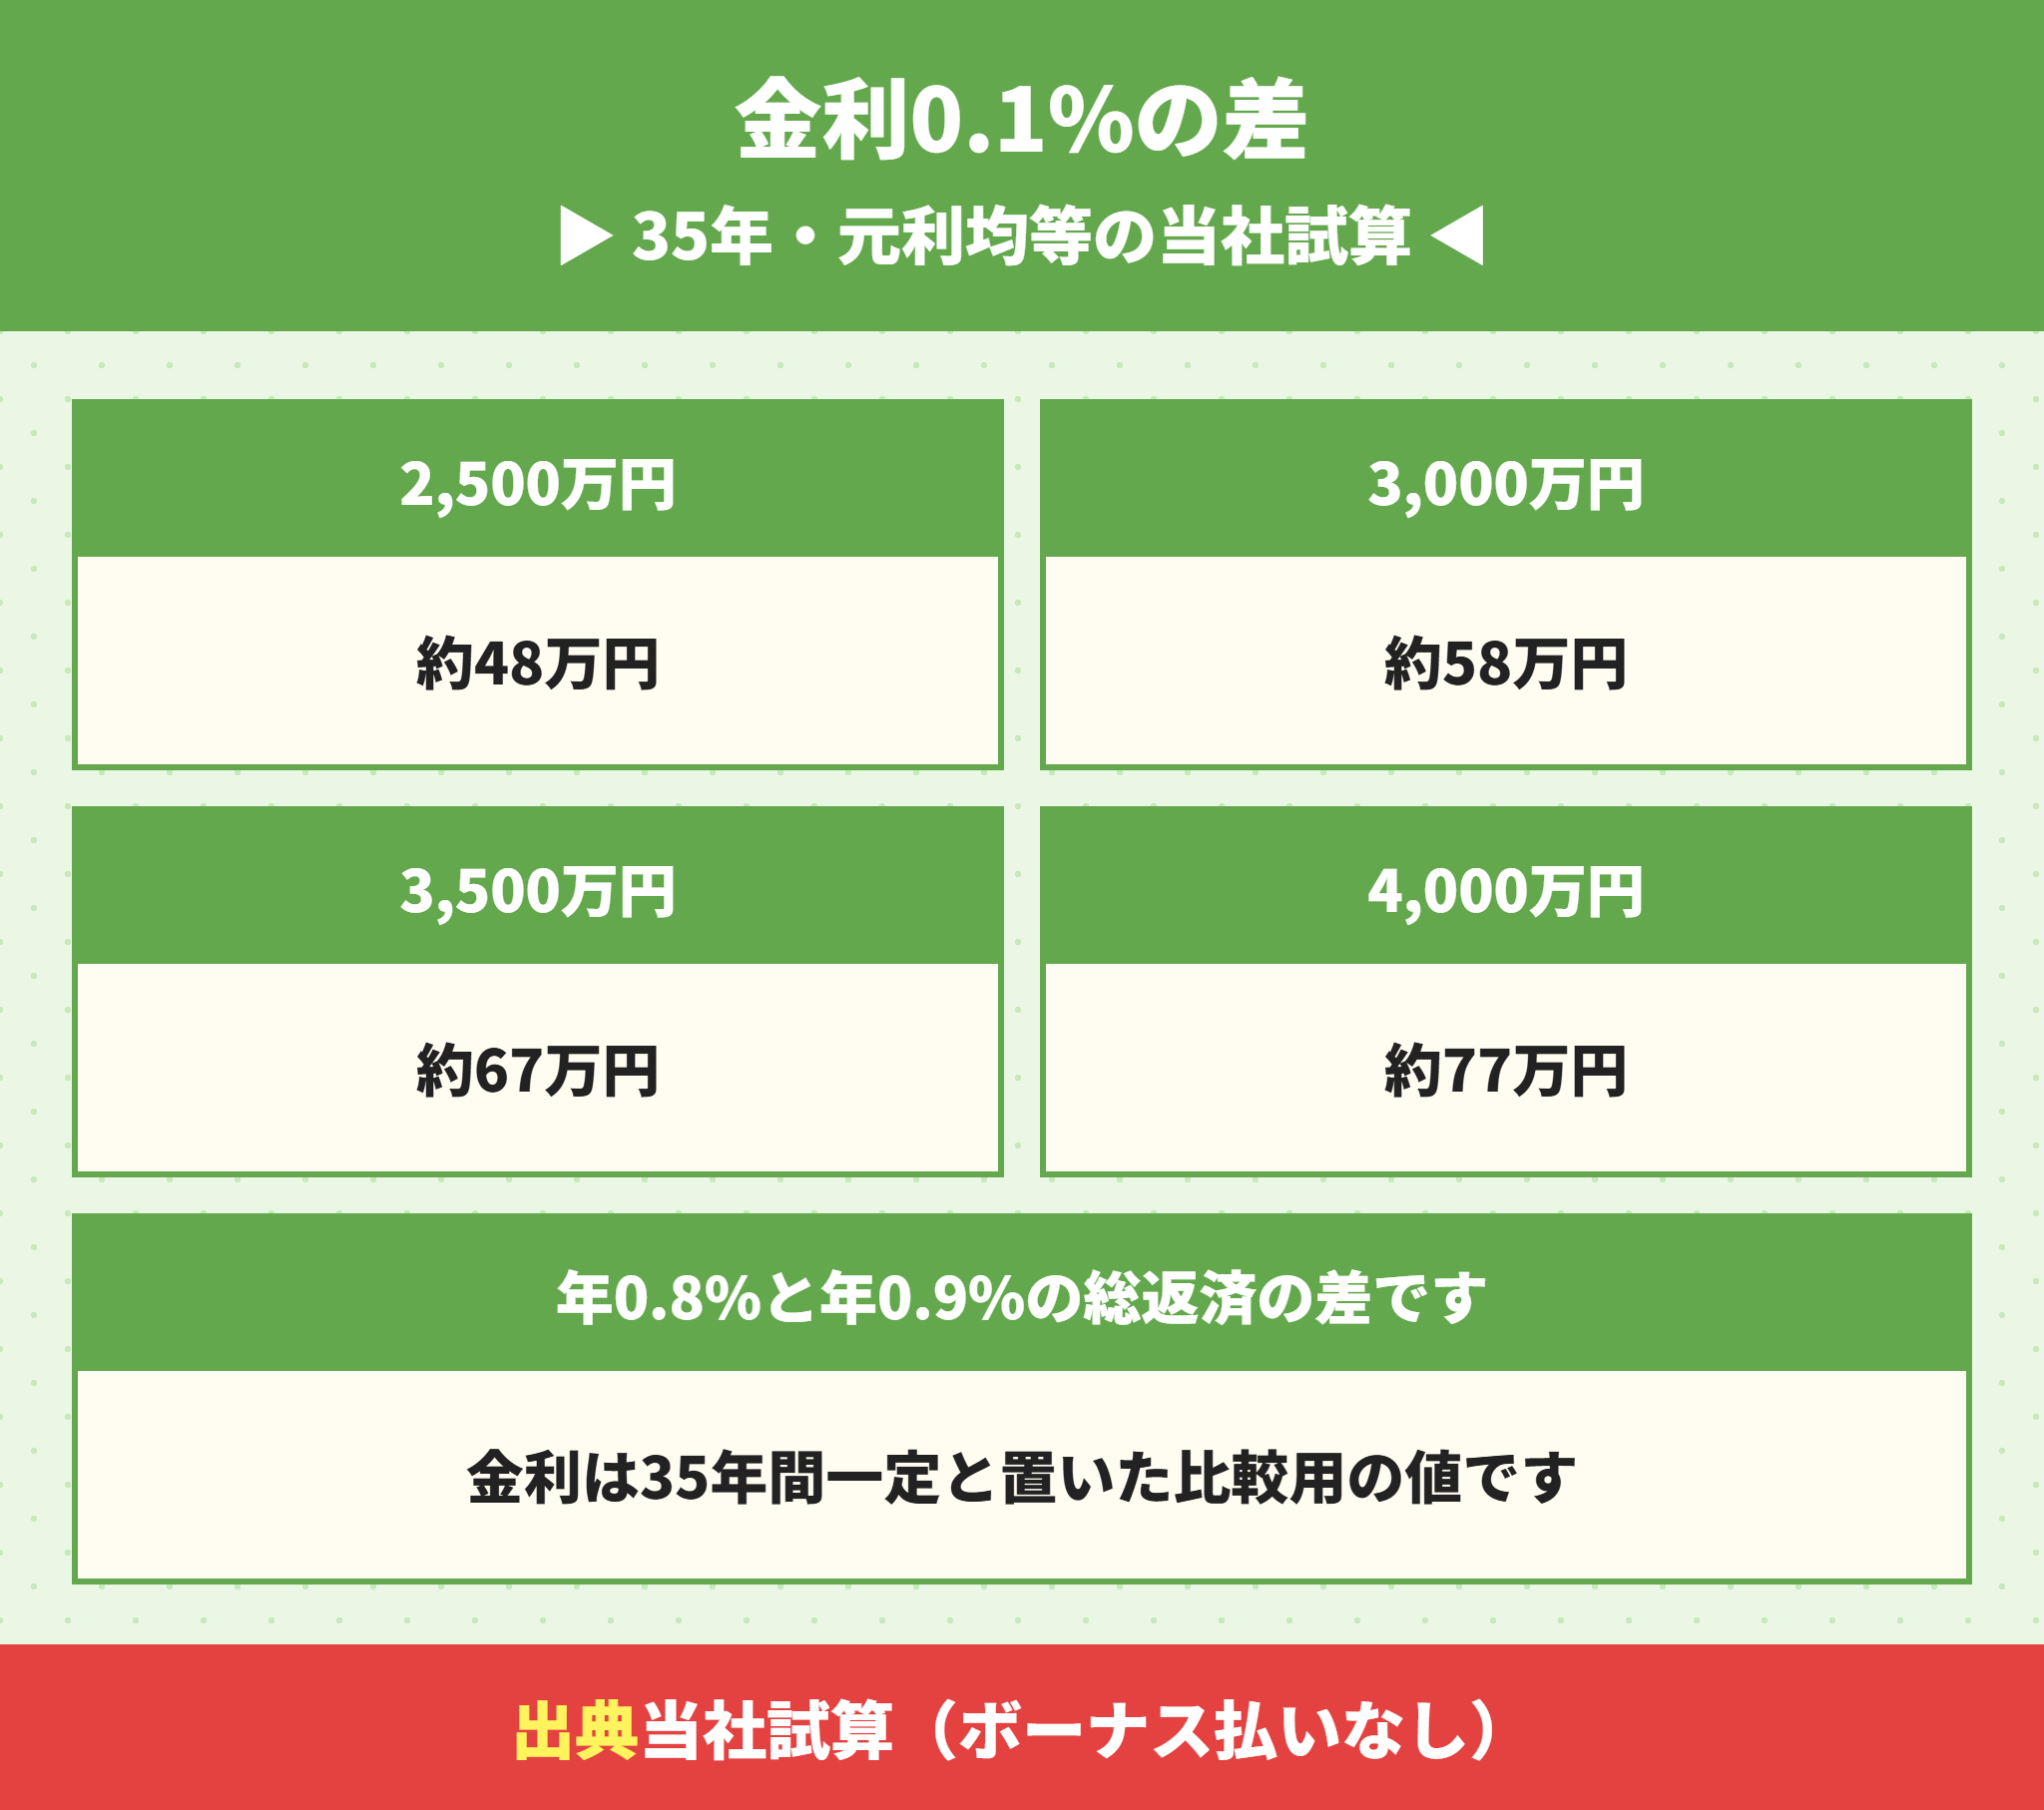
金利の差が、どのくらいのお金になるかを計算しました。
前提は、3,500万円・35年・元利均等・ボーナス払いなしです。金利は35年間変わらないと置いた比較用の値で、実際の変動金利は動きます。
| 金利 | 月の返済額 | 総返済 |
|---|---|---|
| 年0.8% | 95,571円 | 約4,014万円 |
| 年0.9% | 97,177円 | 約4,081万円 |
| 年1.0% | 98,800円 | 約4,150万円 |
| 年1.2% | 102,096円 | 約4,288万円 |
| 年1.5% | 107,165円 | 約4,501万円 |
年0.8%と年0.9%では、月の返済は1,606円、総返済は約67万円違う計算です。
金利が高いほど差は広がり、年1.5%と年1.6%では約72万円になります。
借入額が大きいほど0.1%の差は広がり4,000万円なら約77万円になる
| 借入額 | 0.8%と0.9%の総返済の差 |
|---|---|
| 2,500万円 | 約48万円 |
| 3,000万円 | 約58万円 |
| 3,500万円 | 約67万円 |
| 4,000万円 | 約77万円 |
優遇金利が低くても事務手数料が高いと総額で逆転することがある
金利だけを比べると、見落とすのが手数料です。
楽天銀行の融資事務手数料は、単独の申込みで定額の330,000円(税込)です。借入金額×2.20%の手数料の銀行なら、3,500万円で770,000円になります。
差は44万円で、金利0.1%の差の総返済約67万円の3分の2ほどにあたる金額です。
優遇金利の数字だけでなく、手数料・保証料・団信の上乗せを足した総額で比べてください。
0.1%は小さく見えますが、建売の仲介手数料と同じくらいの金額になることもあります。仲介手数料の上限の計算は建売の仲介手数料はいくら?無料になる物件とならない物件で解説しています。
借りる前に金利を下げるためにできる3つのこと
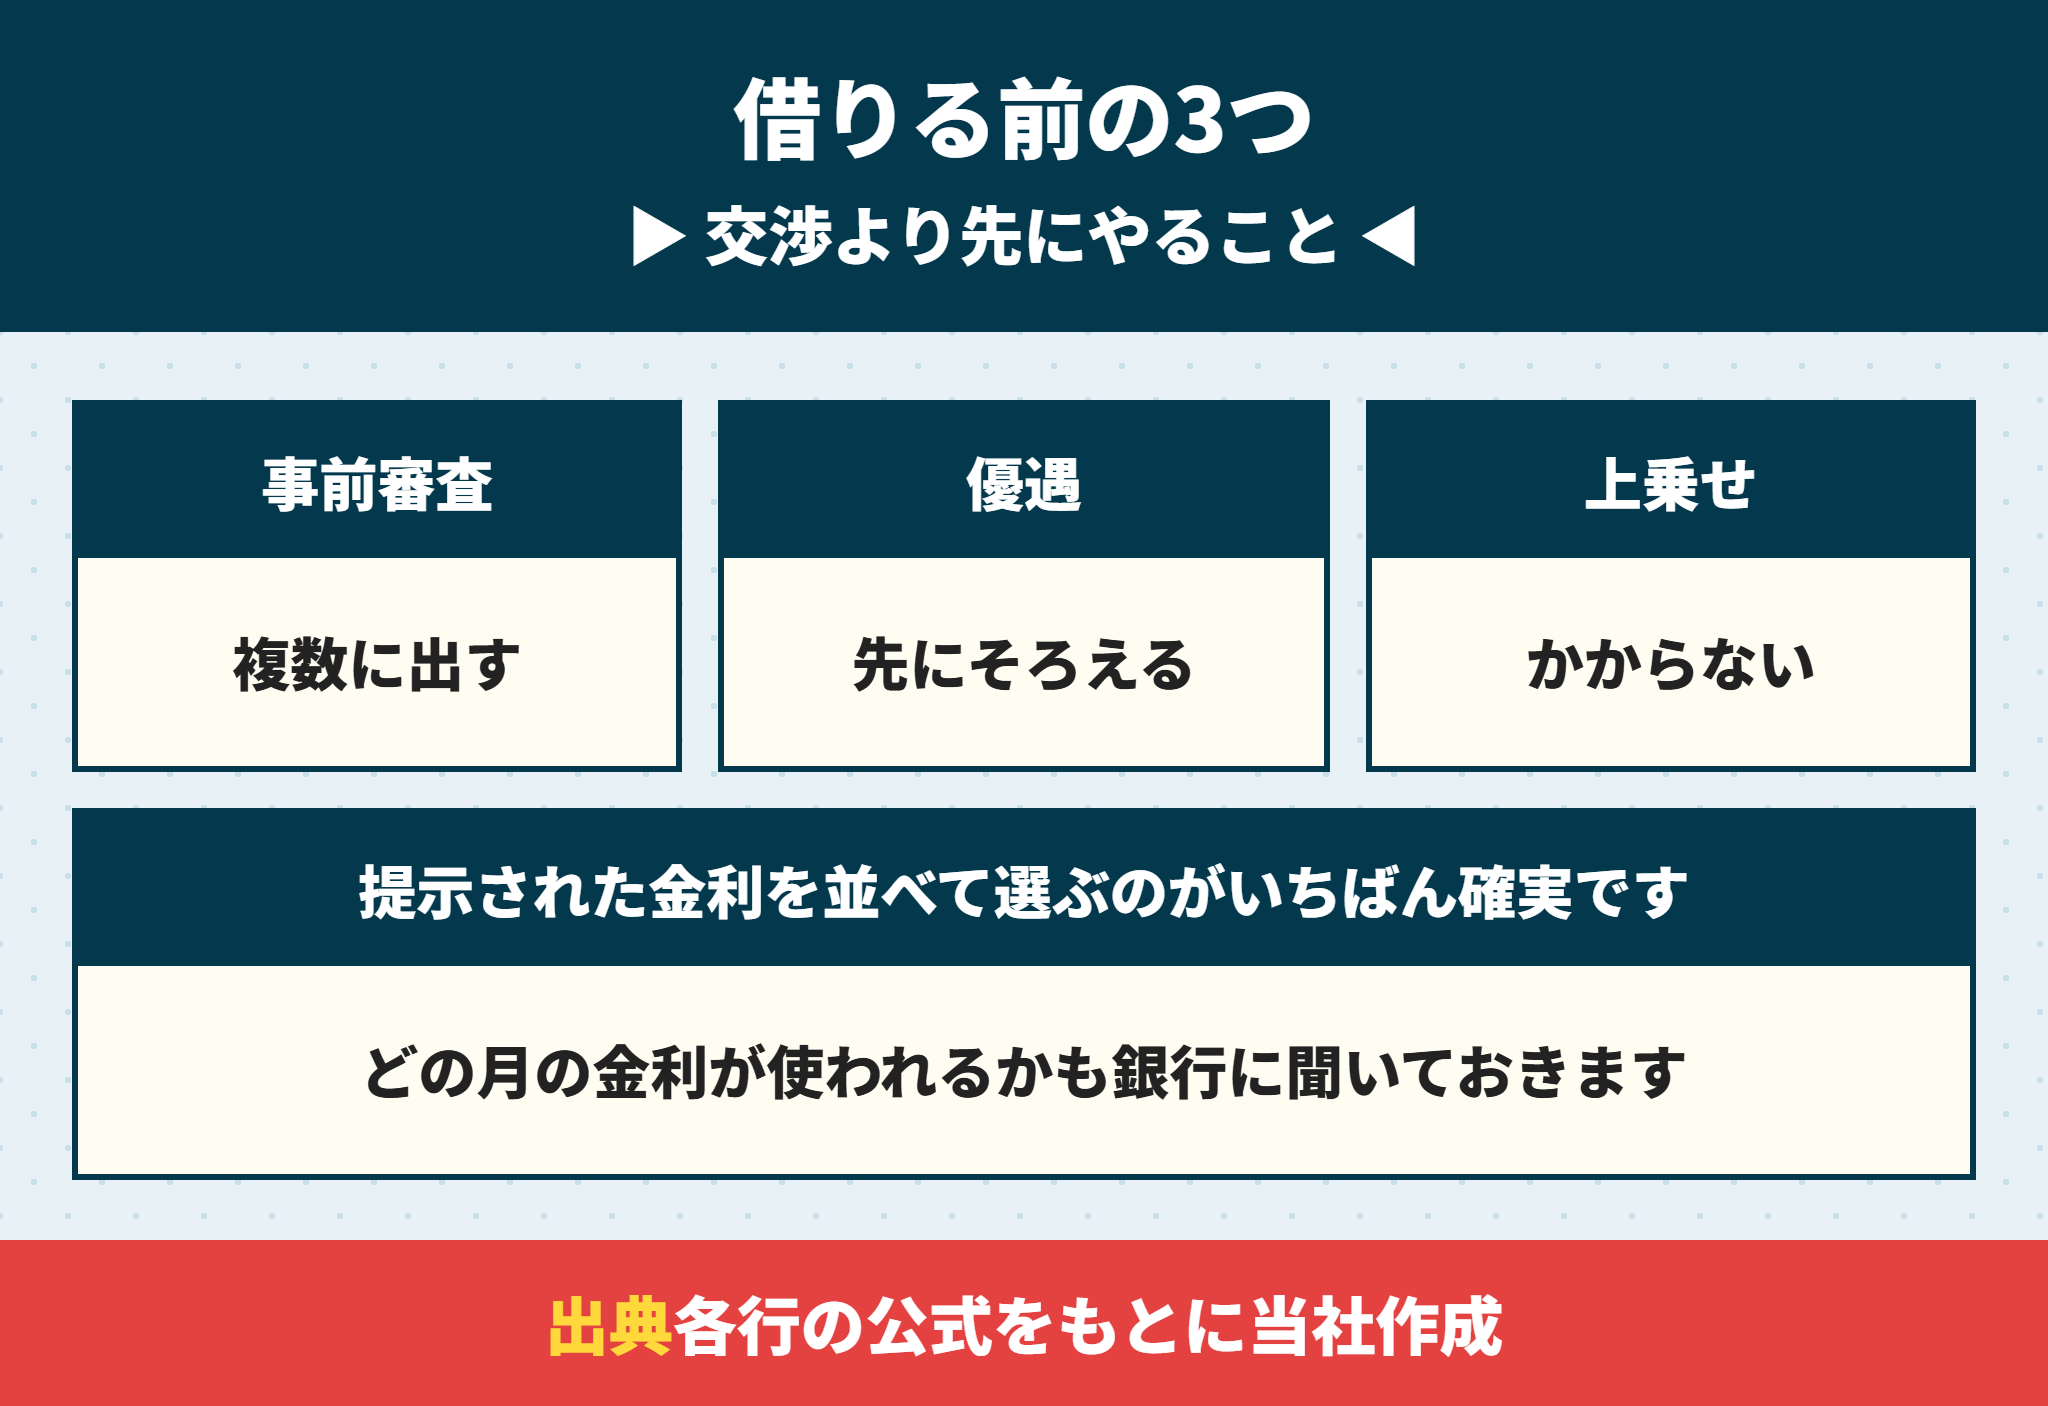
借りる前にできることは、交渉よりも準備です。
借りる前にできる3つのこと
複数の銀行に事前審査を出し、提示された金利を並べる
給与振込や口座の開設など、優遇の条件を契約手続までにそろえる
頭金と借入期間を決め、上乗せの条件にかからないかを確かめる
いちばん効くのは、複数の銀行の事前審査の結果を並べて選ぶことです。
同じ人でも、銀行によって審査の見方と引下げ幅は違います。提示された金利を比べて選ぶのが、結果として金利を下げることになります。
関西で使われる12行の手数料と団信は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
事前審査の結果は、引渡しの月の金利まで確かめる
事前審査で示されるのは、その時点の金利です。auじぶん銀行のように借入日の金利が使われる銀行では、引渡しの月の金利が適用されます。
事前審査の結果が出たら、どの月の金利が使われるかも銀行に聞いておきましょう。
変動と固定のどちらで比べるかを先に決めておく
事前審査を並べるときは、同じ金利の型どうしで比べます。
住宅金融支援機構の2026年1月の調査では、借りた人の75.0%が変動、14.9%が固定期間選択型、10.1%が全期間固定でした。
変動の引下げ幅と固定10年の引下げ幅を並べても比べたことにならないので、型をそろえて銀行を比べてください。固定10年の11年目からの引下げ幅は住宅ローンの固定10年は11年目にどうなる?引下幅が縮む銀行の比較と変動と全期間固定との返済額を建売で計算で銀行ごとに比べています。
事前審査を何行も出すと、審査に悪い影響はありませんか。
ラクチン君申込みの事実が信用情報に記録されることはありますが、比べる材料がないほうが困ります。当社では2〜3行に出すことをおすすめしています。出す銀行を決めてから、まとめて申し込むと手間が少なくなります。
借りたあとの金利の見直しは借り換えか固定の選び直しになる
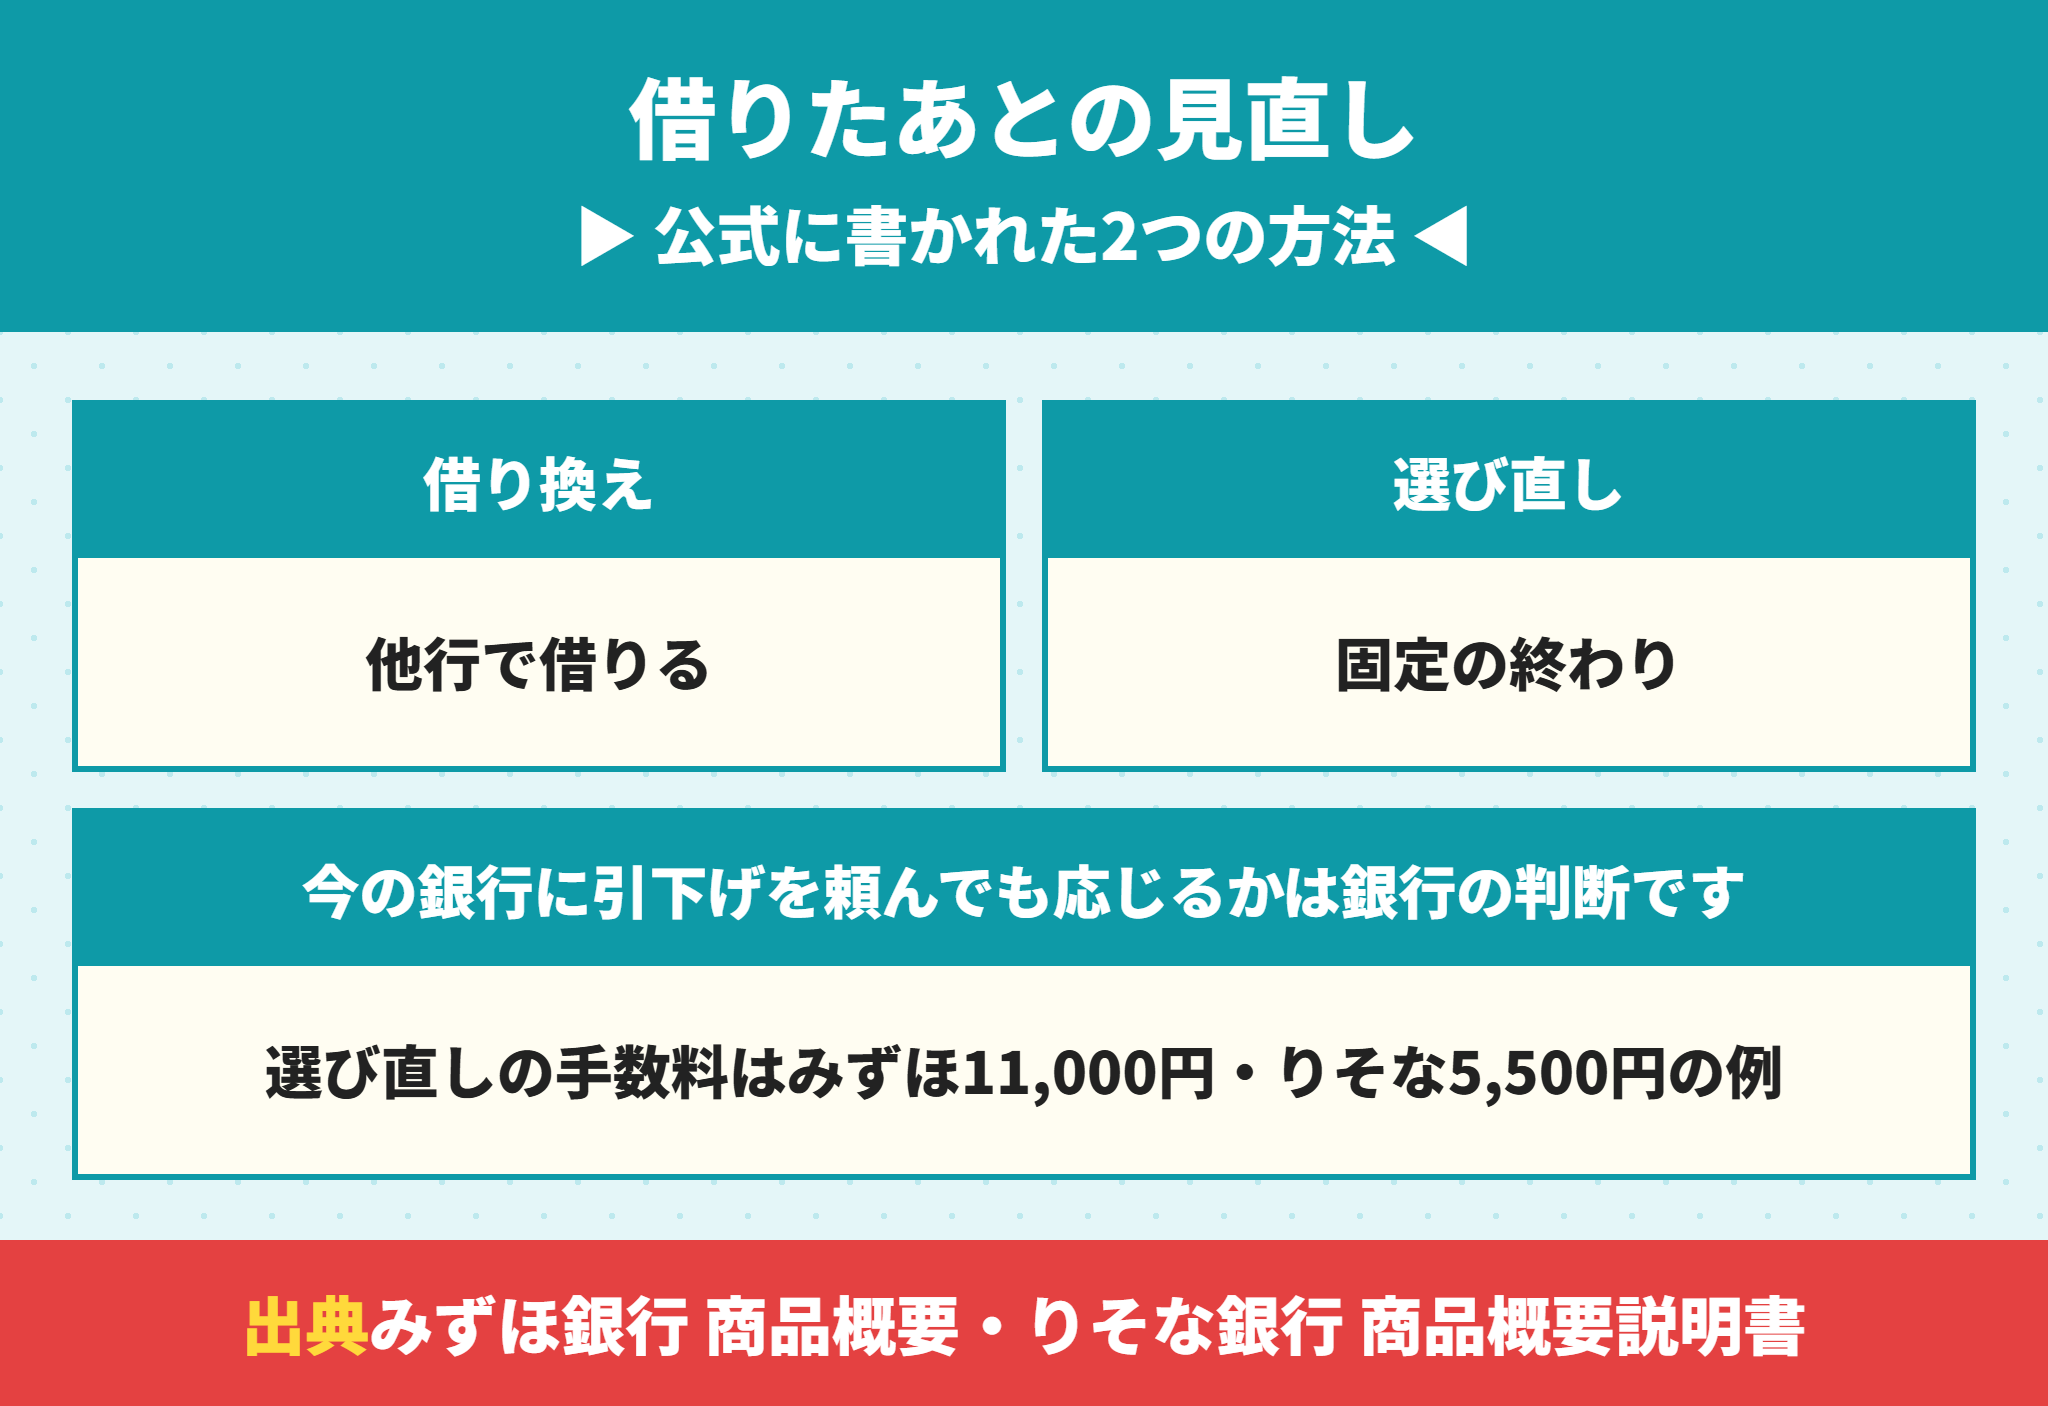
借りたあとに金利を下げる方法は、公式に書かれているものでは2つです。
| 方法 | 中身 | 手数料の例 |
|---|---|---|
| 借り換え | ほかの銀行で借りて今のローンを返す | 事務手数料・登記費用など |
| 固定期間の選び直し | 固定期間が終わるときに、その時点の金利で選び直す | みずほ銀行11,000円(ネットは無料)・りそな銀行5,500円 |
今の銀行が借りたあとの引下げ幅を見直す決まりは、今回見た公式の資料には書かれていませんでした。
借り換えを考えていると伝えて相談することはできますが、応じるかどうかは銀行の判断で、約束されたものではないと考えてください。
借り換えの費用と回収にかかる年数は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で、固定期間が終わるときの引下げ幅は住宅ローンの固定10年は11年目にどうなる?引下幅が縮む銀行の比較と変動と全期間固定との返済額を建売で計算で解説しています。
変動の返済額は5年ごとに見直す銀行がある
変動金利は、金利が上がっても返済額を5年ごとに見直す銀行があります。金利の交渉より先に、自分のローンの返済額の決まりを知っておくと安心です。5年ルールは住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方で解説しています。
不動産会社の提携ローンは直接申し込むときと引下げ幅を比べる
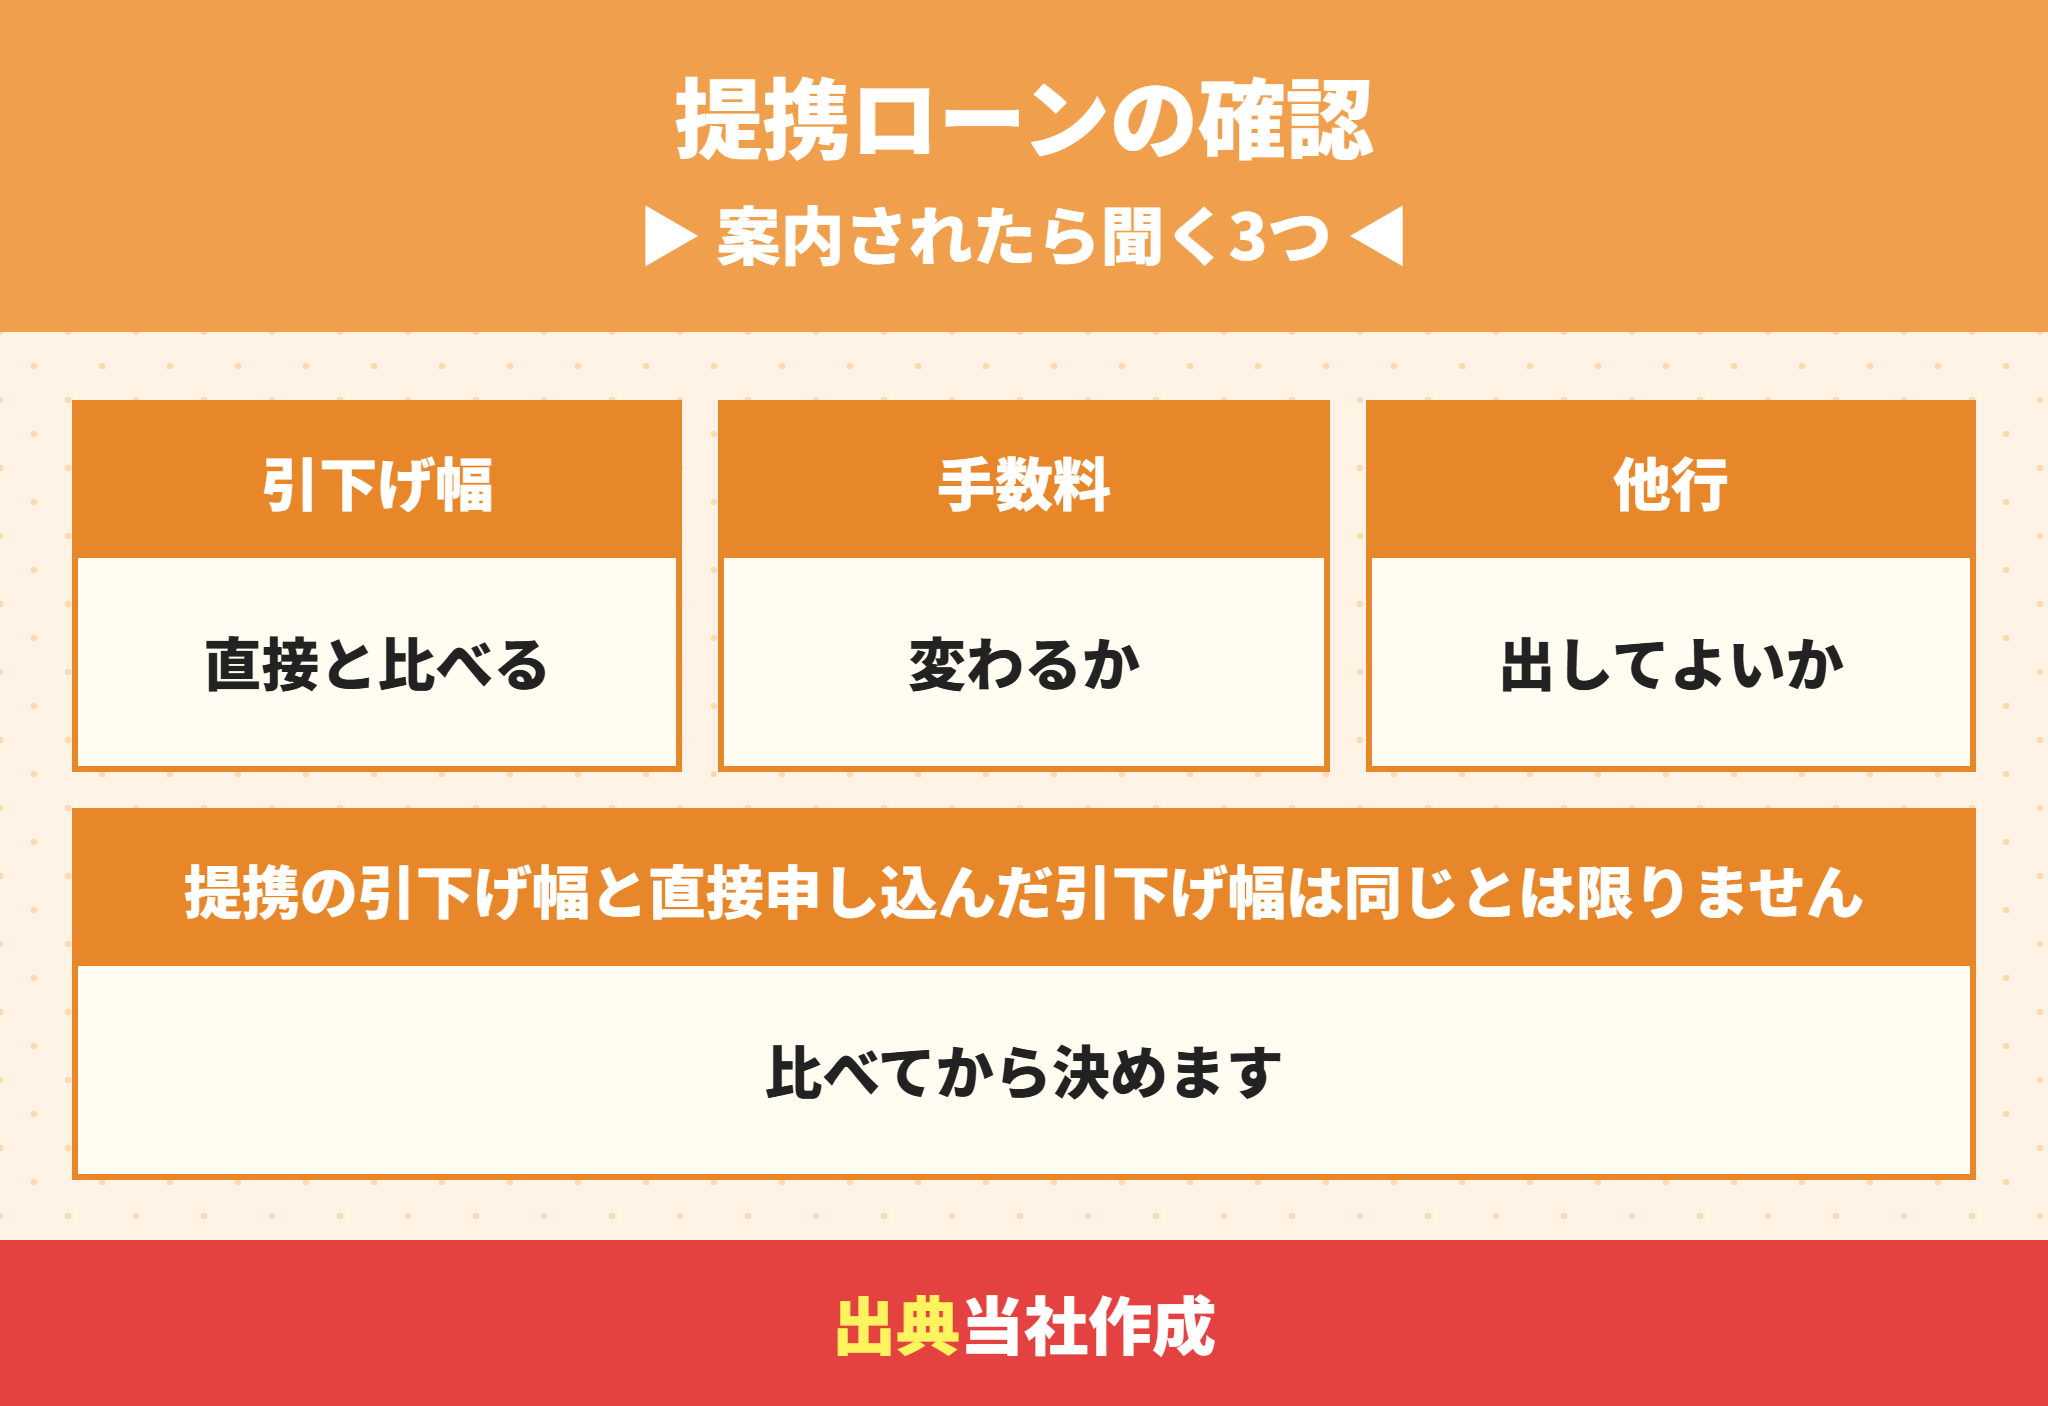
建売を買うとき、売主や仲介会社が提携している銀行のローンを案内されることがあります。
提携ローンは、不動産会社が書類のやりとりを手伝ってくれるのが利点です。
一方で、提携の引下げ幅と、自分で直接申し込んだときの引下げ幅は同じとは限らないので、比べてから決めます。
提携ローンを案内されたら確かめる3つのこと
提携の場合の引下げ幅と、直接申し込んだ場合の引下げ幅
事務手数料や保証料が提携で変わるか
ほかの銀行の事前審査を出してもよいか
当社は銀行の比べ方もご相談いただけます
当社は新築の建売を仲介手数料0円でご案内しています。特定の銀行をすすめるのではなく、買主の側に立って、複数の銀行の条件を並べてお伝えします。
住宅ローンの金利交渉に関するよくある質問
- 住宅ローンの金利は値引き交渉できますか。
-
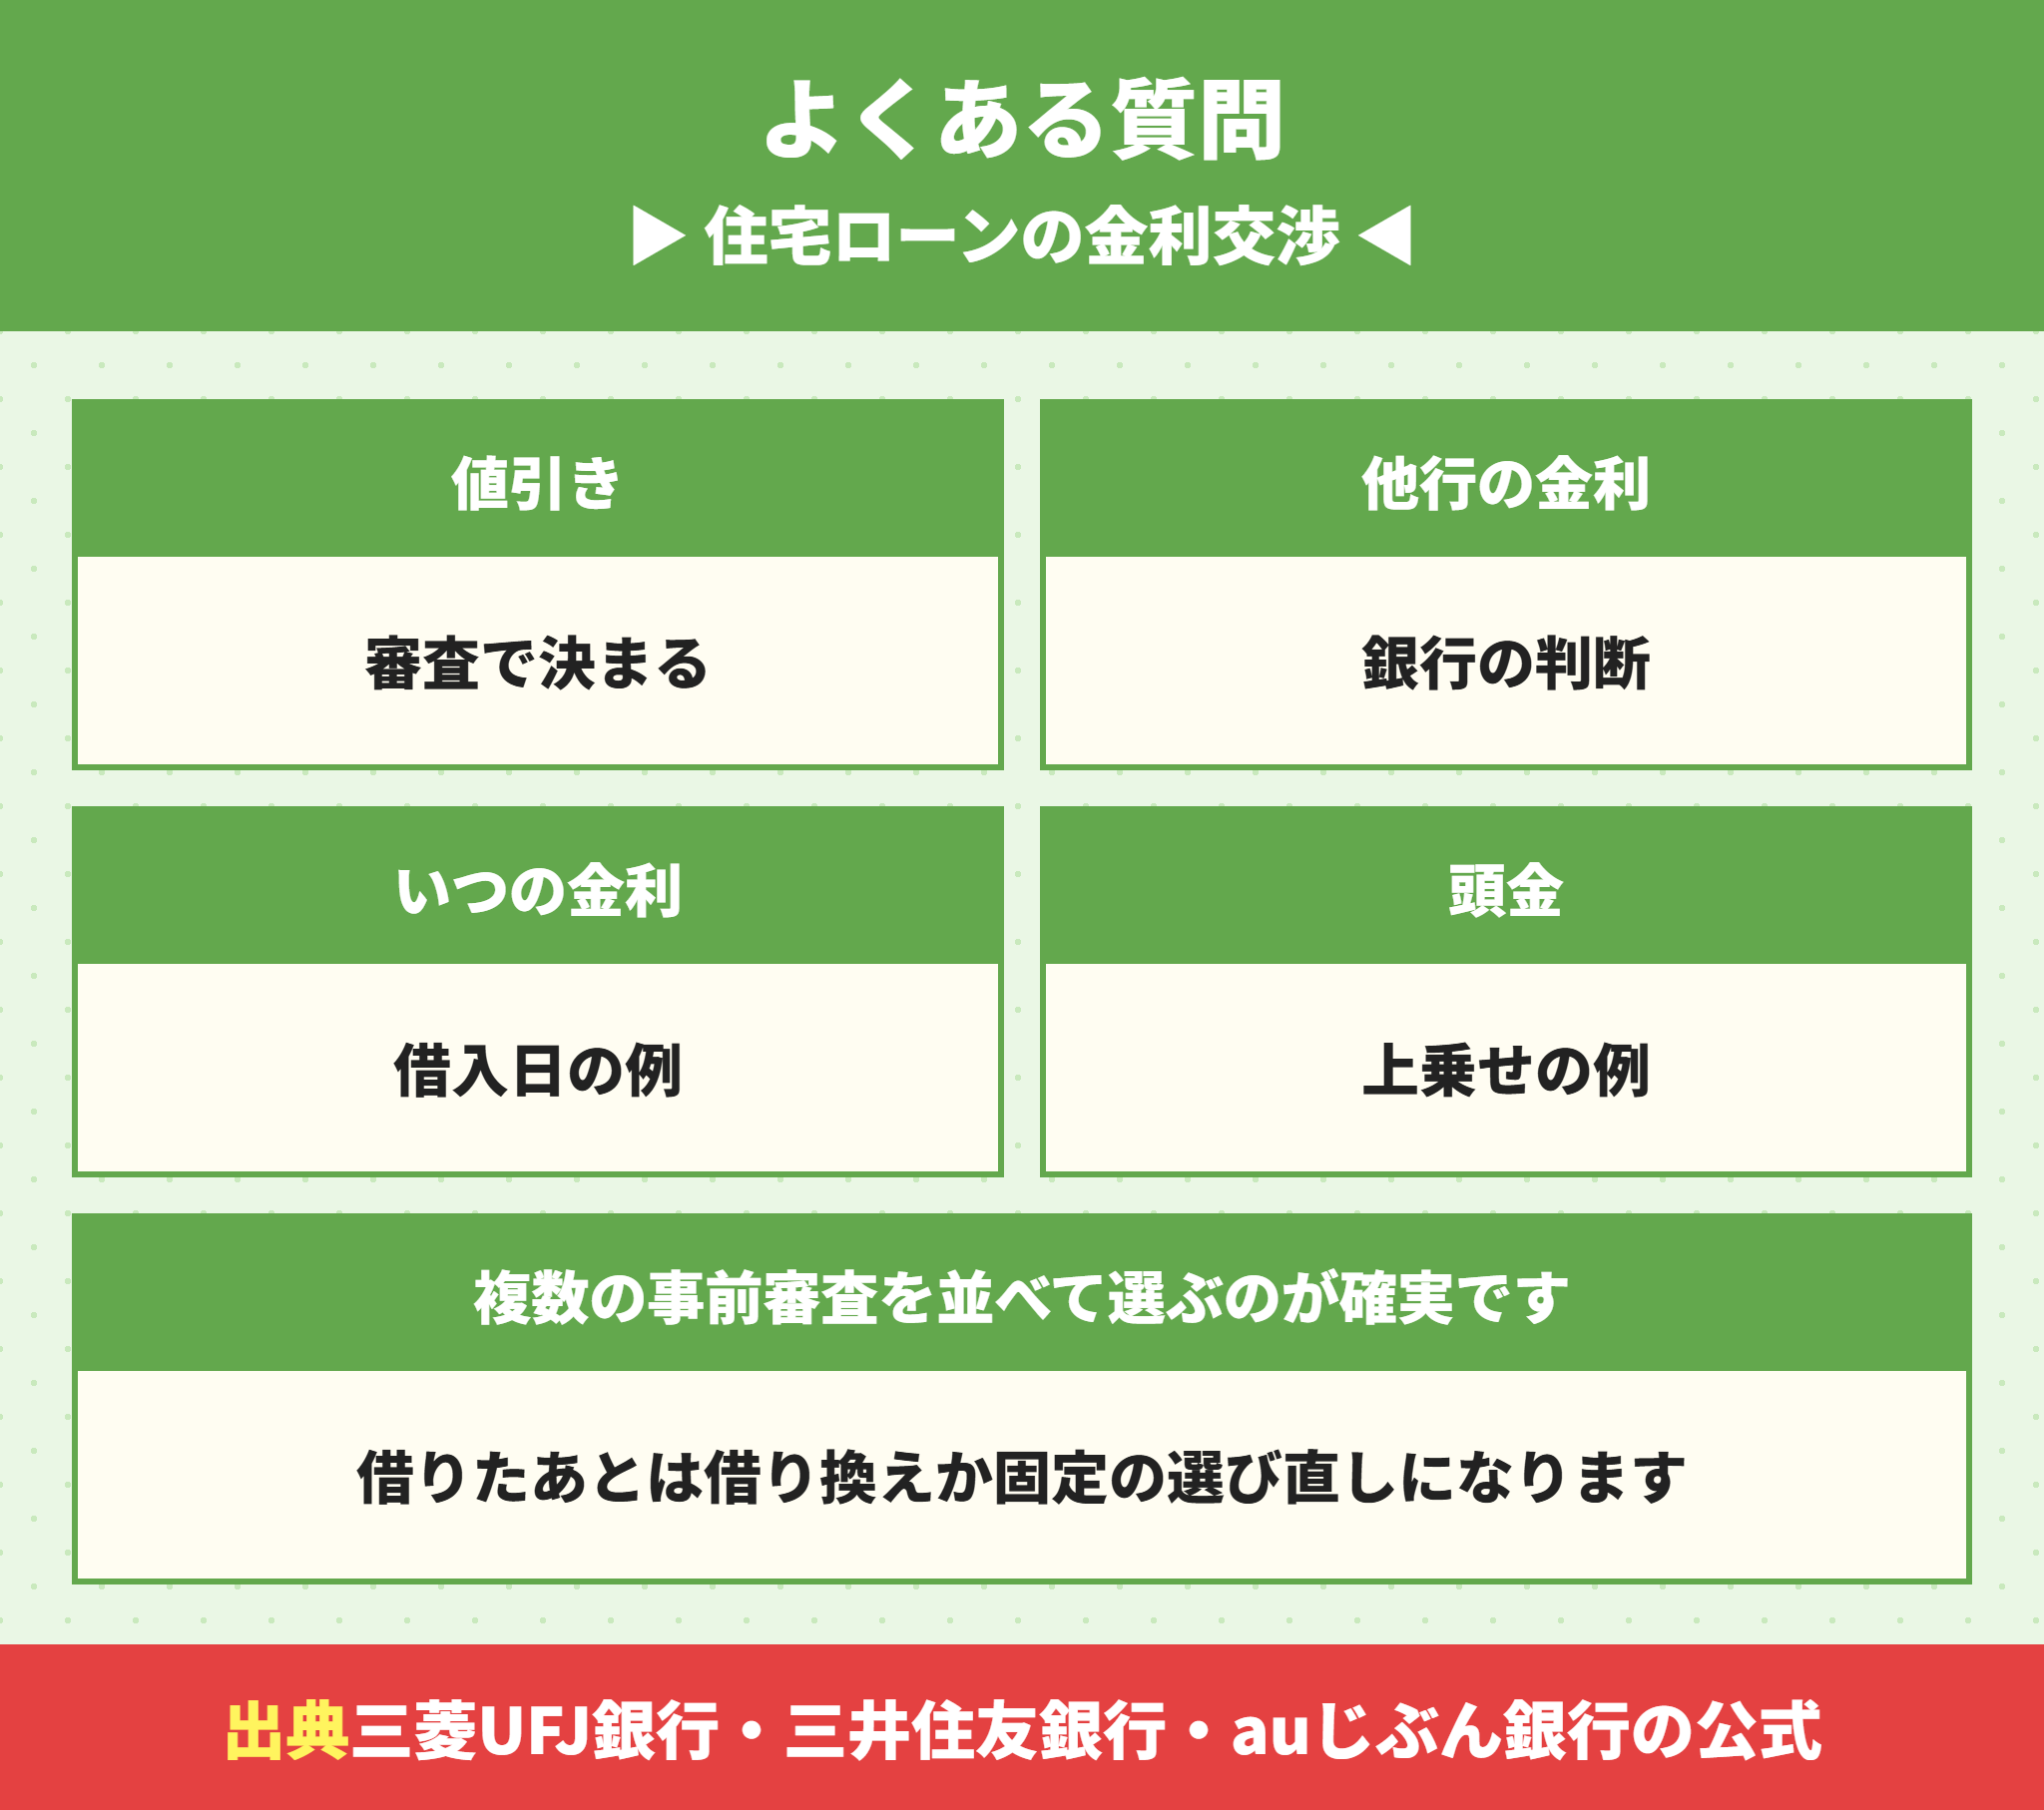
銀行の公式には、引下げ幅は申込みの内容や審査の結果で決まると書かれています。交渉で決まるとは書かれていません。複数の銀行の事前審査を比べて選ぶのが確実です。
- 他の銀行の金利を見せると下げてもらえますか。
-
応じるかどうかは銀行の判断です。約束されたものではないので、下がらなかったときはそのまま比べて選べるように、複数の事前審査を出しておきましょう。
- 金利はいつの時点のものが使われますか。
-
auじぶん銀行は借入日の金利と案内しています。建売は契約から引渡しまで期間があるので、どの月の金利が使われるかを銀行に確かめてください。
- 頭金を入れると金利は下がりますか。
-
auじぶん銀行は、物件価格の80%を超えて借りると年0.045%上乗せすると案内しています。頭金の割合で金利が変わる銀行があります。
- 借りたあとに金利を下げる方法はありますか。
-
公式に書かれているのは、借り換えと固定期間が終わるときの選び直しです。費用と回収の年数は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で計算しています。
住宅ローンの金利は交渉より事前審査を並べて選ぶほうが確実
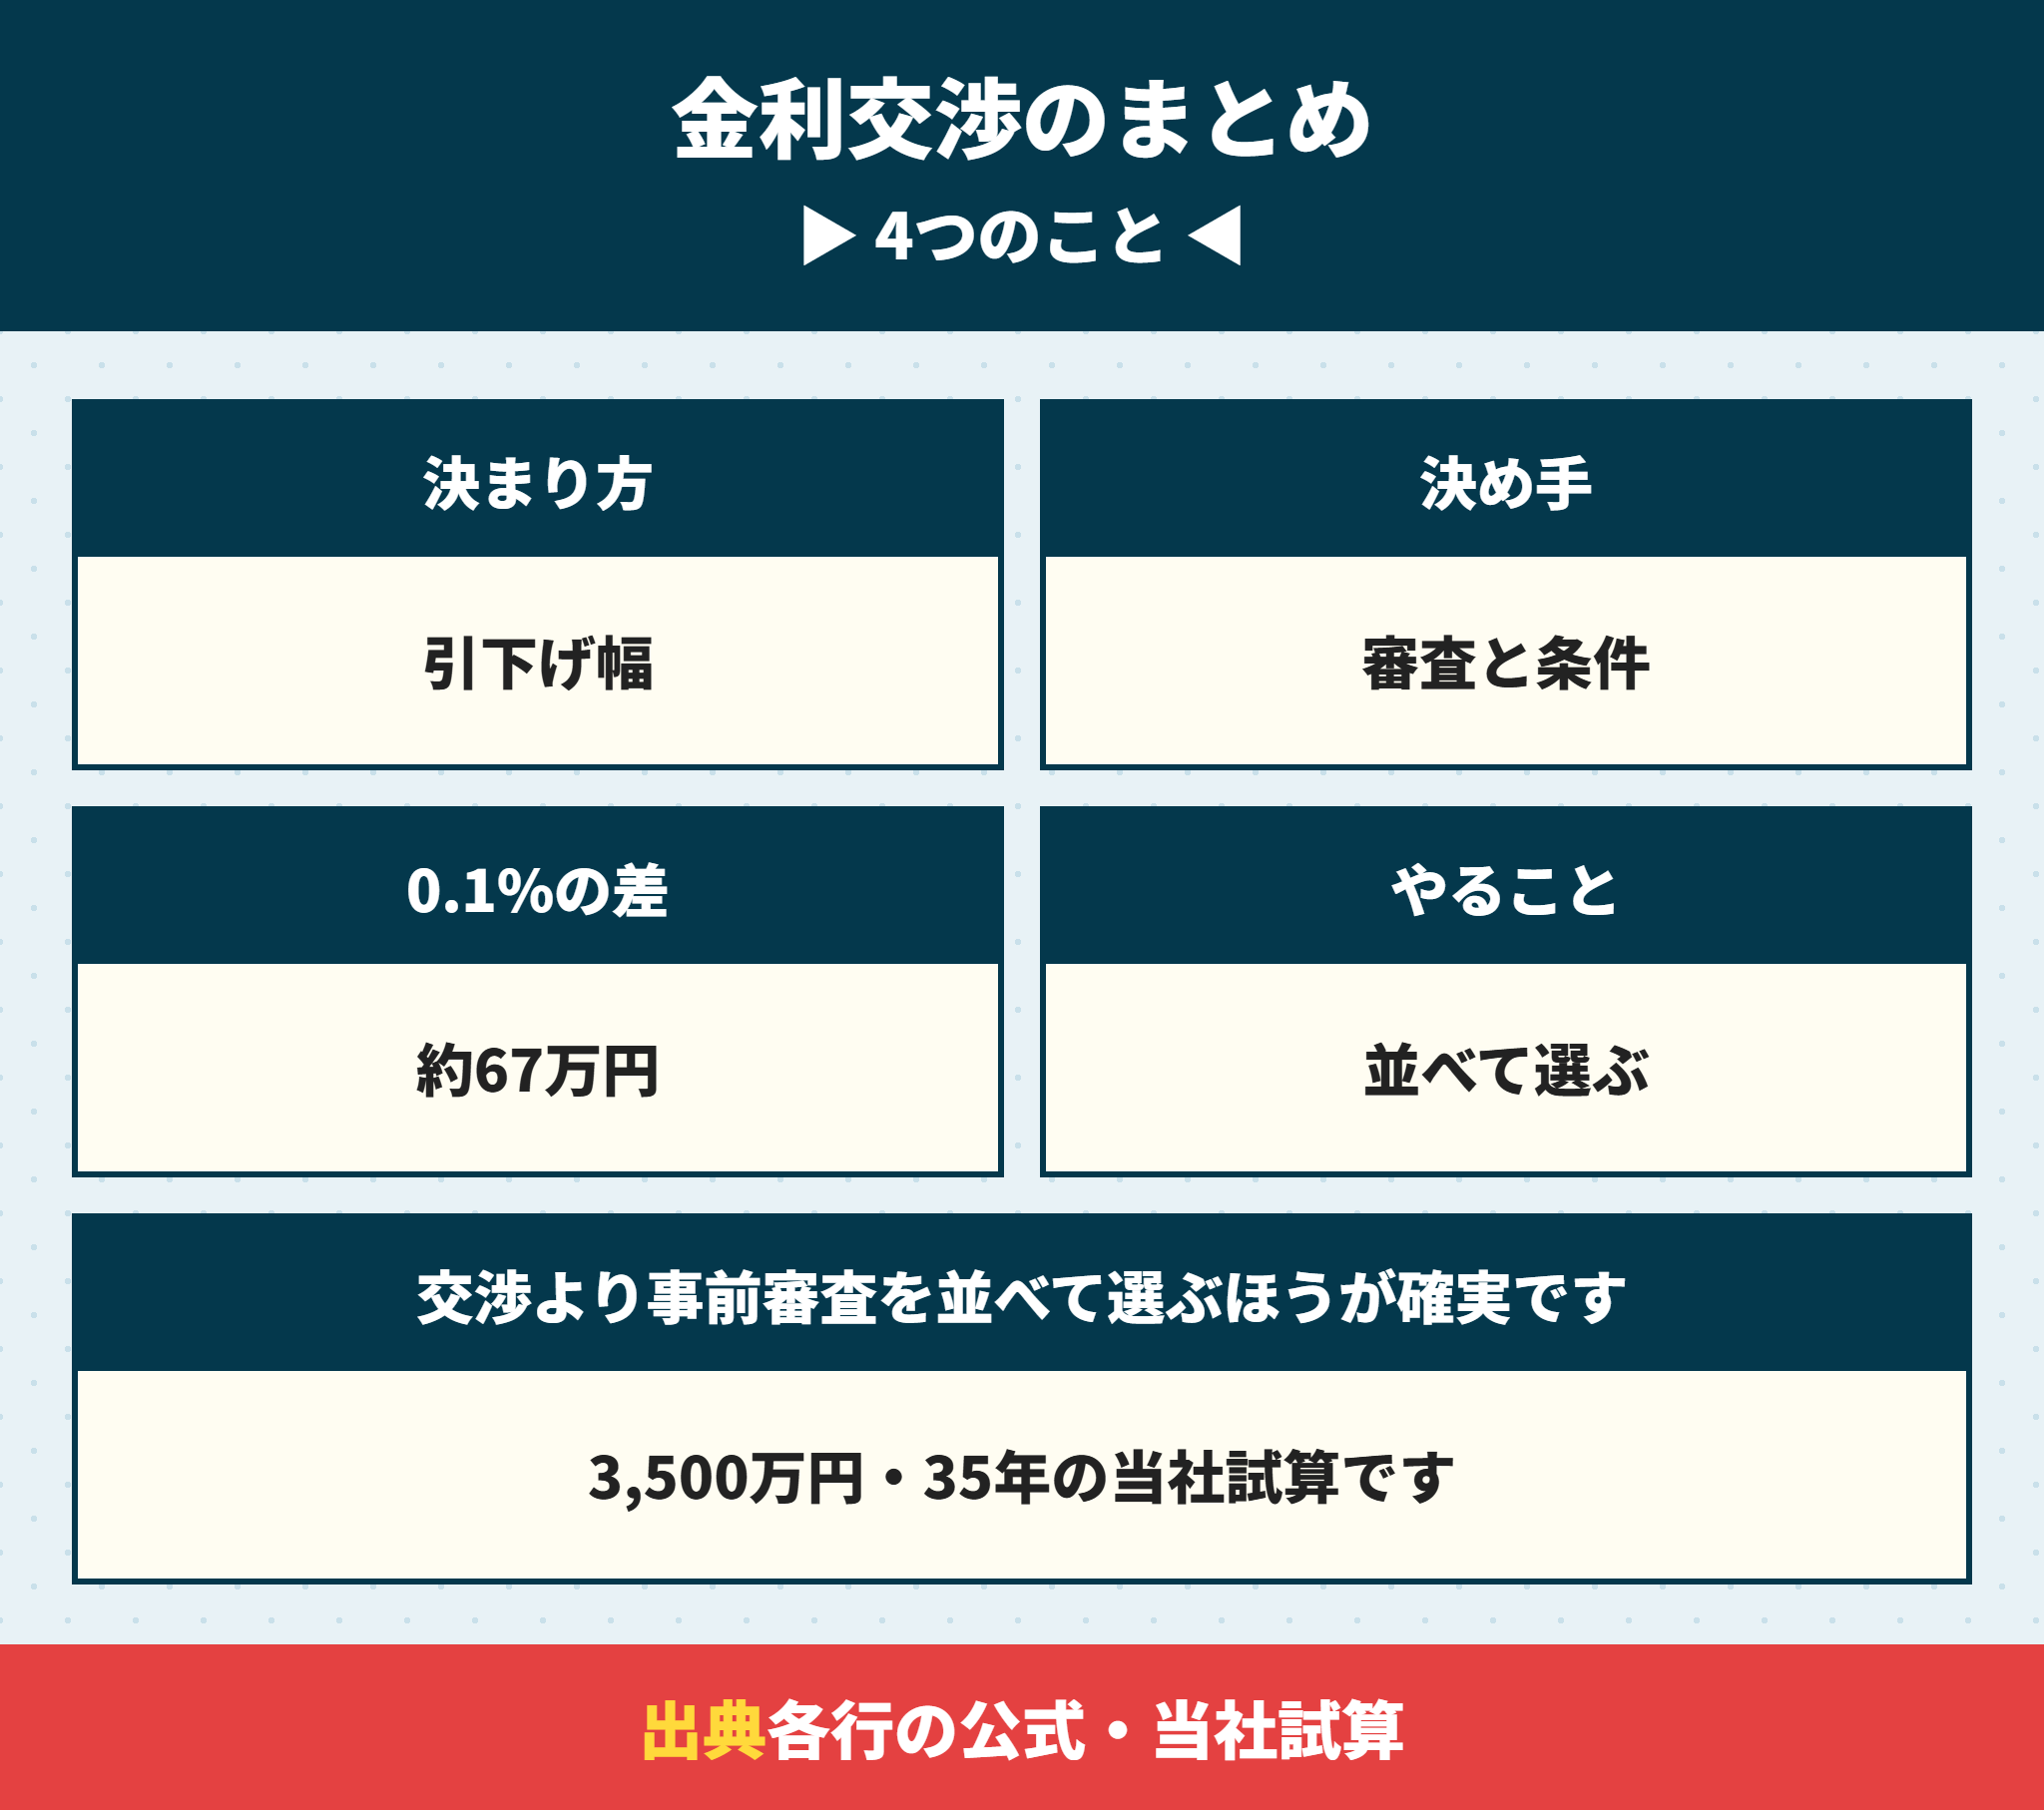
最後にまとめます。住宅ローンの金利は、店頭金利から引く引下げ幅で決まり、引下げ幅は審査の結果と優遇の条件で決まるものです。
- 金利は店頭金利から引下げ幅を引いて決まる
- 引下げ幅は申込みの内容と審査の結果で決まると銀行の公式に書かれている
- 給与振込や口座の開設などの優遇の条件を先にそろえる
- 頭金の割合と借入期間で上乗せがつく銀行がある
- 3,500万円・35年で金利が0.1%違うと総返済は約67万円違う(当社試算)
いちばん確実なのは、複数の銀行に事前審査を出し、提示された金利と手数料を並べて選ぶことです。
ご希望があれば、銀行ごとの返済額の試算や、事前審査を出す銀行の選び方もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








