





住宅ローンの本審査に通ったら、銀行から「金消契約の日程を決めましょう」と連絡が来ました。金消契約って何をする日なんでしょうか。
審査に通ってほっとしたところで、聞き慣れない言葉が出てくると戸惑いますよね。
先に結論を言います。
金消契約は、銀行から実際にお金を借りるための契約で、本審査の承認のあと、決済日より前に結ぶものです。
ただし、金利はこの契約の日に決まるとは限りません。
準備が遅れると、
印鑑証明書の期限が切れて登記に使えず、決済日をずらすことになることがあります。
書面の契約なら、借入3,500万円で2万円の印紙も要ります。
避け方は、決済日から逆算して、金消契約の日と書類と契約の方式を先に決めておくことです。
この記事では、民法と印紙税法の条文、金融機関の公式の案内をもとに、建売を買う人の金消契約をまとめます。
この記事で分かること
金消契約の意味と、2020年の民法改正で変わった成立の仕組み
金消契約から決済日までの流れと、建築中の建売の注意
金利が決まるのは契約の日か、資金を受け取る日か
借入額ごとの印紙税と、電子契約との費用の差
当日の持ち物と、署名の前に確かめる6つの項目
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの金消契約とは銀行からお金を借りるための契約
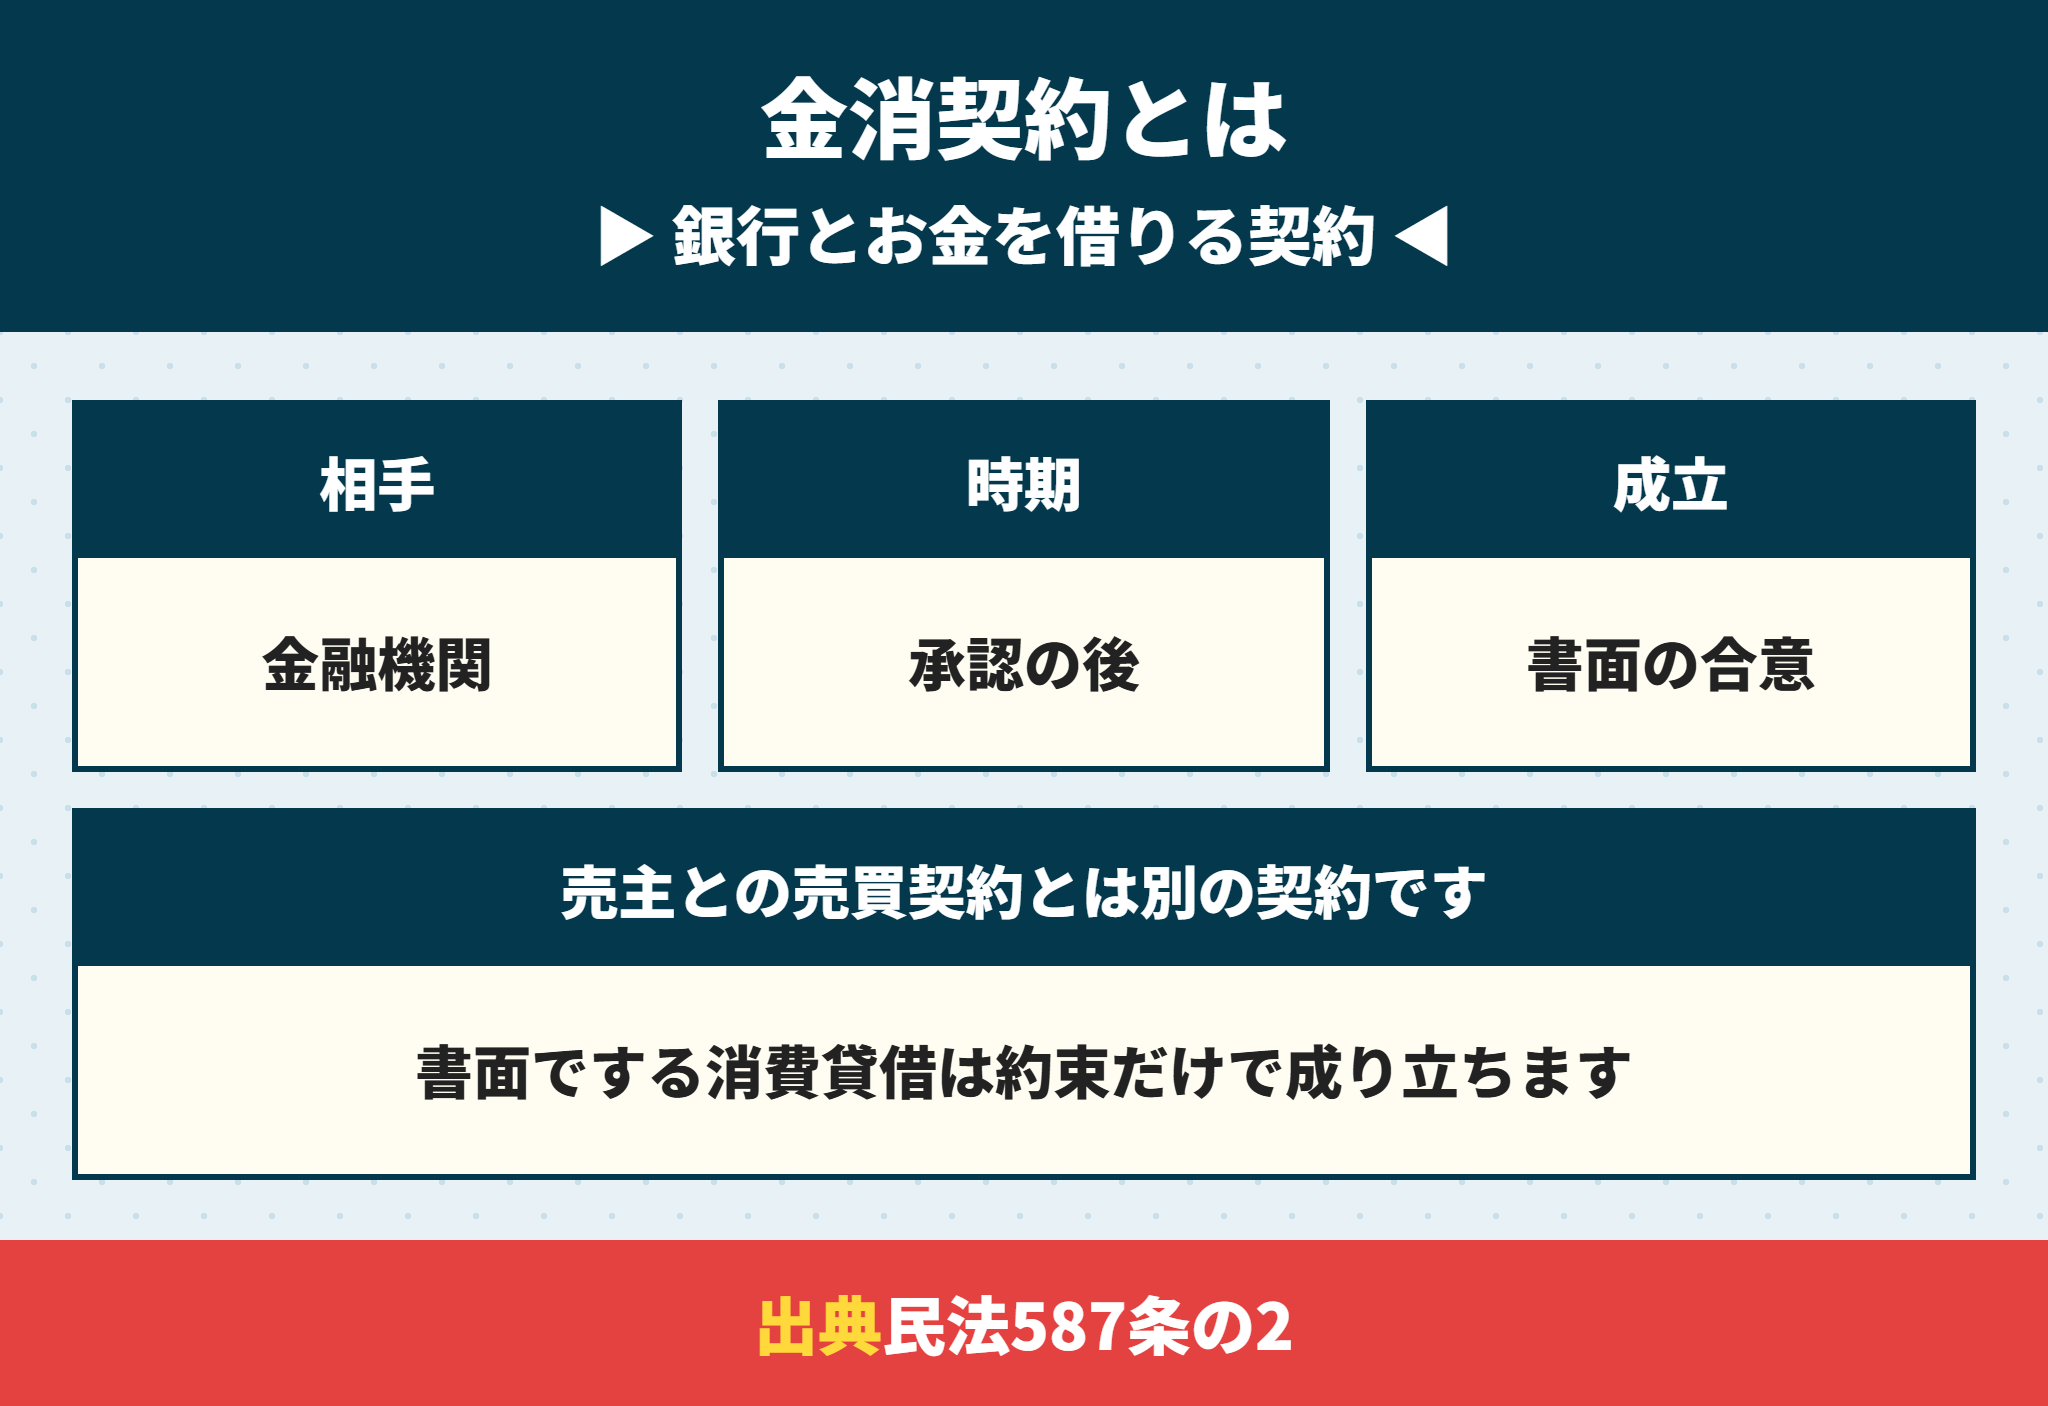
金消契約は、金銭消費貸借契約(きんせんしょうひたいしゃくけいやく)を短くした言葉です。
借りたお金を使い、同じ額を返すことを約束する契約で、住宅ローンでは借りる人と金融機関が結びます。
売主と結ぶ不動産の売買契約とは別の契約で、相手は金融機関、決めるのは借入額と金利と返済方法です。
| 売買契約 | 金消契約 | |
|---|---|---|
| 相手 | 売主 | 金融機関 |
| 決めること | 家の価格・引渡し日 | 借入額・金利・返済方法 |
| 時期 | 本審査の前 | 本審査の承認のあと |
書面でする金消契約はお金を受け取る前の約束で成り立つ
民法587条は、お金を受け取ることで消費貸借の効力が生じる、と定めています。
一方で、2020年4月に施行された改正で587条の2が加わりました。
書面でする消費貸借は、貸す約束と返す約束で効力を生じるという決まりです。
住宅ローンの金消契約は書面か電子でするので、決済日にお金を受け取る前の、契約の時点で成り立つことになります。
改正前の「お金を受け取って初めて成り立つ契約」という説明は、今の条文とは違います。
お金を受け取る前なら借りる人から解除できるが損害の賠償がある
587条の2第2項は、借りる人はお金を受け取るまで契約を解除できると定めています。
ただし、解除で貸した側に損害が出れば、その賠償を求められるとも書かれています。
売買契約をやめたいときの手付解除やローン特約は、建売の契約はキャンセルできる?手付解除とローン特約の違いで解説しています。

売買契約のときに銀行の人はいませんでした。金消契約は銀行だけと結ぶのですか。
 ラクチン君
そうです。売買契約は売主と、金消契約は金融機関と結びます。どちらも同じ家のための契約ですが、相手も日も別です。
金消契約は本審査の承認のあとで決済日より前に結ぶ
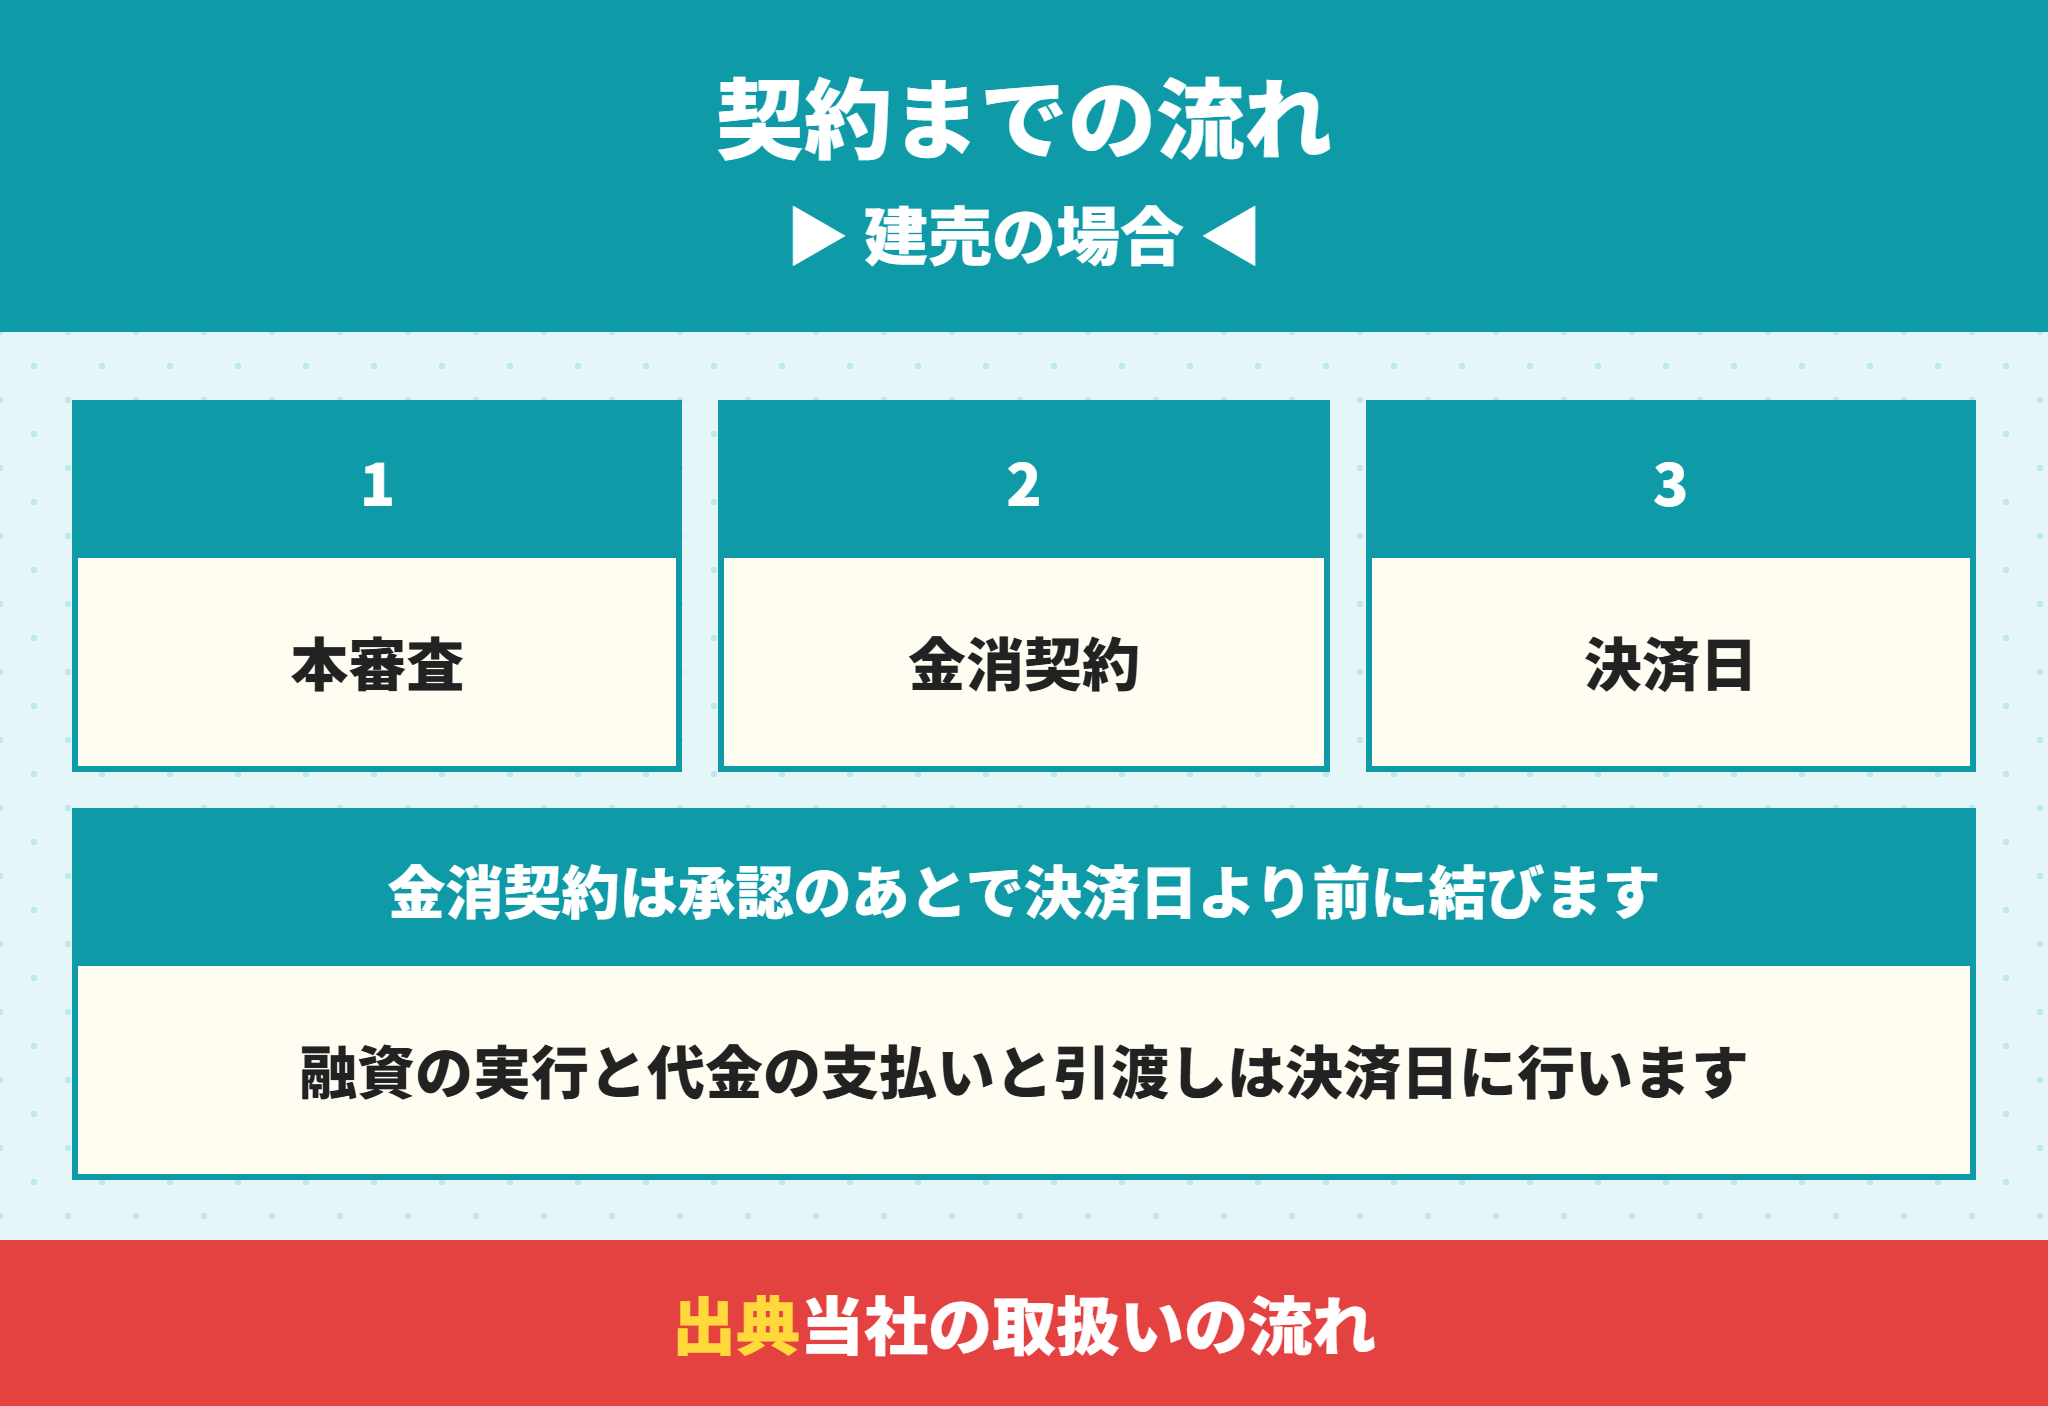
建売を住宅ローンで買う流れの中で、金消契約は後半にあります。
| 順番 | すること | 相手 |
|---|---|---|
| 1 | 事前審査 | 金融機関 |
| 2 | 売買契約・手付金の支払い | 売主(仲介会社) |
| 3 | 本審査の申込み・承認 | 金融機関 |
| 4 | 金消契約 | 金融機関 |
| 5 | 決済日:融資の実行・残代金の支払い・登記・鍵の受け取り | 金融機関・売主・司法書士 |
融資が実行される日(実行日)は、残代金を払って引き渡しを受ける決済日と同じ日にそろえます。
金消契約の日は、その決済日より前に金融機関と調整して決めます。
金消契約の日程を決める前に確かめること
売主と決めた決済日(融資実行日)
本審査の承認の有効期間
連帯債務者や保証人の都合
書面か電子か、契約の方式
引渡しまでの全体の期間は建売住宅の引渡しまでの流れ|契約から鍵を受け取るまでの期間でまとめています。
建築中の建売は完成の時期が決まってから金消契約の日程を組む
建売は完成前に売り出されることも少なくありません。
当社の物件データでは、関西の建売1,347件のうち建築中か未着工の物件が437件(32.4%)でした(2026年10月20日時点)。
データの95%が飯田グループの物件なので、関西の建売全体の割合ではありません。
完成前の物件は、検査済証が出て引渡しの日が決まってから、決済日と金消契約の日を組むことになります。
検査済証については検査済証とは?ない家のリスクと義務化はいつからか建売で確かめる方法を解説で解説しています。
本審査の承認には有効期間がある
本審査の承認は、いつまでも有効なわけではありません。
完成が遅れて決済日が後ろにずれると、承認の有効期間を過ぎて審査を受け直すことがあるので、承認の通知に書かれた期間を確かめておきます。
本審査のあとに気をつけることは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説にまとめています。
住宅ローンの金利は金消契約の日ではなく資金を受け取る日で決まる
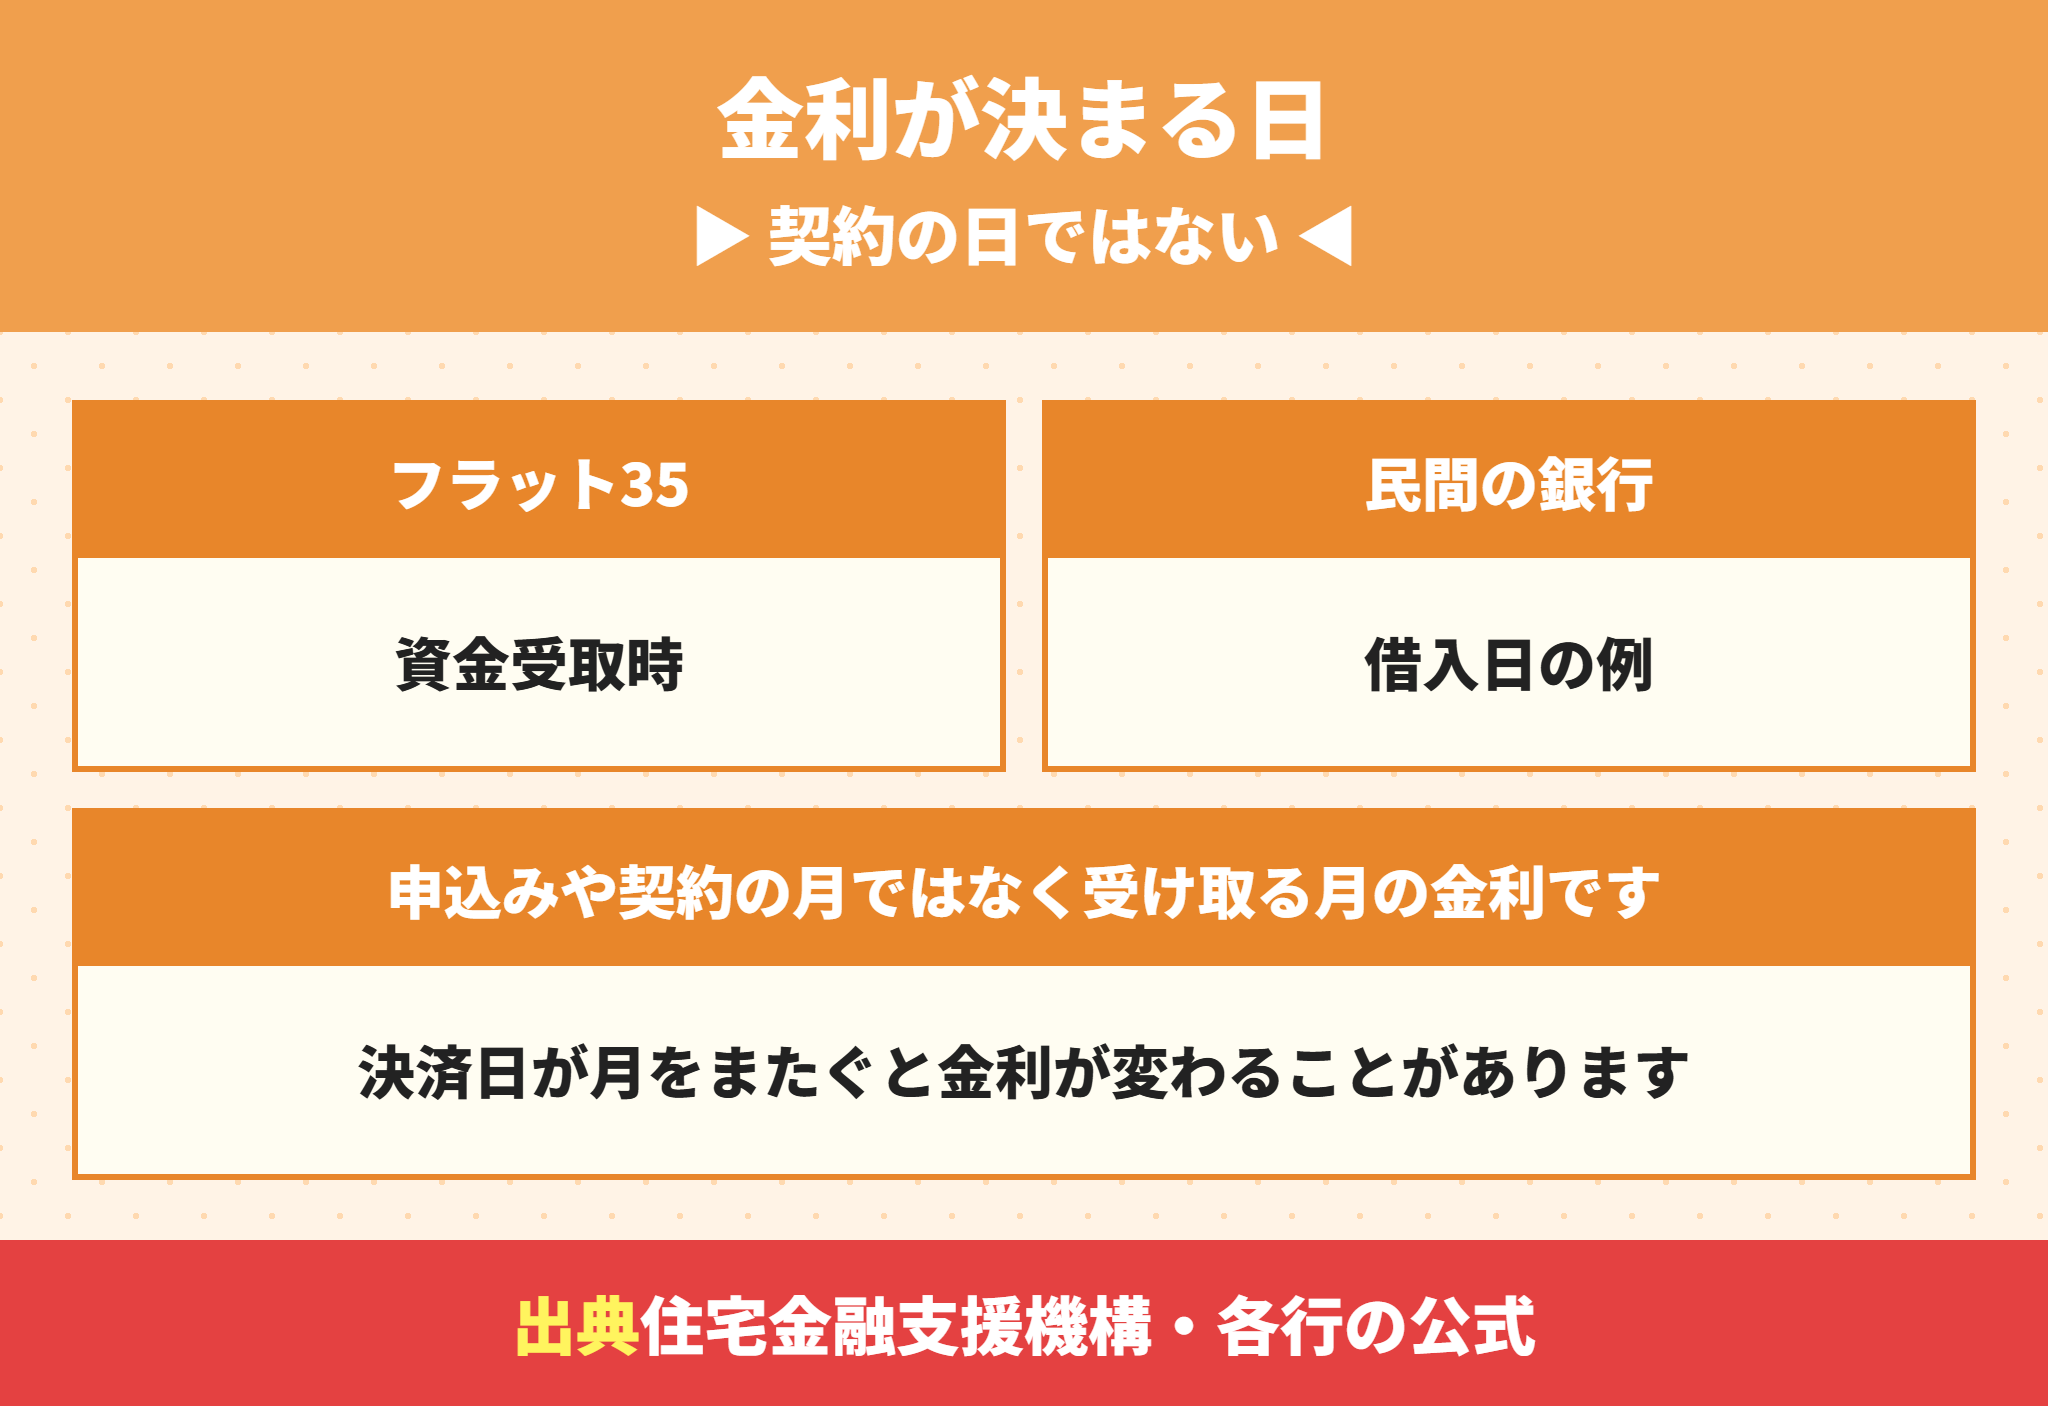
金消契約の契約書には金利が書かれますが、その金利がそのまま使われるとは限りません。
フラット35の公式の条件には、「申込時ではなく、資金受取時の金利となります」と書かれています。
民間の銀行でも、auじぶん銀行は申込時ではなく借入日の金利を使うと案内しています。
| 借入先 | 使われる金利 |
|---|---|
| フラット35 | 資金受取時の金利(受取日は取扱金融機関が定める) |
| auじぶん銀行 | 申込時ではなく借入日の金利 |
金消契約の日と決済日が月をまたぐと、契約の月と違う金利で返済が始まることがあります。
決済日が月をまたぐかで返済額が変わることを家計に入れておく
金利は毎月見直されるので、どの月に融資実行するかで返済額が変わることがあります。
どちらの月になるかを売主と金融機関に聞き、両方の月の金利で返済額を出しておくと慌てません。
金利の引下げ幅の決まり方は住宅ローンの金利交渉はできる?引下げ幅が審査で決まる仕組みと優遇の条件と0.1%で変わる総返済を建売で解説で解説しています。
月をまたがないように決済日を動かすことはできますか。
ラクチン君売主と金融機関と司法書士の都合が合えば、日程を相談できることはあります。ただ、金利が上がるか下がるかは前もって分からないので、両方の月で返済額を見ておくのが確実です。
書面の金消契約には印紙税がかかり借入3,500万円なら2万円
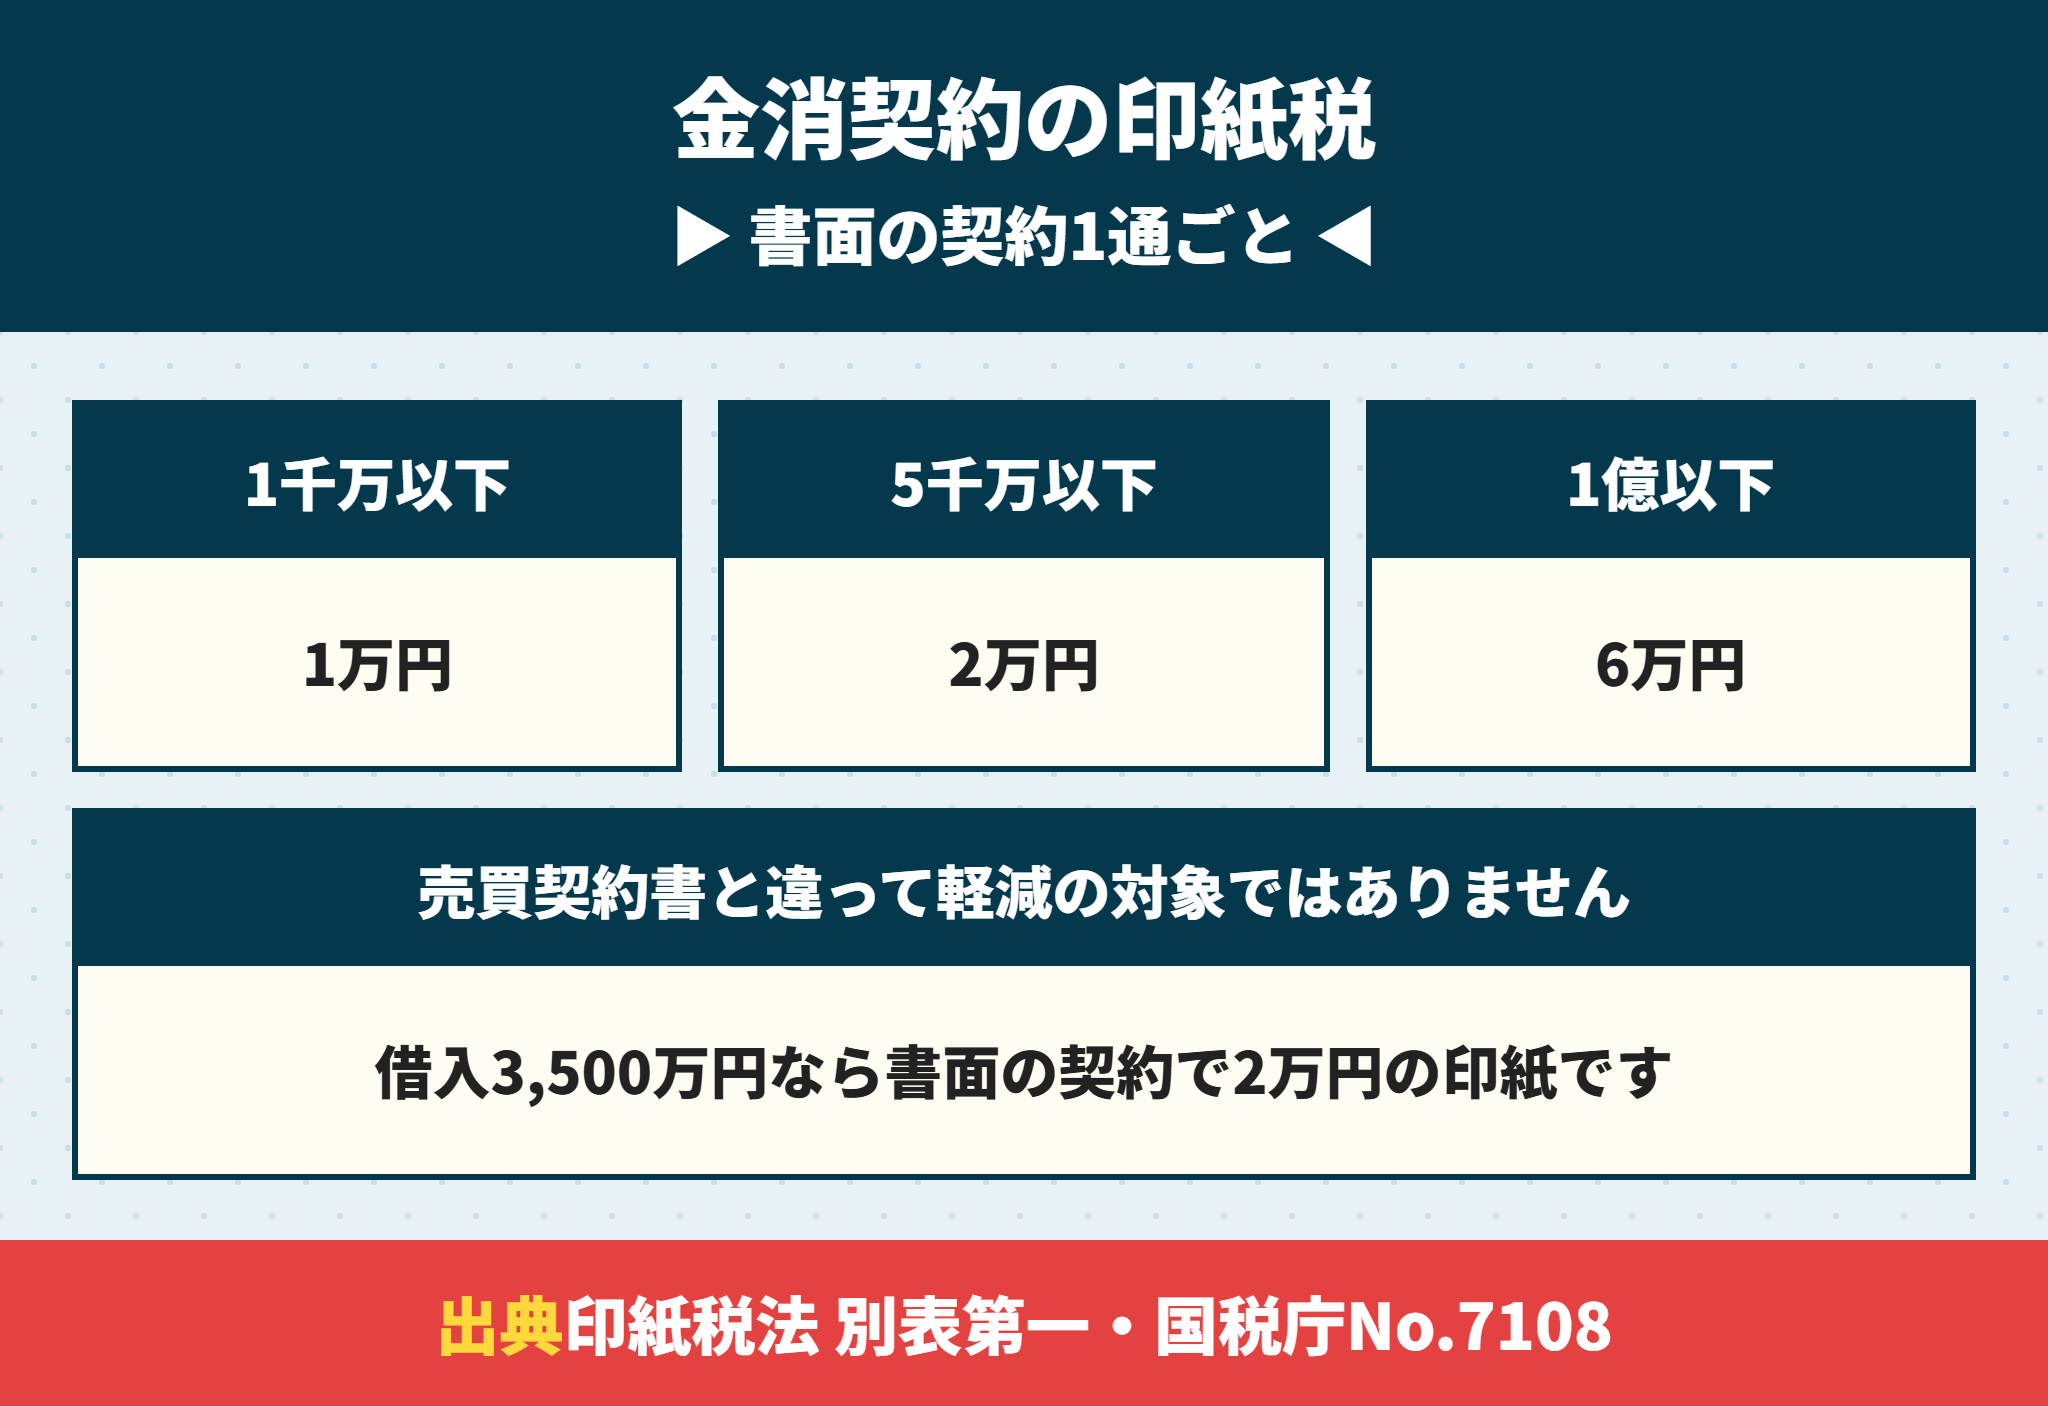
紙の契約書で金消契約を結ぶと、印紙税がかかります。
印紙税法の別表第一では、金消契約は「消費貸借に関する契約書」にあたります。
| 契約書に書かれた借入額 | 印紙税(1通につき) |
|---|---|
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
| 5,000万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
1,000万円を超え5,000万円以下の借入なら、印紙税は2万円です。
近畿で建売を買った人の平均の借入3,290.8万円(2024年度フラット35利用者調査)も、この区分に入ります。
売買契約書と違って金消契約の印紙税は軽減されない
不動産の売買契約書にも印紙税がかかりますが、こちらには軽減の特例があります。
国税庁の案内では、軽減の対象は不動産の譲渡に関する契約書と、建設工事の請負に関する契約書の2種類だけです。
| 1,000万円超5,000万円以下の契約書 | 印紙税 |
|---|---|
| 不動産の売買契約書(軽減後) | 1万円 |
| 金消契約の契約書 | 2万円 |
同じ金額でも、金消契約の印紙は売買契約書の2倍になります。
ペアローンは金消契約の契約書が2通になる
印紙税は契約書1通ごとにかかります。
夫婦がそれぞれ借りるペアローンなら、契約書が2通になり、それぞれの借入額で印紙税を計算します。
ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で比べています。
金消契約を電子契約にすれば印紙は要らないが手数料と抵当権の手続きは別にある
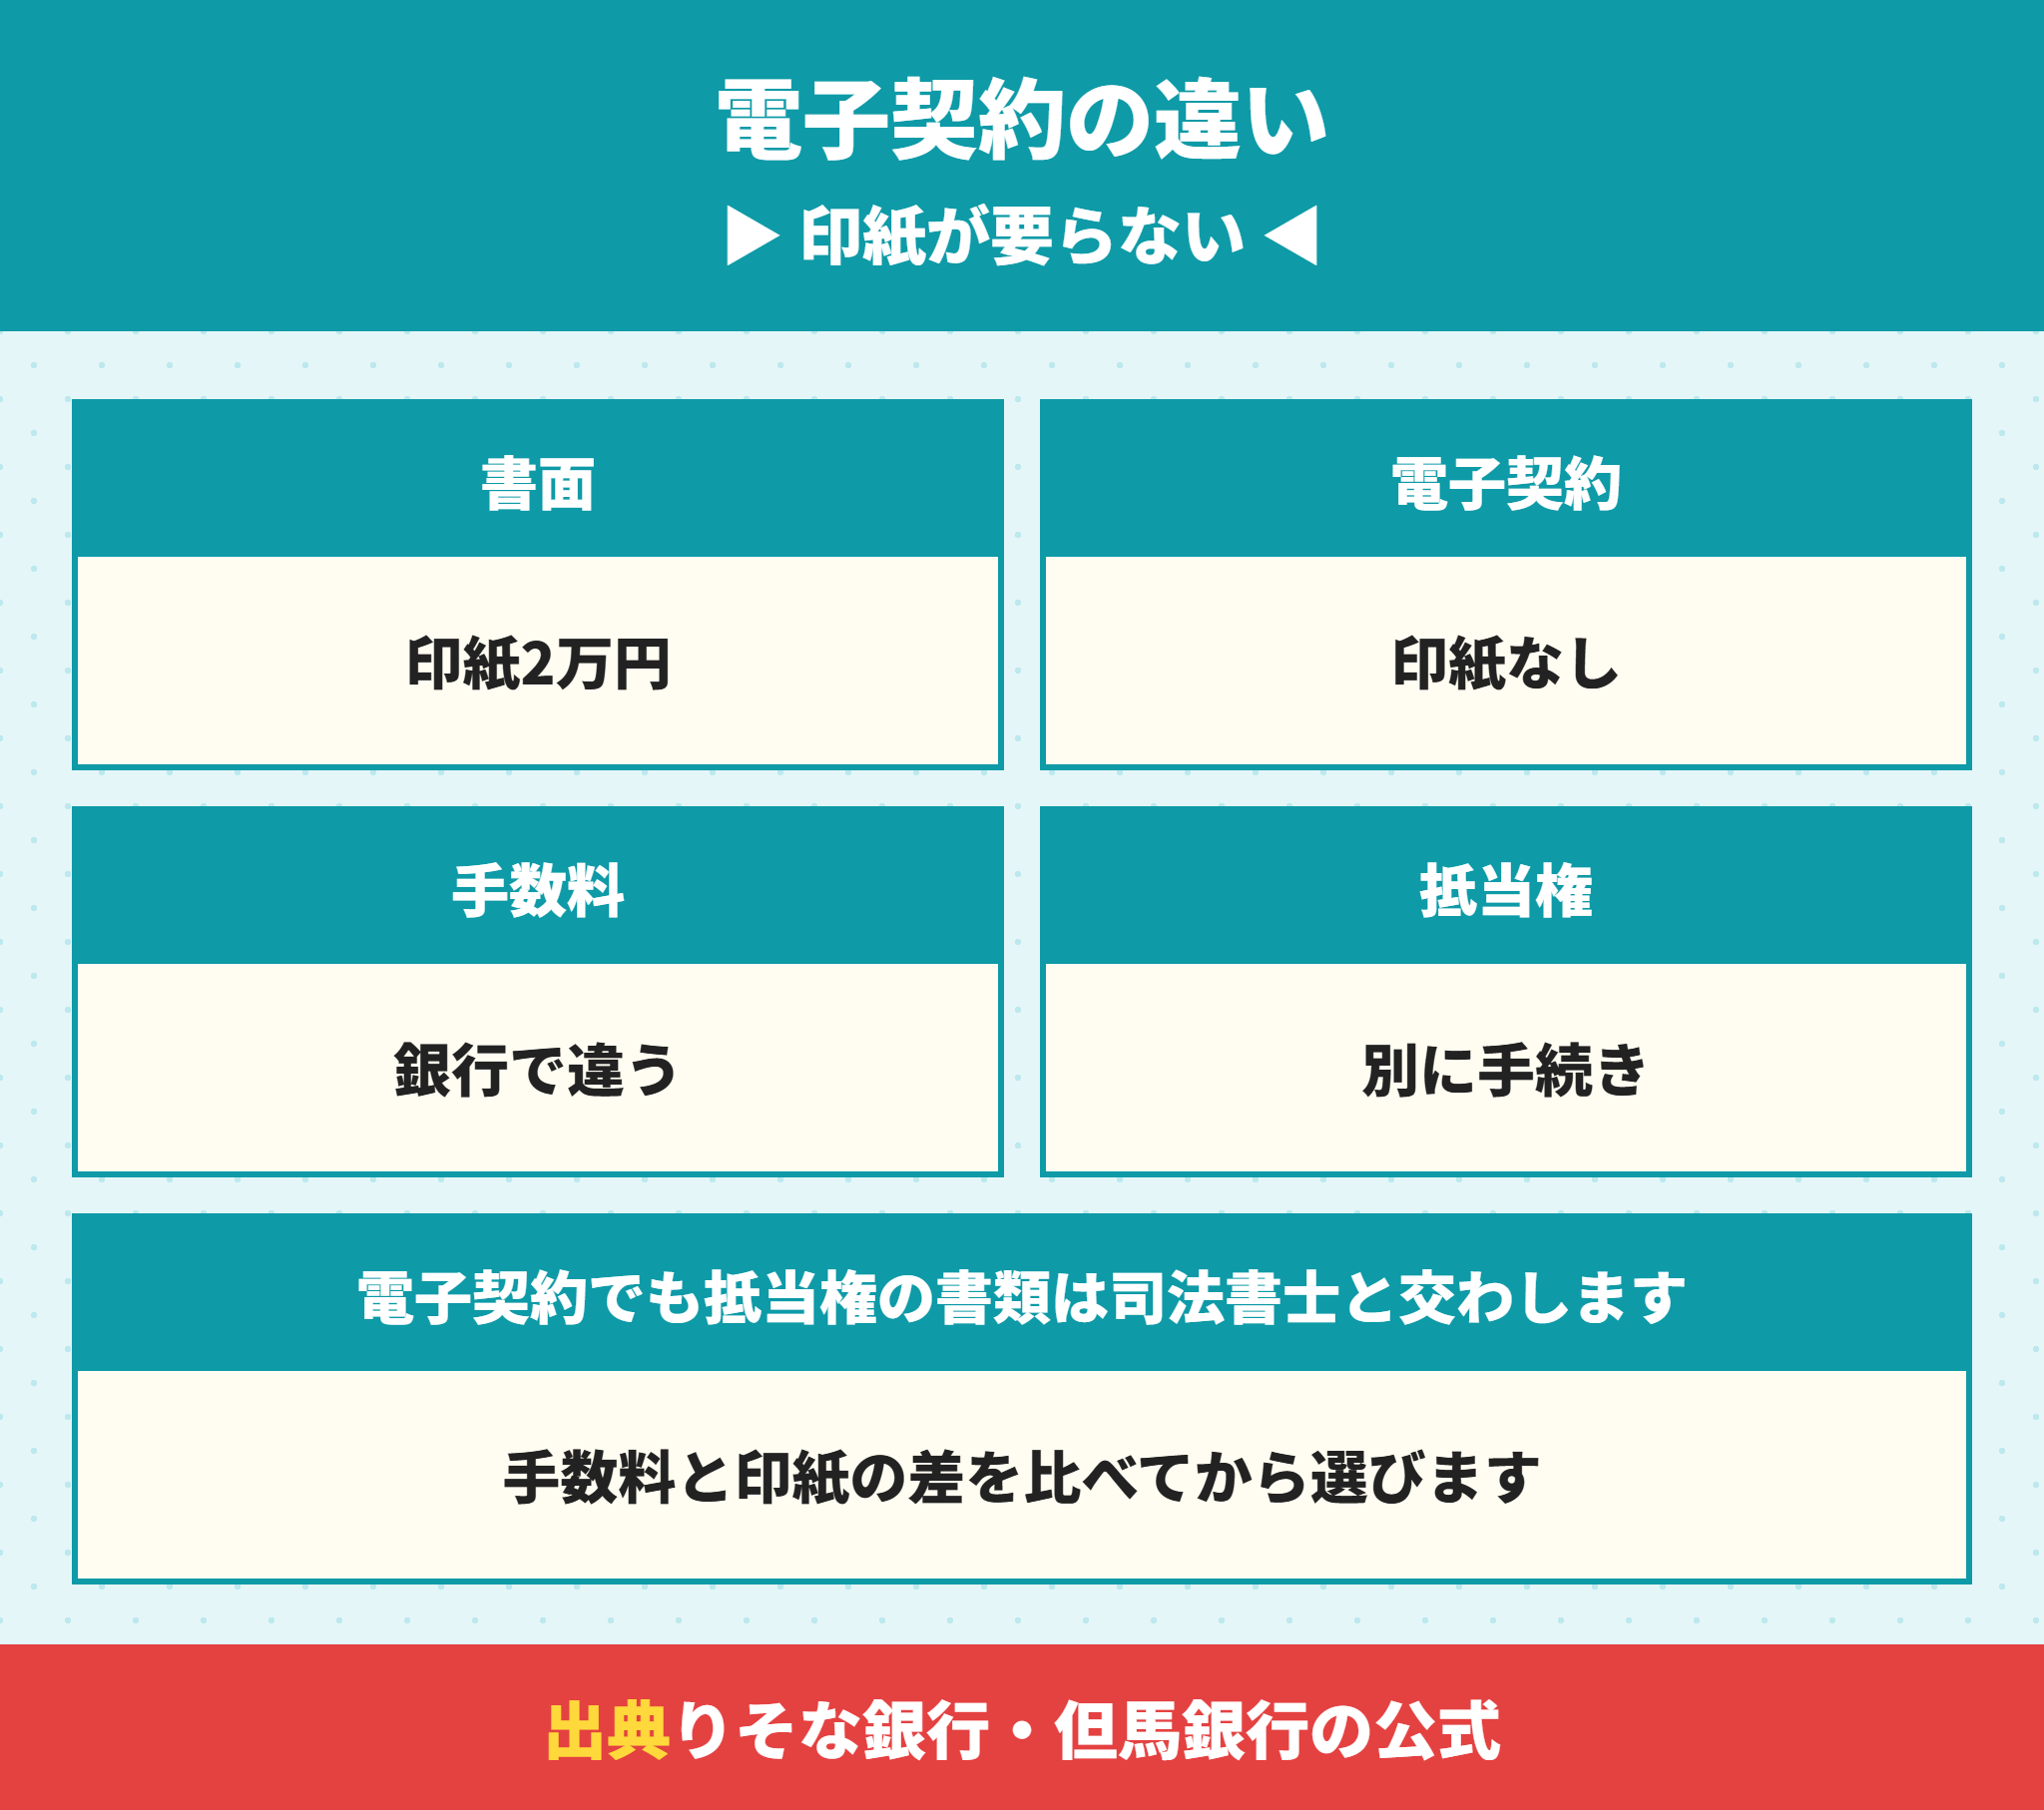
金消契約を、紙ではなく電子で結べる金融機関もあります。
但馬銀行は、課税対象となる紙の契約書が不要となるため、収入印紙代が不要と案内しています。
一方で、電子契約には手数料がかかる金融機関があります。
| 金融機関 | 電子契約の手数料(税込) |
|---|---|
| りそな銀行 | Web完結型5,500円・店頭型11,000円 |
| 但馬銀行(1,000万円超5,000万円以下) | 11,000円 |
| 但馬銀行(5,000万円超) | 33,000円 |
借入3,500万円なら、書面の印紙2万円に対して、りそな銀行のWeb完結型は5,500円です。
この例では、電子契約のほうが14,500円安い計算になります。
電子の金消契約でも抵当権の書類は司法書士と交わす
りそな銀行は、電子契約のあとに司法書士等と抵当権設定契約の書類のやり取りが必要と注記しています。
金消契約が電子になっても、家に抵当権を付ける手続きは司法書士との間に別に残るということです。
日程を決めるときは、司法書士との手続きの日も一緒に確かめておきます。
電子契約を選ぶ前に確かめること
電子契約の手数料と、書面の印紙税の差
本人限定の郵便やスマートフォンでの本人確認が要るか
抵当権設定の書類を司法書士と交わす日
返済用の口座をいつまでに作るか
金消契約の当日の持ち物は金融機関の案内で確かめる
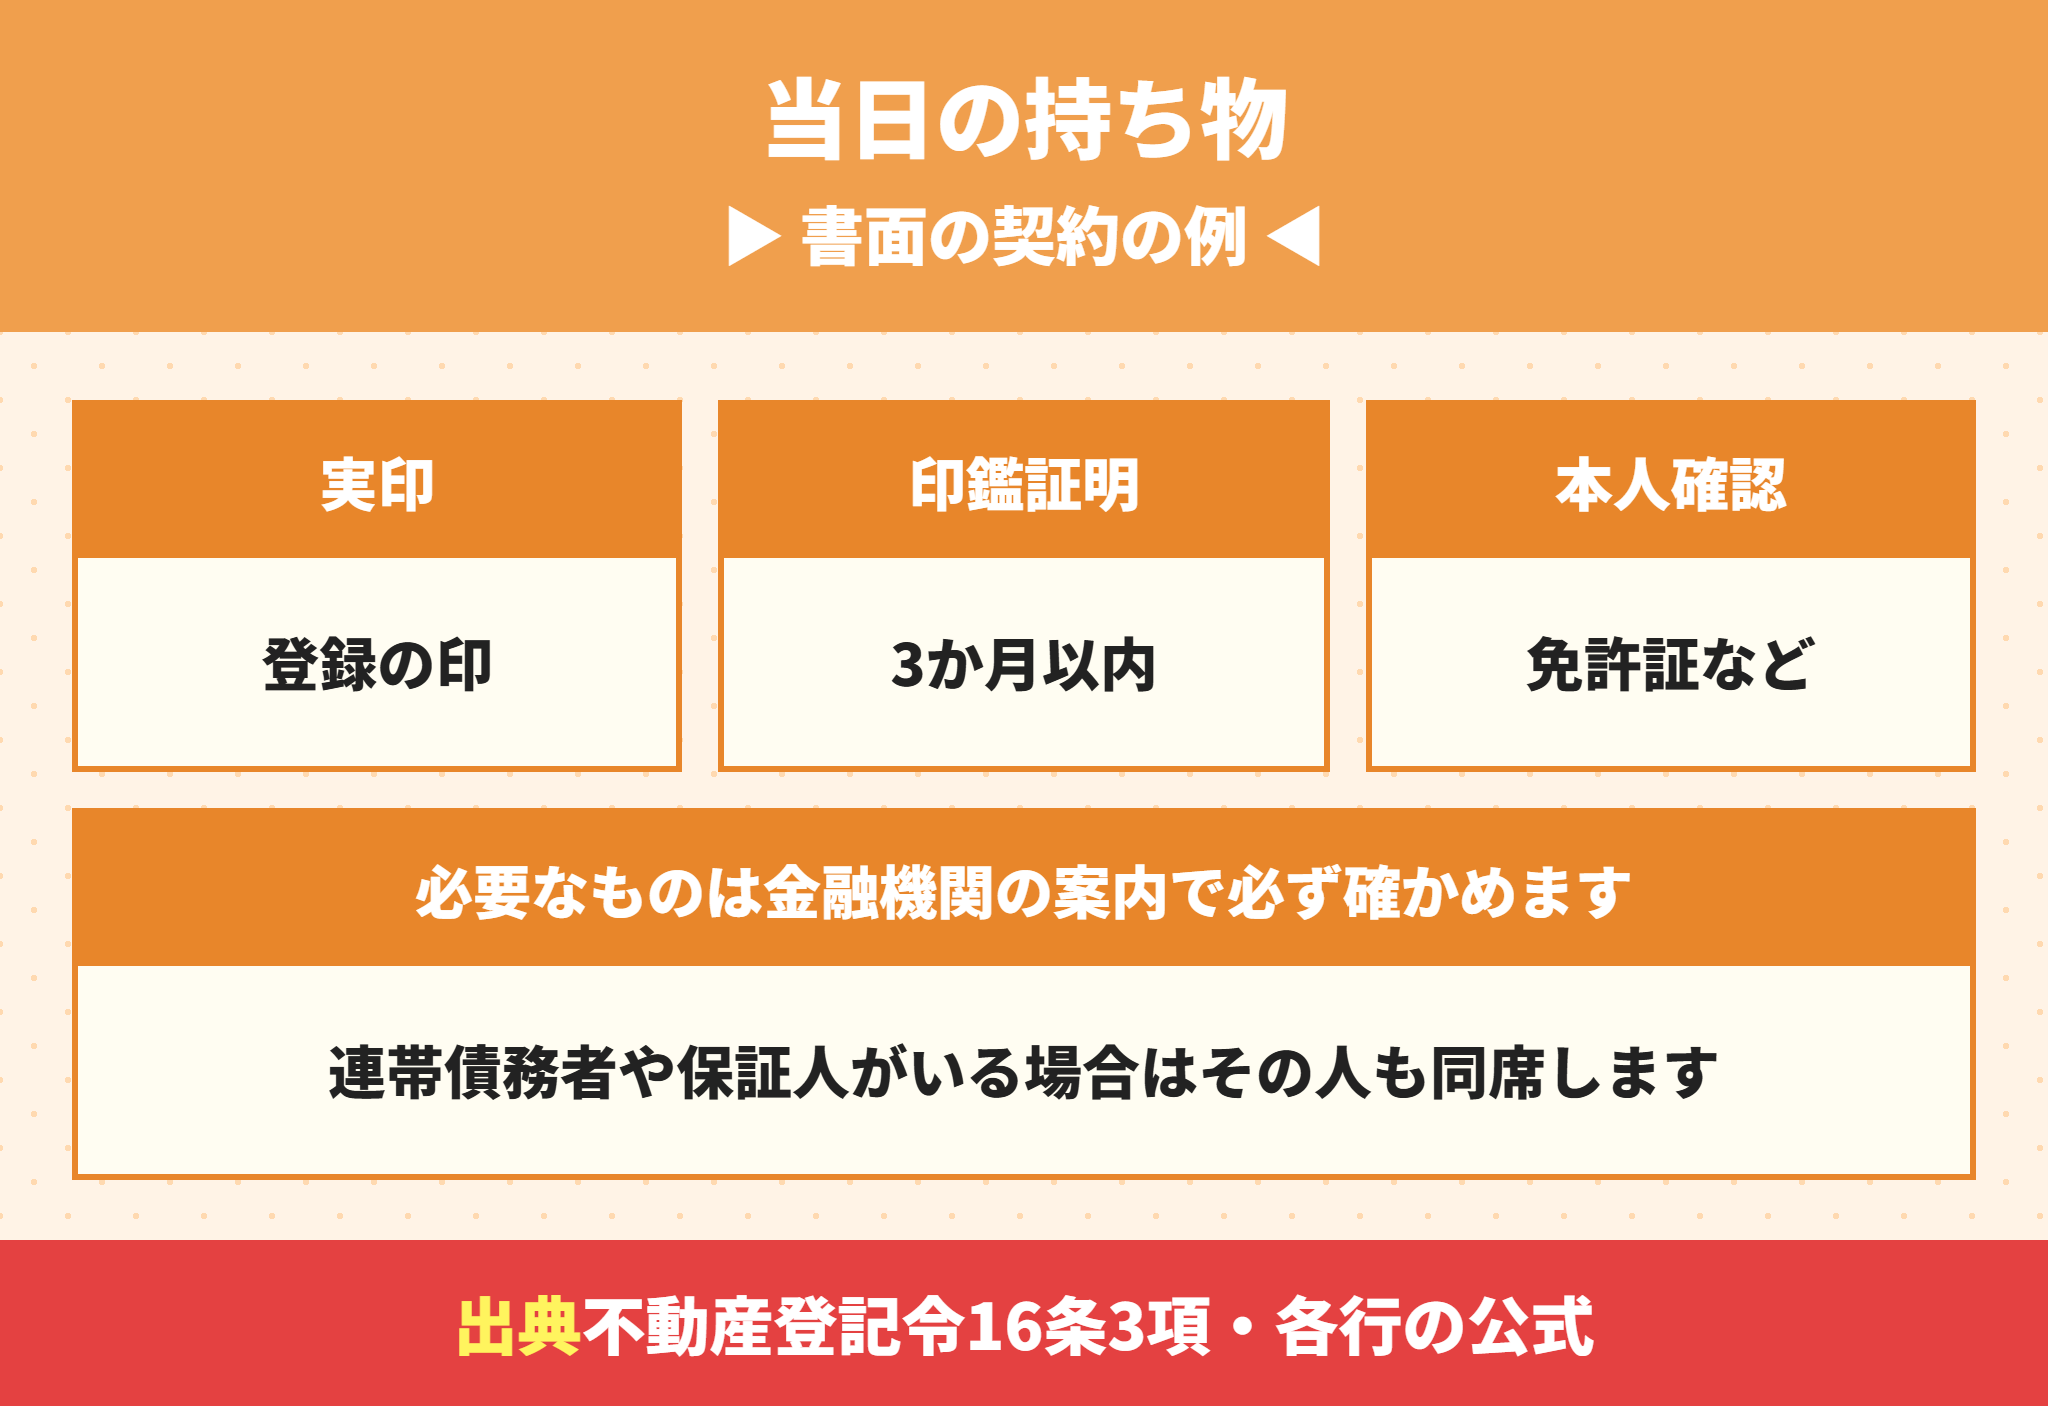
書面で金消契約を結ぶときに求められるものの例です。
| 持ち物 | 気をつけること |
|---|---|
| 実印 | 印鑑証明書と同じ印 |
| 印鑑証明書 | 登記に使うので作成から3か月以内 |
| 住民票の写し | 新しい住所にするかを金融機関と決めておく |
| 本人確認書類 | 運転免許証・マイナンバーカードなど |
| 返済用口座の届出印 | 口座を作った銀行の印 |
| 収入印紙 | 書面の契約のとき。電子契約なら不要 |
不動産登記令16条3項は、登記に使う印鑑証明書は作成から3か月以内と定めています。
金消契約から決済日までが空くと、期限が切れることがあるので、取る日を逆算します。
書類の一覧は住宅ローンの必要書類一覧|事前審査と本審査と契約時に要るものを銀行4行の公式で比較で銀行4行の公式を比べています。
連帯債務者や保証人がいるとその人も署名する
夫婦で連帯債務にする場合や、保証人を立てる場合は、その人も契約書に署名します。
金融機関によっては、同じ日に同席を求められるので、全員の予定をそろえます。
住民票をいつ新しい住所にするかを先に決める
住民票の住所を、決済の前に新しい家に移すか、後に移すかは、登記と控除の手続きに関わります。
順番の決め方は住宅ローンと住所変更はどちらが先?住民票を移す順番を解説で解説しています。
金消契約で署名の前に確かめる6つの項目
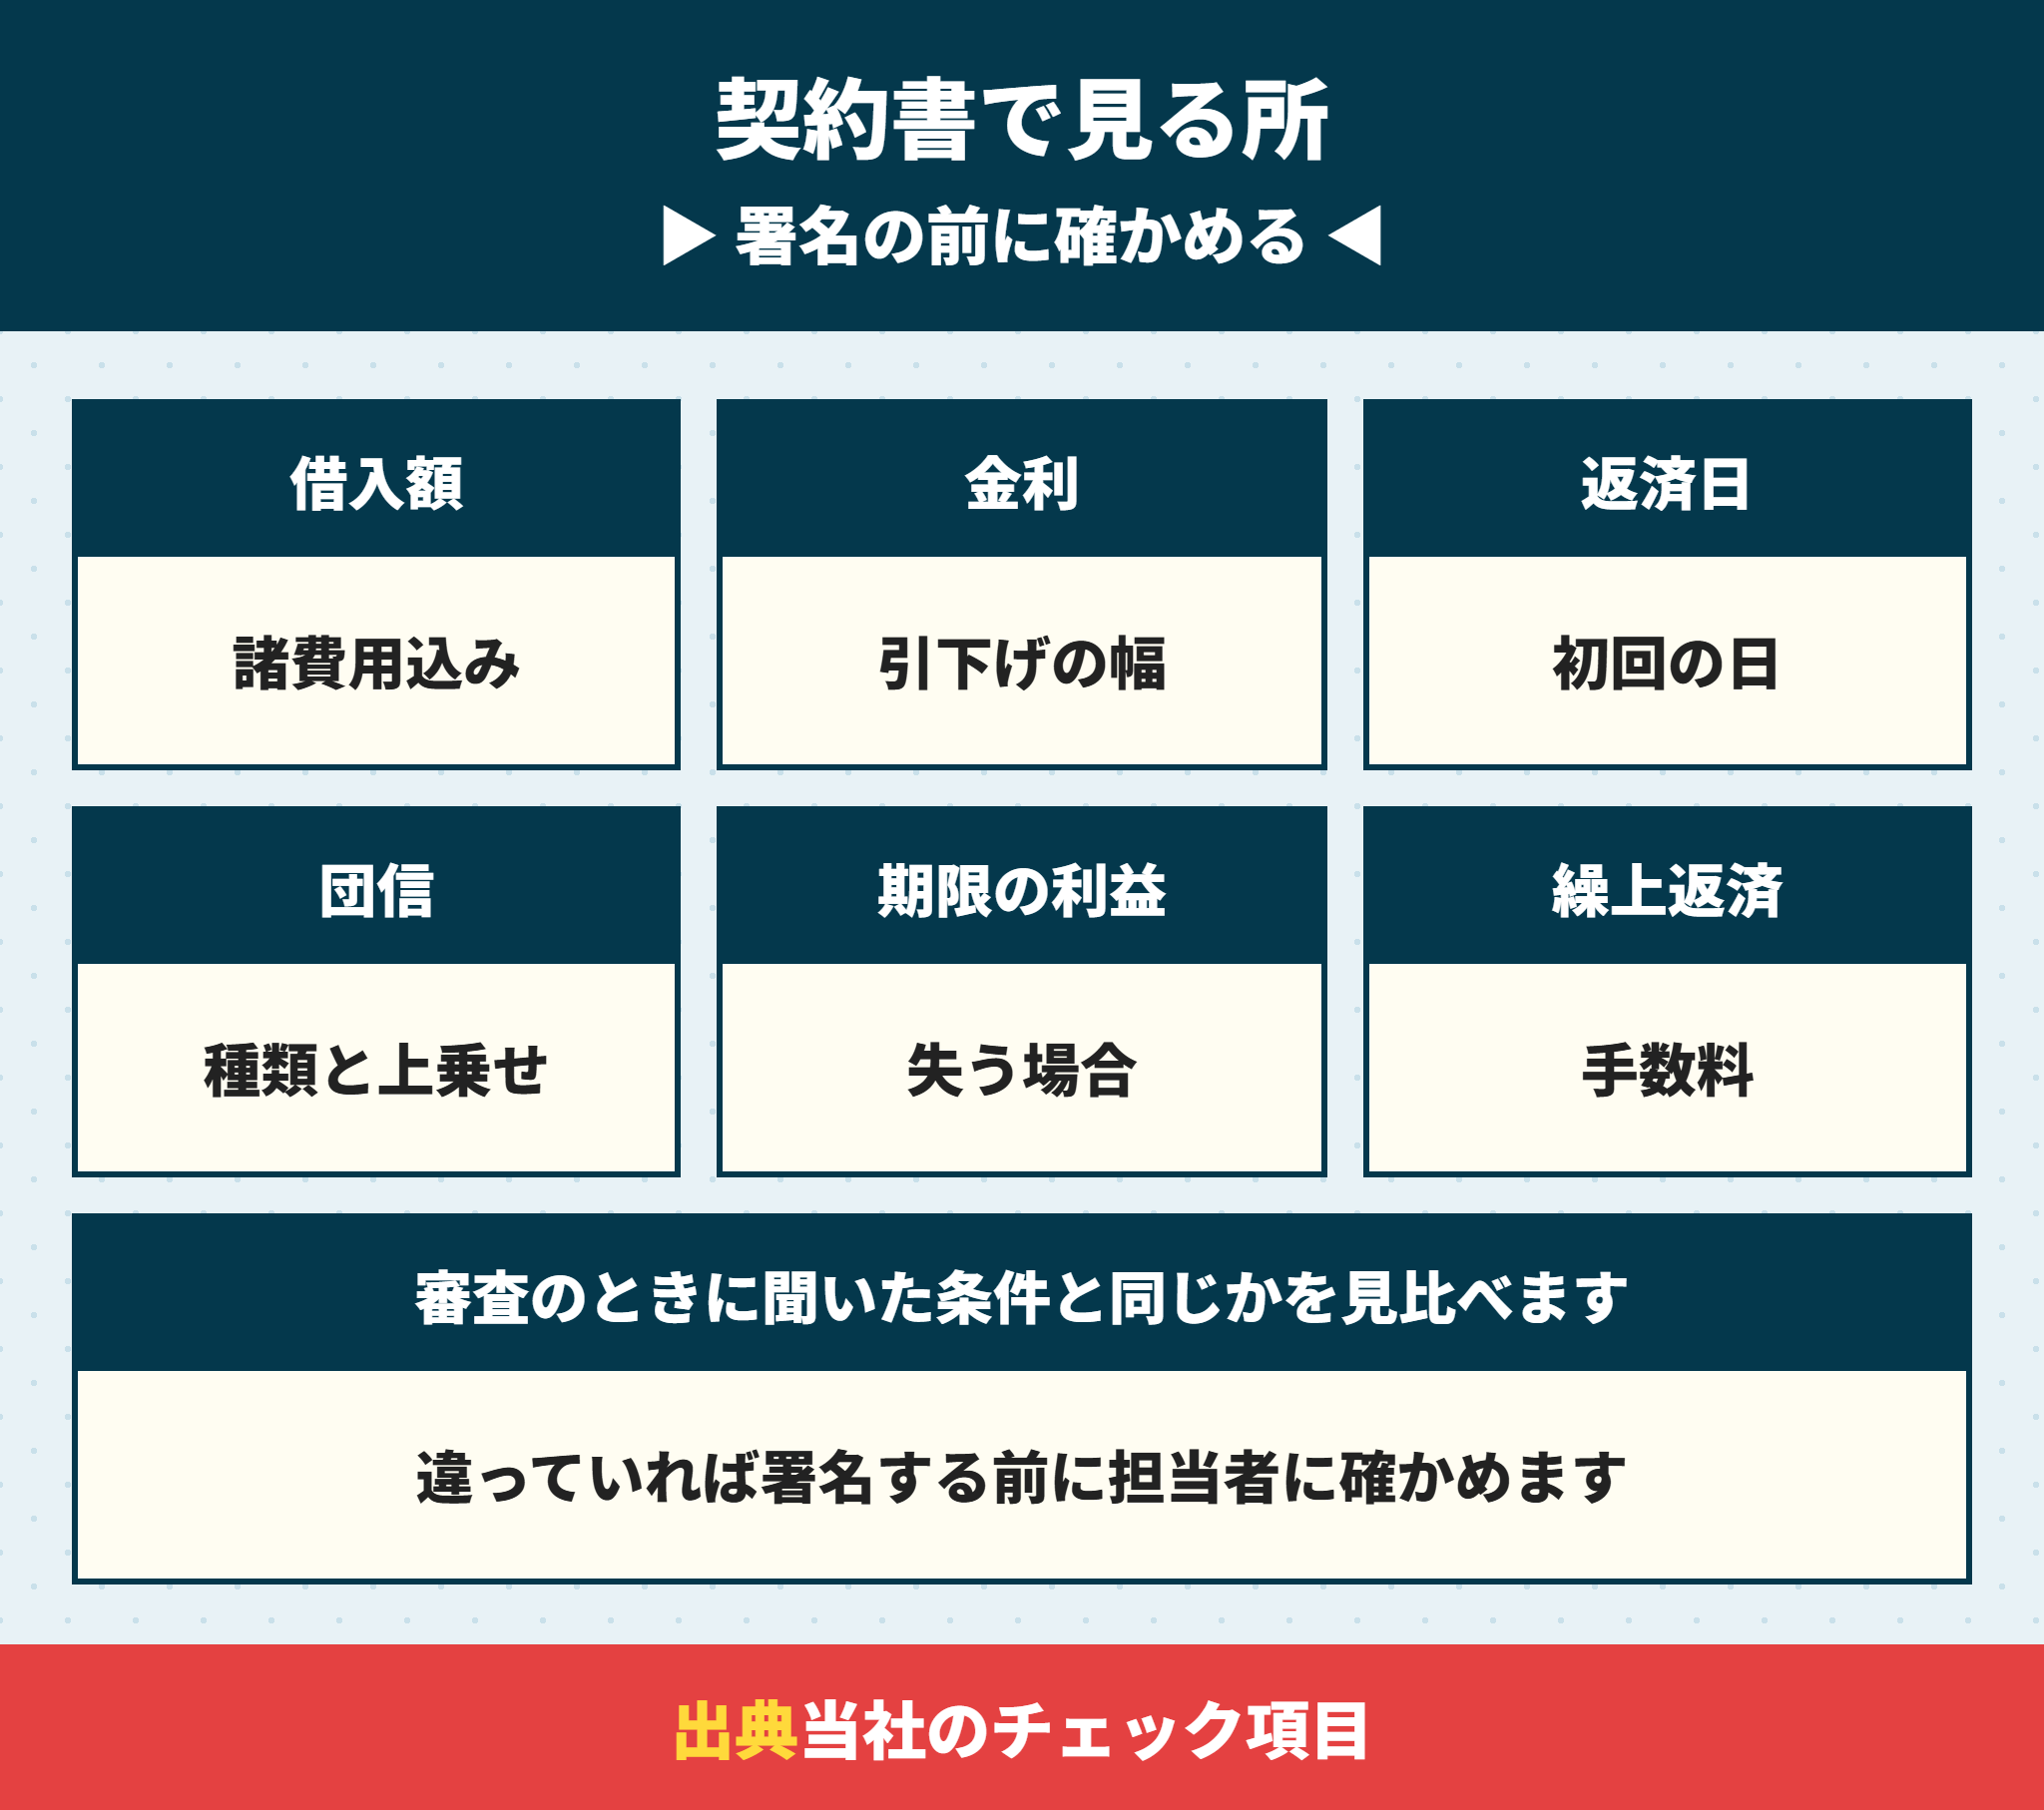
契約書は、審査のときに聞いた条件と同じかを見比べながら読みます。
| 項目 | 確かめること |
|---|---|
| 借入額 | 諸費用を含めて借りるか。審査のときの額と同じか |
| 金利 | 金利のタイプと、引下げ幅が続く期間 |
| 返済日 | 毎月の返済日と、初回の返済日 |
| 団信 | 団信の種類と、金利の上乗せの有無 |
| 期限の利益 | 一括で返すよう求められる場合 |
| 繰上返済 | 一部と全部の繰上返済の手数料 |
6つのうち1つでも食い違えば、署名の前に担当者に確かめるのが基本です。
期限の利益を失うと残りを一括で返すよう求められる
期限の利益とは、決められた日まで返さなくてよい、という借りる人の利益です。
民法137条は、借りる人が担保を減らした場合などに、この利益を主張できないと定めています。
住宅ローンの契約書にも、延滞や申込内容の虚偽などで期限の利益を失う場合が書かれます。
みずほ銀行は、申込内容に虚偽があれば全額の返済を求めることがあると案内しています。
住まないまま住民票だけ移すようなことのリスクは住宅ローンは住民票移動でバレる?住まない場合と住民票だけ移すリスクで解説しています。
団信の内容は金消契約の前に決めておく
がん保障などを付ける団信は、金利の上乗せで総返済が変わります。
上乗せの重さはがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴で計算しています。
金消契約のあとの決済日は融資実行と代金の支払いと登記と引き渡しを同じ日に行う
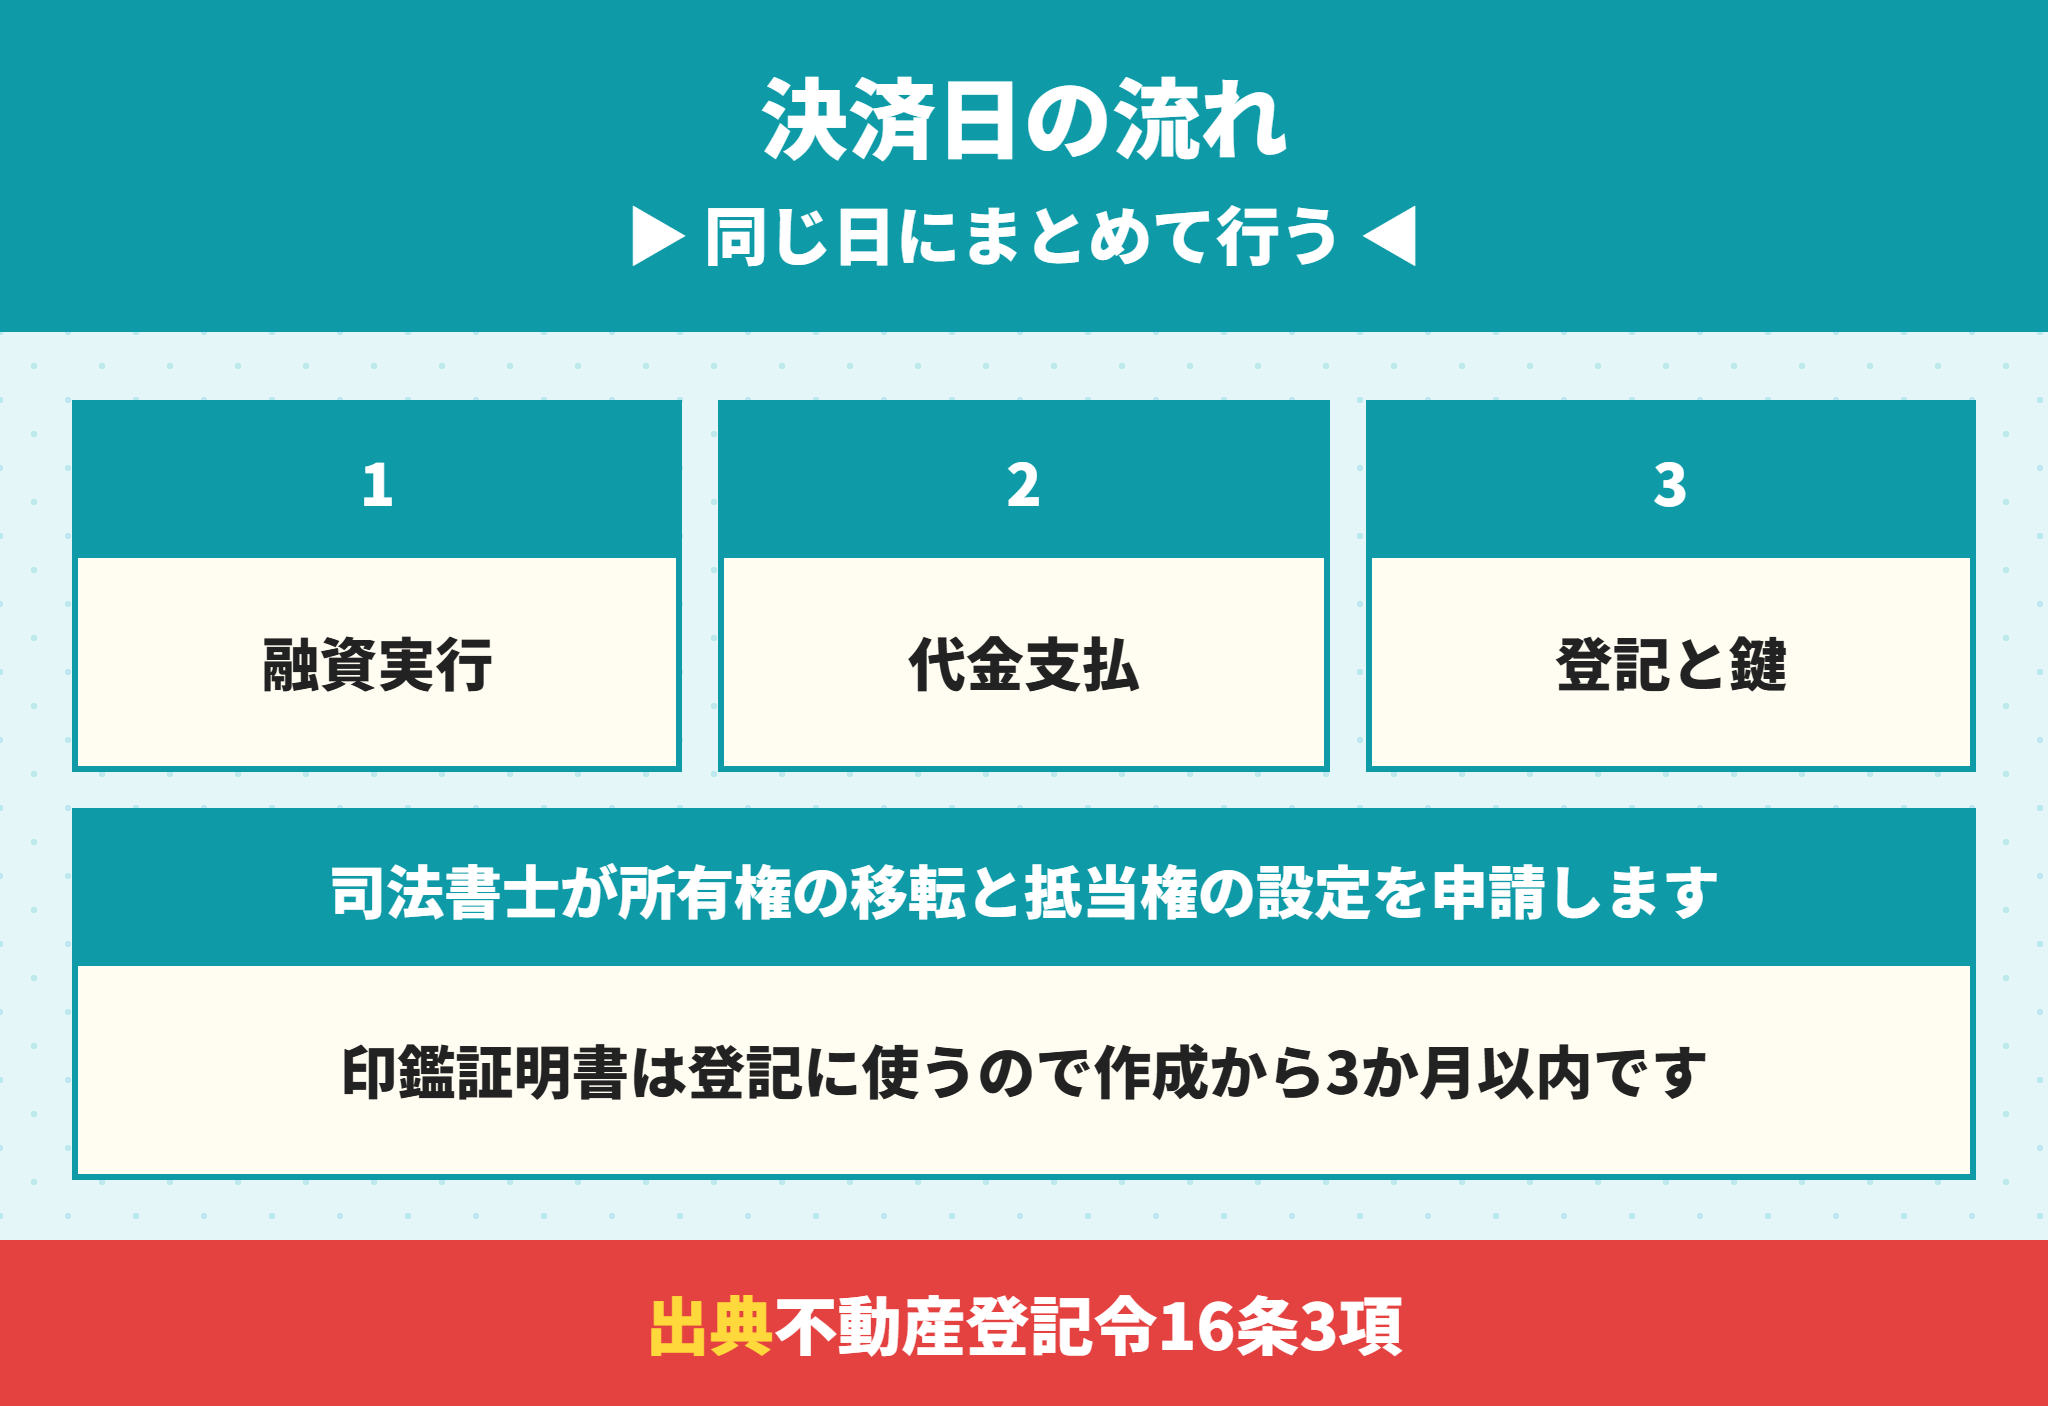
金消契約を結んだあとの決済日には、次のことが順に行われます。
| 順番 | すること |
|---|---|
| 1 | 金融機関が融資を実行し、借りる人の口座に入金する |
| 2 | 残代金と諸費用を売主などに支払う |
| 3 | 司法書士が所有権の移転と抵当権の設定の登記を申請する |
| 4 | 売主から鍵と書類を受け取る |
抵当権の設定の登記には登録免許税がかかり、住宅用家屋証明書があれば税率は0.1%です(租税特別措置法75条)。
証明書の取り方は住宅用家屋証明書とは?取り方と必要書類と手数料|建売は誰がいつ取るかと登録免許税の軽減額、登記費用の全体は新築建売の登記費用はいくら?保存登記と表題登記と抵当権の登録免許税を試算で試算しています。
決済日の前日までにそろえること
残代金と諸費用を入れた口座の残高
司法書士に渡す印鑑証明書と住民票
住宅用家屋証明書を誰が取るか
売主から受け取る鍵と書類の一覧
登記のあとは登記事項証明書で抵当権の内容を確かめる
登記が終わると、登記事項証明書の乙区に、金融機関の抵当権が載るので、借入額と同じかを見ます。
取り方と読み方は登記事項証明書の取り方は?窓口とオンラインの手数料と地番の調べ方と登記簿謄本の見方を建売の買主向けに解説で解説しています。
将来すべて返したときの抵当権の抹消は住宅ローンの一括返済はいつがいい?手数料の銀行比較と戻る保証料と控除と団信がなくなる注意と抵当権の抹消を解説にまとめています。
決済日には何時間くらいかかりますか。
ラクチン君入金の手続き、支払い、書類の受け渡しを続けて行うので、時間に余裕を持たせてください。所要時間は、当日の段取りを決めるときに金融機関と司法書士に確かめると確実です。
住宅ローンの金消契約に関するよくある質問
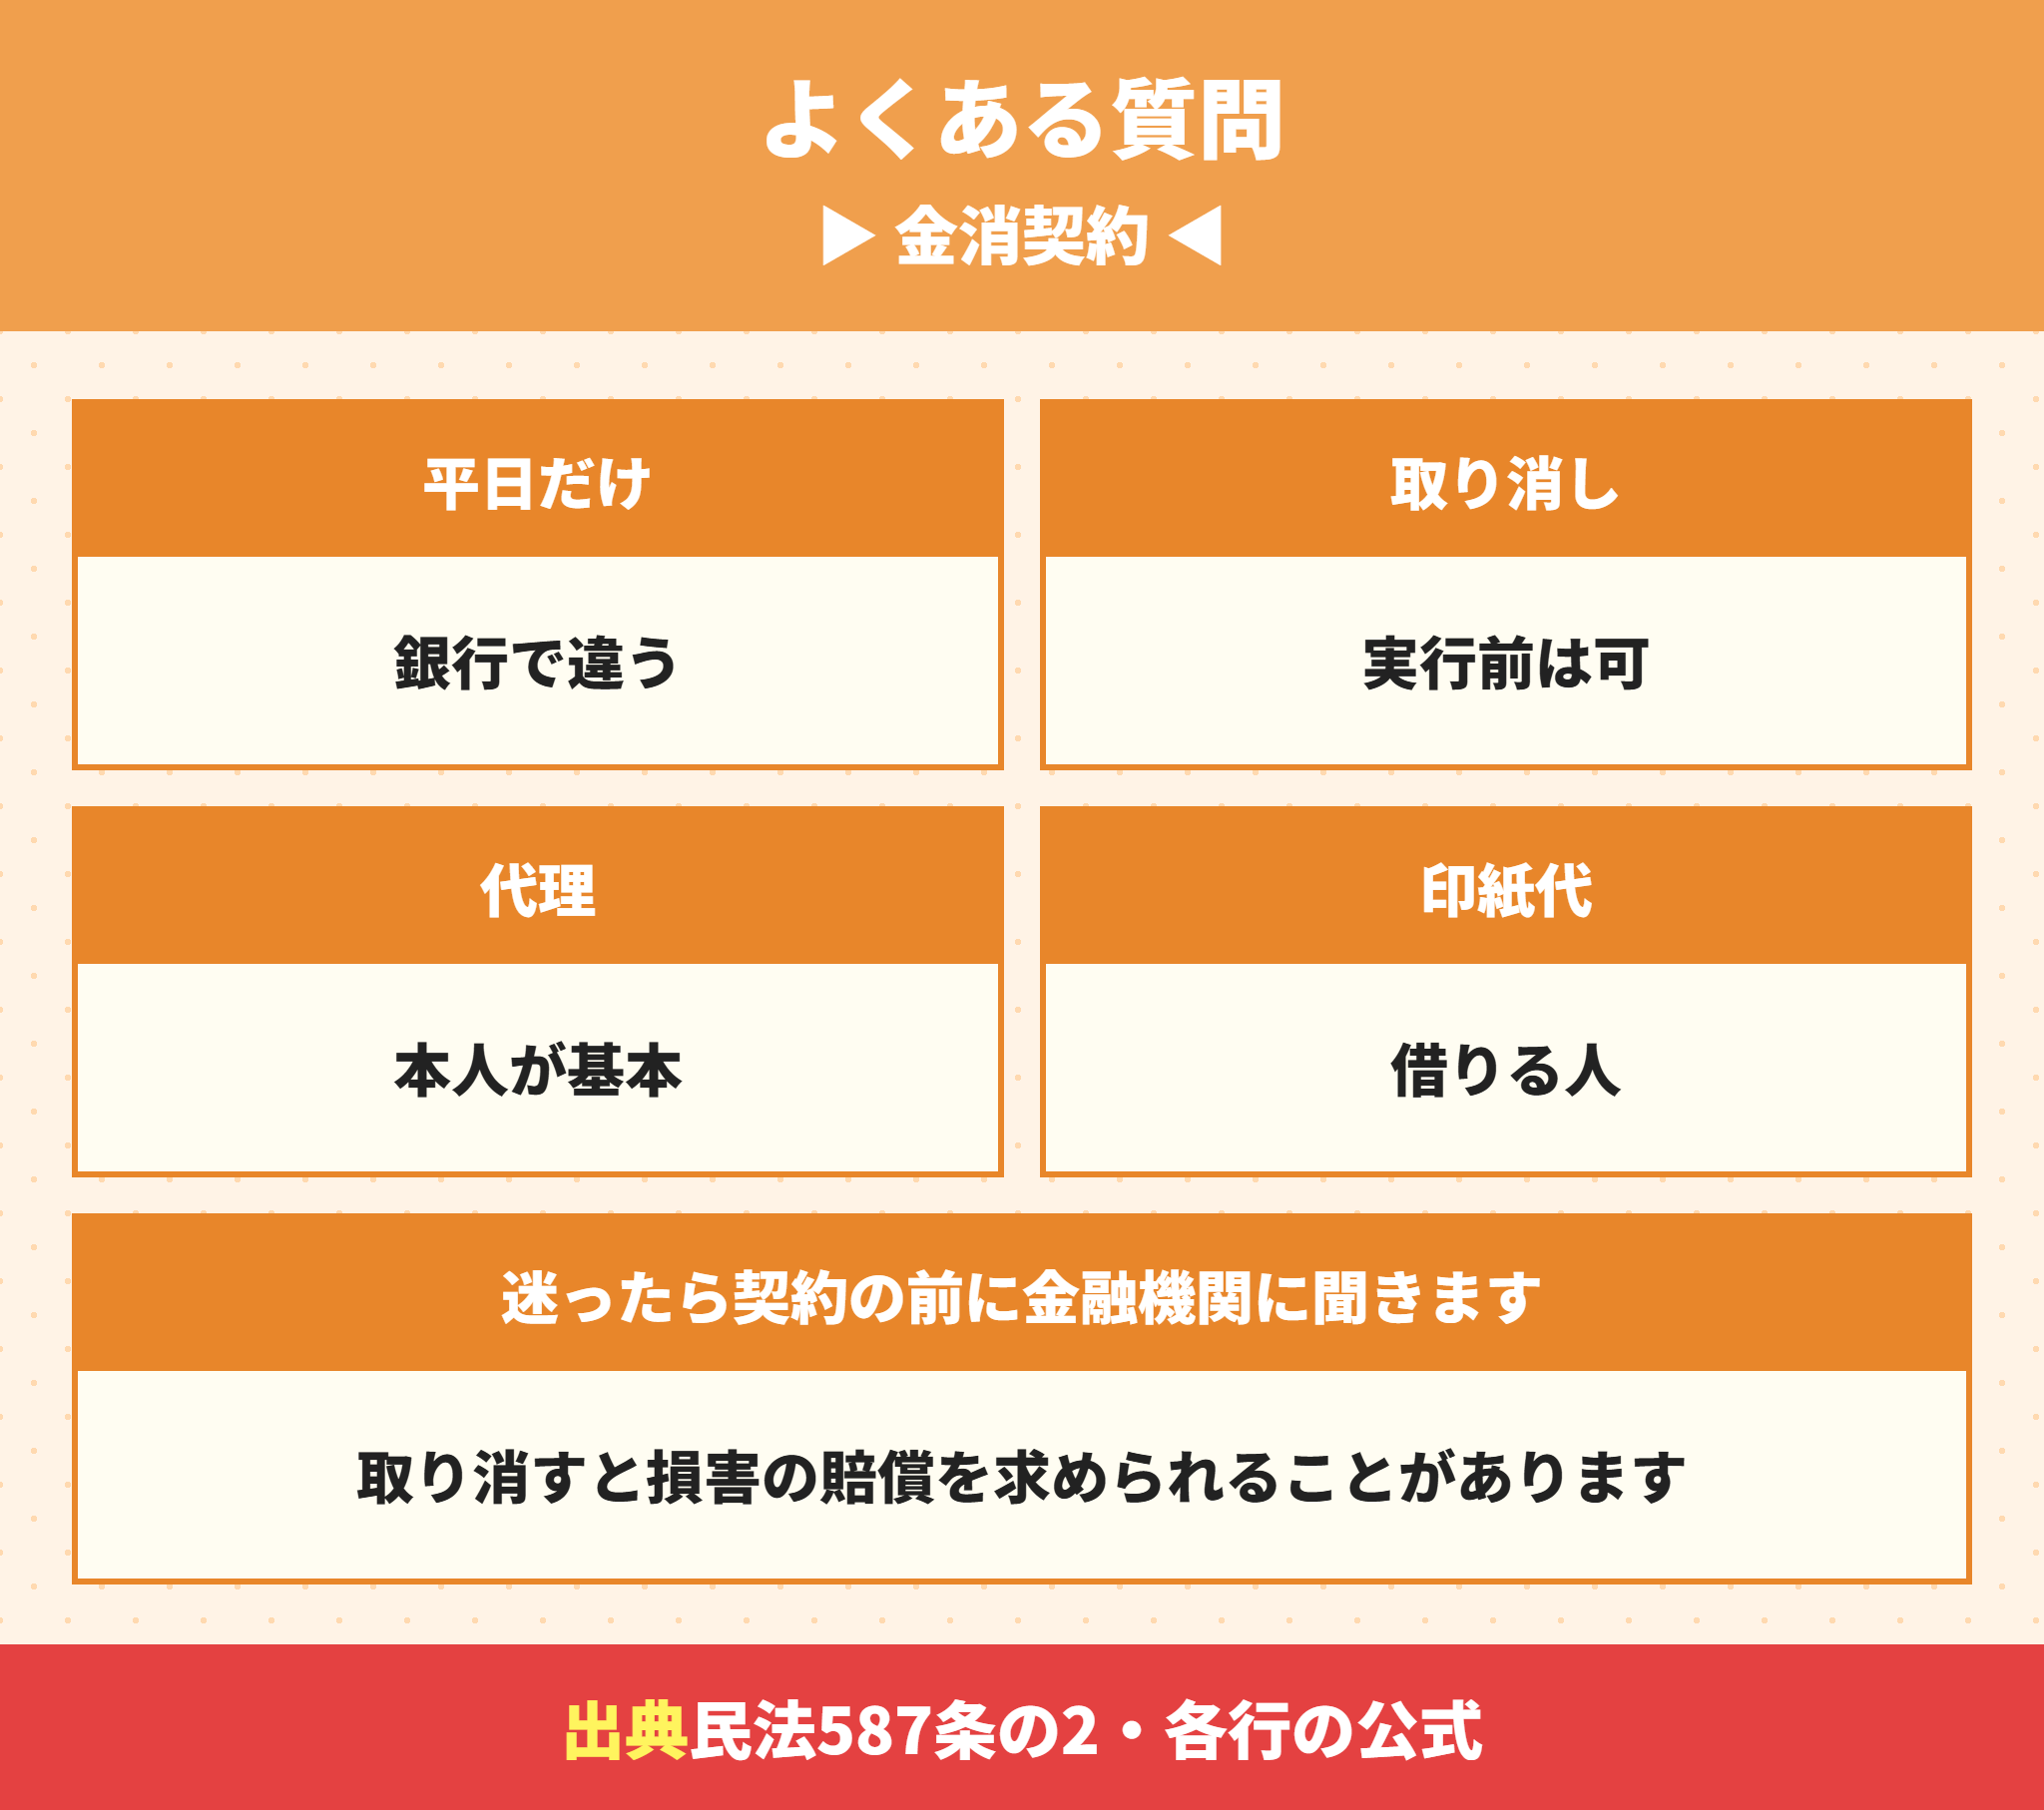
- 金消契約は平日しかできませんか。
-
契約できる日は金融機関によって違います。電子契約なら店舗に行かずに手続きできるので、日時を選びやすいことがあります。日程は早めに相談してください。
- 金消契約のあとに取り消せますか。
-
民法587条の2第2項で、お金を受け取る前なら借りる人から解除できます。ただし、貸した側に損害が出れば賠償を求められることがあります。
- 本人が行けないときは代理で契約できますか。
-
借りる人の本人確認と署名が要るのが基本です。代理を認めるかは金融機関が決めるので、早めに確かめてください。
- 印紙代は誰が払いますか。
-
但馬銀行は、電子契約で「お客さまにご負担いただいていた収入印紙代が不要」になると案内しています。書面の契約では借りる人が負担するものとして扱われています。
- 金消契約の日に金利は決まりますか。
-
決まるとは限りません。フラット35は資金受取時の金利、auじぶん銀行は借入日の金利を使うと案内しています。
- 印鑑証明書は何通要りますか。
-
金融機関と司法書士で使う通数が違います。必要な通数を両方に確かめ、作成から3か月以内のものをそろえてください。
金消契約は決済日から逆算して日程と書類と契約の方式を決める
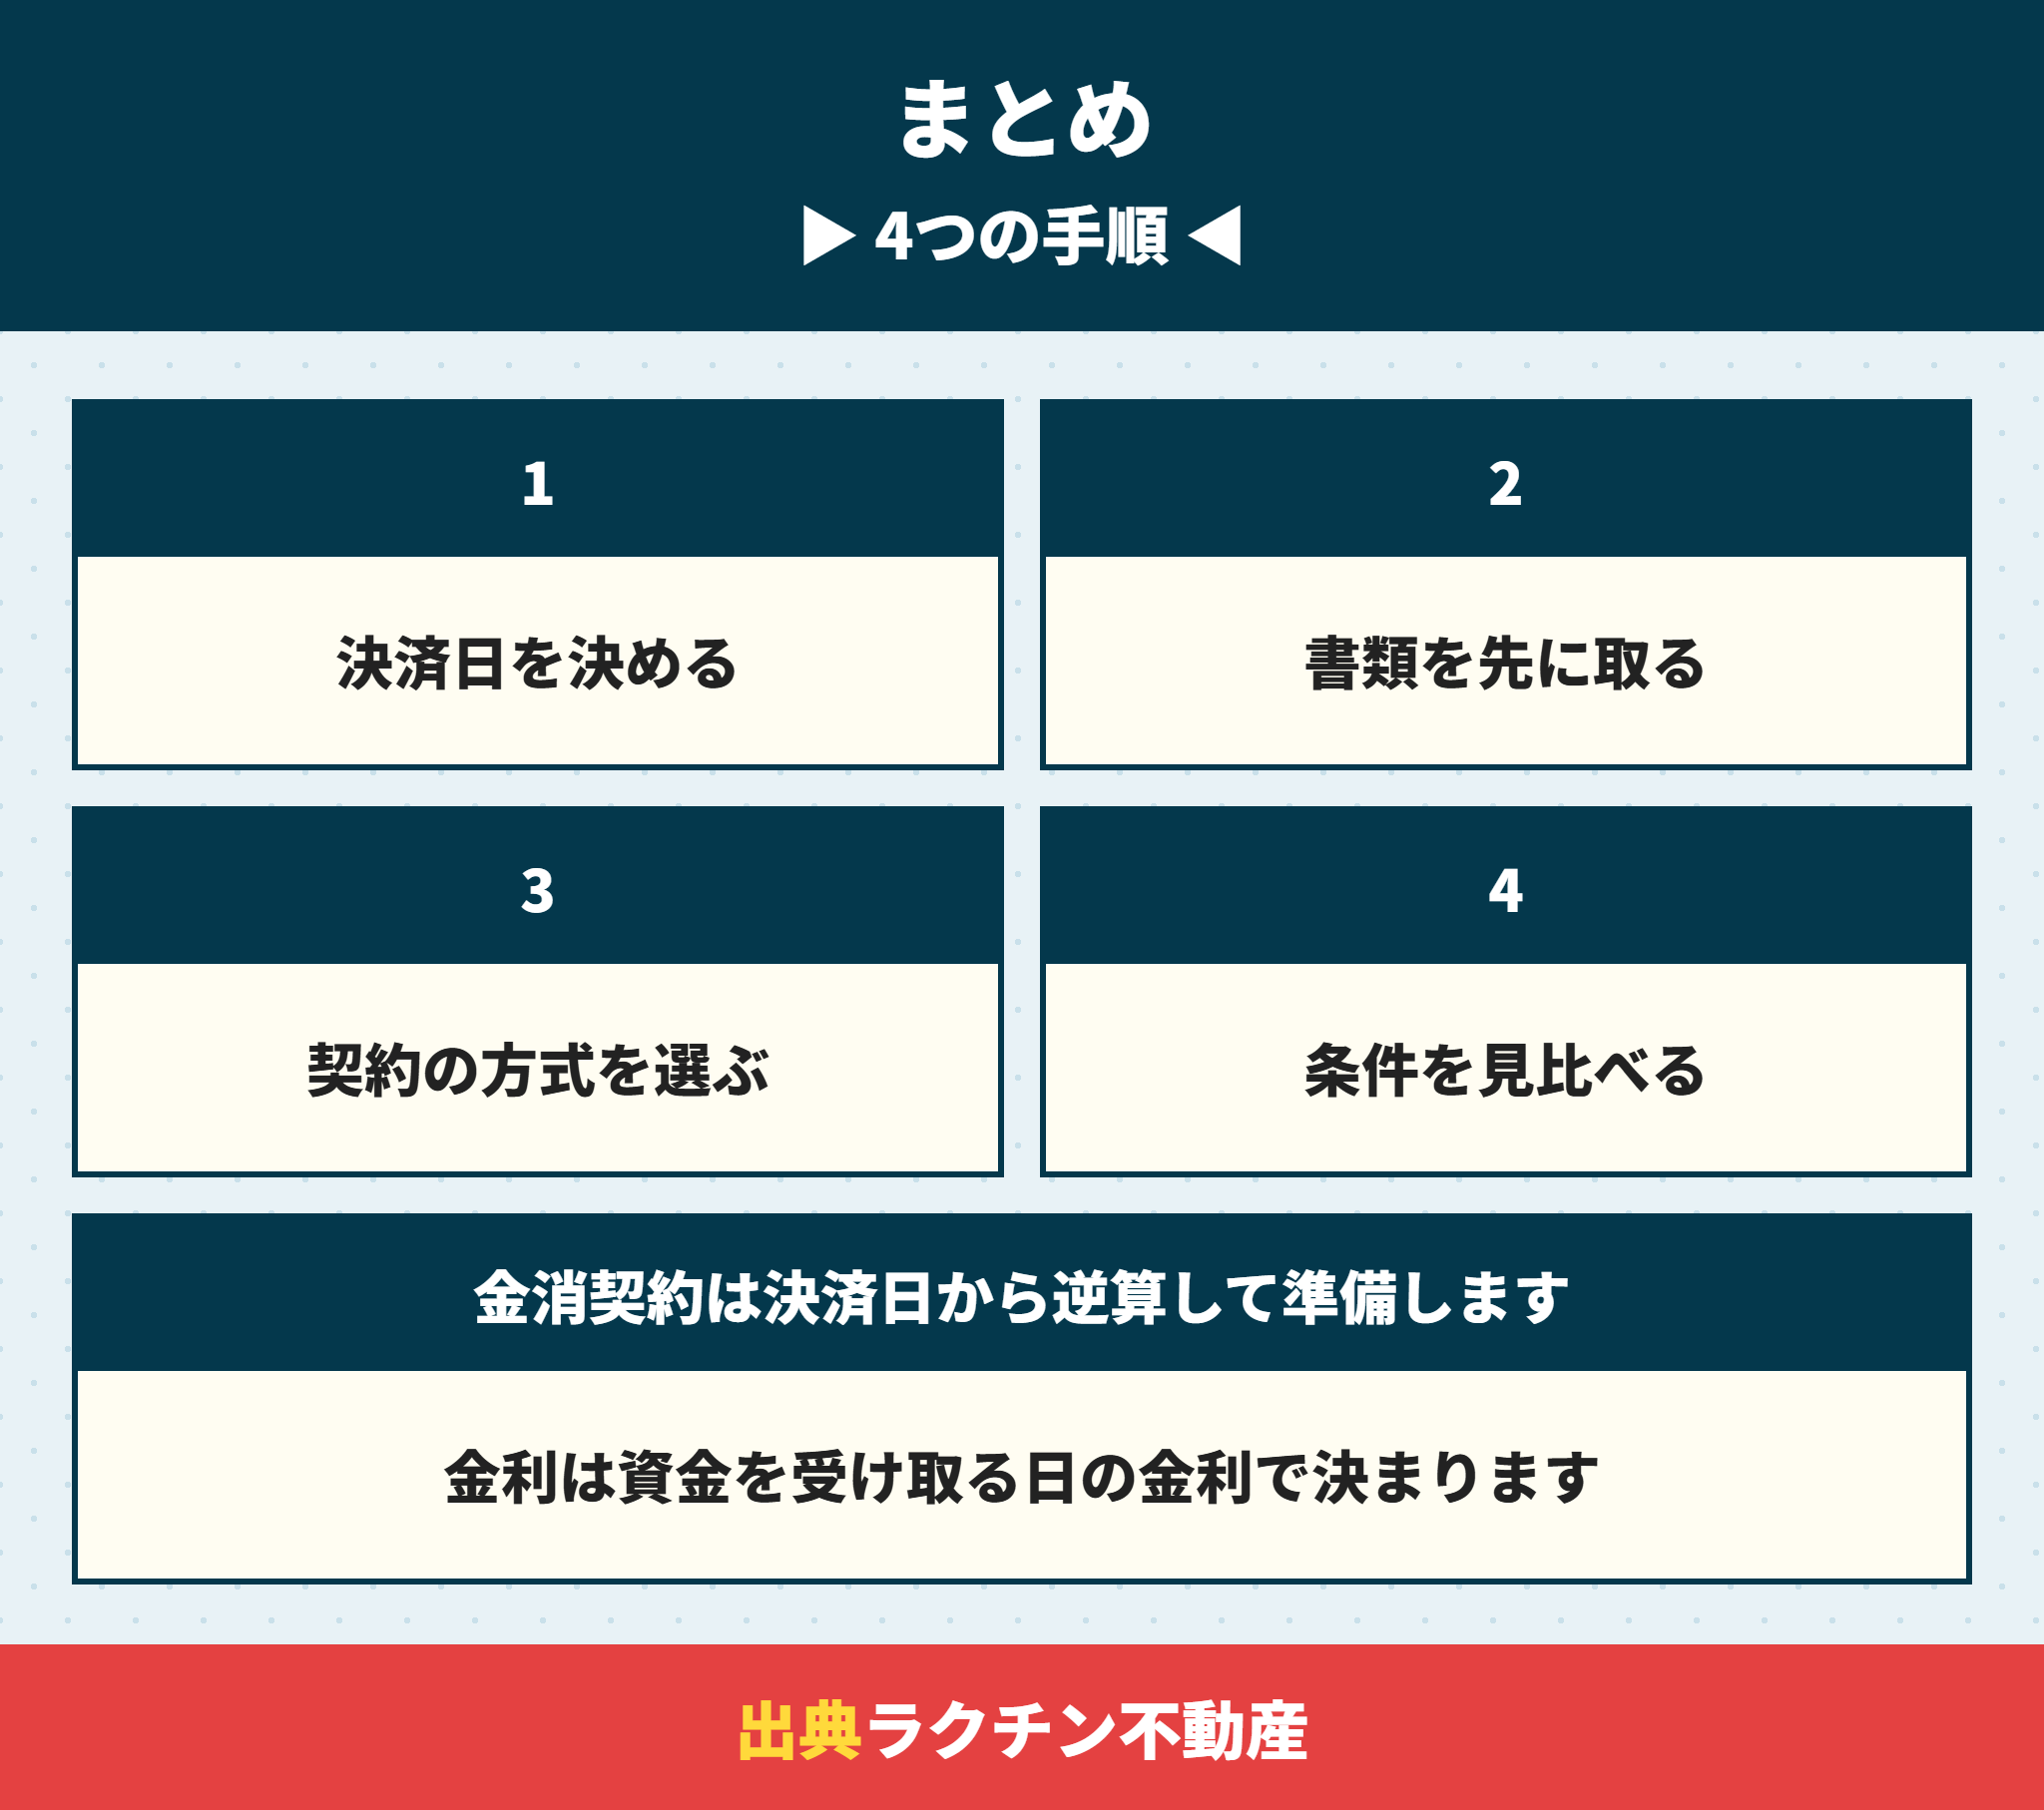
最後にまとめます。金消契約は本審査の承認後、決済日より前に金融機関と結ぶお金を借りる契約です。
- 書面でする金消契約は、お金を受け取る前の約束で成り立つ(民法587条の2)
- 金利は契約の日ではなく、資金を受け取る日で決まる借入先がある
- 書面の契約は1,000万円超5,000万円以下の借入で印紙税2万円
- 電子契約なら印紙は要らないが、手数料と抵当権の手続きは別にある
- 登記に使う印鑑証明書は作成から3か月以内
建売の場合、売主・金融機関・司法書士の日程を合わせて決済日を決めるところから始まります。
当社は新築の建売を仲介手数料0円でご案内しています。ご希望があれば、決済日までの段取りや金消契約で確かめる項目の整理もお手伝いします。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








