





建売を買って何年か経ち、まとまったお金ができました。住宅ローンを一括返済して、利息を払わずに済ませたいと考えています。
ローンが残っているだけで、気持ちが重く感じることがありますよね。
先に結論を言います。一括返済は、利息が減る代わりに控除と団信と手元の現金を手放す選び方です。
多くの人は、減る利息だけを見て決めます。
ところが住宅ローン控除の期間の途中で返すと、
3,500万円を借りた家で5年後に返すと、残りの控除約152万円を受け取れなくなる計算になります(当社試算)。
避け方は、返す前に、手数料と保証料と控除の残りの年数を金額にして比べることです。
この記事では、各行の公式の手数料と国の資料をもとに、建売を買った人の判断に落としてまとめます。
この記事で分かること
一括返済の手数料を銀行ごとに比べた表
保証料が戻る場合と戻らない場合
住宅ローン控除と団信がどうなるか
返す年ごとに減る利息と手放す控除の試算
返したあとの抵当権の抹消の手続き
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの一括返済は残りを全部返して完済すること
住宅ローンの一括返済とは、残っている元金を一度に全部返すことです。
銀行によって、全額繰上返済・繰上完済・期限前完済と呼び方が違います。中身は同じです。
一部だけを返す一部繰上返済とは、手数料も手続きも分かれています。一部繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションで解説しています。
一括返済で変わるのは利息と控除と団信の3つ
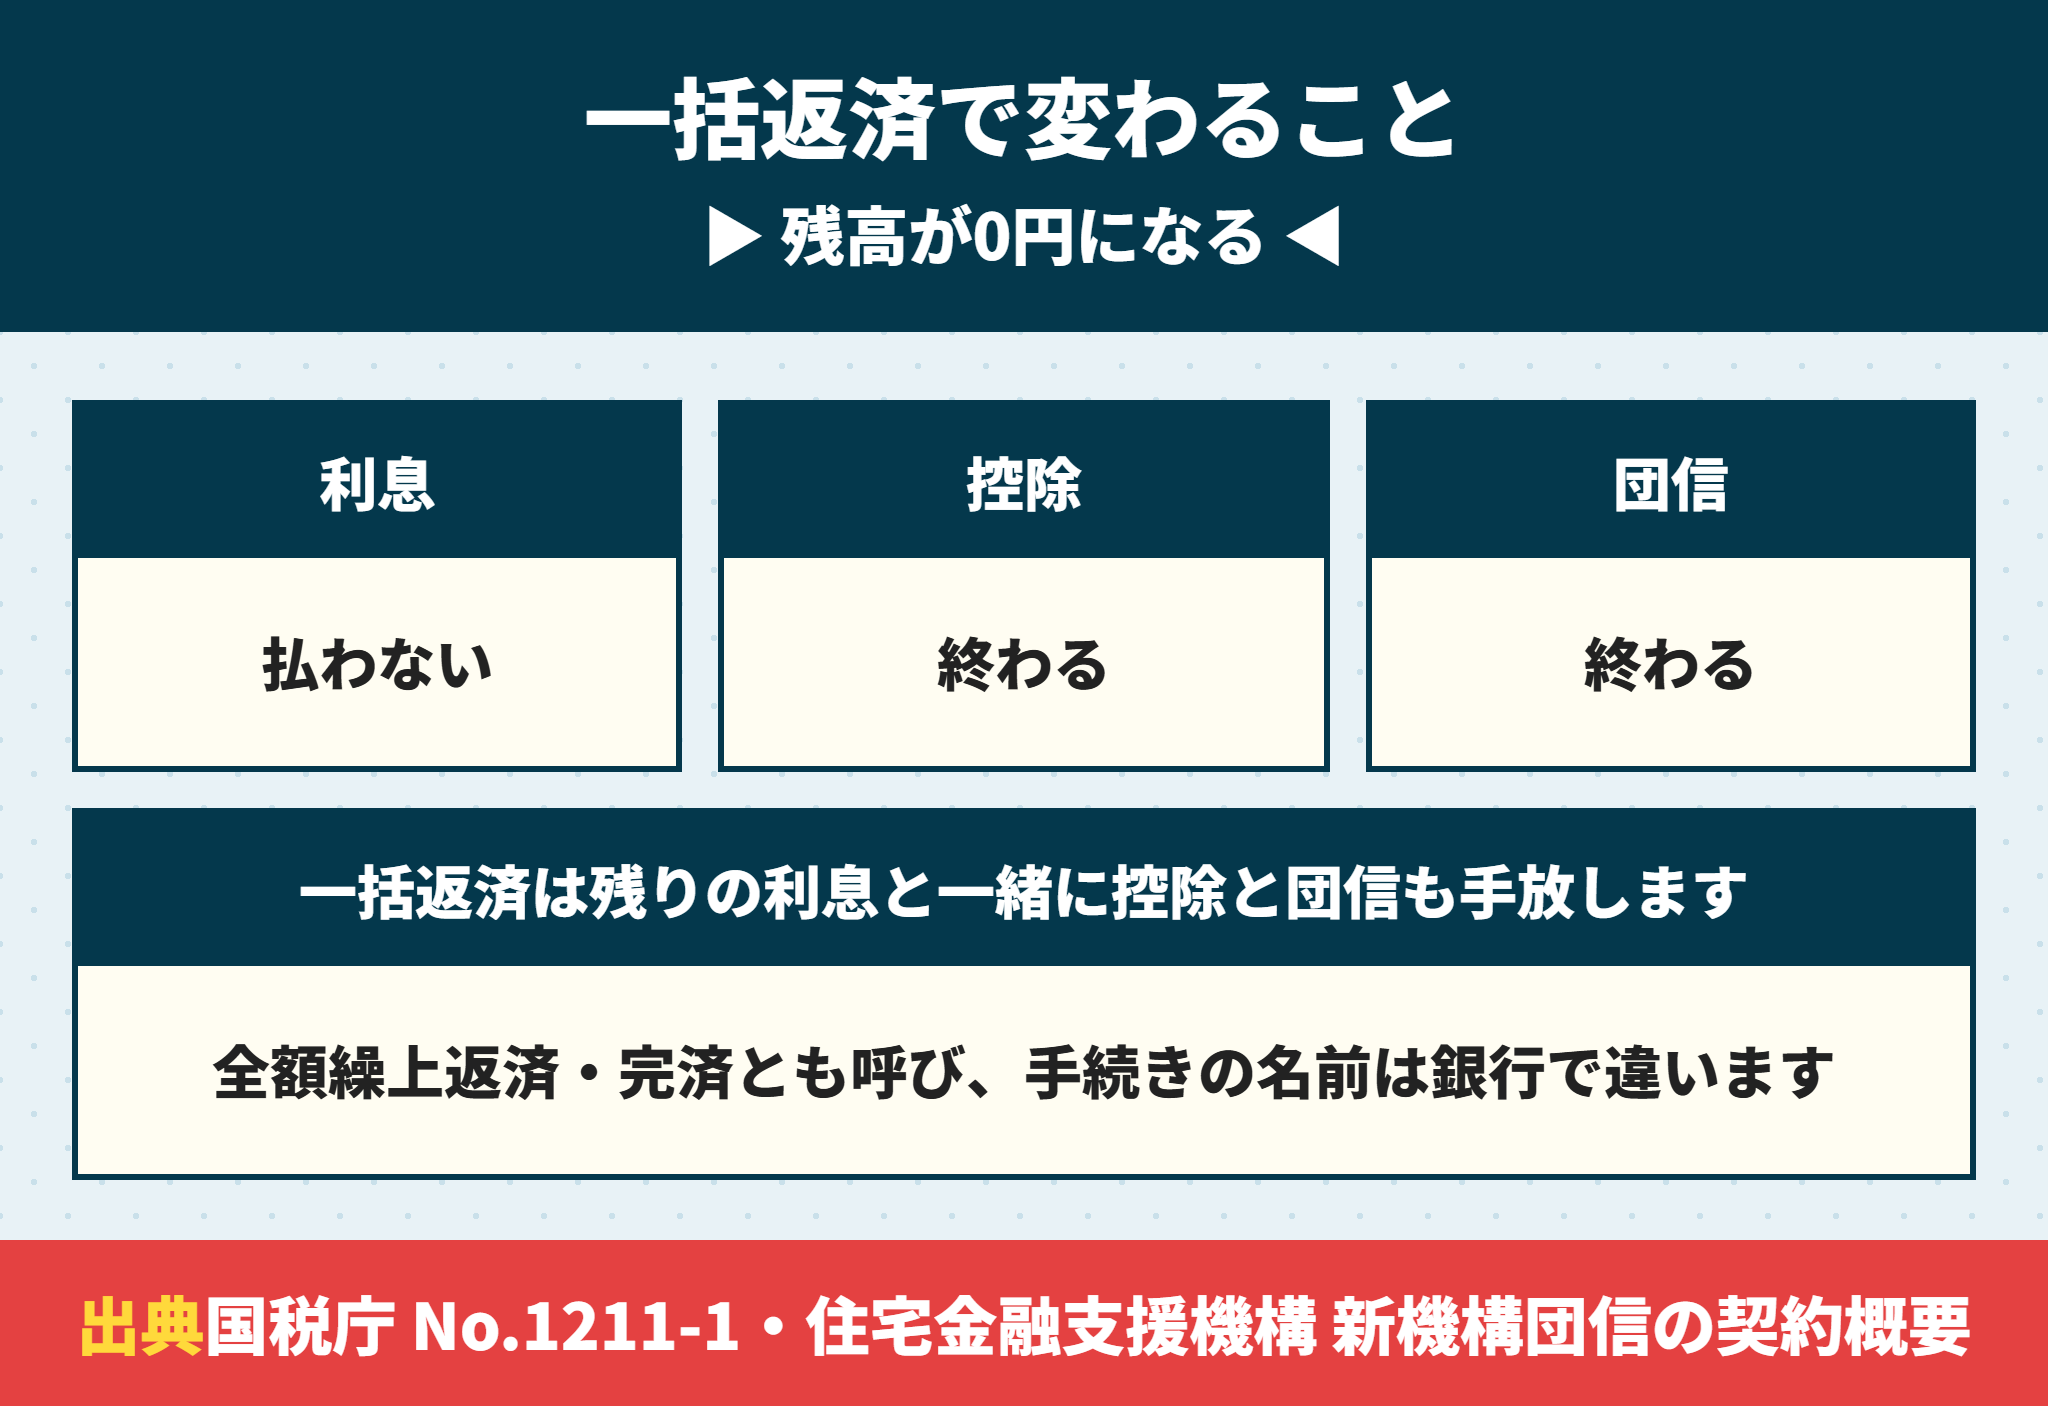
一括返済をすると、変わることが3つあります。
| 項目 | 一括返済で起きること |
|---|---|
| 利息 | それ以降の利息を払わなくてよくなる |
| 住宅ローン控除 | 年末の残高が0円になるので、控除を受けられなくなる |
| 団信 | 住宅ローンがなくなるので、保障も終わる |
減るのは利息だけではないという点を、先に押さえておいてください。
住宅ローンの一括返済のメリットとデメリット
メリットとデメリットを並べると、次のようになります。
一括返済のメリットとデメリット
メリット:それ以降の利息を払わずに済む
メリット:保証料を一括で前払いしていれば、残りの期間の分が戻る
デメリット:住宅ローン控除の期間中なら、残りの年の控除を受けられなくなる
デメリット:団信の保障が終わり、手元の現金も大きく減る
デメリット:固定期間中や窓口の手続きだと手数料が33,000円かかる銀行がある
いちばん大きなデメリットは、控除の期間中に返すと、年末残高が0円になり控除が止まることです。
一括返済の手数料は銀行と金利タイプと手続きの方法で0円から3.3万円まで違う
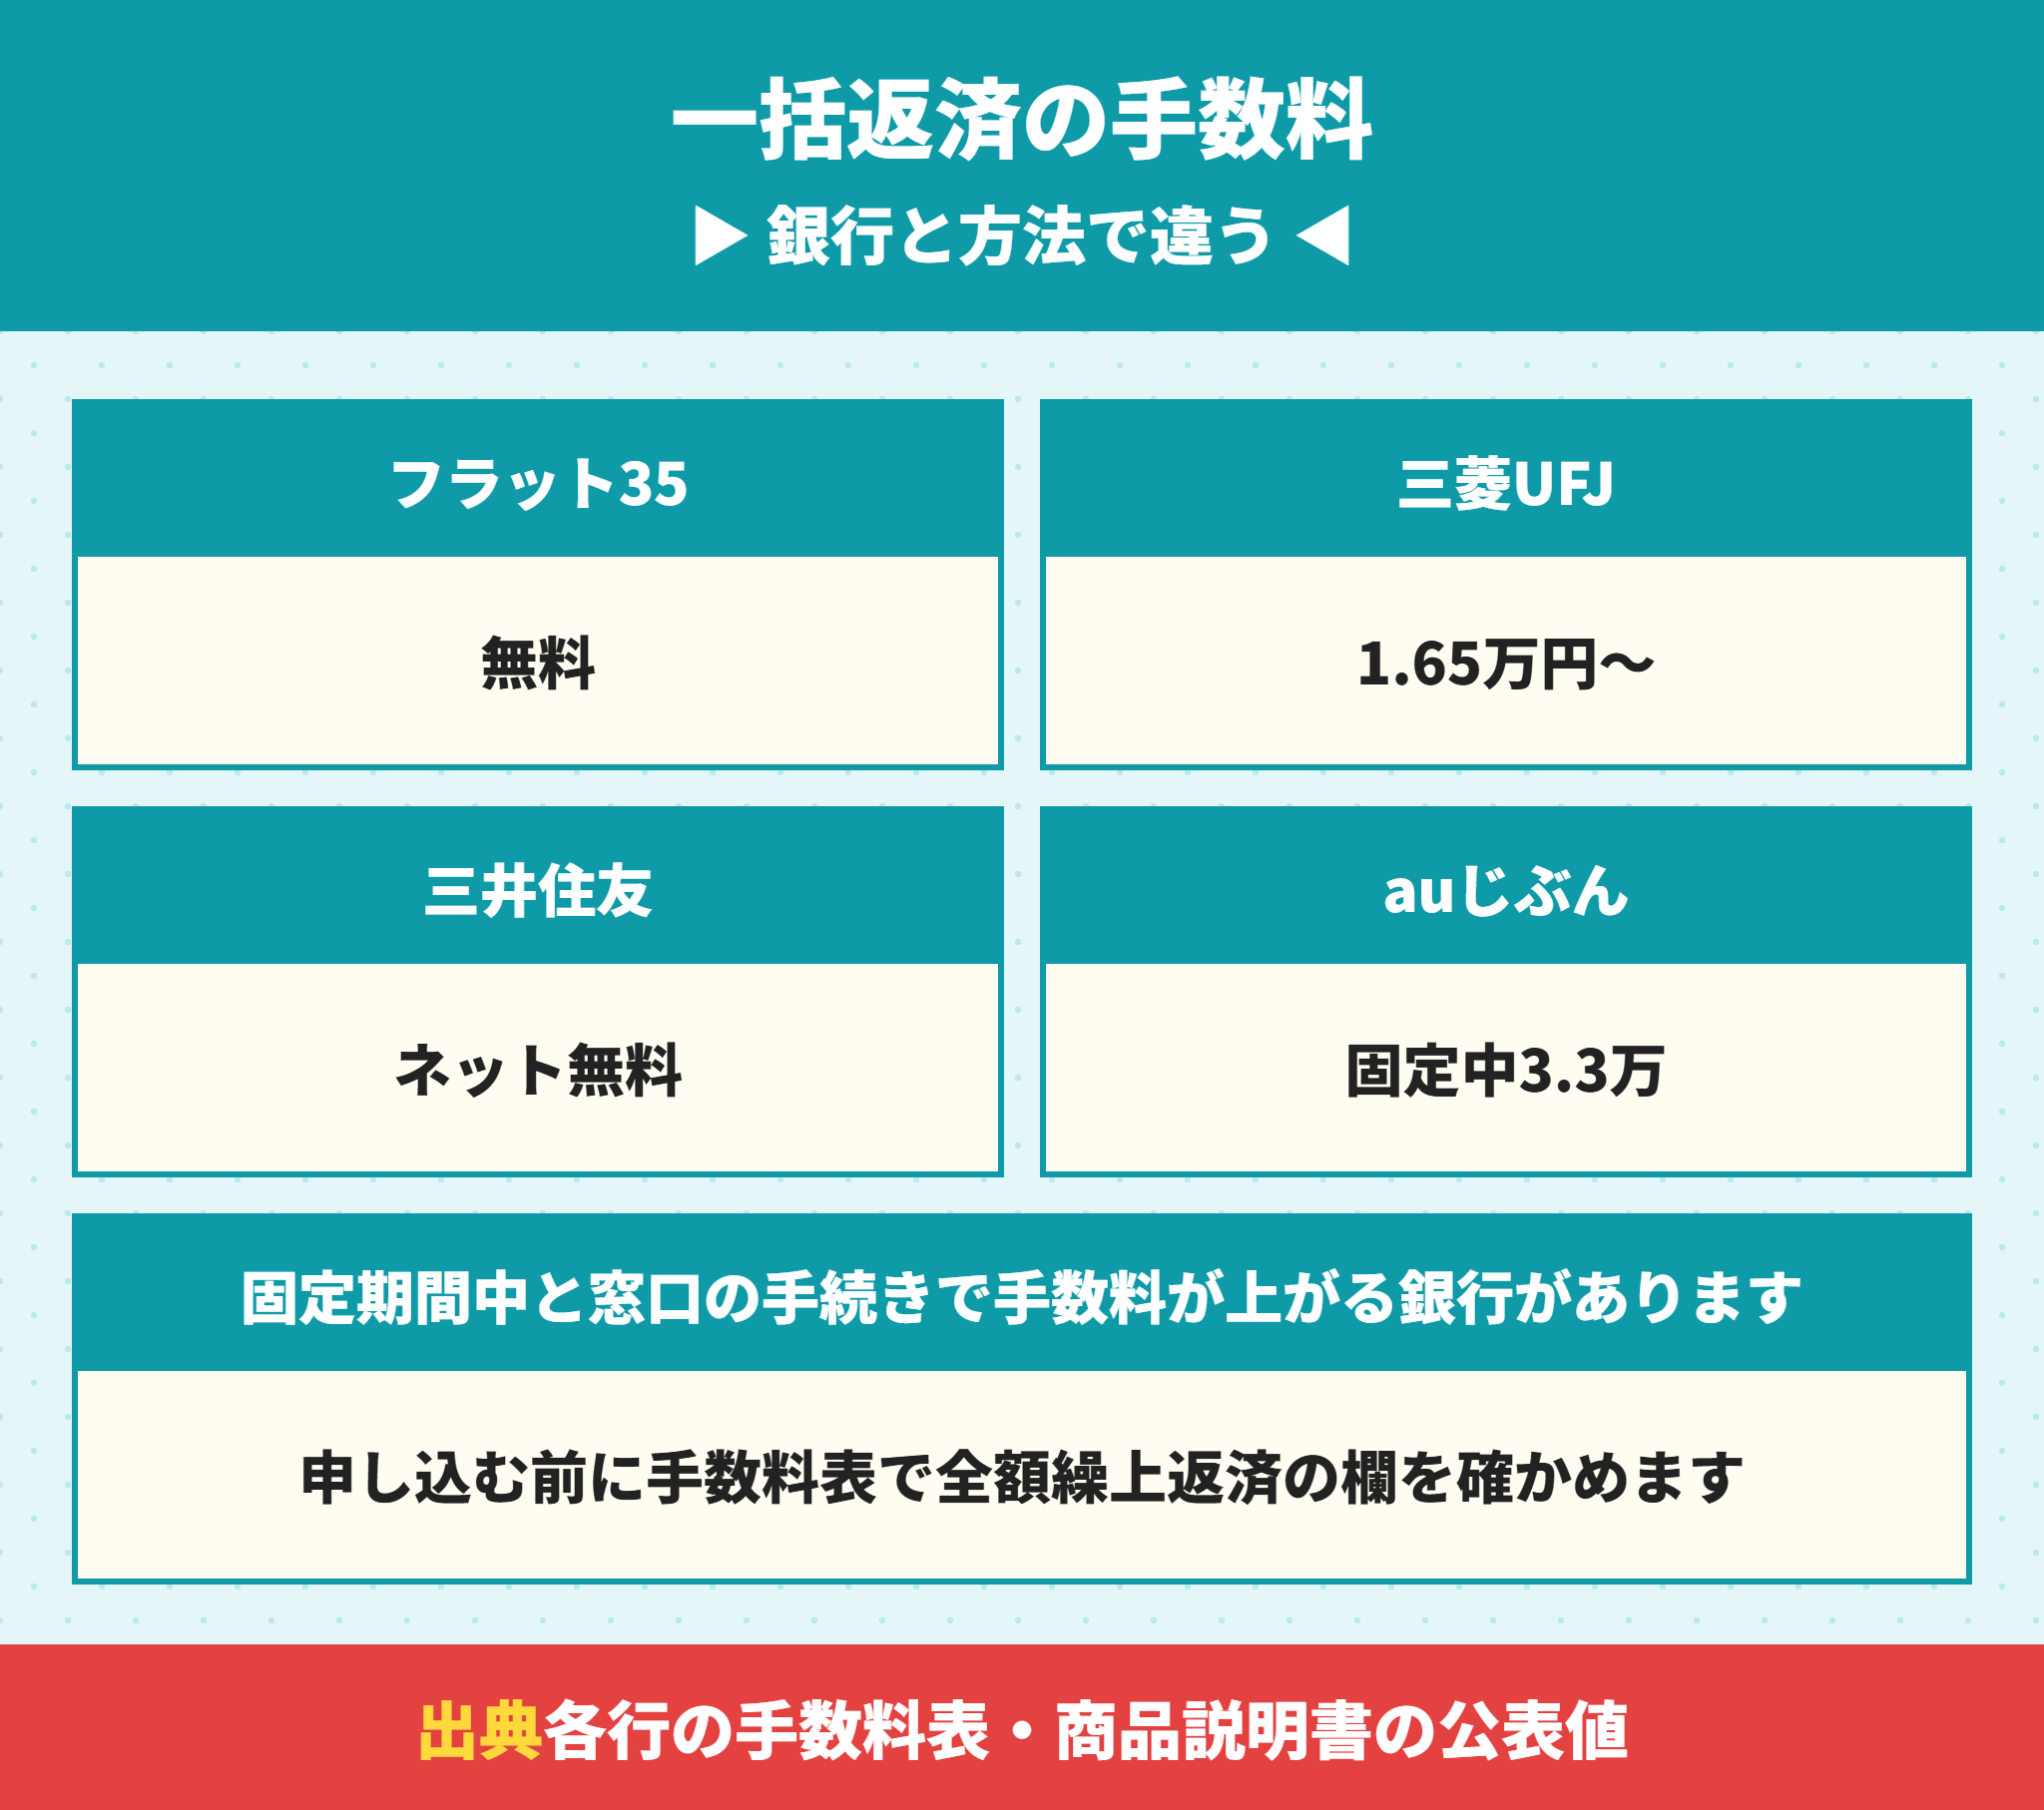
一括返済の手数料を、各行の公式の手数料表や商品説明書で比べました。消費税込みです。
| 借入先 | 一括返済の手数料 | 時点 |
|---|---|---|
| フラット35(住宅金融支援機構) | 無料(窓口・住・My Noteとも) | 2026年10月22日取得 |
| 三菱UFJ銀行 | インターネット16,500円/窓口33,000円 | 2026年6月17日現在 |
| 三井住友銀行 | SMBCダイレクト無料/書面33,000円 | 2026年10月22日取得 |
| みずほ銀行 | 店舗のみ33,000円 | 2026年10月5日現在 |
| りそな銀行 | 店頭11,000円(固定の特約期間中は33,000円) | 2025年2月1日現在 |
| 三井住友信託銀行 | 22,000円 | 2026年10月22日取得 |
| auじぶん銀行 | 変動は無料/固定金利特約中は33,000円 | 2026年9月21日取得 |
| ドコモSMTBネット銀行(旧 住信SBIネット銀行) | 変動は無料/固定金利特約期間中は33,000円 | 2026年9月21日取得 |
| PayPay銀行 | 電話のみ33,000円 | 2025年11月7日現在 |
| 京都銀行 | 33,000円(京銀アプリなどからなら無料) | 2026年4月1日現在 |
| 近畿ろうきん(会員組合員) | 全期間固定は無料/変動は33,000円 | 2026年10月1日現在 |
並べると、固定期間中と窓口の手続きで手数料が上がる銀行があると分かります。
同じ銀行でも、インターネットなら安く、窓口や書面なら高い形が目立ちました。
固定期間中に一括返済すると手数料が上がる銀行がある
auじぶん銀行とドコモSMTBネット銀行は、変動なら無料でも、固定金利の特約期間中は33,000円です。
固定期間の終わりが近いなら、期間が終わってから返すと手数料が下がる場合があります。
ただし待っているあいだも利息はかかります。手数料の差と、待つ月数の利息を比べて決めてください。固定期間が終わるときの扱いは住宅ローンの固定10年は11年目にどうなる?引下幅が縮む銀行の比較と変動と全期間固定との返済額を建売で計算で解説しています。
一括返済を申し込む前に確かめる3つのこと
いまの金利タイプ(変動か、固定の特約期間中か)
インターネットで全額の返済を受け付けているか
手数料表の「全額繰上返済」「期限前完済」の欄の金額
みずほ銀行やPayPay銀行のように、全額の返済だけはインターネットで受け付けない銀行もあります。
保証料は一括前払いで払った人だけ残りの期間の分が戻る
借りるときに保証料を払っていた人は、一括返済で一部が戻ることがあります。
三菱UFJ銀行の公式の説明では、戻るのは繰上返済金額に対する未経過期間対応分の保証料です。
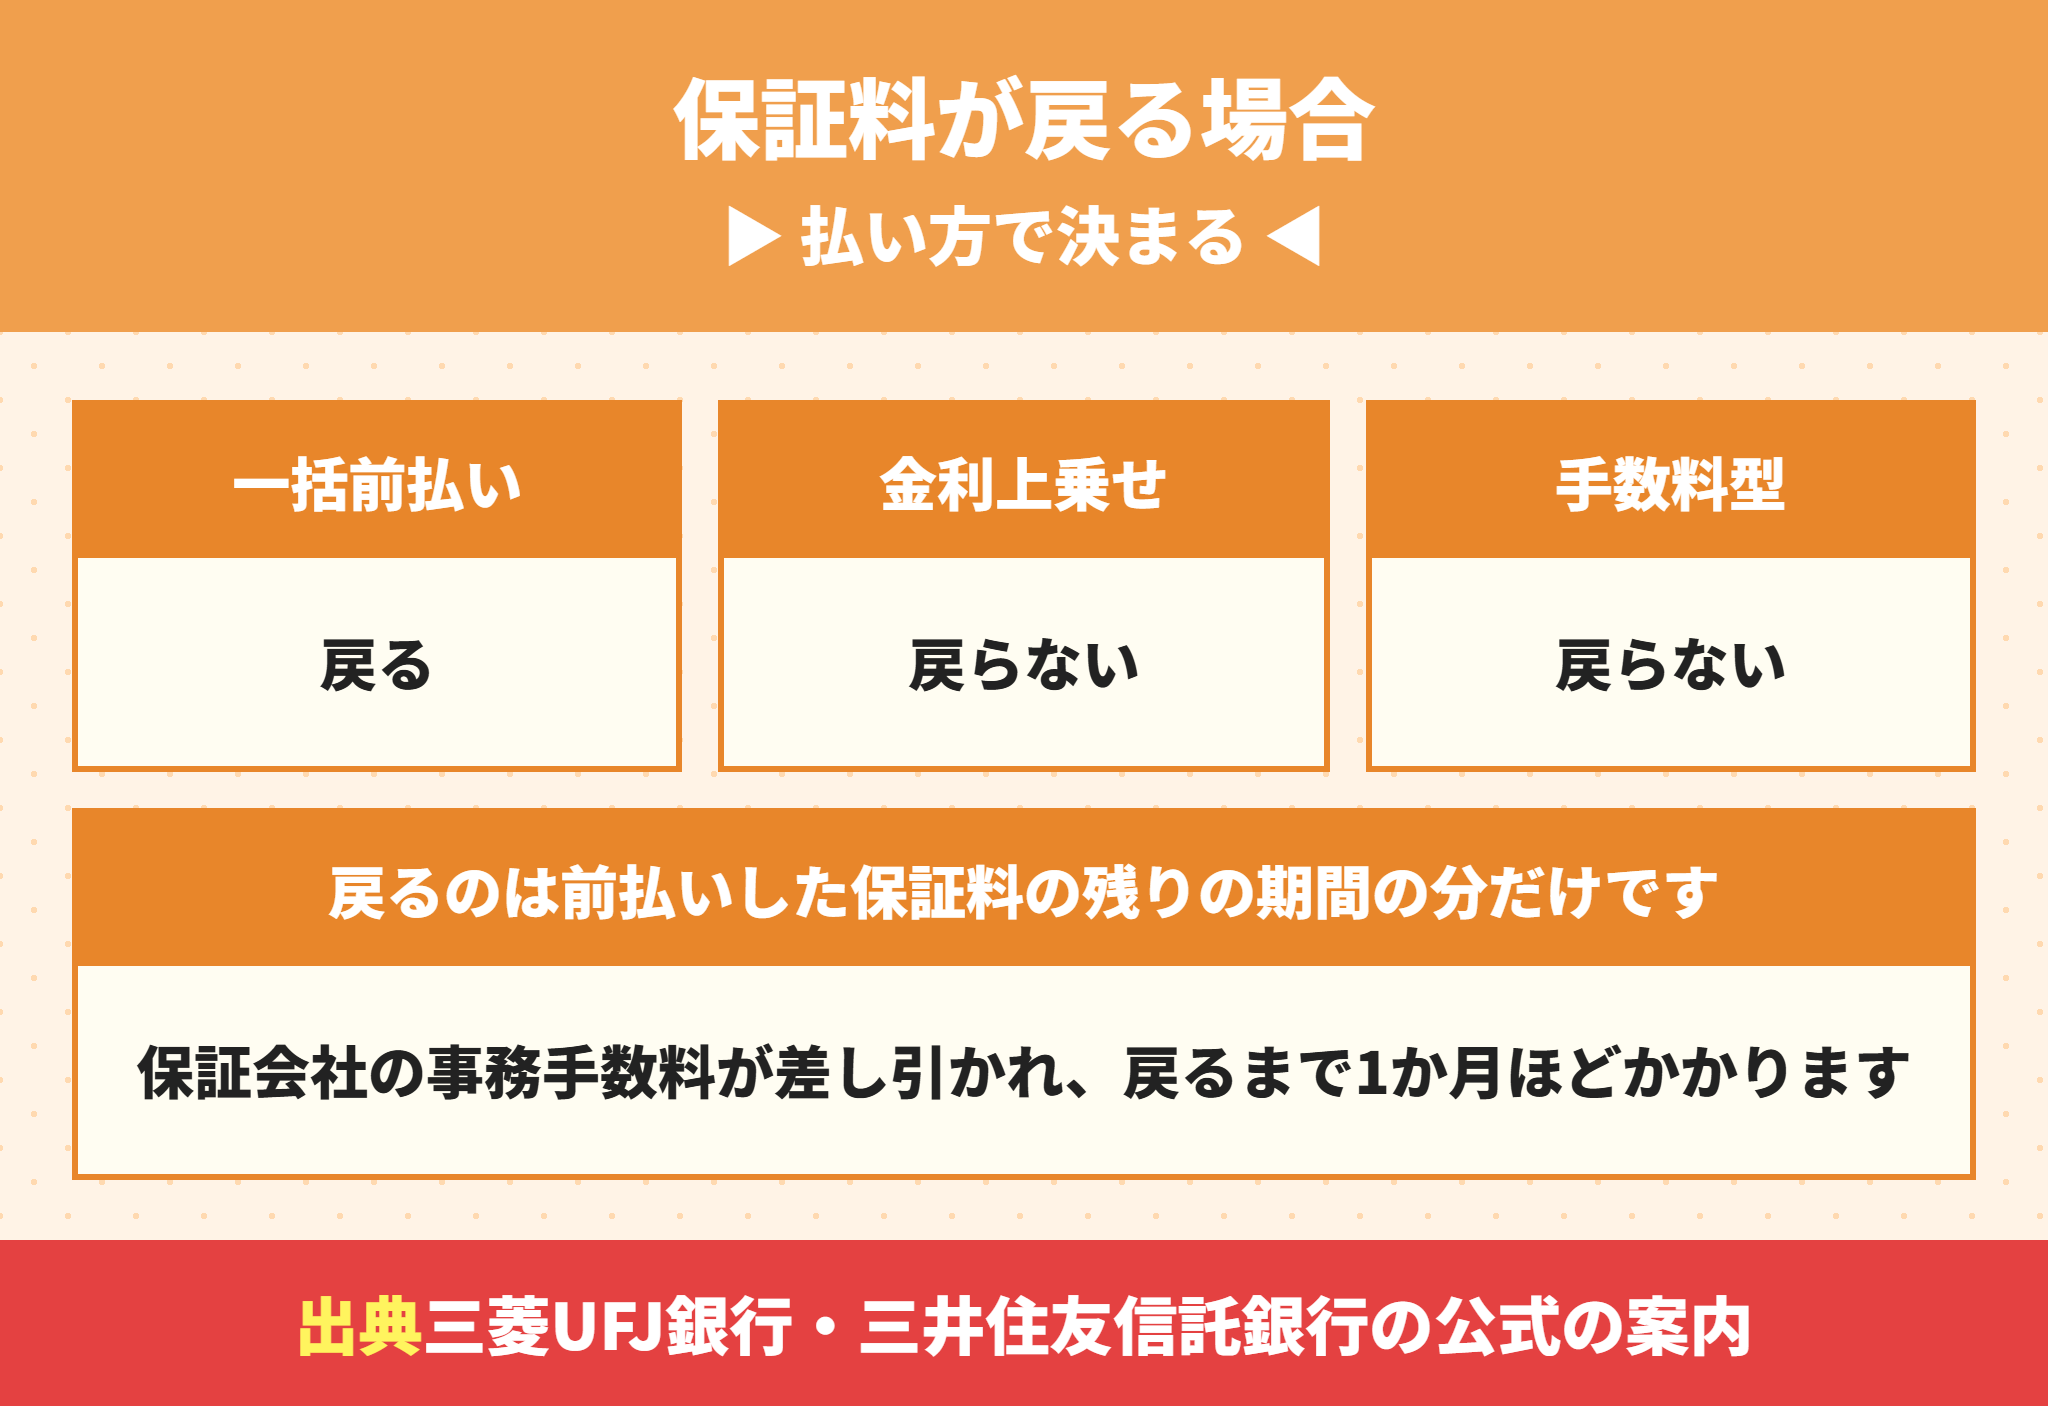
| 保証料の払い方 | 一括返済で戻るか |
|---|---|
| 一括前払い(借りるときにまとめて払った) | 残りの期間の分が戻る |
| 金利に上乗せ(利息組込み型) | 原則として戻らない |
| 融資手数料型(保証料なしで手数料を払った) | 戻らない(手数料も戻らない銀行がある) |
戻るのは、借りるときに保証料を一括で前払いした人だけです。
戻る保証料からは保証会社の事務手数料が引かれる
戻る保証料からは、保証会社の事務手数料が引かれます。
三菱UFJ銀行は11,000円、三井住友信託銀行も11,000円です。三菱UFJ銀行は、戻る保証料が事務手数料より少ないときは戻さないと書いています。
三井住友信託銀行は、全国保証の保証付きのローンなら、保証解約料も引かれると書いています。戻るまでには1か月ほどかかります。

戻る保証料の金額は、事前に分かりますか。
 ラクチン君
正確な金額は、戻すときに届く明細で決まります。目安を知りたいときは、借りている銀行に聞いてください。
保証料型と融資手数料型の違いは三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐で比べています。
住宅ローン控除の13年の途中で一括返済すると残りの年の控除はなくなる
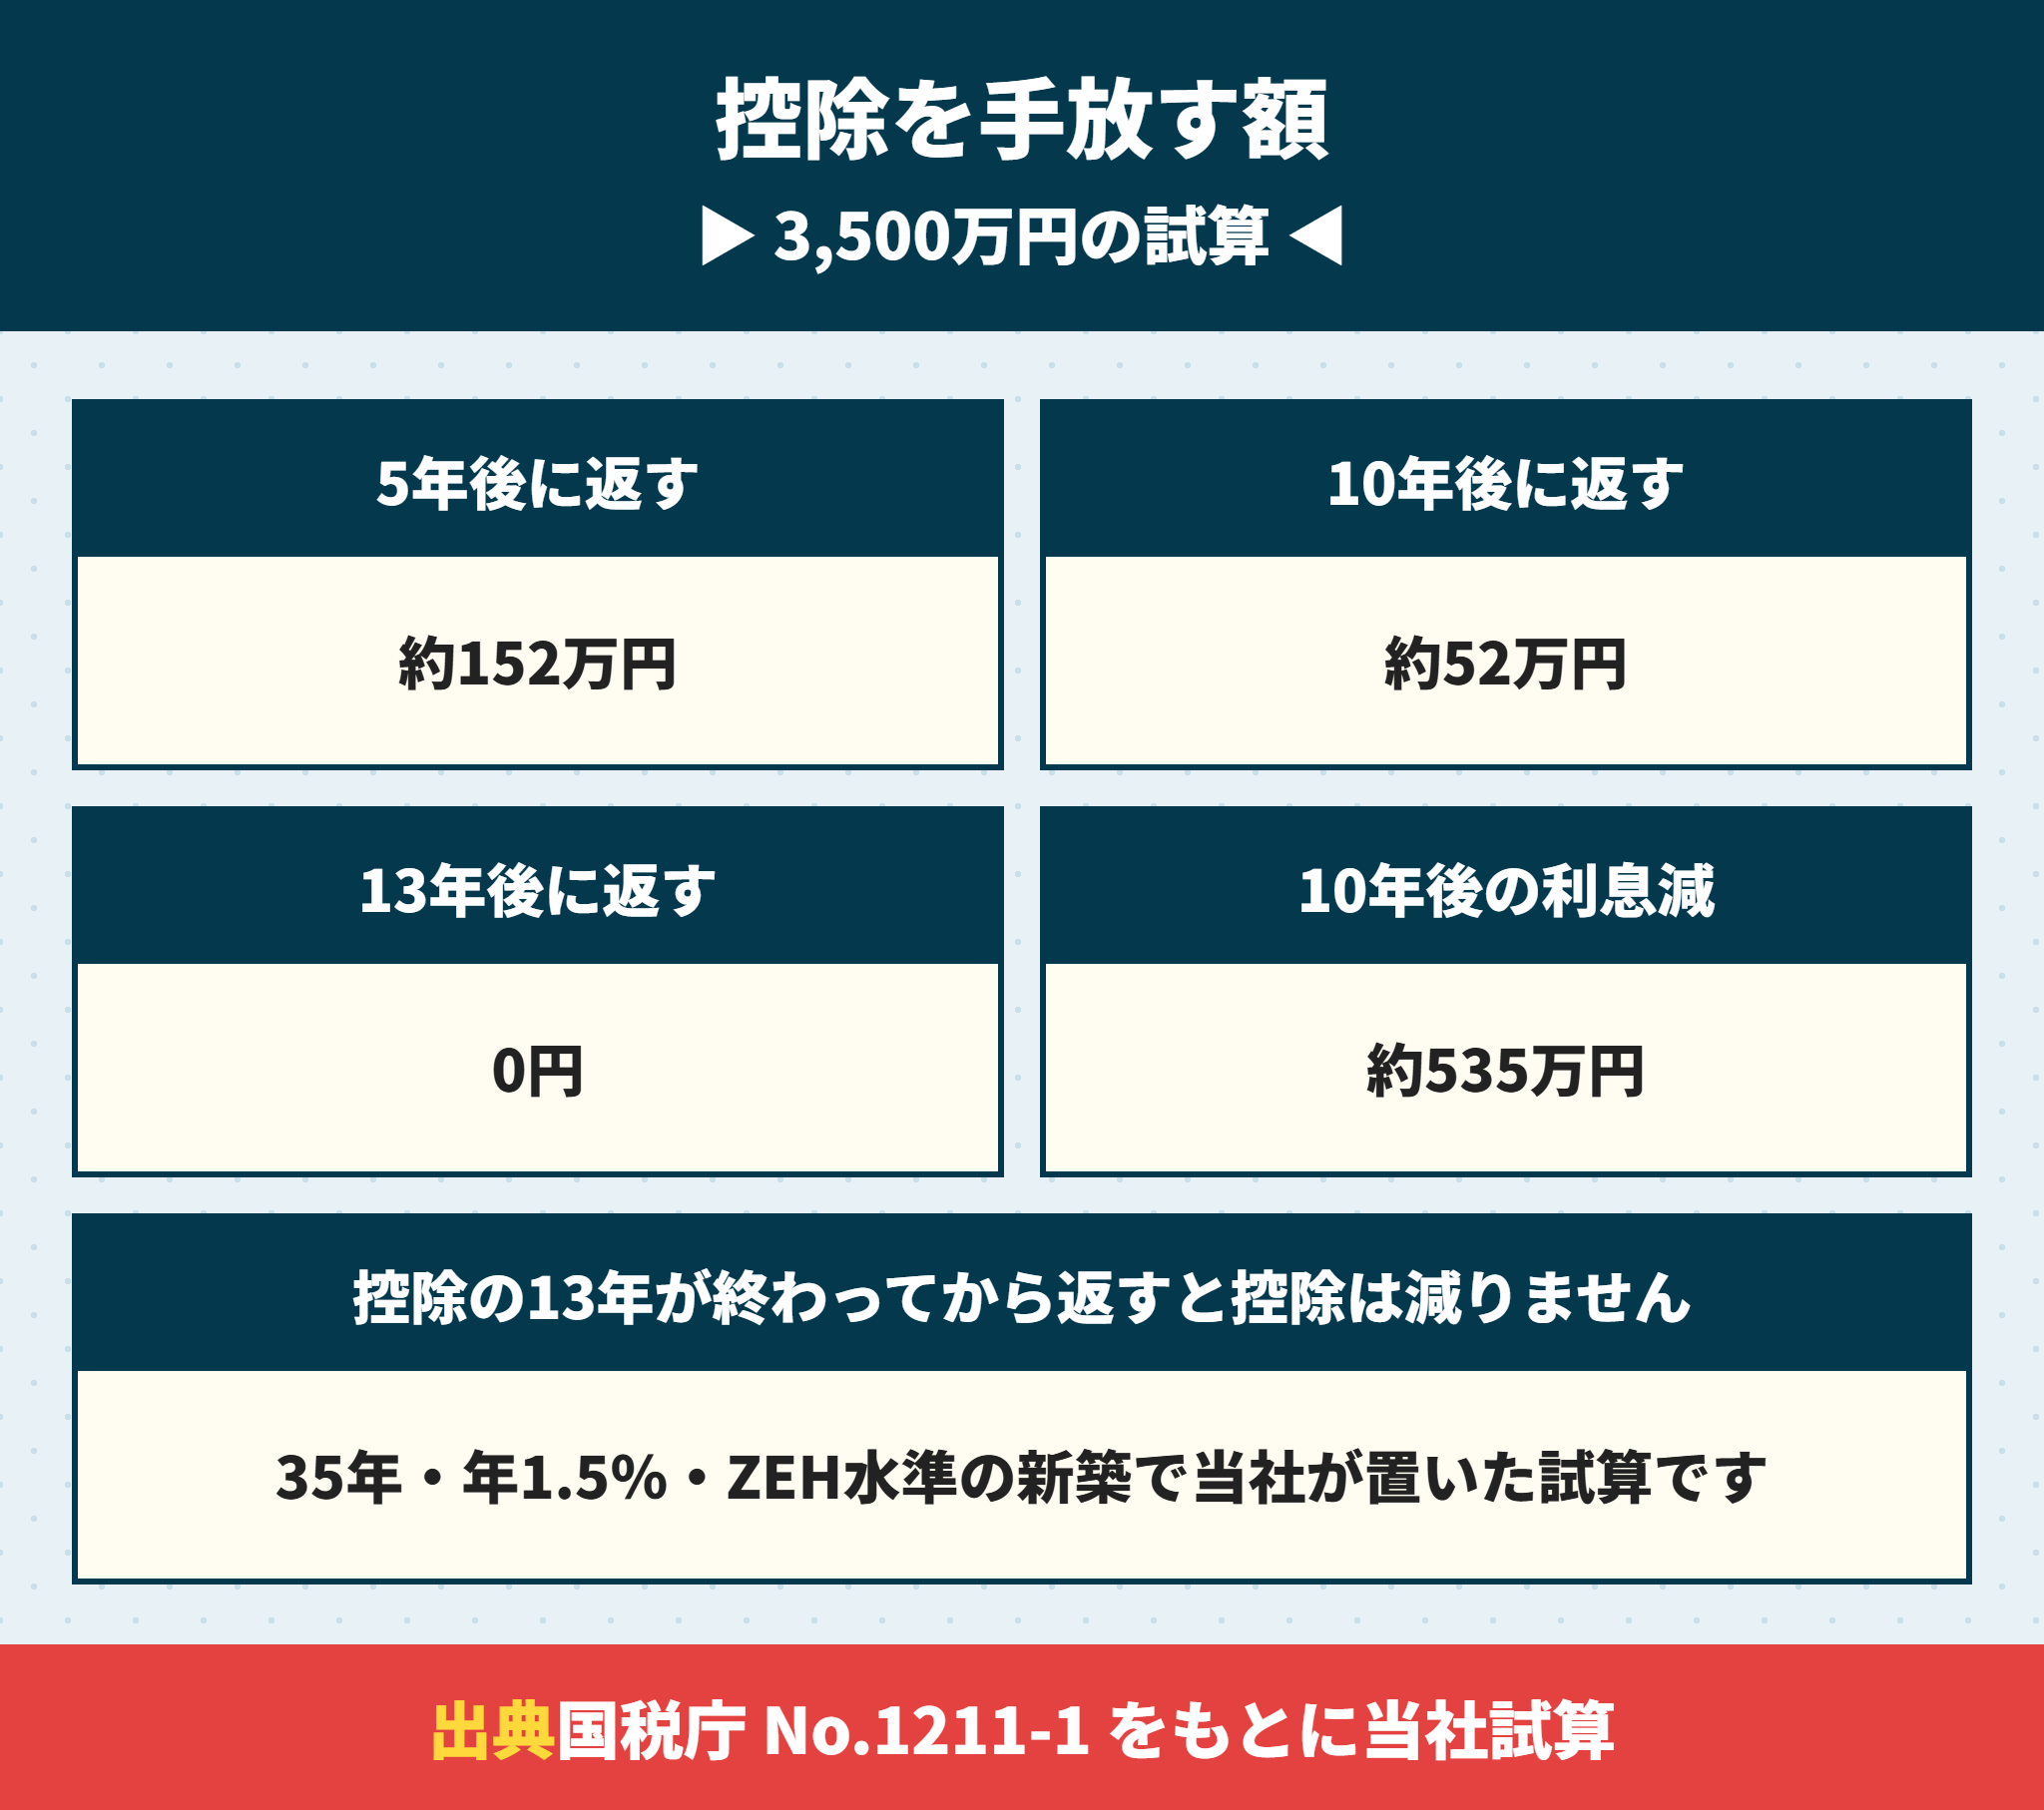
住宅ローン控除の額は、住宅ローンの年末の残高をもとに計算します。
一括返済をすると年末の残高は0円です。返した年から、残りの年の控除を受けられなくなるわけです。
国税庁 No.1211-1 は、10年以上かけて分割して返す借入金があることも控除の要件にしています。
3,500万円を借りた家で返す年ごとに手放す控除を試算した
| 一括返済する時期 | 手放す控除 | それ以降に払うはずだった利息 |
|---|---|---|
| 5年後 | 約152万円 | 約753万円 |
| 10年後 | 約52万円 | 約535万円 |
| 13年後(控除の期間が終わったあと) | 0円 | 約421万円 |
この試算では、どの時期に返しても減る利息のほうが、手放す控除より大きい結果でした。
それでも、控除の13年が終わってから返せば、控除は1円も手放さずに済むのは確かです。
- 借入3,500万円・35年・元利均等・年1.5%(当社が置いた金利)
- ZEH水準の新築・借入限度3,500万円・控除率0.7%・控除の期間13年
- 控除は所得税と住民税の額までしか戻らないので、納税額が少ない人は手放す額も小さい
- 手数料・戻る保証料・手元の現金を運用した場合の差は含めていない
控除で実際に戻る額は、納めている税金の額で上限が決まります。上限の計算はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で、2026年入居の控除の額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で解説しています。
一括返済すると団信の保障も終わり手元の現金が減る
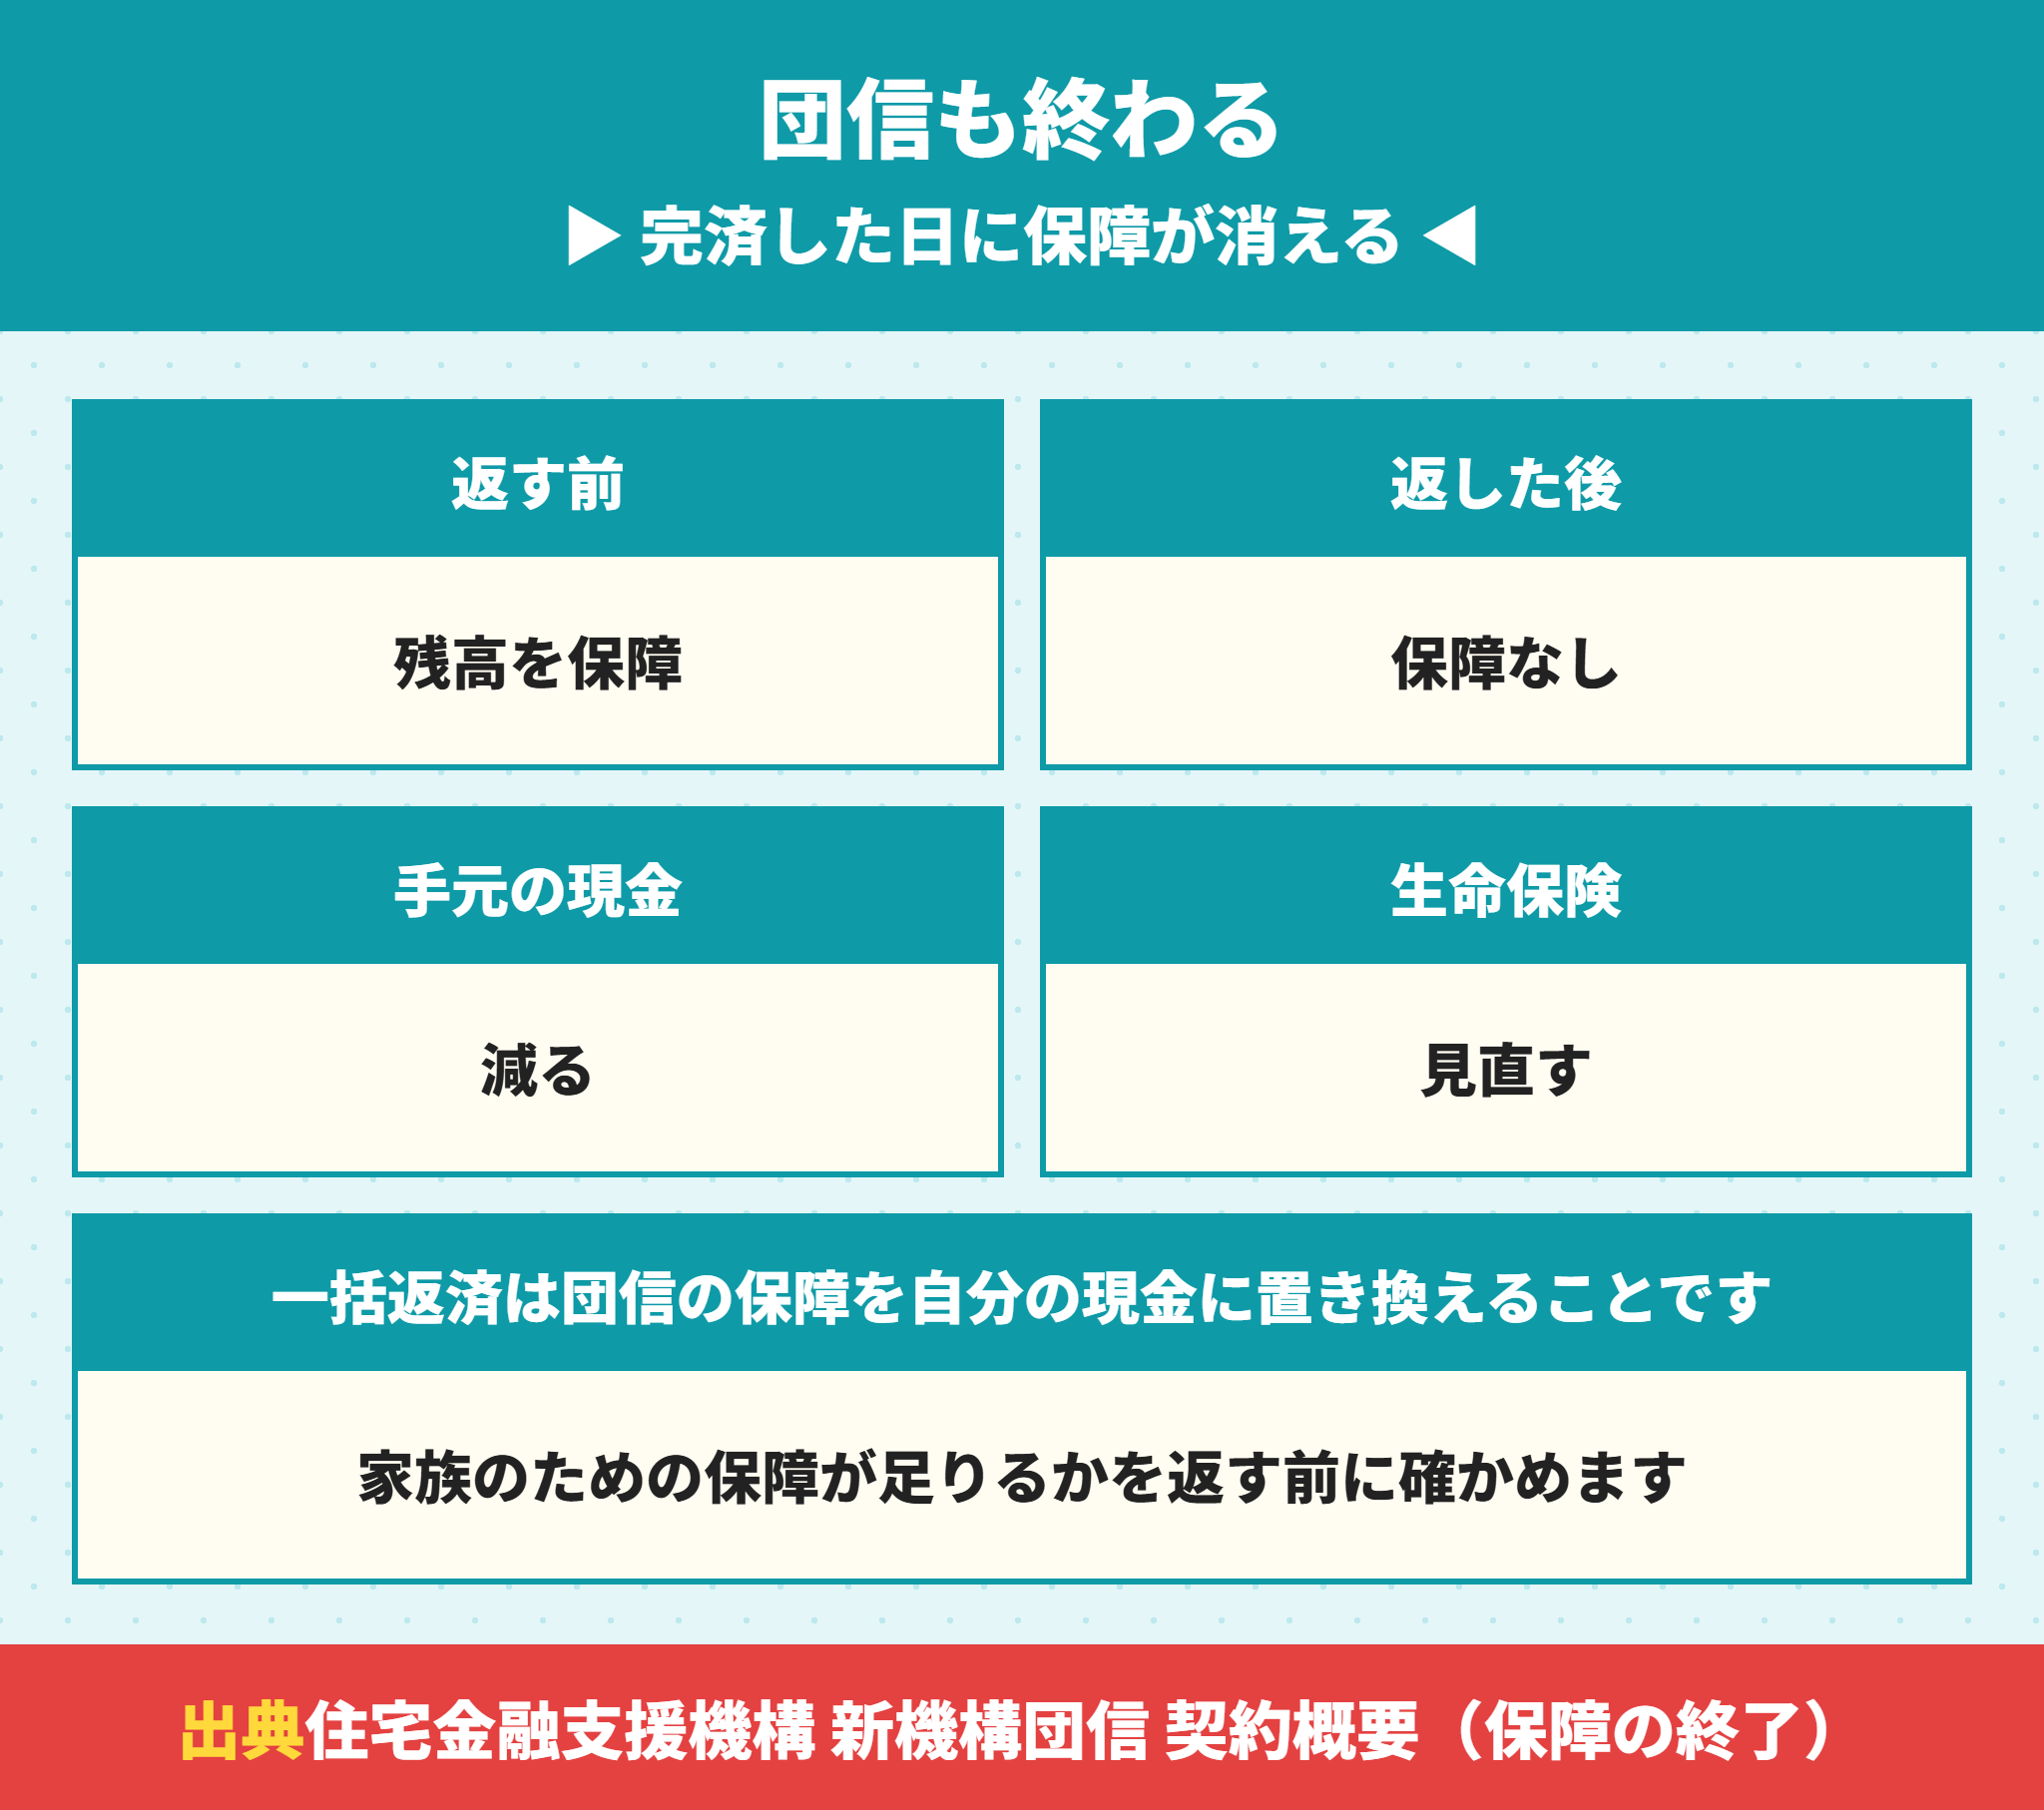
住宅ローンを借りるときに入った団信は、ローンを返し終えると保障も終わります。
住宅金融支援機構の新機構団信の契約概要でも、保障が終わる理由の1つに最終返済日前の全額繰上返済が挙がっています。
つまり一括返済は、団信の保障を、自分の現金に置き換えることです。
返す前に家族の保障と手元に残す現金を決めておく
団信があれば、亡くなったときに残りのローンは保険で返されます。
一括返済で現金を使い切ったあとに万一のことがあると、家は残っても、家族の手元の現金が少ない状態になります。
一括返済の前に決めておくこと
病気や仕事の変化に備えて、手元に残す現金の額
団信がなくなった分の保障を、生命保険でまかなえるか
子どもの進学など、数年以内に出ていくお金
当社では、一括返済をしても、生活費の半年分ほどは手元に残す形をおすすめしています。団信の保障の中身はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴で解説しています。
返す年ごとに減る利息と手放す控除を3,500万円で比べる
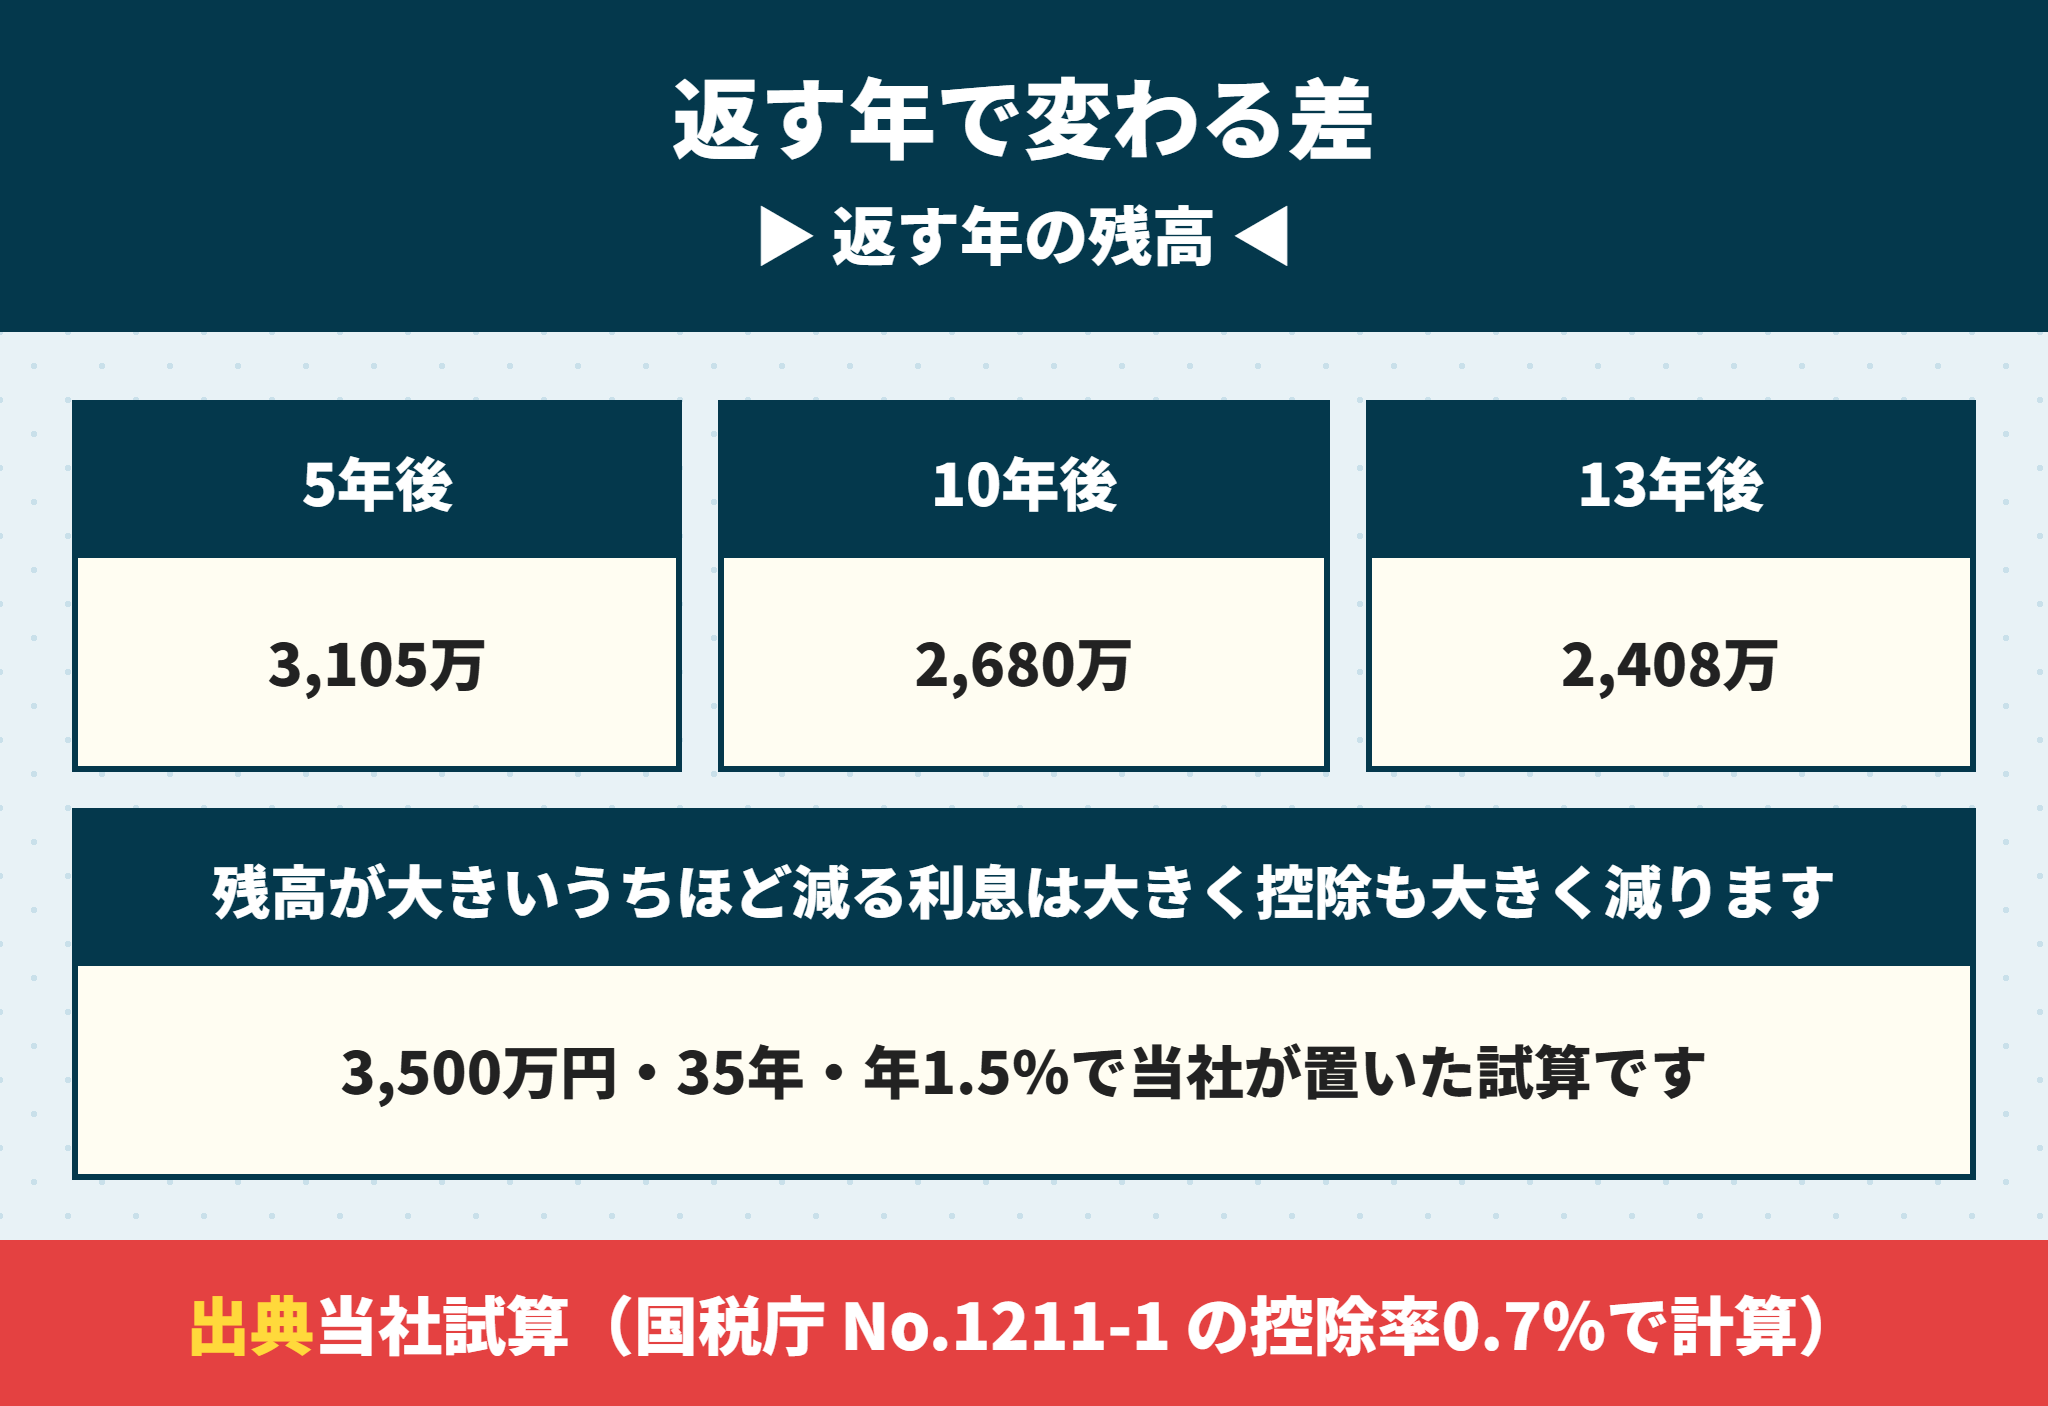
同じ3,500万円の借入でも、返す年で残高と効果が変わります。
| 時期 | 年末の残高 | 減る利息 | 手放す控除 | 差し引き |
|---|---|---|---|---|
| 5年後 | 約3,105万円 | 約753万円 | 約152万円 | 約601万円 |
| 10年後 | 約2,680万円 | 約535万円 | 約52万円 | 約483万円 |
| 13年後 | 約2,408万円 | 約421万円 | 0円 | 約421万円 |
残高が大きいうちほど、減る利息は大きく、手放す控除も大きいという形になります。
どちらがよいかは、金額だけでは決まりません。手元の現金と団信の保障をどう考えるかで変わります。
控除を手放したくないなら一括返済のタイミングは13年が終わったあと
金額だけで見れば、早く返すほど、差し引きで得る額は大きい結果でした。5年後なら約601万円、13年後なら約421万円です。
一方で、控除を手放したくないなら、一括返済のタイミングは控除の13年が終わったあとです。
13年後まで待つと差し引きは約180万円小さくなりますが、そのあいだは控除を受け続け、団信の保障も続きます。
固定金利の特約期間が終わる時期と重なれば、手数料が下がる銀行もあります。控除の終わりと固定期間の終わりを、カレンダーに書いておくと決めやすくなります。
一括返済しないで手元に残すという選び方もある
住宅ローンの金利が低いうちは、返さずに手元の現金として持っておく人もいます。
借りたまま控除を受け続けるか、現金で一括返済するかの考え方は住宅ローン減税と一括払いはどっちが得?金利0.7%が分かれ目で比べています。
結局、一括返済はいつするのがいいのでしょうか。
ラクチン君金額だけなら早いほど差し引きは大きくなります。控除と団信を残したいなら、控除の13年が終わってからです。どちらでも、先に手元に残す現金を決めてください。
一括返済のあとは抵当権の抹消を自分でするか司法書士に頼む
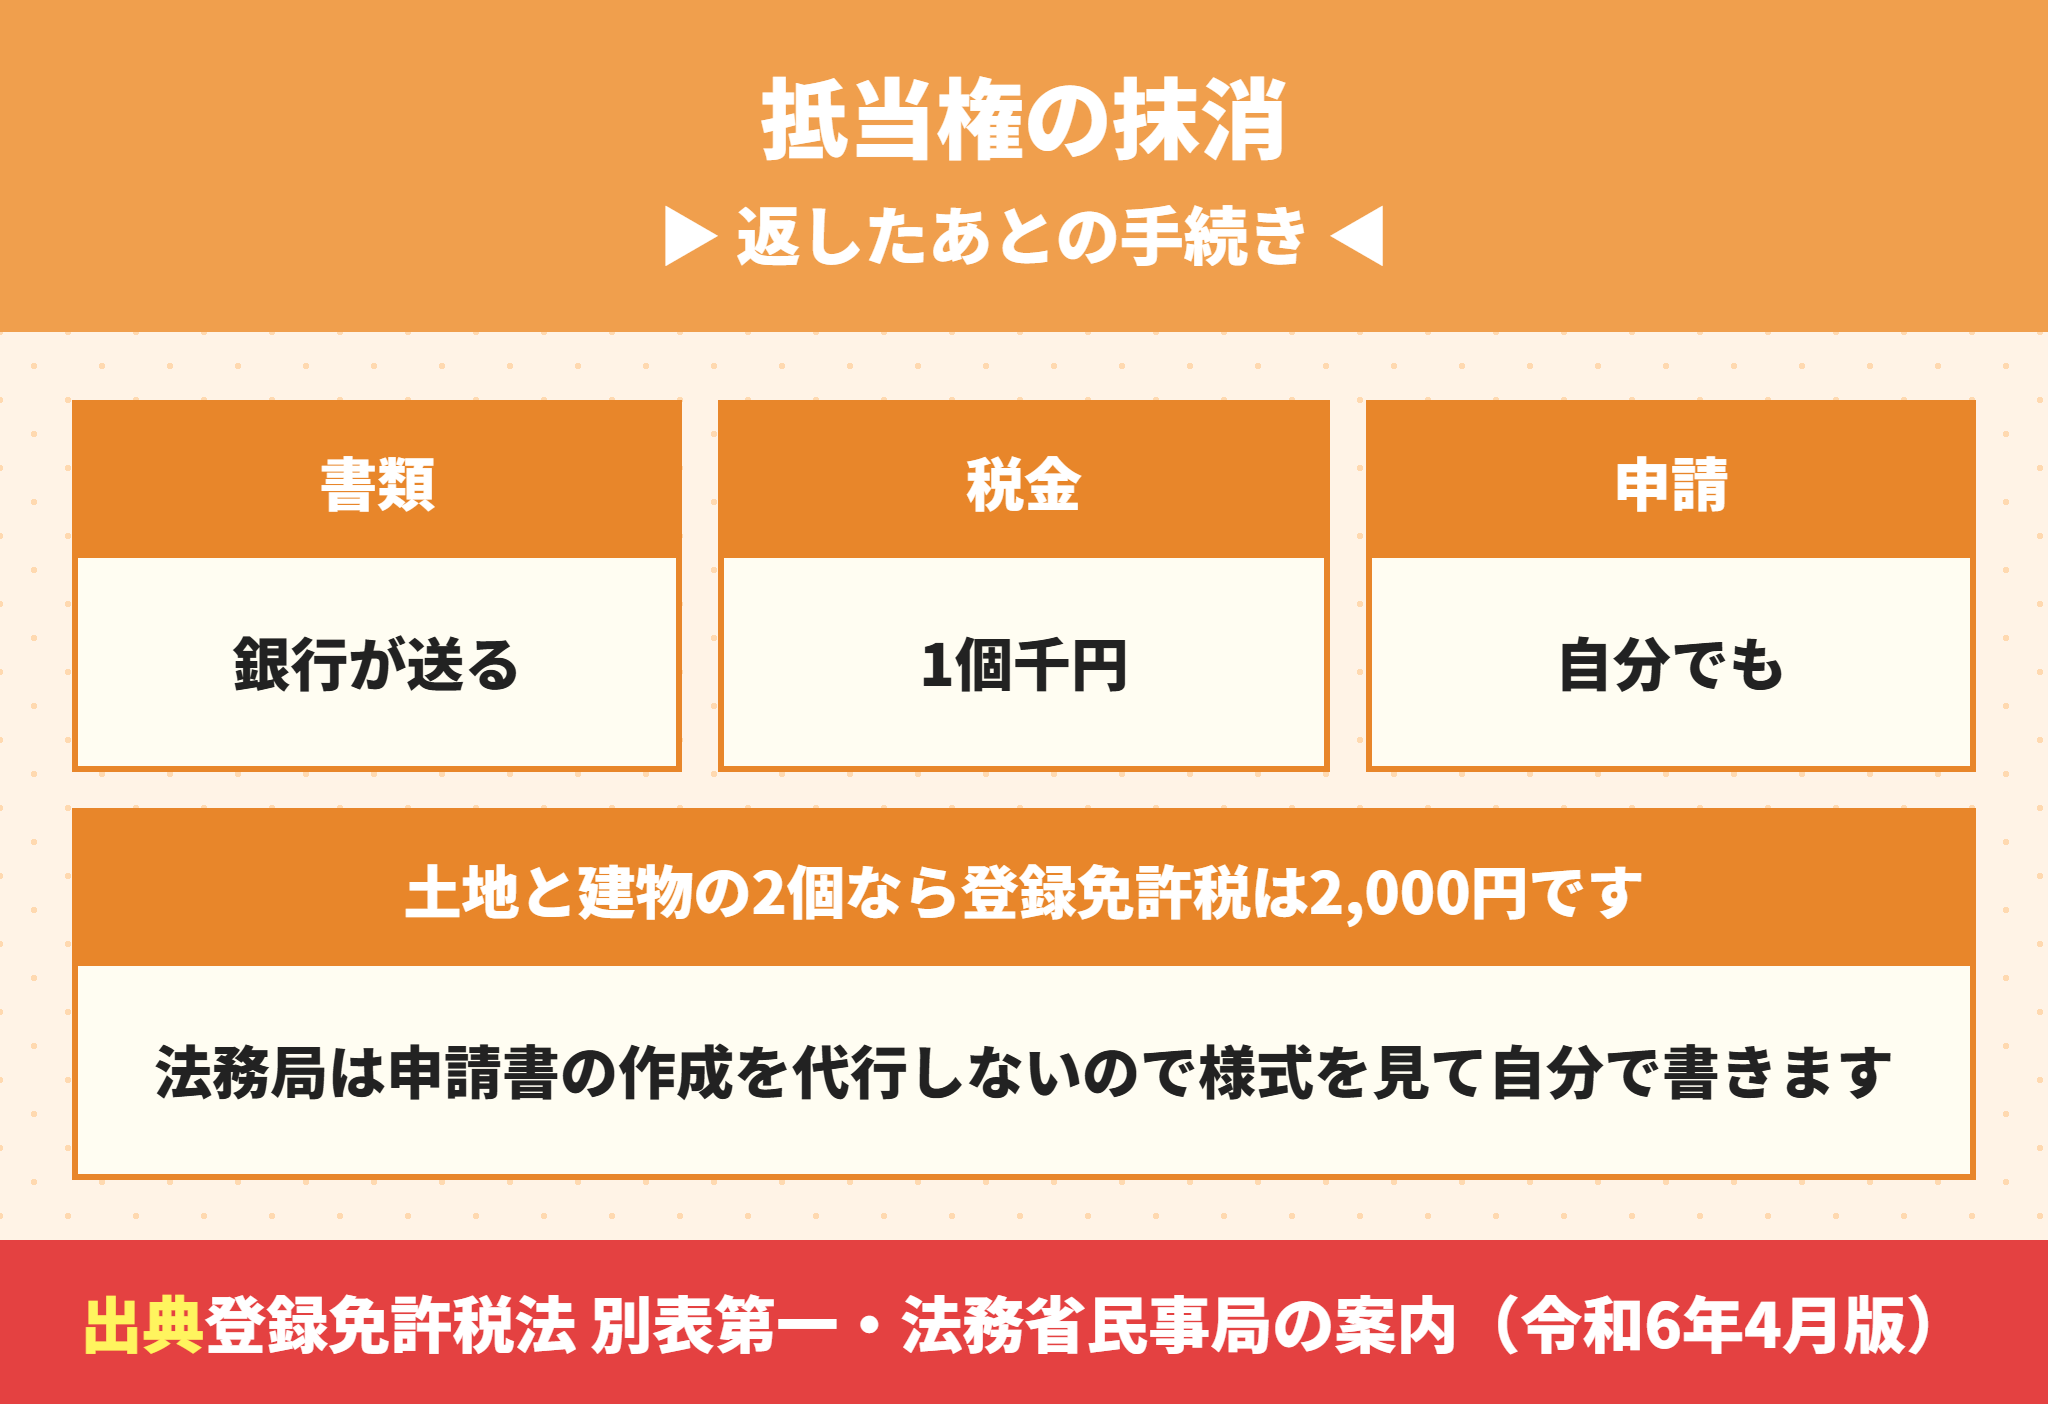
住宅ローンを返し終えても、登記簿の抵当権は自動では消えません。
三井住友銀行は、完済後2週間を目途に抹消の書類を送ると書いています。住宅金融支援機構は、完済後1か月ほどかかると書いています。
書類が届いたら、自分で法務局に抹消の登記を申請するか、司法書士に頼むことになります。
抹消の登録免許税は土地と建物1個につき1,000円
抵当権の抹消の登録免許税は、登録免許税法の別表第一で不動産1個につき1,000円です。
建売なら土地と建物の2個で2,000円が基本です。土地が2筆に分かれていれば3個になります。
| 銀行から届く書類 | 中身 |
|---|---|
| 登記識別情報(または登記済証) | 抵当権者である銀行の登記の証明 |
| 解除証書・弁済証書など | 抵当権がなくなった理由を示す書類 |
| 委任状 | 銀行から申請を任されたことを示す書類 |
 ラクチン君
引越しで住所が変わっているのに登記を直していない場合は、抹消の前に住所の変更登記が必要です。法務局は申請書の作成を代行しないので、様式を見て自分で書きます。
登記簿で抵当権の欄を読む方法は登記事項証明書の取り方は?窓口とオンラインの手数料と地番の調べ方と登記簿謄本の見方を建売の買主向けに解説で、借りるときの抵当権設定の費用は新築建売の登記費用はいくら?保存登記と表題登記と抵当権の登録免許税を試算で解説しています。
一括返済の順番と家を売るときの完済との違い
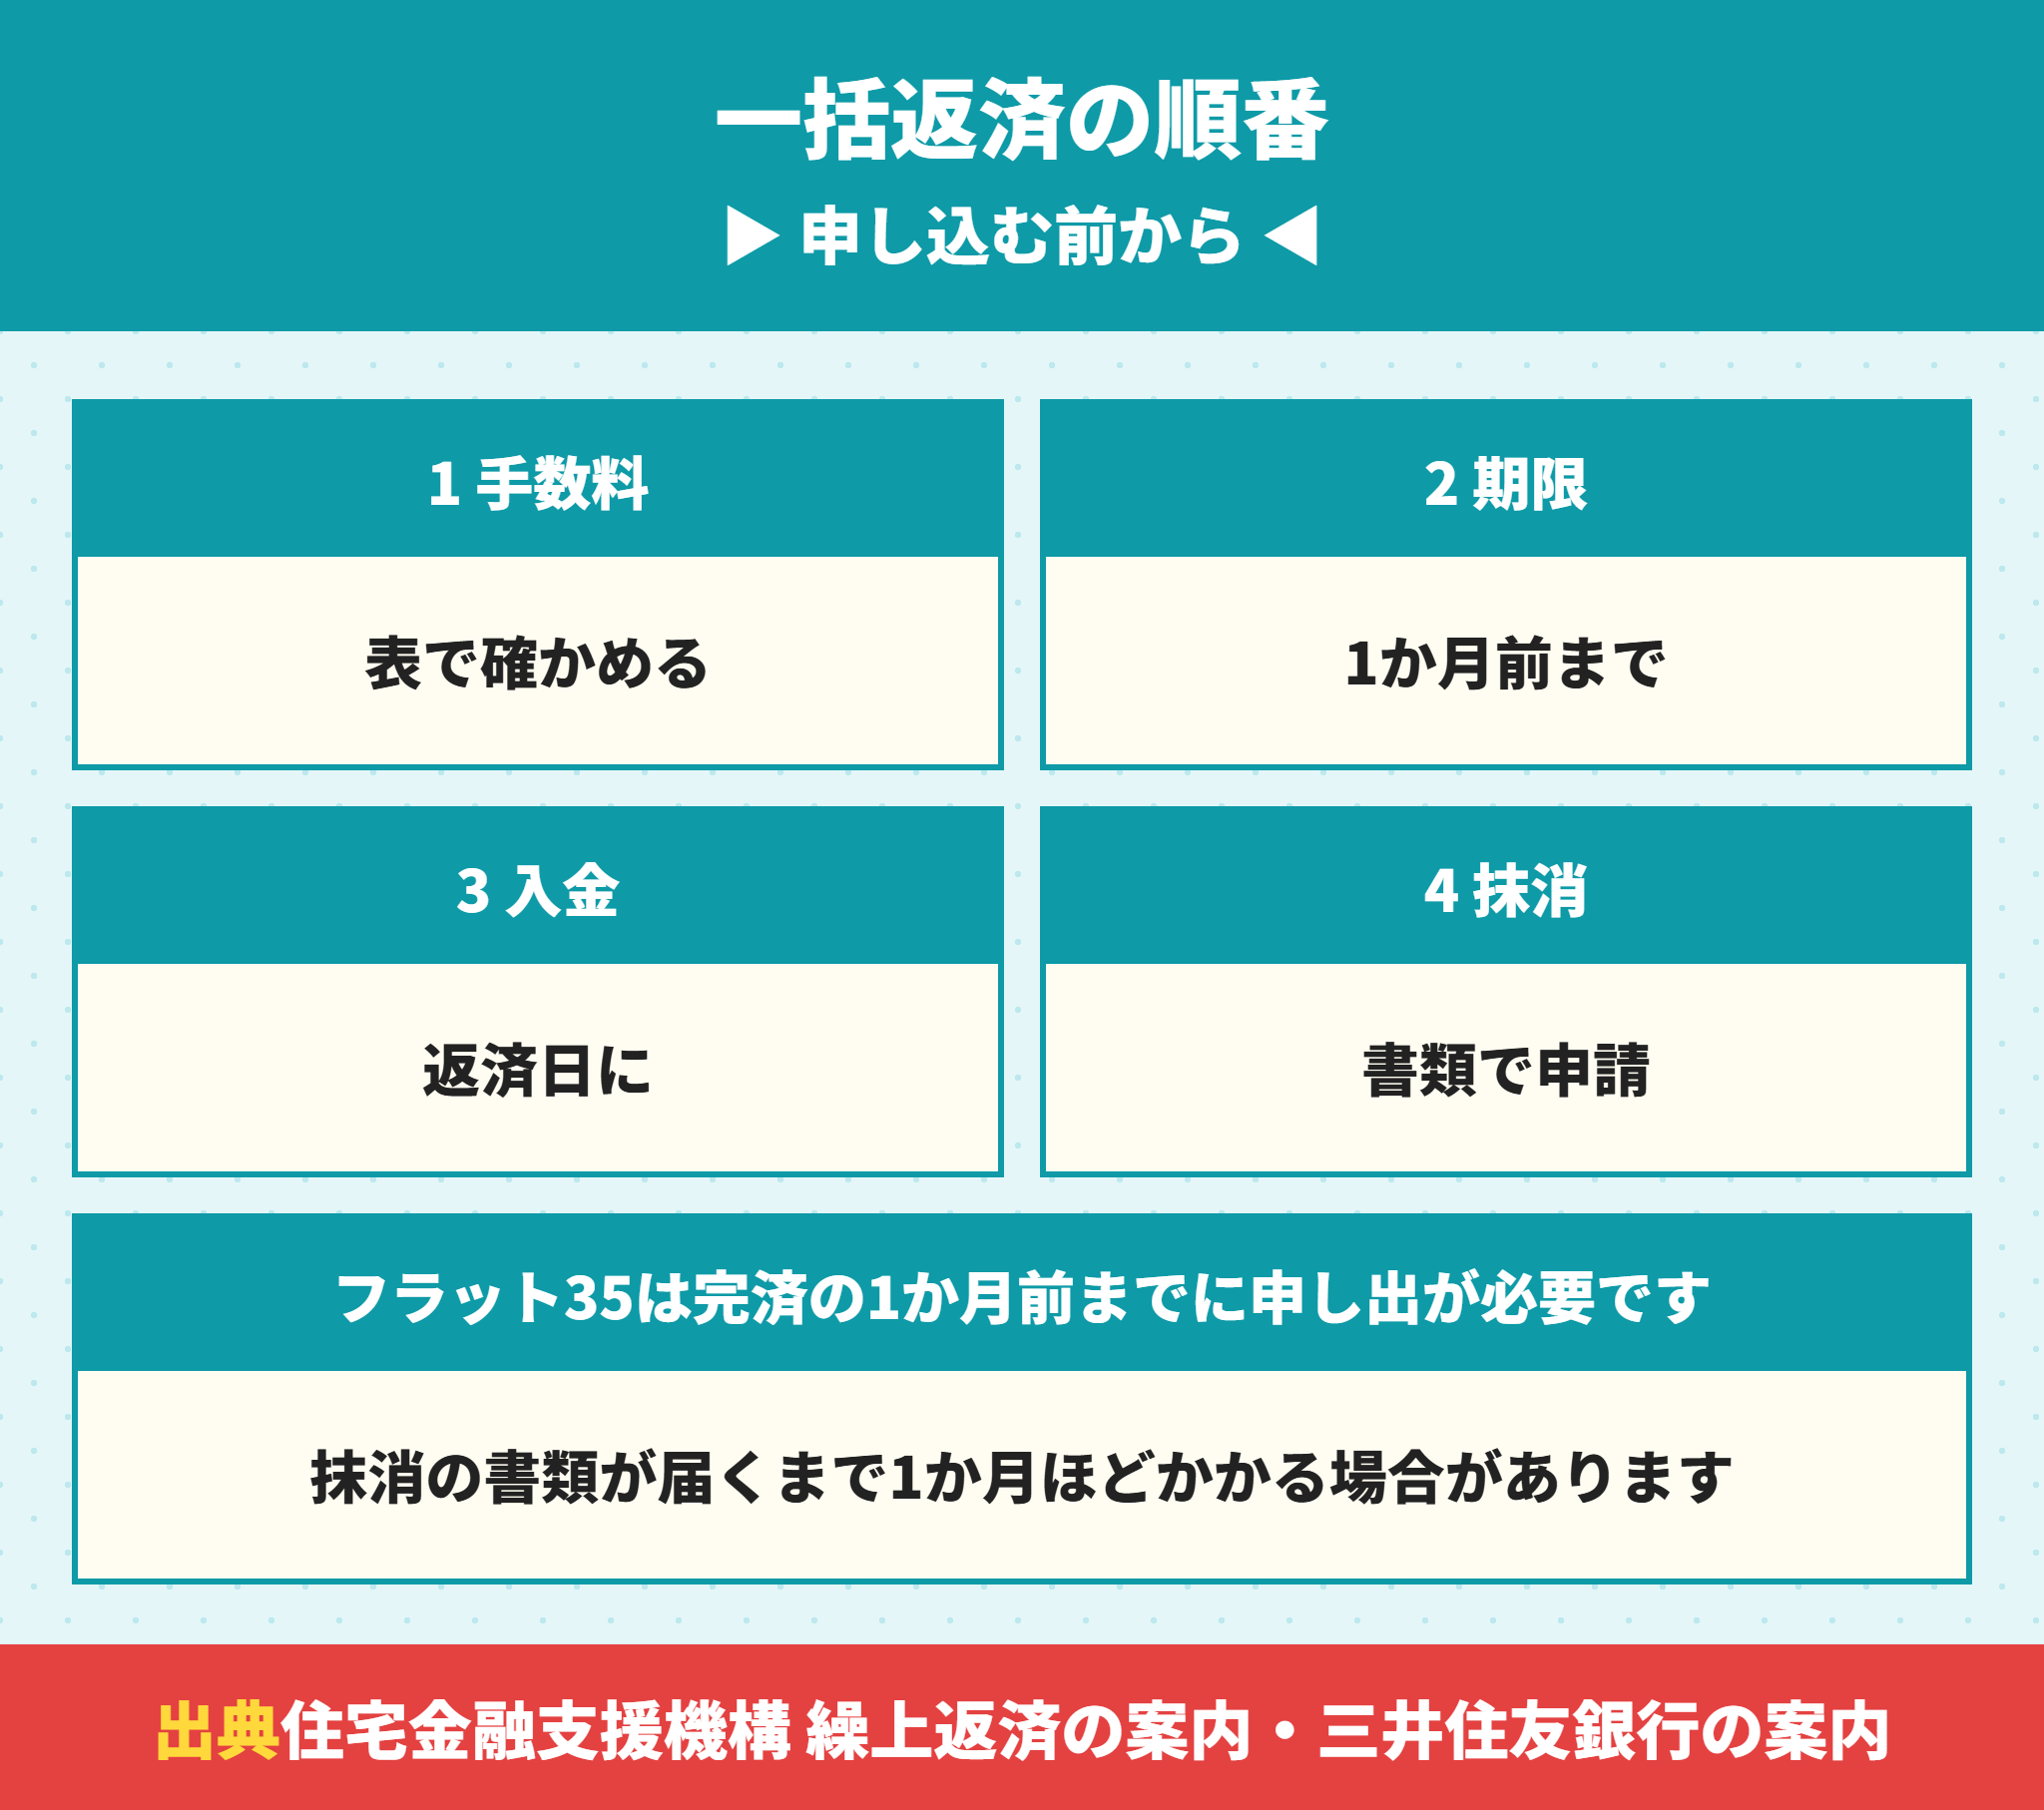
一括返済は、思い立った日にすぐできるわけではありません。順番はこうです。
| 順番 | やること |
|---|---|
| 1 | 手数料表で、いまの金利タイプの一括返済の手数料を確かめる |
| 2 | 申込みの期限を確かめる(フラット35は完済の1か月前まで) |
| 3 | 返済日に、残高と利息と手数料を口座に入れておく |
| 4 | 届いた書類で抵当権の抹消を申請する |
フラット35は、全額を返すときは1か月前までに申し出る決まりです。
家を売るときの完済は決済の日に抹消の書類を受け取る
家を売って住み替えるときも、売った代金でローンを完済します。
この場合は、決済の日に抹消の書類を受け取れるよう、前もって銀行と日取りを合わせておく必要があります。
三井住友信託銀行は、当日に抹消の書類を受け取りたいときは前もって連絡するよう書いています。住宅金融支援機構も、急ぐ場合はインターネットの申込みを使えないとしています。
売る前に次の家を買う住み替えの資金は住み替えローンはどこの銀行にある?売却が決まる前に買う方法と買取保証を解説で解説しています。
住宅ローンの一括返済に関するよくある質問
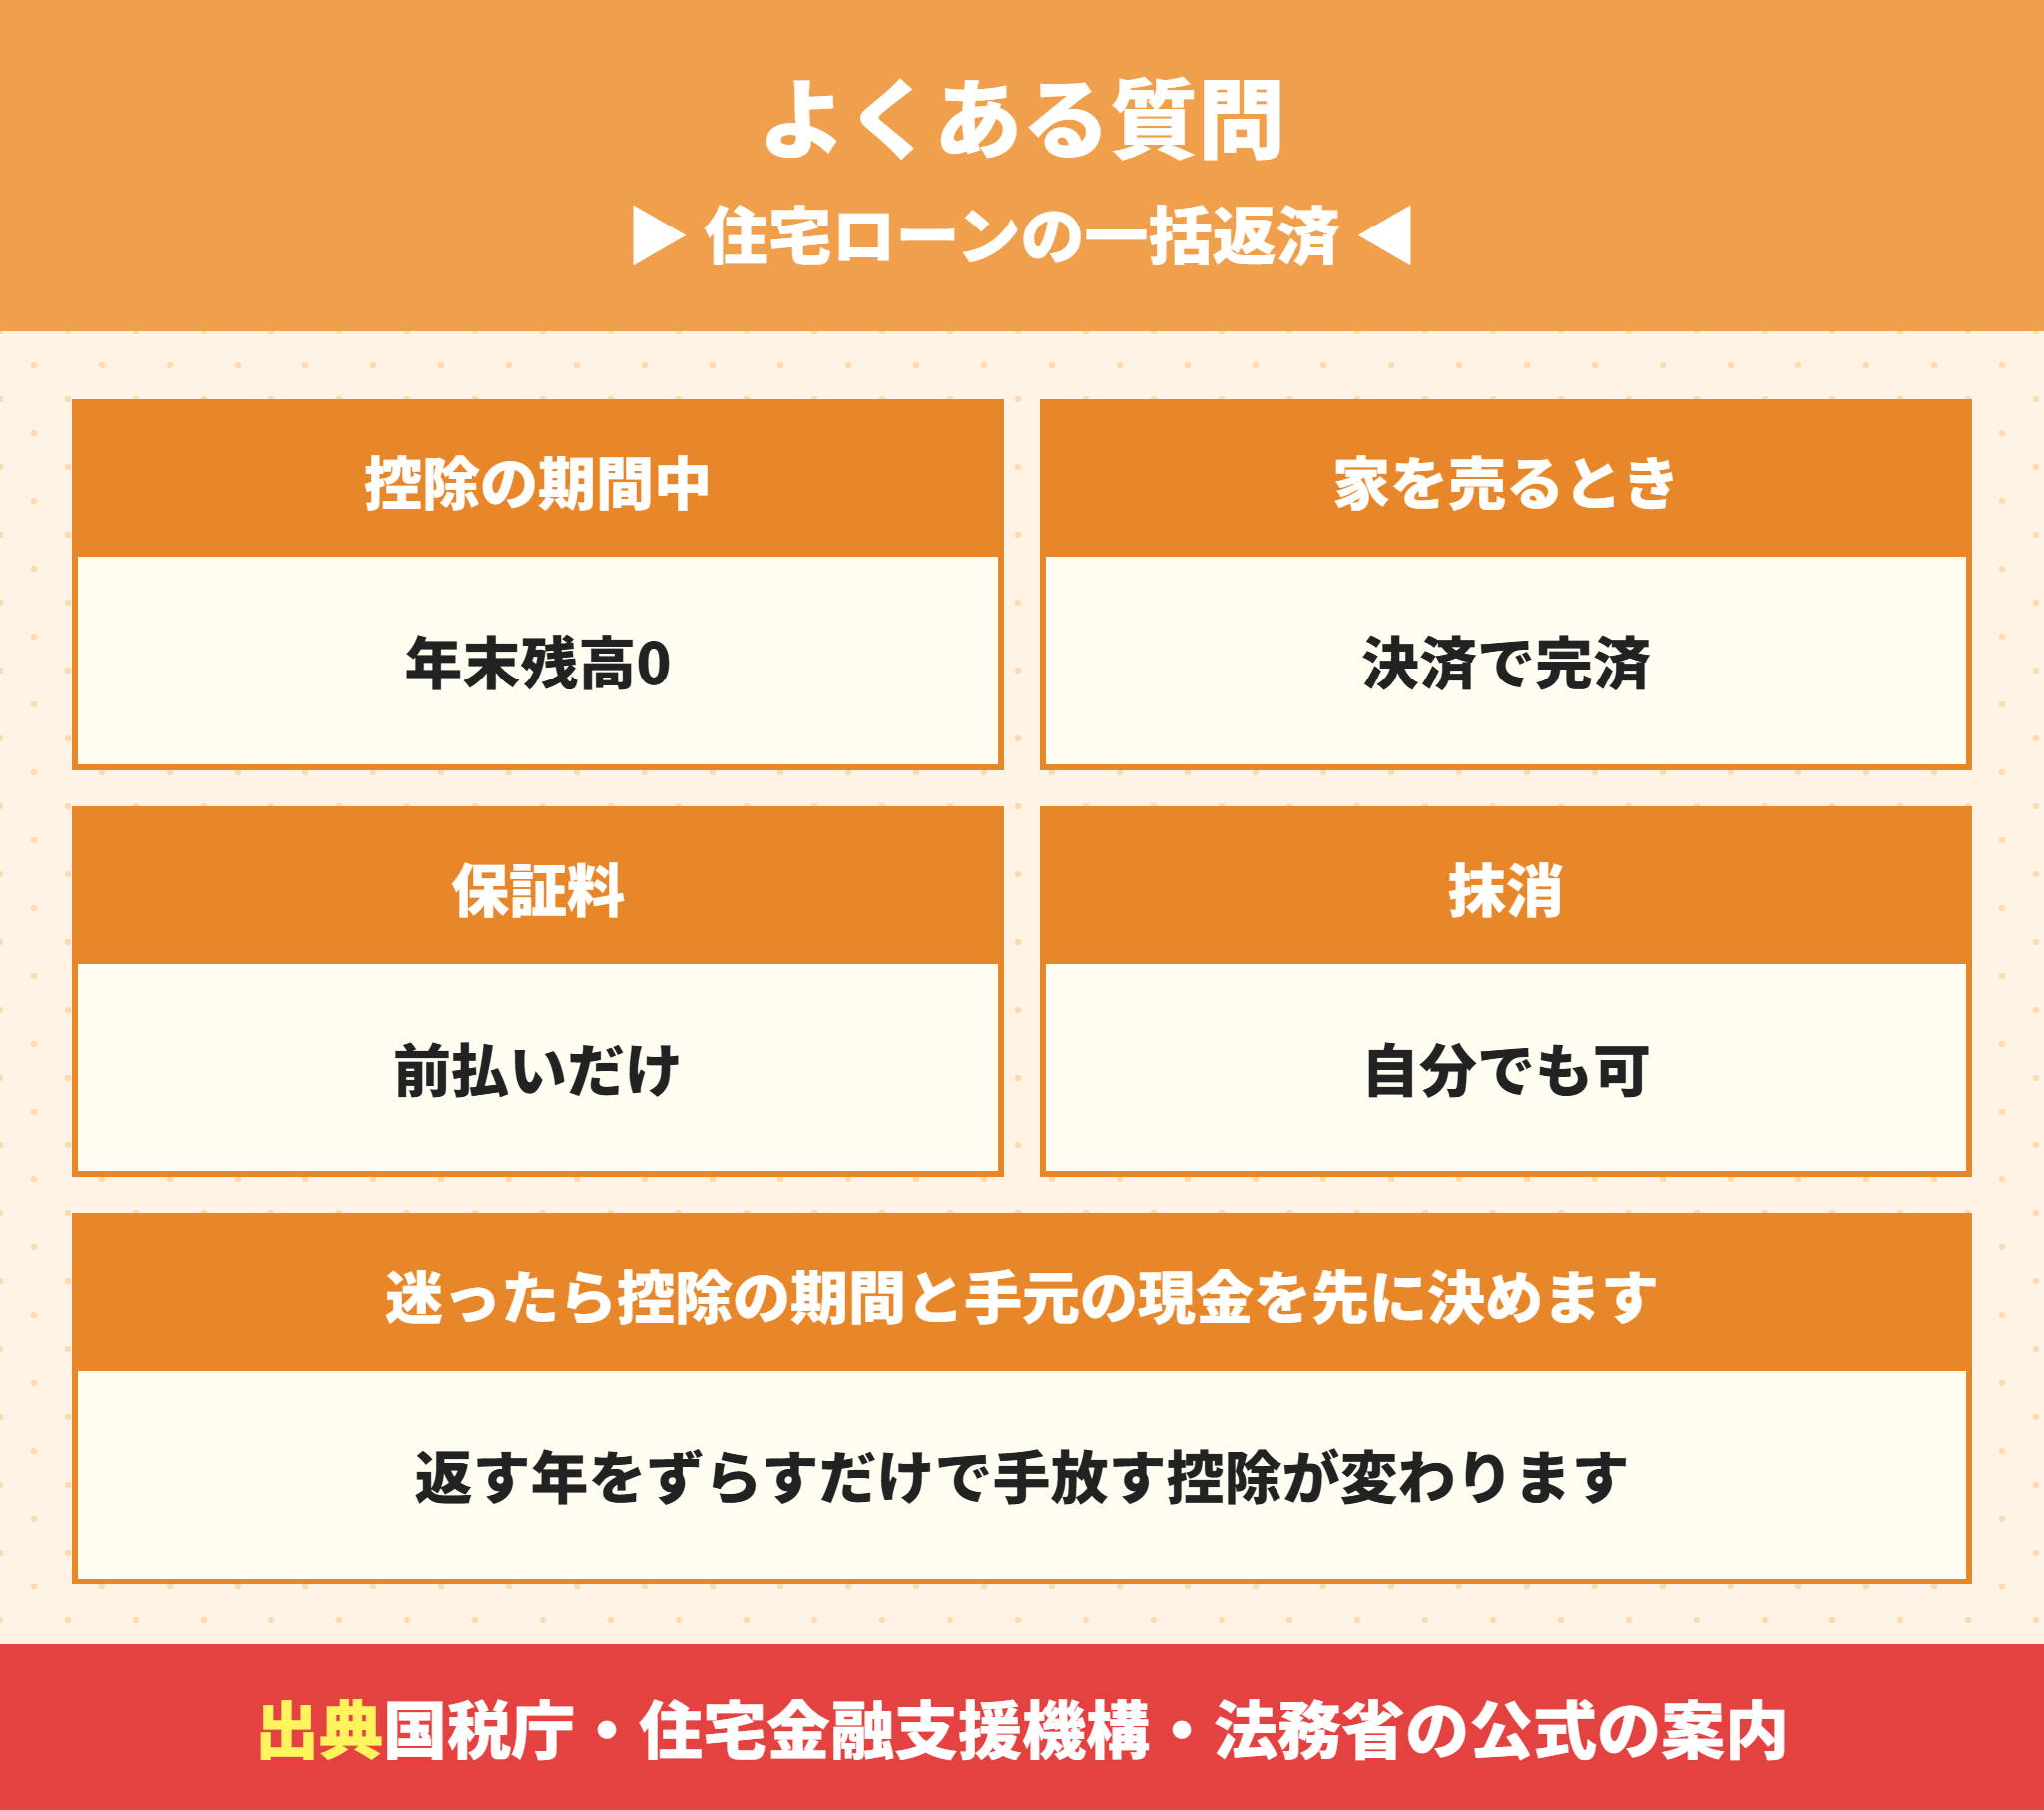
- 住宅ローン控除の期間中に一括返済すると、どうなりますか。
-
控除は年末の残高をもとに計算するので、返した年から残りの年の控除を受けられなくなります。手放す額は、残高と残りの年数と納めている税金で変わります。
- 一括返済の手数料がいちばん安いのはどこですか。
-
今回比べた中では、フラット35は無料、三井住友銀行はSMBCダイレクトなら無料でした。固定期間中は手数料が上がる銀行があるので、金利タイプの欄まで確かめてください。
- 保証料は必ず戻りますか。
-
戻るのは、借りるときに保証料を一括で前払いした場合だけです。金利に上乗せする形や融資手数料型では戻りません。戻る額からは保証会社の事務手数料が引かれます。
- 抵当権の抹消は自分でできますか。
-
できます。銀行から届く書類と、法務局のホームページの申請書の様式を使います。登録免許税は土地と建物1個につき1,000円です。
- 一括返済したら団信の保険料は戻りますか。
-
三菱UFJ銀行のように団信の保険料を銀行が負担しているローンでは、別に払った保険料はありません。フラット35の新機構団信は、全額繰上返済で保障が終わります。戻る分があるかは借入先に確かめてください。
住宅ローンの一括返済は利息と控除と保障と現金を比べて決める
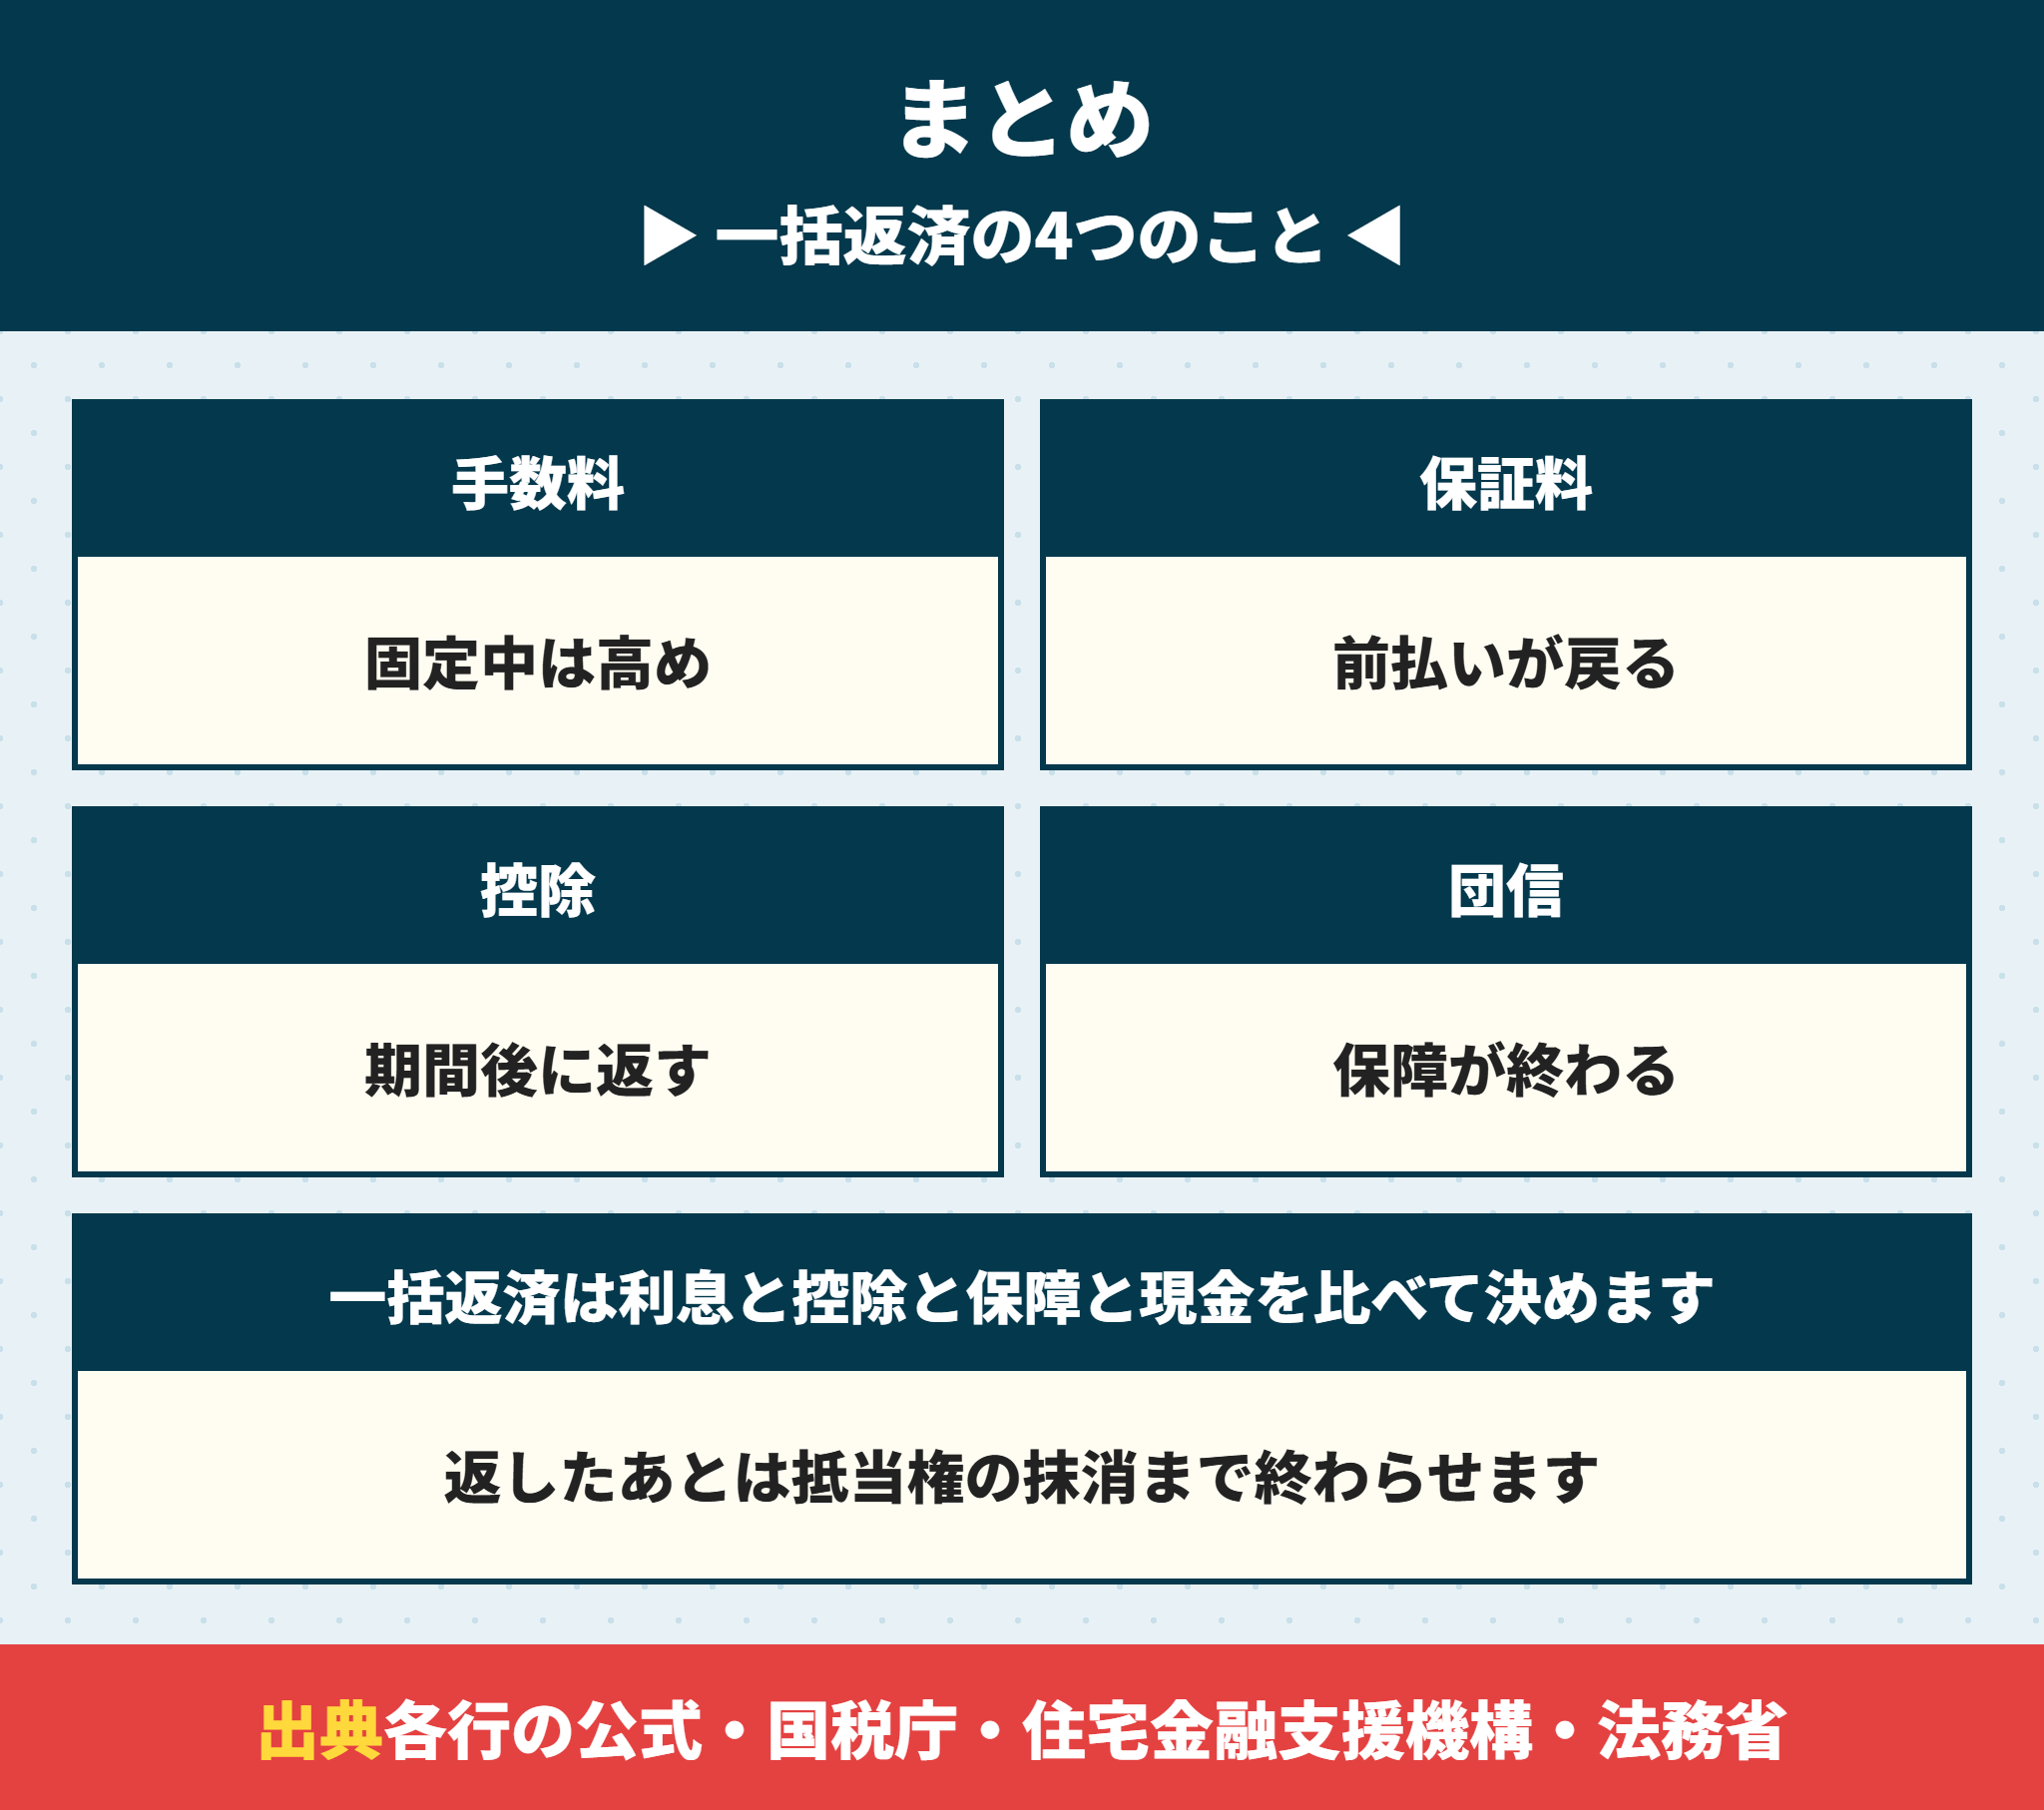
最後にまとめます。一括返済は、減る利息と、手放す控除と団信と現金を比べて決めるものです。
- 手数料は銀行と金利タイプと手続きで0円から33,000円まで違う
- 保証料が戻るのは一括前払いした人だけで、事務手数料が引かれる
- 控除の13年の途中で返すと、残りの年の控除はなくなる
- 団信の保障も終わるので、手元に残す現金を先に決める
- 返したあとは、抵当権の抹消まで終わらせる
返す前に、手数料・戻る保証料・残りの控除の年数の3つを金額にしておくと、後悔しにくくなります。
当社は新築の建売を仲介手数料0円でご案内しています。物件の良いところも気になるところも、買主の側に立ってそのままお伝えします。ご希望があれば、借りる前の返済計画や、将来の繰上返済を考えた銀行の選び方もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








