





ろうきんの住宅ローンは金利が低いと聞きました。本当ですか。
低いです。2026年10月1日現在、近畿ろうきんの変動金利は引下げ後で年1.385%です。
ただし、同じ金利でも支払う総額は人によって変わります。
理由は保証料です。
会員組合員は保証料が0円。生協組合員と一般勤労者は年0.16〜0.36%が金利に乗ります。
上限の年0.36%だと、3,500万円を35年で借りた場合の総返済額は約260万円増えます。
ろうきんで最初に確かめるのは金利ではありません。自分がどの区分に当てはまるかです。
この記事は近畿労働金庫が公表している金利表・保証料表・商品説明書だけを使っています。シミュレーションはすべて当社の計算です。
この記事で分かること
ろうきんには会員組合員・生協組合員・一般勤労者の3区分がある
金利は区分で変わらないが、保証料と手数料は変わる
近畿ろうきんの変動は店頭3.375%から最大1.99%引かれて年1.385%
審査の入口は前年税込年収150万円以上と同一勤務先1年以上
固定金利選択型は特約が終わると引下げ幅が年1.000%に縮む
ろうきんは労働金庫法5条で営利を目的とすることを禁じられている
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ろうきん住宅ローンは会員区分で総額が260万円変わる
ろうきんは「だれでも使える」金融機関です。
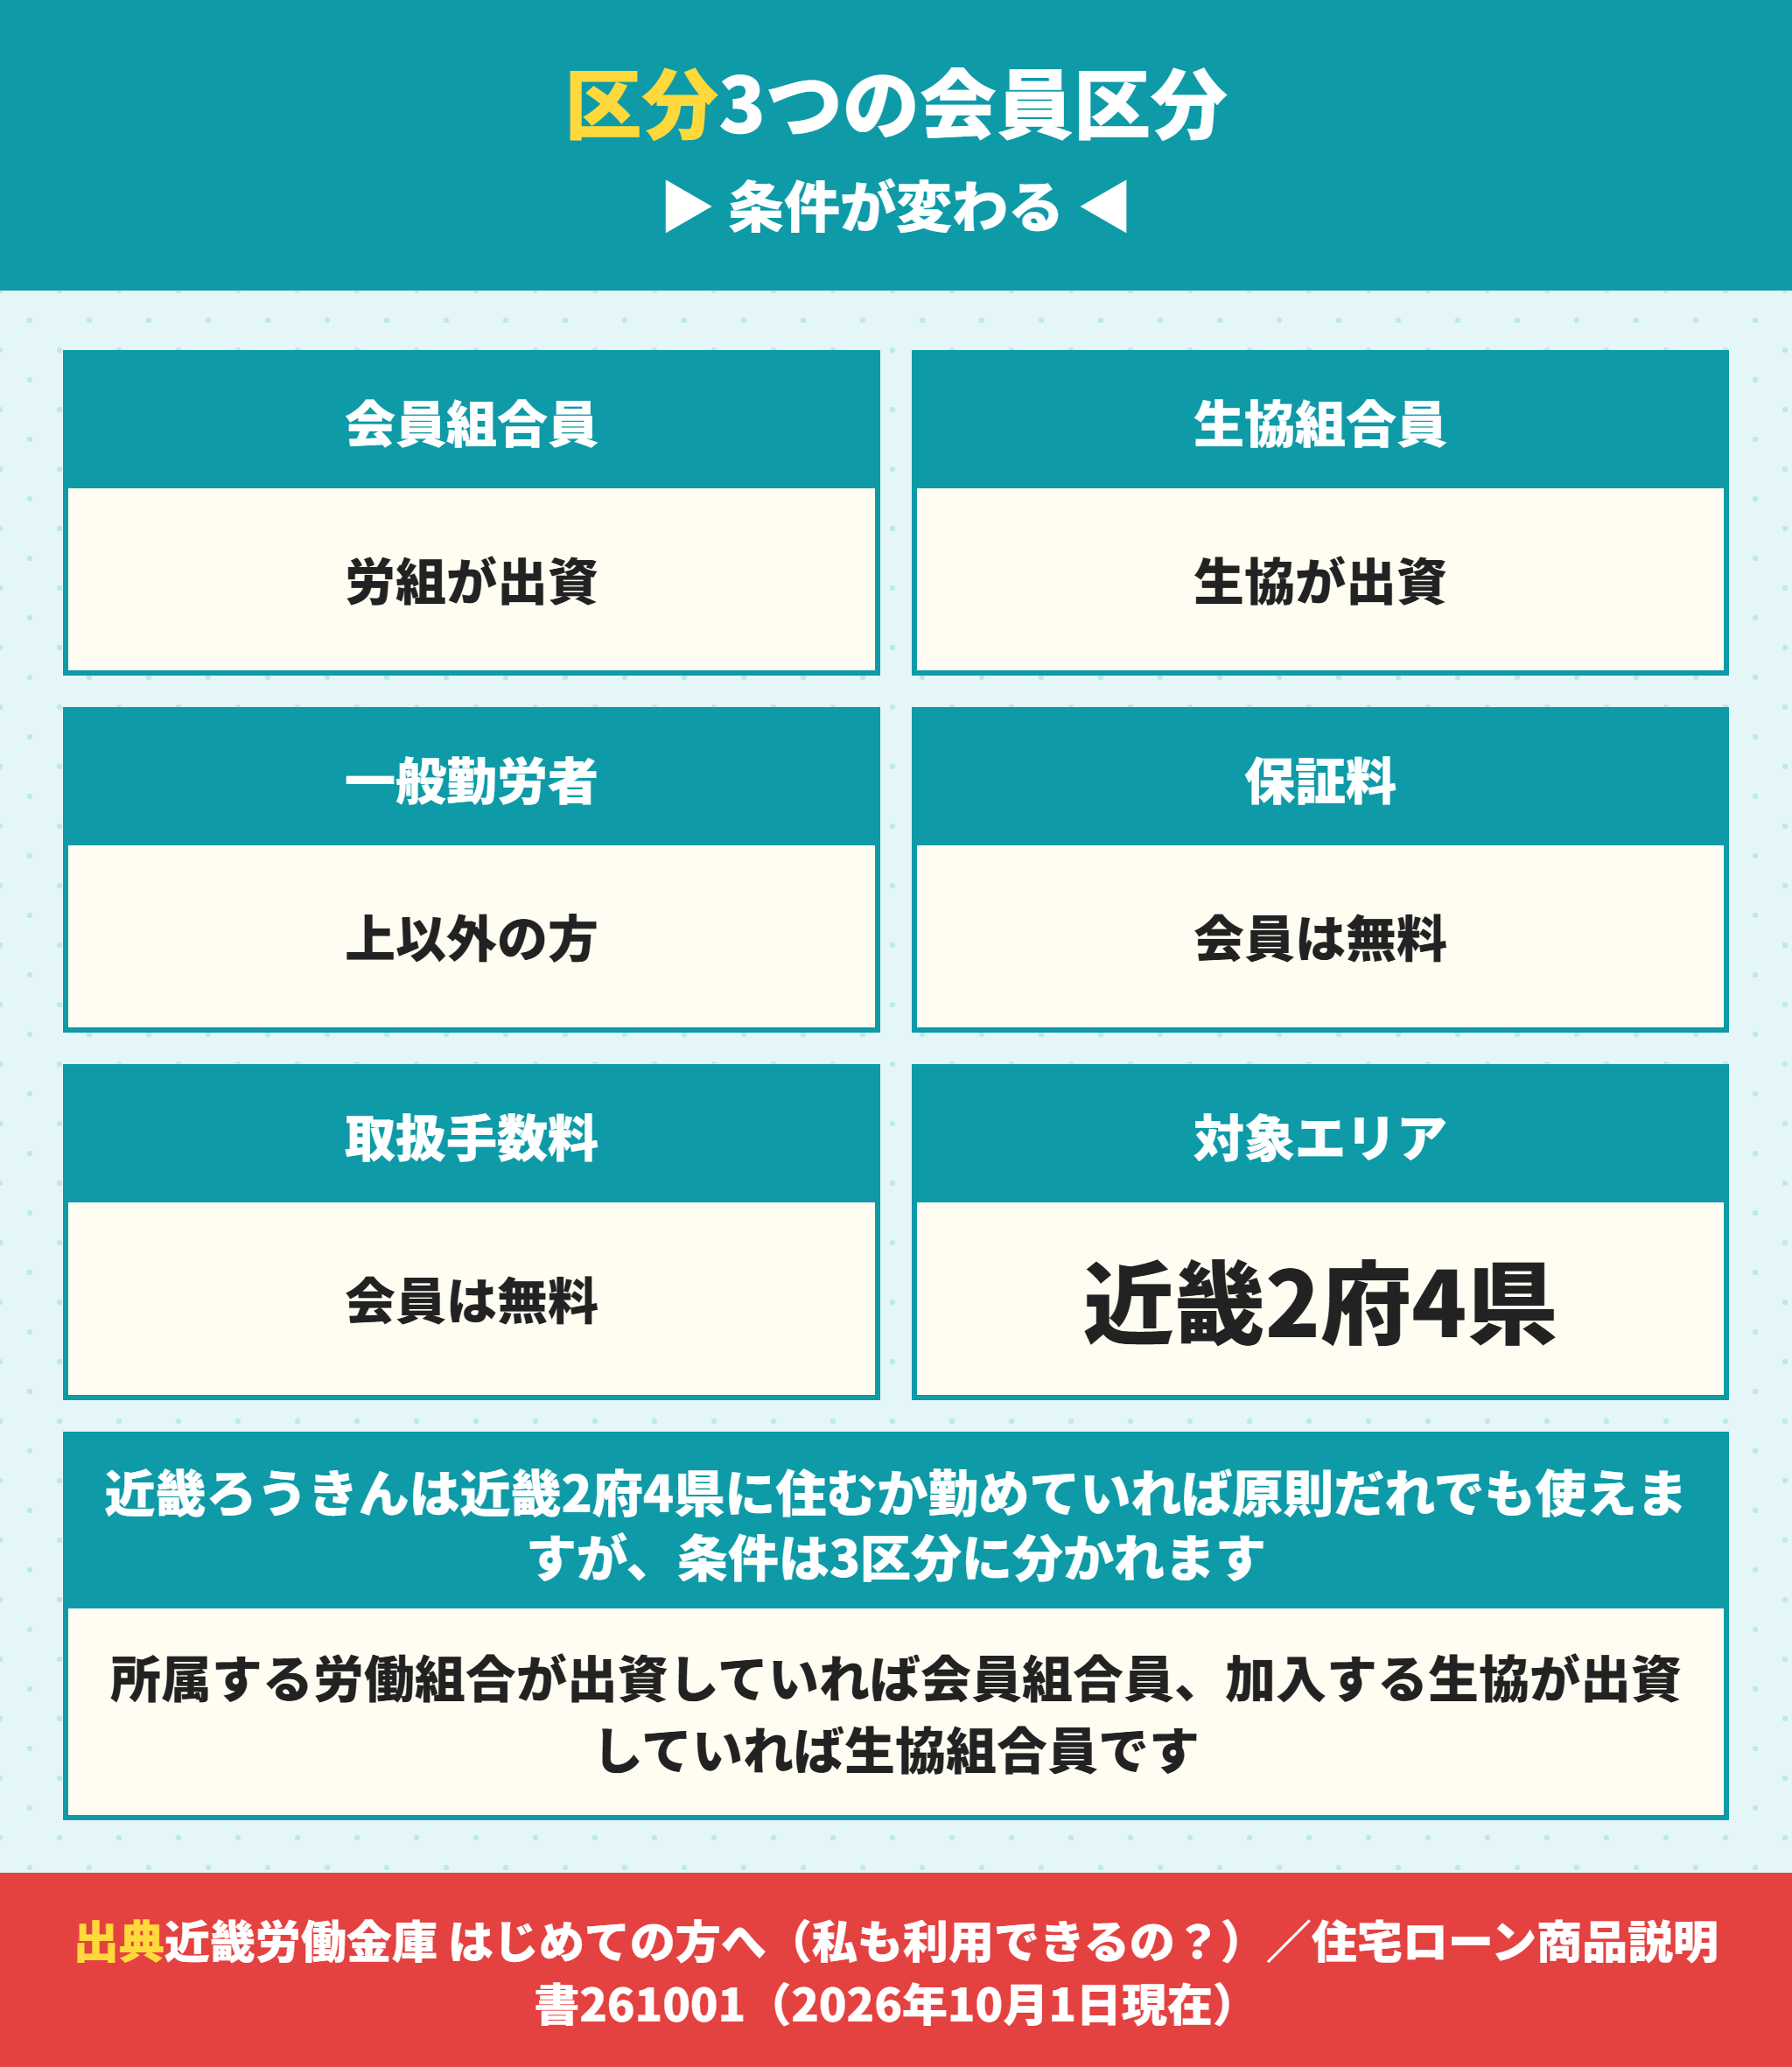
近畿労働金庫の案内では、近畿2府4県(滋賀・奈良・京都・大阪・和歌山・兵庫)に住んでいるか勤めていれば、原則どなたでも利用できるとされています。
ただし利用条件は3つの区分に分かれます。
ろうきんの会員区分は3つあり保証料が変わる
| 区分 | 当てはまる人 | 保証料 |
|---|---|---|
| 会員組合員 | 所属する労働組合などが近畿労働金庫に出資加入している方 | 0円 |
| 生協組合員 | 加入している生協が出資加入している方(同一生計の家族を含む) | 別途必要 |
| 一般勤労者 | 上の2つに当てはまらず、近畿2府4県に居住または勤務している方 | 別途必要 |
自分がどれに当たるかは、勤め先の労働組合に聞くのが早いです。組合が出資しているかどうかは本人では分かりません。生協の場合は、近畿労働金庫と覚書を結んでいる生協であることが条件になります。
火災保険の相場は新築一戸建ての火災保険の相場は?木造の10年一括が5年になった理由と耐震等級割引にまとめています。
ろうきんの一般勤労者は融資時に近畿勤労者互助会へ加入する
見落としやすい条件です。
生協組合員・一般勤労者の方向けの商品説明書には、こう書かれています。
ご融資実行時には、近畿勤労者互助会に加入していただきます。(お申込人自身が生協組合員の方は除く。)
一般勤労者として借りる場合は融資の実行時に互助会へ加入することが条件になります。
ろうきんで区分により変わるのは金利ではなく保証料と手数料
店頭表示金利と引下げ幅は、3区分で同じです。
店頭表示金利がどう作られているかは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で解説しています。
差が出るのは次の3つです。
- 保証料(会員組合員は0円)
- ローン取扱手数料(会員組合員と生協組合員は無料)
- 全額繰上返済手数料(特約なしの場合)
この3つの合計が、人によっては数十万円から260万円の開きになります。
繰り上げ返済をいつやるかは住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションをご覧ください。
保証料型と融資手数料型を選べる銀行の例は三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐です。
近畿ろうきん住宅ローンの金利は引下げ後の年1.385%
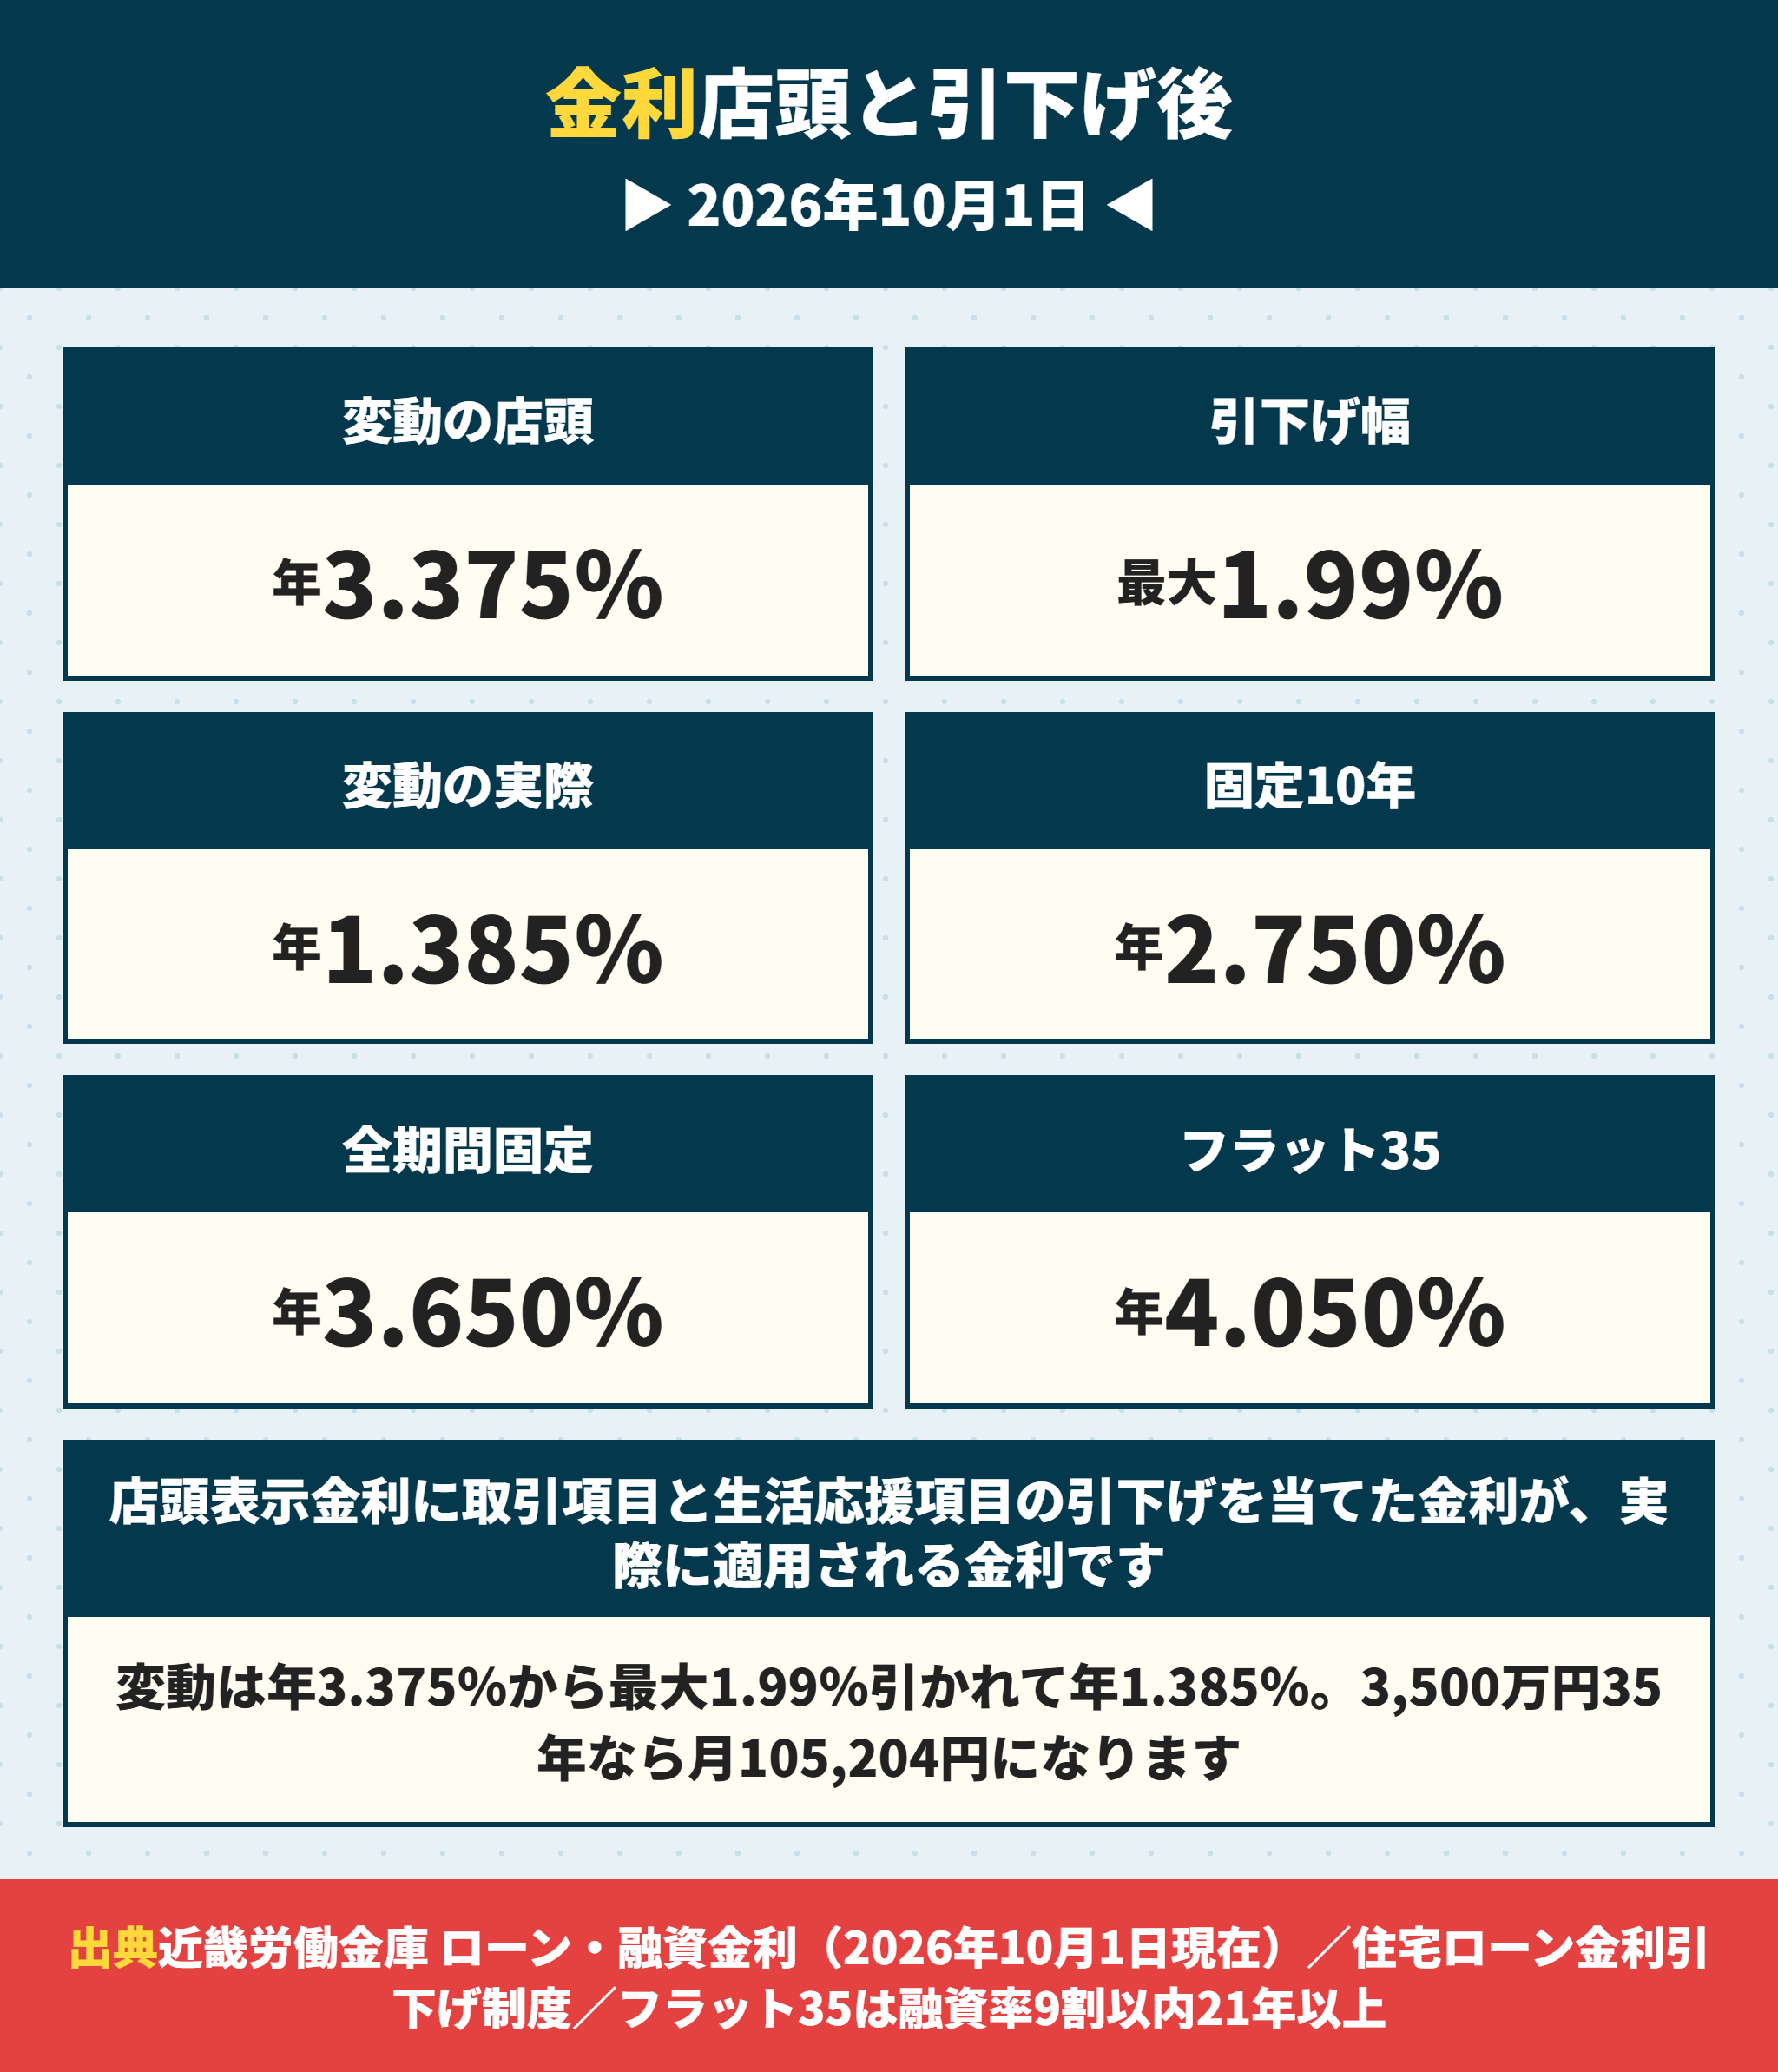
ろうきんの金利表は店頭表示金利で書かれています。
実際に適用されるのは、そこから引下げ幅を差し引いた金利です。
ろうきんの金利は店頭表示から引下げ幅を引いた数字
| 金利タイプ | 店頭表示金利 | 引下げ幅 | 引下げ後 |
|---|---|---|---|
| 変動金利型(特約なし) | 年3.375% | 年1.89% | 年1.485% |
| 変動金利型(生活応援項目を併用) | 年3.375% | 年1.99% | 年1.385% |
| 固定金利選択型10年 | 年4.800% | 年2.05% | 年2.750% |
| 全期間固定金利型 | 年5.500% | 年1.85% | 年3.650% |
| 近畿ろうきんフラット35(9割以内・21年以上) | 年4.050% | — | 年4.050% |
3,500万円を35年で借りたときのシミュレーションです。
| 金利 | 月々の返済 | 35年の総返済 |
|---|---|---|
| 年1.385% | 105,204円 | 約4,419万円 |
| 年1.485% | 106,908円 | 約4,490万円 |
| 年2.750% | 129,862円 | 約5,454万円 |
| 年3.650% | 147,710円 | 約6,204万円 |
ろうきんの取引項目は4つのうち1つでよい
引下げを受ける条件は2段構えです。1段目が取引項目です。
近畿ろうきんの金利引下げ制度では、融資の時点で次の4つのうち1項目以上の利用が確認できればよいとされています。
- 給与振込指定
- 財形貯蓄またはエース預金(ゆうゆう年金50を含む)
- iDeCo(近畿ろうきんで契約し、すでに積立を開始しているもの)
- 限度額30万円以上のカードローン契約
給与振込を移すだけで1項目です。
 ラクチン君
ただし、利用中に取引項目が1項目もなくなった場合や、約定どおりの返済ができなかった場合は、金利引下げの適用が中止されます。転職で給与振込が変わるときは、先に別の項目を作っておく必要があります。
ろうきんは2026年10月に生活応援項目を新設した
2段目が生活応援項目です。2026年10月1日にできました。
こちらは融資時点ではなく申込み(仮申込みを含む)の時点で判定されます。
| 項目 | 対象者 | 資金使途 |
|---|---|---|
| 住宅購入応援 | 申込人または連帯債務者の年齢が満35歳未満 | 住宅の新築・購入資金 |
| 子育て応援 | 申込人または連帯債務者に満18歳未満の子(胎児を含む)がいる | 住宅の新築・購入資金、借換資金、増改築・リフォーム資金 |
取引項目と併用すると、変動金利型の引下げ幅が0.10ポイント広がります。年1.485%が年1.385%になる、ということです。
3,500万円・35年で計算すると月1,704円・35年で715,555円の差になります。
なお住宅購入応援は、他の金融機関からの借換資金と増改築・リフォーム資金が対象外です。購入にともなうリフォーム資金は対象になります。
取扱期間
2027年3月31日までに申込みを受け付け、2027年9月30日までに融資できる場合が対象
ただし使いみちが住宅の新築・購入(中古住宅を除く)なら、2027年10月1日以降の融資も対象
新築の建売を買う人は、この例外にそのまま当てはまる
ろうきんの全期間固定はフラット35より金利が低い
近畿ろうきんはフラット35も扱っています。
ところが2026年10月1日現在、自前の全期間固定金利型のほうが金利は低いです。
| 商品 | 金利 | 月々(3,500万円35年) |
|---|---|---|
| 全期間固定金利型(引下げ後) | 年3.650% | 147,710円 |
| 近畿ろうきんフラット35(9割以内・21年以上) | 年4.050% | 156,023円 |
差は月8,313円、35年で約349万円です。
ただしフラット35は保証料が不要で、団信に入らない選び方もできます。条件がそろっていません。詳しくはフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説をご覧ください。
ろうきんの保証料は会員組合員だけ0円
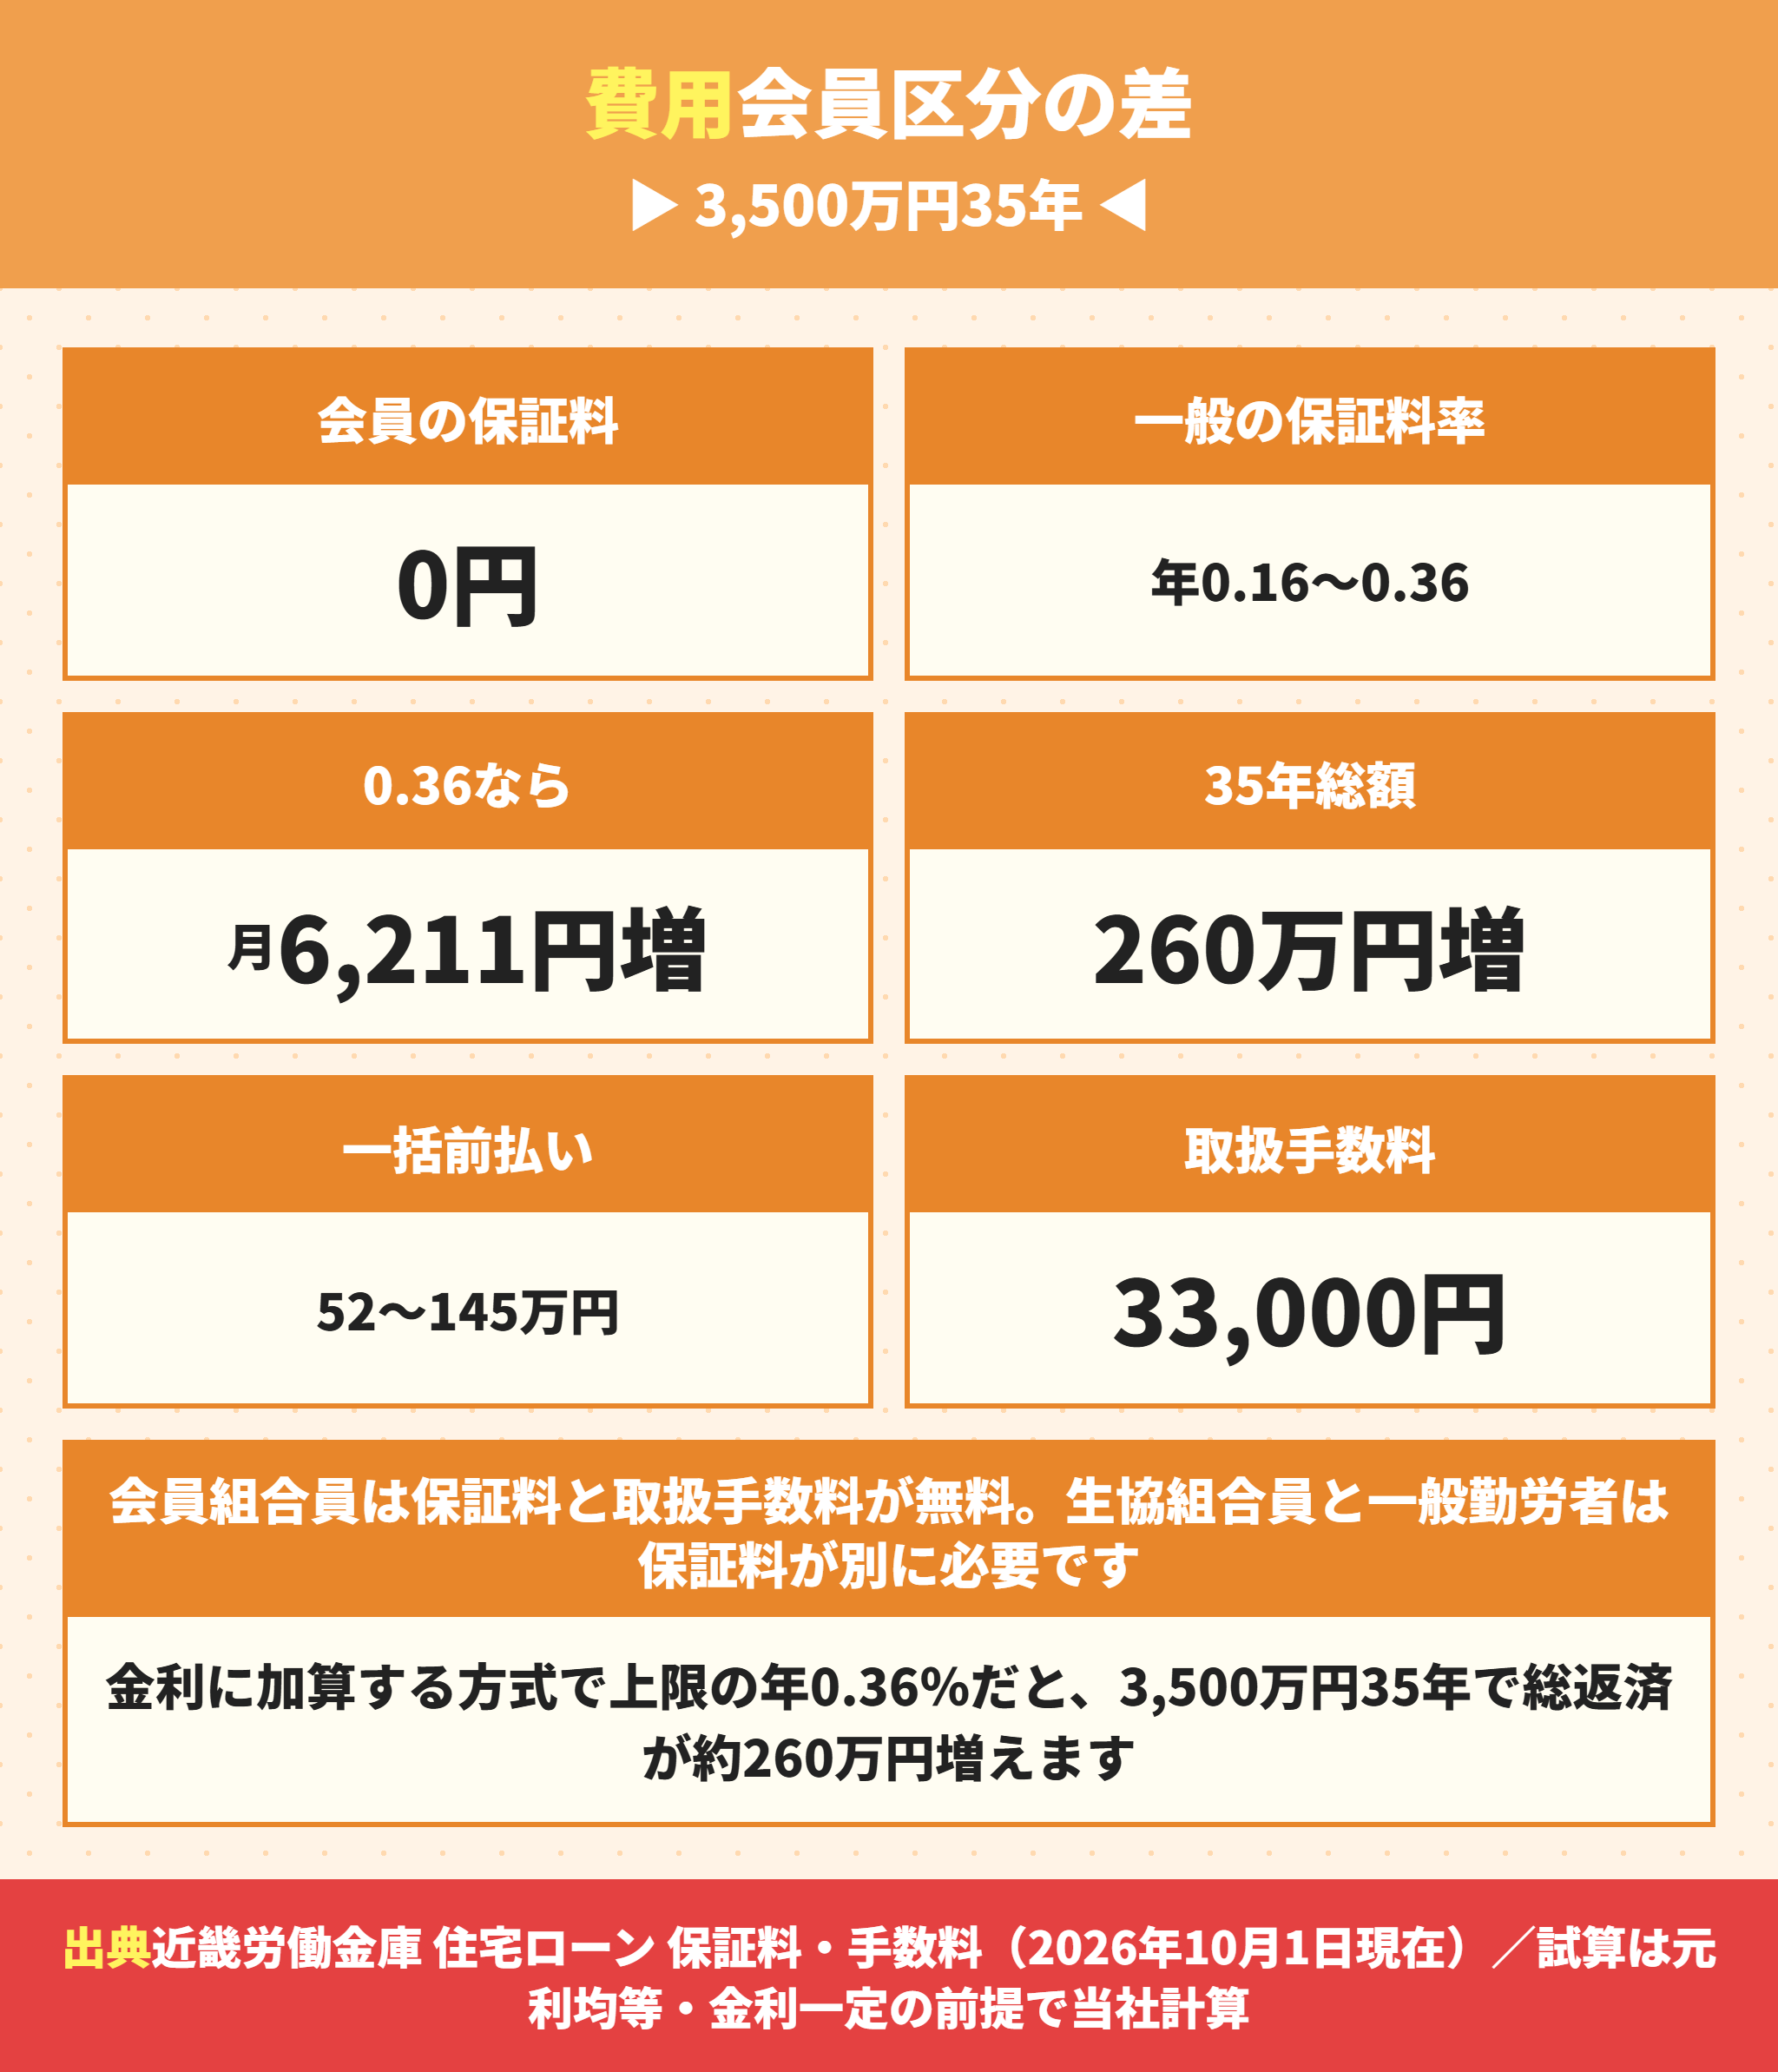
近畿ろうきんの保証料・手数料のページには、会員組合員の欄にひと言だけ書かれています。
保証料は無料となります。
生協組合員と一般勤労者は、そうはいきません。
ろうきんの保証料は一括前払いと月次後払いから選ぶ
| 方式 | 内容 |
|---|---|
| 一括前払い方式 | 借入時にまとめて支払う |
| 月次後払い方式 | 借入金利に保証料率を上乗せして毎月払う |
一括前払いの目安は、融資額100万円あたりで公表されています。
| 期間 | 100万円あたりの保証料 |
|---|---|
| 10年 | 4,761〜13,331円 |
| 20年 | 9,031〜25,285円 |
| 30年 | 12,953〜36,269円 |
| 40年 | 16,593〜46,459円 |
| 50年 | 19,986〜55,961円 |
金額に幅があるのは、担保にする不動産の評価額に対する融資額の割合などで変わるためです。
月次後払いを選んだ場合の保証料率は年0.16%〜年0.36%とされています。
3,500万円を35年で借りると最大260万円の差になる
| 保証料率 | 実質の金利 | 月々 | 35年の増加額 |
|---|---|---|---|
| 0%(会員組合員) | 年1.385% | 105,204円 | — |
| 年0.16% | 年1.545% | 107,938円 | 1,148,222円 |
| 年0.36% | 年1.745% | 111,414円 | 2,608,424円 |
一括前払いを選んだ場合も見ておきます。35年は公表されている30年と40年の間になるので、その中間で見積もると、3,500万円では約52万円〜145万円という計算になります。
ラクチン君この52万〜145万円は、公表されている30年と40年の例示から当社が按分して出した推計です。実際の金額は融資条件で決まるので、営業店で見積もりを取ってください。
一括前払いは繰上返済で一部戻る
商品説明書には、全額繰上返済のときに保証機関の定める方法により保証料が返戻されると書かれています。ただし返戻額が1,000円未満の場合は返戻されません。
住宅ローンの前につなぎ融資を使う場合はつなぎ融資の保証料が別に必要になります。建売ではつなぎ融資を使わないことがほとんどですが、土地から買って建てる場合は効いてきます。
ろうきん住宅ローンの手数料は会員区分で差がある
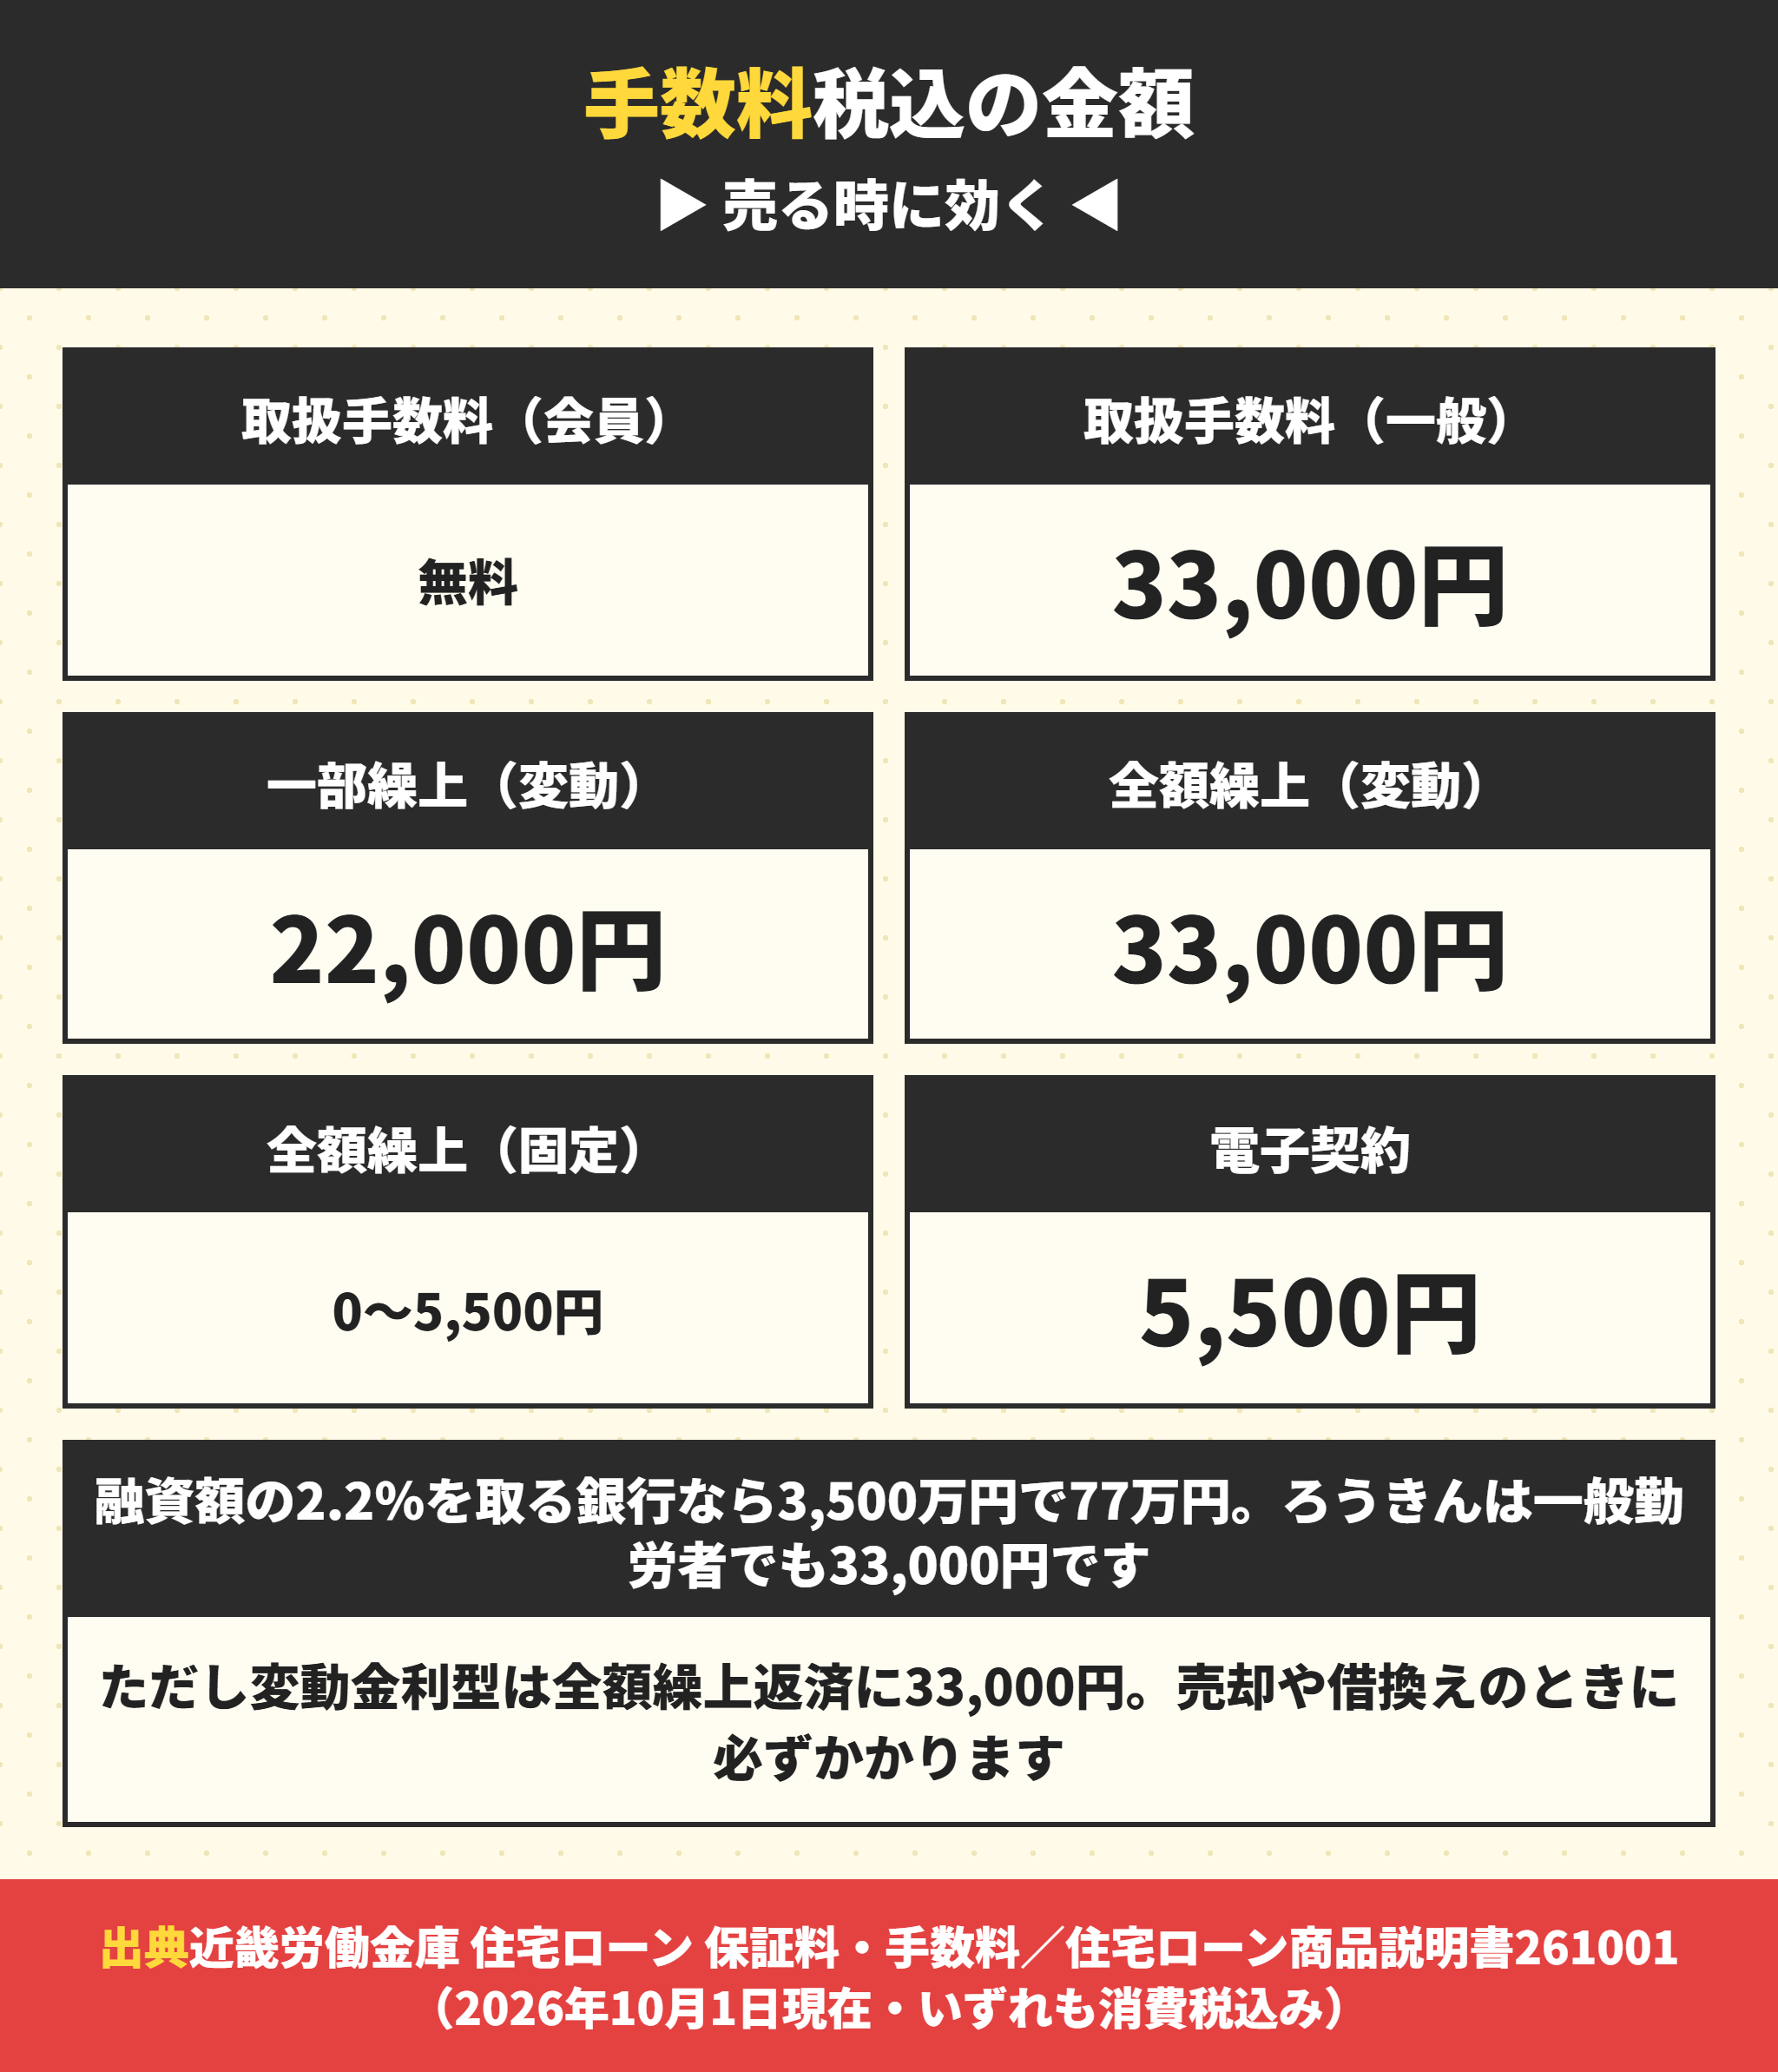
手数料は金額こそ小さく見えますが、売るときと借り換えるときに効きます。
ろうきんの取扱手数料は一般勤労者だけ有料
| 区分 | ローン取扱手数料(税込) |
|---|---|
| 会員組合員 | 原則無料 |
| 生協組合員 | 原則無料 |
| 一般勤労者 | 11,000円〜33,000円 |
商品説明書のほうには、住宅ローンを利用する場合は33,000円(税込)と書かれています。
他の銀行では融資額の2.2%を取るところが多く、3,500万円なら77万円です。ろうきんの33,000円は74万円ほど安い計算になります。
ろうきんの繰上返済手数料は金利タイプで変わる
| 手数料 | 全期間固定金利型 | 変動・固定金利選択型 |
|---|---|---|
| 一部繰上返済 | 無料 | 22,000円 |
| 全額繰上返済(会員組合員) | 無料 | 33,000円 |
| 全額繰上返済(生協・一般) | 5,500円 | 33,000円 |
| 特約手数料(変動→固定選択) | — | 5,500円 |
| 電子契約手数料 | 5,500円 | 5,500円 |
一部繰上返済は、ろうきんダイレクトから行えば無料になります。電子契約手数料は申込金額が1,000万円以下なら無料です。
生協組合員と一般勤労者の全額繰上返済(特約なし)は契約後5年以内なら5,500円、5年を超えれば無料です。
ラクチン君注意したいのは変動金利型の全額繰上返済33,000円です。転勤や住み替えで家を売るとき、借り換えるときに必ずかかります。ただし他の金融機関への借換え手数料と重複する場合は、借換え手数料のほうだけを払えばよいとされています。
借り換えでいくら戻るかは住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で試算しています。
ろうきん住宅ローンの審査は年収150万円以上と勤続1年以上
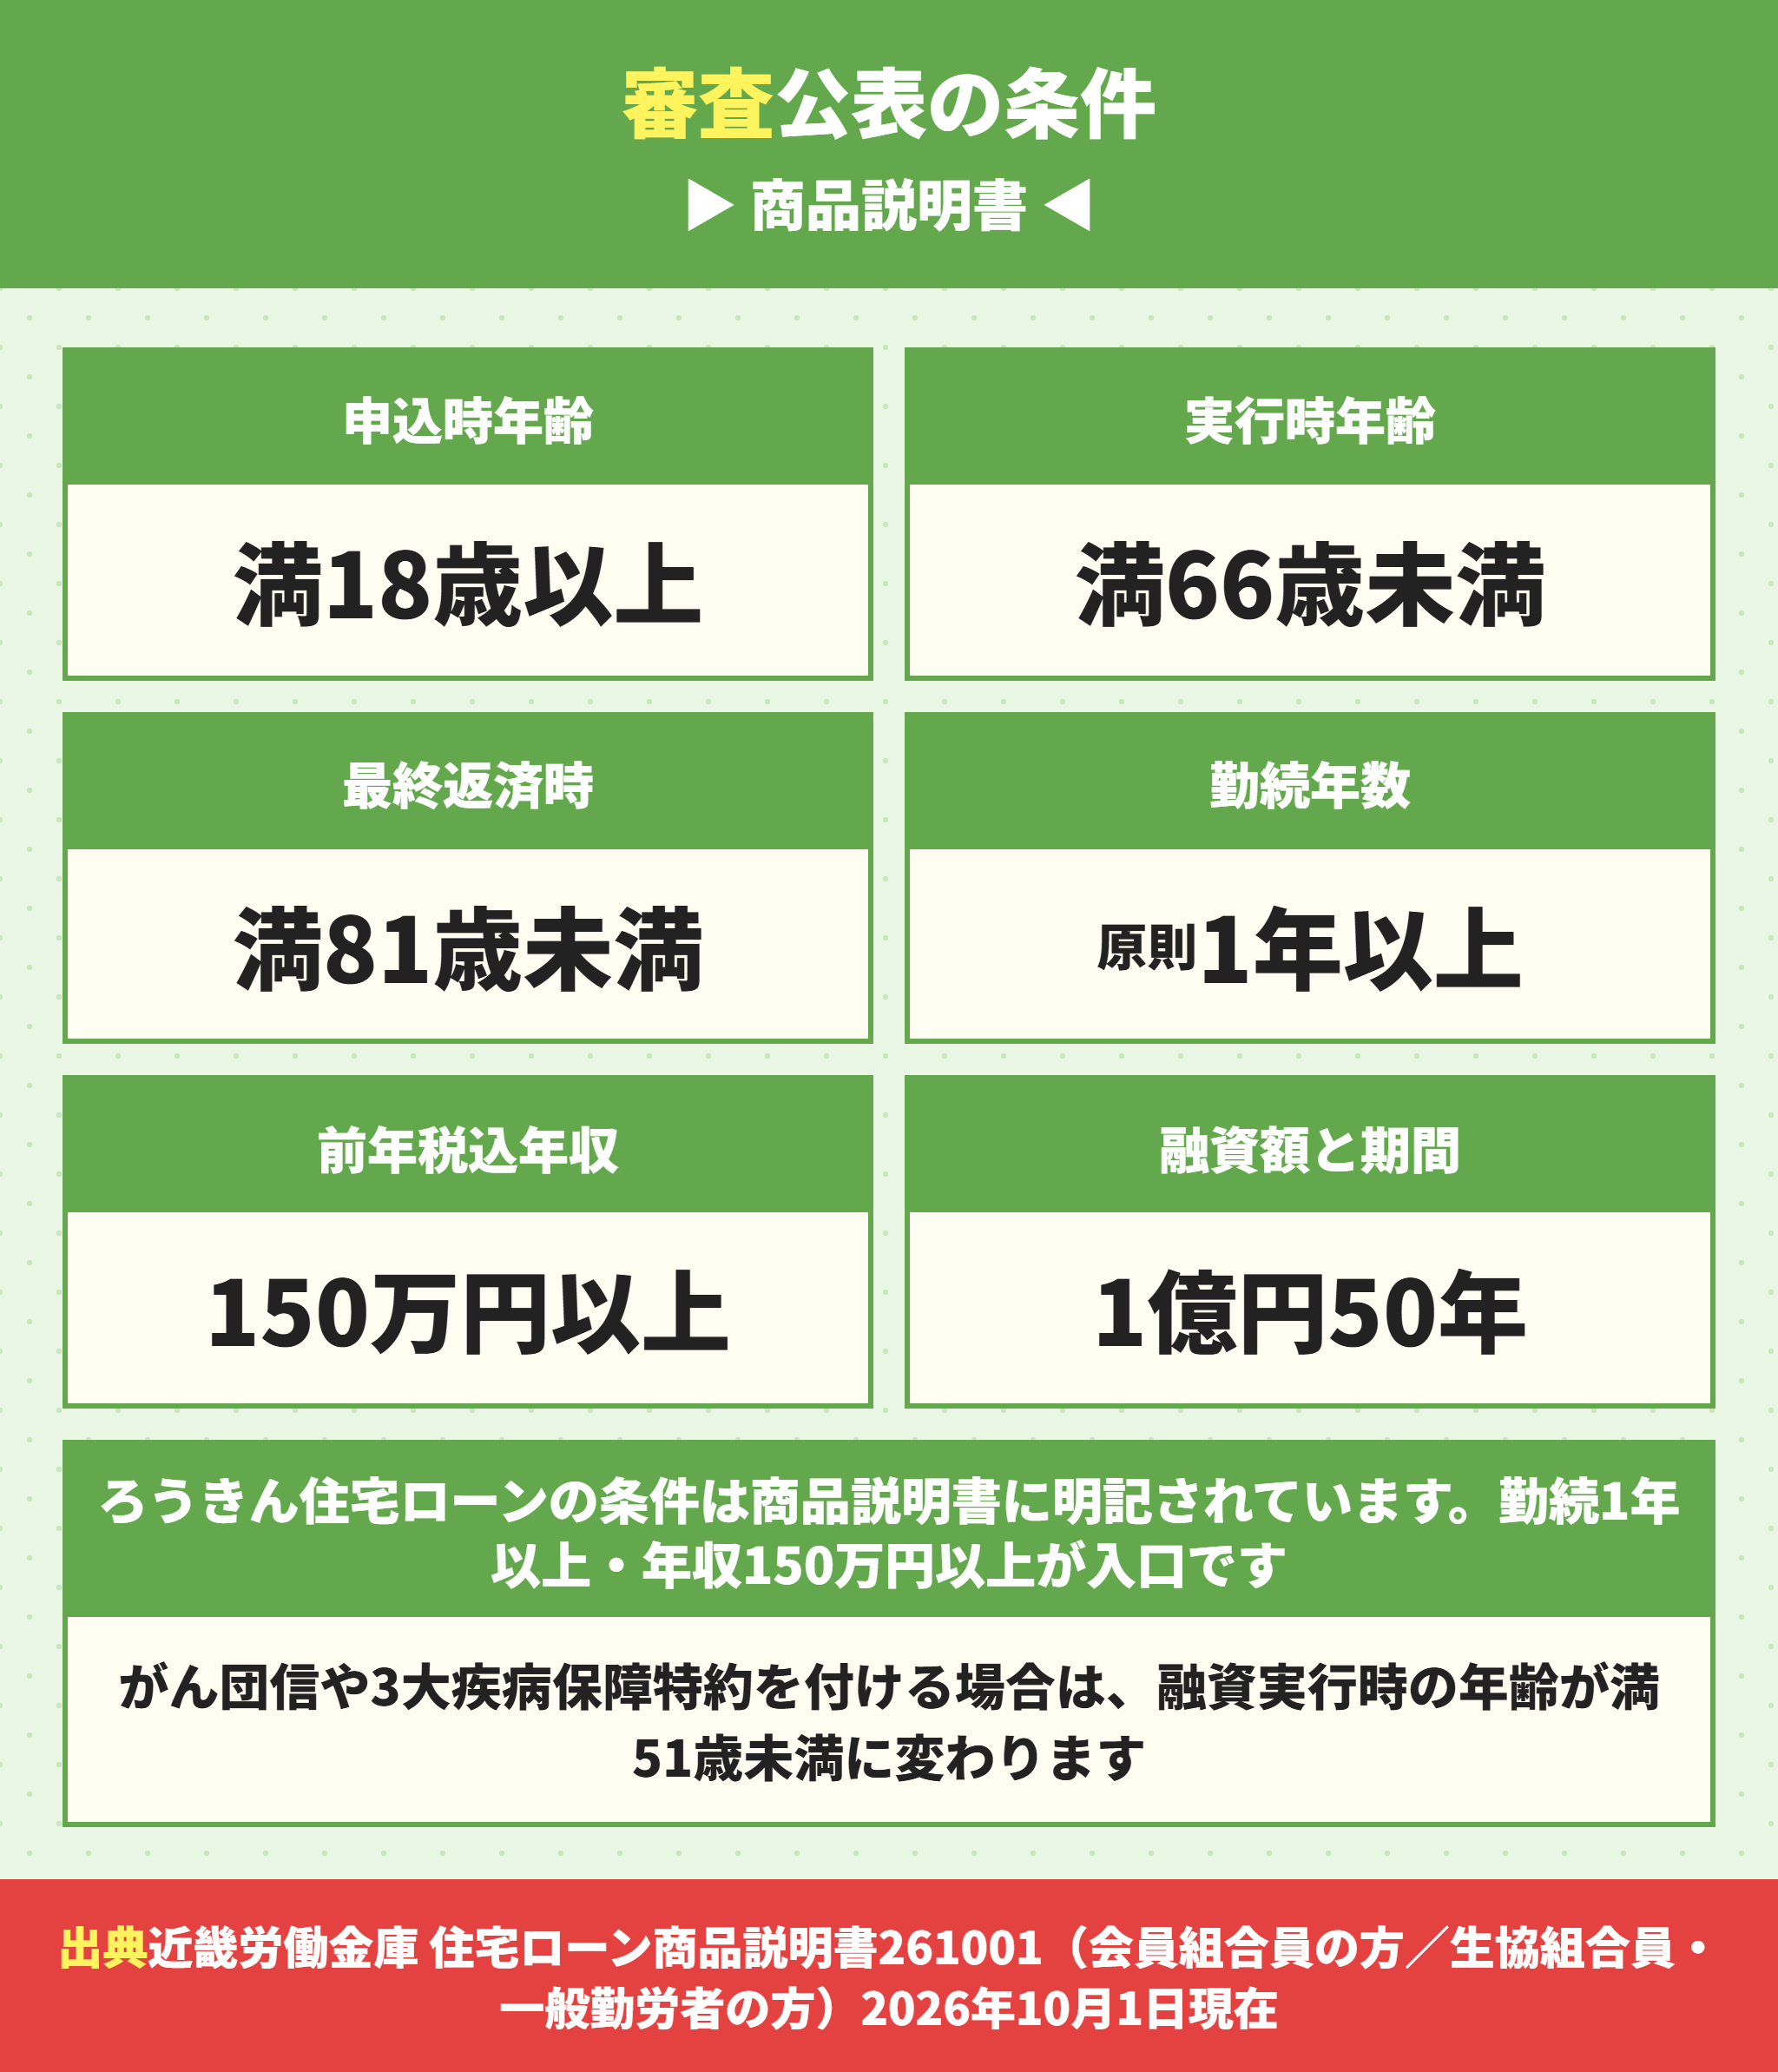
審査の条件は、商品説明書に全部書かれています。公表されている条件をそのまま並べます。
ろうきん住宅ローンの利用条件は商品説明書に書かれている
| 項目 | 条件 |
|---|---|
| 申込時の年齢 | 満18歳以上 |
| 融資実行時の年齢 | 満66歳未満(がん団信・3大疾病保障特約を付ける場合は満51歳未満) |
| 最終返済時の年齢 | 満81歳未満 |
| 勤続年数 | 同一勤務先に原則1年以上 |
| 年収 | 前年税込150万円以上 |
| 融資金額 | 最高1億円(1万円単位) |
| 融資期間 | 最長50年 |
| その他 | 保証機関が定めた保証基準を満たすこと |
勤続1年以上は銀行のなかでは緩いほうで、年収150万円以上という下限をはっきり書いている金融機関も多くありません。
転職直後に借りられるかどうかは契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントも合わせてお読みください。
個人事業主と家族従業員は条件が別で、営業3年以上で過去3年分の所得を確認されると書かれています。この場合は元利均等毎月返済のみで、ボーナス併用は使えません。
ろうきんは使いみちを住宅と借換えに限っている
- 本人や家族が住む住宅の新築・購入資金
- 将来の住宅建築を前提とした土地購入資金
- 本人や家族が住む住宅の増改築・リフォーム資金
- 他の金融機関等の住宅ローンの借換資金
対象にならない資金
事業資金
投機・投資目的の資金
負債整理資金
商品説明書には、使いみちと違う利用が判明した場合は融資金の全額を返すことがあると明記されています。
住まないのに住宅ローンを使う形は通りません。詳しくは住宅ローンは住民票移動でバレる?住まない場合と住民票だけ移すリスクをご覧ください。
収入を合算すると同居家族は連帯保証人になる
商品説明書には収入を合算する同居家族の方については、連帯保証人になっていただきますとあります。
また仮審査の案内では、連帯債務者・連帯保証人・物上保証人がいる場合、その本人が記入する同意書を別に出すことになっています。書類が増えるので、早めに動いたほうがよい部分です。
ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で整理しています。
ろうきんの固定金利選択型10年は11年目に引下げ幅が縮む
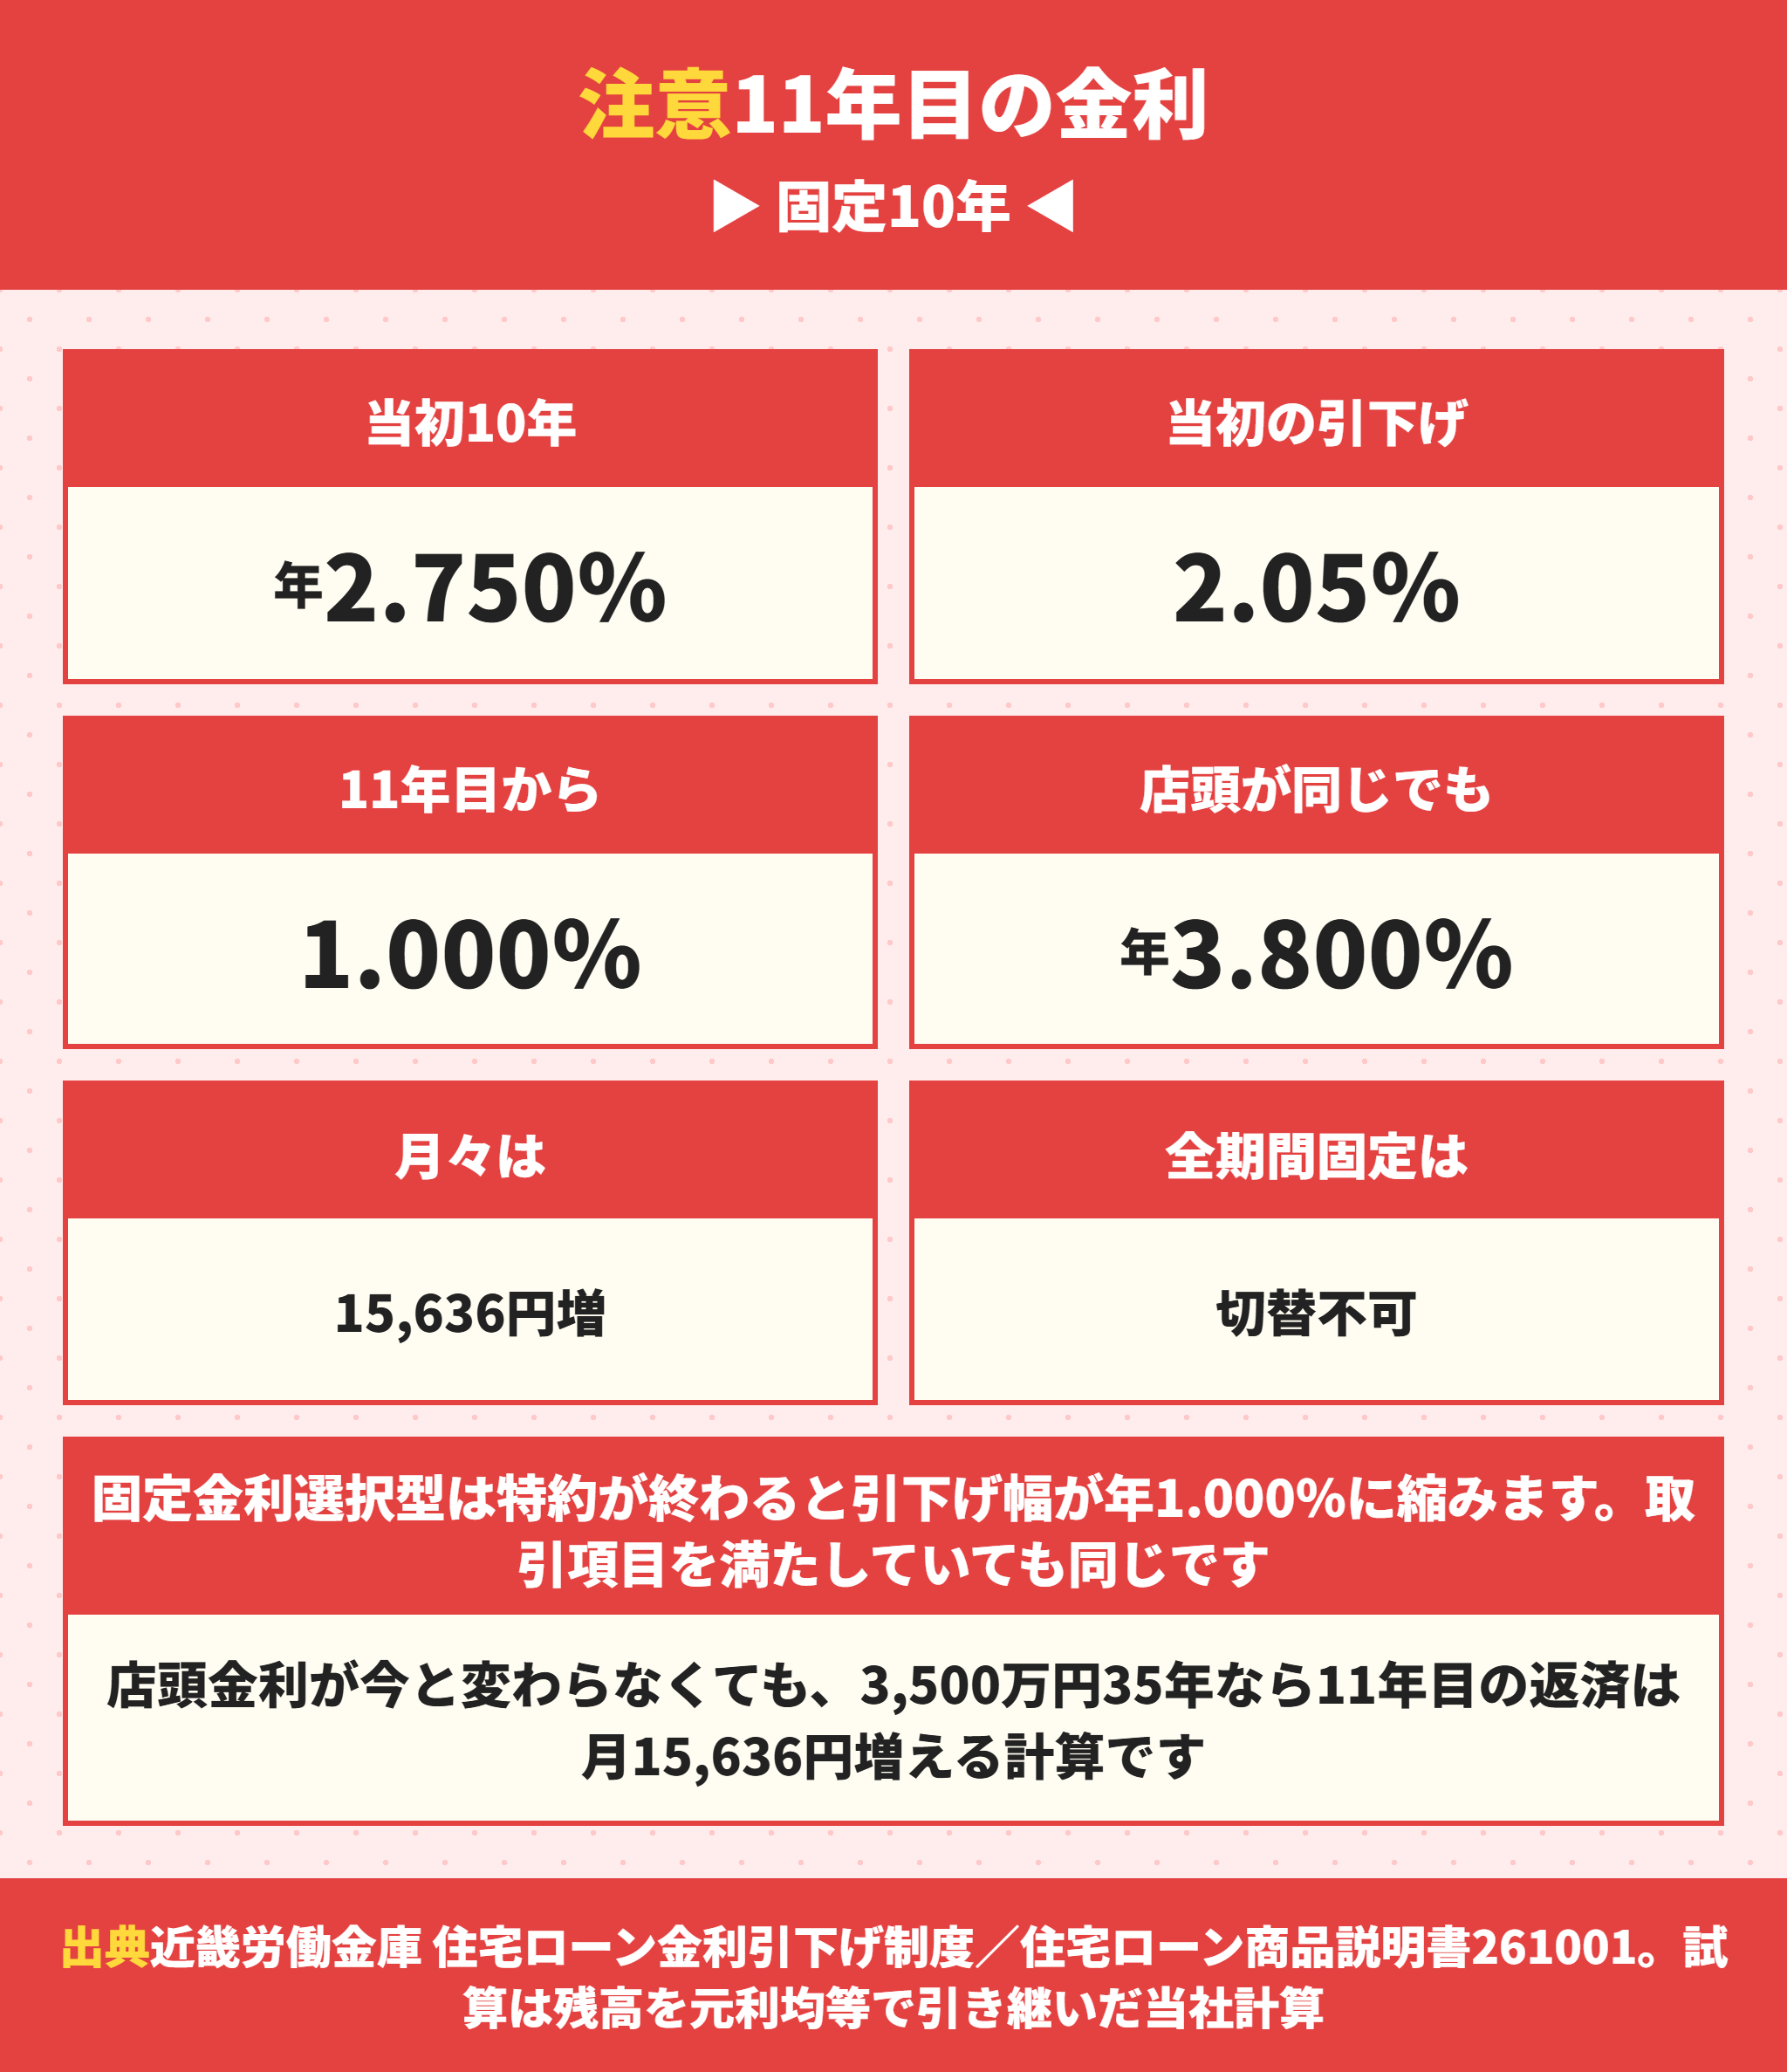
ろうきんの資料を最後まで読まないと気づかない部分です。見落とすと11年目から返済額が跳ねます。
特約が終わると引下げ幅は年1.000%になる
固定金利選択型10年の当初の引下げ幅は年2.05%です。ところが金利引下げ制度のページには、こう書かれています。
特約終了時等の引下げ幅は、取引項目と生活応援項目の両方の適用要件を満たした場合でも年1.000%となります。
つまり11年目から、引下げ幅が年2.05%から年1.000%へ縮みます。
| 時期 | 金利 | 月々の返済 |
|---|---|---|
| 当初10年 | 年2.750% | 129,862円 |
| 11年目以降(店頭が今と同じなら) | 年3.800% | 145,499円 |
| 参考:変動を選んでいた場合 | 年2.375% | 124,524円 |
店頭金利が10年後も今と同じでも月15,636円増える計算です。年にすると約18.8万円です。
変動と固定のどちらを選ぶかは住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答えで実際の割合を出しています。
ろうきんの固定金利特約は申し出がなければ自動更新される
固定金利選択型は特約期間自動更新方式です。
特約期間が終わるとき、こちらから何も言わなければ同じ期間で自動的に継続します。残りの返済期間が特約期間より短ければ、変動金利型になります。
- 特約期間中は、全期間固定・変動・他の特約期間へ変更できない
- 全期間固定金利型を選ぶと、変動や固定金利選択型へ切り替えられない
- 特約終了後に全期間固定金利型へ切り替えることはできない
- 変動金利型から固定金利選択型への変更は可能(手数料5,500円)
全期間固定は一方通行で、金利が下がっても変動へは移れません。
ろうきんの変動には5年ルールと125%ルールがある
商品説明書には、返済額の見直しについて具体的に書かれています。
借入後に到来する10月1日を5回経過するごとに、返済額を増やす必要があるかどうかを見直します。増額が必要な場合は、その翌年の2月から新しい金額になります。
そして新しい返済額は、それまでの返済額の1.25倍を超えません。いわゆる5年ルールと125%ルールが両方とも入っているということです。
ラクチン君返済額が据え置かれても、金利が上がれば利息は増えています。増えた分は元金の減りが遅くなるという形で残ります。返済額が変わらないことと、負担が変わらないことは別です。
このルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来ると比べると違いが分かります。
ろうきんが営利を目的としない根拠は労働金庫法にある
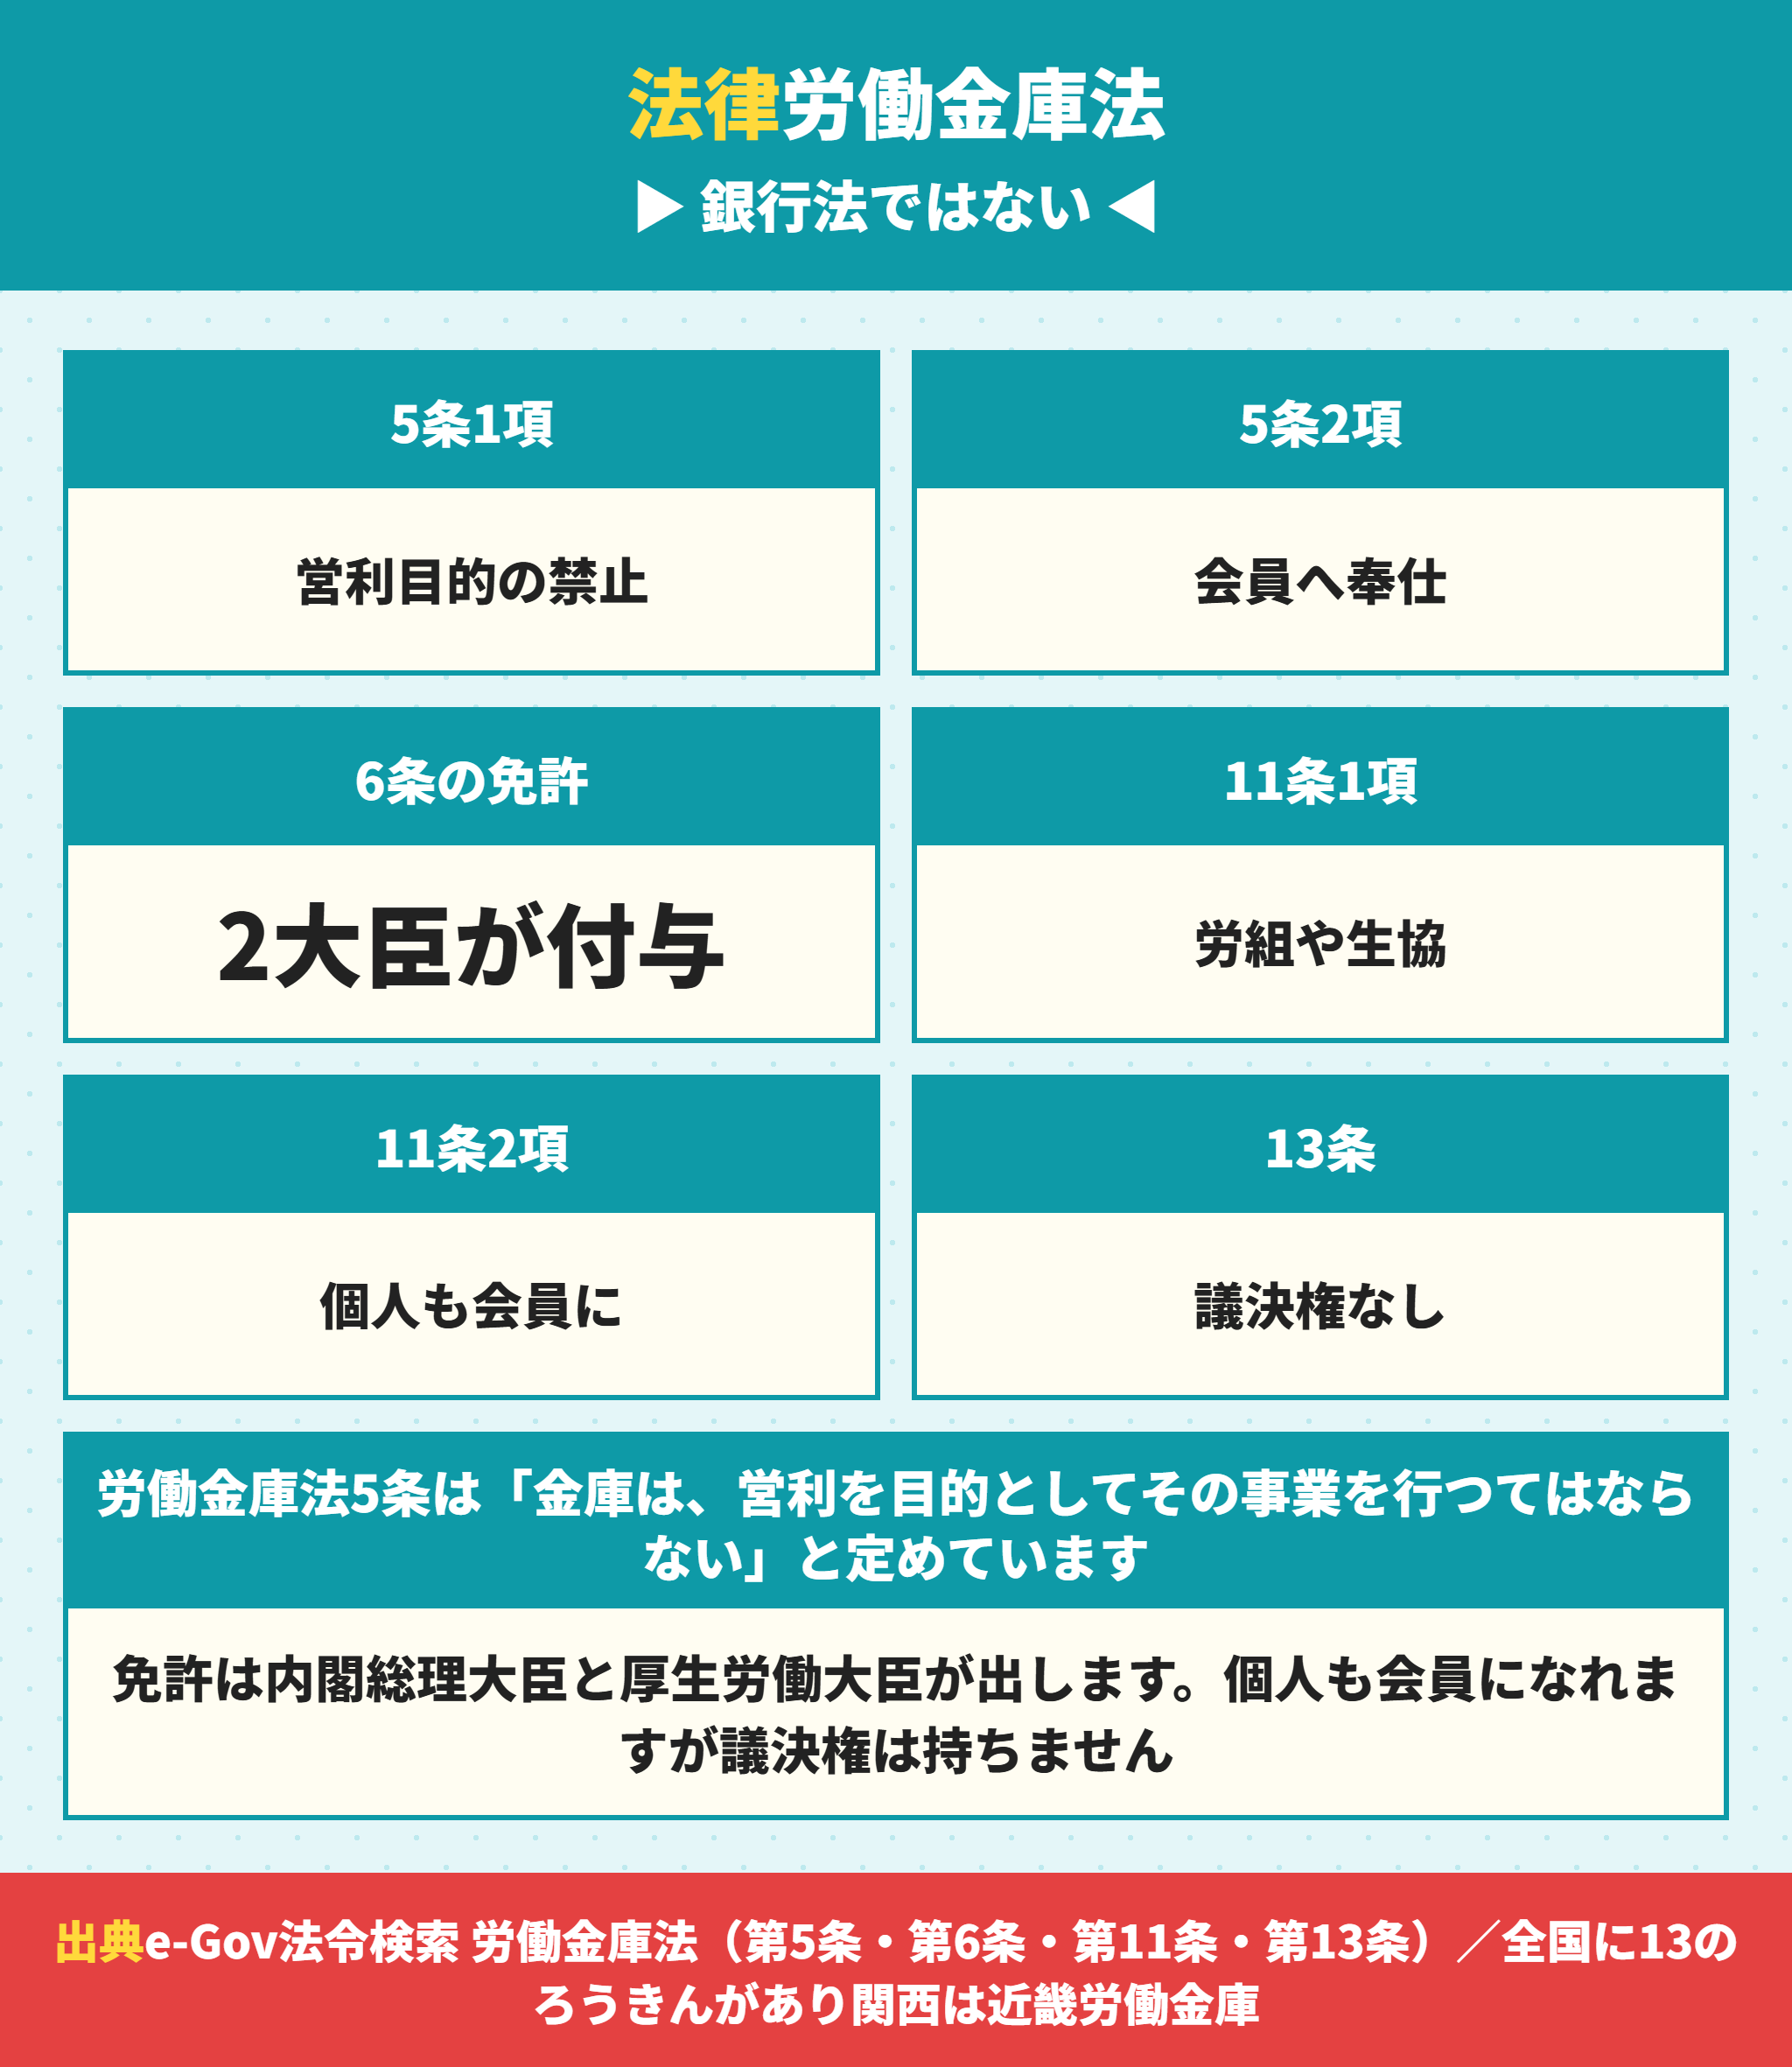
ろうきんの条件が他と違うのは、根拠法が違うからです。銀行法ではなく労働金庫法で動いています。
労働金庫法5条は営利を目的としてはならないと定めている
第五条 金庫は、営利を目的としてその事業を行つてはならない。
同じ条の2項では会員に対する直接の奉仕を目的とすると定められています。3項では、特定の政党や候補者のために利用してはならないとされています。
免許を出すのも金融庁だけではありません。6条で内閣総理大臣及び厚生労働大臣の免許を受けると決められています。
個人は会員になれるが議決権は持たない
11条1項の会員は、労働組合、消費生活協同組合、公務員の職員団体、健康保険組合、共済組合などです。2項では、定款に定めがあれば地区内に住所がある労働者も会員になれるとされています。
つまり個人も会員になれます。ただし13条に個人会員は議決権を有しないと書かれています。ろうきんの主役はあくまで団体で、一般勤労者として借りるときに条件が一段変わるのもこの仕組みから来ています。
全国に13のろうきんがあり関西は近畿ろうきん
全国労働金庫協会の一覧によると、ろうきんは全国に13あります。関西2府4県を担当するのが近畿労働金庫です。
| 項目 | 全国13ろうきん | 近畿ろうきん |
|---|---|---|
| 預金 | 23兆1,571億円 | 2兆3,779億円 |
| 貸出金 | 16兆3,841億円 | 1兆5,833億円 |
| 預貸率 | 70.75% | 66.58% |
| 店舗数 | 590 | 54 |
近畿の貸出金は全国の9.7%です。全国の貸出金は前年の同じ月から2,708億円(+1.7%)増えています。
建売をろうきんで買うときに先に確かめること
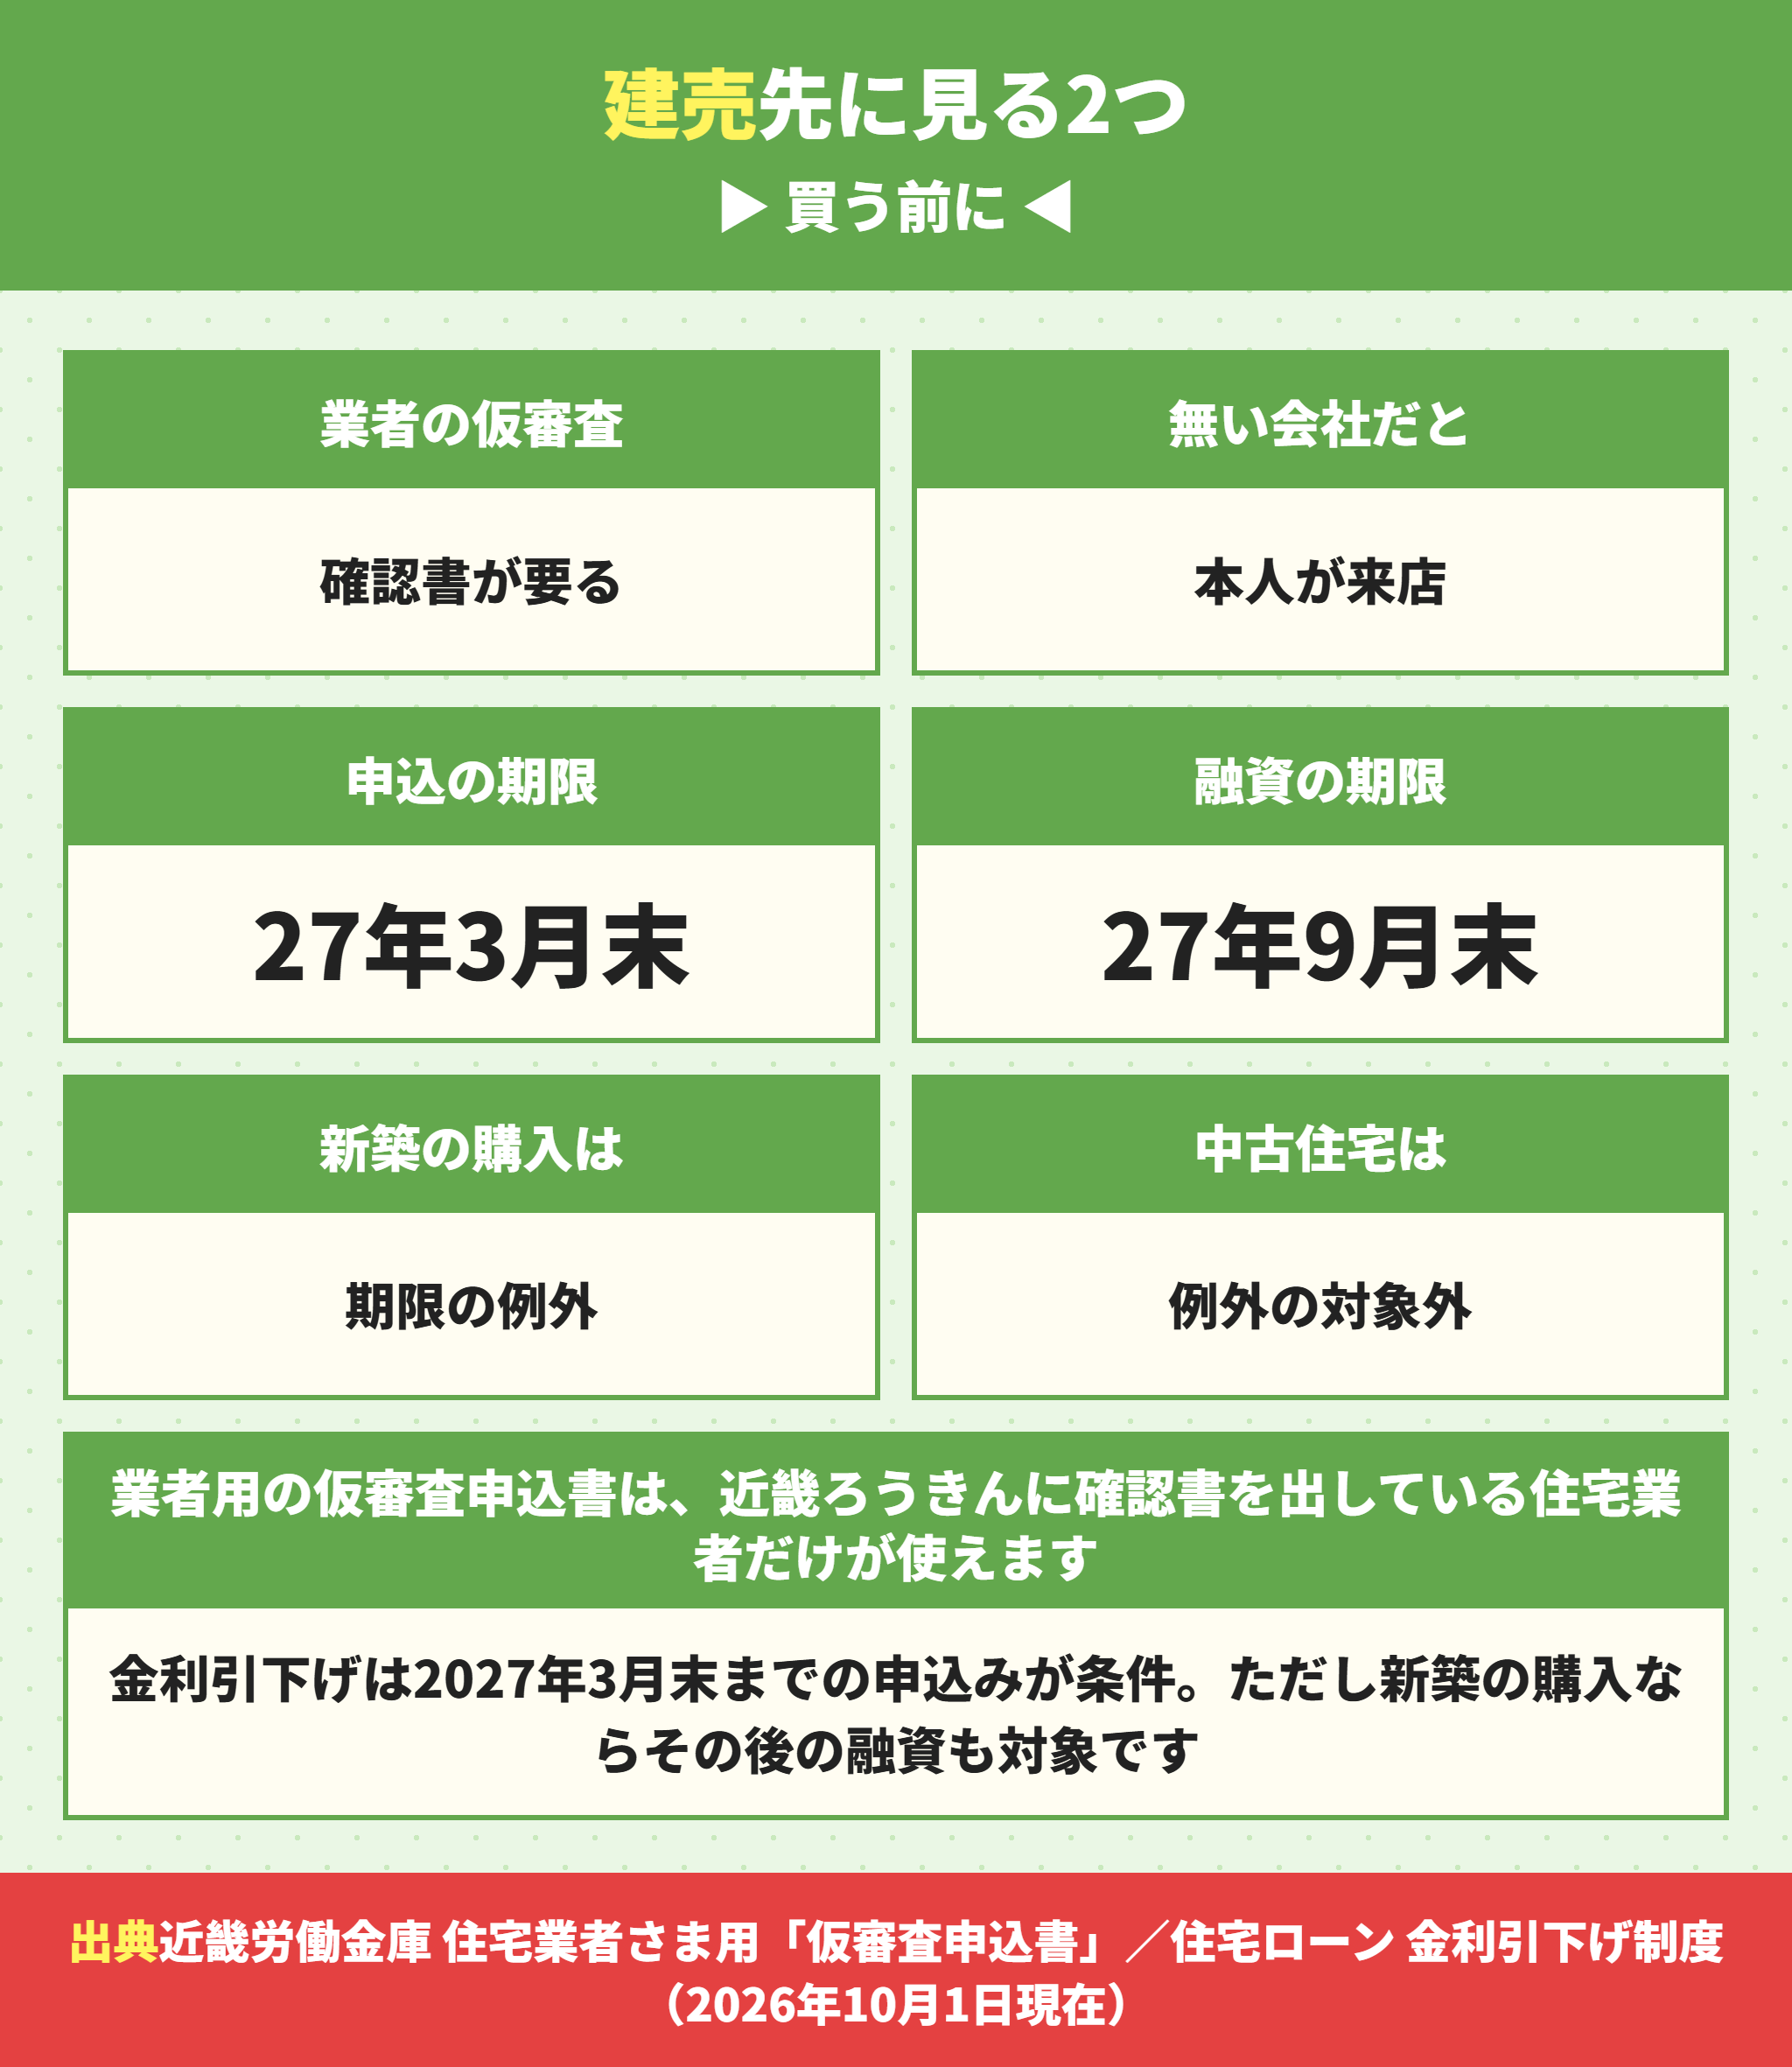
当社は買主側の仲介です。ろうきんで買おうとして止まるのは、だいたい同じ2か所です。
ろうきんの業者用仮審査申込書は確認書を出した会社しか使えない
近畿ろうきんの住宅業者さま用仮審査申込書のページには、こう書かれています。
当金庫に別途「確認書」をご提出いただいている住宅業者さまのみご利用いただけます。
不動産会社が間に入って仮審査を出す形は確認書を出している会社だけです。
確認書が無い会社に依頼すると、申込人が自分で営業店に行くことになります。ここで1〜2週間が消えます。
関西の12行を並べた比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にあります。
ろうきんの金利引下げには申込みと融資の期限がある
金利引下げの取扱期間
2027年3月31日までに申込みを受け付けること
2027年9月30日までに融資できること
住宅の新築・購入(中古住宅を除く)なら2027年10月1日以降の融資も対象
最後の1行が建売を買う人には効きます。引渡しが先になっても新築の購入なら引下げの対象から外れません。中古住宅はこの例外に入らないので注意してください。
引渡しの翌年にする申告は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順をご覧ください。
仲介手数料0円と組み合わせると初期費用が下がる
ろうきんの取扱手数料は、一般勤労者でも33,000円です。融資額の2.2%を取る銀行と比べると、3,500万円で約74万円の差になります。
ここに当社の仲介手数料0円が乗ります。3,500万円の物件なら、仲介手数料は本来約122万円です。
当社が扱える新築一戸建ては関西の新築一戸建て検索|仲介手数料0円で確かめられます。

ろうきんで借りられるか、物件を決める前に見てもらえますか。
 ラクチン君
はい。区分と条件を先に整理してから物件をご案内します。会員組合員かどうかで総額が変わるので、そこから確認します。
ろうきん住宅ローンのよくある質問
- ろうきんの住宅ローンは誰でも借りられますか。
-
近畿ろうきんは、近畿2府4県に住んでいるか勤めていれば原則だれでも利用できるとしています。ただし会員組合員・生協組合員・一般勤労者の3区分があり、保証料と手数料が変わります。一般勤労者は融資実行時に近畿勤労者互助会へ加入することになっています。
- 労金の住宅ローンの金利はいくらですか。
-
2026年10月1日現在、近畿ろうきんの変動金利型は店頭表示が年3.375%です。取引項目で年1.89%、生活応援項目を併用すると年1.99%が引かれ、年1.385%になります。固定金利選択型10年は年2.750%、全期間固定金利型は年3.650%です。
- ろうきんの住宅ローンの審査は厳しいですか。
-
商品説明書に書かれている入口の条件は、同一勤務先に原則1年以上、前年税込年収150万円以上、申込時満18歳以上で融資実行時満66歳未満、最終返済時満81歳未満です。これに加えて保証機関の保証基準を満たす必要があります。
- ろうきんの保証料はいくらかかりますか。
-
会員組合員は無料です。生協組合員と一般勤労者は、一括前払いか金利への上乗せ(年0.16〜0.36%)を選びます。3,500万円を35年で借りて上限の年0.36%が乗ると、総返済額は約260万円増える計算です。
- 固定金利選択型10年を選ぶと11年目はどうなりますか。
-
引下げ幅が年2.05%から年1.000%に縮みます。取引項目と生活応援項目の両方を満たしていても同じです。3,500万円35年で店頭金利が据え置かれた場合、月の返済は15,636円増える計算になります。
- 近畿労働金庫|ローン・融資金利(2026年10月1日現在)
- 近畿労働金庫|住宅ローン
- 近畿労働金庫|住宅ローン 金利引下げ制度
- 近畿労働金庫|住宅ローン 保証料・手数料
- 近畿労働金庫|住宅ローン商品説明書(会員組合員の方)261001
- 近畿労働金庫|住宅ローン商品説明書(生協組合員・一般勤労者の方)261001
- 近畿労働金庫|はじめての方へ(私も利用できるの?)
- 近畿労働金庫|住宅業者さま用「仮審査申込書」
- e-Gov法令検索|労働金庫法(第5条・第6条・第11条・第13条)
- 一般社団法人全国労働金庫協会|預金・貸出金残高(2026年8月末)
- 一般社団法人全国労働金庫協会|全国のろうきん
- 一般社団法人全国労働金庫協会
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








