





公務員なので住宅ローンは通りやすいと言われました。共済組合でも借りられるそうですが、銀行とどちらで借りるのがよいのでしょうか。
安定した仕事だからこそ、せっかくなら一番有利な借り方を選びたいですよね。
先に結論を言います。
公務員が審査で強いのは、勤続年数と雇用形態で落とされにくいからです。
一方で共済組合の住宅貸付は、利率が低いかわりに上限が1,800万円で、退職手当を受けると残りを一度に返す決まりがあります。
ここを知らずに借りると、
定年のときに銀行の残りと共済の残りが重なり、退職手当の大半が住宅ローンの返済で消えることがあります。
避け方は、銀行の住宅ローンを主にして、共済は差額だけを短めに借りることです。
この記事では、国の調査と共済組合の公表資料、国税庁の案内をもとに、公務員の借り方を数字で整理します。
この記事で分かること
公務員が住宅ローンの審査で有利と言われる本当の理由
共済組合の住宅貸付の利率・回数・限度額の例
銀行と共済を組み合わせるときの返済の上限
退職手当と定年の引上げを踏まえた返し方
転勤や異動があるときの住宅ローン控除
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
公務員が住宅ローンで有利なのは勤続年数と雇用形態で落とされにくいから
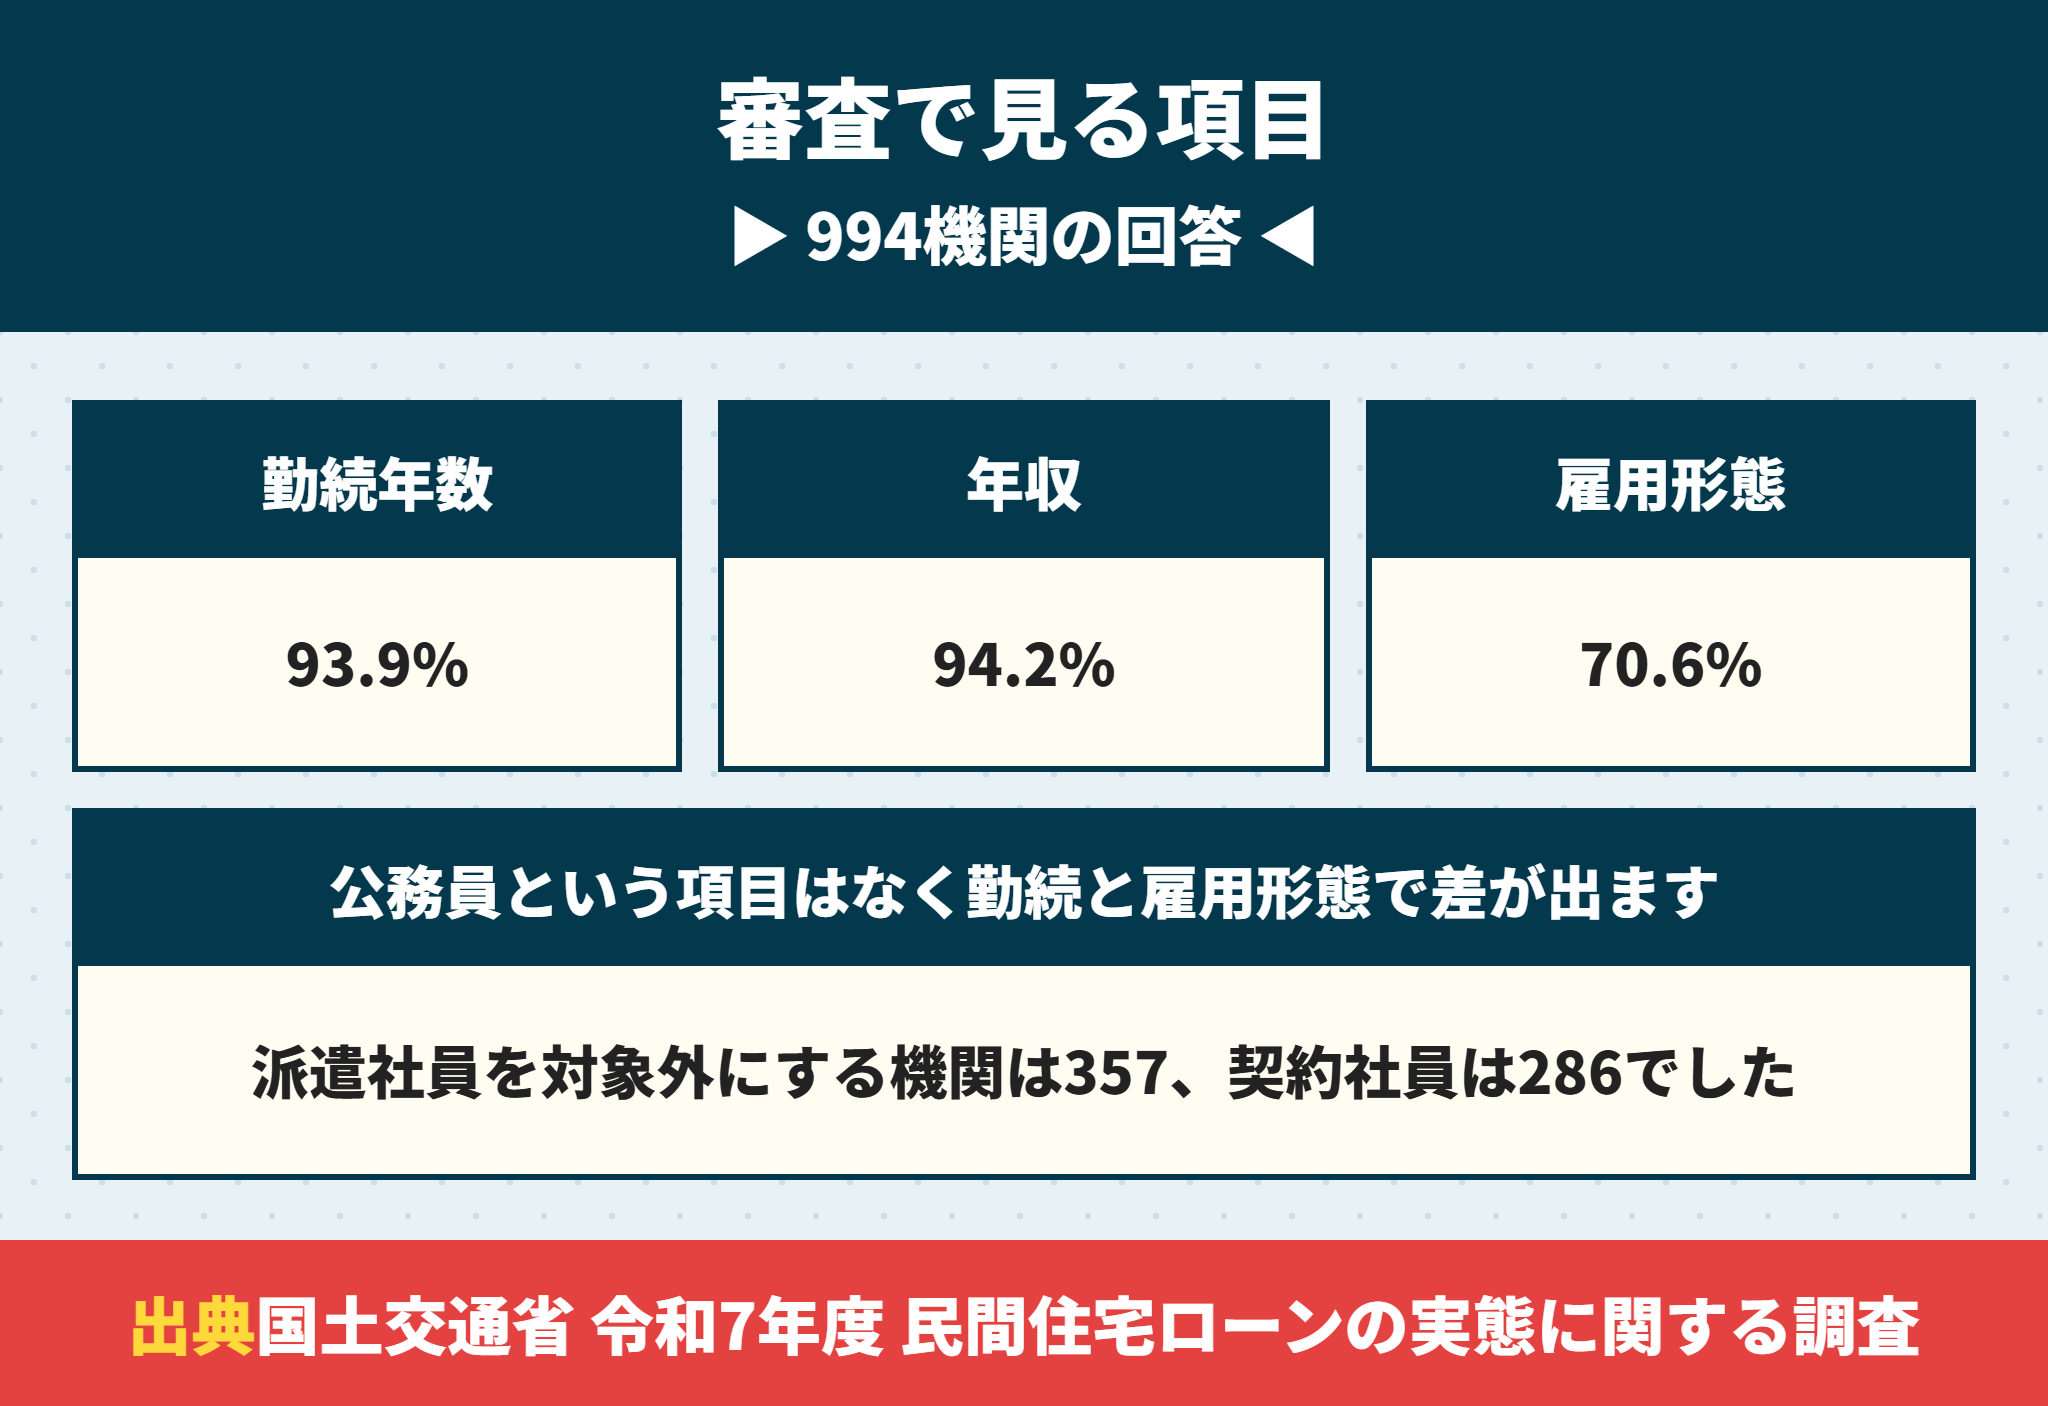
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」で、金融機関994機関が審査で見ている項目を確かめます。
| 審査項目 | 審査で見る機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
| 雇用形態 | 70.6% |
| 雇用先の規模 | 35.6% |
調査の項目に「公務員かどうか」という欄はありません。
公務員が有利と言われるのは、勤続年数と雇用形態と年収の3つで条件を満たしやすいからです。
公務員は雇用形態で対象外にされることがほとんどない
雇用形態を審査の項目にしている機関では、派遣社員を対象外にする機関が357、契約社員を対象外にする機関が286ありました。
正規の職員である公務員は、この入口で外されることがまずありません。
派遣や契約社員の場合の通し方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントで解説しています。
公務員の勤続年数は1年を超えれば多くの基準に届く
勤続年数の基準は、1年以上が661機関、3年以上が121機関、2年以上が45機関でした。
採用されて1年を超えれば、多くの金融機関の基準に届くことになります。
勤続年数の考え方は住宅ローンの勤続年数は何年必要?1年未満でも通る条件と994機関の審査基準を解説にまとめています。
ただし、完済時の年齢と返済負担率は職業に関係なく見られるので、借りすぎれば公務員でも通りません。
公務員が審査で強い点と、強くない点
強い点:正規の職員なので雇用形態で外されにくい
強い点:勤続年数と年収が書類で示しやすい
強くない点:完済時の年齢と返済負担率は職業で変わらない
強くない点:健康状態と団信の加入はほかの職業と同じ

公務員なら金利を下げてもらえるのですか。
 ラクチン君
職業だけで金利が下がるとは限りません。金利の引下げは金融機関ごとの条件で決まるので、職域の提携ローンがあるかは勤務先の福利厚生の窓口で確かめてください。
公務員が使える借り方は銀行とフラット35と共済組合の住宅貸付の3つ
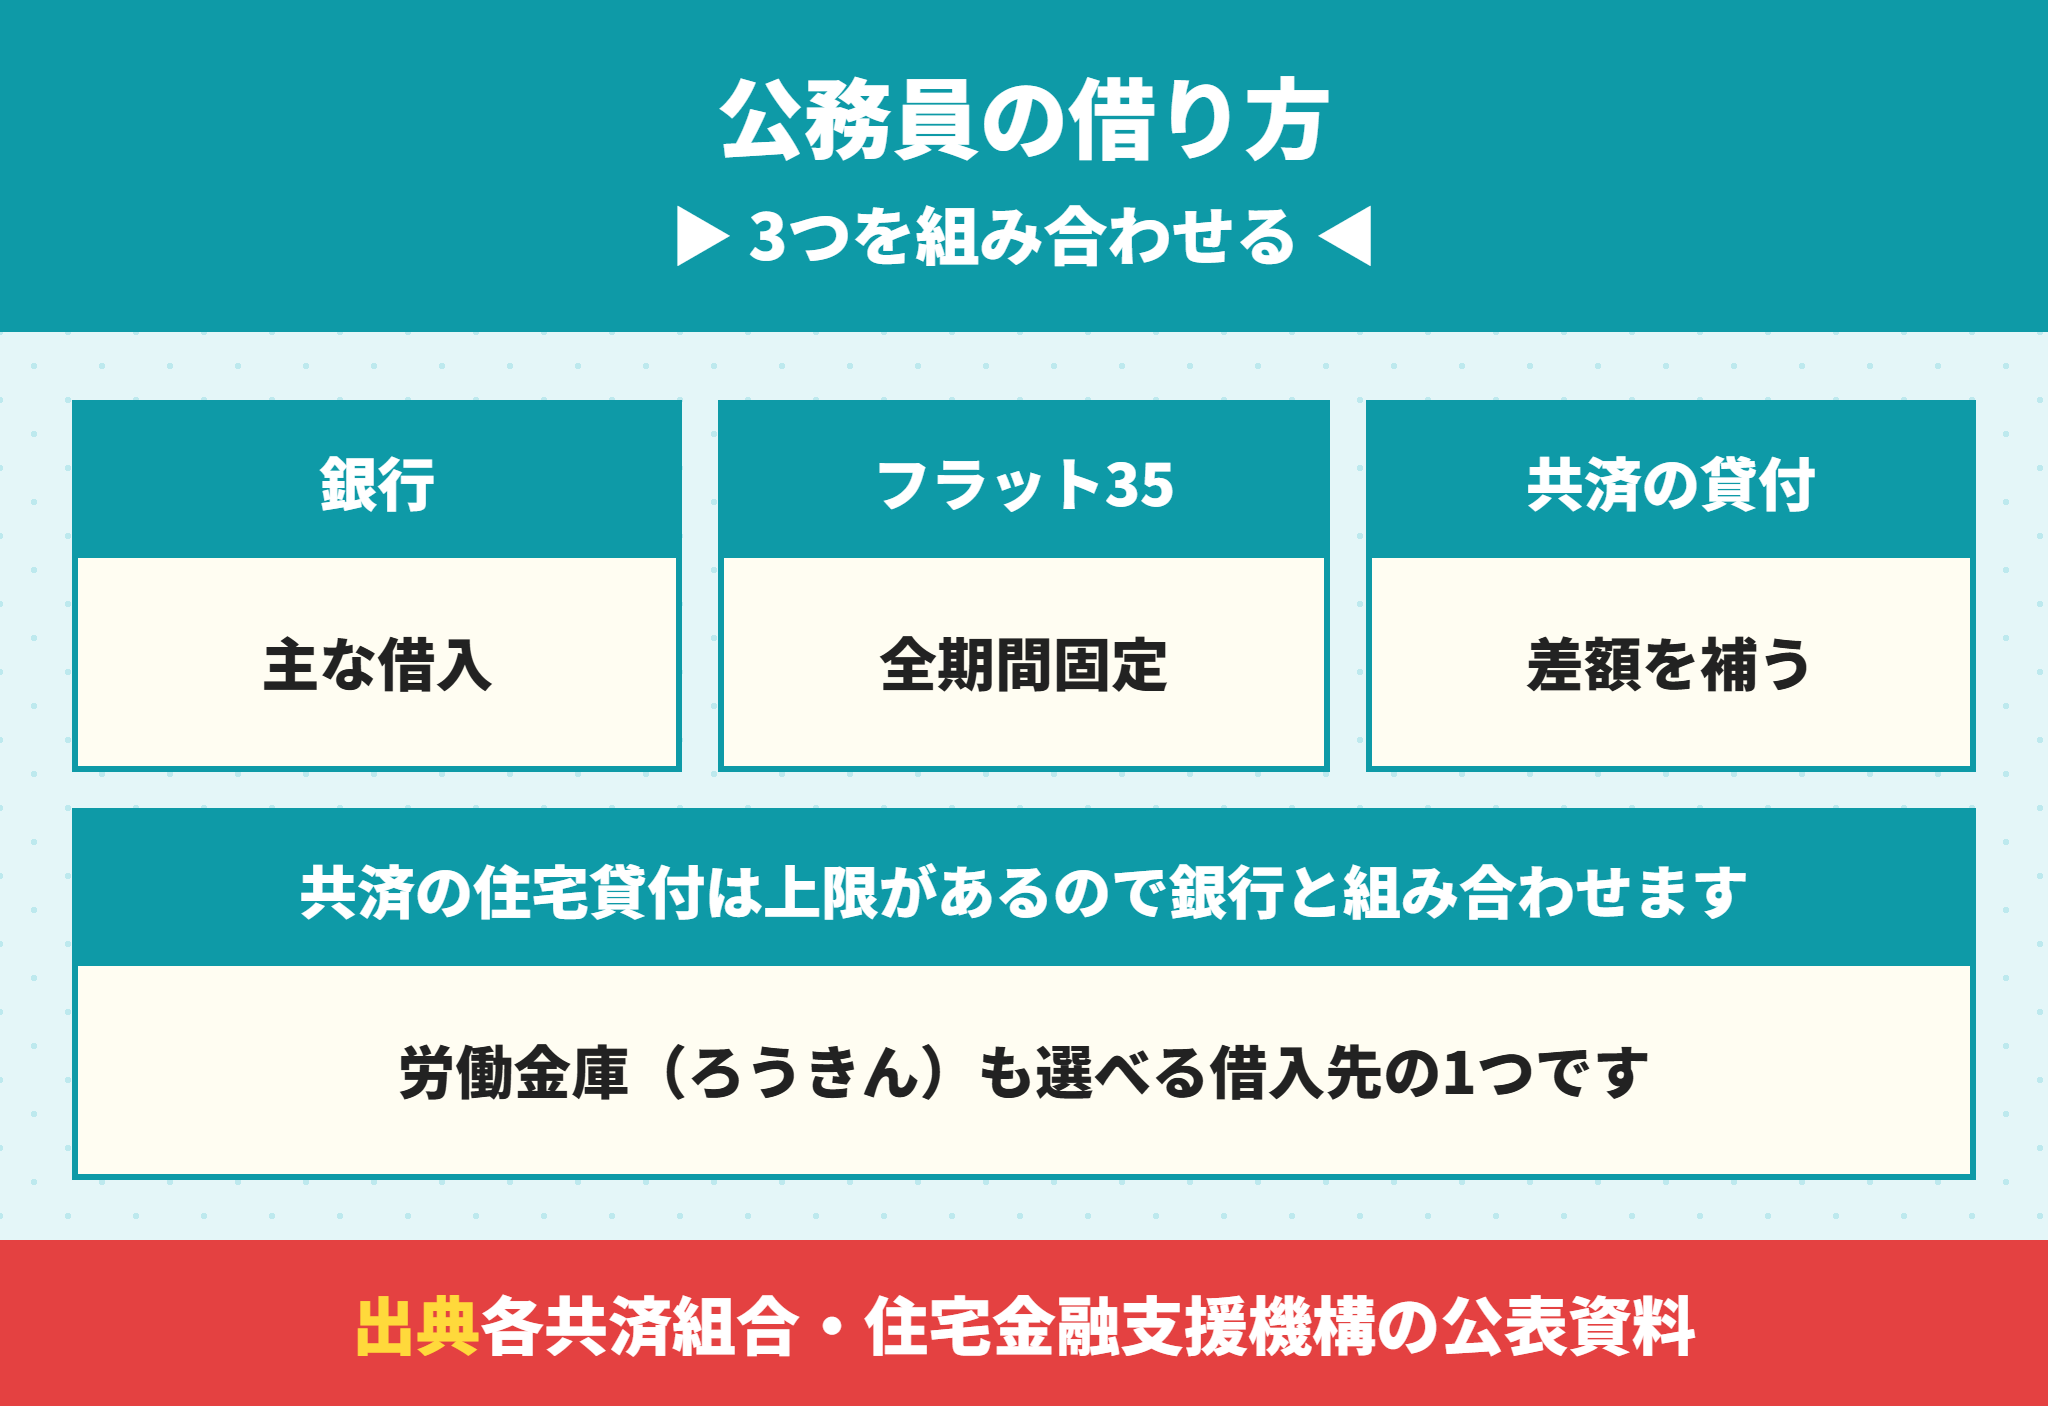
公務員が家を買うときの借入先は、大きく3つに分かれます。
| 借入先 | 特徴 | 向いている使い方 |
|---|---|---|
| 銀行の住宅ローン | 借入額が大きく、変動も固定も選べる | 借入の中心にする |
| フラット35 | 全期間固定で、返済額が最後まで変わらない | 金利の上昇を避けたいとき |
| 共済組合の住宅貸付 | 利率が低いが、上限があり退職時に一括で返す | 頭金や諸費用の不足分を補う |
労働金庫(ろうきん)も選べる借入先の1つです。近畿ろうきんの条件はろうきん住宅ローンの金利と審査|労金の保証料0円と近畿ろうきん住宅ローンの条件で解説しています。
共済組合の住宅貸付だけで建売を買うのは、上限の額から見て現実的ではありません。
銀行かフラット35を中心にして、足りない分を共済で補うという組み方が基本です。
共済組合の住宅貸付は年利1.26%で上限1,800万円の例がある
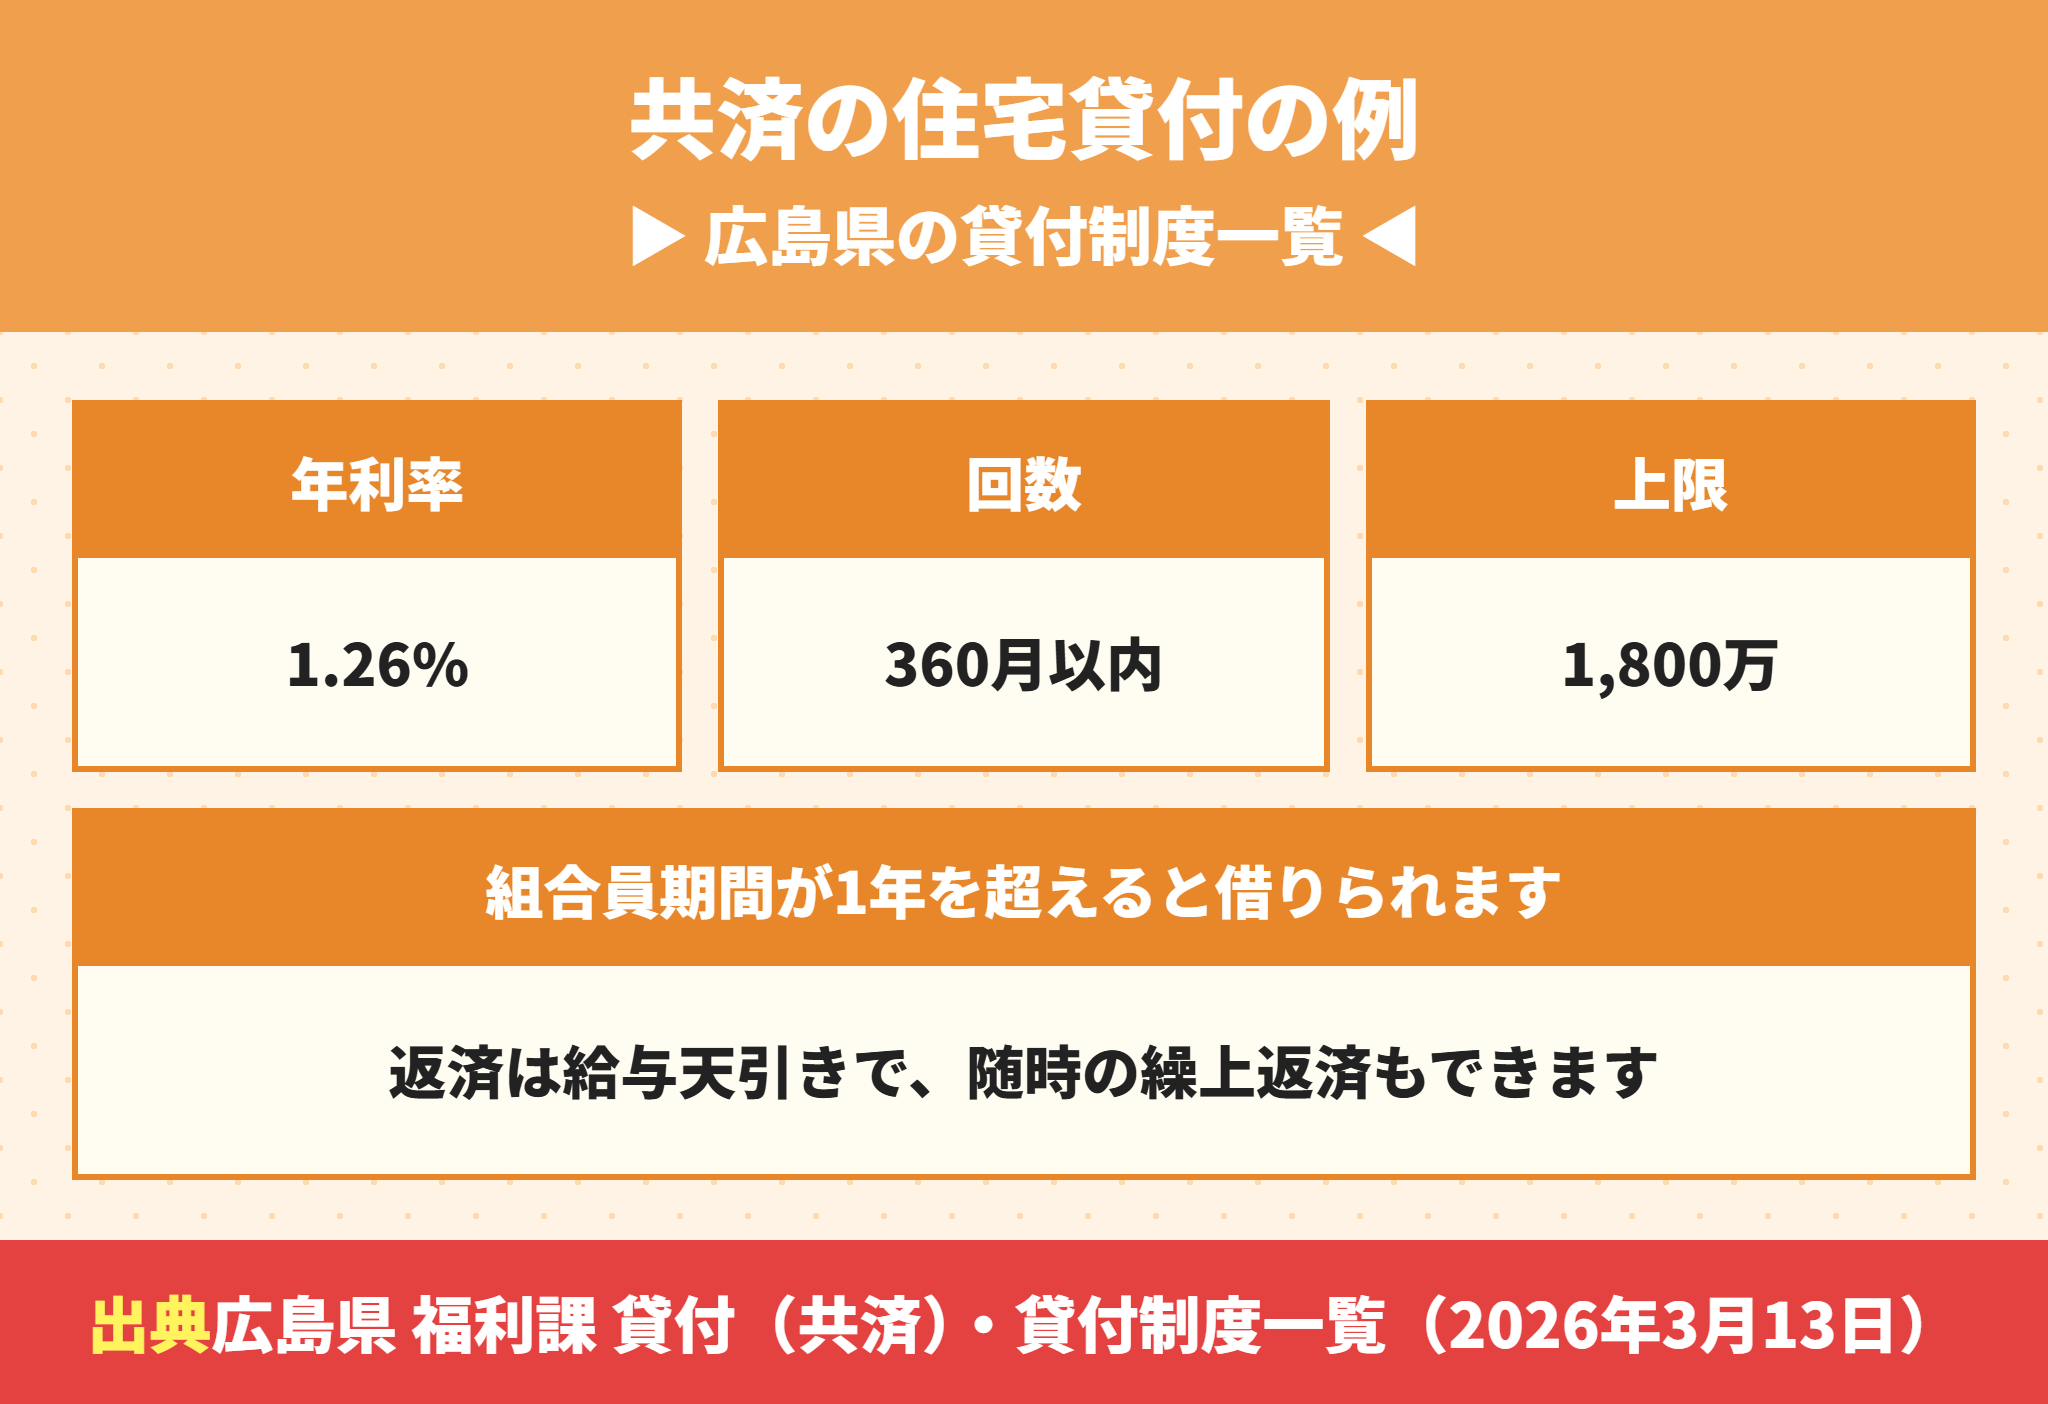
共済組合の住宅貸付の条件は、組合ごとに定められています。
ここでは公表資料がそろっている、広島県の職員の共済組合の例を見ます(2026年3月13日掲載)。
| 項目 | 住宅貸付の条件 |
|---|---|
| 借りられる人 | 組合員期間が1年を超える組合員 |
| 年利率 | 1.26% |
| 返す回数 | 360月以内 |
| 限度額 | 給料月額×所定率(1,800万円まで) |
| 返し方 | 給与からの天引き(ボーナス併用もできる) |
| 繰上返済 | 随時できる |
この例の住宅貸付の年利率は1.26%で、360月(30年)以内で返す条件です。
利率は、地方公務員共済組合連合会が毎年10月に決める基準利率の区分で決まる仕組みです。
広島県の区分表では、基準利率が1.0%以下なら住宅貸付は1.26%です。
連合会が公表した2026年10月からの基準利率は0.82%なので、この区分表に当てはめると1.26%の区分になります。
ほかの組合も同じ区分とは限らないので、所属する組合の最新の利率表で確かめてください。
任期が1年を超えない公務員は共済の住宅貸付を使えない
広島県の案内には、任期が1年を超えない場合は住宅関連の貸付を使えないと書かれています。
会計年度任用職員など任期の定めがある人は、返済の期間も任期の終わりまでになります。
公務員の共済の貸付はほかの銀行からの借換えには使えない
奈良県の市町村職員の共済組合は、2018年の案内で「他の金融機関からの借換えはできません」と書いています。
共済の住宅貸付は、家を買うときに借りるものと考えておくのが安全です。
共済の住宅貸付を申し込む前に確かめること
組合員期間が1年を超えているか
所属する組合の今の利率と返す回数
給料月額と組合員期間から出す借入限度額
申込みの締切日と貸付日(引渡しの日に間に合うか)
共済の限度額は給料月額と組合員期間で決まり銀行の返済が多いと減る
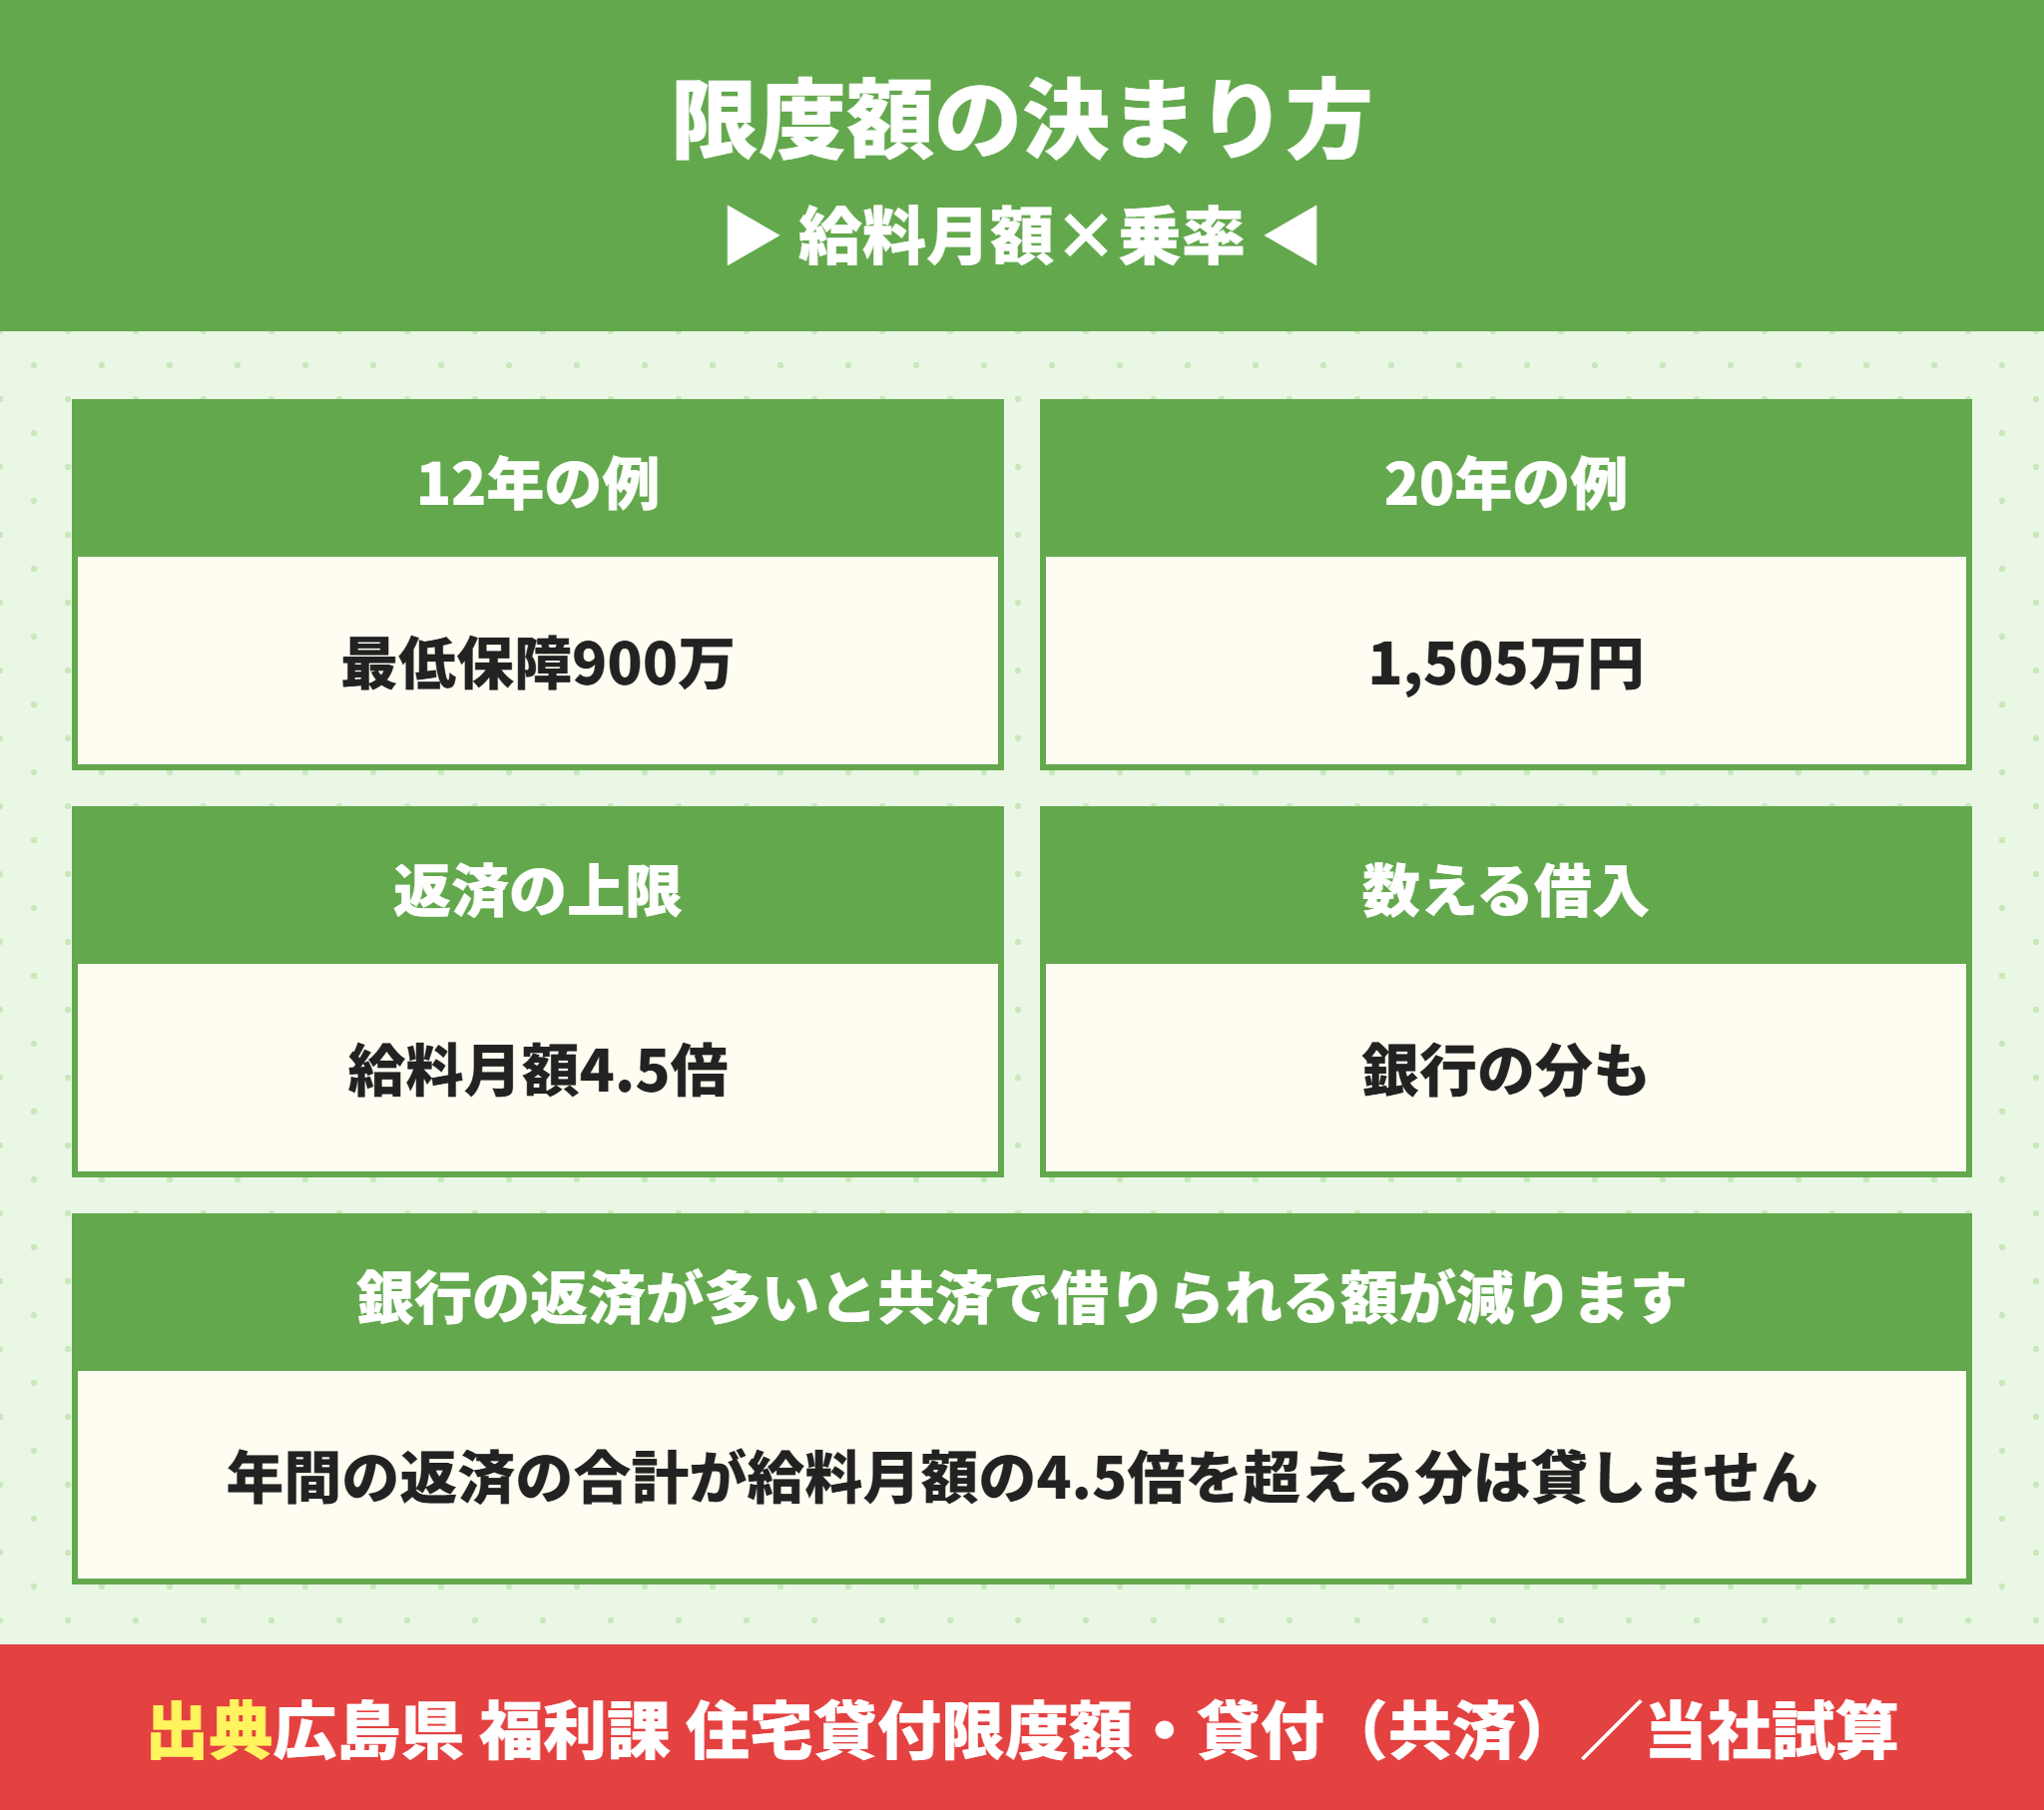
広島県の例では、住宅貸付の借入限度額は給料月額×貸付乗率で計算します。
| 組合員期間 | 貸付乗率 | 最低保障額 |
|---|---|---|
| 1年以上6年未満 | 7.0 | 100万円(1〜3年)・400万円(3〜7年) |
| 6年以上11年未満 | 15.0 | 400万円(3〜7年)・700万円(7〜12年) |
| 11年以上16年未満 | 22.0 | 700万円(7〜12年)・900万円(12〜17年) |
| 16年以上20年未満 | 28.0 | 900万円(12〜17年)・1,100万円(17年以上) |
| 20年以上25年未満 | 43.0 | 1,100万円 |
| 25年以上30年未満 | 60.0 | 1,100万円 |
| 30年以上 | 69.0 | 1,100万円 |
計算した額が最低保障額に届かないときは、最低保障額まで借りられます。
たとえば給料月額30万円で組合員期間12年なら、30万円×22.0で660万円です。
最低保障額の900万円のほうが大きいので、限度額は900万円になる計算です。
給料月額35万円で組合員期間20年なら、35万円×43.0で1,505万円です。
年間の返済の合計が給料月額の4.5倍を超える分は借りられない
もう1つの上限があります。
広島県の案内には、民間金融機関を含めた借入の年間の返済額が給料月額の4.5倍を超える分は貸さないとあります。
給料月額30万円なら、年135万円、月にすると11万2,500円が返済の合計の上限です。
銀行の住宅ローンの返済もこの合計に入るので、銀行で多く借りるほど共済で借りられる額は減ることになります。
 ラクチン君
限度額の計算と返済の上限は組合ごとに違います。ここでの数字は広島県の公表資料の例で、所属する組合の手引きで必ず確かめてください。
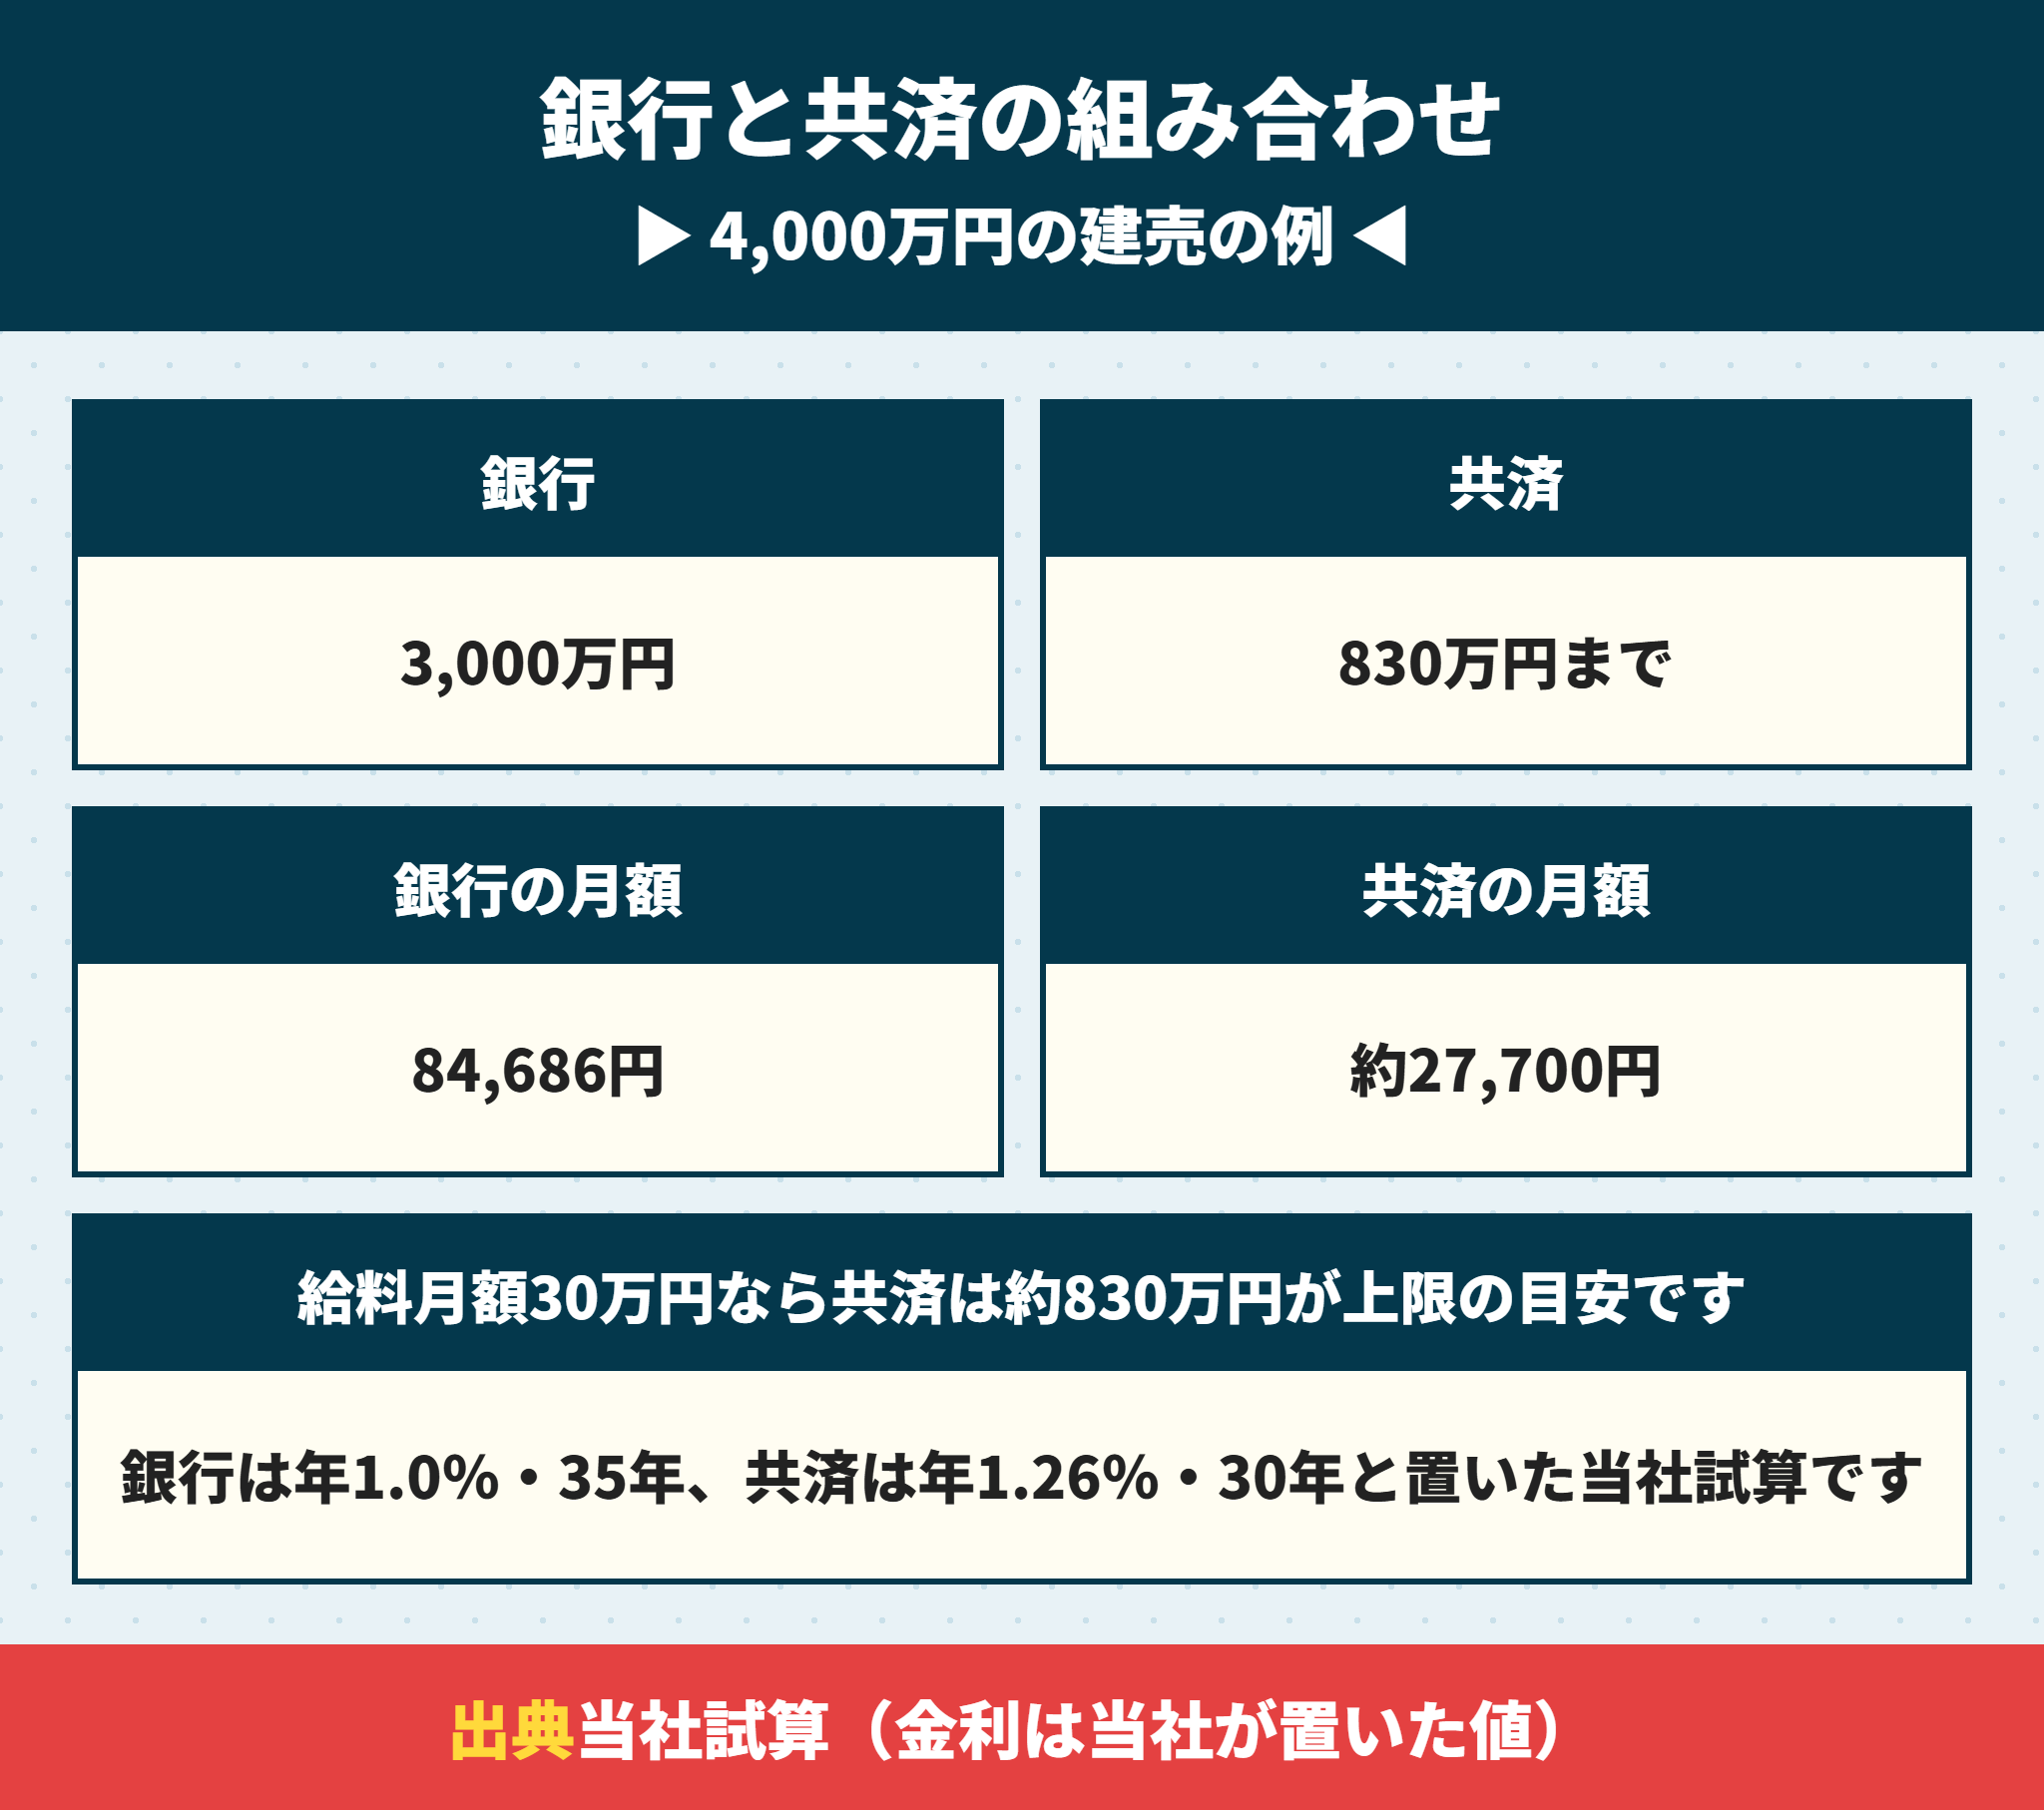
4,000万円の建売なら銀行3,000万円と共済830万円が組み合わせの目安
具体的な数字で組み合わせを考えます。
給料月額30万円・組合員期間12年の人が、4,000万円の建売を買う例です。
| 借入 | 借入額 | 条件(当社が置いた値) | 毎月の返済 |
|---|---|---|---|
| 銀行の住宅ローン | 3,000万円 | 年1.0%・35年 | 84,686円 |
| 共済の住宅貸付 | 約830万円 | 年1.26%・30年 | 約27,700円 |
| 合計 | 約3,830万円 | 約112,400円 |
共済の限度額は900万円ですが、返済の合計の上限11万2,500円から銀行の84,686円を引くと、残りは月27,814円です。
この月額で年1.26%・30年なら、共済で借りられるのは約833万円までになります。
京都市職員共済組合の規程のように住宅貸付を10万円単位で貸す組合では、約830万円が目安です。
公務員が銀行と共済を組み合わせると返済比率も合わせて見られる
フラット35は、ほかの借入の返済も足して返済比率を計算すると決めています。
共済の貸付も返済額に入ると考えて、銀行の審査に出す数字をそろえておきましょう。
返済比率の計算は住宅ローンの返済比率は何%が目安?計算方法と審査の基準40%と実際に建売を買った人の平均17.6%を年収別に比較で解説しています。
共済だけで900万円を借りて、残りを銀行で借りる順番でもよいですか。
ラクチン君考え方は同じですが、どちらの審査でも返済の合計が見られます。先に銀行の事前審査で借りられる額を出し、共済はその後の差額にすると無理がありません。
退職手当で共済の残りを一括で返すので定年の年齢から逆算する
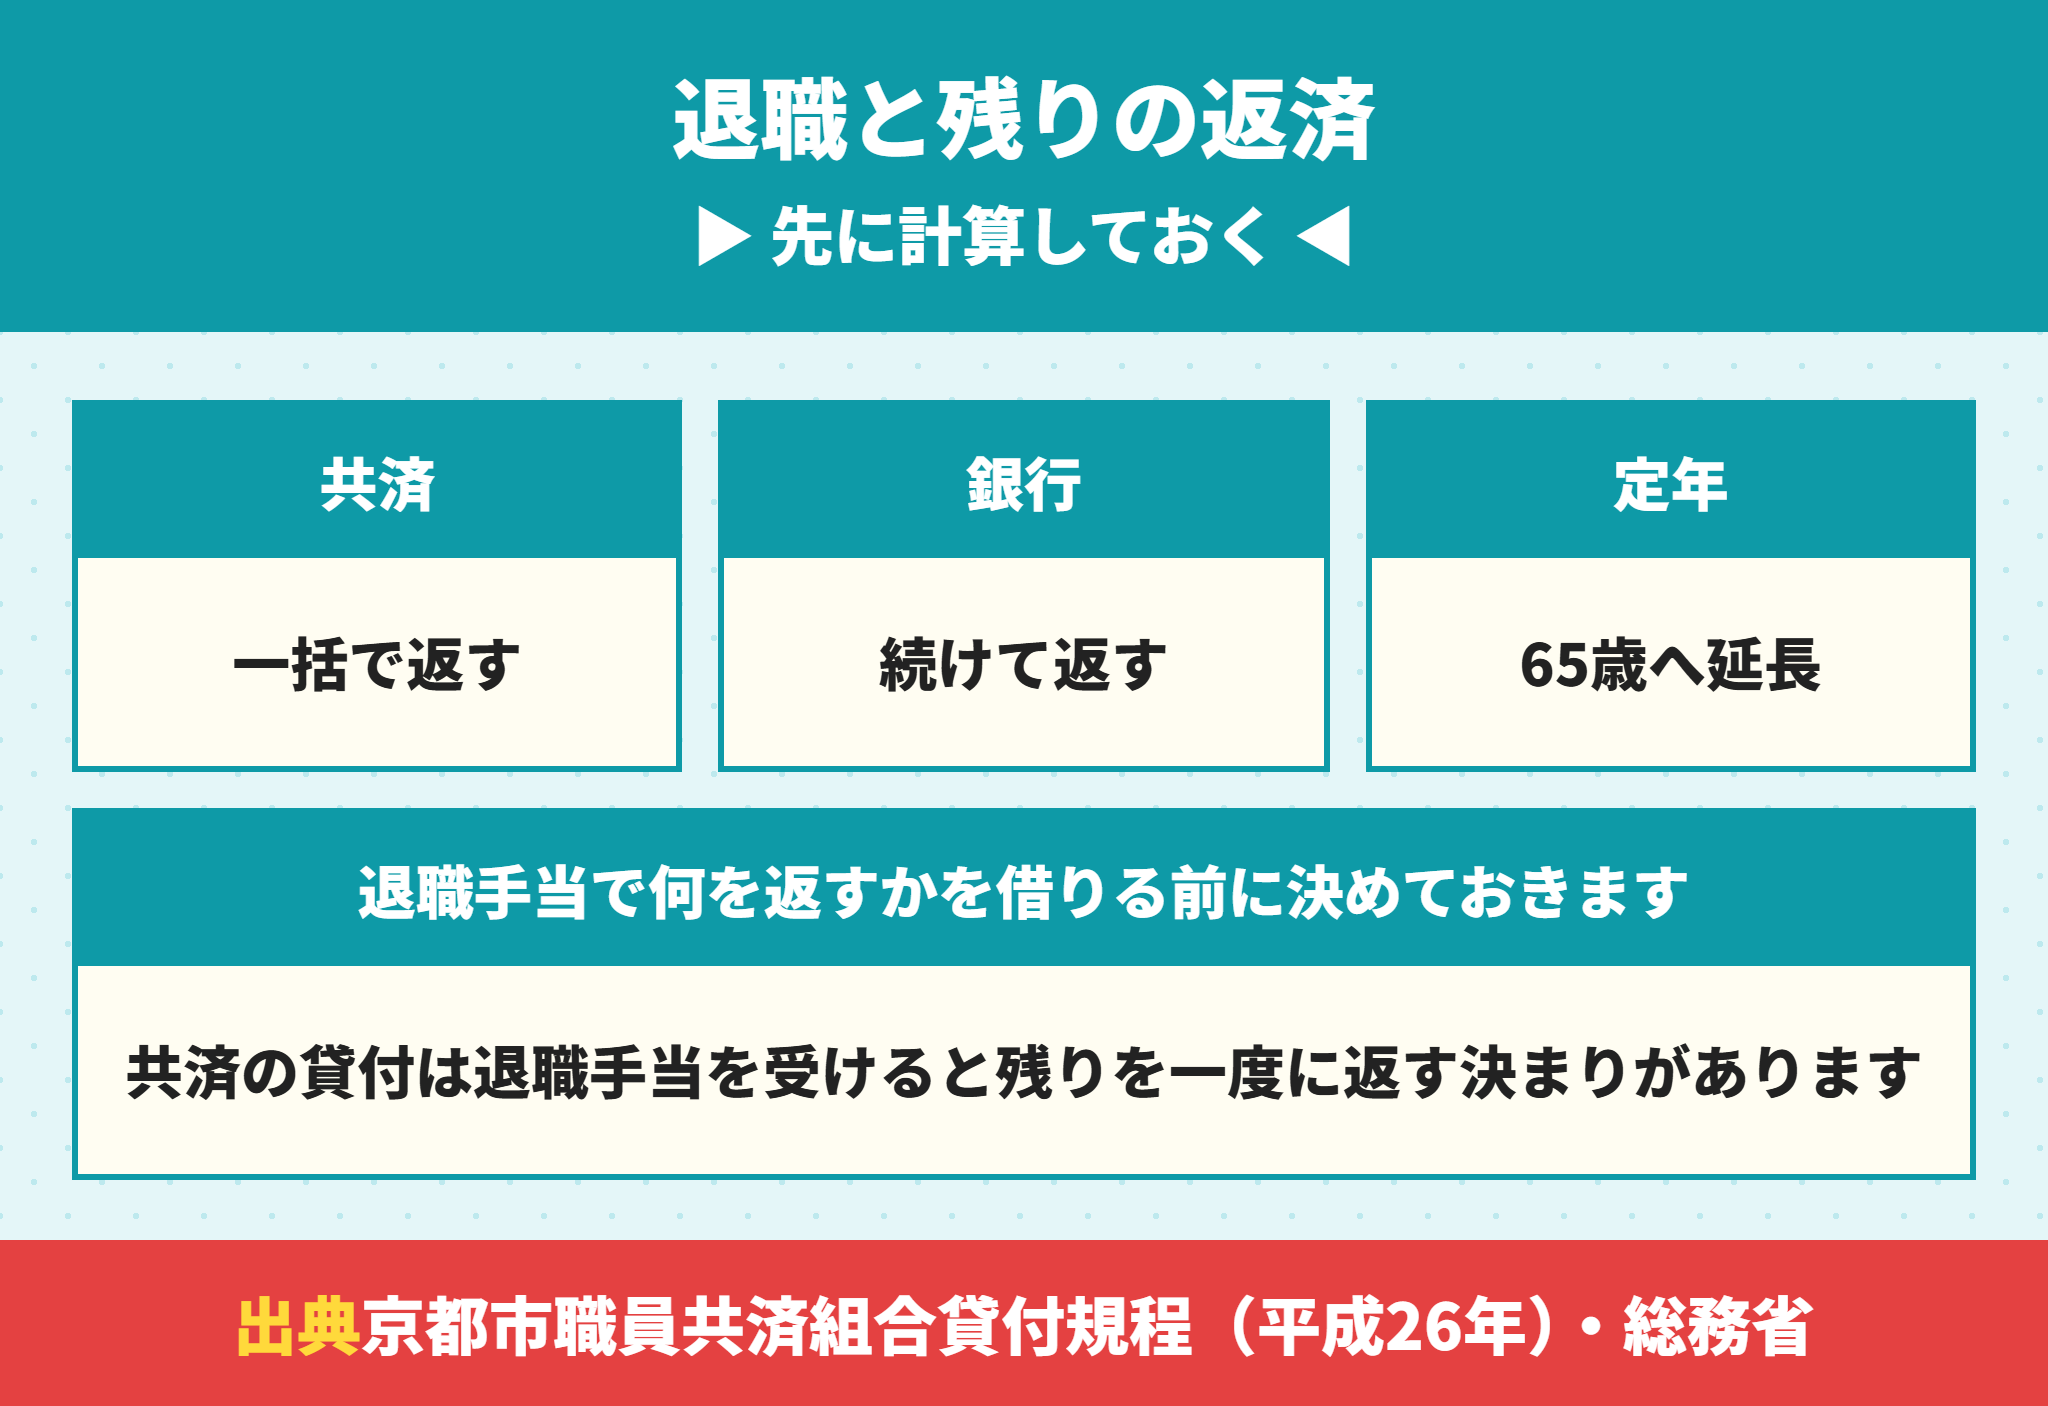
共済の貸付には、退職のときの決まりがあります。
京都市職員共済組合の貸付規程(平成26年の全部改正)は、退職手当の支給を受けたとき、残りの元利金を即時に返すと定めています。
給与天引きで返す仕組みなので、職を離れれば残りをまとめて返すことになります。
地方公務員の定年は2031年度に65歳になる
総務省の資料では、地方公務員の定年は2023年度から2年に1歳ずつ上がり、2031年4月から65歳になります。
| 期間 | 一般の職員の定年 |
|---|---|
| 2023年4月〜2025年3月 | 61歳 |
| 2025年4月〜2027年3月 | 62歳 |
| 2027年4月〜2029年3月 | 63歳 |
| 2029年4月〜2031年3月 | 64歳 |
| 2031年4月〜 | 65歳 |
定年が延びると退職手当を受け取る時期も後ろにずれるので、返し終わる年齢を計算し直す必要があります。
公務員の退職金で返す額を先に出しておく
前の章の例で、38歳で共済から830万円を年1.26%・30年で借りると、65歳で退職したときの残りは約98万円です。
60歳で退職すれば、残りは約253万円になります。
同じときに銀行から3,000万円を年1.0%・35年で借りていれば、65歳の時点で銀行の残りは約781万円です(当社試算)。
国家公務員の例では、令和6年度の定年退職者の退職手当の平均は2,160万1千円でした(内閣人事局)。
退職金(退職手当)は老後の生活費でもあるので、住宅ローンに回す額を借りる前に決めておくことをおすすめします。
退職のときに計算しておく3つの額
共済の貸付の残り(一括で返す額)
銀行の住宅ローンの残り(繰上返済するかを決める額)
老後の生活費として手元に残す額
完済の年齢の考え方は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間、繰上返済の注意は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションにあります。
転勤や異動で家を離れるときは住宅ローン控除の手続きが要る
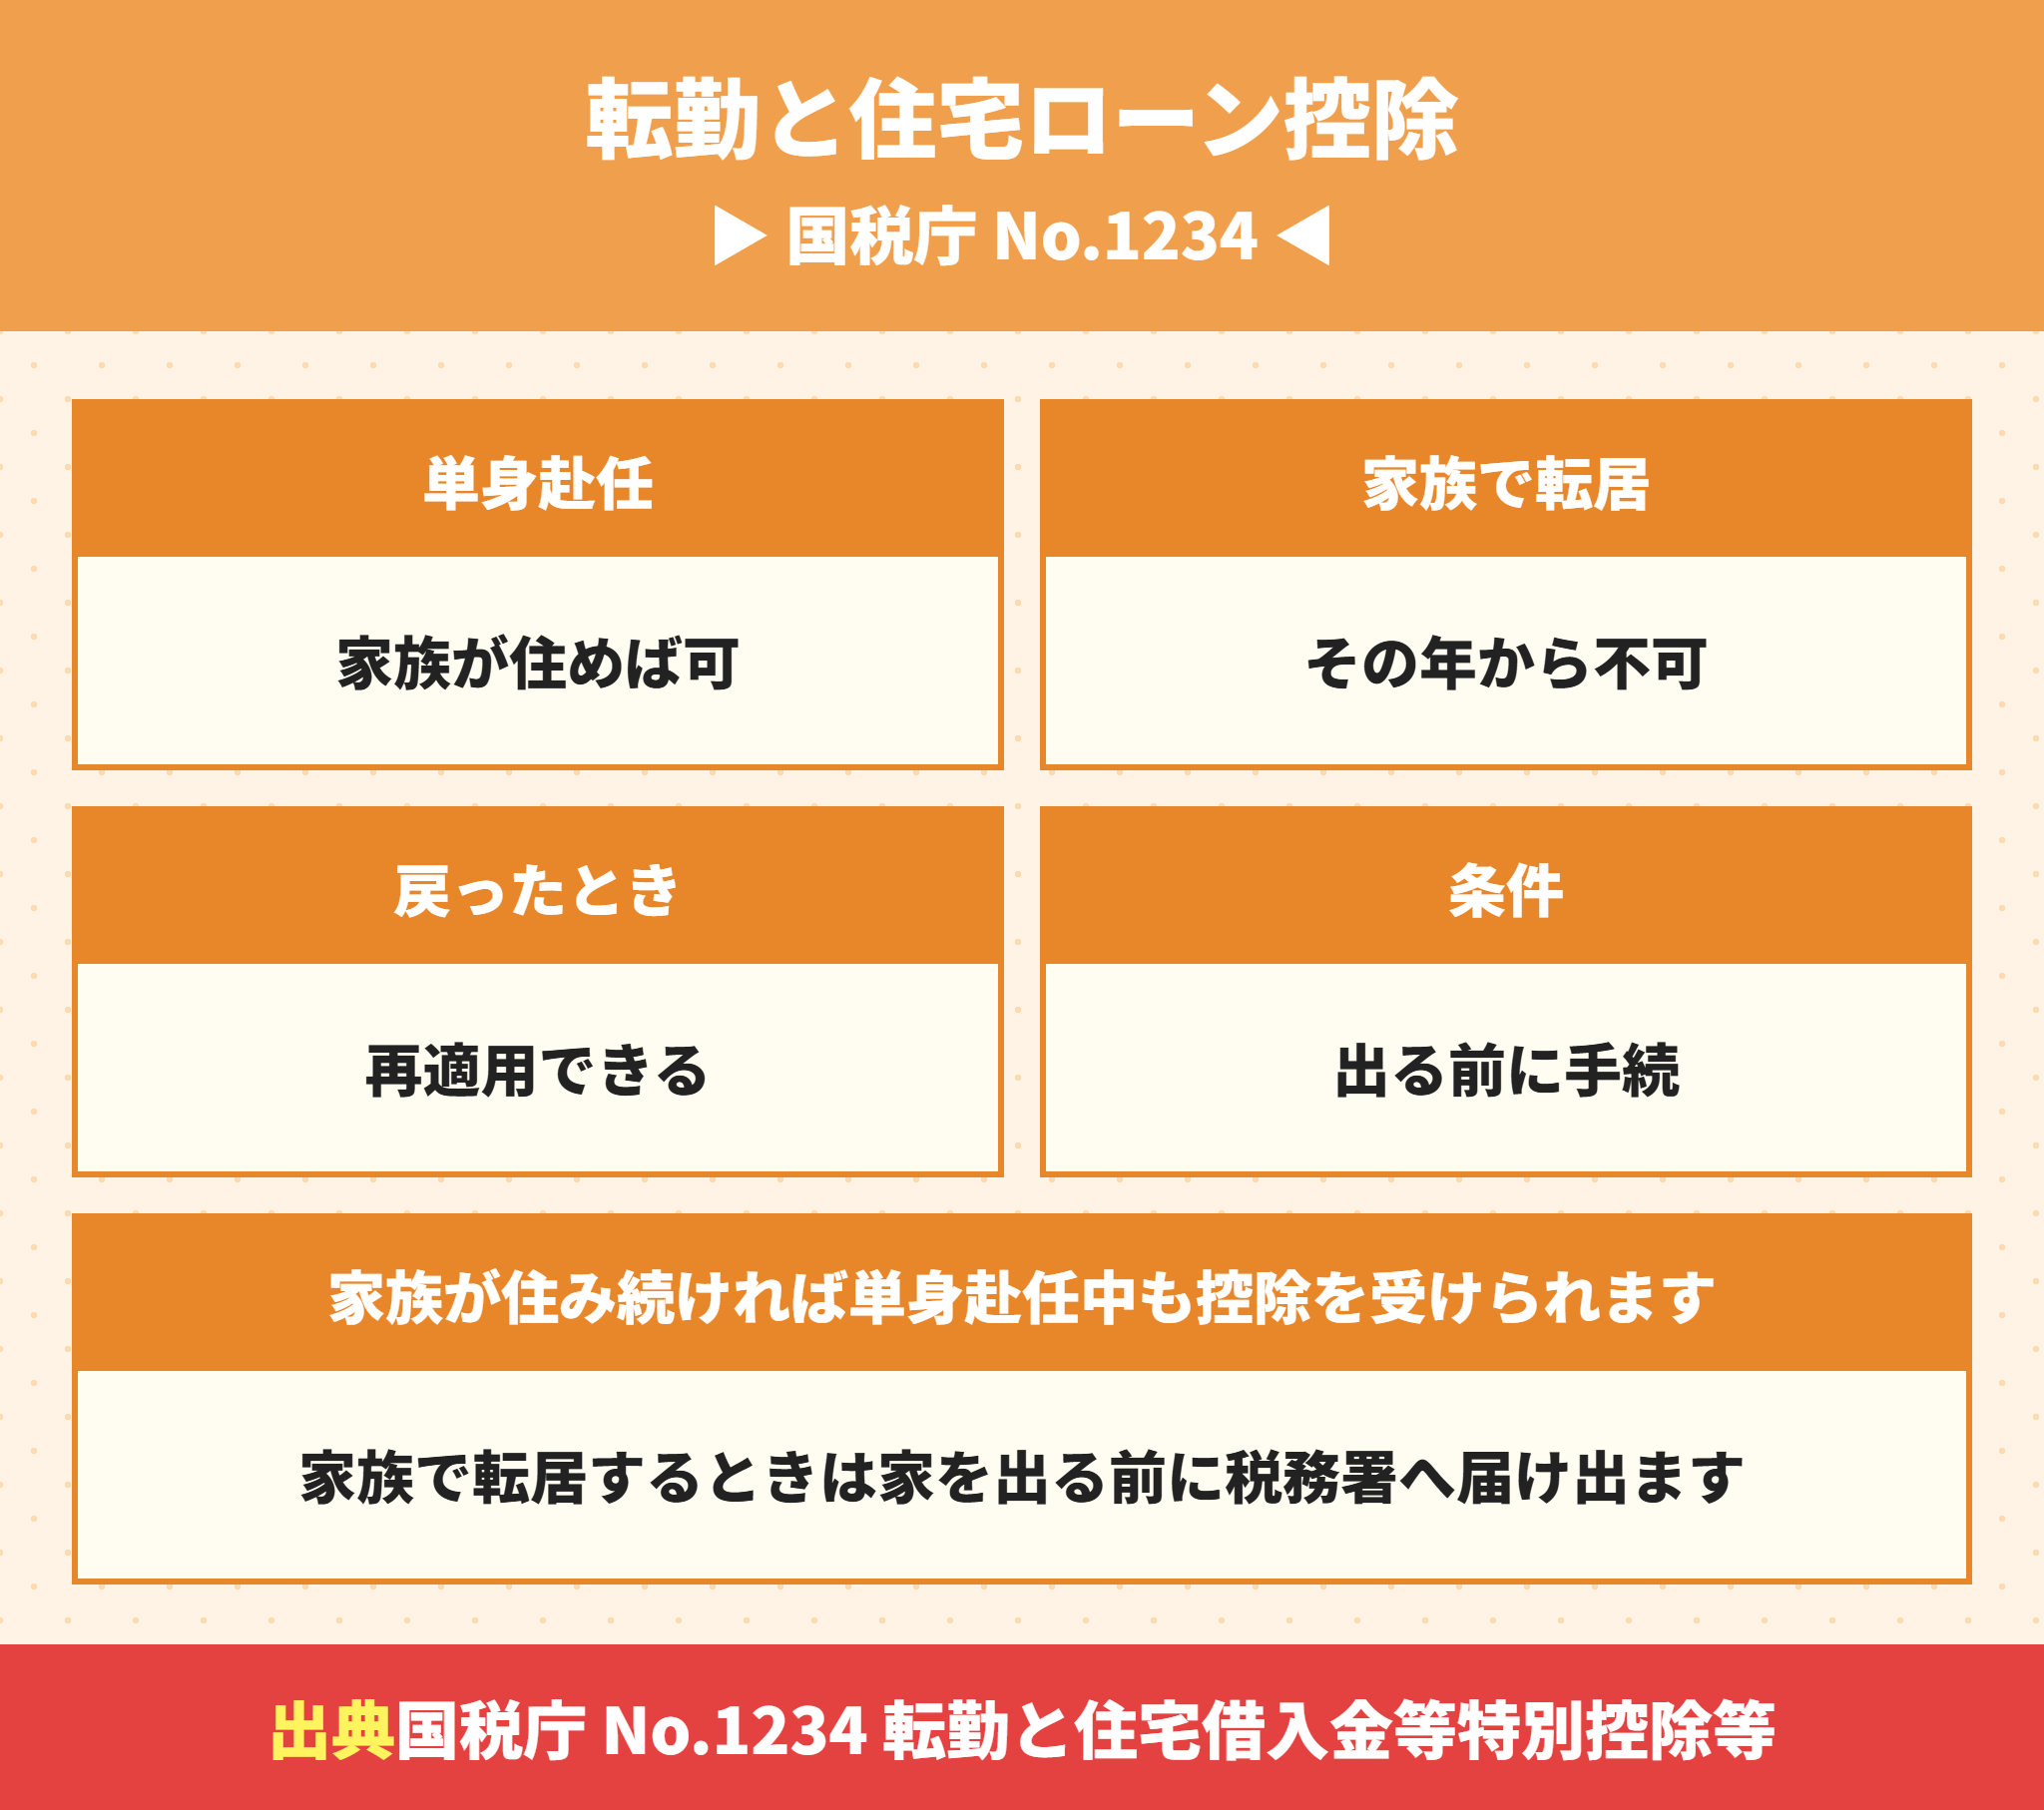
公務員は、異動で通えない場所に移ることがあります。
国税庁の「No.1234 転勤と住宅借入金等特別控除等」で、扱いを確かめます。
| 場合 | 住宅ローン控除の扱い |
|---|---|
| 単身赴任で家族が住み続ける | 家族が6か月以内に入居し住み続ければ、受けられる |
| 家族と一緒に転居する | 住まなくなった年から受けられない |
| 転居のあと家に戻る | 条件を満たせば、戻った年から残りの期間で再び受けられる |
単身赴任なら、家族が家の取得から6か月以内に入居し住み続ければ控除を受けられるという扱いです。
家族と一緒に家を離れる場合、再び受けるには転任の命令などのやむを得ない事情と、家を出る日までの手続きが必要です。
家を出る前に税務署へ届け出ておかないと、戻ってきても控除を受けられなくなるおそれがあります。
住民票の扱いは住宅ローンは住民票移動でバレる?住まない場合と住民票だけ移すリスクで解説しています。
公務員の共済の住宅貸付も住宅ローン控除の対象になる
国税庁の「No.1225」は、控除の対象になる借入先に国家公務員共済組合と地方公務員共済組合を挙げています。
返す期間が10年以上であることなどの条件を満たせば、共済の借入も年末残高に入れて計算できます。
控除の額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で計算しています。
転勤の可能性がある公務員が買う前に話し合うこと
異動の範囲が今の家から通える地域に収まるか
単身赴任にするか、家族で移るか
家を空けるときに貸すか、空き家にしておくか
公務員でも借りられる上限より返し続けられる額で借りる
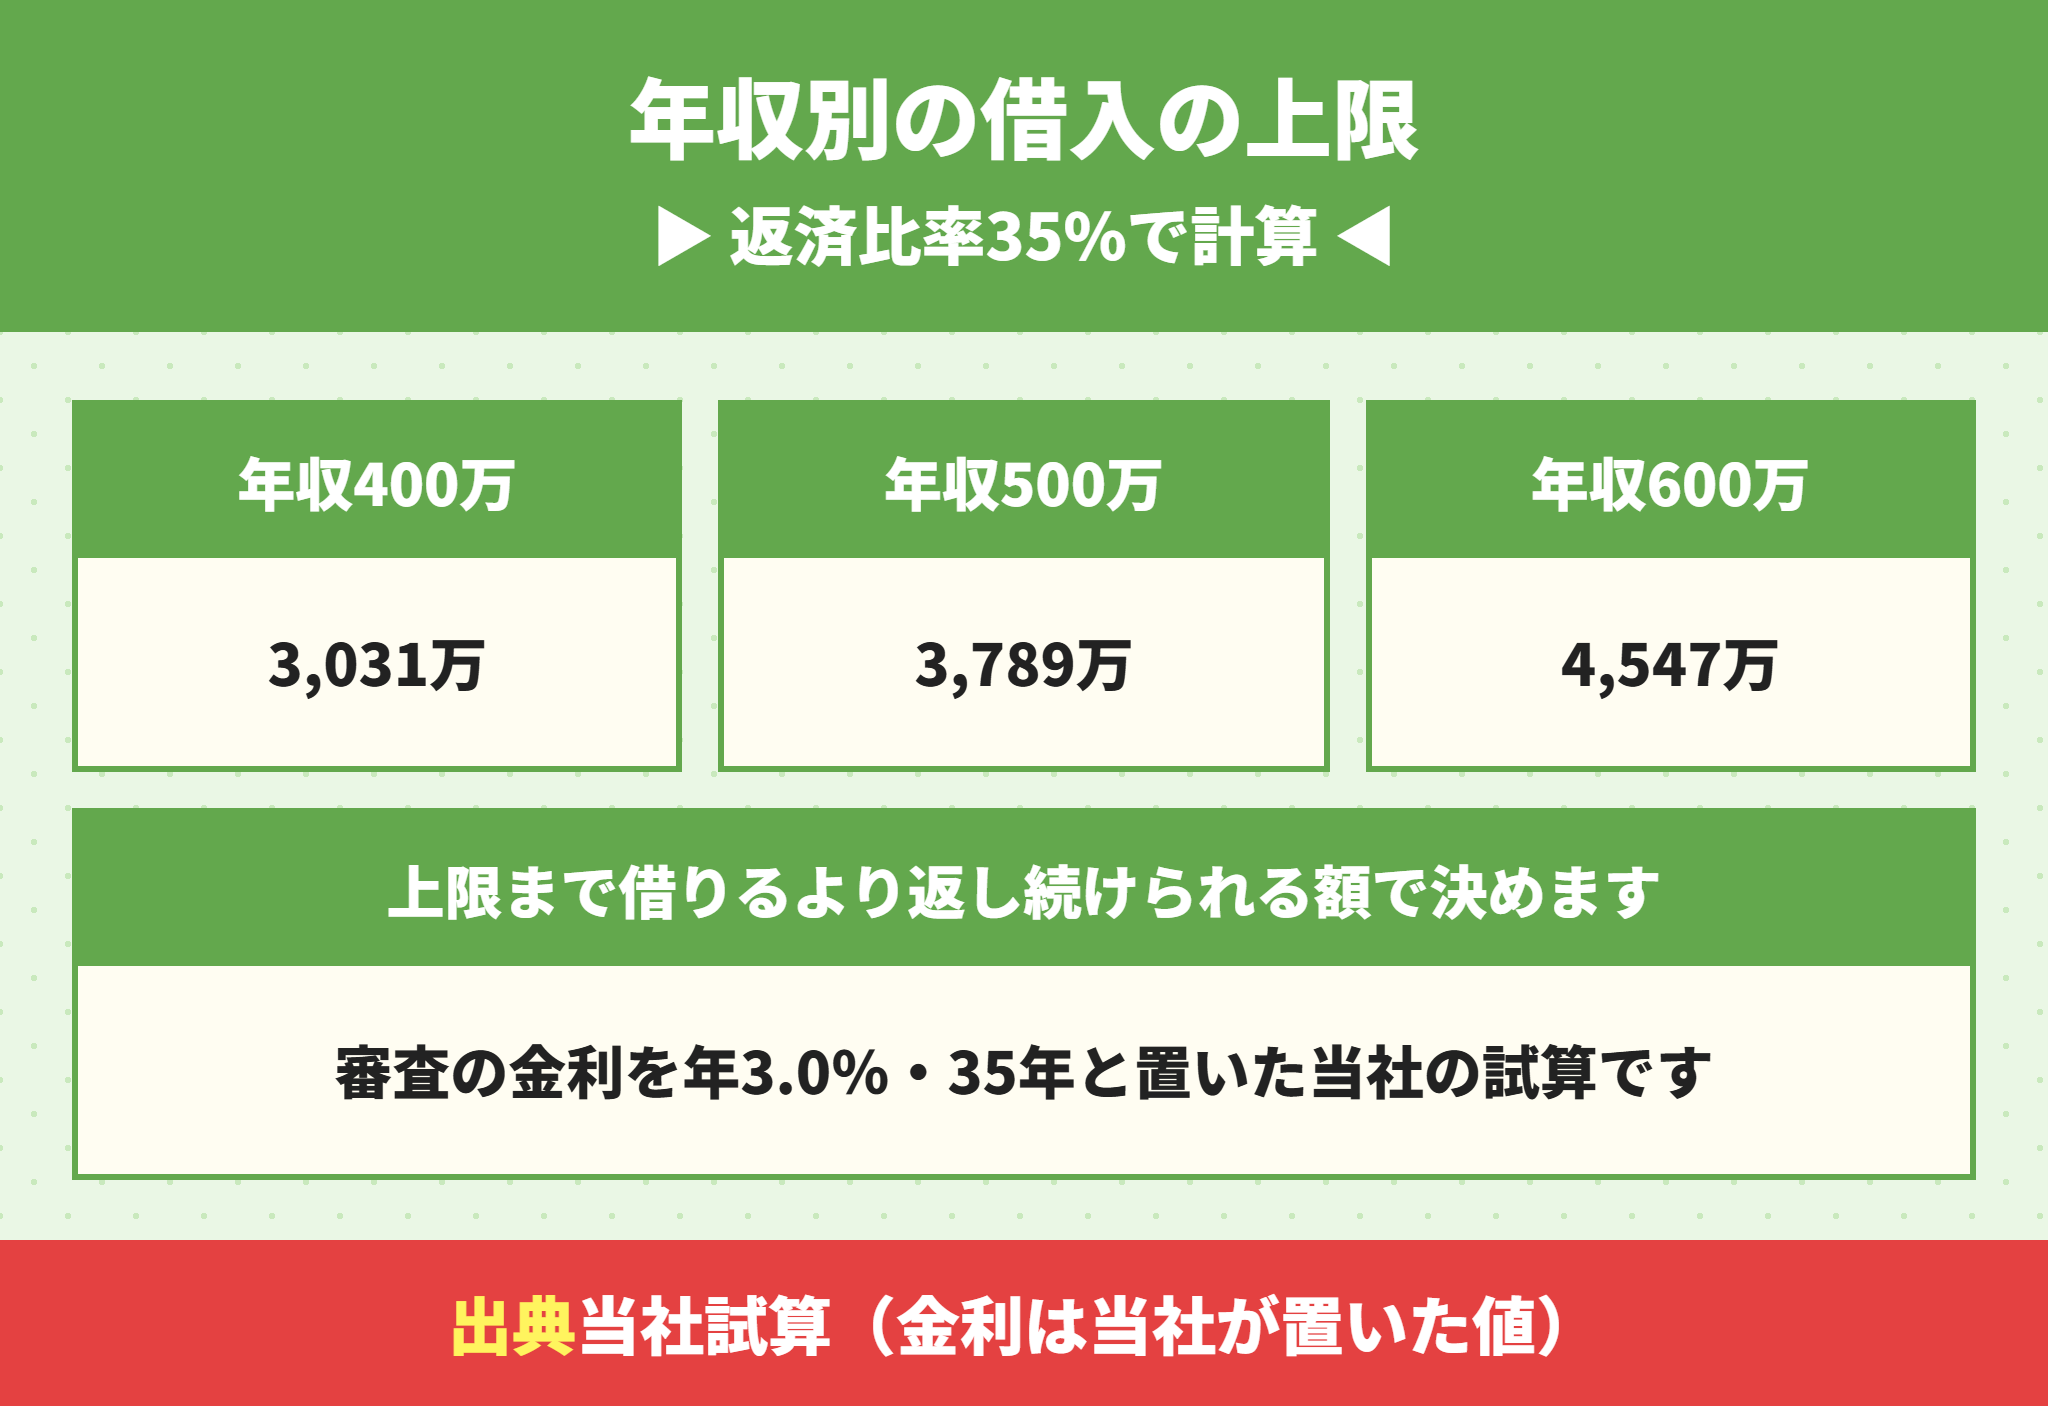
最後に、年収ごとに審査の上限を当社で試算しました。
| 年収 | 月の返済の上限 | 借入の上限の目安 |
|---|---|---|
| 400万円 | 約11.7万円 | 約3,031万円 |
| 500万円 | 約14.6万円 | 約3,789万円 |
| 600万円 | 約17.5万円 | 約4,547万円 |
| 700万円 | 約20.4万円 | 約5,305万円 |
| 800万円 | 約23.3万円 | 約6,063万円 |
これは審査で通る上限で、無理なく返せる額ではありません。
実際に分譲住宅を買った人の返済比率は平均17.6%で、上限の35%の半分ほどで借りているのが実態です。
公務員の借入限度額は共済の分も含めて考える
表の上限は銀行の住宅ローンだけで借りた場合の目安です。
共済の住宅貸付を足すと、銀行と共済の返済の合計で返済比率が計算されるので、借りられる総額が大きく増えるわけではありません。
共済は利率が低いぶん、同じ返済額でも借りられる額がやや増える、と考えるのが実際に近い見方です。
年収ごとの考え方は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差、審査の項目は住宅ローンの審査基準10項目と審査厳しいランキングの実際|落ちる理由で解説しています。
共働きの公務員夫婦なら、収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説の仕組みも選べます。
公務員は転勤があるので、家を買うのは早いでしょうか。
ラクチン君異動の範囲が通勤できる地域に収まるかで判断が変わります。単身赴任でも家族が住めば控除は続くので、異動の範囲と家族の暮らし方を先に話し合っておきましょう。
公務員の住宅ローンのよくある質問
- 公務員は住宅ローンの審査に必ず通りますか。
-
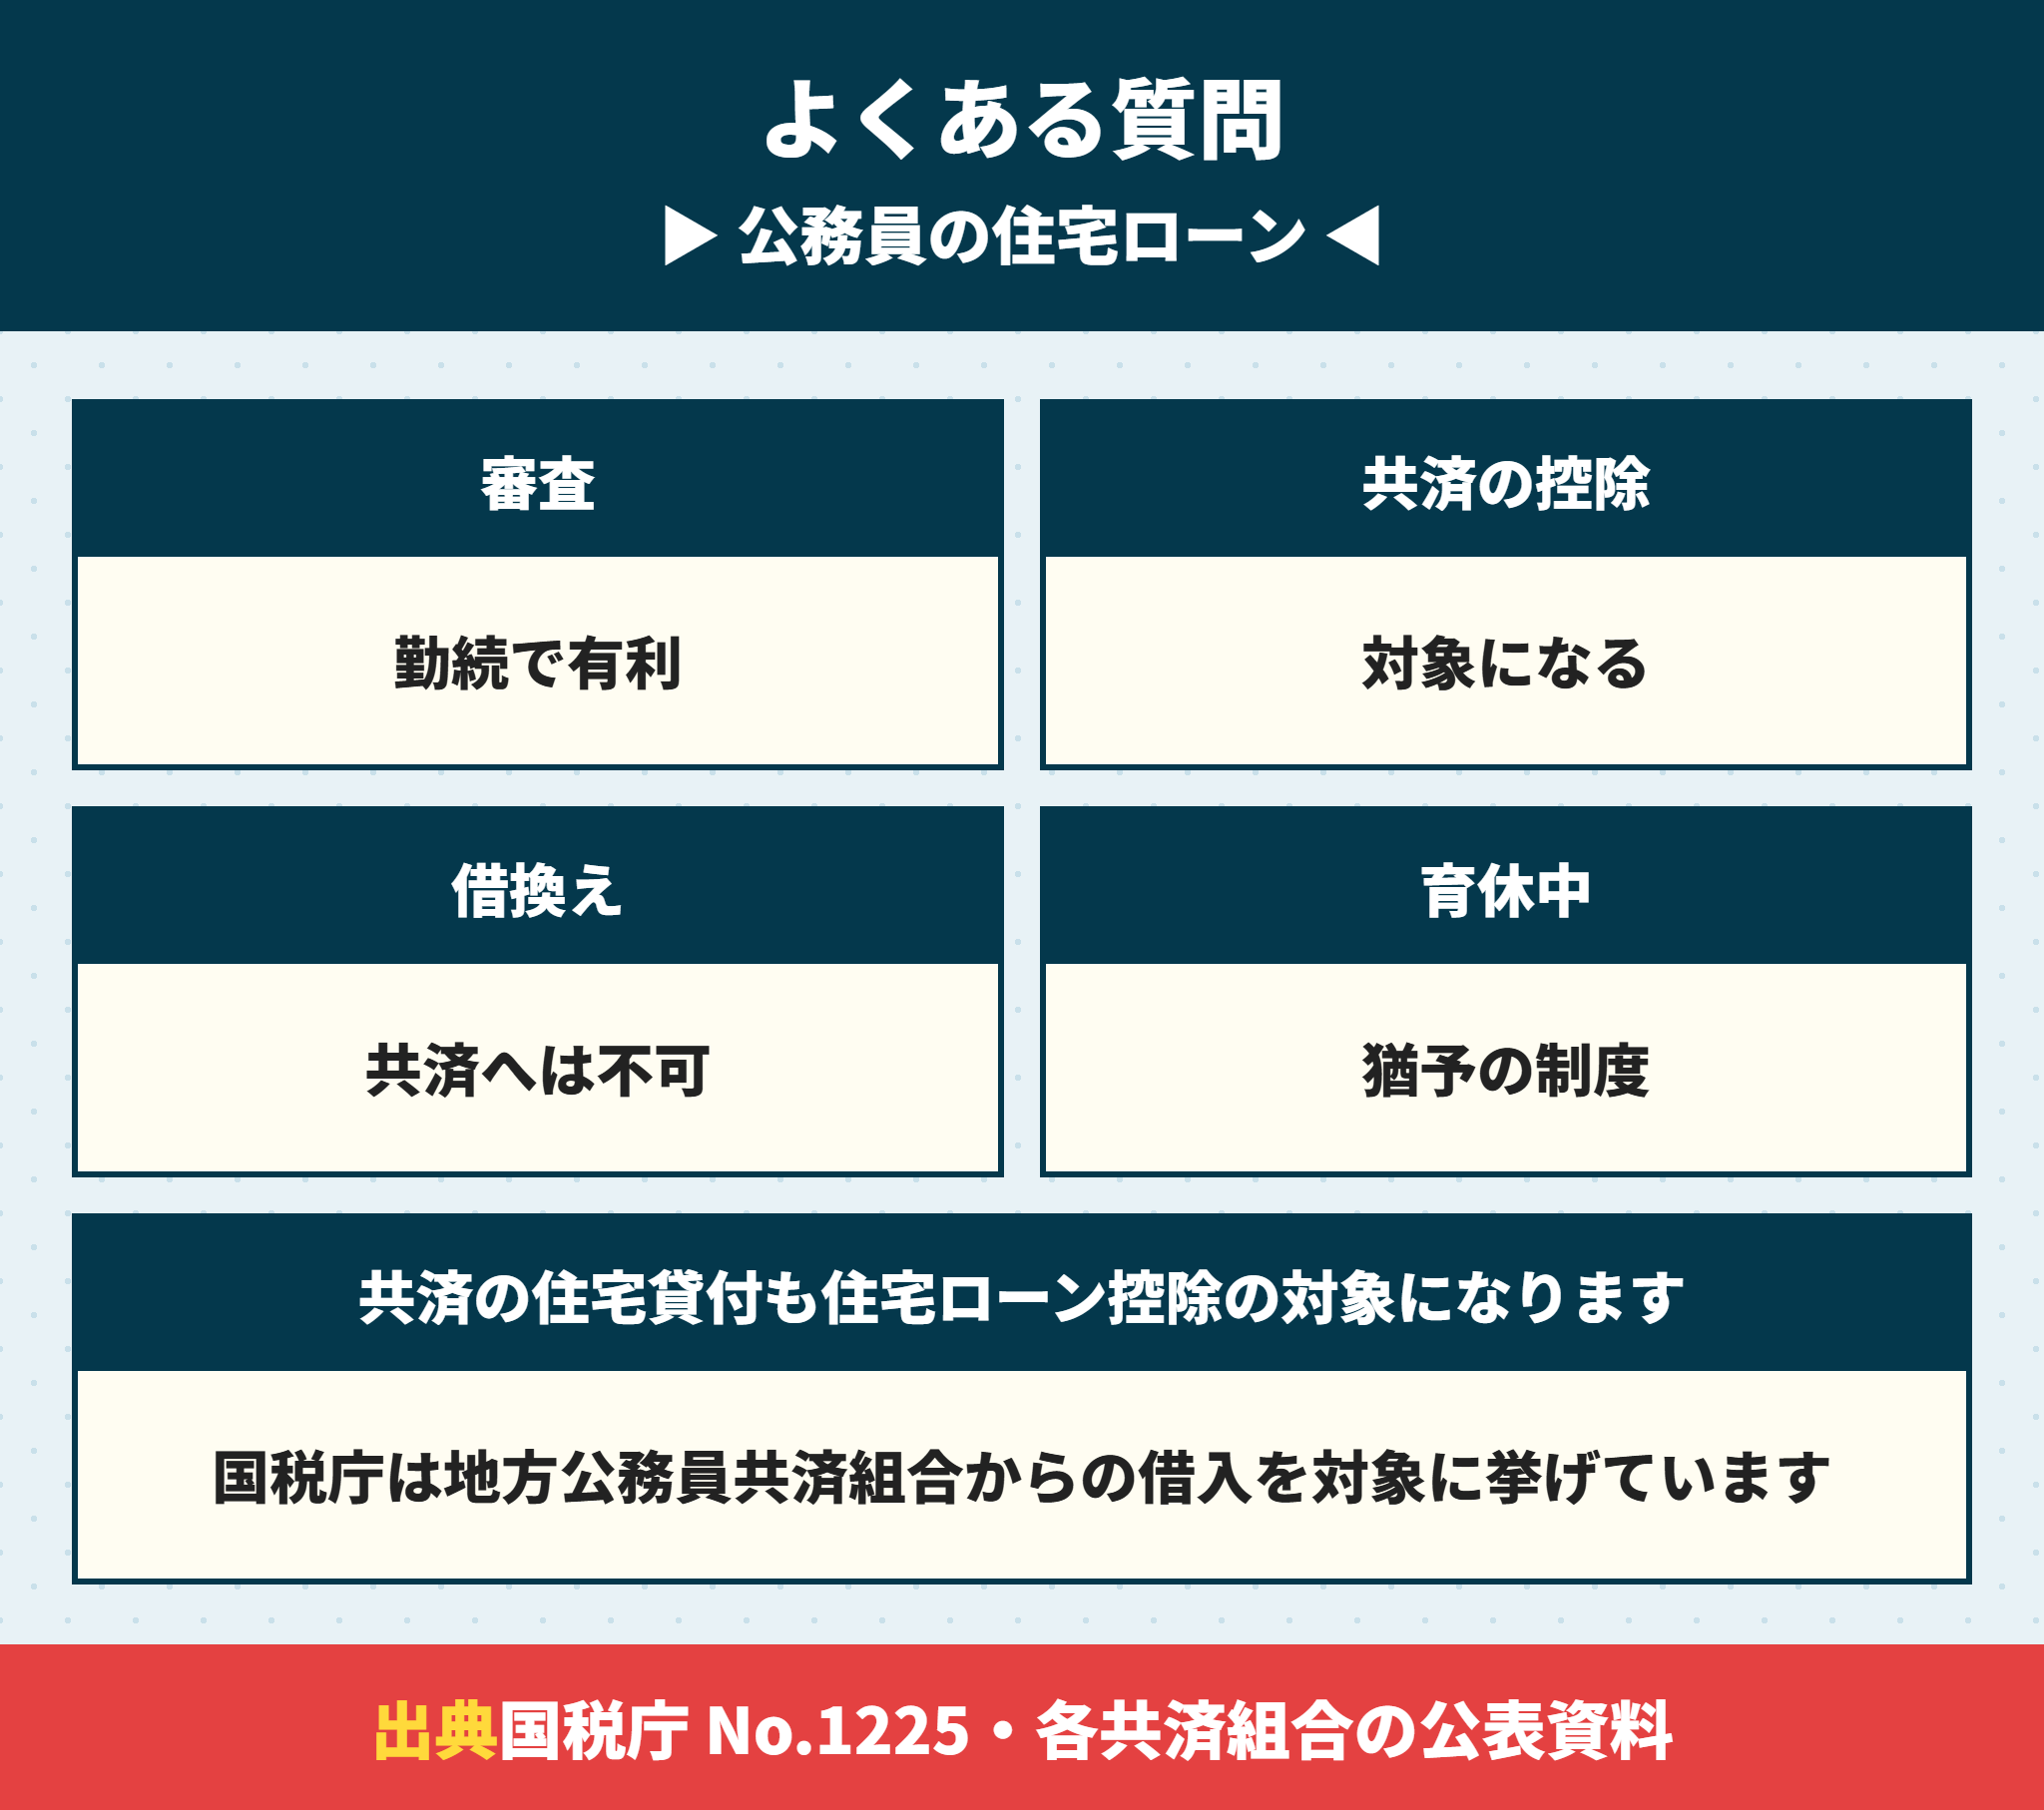
必ずではありません。完済時の年齢や返済負担率、健康状態は職業に関係なく見られます。借入の額が大きすぎれば公務員でも通りません。
- 共済組合の住宅貸付は住宅ローン控除の対象になりますか。
-
国税庁は対象の借入先に地方公務員共済組合と国家公務員共済組合を挙げています。返す期間が10年以上などの条件を満たす必要があります。
- 共済の貸付で銀行の住宅ローンを借り換えられますか。
-
奈良県の市町村職員の共済組合は、他の金融機関からの借換えはできないと案内しています。所属する組合の決まりを確かめてください。
- 育休中は共済の返済を止められますか。
-
広島県の例では、育児休業・介護休暇の期間中は申請により償還猶予の制度があります。復帰後は猶予された分も合わせて返します。
- 退職したら共済の残りはどうなりますか。
-
京都市職員共済組合の規程では、退職手当の支給を受けたときに残りを即時に返すと定めています。退職手当から返す前提で計画します。
- 国家公務員や自衛官も同じ条件ですか。
-
国家公務員や防衛省の共済組合は別の制度で、利率や限度額が違います。所属する共済組合の手引きで確かめてください。
公務員の住宅ローンは銀行を主にして共済は差額と退職時まで計算して使う
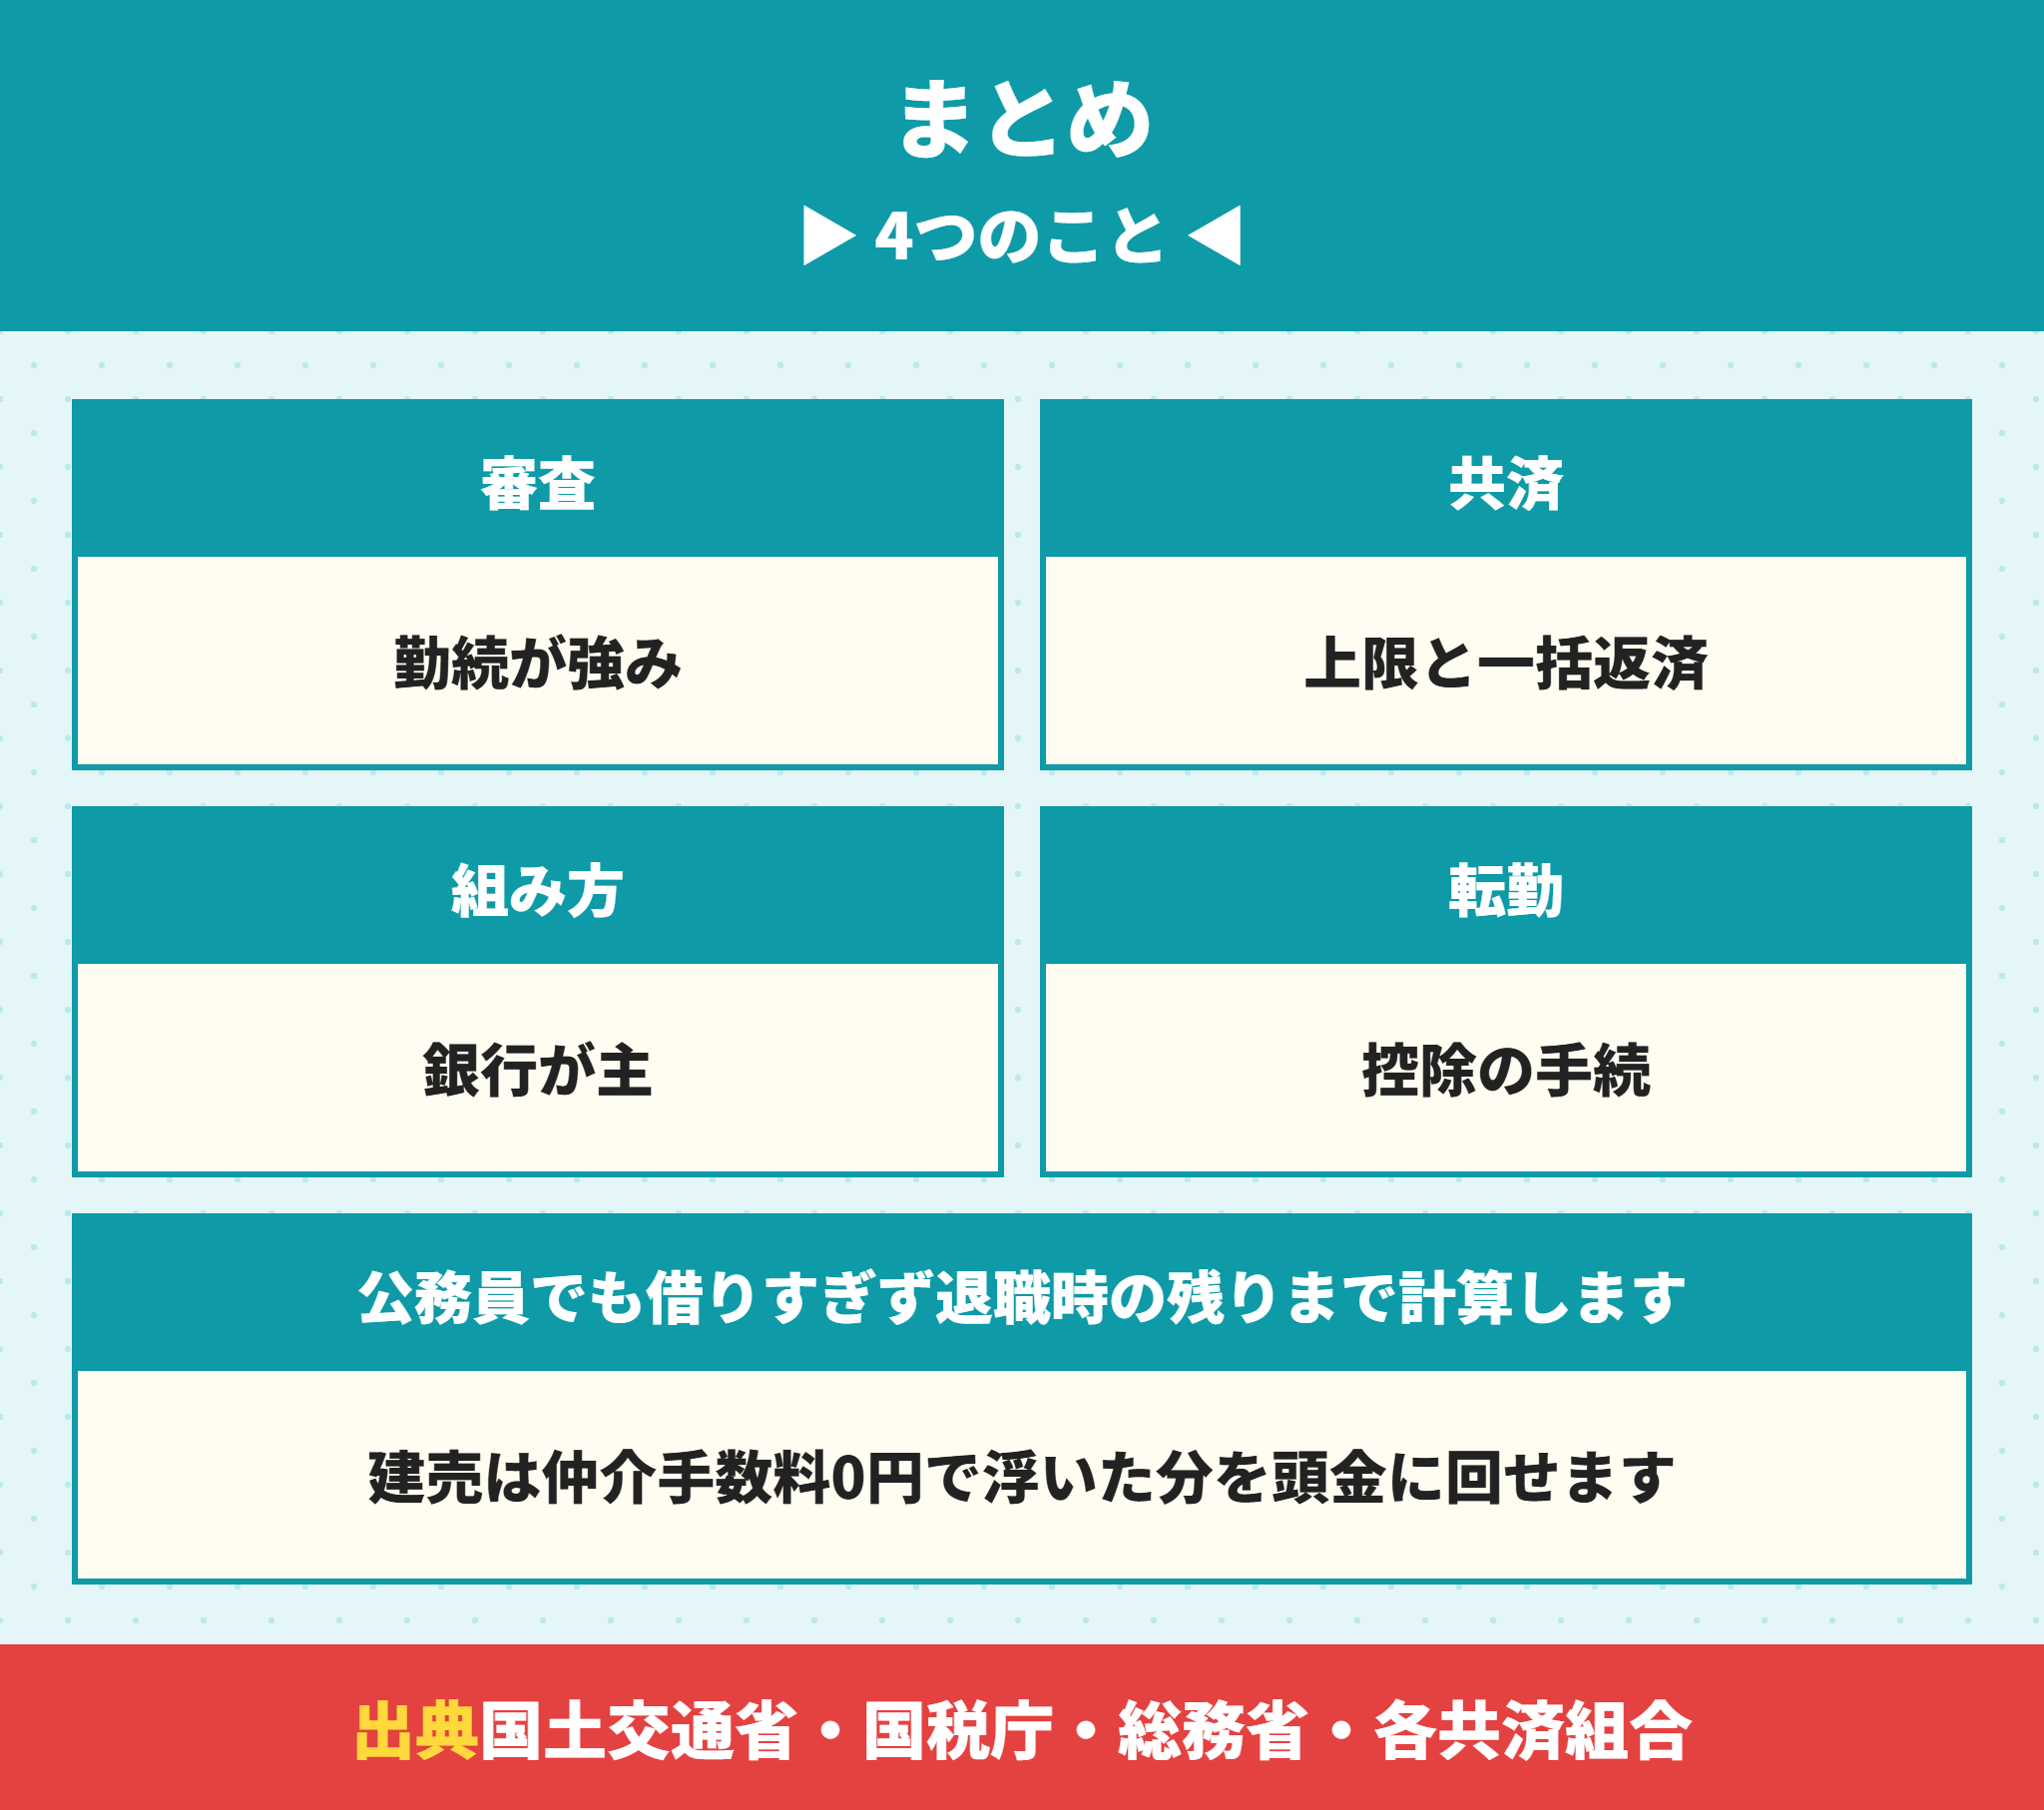
最後にまとめます。公務員の強みは勤続と雇用形態で、借りすぎれば通らない点はほかの職業と同じです。
- 審査に「公務員」の項目はなく、勤続年数93.9%・雇用形態70.6%の機関が見ている(国土交通省)
- 共済の住宅貸付は年1.26%・360月以内・1,800万円までの例がある(広島県)
- 銀行を含めた年間の返済が給料月額の4.5倍を超える分は、共済で借りられない(広島県の例)
- 退職手当を受けると共済の残りを即時に返す決まりがある(京都市職員共済組合)
- 家族で転居するときは、家を出る日までに税務署へ手続きをする(国税庁 No.1234)
当社は新築の建売を仲介手数料0円でご案内しています。浮いた分を頭金に回せば、共済で借りる額を減らすこともできます。ご希望があれば、共済の限度額と銀行の借入を組み合わせた返済の試算もご相談ください。
金融機関ごとの違いは住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査 結果報告書
- 国土交通省|民間住宅ローンの実態に関する調査(一覧)
- 広島県|【貸付・貯金・保険・購買等】貸付(共済)(2026年3月13日)
- 広島県|貸付制度一覧
- 広島県|住宅貸付限度額
- 広島県|組合員貸付金の利率変動について
- 地方公務員共済組合連合会|令和8年10月から令和9年9月まで適用される率について
- 奈良県市町村職員共済組合|共済組合が行っている貸付の利率の変更(2018年1月)
- 京都市|京都市職員共済組合貸付規程(平成26年6月25日)
- 国税庁|No.1225 住宅借入金等特別控除の対象となる住宅ローン等
- 国税庁|No.1234 転勤と住宅借入金等特別控除等
- 総務省|地方公務員法の一部を改正する法律について(地方公務員の定年引上げ関係)
- 内閣官房内閣人事局|退職手当の支給状況(令和6年度)
- 住宅金融支援機構|【フラット35】借入れの条件
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








