





三井住友銀行で住宅ローンを組もうと思っています。金利がいくらになるのか、ほかの銀行と比べて何が違うのかが分かりません。
メガバンクの住宅ローンは、どれも同じに見えて迷いますよね。
先に結論を言います。
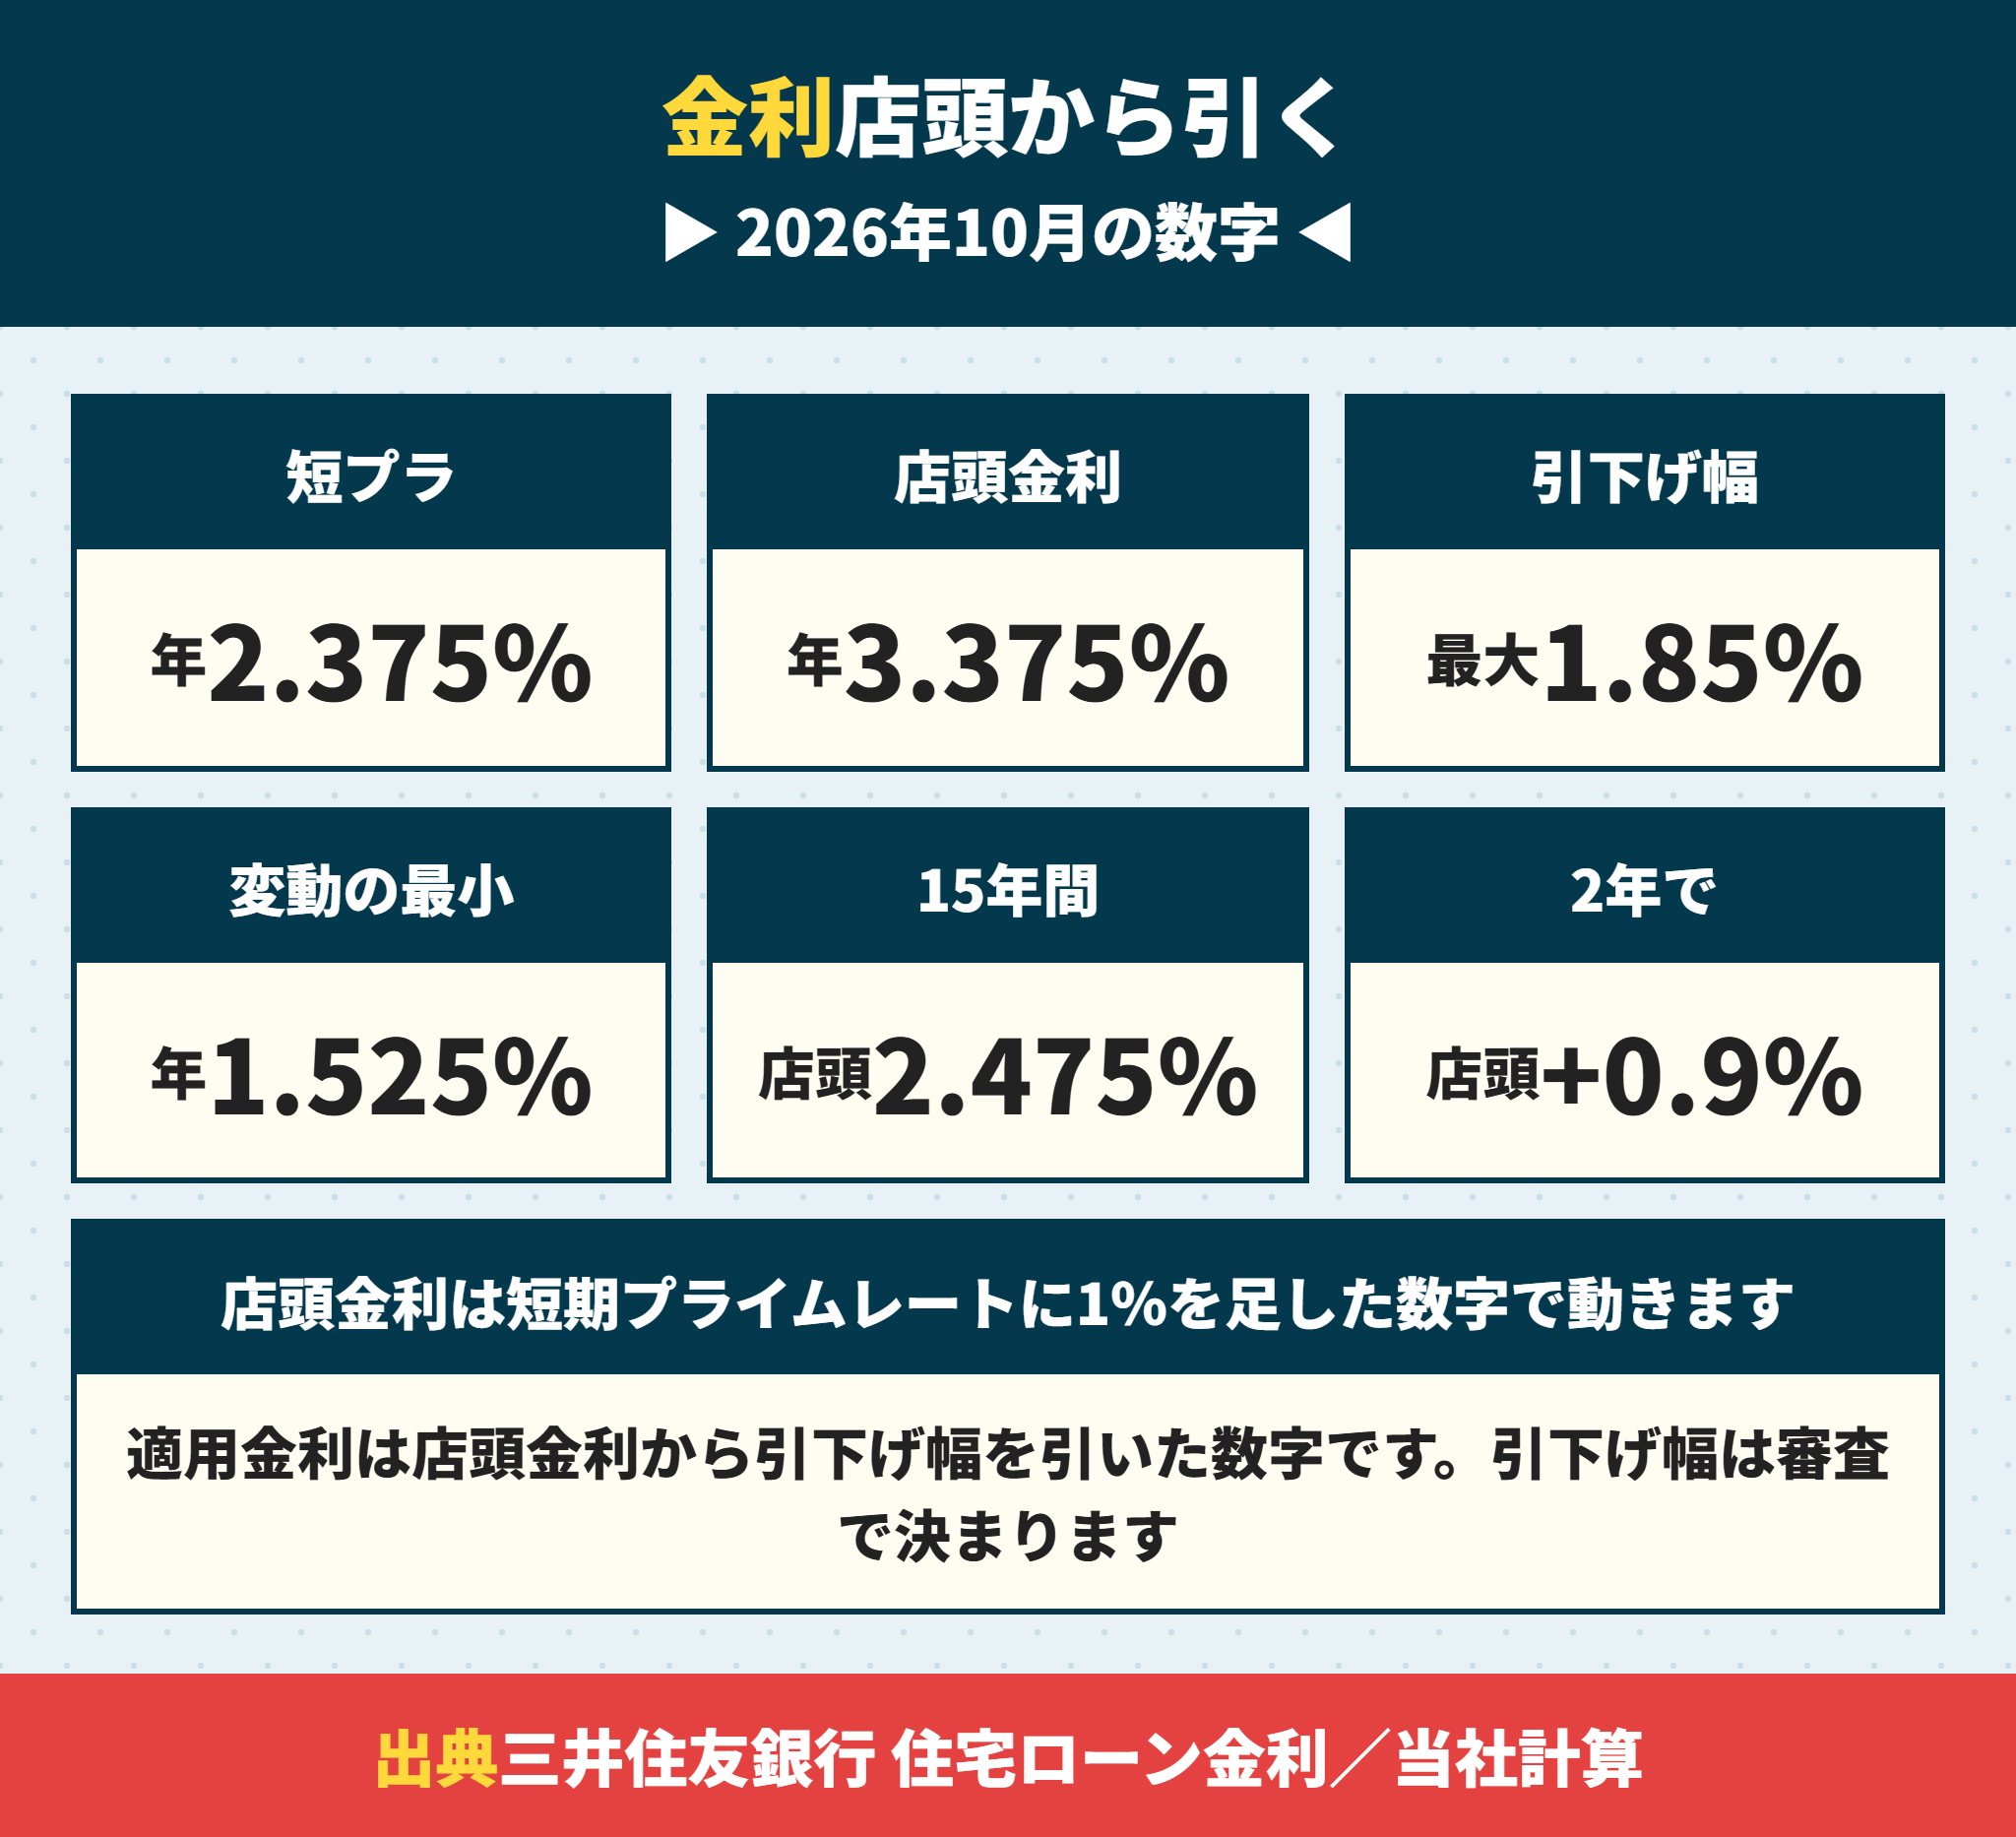
三井住友銀行の住宅ローンは店頭金利から引下げ幅を引いた数字で金利が決まります。
2026年10月の数字で計算すると、変動金利は最も低くて年1.525%です。
ただし、この数字だけで決めると損をすることがあります。
35年を超えて借りると年0.15%が上乗せされ、3,400万円なら総返済が約123万円増えます。
また46歳以上は、同じ年0.3%の8大疾病保障でも、ガンと診断されただけでは残高が0円になりません。
どちらも公式サイトには書いてありますが、金額にはなっていません。
この記事では、三井住友銀行が公表している金利・手数料・保障の条件を、関西の建売の価格帯である3,400万円で1つずつ計算して並べます。
読み終わるころには、自分が何年で、どのプランで、どの団信を付けるべきかが決められるはずです。
この記事で分かること
金利は店頭金利から引下げ幅を引く。変動は2026年10月で最小年1.525%
金利プランは3つ。固定期間が終わると引下げ幅が1.85%から1.6%に縮むものがある
35年を超えると年0.15%の上乗せ。最長は39年11か月
手数料は融資額の2.2%。保証料は金利に含まれる
8大疾病保障は年0.3%。46歳を境に保障の中身が変わる
自然災害の特約は2つの型からどちらか1つだけ選ぶ
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
三井住友銀行の住宅ローン金利は店頭金利から引下げ幅を引いて決まる
まず、金利の決まり方です。
三井住友銀行(SMBC)の住宅ローン金利のページには、2つの数字が並んでいます。
SMBCの住宅ローン金利を調べるときも、見るのはこのページです。
店頭金利と、ご融資利率です。
実際に払うのはご融資利率のほうで、店頭金利から引下げ幅を引いた数字です。
三井住友銀行の店頭金利は短期プライムレートに1%を足した数字
2026年10月の変動金利の店頭金利は年3.375%です。
一方、三井住友銀行の短期プライムレートは年2.375%で、2026年8月3日から適用されています。
2.375%に1%を足すと3.375%になります。
つまり店頭金利は、短期プライムレートが動くと同じ幅で動く作りです。
この関係は、ほかのメガバンクや地銀でも同じでした。
三井住友銀行の店頭金利は15年以上2.475%だった
金利水準推移を見ると、変動金利の店頭金利の動きが分かります。
| 適用開始 | 変動の店頭金利 | 主なできごと |
|---|---|---|
| 2009年1月 | 年2.475% | ここから約15年8か月据え置き |
| 2024年10月 | 年2.625% | マイナス金利解除のあと |
| 2025年4月 | 年2.875% | |
| 2026年3月 | 年3.125% | |
| 2026年9月 | 年3.375% | 短期プライムレート2.375%を反映 |
2024年10月からの2年で、店頭金利は0.9%上がりました。
なお、日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げています。
この利上げは、10月時点の短期プライムレートにはまだ入っていません。
今後の金利の動き方は住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場にまとめています。
三井住友銀行の変動金利は最も低くて年1.525%
引下げ幅は、選ぶ金利プランによって変わります。
全期間同じ幅で下がる「最後までずーっと引き下げプラン」なら、最大で年1.85%です。
3.375%から1.85%を引くと年1.525%です。
ここで注意したいのは「最大」という言葉です。
引下げ幅は申込内容や審査結果で決まると書かれていて、全員が1.85%下がるわけではありません。
さらにOliveアカウントの開設と、給与振込口座を三井住友銀行にすることが前提の金利です。
三井住友銀行の金利の読み方
店頭金利=短期プライムレート+1%
適用金利=店頭金利−引下げ幅
引下げ幅は「最大」で、審査とOlive・給与振込が前提

給与の振込先を変えられない場合はどうなりますか。
 ラクチン君
前提を満たせないときにどのくらい金利が変わるかは、公式サイトには書かれていません。事前審査の段階で、給与振込を変えられないことを伝えて金利を出してもらうのが確実です。
三井住友銀行の金利プランは3つで10年後に差が出る
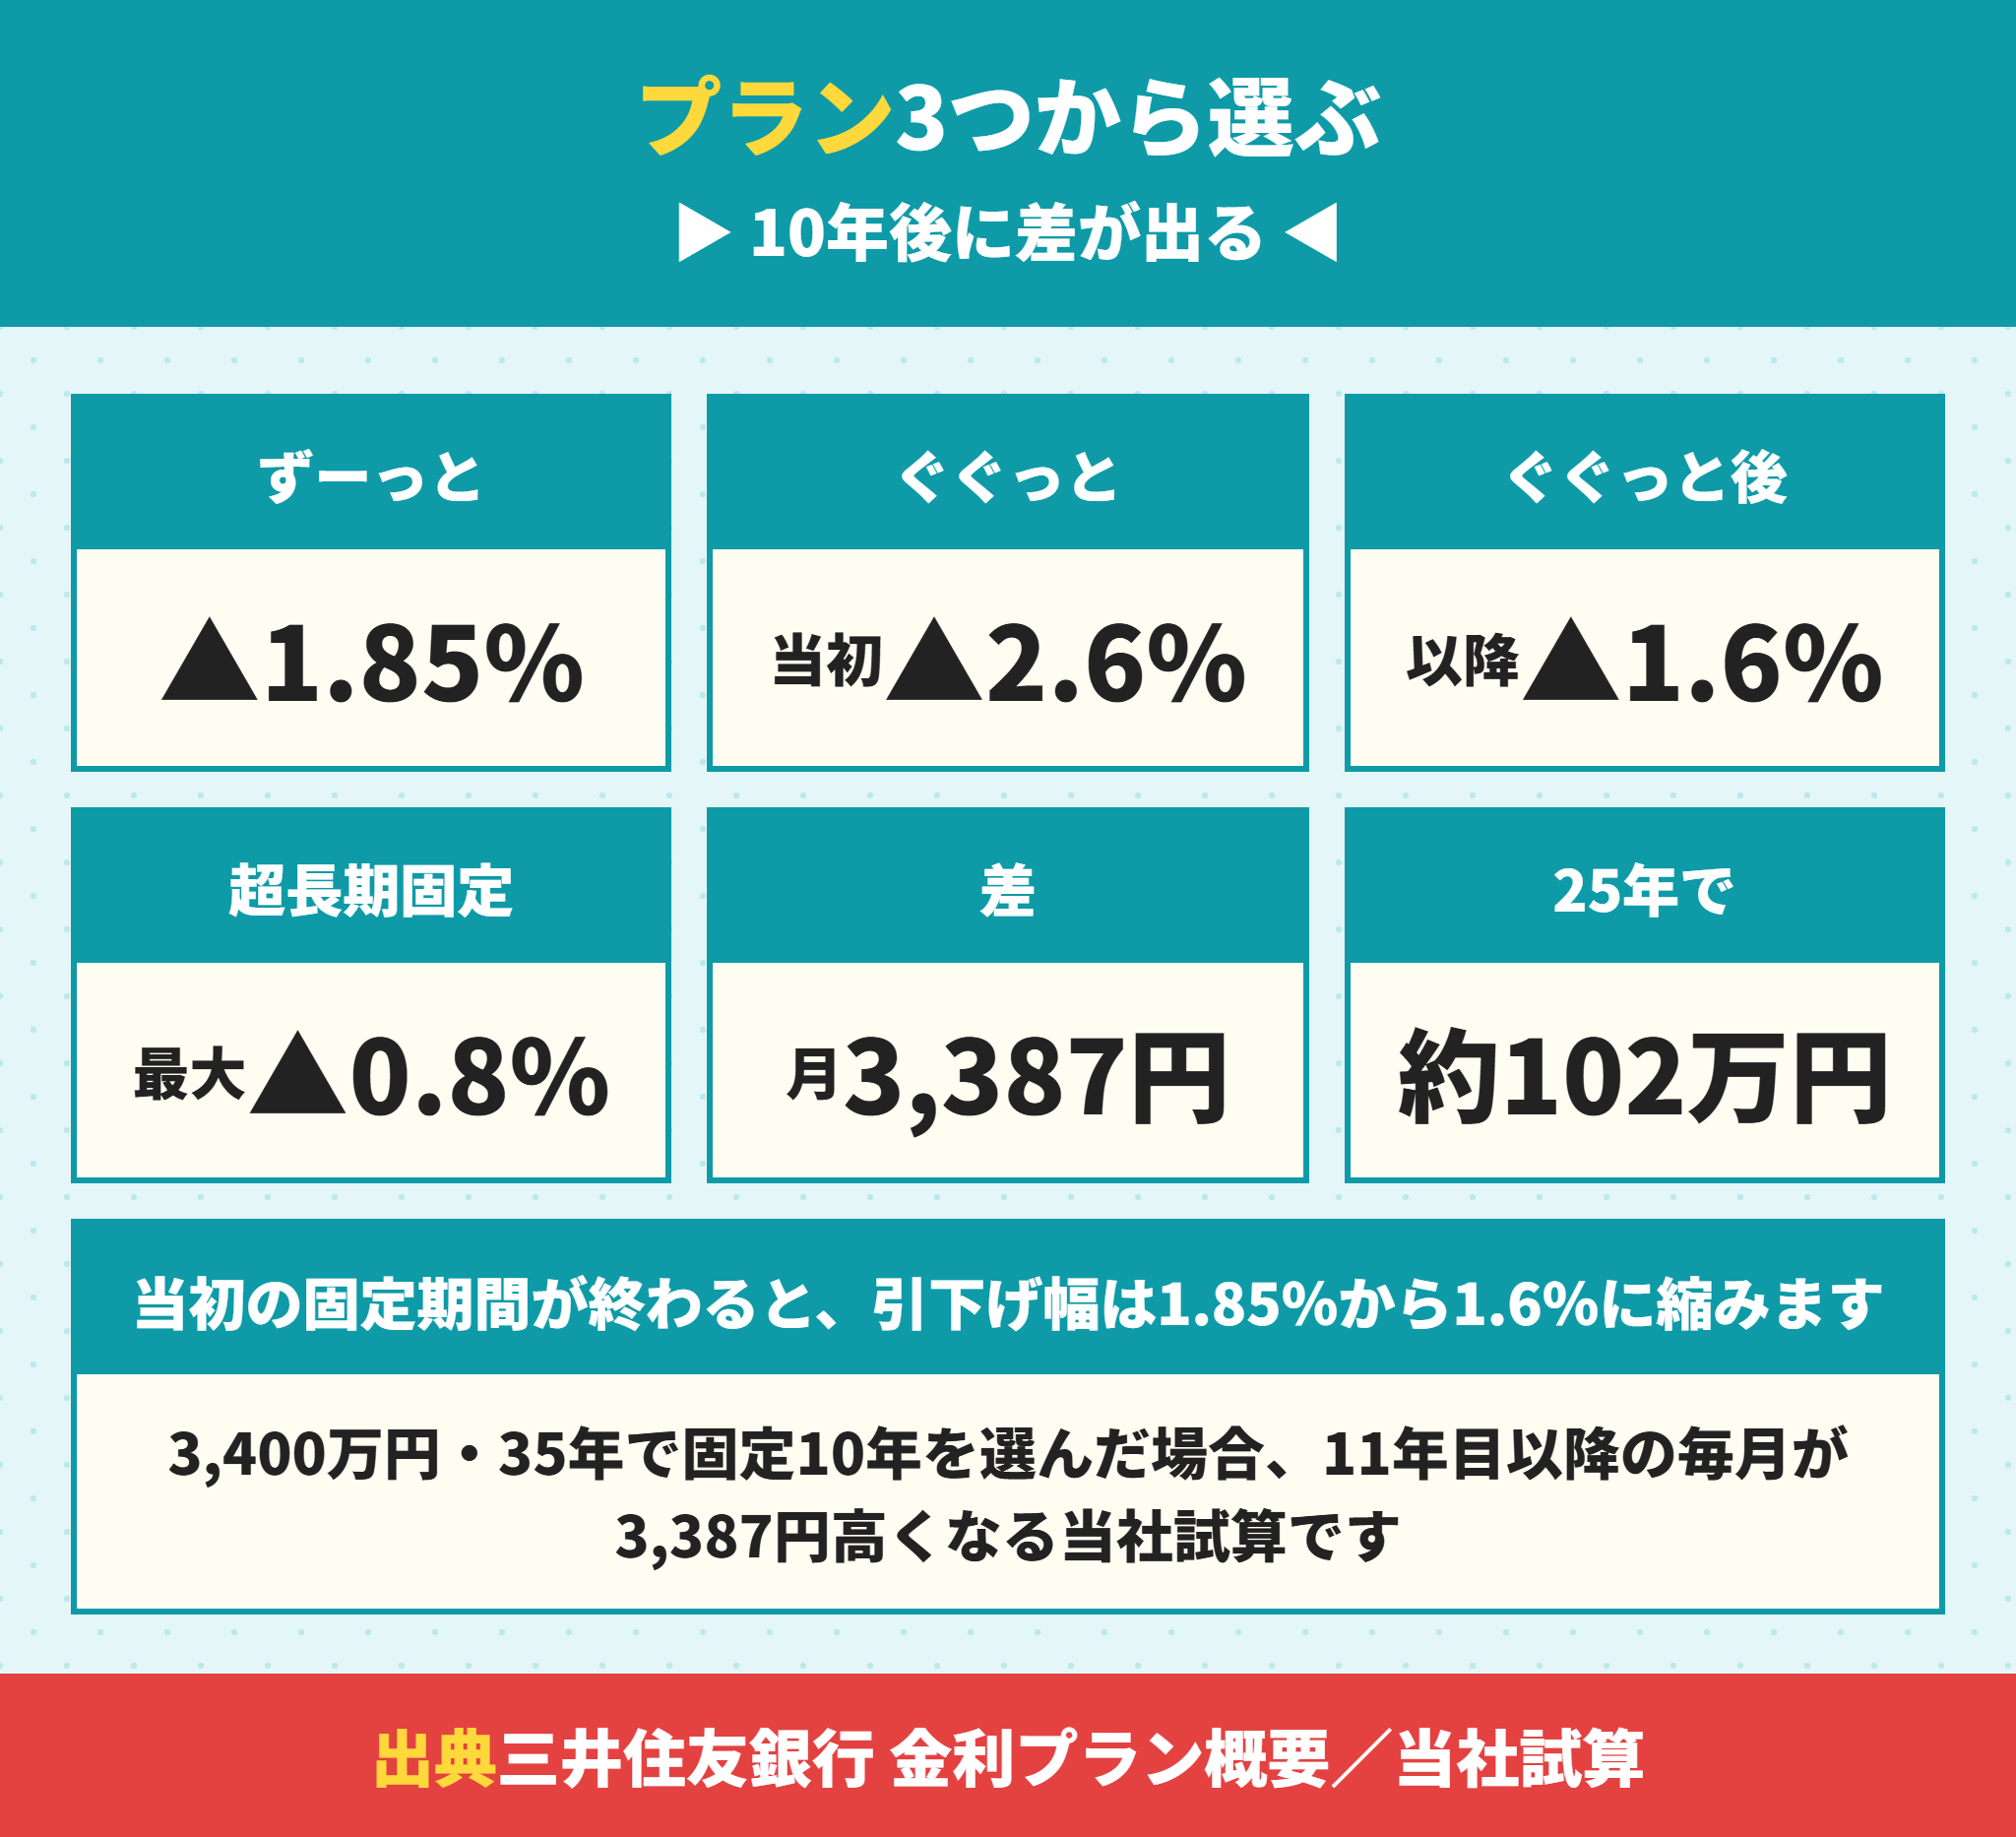
三井住友銀行の金利プランは3つです。
名前が独特なので、中身を表にしました。
| 金利プラン | 引下げ幅 | 選べる金利 |
|---|---|---|
| 最後までずーっと引き下げ | 全期間 最大年1.85% | 変動・固定特約2〜20年 |
| 最初にぐぐっと引き下げ | 当初 最大年2.6%/以降 年1.6% | 固定特約5・10・15・20年 |
| 超長期固定金利型 | 最大年0.8% | 全期間固定 |
三井住友銀行の固定10年は最初にぐぐっと引き下げなら年4.00%
固定特約10年の店頭金利は年6.60%です。
最初にぐぐっと引き下げプランなら、ここから最大2.6%下がって年4.00%です。
ずーっと引き下げプランで固定10年を選ぶと、6.60%から1.85%を引いて年4.75%になります。
最初の10年だけを見れば、ぐぐっとのほうが0.75%低い計算です。
三井住友銀行の固定期間が終わると引下げ幅は1.6%に縮む
ただし、ぐぐっと引き下げプランには続きがあります。
当初の固定期間が終わると、引下げ幅は店頭金利から年1.6%に変わります。
ずーっと引き下げプランなら1.85%のままです。
差は0.25%なので小さく見えますが、残りの期間ずっと続きます。
| 3,400万円・35年 | 最初にぐぐっと | 最後までずーっと |
|---|---|---|
| 1〜10年目の金利 | 年4.00% | 年4.75% |
| 1〜10年目の毎月 | 150,543円 | 166,211円 |
| 10年後の残高 | 28,520,823円 | 29,153,873円 |
| 11年目以降の金利 | 店頭−1.6% | 店頭−1.85% |
ぐぐっとで10年後に残る28,520,823円に、0.25%の差をかけて計算しました。
残り25年の毎月は3,387円高くなり、25年で約102万円です。
それでも、最初の10年で浮く金額のほうが大きいので、総額ではぐぐっとが有利でした。
判断の分かれ目は、11年目に繰上返済や借り換えをするつもりがあるかどうかです。
3,400万円・35年の総返済(店頭金利が変わらない場合)
最初にぐぐっと(固定10年):53,401,320円
最後までずーっと(固定10年):55,027,262円
ずーっとの変動のまま:43,898,223円
三井住友銀行の全期間固定はフラット35より高い
超長期固定金利型(全期間固定)の店頭金利は、20年超35年以内で年5.56%です。
最大0.8%引き下げても年4.76%です。
同じ2026年10月のフラット35は、21年以上35年以下・融資率9割以下で最も多い金利が年3.830%でした。
3,400万円・35年で比べると、毎月は三井住友銀行が166,425円、フラット35が147,096円です。
全期間固定で借りたい方は、まずフラット35と並べてください。
フラット35を検討するときの注意点はフラット35のデメリットにまとめています。
三井住友銀行のバランスパックは変動部分の引下げ幅が広い
三井住友銀行にはミックスプランがあります。
変動・固定特約・全期間固定を、10万円単位で組み合わせられる仕組みです。
三井住友銀行のバランスパックは半分以上を固定にするのが条件
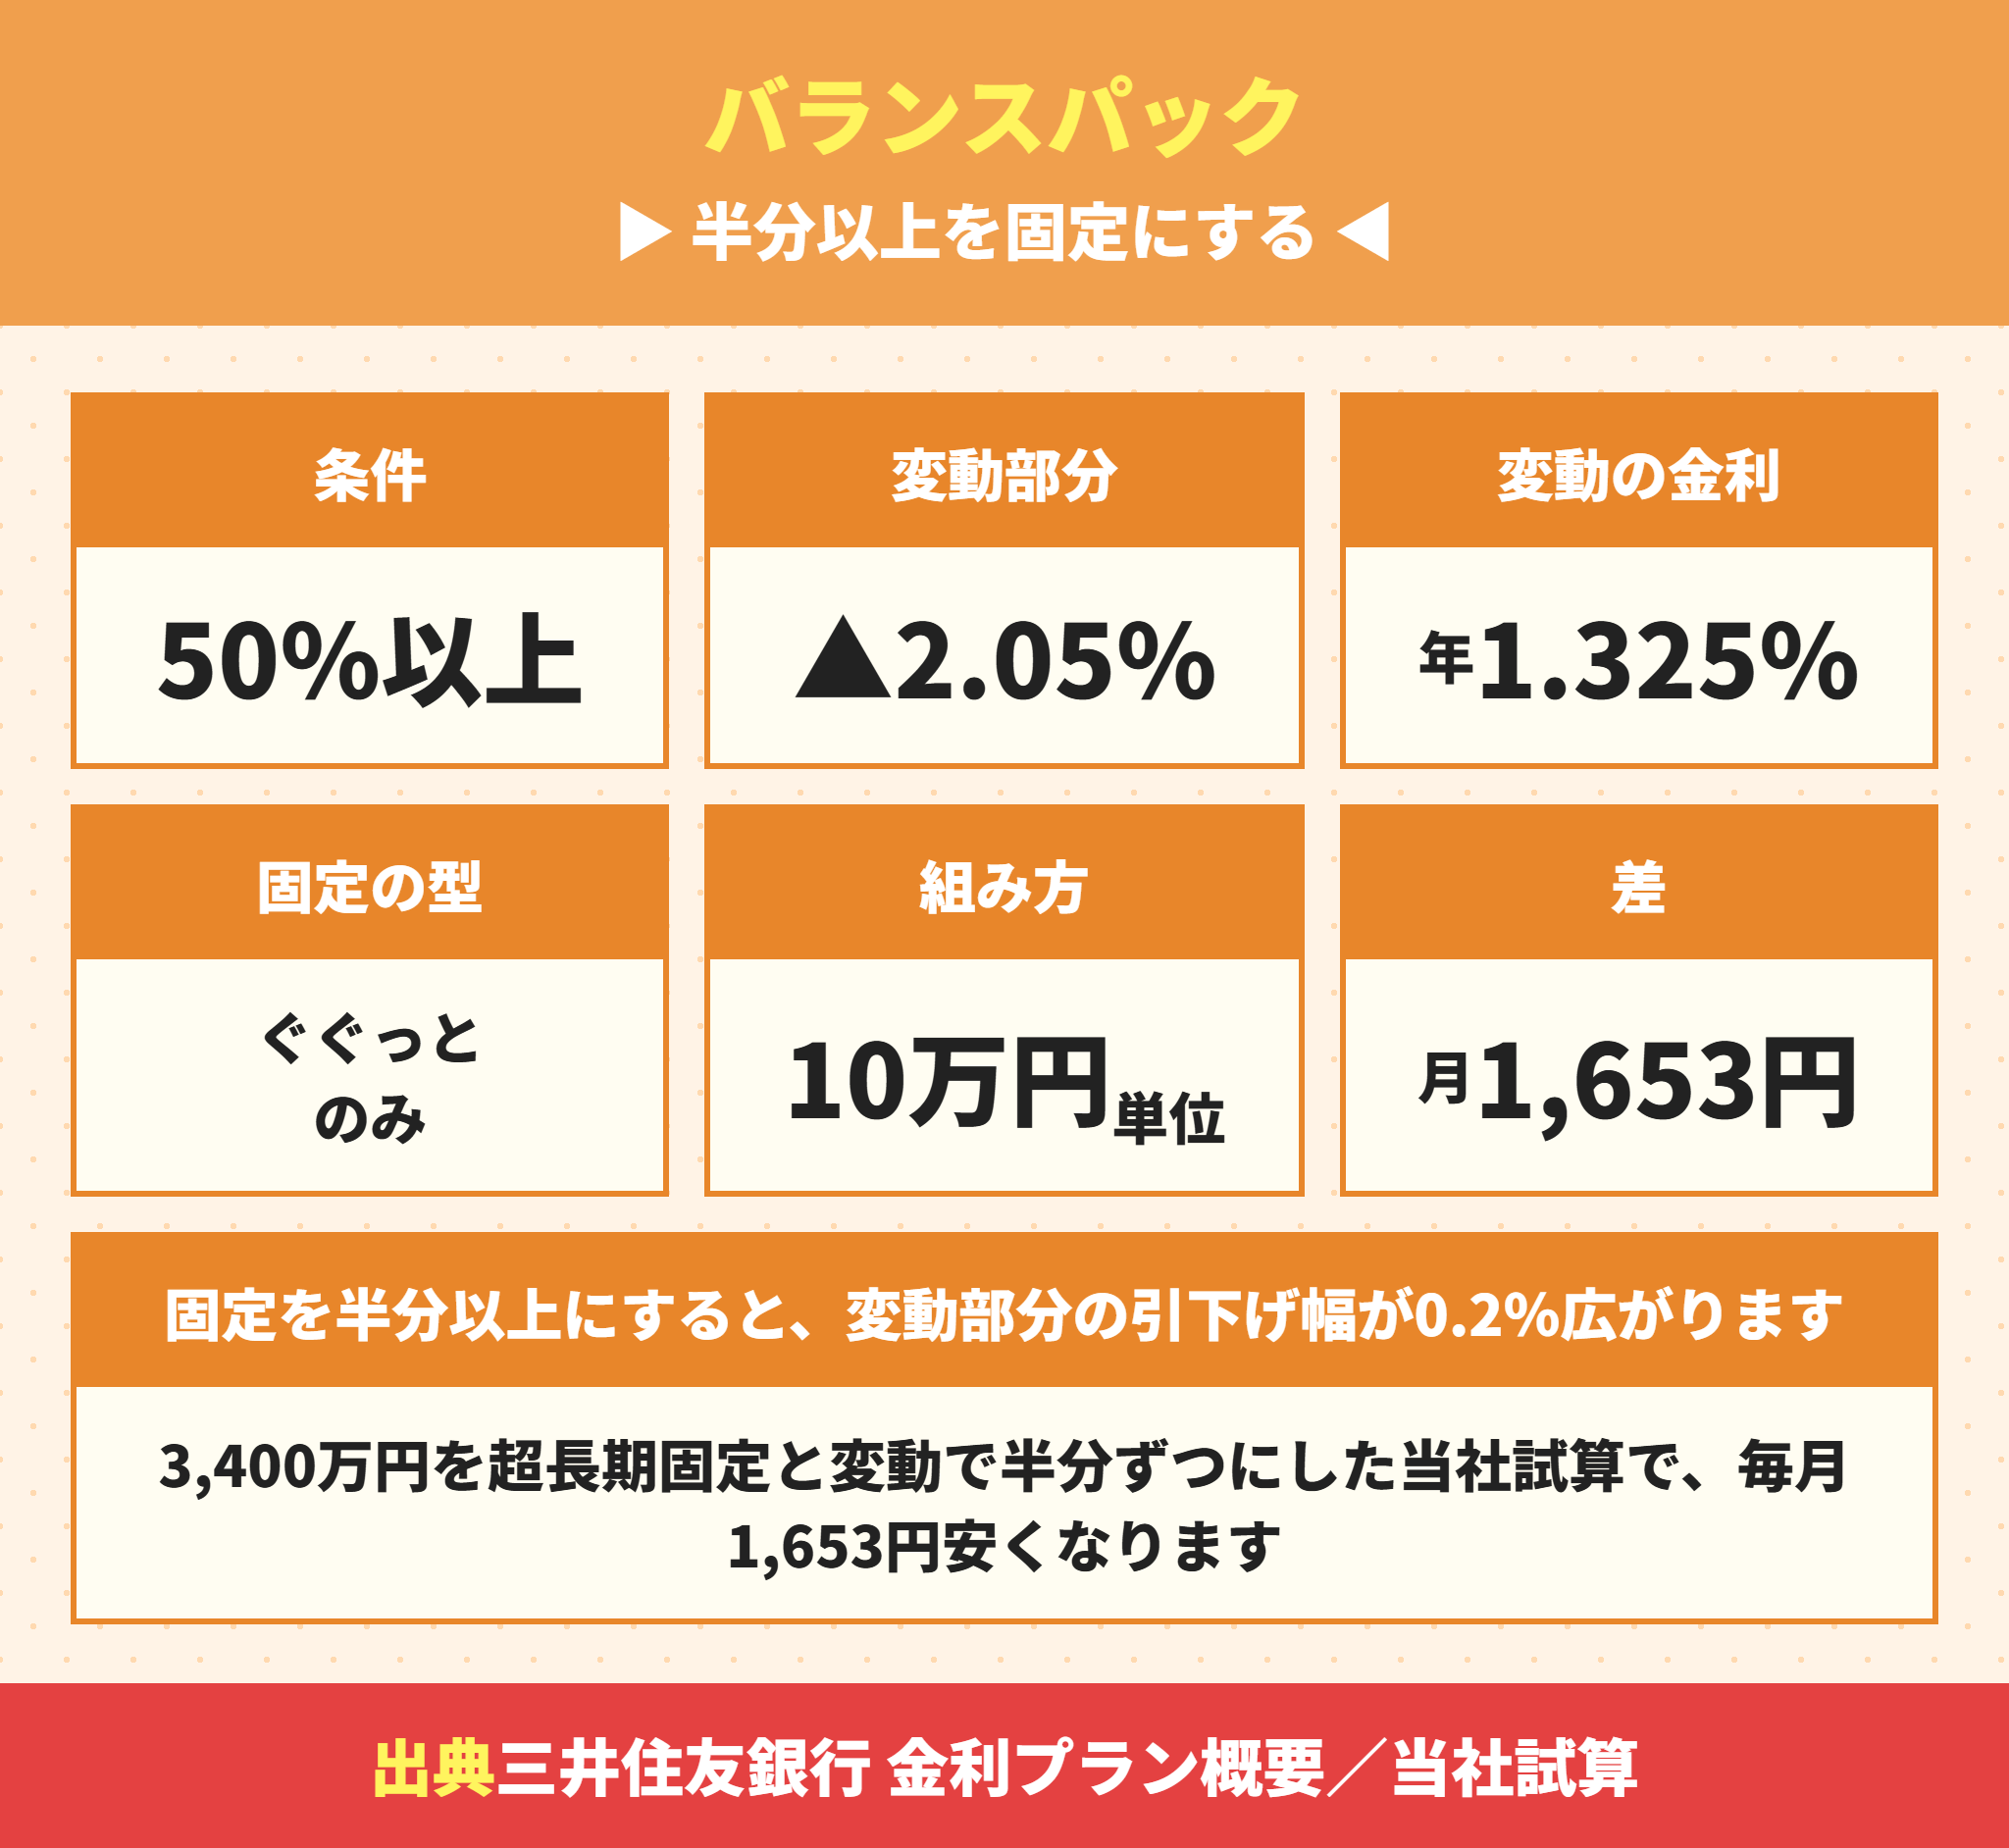
ミックスプランのうち、借入額の50%以上を固定にしたものをバランスパックと呼びます。
このとき変動部分の引下げ幅は最大年2.05%に広がります。
3.375%から2.05%を引くと年1.325%です。
通常の1.85%より0.2%大きい引下げです。
ただし固定特約を選ぶ場合は、最初にぐぐっと引き下げプランだけになります。
三井住友銀行のバランスパックで毎月1,653円下がる
3,400万円を全期間固定4.76%と変動に半分ずつ分けて計算しました。
| 3,400万円・35年 | 変動部分の金利 | 毎月 |
|---|---|---|
| 半分固定+半分変動(バランスパック) | 年1.325% | 133,819円 |
| 半分固定+半分変動(通常の引下げ) | 年1.525% | 135,472円 |
| 全額を変動 | 年1.525% | 104,520円 |
バランスパックにすると、毎月は1,653円安くなります。
ただ、全額を変動にした場合より毎月は約2万9千円高くなります。
固定を半分以上にする理由は、あくまで金利上昇への備えです。
変動部分の0.2%のためだけに固定を増やすのは、順番が逆になります。
 ラクチン君
ミックスプランは金利の種類ごとに契約が分かれるので、固定金利の手数料が種類ごとにかかる場合があると公式サイトに書かれています。組み合わせる前に、手数料の合計を確かめてください。
三井住友銀行で35年を超えて借りると年0.15%上乗せになる
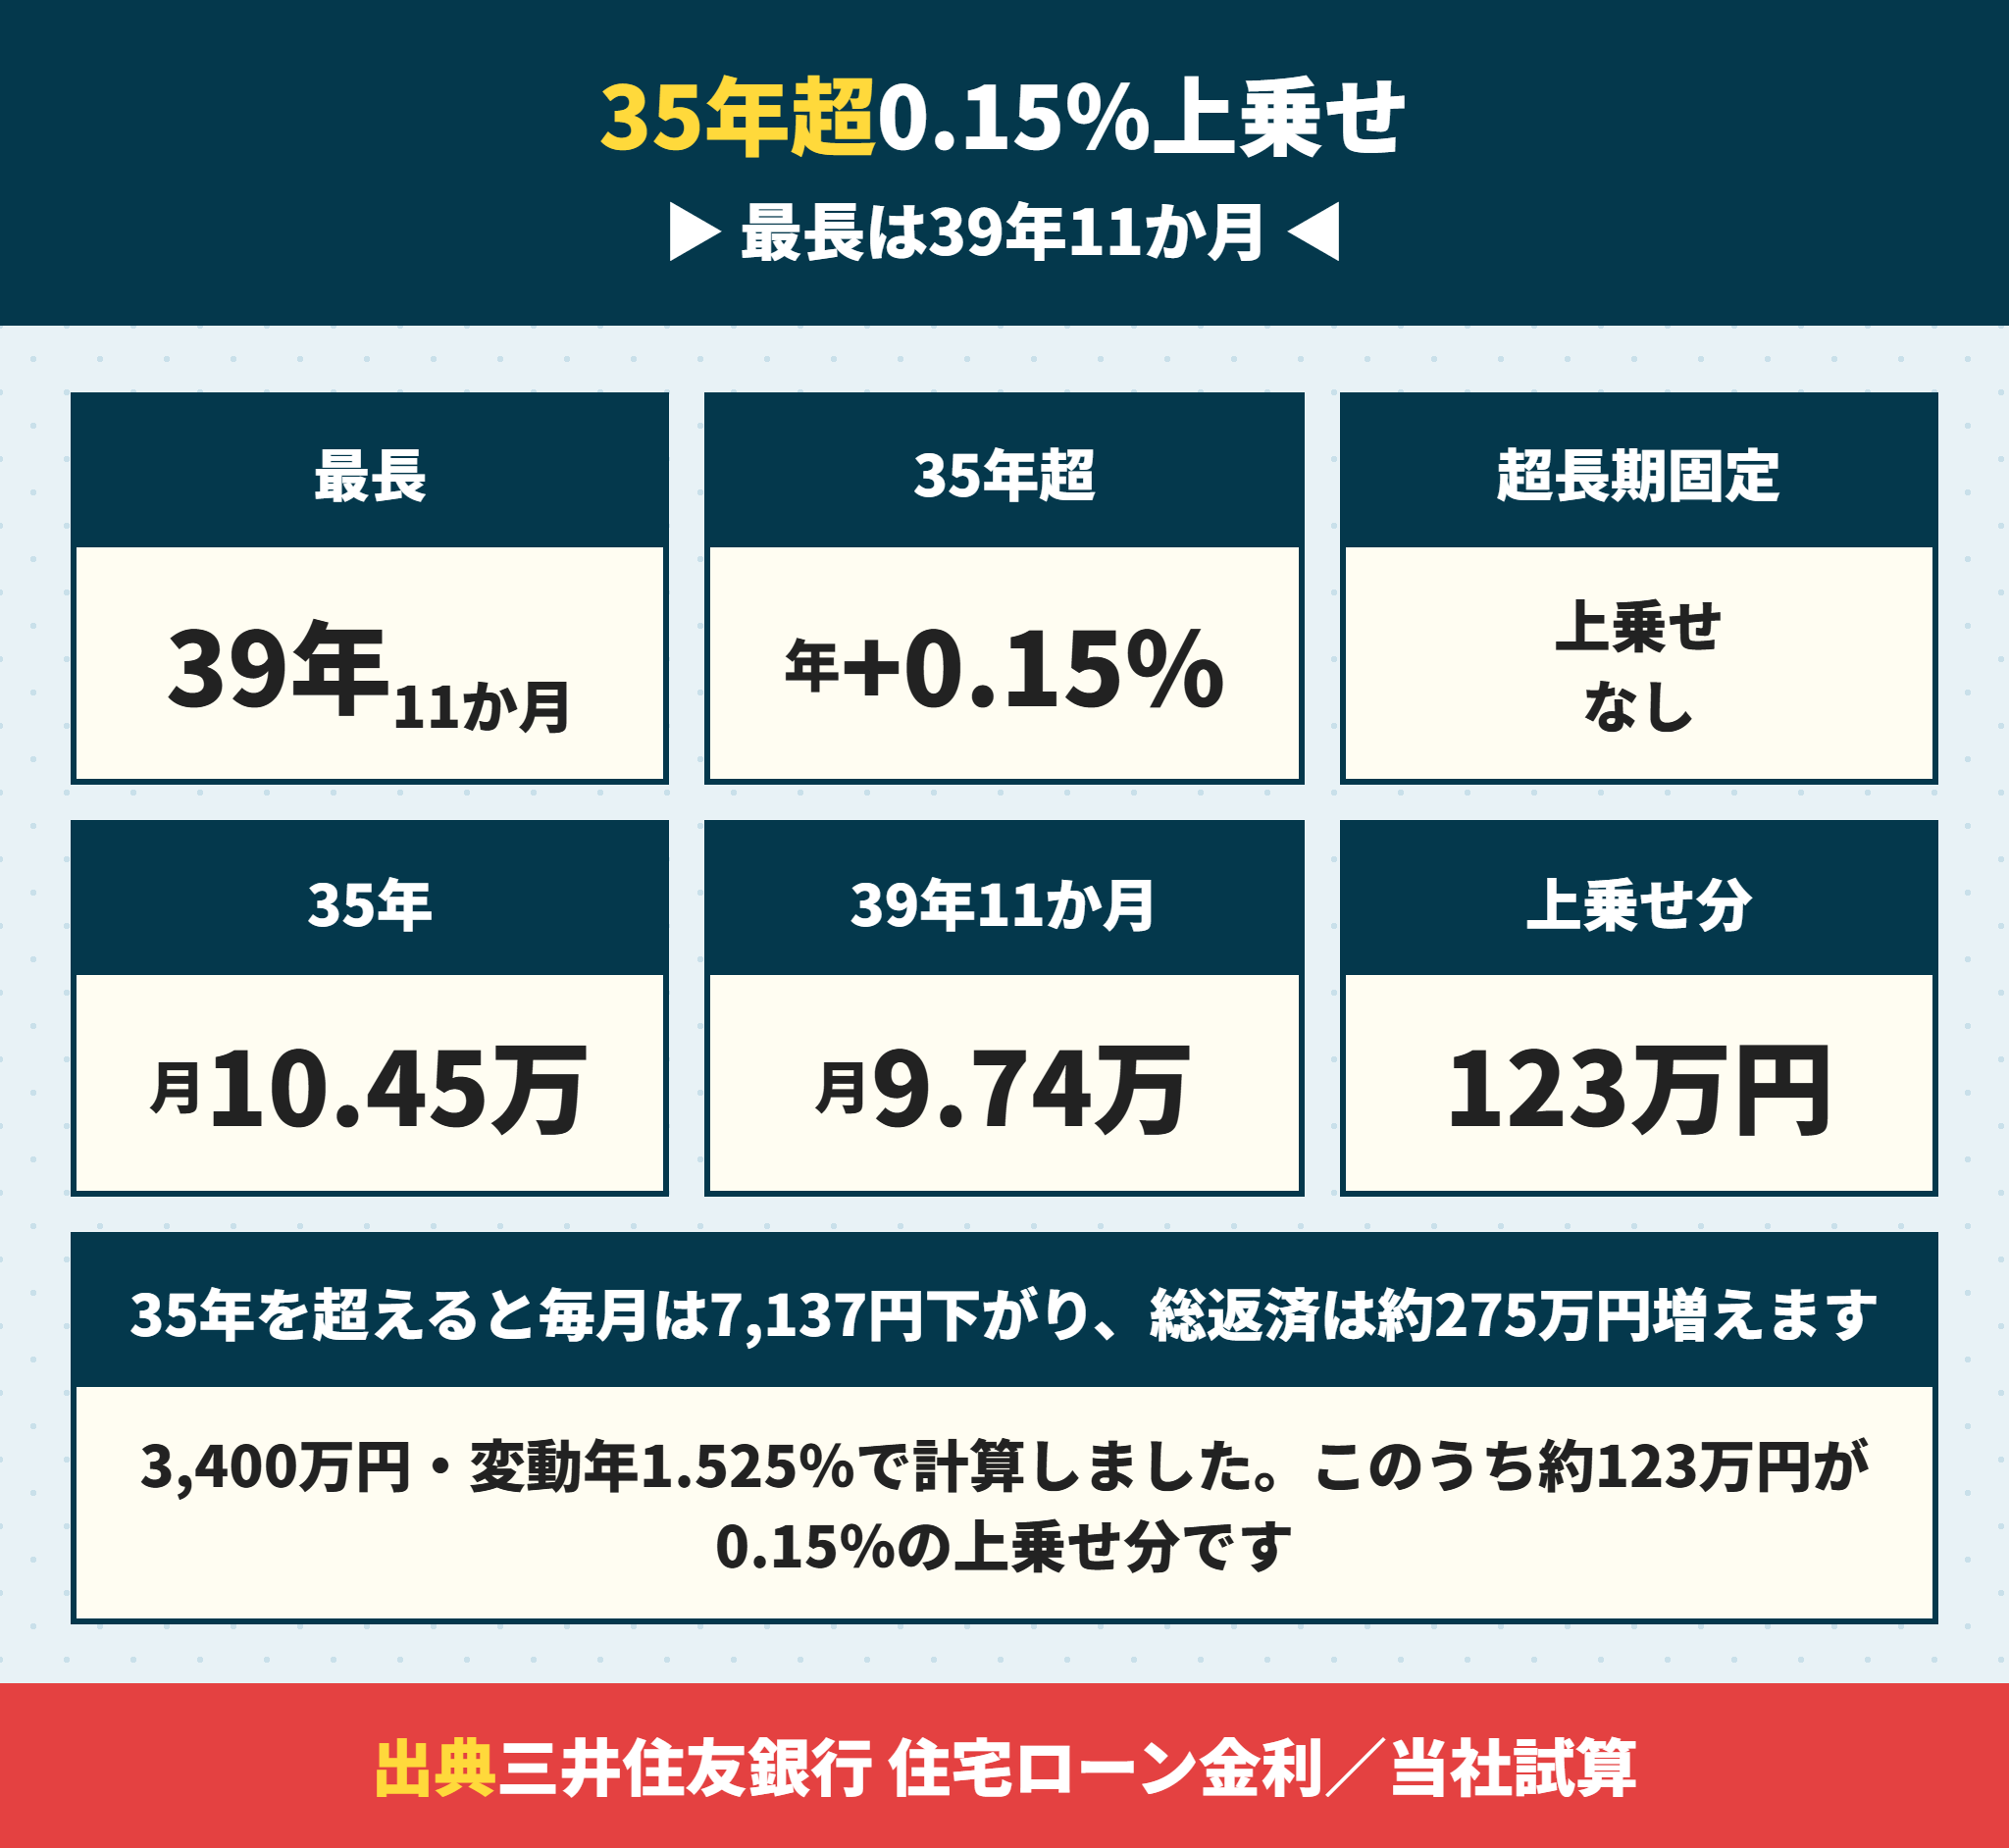
三井住友銀行の住宅ローンは、最長39年11か月まで借りられます。
ちょうど40年ではないので、申込画面で迷わないようにしてください。
三井住友銀行は35年超で年0.15%上乗せで全期間固定は対象外
公式サイトには、借入期間が35年を超える場合は年0.15%の金利上乗せがあると書かれています。
上乗せがないのは、全期間固定の超長期固定金利型だけです。
三菱UFJ銀行は40年でも上乗せがないと明記しているので、ここは2行で違うところです。
三菱UFJ銀行の条件は三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?にまとめています。
三井住友銀行で39年11か月にすると総返済は約275万円増える
3,400万円・変動年1.525%で計算しました。
| 借入期間 | 金利 | 毎月 | 総返済 |
|---|---|---|---|
| 35年 | 年1.525% | 104,520円 | 43,898,223円 |
| 39年11か月 | 年1.675%(上乗せ後) | 97,383円 | 46,646,383円 |
| 39年11か月(上乗せがない場合) | 年1.525% | 94,808円 | 45,412,809円 |
35年から39年11か月に延ばすと、毎月は7,137円下がります。
その代わり総返済は約275万円増えます。
このうち約123万円が0.15%の上乗せ分です。
35年を超える前に確かめること
毎月7,137円下げるために、総返済が約275万円増える
そのうち約123万円は上乗せの金利で、期間を延ばしたことによる利息とは別
全期間固定の超長期固定金利型だけは上乗せがない
三井住友銀行の完済は80歳の誕生日まで
借りられる年齢は、借入時に満18歳以上満70歳の誕生日までです。
完済時は満80歳の誕生日までです。
40歳で借りれば39年11か月が組めますが、45歳なら35年が上限になります。
年齢と借入期間の関係は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間で詳しく書いています。
三井住友銀行の手数料は融資額の2.2%で保証料は金利に含まれる
次に、借りるときと借りたあとの費用です。
三井住友銀行の事務手数料は3,400万円で748,000円
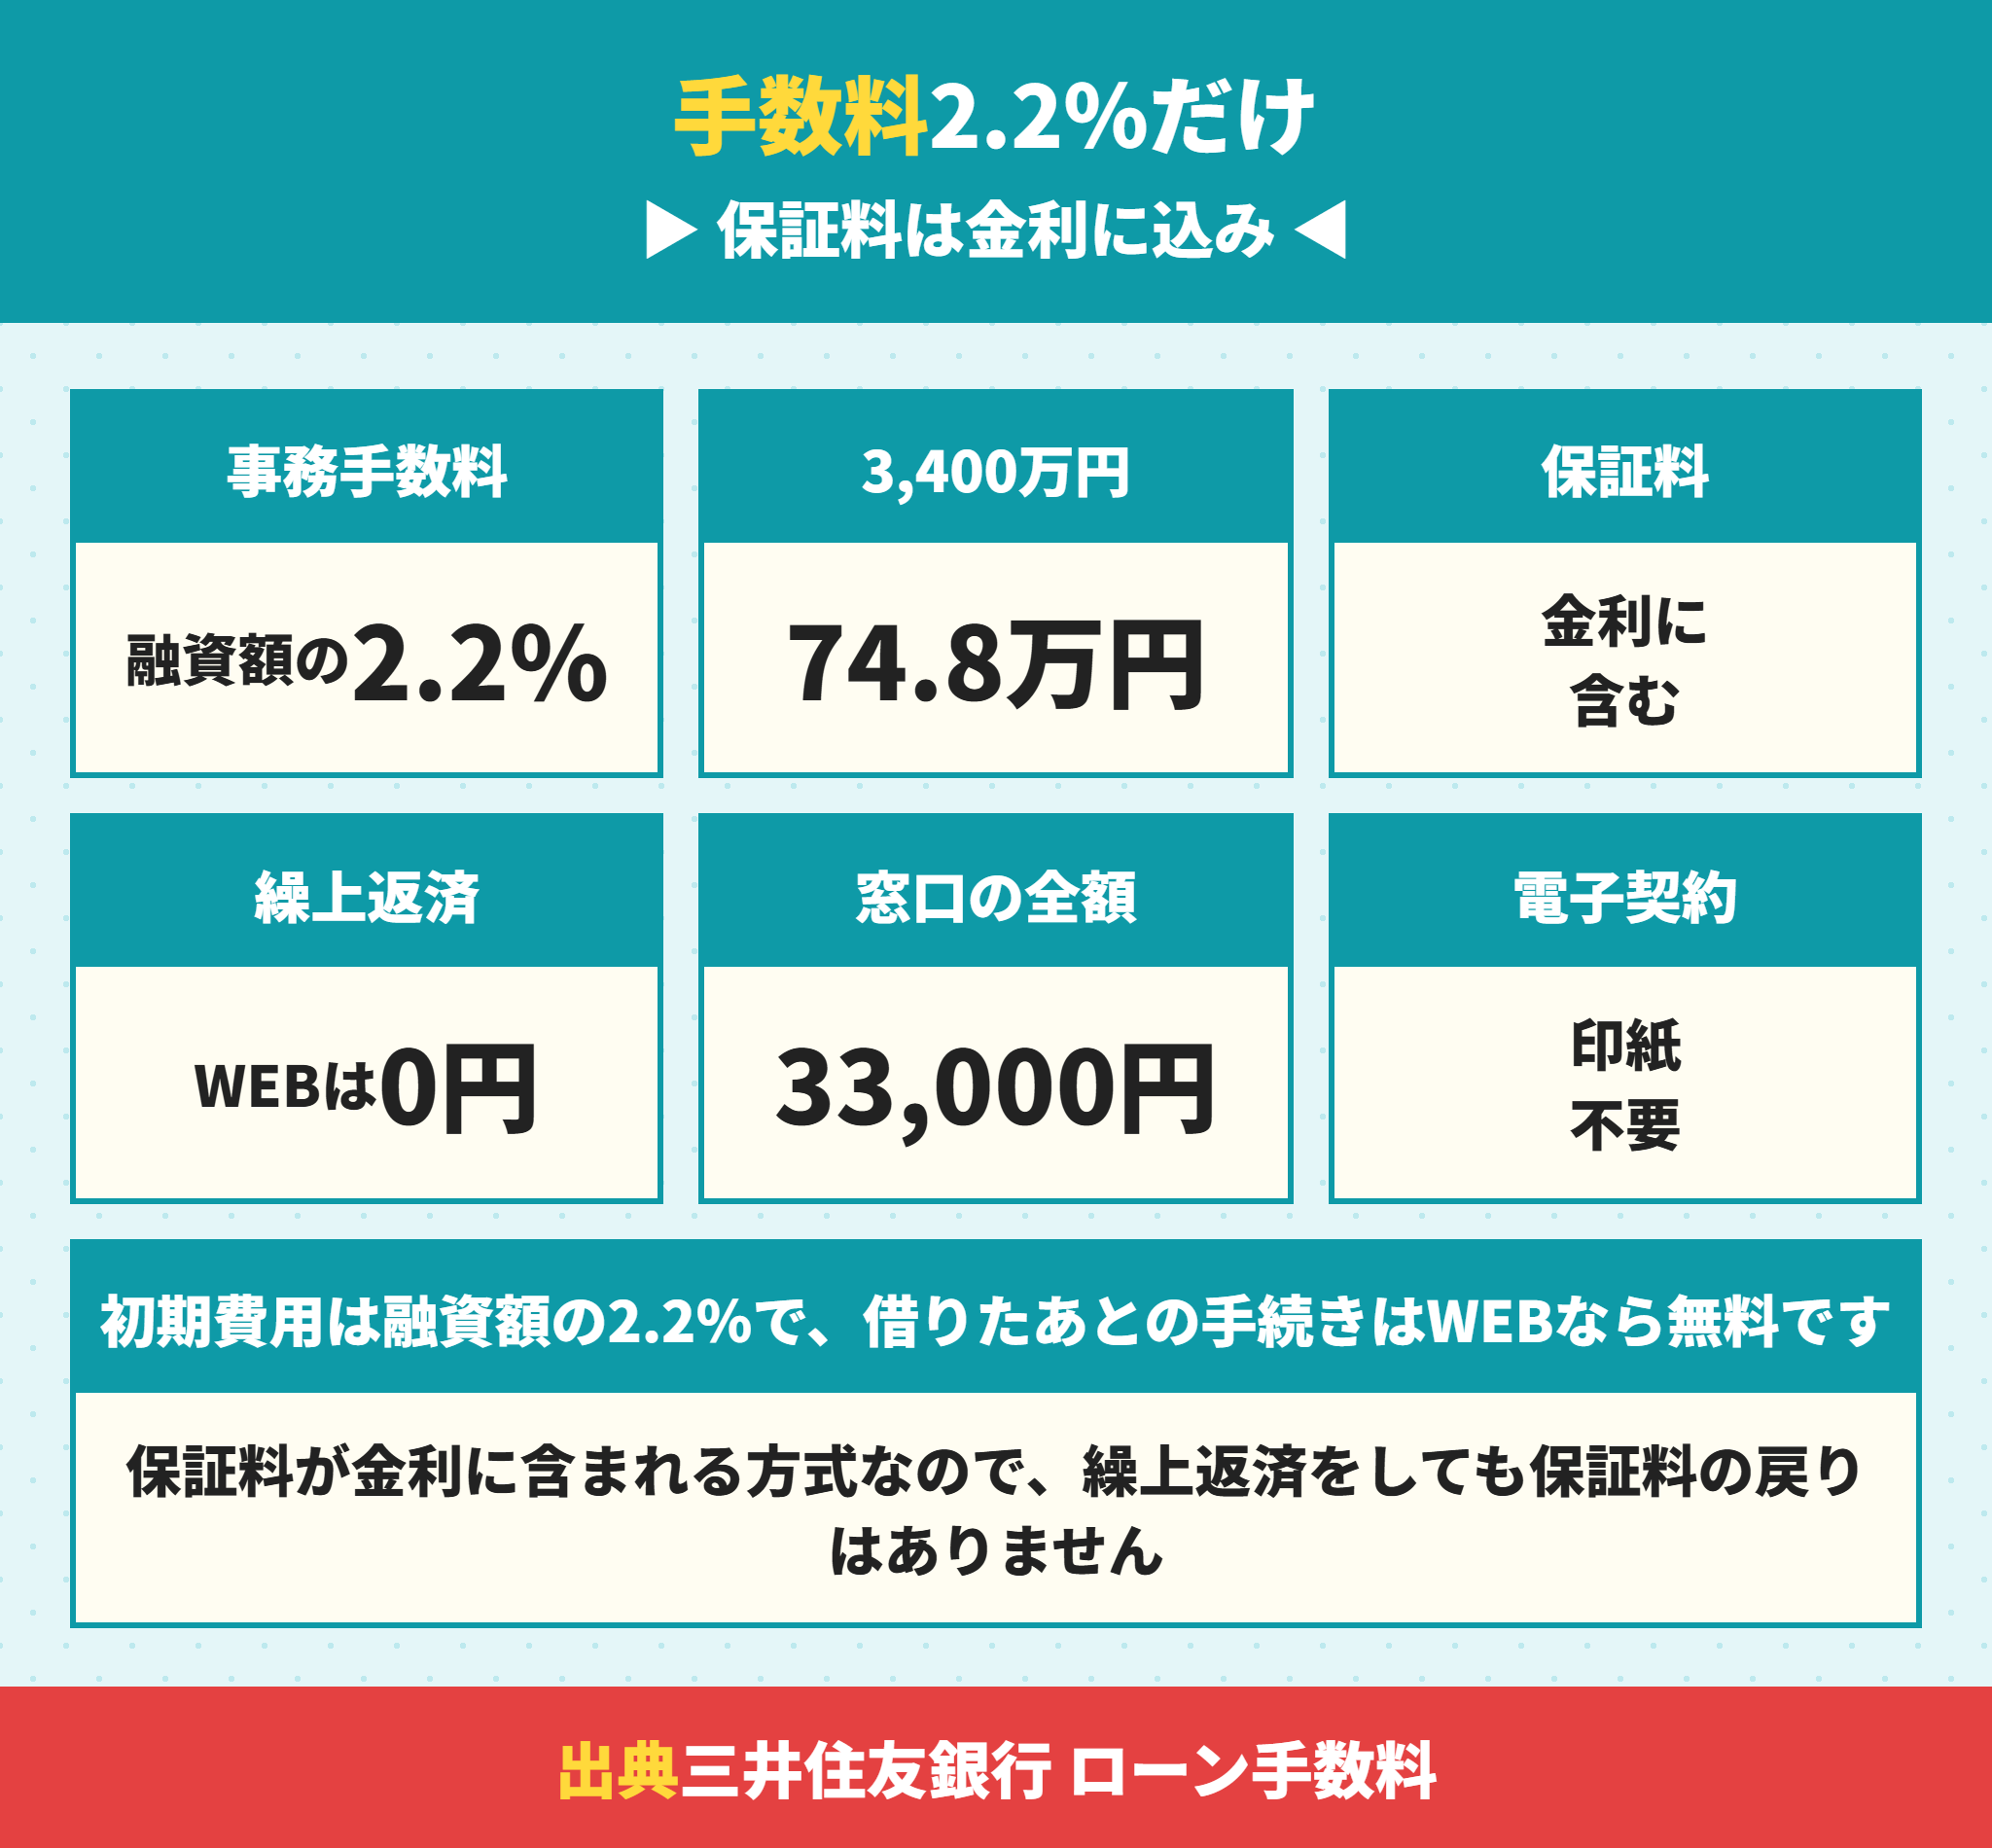
ローン手数料のページによると、借入時の銀行手数料は融資金額の2.2%(税込)です。
3,400万円なら748,000円です。
保証料は金利の中に含まれていて、別に払う必要はありません。
保証人も原則として不要です。
ほかに印紙代と登記費用がかかりますが、電子契約を選べば印紙代は不要です。
3,400万円の金銭消費貸借契約書なら、国税庁の印紙税額の一覧表で印紙税は2万円です。
三井住友銀行の繰上返済はWEBなら無料で窓口だと最大33,000円
| 手続き | SMBCダイレクト | 窓口(書面) |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円 |
| 全額繰上返済 | 無料 | 33,000円 |
| 金利種類の変更 | 無料 | 16,500円 |
| その他の条件変更 | 5,500円 | 5,500円 |
| 債務者の変更 | — | 33,000円 |
全額繰上返済までインターネットなら0円です。
全額繰上返済に手数料がかかる銀行も多いので、借り換えを考える人には有利な条件です。
ただし保証料は金利に含まれる方式なので、繰上返済をしても保証料は戻ってきません。
三井住友銀行の手数料のポイント
借入時は融資金額の2.2%だけ(3,400万円で748,000円)
保証料は金利に含まれ、保証人は原則不要
電子契約なら印紙代2万円が不要
借りたあとの手続きはWEBならほぼ無料
繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない理由と繰り上げ返済シミュレーションをご覧ください。
三井住友銀行のライフイベントサポートプランは手数料5,500円
出産や育休などで返済が苦しいときに、6か月間は利息だけの返済にできる仕組みがあります。
ライフイベントサポートプランという名前で、手数料は1回5,500円です。
利息だけの期間は元金が減らないので、あとの返済が少しずつ増える点は知っておいてください。
三井住友銀行の団信は基本無料で上乗せの保障は4種類
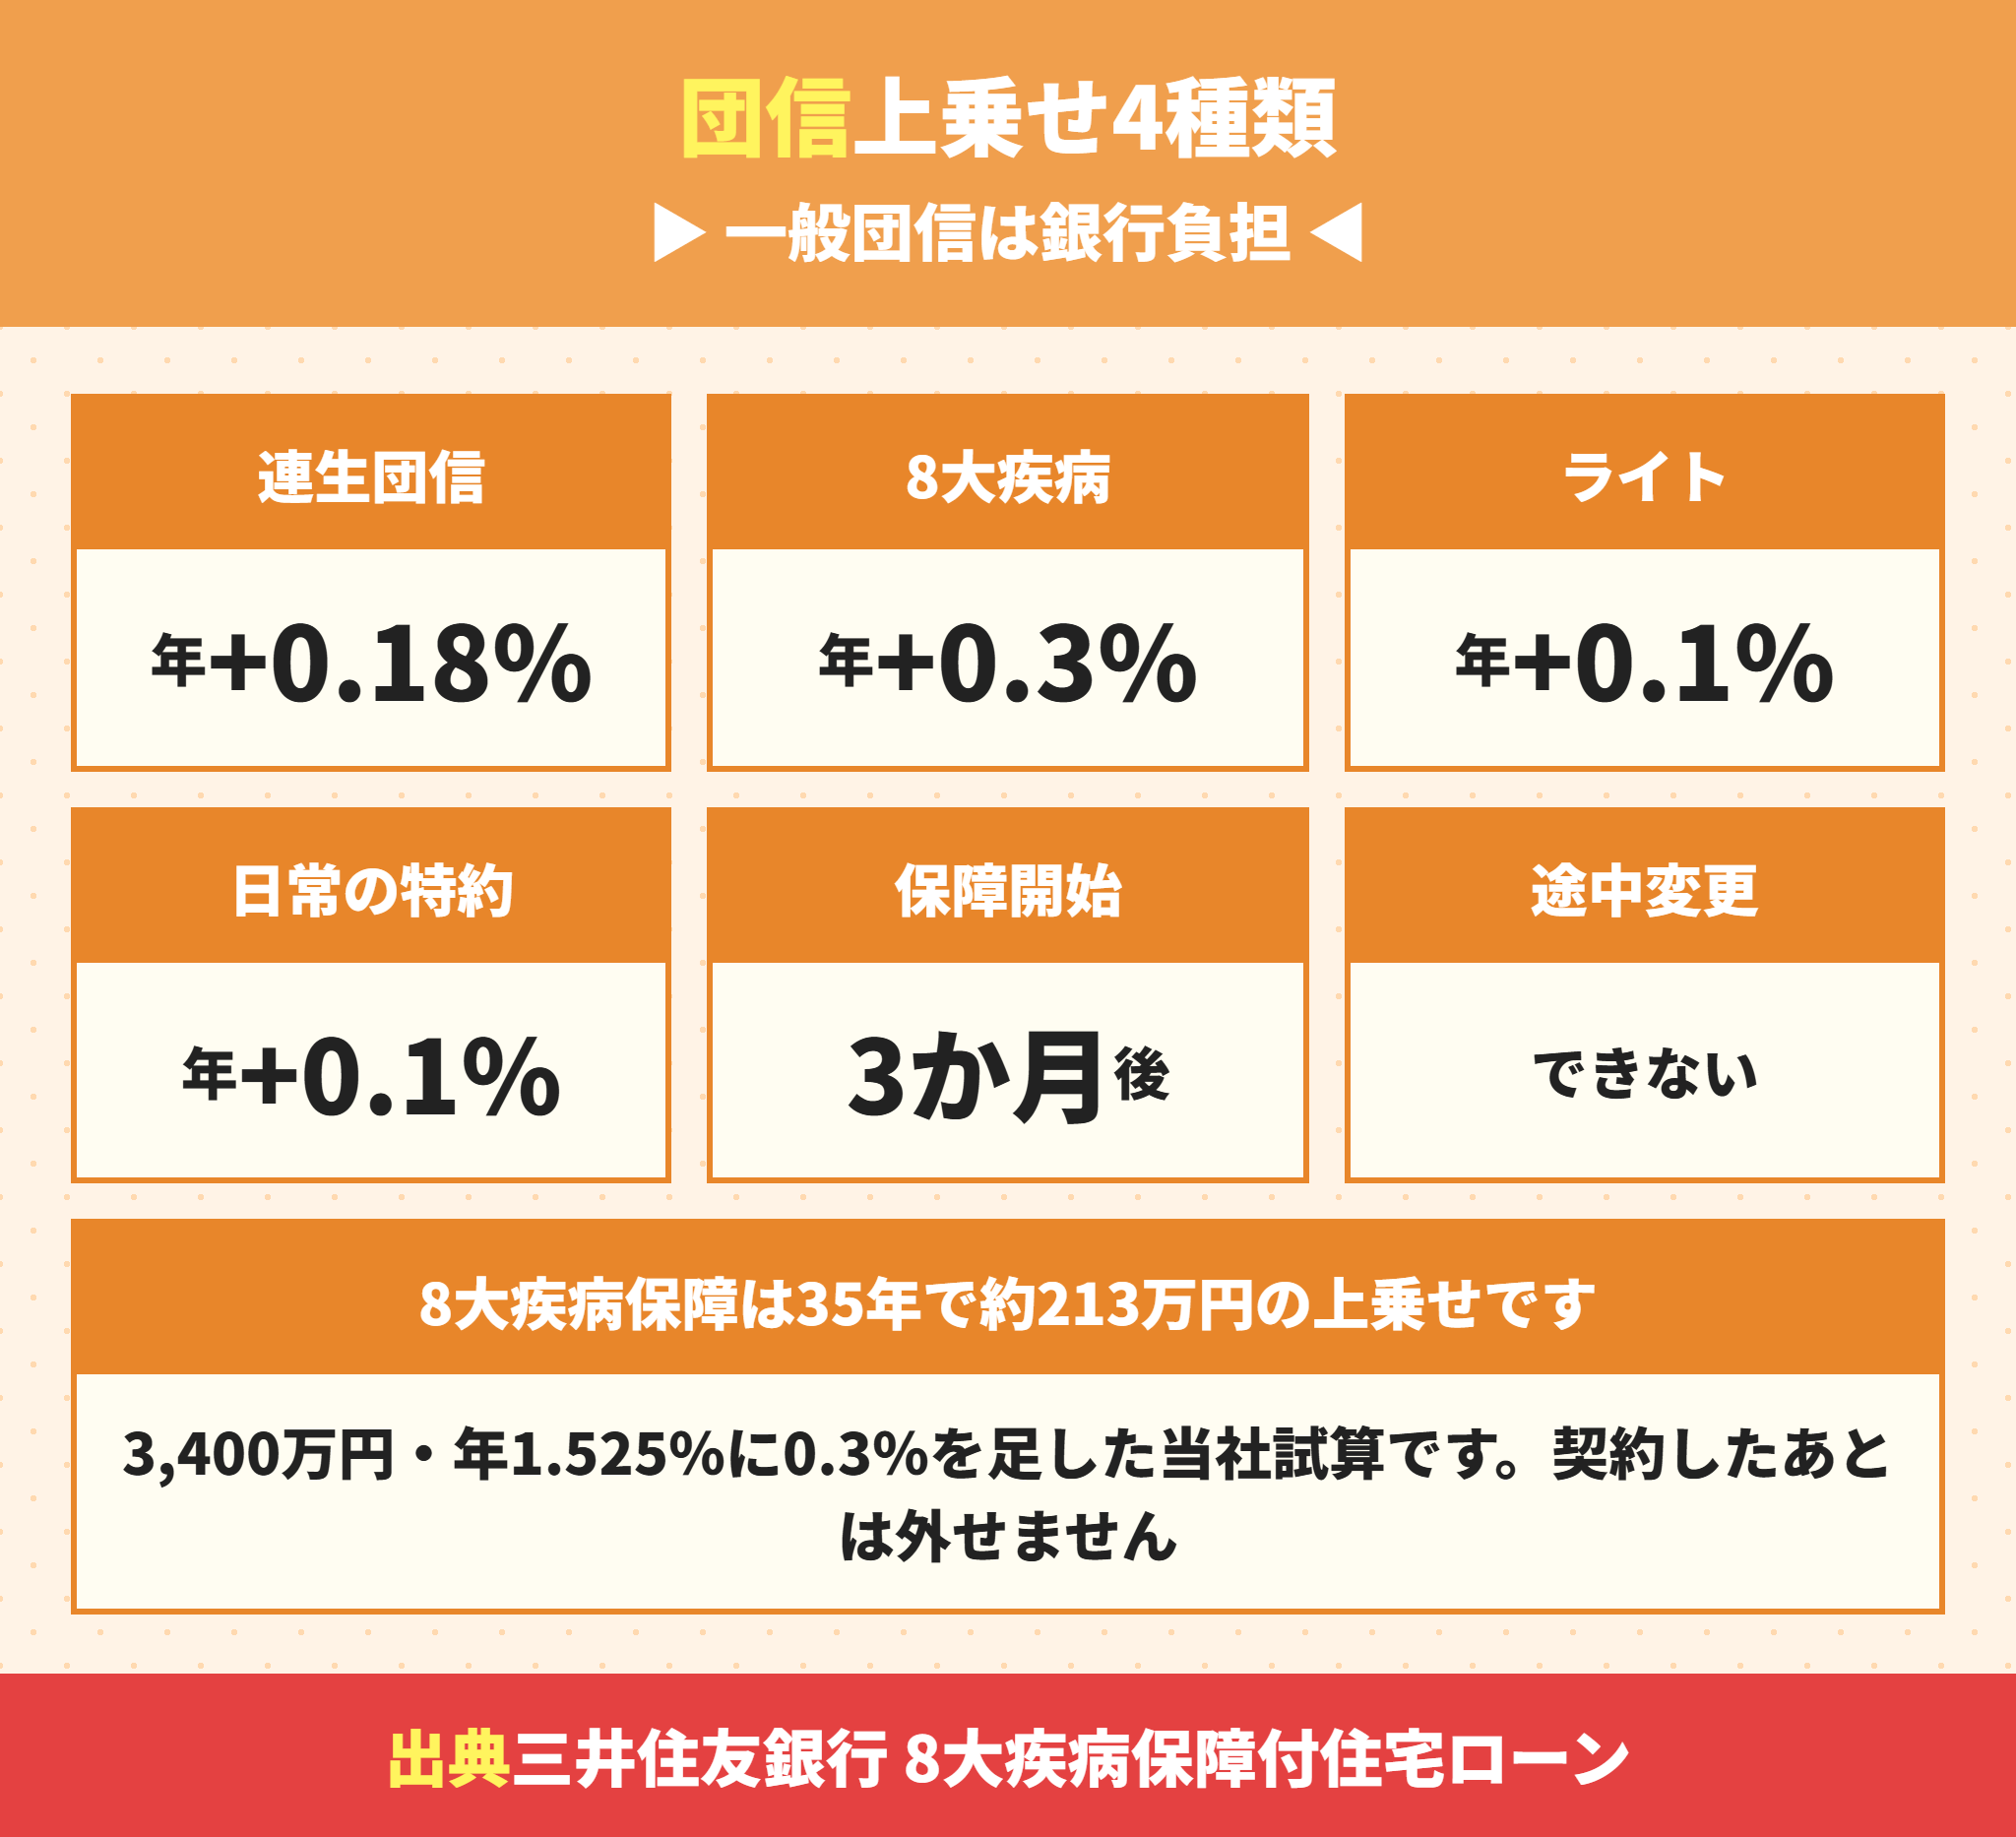
三井住友銀行の団信は、一般の団体信用生命保険なら保険料を銀行が負担します。
金利に上乗せして付ける保障が4つあります。
三井住友銀行の8大疾病保障は年0.3%で35年約213万円
3,400万円・年1.525%を基準に、上乗せの金額を計算しました。
| 保障 | 上乗せ | 毎月の増加 | 35年の増加 |
|---|---|---|---|
| 8大疾病保障付住宅ローン【ライト】 | 年0.1% | 1,677円 | 704,546円 |
| クロスサポート(連生団信) | 年0.18% | 3,031円 | 1,273,013円 |
| 8大疾病保障付住宅ローン | 年0.3% | 5,080円 | 2,133,733円 |
| 8大疾病保障+日常のケガ・病気保障特約 | 年0.4% | 6,806円 | 2,858,317円 |
8大疾病保障付住宅ローンのページでは、8大疾病を次のように説明しています。
3大疾病のガン(上皮内ガンを除く)・急性心筋梗塞・脳卒中に、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎を加えたものです。
三井住友銀行で住宅ローンを組んだ人の約5割が疾病保障付に加入しているとも書かれています(2024年度・同行調べ)。
三井住友銀行の8大疾病保障は融資から3か月は対象外
どのプランにも共通の条件があります。
保障が始まるのは融資日から3か月を経過した日の翌日です。
借入期間の途中で、保障なしの住宅ローンに変えることも、保障プランを変えることもできません。
繰上返済をしても解約返れい金はありません。
46歳未満のプランでは、ガンに罹患したことのある方は加入できないとも明記されています。
三井住友銀行のクロスサポートは連帯債務の2人を守る
クロスサポートは、連帯債務で借りる2人のどちらに万一があっても、残高が0円になる団信です。
親子・法律婚・事実婚・同性パートナーのいずれも対象です。
商品概要には、クロスサポートを付けない連帯債務では主債務者しか団信に入れないと書かれています。
つまり連帯債務者に万一があっても、ローンはそのまま残るということです。
借入期間中に任意で脱退することはできません。
クロスサポートの注意点
上乗せは年0.18%で、借入期間中は外せない
免除された部分は一時所得とみなされ、所得税がかかる場合がある
ペアローンには付けられず、連帯債務で借りるときの団信
ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で整理しています。
三井住友銀行の8大疾病保障は46歳で中身が変わる
ここが、この記事でいちばん伝えたいところです。
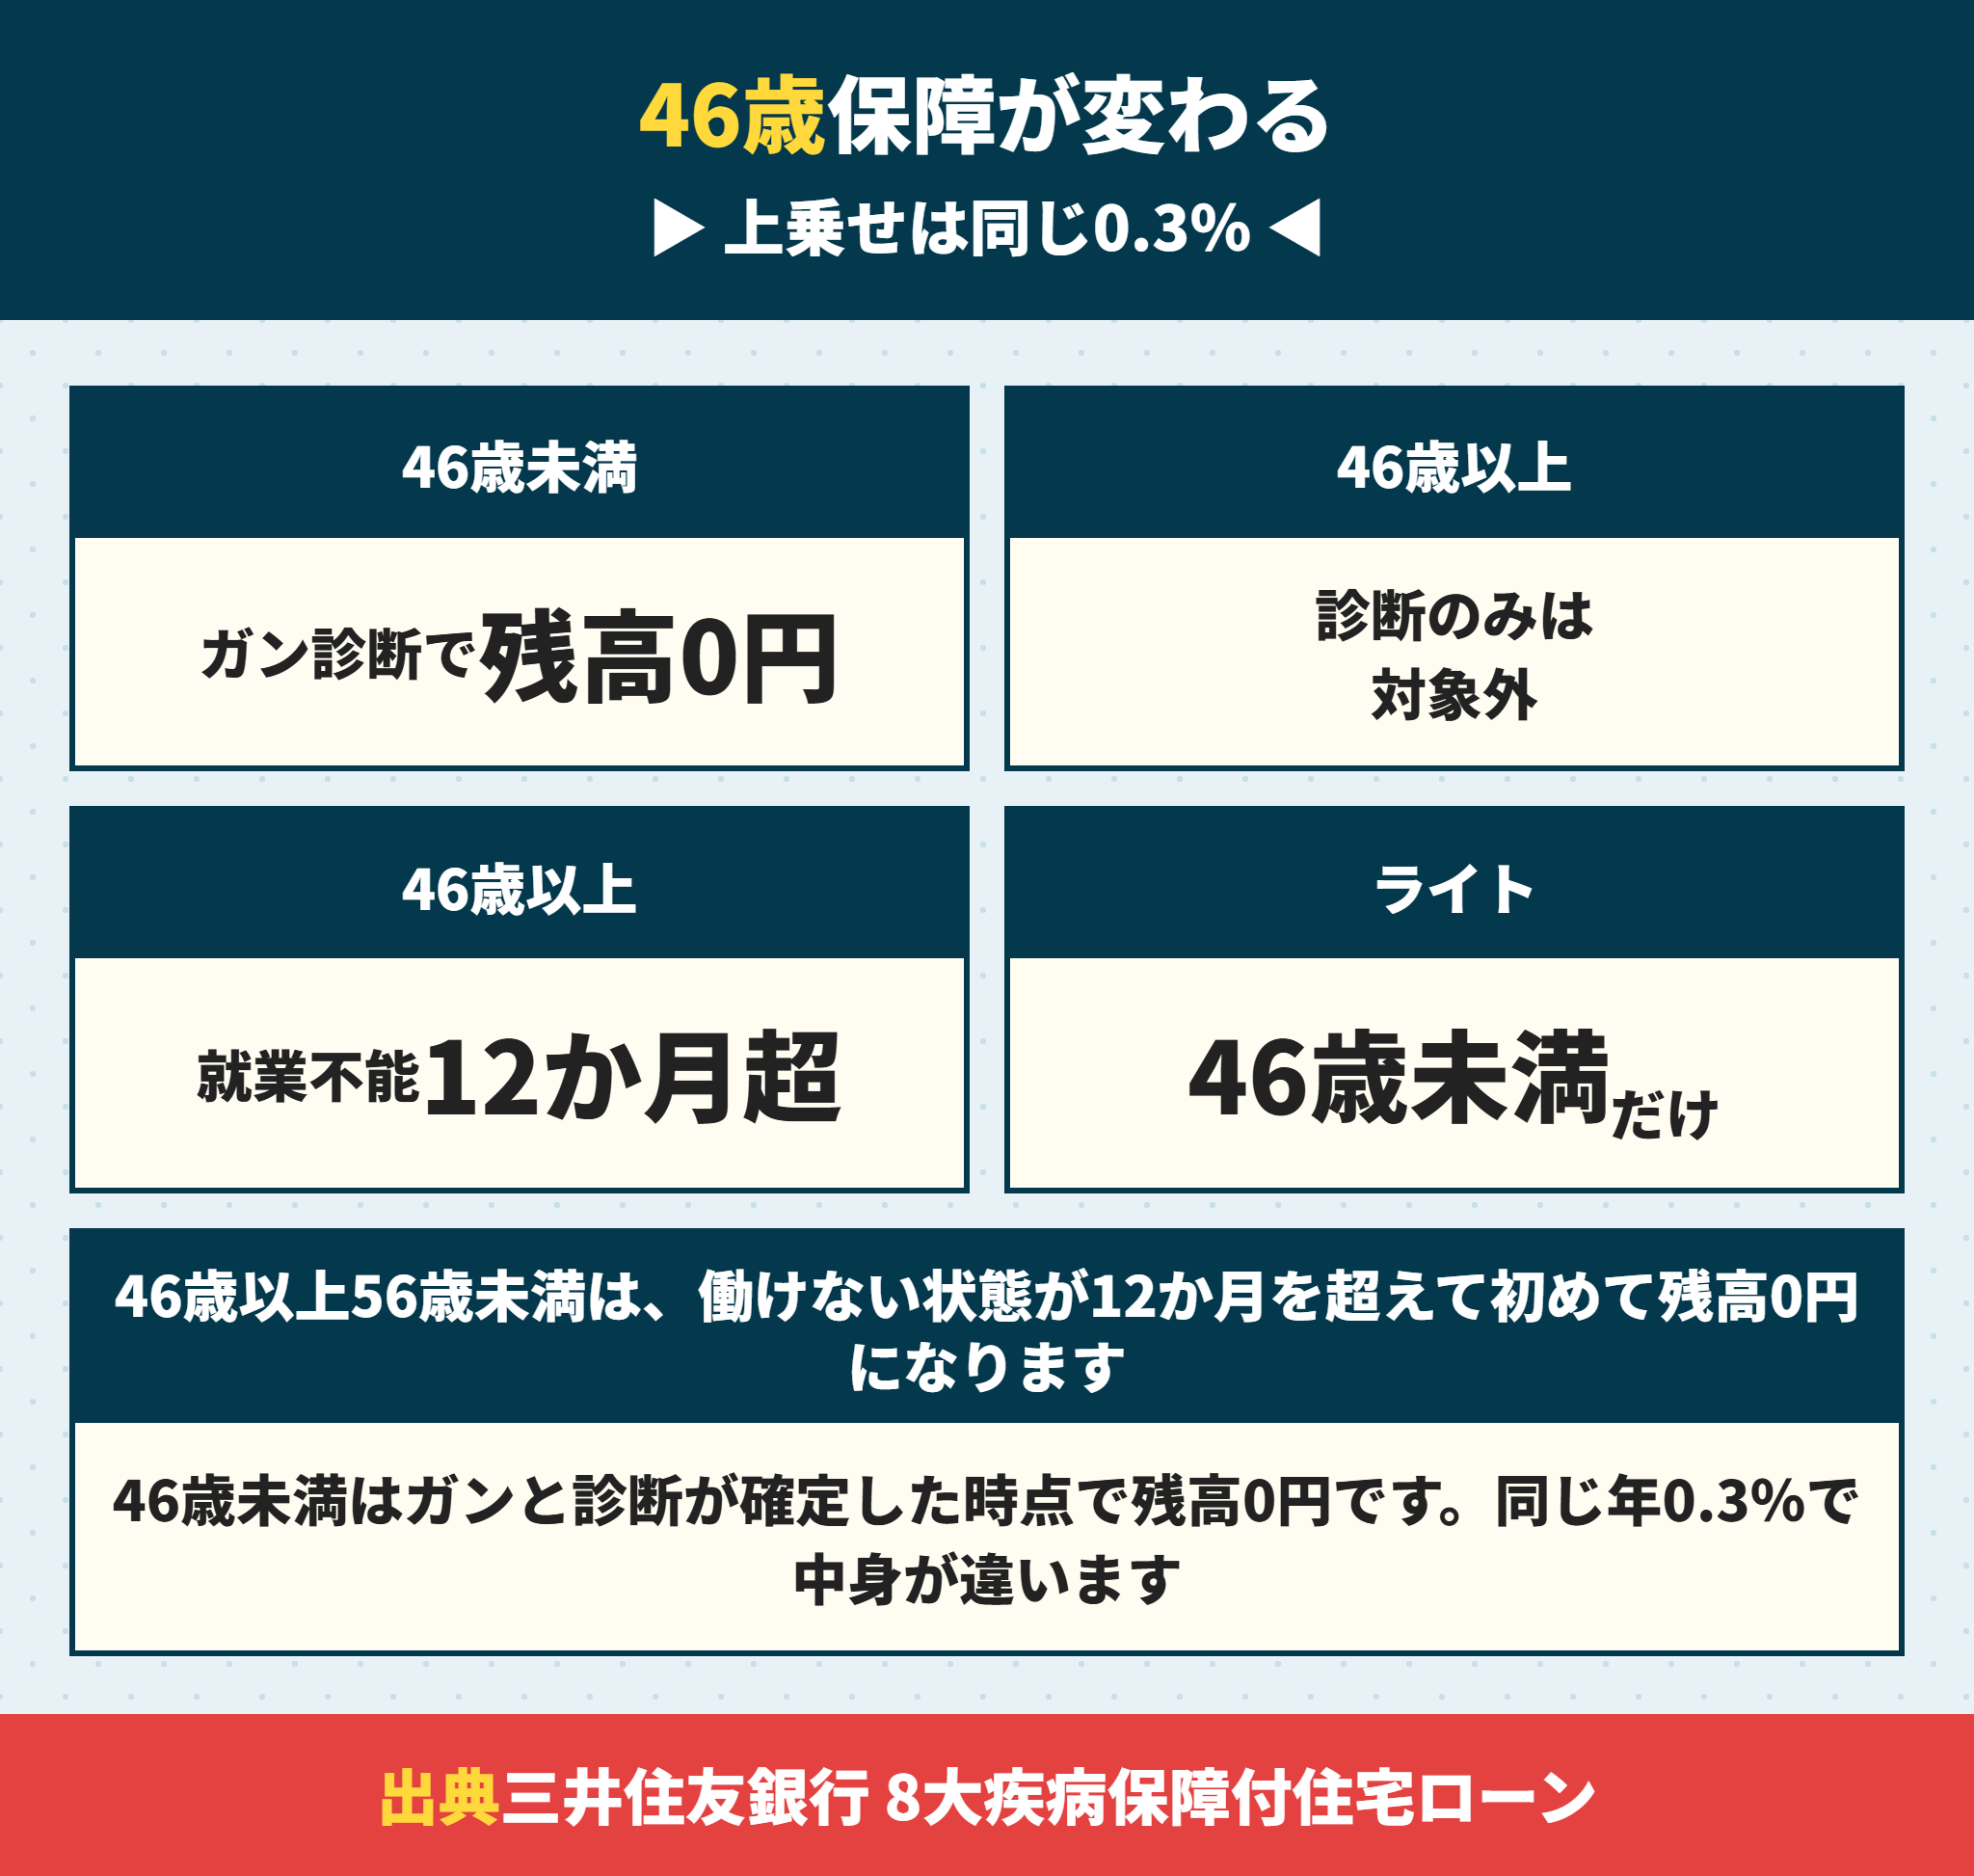
8大疾病保障の上乗せは、46歳未満も46歳以上も同じ年0.3%です。
ところが、保障の中身は別物になっています。
三井住友銀行の46歳未満はガンと診断されたら残高0円
18歳以上46歳未満のパンフレットでは、保障開始日以降に生まれて初めてガンと診断確定されたら残高0円です。
急性心筋梗塞と脳卒中は、所定の状態が60日以上続いたと診断されたら残高0円です。
高血圧症などの重度慢性疾患5つは、働けない状態が1か月を超えると毎月の返済が最長12回保障されます。
さらに13か月続くと残高0円になります。
三井住友銀行の46歳以上は働けない状態が12か月を超えて残高0円
46歳以上56歳未満のパンフレットには、診断だけで残高0円になる保障がありません。
8大疾病で働けない状態が1か月を超えると、毎月の返済が最長12か月保障されます。
残高が0円になるのは、働けない状態が12か月を超えて続いたときです。
ここでいう働けない状態は、本人の経験や能力に応じたどんな仕事にもまったく就けない状態のことです。
ガンと診断されても、治療しながら働けていれば残高は減りません。
| 保障の中身 | 46歳未満 | 46歳以上56歳未満 |
|---|---|---|
| 上乗せ | 年0.3% | 年0.3% |
| ガンの診断確定 | 残高0円 | 対象外 |
| 心筋梗塞・脳卒中で所定の状態60日以上 | 残高0円 | 対象外 |
| 8大疾病で働けない状態12か月超 | 残高0円 | 残高0円 |
| ライト(年0.1%) | 選べる | 選べない |
上乗せの0.3%は同じなので、46歳以上の方は保障の割に負担が重いと感じるかもしれません。
フラット35の利用者調査では、建売を買った人の平均年齢は42.1歳でした。
数年の違いで保障が変わるので、45歳のうちに借りるかどうかも判断材料になります。
三井住友銀行のライトは46歳未満だけが選べる
上乗せ年0.1%で付けられる8大疾病保障付住宅ローン【ライト】もあります。
8大疾病で働けなくなったら毎月の返済が最長12回保障され、12か月を超えると残高0円です。
診断だけで残高0円になる保障はありませんが、上乗せは3分の1です。
ライトを選べるのは46歳未満だけです。
46歳以上で、ガンへの備えを厚くしたい場合はどうすればいいですか。
ラクチン君上乗せの団信にこだわらず、ガン診断で一時金が出る保険を別に持つ方法もあります。ほかの銀行のがん団信と条件を並べた記事もあるので、比べてから決めてください。
がん団信の比べ方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴にまとめています。
三井住友銀行の自然災害の特約は関西の地震にどこまで効くか
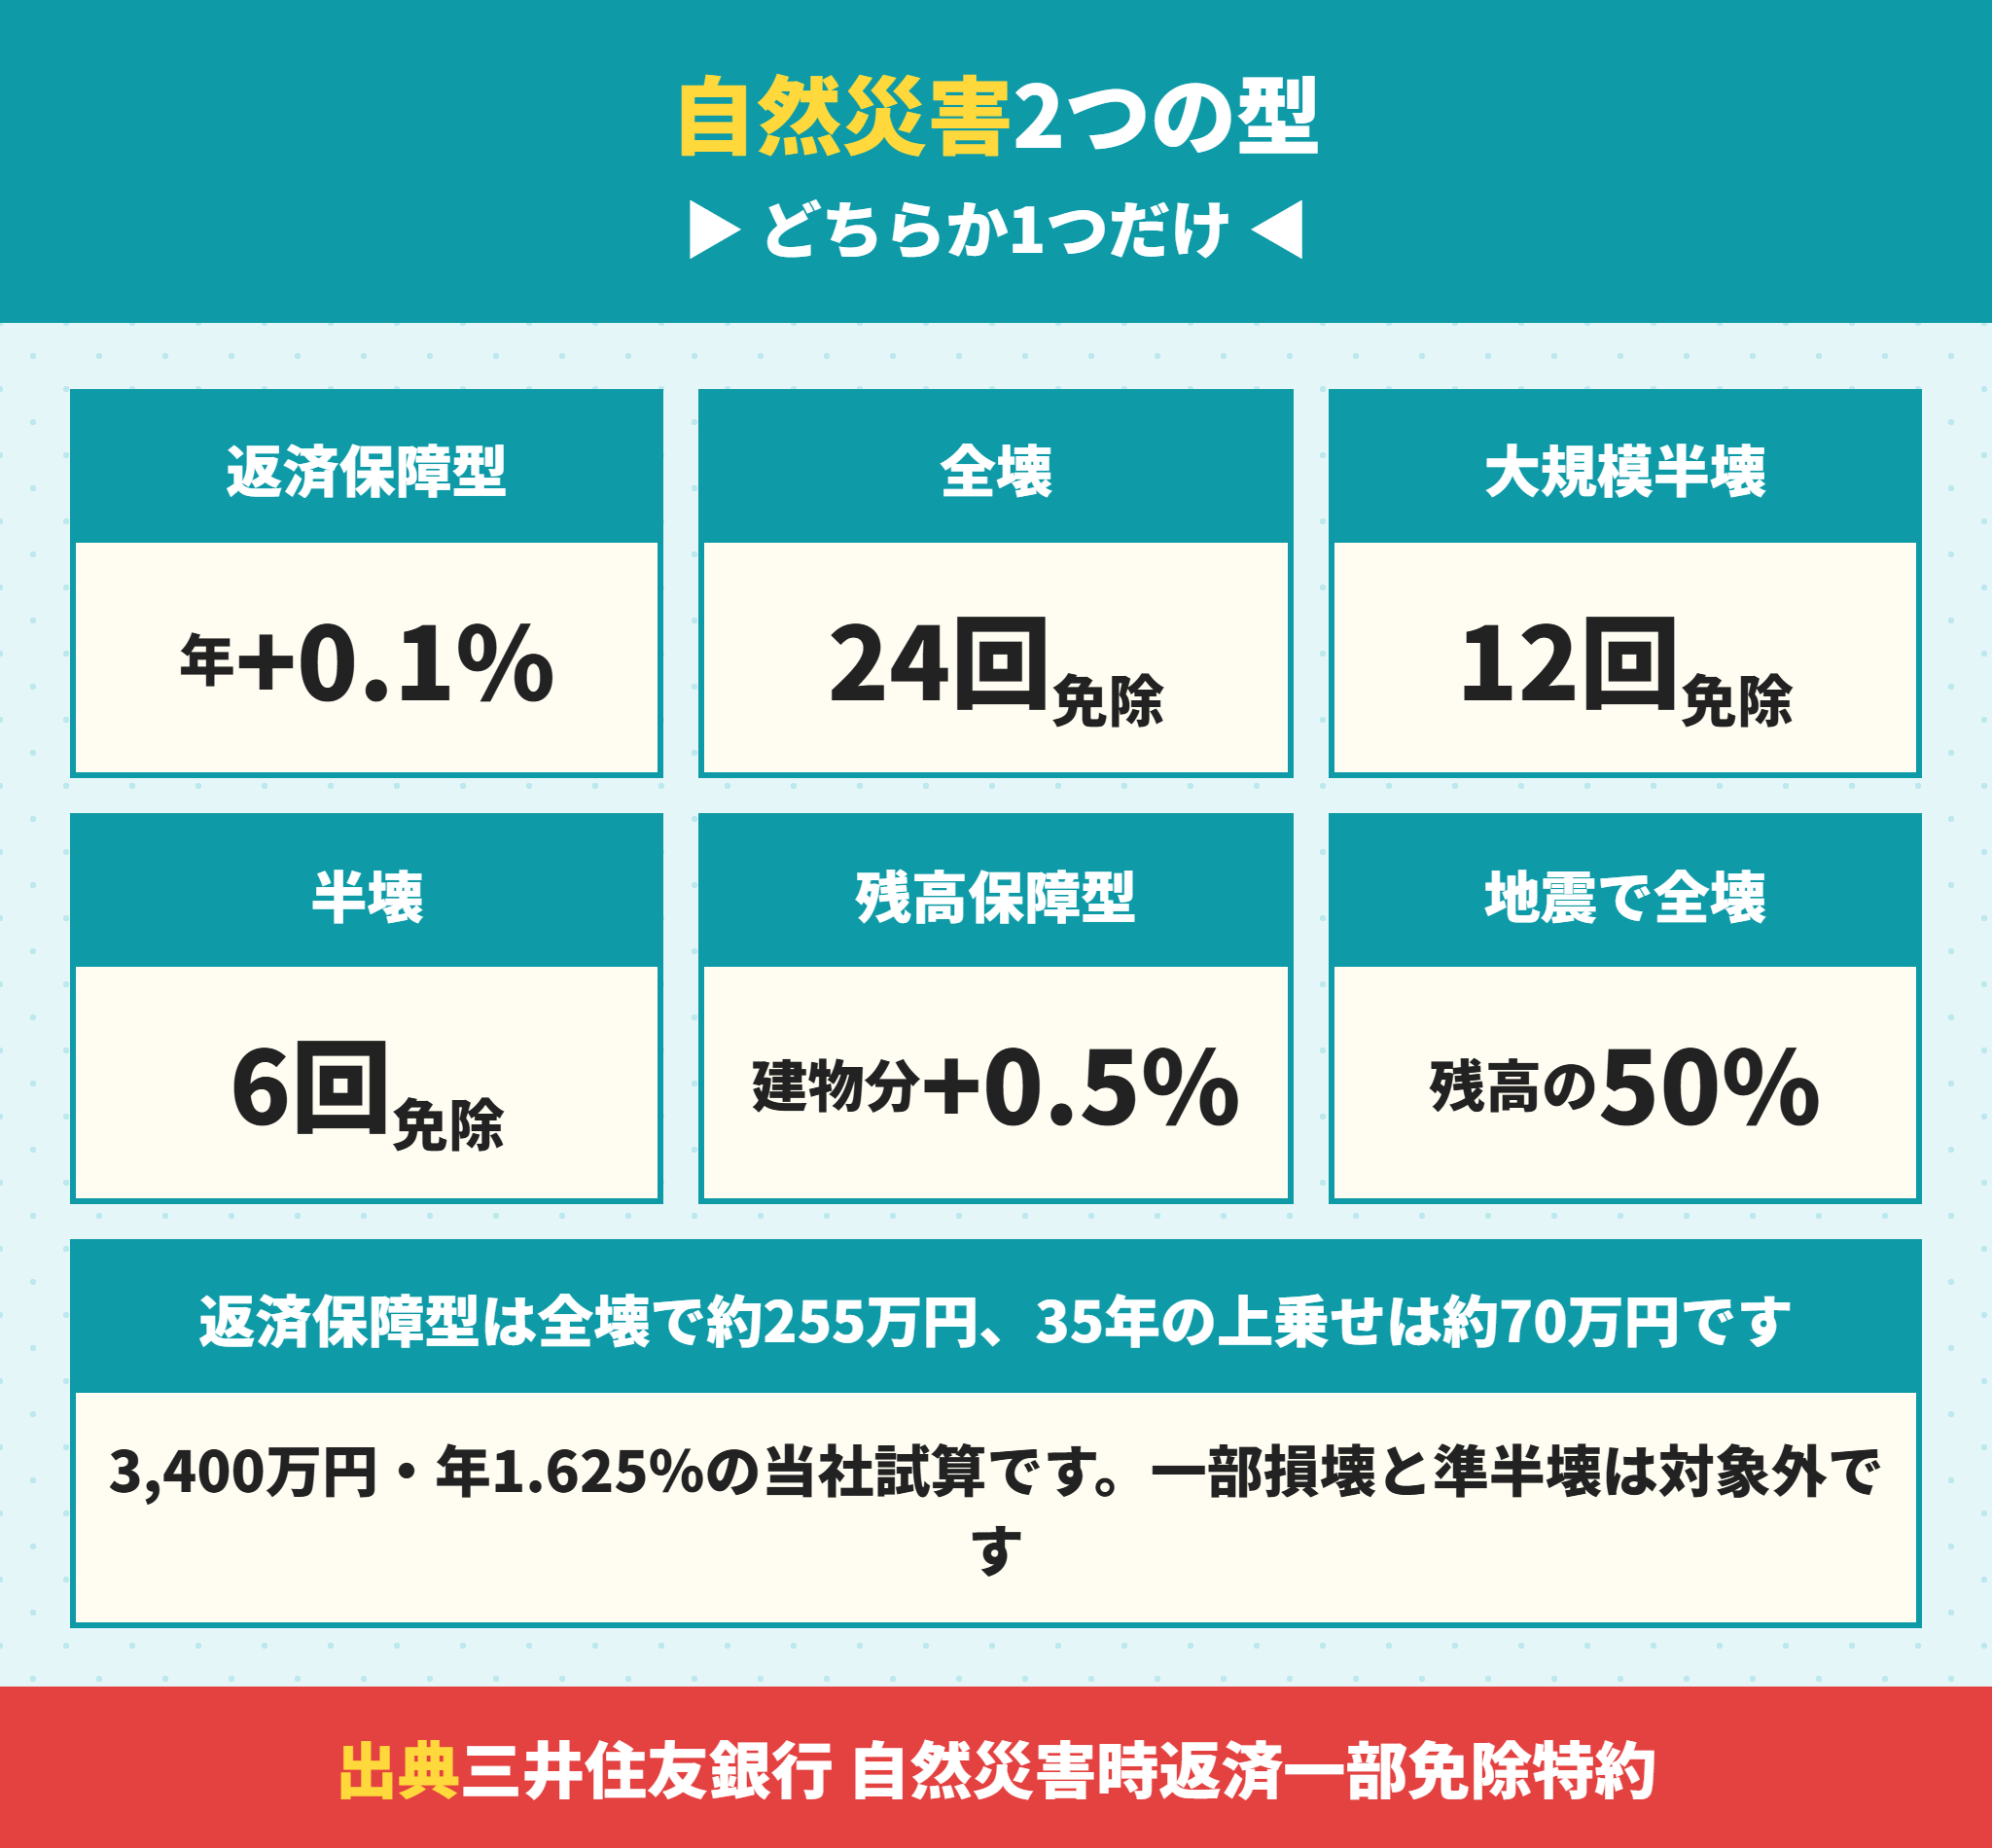
自然災害時返済一部免除特約には2つの型があります。
2つは同時に契約できません。
三井住友銀行の返済保障型は年0.1%で全壊なら24回分戻る
約定返済保障型は、金利に年0.1%を上乗せします。
地震だけでなく、台風・豪雨・洪水・雪・落雷なども対象です。
| 罹災の程度 | 免除される回数 | 3,400万円の場合 |
|---|---|---|
| 全壊(全焼・全流失を含む) | 約定返済24回分 | 2,548,730円 |
| 大規模半壊 | 約定返済12回分 | 1,274,365円 |
| 中規模半壊・半壊 | 約定返済6回分 | 637,182円 |
| 準半壊・一部損壊 | 対象外 | 0円 |
35年で払う上乗せは約70万円です。
免除といっても、返済が止まるわけではありません。
商品概要には、いったん返済したあとに口座へ払い戻す仕組みだと書かれています。
罹災証明書は罹災日から2年後の応当日までに出す必要があり、払い戻しは雑所得として確定申告が必要です。
三井住友銀行の残高保障型は地震で全壊なら建物ローンの半分
残高保障型は、地震・噴火・津波で全壊と認定されたとき、建物ローン残高の50%を免除します。
上乗せは建物ローンの金利に年0.5%です。
建売の場合、借入のうち建物にあたる部分だけが対象になる点に注意してください。
関西の建売は総額のおよそ半分が建物なので、建物分を1,600万円と置いて計算しました。
上乗せは毎月4,022円、35年で約169万円です。
10年後に全壊した場合の免除は、残高12,517,290円の半分で約626万円です。
建物と土地の割合の調べ方は建売のうわもの価格はいくら?に書いています。
三井住友銀行の自然災害の特約は地震保険の代わりにはならない
地震保険は、損害保険料率算出機構が出している基準料率で保険料が決まります。
大阪府の木造なら、地震保険金額1,000万円あたり年19,500円で、耐震等級3なら半額の9,750円です。
地震保険は建物の損害そのものに払われ、自然災害の特約は住宅ローンの返済に充てられます。
役割が違うので、まず地震保険、そのうえで年0.1%の特約という順番で考えてください。
自然災害の特約で対象にならないもの
準半壊・一部損壊
失火など自然災害が原因でない火災
罹災日から2年後の応当日を過ぎて罹災証明書を出した場合
罹災日時点で返済を延滞している場合
関西の地震保険料は新築一戸建ての火災保険の相場は?で計算しています。
三井住友銀行の住宅ローンの申込条件と流れ
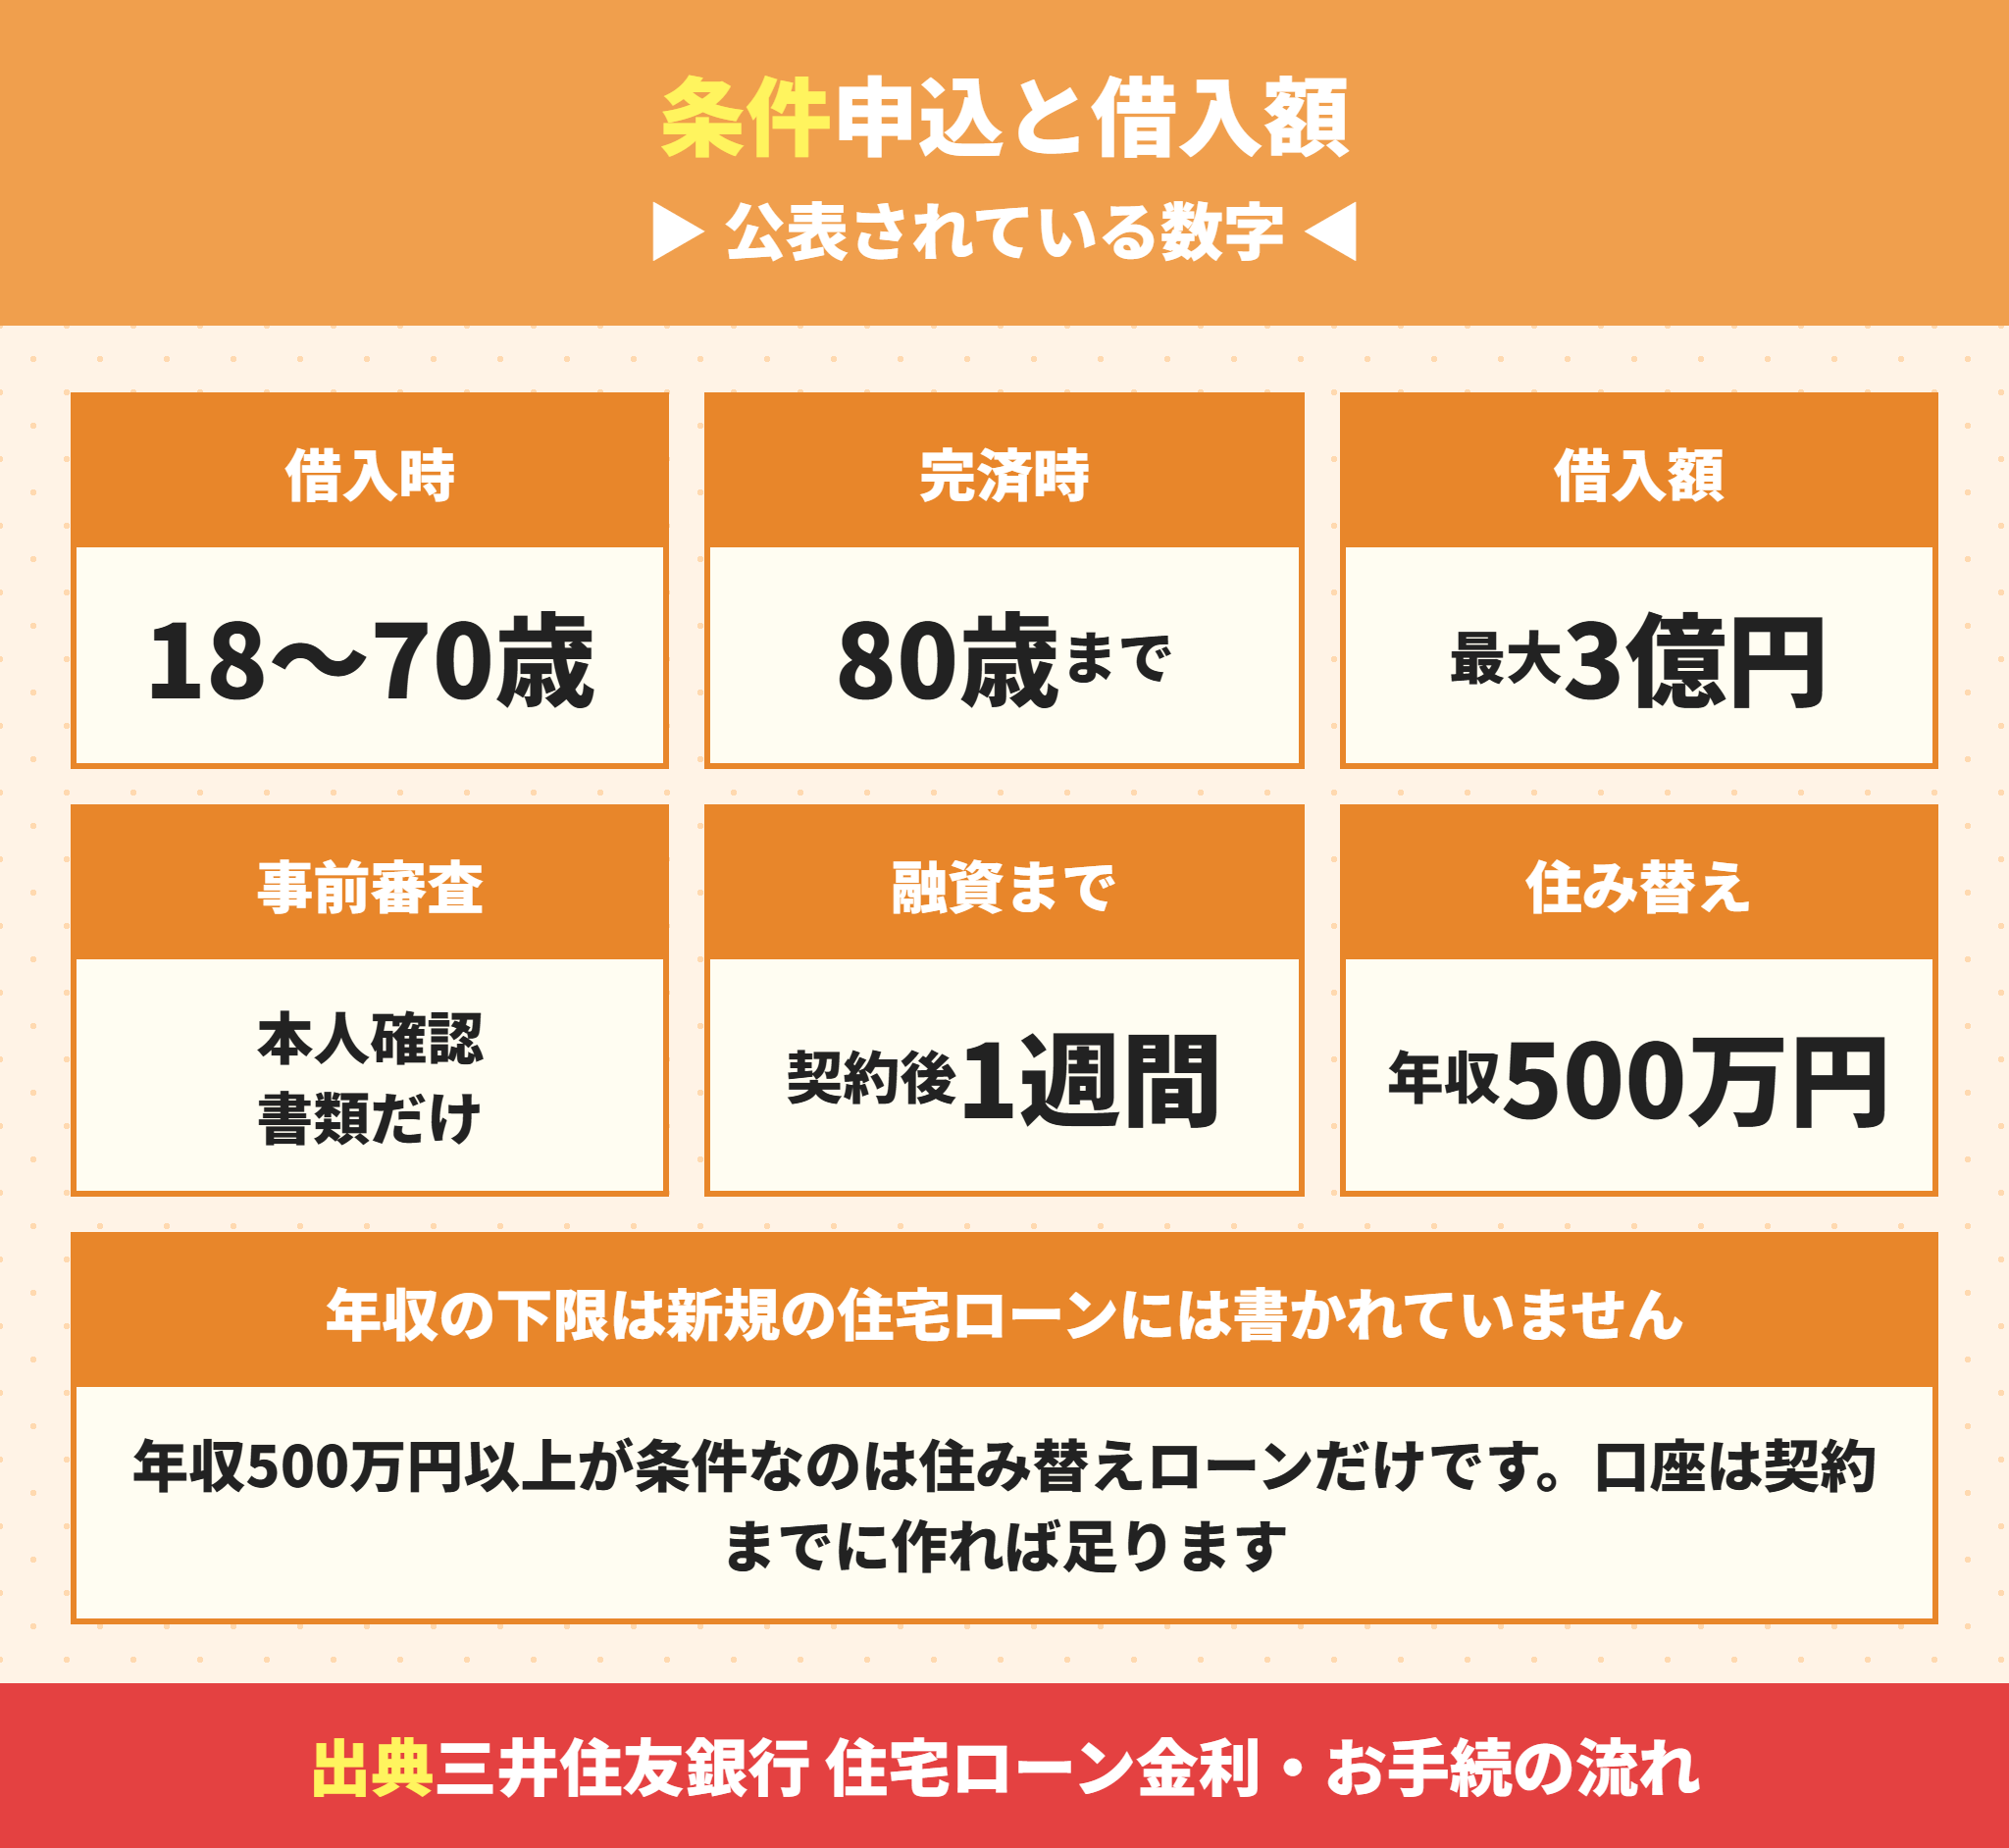
ここからは、申し込む前に知っておきたい条件です。
三井住友銀行の住宅ローンは年収の下限が書かれていない
| 項目 | 条件 |
|---|---|
| 借入時の年齢 | 満18歳以上満70歳の誕生日まで |
| 完済時の年齢 | 満80歳の誕生日まで |
| 借入金額 | 100万円以上3億円以内(10万円きざみ) |
| 借入期間 | 1年以上39年11か月以内 |
| 返済方法 | 元利均等または元金均等 |
| 団信 | 当行指定の団信に加入(保険料は当行負担) |
| 保証 | 当行指定の保証会社の保証を受けられること |
新規の住宅ローンには、年収の下限は書かれていません。
前年度税込年収500万円以上が条件になっているのは、住み替えローンです。
住み替えローンは、いまの住宅ローンが借入後4年以上で、直近1年に延滞がないことも条件です。
住み替えで使える銀行は住み替えローンはどこの銀行にある?で比べています。
三井住友銀行の事前審査は本人確認書類だけで出せる
住宅ローン(新規)のページのよくある質問によると、事前審査で必要なのは本人確認書類だけです。
運転免許証かパスポートです。
口座がなくても審査は申し込めて、普通預金口座は契約までに作れば足りるという扱いです。
お手続の流れでは、契約から1週間程度で融資できると案内しています。
建売の引渡し日から逆算して、余裕をもって事前審査を出してください。
三井住友銀行の住宅ローンの流れ
1.事前審査(本人確認書類をアップロード)
2.本審査(必要書類をマイページに提出)
3.返済用口座の開設
4.住宅ローンの契約(電子契約なら印紙代不要)
5.契約から1週間程度で融資・引渡し
三井住友銀行と三井住友信託銀行は別の銀行
名前が似ているので混同されますが、別の会社です。
三井住友信託銀行の住宅ローンは、保証料型と融資手数料型を選ぶなど、商品の作りが違います。
詳しくは三井住友信託銀行住宅ローンの金利と審査は厳しい?をご覧ください。
沿革をたどると、三井住友銀行は関西と縁の深い銀行です。
| 時期 | できごと |
|---|---|
| 1895年11月 | 住友銀行創業 |
| 1936年12月 | 兵庫県下の主要7行が合併して神戸銀行設立 |
| 1965年4月 | 住友銀行が河内銀行を合併 |
| 1973年10月 | 神戸銀行と太陽銀行が合併して太陽神戸銀行 |
| 1992年4月 | 太陽神戸三井銀行がさくら銀行に商号変更 |
| 2001年4月 | さくら銀行と住友銀行が合併して三井住友銀行 |
会社概要によると、2026年3月31日現在で国内本支店は455か所あります。
三井住友銀行で関西の建売を買う人が先に確かめること
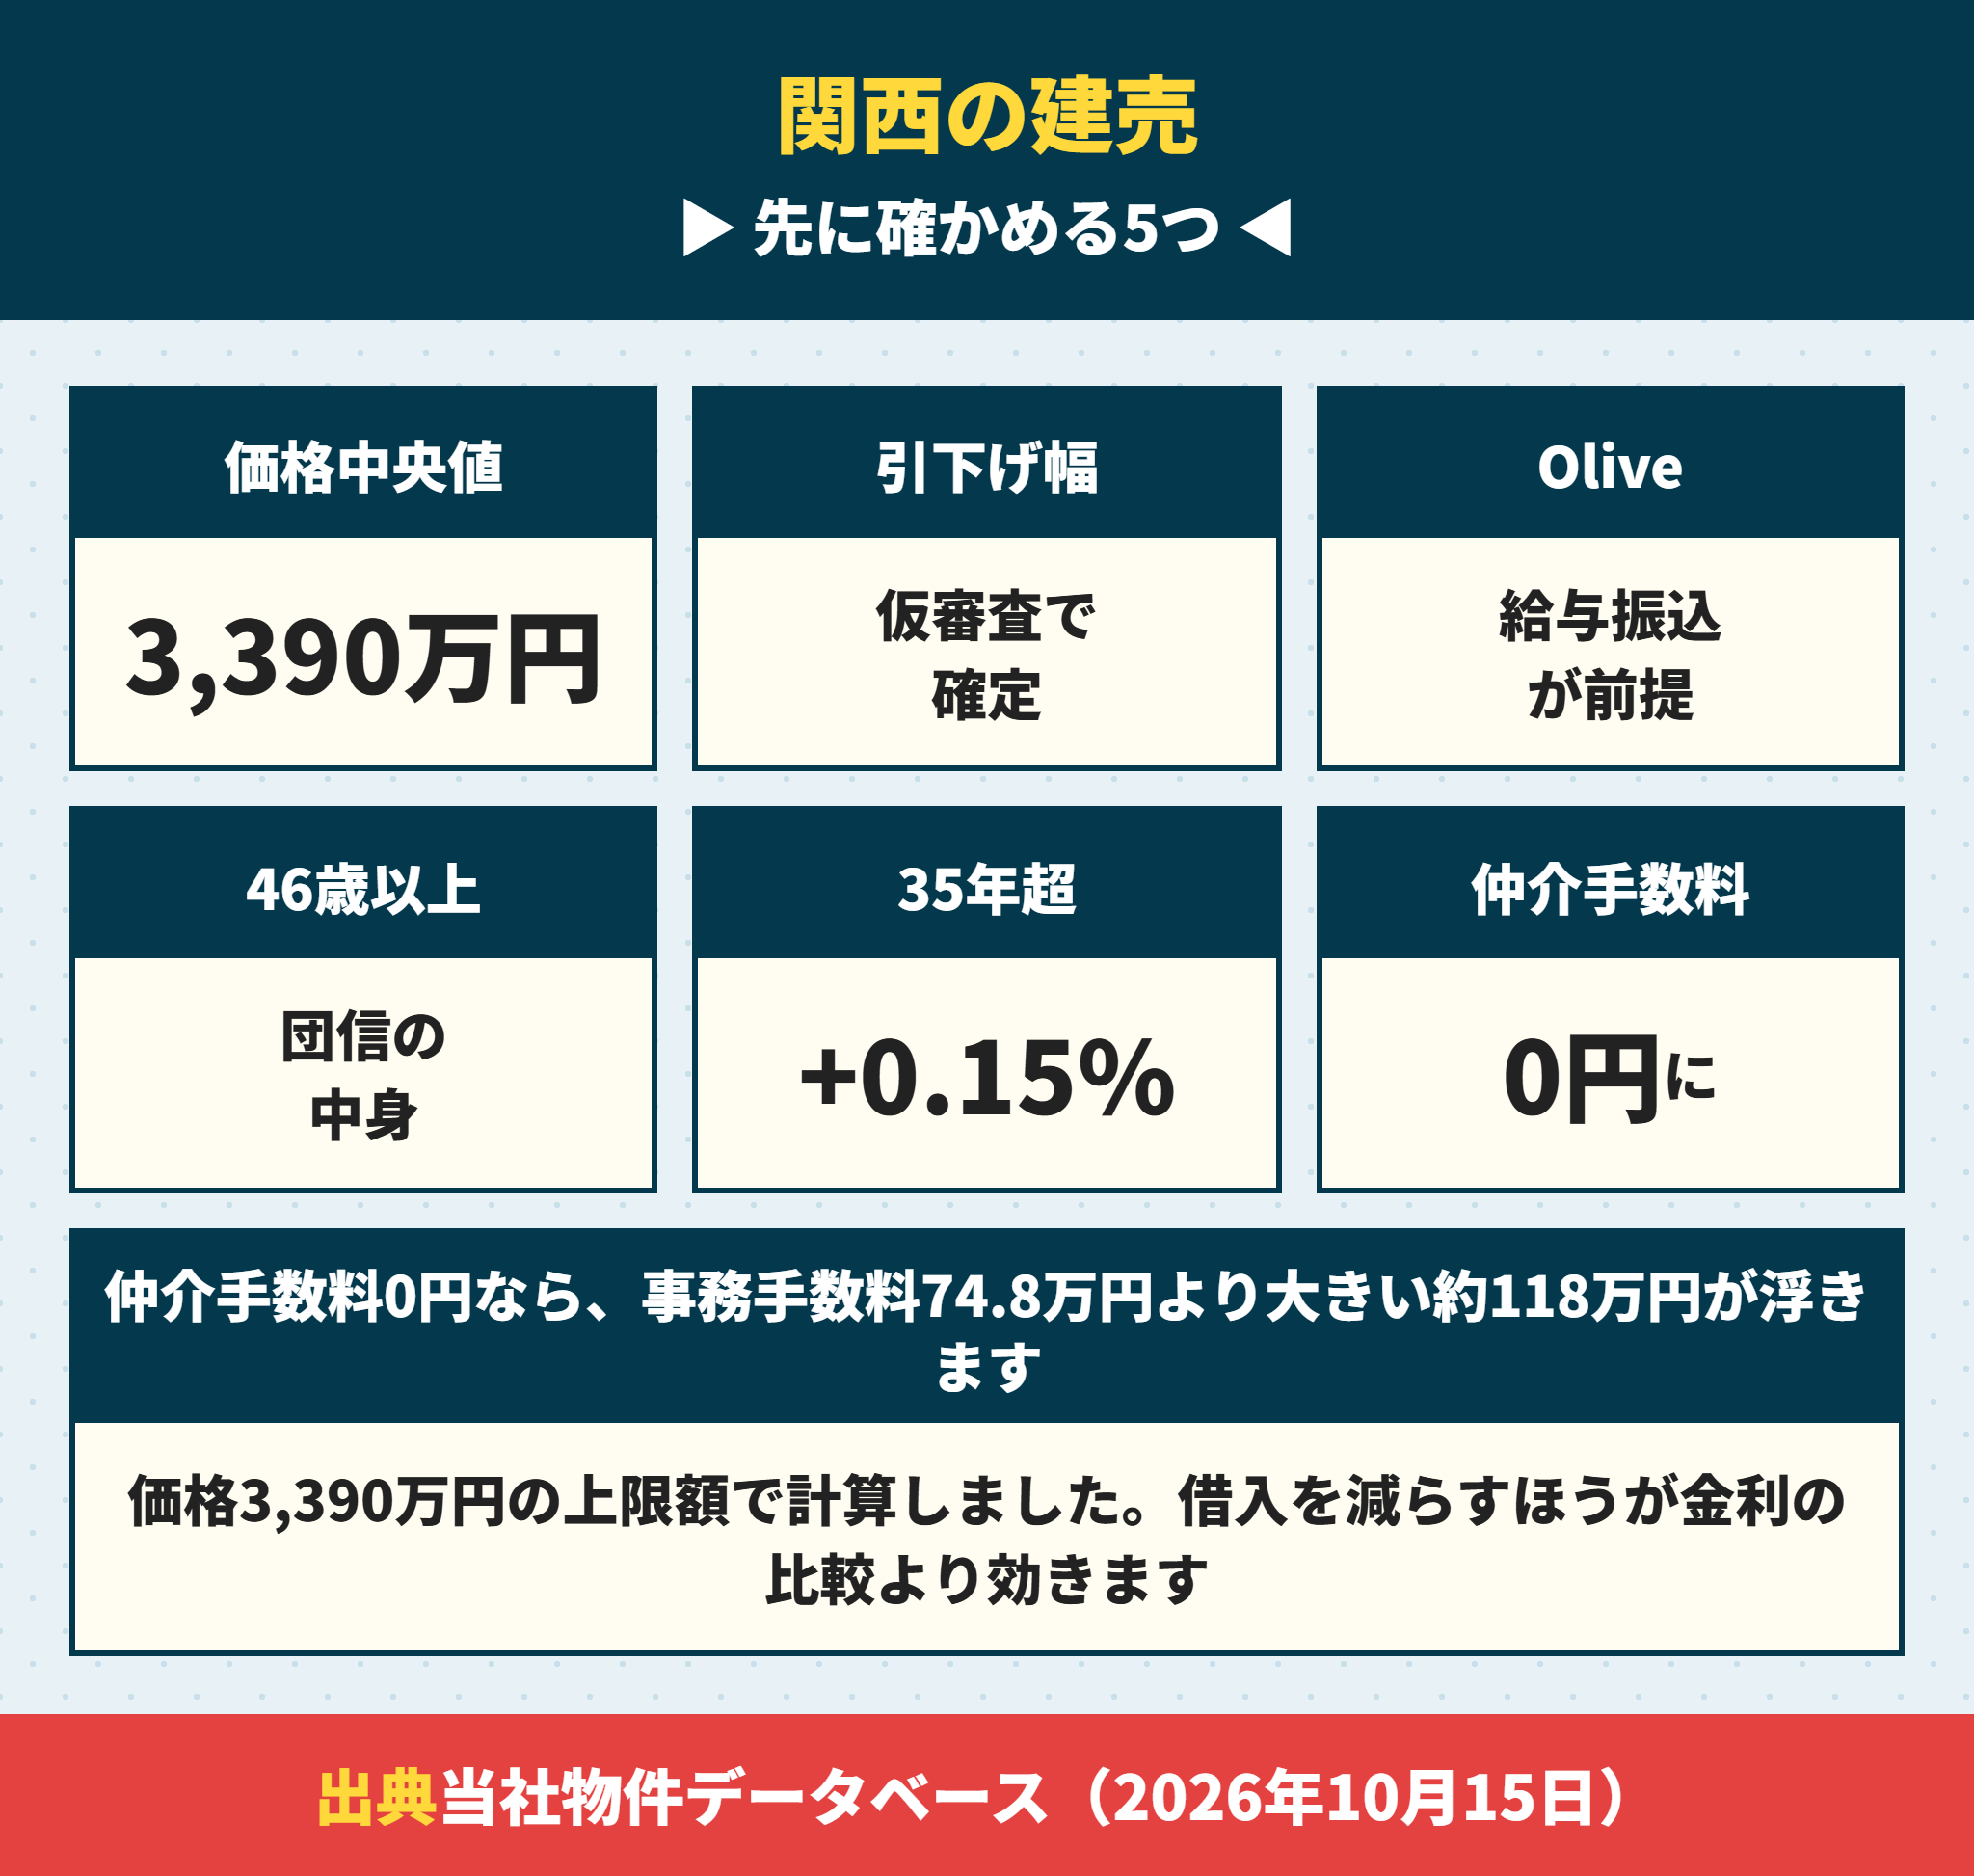
最後に、関西で新築の建売を買う方の立場から書きます。
当社のデータベースでは、掲載中の新築一戸建て1,349件の価格の中央値は3,390万円でした。
この価格は、売主が広告への転載を許可している関西の新築一戸建てを当社が毎日集めているデータベースの数字です。掲載中1,349件のうち95.0%が飯田グループ6社の物件なので、関西の建売全体ではなく、飯田グループを中心とした価格帯として読んでください。
この記事で3,400万円を使って計算したのは、この数字に合わせたからです。
三井住友銀行の引下げ幅は事前審査で他の銀行と並べて決める
三井住友銀行の金利は「最大」の引下げ幅でしか公表されていません。
実際の金利は、事前審査を出して初めて分かります。
だからこそ2〜3行に同時に事前審査を出して、出てきた金利で比べるのが確実です。
メガバンクで並べるならみずほ銀行の住宅ローンと三菱UFJ銀行の住宅ローンが比べやすい相手です。
関西の12行をまとめた比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にあります。
三井住友銀行で借りる前に決めておく5つ
- 借入期間は35年以内か(超えると年0.15%上乗せ)
- 金利プランはずーっとか、ぐぐっとか(10年後の引下げ幅が違う)
- バランスパックにするか(固定を半分以上にする)
- 8大疾病保障を付けるか(46歳以上は中身が違う)
- Oliveアカウントと給与振込を三井住友銀行にできるか
この5つを決めずに申し込むと、出てきた金利が何の条件の数字なのか分からなくなります。
当社が事前審査の前に一緒に確かめること
物件価格と諸費用の合計から、借入額をいくらにするか
引渡し日に間に合う審査の順番
団信の告知で引っかかりそうな通院歴がないか
仲介手数料0円で借入そのものを減らす
三井住友銀行の事務手数料は、3,400万円で748,000円でした。
一方で、建売を買うときにはもっと大きな費用があります。
仲介手数料です。
3,390万円の物件なら、国土交通省の告示の上限で1,184,700円です。
当社は売主から報酬が出る新築一戸建てを扱っているので、この仲介手数料が0円になります。
事務手数料より大きな金額が、借入から丸ごと減らせるということです。
当社が扱える物件は関西の新築一戸建て検索|仲介手数料0円で探せます。
三井住友銀行で借りると決めたあとの進め方
1.物件の候補を決めて、仲介手数料0円の対象か確かめる
2.借入期間と金利プランと団信を決める
3.三井住友銀行を含む2〜3行に事前審査を出す
4.出てきた金利と手数料と団信を同じ条件で並べる
5.引渡し日から逆算して本審査と契約を進める
三井住友銀行の住宅ローンのよくある質問
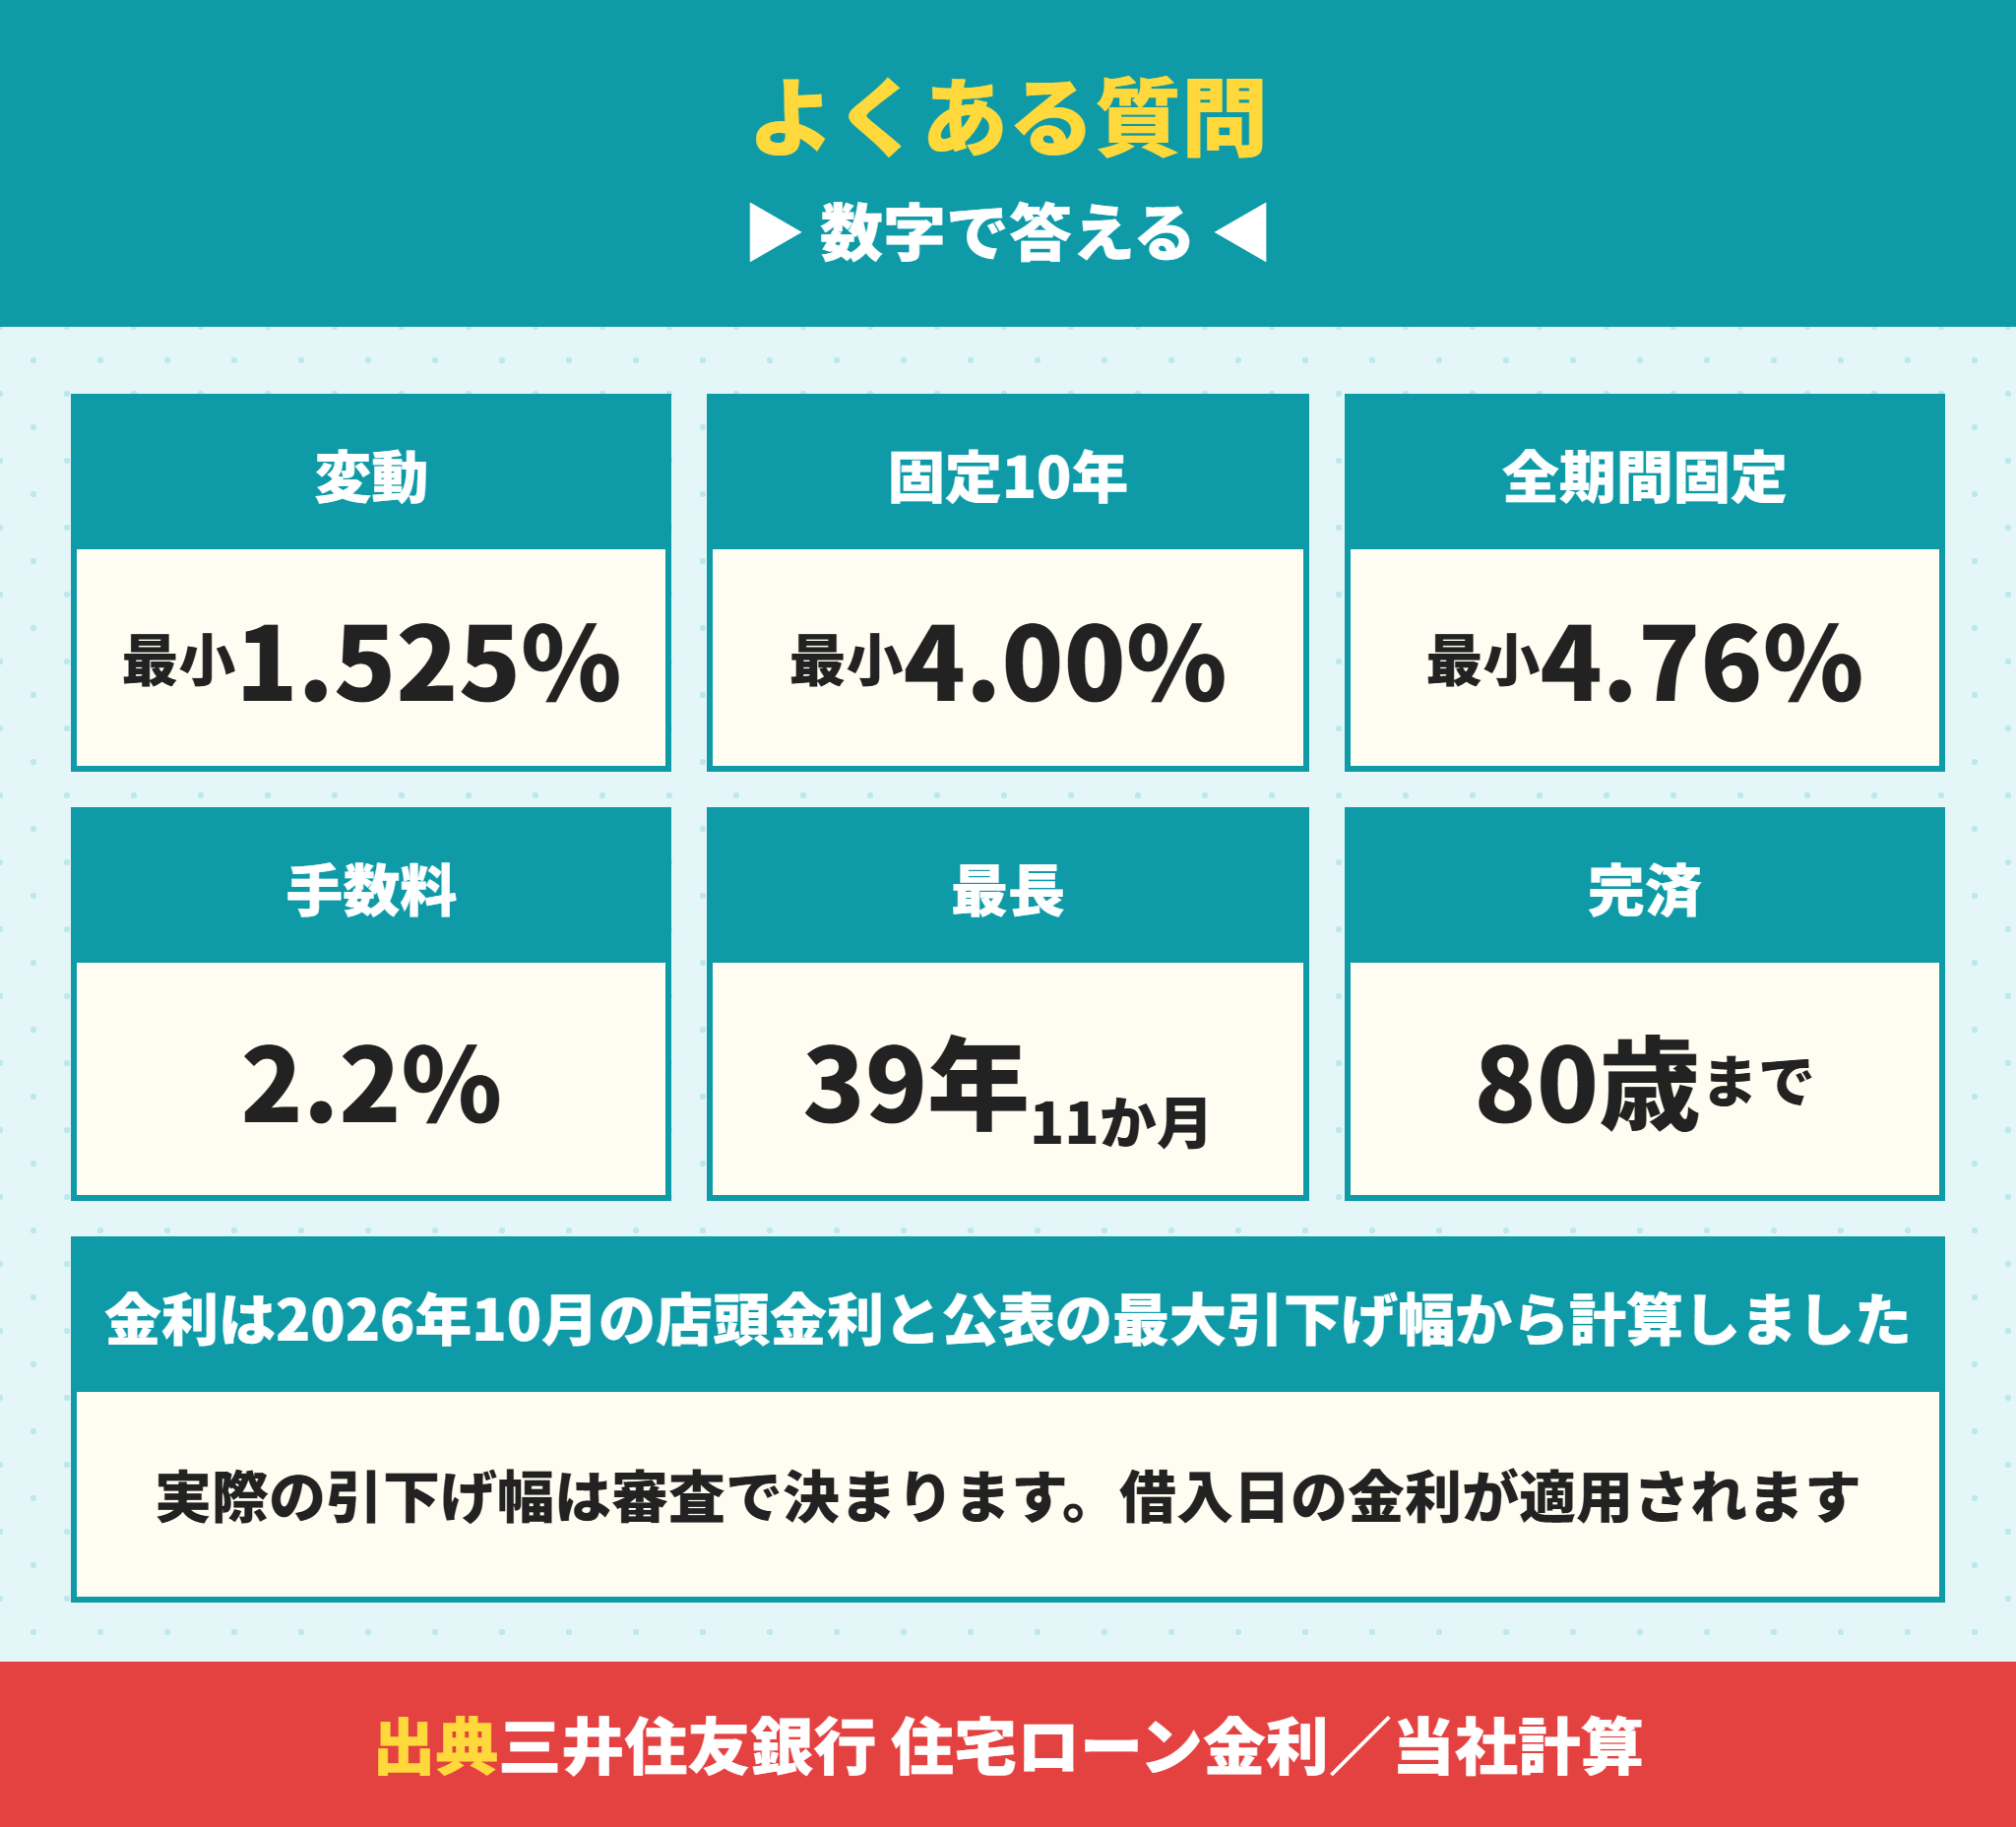
- 三井住友銀行の住宅ローンの変動金利はいくらですか。
-
2026年10月の変動金利の店頭金利は年3.375%です。最後までずーっと引き下げプランの最大引下げ幅1.85%を引くと年1.525%になります。実際の引下げ幅は審査で決まり、Oliveアカウントの開設と給与振込口座の指定が前提です。
- 三井住友銀行の住宅ローンは何年まで借りられますか。
-
最長39年11か月です。借入期間が35年を超えると年0.15%の金利上乗せがあります。3,400万円・年1.525%なら、上乗せ分だけで総返済が約123万円増える計算です。完済時の年齢は満80歳の誕生日までです。
- 三井住友銀行の住宅ローンに保証料はかかりますか。
-
保証料は金利の中に含まれているので、別に払う必要はありません。借入時には融資金額の2.2%の銀行手数料がかかり、3,400万円なら748,000円です。
- 三井住友銀行の団信の保険料は誰が払いますか。
-
一般の団体信用生命保険の保険料は三井住友銀行が負担します。8大疾病保障は年0.3%、クロスサポートは年0.18%、ライトは年0.1%を金利に上乗せして付けます。
- 46歳を過ぎても8大疾病保障は付けられますか。
-
借入時に46歳以上56歳未満なら付けられます。上乗せは46歳未満と同じ年0.3%です。ただし46歳以上のプランには、ガンと診断されただけで残高が0円になる保障がありません。働けない状態が12か月を超えて続いたときに残高0円になります。
- 三井住友銀行の繰上返済に手数料はかかりますか。
-
SMBCダイレクトから手続きすれば、一部繰上返済も全額繰上返済も無料です。窓口で手続きすると一部は16,500円、全額は33,000円かかります。
- 三井住友銀行に口座がなくても申し込めますか。
-
口座がなくても審査は申し込めます。ローン契約までに三井住友銀行の普通預金口座が必要です。事前審査で必要な書類は本人確認書類だけです。
- 三井住友銀行|住宅ローン金利
- 三井住友銀行|住宅ローン 金利水準推移(新規)
- 三井住友銀行|短期プライムレート
- 三井住友銀行|住宅ローン ミックスプラン
- 三井住友銀行|ローン手数料(住宅ローン等)
- 三井住友銀行|8大疾病保障付住宅ローン
- 三井住友銀行|8大疾病保障付住宅ローン(お借入時18歳以上46歳未満)
- 三井住友銀行|8大疾病保障付住宅ローン(お借入時46歳以上56歳未満)
- 三井住友銀行|連生団体信用生命保険付住宅ローン(クロスサポート)商品概要
- 三井住友銀行|自然災害時返済一部免除特約付住宅ローン
- 三井住友銀行|自然災害時返済一部免除特約付住宅ローン 商品概要
- 三井住友銀行|住宅ローン(新規)
- 三井住友銀行|住宅ローン お手続の流れ
- 三井住友銀行|会社概要
- 三井住友銀行|沿革
- 日本銀行|長・短期プライムレート(主要行)の推移
- 住宅金融支援機構|フラット35 現在の金利
- 国税庁|印紙税額の一覧表(その1)第1号文書から第4号文書まで
- 国土交通省|宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








