
家を買うタイミングが分かりません。金利が上がる前に買うべきか、値下がりを待つべきか、子どもが大きくなってからでいいのか、決めきれずにいます。
家は何度も買うものではないので、「いつ買うか」で迷うのは自然なことです。
先に結論を言います。家を買うタイミングは、相場の予想ではなく「年齢・家族・お金」の3つで決まります。相場は誰にも当てられませんが、この3つは自分で数字にできるからです。
たとえば住宅ローンの審査では、完済時の年齢を見ている金融機関が98.4%で、審査項目の1位です。多くの銀行は80歳までに返し終える前提なので、45歳を過ぎると35年ローンが組めなくなり、毎月の返済が上がり始めます。
一方で、「もう少し待てば安くなる」と様子を見ている間にも、家賃は毎月出ていき、年齢は1歳ずつ上がり、住宅ローン控除の条件は年ごとに変わります。待つことにも、はっきりした費用があるのです。
避け方は、待つ費用(家賃・金利・控除・年齢)と、待って得られるもの(値下げ)を同じ金額の単位で並べることです。
この記事では、購入者の年齢の実数、完済時年齢から逆算する期限、子どもの入学と控除の特例、金利と税制の節目、そして当社の物件データで見た「建売が値下げされやすい時期」までを、一次情報で整理します。
この記事で分かること
分譲戸建てを買った世帯主の平均年齢は38.8歳で30代が43.8%
完済時年齢80歳未満の銀行なら46歳から35年ローンが組めない
省エネ基準適合の建売の控除は2027年末までの入居が節目
当社データでは完成3〜5か月の建売の48.8%が18日間で値下げ
家賃10万円で1年待つと120万円で値下げ幅の中央値100万円を超える
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
家を買うタイミングは年齢・家族・お金の3つで決まる
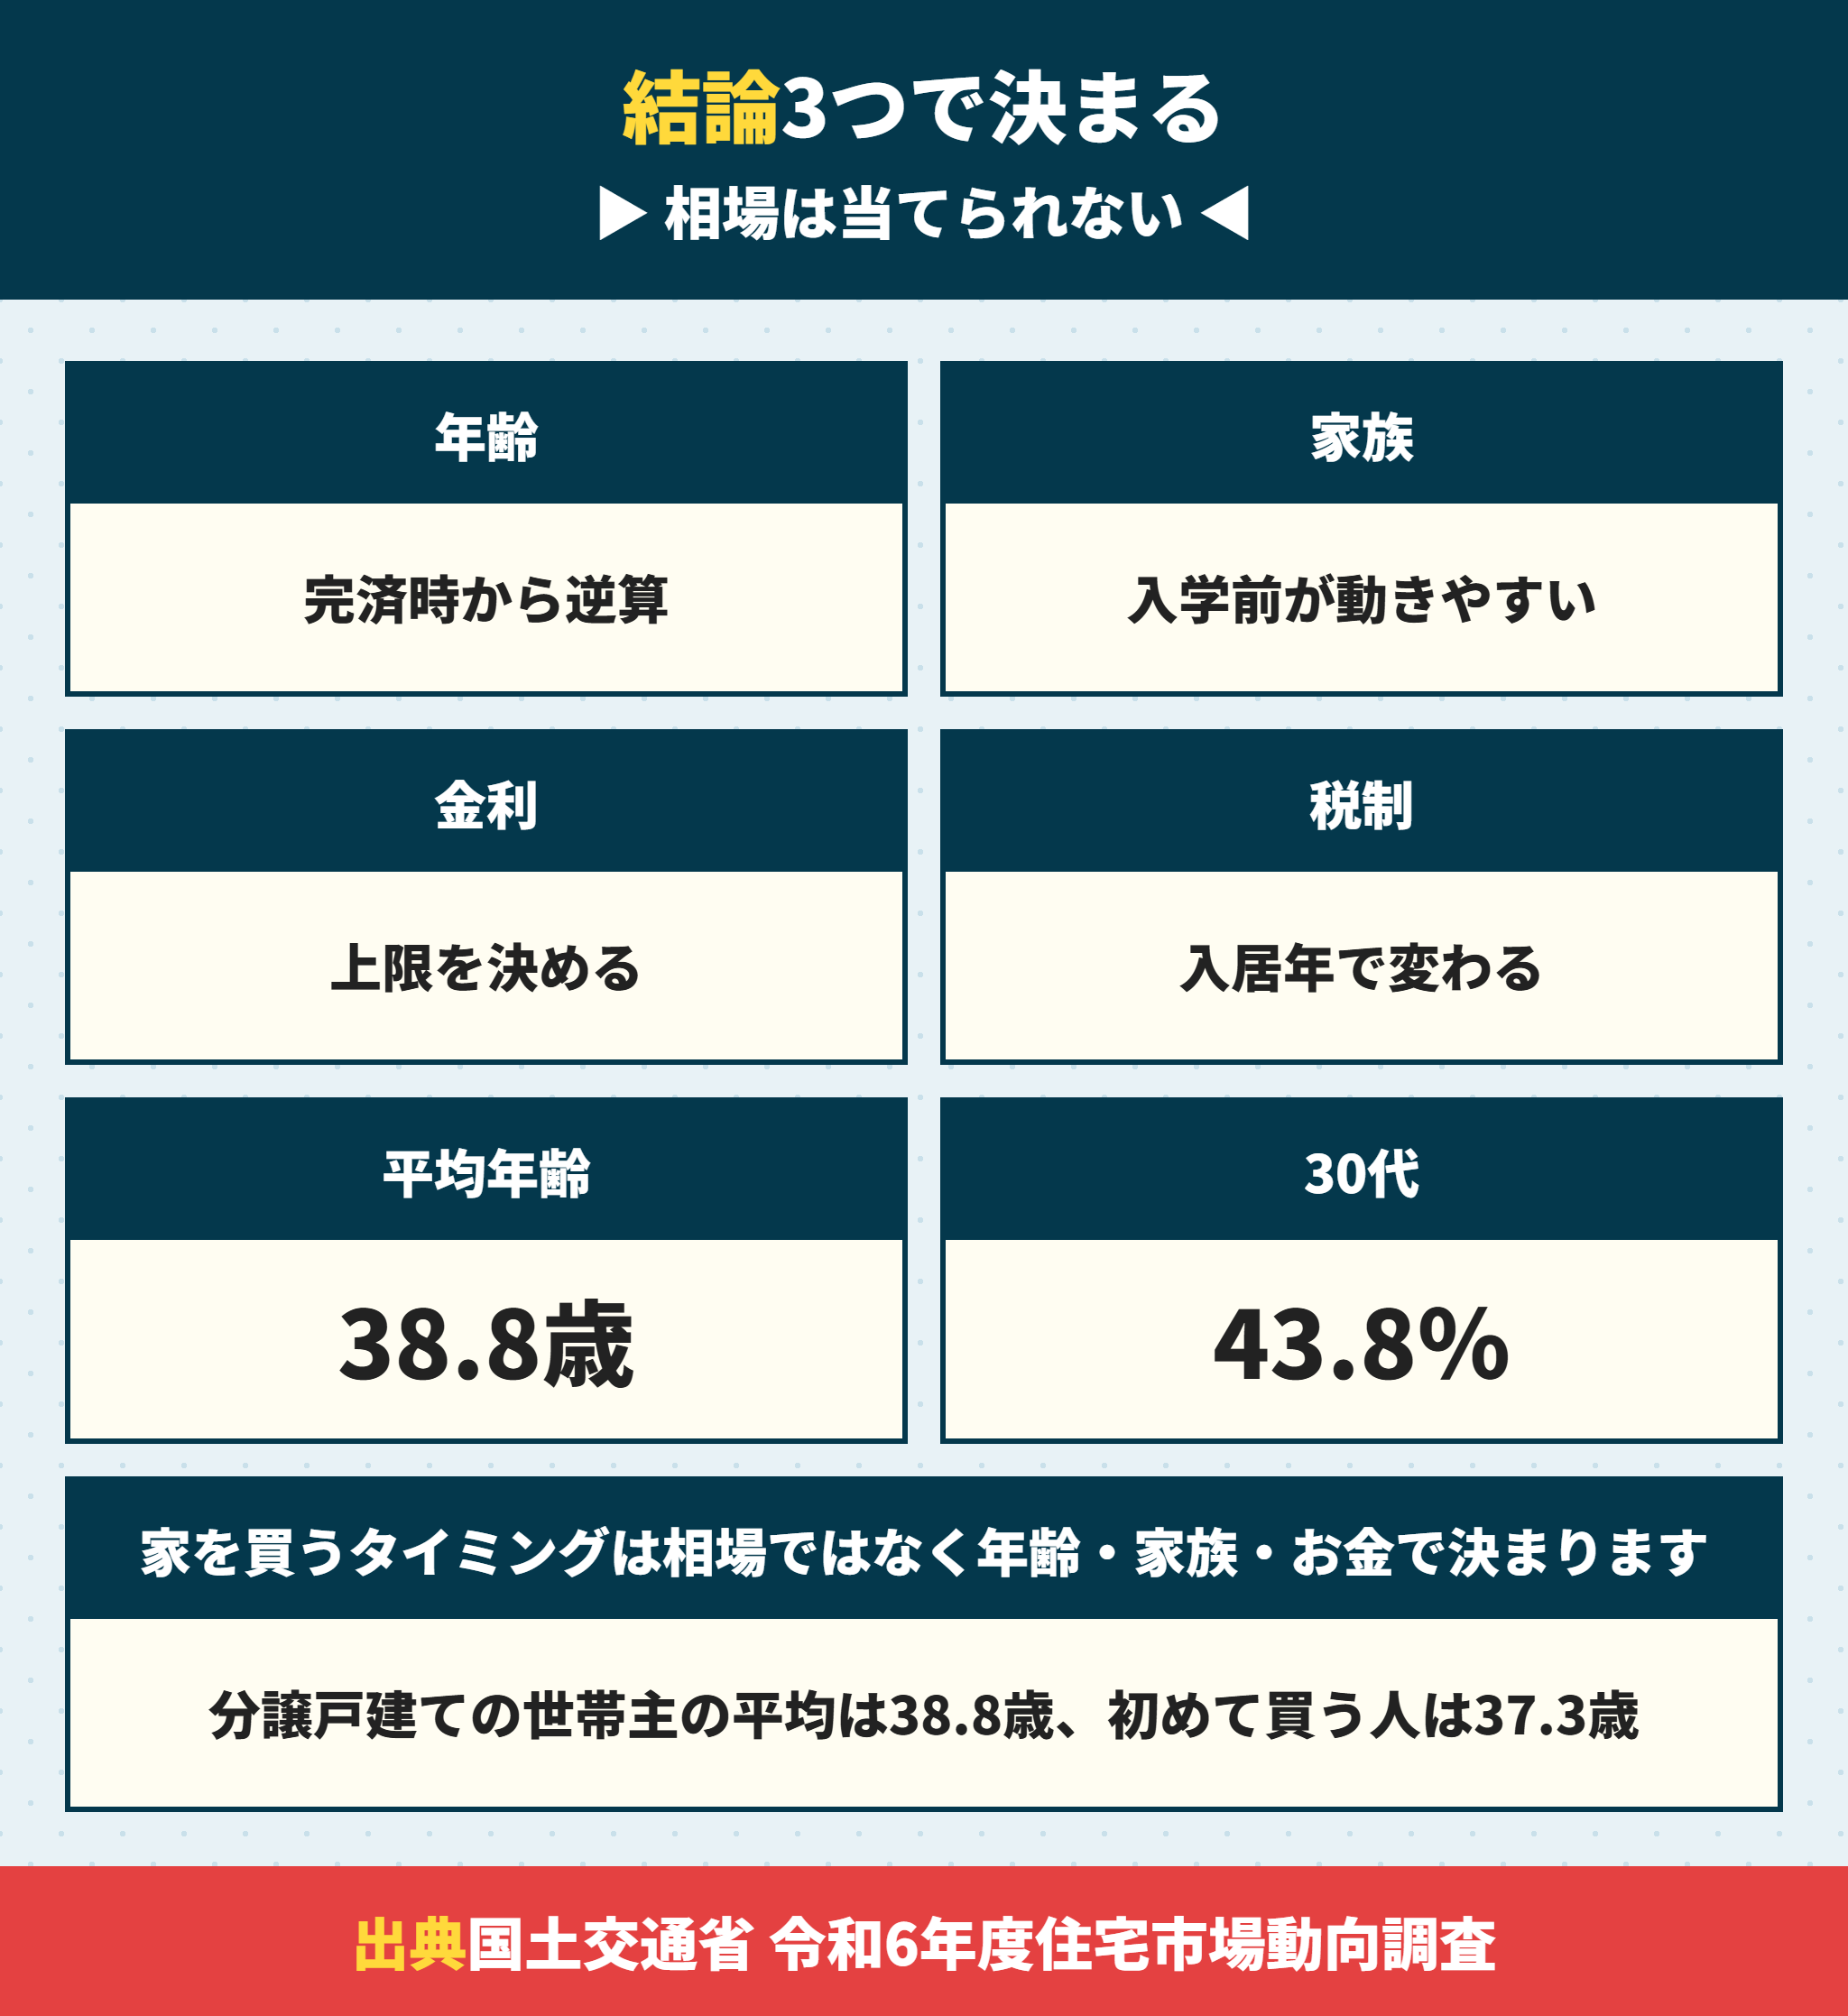
まず、実際に家を買った人がいつ買っているかを見ます。分譲戸建てを買った世帯主の平均年齢は38.8歳でした。
家を買うタイミングの平均は38.8歳で分譲戸建ての43.8%は30代
国土交通省の令和6年度住宅市場動向調査は、三大都市圏で分譲戸建住宅を取得した世帯の世帯主の年齢を集計しています。
| 世帯主の年齢 | 分譲戸建住宅 | 分譲集合住宅(マンション) |
|---|---|---|
| 30歳未満 | 14.3% | 6.5% |
| 30代 | 43.8% | 36.4% |
| 40代 | 26.7% | 29.6% |
| 50代 | 8.1% | 10.9% |
| 平均年齢 | 38.8歳 | 44.1歳 |
分譲戸建て、つまり建売を買った人の約6割が40歳未満です。マンションを買った人より平均で5歳以上若く、建売は「子育てが始まる30代」に買われている住まいだと分かります。
初めて買う人は37.3歳で買い替える人は46.1歳
同じ調査で、初めて家を買った「一次取得」と、2回目以降の「二次取得」を分けると、分譲戸建ての平均年齢は一次取得が37.3歳、二次取得が46.1歳でした。
近畿圏の分譲住宅(戸建てとマンションの合計)では平均40.5歳、30代が45.9%で最も多くなっています。住宅金融支援機構の2024年度フラット35利用者調査でも、建売住宅を買った人の平均年齢は42.1歳でした。
どの調査でも、家を買う年齢の中心は30代後半から40代前半に集まっています。
「みんなが買う年齢」には理由がある
30代後半に集まるのは偶然ではありません。この年齢は、次の3つの条件がそろいやすい時期だからです。
| 条件 | 30代後半にそろいやすい理由 |
|---|---|
| 年齢 | 35年ローンを組んでも70代前半で返し終わる |
| 家族 | 子どもが小学校に上がる前で、学区を選べる |
| お金 | 勤続年数と年収が積み上がり、頭金も少し貯まる |
裏返すと、この3つのうちどれかが先にそろった人は、平均より早く買ってもよいということです。ここからは、3つの条件を1つずつ数字にしていきます。
分譲戸建ての世帯主の平均年齢は38.8歳(三大都市圏)
初めて買う人は37.3歳、買い替える人は46.1歳
近畿圏の分譲住宅は平均40.5歳で30代が45.9%

平均より若い20代で買うのは早すぎますか。
 ラクチン君
早すぎることはありません。分譲戸建てでは30歳未満も14.3%います。大事なのは年齢そのものより、返済が家計で続くかどうかです。
年齢のタイミングは完済時年齢から逆算すると45歳が分かれ目
1つ目は年齢です。住宅ローンの借入期間の上限は、年齢で決まるからです。「住宅ローンは何歳まで組めるのか」という疑問も、ここで答えが出ます。
年齢のタイミングを決めるのは銀行の98.4%が審査する完済時年齢
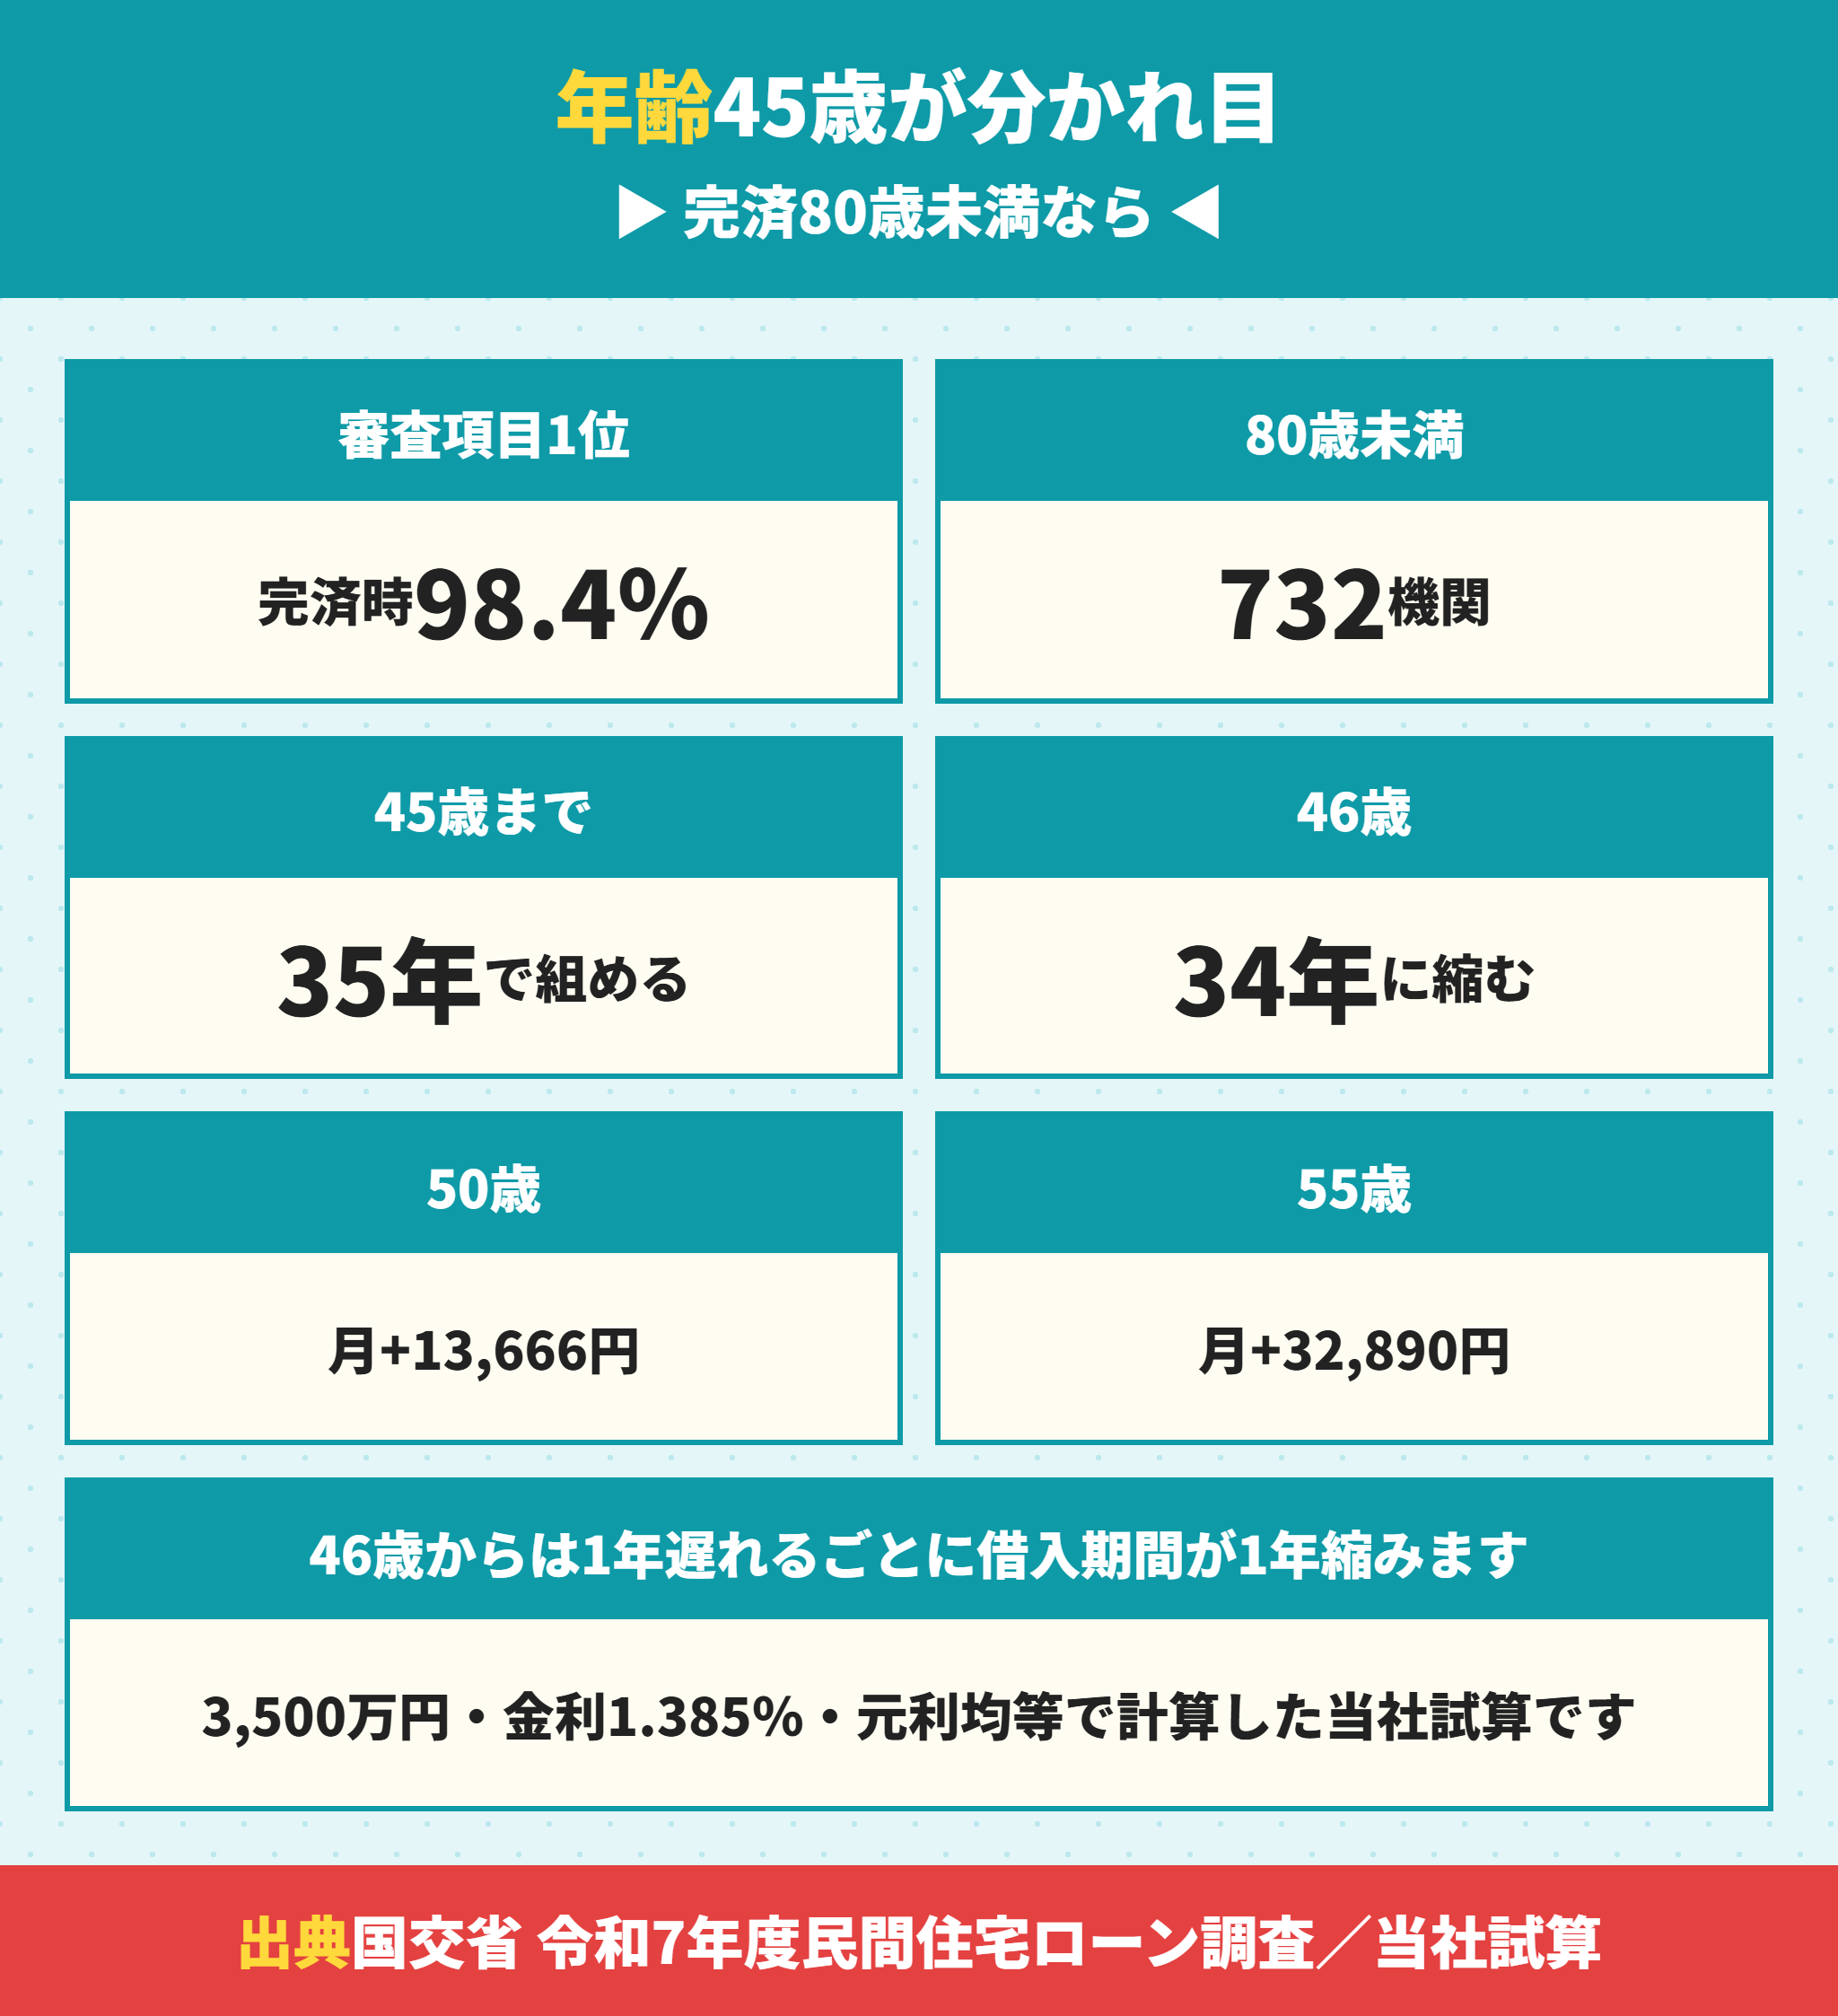
国土交通省の令和7年度「民間住宅ローンの実態に関する調査」では、回答した994の金融機関のうち978機関(98.4%)が完済時年齢を審査項目にしていました。年収(94.2%)や勤続年数(93.9%)より多く、審査項目の1位です。
具体的な基準は「80歳未満」が732機関で最も多く、次が「85歳未満」の97機関でした。つまり多くの銀行では、借入時の年齢+借入期間が80歳を超えないように組む必要があります。
住宅ローンは何歳までか:46歳からは35年ローンが組めず返済が上がる
80歳までに返し終える前提で、3,500万円を金利1.385%で借りたときの毎月の返済を計算しました。金利は、変動金利の店頭金利から2.0ポイント引き下げた水準を想定した当社の試算です。
| 借りる年齢 | 借入期間の上限 | 毎月の返済 | 35年との差 |
|---|---|---|---|
| 35歳 | 35年 | 105,204円 | ― |
| 40歳 | 35年 | 105,204円 | ― |
| 45歳 | 35年 | 105,204円 | ― |
| 46歳 | 34年 | 107,610円 | +2,406円 |
| 48歳 | 32年 | 112,883円 | +7,679円 |
| 50歳 | 30年 | 118,870円 | +13,666円 |
| 55歳 | 25年 | 138,094円 | +32,890円 |
45歳までは何歳で買っても35年で組めるので、毎月の返済は変わりません。ところが46歳からは1年遅れるごとに借入期間が1年縮み、50歳で借りると毎月の返済は35年より1万3,666円多くなります。
もちろん80歳まで返し続ける計画は現実的ではなく、実際には退職金や繰上返済で早めに完済する人がほとんどです。それでも、「35年で組める最後の年」が45歳前後にあることは、タイミングを考えるうえで知っておく価値があります。
定年までに返し終えたいなら買うタイミングはさらに早まる
65歳で返し終えたい人なら、35年ローンを組めるのは30歳までです。40歳で買うなら25年、45歳なら20年で返すことになります。
| 返し終えたい年齢 | 35年で組める最後の年齢 | 40歳で買った場合の期間 |
|---|---|---|
| 65歳 | 30歳 | 25年 |
| 70歳 | 35歳 | 30年 |
| 75歳 | 40歳 | 35年 |
| 80歳(銀行の上限) | 45歳 | 35年 |
ここで分かるのは、年齢のタイミングは「早いほど選べる返し方が増える」という一方向の関係だということです。相場と違って、年齢は待っても戻りません。
完済時年齢80歳未満の銀行が732機関で最多
46歳からは1年遅れるごとに借入期間が1年縮む
50歳で借りると毎月の返済は35年より13,666円多い
毎月の返済が家計のどこまでなら無理がないかは、住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で詳しく計算しています。
家族のタイミングは子どもの入学と住宅ローン控除の特例で決まる
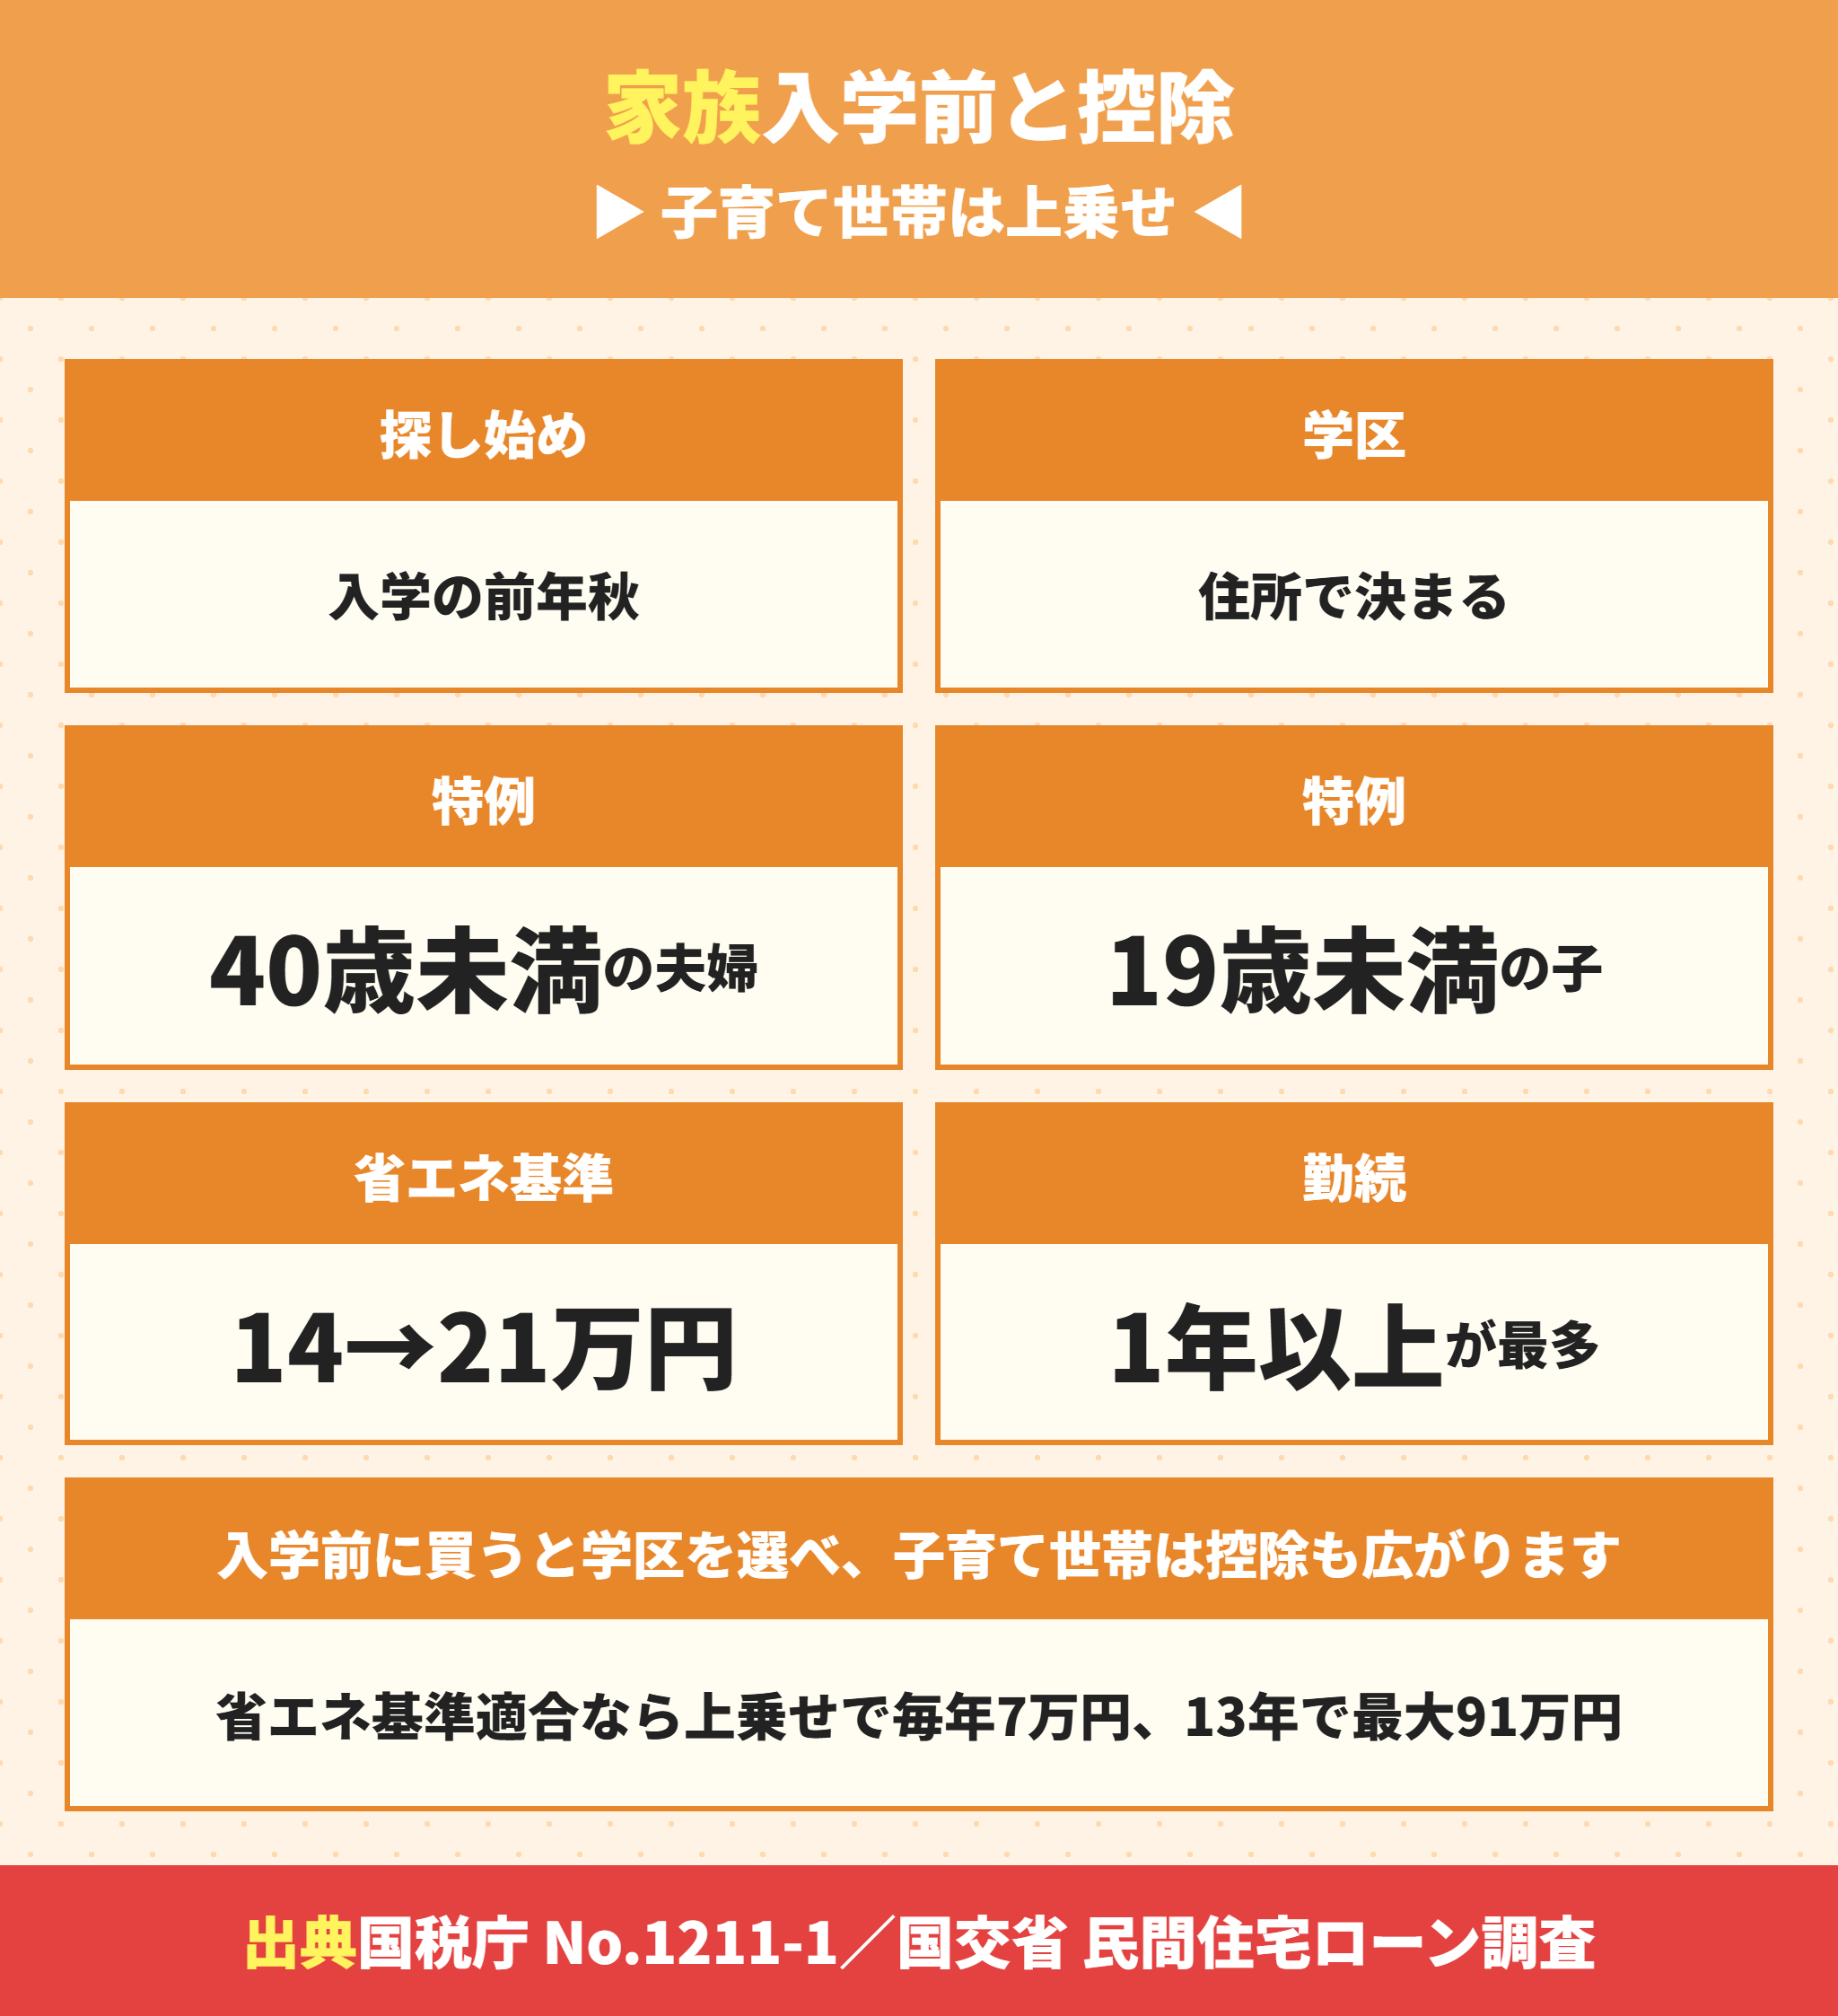
2つ目は家族です。子供がいる家庭では、小学校入学の1年前までがいちばん動きやすい家を買う時期になります。
子供の入学前が家を買うタイミングになるのは学区を選べるから
公立の小中学校は、住所で通う学校が決まります。入学してから引っ越すと転校になるため、子どもが年長になるまでに住む場所を決めたいと考える家庭が多いのです。
建売は完成済みの物件ならすぐ入居でき、建築中でも完成時期が分かっています。「4月の入学に間に合わせたい」なら、入居時期から逆算して前年の秋から冬に探し始めると、選べる物件が多くなります。
| 入居したい時期 | 探し始めの目安 | 理由 |
|---|---|---|
| 4月(入学・進級) | 前年の9〜11月 | 建築中の物件も候補に入れられる |
| 夏休み中 | 3〜5月 | 完成済みの物件から選ぶことが多い |
| 時期は問わない | いつでも | 値下げされた完成物件を待てる |
住宅市場動向調査でも、分譲戸建てを取得した世帯の居住人数は「4人」が34.2%で最も多く、平均3.4人でした。建売を買う家庭の多くが、子どもの成長と住み替えを重ねて考えていることが分かります。
40歳未満の夫婦と子育て世帯は買うタイミングで控除が上乗せされる
家族の条件は、税金にも関わります。国税庁のタックスアンサーNo.1211-1によると、令和8年・9年に入居する場合、住宅ローン控除には「特例対象個人」の上乗せがあります。
特例対象個人とは、居住した年の12月31日時点で、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人のことです。
| 住宅の区分 | 一般の人の各年の控除限度額 | 特例対象個人 |
|---|---|---|
| 認定長期優良住宅 | 31.5万円 | 35万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 14万円 | 21万円 |
省エネ基準適合住宅なら、上乗せで毎年7万円、13年で最大91万円の差になります。子育て世帯か若い夫婦であることが、そのまま控除の枠を広げるわけです。
ただし控除額は、年末の借入残高の0.7%と、納めた所得税・住民税の範囲が上限です。枠が広がっても、全額を受けられるとは限りません。金額の計算は、住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で詳しく扱っています。
出産や転勤の前後は避けたいタイミングで審査の書類がそろいにくい
家族の変化には、逆に「今は避けたほうがよい」時期もあります。育休中は収入が下がっている期間なので、復職後の収入で審査する銀行と、育休中の収入で見る銀行に分かれます。転職や転勤の直後も、勤続年数や源泉徴収票の点で書類がそろいにくくなります。
国土交通省の調査では、勤続年数の基準は「1年以上」が661機関で最多でした。転職したばかりなら、1年たってから申し込むと選べる銀行が増えると覚えておいてください。
子どもが生まれる前に買うか、生まれてから買うか迷っています。
ラクチン君どちらでも買えますが、間取りの部屋数は子どもの人数で変わります。建売なら3LDKか4LDKかを、何人家族で住むかから決めるとよいですよ。
金利のタイミングは予想ではなく上がったときの上限で決める
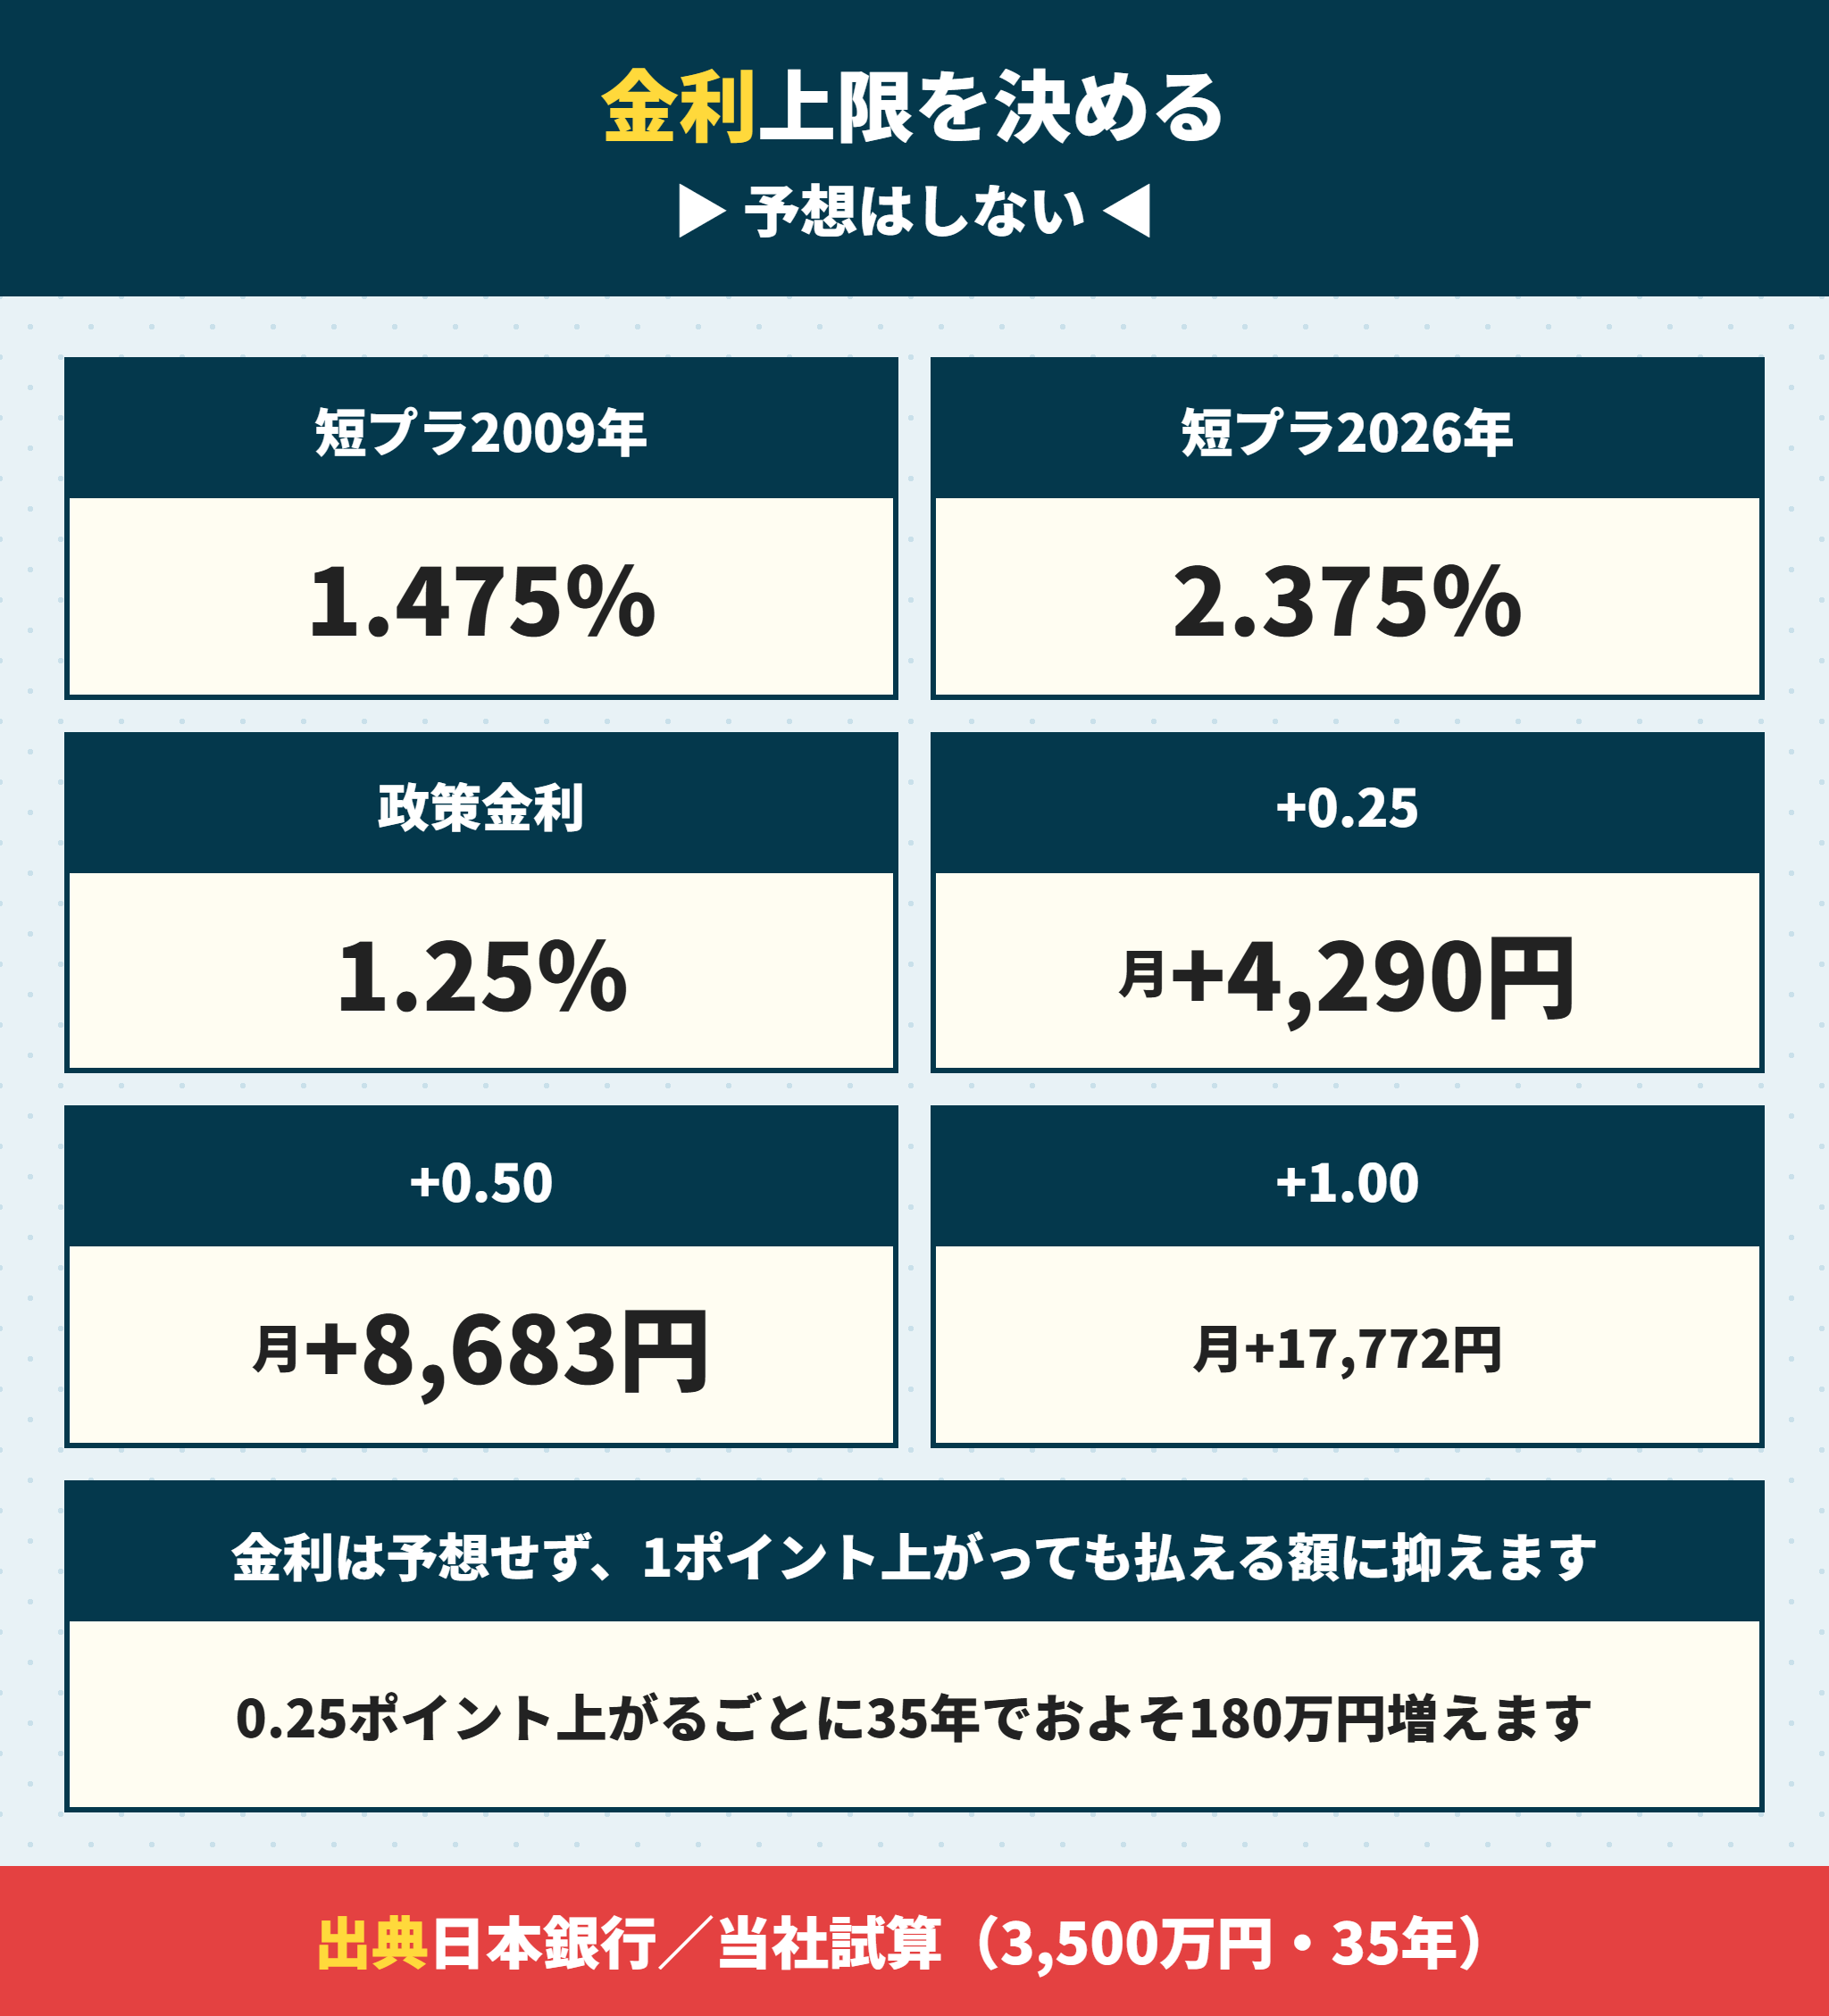
3つ目はお金のうち、金利です。金利は2024年から上がり続けていて、変動金利も無関係ではありません。
金利のタイミングを見る基準の短期プライムレートは2年で0.9ポイント上がった
変動金利の基準になる短期プライムレート(主要行の最頻値)は、日本銀行の公表で次のように動いています。
| 時期 | 短期プライムレート | できごと |
|---|---|---|
| 2009年1月〜 | 1.475% | 15年7か月据え置き |
| 2024年9月 | 1.625% | マイナス金利の解除後に初の引上げ |
| 2025年3月 | 1.875% | |
| 2026年2月 | 2.125% | |
| 2026年8月 | 2.375% | 2001年以降で最高 |
日本銀行は2026年9月18日の決定会合で、政策金利を1.25%程度に引き上げました。短期プライムレートは、政策金利から1〜2か月遅れて動くことが多く、この引上げはまだ短期プライムレートに反映されていません。
金利のタイミングを待つ前に0.25ポイントで月4,290円増えると知る
金利の先行きは、日本銀行も住宅金融支援機構も予想していません。そこで当社は、予想ではなく「上がったらいくら増えるか」を先に計算することをおすすめしています。
| 金利 | 毎月の返済 | 1.385%との差 | 35年の総返済 |
|---|---|---|---|
| 1.385% | 105,204円 | ― | 約4,419万円 |
| 1.635%(+0.25) | 109,494円 | +4,290円 | 約4,599万円 |
| 1.885%(+0.50) | 113,887円 | +8,683円 | 約4,783万円 |
| 2.385%(+1.00) | 122,976円 | +17,772円 | 約5,165万円 |
金利が0.25ポイント上がるごとに、毎月の返済はおよそ4,300円、35年で約180万円増えます。「金利が下がるのを待つ」という選択は、いまの局面では逆に動く可能性があります。
買うタイミングより先に「上がっても払える額」を決める
金利のタイミングを読むのはプロでも難しいことです。それより、金利が1ポイント上がっても払える借入額に抑えておくほうが、買う時期に左右されません。
3,500万円なら、1ポイント上がったときの増加は毎月約1万8,000円です。この増加分を家計で吸収できるなら、金利の動きを理由に購入を先延ばしする必要はあまりありません。金利の推移と変動・固定の考え方は、住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で詳しく扱っています。
金利が上がるなら、今のうちに固定金利で借りたほうがいいですか。
ラクチン君固定は返済額が変わらない安心を買う選択です。いまは変動との差が大きいので、上がったときの差額と比べて決めましょう。
税制のタイミングは省エネ基準適合の建売なら2027年末の入居が節目
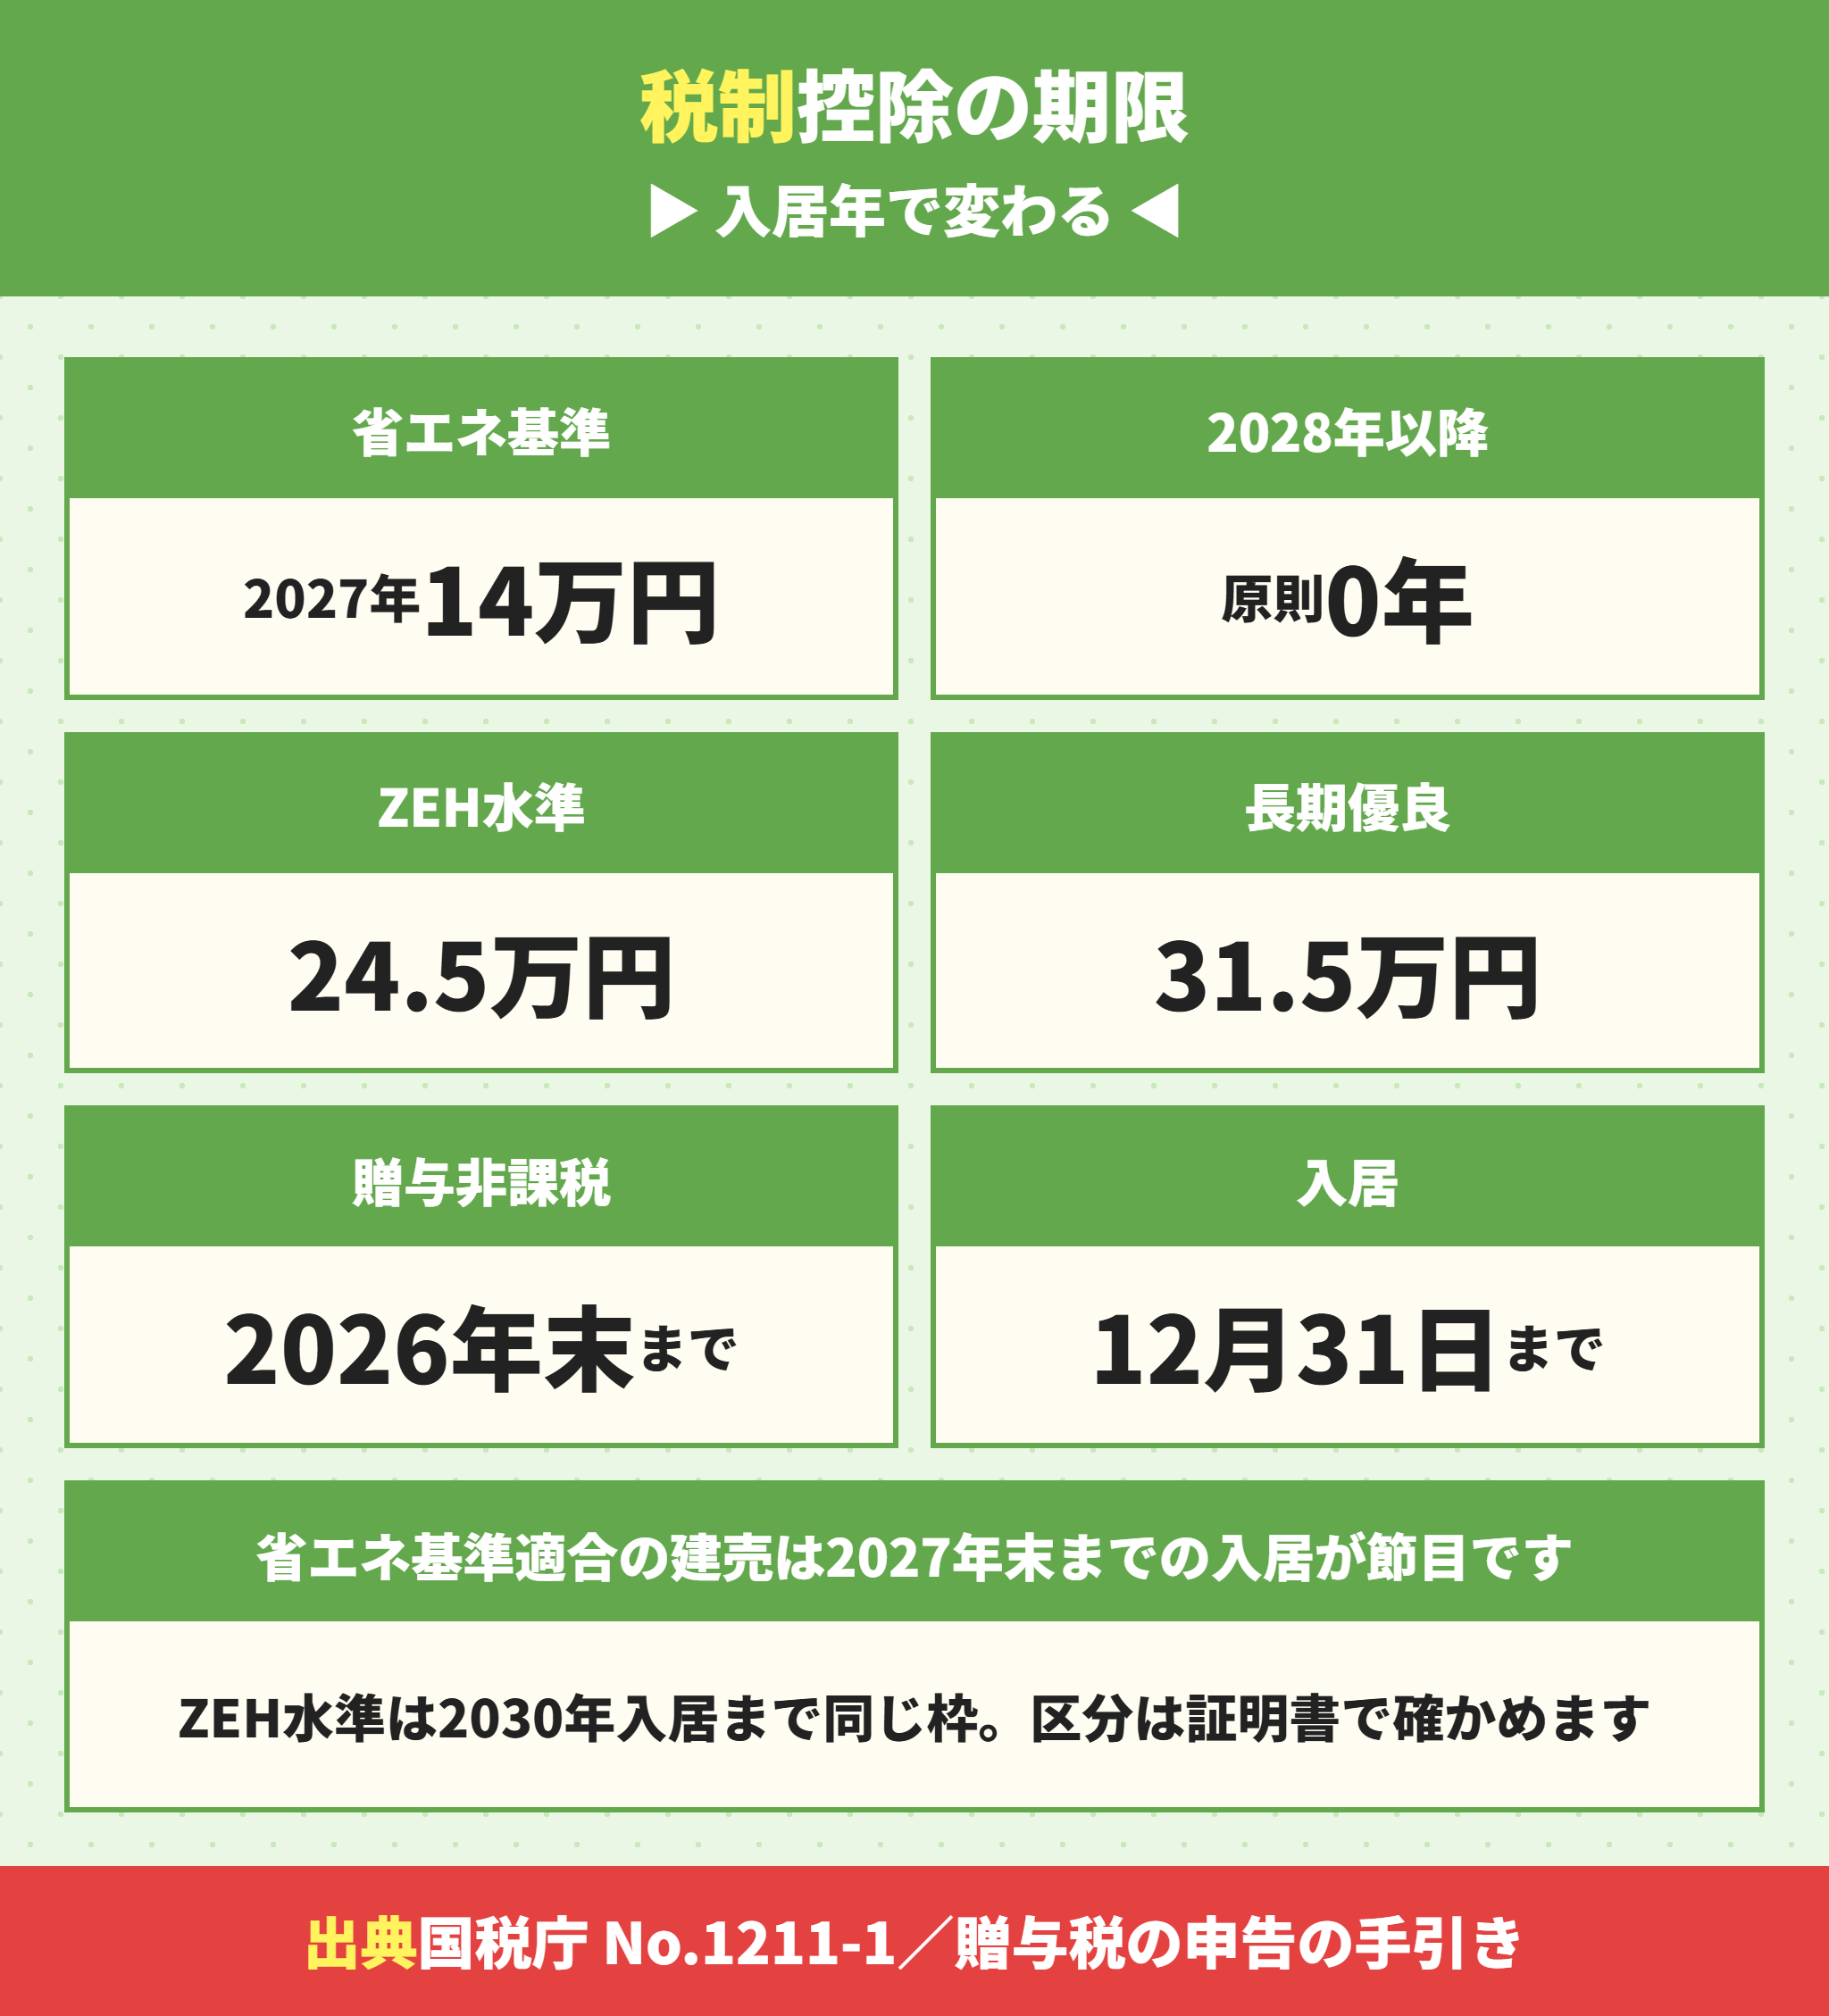
お金のもう1つは税制です。住宅ローン控除の額と期間は、入居する年で変わります。
省エネ基準適合住宅は2028年以降の入居で原則対象外になる
国税庁のタックスアンサーNo.1211-1が示す、新築住宅の各年の控除限度額は次のとおりです。
| 住宅の区分 | 令和6・7年入居 | 令和8・9年入居 | 令和10〜12年入居 |
|---|---|---|---|
| 認定長期優良住宅 | 13年・31.5万円 | 13年・31.5万円 | 13年・31.5万円 |
| ZEH水準省エネ住宅 | 13年・24.5万円 | 13年・24.5万円 | 13年・24.5万円 |
| 省エネ基準適合住宅 | 13年・21万円 | 13年・14万円 | 0年 |
| その他の住宅 | 0年 | 0年 | 0年 |
建売の多くは、省エネ基準適合住宅かZEH水準省エネ住宅のどちらかです。省エネ基準適合住宅は、令和9年(2027年)12月31日までに入居すれば13年・14万円ですが、令和10年以降の入居は原則として対象外になります。
省エネ基準適合住宅は2027年12月31日までの入居で13年・14万円
2028年以降の入居は原則0年(例外あり)
ZEH水準は2030年入居まで13年・24.5万円
例外として、建築確認の時期などの条件を満たせば、令和10年以降の入居でも控除期間10年で受けられる場合があります。自分の物件が当てはまるかは、国税庁の案内と売主の書類で確かめてください。
ZEH水準なら2030年まで同じ枠が続くのでタイミングを急がなくてよい
ZEH水準省エネ住宅は、令和10年から12年に入居しても13年・24.5万円の枠が続きます。ZEH水準とは、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上の住宅です。
つまり税制の面では、省エネ基準適合の建売は「2027年中に入居」、ZEH水準の建売は急がなくてよいという違いがあります。どちらの区分かは、広告の「ZEH水準」という言葉ではなく、証明書に書かれた等級の数字で判断します。確かめ方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法を見てください。
控除のタイミングは12月31日までの入居で決まる
住宅ローン控除の「入居した年」は、住民票の日付ではなく実際に住み始めた日で判断します。また、取得から6か月以内に入居し、その年の12月31日まで住み続けていることが要件です。
年末に引渡しを受ける建売では、引越しが年明けにずれると、入居年が1年変わって控除の枠が変わることがあります。制度が切り替わる年の年末は、引渡し日と引越し日をとくに注意して決めてください。
親からの資金援助は贈与の非課税の期限も見る
親や祖父母から購入資金の援助を受ける予定なら、贈与税の非課税の期限も見ておきます。国税庁の贈与税の申告の手引きによると、父母や祖父母から住宅取得等資金の贈与を受けた場合の非課税は、令和8年(2026年)12月31日までの贈与が対象で、非課税の上限は省エネ等住宅が1,000万円、それ以外の住宅が500万円です。
この特例は、贈与を受けた年の翌年3月15日までに家を取得し、居住するなどの条件があり、贈与税の申告も必要です。援助を受ける人は、2026年12月31日までの贈与と翌年3月15日までの入居をそろえることが大切です。制度は延長されることもあるので、援助を受ける年の最新の案内を確かめてください。
| 確かめること | 期限・金額の目安 |
|---|---|
| 贈与を受ける日 | 令和8年12月31日まで |
| 非課税の上限 | 省エネ等住宅1,000万円・それ以外500万円 |
| 家の取得と入居 | 贈与の翌年3月15日までが原則 |
| 申告 | 非課税でも贈与税の申告が必要 |
 ラクチン君
控除の制度は毎年の税制改正で変わります。この記事の数字は令和8年4月1日現在の国税庁の案内に基づいています。購入の前に、その年の最新の案内を必ず確かめてください。
季節のタイミングは完成から3〜5か月の建売に値下げが多い
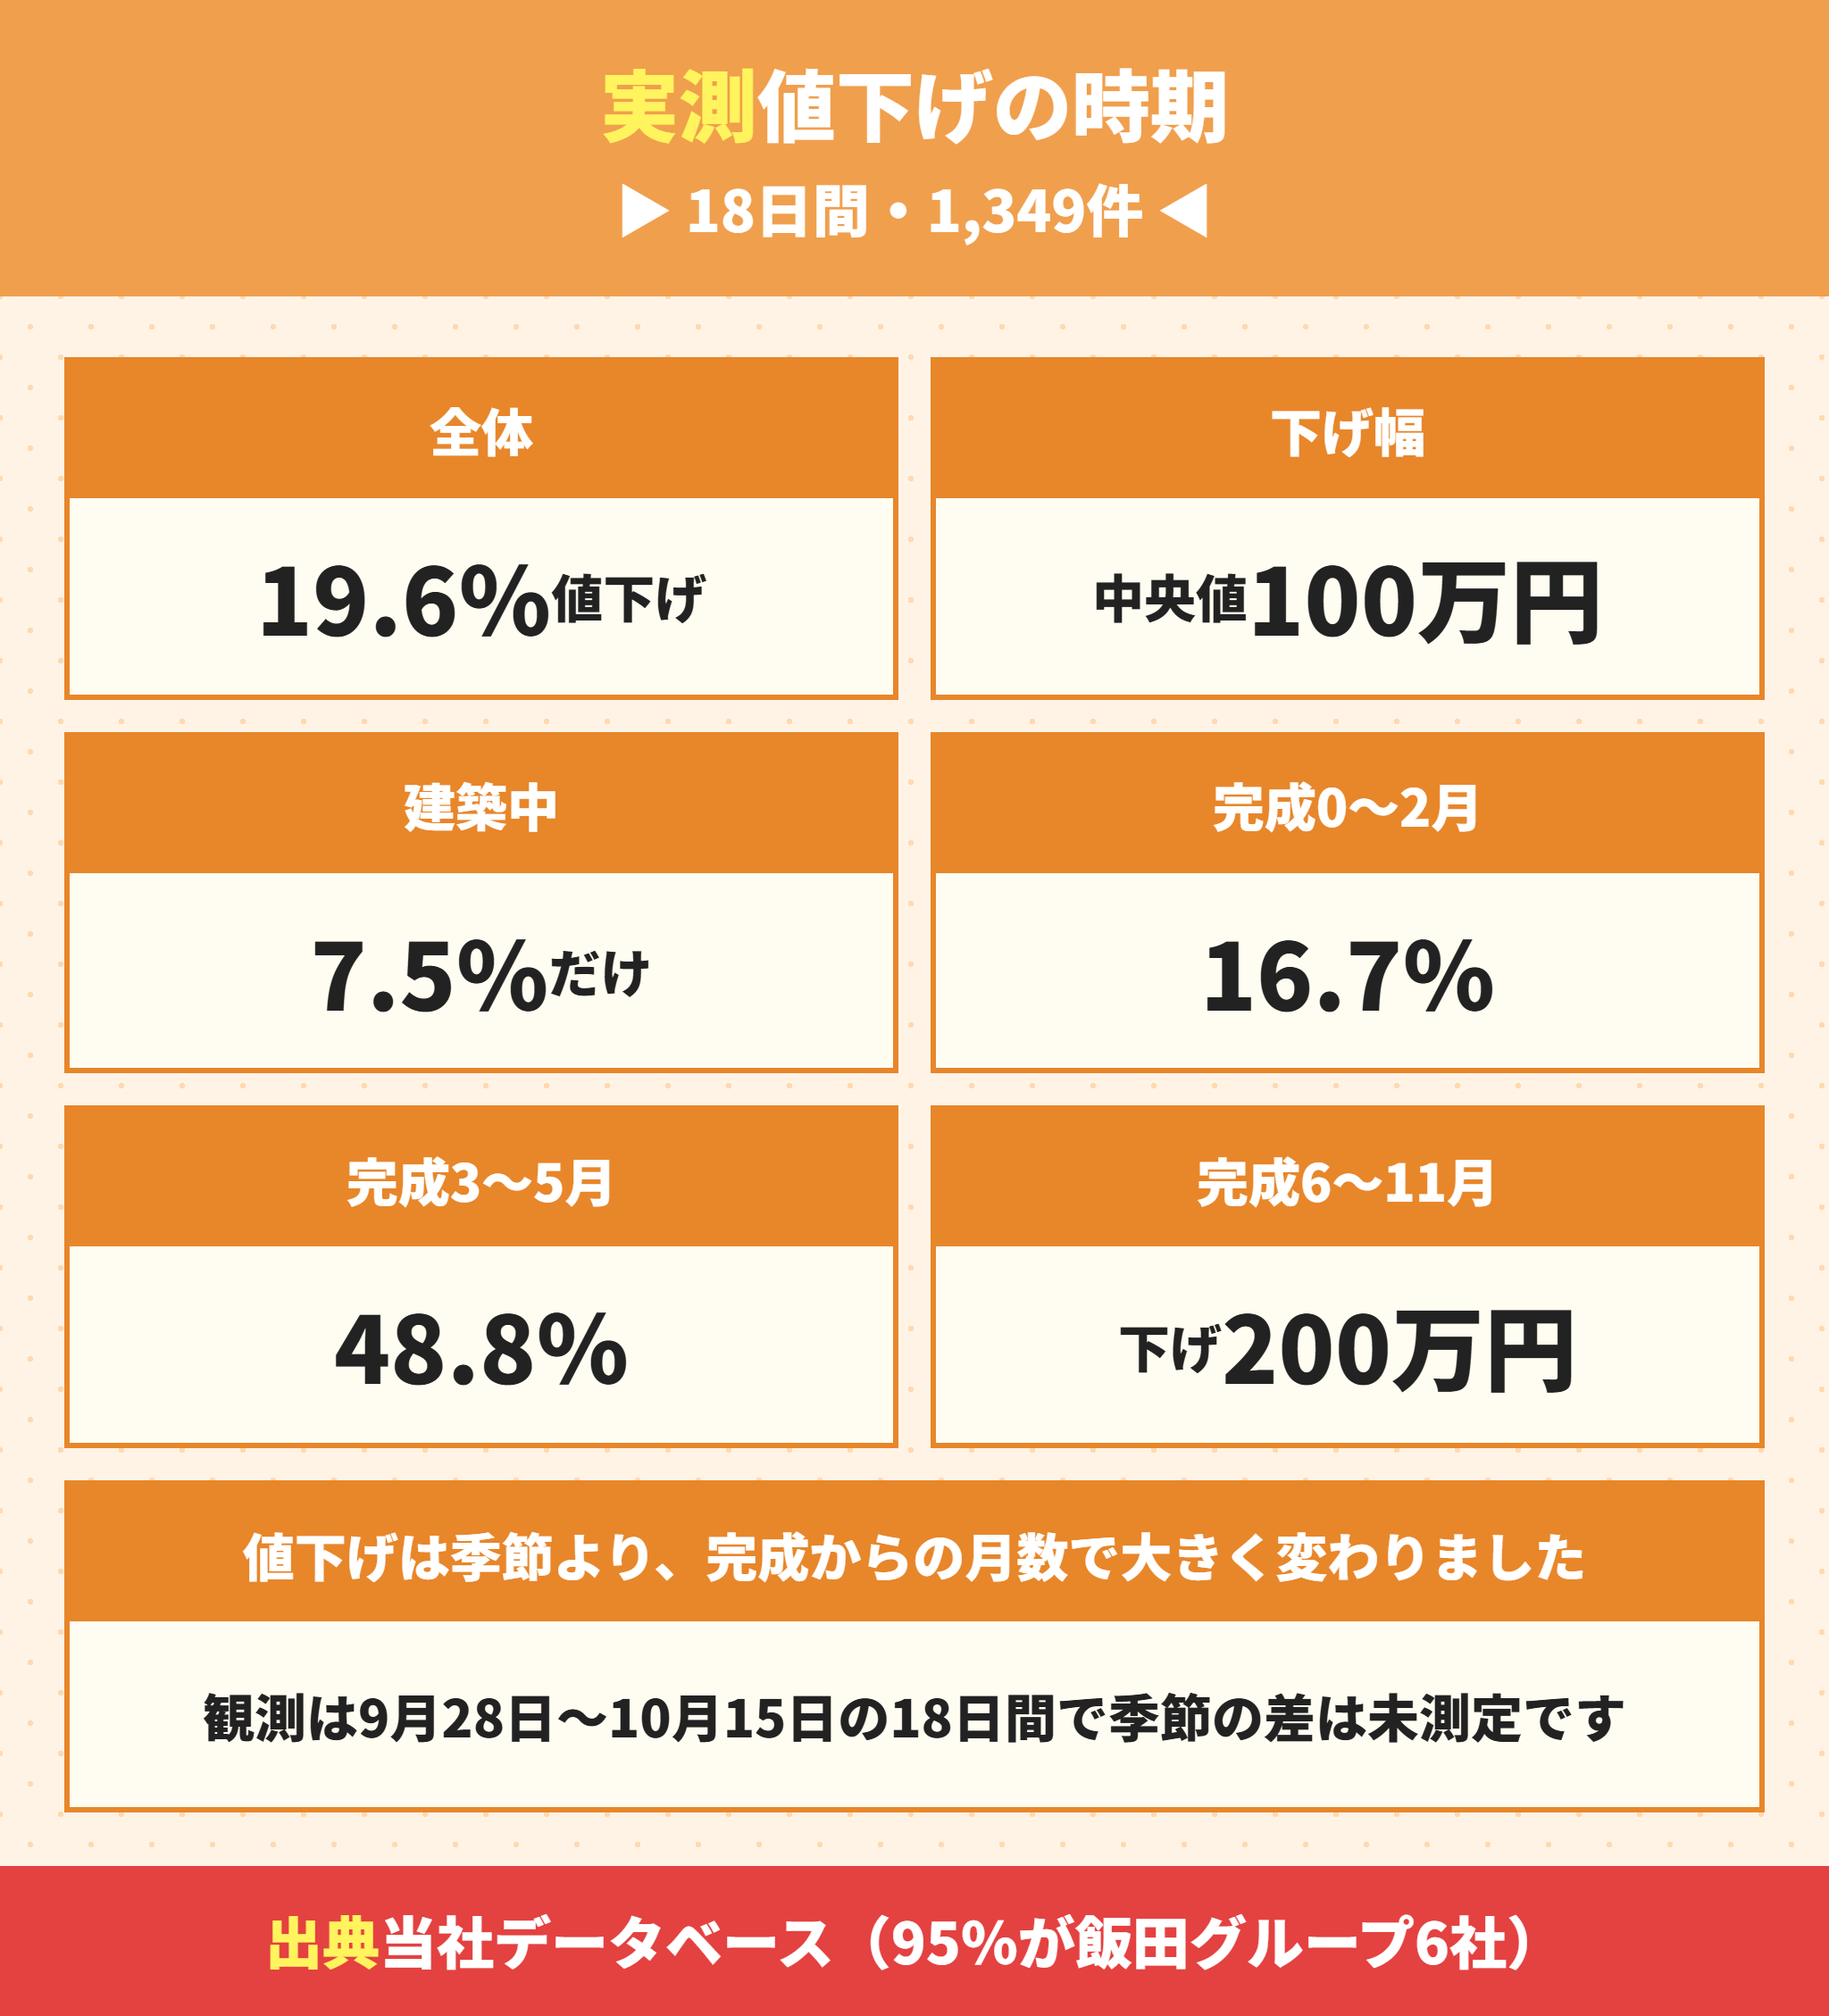
ここからは建売ならではの話です。建売の買い時は、季節よりも「完成からの月数」で見たほうが当たります。
3月決算の売主は9月と3月に区切りがあるが決算期だけで買い時は決まらない
関西で建売を多く供給している飯田グループホールディングスは、3月決算です。2026年3月期の決算短信では、会計期間を2025年4月1日から2026年3月31日としています。第2四半期の区切りは9月末です。
「決算前の3月は値引きされやすい」という話はよく聞きますが、売主ごとに決算月は違い、決算月だけで値下げが決まるわけでもありません。そこで当社は、実際の物件の値下げを毎日記録しています。
値下げのタイミングを実測すると18日間で掲載中の19.6%が値下げされた
当社のデータベースで、2026年9月28日から10月15日までの18日間に価格が下がった物件を数えました。
掲載中1,349件のうち264件(19.6%)が値下げされ、下げ幅の中央値は100万円、価格に対する割合の中央値は3.9%でした。1回の値下げの幅は、100万円が149回、200万円が90回で、この2つでほとんどを占めます。
このデータベースは、売主が広告への転載を許可している物件を毎日集めたもので、1,349件のうち1,282件(95.0%)が飯田グループ6社(一建設・アーネストワン・飯田産業・アイディホーム・東栄住宅・タクトホーム)の物件です。関西の建売全体ではなく、飯田グループを中心とした数字として読んでください。また観測は2026年9月28日から10月15日までの18日間だけで、季節による違いまではまだ測れていません。
建売の買い時は完成から3〜5か月で約半数が値下げされた
値下げの割合を、建物の完成からの月数で分けると、はっきりした違いが出ました。
| 建物の状態 | 件数 | うち18日間で値下げ | 値下げの割合 | 下げ幅の中央値 |
|---|---|---|---|---|
| 建築中・未着工 | 425件 | 32件 | 7.5% | 100万円 |
| 完成から0〜2か月 | 588件 | 98件 | 16.7% | 100万円 |
| 完成から3〜5か月 | 205件 | 100件 | 48.8% | 100万円 |
| 完成から6〜11か月 | 105件 | 33件 | 31.4% | 200万円 |
| 完成から12か月以上 | 26件 | 1件 | 3.8% | 200万円 |
建築中の物件はほとんど値下げされず、完成すると値下げが増え、完成から3〜5か月の物件では約半数が18日間のうちに値下げされていました。6〜11か月になると、1回あたりの下げ幅が200万円に広がります。
建築中・未着工の値下げは7.5%だけ
完成から3〜5か月は48.8%が18日間で値下げ
6〜11か月は下げ幅の中央値が200万円に広がる
完成から1年を過ぎると、広告で「新築」と表示できなくなります。12か月以上の物件が26件と少ないのは、売主がその前に売り切ろうとしているからだと考えられます。
値下げのタイミングを待てるのは入居を急がない人だけ
この結果から言えるのは、値下げを狙うなら、完成から3か月以上たった物件を見るということです。ただし値下げされた物件は、同時に他の買主にも見つかりやすくなります。
建築中の物件は値下げが少ない代わりに、間取りや立地の良い物件を先に選べます。「価格を取るか、選べる幅を取るか」は、入居したい時期によって答えが変わります。完成前に買うときの確かめ方は建売は完成前に買うべき?建つ前に購入する値引きと未完成物件の確かめ方を解説で、値引き交渉の実際は建売の値引きは100万円通る?成約3628件で見る交渉の実際で解説しています。
待つと家賃が出ていくので待つ費用と値下げを同じ金額で比べる
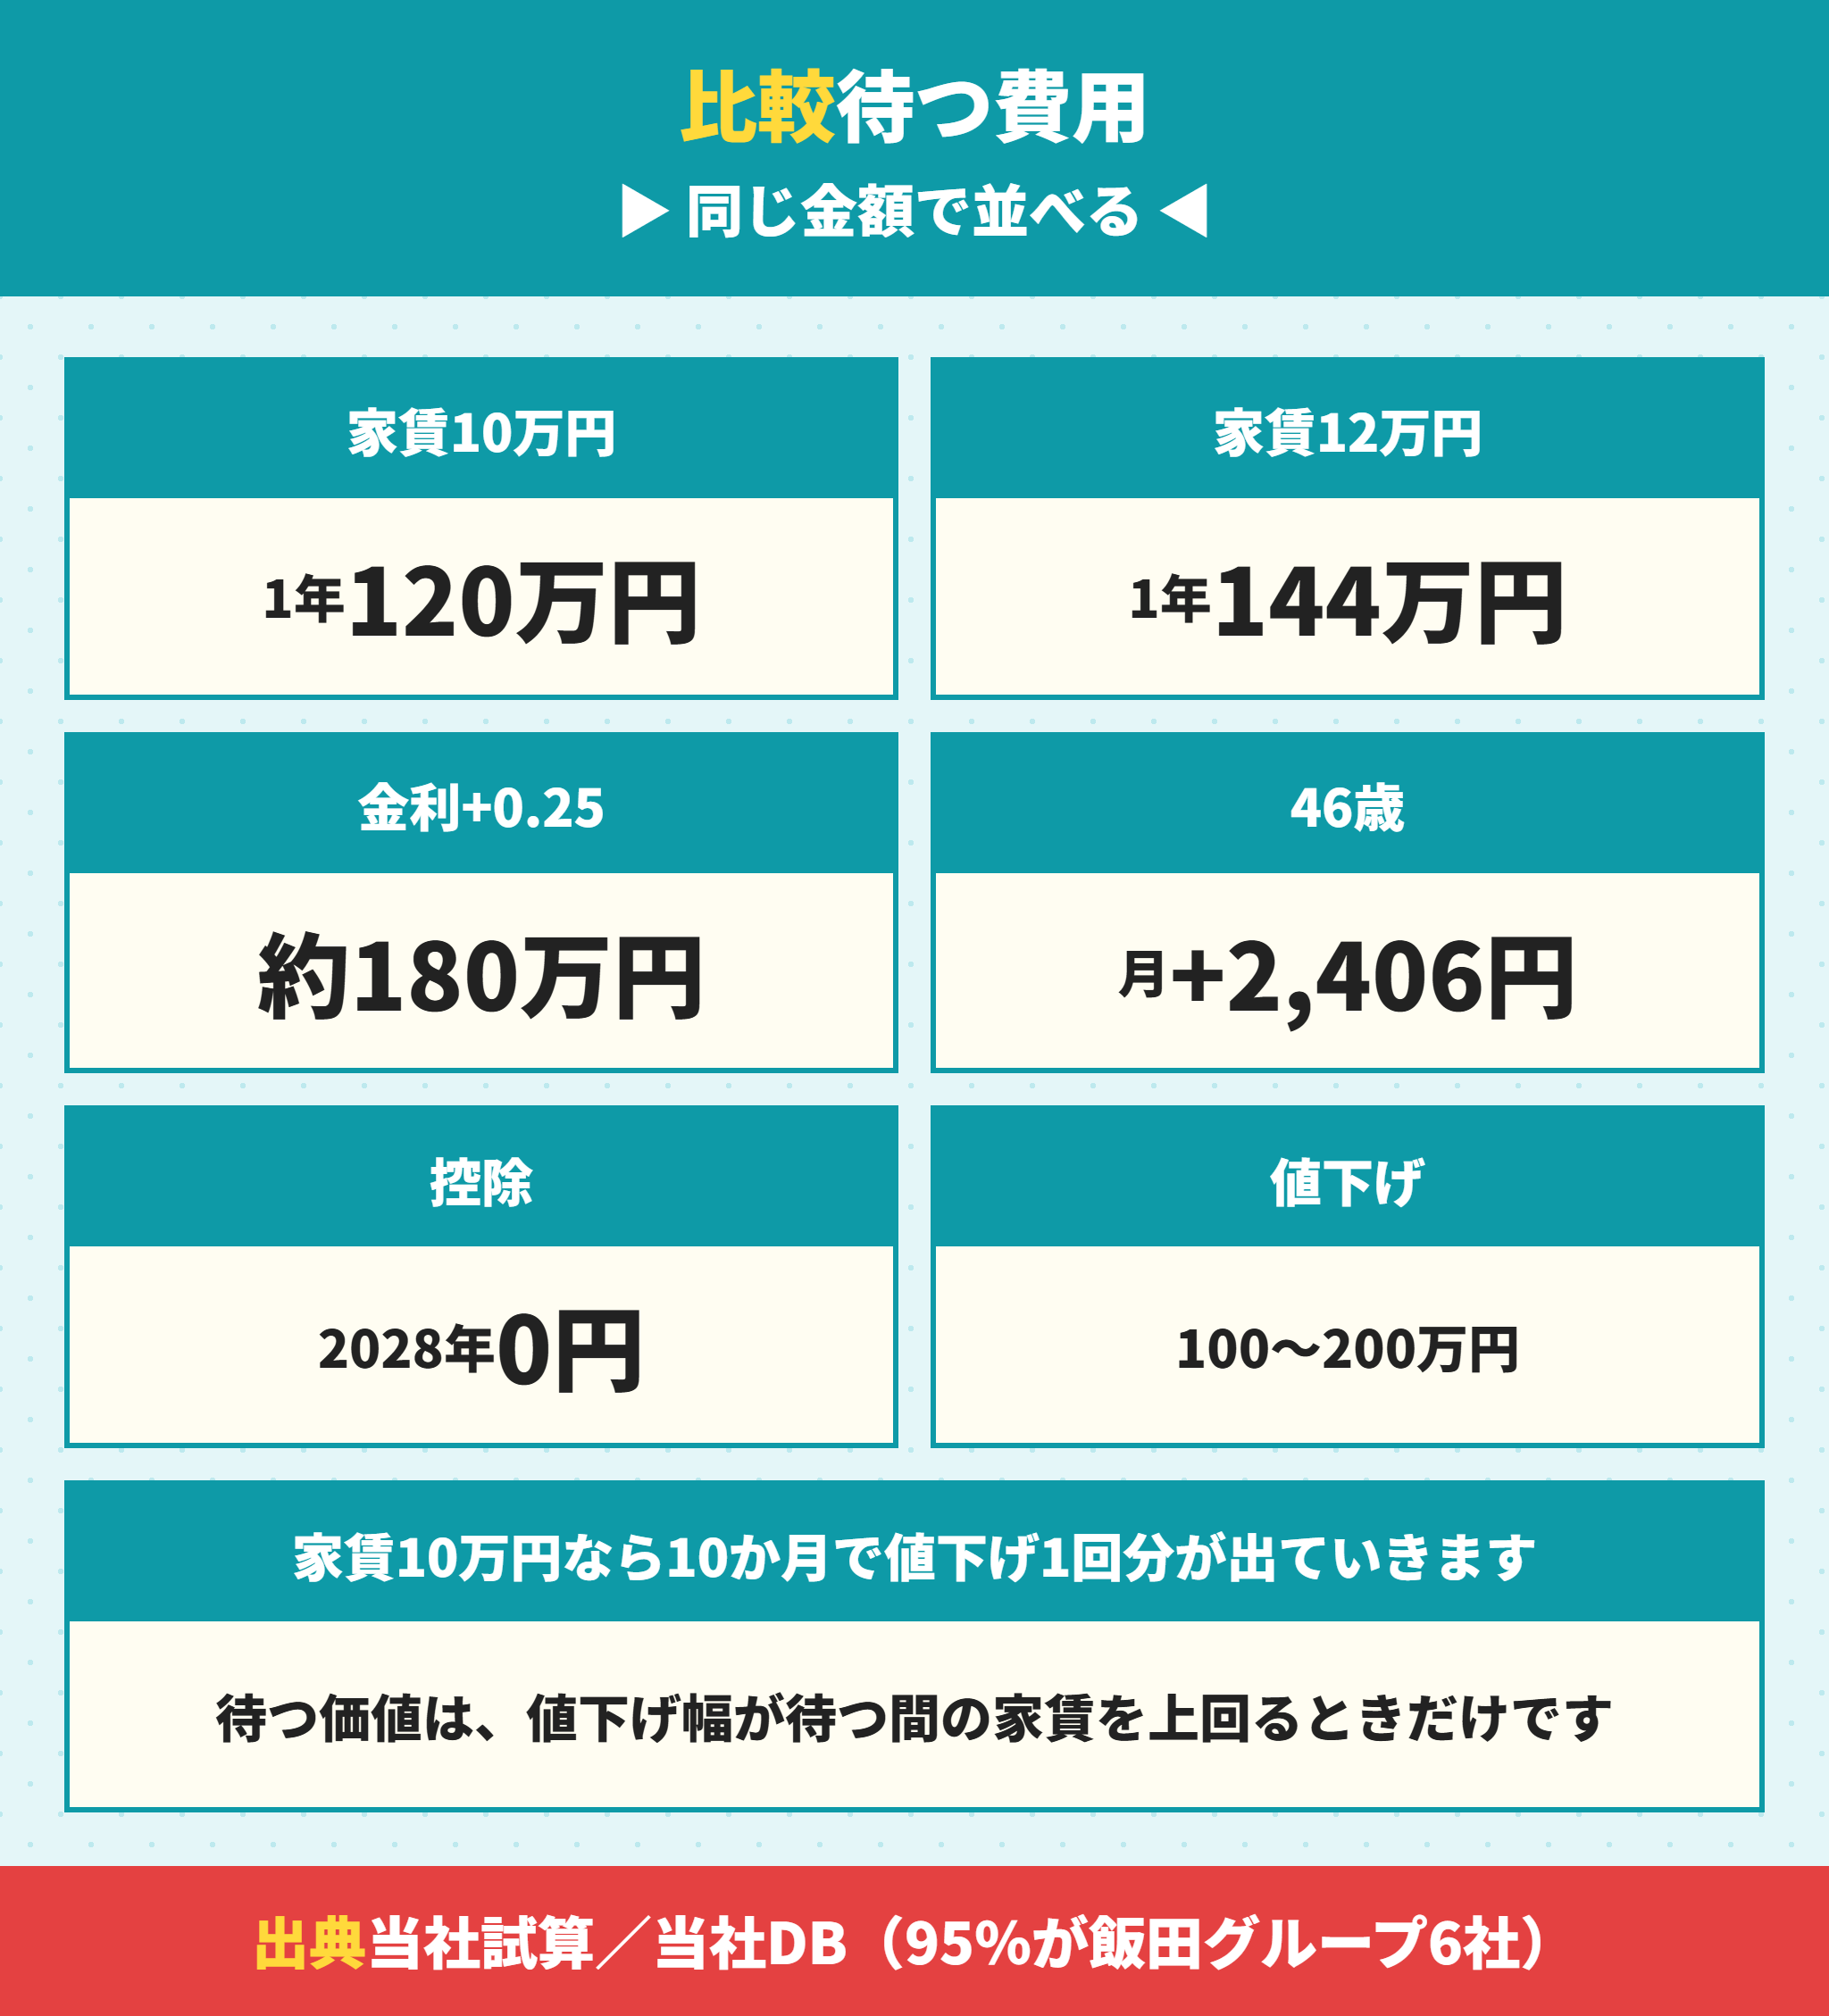
ここまでの数字を、1つの表にまとめます。家賃10万円なら、待つ費用は1年で120万円です。
買い時を待つと家賃10万円で1年120万円が出ていく
賃貸に住みながら購入の時期を待つと、その間の家賃はそのまま出ていきます。
| 待つ期間 | 家賃8万円 | 家賃10万円 | 家賃12万円 |
|---|---|---|---|
| 3か月 | 24万円 | 30万円 | 36万円 |
| 6か月 | 48万円 | 60万円 | 72万円 |
| 1年 | 96万円 | 120万円 | 144万円 |
| 2年 | 192万円 | 240万円 | 288万円 |
当社のデータで見た値下げ幅の中央値は100万円でした。家賃10万円なら、10か月待つと値下げ1回分と同じ金額が家賃で出ていく計算です。
待つ費用と待って得るものを並べる
家賃だけでなく、金利・年齢・控除も、待つ期間の費用として並べてみます。
| 項目 | 1年待った場合の影響 | 金額の目安 |
|---|---|---|
| 家賃 | 10万円×12か月 | −120万円 |
| 金利 | 1年で0.25ポイント上がった場合 | −約180万円(35年の総返済) |
| 年齢 | 45歳→46歳で借入期間が1年短くなる | 毎月+2,406円 |
| 住宅ローン控除 | 省エネ基準適合で2027年→2028年入居 | 原則0円に |
| 値下げ | 完成から3か月以上の物件を待つ | +100〜200万円 |
金利が上がるかどうかは分かりませんし、年齢と控除の影響は人によって違います。それでも家賃だけは確実に出ていきます。値下げを待つ価値があるのは、待つ期間が短く、値下げ幅が家賃を上回るときだけです。
家賃が高いほど待つ費用は大きい
値下げ幅の中央値100万円は家賃10万円の10か月分
45歳前後と2027年末は待つと戻らない期限
買うタイミングは「待つ」ではなく「条件がそろったら買う」に変える
いちばん後悔が少ないのは、時期を決めて待つのではなく、予算・エリア・間取り・入居時期の条件を先に決め、条件に合う物件が出たら買うという考え方です。
条件を決めておけば、値下げされた物件が出たときにもすぐ判断できます。反対に条件が決まっていないと、良い物件が出ても「もう少し待てば」と見送ってしまいます。
いまは家賃が安い社宅に住んでいます。それでも急いだほうがいいですか。
ラクチン君家賃が安いなら、待つ費用は小さくなります。その場合は年齢と控除の期限だけを見て、焦らずに条件を決めて大丈夫ですよ。
今が家を買うタイミングか判断する7つのチェック
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
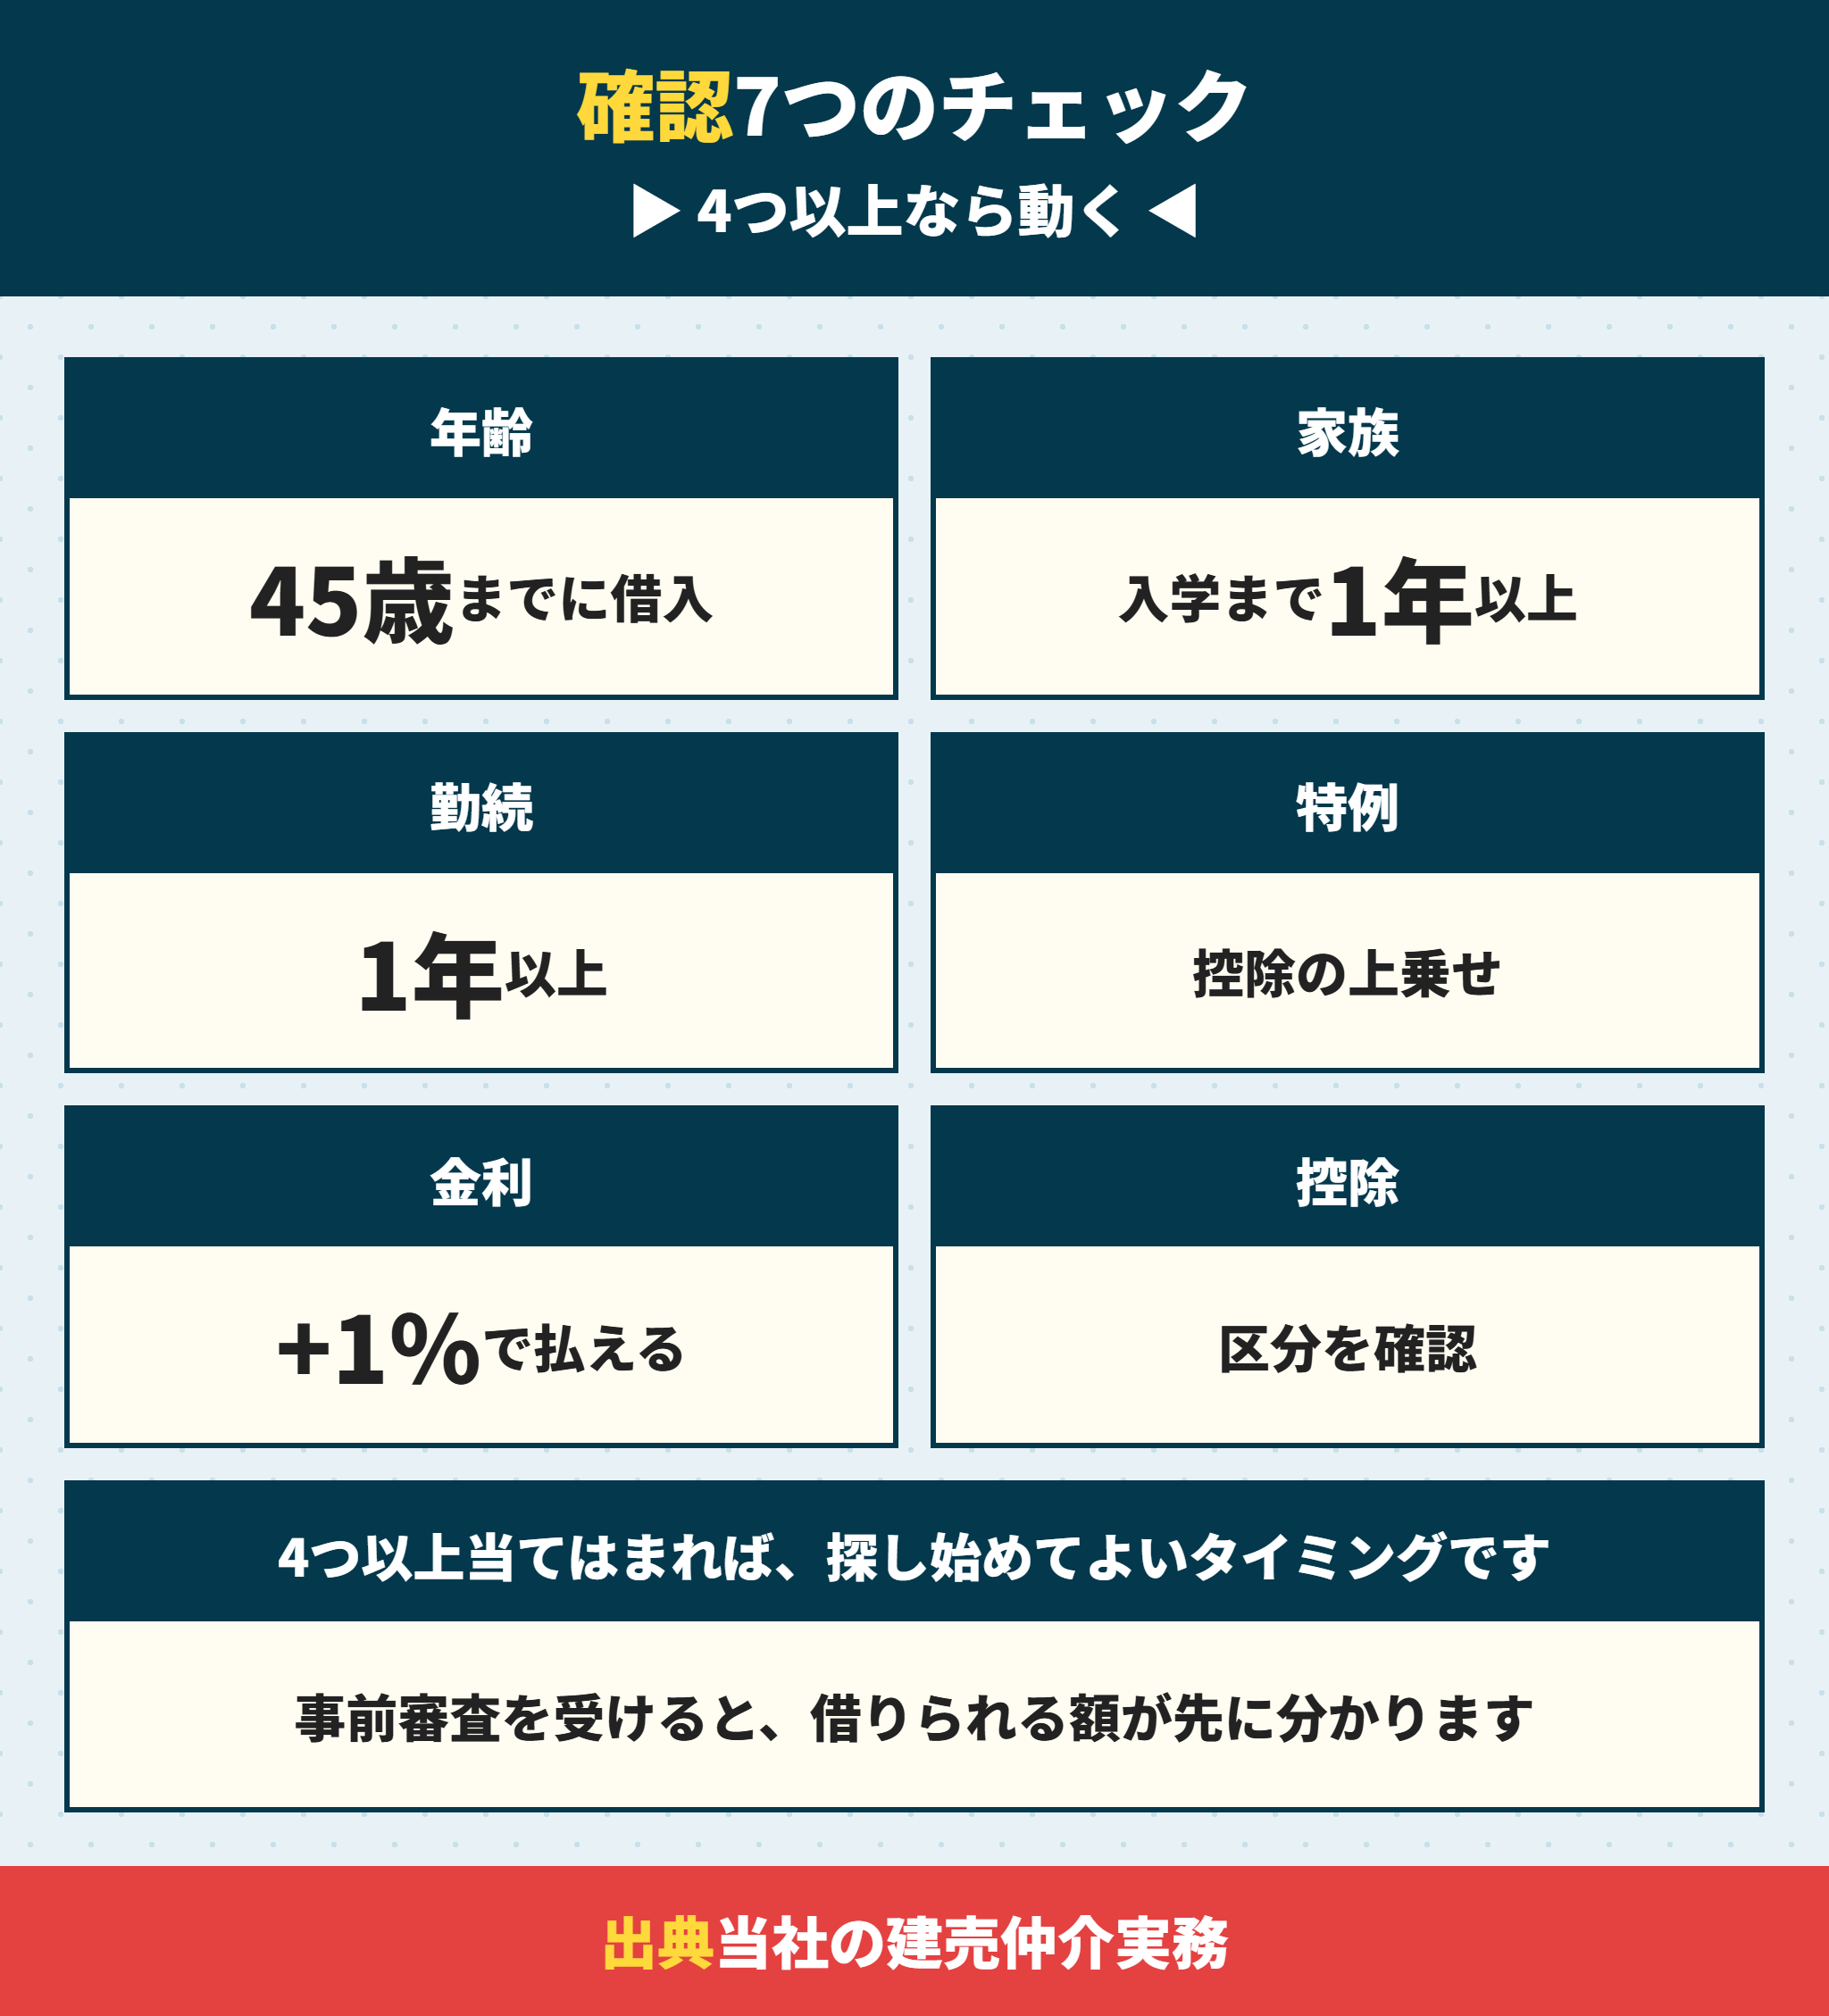
最後に、自分にとって今が買うタイミングかを判断するチェックリストです。4つ以上当てはまるなら、探し始めてよい時期だと考えてください。
年齢と家族のタイミングは4つのうち3つ当てはまれば十分
- 45歳までに借りられる(35年ローンが組める)
- 子どもの入学や進級まで1年以上ある
- 勤続1年以上で、転職や転勤の予定がない
- 40歳未満の夫婦か、19歳未満の子どもがいる(控除の上乗せ)
お金と物件のタイミングは借入額と控除の区分を先に確かめる
- 金利が1ポイント上がっても払える借入額が分かっている
- 入居する年の住宅ローン控除の区分と金額を確かめた
- 予算・エリア・間取り・入居時期の条件が決まっている
当てはまらない項目があっても、買ってはいけないという意味ではありません。どこが足りないかが分かれば、それを埋める順番が決まります。
住宅ローンの事前審査で「借りられる額」を先に知る
タイミングを決める前に、住宅ローンの事前審査を受けておくと、借りられる額と金利がはっきりします。事前審査は物件が決まる前でも受けられる銀行が多く、結果は数日で出ます。
事前審査を受けたからといって、必ずその銀行で借りる必要はありません。「いくらまでなら買えるか」が分かると、待つか買うかの判断が数字でできるようになります。本審査との違いは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で説明しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
家を買うタイミングに関するよくある質問
- 家を買うのに一番いい年齢は何歳ですか。
-
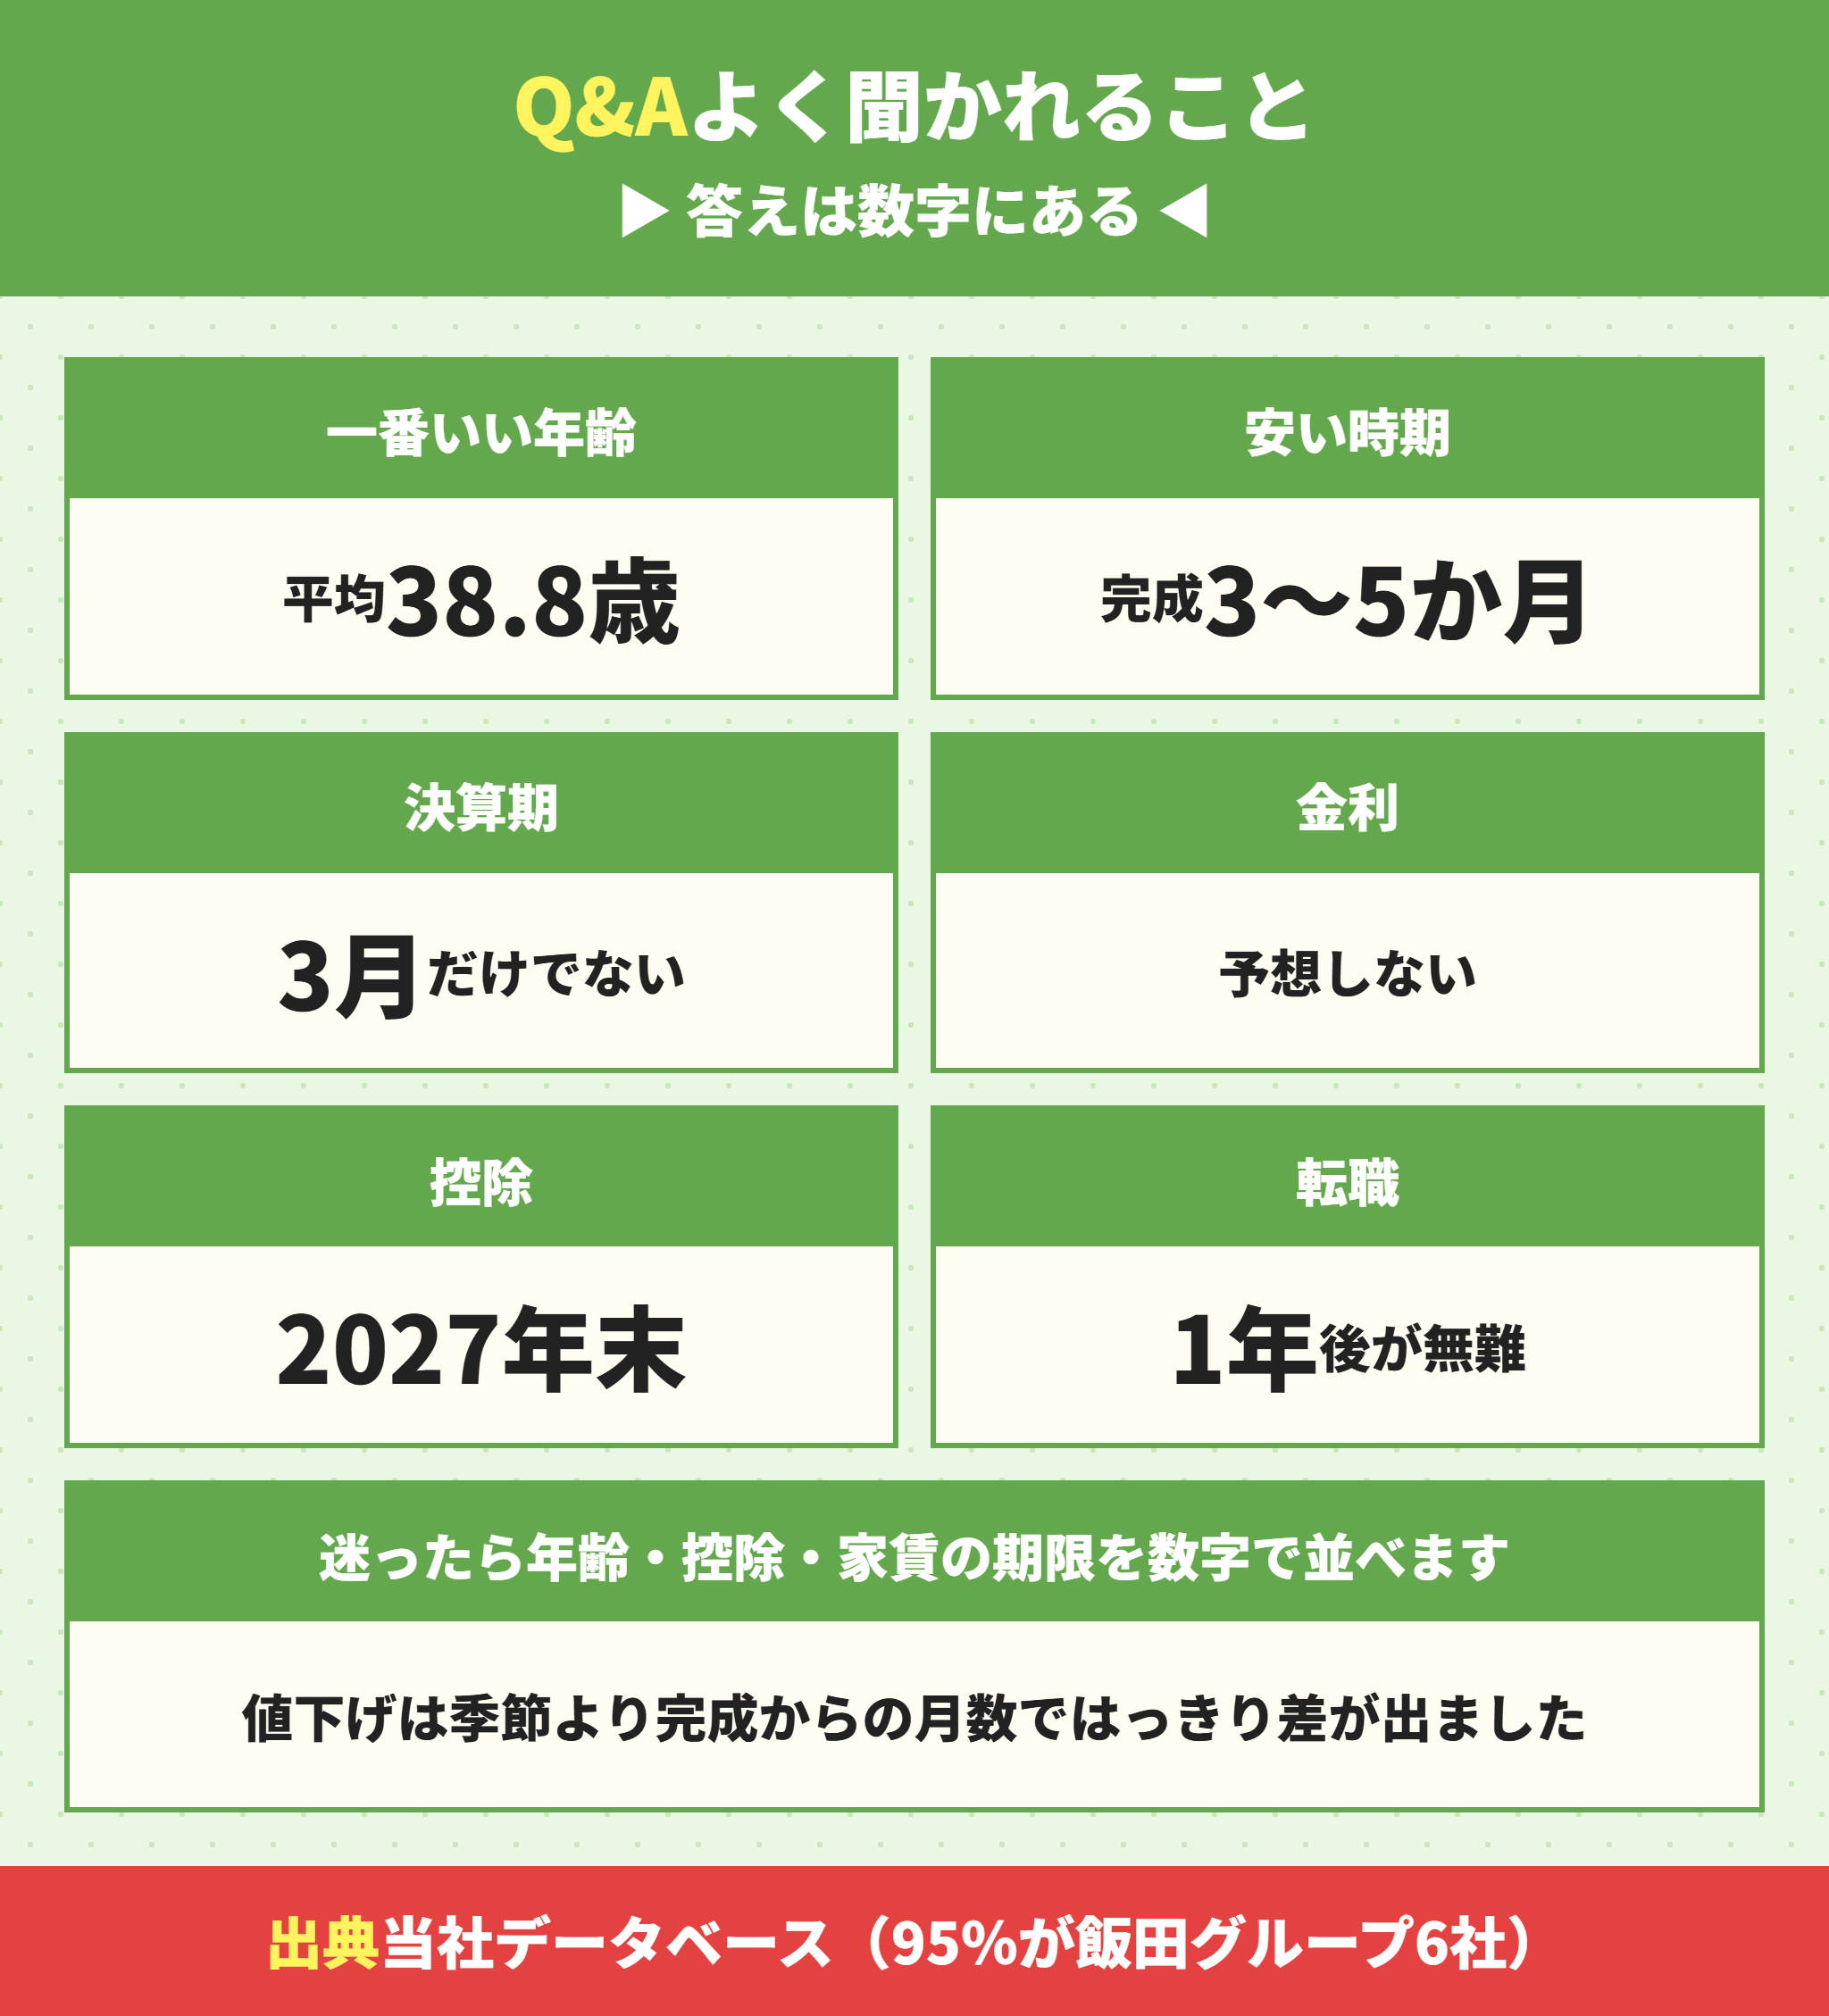
決まった正解はありませんが、分譲戸建てを買った世帯主の平均は38.8歳でした。完済時年齢80歳未満の銀行が多いため、35年ローンを組める45歳までに買うと返し方の選択肢が多くなります。
- 建売が安くなる時期はありますか。
-
当社のデータでは、季節よりも完成からの月数で差が出ました。完成から3〜5か月の物件は、18日間で48.8%が値下げされていました。建築中の物件の値下げは7.5%だけでした。
- 決算期の3月は値引きされやすいですか。
-
売主によって決算月は違い、決算月だけで値引きが決まるわけではありません。飯田グループホールディングスは3月決算ですが、値下げは完成からの月数の影響のほうがはっきり出ています。
- 金利が下がるまで待ったほうがいいですか。
-
将来の金利は誰にも予想できません。2024年以降は上がる方向に動いているので、待つより「1ポイント上がっても払える額」に抑えて買うほうが確実です。
- 住宅ローン控除が減る前に買ったほうがいいですか。
-
省エネ基準適合住宅なら、2027年12月31日までの入居で13年・各年14万円が上限です。2028年以降は原則対象外になるため、この区分の建売を検討しているなら入居年が大事になります。
- 子どもが小さいうちに買うべきですか。
-
小学校の入学前に買うと、学区を選べて転校の心配がありません。19歳未満の扶養親族がいると、住宅ローン控除の枠も上乗せされます。
- 転職したばかりでも家を買えますか。
-
勤続年数の基準は「1年以上」が661機関で最も多い一方、基準を設けていない銀行もあります。転職直後なら、1年たってから申し込むと選べる銀行が増えます。
家を買うタイミングは相場ではなく自分の期限から決める
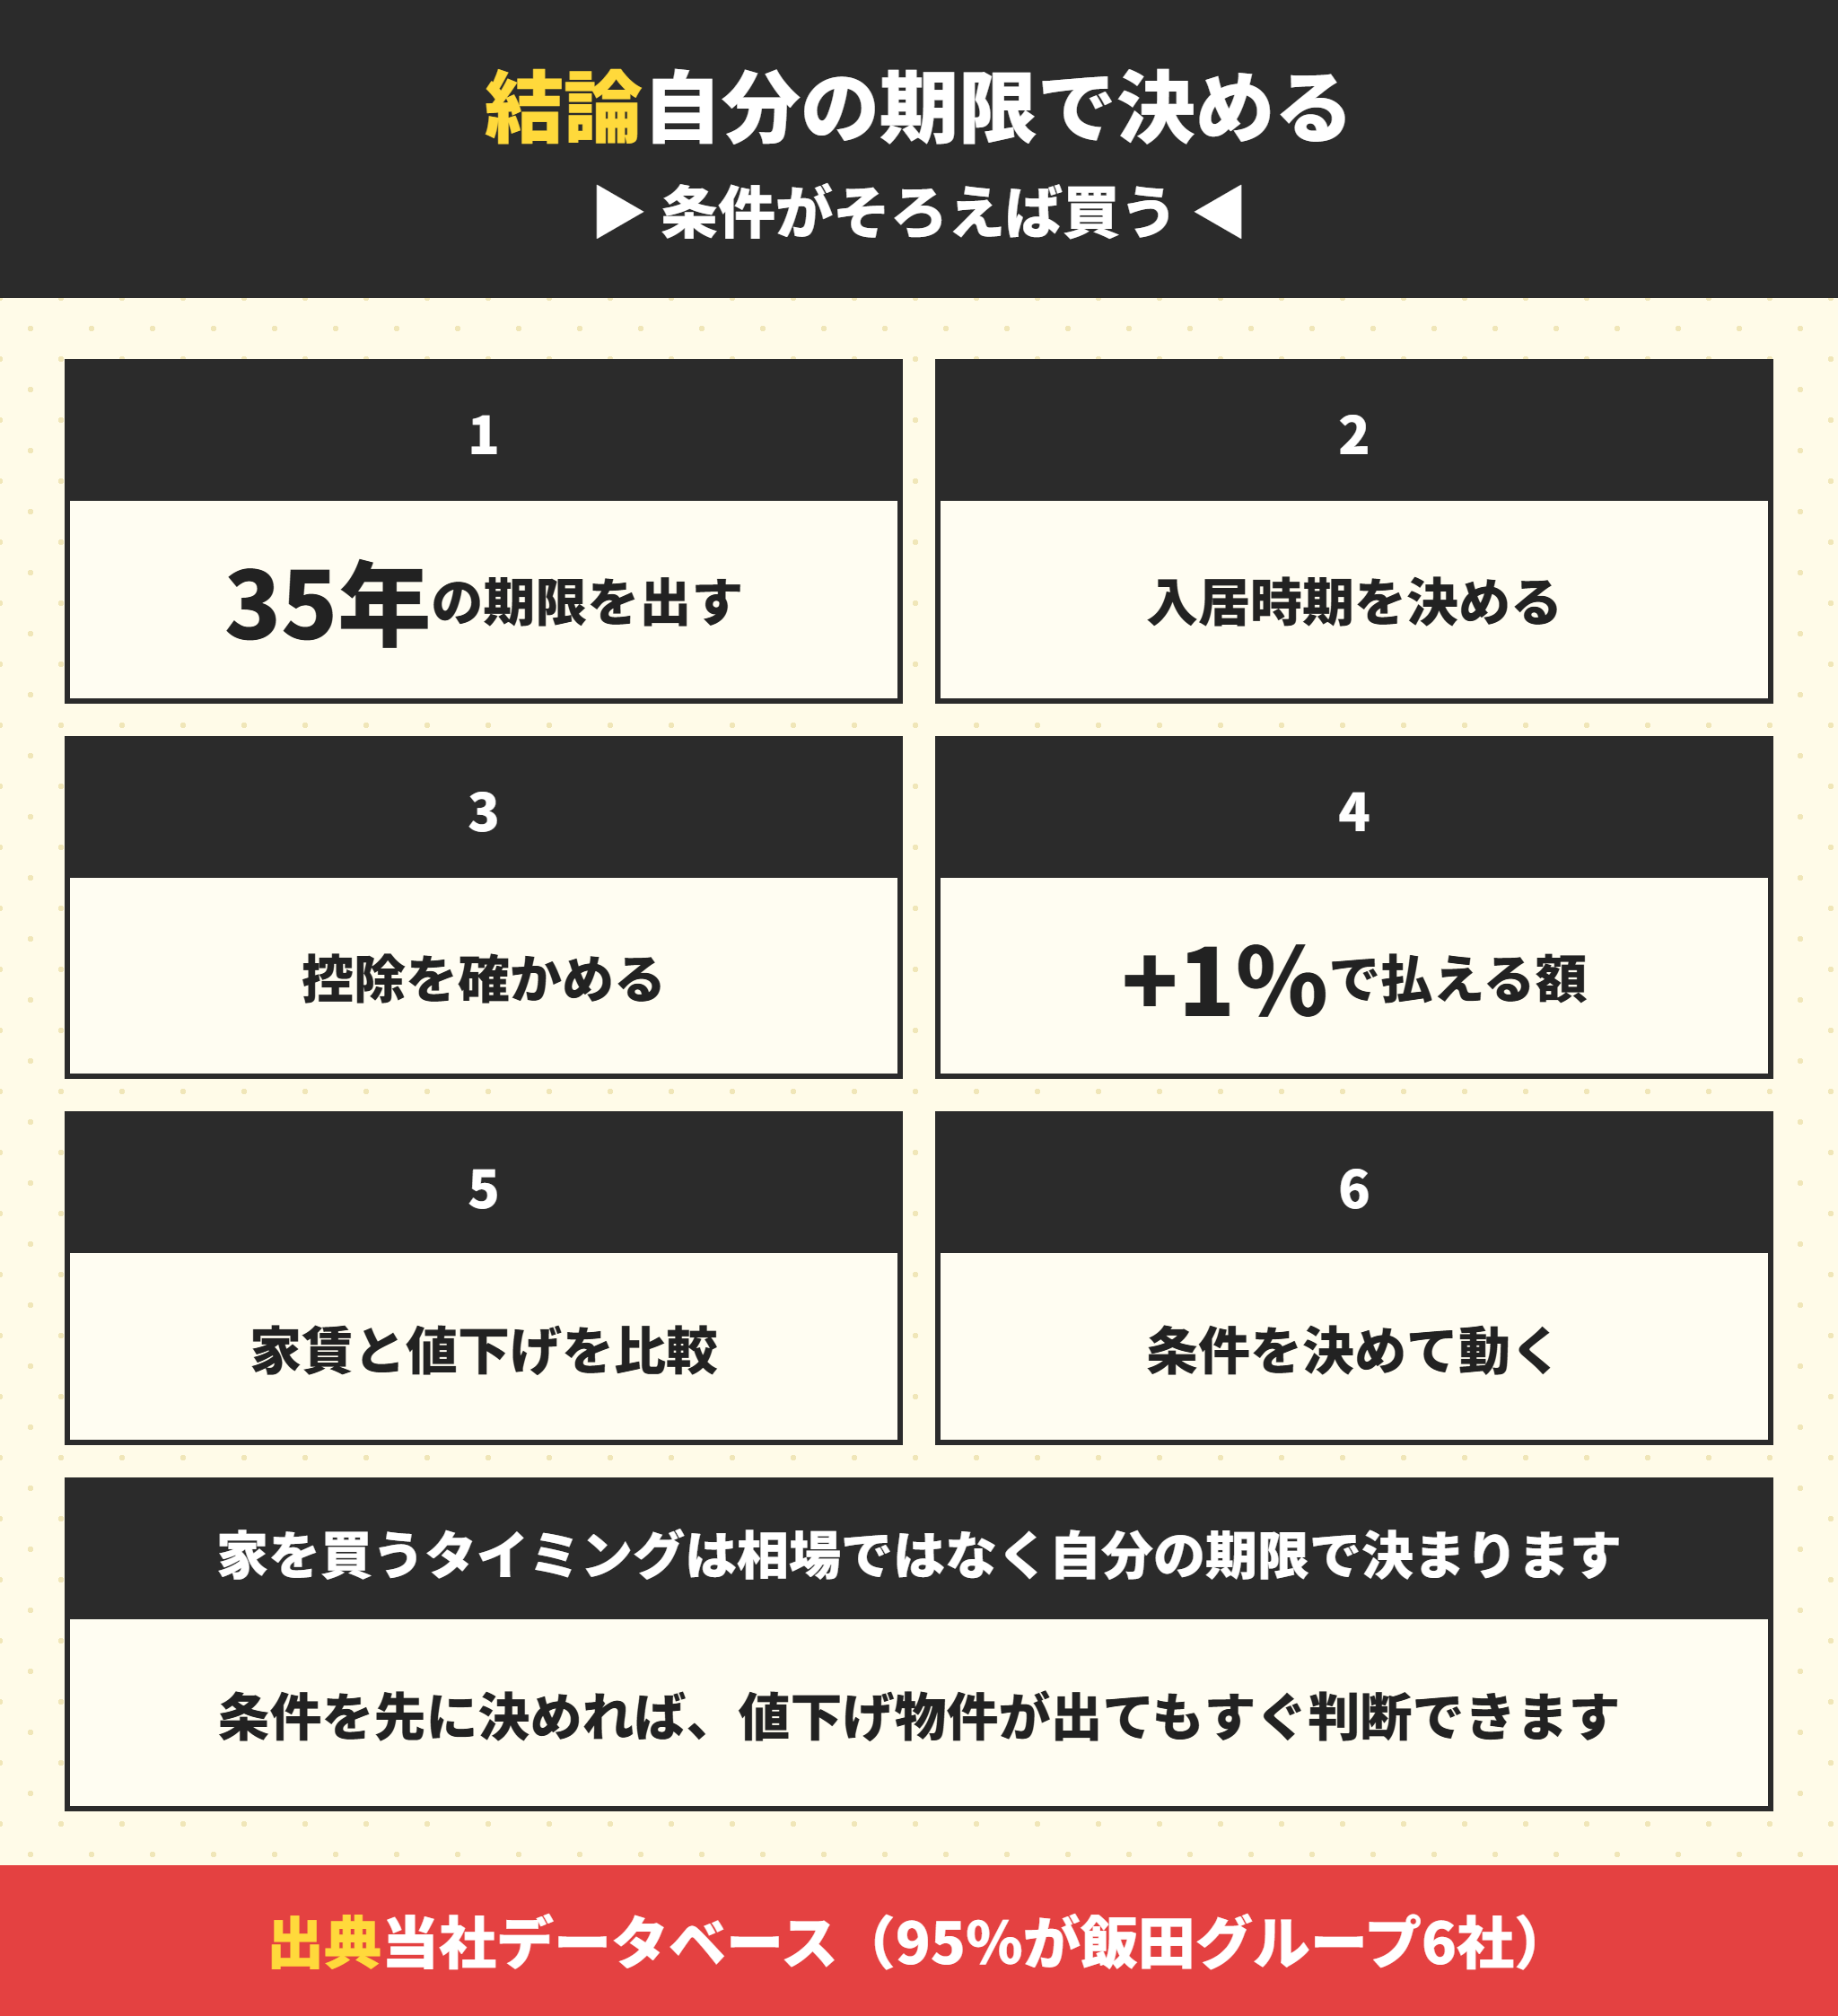
最後にまとめます。家を買うタイミングは、相場の予想ではなく年齢・家族・税制という自分の期限から決まります。
- 返し終えたい年齢から、35年ローンを組める最後の年齢を出す
- 子どもの入学や家族の予定から、入居したい時期を決める
- 入居する年の住宅ローン控除の区分と金額を確かめる
- 金利が1ポイント上がっても払える借入額を計算する
- 待つ間の家賃と、期待できる値下げ幅を同じ金額で比べる
- 予算・エリア・間取りの条件を決め、合う物件が出たら動く
当社のデータでは、完成から3〜5か月の建売の約半数が18日間で値下げされていました。その一方で、家賃10万円で1年待てば120万円が出ていきます。タイミングを待つより、条件を決めて物件を見続けるほうが、結果として良い買い物になります。
関西の新築建売は仲介手数料0円でお取り扱いしています。値下げされた物件の情報や、いつ買うかの相談も、お気軽にどうぞ。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。