今の家を売って新しい家に買い替えたいのですが、売るのと買うのはどちらを先にすべきでしょうか。
好みで決めるものではありません。返済負担率に余裕があるかどうかで決まります。
先に買う「買い先行」を選ぶと、売れるまでのあいだ住宅ローンが2本になります。このダブルローンが組めるかどうかが最初の分岐点です。
金額で見ると差は大きいです。借入可能額が約3,266万円減ります。
年収500万円で返済負担率40%なら、返済に充てられるのは月16.6万円までです。今の家の返済が月10万円残っていると新しい家に使えるのは月6.6万円しかありません。35年で計算すると借入可能額は5,422万円から2,156万円まで下がります。
この記事では994機関の審査データと条文をもとに、どちらを先にするかを数字で決められる形に整理します。買い替え特約と仮住まいの費用も金額で並べます。
この記事で分かること
買い先行と売り先行の分かれ目は返済負担率に余裕があるか
ダブルローンにすると借入可能額が約3,266万円減る(当社試算)
返済負担率の上限を40%以内とした機関は81で最多(994機関の調査)
他の債務の返済履歴を審査項目とした機関は721
買い替え特約は法律の権利ではなく売主の合意が必要
売り先行の仮住まいは約100万円が目安で、延びると月12万円ずつ増える
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住み替えの順番は買い先行と売り先行の2つだけ
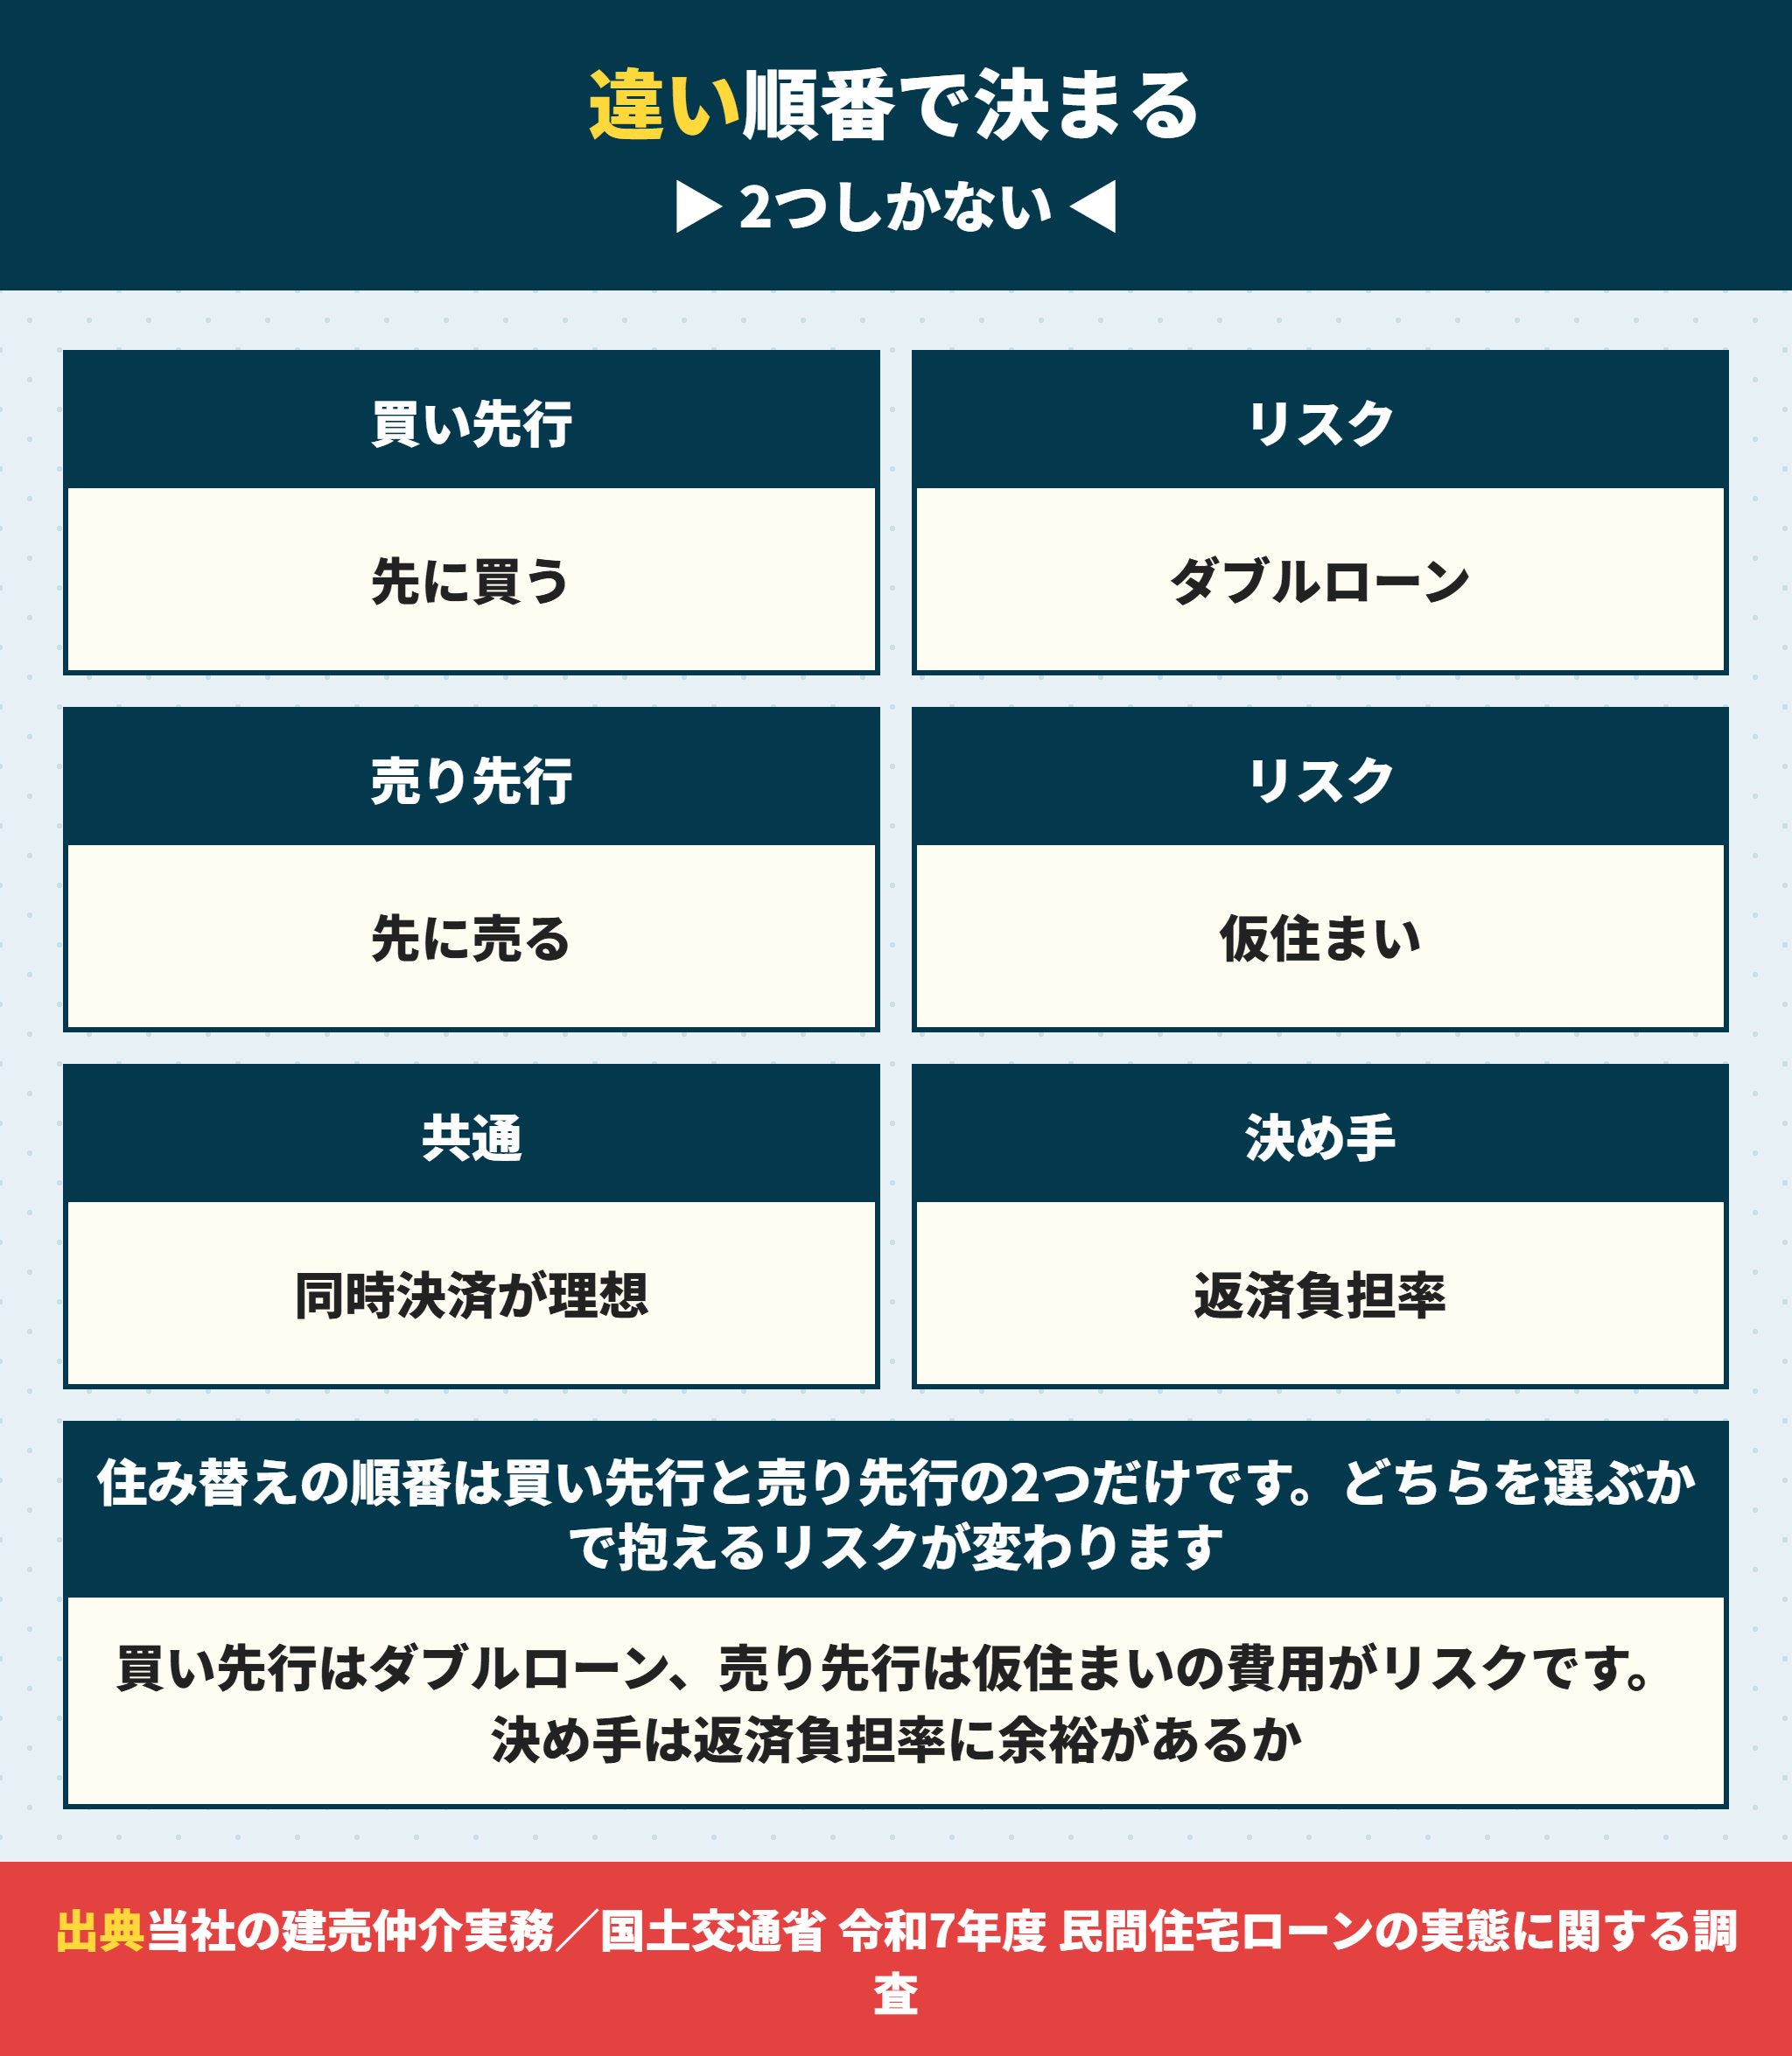
まず全体像です。順番の選択肢は2つしかありません。
住み替えは買い先行と売り先行でリスクが入れ替わる
どちらを選んでも何かを抱えます。買い先行はお金のリスク、売り先行は住む場所のリスクです。
| 項目 | 買い先行(先に買う) | 売り先行(先に売る) |
|---|---|---|
| 住む場所 | 仮住まいが要らない | 仮住まいが必要 |
| お金 | ダブルローンになる期間がある | 売却代金で残債を返せる |
| 売却価格 | 早く売りたいので下げやすい | 時間をかけて交渉できる |
| 新居の選択 | じっくり選べる | 期限があるので焦りやすい |
| 審査 | 返済負担率に今の返済が入る | 残債が消えてから申し込める |
| 追加費用 | 2本分の返済と固定資産税 | 引越し2回と仮住まいの家賃 |
4行目と5行目が実務では重いところです。買い先行は新居をじっくり選べるかわりに審査が厳しくなります。売り先行は審査が通りやすいかわりに新居を焦って決めることになります。
住み替えの理想は同時決済
答えを先に書きます。売却と購入の決済を同じ日に揃えるのが最も安い方法です。
同じ日に揃えればダブルローンの期間も仮住まいの費用も発生しません。売却代金で今の残債を返し、その日に新居の融資を実行して決済します。
売却の決済と購入の決済を同じ日に設定する
午前に売却の決済、午後に購入の決済という段取りにする
引越しは1回で済む
仮住まいの家賃も荷物の保管費もかからない
ダブルローンの返済も発生しない
ただし同時決済は売主・買主・金融機関・司法書士の4者の日程が揃う必要があります。だから現実には買い先行か売り先行のどちらかに寄ります。それでも目標は同時決済に置いてください。
同時決済を狙って失敗したらどうなりますか。
 ラクチン君
売却が先に決まれば売り先行、購入が先に決まれば買い先行になります。どちらに転んでも困らないように、両方の資金計画を先に作っておくのが実務です。
住み替えの相談で多いのはマンションから戸建て
住み替えの動機も整理しておきます。広さが足りなくなって戸建てに移る相談が多いです。
| 住み替えの型 | よくある理由 | 住み替えで注意すること |
|---|---|---|
| マンションから戸建て | 子どもが増えて部屋が足りない | 管理費がなくなる分を修繕費に積む |
| 戸建てからマンション | 階段がつらくなった | 管理費と修繕積立金が毎月かかる |
| 戸建てから戸建て | 通勤や学区の都合 | 設備の更新時期が来る前に動く |
| 賃貸から持ち家 | 家賃がもったいない | 住み替えではないので売却がない |
1行目が多い型です。マンションを売って戸建てを買う場合、毎月の管理費と修繕積立金がなくなります。そのかわり外壁や屋根の修繕費を自分で積み立てることになります。
戸建ての住み替えで後悔しやすいのは管理費がなくなった分をそのまま生活費にしてしまうことです。10年から15年で外壁の塗り替えが来るので、月1万円でも積んでおいてください。
住み替えの動機が売却価格に効くことがある
売る側の話も1つだけ。住み替えの理由は買主から聞かれます。
築浅で売る場合はとくに聞かれます。転勤や家族構成の変化といった前向きな理由なら価格に響きません。伝え方は築5年の一戸建てを売却する理由はどう伝える?築浅で売る場合にまとめています。
住み替えを買い先行にするとダブルローンで3266万円減る
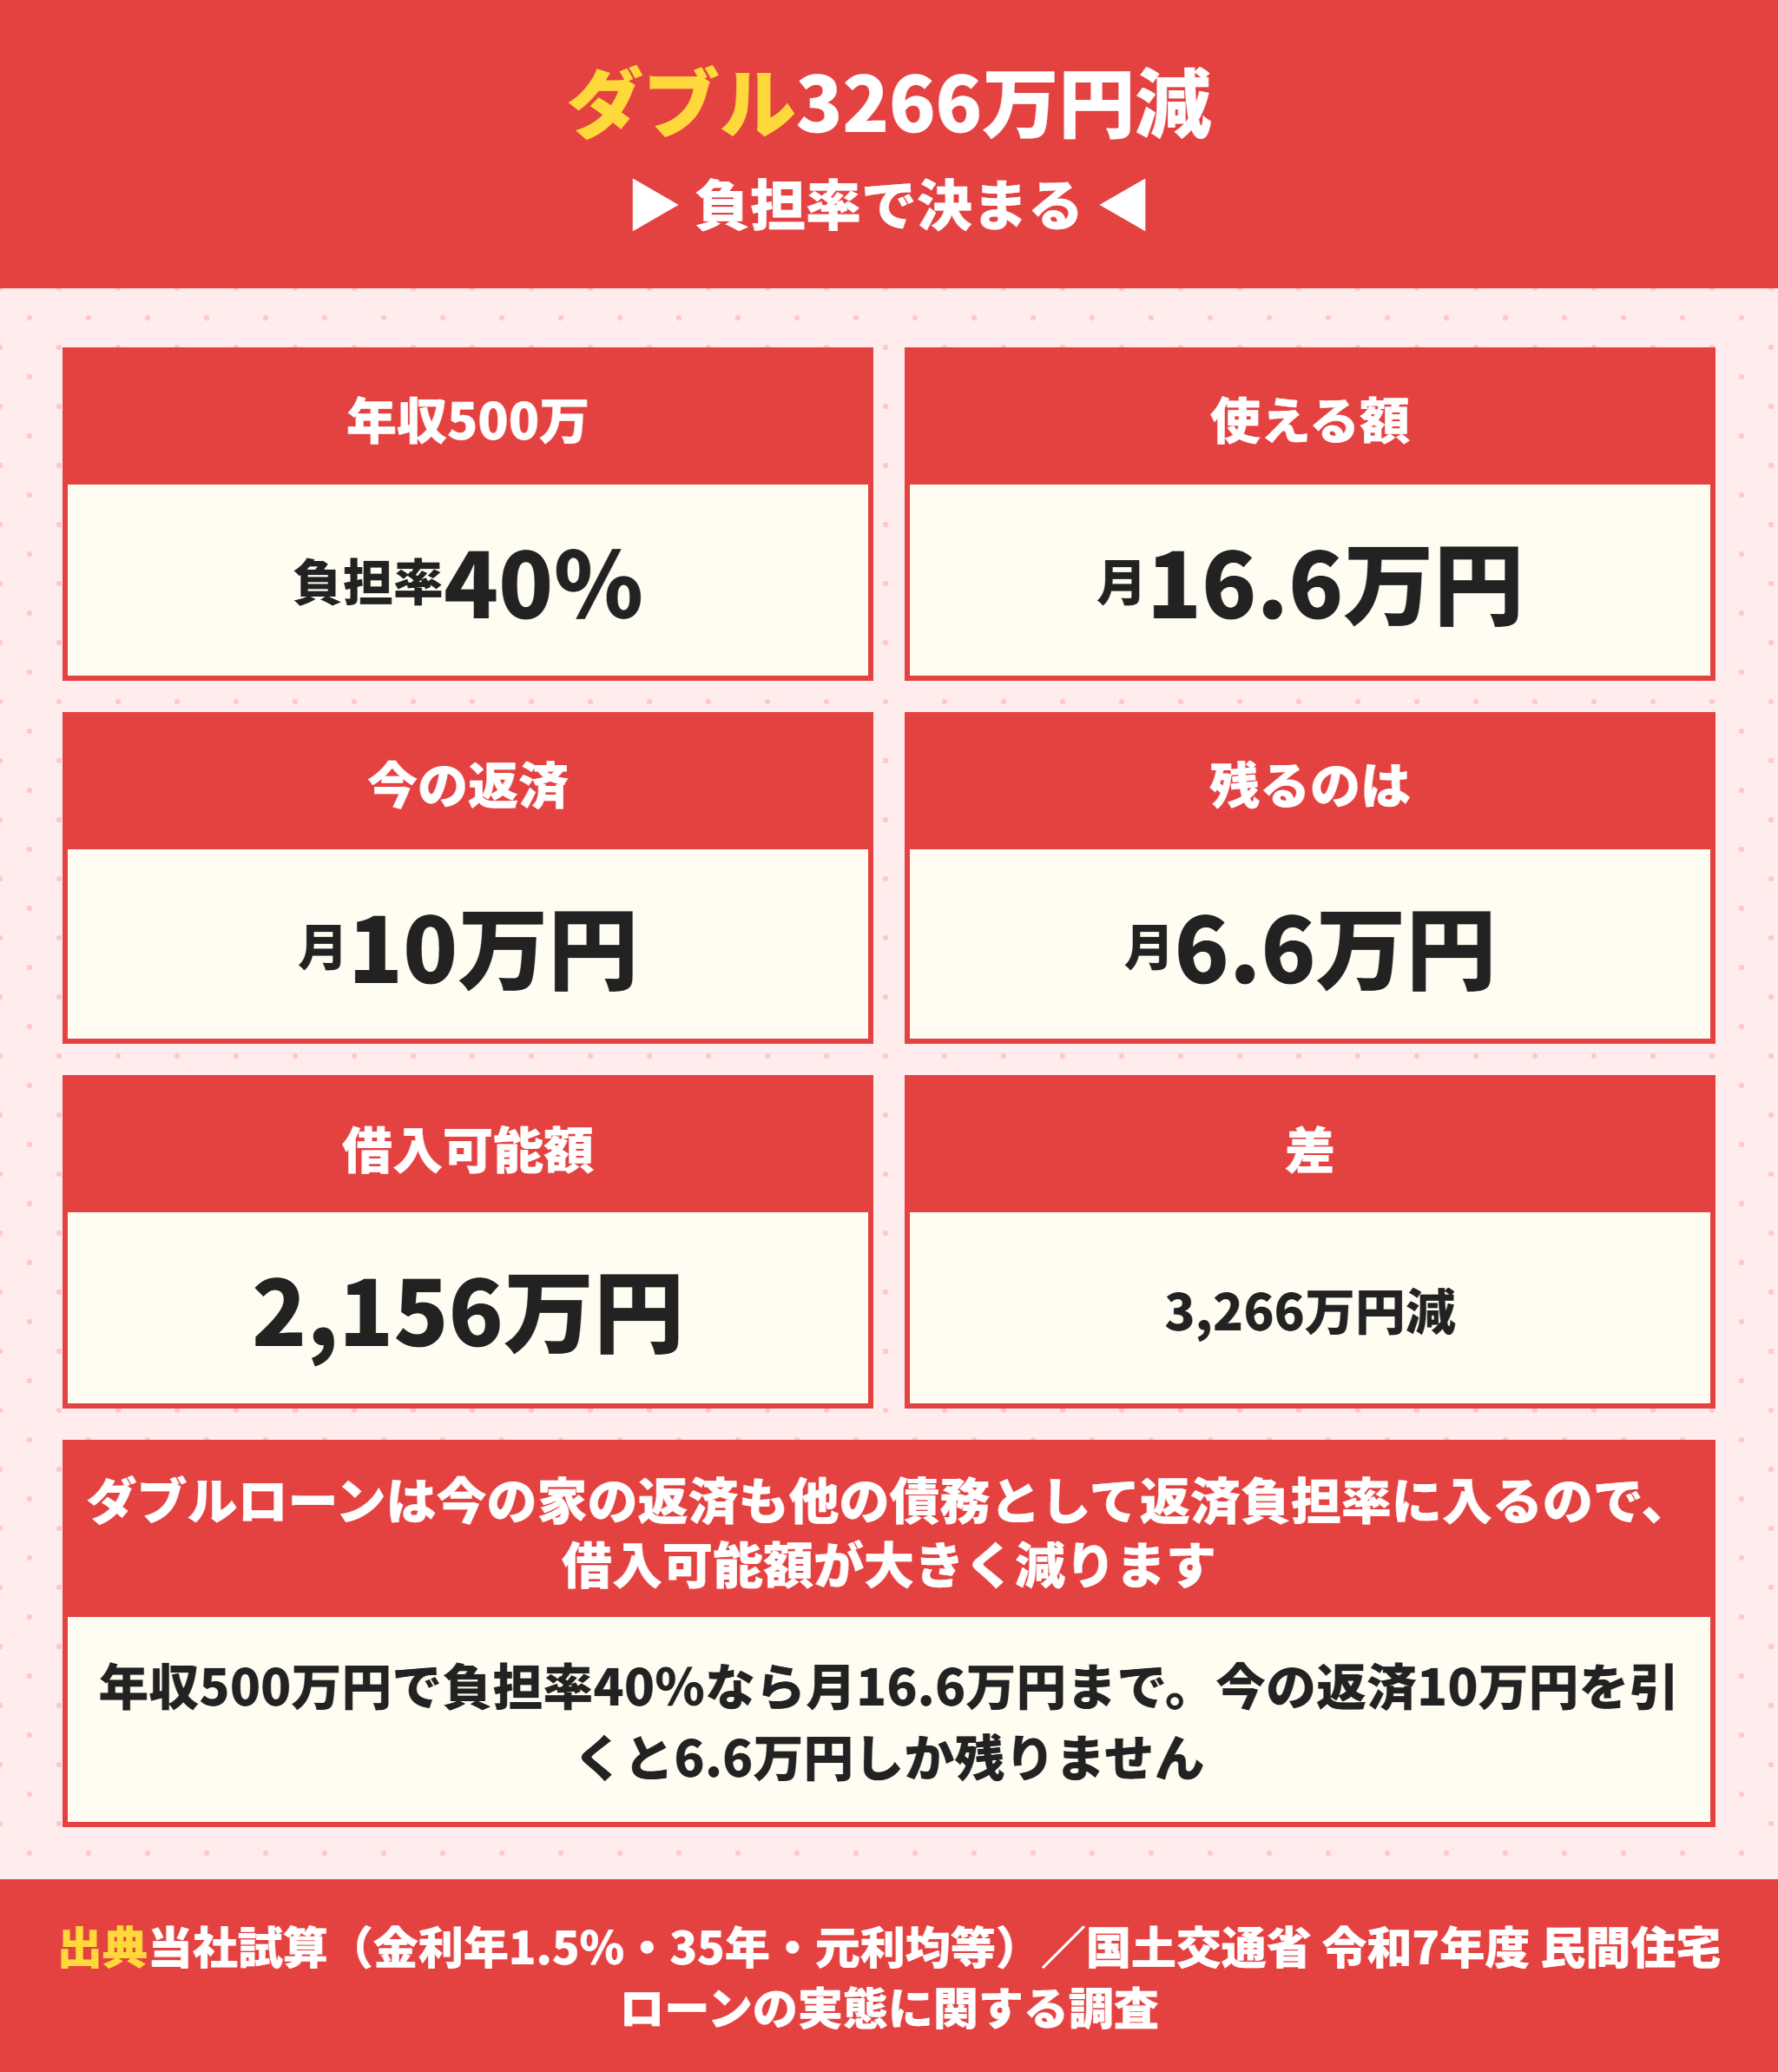
買い先行を選ぶときの最大の壁です。今の家の返済が新しい審査に効いてきます。
住み替えのダブルローンは他の債務として返済負担率に入る
理屈はここです。国土交通省の令和7年度調査では、カードローン等の他の債務の状況や返済履歴を審査項目とした機関が721ありました。
今の家の住宅ローンもこの「他の債務」に入ります。だから新しい住宅ローンの返済負担率には2本分が合算されます。
| 前提 | 金額 |
|---|---|
| 年収 | 500万円 |
| 返済負担率の上限 | 40% |
| 返済に充てられる額 | 月16.6万円 |
| 今の家の返済 | 月10万円 |
| 新しい家に使える額 | 月6.6万円 |
| 借入可能額(月6.6万円) | 約2,156万円 |
| 借入可能額(月16.6万円) | 約5,422万円 |
| 差 | 約3,266万円 |
差は約3,266万円です。関西の新築建売の平均は3,826.5万円なので、ダブルローンだと平均的な建売に手が届かなくなる水準です。
住み替えで効く返済負担率の上限は40%以内が最多
では負担率はどこまで見てもらえるのか。40%以内とした機関が81で最多でした。
| 返済負担率の上限 | 回答した機関 |
|---|---|
| 40%以内 | 81機関 |
| 35%以内 | 57機関 |
| 30%以内 | 43機関 |
| 45%以内 | 4機関 |
| 50%以内 | 3機関 |
| 20%以内 | 2機関 |
| その他 | 136機関 |
年収500万円で計算すると40%なら月16.6万円、35%なら月14.6万円、30%なら月12.5万円です。負担率が5%違うと借入可能額は約680万円動きます。
つまりダブルローンを組むなら負担率の上限が緩い機関を選ぶことになります。審査項目の実数は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。
住み替えは売却代金で残債を返せるかを先に出す
ダブルローンが通るかどうかとは別の論点です。売っても残債が残るなら買い先行は選べません。
今の家の残債が売却見込み額を上回っている状態をオーバーローンという
オーバーローンだと売却代金で完済できないので差額を現金で用意する
差額を用意できないと売ること自体ができない
住み替えローン(残債を新しいローンに乗せる商品)は取り扱う機関が限られる
どの金融機関が住み替え専用のローンを扱っているかは住み替えローンはどこの銀行にある?売却が決まる前に買う方法と買取保証を解説にまとめています。11社を調べて2社だけでした。
まず残高証明書で残債を確認するのが出発点
残債は金融機関の残高証明書か返済予定表で分かります。毎年10月ごろに届く住宅ローン控除用の残高証明書でも確認できます。
住み替えローンという選択肢と限界
残債が残る場合の商品があります。住み替えローンは残債を新しいローンに乗せる仕組みです。
今の家を売っても返せない残債を、新居の住宅ローンに上乗せして借りる商品です。一本にまとめられるかわりに借入額が増えます。
取り扱っている金融機関が限られる
借入額が増えるので返済負担率の枠をさらに使う
担保評価が新居だけなので融資率の上限に当たりやすい
融資可能額(融資率)を審査項目とした機関は687で、100%以内が377
売却と購入の決済を同じ日にする必要がある商品が多い
4行目が効きます。国土交通省の令和7年度調査では融資率を100%以内とした機関が377で最多でした。新居の価格を超える借入は通りにくいという意味です。
だから住み替えローンは残債が少し残る場合の手段です。大きく残る場合は売却価格を上げるか、自己資金を足すか、時期を遅らせる判断になります。
住み替えを売り先行にすると仮住まいに約100万円かかる
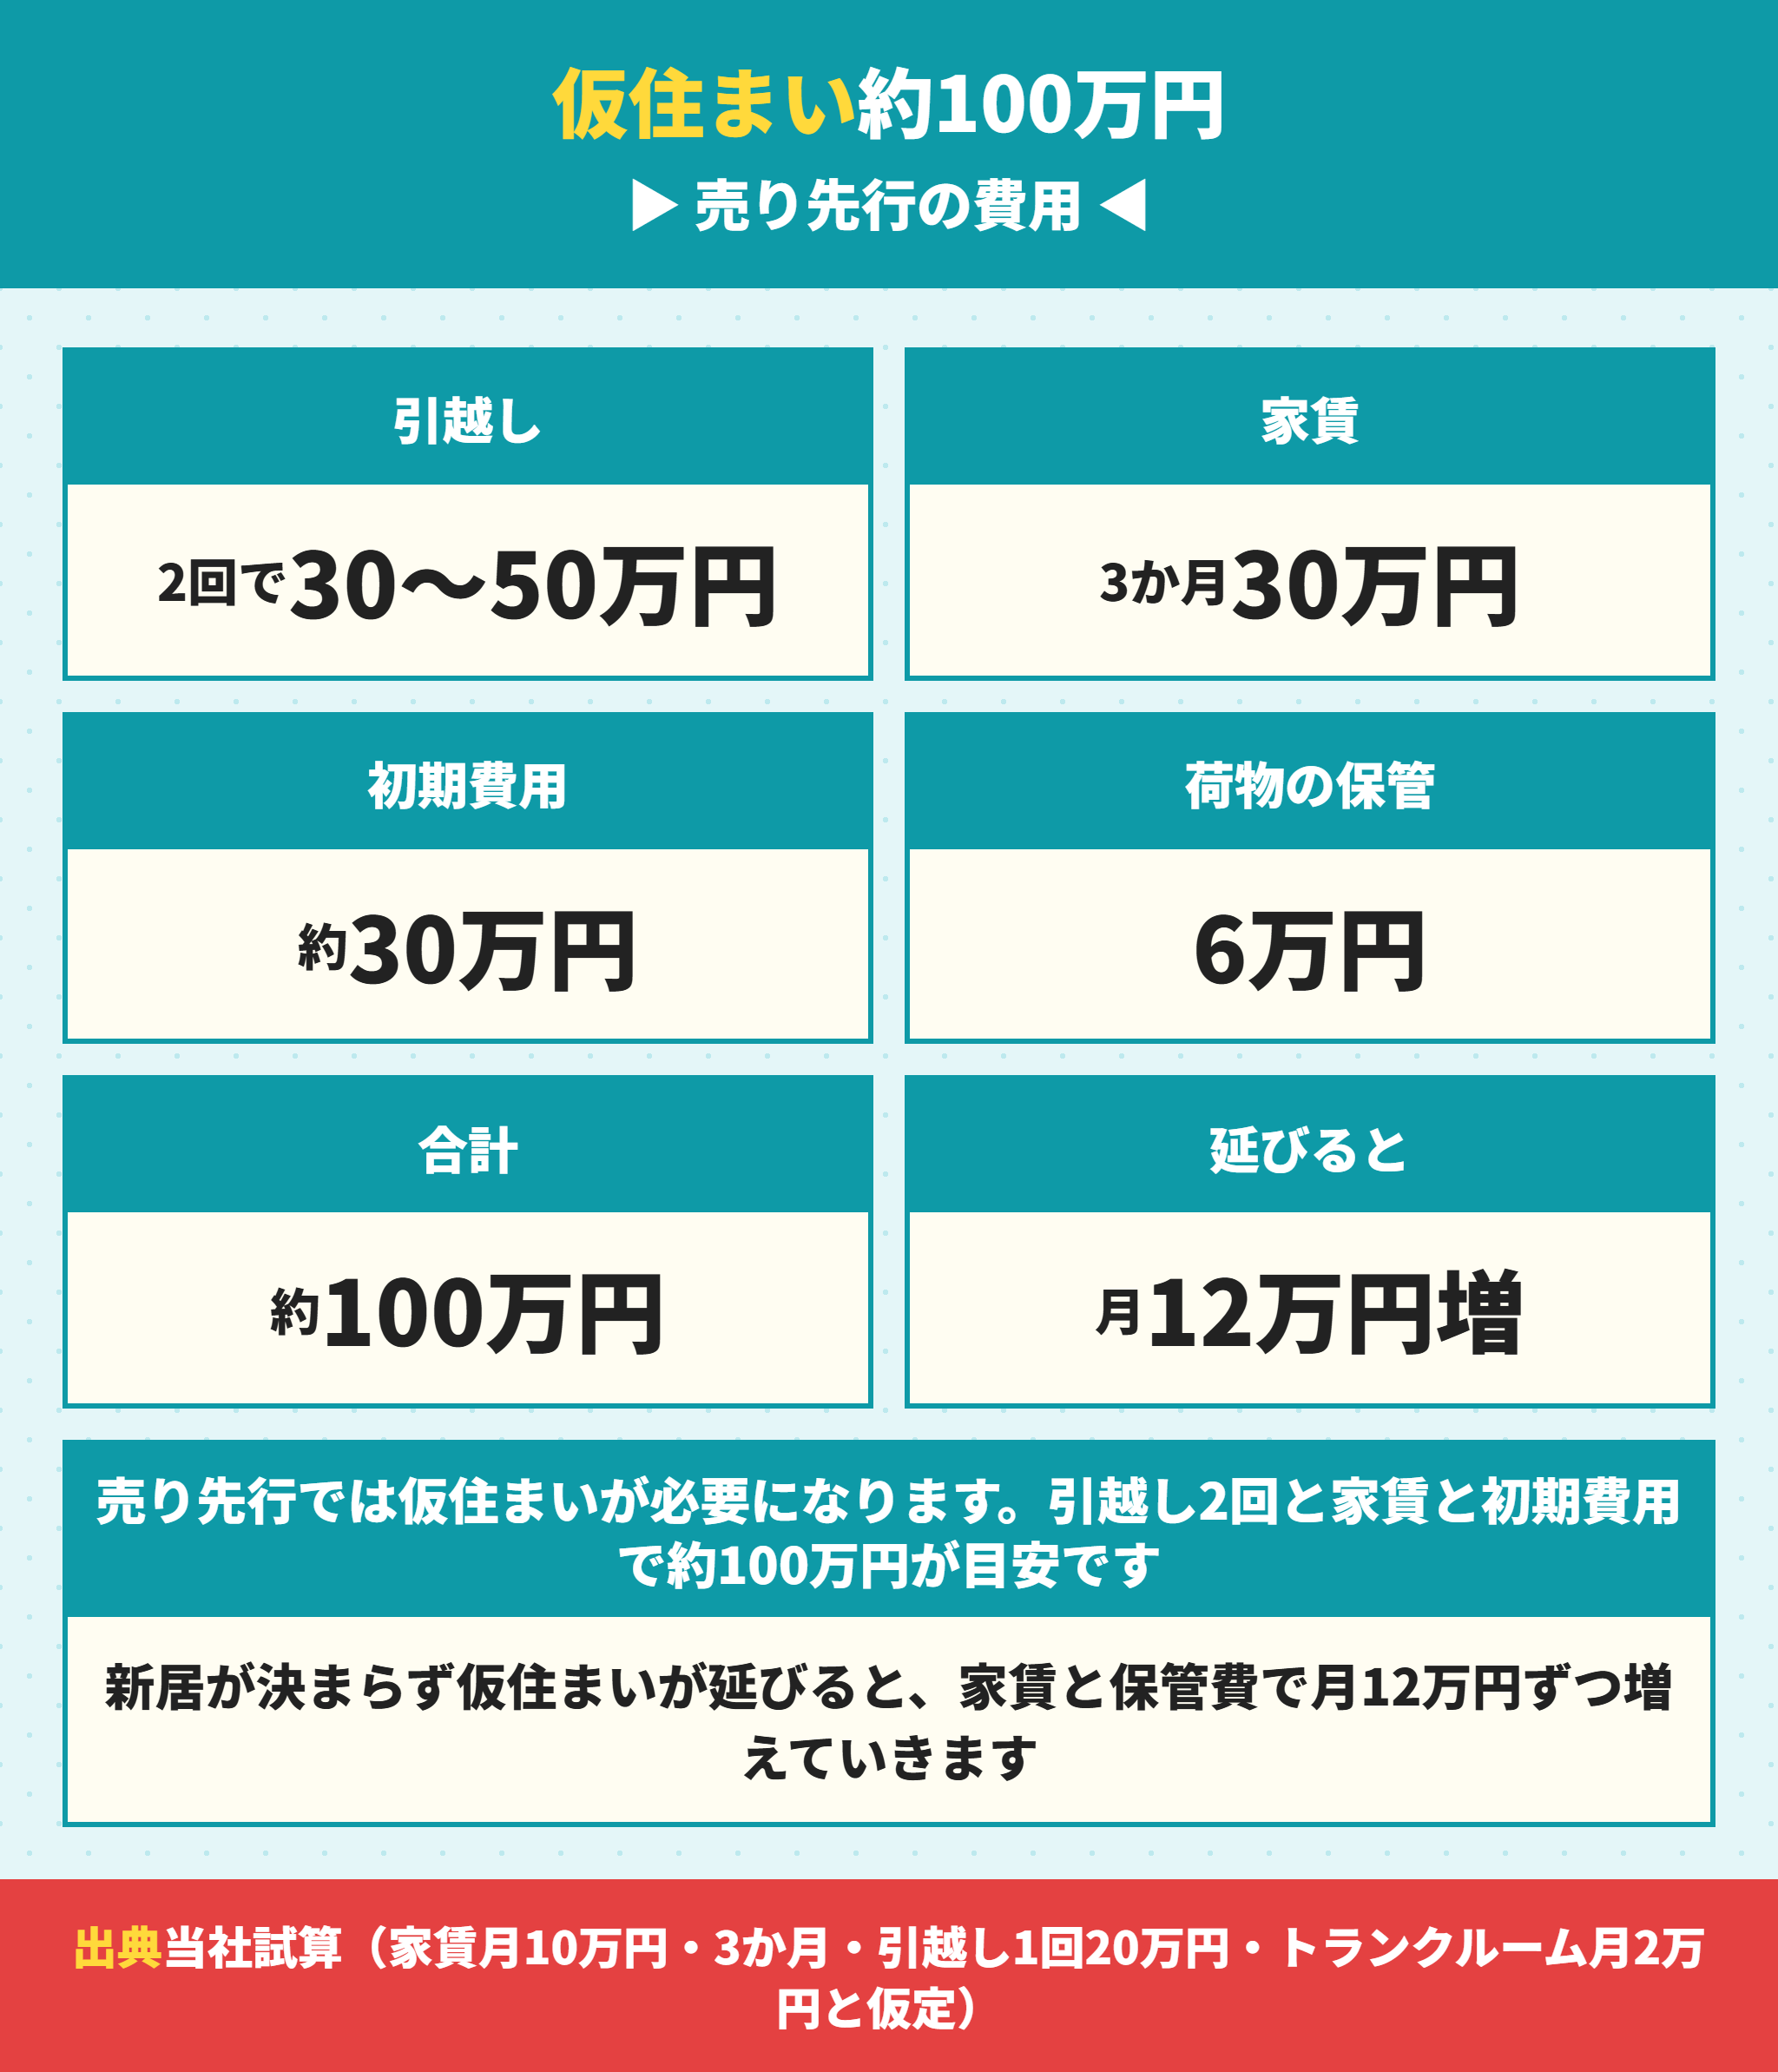
売り先行にも費用があります。引越しが2回になるところが効きます。
住み替えの仮住まいの費用を項目ごとに出す
家賃だけではありません。引越し2回と賃貸の初期費用と荷物の保管が積み上がります。
| 項目 | 金額の目安 | 前提 |
|---|---|---|
| 引越し(2回) | 30万〜50万円 | 1回15万〜25万円 |
| 仮住まいの家賃 | 30万円 | 月10万円×3か月 |
| 賃貸の初期費用 | 約30万円 | 敷金・礼金・仲介手数料・保険 |
| 荷物の保管 | 6万円 | トランクルーム月2万円×3か月 |
| 合計 | 約100万円 | — |
| 1か月延びるごとに | 約12万円 | 家賃+保管費 |
3行目を忘れる方が多いです。仮住まいでも敷金・礼金・仲介手数料がかかります。3か月だけ住むのに30万円の初期費用が出ていくという形になります。
新居が決まらないと1か月延びるごとに約12万円ずつ増えます。売り先行を選ぶなら、先に新居の候補を絞っておくのが前提です。
住み替えを売り先行にすると審査は通りやすくなる
費用の代わりに得られるものがあります。残債が消えてから申し込めるので負担率に余裕が出ます。
先に売って残債を完済すれば、新しい住宅ローンの審査では今の家の返済が他の債務として数えられません。年収500万円なら月16.6万円をまるごと新居に使えます。
| 項目 | 買い先行 | 売り先行 |
|---|---|---|
| 審査時の他の債務 | 今の家の返済が入る | 入らない |
| 年収500万円・負担率40%で使える額 | 月6.6万円(今の返済10万円の場合) | 月16.6万円 |
| 借入可能額 | 約2,156万円 | 約5,422万円 |
| 追加でかかる費用 | 2本分の返済期間 | 仮住まい約100万円 |
比べ方はこうです。仮住まいの約100万円と、借入可能額が3,266万円減ることを天秤にかけます。自己資金に余裕がなければ売り先行のほうが現実的です。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住み替えの売却期間をどう見積もるか
売り先行で仮住まいの期間を決める材料です。募集を始めてから決済まで3か月から6か月が目安です。
| 段階 | 期間の目安 | 住み替えで効くところ |
|---|---|---|
| 査定と媒介契約 | 1週間から2週間 | 複数社に出して価格の幅を見る |
| 募集から申込み | 1か月から3か月 | ここが読めないので幅を持たせる |
| 契約から決済 | 1か月から2か月 | 買主の住宅ローンの本審査が入る |
| 合計 | 3か月から6か月 | 仮住まいの期間はこの幅で考える |
2行目が読めません。価格の付け方と時期で1か月で決まることも半年かかることもあります。仮住まいは3か月で契約して延長できる物件を選ぶのが実務です。
買主側にも本審査があるので、契約してから決済まで1か月から2か月かかります。本審査の期間は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。ここが延びると住み替えの日程が全部ずれます。
住み替えを買い先行にするなら買い替え特約を入れる
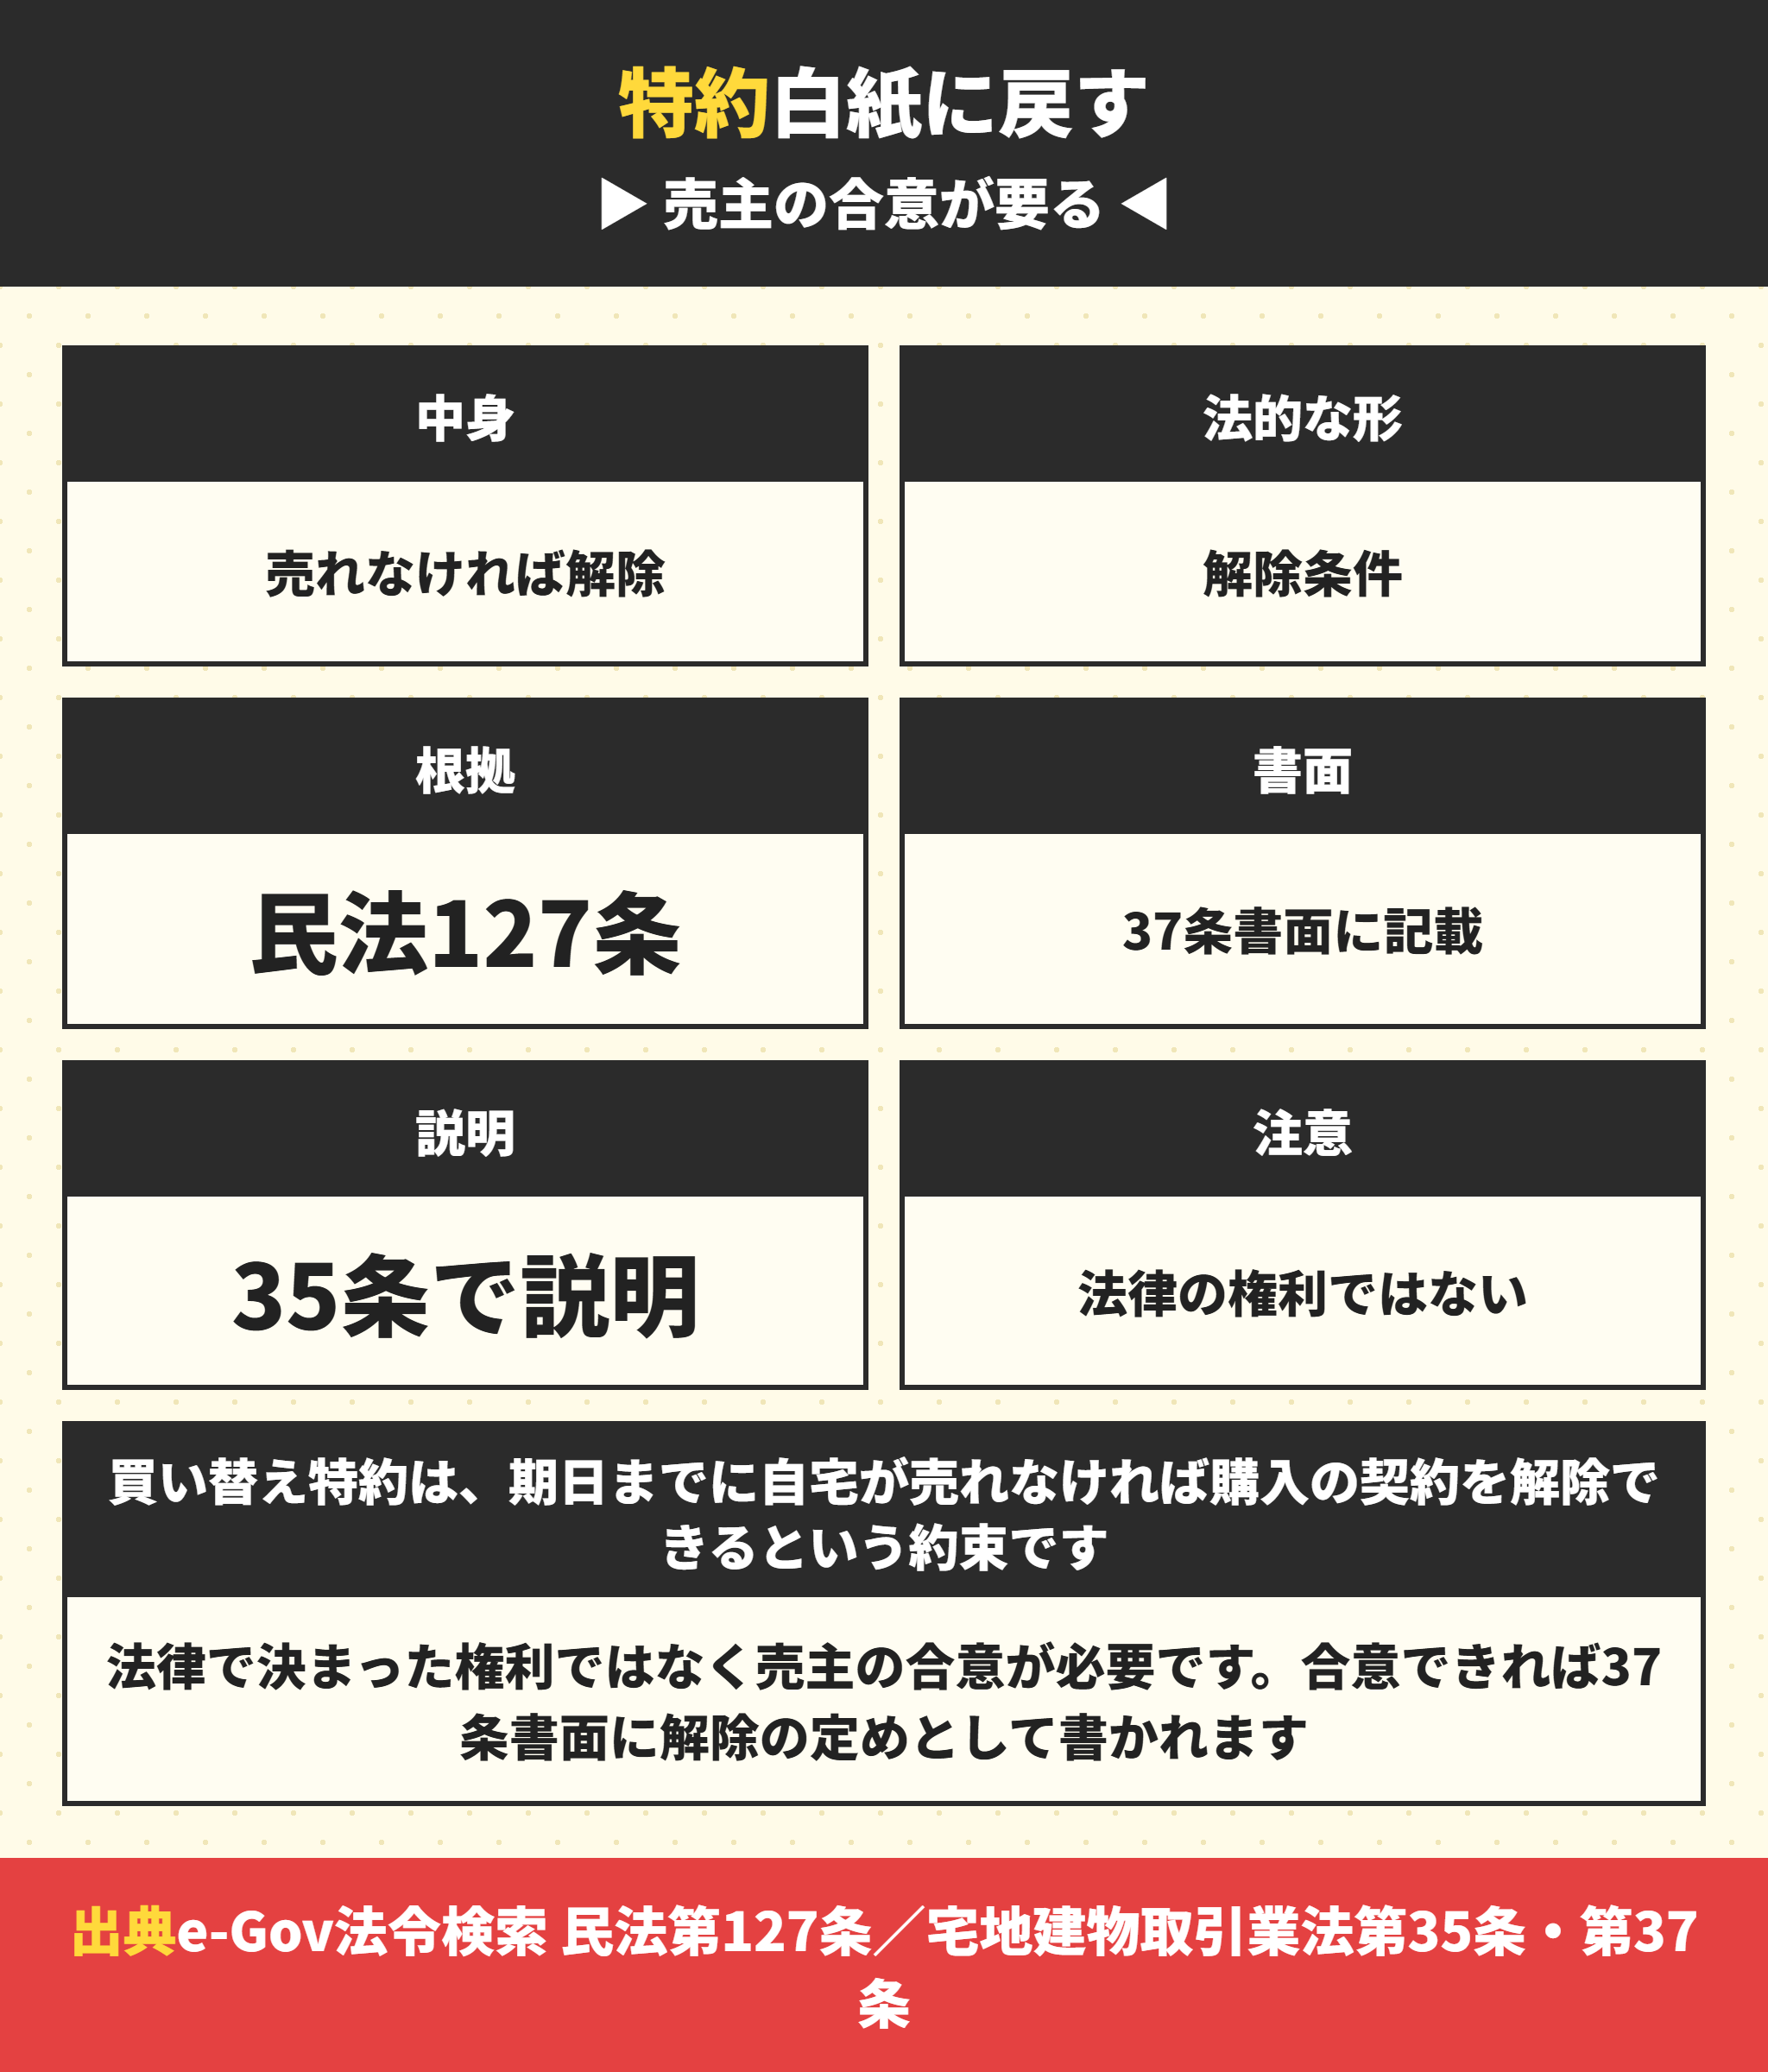
買い先行のリスクを下げる方法があります。売れなかったら契約を解除できる特約です。
住み替えの買い替え特約は解除条件として設計する
買い替え特約は期日までに自宅が一定額以上で売れなかったときは購入契約を解除できるという約束です。
民法第127条は解除条件付法律行為は解除条件が成就した時からその効力を失うと定めています。買い替え特約はこの解除条件として作ります。
| 項目 | 中身 |
|---|---|
| 特約の内容 | 期日までに自宅が売れなければ購入契約を解除できる |
| 法的な形 | 解除条件(または停止条件) |
| 根拠となる条文 | 民法第127条 |
| 手付金 | 解除されれば返還される(特約の書き方による) |
| 売主の合意 | 必要(法律上の権利ではない) |
| 書面 | 宅建業法37条書面に「契約の解除に関する定め」として記載 |
5行目が最大の注意点です。買い替え特約は法律で認められた買主の権利ではありません。売主が合意しなければ付きません。
新築の建売では住み替えの買い替え特約が通りにくい
正直に書いておきます。売主が宅建業者の新築建売では嫌われる特約です。
売主は自宅が売れるかどうかを自分で管理できない
解除されると販売期間が延びて在庫として残る
他に特約なしの買主がいればそちらを選ぶ
決算期が近いと特約付きの申込みは後回しにされやすい
完成在庫で売れ残っている物件のほうが通りやすい
通る余地があるのは5つ目です。完成からの経過期間が長い物件は売主も条件を受けやすくなります。新築の建売で交渉できる材料は完成時期です。値引きや条件交渉の考え方は不動産の初期費用は交渉できる?下げられる項目と下げられない項目にまとめています。
買い替え特約は35条と37条で書面に残る
合意できたら書面で確かめます。重要事項説明と契約書の両方に出てきます。
宅地建物取引業法第35条第1項は重要事項として契約の解除に関する事項を説明することを求めています。同法第37条第1項は37条書面に契約の解除に関する定めがあるときは、その内容を記載することを求めています。
- 解除できる期日(日付で書かれているか)
- 売却の最低金額(いくら以上で売れなければ解除できるのか)
- 解除の方法(書面での通知が必要か)
- 手付金の扱い(全額返還されるか)
- 違約金の有無(特約による解除なら通常は発生しない)
- 期日を延ばすときの手続き(合意書が必要か)
2つ目を空欄にすると特約が働きません。売却の最低金額を書いておかないと、いくらでも売れる状態になってしまいます。残債を返せる金額を下限として書き込んでください。
住み替えの仮住まいは賃貸の探し方が違う
仮住まいには条件があります。短期でも借りられる物件を選びます。
一般の賃貸は2年契約が前提です。3か月から6か月で出ると短期解約の違約金がかかる契約もあります。
| 仮住まいの型 | 向いている期間 | 注意すること |
|---|---|---|
| 一般の賃貸(2年契約) | 6か月以上 | 短期解約の違約金を確認する |
| マンスリーマンション | 1か月から3か月 | 家賃は割高だが初期費用が少ない |
| UR賃貸住宅 | 3か月以上 | 礼金と仲介手数料と更新料がない |
| 実家や親族の家 | 期間を問わない | 荷物の保管場所は別に要る |
3行目は住み替えで使いやすい選択肢です。UR賃貸住宅は礼金・仲介手数料・更新料がかからないので、初期費用の約30万円が大きく下がります。
荷物は全部持ち込めないことが多いので、トランクルームとの併用を前提に考えてください。家具を減らす判断も含めて、仮住まいの期間は短いほど有利です。
住み替えで後悔する5つの原因
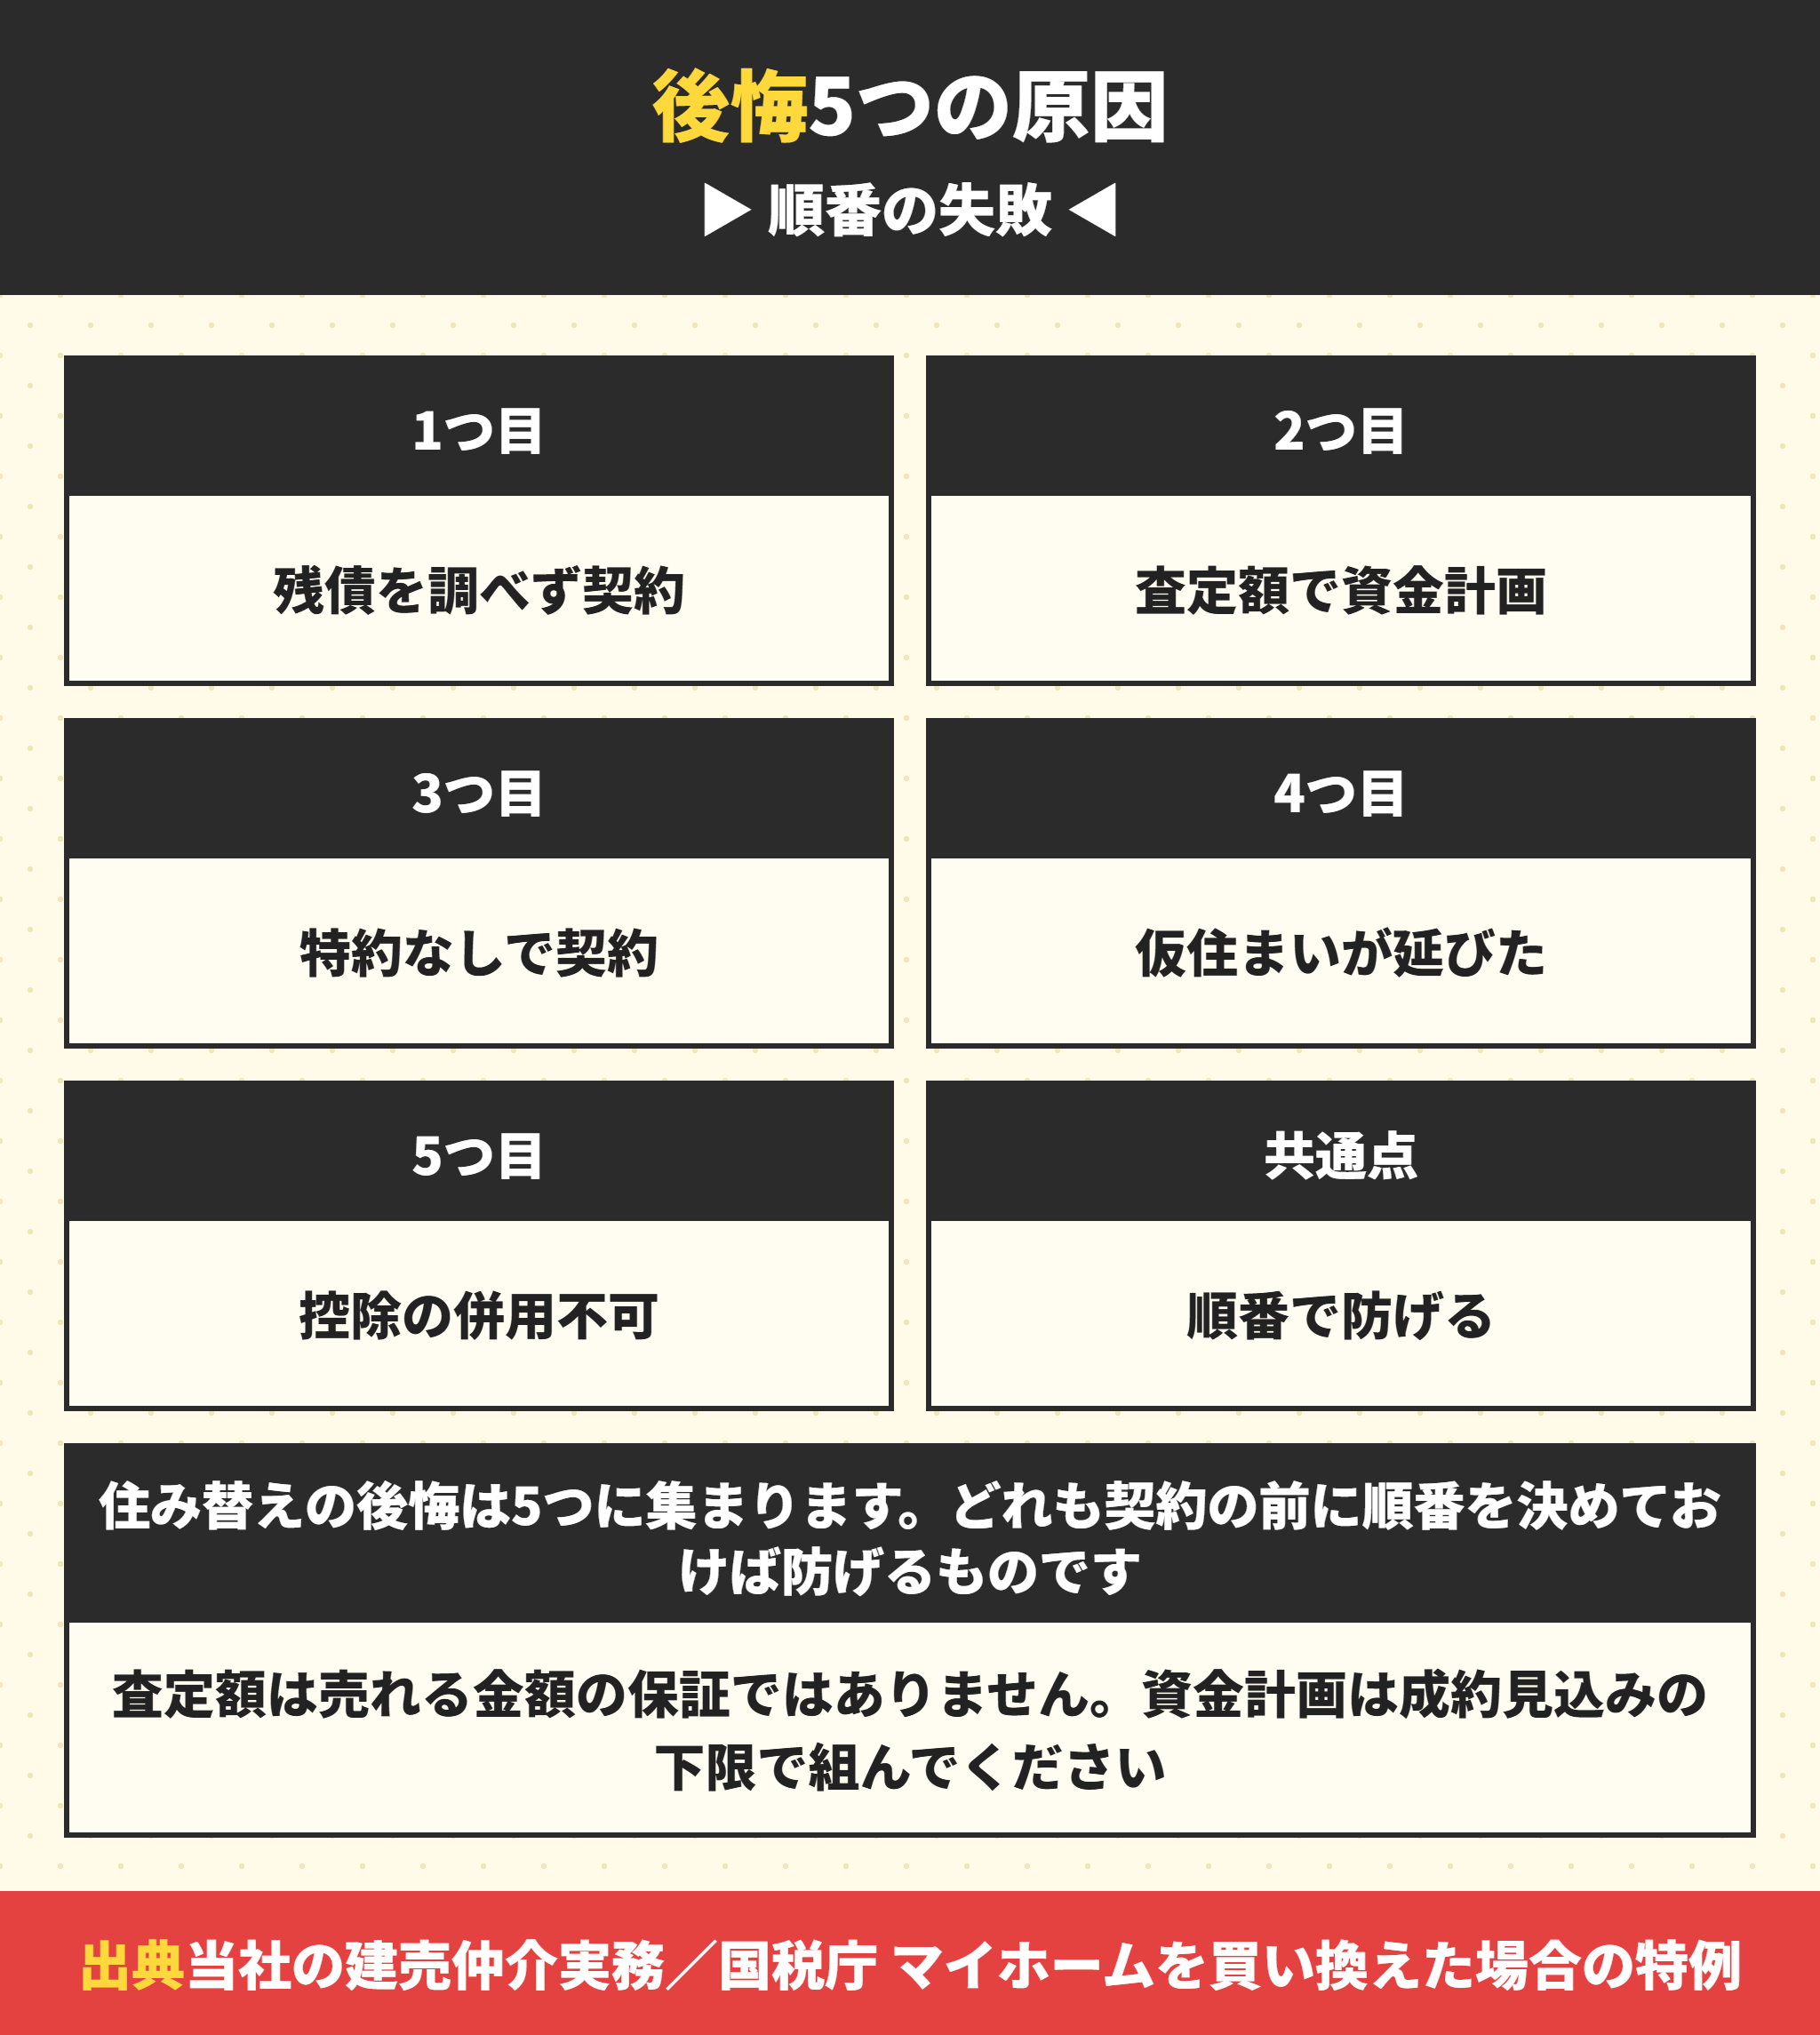
ご相談で出てくる後悔を並べます。5つとも契約の前に防げるものです。
住み替えの後悔の原因と防ぎ方
原因は順番の決め方に集まります。
| 後悔の内容 | 原因 | 防ぎ方 |
|---|---|---|
| 売っても残債が残った | 残高証明書を見ずに動いた | 先に残債を確認する |
| 資金計画が崩れた | 査定額を売れる金額だと思った | 成約見込みの下限で組む |
| 解除できず手付を放棄した | 買い替え特約を入れなかった | 特約の交渉を契約前にする |
| 仮住まいが延びて費用が増えた | 新居の候補を絞っていなかった | 売却前に候補を3つまで絞る |
| 税金の特例が使えなかった | 控除と特例の併用条件を知らなかった | 契約前に適用関係を確認する |
2行目がいちばん多い原因です。査定額は売れる金額の保証ではありません。資金計画は査定額ではなく成約見込みの下限で組んでください。
住み替えでは査定額と成約価格を分けて見る
数字の性質が違います。査定額は募集を始める価格の目安です。
成約価格は実際に売れた金額です。国土交通省の不動産情報ライブラリでは実際の成約価格が公表されています。自分の資金計画はこちらの数字で組むのが安全です。
査定額=この価格で募集を始めましょうという提案
成約価格=実際に売れた金額(不動産情報ライブラリで見られる)
売出価格から値引きして成約するのが一般的な流れ
資金計画は成約見込みの下限で組む
下限で残債を返せるかどうかが買い先行の可否を決める
住み替えの税金の特例は併用できないものがある
最後に税金です。売却の特例と購入の控除は同時に使えない場合があります。
自宅を売って利益が出たときはマイホームを売ったときの3,000万円の特別控除が使えます。買い換えの場合はマイホームを買い換えた場合の譲渡損失の特例などもあります。
ただし3,000万円の特別控除を使うと、新居の住宅ローン控除が使えなくなる場合があります。どちらが得かは金額を出さないと決まりません。判断の手順は住み替えで住宅ローン控除は使える?3000万円控除との選択を解説にまとめています。
税金のことは契約のあとに考えても間に合いますか。
ラクチン君間に合わないことがあります。適用の条件に売却と購入の時期の関係が入っているので、契約の前に税理士か税務署で確認してください。順番を変えるだけで結果が変わる場合があります。
住み替えの失敗で多いのは日程のずれ
失敗談として挙がるものを型で整理します。金額の失敗より日程の失敗が多いです。
| 失敗の型 | 何が起きたか | 事前にできたこと |
|---|---|---|
| 売却が決まらない | 仮住まいが延びて費用が増えた | 延長できる仮住まいを選ぶ |
| 買主の本審査が通らない | 契約が白紙に戻り売却がやり直しになった | 買主の事前審査の内容を確認する |
| 新居の引渡しが遅れた | 仮住まいをもう1か月借りた | 完成済みの物件を選ぶ |
| 決済日が揃わなかった | つなぎの資金が必要になった | 同時決済の可否を先に確認する |
| 引越しの日程が取れなかった | 繁忙期で費用が上がった | 3月と9月を外す |
3行目は物件の選び方で防げます。完成済みの建売なら契約から1か月から2か月で引渡しです。未完成の物件や注文住宅だと引渡しが読めません。
住み替えでは完成済みで引渡し日が確定している物件が有利です。注文住宅との日程の差は建売にすればよかったと言われる5つの理由|注文住宅との差1366万円にまとめています。
住み替えを進める5つの段取り
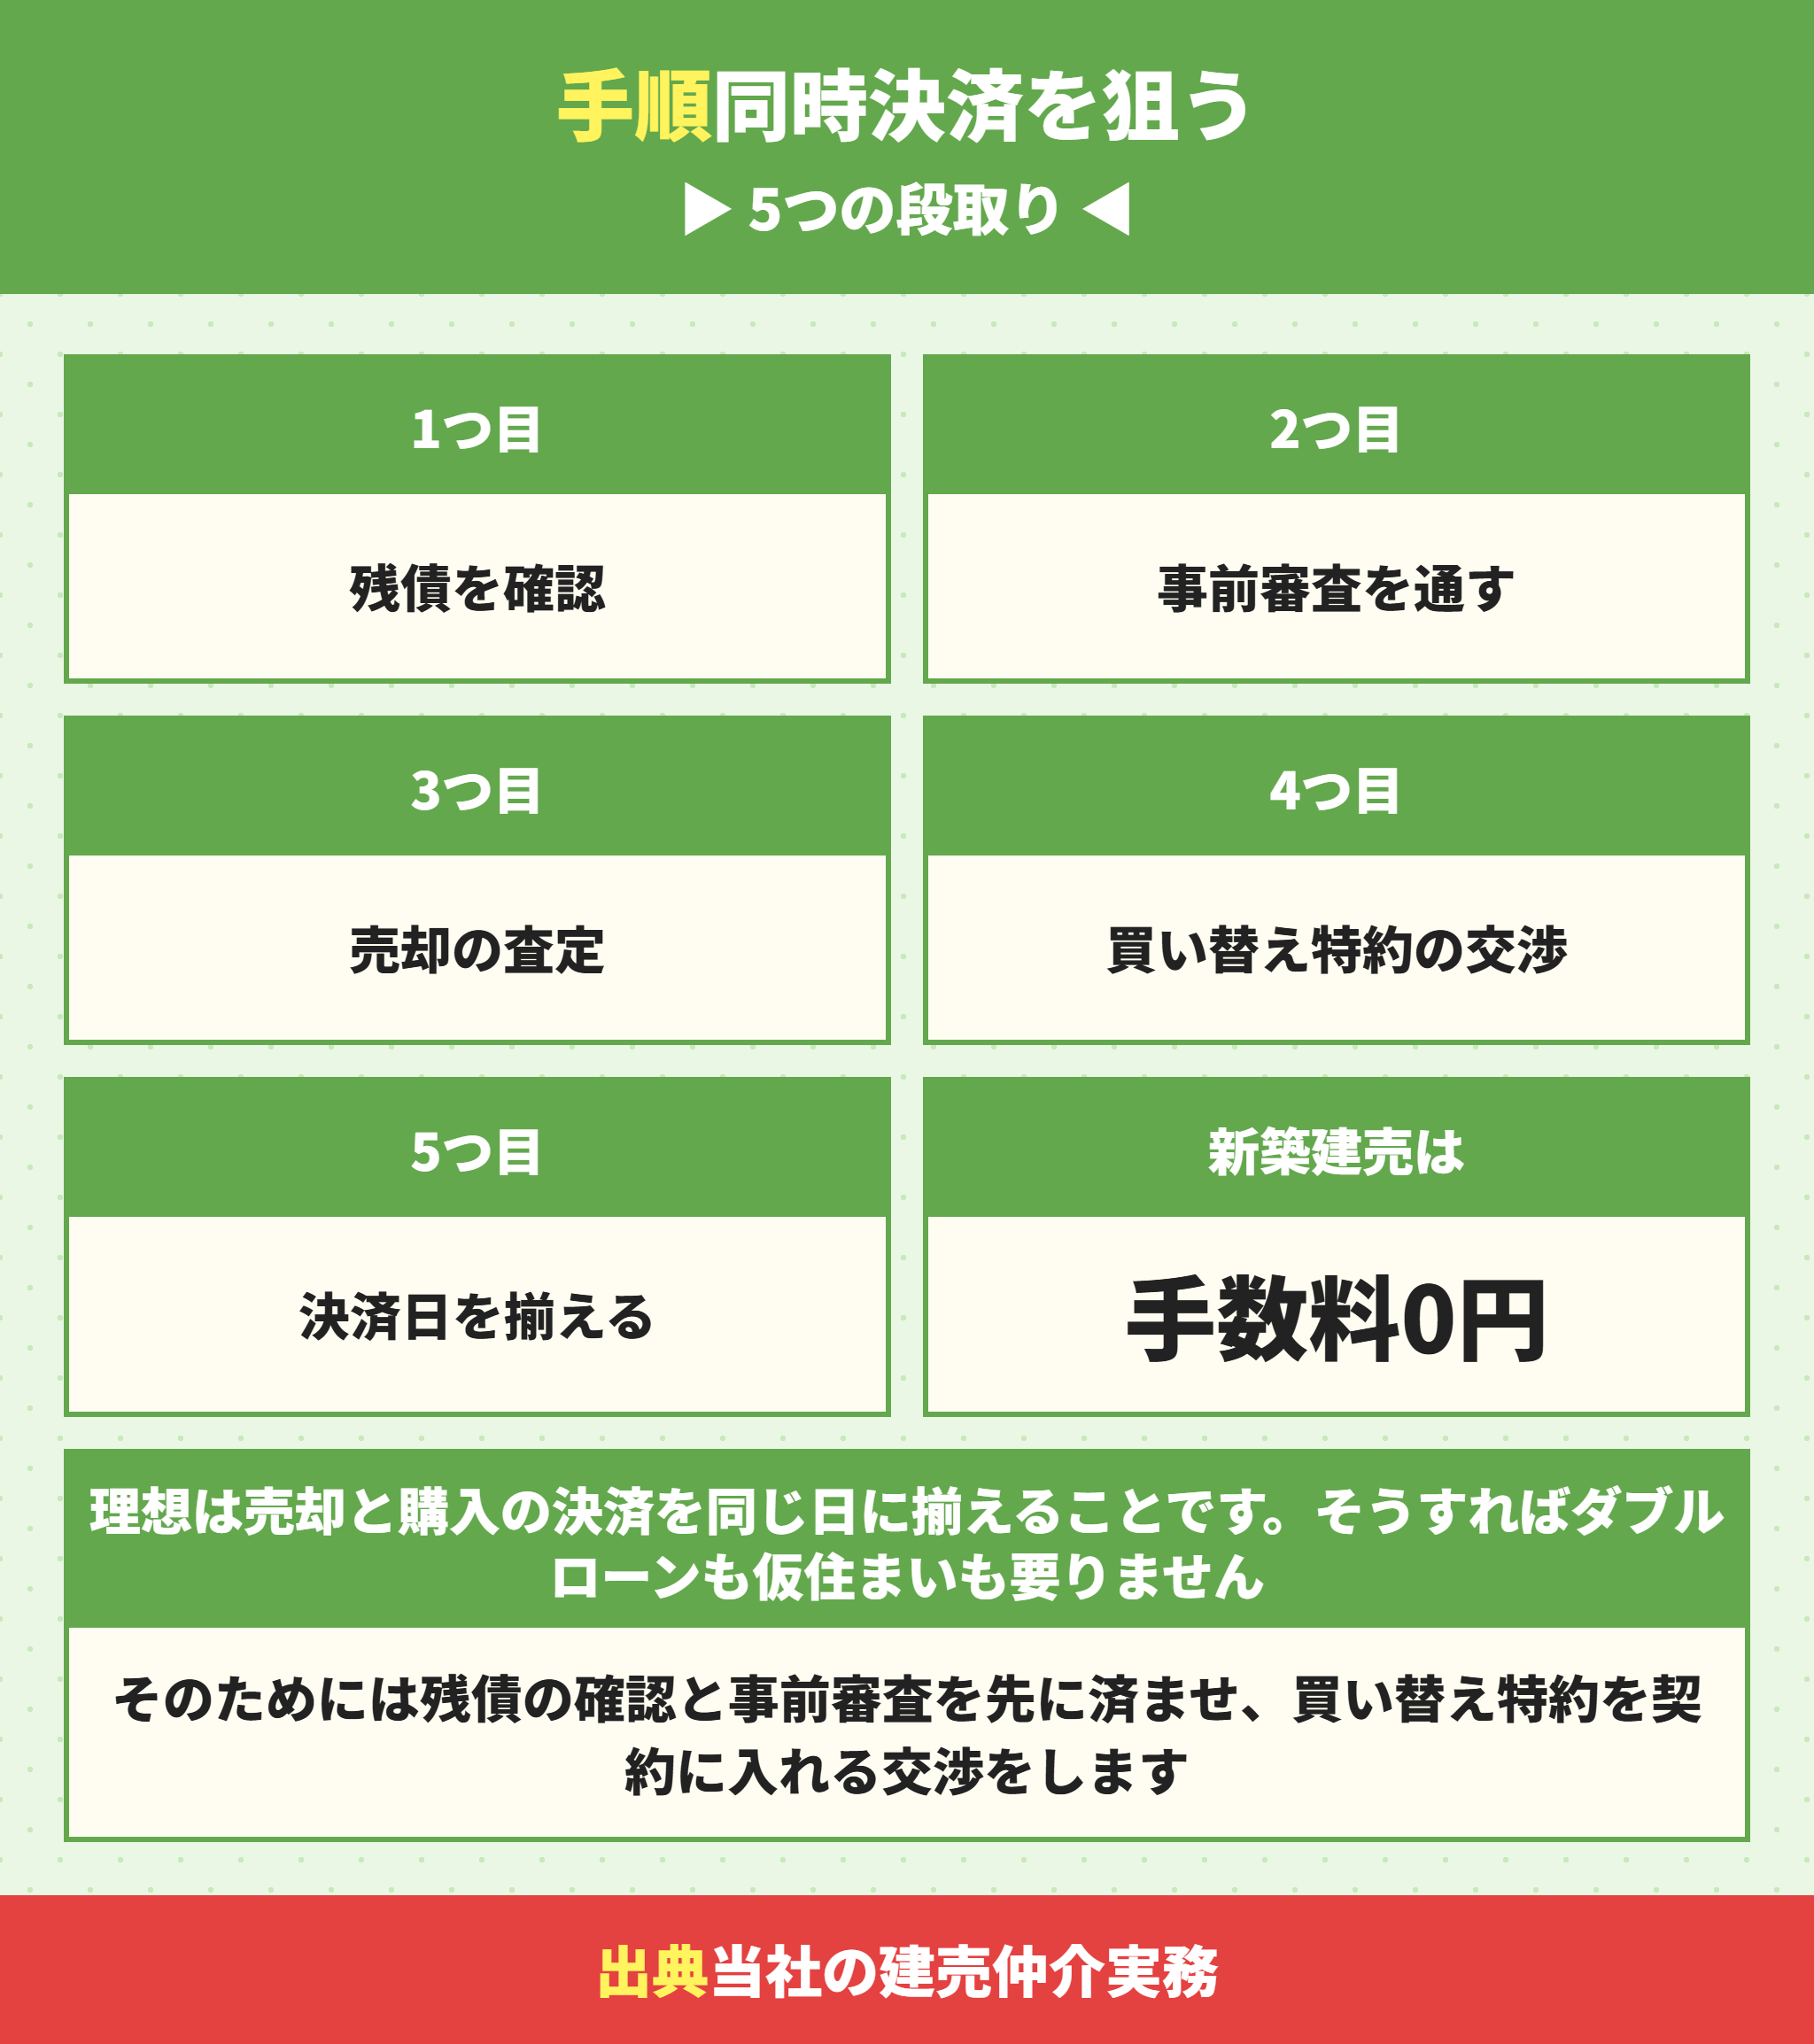
手順に落とします。数字を4つ出せば順番は自動的に決まります。
住み替えでまず出す4つの数字
好みで決める前に計算します。
- 今の家の残債(残高証明書か返済予定表)
- 自分の返済負担率の上限(年収×40%÷12で月額を出す)
- 売却の成約見込みの下限(成約価格から逆算)
- 仮住まいの費用(引越し2回+家賃+初期費用+保管費)
この4つが出れば判断できます。残債を売却の下限で返せて、かつダブルローンが負担率に収まるなら買い先行。どちらかが欠けるなら売り先行か同時決済です。
住み替えの事前審査は売る前に通しておく
順番の話です。売る前に買う側の審査を通しておきます。
理由は2つあります。借入可能額が分からないと新居の予算が決まらないことと、売却が決まってから審査を始めると期限に追われることです。
事前審査は複数の機関で通しておく
負担率の上限が緩い機関を見つけておく
今の家の残債も申告して審査する(隠すと本審査で落ちる)
審査結果には有効期限があるので時期を見て申し込む
売却の媒介契約と並行して進める
3つ目が重要です。今の家の残債を申告せずに事前審査を通しても、本審査で信用情報の照会をされます。必ず申告してから審査してください。
関西の新築建売は仲介手数料0円でお取り扱いしています
住み替えでは購入側の費用も効きます。関西の新築建売は仲介手数料0円でお取り扱いしています。
3,000万円の物件なら3%+6万円の税込で約105万6,000円が仲介手数料です。これが0円になると仮住まいの費用がまるごと出ます。
住み替えは売却と購入の日程を合わせる作業が中心です。当社は購入側の決済日を売却側に合わせる調整と、買い替え特約の交渉までお手伝いします。売却の査定と並行して進められますので、迷っている段階でご相談ください。
買い替え特約を頼むと嫌がられそうで言い出せません。
ラクチン君言わずに契約するほうが危険です。売れなかったときに手付金を放棄することになります。当社は申込みの段階で売主に打診して、通らない場合は別の物件をご提案します。
買い先行と売り先行に関するよくある質問
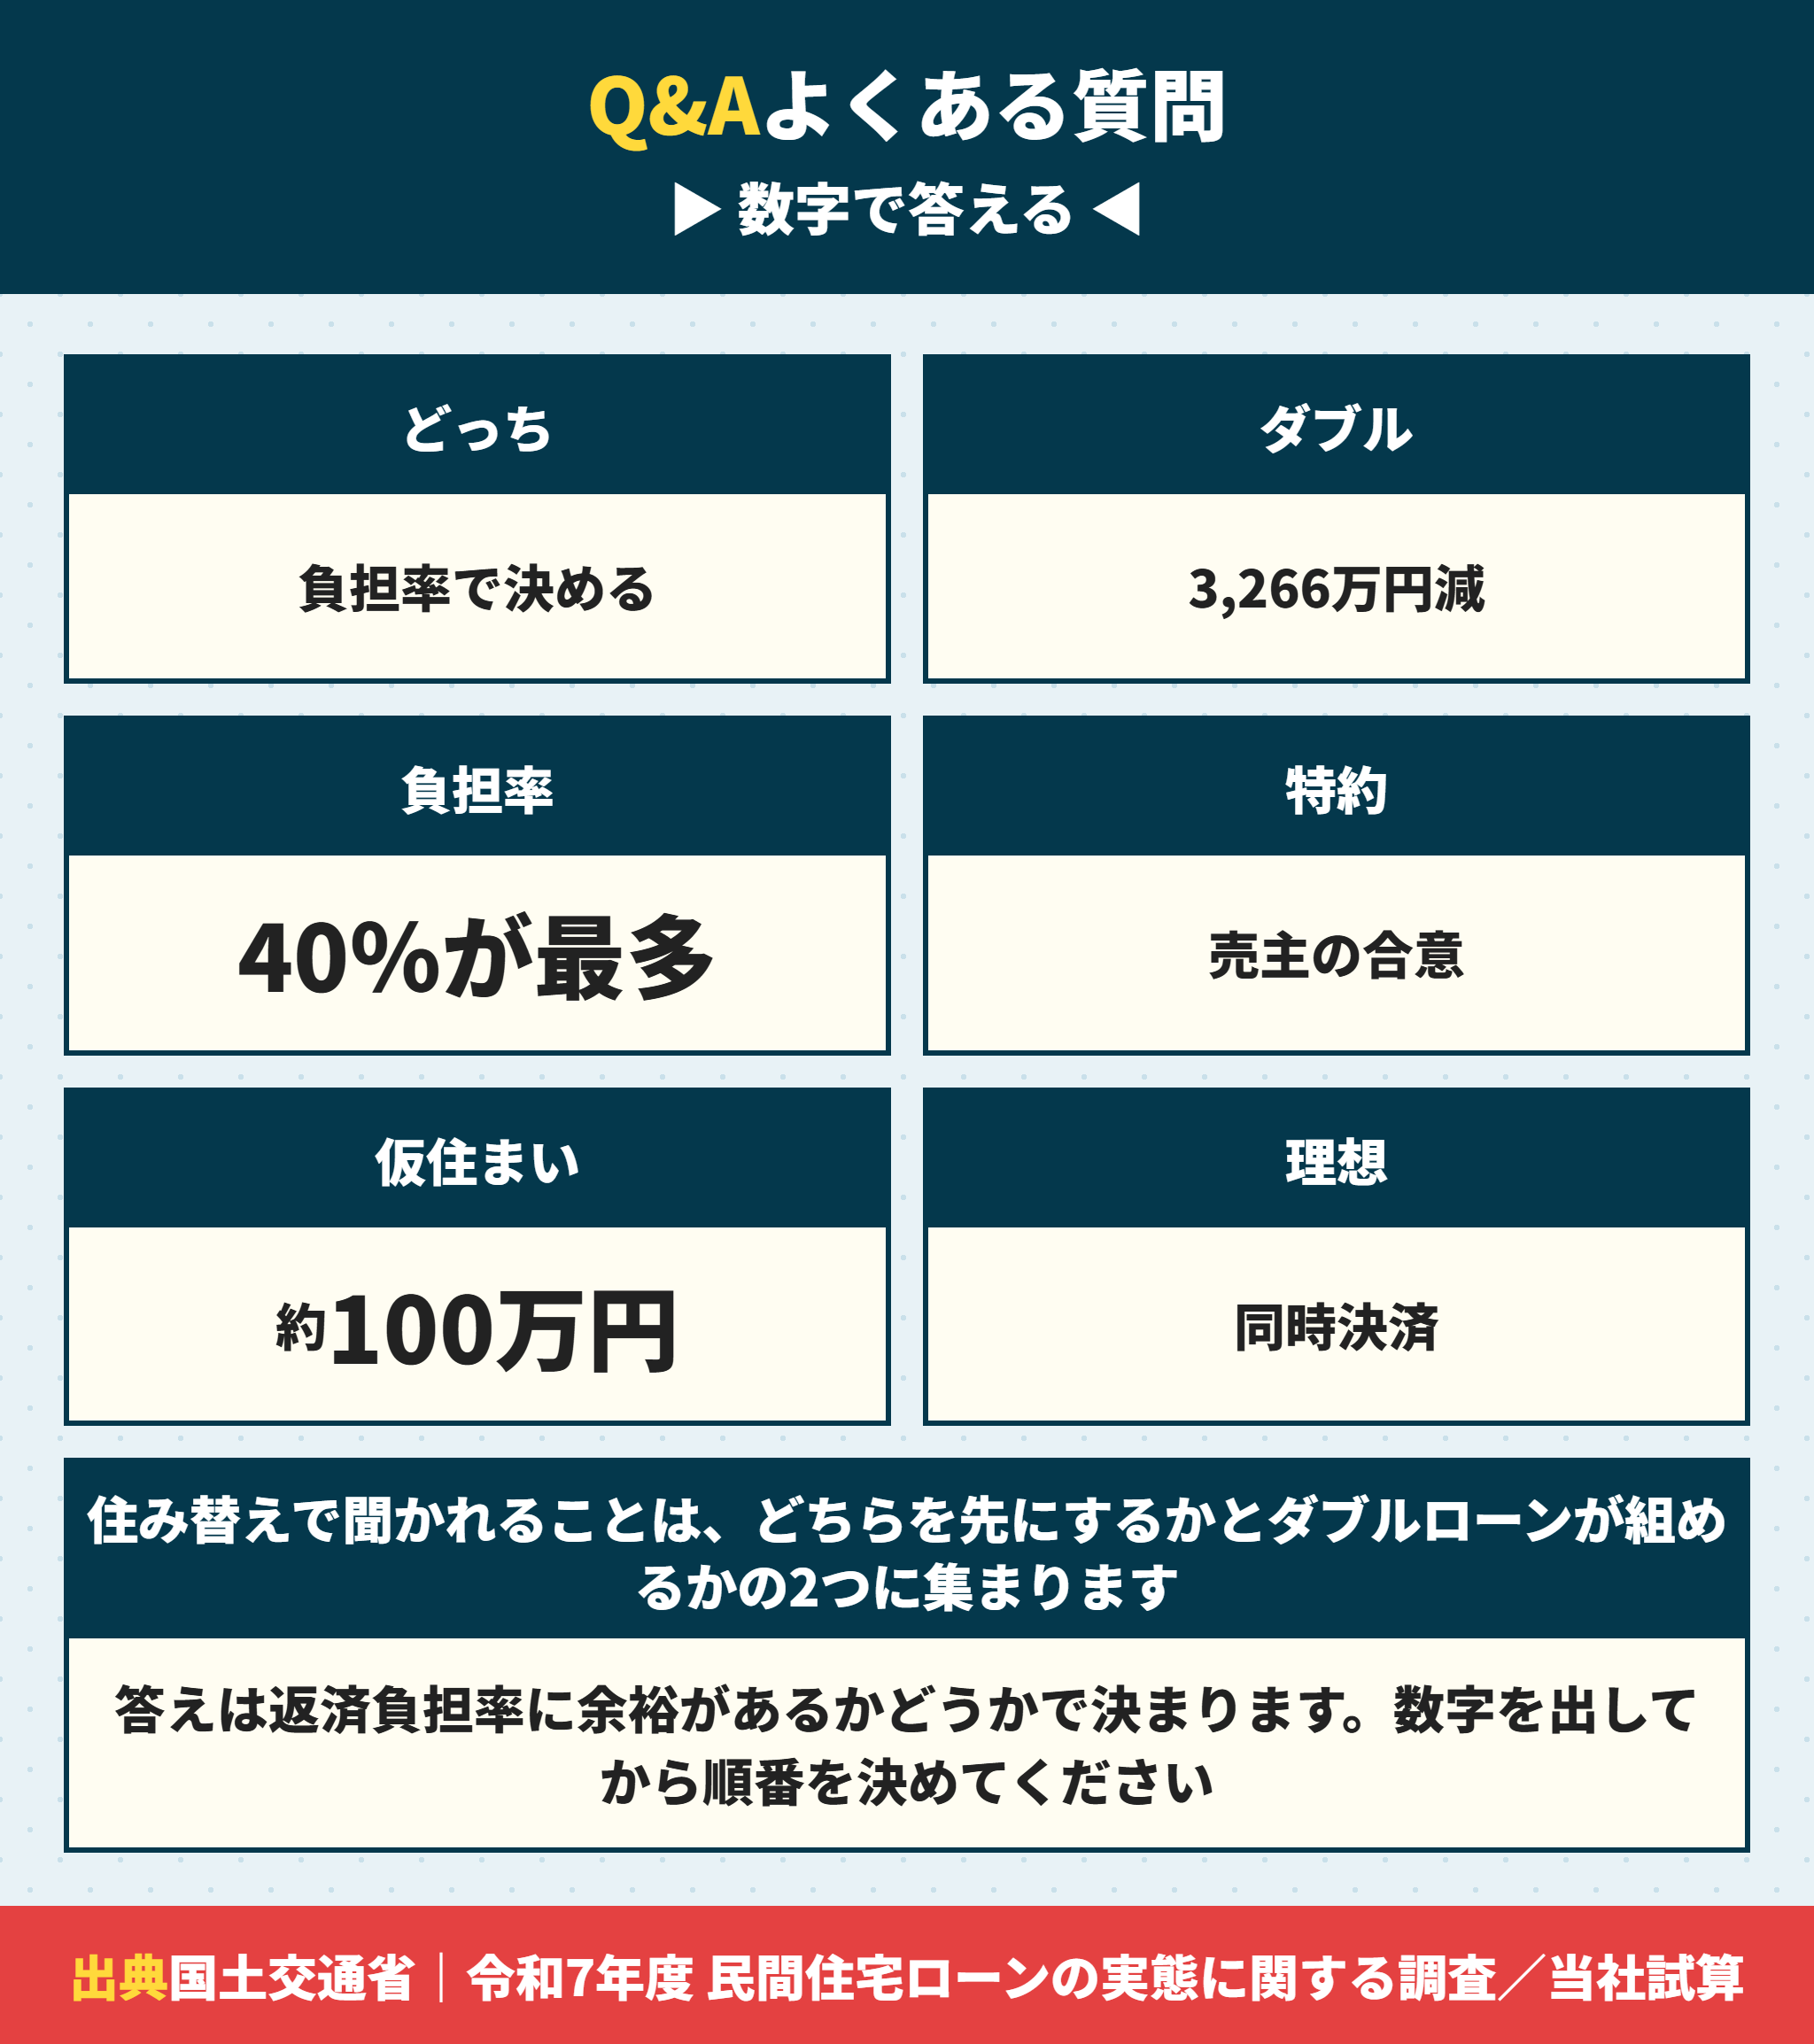
- 買い先行と売り先行はどちらがいいですか。
-
返済負担率に余裕があるかどうかで決まります。年収500万円で返済負担率40%なら返済に充てられるのは月16.6万円までです。今の家の返済が月10万円残っていると新居に使えるのは月6.6万円で、借入可能額は約2,156万円まで下がります。この額で希望の家が買えないなら売り先行か同時決済を選びます。
- ダブルローンは審査に通りますか。
-
今の家の返済が他の債務として返済負担率に合算されるかどうかで決まります。国土交通省の令和7年度調査では、他の債務の状況や返済履歴を審査項目とした機関が721ありました。返済負担率の上限は40%以内とした機関が81で最多なので、2本分の返済がその枠に収まるかを計算してから申し込みます。
- 買い替え特約は必ず付けられますか。
-
付けられません。買い替え特約は法律で認められた買主の権利ではなく、売主の合意が必要です。売主が宅建業者の新築建売では、解除されると在庫として残るため嫌われる傾向があります。完成からの経過期間が長い物件のほうが通りやすくなります。
- 仮住まいの費用はいくらかかりますか。
-
引越し2回で30万〜50万円、仮住まいの家賃が月10万円×3か月で30万円、賃貸の初期費用が約30万円、荷物の保管が6万円で合計約100万円が目安です。新居が決まらず1か月延びるごとに約12万円ずつ増えます。
- 同時決済はできますか。
-
できますが、売主・買主・金融機関・司法書士の4者の日程が揃う必要があります。午前に売却の決済、午後に購入の決済という段取りにすると引越しが1回で済み、ダブルローンも仮住まいの費用もかかりません。目標は同時決済に置いてください。
- 売っても残債が残る場合はどうしますか。
-
差額を現金で用意するか、住み替えローンを扱っている機関を探すことになります。まず残高証明書か返済予定表で残債を確認し、成約見込みの下限額で返せるかどうかを計算してください。返せない場合は買い先行は選べません。
- 査定額で資金計画を立てても大丈夫ですか。
-
危険です。査定額は募集を始める価格の目安であって、売れる金額の保証ではありません。国土交通省の不動産情報ライブラリで実際の成約価格が公表されているので、資金計画は成約見込みの下限で組んでください。
- 住み替えで税金の特例は使えますか。
-
使える場合がありますが、併用できないものがあります。マイホームを売ったときの3,000万円の特別控除を使うと、新居の住宅ローン控除が使えなくなる場合があります。適用条件に売却と購入の時期の関係が入っているので、契約の前に確認してください。
住み替えで使える補助や減税も先に確認する
購入側の制度も日程に関わります。入居した年で使える制度が変わります。
住宅ローン控除は入居した年の制度が適用されます。年末をまたぐと条件や限度額が変わることがあるので、住み替えの決済日を決めるときに確認しておいてください。
住宅ローン控除は入居した年の制度が適用される
年をまたぐと借入限度額や要件が変わることがある
売却側の3,000万円特別控除は売った年の確定申告で使う
売却と購入が別の年になると併用の判断も変わる
決済日を年末年始にまたがせるかどうかは金額で判断する
売却と購入が同じ年になるか別の年になるかで結論が変わります。年末が近い住み替えは税理士か税務署に先に聞くのが安全です。
建売の購入側で使える制度は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由にまとめています。
住み替えの順番は4つの数字で決まる
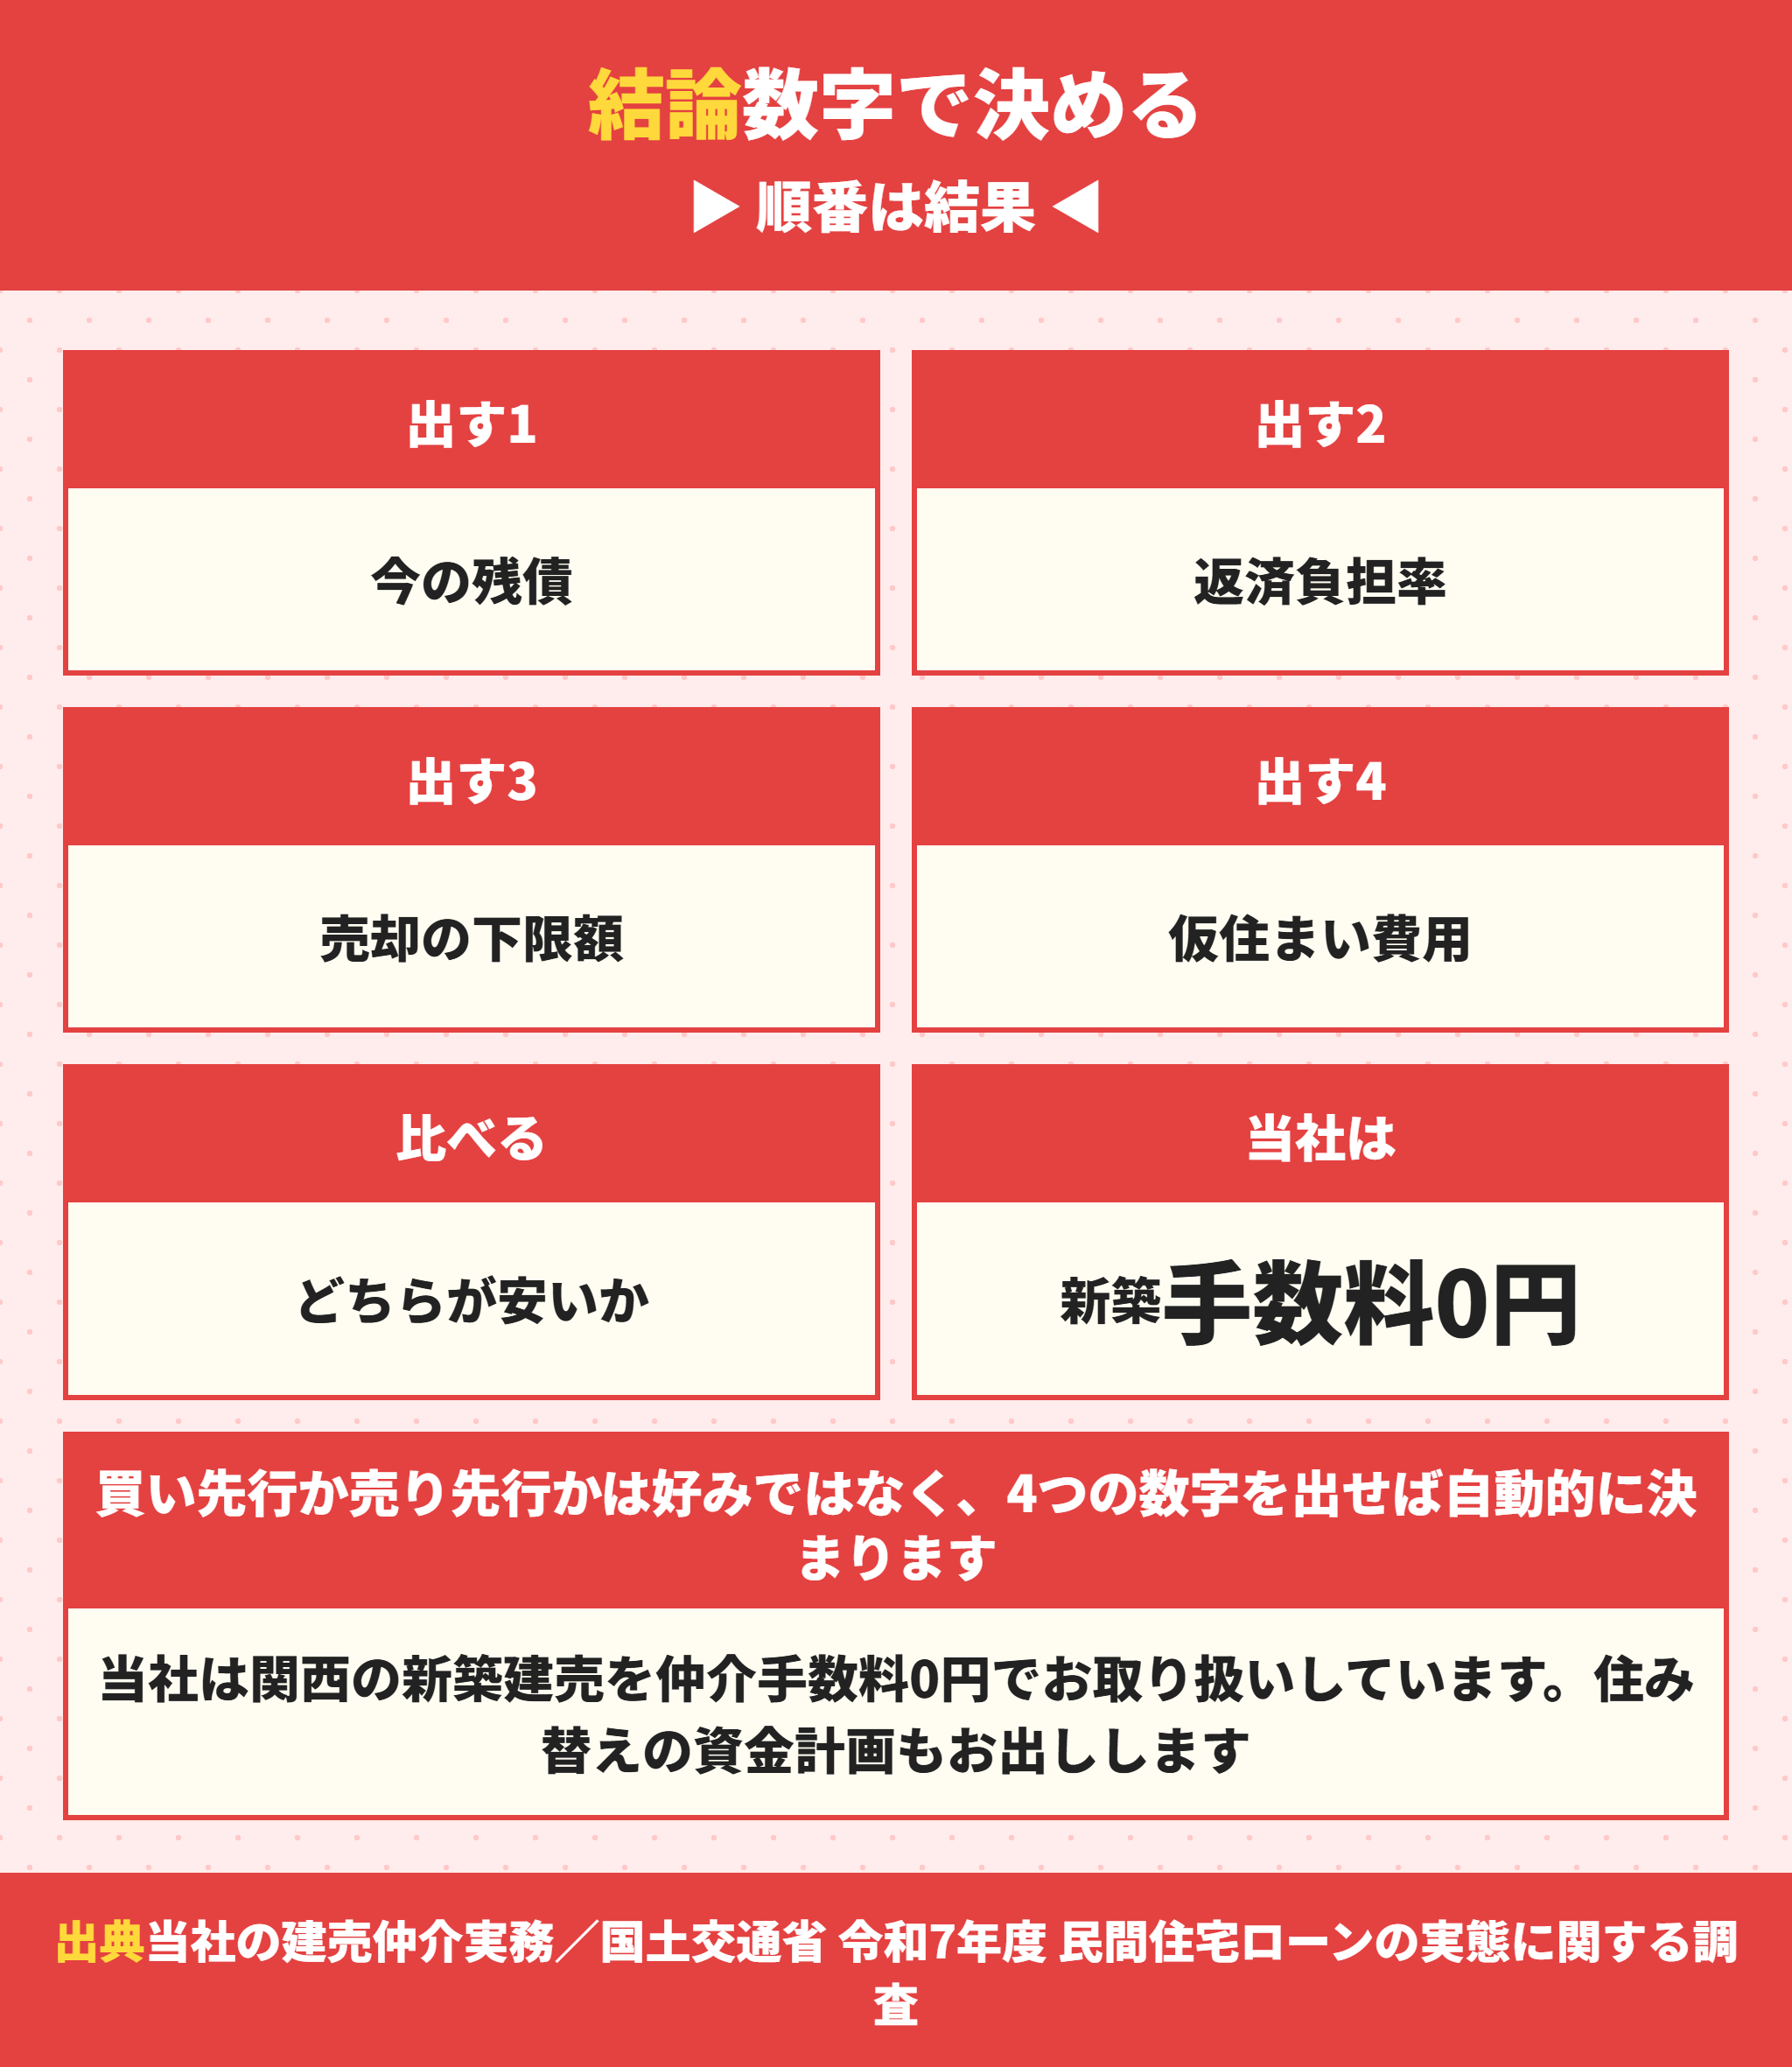
最後に手順です。好みではなく数字で決まります。
- 今の家の残債を残高証明書で確認する
- 年収×返済負担率40%÷12で月の返済枠を出す
- 今の家の返済を引いて、新居に使える月額を出す
- 成約価格から売却の下限額を出して、残債を返せるか確かめる
- 仮住まいの費用(約100万円)と借入可能額の差(約3,266万円)を比べる
- 事前審査を複数の機関で通しておく
- 買い先行なら買い替え特約の交渉を契約前にする
覚えておく数字は3つです。返済負担率40%以内が81機関、ダブルローンで借入可能額は約3,266万円減る、仮住まいは約100万円。この3つで順番が決まります。
関西の新築建売は仲介手数料0円でお取り扱いしています。売却の日程に購入の決済を合わせる調整もお手伝いしますので、どちらを先にするか迷っている段階でご相談ください。
住み替えは売る側と買う側の両方に期限があるので、段取りだけで結果が変わります。当社は購入側の立場で、売却の進み方に合わせて決済日と特約を組みます。数字を出すところからお手伝いします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。