





いまは仕事をしていません。それでも建売を買いたいのですが、無職だと住宅ローンは組めないのでしょうか。
収入がない時期に家のことを考えると、不安になりますよね。
先に結論を言います。
収入がまったくない状態では、住宅ローンの審査の対象になりにくいのが基本です。
ただ、年金で暮らす人や家族に収入がある人は、無職でも借り方が分かれます。
ここを知らずに動くと、
物件を決めて申し込んだあとで審査に通らず、手付金や時間を無駄にすることがあります。
避け方は、自分がどの立場の無職かを先に決め、借りる人と資金の出どころを固めてから物件を選ぶことです。
この記事では、国の調査と金融機関の公式の条件、国税庁の案内をもとに、無職の人の家の買い方を整理します。
この記事で分かること
無職だと住宅ローンが組めない理由
年金生活・転職のすき間・専業主婦(夫)で変わる扱い
年金受給者が申し込める住宅ローンの条件の例
家族の収入や親の援助で買うときの注意
現金で建売を買うときにかかるお金と確認されること
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
無職で住宅ローンが組めないのは年収が審査の入口だから
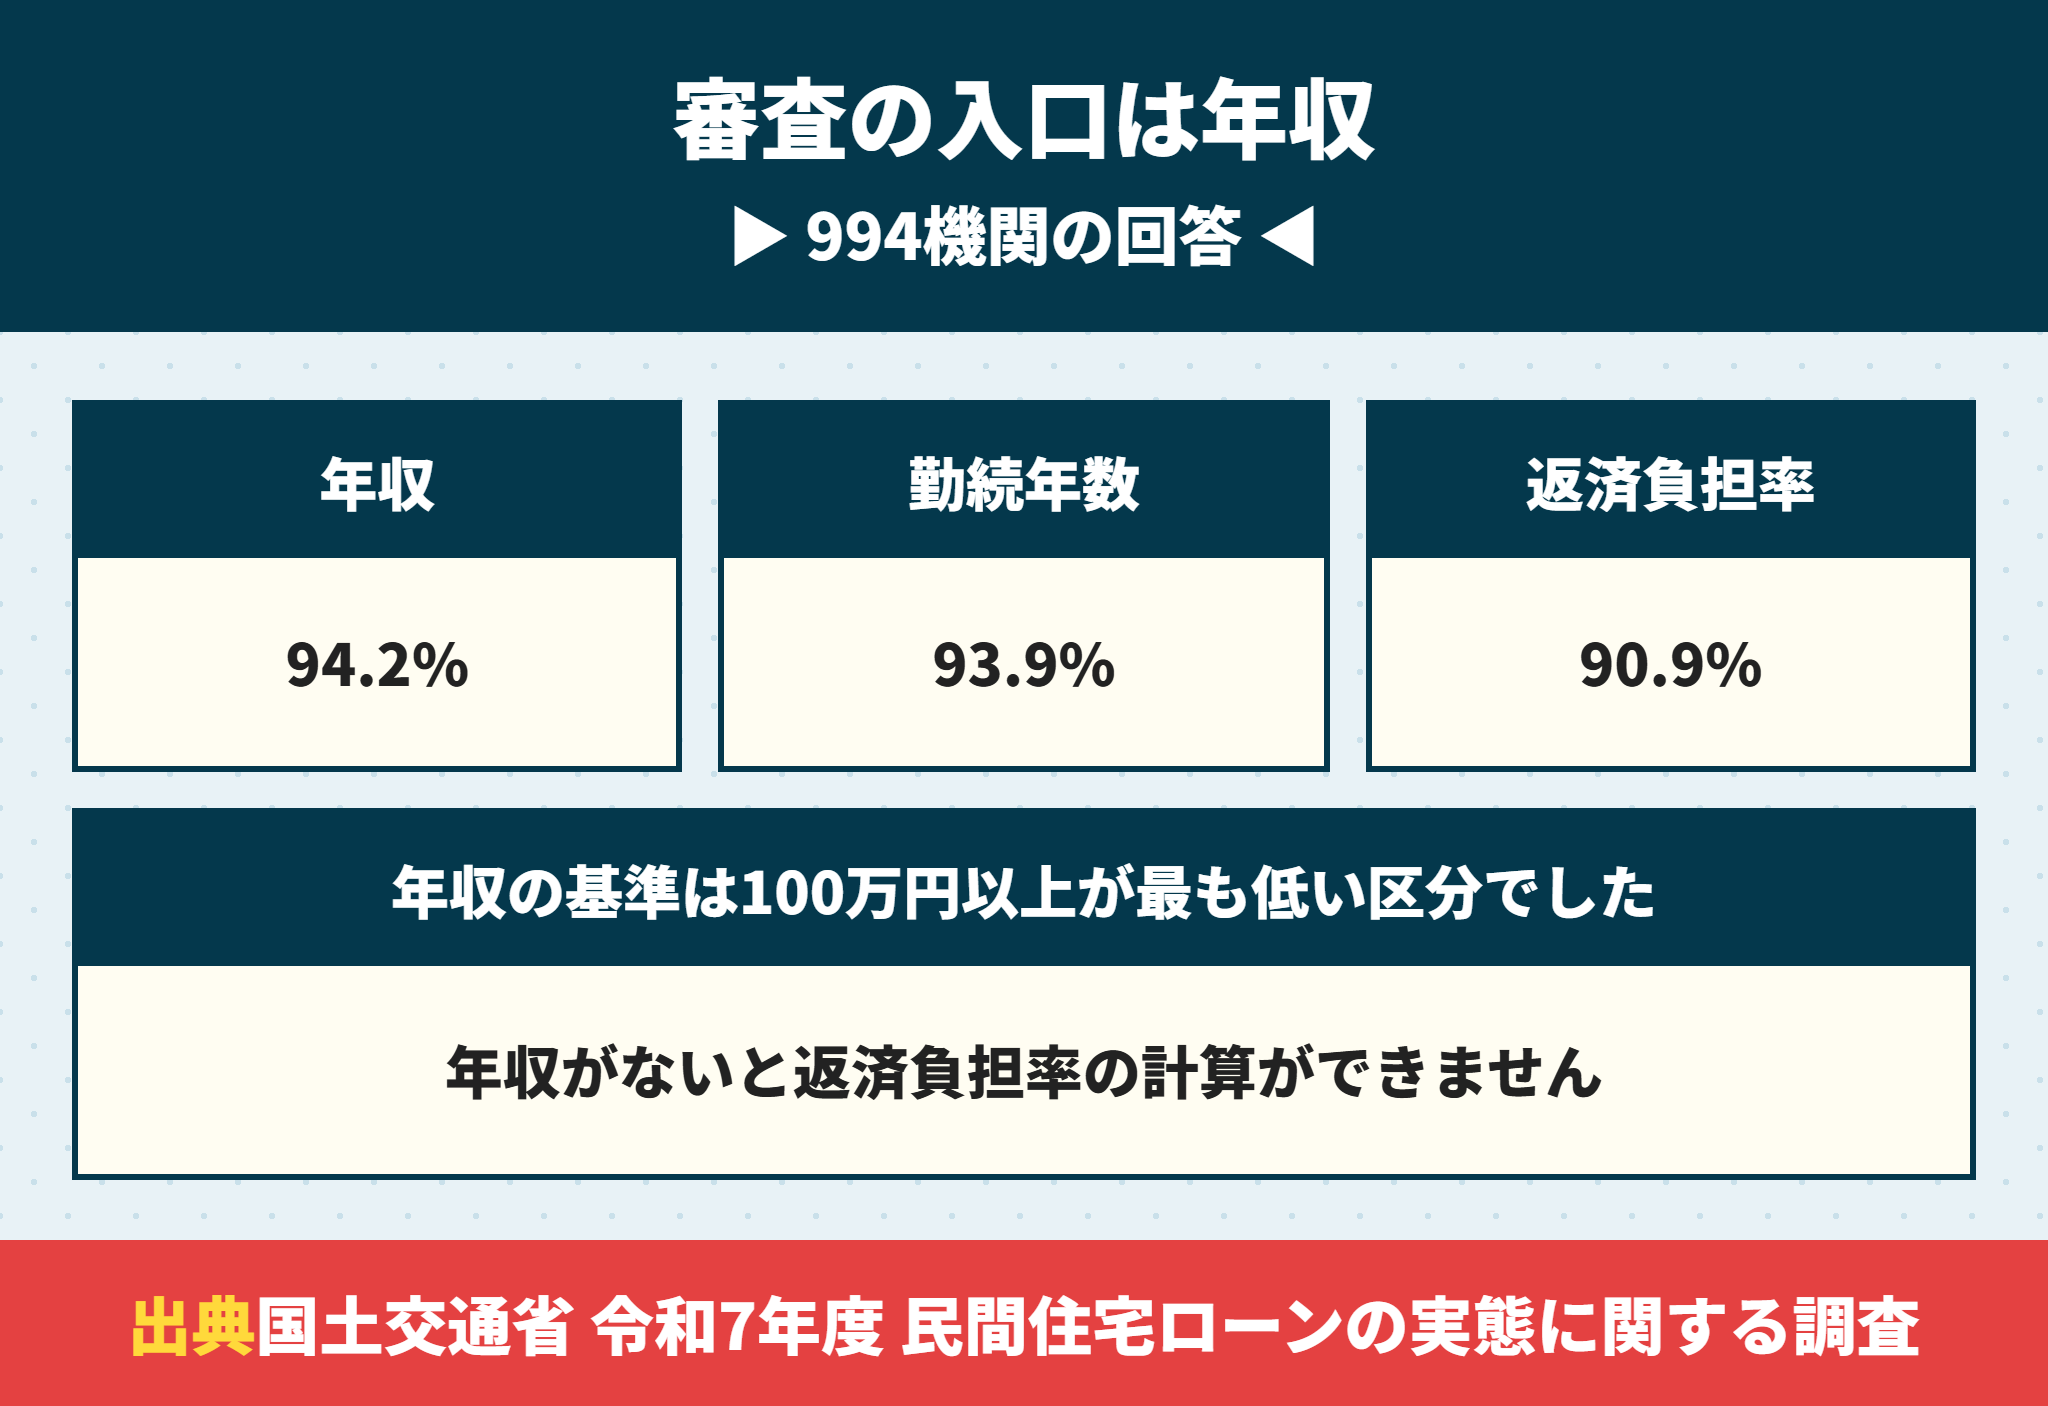
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」で、994機関の審査の項目を見ます。
| 審査項目 | 審査で見る機関の割合 |
|---|---|
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 返済負担率 | 90.9% |
| 雇用形態 | 70.6% |
年収を見る機関の基準は、100万円以上が307機関、150万円以上が387機関でした。
最も低い区分でも100万円で、年収がない無職の人を前提にした基準はないことになります。
無職で年収がないと返済負担率が計算できない
フラット35は、年収に占める年間の返済額の割合で借りられる額を決めています。
基準は年収400万円未満で30%以下、400万円以上で35%以下です。
年収がなければ割合が計算できないので、借りられる額も出ません。
返済負担率の計算は住宅ローンの返済比率は何%が目安?計算方法と審査の基準40%と実際に建売を買った人の平均17.6%を年収別に比較で解説しています。
無職のときに審査で足りなくなるもの
年収:前年の収入を証明する書類が出せない
勤続年数:いま勤めている先がない
返済負担率:年収がないので割合が計算できない
勤続年数の基準も無職ではなく働いていることが前提になっている
勤続年数の基準は、1年以上が661機関、3年以上が121機関でした。
どの基準も、いま勤めている先があることを前提にしていることになります。
無職の期間が長いほど、勤続年数の基準に届くまでの時間もかかります。
審査の項目の全体は住宅ローンの審査基準10項目と審査厳しいランキングの実際|落ちる理由にまとめています。
無職でも年金や家賃の収入があるかで住宅ローンの扱いは分かれる
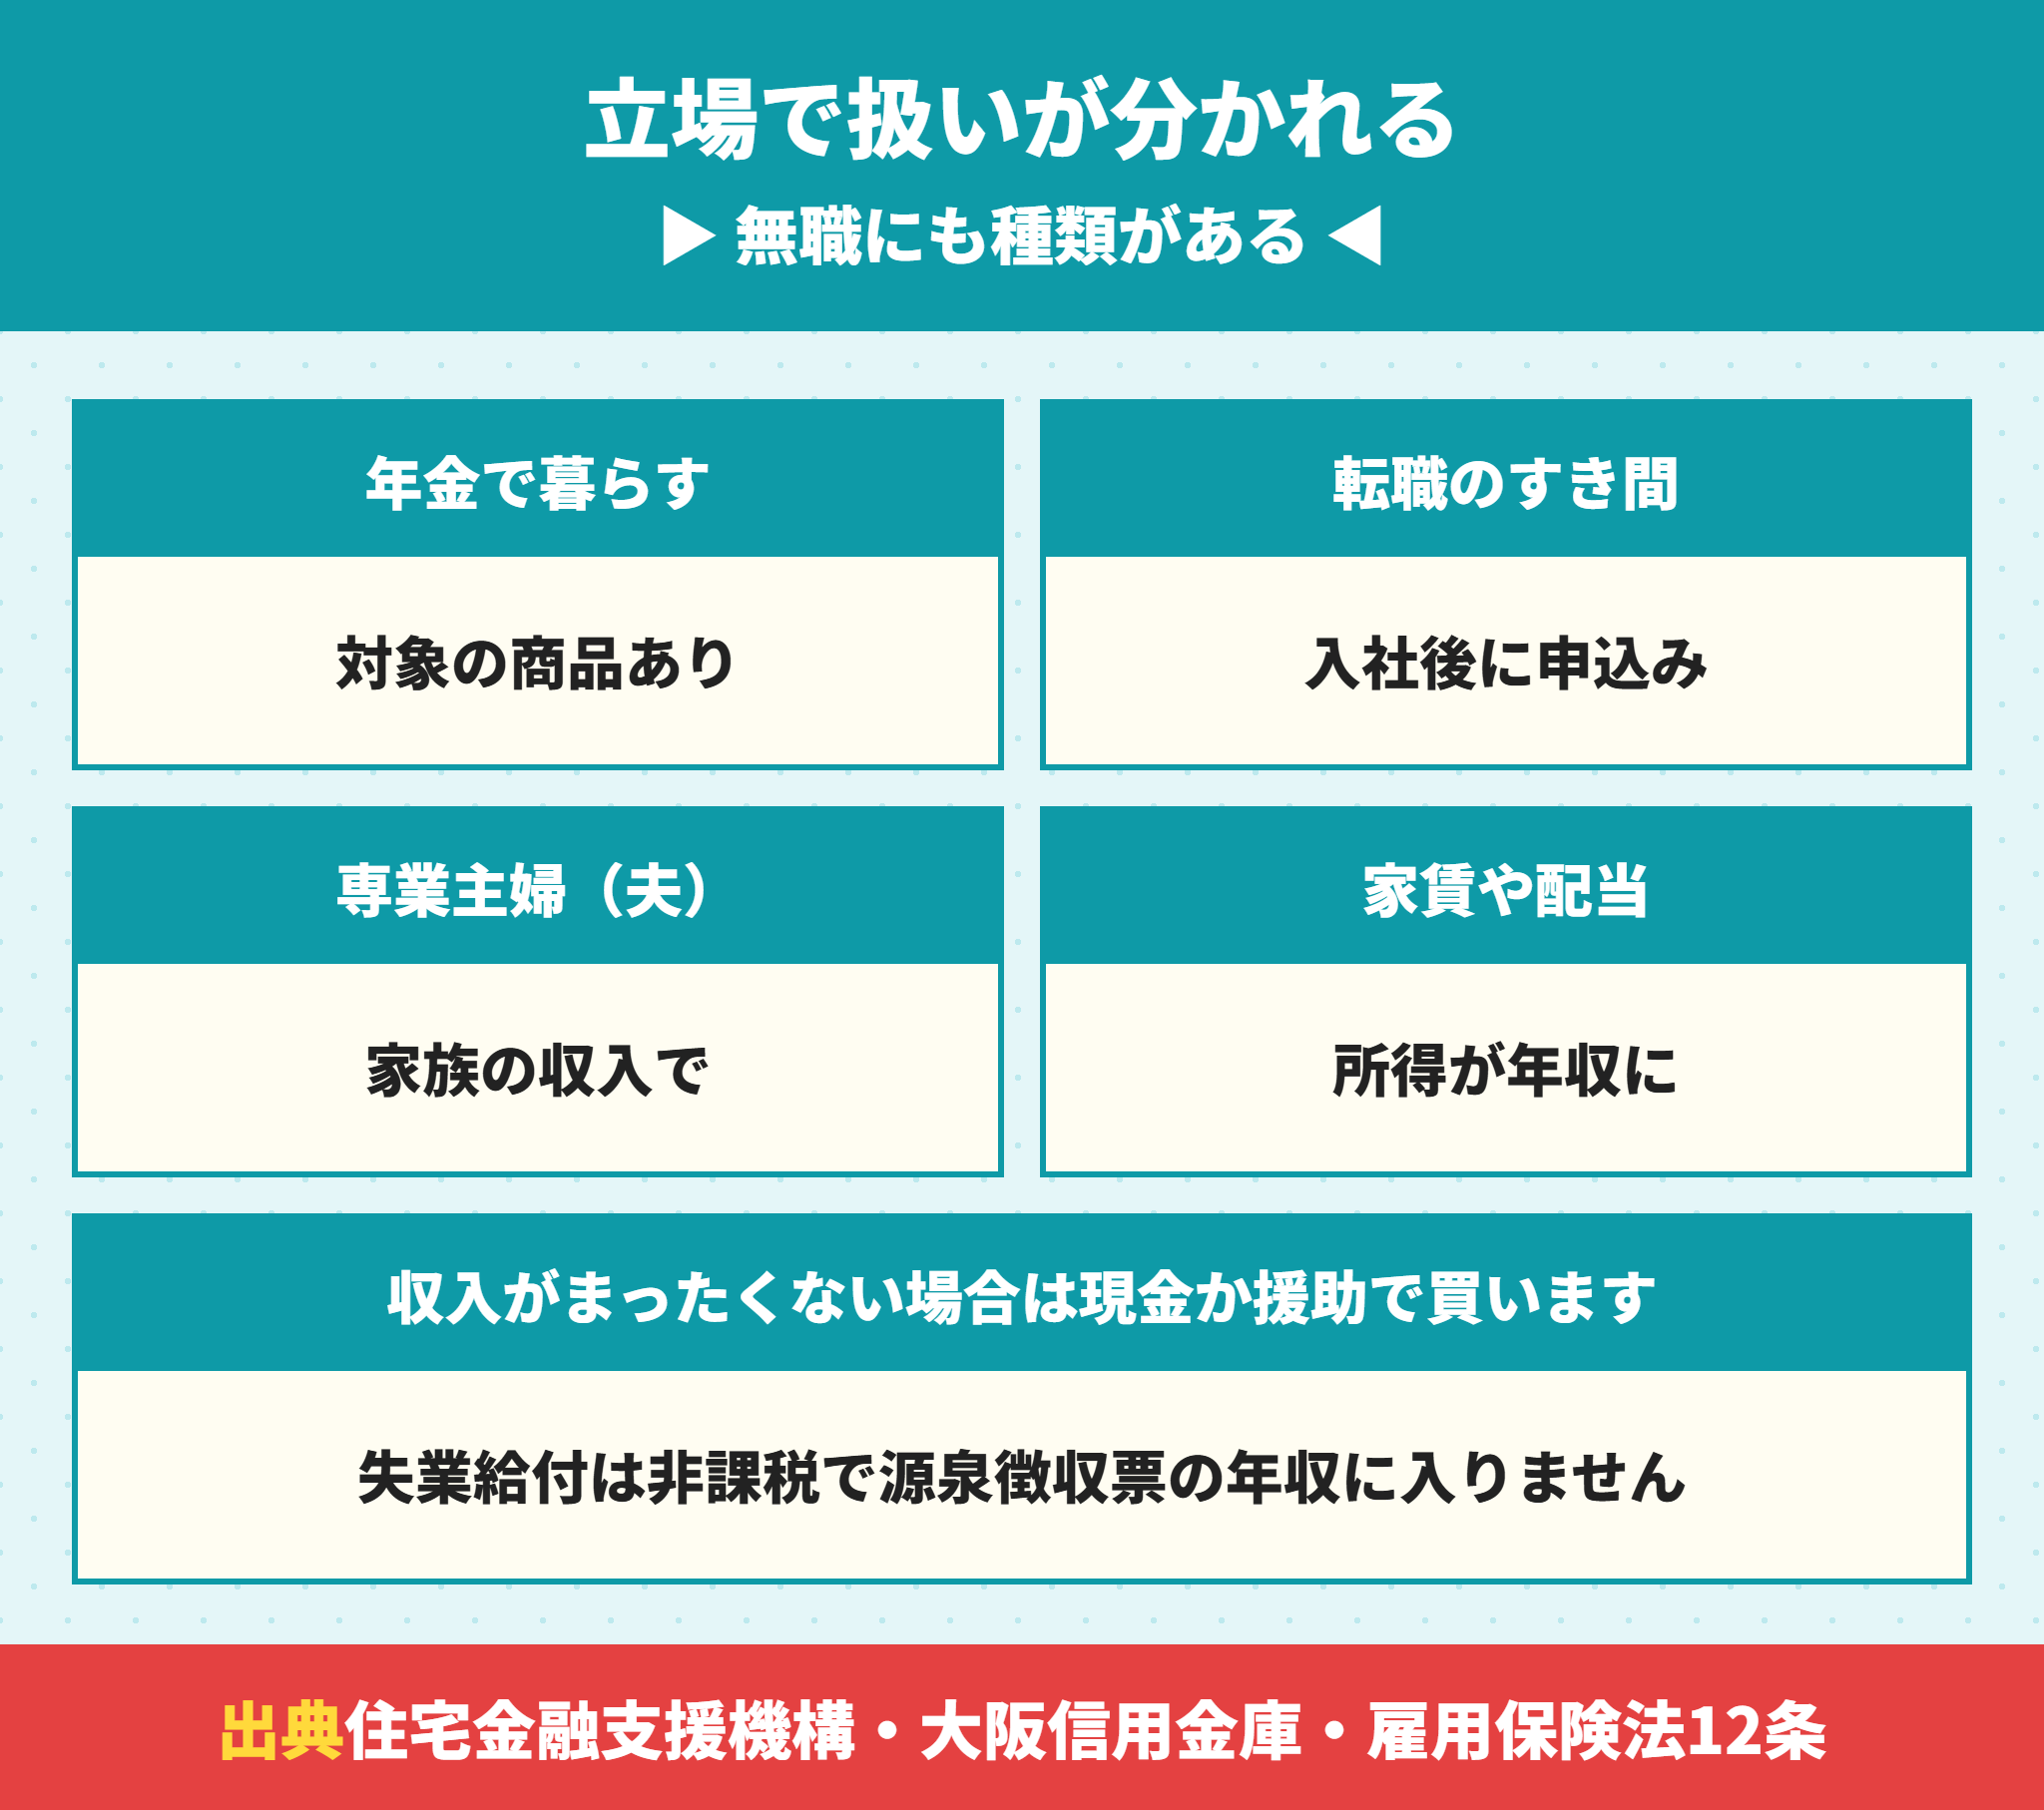
「無職」と言っても、収入の有無と中身は人によって違います。
| 立場 | 住宅ローンの扱い | この記事の章 |
|---|---|---|
| 定年退職して年金で暮らす | 年金受給者を対象にした商品がある | 年金の章 |
| 退職して次の仕事を探している | 入社して給与の書類が出てから申し込む | 転職の章 |
| 専業主婦(夫) | 収入のある家族が借りる | 家族の章 |
| 家賃や配当の収入がある | フラット35では所得が年収に入る | この章 |
| 収入がまったくない | 現金か親の援助で買う | 援助と現金の章 |
無職でも家賃や配当の所得はフラット35の年収に入る
フラット35の年収は、原則として前年の収入を証明する公的な書類の金額で決まります。
給与収入だけの人は給与収入、それ以外の人は事業所得・不動産所得・利子所得・配当所得・給与所得の所得金額の合計です。
無職で勤めていなくても、家賃や配当の所得があれば年収として扱われる余地があります。
一方で、年金の所得はこの列挙に入っていないので、年金だけの人は申し込む金融機関に扱いを確かめる必要があります。
無職の間の失業給付は非課税で源泉徴収票の年収には入らない
雇用保険法12条は、失業等給付として受けたお金に税金などをかけてはいけないと定めています。
失業給付は給与ではないので、源泉徴収票に書かれる年収には入らないことになります。

貯金がたくさんあれば、無職でも借りられますか。
 ラクチン君
貯金は頭金や返済の余力として見られますが、年収や勤続年数の代わりにはなりにくいです。まず収入の書類が出せるかを確かめましょう。
年金生活なら年金受給者を対象にした住宅ローンがある
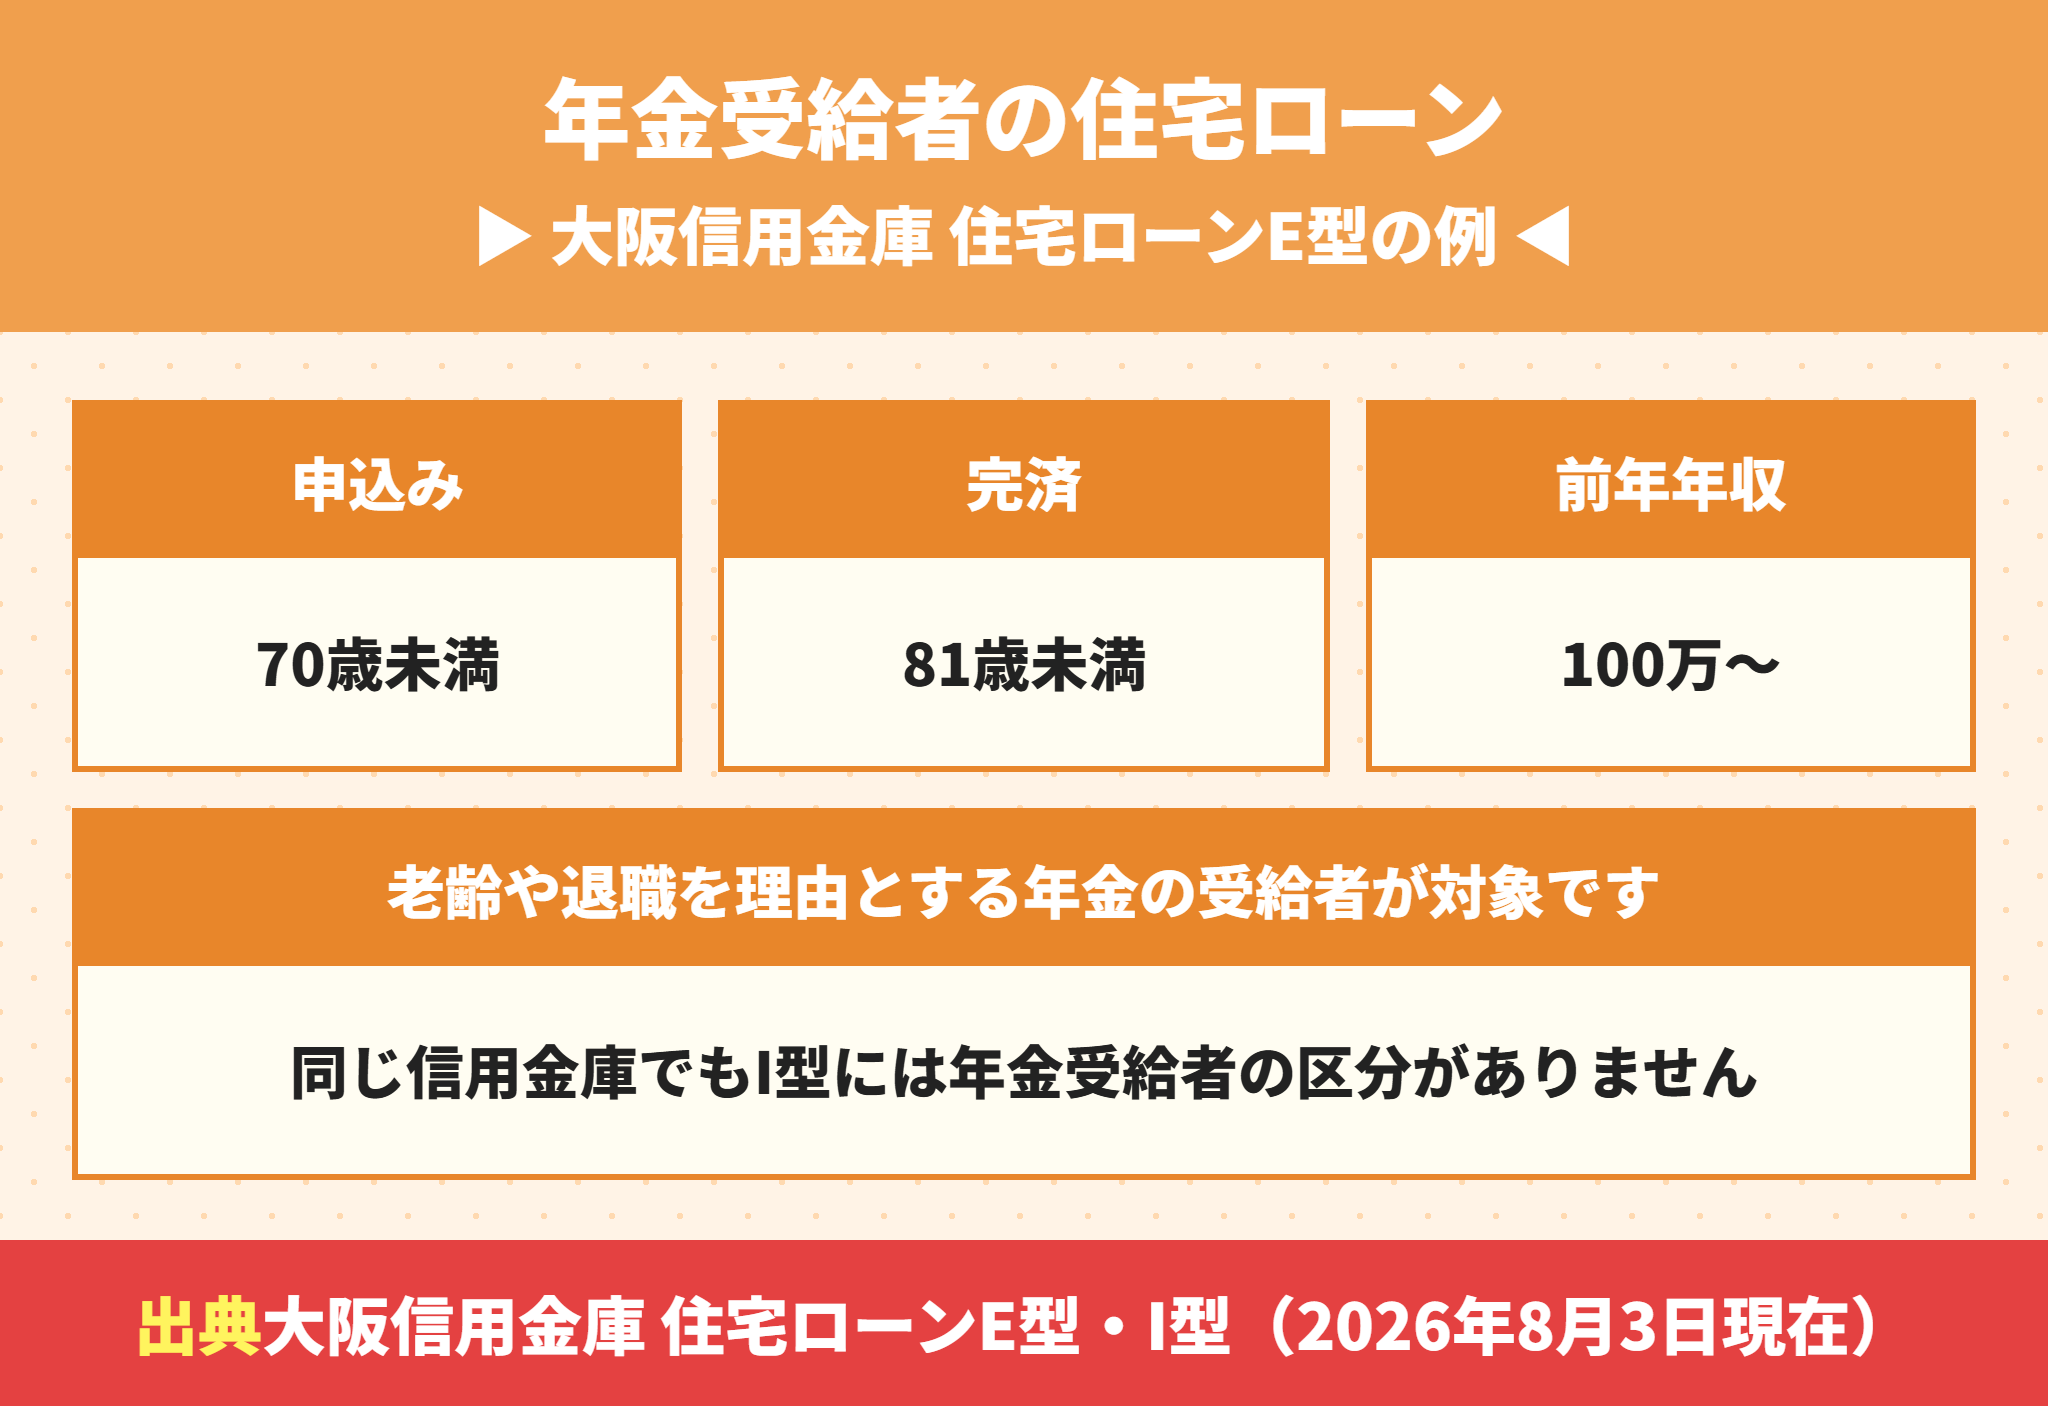
定年退職したあとの年金生活は、仕事の上では無職でも、年金という収入があります。
この立場なら、申し込める住宅ローンがあります。
大阪信用金庫の住宅ローンE型(2026年8月3日現在)の条件を見ます。
| 項目 | 住宅ローンE型の条件 |
|---|---|
| 年齢 | 満20歳以上満70歳未満で、完済のときに満81歳未満 |
| 収入 | 安定した収入があり、本人の前年年収が100万円以上 |
| 年金受給者 | 国民・厚生年金、各種共済年金のうち老齢や退職を理由とする年金の受給者 |
| そのほか | 定年退職後に同じ企業に勤める契約社員・嘱託社員も対象 |
E型は老齢や退職を理由とする年金の受給者をはっきり対象にしている商品です。
同じ信用金庫の住宅ローンI型は満65歳未満が条件で、年金受給者の区分は書かれていません。
同じ金融機関でも商品ごとに扱いが違うので、商品の概要書で区分を確かめてください。
年金生活の無職の住宅ローンは期間が短く借入額は小さくなる
完済のときに満81歳未満という条件なので、65歳で申し込むと期間は最長15年です。
前年の年金が200万円の人が、年間の返済を年収の30%・年2.0%・15年で借りると、借りられる額は約777万円になります。
この数字は当社が置いた条件での試算で、どこかの金融機関の基準ではありません。
年金生活で申し込む前に確かめること
前年の年金の額が100万円以上あるか
完済のときの年齢の条件(例:満81歳未満)
年金受給者の区分がある商品か
年金生活で建売を買うなら、借入は不足分にとどめ、手元の資金を多めに使う組み方が現実的です。
年齢と期間の関係は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間で解説しています。
転職のすき間なら入社して給与の書類が出てから申し込む
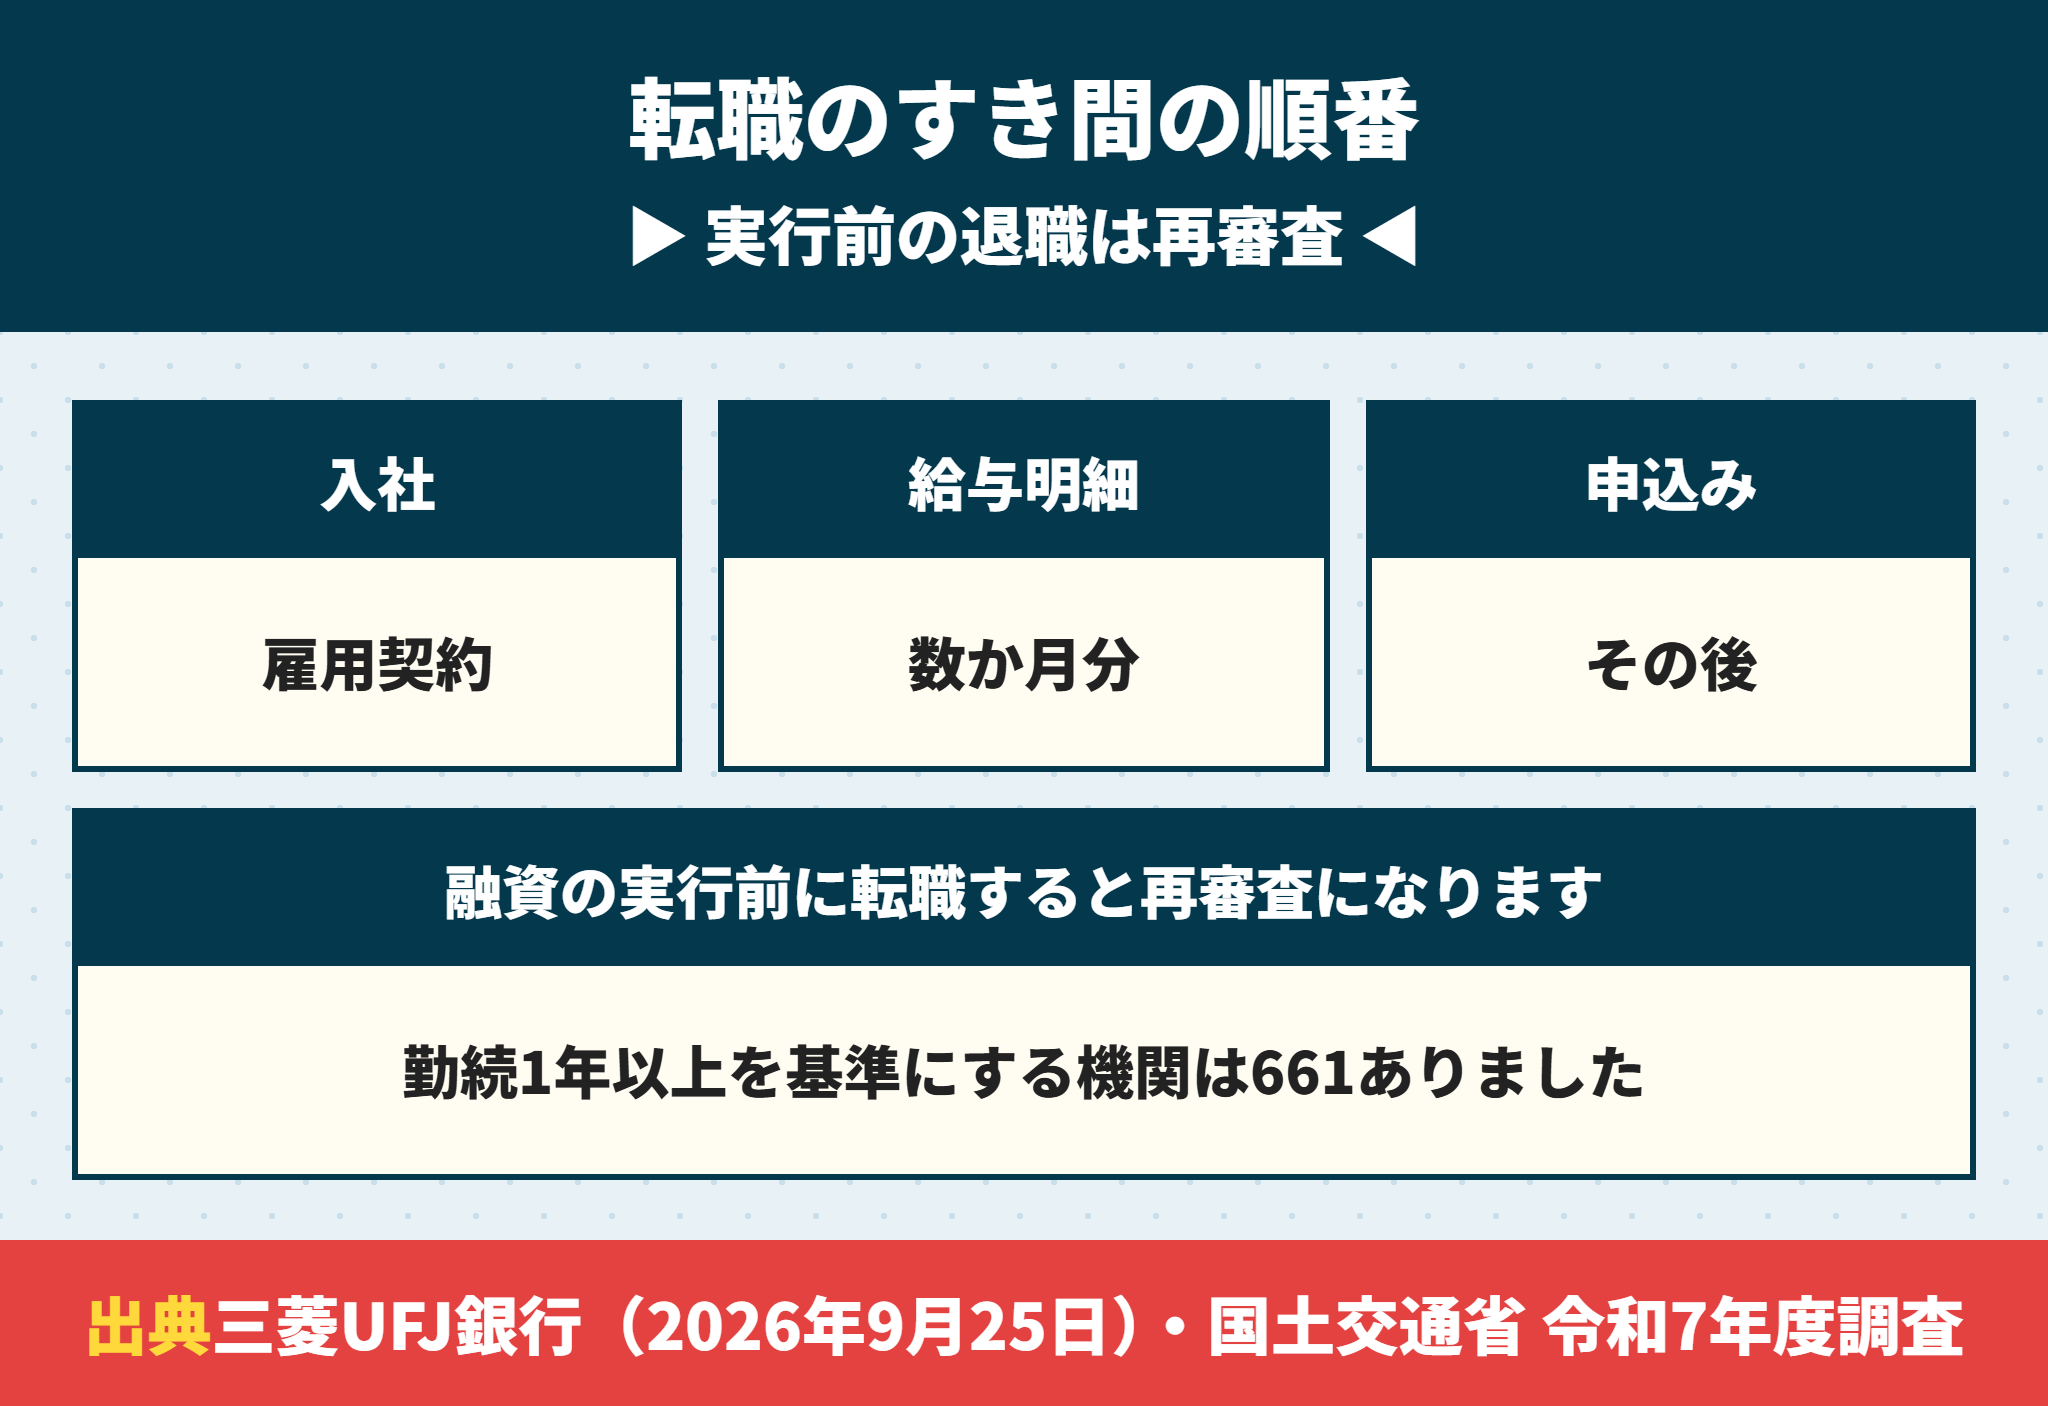
前の会社を辞めて次の仕事を探している時期は、勤め先がない無職の状態です。
三菱UFJ銀行の解説(2026年9月25日)は、正式審査が承認になっていても、融資の実行前に転職すると再審査になると書いています。
審査の結果が覆り、借りられなくなるおそれもあるとしています。
無職の期間が終わり入社したら雇用契約書や給与明細で収入の続きを示す
同じ解説は、転職したあとの申込みでは職歴書・雇用契約書・採用通知書・転職後の給与明細などが要る場合があるとしています。
次の仕事が決まったら、入社して給与明細が出てから申し込むのが安全な順番です。
勤続年数が短いときの考え方は住宅ローンの勤続年数は何年必要?1年未満でも通る条件と994機関の審査基準を解説、雇用形態ごとの通し方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントにまとめています。
 ラクチン君
仕事を辞める前に申し込んでも、融資の実行までに転職すると再審査になります。退職や転職の予定があるときは、申込みの前に金融機関へ伝えてください。
専業主婦(夫)は収入のある家族が借りて名義と持分をそろえる
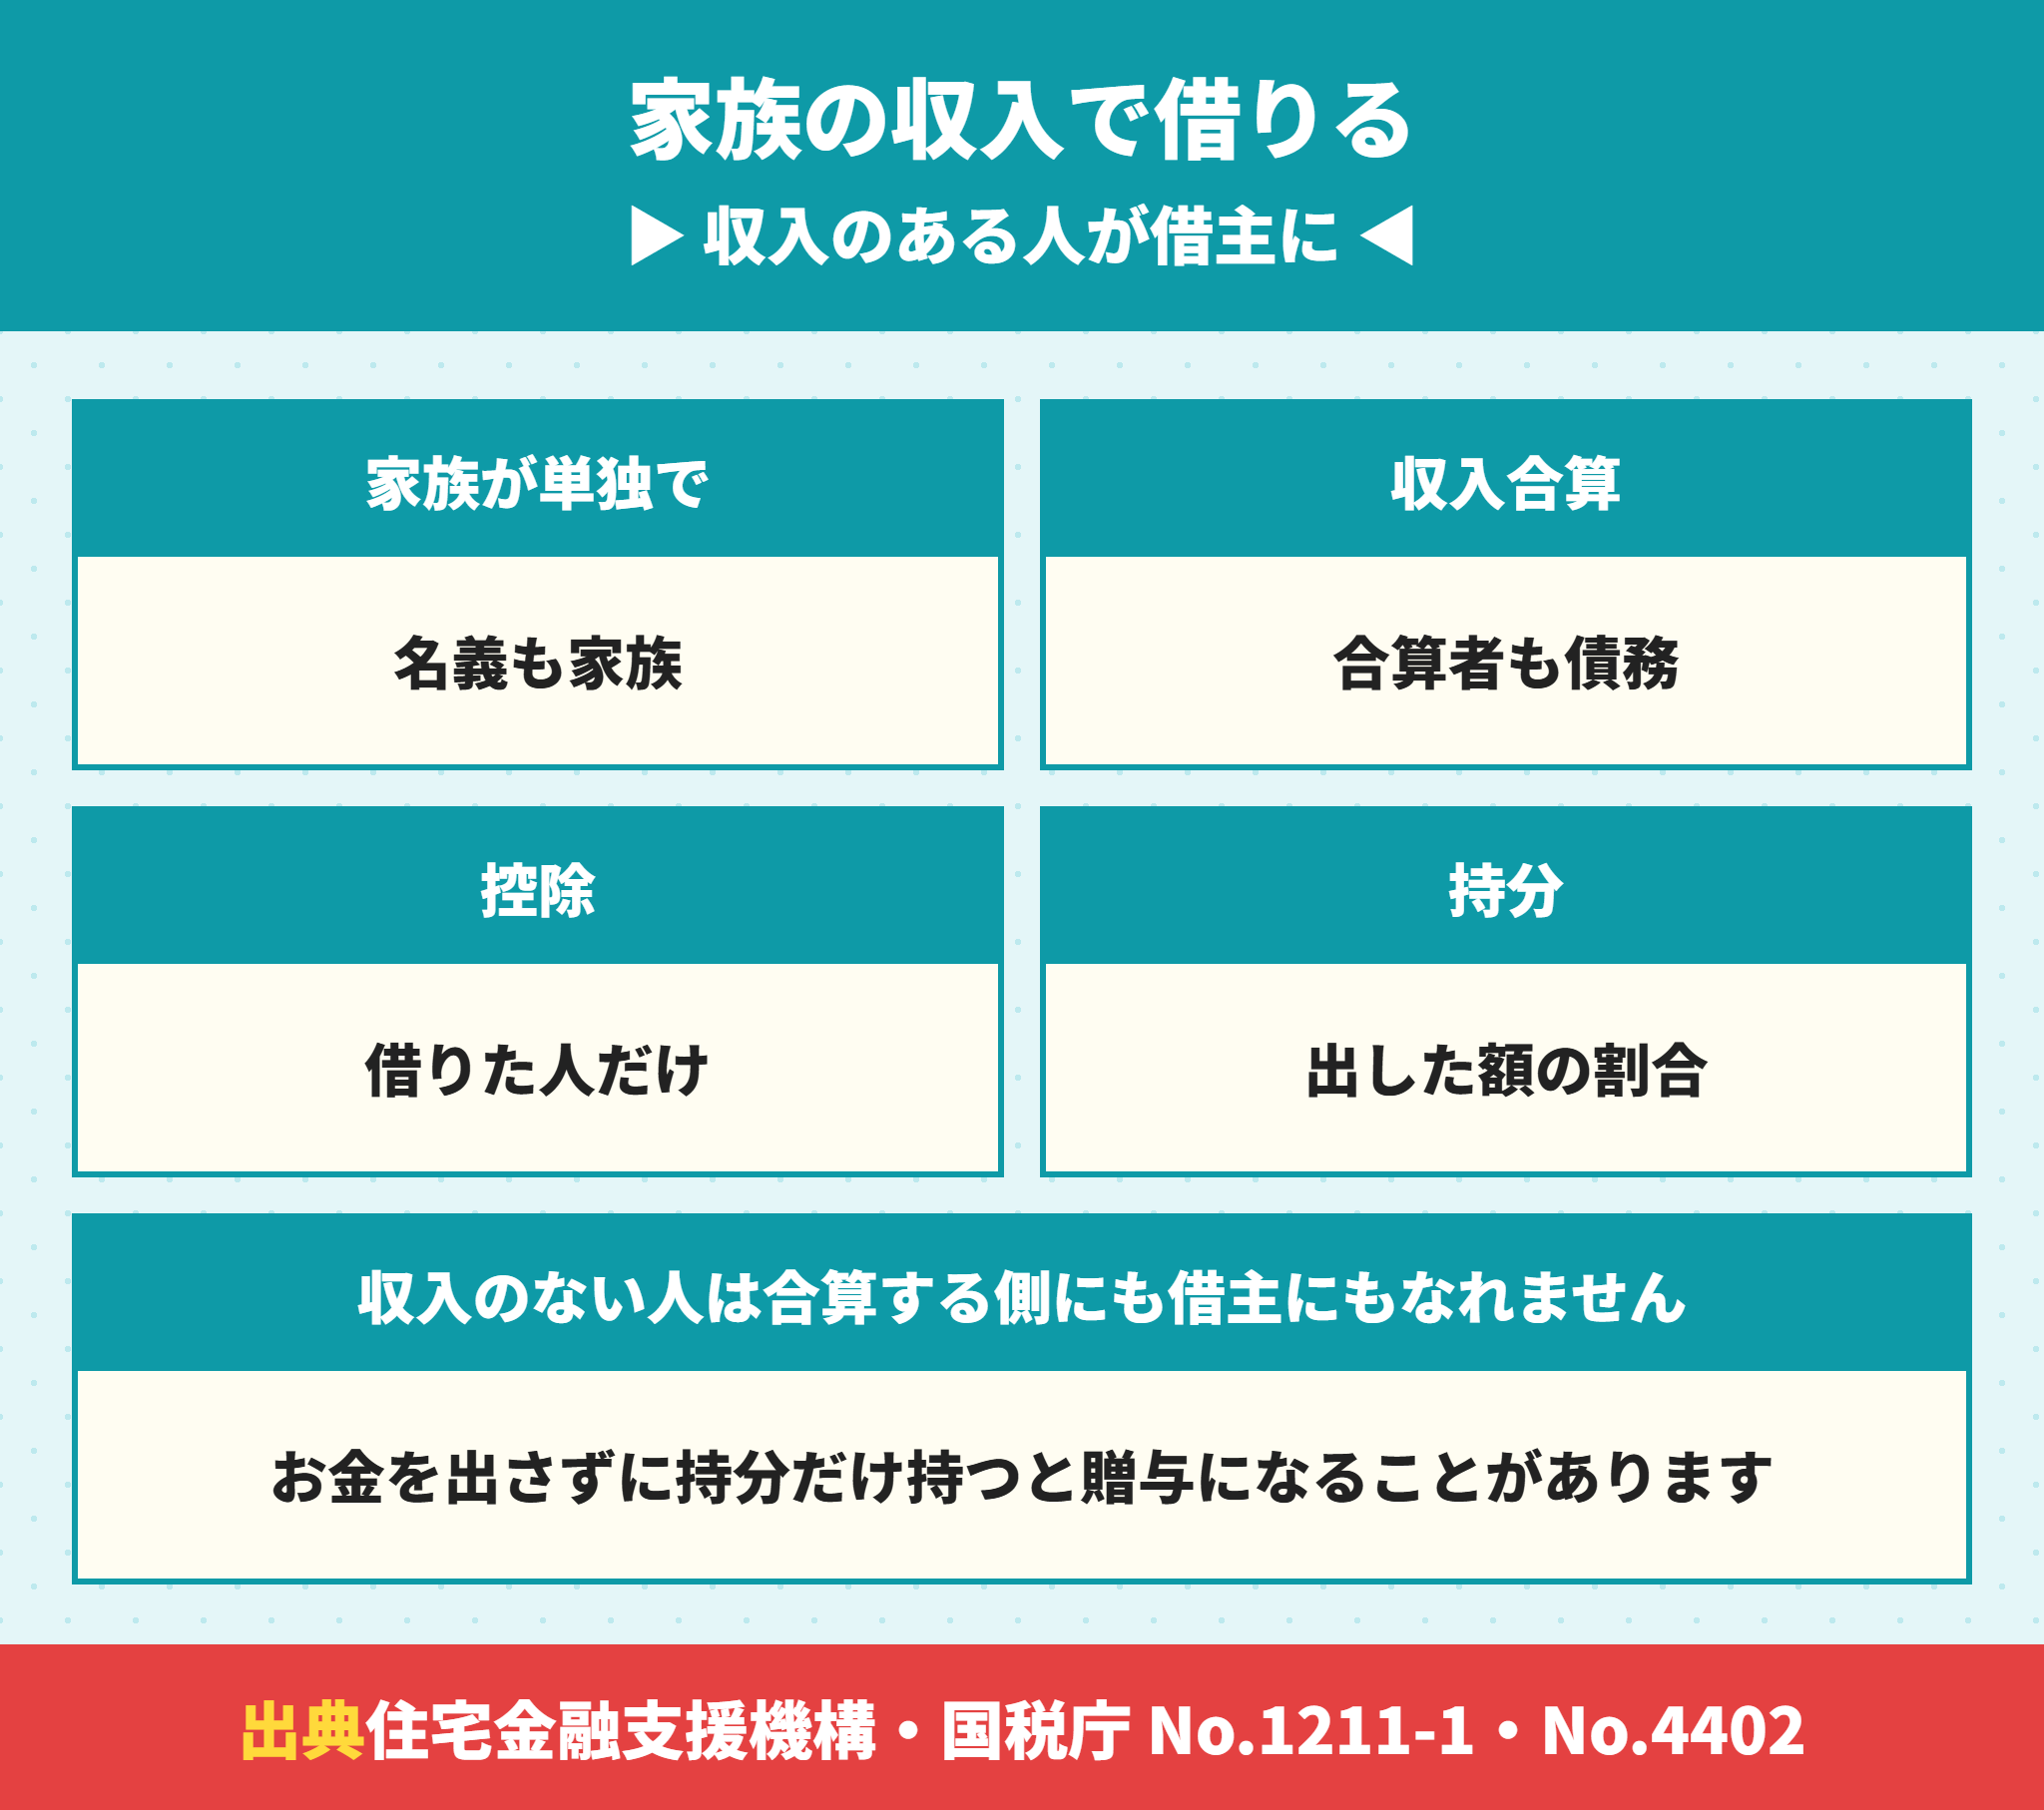
専業主婦(夫)のように自分の収入がない無職の人は、収入のある家族が借りる形になります。
| 借り方 | 借りる人 | 住宅ローン控除 |
|---|---|---|
| 家族が1人で借りる | 収入のある家族 | 借りた家族が受ける |
| 収入合算(連帯債務) | 収入のある人どうし | 持分と負担の割合で分ける |
| ペアローン | 収入のある人どうし | それぞれが受ける |
収入合算もペアローンも、合算する人に収入があることが前提なので、収入のない人は加われません。
フラット35の収入合算は、申込時に満70歳未満で同居する直系親族か配偶者が1人までで、合算する人は連帯債務者になります。
合算の条件は収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説、ペアローンとの違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で解説しています。
無職でお金を出していない人が持分を持つと贈与になることがある
国税庁の「No.4402」は、債務の免除などで利益を受けた場合も贈与とみなすと書いています。
収入のない人が、返済も頭金も出さずに家の持分だけを持つと、持分の分が贈与と見られることがあるわけです。
持分は、頭金と借入の負担の割合に合わせて決めるのが基本です。
育児休業中の場合は扱いが別なので、育休中でも住宅ローンは組める?休業前の年収で見る銀行とフラット35の扱いと必要書類とペアローンと控除の注意を建売で解説をご覧ください。
夫が借りて、名義だけ夫婦の共有にしてもよいですか。
ラクチン君お金を出した割合と持分がずれると、贈与の問題が出ることがあります。頭金と借入の負担から持分を出し、登記の前に司法書士に確かめてもらいましょう。
親の援助で買うなら住宅取得等資金の贈与の非課税を使う
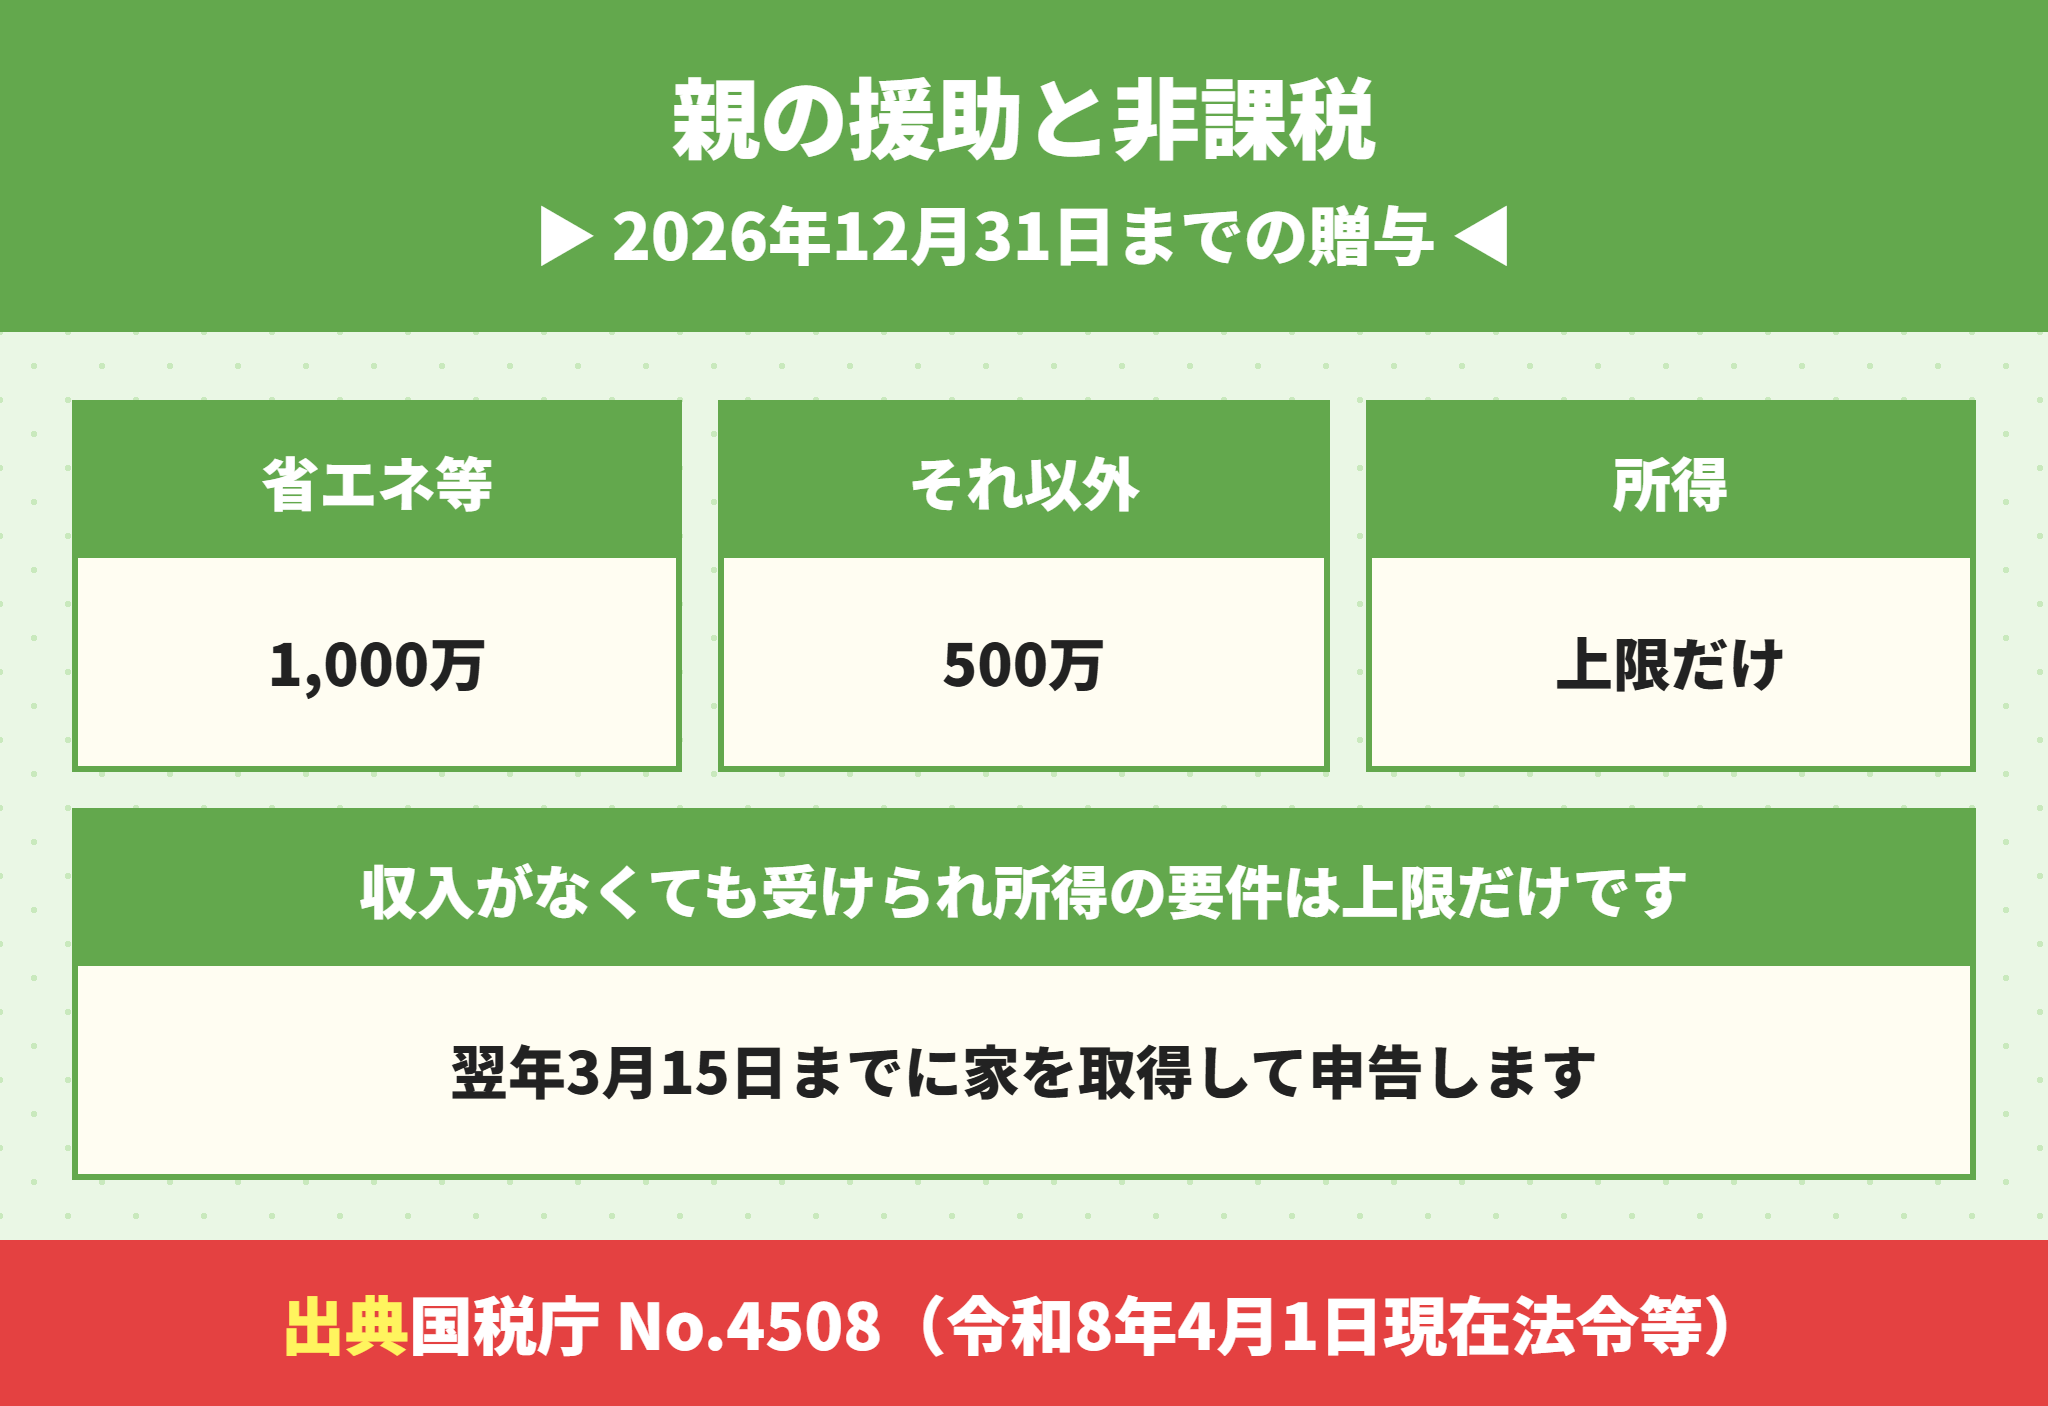
無職で収入がない人でも、親や祖父母から家の資金をもらうことはできます。
国税庁の「No.4508」は、2026年12月31日までの親や祖父母からの贈与なら、省エネ等住宅で1,000万円まで非課税としています。
| 項目 | 住宅取得等資金の贈与の非課税 |
|---|---|
| 非課税の限度額 | 省エネ等住宅は1,000万円、それ以外は500万円 |
| もらう人の年齢 | 贈与を受けた年の1月1日に18歳以上 |
| もらう人の所得 | 合計所得金額が2,000万円以下 |
| 家の取得 | 翌年3月15日までに全額を充てて取得する |
| 名義 | もらう人が家を所有する(共有でもよい) |
所得の要件は上限が決まっているだけで、収入がない人も対象になる形です。
ただし、もらう人が家を所有しないと特例は使えないので、名義は必ず本人にします。
申告の期限と建売の引渡しの注意は住宅取得等資金の贈与税は非課税でいくら?省エネ等住宅1000万円の条件と申告期限と建売の引渡しの注意を解説で詳しく解説しています。
親が借りて子が引き継ぐ形を考えるなら、親子リレーローンとは?デメリットと条件と団信と住宅ローン控除をフラット35と銀行で比べて建売で解説もあわせてご覧ください。
現金で建売を買うと住宅ローン控除は使えず諸費用も別に要る
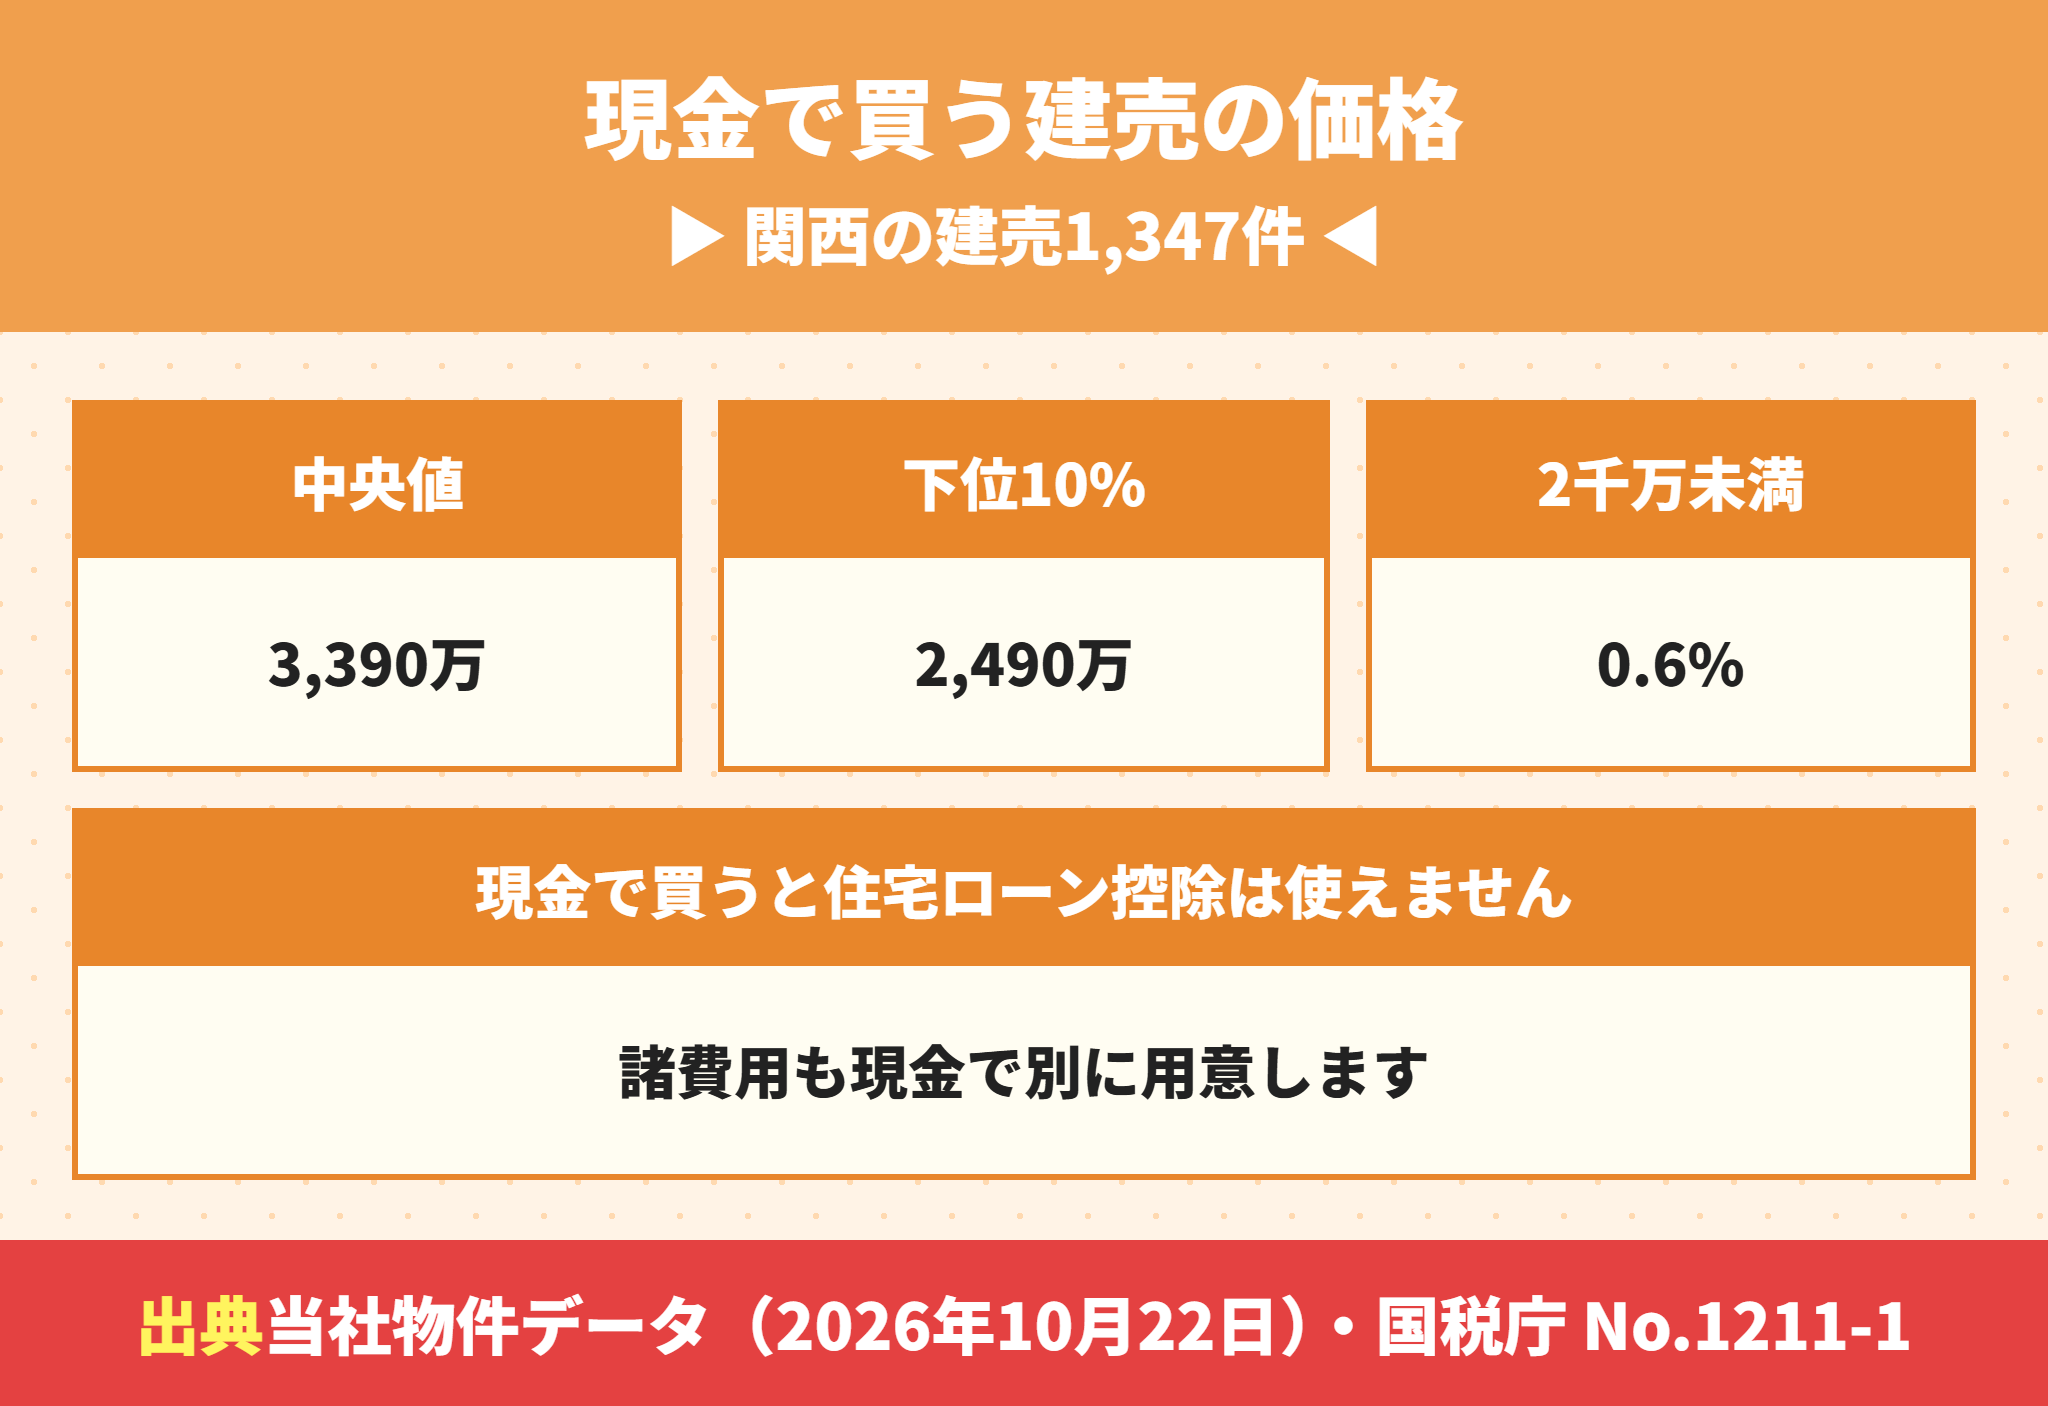
無職で収入がない人がいちばん確実に買える方法は、現金で払うことです。
当社の物件データで、関西の建売1,347件の価格を見ました(2026年10月22日)。
| 価格の目安 | 金額・割合 |
|---|---|
| 価格の中央値 | 3,390万円 |
| 安いほうから10%の価格 | 2,490万円 |
| 安いほうから25%の価格 | 2,880万円 |
| 2,500万円未満の物件 | 137件(10.2%) |
| 2,000万円未満の物件 | 8件(0.6%) |
現金で買うなら、関西の建売の多くは2,500万円以上を用意することになる計算です。
当社の物件データは飯田グループの物件が95.0%を占めるので、関西の建売すべての分布ではない点にご注意ください。
無職で現金で買うと住宅ローン控除の要件に当たらない
国税庁の「No.1211-1」は、控除の要件に10年以上にわたり分割して返す借入金があることを挙げています。
現金で買えば借入がないので、住宅ローン控除は受けられないことになります。
控除の額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で計算しています。
無職で現金で買うときも取引の目的と職業が確認される
犯罪収益移転防止法で、宅建業者は宅地や建物の売買契約を結ぶときに本人の確認をすると決められています(4条・別表)。
確認する事項には取引を行う目的と職業が入っているので、無職であればそのとおりに答えます。
無職であることは確認の事項で、それだけで買えなくなる決まりではありません。
諸費用は物件の代金とは別に現金で用意します。内訳は建売の諸費用はいくら?内訳と現金で用意するお金、頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁で解説しています。
無職から建売を買うまでは立場と書類と名義と資金の順で決める
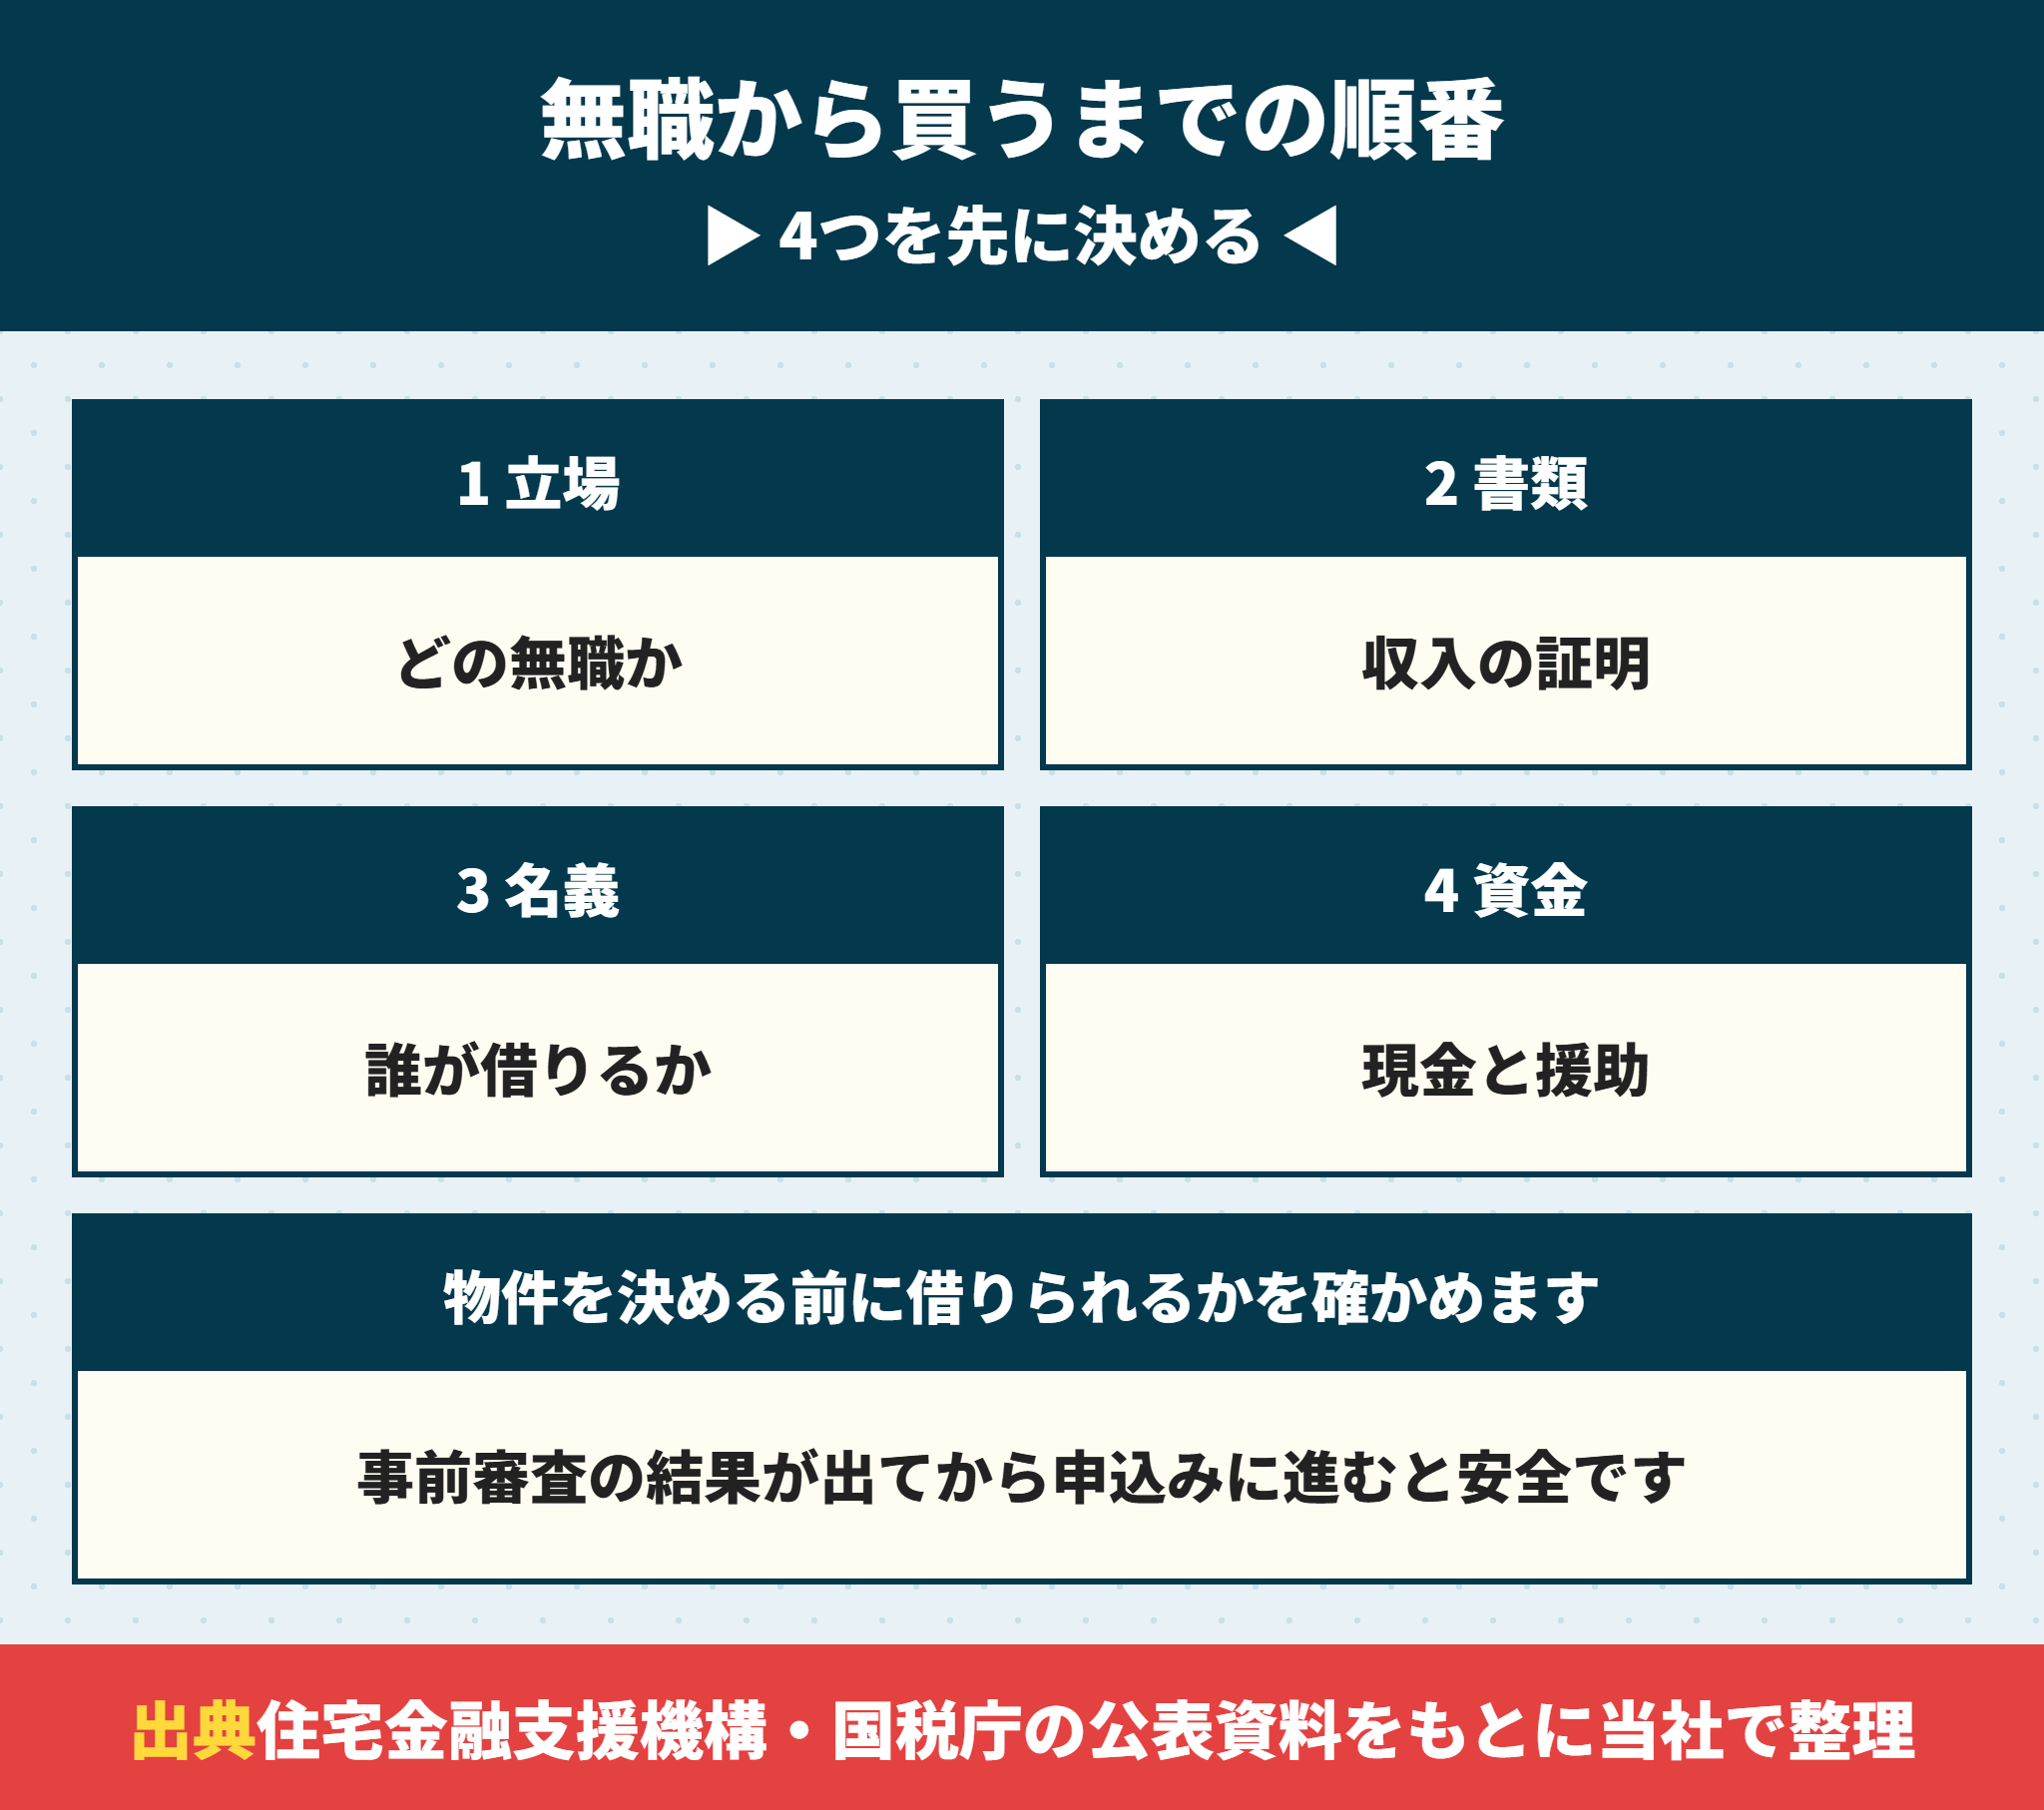
最後に、無職の人が建売を買うまでの順番をまとめます。
| 順番 | 決めること | 確かめる書類 |
|---|---|---|
| 1 | どの立場の無職か(年金・転職・専業主婦・収入なし) | 年金の通知書・内定通知など |
| 2 | 収入を証明できるか | 源泉徴収票・確定申告書・給与明細 |
| 3 | 誰が借りるか、誰の名義にするか | 家族の収入の書類 |
| 4 | 現金と援助でいくら払えるか | 預金の残高・贈与の予定 |
物件を決める前に、借りられるかと払える現金の額を確かめるのが大切です。
事前審査の結果が出てから購入の申込みに進めば、審査に通らずに困ることを避けられます。
申し込む前に確かめる3つのこと
収入を証明する書類が、いま出せるか
借りる人が完済のときに何歳になるか
頭金と諸費用を現金でいくら出せるか
無職のまま、収入があるように書いて申し込んでもよいですか。
ラクチン君申込みの内容は書類で確かめられるので、事実と違う内容は書かないでください。立場をそのまま伝えて、使える借り方を一緒に探すのが近道です。
無職と住宅ローンのよくある質問
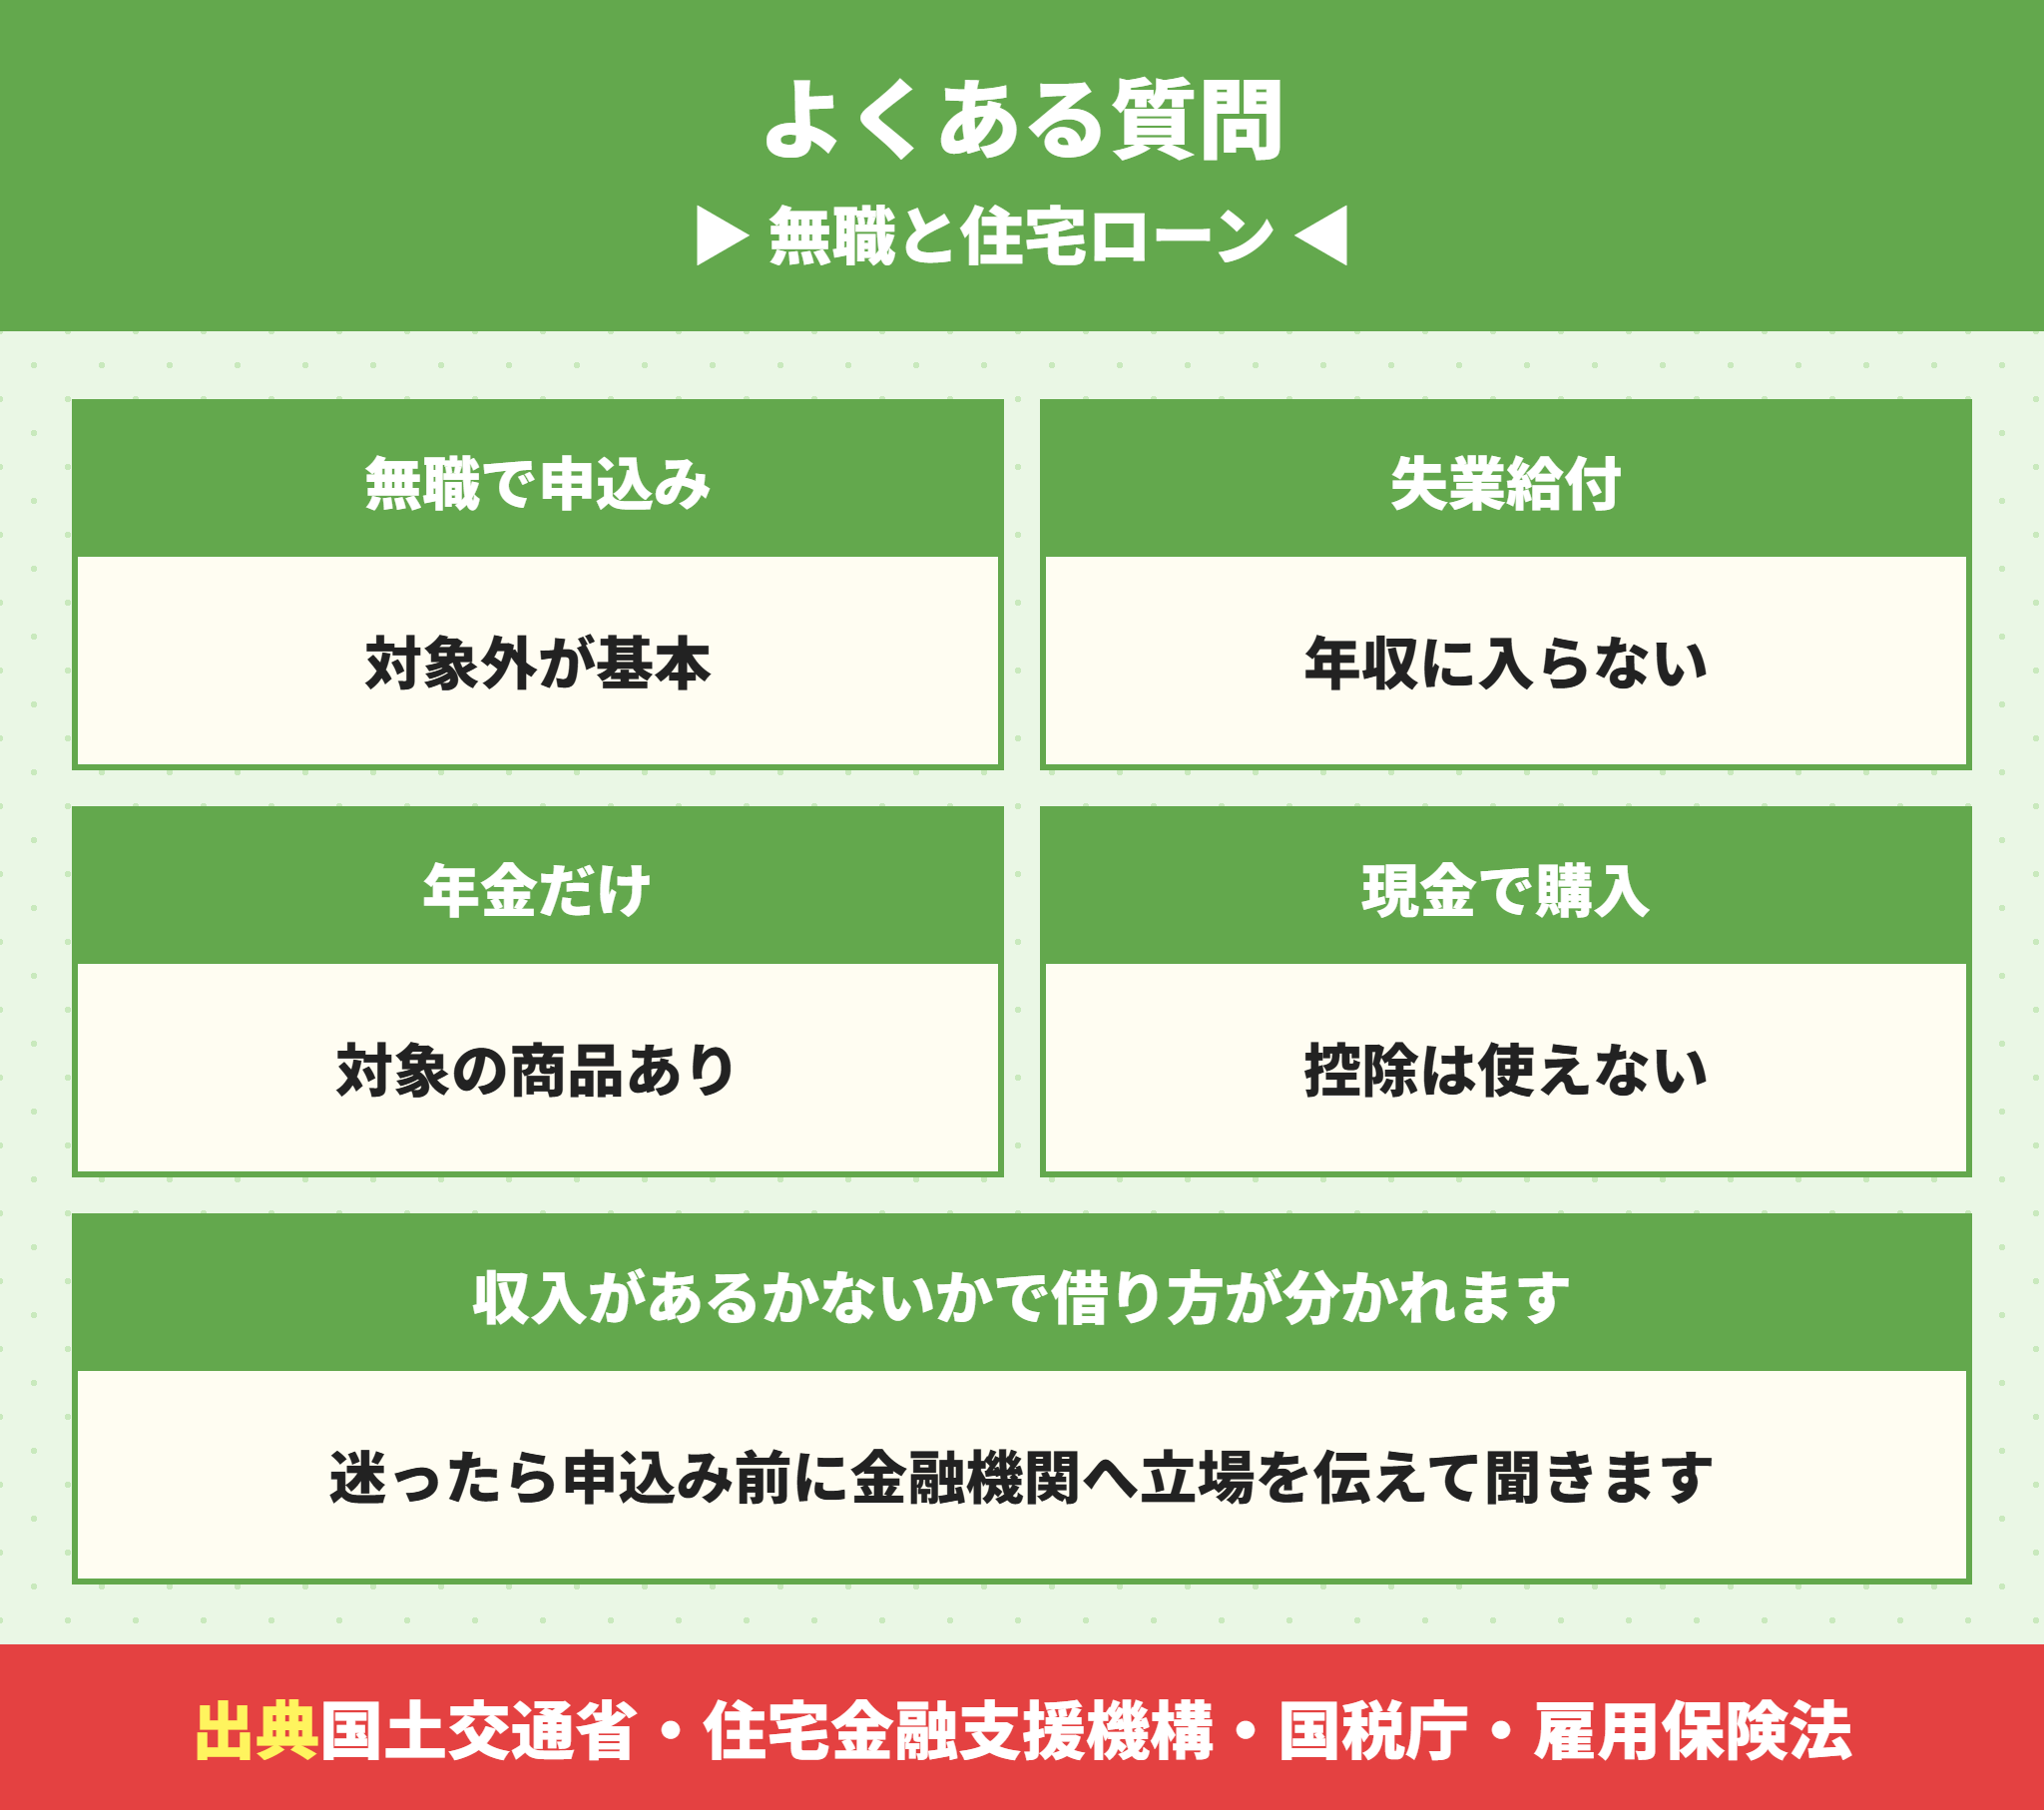
- 無職でも住宅ローンの事前審査に申し込めますか。
-
収入がない状態では審査の対象になりにくいのが基本です。国土交通省の調査では、年収の基準は最も低い区分でも100万円以上でした。
- 失業給付は年収として見てもらえますか。
-
失業給付は雇用保険法12条で税金をかけないと定められた給付で、給与ではありません。源泉徴収票の年収には入りません。
- 年金だけで暮らしていますが借りられますか。
-
大阪信用金庫の住宅ローンE型のように、年金受給者を対象にした商品があります。完済の年齢の条件があるので、期間は短くなります。
- 専業主婦でも家の名義人になれますか。
-
名義人にはなれますが、お金を出していない分の持分は贈与と見られることがあります。持分は負担の割合に合わせて決めます。
- 親からの援助は無職でも非課税になりますか。
-
住宅取得等資金の贈与の非課税は、所得の上限が2,000万円以下と決まっているだけです。収入がなくても、もらう人が家を所有すれば対象になります。
- 現金で買っても住宅ローン控除は受けられますか。
-
受けられません。控除の要件に、10年以上にわたり分割して返す借入金があることが入っているためです。
無職の住宅ローンは借り方を探すより立場と資金の順番を先に決める
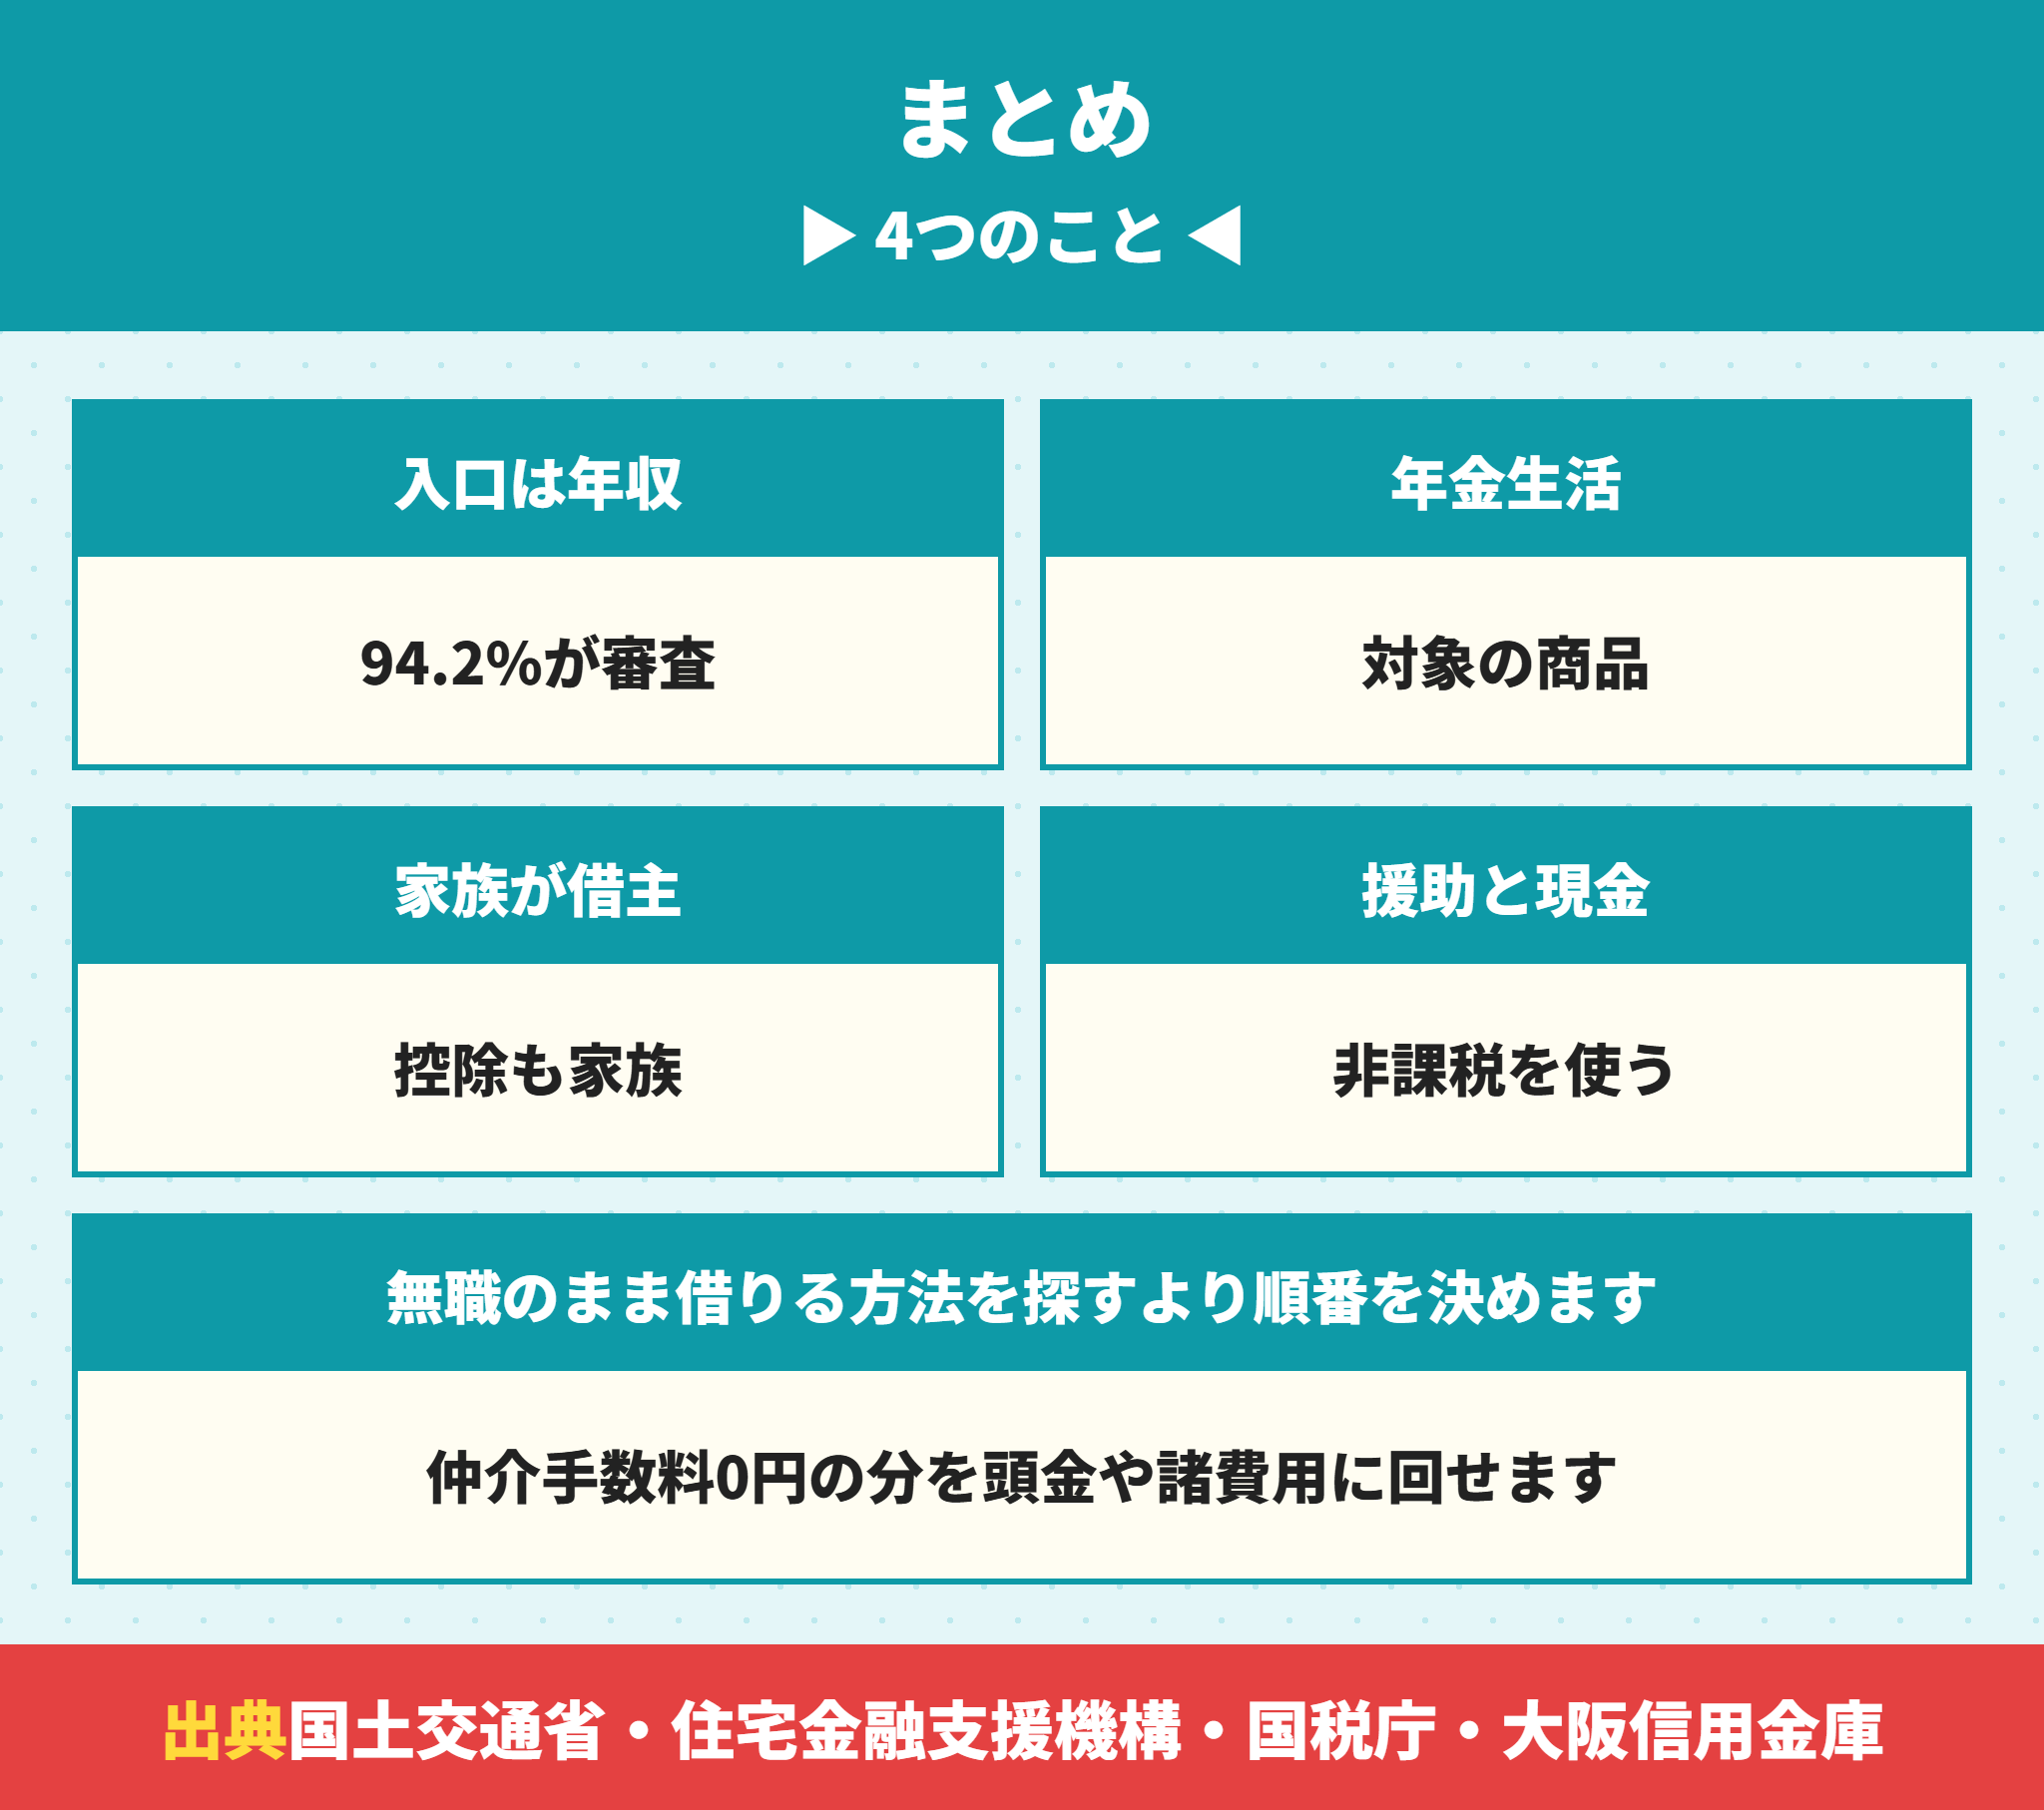
最後にまとめます。無職のまま借りる方法を探すより、立場に合った借り方と資金の出どころを先に決めることが大切です。
- 年収を審査で見る機関は94.2%で、基準は最も低くても100万円以上(国土交通省)
- 年金受給者を対象にした商品がある(大阪信用金庫 住宅ローンE型)
- 融資の実行前に転職すると再審査になる(三菱UFJ銀行)
- 親の援助は省エネ等住宅なら1,000万円まで非課税で、収入がなくても使える(国税庁)
- 現金で買うと住宅ローン控除は受けられない(国税庁 No.1211-1)
当社は新築の建売を仲介手数料0円でご案内しています。浮いた分を頭金や諸費用に回せば、借りる額を小さくできます。ご希望があれば、立場に合った借り方と資金計画もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査 結果報告書
- 国土交通省|民間住宅ローンの実態に関する調査(一覧)
- 住宅金融支援機構|【フラット35】借入れの条件
- 住宅金融支援機構|【フラット35】収入の合算
- 大阪信用金庫|住宅ローンE型 商品概要説明書(2026年8月3日現在)
- 大阪信用金庫|住宅ローンI型 商品概要説明書(2026年8月3日現在)
- 三菱UFJ銀行|住宅ローンは転職後でも組める?勤続年数が審査に与える影響(2026年9月25日)
- e-Gov法令検索|雇用保険法
- 国税庁|No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合
- 国税庁|No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税
- 国税庁|No.4402 贈与税がかかる場合
- e-Gov法令検索|犯罪による収益の移転防止に関する法律
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








