





50代で建売を買いたいのですが、銀行で「期間は20年ほどになります」と言われました。子どもと一緒に返す親子リレーローンなら35年で組めると聞いたのですが、本当ですか。
月々の返済が重くなると聞くと、不安になりますよね。
先に結論を言います。親子リレーローンは、子の年齢で借入期間を決めるので、親が60歳でも35年で組めることがあります。
3,000万円を年2.0%で借りるなら、19年では月15.8万円、35年なら月9.9万円です(当社試算)。
気をつけたいのは、団信に入っていない人が亡くなると残りのローンは家族が返し、親の持分はほかの兄弟と分ける相続財産になることです。
避け方は、契約の前に、団信に誰が入るかと、持分を出したお金の割合で決めておくことです。
この記事では、住宅金融支援機構と関西の銀行の公式の条件、国税庁の考え方をもとに、建売を親子で買うときの注意点をまとめます。
この記事で分かること
親子リレーローンの仕組みとペアローンとの違い
フラット35と銀行の親子二世代型の条件の違い
団信と住宅ローン控除と贈与税の注意点
相続で起きることと50代の返済額の試算
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
親子リレーローンとは|1本のローンを親と子の2世代で返す仕組み
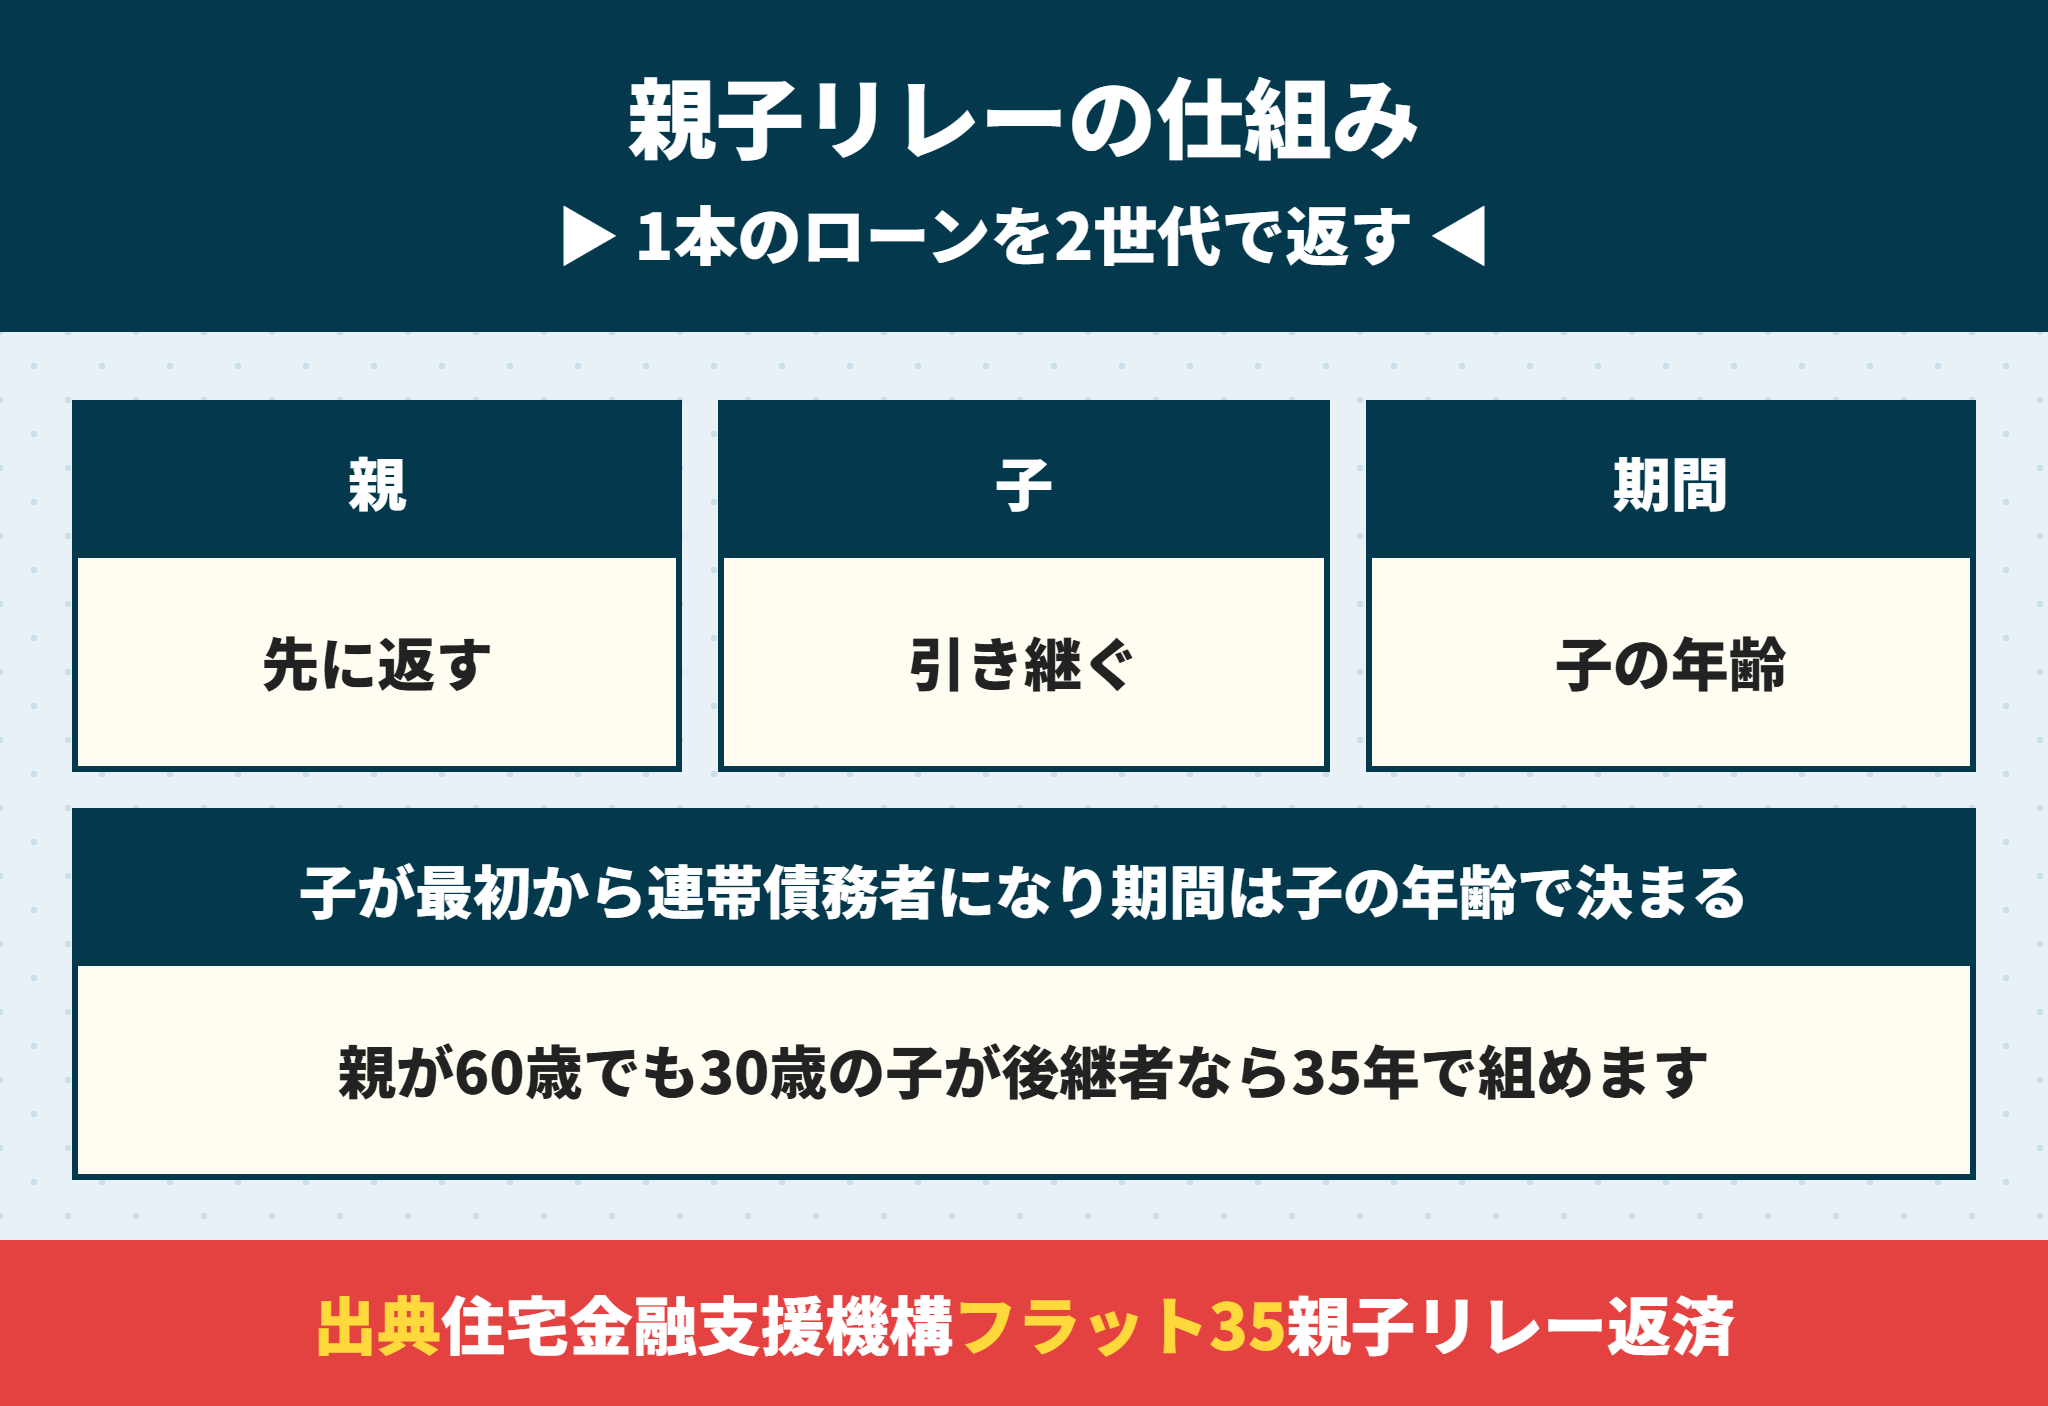
親子リレーローンは、親が先に返し、途中から子が返済を引き継ぐ住宅ローンです。フラット35では「親子リレー返済」と呼んでいます。
ふつうの住宅ローンは、申し込む人の年齢で借りられる期間が決まります。親子リレーでは、後継者になる子の年齢をもとに借入期間を選べるのが大きな違いです。
住宅金融支援機構の例では、申込み本人が60歳、後継者が30歳です。リレーを使わなければ19年ですが、使うと計算上49年になり、最長の35年で組めます。
親子リレーローンとペアローンと収入合算の違い
親子で組むローンは、ほかにも形があります。違いは、ローンが何本あるかと、誰が返すかです。
| 組み方 | ローンの本数 | 返す人 | 期間の決まり方 |
|---|---|---|---|
| 親子リレー | 1本 | 親が先で子が引き継ぐ | 子の年齢で決まる |
| 親子ペアローン | 2本 | それぞれが自分の分 | 親の分は親の年齢 |
| 収入合算 | 1本 | 主に申込み本人 | 申込み本人の年齢 |
ペアローンは、親の分のローンが親の年齢で決まるので、親の分の月々が重くなりがちです。ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で比べています。
親子リレーローンが向いている人と向いていない人
親子リレーは、誰にでも合うローンではありません。向いているのは、親が50代以上で、近くに住む子が返済を引き継ぐと決めている家族です。
| 向いている人 | 向いていない人 |
|---|---|
| 親が50代以上で期間が短くなる | 親がまだ若く35年で組める |
| 子が将来も同じ家に住むつもり | 子が転勤や結婚で別に住む見込み |
| 兄弟と相続の話ができている | 兄弟と話がまとまっていない |
| 子に定期的な収入がある | 子の収入がまだ安定していない |
親子リレーを考える前に確かめる3つ
子が将来もその家に住み、返済を引き継ぐ気持ちがあるか
子の勤め先と収入が審査の目安を満たすか
兄弟がいる場合、相続の話をしておけるか
フラット35の親子リレー返済の条件|後継者は子や孫で同居は条件にない
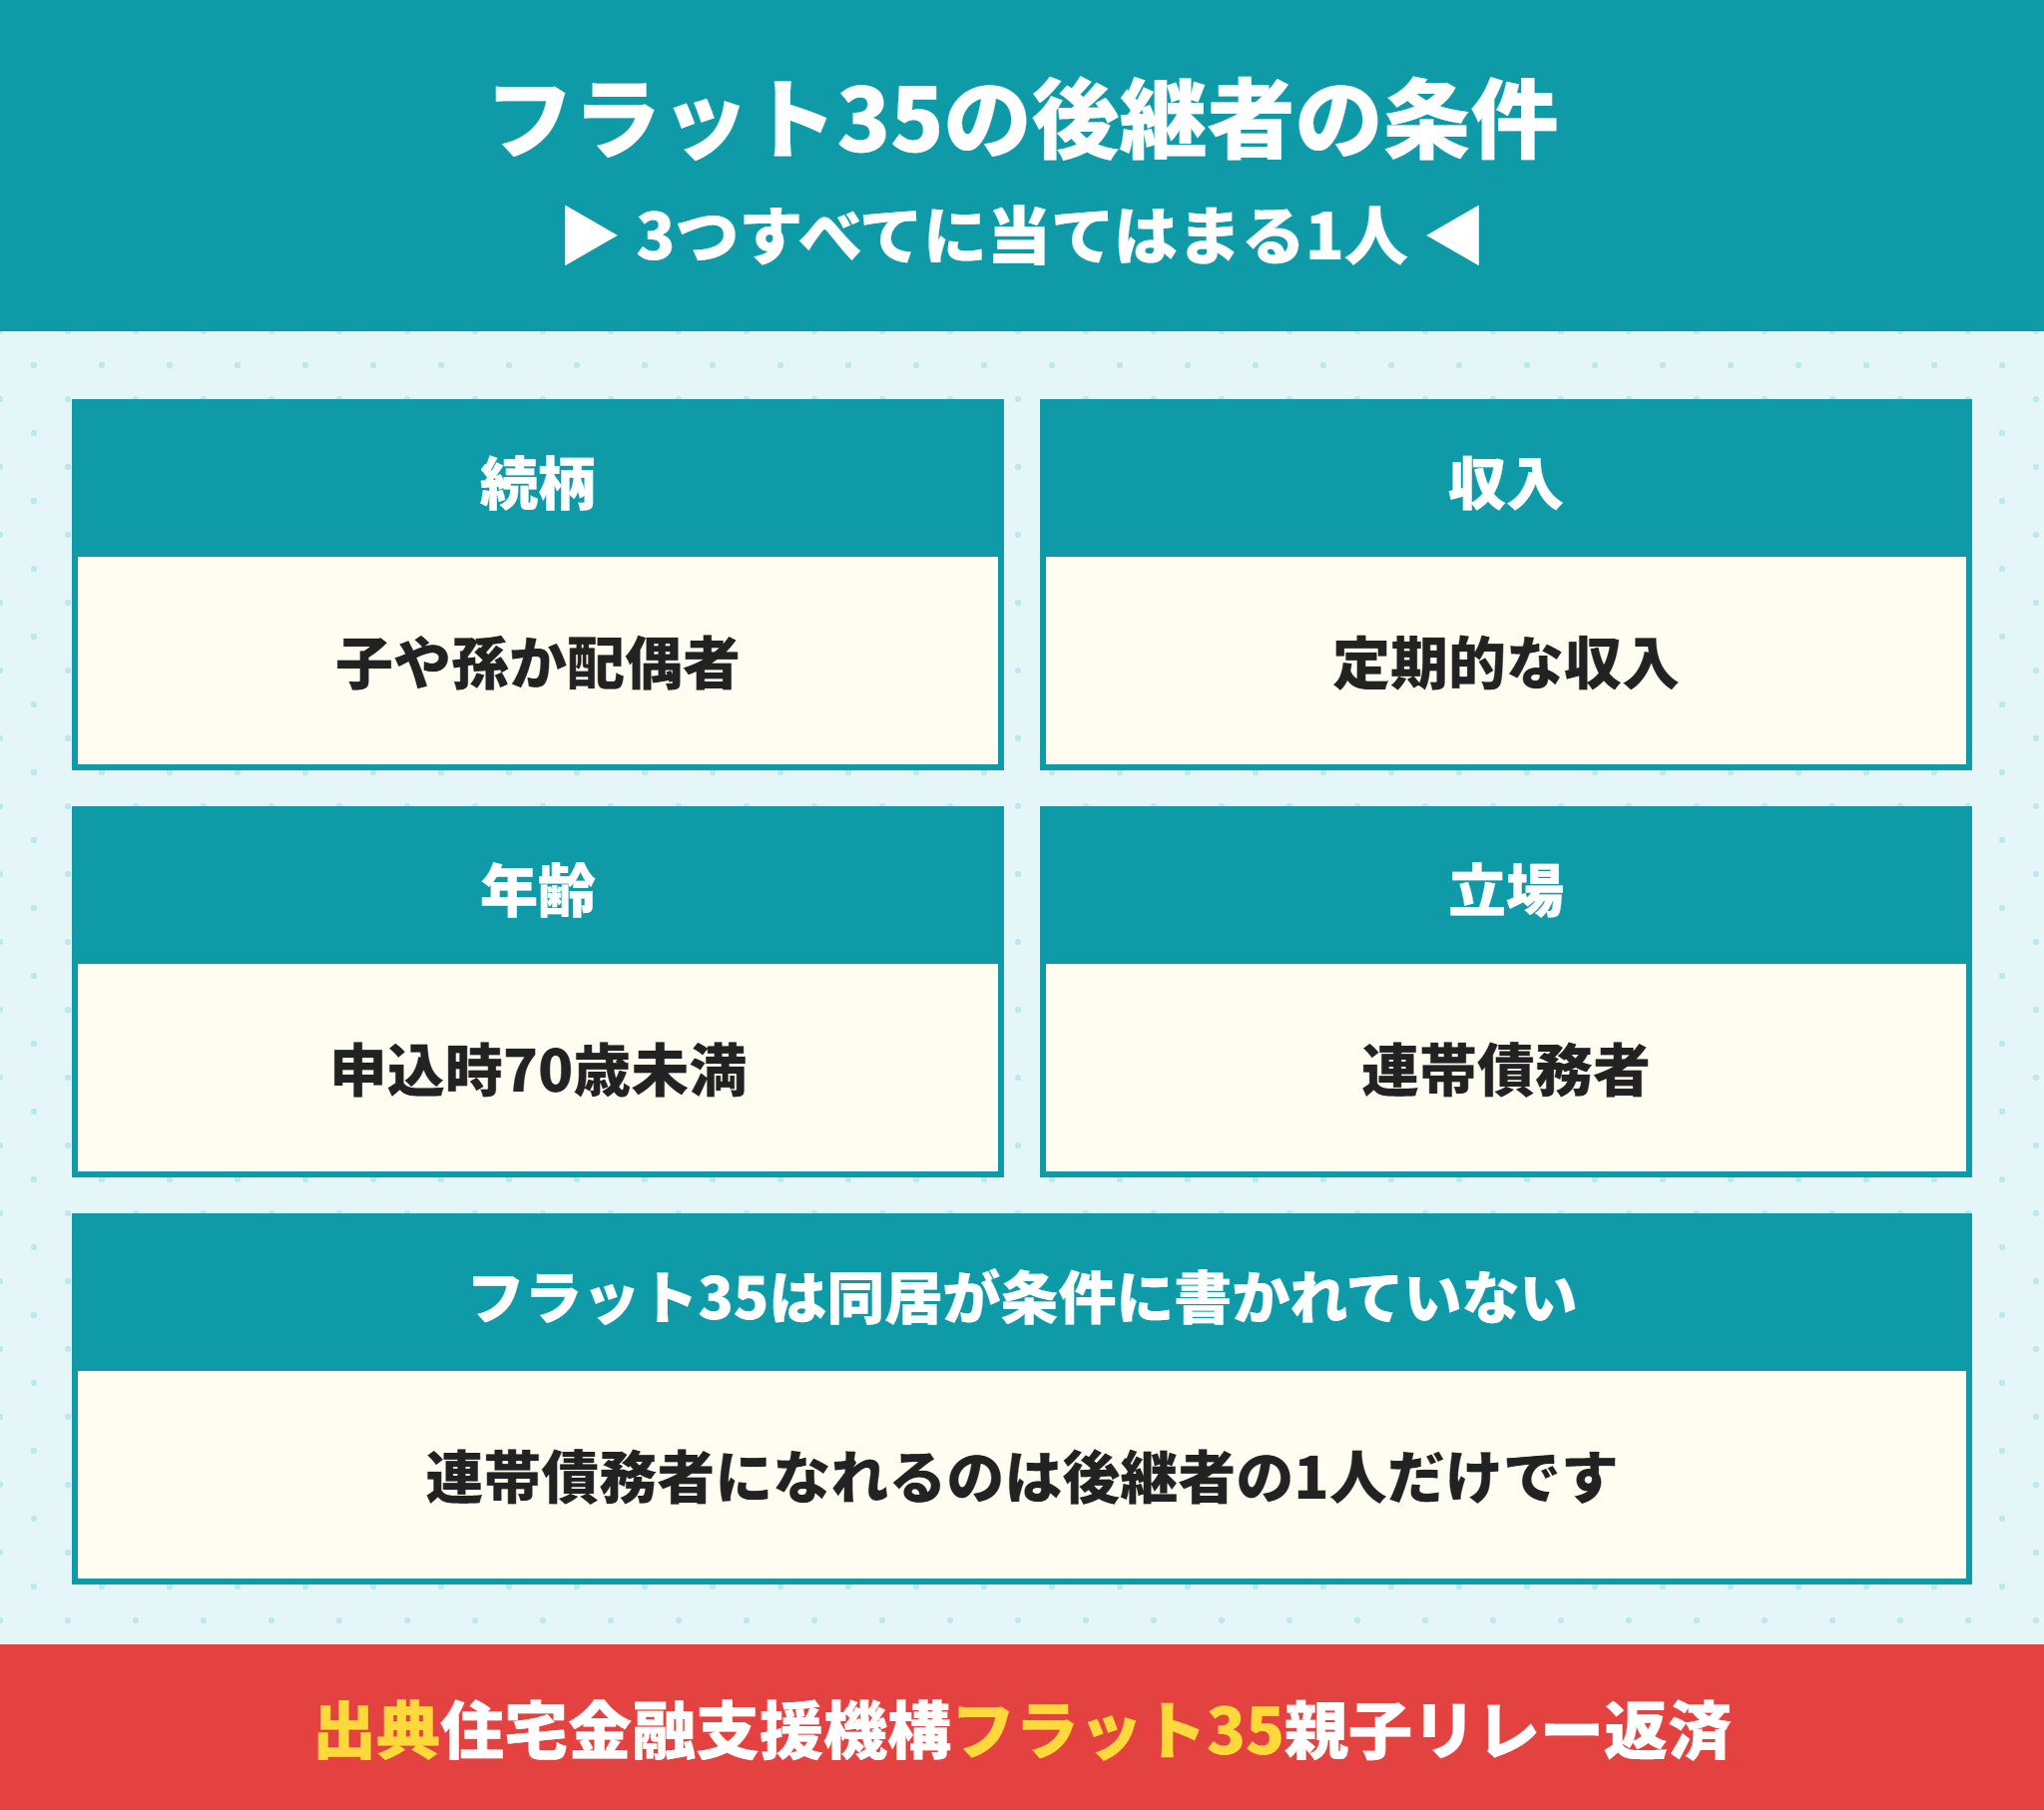
フラット35の親子リレー返済は、後継者が次の3つにすべて当てはまることが条件です。
| 要件 | 中身 |
|---|---|
| 続柄と収入 | 申込み本人の子・孫などの直系卑属か、その配偶者で、定期的な収入がある |
| 年齢 | 申込時の年齢が満70歳未満 |
| 立場 | 連帯債務者になる(1名のみ) |
公式の要件には、親と子が同居することは書かれていません。子の配偶者や孫も後継者になれるのが、フラット35の特徴です。
親が70歳以上でもフラット35に申し込める
フラット35は、申込時の年齢が満70歳未満であることが原則です。後継者の要件を満たす子がいれば、親が満70歳以上でも申し込めると公式に書かれています。
年齢ごとに借りられる期間の考え方は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間で解説しています。
連帯債務者になれるのは後継者の1人だけ
親子リレー返済では、借りた最初の日から後継者が連帯債務者になります。連帯債務者は1名だけなので、後継者以外の家族は連帯債務者になれません。
兄弟2人の収入を合わせて借りることはできない、ということです。フラット35のほかの条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
フラット35の親子リレーで見落としやすい点
後継者は借りた最初の日から連帯債務者で、返済の義務を負う
後継者は申込時の年齢が満70歳未満であることが要件
連帯債務者は後継者の1人だけで、ほかの家族は入れない
銀行の親子二世代型の条件|りそな銀行と関西みらい銀行を比べる
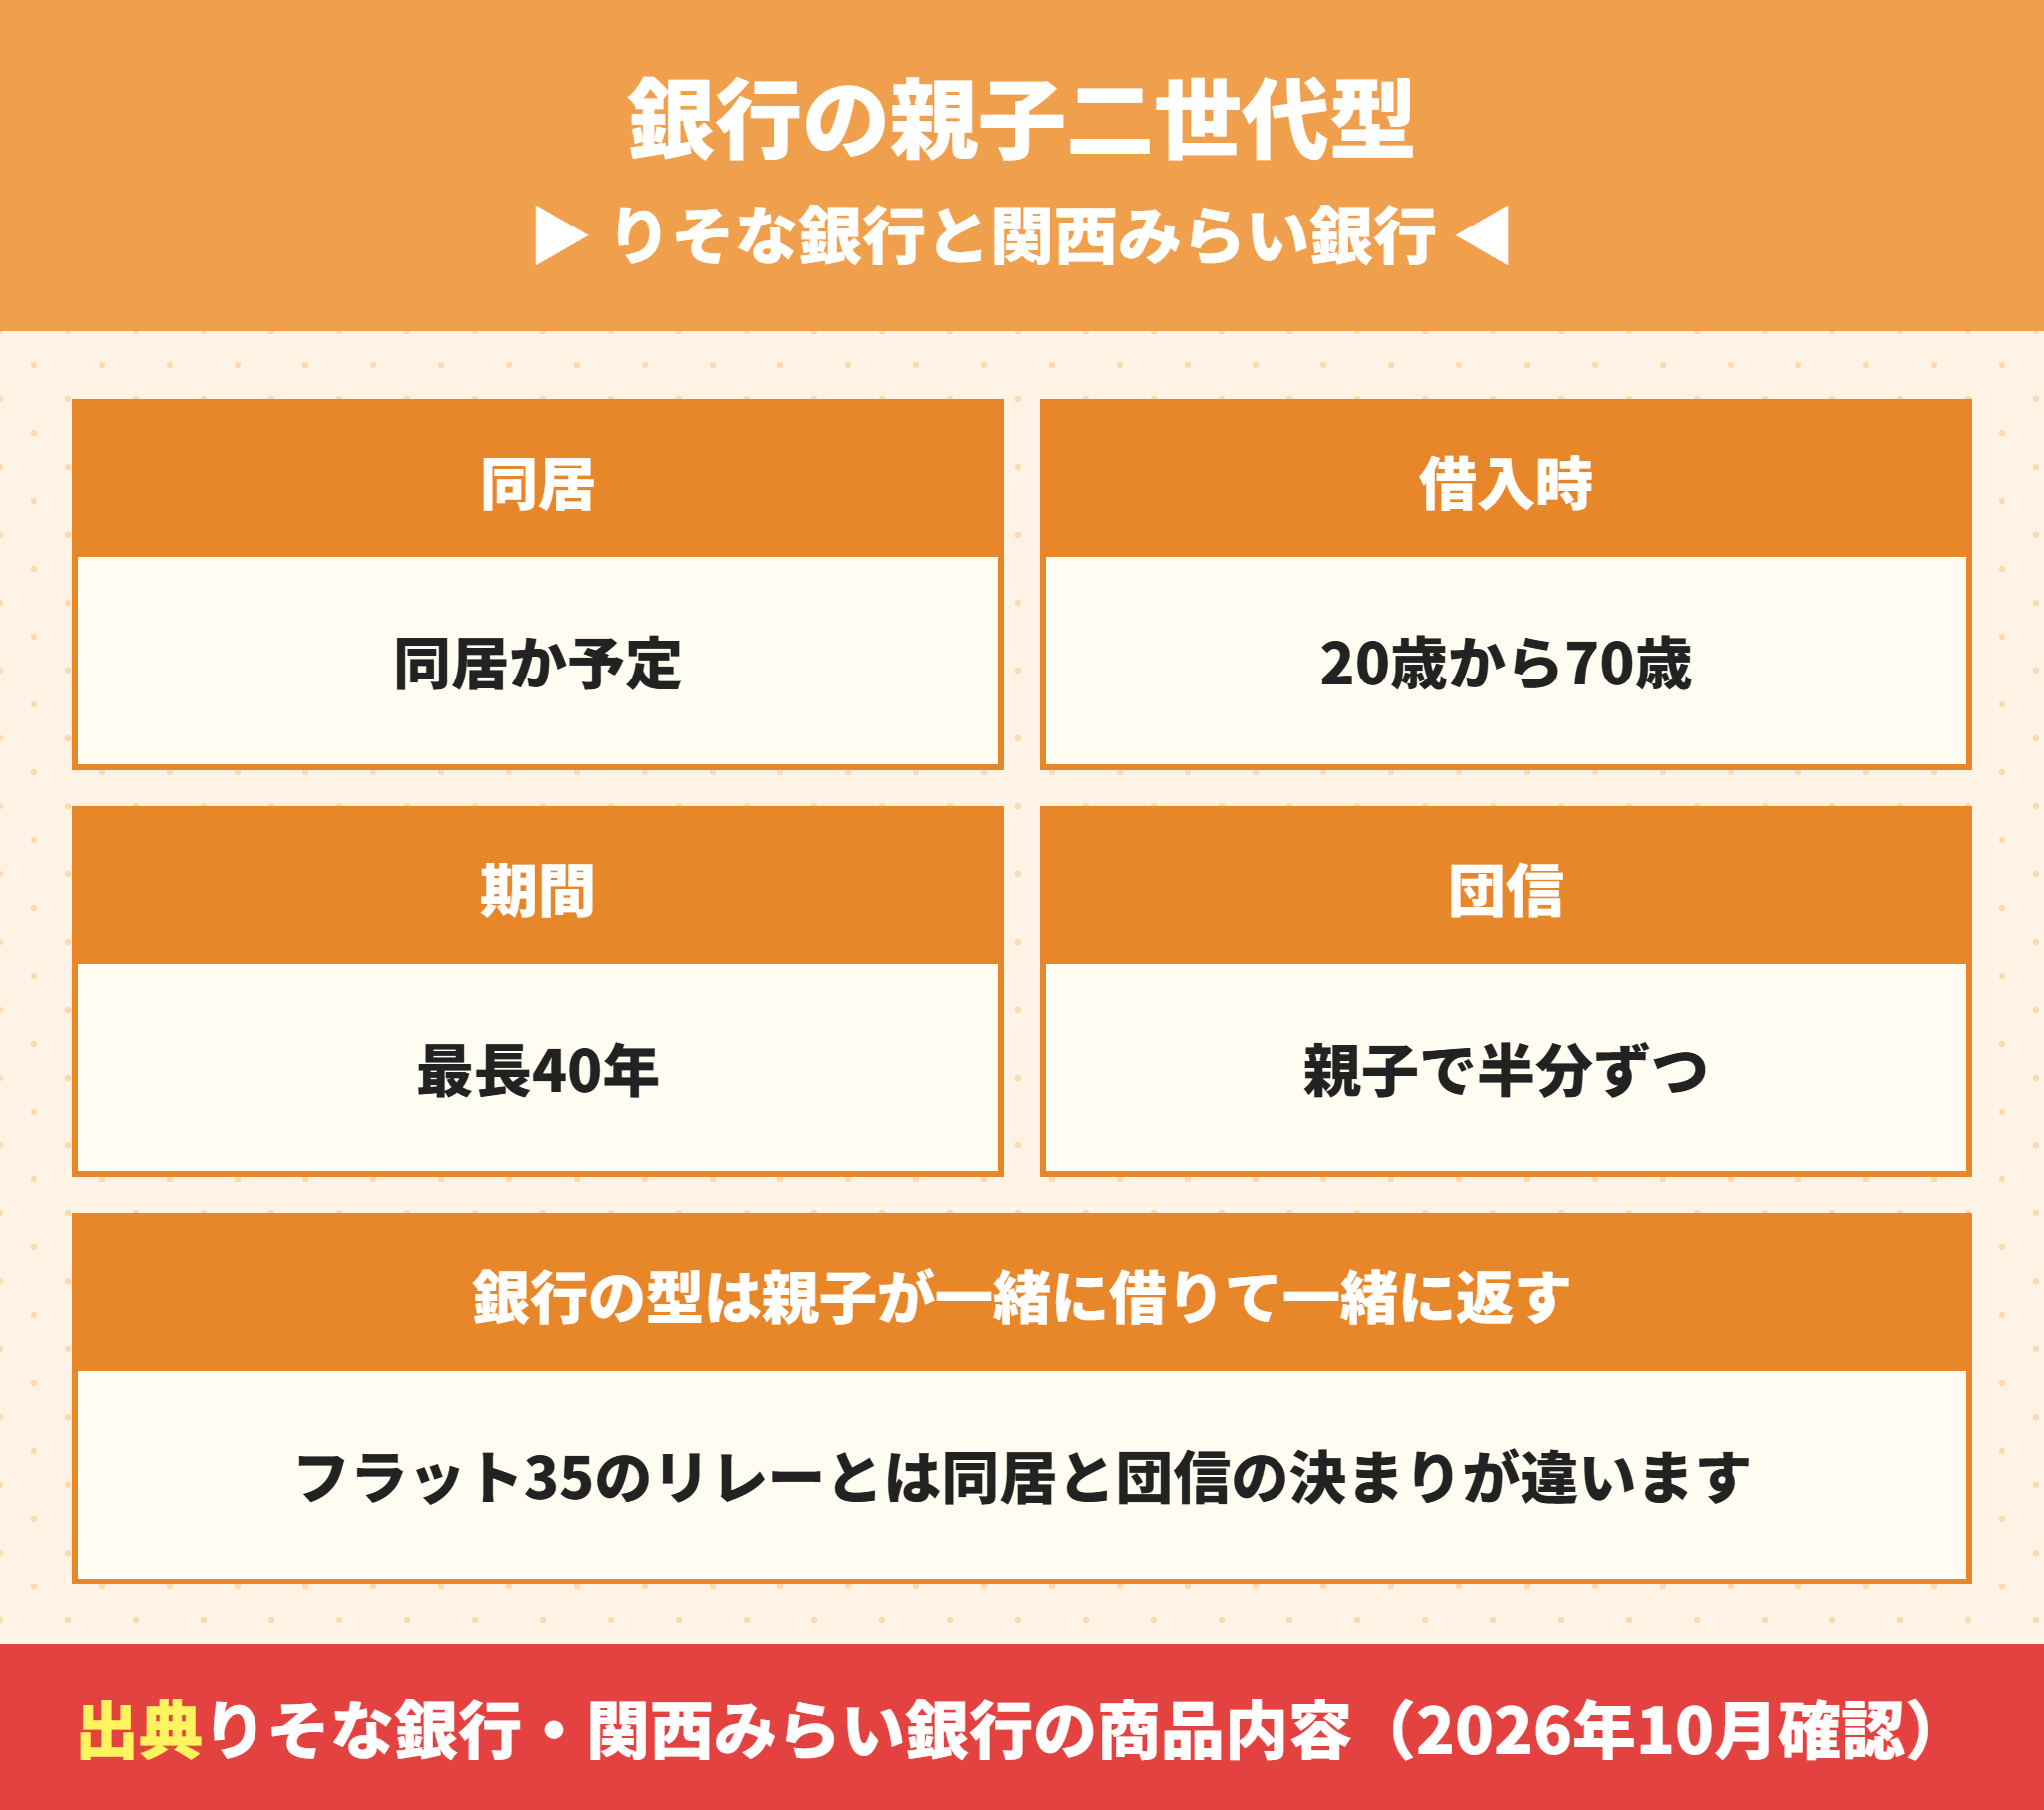
関西で使える銀行にも、親子で借りる商品があります。りそな銀行と関西みらい銀行は「親子二世代型」という名前で公式に条件を出しています。
| 項目 | フラット35 親子リレー | りそな銀行 親子二世代型 | 関西みらい銀行 親子二世代型 |
|---|---|---|---|
| 同居 | 要件に書かれていない | 同居か同居の予定 | 居住か同居の予定 |
| 借りる人 | 子・孫やその配偶者 | 親と子(実子か養子) | 親と子 |
| 借入時の年齢 | 後継者が満70歳未満 | 満20歳以上満70歳未満 | 満20歳以上満70歳未満 |
| 完済時の年齢 | 後継者の年齢で期間を選ぶ | 満80歳未満(親は超えても可) | 満81歳未満(親は超えても可) |
| 最長の期間 | 35年 | 40年 | 40年 |
| 団信 | 申込みのときに確かめる | 親子で半分ずつ | 親子で半分ずつ |
銀行の型は、親と子が一緒に借りて一緒に返す形です。フラット35のように「親が先、子が後」と順番を決める形とは、考え方が少し違います。
同居の要件がフラット35と銀行のいちばんの違い
いちばん大きな違いは同居です。銀行の親子二世代型は、同居か将来の同居の予定が条件になっています。
子が別の家に住むなら、銀行の型は使いにくくなるので注意してください。ほかの銀行も、条件は商品説明書で決まるので、事前審査の前に確かめてください。関西の銀行の比べ方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で整理しています。

うちは子どもが結婚して近くに住む予定です。同居ではなくても使えますか。
 ラクチン君
フラット35の親子リレー返済なら、公式の要件に同居は書かれていません。銀行の親子二世代型は同居か同居の予定が条件なので、別に住むならフラット35から比べるのが近道です。
親子リレーローンの団信|誰が入るかで残る借金が変わる
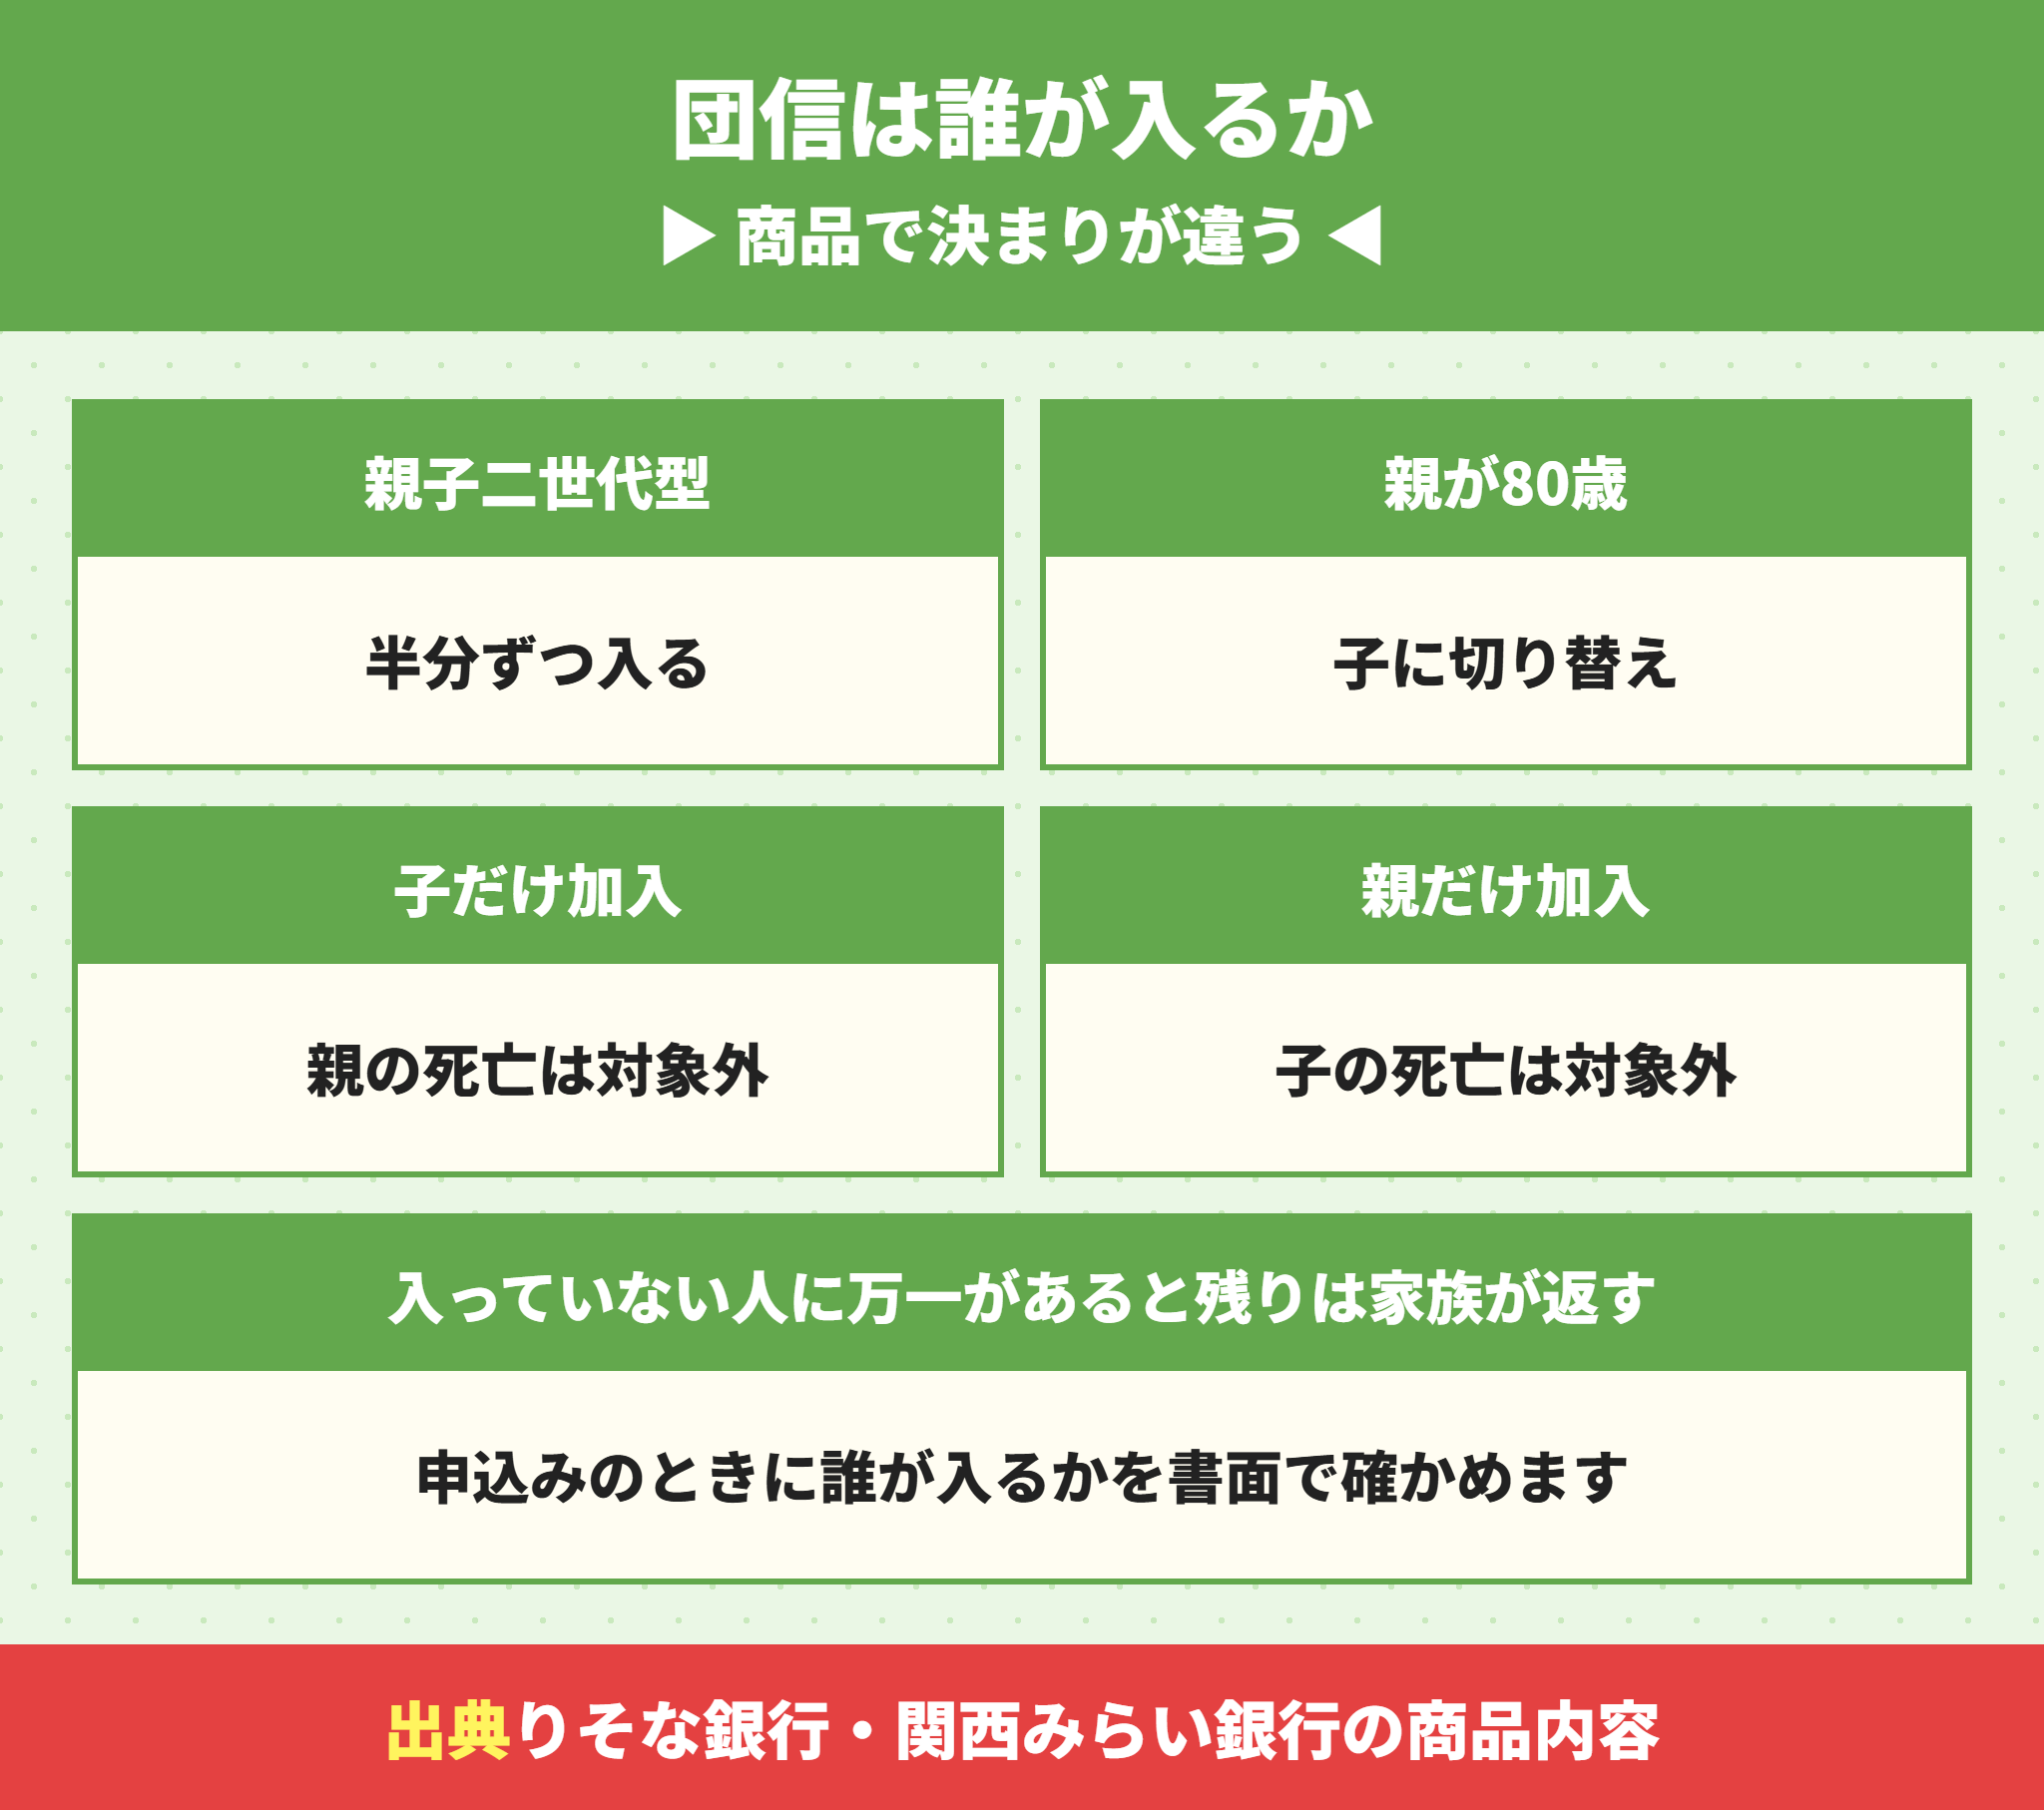
団体信用生命保険(団信)は、借りた人が亡くなったときに残りのローンを保険で返す仕組みです。親子で借りるときは、誰がどれだけ入るかで、残る借金が変わります。
りそな銀行と関西みらい銀行の親子二世代型は、親と子がそれぞれ借入金額の半分ずつ団信に入る決まりです。
親が満80歳か満82歳になると、子が残高に入る形に切り替わるのも特徴です。りそな銀行は親が満80歳、関西みらい銀行は満82歳になった時点です。親の分の保障は、その年齢で終わると考えておきます。
団信に入っていない人が亡くなると残りは家族が返す
子だけが団信に入っている場合、親が亡くなってもローンは減りません。反対に親だけが入っていれば、子に万一のことがあっても残高は残ります。
団信に入っていない人の万一では、残りのローンを家族が返し続けることになります。フラット35の団信も、誰が入るかを申込みのときに決めるので、取扱いの金融機関で書面を見て確かめてください。
名義が2人のときに片方が亡くなった場合の流れは共同名義の住宅ローンで片方が死亡したらどうなる?3つの型で解説で解説しています。りそな銀行の団信の中身はりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身にまとめています。
親子リレーローンの住宅ローン控除と贈与税|負担の割合と持分をそろえる
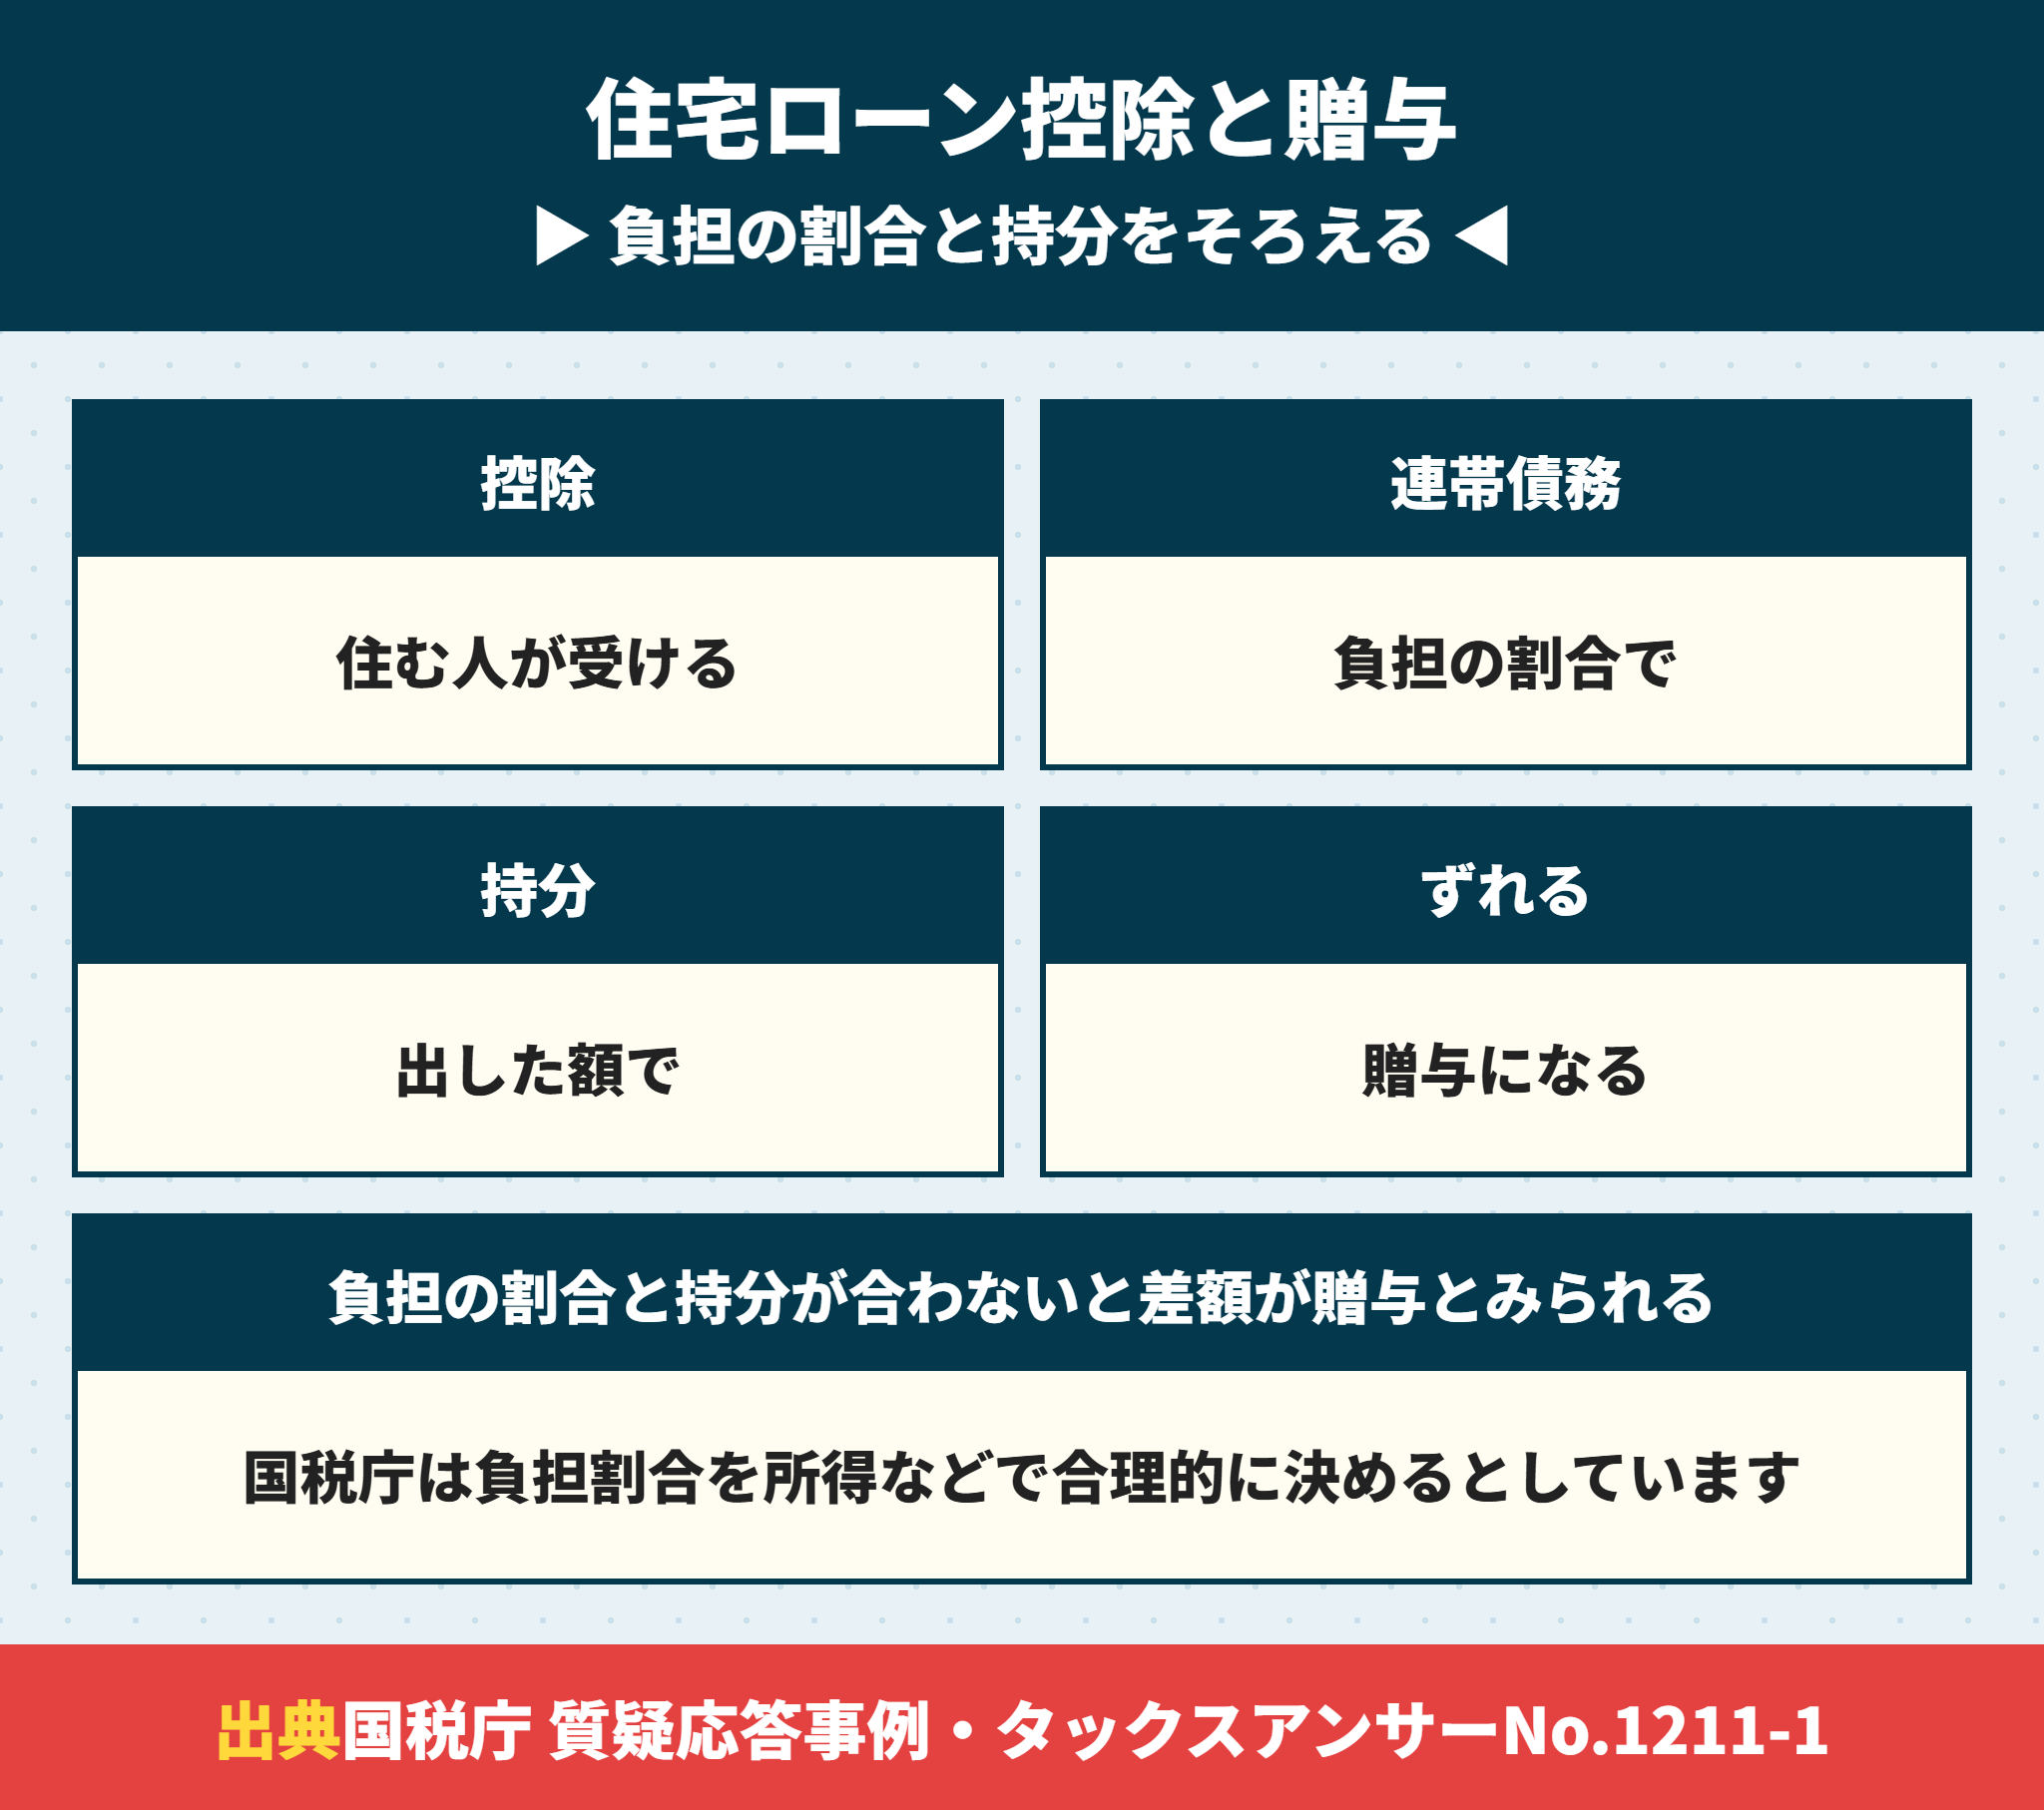
住宅ローン控除を受けられるのは、自分が住む家のためにローンを返している人です。親子で借りるなら、親と子のそれぞれが、自分の負担した分で控除を受ける形になります。
国税庁は、連帯債務の場合は当事者どうしで決めた負担の割合で、控除の対象になる借入金が変わると説明しています。
負担の割合と持分がずれると差額が贈与とみられる
ここが見落としやすいところです。国税庁は、連帯債務の負担割合は所得などに応じて合理的に決め、他方の分を負担した借入金は贈与になるとしています。
たとえば、子が返済のほとんどを負担しているのに、家の名義が親だけになっていると、子から親への贈与とみられるおそれがあります。
| 決めること | 目安 | ずれたときに起きること |
|---|---|---|
| 持分 | 頭金と借入の負担の割合で決める | 出したお金と名義が合わない |
| 負担の割合 | 所得などに応じて決める | 他方の分は贈与になる |
| 返済の口座 | 負担の割合に合わせて分ける | 誰が返したか説明しにくい |
国税庁は、債務を免除されて利益を受けた場合も贈与とみなすとしています。親の分を子が肩代わりするときは、税務署か税理士に先に相談すると安心です。控除の金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で計算しています。
連帯債務の住宅ローン控除は確定申告で負担の割合を書く
親と子の連帯債務で控除を受ける1年目は、それぞれが確定申告をします。確定申告書には、連帯債務の負担の割合を書く欄があるので、契約の前に割合を決めておきます。
国税庁は、持分と負担の割合が違う場合の書き方も記載例で示しています。割合を途中で変えると計算がややこしくなるので、最初に決めた割合で返済の口座も分けておくと説明しやすくなります。
親子リレーローンで親が亡くなったときの相続|親の持分は兄弟と分ける
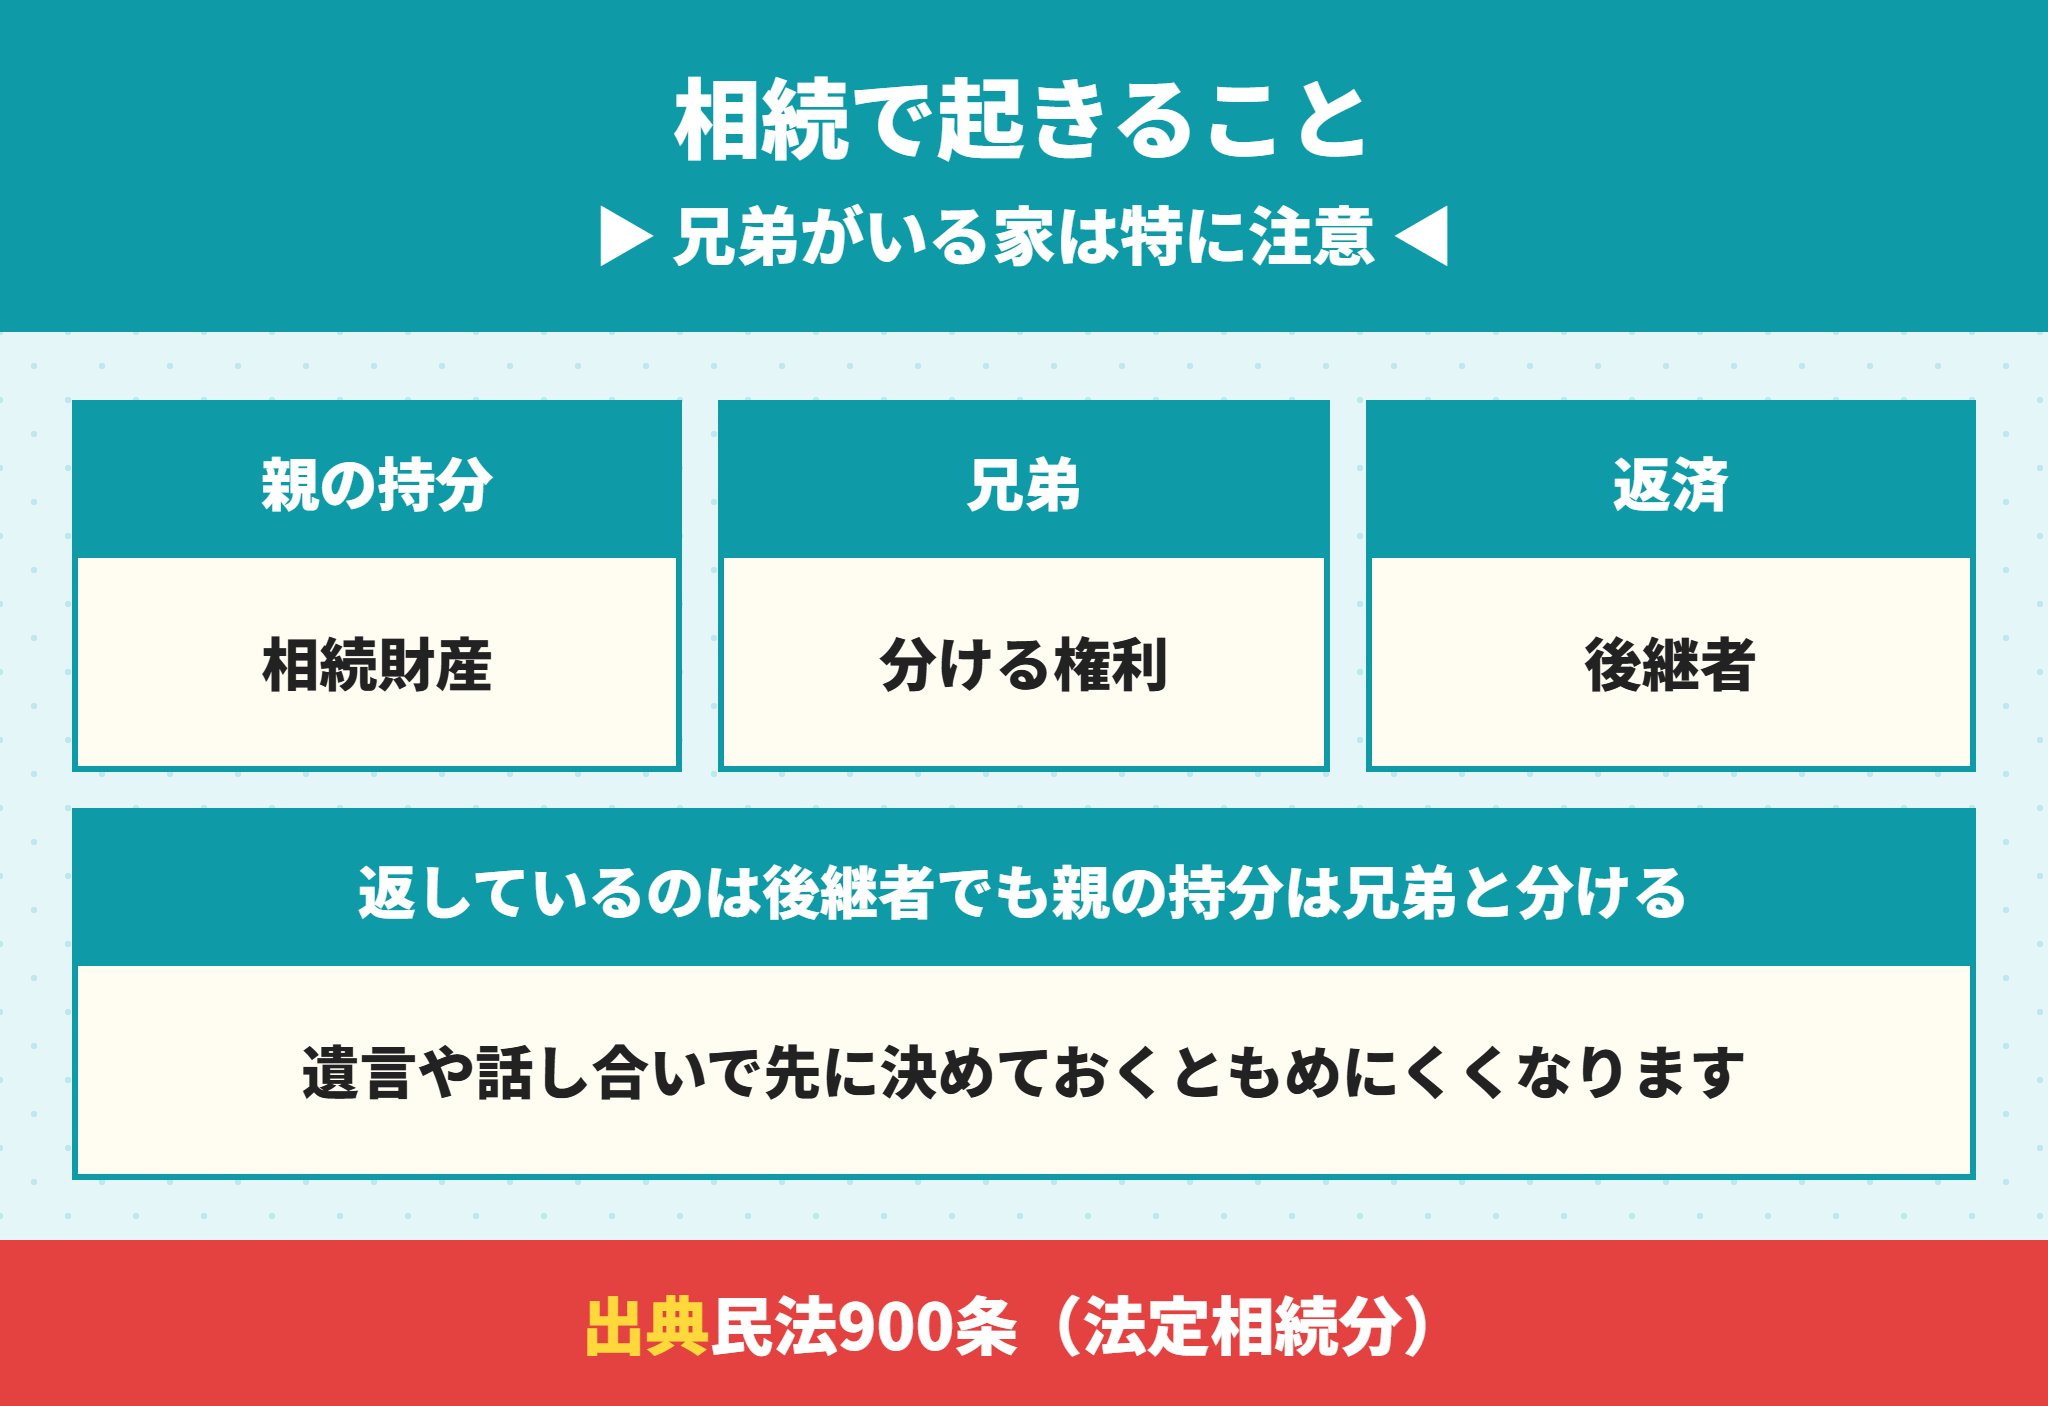
親子リレーでよく起きるのが、相続の話です。返済を引き継いでいるのが後継者の子でも、親の持分は相続財産になり、ほかの兄弟にも分ける権利があるのです。
民法では、子が何人かいれば、子の相続分は等しく分けると定めています。後継者の子が「自分が返してきた家だ」と思っていても、法律の上では兄弟と分ける対象です。
遺言と家族の話し合いで先に決めておく
もめないようにするには、親の持分を誰が引き継ぐかを、遺言や家族の話し合いで先に決めておくのが確実です。
兄弟がいる家では、親子リレーを使う前に、家族みんなで一度話しておくと後が楽になります。
相続のときに確かめる3つ
親の持分の割合と、後継者以外に相続人がいるか
親が団信に入っていたか(入っていればローンの残高が減る)
遺言があるか、家族で話し合った内容を書面に残したか
 ラクチン君
親の持分を後継者以外の兄弟が相続すると、家を売るときに兄弟全員の同意が要ることがあります。早めに話し合っておくと安心です。
50代で親子リレーローンを使うときの試算|月々は下がるが総返済は増える
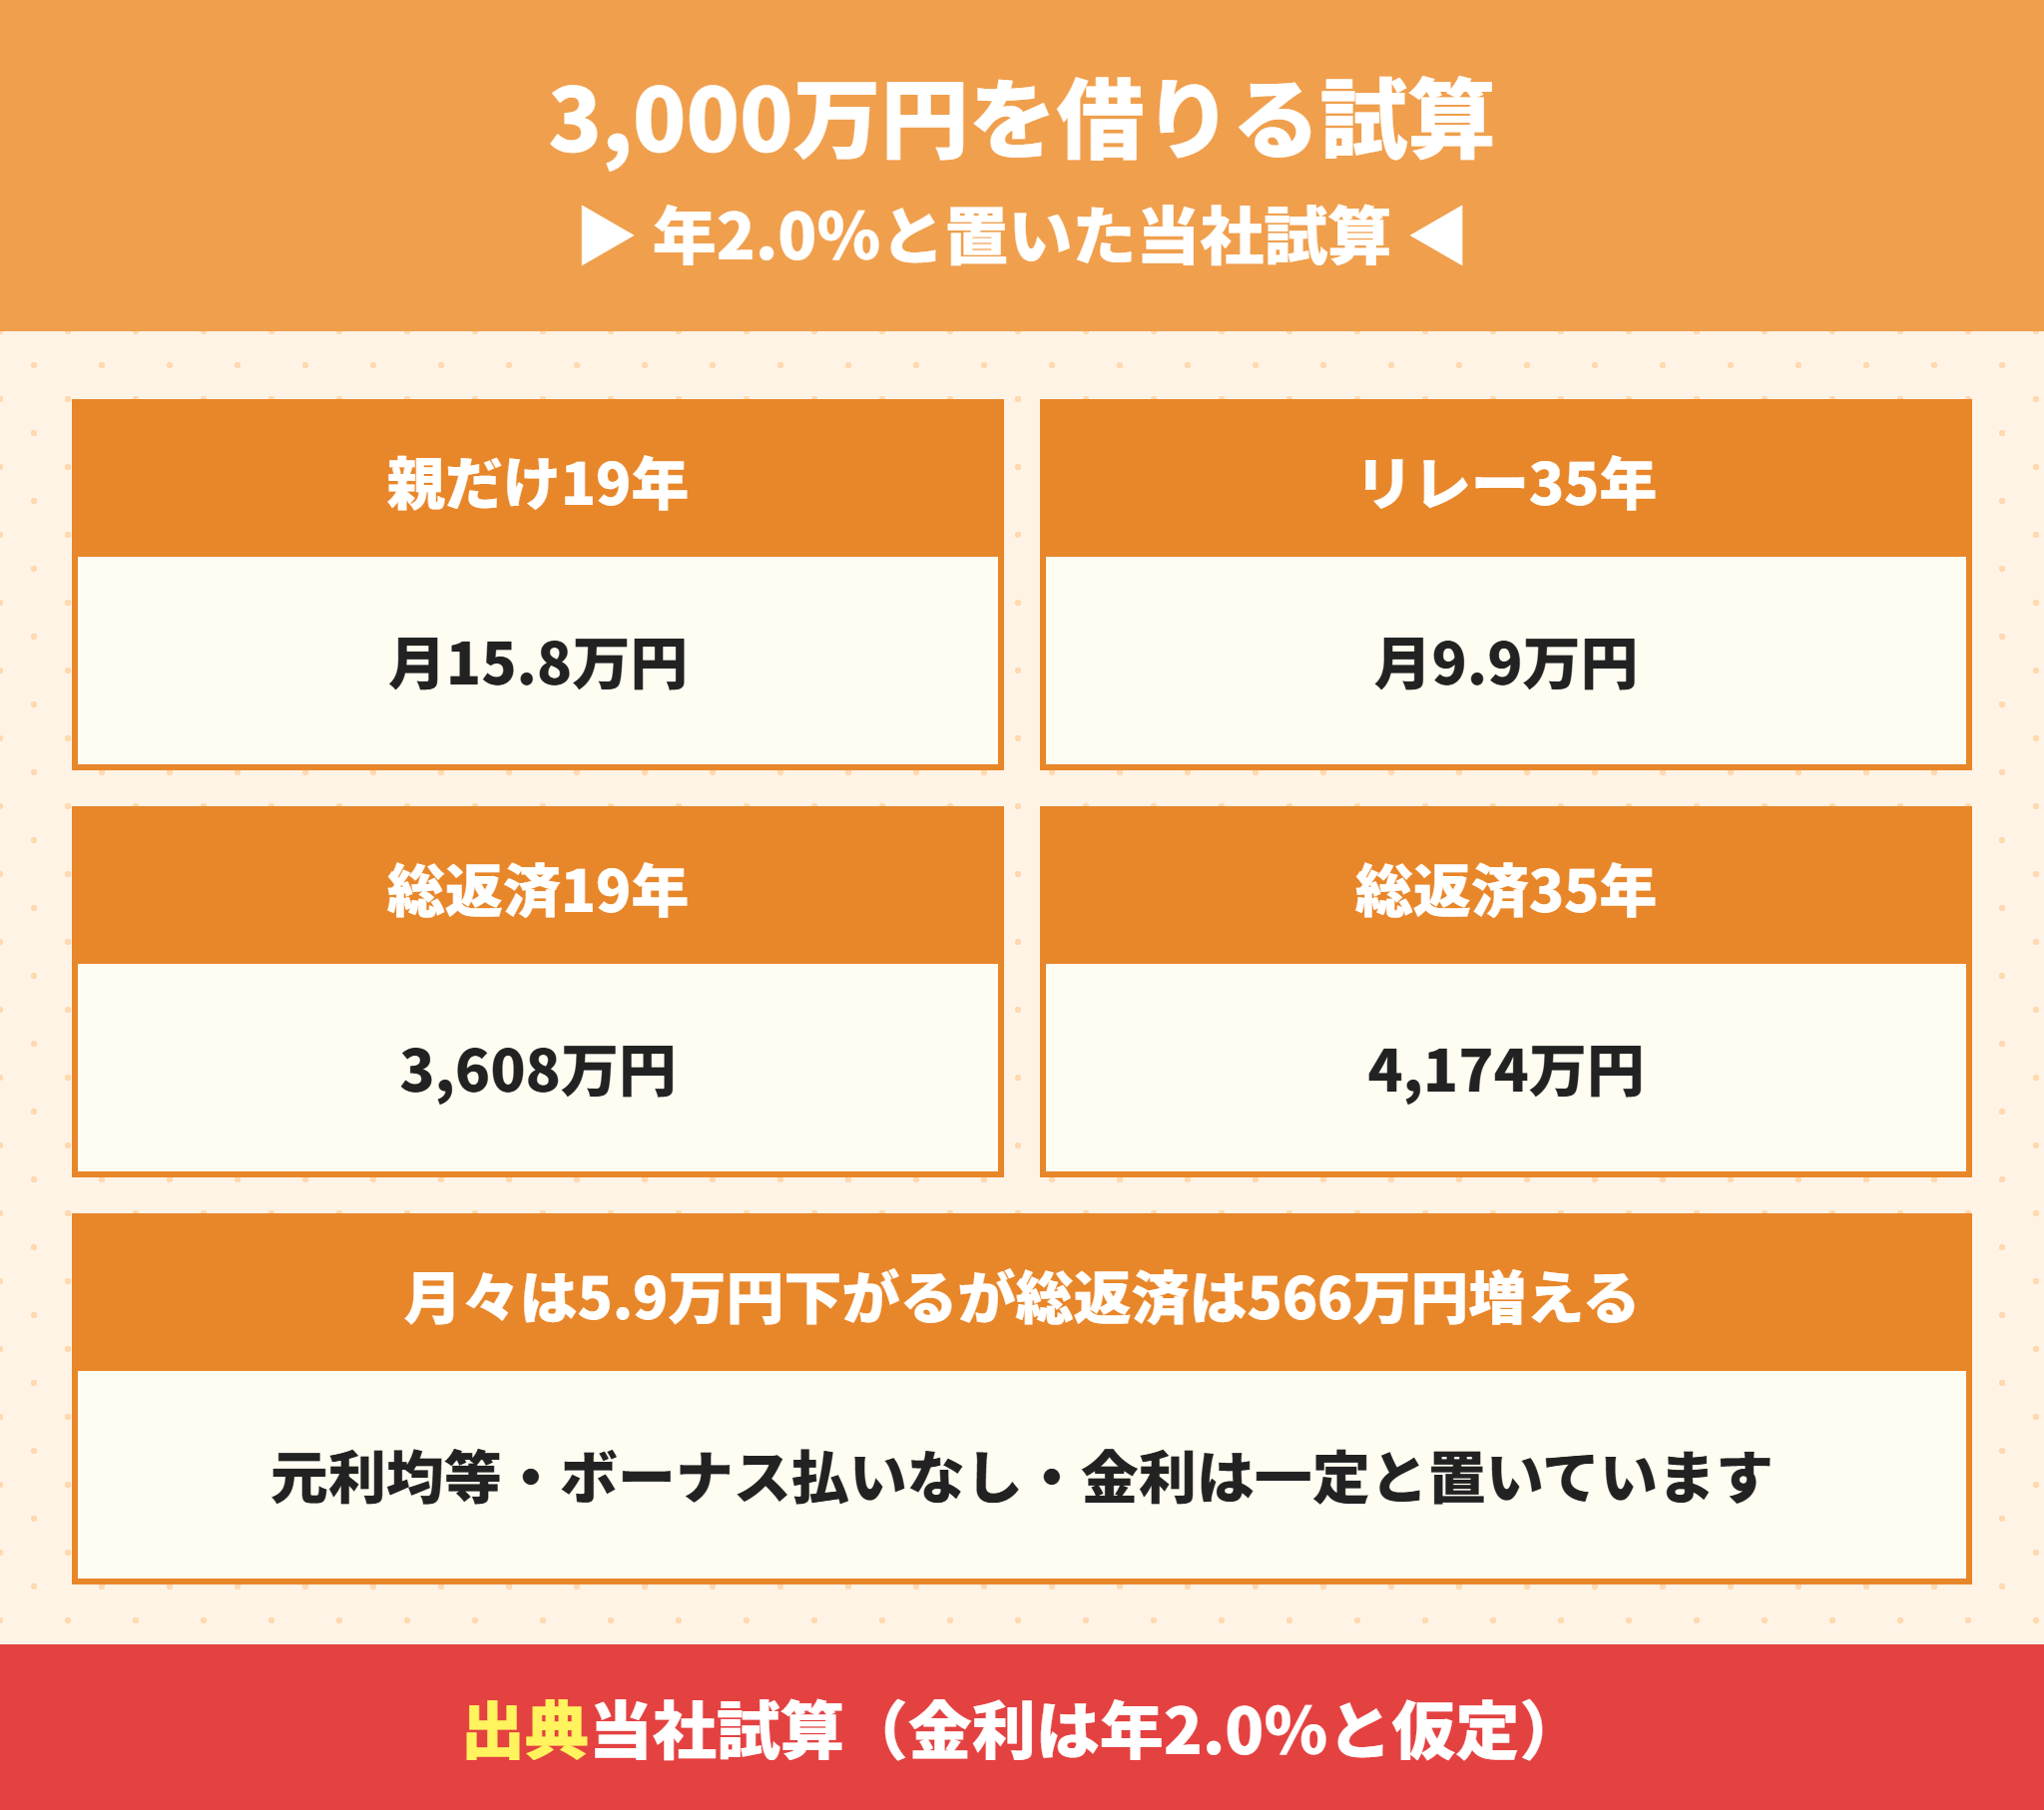
50代や60代で建売を買う場合を考えます。3,000万円を年2.0%で借りたときの当社試算です。
| 借り方 | 期間 | 月々の返済 | 総返済額 |
|---|---|---|---|
| 親だけで借りる | 19年 | 約15.8万円 | 約3,608万円 |
| 親子リレーで借りる | 35年 | 約9.9万円 | 約4,174万円 |
期間を35年に延ばすと、月々は約5.9万円下がり、総返済は約566万円増える計算です。
月々が楽になる分、利息は増えます。期間を延ばしたときの総返済の増え方は住宅ローン50年のデメリットは?35年40年との返済額比較と何歳まで組めるか上乗せ金利で計算でも比べています。
完済の年齢から逆算すると子の年齢で期間が決まる
フラット35では、後継者の申込時の年齢をもとに、80歳から年齢を引いた年数と35年の短い方まで選べます。公式の例では、30歳3か月の後継者を31歳として「80歳−31歳」と数えています。子が45歳未満なら、親の年齢にかかわらず35年で組める計算です。
| 親の年齢 | 子の年齢 | 親だけの期間 | 親子リレーの期間 |
|---|---|---|---|
| 55歳 | 25歳 | 24年 | 35年 |
| 60歳 | 30歳 | 19年 | 35年 |
| 65歳 | 38歳 | 14年 | 35年 |
| 65歳 | 48歳 | 14年 | 31年 |
子の年齢が上がると、リレーでも35年に届かなくなります。子が40代後半なら、期間がどこまで延びるかを先に確かめてください。
建売を親子で買うときは持分を出したお金で決める
建売の売買契約と登記では、誰がどれだけの持分を持つかを決めます。頭金と、ローンの負担の割合に合わせて持分を決めるのが基本です。
二世帯で暮らせる建売の探し方は二世帯住宅の建売はある?建売1349件で3件だけの実数と完全分離の税金と親子リレーローンで解説しています。
親子リレーにすると、建売の手続きで何か増えますか。
ラクチン君契約のときに名義と持分を決め、ローンの申込みに子の収入の書類を出すくらいです。完成済みの建売なら、契約の前に事前審査を出しておくと、親子どちらの条件で通るかが早く分かります。
当社は新築の建売を仲介手数料0円でご案内しています。ご希望があれば、親子での名義の決め方や、事前審査をどこに出すかのご相談もお受けします。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
親子リレーローンに関するよくある質問
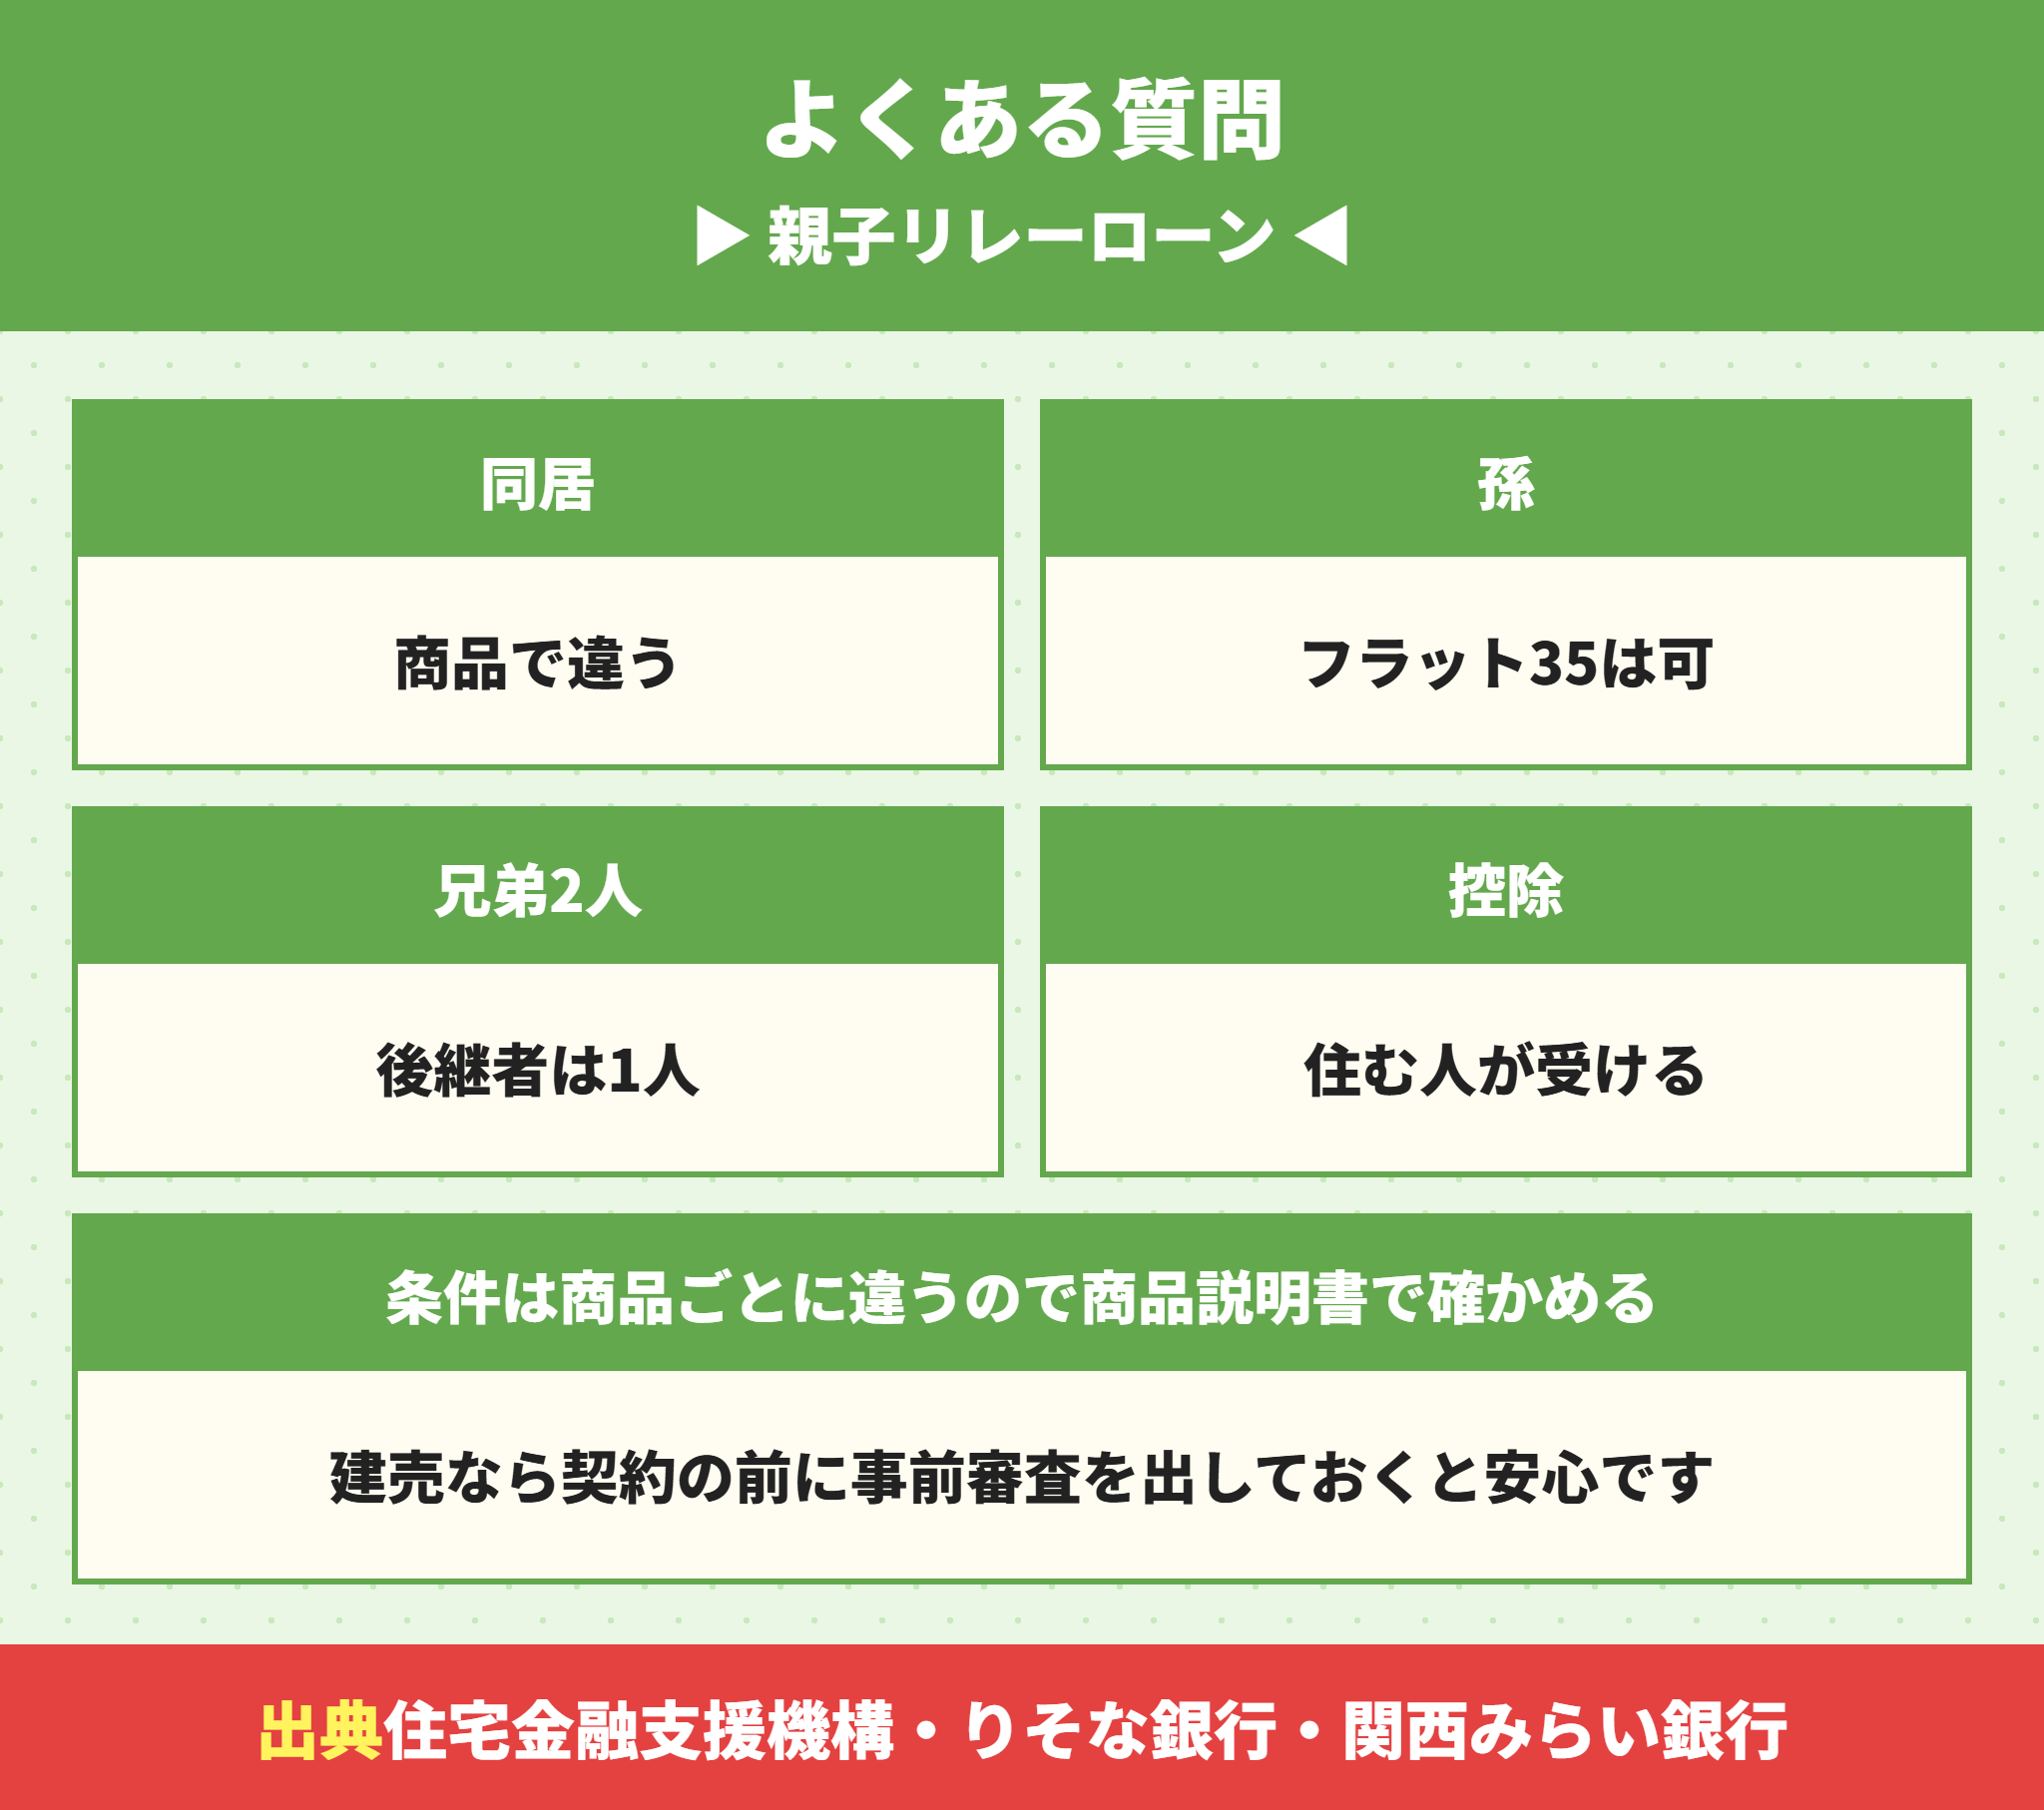
- 親子リレーローンは同居が必要ですか。
-
商品で違います。フラット35の親子リレー返済は、公式の要件に同居が書かれていません。りそな銀行と関西みらい銀行の親子二世代型は、同居か同居の予定が条件です。
- 孫や子の配偶者も後継者になれますか。
-
フラット35なら、申込み本人の子・孫などの直系卑属か、その配偶者で定期的な収入がある方が後継者になれます。
- 兄弟2人とも後継者にできますか。
-
フラット35では、連帯債務者になれるのは後継者の1人だけです。兄弟2人を後継者にすることはできません。
- 住宅ローン控除は誰が受けられますか。
-
その家に住み、ローンを負担している人です。連帯債務なら、決めた負担の割合に応じてそれぞれが受けます。
- 親が70歳以上でも申し込めますか。
-
フラット35なら、後継者の要件を満たす子がいれば、親が満70歳以上でも申し込めます。
- 親子リレーローンのデメリットは何ですか。
-
期間が延びて総返済が増えること、団信に入っていない人の万一で残高が残ること、親の持分が相続で兄弟と分ける財産になることです。
親子リレーローンは契約の前に4つを決める|まとめ
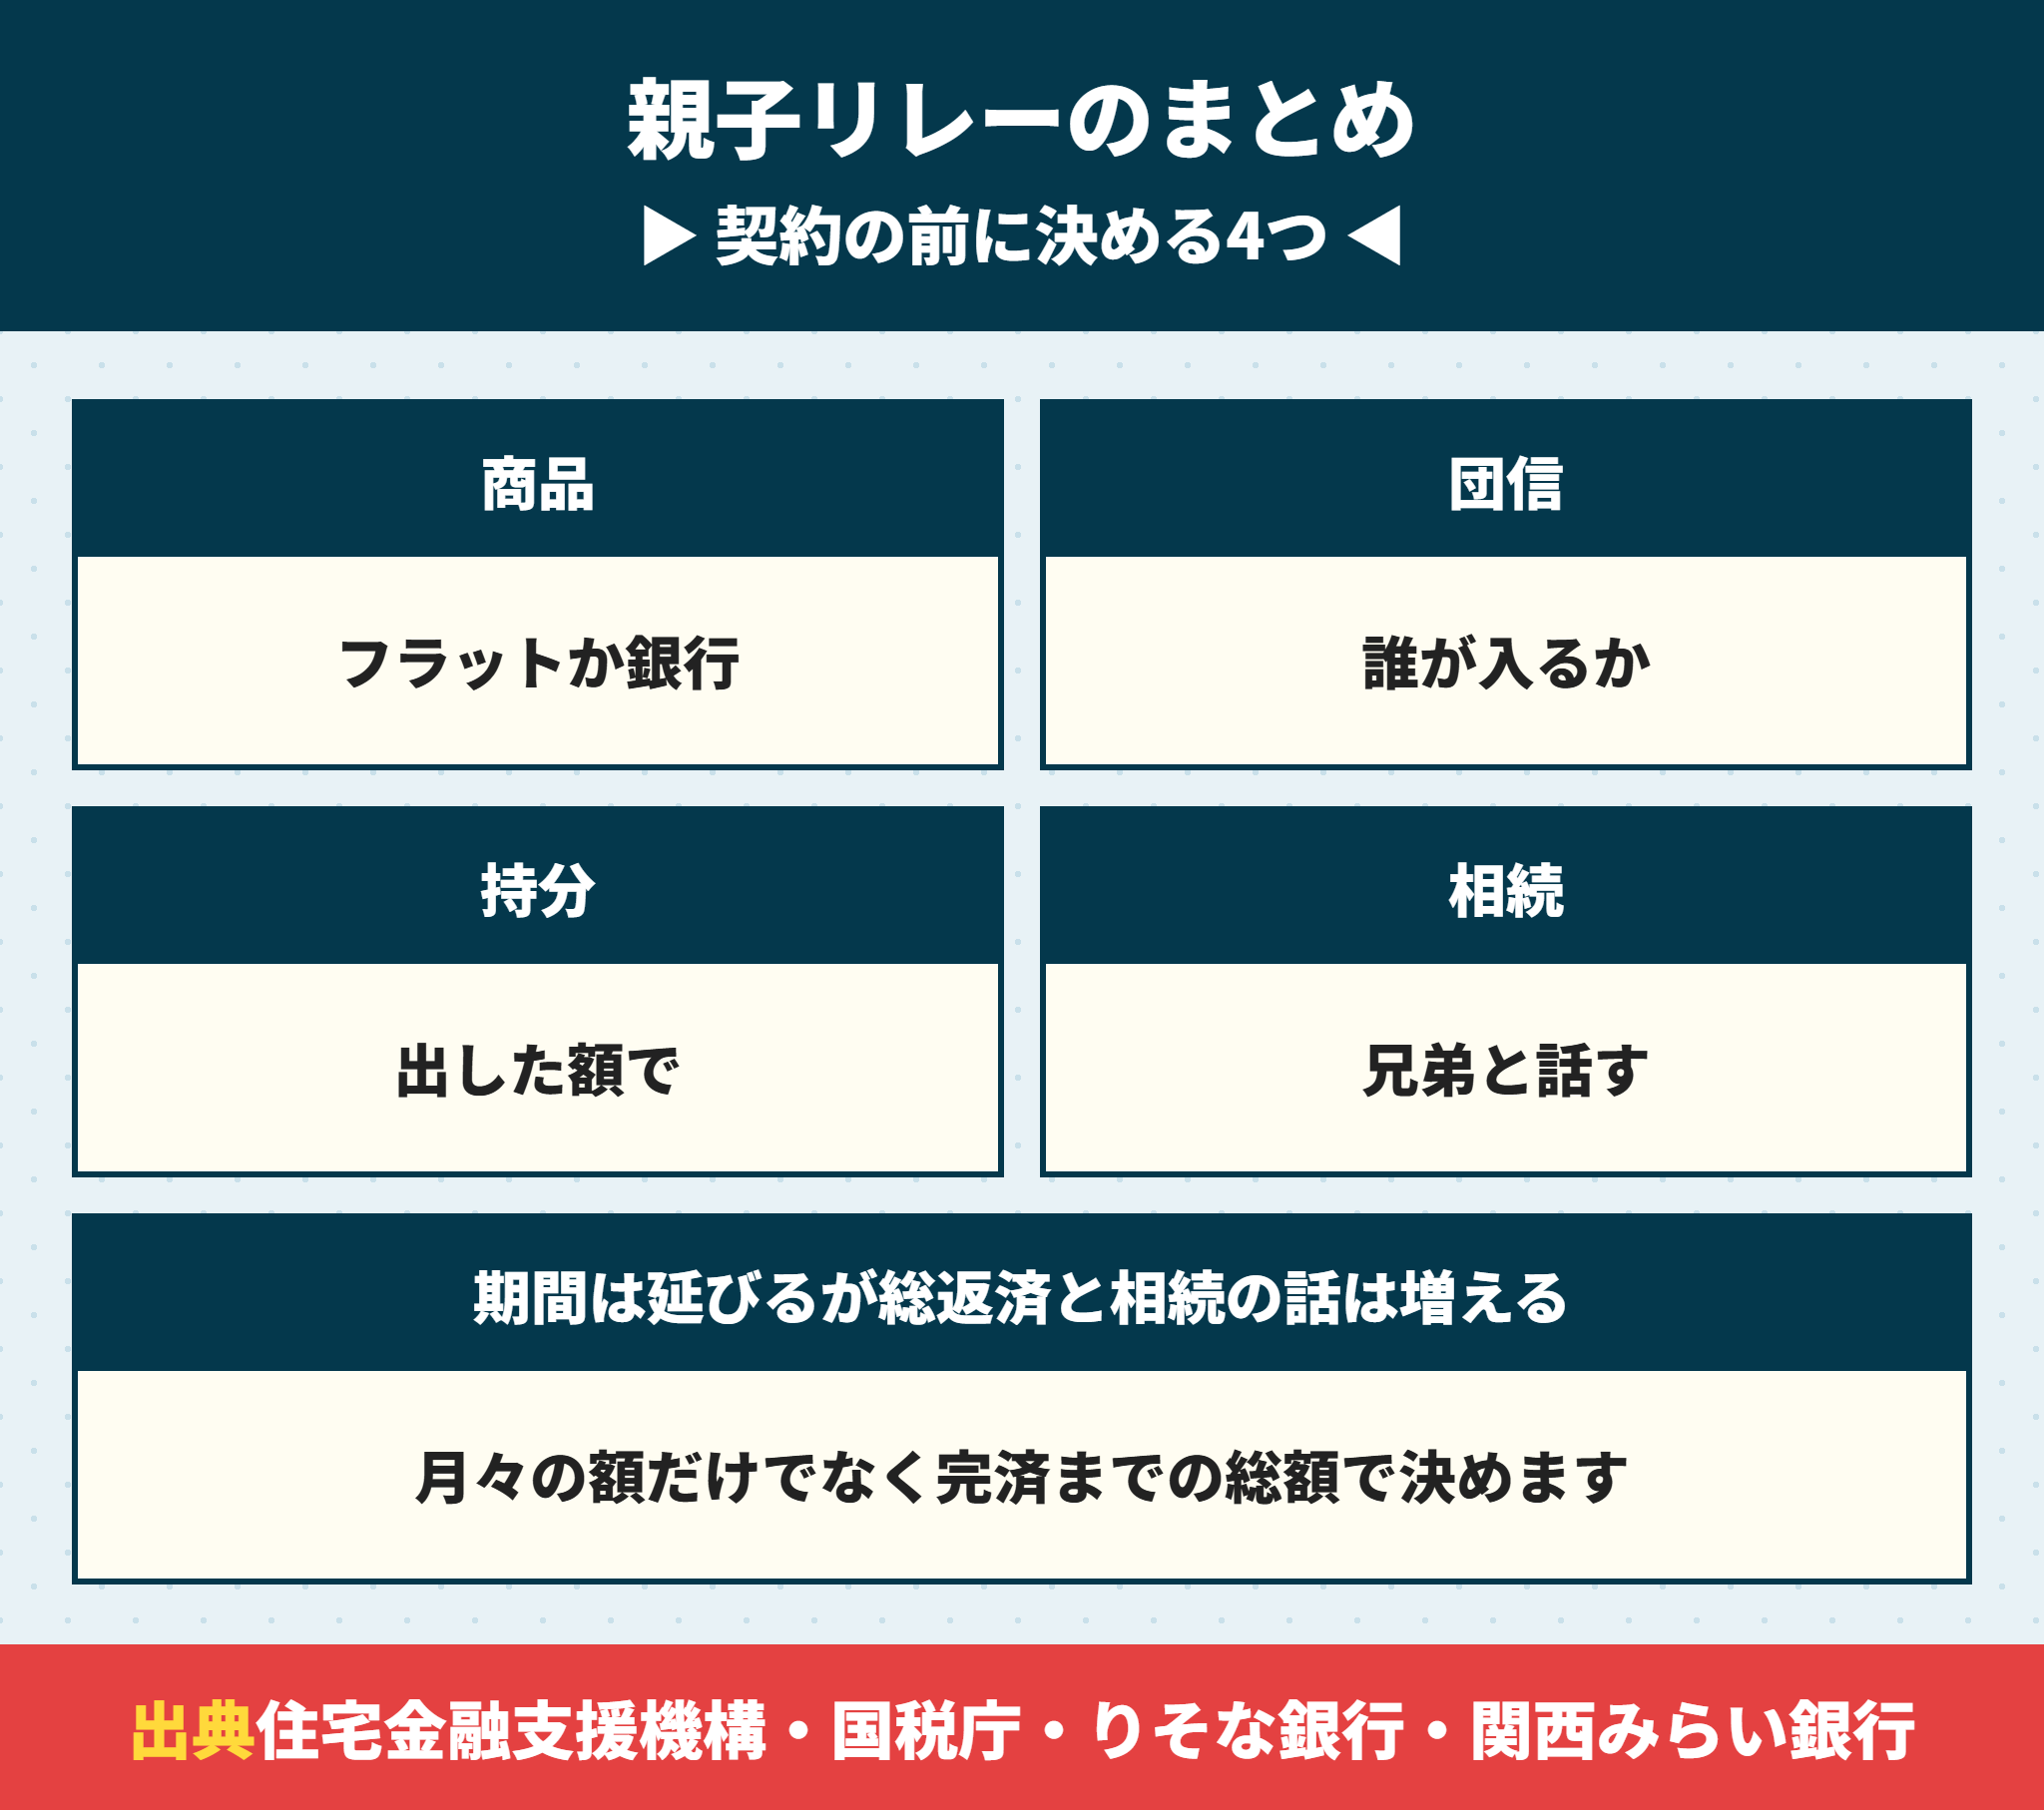
最後にまとめます。親子リレーローンは期間を延ばせる代わりに、団信と持分と相続を先に決めておく必要があるローンです。
- 子の年齢で期間を決めるので親が60歳でも35年で組めることがある
- フラット35は同居が要件になく後継者は子や孫かその配偶者の1人
- 銀行の親子二世代型は同居か同居の予定が条件で団信は半分ずつ
- 負担の割合と持分がずれると差額が贈与とみられる
- 親の持分は相続財産になり兄弟と分ける
- 3,000万円なら月々は約5.9万円下がり総返済は約566万円増える(当社試算)
月々の額だけで決めず、完済までの総額と家族の話し合いまで含めて選ぶのが、後悔しない近道です。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








