





住宅ローンで買った家に住まず、住民票だけ移すのはバレる?

転勤が決まって、買ったばかりの家に住めなくなった
事情が変わって住めなくなったとき、どう届け出ればいいのか分からず、そのままにしてしまう方は少なくありません。
結論からいうと、本人や家族が住むことが貸出しの条件。住まないのであれば、その旨を金融機関に伝える必要があります。
住民票の移動だけで居住が認められるわけではありません。実際に住んでいるかが問われます。
住まずに借りたままにするのは資金使途違反にあたり、契約上の問題になります。
ただし、進め方を間違えると
違反が判明した場合、残債の一括返済を求められることがあります。
応じられなければ、最終的に競売という結末もあり得ます。
住宅ローン控除も要件を満たさなくなるため、受けた控除を返すことになります。
逆にいえば、転勤などで住めなくなった場合には、届け出ることで認められる道があります。
この記事では、住宅ローンと住民票の関係と、住めなくなった場合の正しい手続きを解説します。
- 住宅ローンが居住を条件にしている理由
- 住民票だけ移した場合にどう扱われるか
- 住んでいないことが分かる経路
- 違反が判明した場合に起きること
- 転勤で住めなくなった場合の届出と控除の再適用
- 貸す・売るという正しい出口

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンは自分が住むことが条件
住宅ローン控除は取得から6か月以内の入居が要件
銀行の契約とは別に、税金の側にも居住の条件があります。取得等の日から6か月以内に入居することです。
国税庁は、住宅ローン控除の要件の1つとしてその年の12月31日まで引き続きその者の居住の用に供していることが必要だと公表しています。
つまり入居の期限と、年末まで住み続けることの2つが見られます。住民票の所在ではなく、実際に住んでいるかどうかです。
控除の金額の話は住宅ローン控除の還付金が8万円しかないのはなぜ?計算と時期に書いています。
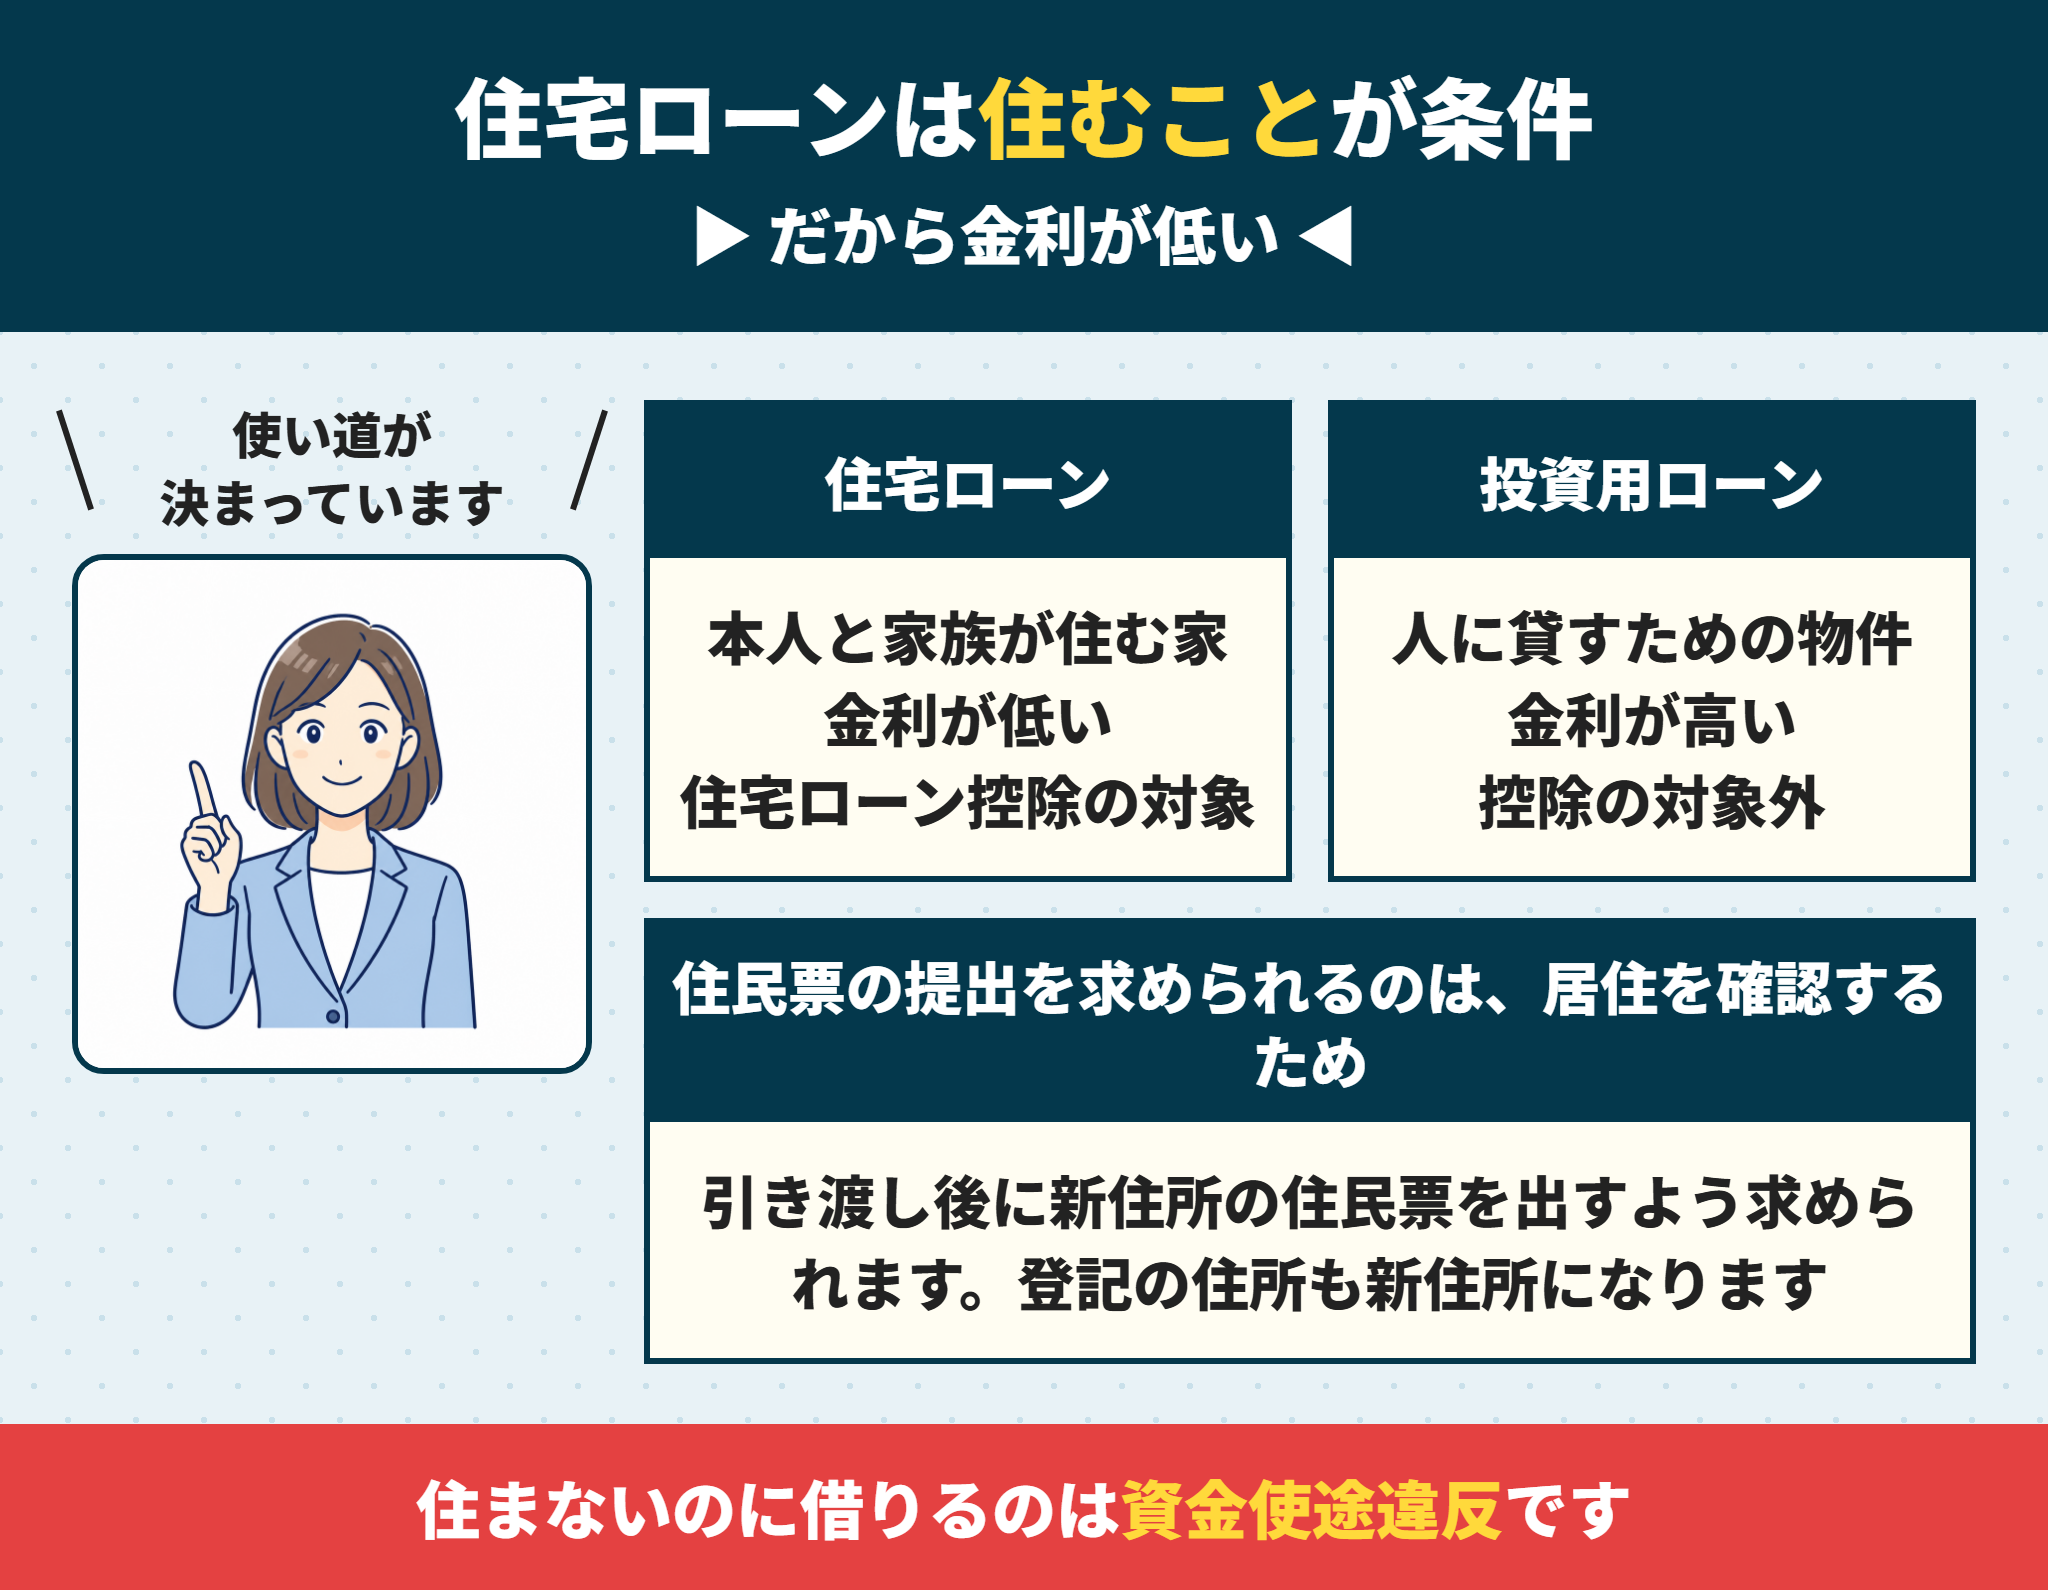
まず、住宅ローンという商品の前提から整理します。
金利が低いのは、本人や家族が住む家に限って貸しているからです。
順に見ていきます。
住宅ローンの資金使途は本人と家族の居住用
住宅ローンは、借りた本人やその家族が住むための住宅を取得する目的で貸し出されます。
金銭消費貸借契約書には、その旨と、住まなくなった場合に通知する義務が定められているのが通常です。
人に貸すなら投資用ローンで金利も期間も条件が違う。
投資用ローンは金利が高く、審査の基準も違います。
同じ物件でも、自分が住むのか人に貸すのかで、使えるローンが変わるということです。
この区別は、金融機関にとって貸し倒れのリスクに直結する部分です。
住宅ローンで住民票の提出を求められる理由
引き渡しのあと、新住所の住民票を提出するよう求められます。
登記も新住所で行うのが原則です。
これは、実際にその家に住んでいることを確認するための手続きです。
ただし住民票を移しただけで、居住していると認められるわけではありません。
住宅ローンの金利が低いのは居住用だから
自分が住む家は、返済が滞れば生活の基盤を失うことになります。
そのぶん返済の優先順位が高く、貸す側のリスクが低くなります。
だからこそ、投資用ローンより低い金利が設定されています。
住まない物件に住宅ローンを使うのは、この前提を崩す行為になります。
金利差はわずかに見えても、35年で見れば数百万円の違いになります。
その差は、居住するという約束の対価だと考えてください。
住宅ローンで住民票だけ移すとどう扱われるか
住民票だけ移すのは住民基本台帳法の問題にもなる
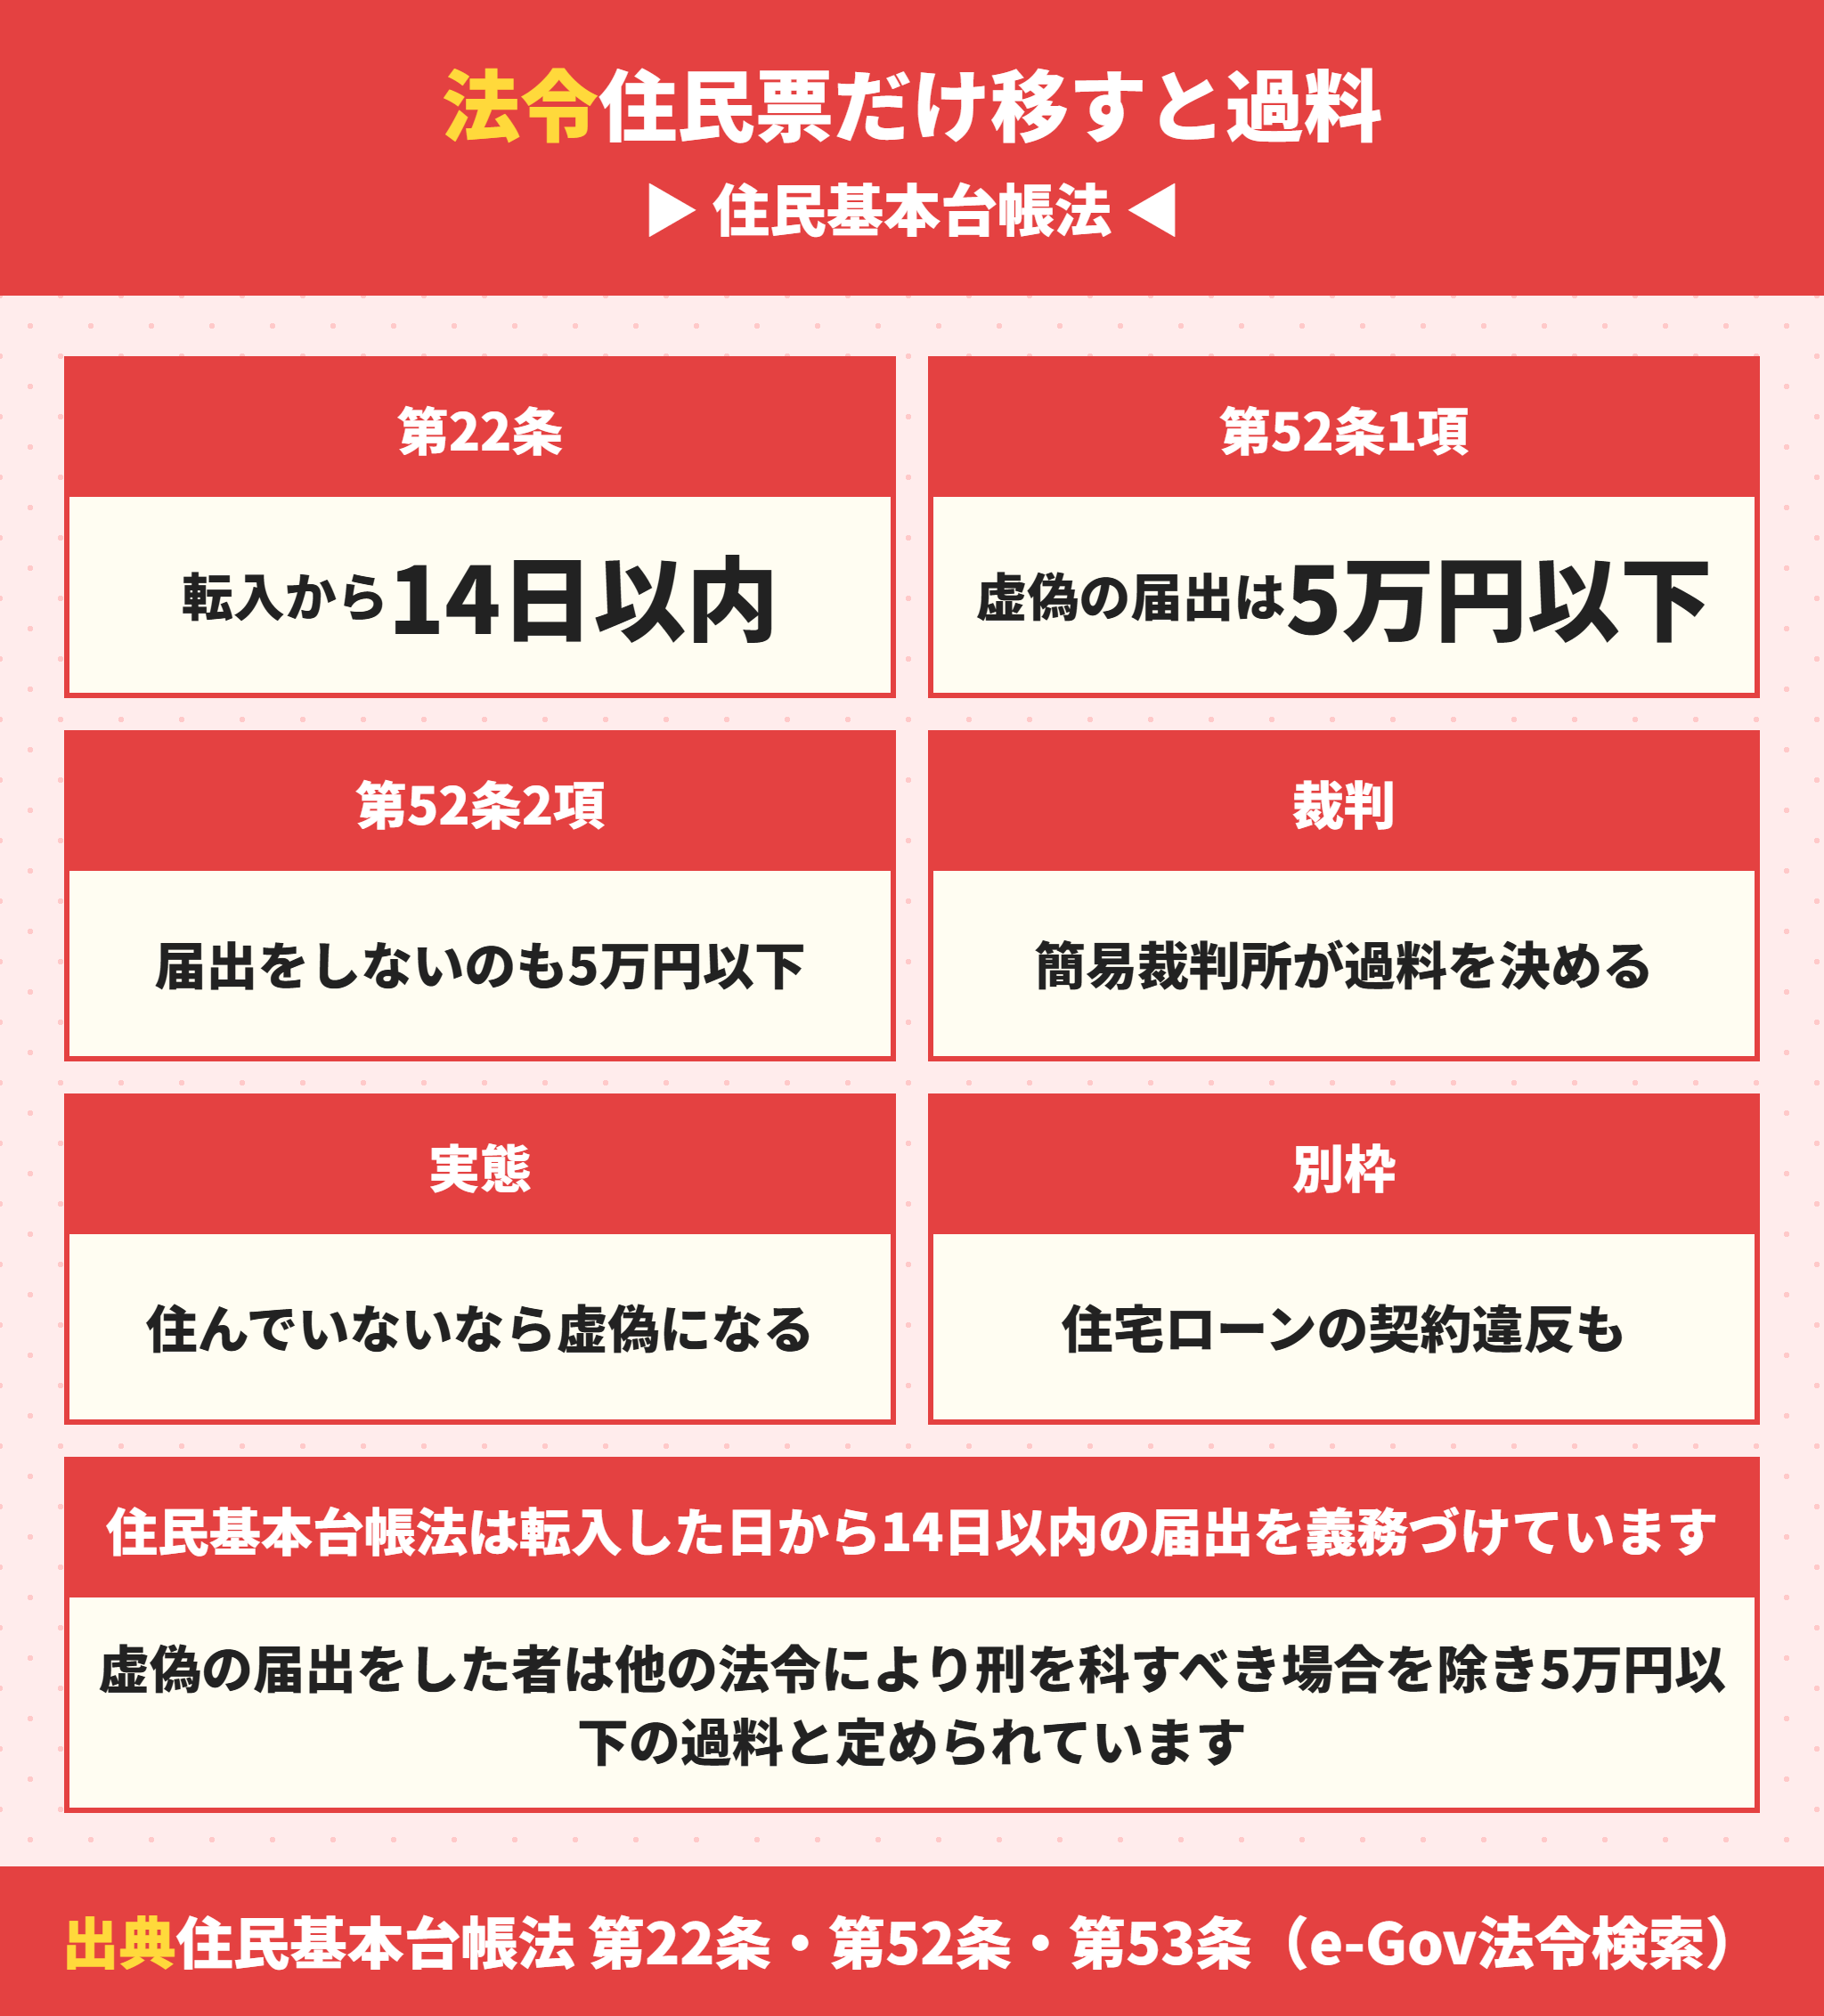
住宅ローンの契約だけの話ではありません。住民基本台帳法にも14日以内の届出義務がある。
同法第22条は「転入をした者は、転入をした日から十四日以内に、…市町村長に届け出なければならない」と定めています。
そして第52条第1項です。届出に関し虚偽の届出をした者は、他の法令の規定により刑を科すべき場合を除き、五万円以下の過料に処するとあります。
第2項では正当な理由がなくて届出をしない者も五万円以下の過料です。過料についての裁判は簡易裁判所が行うと第53条に書かれています。
住んでいない住所を届け出れば、虚偽の届出にあたるおそれがあります。住宅ローンとは別枠の話として残ります。
| 条文 | 内容 |
|---|---|
| 住民基本台帳法 第22条 | 転入をした日から十四日以内に市町村長へ届け出なければならない |
| 同法 第52条第1項 | 届出に関し虚偽の届出をした者は、他の法令の規定により刑を科すべき場合を除き、五万円以下の過料 |
| 同法 第52条第2項 | 正当な理由がなくて届出をしない者は、五万円以下の過料 |
| 同法 第53条 | 過料についての裁判は簡易裁判所がする |
検索でよく見られるのが、この形です。
住民票を移しても住んでいなければ要件を満たさない。
2つに分けて説明します。
住宅ローンで住まずに住民票だけ移すのは資金使途違反
 ラクチン君
形式を整えても、実態で判断されます。
住民票の住所は、実際に生活している場所に置くのが原則です。
住んでいないのに住民票だけを移すのは、住民基本台帳法の趣旨にも反します。
金融機関との関係では、資金使途違反として扱われます。
契約書に定められた通知義務にも違反することになります。
住民票は、行政サービスや選挙人名簿の基礎になる記録です。
実態と違う住所に置いておくと、災害時の安否確認や子どもの就学先の判定にも影響します。
住宅ローン控除も住民票だけでは要件を満たさない
住宅ローン控除は、取得の日から6か月以内に居住し、その年の12月31日まで引き続き住んでいることが要件です。
ここでいう居住とは、実際に生活の本拠としていることを指します。
住民票を移しただけでは控除の要件を満たさない。
要件を満たさないまま控除を受けていた場合、修正申告をして返すことになります。
控除は最長13年続く制度なので、年数がたつほど返す金額も大きくなります。
後から気づいた時点で、税務署に相談したほうが傷は浅く済みます。
住宅ローンで住民票を移さないままにした場合
逆に、引っ越したのに住民票を移さないというケースもあります。
この場合、金融機関から住民票の提出を求められた段階で説明が必要になります。
住宅ローン控除の申告でも、住民票の記載内容が確認されます。
いずれにしても、実態と書類が合っていない状態は長く続きません。
引っ越したら14日以内に届け出るのが原則で、放置すると過料の対象になり得ます。
住宅ローンの手続きとは別に、まず住民票を実態に合わせてください。
住宅ローンで住んでいないことがバレる経路
住んでいないことが分かる主な経路
住宅ローン控除の確定申告で住民票の住所と申告内容が合わない
固定資産税や火災保険の書類が届かず返送される
金融機関からの郵便物が宛先不明で戻る
近隣からの問い合わせや、賃貸の募集情報
転出入の履歴(住民票の除票で過去の住所が分かる)
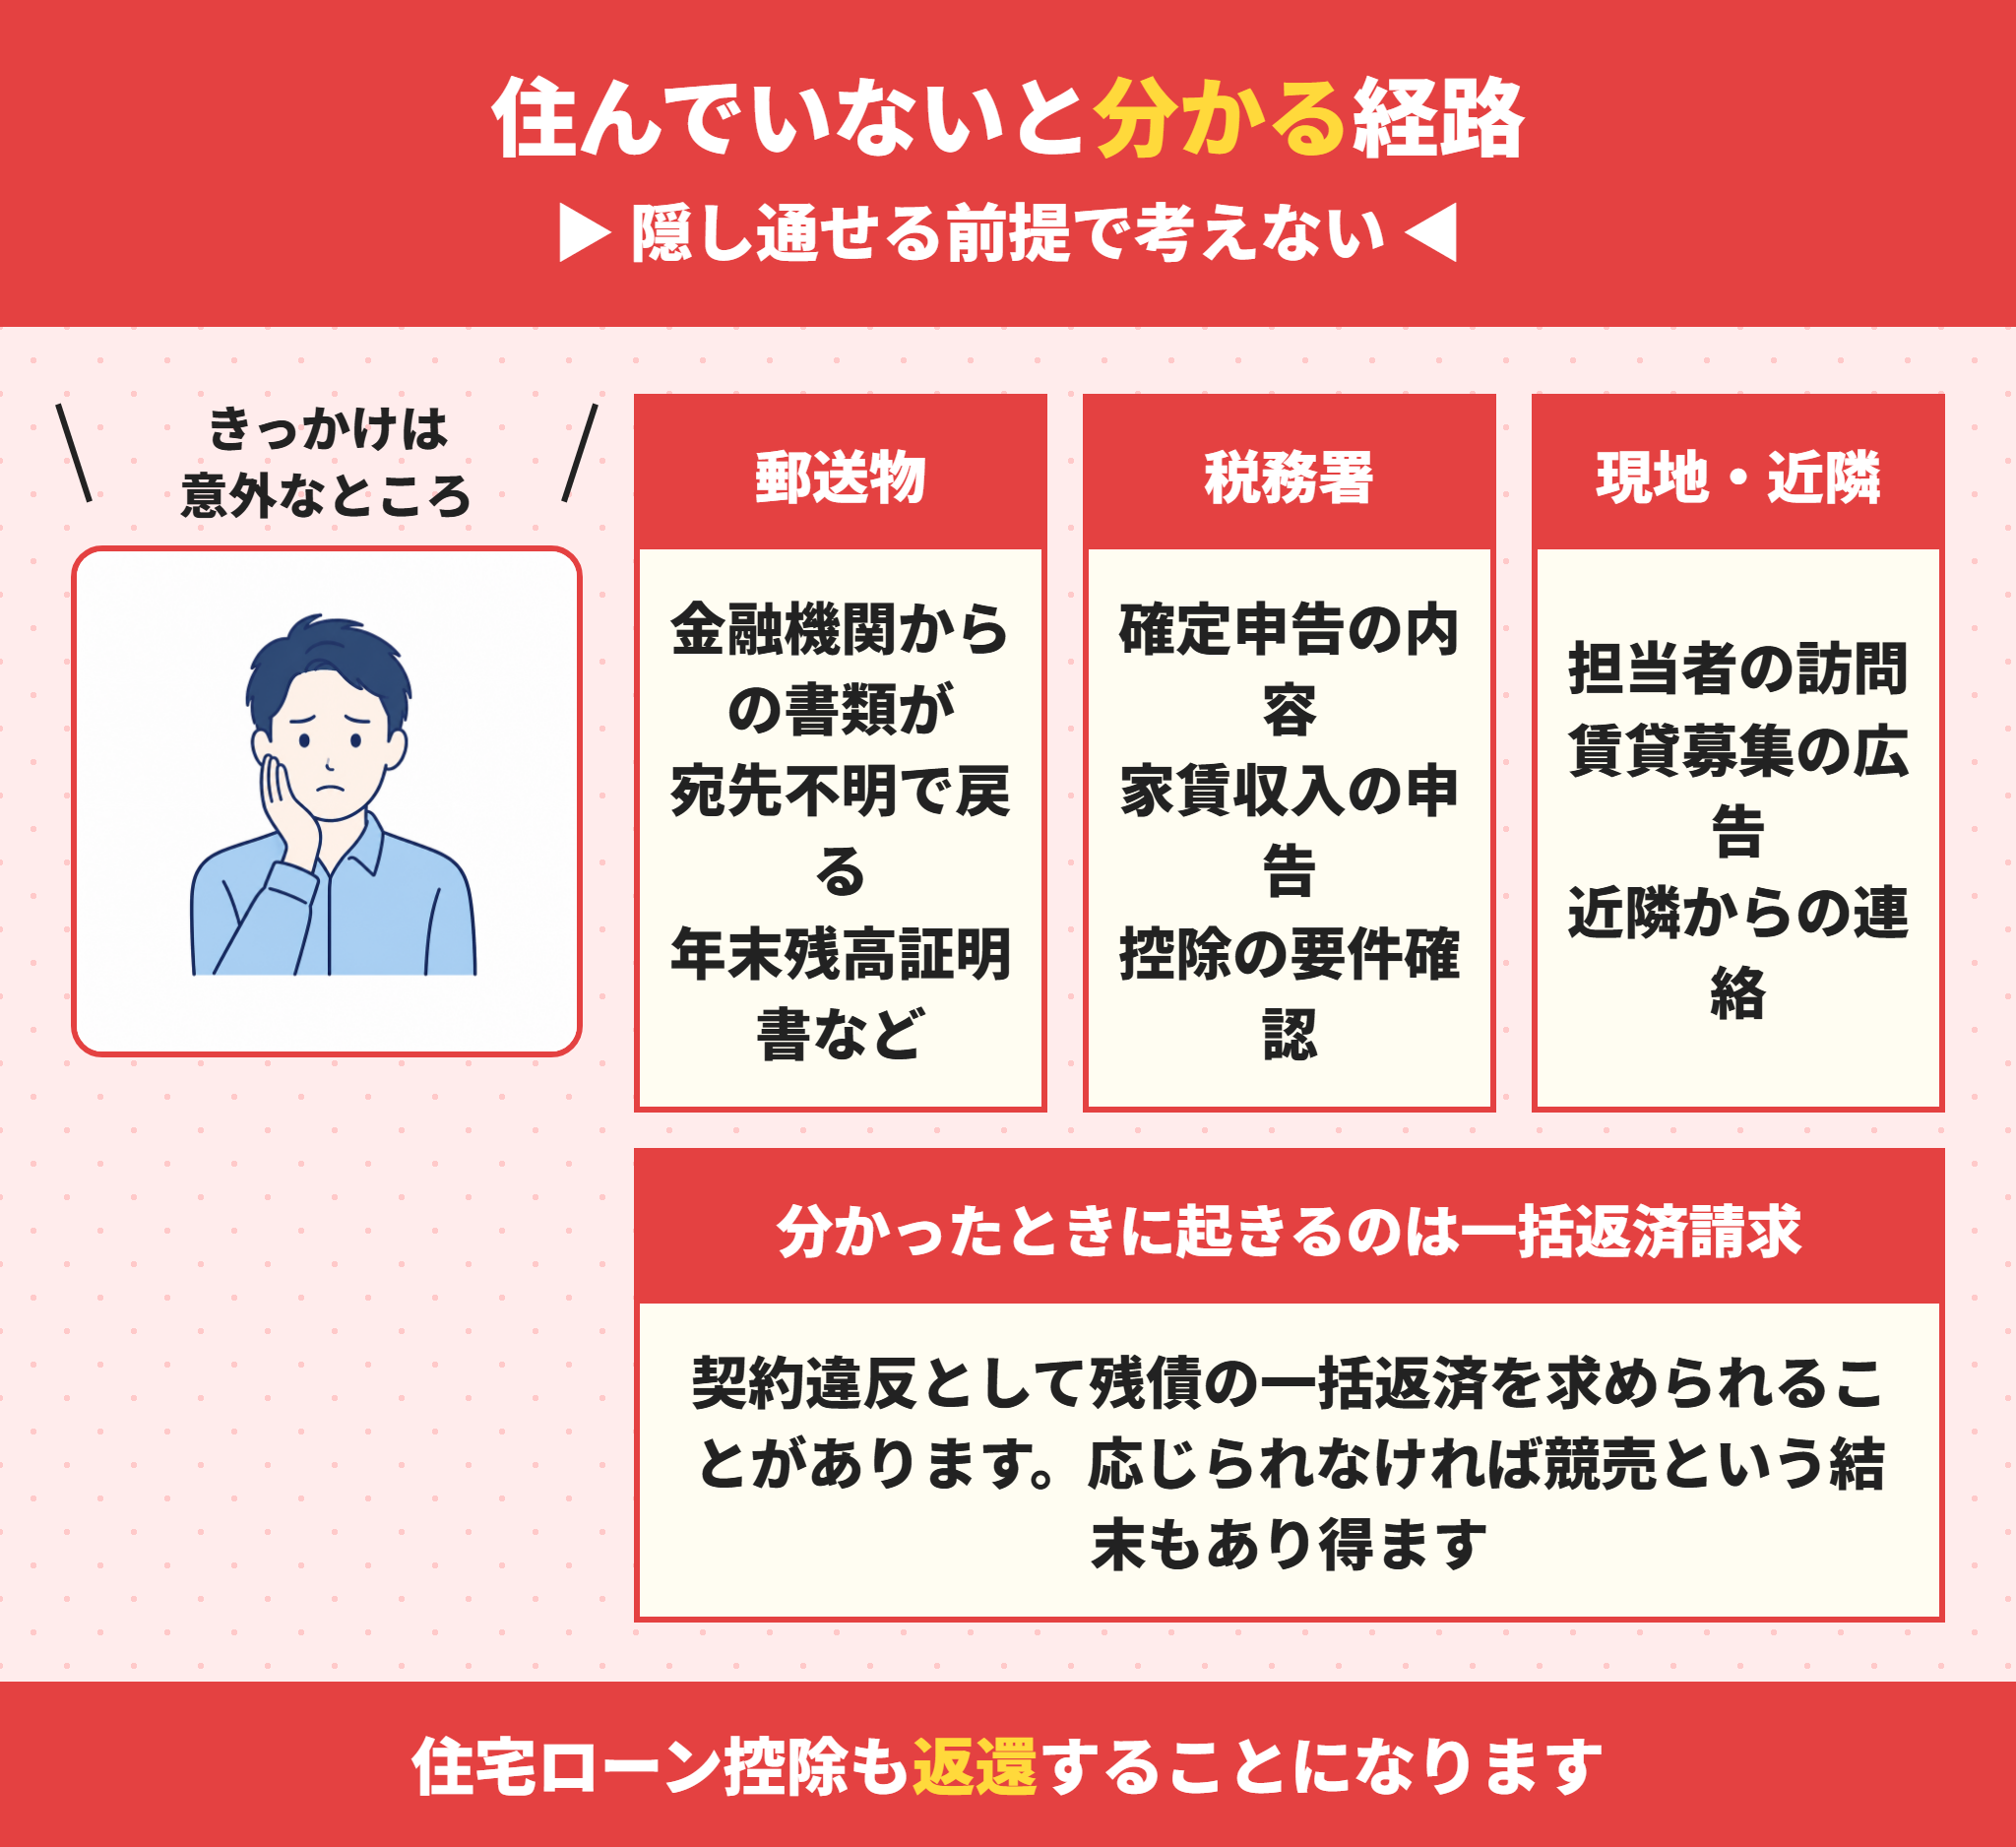
隠し通せる前提で考えないでください。
分かるきっかけは意外なところから来る。
3つ挙げます。
住宅ローンの郵送物が戻ることでバレる
金融機関からは、毎年の年末残高等証明書をはじめ、書類が郵送されます。
その家に住んでいなければ、宛先不明で戻ってきます。
この時点で金融機関は状況を確認しにくる。
転送届は一定期間で切れるため、いつまでも回避できるものではありません。
火災保険や管理組合からの通知も、同じように届かなくなります。
連絡が取れない状態が続くこと自体が、確認のきっかけになります。
住宅ローンの確定申告や税務署の確認でバレる
家賃収入があれば、確定申告で不動産所得として申告する義務があります。
申告しなければ申告漏れになり、申告すればその物件を貸していることが記録に残ります。
住宅ローン控除を受けている場合、居住の要件も確認の対象です。
どちらに転んでも、実態と合わない状態は解消されません。
住宅ローンの物件が現地や近隣からバレる
金融機関の担当者が現地を確認することがあります。
賃貸の募集広告が出ていれば、それ自体が公になっている情報です。
近隣の方から金融機関や管理組合に連絡が入ることもあります。
売却や相続で登記を動かすときにも、住所の記載から状況が見えます。
バレる経路は一つではないという前提で考えてください。
マンションであれば、管理組合が居住者を把握しているため、賃貸に出せばすぐ分かります。
駐車場の契約やゴミ出しの当番でも、住んでいるかどうかは伝わります。
住宅ローンの違反が判明した場合に起きること
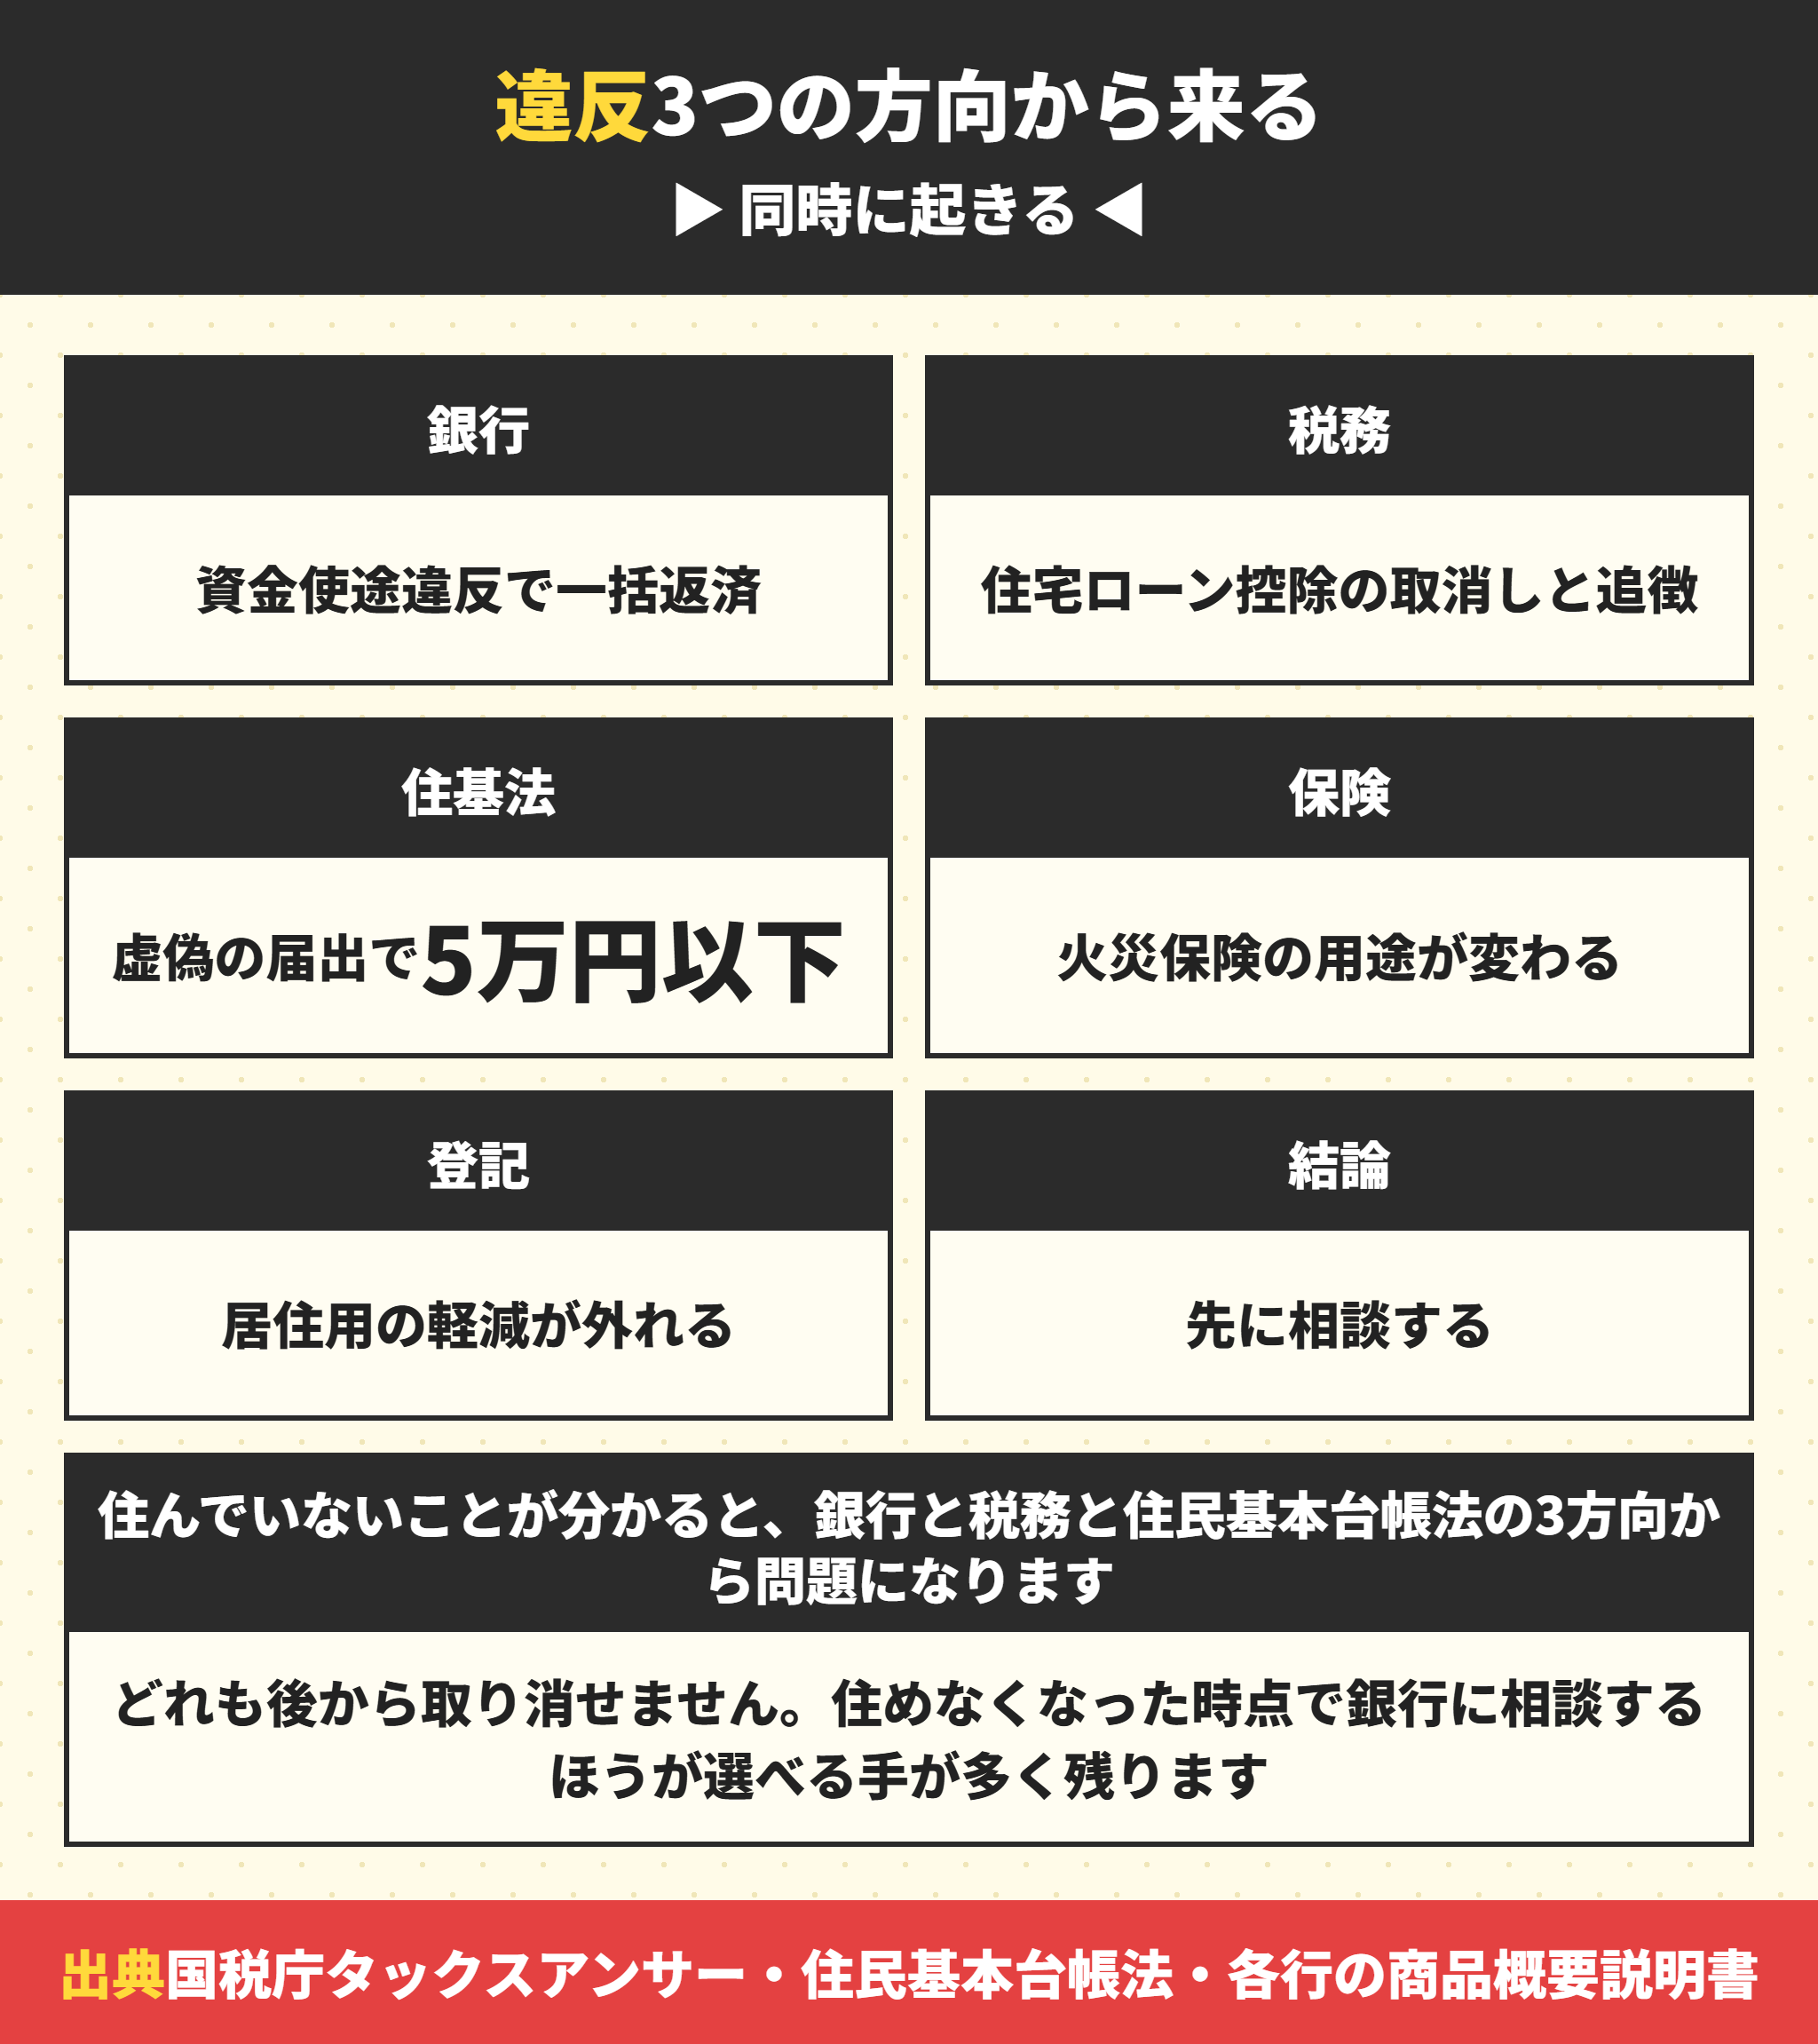
住宅ローンの違反は3つの方向から同時に来る
起きることは1つではありません。銀行と税務と住民基本台帳法の3方向です。
住んでいないことが分かったときに起きること
銀行から資金使途違反として一括返済を求められる可能性がある
住宅ローン控除が使えなくなり、受けた分の返還を求められることがある
住民基本台帳法の虚偽の届出として五万円以下の過料の対象になりうる
火災保険の用途が住宅用から変わり、契約の見直しが必要になる
どれも後から取り消せません。住めなくなると分かった時点で銀行に相談するべきほうが、残る手が多くなります。
ここが最も重い部分です。
起きるのは残債の一括返済請求という条件です。
3つ挙げます。
住宅ローンの期限の利益を失い一括返済を求められる
契約に違反した場合、分割で返済できる権利を失うことがあります。
これを期限の利益の喪失といい、残っているローンの全額を一度に返すよう求められます。
数千万円を一度に用意できる方は多くありません。
応じられなければ、最終的に競売という結末もあり得ます。
競売では市場で売るより価格が下がるため、家を失ったうえに残債だけが残ることもあります。
住宅ローン控除を返すことになる
居住の要件を満たしていなければ、控除そのものが受けられません。
すでに受けた控除は、修正申告をして返すことになります。
あわせて延滞税や加算税がかかることもあります。
会社員の場合、年末調整で処理していた分もさかのぼって精算することになります。
年数がたっているほど、返す金額も大きくなります。
住宅ローンの信用情報にも影響する
一括返済に応じられず延滞が続けば、個人信用情報に記録が残ります。
その後の借り入れやクレジットカードの利用に影響が出ます。
記録が残る期間は情報機関によって異なりますが、数年単位で影響します。
家を失うだけでなく次に借りることも難しくなる。
信用情報の見方は住宅ローンが通りにくい場合の記事で解説しています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
転勤で住宅ローンの物件に住めなくなった場合
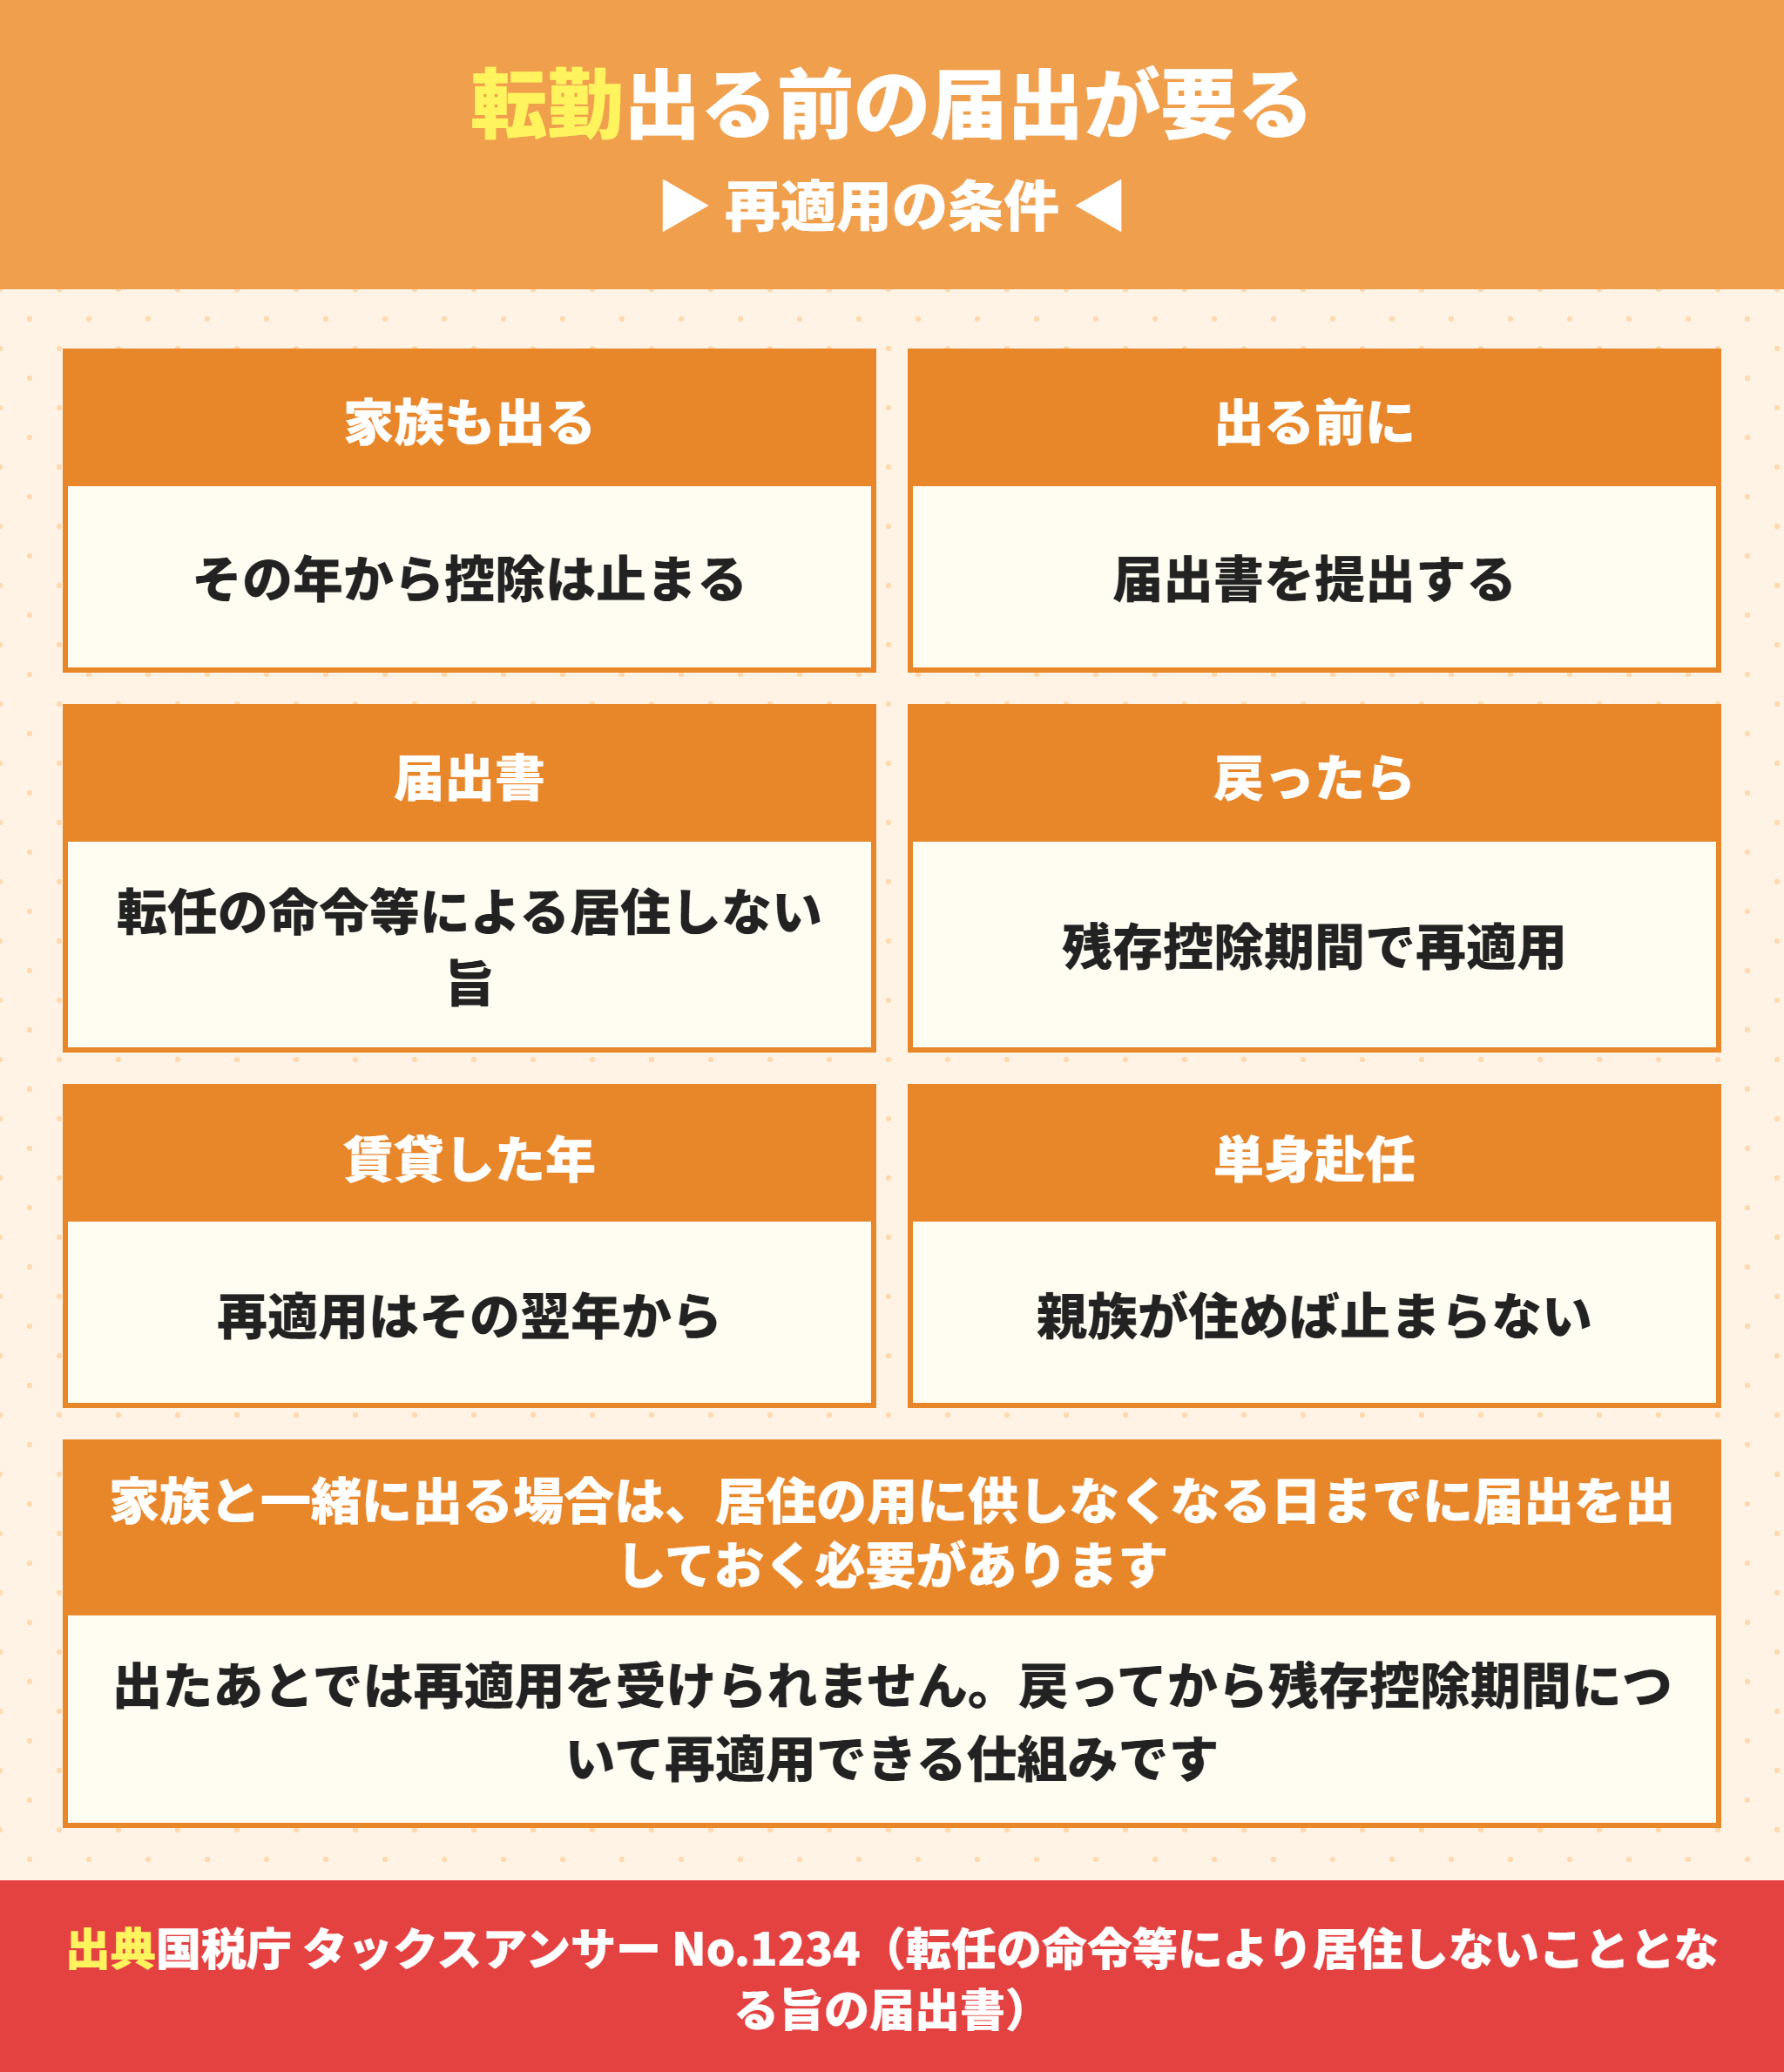
転勤の単身赴任なら住宅ローン控除は続けられる
転勤にはっきりした取扱いがあります。生計を一にする親族が住んでいれば控除は続く。
国税庁の公表では、所有者が転勤などのやむを得ない事情で親族と日常の起居を共にしない場合、その家屋の取得等の日から6か月以内に親族が入居し、その後も引き続き居住していれば、所有者が居住しているものとして取り扱われます。
条件がもう1つあります。やむを得ない事情が解消した後は所有者も一緒に住むと認められることです。
転勤で家族も出るなら出る前に届出書を出す
ここが実務でいちばん取り返しがつかない部分です。出たあとでは手続きができません。
国税庁の再適用の要件には家屋を居住の用に供しなくなる日までに、一定の手続を行っていることと書かれています。
その手続が転任の命令等により居住しないこととなる旨の届出書です。住まなくなる日までに税務署へ出しておきます。
これを出しておけば、戻って再び住んだ年以後、残存控除期間について再適用を受けられます。その年に賃貸していた場合は翌年からです。
なお、居住した年の12月31日までに住まなくなった場合は手続等は不要と公表されています。ケースによって扱いが違うので、税務署に確認してください。
転勤先が国外だと住宅ローン控除は止まる
国外転勤には別の扱いがあります。制度の対象者は居住者に限られる。
国税庁は「家屋の所有者の転勤先が国外で非居住者に該当する非居住者期間中は、この取扱いの適用はありません」と書いています。
ただし救いもあります。居住者期間中に取得して、帰国してその家屋に居住する生計を一にする親族とともに年末まで居住した場合は、残存控除期間につき適用を受けられます。
ここからが本題です。
転勤なら届け出れば認められる道がある。
順に説明します。
住宅ローンは、まず金融機関に届け出る
 ラクチン君
黙っているのが最も危険です。
転勤や介護など、住めなくなる事情が生じたら、まず借りている金融機関に相談してください。
事情が明確であれば、一定期間の賃貸を承諾してもらえることがあります。
黙って貸すのと承諾を得て貸すのは扱いが違う。
承諾なしに貸すと、契約違反として扱われます。
相談したからといって、すぐに一括返済を求められるわけではありません。
金融機関としても、返済が続く形で解決するほうが望ましいためです。
住宅ローン控除は家族が住み続けていれば継続できる
本人が転勤しても、家族が引き続きその家に住んでいれば控除は続きます。
単身赴任の場合も同じ扱いです。
この場合、住民票をどう扱うかは金融機関と税務署に確認してください。
単身赴任先の住民票をどうするかは、勤務先の規定にも関わります。
金融機関に無断で進めず、事情を伝えたうえで判断してください。
家族全員が転居する場合は、その年から控除が受けられなくなります。
住宅ローン控除には転勤による再適用の制度がある
ラクチン君届出の期限があります。
転任の命令などで住めなくなり、その後また住み始めた場合、残りの期間について控除を受け直せる制度があります。
ただし住まなくなる日までに、所定の届出書を税務署に提出しておく必要があります。
この届出を忘れると、戻ってきても再適用を受けられません。
再適用を受けられる期間は、当初の控除期間の残りだけです。
住まなかった年数のぶんが延びるわけではない点にも注意してください。
転勤が決まった時点で、税務署に確認してください。
辞令が出てから住まなくなるまでの期間は短いことが多く、後回しにすると間に合いません。
金融機関への連絡と、税務署への届出は別の手続きです。両方を進めてください。
夫だけ住民票を移す場合と、二重の住宅ローン
名義と居住のズレで確認する4点
住宅ローンの名義人が誰か
名義人が実際に住むのか、生計を一にする親族が住むのか
住宅ローン控除を受けるのは誰か
2本目の住宅ローンを組む予定があるか(原則1本)
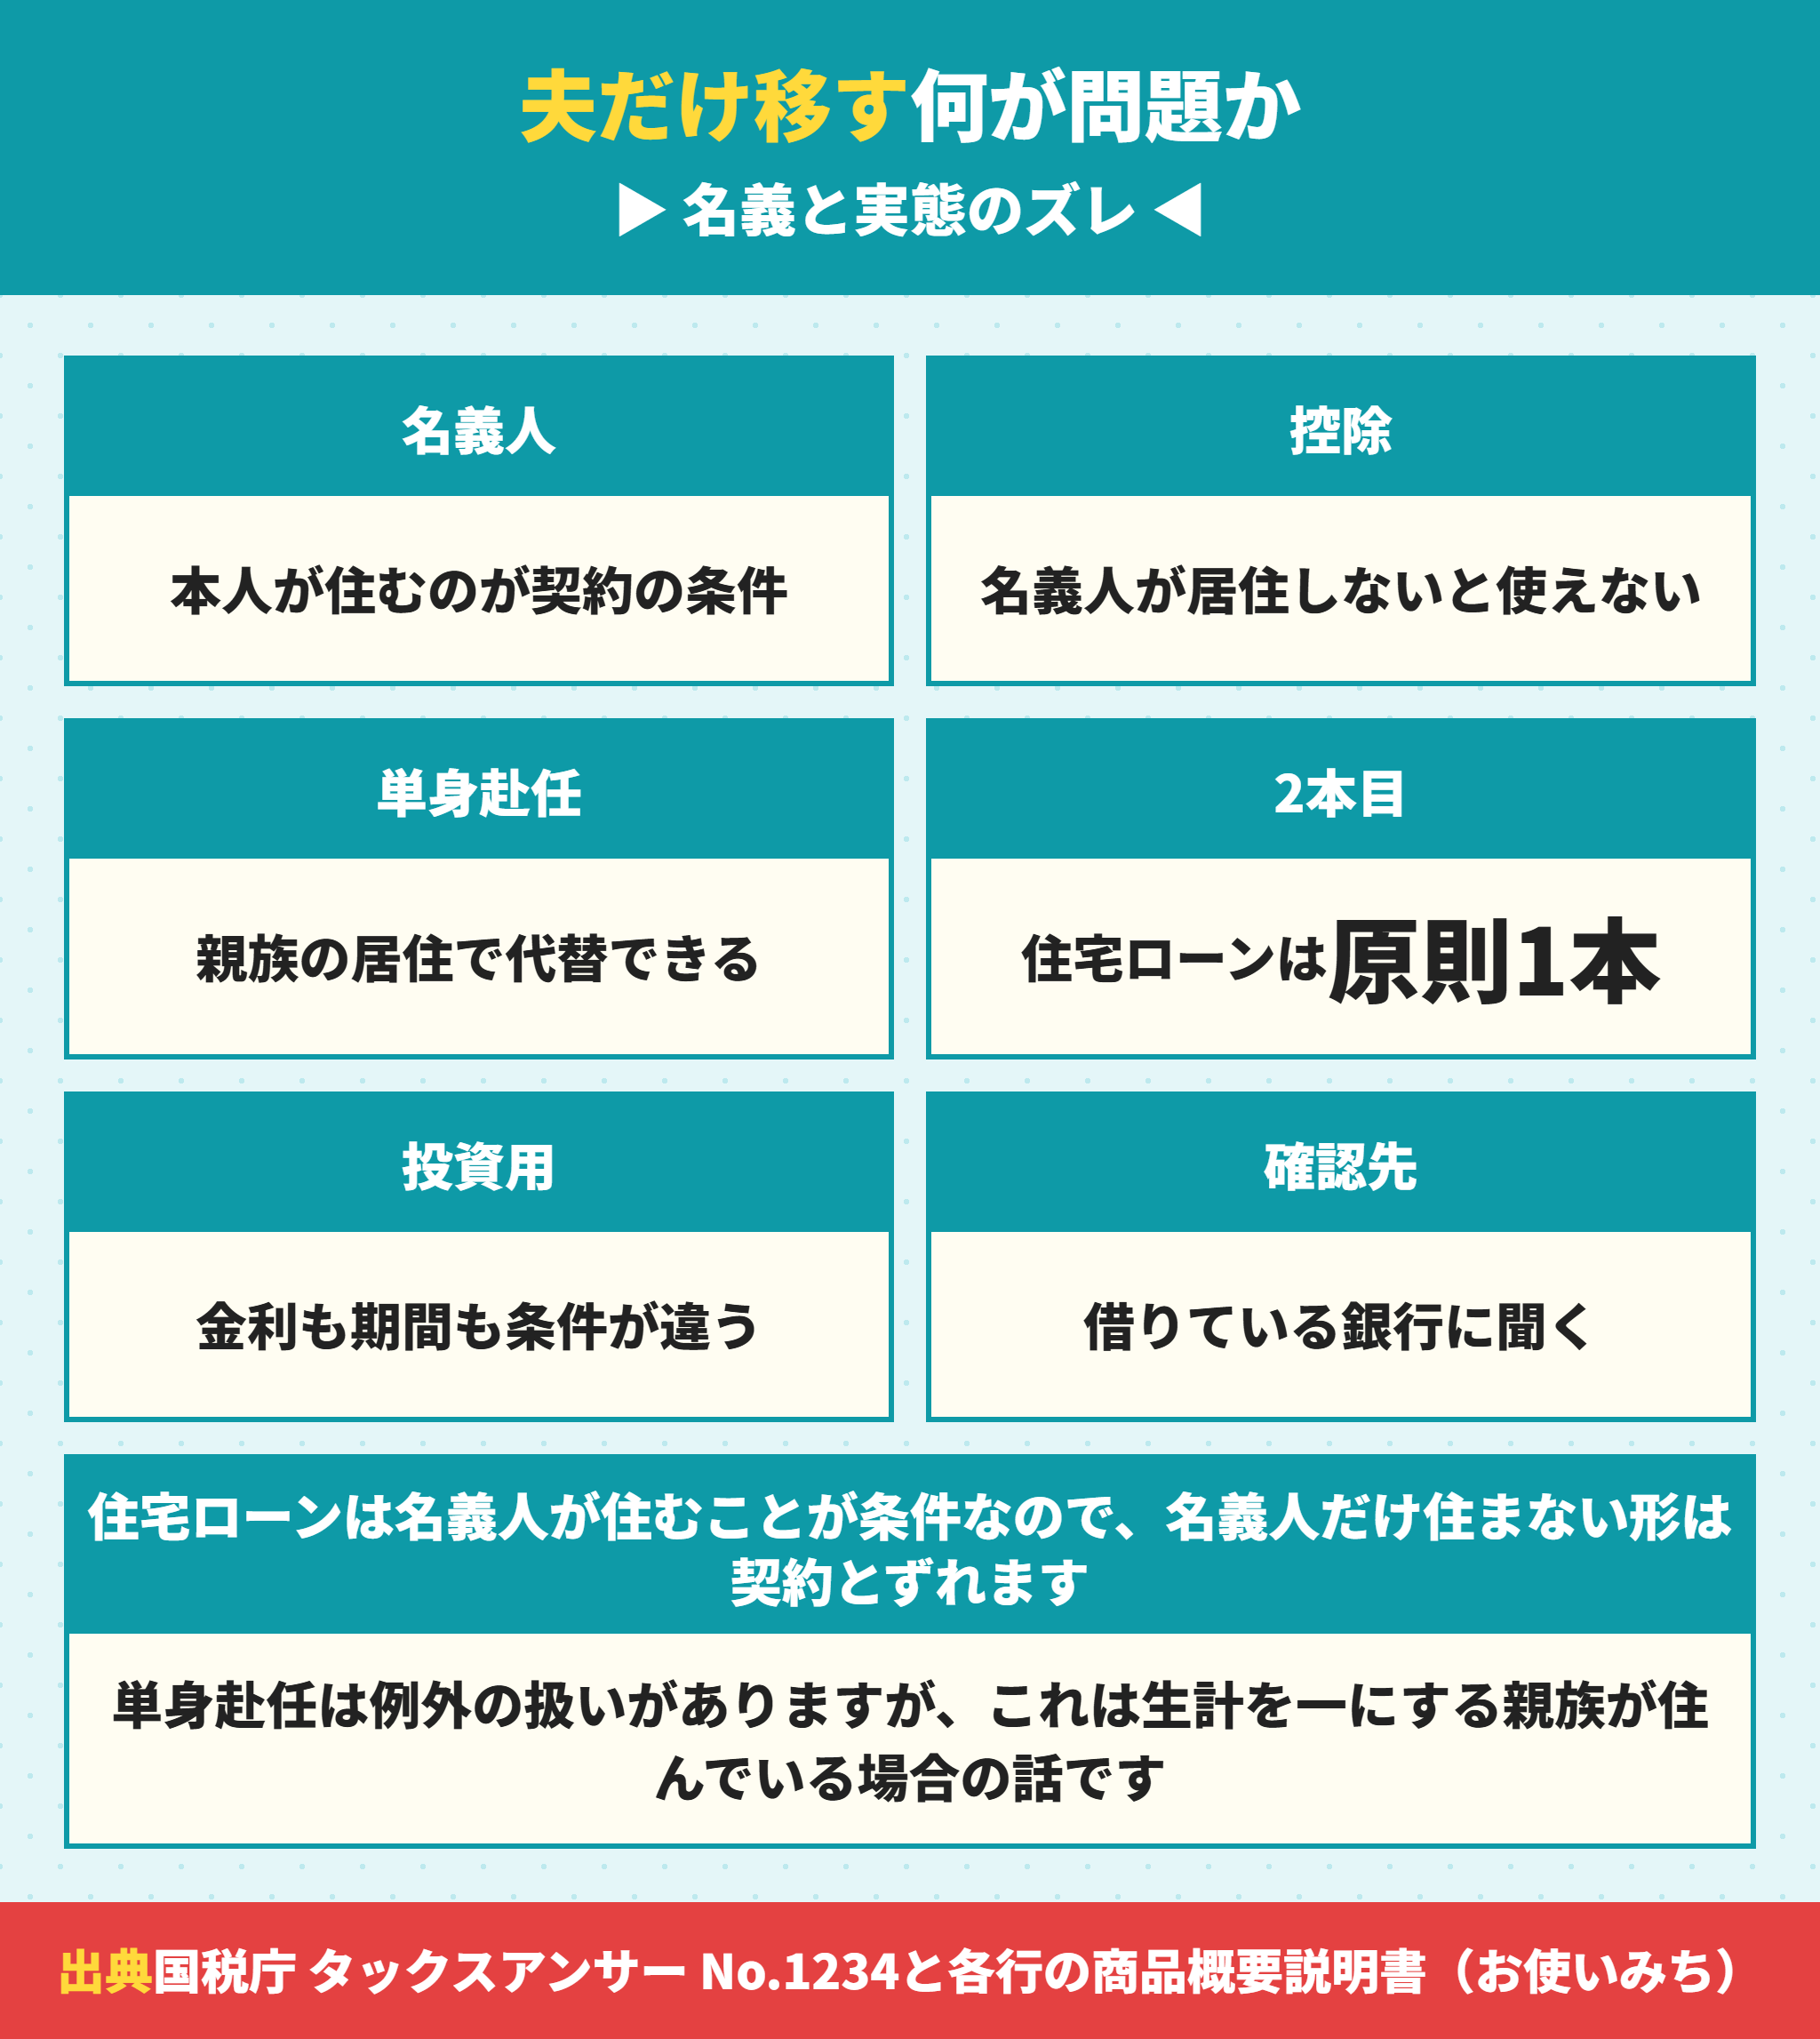
住宅ローンの名義人が住まない形は契約とずれる
名義人だけ住まないという形は、住宅ローンの条件と正面からずれる。
銀行の商品概要には「ご本人またはご家族がお住まいになる住宅にかかる資金」という書き方が並んでいます。名義人本人が住むことが前提です。
ただし単身赴任は例外の扱いがあります。生計を一にする親族が住んでいれば認められる条件ケースです。名義人だけ住まないこと自体が常にアウトというわけではありません。
どちらに当たるかは事情で変わります。借りている銀行に先に聞くのが確実です。
家族の形によって、扱いが変わる部分です。
借りている人が誰かで判断が分かれる。
2つに分けて説明します。
住宅ローンで夫だけ住民票を移すのはどうなるか
単身赴任などで、夫だけが別の住所に住民票を移すことがあります。
住宅ローンの住民票移動を夫だけ行う形は、実務でも珍しくありません。
借りている本人が住んでいなくても、家族が住み続けていれば問題にならないのが通常です。
ただし金融機関への連絡は必要です。
ペアローンや連帯債務の場合、どちらが住んでいるかで控除の扱いも変わります。
借りている本人が誰も住んでいない状態になると、そこで初めて問題になります。
離婚で片方が出ていく場合も、同じ論点が出てきます。
住宅ローンを二重に借りるとバレるか
個人信用情報には、他の金融機関からの借り入れも記録されています。
審査の段階で照会されるため、既存の住宅ローンは把握されます。
隠して申し込んでも、審査の過程で分かります。
住み替えで一時的に二重になる場合は、その事情を説明したうえで進めます。
売却の予定があるなら、契約書や媒介契約書を示して説明できます。
買い先行で進める場合、売却が終わるまでの返済を賄えるかも見られます。
隠すより、事情を先に伝えるほうが審査は進みます。
セカンドハウスローンという商品がある
別荘や、週末に使う住まいのためのローンです。
住宅ローンより金利は高くなりますが、正規の商品として用意されています。
2つ目の住まいが必要なら、こちらを検討してください。
住宅ローン控除の対象にはならないため、資金計画はその前提で組んでください。
住宅ローンを2本組めるかどうかは、金融機関の判断になります。
住宅ローンの物件に住めなくなったときの選択肢
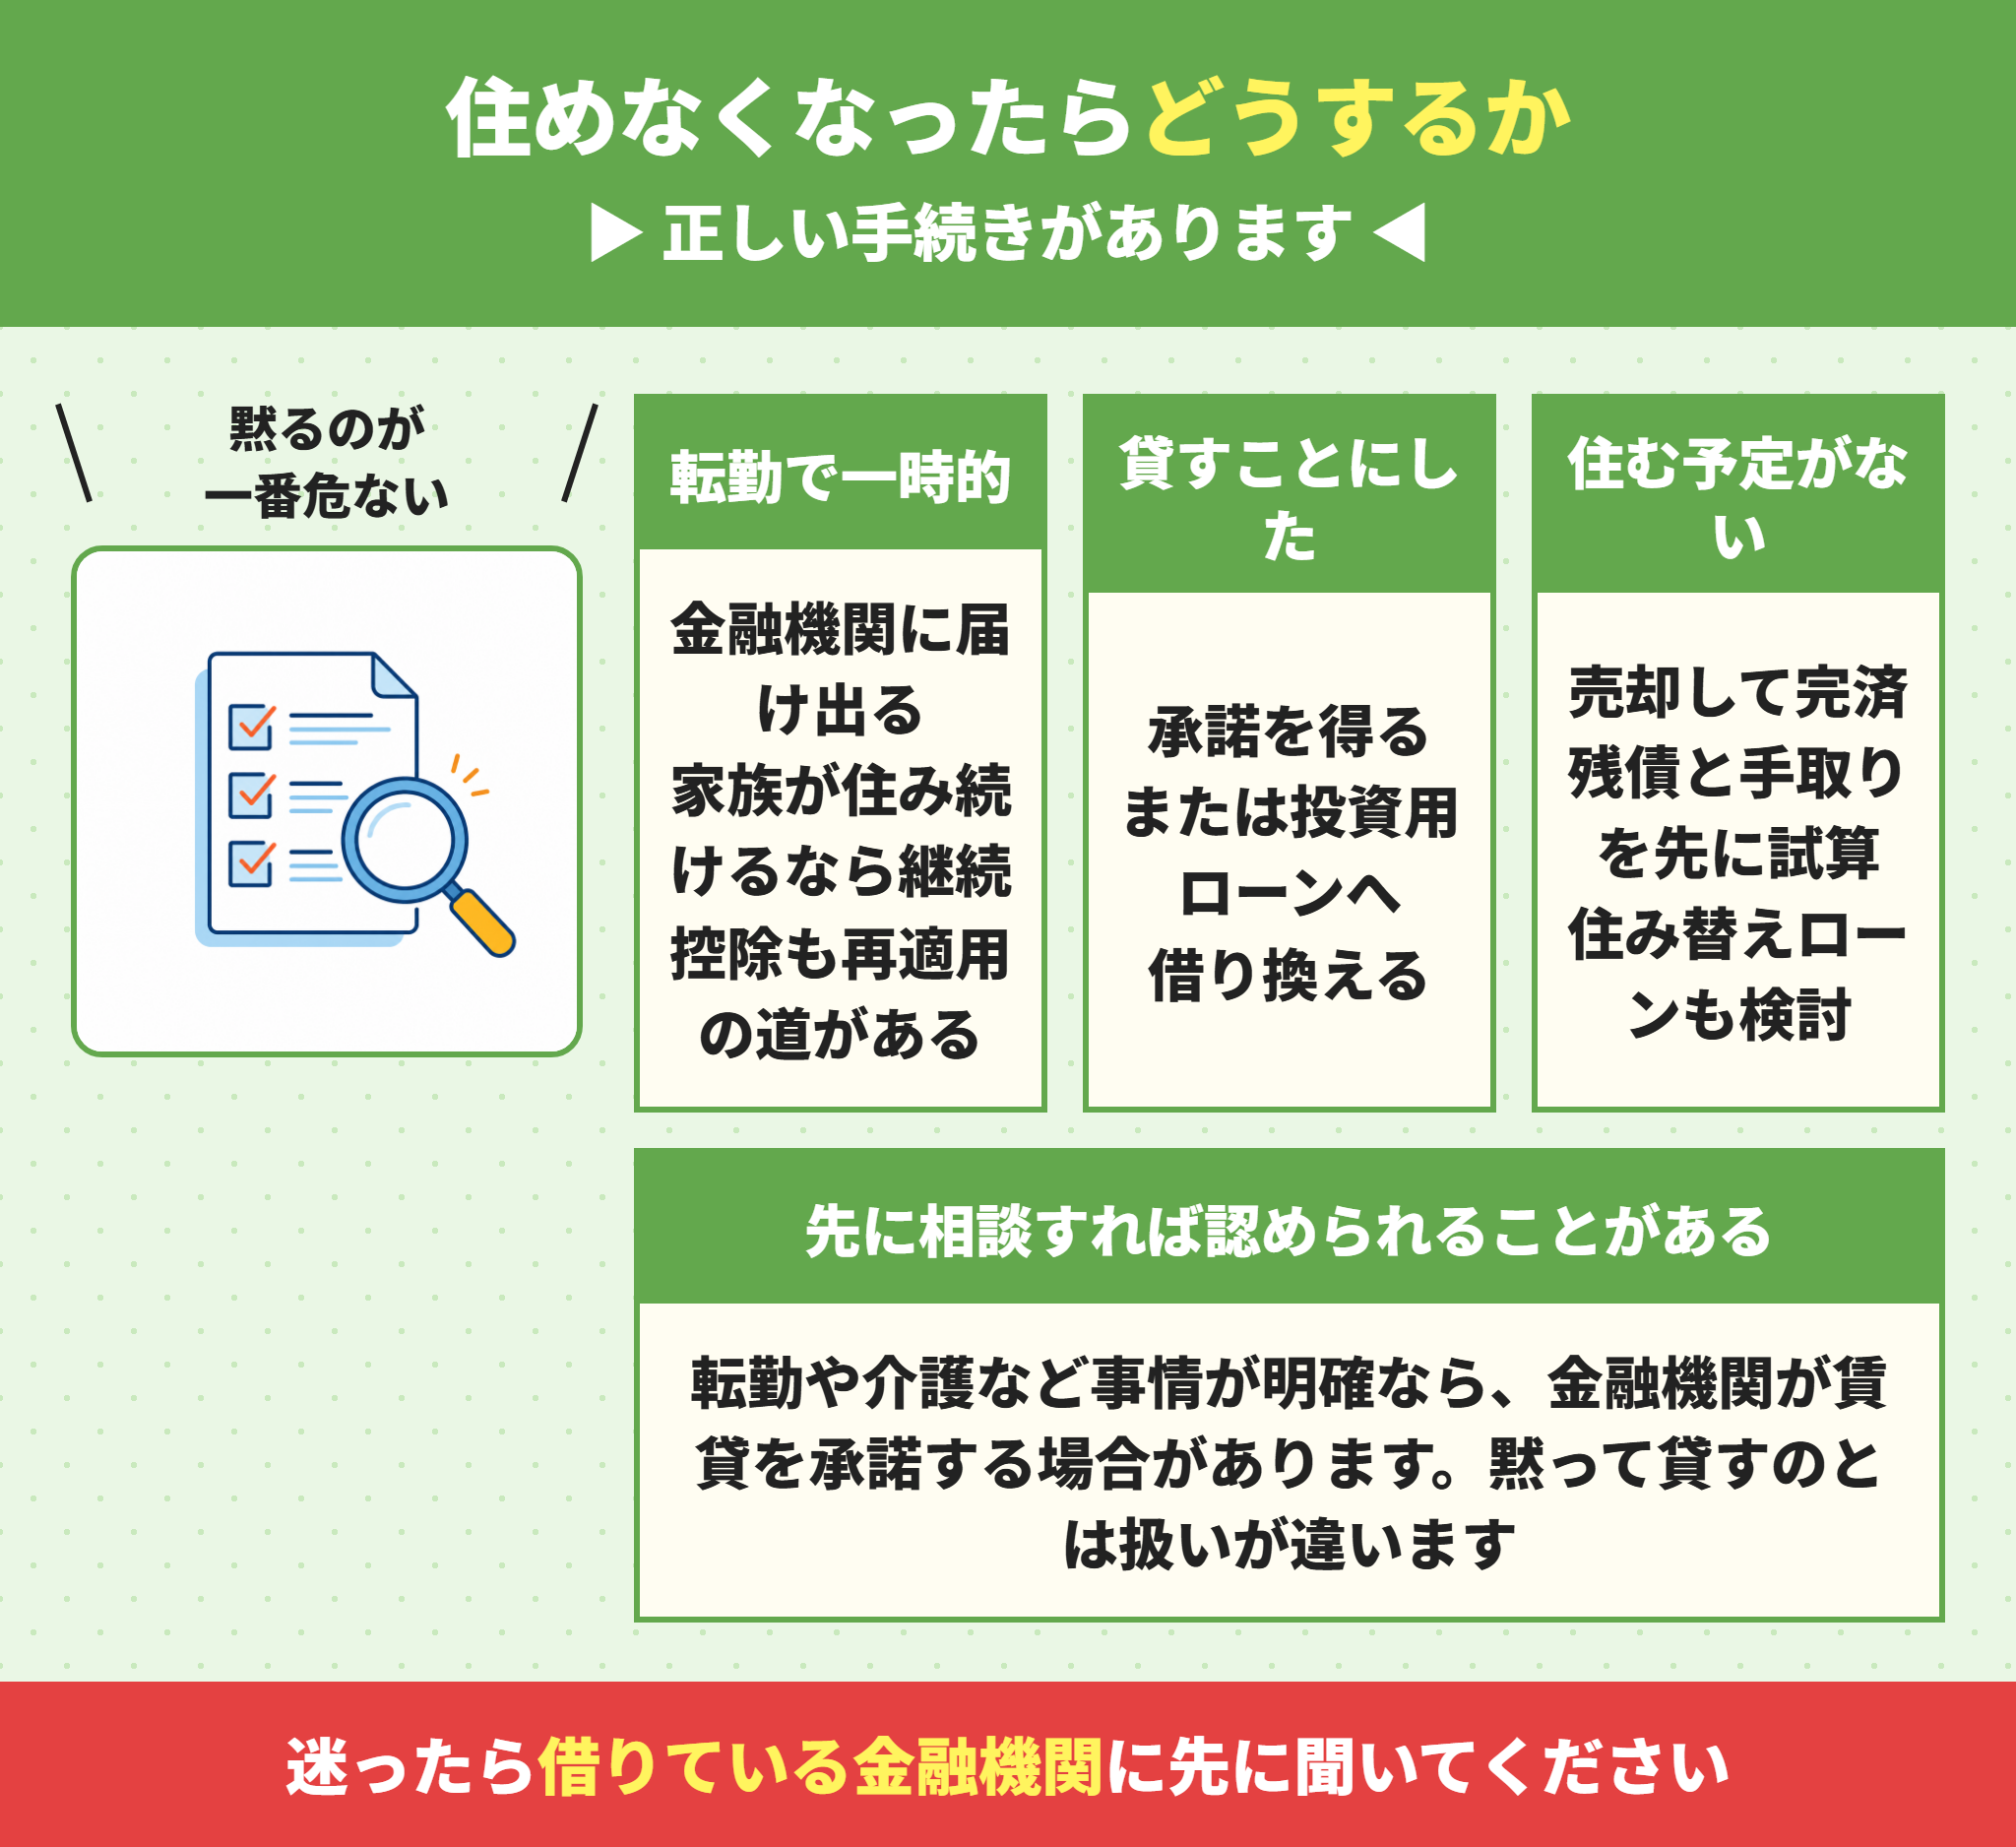
住めなくなったときにできることは、3つあります。
どれを選ぶにしても、先に金融機関へ相談することが前提です。
順に見ていきます。
住宅ローンのまま承諾を得て貸す
転勤など一時的な事情であれば、金融機関が賃貸を承諾する場合があります。
期間を区切っての承諾になることが多くなっています。
この場合も、家賃収入は不動産所得として確定申告が必要です。
住宅ローン控除は、住んでいない期間については受けられません。
また賃貸に出すと、借主が入っている状態では自由に売れなくなります。
定期借家契約にしておけば、期間が来れば明け渡してもらえます。
転勤の期間が読めない場合は、この形にしておくと戻る選択肢が残ります。
貸し続けるなら投資用ローンへ借り換える
人に貸し続けることが決まっているなら、投資用のローンに借り換える方法があります。
金利は上がりますが、契約違反の状態は解消できます。
借り換えには審査があり、必ず通るとは限りません。
物件の収益性と、本人の属性の両方が見られます。
借り換えの諸費用も、あらためて発生します。
金利が上がったぶんを家賃で吸収できるかを、先に試算してください。
住宅ローンが残る物件を売却する
住む予定がないのであれば、売却して完済するのが最も確実です。
売却価格が残債を下回ると、差額を現金で用意することになります。
売り出す前に、費用と税金を引いた手取りを試算してください。
手取りの出し方は不動産売却の費用と手取りの記事にまとめています。
残債が売却価格を上回る場合でも、住み替えローンを使える可能性はあります。
金融機関によって扱いが違うため、複数に当たってみる価値があります。
売却と購入の時期をそろえられるかどうかでも、選べる商品が変わります。
住めなくなった住宅ローンの物件は、早く相談するほど選べます
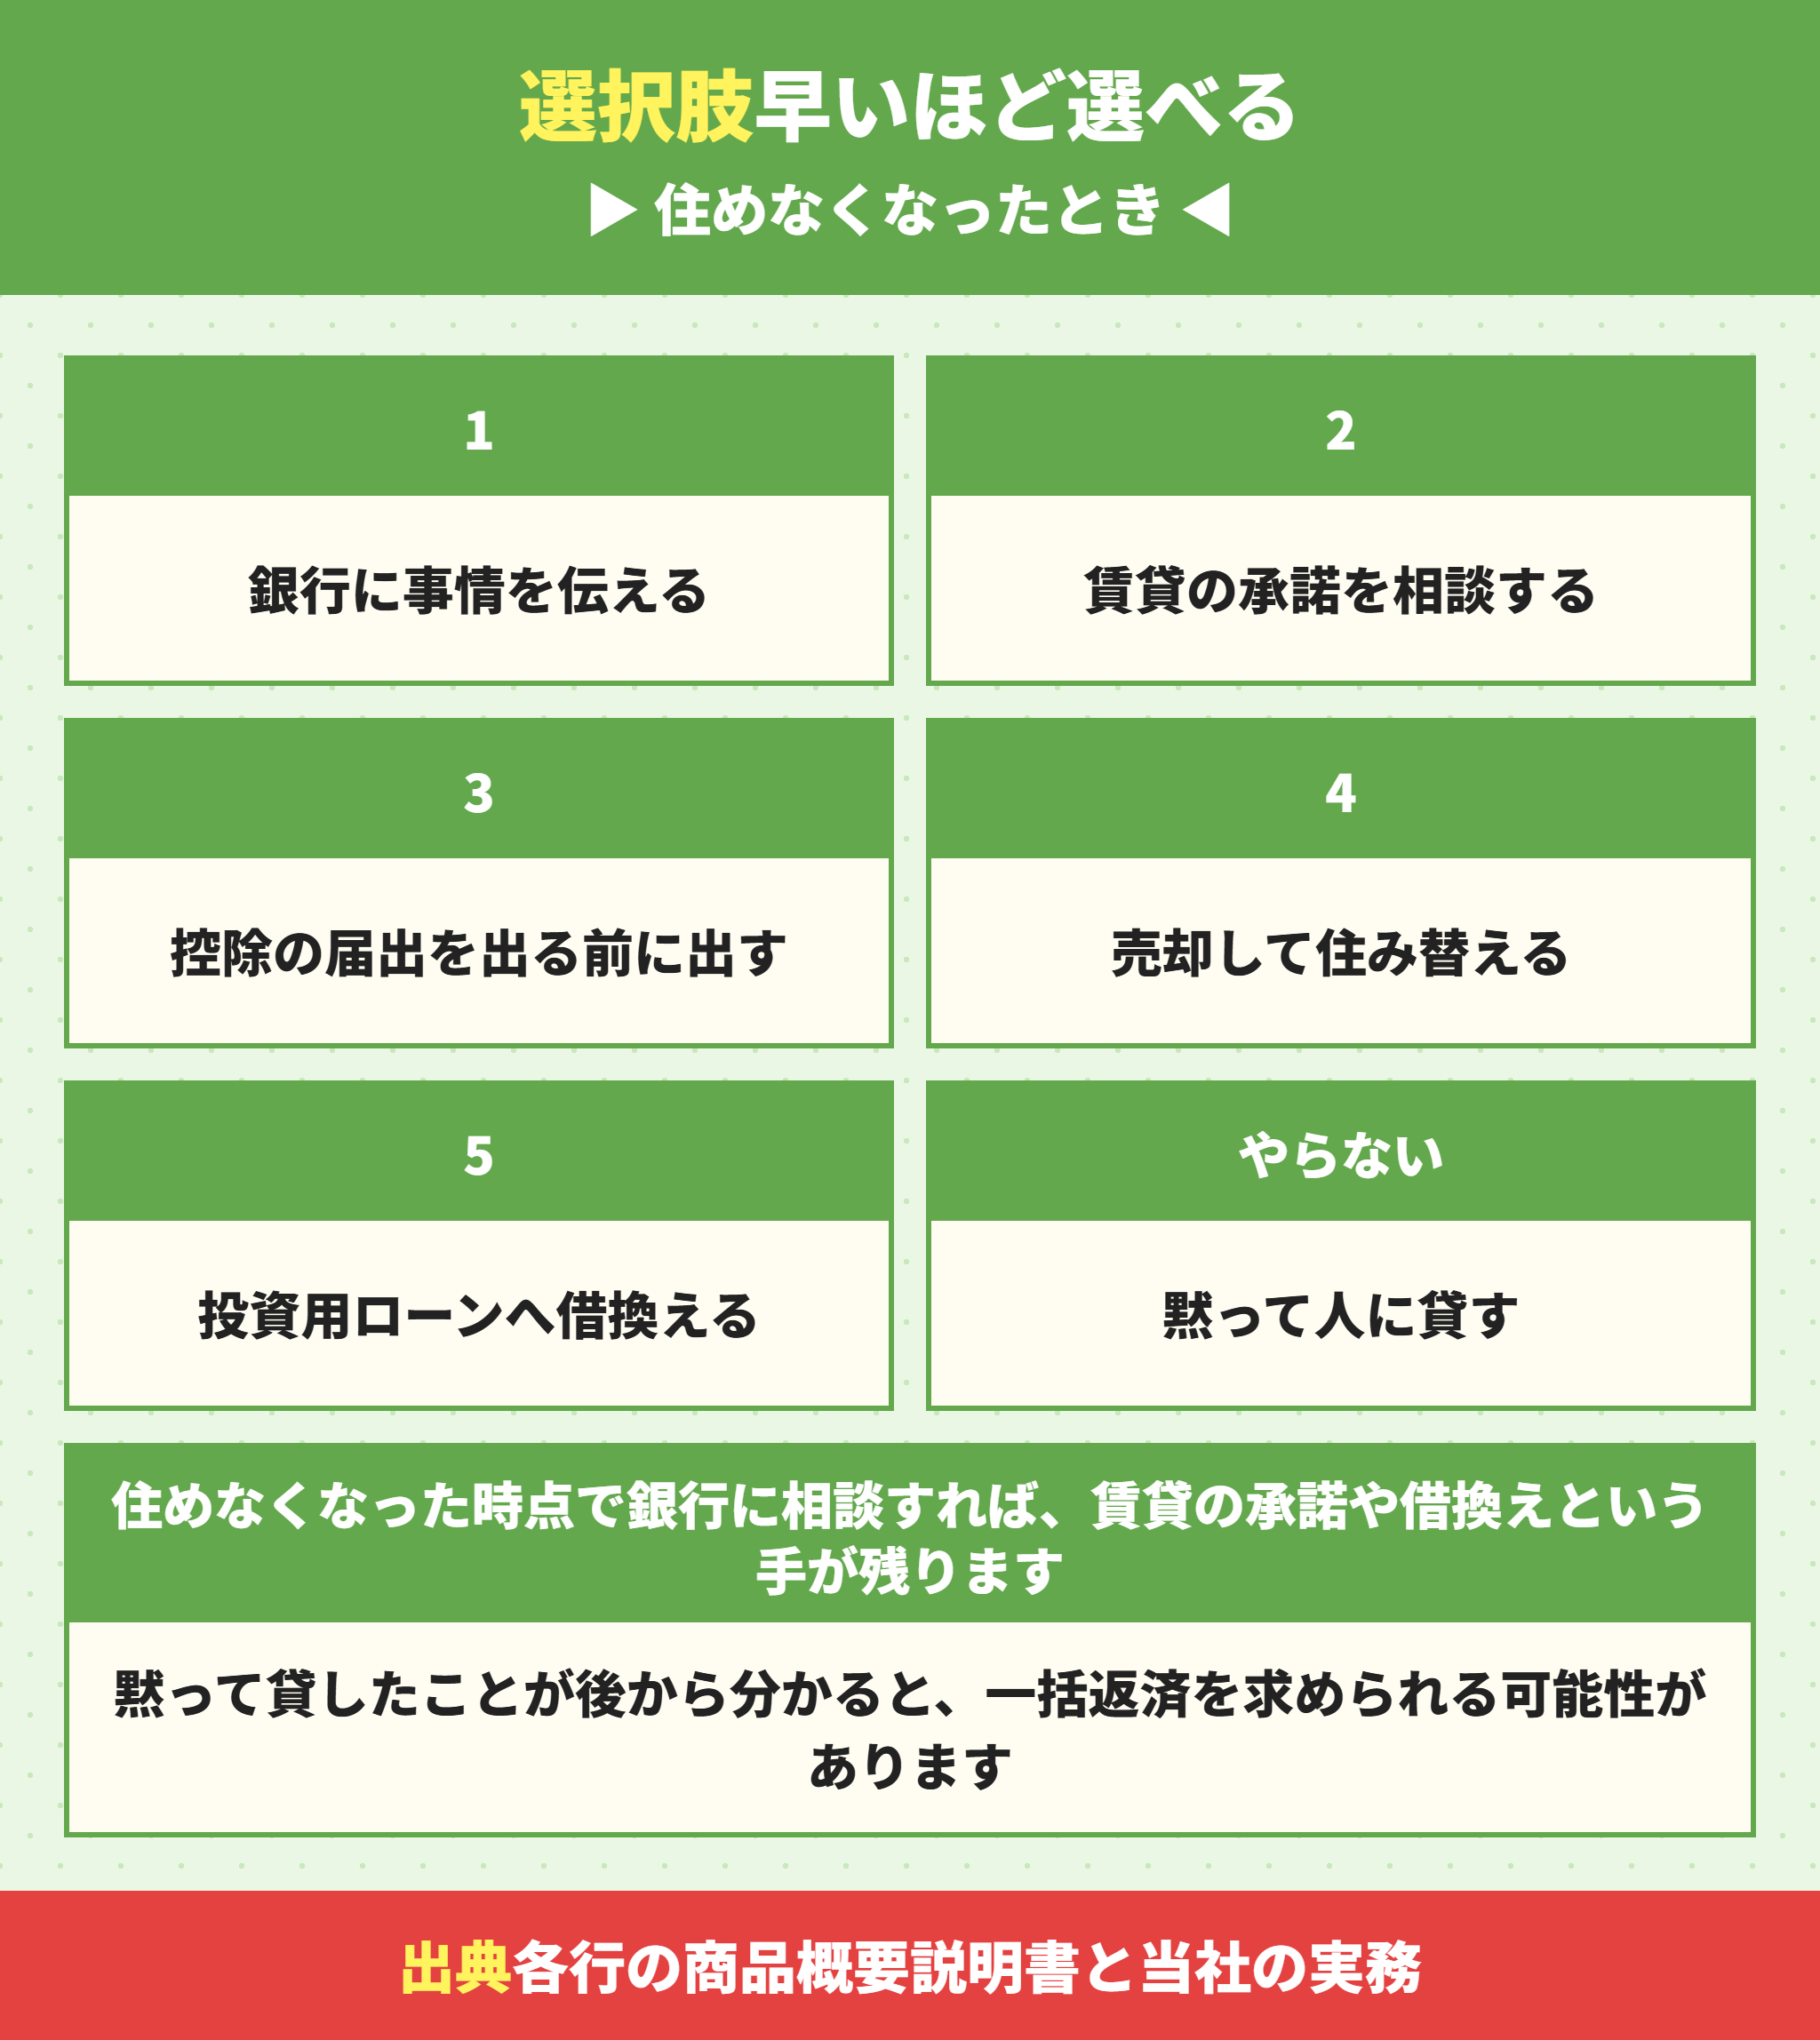
事情が変わったとき、動くのが遅いほど選択肢が減ります。
貸すか、借り換えるか、売るか。判断には時間が要ります。
差が出る部分を挙げます。
「黙っていればいい」と言う相手を信用しない
ラクチン君言う側は責任を取りません。
住まないまま住宅ローンを使い続けることを勧める相手がいたら、距離を置いてください。
契約違反の責任を負うのは、借りている本人です。
一括返済を求められたとき、その相手は助けてくれません。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
売主の側に立つと、住めなくなった物件にも道が並ぶ
ラクチン君比べれば、選ぶべき道は見えます。
ご相談ではこう進めます
- 金融機関への相談の内容と順番を、一緒に整理する
- 貸した場合の家賃収入と、売った場合の手取りを比べる
- 残債と売却価格の差を、先に試算する
- 住宅ローン控除の届出が必要かを確認する
- 判断が必要な部分は、税務署や税理士につなぐ
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、売る前提でなくてもご相談を受けます
ラクチン不動産は、売主の側に立って買主・買取業者と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
売らないほうがよい場合は、そう申し上げます。
賃貸に出したほうが有利なケースもあり、そのときは無理に売却を勧めません。
数年で戻る見込みがあるなら、貸して残すほうが結果として得になることもあります。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
住宅ローンと住民票に関するよくある質問
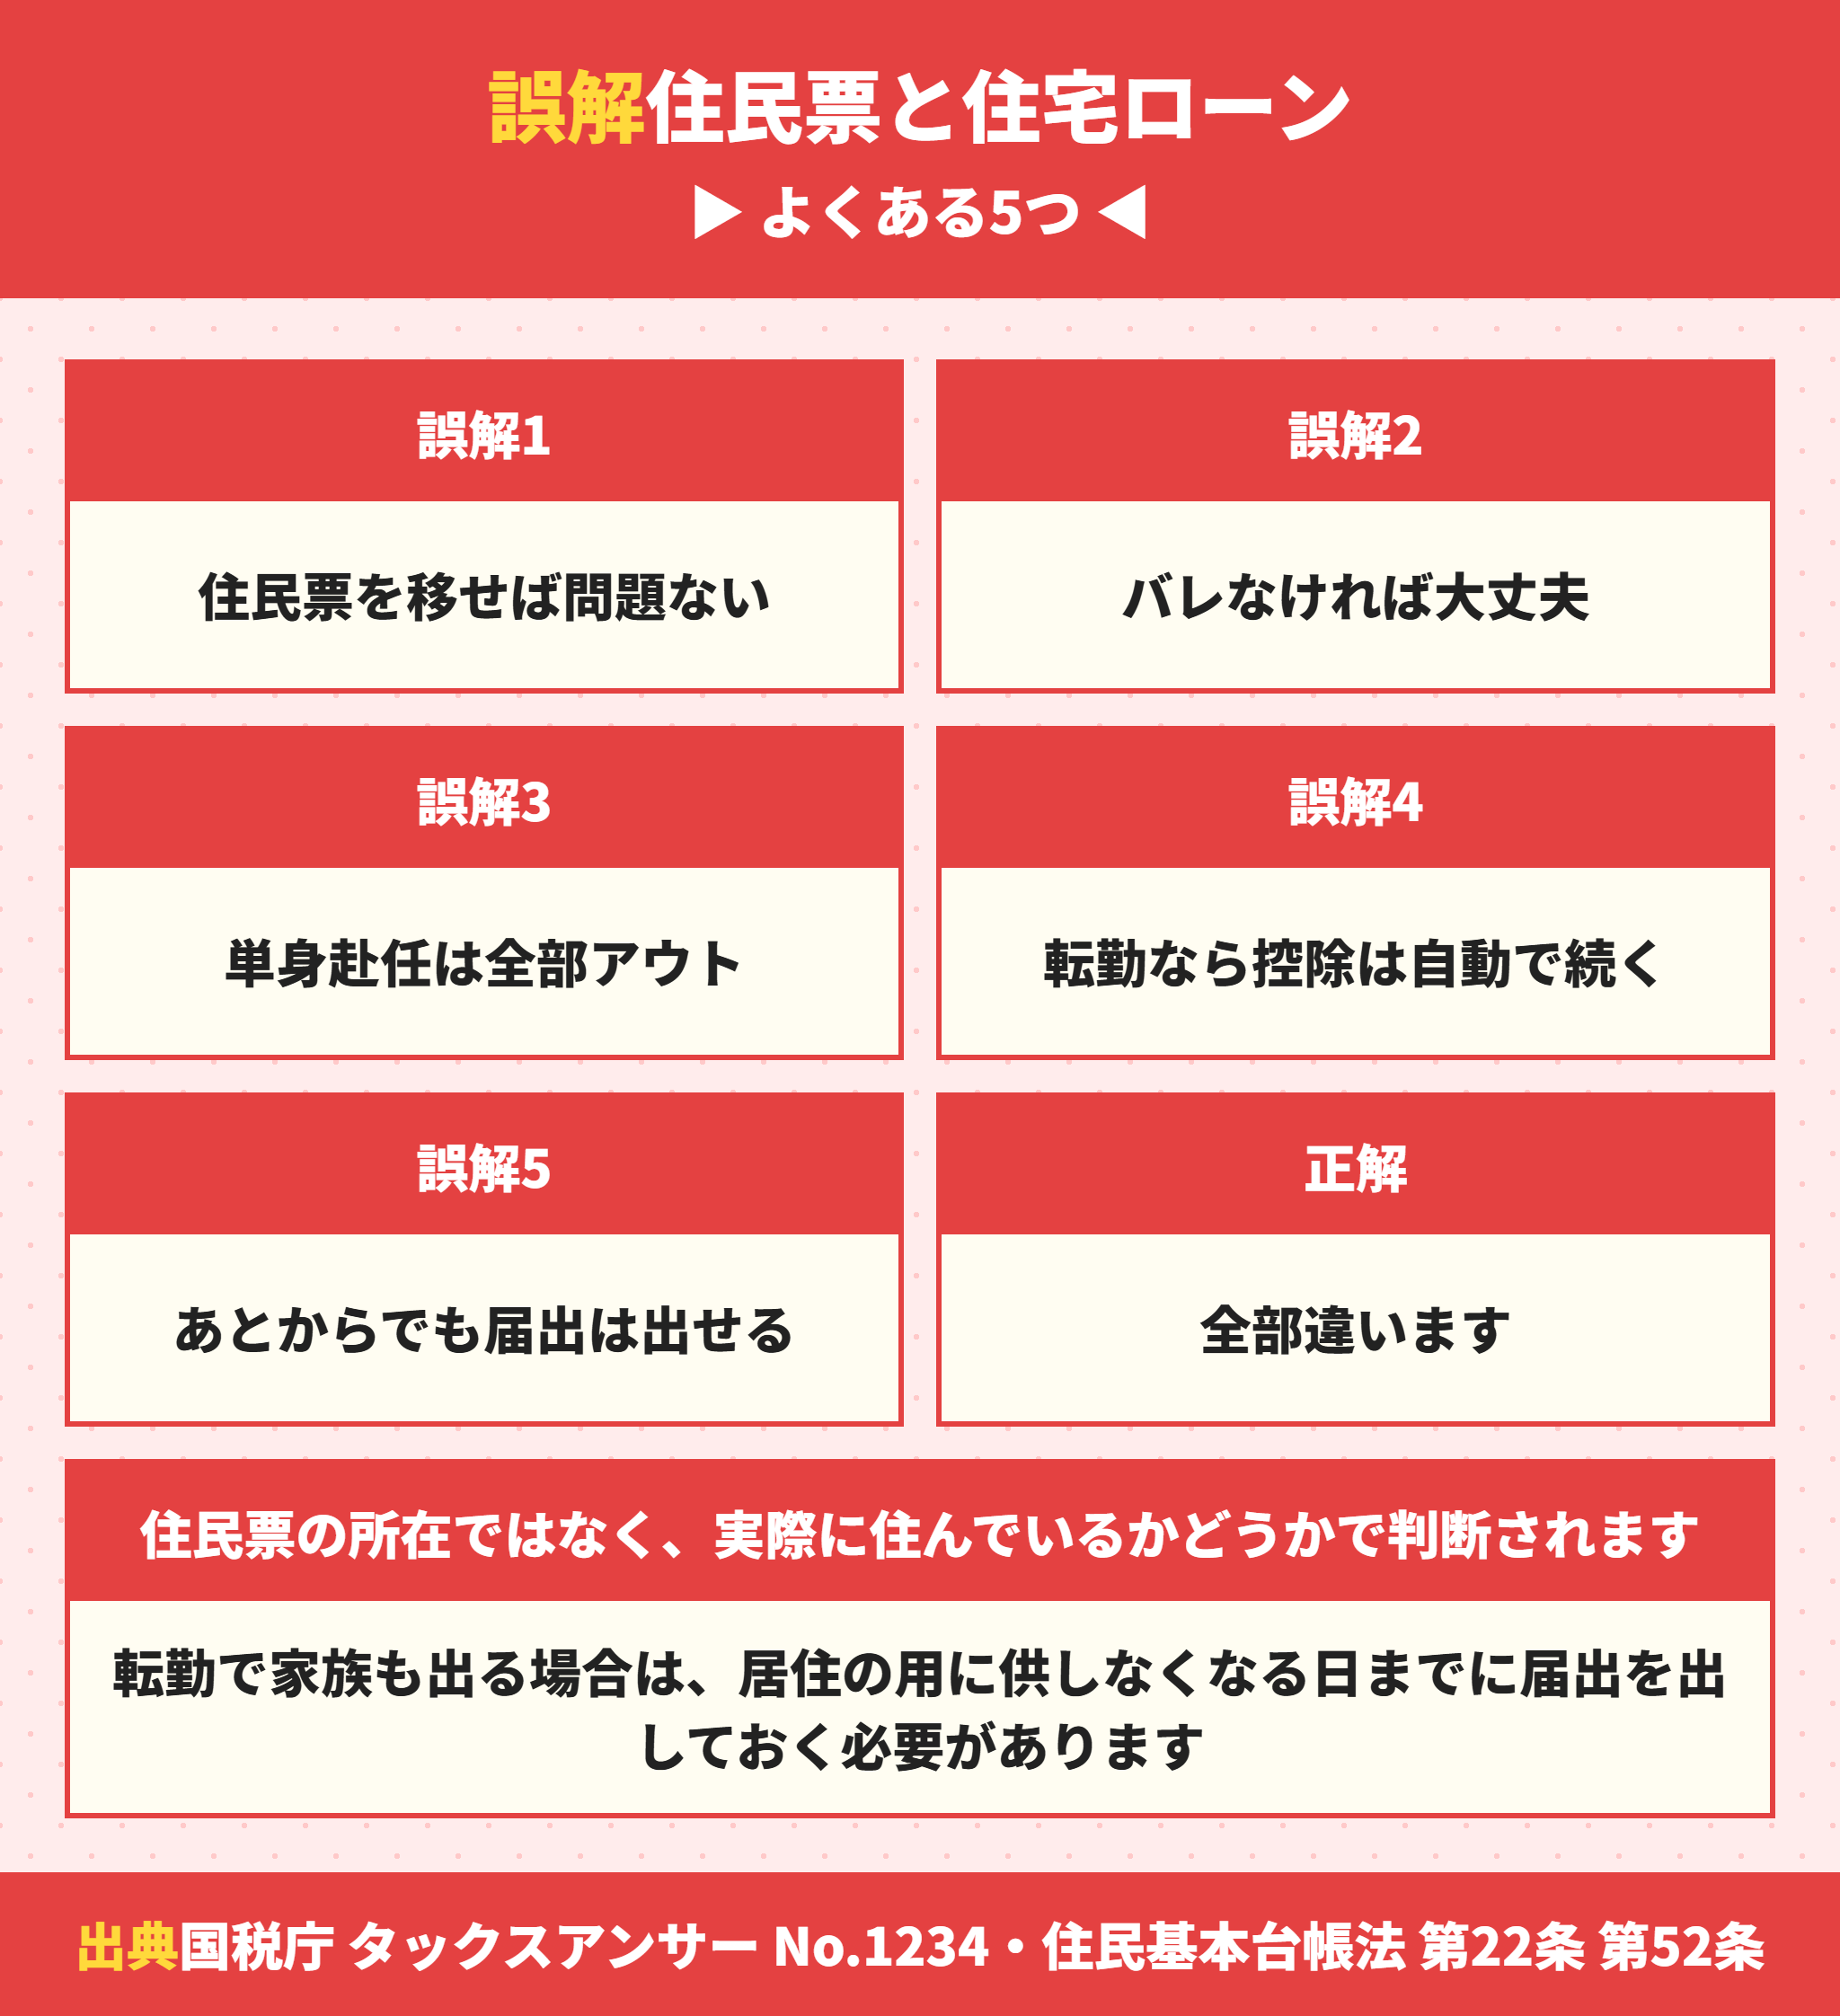
- 住民票だけ移せば住宅ローンは問題ありませんか。
-
問題になります。判断されるのは住民票の所在ではなく実際に住んでいるかどうかです。住んでいない住所を届け出れば、住民基本台帳法の虚偽の届出にあたるおそれがあり、同法第52条は五万円以下の過料と定めています。
- 住宅ローン控除はいつまでに入居すれば使えますか。
-
国税庁は、住宅の取得等をした日から6か月以内に居住の用に供し、かつその年の12月31日まで引き続き居住していることが必要だと公表しています。
- 単身赴任になったら住宅ローン控除は止まりますか。
-
止まりません。生計を一にする親族が取得等の日から6か月以内に入居し、その後も引き続き居住していて、事情が解消した後は所有者も一緒に住むと認められるときは、所有者が居住しているものとして取り扱われます。
- 家族と一緒に転勤で出る場合はどうすればよいですか。
-
居住の用に供しなくなる日までに「転任の命令等により居住しないこととなる旨の届出書」を出しておきます。出したうえで戻って再び住めば、残存控除期間について再適用を受けられます。その年に賃貸していた場合は翌年からです。
- 海外に転勤したら住宅ローン控除はどうなりますか。
-
制度の対象者は居住者に限られるため、非居住者期間中は適用がありません。ただし居住者期間中に取得していて、帰国後に生計を一にする親族とともに年末まで居住すれば、残存控除期間について適用を受けられます。
- 住宅ローンで住まずに住民票だけ移すとバレますか?
-
分かる経路は複数あります。金融機関からの郵送物が宛先不明で戻る、賃貸に出せば確定申告や募集広告に記録が残る、担当者の現地確認や近隣からの連絡で判明する、といった形です。そもそも住民票は実際に生活している場所に置くのが原則で、住んでいないのに移すのは住民基本台帳法の趣旨に反します。金融機関との関係では資金使途違反として扱われます。
- 住宅ローンの資金使途違反が判明するとどうなりますか?
-
契約に違反した場合、分割で返済できる権利を失い、残っているローンの全額を一度に返すよう求められることがあります。応じられなければ最終的に競売という結末もあり得ます。加えて、住宅ローン控除も要件を満たさなくなるため、すでに受けた控除を修正申告して返すことになり、延滞税や加算税がかかることもあります。
- 転勤で住めなくなった場合はどうすればよいですか?
-
まず借りている金融機関に相談してください。転勤や介護など事情が明確であれば、一定期間の賃貸を承諾してもらえることがあります。黙って貸すのと承諾を得て貸すのは、まったく扱いが違います。また本人が転勤しても家族が住み続けていれば、住宅ローン控除は継続できます。単身赴任も同じ扱いです。
- 転勤で住まなくなった住宅ローン控除は戻ってきたら再開できますか?
-
転任の命令などで住めなくなり、その後また住み始めた場合、残りの期間について控除を受け直せる制度があります。ただし住まなくなる日までに所定の届出書を税務署に提出しておく必要があり、この届出を忘れると戻ってきても再適用を受けられません。転勤が決まった時点で税務署に確認してください。
- 夫だけ住民票を移す場合はどうなりますか?
-
単身赴任などで借りている本人が住んでいなくても、家族が住み続けていれば問題にならないのが通常です。ただし金融機関への連絡は必要です。ペアローンや連帯債務の場合は、どちらが住んでいるかで住宅ローン控除の扱いも変わるため、税務署にも確認してください。
- 住宅ローンを二重に借りることはできますか?
-
個人信用情報には他の金融機関からの借り入れも記録されており、審査の段階で照会されるため、既存の住宅ローンは把握されます。隠して申し込んでも審査の過程で分かります。住み替えで一時的に二重になる場合は、その事情を説明したうえで進めます。2つ目の住まいが必要なら、セカンドハウスローンという正規の商品があります。
- 住まない家はどうするのが正しいですか?
-
選択肢は3つです。転勤など一時的な事情なら、金融機関の承諾を得て貸す。貸し続けることが決まっているなら、投資用ローンへ借り換える。住む予定がないなら、売却して完済する。いずれも先に金融機関へ相談するのが前提です。売却の場合は、売却価格が残債を下回ると差額を現金で用意することになるため、手取りを先に試算してください。
まとめ|住宅ローンは住むことが条件。住めないなら先に相談する
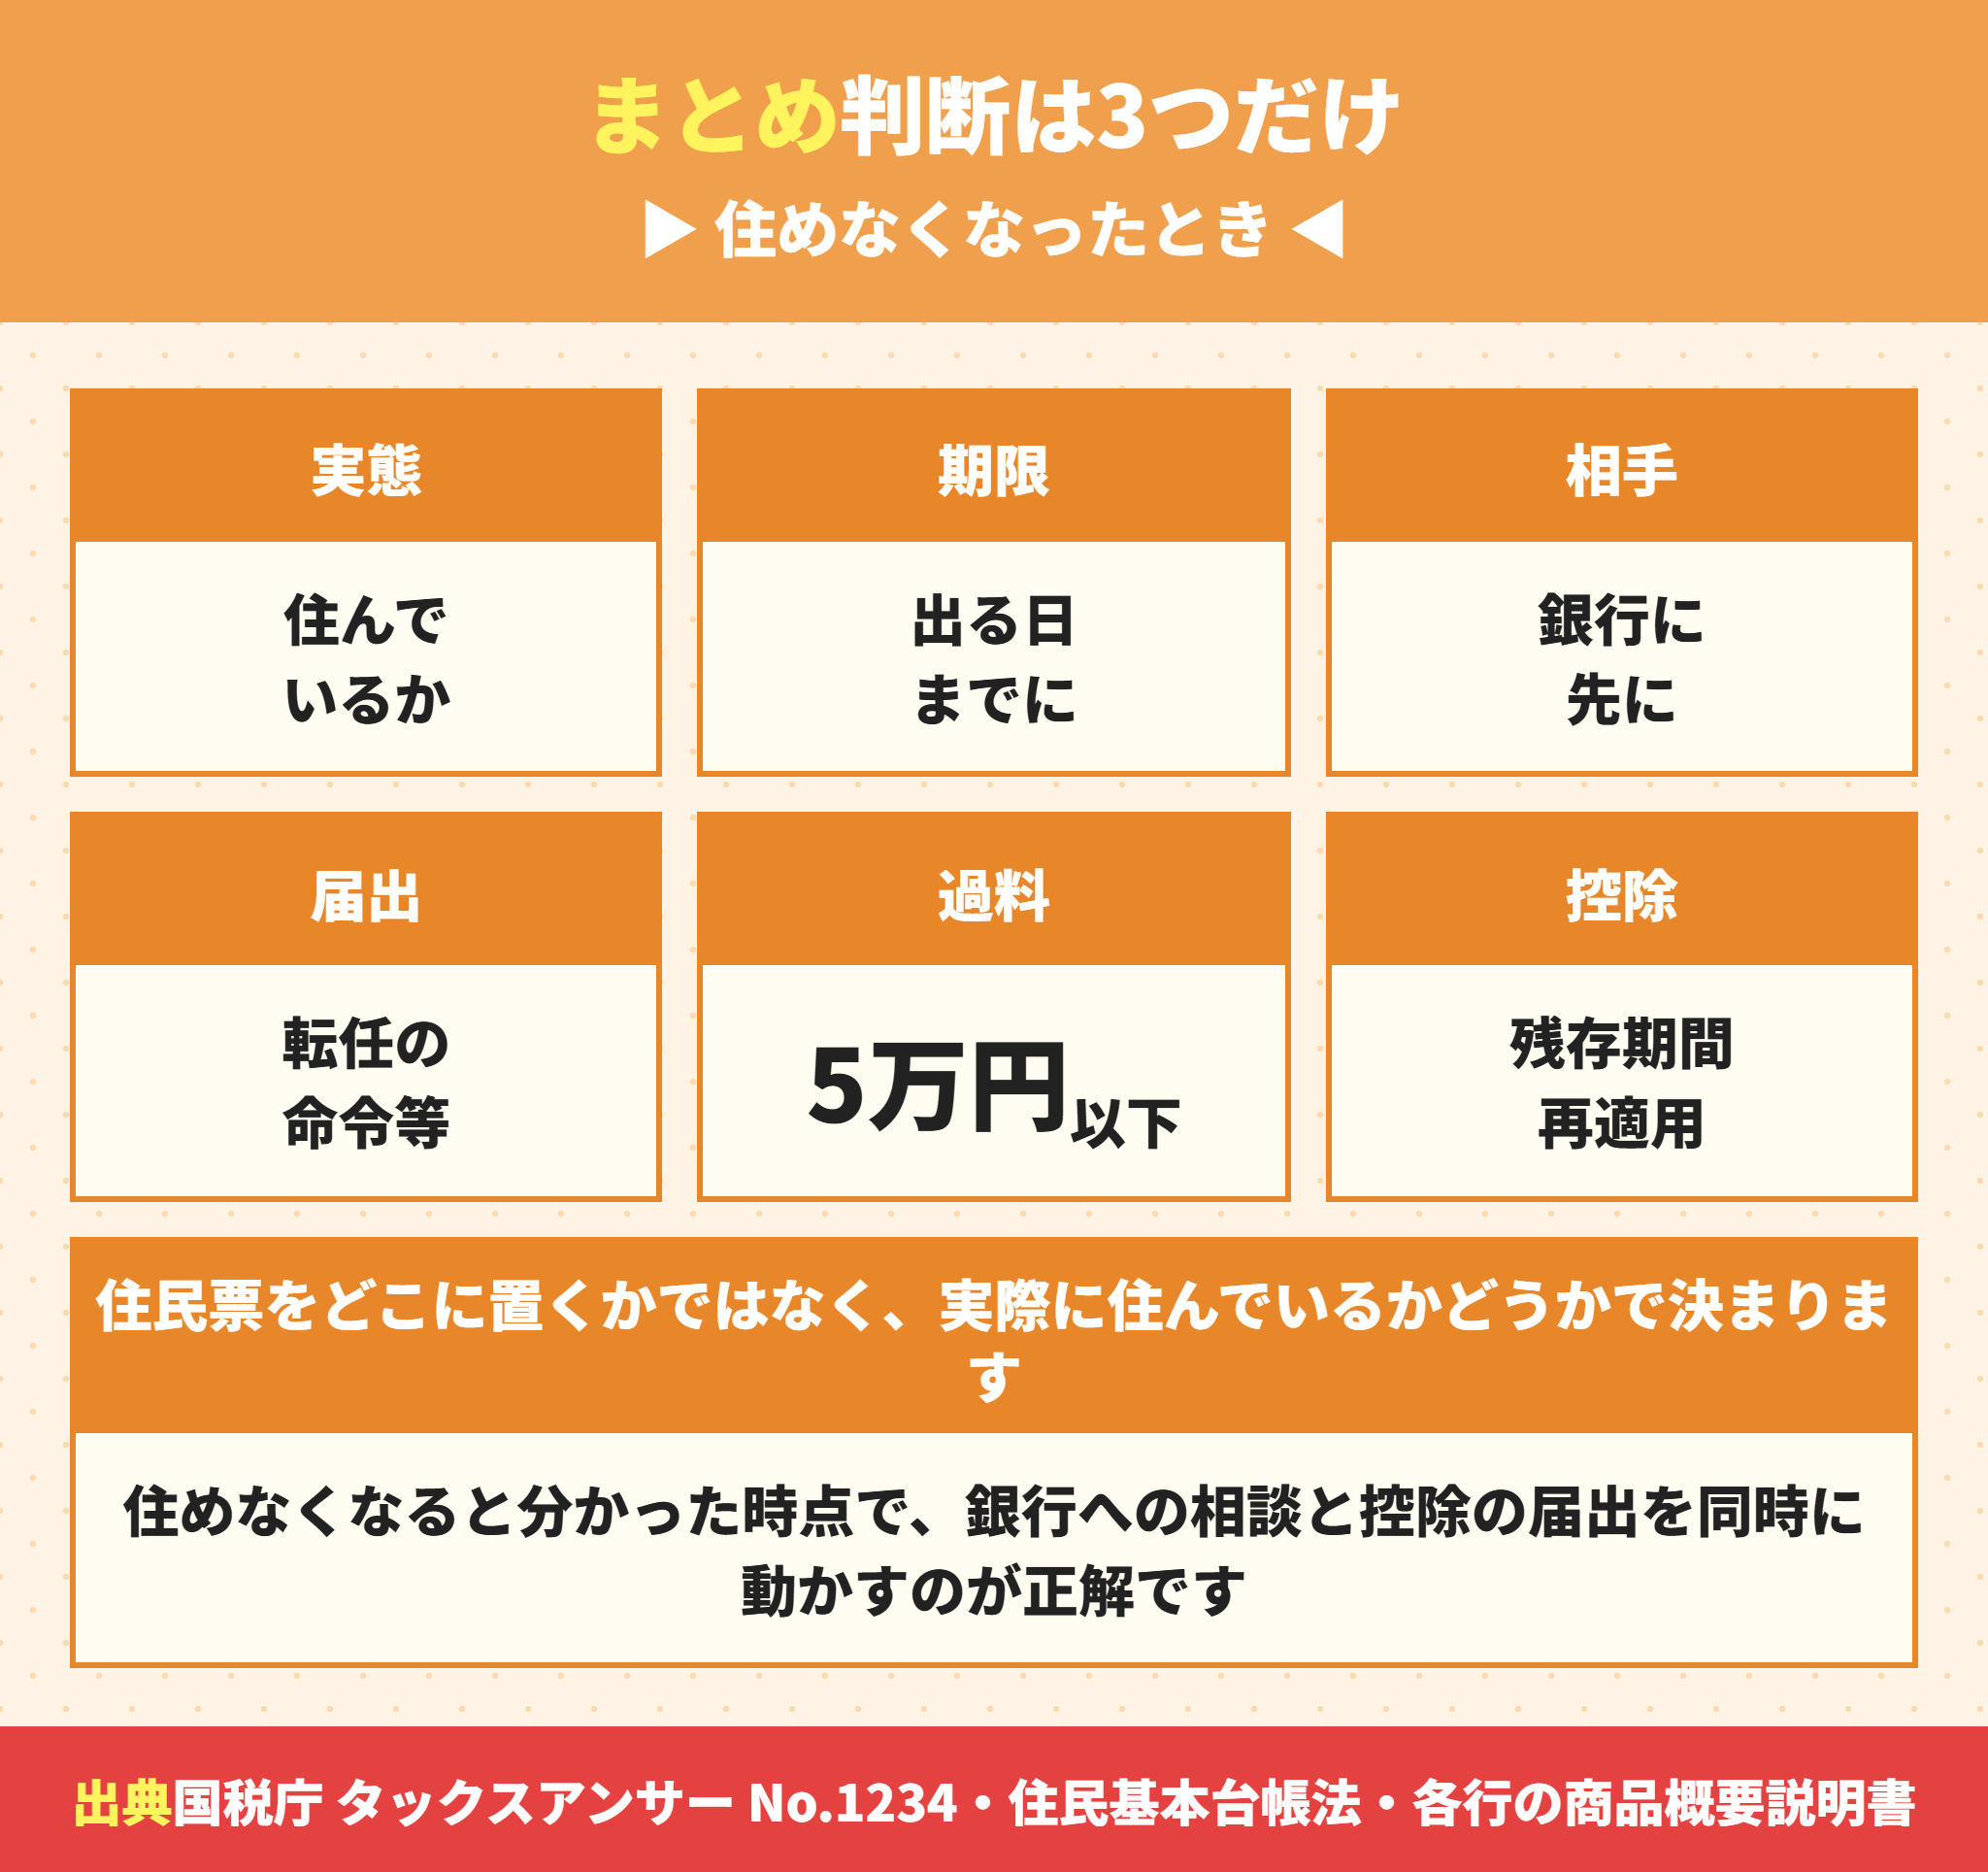
最後に判断の順番だけまとめます。住民票をどこに置くかではなく、実際に住んでいるかどうかで決まります。
住めなくなると分かったら、銀行への相談と、控除の届出を同時に動かします。控除の届出は住まなくなる日までが期限なので、後回しにできません。
事情が変わることは、誰にでもあります。
問題になるのは事情そのものではなく、黙って続けることです。
この記事のまとめ
- 住宅ローンは、本人や家族が住むことを条件に貸し出されている
- 金利が低いのは居住用だから。貸すなら投資用ローンを使う
- 住民票を移しただけでは、居住しているとは認められない
- 住まずに住民票だけ移すのは資金使途違反にあたる
- 住宅ローン控除も、実際に住んでいることが要件
- 分かる経路は、郵送物・確定申告・現地や近隣と複数ある
- 違反が判明すると、残債の一括返済を求められることがある
- 転勤なら、金融機関に届け出れば賃貸を承諾されることがある
- 控除の再適用には、住まなくなる日までの届出が必要
- 住めなくなったら、貸す・借り換える・売るの3つから選ぶ
この記事の位置づけ
契約の内容や承諾の可否は、借りている金融機関によって異なります。
税の取り扱いは要件が細かく定められています。具体的な判断は、金融機関・税務署・専門家にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント