





住宅ローンを申し込んだら、勤務先に在籍確認の電話がかかると聞きました。職場に知られたくないのですが、何を聞かれて、何を準備すればよいのでしょうか。
家を買うことを、まだ職場に話していない方も多いですよね。
先に結論を言います。
在籍確認は、申込書に書いた勤務先に、今も勤めているかを確かめる手続きです。
源泉徴収票は前の年の収入を示す書類なので、今の在籍までは示せません。
ただ、準備をしないまま本審査に進むと、
電話が取り次がれずに審査が止まり、建売の契約で決めたローンの期限に間に合わなくなることがあります。
避け方は、自分が出られる番号を申込に書き、総務に一言伝えておくことです。
この記事では、銀行の公式の案内と所得税法、国税庁の資料をもとに、在籍確認と源泉徴収票の準備を整理します。
この記事で分かること
在籍確認で銀行が確かめていること
電話がかかる時期と、その前に準備すること
派遣・転職直後・育休中・テレワークの注意
源泉徴収票の見方となくしたときの頼み方
源泉徴収票と課税証明書の違い
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの在籍確認は申込書の勤務先に今も勤めているかを確かめる手続き
在籍確認について、銀行がどう書いているかを見ます。
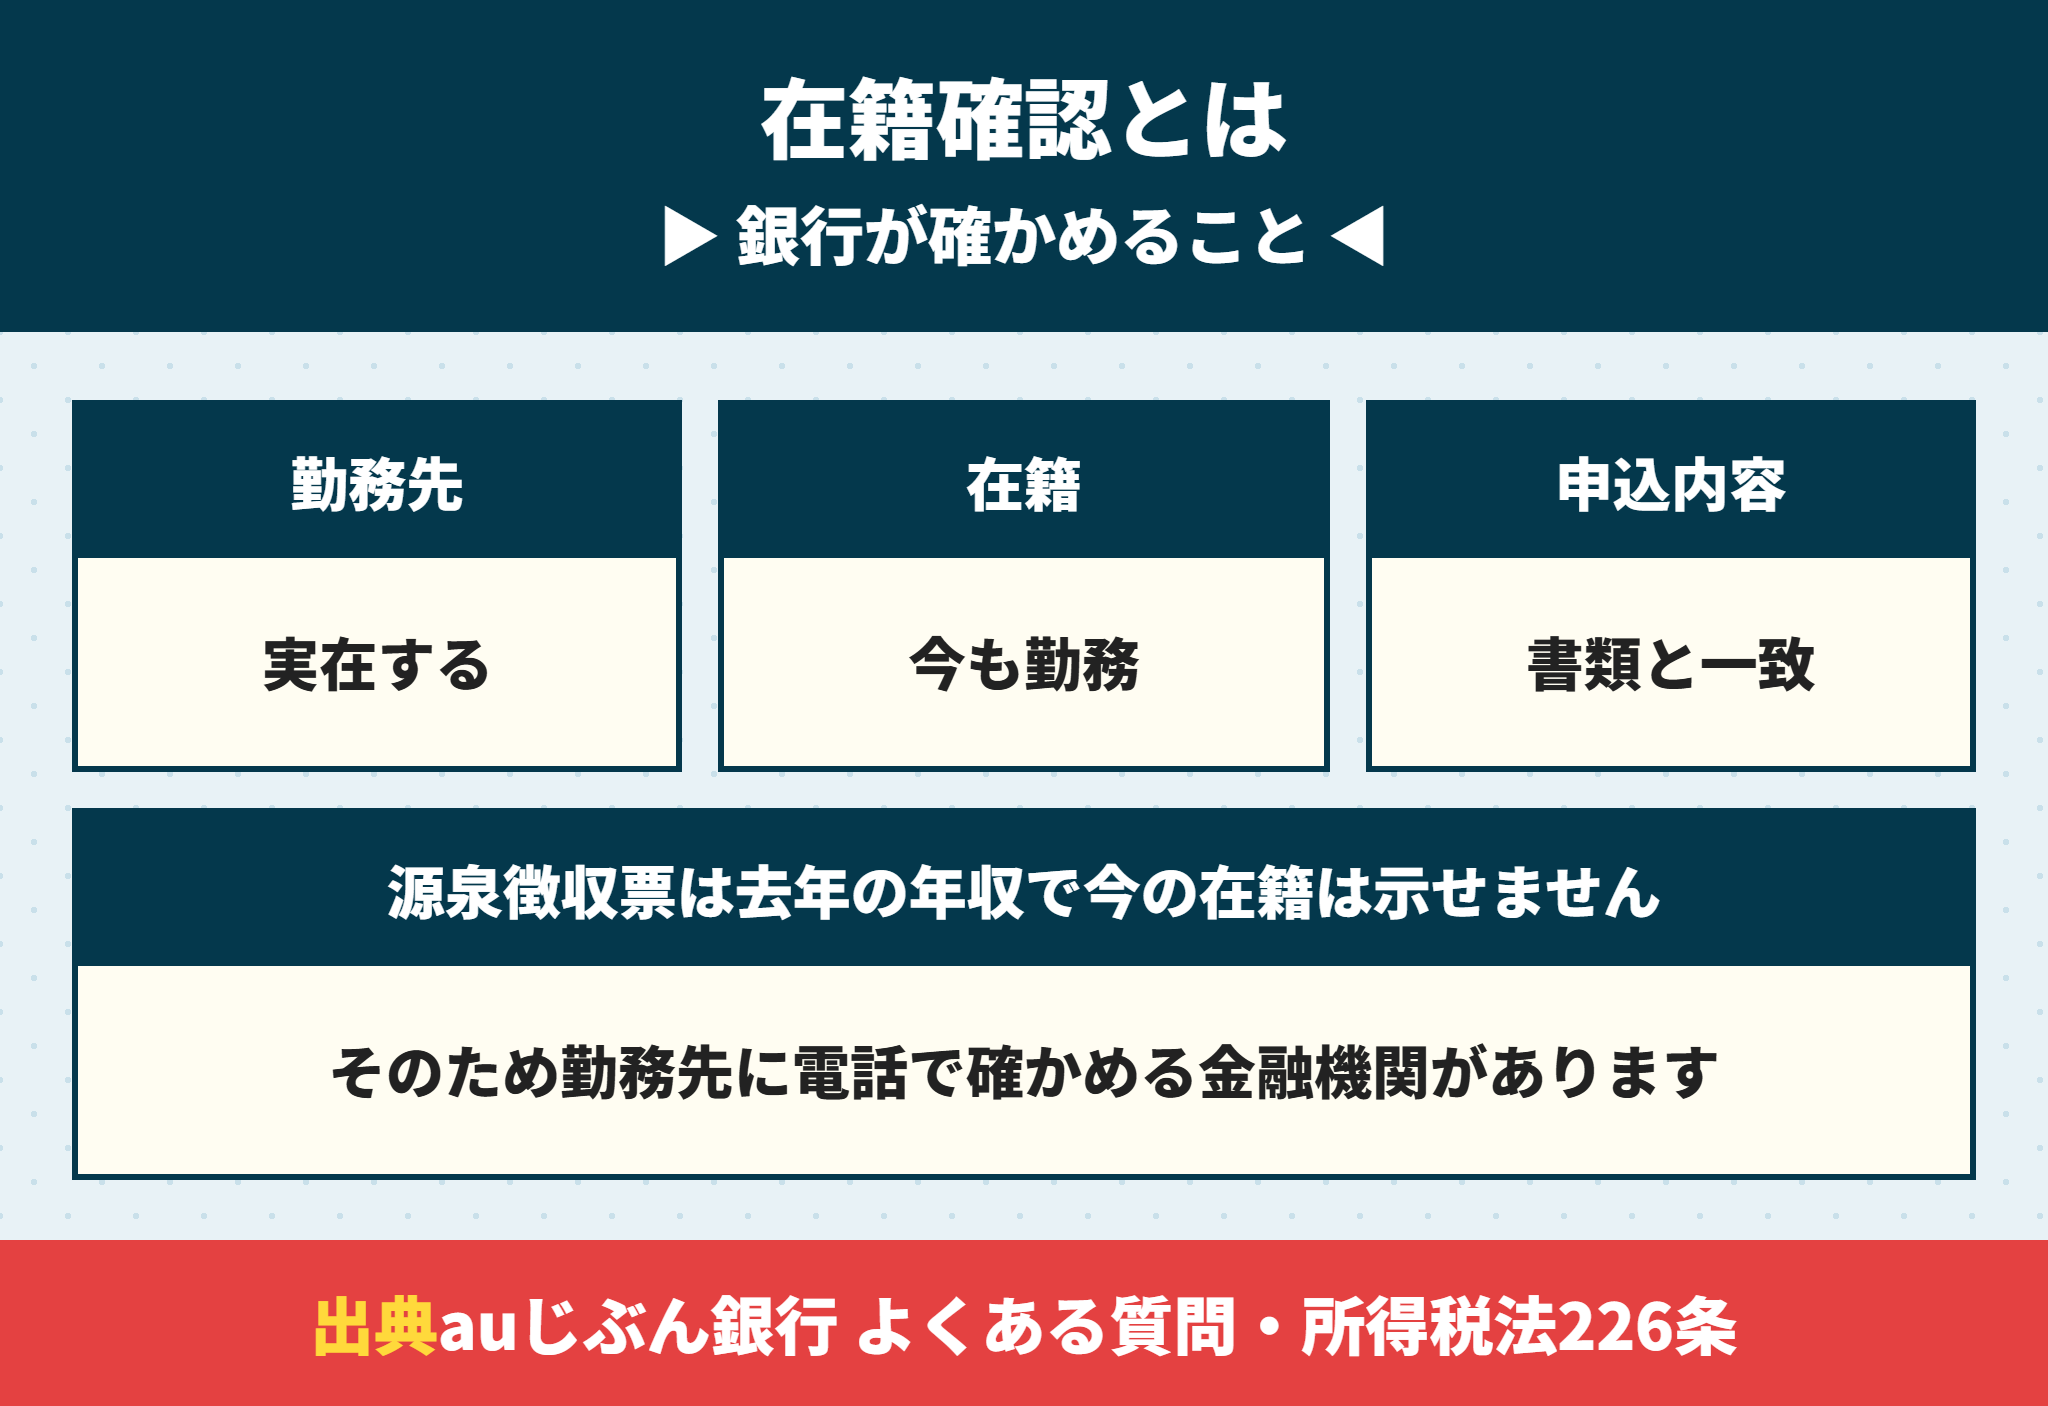
auじぶん銀行のよくある質問には、こうあります。
「ご登録いただいた勤務先にご在勤の確認のため、auじぶん銀行よりお電話をする場合があります。」
つまり、電話は「する場合がある」もので、必ずかかるとは書かれていないのです。
電話をするかどうか、どう確かめるかは金融機関ごとに決めています。
源泉徴収票だけでは今の在籍は分からない
源泉徴収票は、所得税法226条で勤務先が交付する書類です。
記載されるのは、その年の1月から12月までに支払いが確定した給与です。
申し込む時点で、同じ会社にまだ勤めているかまでは分かりません。
そこで、今の勤務を別の方法で確かめるのが在籍確認です。
在籍確認は勤続年数と年収の審査の裏づけになる
国土交通省の調査では、994機関のうち93.9%が勤続年数、94.2%が年収を審査で見ています。
どちらも、申込書に書いた勤務先に勤めていることが前提の数字です。
勤続年数の基準は住宅ローンの勤続年数は何年必要?1年未満でも通る条件と994機関の審査基準を解説で解説しています。
在籍確認で確かめられること
申込書の勤務先が実在するか
いまもその勤務先に勤めているか
申込の内容と書類が合っているか

在籍確認の電話で、家を買うことが職場に知られますか。
 ラクチン君
電話でどう名乗るかは、当社が確かめた範囲では公式の案内に書かれていません。申込のときに金融機関に聞いておくと安心です。気になる方は、名乗り方の希望を先に伝えておきましょう。
在籍確認のタイミングは申込から本審査までの間で金融機関ごとに違う
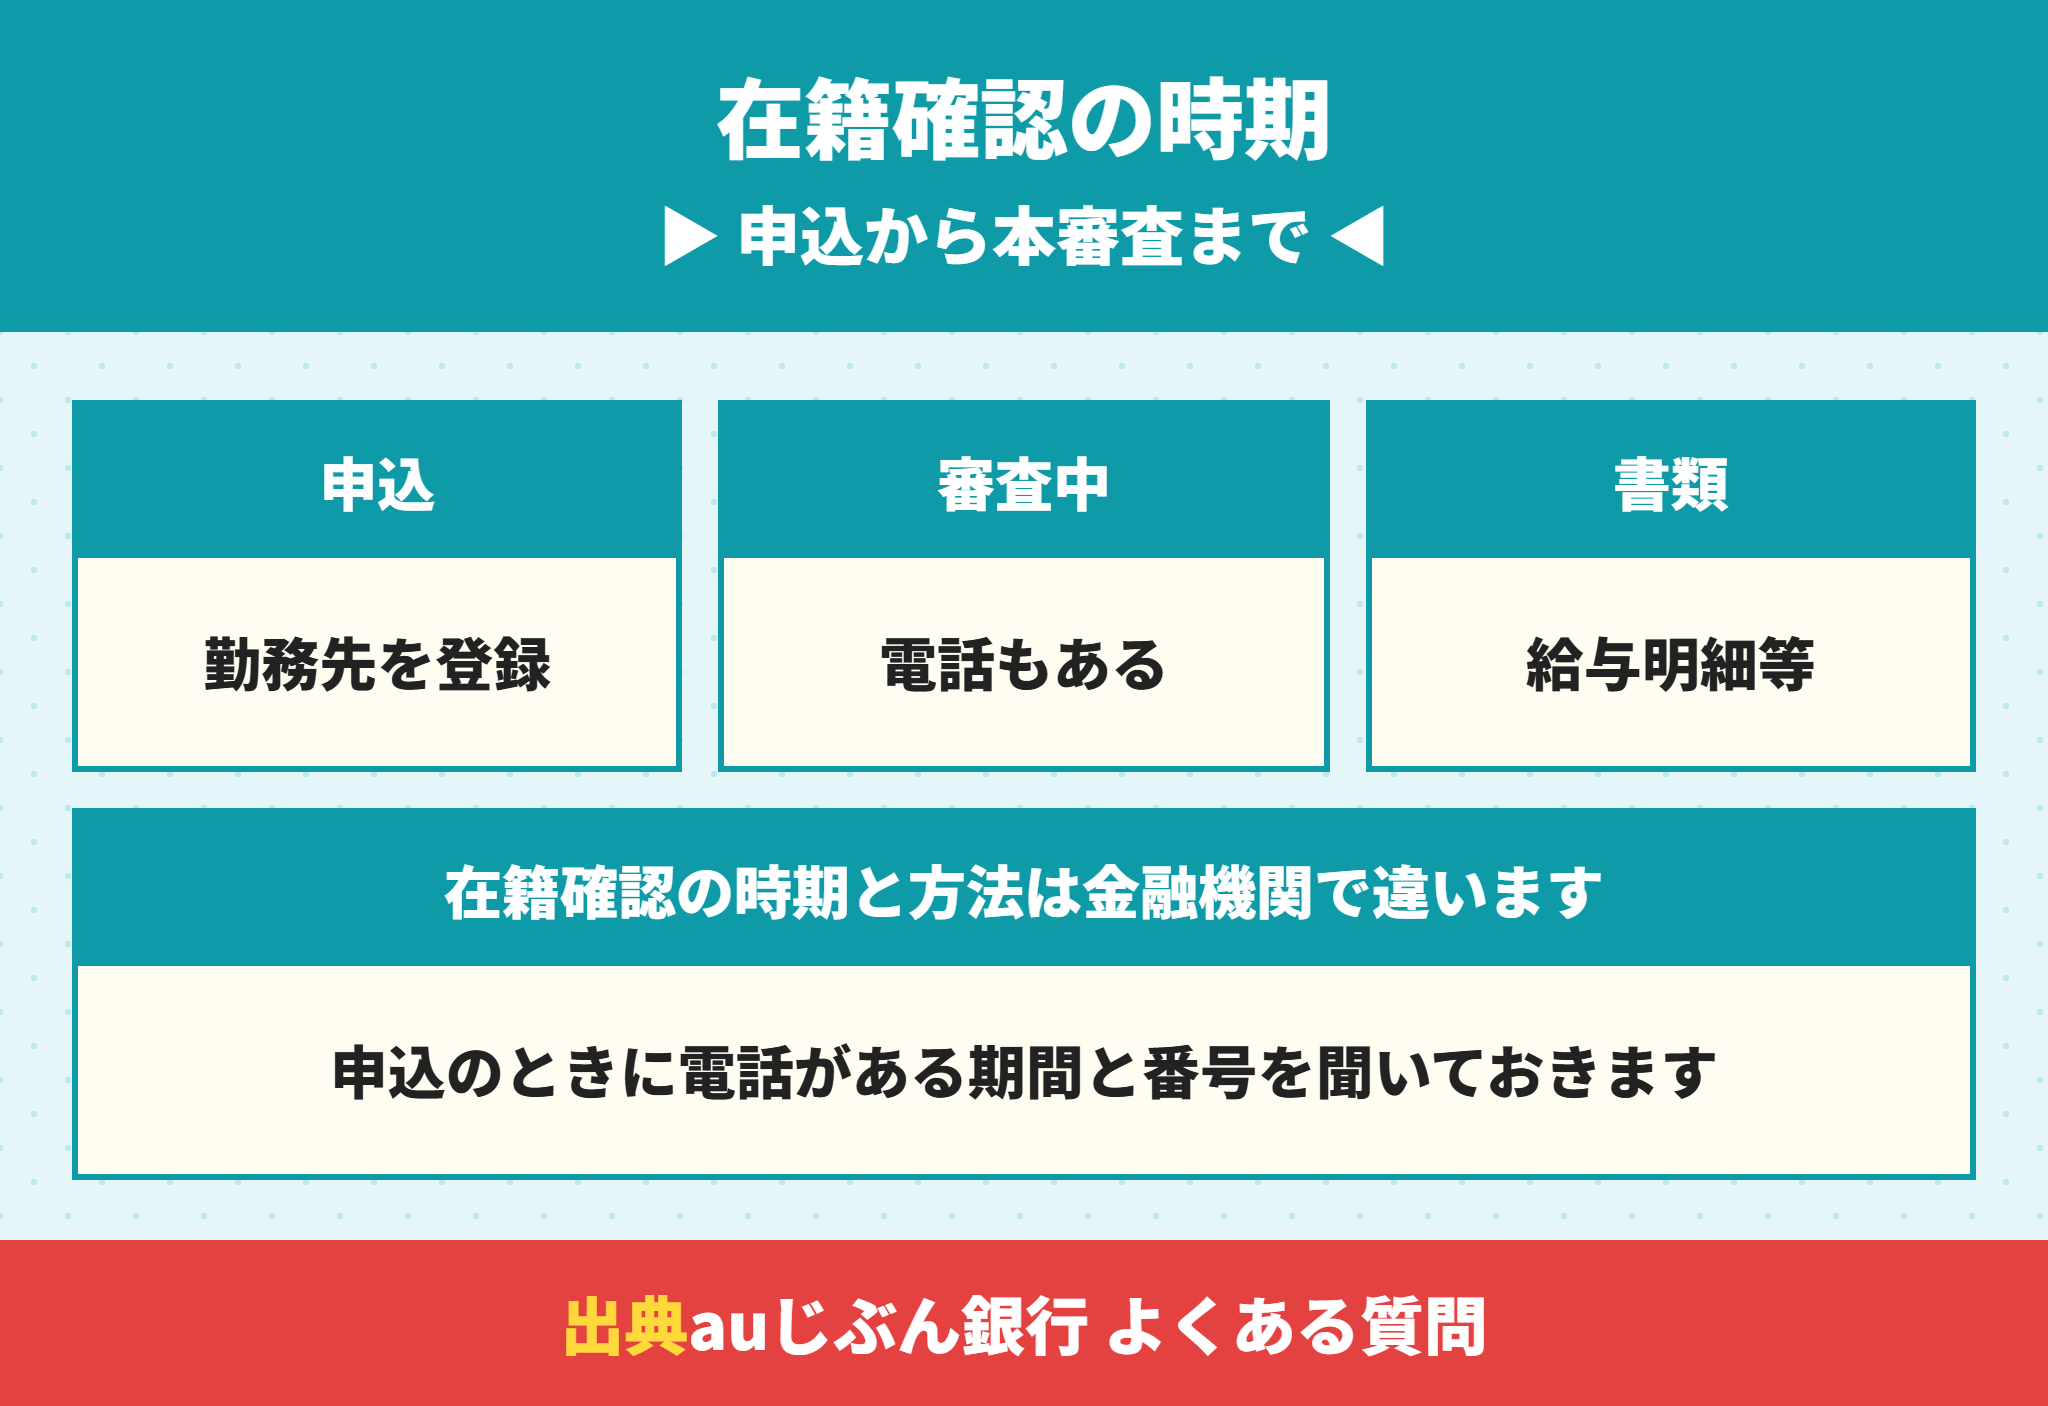
在籍確認がいつあるか、つまりタイミングは、当社が確かめた範囲では公式の案内に書かれていません。
分かっているのは、申込で勤務先を登録し、審査の途中で確かめる流れであることです。
| 段階 | すること | 在籍確認とのかかわり |
|---|---|---|
| 申込 | 勤務先・電話番号・年収を入力する | 確かめる先がここで決まる |
| 事前審査 | 入力した内容で審査する | 金融機関によって違う |
| 本審査 | 源泉徴収票などの書類を出す | 書類と勤務の両方を確かめる |
| 融資実行 | 残代金を払い、引渡しを受ける | 審査の結果どおりに進む |
建売では、売買契約で住宅ローンの承認を得る期限を決めます。
在籍確認が取れずに本審査が延びると、この期限が迫ってくることがあります。
本審査の期間の目安は住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説に、契約から引渡しまでの流れは建売住宅の引渡しまでの流れ|契約から鍵を受け取るまでの期間にまとめています。
書類で在籍を確かめる金融機関もある
電話のほかに、給与明細などの書類で勤務を確かめる金融機関もあります。
三井住友銀行は、源泉徴収票がない場合に直近3か月分の給与明細と直近2回分の賞与明細で代えられると案内しています。
どの書類で足りるかは、申し込む金融機関の書類一覧で確かめてください。
在籍確認の電話の前に出られる番号と職場への一言を準備しておく
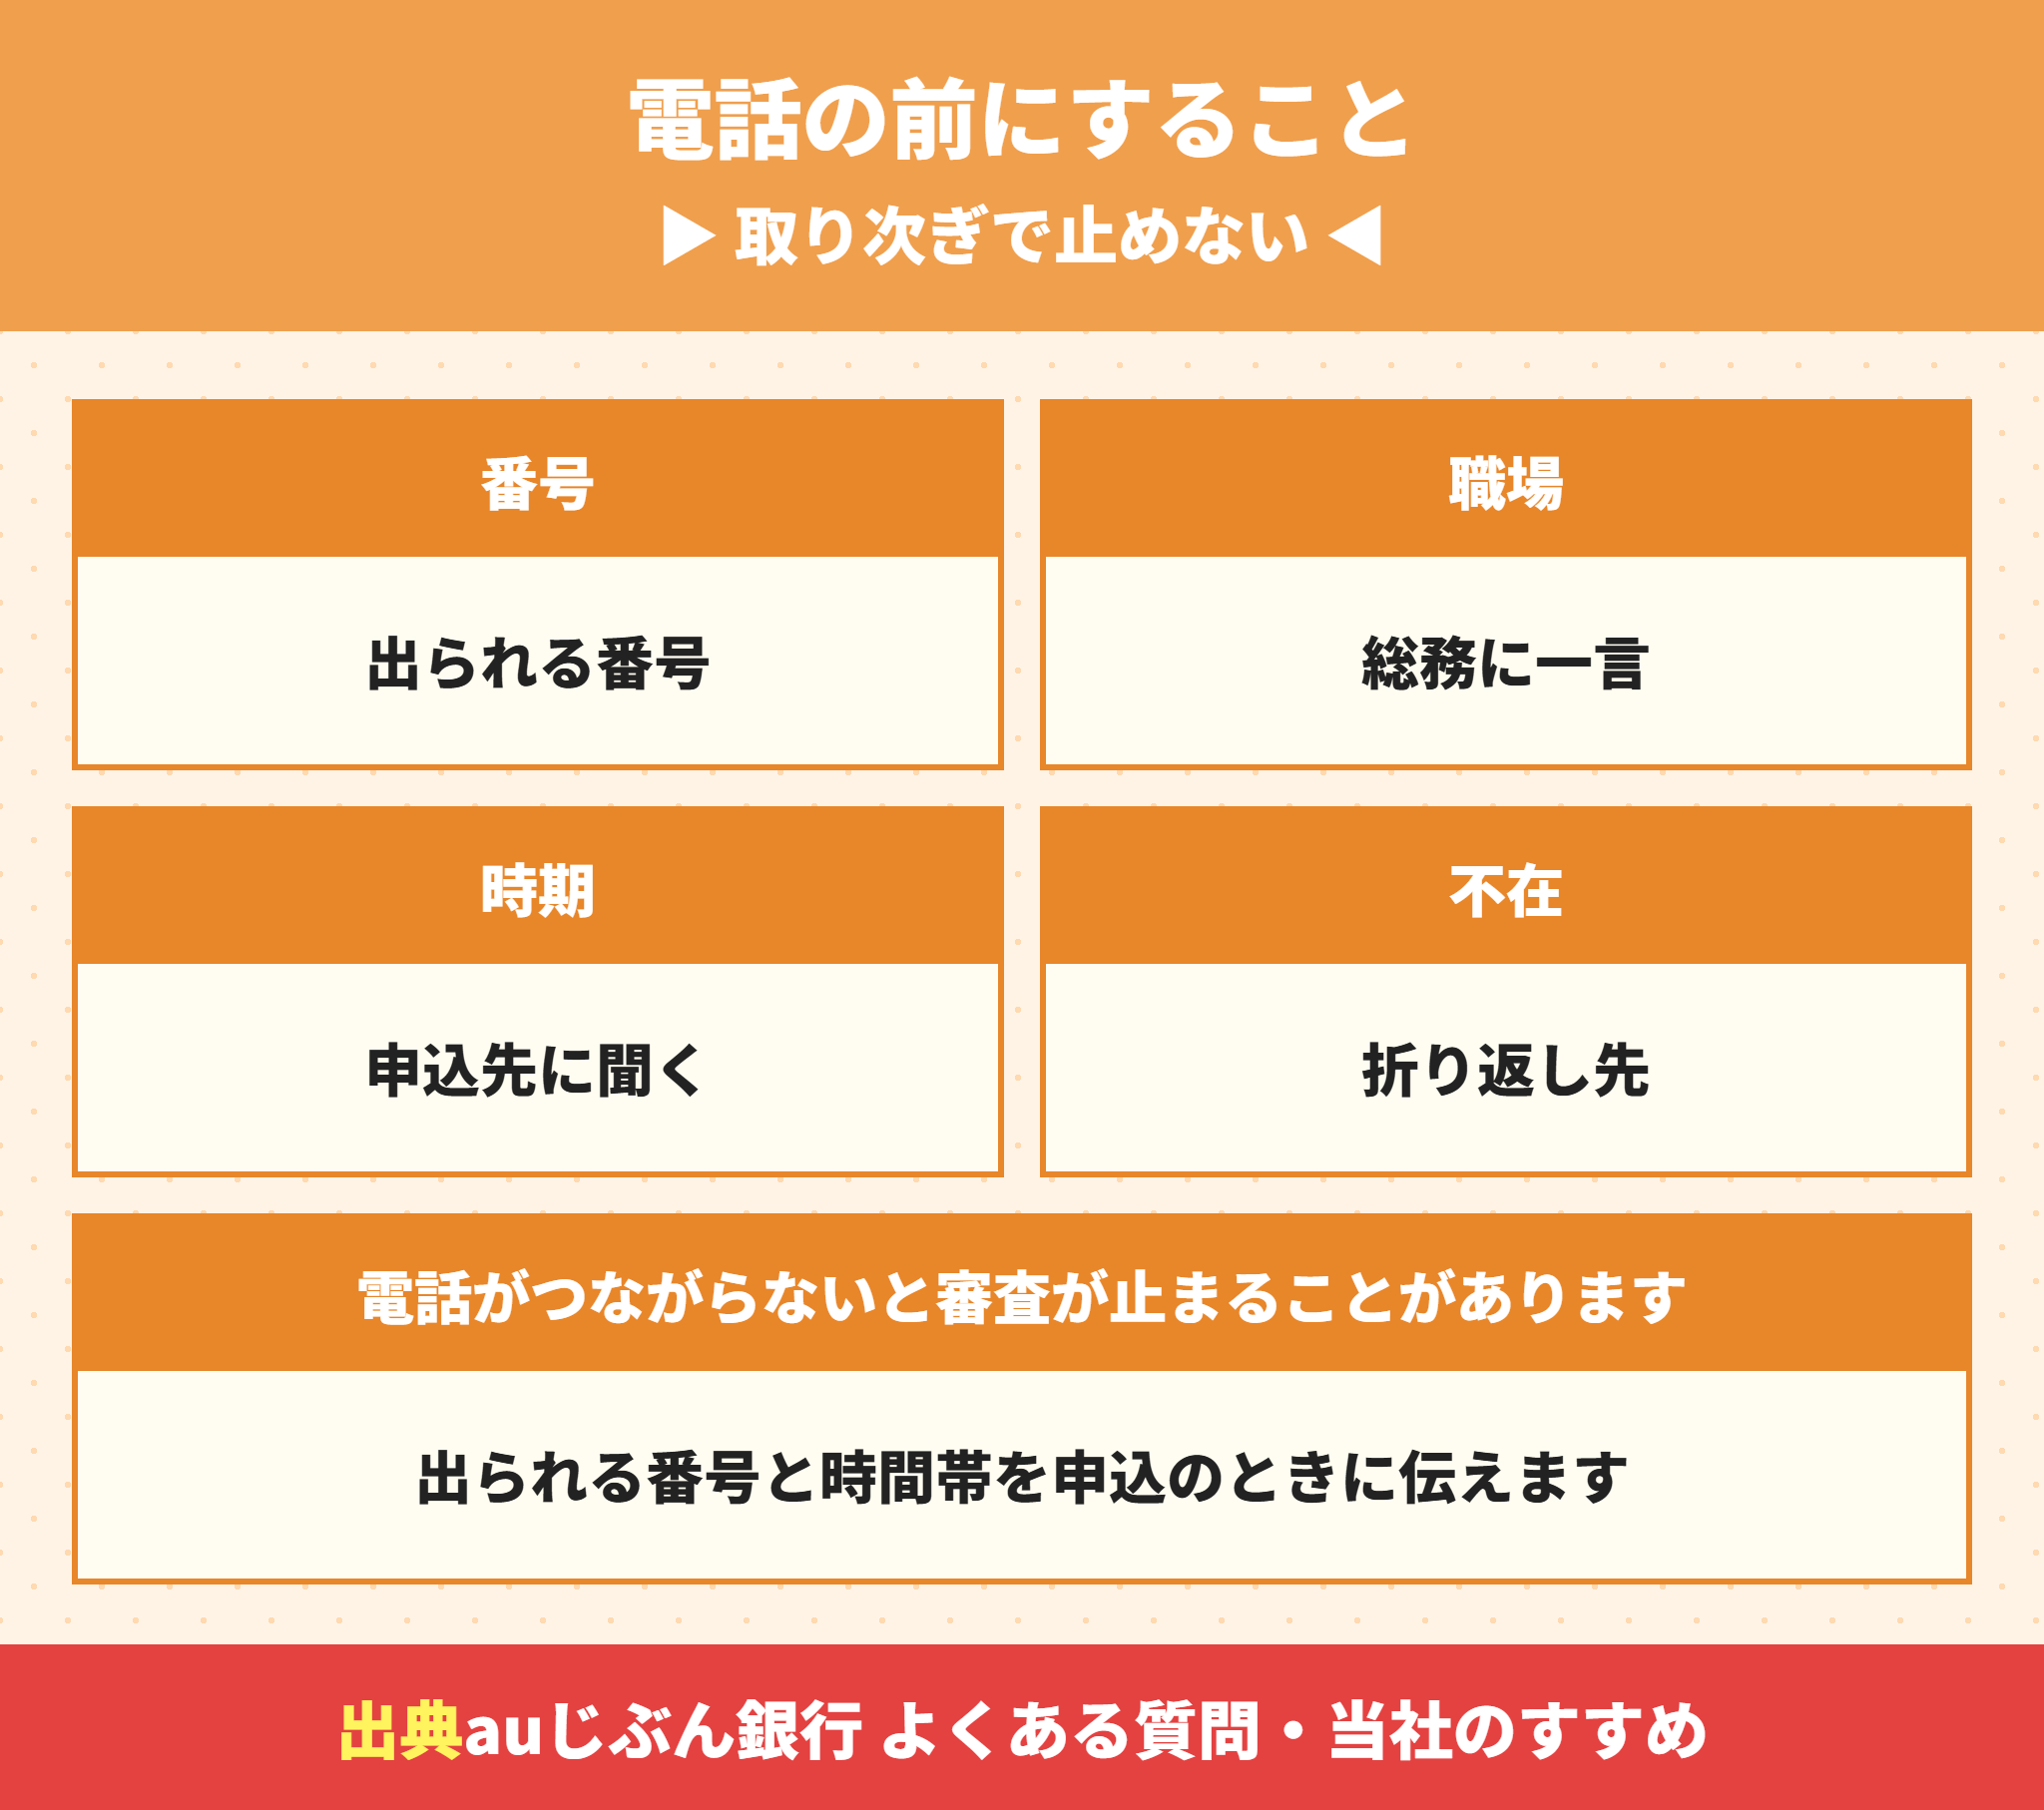
電話で止まらないために、申込の前にできることは4つです。
| 準備 | 内容 |
|---|---|
| 番号 | 代表番号ではなく、自分や部署が出られる番号を書く |
| 職場 | 総務や受付に、金融機関から電話があるかもしれないと伝える |
| 時期 | 電話がある場合の時期と時間帯を、申込先に聞いておく |
| 不在 | 外回りや在宅なら、折り返しの番号と時間帯を伝える |
いちばん効くのは、取り次ぐ人に一言伝えておくことです。
「そういう者はおりません」と答えられると、勤務の確認が取れません。
取り次ぐ人が事情を知らないと、在籍を答えてもらえないこともあります。
電話に出られなかったときは自分から金融機関に連絡する
電話を取れなかったと分かったら、待たずに申込先に連絡します。
折り返しの時間帯を伝えれば、改めて確かめてもらえます。
連絡がつかないまま日がたつと、審査が先に進まず、契約のローン期限が近づくので注意してください。
申込の前に確かめる3つのこと
在籍確認の電話があるか、書類で確かめるか
電話がある場合の時期と、名乗り方
電話に出られなかったときの連絡先
派遣と転職直後と育休中とテレワークは在籍確認の前に事情を伝えておく
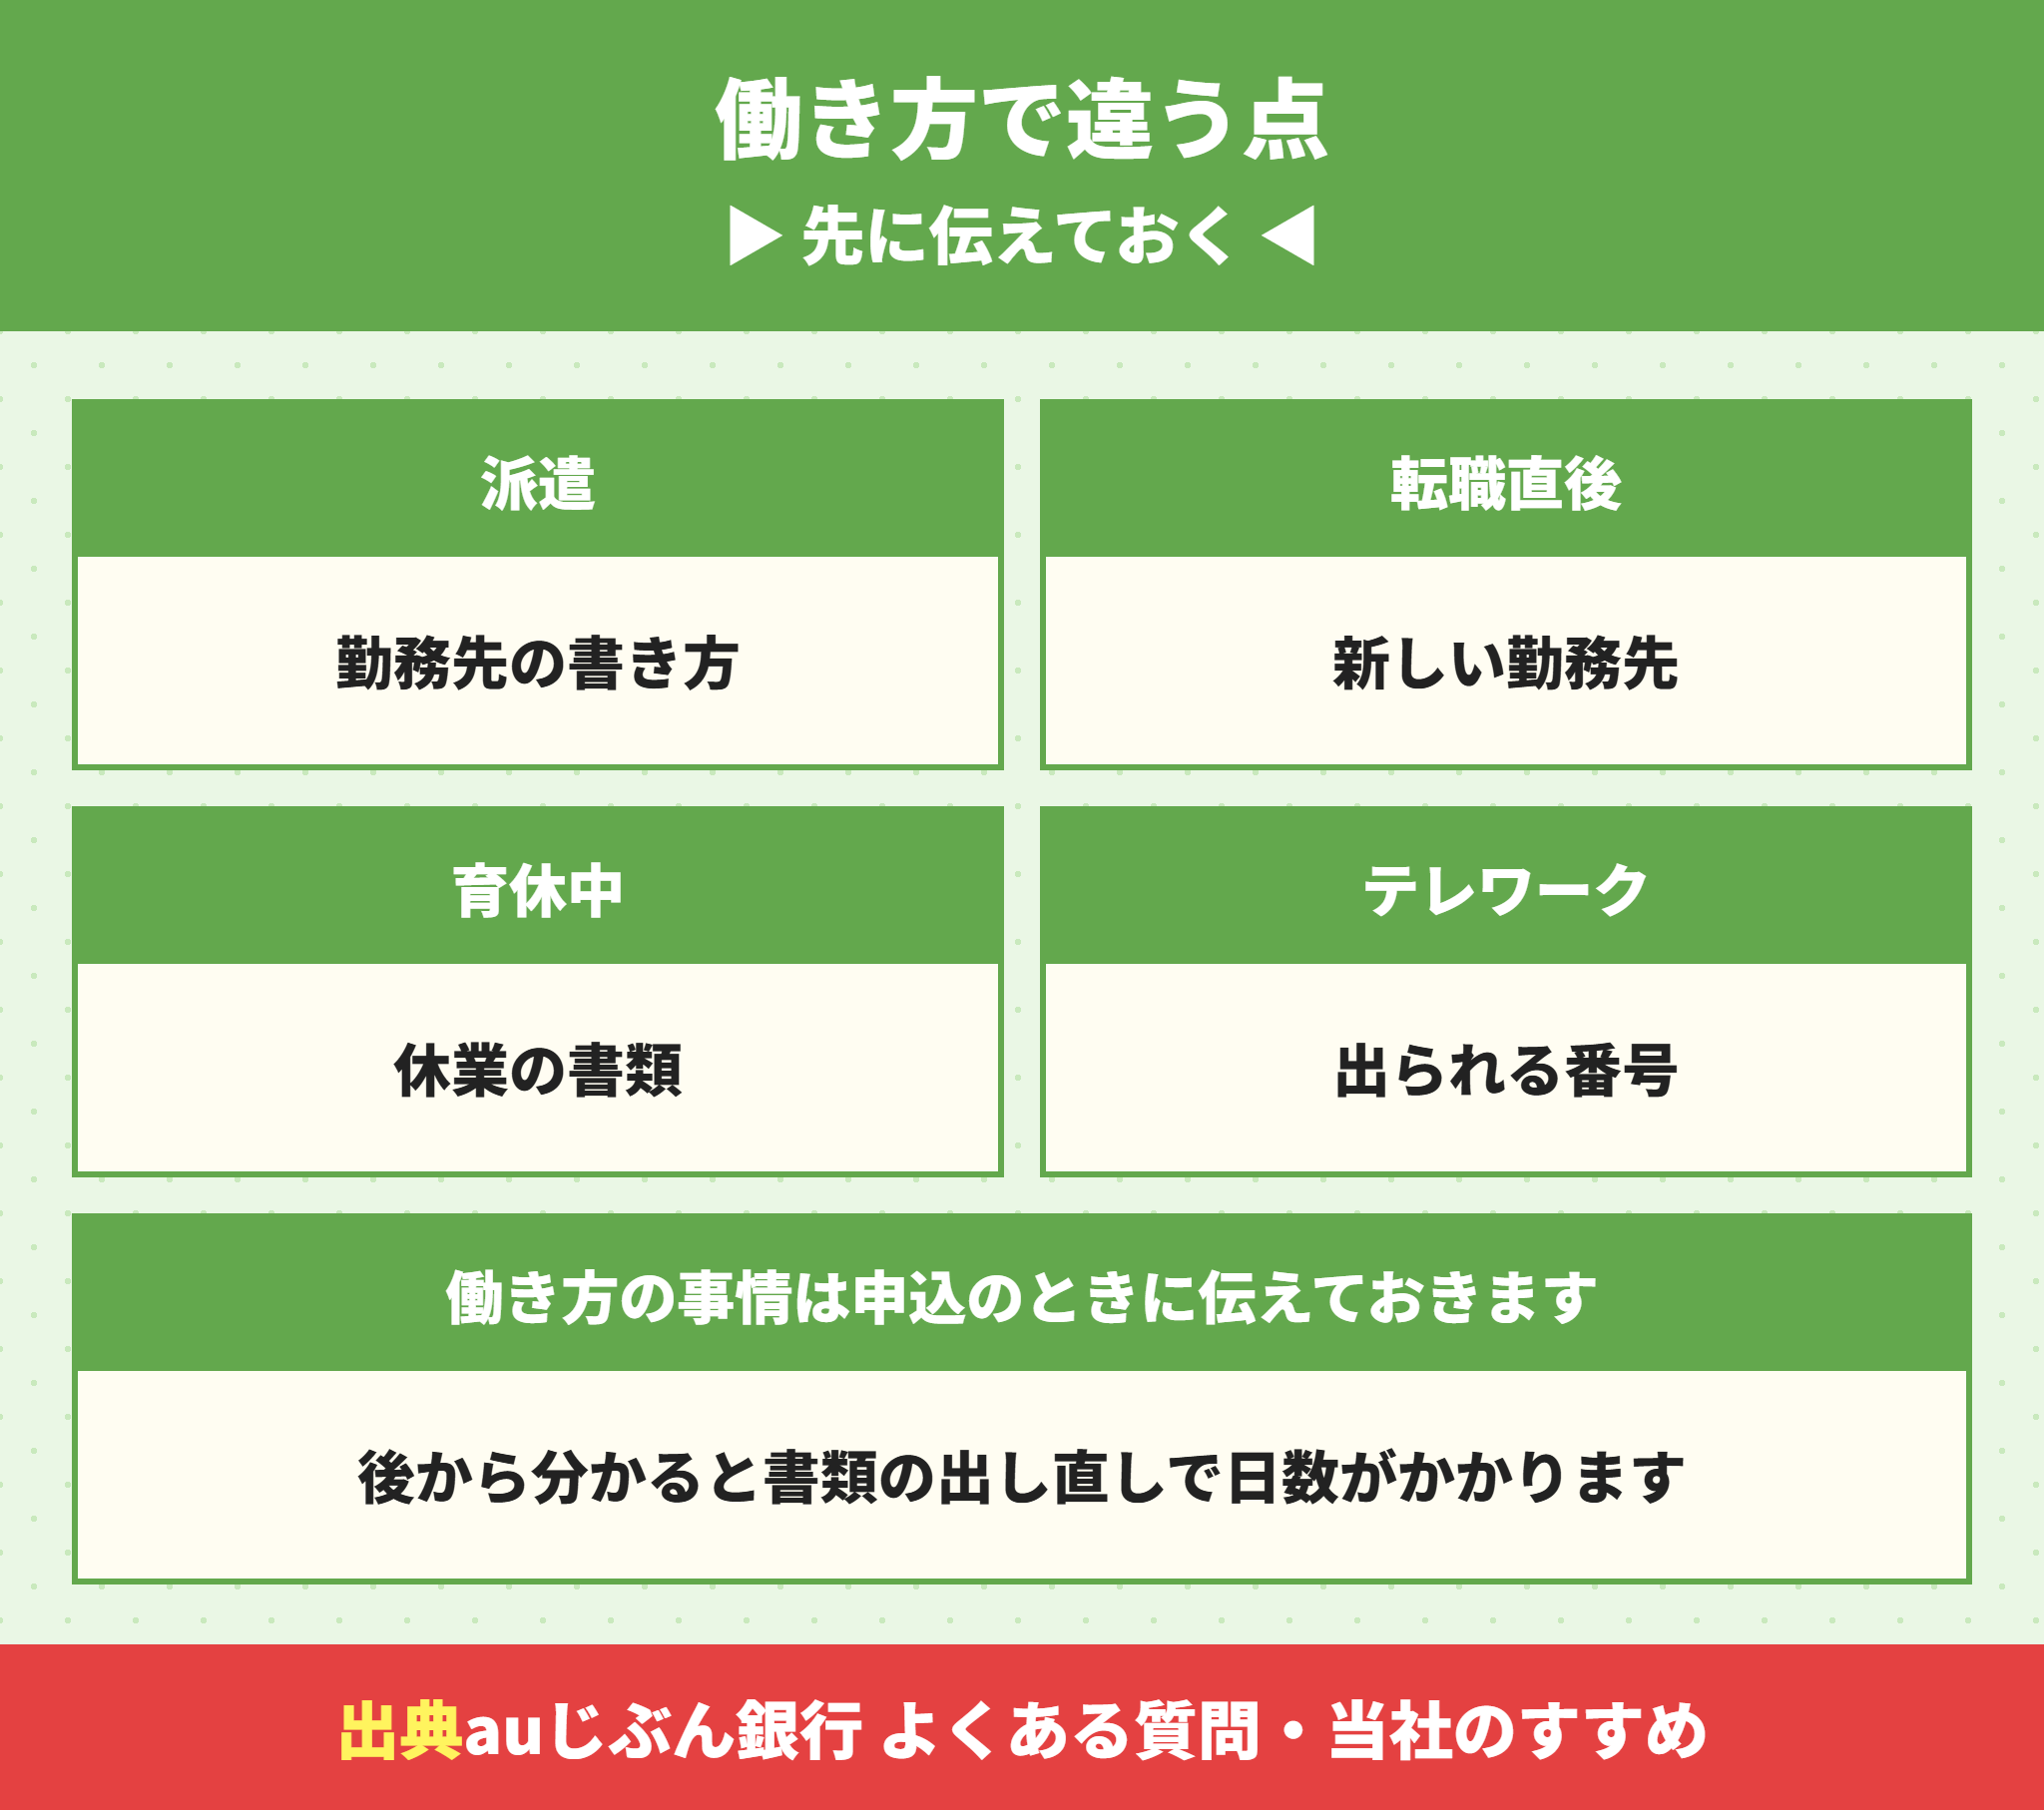
働き方によっては、電話をしても在籍が確かめにくいことがあります。
この場合は、申込の段階で事情を伝え、確かめる方法を相談しておくのが確実です。
| 働き方 | 起きやすいこと | 先にすること |
|---|---|---|
| 派遣社員 | 働いている場所と雇い主が違う | 勤務先の欄に何を書くかを申込先に聞く |
| 転職直後 | 源泉徴収票が前の会社のもの | 新しい会社の雇用契約書と給与明細をそろえる |
| 育休中 | 職場に出ていない | 休業の期間が分かる書類を出す |
| テレワーク | 会社の電話に出られない | 出られる番号と時間帯を伝える |
派遣・契約社員・転職直後の審査の見られ方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントで解説しています。
育休中に申し込むときの書類は育休中でも住宅ローンは組める?休業前の年収で見る銀行とフラット35の扱いと必要書類とペアローンと控除の注意を建売で解説で、金融機関ごとの公式の扱いを比べています。
自営業の方は勤務先の電話ではなく確定申告書で見られる
個人事業主の方は、会社に勤めていないので在籍確認の形が違います。
収入は源泉徴収票ではなく、確定申告書で示します。
必要な年数と書類は個人事業主が住宅ローンを組むには?審査で見られる3期分の所得と準備の進め方にまとめています。
申込のあとに転職が決まりました。黙っていても大丈夫ですか。
ラクチン君おすすめしません。申込書の勤務先と実際が違えば、在籍確認で分かります。転職が決まった時点で申込先に伝え、手続きをどう進めるかを相談してください。
住宅ローンの源泉徴収票は支払金額を申込の年収にそのまま書く
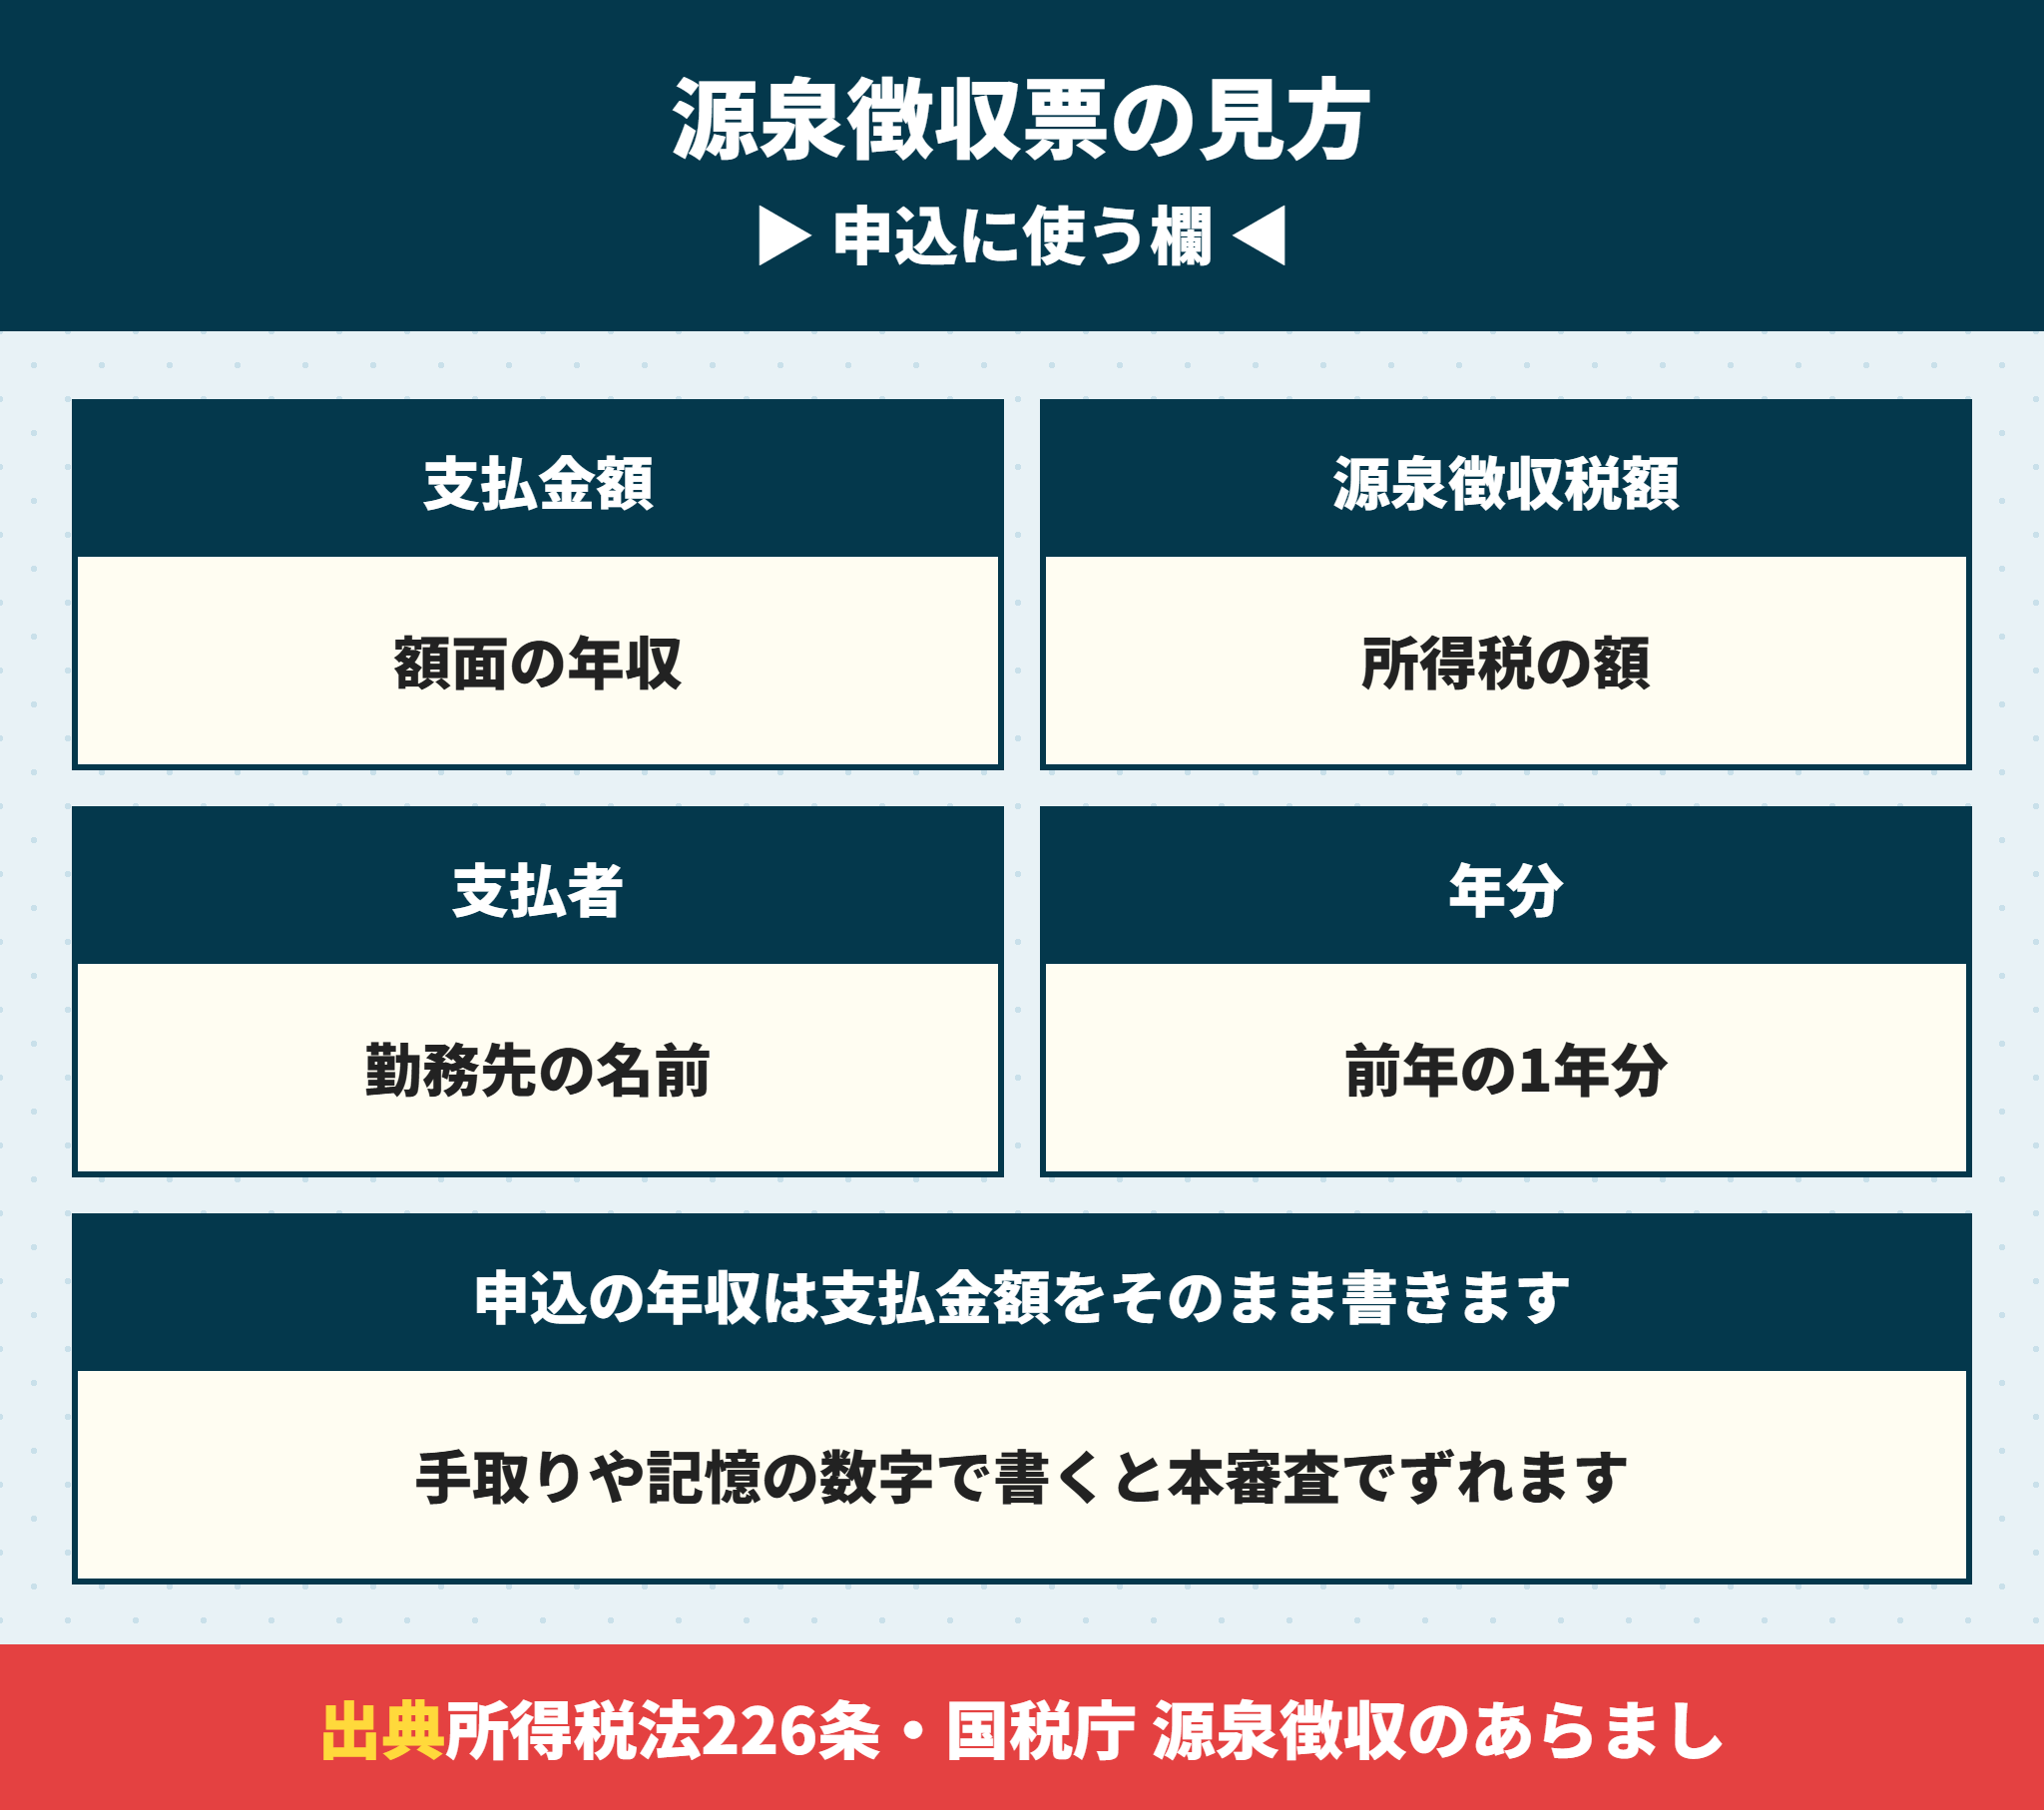
在籍確認とセットで出すのが、源泉徴収票です。
住宅ローンで使う欄は4つあります。
| 欄 | 書かれていること | 住宅ローンでの使い方 |
|---|---|---|
| 支払金額 | 1年間に支払いが確定した給与の総額 | 申込の年収(額面) |
| 源泉徴収税額 | 1年間に差し引かれた所得税 | 住宅ローン控除の受け皿の目安 |
| 支払者 | 給与を払った会社の名前と住所 | 申込書の勤務先と照らし合わせる |
| 年分 | どの年の1月〜12月の分か | 前年の分を求められる |
申込の年収は、手取りではなく支払金額を書くのが基本です。
記憶の数字や手取りで書くと、本審査で源泉徴収票と合わなくなります。
三菱UFJ銀行の留意事項にも、提出書類と申込内容に相違がある場合は手続きを進められないとあります。
住宅ローンに出す源泉徴収票の年数は金融機関で違う
前年の1年分で足りる金融機関もあれば、2年分を求める金融機関もあるので、申込先の一覧で確かめます。
転職した方は、前の会社の分も出すことがあります。
銀行ごとの年数の違いは住宅ローンの必要書類一覧|事前審査と本審査と契約時に要るものを銀行4行の公式で比較で、4行の公式の案内を比べています。
在籍確認と一緒に出す源泉徴収票をなくしたら勤務先に再発行を頼む
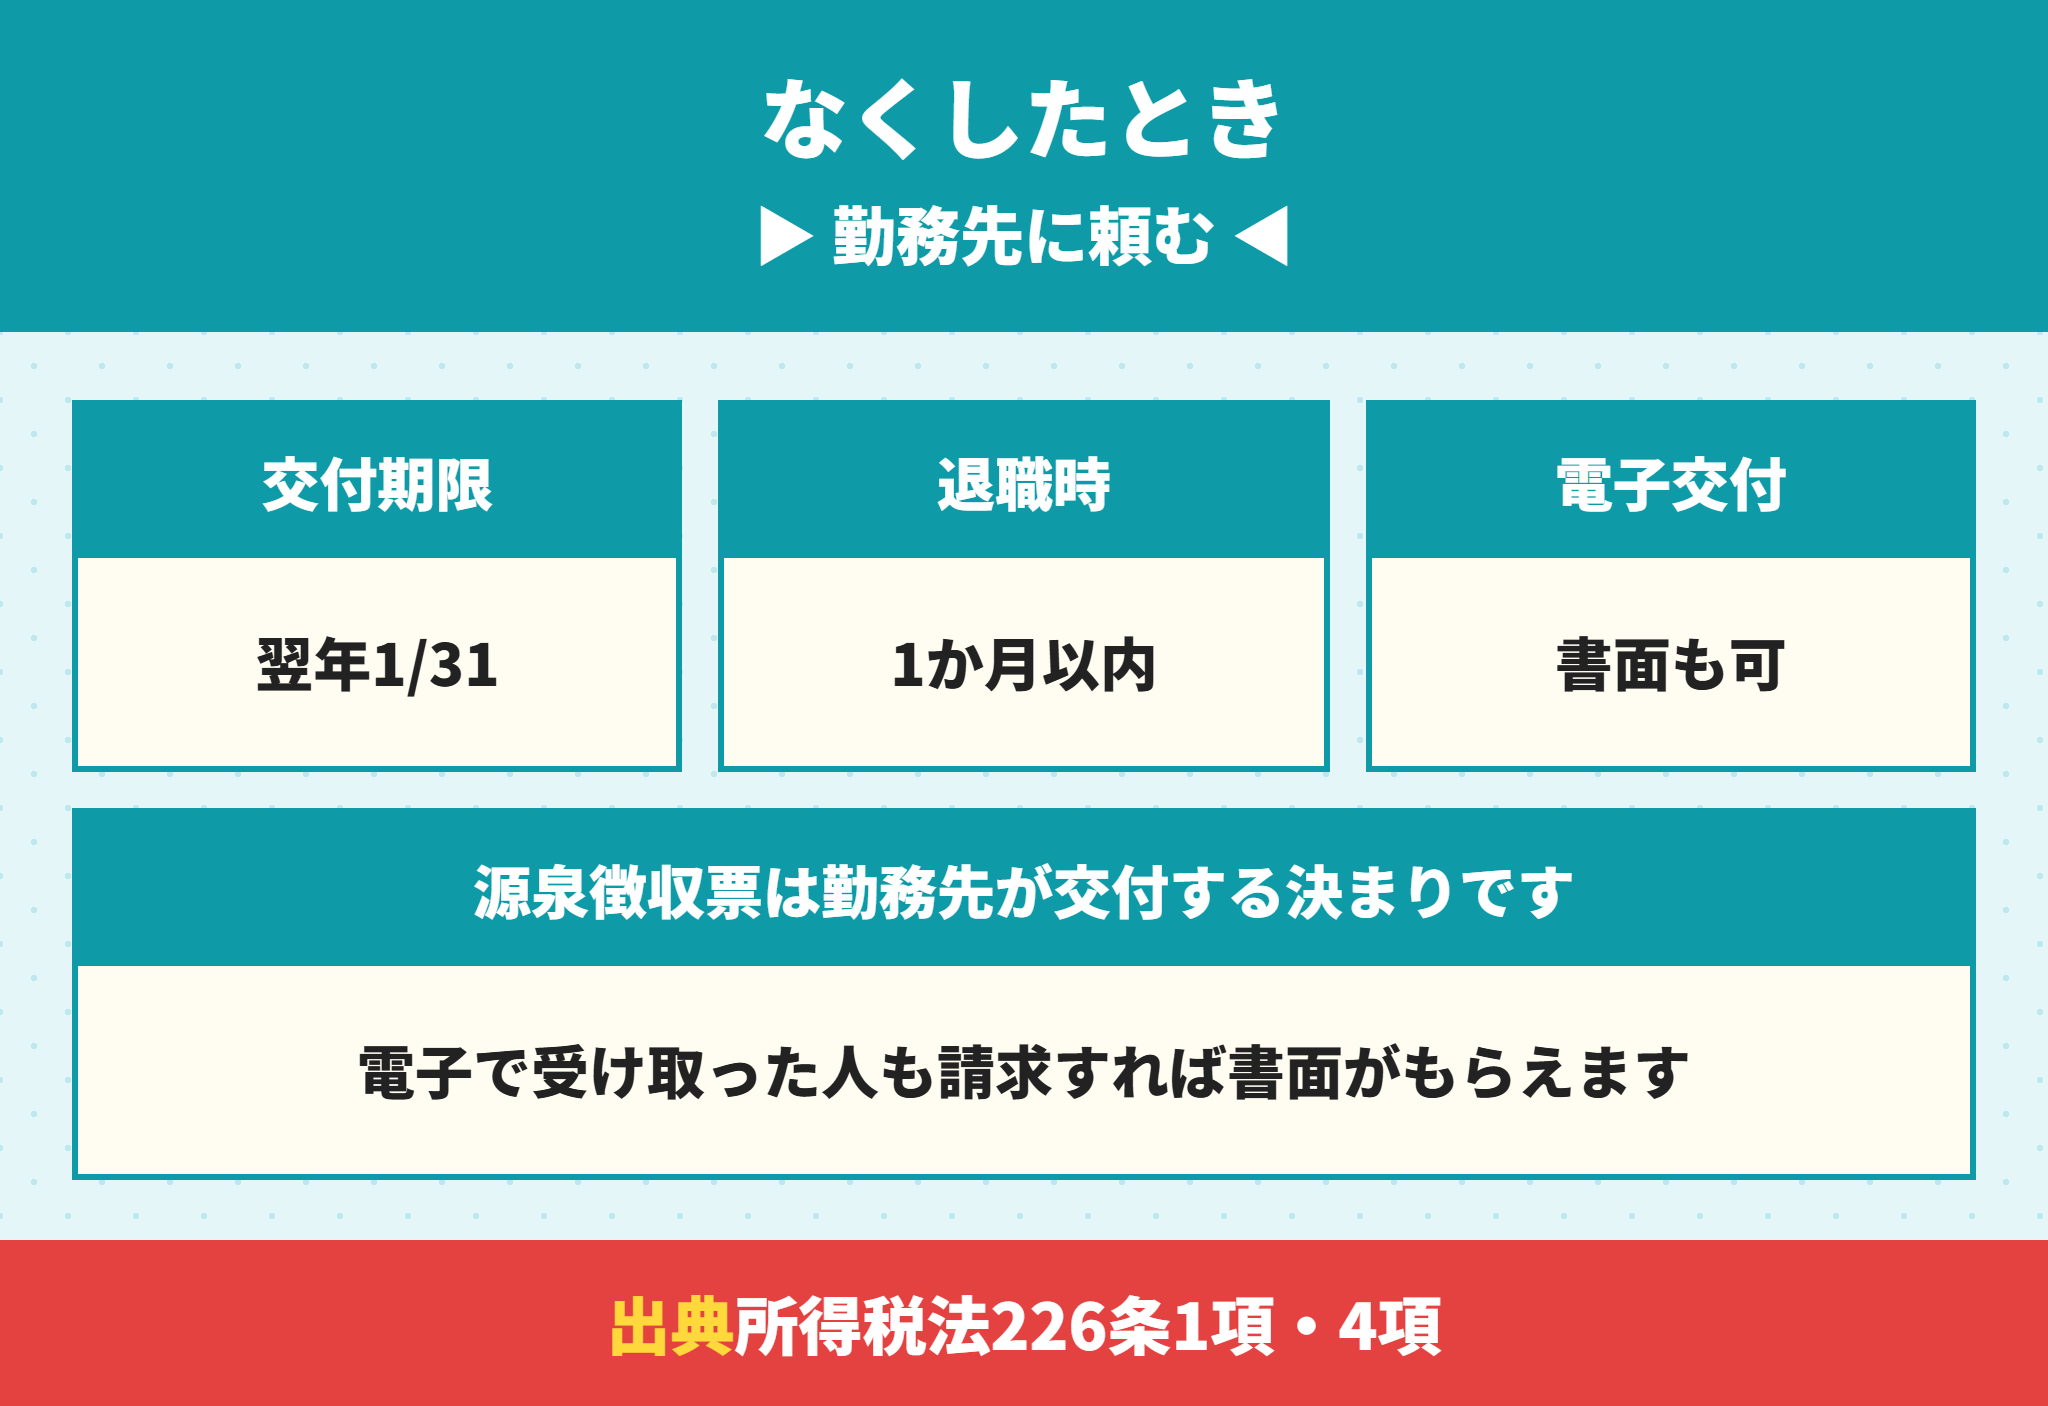
源泉徴収票が見つからなくても、あわてる必要はありません。
所得税法226条1項は、勤務先に源泉徴収票の交付を義務づけています。
| 場合 | 交付の期限 |
|---|---|
| 年末まで勤めた人 | その年の翌年1月31日まで |
| 年の途中で退職した人 | 退職の日以後1か月以内 |
勤務先には交付の義務があるので、なくした分は総務や経理に再発行を頼めるということです。
退職した会社の分も、前の勤務先に頼みます。
電子で受け取った人も請求すれば書面の源泉徴収票がもらえる
源泉徴収票を電子で渡している会社もあります。
所得税法226条4項は、承諾を得れば電子で渡せるとしたうえで、受け取る人の請求があれば書面で交付しなければならないと定めています。
金融機関が書面での提出を求めるなら、勤務先に書面を頼めます。
受け取った源泉徴収票には、個人番号(マイナンバー)は書かれません。
源泉徴収票の再発行を頼むときに伝えること
どの年分が要るか(前年分か、2年分か)
書面が要るか、電子でよいか
いつまでに要るか(本審査の提出日)
在籍確認とは別に求められる課税証明書と源泉徴収票の違い
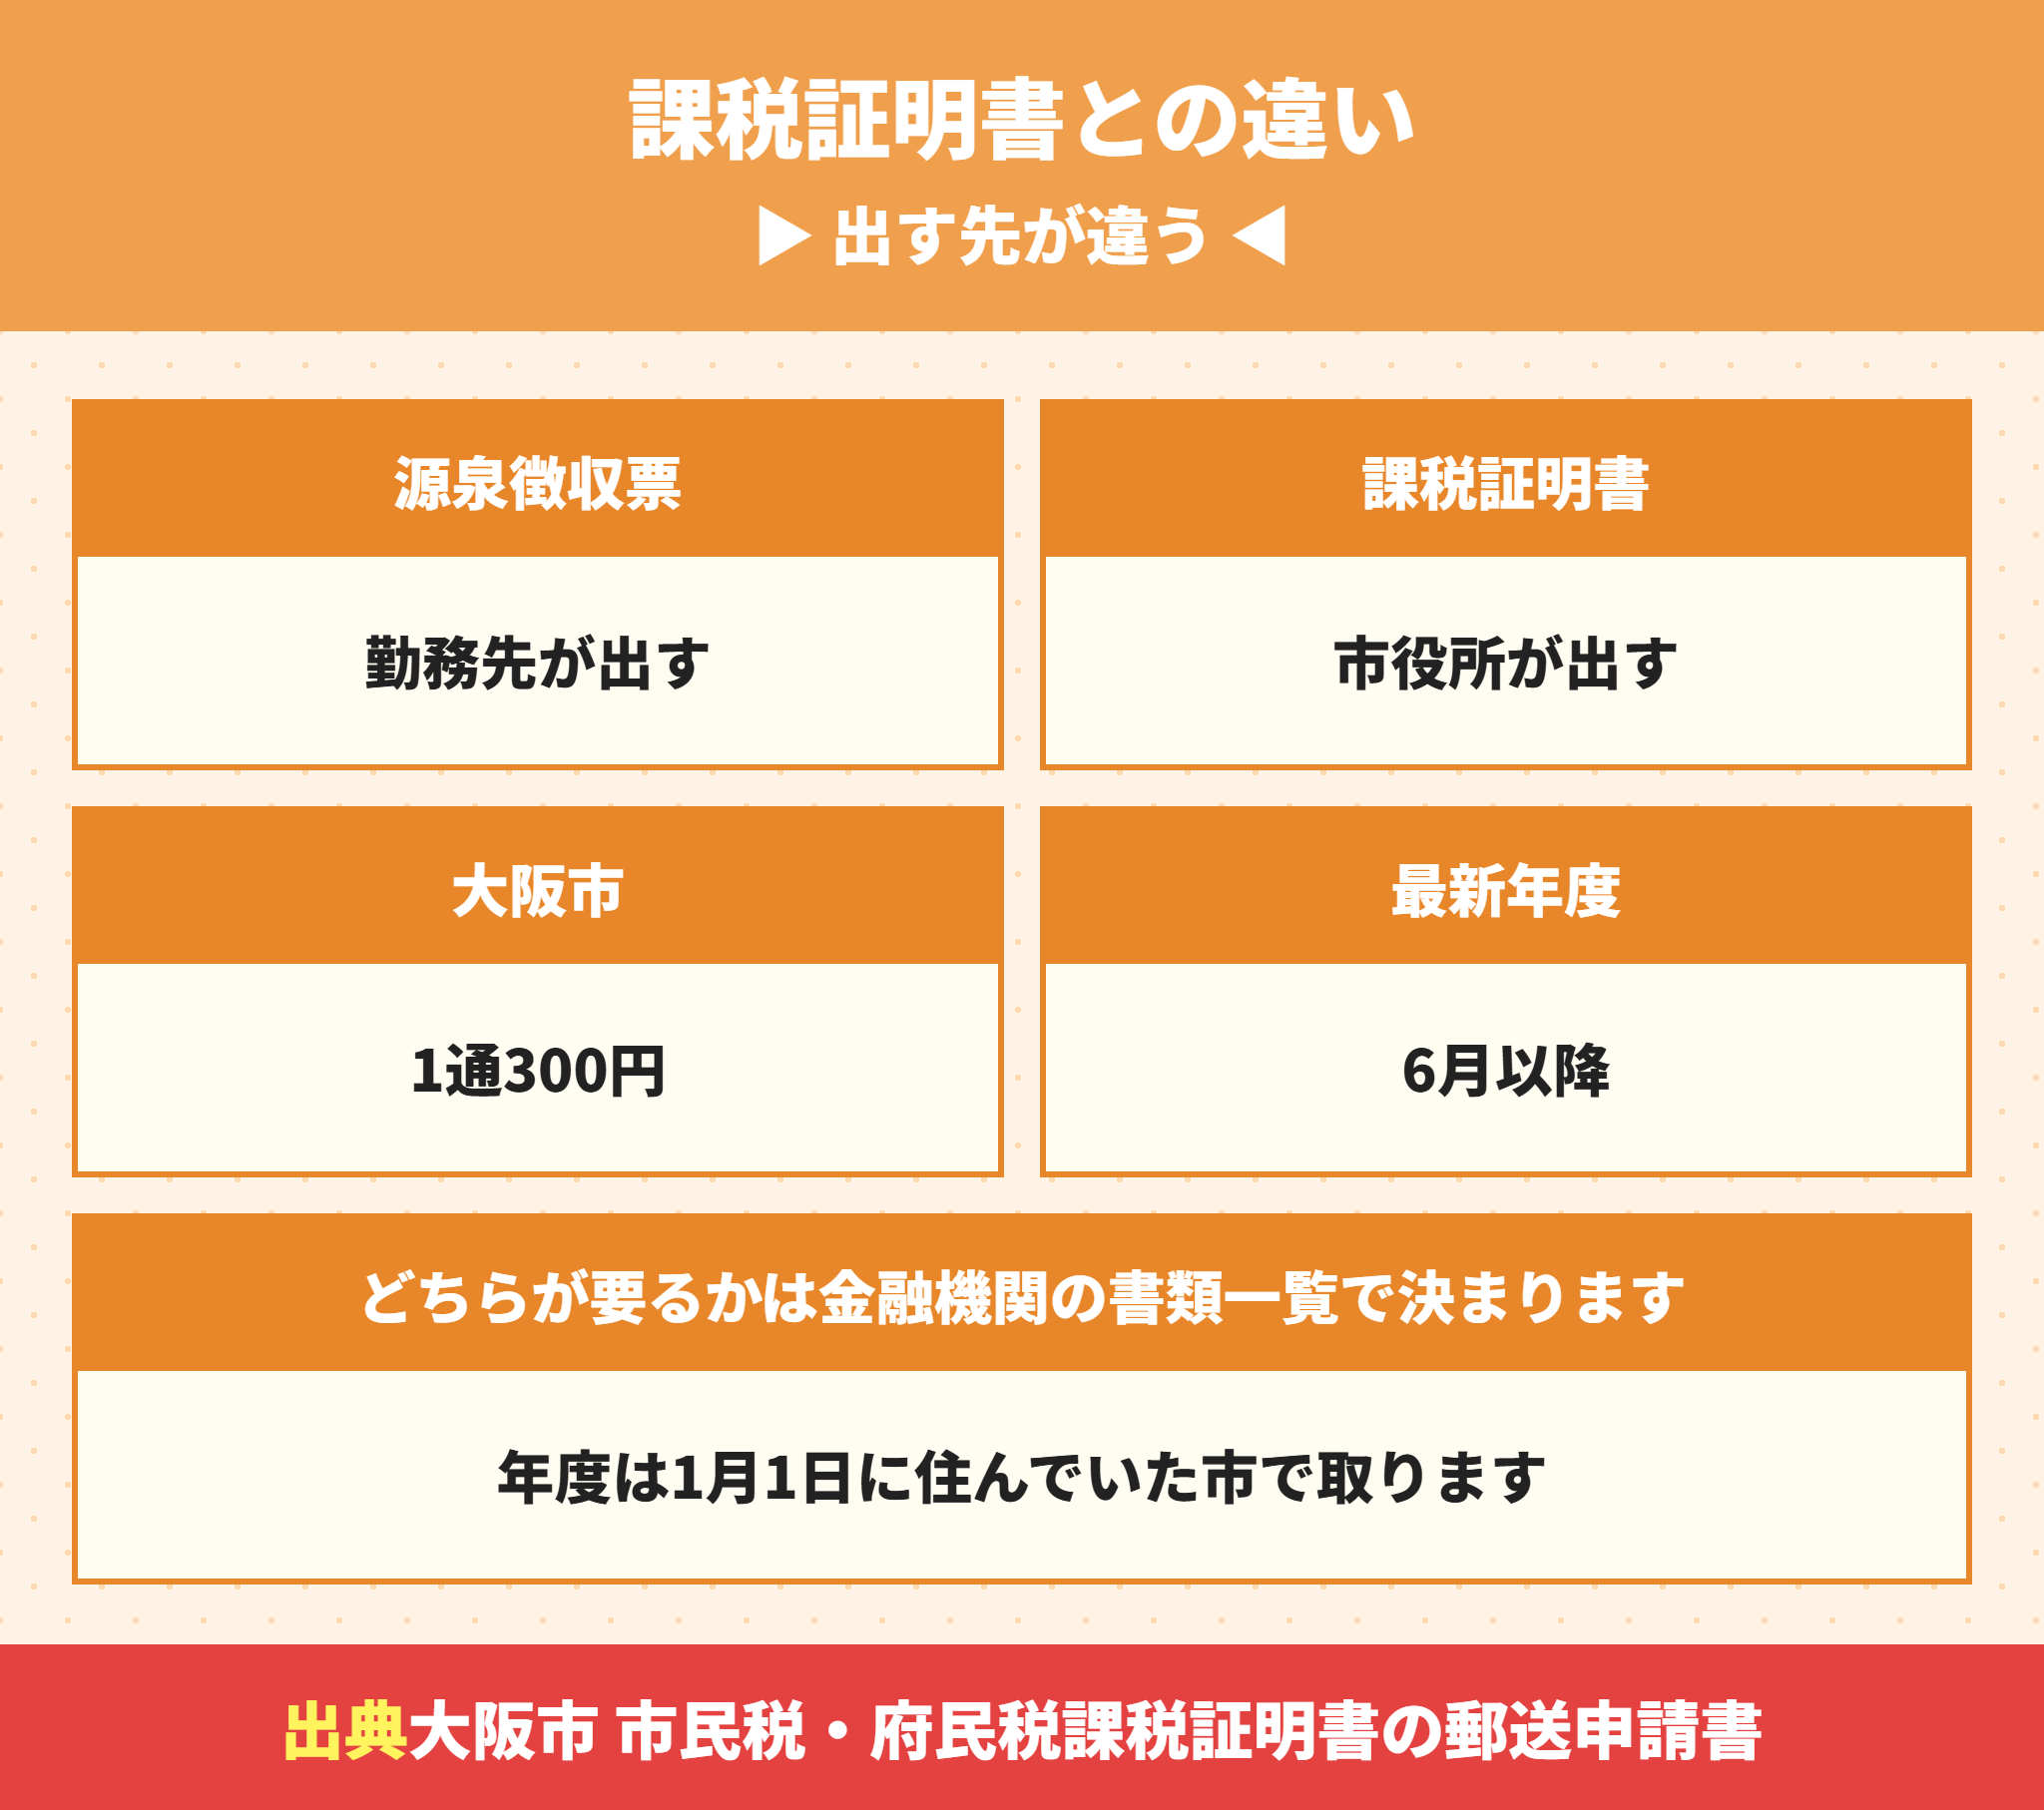
住宅ローンでは、源泉徴収票と一緒に課税証明書を求められることがあります。
2つは、出す先も、年の数え方も違う書類です。
| 項目 | 源泉徴収票 | 課税証明書(所得証明書) |
|---|---|---|
| 出す先 | 勤務先 | 市区町村 |
| 数え方 | その年1月〜12月の給与 | 前年の所得に対する住民税の年度 |
| 取る場所 | 勤務先の総務・経理 | 1月1日に住んでいた市区町村 |
| 費用 | かからない | 大阪市は1年度につき1通300円 |
| 新しい年度 | 翌年1月31日までに交付 | 大阪市は最新年度分を6月以降に作成 |
課税証明書は、必要な年度の1月1日に住んでいた市区町村で取る決まりです。
引越しをしている方は、今住んでいる市ではない市に請求することがあるので注意してください。
どちらが要るかは、申し込む金融機関の書類一覧で決まります。
家を買ったあとは源泉徴収票に住宅ローン控除の欄が載る
入居の翌年からは、源泉徴収票の使い道がもう1つ増えます。
国税庁の資料によると、年末調整で住宅ローン控除を受けたときは、源泉徴収票の「住宅借入金等特別控除の額の内訳」欄に記載されます。
控除が正しく反映されているかは、この欄で確かめられます。
2年目からの年末調整の手続きは、勤務先に書類を出すだけで済みます。
住宅ローンの申込内容と書類が違うと在籍確認と信用情報で分かる
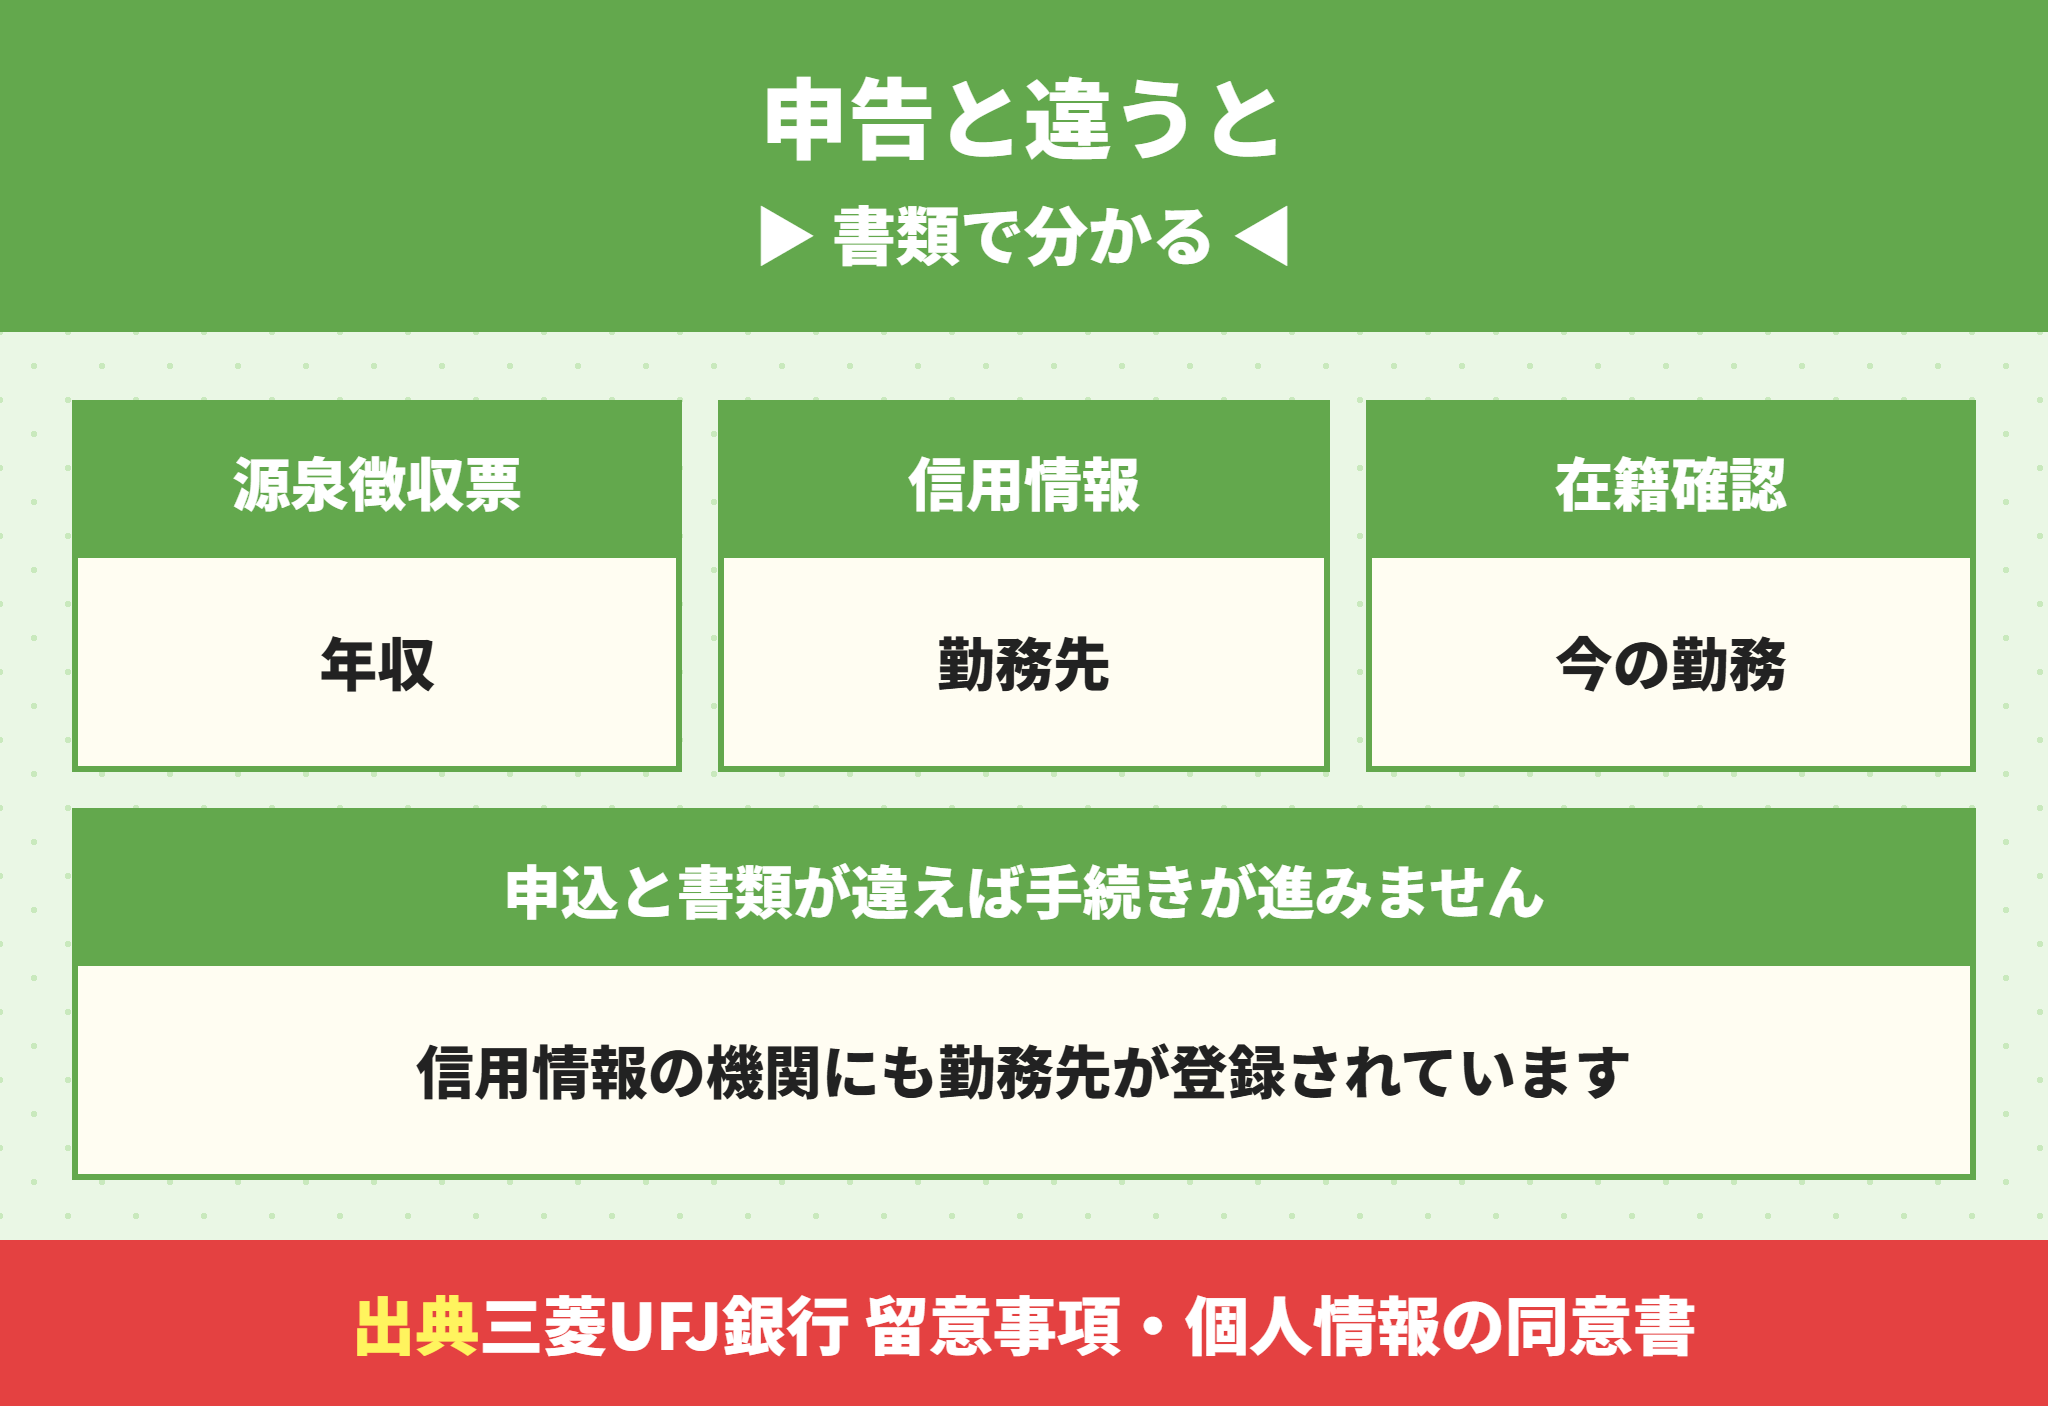
勤務先や年収を実際と違えて書いても、審査の途中で分かります。
確かめる手段が、源泉徴収票と信用情報と在籍確認の3つあるからです。
| 手段 | 分かること |
|---|---|
| 源泉徴収票 | 1年間の給与の額と勤務先の名前 |
| 信用情報 | 過去の借入のときに登録された勤務先 |
| 在籍確認 | 今もその会社に勤めているか |
信用情報の機関にも勤務先と勤務先の電話番号が登録されている
住宅ローンの個人情報の同意書を見ると、信用情報の機関の登録内容が分かります。
日本信用情報機構の本人を特定する情報には、勤務先と勤務先電話番号が含まれています。
カードや車のローンを契約したときの勤務先が、記録に残っているということです。
信用情報の確かめ方は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法で解説しています。
事実と違う申告は、書類と照らし合わせた時点で手続きが止まることになります。
迷うことがあれば、書く前に申込先に聞いてください。
 ラクチン君
年収は手取りではなく源泉徴収票の支払金額で、勤務先は今勤めている会社を書きます。転職や休業の予定があるときは、申込の前に伝えておきましょう。
住宅ローンの在籍確認と源泉徴収票のよくある質問
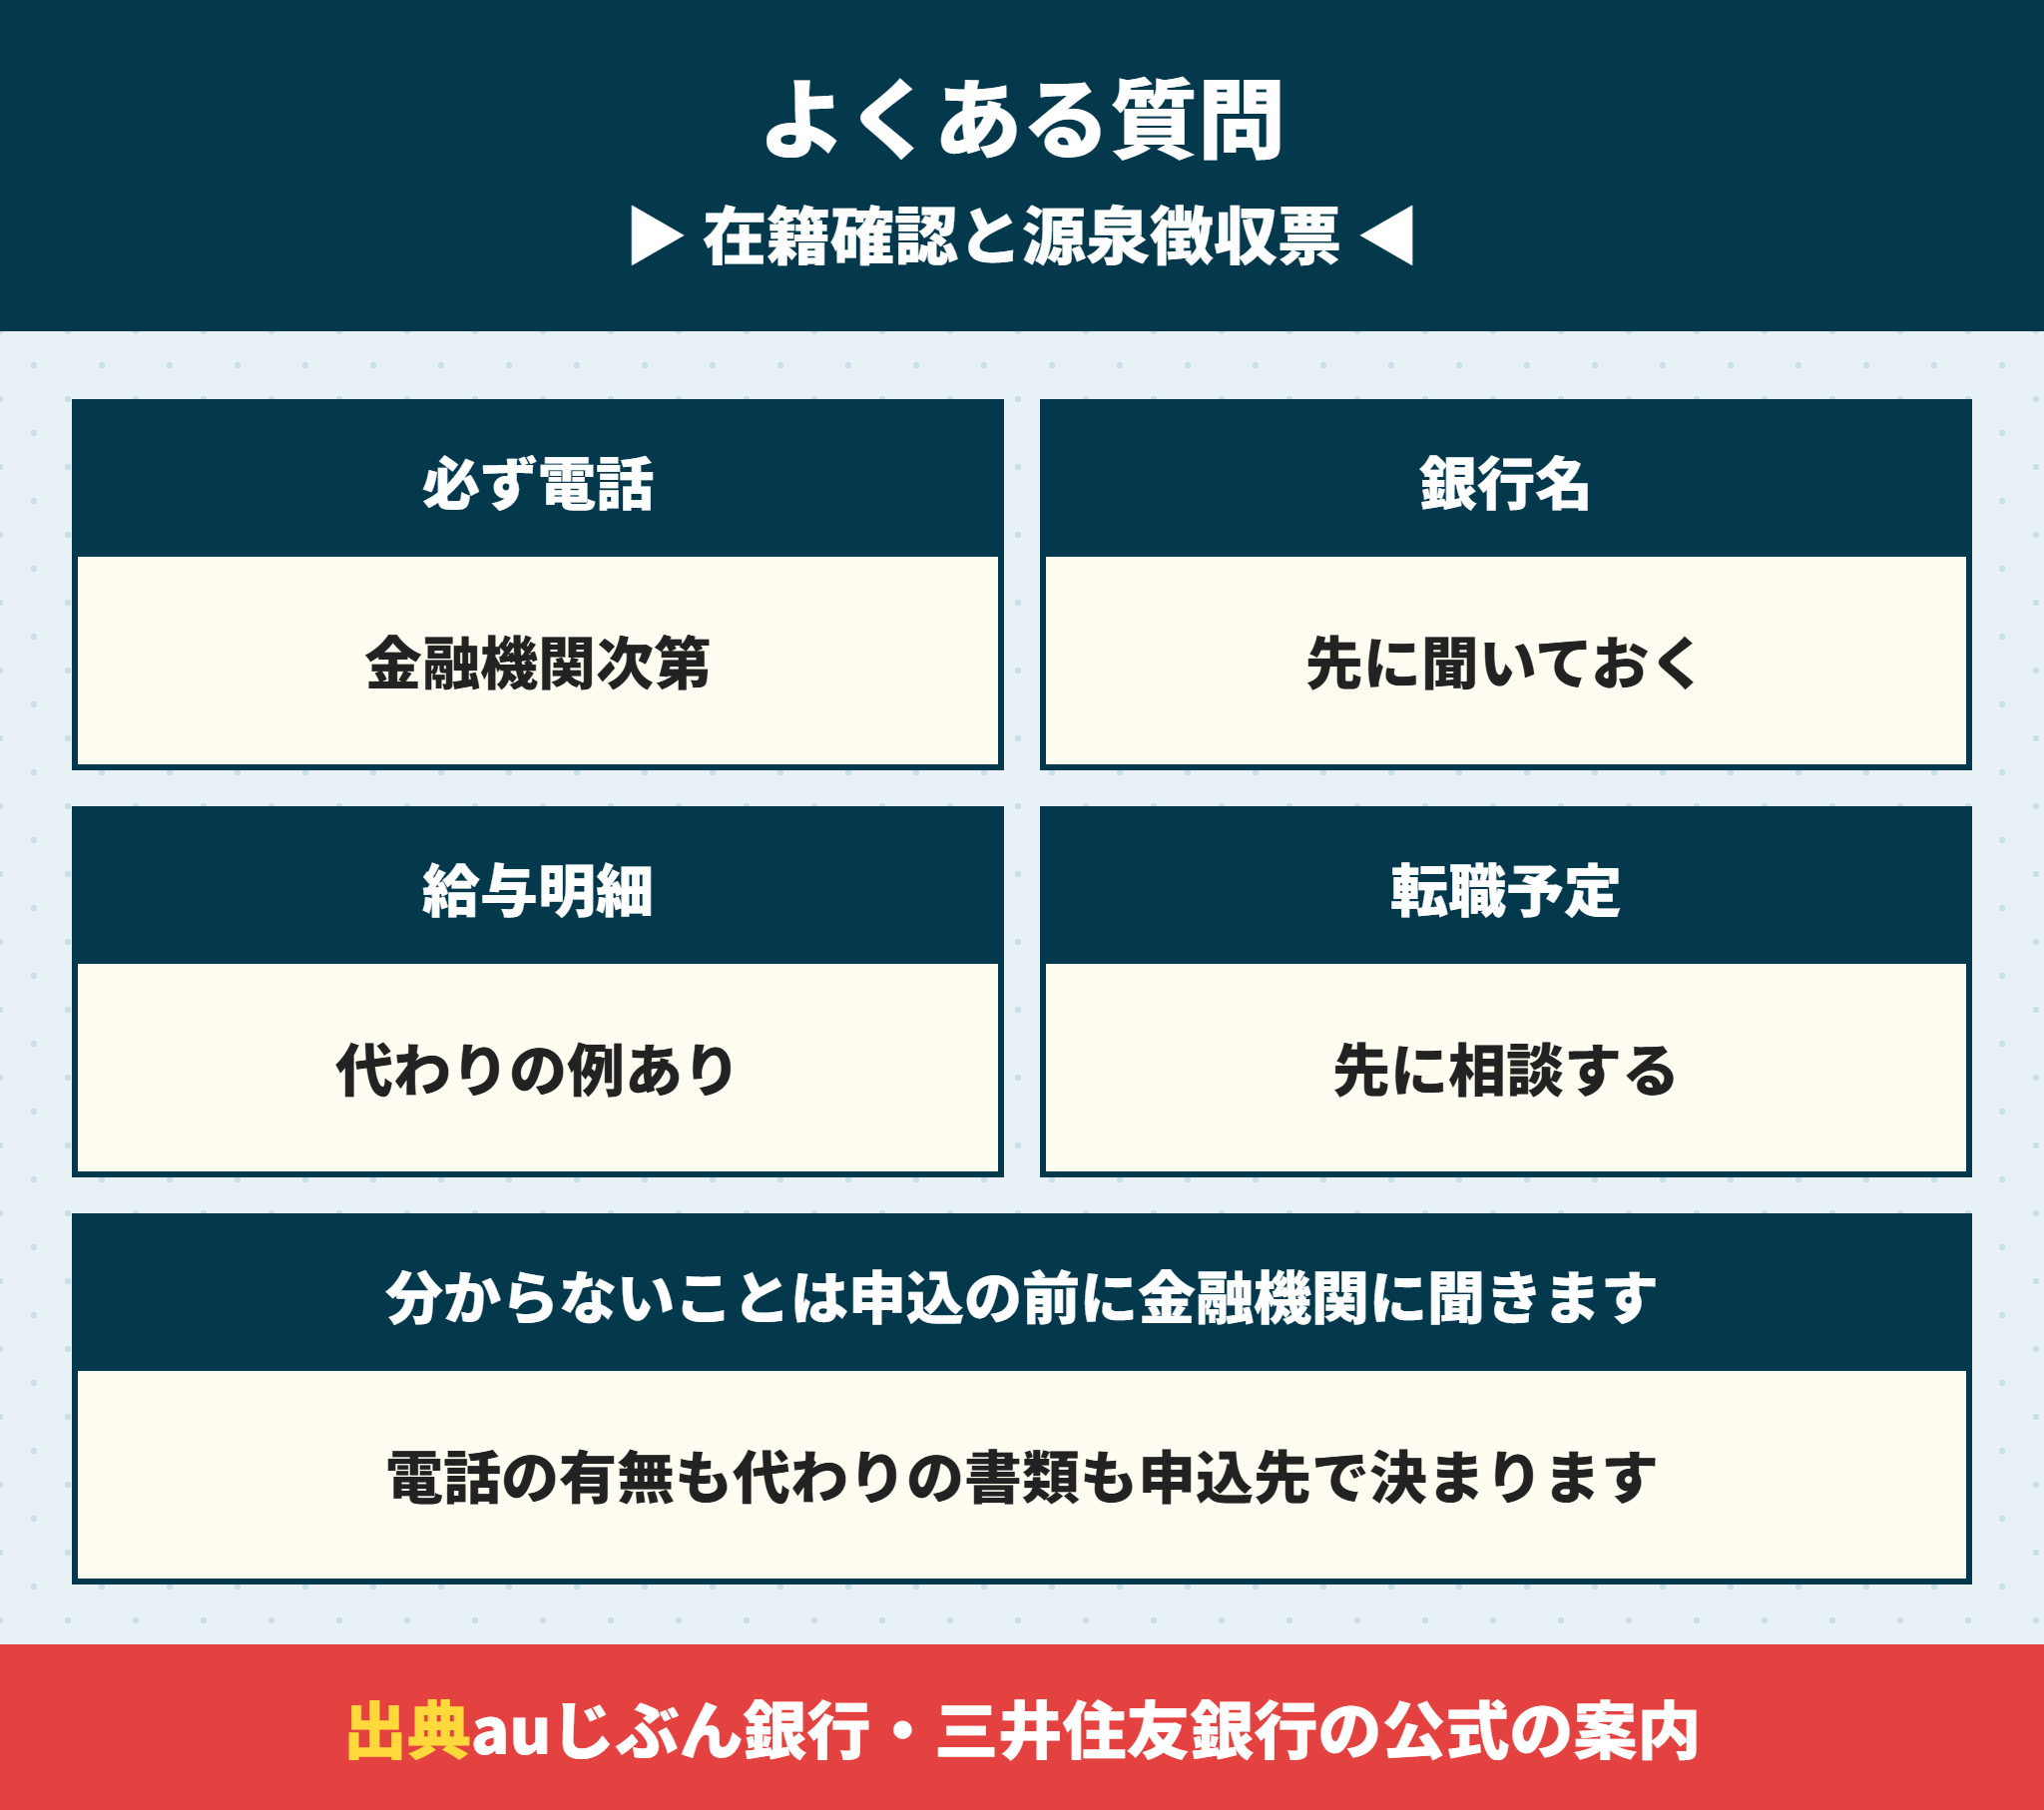
- 住宅ローンの在籍確認は必ず電話でありますか。
-
auじぶん銀行は「お電話をする場合があります」と案内していて、必ずとは書いていません。電話をするか、書類で確かめるかは金融機関ごとに違います。
- 電話で銀行名を名乗られますか。
-
当社が確かめた範囲では、名乗り方を公式に書いた金融機関は見つかりませんでした。職場に知られたくない方は、申込のときに名乗り方を確かめておいてください。
- 源泉徴収票の代わりに給与明細でもよいですか。
-
三井住友銀行は、源泉徴収票がない場合に直近3か月分の給与明細と直近2回分の賞与明細で代えられると案内しています。ほかの金融機関は書類一覧で確かめてください。
- 源泉徴収票はいつの分を出せばよいですか。
-
前年の1年分を求める金融機関が基本で、2年分を求める金融機関もあります。転職した方は前の会社の分も用意しておくと迷いません。
- 退職した会社の源泉徴収票をなくしました。
-
所得税法226条で、年の途中で退職した人には退職の日以後1か月以内に交付する決まりがあります。前の勤務先に頼んで出し直してもらってください。
- 申込のあとに転職する予定です。
-
勤務先が変わると在籍確認と書類の内容が変わります。予定が分かった時点で申込先に伝え、進め方を相談してください。
住宅ローンの在籍確認は出られる番号と支払金額をそろえれば止まりにくい
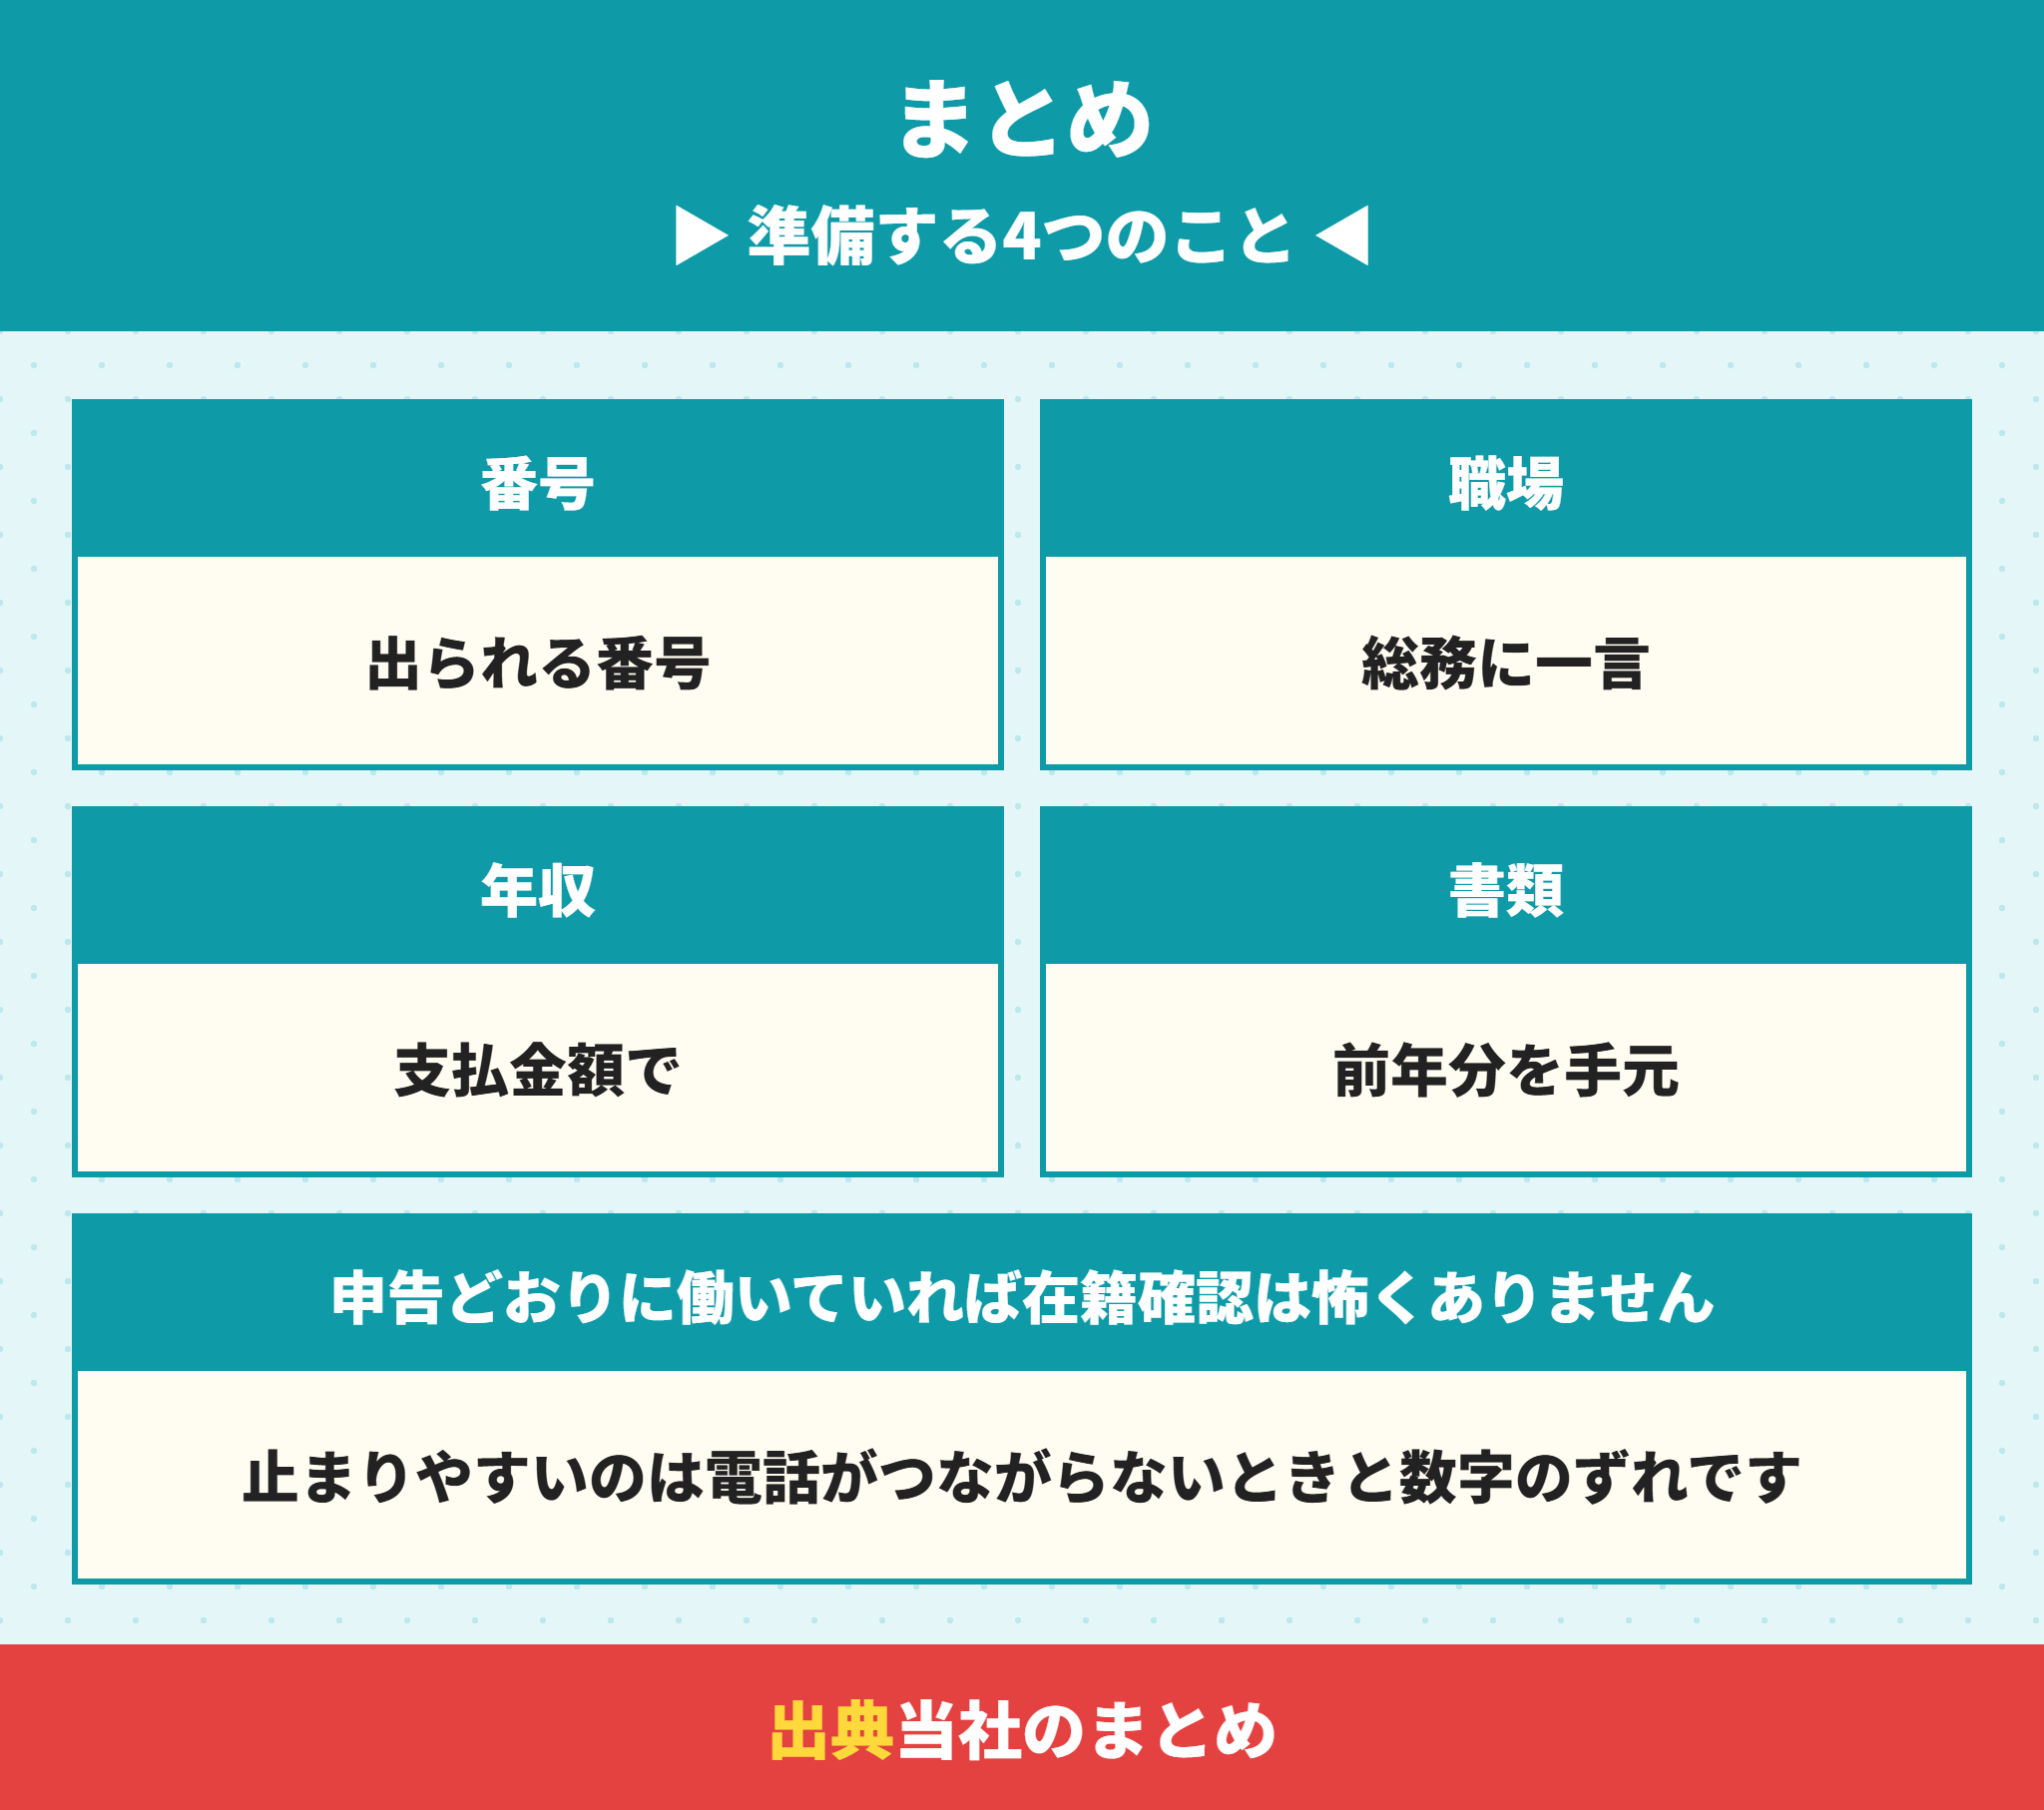
最後にまとめます。
在籍確認は、申告どおりに働いていれば心配のいらない手続きです。
止まりやすいのは、電話がつながらないときと、申込と書類の数字がずれたときです。
- 在籍確認は申込書の勤務先に今も勤めているかを確かめる手続き
- 電話は「する場合がある」もので、時期と方法は金融機関ごとに違う(auじぶん銀行)
- 出られる番号を書き、総務に一言伝えておくと取り次ぎで止まりにくい
- 申込の年収は源泉徴収票の支払金額をそのまま書く
- 源泉徴収票は勤務先が交付する決まりで、請求すれば書面でもらえる(所得税法226条)
当社は新築の建売を仲介手数料0円でご案内しています。住宅ローンの申込の順番や、書類をそろえる時期も、ご希望があれば一緒に確かめます。
金融機関ごとの違いは住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








