





いま育休中です。子どもが生まれて手狭になったので建売を探していますが、収入が給付金だけの今でも住宅ローンは組めるのでしょうか。
子どもが生まれると、家のことを一気に考え始めますよね。
ただ、育休中は給料が出ないので、審査に通らないのではと不安になると思います。
先に結論を言います。育休中でも、育休に入る前の年収で申し込める金融機関があることが、公式の案内で確かめられます。
ただし、扱いを知らずに申し込むと、
妻の年収が0円として審査され、夫婦で借りられる額が2,000万円以上小さくなったということが起きます。
避け方は、事前審査の前に、育休中であることを伝えて金融機関の扱いと書類を確かめることです。
この記事では、銀行とフラット35の公式の案内、厚生労働省の資料、国税庁の制度で、建売を買う人の判断に落としてまとめます。
この記事で分かること
育休中に審査で見られる年収と、必要な書類
銀行とフラット35の育休中の扱いの違い
育児休業給付金で返済を続けられるか
ペアローンや収入合算で妻が育休中のときの注意
育休の年に住宅ローン控除が使い切れない理由
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
育休中でも住宅ローンは申し込めると公式に答えている金融機関がある
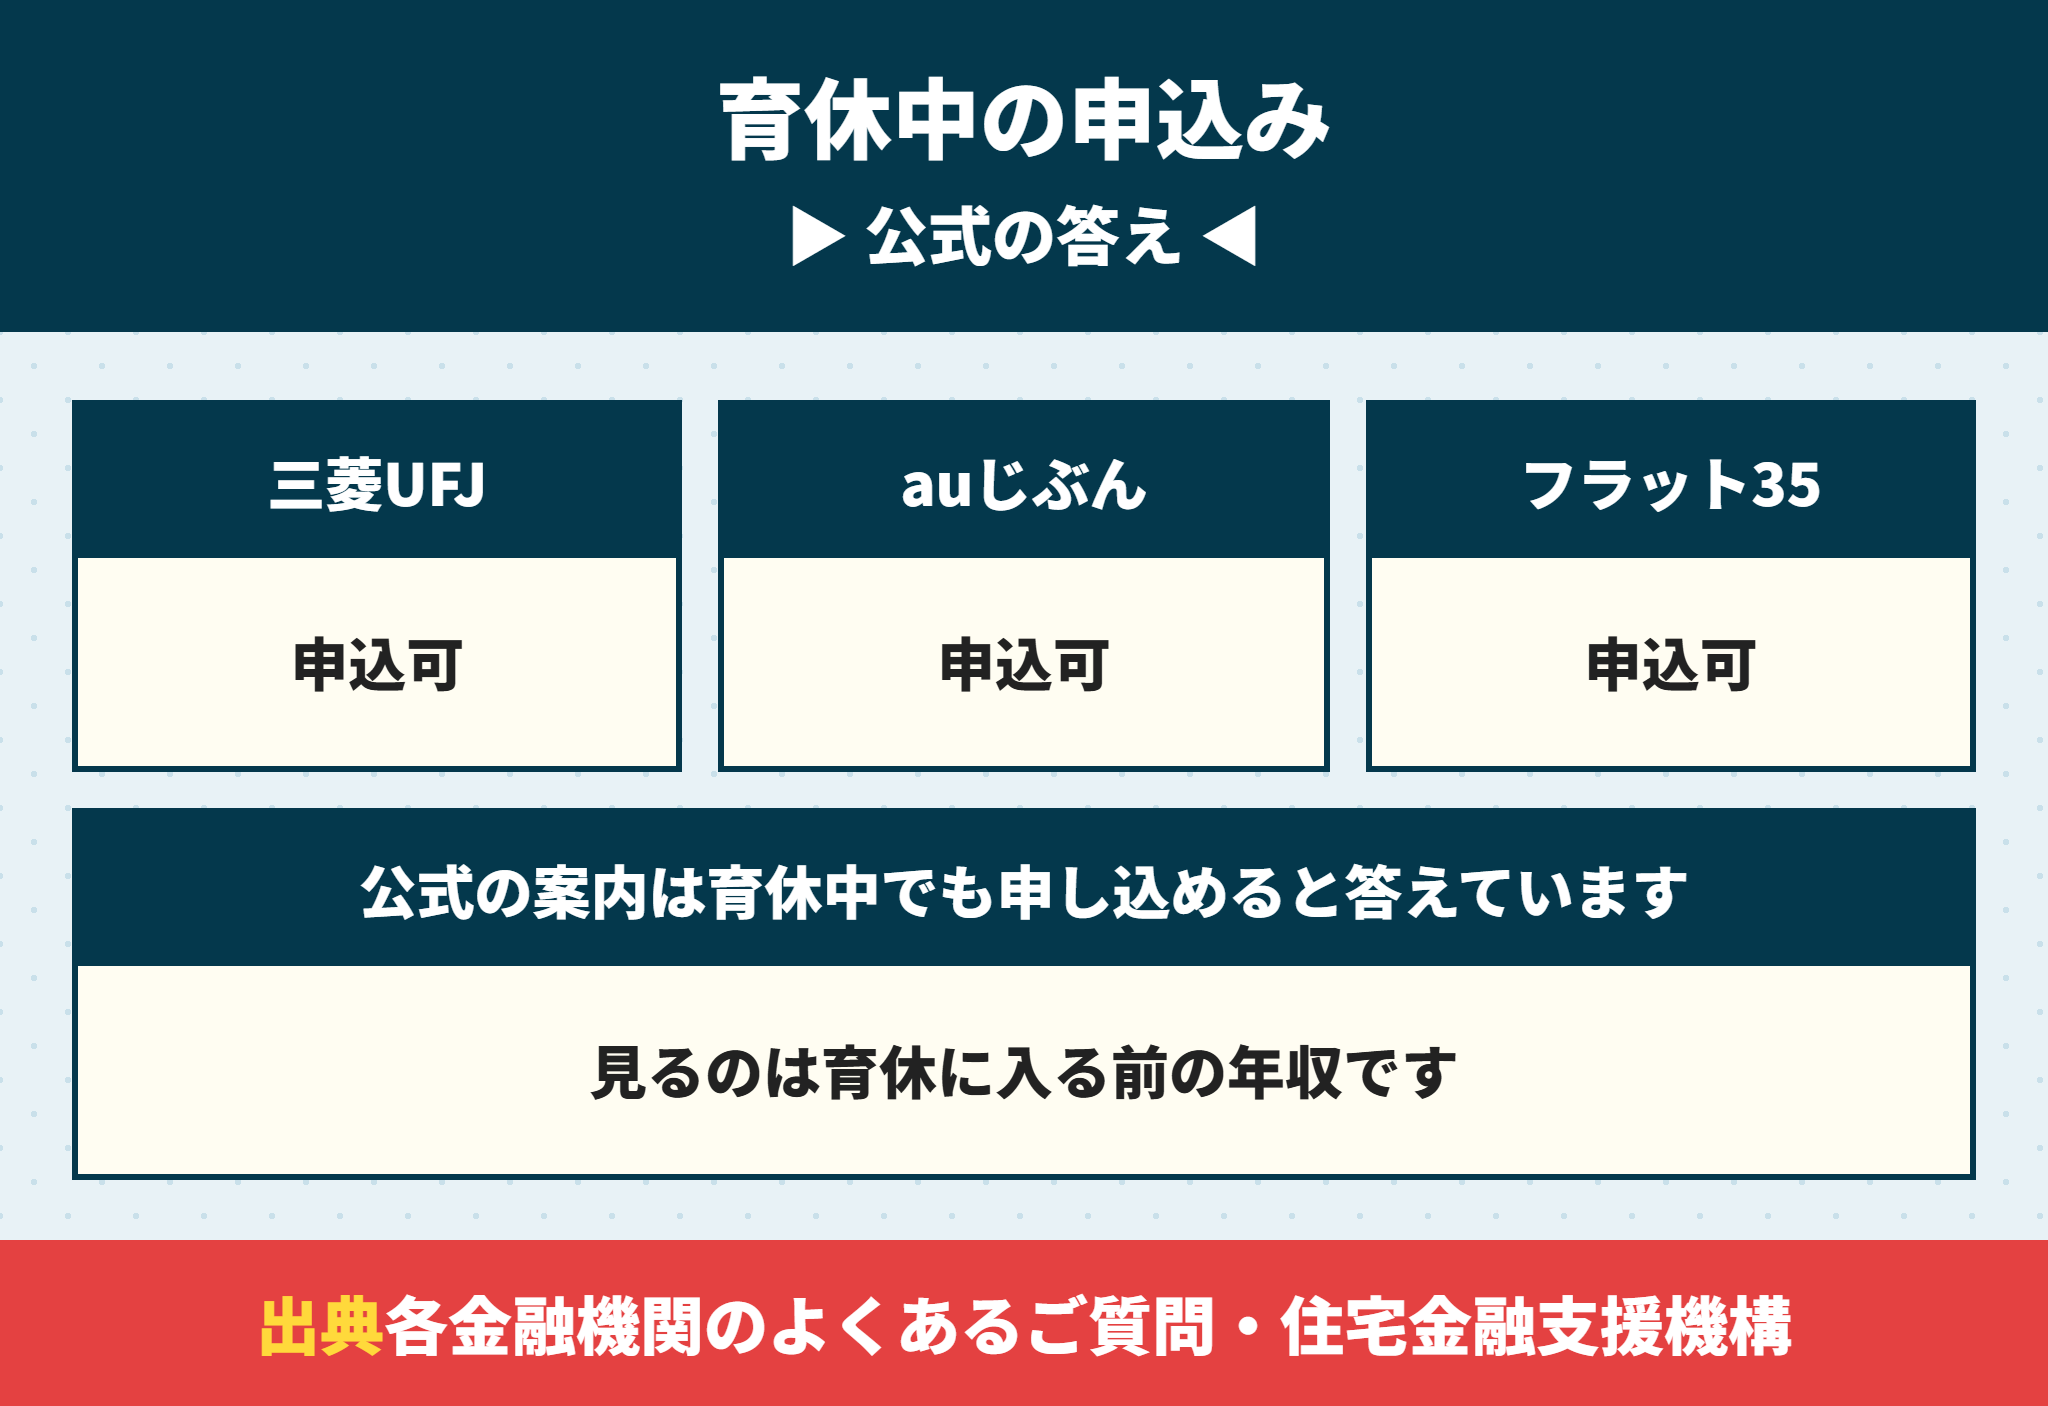
育休中に申し込めるかは、金融機関のよくある質問に答えが出ています。
三菱UFJ銀行は、産休中・育休中の申込みについて「お申し込み可能です」と答えています。
auじぶん銀行とドコモSMTBネット銀行(旧住信SBIネット銀行)も、産休・育休中の申込みができると案内しています。
フラット35も、2023年10月から育休中の人の年収の扱いを見直しました。
育休をとる人は増えていて金融機関も扱いを決めている
厚生労働省の令和7年度雇用均等基本調査では、育児休業の取得率は女性88.3%・男性50.9%でした。
男性は前の年の40.5%から10.4ポイント上がっています。
育休中の申込みは、金融機関にとっても珍しい相談ではなくなっていると考えてよいでしょう。
雇用形態ごとの審査の見られ方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントでまとめています。
育休中の審査で見られる年収は育休に入る前の通年の年収が基本
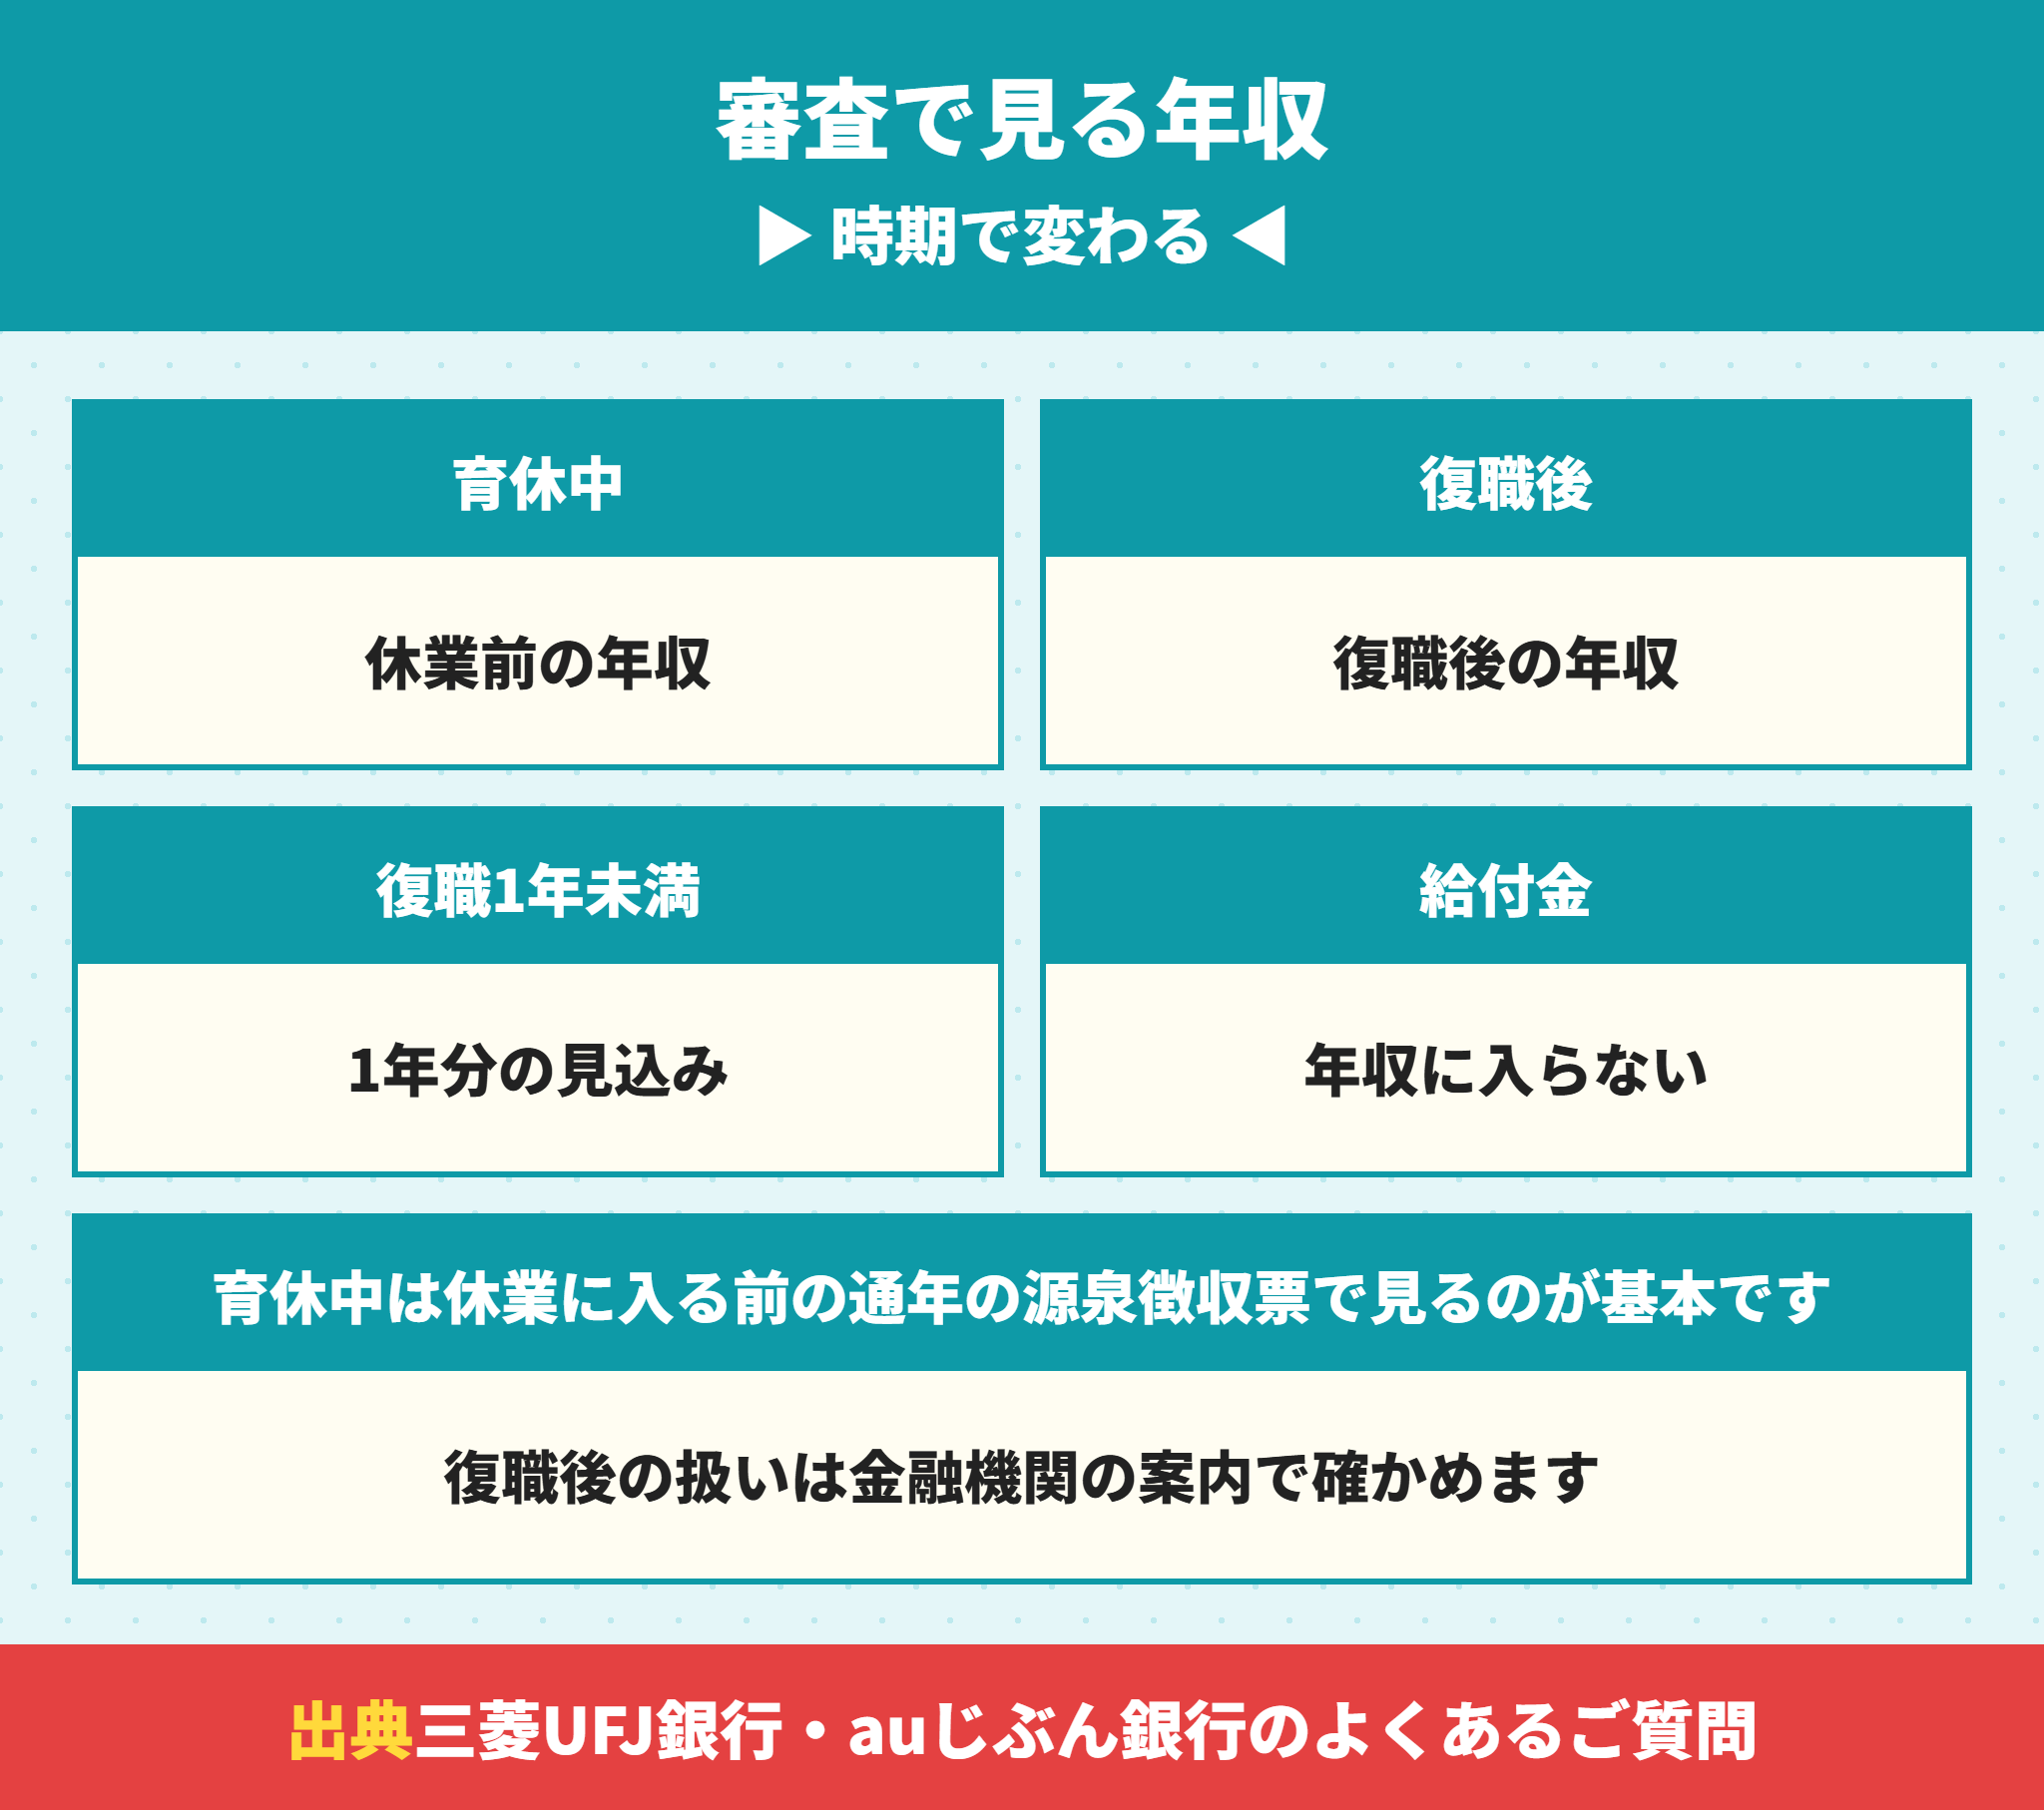
審査でいちばん大事なのは、どの年収で見てもらえるかです。
三菱UFJ銀行は、休業に入る前の通年(1月1日~12月31日)の源泉徴収票の給与金額で申し込むよう案内しています。
育休明け直後に申し込む場合も同じだと書かれています。
| 時期 | auじぶん銀行の仮審査で入力する年収 |
|---|---|
| 復職前(産休・育休中) | 産休・育休を取る前の年収 |
| 復職済み | 復職後の年収 |
| 復職後1年未満 | 1年分の想定年収 |
つまり、育休中は休業前の年収、復職したら復職後の年収で見るのが、公式の案内に共通する考え方です。
育児休業給付金は年収に入らない
育休中に受け取る育児休業給付金は、給料ではありません。
雇用保険の給付で、税金がかからないお金です(雇用保険法61条の6・12条)。
審査の年収は源泉徴収票の給与で見るので、給付金を足して年収を大きく見せることはできません。
審査の年収で押さえる3つのこと
休業中は休業前の通年の源泉徴収票で見る
復職後は復職後の給与明細で見る
育児休業給付金は年収に足せない
復職後に時短勤務になるなら復職後の見込みで考える
復職後に時短勤務を選ぶと、年収は育休前より下がります。
審査は休業前の年収で通っても、返すのは復職後の収入です。返済の計画は、復職後の見込みの年収で立てるのが安全です。

育休中だと言わずに、前の年の源泉徴収票だけで申し込んでもいいですか。
 ラクチン君
おすすめしません。育休中の人には、休業の期間が分かる勤務先の書類を求める金融機関があります。最初に伝えておくと、必要な書類を一度でそろえられます。
銀行とフラット35の育休中の扱いを公式の案内で比べる
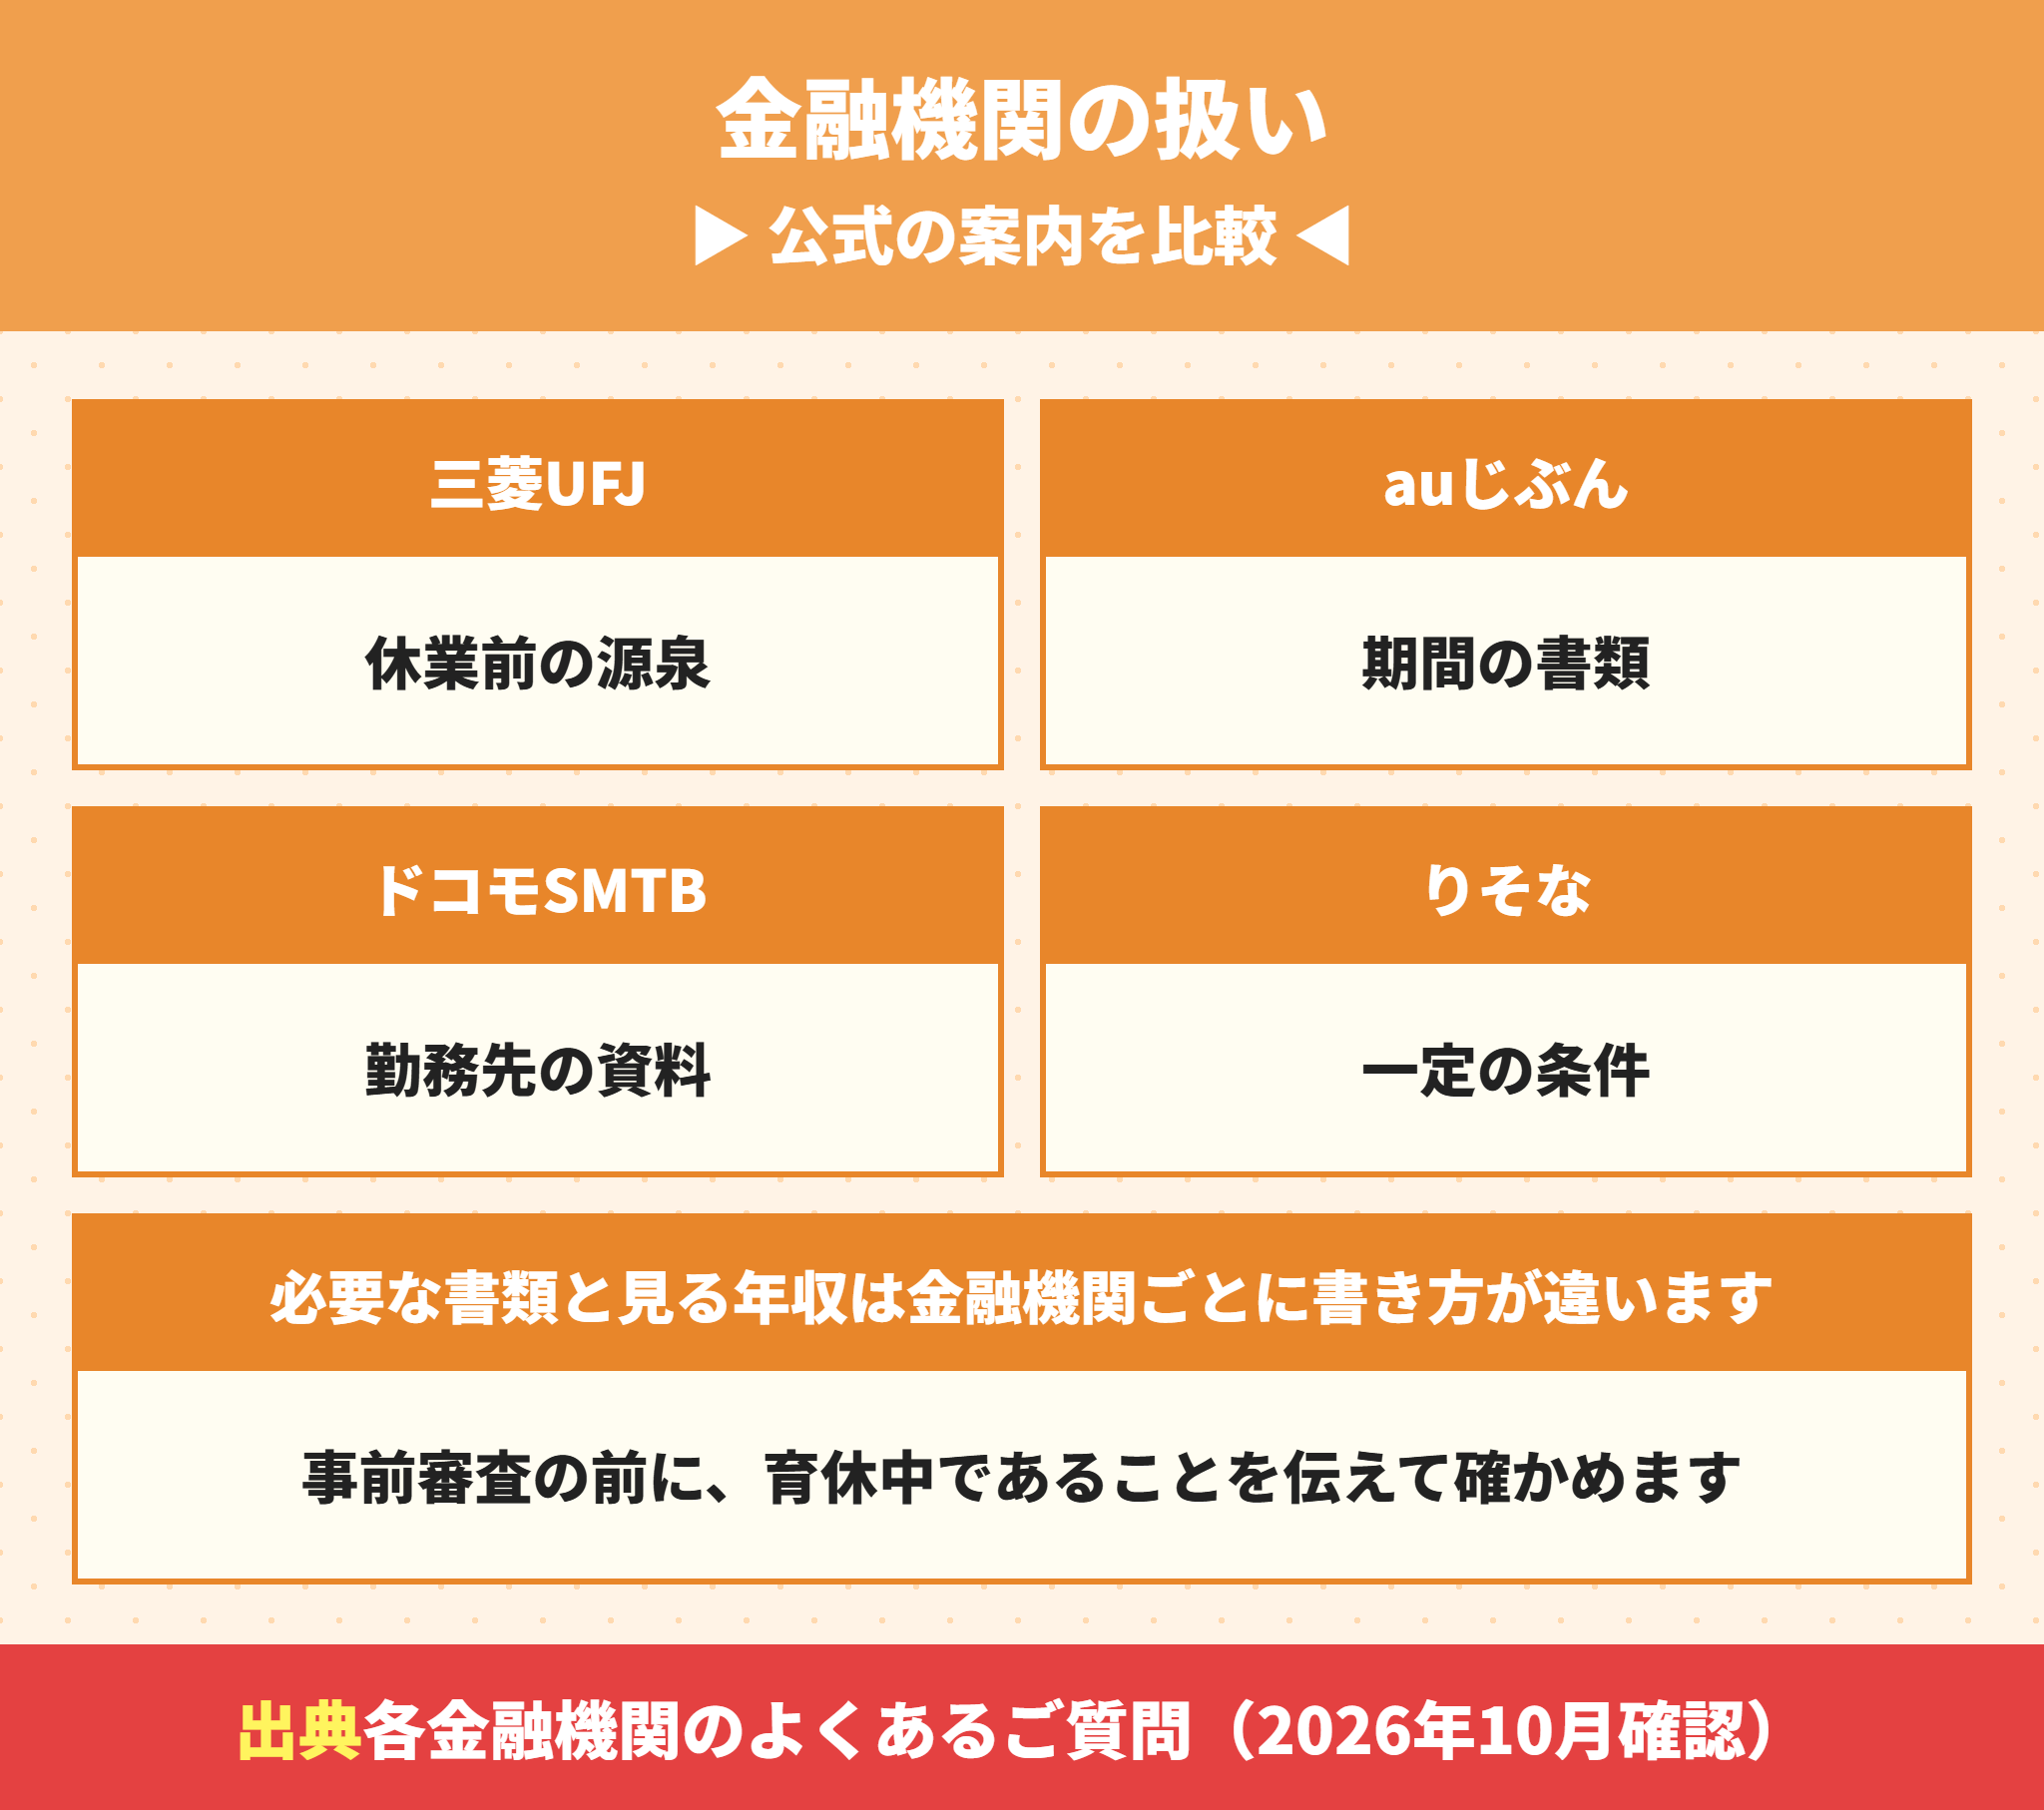
関西の建売を買う人が使う金融機関の案内を比べました。
| 金融機関 | 育休中の申込み | 追加で求められる書類 |
|---|---|---|
| 三菱UFJ銀行 | 申込可 | 休業に入る前の通年の源泉徴収票 |
| auじぶん銀行 | 申込可 | 休業期間が分かる勤務先の書類・直前3か月の給与明細・1年分の賞与明細 |
| ドコモSMTBネット銀行 | 申込可 | 休業前に通年で勤務した年の源泉徴収票・休業期間を証明する勤務先の資料 |
| りそな銀行 | 一定の条件で申込可 | 担当者か店舗に相談 |
書き方は違っても、休業の期間を勤務先に証明してもらう書類が要る点は共通しています。
りそな銀行は「一定の条件を充足されている場合」とだけ書いていて、条件は公式の案内に出ていません。
金融機関ごとの条件の違いは、auじぶん銀行ならauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件、三菱UFJ銀行なら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げも参考にしてください。
フラット35は資金を受け取る時に育休中でも休業前の給与で年収を出す
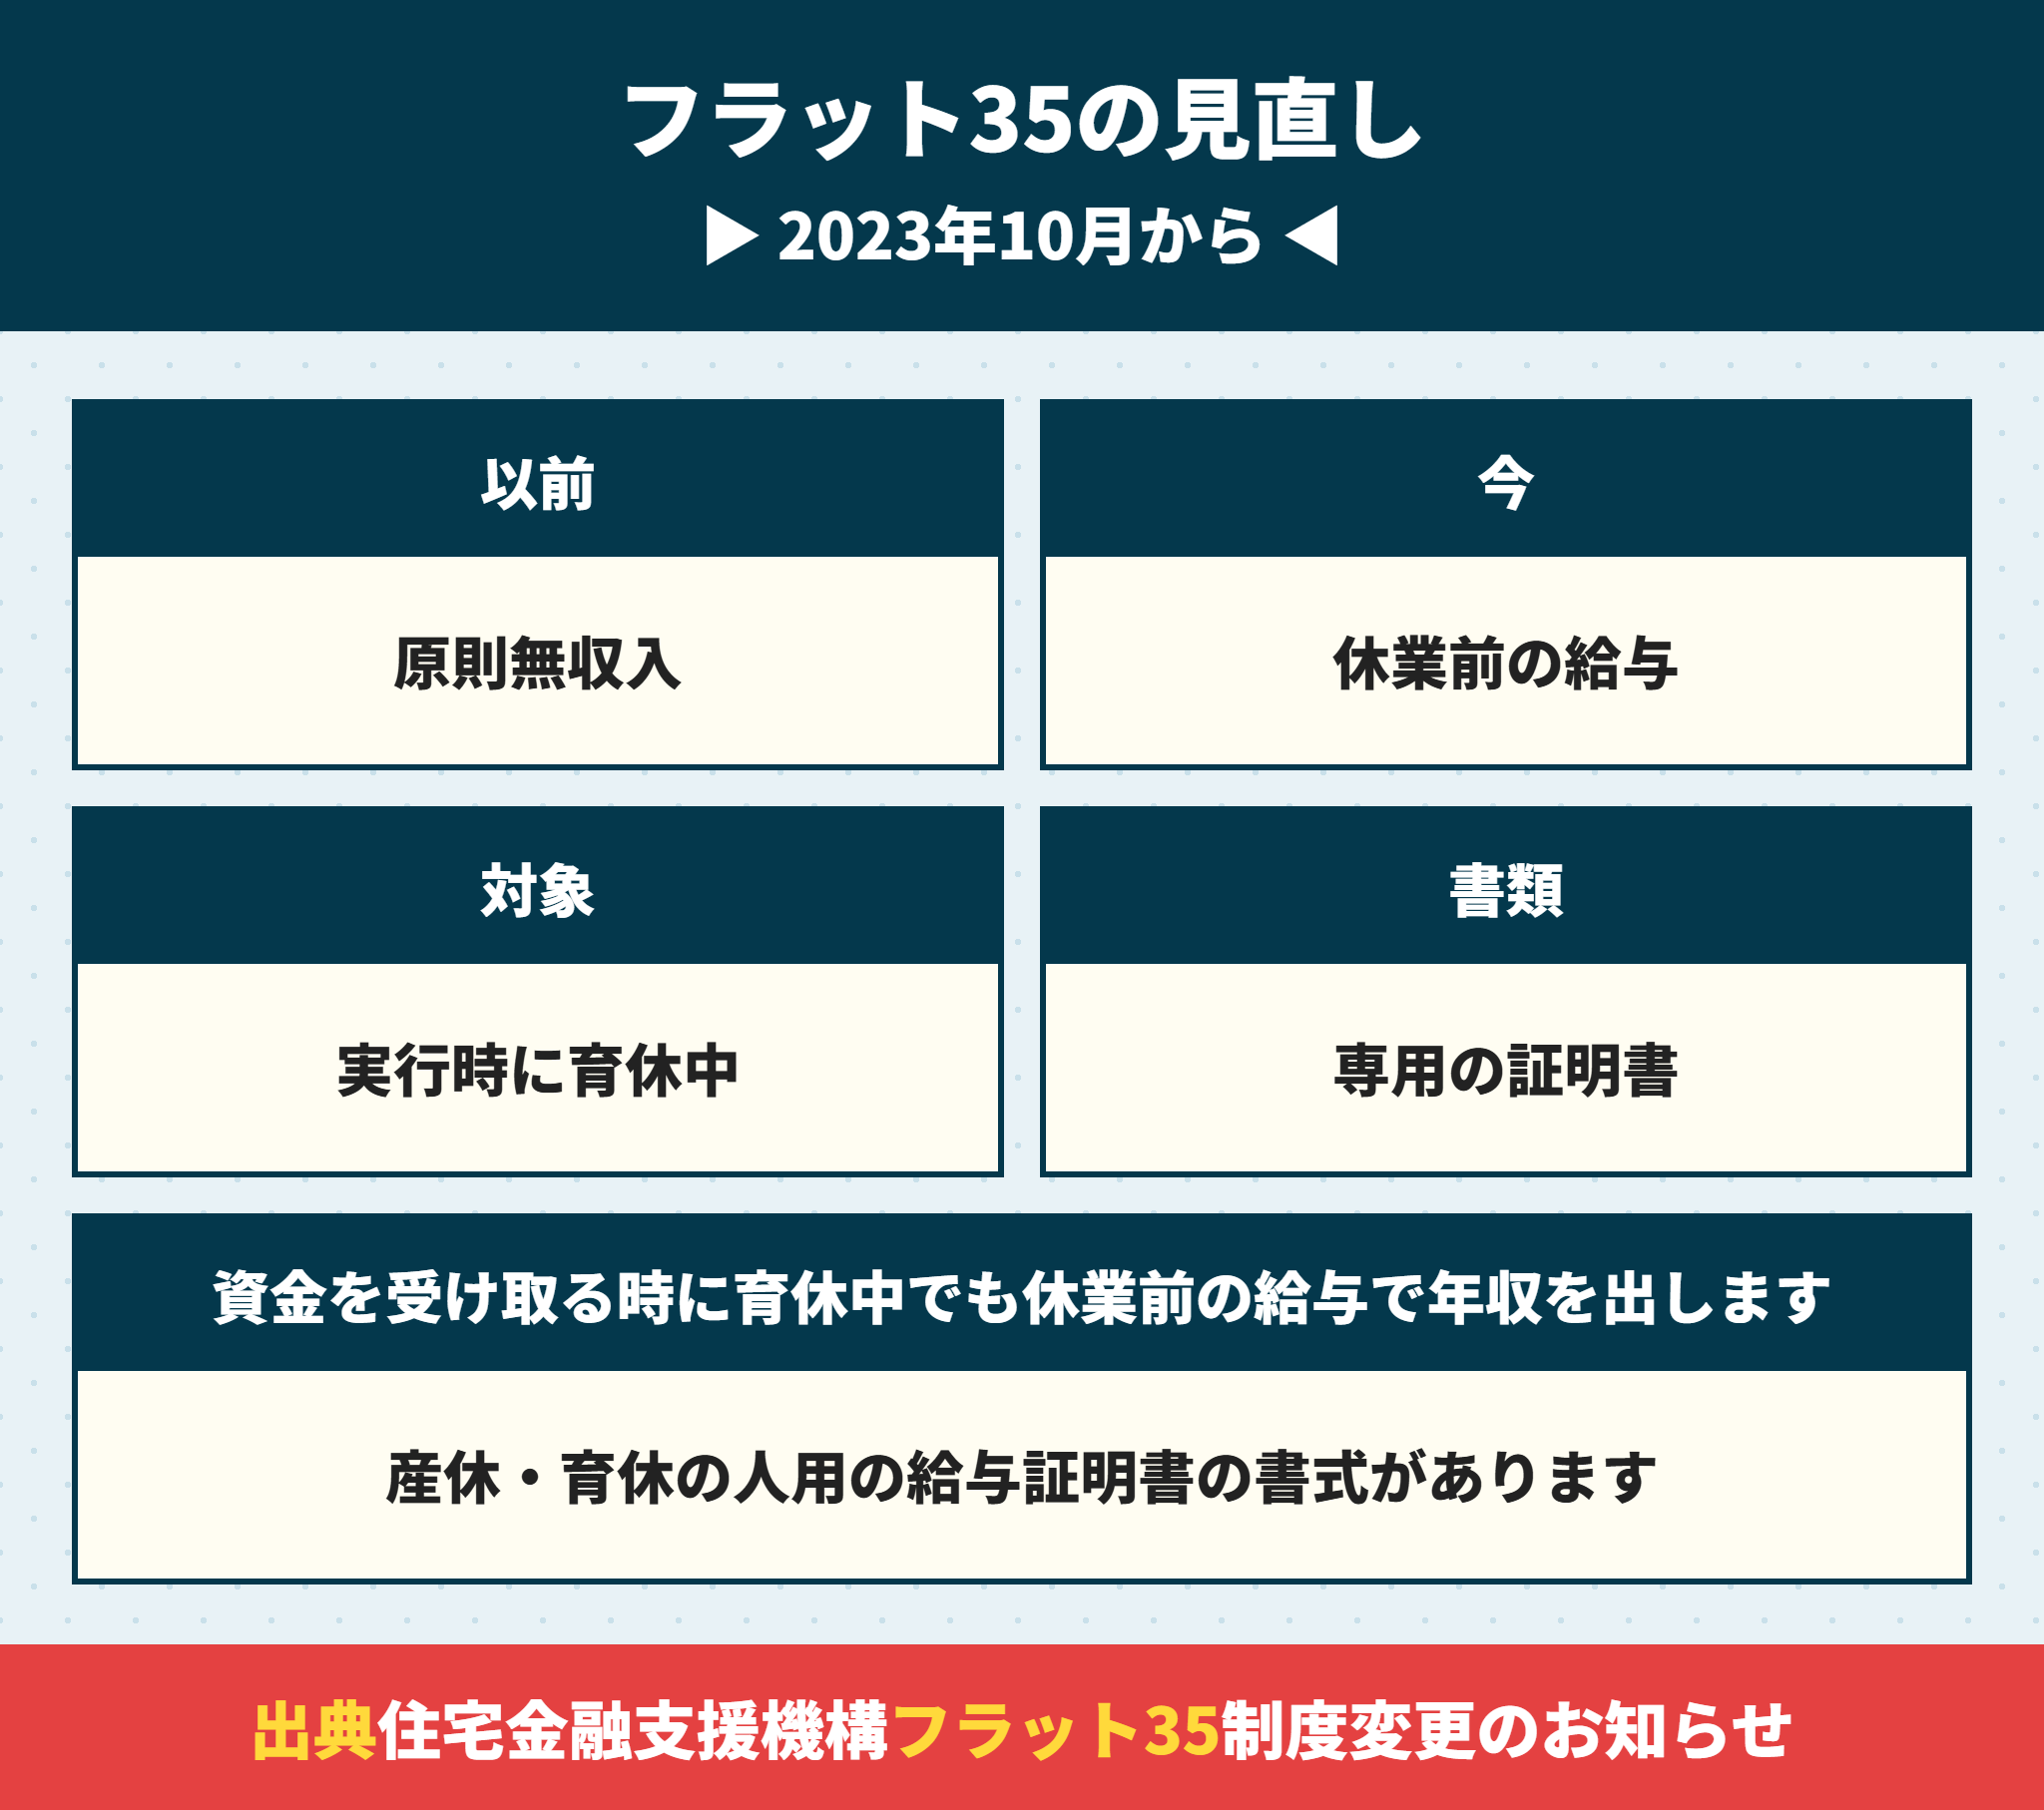
フラット35は、2023年10月に扱いを見直しました。
以前は、資金を受け取る時に育休中で復職していない人は原則として無収入として扱っていました。
見直し後は、休業前に得ていた給与収入をもとに年収を算出すると公式に書かれています。
住宅金融支援機構には、産休・育休・介護休の人用の給与証明書の書式も用意されています。
完成済みの建売は、契約から引渡しまでが短いことがあります。資金を受け取る日が育休中になることもあります。この見直しは、育児休業中に建売を買う人にとって大きな意味があります。
育児休業給付金は休業前の賃金の67%で返済は給付金から払う計画を立てる
審査に通っても、育休中の返済をどう払うかは別に考える必要があります。
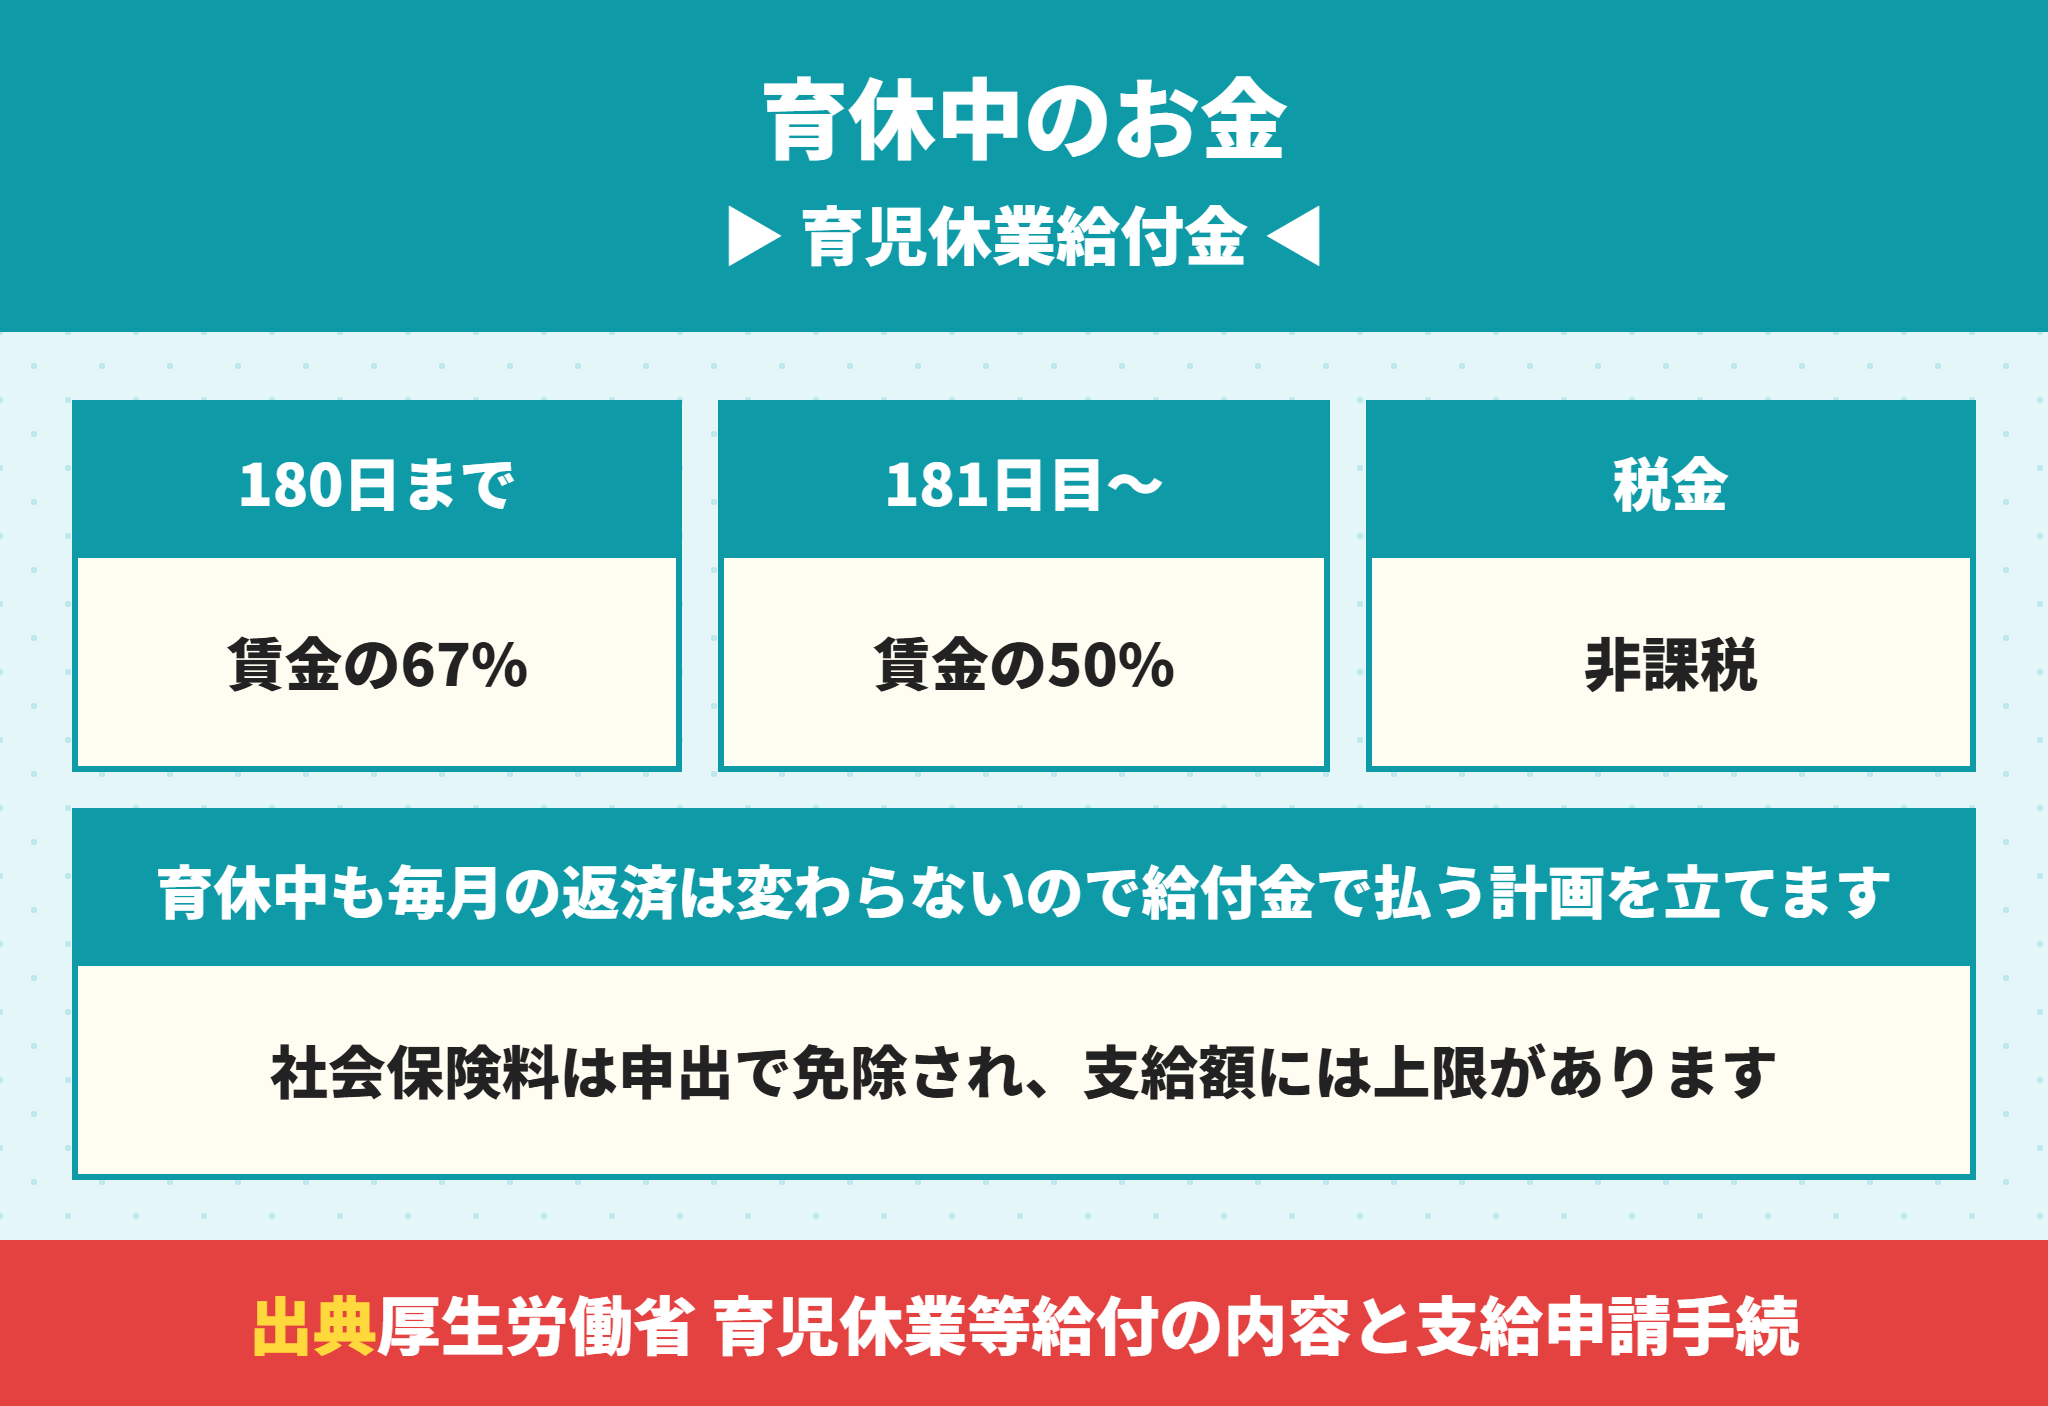
育児休業給付金は、休業前の賃金をもとに、次の割合で支給されます。
| 期間 | 給付率 |
|---|---|
| 育休の開始から180日まで | 休業開始時の賃金の67% |
| 181日目以降 | 50% |
| 両親とも14日以上の育休(最大28日間) | 出生後休業支援給付金13%を上乗せし80% |
育休中は申出により健康保険と厚生年金の保険料が免除され、給付には税金がかかりません。
厚生労働省は、80%の給付で手取り10割相当と説明しています。ここから計算すると、67%の給付は休業前の手取りの8割前後にあたります(当社計算)。
- 支給日数30日の上限額は、給付率67%で332,454円、50%で248,100円(令和9年7月31日までの額)
- 休業開始時の賃金日額の上限は16,540円、下限は3,203円
- 賃金が高い人は、67%より低い割合になることがある
給付金の月額で妻の分の返済を払えるかを先に計算する
休業前の賃金が月25万円の人なら、給付は67%で月約16.75万円、181日目以降は月約12.5万円です。
妻の分の返済が月35,498円なら、181日目以降でも給付の約3割で払える計算になります(当社試算)。
給付金は、休業が始まってから勤務先を通じて申請し、そのあとに振り込まれます。最初の数か月分の返済は貯金から出すつもりでいてください。
産休中は、健康保険から出産手当金(給付率3分の2)が出ます。産休は産前6週間・産後8週間で、労働基準法65条に決まっています。
妻が育休中に夫婦で借りるときはペアローンと収入合算で結果が変わる
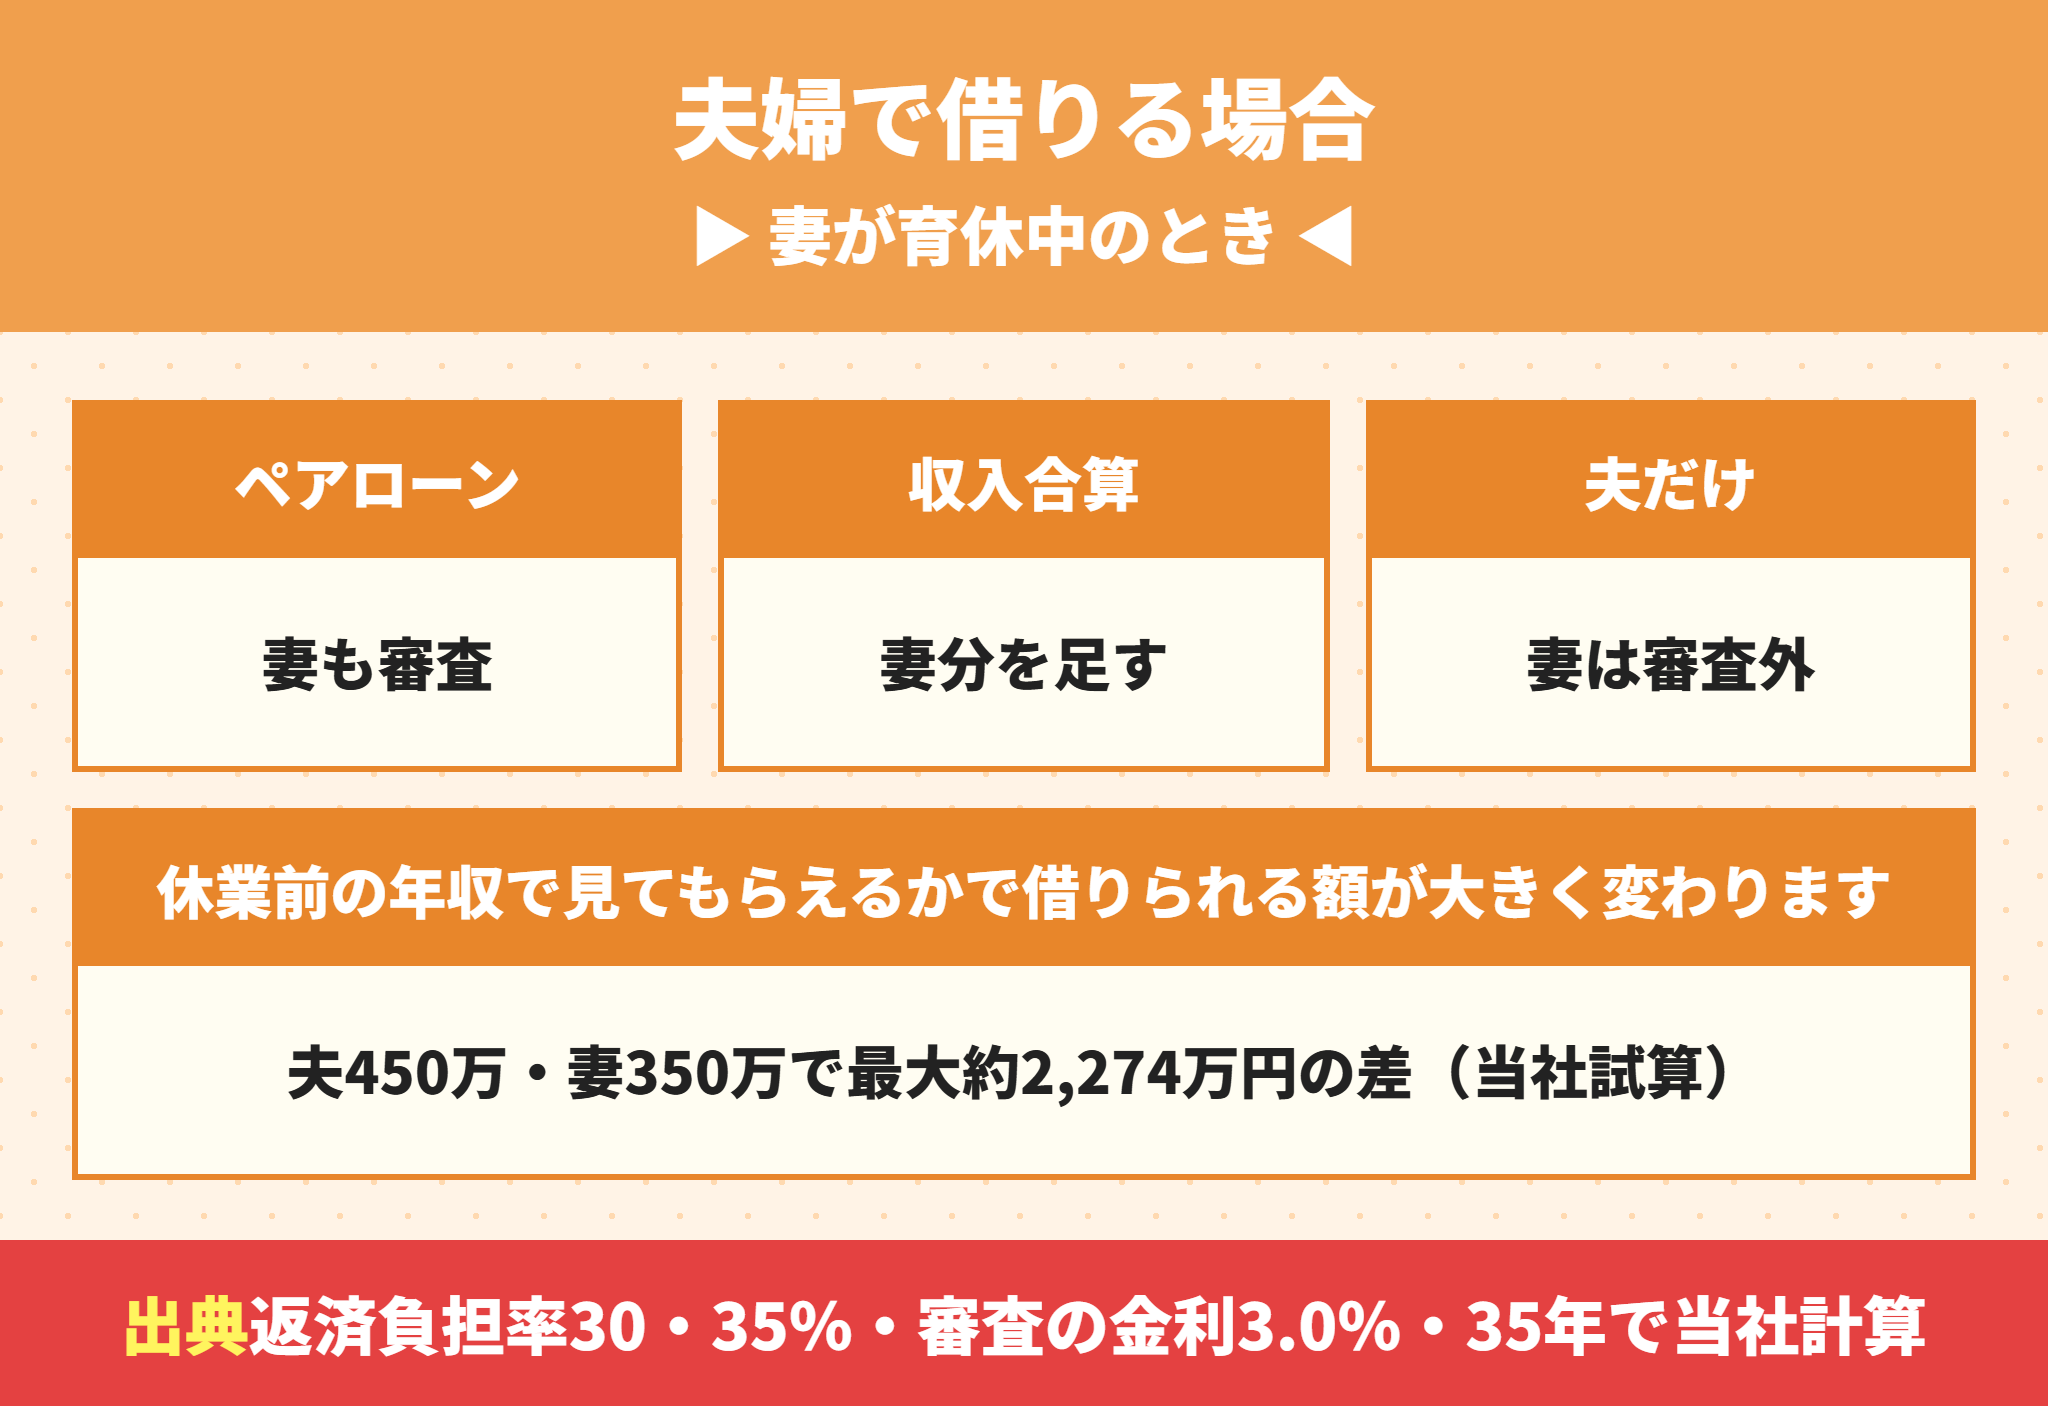
共働きの夫婦が建売を買うとき、休業中の妻の年収をどう扱うかで借りられる額が大きく変わります。
夫の年収450万円、妻の休業前の年収350万円で、借りられる額を当社で試算しました。
| 妻の年収の扱い | 夫の借入可能額 | 妻の借入可能額 | 合計 |
|---|---|---|---|
| 育休前の350万円で見てもらえる | 3,410万円 | 2,274万円 | 5,684万円 |
| 無収入として扱われる | 3,410万円 | 0円 | 3,410万円 |
妻の年収を育休前で見てもらえるかどうかで、合計で約2,274万円の差が出ます。
- 返済負担率はフラット35の基準(年収400万円未満30%・400万円以上35%)
- 審査の金利は当社が置いた年3.0%で、特定の金融機関の金利ではない
- ほかの借入がない前提。車のローンなどがあれば借入可能額は減る
ペアローンは妻も1本の契約者として審査を受ける
ペアローンは、夫と妻がそれぞれ契約するので、妻も審査を受けます。
休業中の妻の年収をどう見るかが、そのまま妻の借入額になります。ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で比べています。
収入合算は妻の年収を夫の審査に足す
auじぶん銀行のよくある質問には、産休・育休中の配偶者を収入合算者として申し込めるかという項目も用意されています。
合算できる人の条件や、合算でいくら増えるかは収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説で計算しています。
返済負担率の考え方は住宅ローンの返済比率は何%が目安?計算方法と審査の基準40%と実際に建売を買った人の平均17.6%を年収別に比較にまとめています。
妻が育休中なら、夫だけで借りたほうが安全ですか。
ラクチン君夫1人の年収で返せる額に収まるなら、夫だけで借りる方法もあります。妻の収入を入れるなら、復職後の働き方まで夫婦で決めてから申し込むと、あとで困りません。
育休の年は税金が少なく住宅ローン控除を使い切れないことがある
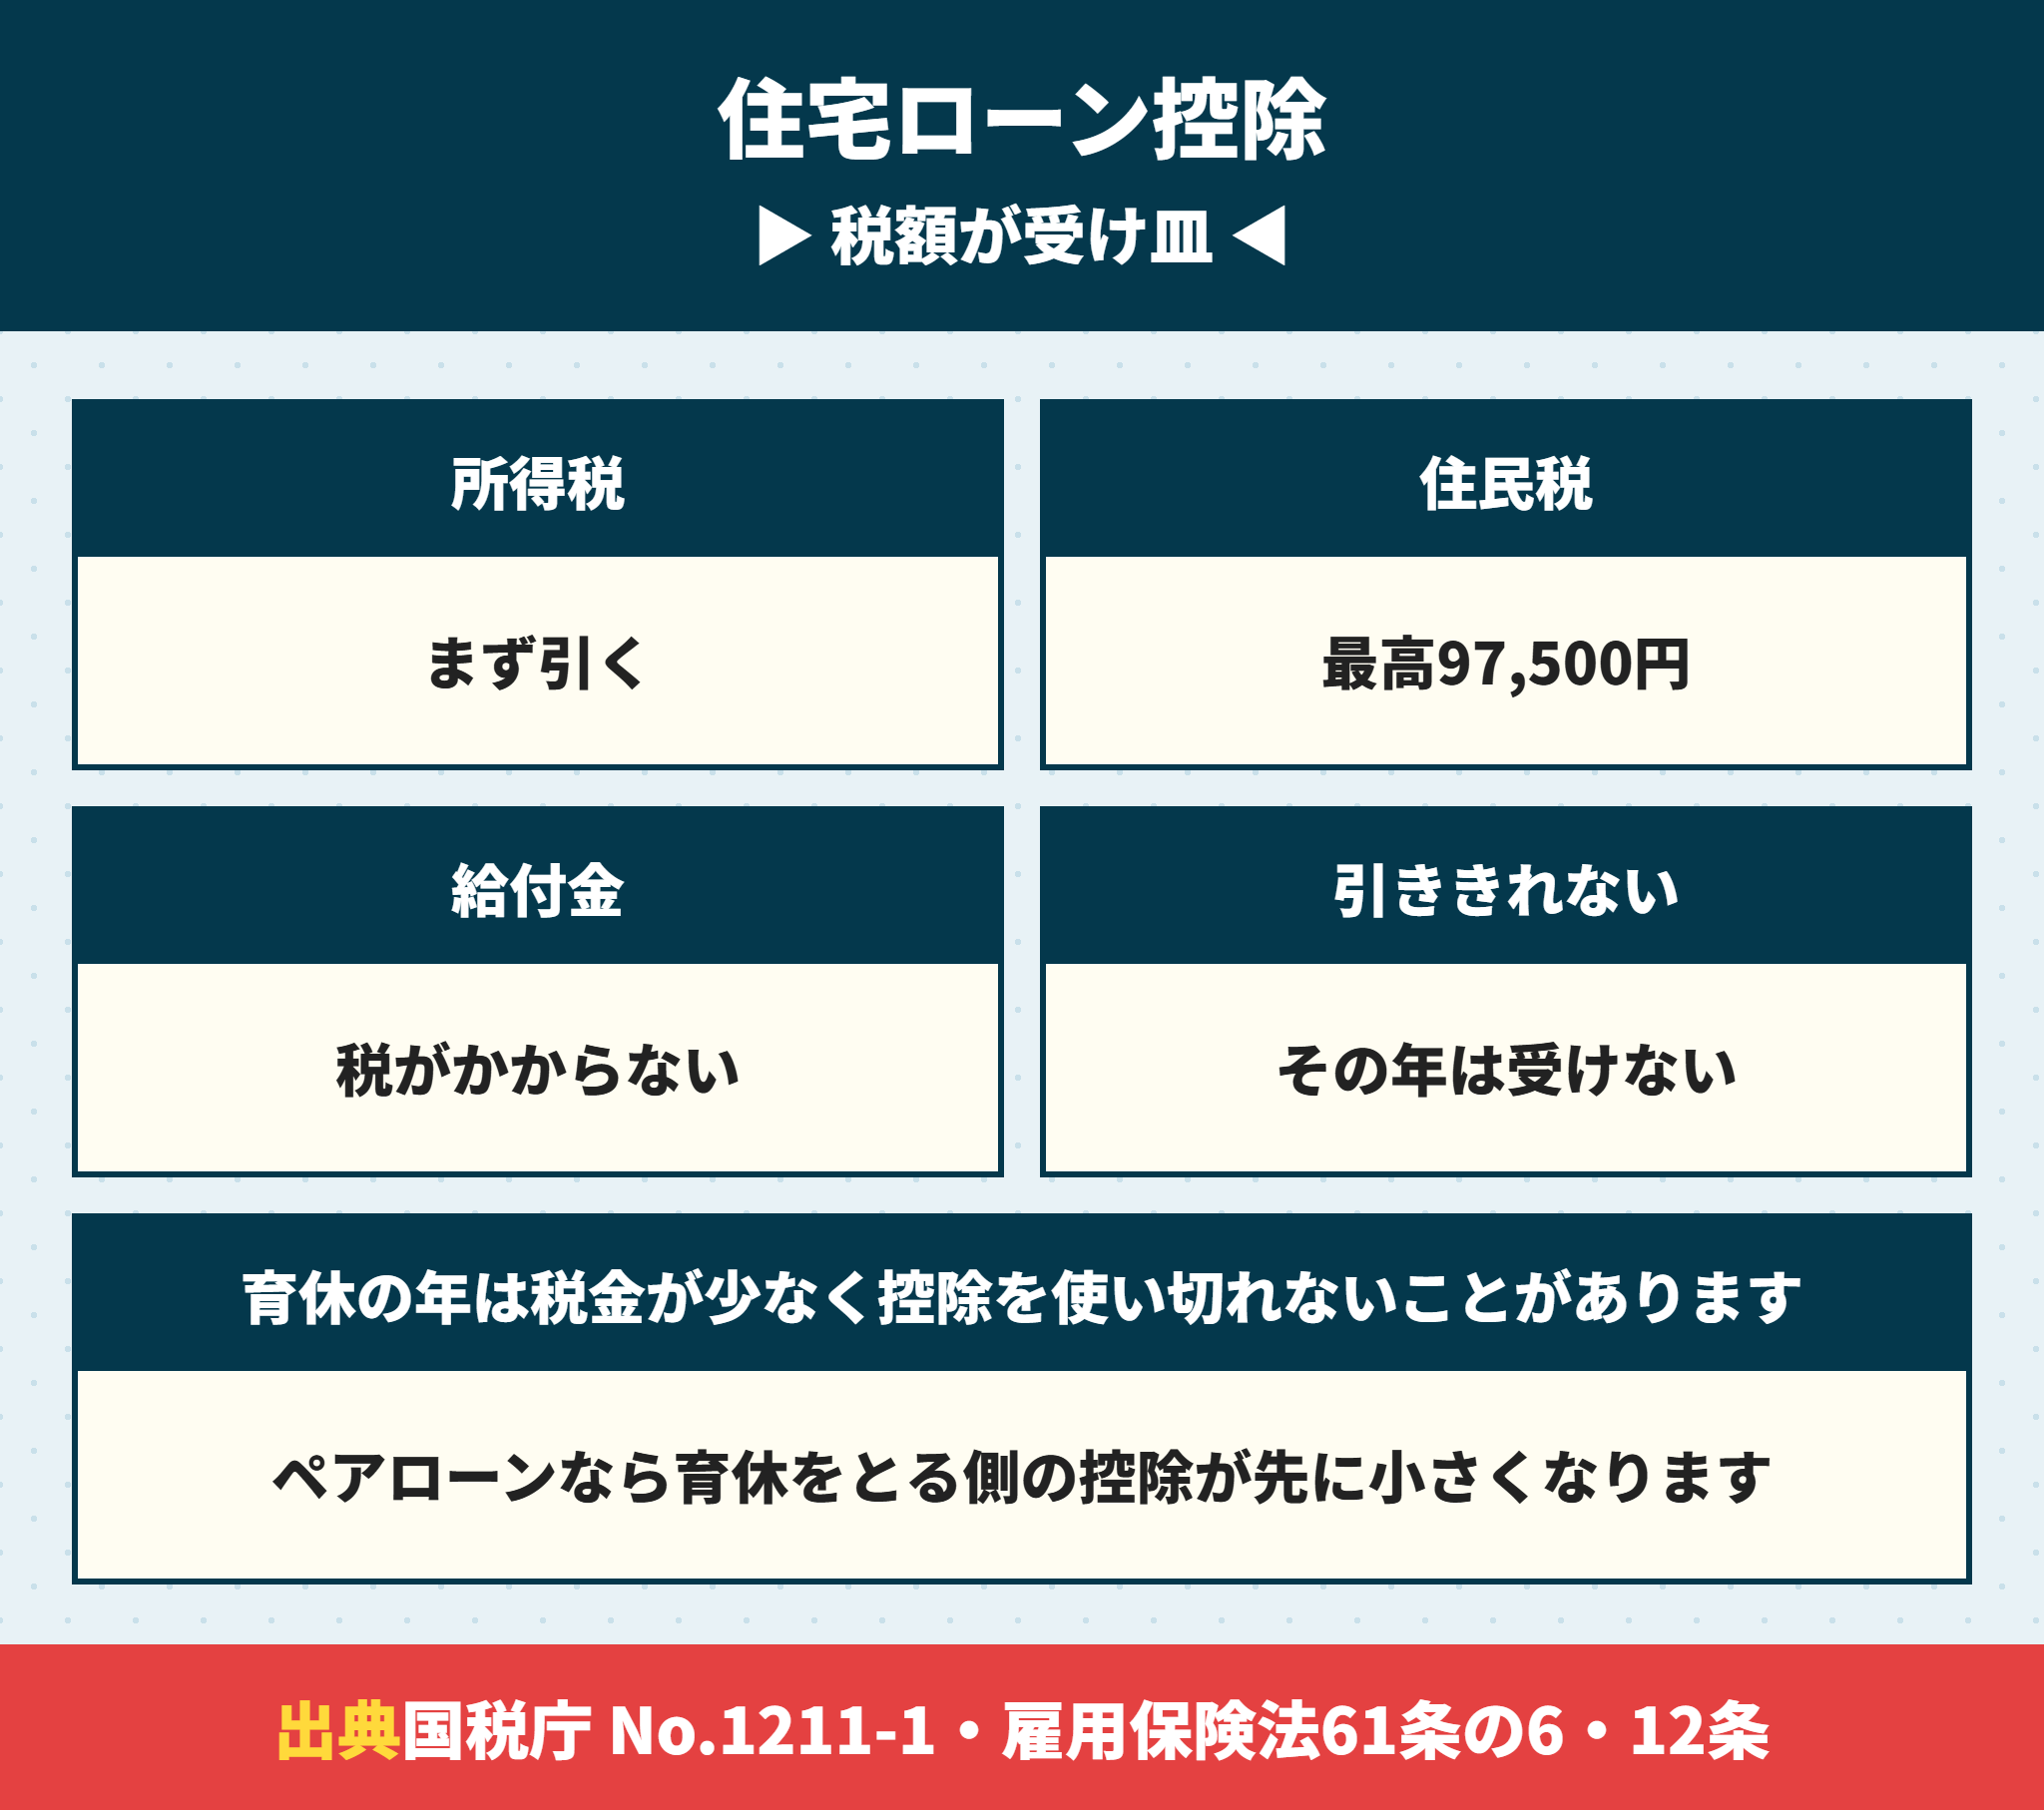
住宅ローン控除は、年末の借入残高の0.7%を、所得税と住民税から引く制度です。
引ける額には、その年に納める税金という受け皿があります。
| 順番 | 引ける税金 |
|---|---|
| 1 | その年の所得税 |
| 2 | 引ききれない分を住民税から(課税総所得金額等の5%・最高97,500円) |
育休の年は、給料が少なく、給付金には税金がかかりません。そのため休業する人の所得税と住民税が少なくなり、控除を使い切れないことがあります。
ペアローンなら育休をとる側の控除が先に小さくなる
ペアローンでは、夫と妻がそれぞれ控除を受けます。
妻の借入残高が1,300万円なら、控除の枠は年約9万円です。ところが妻がその年にほとんど税金を納めていなければ、引ききれない分はその年の控除として受けられません。
住民税は前の年の所得をもとにかかるので、休業した翌年の住民税も少なくなる点も覚えておいてください。
休業した年の控除で確かめる3つのこと
休業する人のその年の所得税と、翌年の住民税の見込み
借入残高×0.7%の控除の枠がいくらか
引ききれない分を返済の計画に入れていないか
控除の金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で、受け皿の計算はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で解説しています。
 ラクチン君
控除が使い切れないからといって、ローンが不利になるわけではありません。ただ、控除を返済の計画に入れているなら、休業した年と翌年は少なめに見積もってください。
休業中に借りても毎月の返済は変わらないので試算してから決める
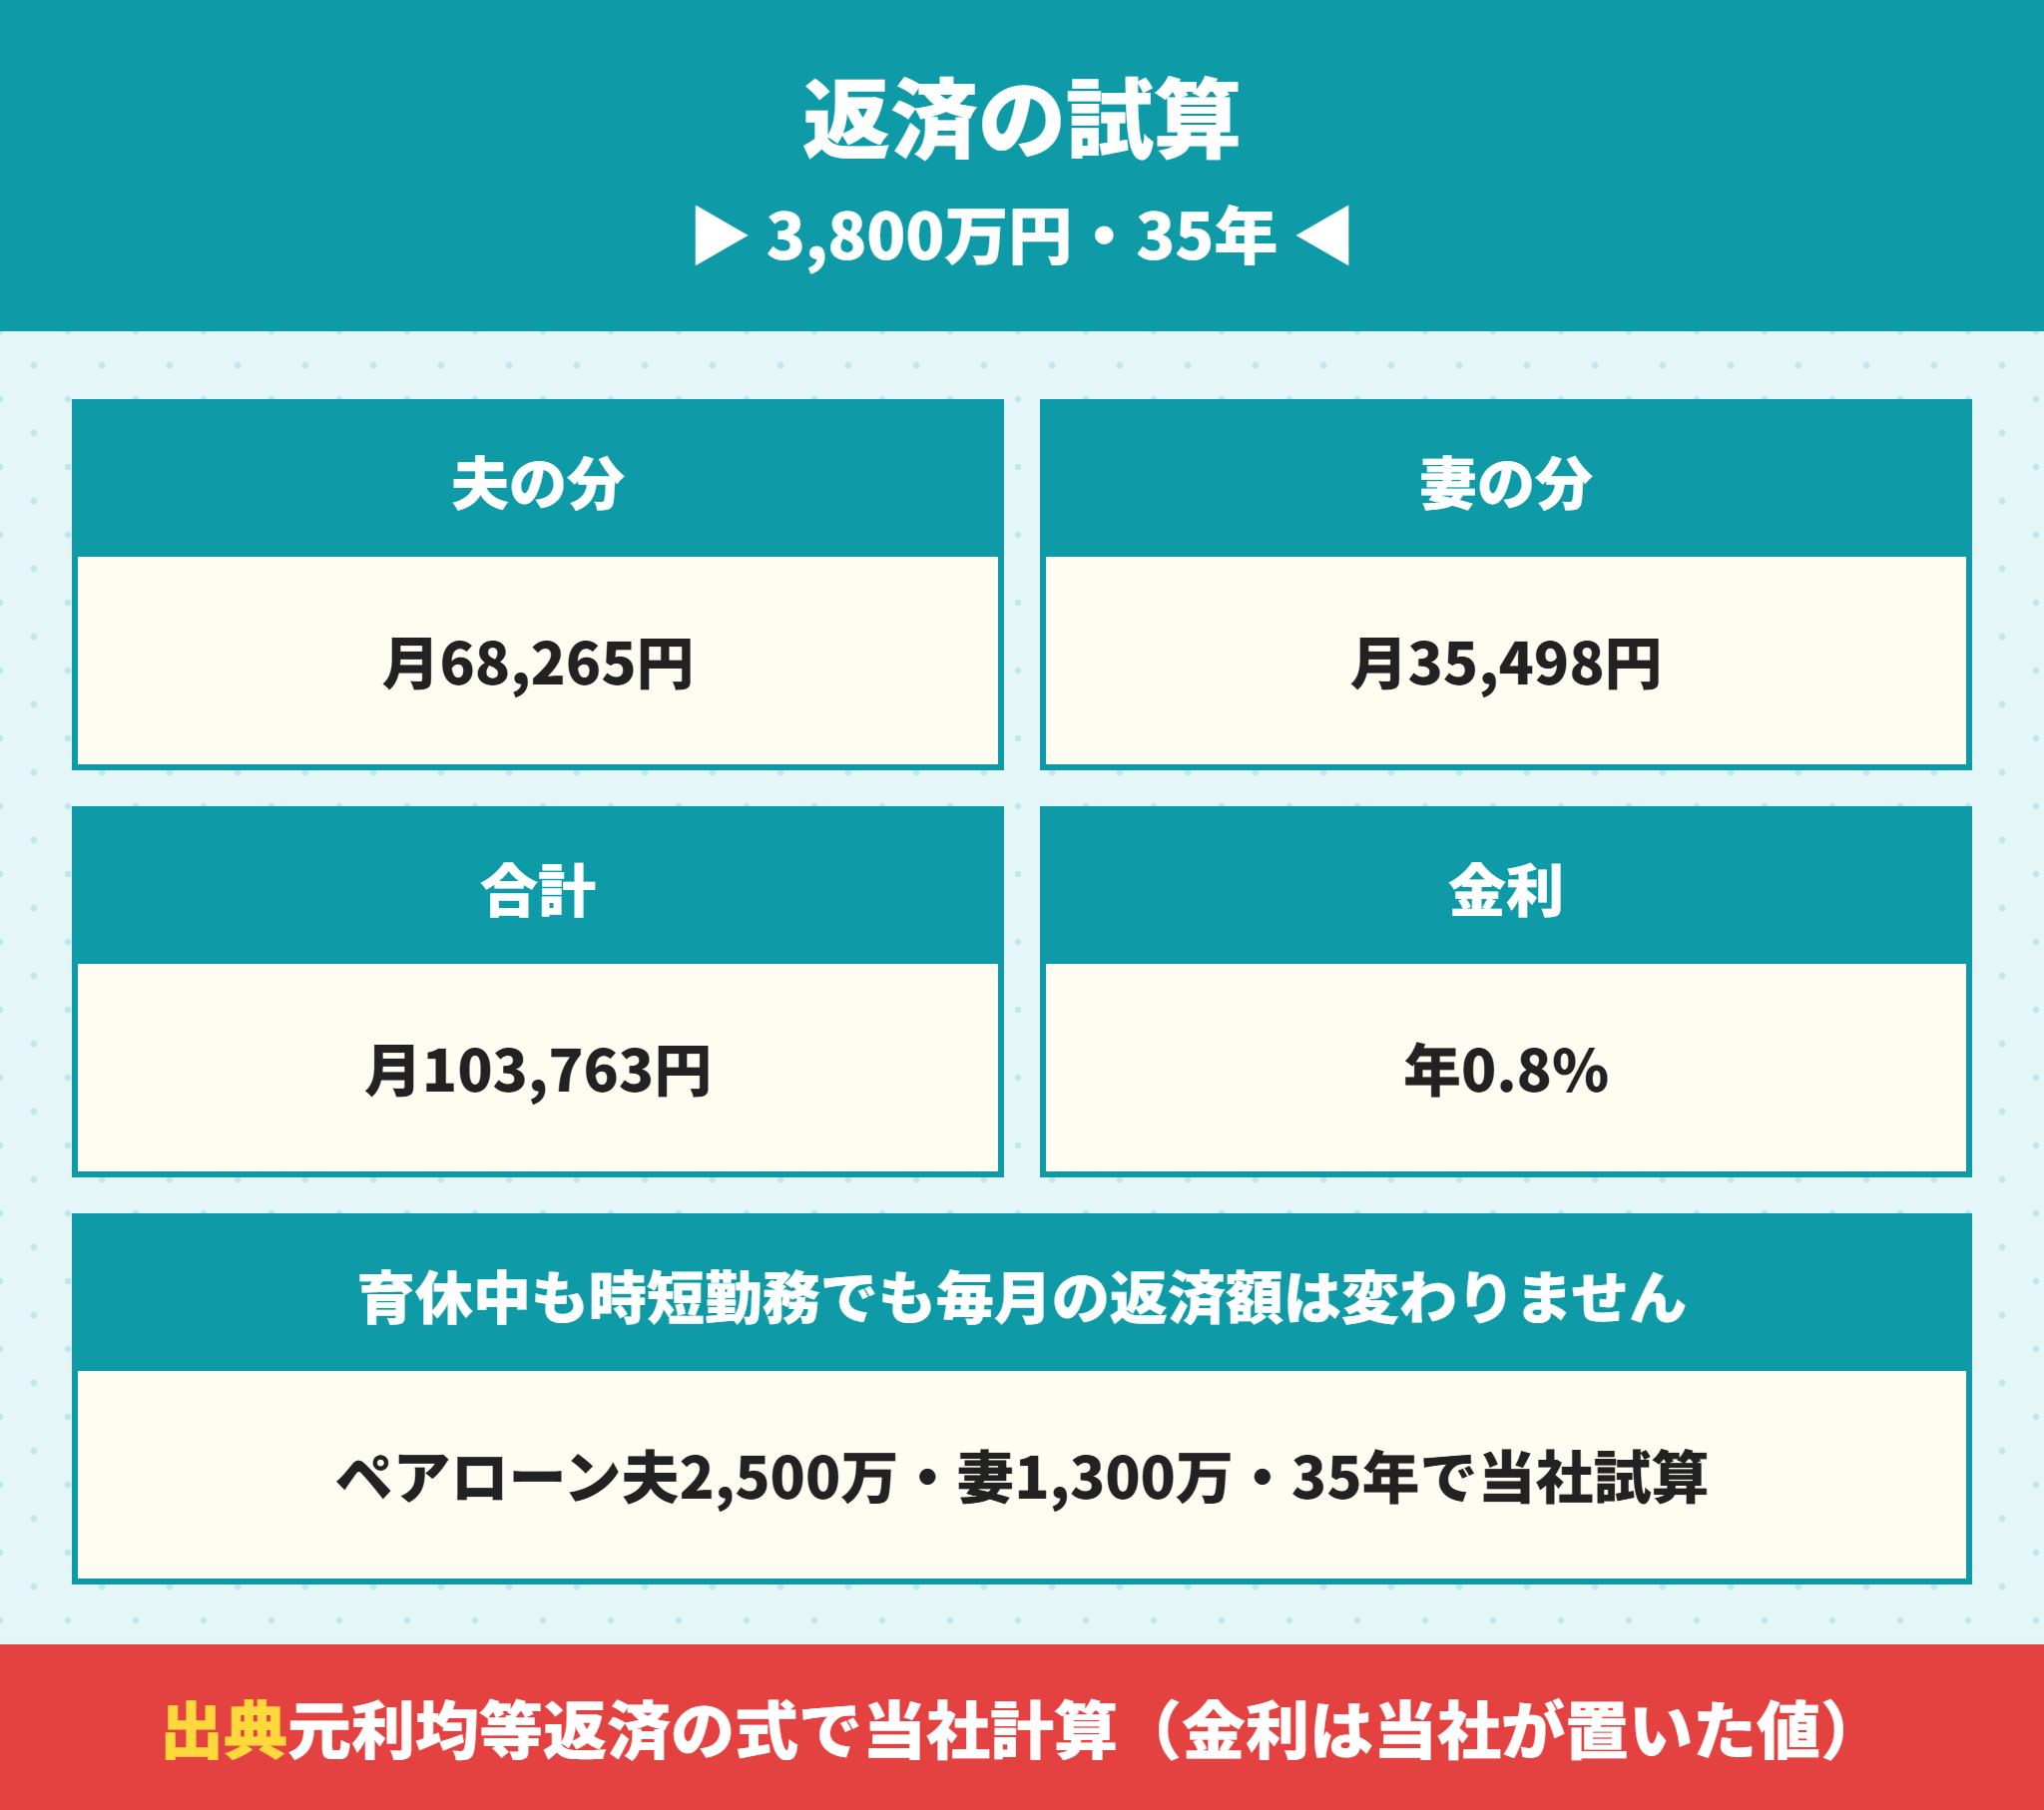
ここまでの話を、返済額で確かめます。
2024年度のフラット35利用者調査で、近畿圏の建売の所要資金は平均3,826.5万円でした。これに近い3,800万円を、ペアローンで借りる例です。
| 借入額 | 毎月の返済 | |
|---|---|---|
| 夫 | 2,500万円 | 68,265円 |
| 妻 | 1,300万円 | 35,498円 |
| 合計 | 3,800万円 | 103,763円 |
育休中も、復職後に時短勤務になっても、毎月の返済額は同じです。
妻の返済35,498円は、育休前の賃金月25万円の約14%、181日目以降の給付月12.5万円の約28%にあたります。
2人目の育休まで入れて家計を見ておく
住宅ローンは35年続きます。2人目の子どもが生まれれば、もう一度収入が減る期間が来ると考えておきます。
休業中の家計で返せる額を、借りる額の下限の目安にすると、何度育休をとっても慌てずにすみます。
育児・介護休業法10条は、育休をとったことを理由にした解雇などの不利益な扱いを禁じています。復職を前提に計画を立てられる仕組みは、法律で守られています。
育児休業中に建売を買うときの住宅ローンの申込みの順番
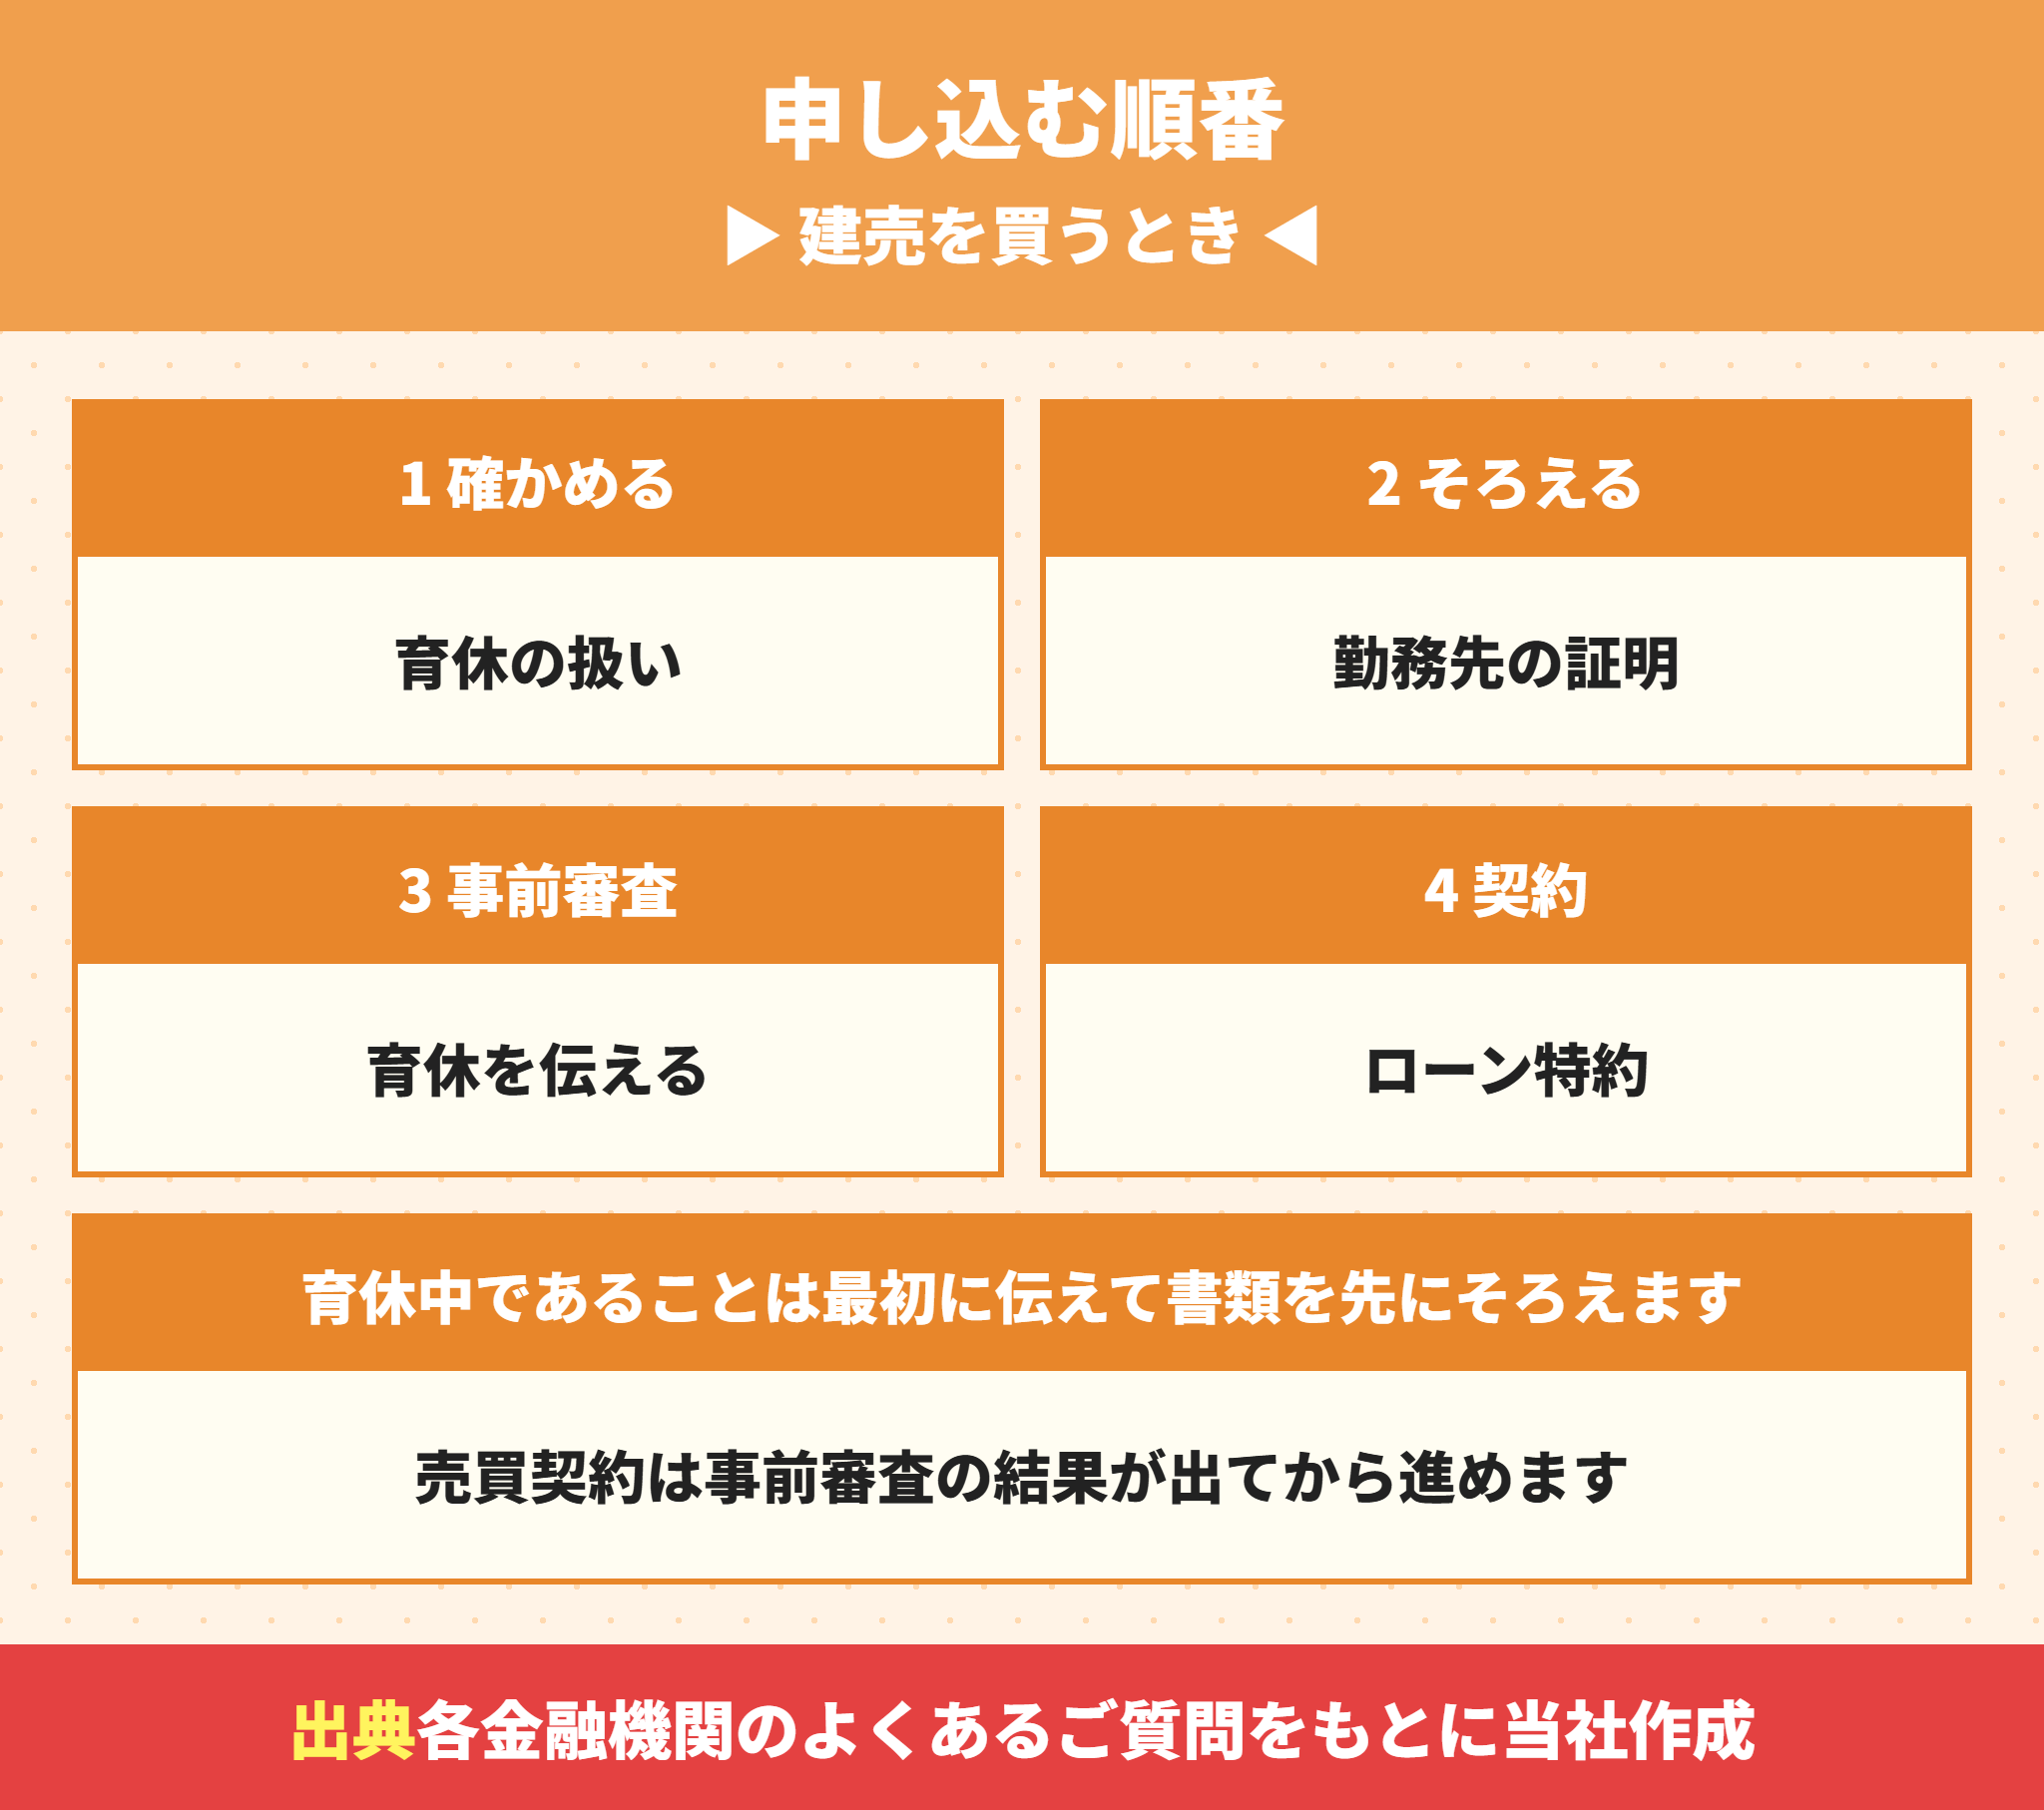
育児休業中に建売を買うときは、次の順番で進めると手戻りがありません。
| 順番 | やること |
|---|---|
| 1 確かめる | 使いたい金融機関の育休中の扱いを、公式の案内と担当者に確かめる |
| 2 そろえる | 休業期間が分かる勤務先の書類と、休業前の源泉徴収票と給与明細を用意する |
| 3 事前審査 | 育児休業中であることと復職の予定日を伝えて申し込む |
| 4 契約 | 事前審査が通ってから売買契約を結び、ローン特約の期日を確かめる |
勤務先の書類は、人事の担当者に頼んでから届くまで日数がかかることがあります。建売を見に行く前に頼んでおくと安心です。
本審査で落ちたときに契約をどう解くかは、ローン特約の期日と解除の条件で決まります。詳しくは建売の契約はキャンセルできる?手付解除とローン特約の違いで解説しています。
書類の全体は住宅ローンの必要書類一覧|事前審査と本審査と契約時に要るものを銀行4行の公式で比較で一覧にしています。
育休中の住宅ローンに関するよくある質問
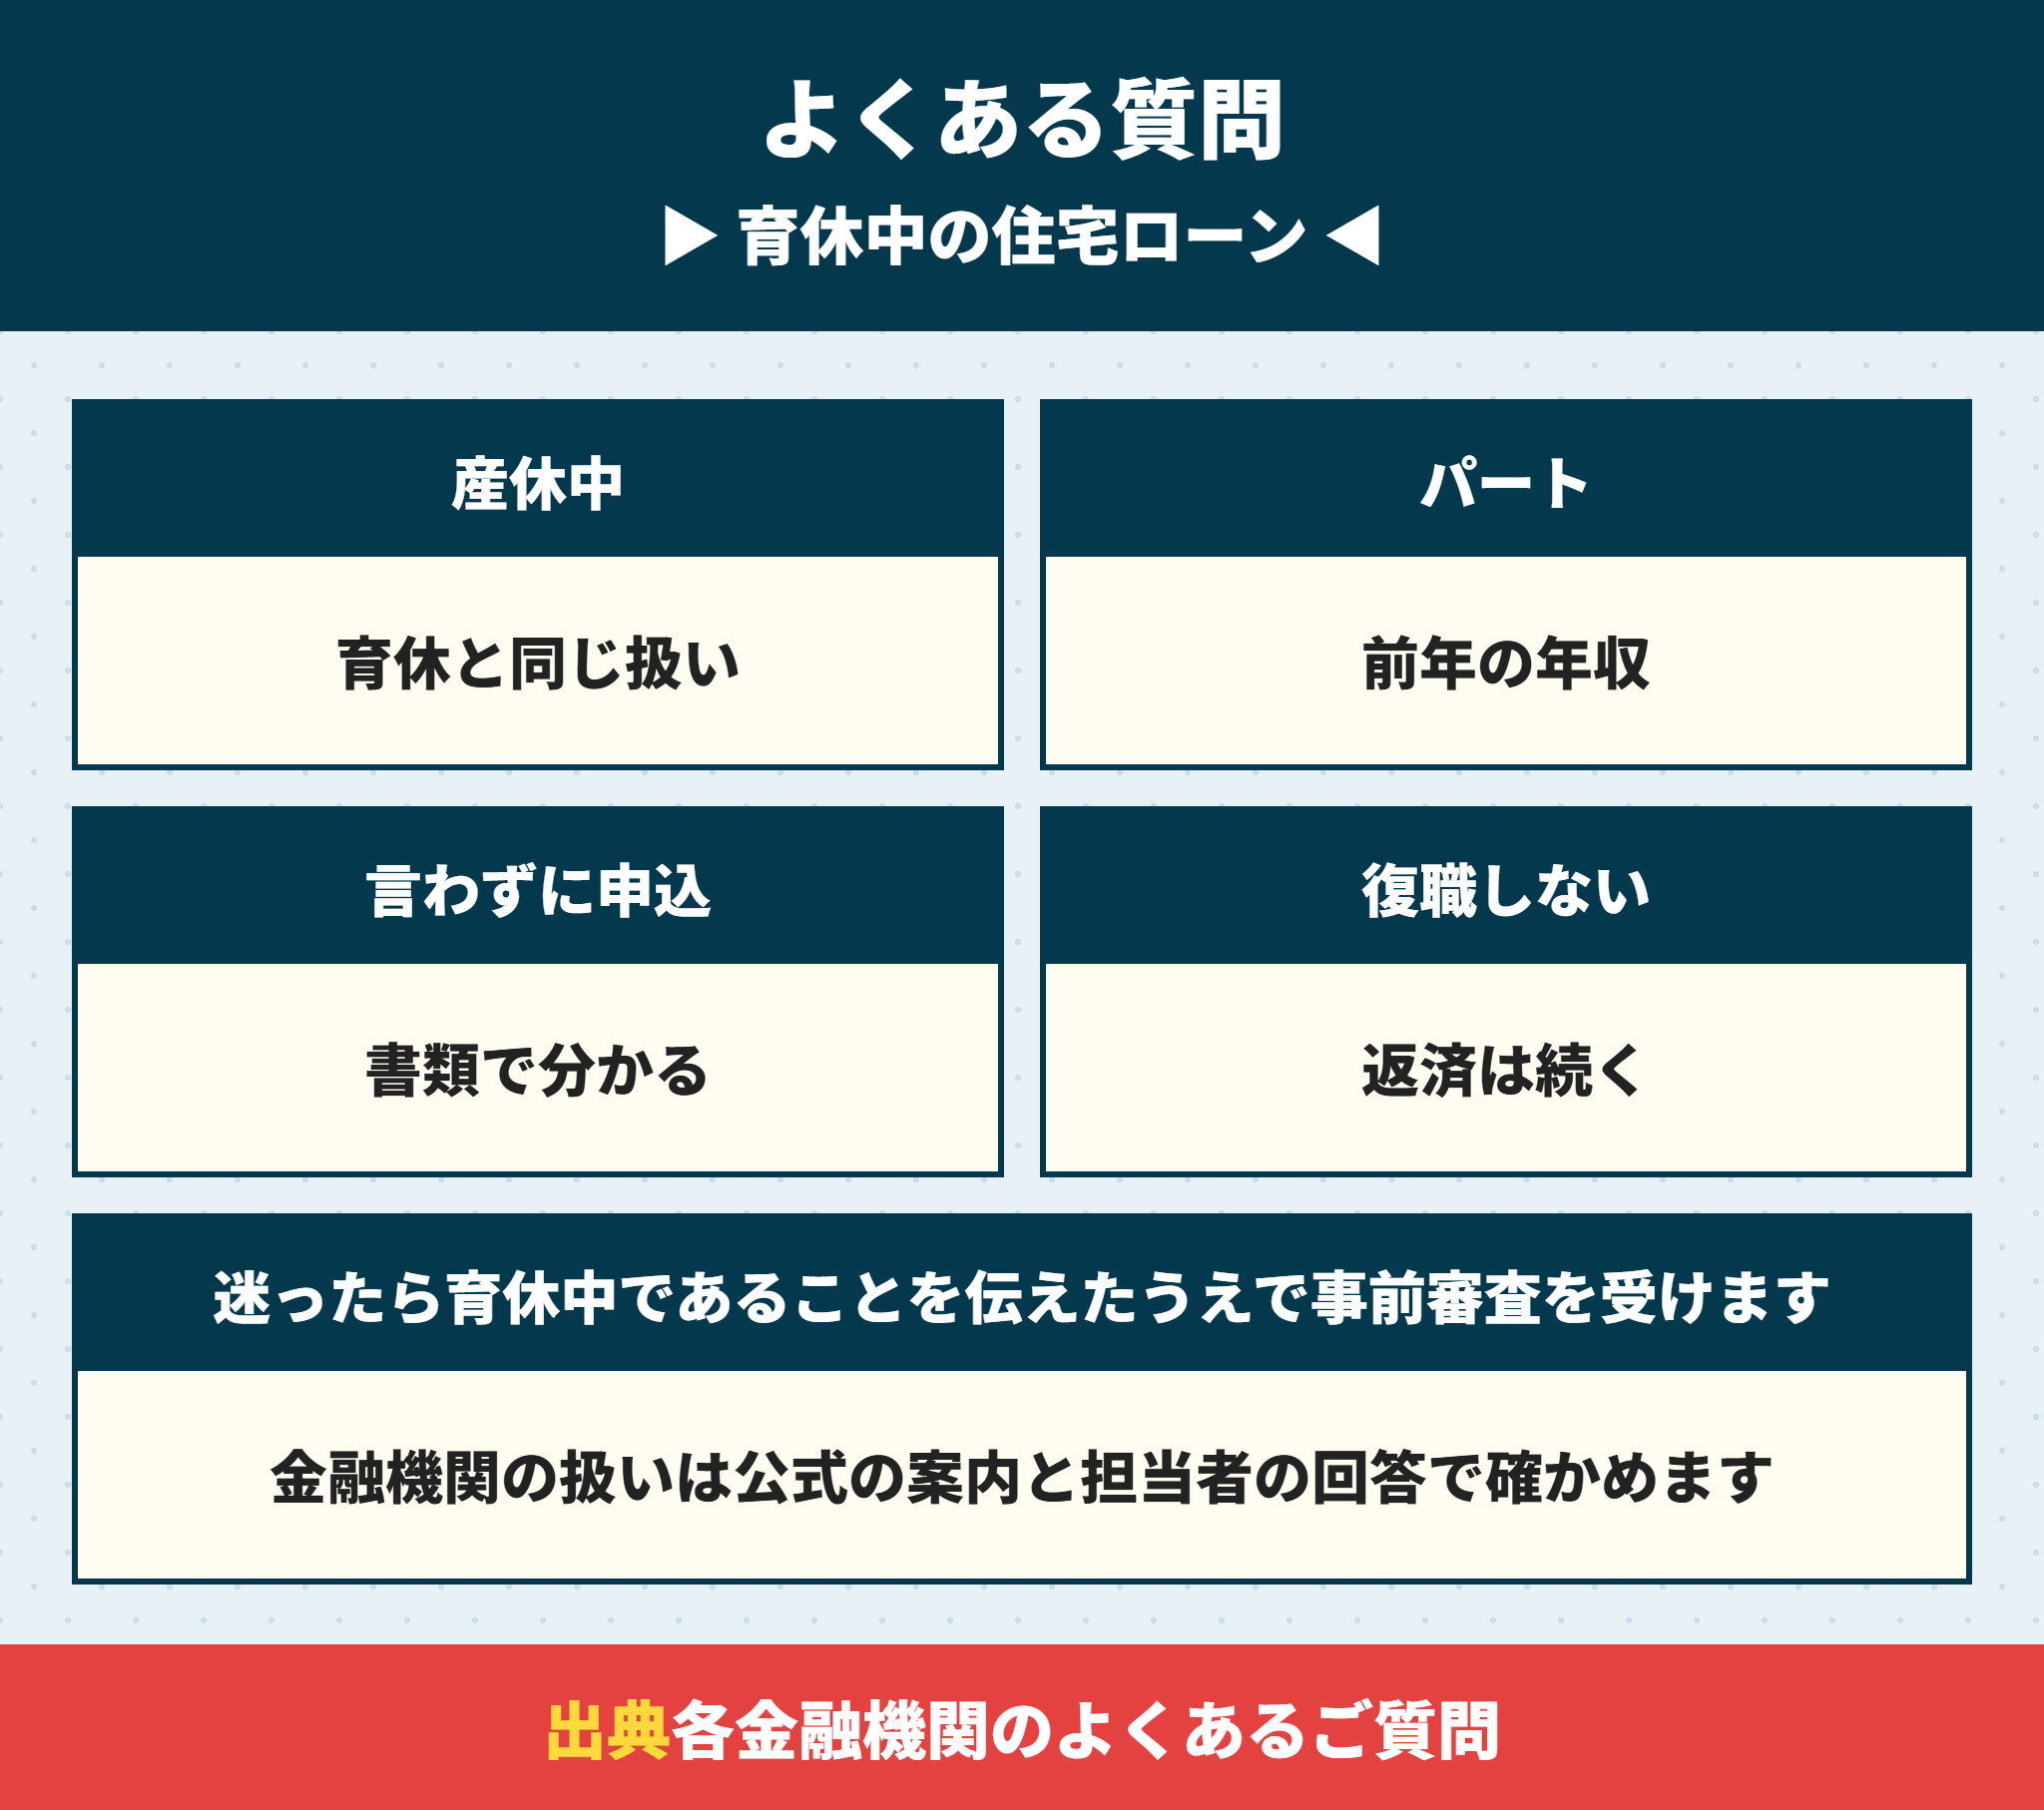
- 産休中でも住宅ローンに申し込めますか。
-
三菱UFJ銀行・auじぶん銀行・ドコモSMTBネット銀行の案内は、産休と育休をまとめて扱い、どちらも申込みができると答えています。
- パートで育休をとっている場合はどうなりますか。
-
見られるのは休業前の年収です。パートの年収で借りられる額と、収入合算でいくら増えるかは収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説で計算しています。
- 復職したばかりでも申し込めますか。
-
申し込めます。auじぶん銀行は、復職後3か月未満なら提出できる復職後の給与明細をすべて、3か月を超えたら直近3か月分の給与明細を求めています。
- 育休が延びて復職が遅れたらどうなりますか。
-
返済は予定どおり続きます。給付の期間や金額が変わることがあるので、貯金から返済できる月数を先に計算しておいてください。
- 育児休業給付金を年収に足して申し込めますか。
-
足せません。審査は源泉徴収票の給与で見ます。給付金は非課税の雇用保険の給付です。
育休中の住宅ローンは休業中の家計で返せる額で借りる
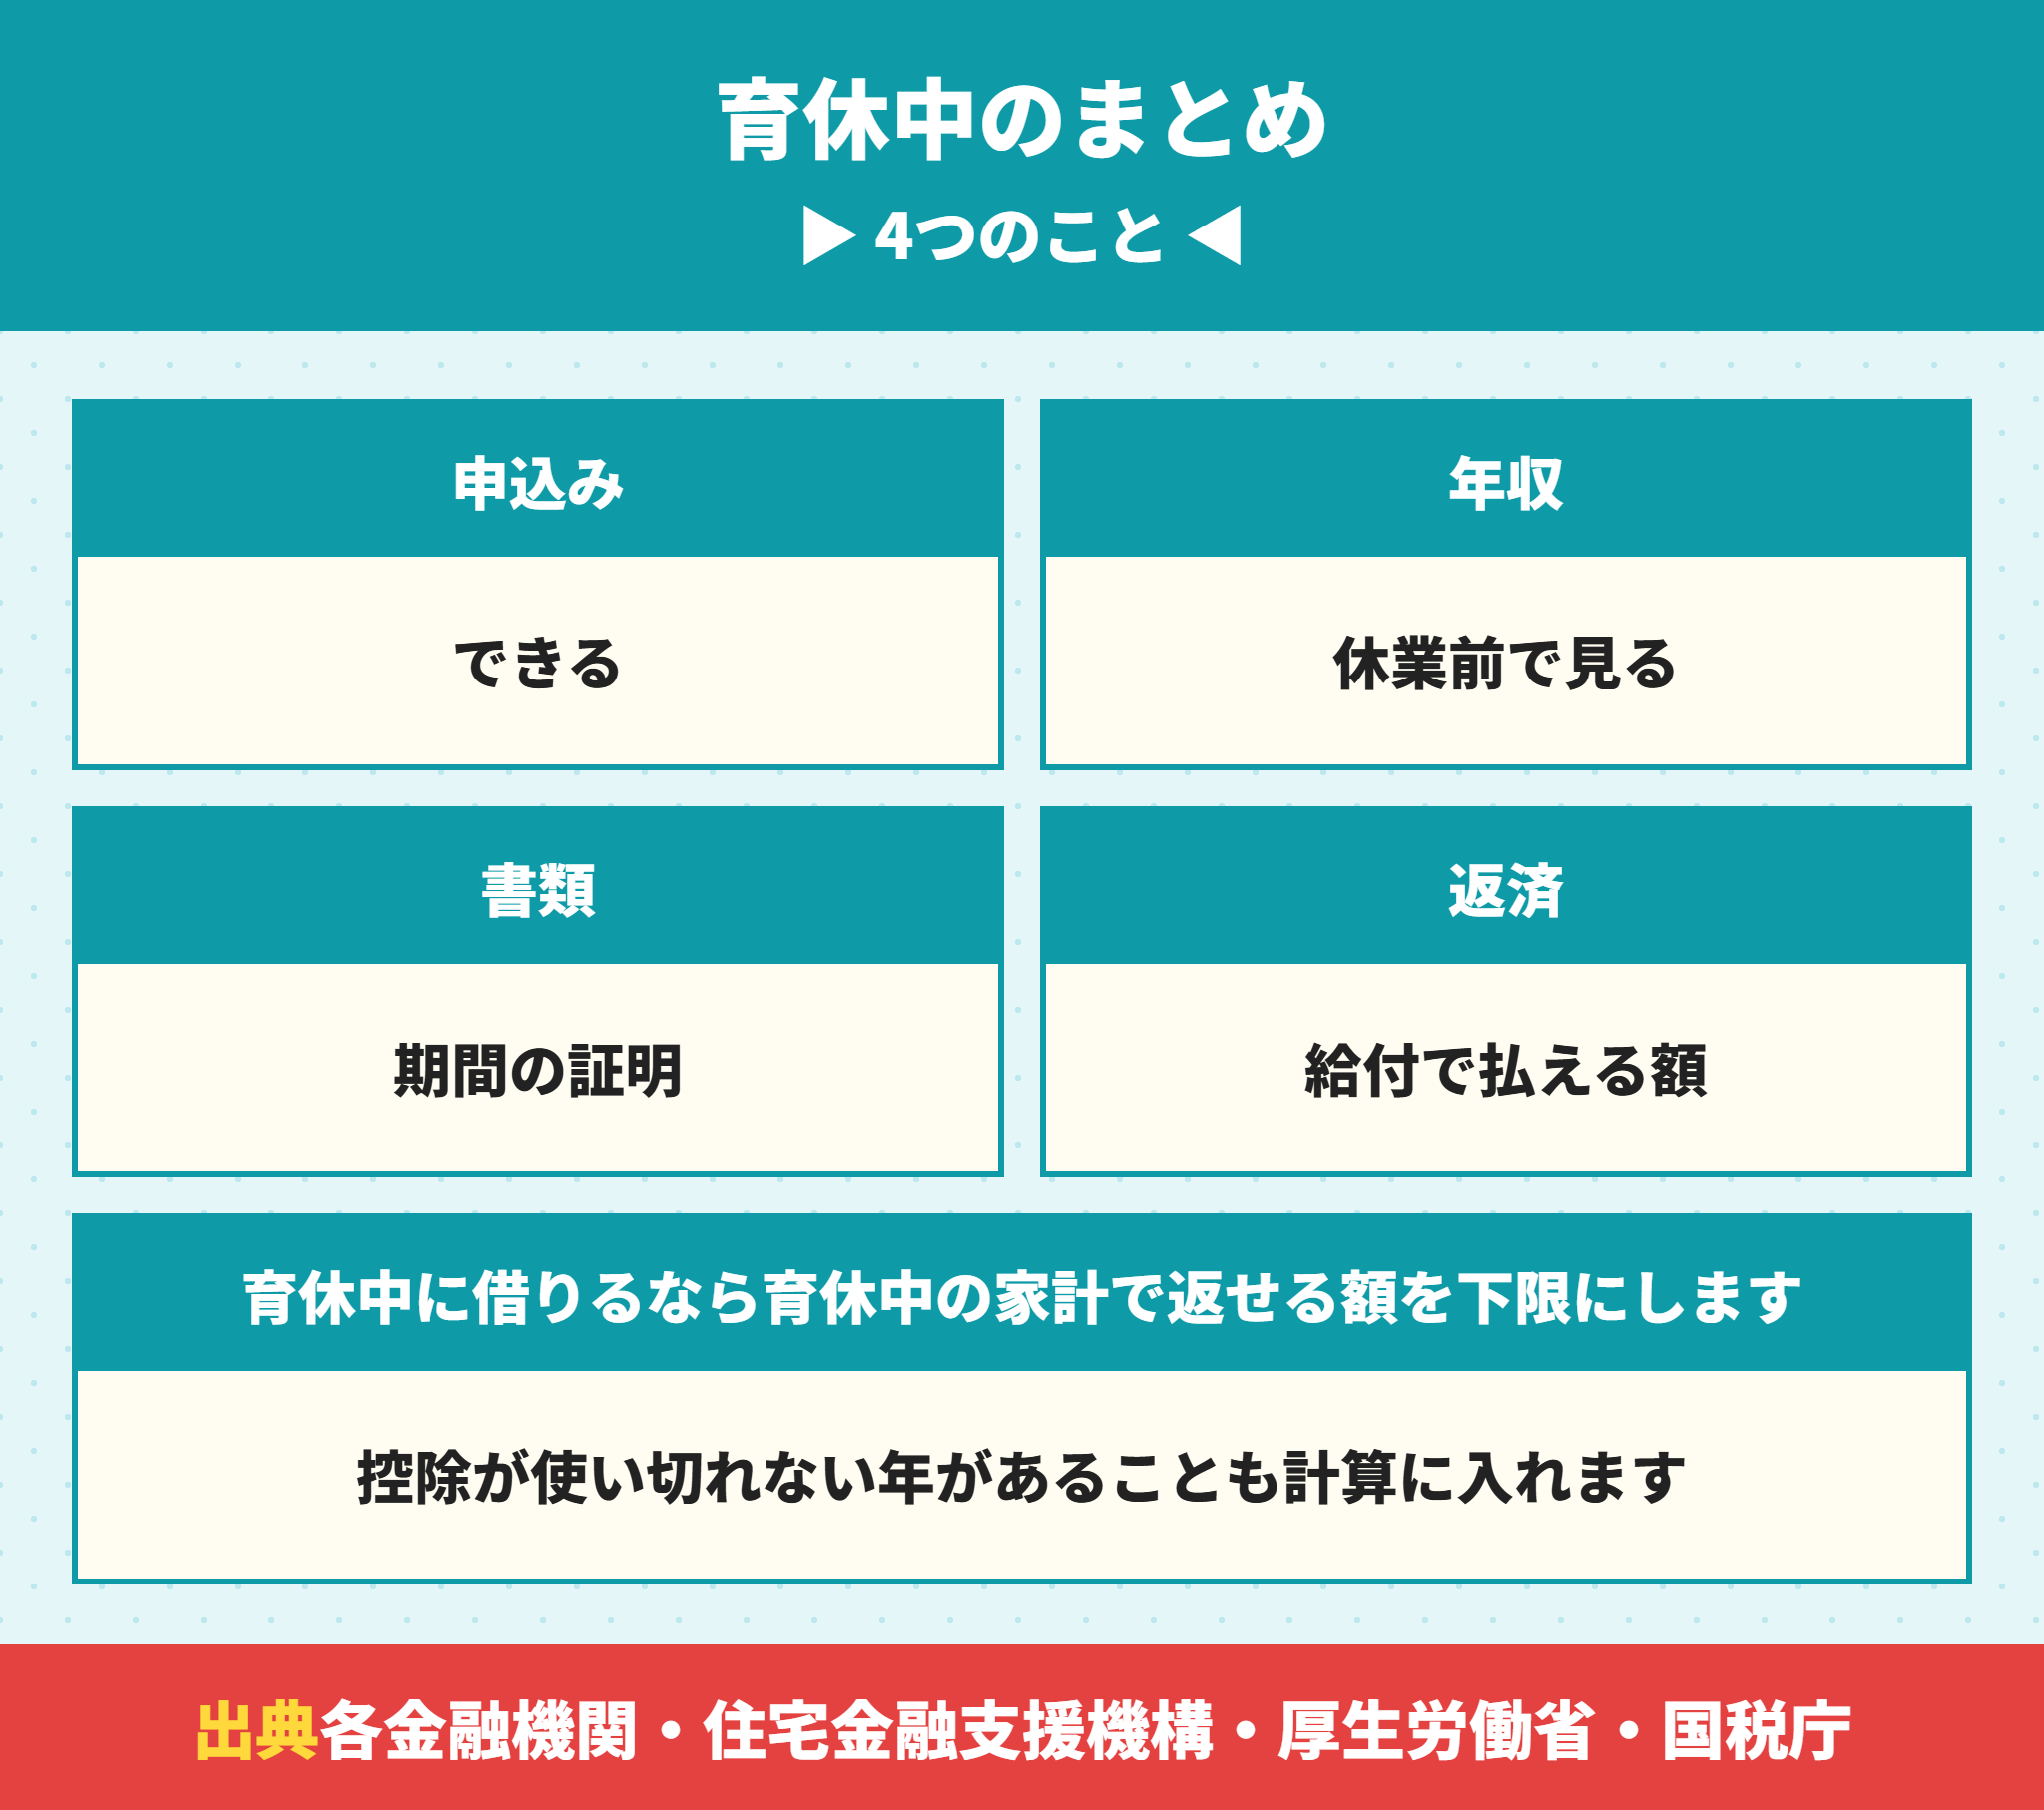
最後にまとめます。育休中でも住宅ローンは組めますが、決めるのは育休中も返し続けられる額です。
- 三菱UFJ銀行・auじぶん銀行・ドコモSMTBネット銀行は、育休中でも申込みができると公式に案内している
- 育休中は休業前の通年の年収で見るのが基本で、休業期間を証明する勤務先の書類が要る
- フラット35は2023年10月から、資金を受け取る時に育休中でも休業前の給与で年収を出す
- 妻の年収を育休前で見てもらえるかで、夫婦の借入可能額は約2,274万円変わる(当社試算)
- 休業した年と翌年は、住宅ローン控除を使い切れないことがある
育休中だからと探すのを止める前に、使える金融機関を確かめておくと、気に入った建売が見つかったときにすぐ動けます。
当社は新築の建売を仲介手数料0円でご案内しています。物件の良いところも気になるところも、買主の側に立ってそのままお伝えします。ご希望があれば、育休中に申し込める金融機関の選び方や、休業中の家計での返済の試算もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
- 三菱UFJ銀行|産休中・育休中の場合、住宅ローンの申し込みはできますか。
- auじぶん銀行|産休・育休中です。住宅ローンは利用できますか。
- auじぶん銀行|産休・育休明けで復職したばかりです。収入関連書類は何を提出すればよいですか。
- auじぶん銀行|仮審査のお申込みにあたって
- ドコモSMTBネット銀行|産休または育休中の場合でも申込みできますか?
- りそな銀行|借入可能な勤続年数は何年ですか?
- 住宅金融支援機構|【フラット35】2023年10月の制度変更事項のお知らせ
- 住宅金融支援機構|参考書式集
- 厚生労働省|育児休業等給付の内容と支給申請手続(2026年8月1日改訂版)
- 厚生労働省|出生後休業支援給付のリーフレット
- 厚生労働省|令和7年度雇用均等基本調査の結果
- e-Gov法令検索|雇用保険法(12条・61条の6)
- e-Gov法令検索|育児・介護休業法(5条・10条)
- 国税庁|No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








