





住宅ローンの必要書類って、何をいつまでに用意すればいいんでしょうか。銀行のページを見ても、自分に当てはまるのがどれか分かりません。
建売を見に行って気に入ると、話は一気に進みます。申込みの翌週には住宅ローンの書類を求められて、慌てる方が多いです。
先に結論を言います。住宅ローンの必要書類は本人確認・収入・物件・その他の4種類で、このうち買主が自分で取るのは本人確認と収入の書類だけです。
物件の書類は、建売なら売主と仲介会社が用意します。ただ、自分で取る書類の取り方を間違えると、
有効期限の3か月が決済の日に切れていて、引渡しが延びるという形で詰まります。
避け方は、期限のない書類から先にそろえ、期限のある書類は逆算して取ることです。
この記事では、銀行4行の公式の必要書類ページと、国の調査と法令を使って、住宅ローンの必要書類を場面ごとに一覧にします。
この記事で分かること
事前審査と本審査で必要書類がどう違うか
会社員・自営業・転職直後・育休中の収入の書類
源泉徴収票と住民税の書類の年数は銀行で違う
建売の物件の書類は売主と仲介会社が用意する
印鑑証明書の3か月は不動産登記令の条文
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの必要書類は4種類|何を証明するための書類かで分ける
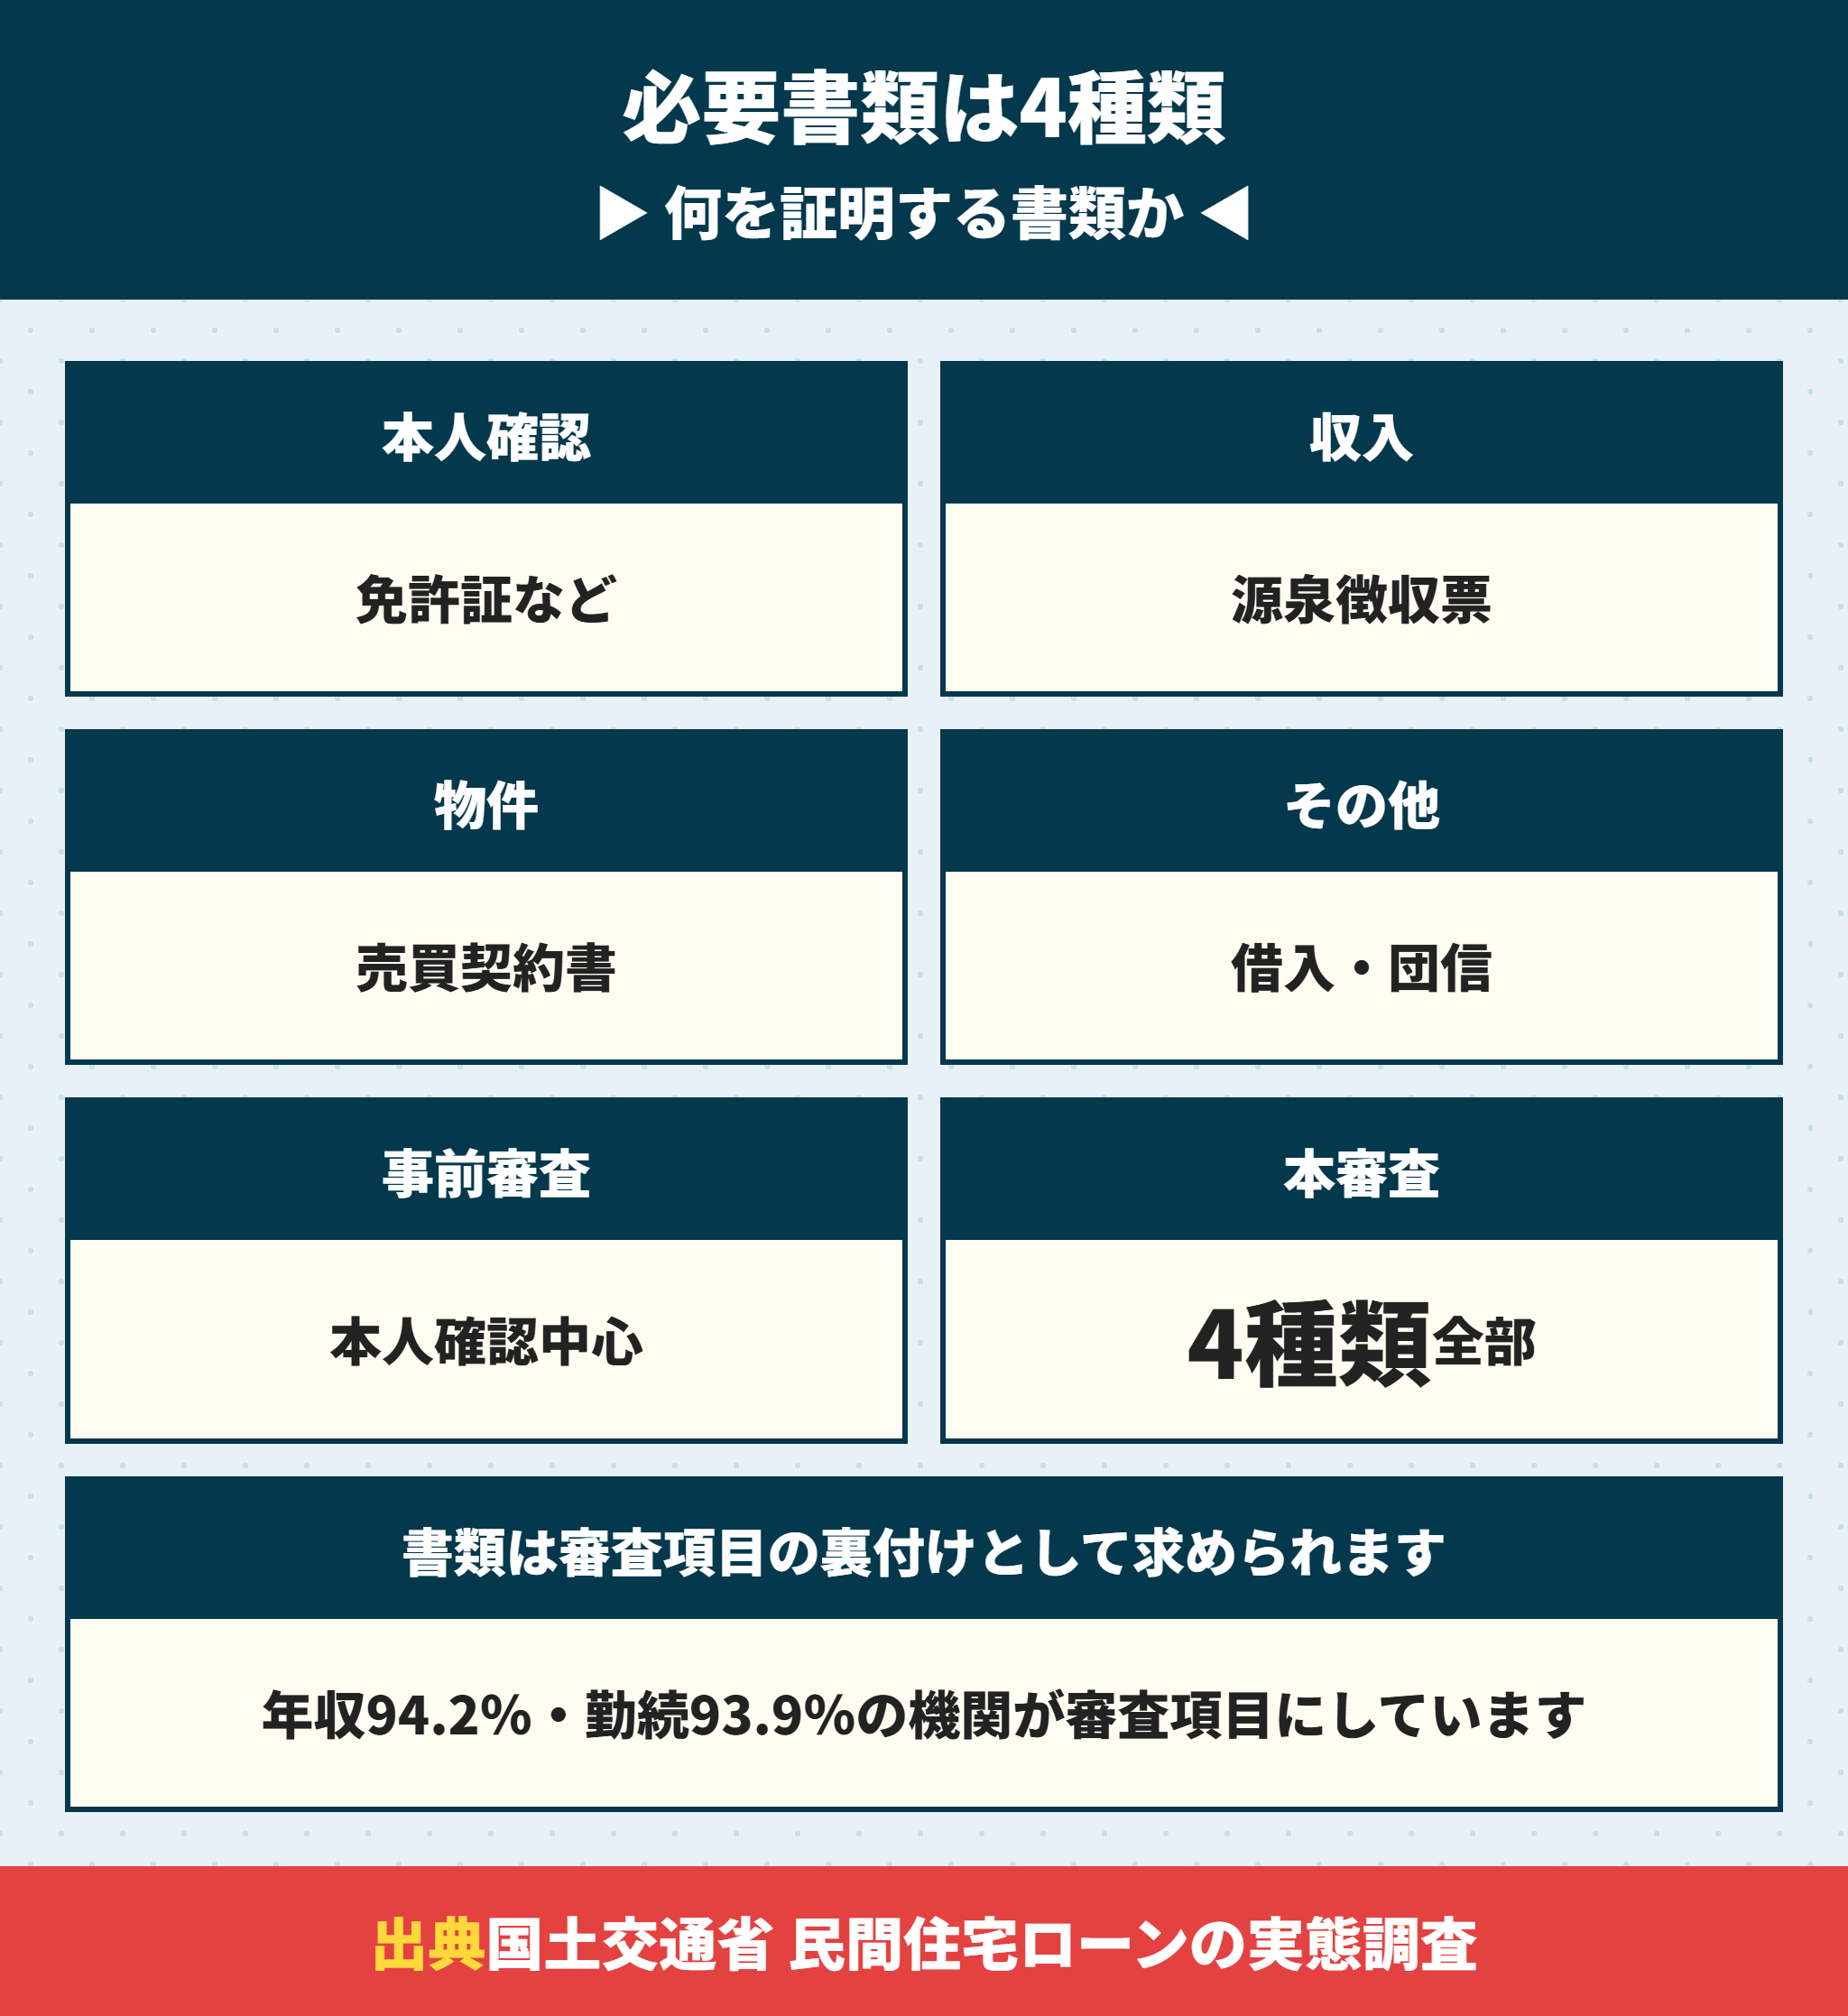
住宅ローンの必要書類は、銀行ごとに名前や並べ方が違います。ただ、中身は本人確認・収入・物件・その他の4種類に分けると整理できます。
住宅ローンの必要書類は銀行の審査項目を裏付けるために求められる
銀行が書類を求めるのは、審査項目を書面で確かめるためです。国土交通省の調査で、何を審査しているかの割合が出ています。
| 審査項目 | 審査している機関 | 裏付けになる書類 |
|---|---|---|
| 完済時年齢 | 98.4% | 本人確認書類・住民票 |
| 健康状態 | 96.1% | 団信の告知書 |
| 年収 | 94.2% | 源泉徴収票・住民税の書類 |
| 勤続年数 | 93.9% | 源泉徴収票・健康保険証 |
| 担保評価 | 91.0% | 登記事項証明書・売買契約書 |
| 返済負担率 | 90.9% | 他の借入の返済予定表 |
| 他の債務と返済履歴 | 72.5% | 返済予定表・信用情報 |
つまり必要書類は、銀行の都合で増えているわけではありません。審査項目の1つ1つに、証明する書類が対応していると考えると覚えやすくなります。
審査の中身そのものは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で詳しく書いています。
住宅ローンの必要書類は事前審査と本審査で量がまったく違う
住宅ローンの審査は、事前審査(仮審査)と本審査の2回あります。事前審査は本人確認書類が中心で、本審査で4種類すべてがそろいます。
| 種類 | 主な書類 | 事前審査 | 本審査 |
|---|---|---|---|
| 本人確認 | 運転免許証・マイナンバーカード・住民票 | 必要 | 必要 |
| 収入 | 源泉徴収票・住民税の書類・確定申告書 | 銀行による | 必要 |
| 物件 | 売買契約書・重要事項説明書・登記事項証明書 | 不要が多い | 必要 |
| その他 | 他の借入の返済予定表・団信の告知書 | 申告のみ | 必要 |
事前審査の段階では、年収や他の借入は自己申告で足りる銀行が多いです。その代わり、本審査で書類の数字と申告がずれると結果が変わります。
必要書類を集める前に決めておくこと
申し込む人は1人か2人か(ペアローン・収入合算なら書類は2人分)
確定申告をしているかどうか(している人は申告書と納税証明書が加わる)
物件が完成済みか未完成か(未完成なら物件の書類が後から出てくる)
事前審査の必要書類は本人確認書類だけで足りる銀行がある
建売の場合、申込みの前後で事前審査を出すのが一般的です。この段階の必要書類は思ったより少なく済みます。
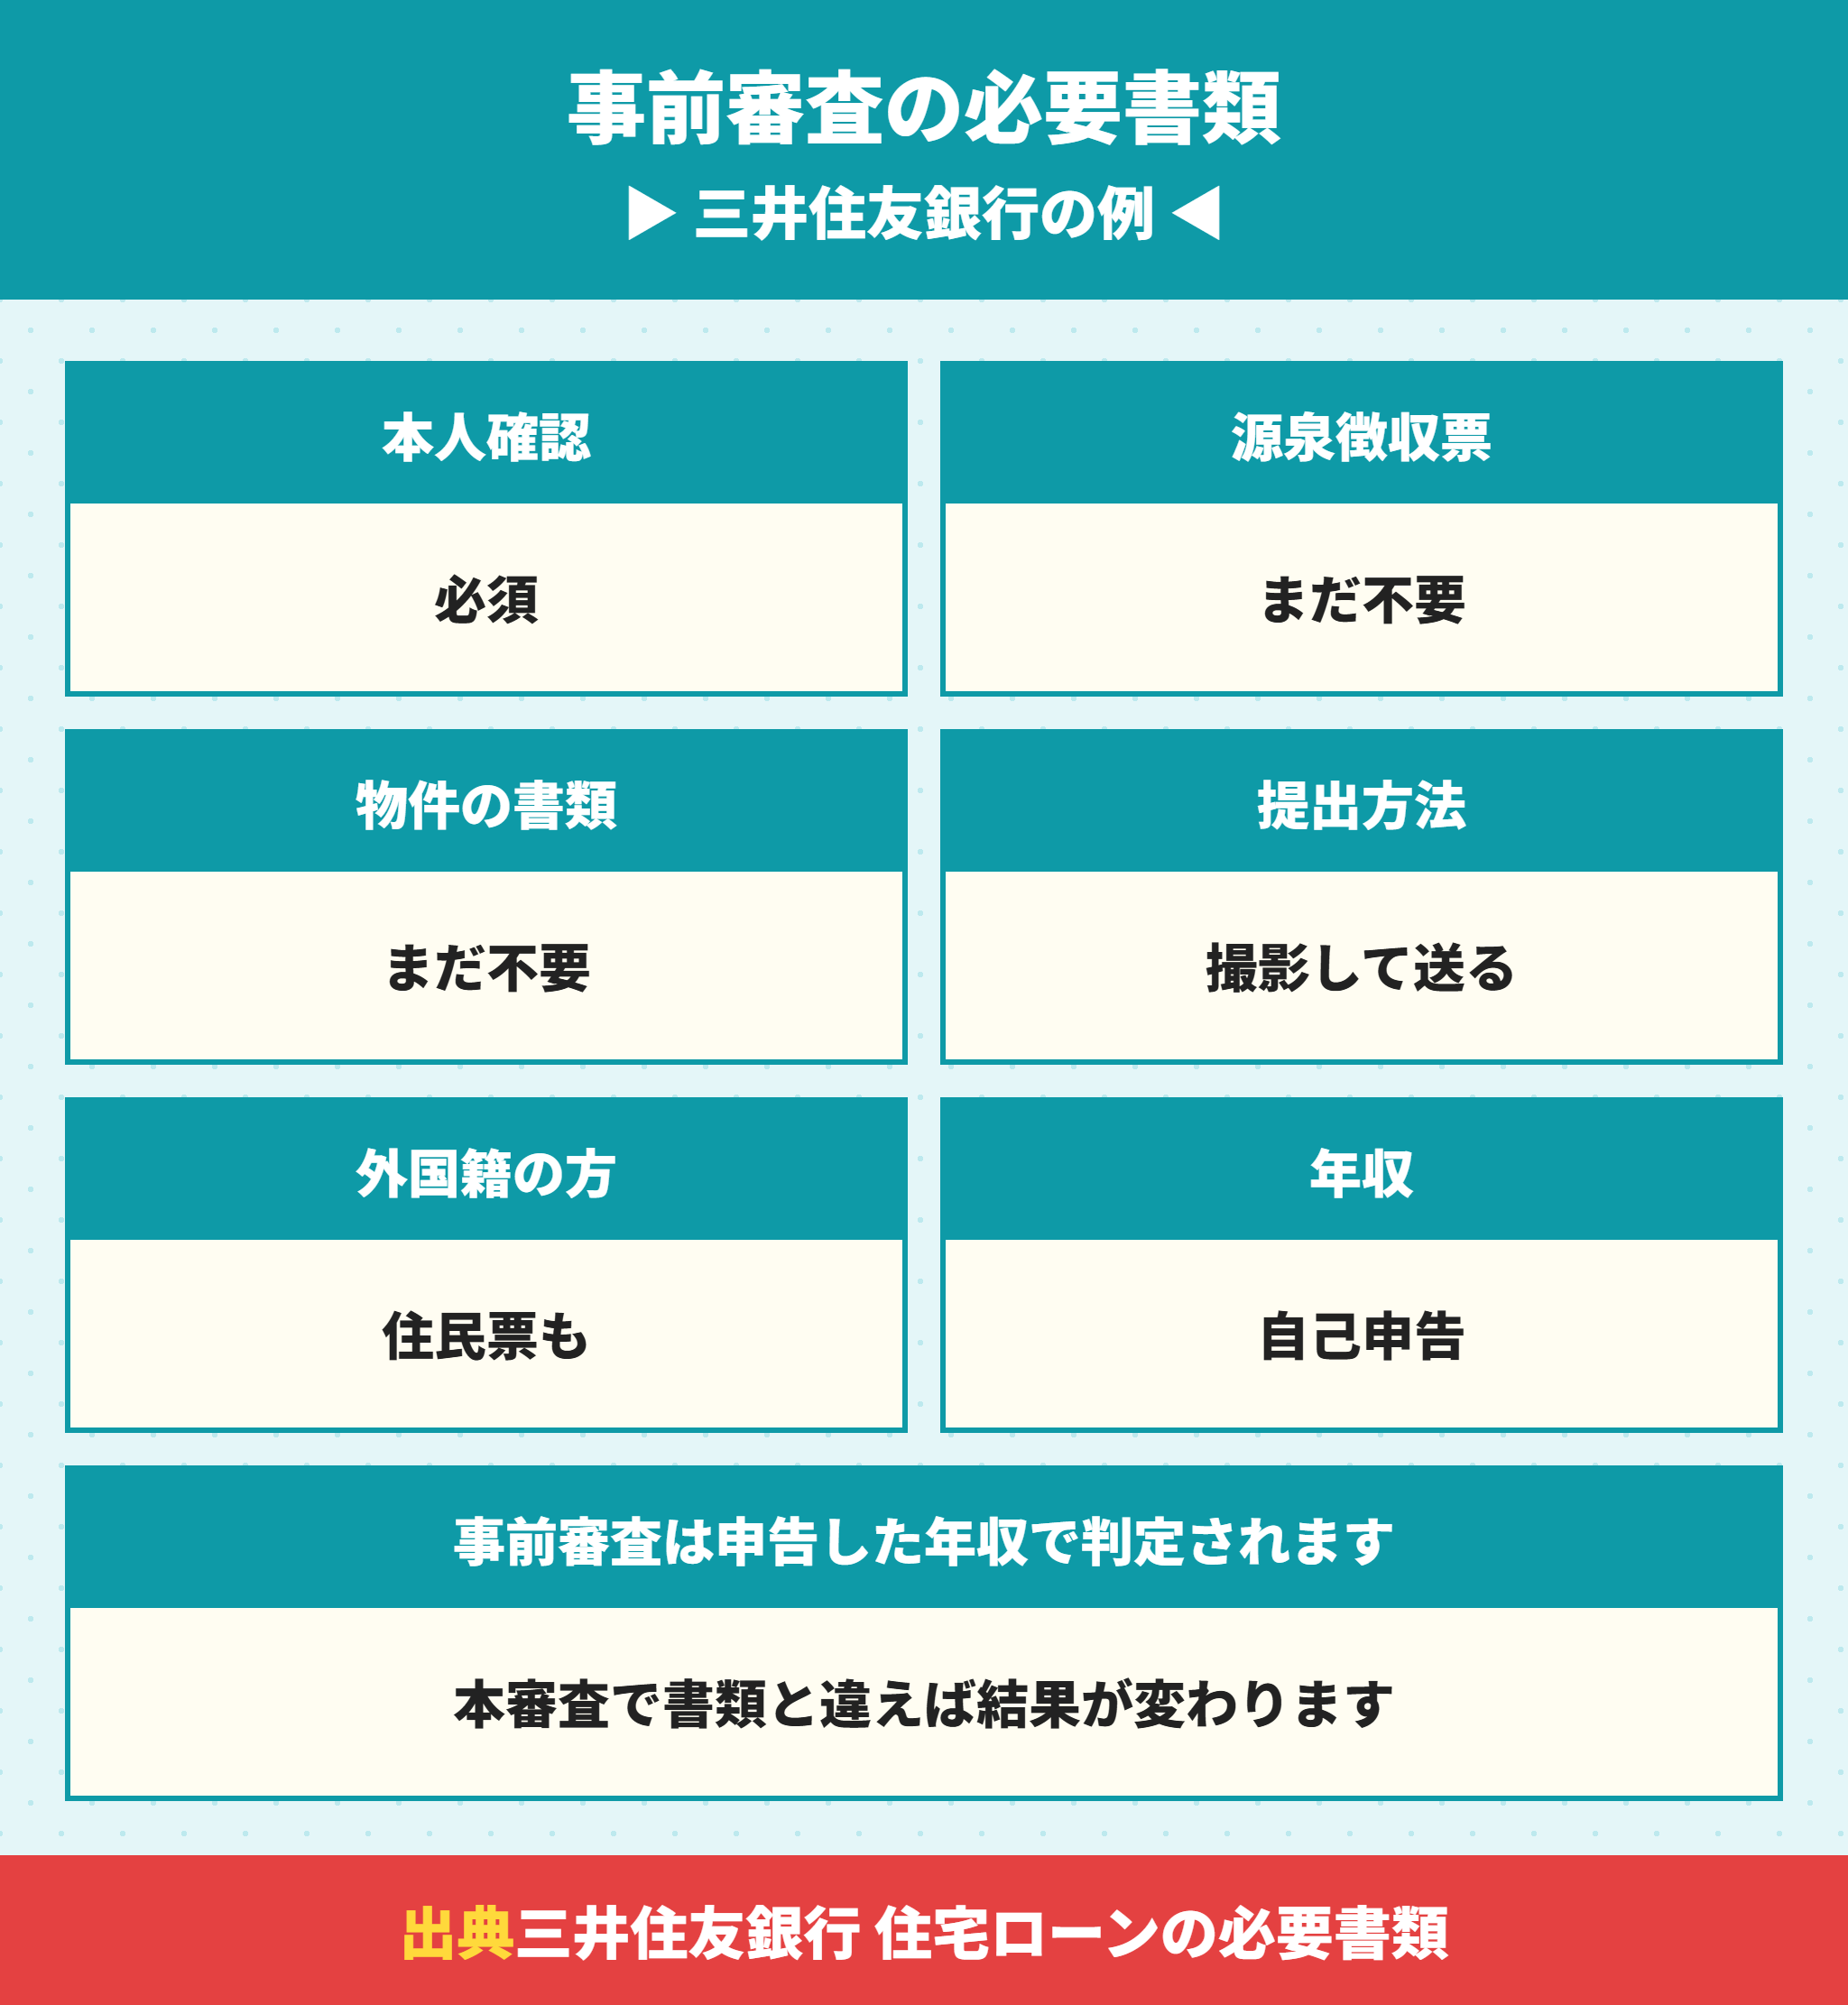
三井住友銀行の事前審査は本人確認書類だけで申し込める
三井住友銀行の公式ページには「事前審査は本人確認書類のみでお申し込みいただけます」と書かれています。物件に関する書類も、事前審査の申込時は不要です。
本人確認書類は、マイナンバーカード・運転免許証・パスポートの3つのうち1つです。撮影してマイページにアップロードします。
| 本人確認書類 | 撮影するところ | 注意点 |
|---|---|---|
| マイナンバーカード | 表面だけ | 裏面(個人番号)は撮らない |
| 運転免許証 | 表面と裏面 | 本籍や免許の条件は銀行に知らせない |
| パスポート | 身分事項と住所のページ | 2020年2月4日以降の申請分は住所の書類を追加 |
外国籍の方は、これに加えて住民票か在留カード・特別永住者証明書が必要です。在留資格に「永住者」「特別永住者」と書かれているかを確かめます。

事前審査のときに源泉徴収票を出さなくていいなら、本審査まで準備しなくても大丈夫ですか。
 ラクチン君
出さなくても、年収は入力します。そのときに源泉徴収票が手元にないと、記憶の数字で書くことになります。事前審査の前に1枚だけ探しておいてください。
事前審査の年収は源泉徴収票の数字で申告しておく
事前審査で書類を出さない銀行でも、年収は入力します。事前審査の年収は、手元の源泉徴収票の「支払金額」で書くのが安全です。
手取りや、ボーナスを足した記憶の数字で書くと、本審査で源泉徴収票とずれます。三菱UFJ銀行の注意書きにも、提出書類と申込内容に相違がある場合は手続きを進められないとあります。
ラクチン君事前審査に通ったのに本審査で止まる方の多くは、申告と書類のずれが原因です。源泉徴収票を横に置いて入力してください。
事前審査の前に確かめておく他の借入とカードの分割払い
事前審査でも、他の借入は必ず聞かれます。車のローン・カードローン・スマホ本体の分割払いも借入に入ります。
本審査では、借入ごとに返済予定表の提出を求める銀行があります。ドコモSMTBネット銀行は、マイカーローンやカードローンも含めて返済予定明細表を出すよう書いています。
カードの扱いはカードローンがあると住宅ローンは組めない?審査への影響と完済のタイミングを解説にまとめています。
本審査の必要書類|本人確認と収入の書類を働き方別に一覧にする
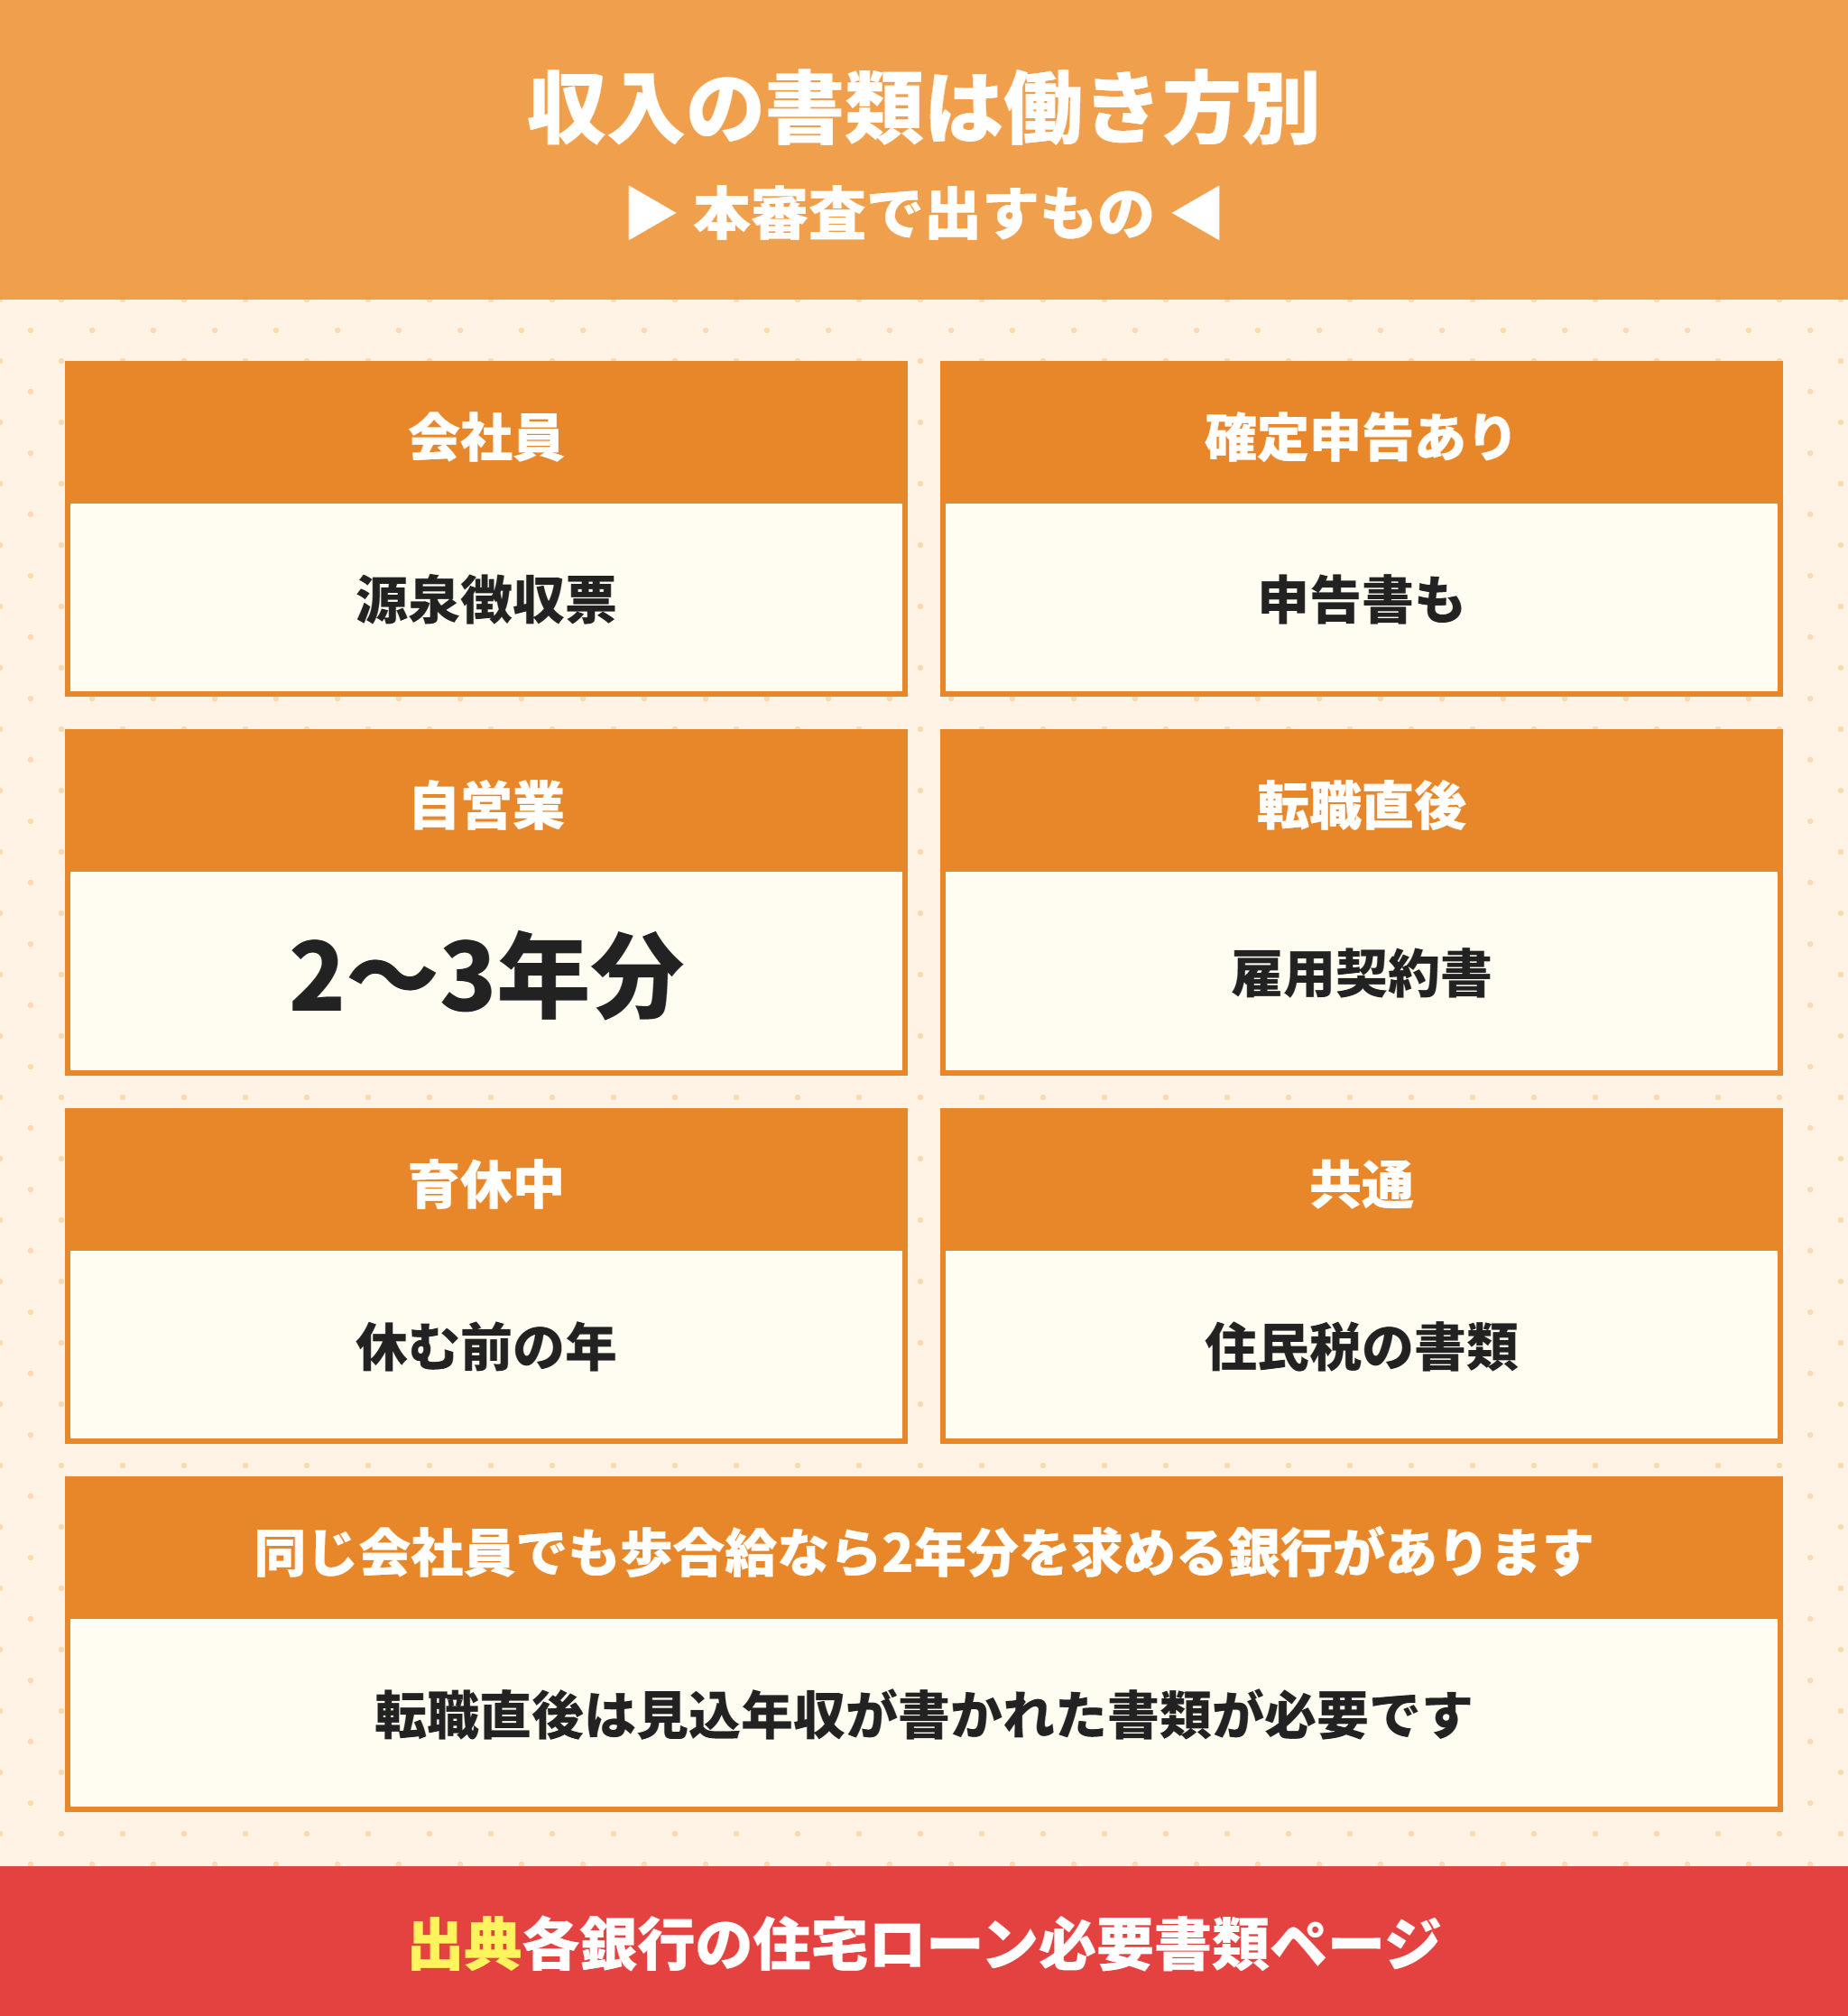
本審査で差が出るのは収入の書類です。会社員・確定申告をしている人・自営業・転職直後・育休中の5つの区分で、収入の必要書類が変わると考えてください。
本審査の本人確認の必要書類は住民票と顔写真付きの身分証の2つ
本審査では、身分証に加えて住民票を求める銀行がほとんどです。4行とも住民票は発行後3か月以内と書いています。
みずほ銀行とドコモSMTBネット銀行は、世帯全員と続柄が載ったものを指定しています。ドコモSMTBネット銀行は、一人暮らしの方も世帯全員のものと書いています。
どの銀行も、本籍とマイナンバーは載せないよう求めています。役所の窓口やコンビニで取るときに「本籍・個人番号なし」を選んでください。
会社員の本審査の必要書類は源泉徴収票と住民税の書類
会社員の収入の書類は、源泉徴収票が基本です。これに住民税の書類を合わせて求める銀行が多くあります。
| 書類 | 取る場所 | 補足 |
|---|---|---|
| 源泉徴収票 | 勤務先 | 年末調整のあと12月〜1月に配られる |
| 住民税決定通知書 | 勤務先 | 毎年5〜6月に配られる |
| 課税証明書 | 1月1日に住んでいた市区町村 | 決定通知書がない場合の代わり |
| 給与明細・賞与明細 | 勤務先 | 源泉徴収票がない場合(三井住友銀行) |
三井住友銀行は、源泉徴収票がない場合に直近3か月分の給与明細と直近2回分の賞与明細で代えられると書いています。ほかの銀行も、事情があれば相談に乗ってくれます。
源泉徴収票の「支払金額」と「源泉徴収税額」
銀行が年収として見るのは、税金や社会保険料を引く前の支払金額です。
手取りではないので、事前審査でもこの数字を書きます。
副業の収入は源泉徴収票に載らないので、確定申告書で別に示します。
確定申告をしている会社員の必要書類は申告書と納税証明書が加わる
副業や不動産収入で確定申告をしている方は、会社員でも追加の書類があります。確定申告書と、税務署で取る納税証明書(その1・その2)です。
一方、住宅ローン控除・医療費控除・ふるさと納税だけのための確定申告なら不要としている銀行があります。楽天銀行のフラット35の必要書類一覧に、その扱いがはっきり書かれています。
自営業の本審査の必要書類は確定申告書2〜3年分と納税証明書
個人事業主の方は、源泉徴収票の代わりに確定申告書が収入の証明になります。年数は銀行で2年分か3年分に分かれるので、3年分をそろえておくと迷いません。
みずほ銀行は過去2年度分、ドコモSMTBネット銀行は直近3年分を求めています。収支内訳書や青色申告決算書も、申告書と一式で出します。
自営業の審査の考え方は個人事業主が住宅ローンを組むには?審査で見られる3期分の所得と準備の進め方で解説しています。
自営業の方が気をつけたいこと
節税で所得を小さく申告していると、その数字がそのまま年収として見られます。
納税証明書のその2は所得金額、その1は納税額と未納の有無を証明します。
未納があると、それだけで審査が進まないことがあります。
転職直後の本審査の必要書類は見込年収が書かれた雇用契約書
転職したばかりだと、新しい会社の源泉徴収票がありません。その場合は採用通知書や雇用契約書で、見込みの年収を示すことになります。
| 銀行 | 転職直後の追加書類 |
|---|---|
| ドコモSMTBネット銀行 | 採用通知書・雇用契約書等(雇用形態・試用期間・見込年収の記載)。年収がなければ給与明細6か月分 |
| みずほ銀行 | 直近3か月の給与明細と直近1年分の賞与明細(3か月未満は相談) |
| 楽天銀行(フラット35) | 給与証明書か給与明細・給与振込口座の通帳3か月分・職歴書 |
転職直後に用意しておくと話が早い書類
雇用契約書か採用通知書(見込年収と試用期間が書かれたもの)
転職してからの給与明細すべて
前の会社の源泉徴収票(前年分の年収の確認に使う銀行がある)
勤続年数の考え方は住宅ローンの勤続年数は何年必要?1年未満でも通る条件と994機関の審査基準を解説に、雇用形態ごとの通し方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントにまとめています。
育休中の本審査の必要書類は休む前に通年で働いた年の源泉徴収票
育休中の方は、今年の収入が少なく見えます。そこで育休を取る前に1年通して働いた年の源泉徴収票を出すのが共通の扱いです。
ドコモSMTBネット銀行は、これに育休の期間を証明する資料のコピーを加えるよう書いています。復職済みの方は、復職後の給与明細と賞与明細も出します。
楽天銀行のフラット35は、育休を始めた年の前年の課税証明書などを求めています。勤務先に育休期間の証明を頼むときは、復職予定日も書いてもらうと話が早く進みます。
育休中に借りられる額は、休む前の通年の年収を基準に見てもらえることが多いです。ただし復職しないと返済が続かないので、復職の予定日が決まっているかを聞かれます。
銀行ごとの住宅ローンの必要書類の違い|4行の公式ページで比べる
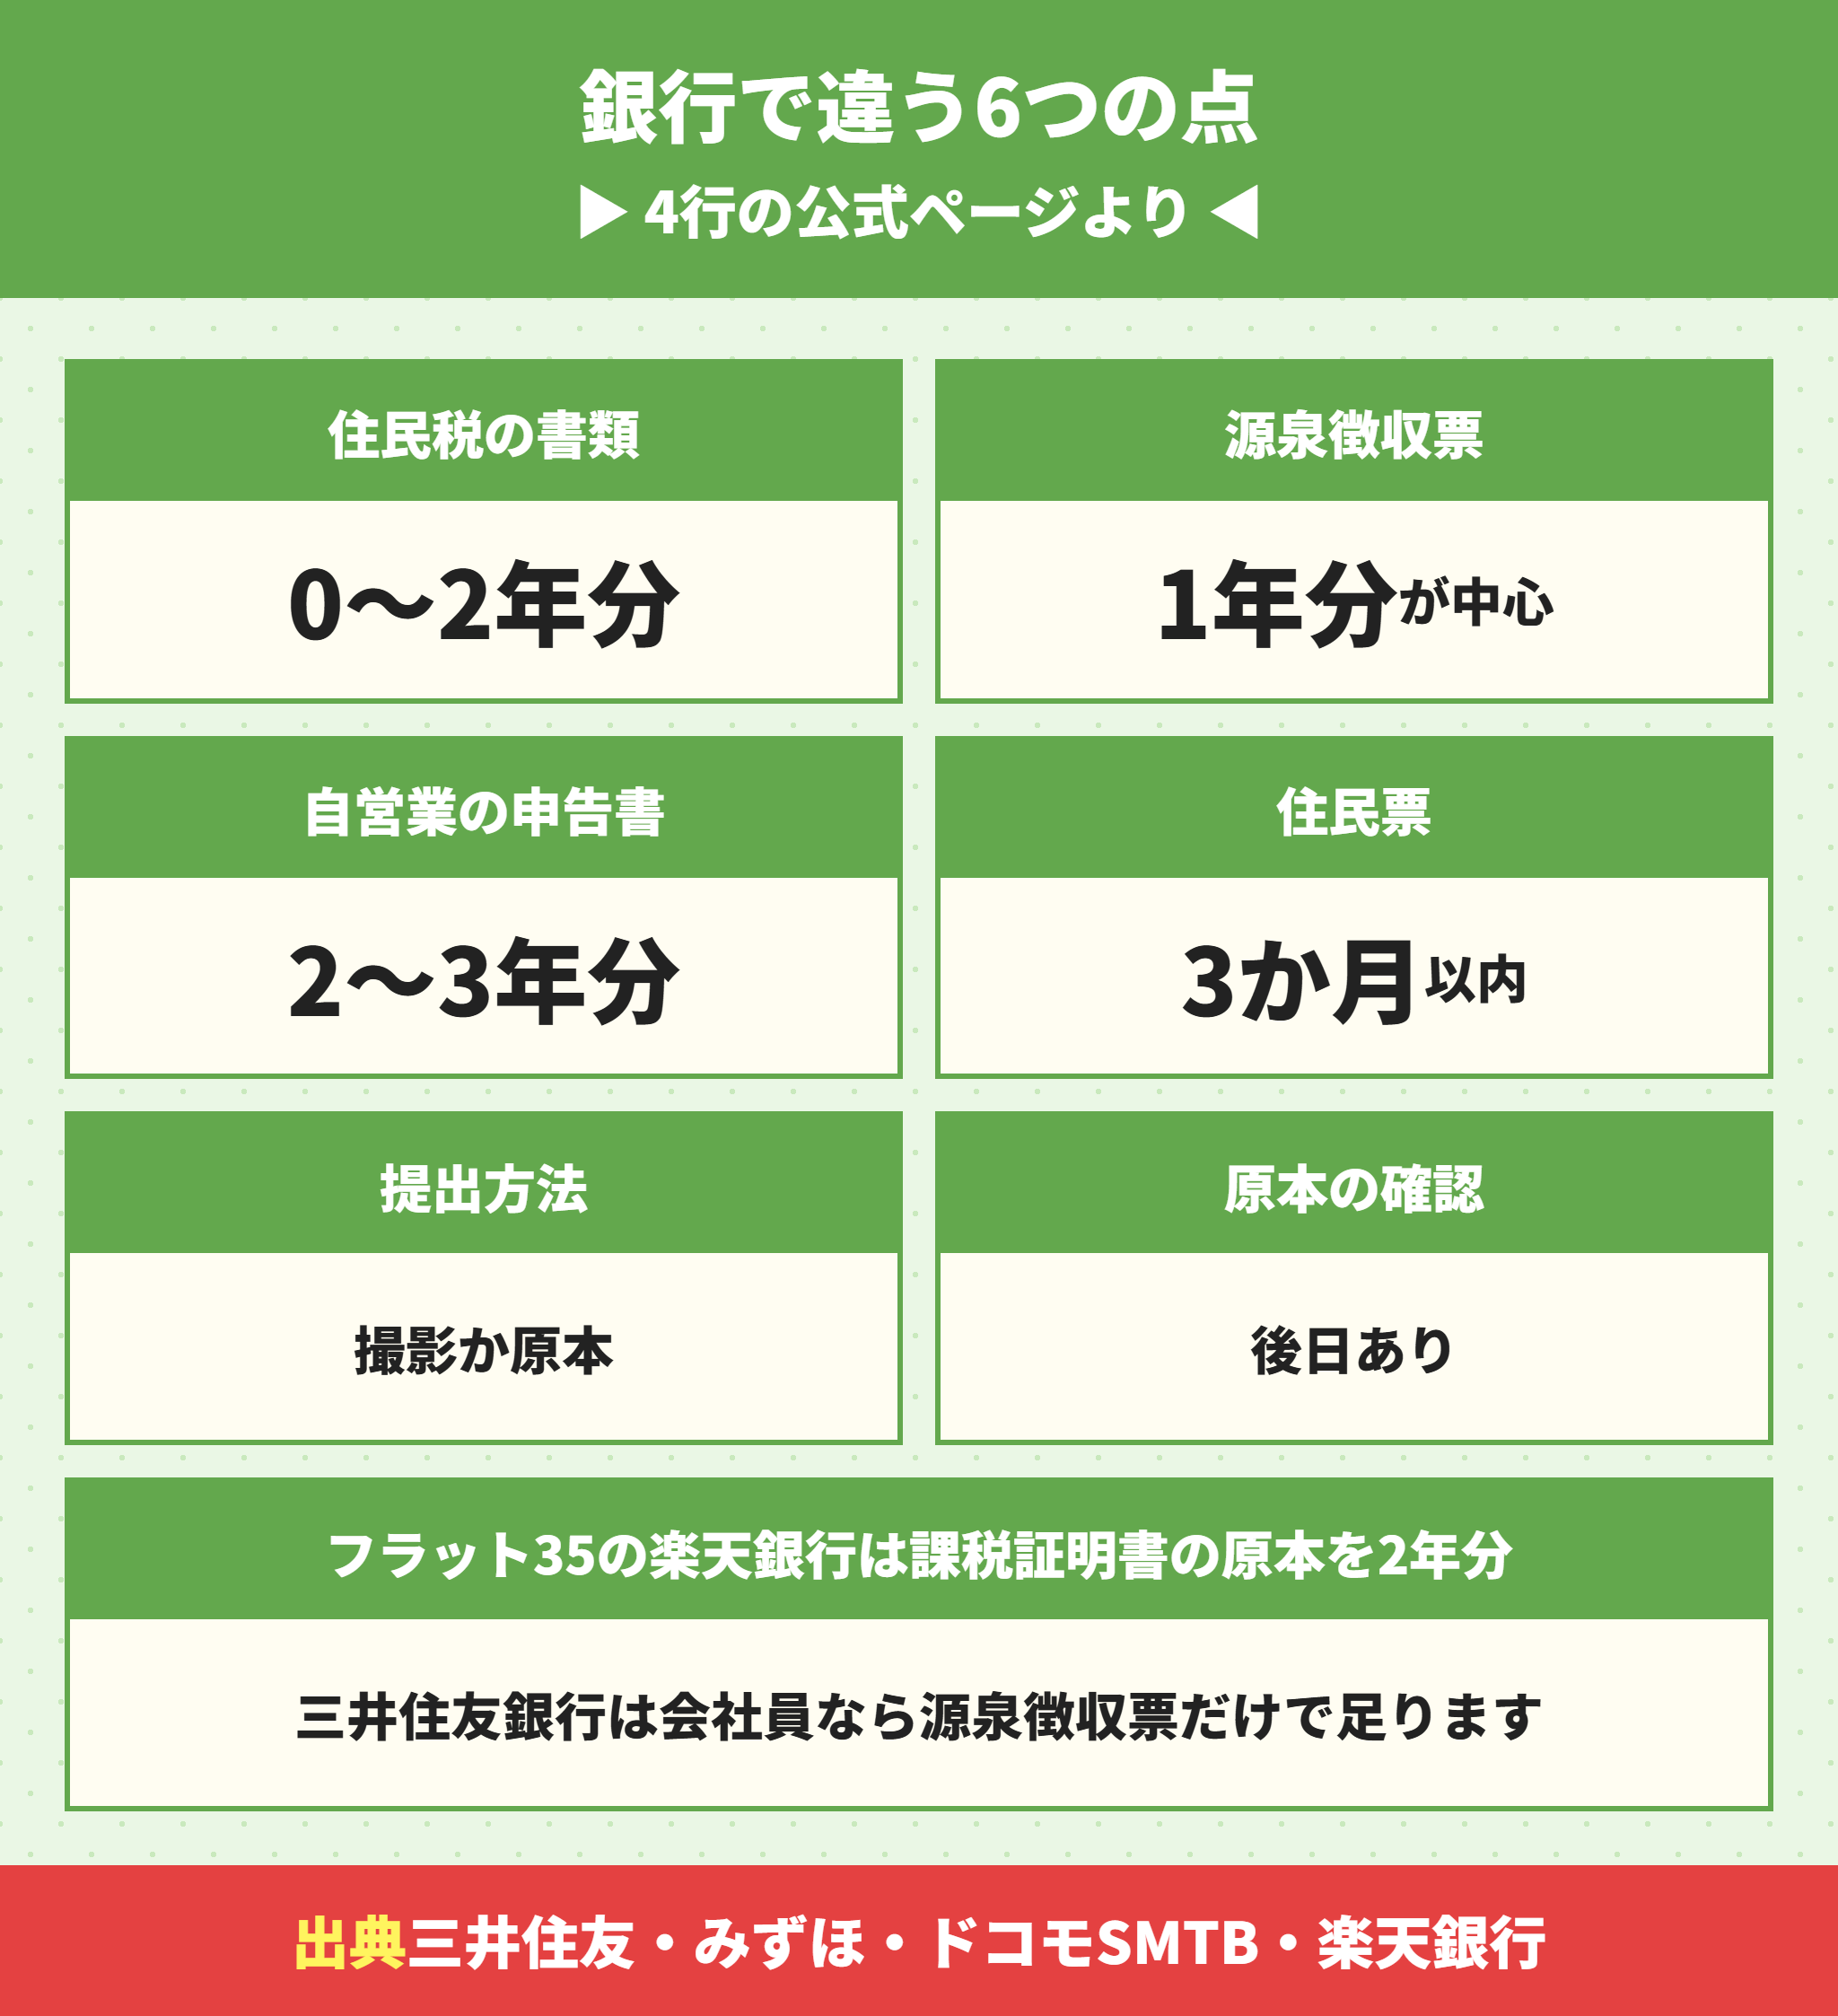
同じ会社員でも、銀行によって出す書類の年数や原本の扱いが違います。4行の公式の必要書類ページを、同じ項目で並べました。
| 書類 | 三井住友銀行 | みずほ銀行 | ドコモSMTBネット銀行 | 楽天銀行(フラット35) |
|---|---|---|---|---|
| 源泉徴収票 | 直近のもの | 前年度分 | 直近1年分(歩合給は2年分) | 直近1年分 |
| 住民税の書類 | 記載なし | 決定通知書か課税証明書(前年分) | 決定通知書か課税証明書(1年分) | 通知書か課税証明書の原本(2年分) |
| 住民票 | 3か月以内 | 3か月以内・家族全員 | 原本・3か月以内・世帯全員 | 原本・3か月以内 |
| 確定申告書 | 第1表(直近) | 自営業は2年度分 | 自営業は3年分 | 2年分 |
| 納税証明書 | その1・その2(3期分) | 前年度分 | その1・その2(3年分) | その1・その2の原本(2年分) |
| 出し方 | マイページに撮影して送る | アップロードか郵送 | アップロードか郵送 | 申込書類に同封 |
表のとおり、同じ会社員でも出す年数は1年分か2年分に分かれます。申し込む銀行が決まる前は、多めの年数でそろえておくと出し直しがありません。
住民税の必要書類は0年分から2年分まで銀行で開きがある
いちばん差が大きいのは住民税の書類です。三井住友銀行の本審査の一覧には住民税の書類が載っていません。
楽天銀行のフラット35は、課税証明書などの原本を直近2年分求めています。2年前の分は、その年の1月1日に住んでいた市区町村で取る必要があります。
引っ越しが多かった方は、2つの役所に請求することになります。郵送請求だと1週間ほどかかるので、本審査の前に動いておきます。
ネット銀行は撮影して送り後日に原本を確かめる流れが多い
三井住友銀行・みずほ銀行・ドコモSMTBネット銀行は、書類を撮影してアップロードできます。ただ三井住友銀行は、提出した書類は後日原本を確認すると書いています。
三井住友銀行のチェックシートには、画像の条件も載っています。jpgは4MB未満、png・gif・pdfは2MB未満で、ぼやけ・反射・余白・はみ出しは再提出になります。
原本を求める書類は、楽天銀行のフラット35の住民票や課税証明書のように、銀行が指定しています。コピーでよいのか原本なのかを、書類ごとに確かめてください。
フラット35は勤続年数の要件がなく収入の書類で判断される
フラット35の公式のご利用条件には、勤続年数の要件も年収の下限もありません。その分、収入の書類で返済できるかを判断される形になります。
フラット35の条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説で詳しく書いています。
建売の住宅ローンの物件の必要書類は売主と仲介会社が用意する
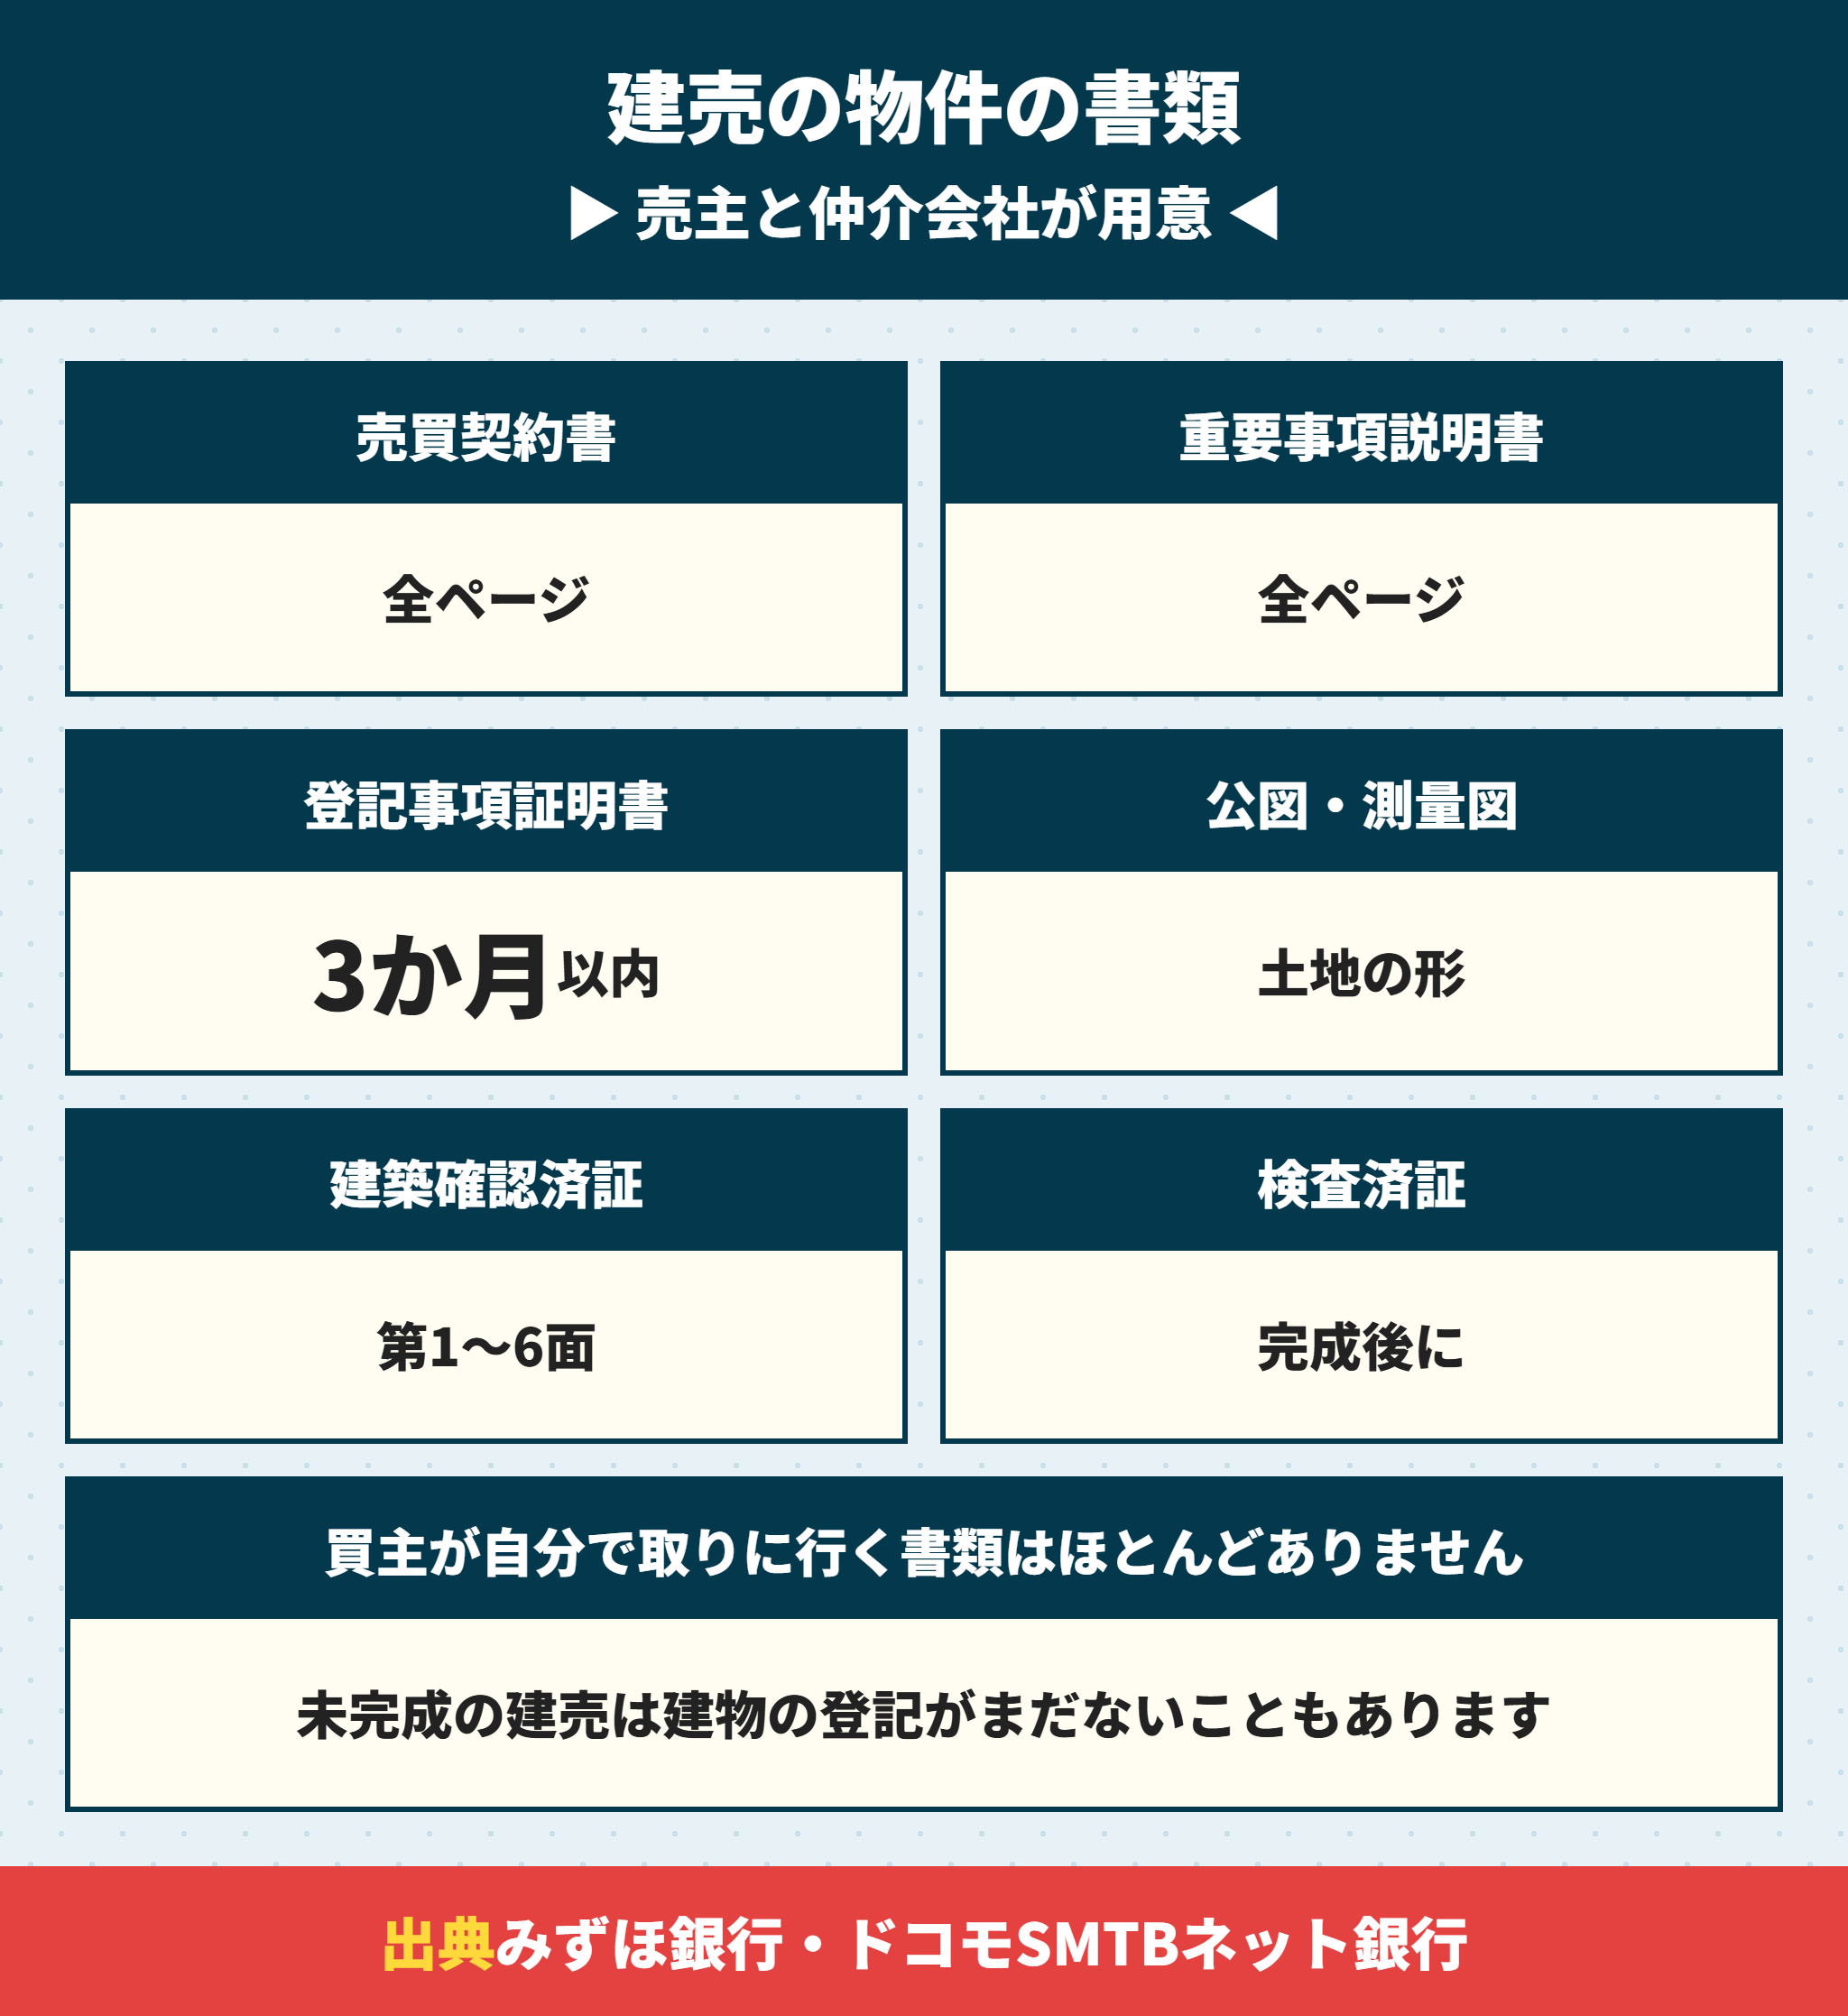
物件の書類は種類が多く見えます。ただ建売なら、物件の必要書類8種類のほとんどを売主と仲介会社がそろえるので、買主が法務局へ行くことはまずありません。
新築分譲戸建の物件の必要書類はみずほ銀行の一覧が詳しい
みずほ銀行の公式ページは、「新築注文・分譲戸建」の物件書類を項目ごとに載せています。建売で求められるものを抜き出すと次のとおりです。
| 物件の書類 | 取る場所 | 注意点 |
|---|---|---|
| 土地の登記事項証明書 | 法務局(仲介会社が取る) | 発行後3か月以内 |
| 公図 | 法務局(仲介会社が取る) | 発行後3か月以内 |
| 地積測量図 | 法務局・売主 | 確認済証の求積図のコピーでも可 |
| 建物の登記事項証明書 | 法務局(仲介会社が取る) | 未登記なら不要 |
| 配置図・平面図 | 売主 | 間取りと面積が分かるもの |
| 建築確認済証 | 売主 | 確認申請書の第1〜6面を含む |
| 売買契約書 | 売主・仲介会社 | 署名・捺印・印紙貼付済の全ページ |
| 重要事項説明書 | 仲介会社 | 受領書を含む全ページ |
楽天銀行のフラット35は、敷地の登記事項証明書に私道部分や私道持分も含めるよう書いています。私道に面した建売では、道の登記も一緒に用意してもらいます。
物件の必要書類で買主が確かめること
売買契約書と重要事項説明書は全ページそろっているか(約款・受領書を含む)
登記事項証明書の発行日が3か月以内か
私道がある場合、道の登記事項証明書も入っているか
完成前の建売は建物の登記と検査済証が後から出てくる
建物が完成する前に契約した建売では、建物の登記がまだありません。みずほ銀行は、未登記なら建物の登記事項証明書は不要としています。
ドコモSMTBネット銀行は、検査済証は取得でき次第コピーを出すよう書いています。完成と完了検査のあとに、売主から受け取って銀行へ回す流れです。
検査済証の意味は検査済証とは?ない家のリスクと義務化はいつからか建売で確かめる方法を解説で解説しています。
売買契約の前でも契約書の案で本審査に出せる銀行がある
楽天銀行のフラット35は、正式な契約の前なら契約書の案のコピーを出し、後日に正式な契約書を出す流れを書いています。ほかの銀行も、事前に担当者へ聞けば教えてくれます。
仲介会社に「本審査に出したいので、契約書と重要事項説明書の案をください」と伝えれば足ります。当社でも、ご希望があれば銀行に出す物件の書類一式をまとめてお渡ししています。
契約から引渡しまでの必要書類|売買契約・金消契約・決済の3つの場面
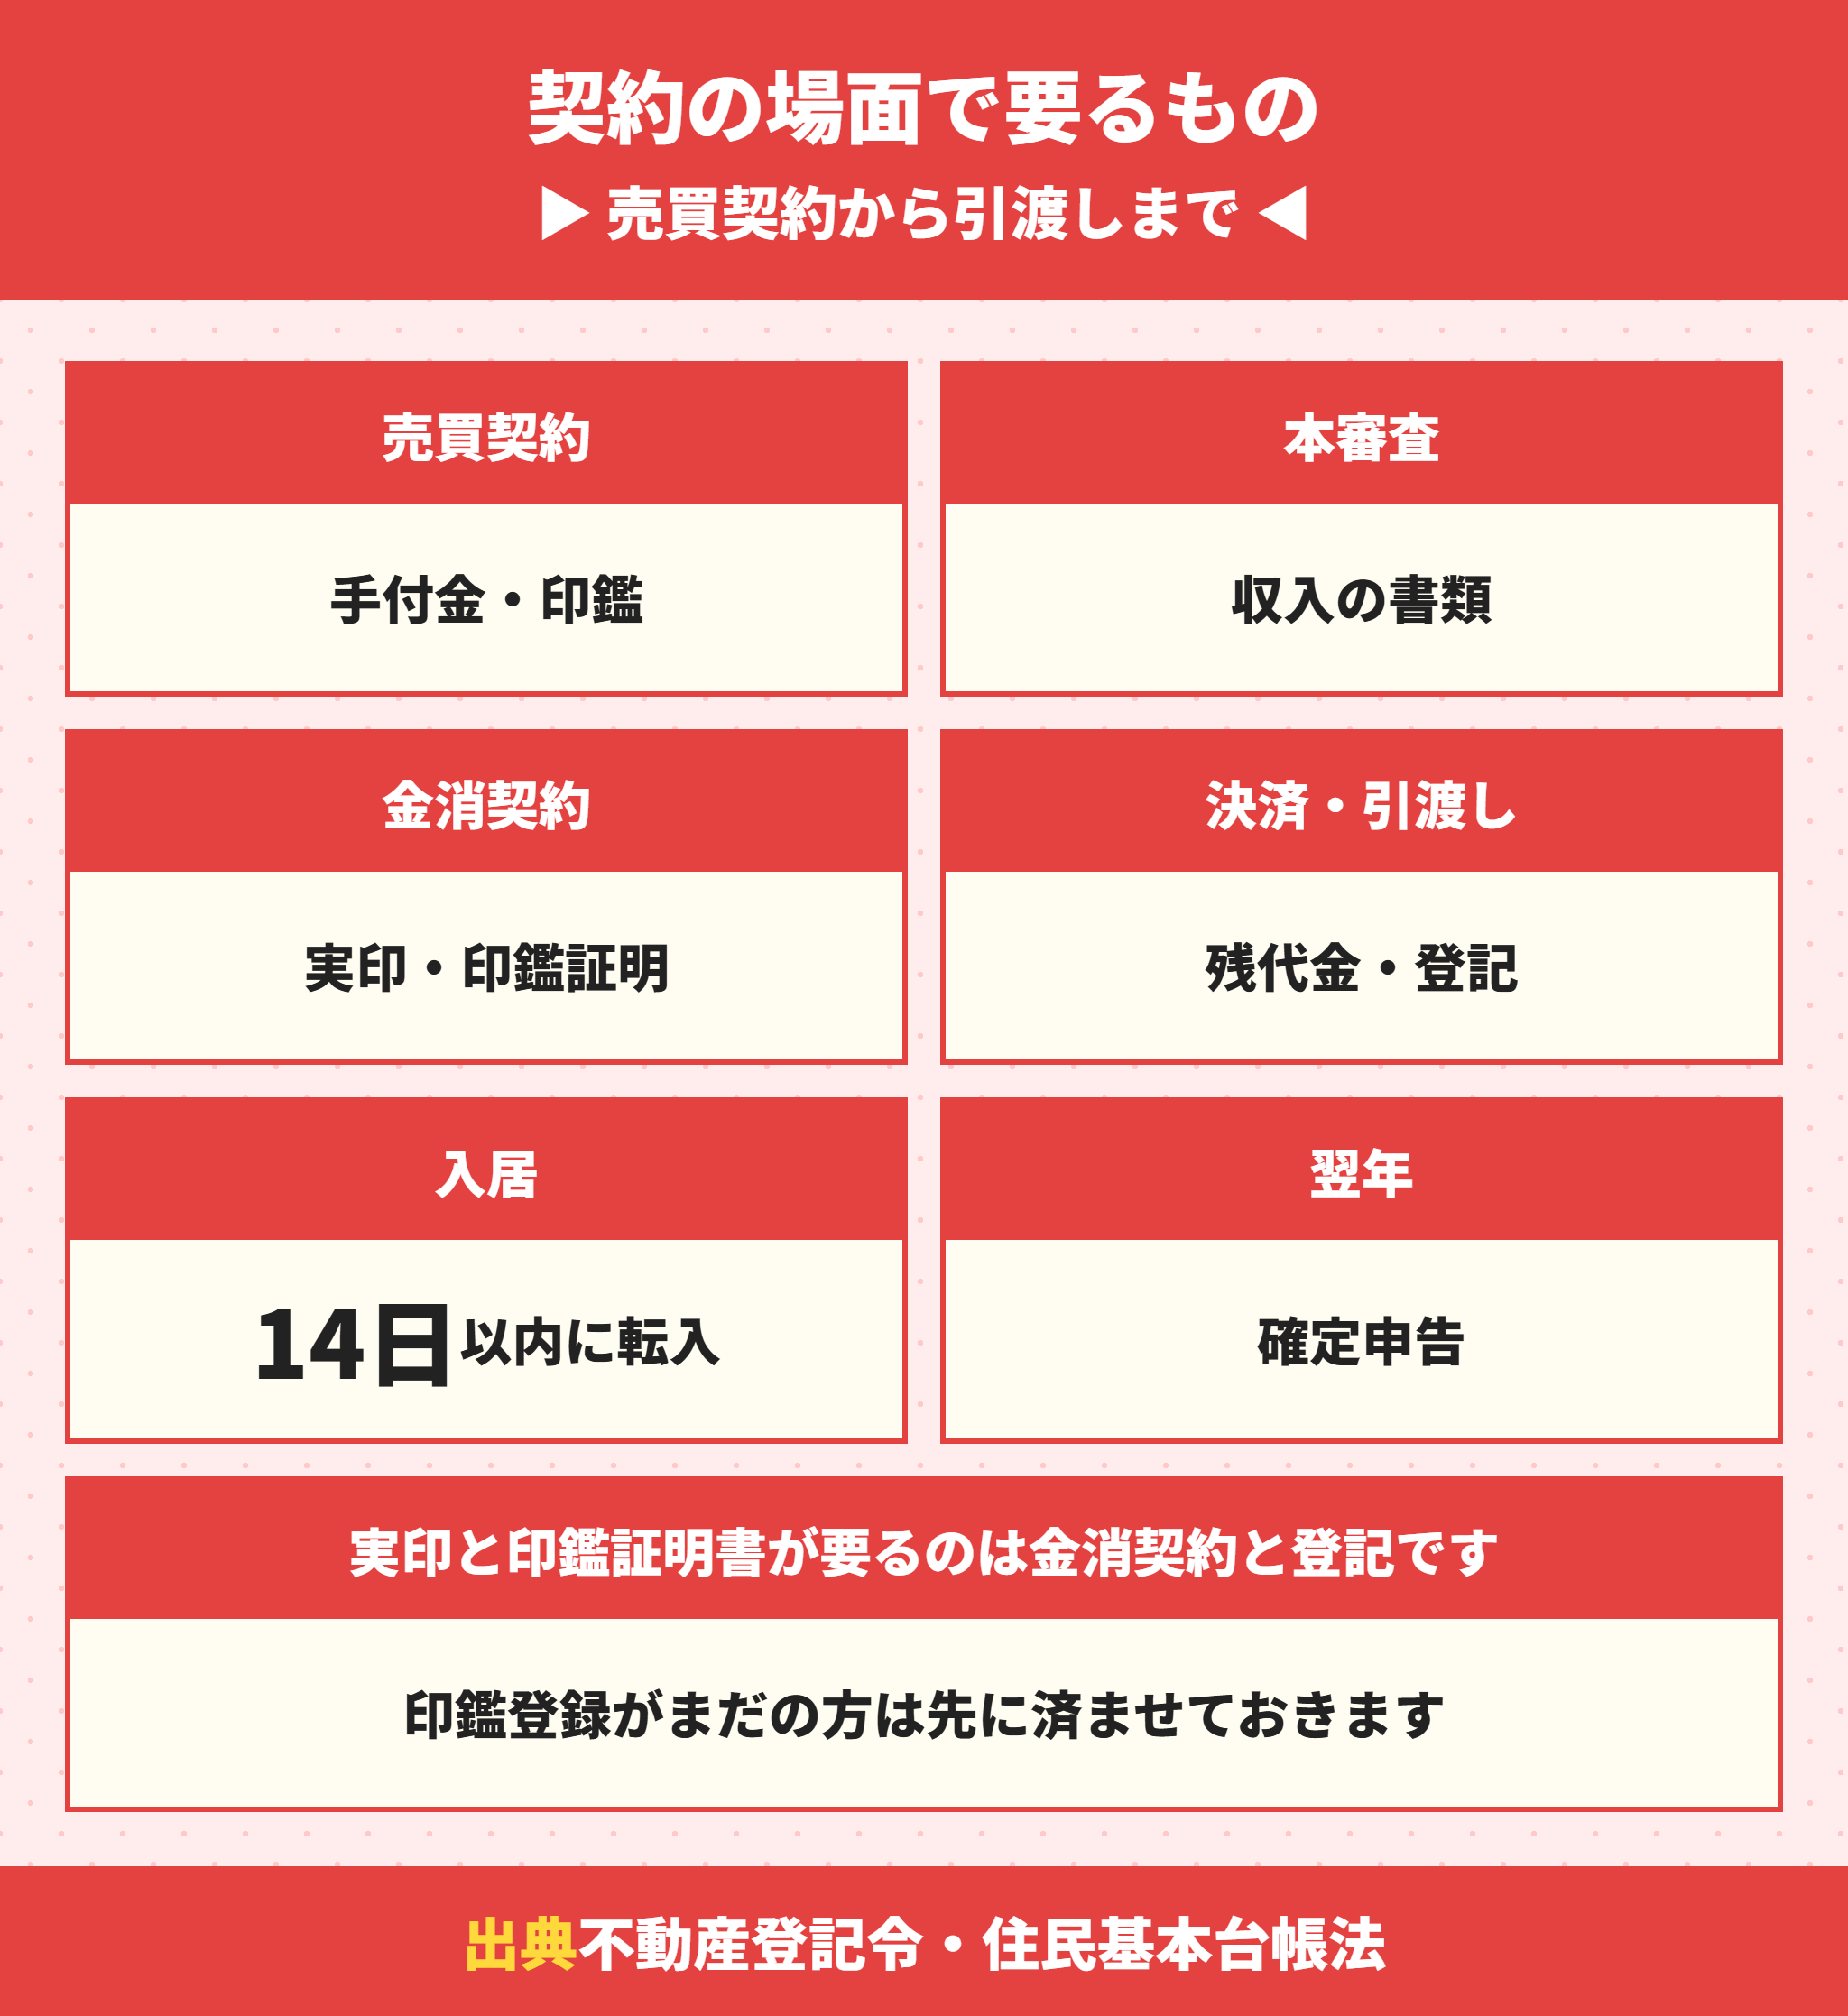
住宅ローンの必要書類は、本審査で終わりではありません。売買契約・金消契約・決済の3つの場面で、それぞれ持ち物があります。金消契約は金銭消費貸借契約の略です。
| 場面 | 主な持ち物 | 時期の目安 |
|---|---|---|
| 売買契約 | 本人確認書類・印鑑・手付金・印紙代 | 申込みから1〜2週間 |
| 本審査 | 収入の書類・住民票・物件の書類 | 契約の前後 |
| 金消契約 | 実印・印鑑証明書・住民票・返済口座の届出印 | 本審査の承認後 |
| 決済・引渡し | 残代金・登記費用・実印・本人確認書類 | 完成後・金消契約の後 |
| 入居の翌年 | 確定申告の書類(住宅ローン控除) | 翌年2〜3月 |
場面ごとの必要書類で迷いやすい点
実印と印鑑証明書が要るのは金消契約と登記で、売買契約は認印で足りることが多い
金消契約を電子契約で結ぶ銀行なら、契約書に貼る印紙は要らない
決済の日に持っていく物は、司法書士から一覧で届く
売買契約の必要書類は本人確認書類と印鑑と手付金
建売の売買契約では、本人確認書類・印鑑・手付金・契約書に貼る印紙代を用意します。印鑑は認印で足りることが多いものの、売主によっては実印を指定されます。
手付金の相場や、ローンに組み込めるかは建売の手付金はローンに組み込める?払えないときの対処と相場を宅建業法で解説にまとめています。
金消契約の必要書類は実印と印鑑証明書
金消契約は、銀行と結ぶお金の貸し借りの契約です。ここで実印と、作成後3か月以内の印鑑証明書が必要になります。
印鑑証明書は、銀行に出す分と抵当権の登記に使う分で複数通求められることがあります。何通要るかは、銀行と司法書士に事前に聞いておきます。
印鑑登録をしていない方は、住んでいる市区町村で先に登録しておきます。登録したその日に印鑑証明書を取れる役所が多いものの、本人が行けない場合は照会の手続きで日数がかかります。
決済の日は残代金と登記の書類を司法書士に渡す
決済の日は、銀行から融資が出て、売主に残代金を払い、同じ日に登記を申請します。建売の登記の種類と費用は新築建売の登記費用はいくら?保存登記と表題登記と抵当権の登録免許税を試算で試算しています。
司法書士からは、本人確認書類・実印・印鑑証明書・住民票を求められます。金消契約で出した書類と兼ねられることもあるので、まとめて確かめてください。
決済の日は、平日の午前中に銀行で行うのが一般的です。仕事を休む必要があるので、日程が決まったらすぐ勤務先に伝えると慌てずに済みます。
入居した翌年の確定申告で住宅ローン控除の書類を出す
住宅ローン控除は、入居した翌年に1回だけ確定申告をします。2年目からは会社員なら年末調整で受けられます。
調書方式に対応した銀行なら年末残高等証明書が要らず、不動産番号を書けば登記事項証明書も添付不要です。令和8年1月1日以降に入居した省エネ基準適合住宅は、検査済証の写しで省エネ性能を証明できます。
手続きの細かい流れは住宅ローン控除の確定申告必要書類と年末調整書き方|初年度1年目と2年目とe-Taxで解説しています。
住宅ローンの必要書類の有効期限は3か月|取る時期を逆算する
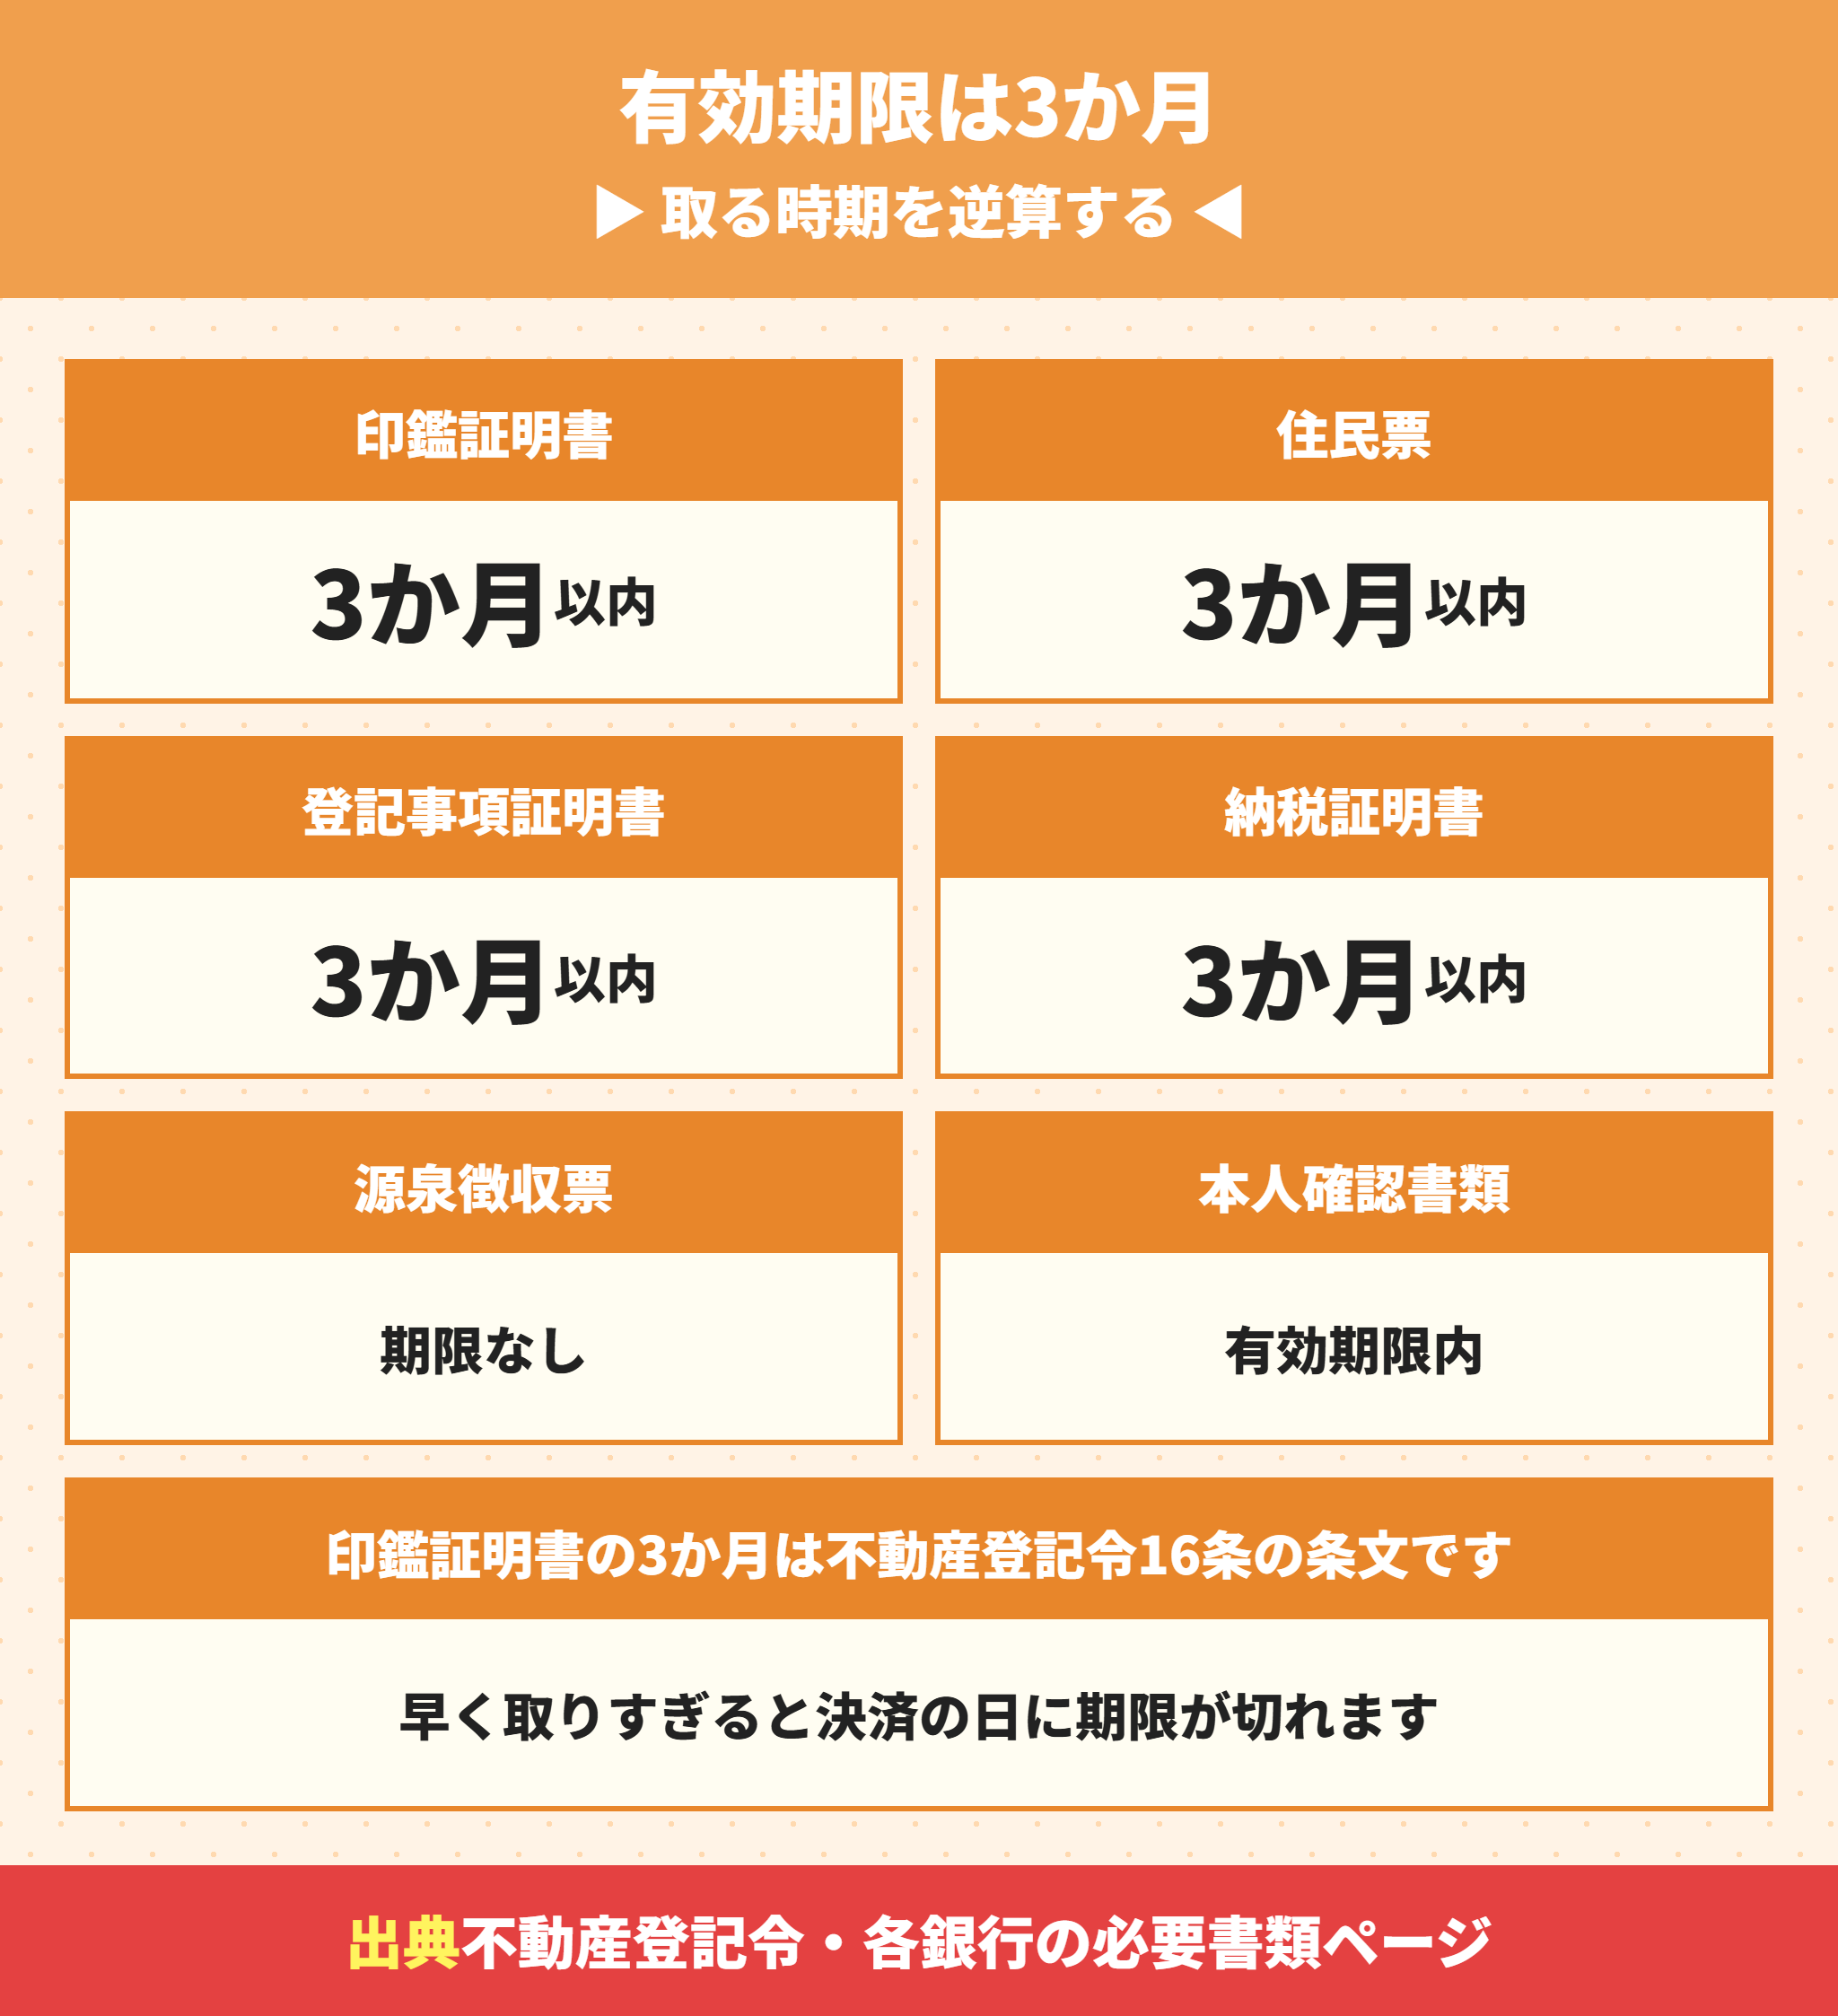
必要書類のなかには、有効期限があるものとないものがあります。期限があるものは、ほぼすべて発行後3か月以内です。
| 書類 | 有効期限 | 根拠 |
|---|---|---|
| 印鑑証明書(登記用) | 作成後3か月以内 | 不動産登記令16条3項 |
| 住民票 | 発行後3か月以内 | 各銀行の必要書類ページ |
| 登記事項証明書 | 発行後3か月以内 | みずほ銀行・楽天銀行 |
| 納税証明書 | 発行後3か月以内 | 三井住友銀行 |
| 源泉徴収票 | 期限なし(直近のもの) | 各銀行の必要書類ページ |
| 運転免許証など | 有効期限内 | 各銀行の必要書類ページ |
印鑑証明書の3か月は不動産登記令16条3項に書かれている
印鑑証明書の3か月は、銀行の決まりではありません。不動産登記令16条3項に「前項の印鑑に関する証明書は、作成後三月以内のものでなければならない」とあります。
抵当権の登記は、決済の日に申請します。そのため決済の日から数えて3か月以内に発行された印鑑証明書でなければ使えません。
 ラクチン君
未完成の建売で、契約の直後に印鑑証明書を取ってしまうと、完成と決済が4か月後なら期限が切れます。取り直しは数百円ですが、決済の前日に気づくと間に合わないことがあります。
期限のない書類から先にそろえるのが近道になる
源泉徴収票や確定申告書の控えは、期限がありません。これらは家探しを始めた時点で、手元にあるかを確かめておきます。
源泉徴収票をなくしていたら、勤務先に再発行を頼みます。確定申告書の控えがなければ、税務署で開示を請求するか、e-Taxで出した方は送信データを印刷します。
期限のある住民票・印鑑証明書は、本審査と決済の日が決まってから取ります。完成済みの建売なら契約から決済まで1か月前後なので、まとめて1回で済むことが多いです。
有効期限のある書類を取るタイミング
住民票:本審査を申し込む直前に取る
印鑑証明書:金消契約の日程が決まってから取る(決済まで3か月以内)
登記事項証明書:仲介会社が本審査に合わせて取る
住民票をいつ移すかは住基法と住所変更登記の義務化で考える
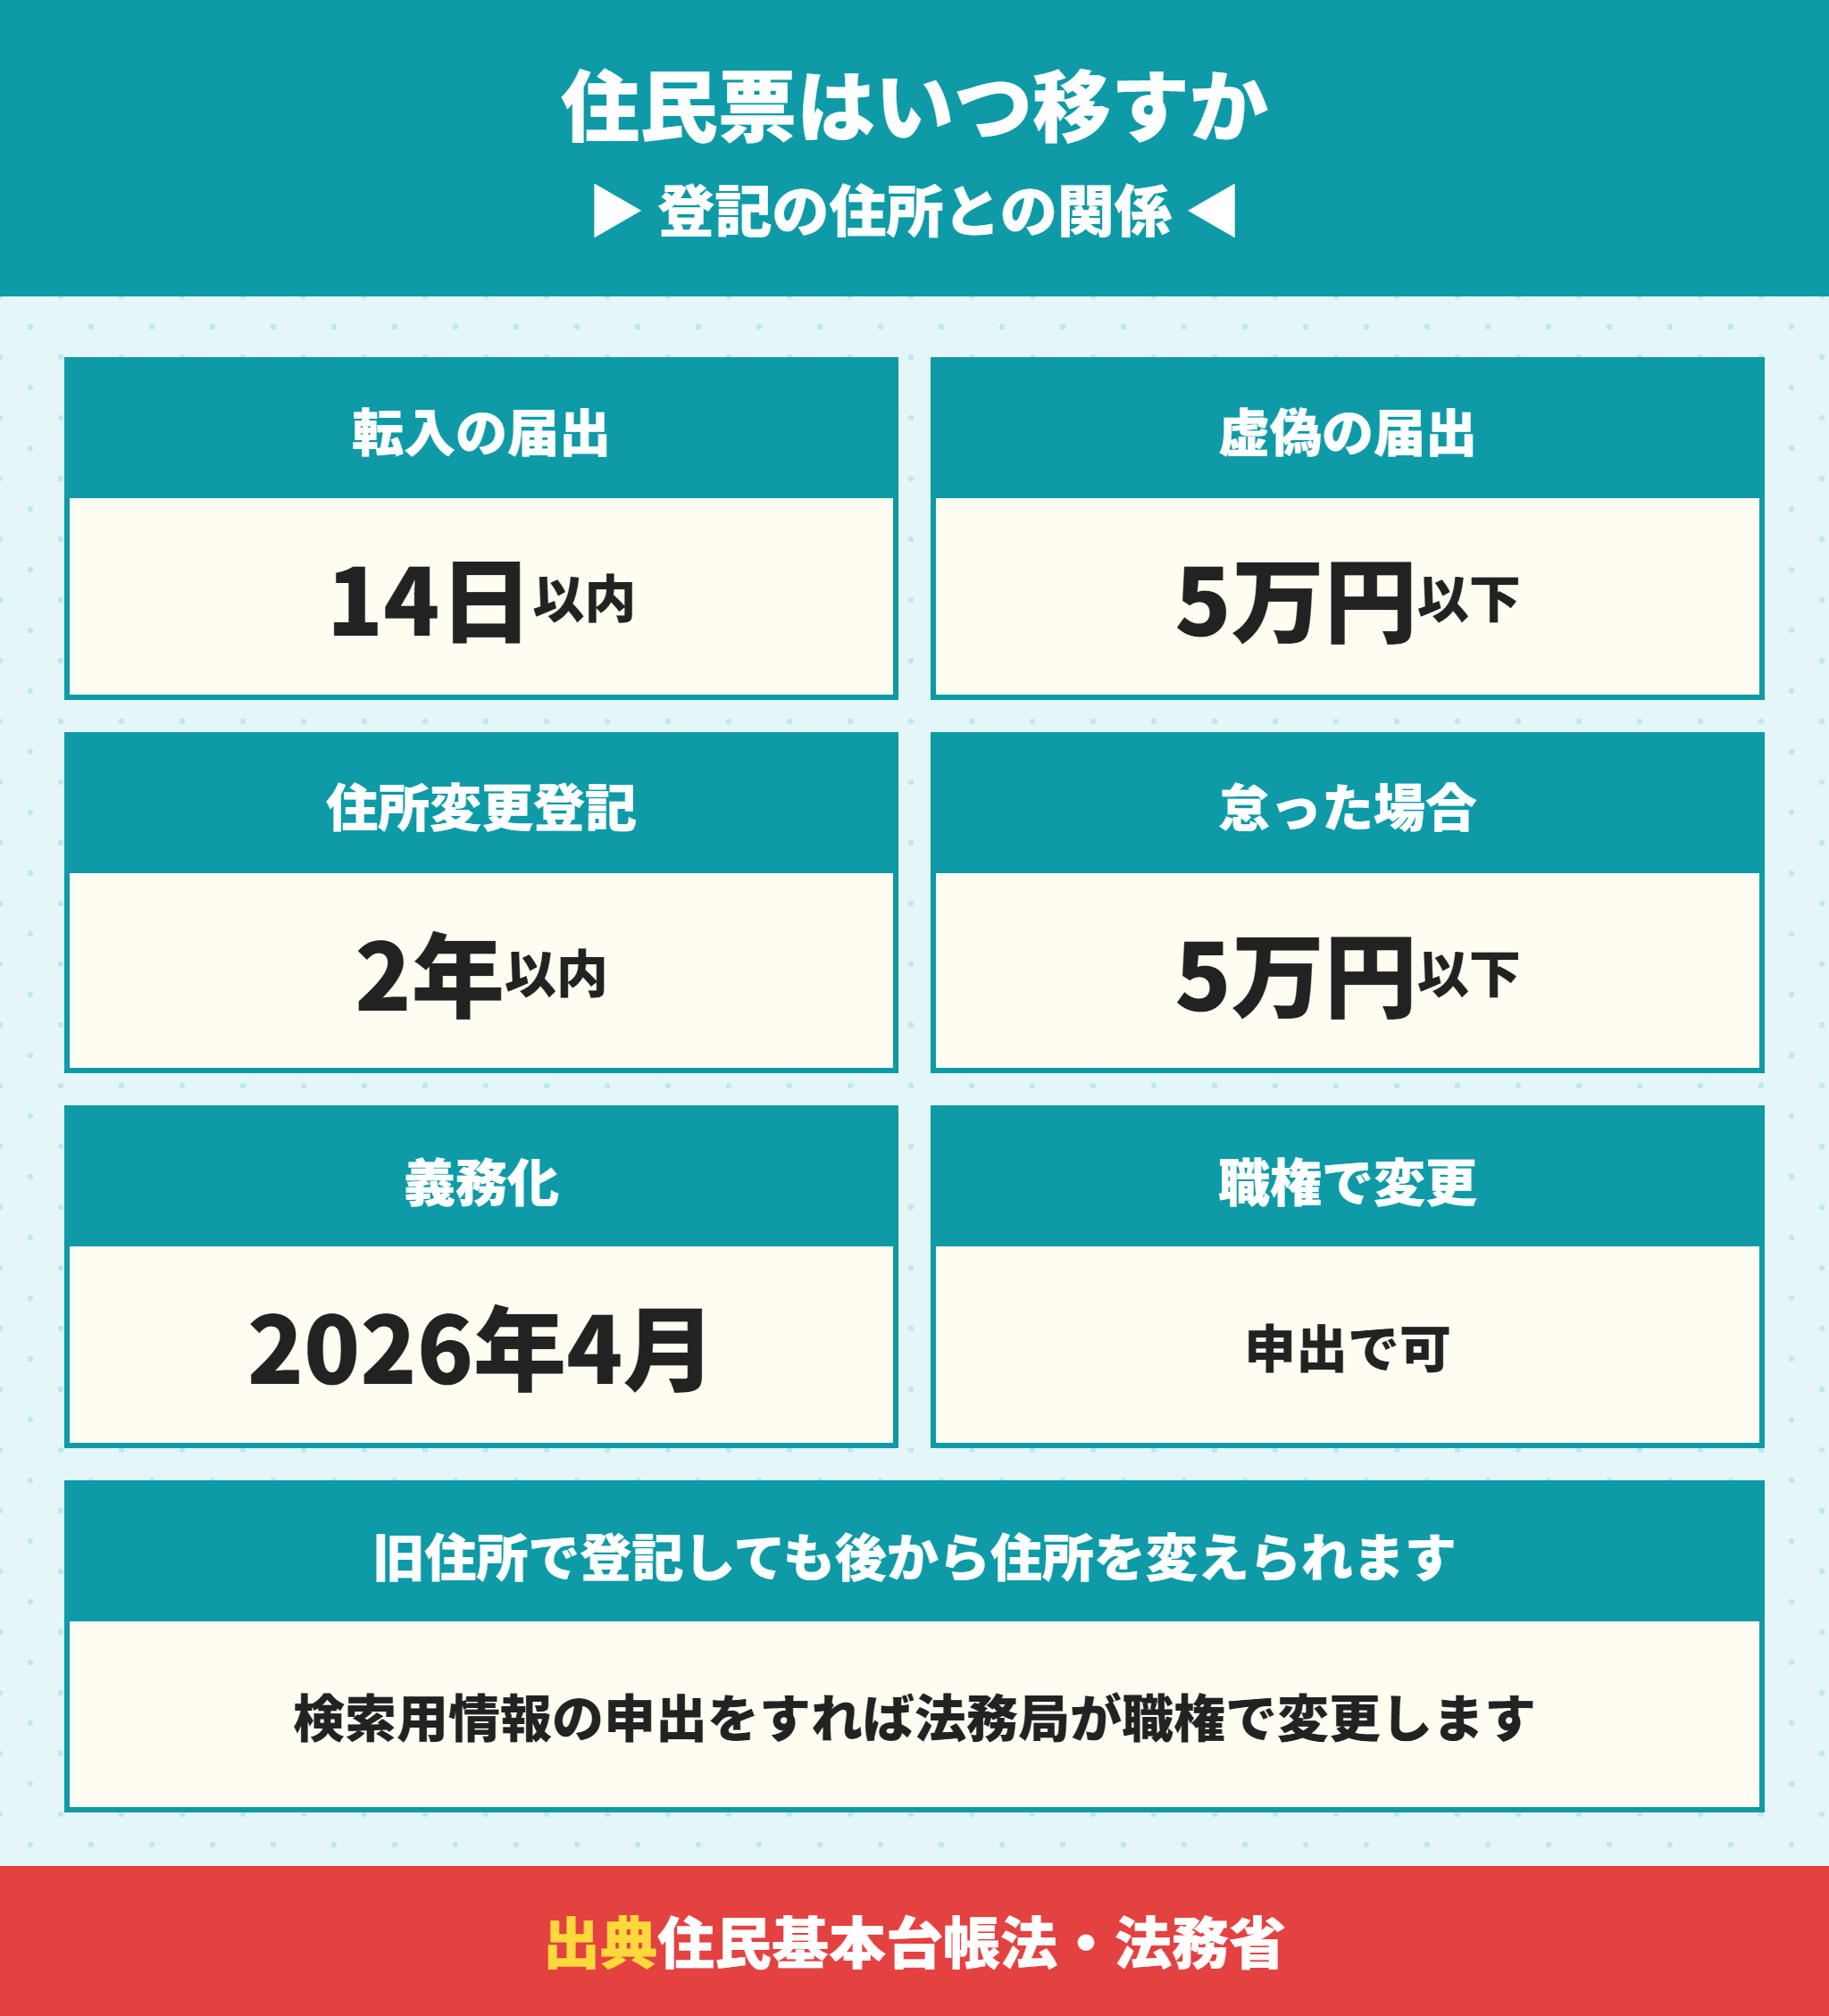
住宅ローンでは、新しい住所の住民票を決済の前に出すよう求められることがあります。新しい住所で登記すれば、後から住所を変える登記が要らないからです。
ただ住民基本台帳法22条は、転入をした日から14日以内の届出を定めています。実際に住んでいないのに移すと、52条の虚偽の届出(5万円以下の過料)にあたるおそれがあります。
旧住所のまま登記した場合は、住所を変える登記が必要です。2026年4月1日から、住所が変わった日から2年以内の住所変更登記が義務になり、怠ると5万円以下の過料の対象です。
法務省は、検索用情報の申出をしておけば法務局が職権で住所を変える「スマート変更登記」を用意しています。どちらで進めるかは、銀行と司法書士の指示に合わせてください。
住民票を移すときの注意は住宅ローンは住民票移動でバレる?住まない場合と住民票だけ移すリスクで詳しく書いています。
住宅ローンの必要書類で本審査が止まる5つの形と防ぎ方
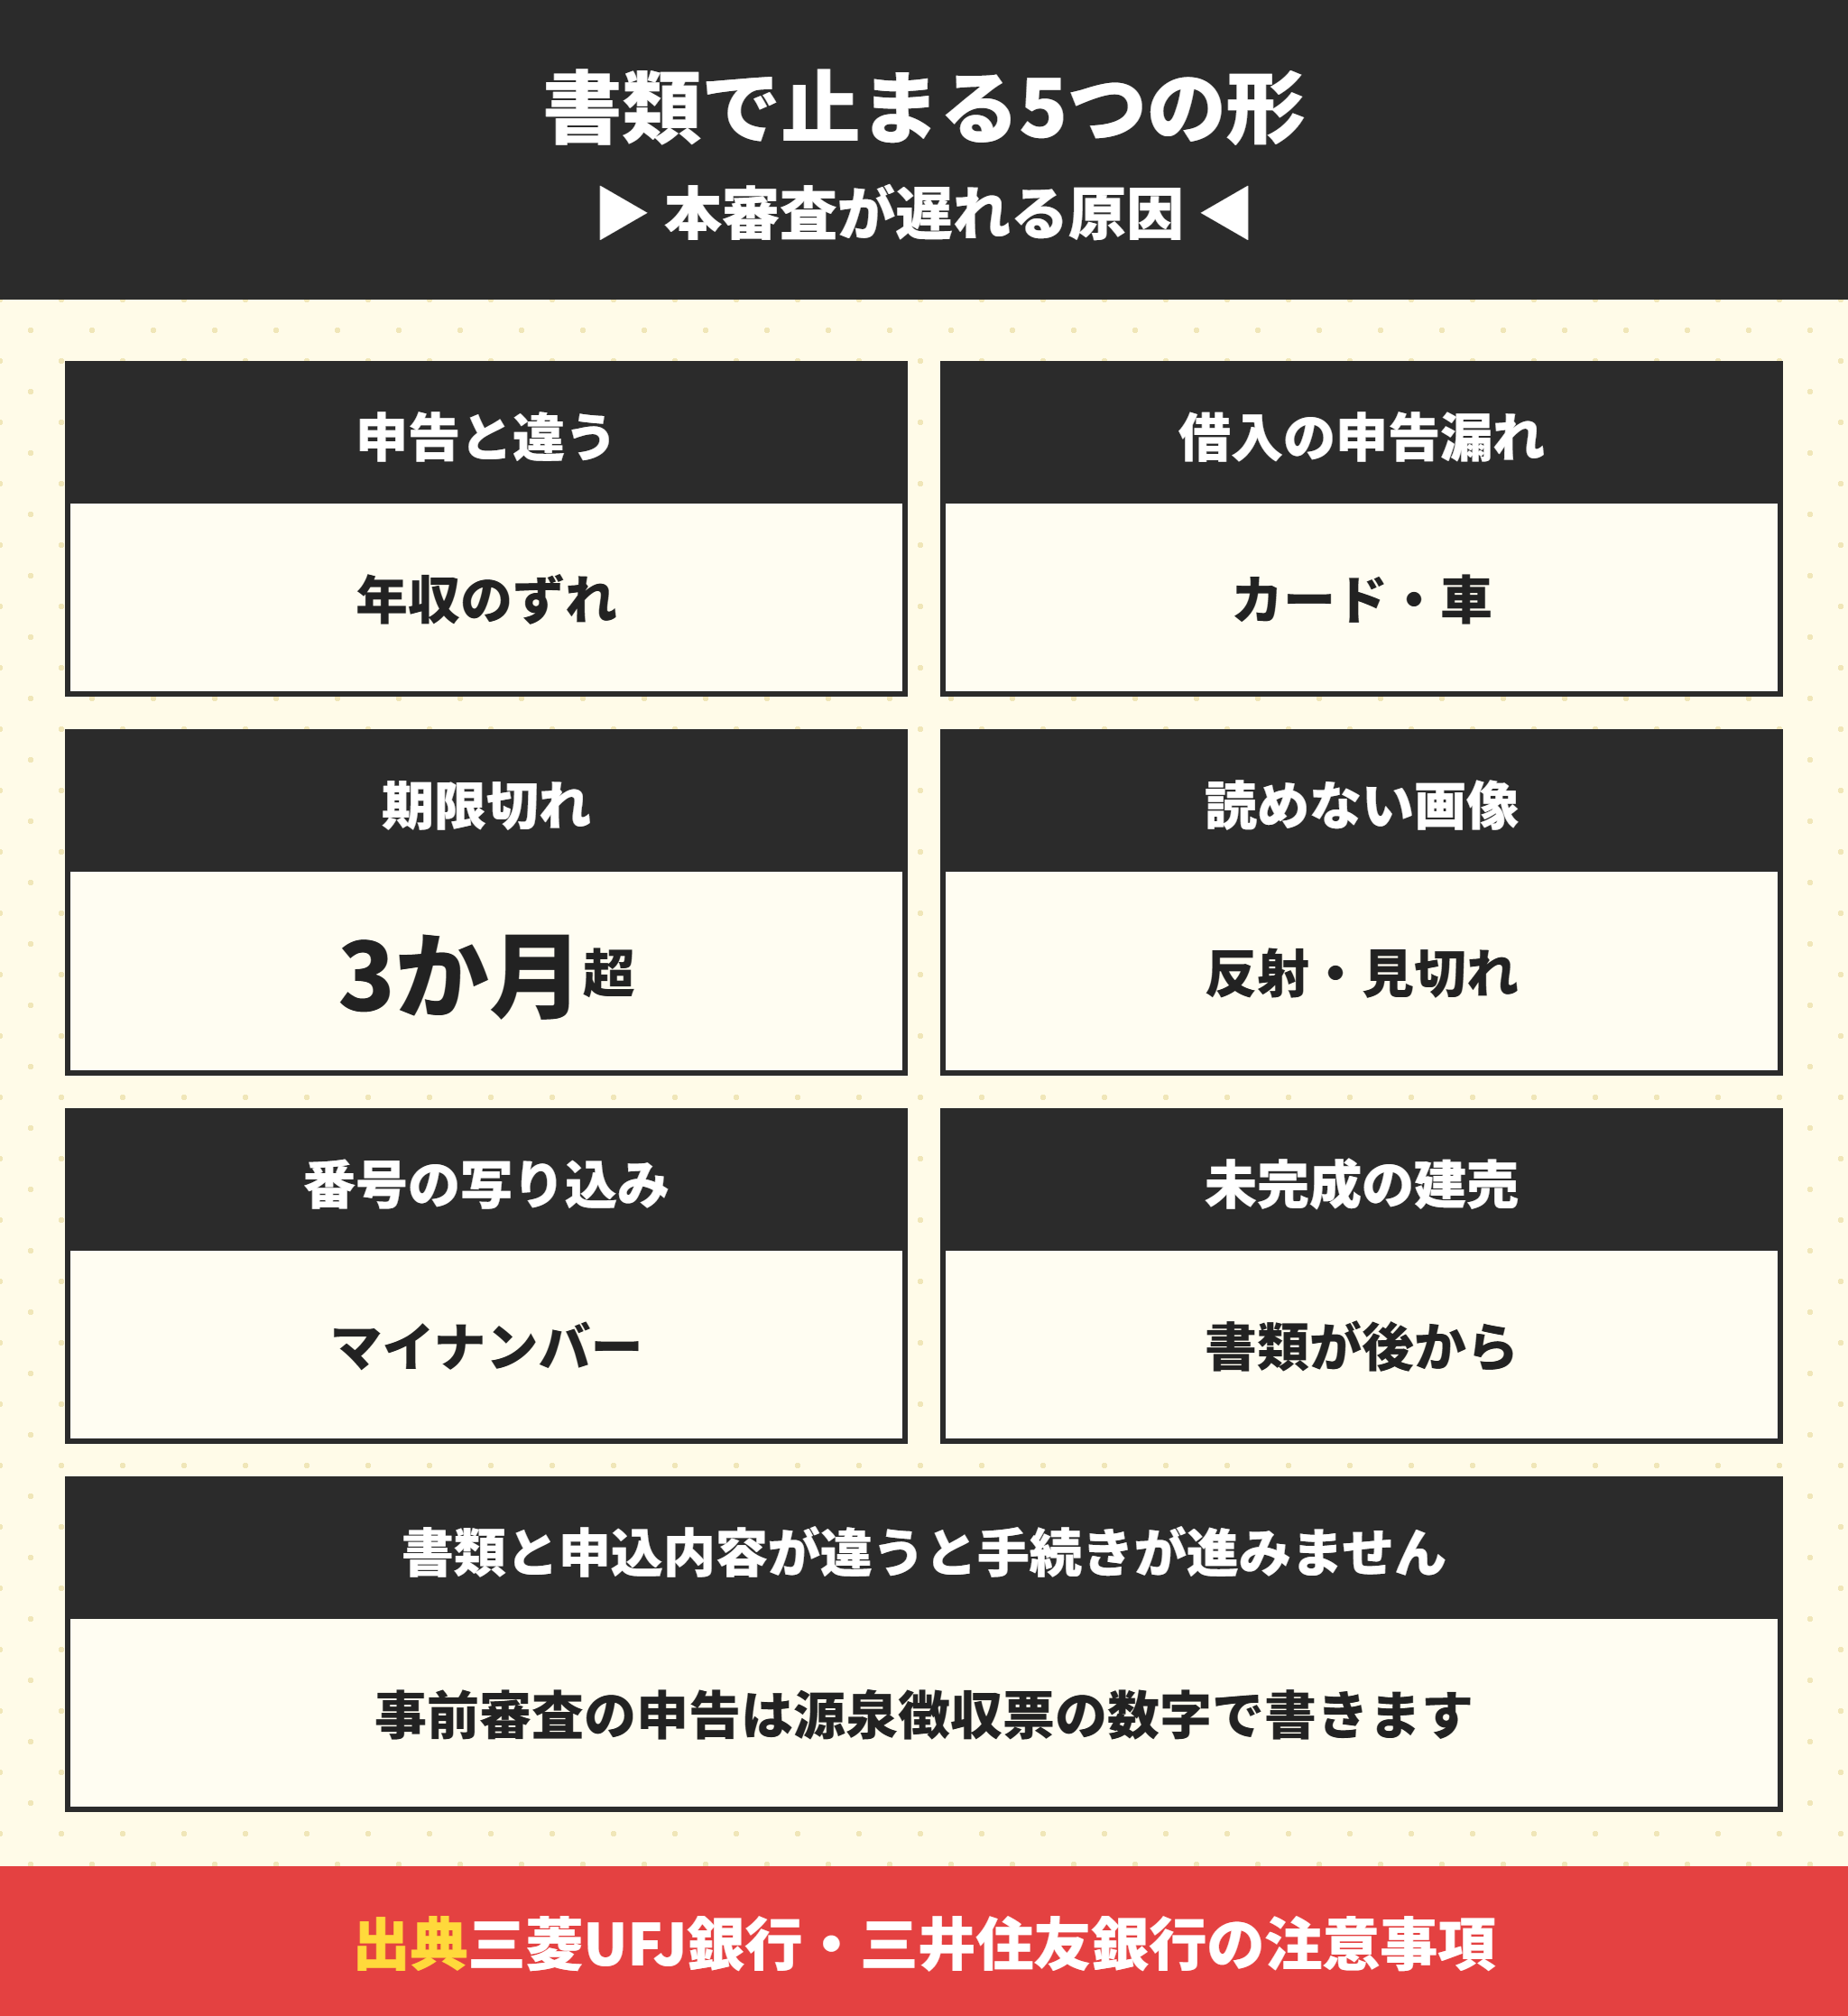
書類がそろっていても、中身の不備で本審査が止まることがあります。当社で見てきた止まり方は、おおむね5つの形に分かれます。
申込内容と必要書類の数字がずれている
いちばん多いのが、事前審査で申告した年収と源泉徴収票の数字のずれです。勤続年数や、他の借入の残高でも同じことが起きます。
ずれが小さくても、銀行は確かめ直します。大きいと事前審査の結果そのものが変わることがあります。
他の借入の申告漏れが返済予定表で見つかる
車のローンやカードの分割払いを書き忘れると、信用情報で必ず見つかります。申告漏れは、借入の額より「申告が正しくない」ことのほうが問題になります。
完済したばかりの借入も、信用情報には完済の記録が残るので、申告のときに伝えておくと確かめが早く終わります。迷ったら書いておくのが安全です。
有効期限が切れている・画像が読めない
住民票や印鑑証明書の3か月切れは、取り直せば済みます。ただ、決済の日程が近いと引渡しが延びる原因になります。
撮影した画像の反射や見切れも、再提出の原因です。三井住友銀行は、ぼやけ・反射・余白が大きい・はみ出しの4つを注意点にあげています。
マイナンバーや本籍が写ったまま出してしまう
どの銀行も、マイナンバーと本籍を知らせないよう求めています。確定申告書の控えや住民票は、付箋で隠すか塗りつぶしてから撮影します。
運転免許証の免許の条件の欄も、三井住友銀行は通知しないよう書いています。眼鏡などの条件が書かれている方は、その欄を隠したコピーを用意します。
未完成の建売で物件の書類が後から出てくる
完成前の建売では、建物の登記事項証明書や検査済証が本審査の時点でありません。これは不備ではなく、後から出す前提で進みます。
未完成の建売で起きやすい行き違い
検査済証を売主から受け取ったまま、銀行に出し忘れる
完成が延びて、先に取った印鑑証明書の3か月が切れる
建物の登記事項証明書の取得を誰も頼んでいない
問題になるのは、後から出す書類を誰が銀行に回すかが決まっていないときです。売主・仲介会社・買主の誰が出すかを、契約のときに決めておきます。
ラクチン君当社では、銀行に出す物件の書類はこちらでまとめて、期限のある書類はいつ取ればよいかもお伝えしています。書類の準備で迷ったら、気軽に聞いてください。
住宅ローンの必要書類に関するよくある質問
- 住宅ローンの事前審査に必要書類はありますか。
-
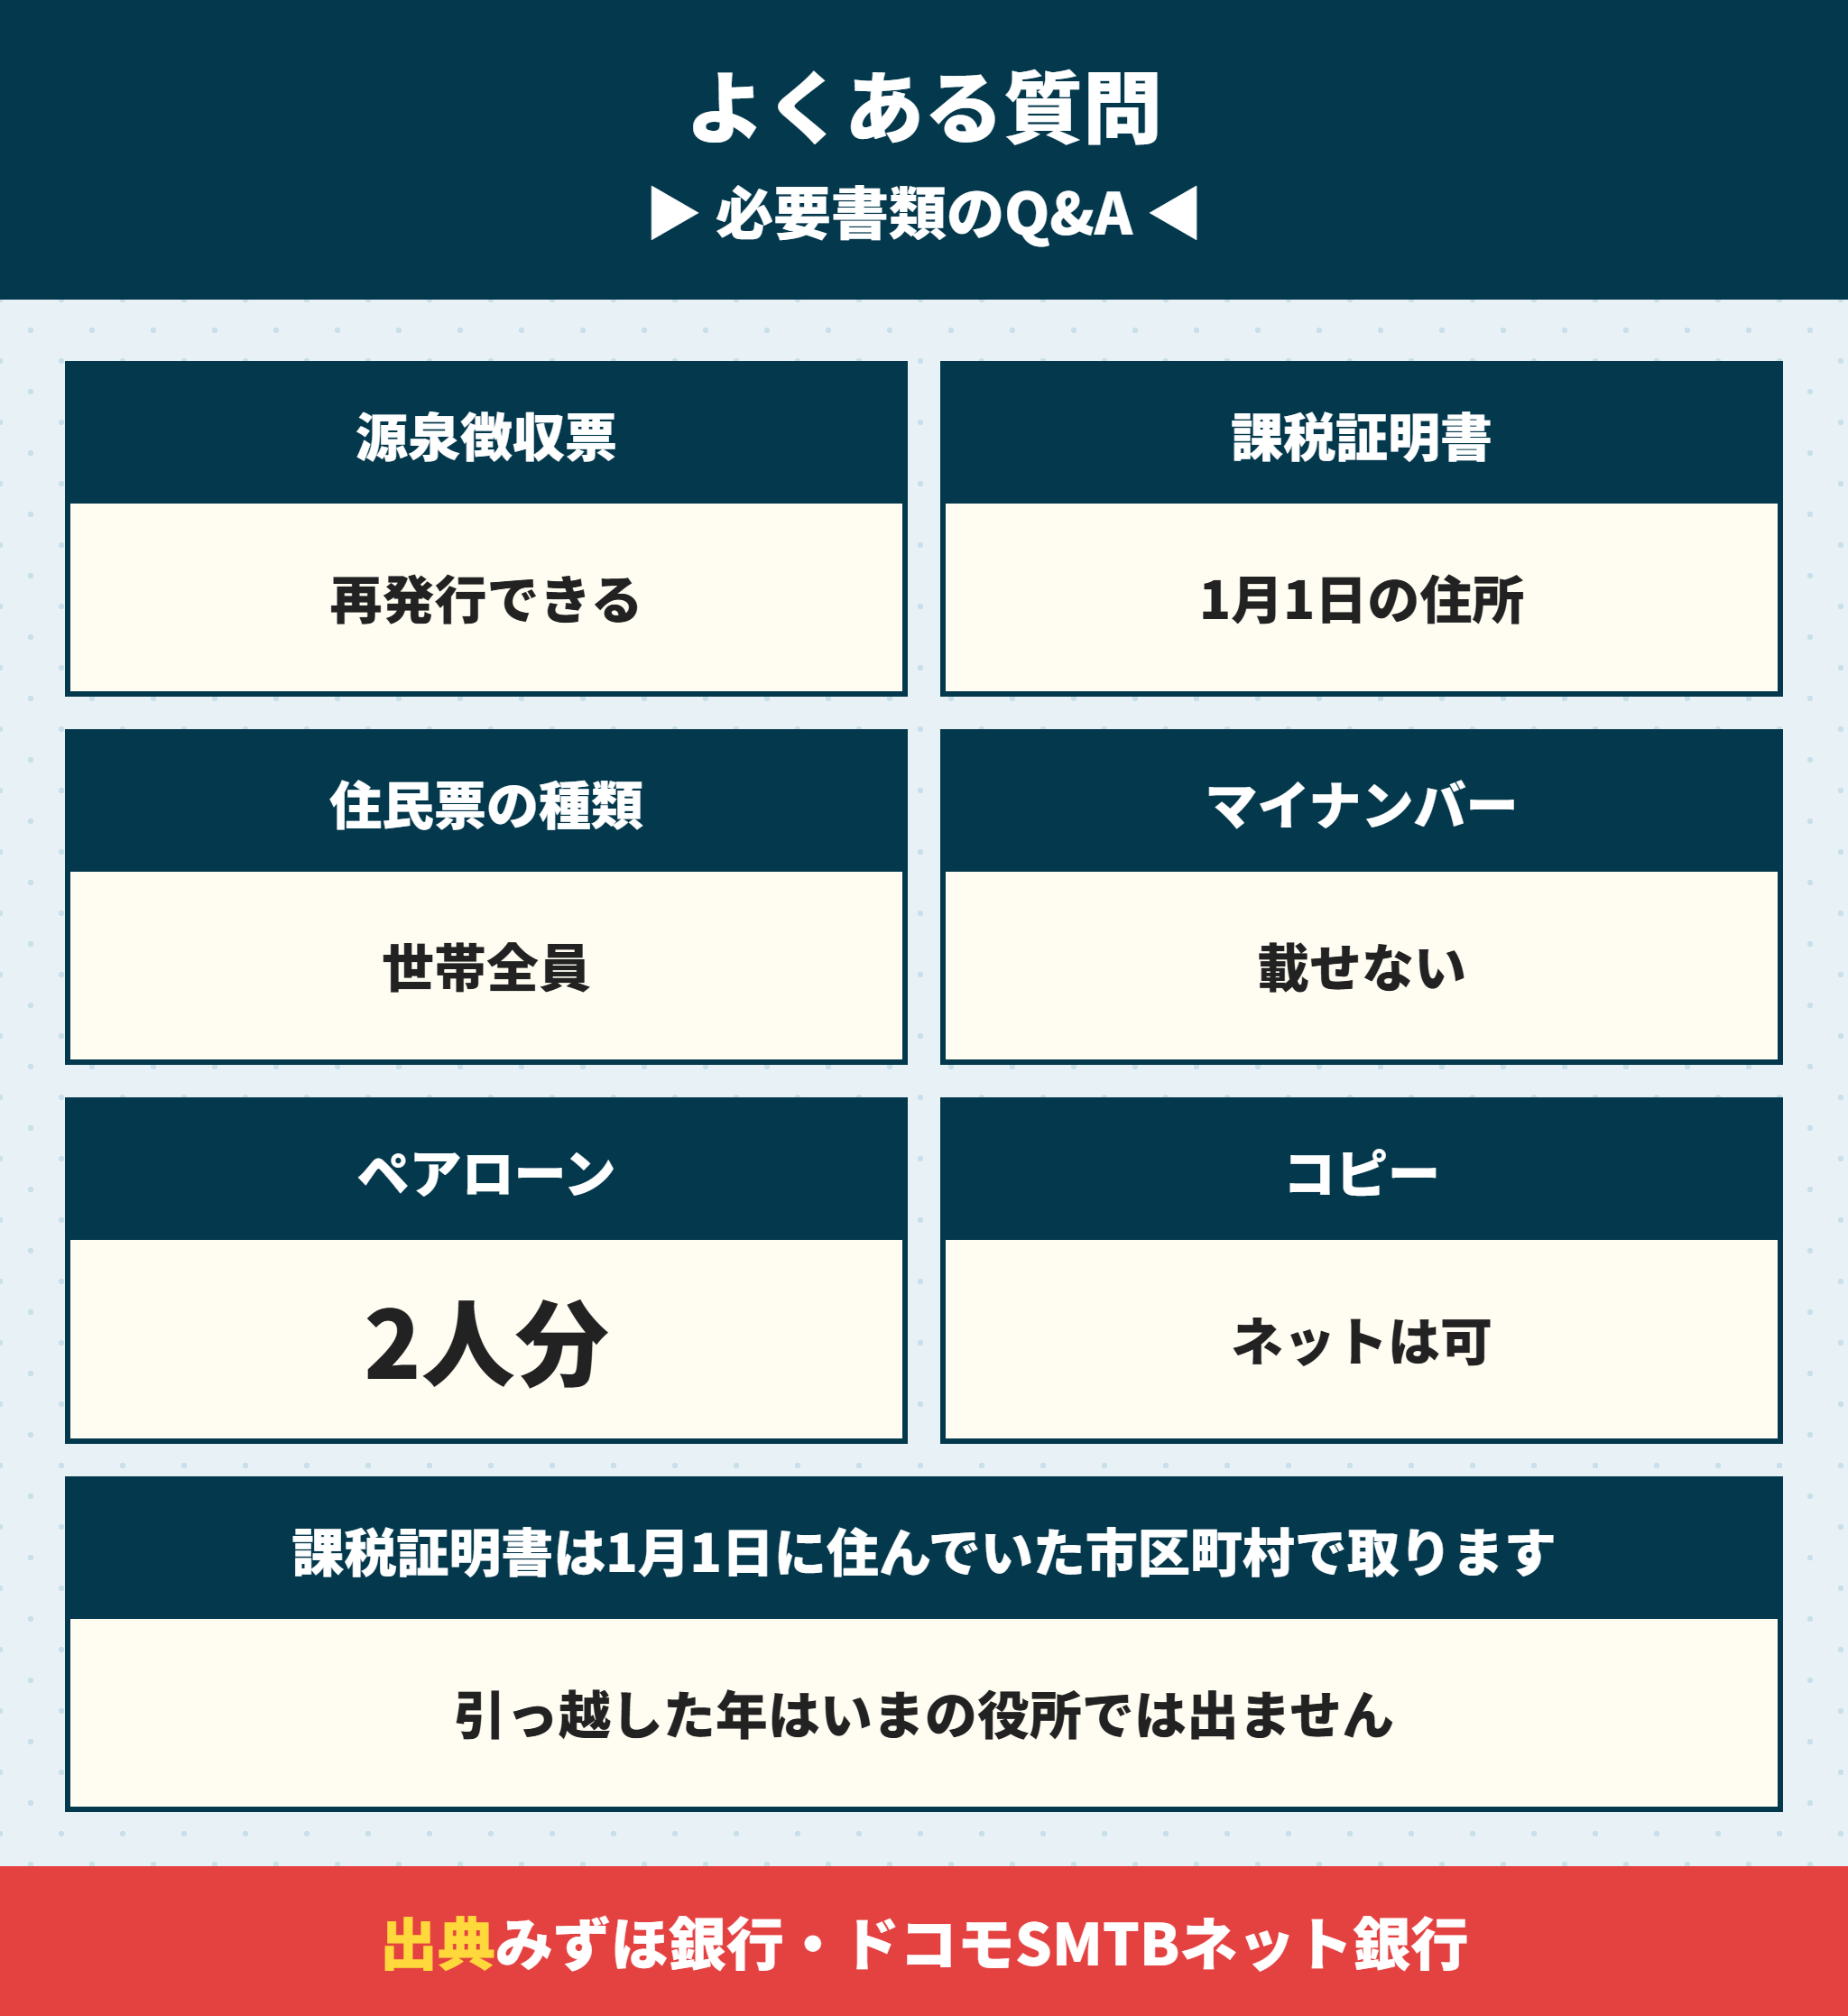
三井住友銀行は本人確認書類のみで申し込めると公式に書いています。年収や他の借入は入力しますが、源泉徴収票の数字で書いておくと本審査でずれません。
- 住宅ローンの本審査の必要書類は何ですか。
-
本人確認書類と住民票、源泉徴収票や住民税の書類などの収入の書類、売買契約書や登記事項証明書などの物件の書類です。他の借入がある方は返済予定表も出します。
- 課税証明書はどこで取りますか。
-
その年の1月1日に住んでいた市区町村で取ります。みずほ銀行の公式ページにも「1月1日現在居住地の市区町村役場」と書かれています。
- 源泉徴収票をなくした場合はどうすればいいですか。
-
勤務先に再発行を頼みます。三井住友銀行は、源泉徴収票がない場合に給与明細3か月分と賞与明細2回分で代えられると書いています。
- 印鑑証明書の有効期限は何か月ですか。
-
登記に使う印鑑証明書は、不動産登記令16条3項で作成後3か月以内と決まっています。決済の日から逆算して取ってください。
- 住民票は世帯全員のものが必要ですか。
-
みずほ銀行とドコモSMTBネット銀行は、世帯全員と続柄が載ったものを指定しています。本籍とマイナンバーは載せないものを取ります。
- ペアローンの場合の必要書類はどうなりますか。
-
本人確認と収入の書類は2人分が必要です。物件の書類は、ドコモSMTBネット銀行のように2人で1セットでよいとする銀行があります。
- 育休中でも住宅ローンの必要書類はそろえられますか。
-
育休を取る前に1年通して働いた年の源泉徴収票を出すのが共通の扱いです。育休の期間を証明する資料を加える銀行もあります。
2人で借りる方法の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で比べています。
住宅ローンの必要書類は期限のないものから先にそろえる
最後にまとめます。住宅ローンの必要書類は4種類で、買主が自分で取るのは本人確認と収入の書類です。
- 必要書類は本人確認・収入・物件・その他の4種類
- 事前審査は本人確認書類だけで足りる銀行がある
- 住民税の書類の年数は銀行で0〜2年分と開きがある
- 建売の物件の書類は売主と仲介会社が用意する
- 印鑑証明書は作成後3か月以内で決済の日から逆算する
- 住民票と住所変更登記は銀行と司法書士の指示に合わせる
源泉徴収票と確定申告書の控えは、いまのうちに手元にあるかを確かめておいてください。期限のある書類は、本審査と決済の日が決まってから取れば間に合います。
建売の購入と住宅ローンの書類の段取りは、お気軽にご相談ください。当社は買主の側に立って、物件の良いところも気になるところもそのままお伝えします。
- 三井住友銀行|住宅ローンの必要書類
- 三井住友銀行|住宅ローン申込時必要書類チェックシート
- みずほ銀行|審査や契約時に必要な書類一覧
- ドコモSMTBネット銀行|正式審査お申込時の必要書類
- 楽天銀行|フラット35 新規お借り入れ 必要書類一覧
- 三菱UFJ銀行|住宅ローンお申込みにかかる書類提出時のご留意事項
- 住宅金融支援機構|フラット35 ご利用条件
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査
- e-Gov法令検索|不動産登記令
- e-Gov法令検索|住民基本台帳法
- 法務省|住所等変更登記の義務化について
- 法務省|スマート変更登記について
- 国税庁|No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)
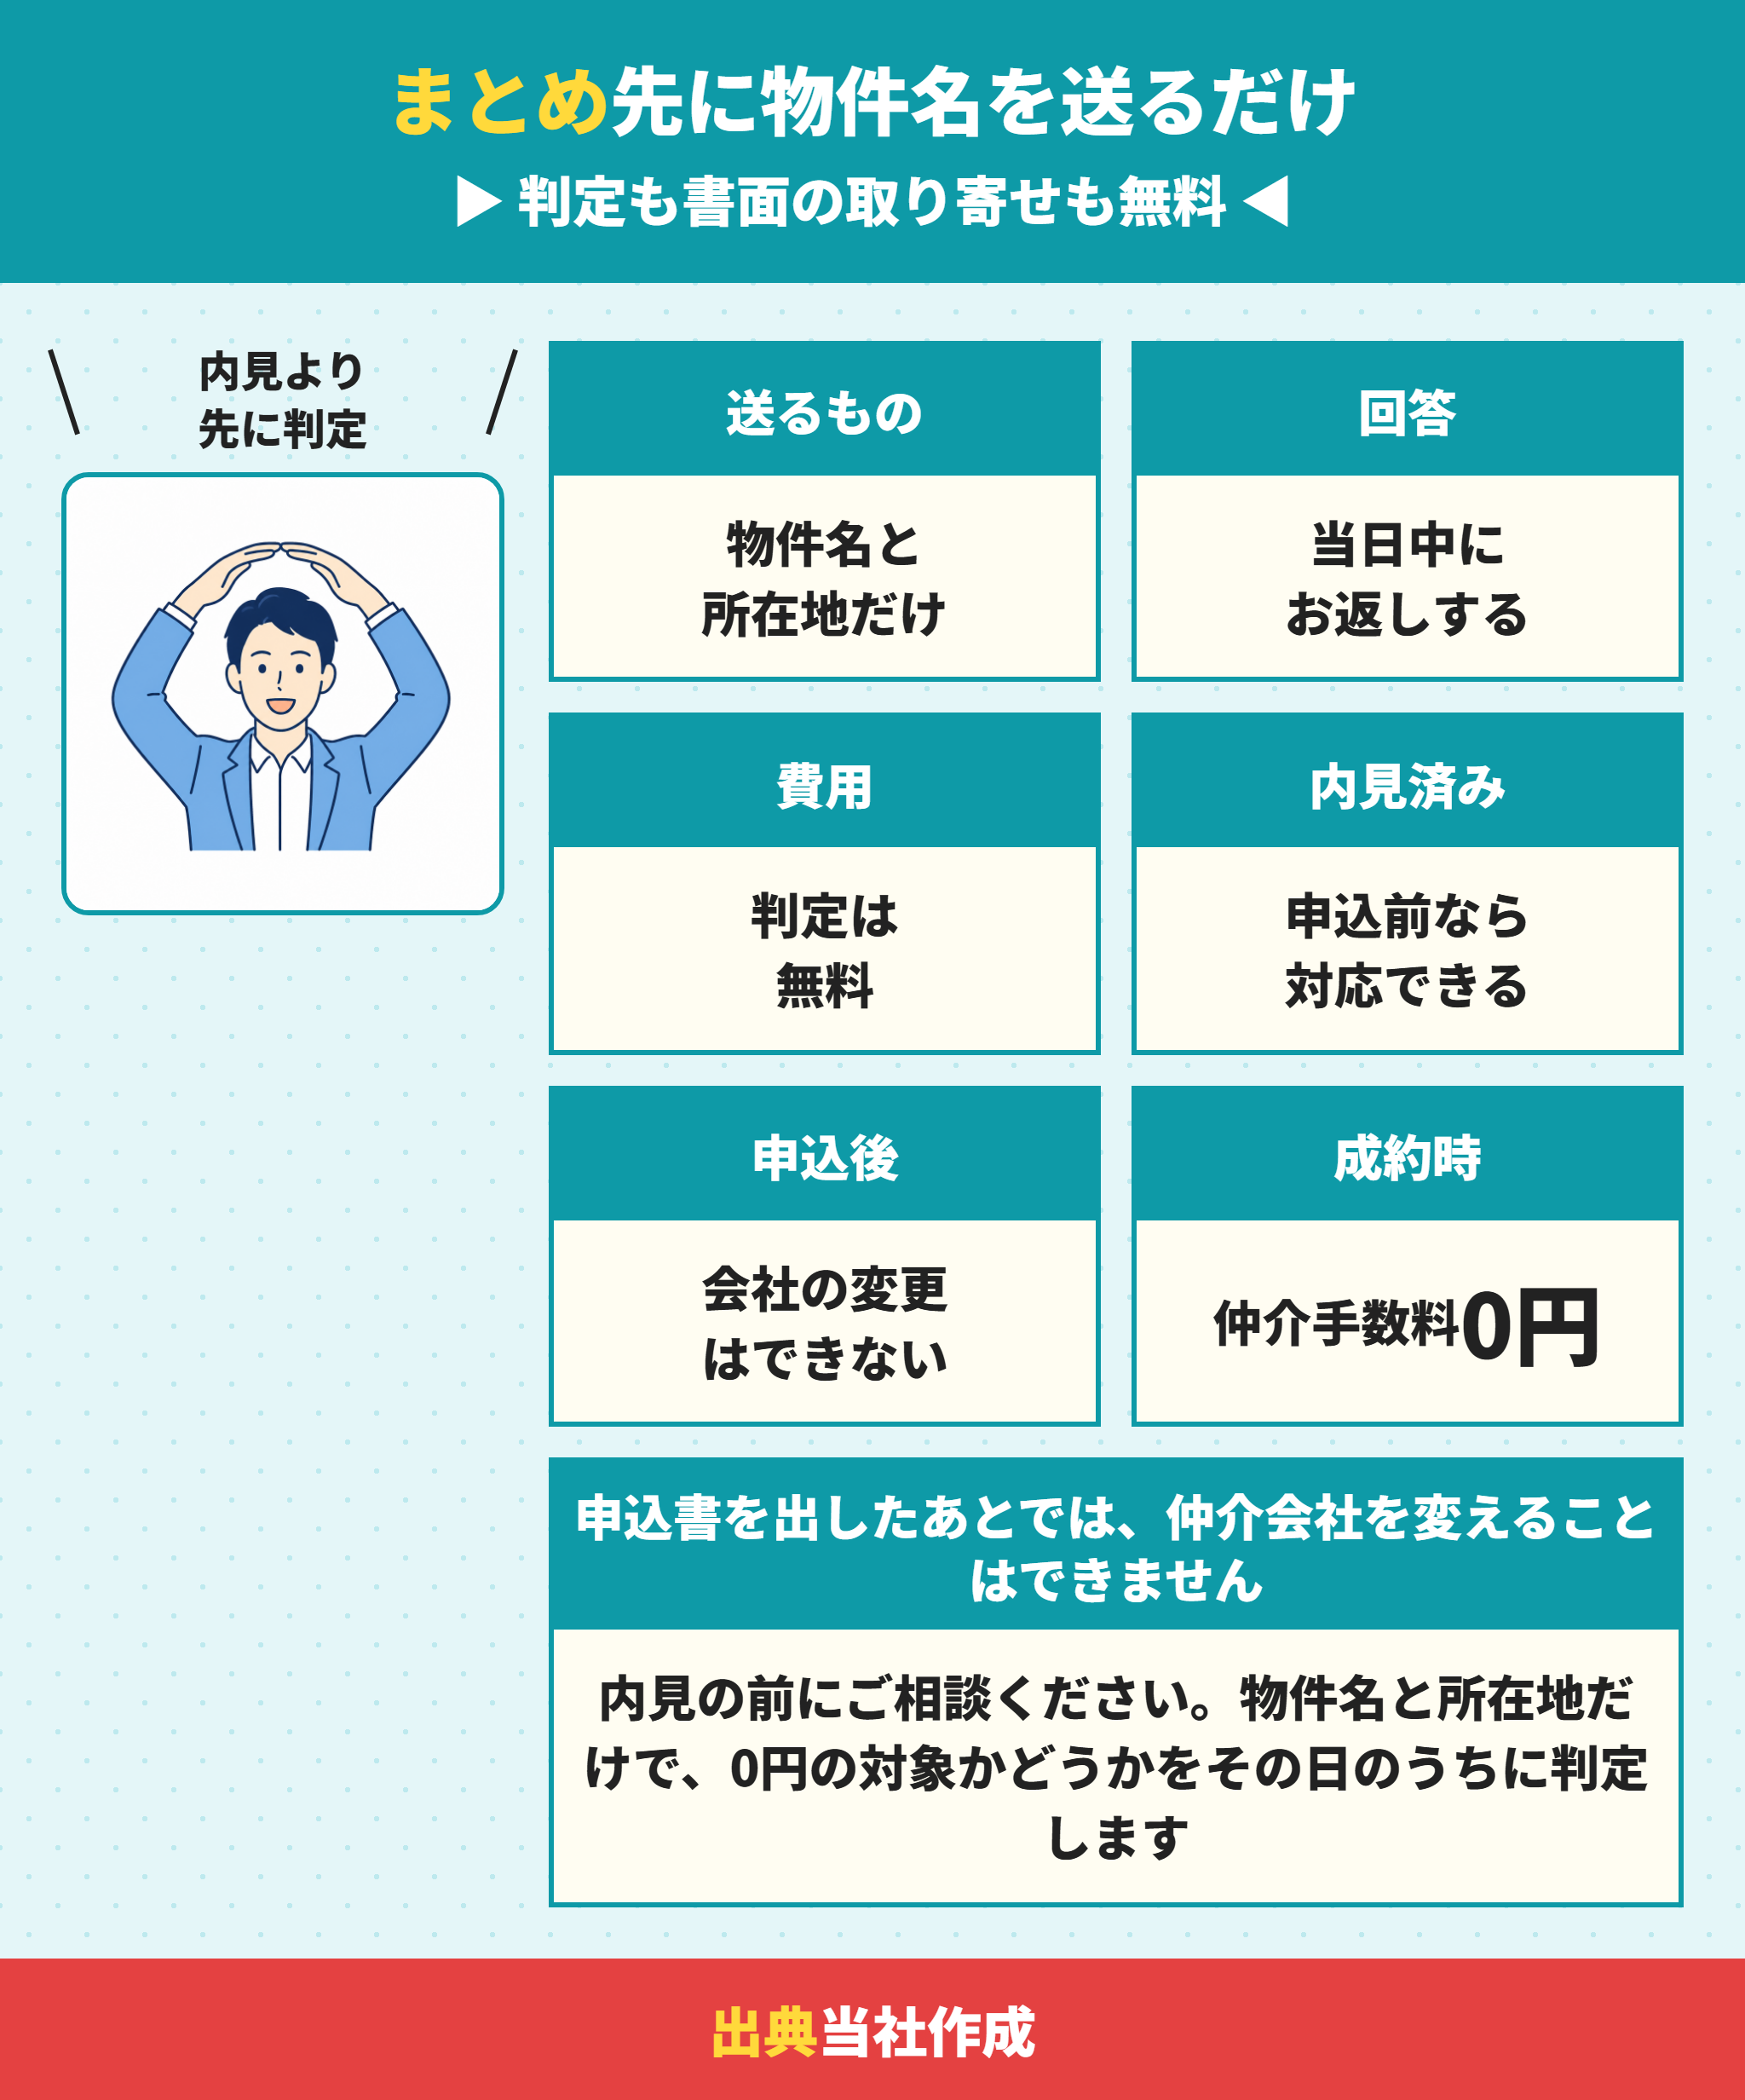
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








