





住宅ローンを50年にすると毎月の返済が下がると聞きました。でも50年も借金が続くのは怖いですし、結局どれくらい損をするのかが分かりません。
50年と聞くと、身構えてしまうのは自然なことです。
先に結論を言います。住宅ローン50年は「50年で返す」ためではなく、35年の返済に余裕を足すために使うと、損は小さく抑えられます。
当社の試算では、3,390万円を借りると50年は35年より毎月22,020円下がり、総返済は459万円増えます。
一方で、浮いた分を使い切ってしまうと、30歳で借りても65歳の時点で1,256万円の借金が残ります。35年で組めば、65歳には返し終わっている金額です。
避け方は、50年で借りて、35年分の返済額を払い続けることです。こうすれば差は上乗せ金利の分だけになり、0.1%の上乗せなら約87万円で済みます。
この記事では、50年を扱う金融機関と上乗せ金利の一覧、フラット50の条件、何歳まで組めるか、残高と金利上昇のリスク、住宅ローン控除への影響までを、公式の条件と当社の計算で整理します。
この記事で分かること
50年を扱う主な金融機関と、35年超の上乗せ金利0.07〜0.30%
フラット50は長期優良住宅等が条件で、申込は44歳未満
3,390万円なら50年で月22,020円下がり総返済は459万円増える
50年を目いっぱい組めるのは、借りる時点でおおむね30歳まで
50年で借りて35年分を返せば、差は上乗せ0.1%で約87万円
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン50年を扱う金融機関と35年超の上乗せ金利
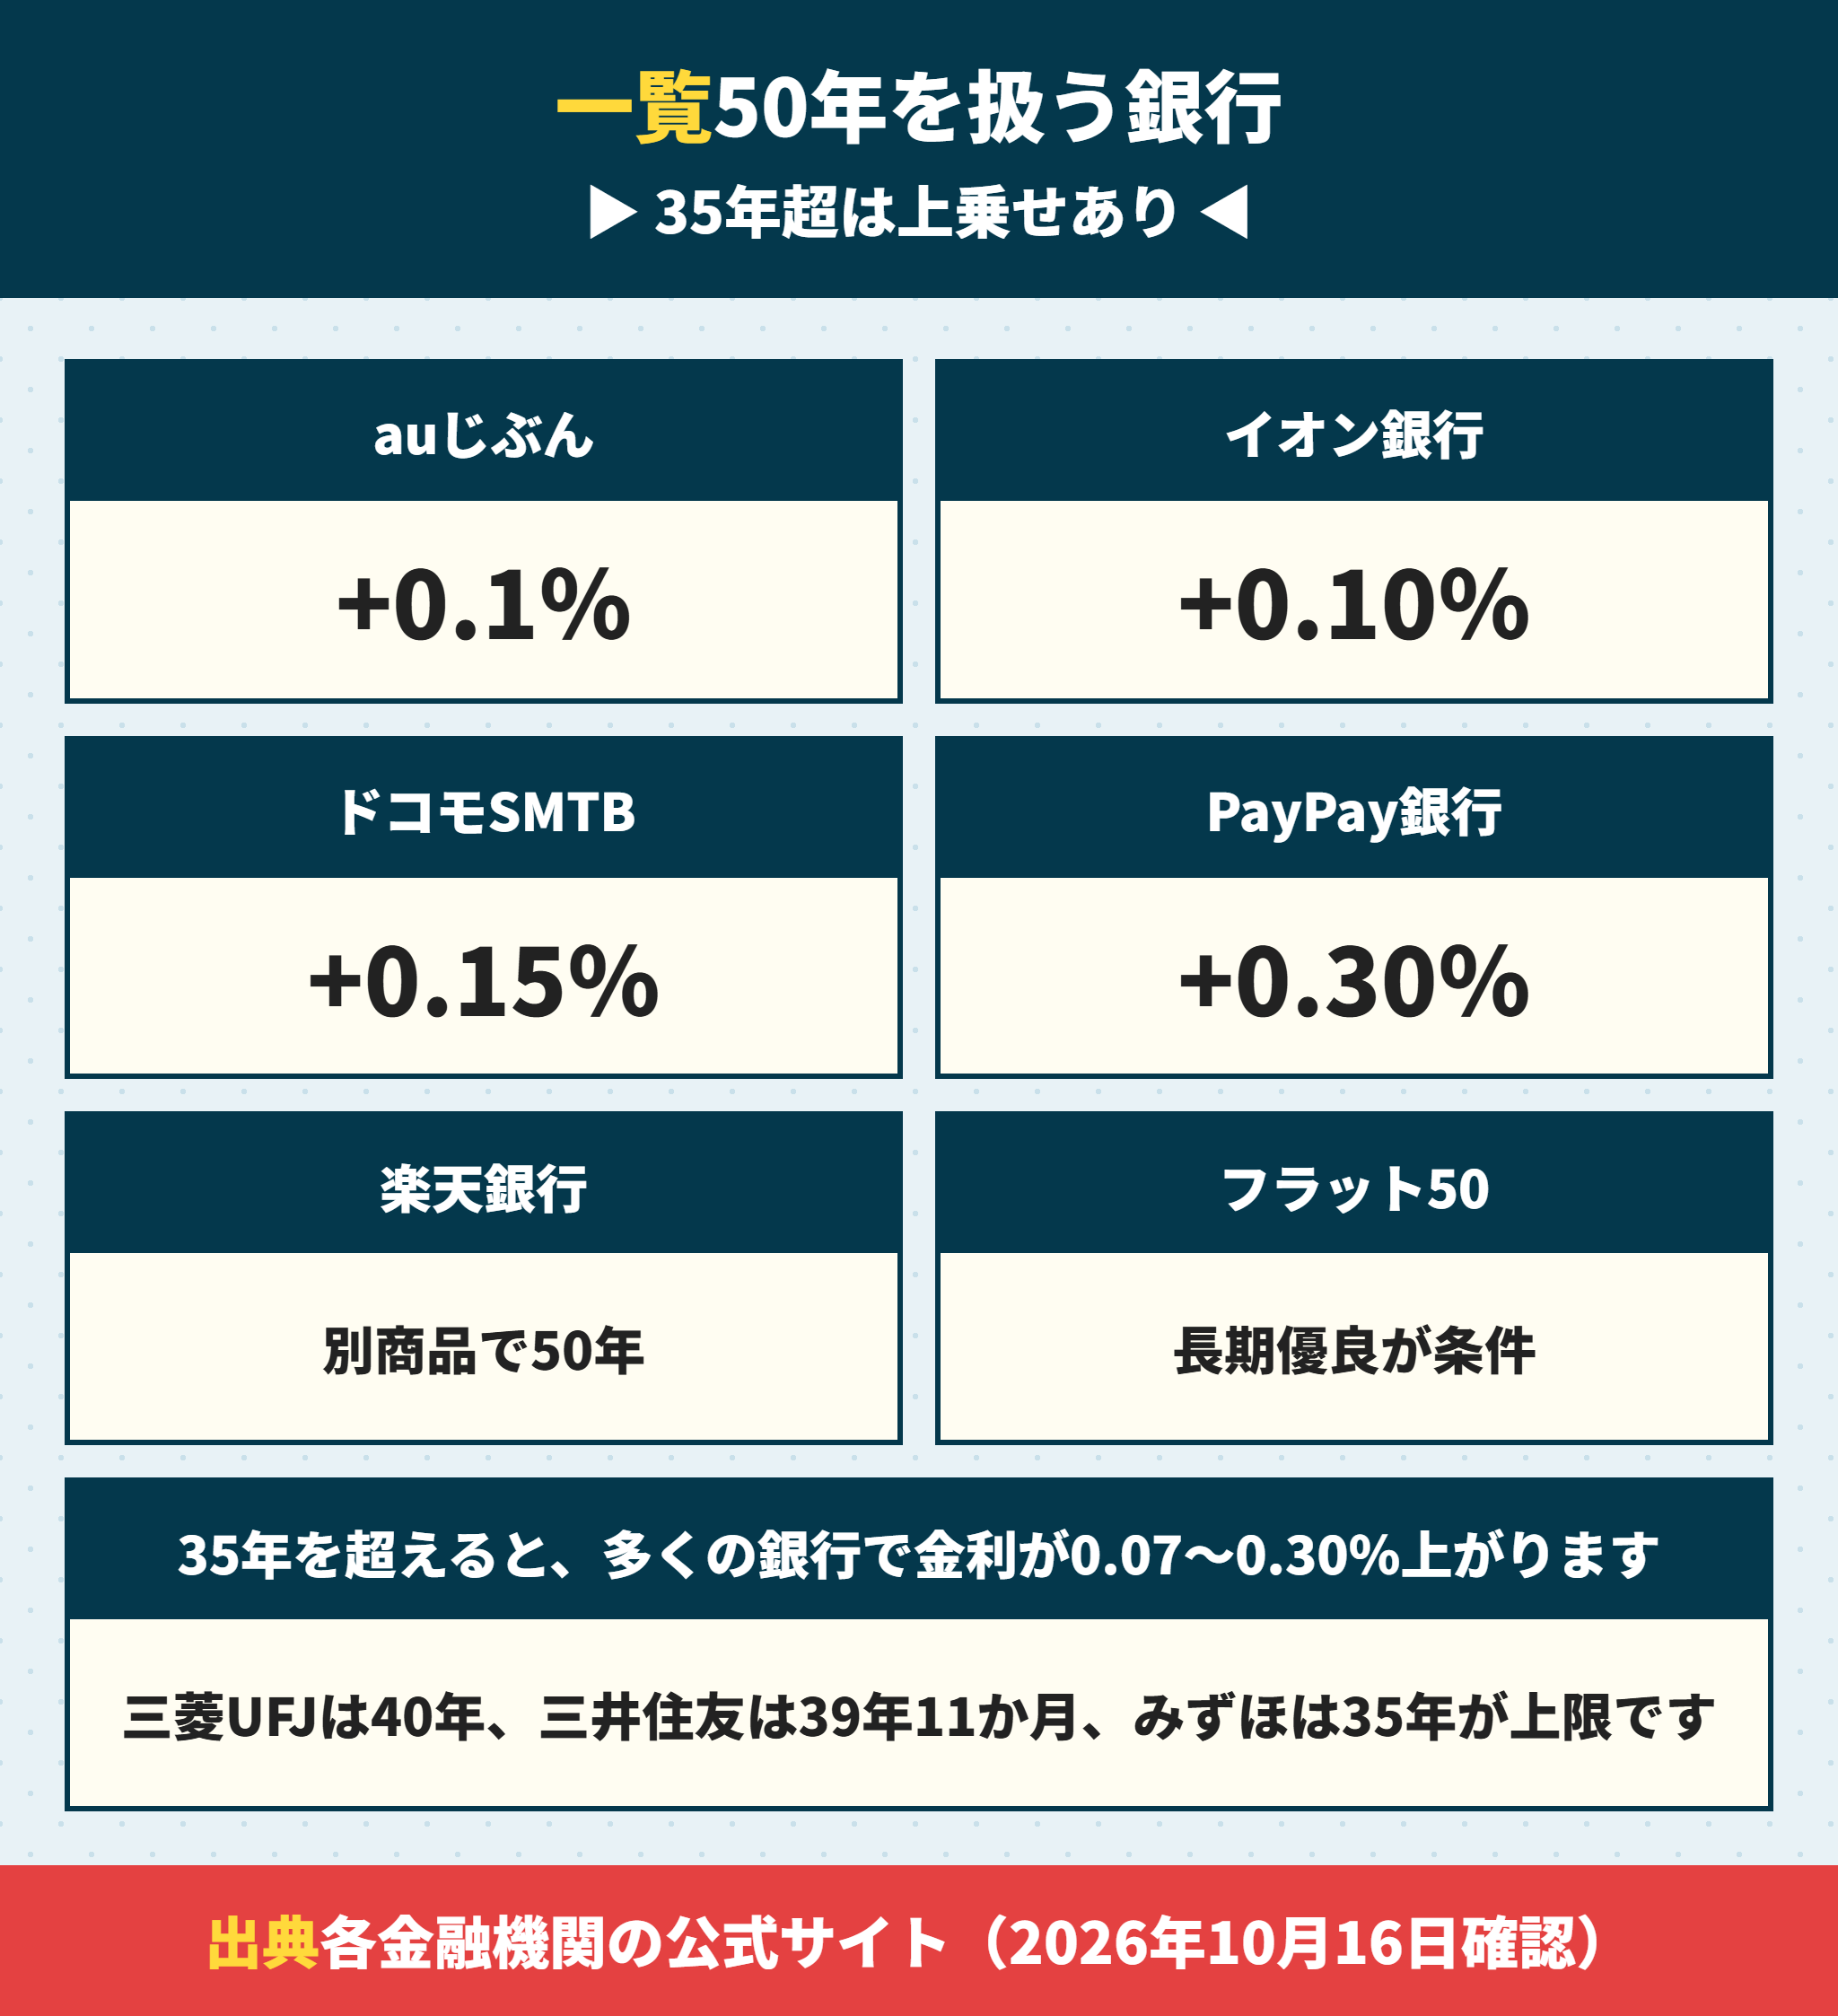
まず、どこで50年が組めるかです。50年を扱う金融機関はネット銀行に多く、35年を超えると金利が上乗せされるのが一般的です。
住宅ローン50年を扱う主な金融機関は7つ
各金融機関の公式サイトで、借入期間と上乗せ金利を確かめました(2026年10月16日時点)。
| 金融機関 | 最長期間 | 35年を超えたときの上乗せ | 年齢の条件 |
|---|---|---|---|
| auじぶん銀行 | 50年 | 年0.1%(35年1か月以上) | 最終返済が満80歳の誕生日まで |
| イオン銀行 | 50年 | 年0.10% | 完済時79歳まで |
| ドコモSMTBネット銀行 | 50年 | 40年まで0.07%・50年まで0.15% | 公式で確認 |
| PayPay銀行 | 50年 | 年0.30% | 完済時80歳未満 |
| 楽天銀行 | 50年 | 50年専用の商品(保証料込みの金利) | 年収100万円以上 |
| 南都銀行 | 50年 | 店頭で確認 | 公式で確認 |
| 近畿ろうきん | 50年 | 保証料が期間で変わる | 最終返済時81歳未満 |
上乗せの幅は、同じ50年でも0.1%から0.30%まで3倍の開きがあります。50年を選ぶなら、金利の低さより先に上乗せ幅を比べるのが近道です。
楽天銀行と近畿ろうきんは50年の仕組みが違う
楽天銀行は、通常の住宅ローンとは別に「50年住宅ローン(無理なく返済プラン)」という商品を用意しています。保証会社の保証が必要で、保証料が金利に含まれます。
近畿ろうきんは金利の上乗せではなく、保証料が借入期間に応じて増える形です。詳しくは楽天銀行の住宅ローンとろうきん住宅ローンの記事で整理しています。
メガバンクは50年を扱っていない
三菱UFJ銀行は最長40年で、40年でも上乗せはありません。三井住友銀行は最長39年11か月で、35年を超えると年0.15%上乗せです。
みずほ銀行は最長35年で、京都銀行と三井住友信託銀行は最長40年でした。関西の地銀では、奈良の南都銀行が最長50年を扱っています。
メガバンクの条件は三菱UFJ銀行・三井住友銀行・みずほ銀行の記事にまとめています。
上乗せ金利は繰上返済で期間を縮めても下がらない
見落としやすいのが、上乗せ金利の扱いです。auじぶん銀行は公式に、繰上返済などで当初の借入期間が短くなっても、引き続き上乗せ後の金利が適用されると書いています。
つまり上乗せは、借りた時点の期間で決まり、あとから外れないと考えておくのが安全です。最初に何年で借りるかは、上乗せがかかる境目(35年や40年)を意識して決めてください。
35年を超えると上乗せ0.07〜0.30%が一般的
PayPay銀行は年0.30%で、auじぶん銀行・イオン銀行の3倍
メガバンクは最長35〜40年で50年はない

上乗せが0.1%と0.3%なら、そんなに変わらない気がします。
 ラクチン君
3,390万円を50年で借りると、0.1%と0.3%で総返済は約209万円違います。小さく見える上乗せも、50年続くと大きな金額になります。
フラット50は長期優良住宅等が条件で申込は44歳未満
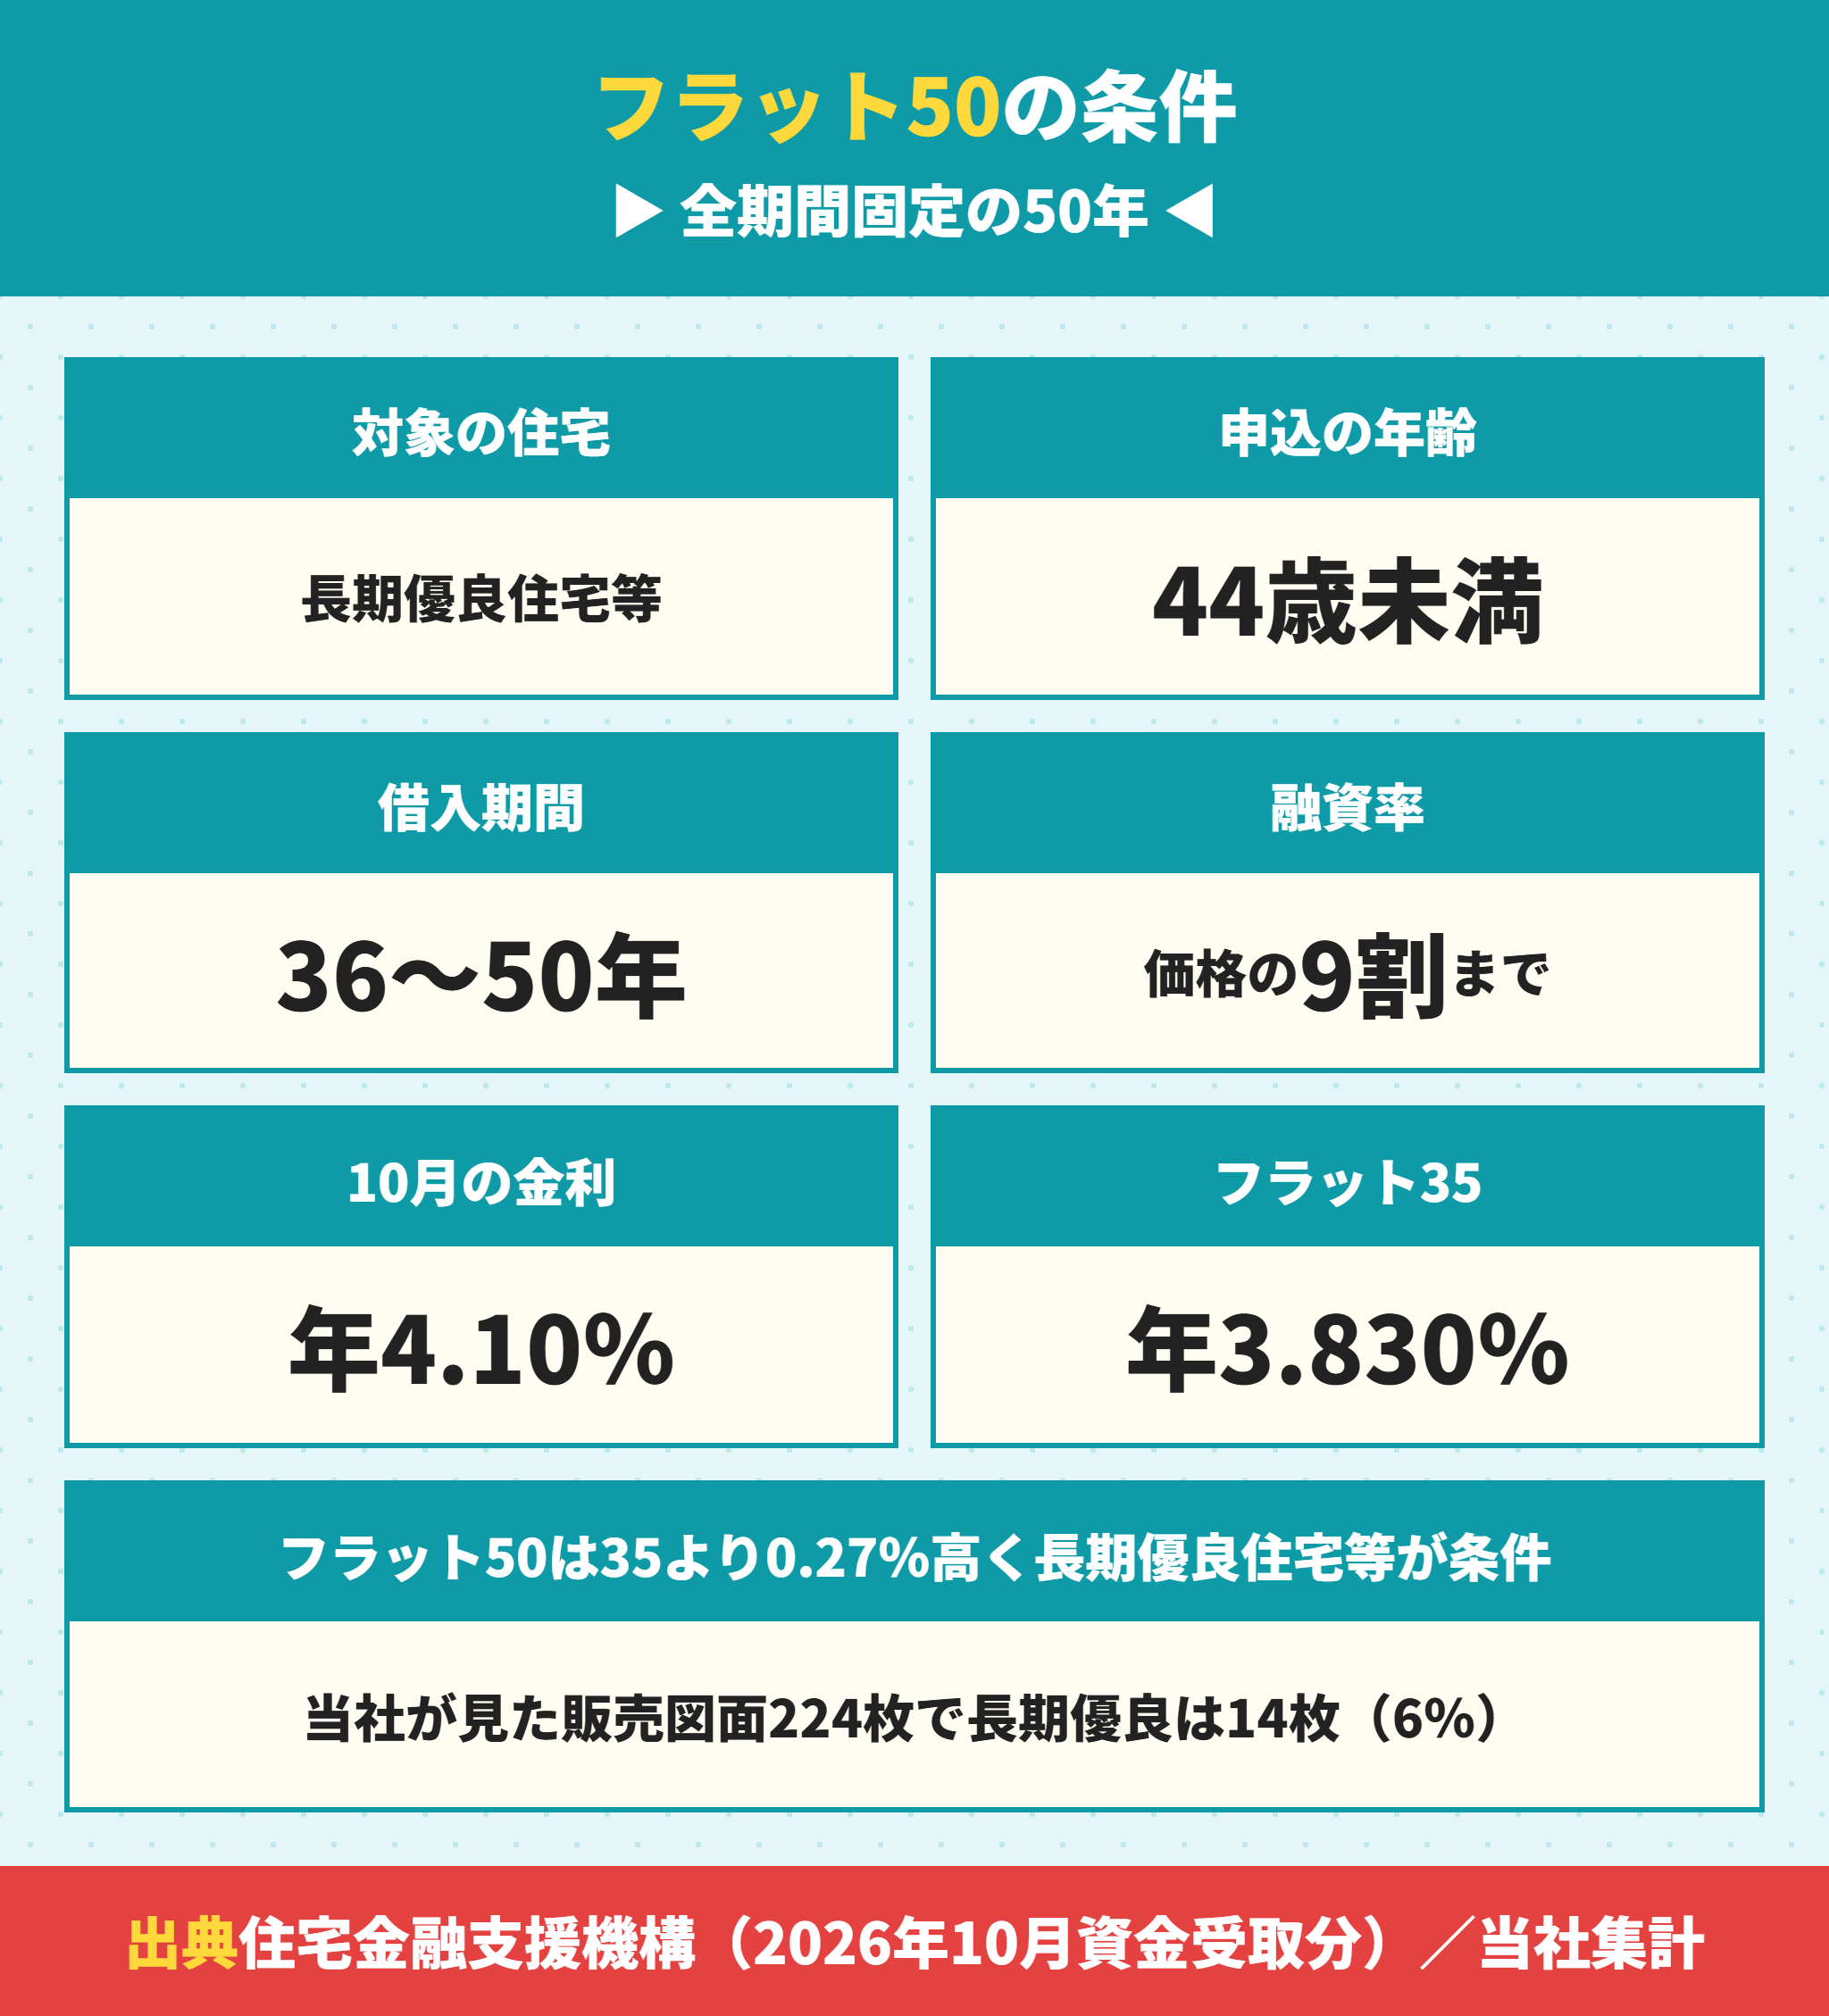
全期間固定で50年を借りたいなら、住宅金融支援機構のフラット50です。使えるのは長期優良住宅等の認定がある場合に限られるので、条件は銀行より厳しくなります。
フラット50の条件は住宅・年齢・期間・融資率の4つ
| 項目 | フラット50の条件 |
|---|---|
| 対象の住宅 | 長期優良住宅、予備認定マンション、管理計画認定マンション |
| 申込時の年齢 | 満44歳未満(親子リレー返済なら44歳以上も可) |
| 借入期間 | 36年以上で「80歳−申込時の年齢」と50年の短い方 |
| 借入額 | 100万円以上1億2,000万円以下で、購入価額の9割以内 |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下 |
融資は購入価額の9割までです。フラット35と組み合わせれば購入価額まで借りられますが、フラット50の部分は9割が上限のままです。
フラット50の金利はフラット35より0.27%高い
2026年10月の最も多い金利は、フラット50が年4.100%、フラット35(21〜35年)が年3.830%でした。どちらも融資率9割以下・新機構団信付きの金利です。
| 3,390万円を借りた場合 | フラット35(35年) | フラット50(50年) |
|---|---|---|
| 金利(2026年10月の最多) | 年3.830% | 年4.100% |
| 毎月の返済 | 146,664円 | 133,008円 |
| 利息の総額 | 2,770万円 | 4,590万円 |
毎月は13,656円下がりますが、利息の総額は約1,820万円増えます。固定金利で50年借りると、金利の差と期間の長さが掛け算で効いてきます。
建売で長期優良住宅は販売図面の6%にしか書かれていない
当社が2026年8月にレインズから取得した関西の新築戸建ての販売図面224枚のうち、長期優良住宅と書かれていたのは14枚(6%)でした。
記載がないからといって認定がないとは限りません。ただ、フラット50を使いたいなら契約前に認定通知書があるかを売主に確かめる必要があります。書類の見方は長期優良住宅の認定通知書の記事で解説しています。
フラット50は長期優良住宅等でなければ使えない
申込は44歳未満、融資は購入価額の9割まで
3,390万円ならフラット35より利息が約1,820万円多い
フラット50にしかないメリットはありますか。
ラクチン君売るときに、買う人へフラット50の残りを引き継げる「金利引継特約」があります。低い金利で借りた時期に売る場合は、買い手にとって魅力になります。
住宅ローン35年・40年・50年の月々と総返済額を3,390万円で比べる
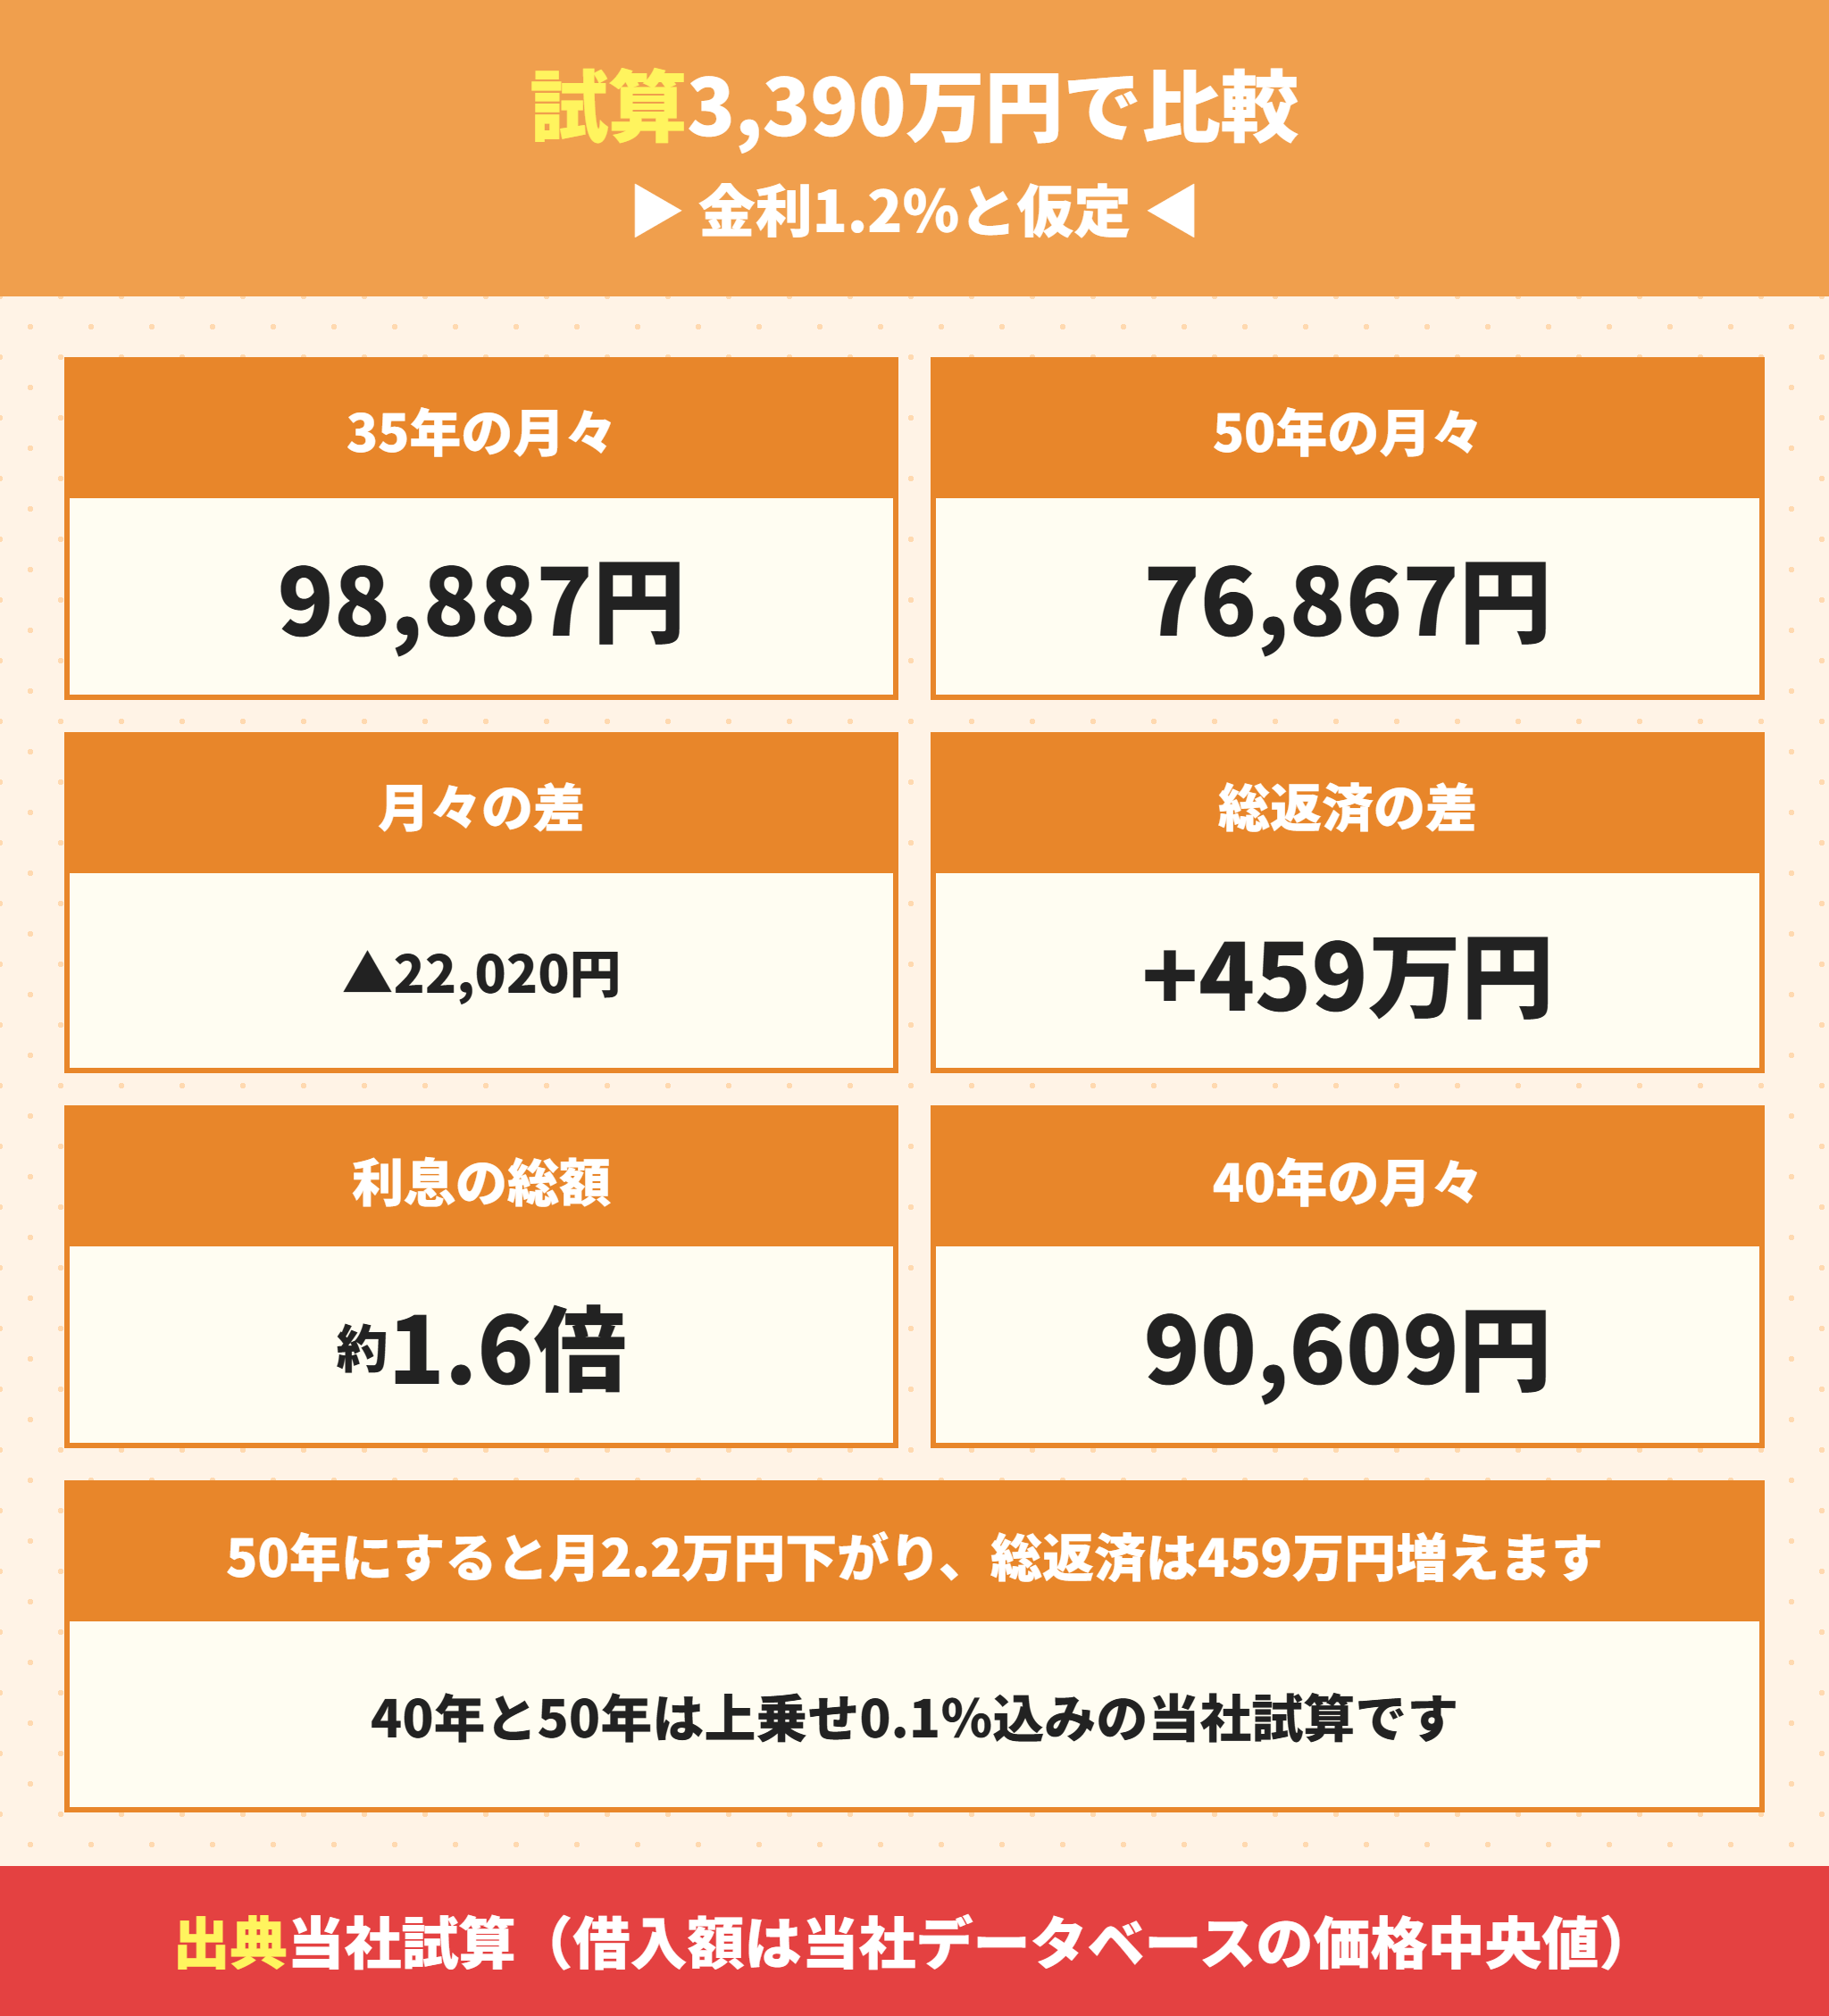
次に、銀行の変動金利で期間を延ばしたときの差を計算します。借入額は、当社の物件データベースで掲載中の新築建売1,353件の価格の中央値3,390万円にしました。
このデータベースは、売主が広告への転載を許可している物件を毎日集めたもので、大半(約95%)が飯田グループ6社(一建設・アーネストワン・飯田産業・アイディホーム・東栄住宅・タクトホーム)の物件です。関西の建売全体ではなく、飯田グループを中心とした価格として読んでください。
50年にすると月22,020円下がり総返済は459万円増える
基準の金利を年1.2%と仮定し、40年と50年には上乗せ0.1%を加えて計算しました。元利均等・ボーナス払いなしの当社試算です。
| 期間 | 金利 | 毎月の返済 | 総返済額 | 35年との差 |
|---|---|---|---|---|
| 35年 | 1.20% | 98,887円 | 4,153万円 | ― |
| 40年 | 1.30% | 90,609円 | 4,349万円 | +196万円 |
| 50年 | 1.30% | 76,867円 | 4,612万円 | +459万円 |
| 50年(上乗せ0.15%) | 1.35% | 77,728円 | 4,664万円 | +511万円 |
| 50年(上乗せ0.30%) | 1.50% | 80,345円 | 4,821万円 | +667万円 |
35年から40年にすると月8,278円、50年にすると月22,020円下がります。期間を延ばすほど、下がる幅に対して増える総額が大きくなるのが分かります。
金利が高いほど50年の利息は膨らむ
変動金利の店頭金利は、短期プライムレートに1%を足した水準で決まるのが一般的です。日本銀行の公表では、短期プライムレートは2024年9月の1.625%から2026年8月には2.375%まで上がっています。
同じ3,390万円で、基準の金利だけを変えて比べました。50年は上乗せ0.1%込みです。
| 基準の金利 | 35年の月々 | 50年の月々 | 総返済の差 | 利息の比 |
|---|---|---|---|---|
| 0.8% | 92,568円 | 70,184円 | +323万円 | 1.65倍 |
| 1.2% | 98,887円 | 76,867円 | +459万円 | 1.60倍 |
| 1.6% | 105,465円 | 83,912円 | +605万円 | 1.58倍 |
| 2.0% | 112,298円 | 91,306円 | +762万円 | 1.57倍 |
| 2.5% | 121,191円 | 101,020円 | +971万円 | 1.57倍 |
利息の総額は、どの金利でも50年にすると35年の約1.6倍になります。金利が2.0%まで上がった世界では、差は762万円に広がります。
関西の府県別に見た50年の月々
府県ごとの価格の中央値を全額借りた場合の、毎月の返済です(35年1.2%・50年1.3%)。
| 府県 | 価格の中央値 | 35年の月々 | 50年の月々 | 月々の差 |
|---|---|---|---|---|
| 大阪府 | 3,590万円 | 104,721円 | 81,402円 | 23,319円 |
| 京都府 | 3,480万円 | 101,512円 | 78,908円 | 22,604円 |
| 奈良県 | 3,390万円 | 98,887円 | 76,867円 | 22,020円 |
| 兵庫県 | 3,190万円 | 93,053円 | 72,332円 | 20,721円 |
| 滋賀県 | 3,180万円 | 92,761円 | 72,106円 | 20,656円 |
どの府県でも、50年にすると月2万円あまり下がります。35年の早見表は住宅ローン返済額早見表にまとめています。
毎月は確かに楽になります。ただ、その2万円をどう使うかで結果が大きく変わるので、次の章からは年齢と残高の減り方を見ていきます。
住宅ローン50年は何歳まで組めるか完済時年齢から逆算する
50年は、誰でも選べるわけではありません。借入期間の上限は、完済時の年齢で決まるからです。
金融機関の98.4%が完済時年齢を審査している
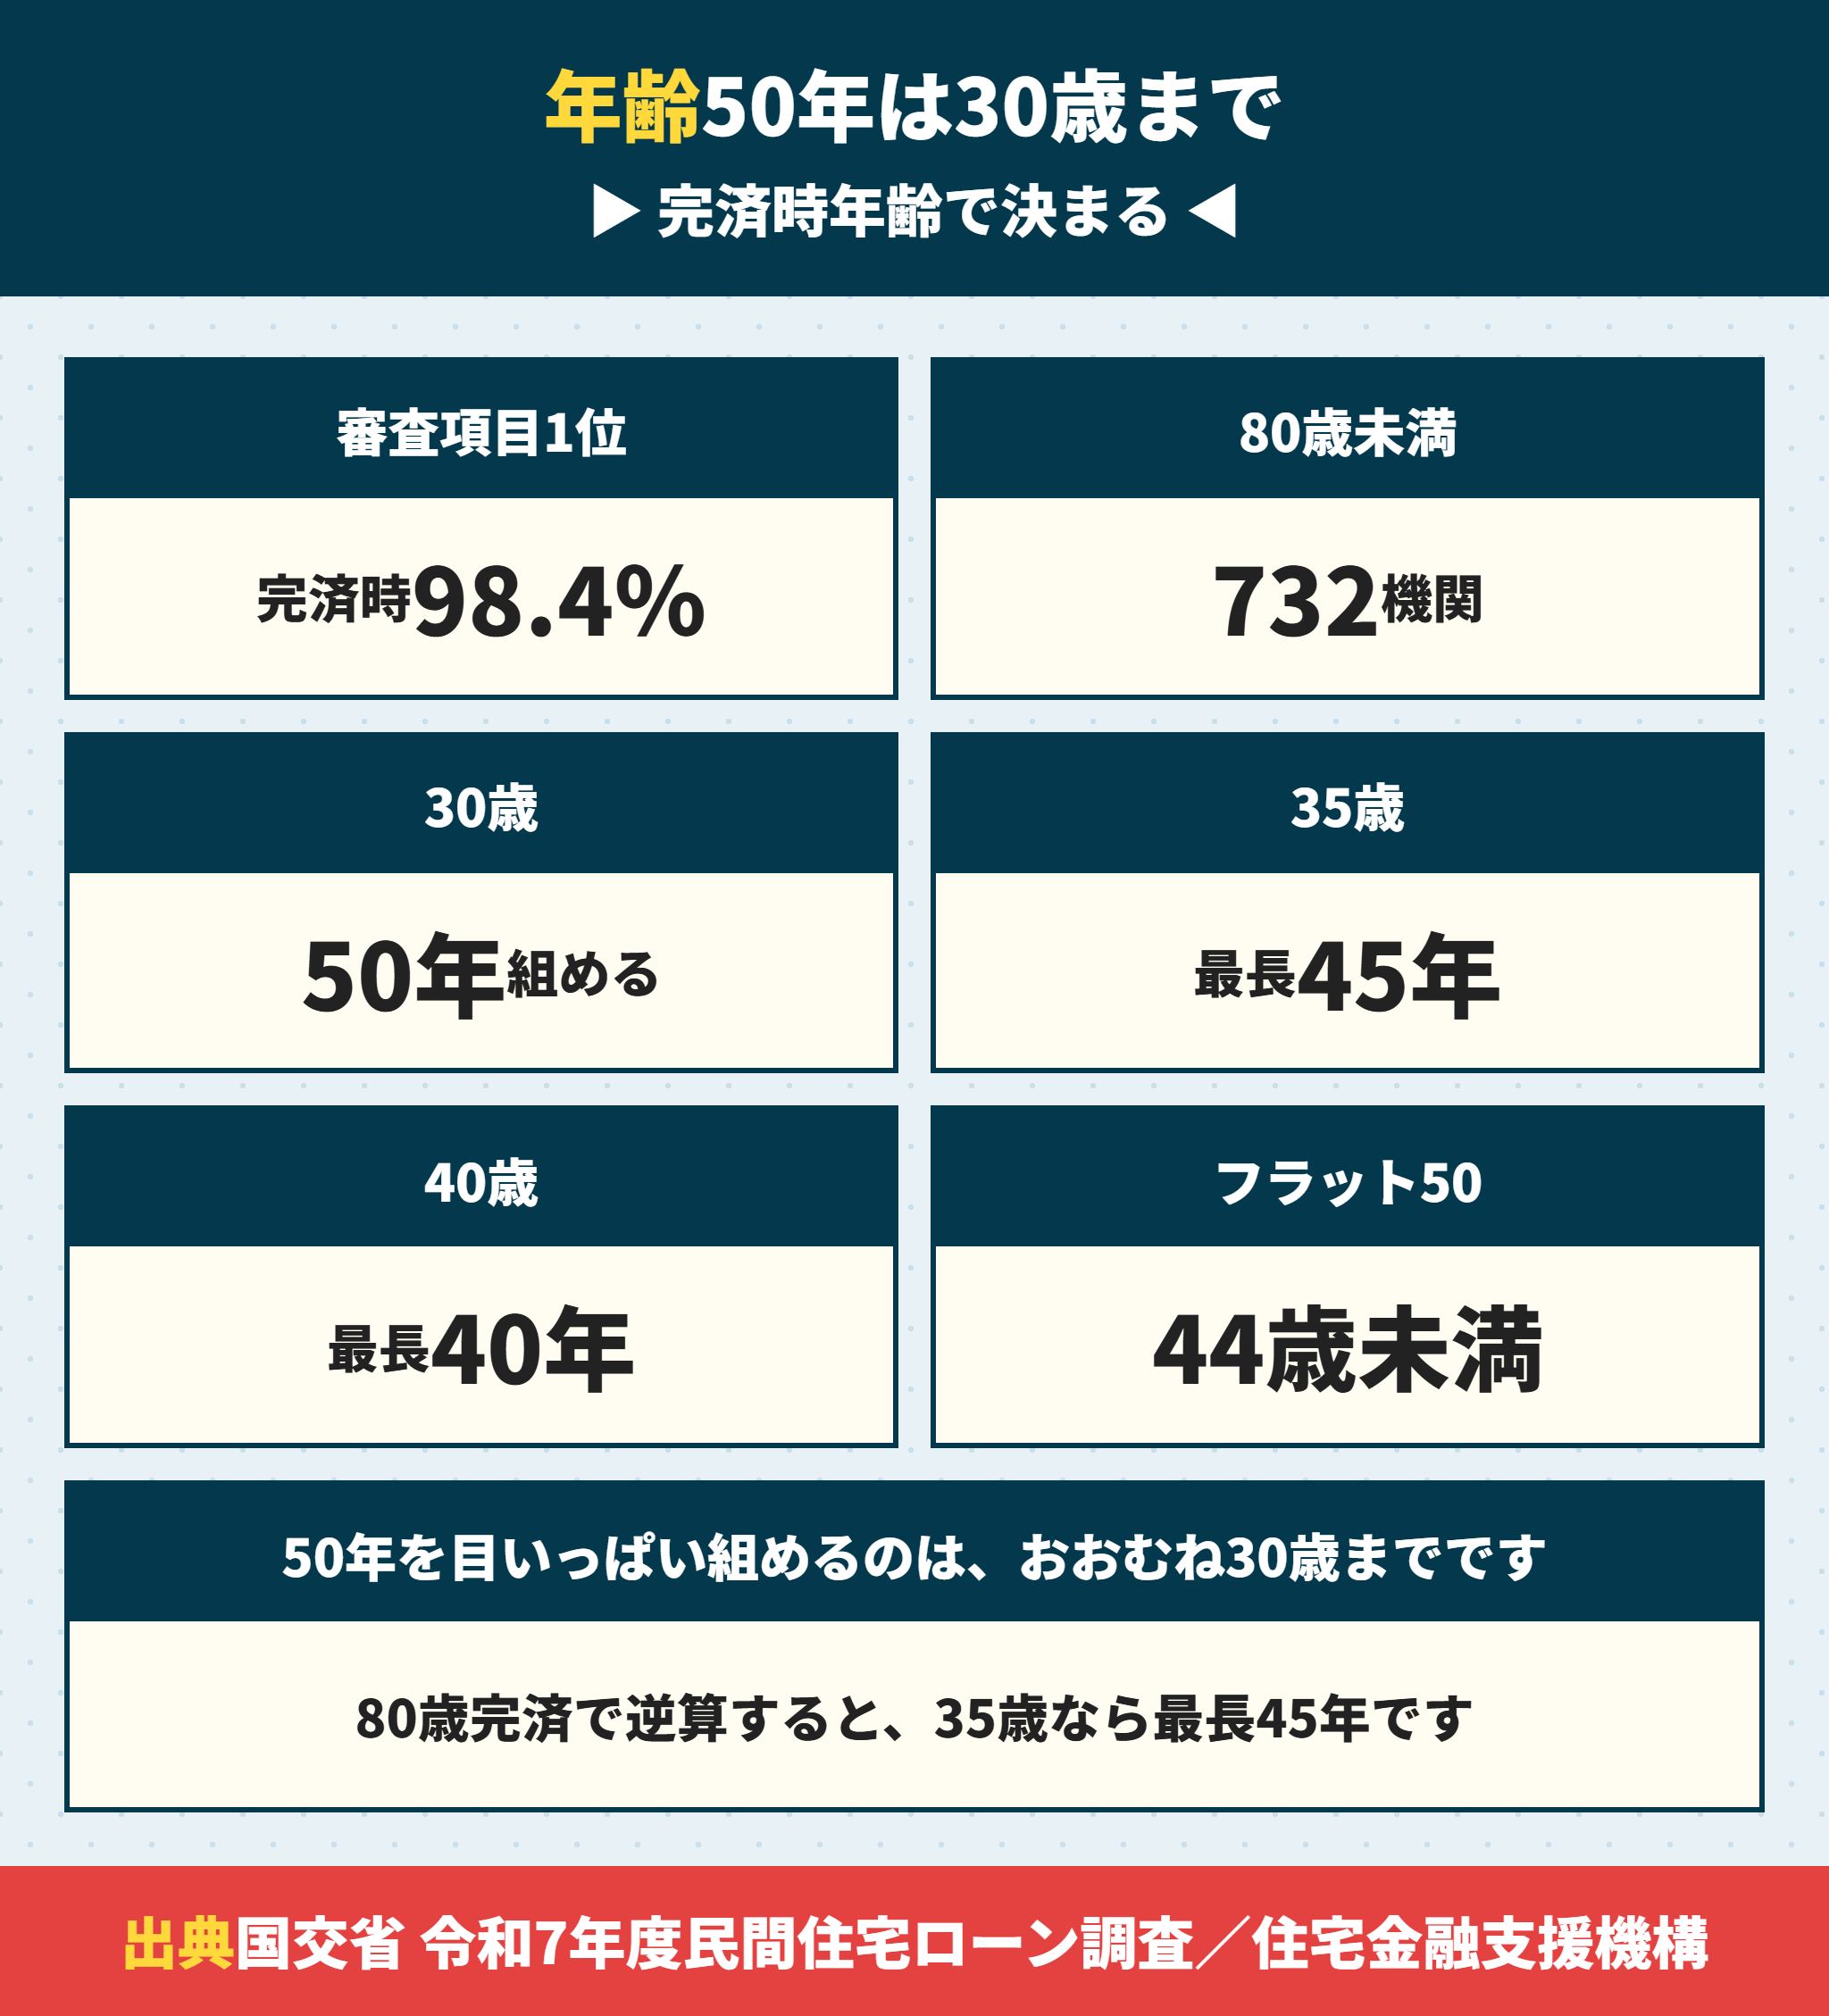
国土交通省の令和7年度「民間住宅ローンの実態に関する調査」では、回答した994機関のうち978機関(98.4%)が完済時年齢を審査項目にしていました。審査項目の1位です。
基準は「80歳未満」が732機関で最も多く、次が「85歳未満」の97機関でした。50年を組むには、借りる時点の年齢がかなり若い必要があります。
50年を目いっぱい組めるのはおおむね30歳まで
完済時の年齢の決め方ごとに、借りる年齢と最長の期間を計算しました。
| 借りる年齢 | 完済80歳未満 | 80歳まで(フラット50の計算) | 81歳未満 |
|---|---|---|---|
| 29歳 | 50年 | 50年 | 50年 |
| 30歳 | 49年 | 50年 | 50年 |
| 33歳 | 46年 | 47年 | 47年 |
| 35歳 | 44年 | 45年 | 45年 |
| 38歳 | 41年 | 42年 | 42年 |
| 40歳 | 39年 | 40年 | 40年 |
| 43歳 | 36年 | 37年 | 37年(フラット50の最後の年齢) |
80歳を上限とする金融機関なら、50年を選べるのは借りる時点でおおむね30歳までです。35歳なら最長45年、40歳なら最長40年になります。
実際には誕生日や月単位の扱いで1年ずれることがあるので、申し込む金融機関の条件で確かめてください。年齢と期間の関係は住宅ローンは何歳まで組めるかでも詳しく解説しています。
団信の保障も80歳前後で終わる
フラット50の新機構団信は、保障が満80歳の誕生日の月の末日までです。銀行の団信も、完済時の年齢の上限に合わせて保障期間が決まります。
50年を組めば、70代でも住宅ローンと団信が続くことになります。年金だけで払い続けられるかどうかも、借りる前に考えておく必要があります。
夫婦で収入を合算すると年齢の高い方で期間が決まる
フラット50では、年収の50%を超えて収入を合算する人がいる場合、申込本人と合算者のうち年齢の高い方を基準に期間を計算します。
たとえば夫30歳・妻34歳で妻の収入を半分以上合算するなら、最長の期間は34歳を基準に46年になります。銀行のペアローンや連帯債務でも、年齢の扱いは金融機関ごとに違うので、2人で借りるときは両方の年齢で確かめてください。
完済時年齢を審査する機関は98.4%で1位
80歳上限なら50年はおおむね30歳まで
35歳なら最長45年、40歳なら最長40年
住宅ローン50年のデメリットは残高の減り方と金利上昇への弱さ
50年の本当のデメリットは、総返済額よりも残高がなかなか減らないことです。
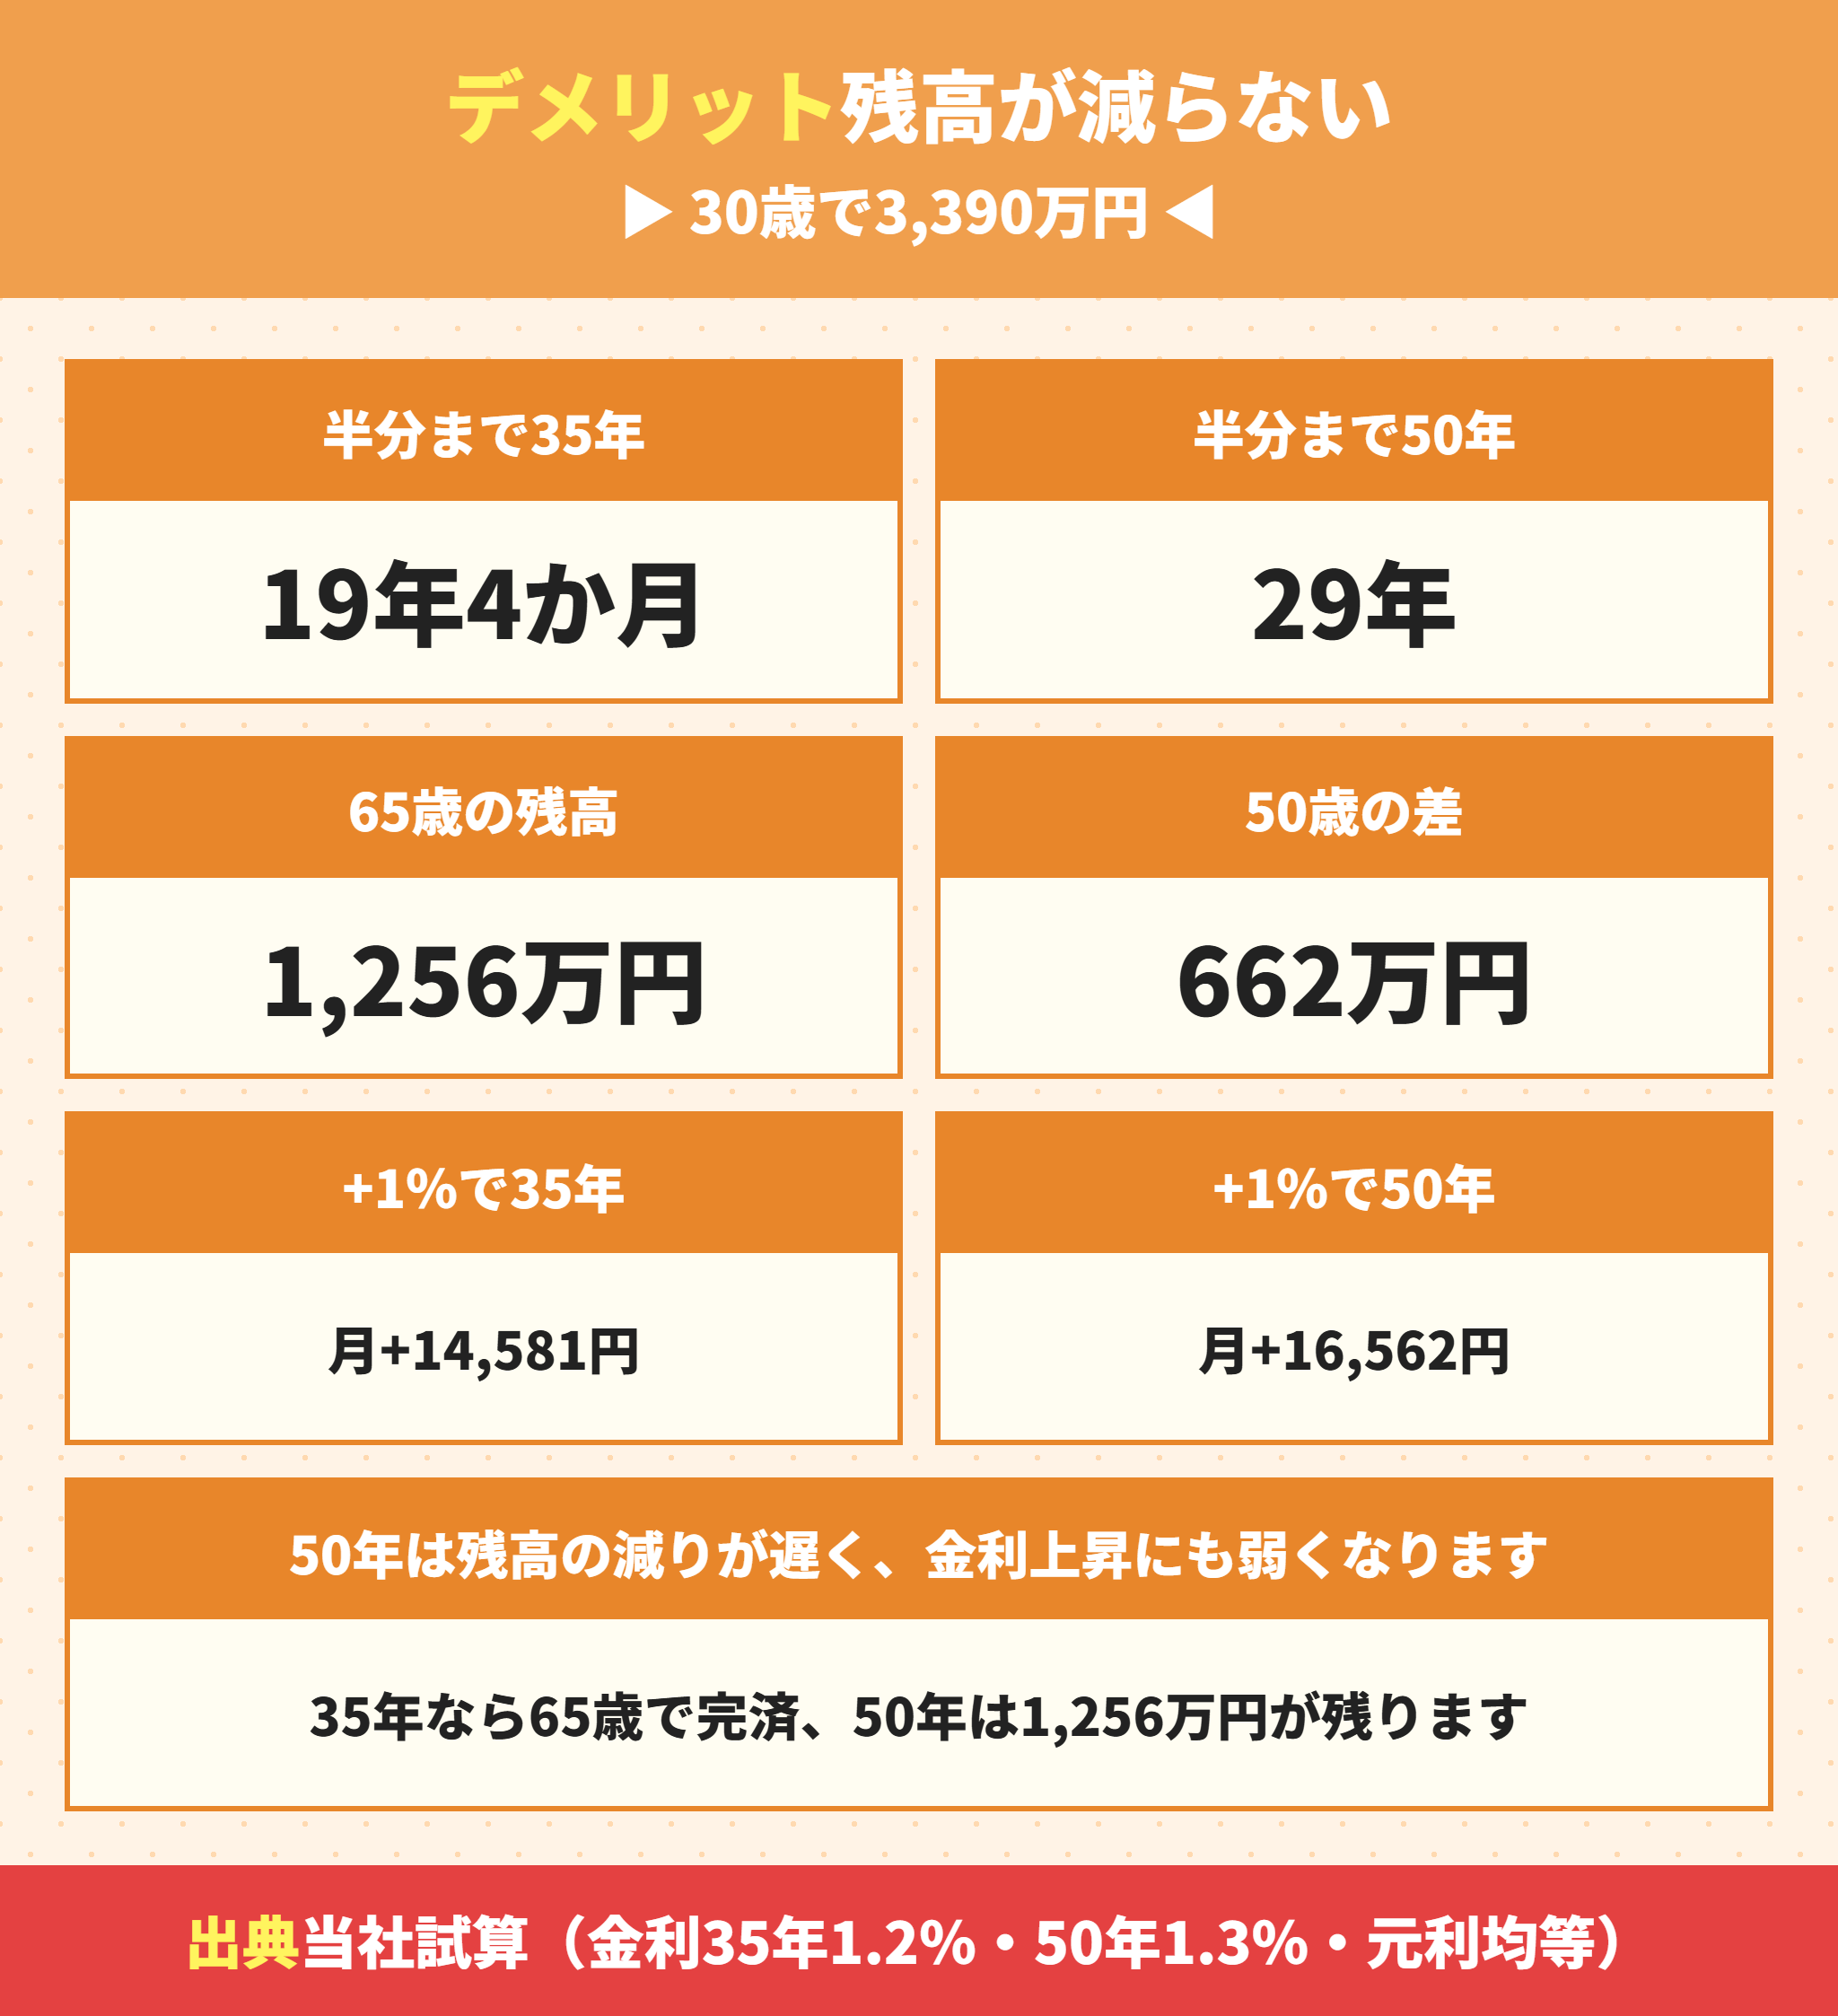
残高が半分になるのは35年なら19年4か月で50年なら29年
30歳で3,390万円を借りた場合の、年齢ごとの残高を計算しました(35年は1.2%、50年は1.3%)。
| 年齢 | 35年の残高 | 50年の残高 | 差 |
|---|---|---|---|
| 40歳(10年後) | 2,562万円 | 2,876万円 | 314万円 |
| 50歳(20年後) | 1,628万円 | 2,290万円 | 662万円 |
| 60歳(30年後) | 576万円 | 1,624万円 | 1,048万円 |
| 65歳(35年後) | 0円 | 1,256万円 | 1,256万円 |
| 70歳(40年後) | 0円 | 865万円 | 865万円 |
35年なら残高が半分になるのは19年4か月目ですが、50年では29年目、59歳になってからです。定年の65歳でも1,256万円が残り、退職金で返すか、年金で払い続けることになります。
金利が1%上がると50年の方が返済が多く増える
6年目に金利が1%上がり、その時点の残高で返済額を計算し直した場合の当社試算です。5年ルールや125%ルールは考えていません。
| 35年 | 50年 | |
|---|---|---|
| 当初の毎月の返済 | 98,887円 | 76,867円 |
| 5年後の残高 | 2,988万円 | 3,141万円 |
| +1%後の毎月の返済 | 113,468円(+14,581円) | 93,429円(+16,562円) |
| +2%後の毎月の返済 | 129,236円(+30,349円) | 111,748円(+34,881円) |
50年は残高が多く残っている分、同じ1%の上昇でも返済の増え方が大きくなります。金利が上がったときの仕組みは住宅ローン金利が上がるとどうなるかで解説しています。
建物は50年のあいだに大きな修繕が何度も来る
50年は、建売の建物にとっても長い期間です。外壁や屋根の塗り替え、給湯器や水まわりの交換は、ローンを返している途中で何度も来ます。
ローンの返済と修繕費が重なる時期を10年ごとに見積もっておくと安心です。目安は建売のメンテナンス費用と建売住宅の寿命にまとめています。
売るときに残高が売値を上回りやすい
残高が減りにくいと、住み替えのときに困ります。家を売るには、売った代金で住宅ローンを全額返して抵当権を外す必要があるからです。
売値より残高が多い状態を「オーバーローン」と呼びます。差額を貯金で埋められないと、売りたくても売れません。転勤や家族の事情で10年以内に住み替える可能性があるなら、期間を延ばしすぎないことが大切です。
30歳で借りても65歳で1,256万円が残る
金利+1%で50年は月16,562円増える(35年は14,581円)
ローンの途中で大きな修繕が何度も来る
 ラクチン君
残高の表は、浮いた分を使い切った場合の数字です。差額を繰上返済に回せば、残高の減り方は35年とほぼ同じになります。その方法は2つ先の章で計算します。
住宅ローン50年のメリットは毎月の余裕と延滞しにくさ
もちろん、50年にもはっきりした良さがあります。毎月の返済が下がることは、そのまま家計の安全につながるからです。
月2.2万円の差は年間26.4万円の余裕になる
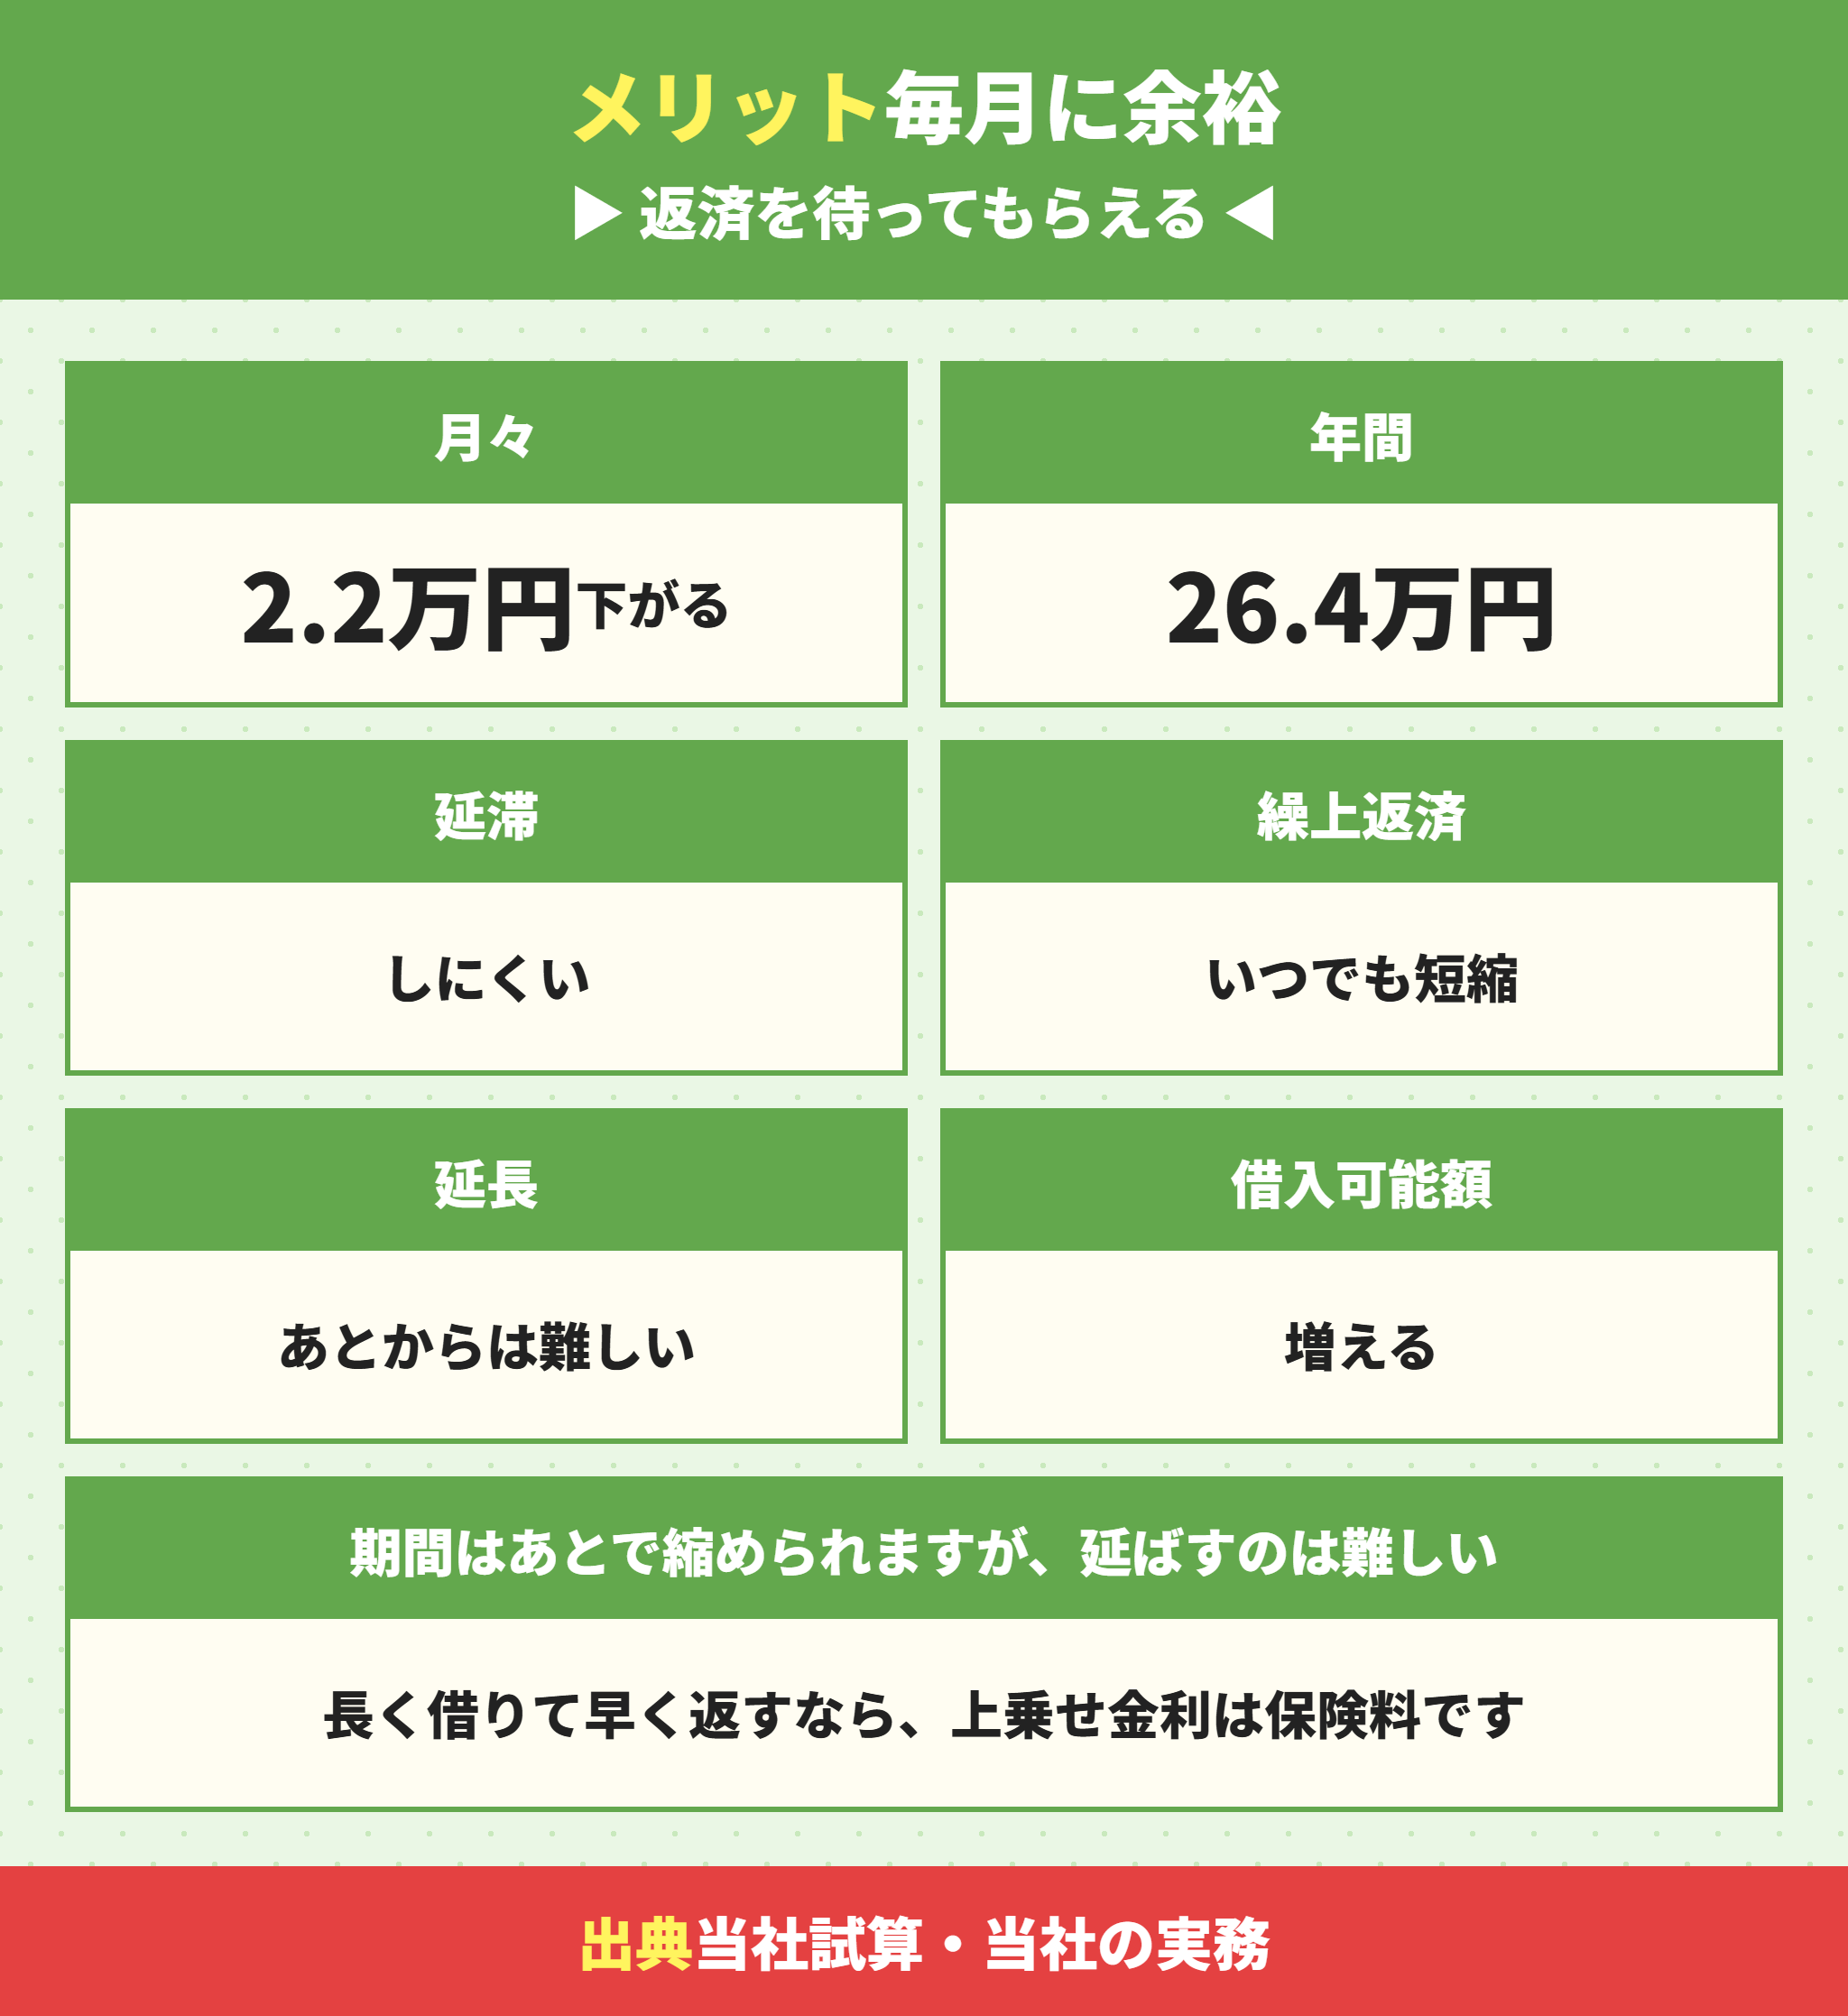
3,390万円の例では、50年にすると毎月22,020円、年間で26.4万円返済が下がります。子どもの教育費が重なる時期や、収入が一時的に減った時期にも、返済を続けやすくなります。
住宅ローンは、延滞が続くと家を手放すことにつながります。毎月の返済を低くしておくことは、延滞の危険を下げることでもあります。
期間はあとから縮められるが延ばすのは難しい
繰上返済をすれば、借入期間はいつでも短くできます。ネット銀行では、インターネットからの一部繰上返済を無料にしているところが多くあります。
反対に、あとから期間を延ばすのは、金融機関との条件変更になり、審査があるので必ず認められるとは限りません。はじめに長く借りておくことは、困ったときの選択肢を残しておくことでもあります。
借りられる額が増えるのはメリットにも落とし穴にもなる
フラット50とフラット35を同じ返済負担率35%で比べると、年収500万円なら借りられる上限は3,371万円から3,717万円に増えます(当社試算)。
ただし予算を上げるために50年を使うと、月々の余裕がなくなり、残高が減らない借金だけが大きくなります。借りられる額と返せる額の差は住宅ローンの年収目安で確かめてください。
住宅ローン50年が向いている人と向いていない人
ここまでのシミュレーションをもとに、50年が合う人と合わない人を整理しました。
| 50年が向いている人 | 50年が向いていない人 |
|---|---|
| 30歳前後で、完済が80歳までに収まる | 40歳以上で、50年を選べない |
| 差額を繰上返済か貯金に回せる | 浮いた分を生活費に使ってしまいそう |
| 上乗せ0.1%前後の金融機関を使える | 上乗せ0.30%の商品しか選べない |
| 子どもの教育費が重なる時期に備えたい | 予算を上げるために期間を延ばしたい |
| 住み続ける予定で、売る予定がない | 10年以内に住み替える予定がある |
右の列に当てはまる人は、40年や35年で組んだほうが結果的に負担が軽くなります。迷ったら、35年の返済額を払えるかどうかを基準にしてください。
50年にすると月22,020円・年間26.4万円返済が下がる
期間は繰上返済でいつでも縮められる
予算を上げるために使うと余裕がなくなる
50年にして浮いたお金は、どうするのがいいですか。
ラクチン君いちばん確実なのは、次の章で紹介する「差額を繰上返済に回す」方法です。貯金として手元に置いておき、困ったときだけ使うのも1つの考え方です。
住宅ローン50年は長く借りて35年分を返すと損が小さい
ここまでの計算から、おすすめの使い方が見えてきます。50年で借りて、毎月は35年の返済額を払い続けることです。
差額を繰上返済すれば35年9か月で完済できる
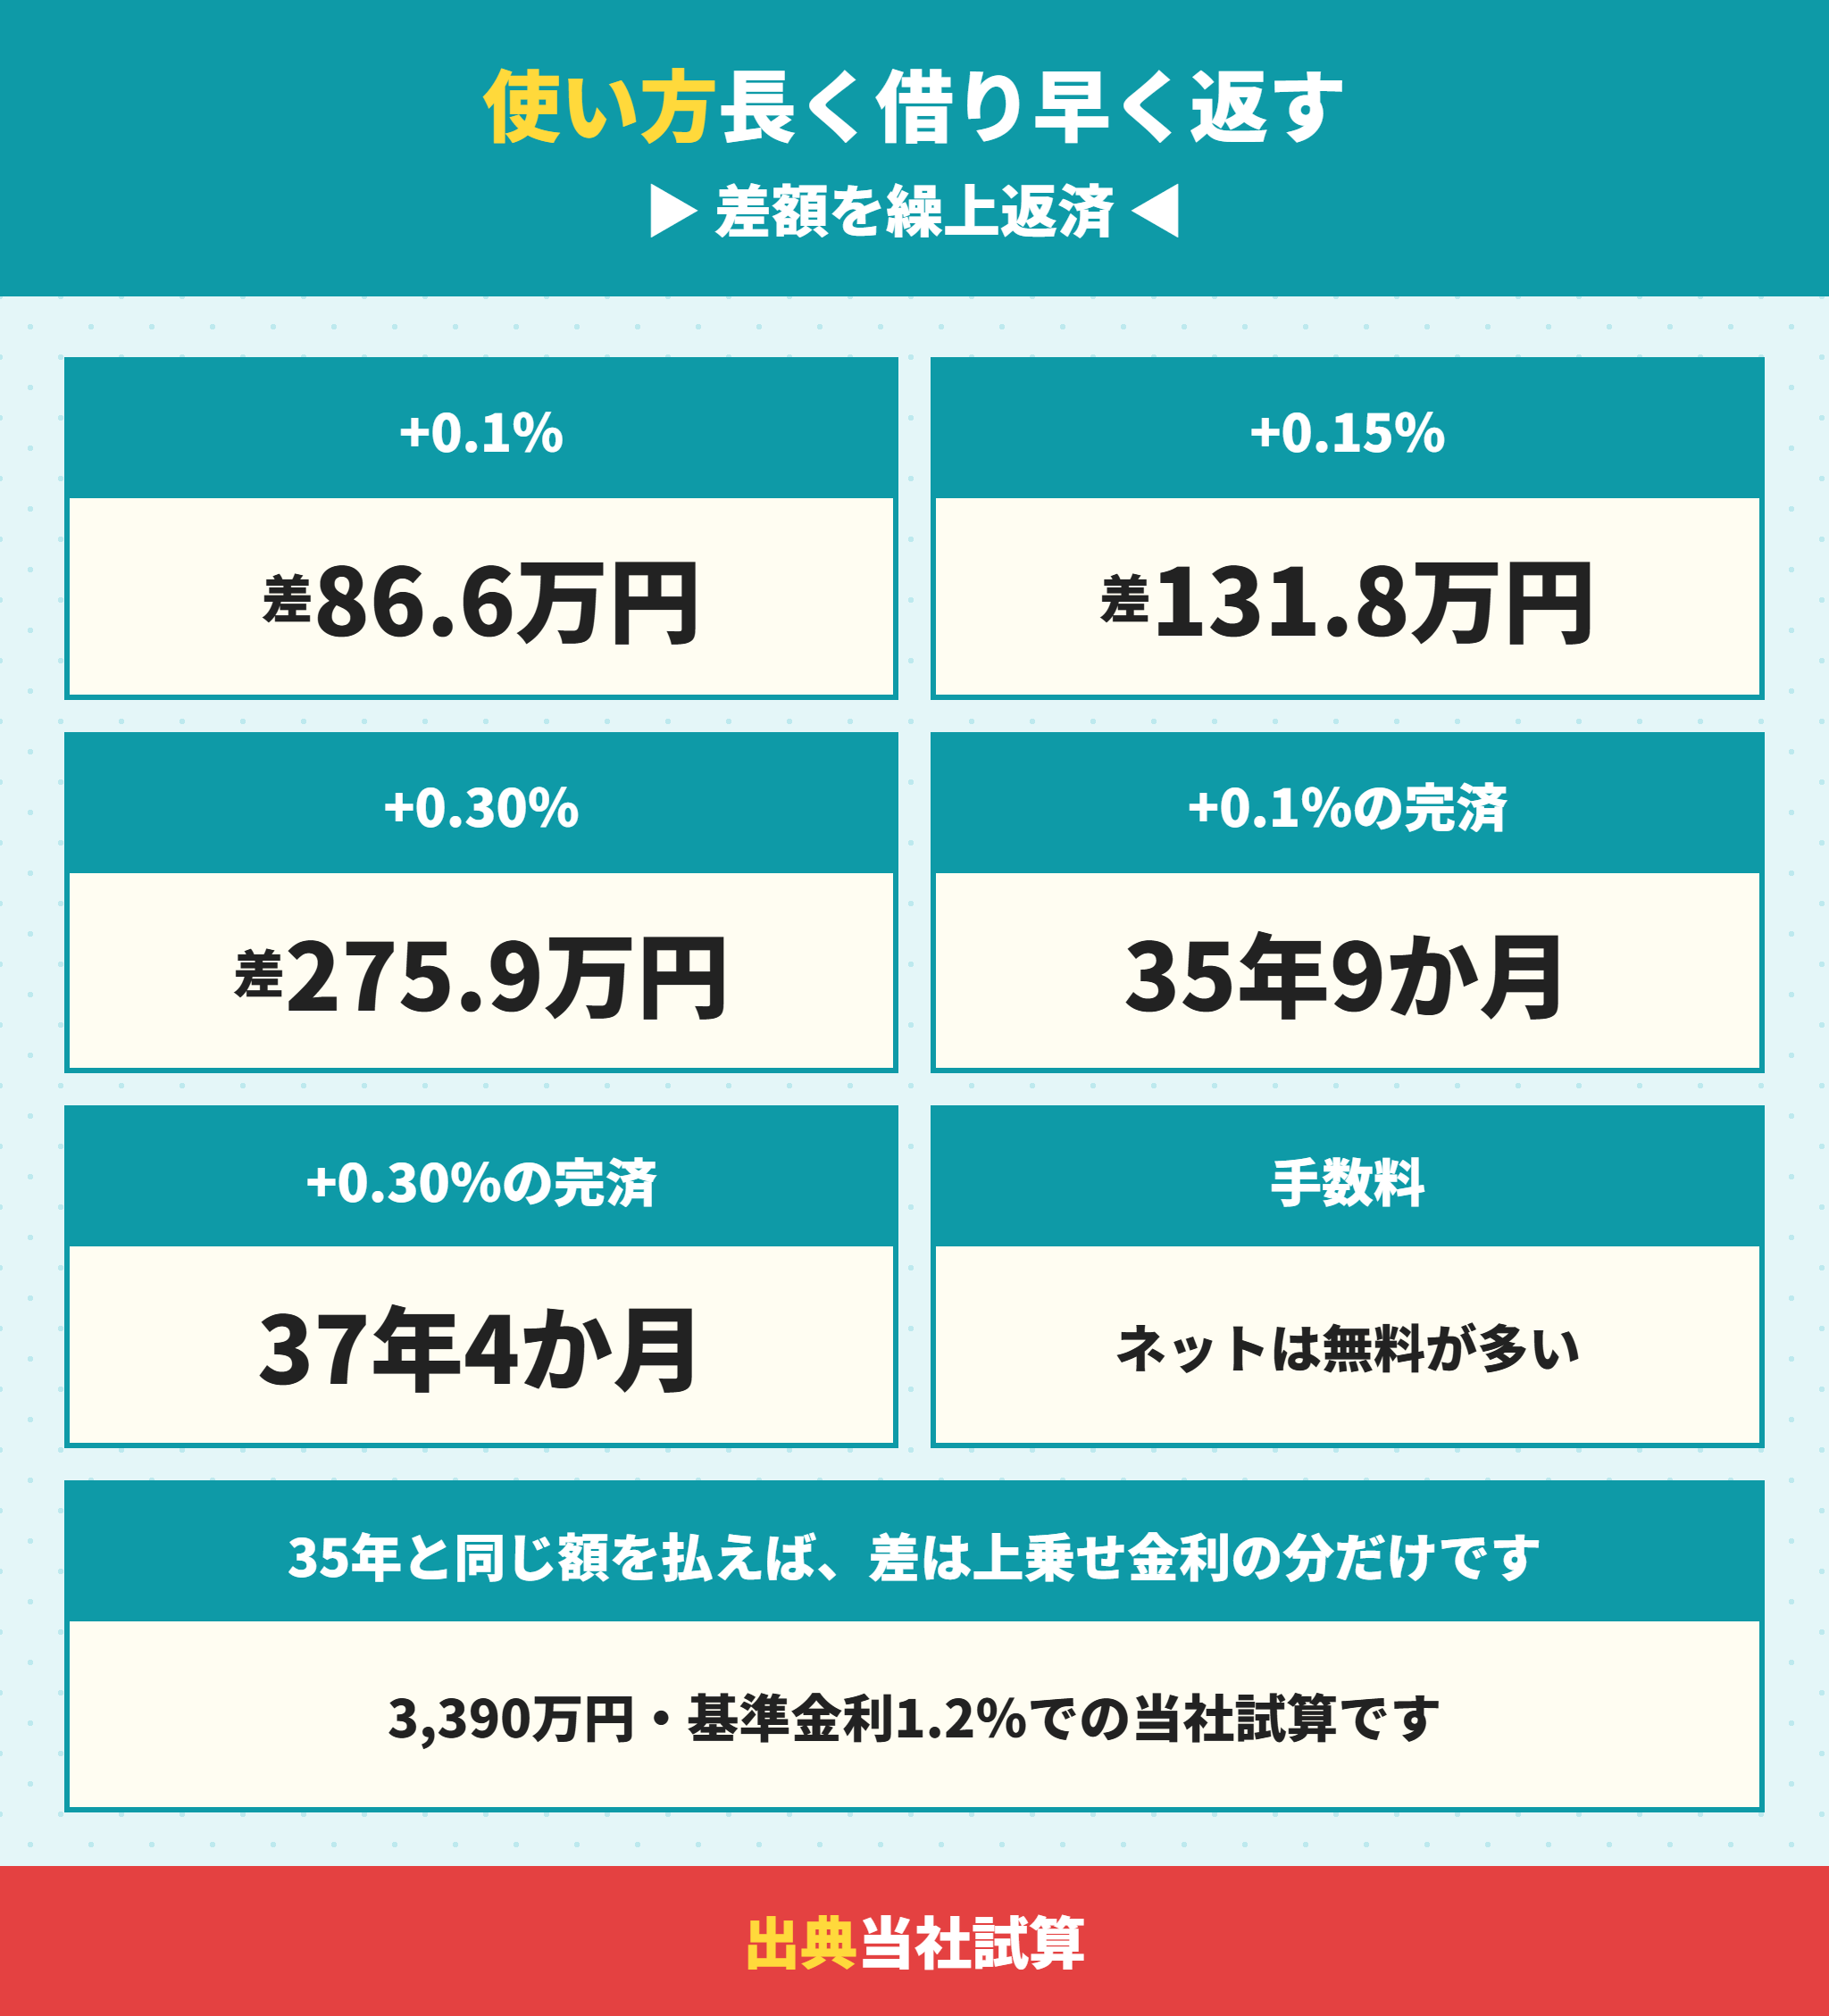
3,390万円を50年(1.3%)で借り、35年ローン(1.2%)の返済額98,887円を毎月払い続けた場合を計算しました。差額の22,020円は、毎月の繰上返済に回す形です。
| 上乗せ金利 | 完済までの期間 | 総返済額 | 35年ローンとの差 |
|---|---|---|---|
| 0.07%(40年まで) | 35年7か月 | 4,213万円 | +60.1万円 |
| 0.1% | 35年9か月 | 4,240万円 | +86.6万円 |
| 0.15% | 36年2か月 | 4,285万円 | +131.8万円 |
| 0.30% | 37年4か月 | 4,429万円 | +275.9万円 |
上乗せ0.1%なら、35年ローンとの差は86.6万円です。この86.6万円が、毎月の返済を下げられる権利の値段と考えると分かりやすくなります。
上乗せ金利が高いと保険料も高くなる
同じ使い方でも、上乗せが0.30%だと差は275.9万円まで広がり、完済も37年4か月に延びます。50年を保険として持つなら、上乗せの低い金融機関を選ぶほうが有利です。
年に1回まとめて繰上返済する方法でも、36年で完済し、総返済は4,247万円でした(上乗せ0.1%)。毎月でも年1回でも、結果はほとんど変わりません。
繰上返済の手数料と最低金額を先に確かめる
この使い方は、繰上返済の手数料が無料であることが前提です。窓口だけ有料、全額返済だけ有料という金融機関もあるので、一部繰上返済の条件を先に確かめてください。
繰上返済そのものの考え方は住宅ローンの繰り上げ返済で詳しく解説しています。
35年分を払い続ければ差は上乗せ金利の分だけ
上乗せ0.1%なら86.6万円、0.30%なら275.9万円
一部繰上返済が無料かを先に確かめる
それなら最初から35年で借りたほうが安いのでは。
ラクチン君総額だけなら35年が安いです。差の86.6万円で、困ったときに毎月の返済を2万円下げられる余地を買う、という考え方です。収入が安定していて余裕があるなら、35年で十分です。
住宅ローン控除は50年の方が少し多いが利息の増え方に届かない
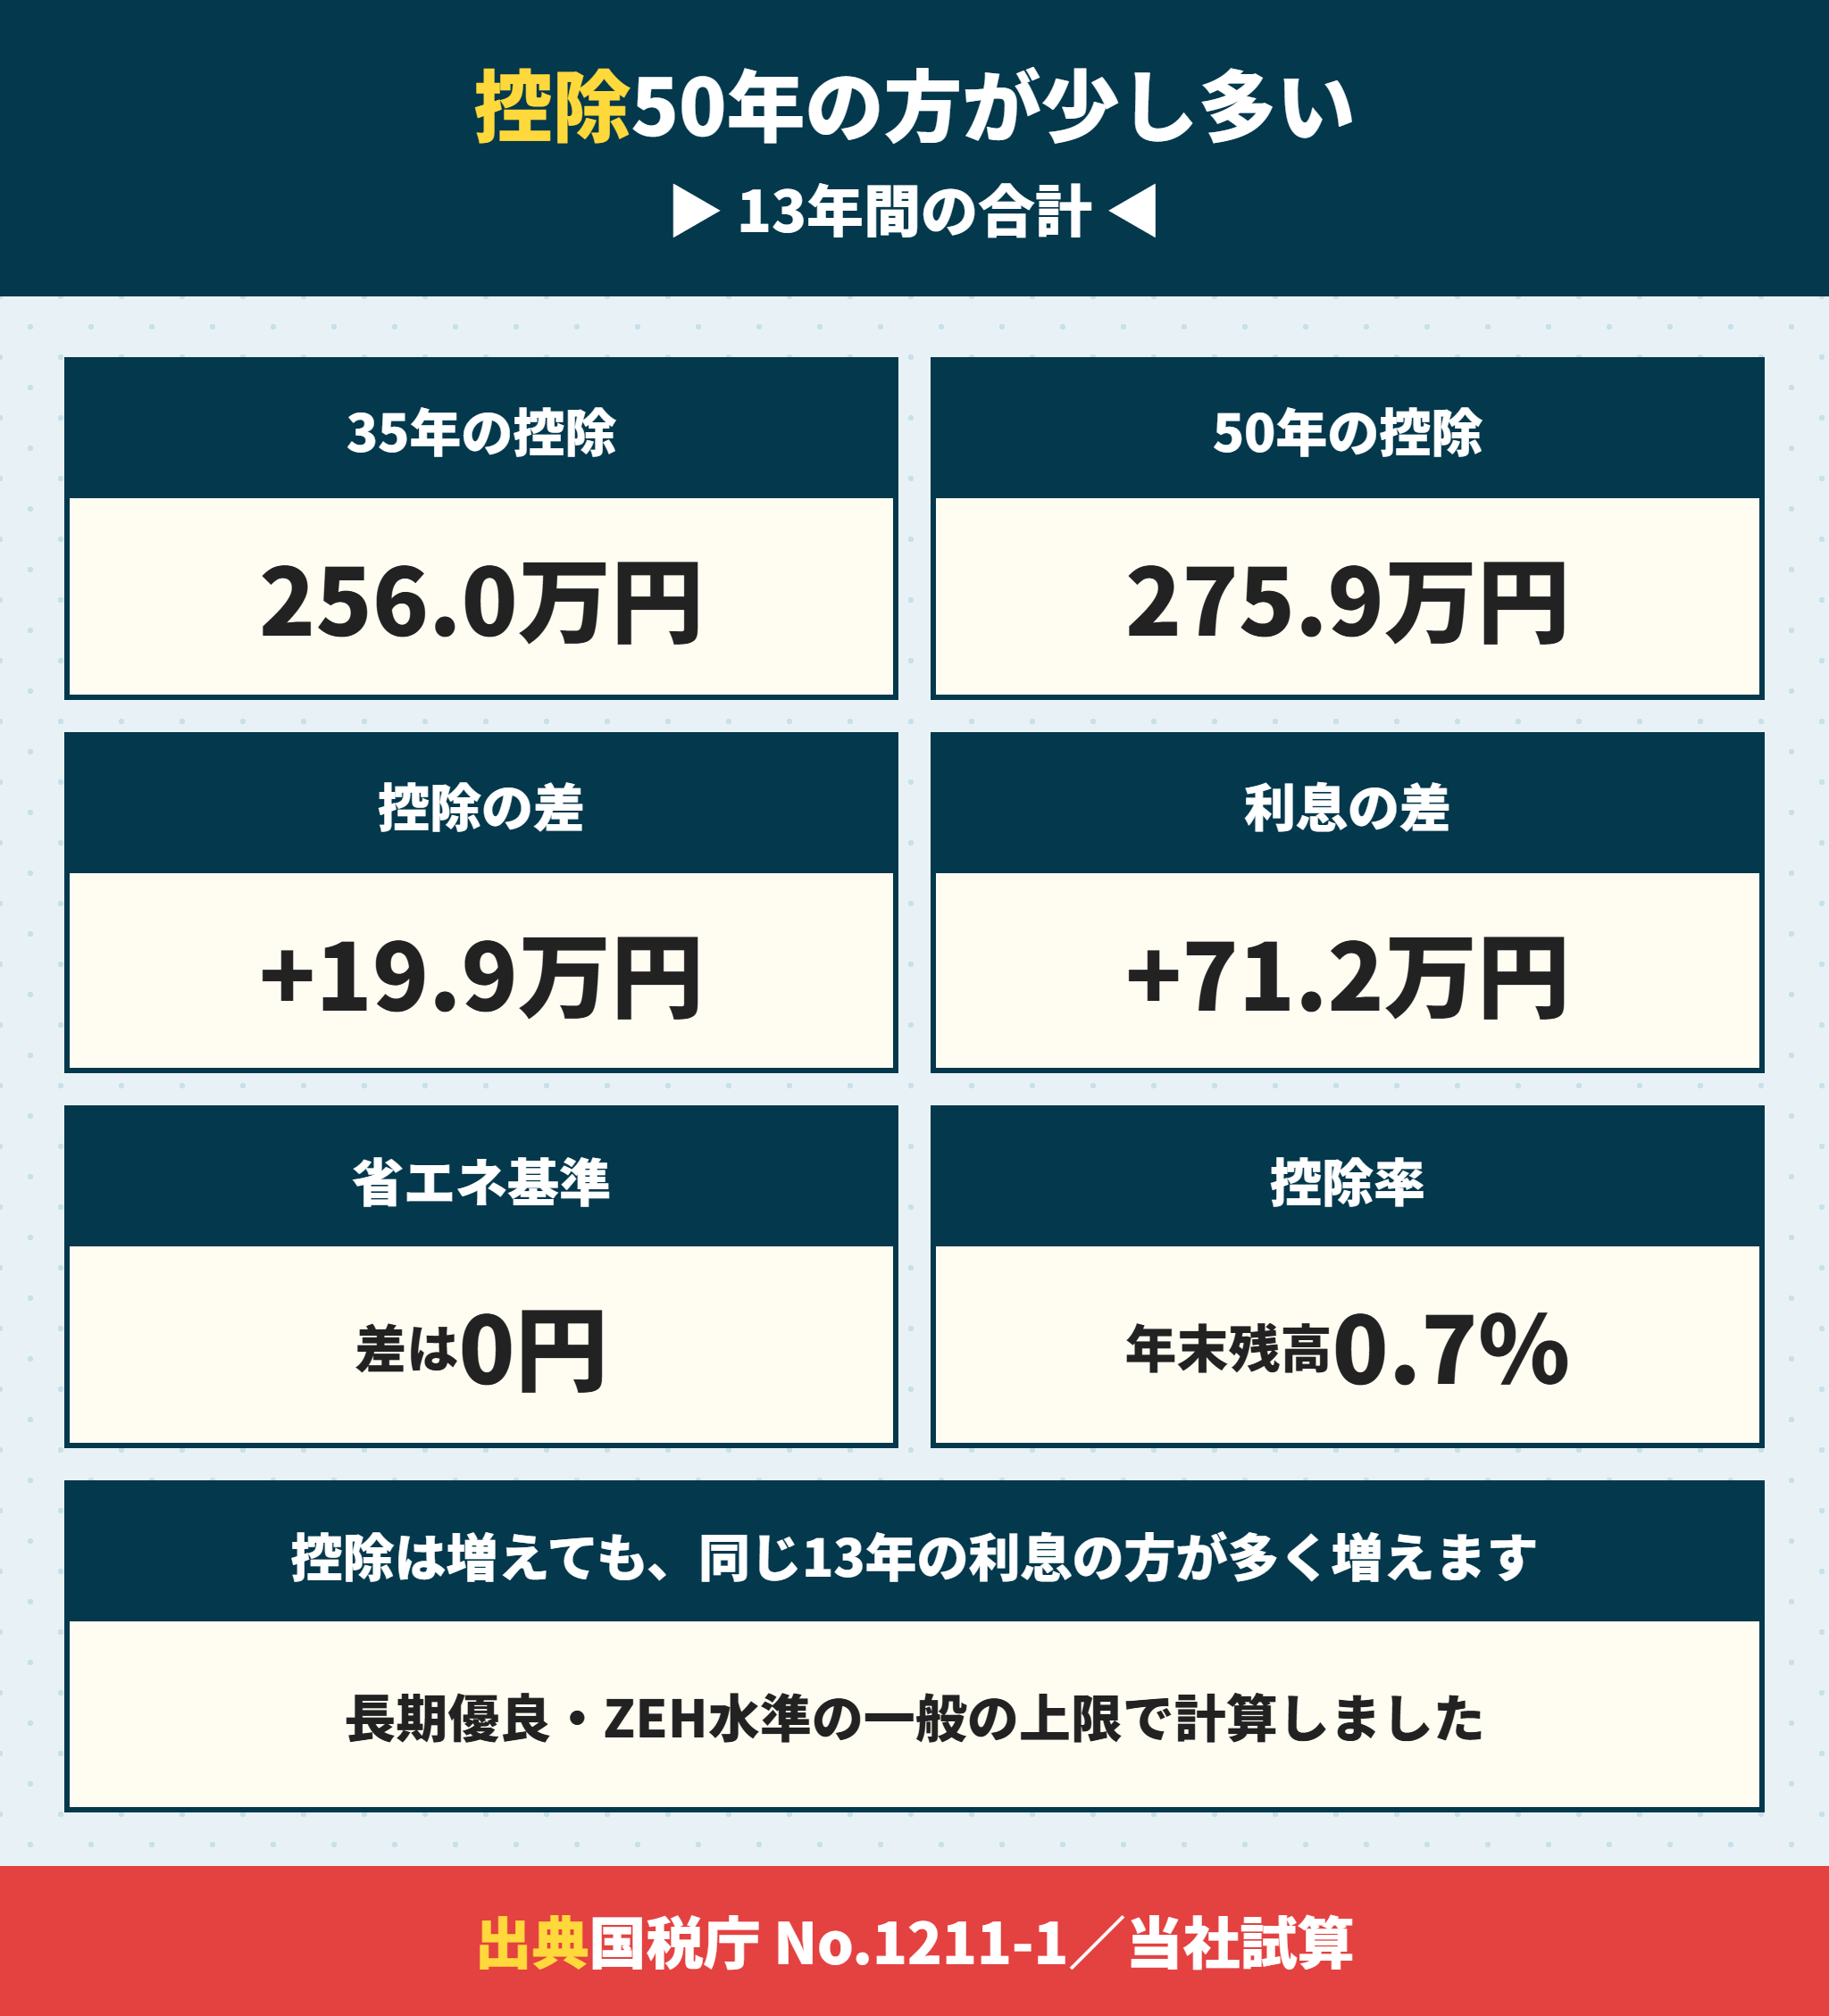
50年にすると残高が多く残るので、年末の残高で決まる住宅ローン控除は少し増える計算になります。
13年間の控除は50年の方が19.9万円多い
住宅ローン控除は、年末の残高の0.7%が13年間戻る仕組みです(国税庁 No.1211-1)。3,390万円を借りた場合の13年間の控除の合計を計算しました。
| 住宅の区分(一般の人) | 35年 | 50年 | 差 |
|---|---|---|---|
| 長期優良住宅(上限4,500万円) | 256.0万円 | 275.9万円 | +19.9万円 |
| ZEH水準省エネ住宅(上限3,500万円) | 256.0万円 | 275.9万円 | +19.9万円 |
| 省エネ基準適合住宅(上限2,000万円) | 182.0万円 | 182.0万円 | 0円 |
省エネ基準適合住宅は上限が2,000万円なので、13年間ずっと上限に張りつき、35年でも50年でも同じ額になります。
同じ13年で利息は71.2万円多く払う
一方、最初の13年で払う利息は、35年が446万円、50年が517万円でした。控除が19.9万円増えても、利息は71.2万円増えるので、差し引きでは35年のほうが有利です。
「控除を多く受けるために50年にする」という考え方は、数字の上では成り立ちません。入居する年の控除額は住宅ローン控除は2026年入居でいくらで確かめてください。
控除は年末残高の0.7%で13年間
50年の方が控除は19.9万円多いが、利息は71.2万円多い
省エネ基準適合住宅は35年でも50年でも同じ
住宅ローン50年でよくある質問
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
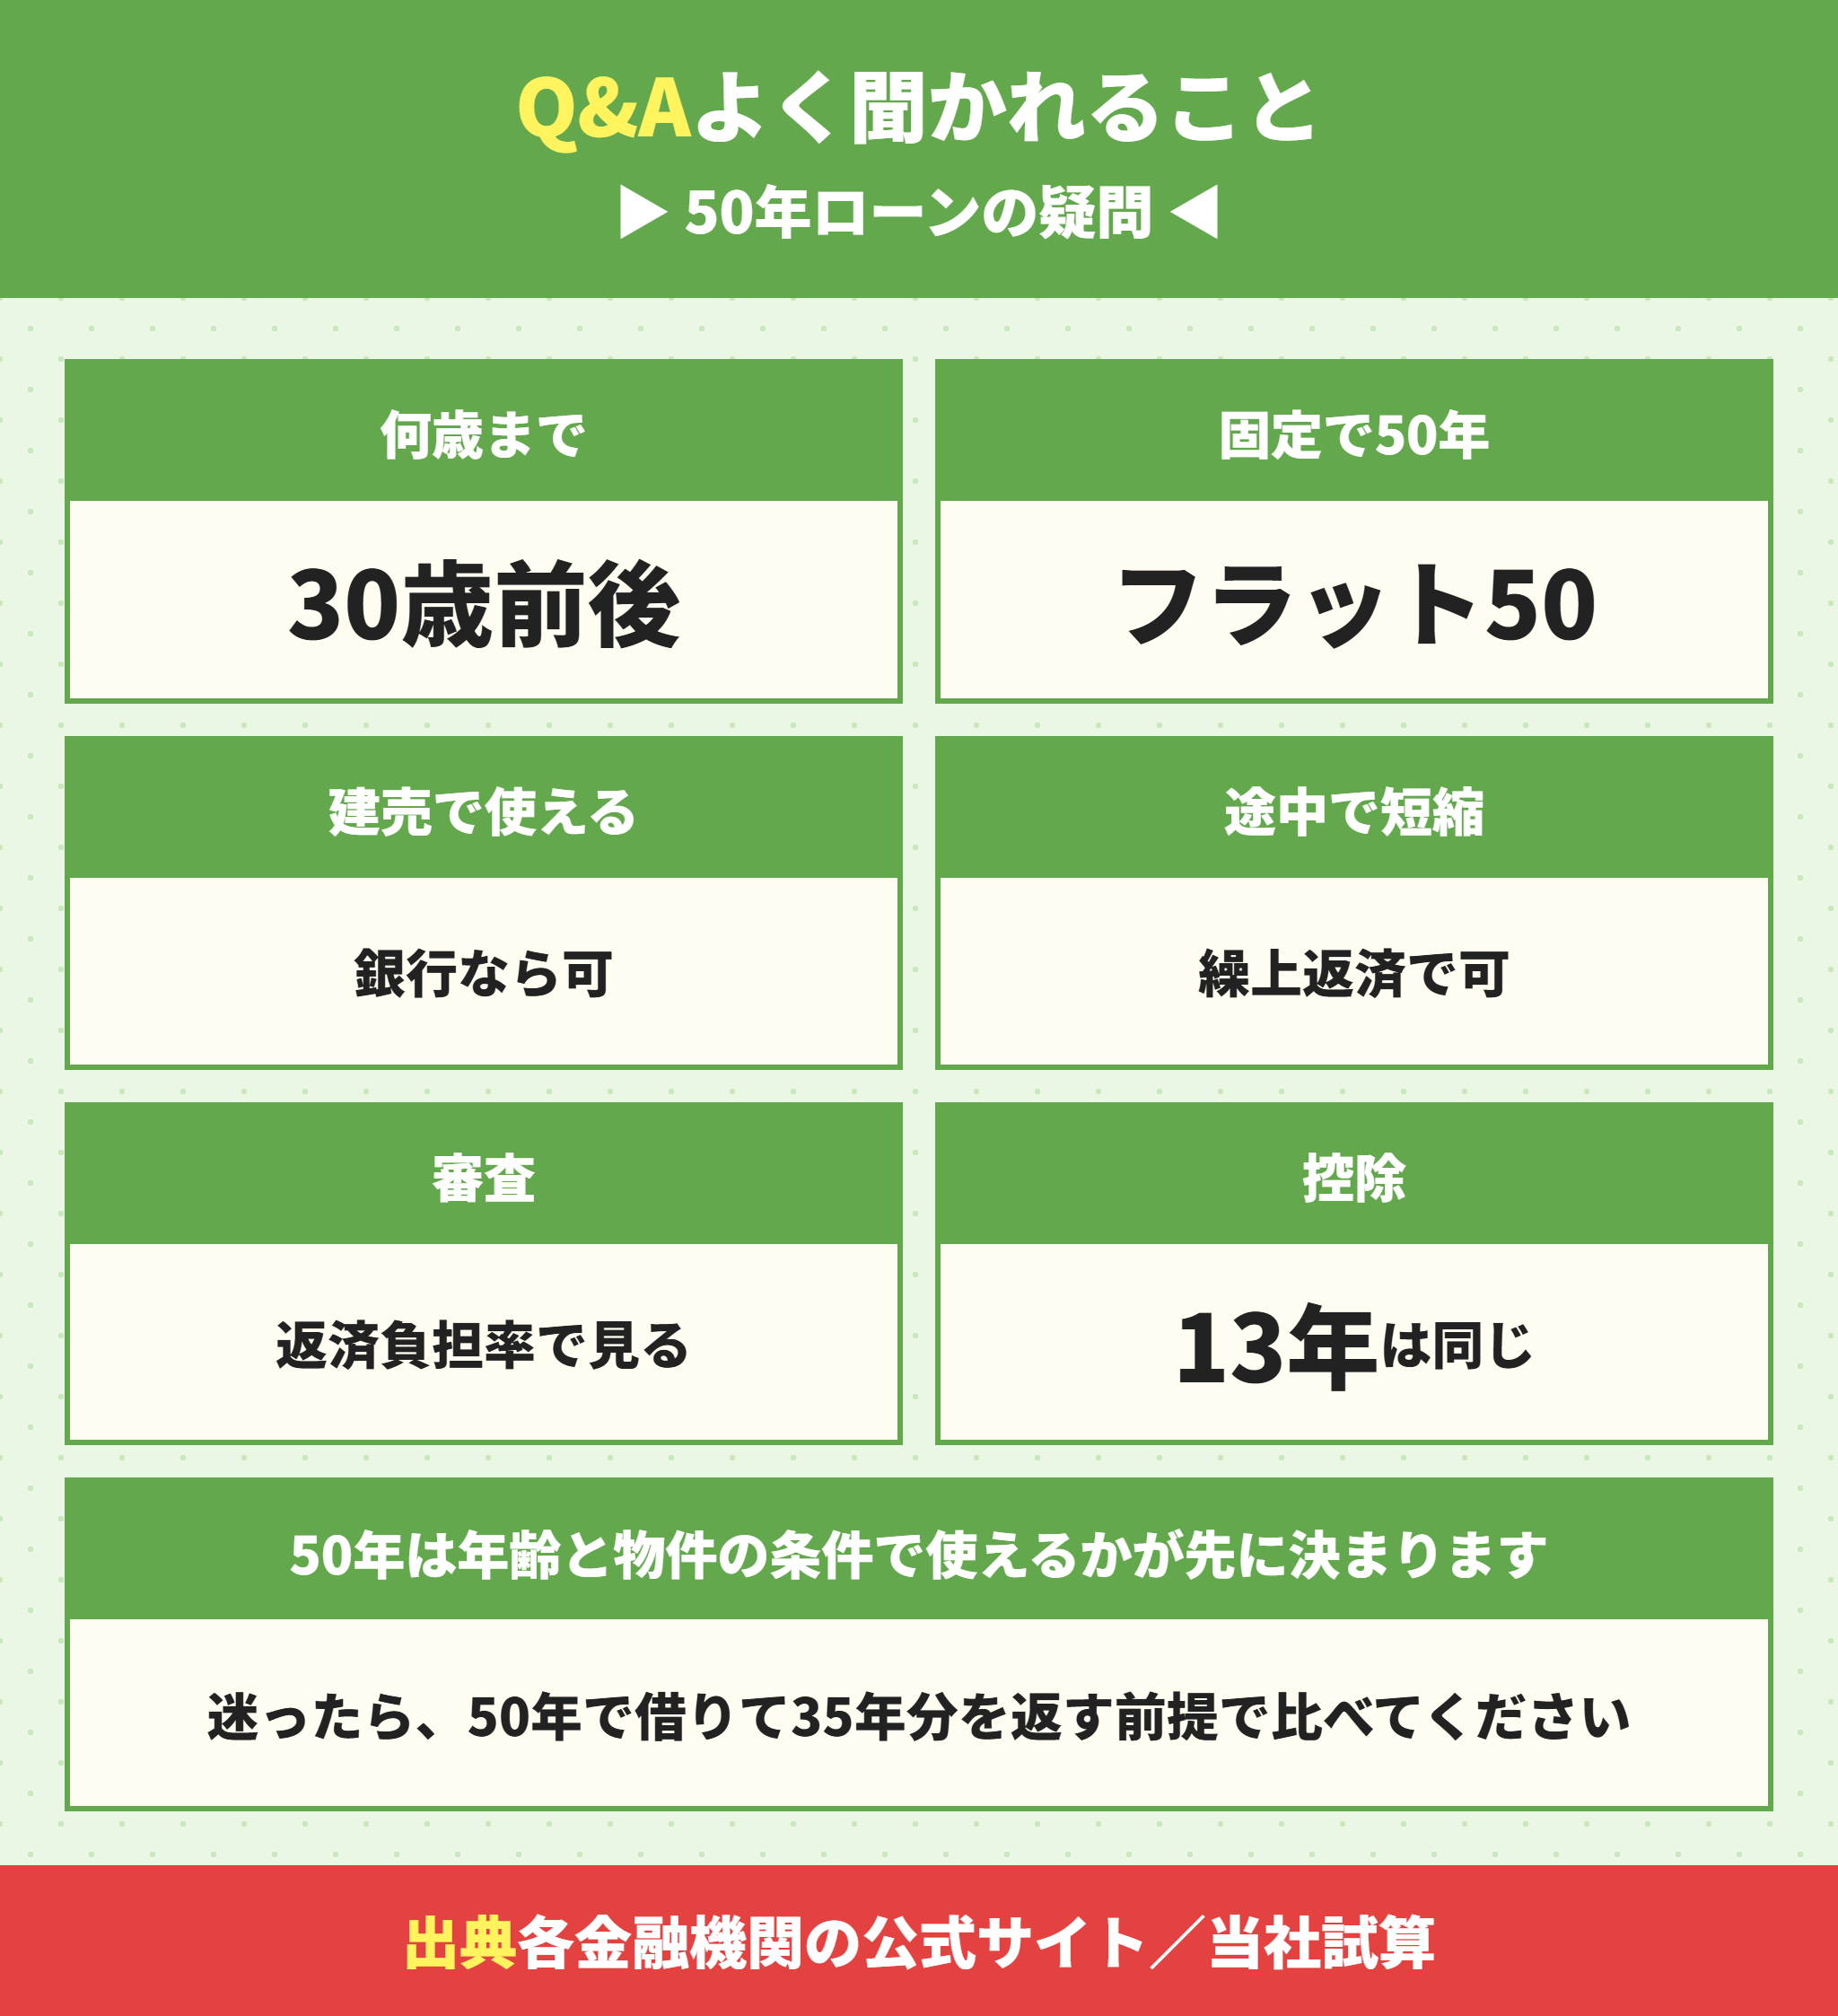
- 住宅ローン50年は何歳まで組めますか。
-
完済時の年齢を80歳未満とする金融機関が多く、50年を目いっぱい組めるのは借りる時点でおおむね30歳までです。35歳なら最長45年、40歳なら最長40年が目安です。フラット50は申込時の年齢が44歳未満という条件もあります。
- 50年の全期間固定はありますか。
-
フラット50が全期間固定の50年ローンです。ただし長期優良住宅等を取得する場合に限られ、融資は購入価額の9割までです。2026年10月の最も多い金利は年4.100%で、フラット35より0.27%高くなっています。
- 建売住宅でも50年ローンは使えますか。
-
銀行の50年ローンは、建売でも年齢や返済負担率などの条件を満たせば使えます。フラット50は長期優良住宅の認定がある建売に限られるので、契約前に認定通知書の有無を確かめてください。
- 50年で借りたあとに期間を短くできますか。
-
繰上返済で期間を短くできます。期間短縮型の繰上返済を続ければ、35年前後で完済することもできます。ただし上乗せ金利は、期間を短くしても下がらない金融機関があります(auじぶん銀行は公式に明記)。
- 50年にすると審査は通りやすくなりますか。
-
毎月の返済額が下がるので、返済負担率の計算上は借りられる額が増えます。ただし銀行は実際の金利ではなく審査用の金利で計算することが多く、期間を延ばした分だけ必ず増えるとは限りません。
- 50年ローンは損ですか。
-
総返済額だけを見れば、35年より多くなります。3,390万円・金利1.2%なら約459万円の差です。50年で借りて35年分の返済額を払い続ければ、差は上乗せ金利の分(0.1%なら約87万円)まで小さくなります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン50年は月々を下げる道具ではなく余裕を足す道具
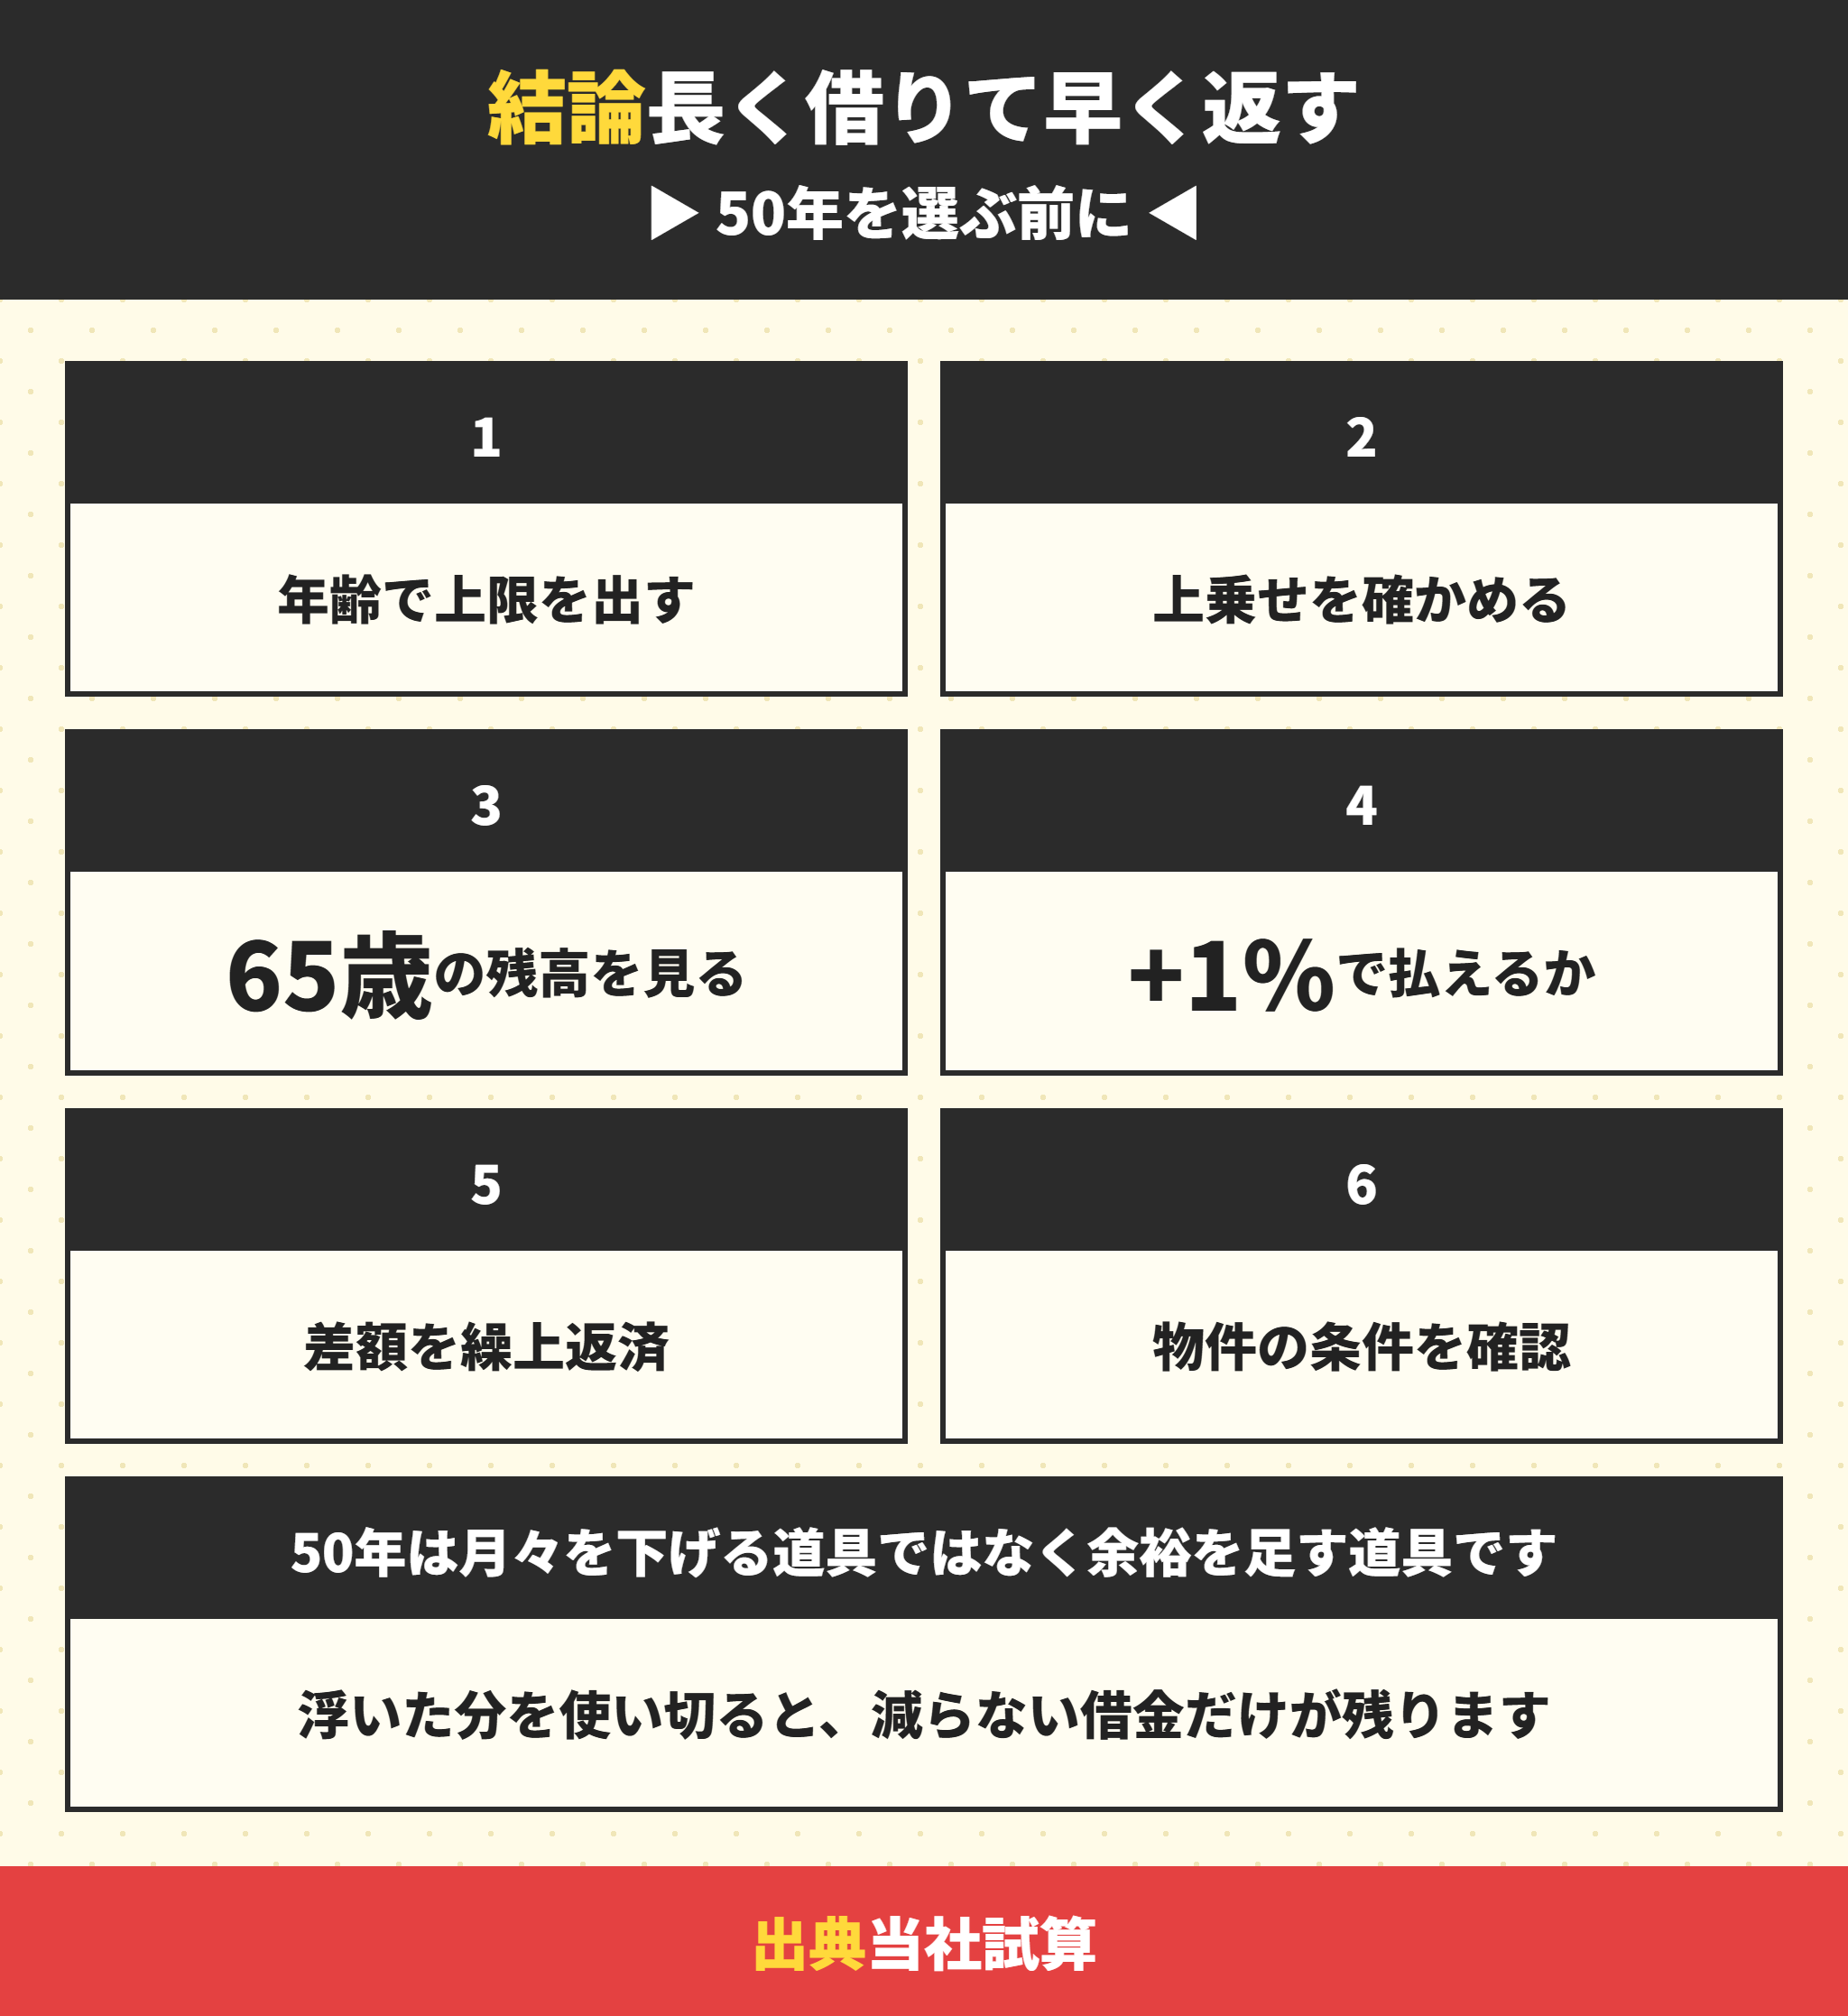
最後にまとめます。住宅ローン50年は、長く借りて早く返す前提で使えば損は小さい一方で、浮いた分を使い切ると残高の減らない借金が残ります。
- 借りる年齢から、組める最長の期間を出す
- 35年を超えたときの上乗せ金利を金融機関ごとに比べる
- 65歳の時点で残高がいくら残るかを計算する
- 金利が1%上がっても払える返済額かを確かめる
- 毎月の差額を繰上返済に回すか、貯金で持つかを決める
- フラット50を使うなら、長期優良住宅の認定通知書を確かめる
当社の試算では、3,390万円を50年で借りて35年分を返し続けると、差は上乗せ0.1%で86.6万円でした。期間の長さより、毎月いくら返すかを先に決めることが、50年ローンをうまく使うコツです。
関西の新築建売は仲介手数料0円でお取り扱いしています。物件選びと一緒に、何年で組むか、どの金融機関の上乗せが低いかも、お気軽にご相談ください。
- 住宅金融支援機構|【フラット50】
- 住宅金融支援機構|【フラット50】ご利用条件
- 住宅金融支援機構|【フラット35】等の借入金利(2026年10月)
- auじぶん銀行|住宅ローン金利
- auじぶん銀行|住宅ローン商品詳細
- PayPay銀行|住宅ローン金利
- PayPay銀行|住宅ローン商品詳細
- ドコモSMTBネット銀行|住宅ローン金利(WEB申込コース)
- イオン銀行|50年住宅ローンの注意事項
- 楽天銀行|楽天銀行50年住宅ローン(無理なく返済プラン)
- 南都銀行|住宅ローン
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査
- 国税庁|No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 日本銀行|長・短期プライムレート(主要行)の推移
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








