





兵庫で建売を買う予定です。家の近くにみなと銀行があるので住宅ローンを相談しようと思うのですが、どこを見て決めればいいのか分かりません。
地元の銀行で借りられると安心ですよね。ただ、みなと銀行の住宅ローンには、ほかの銀行にはない見どころが1つあります。
先に結論を言います。みなと銀行の住宅ローンは、選ぶ団信で金利が3段階に変わります。
2026年10月の変動金利(最大引下げ時)は、入院保障付き一般団信が年1.145%、生活習慣病団信が年1.275%、三大疾病重点型が年1.345%です。
兵庫の建売の価格中央値3,190万円を35年で借りると、いちばん安い団信といちばん手厚い団信の差は月3,048円、35年で約128万円になります。
最悪のケースも先に書いておきます。
みなと銀行の疾病保障付き団信は、住宅ローンの契約時にしか入れません。しかも3種類とも、借りる時点で満50歳までが条件です。
「あとで保険を見直せばいい」と考えて一番安い団信を選ぶと、病気が見つかってから付け足すことはできません。
避け方は1つです。事前審査の前に、団信を3種類から1つ決めておくことです。
筆者は関西で、買主側だけについて新築戸建てを扱う不動産会社です。銀行から紹介料を受け取る立場ではないので、特定の銀行を勧めることはしません。
金利は毎月見直されます。この記事の金利は2026年10月の公表値で、借りる月の金利は必ず公式サイトで確かめてください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
みなと銀行はどんな銀行か
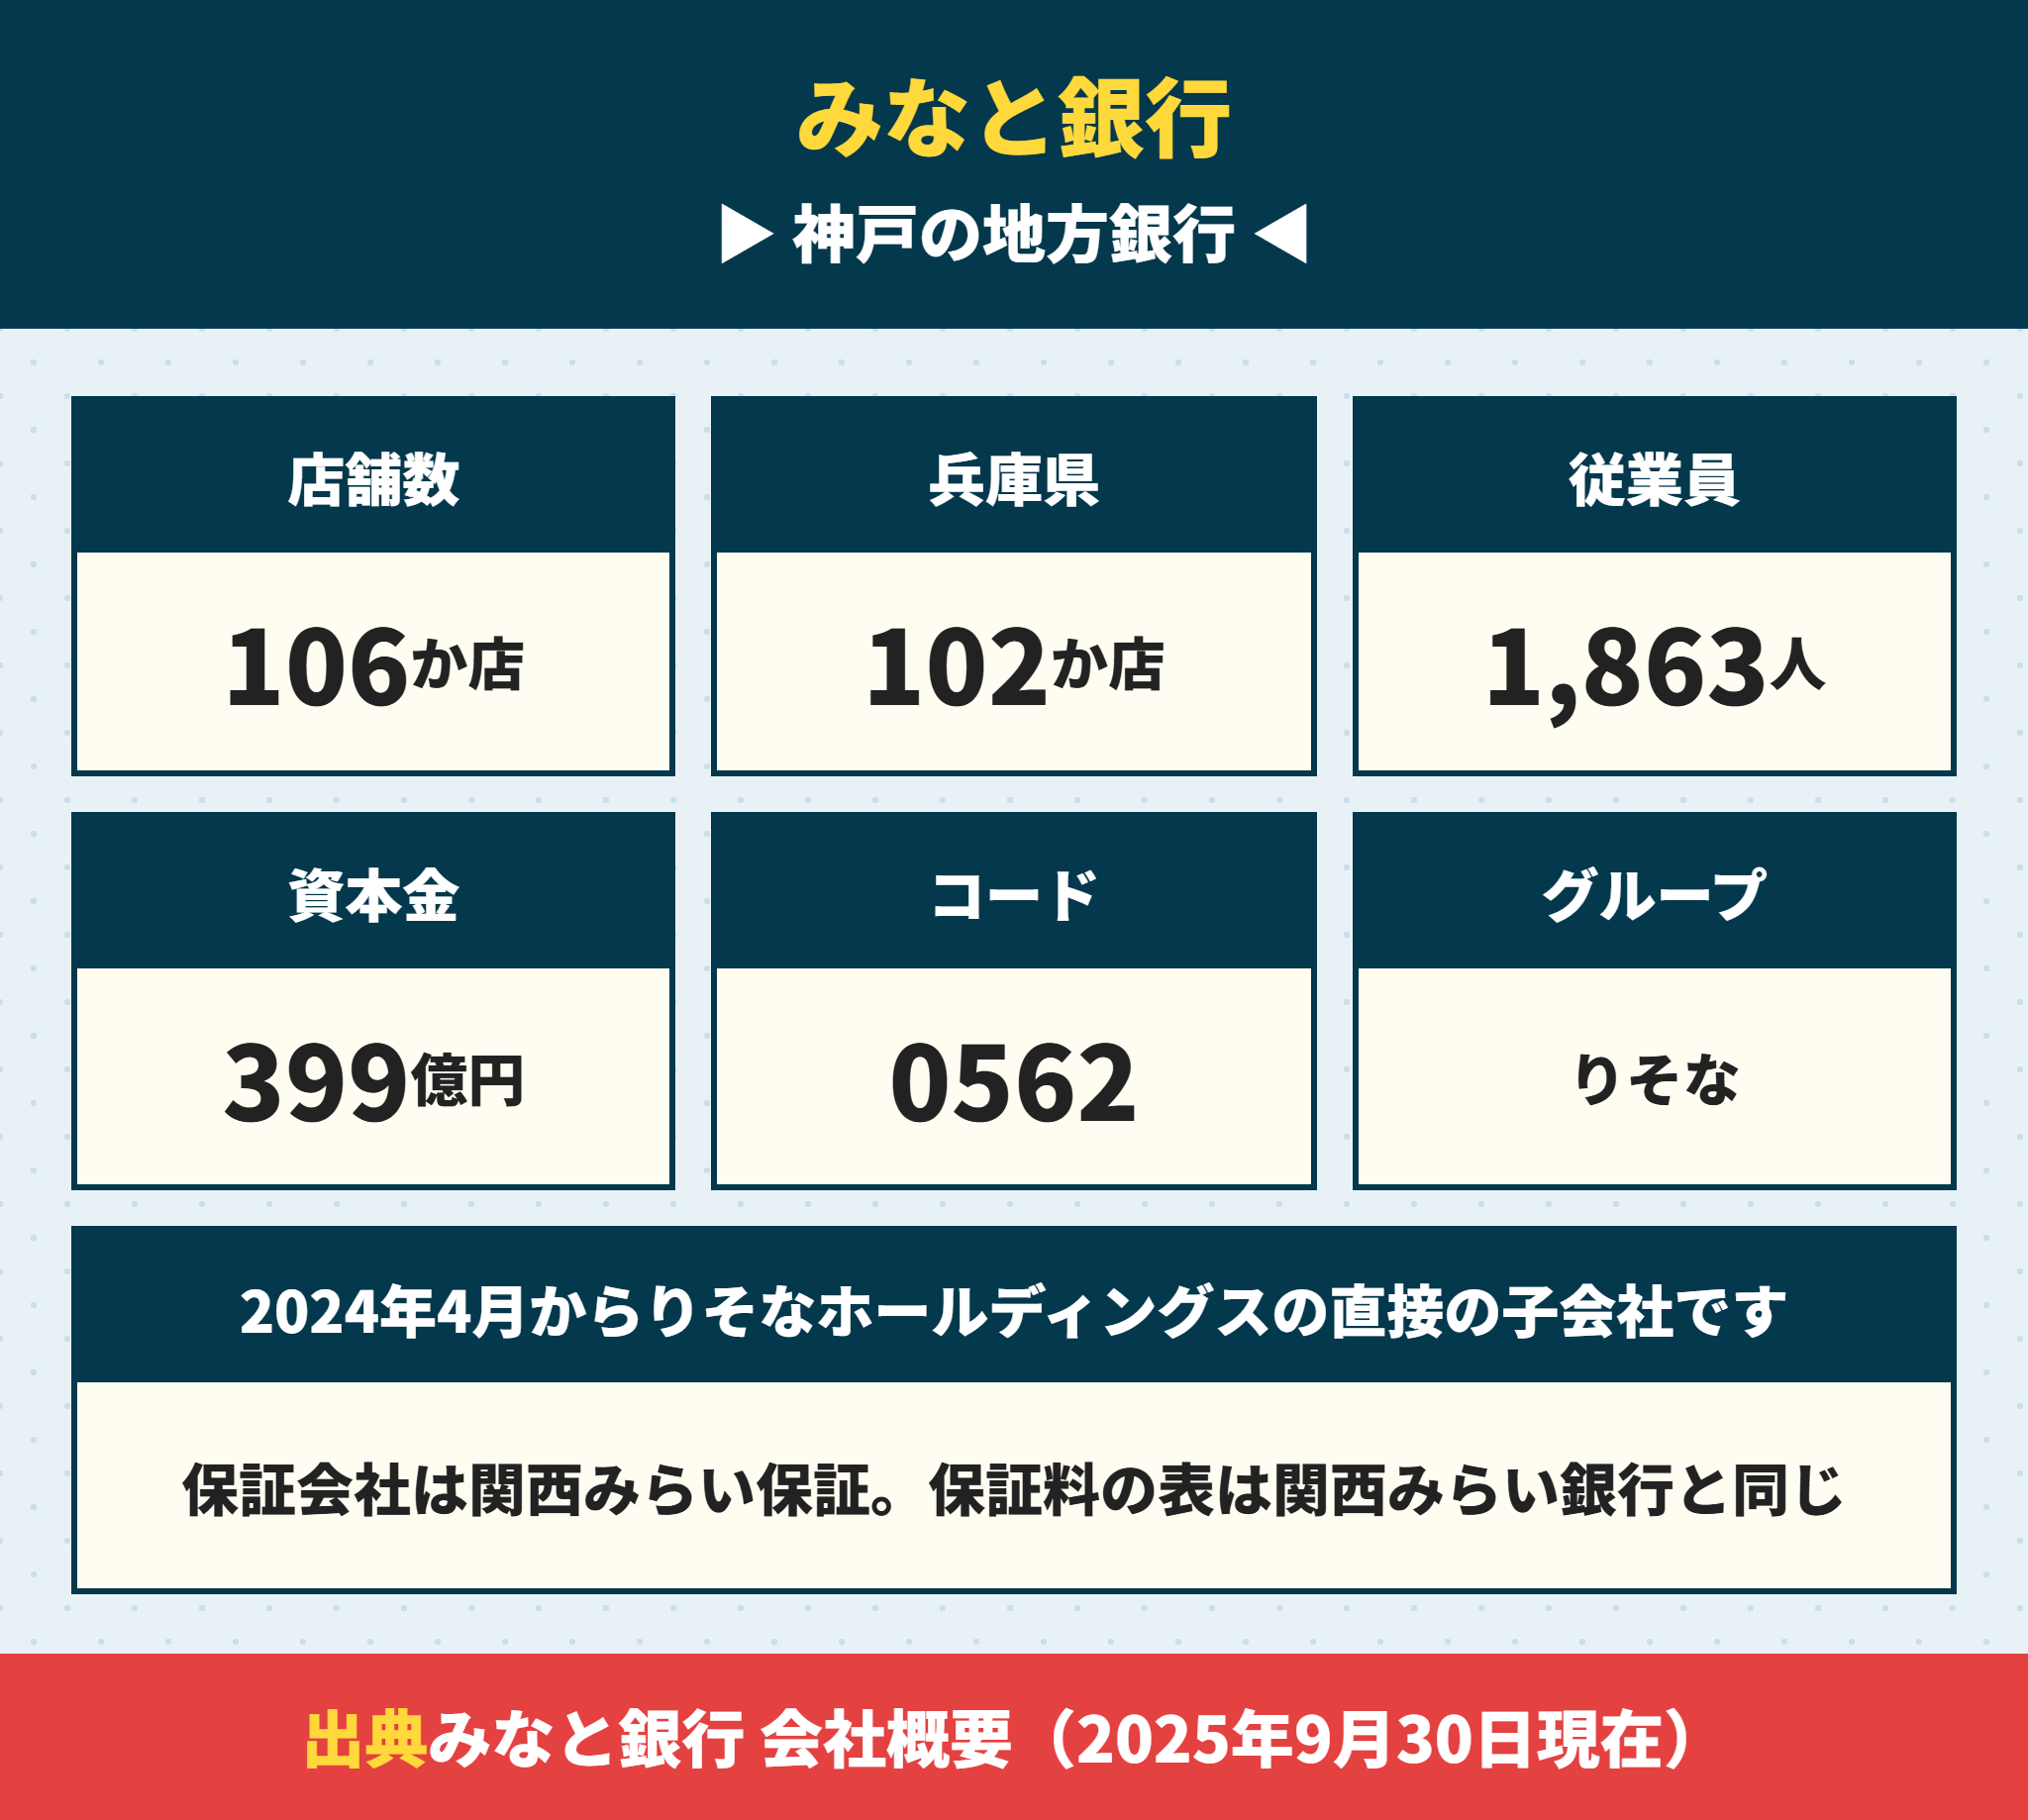
最初に、みなと銀行の立ち位置を押さえます。住宅ローンの中身は、どのグループに属しているかで大きく決まるからです。
みなと銀行は兵庫県内に102店舗を構える神戸の地方銀行
みなと銀行の本店は神戸市中央区三宮町にあります。公式の会社概要(2025年9月30日現在)では、店舗数は106か店です。
| 項目 | 内容 |
|---|---|
| 本店 | 神戸市中央区三宮町2丁目1番1号 |
| 店舗数 | 106か店(兵庫県102・大阪府3・東京都1) |
| 従業員数 | 1,863人 |
| 資本金 | 399億円 |
| 金融機関コード | 0562 |
| 住宅ローンの保証会社 | 関西みらい保証株式会社 |
店舗の96%が兵庫県内にあります。神戸・阪神・播磨のどこで家を探しても、近くに店舗がある銀行だと言えます。
店舗には住宅ローンプラザも含まれます。公式サイトでは、土日祝日や平日17時以降に相談できる店舗があると案内しています。
みなと銀行はりそなホールディングスの直接の子会社になっている
みなと銀行は、りそなグループの銀行です。ここ数年でグループの形が何度か変わりました。
| 時期 | できごと |
|---|---|
| 2018年4月 | 関西みらいフィナンシャルグループの完全子会社になる |
| 2021年4月 | 関西みらいフィナンシャルグループが、りそなホールディングスの完全子会社になる |
| 2024年4月1日 | りそなホールディングスが関西みらいフィナンシャルグループを吸収合併 |
| 2026年7月 | りそなカードとみなとカードの合併を公表 |
2024年4月の合併で中間の持株会社がなくなり、みなと銀行はりそな銀行・埼玉りそな銀行・関西みらい銀行と並ぶグループの4銀行の1つになりました。
住宅ローンでは、アプリやATMの手数料、デビットカードなどがグループ共通です。りそなグループのATMは、条件を満たせば手数料0円で使えます。
関西みらい銀行と保証会社と保証料の表が同じになっている
みなと銀行の住宅ローンの保証会社は、関西みらい保証です。保証料を一括で前払いする場合の金額は、35年で借入100万円あたり20,610円と公表されています。
この金額は、関西みらい銀行の住宅ローンと同じ数字です。費用の3プランの組み立ても共通です。
一方で団信の品ぞろえは銀行ごとに違います。りそな銀行の「団信革命」は、みなと銀行の団信の一覧には入っていません。りそな銀行の団信はりそな銀行の住宅ローンの記事で扱っています。
みなと銀行の住宅ローンの評判より先に見るもの
口コミの評判は借りた時期と人で変わりますが、公式に公表されている金利・保証料・手数料は誰が見ても同じ数字です。
この記事では、公表されている数字だけを使って比べます。

関西みらい銀行とみなと銀行、どちらで借りても同じなんですか。
 ラクチン君
費用の仕組みは同じですが、団信の種類と金利の出し方が違います。兵庫に住むなら、店舗が近いみなと銀行を軸に比べると手続きが楽ですよ。
みなと銀行の住宅ローン金利は団信の種類で3段階に分かれる
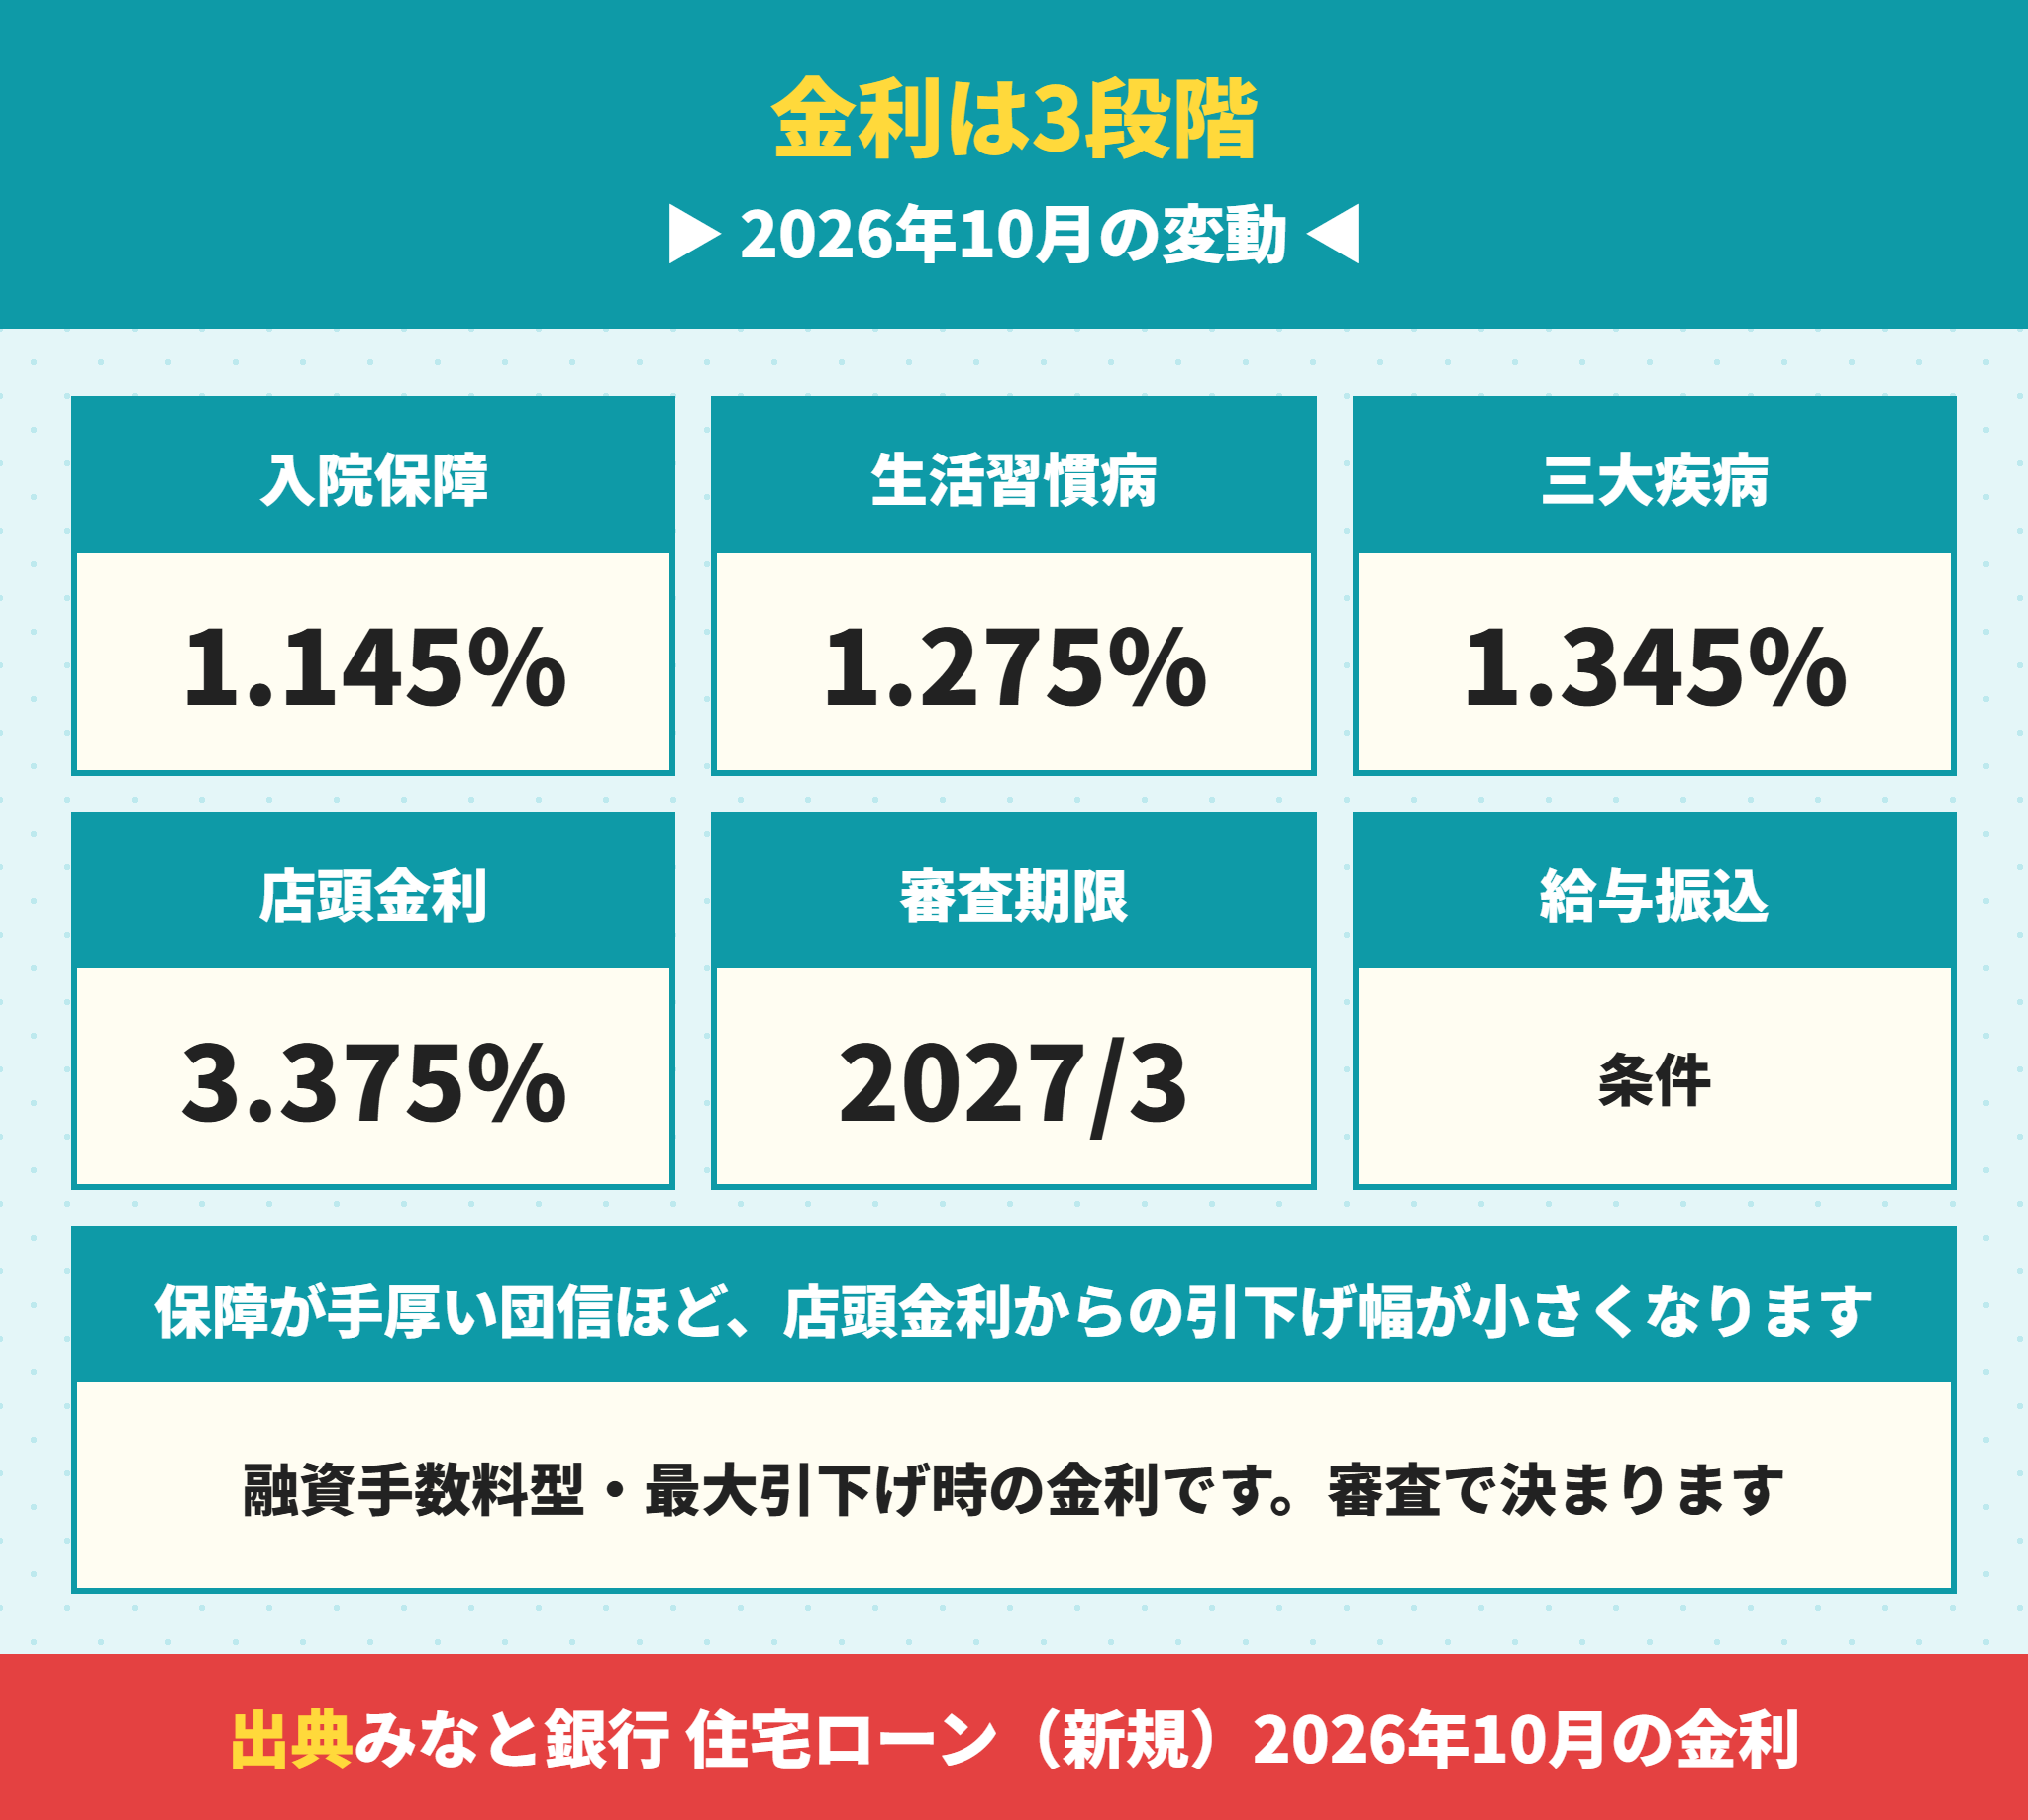
みなと銀行の公式サイトには、毎月の金利が団信ごとに並んでいます。ここがほかの銀行と違うところです。
2026年10月の変動金利は店頭金利から最大2.230%下がる
2026年10月の金利を、公式サイトの表示どおりに並べました。どれも融資手数料型・変動金利で、引下げを最大まで受けた場合の数字です。
| 団信の種類 | 適用金利 | 店頭金利からの引下げ |
|---|---|---|
| 入院保障付き一般団信 | 年1.145% | 最大年2.230% |
| 生活習慣病団信〈入院プラスα〉 | 年1.275% | 最大年2.100% |
| 三大疾病重点型全疾病保障付き団信 | 年1.345% | 最大年2.030% |
店頭金利は年3.375%です。そこからの引下げ幅を団信ごとに変えることで、保障が手厚い団信ほど適用金利が最大0.200%高くなる形にしています。
入院保障付き一般団信との差は、生活習慣病団信が年0.130%、三大疾病重点型が年0.200%です。
金利の引下げを受けるには事前審査の時期と取引の2条件が要る
この金利には、公式に2つの条件が書かれています。
- 条件1:2026年10月1日から2027年3月31日までに事前審査を申し込む
- 条件2【A】:給与振込の指定+りそなグループアプリのセットアップ+りそなデビットカードの保有
- 条件2【B】:次の6つのうち3つ以上(りそなグループアプリ+デビットカード/みなとカードかりそなクレジットカード/iDeCo/公共料金の自動引落/NISA口座/月1万円以上の積立定期預金)
建売を買う人の多くは、給与振込を移せば条件2の【A】を満たせます。給与振込を移せない人は、【B】の3項目で満たす道があります。
条件1の期限は2027年3月31日です。春に引き渡しを受ける建売なら、年明けに事前審査を出しても間に合います。
表示の金利は最大引下げ時で審査の結果で上がることがある
公式には「上記金利は、最大引下時の金利です」「適用金利は、当社所定の審査により決定します」と注記されています。
つまり年1.145%は、審査の結果で誰でも受けられる数字ではありません。
事前審査の結果が出たら、通知に書かれた適用金利で返済額を計算し直してください。比べるのは広告の金利ではなく、審査後の金利です。
みなと銀行の住宅ローンの審査期間
公式サイトには審査期間の日数は書かれていません。事前審査と正式審査の結果は、どちらもメールで通知されます。
建売の契約日が決まっているときは、申込みの時点で引き渡し日を伝えて逆算してもらいましょう。
みなと銀行の固定金利は2年から20年まで7種類ある
変動金利のほかに、固定期間を選ぶ型もあります。2026年10月5日現在の店頭表示金利は次のとおりです。
| 金利タイプ | 店頭表示金利 |
|---|---|
| 変動金利 | 年3.375% |
| 固定2年 | 年4.900% |
| 固定3年 | 年5.100% |
| 固定5年 | 年5.350% |
| 固定7年 | 年5.600% |
| 固定10年 | 年5.850% |
| 固定15年 | 年6.950% |
| 固定20年 | 年7.300% |
固定の型でも、審査で引下げが入ります。固定金利を選ぶと、固定金利特約手数料として11,000円がかかります。
変動と固定の割合で迷う人は、変動金利と固定金利の割合の記事も参考にしてください。
みなと銀行の団信3種類はどこまで保障するか
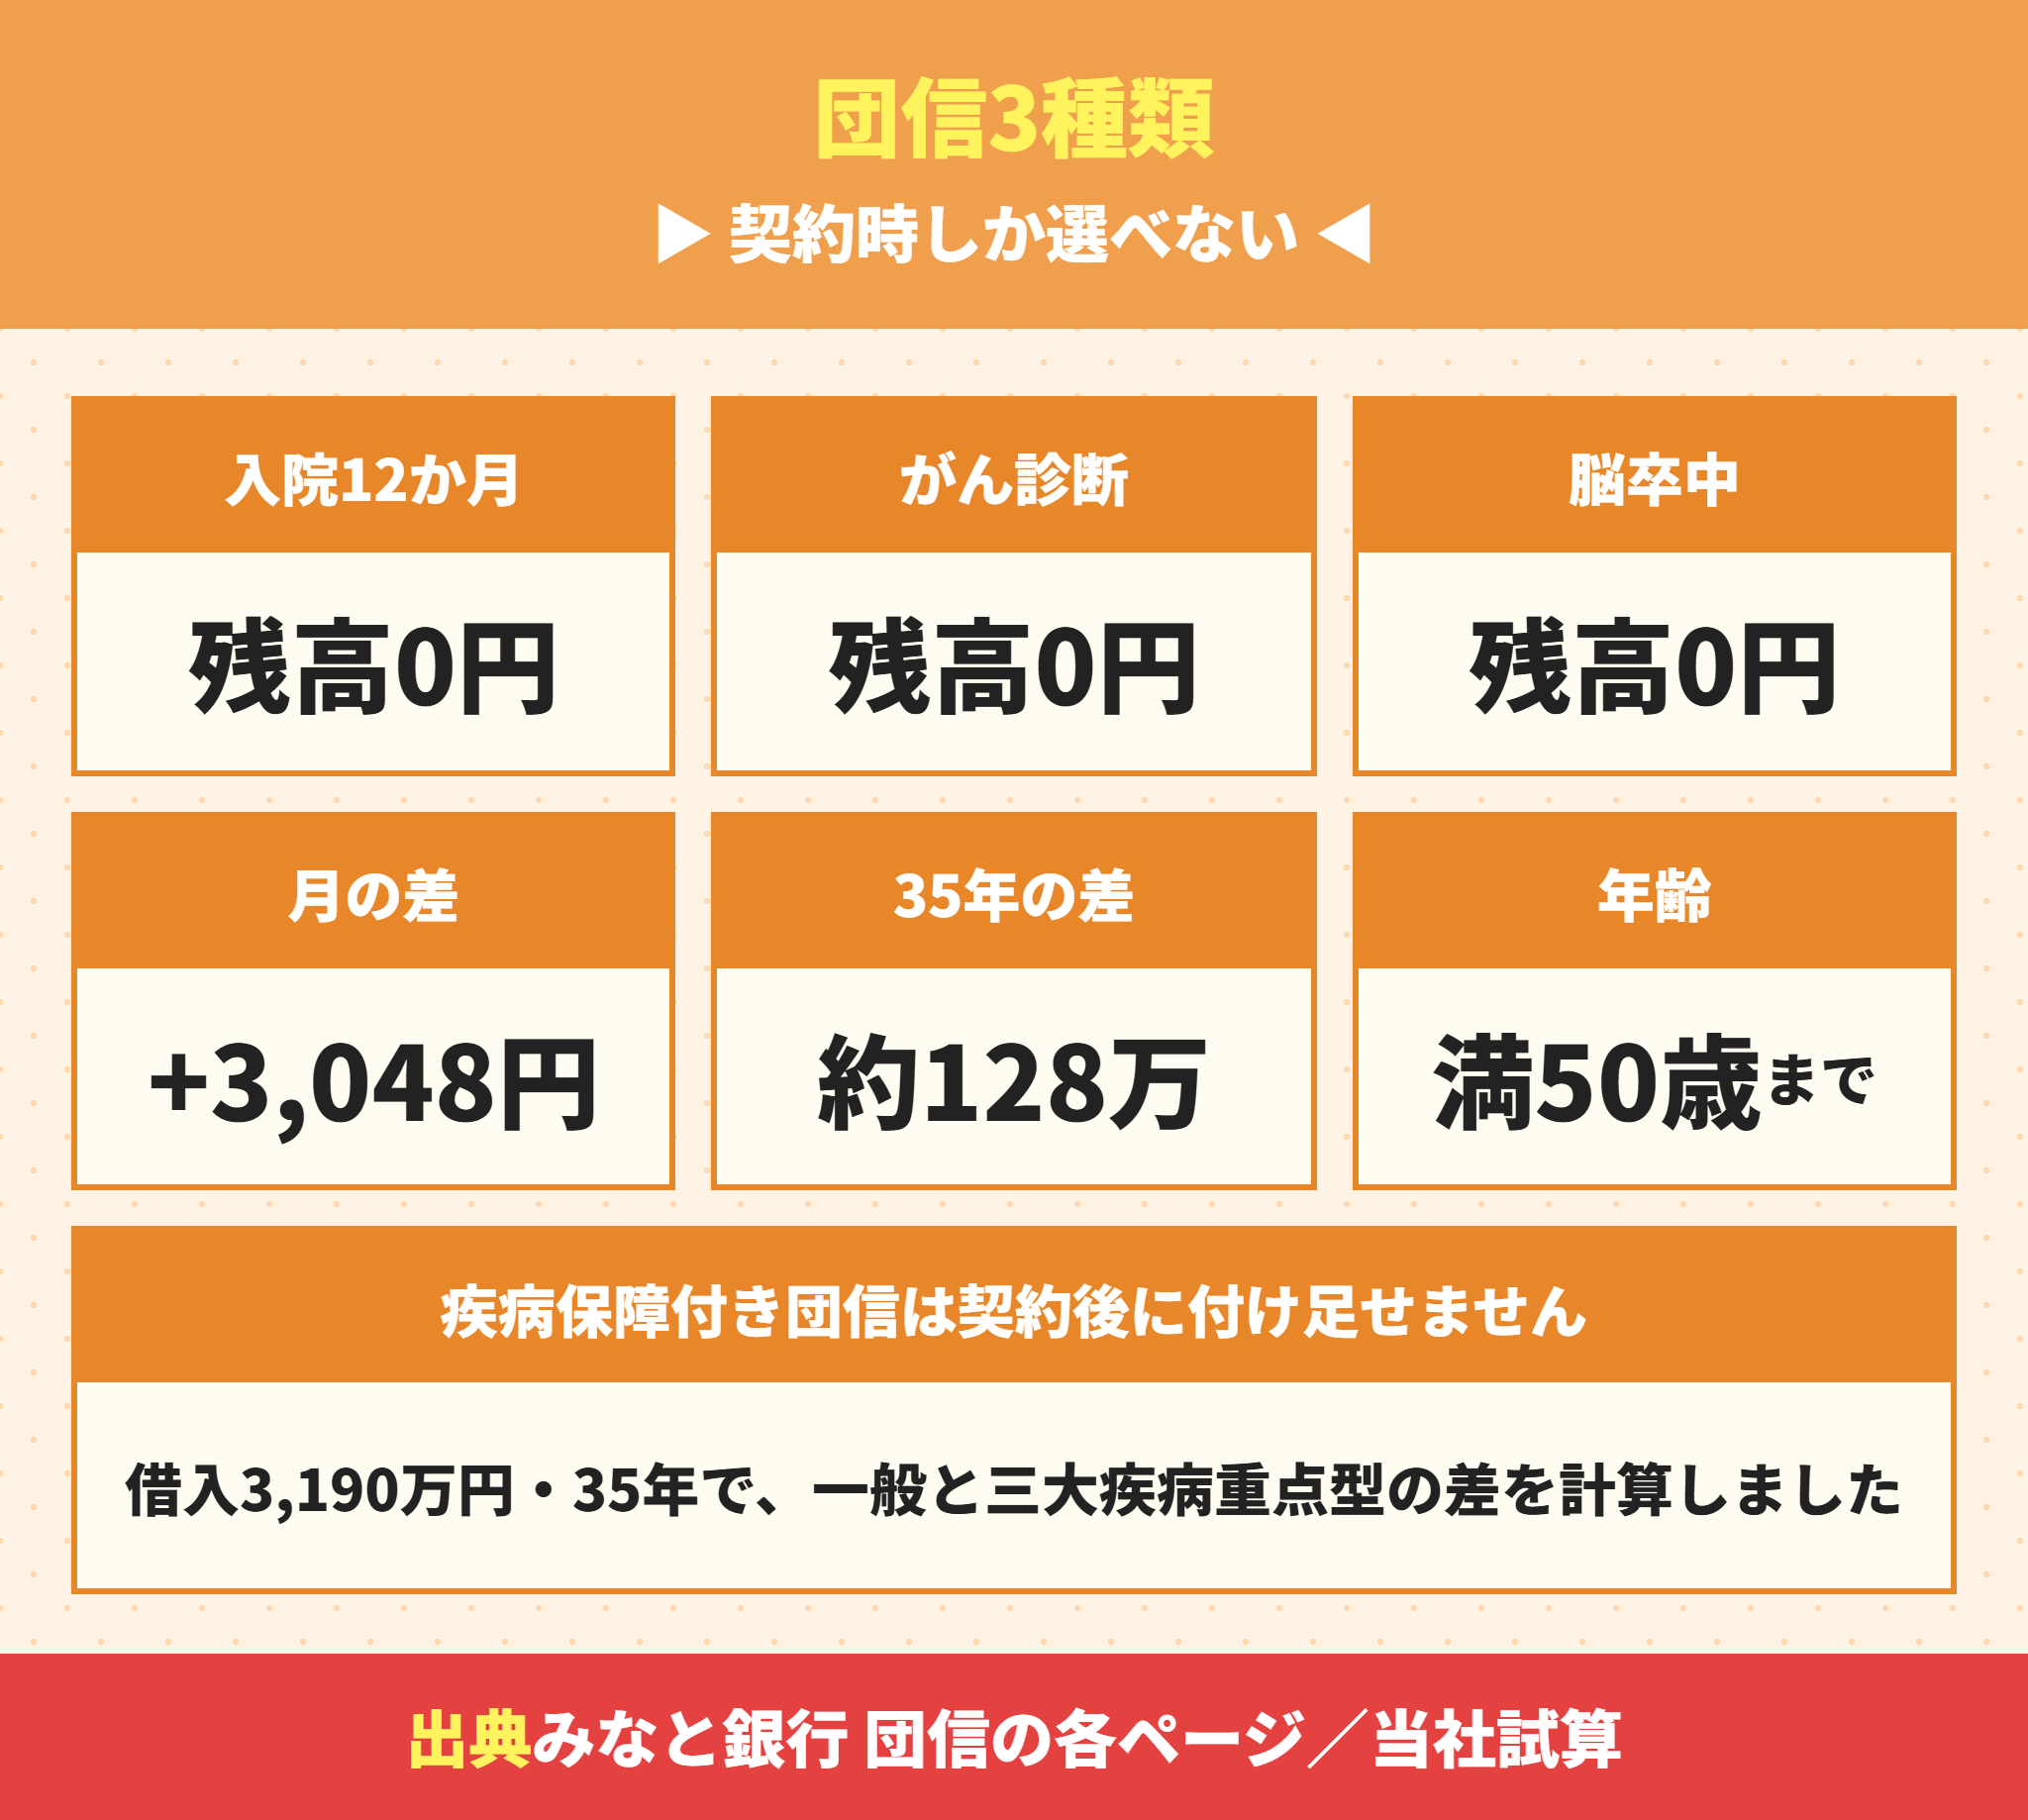
金利が団信で変わる以上、保障の中身を知らないと選べません。3種類を公式の説明から整理しました。
入院保障付き一般団信は入院中の返済を最長36か月分保障する
いちばん金利が低い団信です。死亡・高度障害と余命6か月以内の判断に加えて、ほぼすべての病気とけがの入院を保障します。
| 状態 | 保障の内容 |
|---|---|
| 入院が続いて返済日を迎えた | 毎月の返済額を最長3か月分 |
| 入院が3か月を超えて返済日を迎えた | 毎月の返済額を最長9か月分 |
| 入院が12か月を超えた | 住宅ローン残高が0円 |
| 死亡・高度障害・余命6か月以内 | 住宅ローン残高が0円 |
入院初日でも、返済日を迎えればその月の返済額が全額保障されるのが特徴です。引受はカーディフ生命保険とカーディフ損害保険です。
生活習慣病団信はがんの診断確定で残高0円と100万円が出る
金利は年0.130%高くなります。そのかわり、がんと10種類の生活習慣病に厚い保障が付きます。
| 状態 | 保障の内容 |
|---|---|
| 所定のがんと診断確定 | 残高0円+一時金100万円 |
| 上皮内がん・皮膚がんと診断確定 | 50万円 |
| 10種類の生活習慣病で入院が180日以上 | 残高0円 |
| 病気やけがで連続5日以上入院 | 一時金10万円 |
| 病気やけがで連続31日以上入院 | 30日ごとに毎月の返済額を保障 |
10種類とは、糖尿病・高血圧性疾患・腎疾患・肝疾患・慢性膵炎・脳血管疾患・心疾患・大動脈瘤および解離などです。引受はクレディ・アグリコル生命保険です。
がんの診断だけで残高が0円になるので、治療しながら働き続けても保障が出るのが大きな違いです。がん団信の考え方はがん団信の記事で詳しく扱っています。
三大疾病重点型は脳卒中と心筋梗塞まで残高0円になる
金利は年0.200%高くなり、保障は3種類でいちばん広くなります。
| 状態 | 保障の内容 |
|---|---|
| 所定のがんと診断確定 | 残高0円+一時金100万円 |
| 脳卒中・急性心筋梗塞で所定の状態が60日以上か所定の手術 | 残高0円 |
| それ以外の脳血管疾患・心疾患で60日以上入院 | 一時金100万円 |
| 認知症と診断 | 一時金100万円 |
| 病気やけがで入院(日帰りを含む) | 一時金10万円(通算12回まで) |
| 三大疾病以外で12か月を超えて入院 | 残高0円 |
脳卒中と急性心筋梗塞は、職場に復帰したかどうかにかかわらず残高が0円になると公式に書かれています。
ただし、がんなど一部の保障はローンの実行日から90日、入院などの保障は3か月を過ぎてから始まります。借りてすぐの診断は対象外になることがあります。
団信の上乗せを3,190万円・35年で計算すると最大で約128万円になる
金利差を金額にしました。借入額は兵庫の建売の価格中央値3,190万円、35年・元利均等の当社試算です。
| 団信の種類 | 金利 | 毎月の返済 | 一般との差(月) | 35年の差 |
|---|---|---|---|---|
| 入院保障付き一般団信 | 1.145% | 92,221円 | ― | ― |
| 生活習慣病団信 | 1.275% | 94,195円 | +1,974円 | 約83万円 |
| 三大疾病重点型 | 1.345% | 95,269円 | +3,048円 | 約128万円 |
三大疾病重点型にすると、35年間で約128万円を保障に払う計算です。がん・脳卒中・心筋梗塞の保険に別で入っている人は、この128万円と比べて決められます。
団信は契約時にしか入れない
疾病保障付きの3種類は、住宅ローンの契約時だけ加入できます。契約後に付け足すことはできません。
3種類とも借りる時点で満50歳までが条件です。
ペア型住宅ローン連生団信はどちらかに万一があれば2人とも残高0円になる
夫婦で2本のローンを組むペア型には、専用の連生団信があります。どちらか1人が保障の対象になると、本人と相手の両方の残高が0円になります。
公式の比較表(掲載時点の金利)では、連生団信の金利は三大疾病重点型より年0.400%高く設定されていました。最新の上乗せは事前審査のときに確かめてください。
相手のローンに充てられた保険金は、一時所得として課税される場合があると公式に注記されています。また、ペア型はWebからは申し込めず、店舗での手続きになります。
収入合算とペア型の違いはペアローンの記事にまとめています。
健康には自信があるので、一番安い団信でいいかなと思っています。
ラクチン君今が健康なら、どの団信にも入れる今が選べる時期です。月3,048円で三大疾病まで備えるか、別の保険で備えるか、ここだけは事前審査の前に決めておきましょう。
みなと銀行の保証料は3つのプランから選ぶ
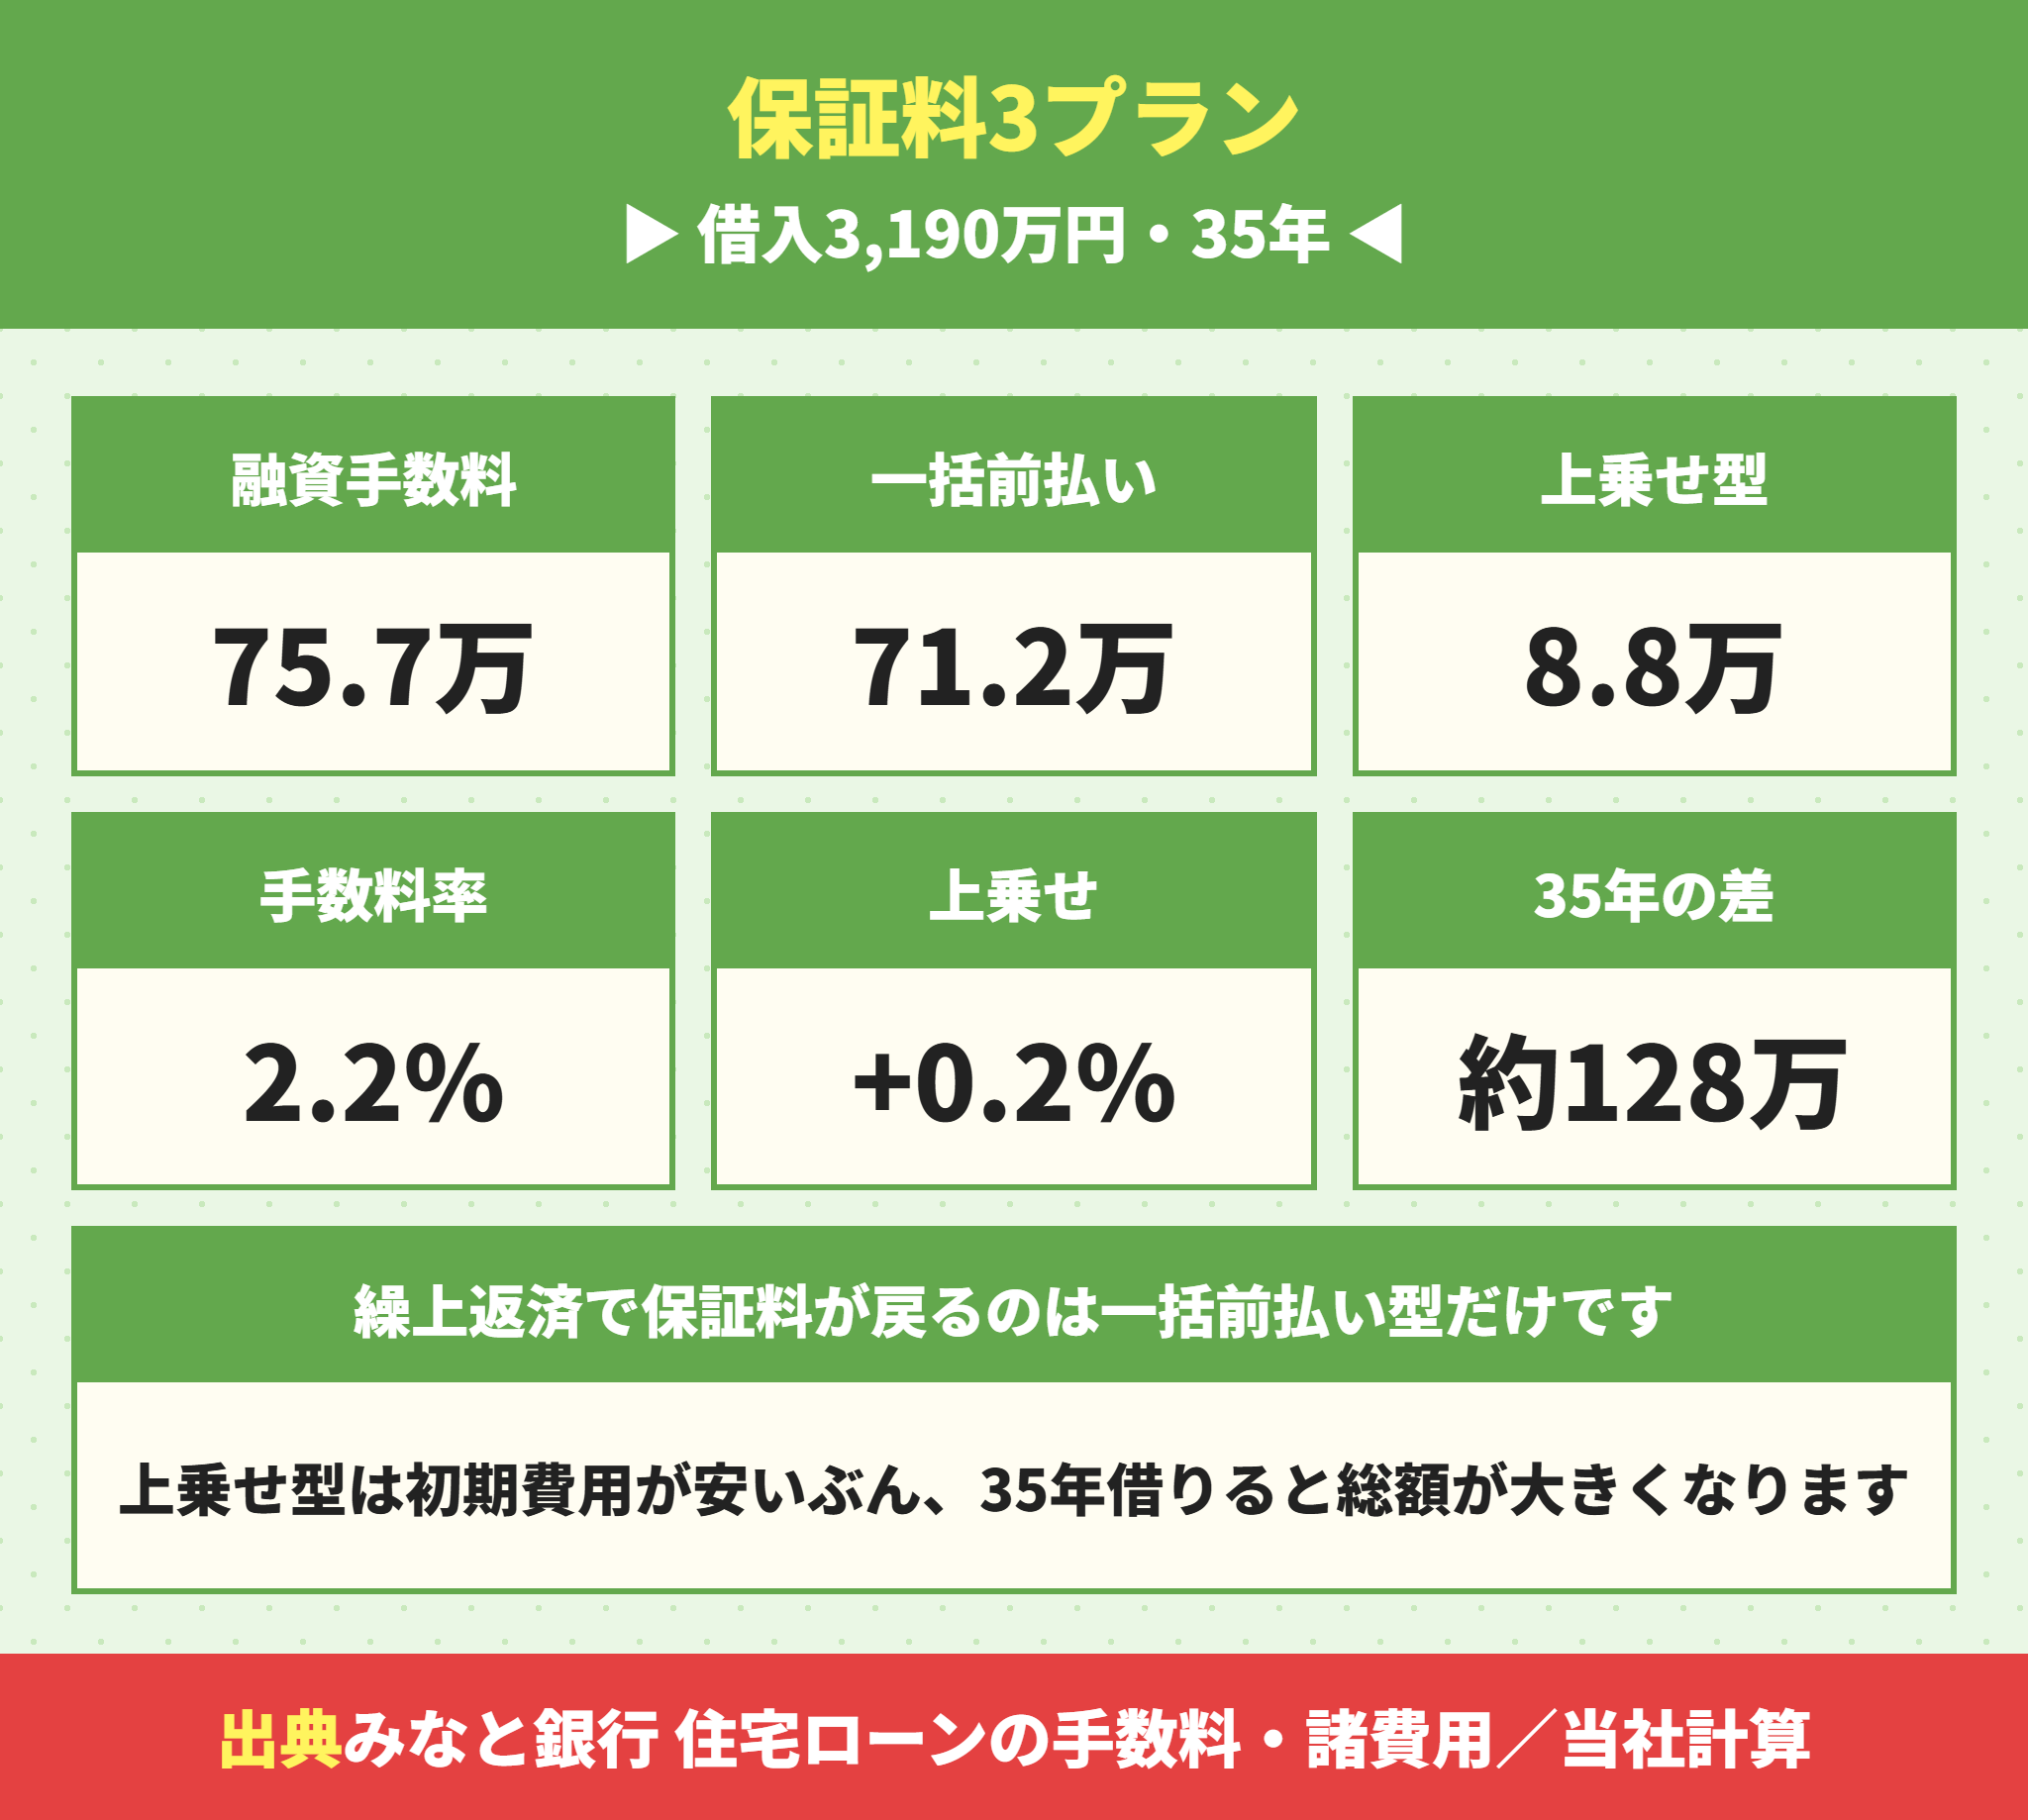
住宅ローンでは保証会社に保証料を払います。みなと銀行は、その払い方を3つのプランから選ぶ仕組みです。
3,190万円の借入で初期費用は8.8万円から75.7万円まで変わる
3,190万円・35年で、借りるときに払う費用を計算しました。どのプランにも保証会社事務取扱手数料の55,000円がかかります。
| プラン | 借りるときの費用 | 金利 |
|---|---|---|
| 融資手数料型 | 701,800円+55,000円=756,800円 | 保証料は金利に含む |
| 保証料一括前払い型 | 657,459円+55,000円=712,459円 | 店頭で確認 |
| 保証料金利上乗せ型 | 33,000円+55,000円=88,000円 | 一括前払い型+年0.2% |
融資手数料型は借入額の2.2%、一括前払い型は35年で100万円あたり20,610円で計算しています。
公式サイトの「今月の金利」は、すべて融資手数料型の数字です。一括前払い型の適用金利は公式に並んでいないので、事前審査のときに2つのプランの金利を両方出してもらうと比べられます。
保証料金利上乗せ型は年0.2%で35年なら約128万円多く払う
上乗せ型は、借りるときの費用が88,000円で済みます。そのかわり金利が一括前払い型より年0.2%高くなります。
年1.145%と年1.345%で比べると、35年の総返済の差は約128万円です。一括前払い型の保証料657,459円の約2倍になります。
35年借り続けるなら、上乗せ型は割高です。一方で、手元の現金を引っ越しや家具に残したい人には、初期費用を62万円以上抑えられる選択肢になります。
繰上返済で保証料が戻るのは一括前払い型だけになる
公式には「保証料金利上乗せ型」「融資手数料型」を選んだ場合、繰上返済をしても保証料・手数料は戻らないと書かれています。
繰上返済で保証料の一部が戻るのは、3プランのうち一括前払い型だけです。ただし保証会社の手数料と振込手数料が差し引かれます。
公式も一括前払い型を「繰上返済をしてできる限り早く返済したい方におすすめ」と説明しています。
| 借入期間 | 100万円あたりの保証料 | 3,190万円の場合 |
|---|---|---|
| 10年 | 8,542円 | 272,490円 |
| 20年 | 14,833円 | 473,173円 |
| 30年 | 19,136円 | 610,438円 |
| 35年 | 20,610円 | 657,459円 |
| 40年 | 21,747円 | 693,729円 |
繰上返済で期間を縮める考え方は、繰り上げ返済の記事で計算しています。
費用プランの選び方の目安
35年借り続ける→融資手数料型か一括前払い型
早めに繰上返済する→一括前払い型(保証料が戻る)
手元の現金を残したい→保証料金利上乗せ型(総額は高くなる)
結局、どのプランが得なんですか。
ラクチン君35年借り続けるなら融資手数料型か一括前払い型、早く返すなら一括前払い型です。上乗せ型は手元の現金を残したい人向けと覚えておくと迷いません。
みなと銀行の住宅ローンの手数料と諸費用は公表されている
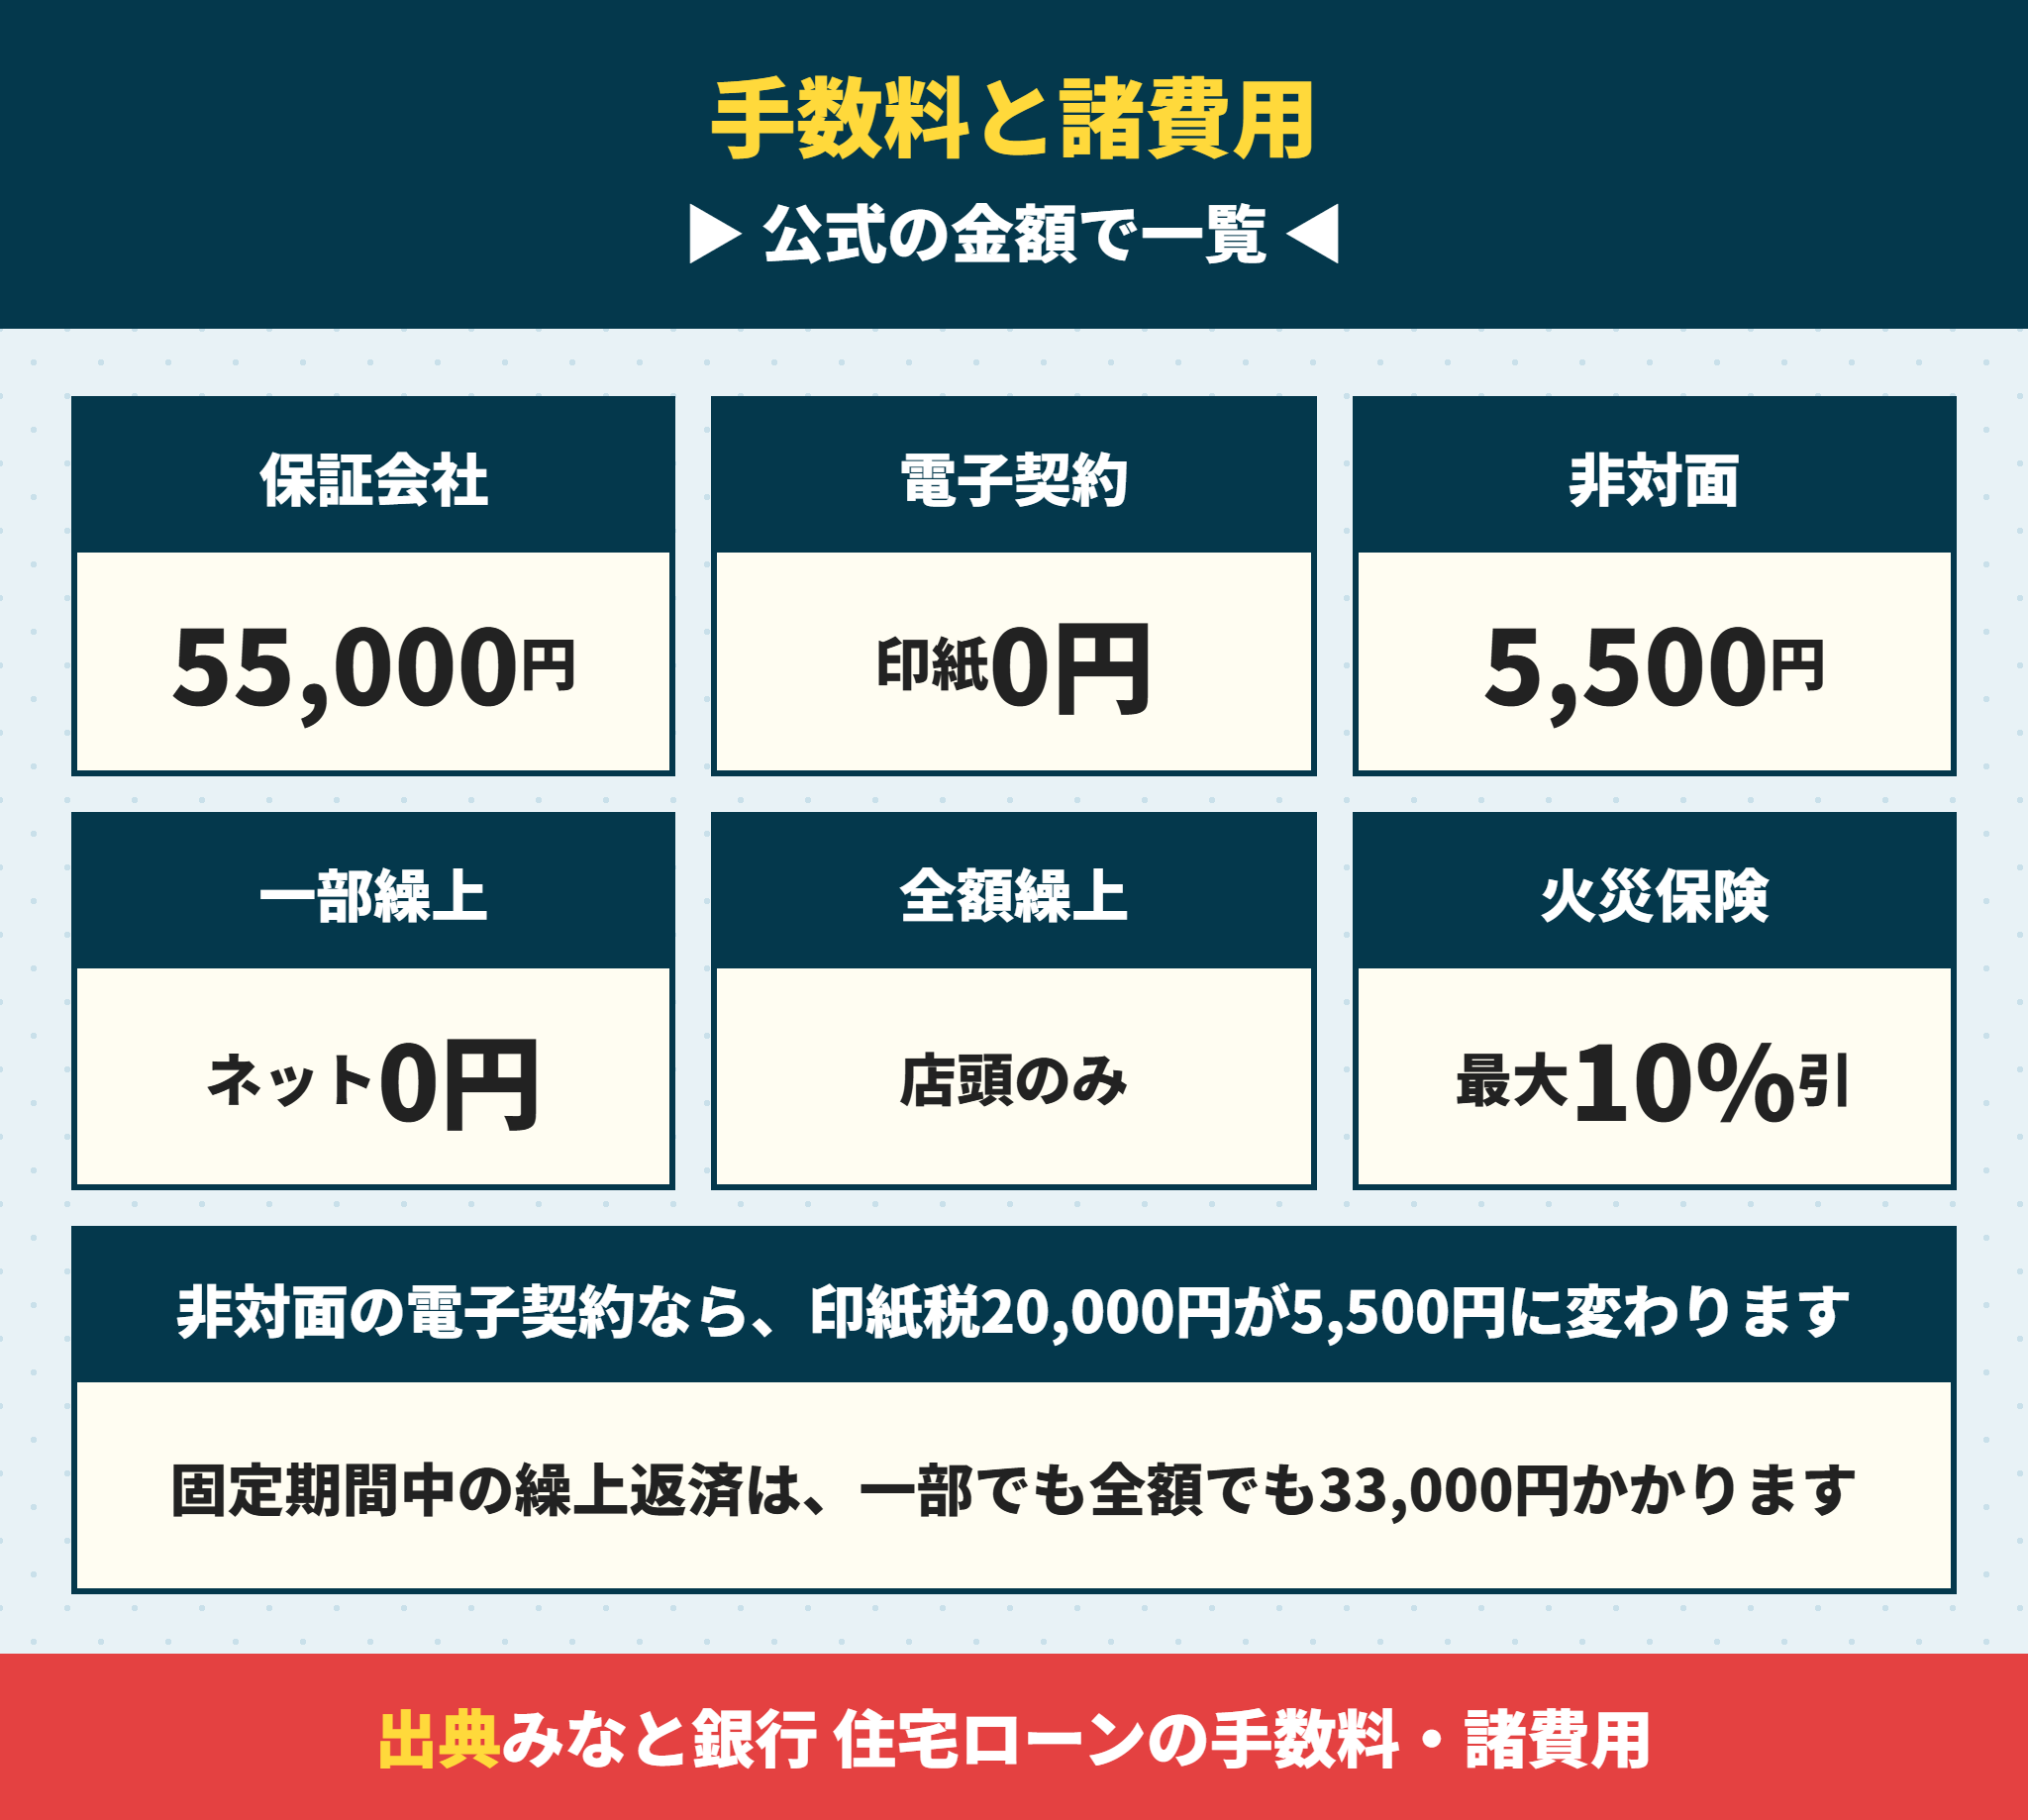
借りるときと借りたあとにかかる費用を、公式の手数料ページから一覧にしました。
みなと銀行は電子契約にすると印紙税20,000円がかからない
| 費用 | 金額 |
|---|---|
| 保証会社事務取扱手数料 | 55,000円 |
| 印紙税(書面契約・1,000万円超5,000万円以下) | 20,000円 |
| 印紙税(電子契約) | 0円 |
| 電子契約手数料(店頭) | 11,000円 |
| 電子契約手数料(非対面) | 5,500円 |
| 固定金利特約手数料 | 11,000円 |
| 抵当権設定登記 | 借入額×0.4%(軽減あり)+司法書士の報酬 |
自宅から手続きする非対面の電子契約なら、印紙税20,000円が5,500円の手数料に変わるので14,500円安くなります。
抵当権設定の登録免許税は本来0.4%ですが、床面積50㎡以上などの条件を満たす新築住宅は軽減措置で0.1%になります。3,190万円なら31,900円です。
電子契約で浮く金額
書面契約なら印紙税20,000円、非対面の電子契約なら手数料5,500円です。
差は14,500円で、来店の手間も省けます。
みなと銀行の一部繰上返済はインターネットなら0円でできる
| 手続き | インターネット | 店頭(変動) | 店頭(固定期間中) |
|---|---|---|---|
| 一部繰上返済 | 0円 | 5,500円 | 33,000円 |
| 全額繰上返済 | 取扱いなし | 11,000円 | 33,000円 |
| その他の条件変更 | ― | 11,000円 | 11,000円 |
一部繰上返済は、マイゲート(インターネットバンキング)に加入すれば手数料が0円です。
全額を返すときは店頭だけの手続きで、固定期間中だと33,000円かかります。売却や借換えで完済する予定がある人は、固定期間の終わりに合わせると手数料を抑えられます。
みなと銀行の火災保険とポイントの特典は条件付きで受けられる
みなと銀行の住宅ローン専用の火災保険は、団体扱いの割引で保険料が最大10%安くなります。地震保険料は割引の対象外です。
みなとクラブに入ると、住宅ローンを借りた人に10,000ポイントが出ます。借りた月を含めて5か月目までに、給与の受け取りとりそなデビットカード・りそなクレジットカードの利用が条件です。
ZEHや長期優良住宅を買う人には、10,000円相当のカタログギフトのキャンペーンがあります。金利が下がる優遇ではないので、ほかの銀行の省エネ優遇と混同しないでください。
火災保険の相場は火災保険の相場の記事、建売の諸費用全体は建売の登記費用の記事で扱っています。
みなと銀行の変動金利は年2回の基準日で見直される
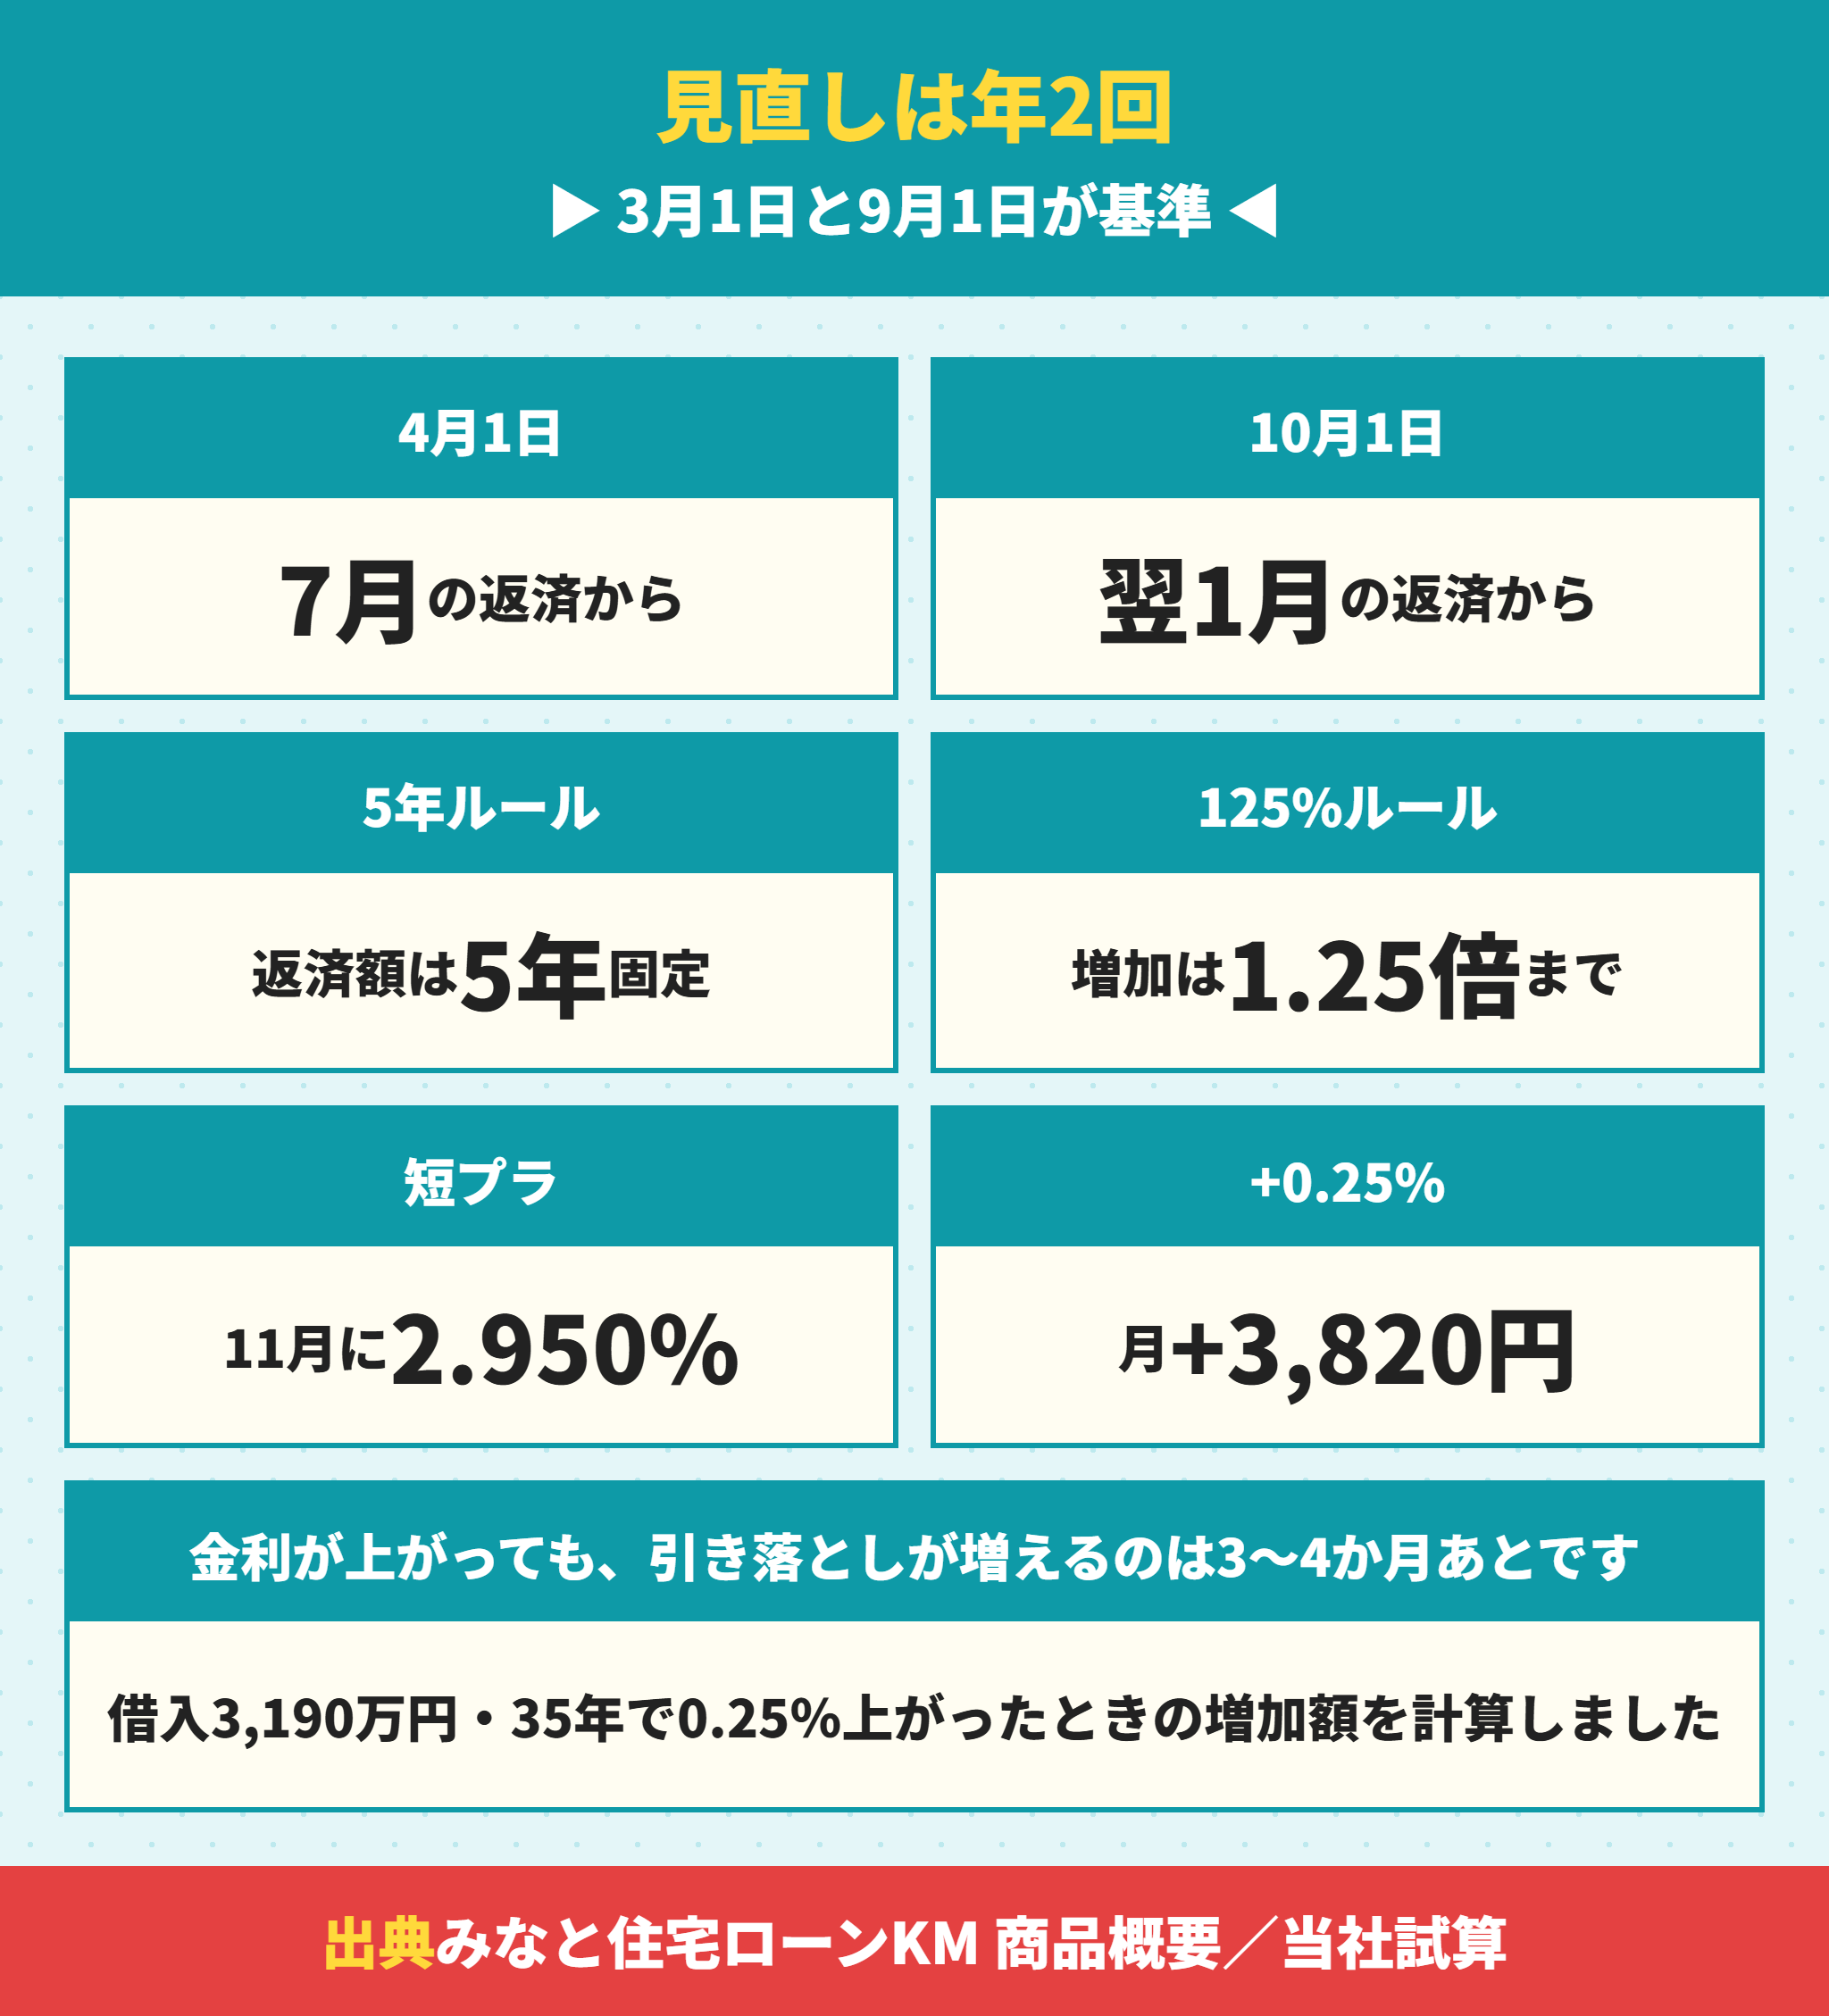
変動金利は、いつ上がるかが分かっていると備えられます。みなと銀行の見直しのルールは商品概要にはっきり書かれています。
3月1日と9月1日の基準金利で4月と10月に金利が変わる
みなと銀行の変動金利は、毎年4月1日と10月1日の年2回見直されます。基準にするのは、3月1日と9月1日時点の変動金利型住宅ローン基準金利です。
| 基準日 | 金利の見直し日 | 新しい返済額の適用 |
|---|---|---|
| 3月1日 | 4月1日 | 7月の返済分から |
| 9月1日 | 10月1日 | 翌年1月の返済分から |
つまり金利が上がっても、実際の引き落としが増えるのは3〜4か月あとです。ただし公式には、臨時に基準日と適用日を見直す場合があるとも書かれています。
みなと銀行の短期プライムレートは2026年に2回上がった
みなと銀行は2026年に、短期プライムレートを2回引き上げると公表しました。
| 変更日 | 短期プライムレート |
|---|---|
| 2026年8月3日 | 年2.450% → 年2.700% |
| 2026年11月2日 | 年2.700% → 年2.950% |
住宅ローンの店頭金利年3.375%は、2026年6月17日公表の見直しにもとづく数字と注記されています。
11月の引上げが住宅ローンの基準金利にどう反映されるかは、まだ公表されていません。次の基準日は2027年3月1日なので、そこで見直されるかどうかが分かれ目です。
次の基準日は2027年3月1日
みなと銀行の短期プライムレートは2026年11月2日に年2.950%へ上がります。
住宅ローンの基準金利に反映されると、2027年4月1日の見直しで金利が変わり、7月の返済から額が変わります。
5年ルールと125%ルールで返済額の急な増加は抑えられる
元利均等返済の場合、返済額は5回の見直しごと、つまり5年ごとにしか変わりません。増えるときも、前の返済額の1.25倍が上限です。
3,190万円・35年で金利が0.25%上がると、毎月の返済は約3,820円増える計算です。5年間はこの増加が返済額に出てきません。
そのかわり、増えた利息は元金の返済を減らす形で吸収されます。借入期間が終わっても残りがあれば、期日に一括で返すことになっています。
金利が上がったときの動き方は、住宅ローンの金利が上がったときの記事と金利推移の記事で詳しく扱っています。
 ラクチン君
5年ルールは「返済額が変わらない」だけで、利息が減るわけではありません。金利が上がった年は、繰上返済でその分を戻しておくと期日の一括返済を避けられます。
みなと銀行の住宅ローン審査で求められる条件
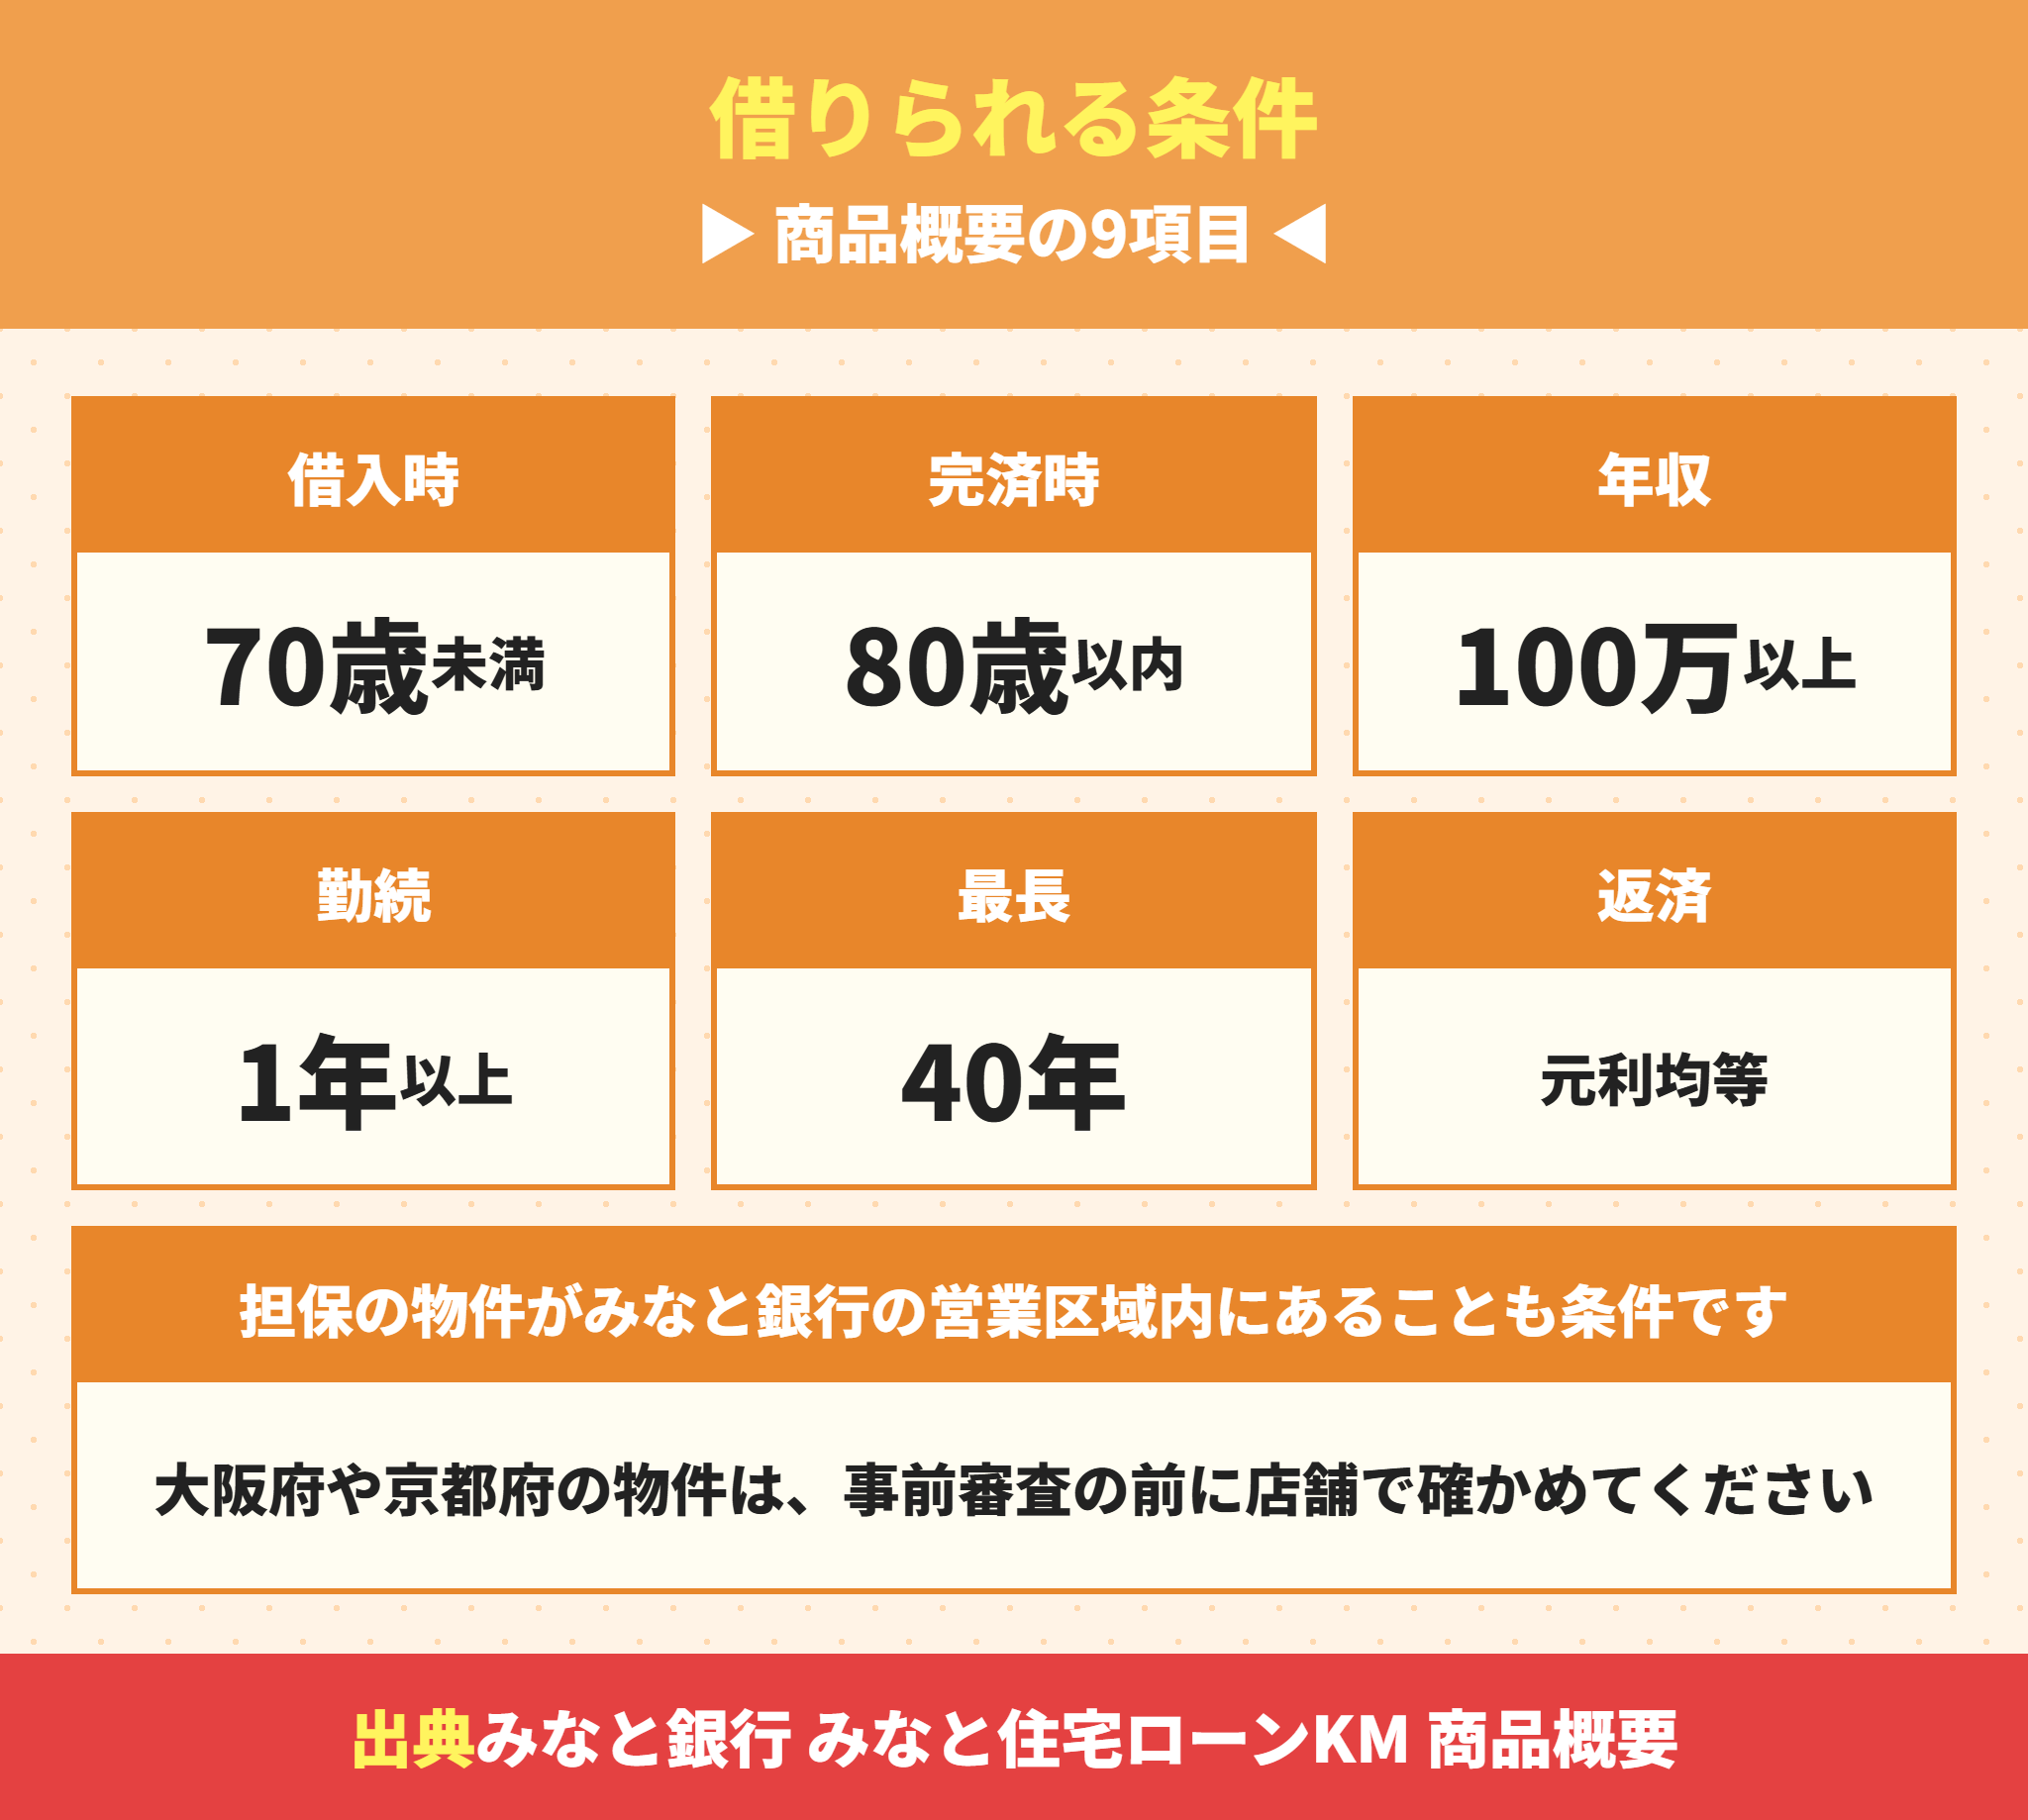
みなと銀行の商品概要には、借りられる人の条件が9つ並んでいます。審査が厳しいか甘いかは公表されていないので、ここでは書かれている条件だけを整理します。
みなと銀行は勤務地か居住地と担保の物件が営業区域内にあることを求める
- 日本国籍か、永住許可を受けている外国人の方
- 借入時20歳以上70歳未満、最終返済時80歳以内
- 前年度の税込年収100万円以上(年金収入を除く)
- 給与所得者は勤続1年以上
- 自営業者・会社役員は原則同じ事業を3年以上
- 過去にローンの延滞や不渡りなどの信用事故がない
- 団体信用生命保険に加入できる
- 勤務地または新しい居住地、並びに担保の物件がみなと銀行の営業区域内にある
- 保証会社の保証を受けられる
兵庫の建売を買う人にとって大事なのは8つ目です。担保になる物件が営業区域内にあることが条件になっています。
営業区域の範囲は公式に地図で示されていません。兵庫県内なら多くは問題になりませんが、大阪府や京都府の物件を買う場合は、事前審査の前に店舗で確かめてください。
永住許可がない方の住宅ローンは永住権なしの住宅ローンの記事で扱っています。
営業区域の外の物件は対象外
勤務地か居住地が兵庫県内でも、担保の物件が営業区域の外にあると条件を満たしません。
県境に近い物件ほど、事前審査の前に確かめておくと安心です。
みなと銀行の借入期間は最長40年で返済は元利均等だけになる
| 項目 | 内容 |
|---|---|
| 借入金額 | 50万円以上2億円以内(1万円単位) |
| 借入期間 | 最長40年(1か月単位) |
| 諸費用の借入 | 300万円以内(超える場合は物件価格の10%以内) |
| 返済方法 | 毎月元利均等返済(借入額の50%以内でボーナス返済を併用可) |
| 保証人 | 原則不要(収入合算者は連帯保証人) |
返済方法は元利均等だけで、元金均等返済は選べません。最終返済時80歳以内なので、40歳を過ぎると40年では組めなくなります。
3,190万円を40年で借りると、毎月の返済は82,866円です。35年より9,355円軽くなりますが、総返済は約104万円増えます。
何歳まで組めるかは住宅ローンは何歳まで組めるかの記事、勤続年数は勤続年数の記事で詳しく扱っています。
国の調査では審査項目の1位は完済時年齢の98.4%だった
国土交通省の令和7年度「民間住宅ローンの実態に関する調査」では、回答した994機関のうち98.4%が完済時年齢を審査していました。年収は94.2%、勤続年数は93.9%です。
勤続年数の基準は「1年以上」が661機関で最多で、みなと銀行の「勤続1年以上」もこの多数派に入ります。
年収の目安も計算しておきます。3,190万円・35年・年1.145%の返済を年収の25%に収めるなら、必要な年収は約443万円です。
兵庫の建売をみなと銀行で買うときの進め方
最後に、兵庫で建売を買う人がみなと銀行を使う場合の数字と手順をまとめます。
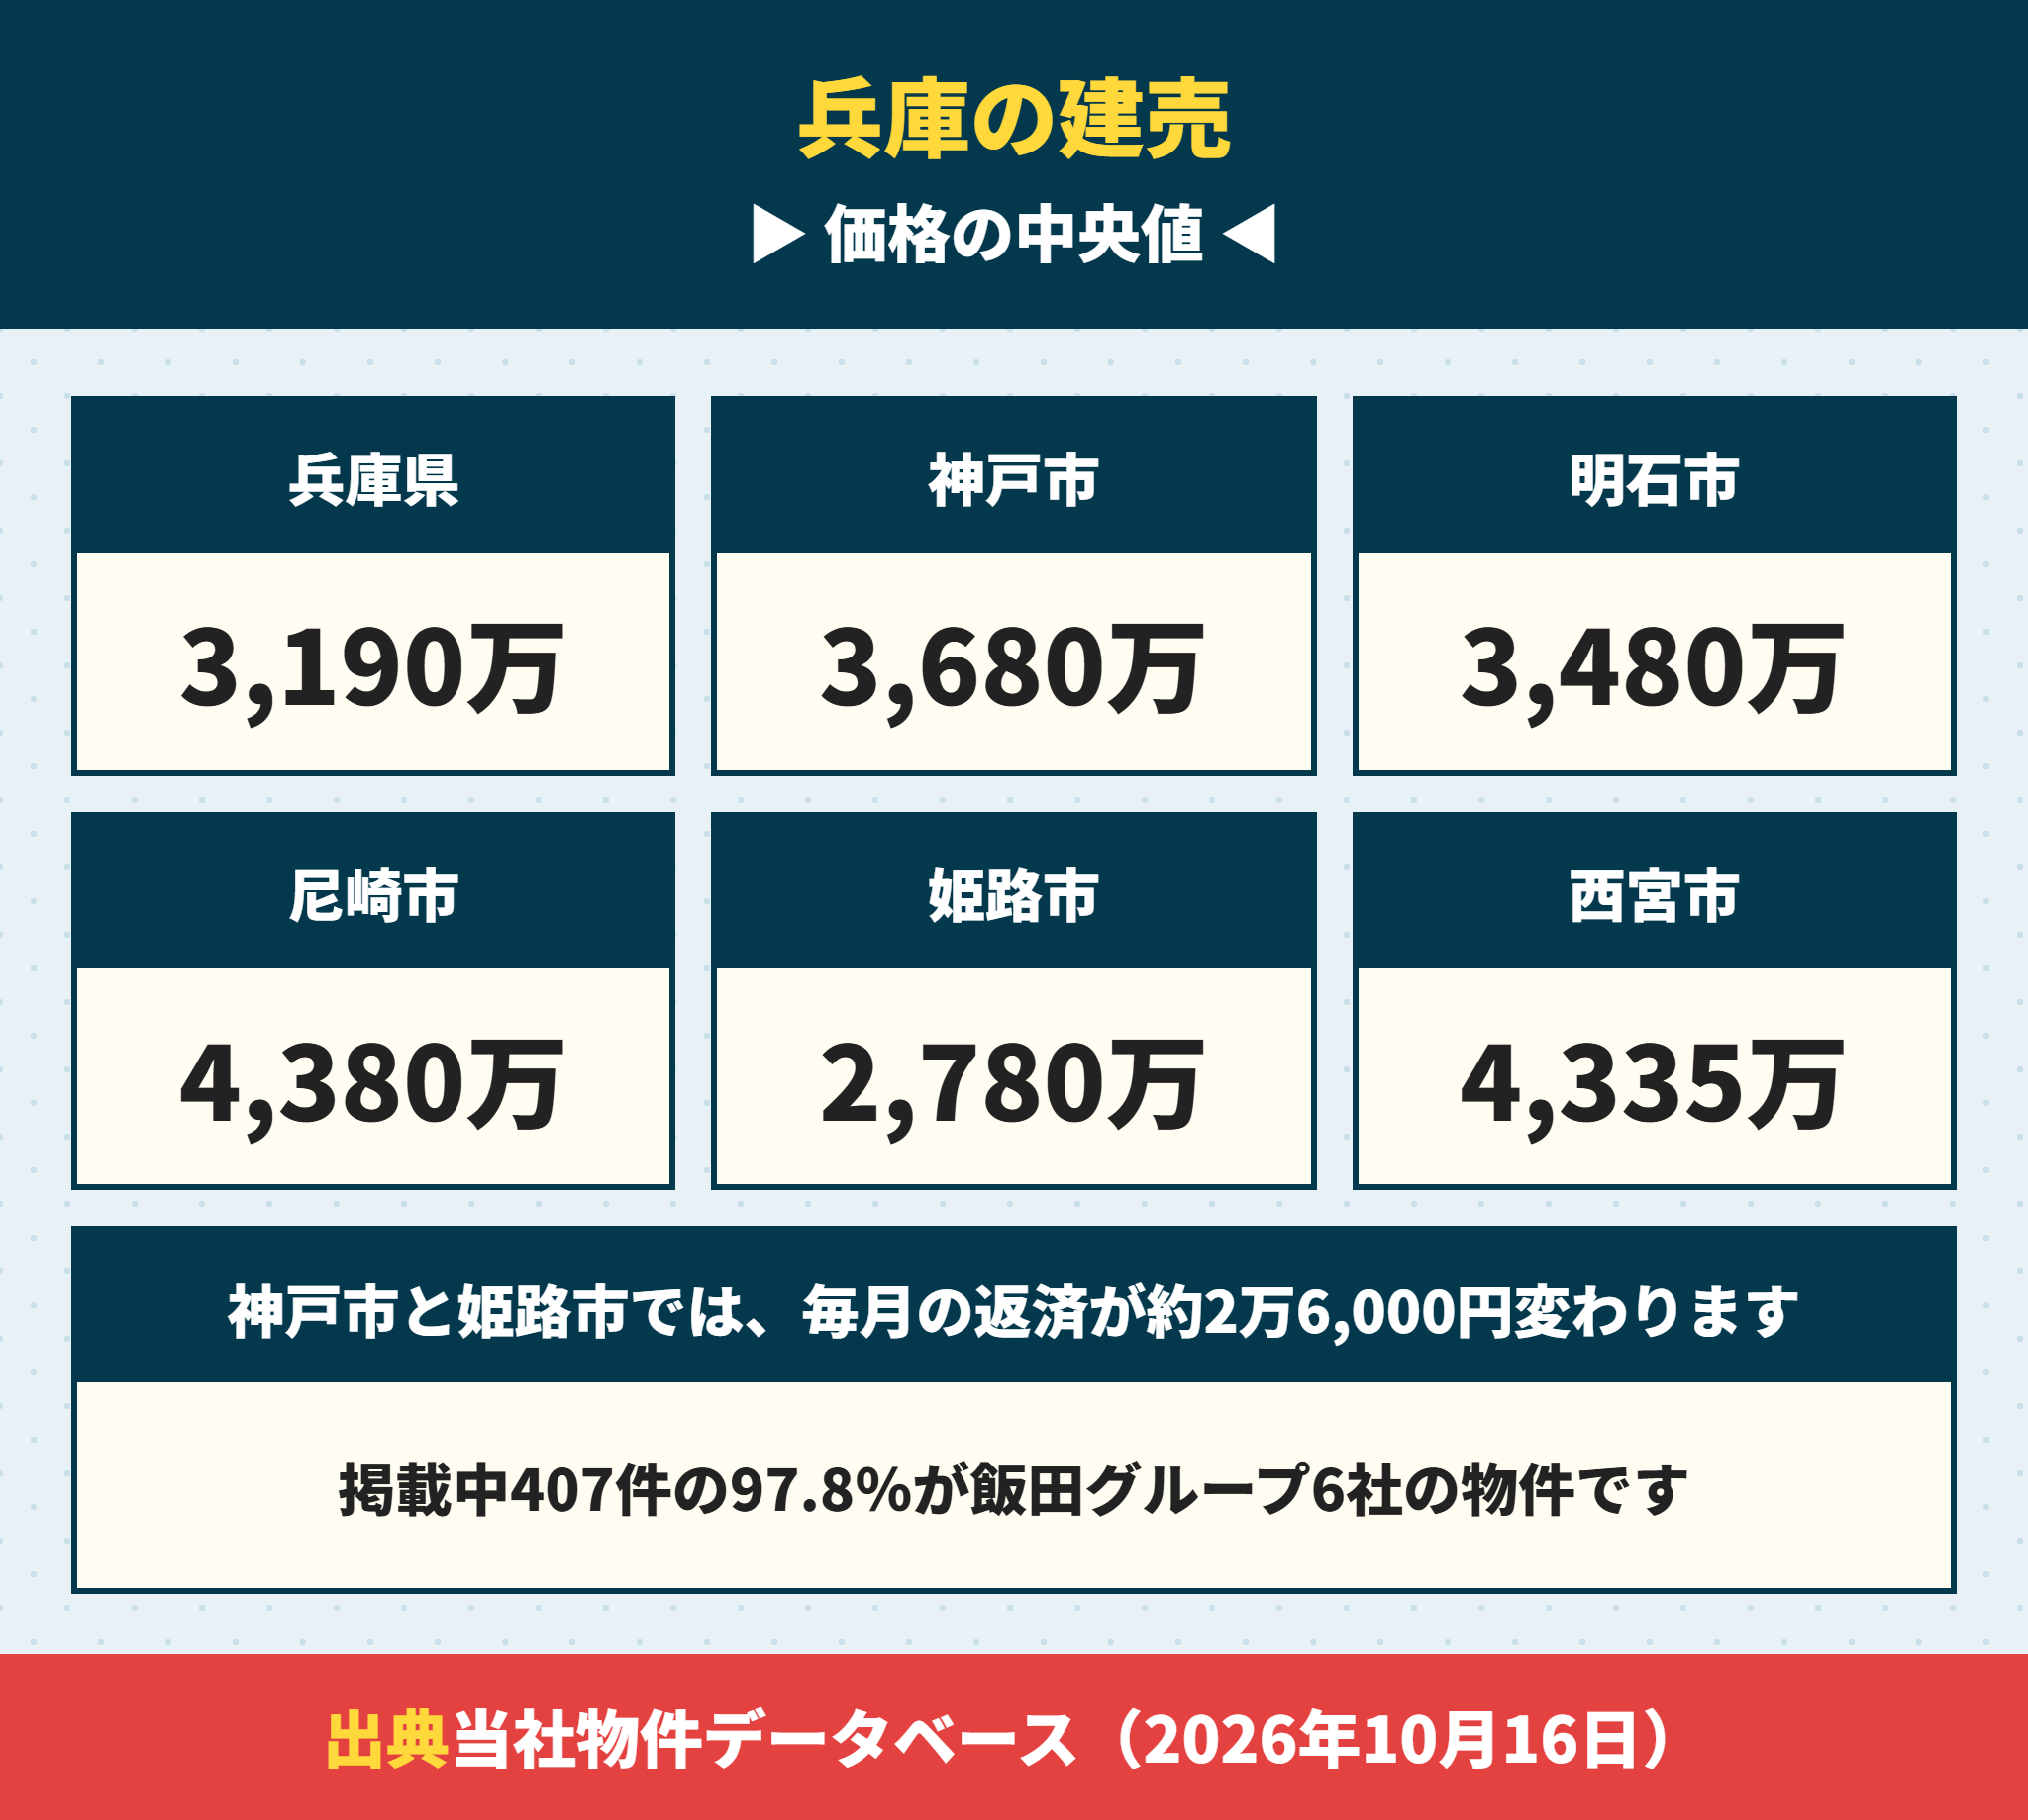
兵庫の建売407件の価格中央値は3,190万円だった
当社の物件データベース(2026年10月16日時点)で、兵庫県の掲載中の建売を集計しました。
| エリア | 件数 | 価格の中央値 | 1.145%の毎月 | 1.345%の毎月 |
|---|---|---|---|---|
| 兵庫県全体 | 407件 | 3,190万円 | 92,221円 | 95,269円 |
| 神戸市 | 105件 | 3,680万円 | 106,386円 | 109,903円 |
| 明石市 | 48件 | 3,480万円 | 100,605円 | 103,930円 |
| 尼崎市 | 36件 | 4,380万円 | ― | ― |
| 姫路市 | 66件 | 2,780万円 | 80,368円 | 83,024円 |
| 西宮市 | 14件 | 4,335万円 | ― | ― |
この数字は、売主が広告への転載を許可している物件を当社が毎日集めたデータベースのものです。兵庫県の407件のうち398件(97.8%)が飯田グループ6社(一建設・飯田産業・アーネストワン・アイディホーム・東栄住宅・タクトホーム)の物件で、兵庫の建売全体ではなく、飯田グループを中心とした価格帯として読んでください。
神戸市と姫路市では、中央値に900万円の差があります。同じ兵庫でも、どこで買うかで毎月の返済が2万6,000円変わるわけです。
建売は事前審査を物件の申込みと同じ週に出すと間に合う
建売は、完成済みなら契約から1か月前後で引き渡しになることがあります。みなと銀行の手続きは「事前審査→正式審査→契約→借入れ」の4段階です。
事前審査はWebで申し込め、結果を見てからみなと住宅ローンマイページで正式審査に進みます。契約にはみなと銀行の口座が必要で、口座開設は来店不要で最短翌営業日です。
事前審査には団信の申込みは含まれません。そのため団信は、事前審査の結果が届いてから申し込みます。告知の考え方は団信の告知の記事を読んでおくと安心です。
注文住宅向けのつなぎ融資も扱っていますが、完成した建売を買うなら使いません。
みなと銀行で建売を買う手順
1.物件の申込みと同じ週に事前審査をWebで出す
2.結果が届いたら団信を申し込み、正式審査へ進む
3.みなと銀行の口座を用意し、電子契約で契約する
4.引き渡し日に借入れが実行される
仲介手数料0円にすると団信の上乗せ以上のお金が浮く
3,190万円の建売の仲介手数料は、上限で約112万円です。三大疾病重点型の上乗せ35年分(約128万円)に近い金額になります。
当社では、新築建売の仲介手数料を0円にしています。浮いた約112万円で、団信を手厚くするか借入額を減らすかを選べます。
借入額を112万円減らすと、年1.145%・35年で毎月の返済は約3,200円下がります。銀行の金利差を探すより、確実に効く方法です。
みなと銀行で事前審査を出してから物件を探してもいいですか。
ラクチン君もちろん大丈夫です。先に借りられる額が分かると、物件を絞り込みやすくなります。物件が決まったら、その価格で審査を出し直せば手続きが速く進みますよ。
みなと銀行の住宅ローンに関するよくある質問
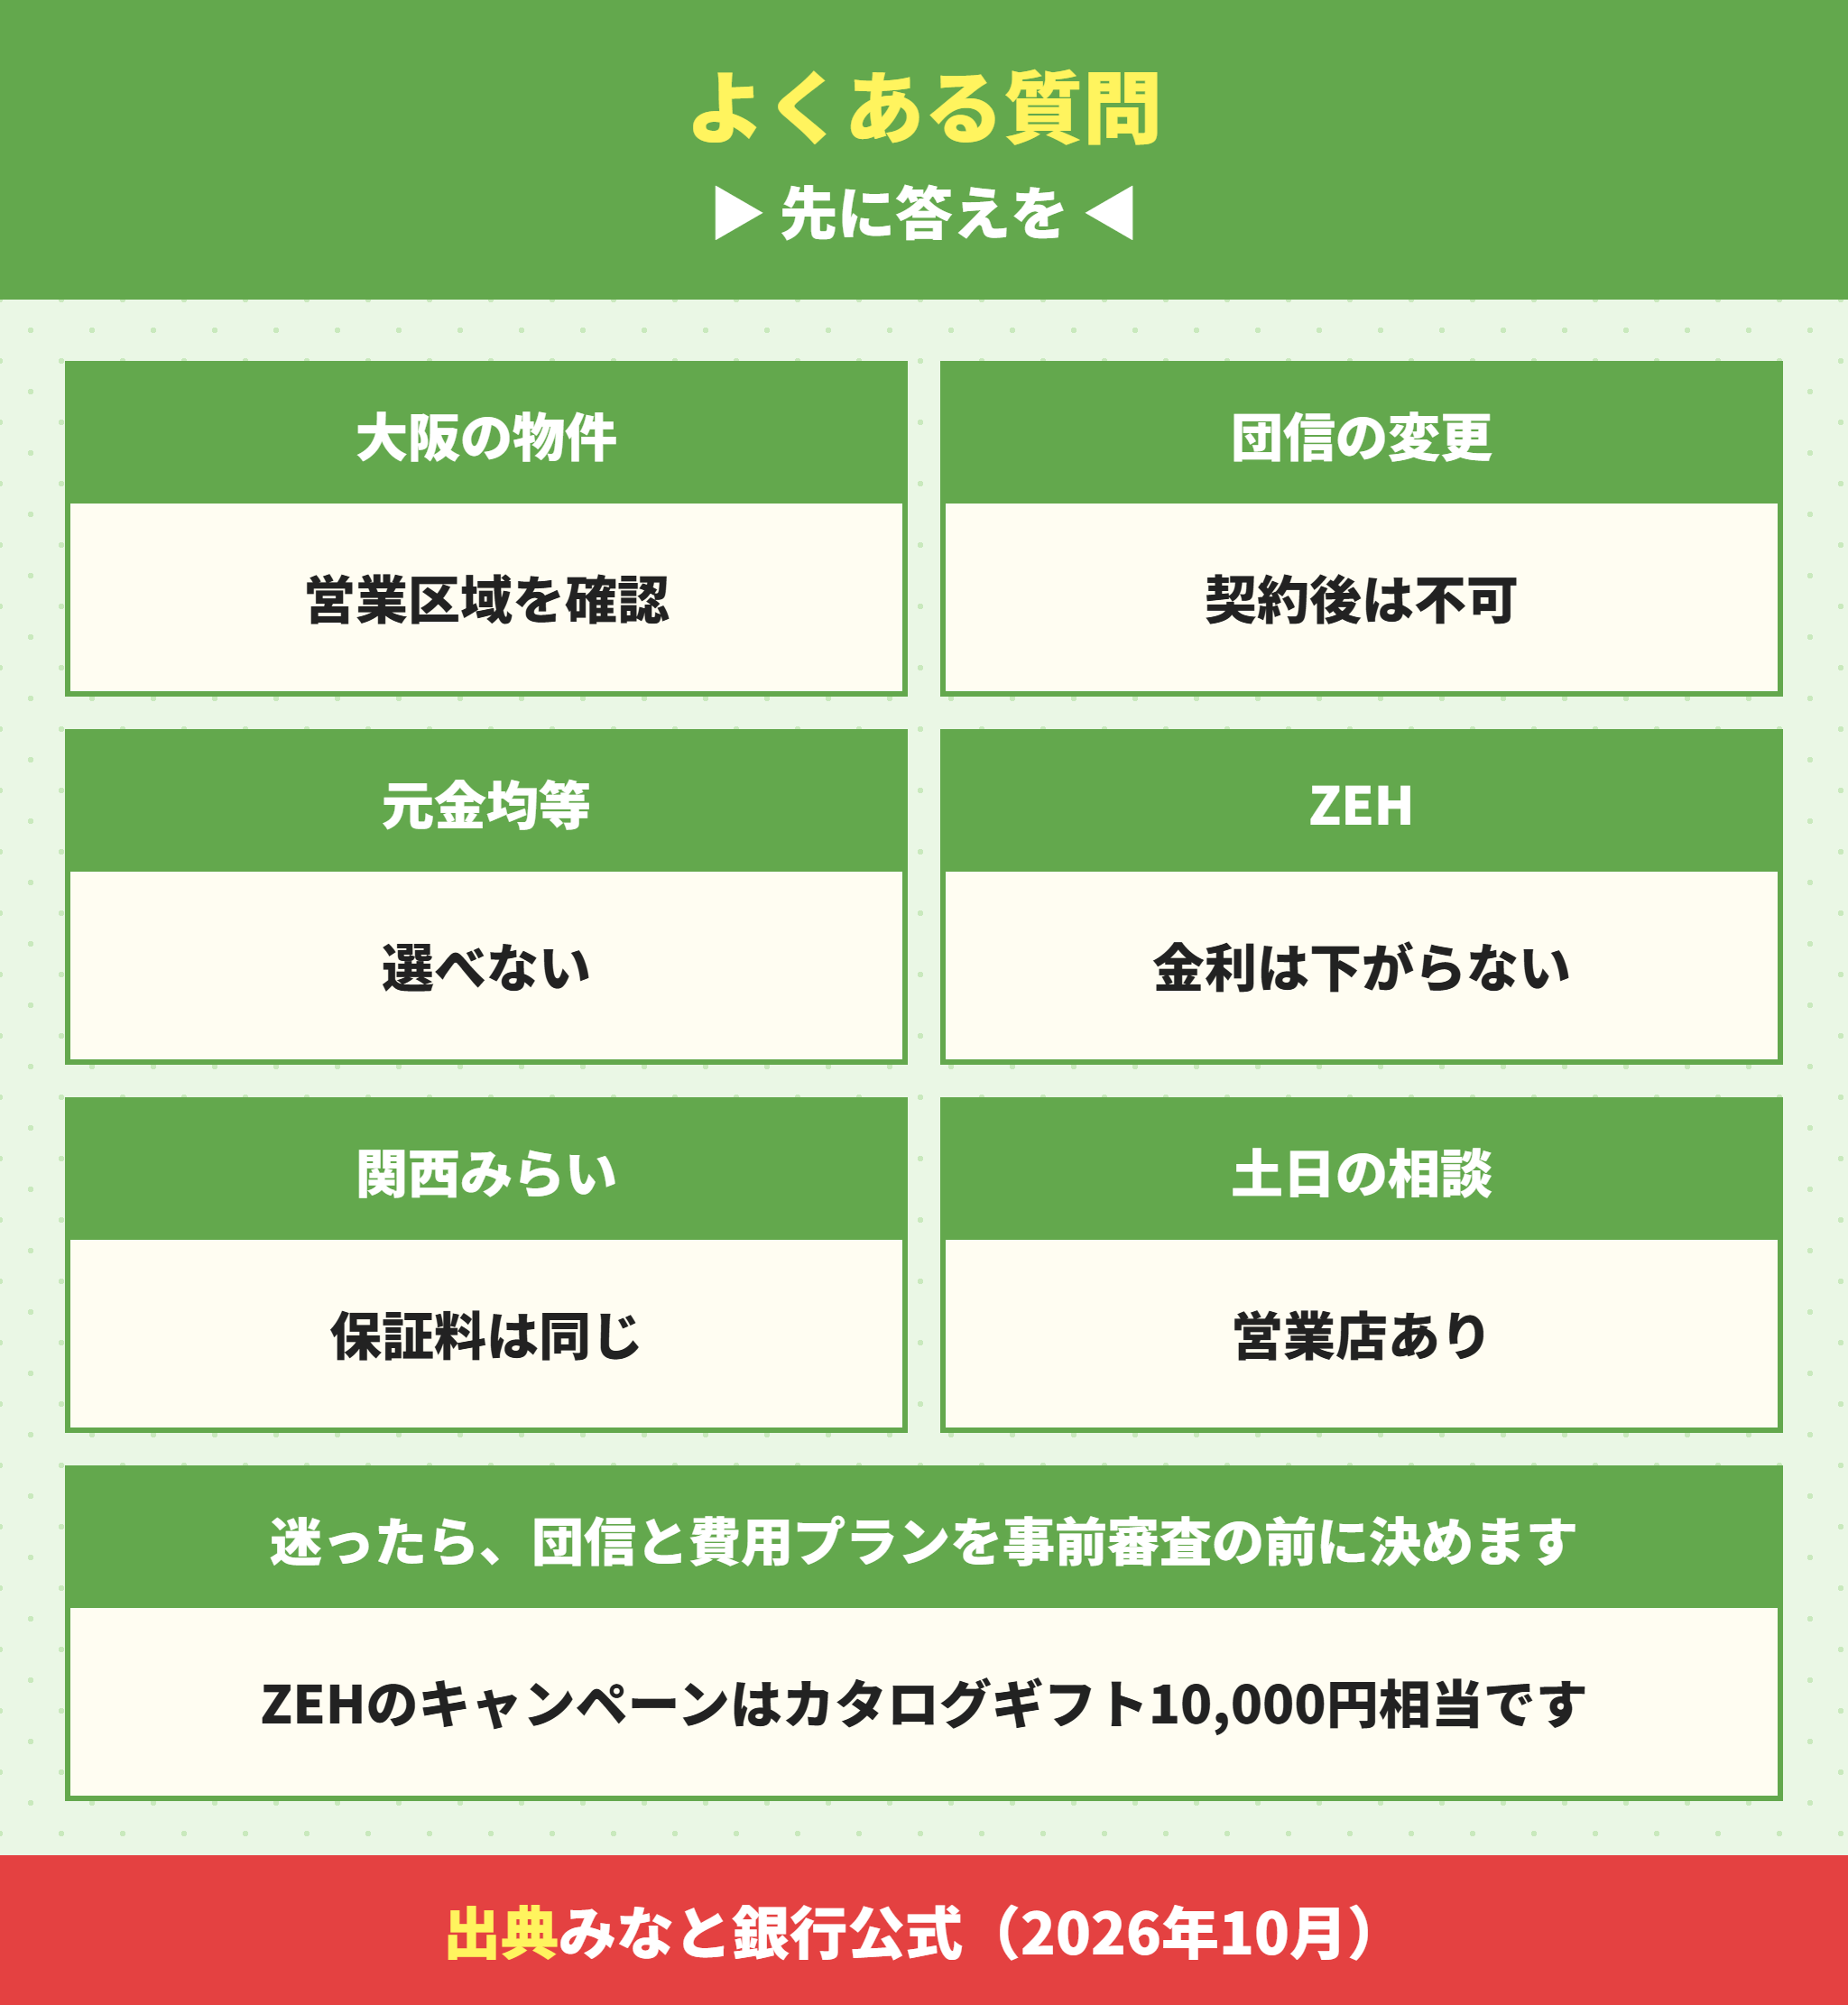
- みなと銀行の住宅ローンで大阪府の物件を買えますか?
-
勤務地または新しい居住地、並びに担保の物件がみなと銀行の営業区域内にあることが条件です。大阪府の店舗は3か店なので、大阪府内の物件は事前審査の前に店舗で営業区域に入るかを確かめてください。
- みなと銀行の団信はあとから変えられますか?
-
疾病保障付き団信は住宅ローンの契約時しか加入できず、契約後に付け足すことはできません。また入院保障付き一般団信・生活習慣病団信・三大疾病重点型の3種類は、借りる時点で満50歳までが条件です。
- みなと銀行の住宅ローンは元金均等返済を選べますか?
-
商品概要の返済方法は毎月元利均等返済だけです。借入額の50%以内なら、年2回のボーナス返済を併用できます。
- ZEHの建売ならみなと銀行の金利は下がりますか?
-
2026年10月時点で公式に案内されているのは、環境配慮型住宅を買う人へのカタログギフト10,000円相当のキャンペーンです。金利の引下げではありません。
- みなと銀行と関西みらい銀行の住宅ローンは何が違いますか?
-
保証会社は同じ関西みらい保証で、保証料の表も同じ数字です。団信の種類と金利の出し方、店舗の場所が違うので、通いやすい店舗と選びたい団信で決めると迷いません。
- みなと銀行の住宅ローンは土日に相談できますか?
-
公式サイトでは、土日祝日や平日17時以降に営業している店舗があると案内しています。来店予約もWebからできます。
まとめ|みなと銀行は団信で金利が決まる銀行
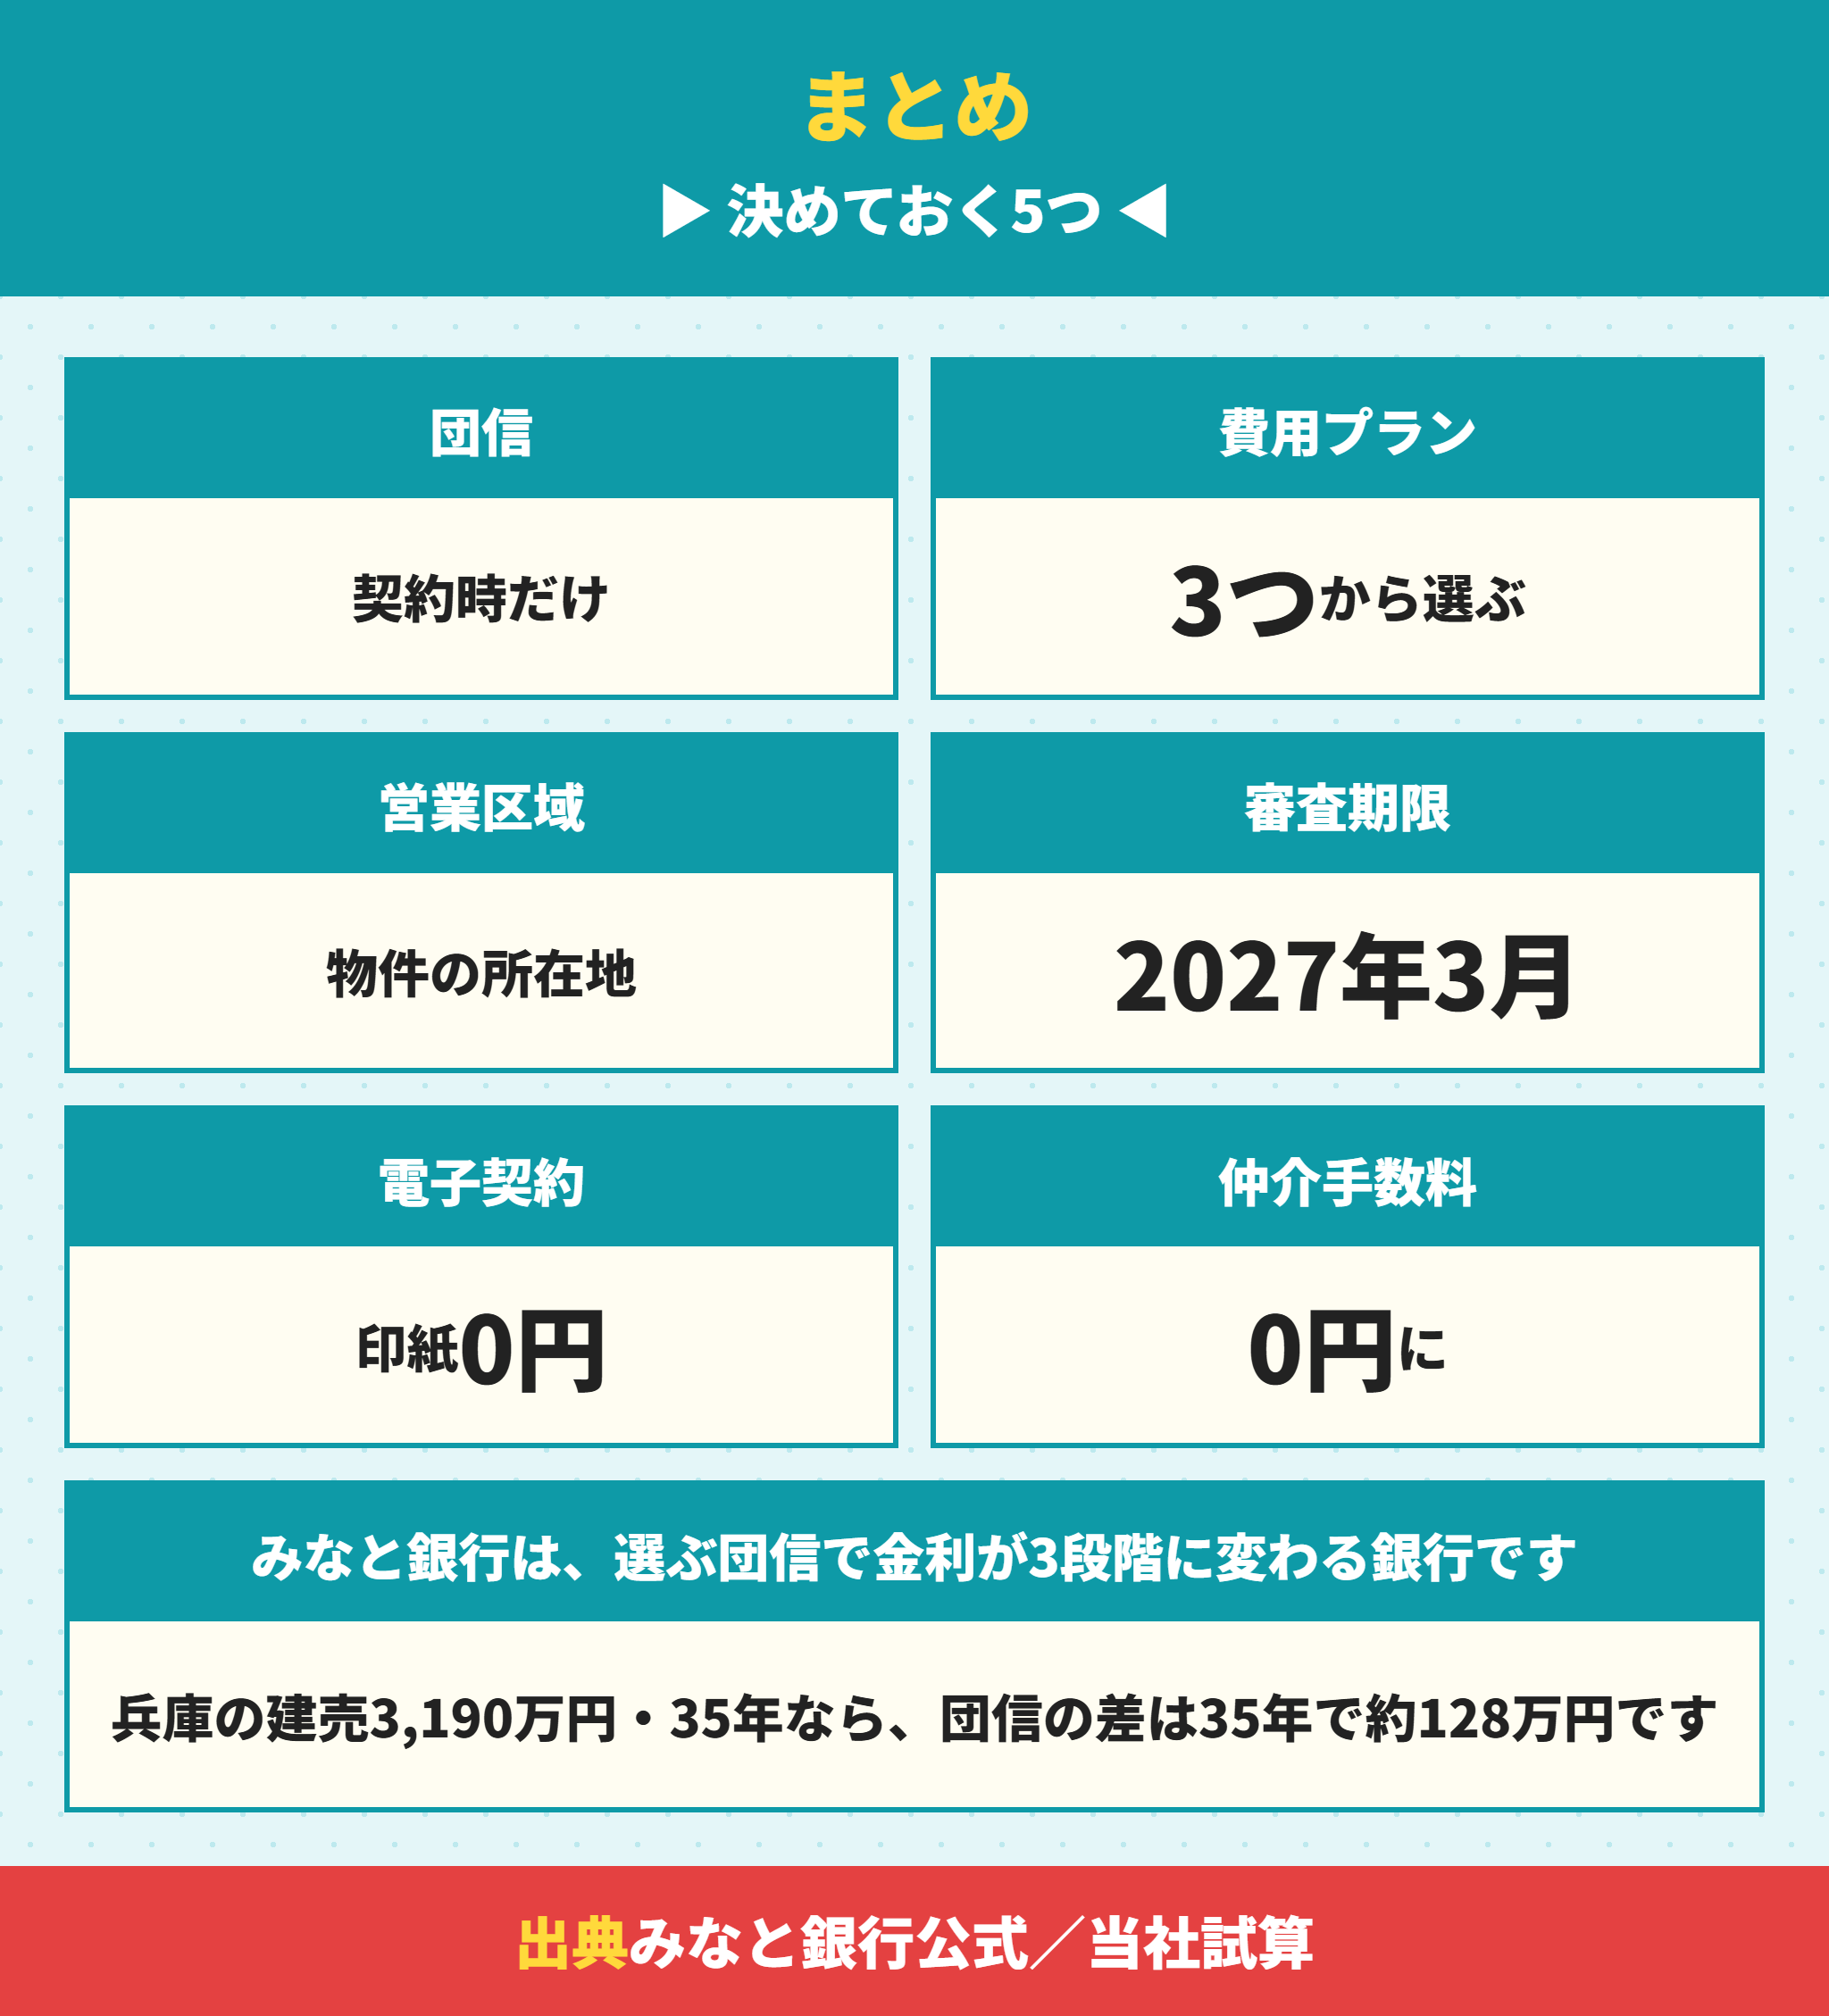
みなと銀行の住宅ローンは、選ぶ団信によって金利が年1.145%から年1.345%まで3段階に変わります。
兵庫の建売の中央値3,190万円・35年なら、いちばん手厚い三大疾病重点型との差は月3,048円、35年で約128万円です。
費用プランは3つで、借りるときの費用は8.8万円から75.7万円まで変わります。35年借り続けるなら上乗せ型は割高です。
- 団信の種類(契約時しか選べない・満50歳まで)
- 費用プラン(融資手数料型・一括前払い型・上乗せ型)
- 物件が営業区域内にあるか
- 事前審査の期限(2027年3月31日まで)
- 電子契約にして印紙税20,000円を省くか
当社は買主側だけにつく不動産会社として、建売の価格交渉から住宅ローンの比較までお手伝いしています。みなと銀行で借りるか迷ったら、物件と一緒にご相談ください。
- みなと銀行|住宅ローン(新規)・みなと住宅ローンKM 商品概要
- みなと銀行|住宅ローンの手数料・諸費用
- みなと銀行|ローン金利(店頭表示金利)
- みなと銀行|疾病保障付き団体信用生命保険
- みなと銀行|入院保障付き一般団信
- みなと銀行|生活習慣病団信〈入院プラスα〉
- みなと銀行|三大疾病重点型全疾病保障付き団信
- みなと銀行|ペア型住宅ローン連生団信
- みなと銀行|住宅ローン利用者向けのみなとクラブ特典
- みなと銀行|住宅ローン専用火災保険
- みなと銀行|会社概要
- みなと銀行|短期プライムレートの引き上げについて(2026年9月24日)
- りそなホールディングス|株式会社関西みらいフィナンシャルグループの吸収合併完了について
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査
- 国税庁|No.7191 登録免許税の税額表
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








