
新築の建売を買う予定です。固定資産税は毎年いくらかかるんでしょうか。住宅ローンの返済だけで計算していたので、あとから足りなくなるのが怖いです。
新築を買うときに見落としやすいのは4年目に1.6倍になる固定資産税です。住宅ローンの返済額は契約前に1円単位で分かるのに、固定資産税は引渡しの時点でも金額が確定していません。
市町村が家屋を調査して評価額を決めるのは、引渡しのあとです。だから「だいたいいくらか」を自分で見積もれる人だけが、資金計画に入れられます。
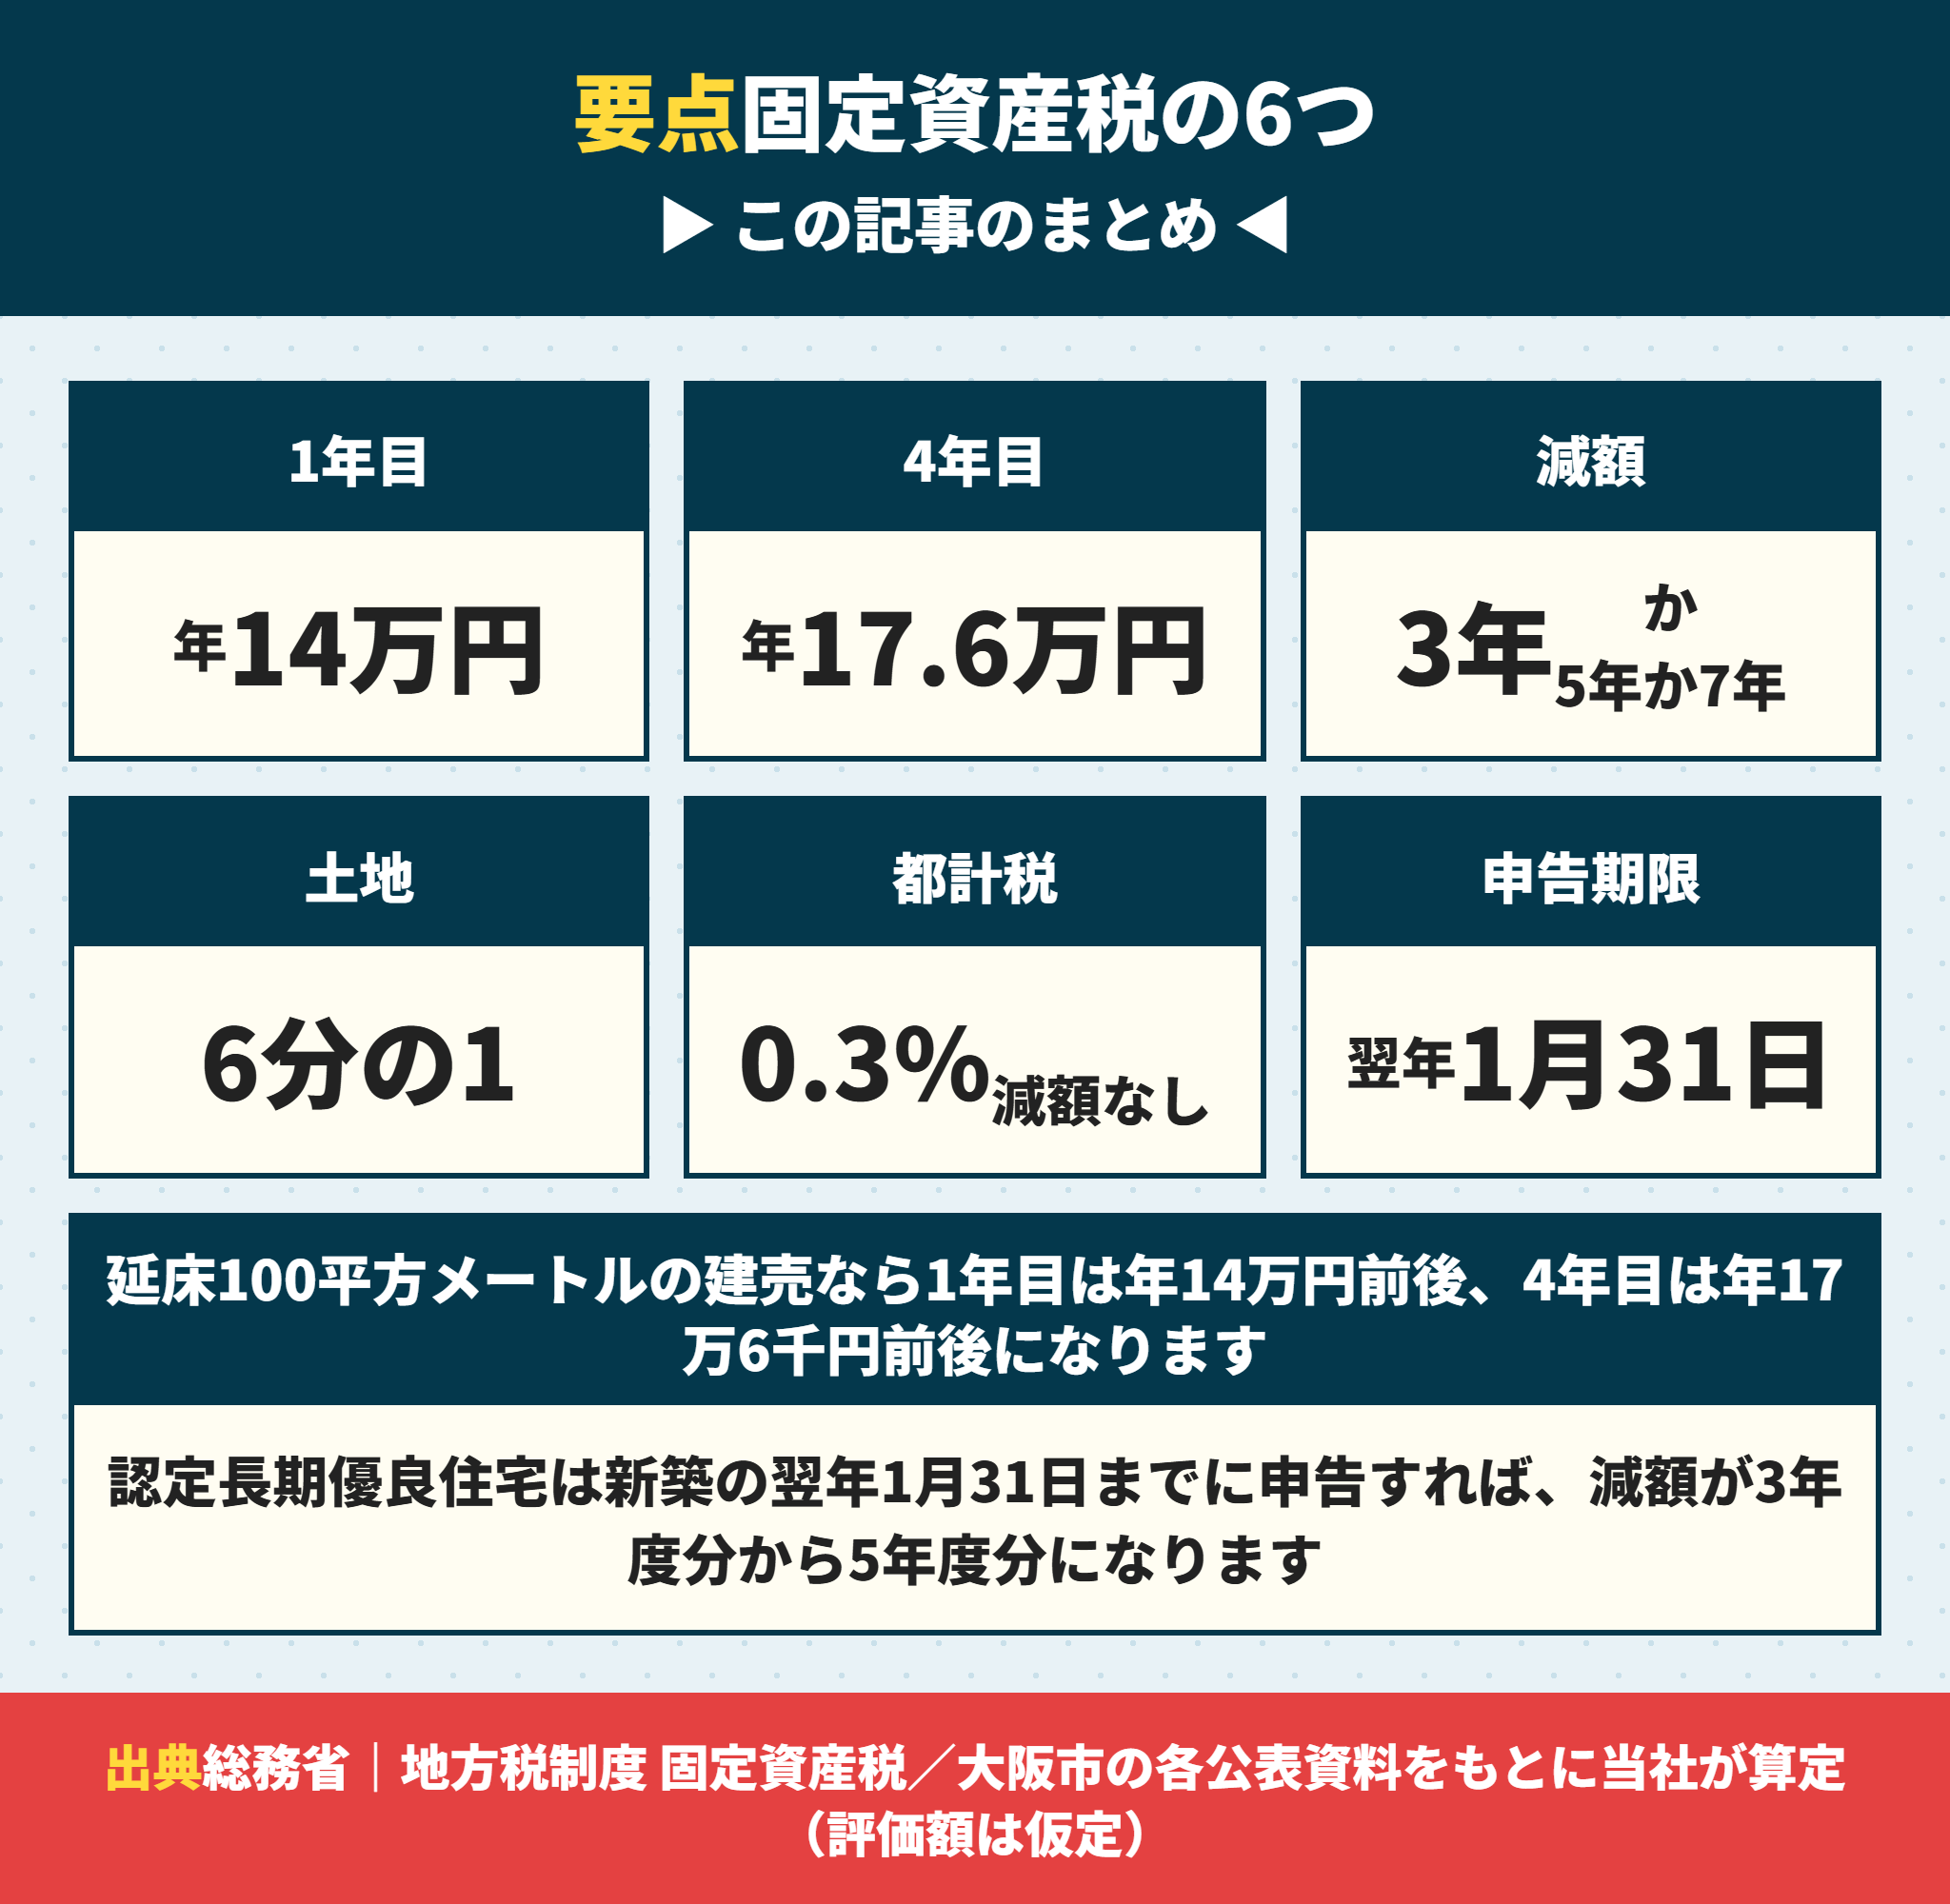
結論から書きます。関西の建売でよくある延床100平方メートル前後の家なら、固定資産税と都市計画税を合わせて年14万円前後が出発点です。月に直すと約1万2千円です。
そして怖いのは4年目です。新築の減額措置が切れるので、建物にかかる固定資産税がおおよそ1.6倍に戻ります。年3万円以上増える計算になり、家計の設計をやり直すことになります。
この記事では、固定資産税の計算のしくみ、半分になる減額措置の期間、土地が6分の1になる特例、いつ納税通知書が届くか、そして4年目にいくら上がるかを、総務省と市の公表資料だけで組み立てます。
この記事で分かること
固定資産税は買った金額ではなく再建築価格から決まる
新築の減額は3年か5年か7年。認定長期優良住宅は申告しないと受けられない
2026年4月1日から床面積の要件が40平方メートル以上240平方メートル以下に変わった
4年目にいくら上がるかを、経年減点補正率まで入れて計算する
新築の固定資産税はいくら?建売で年14万円前後になる理由
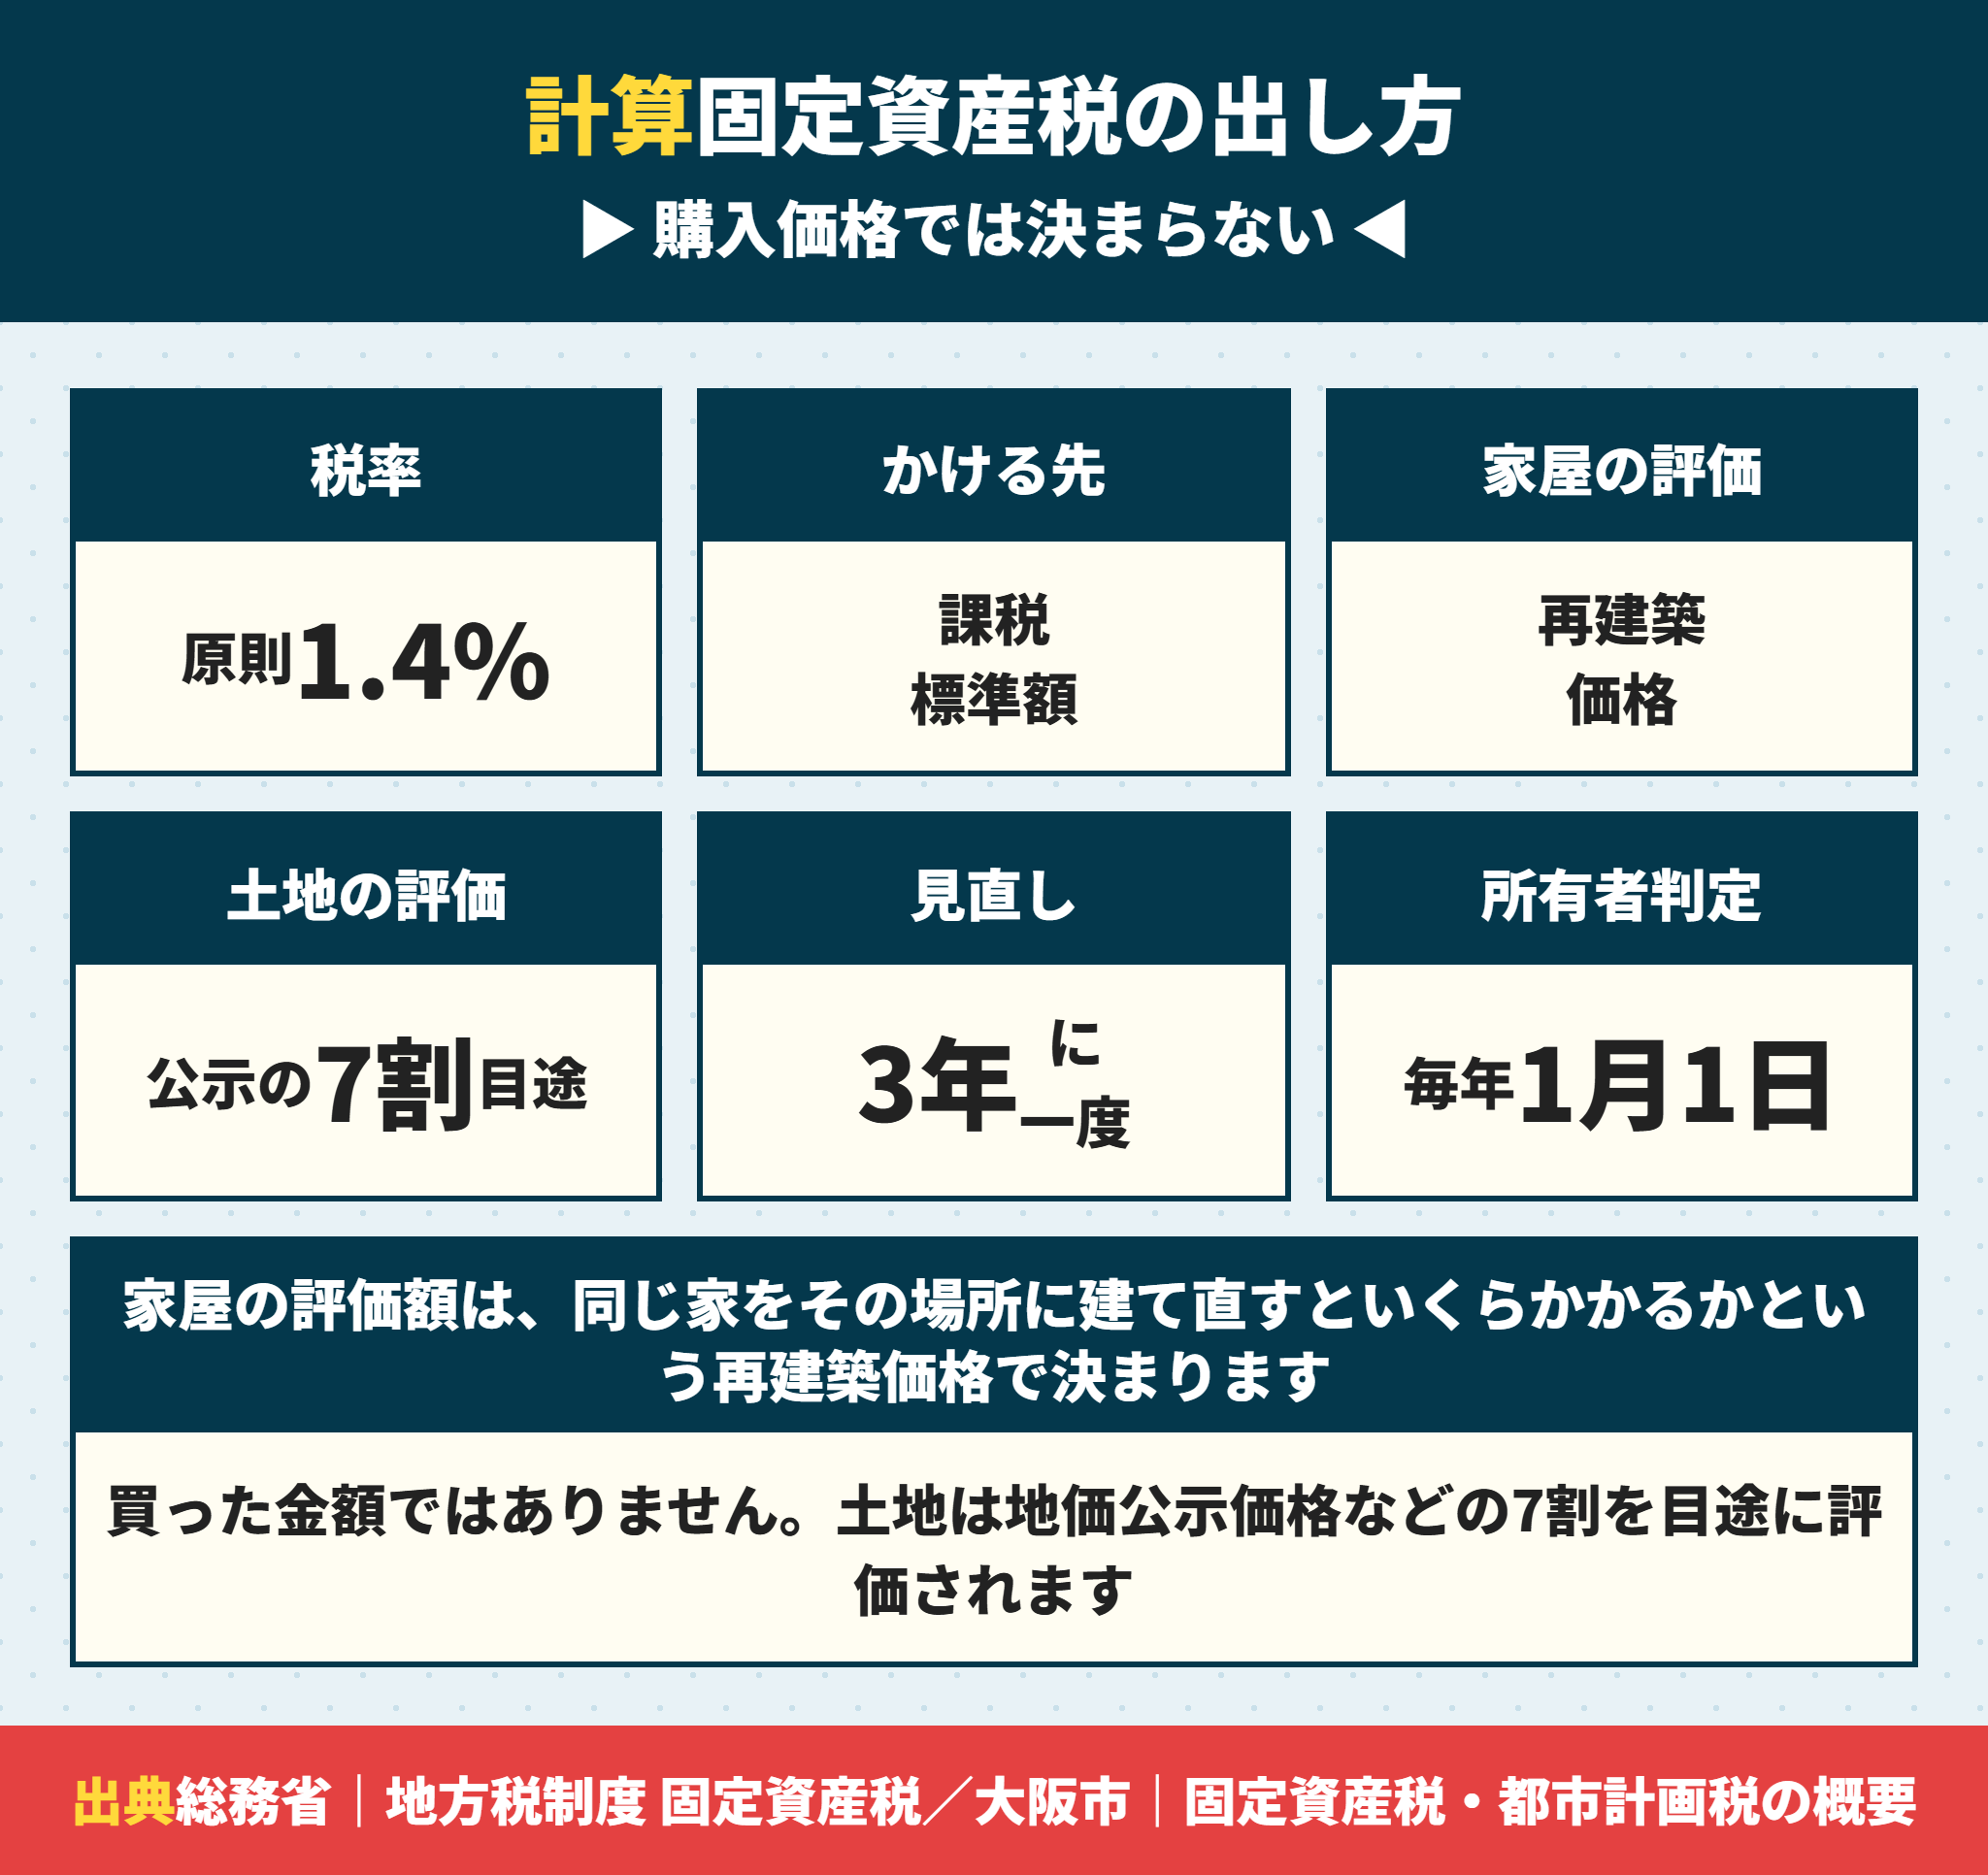
まず金額の出し方です。固定資産税は、課税標準額に税率をかけて計算します。
税率は原則1.4パーセントだが市町村は条例で変えられると総務省が明記しています。自分の市町村の率は必ず確認してください。
固定資産税は課税標準額に1.4パーセントをかけて出す
計算式は単純です。課税標準額 × 1.4パーセント = 固定資産税の税額。
つまり難しいのは税率ではなく、課税標準額がいくらになるかです。ここが土地と家屋でまったく違う決まり方をします。
 ラクチン君
土地は特例で課税標準額が6分の1に下がります。家屋は評価額がそのまま課税標準額です。この違いが分かると、金額の見当がつくようになります。
家屋の固定資産税は買った金額では決まらない
家屋の評価額は再建築価格で決まります。
再建築価格とは、評価の時点で同じ家をその場所に新築するとしたら、いくらかかるかという金額です。
総務省は、家屋の評価は再建築価格に経年減点補正率などを乗じて計算すると説明しています。売買価格や建築工事費そのものではありません。
だから「2,800万円で買ったから固定資産税は2,800万円に1.4パーセント」ではありません。そこを取り違えると、実際の3倍近い金額を心配することになります。
新築でも評価額はいきなり2割引きになる
ここは知られていませんが、固定資産税の実務では大きい話です。
総務省の家屋評価の資料にある木造家屋経年減点補正率基準表では、経過年数1年の補正率が0.80です。
そして同じ資料に「経過年数が1年未満であるとき又は経過年数に1年未満の端数があるときは、それぞれ1年未満の端数は1年として計算する」と書かれています。
つまり新築でも最初から0.80が当たります。再建築価格が1,125万円と評価されれば、家屋の評価額は900万円です。
| 経過年数 | 木造家屋の経年減点補正率 |
|---|---|
| 1年(新築時から適用) | 0.80 |
| 2年 | 0.75 |
| 3年 | 0.70 |
| 4年 | 0.66〜0.68 |
| 15年以上(最も安い区分) | 0.20 |
土地の固定資産税の評価額は公示価格の7割が目途
土地の評価も売買価格ではありません。
総務省は、宅地については地価公示価格などの7割を目途に評価額を計算すると説明しています。
だから周辺の公示価格が1平方メートル20万円なら、評価額は14万円前後が目安です。100平方メートルなら1,400万円ということになります。
固定資産税の評価額は3年に一度見直される
土地と家屋の評価額は3年に一度の基準年度に評価替えが行われます。
毎年じりじり下がるのではなく、3年ごとに階段状に変わります。家屋は経年減点補正率が進むので下がり、土地は地価の動きしだいです。
延床100平方メートルの建売で計算してみる
ここまでを使って、金額を組み立てます。評価額は仮定ですが、公表されている官公庁の数字の範囲に収めています。
総務省の資料には、東京都の平均的な一戸建住宅(2025年)は住宅の評価額が1,150万円で床面積95平方メートルという記載があります。1平方メートルあたり約12万円です。
大阪府が不動産取得税のページで示している計算例では、延床150平方メートルの新築住宅の価格(評価額)が1,300万円です。1平方メートルあたり約8.7万円です。
この範囲で、延床100平方メートルの家屋の評価額を900万円、土地100平方メートルの評価額を1,500万円と置きます。
| 内訳 | 課税標準額 | 税率 | 税額 |
|---|---|---|---|
| 土地の固定資産税 | 1,500万円 × 6分の1 = 250万円 | 1.4% | 35,000円 |
| 土地の都市計画税 | 1,500万円 × 3分の1 = 500万円 | 0.3% | 15,000円 |
| 家屋の固定資産税 | 900万円(減額前126,000円) | 1.4% | 63,000円 |
| 家屋の都市計画税 | 900万円 | 0.3% | 27,000円 |
| 合計 | — | — | 140,000円 |
年14万円、月にすると約1万2千円です。この金額は住宅ローンの返済とは別に毎年出ていきます。
 ラクチン君
販売図面のランニングコストの欄に固定資産税が書かれていることがありますが、あれは売主の概算です。引渡し前に評価額は確定していないので、必ず幅を持って見てください。
固定資産税の金額を動かす4つ
土地の評価額(周辺の地価公示価格の7割が目途)
家屋の評価額(再建築価格に経年減点補正率0.80をかけた額から始まる)
延床面積が120平方メートルを超えるか(超えた部分は減額されない)
市町村が条例で定めた税率(原則1.4パーセントだが違う市もある)
新築の固定資産税が半分になる減額措置は3年か5年か7年
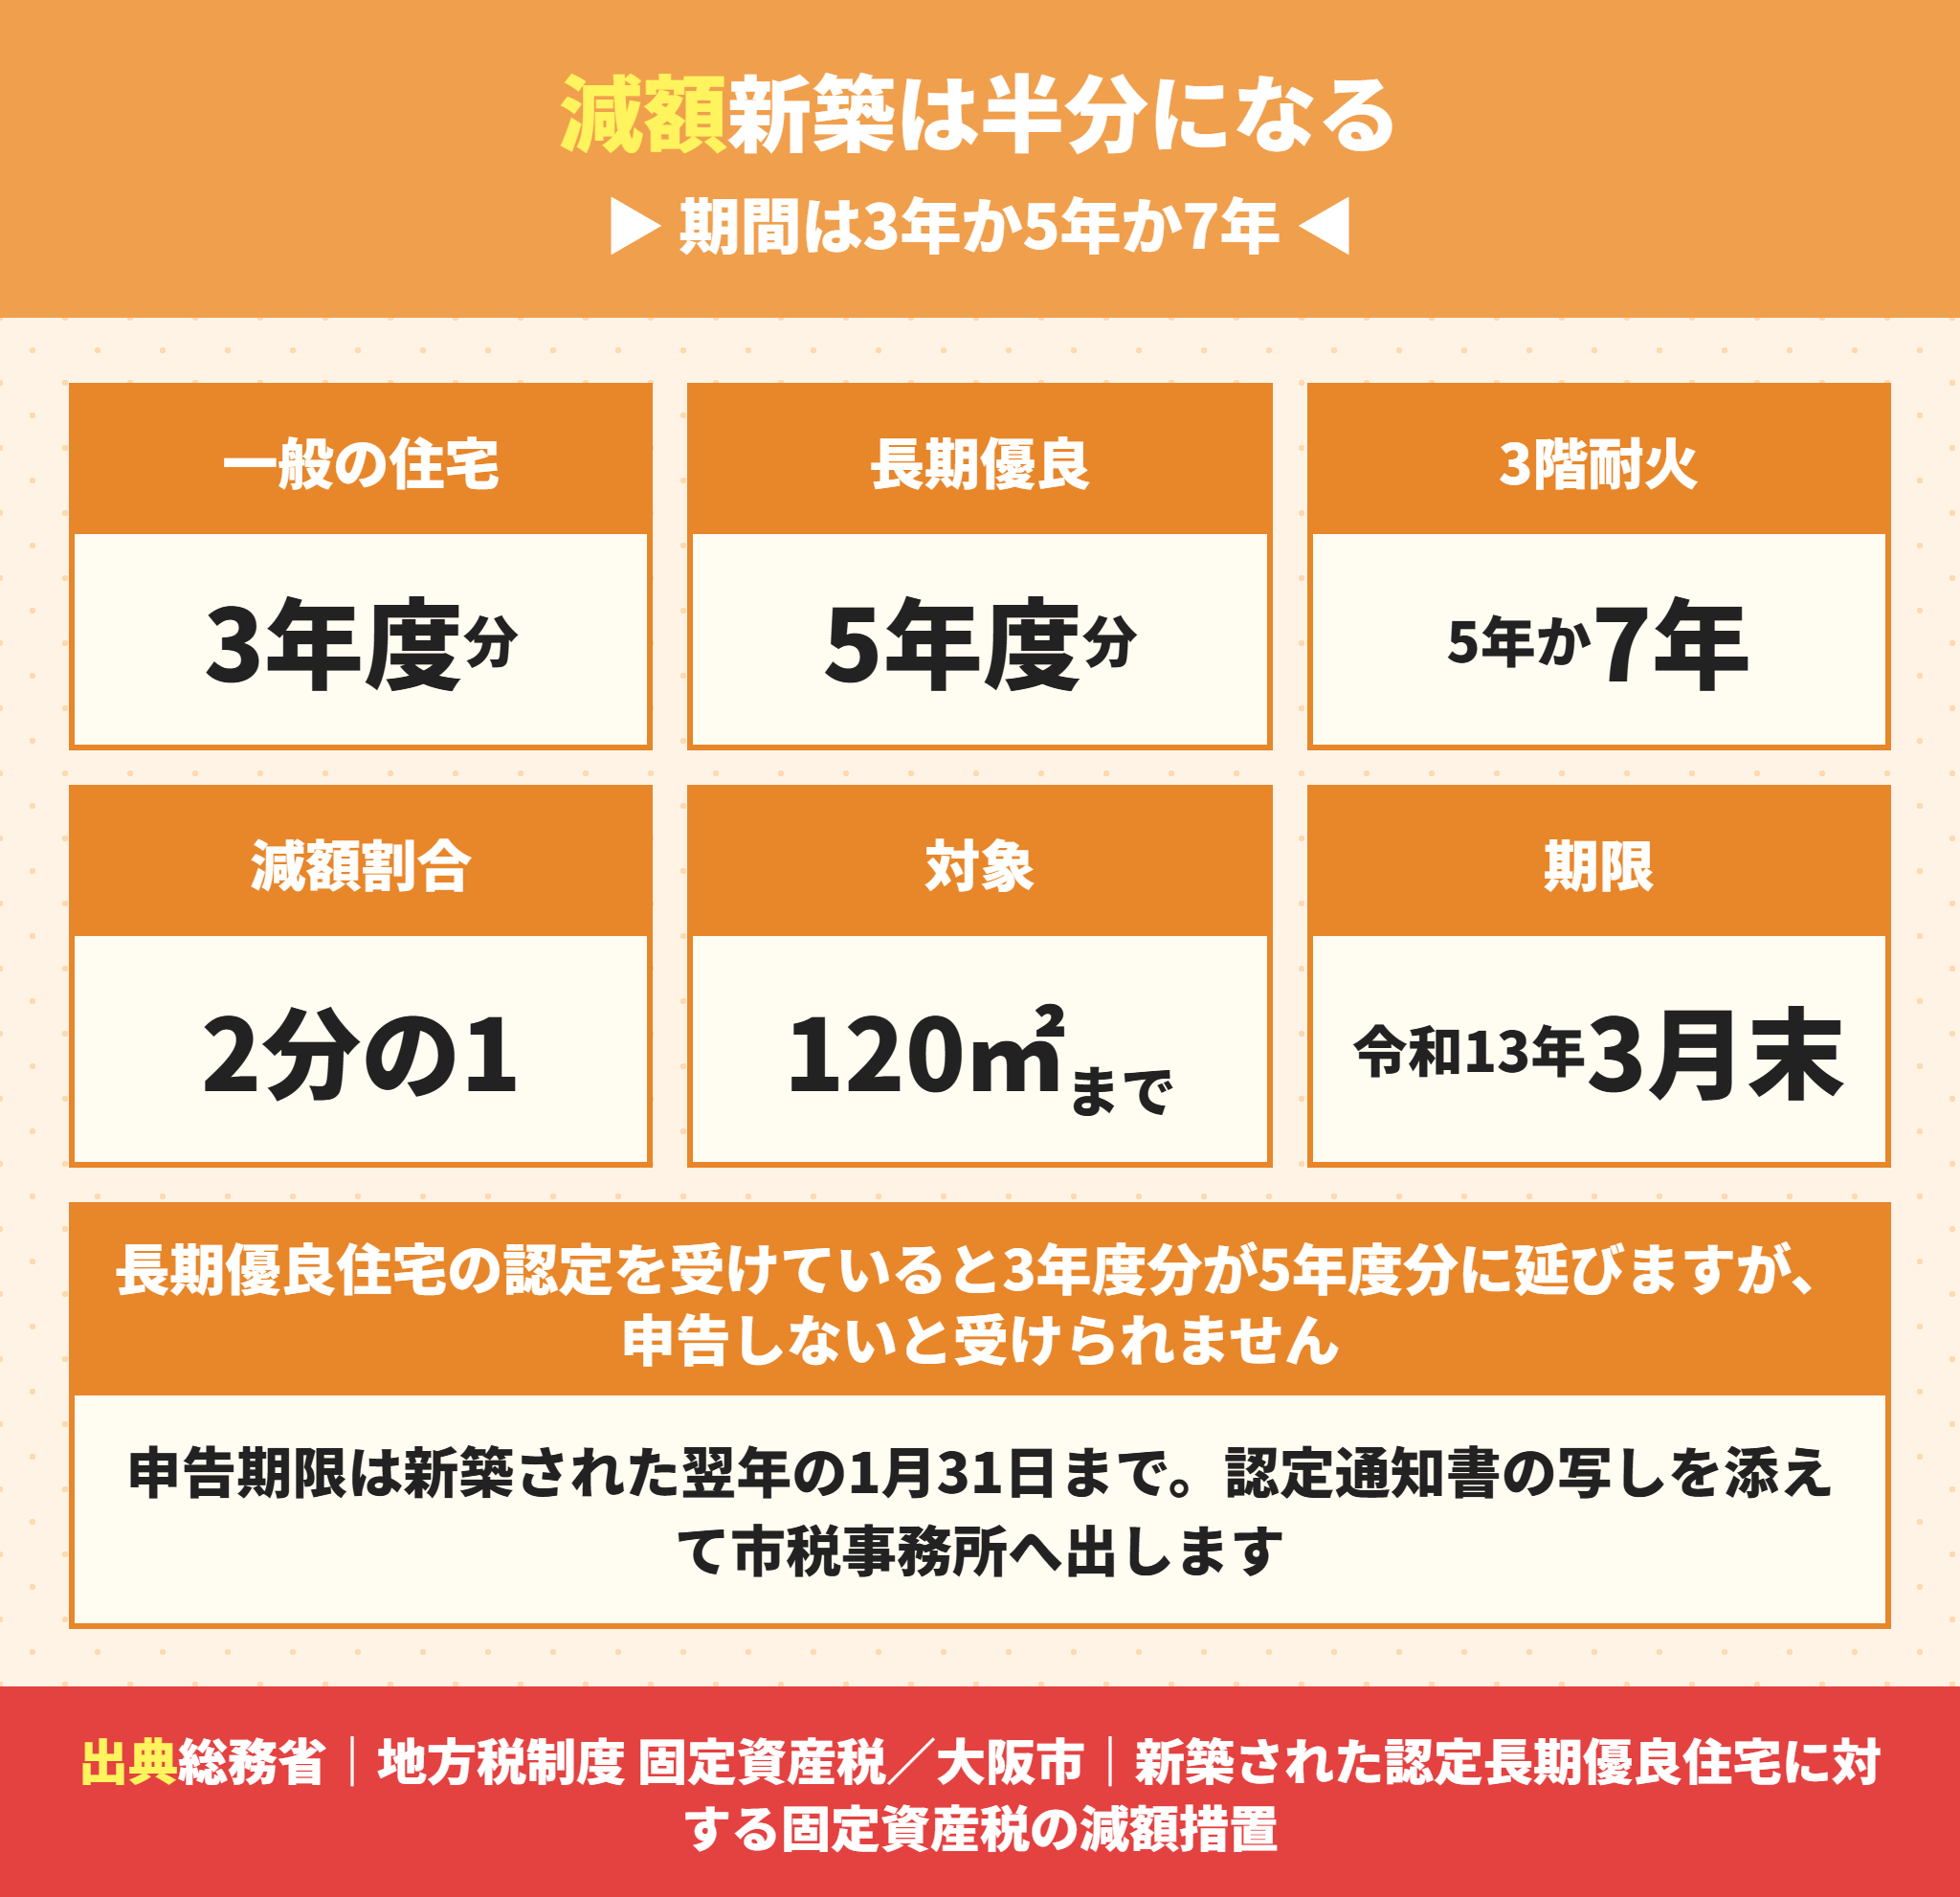
新築には固定資産税が2分の1になる減額措置があります。これが効いている間と切れたあとで、金額がはっきり変わります。
総務省は、令和13年3月31日までの間に新築された住宅に減額特例が適用されると公表しています。2026年に買う建売は当然この範囲に入ります。
一般の住宅は固定資産税が3年度分だけ半分になる
いちばん多いのがこの型です。木造2階建ての建売はここに入ります。
減額されるのは3年度分で、割合は2分の1です。対象は居住部分の床面積のうち120平方メートルまでの部分です。
つまり4年目からは元の税額に戻ります。税額が上がったのではなく、減額が終わっただけです。
3階建て以上の耐火住宅は固定資産税の減額が5年度分
3階建て以上で耐火構造または準耐火構造の住宅は5年度分になります。
関西の狭い敷地に建つ3階建ての建売はここに当たる可能性があります。建物の構造と階数で2年分違うので、販売図面で確認してください。
認定長期優良住宅は固定資産税の減額が5年度分に延びる
認定長期優良住宅なら、一般の住宅と同じ形でも5年度分です。
3階建て以上の耐火・準耐火であれば7年度分になります。
| 住宅の種別 | 減額される期間 | 減額割合 | 対象床面積 |
|---|---|---|---|
| 一般の住宅 | 3年度分 | 2分の1 | 居住部分120平方メートルまで |
| 3階建て以上で耐火構造の住宅 | 5年度分 | 2分の1 | 同じ |
| 認定長期優良住宅 | 5年度分 | 2分の1 | 同じ |
| 3階建て以上で耐火構造の認定長期優良住宅 | 7年度分 | 2分の1 | 同じ |
長期優良住宅の固定資産税の減額は申告しないと受けられない
ここがこの記事でいちばん伝えたい落とし穴です。
一般の住宅の減額は、市町村が家屋を調査して把握するので申告は要りません。ところが認定長期優良住宅の減額は申告が必要です。
大阪市は、申告の期限を新築された翌年の1月31日まで(1月1日に新築された場合は当年の1月31日まで)と明記しています。
必要なのは申告書と長期優良住宅の認定を受けた旨の通知書の写しです。電話・ファックス・電子メールでの申告は受け付けていません。
ラクチン君認定通知書は売主が持っています。1月31日までに申告しないと2年分を落とす。あとで探すと時間がかかり、1月31日に間に合わなくなります。
ラクチン君当社が仲介する場合は、長期優良住宅の物件なら引渡し時に認定通知書の写しをお渡しして、申告の期限までご案内します。2年分の減額は金額にすると10万円を超えることがあります。
固定資産税の減額は120平方メートルまでの部分だけ
減額されるのは居住部分の床面積のうち120平方メートルまでです。
120平方メートルを超える家は、超えた部分については減額なしで1.4パーセントがかかります。
延床130平方メートルなら、120平方メートル相当分が半分、残り10平方メートル相当分はそのままという計算になります。
2026年4月1日から固定資産税の床面積要件が変わった
ここは2026年に買う人だけの論点です。
大阪市の公表では、減額の対象になる床面積要件が令和8年3月31日以前の新築は50平方メートル以上280平方メートル以下、令和8年4月1日以後の新築は40平方メートル以上240平方メートル以下に分かれています。
つまり上限が280から240平方メートルに下がり、下限が50から40平方メートルに下がりました。
広い家にはきびしく、狭い家にはやさしくなった改正です。不動産取得税の特例適用住宅の要件も、大阪府の公表で同じ日から40平方メートル以上240平方メートル以下になっています。
減額が何年度分になるかを見分ける手順
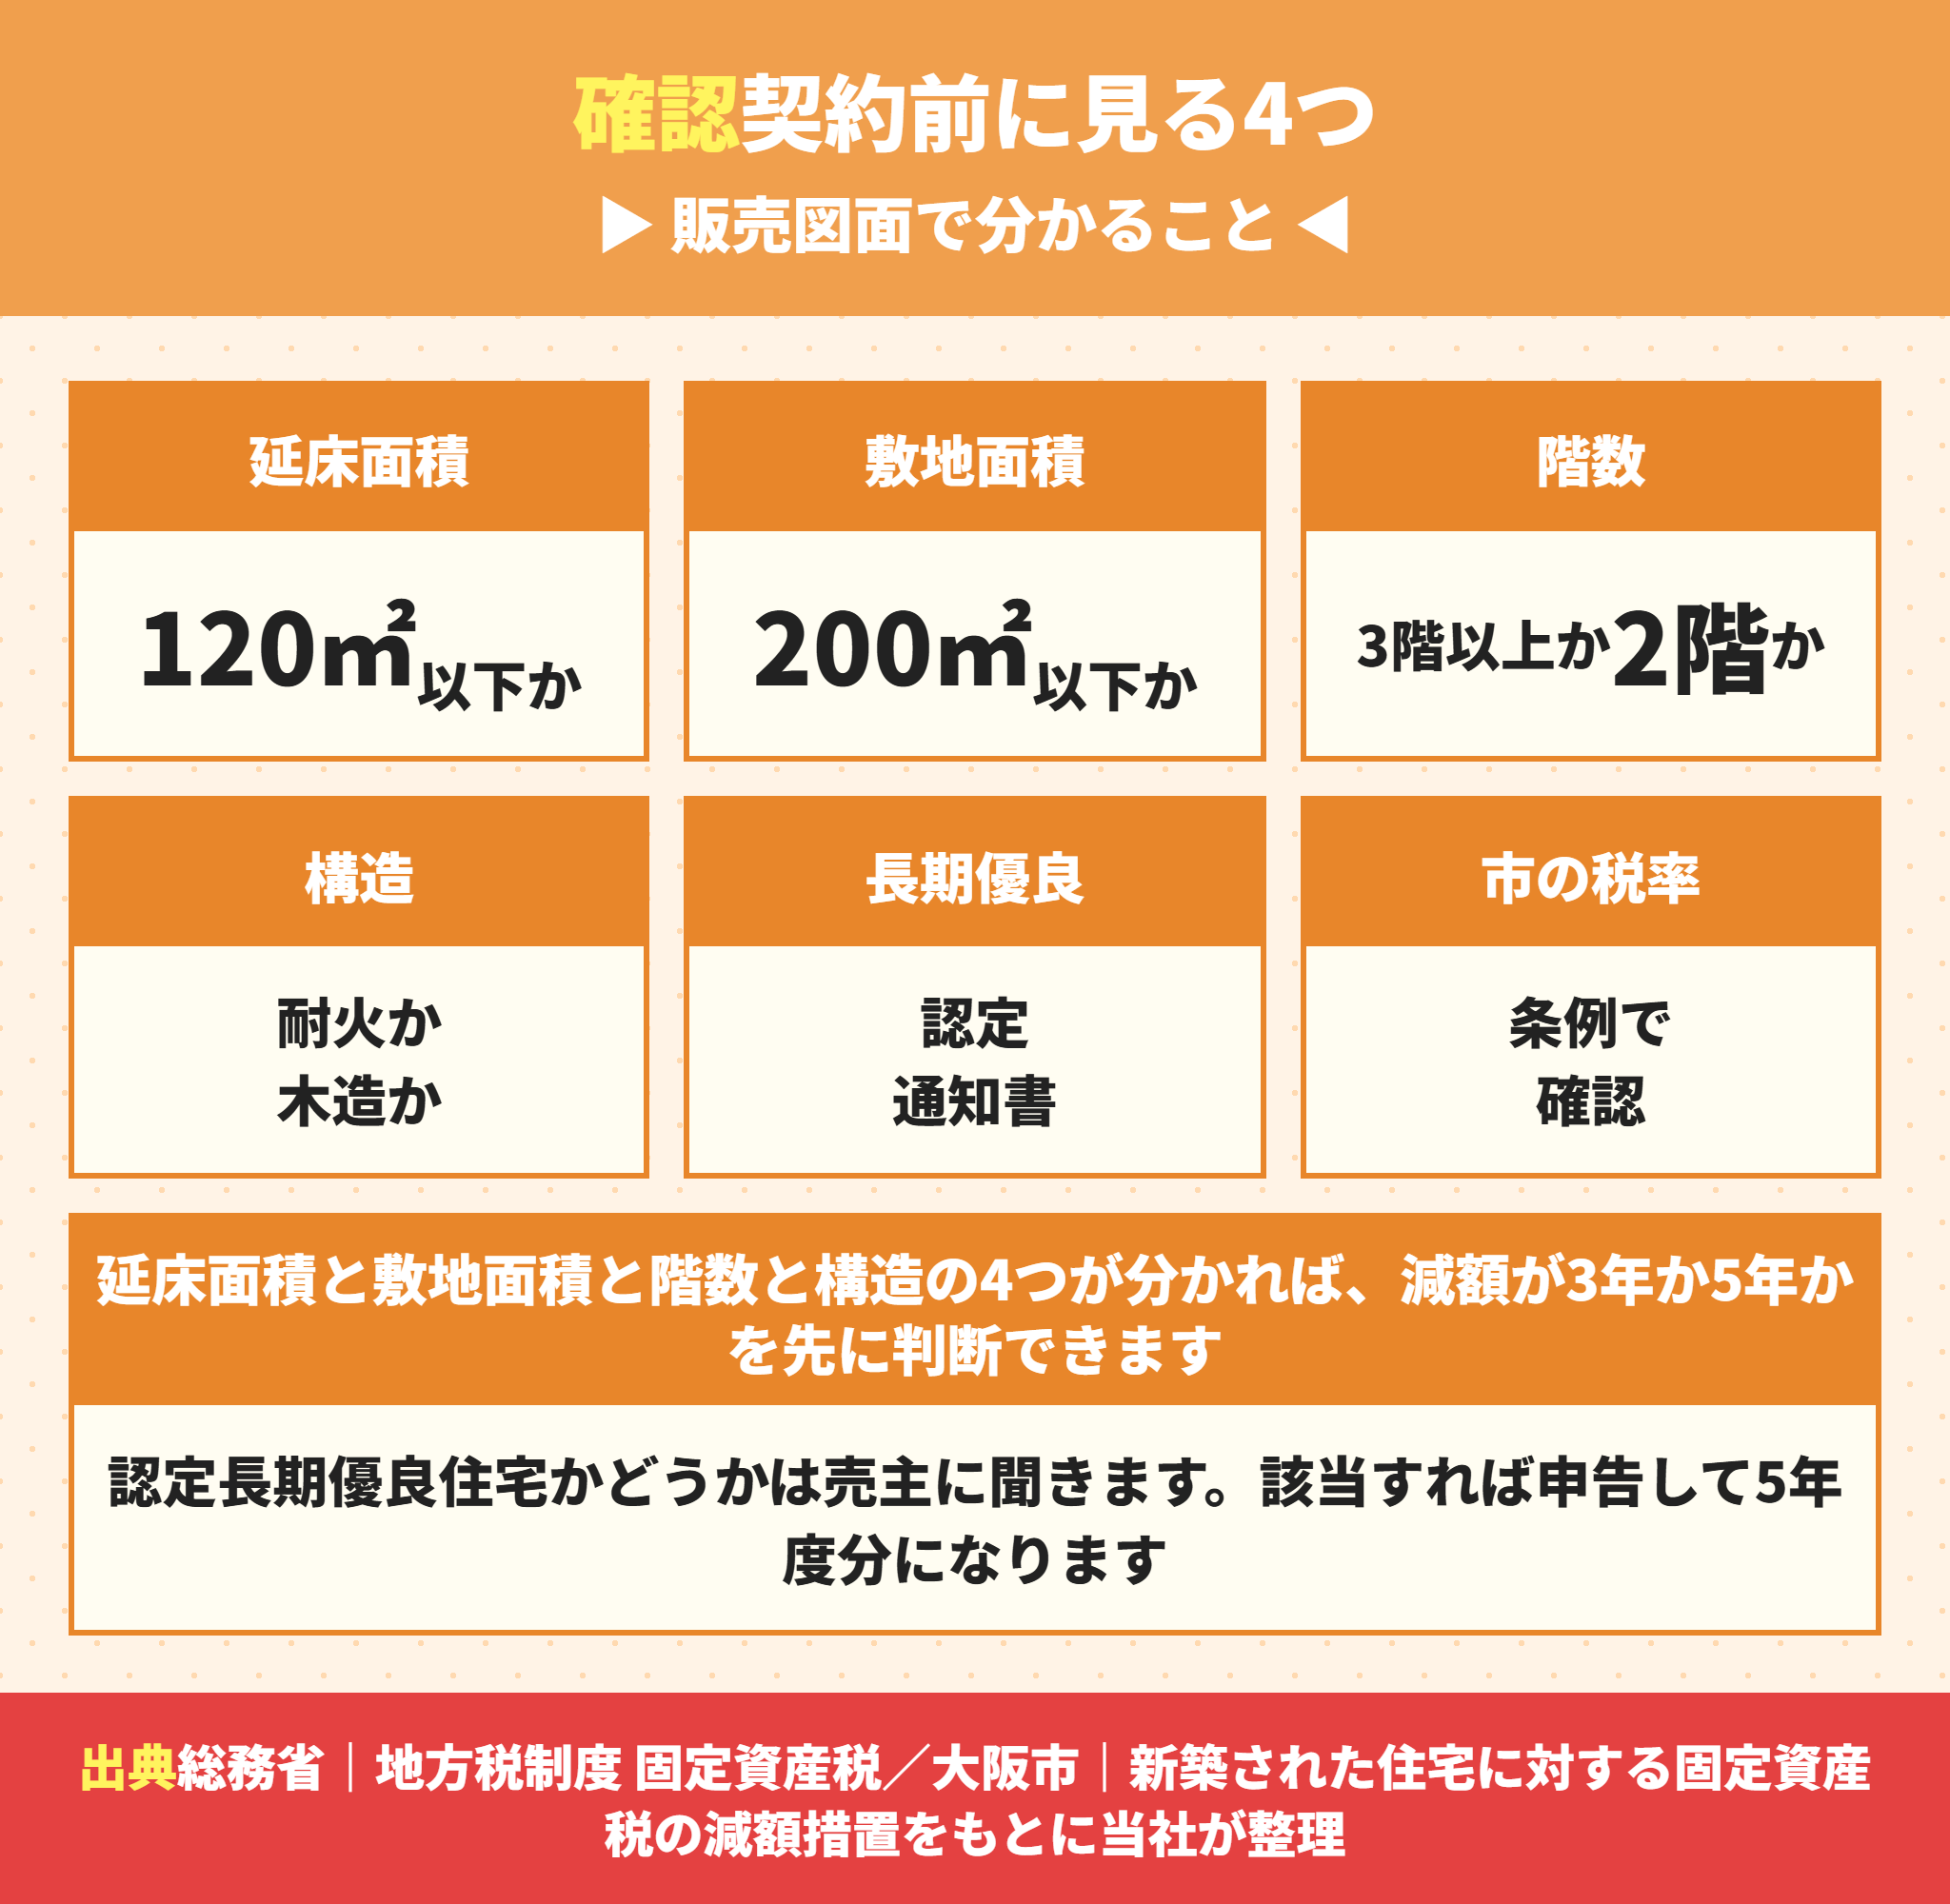
1 販売図面で階数と構造を見る(3階建て以上で耐火・準耐火なら5年度分)
2 認定長期優良住宅かどうかを売主に聞く(該当すれば5年度分。3階以上の耐火なら7年度分)
3 どちらでもなければ3年度分。木造2階建ての建売はここに入る
4 認定長期優良住宅なら、新築の翌年1月31日までの申告を必ず行う
- 延床240平方メートルを超える二世帯住宅を2026年4月以降に新築する人(減額の対象外になる)
- 延床40平方メートル台の狭小住宅を買う人(新たに減額の対象に入る)
- 2026年3月までに完成する物件と4月以降の物件を比べている人(要件が違う)
土地の固定資産税は6分の1になる|住宅用地の特例
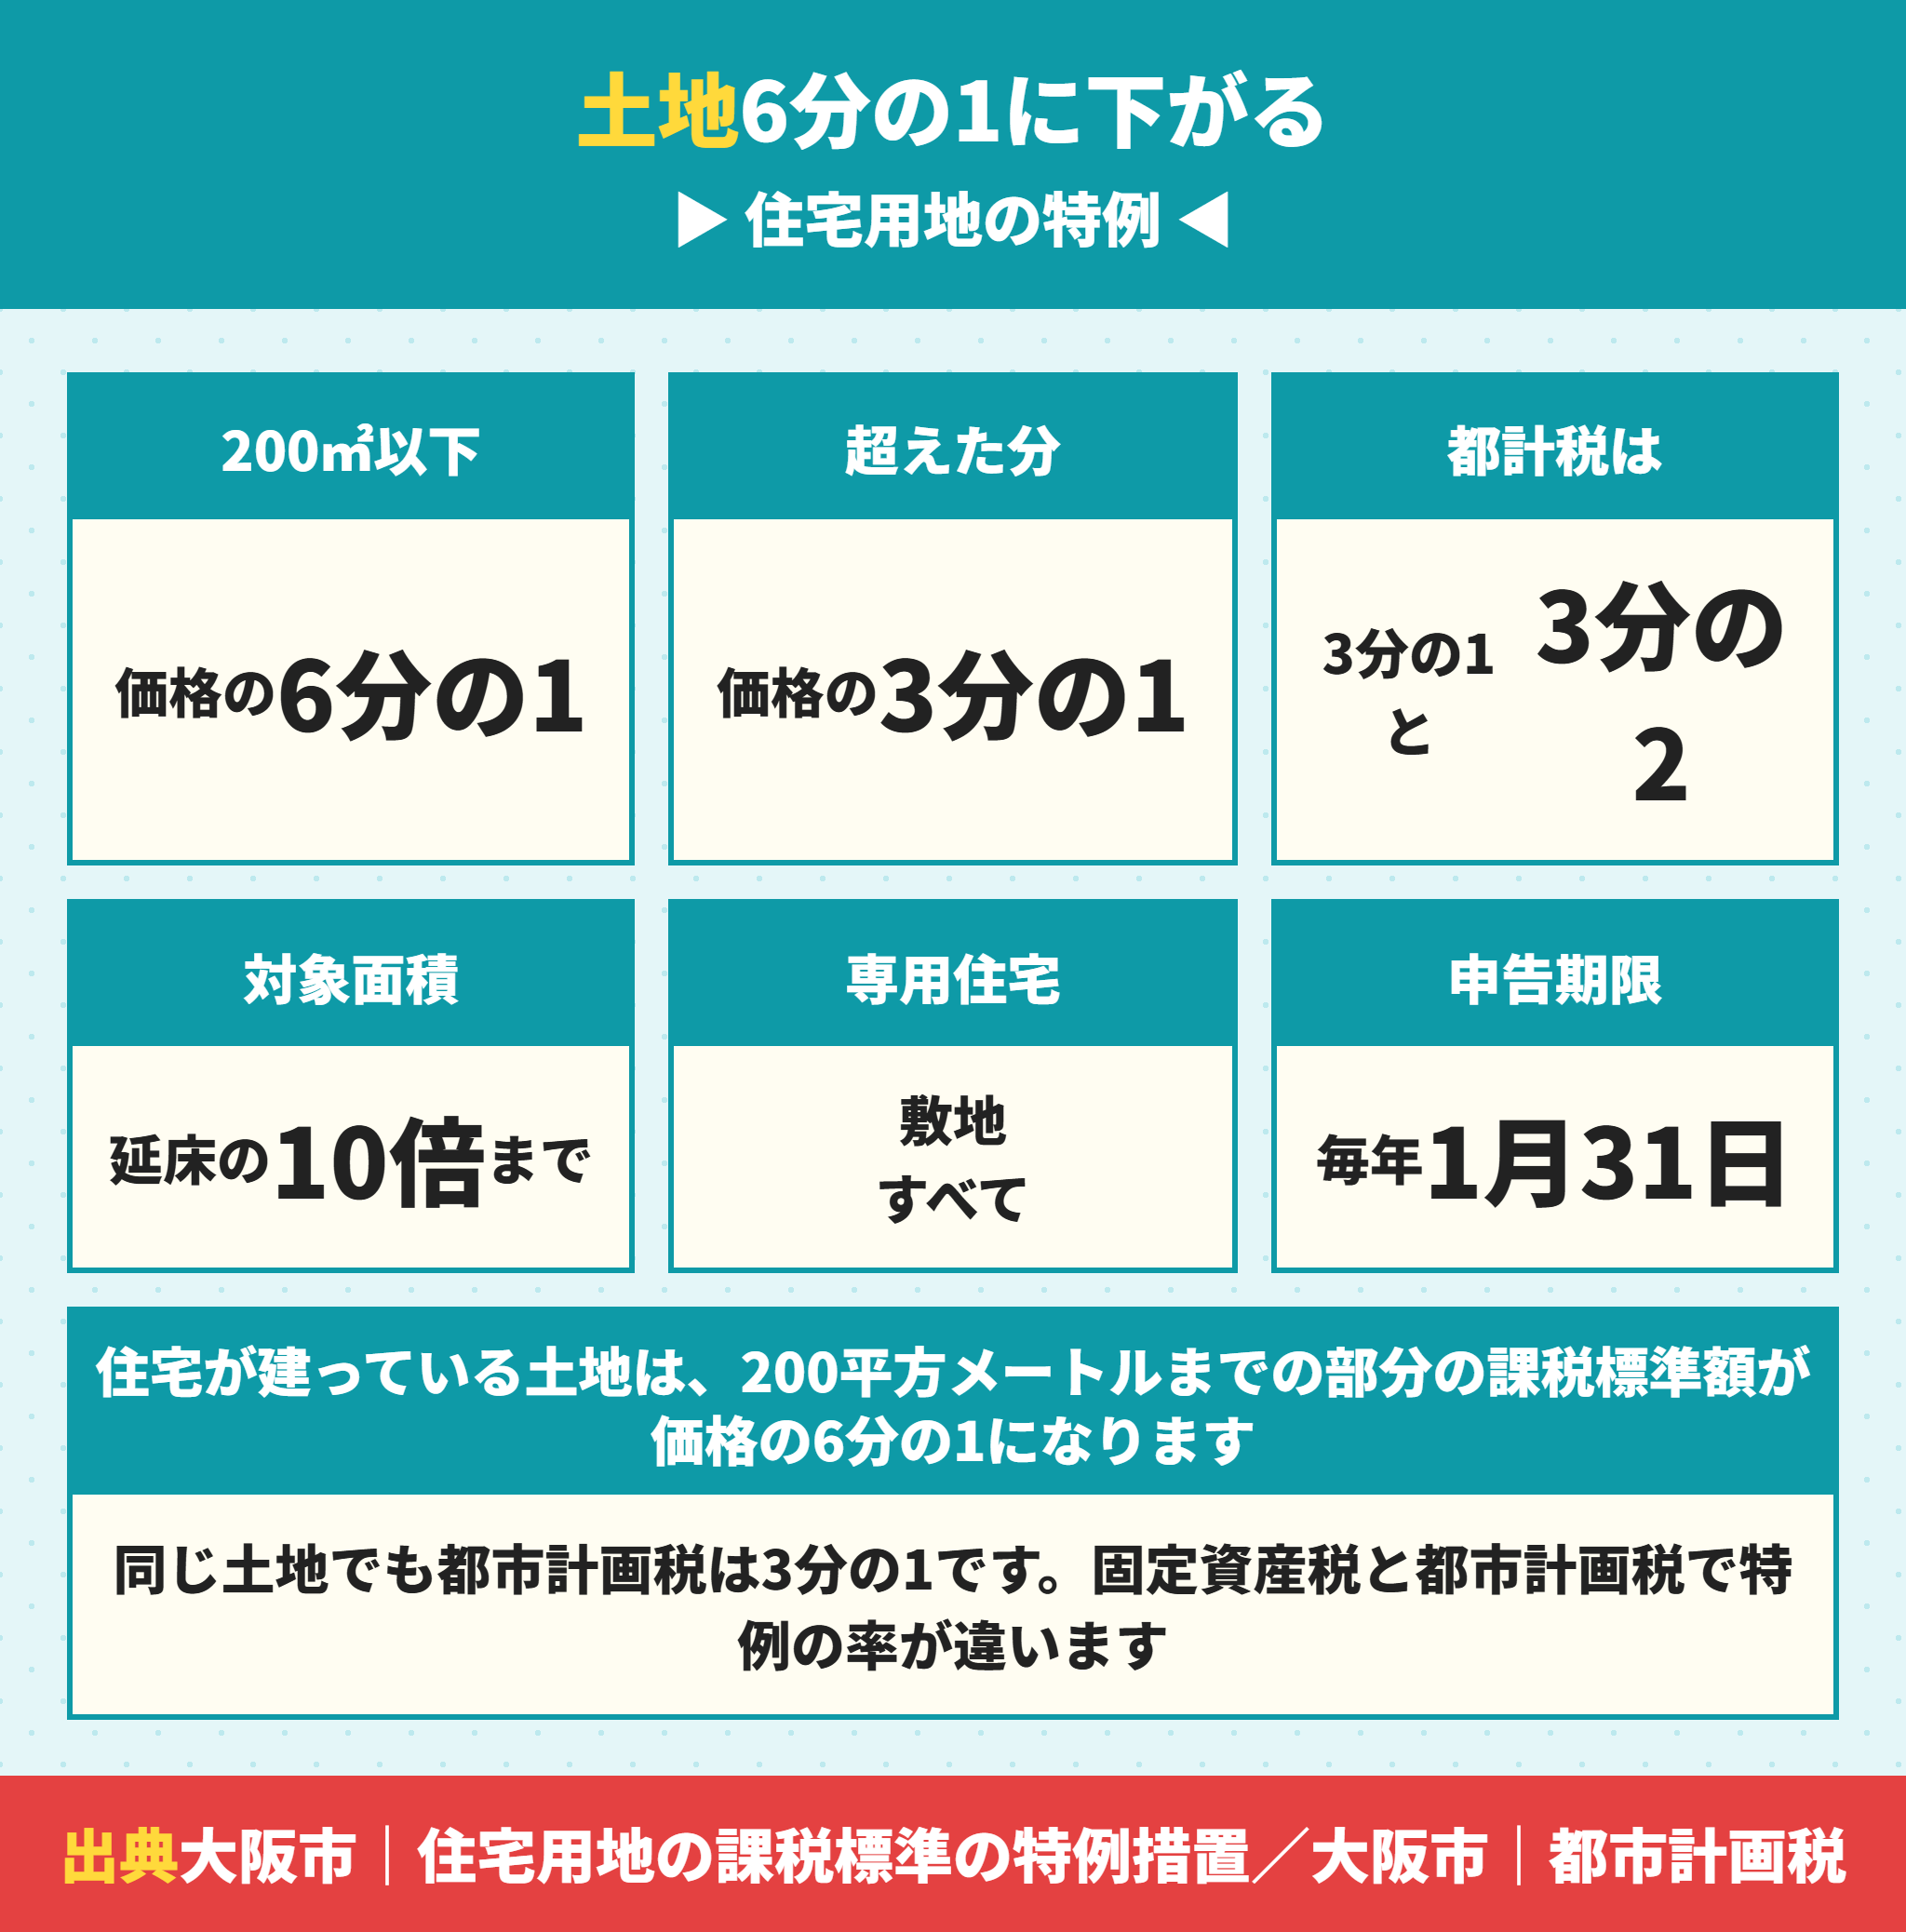
土地の固定資産税を決めているのは住宅用地の特例で課税標準額が6分の1です。これが効いているかどうかで、税額が6倍変わります。
200平方メートルまでの土地は固定資産税の課税標準が6分の1
総務省は、住宅やマンションなど居住できる建物の敷地を住宅用地と呼び、200平方メートル以下の住宅用地は課税標準額が価格の6分の1に軽減されると公表しています。
評価額1,500万円の土地なら、課税標準額は250万円です。固定資産税は35,000円になります。
特例がなければ21万円です。6分の1は効き方が大きい特例です。
200平方メートルを超えた部分の固定資産税は3分の1
200平方メートルを超える住宅用地は、超えた部分の課税標準額が価格の3分の1になります。
300平方メートルの敷地なら、200平方メートル分が6分の1、残り100平方メートル分が3分の1という分け方です。
敷地が広い物件は、この段差を知らないと税額を読み違えます。
住宅用地として認められる面積には上限がある
専用住宅なら敷地のすべてが住宅用地になります。ただし大阪市は家屋の延べ床面積の10倍までという上限を示しています。
延床100平方メートルなら1,000平方メートルまでです。通常の建売でここに当たることはほぼありませんが、広い土地付きの物件を検討している場合は確認してください。
住宅用地の申告は毎年1月31日まで
住宅用地の認定を行うため、住宅を新築した場合などは住宅用地の申告書は毎年1月31日までを求められます。
大阪市は申告期限を毎年1月31日と公表しています。建売の購入では、家屋が建っている状態で土地ごと取得するので市が把握できることが多いのですが、固定資産税の納税通知書が届いたら課税標準額が6分の1になっているかを見てください。
住宅用地の特例が効かなくなる場合
家を取り壊して更地にした(住宅用地ではなくなるので6分の1が外れる)
空家法にもとづく勧告を受けた特定空家等・管理不全空家等の敷地
居住割合が4分の1未満の併用住宅の敷地(階数に関わらず非住宅用地になる)
敷地が家屋の延べ床面積の10倍を超える部分
納税通知書で最初に見る3か所
土地の課税標準額が評価額の6分の1前後になっているか(住宅用地の特例)
家屋の税額の欄に減額が反映されているか(新築住宅の減額措置)
都市計画税が別の行で計算されているか(税率と特例率が違う)
新築の固定資産税はいつから払う?賦課期日と納税通知書
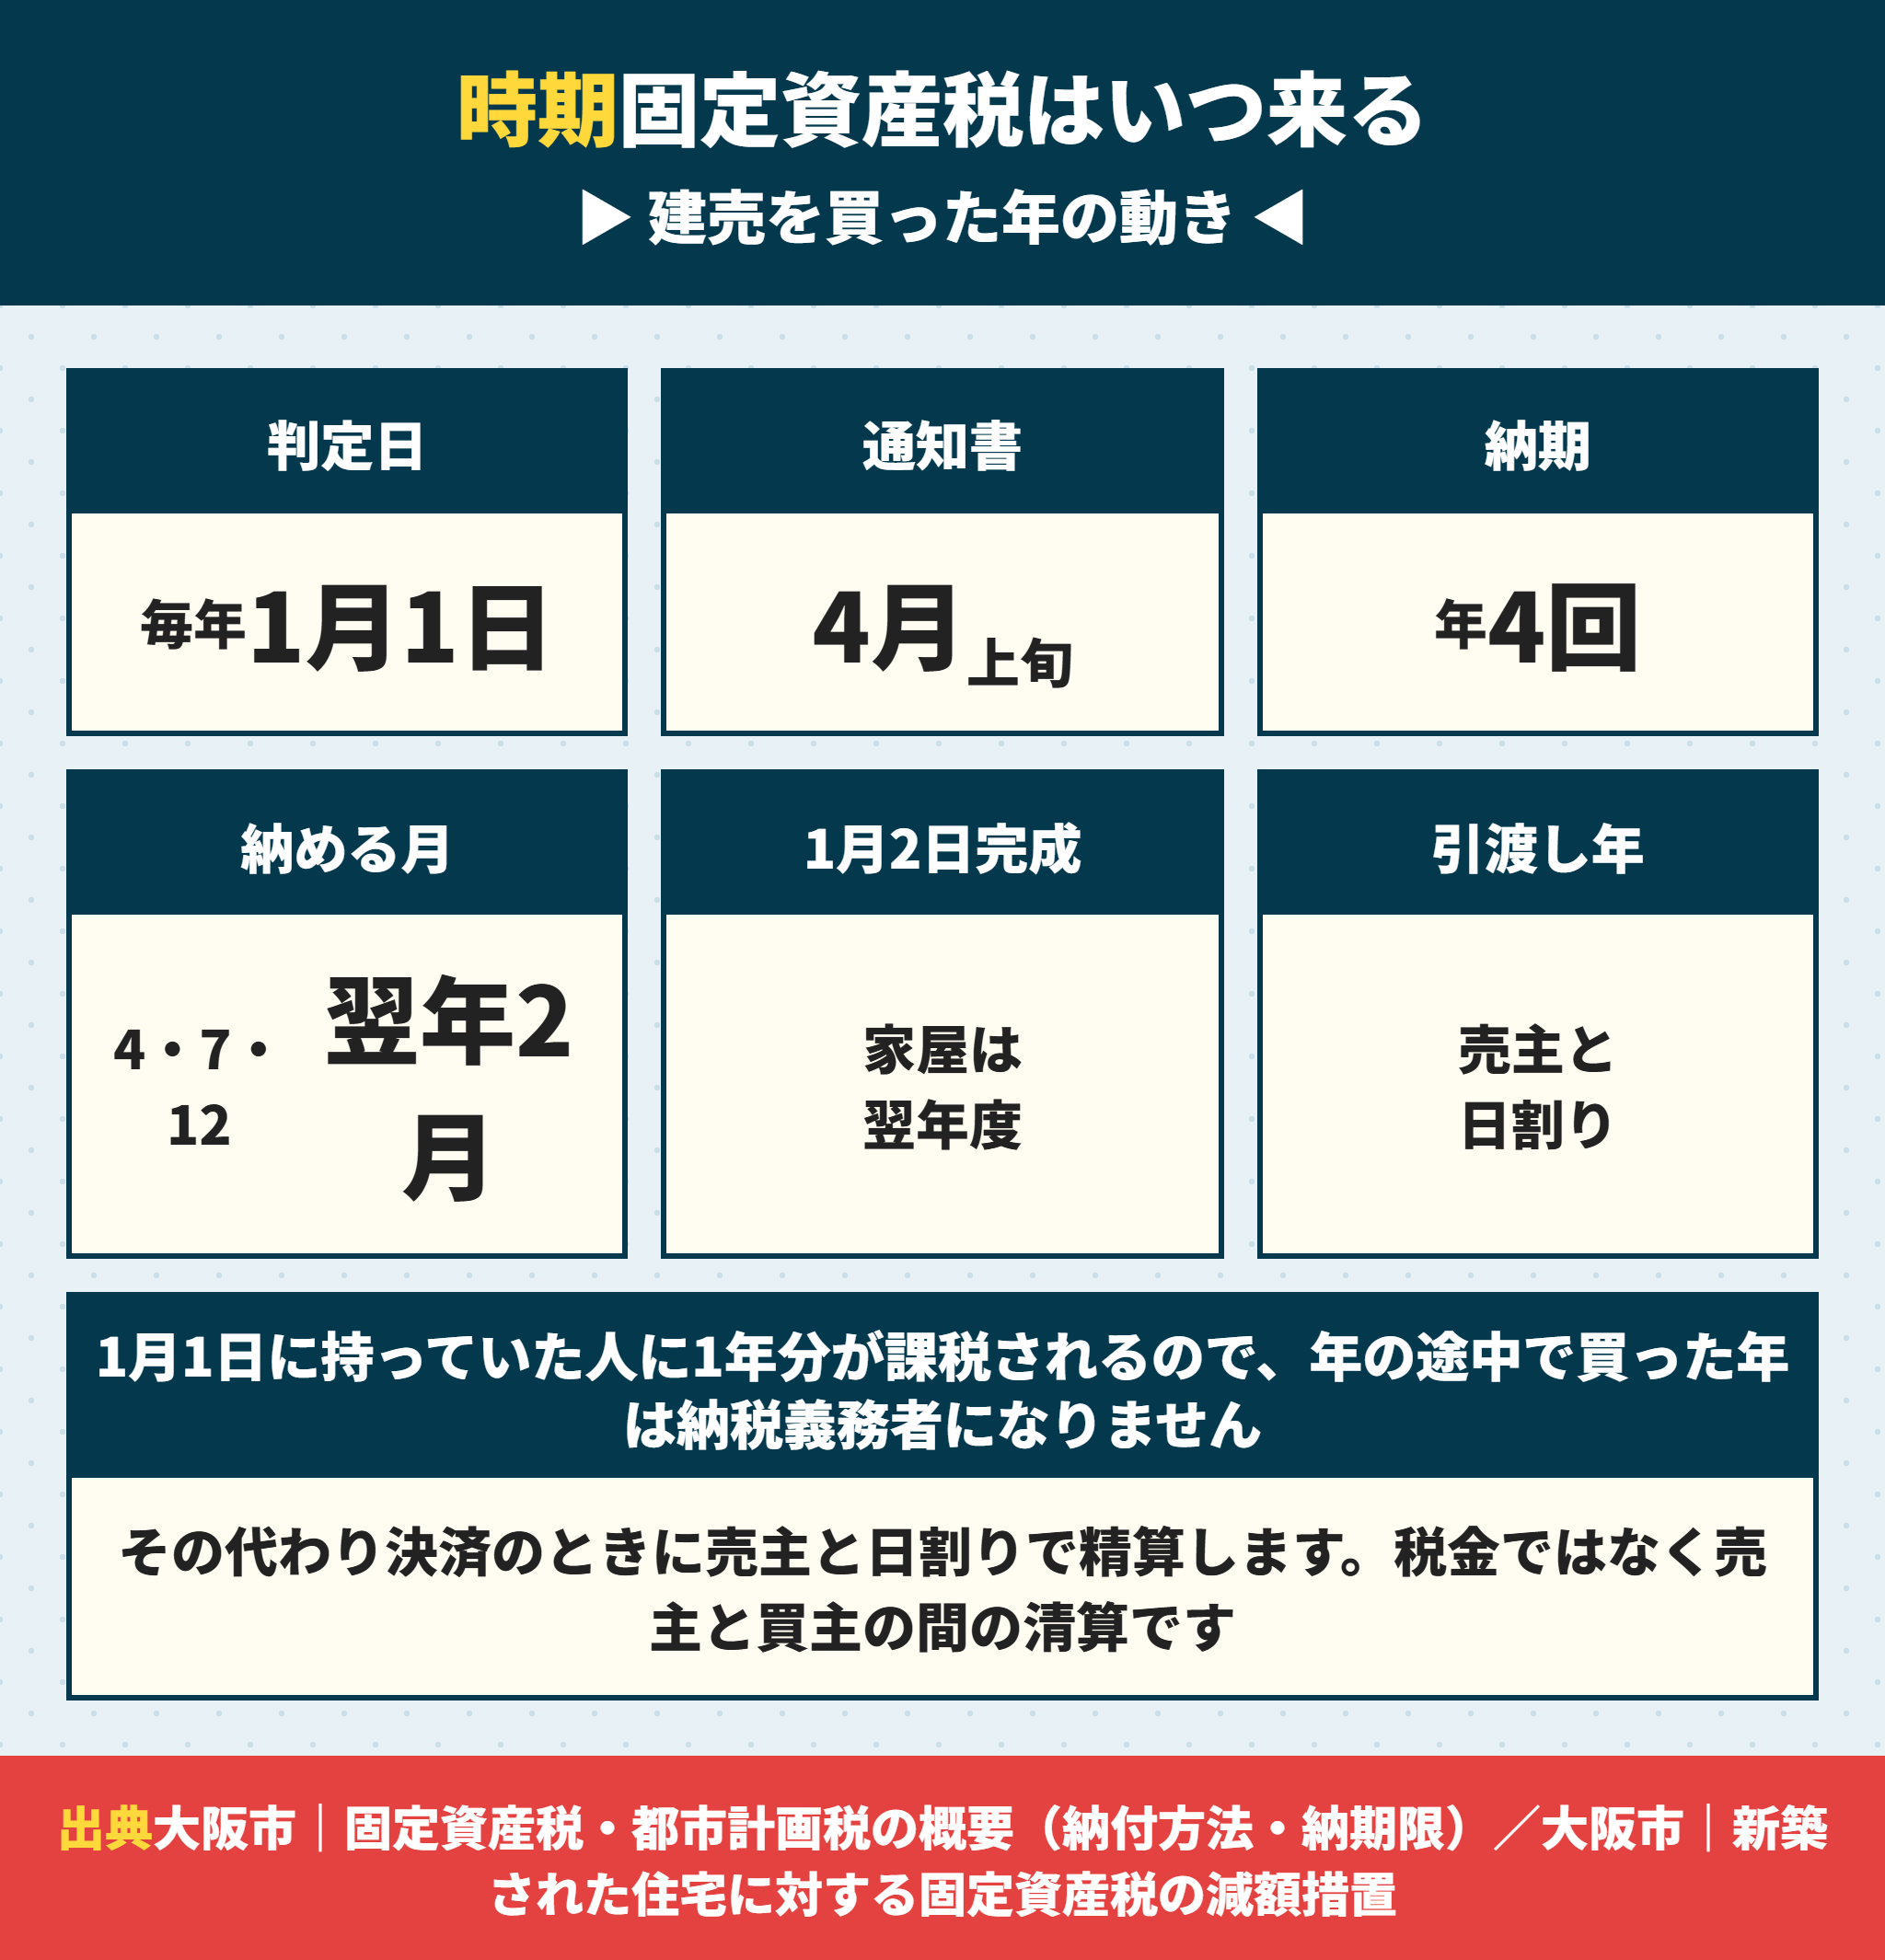
次はタイミングです。ここは1月1日だけを覚えれば読み解けます。
固定資産税は1月1日の所有者に1年分が課税される
固定資産税の賦課期日は毎年1月1日です。その日に土地や家屋を持っていた人が、その年度の納税義務者になります。
年の途中で買っても、買った年の納税義務者にはなりません。1月1日時点の所有者である売主に通知書が届きます。
1月2日に完成した家は固定資産税が翌年度から
大阪市は具体的に書いています。令和7年1月2日から令和8年1月1日までに新築された場合は令和8年度に課税され、令和8年1月2日から令和9年1月1日までに新築された場合は令和9年度に課税されます。
つまり1月2日に完成した家は、その年度は家屋の固定資産税がかかりません。
ただし土地はすでに存在しているので、土地の固定資産税は動きません。得をするのは建物の分だけです。
固定資産税の納税通知書は4月上旬に届く
大阪市の場合、納税通知書は4月上旬に届く。税額、納期、納付場所が書かれています。
あわせて4月1日から第1期の納期限までは縦覧ができます。同じ区内の他の土地や家屋の価格と見比べて、自分の評価額が妥当かを確認する制度です。手数料は無料です。
固定資産税は年4回に分けて納める
大阪市は4月・7月・12月・翌年2月の年4回です。1年分をまとめて納めることもできます。
納期は市町村の条例で定められるので、市によって月が違います。引越し先の市の納期は先に調べておいてください。
引渡しの日に売主と固定資産税を日割りで精算する
買った年は納税義務者になりませんが、引渡しの日以降の分は買主が負担するのが慣行です。
これは税金の制度ではなく売主と買主の間の清算です。決済のときに、引渡日を基準にした日割り額を売主に支払います。
起算日を1月1日にするか4月1日にするかで金額が変わります。関西では4月1日起算が使われることが多く、どちらで計算されているかを精算書で必ず確認してください。

売主が業者の新築だと、土地は業者が1月1日に持っていたわけですよね。その分も日割りで払うんですか。
ラクチン君はい。売主が納めた1年分のうち、引渡日以降の日数分をお支払いいただきます。当社が仲介する場合は、精算書の起算日と日数を事前にお見せしています。建売住宅の引渡しまでの流れにも書いています。
固定資産税がいつ来るのかを引渡しの年に整理する
買った年は1月1日の所有者である売主に納税通知書が届く
引渡しの日に、引渡日以降の分を日割りで売主に支払う(起算日を精算書で確認)
翌年の4月上旬に、自分の名前で最初の納税通知書が届く
家屋が1月2日以降に完成した物件は、家屋の分がもう1年あとになる
都市計画税は固定資産税と一緒に届く別の税
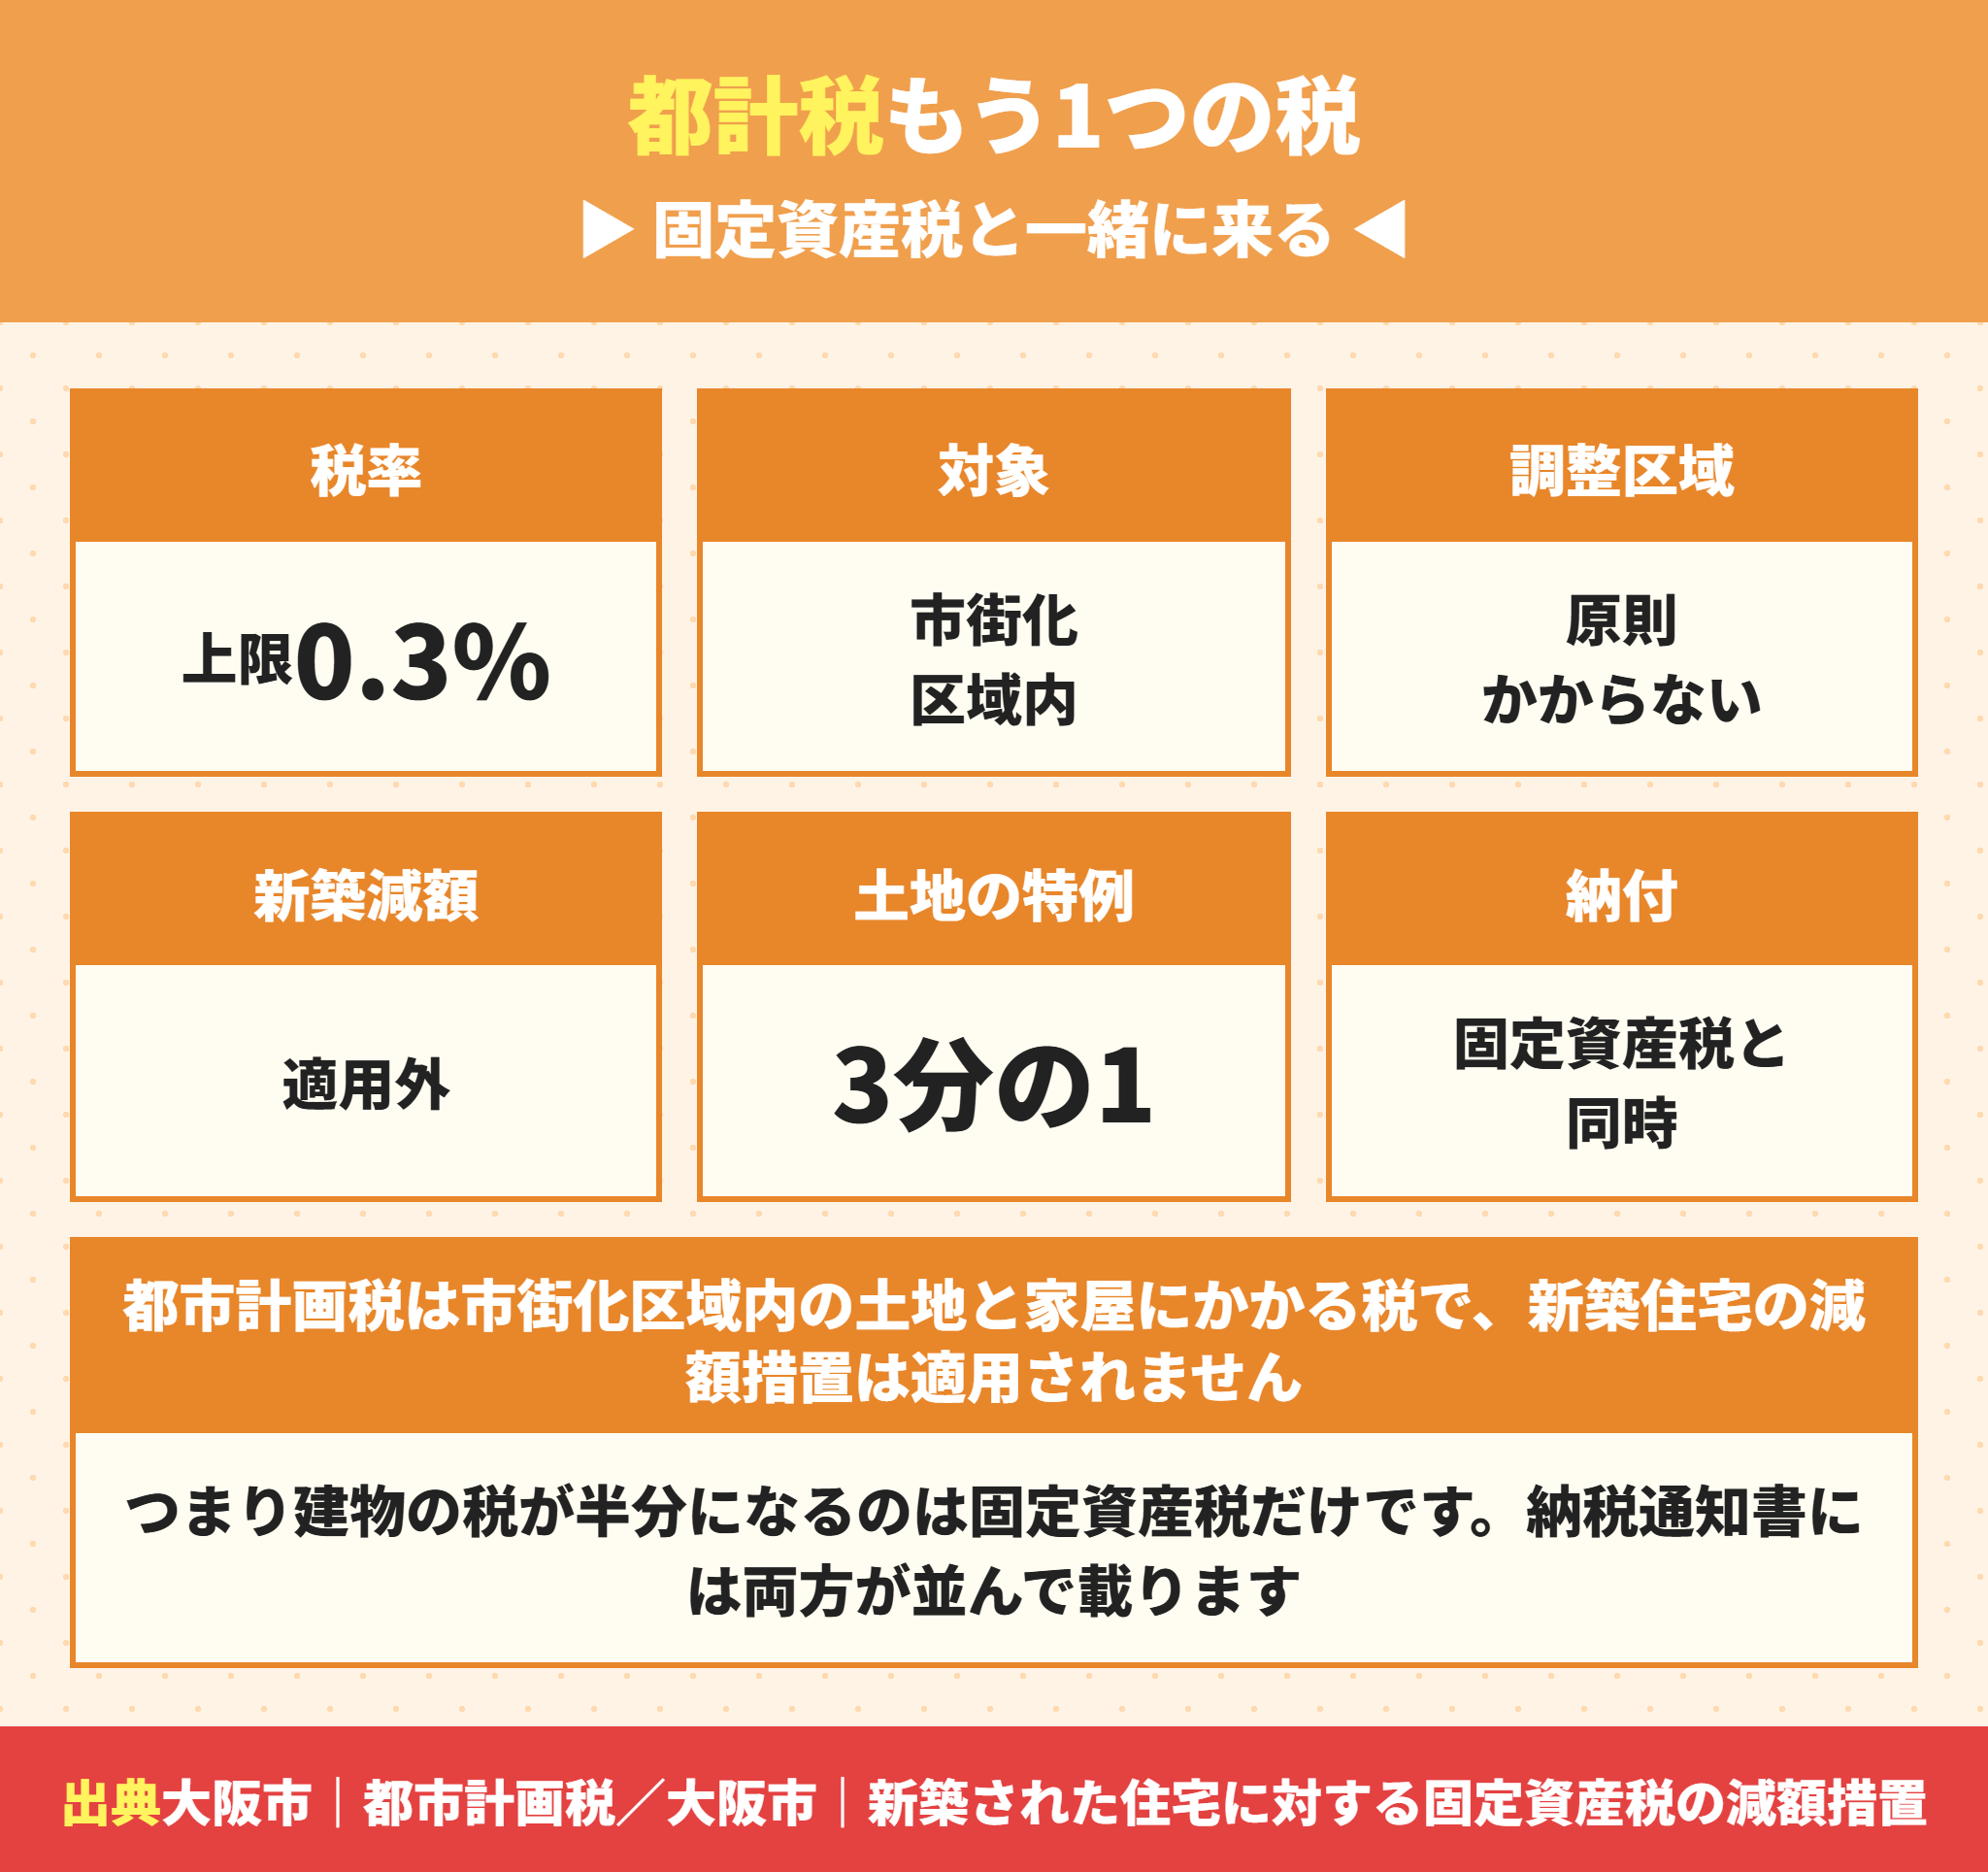
納税通知書には固定資産税と税率0.3パーセントの都市計画税が並んで載ります。2つは別の税なので、特例の効き方も違います。
都市計画税の税率は0.3パーセントが上限
大阪市の都市計画税の税率は0.3パーセントです。これは地方税法の制限税率で、市町村はこれを超えられません。
固定資産税の1.4パーセントと足すと合わせて1.7パーセントです。固定資産税だけで計算すると、2割ほど少なく見積もることになります。
市街化調整区域なら都市計画税はかからない
都市計画税は市街化区域内なら0.3パーセントが上乗せされます。
市街化調整区域の物件は原則として都市計画税がかかりません。同じ延床でも年間の負担が変わります。
ただし調整区域は建て替えや増築に許可が必要で、住宅ローンの評価も変わります。税だけで判断する話ではありません。
新築住宅の減額は固定資産税だけで都市計画税にはない
大阪市は、新築住宅の減額措置について都市計画税は1年目から満額と明記しています。
つまり建物の税が半分になるのは固定資産税だけです。都市計画税は1年目から満額かかります。
先の計算例でいえば、家屋の都市計画税27,000円は減額されません。減額されるのは家屋の固定資産税126,000円が63,000円になる部分だけです。
都市計画税の住宅用地の特例は3分の1
土地の特例率も違います。大阪市の公表では、都市計画税の住宅用地の特例は200平方メートル以下が3分の1、超える部分が3分の2です。
固定資産税の6分の1と3分の1に比べると緩い軽減です。ここも合わせて見ないと金額が合いません。
都市計画税で間違いやすい3点
新築住宅の減額は都市計画税には無い(1年目から0.3パーセントが満額かかる)
土地の特例率が違う(固定資産税6分の1に対して都市計画税は3分の1)
市街化調整区域の物件は原則かからない(同じ延床でも年間負担が変わる)
| 区分 | 固定資産税の特例率 | 都市計画税の特例率 |
|---|---|---|
| 200平方メートル以下の部分 | 価格の6分の1 | 価格の3分の1 |
| 200平方メートルを超える部分 | 価格の3分の1 | 価格の3分の2 |
| 新築住宅の家屋の減額 | 2分の1(3年〜7年度分) | なし |
4年目に固定資産税が上がる|減額が切れる年に起きること
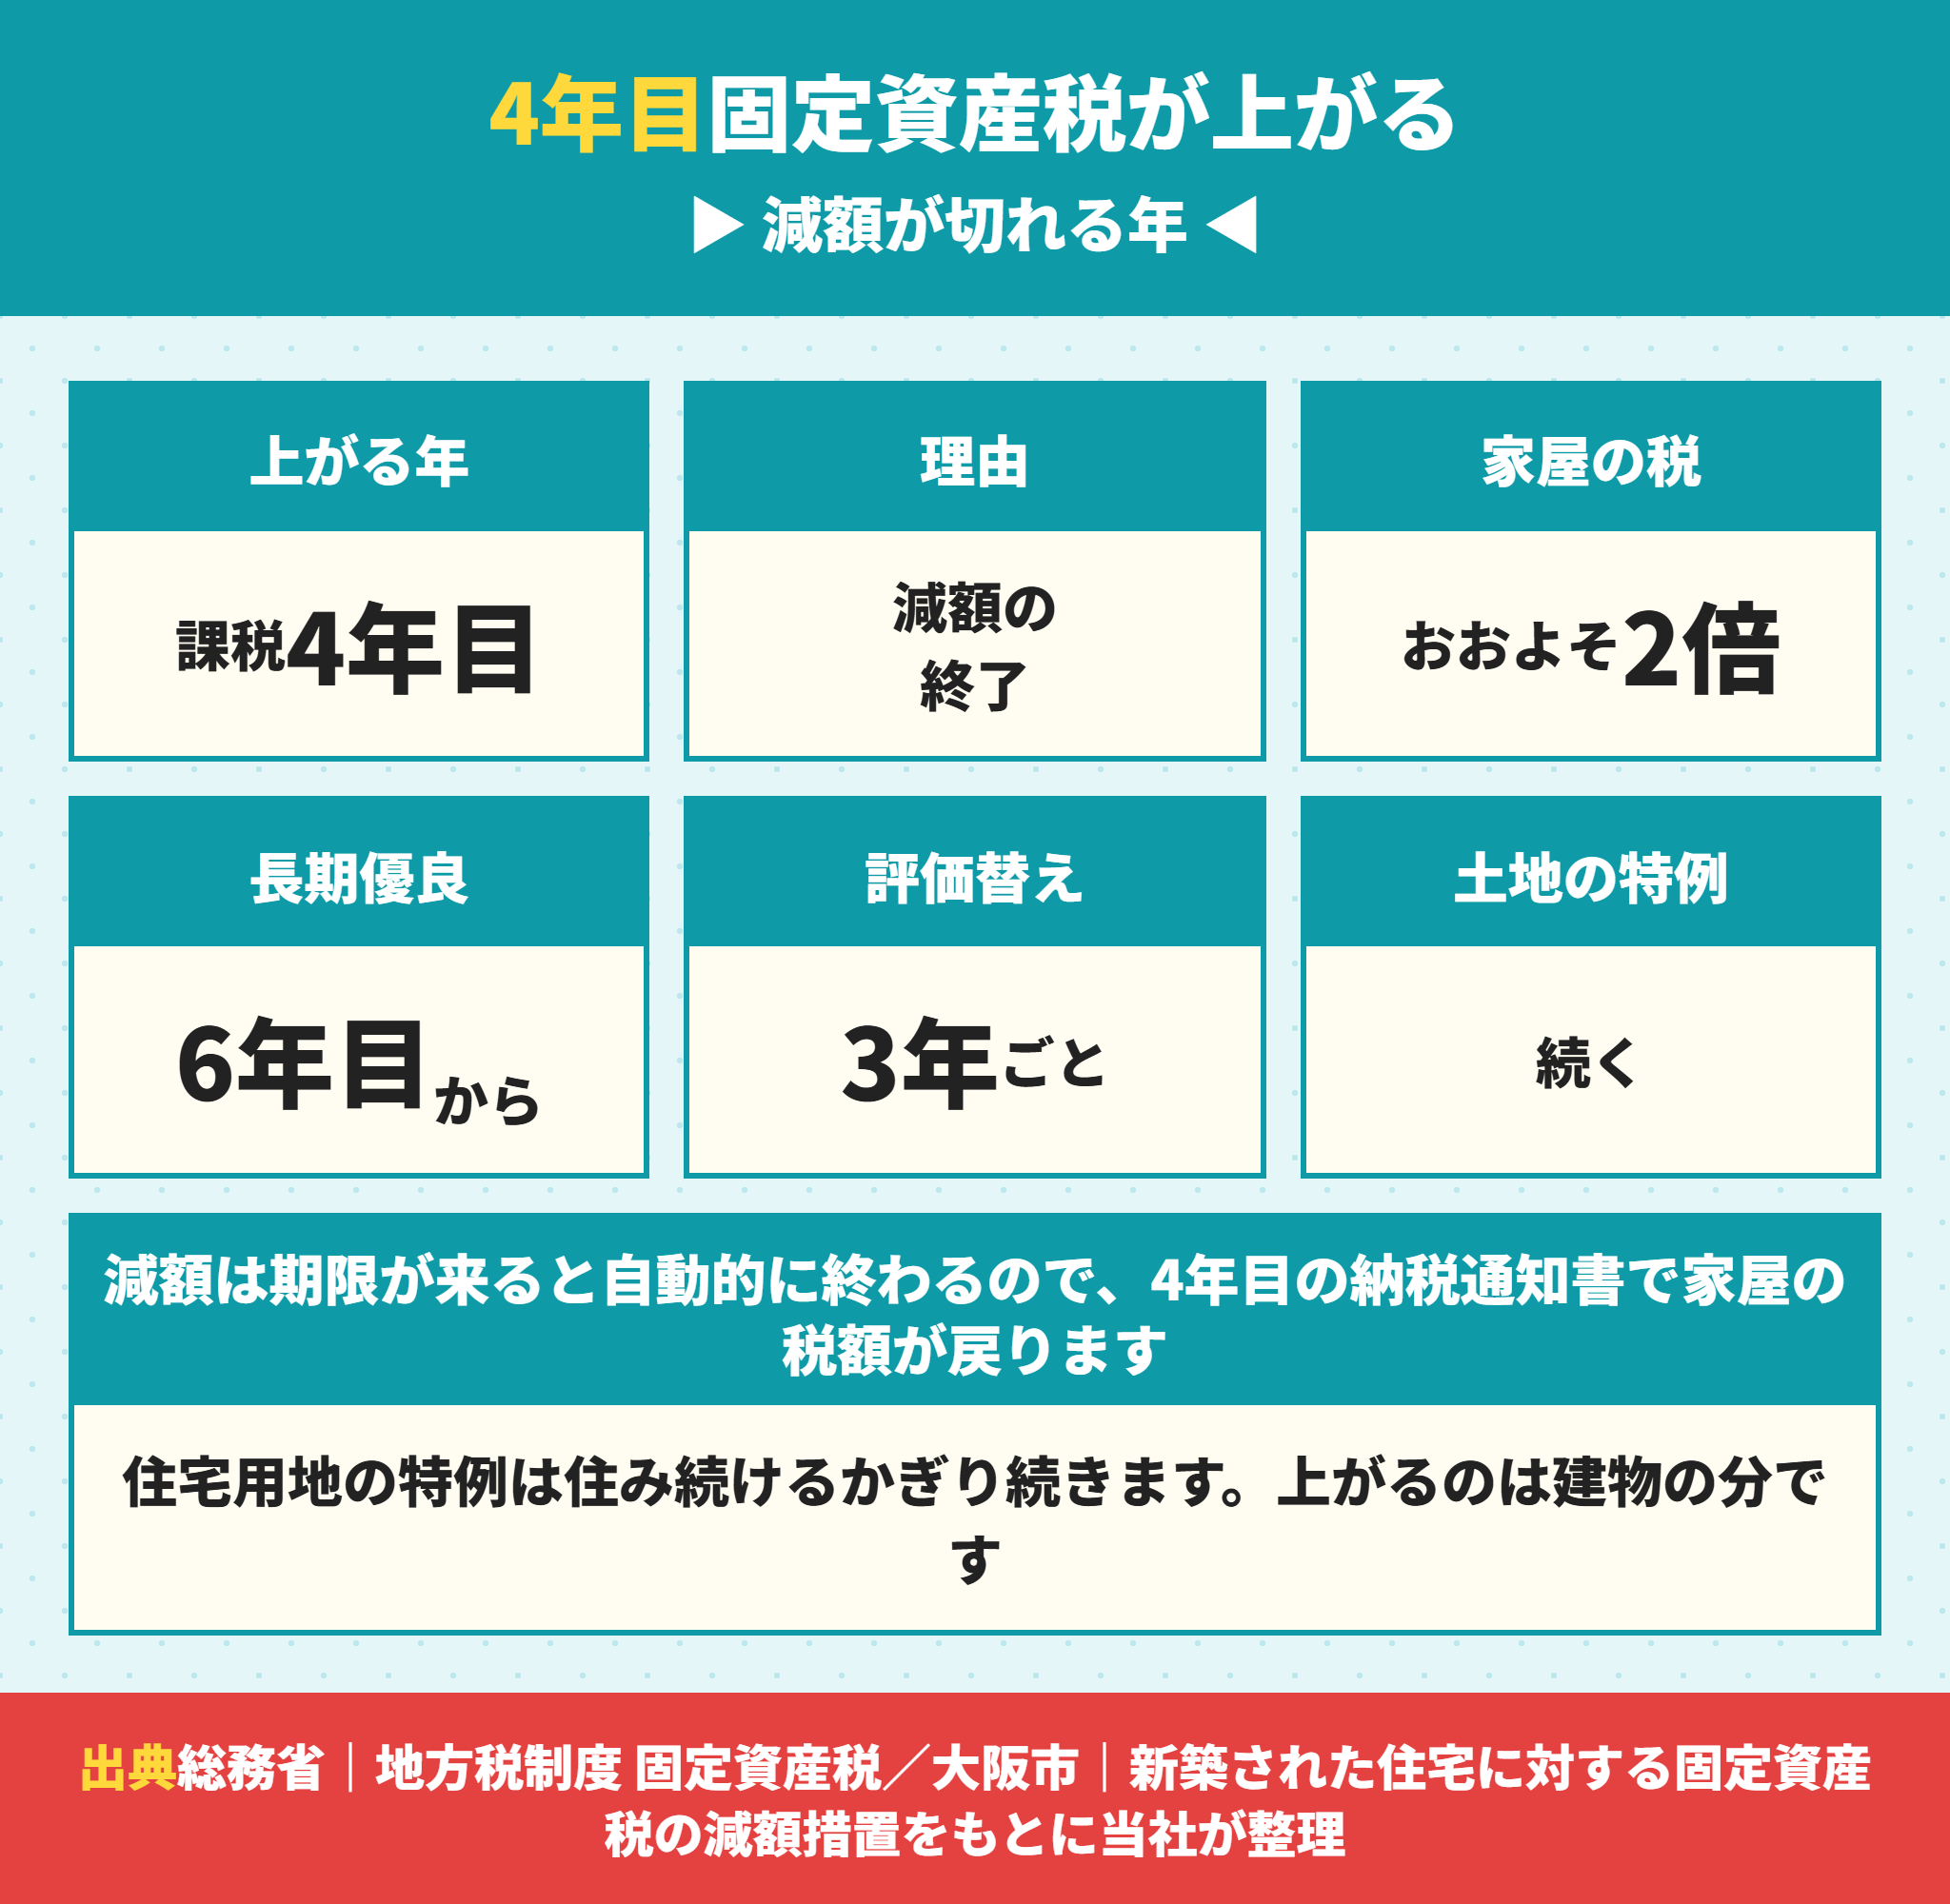
ここが資金計画でいちばん大事なところです。固定資産税が上がるのは4年目。
固定資産税の減額は期限が来ると自動で終わる
新築住宅の減額は3年度分です。手続きも通知もなく、期限が来れば終わります。
4年目の納税通知書を見て「値上げされた」と感じる方がいますが、元に戻っただけです。
4年目の固定資産税はおおよそ1.6倍になる
単純に考えると2倍に戻りますが、実際は少し違います。家屋の評価額は経年減点補正率で下がっているからです。
先の表のとおり、木造家屋の補正率は1年0.80、4年0.66前後です。評価額は 0.66 ÷ 0.80 = 0.825 になります。
900万円だった家屋の評価額は742万円ほどになり、固定資産税は 742万円 × 1.4パーセント = 約10万4千円です。
| 年度 | 家屋の固定資産税 | 家屋の都市計画税 | 土地の固定資産税と都市計画税 | 合計 |
|---|---|---|---|---|
| 1〜3年目(減額あり) | 63,000円 | 27,000円 | 50,000円 | 140,000円 |
| 4年目(減額終了) | 約104,000円 | 約22,000円 | 50,000円 | 約176,000円 |
| 差額 | +41,000円 | −5,000円 | ±0円 | +36,000円 |
年3万6千円、月に直すと3,000円の増加です。
この金額を「4年目から増えるもの」として最初から家計に入れておけば、通知書が届いたときに慌てません。
認定長期優良住宅なら上がるのは6年目から
認定長期優良住宅で申告をしていれば、減額は5年度分です。上がるのは6年目になります。
しかも6年目の経年減点補正率はさらに下がっているので、上がり幅も小さくなります。
3階建て以上の耐火構造なら7年度分なので、8年目です。
評価替えで固定資産税が下がる年もある
3年に一度の評価替えで、家屋の評価額は経年減点補正率が進んだ分だけ下がります。
土地は地価の動きしだいです。評価替えは3年に一度。
総務省は、評価額に対して課税標準額が低い場合や評価額が急激に上昇した場合でも税負担をゆるやかに上昇させる負担調整措置があると説明しています。一気に跳ねる作りにはなっていません。
4年目の固定資産税に備えて毎月いくら置くか
先の例なら月3,000円です。3年で10万8千円たまり、4年目の増加分を吸収できます。
住宅ローンの返済額に固定資産税を上乗せした金額で最初から生活を組むのがいちばん確実です。
返済額の目安は住宅ローン返済額の早見表35年で確認できます。
4年目に備えて置いておく金額
延床100平方メートル・家屋評価額900万円の例なら月3,000円
3年で10万8千円。4年目の増加分(年約36,000円)を3年分吸収できる
認定長期優良住宅で申告済みなら、上がるのは6年目なので5年分置ける
住宅ローンの返済額に固定資産税の12分の1を足した額で生活を組むのが確実
関西の戸建1万件で見た固定資産税の特例の効き方
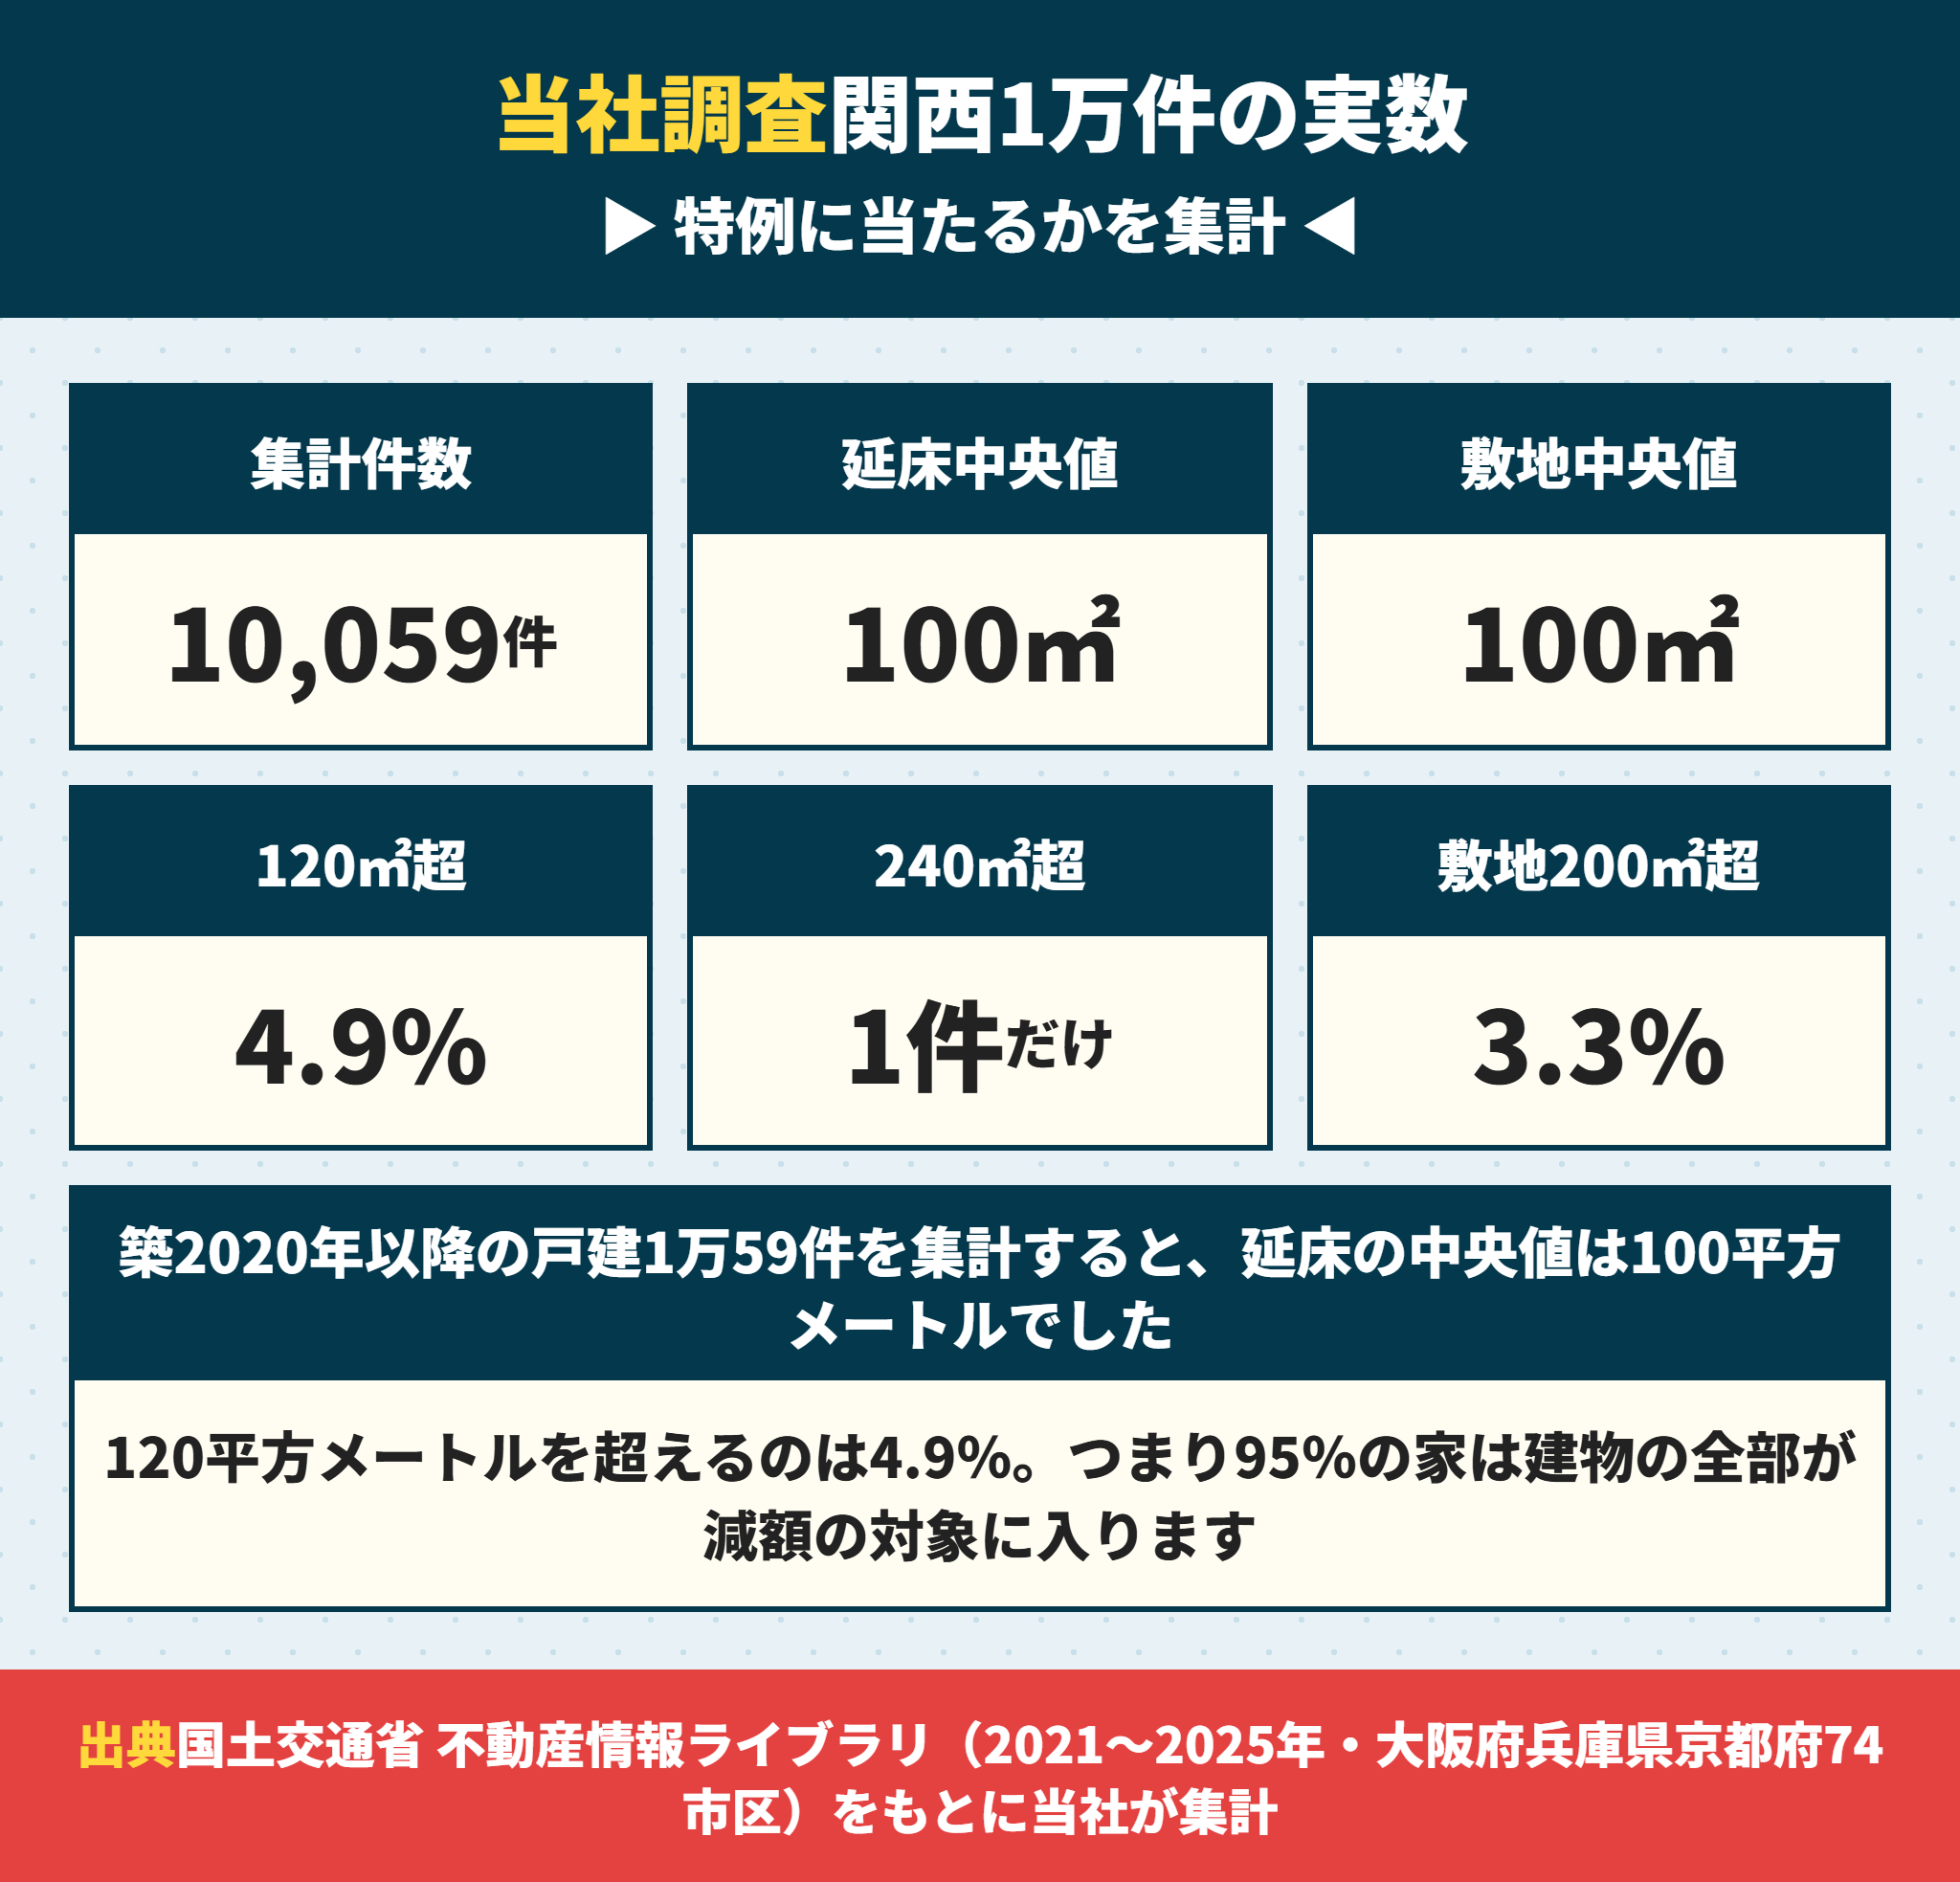
ここまでの要件が、実際の関西の戸建にどれだけ当たるのかを集計しました。当社による独自集計です。
集計の方法と対象
国土交通省の不動産情報ライブラリから、大阪府・兵庫県・京都府の74市区、2021年から2025年の取引を取得しました。
そのうち種類が宅地(土地と建物)で、間取りが「4LDK」のように1住戸と読めるもの、かつ築2020年以降のものに絞り、10,059件を集計しています。
アパートや共同住宅を除くために間取りの記載で絞っているので、戸建に近い母集団になっています。
延床の中央値は100平方メートルだった
延床面積の中央値は100平方メートル、敷地面積の中央値も100平方メートルでした。
この記事の計算例を延床100平方メートル・敷地100平方メートルで組んだのは、この集計の中央値に合わせたからです。
120平方メートルを超えるのは4.9パーセントだけ
固定資産税の減額は120平方メートルまでの部分に限られます。
集計では、延床が120平方メートルを超えるのは493件・4.9パーセントでした。
つまり95パーセントの家は建物の全部が減額の対象に入ります。120平方メートルの上限を心配する必要がある物件は、そう多くありません。
240平方メートルを超えたのは1万件のうち1件だけ
2026年4月1日から上限が240平方メートルに下がりましたが、集計で延床240平方メートルを超えたのは1件だけでした。
言い換えると一般的な建売なら、この改正でふるい落とされることはありません。
注意すべきなのは二世帯住宅や店舗併用など、延床が大きくなる物件です。そこに当たる場合は完成時期が2026年3月末か4月以降かで扱いが変わります。
敷地200平方メートル超は3.3パーセント
土地の特例が6分の1から3分の1に切り替わる200平方メートルについても見ました。
敷地200平方メートルを超えたのは334件・3.3パーセントです。
つまり96.7パーセントの物件は敷地の全部が6分の1になります。
| 見る項目 | 件数 | 割合 |
|---|---|---|
| 集計対象(築2020年以降・間取り記載あり) | 10,059件 | — |
| 延床の中央値 | 100平方メートル | — |
| 敷地の中央値 | 100平方メートル | — |
| 延床120平方メートル超(減額の上限を超える) | 493件 | 4.9% |
| 延床240平方メートル超(2026年4月以降は対象外) | 1件 | 0.01% |
| 敷地200平方メートル超(特例が3分の1になる部分がある) | 334件 | 3.3% |
この集計から言えるのは申告の確認が先だということ
床面積の要件を心配する前に、やるべきことは長期優良住宅の申告の確認です。
床面積で外れる物件は1万件に1件ですが、申告を忘れて2年分の減額を落とす人は毎年います。金額の影響が大きいのは後者です。
新築の固定資産税で損をしないための確認事項
最後に、契約前と引渡し時にやることを並べます。
販売図面で延床面積と敷地面積を確認する
見るのは見るのは延床と敷地と階数と構造の4つの4つです。
この4つが分かれば、固定資産税の減額が3年か5年か、120平方メートルを超えるかが判断できます。
長期優良住宅の認定通知書を売主から受け取る
認定長期優良住宅なら、減額は3年度分ではなく5年度分です。
ただし申告しないと受けられません。期限は新築された翌年の1月31日までです。
引渡しの書類に認定通知書の写しが無いと5年度分にならないが入っているかを確認してください。
市町村の税率と納期を条例で確認する
税率は原則1.4パーセントですが、市町村は条例で別の率にできます。納期も市によって違います。
引越し先の市町村のホームページで、税率と納期の2つだけ見れば十分です。
仲介の担当者に固定資産税の見込み額を出してもらう
評価額は引渡し後に決まるので、契約前に確定額は出せません。ただし近隣の同規模の物件からの見込み額なら出せます。
当社は、公示価格と延床面積から1年目・4年目・7年目の3つの金額を出してお渡ししています。減額が切れる年が事前に分かっていれば、家計の設計に入れられます。
諸費用全体の話は建売の諸費用はいくら?内訳と現金で用意するお金に、住宅ローン控除は住宅ローン控除は2026年入居でいくら?にまとめています。
- 延床面積と公示価格から、1年目・4年目・7年目の固定資産税の見込み額をお出しします
- 長期優良住宅の認定を受けている物件かどうかを、認定通知書で確認します
- 引渡し時に認定通知書の写しをお渡しし、1月31日の申告期限までご案内します
- 固定資産税の日割り精算の起算日と日数を、精算書の前にご説明します
- 新築の建売なら仲介手数料は0円です
新築の固定資産税のよくある質問
- 新築の固定資産税はいつから払いますか。
-
賦課期日は毎年1月1日です。1月2日から翌年1月1日までに新築された家屋は、その翌年度から課税されます。大阪市の場合、納税通知書は4月上旬に届き、4月・7月・12月・翌年2月の年4回に分けて納めます。
- 固定資産税は買った金額の1.4パーセントですか。
-
いいえ。課税標準額に1.4パーセントをかけます。家屋の評価額は再建築価格に経年減点補正率を乗じて決まり、土地は地価公示価格などの7割が目途です。さらに土地は住宅用地の特例で200平方メートルまで6分の1になります。
- 新築の固定資産税が半分になるのは何年間ですか。
-
一般の住宅は3年度分です。3階建て以上の耐火構造なら5年度分、認定長期優良住宅なら5年度分、3階建て以上の耐火構造の認定長期優良住宅なら7年度分です。いずれも居住部分120平方メートルまでの部分の2分の1が減額されます。
- 認定長期優良住宅の固定資産税の減額に手続きは必要ですか。
-
必要です。大阪市の場合、新築された翌年の1月31日まで(1月1日に新築された場合は当年の1月31日まで)に、申告書と認定通知書の写しを市税事務所に提出します。電話・ファックス・電子メールでは受け付けていません。
- 4年目に固定資産税はいくら上がりますか。
-
当社の計算例(家屋評価額900万円)では、家屋の固定資産税が63,000円から約104,000円になり、合計で年約36,000円増えます。月に直すと約3,000円です。家屋の評価額が経年減点補正率で下がるため、ちょうど2倍にはなりません。
- 都市計画税も新築なら半分になりますか。
-
なりません。大阪市は新築住宅の減額措置について都市計画税を除くと明記しています。都市計画税は税率0.3パーセントで1年目から満額かかります。土地の住宅用地の特例も、都市計画税は3分の1と3分の2で固定資産税とは率が違います。
- 市街化調整区域なら固定資産税は安いですか。
-
固定資産税はかかりますが、都市計画税は市街化区域内の土地と家屋にかかる税なので原則かかりません。ただし調整区域は建て替えや増築に許可が必要で、住宅ローンの評価にも影響します。税額だけで判断する話ではありません。
- 買った年の固定資産税は誰が払いますか。
-
納税義務者は1月1日の所有者なので、買った年は売主に通知書が届きます。ただし引渡日以降の分は買主が負担するのが慣行で、決済時に日割りで精算します。起算日を1月1日にするか4月1日にするかで金額が変わるので、精算書で確認してください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません