





住宅ローンの返済方法に「元金均等返済」と「元利均等返済」があると聞きました。元金均等のほうが得だと言われますが、本当にそちらを選ぶべきですか。
同じ金額を借りるのに、返し方だけで総額が変わると聞くと、迷ってしまいますよね。
先に結論を言います。元金均等返済と元利均等返済の総返済額の差は、借入額や期間より金利の高さでほぼ決まるというのが当社の計算の答えです。
当社の試算では、3,390万円を35年で借りた場合、変動金利の水準(年1.375%)なら差は65万円、フラット35の水準(年3.830%)なら492万円でした。同じ「元金均等のほうが得」でも、7倍以上の開きがあります。
ただし、元金均等返済は最初の返済額が毎月1万7,825円多く、元利均等より軽くなるのは16年目からです。しかも変動金利では、金利が上がった翌月から返済額が増えます。「総額が少ない」だけで選ぶと、子育て期の家計を圧迫しかねません。
避け方は、金利の水準・初回の返済額・住宅ローン控除の減り・銀行の対応の4つを、自分の数字で並べることです。
この記事では、元金均等返済の仕組みと計算方法、金利別・借入額別の総返済額の差、金利が上がったときの違い、そして11の金融機関が元金均等返済を選べるかどうかを、公式の資料で確かめて整理します。
この記事で分かること
元金均等返済は毎月の元金が一定で返済額が少しずつ減っていく
総返済額の差は金利1.375%で65万円・3.830%で492万円
初回は毎月1万7,825円多く元利均等より軽くなるのは16年目から
変動金利では5年ルールと125%ルールがなく金利上昇がすぐ響く
元金均等を選べるのは確認した11機関のうち6機関
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
元金均等返済とは毎月返す元金が一定で返済額が減っていく返し方
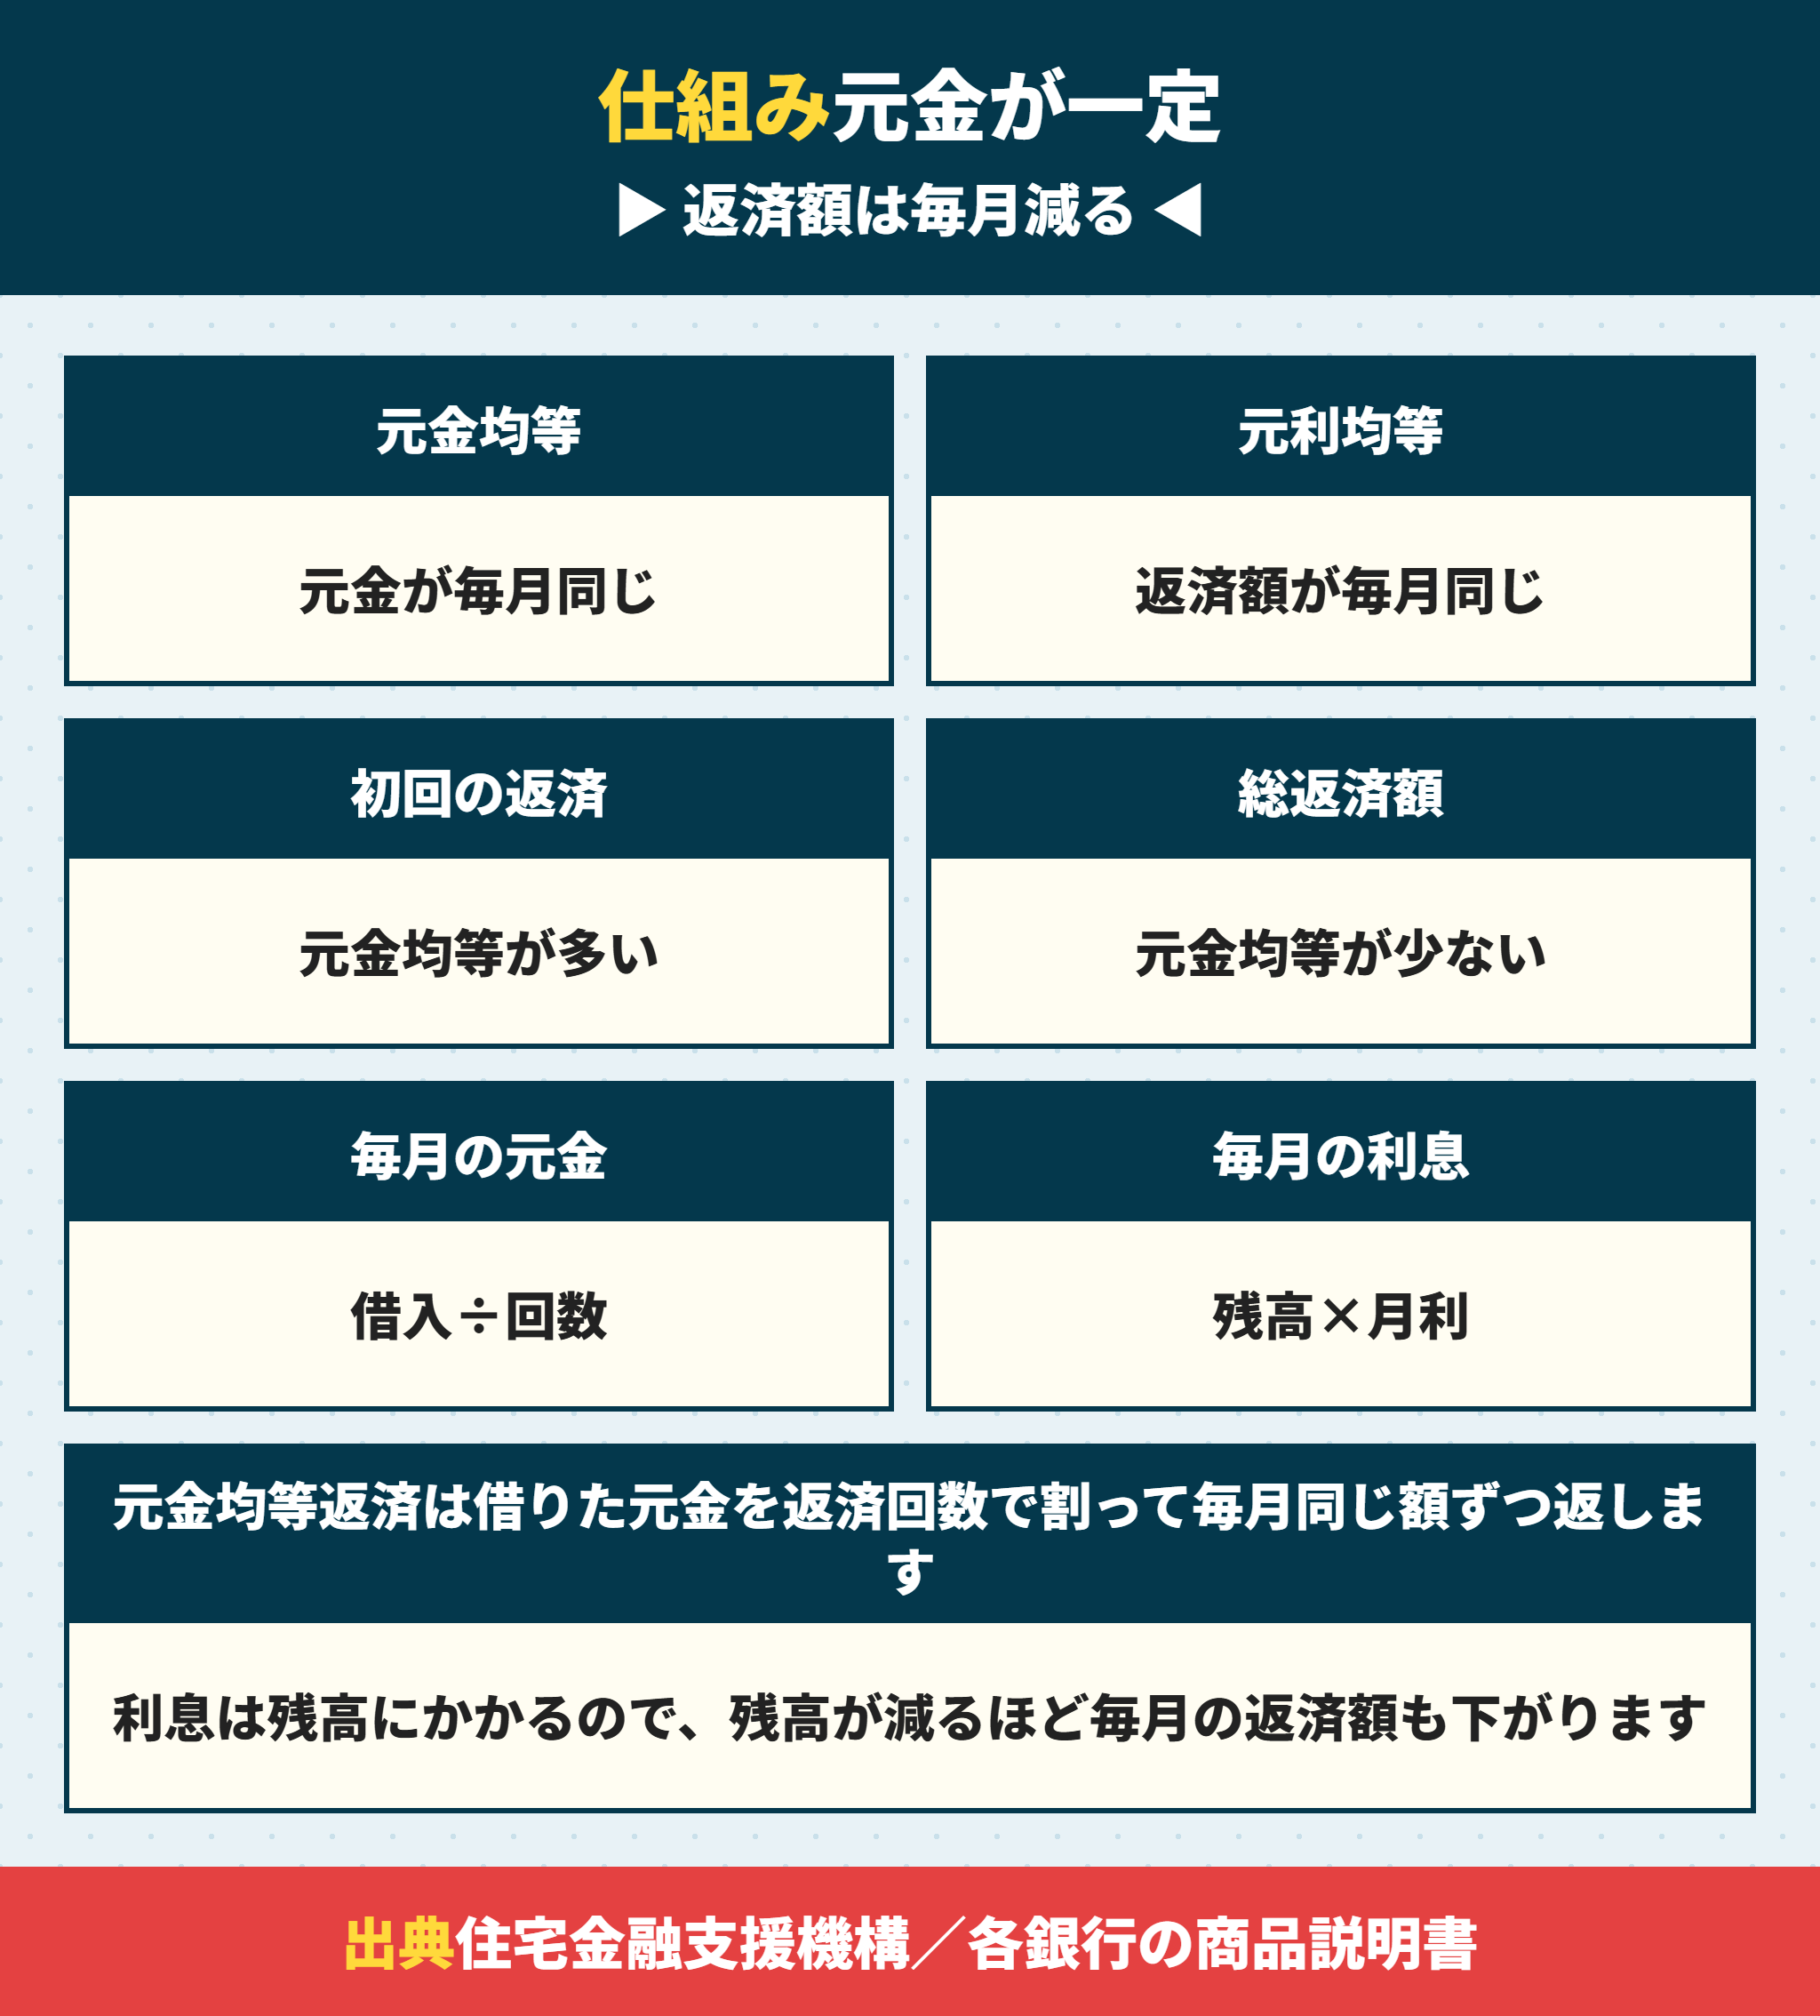
元金均等返済(がんきんきんとうへんさい)とは、借りた元金を返済回数で割り、毎月同じ額の元金に、その月の利息を足して返す方法です。
元金均等返済の仕組みは「元金が一定」で元利均等は「返済額が一定」
住宅ローンの毎月の返済は、元金(借りたお金そのもの)と利息の2つでできています。どちらを一定にするかで、返し方が2つに分かれます。
| 項目 | 元金均等返済 | 元利均等返済 |
|---|---|---|
| 毎月一定になるもの | 返す元金 | 元金と利息の合計 |
| 毎月の返済額 | 最初が最も多く少しずつ減る | 金利が変わらなければ同じ |
| 利息の減り方 | 速い | 最初は利息の割合が大きい |
| 総返済額 | 少ない | 多い |
| 取り扱う銀行 | 一部 | ほぼすべて |
元利均等返済は毎月の支払いが同じなので家計の計画が立てやすく、多くの人が選んでいます。一方で元金均等返済は、最初から元金を多めに返すぶん、利息がかかる残高が早く減る返し方です。
元金均等返済の計算方法は「借入額÷回数」と「残高×月利」の2つだけ
元金均等返済の毎月の返済額は、次の式で求められます。電卓だけで計算できます。
| 部分 | 計算式 | 3,390万円・35年・年1.375%の1回目 |
|---|---|---|
| 元金 | 借入額 ÷ 返済回数 | 3,390万円 ÷ 420回 = 80,714円 |
| 利息 | 前月末の残高 × 年利 ÷ 12 | 3,390万円 × 1.375% ÷ 12 = 38,844円 |
| 返済額 | 元金 + 利息 | 119,558円 |
元金は420回とも80,714円で変わりません。残高が毎月80,714円ずつ減るので、利息は毎月およそ93円ずつ少なくなっていきます。
同じ条件の元利均等返済は、毎月101,733円で35年間変わりません。つまり1回目は元金均等返済のほうが17,825円多いところから始まります。
元金均等返済の返済額は35年でおよそ3万9,000円下がる
元金均等返済の毎月の返済額が、年数とともにどう下がるかを見ます。
| 返済の年 | 元金均等返済 | 元利均等返済 | 差 |
|---|---|---|---|
| 1年目 | 119,558円 | 101,733円 | +17,825円 |
| 6年目 | 114,009円 | 101,733円 | +12,276円 |
| 11年目 | 108,460円 | 101,733円 | +6,727円 |
| 16年目 | 102,911円 | 101,733円 | +1,178円 |
| 21年目 | 97,362円 | 101,733円 | −4,371円 |
| 31年目 | 86,263円 | 101,733円 | −15,470円 |
| 最終回 | 80,807円 | 101,733円 | −20,926円 |
元金均等返済の返済額が元利均等を下回るのは、194回目、返済を始めて16年2か月目です。それまでの16年間は、元金均等返済のほうが毎月の負担が重くなります。

毎月の返済額が変わるなら、家計の管理が大変になりませんか。
 ラクチン君
減り方は毎月およそ93円なので、急に変わるわけではありません。気をつけたいのは減ることより、最初の16年間が重いことのほうですよ。
元金均等返済と元利均等返済の総返済額の差は金利で決まる
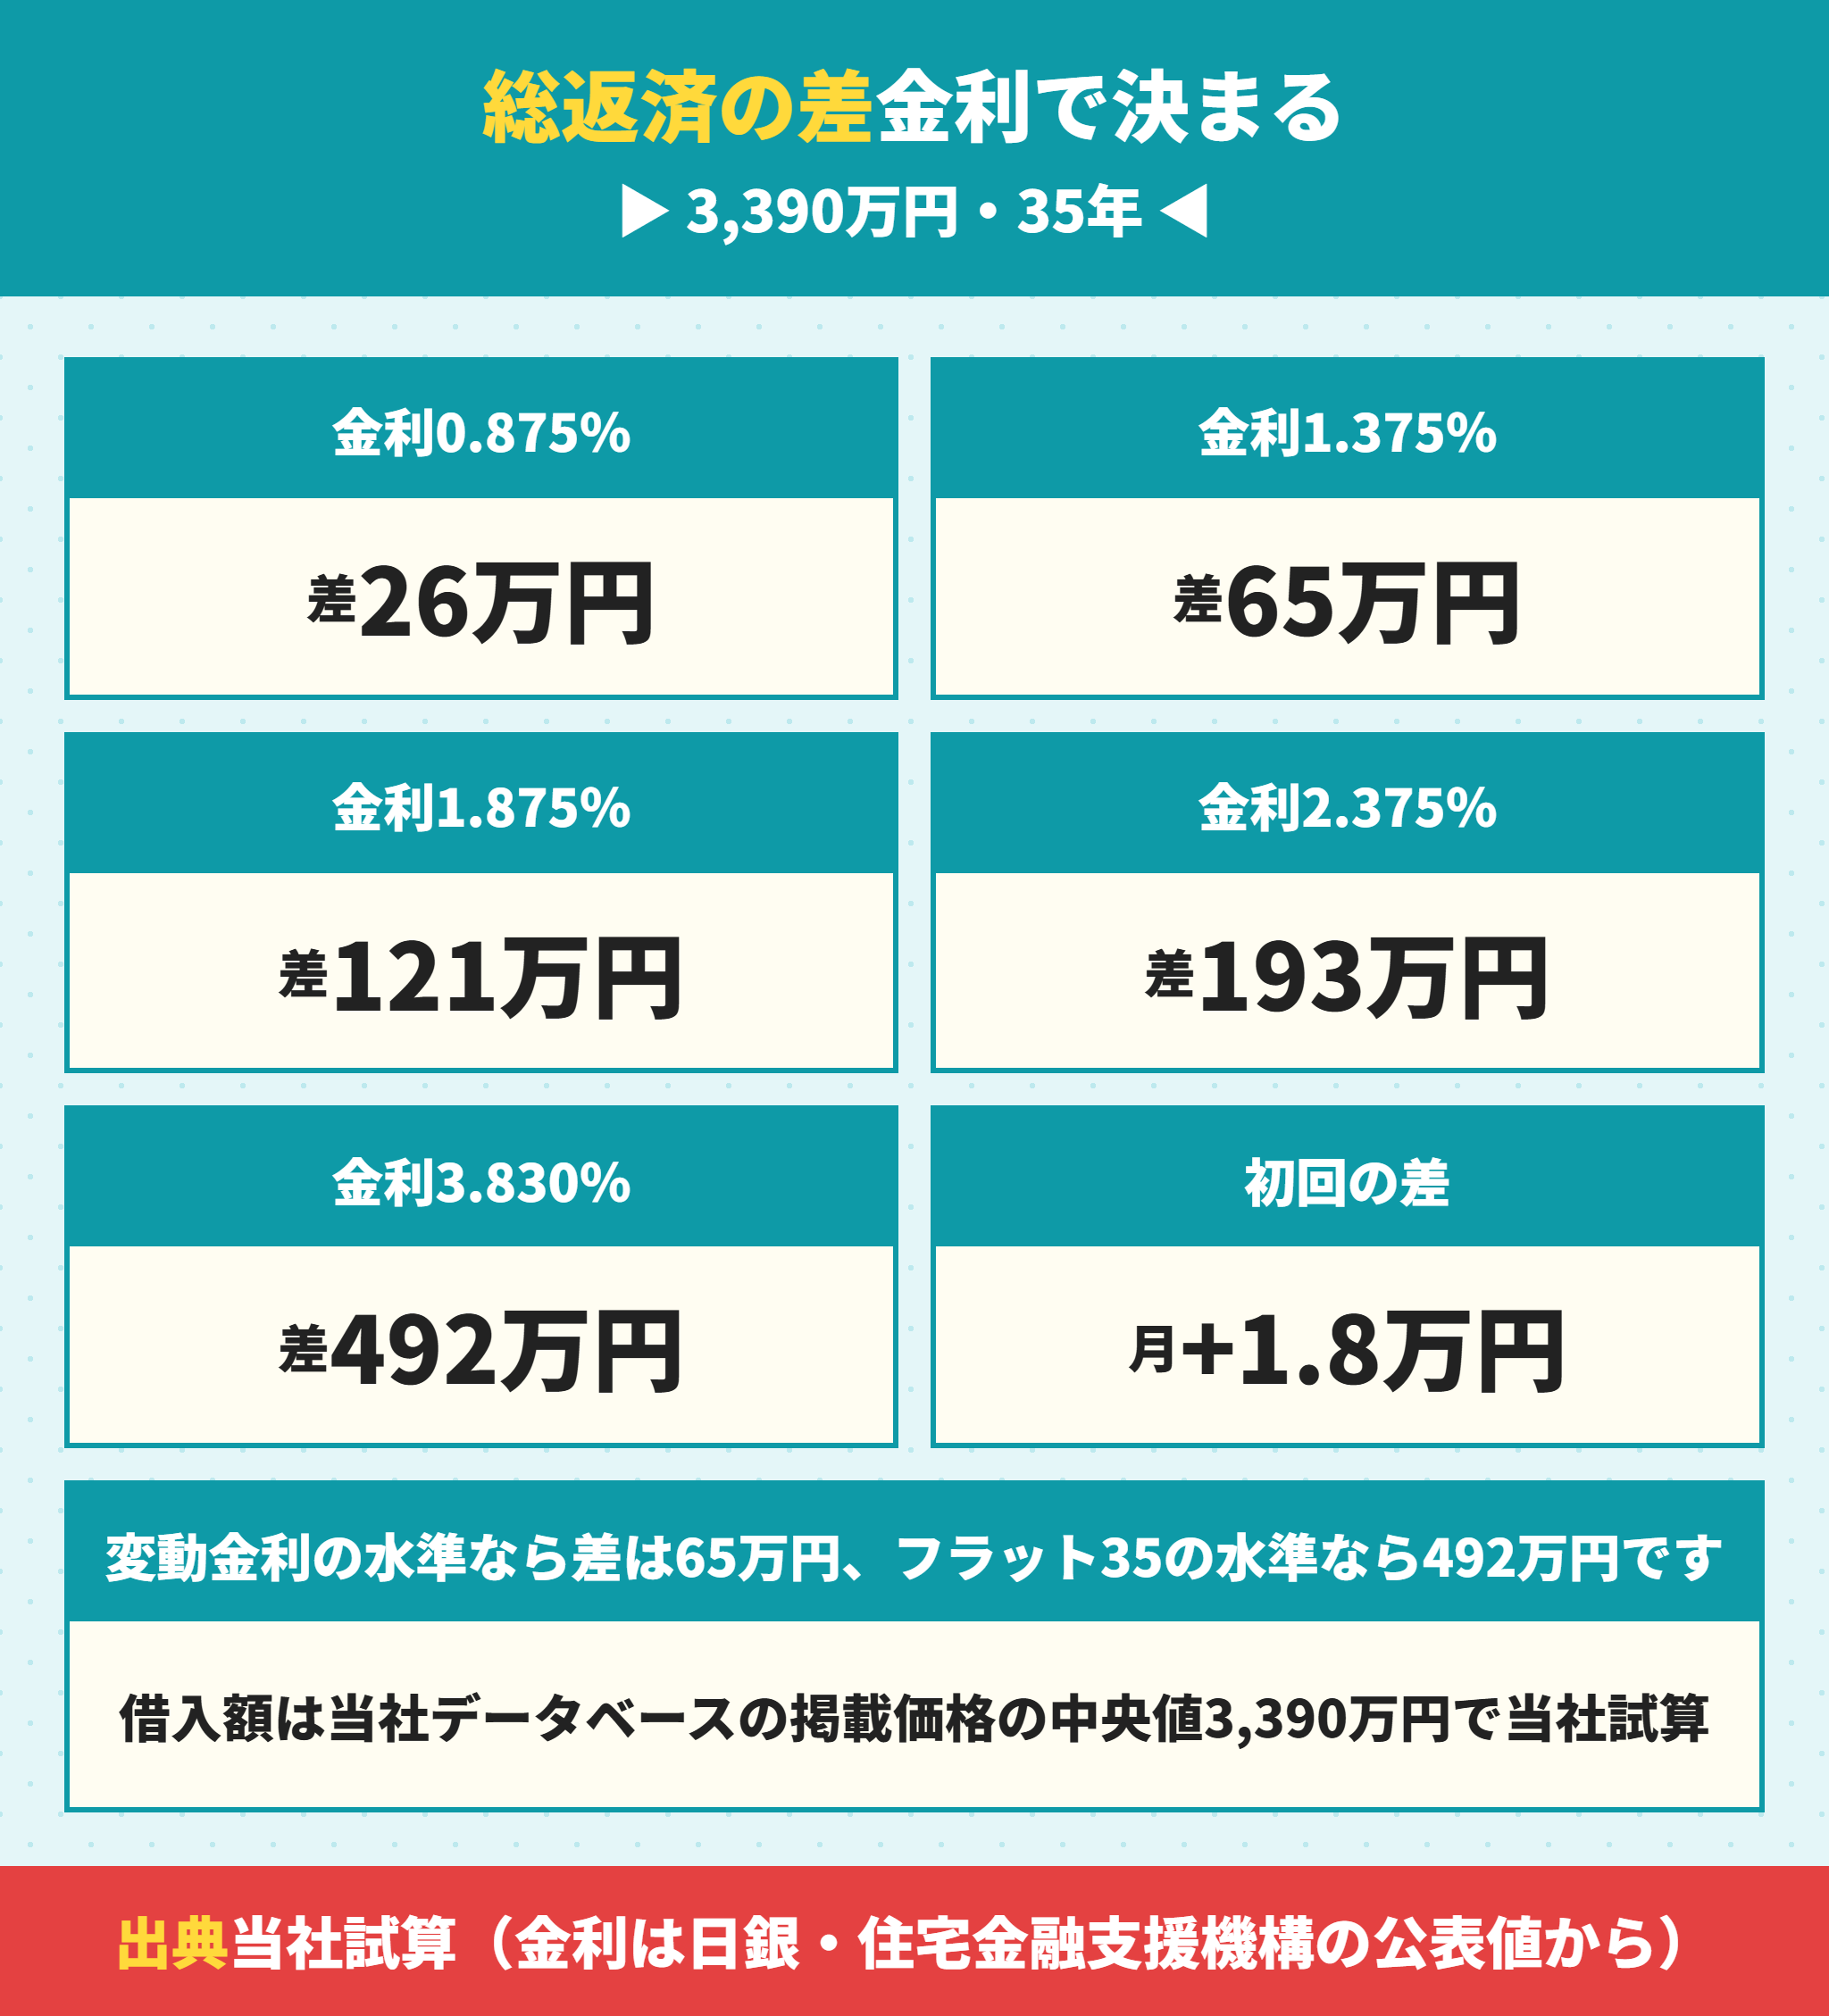
次に、35年間で払う総額の差を見ます。金利が0.5ポイント上がるごとに差はおよそ2倍になります。
関西の建売の中央値3,390万円を35年で借りたときの差を金利別に計算した
借入額は、当社の新築建売のデータベースに掲載中の1,349件の価格の中央値、3,390万円にしました。府県別の中央値は、大阪府3,590万円、京都府3,480万円、奈良県3,390万円、兵庫県3,185万円、滋賀県3,180万円です。
このデータベースは、売主が広告への転載を許可している物件を毎日集めたもので、1,349件のうち1,282件(95.0%)が飯田グループ6社(一建設・アーネストワン・飯田産業・アイディホーム・東栄住宅・タクトホーム)の物件です。関西の建売全体の相場ではなく、飯田グループを中心とした価格帯として読んでください。
この3,390万円を35年・ボーナス返済なしで借り、金利が最後まで変わらないとして計算しました。
| 金利 | 元利均等の毎月 | 元金均等の初回 | 総返済額の差 |
|---|---|---|---|
| 年0.875% | 93,733円 | 105,433円 | 26万4,443円 |
| 年1.375% | 101,733円 | 119,558円 | 65万1,389円 |
| 年1.875% | 110,136円 | 133,683円 | 120万7,046円 |
| 年2.375% | 118,932円 | 147,808円 | 192万8,017円 |
| 年3.830% | 146,664円 | 188,912円 | 492万3,113円 |
金利の低い変動金利では差は小さく、金利が高い全期間固定では差が大きいというのが、この表から読めることです。
いまの金利は変動の店頭3.375%でフラット35は3.830%
変動金利の基準になる短期プライムレートは、日本銀行の公表で2026年8月3日から年2.375%です。変動金利の店頭金利は短期プライムレートに1.00%を足した年3.375%が目安で、そこから銀行ごとの引下げを差し引いた金利が実際に適用されます。
表の年1.375%は、店頭金利から2.0ポイント引き下げた水準として当社が想定した数字です。一方、フラット35の2026年10月の金利は、返済期間21〜35年・融資率9割以下で年3.830%〜5.840%(最も多いのは3.830%)でした。
日本銀行は2026年9月18日に政策金利を1.25%程度に引き上げていて、この引上げはまだ短期プライムレートに入っていません。金利の動きは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で詳しく扱っています。
借入額や期間を変えても差の大きさは金利ほど動かない
参考に、金利を年1.375%に固定したまま、借入額と期間を変えた差も計算しました。
| 条件 | 初回の返済額の差 | 総返済額の差 |
|---|---|---|
| 2,000万円・35年 | +10,516円 | 38万4,300円 |
| 2,880万円・35年 | +15,143円 | 55万3,392円 |
| 3,890万円・35年 | +20,454円 | 74万7,464円 |
| 3,390万円・25年 | +18,247円 | 33万2,964円 |
| 3,390万円・40年 | +17,611円 | 84万9,799円 |
借入額を2倍近くにしても、差は2倍にしかなりません。これに対して金利が3.830%になると、同じ3,390万円で差は7.6倍に広がります。元金均等を検討するときは、まず金利が1%台か3%台かを見るのが近道です。
金利1.375%なら差は約65万円
金利3.830%なら差は約492万円
借入額を2倍にしても差は約2倍にとどまる
元金均等返済のメリットとデメリットは最初の16年に集まっている
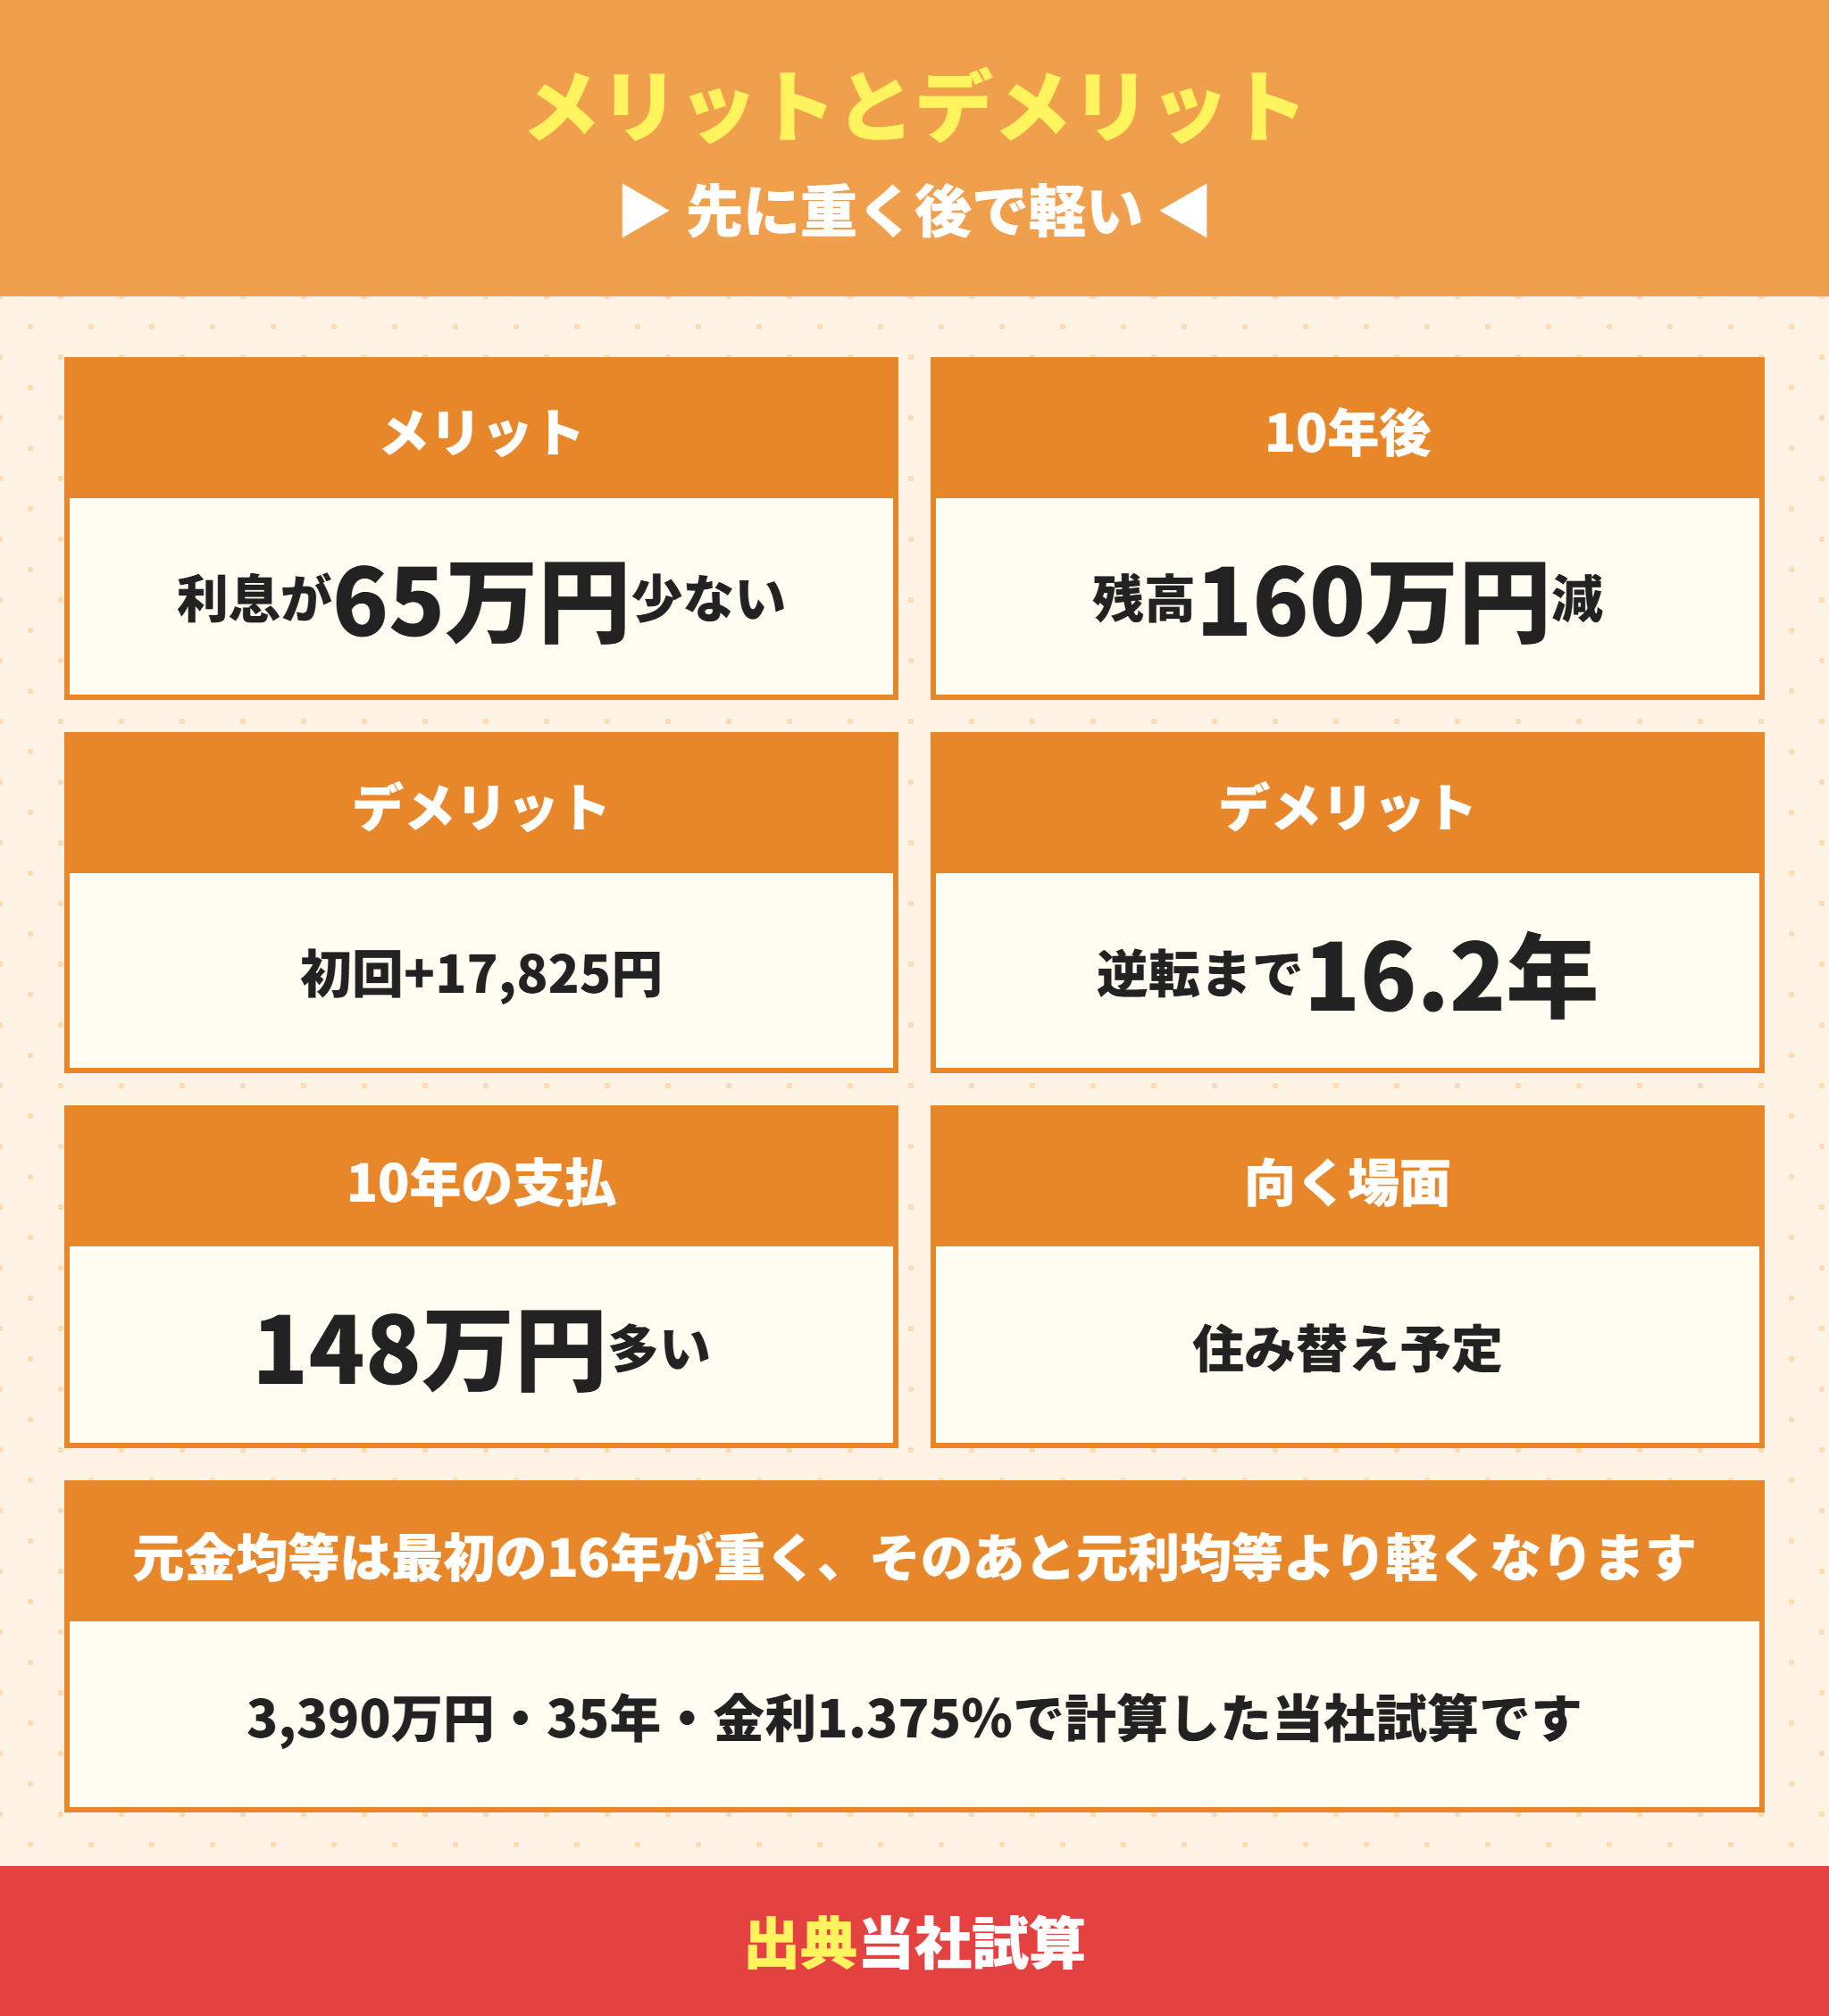
元金均等返済の良い点と注意点を、3,390万円・35年・年1.375%の数字で並べます。メリットもデメリットも、最初の16年に集中しているのが特徴です。
元金均等返済のメリットは利息が減ることと残高が早く減ること
1つ目のメリットは、総返済額が少ないことです。この条件では利息の合計が、元利均等の882万7,998円に対して元金均等は817万6,609円で、65万1,389円少なくなります。
2つ目は、ローンの残高が早く減ることです。
| 経過年数 | 元利均等の残高 | 元金均等の残高 | 差 |
|---|---|---|---|
| 5年後 | 約3,000万円 | 約2,906万円 | 約94万円 |
| 10年後 | 約2,581万円 | 約2,421万円 | 約160万円 |
| 15年後 | 約2,134万円 | 約1,937万円 | 約196万円 |
| 20年後 | 約1,654万円 | 約1,453万円 | 約201万円 |
残高が少ないと、将来家を売って住み替えるときに、売却代金でローンを返し切りやすくなります。10年後に住み替える予定があるなら、160万円の差は小さくありません。住み替えのお金の流れは住み替えローンは11社中2社だけ?使える銀行と条件で解説しています。
元金均等返済のデメリットは最初の返済が重く10年で148万円多く払うこと
デメリットは、最初の負担が重いことです。初回は毎月17,825円多く、最初の10年間に払う合計は、元利均等の約1,221万円に対して元金均等は約1,369万円で、約148万円多くなります。
この148万円は損ではなく、元金を先に返しているお金です。それでも、子どもの入園や入学、車の買い替えなどが重なる時期に、手元の現金が148万円少なくなることは確かです。
返済額を年収の25%に収めようとすると、初回の年間返済額から逆算して必要な年収は、元利均等で約488万円、元金均等で約574万円になります。同じ家でも、元金均等返済では年収の条件が約86万円上がる計算です。
元金均等返済は「返済額を一定にしたい人」には向かない
元金均等返済では、返済額が毎月わずかに変わります。固定金利なら下がる一方なので心配はいりませんが、変動金利では次の章で見るように上がることもあります。
初回の返済は毎月17,825円多い
最初の10年間で約148万円多く払う
元利均等より軽くなるのは16年2か月目から
毎月の返済額が家計のどこまでなら無理がないかは、住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で計算しています。
総額で65万円しか違わないなら、最初が楽な元利均等のほうがいい気がしてきました。
ラクチン君変動金利の水準なら、その考え方も十分ありです。ただ金利が上がると差は広がるので、次の章の数字も見てから決めましょう。
金利が上がると元金均等返済は翌月から返済額が増える
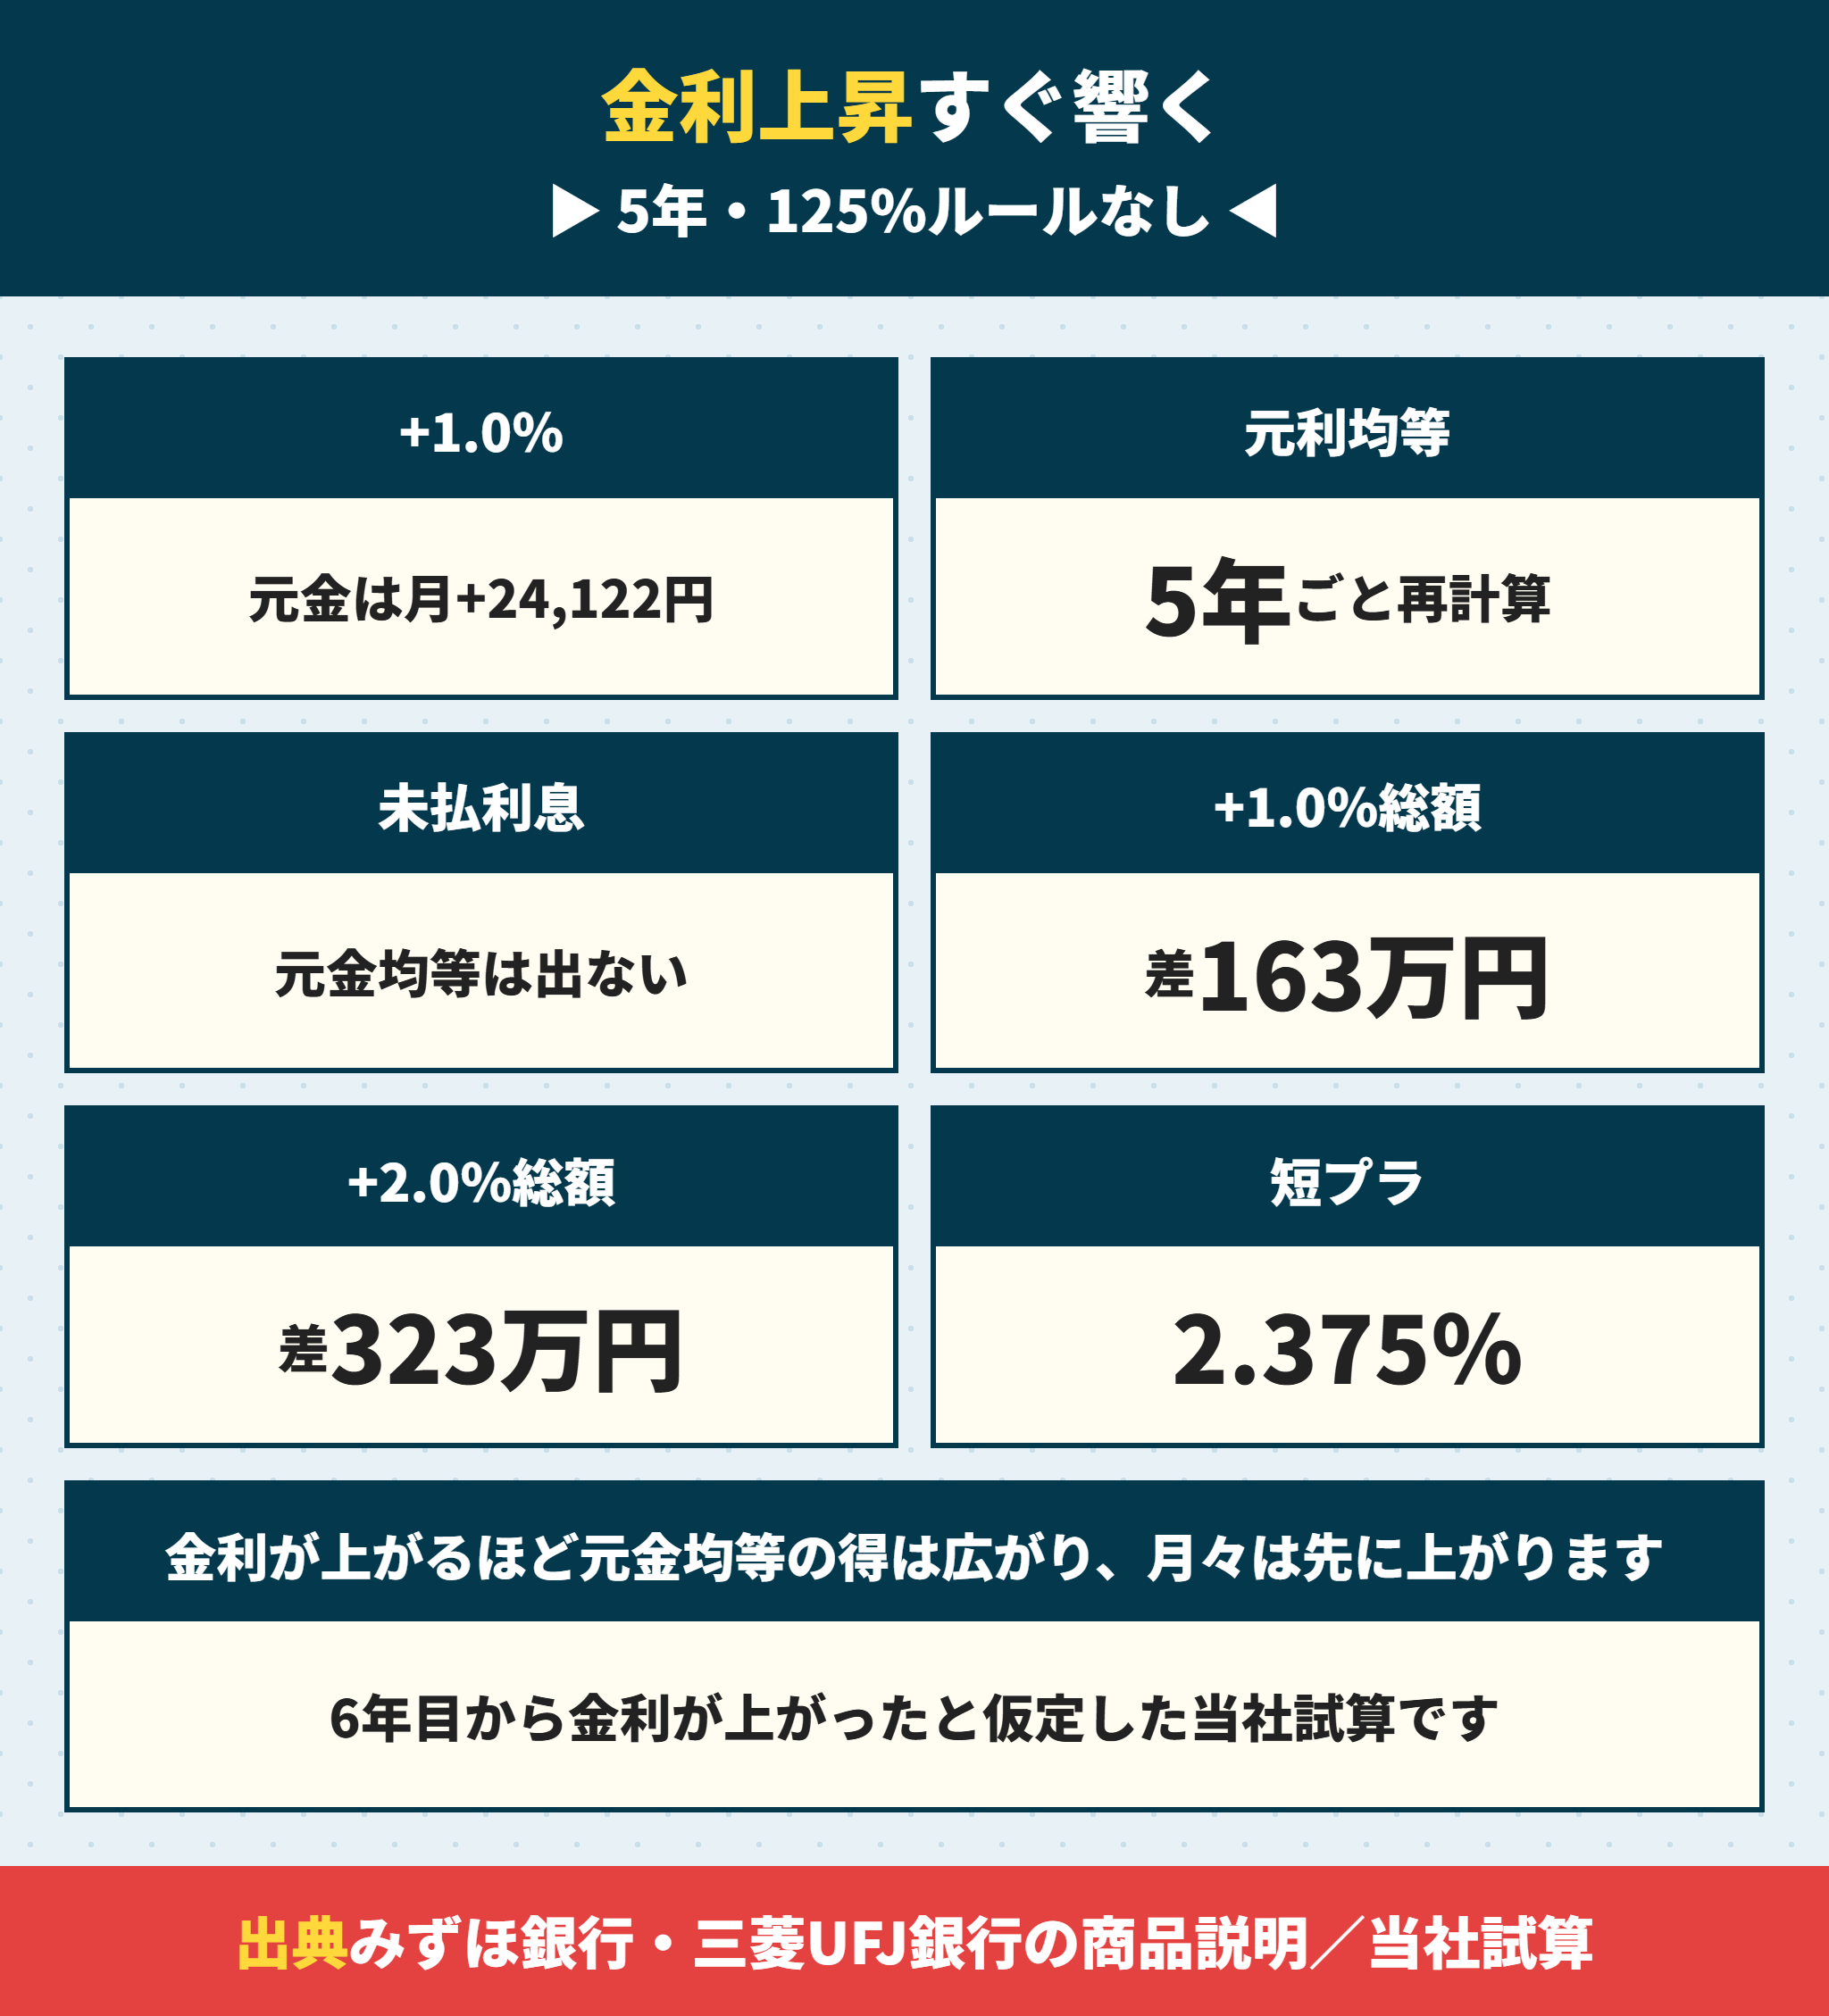
変動金利で借りる人には、もう1つ大事な違いがあります。元金均等返済には「5年ルール」と「125%ルール」がないことです。
元利均等返済の変動金利には5年ルールと125%ルールがある
元利均等返済の変動金利では、多くの銀行で次の2つのルールが使われています。
| ルール | 内容 |
|---|---|
| 5年ルール | 金利が変わっても、返済額は5年間変えない |
| 125%ルール | 5年ごとの見直しで、返済額は直前の1.25倍までしか上げない |
三菱UFJ銀行の商品説明書(2026年10月1日現在)は、元利均等返済方式の変動金利について「返済額は5年ごとに見直し」と書いています。auじぶん銀行の商品詳細説明書でも、この2つのルールは元利均等返済の項目にだけ書かれています。
みずほ銀行の公式ページは、「元金均等返済の場合は『5年ルール』『125%ルール』の対象外です」と明記しています。元金均等返済では、利息がその月の残高と金利で計算されるため、金利が上がればすぐ返済額に表れます。
6年目に金利が1ポイント上がると元金均等は毎月2万4,122円増える
3,390万円・35年・年1.375%で借り、6年目の最初から金利が上がったとして計算しました。
| 金利の上昇 | 元金均等の増え方 | 元利均等の増え方(5年後に再計算) |
|---|---|---|
| +0.5ポイント | +12,015円(翌月から) | +7,273円 |
| +1.0ポイント | +24,122円(翌月から) | +14,848円 |
| +2.0ポイント | +48,336円(翌月から) | +25,434円(1.25倍で頭打ち) |
元金均等返済では、金利が1ポイント上がると翌月から毎月2万4,122円増えます。元利均等返済は5年ごとの見直しまで返済額が変わらず、見直し後の増え方も1万4,848円です。
変動金利で元金均等返済を選ぶなら、金利が上がった月にそのまま家計が受け止める必要があります。
ただし金利が上がるほど元金均等返済の総返済額の得は広がる
一方で、総返済額で比べると話は逆になります。同じ計算で、35年間の総返済額の差を出しました。
| 6年目からの金利 | 元利均等の総返済額 | 元金均等の総返済額 | 差 |
|---|---|---|---|
| 上がらない | 約4,273万円 | 約4,208万円 | 約65万円 |
| +0.5ポイント | 約4,535万円 | 約4,426万円 | 約108万円 |
| +1.0ポイント | 約4,807万円 | 約4,645万円 | 約163万円 |
| +2.0ポイント | 約5,404万円 | 約5,082万円 | 約323万円 |
元利均等返済の5年ルールは、返済額の増加を先送りしているだけで、利息が減るわけではありません。125%ルールで頭打ちになった分は、元金の返済が遅れて未払利息(みばらいりそく)が出ることもあります。
元金均等は金利が1ポイント上がると翌月から毎月24,122円増える
元利均等は5年ごとの見直しまで返済額が変わらない
総返済額の差は金利上昇で約163万円に広がる
元金均等返済には未払利息が出ません。毎月の重さを先に受け止める代わりに、総額では金利上昇に強いのが、元金均等返済の性質です。5年ルールの仕組みは住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方で詳しく説明しています。
住宅ローン控除を使うと元金均等返済の得は少し減る
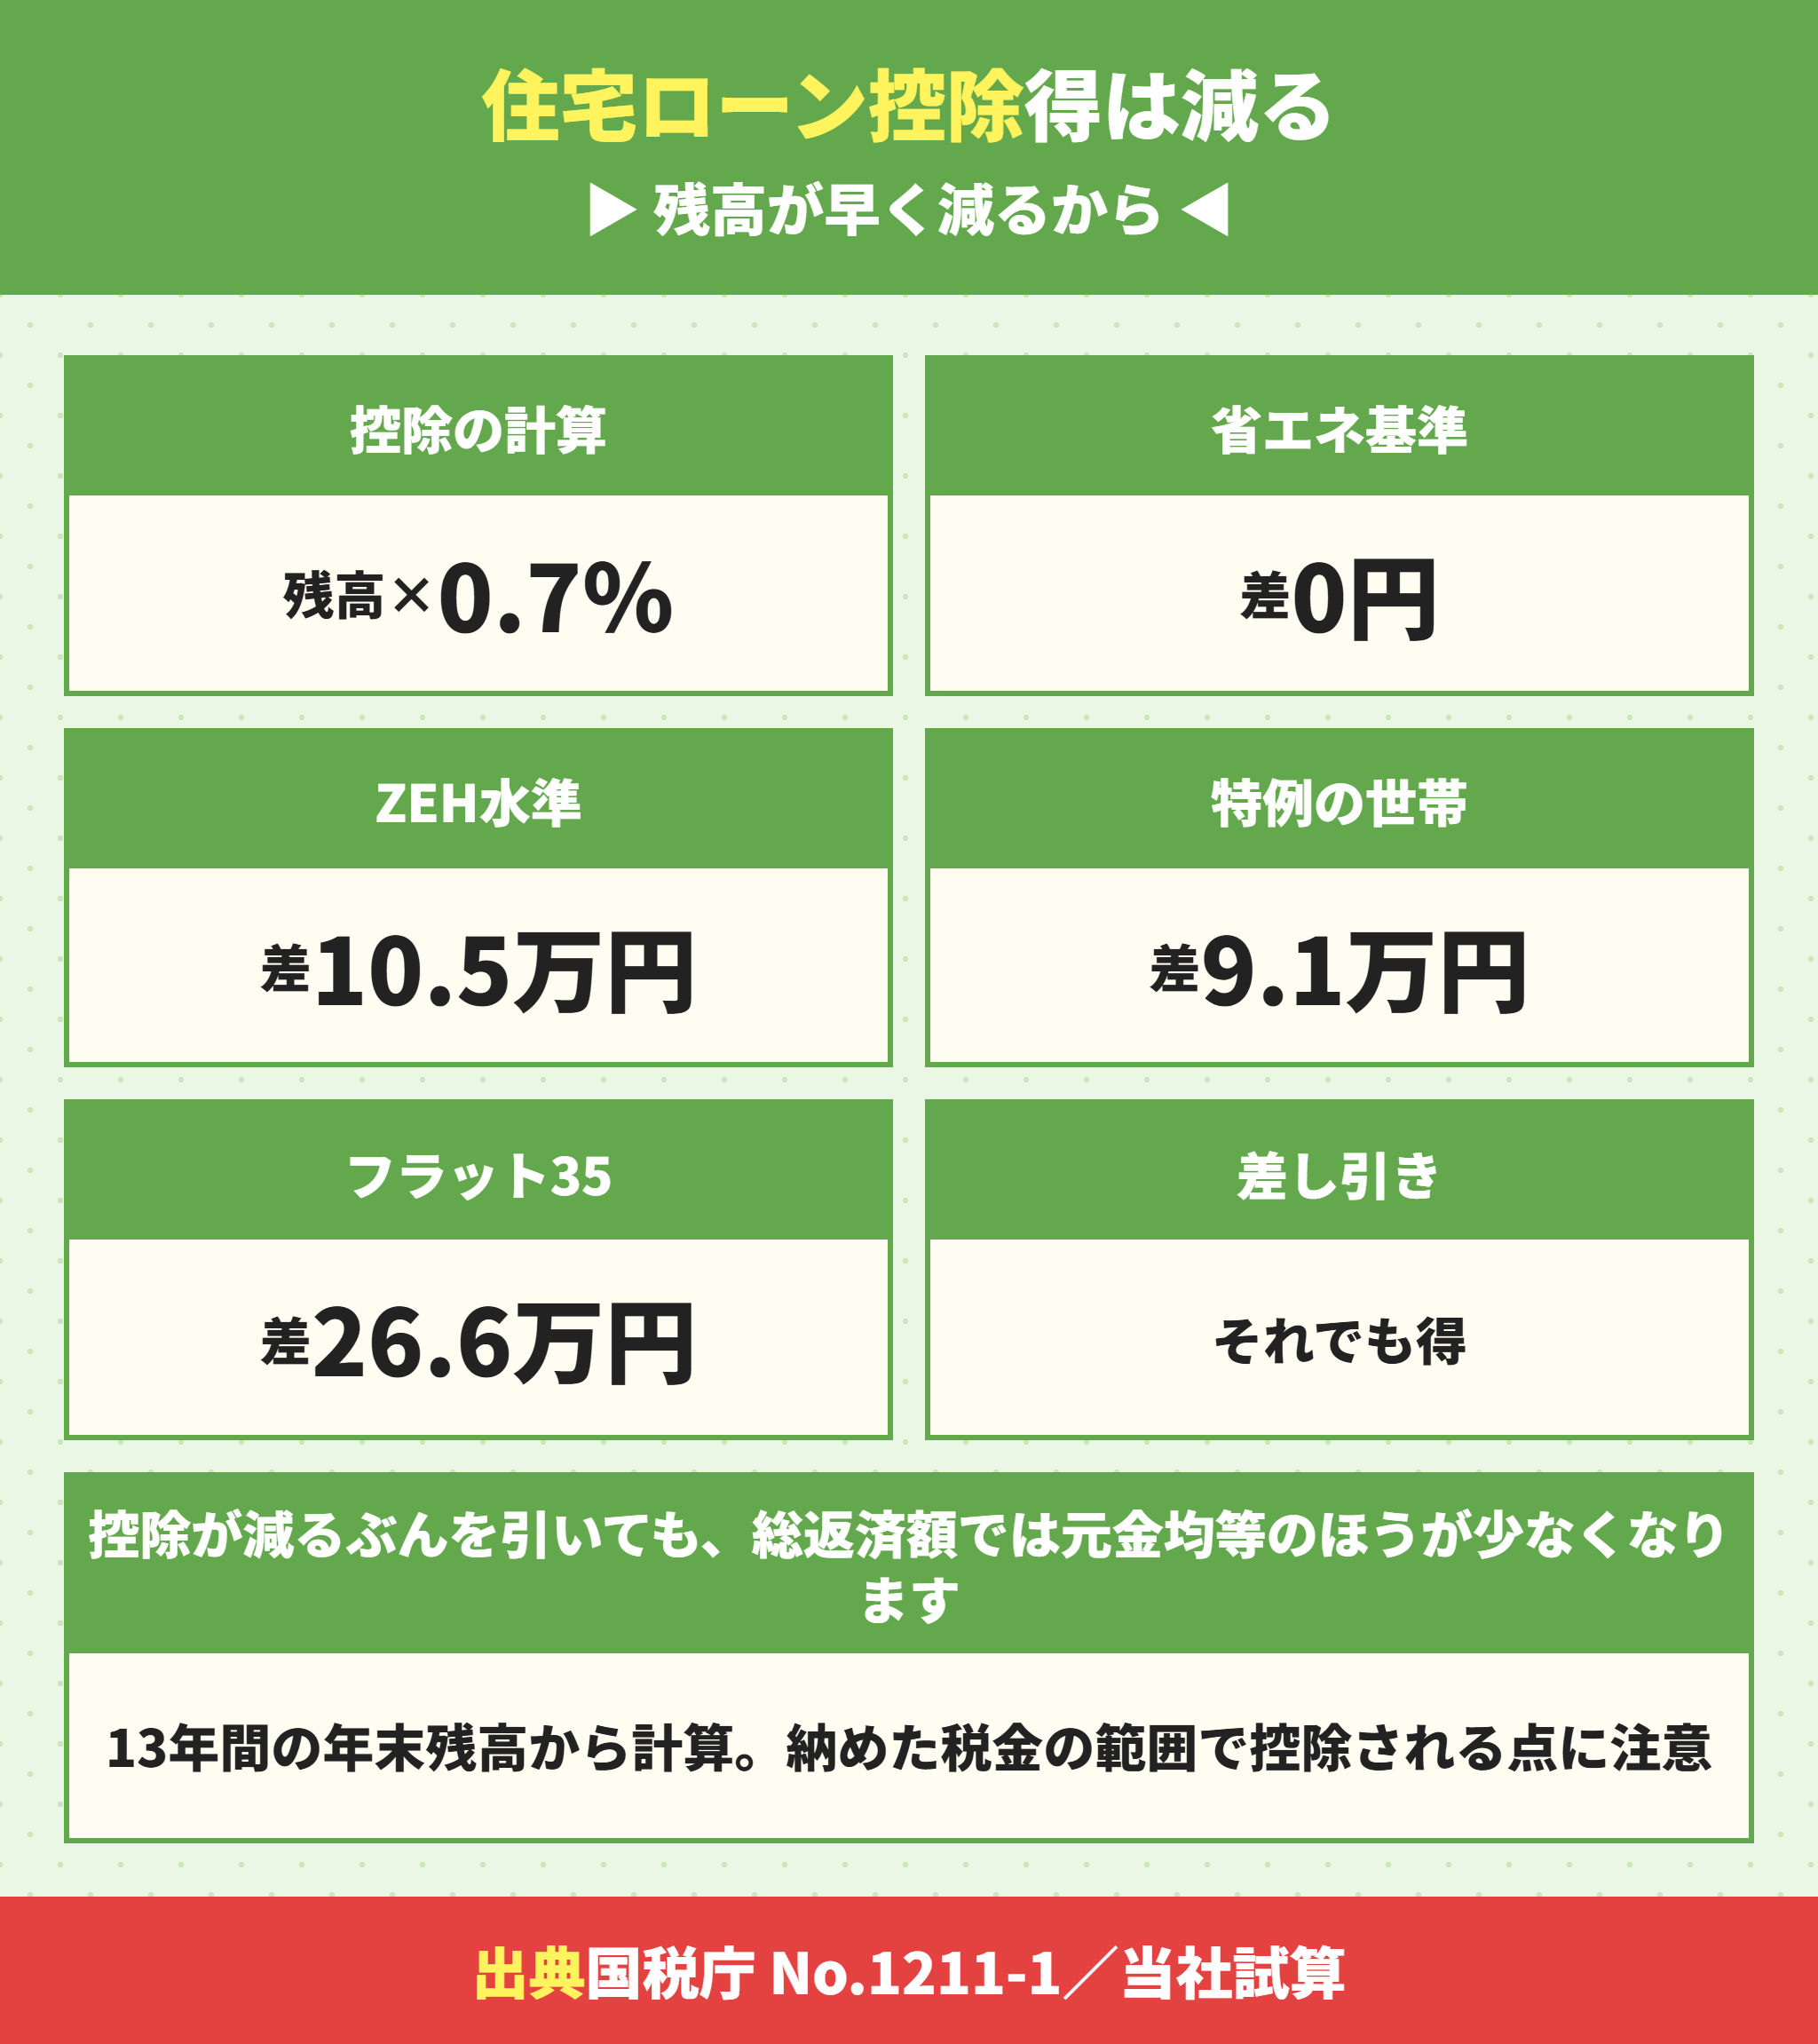
建売を買う人の多くが使う住宅ローン控除も、返済方法で金額が変わります。控除は年末の残高で決まるので、残高が早く減る元金均等返済は控除が少なくなるからです。
住宅ローン控除は年末残高の0.7%なので残高が早く減ると控除も減る
国税庁のタックスアンサーNo.1211-1によると、新築住宅の住宅ローン控除は、年末の借入残高(上限あり)の0.7%が、所得税と住民税から差し引かれます。令和8年・9年に入居する場合の各年の控除限度額は、省エネ基準適合住宅で14万円、ZEH水準省エネ住宅で24.5万円、控除期間は13年です。
残高の上限は、省エネ基準適合住宅で2,000万円、ZEH水準省エネ住宅で3,500万円にあたります。40歳未満の夫婦や19歳未満の子どもがいる世帯(特例対象個人)は、それぞれ3,000万円・4,500万円に広がります。
3,390万円の建売なら控除の差は0円から10万5,388円
3,390万円・35年・年1.375%で、13年間の控除の合計を返済方法ごとに計算しました。
| 住宅の区分 | 元利均等の控除 | 元金均等の控除 | 差 |
|---|---|---|---|
| 省エネ基準適合住宅(一般) | 182万円 | 182万円 | 0円 |
| 省エネ基準適合住宅(特例対象個人) | 約251.8万円 | 約242.7万円 | 91,490円 |
| ZEH水準省エネ住宅(一般) | 約257.3万円 | 約246.8万円 | 105,388円 |
省エネ基準適合住宅の一般の世帯では、残高が13年後も上限の2,000万円を超えているので、どちらの返し方でも控除は同じです。ZEH水準の建売では、元金均等返済のほうが約10万円少なくなります。
省エネ基準適合の一般世帯は控除の差0円
ZEH水準の一般世帯は差10万5,388円
フラット35の水準なら差26万5,655円
総返済額の差65万1,389円から控除の差10万5,388円を引くと、元金均等返済のほうが約55万円少ない計算です。金利3.830%のフラット35なら、控除の差は26万5,655円に広がりますが、総返済額の差492万円には遠く及びません。
 ラクチン君
控除は、その年に納めた所得税と住民税(上限あり)の範囲でしか受けられません。税額が少ない人は、残高の差がそもそも控除の差にならないこともあります。自分の金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で確かめてください。
元金均等返済を選べる銀行は確認した11機関のうち6機関
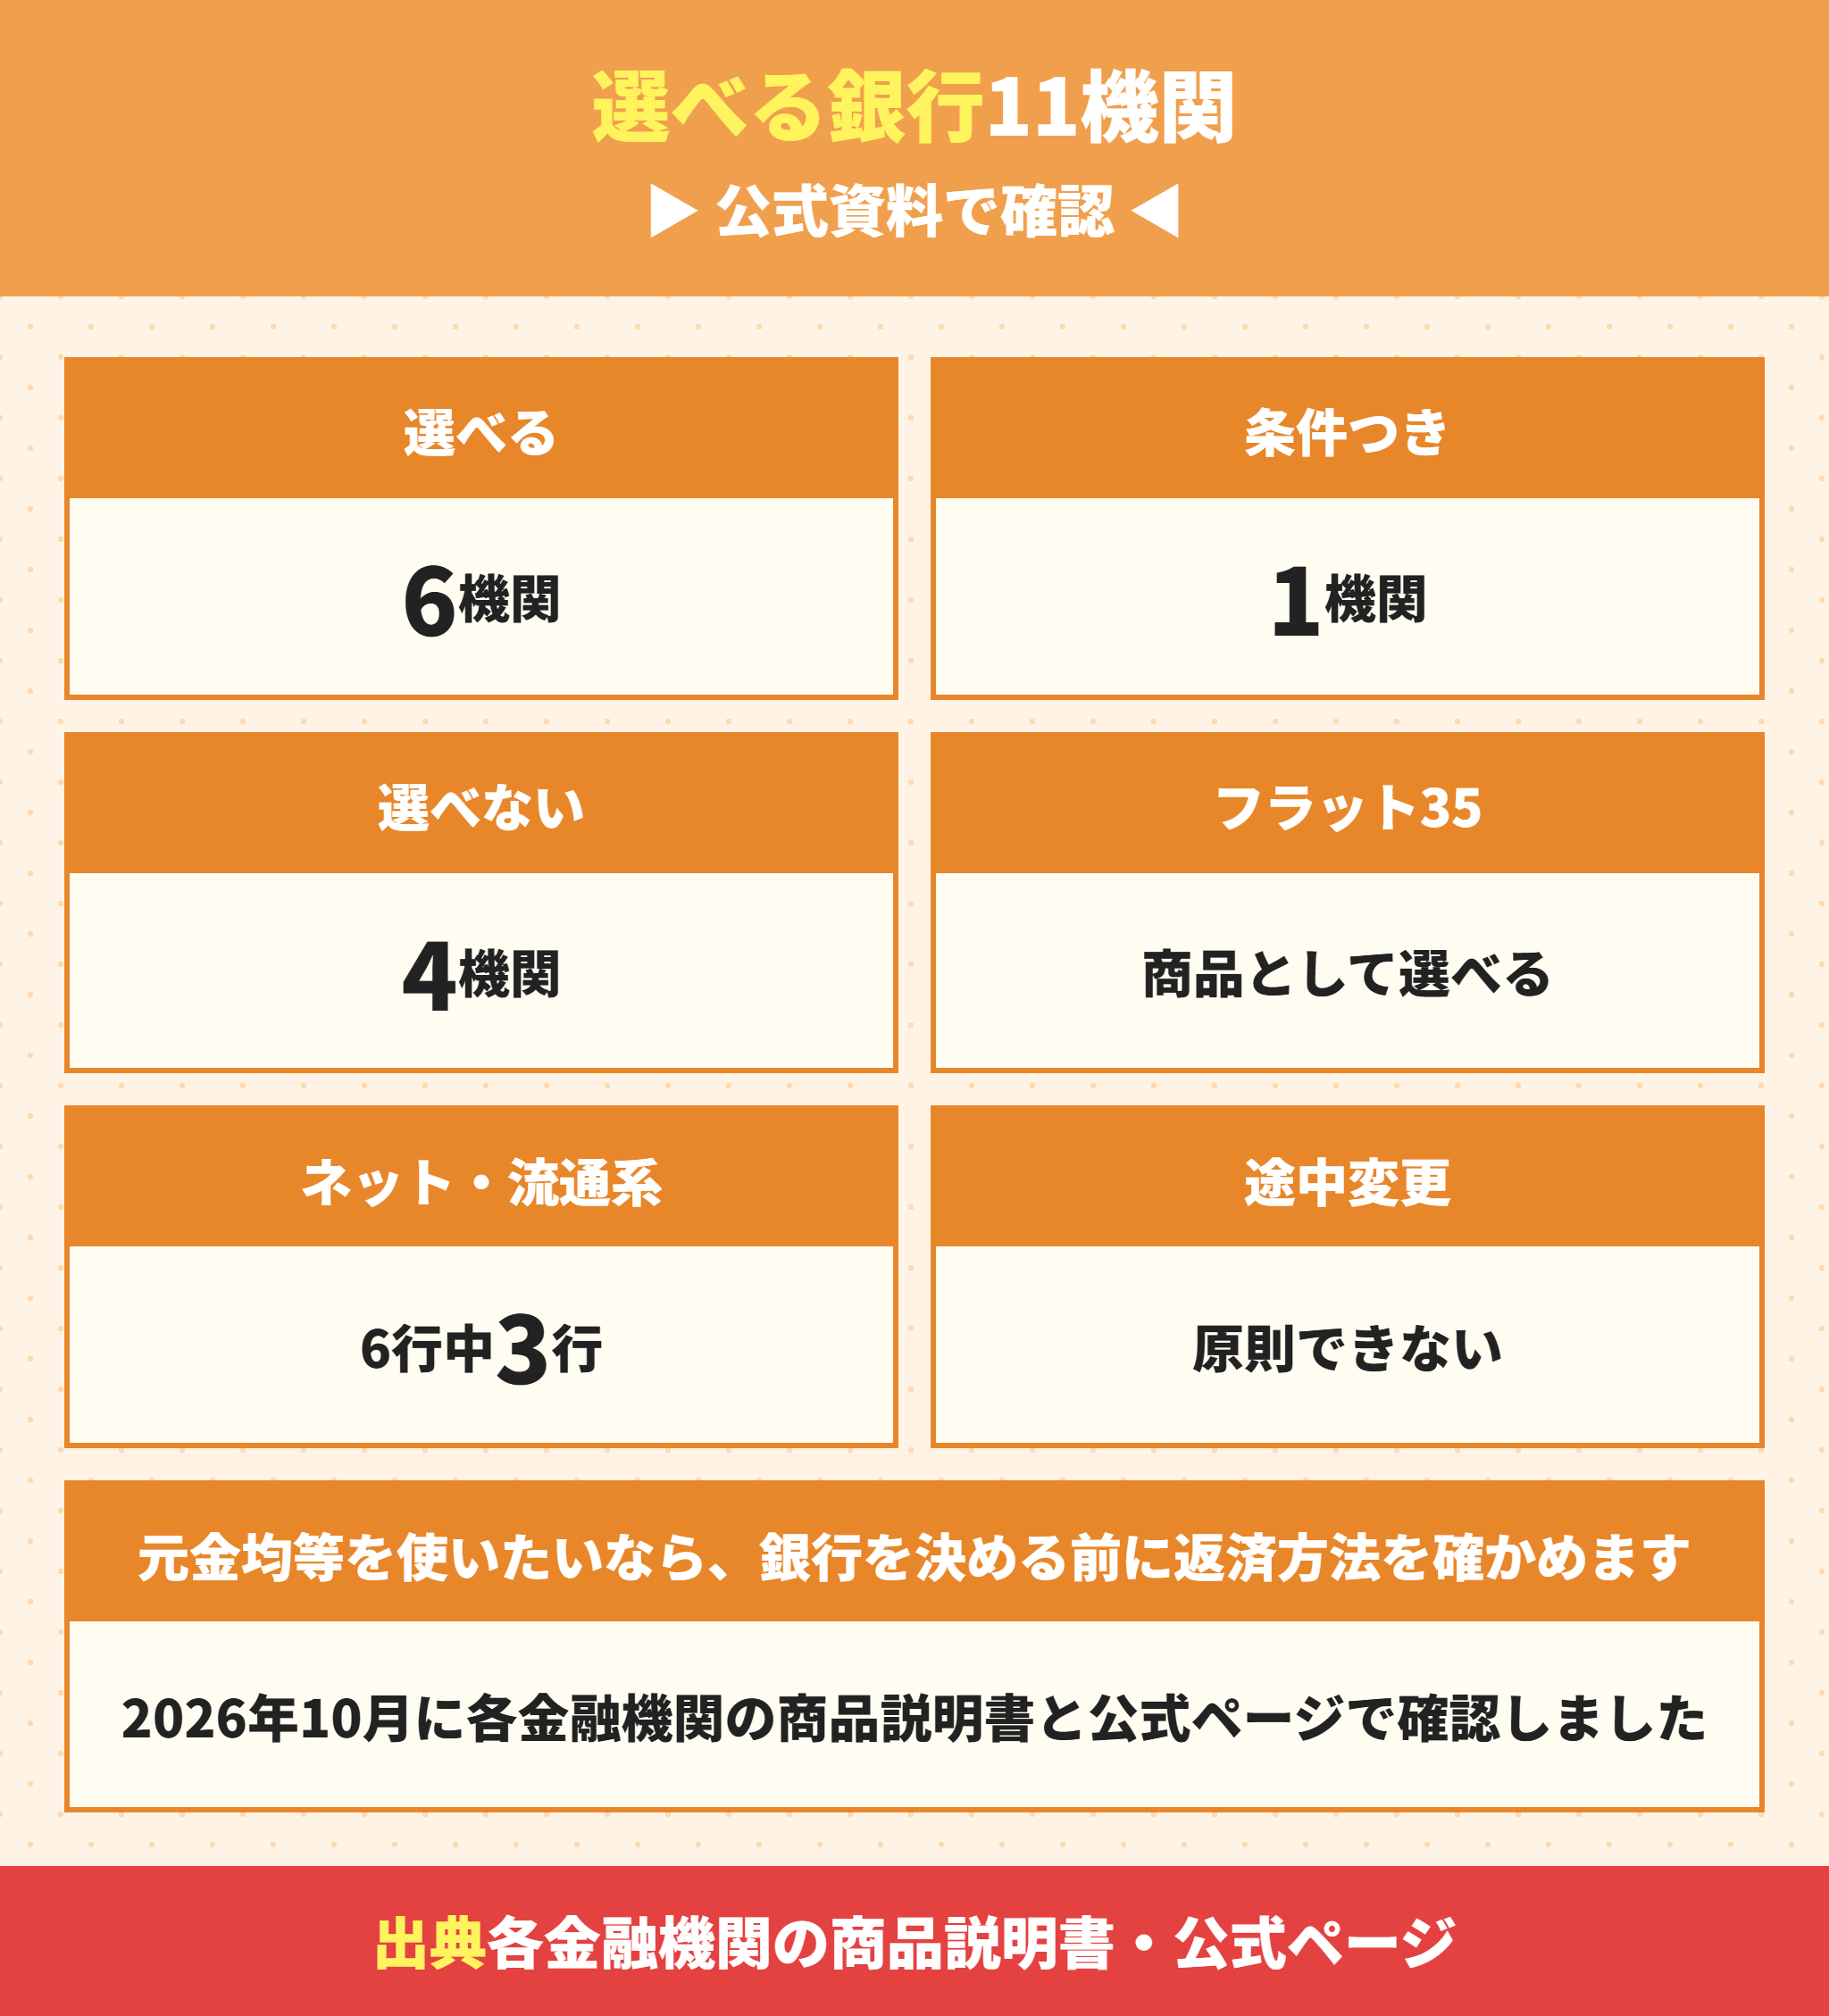
元金均等返済は、どこの銀行でも選べるわけではありません。関西で建売を買う人がよく使う11の金融機関の返済方法を、2026年10月に公式の資料で確かめました。
元金均等返済を選べる銀行と選べない銀行の一覧
| 金融機関 | 元金均等返済 | 公式資料の記載 |
|---|---|---|
| フラット35 | 選べる | 返済方法は元利均等返済と元金均等返済の2つから選択できる |
| 三菱UFJ銀行 | 選べる | 元利均等返済方式または元金均等返済方式から選ぶ(商品説明書2026年10月1日現在) |
| みずほ銀行 | 選べる | 借入後の変更はできない・元金均等は5年ルール125%ルールの対象外 |
| auじぶん銀行 | 選べる | 「元利均等返済」「元金均等返済」から選ぶ(商品詳細説明書) |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 選べる | 返済方式は「元利均等返済」「元金均等返済」 |
| 楽天銀行(金利選択型) | 選べる | 元利均等毎月返済か元金均等毎月返済のいずれか |
| 三井住友銀行 | 条件つき | 元金均等返済はお選びいただけない場合がある |
| りそな銀行 | 選べない | 毎月元利均等返済(商品概要説明書) |
| PayPay銀行 | 選べない | 毎月返済は元利均等返済(商品概要説明書2025年10月31日現在) |
| SBI新生銀行 | 選べない | 元利均等返済のみの取り扱い |
| イオン銀行 | 選べない | 毎月元利均等返済(商品概要説明書) |
選べる:フラット35・三菱UFJ・みずほ・auじぶん・ドコモSMTB・楽天
条件つき:三井住友
選べない:りそな・PayPay・SBI新生・イオン
選べるのは6機関、条件つきが1機関、選べないのが4機関でした。ネット銀行と流通系の6行に限ると、元金均等返済を選べるのはauじぶん銀行・ドコモSMTBネット銀行・楽天銀行の3行です。
金利の低さで銀行を決めてから元金均等返済を希望しても、その銀行に返済方法がなければ使えません。元金均等返済を使いたいなら、銀行を比べる段階で返済方法を条件に入れることが大切です。
元金均等返済は借りたあとに元利均等へ変えられない銀行が多い
みずほ銀行は、借入期間中に元利均等返済と元金均等返済を相互に変更すること、つまり返済方法の途中変更はできないと明記しています。また、2つの返済方法を組み合わせる「ミックス返済」や「分割実行」もできません。
最初の返済が重くて苦しくなっても、あとから元利均等返済に切り替えられないと考えておくのが安全です。返済方法は、契約前に「いまの家計で初回の返済額を35年のうち最初の16年払い続けられるか」で決めてください。
フラット35は元金均等返済を選べてもボーナス返済の扱いを確かめる
フラット35は、商品として元金均等返済を選べます。金利が高いぶん、前の章のとおり元金均等返済の効果がいちばん大きく出る住宅ローンです。
ただし、取り扱う金融機関によって手数料や団体信用生命保険の扱いが違います。フラット35の注意点はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説で、ボーナス返済の考え方は住宅ローンのボーナス払いはやめた方がいい?割合の目安と総返済額をボーナス平均額で試算で解説しています。
ネット銀行で金利の低いところを選んだら、元金均等が選べないこともあるんですね。
ラクチン君はい、PayPay銀行やSBI新生銀行は元利均等だけです。返済方法まで条件に入れて銀行を絞り込むのが大事ですよ。
元利均等返済で借りて繰上返済すれば同じ効果をあとから選べる
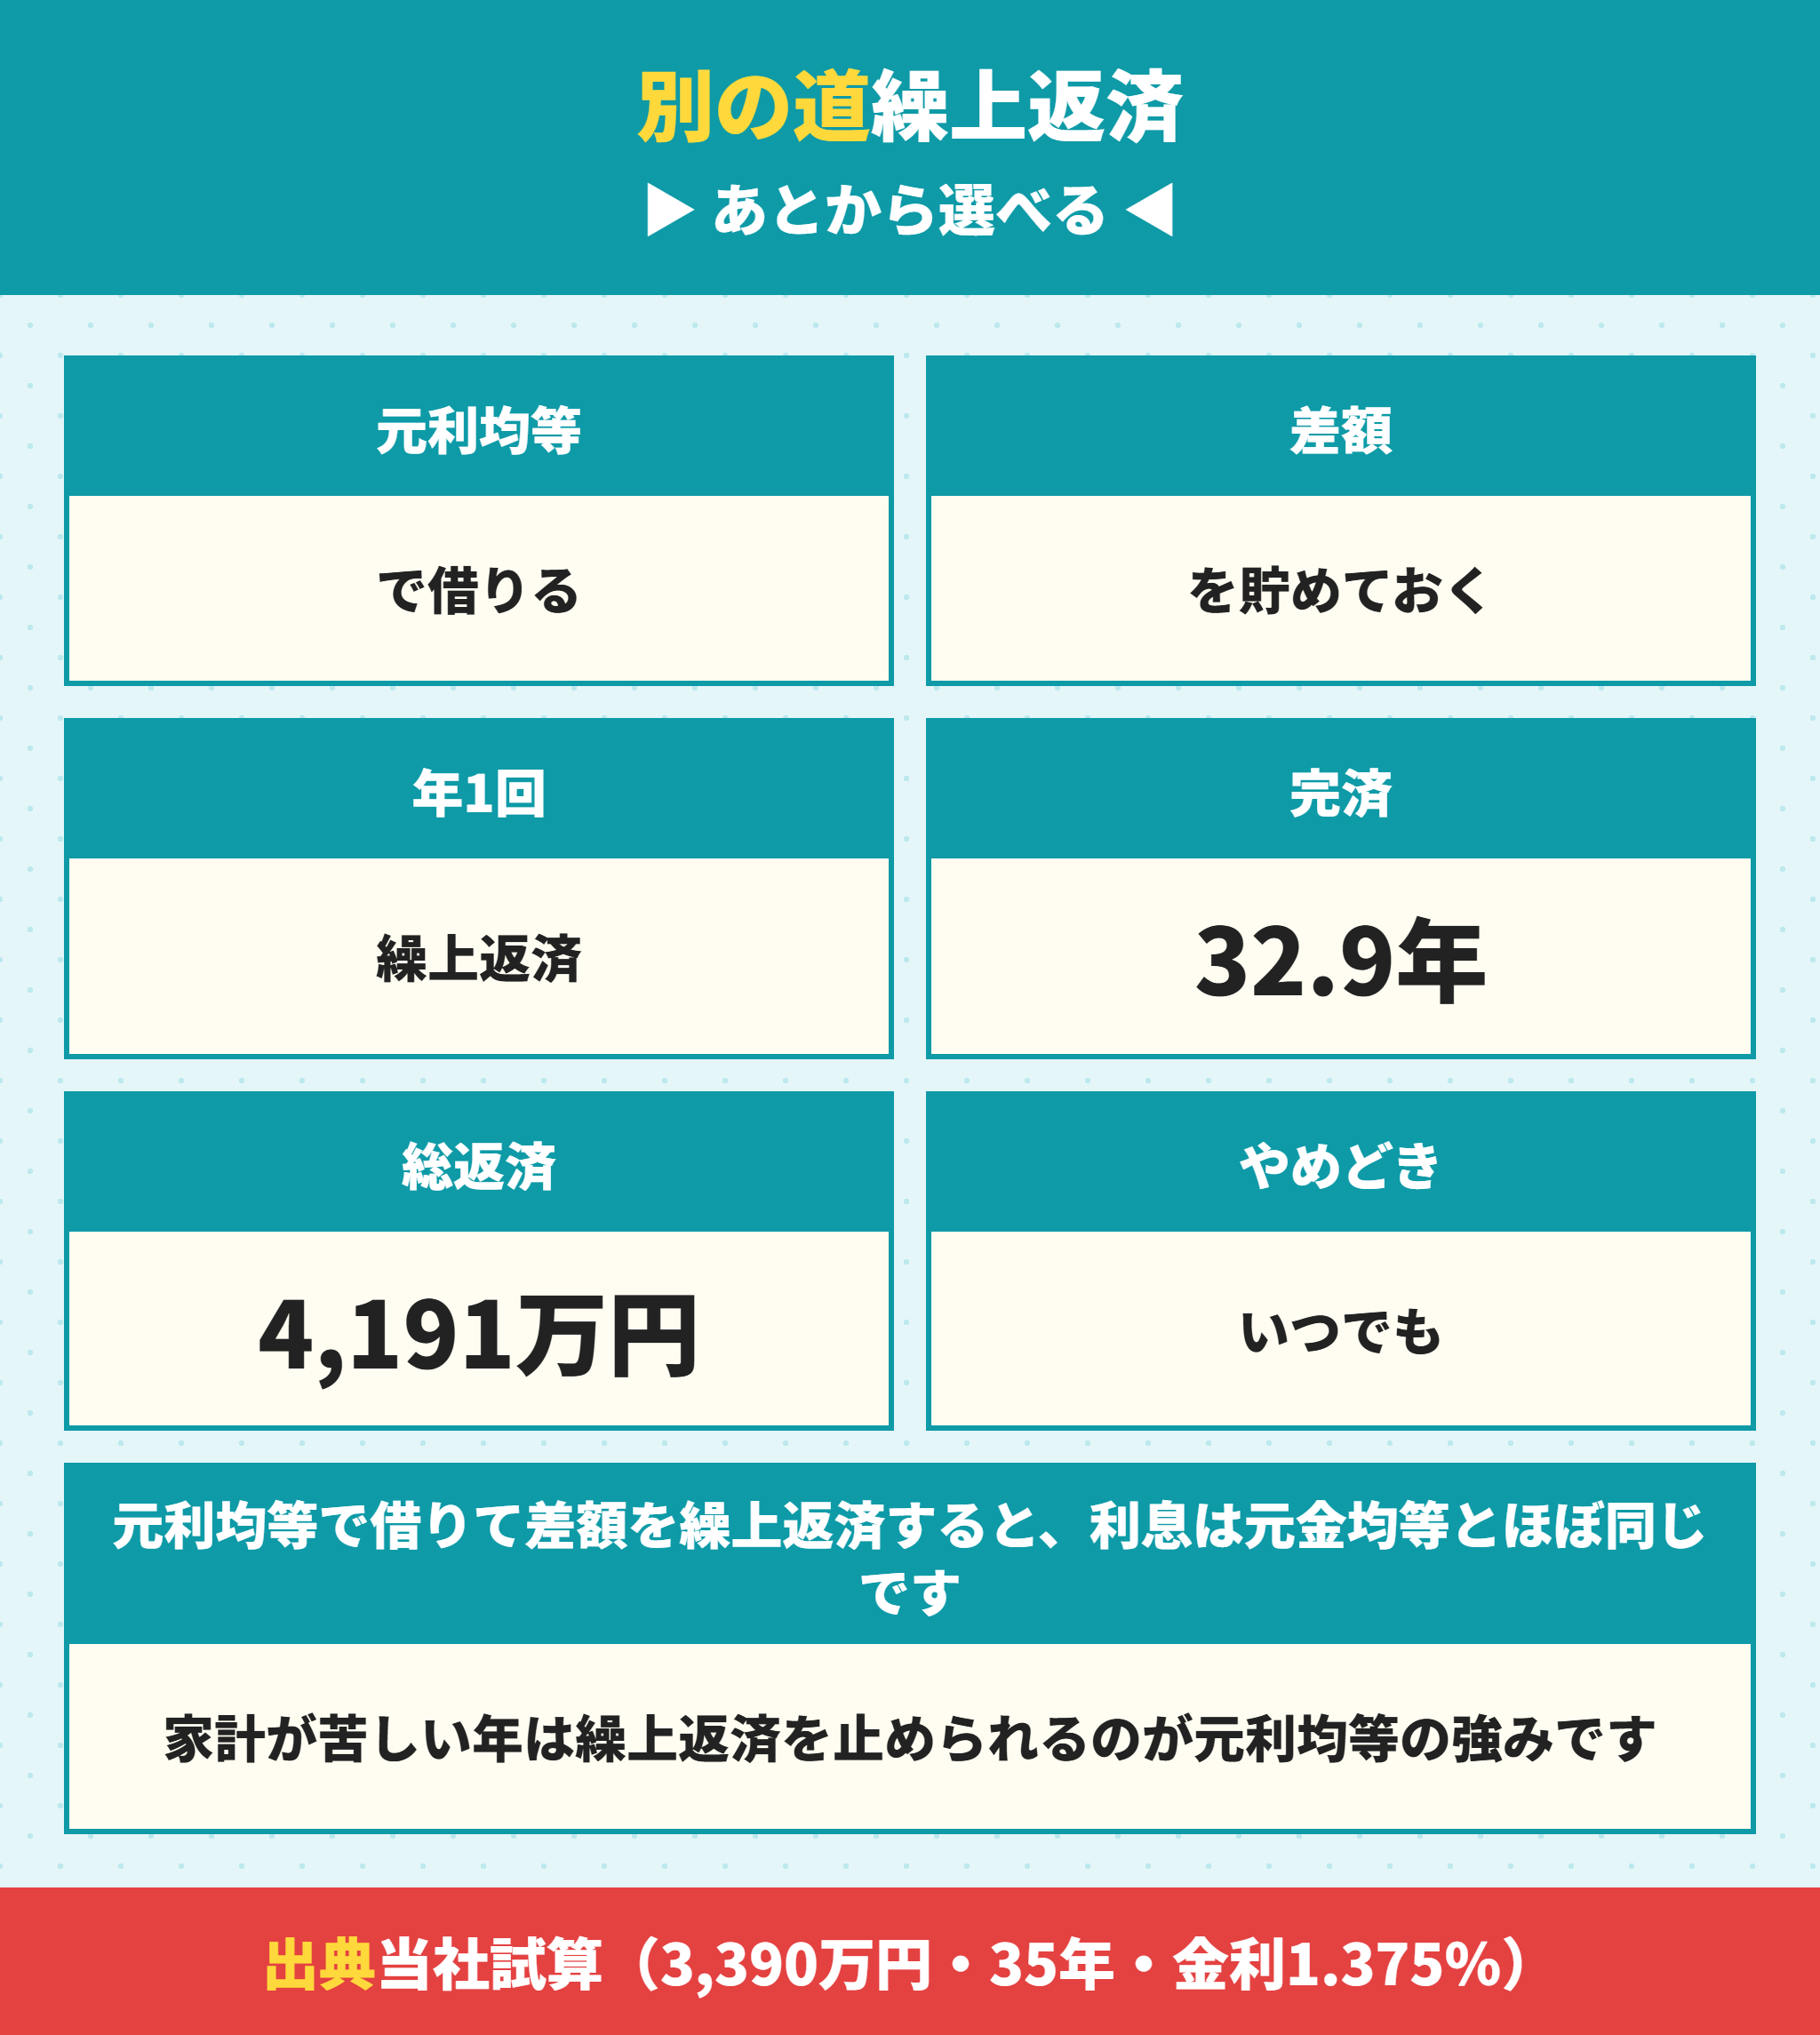
元金均等返済を選べない銀行で借りる人や、最初の重さが不安な人には、別の方法があります。元利均等返済で借りて、元金均等との差額(初回は毎月17,825円)を繰上返済に回す方法です。
元金均等返済は「毎月少しずつ繰上返済する契約」と同じ
元金均等返済が元利均等より利息が少ないのは、最初から元金を多めに返しているからです。言い換えると、元金均等返済は、毎月決まった額を繰上返済しているのと同じ仕組みです。
それなら、元利均等返済で借りて、浮いた差額を貯めておき、自分の好きな時期に繰上返済しても、同じように利息を減らせます。
差額を年1回繰上返済すると32年11か月で完済できる
3,390万円・35年・年1.375%の元利均等返済で借り、元金均等返済との差額を1年分ためて、年1回、期間短縮型で繰上返済した場合を計算しました。差額がなくなった17年目以降も、元利均等の返済額101,733円はそのまま払い続けます。
| 返し方 | 総返済額 | 完済まで |
|---|---|---|
| 元利均等返済だけ | 約4,273万円 | 35年 |
| 元金均等返済 | 約4,208万円 | 35年 |
| 元利均等返済+差額を年1回繰上返済 | 約4,191万円 | 32年11か月 |
総返済額は約4,191万円で元金均等の約4,208万円とほぼ同じ
完済は32年11か月で2年1か月早い
苦しい年は繰上返済を休める
総返済額は元金均等返済とほぼ同じか、わずかに少なくなりました。しかも、教育費がかさむ年や収入が減った年は、繰上返済を休めます。元利均等返済なら、元金均等にするかどうかを毎年あとから選べるわけです。
繰上返済は住宅ローン控除の13年が終わってからにする選び方もある
前の章のとおり、残高を早く減らすと住宅ローン控除が少なくなることがあります。ZEH水準の建売で控除を目いっぱい使いたい人は、ためた差額を控除期間の13年が終わってからまとめて繰上返済する選び方もあります。
ただし、ためたお金を生活費に使ってしまうと、この方法は成り立ちません。自分で積み立てる自信がない人には、強制的に元金が減る元金均等返済のほうが向いています。繰上返済の損得は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションで詳しく試算しています。
元金均等返済が向いている人と向いていない人
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
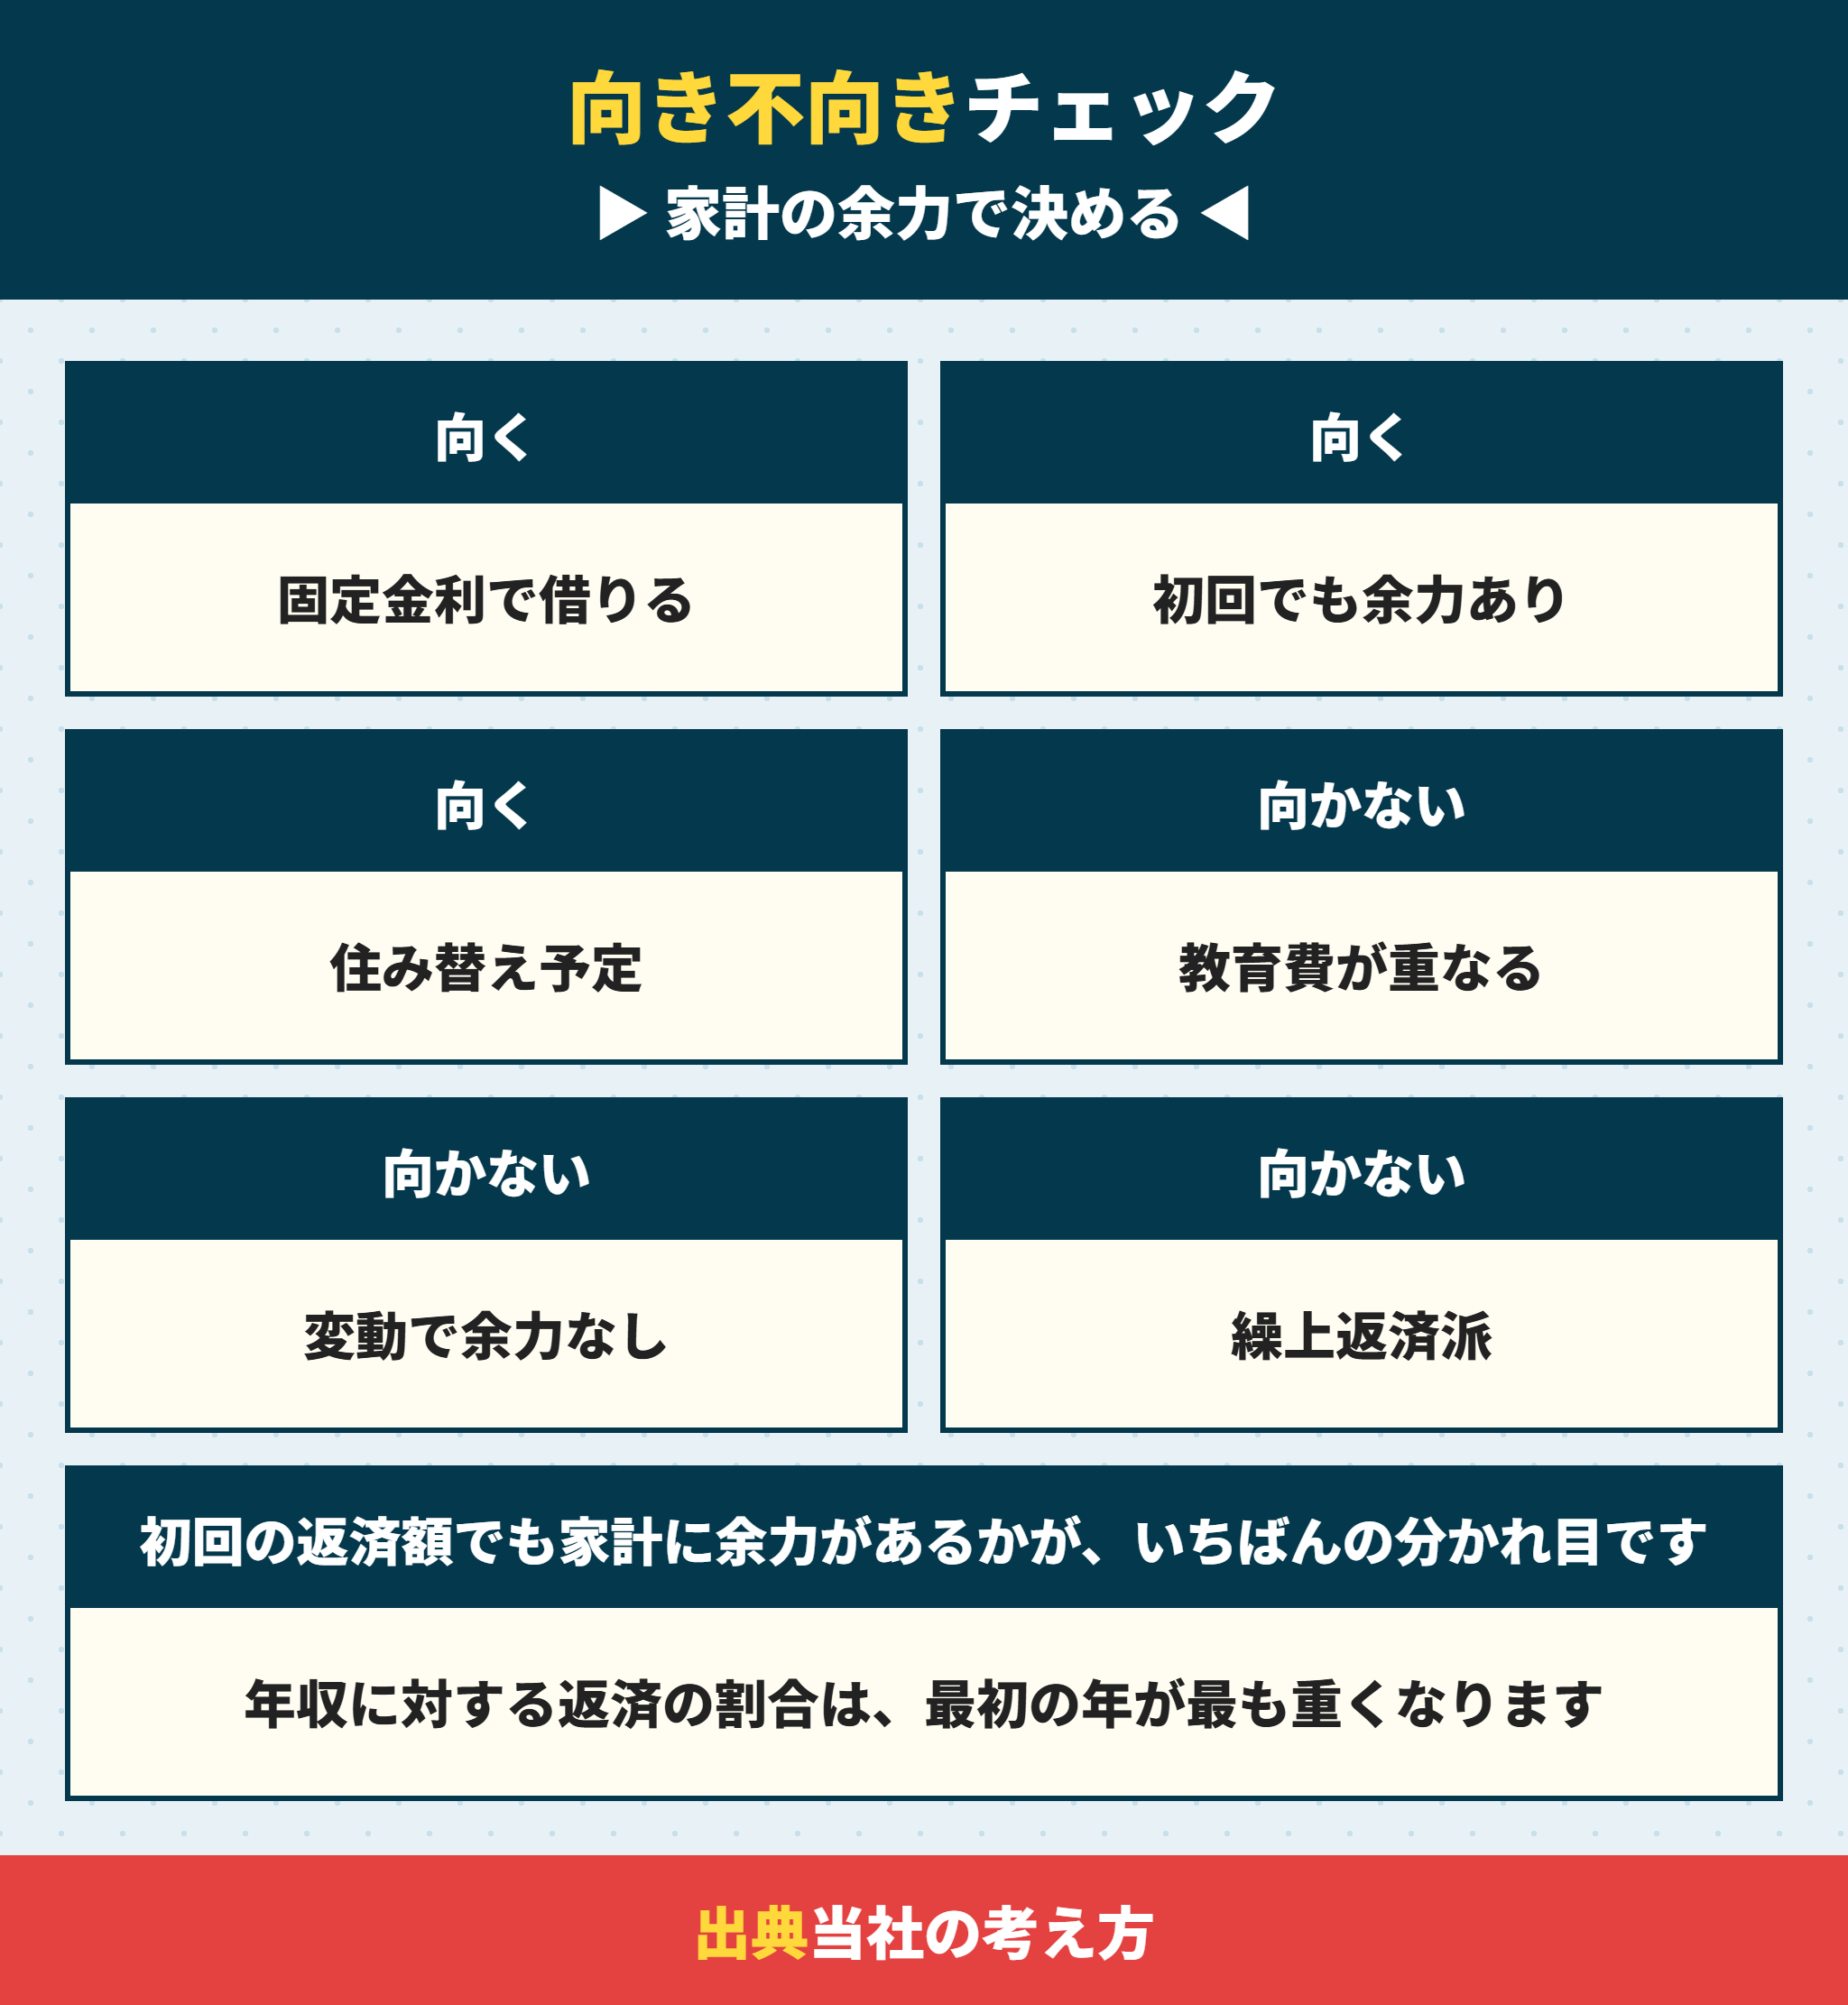
ここまでの数字をもとに、元金均等返済が向いているかを判断するチェックリストです。3つ以上当てはまるなら、元金均等返済を検討する価値があると考えてください。
元金均等返済が向いているのは固定金利で初回にも余力がある人
- フラット35など金利の高い全期間固定で借りる(差が大きい)
- 初回の返済額を払っても毎月の家計に余力がある
- 10年から15年で住み替える予定があり残高を早く減らしたい
- 自分で繰上返済の資金を積み立てるのが苦手
- 定年までの年数が短く早く返し終えたい
元金均等返済が向いていないのは変動金利で余力が少ない人
- 変動金利で借りて、毎月の家計に余力が少ない
- 数年以内に出産や入学など大きな出費が重なる
- ZEH水準の建売で住宅ローン控除を目いっぱい使いたい
- 繰上返済の時期を自分で決めたい
向いていないと出たから元金均等返済がだめ、という意味ではありません。金利の水準と家計の余力のどちらが足りないかが分かれば、借入額や期間の決め方も変わります。
迷ったら事前審査で金利と返済方法を同時に確かめる
住宅ローンの返済方法でおすすめはどちらか、と聞かれたら、当社は変動金利なら元利均等+繰上返済、全期間固定なら元金均等も候補と答えています。
元金均等返済を選べるか、実際の金利がいくらかは、住宅ローンの事前審査で確かめるのが確実です。事前審査の申込書で返済方法を選べる銀行も多く、結果と一緒に毎月の返済額が分かります。
建売の購入では、物件の契約から決済までの期間が短いことがよくあります。物件を決める前に、元金均等返済を選べる銀行を1つは候補に入れておくと、慌てずに済みます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
元金均等返済に関するよくある質問
- 元金均等返済と元利均等返済はどっちが得ですか。
-
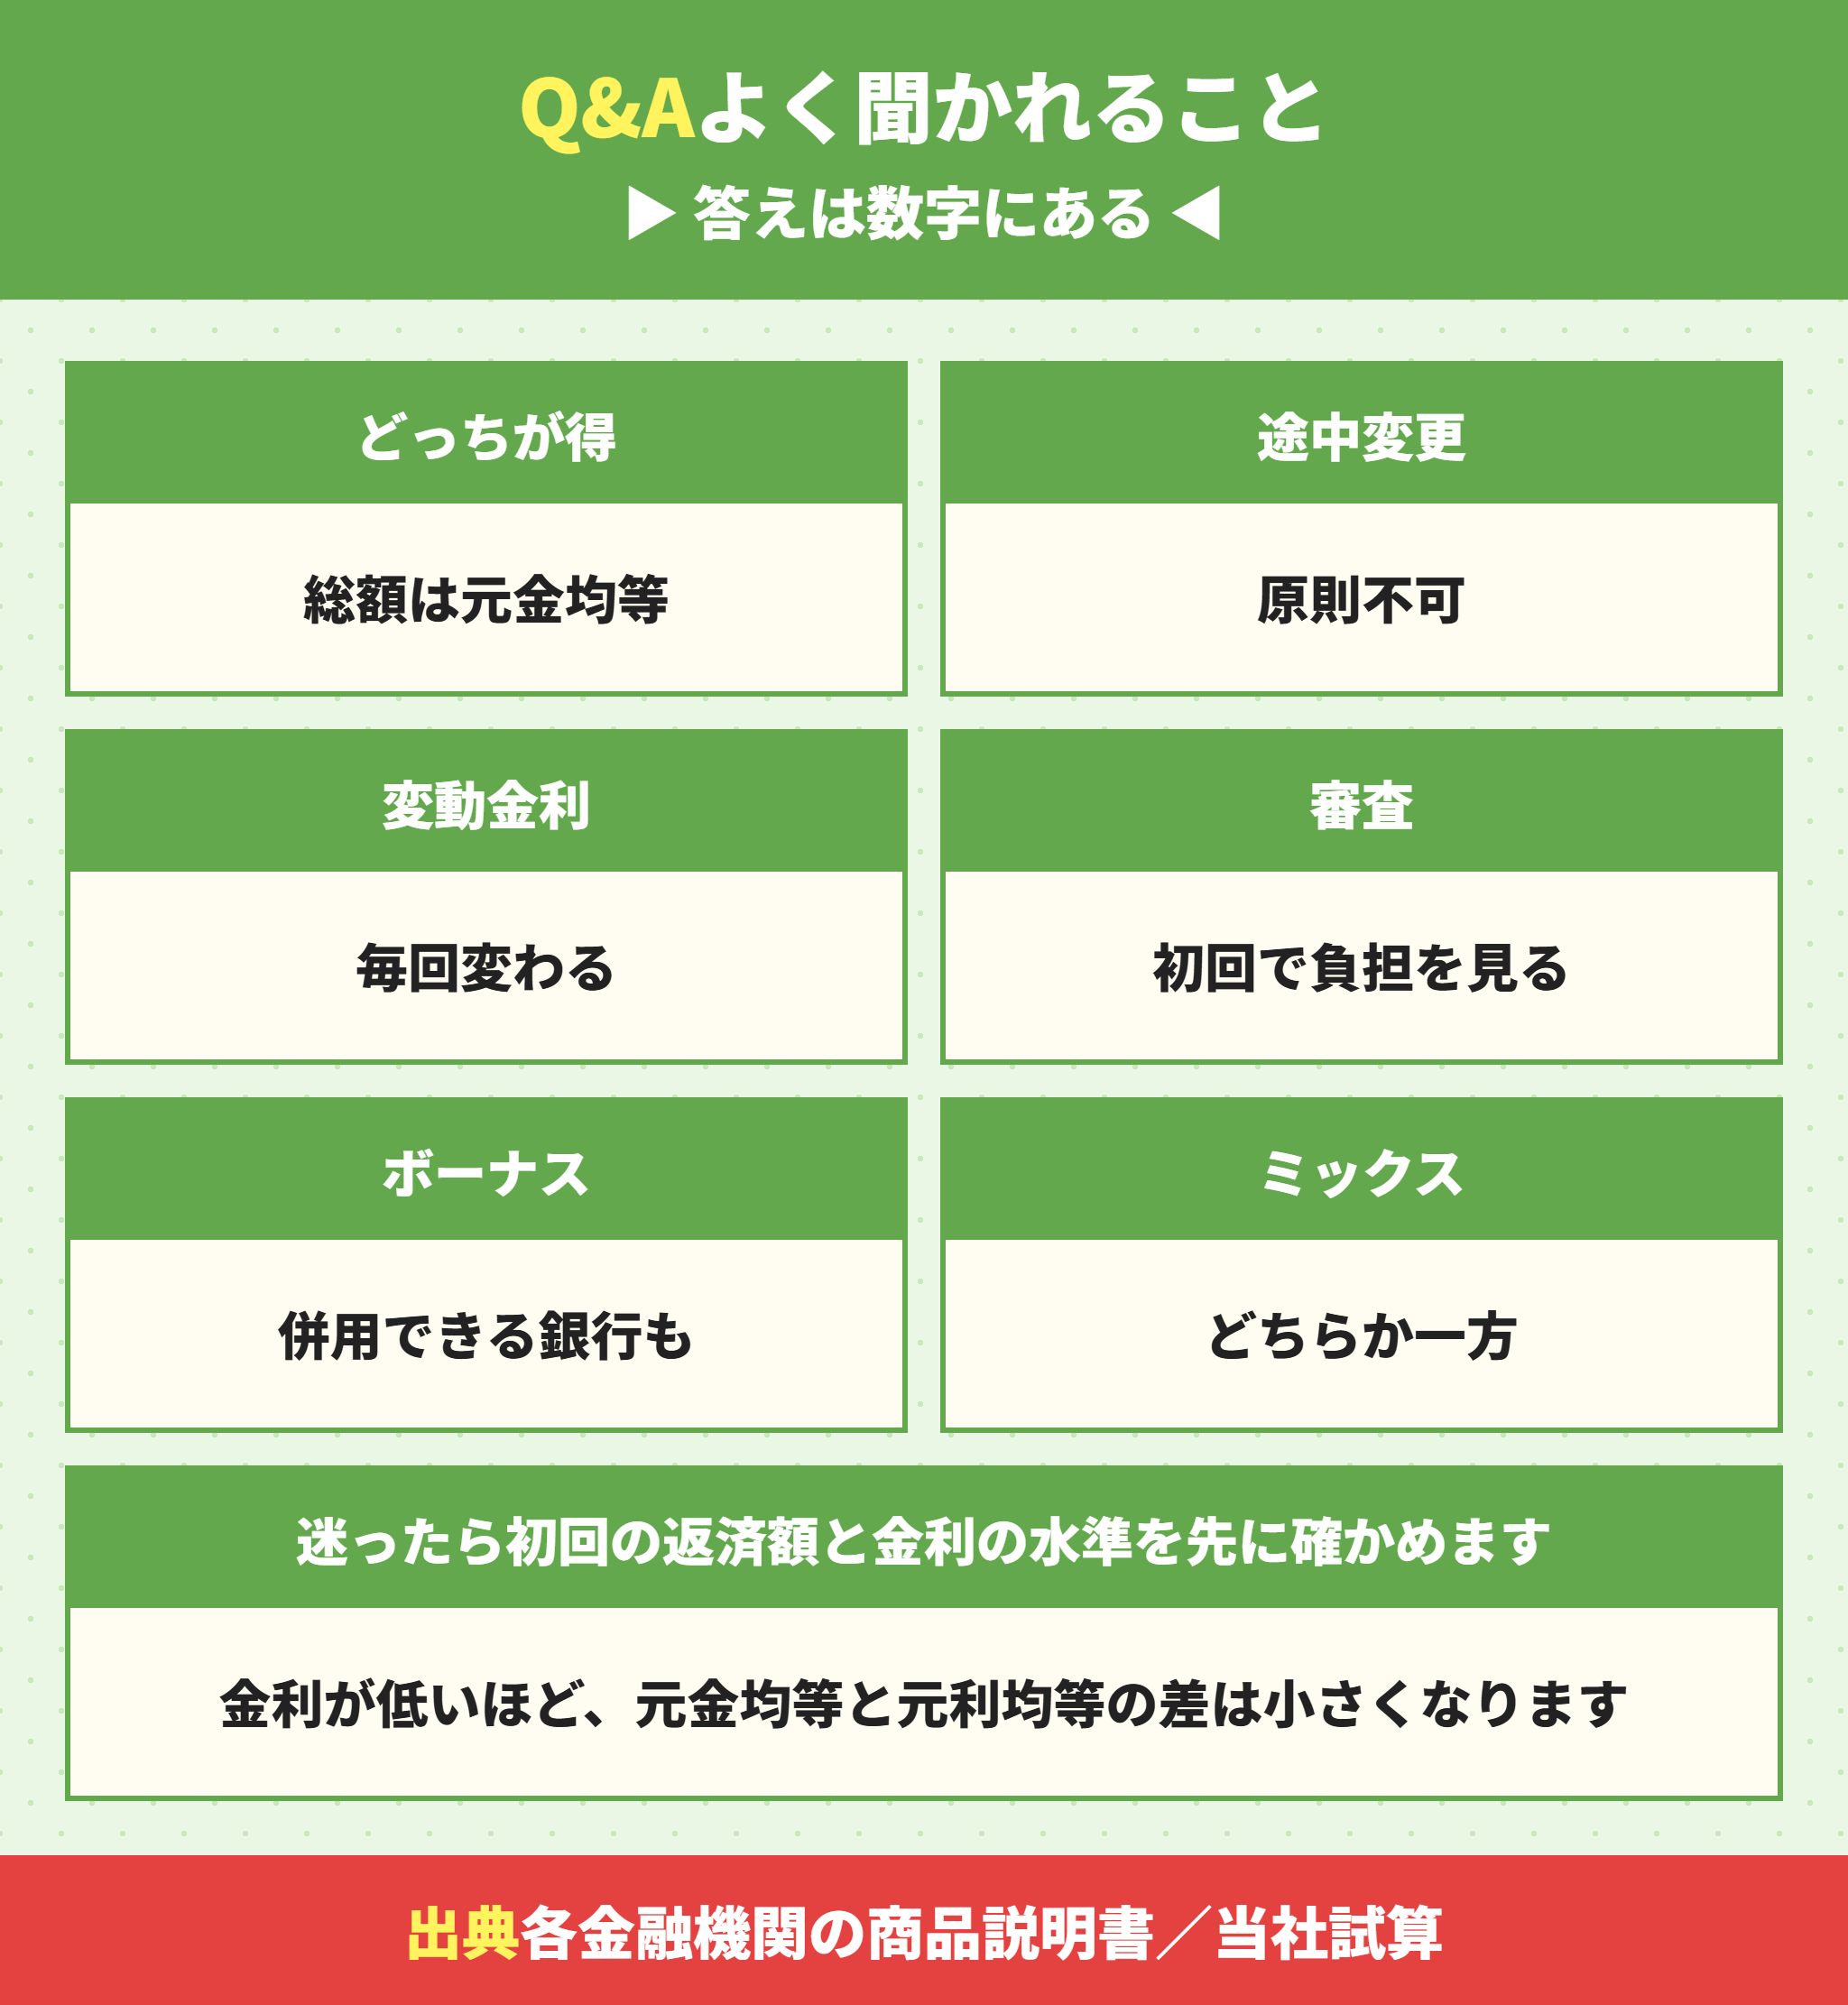
金利が同じなら、総返済額は必ず元金均等返済のほうが少なくなります。差の大きさは金利で決まり、3,390万円・35年なら年1.375%で約65万円、年3.830%で約492万円でした。
- 元金均等返済の毎月の返済額はどう計算しますか。
-
借入額を返済回数で割った元金に、前月末の残高×年利÷12の利息を足します。3,390万円・35年・年1.375%なら、1回目は80,714円+38,844円で119,558円です。
- 元金均等返済は途中で元利均等返済に変えられますか。
-
みずほ銀行のように、借入期間中の変更はできないと明記している銀行があります。変えられない前提で、契約前に決めてください。
- 変動金利で元金均等返済を選んでも大丈夫ですか。
-
選べますが、元金均等返済には5年ルールと125%ルールがなく、金利が上がるとすぐ返済額が増えます。6年目に1ポイント上がると、3,390万円・35年で毎月2万4,122円増える計算です。
- 元金均等返済だと審査は厳しくなりますか。
-
審査の基準は銀行ごとに違い、公表されていません。ただ初回の返済額が多いぶん、年収に対する返済の割合は最初の年が最も重くなります。
- 元金均等返済でもボーナス返済は使えますか。
-
三菱UFJ銀行やauじぶん銀行のように、元金均等返済でも半年ごとの増額返済を併用できる銀行があります。割合の上限は銀行ごとに決まっています。
元金均等返済は金利の水準と最初の16年の余力で選ぶ
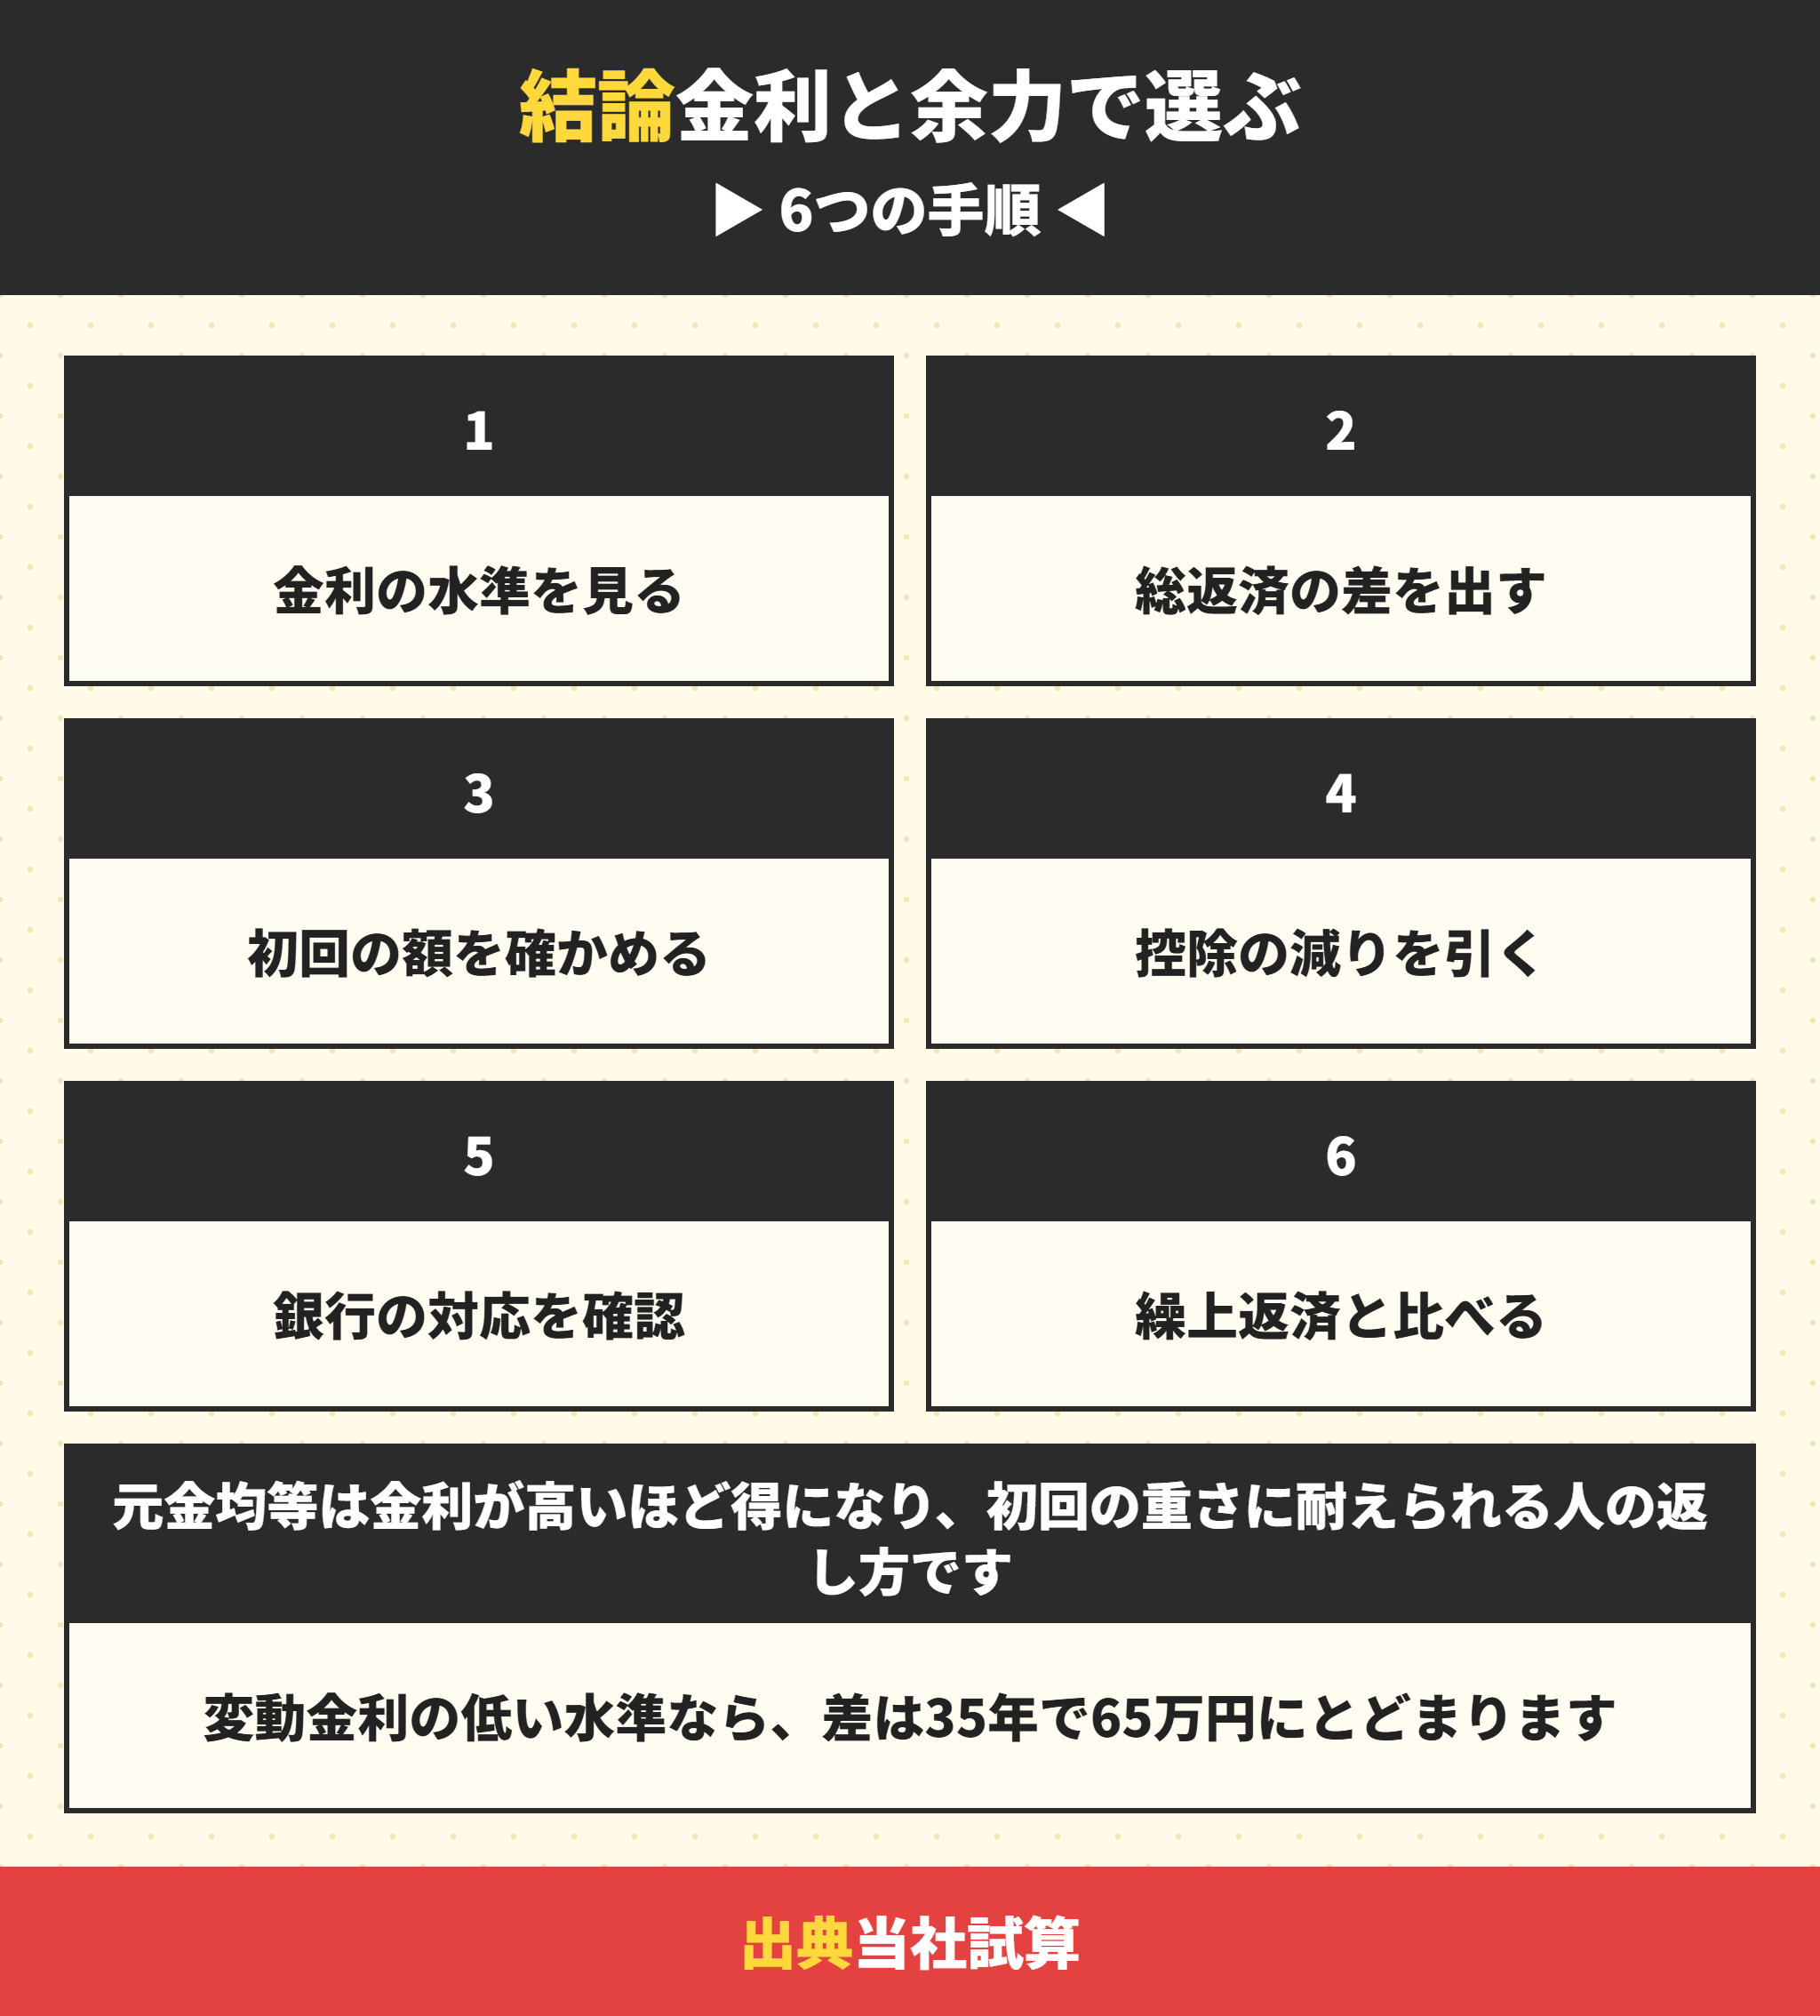
最後にまとめます。元金均等返済は、金利が高いほど得が大きく、最初の16年の重さに耐えられる人の返し方です。
- 借りる金利の水準を確かめる(変動か固定か)
- 金利別の表で総返済額の差を出す
- 初回の返済額が家計で続くかを確かめる
- 住宅ローン控除の減り方を差し引く
- 候補の銀行が元金均等返済を選べるか確認する
- 元利均等返済+繰上返済と比べて決める
変動金利の水準なら、35年で65万円の差です。フラット35の水準なら492万円に広がります。同じ元金均等返済でも、どの金利で借りるかで答えが変わることを覚えておいてください。
関西の新築建売は仲介手数料0円でお取り扱いしています。諸費用を抑えたぶん、元金均等返済の最初の重さにも備えやすくなります。返済方法や銀行選びのご相談も、お気軽にどうぞ。
- 住宅金融支援機構|【フラット35】
- 住宅金融支援機構|【フラット35】の金利
- 日本銀行|長・短期プライムレート(主要行)の推移
- 日本銀行|金融政策に関する決定事項等
- 三菱UFJ銀行|住宅ローン 商品説明書
- みずほ銀行|返済方法(元金均等/元利均等)
- 三井住友銀行|返済方法の選び方
- りそな銀行|住宅ローン 商品概要説明書
- auじぶん銀行|住宅ローン商品詳細説明書
- ドコモSMTBネット銀行|お借入れ条件・返済方法
- 楽天銀行|楽天銀行住宅ローン(金利選択型)商品詳細説明書
- PayPay銀行|商品概要説明書:住宅ローン
- SBI新生銀行|住宅ローンの元利均等返済とは?
- イオン銀行|イオン銀行住宅ローン 商品概要説明書
- 国税庁|No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








