
建売の売買契約で、ローン特約の期限は「契約から2週間」と言われました。本審査が間に合うのか不安です。
住宅ローンが通らなかったときの保険がローン特約です。でも、その期限が短すぎないか心配になりますよね。
先に結論を言います。ローン特約の期限は、本審査の結果が出る日から逆算して決めるのが基本です。
当社が銀行の公式の日数から試算すると、契約日から3〜5週間がひとつの目安になります。
期限を1日でも過ぎると、ローンが通らなくても手付金を失うことがあります。
避け方は、契約書にサインする前に、期限の日付・型・通知の方法を確かめることです。
この記事では、宅建業法と民法の条文、銀行の公式の審査日数をもとに、ローン特約の期限の決め方と過ぎたときの扱いを整理します。
この記事で分かること
ローン特約の期限を本審査の日数から逆算する方法
解除条件型と解除権留保型で期限の意味が変わること
期限を過ぎたときの手付金と違約金
期限を延長するときの覚書
「ローン特約なし」と言われたときの対策
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ローン特約の期限は本審査の承認が出る日に合わせて決める
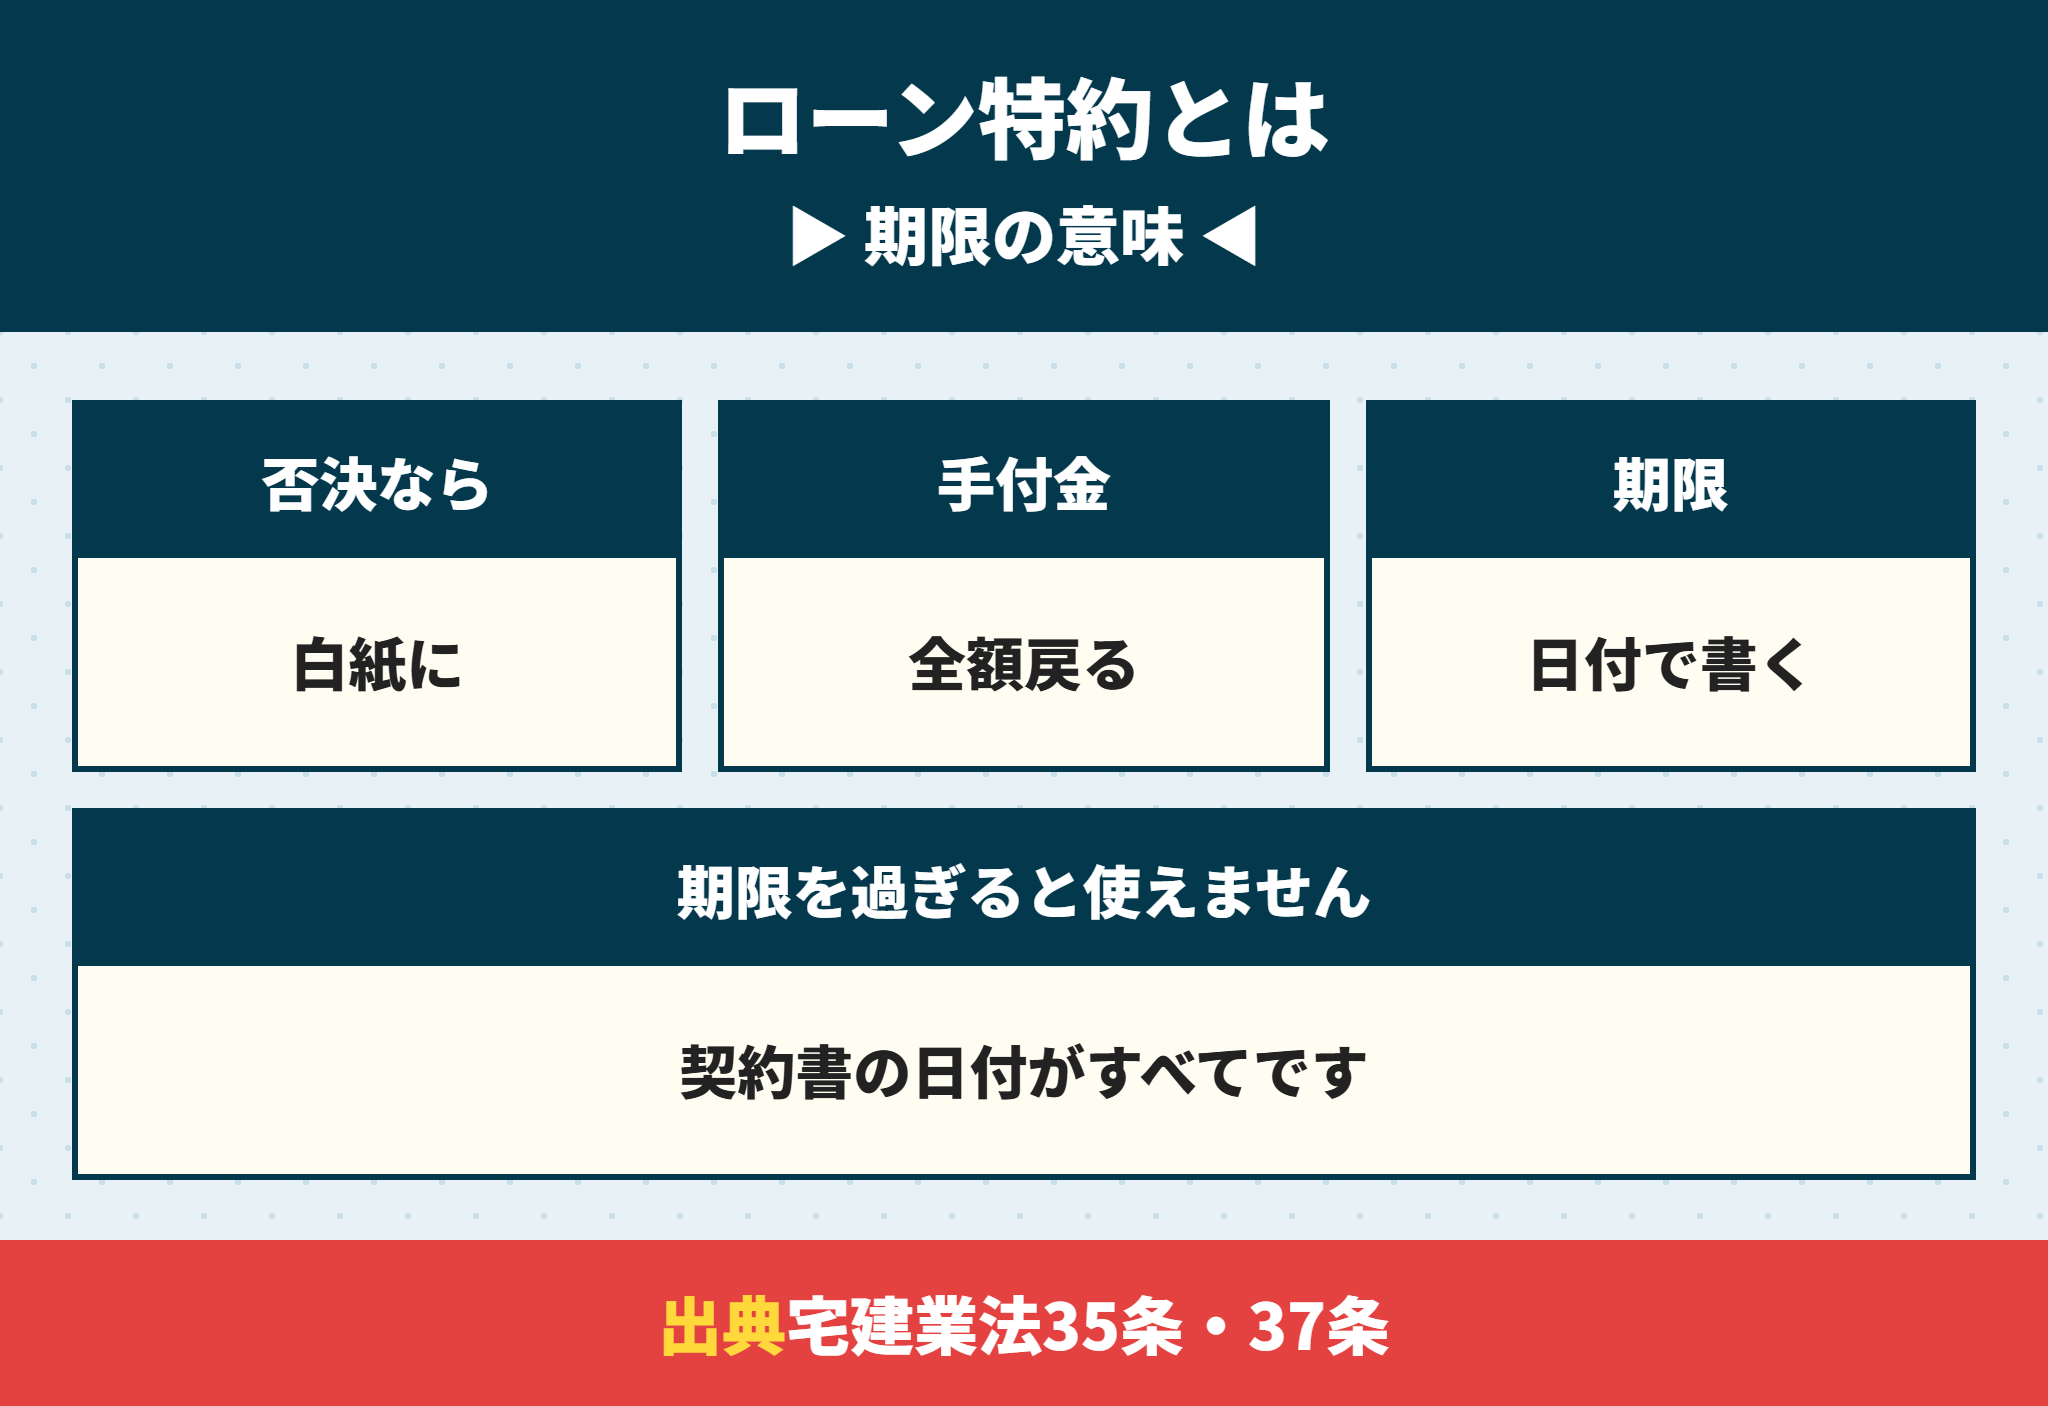
ローン特約は、住宅ローンが借りられなかったときに、売買契約を白紙に戻し、払った手付金(代金の5〜10%が多い)を返してもらえる取り決めです。
宅建業法は、融資のあっせんがある取引では、「金銭の貸借が成立しないときの措置」を重要事項として説明し、契約書面にも書くよう定めています(35条1項12号・37条1項9号)。
| 項目 | 内容 |
|---|---|
| ローン特約の働き | ローンが借りられないとき、契約を白紙に戻す |
| 戻るお金 | 手付金(契約書の定めによる) |
| 期限 | 契約書に日付で書く |
| 根拠 | 宅建業法35条1項12号・37条1項9号 |
ローン特約の期限は事前審査ではなく本審査の結果で判断する
ローン特約の期限を考えるときは、本審査の申込日と、その1〜4週間後の結果の日の2つの日付を先に押さえます。
建売では、事前審査が通ってから売買契約を結ぶのが普通です。本審査は、売買契約のあとに申し込みます。
ローン特約で守られるのは、契約のあとの本審査で否決されたとき(事前審査ではない)です。だから期限は、本審査の結果が出る日に合わせる必要があります。
事前審査と本審査で何が違うかは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で説明しています。
ローン特約の期限は「日付」で書かれている
契約書には「令和○年○月○日まで」と日付で書かれるのが一般的です。土日や銀行の休みでも期限は動かないので、日付の曜日まで確かめておきます。
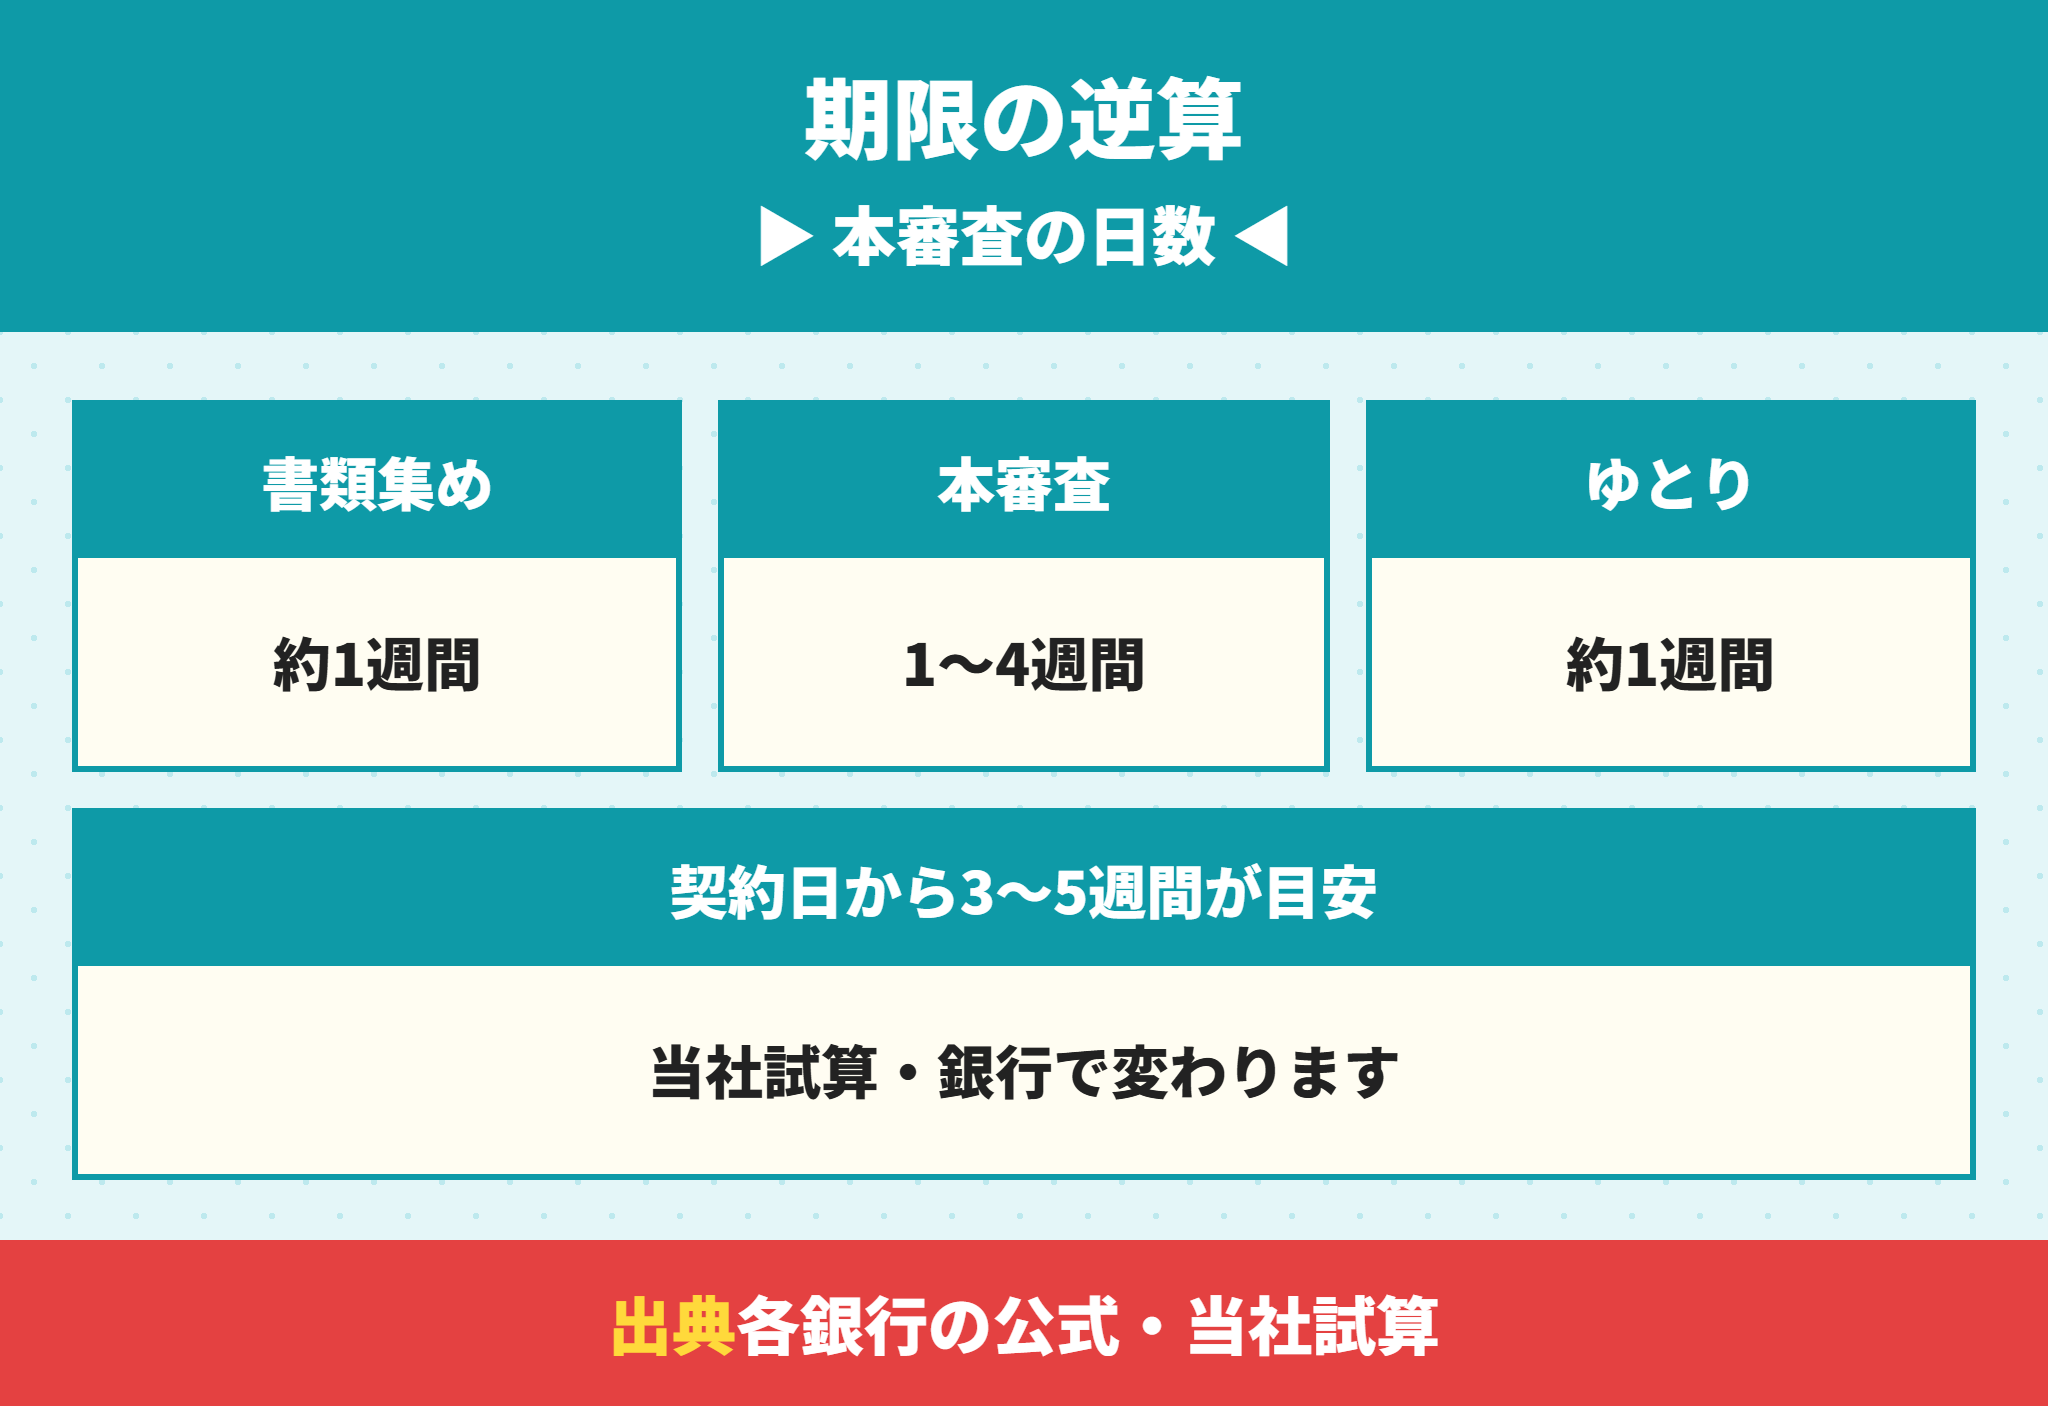
ローン特約の期限は契約日から3〜5週間が目安(当社試算)
ローン特約の期限を何日にするかは、法律では決まっていません。売主と買主が話し合って決めます。
そこで、銀行の公式の本審査の日数から逆算しました。
| 銀行 | 本審査にかかる日数(公式) |
|---|---|
| auじぶん銀行 | 書類をすべて出してから3〜10営業日 |
| PayPay銀行 | 書類提出後3〜10営業日(約2週間)程度 |
| 楽天銀行 | 審査は約1〜2週間 |
| 三井住友銀行 | 申込みから1〜4週間ほど |
ローン特約の期限を決める前に銀行へ聞くこと
本審査の書類がそろってから結果まで何営業日か
団信の審査は別にかかるか
混み合う時期(3月・12月)は延びるか
ローン特約の期限は書類集めとゆとりを足して逆算する
本審査は、書類がそろってから始まります。住民票や課税証明書を集めるのに約1週間かかります。
| 段階 | 日数の目安 |
|---|---|
| 書類を集めて申し込む | 約1週間 |
| 本審査 | 1〜4週間(銀行で違う) |
| 結果を受けて通知するゆとり | 約1週間 |
| 合計(契約日から) | 約3〜6週間 |
PayPay銀行は、申込みから借入まで1か月程度と案内しています。
当社の試算では、契約日から3〜5週間あれば、多くの場合に本審査の結果が間に合う計算です。
「契約から2週間」の期限だと、本審査が長引く銀行では結果が出る前に期限が来るおそれがあります。
本審査の日数の詳しい内訳と、引渡し日からの逆算は住宅ローンの審査期間は何日?事前審査と本審査の違い・引渡し日から逆算する日程で説明しています。
ローン特約の期限は決済日よりかなり前に置かれる
建売の売主は、ローン特約の期限を過ぎれば契約が確定したものとして、引渡しの準備を進めます。
そのため売主は、ローン特約の期限を契約日から2〜3週間ほどに短くしたがることがあります。
そのためローン特約の期限は、決済・引渡しの日よりも前、本審査の結果が出るころに置かれます。引渡しまでの流れは建売住宅の引渡しまでの流れ|契約から鍵を受け取るまでの期間にまとめています。

期限を長めにしてほしいと言ったら、売主に嫌がられませんか。
 ラクチン君
売主には早く確定させたい事情があります。ただ、銀行の公式の日数を示して「この日まで」と根拠を添えれば、話し合いの材料になります。
ローン特約の期限は解除条件型と解除権留保型で意味が変わる
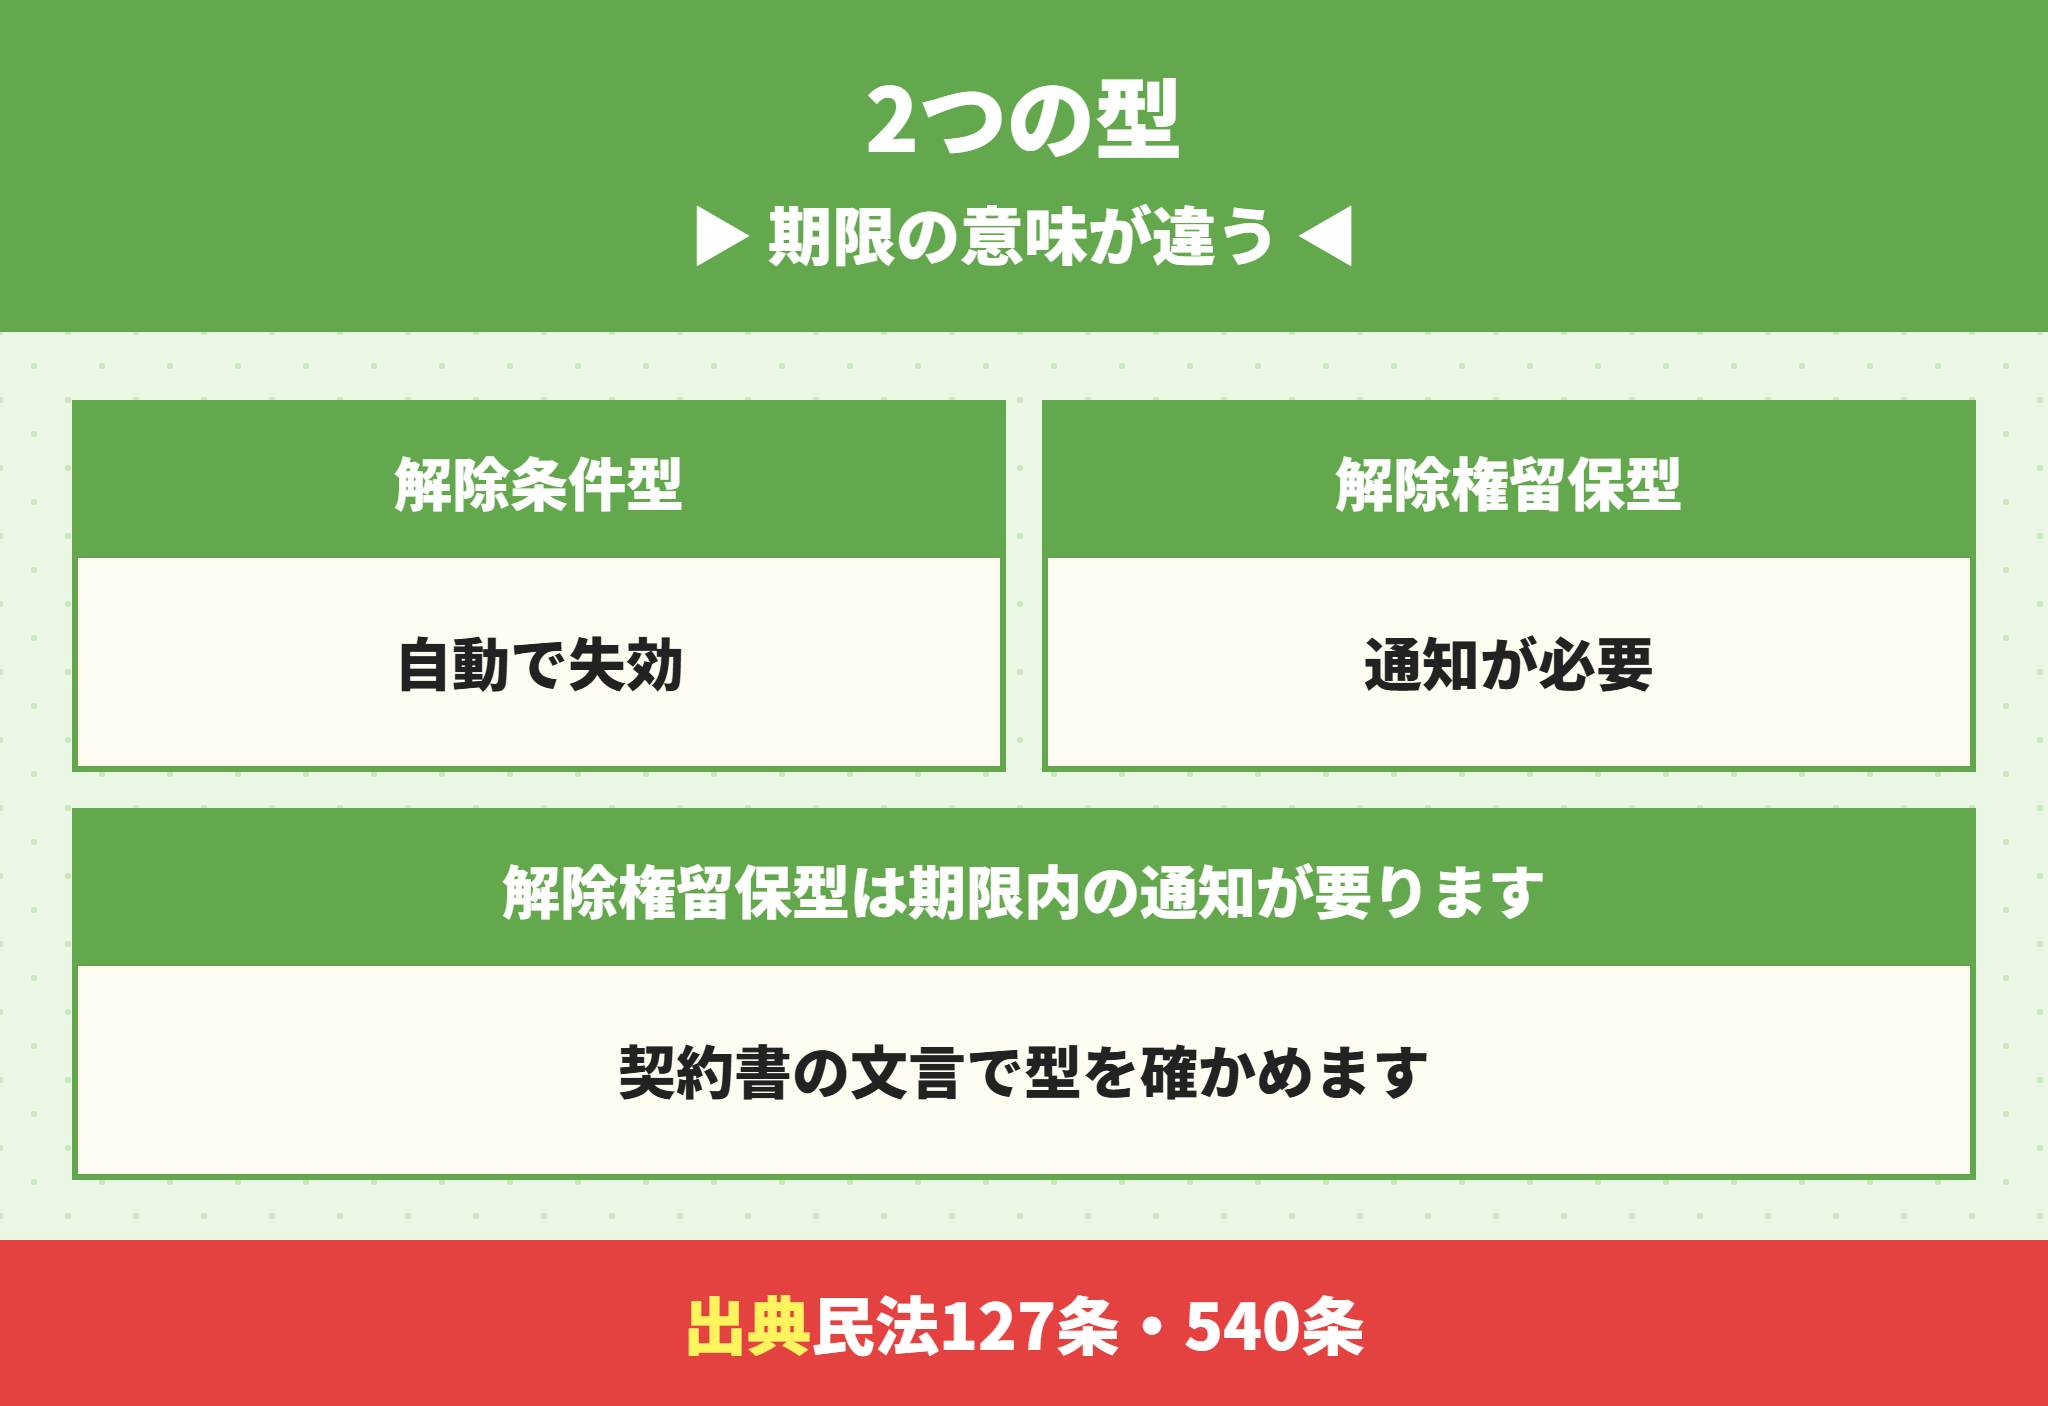
ローン特約には、大きく2つの書き方があります。どちらの型かで、期限までに買主がすることが変わるので、ここは必ず確かめます。
| 型 | 否決されたとき | 期限までにすること |
|---|---|---|
| 解除条件型 | 契約が自動的に効力を失う | 否決の事実を伝える |
| 解除権留保型 | 買主が解除できる権利を持つ | 期限内に解除の意思表示をする |
解除条件型のローン特約は否決で契約が効力を失う
民法127条2項は、解除条件付きの契約は、条件が成就した時から効力を失うと定めています。
「融資が否決されたときは本契約は当然に効力を失う」という書き方なら、この型です。
解除権留保型のローン特約は期限内の通知が要る
「買主は本契約を解除することができる」という書き方なら、解除権留保型です。
民法540条は、解除は相手方に対する意思表示によってする(540条1項)と定めています。期限内に解除を伝えなければ、否決されていても特約で白紙にできないおそれがあります。
通知は、期限の前に書面(またはメールなど記録が残る方法)で売主と仲介会社に送るのが確実です。
ローン特約の期限を過ぎてから解除すると手付金を失う
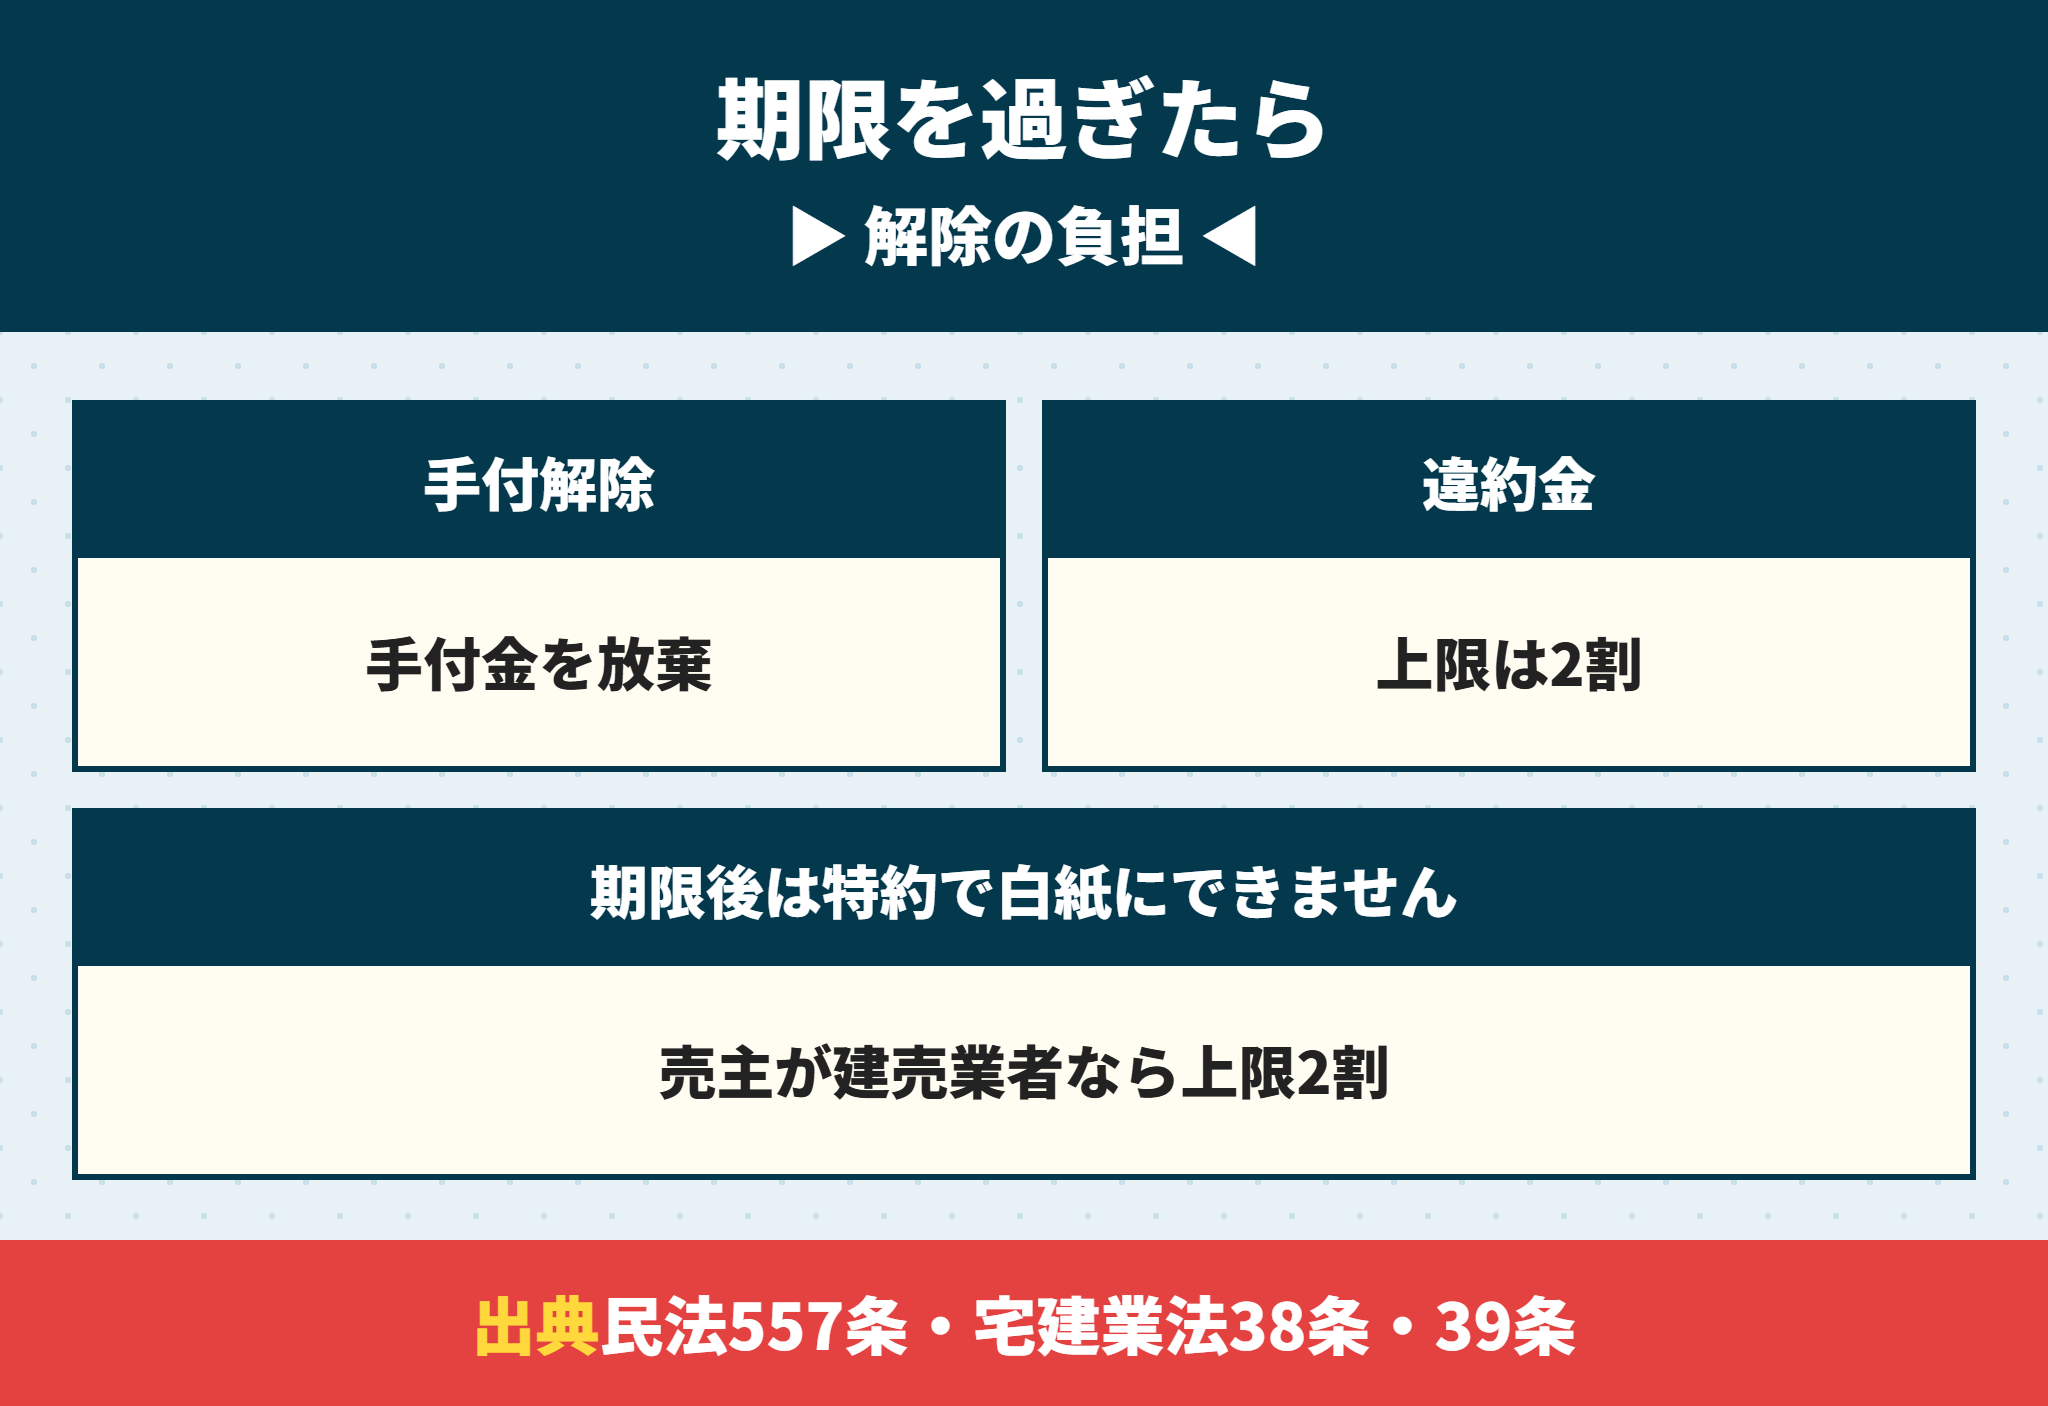
ローン特約の期限を過ぎると、ローン特約による白紙解約はできなくなります。そこから契約をやめるには、手付解除か違約による解除になります。
| 解除の方法 | 買主の負担 | 根拠 |
|---|---|---|
| 手付解除 | 払った手付金を放棄する | 民法557条・宅建業法39条2項 |
| 違約による解除 | 違約金を払う(売主が業者なら代金の2割まで) | 宅建業法38条 |
ローン特約の期限を過ぎたときの負担の例(4,000万円の建売)
手付金200万円なら、手付解除で200万円を失う
違約による解除なら、上限は800万円(代金の2割)
手付解除は売主が履行に着手するまで
民法557条は、相手方が契約の履行に着手した後は手付解除ができないと定めています。
建売の売主が業者の場合、宅建業法39条で手付金は代金の2割まで、手付は必ず解約手付になると決まっています。手付金の相場と保全の仕組みは建売の手付金はローンに組み込める?払えないときの対処と相場を宅建業法で解説で説明しています。
違約金は売主が建売業者なら代金の2割が上限
宅建業法38条は、売主が宅建業者のとき、損害賠償の予定と違約金を合わせて代金の10分の2を超えて定めてはならないとしています。
4,000万円の建売なら、上限は800万円です。ローン特約の期限を過ぎるだけで、これだけの負担が生じうるということです。
 ラクチン君
否決の連絡が来たら、その日のうちに仲介会社へ伝えてください。期限ぎりぎりに気づくと、通知が間に合わないことがあります。
ローン特約の期限に間に合わないときは延長の覚書を交わす
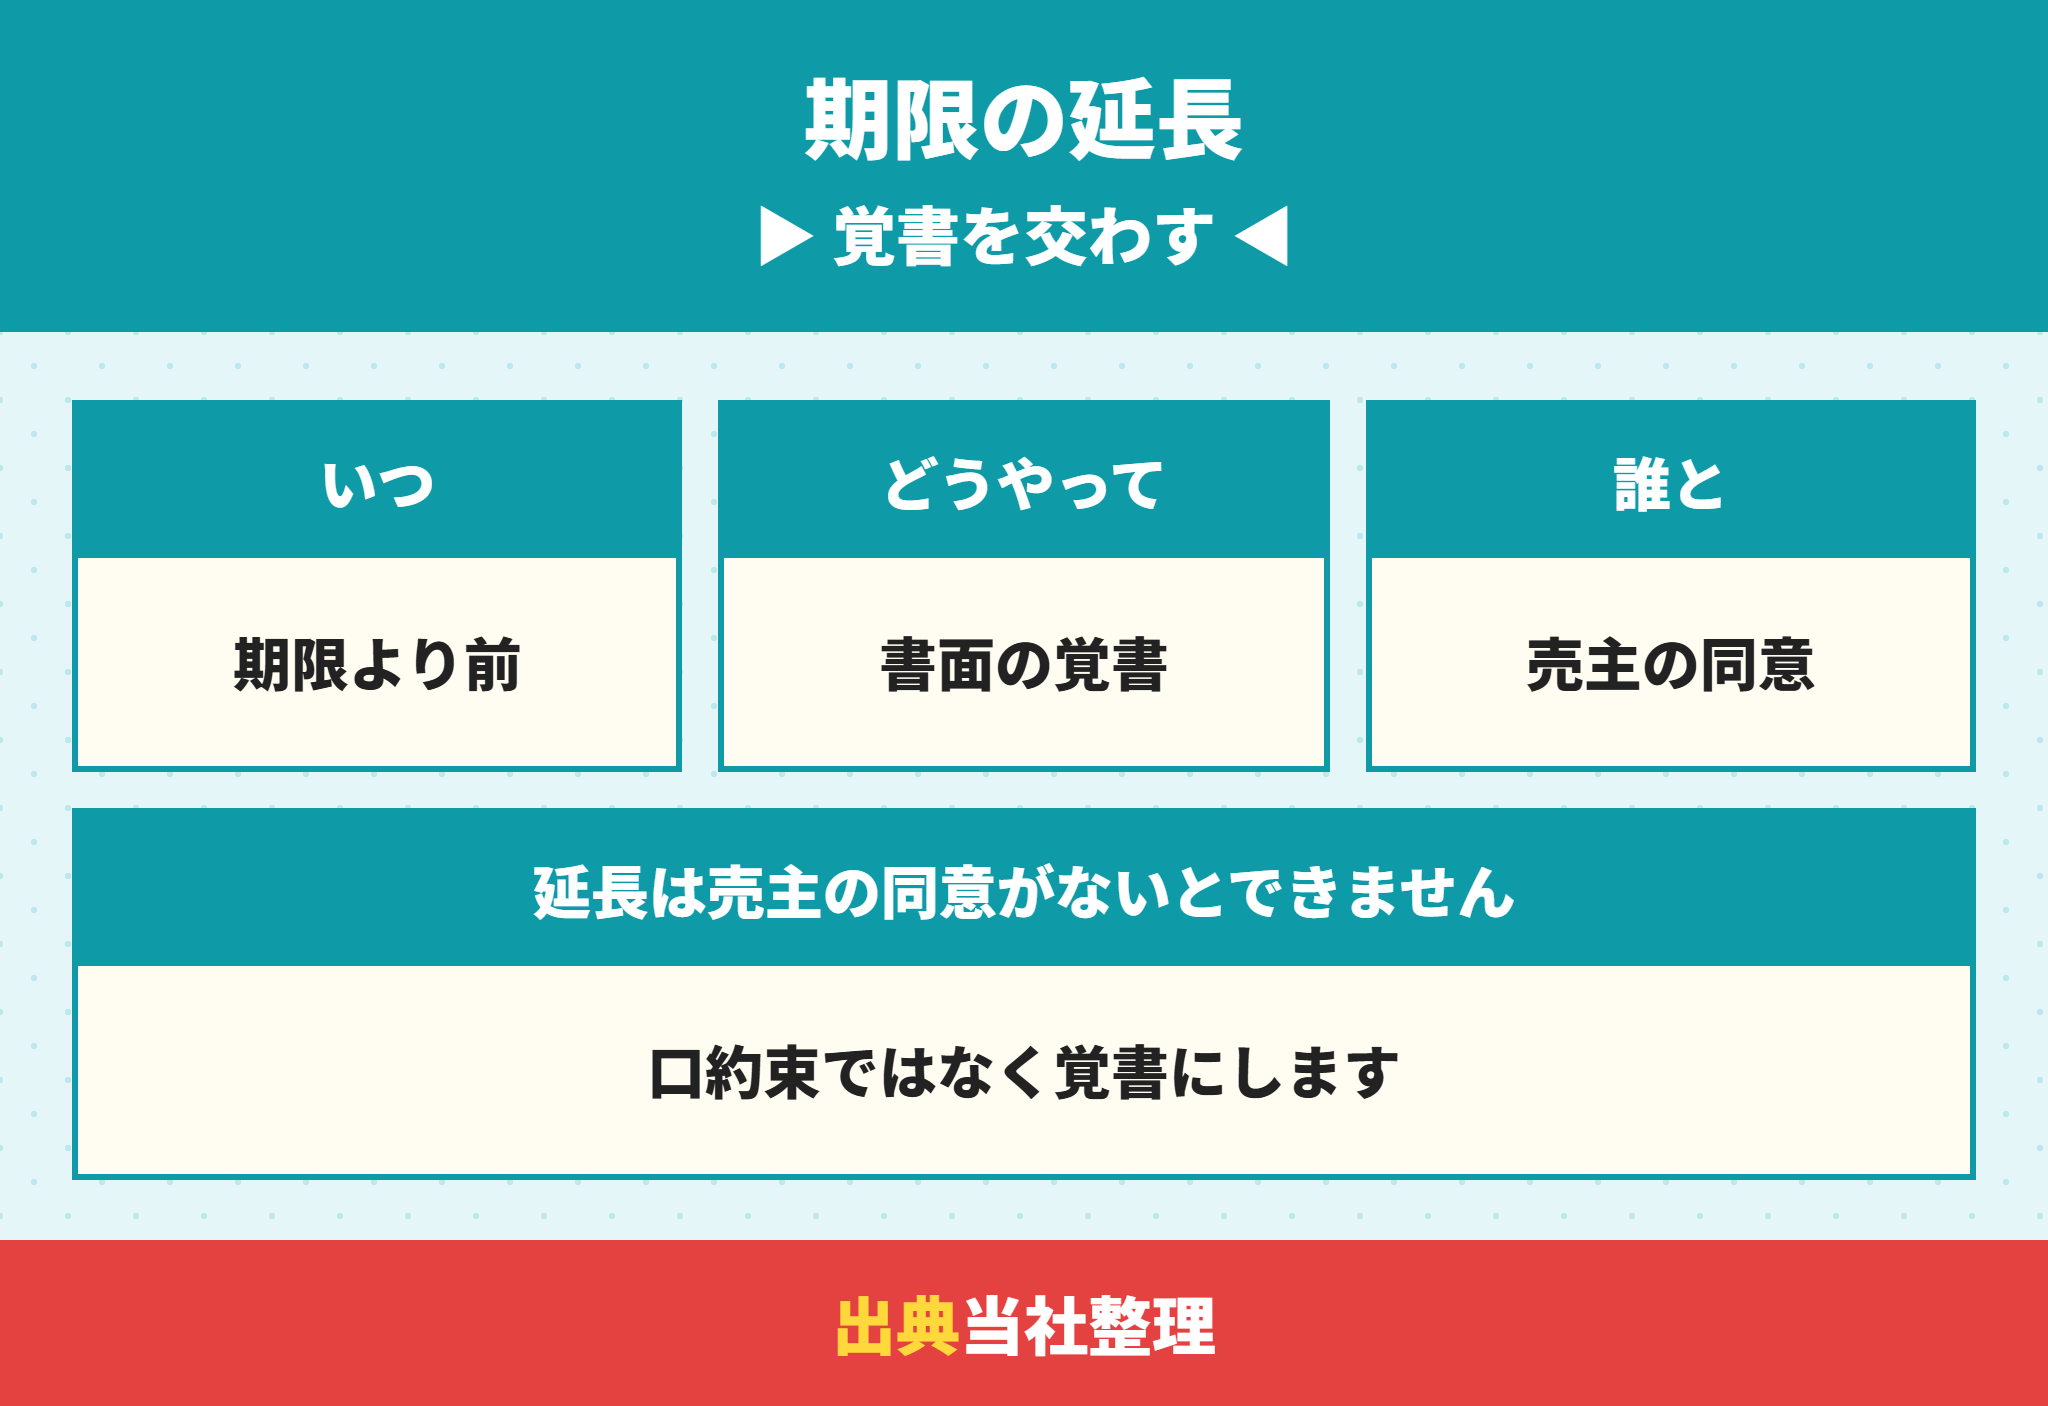
書類の追加や団信の審査で、本審査が長引くことがあります。そのときは期限が来る前に、売主と延長の覚書を交わすのが基本です。
| 手順 | 内容 |
|---|---|
| 1 | 銀行に結果が出る見込みの日を確かめる |
| 2 | 仲介会社を通じて売主に延長をお願いする |
| 3 | 新しい期限の日付を書いた覚書に双方が署名する |
| 4 | 覚書の控えを手元に保管する |
ローン特約の期限の延長は売主の同意がないとできない
ローン特約の期限は契約の一部なので、買主だけの都合では延ばせないものです。売主が応じる義務もありません。
だから、延長の話は期限の数日前までに始めるのが大切です。銀行の担当者に「いつ結果が出るか」を書面やメールでもらっておくと、売主に説明しやすくなります。
ローン特約の期限の延長で注意すること
期限を過ぎてからの延長は、売主が応じないことがある
覚書には新しい期限の日付を書く
延長しても手付金の扱いは元の契約のまま
ローン特約の期限の延長は口約束にしない
電話で「延ばしていいですよ」と言われても、記録がなければ、あとで言った言わないの争いになります。必ず覚書にします。
ローン特約の期限内でも特約が使えない3つの場合
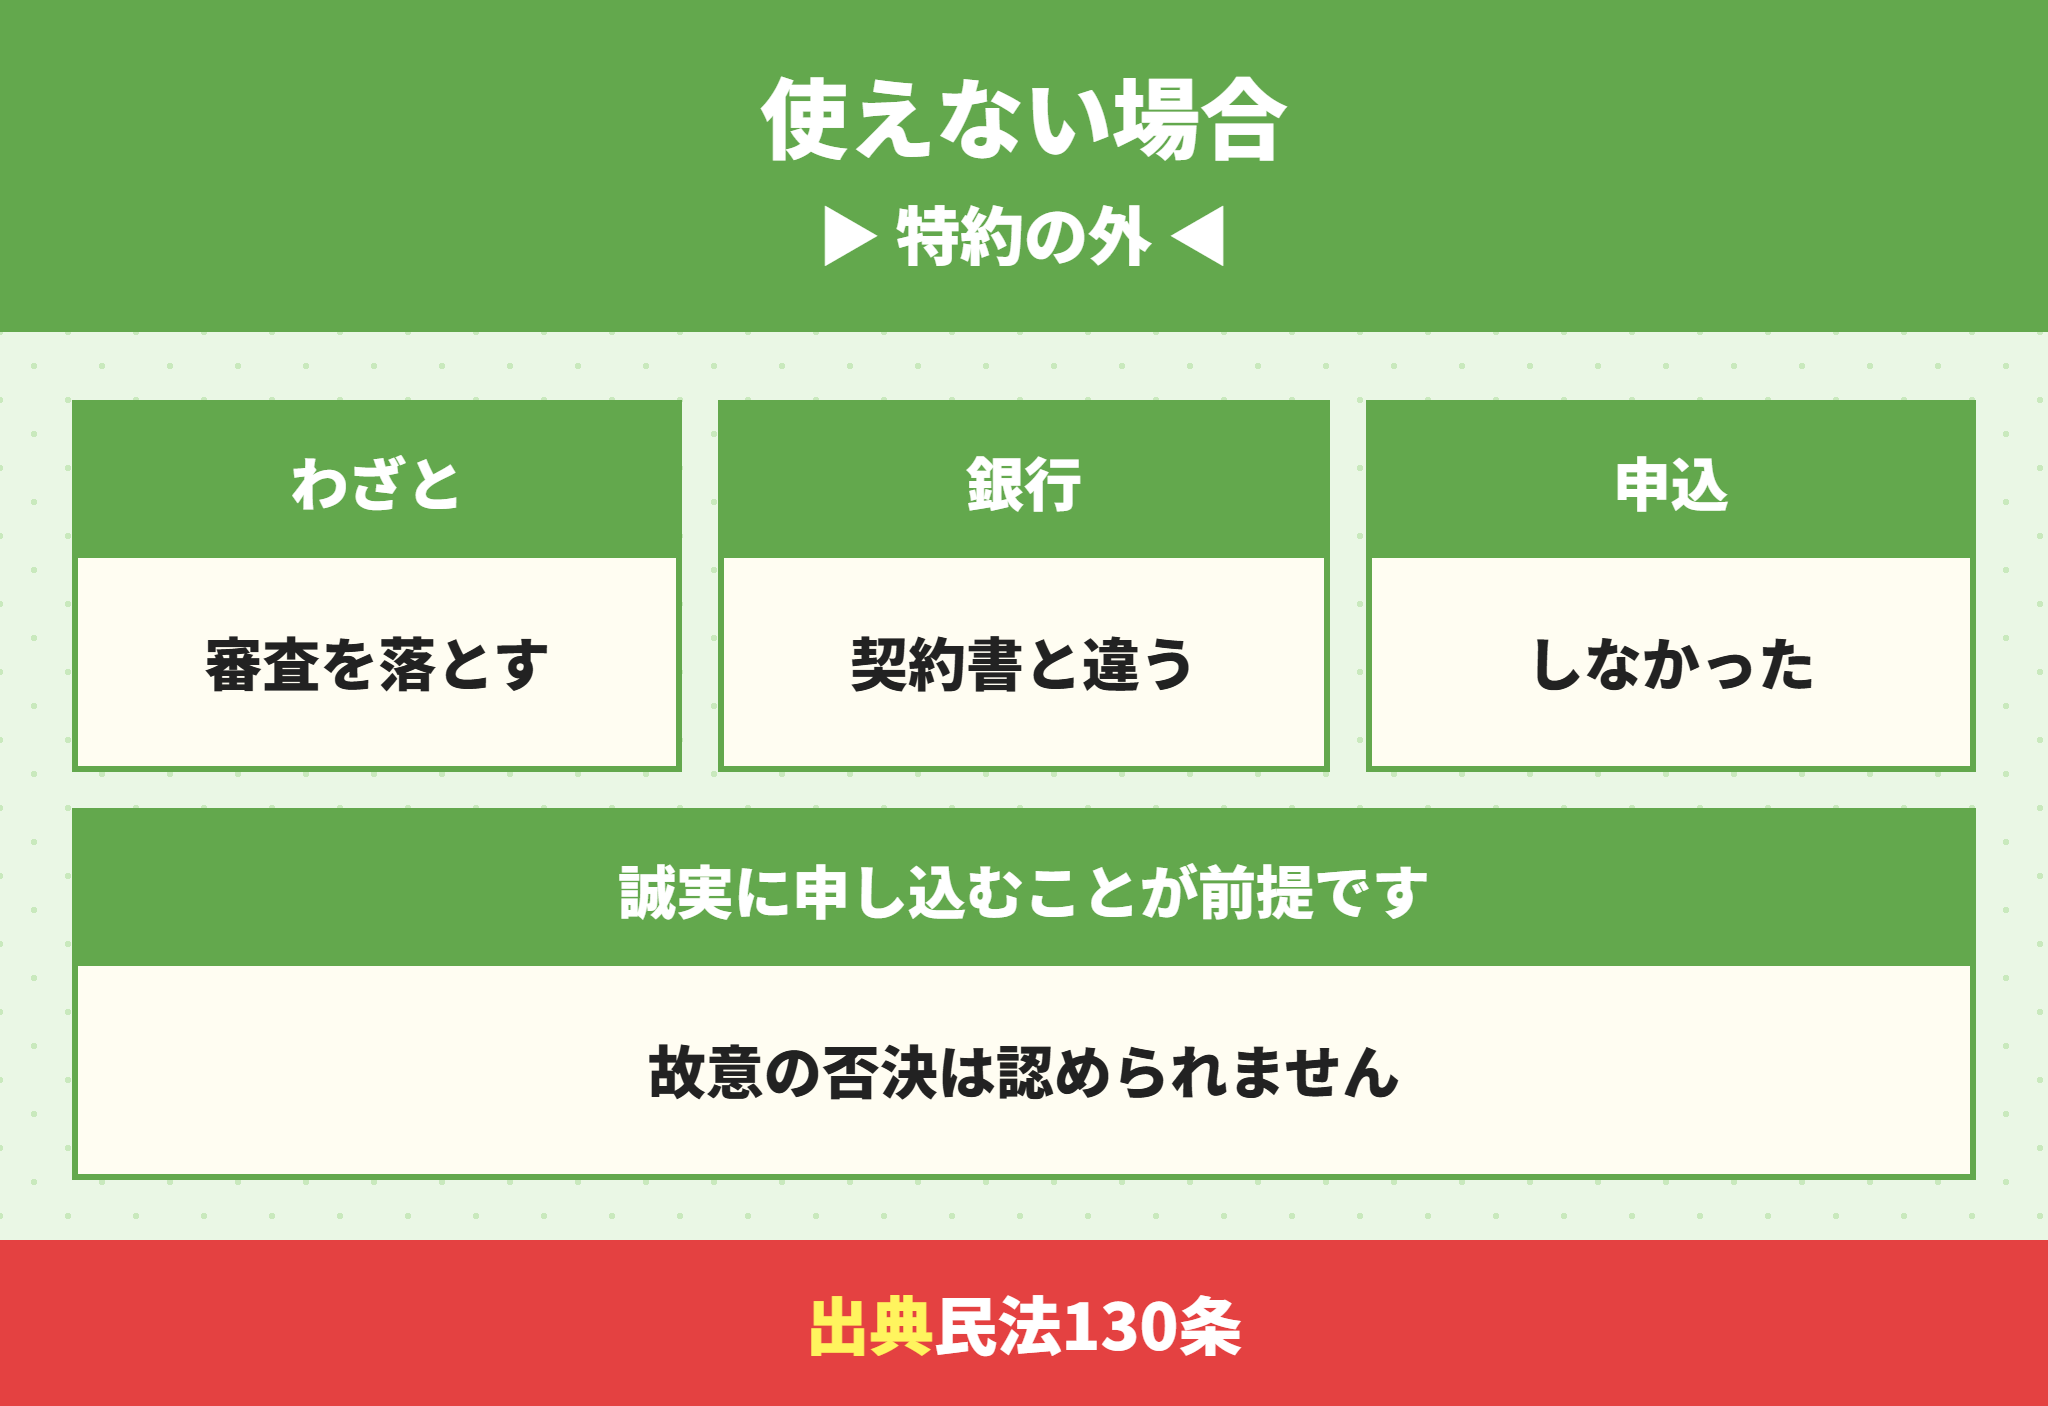
ローン特約は、買主が誠実に住宅ローンを申し込んだのに否決されたときのための約束です。次の場合は使えないおそれがあります。
| 場合 | 理由 |
|---|---|
| わざと審査に落ちるようにした | 民法130条で否決がなかったとみなされうる |
| 契約書と違う銀行・金額で申し込んだ | 特約の対象外になりうる |
| 期限までに本審査を申し込まなかった | 誠実に申し込んだと言えない |
ローン特約を使うためにわざと審査を落とすことはできない
民法130条は、条件の成就で利益を受ける側が不正に成就させたときは、相手方は成就しなかったとみなせると定めています。
「気が変わったので、わざと書類を出さない」といったやり方は、ローン特約による白紙解約が認められないおそれが高いということです。
ローン特約の対象の銀行と金額は契約書に書く
契約書には、申し込む金融機関・借入額・期間などを書く欄があります。書いた条件で否決されたことが、特約を使う前提になります。
別の銀行に切り替えたいときは、先に売主と合意して書き直すのが確実です。否決のあとにほかの銀行で再審査する方法は住宅ローン通らない最終手段|住宅ローン審査が通らない驚きの理由と事前審査に落ちた後で説明しています。
ローン特約なしと言われたときの3つの対策
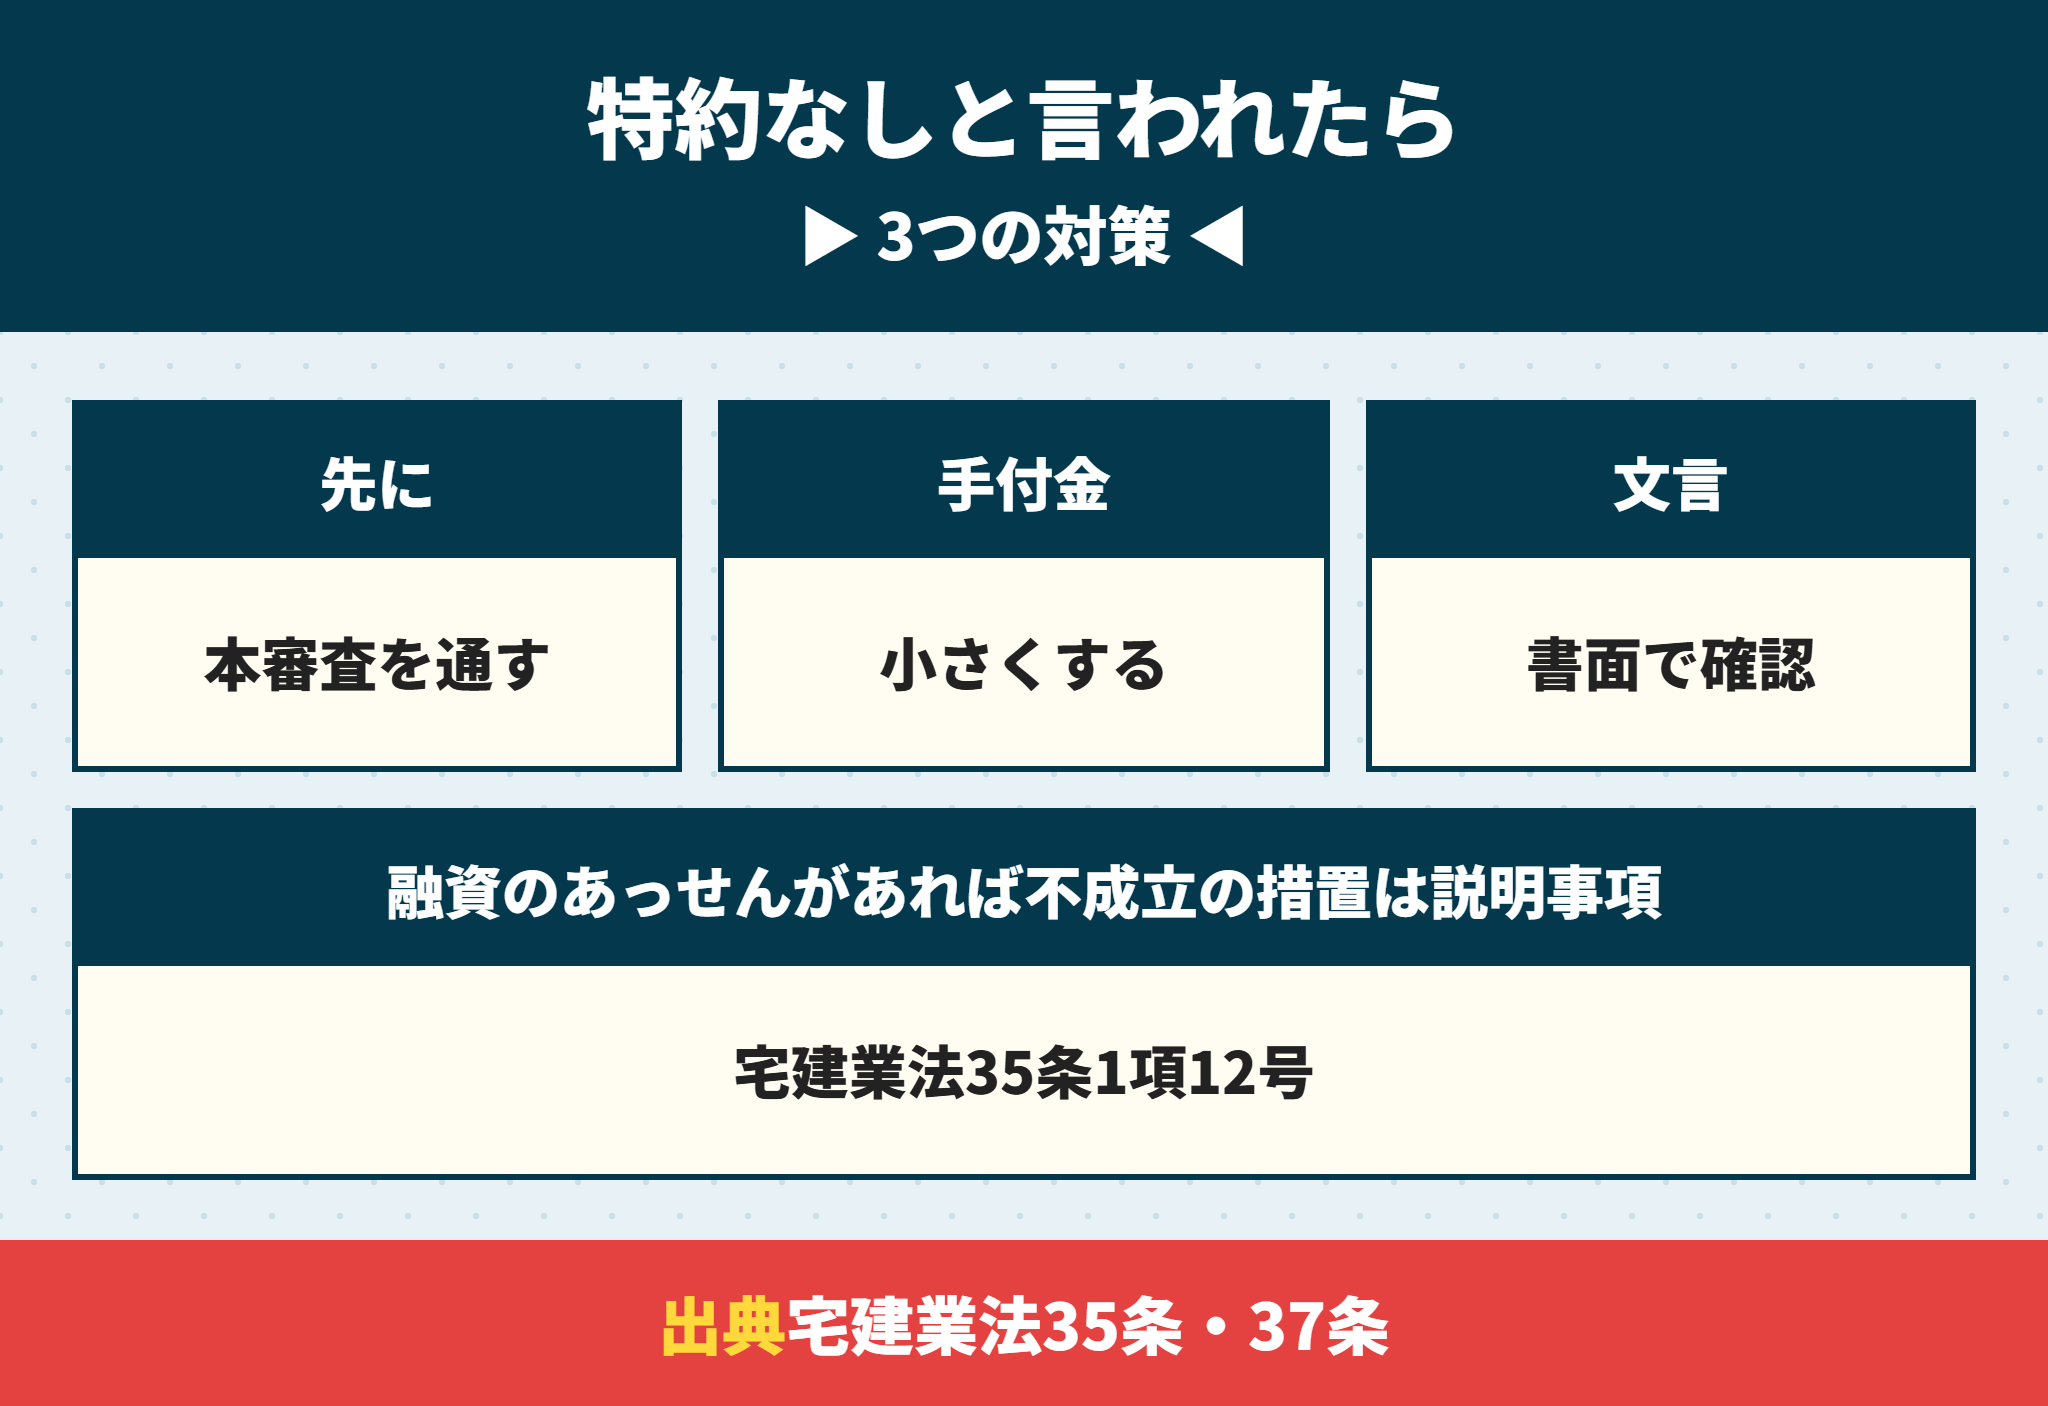
まれに、売主から「ローン特約なしなら値引きする」「現金扱いで」と言われることがあります。
ローン特約なしで契約すると、否決されても手付金を失い、違約金を求められるおそれがあります。
宅建業法は、融資のあっせんがある取引では「金銭の貸借が成立しないときの措置」を説明し、契約書面に書くよう定めています。どうなるかを書面で確かめてから判断します。
| 対策 | 内容 |
|---|---|
| 本審査を先に通す | 本審査の承認が出てから売買契約を結ぶ |
| 手付金を小さくする | 失うおそれのある額を小さくする |
| 書面で確かめる | 否決されたときの扱いを重要事項説明書で読む |
ローン特約なしなら本審査の承認を先にもらう
三菱UFJ銀行は、正式審査は売買契約などの締結後に申し込むと案内しています。銀行によって順番が違うので、売買契約の前に本審査へ進めるかを銀行に確かめることになります。
国土交通省の民間住宅ローンの調査でも、審査の項目や進め方は金融機関ごとに違います。本審査の承認が出てから契約すれば、否決で手付金を失う危険は0に近づくということです。
ただし、承認後に転職や新しい借入があると、承認が取り消されることがあります。本審査の流れは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で確かめてください。
「ほかにも申込みがあるので、ローン特約なしで今日決めて」と言われました。
ラクチン君その場で決める必要はありません。否決されたときにいくら失うかを書面で確かめてからにしましょう。申込みの断り方や取り消しは別の記事でまとめています。
申込みを取り消したいときの扱いは物件の申込はキャンセルできる?預り金・違約金とクーリング・オフの注意点で説明しています。
ローン特約の期限で契約書を確かめる6つの項目
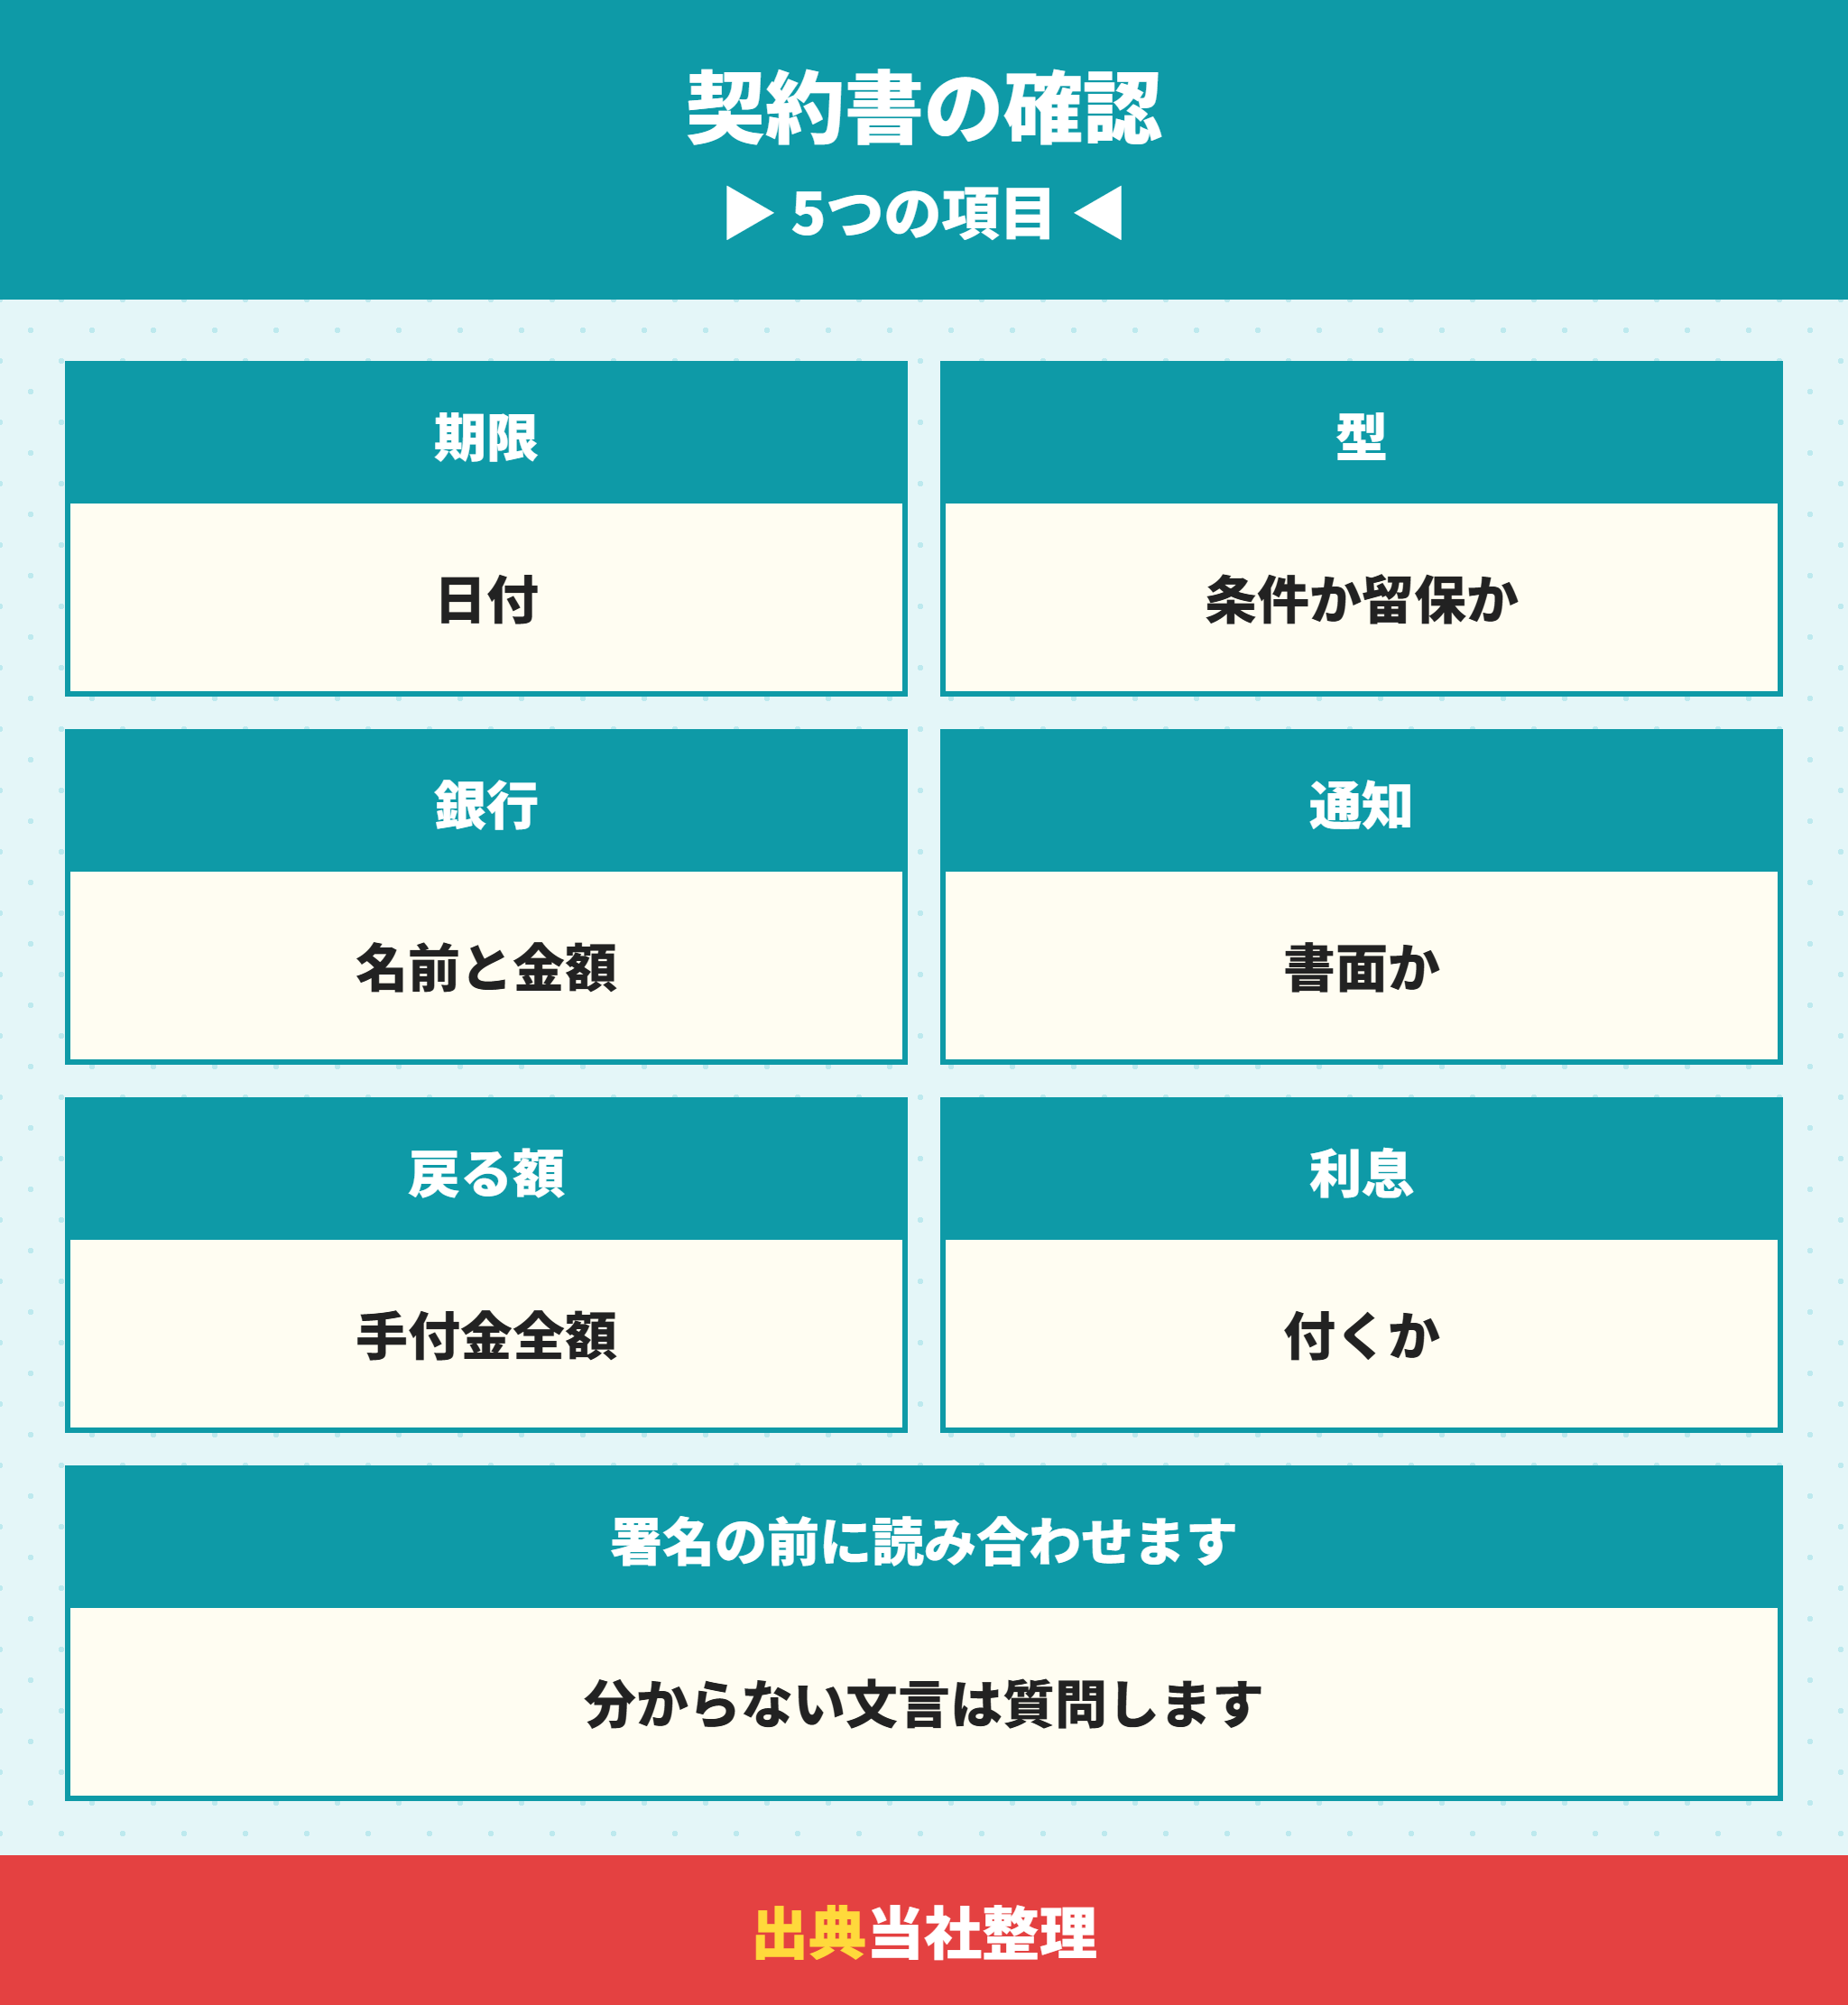
署名の前に、ローン特約の条文を仲介会社と読み合わせます。この6つが書かれているかを見れば、期限で困ることはほぼなくなるはずです。
| 項目 | 確かめること |
|---|---|
| 期限 | 日付・曜日・本審査に間に合うか |
| 型 | 解除条件型か解除権留保型か |
| 金融機関と金額 | 申し込む銀行・借入額・期間 |
| 通知の方法 | 書面か、誰に送るか |
| 戻るお金 | 手付金の全額か、ほかに戻るものはあるか |
| 利息 | 戻るお金に利息を付けるかどうか |
ローン特約で戻るお金に利息が付くかは契約書による
民法545条2項は、解除で金銭を返すときは受け取った時から利息を付けると定めています。ただし実際の契約書では、「無利息で返還する」と書かれていることが多いので、文言を確かめます。
ローン特約で白紙になれば仲介手数料もかからない
ローン特約で契約が白紙になったときは、仲介手数料も請求しない、受け取っていれば返すと媒介契約で定めるのが一般的です。当社の扱いも事前にご説明します。
ローン特約の期限で困らないためのポイント
期限は本審査の結果から逆算する(目安は契約日から3〜5週間)
解除権留保型なら期限内に書面で通知する
延長は期限の前に覚書で
申し込む銀行と金額を契約書と一致させる
ローン特約の期限についてのよくある質問
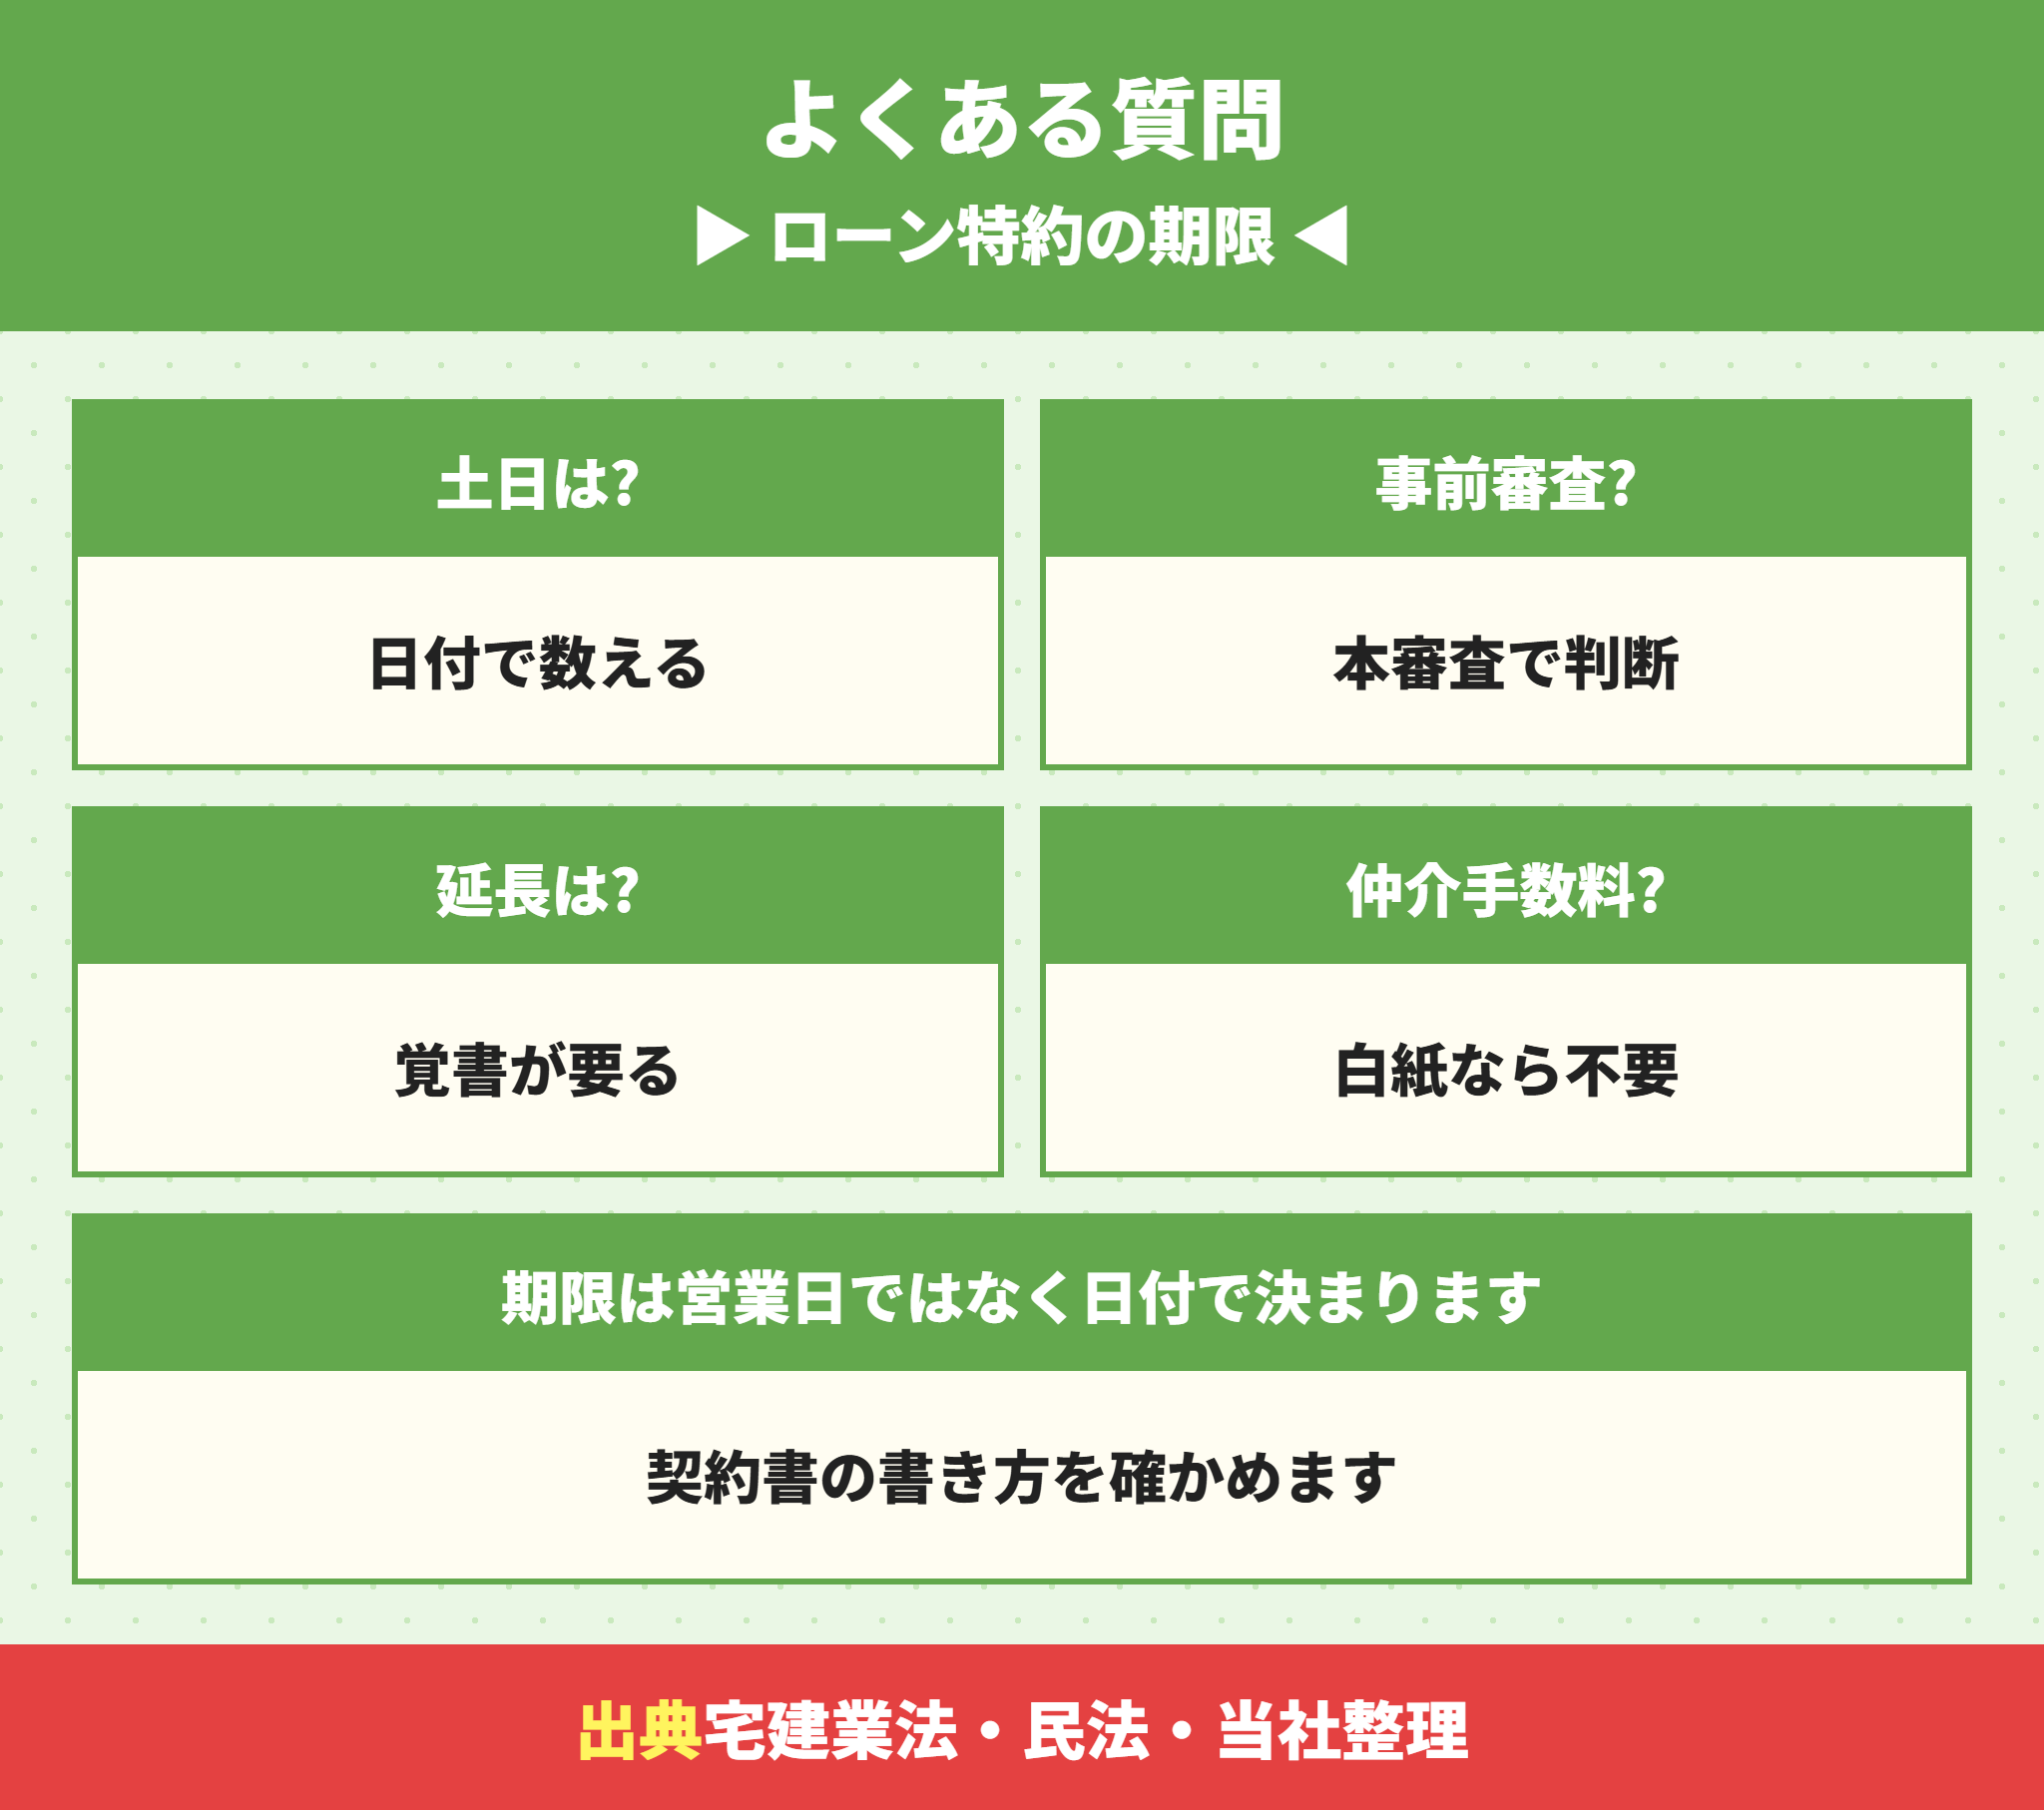
- ローン特約の期限は土日でも動きませんか。
-
契約書に書かれた日付が期限です。土日や祝日にかかる場合は、その前の平日までに通知できるよう準備しておくのが安全です。
- 事前審査で落ちたらローン特約は使えますか。
-
建売では通常、事前審査が通ってから契約します。ローン特約は契約後の本審査の結果を前提にした取り決めです。具体的な扱いは契約書の文言で確かめてください。
- 期限の延長はどう頼めばよいですか。
-
仲介会社を通じて売主に伝え、新しい期限を書いた覚書に双方で署名します。期限が来る前に始めるのが大切です。
- ローン特約で白紙になったら仲介手数料はかかりますか。
-
白紙解約のときは仲介手数料を請求しない、または返すと定めるのが一般的です。媒介契約書で確かめてください。
- 金利が上がって返済が不安になったのでやめたいのですが、ローン特約は使えますか。
-
ローン特約は、ローンが借りられなかったときのための取り決めです。借りられるのに自分の判断でやめる場合は、手付解除などになります。
- ローン特約なしの契約は違法ですか。
-
違法ではありません。ただし融資のあっせんがある取引では、借りられなかったときの措置を説明し、契約書面に書く必要があります。
ローン特約の期限は本審査から逆算し、署名の前に確かめる
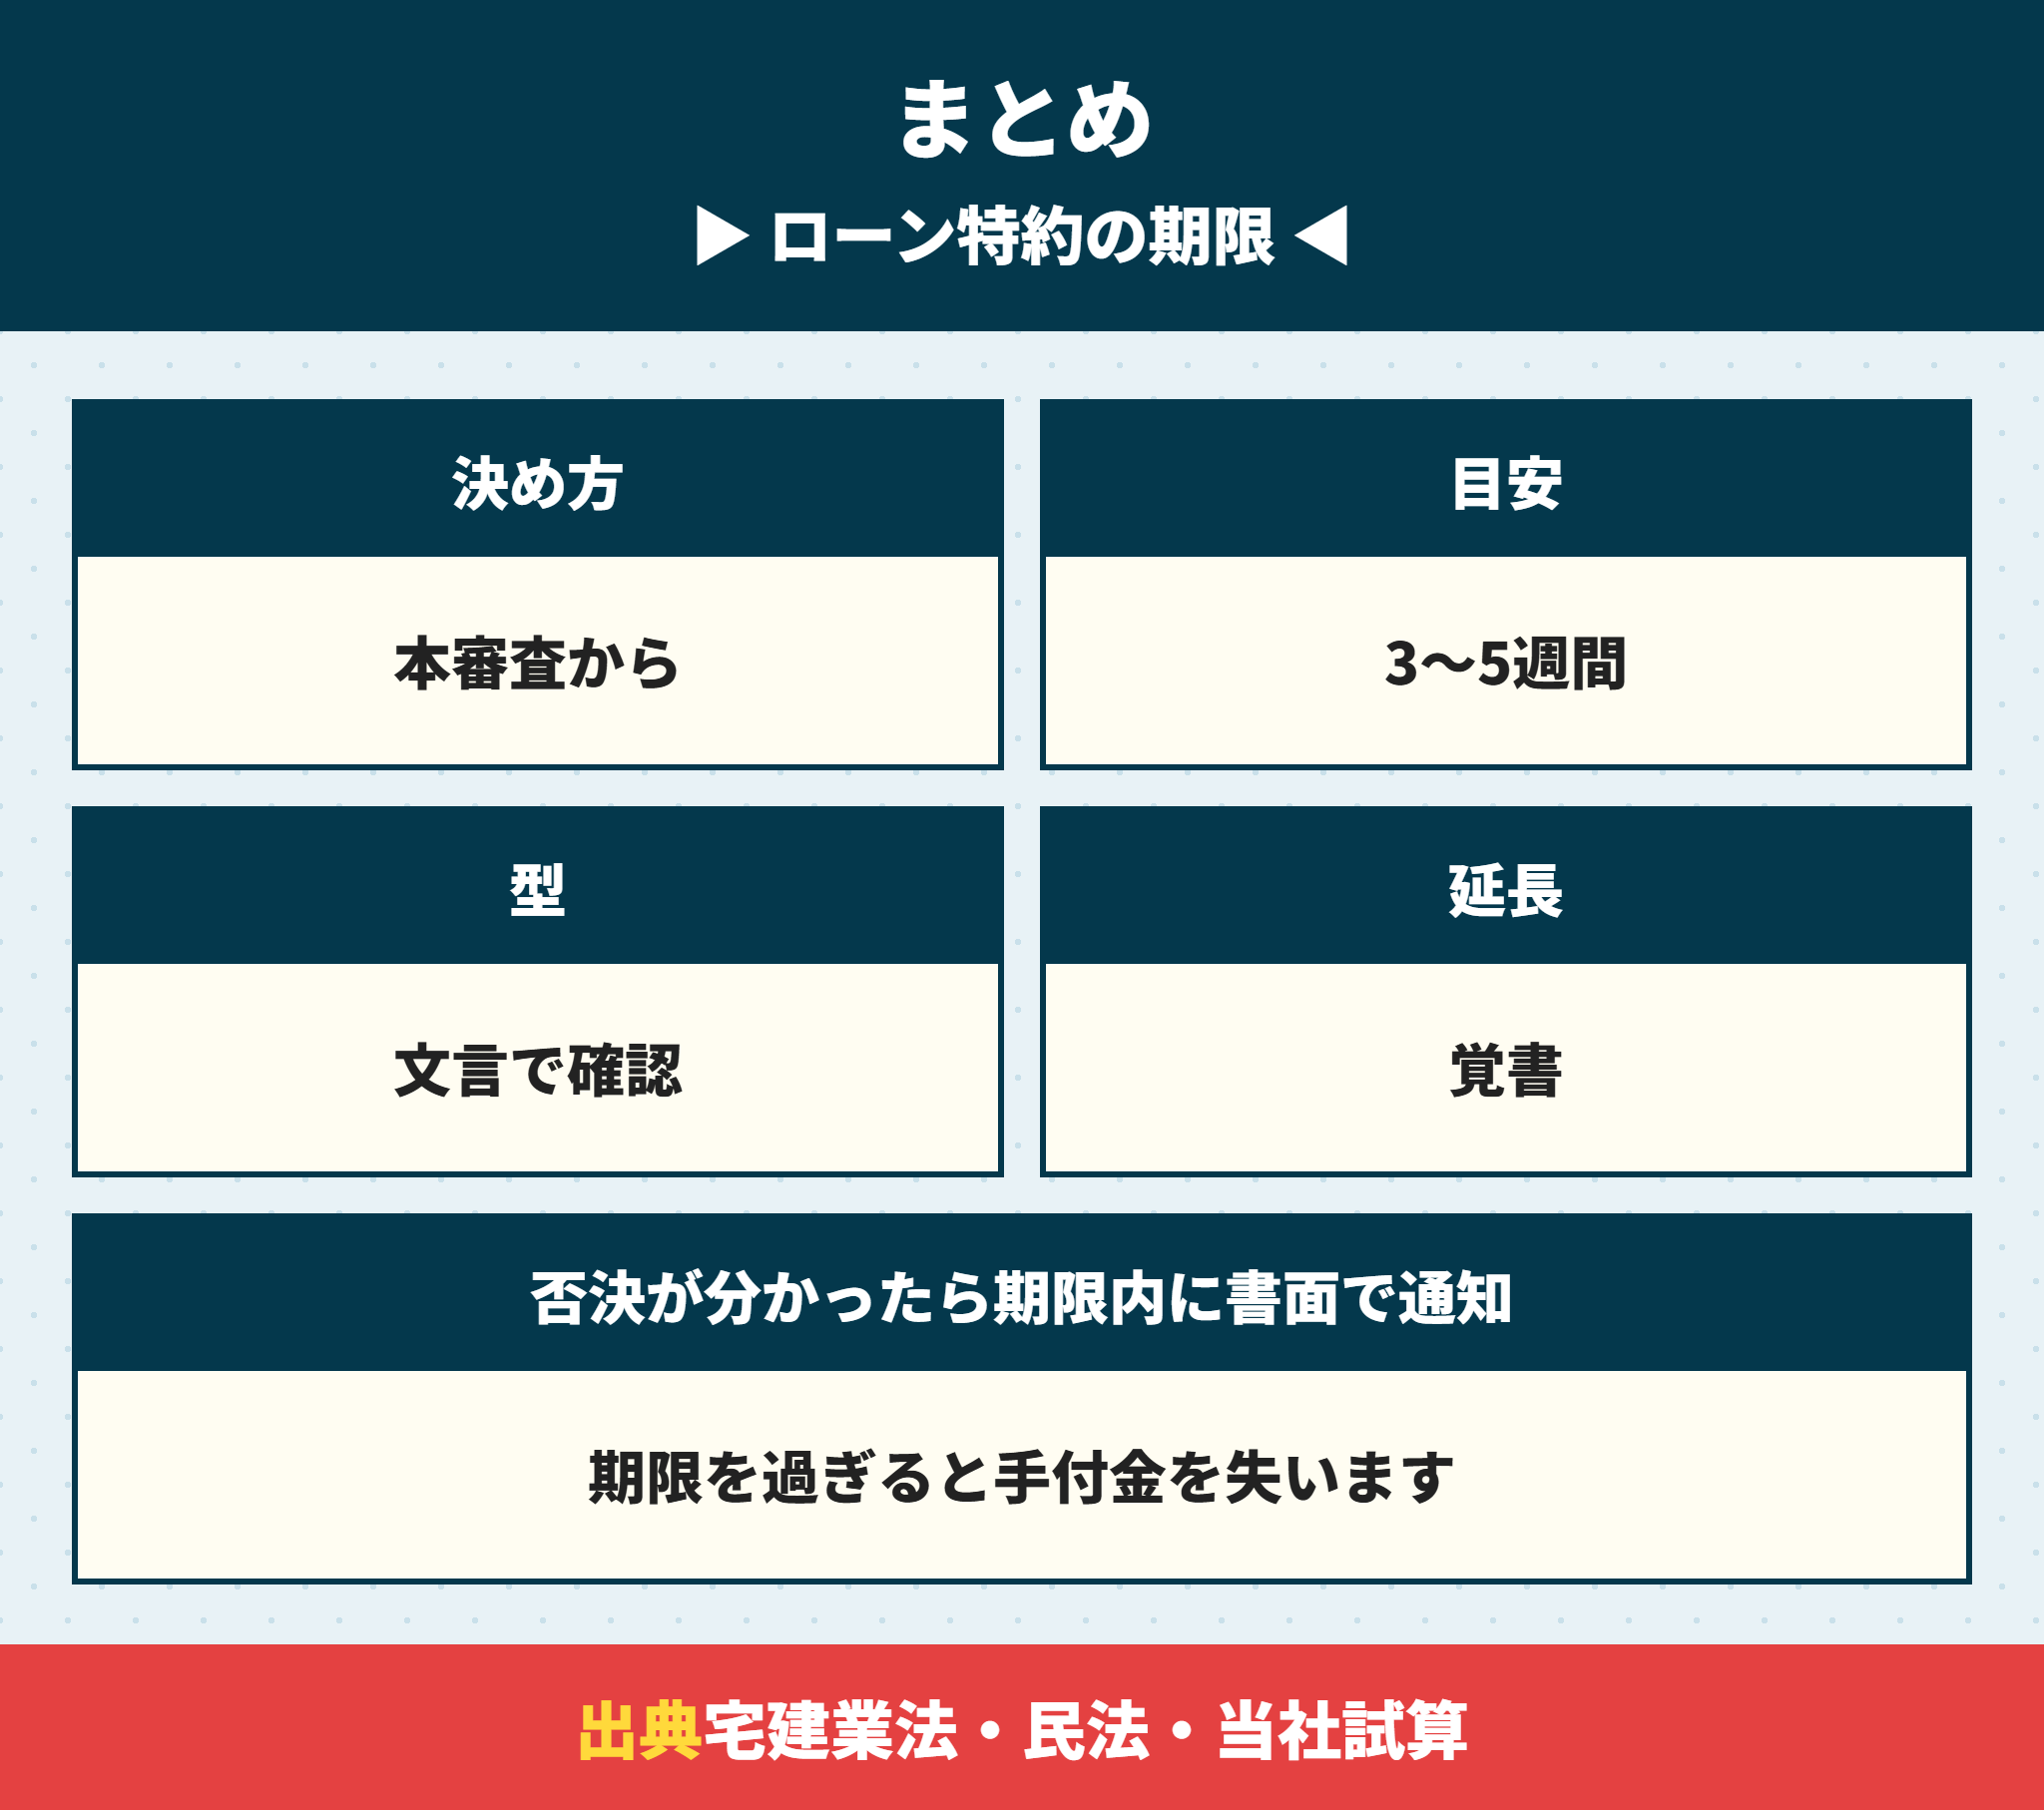
最後に、ローン特約の期限のポイントをまとめます。
ローン特約の期限は短くても長くても、本審査の結果が出る日より後になっているかを1点だけ確かめれば、大きな失敗は避けられます。
ローン特約の期限は、本審査の結果が出る日から逆算して決め、期限内に書面で通知できるように準備するのが基本です。
- ローン特約の期限は法律では決まっておらず、売主と買主で決める
- 本審査の公式の日数から逆算すると、契約日から3〜5週間が目安(当社試算)
- 解除権留保型は期限内の解除の意思表示が必要(民法540条)
- 期限を過ぎると手付解除か違約による解除になる
- 延長は期限の前に売主の同意を得て覚書にする
- わざと審査を落とすと特約が使えないおそれがある(民法130条)
個別の契約書の解釈で迷うときは、宅建協会の相談窓口や弁護士に確かめてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、ローン特約の期限が本審査に間に合うかも、契約の前に一緒に確かめます。
契約のキャンセル全般は建売の契約はキャンセルできる?手付解除とローン特約の違いで説明しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。