





日銀がまた利上げしたとニュースで見ました。これから建売を買うのに、住宅ローンはいつから、いくら上がるのでしょうか。
利上げのニュースが続くと、いま買ってよいのか不安になりますよね。
先に結論を言います。日銀が利上げしても住宅ローンの金利はその日には上がらず、約1か月半後に銀行の基準が0.25%上がるという順番です。
2026年9月18日の利上げでは、三菱UFJ銀行の短期プライムレートが11月2日に2.625%へ上がります。
仕組みを知らずに借りると、引渡しの月がずれただけで金利が上がり、事前審査のときの返済計画が崩れます。
避け方は、金利は引渡しの月に決まると知ったうえで、0.25%上がっても払える額で借りることです。
この記事では、日本銀行と各行の公表、商品説明書の決まりから、利上げが住宅ローンに届くまでの日数と金額を整理します。
この記事で分かること
2026年9月の日銀の利上げで住宅ローンの何が変わるか
利上げから住宅ローンの金利が上がるまでの日数
借りている人の返済額が変わる時期(銀行の見直しの決まり)
0.25%の利上げで増える返済額(借入額別)
ネット銀行と固定金利・フラット35の動き方
これから建売を買う人が決めておくこと
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
日銀の利上げで住宅ローンへの影響は?2026年9月に政策金利は1.25%へ
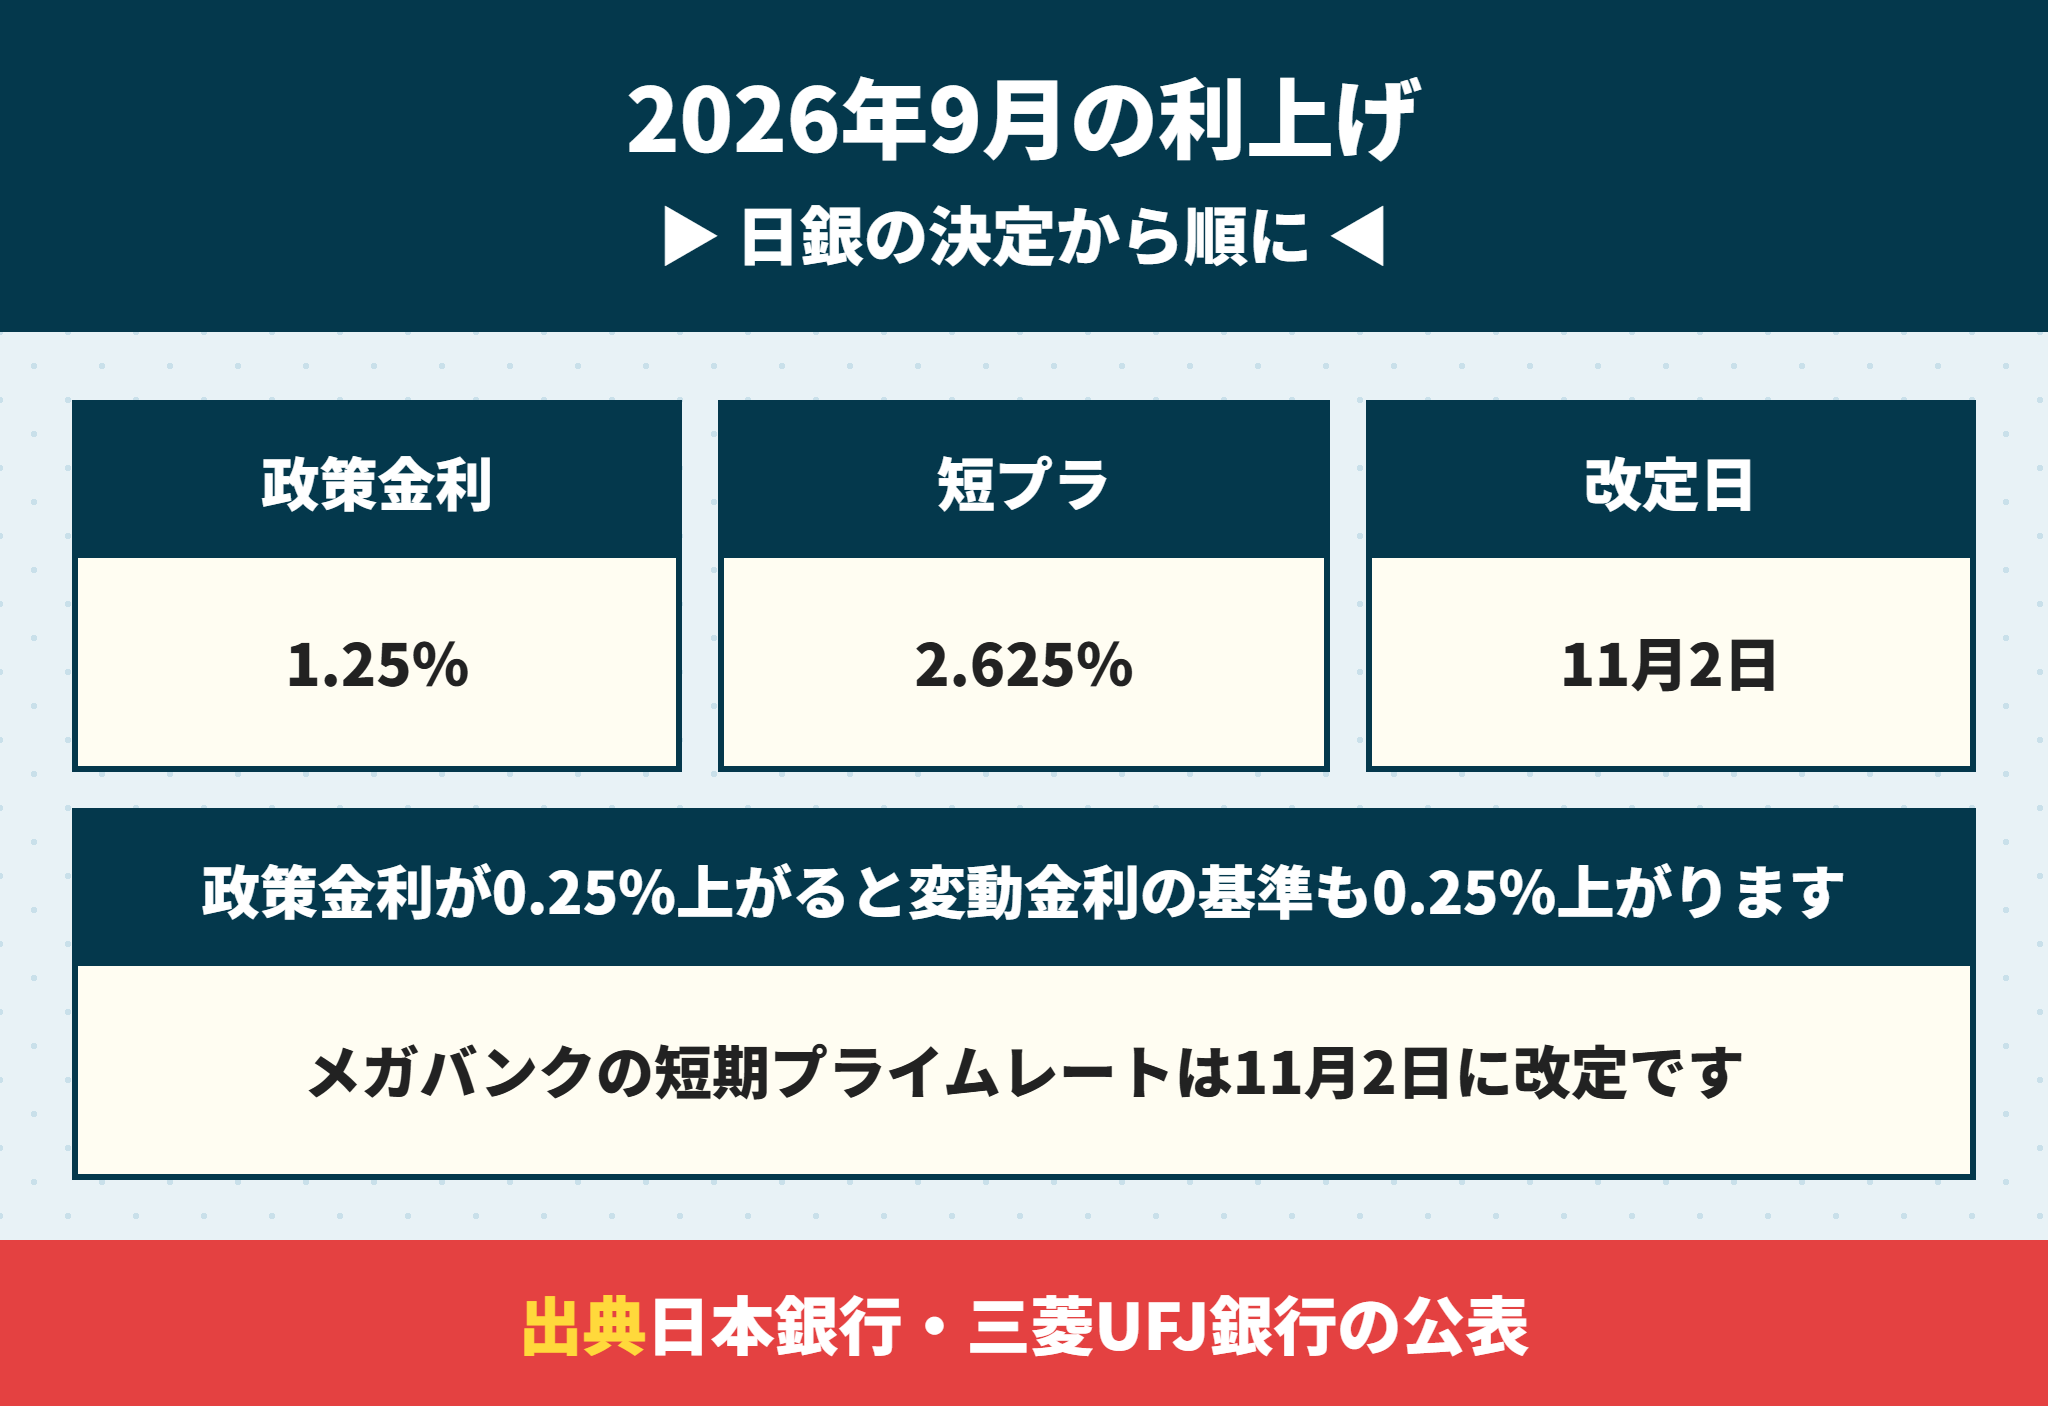
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート)を1.25%程度へ引き上げると決めました。
前回の6月の1.0%程度から0.25%の引上げです。新しい金利は9月24日から適用されています。
同じ日に三菱UFJ銀行は、短期プライムレートを2.375%から2.625%へ上げる(改定日11月2日)と発表しました。
| 日付 | できごと |
|---|---|
| 2026年9月18日 | 日銀が政策金利を1.25%程度へ引き上げると決定 |
| 同じ日 | 三菱UFJ銀行が短期プライムレートの改定を発表 |
| 2026年9月24日 | 日銀の新しい政策金利が適用 |
| 2026年11月2日 | 短期プライムレートが2.625%に上がる |
| 11月以降 | 変動金利の基準が上がり、借りる人・借りている人に届く |
変動金利は短期プライムレートに連動している
メガバンクの変動金利は、短期プライムレートを基準に決まる仕組みです。
三菱UFJ銀行の商品説明書は、変動金利を「短期プライムレート連動長期貸出金利」を基準に毎月見直すと書いています。
店頭金利(店頭表示金利)は短期プライムレートに1%を足した値です。政策金利が0.25%上がると、変動金利の基準も0.25%上がると考えてよいでしょう。
日銀の利上げは6回目|政策金利と短期プライムレートの推移
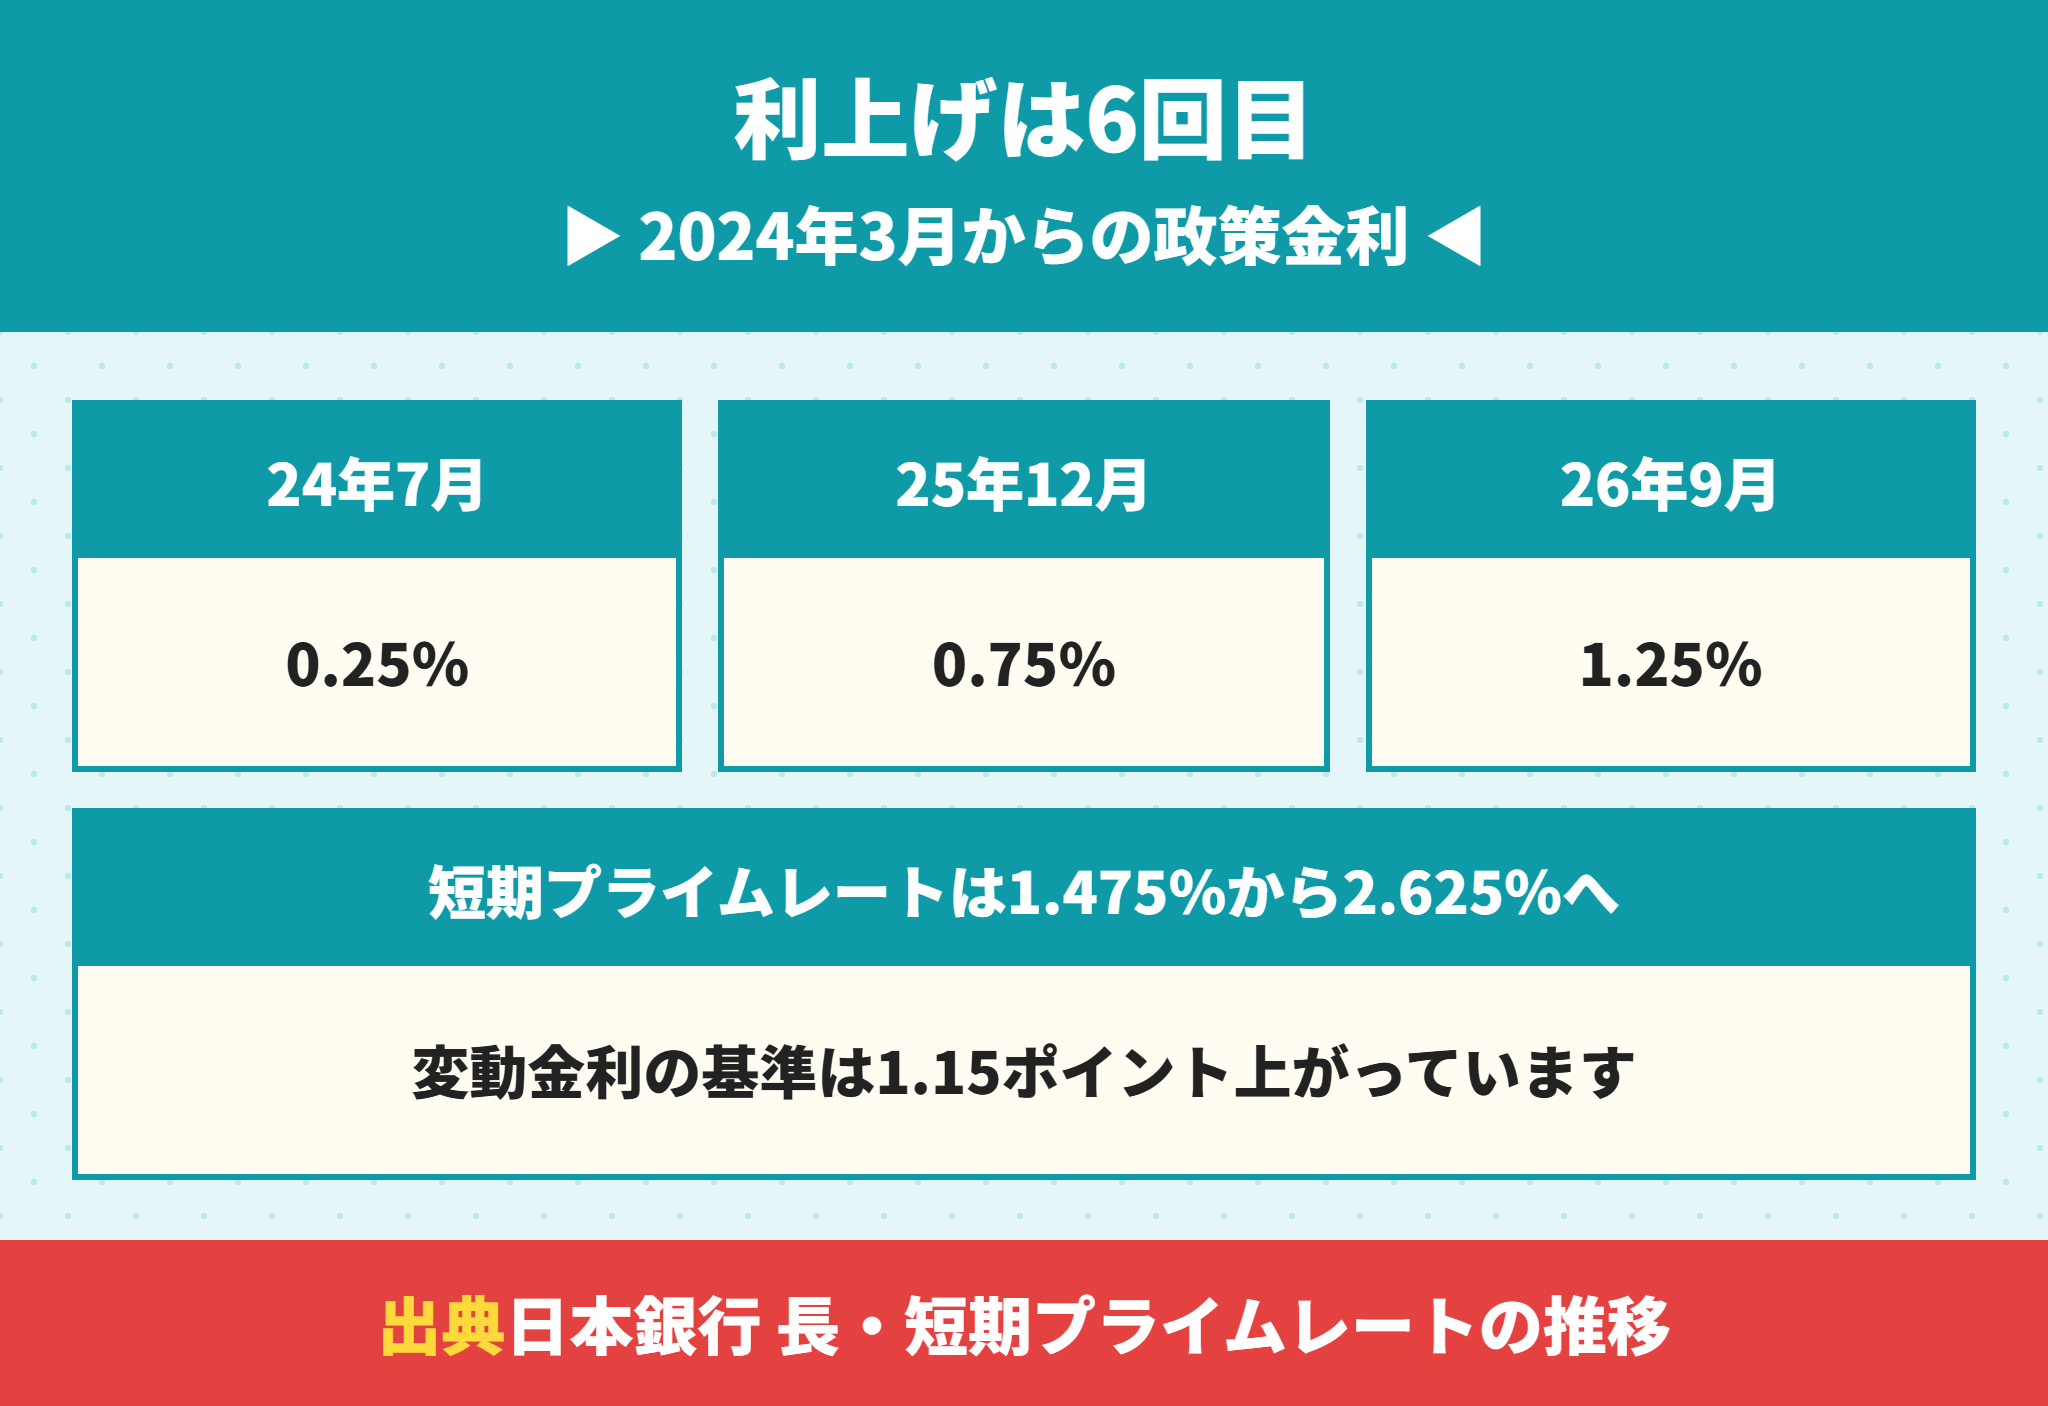
日銀は2024年3月にマイナス金利をやめてから、今回で6回目の利上げをしました。
| 日銀の決定 | 政策金利 | 短期プライムレート(改定日) |
|---|---|---|
| 2024年3月 | 0〜0.1%程度 | 1.475%のまま |
| 2024年7月 | 0.25%程度 | 1.625%(9月2日) |
| 2025年1月 | 0.5%程度 | 1.875%(3月3日) |
| 2025年12月 | 0.75%程度 | 2.125%(2026年2月2日) |
| 2026年6月 | 1.0%程度 | 2.375%(8月3日) |
| 2026年9月 | 1.25%程度 | 2.625%(11月2日) |
短期プライムレートは1.475%から2.625%へ、2年あまりで1.15ポイント上がったことになります。
このあいだ変動金利で借りていた人は、引下げ幅が同じなら適用金利も1.15ポイント上がった計算です。
金利の推移と今後の考え方は住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場でくわしく解説しています。
日銀は「引き続き利上げ」の方針を示している
9月の公表文は、経済と物価の状況に応じて「引き続き政策金利を引き上げ」ていく考えを示しています。
ただし、9人の委員のうち2人は据え置きを主張して反対しました。次の利上げの時期は決まっていません。
次回の会合は2026年10月29日・30日と12月17日・18日です。
 ラクチン君
次回の会合で利上げが決まっても、住宅ローンに届くのはさらに1か月半ほどあとです。慌てて契約を急ぐ必要はありません。
日銀が利上げしたら住宅ローンはいつから上がる?短プラの改定は約45日後
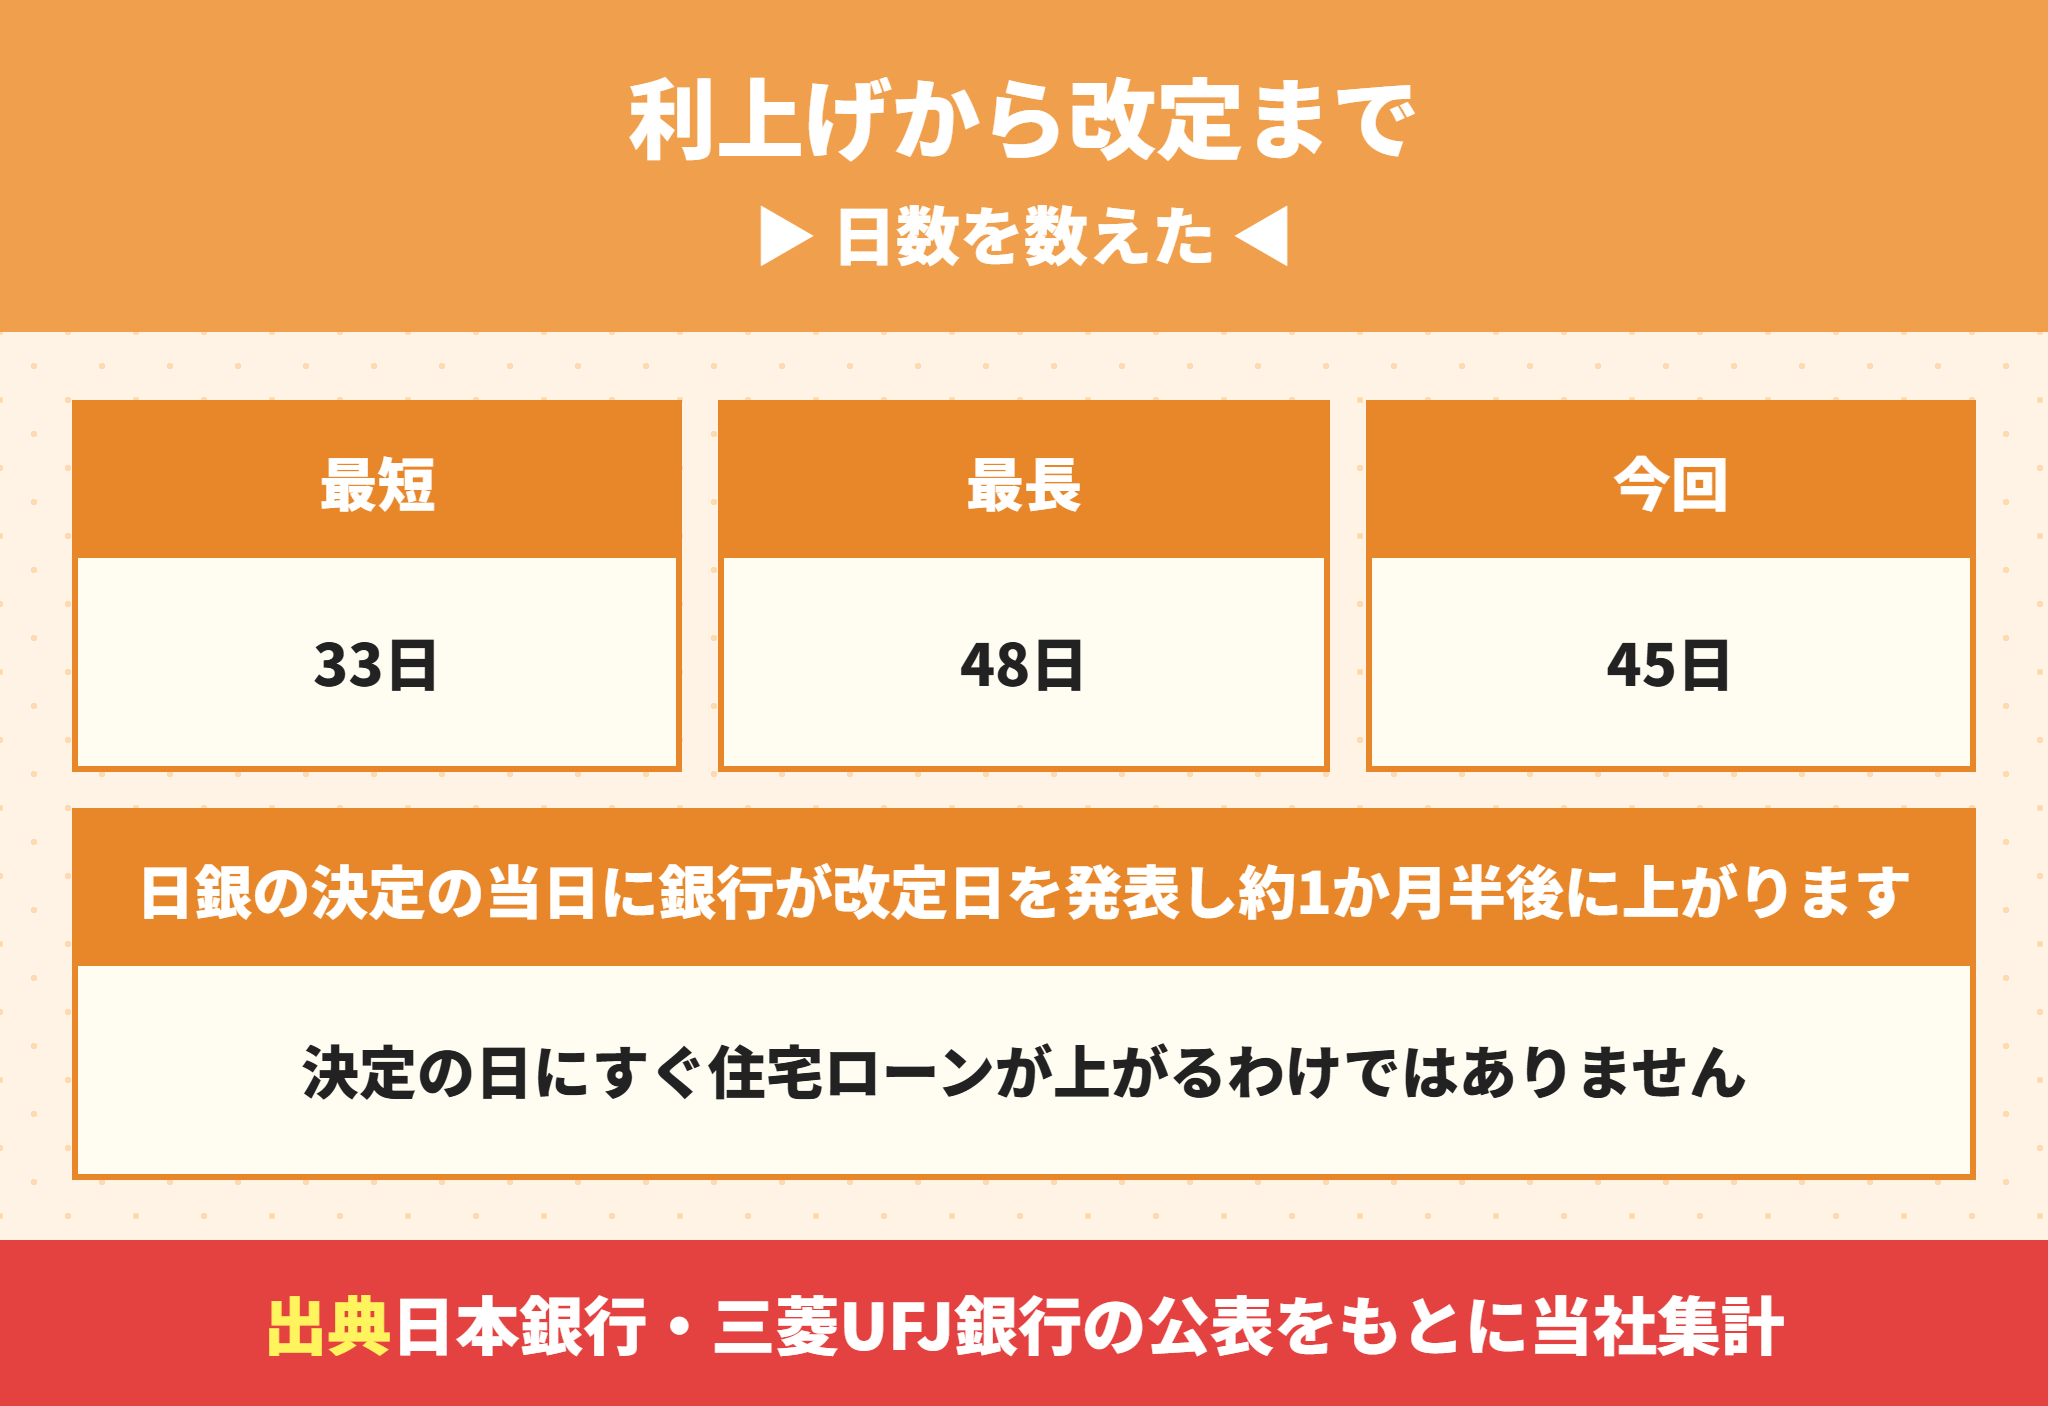
日銀の決定の日に、住宅ローンの金利がすぐ上がるわけではありません。
当社が日銀の決定日と短期プライムレートの改定日を並べたところ、改定までは33日から48日かかっていました。
| 日銀の決定 | 短期プライムレートの改定日 | 日数 |
|---|---|---|
| 2024年7月31日 | 2024年9月2日 | 33日 |
| 2025年1月24日 | 2025年3月3日 | 38日 |
| 2025年12月19日 | 2026年2月2日 | 45日 |
| 2026年6月16日 | 2026年8月3日 | 48日 |
| 2026年9月18日 | 2026年11月2日 | 45日 |
最近の3回はいずれも、決定の翌月をとばして、翌々月の初めの営業日に改定しています。
つまり利上げのニュースを見てから、変動金利の基準が上がるまで1か月半ほどの間があります。
新しく借りる人は借りる月の金利になる
三菱UFJ銀行の10月の変動金利は年1.195%(店頭3.375%)です。
11月2日に短期プライムレートが上がると、店頭の基準は3.625%になります。引下げ幅が同じなら、11月以降に借りる人の金利は1.445%の計算です。
これは当社の見込みで、実際の11月の金利は各行が月初めに発表します。
借りている人の返済額はいつ変わる?銀行の見直しの決まりでずれる
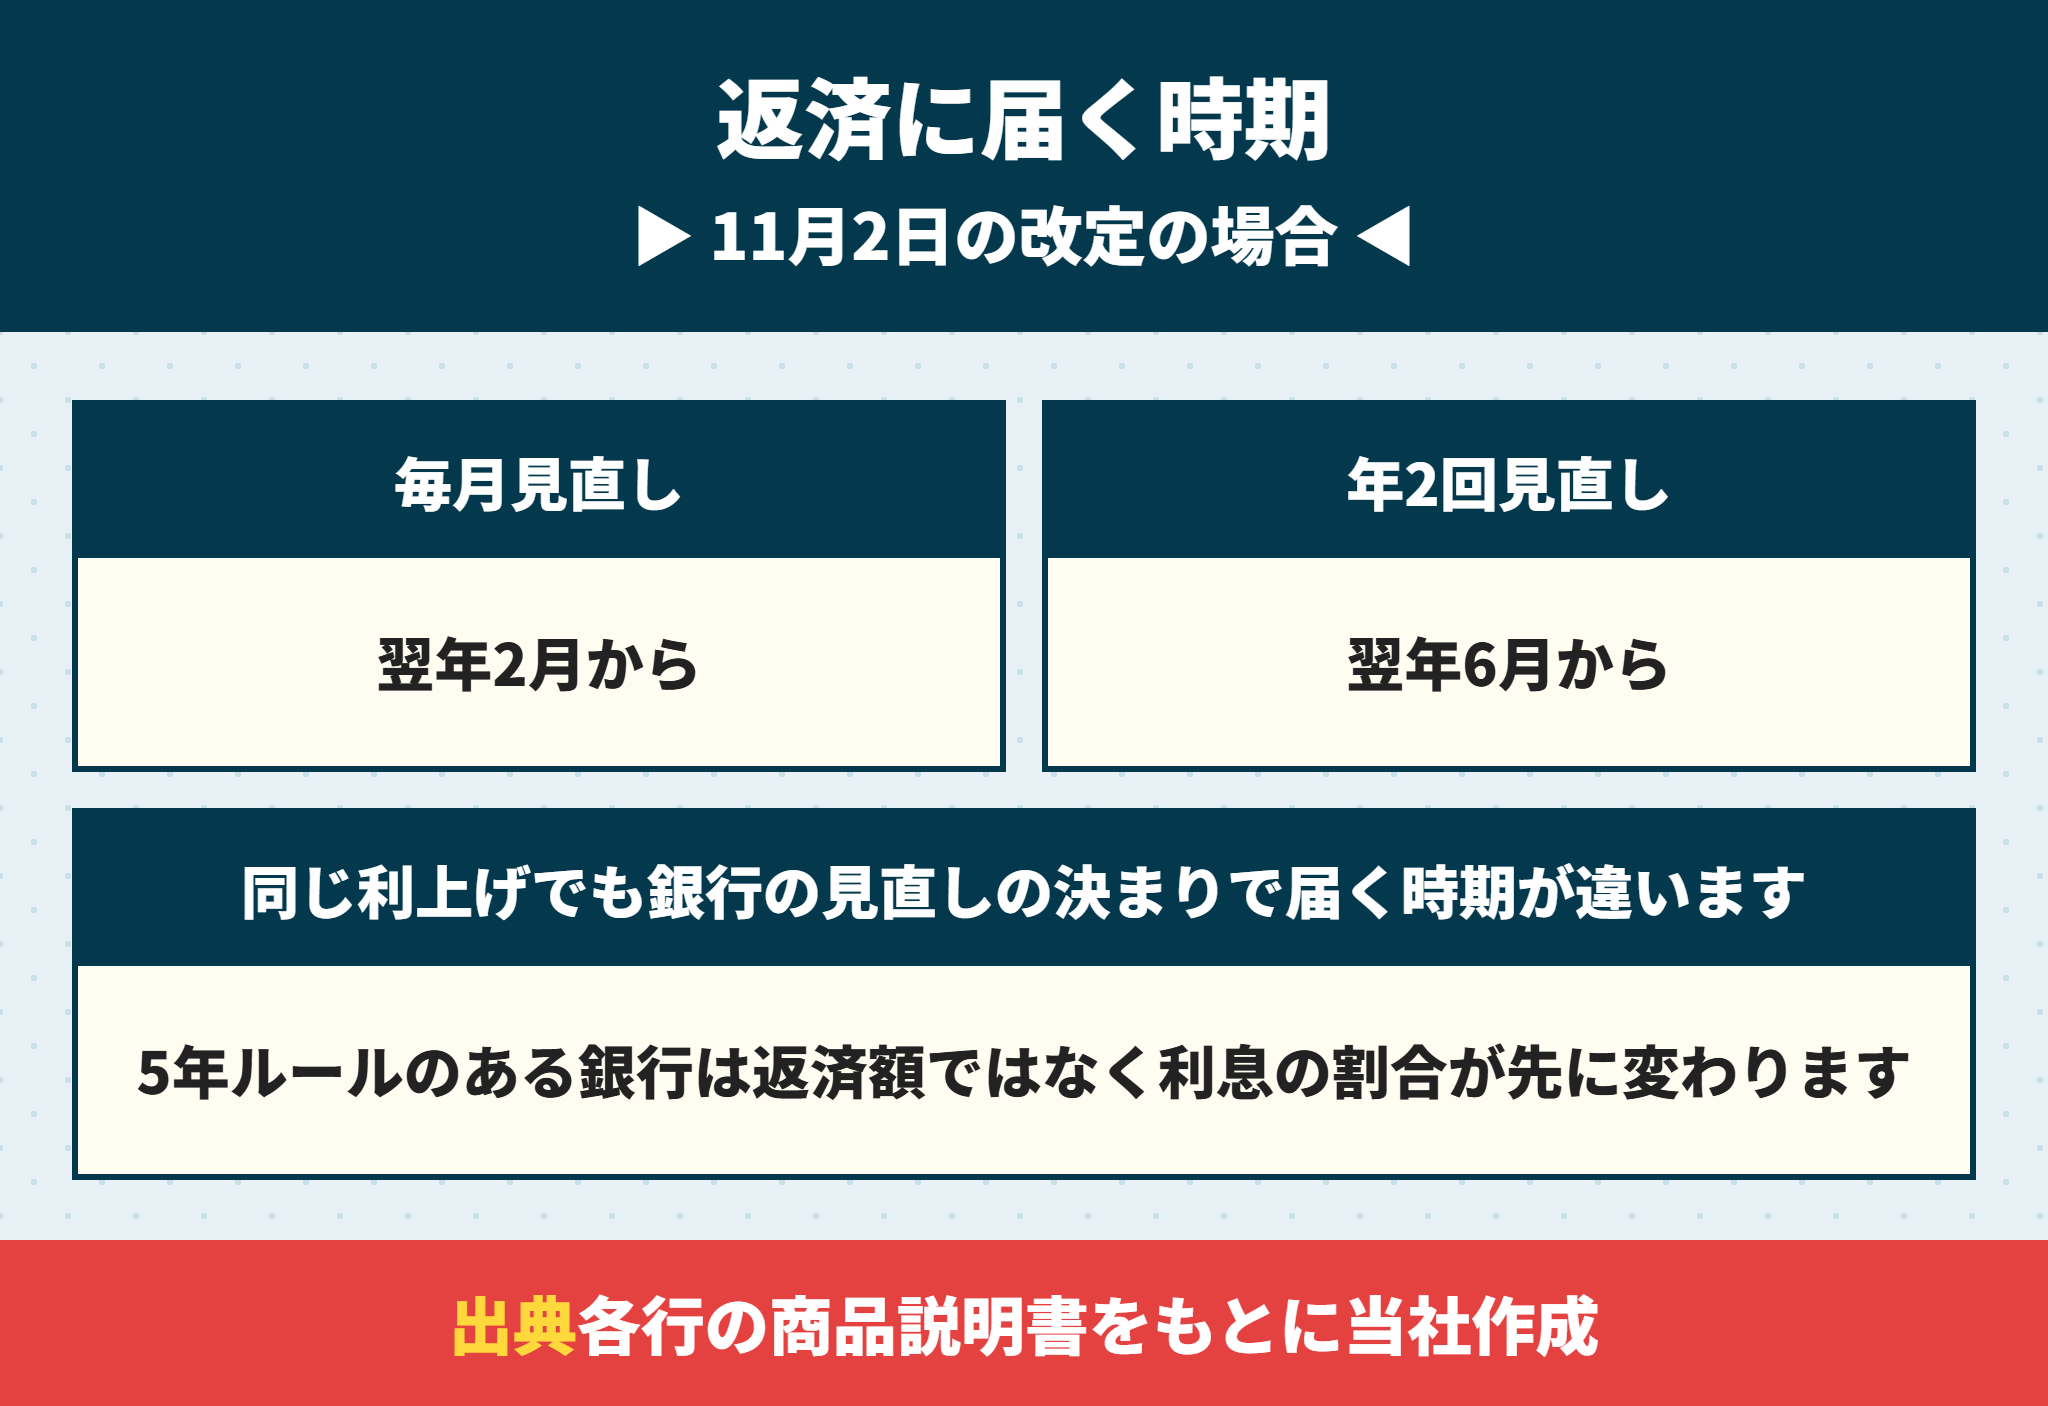
すでに変動金利で借りている人は、銀行の見直しの決まりによって、金利が届く時期がずれます。
| 銀行(商品説明書の決まり) | 見直し | 11月2日の改定が届く時期 |
|---|---|---|
| 三菱UFJ銀行 | 毎月1日が基準日。翌月の返済日の翌日から | 12月1日の基準日→翌年1月の返済のあとから |
| 三井住友信託銀行 | 4月1日・10月1日が基準。6月・12月の返済から | 翌年4月1日の基準→翌年6月の返済から |
| りそな銀行 | 年2回 | 銀行の見直し日しだい |
同じ利上げでも、毎月見直す銀行と年2回の銀行では、届くまでに4か月ほどの差が出ます。
借りている人が確かめること
自分の銀行の変動金利の見直しは毎月か年2回か
返済額の見直し(5年ルール)があるか
125%の上限があるか
返済予定表の元金と利息の内訳
5年ルールの銀行は返済額ではなく利息の割合が変わる
多くの銀行の変動金利には、返済額を5年ごとに見直し、上がっても前の125%までにする決まりがあります。
この場合、金利が上がっても毎月の返済額はすぐには変わりません。返済額のうち利息の割合が増え、元金の減りが遅くなります。
当社の試算では、3,400万円・35年・1.0%で借りた人は、金利が1.155%上がると5年後の見直しで125%の上限にかかります。
5年ルールと125%ルールの仕組みは住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方で、ルールがない銀行はPayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るで解説しています。
利上げ0.25%で住宅ローンの返済額はいくら増える?3400万円35年で月4,012円
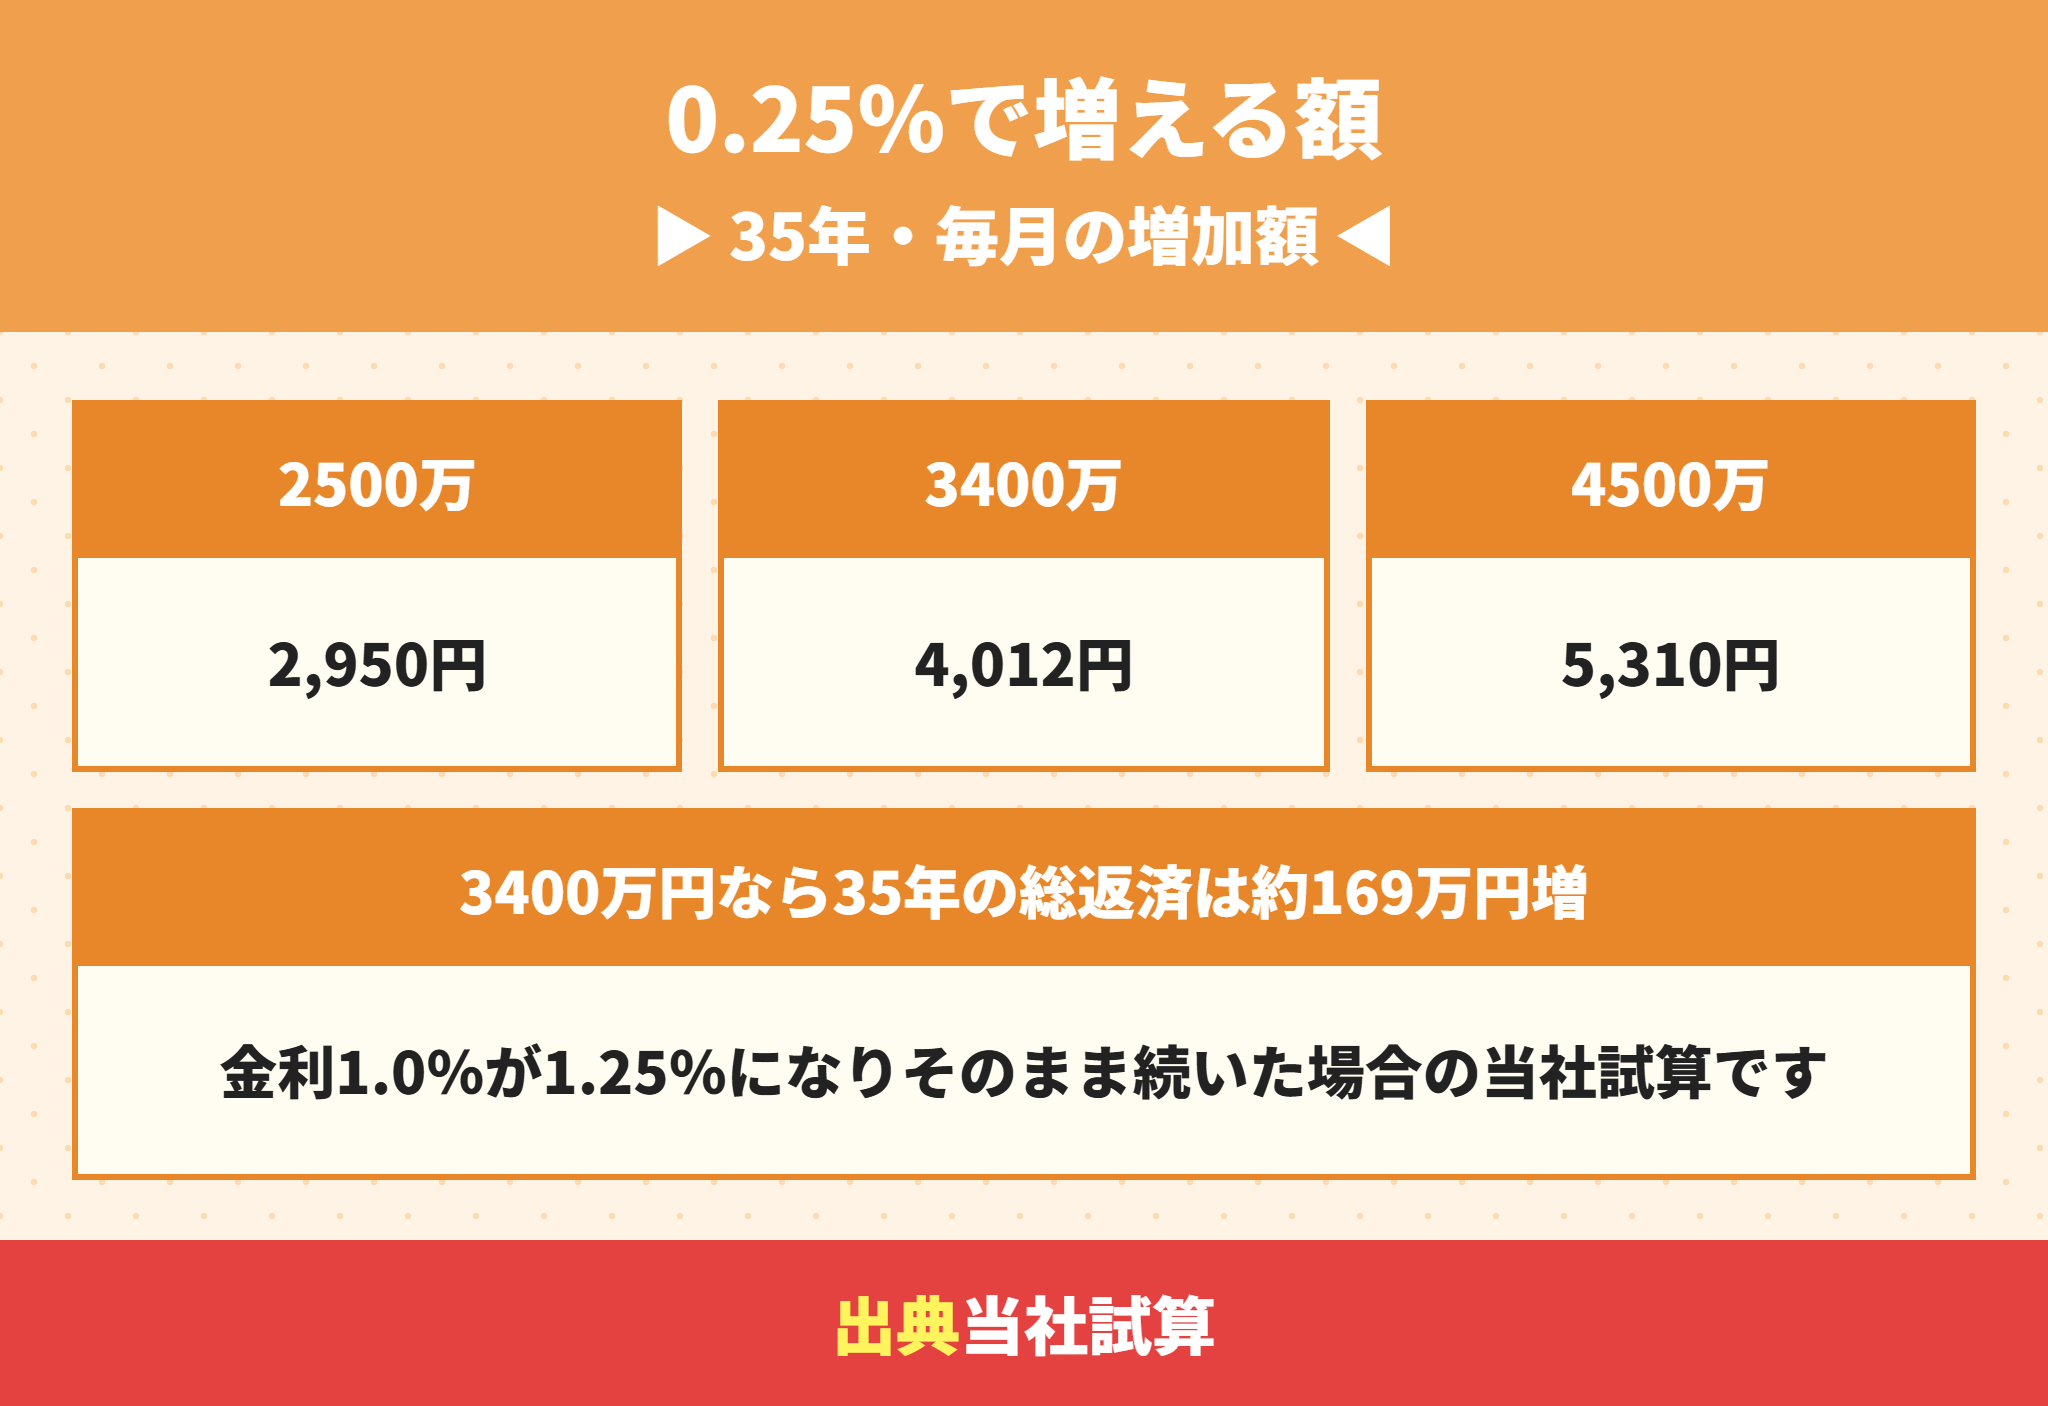
0.25%の利上げで増える返済額を、元利均等・35年・金利1.0%から1.25%になった場合で計算しました。
| 借入額 | 1.0%の月々 | 1.25%の月々 | 増える額 |
|---|---|---|---|
| 2,500万円 | 70,571円 | 73,521円 | 2,950円 |
| 3,000万円 | 84,686円 | 88,226円 | 3,540円 |
| 3,400万円 | 95,977円 | 99,989円 | 4,012円 |
| 4,000万円 | 112,914円 | 117,634円 | 4,720円 |
| 4,500万円 | 127,029円 | 132,339円 | 5,310円 |
3,400万円なら月4,012円、35年で約169万円の増加です。
当社の物件データベースで掲載中の新築一戸建て1,336件の価格の中央値は3,390万円でした。3,400万円の行が、関西の建売の目安になります。
このデータベースは約95%が飯田グループの物件です。関西の建売全体の平均ではない点にご注意ください。
2年あまりの利上げを丸ごと受けるとどうなるか
短期プライムレートが上がった1.15ポイントを、そのまま返済額に当てはめてみます。
3,400万円・35年で0.475%から1.625%になると、月々は87,884円から106,197円へ月18,313円増えます。
5年ルールがあれば一度には来ませんが、見直しのときにまとめて来ます。
 ラクチン君
利上げの影響は、借りた額が大きいほど、残りの期間が長いほど大きくなります。借りたばかりの人ほど影響を受けます。
ネット銀行は日銀の会合を待たずに上がる|10月の変動金利の実数
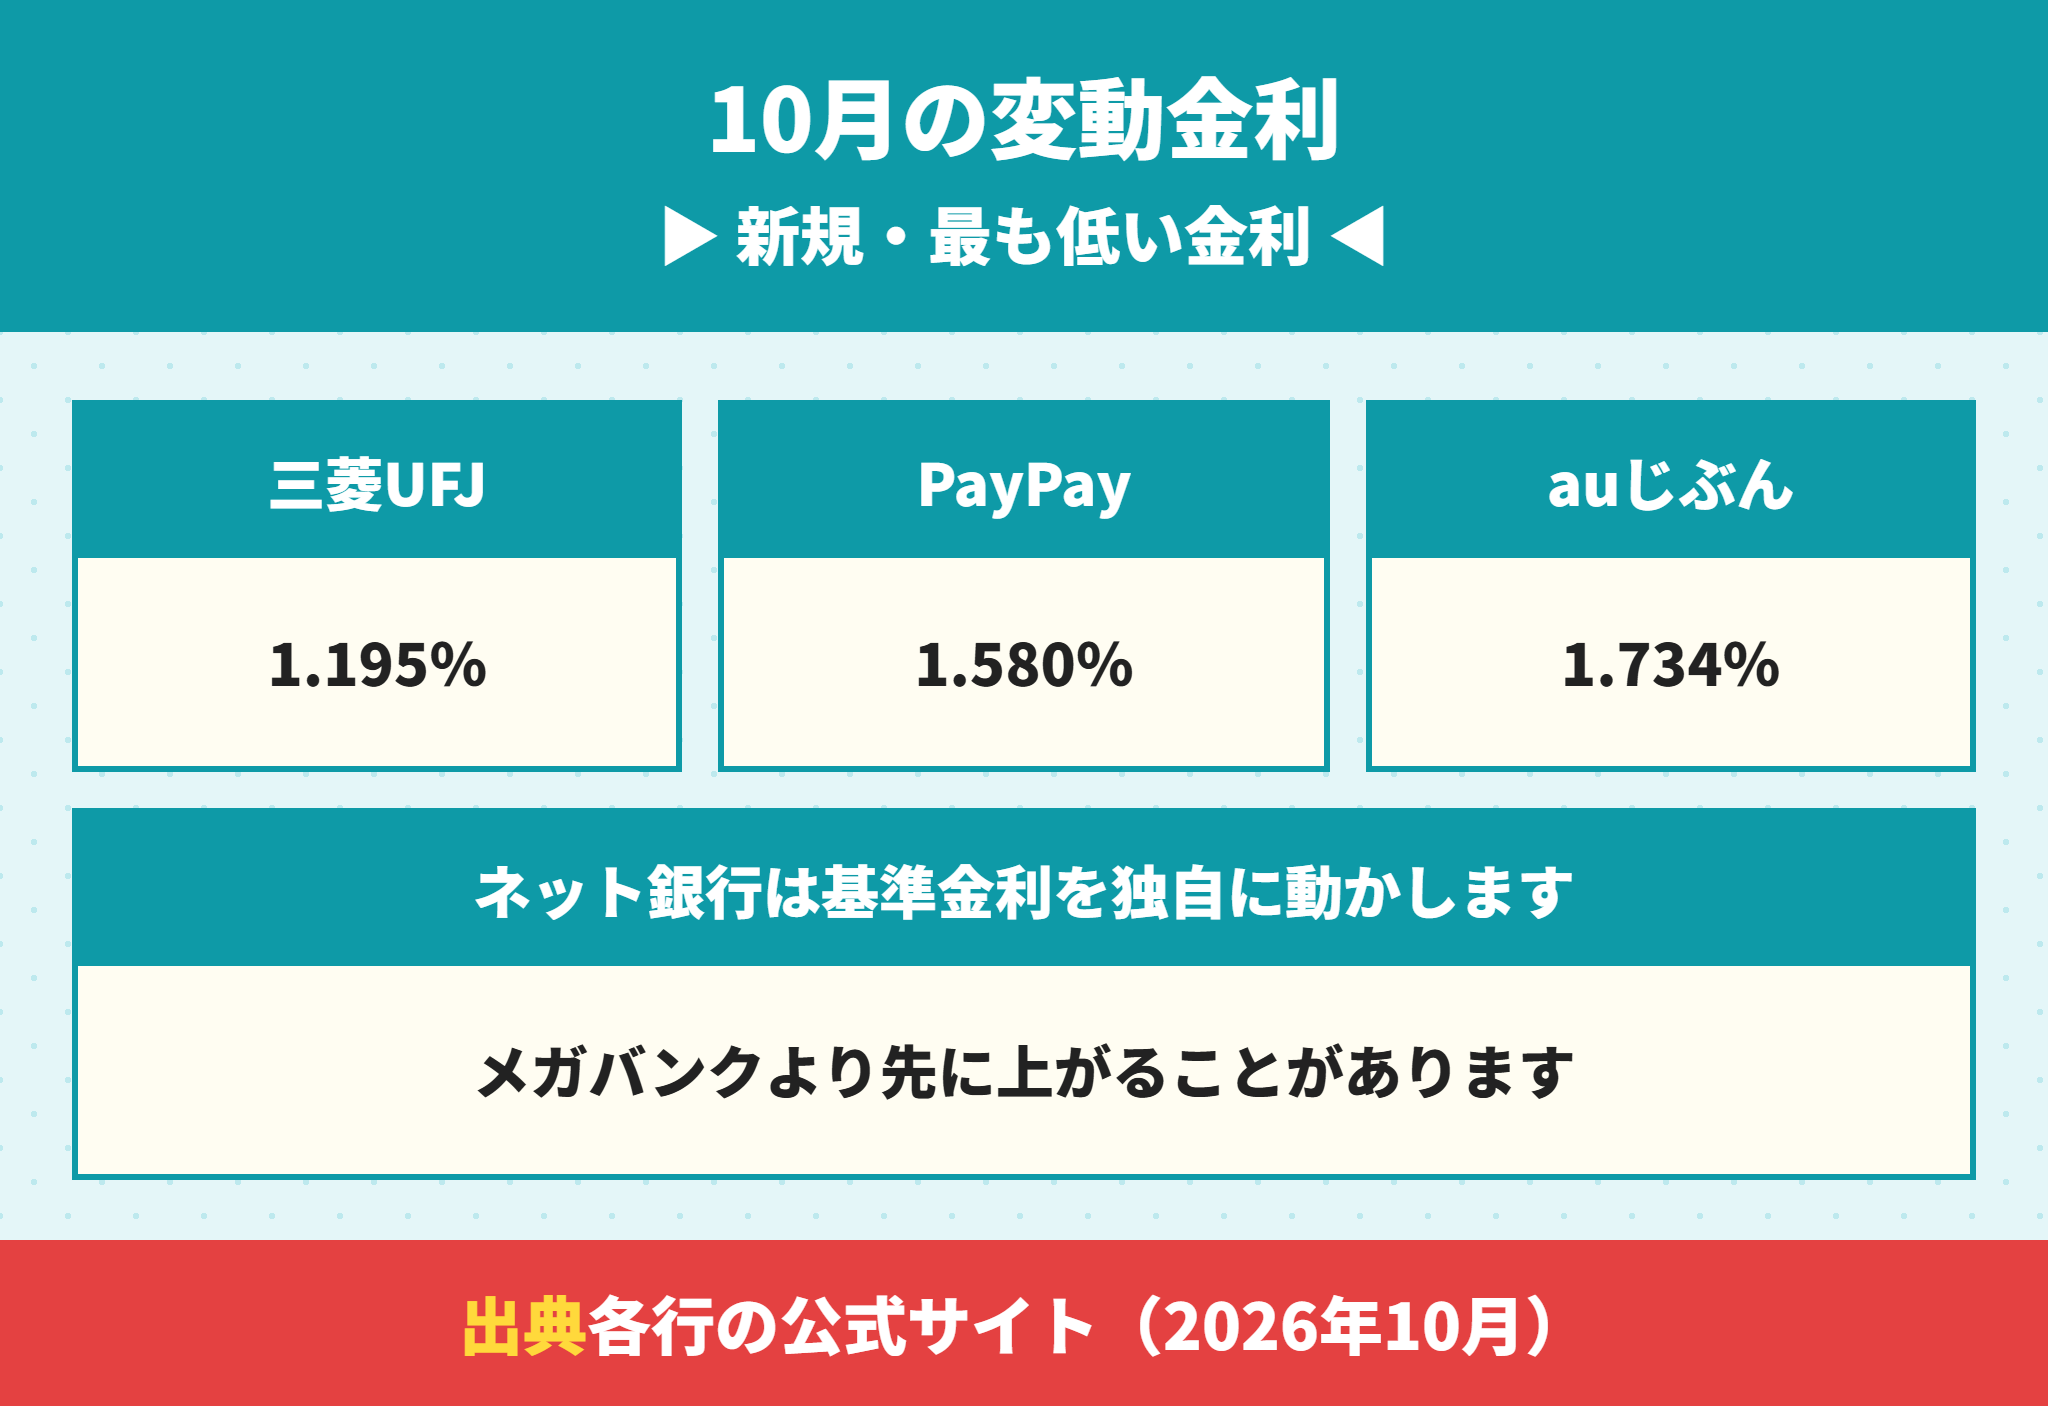
ネット銀行の多くは、短期プライムレートではなく自社で決める基準金利を変動金利のもとにしています。
そのためメガバンクより先に、またはメガバンクより大きく上がることがあります。
| 銀行 | 2026年10月の変動金利 | 公式の表示 |
|---|---|---|
| 三菱UFJ銀行 | 1.195% | 店頭3.375%・ずーっと一律優遇コース |
| PayPay銀行 | 1.580% | 全期間引下型(10月22日時点) |
| auじぶん銀行 | 1.734% | 基準金利3.741%(10月1日改定)−2.007% |
auじぶん銀行は、当社が9月に公式で確かめた時点では1.134%でした。10月1日の基準金利の改定で0.6%上がっています。
「ネット銀行は金利が低い」は、いまはそのまま当てはまりません。借りる月の公式の金利で比べてください。
各行の条件は三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げ、auじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件で解説しています。
固定金利とフラット35は日銀の会合ではなく長期金利で動く
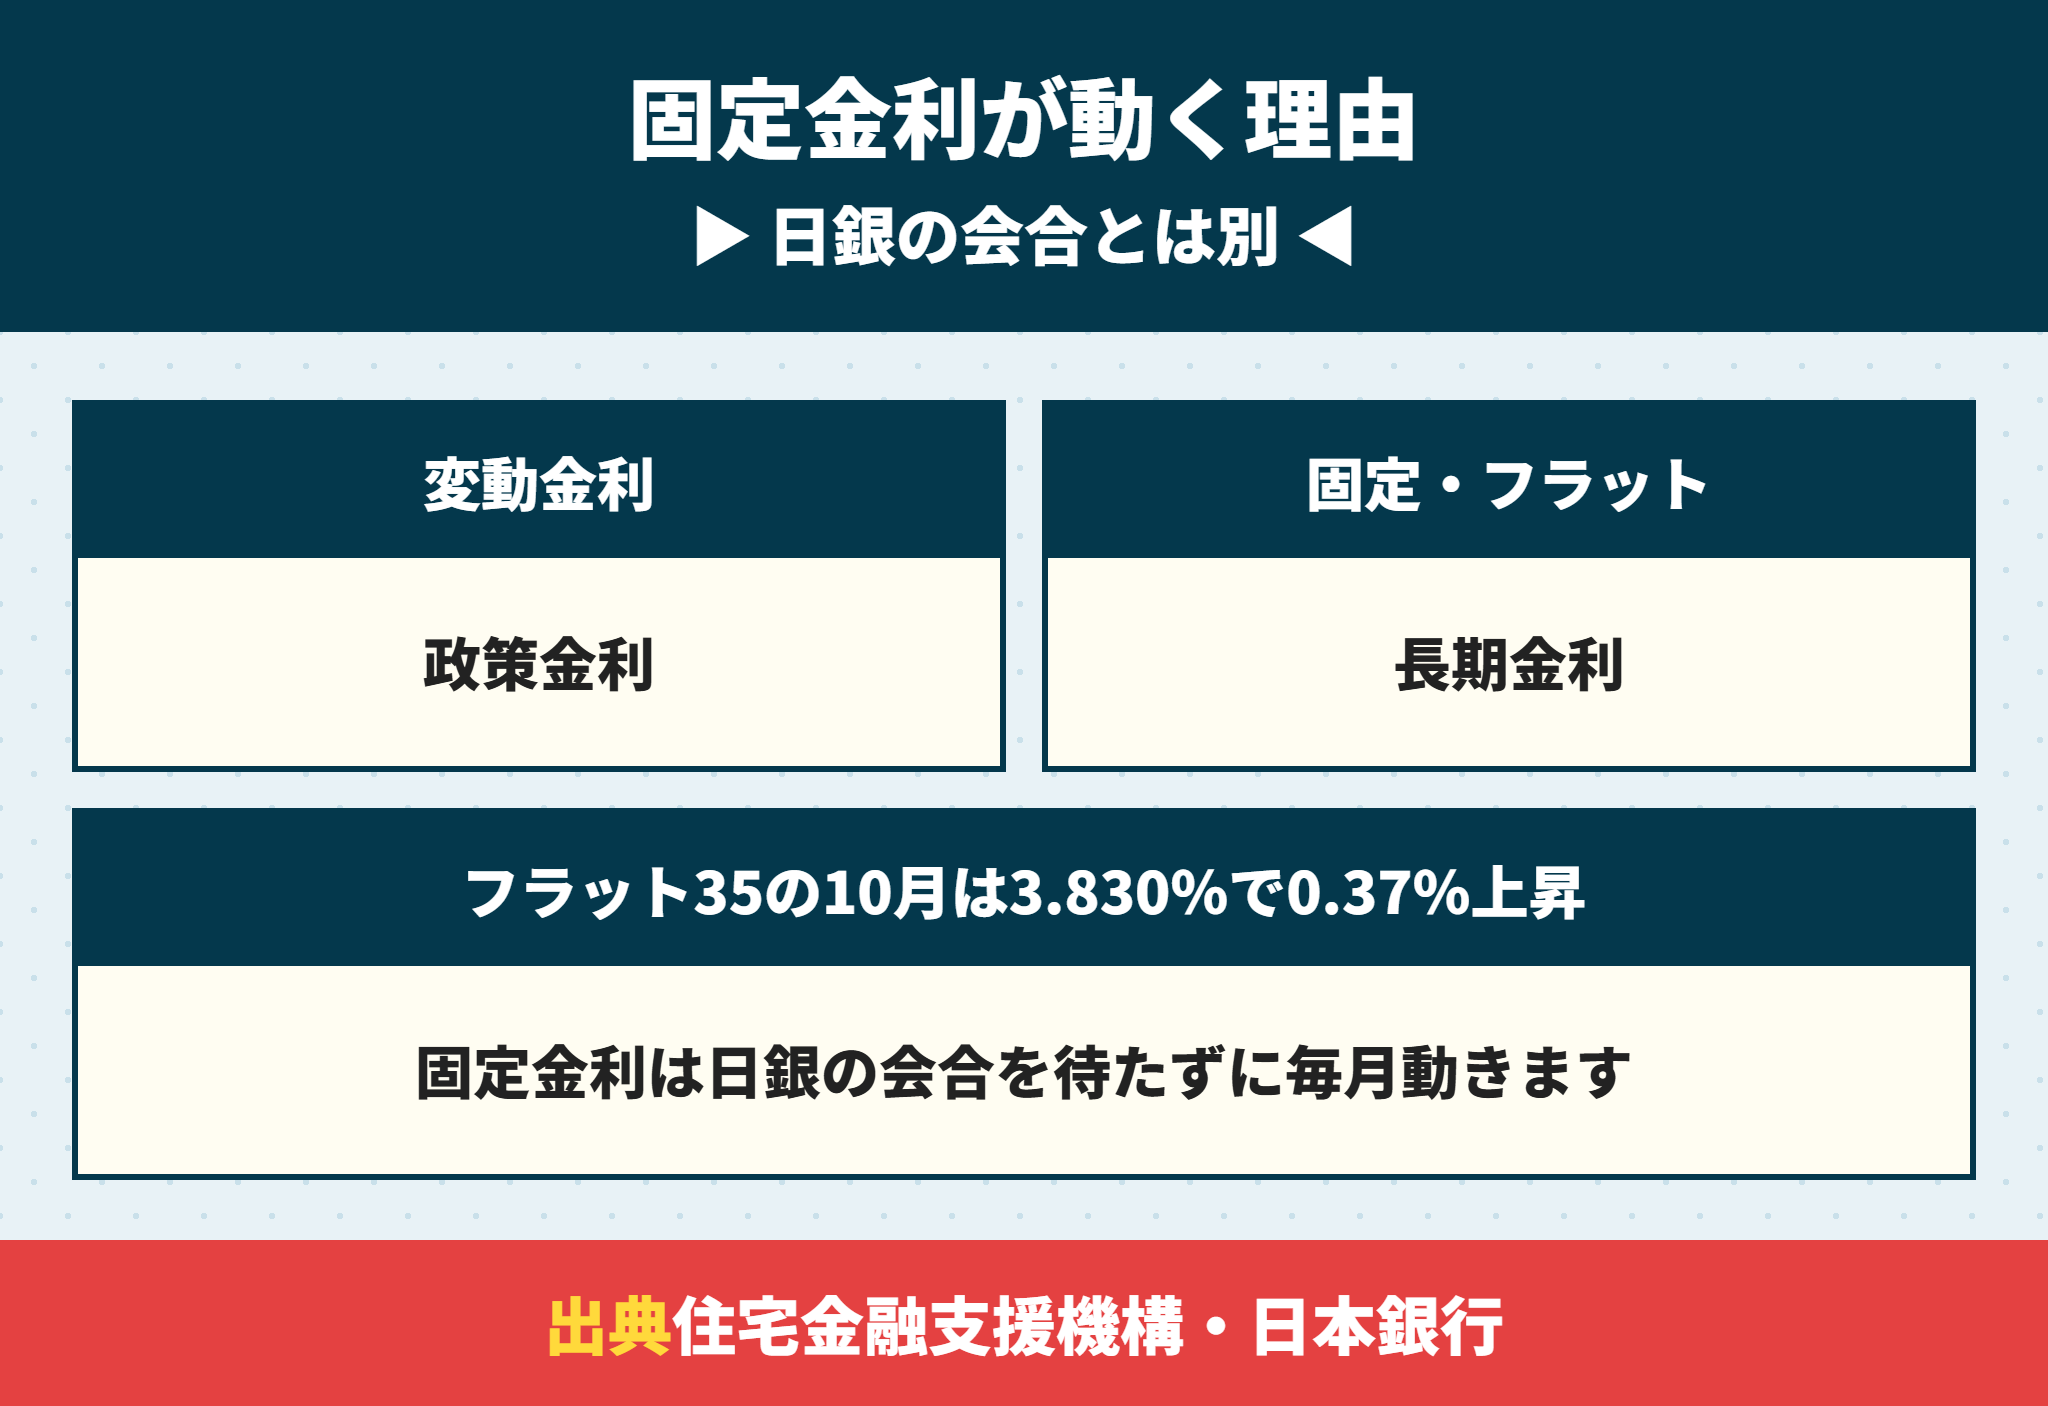
固定金利とフラット35は、日銀の政策金利ではなく、10年国債などの長期金利で決まります。
日銀の会合がない月でも、毎月の初めに変わるのが固定金利です。
金利のタイプと動くきっかけ
変動金利:日銀の政策金利→短期プライムレート(メガバンク)
変動金利:各行が決める基準金利(ネット銀行の多く)
固定金利・フラット35:10年国債などの長期金利
フラット35の2026年10月の最低金利(21〜35年)は3.830%で、前の月より0.37%上がりました。
3,400万円・35年なら、3.46%から3.83%になると月々は139,732円から147,096円へ、月7,364円増える計算です。
みずほ銀行が公表する長期プライムレートも、2026年1月の2.75%から10月には3.70%へ上がっています。
利上げが続くなら固定にするべきか
固定金利は、借りる時点で将来の利上げ分の一部をすでに金利に含んでいます。
10月の時点では、フラット35と変動金利の差は2%以上あります。固定にすれば、その差を最初から払うことになります。
どちらが得かは、変動金利がこの差を超えて上がるかどうかで決まり、前もって分かりません。
決め手は、金利が上がったときに返済額が増えても家計が耐えられるかです。変動を選んだ人の考え方は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答え、固定期間型は住宅ローンの固定10年は11年目にどうなる?引下幅が縮む銀行の比較と変動と全期間固定との返済額を建売で計算にまとめています。
これから建売を買う人は引渡しの月の金利で借りる
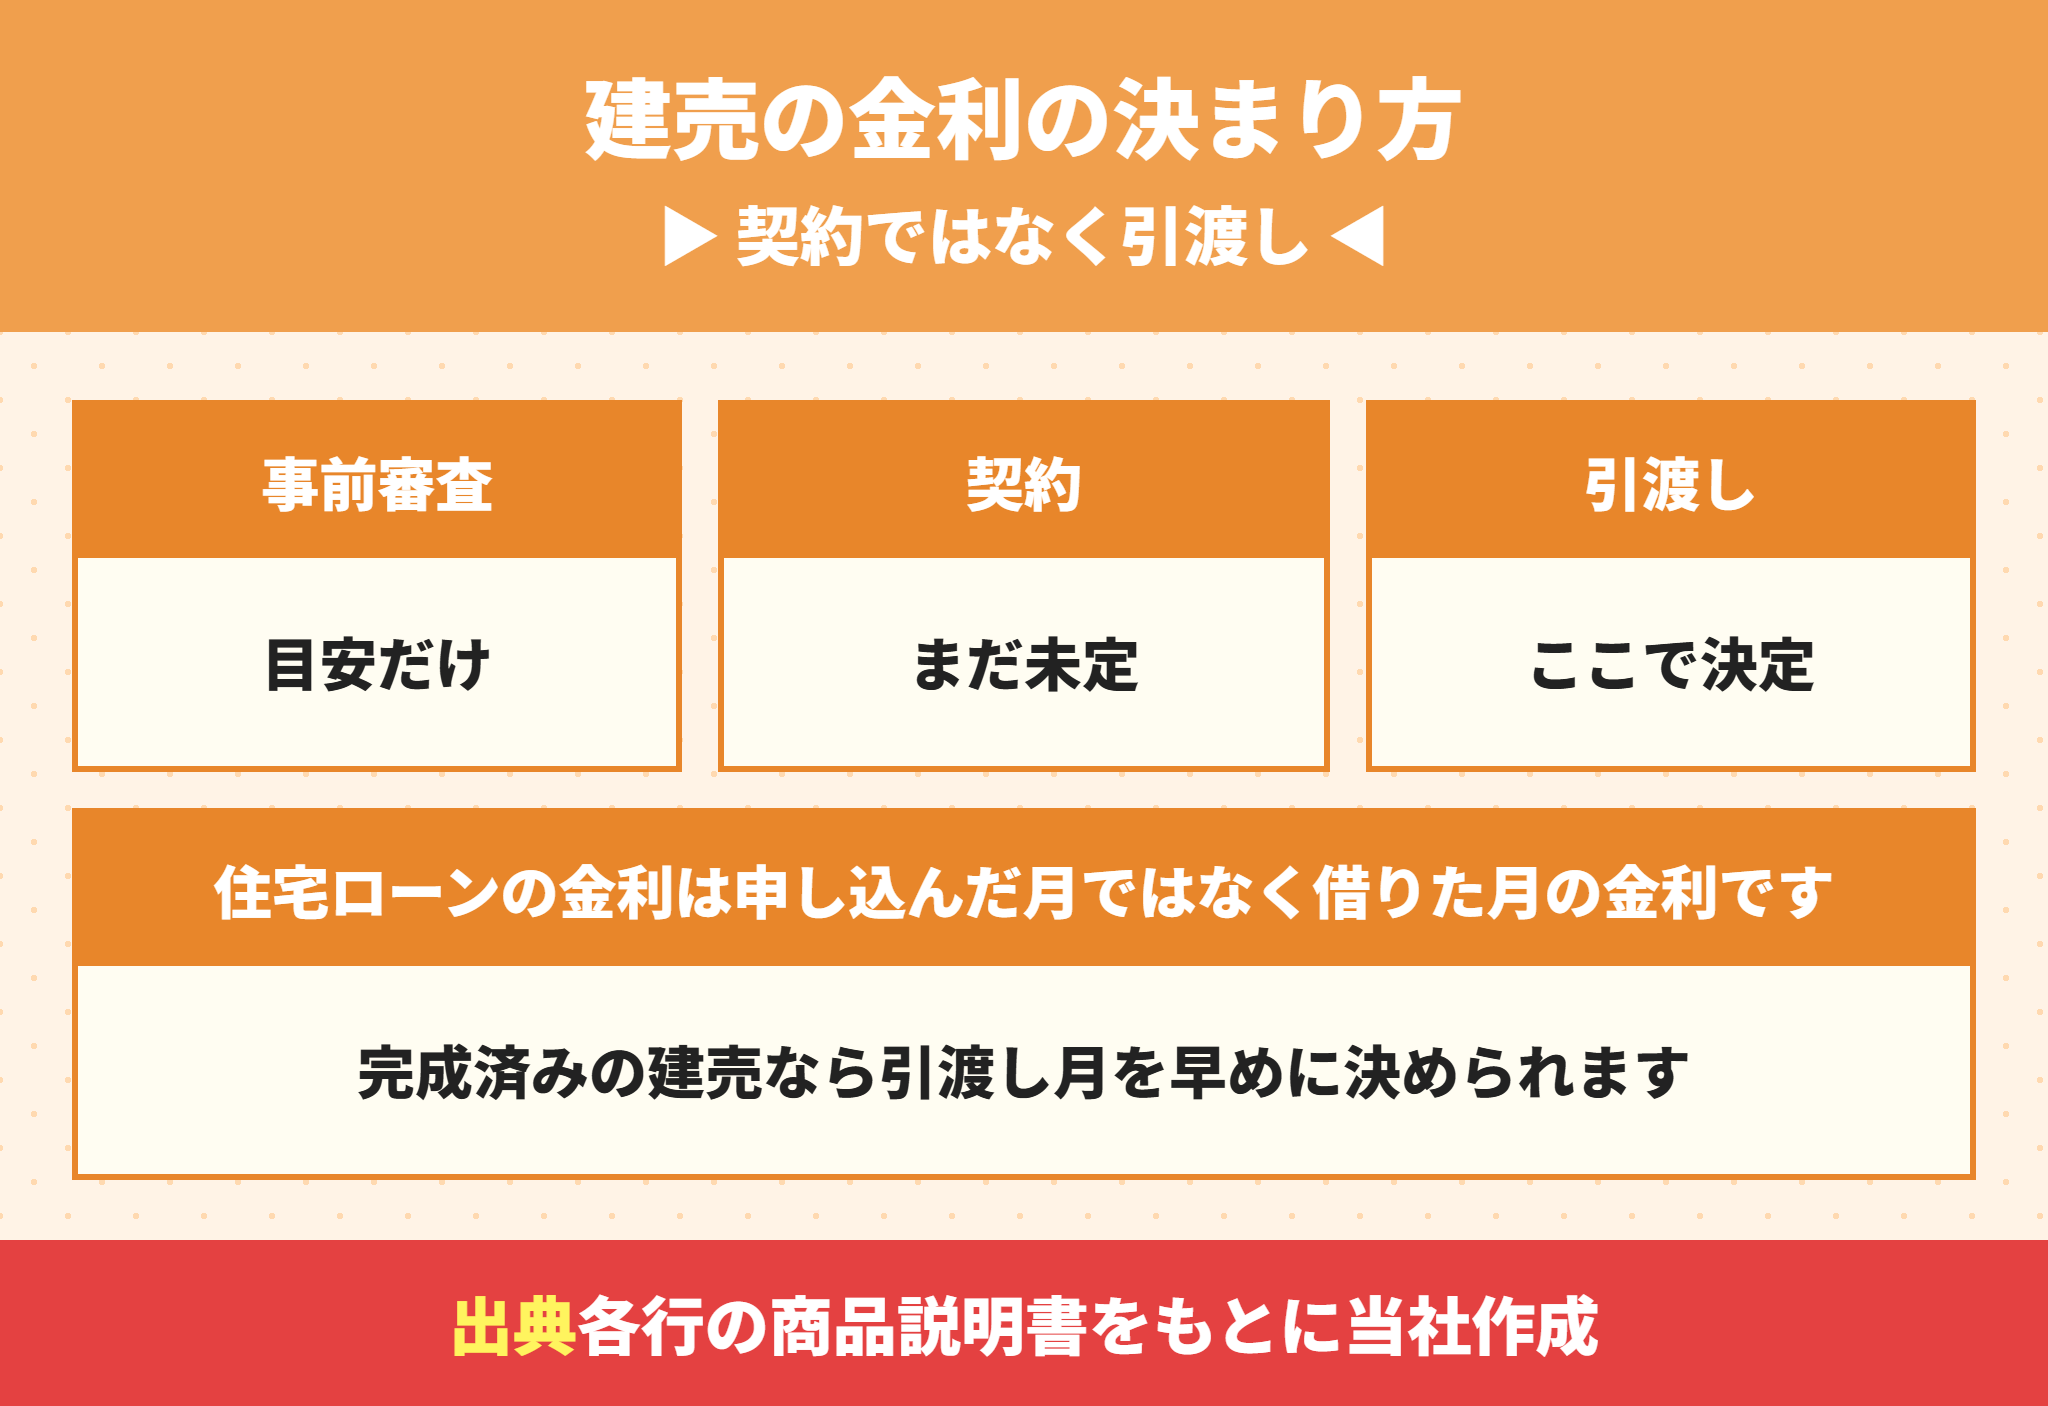
住宅ローンの金利は、申し込んだ月や契約した月ではなく、お金を借りる月(引渡しの月)の金利です。
事前審査の結果に出る金利は目安です。契約から引渡しまでの間に利上げがあれば、上がった金利で借りることになります。
| 段階 | 金利の扱い |
|---|---|
| 事前審査 | その時点の金利で計算した目安 |
| 売買契約・本審査 | 金利はまだ決まらない |
| 金銭消費貸借契約 | 借りる月の金利が書かれる |
| 引渡し(融資実行) | この月の金利が適用される |
完成済みの建売は引渡しの月を早く決められる
建売には、完成済みの物件と完成前の物件があります。完成前の物件は、引渡しが数か月先になることがあります。
完成済みなら、契約から引渡しまでの期間が短いので、借りる月の金利を読みやすくなります。
11月2日の改定の前に借りたいなら、10月中の融資実行が条件です。日程に無理があるなら、上がった金利で計画を立て直す方が安全です。
契約の前に決めておくこと
引渡し(融資実行)の予定の月
その月までに日銀の会合があるか
0.25%上がったときの月々の返済額
変動と固定のどちらで借りるか
事前審査は0.25%上乗せした金利で返済を確かめる
事前審査の段階で、今の金利に0.25%を足した返済額でも払えるかを確かめておきます。
年収に対する返済の割合の目安は住宅ローンの返済比率は何%が目安?計算方法と審査の基準40%と実際に建売を買った人の平均17.6%を年収別に比較で、引下げ幅を広げる交渉は住宅ローンの金利交渉はできる?引下げ幅が審査で決まる仕組みと優遇の条件と0.1%で変わる総返済を建売で解説で解説しています。
ラクチン君金利の予想は誰にもできません。上がっても払える額で借りれば、ニュースに振り回されずにすみます。
日銀の利上げと住宅ローンに関するよくある質問
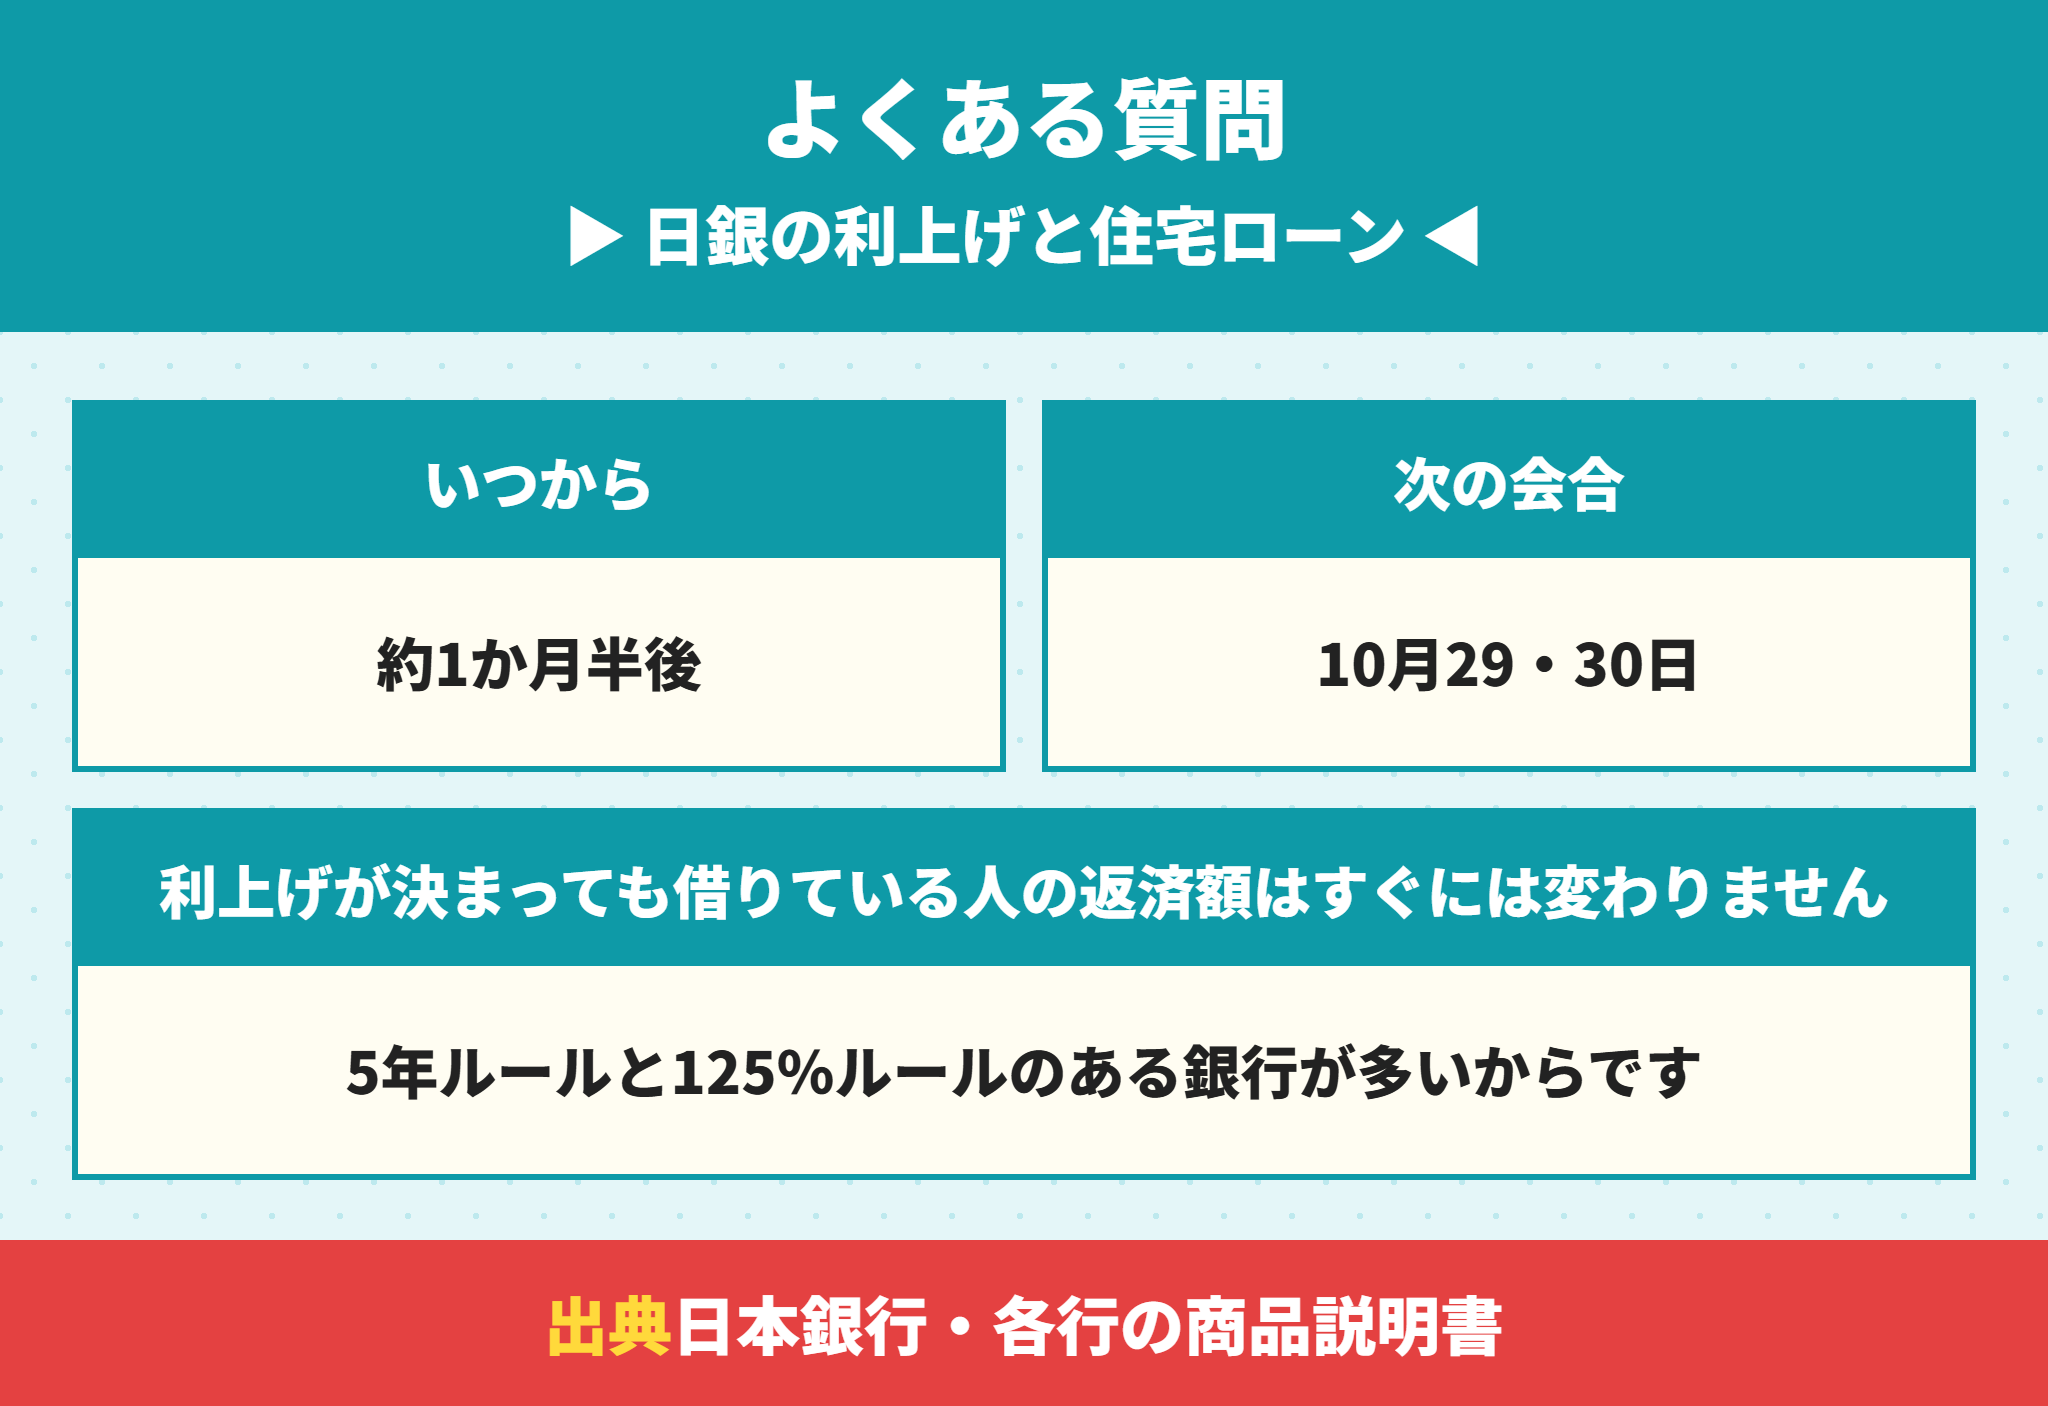
- 日銀が利上げしたら住宅ローンはいつから上がりますか。
-
メガバンクの変動金利の基準になる短期プライムレートは、日銀の決定から約1か月半後に上がります。2026年9月18日の利上げでは、三菱UFJ銀行の改定日は11月2日です。
- すでに変動金利で借りています。返済額はすぐ増えますか。
-
5年ルールと125%ルールのある銀行では、返済額はすぐには変わりません。利息の割合が増え、5年ごとの見直しで返済額が変わります。
- 0.25%上がると返済額はいくら増えますか。
-
3,400万円・35年で金利1.0%が1.25%になると、月4,012円増えます(当社試算)。
- 次の日銀の会合はいつですか。
-
2026年10月29日・30日と、12月17日・18日です。
- 固定金利も日銀の利上げで上がりますか。
-
固定金利とフラット35は長期金利で動くので、日銀の会合とは別に毎月動きます。フラット35の10月の最低金利は3.830%でした。
- 建売の住宅ローンの金利はいつ決まりますか。
-
引渡し(融資実行)の月の金利です。事前審査や契約の時点ではまだ決まりません。
- ネット銀行の方が金利は低いですか。
-
2026年10月は、三菱UFJ銀行の1.195%がauじぶん銀行の1.734%やPayPay銀行の1.580%より低い状況です。借りる月の公式の金利で比べてください。
日銀の利上げのニュースを見たら借入額と返済の余力を先に確かめる
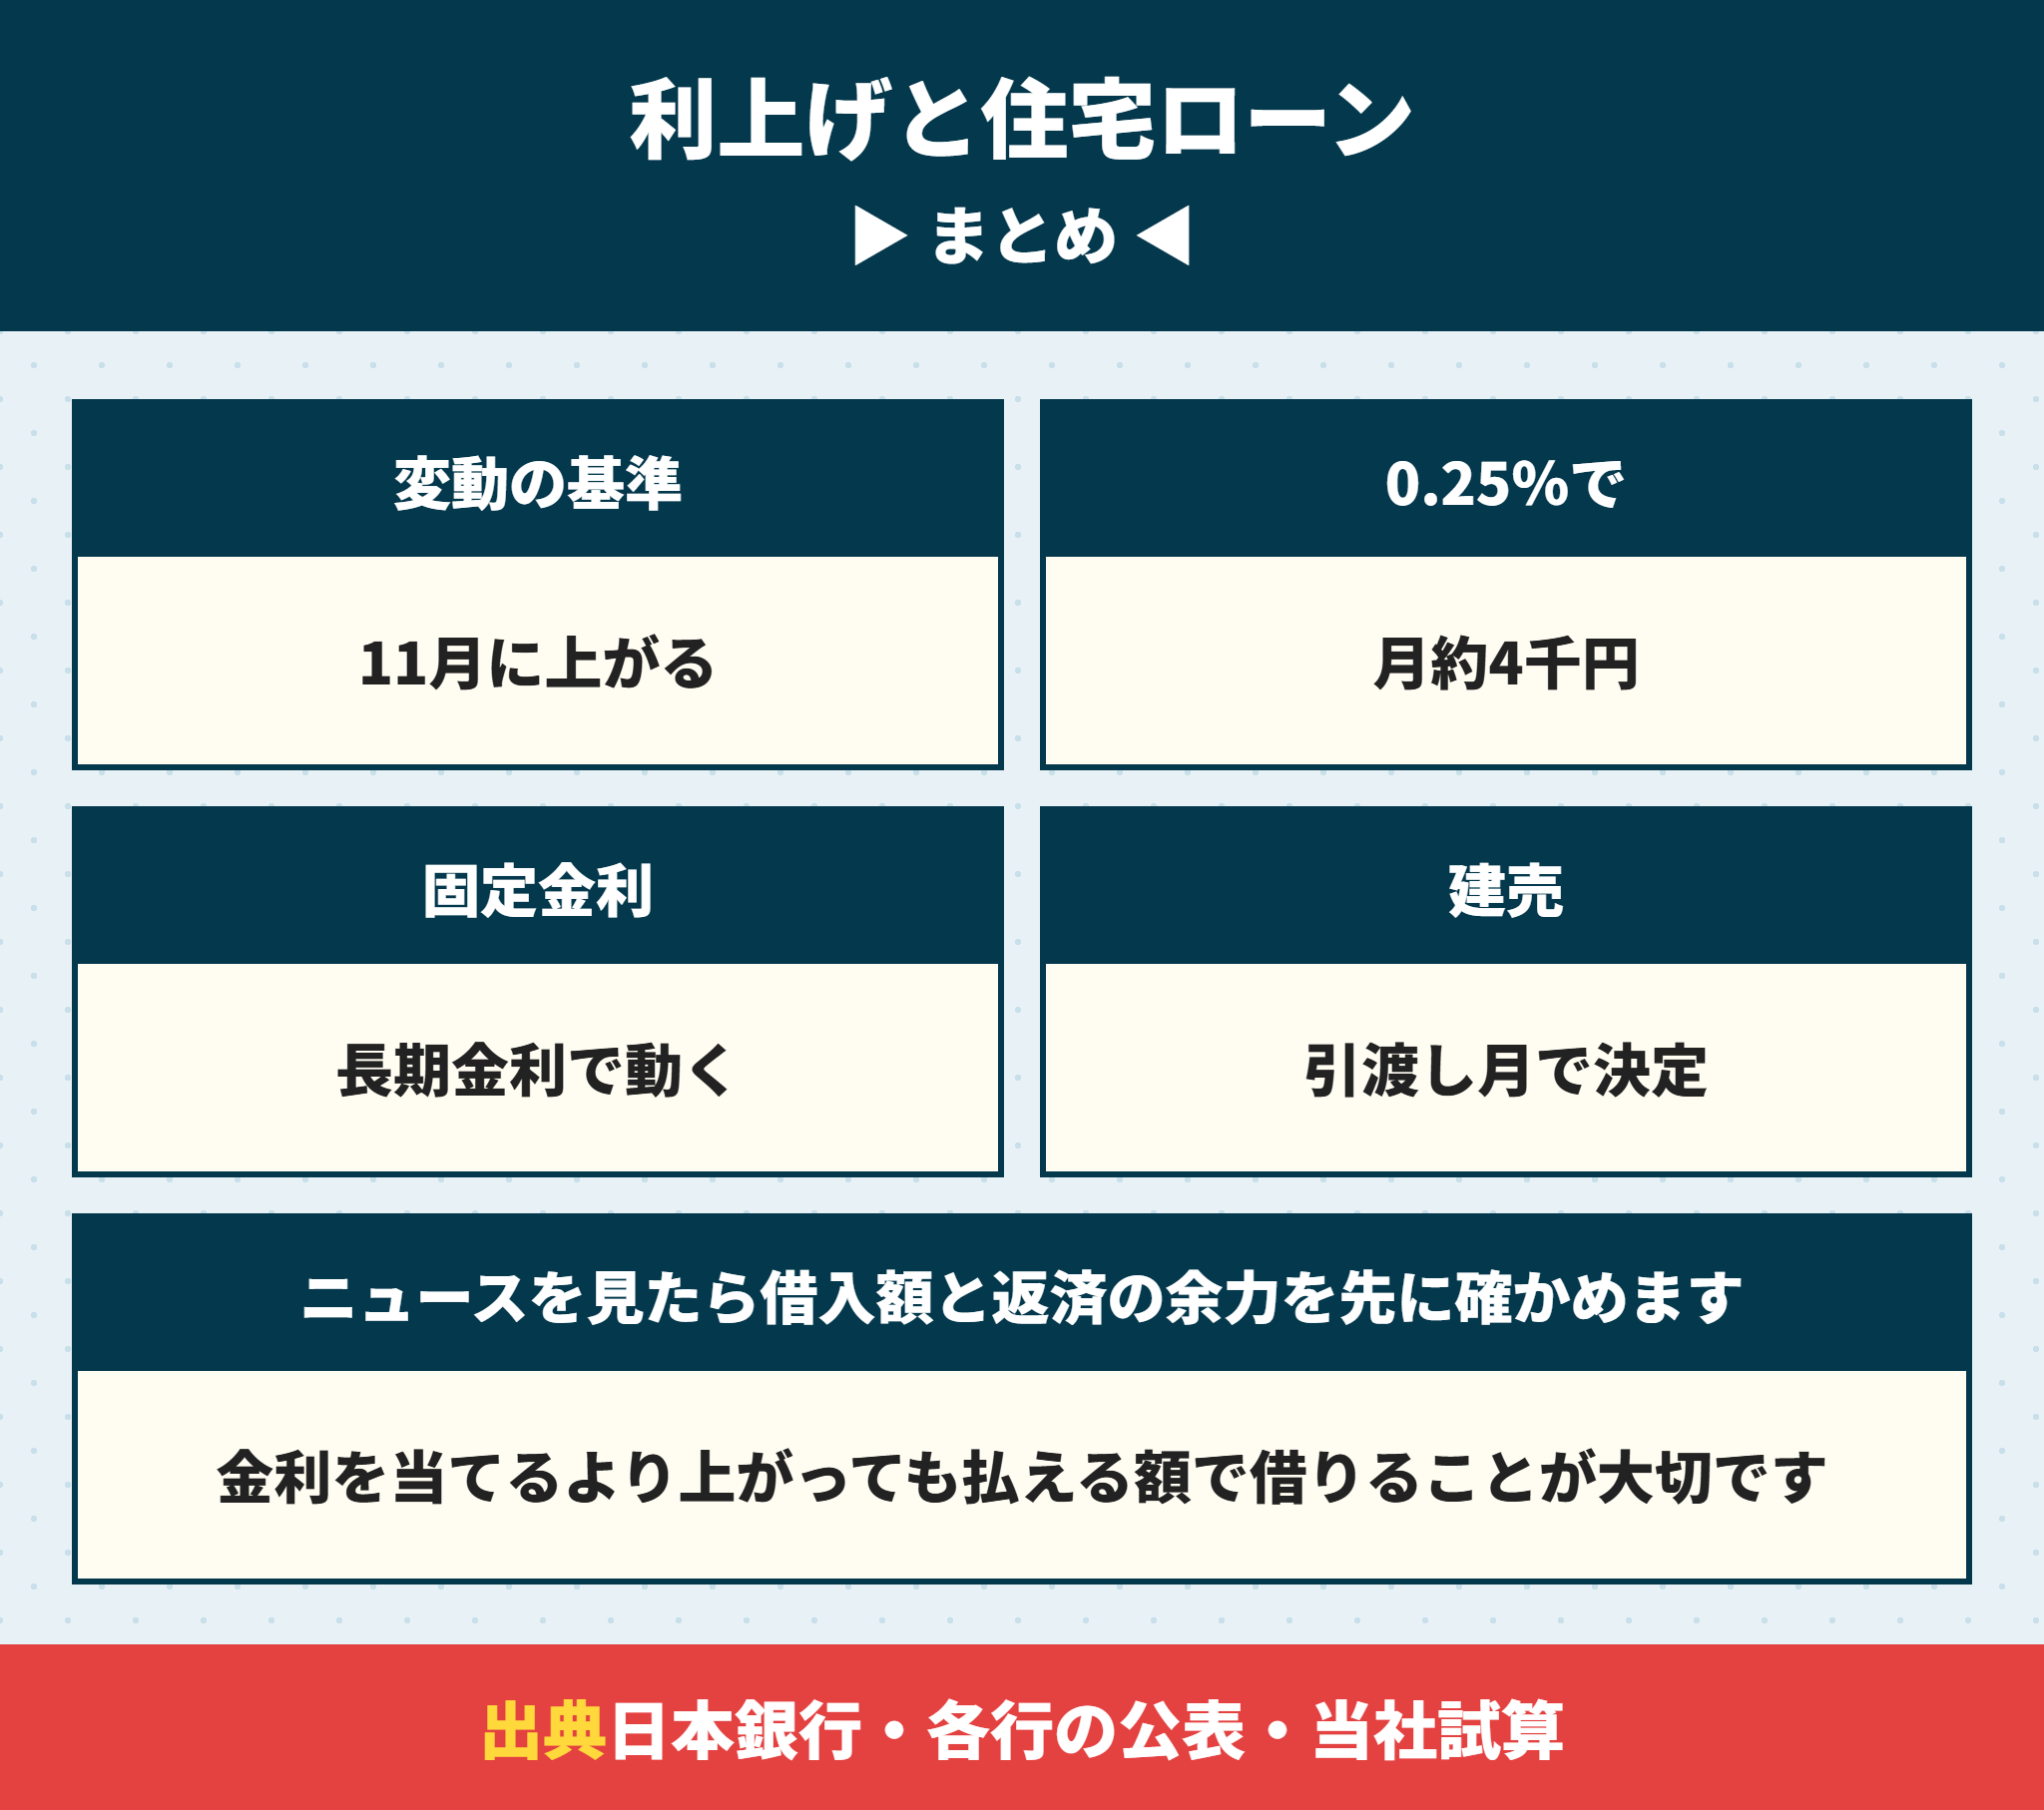
最後にまとめます。
日銀の利上げは、約1か月半後に変動金利の基準を0.25%押し上げるかたちで、借りる月の金利と借りている人の利息に届きます。
- 2026年9月の利上げで政策金利は1.25%。短期プライムレートは11月2日に2.625%
- 日銀の決定から短期プライムレートの改定までは33〜48日
- 借りている人に届く時期は、銀行の見直しの決まりで数か月ずれる
- 0.25%の利上げで3,400万円・35年なら月4,012円増える
- ネット銀行は短期プライムレートではなく自社の基準金利で動くところがある。固定金利は長期金利で動く
- 建売の金利は引渡しの月に決まる。0.25%上乗せでも払える額で借りる
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、利上げのあとの返済額も含めてそのままお伝えします。ご希望があれば、引渡しの月と金利の関係を一緒に確かめるお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








