





転職して半年で、いい建売が見つかりました。住宅ローンは勤続3年ないと通らないと聞いたのですが、本当でしょうか。
せっかく気に入った家が見つかったのに、勤続年数で止まってしまうのは悔しいですよね。
先に結論を言います。「勤続3年以上が必要」は誤解で、基準を1年以上にしている金融機関が最も多いです。
国土交通省が994の金融機関に聞いた調査では、勤続年数を審査項目にしている機関のうち、基準を「1年以上」とした機関が661、「3年以上」は121でした。
さらにフラット35は、職業や勤続年数による申込みの要件を設けていません。転職直後でも、転職後の給与から年収を計算して申し込めます。
ただし勤続1年未満で申し込むと、借りられる金融機関が限られ、年収の見られ方も厳しくなります。転職が「転職扱い」になるかどうかの線引きも、知らないと損をします。
避け方は、勤続年数の要件がない借入先と、要件がある借入先を分けて、申し込む順番を決めることです。
この記事では、勤続年数の審査基準の実数、1年未満で申し込める借入先、転職扱いの線引き、雇用形態との関係、勤続が短いときの対策までを、国土交通省の調査と各社の公式資料で整理します。
この記事で分かること
994機関のうち933機関(93.9%)が勤続年数を審査項目にしている
基準は1年以上が661機関で最多、3年以上は121機関だけ
フラット35は勤続年数による申込要件を設けていない
転職後の給与を支給月数で割り戻して年収とみなす計算がある
試用期間が終わって正式採用になっただけなら転職扱いにならない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの勤続年数は9割以上の金融機関が審査で見ている
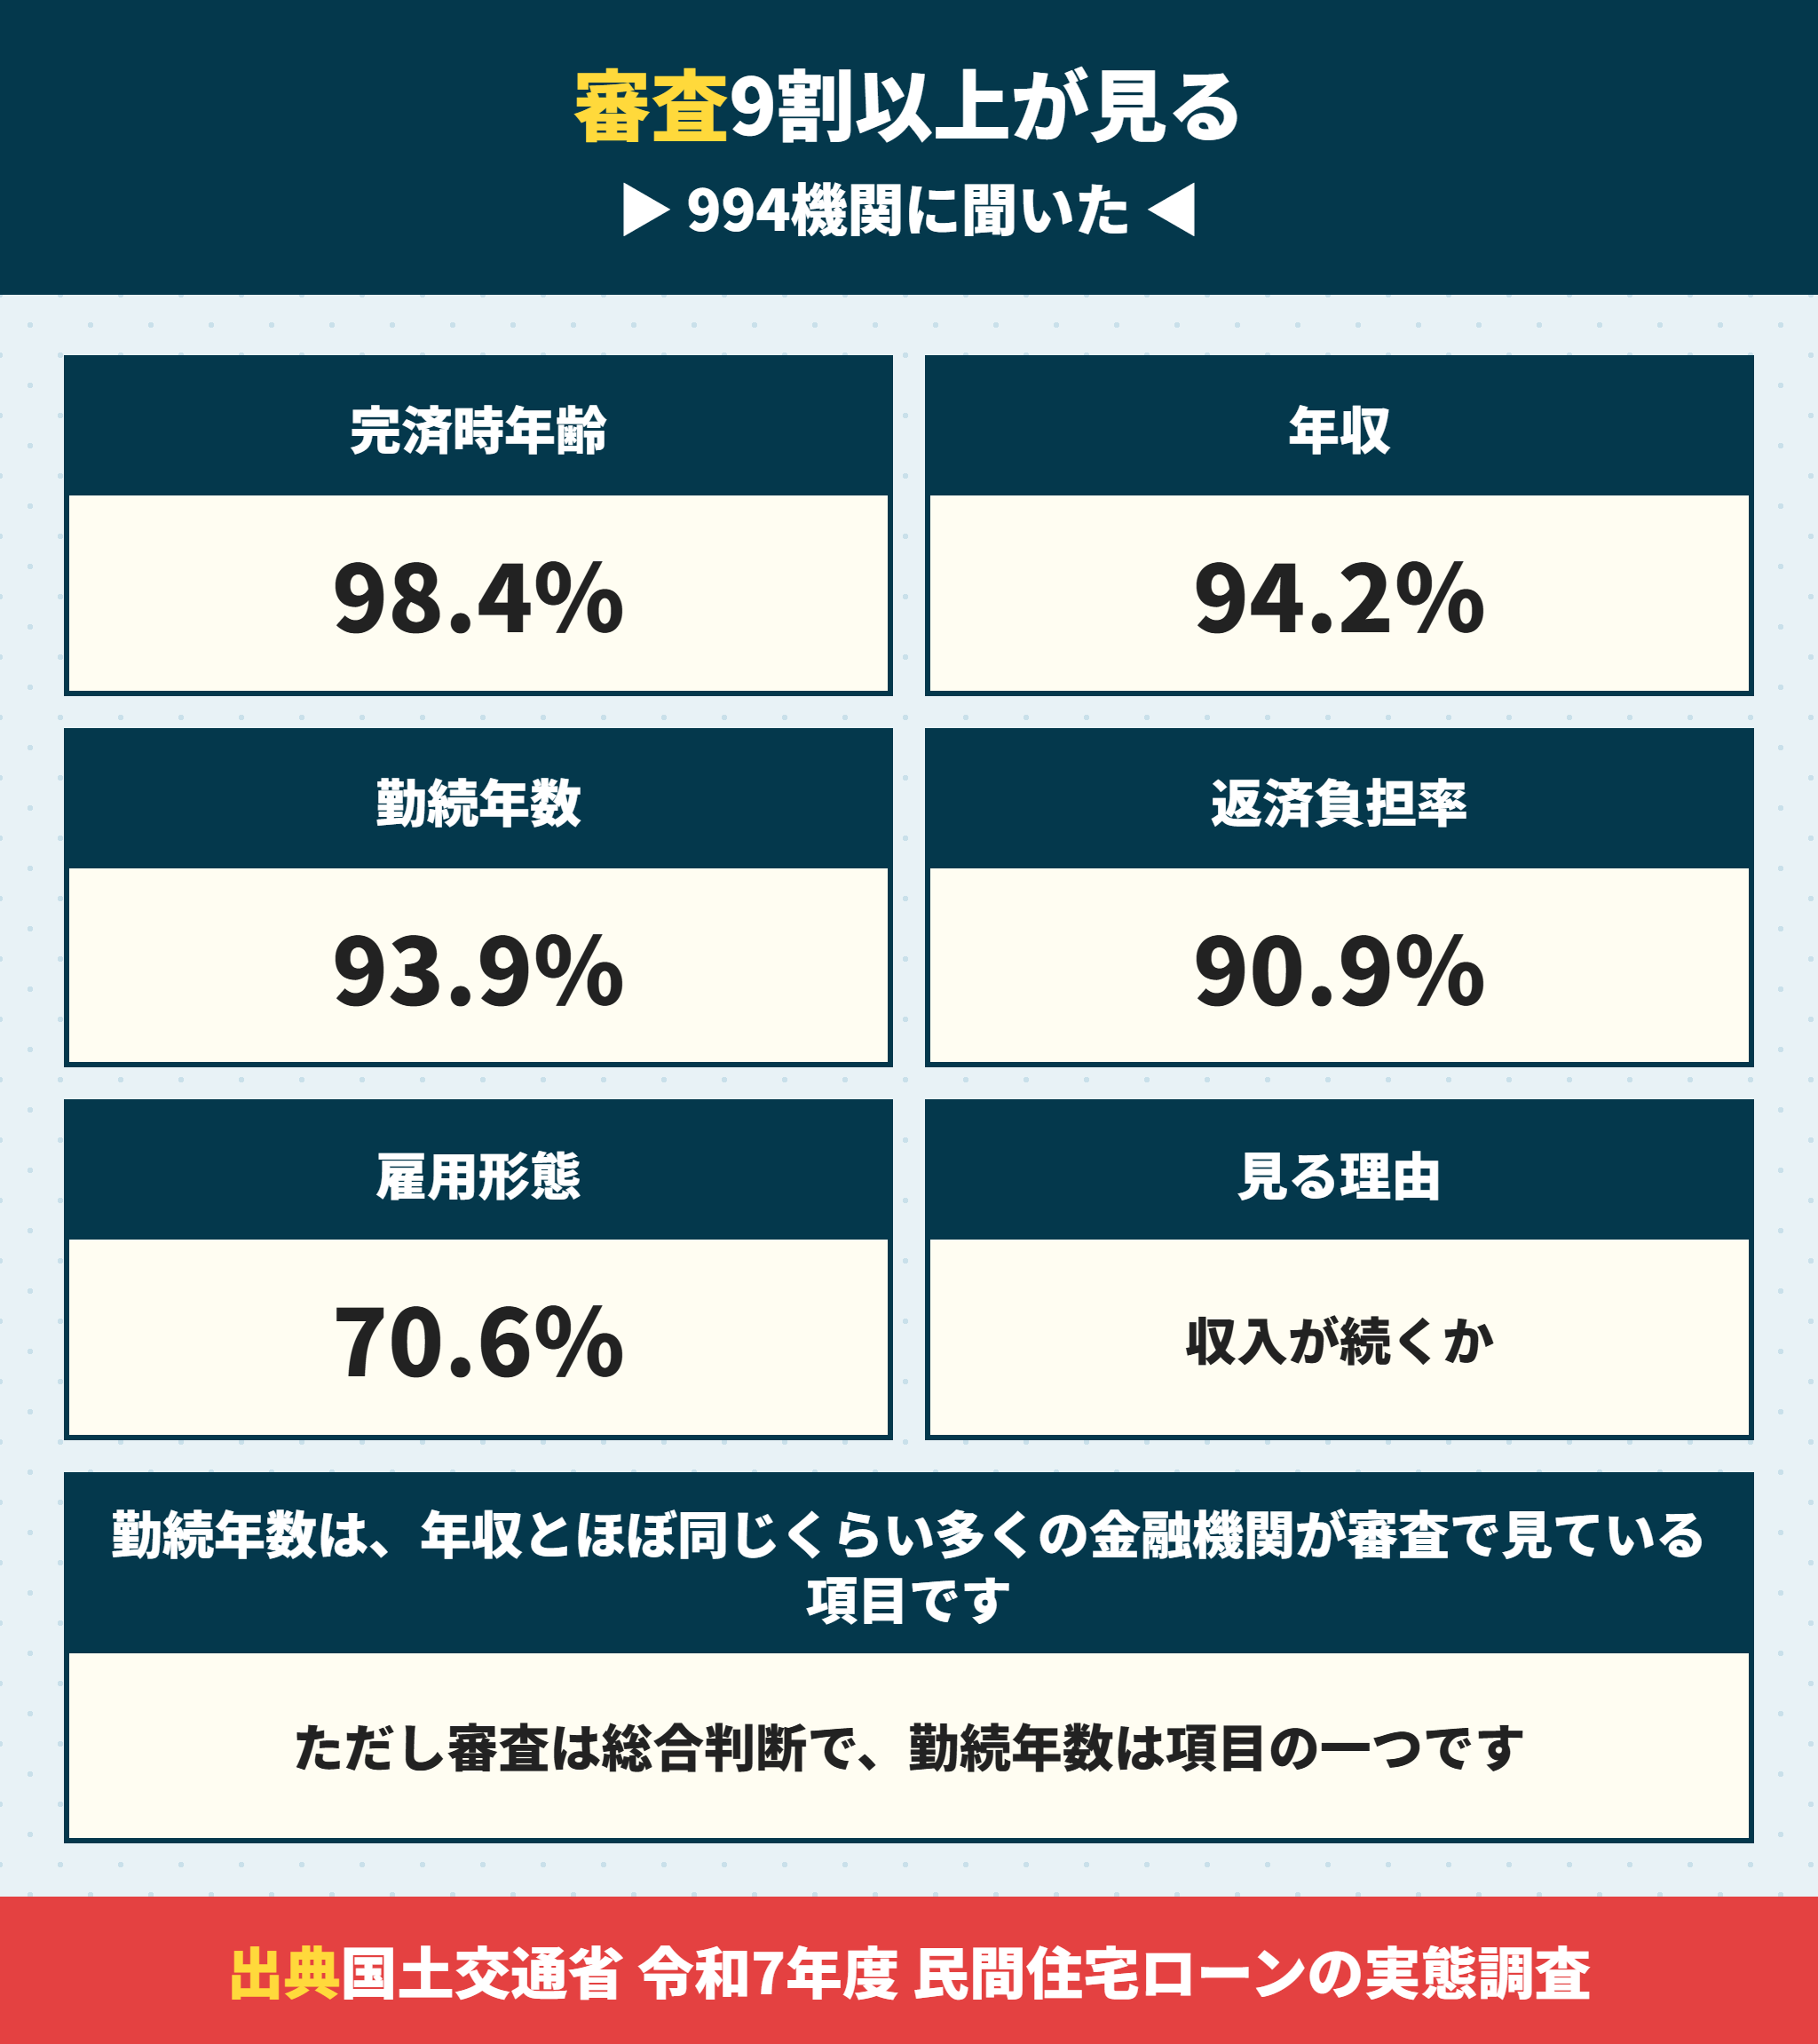
まず、勤続年数がどれくらい重視されているかです。勤続年数は、年収とほぼ同じくらい多くの金融機関が見ている項目です。
国土交通省の調査で勤続年数は審査項目の5番目
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」は、全国994の金融機関に審査で見ている項目を聞いています。
| 審査項目 | 機関数 | 割合 |
|---|---|---|
| 完済時年齢 | 978 | 98.4% |
| 借入時年齢 | 956 | 96.2% |
| 健康状態 | 955 | 96.1% |
| 年収 | 936 | 94.2% |
| 勤続年数 | 933 | 93.9% |
| 担保評価 | 905 | 91.0% |
| 返済負担率 | 904 | 90.9% |
| 雇用形態 | 702 | 70.6% |
勤続年数は933機関、93.9%が審査項目にしていると答えました。年収の94.2%とほとんど変わりません。
勤続年数の5つ上には、完済時年齢・借入時年齢・健康状態・年収が並んでいます。どれも「35年の返済を最後までできるか」を見る項目で、勤続年数もその一つという位置づけです。逆に言えば、勤続が短くても、年齢や年収や健康の面で安心材料がそろっていれば、審査で補える余地があります。
勤続年数を見るのは収入が続くかを知るため
金融機関が勤続年数を見るのは、35年の返済の間、同じくらいの収入が続くかを判断する材料だからです。
勤続が長いほど、収入が安定していると見られます。逆に勤続が短いと、試用期間で辞めてしまう可能性や、前の職場より収入が下がる可能性を気にされます。
ただし勤続年数は、あくまで審査項目の一つです。年収や返済負担率、他の借入れ、物件の担保評価と合わせて総合的に判断されます。
勤続年数と一緒に見られる年齢の基準
同じ調査で、最も多くの機関が見ていたのは完済時年齢(98.4%)でした。基準は「80歳未満」が732機関で最多です。
転職して勤続がリセットされる年代は、30代から40代が多いはずです。勤続年数を満たすまで待つと、そのぶん借入期間が短くなることも頭に入れておいてください。40歳で借りれば、80歳未満の完済で最長39年、35年ローンなら75歳で完済です。

勤続年数が短いだけで、すぐ落ちるわけではないんですね。
 ラクチン君
基準に届いていなくても、他の項目で補える場合があります。ただ、基準を「申込みの条件」にしている金融機関には、そもそも申し込めないので注意が必要です。
住宅ローンの勤続年数は1年以上が最多で3年以上は1割強
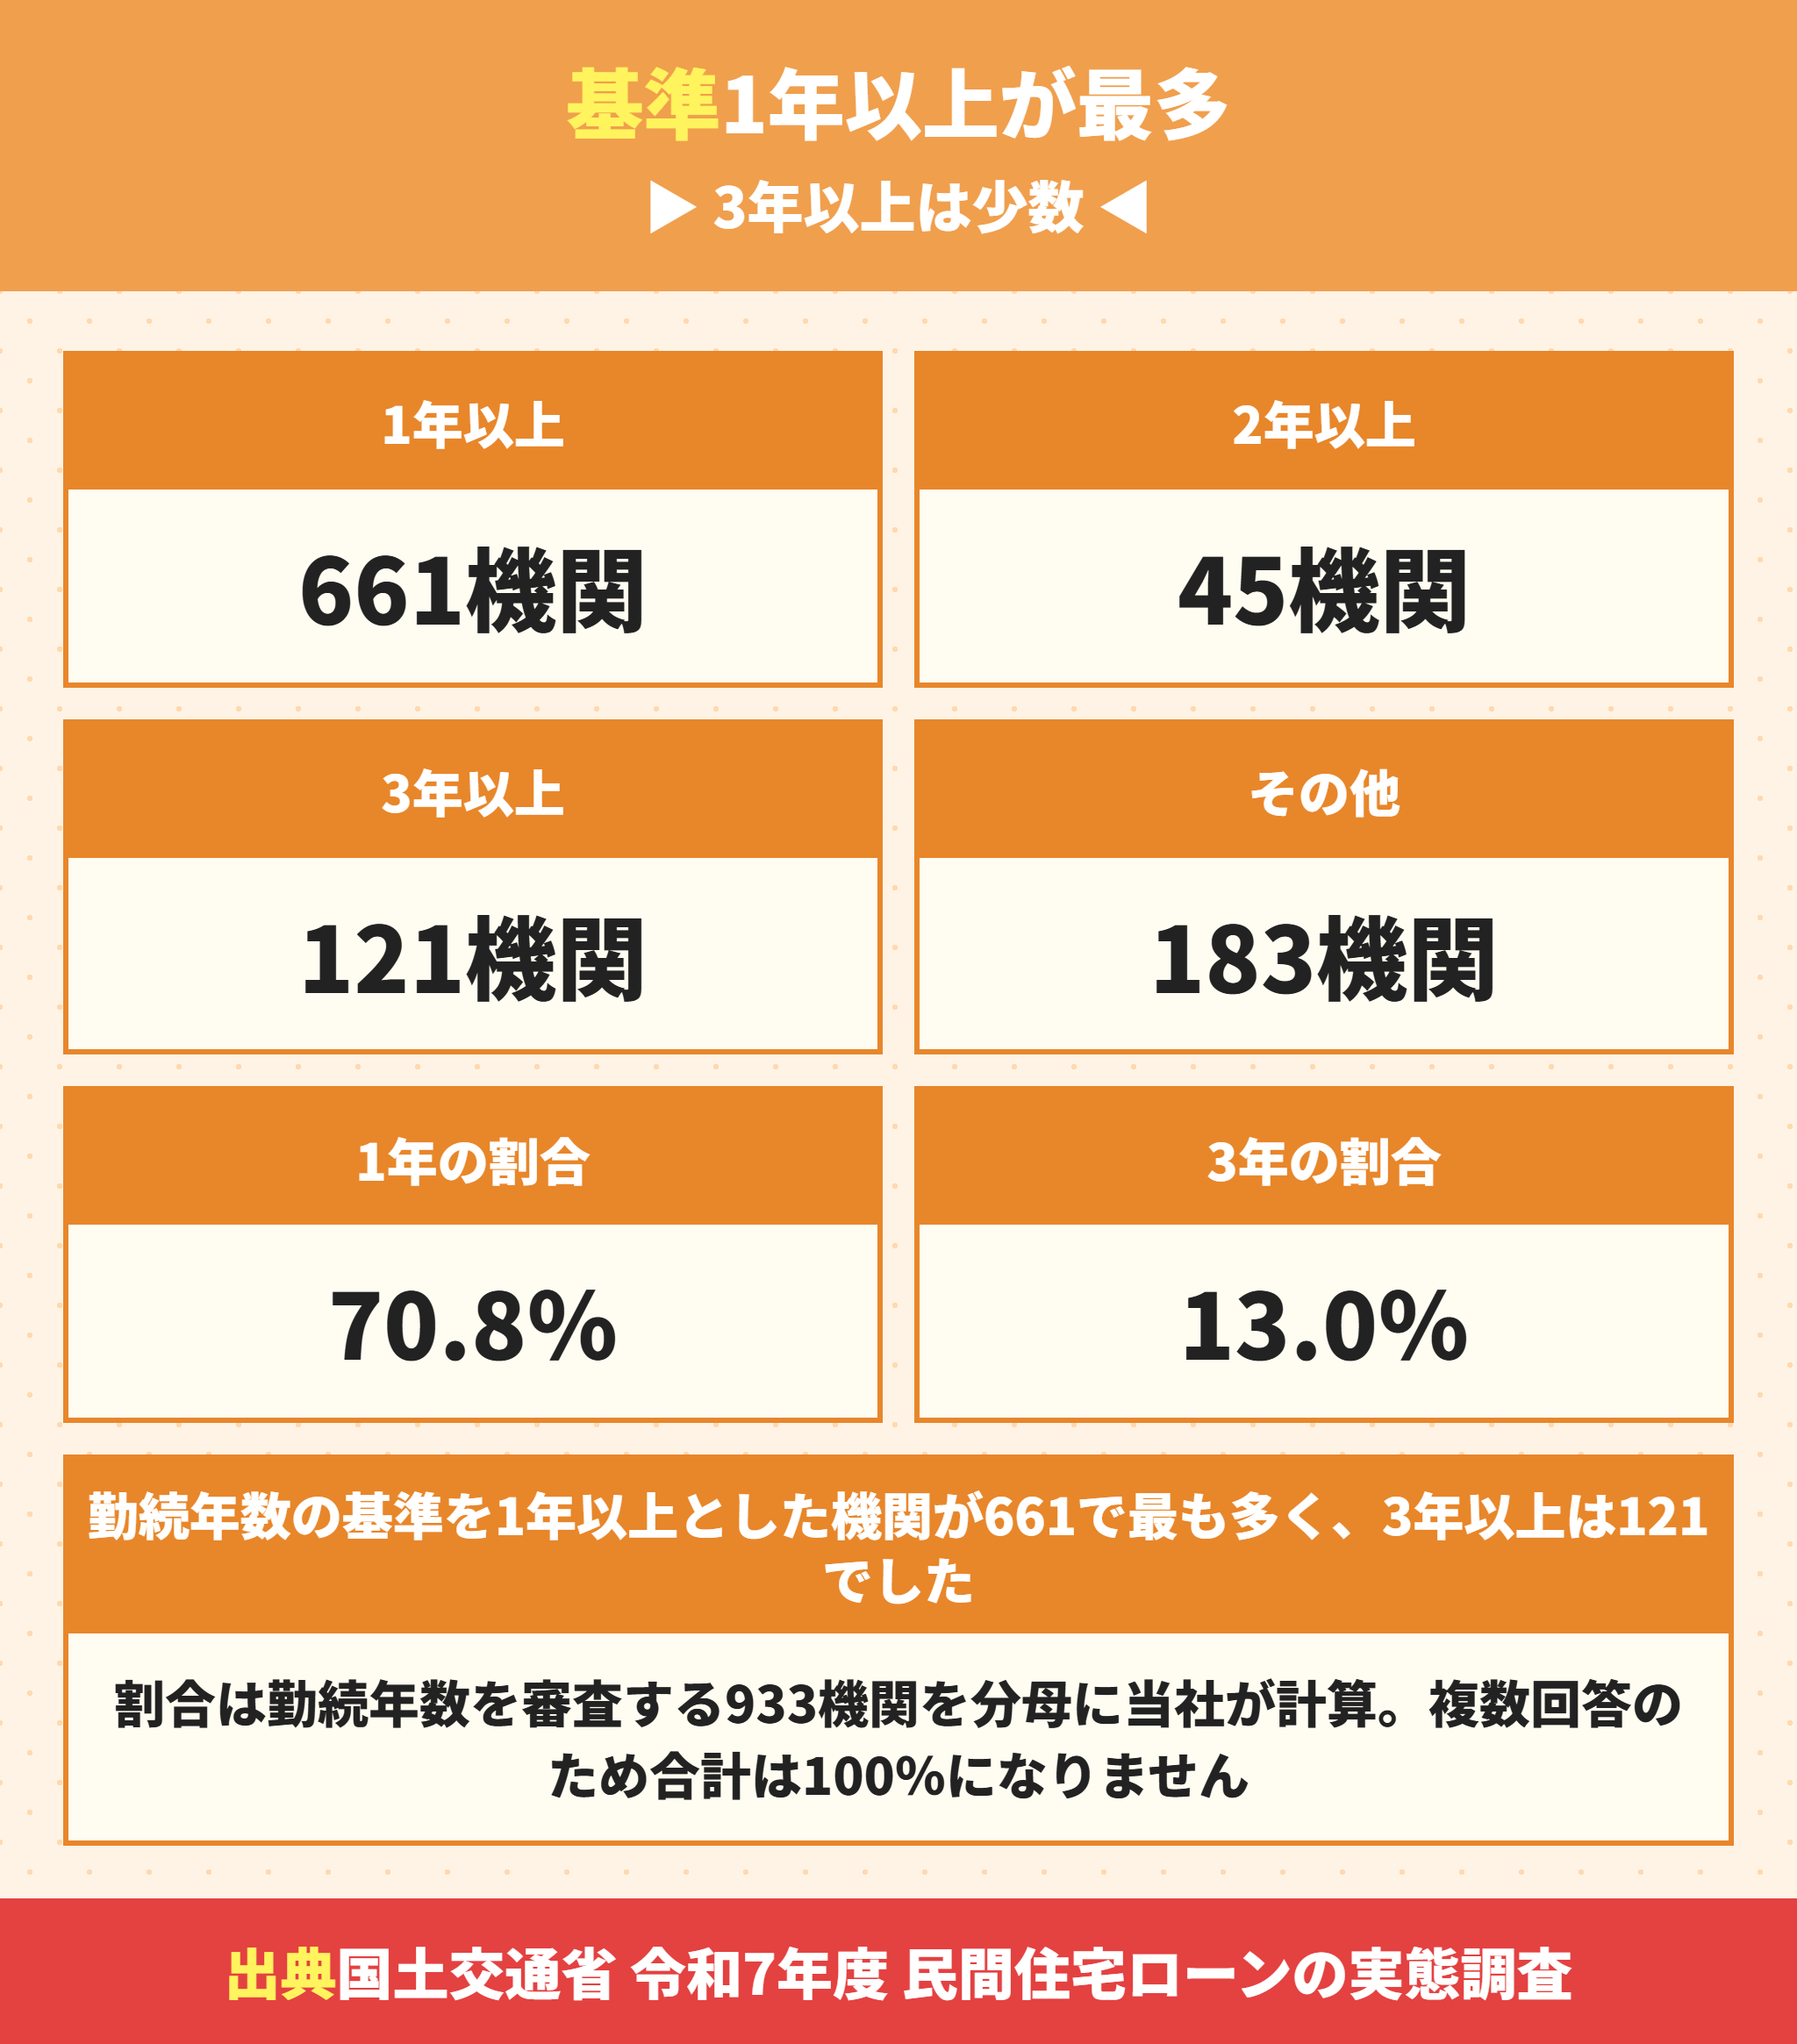
では何年あればいいのか。国土交通省の調査では、基準を1年以上とした機関が最も多いという答えが出ています。
勤続年数の基準は1年以上が7割を占める
| 勤続年数の基準 | 機関数 | 勤続年数を審査する933機関に占める割合 |
|---|---|---|
| 1年以上 | 661 | 70.8% |
| 2年以上 | 45 | 4.8% |
| 3年以上 | 121 | 13.0% |
| その他 | 183 | 19.6% |
割合は、勤続年数を審査項目にしている933機関を分母に当社が計算しました。複数回答の項目なので、足しても100%にはなりません。
はっきりしているのは、「3年以上」を基準にしているのは121機関で、1年以上の661機関の5分の1以下ということです。「勤続3年ないと住宅ローンは通らない」というのは、一部の金融機関の基準が広まった誤解だと言えます。
勤続1年の基準ならいつから申し込めるかを数える
勤続年数は、原則として入社した日から数えます。試用期間も勤続に含まれます。
| 入社日 | 勤続1年になる日 | 申込みの目安 |
|---|---|---|
| 2025年11月1日 | 2026年11月1日 | 2026年11月以降 |
| 2026年4月1日 | 2027年4月1日 | 2027年4月以降 |
| 2026年10月1日 | 2027年10月1日 | 2027年10月以降 |
「申込日の時点で1年」か「融資の実行日の時点で1年」かは、金融機関によって扱いが違うことがあります。建売は申込みから実行まで1〜2か月かかるので、どの時点の勤続を見るのかを事前に聞いておくと安心です。
調査の母数は地域の金融機関が中心
この調査の994機関の内訳は、農協480、信用金庫239、信用組合131、地方銀行60、第二地方銀行34などです。地域の金融機関が大半なので、都市銀行やネット銀行の基準をそのまま表しているわけではありません。
それでも、全国の住宅ローンの取扱い機関の多くが「1年以上」を基準にしている、という傾向ははっきり読み取れます。
調査は金融機関側への質問で、実際の審査結果ではない
基準を満たしても、他の項目で断られることはある
個別の金融機関の基準は商品説明書で確かめる
勤続年数1年未満でも申し込める住宅ローンはある
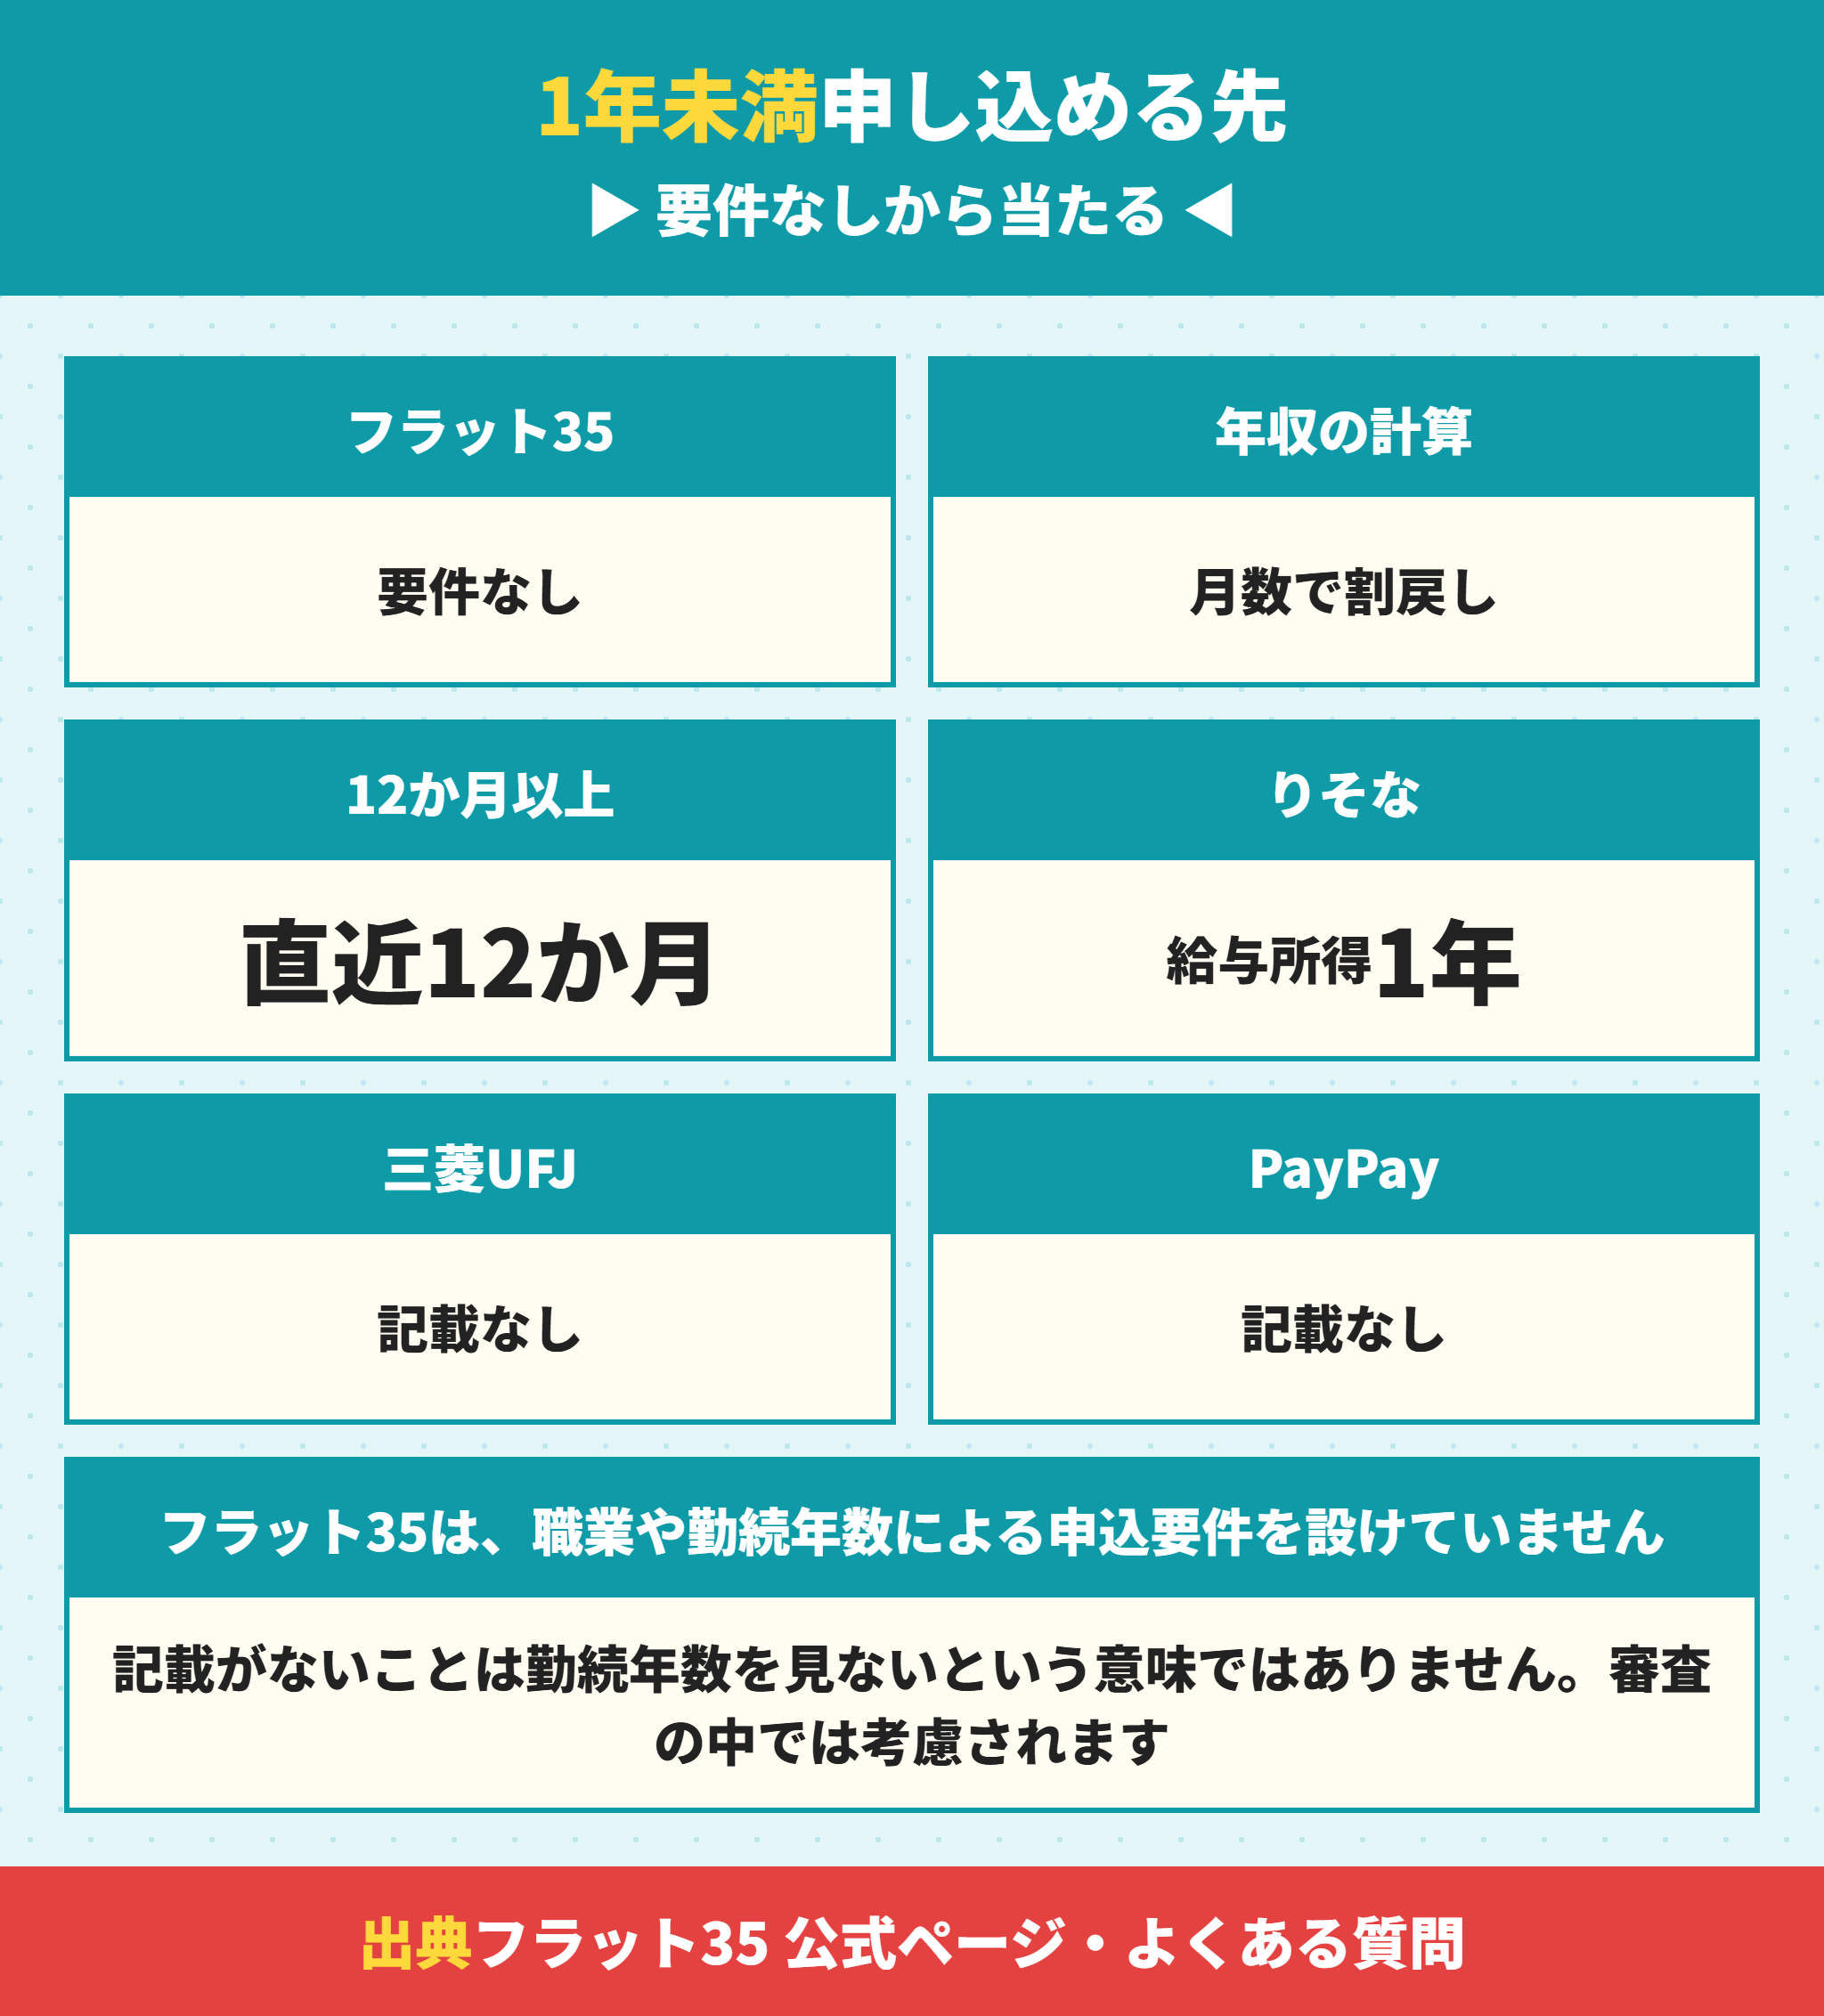
では、勤続1年未満の人はどうすればいいのか。勤続年数の要件がない借入先から当たるのが近道です。
フラット35は勤続年数の要件を設けていない
住宅金融支援機構のフラット35パッケージのページには、併用する住宅ローンは、基本的に【フラット35】と同様、職業、勤続年数等による申込要件は設けておりませんと書かれています。
フラット35の公式のご利用条件でも、申込みの要件は年齢、国籍、総返済負担率などで、勤続年数は挙げられていません。転職直後の人にとって、最初に検討しやすい借入先です。
フラット35の申込みで見られるのは年齢と国籍と返済負担率
勤続年数の要件がない代わりに、フラット35には別の要件があります。公式のご利用条件をまとめると次のとおりです。
| 要件 | フラット35の基準 |
|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済なら70歳以上も可) |
| 国籍 | 日本国籍・永住許可・特別永住者 |
| 総返済負担率 | 年収400万円未満は30%以下・400万円以上は35%以下 |
| 年収の証明 | 原則として申込年の前年の公的な証明書 |
| 勤続年数 | 要件として挙げられていない |
年収は原則として前年の証明書で見るので、転職直後は前の年の収入と今の収入が違うことがあります。そのときに使うのが、次のみなし年収の計算です。
転職直後の年収は給与を月数で割り戻して計算する
フラット35のよくある質問(Q&A番号390)は、最近転職した給与所得者の年収の考え方を説明しています。
勤務先に「転職後の収入を証明する書類」を作ってもらい、転職後の収入を、給与が支給された月数で割り戻して年収とみなすという方法です。借入申込日から遡って12か月分以上の給与を受けていれば、直近12か月分の給与額を年収とみなします。
| 転職後の期間 | 給与の合計(例) | みなし年収の計算 |
|---|---|---|
| 6か月 | 180万円 | 180万円÷6×12=360万円 |
| 9か月 | 270万円 | 270万円÷9×12=360万円 |
| 12か月以上 | 直近12か月で390万円 | 割り戻さず390万円 |
ボーナスを含めるかどうかや、端数の月の扱いは金融機関によって違います。実際の計算は申込先に確かめてください。
銀行の商品説明書で勤続年数の条件を確かめる
銀行の住宅ローンは、商品説明書に申込みの条件が書かれています。当社が確認した範囲では、書き方は次のように分かれました。
| 借入先 | 勤続年数の書き方 | 資料の時点 |
|---|---|---|
| りそな銀行 | 給与所得者は勤続1年以上・それ以外は勤続または営業3年以上 | 2025年2月1日現在 |
| 三菱UFJ銀行 | 商品説明書に勤続年数の条件の記載なし | 2026年10月1日現在 |
| PayPay銀行 | 商品概要説明書に勤続年数の条件の記載なし | 2025年10月31日現在 |
| フラット35 | 勤続年数等による申込要件なし | 公式ページ |
「記載がない」は「勤続年数を見ない」という意味ではありません。審査の中では勤続年数も見られるので、申込みはできても審査で考慮される、と考えてください。
転職扱いになるケースと住宅ローンの勤続年数がリセットされないケース
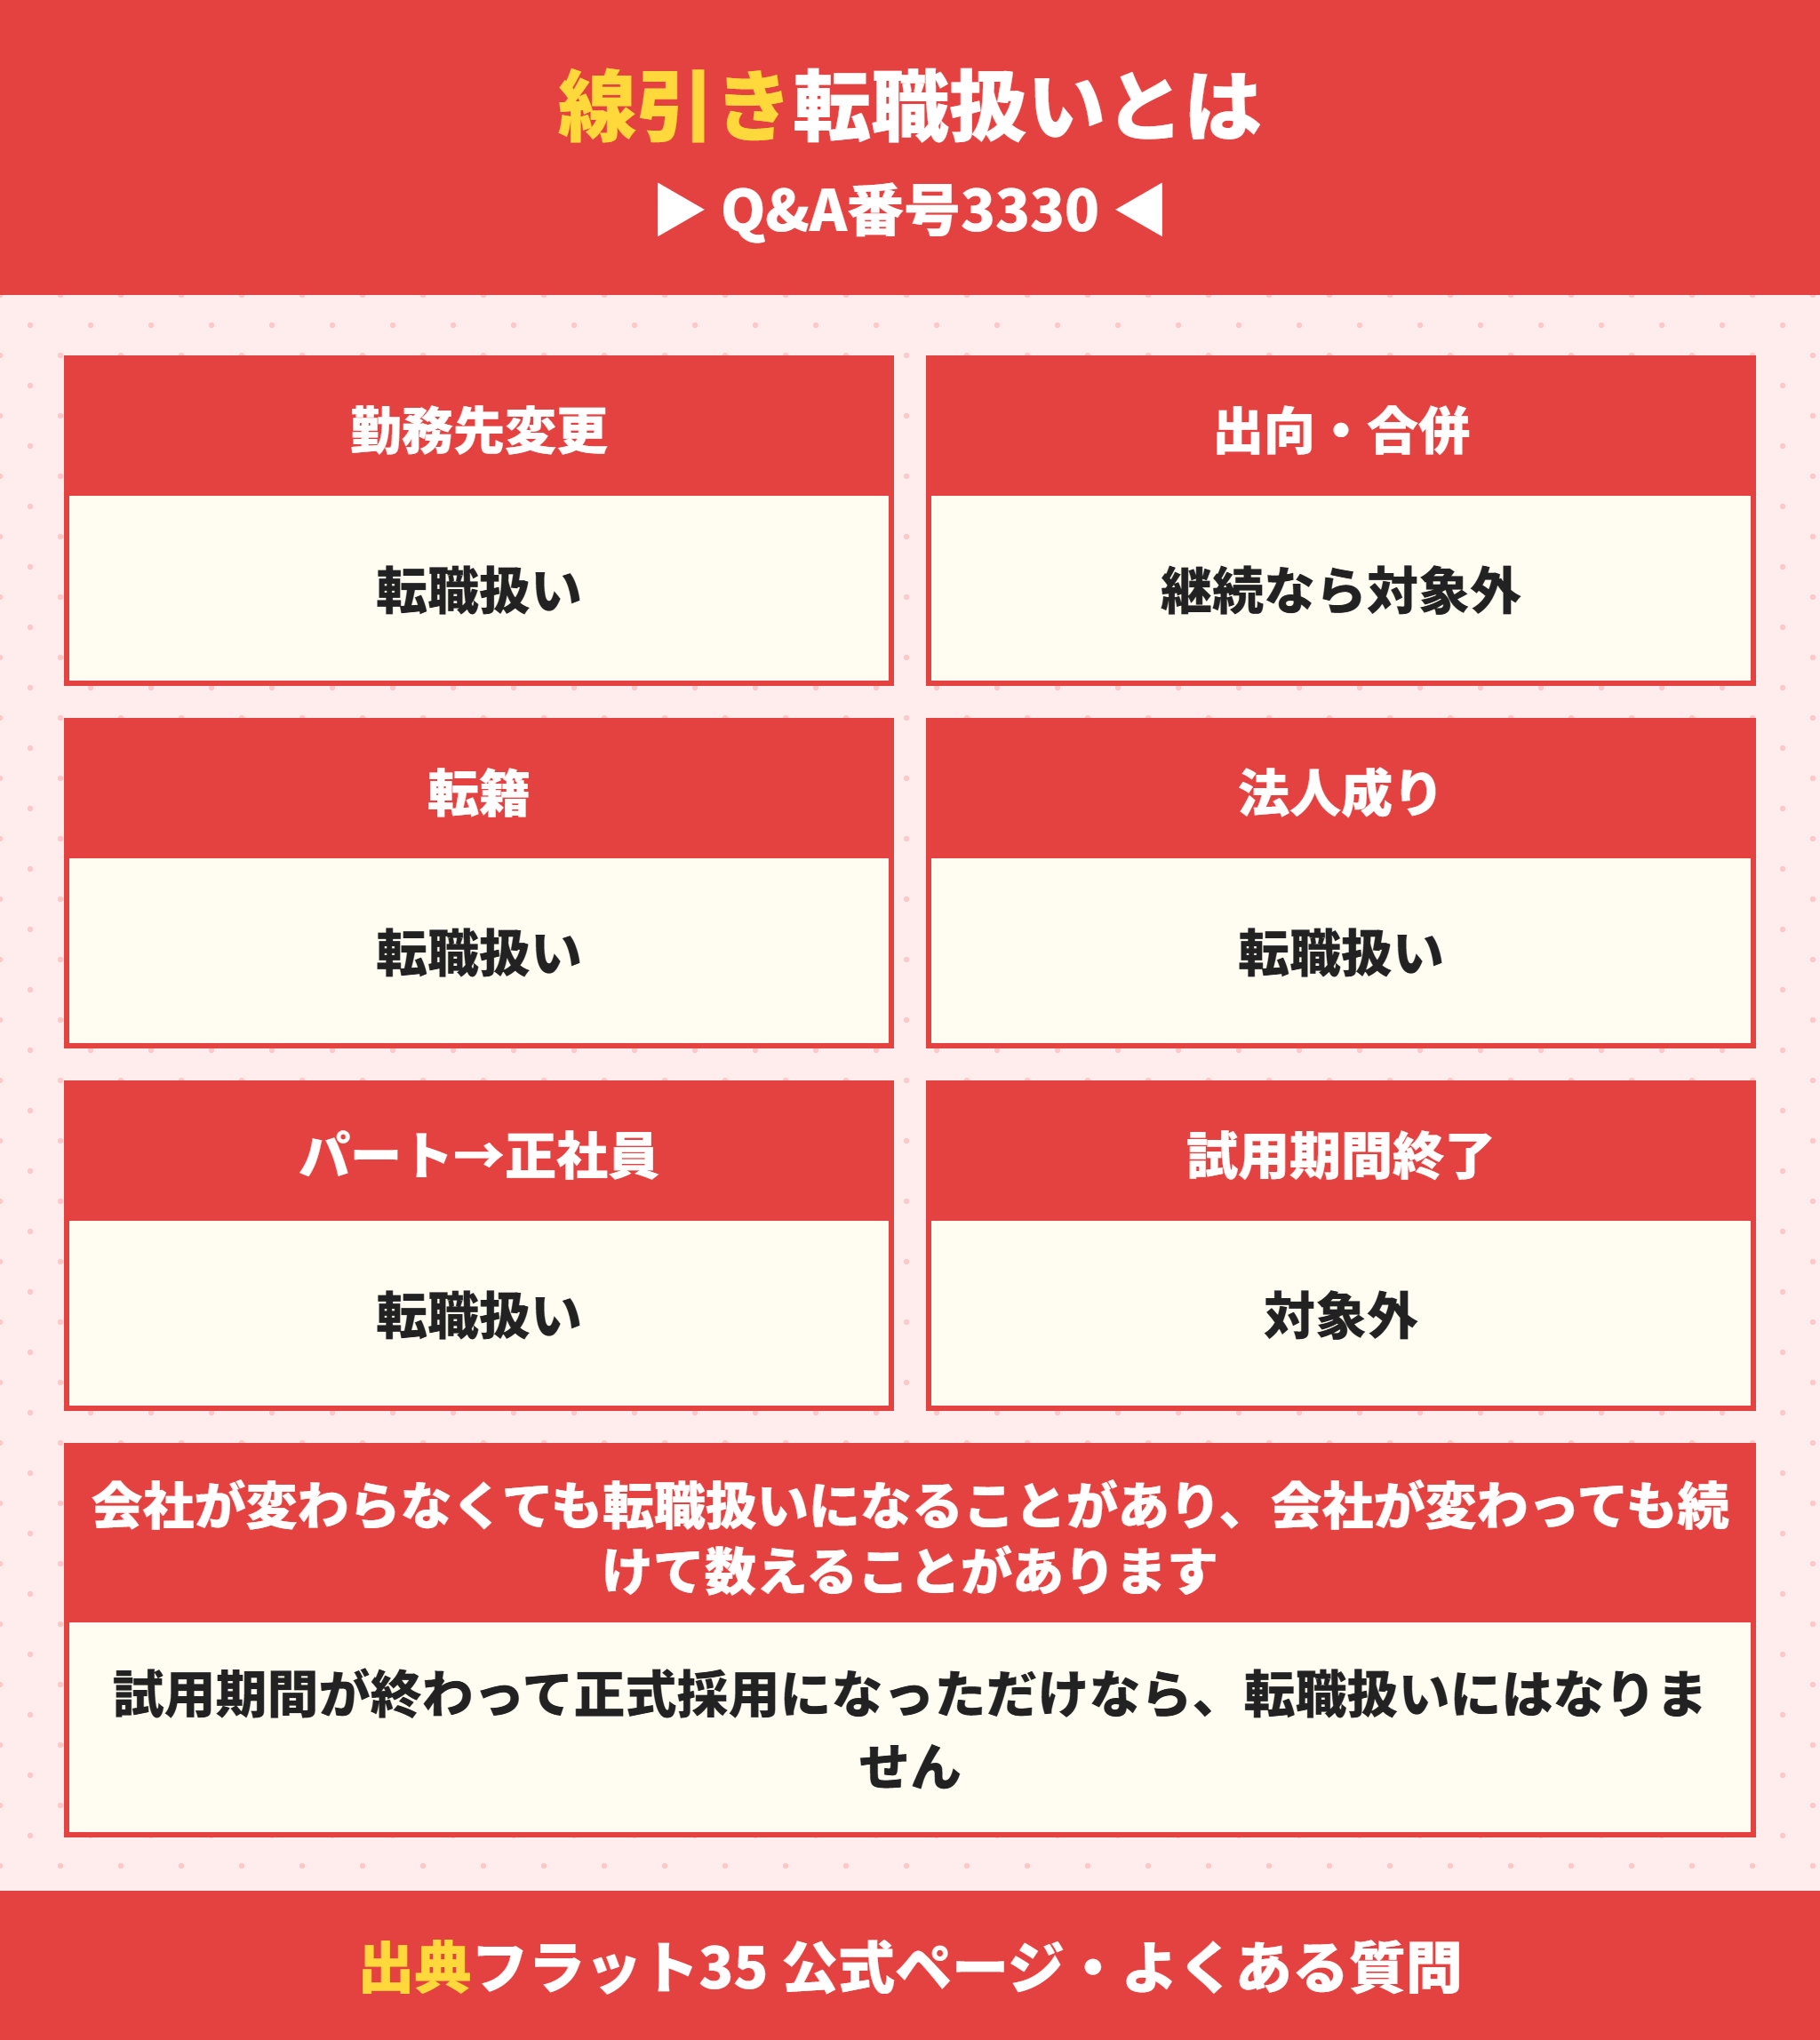
勤続年数を数えるとき、何が「転職」になるのかは大事な線引きです。会社が変わらなくても転職扱いになることがあり、逆に会社が変わっても続けて数えることがあるからです。
フラット35のQ&Aにある転職扱いの5つのケース
フラット35のよくある質問(Q&A番号3330)は、転職扱いになる場合を次のように挙げています。
| 転職扱いになる | 転職扱いにならない例 |
|---|---|
| 勤務先の変更 | 出向、会社の合併・分割・組織変更で給与体系に変更がない場合 |
| 給与所得者から事業所得者への変更 | ― |
| 事業所得者から給与所得者への変更 | ― |
| 子会社等への転籍による勤務先の変更 | ― |
| 個人事業主が法人成りする変更 | ― |
| 雇用形態の変更(パートから正社員、正社員から嘱託など) | 試用期間が終了して正式採用になった場合 |
この一覧は、フラット35での扱いです。銀行の住宅ローンでも考え方は近いことが多いですが、最終的には申込先の金融機関の判断になります。自分のケースが転職扱いになるか迷ったら、事前審査の前に担当者に聞いておくと、書類の準備が無駄になりません。
試用期間が終わっただけなら転職ではない
見落としやすいのが雇用形態の変更です。パートから正社員になると、同じ会社でも転職扱いになります。
一方で、試用期間が終わって正式採用になっただけなら、転職扱いにはならないと明記されています。入社してすぐの試用期間中でも、勤続はその会社に入った日から数えることになります。
転職扱いになると勤続はその日から数え直す
転職扱いになると、勤続年数は新しい勤務先に入った日から数え直しになります。同じ会社でパートから正社員になった場合も、正社員になった日からの勤続として見られることがある、という点に注意してください。
雇用形態を変える予定があるなら、変える前に住宅ローンを申し込むか、変えた後に1年待つかで、選べる借入先が変わります。
グループ内の出向や合併は続けて数えることがある
会社の合併や出向で勤務先の名前が変わっても、給与体系に変更がないなど継続性が認められれば、転職扱いになりません。この場合、前の会社からの勤続年数を続けて数えられます。
源泉徴収票の会社名が変わっていると、審査の担当者に転職と見られることがあります。合併や出向の事実がわかる書類を用意しておくと説明がスムーズです。
パートから正社員への切り替えは同じ会社でも転職扱い
試用期間の終了による正式採用は転職扱いではない
合併や出向は書類で継続性を示す
雇用形態によって勤続年数の見られ方は変わる
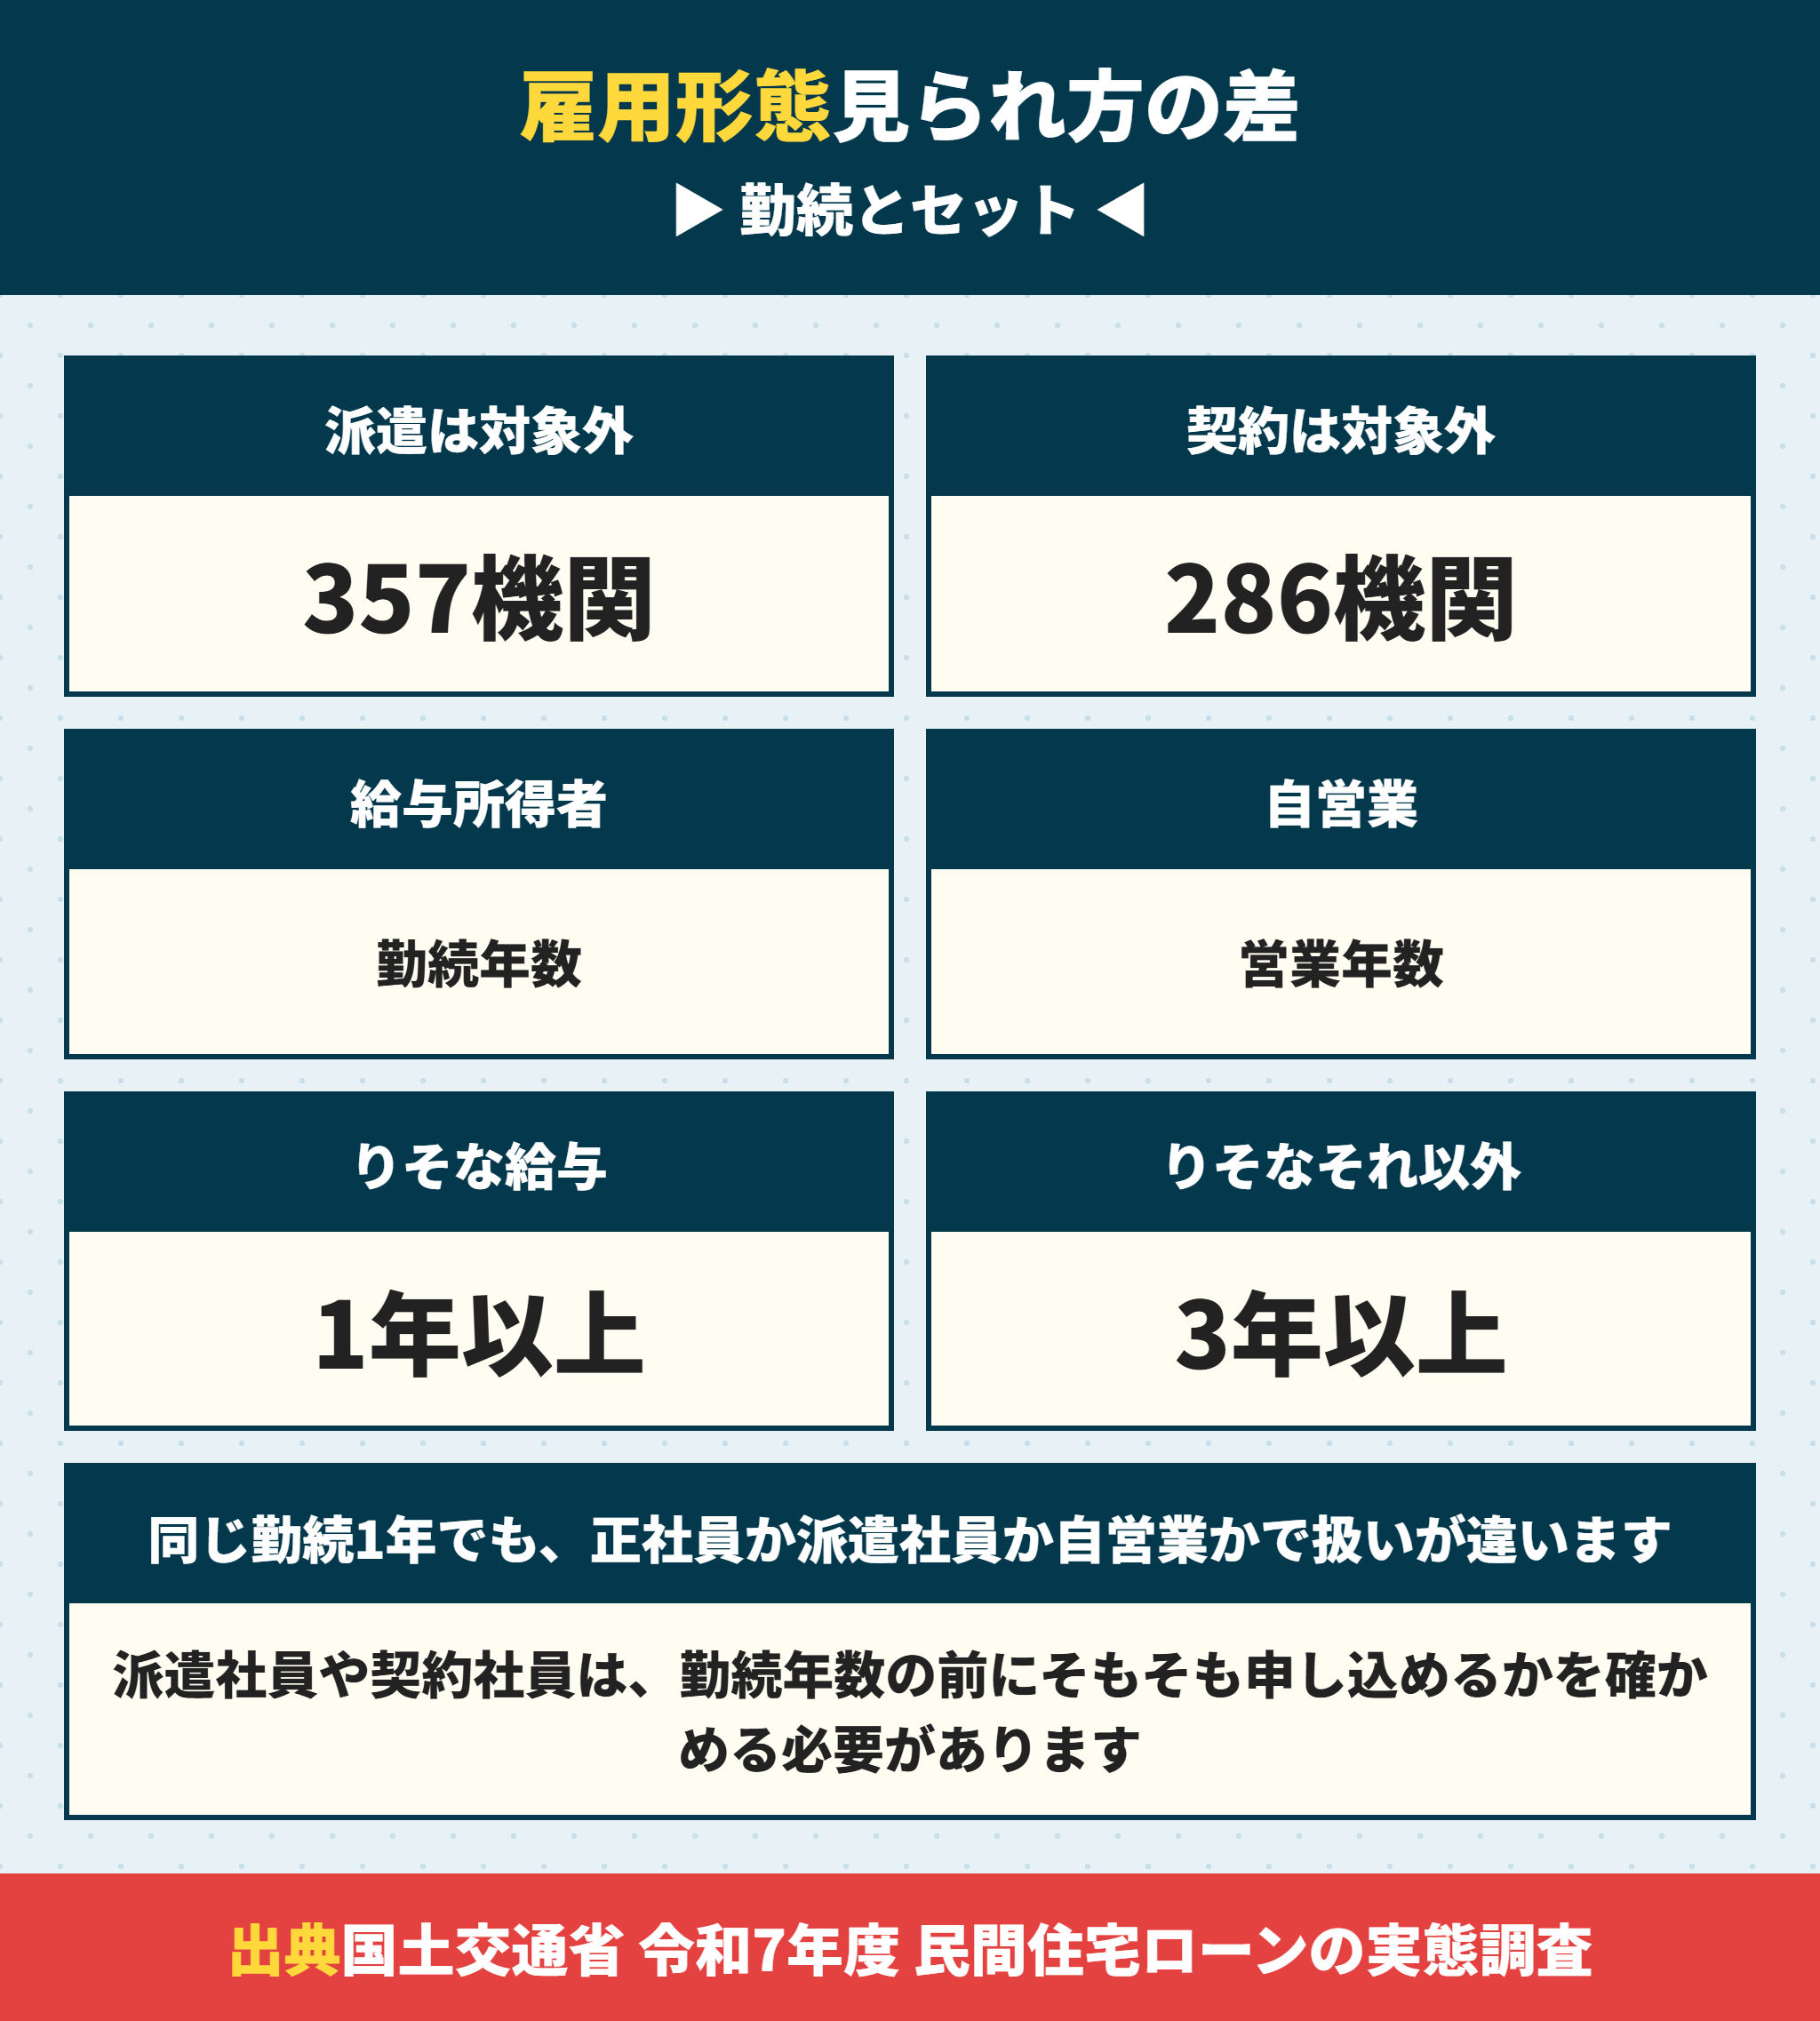
勤続年数は、雇用形態とセットで見られます。同じ勤続1年でも、正社員か派遣社員か自営業かで扱いが違うのが実情です。
派遣社員や契約社員を対象外にする機関もある
国土交通省の調査では、雇用形態を審査項目にしている機関が702あり、その中で「派遣社員は対象外」が357機関、「契約社員は対象外」が286機関でした。
派遣社員や契約社員の場合は、勤続年数の前に、そもそも申し込めるかを確かめる必要があります。雇用形態ごとの対策は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントで詳しく書いています。
産休・育休中も勤続年数は続いている
産休や育休で休んでいる間も、会社に在籍していれば勤続年数は途切れません。ただし休業中は給与が出ないので、年収の見られ方が変わります。
育休中の申込みは、復職の予定や復職後の収入をどう見るかが金融機関ごとに違います。詳しくは契約社員・派遣・転職直後の住宅ローン審査の産休・育休の章で書いています。
自営業は勤続ではなく営業年数で見られる
自営業や会社経営者は、勤続年数ではなく営業年数で見られます。りそな銀行の商品概要説明書では、給与所得者以外は「勤続または営業年数が3年以上」と、給与所得者より長い基準になっています。
| 働き方 | 見られるもの | りそな銀行の基準(2025年2月1日現在) |
|---|---|---|
| 給与所得者(会社員・公務員) | 勤続年数 | 1年以上 |
| 給与所得者以外(自営業など) | 勤続または営業年数 | 3年以上 |
| 派遣・契約社員 | 勤続年数と雇用形態 | 個別に確認 |
自営業は、確定申告書で所得を示すのが基本です。開業してすぐは所得が安定しないと見られやすいので、借入先の選び方が大事になります。
勤続年数が短いときに住宅ローンを通りやすくする方法
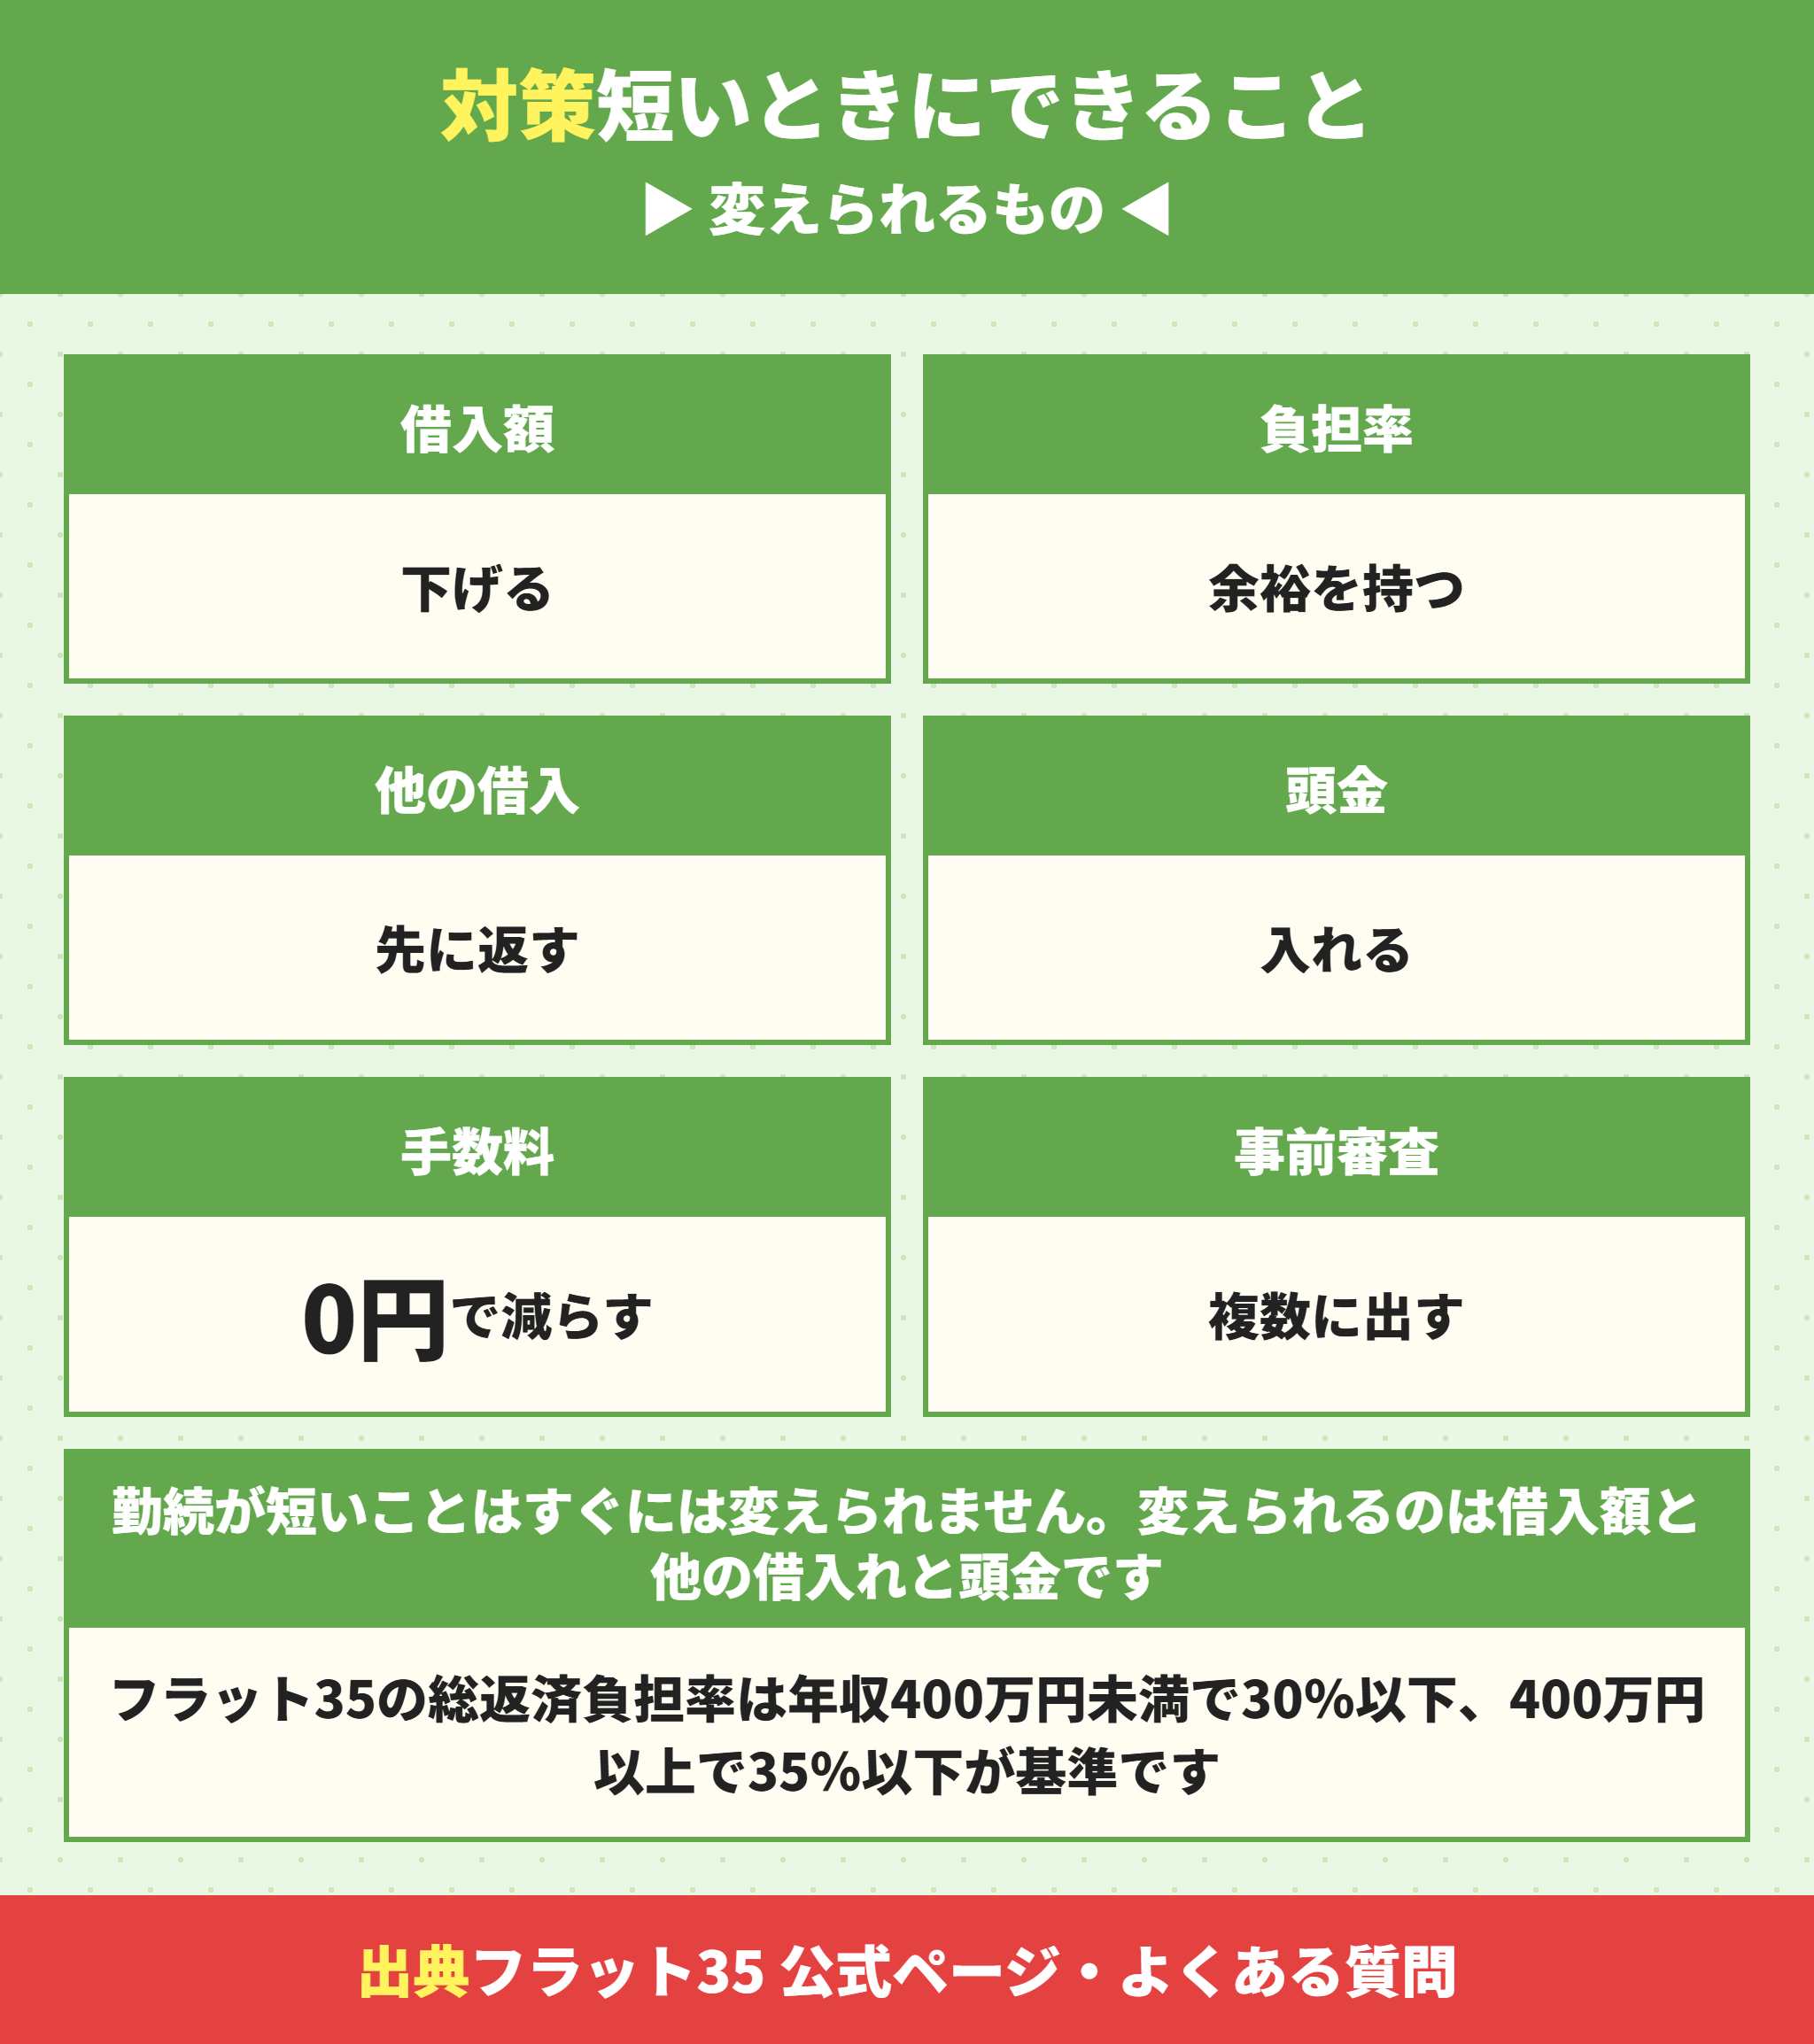
勤続が短いことは、すぐには変えられません。変えられるのは、借入額と他の借入れと頭金です。
勤続年数そのものは待つ以外に増やせない
待つ間に金利や物件の価格が動くこともある
待つか今買うかは借入期間と総額で比べる
借入額を下げて返済負担率に余裕を持たせる
勤続が短いと、年収の見られ方が厳しくなることがあります。そのぶん借入額を下げて、返済負担率に余裕を持たせると、他の項目で安心材料を示せます。
フラット35の総返済負担率の基準は、年収400万円未満なら30%以下、400万円以上なら35%以下です。基準ぎりぎりではなく、それより低い借入額で申し込むほうが通りやすくなります。
他の借入れを先に返しておく
車のローンやカードローンが残っていると、返済負担率に含まれます。勤続の短さをほかの項目で補うには、他の借入れを減らしておくのが効きます。車のローンの影響は車のローンが残ってると住宅ローンは組める?で計算しています。
他の借入れを返すときは、完済したことが信用情報に反映されるまで少し時間がかかります。住宅ローンの申込みの直前ではなく、余裕をもって返しておくのが安全です。
頭金を入れて借入額を減らす
頭金を入れると、借入額が減り、物件の価格に対する借入の割合も下がります。頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめています。
建売なら、仲介手数料を0円にするだけで、借りる額を100万円以上減らせることもあります。同じ物件でも、借りる額が少ないほど審査では有利です。
住宅ローンの勤続年数が足りないときの借入先の選び方と申込み方
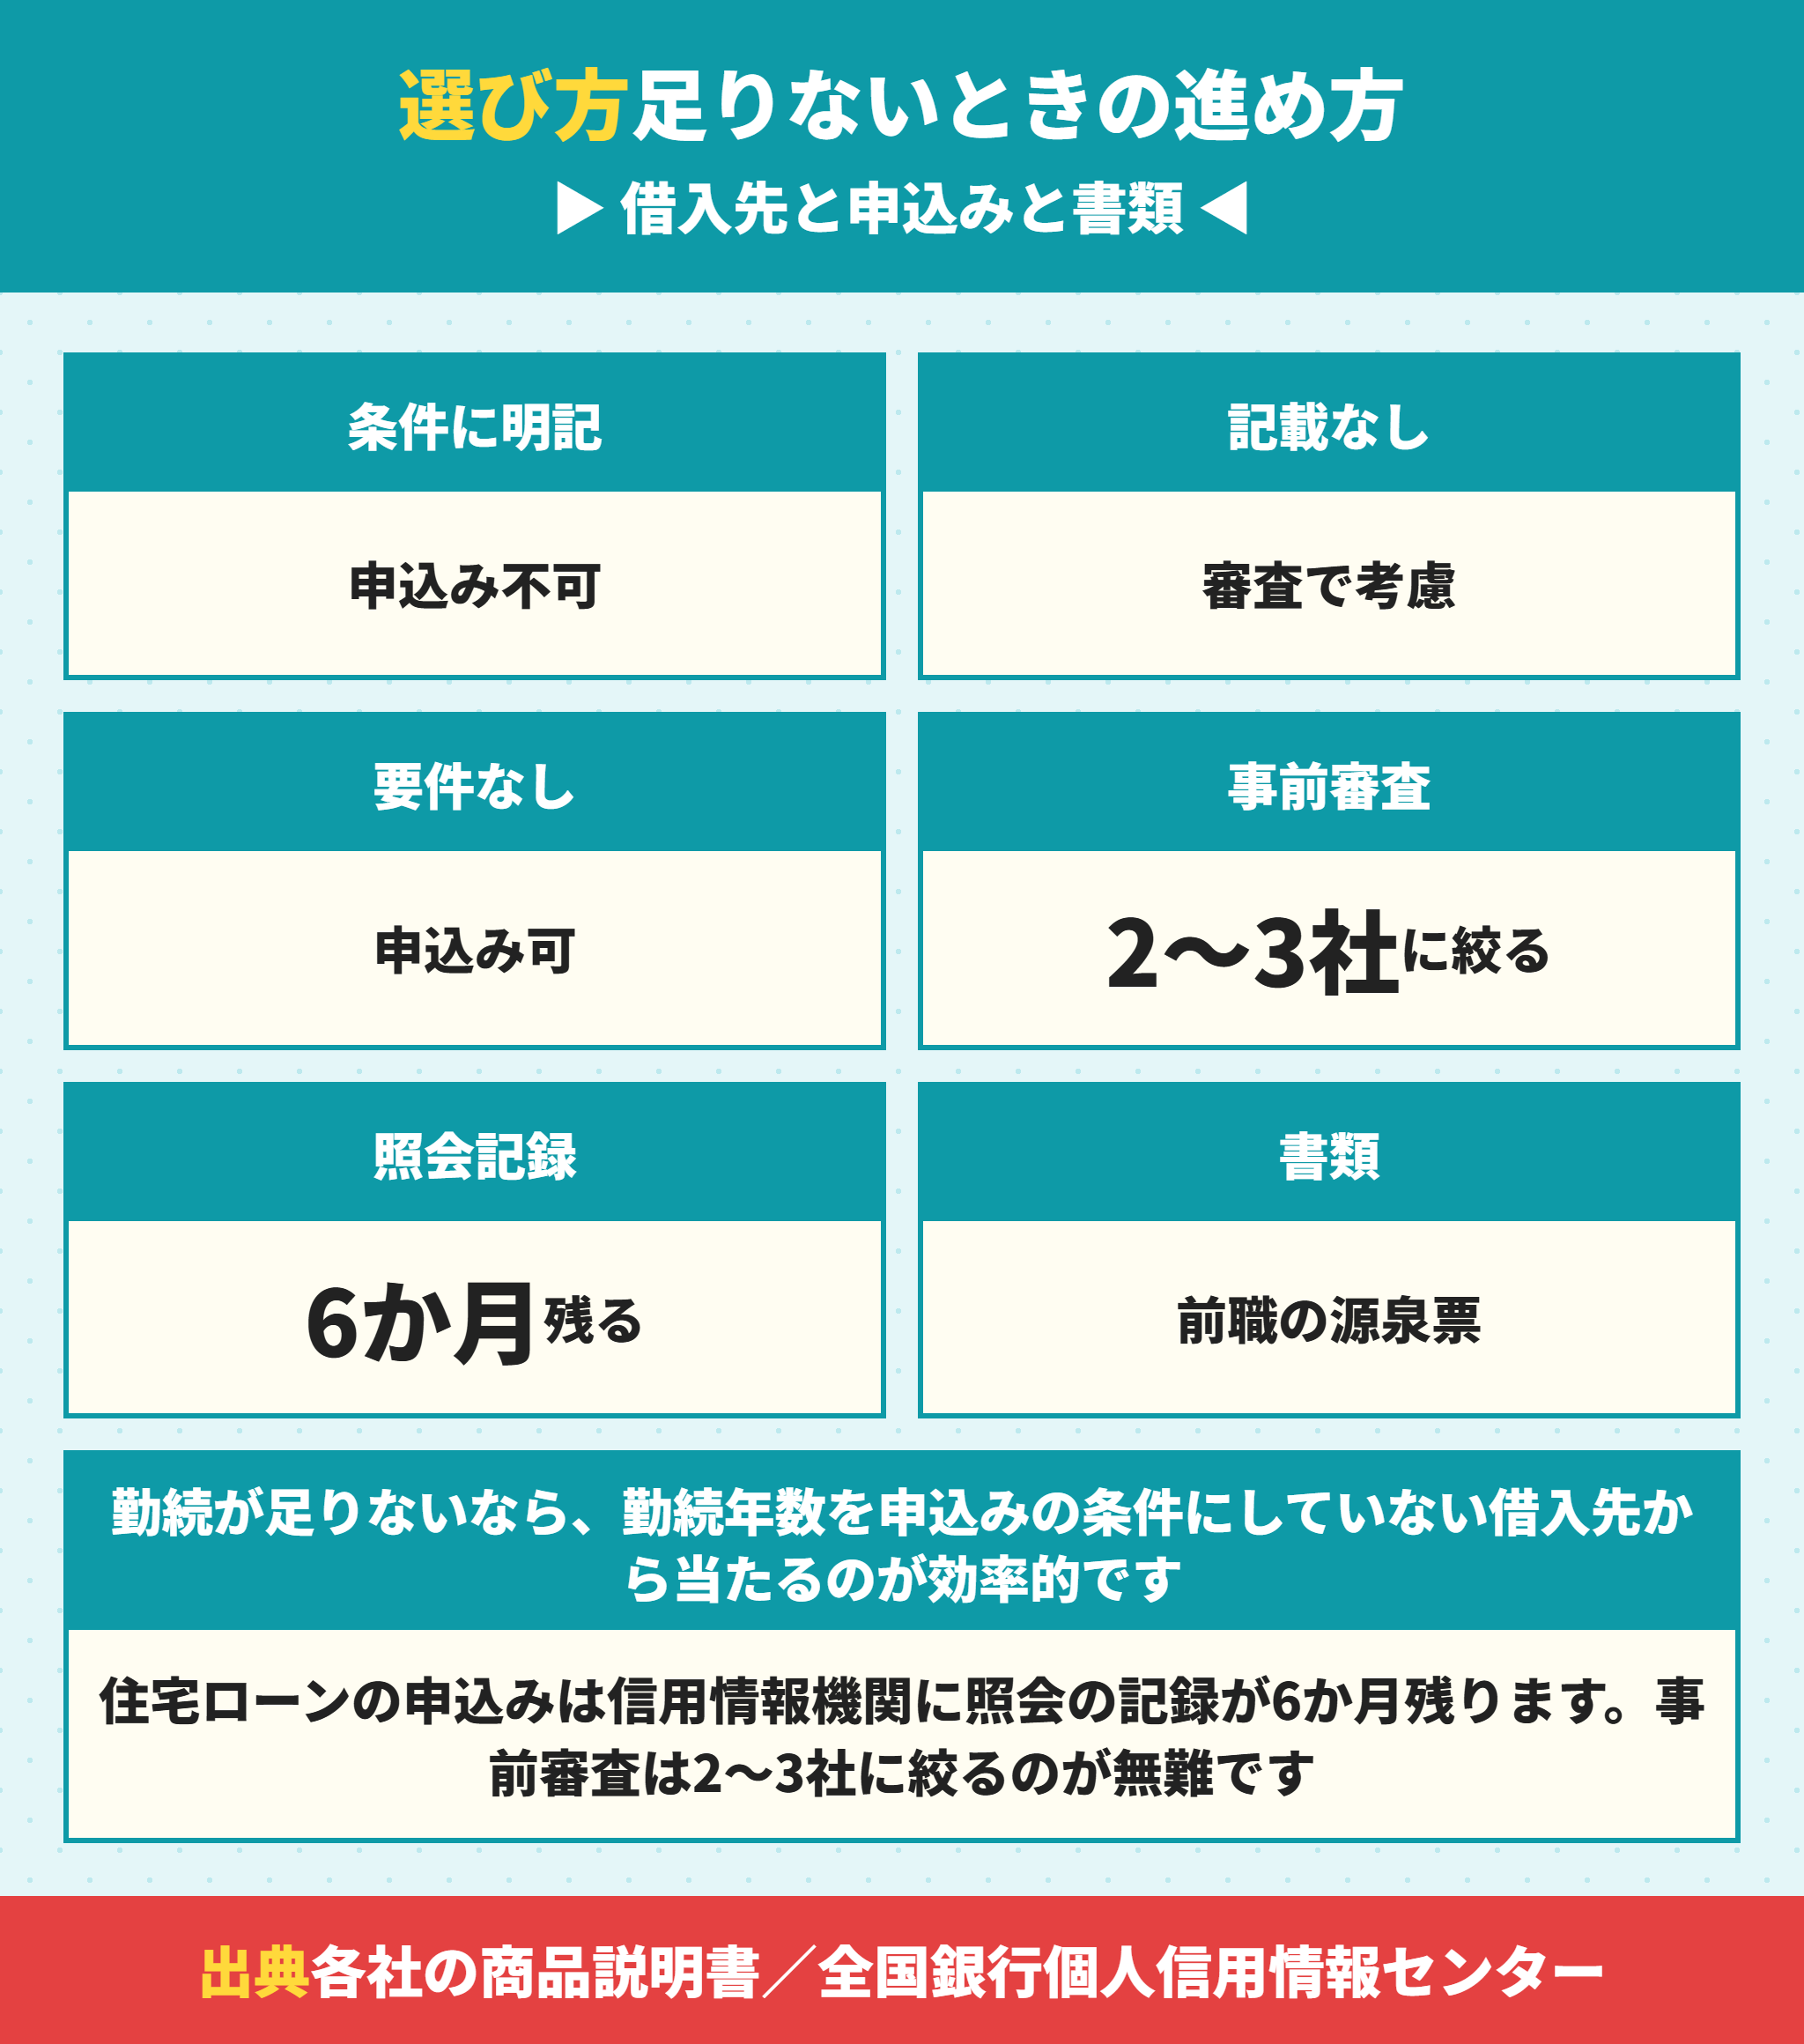
ここからは、勤続年数が基準に足りないときの具体的な進め方です。借入先の選び方と、事前審査の出し方と、書類のそろえ方の3つで差がつきます。
基準が「申込みの条件」か「審査の目安」かを分けて考える
勤続年数の基準には、2つの使われ方があります。商品説明書の「ご利用いただける方」に書かれていれば申込みの条件、書かれていなければ審査の中で考慮される目安です。
| 基準の書かれ方 | 勤続が足りないとき | 例 |
|---|---|---|
| 商品説明書に条件として明記 | 申し込めない | りそな銀行(給与所得者1年以上) |
| 商品説明書に記載なし | 申し込めるが審査で考慮される | 三菱UFJ銀行・PayPay銀行 |
| 勤続年数による要件を設けていない | 申し込める | フラット35 |
勤続が足りないなら、まず上の表の2段目と3段目の借入先から当たるのが効率的です。条件として明記されている借入先は、勤続年数を満たしてから申し込みます。
事前審査は出しすぎない
勤続が短いと、事前審査を何社にも出したくなります。ただ、住宅ローンの申込みは信用情報機関に照会の記録が残ります。
全国銀行個人信用情報センターは、照会の記録を会員に提供する期間を6か月としています。CICとJICCも、申込みや照会の記録を6か月残します。短い期間にたくさんの申込みが並ぶと、資金に困っているように見られることがあるので、2〜3社に絞って出すのが無難です。
事前審査で断られても、理由は教えてもらえないのが普通です。勤続が理由なのか、ほかの理由なのかを推測するためにも、出す先は条件の違う借入先を組み合わせると判断しやすくなります。
勤続が短い人ほど書類を厚くする
勤続が短い人は、書類で収入の安定を示すことが大事です。
| 書類 | 示せること |
|---|---|
| 前の勤務先の源泉徴収票 | 転職前の収入の水準 |
| 今の勤務先の雇用契約書・内定通知書 | 雇用形態と給与の条件 |
| 転職後の給与明細 | 実際に支給された額 |
| 転職後の収入を証明する書類(勤務先が作成) | みなし年収の根拠 |
| 資格の証明書 | 同じ業種で働き続ける見込み |
同じ業種で年収が上がった転職は、マイナスに見られにくいと言われます。書類で「前職と同じ仕事を続けている」ことが伝われば、勤続の短さを補う材料になります。
条件として明記されている借入先は後回しにする
事前審査は2〜3社に絞る
前職の源泉徴収票は捨てずに取っておく
同じ業界での転職なら、少しは有利になりますか。
ラクチン君金融機関によって見方は違いますが、収入が続く根拠にはなります。前の会社と今の会社で仕事の内容が続いていることを、書類と面談で伝えましょう。
建売を買うなら転職と住宅ローンの申込みの順番に気をつける
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
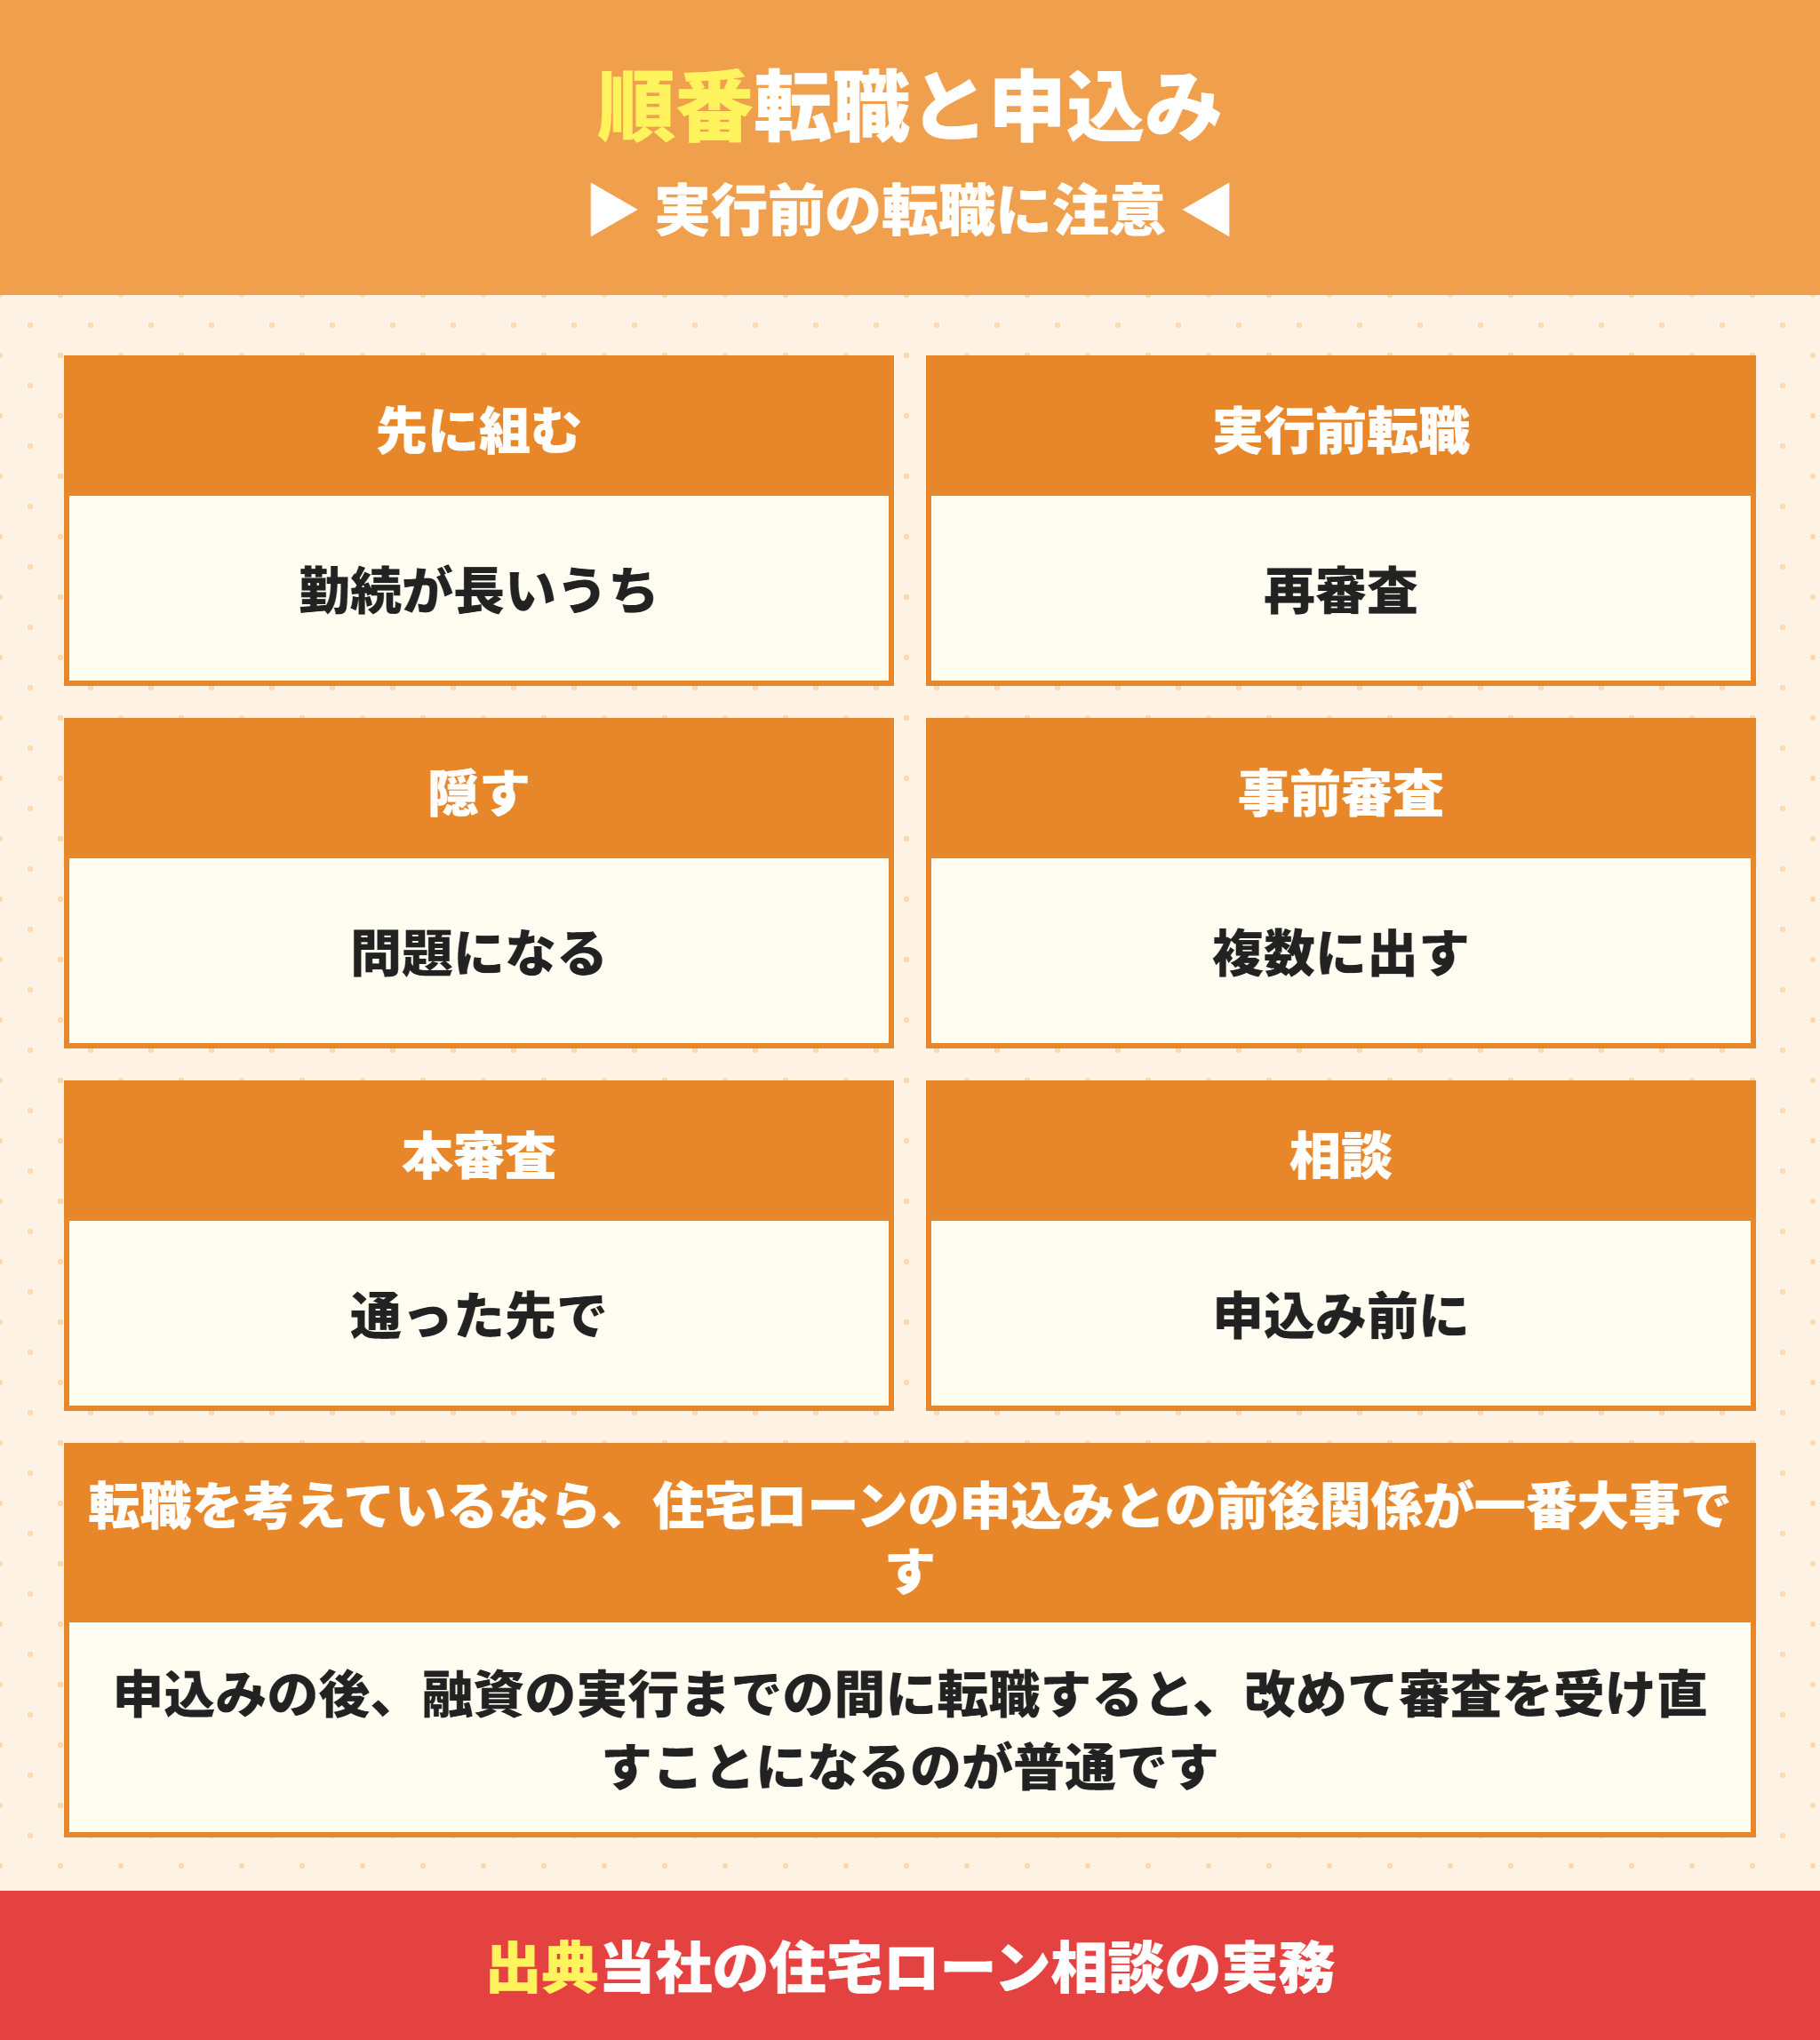
最後に実務の順番です。転職を考えているなら、住宅ローンの申込みとの前後関係が一番大事です。
転職の予定があるなら住宅ローンを先に組む選択もある
勤続が長いうちに住宅ローンを組んでから転職する、という順番も考えられます。ただし、申込みの後、融資の実行までの間に転職すると、改めて審査を受け直すことになるのが普通です。
申込書には勤務先を書くので、実行前に勤務先が変われば、金融機関に伝える必要があります。隠したまま実行を受けるのは、契約上の問題になりかねません。
勤続1年を待つか今買うかを比べる
勤続1年まであと数か月なら、待つという選択もあります。ただ、待っている間に気に入った物件が売れてしまうこともあります。
| 今すぐ申し込む | 勤続1年まで待つ | |
|---|---|---|
| 選べる借入先 | フラット35など要件のない先に限られる | 1年以上を基準にする先まで広がる |
| 気に入った物件 | 買える | 売れてしまうことがある |
| 借入期間 | そのまま | 待った分だけ年齢が上がる |
| 年収の見られ方 | みなし年収 | 実績の年収 |
新築の建売は、同じ物件が二度と出ません。気に入った物件があるなら、まず要件のない借入先で事前審査を出してみるのが現実的です。通らなければ、そのときに待つかどうかを決めても遅くありません。
事前審査から本審査までの流れを確かめておく
建売は、事前審査、売買契約、本審査、金銭消費貸借契約、引渡しの順に進みます。勤続が短い人は、事前審査を複数の借入先に出して、通った先で本審査に進むのが安全です。本審査の考え方は住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説にまとめています。
勤続年数の相談も仲介手数料0円でお受けします
当社は関西の新築建売を仲介手数料0円でお取り扱いしています。住宅ローンの相談に追加の費用はかかりません。
転職直後の方には、フラット35を含めて勤続年数の要件がない借入先から当たり、みなし年収で無理のない借入額を先に計算してから物件を探します。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの勤続年数に関するよくある質問
- 住宅ローンの勤続年数は何年必要ですか。
-
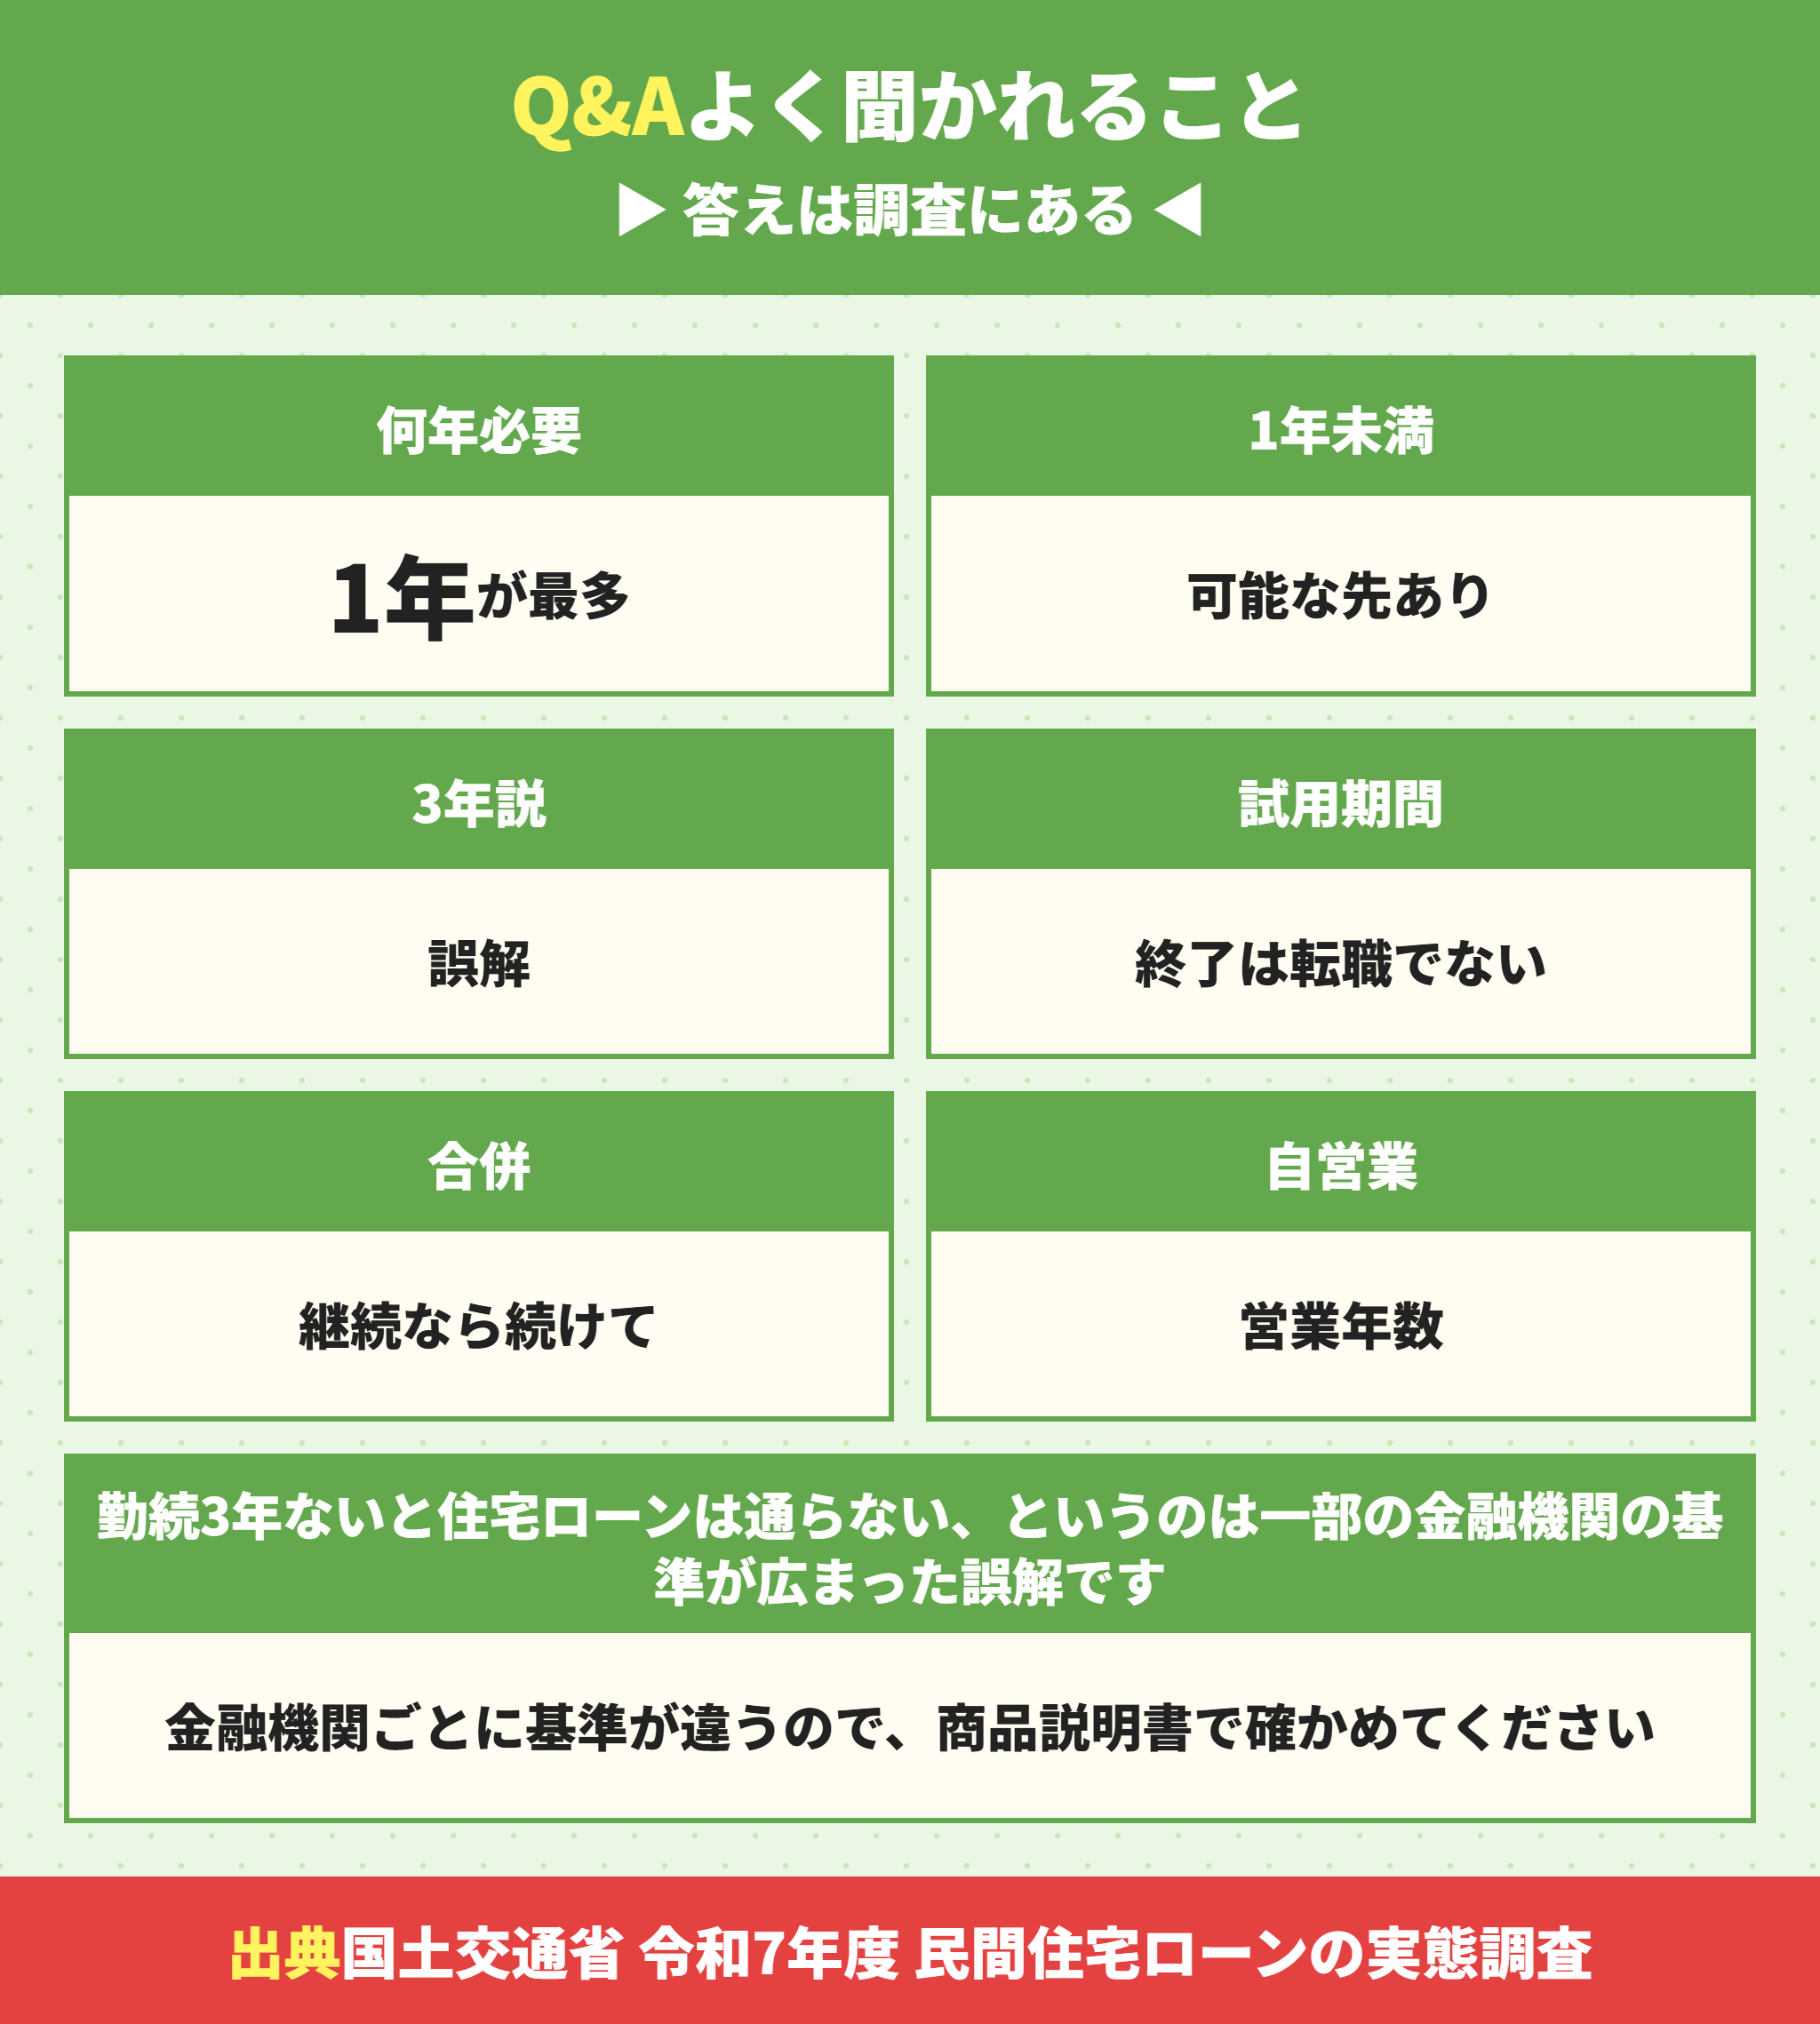
国土交通省の令和7年度の調査では、勤続年数の基準を「1年以上」とした金融機関が661で最も多く、「3年以上」は121でした。金融機関ごとに基準が違うので、商品説明書で確かめてください。
- 勤続1年未満でも住宅ローンは組めますか。
-
組める場合があります。フラット35は職業や勤続年数による申込要件を設けていません。転職後の収入を給与の支給月数で割り戻して年収とみなす方法があります。
- 勤続3年ないと住宅ローンは通らないのは本当ですか。
-
誤解です。3年以上を基準にしている金融機関はありますが、国土交通省の調査では121機関で、1年以上の661機関の5分の1以下でした。
- 試用期間中でも住宅ローンは申し込めますか。
-
申し込める借入先はありますが、勤続年数の基準がある金融機関では不利になります。試用期間が終わって正式採用になっても、フラット35では転職扱いにはなりません。
- 同じ会社で正社員になったら勤続年数はどうなりますか。
-
フラット35のQ&Aでは、パートから正社員になるなど雇用形態が変わる場合は転職扱いとされています。一方で試用期間の終了による正式採用は転職扱いではありません。
- 会社が合併して名前が変わった場合は転職になりますか。
-
合併や出向などで給与体系に変更がなく、前の勤務先との継続性が認められれば転職扱いになりません。合併の事実がわかる書類を用意しておくと説明がしやすくなります。
- 自営業の場合は何年必要ですか。
-
自営業は勤続年数ではなく営業年数で見られ、給与所得者より長い基準の金融機関があります。りそな銀行の商品概要説明書では、給与所得者以外は勤続または営業年数3年以上です。
- 勤続年数は入社日から数えるのですか。
-
原則として入社した日から数え、試用期間も含みます。申込日の時点で数えるか、融資の実行日の時点で数えるかは金融機関によって違うことがあるので、事前に確かめてください。
- 育休中は勤続年数が止まりますか。
-
会社に在籍していれば、産休や育休の間も勤続年数は続きます。ただし休業中は給与が出ないので、年収の見られ方は金融機関ごとに違います。
- 住宅ローンの申込み後に転職してもいいですか。
-
融資の実行前に勤務先が変わると、改めて審査を受け直すのが普通です。転職の予定があるなら、申込みの前に借入先へ相談してください。
住宅ローンの勤続年数は1年が目安で足りなければ借入先を選ぶ
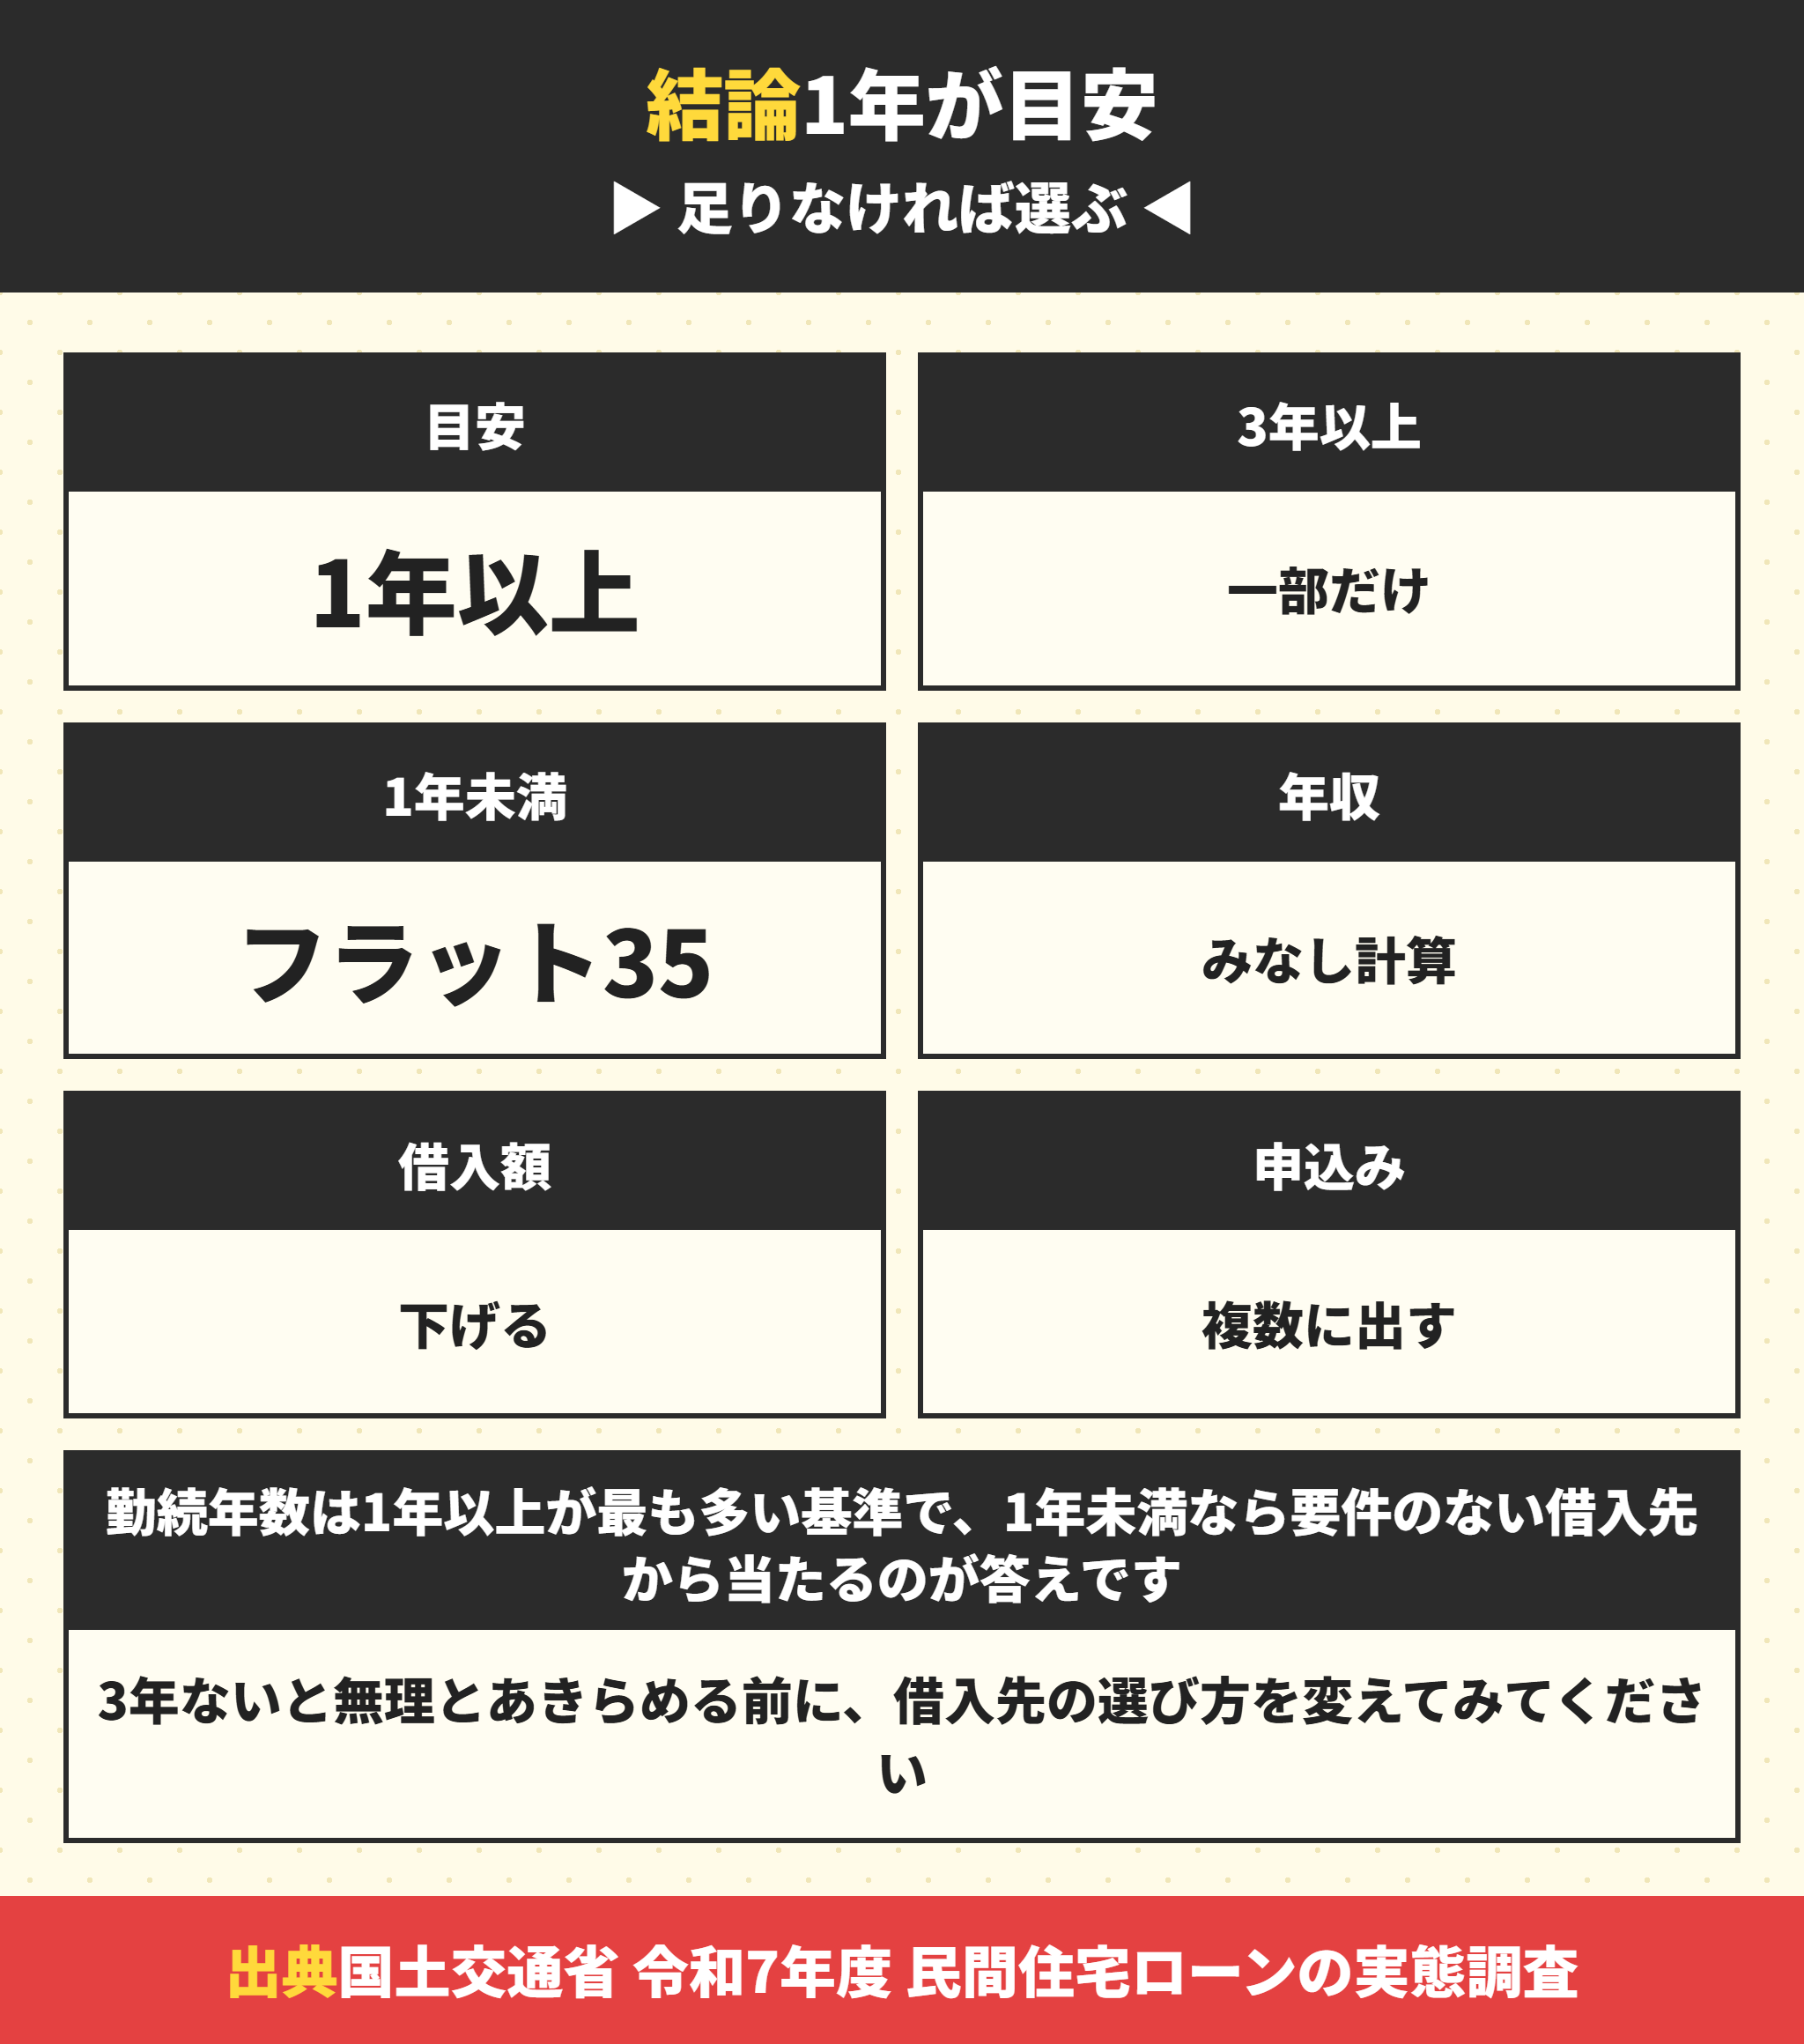
最後にまとめます。勤続年数は1年以上が最も多い基準で、1年未満なら要件のない借入先から当たるのが答えです。
- 自分の勤続年数を入社日から数える(試用期間も含む)
- 転職扱いになるかを雇用形態と会社の変更で確かめる
- フラット35など勤続年数の要件がない借入先を候補に入れる
- 転職後の給与からみなし年収を計算する
- 借入額を下げて返済負担率に余裕を持たせる
- 事前審査を複数の借入先に出す
国土交通省の調査では、勤続年数を見る933機関のうち661機関が「1年以上」を基準にしていました。「3年ないと無理」とあきらめる前に、借入先の選び方を変えてみてください。
関西の新築建売は仲介手数料0円でお取り扱いしています。転職直後の方の住宅ローンの組み立てから一緒に考えますので、お気軽にご相談ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








