
車のローンが残っています。この状態で住宅ローンを申し込んでも通らないのでしょうか。
通ります。車のローンが残ってるだけでは落ちない。減るのは借入可能額です。
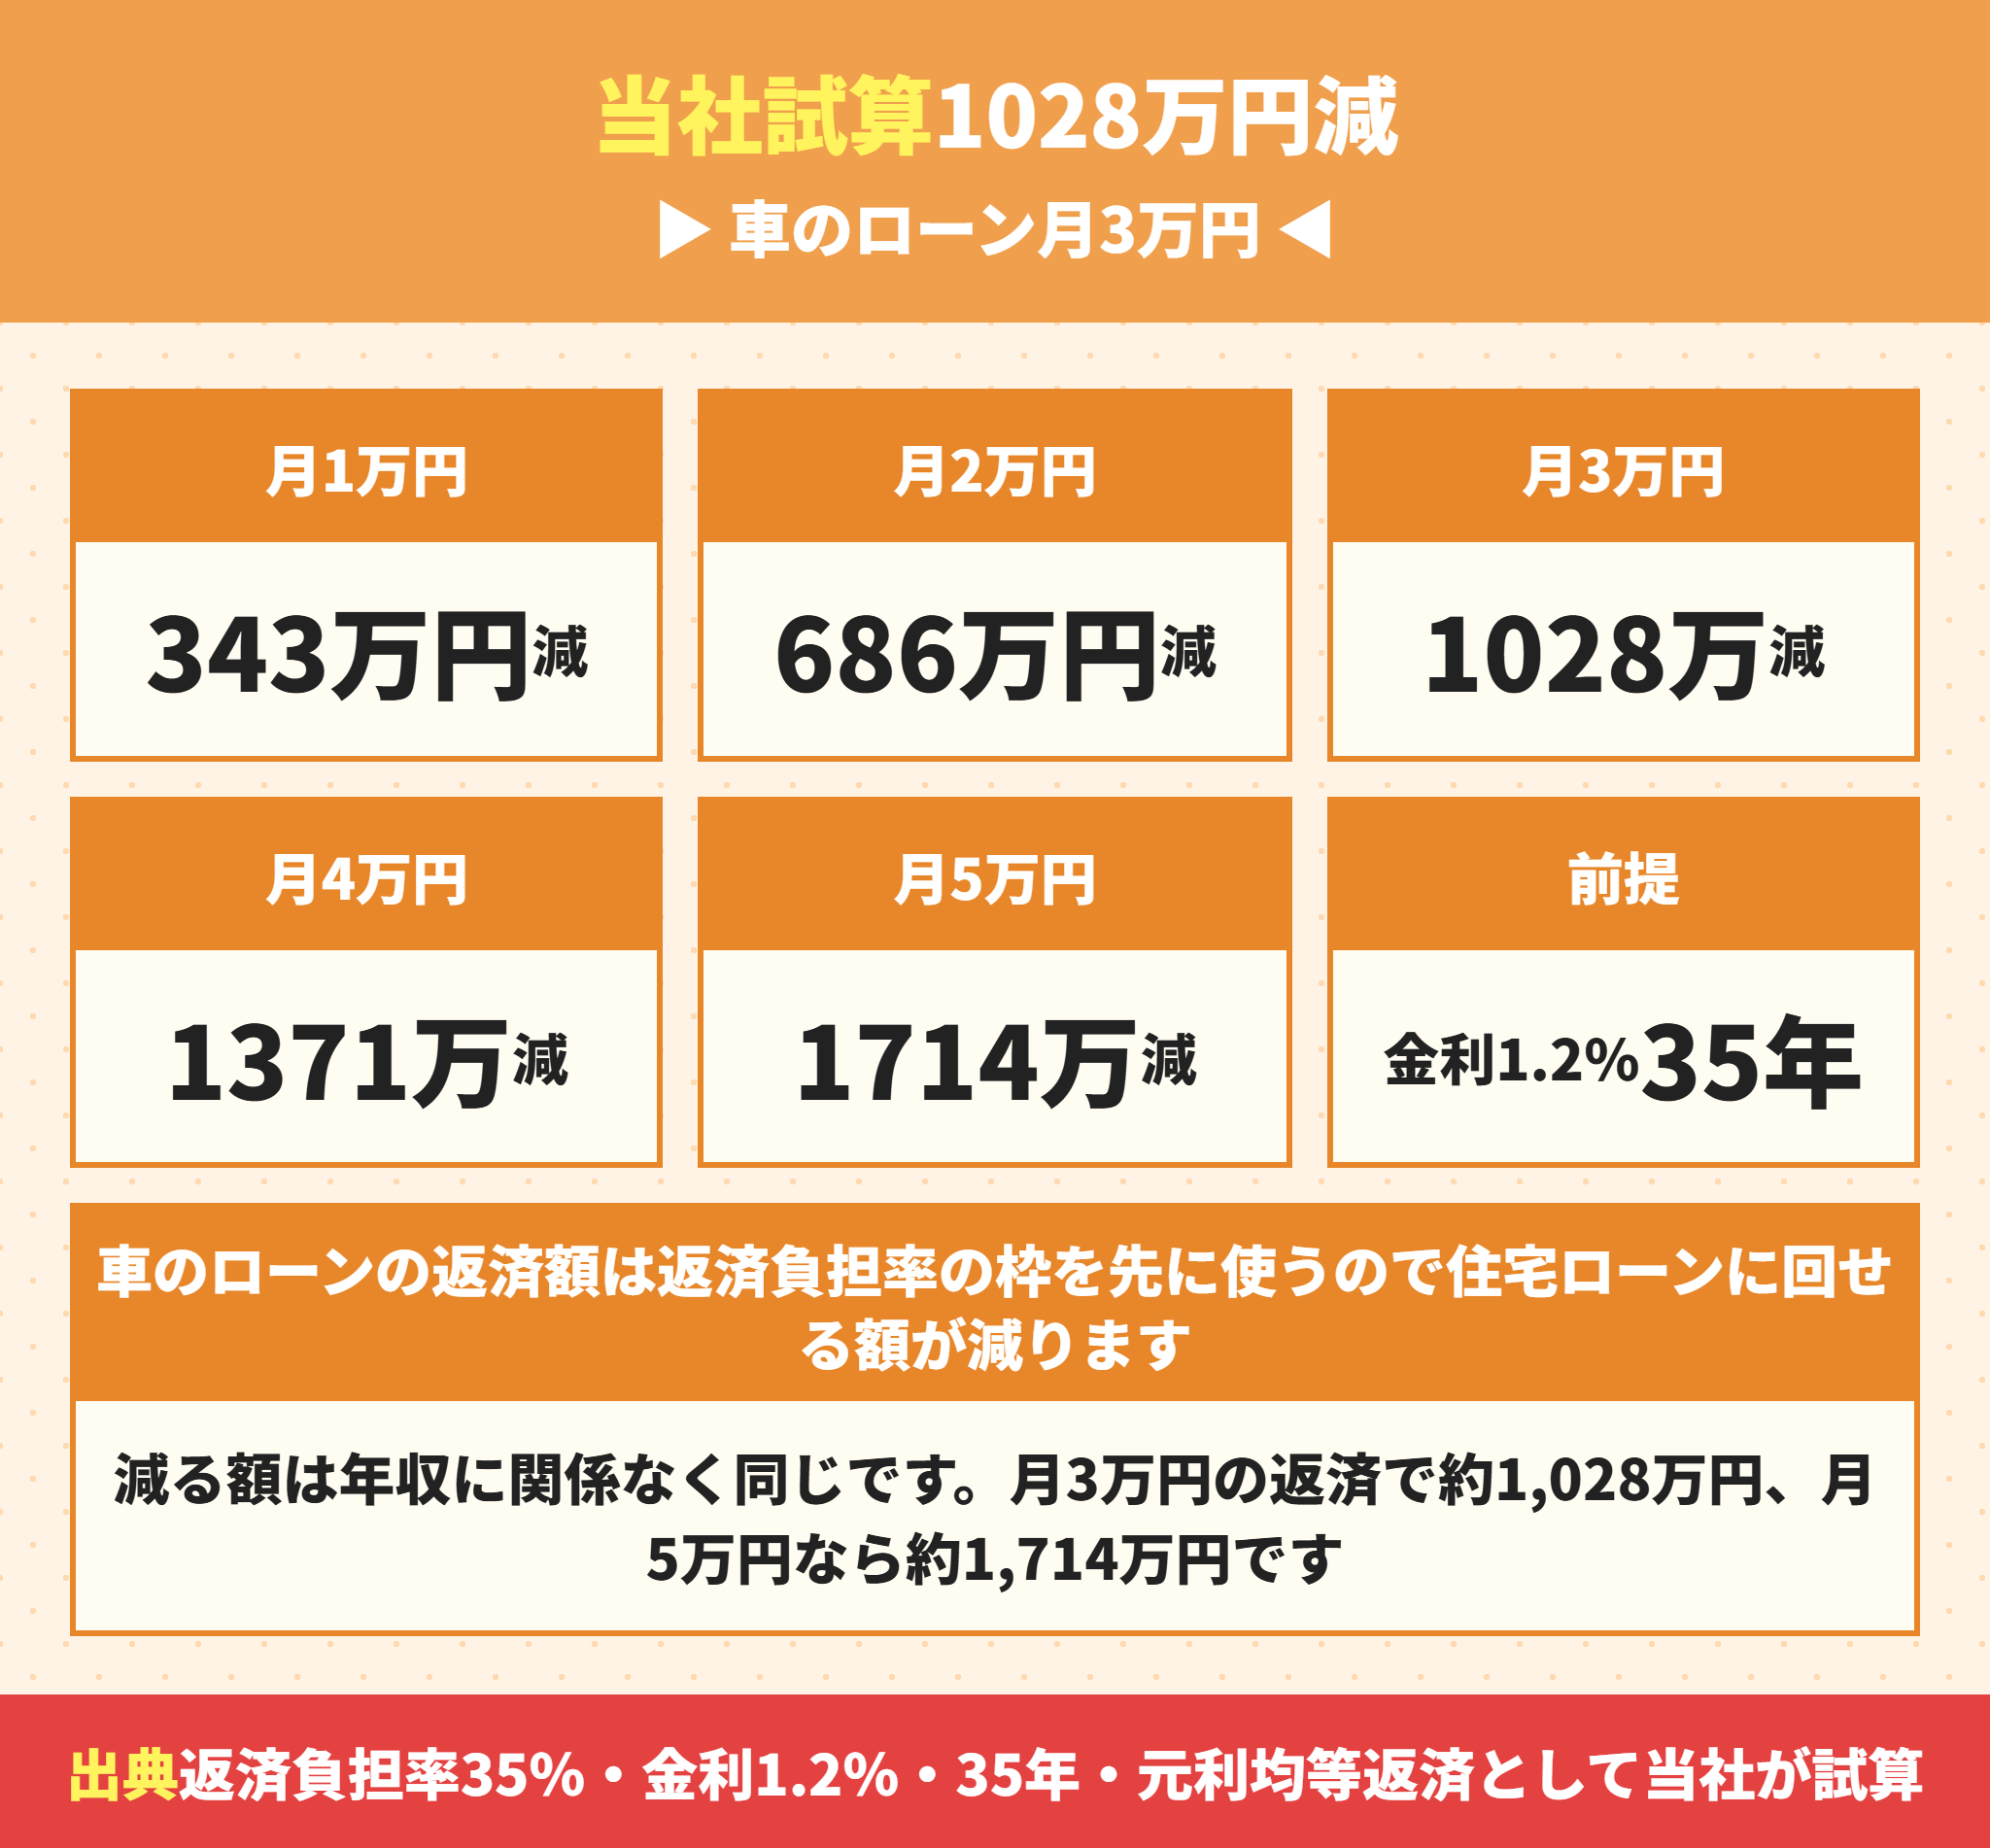
当社が計算すると、車のローンの返済が月3万円あると、住宅ローンの借入可能額は約1,028万円減ります。月2万円なら約686万円、月5万円なら約1,714万円です。
しかもこの減る額は年収に関係なく同じです。車のローンが返済負担率の枠を先に使うだけなので、年収が高くても同じ分だけ削られます。
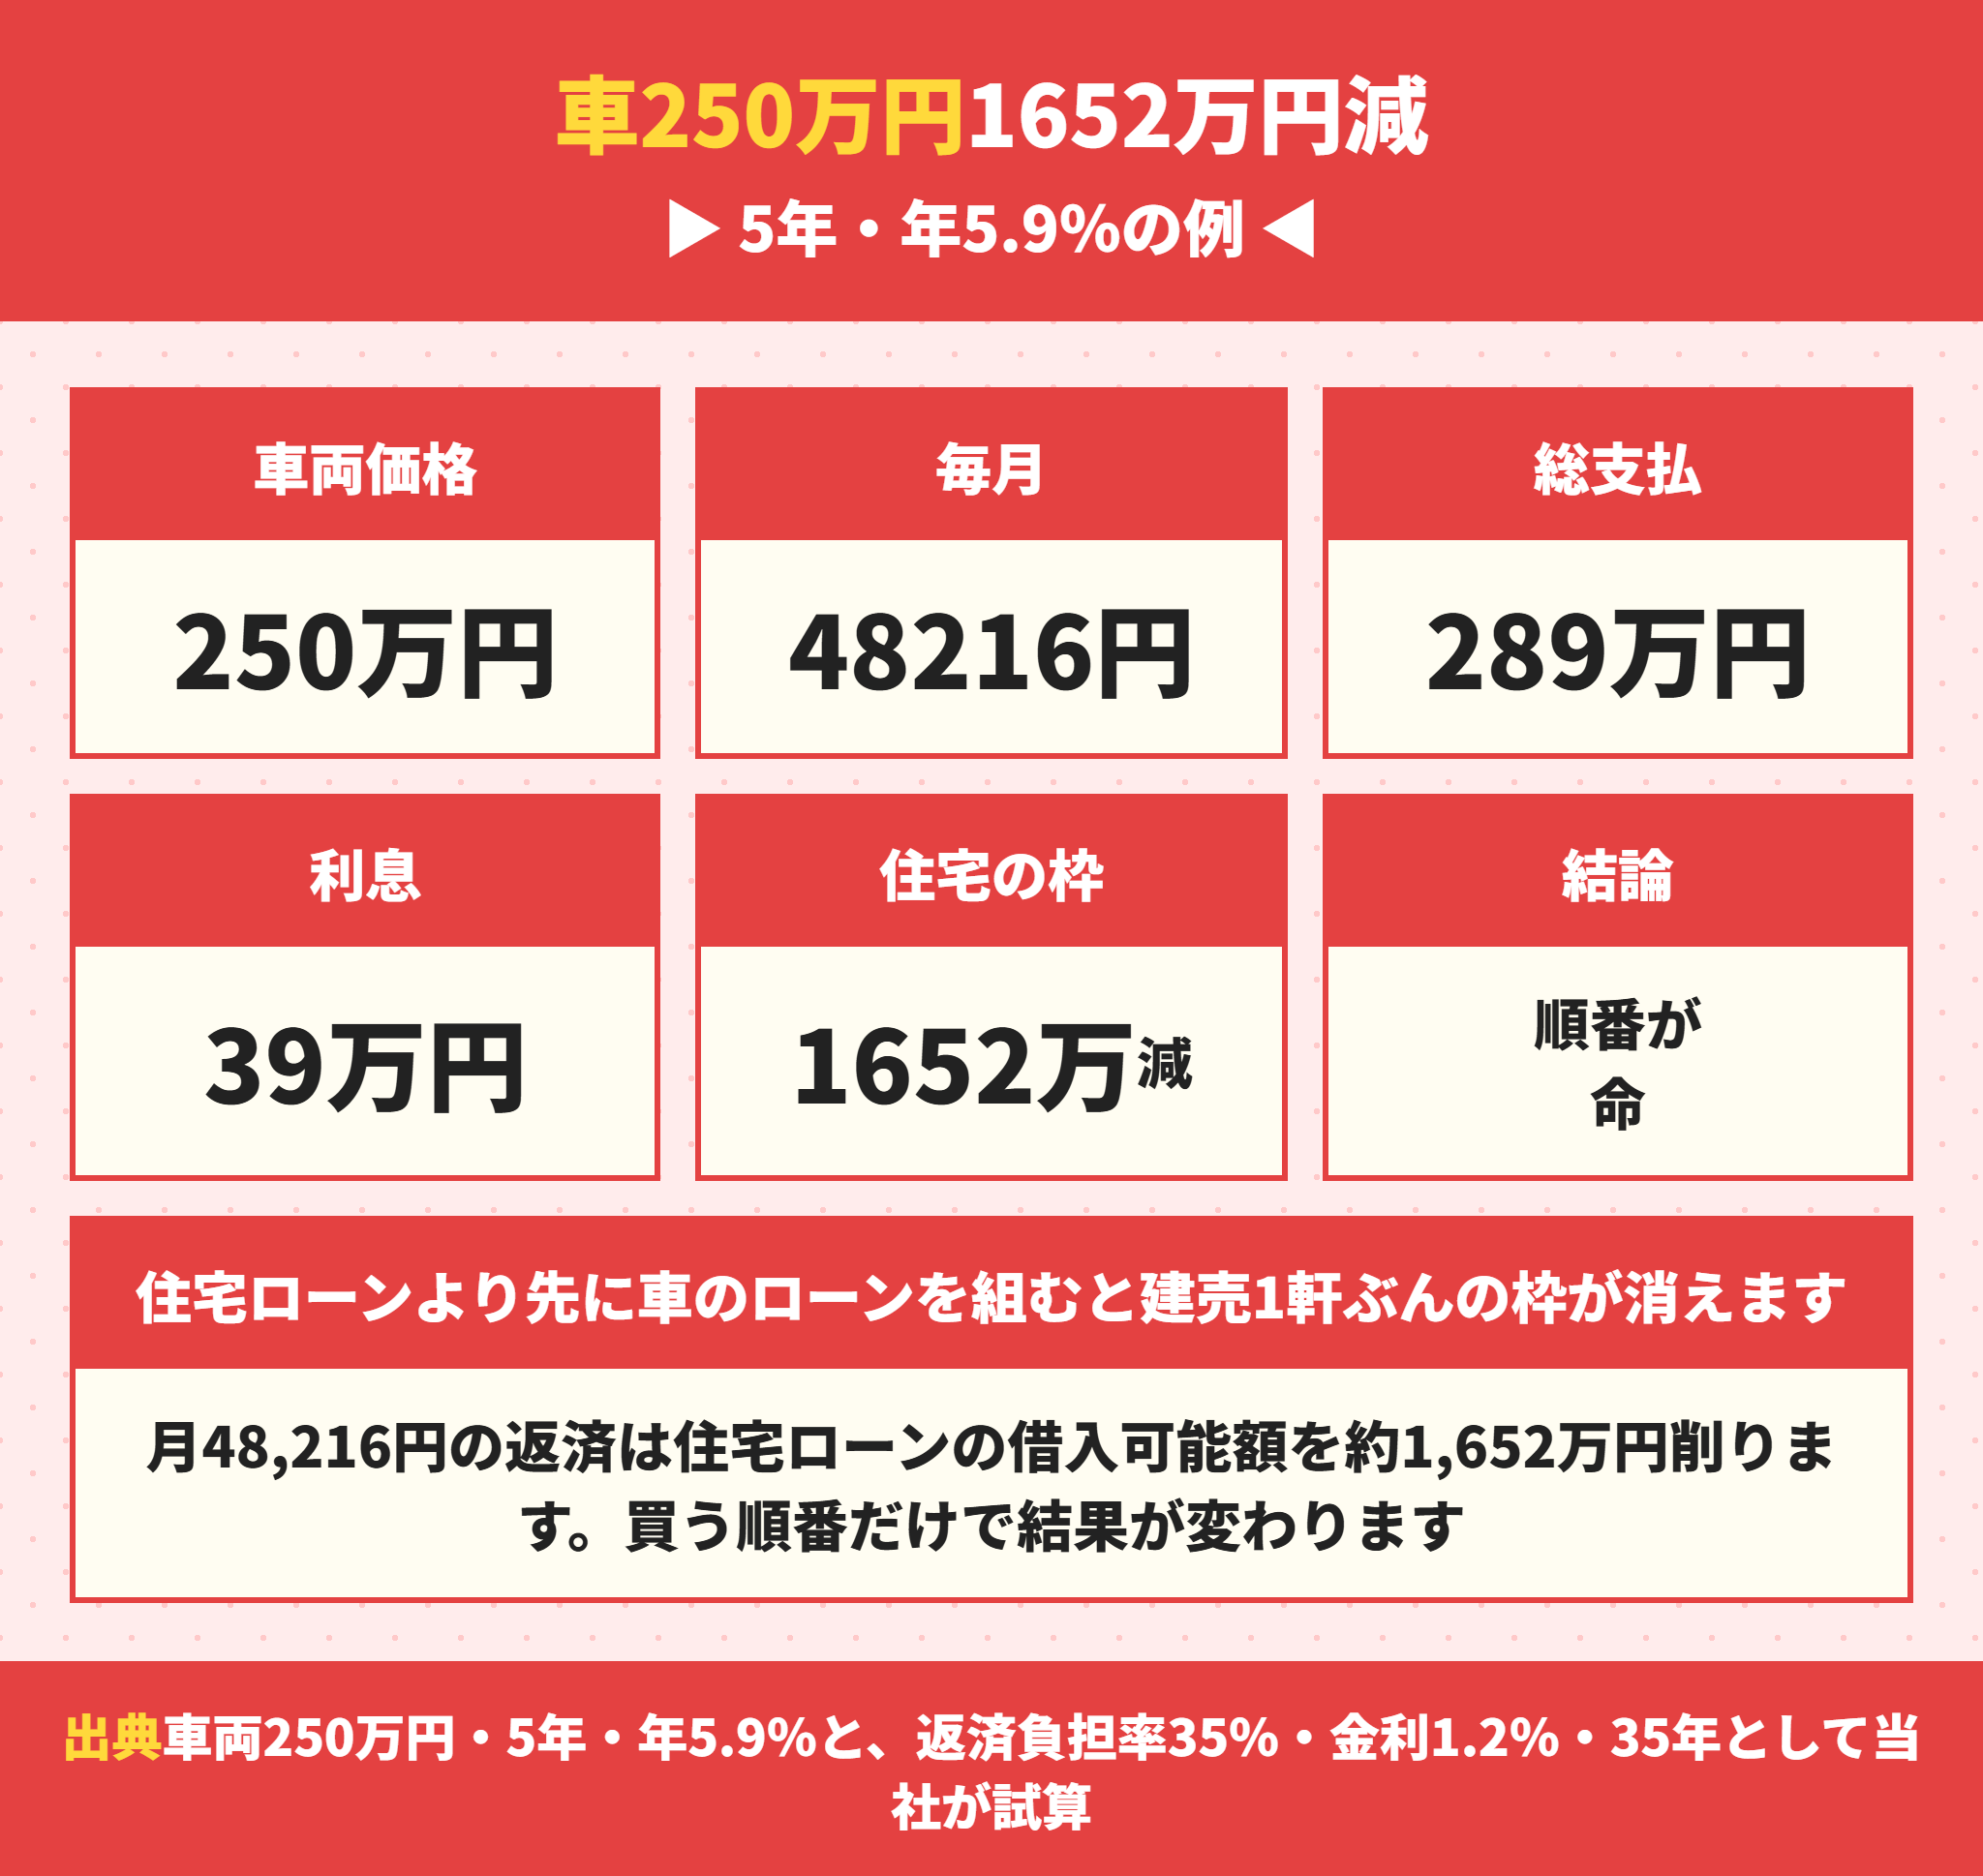
もっと怖いのは、家より先に車を買ってしまうことです。車両250万円を5年・年5.9パーセントで組むと毎月48,216円になります。
この月48,216円は、住宅ローンの借入可能額を約1,652万円削ります。関西の建売なら1軒ぶんの差です。
逆に言えば打ち手もあります。貯金300万円のうち120万円で車のローンを完済すると、買える上限は約908万円上がります。頭金にそのまま300万円を残すより有利です。
この記事では、車のローンが住宅ローンにいくら影響するか、完済すべきか頭金に回すべきか、残価設定ローンはどう見られるかを、信用情報機関3社と住宅金融支援機構の公表資料と当社の試算で整理します。
この記事で分かること
車のローンが月3万円あると借入可能額が約1,028万円減る(当社試算)
車を250万円のローンで買うと住宅ローンの枠が約1,652万円消える
残債120万円を完済すると買える上限は約908万円上がる(貯金300万円の場合)
車のローンは申告しなくても信用情報の照会で分かる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
車のローンが残っていても住宅ローンは組める
最初に結論を書きます。効くのは可否ではなく借入可能額。
銀行は年収に対する年間返済額の割合を見ます。これを返済負担率と呼びます。国土交通省の調査では返済負担率を考慮する機関は90.9パーセントです。
分子は年間返済額の合計で住宅ローン以外も入る。車のローンはこの分子に足されます。
車のローンは月3万円で借入可能額を1028万円削る
返済負担率35パーセント・金利1.2パーセント・35年・元利均等返済として当社が計算しました。
| 車のローンの毎月の返済額 | 住宅ローンの借入可能額が減る額 |
|---|---|
| 月10,000円 | 約343万円 |
| 月15,000円 | 約514万円 |
| 月20,000円 | 約686万円 |
| 月25,000円 | 約857万円 |
| 月30,000円 | 約1,028万円 |
| 月35,000円 | 約1,200万円 |
| 月40,000円 | 約1,371万円 |
| 月50,000円 | 約1,714万円 |
見方は簡単です。車のローンの返済額1万円あたり、借入可能額が約343万円減ります。
車のローンで減る額は年収に関係なく同じ
ここが意外に知られていないところです。年収600万円でも年収350万円でも、削られる額は同じです。
| 年収 | 返済負担率35%の月の枠 | 車のローン月3万円を引いた枠 | 借入可能額の目安 |
|---|---|---|---|
| 300万円 | 87,500円 | 57,500円 | 2,999万円→1,971万円 |
| 350万円 | 102,083円 | 72,083円 | 3,499万円→2,471万円 |
| 400万円 | 116,667円 | 86,667円 | 3,999万円→2,971万円 |
| 450万円 | 131,250円 | 101,250円 | 4,499万円→3,471万円 |
| 500万円 | 145,833円 | 115,833円 | 4,999万円→3,970万円 |
| 600万円 | 175,000円 | 145,000円 | 5,999万円→4,970万円 |
年収が上がれば枠は増えますが、車のローンが先に取る分は変わりません。
車のローンの影響は審査金利で見る銀行だと形が変わる
多くの銀行は実行金利ではなく、高めの金利で返済額を計算して枠を決めます。これを審査金利と呼びます。
審査金利3.0パーセントで見る銀行なら、車のローン月3万円で減る額は約779万円です。4.0パーセントなら約677万円です。
減る額が小さく見えますが、そもそもの枠自体が小さくなっています。年収400万円なら借入可能額は約3,999万円から約3,031万円に落ちます。
審査金利の考え方は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差にまとめています。
車のローンのほかに返済負担率に入るもの
車のローンだけを消しても、ほかが残っていれば同じことが起きます。
車のローンと一緒に見られる借入
奨学金の返還(月1万円で約343万円減る)
カードローンとキャッシング(借入枠だけで見る銀行もある)
クレジットカードのリボ払いと分割払い
スマートフォン本体の分割払い
教育ローンとショッピングローン
奨学金は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減る、カードローンはカードローンがあると住宅ローンは組めない?審査への影響と完済のタイミングに書いています。

うちは車のローンと奨学金の両方があります。
 ラクチン君
その場合は2つを足した月額で考えます。車が月3万円、奨学金が月1万円なら合わせて月4万円です。借入可能額は約1,371万円減る計算になります。
車のローンより先に住宅ローンを組むべき理由
相談で一番多い後悔がこれです。「家を買う前に車を買い替えてしまった」というものです。
車検が近い、家族が増えた、いま値引きが大きい。どれも理由としては分かります。ただ順番を間違えると建売1軒ぶんの枠が消えます。
車を250万円のローンで買うと枠が1652万円消える
車両250万円を5年・年5.9パーセントで組んだ場合を当社で計算しました。
| 項目 | 金額 |
|---|---|
| 車両価格 | 250万円 |
| 毎月の返済額 | 48,216円 |
| 5年間の総支払額 | 2,892,951円 |
| 利息 | 392,951円 |
| 住宅ローンの借入可能額が減る額 | 約1,652万円 |
車の利息39万円より、消えた枠1,652万円のほうが痛いという話です。
しかも車のローンは返済期間が3年から7年と短いので、月々の返済額が住宅ローンより重くなりがちです。
車のローンを組む前に住宅ローンの事前審査を通しておく
やることは1つです。車の話が出た時点で、先に住宅ローンの事前審査を通します。
事前審査は物件が決まる前でも通せます。年収と勤続年数と既存の借入で、いくらまで出るかが分かります。
そこで出た金額を見てから、車をいま買うか、家のあとにするかを決めます。判断の順番を変えるだけで結果が変わる。
車のローンの車検や買替えが重なるときの考え方
どうしても車が先になる場合もあります。その場合は金額と期間を最小限にします。
車が先になる場合に下げる3つ
車両価格を下げる(中古車でも銀行のマイカーローンは同じ金利の銀行がある)
返済期間を延ばして月額を下げる(総額は増えるが返済負担率は下がる)
頭金を入れて借入額そのものを減らす
池田泉州銀行のマイカーローンは新車でも中古車でも金利は変わらないと公表しています。ディーラーで中古車の金利が高くなるなら、銀行で見積りを取る価値があります。
もう車のローンを組んでしまいました。手遅れでしょうか。
ラクチン君いいえ、まだ打ち手があります。この記事の後半で、完済するか頭金に回すかの試算と、残価設定ローンを銀行のマイカーローンへ借換える方法を書いています。
車のローンは申告しなくても銀行に分かる
申込書の「他のお借入」の欄に車のローンを書き忘れる方がいます。
結論から書きます。書かなくても銀行には分かります。車のローンは個人信用情報機関に登録されているので、照会すれば残債も月額も出てきます。
車のローンはCICに残債額と年間請求予定額が載る
CICは登録内容を公表しています。クレジット情報には契約額、残債額、請求額、入金額、入金履歴、異動の有無、終了状況が入ります。
さらに割賦販売法の対象商品では割賦残債額、年間請求予定額、遅延の有無が登録されます。
つまり車のローンの年間の支払額まで銀行から見えるということです。申告しなくても返済負担率の計算に入ります。
CICは2010年12月17日に完全施行された改正割賦販売法で、クレジット業者に支払可能見込額の調査が義務づけられたと説明しています。
車のローンについてCICに登録されている項目
契約日・契約の種類・商品名・支払回数・契約額
残債額・請求額・入金額・入金履歴
割賦販売法の対象商品は割賦残債額と年間請求予定額
異動(延滞・保証履行・破産)の有無と発生日
契約終了予定日と終了状況
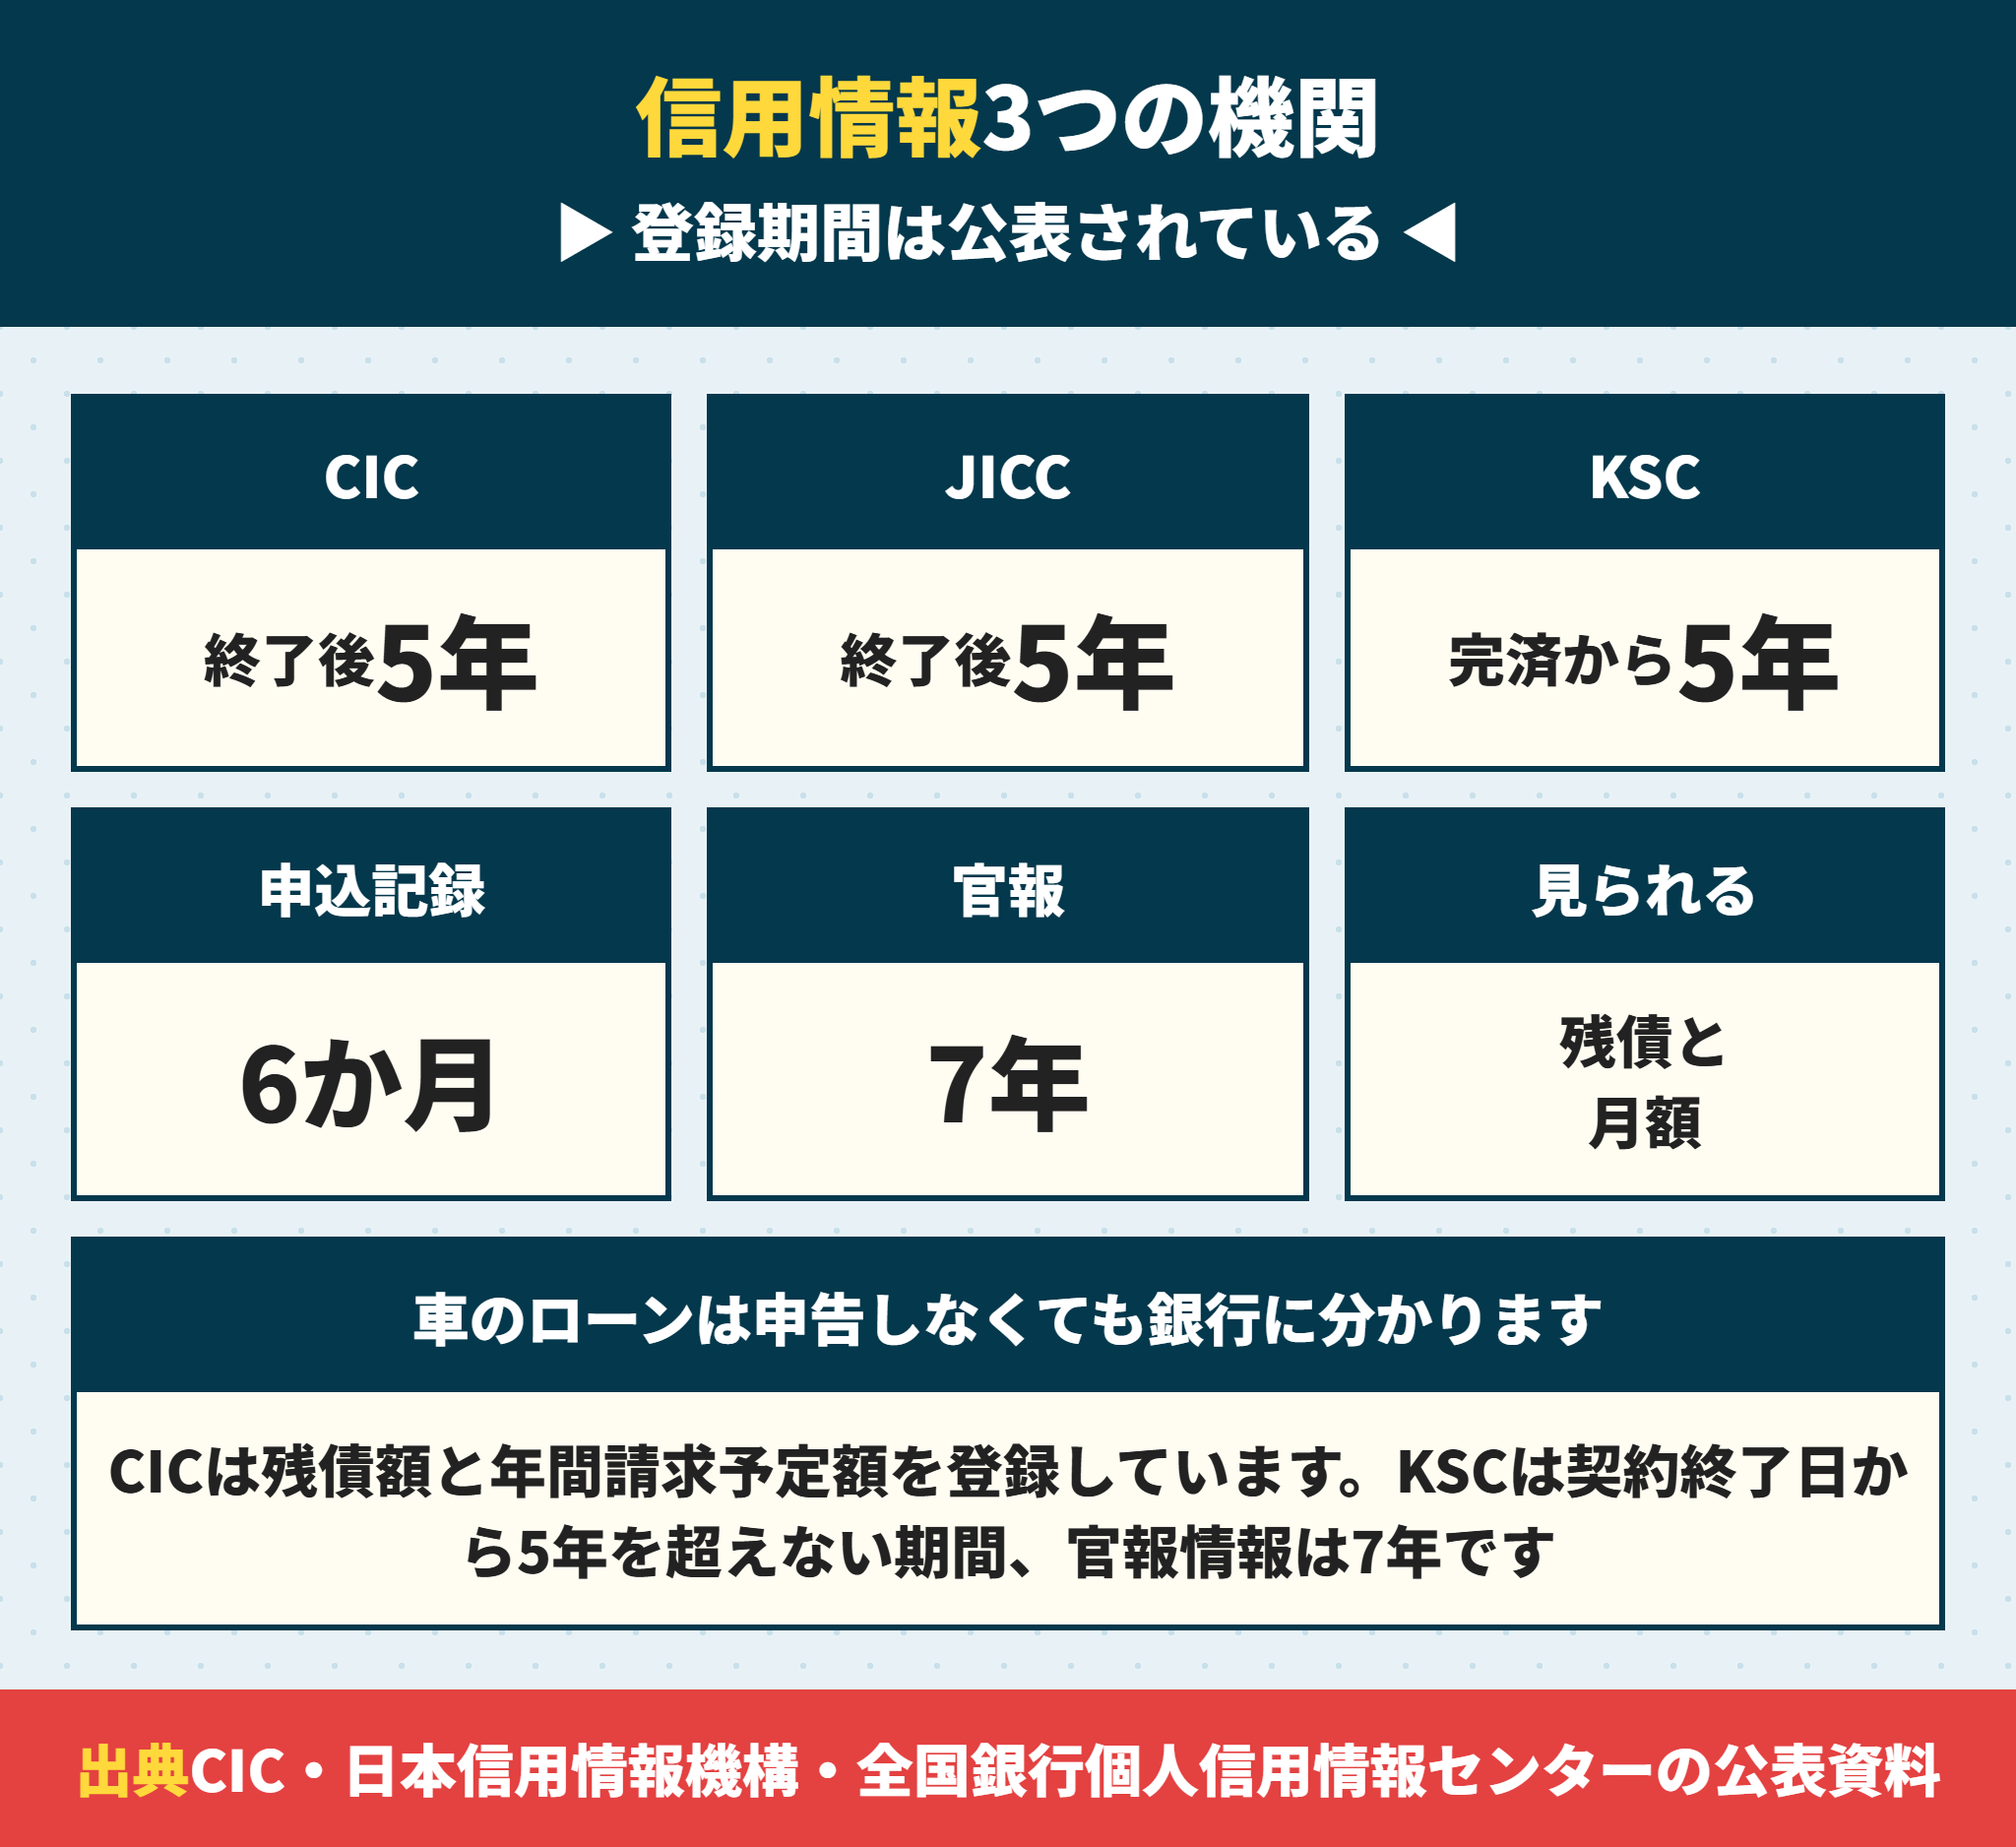
車のローンの登録期間は契約終了後5年
3つの機関が登録期間を公表しています。表にまとめました。
| 機関 | 主に登録する会社 | 契約と返済状況の登録期間 |
|---|---|---|
| CIC | 信販会社・クレジットカード会社 | 契約期間中および契約終了後5年以内 |
| JICC | 消費者金融・信販会社 | 契約継続中および契約終了後5年以内 |
| 全国銀行個人信用情報センター | 銀行・信用金庫・保証会社 | 契約期間中および契約終了日から5年を超えない期間 |
大事なのはここです。完済しても記録はすぐ消えません。契約が終わってから5年は残ります。
ただし完済の記録は不利にならない。延滞なく返し切った履歴はむしろ実績です。
車のローンの申込記録は6か月残る
もう1つ知っておきたいのが申込記録です。CICは申込情報を照会日より6ヶ月間保有すると公表しています。
JICCも照会日から6か月以内、全国銀行個人信用情報センターは会員への提供は6か月を超えない期間としています。
車のローンをディーラー数社で同時に審査に出すと、その記録が半年残ります。住宅ローンの事前審査と重なる時期は避けたいところです。
車のローンを申込書に書き忘れても得はない
書かないと何が起きるか。照会で出てくるので申告内容と実態が食い違います。銀行から見れば、ほかにも隠しているのではという疑いになります。
正直に書いたほうがいいのは、残債と月額が分かれば打てる手があるからです。隠すほうが不利です。
自分の記録はCICと全国銀行個人信用情報センターで開示できます。記録が残る期間は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法に詳しく書いています。
全国銀行個人信用情報センターはお客さまが開示した記録は会員に回答されませんと明記しています。自分で開示しても審査に響きません。
車のローンを完済するか頭金に回すか
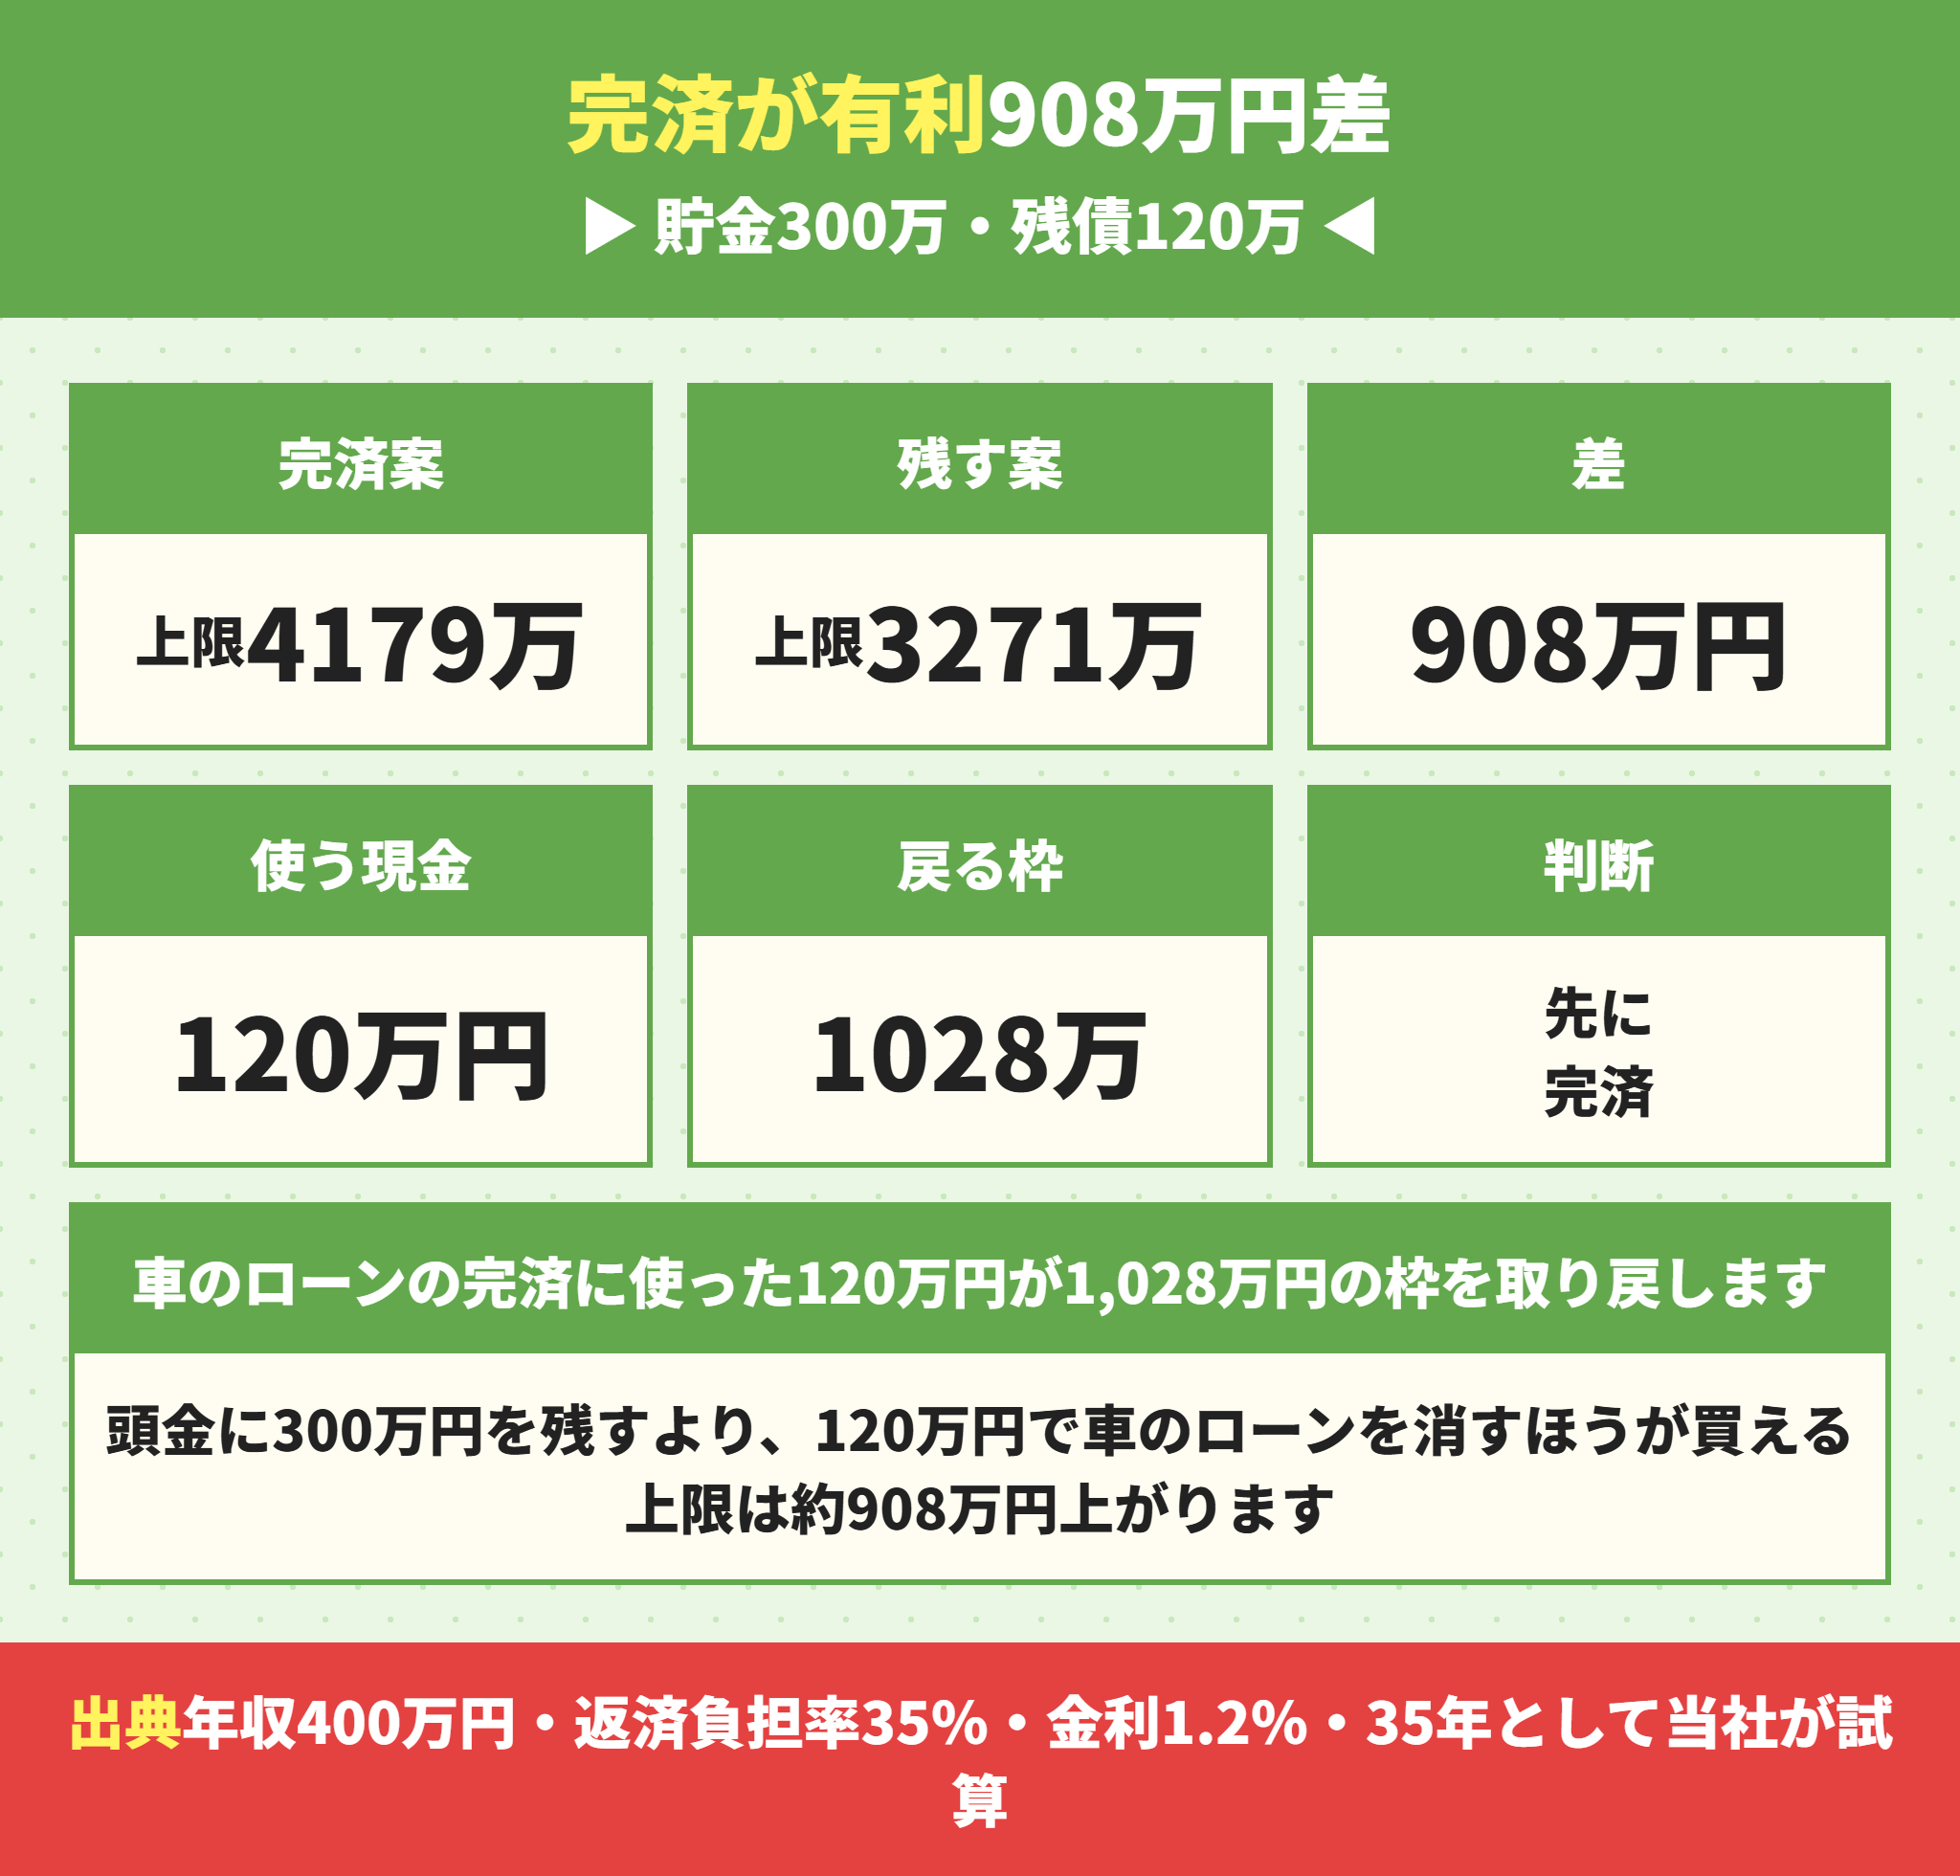
ここがこの記事の核心です。手元に貯金があるとき、完済と頭金のどちらが得かの判断基準を計算しました。
車のローンの完済に120万円使うと上限が908万円上がる
年収400万円・貯金300万円・車のローンの残債120万円で毎月3万円の場合です。
| やり方 | 返済負担率の月の枠 | 住宅ローンの借入可能額 | 頭金 | 買える上限 |
|---|---|---|---|---|
| 車のローンを完済する | 116,667円 | 39,995,116円 | 1,800,000円 | 41,795,116円 |
| 車のローンを残して頭金を厚くする | 86,667円 | 29,710,657円 | 3,000,000円 | 32,710,657円 |
差は9,084,458円、およそ908万円です。120万円を使って1,028万円の枠を取り戻すのでこうなります。
車のローンの残債別に完済の効果を並べる
残債がいくらでも同じ方向になるのか、当社で並べました。
| 車のローンの残債 | 毎月の返済額 | 完済して買える上限 | 残して買える上限 | 差 |
|---|---|---|---|---|
| 30万円 | 15,000円 | 42,695,116円 | 37,852,887円 | 4,842,229円 |
| 60万円 | 20,000円 | 42,395,116円 | 36,138,810円 | 6,256,306円 |
| 120万円 | 30,000円 | 41,795,116円 | 32,710,657円 | 9,084,458円 |
| 180万円 | 35,000円 | 41,195,116円 | 30,996,581円 | 10,198,535円 |
| 240万円 | 40,000円 | 40,595,116円 | 29,282,505円 | 11,312,611円 |
どの残債でも完済したほうが買える上限は上がります。残債が大きいほど差も開きます。
理由は単純です。現金1円は1円ぶんしか頭金にならないが、枠は343倍で戻ってくるからです。
車のローンを完済しても現金を使い切らない
ここで注意があります。計算上の上限が上がっても、現金を使い切ってはいけません。
建売の購入では、住宅ローンとは別に現金で払う場面があります。手付金と、決済までに立て替える費用です。
車のローンを完済する前に残しておくお金
手付金(関西の建売なら50万円から100万円が多い)
引越費用と家具家電(住宅ローンに入れられる銀行もある)
固定資産税と火災保険料の初年度分
生活予備費(手取りの3か月から6か月分)
頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめています。
車のローンの完済は事前審査の前に終える
完済のタイミングも効きます。事前審査を出す前に完済して残高0円にしておきます。
信用情報への反映には時間差があります。完済から反映まで1か月前後かかることがあります。
完済したのに残債が載っていると、銀行はその金額で計算します。完済証明か、引き落とし口座の履歴を用意しておくと話が早くなります。
完済する現金が足りません。どうすればいいですか。
ラクチン君期間を短くして先に返す方法があります。残債120万円を年2.0パーセントで返す場合、5年なら月21,033円、3年なら月34,371円、2年なら月51,048円です。月額が上がるので枠は逆に減ります。住宅ローンを組んだあとに繰上返済するほうが合う方が多いです。
車のローンが残価設定型の場合
いま新車は残価設定型のローンで買う方が増えています。残価設定クレジットや残クレと呼ばれるものです。
永住権がない場合の条件は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
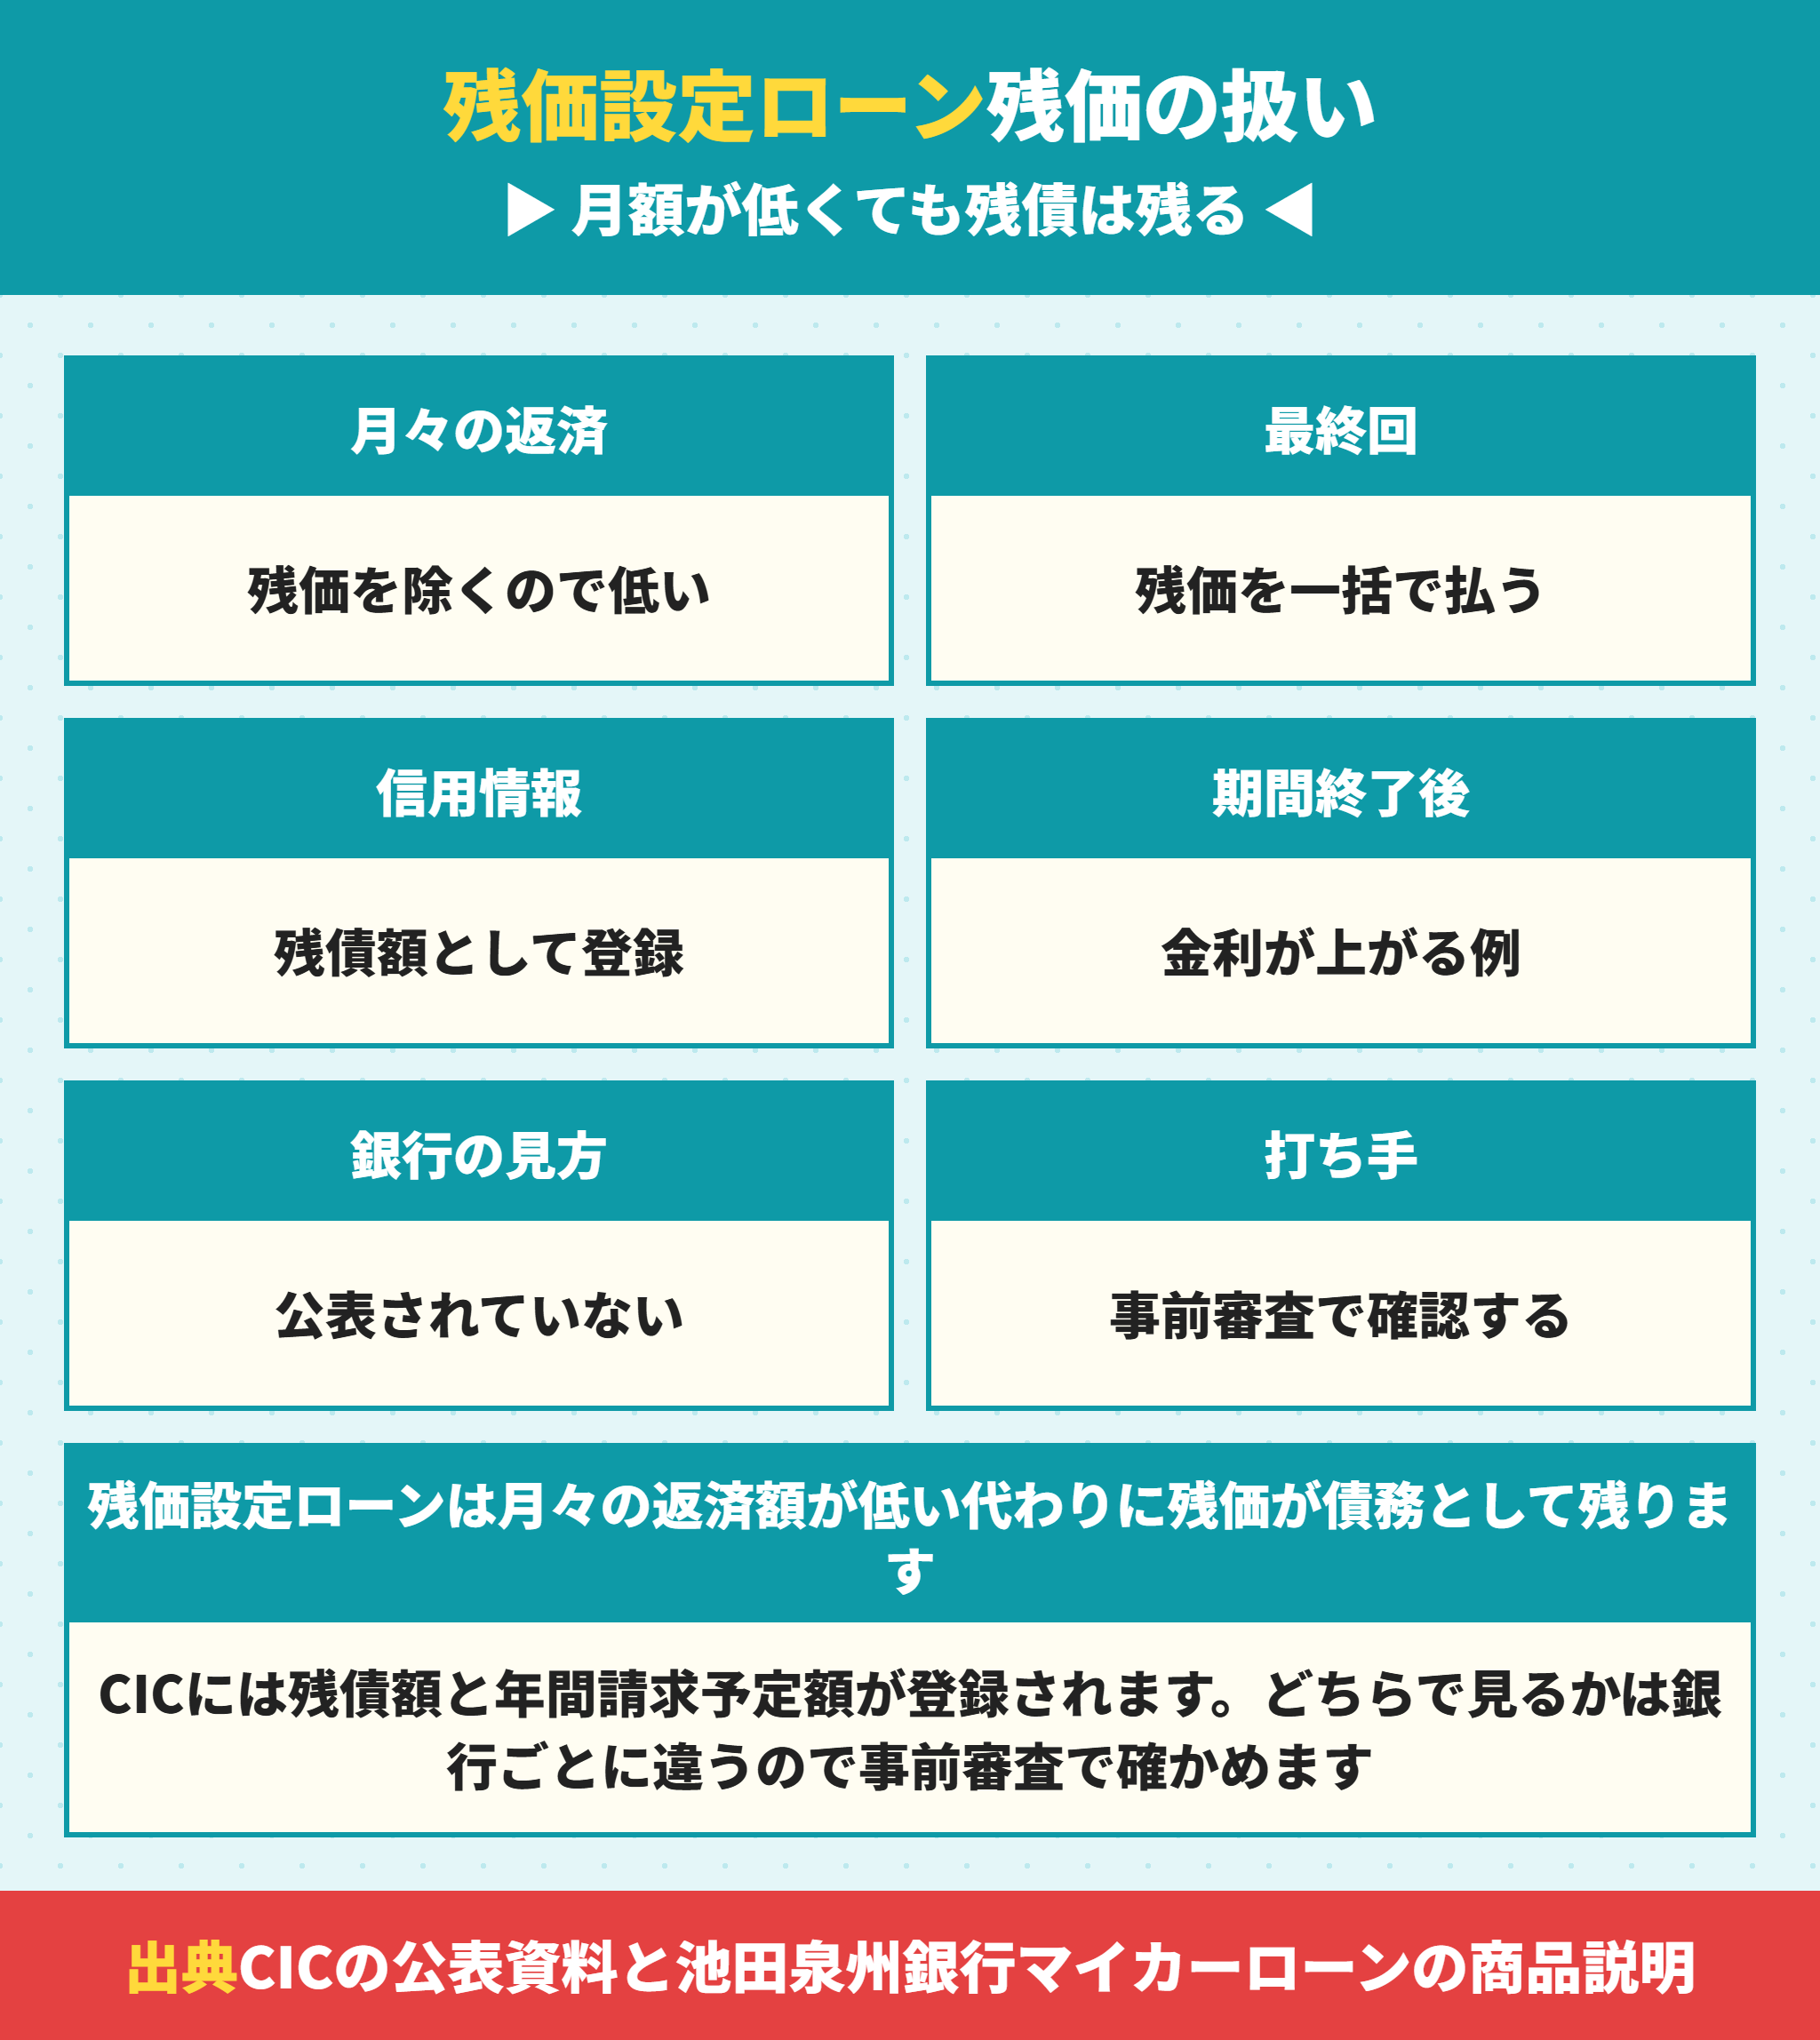
この場合の車のローンは月々は低い代わりに残価が債務として残る。
残価設定型の車のローンは月々の返済額が低い
仕組みはこうです。車両価格のうち数年後の下取り価格を残価として据え置き、残りだけを分割で払います。
最終回に残価をまとめて払うか、車を返すか、再度ローンを組むかを選びます。
月々が低いので、返済負担率だけなら有利に見えるが残債は変わらない。ここが落とし穴です。
残価設定型の車のローンで最終回に選ぶ3つ
残価をまとめて払って車を自分のものにする
車を返してローンを終わらせる
残価ぶんを新しいローンに組み替えて払い続ける
残価設定型の車のローンでも残債は登録される
CICに登録されるのは残債額と年間請求予定額です。残価の部分も残債に含まれます。
つまり月々が低くても、残っている債務そのものは隠れません。
銀行が月額で見るのか残債で見るのかは公表されていません。銀行ごとに違うので事前審査で確かめるのが確実です。
残価設定期間が終わる前に銀行へ借換える
打ち手があります。残価設定型の車のローンは銀行のマイカーローンに借換えられます。
池田泉州銀行はマイカーローンのお使いみちに「残価設定型ローンの借換え資金、残価部分の一括返済資金」を挙げています。
他金融機関のマイカーローンの借換え資金も対象です。条件として借換え対象車を継続して所有することと、借換え対象のローンを延滞していないことが付いています。
借換えの金額は借換え対象ローンの残高の範囲内です。借入は10万円以上1,000万円以内と公表されています。
残価設定型の車のローンを借換えると総額が変わる
金利が下がればどれだけ効くか、残債120万円を5年で返す前提で当社が計算しました。
| 年利 | 毎月の返済額 | 5年間の総支払額 | 利息 |
|---|---|---|---|
| 1.2% | 20,616円 | 1,236,960円 | 36,960円 |
| 2.0% | 21,033円 | 1,261,999円 | 61,999円 |
| 3.9% | 22,046円 | 1,322,743円 | 122,743円 |
| 5.9% | 23,144円 | 1,388,616円 | 188,616円 |
金利差2パーセントで利息は約12万7千円変わります。毎月の返済額も2,100円ほど下がるので、返済負担率にも少し効きます。
ディーラーの車のローンと銀行のマイカーローンの違い
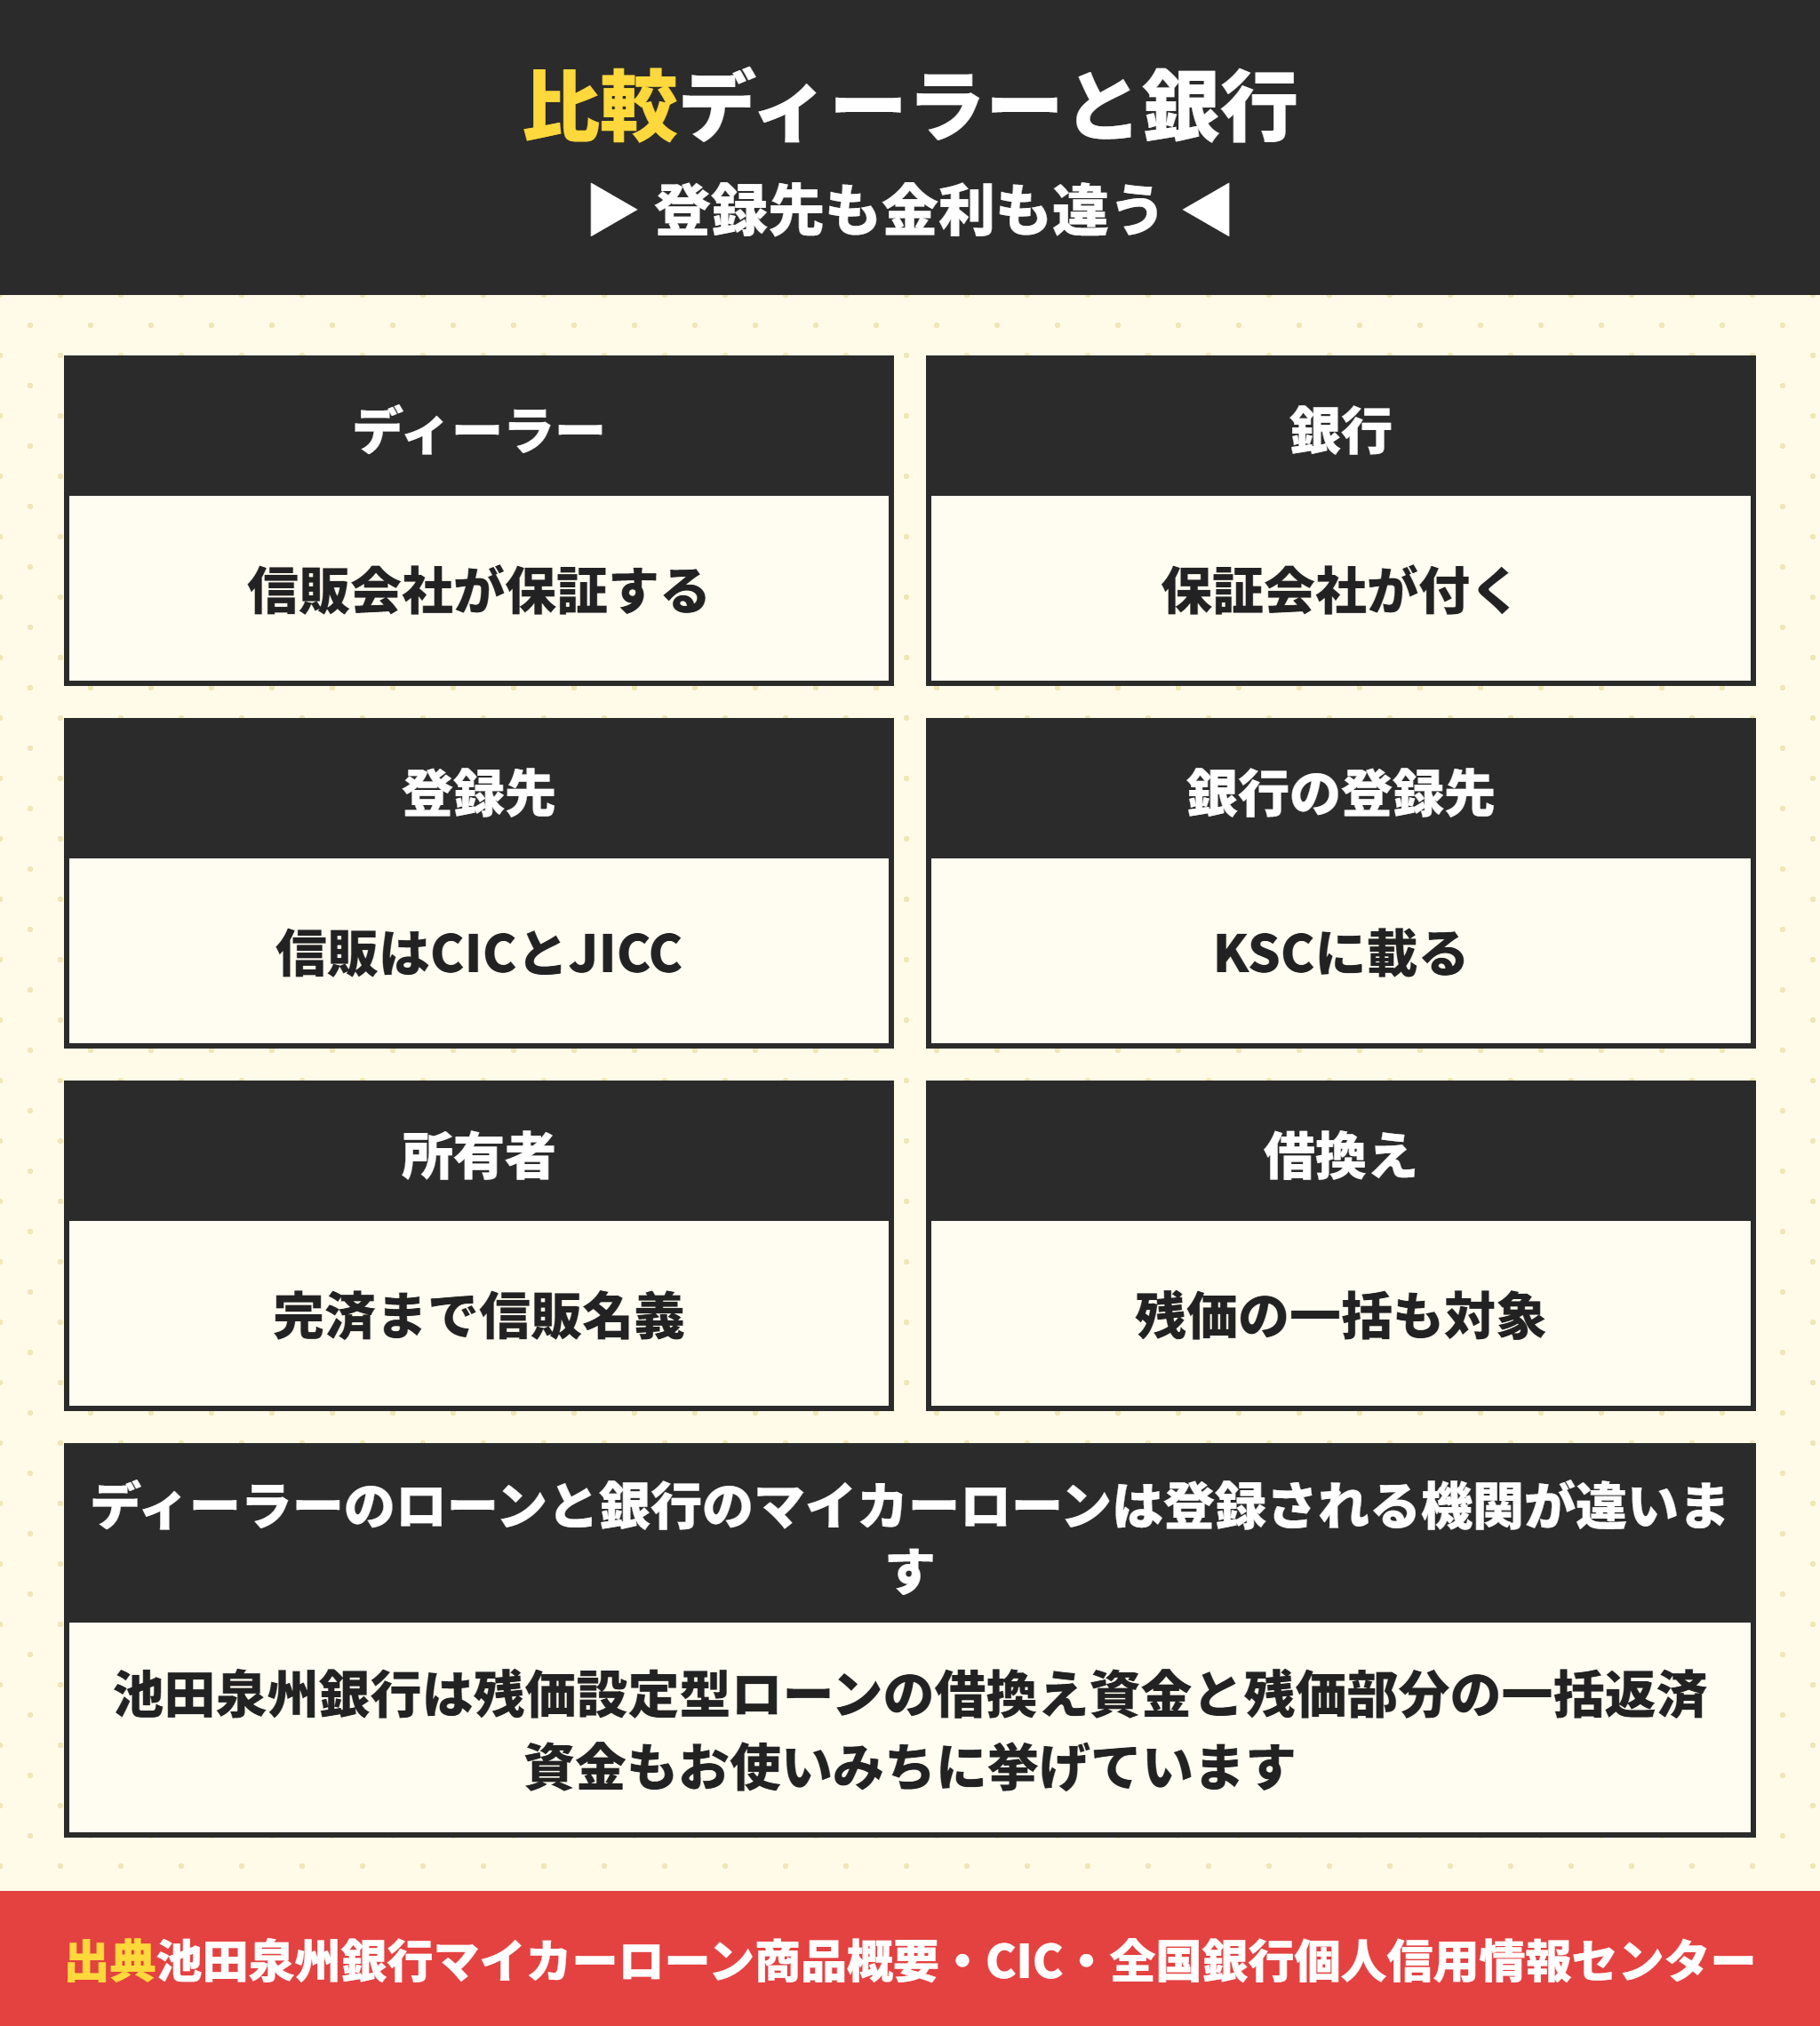
同じ車のローンでも、借入先で中身が変わります。登録される信用情報機関まで違う。
車のローンは借入先で登録される機関が違う
| 項目 | ディーラーのローン | 銀行のマイカーローン |
|---|---|---|
| 取り扱う会社 | 信販会社・クレジット会社 | 銀行と保証会社 |
| 主な登録先 | CICとJICC | 全国銀行個人信用情報センター |
| 金利の目安 | 新車と中古車で差がつくことがある | 新車と中古車で同じ金利の銀行がある |
| 車検証の所有者 | 完済まで信販会社の名義になることがある | 本人名義になる |
| 手続きの場所 | 店頭でその場で完結する | 事前に申込みが必要 |
| 借換えへの利用 | 対象外 | 他社ローンと残価の一括返済に使える銀行がある |
どちらに載っていても住宅ローンの審査では見られます。銀行は複数の機関に照会します。
銀行のマイカーローンは車のローンの借換えに使える
ディーラーで組んだ車のローンは、あとから銀行へ移せます。金利が下がれば月額も総額も下がる。
池田泉州銀行のマイカーローンは車検費用、修理費用、運転免許取得費用、カー用品購入費用までお使いみちに入っています。
借入期間について年齢と希望借入期間の合計が70歳未満という条件を置いています。住宅ローンの完済時年齢と同じ発想です。
車のローンを銀行へ借換えるときの条件
借換え対象の車を継続して所有していること
借換え対象のローンを延滞していないこと
借換えの金額は対象ローンの残高の範囲内
年齢と希望借入期間の合計が70歳未満(池田泉州銀行の場合)
車のローンの所有者名義に注意する
ディーラーのローンでは完済まで車検証の所有者が信販会社になっていることがあります。
この状態では車を売れません。乗り替えて残債を減らす手が使えなくなります。
車検証を1度見ておいてください。所有者の欄が信販会社なら売れないので、そこだけ確認すれば分かります。
銀行のマイカーローンに借換えたら、住宅ローンの審査で不利になりませんか。
ラクチン君借換え自体は不利になりません。ただし借換えの申込記録が6か月残ります。住宅ローンの事前審査と同じ月に重ねないようにします。
車のローンは住宅ローンにまとめられない
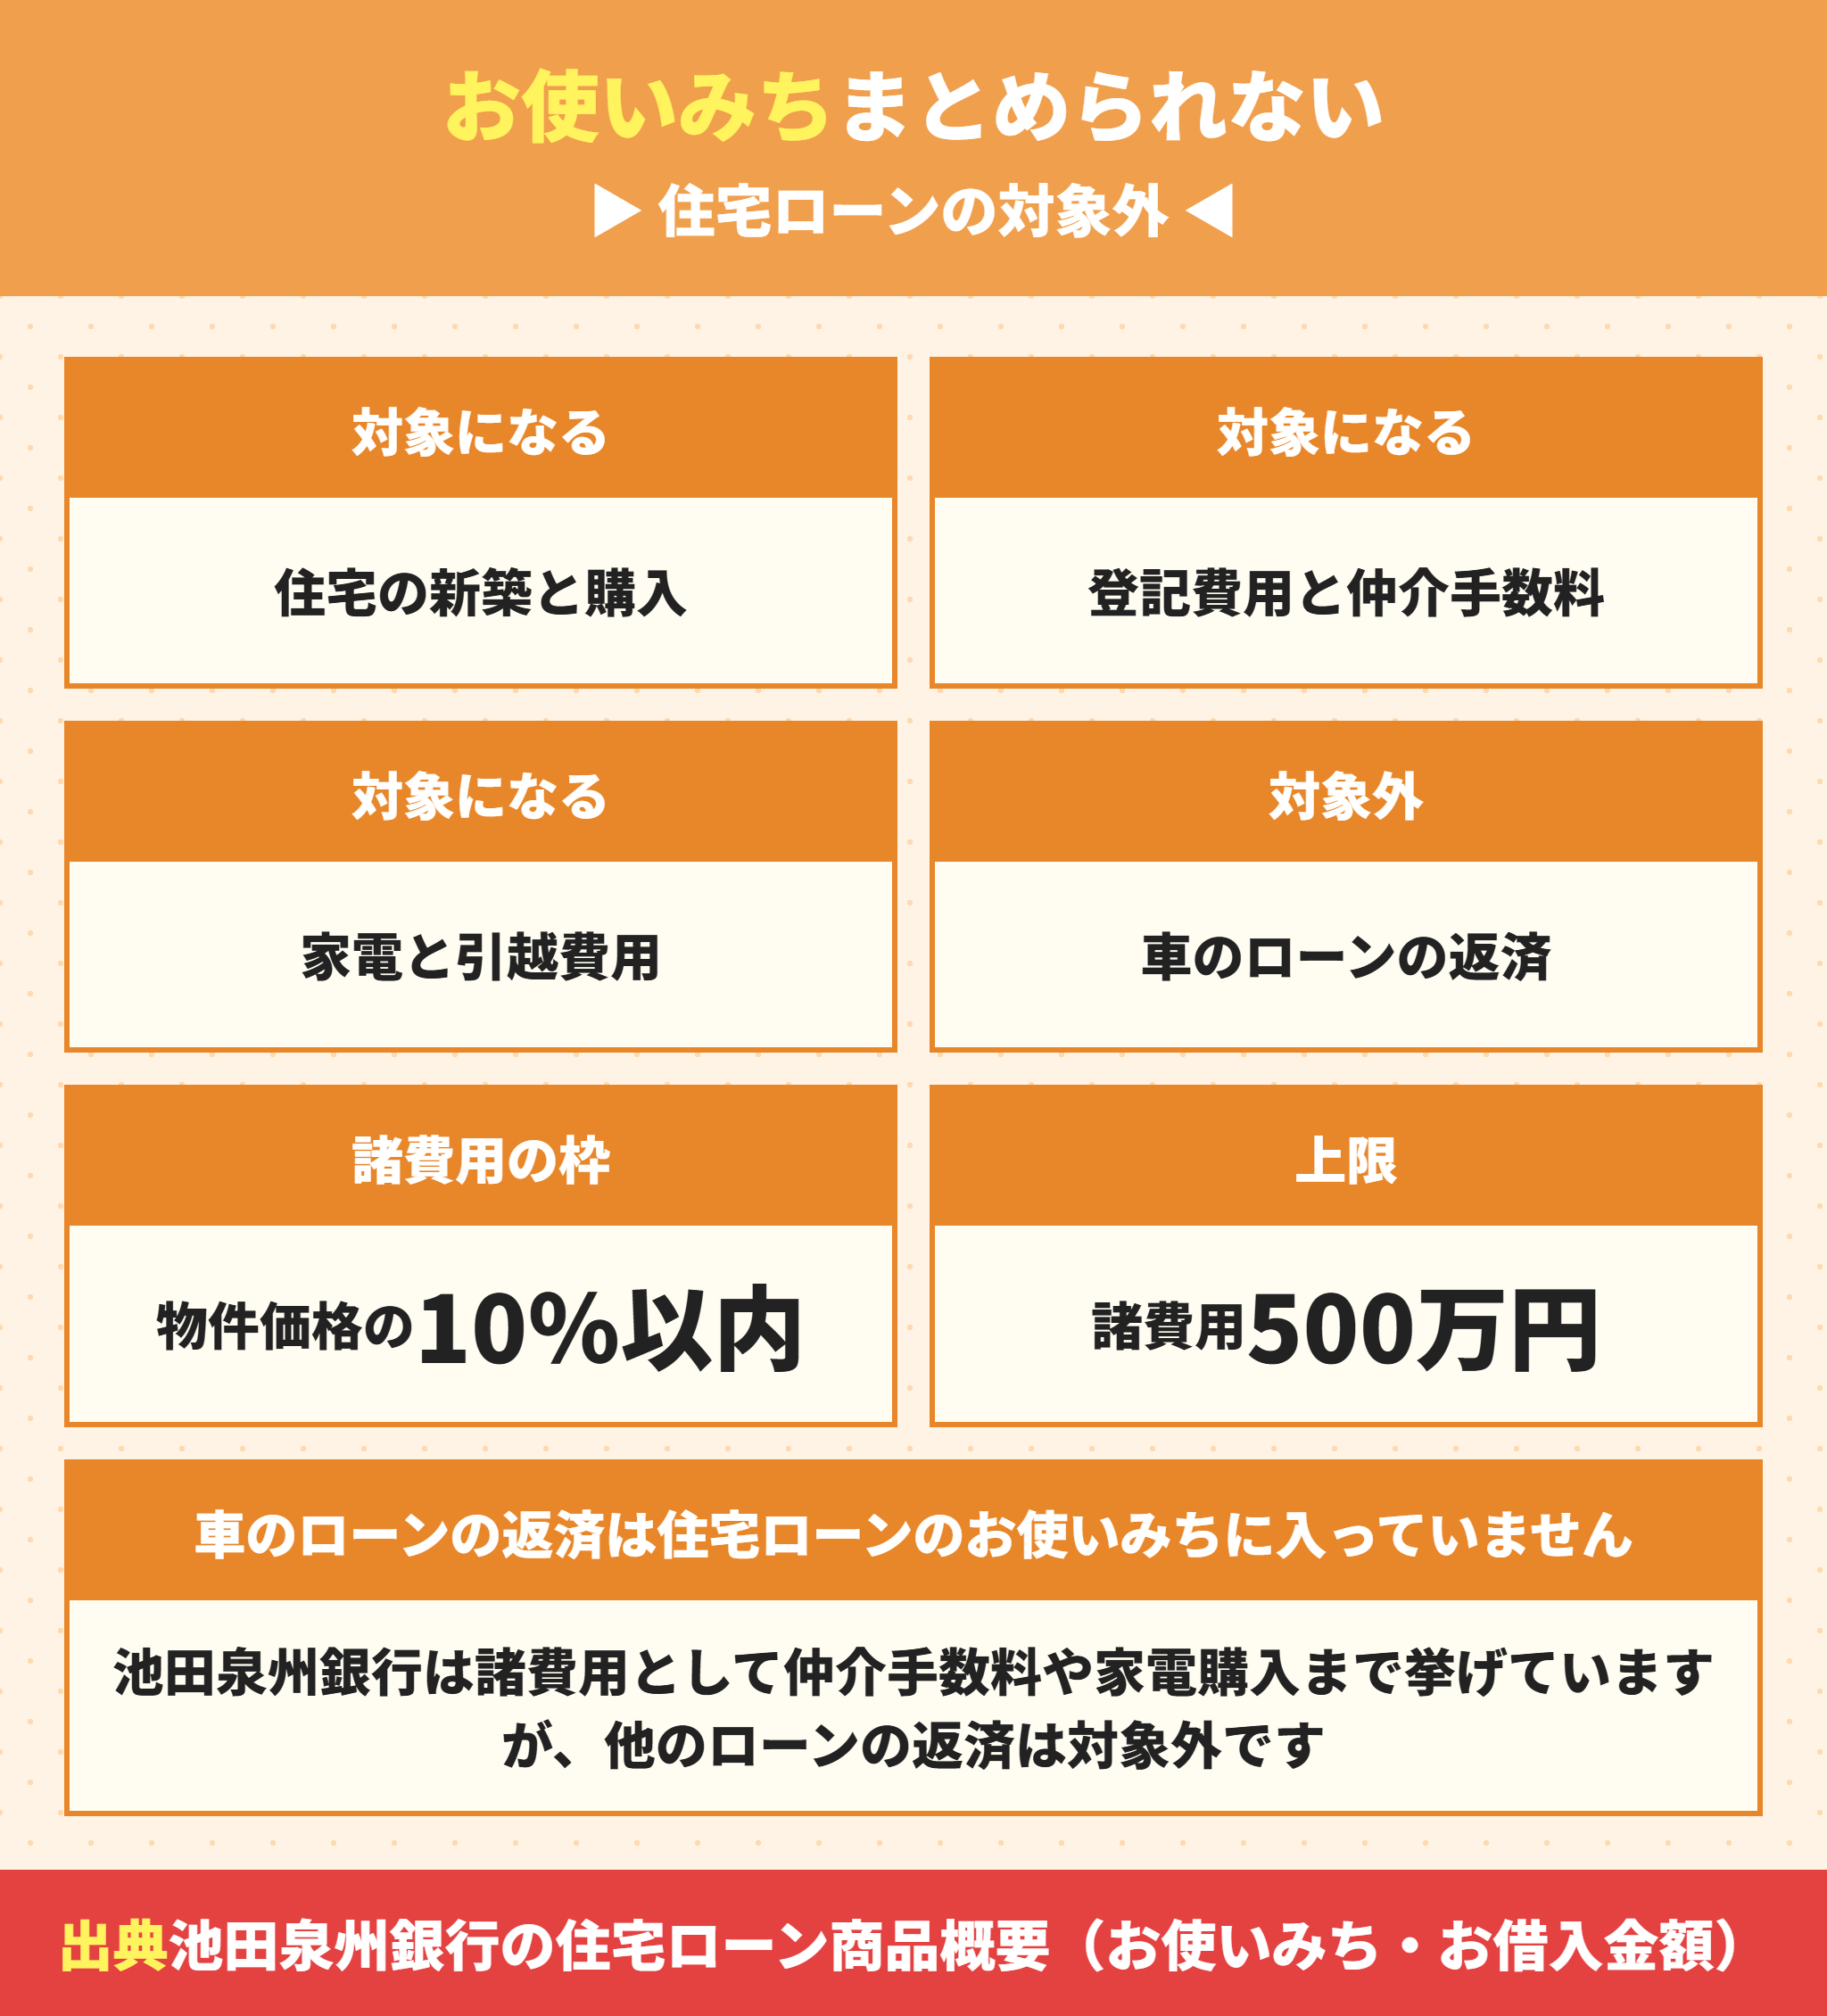
よくいただく質問です。車のローンを住宅ローンに一本化できないかというものです。
結論はできません。住宅ローンのお使いみちに入っていないからです。
住宅ローンのお使いみちに車のローンの返済は入らない
池田泉州銀行の住宅ローンのお使いみちを見ると範囲がはっきり書かれています。
住宅ローンのお使いみちに入るもの
住宅の新築と購入(新築戸建て・マンション・中古)
住宅建築のための土地購入
居住部分が50パーセント以上の店舗併用住宅
住宅の増築・改築・修繕と、住宅ローンの借換え
上記にかかる諸費用(ローン手数料・登記費用・火災保険料・税金・不動産仲介手数料・家財購入・引越し費用など)
仲介手数料や家電の購入まで入っているのに、他のローンの返済は挙げられていません。
資金使途の違反は契約違反です。資金使途違反は一括返済を求められる可能性。
住宅ローンで借りられる諸費用の範囲
諸費用には上限があります。池田泉州銀行は諸費用は500万円以内かつ物件価格の10パーセント以内と公表しています。
借入金額そのものは50万円以上1億円以内です。この枠の中でどこまで入れられるかは銀行ごとに違います。
同行の住宅ローンの中身は池田泉州銀行の住宅ローンは審査が厳しい?団信と手続きの流れを解説に、銀行ごとの比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信に書いています。
車のローンをフリーローンでまとめない
まとめたいからフリーローンやおまとめローンを使う方がいます。住宅ローンの前にこれをやると逆効果です。
理由は2つです。金利が高いので月額が下がらないことと、新しい借入の申込記録が残ることです。
車のローンを整理するなら、銀行のマイカーローンへの借換えか完済の2択で考えてください。
フラット35は車のローンを含めた総返済負担率で見る
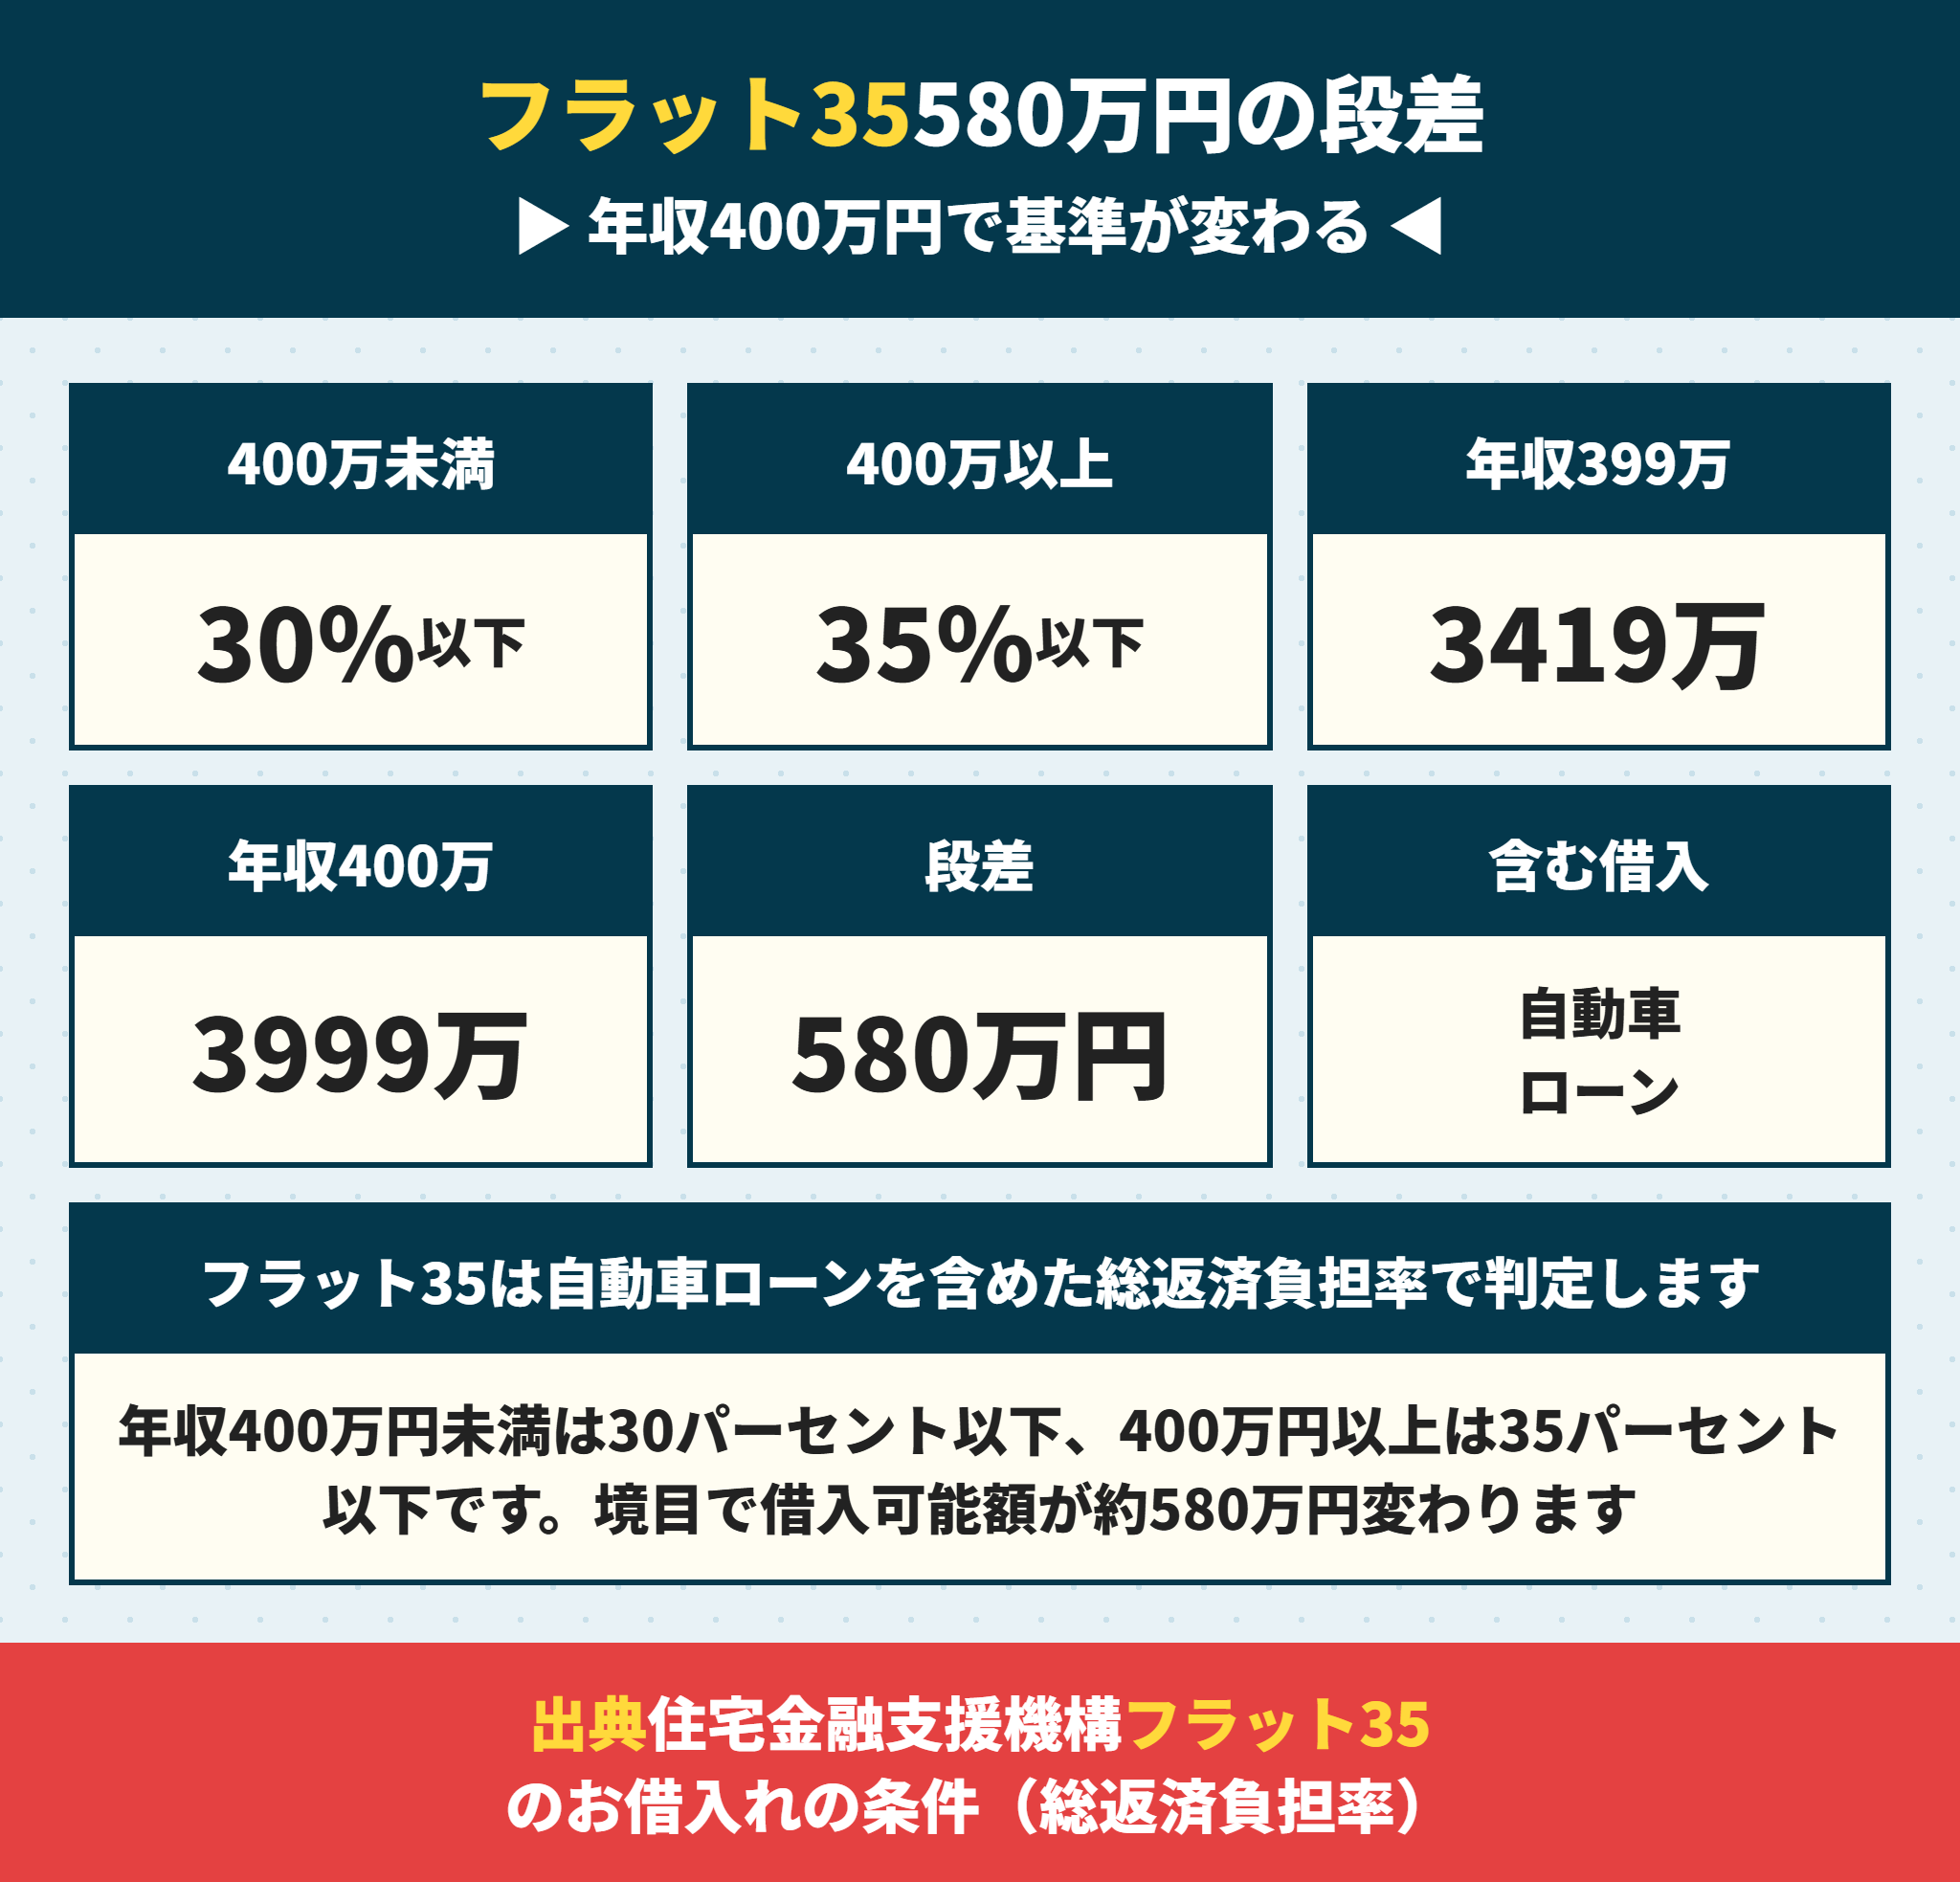
銀行の返済負担率は公表されていないことが多いのですが、フラット35だけは基準が公表されている。
フラット35は自動車ローンを含めると明記している
住宅金融支援機構は、すべての借入について年収に占める年間合計返済額の割合を総返済負担率として判定すると公表しています。
対象としてフラット35以外の住宅ローン、自動車ローン、教育ローン、カードローンが挙げられています。
カードローンにはキャッシング、商品の分割払いやリボ払いによる購入を含むと書かれています。収入合算者の分も含みます。
つまり車のローンは公式に計算対象です。銀行ごとの解釈の問題ではありません。
フラット35の総返済負担率に含まれる借入
フラット35以外の住宅ローン
自動車ローンと教育ローン
カードローン(キャッシング・分割払い・リボ払いを含む)
賃貸予定または賃貸中の住宅に係る借入金
収入合算者のこれらの借入
年収400万円の境目で580万円の段差がある
基準は年収で2段階です。当社で借入可能額に直しました。
| 年収 | 総返済負担率の基準 | 月の枠 | 車のローン月3万円を引いた枠 | 借入可能額の目安 |
|---|---|---|---|---|
| 300万円 | 30%以下 | 75,000円 | 45,000円 | 2,571万円→1,542万円 |
| 350万円 | 30%以下 | 87,500円 | 57,500円 | 2,999万円→1,971万円 |
| 399万円 | 30%以下 | 99,750円 | 69,750円 | 3,419万円→2,391万円 |
| 400万円 | 35%以下 | 116,667円 | 86,667円 | 3,999万円→2,971万円 |
| 450万円 | 35%以下 | 131,250円 | 101,250円 | 4,499万円→3,471万円 |
年収399万円と400万円で借入可能額の目安は約580万円違います。年収が1万円違うだけで約580万円の段差が生まれます。
車のローン以外にも含まれる借入がある
見落としやすいものが2つあります。
1つは賃貸予定または賃貸中の住宅に係る借入金です。投資用の物件を持っている方はここに入ります。
もう1つは収入合算者の借入です。配偶者の年収を合算するなら、配偶者の車のローンも合算されます。
夫婦それぞれに車のローンがあって合わせて月5万円なら、借入可能額は約1,714万円減る。1人分だけ数えて物件を探すと届きません。
車のローンがあるときに関西の建売を買う段取り
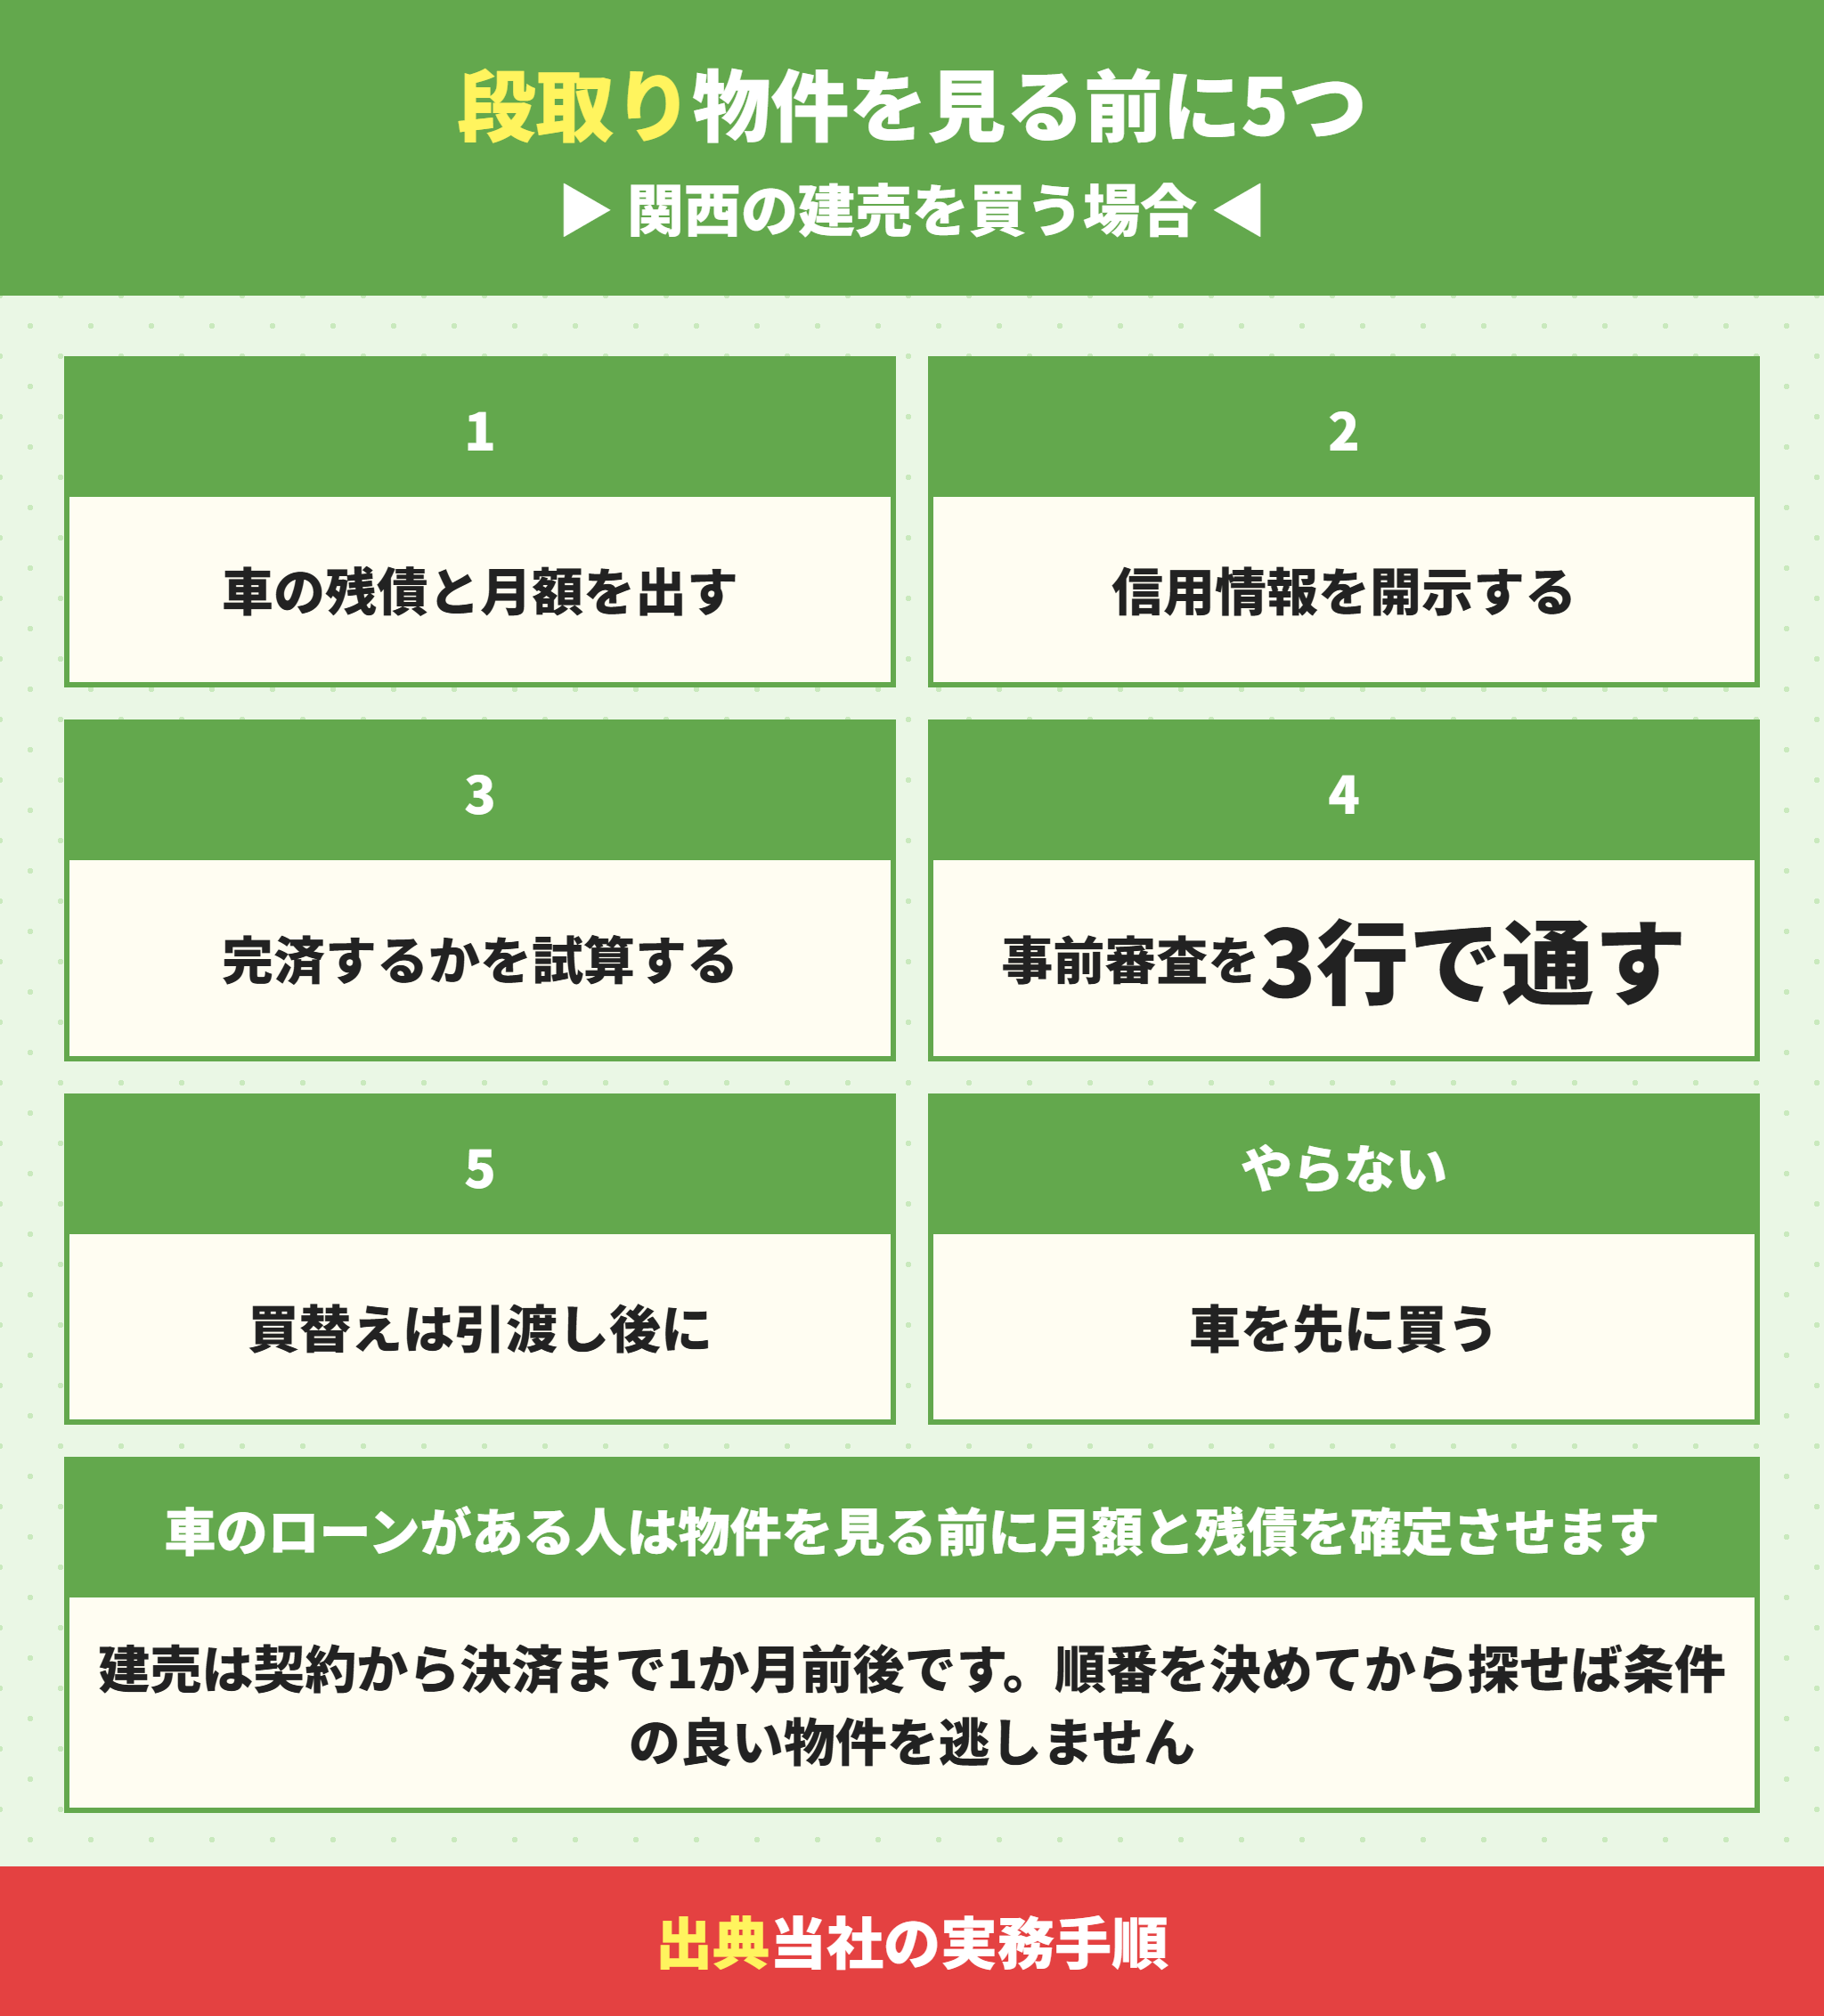
ここまでの話を実務の順番に落とします。物件を見に行く前にやることが3つあります。
車のローンの残債と月額を先に確定させる
最初にやるのは数字を出すことです。残債と毎月の返済額の2つが分かれば計算できます。
引き落とし口座の履歴か、契約時の返済予定表で分かります。残価設定型なら残価がいくらかも確認してください。
そのうえで月額1万円あたり約343万円を引いた額が、いまの借入可能額の目安です。
車のローンがある人は信用情報を開示しておく
自分の記録を先に見ておくと話が早くなります。CICと全国銀行個人信用情報センターで開示できます。
全国銀行個人信用情報センターは「お客さまが開示した記録は会員に回答されません」と公表しています。開示しても審査に影響しません。
過去に延滞があったかどうかは、ここで初めて事実が分かります。記録がある状態での進め方はCIC異動でも住宅ローンは通る?通った人に共通する5つのことに書いています。
車のローンがある人が物件を見る前に用意する5つ
車のローンの残債(返済予定表か口座の履歴で分かる)
車のローンの毎月の返済額
残価設定型なら残価の金額と最終回の期限
CICと全国銀行個人信用情報センターの開示結果
車検証の所有者の欄
車のローンがある場合は事前審査を3行で通す
返済負担率の基準は銀行ごとに違い、公表していない銀行がほとんどです。
だから机上の計算だけでは決まりません。車のローンがある場合は、最低3行に事前審査を出して金額を並べるのが確実です。
関西なら地場の銀行とネット銀行を混ぜます。審査の流れは住宅ローン審査基準の10項目|落ちる理由と、仮審査から本審査までの流れに、落ちたときの進め方は住宅ローンの事前審査に落ちたらどうする?再申込みのタイミングと進め方にまとめています。
車の買替えは住宅の引渡しが終わってからにする
最後にこれだけは守ってください。決済が終わるまで新しい借入をしないことです。
本審査に通ったあとでも、決済の直前に信用情報を再照会する銀行があります。新しい車のローンが載っていれば条件が変わります。
車検が決済の直前に来るなら、車検だけ通して乗り切ってください。買替えは引渡しが終わるまで待つのが原則です。
当社が車のローンのある方にお手伝いできること
当社は関西の新築建売を仲介手数料0円でお手伝いしています。
車のローンがある方には、まず残債と月額から買える上限を出すところから始めます。
そのうえで、完済したほうがいいのか、残したまま物件価格を調整するのか、マイカーローンへの借換えを挟むのかを一緒に決めます。事前審査は複数行を並行して出します。
仲介手数料0円で浮いた分を車のローンの完済に回す、という進め方もできます。3,500万円の物件なら手数料は約122万円です。車のローン1本ぶんに相当します。
車のローンと住宅ローンのよくある質問
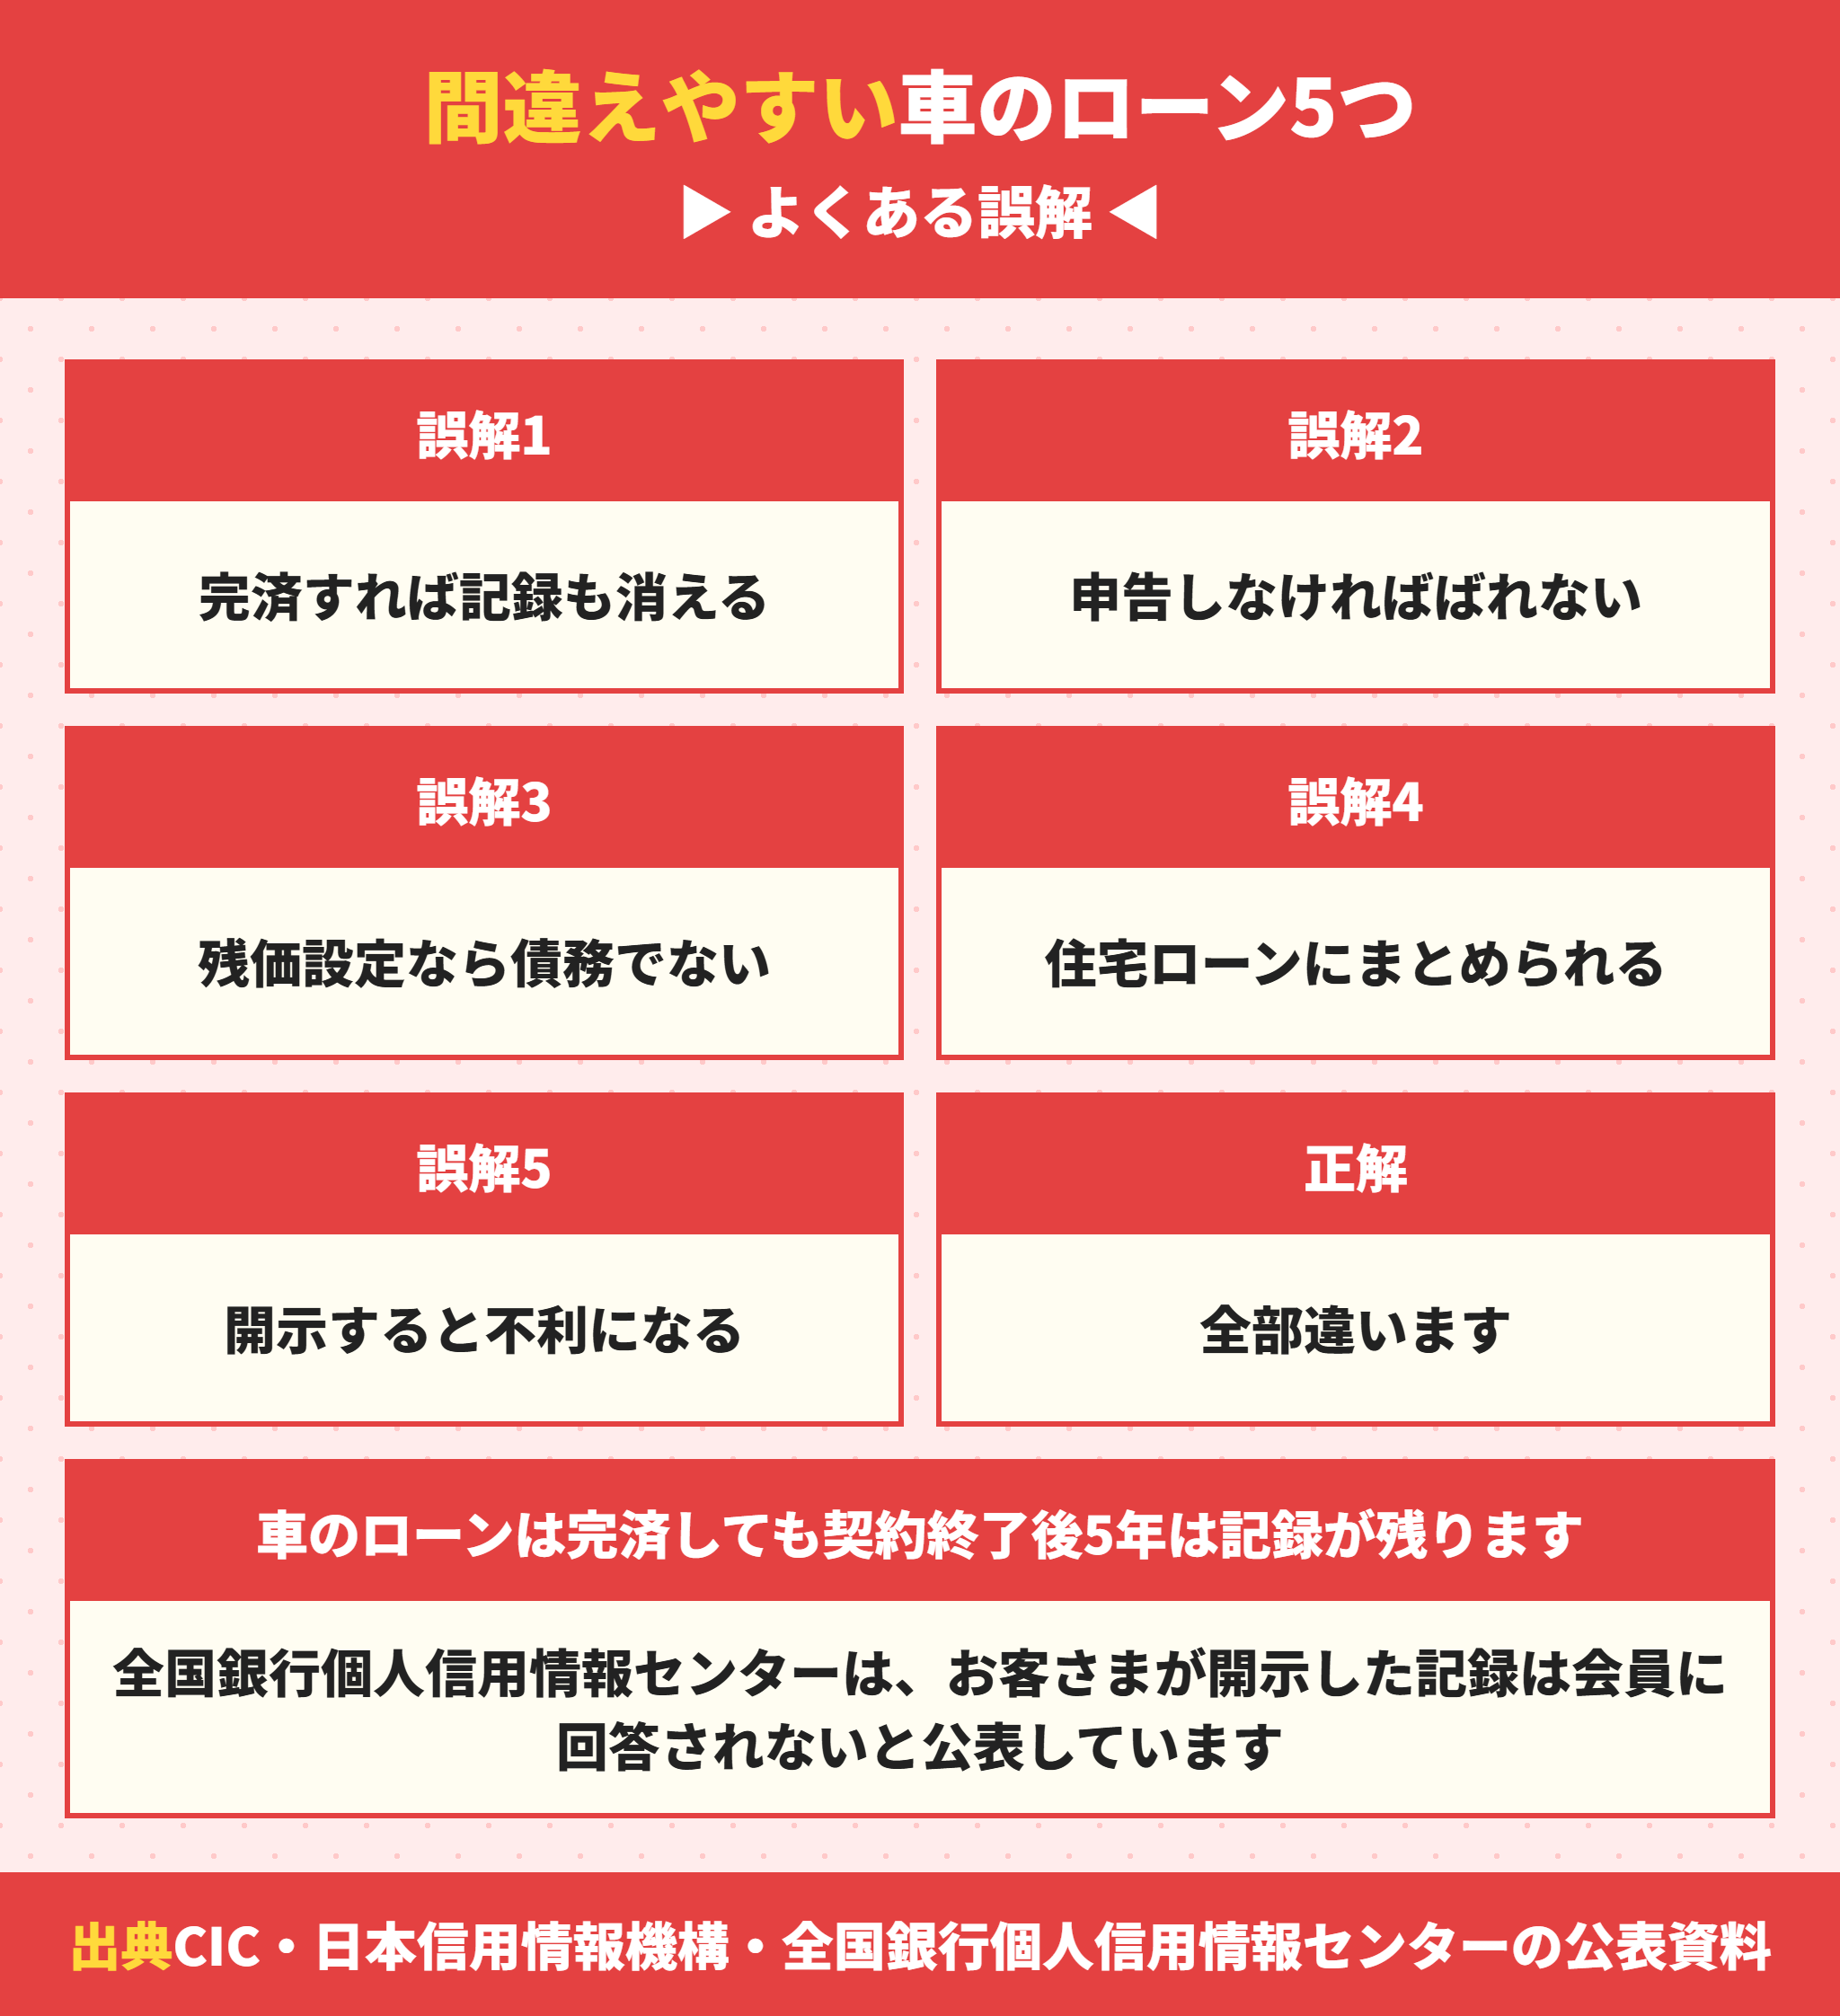
- 車のローンが残っていると住宅ローンの審査に落ちますか。
-
車のローンがあるだけでは落ちません。減るのは借入可能額です。当社の試算では月3万円の返済で約1,028万円減ります。落ちる原因になるのは車のローンの延滞です。
- 車のローンを完済すれば信用情報からすぐ消えますか。
-
消えません。CICと日本信用情報機構は契約終了後5年以内、全国銀行個人信用情報センターは契約終了日から5年を超えない期間としています。ただし延滞なく完済した履歴は不利な情報ではありません。
- 車のローンを申込書に書かなければ分かりませんか。
-
分かります。CICは残債額と年間請求予定額を登録していると公表しています。銀行は信用情報機関に照会するので、申告の有無に関係なく残債と月額が出ます。
- 残価設定ローンは債務に入りませんか。
-
入ります。残価の部分も残債として登録されます。月々の返済額が低いので有利に見えますが、残っている債務は変わりません。扱いは銀行ごとに違うので事前審査で確認してください。
- 車のローンを住宅ローンにまとめられますか。
-
できません。住宅ローンのお使いみちは住宅の取得と関連する諸費用に限られます。池田泉州銀行のお使いみちにも他のローンの返済は挙げられていません。
- 貯金は車のローンの完済に使うべきですか、頭金に回すべきですか。
-
当社の試算では完済が有利です。年収400万円・貯金300万円・残債120万円の場合、完済すると買える上限は約908万円上がります。ただし手付金と生活予備費は必ず残してください。
- 信用情報を自分で開示すると審査に不利になりますか。
-
なりません。全国銀行個人信用情報センターはお客さまが開示した記録は会員に回答されないと公表しています。
- 車のローンがあると団信や勤続年数の条件も厳しくなりますか。
-
なりません。返済負担率と、団信の告知や勤続年数は別に見られます。車のローンは返済負担率にだけ効きます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。