





建売を買うのに、住宅ローンの金利で迷っています。変動は不安なので、固定10年にしようかと思っていますが、どうでしょうか。
金利が上がるニュースが続くと、せめて10年は返済額を決めておきたくなりますよね。
先に結論を言います。固定10年は、10年後の11年目からの引下幅で選ぶローンです。
多くの人は、最初の10年の金利だけを見て決めます。
ところが三菱UFJ銀行では、当初の引下げは年2.78%なのに、11年目からは年1.55%になります。
何も考えずに11年目を迎えると、
同じ金利の水準でも、引下幅が縮んだ分だけ月8,628円、25年で約259万円多く払う計算になります。
避け方は、借りる前に、11年目からの引下幅と10年後の残高を確かめておくことです。
この記事では、関西で使われる銀行の公式の条件と当社の試算で、建売を買う人の判断に落としてまとめます。
この記事で分かること
固定10年の仕組みと、11年目に何が起きるか
銀行ごとの、当初と11年目からの引下幅
固定10年が終わるときの銀行ごとの扱い
変動・固定10年・全期間固定の返済額の比較
固定10年が向く人と、住宅ローン控除の13年との関係
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの固定10年は最初の10年だけ金利が決まる固定期間選択型
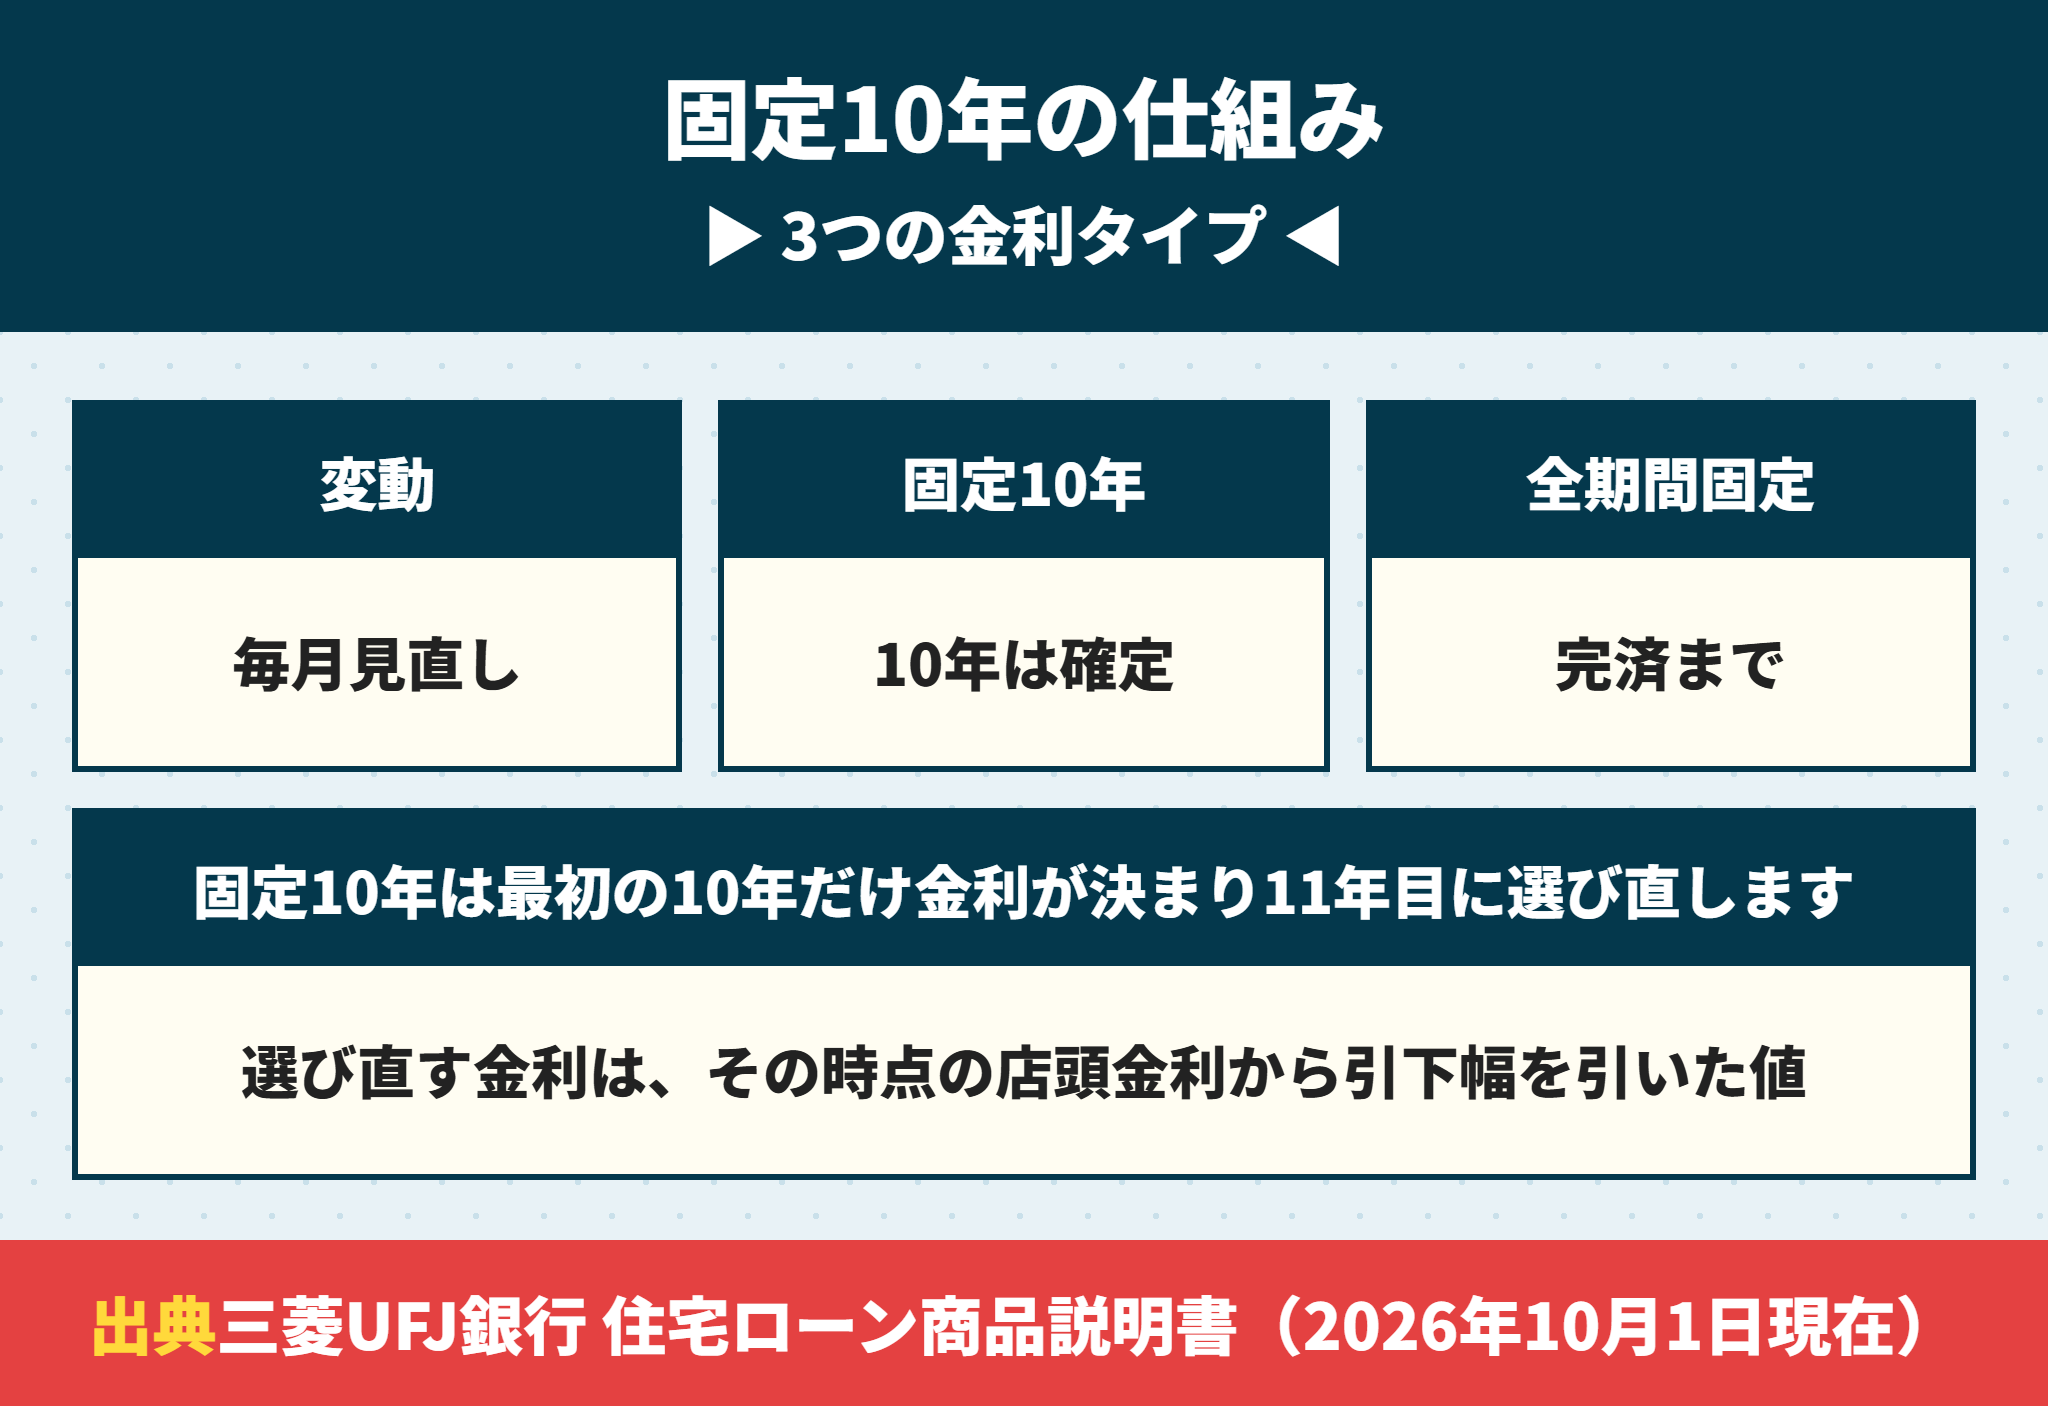
住宅ローンの金利は、大きく3つの型に分かれます。
| 型 | 金利の決まり方 |
|---|---|
| 変動 | 毎月見直される(返済額を5年ごとに見直す銀行がある) |
| 固定期間選択型(固定10年など) | 選んだ期間だけ金利が決まり、終わると選び直す |
| 全期間固定 | 借りたときの金利が完済まで変わらない |
固定10年は、真ん中の固定期間選択型の1つです。銀行によっては「10年固定」とも呼びます。
最初の10年は金利も返済額も変わりません。11年目に、その時点の金利で選び直すのが全期間固定との違いです。
借りた人の14.9%が固定期間選択型を選んでいる
実際に借りた人で固定期間選択型を選んだのは14.9%でした。
住宅金融支援機構の2026年1月の調査では、変動が75.0%、全期間固定が10.1%です。
借りる予定の人に聞くと、固定期間選択型を考えている人は32.1%います。借りる前と借りたあとで割合が変わる理由は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答えで解説しています。
固定10年の11年目は金利と返済額が決め直しになり引下幅が縮む銀行がある
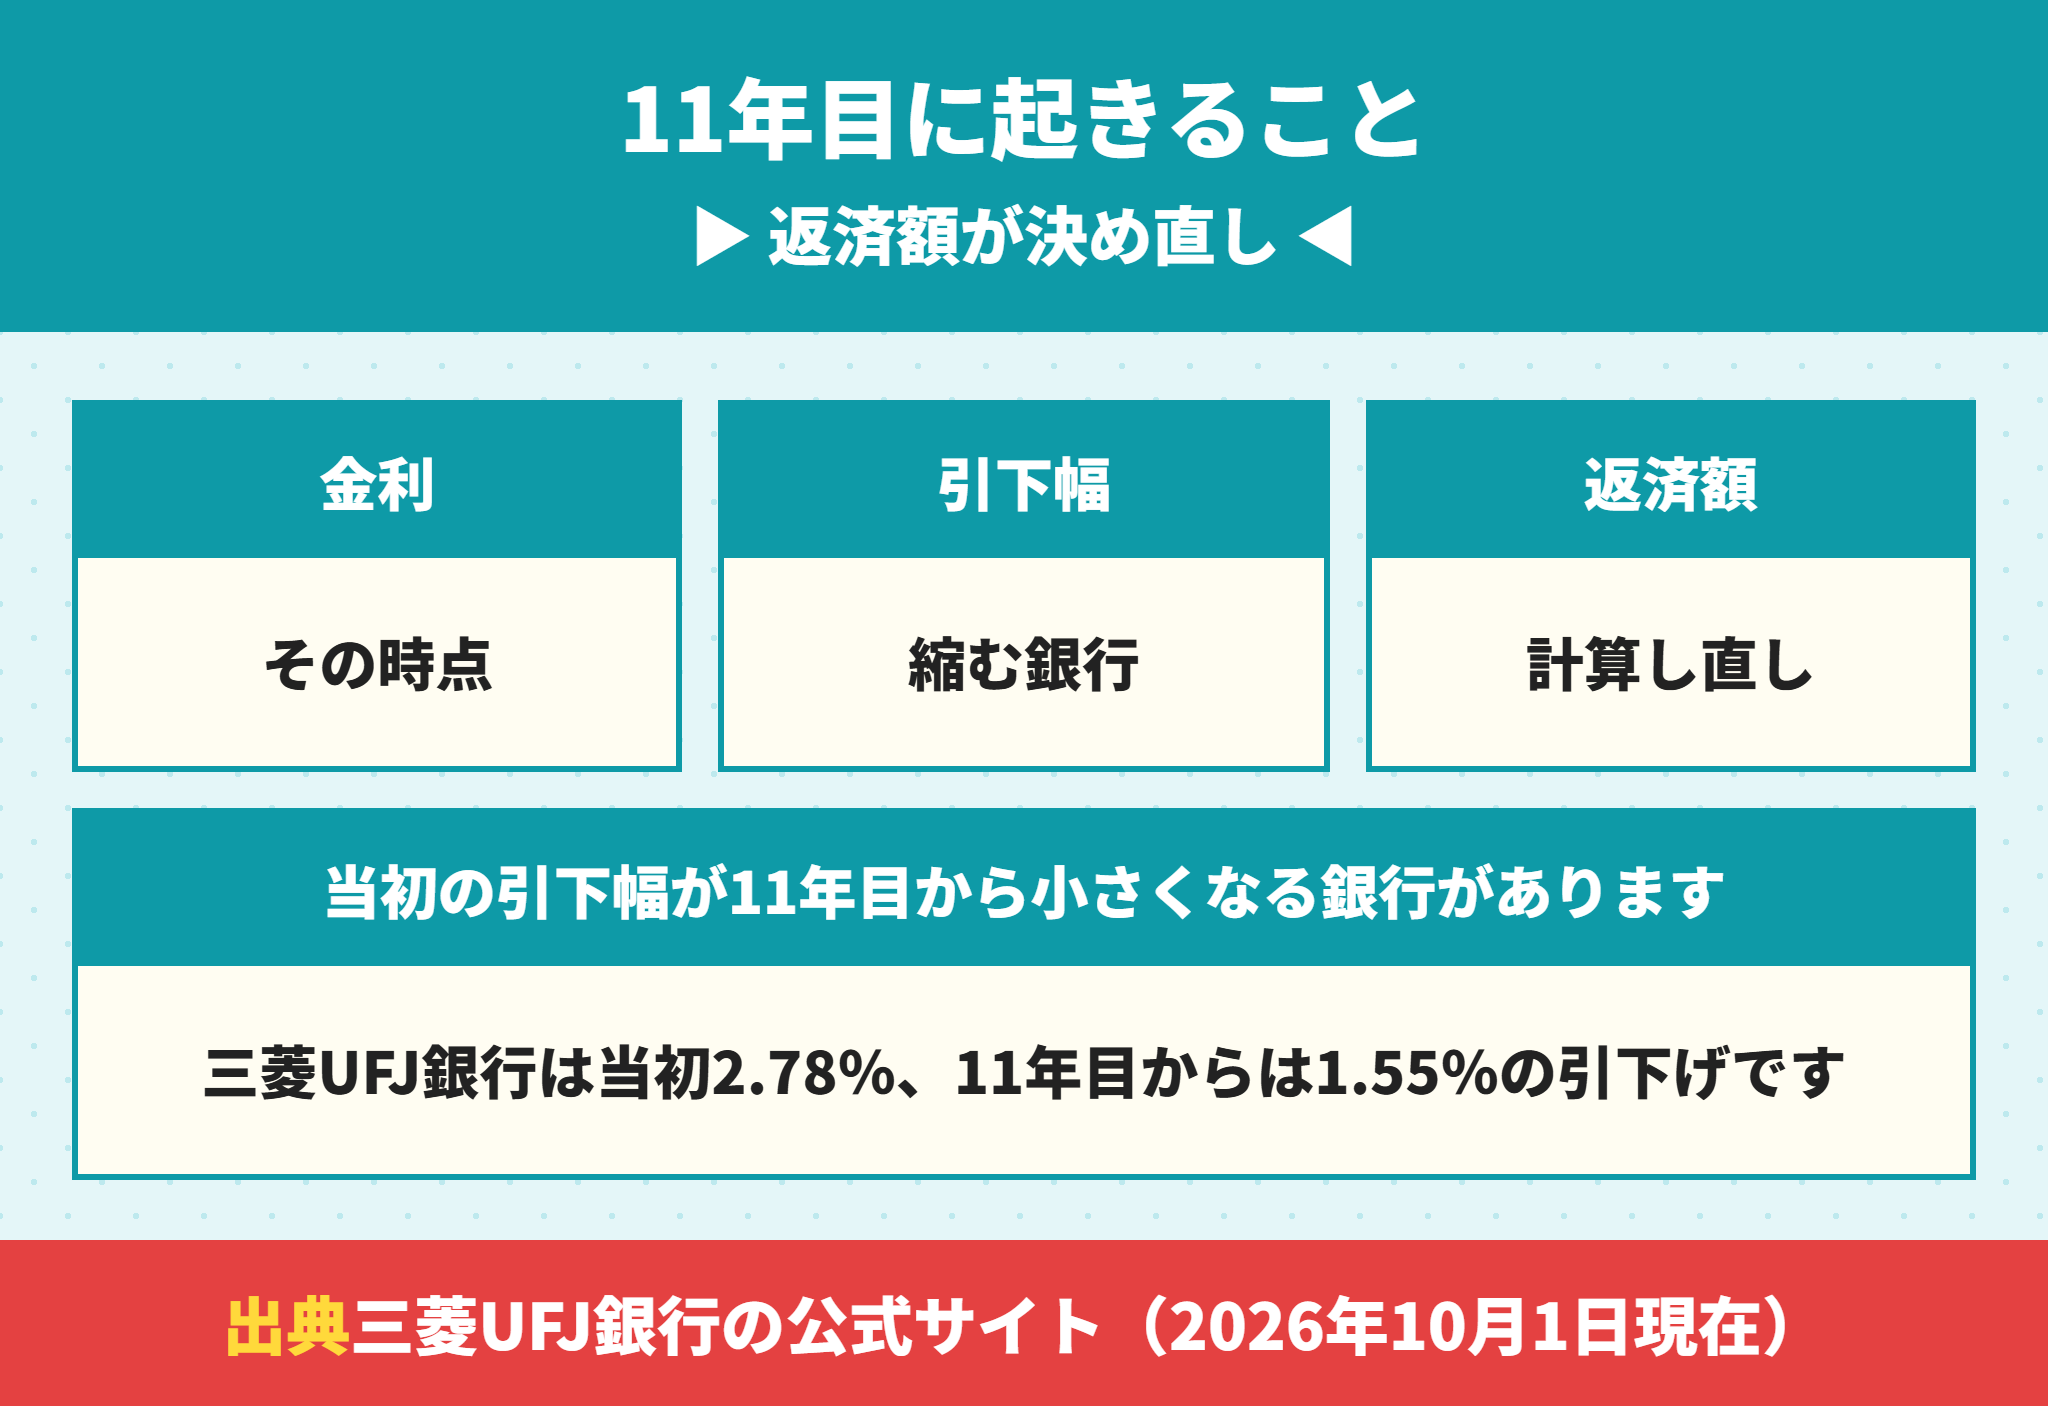
11年目に起きることは3つです。
| 項目 | 11年目に起きること |
|---|---|
| 金利 | その時点の店頭金利から引下幅を引いた値になる |
| 引下幅 | 当初より小さくなる銀行がある |
| 返済額 | 残りの期間と新しい金利で計算し直す |
いちばん見落とされるのは、2つ目の引下幅です。
銀行の金利は「店頭金利」から「引下幅」を引いて決まります。当初の10年だけ引下幅を大きくし、11年目から小さくする形の商品があります。
三菱UFJ銀行は当初の引下げ年2.78%が11年目から年1.55%になる
三菱UFJ銀行の固定10年は、2026年10月の金利で年3.75%です。店頭金利は年6.53%なので、当初の引下げは年2.78%です。
公式には、当初固定期間終了後は、その時点の店頭表示金利より年▲1.55%と書かれています。
同じ銀行の変動【ずーっと一律優遇コース】は完済まで年▲2.18%です。固定10年から変動に移ると、変動を最初から選んだ人より年0.63%高い金利になります。
10年固定のデメリットは11年目の金利を借りるときに決められないこと
10年固定のメリットとデメリットを並べると、次のようになります。
10年固定のメリットとデメリット
メリット:最初の10年は金利が上がっても返済額が変わらない
メリット:全期間固定より当初の金利が低い
デメリット:変動より当初の金利が高い
デメリット:11年目の金利は借りるときに決まらず、引下幅が縮む銀行がある
いちばん大きなデメリットは、11年目の金利が、借りるときには決まらないことです。分かっているのは引下幅だけです。

11年目の金利は、借りるときに分かりますか。
 ラクチン君
分かりません。分かるのは引下幅だけです。11年目の店頭金利は、そのときの金利の水準で決まります。
銀行ごとの固定10年の当初と11年目からの引下幅を公式の条件で比べる
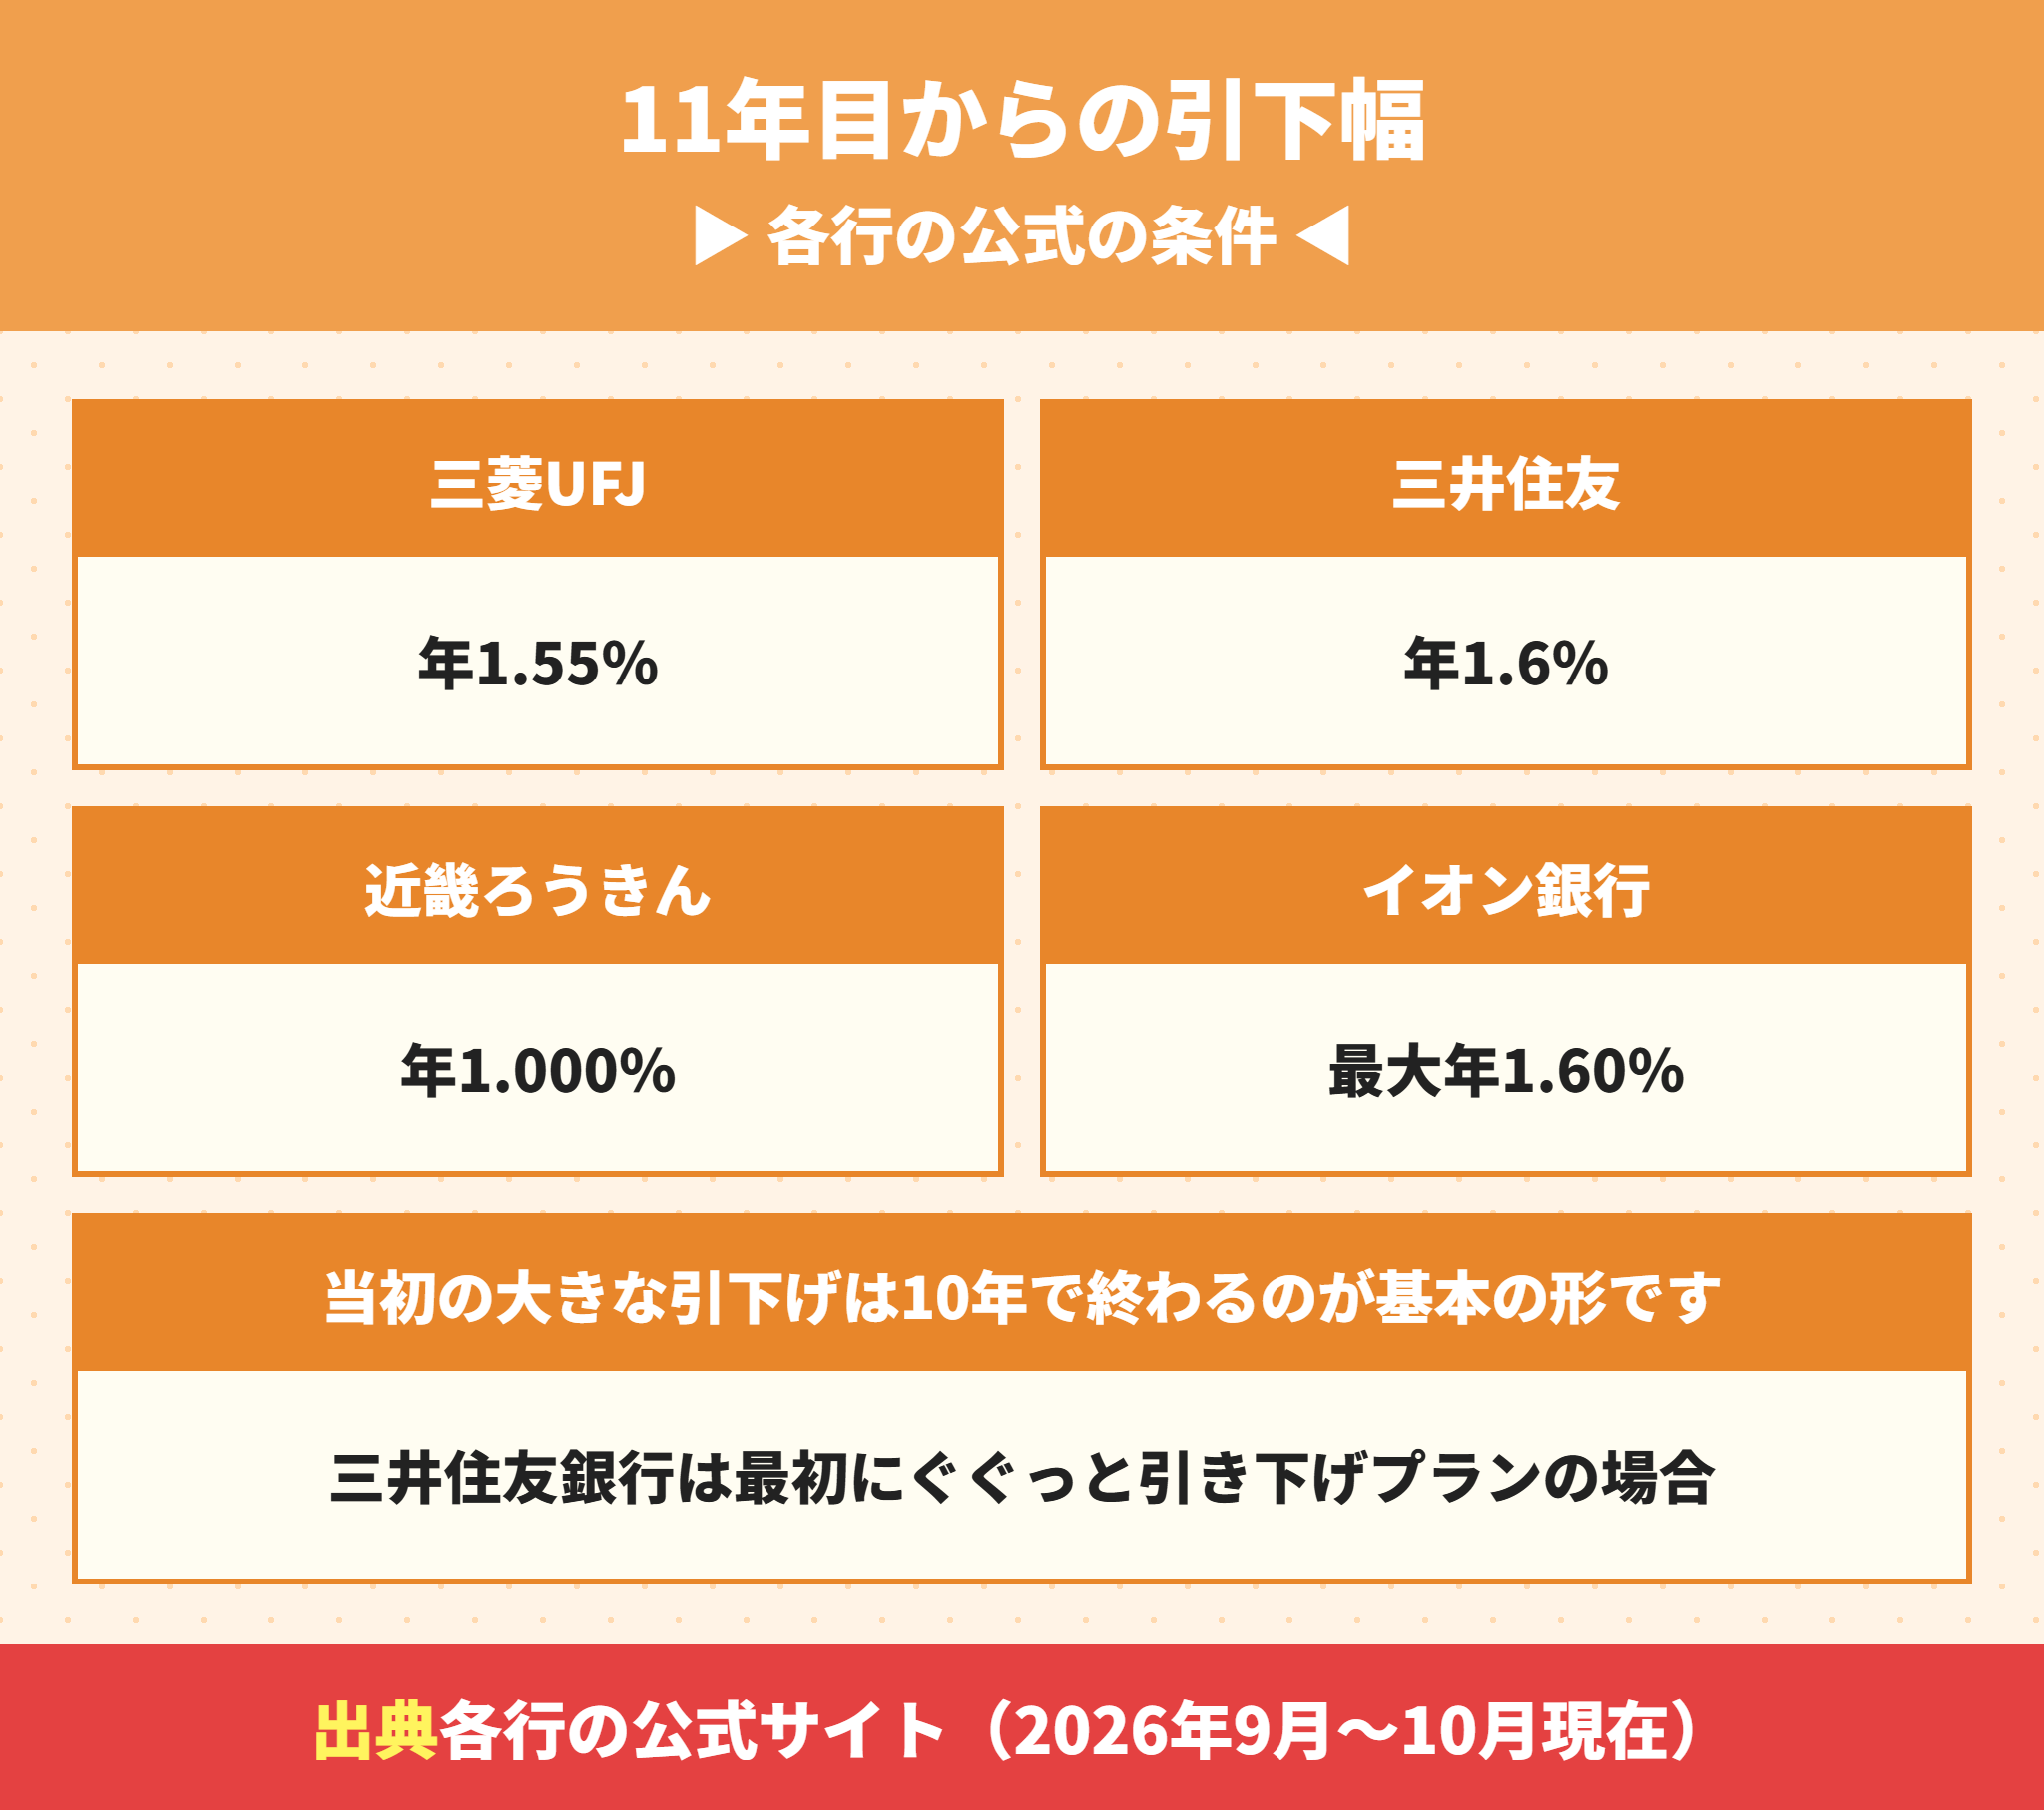
関西で使われる銀行の、固定10年の条件を公式の資料で比べました。
| 銀行 | 固定10年の当初 | 11年目からの引下幅 | 時点 |
|---|---|---|---|
| 三菱UFJ銀行 | 年3.75%(店頭6.53%) | 店頭から年1.55% | 2026年10月1日 |
| 三井住友銀行(最初にぐぐっと) | 年4.00%(店頭6.60%) | 店頭から年1.6% | 2026年10月1日 |
| 三井住友銀行(最後までずーっと) | 年4.75% | 店頭から最大年1.85%(全期間同じ) | 2026年10月1日 |
| 近畿ろうきん | 年2.750%(店頭4.800%) | 年1.000% | 2026年10月1日 |
| イオン銀行 | 年3.65%〜(店頭6.12%) | 店頭から最大年1.60% | 2026年9月1日 |
| auじぶん銀行 | 年3.270% | 変動に移ると年2.007%・固定は年1.045% | 2026年9月借入 |
| PayPay銀行(当初引下型) | — | 変動に移ると年1.400%・固定は年1.100% | 2025年4月22日 |
どの銀行も、当初の大きな引下げは10年で終わるのが基本の形でした。
三井住友銀行の「最後までずーっと引き下げ」のように、当初の金利を高めにして引下幅を全期間そろえる選び方もあります。
11年目に変動へ移るか固定を選び直すかで引下幅が変わる銀行がある
auじぶん銀行とPayPay銀行は、11年目に変動に移るか固定を選び直すかで引下幅が違います。
auじぶん銀行は、変動に移れば年2.007%のまま、固定を選び直すと年1.045%です。固定を続けたい人ほど、11年目の金利が上がりやすい形です。
申し込む前に銀行に確かめる3つのこと
固定期間が終わったあとの引下幅(変動に移る場合と固定を選び直す場合)
何もしないとき、11年目にどの型に切り替わるか
選び直しと繰上返済の手数料
金利は毎月変わります。表の金利は時点の記録として見て、申し込むときに各行の最新の値を確かめてください。銀行ごとの手数料と団信は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
固定10年が終わるときは何もしないと変動になる銀行がある
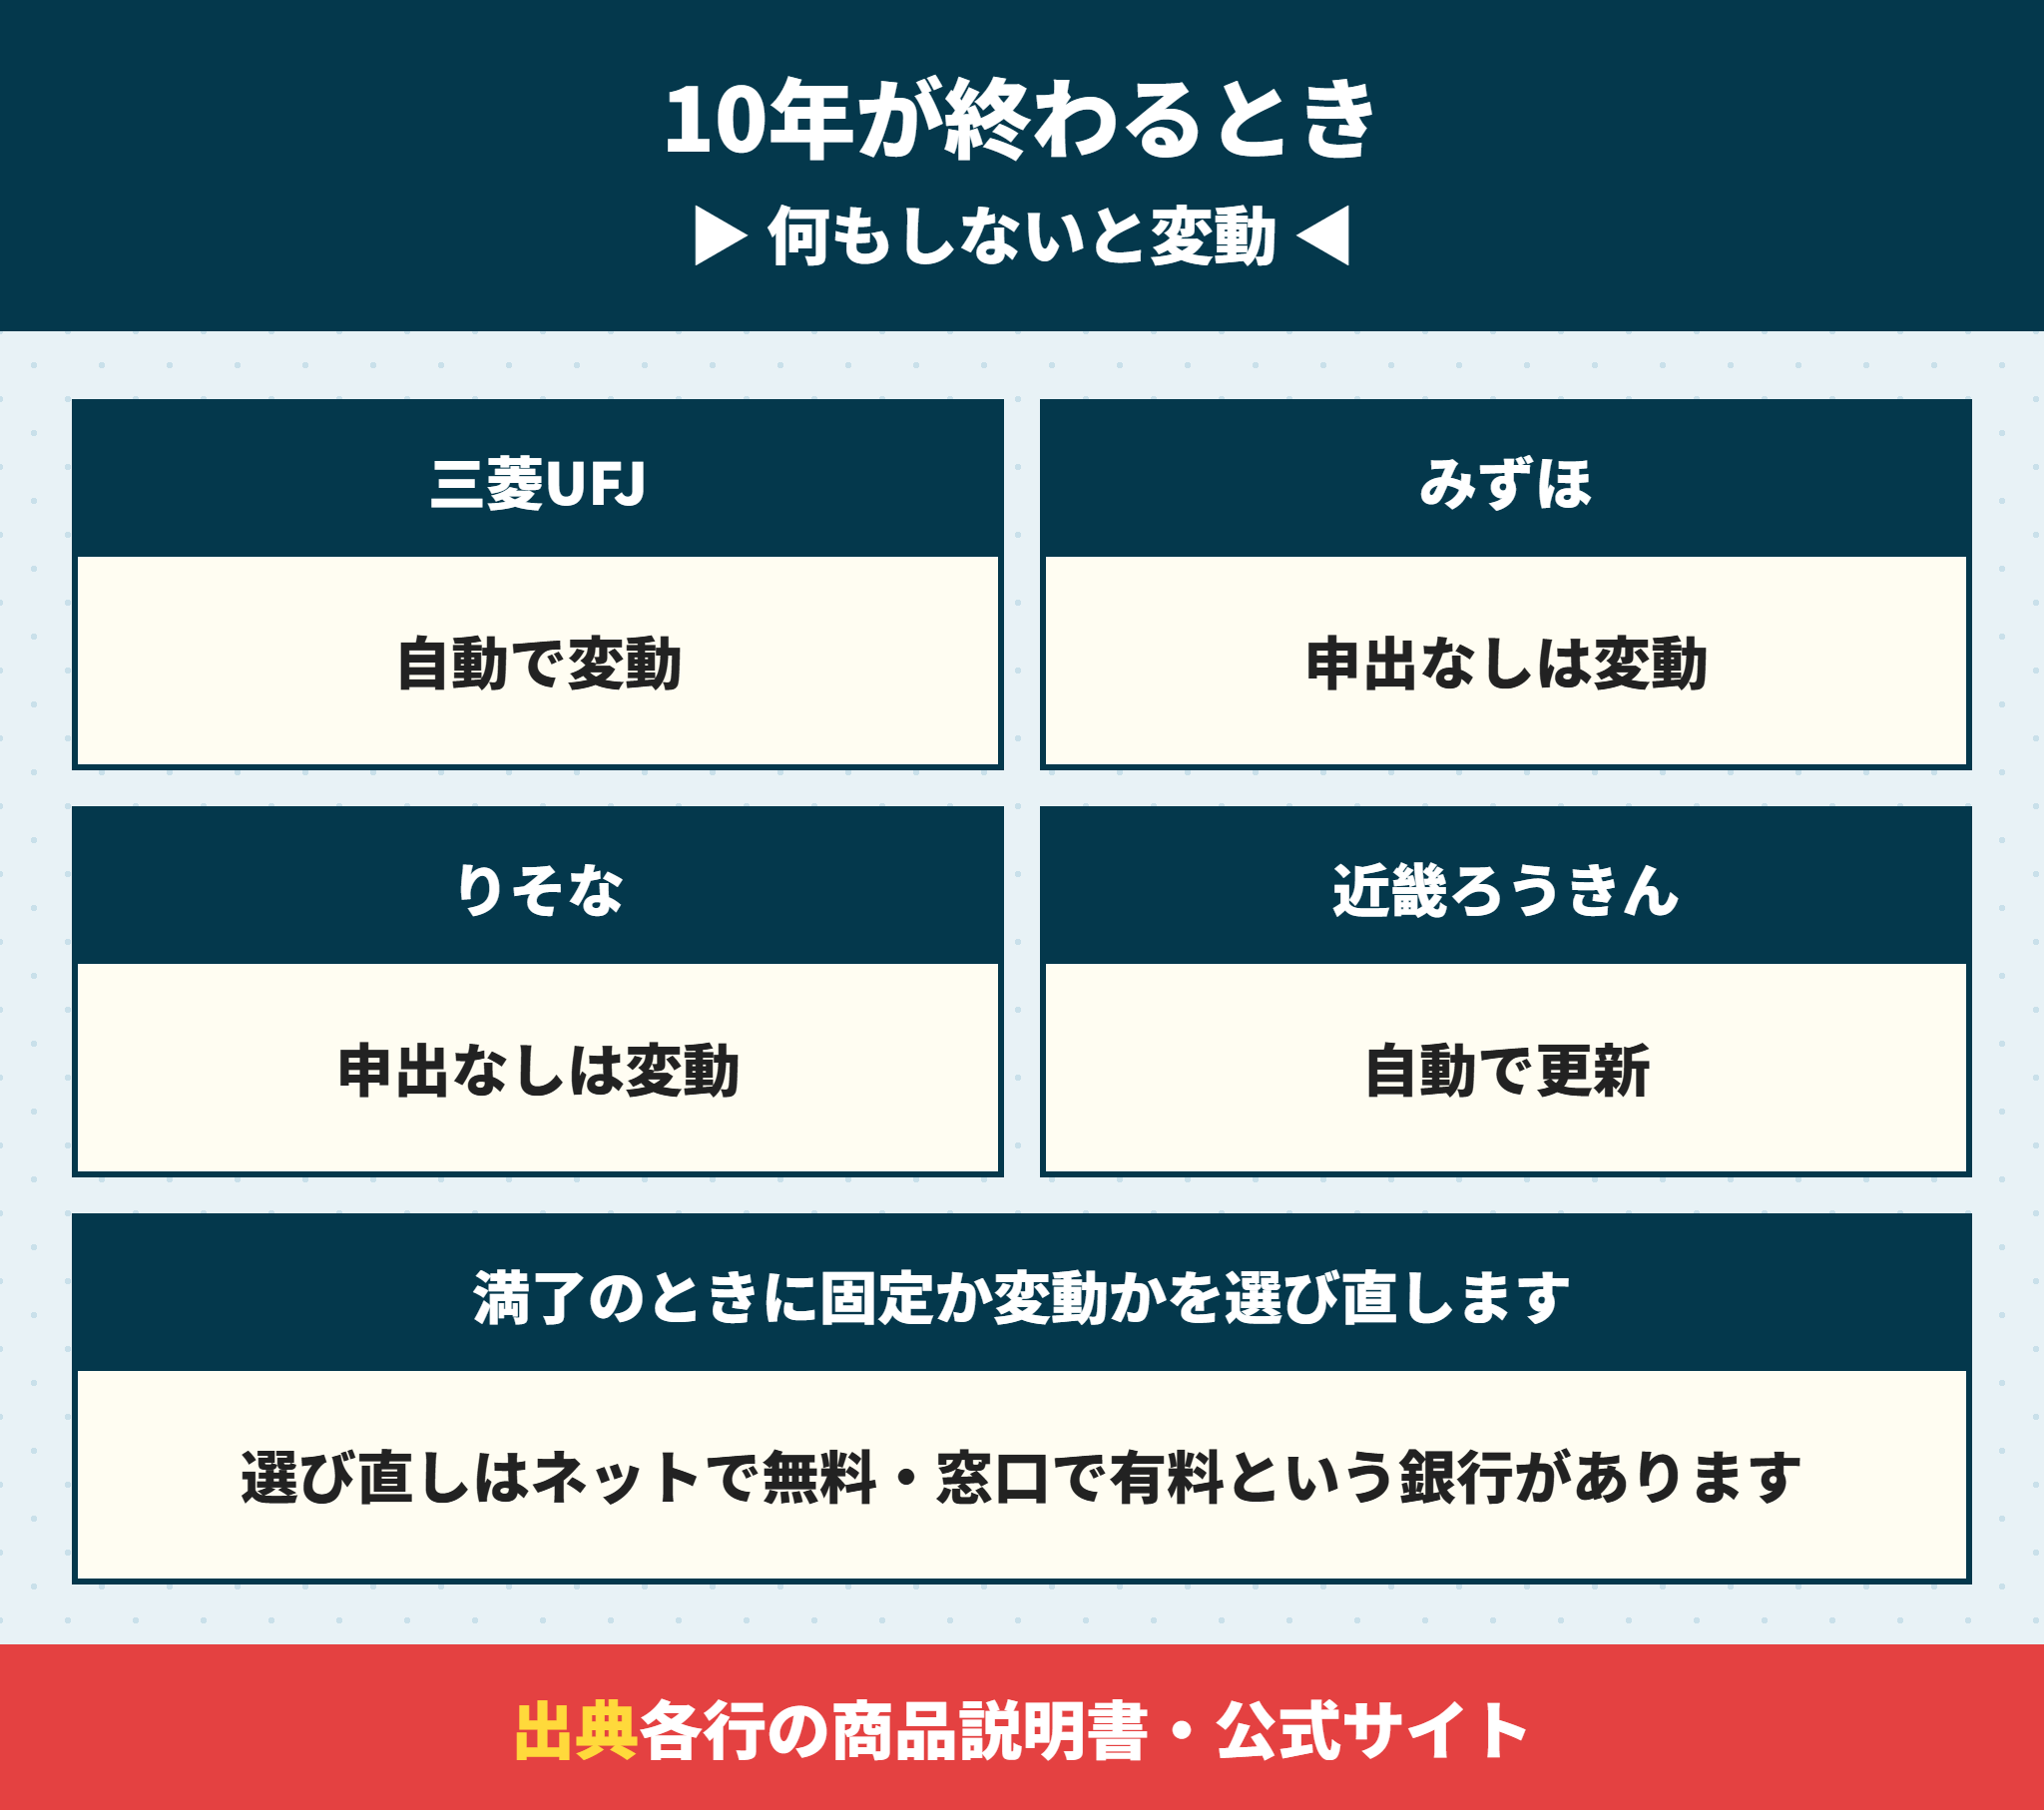
10年が終わったときの扱いも、銀行で違います。
| 銀行 | 何もしないとき | 選び直しの手数料 |
|---|---|---|
| 三菱UFJ銀行 | 自動的に変動金利になる | インターネット無料・窓口11,000円 |
| みずほ銀行 | 申出がなければ変動金利になる | 11,000円(ネットは無料) |
| りそな銀行 | 申出がなければ変動金利(返済額5年毎見直し方式) | 再設定手数料5,500円 |
| 近畿ろうきん | 特約期間の自動更新 | — |
三菱UFJ銀行の商品説明書には、元利金の返済が遅れていると、再び固定金利を選べないとも書かれています。
11年目に変動へ移ると返済額はその時点の金利で計算し直す
変動の返済額は、5年ごとの見直しで、それまでの125%を超えないという決まりがあります。
三菱UFJ銀行の商品説明書では、この5年ごとの見直しは固定金利適用期間満了日の翌日以降、5回目の10月1日を初回として数えると書かれています。
つまり、11年目に変動へ移るときの返済額は、その時点の金利で計算し直されると考えておくほうが安全です。5年ルールと125%ルールの中身は住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方で解説しています。
 ラクチン君
満了の時期が近づいたら、銀行からの案内と金利を必ず確かめてください。何もしないと、銀行が決めた型に自動で切り替わります。
変動と固定10年と全期間固定の毎月の返済額を3,500万円で比べる
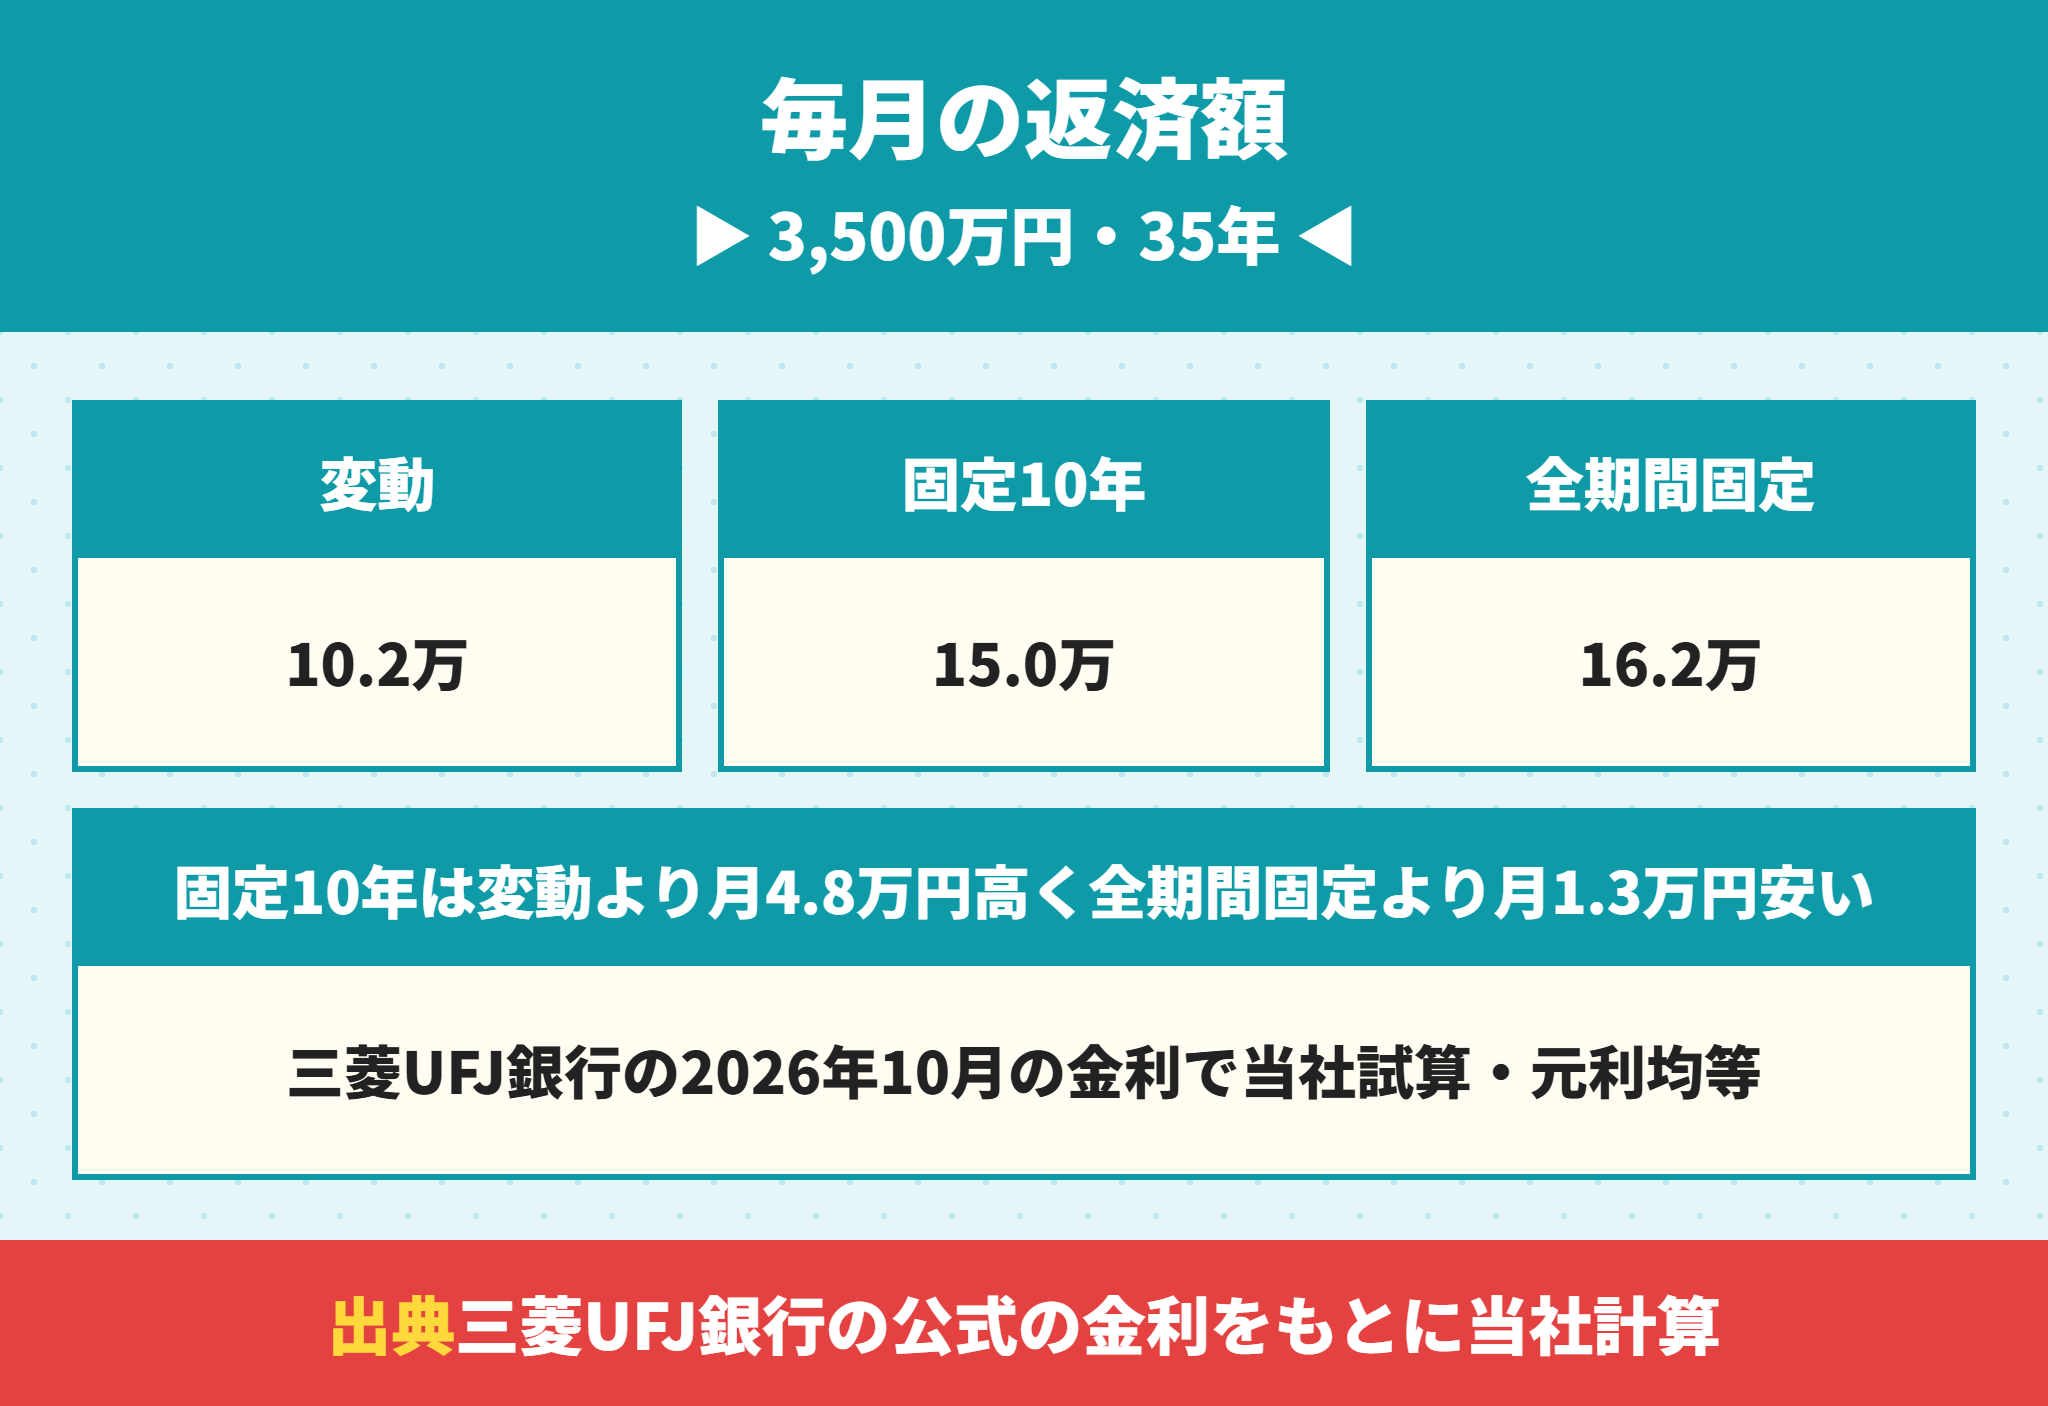
同じ銀行の2026年10月の金利で、毎月の返済額を比べました。三菱UFJ銀行の金利を使っています。
| 金利の型 | 金利 | 毎月の返済額 | 35年の総返済 |
|---|---|---|---|
| 変動(ずーっと一律優遇) | 年1.195% | 102,013円 | 約4,285万円 |
| 固定10年→11年目から変動 | 年3.75%→年1.825% | 149,767円→121,002円 | 約5,427万円 |
| 全期間固定(31〜35年) | 年4.35% | 162,404円 | 約6,821万円 |
固定10年は、変動より月約4.8万円高く、全期間固定より月約1.3万円安い計算です。
最初の10年に払う利息は、固定10年で約1,210万円、変動で約369万円です。この差の約842万円が、10年間の金利を決めておくための費用と考えると分かりやすくなります。
- 借入3,500万円・35年・元利均等・ボーナス払いなし
- 金利は三菱UFJ銀行の2026年10月1日現在の値
- 店頭金利が35年間変わらないと置いた計算で、将来の金利の予想ではない
- 11年目は変動に移り、店頭3.375%から年1.55%を引いた1.825%で計算
変動と10年固定どっちがいいかは月の差を10年払っても安心かで決める
変動と10年固定のどっちがいいかは、月約4.8万円の差を、10年間の安心の費用として払えるかで決まります。
変動の金利がこの先上がれば、差は縮みます。上がらなければ、変動のほうが10年で約842万円少ない利息で済みます。
どちらが得かは、将来の金利しだいで、借りるときには分かりません。だから月々いくらまでなら払い続けられるかを先に決めてから、型を選ぶのが確実です。
金利の推移と、何ポイント上がると月々がいくら増えるかは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で計算しています。
固定10年の11年目の返済額を金利が上がった場合も含めて試算する
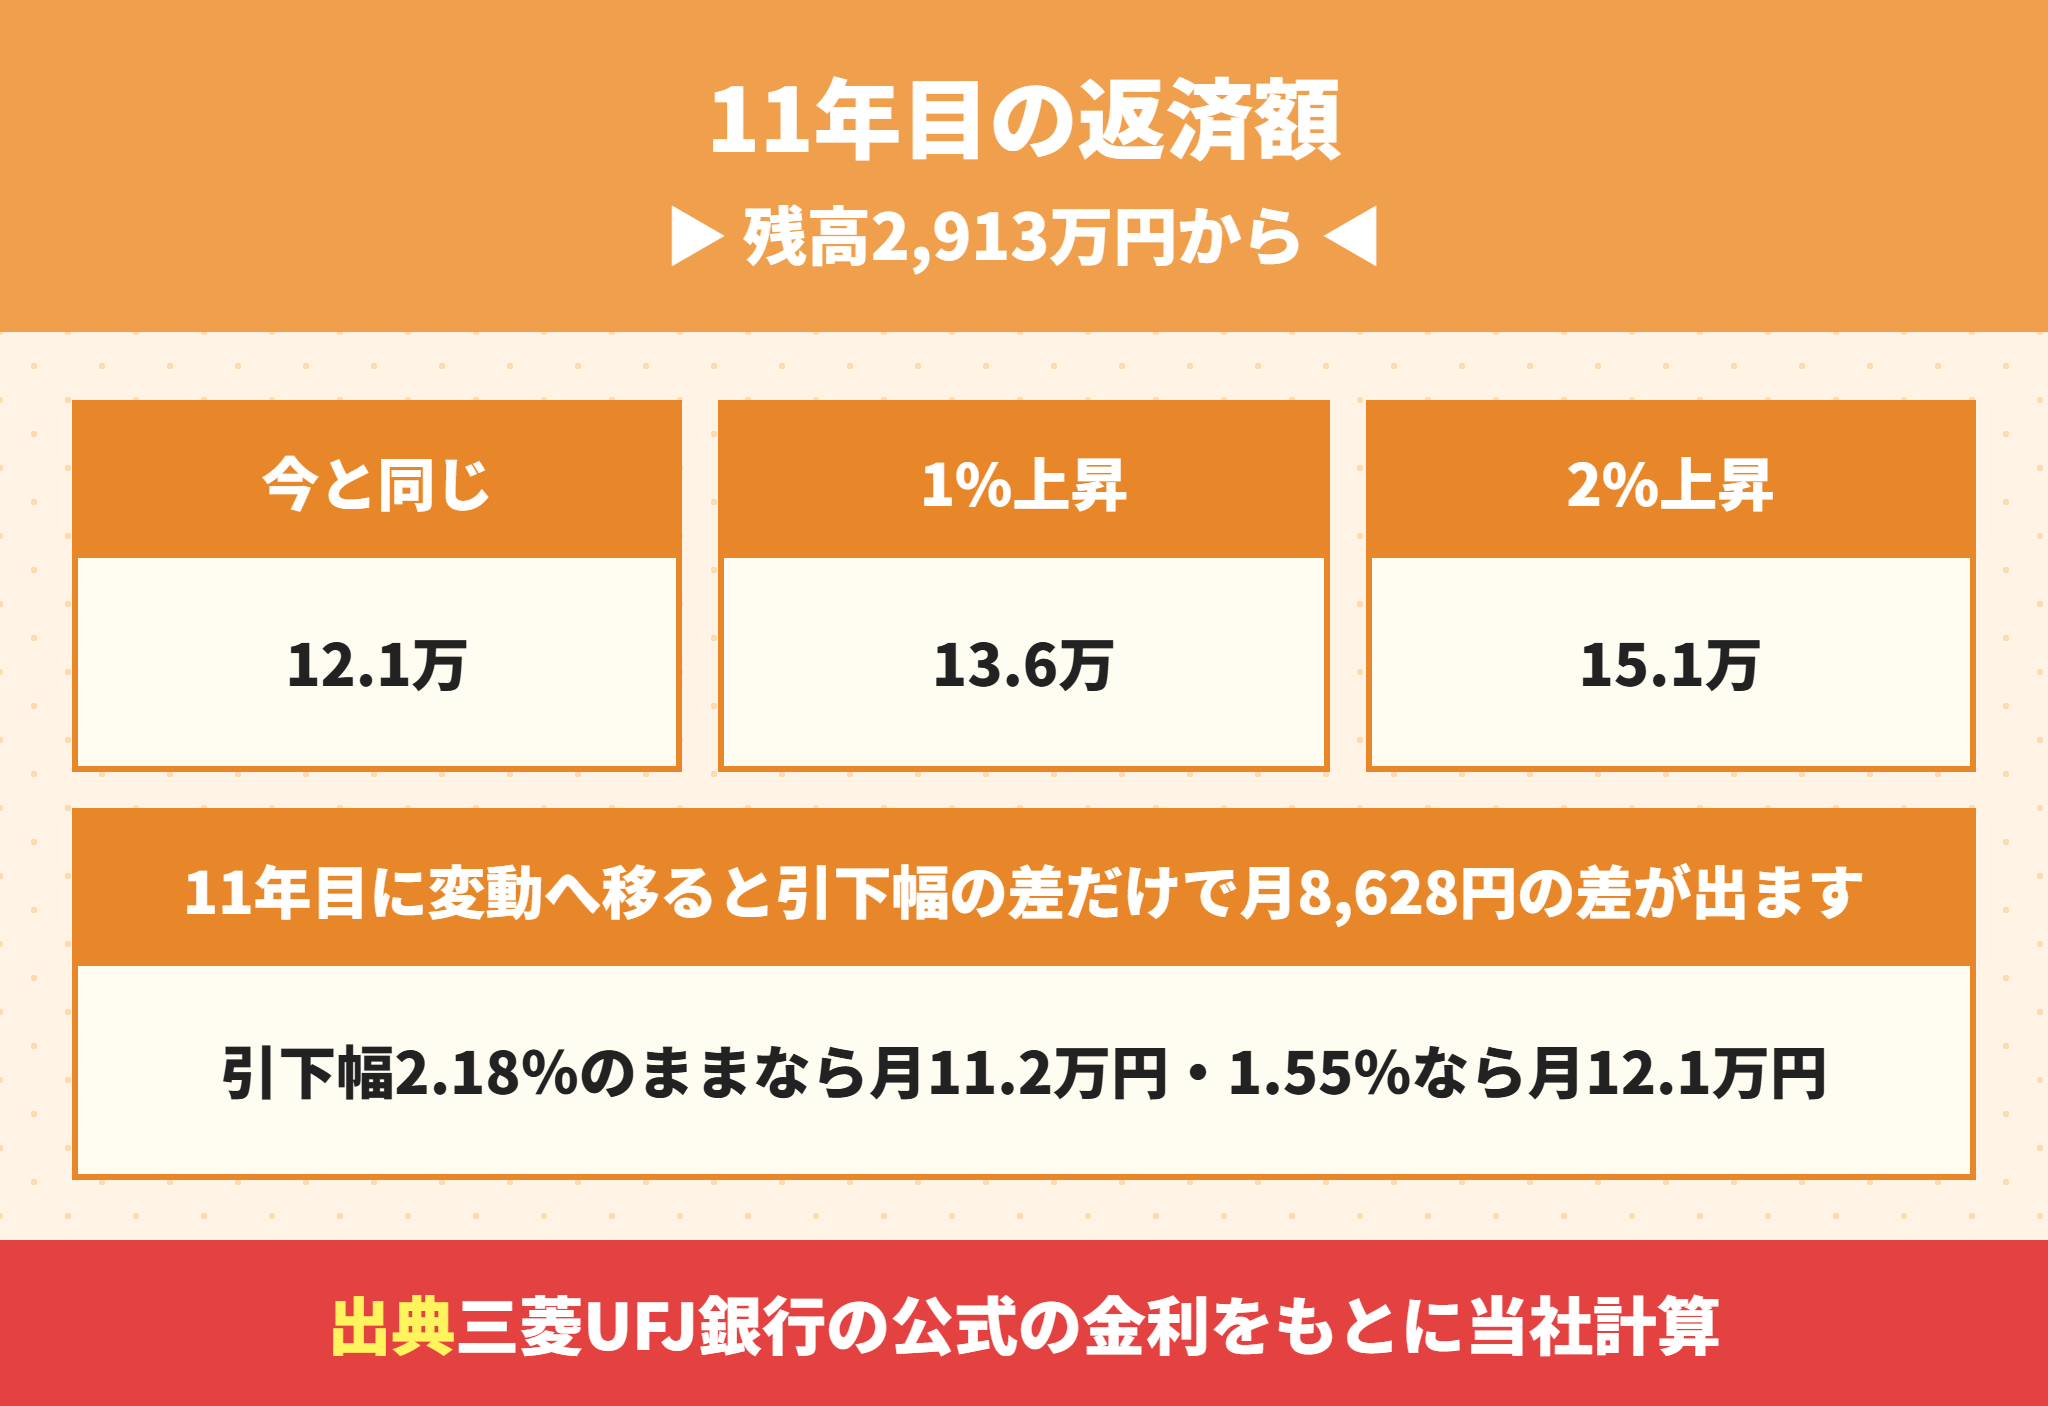
固定10年で借りると、10年後の残高は約2,913万円です。この残高を、残り25年で返す前提で11年目の返済額を出しました。
| 11年目の金利 | 金利 | 毎月の返済額 |
|---|---|---|
| 店頭金利が今と同じで変動へ(引下幅1.55%) | 年1.825% | 121,002円 |
| 同じ水準で引下幅が2.18%のままなら | 年1.195% | 112,374円 |
| 店頭金利が1%上がって変動へ | 年2.825% | 135,501円 |
| 店頭金利が2%上がって変動へ | 年3.825% | 150,958円 |
| 今の店頭金利で固定10年を選び直す | 年4.98% | 169,952円 |
引下幅の差だけで、月8,628円、25年で約259万円の差になります。
店頭金利が2%上がると、11年目の返済額は最初の10年とほぼ同じ約15.1万円です。
固定10年を選び直すと11年目の返済額は最初の10年より高くなる
今の店頭金利で固定10年を選び直すと、年4.98%で月169,952円です。
最初の10年より月約2万円高くなる計算です。11年目も固定を続けたい人は、当初の金利ではなく選び直しの引下幅を見て銀行を選んでください。
11年目に返済額が上がったら、借り換えればいいのでは。
ラクチン君借り換えにも、事務手数料や登記の費用がかかります。下がる金利の幅と費用を比べて決めることになります。
借り換えの費用の目安は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で解説しています。
固定10年が向く人は10年後までに残高を減らす予定がある人
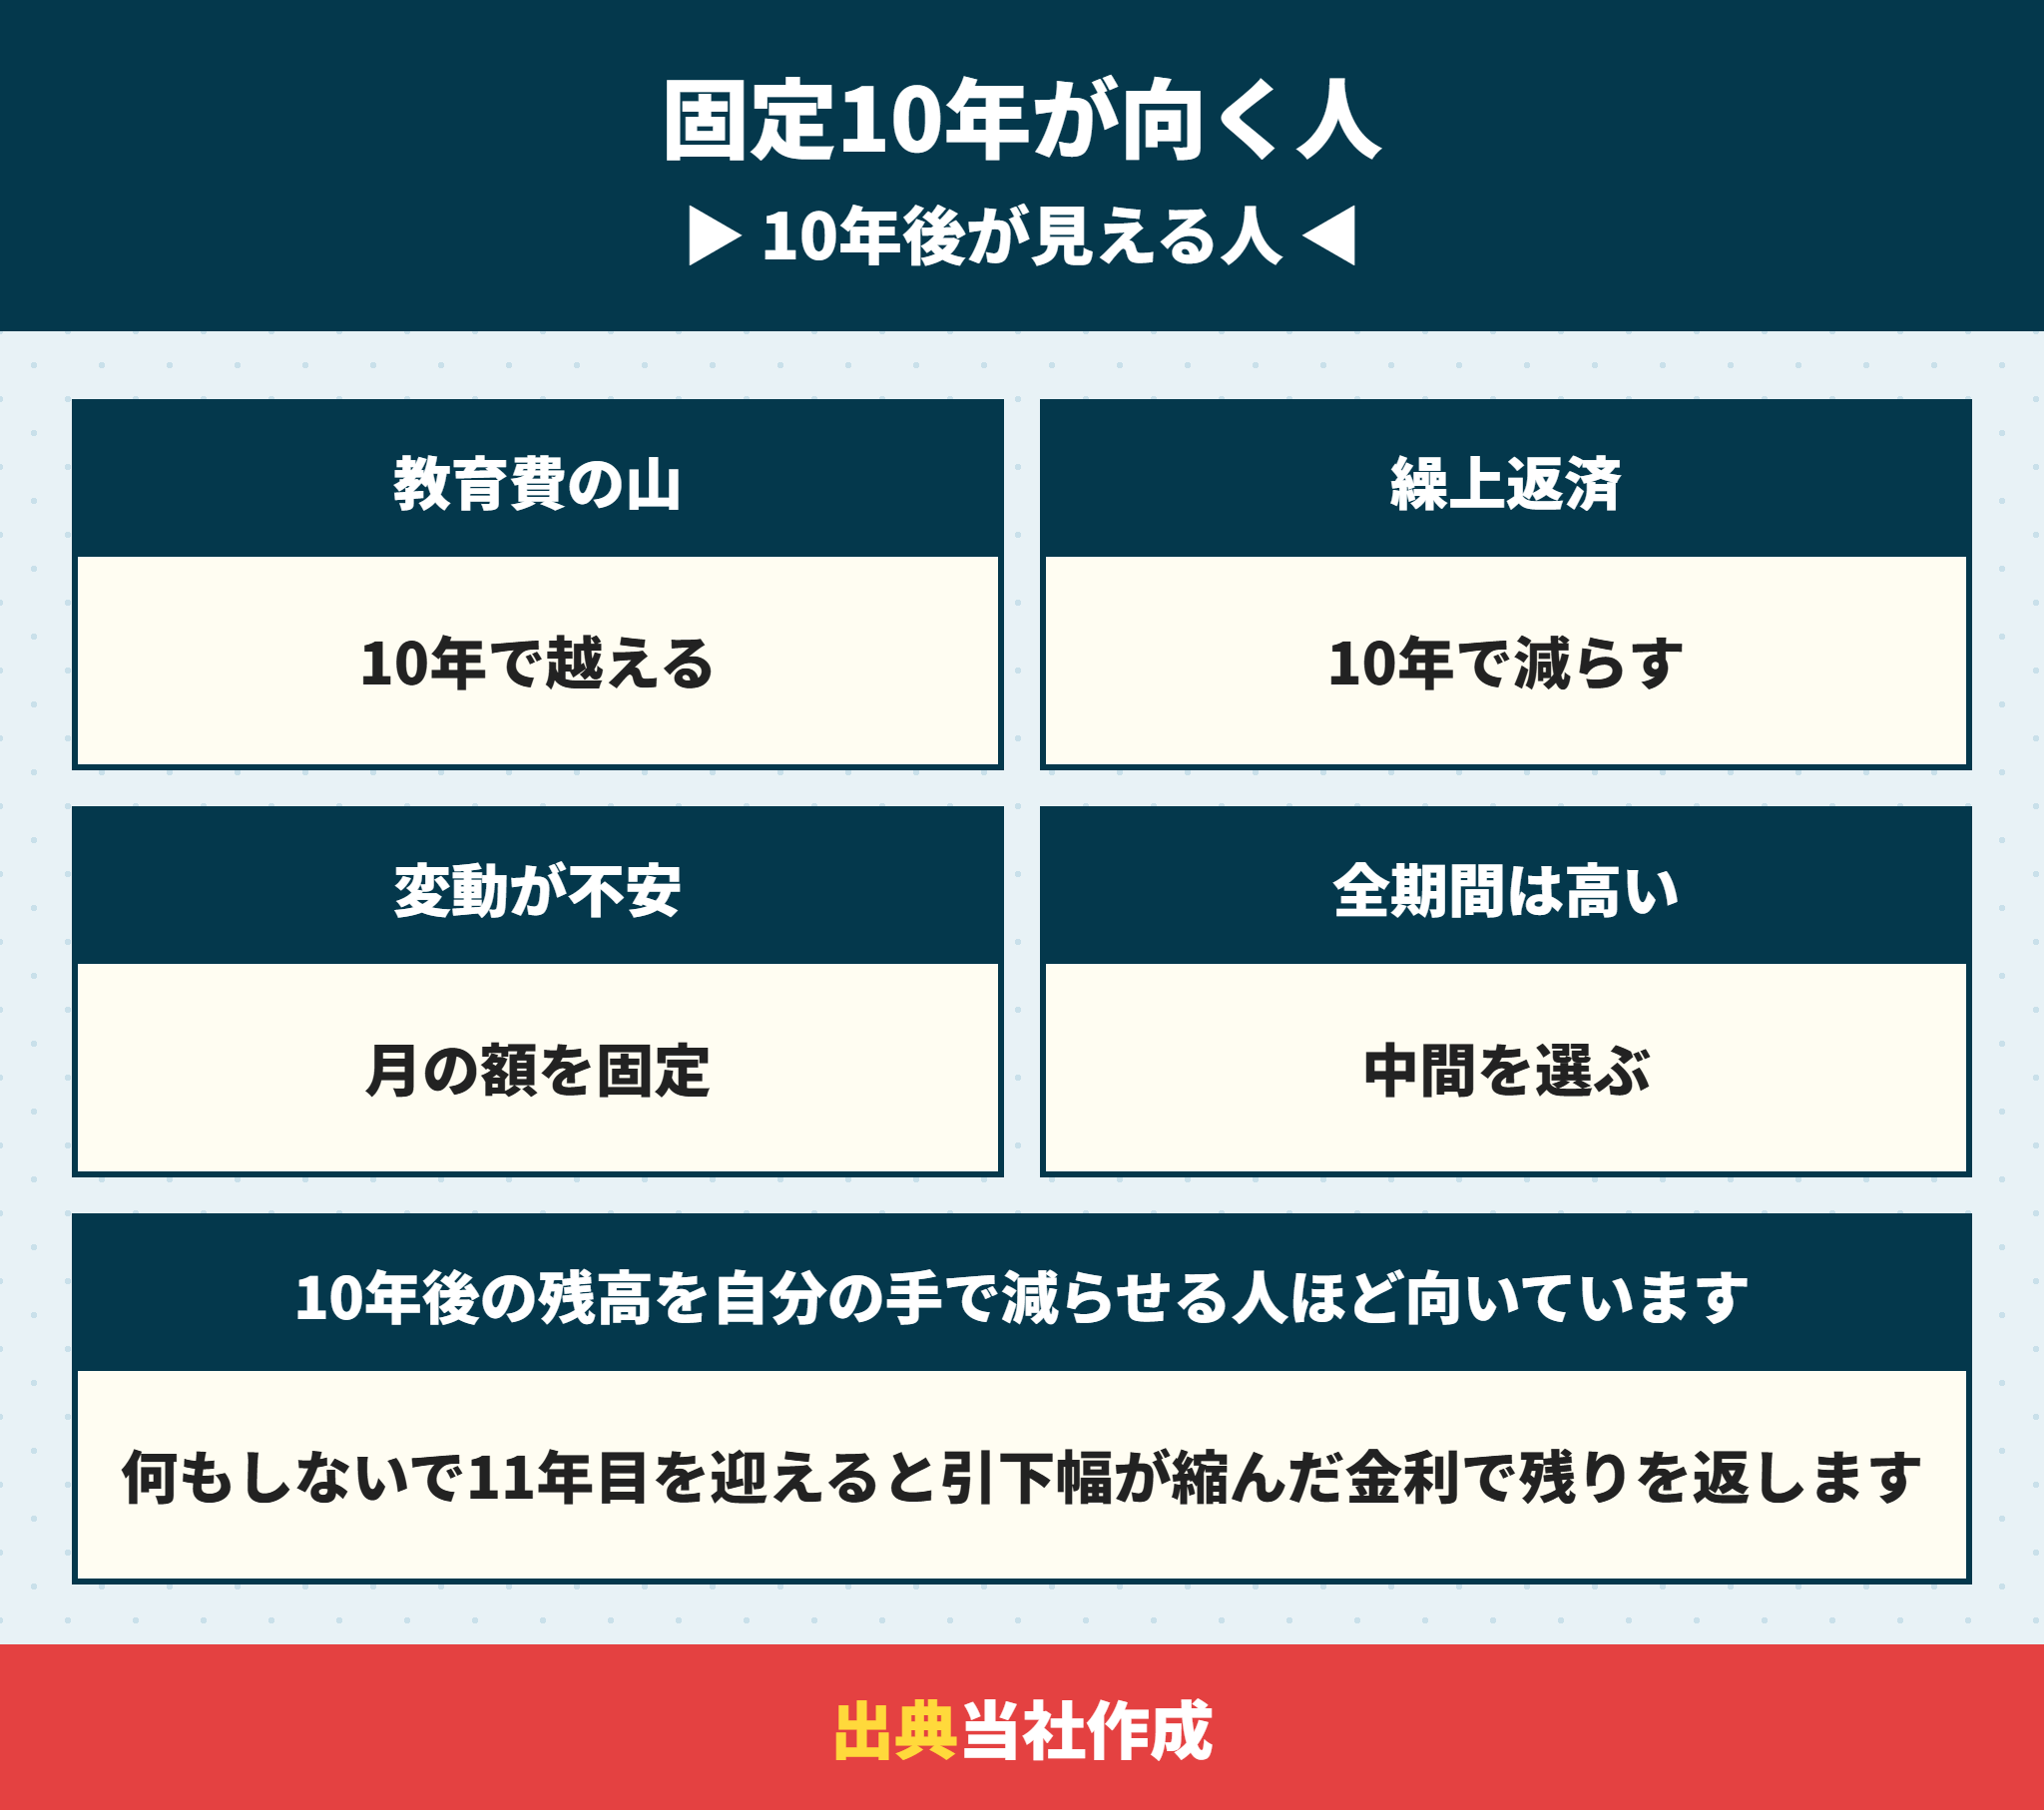
固定10年が向くのは、次のような人です。
| 向く人 | 理由 |
|---|---|
| 子どもの教育費の山が10年以内に来る | 返済額を決めておくと家計の計画が立てやすい |
| 10年で繰上返済をする予定がある | 11年目の残高が減るほど、引下幅の縮みの影響が小さくなる |
| 変動の金利が上がるのが不安 | 最初の10年は金利が上がっても返済額が変わらない |
| 全期間固定は返済額が高すぎる | 月々を抑えつつ、10年だけ金利を決められる |
反対に、何もしないで11年目を迎える人は、引下幅が縮んだ金利で残りを返すことになります。
10年固定で後悔しやすいのは当初の金利だけで銀行を選んだ人
10年固定で後悔するのは、当初の金利の低さだけを見て、11年目からの引下幅を確かめずに銀行を決めた人です。
当初の金利が低くても、11年目からの引下幅が小さければ、残りの25年で差が戻ってきます。
10年固定のおすすめの比べ方
当初10年の返済額と、11年目からの引下幅を並べる
10年後の残高を、借りる前に計算してもらう
店頭金利が1%と2%上がったときの11年目の返済額も出してもらう
10年で繰上返済する人は11年目の影響が小さくなる
繰上返済で残高を減らしておくと、11年目の金利が上がったときの返済額の増え方を小さくできるのが利点です。
ただし、固定期間中の繰上返済に手数料がかかる銀行があります。繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションにまとめています。
住宅ローン控除の13年と固定10年は11年目から3年だけ重なる
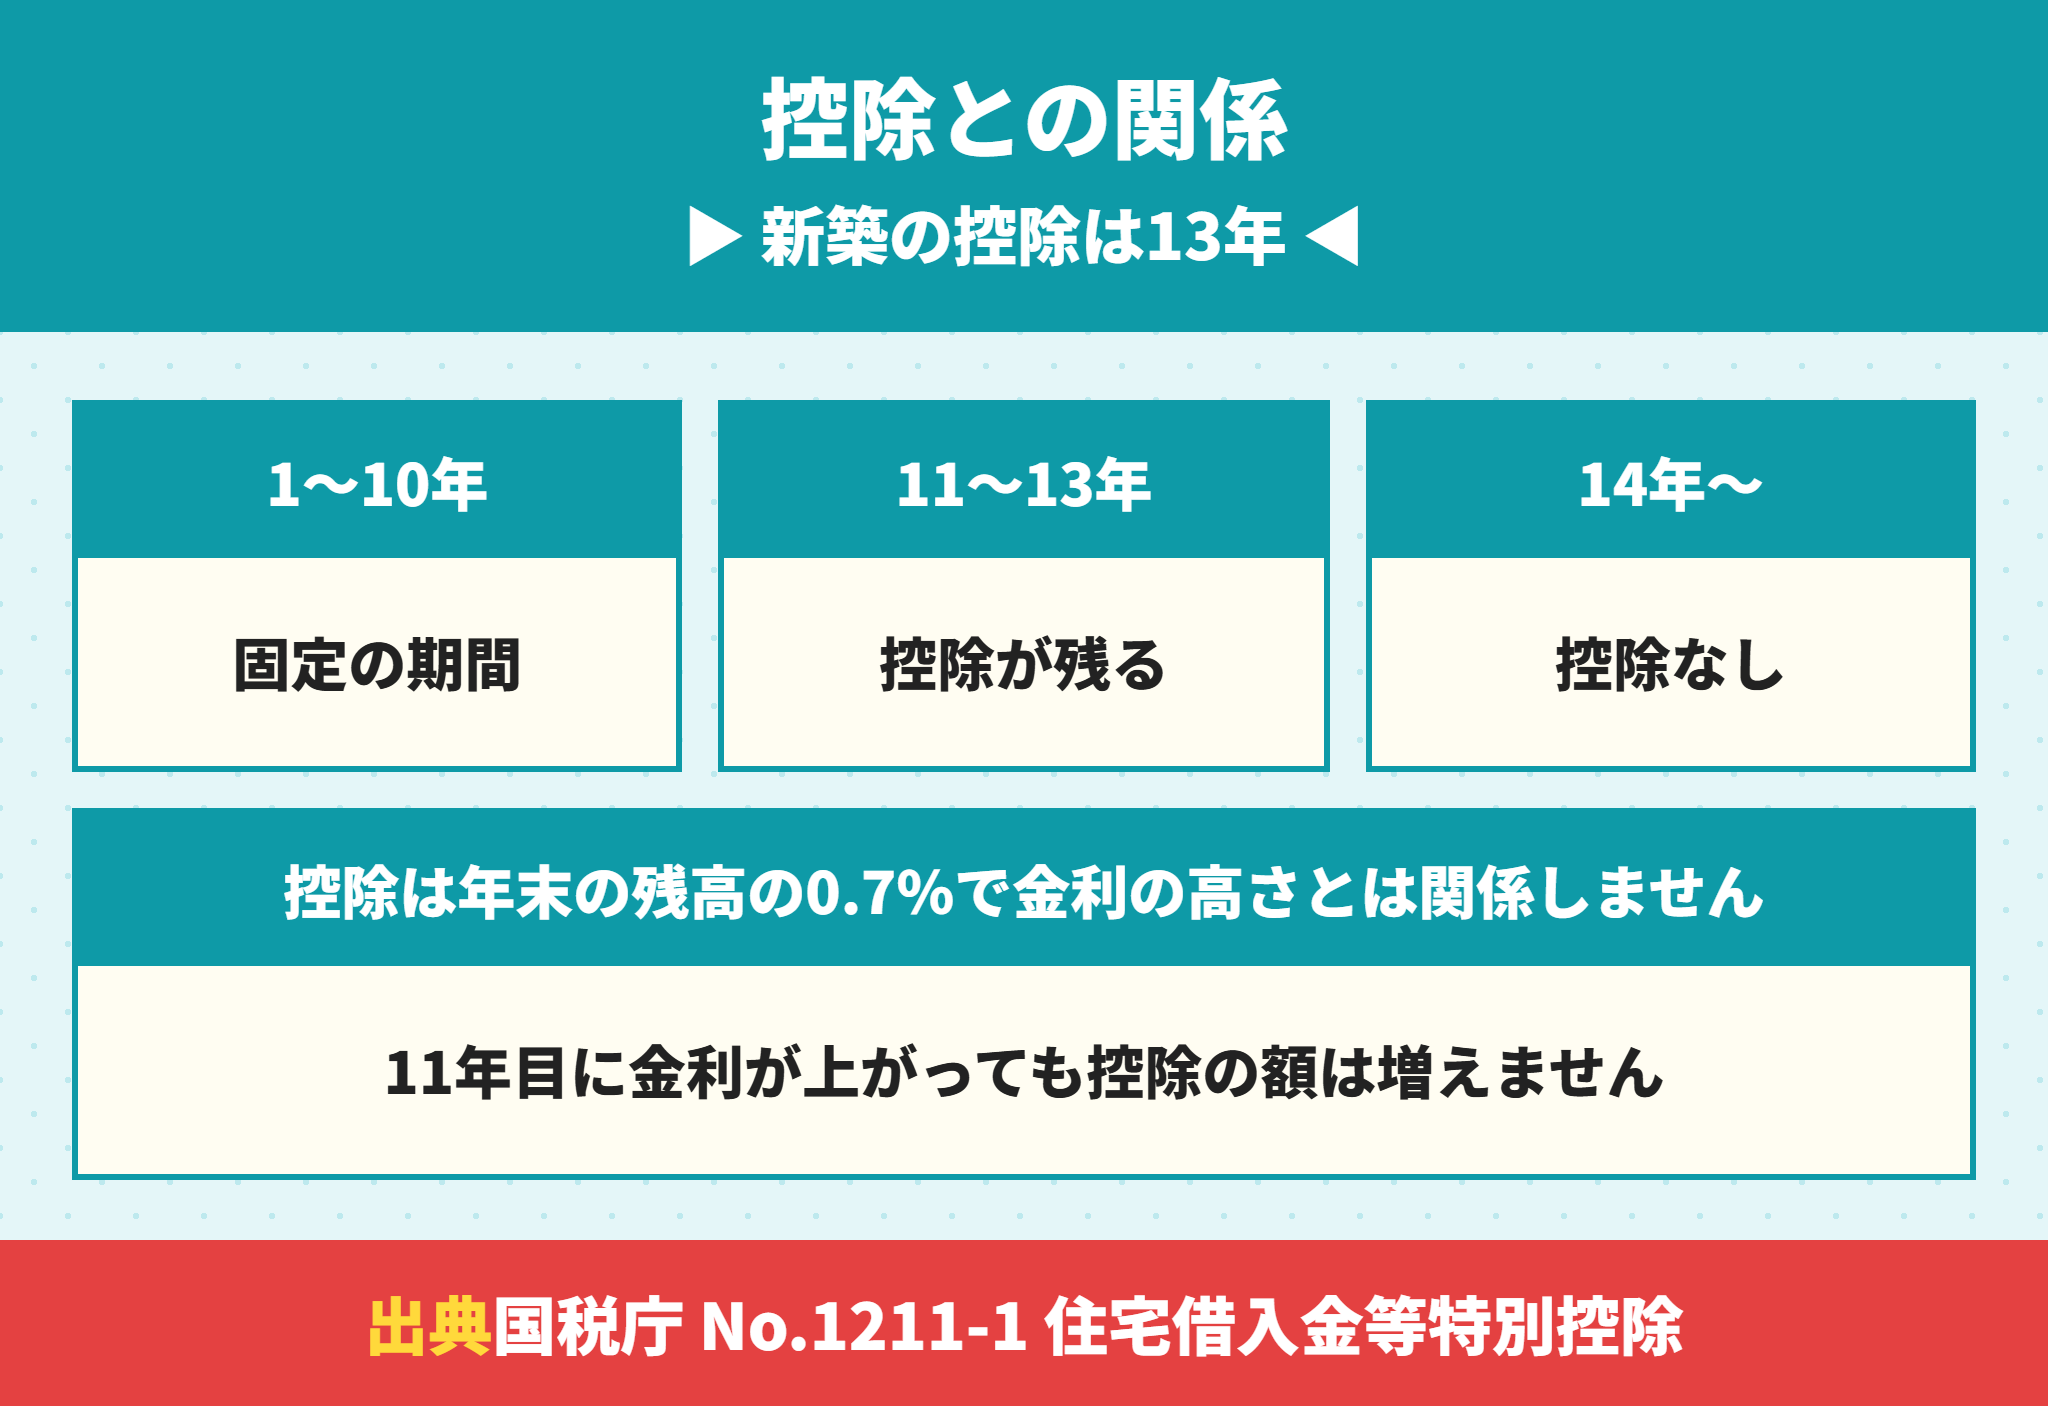
新築の建売の住宅ローン控除は、原則13年です。控除の額は、年末の残高の0.7%(上限あり)で決まります。
金利が高くても低くても、控除の額は変わりません。11年目に金利が上がっても、控除は増えません。
| 期間 | 固定10年 | 住宅ローン控除 |
|---|---|---|
| 1〜10年目 | 金利が決まっている | 控除を受けられる |
| 11〜13年目 | 選び直した金利 | 控除を受けられる |
| 14年目以降 | 選び直した金利 | 控除は終わる |
固定10年3.75%の1年目の利息は約130万円です。ZEH水準の新築なら控除の上限は年24.5万円なので、利息のほうがずっと大きくなります。控除で戻る額と、払う利息は分けて考えることが大切です。2026年に入居する場合の控除の額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で解説しています。
住宅ローンの固定10年に関するよくある質問
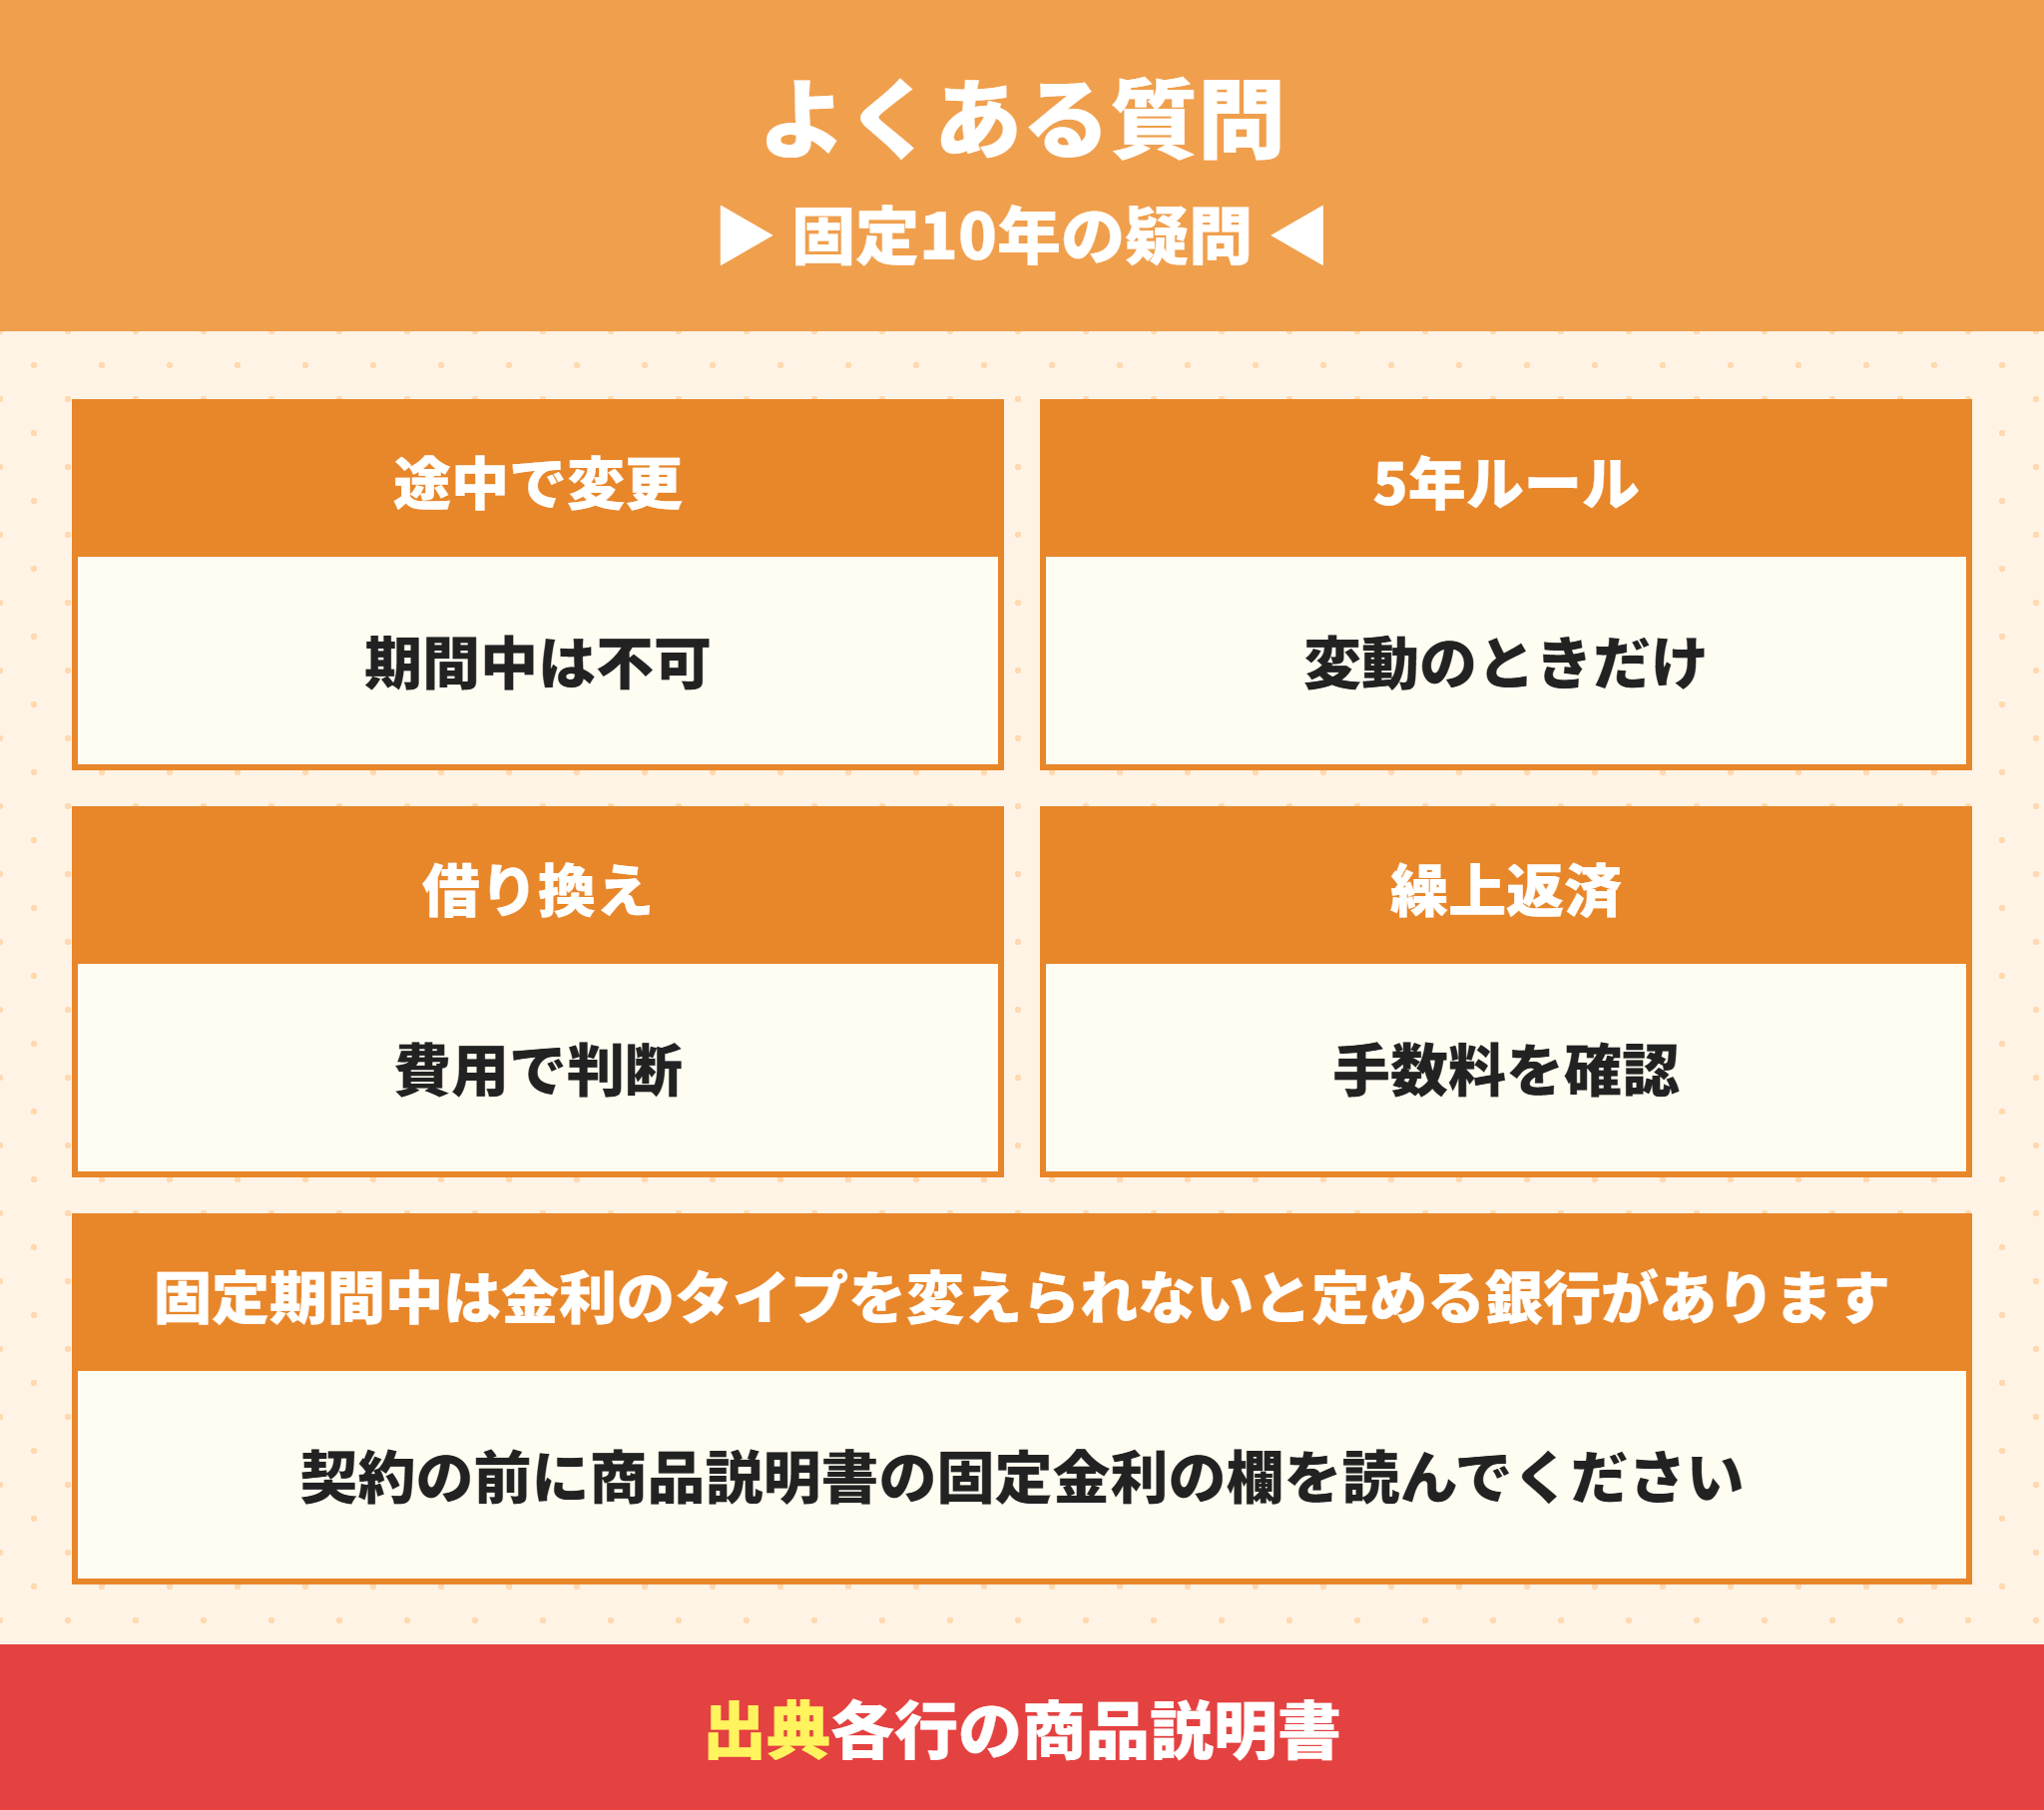
- 固定10年の途中で変動に変えられますか。
-
三菱UFJ銀行の商品説明書では、固定金利適用期間中は金利タイプの変更はできないと書かれています。ほかの銀行も、契約の前に商品説明書の固定金利の欄を確かめてください。
- 固定10年にも5年ルールや125%ルールはありますか。
-
この2つは変動の返済額の決まりです。固定期間中は返済額が変わりません。11年目に変動に移ると、その時点の金利で返済額を計算し直すと考えておくのが安全です。
- 11年目の引下幅は、借りるときに決まっていますか。
-
今回比べた銀行は、当初期間終了後の引下幅を公式の金利ページや商品説明書に書いていました。金利そのものは11年目の店頭金利で決まります。
- 固定10年と固定20年はどちらがいいですか。
-
三菱UFJ銀行では、固定10年も固定20年も期間終了後の引下幅は年1.55%で同じです。20年は当初の金利が高い分、長く金利を決められます。
- 近畿ろうきんの固定10年は何が違いますか。
-
当初の金利は2026年10月で年2.750%ですが、特約終了時等の引下げ幅は年1.000%です。詳しくはろうきん住宅ローンの金利と審査|労金の保証料0円と近畿ろうきん住宅ローンの条件で解説しています。
固定10年は当初の金利より11年目からの引下幅で銀行を比べる
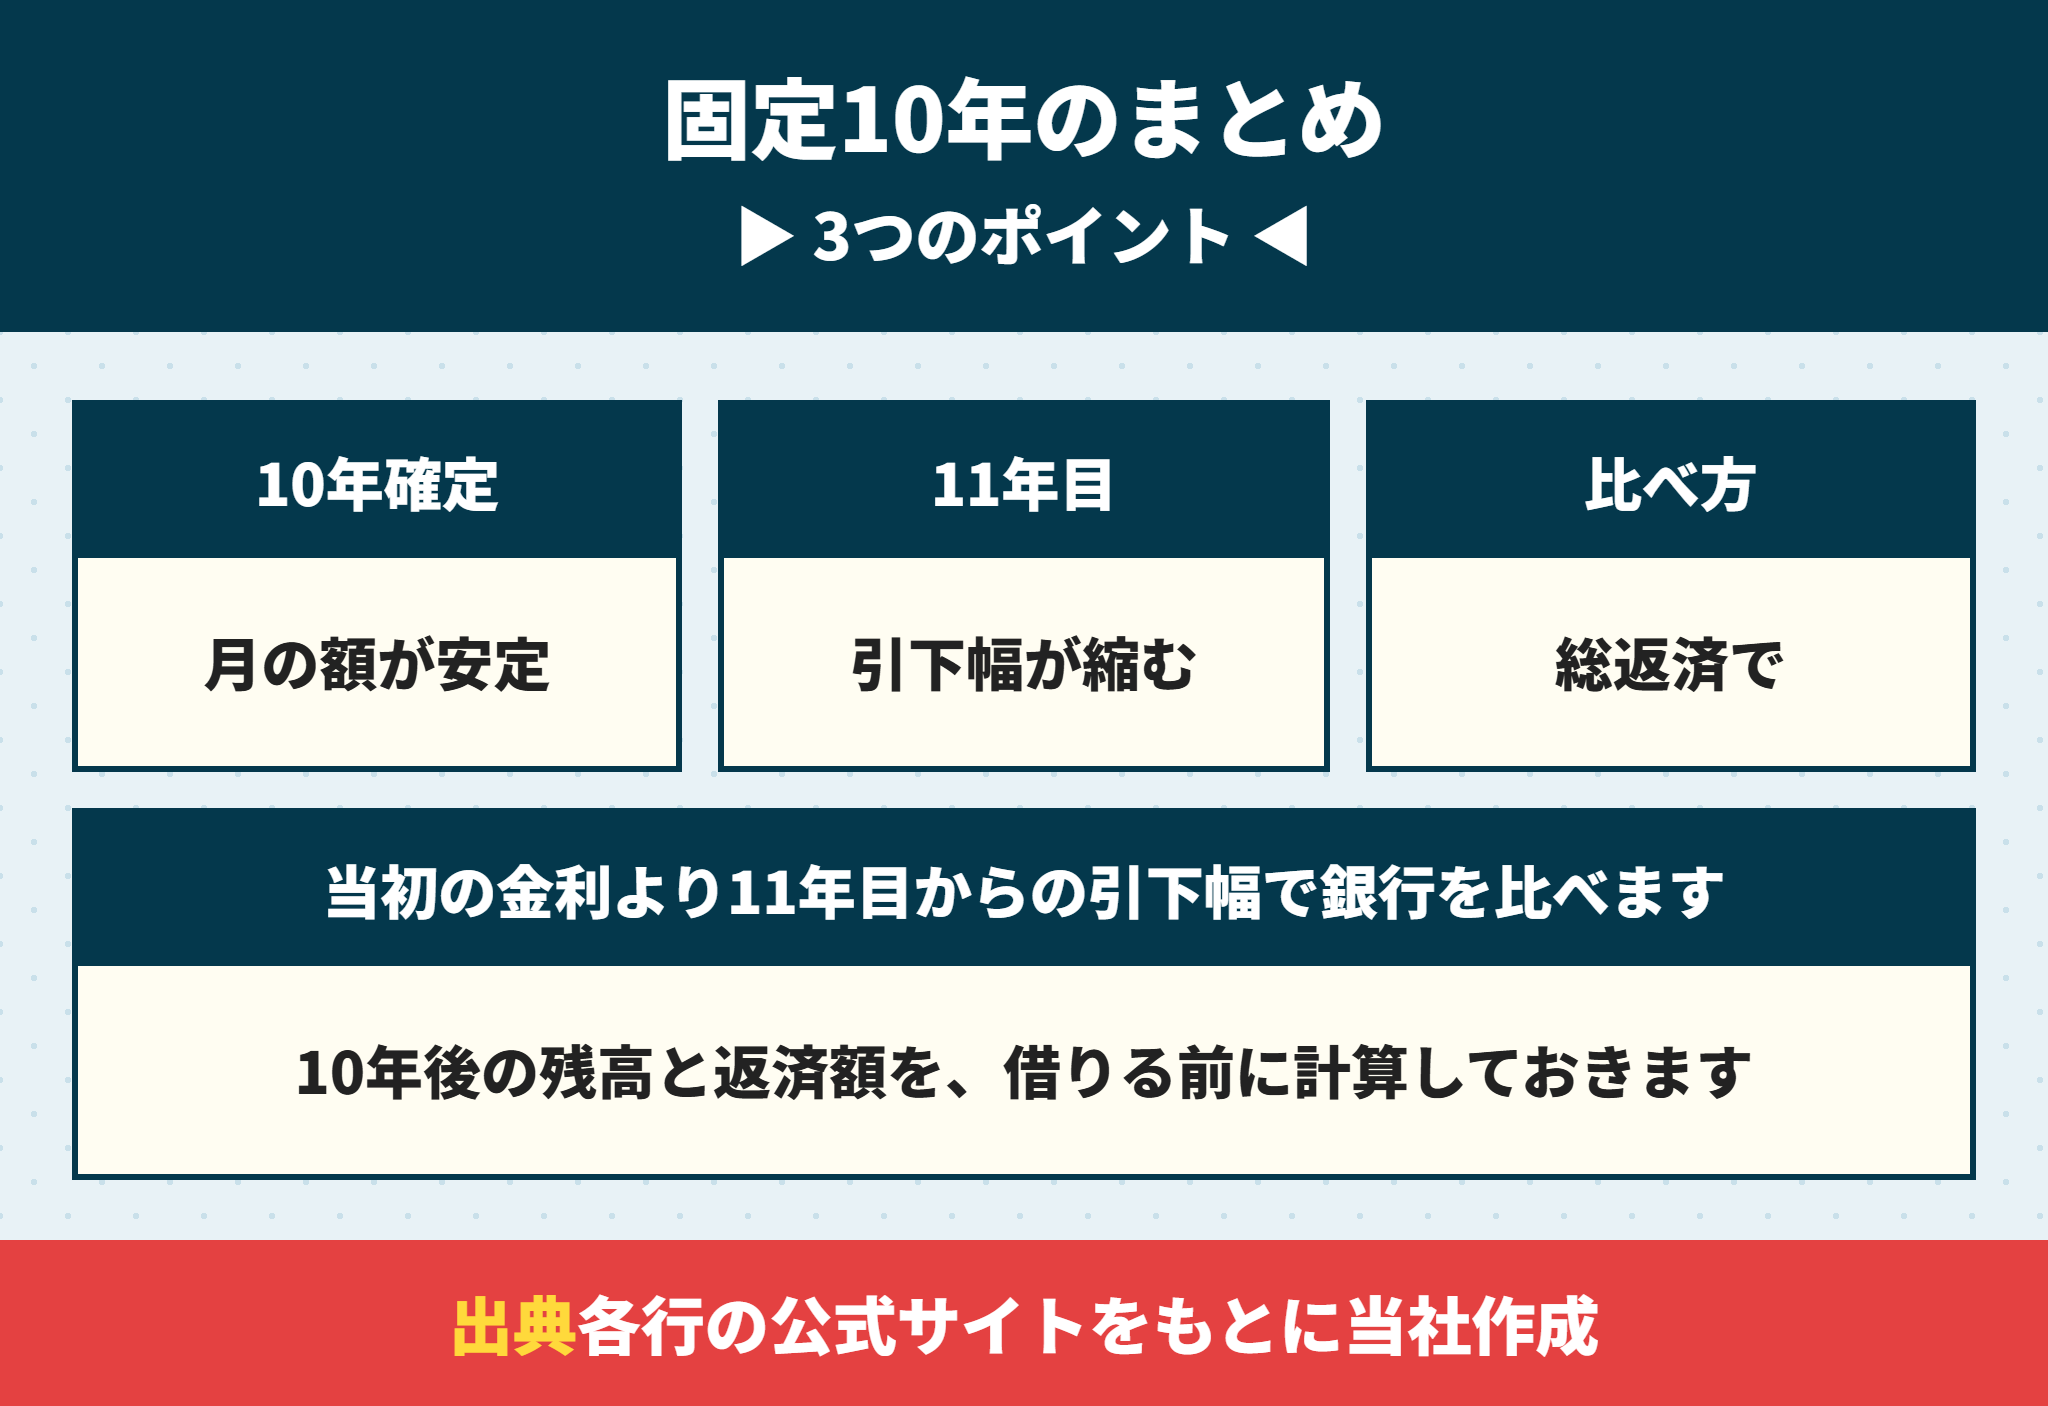
最後にまとめます。固定10年は、最初の10年の安心と引き換えに、11年目の金利を先に決められないローンです。
- 固定10年は最初の10年だけ金利が決まり、11年目に選び直す
- 当初の大きな引下げは10年で終わり、11年目から縮む銀行がある
- 三菱UFJ銀行は当初年2.78%の引下げが、11年目から年1.55%になる
- 何もしないと変動に切り替わる銀行がある
- 3,500万円・35年なら、変動より月約4.8万円高く、全期間固定より月約1.3万円安い(当社試算)
借りる前に、11年目からの引下幅・10年後の残高・満了のときの扱いの3つを確かめておくと、あとで困りません。
三菱UFJ銀行と三井住友銀行の条件は、三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げと三井住友銀行の住宅ローン金利は?引下げ幅と35年超の上乗せと団信8大疾病を計算で詳しく解説しています。
当社は新築の建売を仲介手数料0円でご案内しています。物件の良いところも気になるところも、買主の側に立ってそのままお伝えします。ご希望があれば、金利の型ごとの返済額の試算や、銀行の選び方もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








