
ネット銀行の金利が安いのは分かったのですが、三菱UFJ銀行だとどこが違うのでしょうか。関西で新築の建売を買う予定で、40年で組むかどうか迷っています。
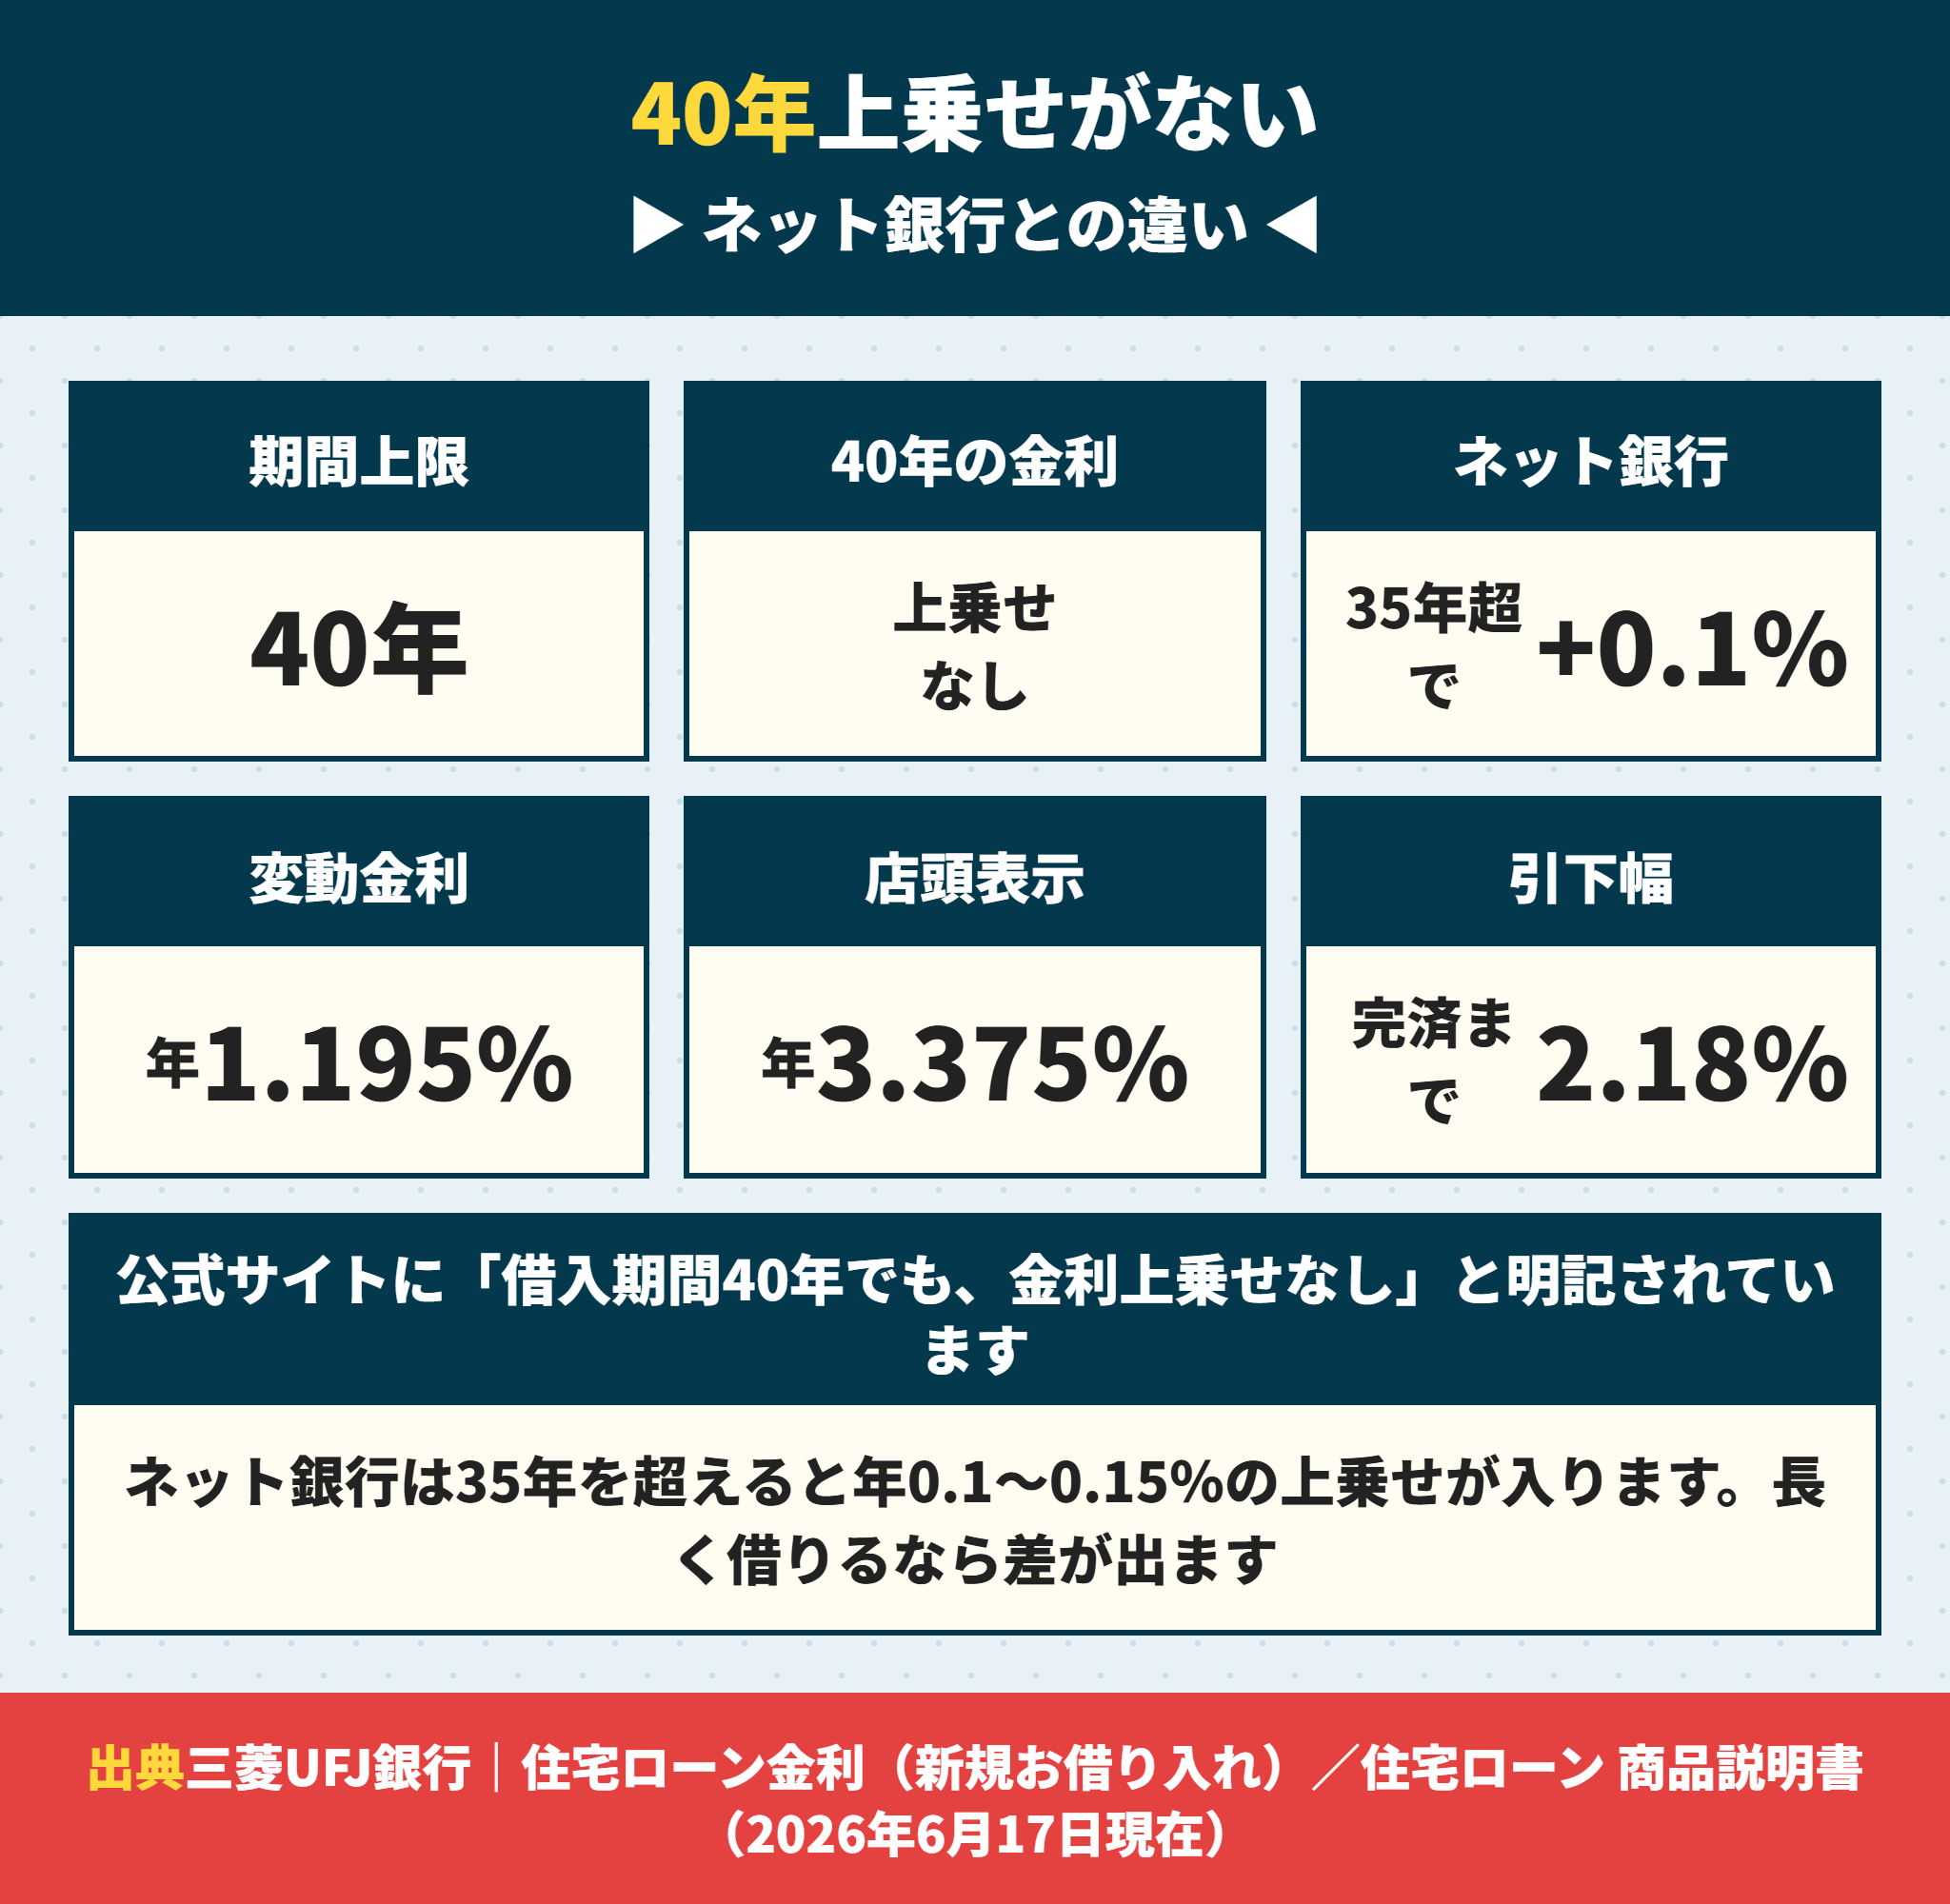
40年で迷っているなら、答えははっきりしています。三菱UFJ銀行の公式サイトには借入期間40年でも、金利上乗せなしと書かれています。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
ネット銀行は35年を超えると年0.1〜0.15パーセントの上乗せが入ります。auじぶん銀行は35年1か月以上で年0.1パーセント、イオン銀行も35年超で年0.10パーセントと公表しています。
つまり長く借りるならメガバンクのほうが有利になることがあります。
もう1つ大きい違いがあります。三菱UFJ銀行の商品説明書には返済額は5年ごとに見直し、125パーセントを超えることはありませんと明記されています。5年ルールを置いていないネット銀行もあるので、ここは正反対です。
この記事では、三菱UFJ銀行の住宅ローンについて、40年で上乗せがないこと、変動金利の見直しの仕組み、5年ルールの中身、手数料が窓口で上がること、元金均等返済が選べること、そして出産で0.2パーセント引下げになる特典を、商品説明書と公式サイトの記載だけで整理します。
この記事で分かること
三菱UFJ銀行は借入期間40年でも金利の上乗せがない
5年ルールと125パーセントルールの両方がある(変更時期は5回目ごとの10月1日基準)
元金均等返済と最長1年の元金据え置きが選べる
女性の契約者は出産後の手続きで1年間 年0.2パーセント引下げになる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
三菱UFJ銀行の住宅ローンは借入期間40年でも金利の上乗せがない
まず期間の話です。ここがネット銀行との一番大きな違いです。
三菱UFJ銀行の借入期間は2年以上40年以内
商品説明書には借入期間が2年以上40年以内(1年単位)と書かれています。
全期間固定金利だけは21年以上という下限があります。中古物件の場合等は一部制限があるとも記載されています。
三菱UFJ銀行は40年でも金利が上がらない
金利のページには借入期間40年でも、金利上乗せなしと大きく書かれています。
ネット銀行は期間で上乗せがあります。auじぶん銀行は35年1か月以上で年0.1パーセント、イオン銀行は35年超で年0.10パーセントと公表しています。
PayPay銀行も商品要項に「お借入期間が35年を超えるご契約の場合、別途金利上乗せが発生します」と書いています。
| 銀行 | 期間の上限 | 35年を超えたときの上乗せ |
|---|---|---|
| 三菱UFJ銀行 | 40年 | なし |
| auじぶん銀行 | — | 35年1か月以上で年0.1% |
| イオン銀行 | 50年 | 35年超で年0.10% |
| PayPay銀行 | 50年 | 35年超で別途上乗せ |
| 楽天銀行(50年住宅ローン) | 50年 | 保証料が金利に含まれる |
期間を40年に延ばしたいなら、上乗せの有無で総支払額が変わります。返済額の目安は住宅ローン返済額の早見表35年で確認できます。
借入期間を40年にするか決める前に見る3点
金利の上乗せがあるか(三菱UFJ銀行は40年でも上乗せなし)
完済時の年齢が何歳になるか(三菱UFJ銀行は80歳の誕生日まで)
毎月8,786円下げる代わりに総額が約103万円増えることを受け入れられるか
三菱UFJ銀行の変動金利は年1.195パーセント
2026年9月21日時点の公式の表示では、変動金利はずーっと一律優遇コースで年1.195パーセントです。店頭表示金利は年3.375パーセントです。
引下幅は完済まで店頭表示金利より年2.18パーセントで、公式に「固定金利に変更後も、引下幅は変わりません」と書かれています。
ここもネット銀行の当初引下型とは逆の設計です。ネット銀行は当初期間が終わると引下幅が縮みます。
三菱UFJ銀行の全期間固定は期間で4段階
全期間固定コースは借入期間で金利が分かれます。
| 金利タイプ | 適用金利(2026年9月21日時点) | 店頭表示金利 |
|---|---|---|
| 変動金利(ずーっと一律優遇コース) | 年1.195% | 年3.375% |
| 固定3年(最初に大きな優遇コース) | 年2.72% | 年5.45% |
| 固定10年(同) | 年3.63% | 年6.41% |
| 固定20年(同) | 年4.39% | 年8.12% |
| 全期間固定21〜25年 | 年4.10% | — |
| 全期間固定26〜30年 | 年4.22% | — |
| 全期間固定31〜35年 | 年4.30% | — |
| 全期間固定36〜40年 | 年4.35% | — |
当初固定期間が終わったあとの引下幅は、固定3年が年1.80パーセント、固定10年と固定20年が年1.55パーセントです。変動の2.18パーセントより小さくなります。
三菱UFJ銀行で40年にすると毎月いくら下がるか
借入3,000万円・金利1.195パーセントで、35年と40年を比べます。借入3,000万円を元利均等返済で当社が計算。
35年なら毎月87,439円、40年なら毎月78,654円です。毎月8,786円下がります。
ただし総返済額は35年が36,724,532円、40年が37,753,701円で、約103万円増えます。
ここに上乗せが入るとさらに開きます。年0.1パーセントの上乗せがある銀行で40年を組むと、毎月の返済額はさらに1,458円上がる。
| 借入期間 | 毎月の返済額 | 総返済額 | 35年との差 |
|---|---|---|---|
| 35年(年1.195%) | 87,439円 | 36,724,532円 | — |
| 40年(年1.195%) | 78,654円 | 37,753,701円 | +1,029,169円 |
| 40年(年1.295%=+0.1%の銀行) | 80,112円 | 38,453,657円 | +1,729,125円 |
40年は毎月の返済額を下げる道具です。総額を減らす道具ではないことは、上乗せがなくても変わりません。
三菱UFJ銀行の変動金利は短期プライムレートに連動する
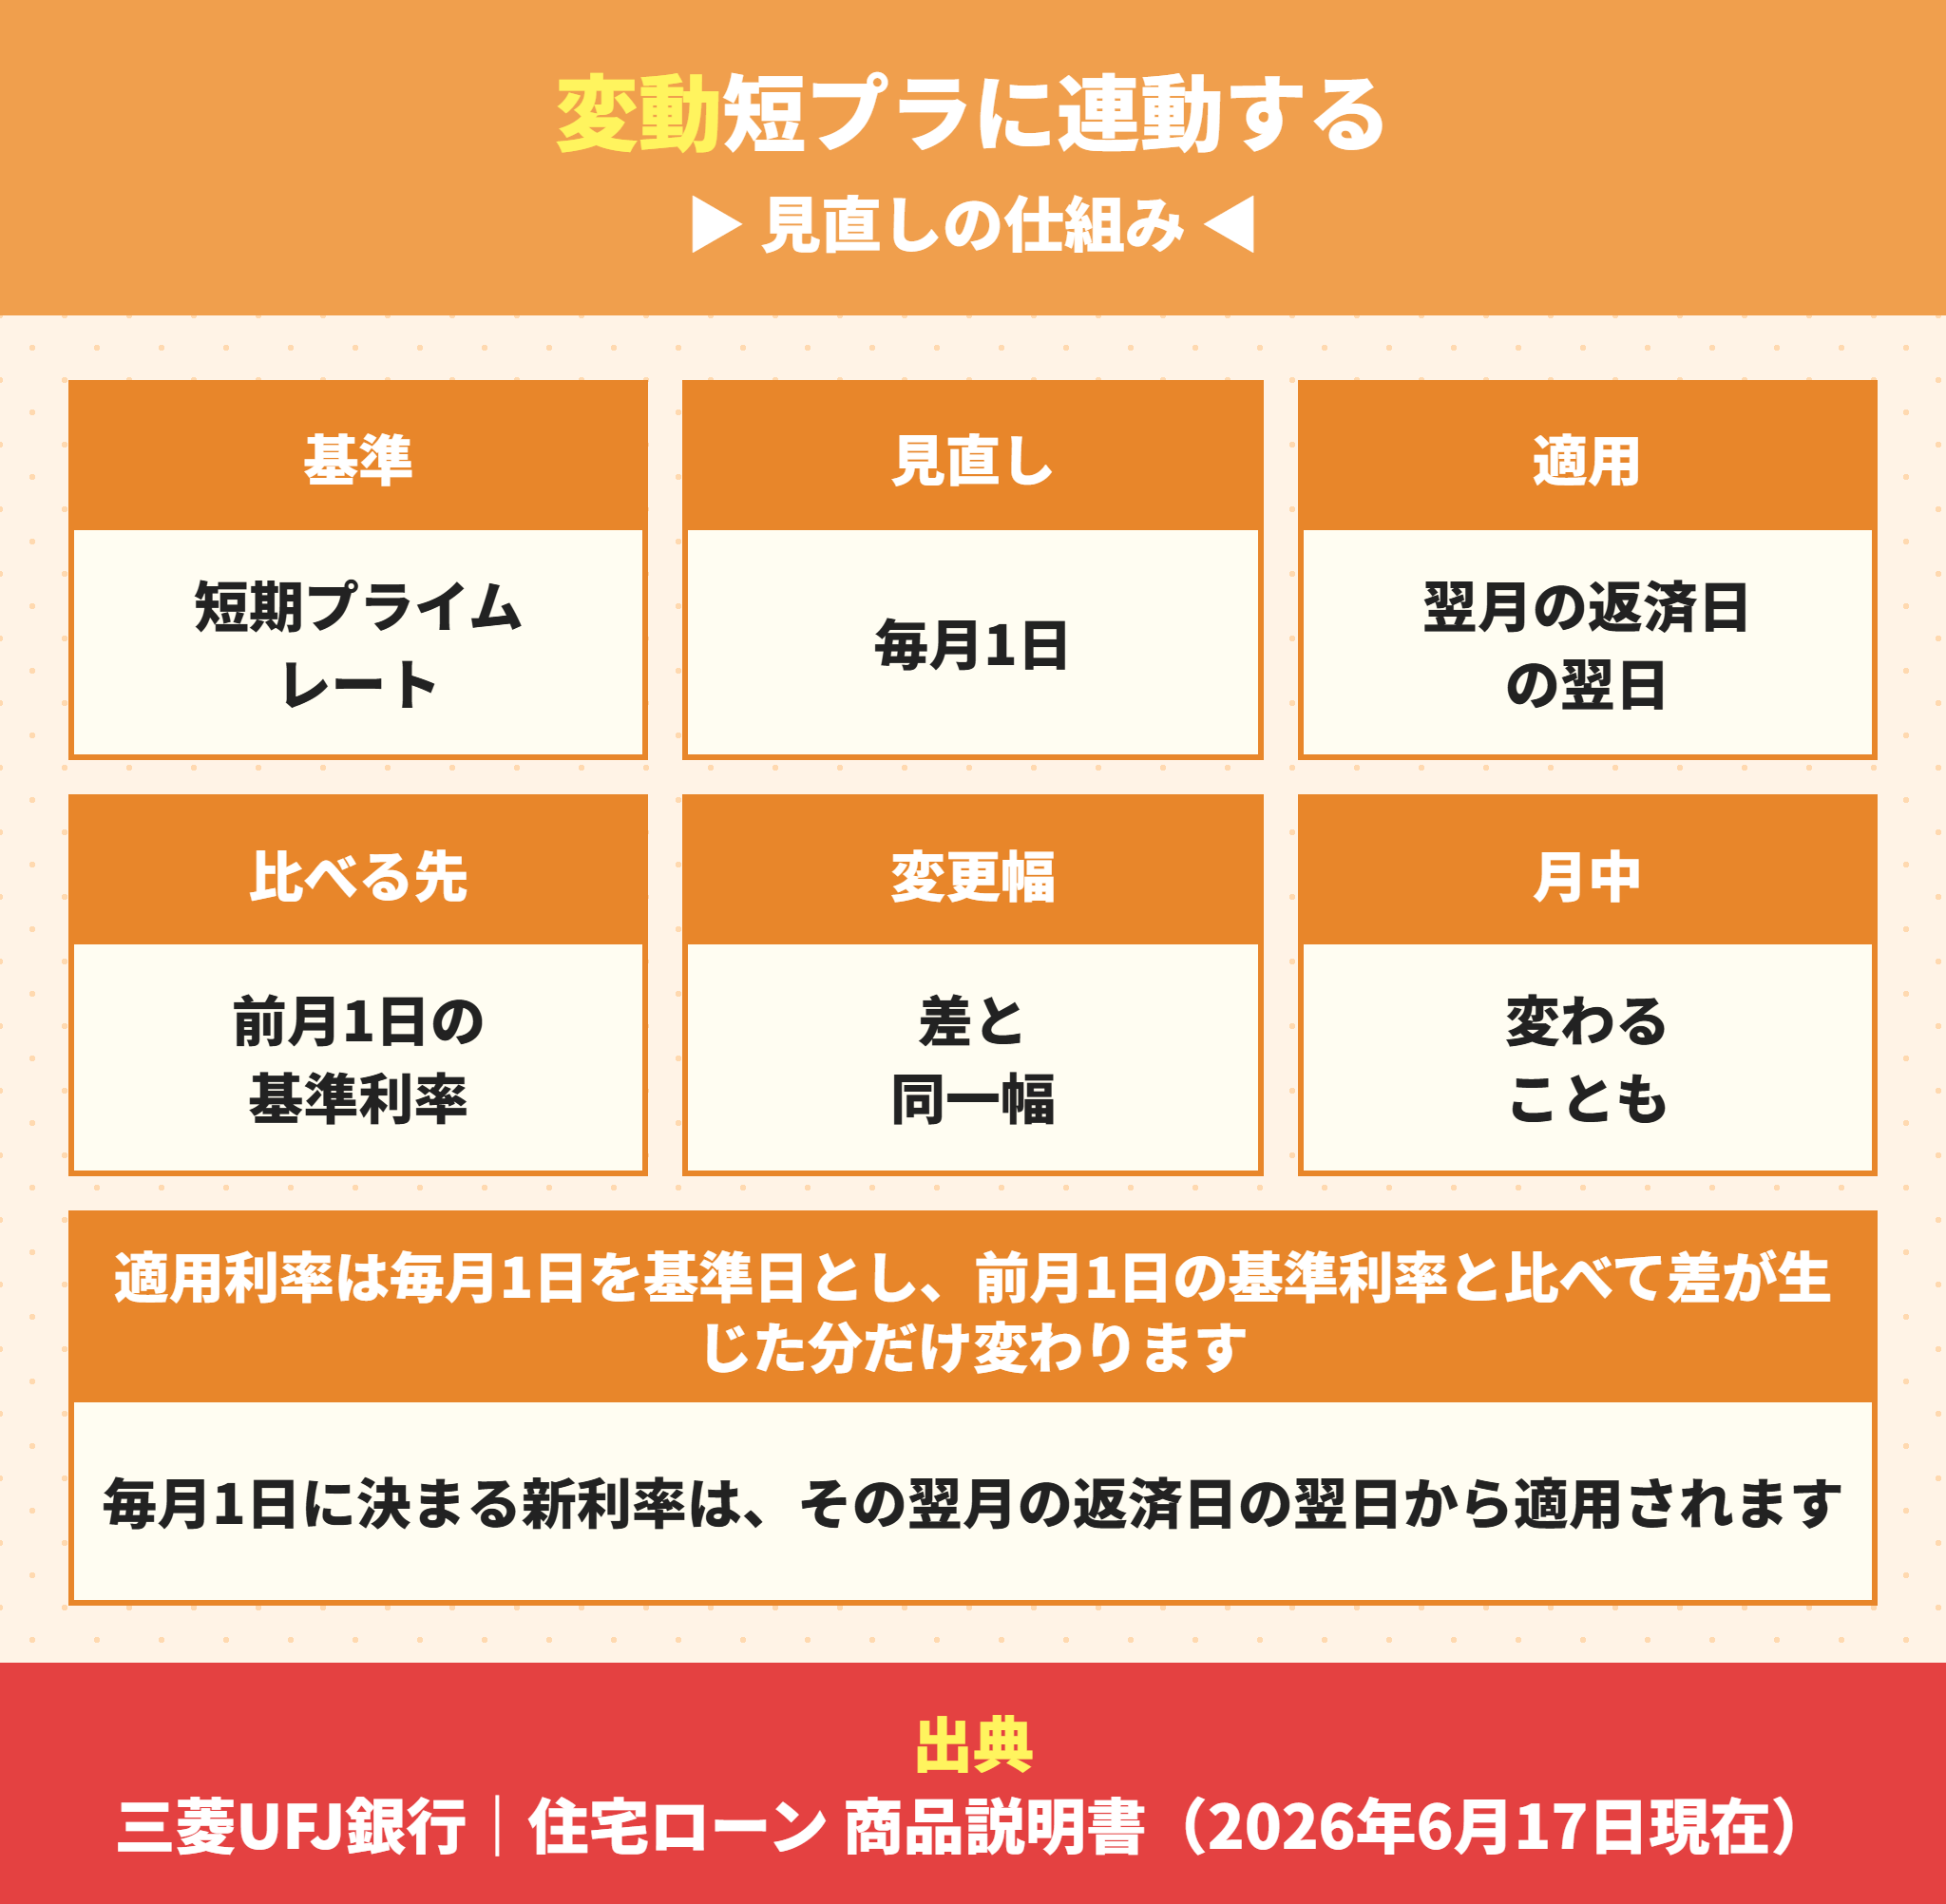
変動金利の決まり方が商品説明書に細かく書かれています。短期プライムレート連動長期貸出金利が基準です。
三菱UFJ銀行の基準は毎月1日に決まる
商品説明書には「適用利率は、毎月1日を基準日とし、利率は基準日における基準利率と前月1日の基準利率とを比較し、差が生じた場合にその差と同一幅で変更する」と書かれています。
つまり前月と比べて動いた分だけ、同じ幅で動く仕組みです。
三菱UFJ銀行の新利率は翌月の返済日の翌日から
反映のタイミングも明記されています。毎月1日の基準日に決まる新利率は、当該基準日の翌月の返済日の翌日から適用です。
たとえば10月1日に決まった利率は、11月の返済日の翌日から適用されます。
借入利率そのものは毎月見直されますが、公式に「金利動向によっては月中に変わることがあります」とも書かれています。
三菱UFJ銀行は途中で固定金利に変えられる
借入期間中でも申し込めば固定金利に変更できます。ただし変更は約定返済日に限ります。
申込時点で約定返済日が経過している場合は、変更が翌月の約定返済日になります。
そして元利金の返済が遅延している場合には固定金利に変更できません。延滞があると選択肢が消えるということです。
三菱UFJ銀行の固定金利は満了すると自動で変動になる
固定金利の期間は1年・2年・3年・5年・7年・10年・15年・20年から選べます。固定期間中は変動金利や全期間固定金利への変更ができません。
満了時には再度固定にするか変動にするかを選べますが、固定金利適用期間満了時は、自動的に「変動金利」に変更されます。
つまり満了の年に何もしないと変動金利になります。満了の時期は契約時に控えておいてください。
日本銀行の決定は日本銀行の公表資料で、変動金利の上がり方は住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールで確認できます。
三菱UFJ銀行の住宅ローンには5年ルールと125パーセントルールがある
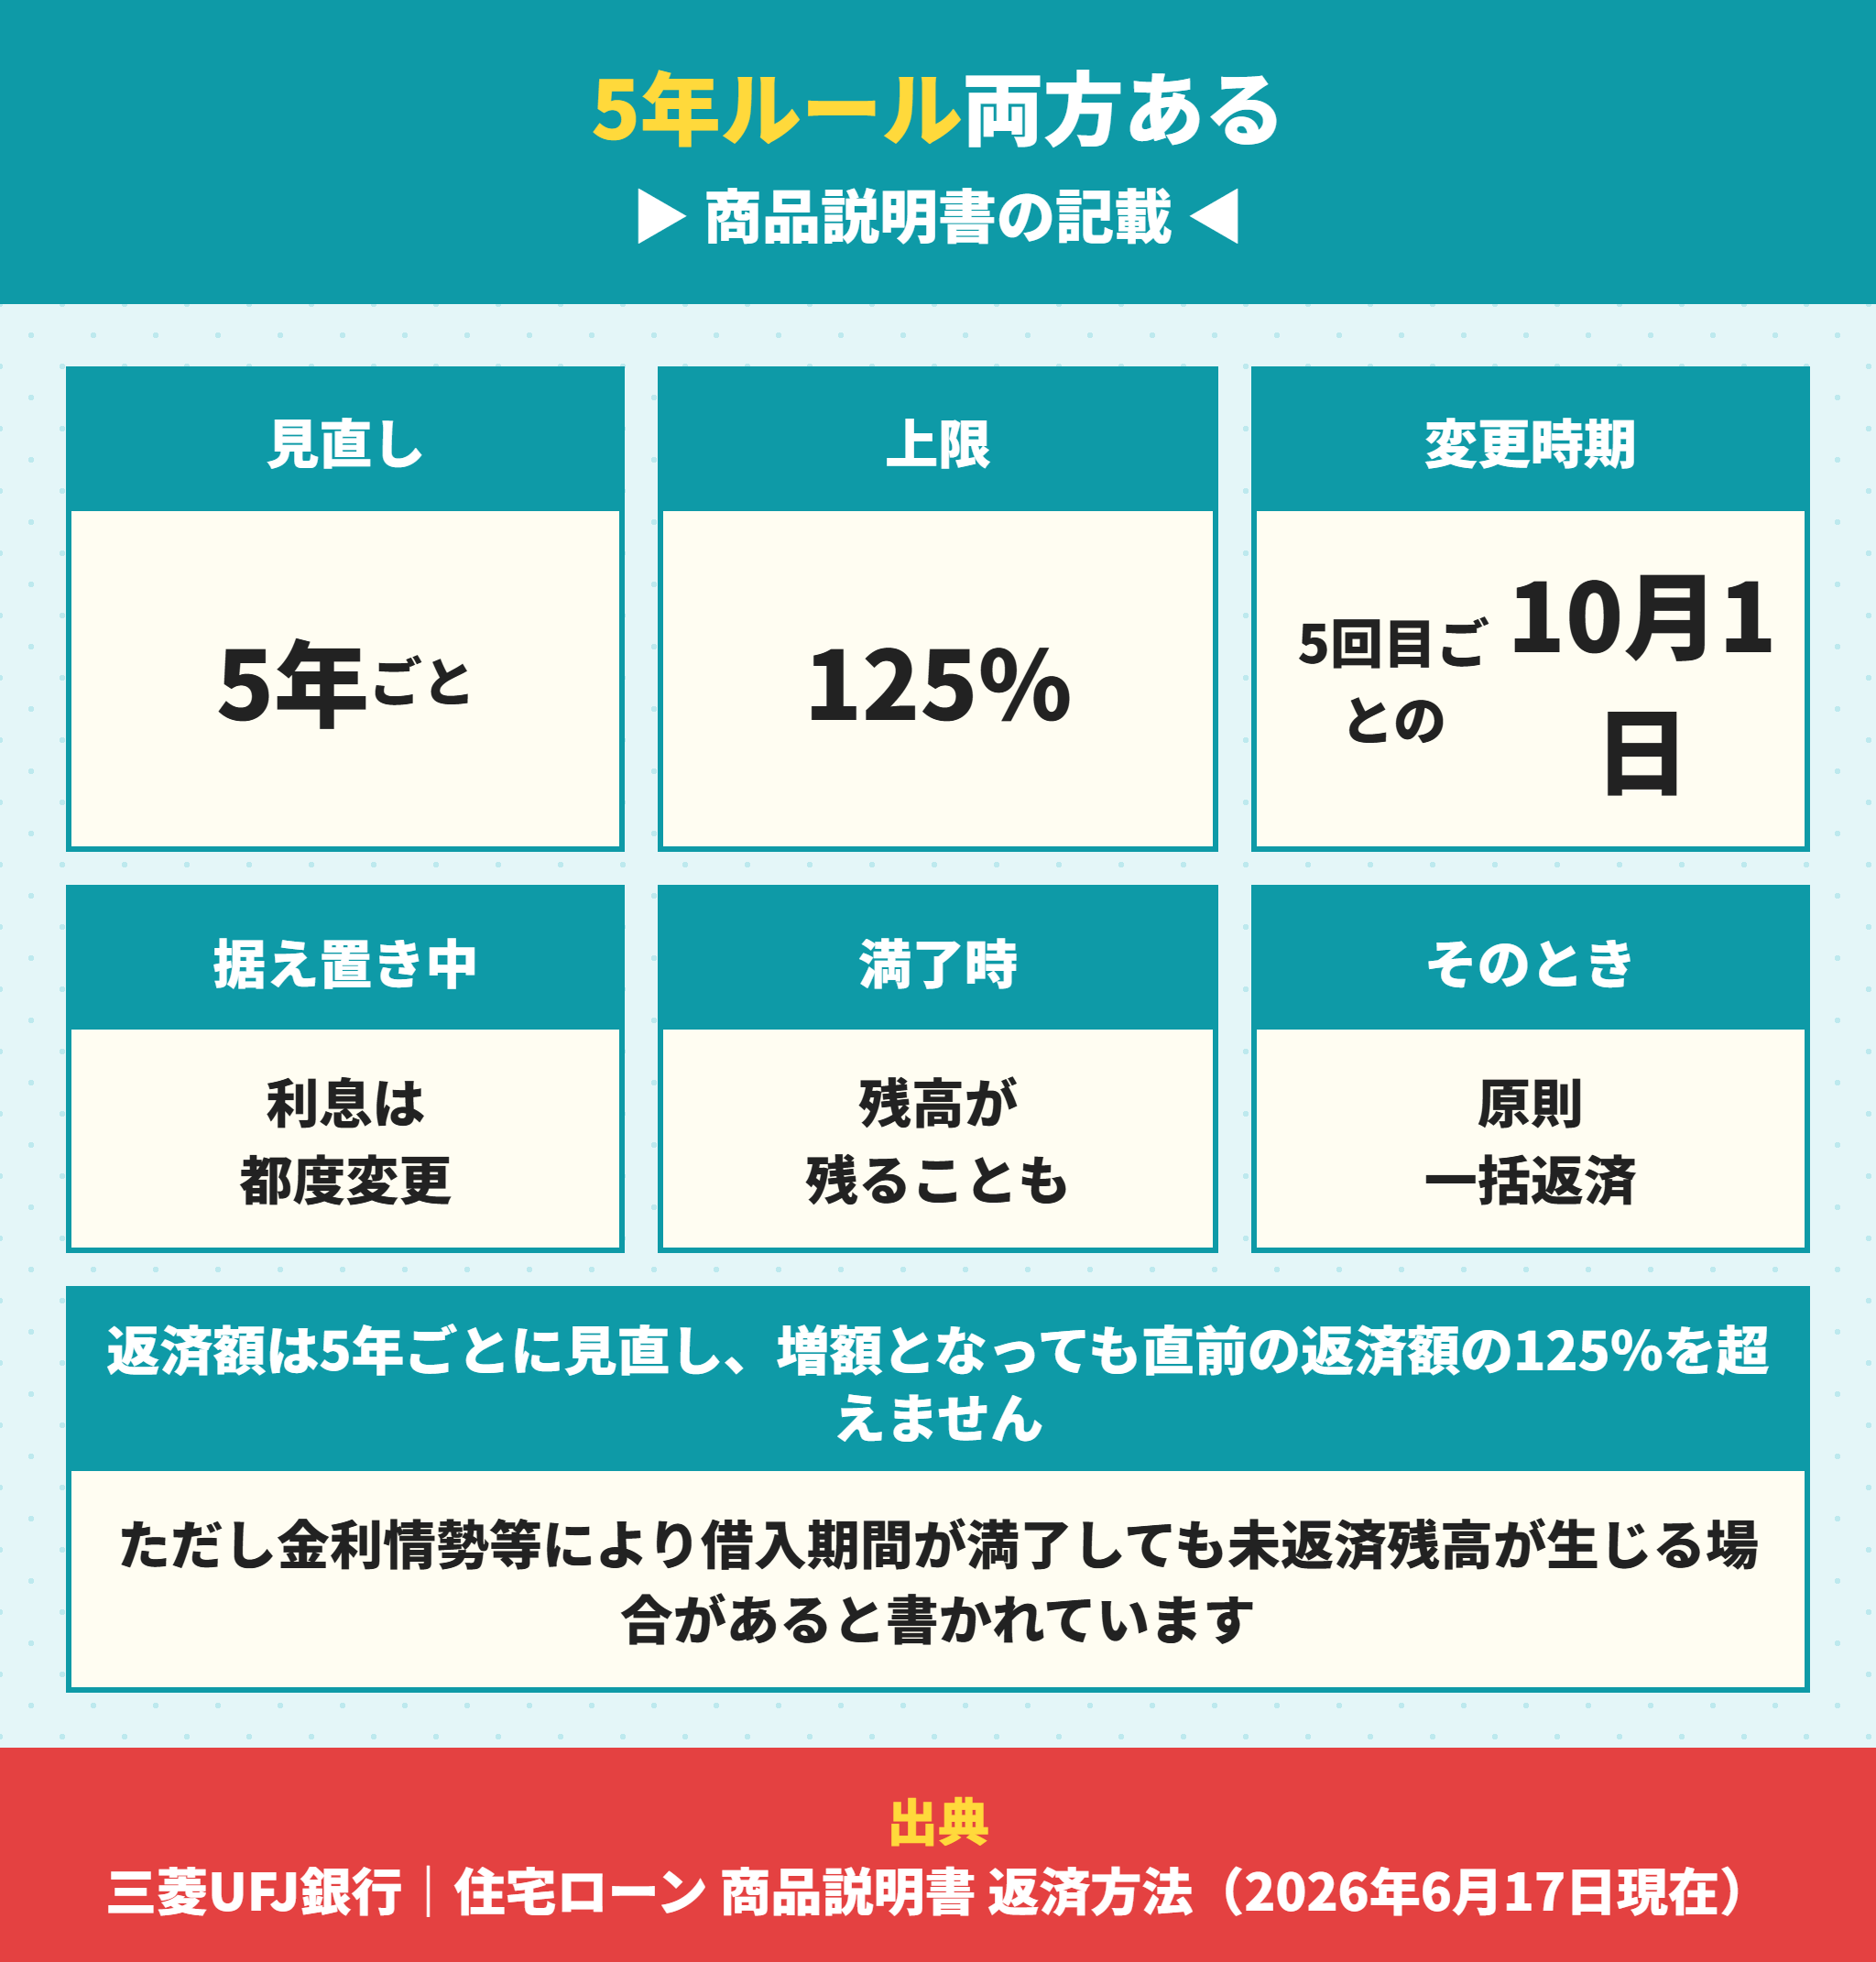
ここは銀行によって有無が分かれる5年ルールところです。三菱UFJ銀行は両方あります。
三菱UFJ銀行の返済額は5年ごとに見直される
商品説明書の返済方法の欄に、変動金利・元利均等返済について次の記載があります。
「返済額は5年ごとに見直し、次の5年間の返済額を定めます(利率に変動があった場合も、見直しするまでは返済額は変更しません)」。
つまり金利が上がっても5年間は毎月の返済額が変わりません。元金と利息の内訳だけが変わります。
三菱UFJ銀行の125パーセントルール
続きにこう書かれています。「ただし、利率が上昇し返済額が増額となった場合でも、それまでの返済額の125%を超えることはありません」。
返済額が見直されるときも、直前の返済額の1.25倍が上限ということです。
三菱UFJ銀行の5年ルールで何が変わるのか
5年ルールがあると、金利が上がっても毎月の返済額はしばらく変わりません。では何が変わるのか。返済額の中の元金と利息の内訳が毎月動くです。
金利が上がると利息の割合が増え、同じ返済額でも元金の減りが遅くなります。
だから返済額が変わらない期間も、損得は動いています。「5年間は影響がない」という理解は正確ではありません。
商品説明書には「元金返済据置期間中にお支払いいただく利息額は、利率変動の都度変更します」という注記もあります。据え置きを使っている間は利息だけが毎月動きます。
三菱UFJ銀行の変更時期は5回目ごとの10月1日基準
ここまで書いている銀行は少ないのですが、変更の時期も明記されています。
「5回目ごとの10月1日基準の利率を適用するときが返済額の変更時期となります」という注記です。
つまり返済額が動くのは5年ごとの決まった時期で、それ以外の月に突然変わることはありません。
5年ルールと125パーセントルールの読み方
返済額は5年ごとに見直す。変更時期は5回目ごとの10月1日基準の利率を適用するとき
増額になっても直前の返済額の125パーセントを超えない
ただし返済額が変わらない間も、元金の減り方は遅くなっている
借入期間が満了しても未返済残高が生じる場合があると商品説明書に明記されている
三菱UFJ銀行でも最終回に残高が残る可能性がある
5年ルールには裏側があります。商品説明書はそこも書いています。
「金利情勢等により、当初の借入期間が満了しても未返済残高が生じる場合があります。この場合、原則として期日に一括返済していただきますが、一括返済が困難な場合には期日までにお申し出ください」。
つまり5年ルールは返済を先送りしているだけで、消してはいません。
 ラクチン君
5年ルールがあると当面は安心ですが、元金が減りにくくなるという副作用があります。金利が1パーセント上がったときの利息を先に計算してください。国土交通省も住宅ローンの金利上昇リスクで注意を促しています。
5年ルールを置いていない銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?に、その場合の返済額の試算を載せました。
三菱UFJ銀行の住宅ローンの手数料は窓口だと上がる
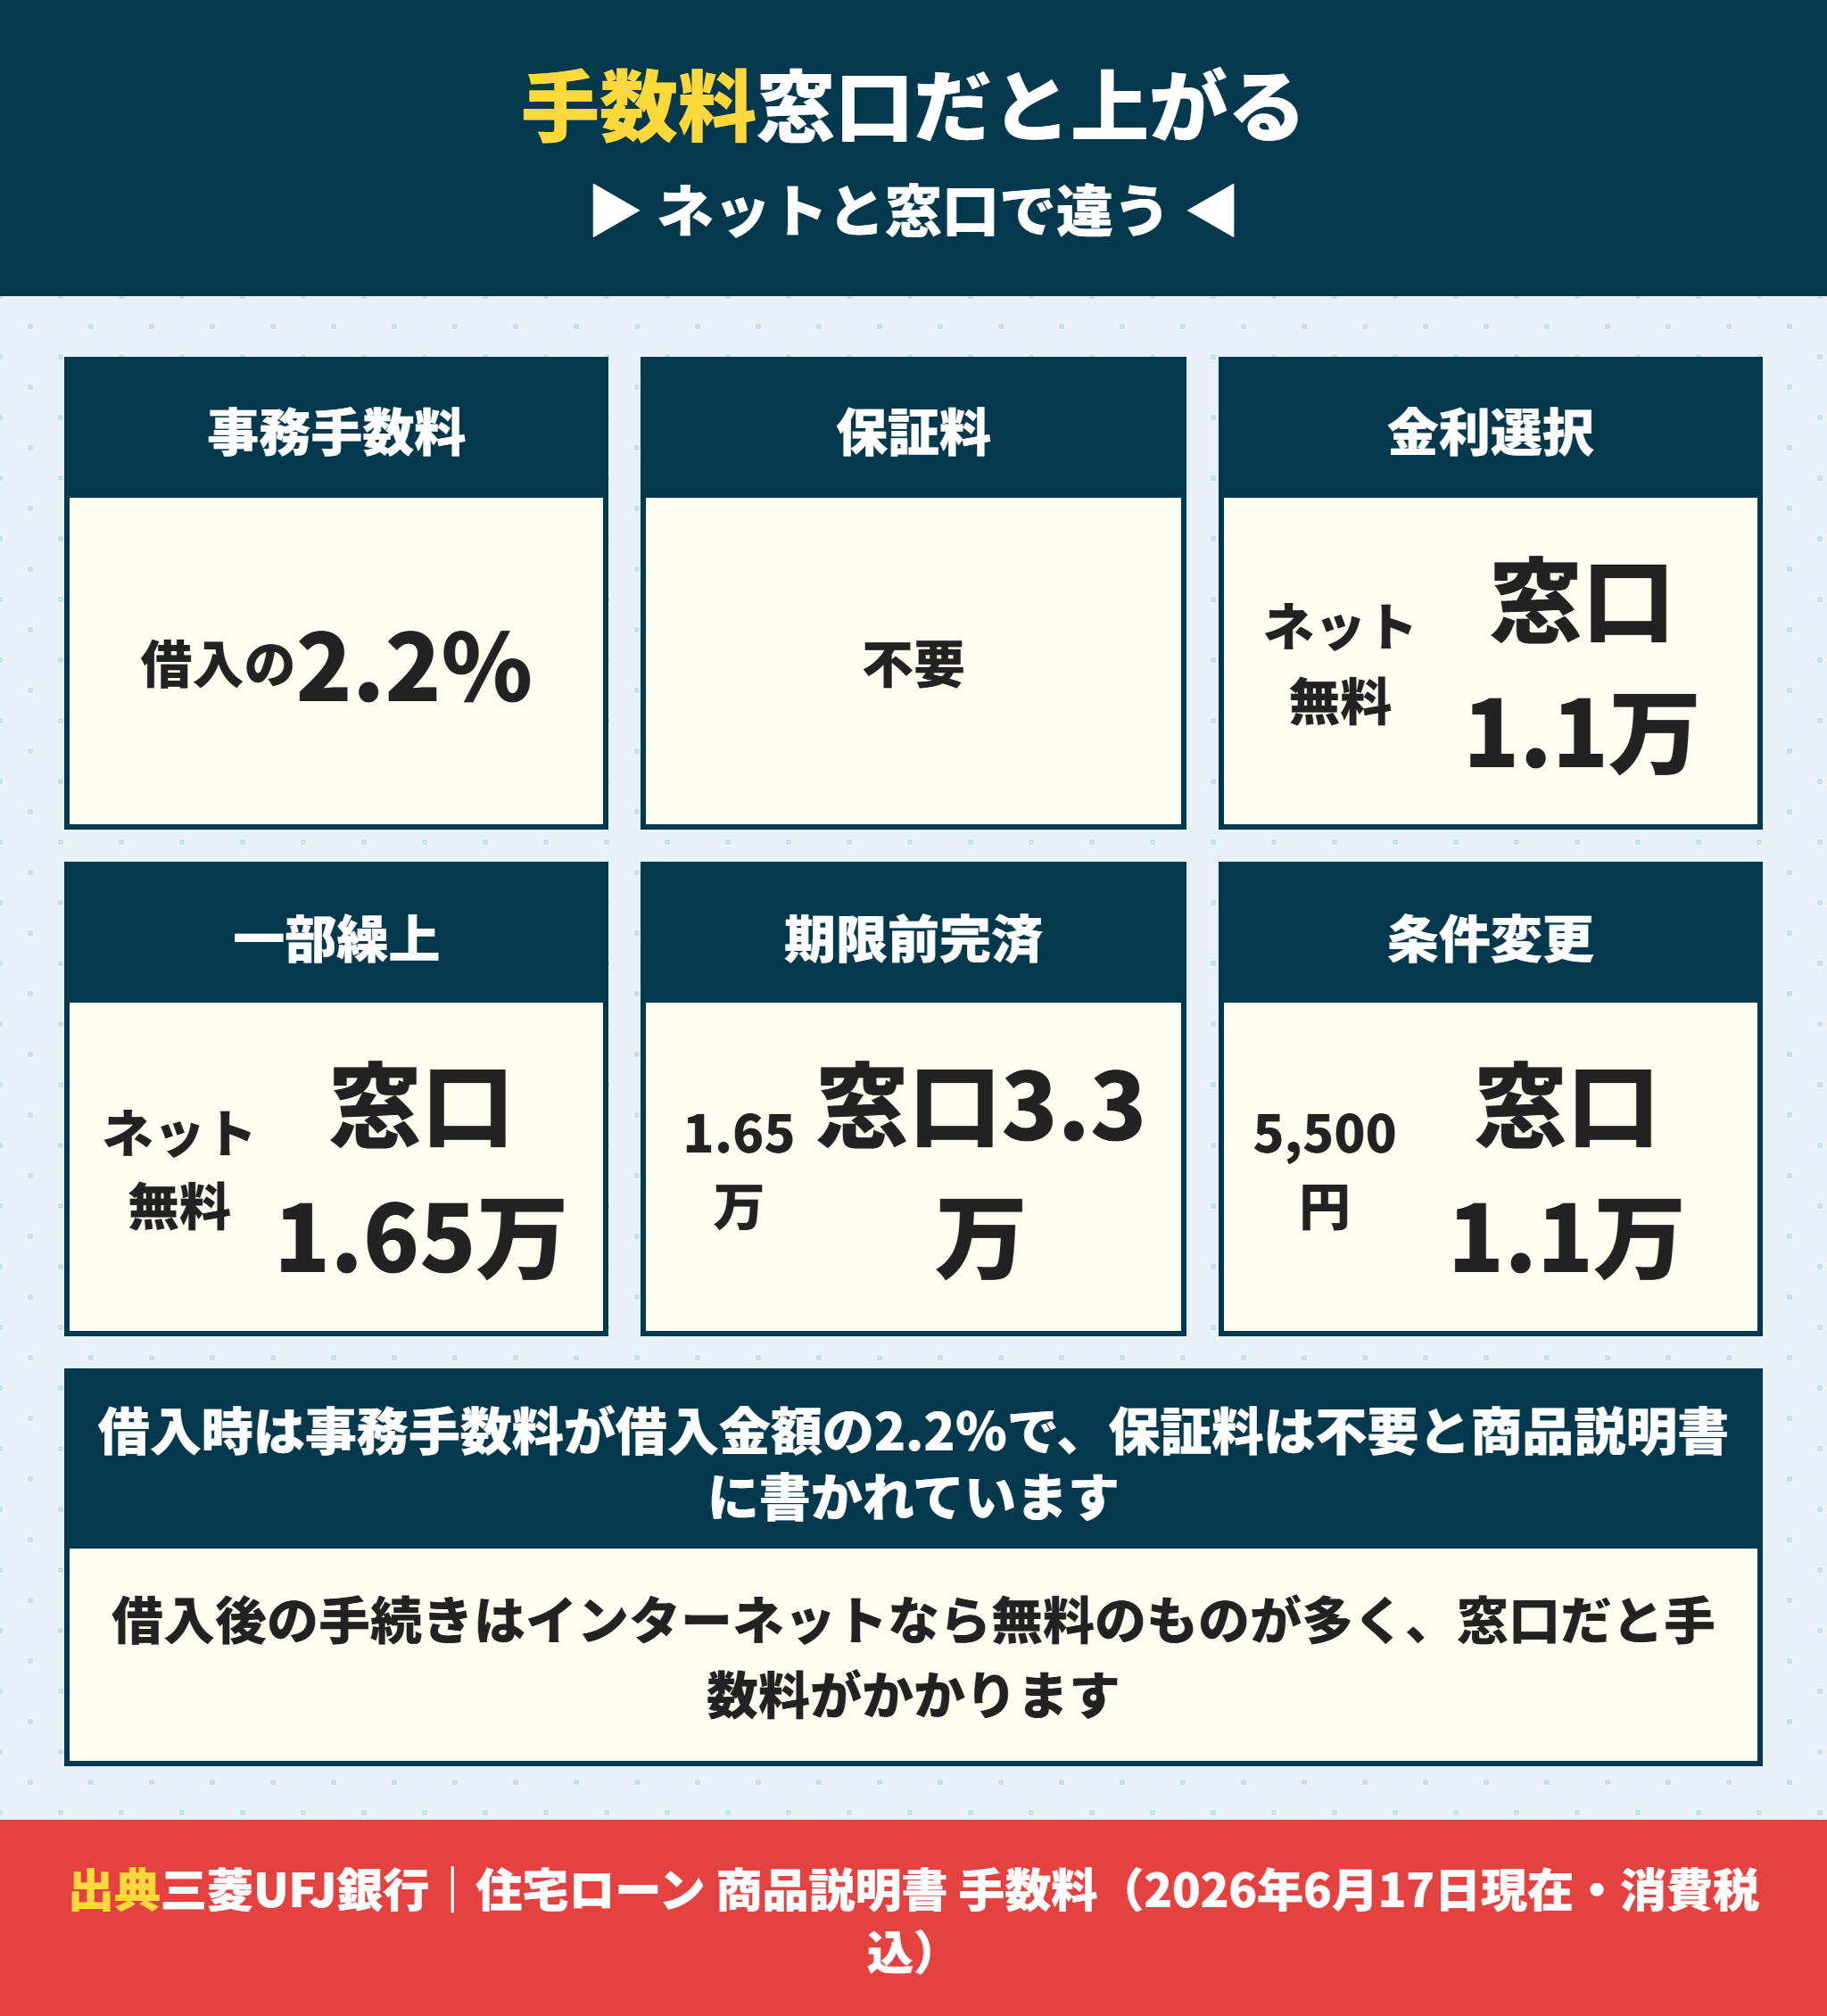
費用は商品説明書に一覧があります。借入後の手続きがインターネットか窓口かで金額が変わるのが特徴です。
三菱UFJ銀行の事務手数料は借入金額の2.2パーセント
借入時の手数料は事務手数料(借入金額の2.2%)で、あわせて保証料は不要と明記されています。
借入3,000万円なら66万円です。ネット銀行の定率型と同じ水準です。
保証人についても「原則として保証人は必要ありません」と書かれています。ただし当行の求めにより必要になる場合があるとされています。
三菱UFJ銀行の借入後の手数料はインターネットなら無料が多い
借入後の手続きの手数料を並べます。金利選択と一部繰上返済はネットなら0円・窓口なら1万円超です。
| 手続き | インターネット | 窓口 |
|---|---|---|
| 金利選択(金利タイプの変更) | 無料 | 11,000円 |
| 一部繰上返済 | 無料 | 16,500円 |
| 期限前完済 | 16,500円 | 33,000円 |
| 条件変更 | 5,500円 | 11,000円 |
| 債務者変更 | 16,500円 | 33,000円 |
つまり窓口で頼むと1回で1万円以上かかります。繰上返済をこまめにするなら、インターネットの手続きを覚えたほうが得です。
借入期間を35年以上短縮する条件変更は郵送での手続きになると書かれています(手数料は同じです)。
繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果で試算しています。
三菱UFJ銀行でも印紙税と登記費用は別途かかる
商品説明書のその他の欄に印紙税・抵当権設定にかかる登録免許税・司法書士あて報酬が必要とあります。
担保設定費用も別途負担です。事務手数料66万円のほかに、登記と印紙で十数万円を見ておいてください。
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、買ったあとの税金は新築の固定資産税はいくら?にまとめています。
三菱UFJ銀行で借入3,000万円のときに出ていく費用
事務手数料 660,000円(借入金額の2.2%・消費税込)
保証料 0円(商品説明書に「保証料は不要」と明記)
印紙税 20,000円(借入1,000万円超5,000万円以下)
抵当権設定の登録免許税 120,000円(軽減の要件を満たせば30,000円)
司法書士あて報酬 別途必要(商品説明書に金額の記載なし)
三菱UFJ銀行の住宅ローンは元金均等返済と元金据え置きが選べる
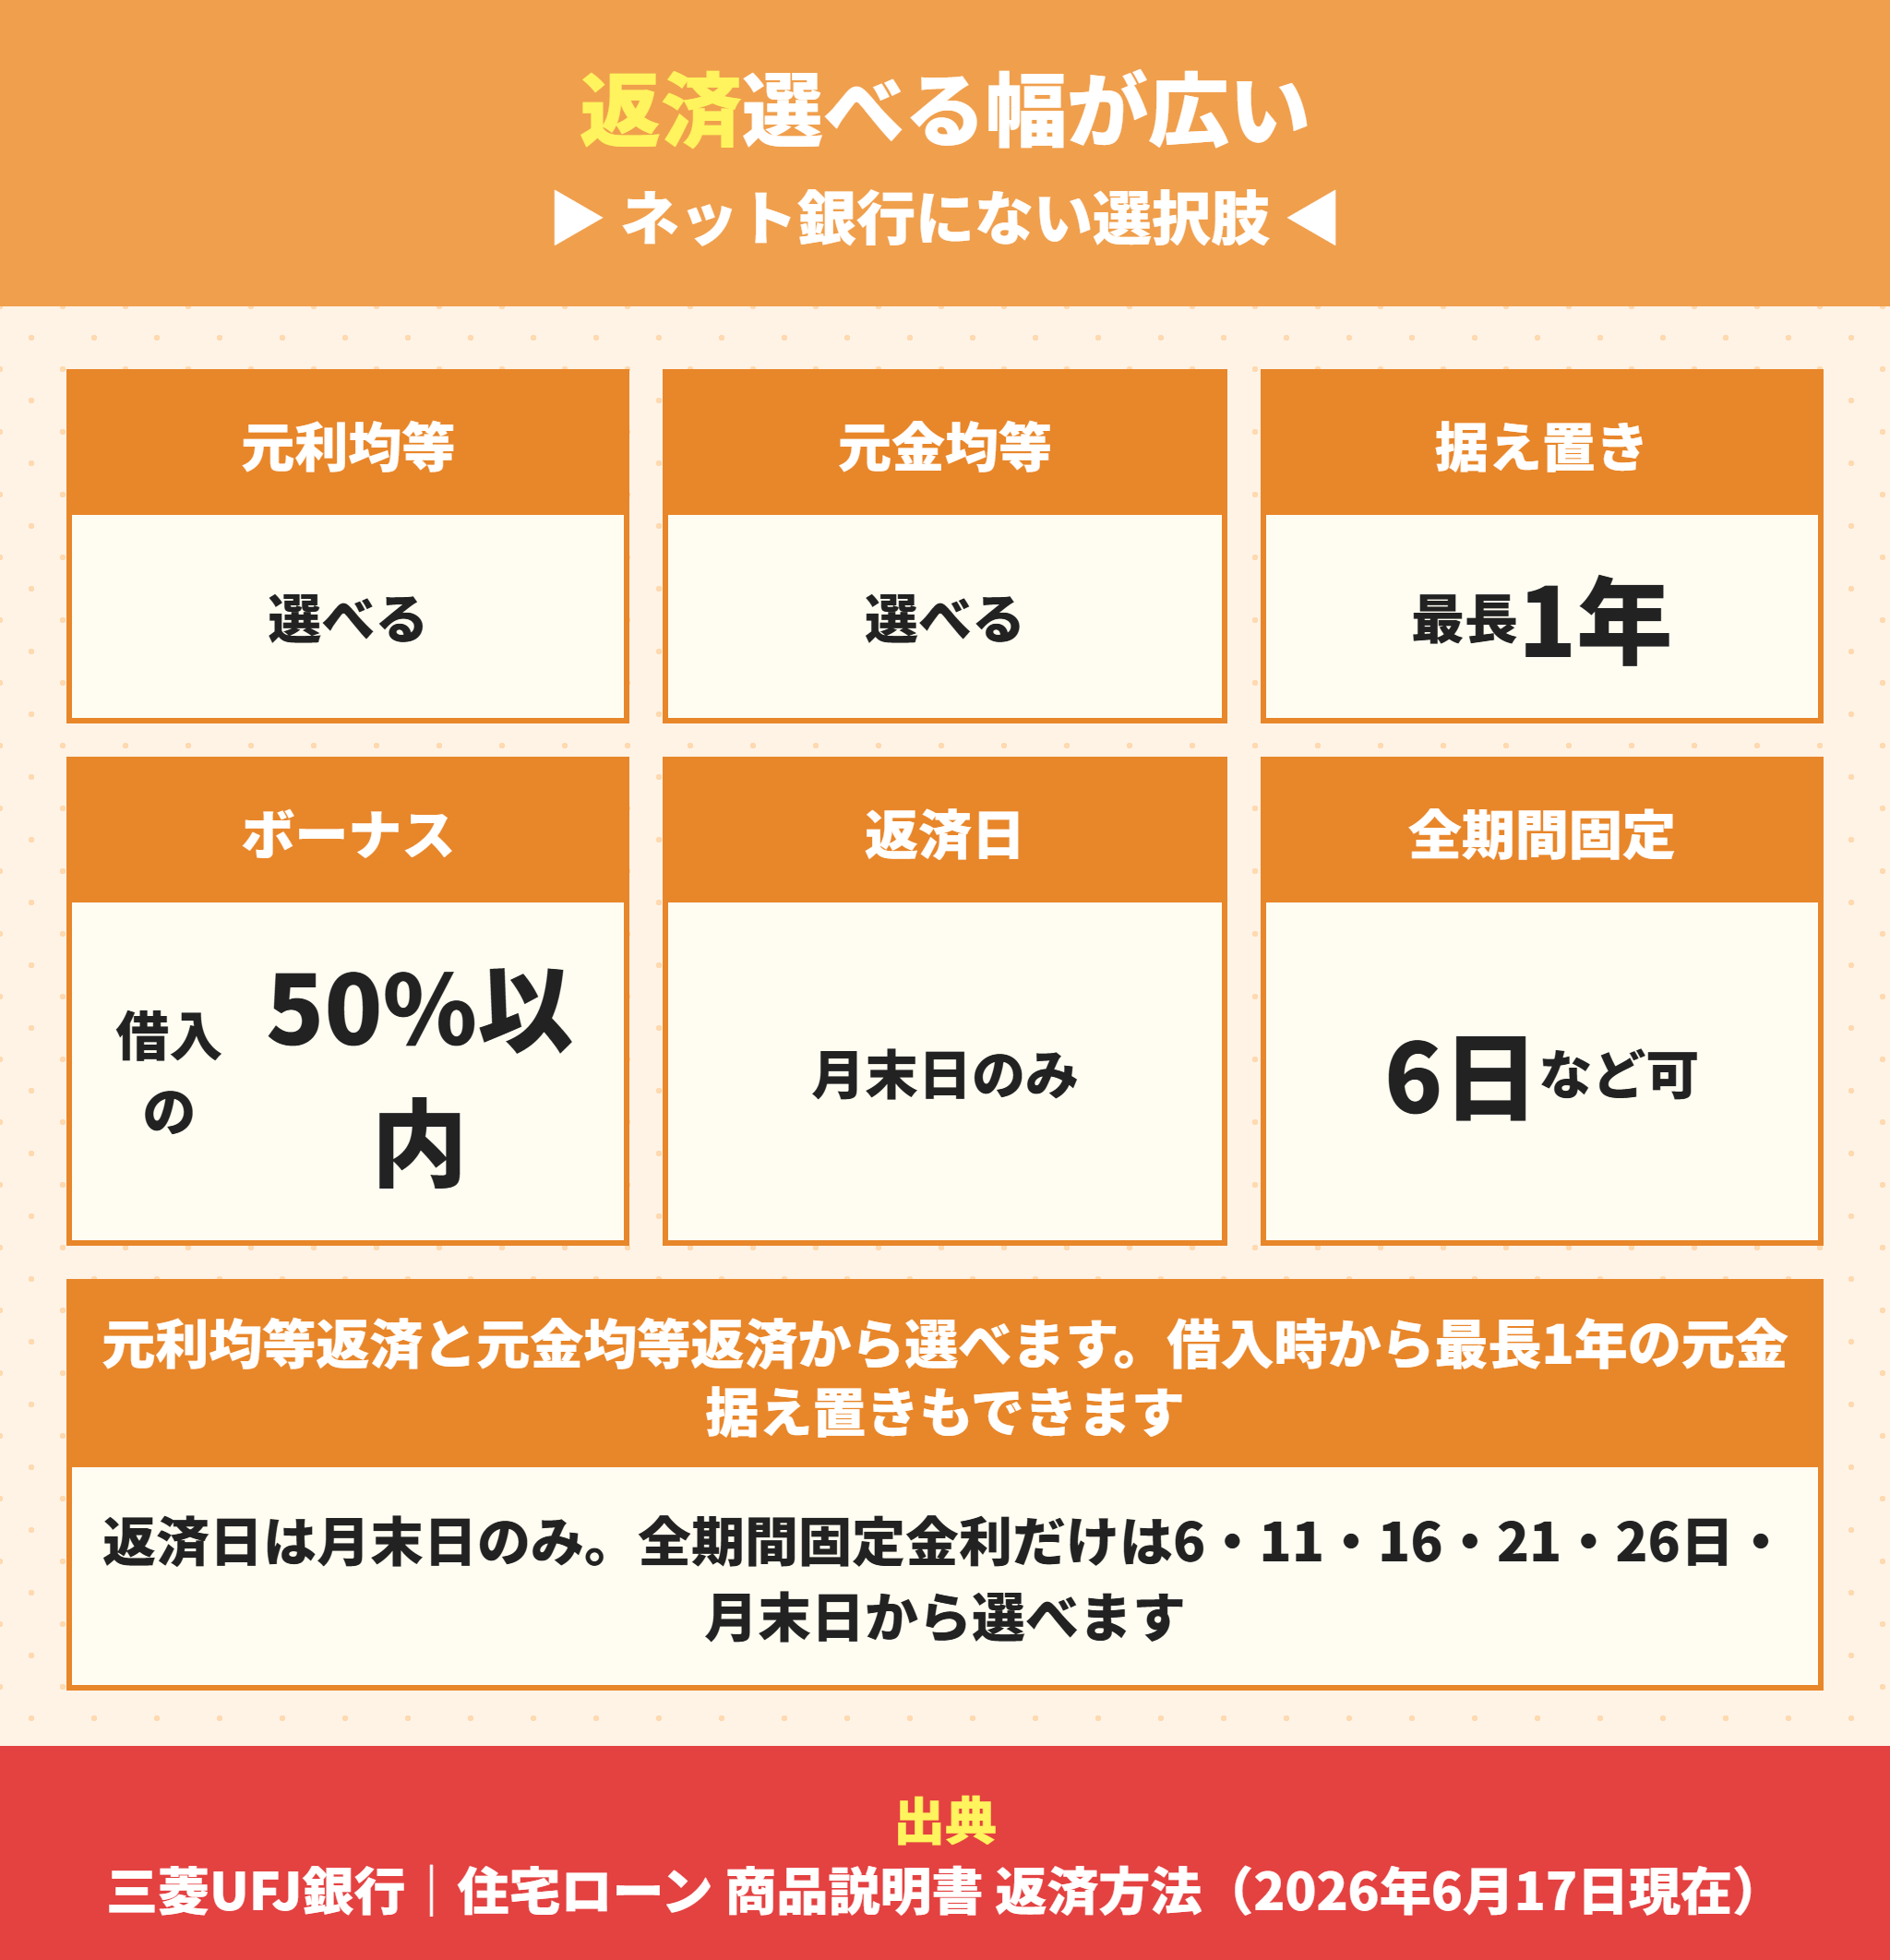
返済方法の選択肢が広いのも特徴です。元金均等返済と最長1年の据え置きを選べるのはネット銀行にない点です。
三菱UFJ銀行は元利均等と元金均等から選べる
商品説明書に「元利均等返済方式または元金均等返済方式からお選びください」とあります。
元利均等返済は毎月の返済額が一定で、元金均等返済は毎月決まった元金に利息を加えた金額を返します。
元金均等返済は最初の返済額が重くなりますが、元金の減りが早いので払う利息の総額は少なくなります。
公式には「元金の減少や借入利率の変動に伴い返済額は毎月変わります」と書かれています。毎月の金額が動くことは前提にしてください。
団信の上乗せを金額で比べるならがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方の選択肢は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
三菱UFJ銀行は最長1年間の元金据え置きができる
もう1つの選択肢です。借入時から最長1年間の元金返済の据え置きができます。
1か月単位で設定でき、据え置き期間中は利息だけを毎月払います。
引渡し直後に家具や外構でお金が出ていく時期を、返済額を抑えて乗り切るという使い方ができます。
ただし元金が減らない期間なので、据え置いた分は後で払うことになります。
三菱UFJ銀行の返済日は月末日のみ
ここは注意点です。商品説明書に返済日は、月末日のみとなりますと書かれています。
例外は全期間固定金利で、こちらは6日・11日・16日・21日・26日・月末日から選べます。
ネット銀行は7日・17日・27日などから選べるところがあります。給料日が月末より後の人は、月末引落しだと資金繰りがきつくなります。
返済日が土日祝等の場合は翌平日窓口営業日になります。
三菱UFJ銀行のボーナス返済は借入金額の50パーセント以内
ボーナス月増額返済に充てられるのは借入金額の50パーセント以内です。6か月ごとの指定月に設定します。
ボーナス返済を入れると毎月の返済額は下がりますが、ボーナスが出ない年に一気に苦しくなります。建売の購入では入れないことをおすすめしています。

元金均等返済のほうが得なら、みんなそれを選ぶのではないですか。
 ラクチン君
最初の返済額が重くなるので、審査で通る借入額が下がります。同じ物件を買うなら元利均等のほうが借りやすい、というのが実務です。余裕がある方だけが選べる方式だと考えてください。
三菱UFJ銀行で返済方法を決めるときの順番
元利均等か元金均等か(元金均等は最初が重いが総利息は少ない)
元金据え置きを使うか(最長1年・利息だけ払う)
返済日が月末日でも資金繰りが回るか(全期間固定以外は月末日のみ)
ボーナス返済を入れるか(借入金額の50%以内・入れない選択もある)
三菱UFJ銀行の住宅ローンは出産で0.2パーセント引下げになる
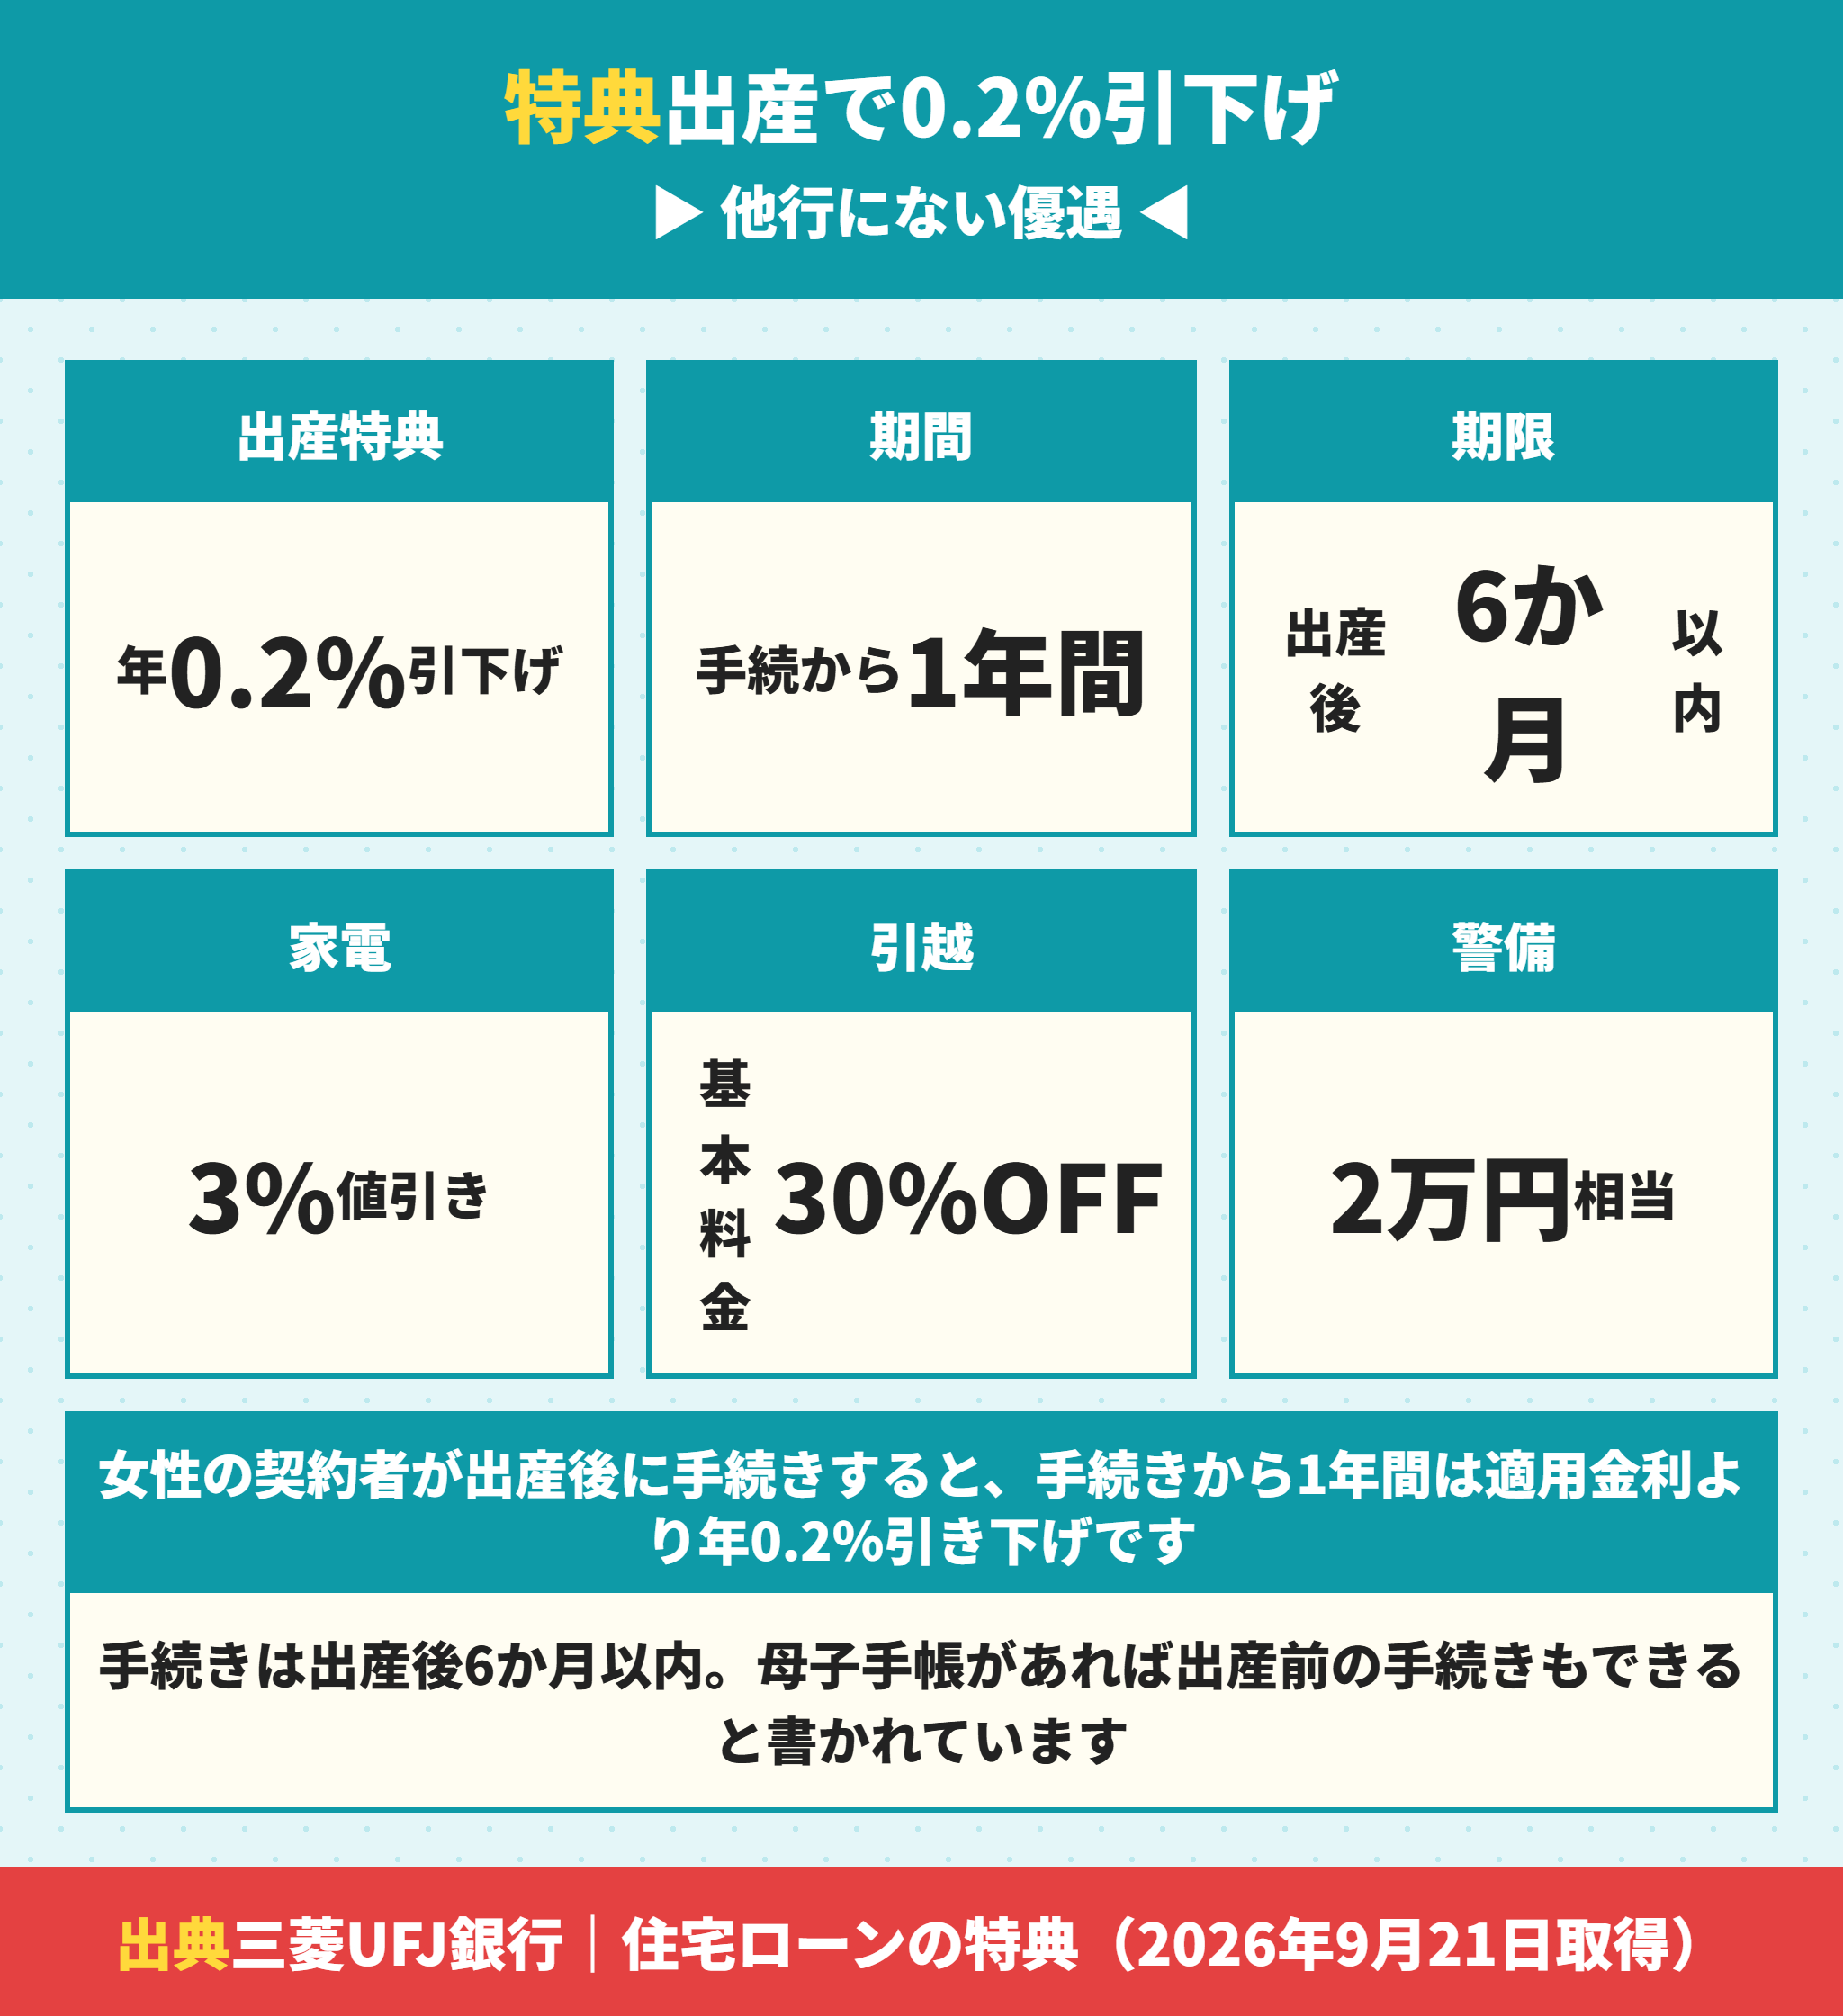
他行にない特典があります。出産後の手続きで1年間 年0.2パーセント引下げです。
三菱UFJ銀行の女性向け特典は1年間0.2パーセント引下げ
公式の特典ページに「住宅ローン借入後、ご出産後に特典利用のお手続きをいただくと、お手続きから1年間、適用金利より年0.2%引き下げします」とあります。
本特典は女性のご契約者さまのご出産時の金利優遇特典と明記されています。
三菱UFJ銀行の出産特典は6か月以内の手続きが必要
条件は2つです。ご契約者本人より出産後6ヵ月以内にお手続きが必要とあります。
手続きには母子手帳または住民票を用意します。母子手帳がある場合は出産前の手続きも可能と書かれています。
つまり知らないまま6か月が過ぎると受けられません。建売を買ってすぐ出産予定があるなら、契約時に確認しておいてください。
三菱UFJ銀行の家電と引越の特典
借入金額1,000万円以上かつ借入期間10年以上の契約締結後に、特典の利用券が渡されます。
| 特典 | 内容 | 上限 |
|---|---|---|
| 家電購入特典 | 表示価格より3%値引き | 2万円(税込) |
| 引越特典(新規借入のみ) | 引越基本料金30%OFF | 2万円(税込) |
| ホームセキュリティ(新規借入のみ) | セコムは防災リュック1セット(約2万円相当)、HOME ALSOK Connectは2万円キャッシュバック、全日警は2万円分の商品券 | いずれか1社 |
注意書きが1つあります。不動産会社等で類似の特典・サービスの提供がある場合、一部特典のご利用券をお渡ししない場合があります。
つまり仲介会社の特典と重なると上限2万円の片方だけになることがあります。どちらが得か、契約前に金額で比べてください。
ラクチン君当社は特典の重複まで見て、どちらを使うほうが得かをお伝えしています。銀行の特典が上限2万円で、仲介側のサービスが数万円分なら、後者を取るほうが得です。
三菱UFJ銀行の特典を受けられる条件
特典には条件が付いています。借入金額1,000万円以上かつ借入期間10年以上の契約締結後です。
借り換えの場合は引越特典とホームセキュリティ特典が対象外になります。
分割での実行の場合は、最終の実行時期のローン契約締結後に渡されます。また各提供会社ですでに商品・サービスを購入・契約している場合は使えません。
三菱UFJ銀行の特典で確認する4点
借入金額が1,000万円以上かつ借入期間10年以上か
仲介会社や売主が同じような特典を出していないか(重なると片方だけになる)
出産の予定があるか(あるなら出産後6か月以内の手続きを忘れない)
家電や引越をこれから契約するか(すでに契約済みだと使えない)
三菱UFJ銀行の住宅ローンの申込条件と借入金額
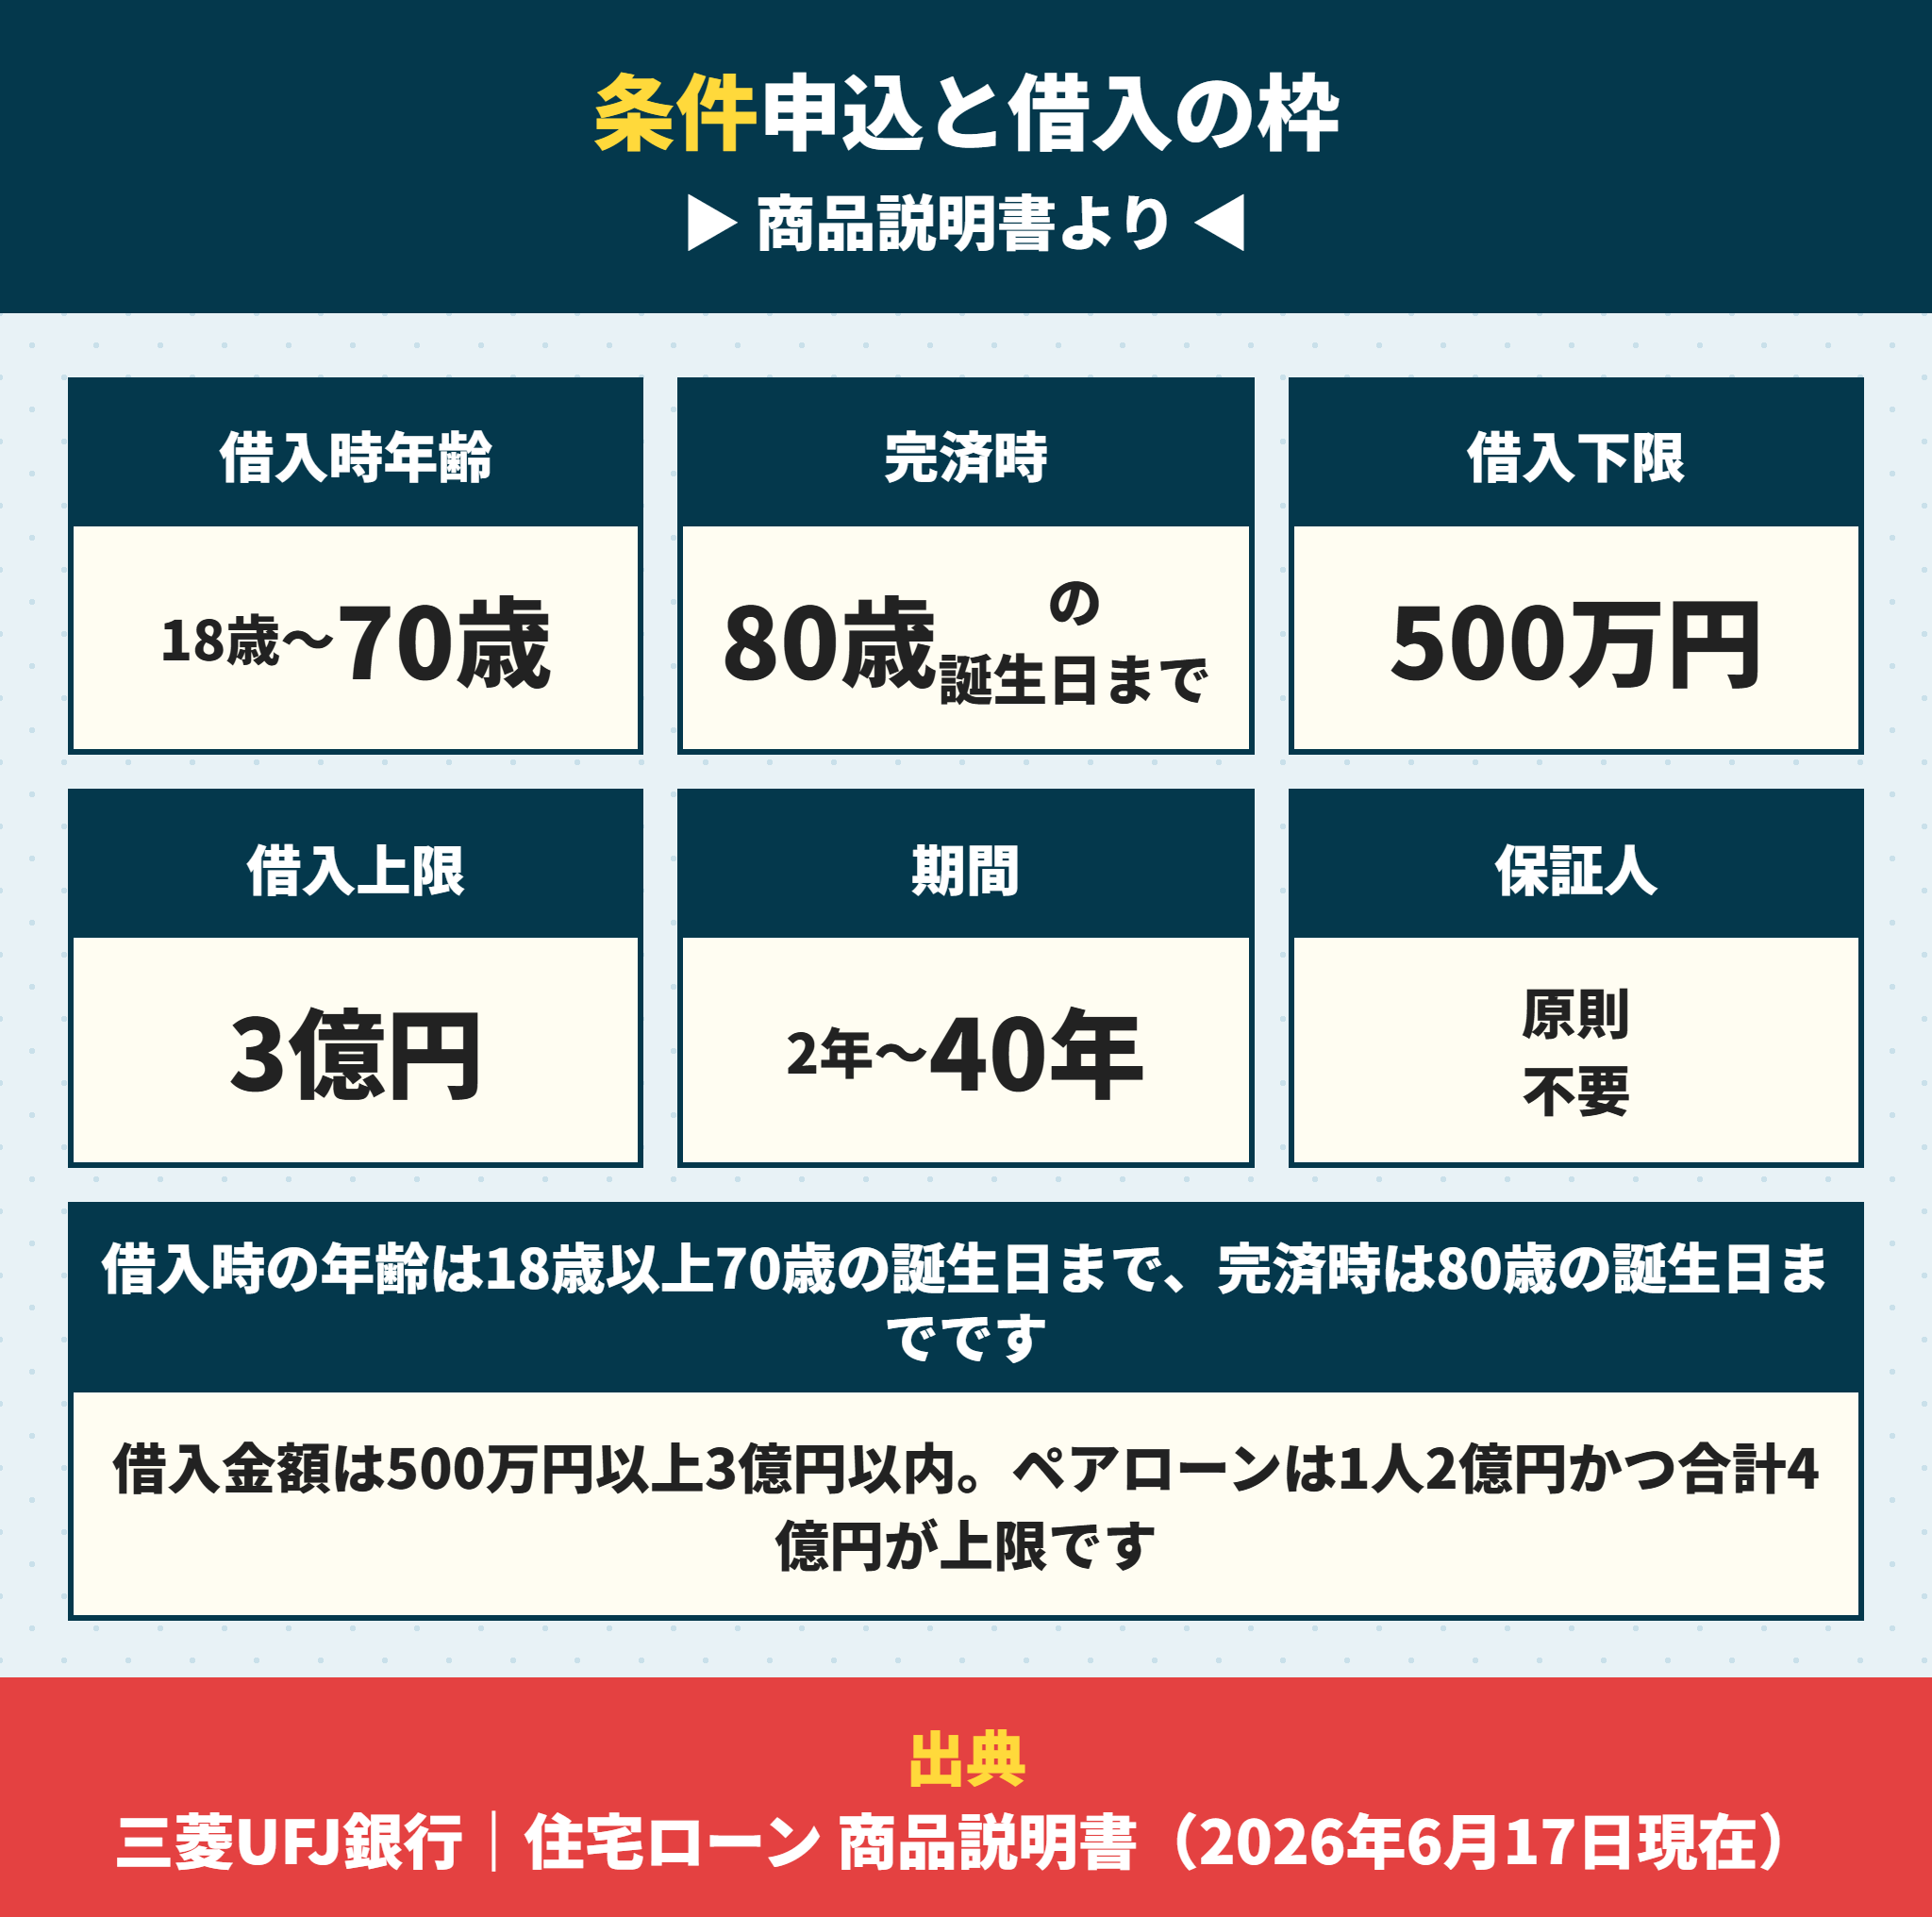
商品説明書から条件を整理します。借入時の年齢が70歳の誕生日までと幅があります。
三菱UFJ銀行は借入時70歳まで申し込める
利用条件に「年齢が借入時に18歳以上70歳の誕生日まで、完済時に80歳の誕生日までの方」とあります。
ネット銀行は借入時の上限を65歳未満としているところがあります。三菱UFJ銀行は70歳の誕生日までなので、上限は広いほうです。
あわせて団信に加入が認められる方、日本国籍の方または永住許可を受けている外国籍の方という条件があります。
何歳まで組めるかの一般的な考え方は住宅ローンは何歳まで組める?に書いています。
三菱UFJ銀行の申込条件(商品説明書より)
借入時18歳以上70歳の誕生日まで、完済時80歳の誕生日まで
団体信用生命保険に加入が認められること
日本国籍、または永住許可を受けている外国籍であること
借入金額500万円以上3億円以内(ペアローンは1人2億円かつ合計4億円)
三菱UFJ銀行の借入金額は500万円以上3億円以内
借入金額は500万円以上3億円以内(10万円単位)です。ペアローンは1人2億円かつ合計4億円が上限と記載されています。
注記に「返済計画に無理のないよう年収による制限があります」「当行の担保評価や同時に利用される公的融資の金額等により制限される場合があります」とあります。
つまり3億円まで借りられるという話ではありません。年収と担保評価が上限を決めます。
三菱UFJ銀行の資金使途には住み替えの返済資金も入る
資金使途に住み替えで売っても足りない差額だけが対象が含まれています。
ただし既存住宅売却価格と既存住宅ローン残高の差額のみが対象です。つまり売っても足りない分を上乗せして借りられるという仕組みです。
住み替えの資金計画は住み替えで住宅ローン控除は使える?も参考になります。
三菱UFJ銀行の団信は保険料が銀行負担
団信は加入が必須で、保険料は当行が負担=上乗せ0パーセントと明記されています。死亡または所定の高度障害状態になった場合に残高が0円になります。
持病や病歴がある場合は引受範囲を拡大したワイド団信があり、加入できる場合があると書かれています。
疾病保障付住宅ローンも別に用意されています。団信の選び方は団信が不安で通院中でも住宅ローンは組める?をご覧ください。
三菱UFJ銀行の提携ローンを建売で使うときの注意
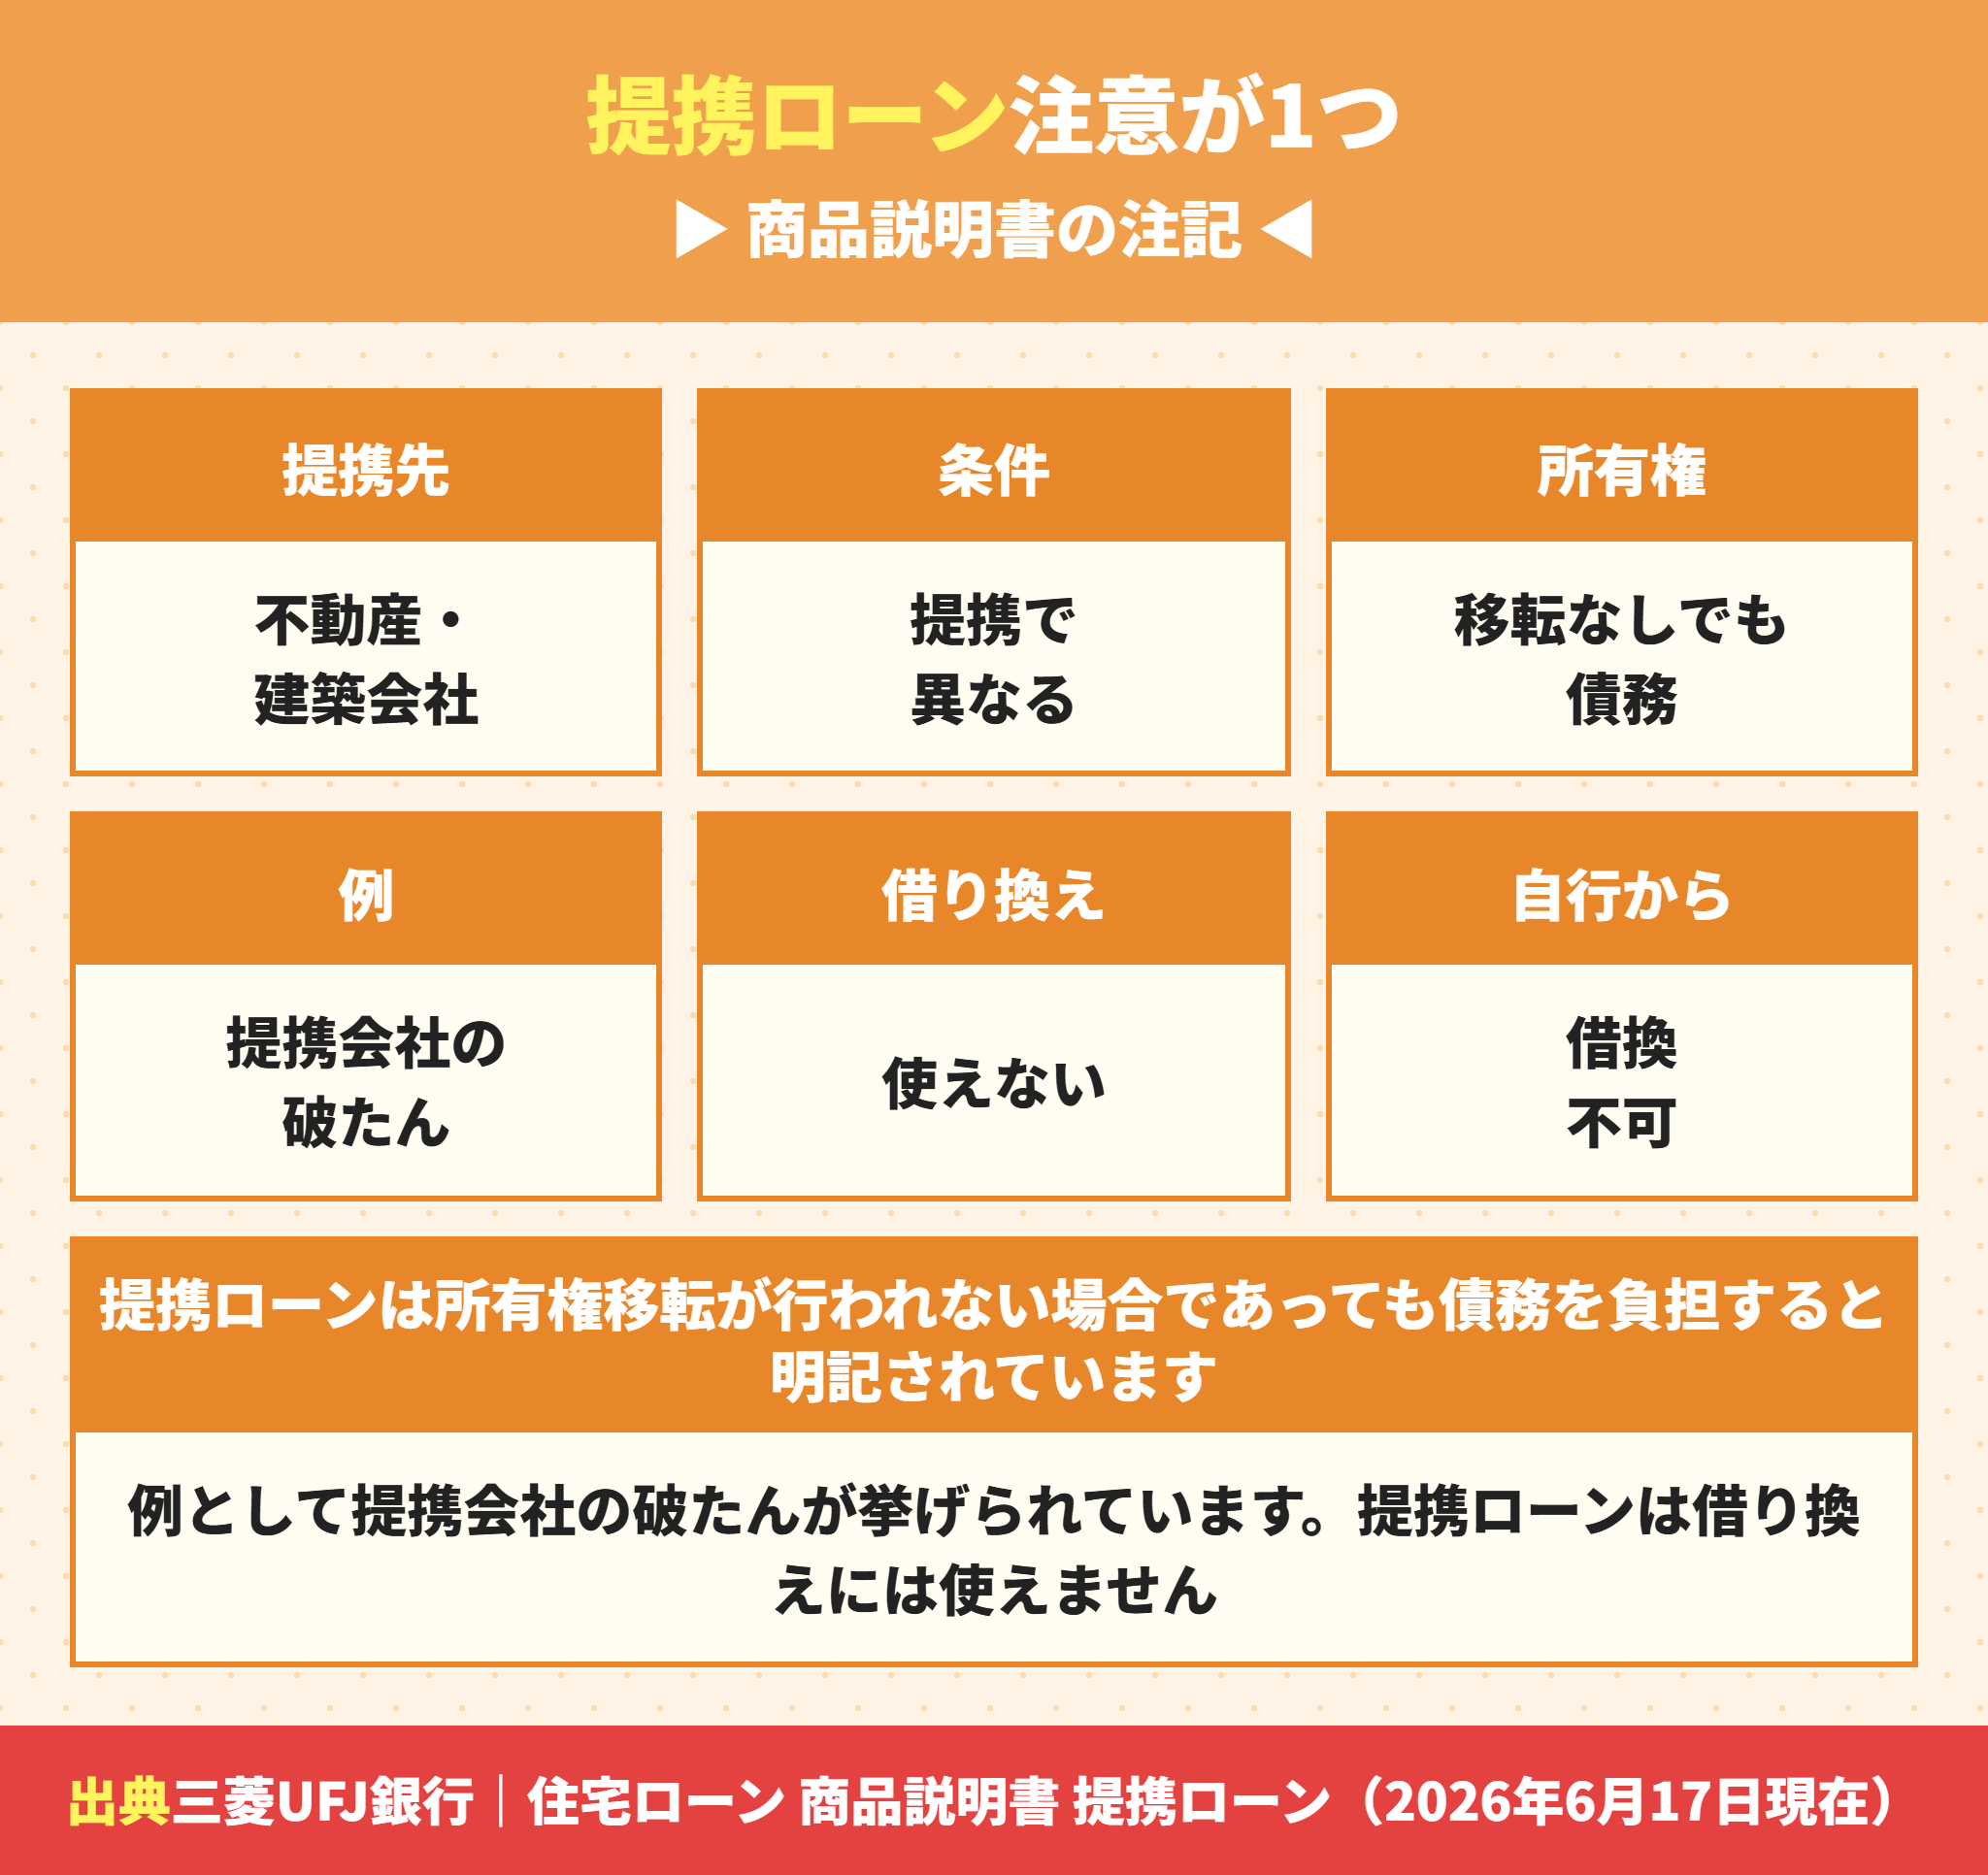
建売では売主や仲介が用意する提携ローンをすすめられることがあります。商品説明書に読むべき1行があります。
三菱UFJ銀行の提携ローンは所有権移転がなくても債務を負う
商品説明書の提携ローンの欄に、次の記載があります。
「不動産会社・建築会社との提携ローンご利用については、所有権移転が行われない場合であっても、お客さまには債務をご負担いただきます(例:提携会社の破たん)」。
つまり物件が手に入らなくても借金は残るということです。
起こる確率は低いですが、起きたときの損失は物件価格の全額です。契約前に必ず読んでください。
提携ローンをすすめられているのですが、断ってもいいのでしょうか。
ラクチン君断って構いません。提携ローンが有利なこともありますが、金利と手数料を自分で申し込んだ場合と並べて比べるのが先です。当社はどちらの条件も出してお見せしています。
三菱UFJ銀行の提携ローンは条件が提携先で変わる
公式に「勤務先や不動産会社・建築会社との提携ローンについては提携条件により金利も手数料も変わる」とあります。
つまり提携ローンの金利や手数料は、この記事の数字と違うことがあります。提携条件は提携先または窓口に確認する必要があります。
提携ローンが有利なこともありますが、自分で申し込んだ場合の条件と必ず比べてください。
三菱UFJ銀行の提携ローンは借り換えに使えない
注記に提携ローンは借り換えに使えないとあります。
あわせて商品説明書のその他の欄には当行住宅ローンからの借り換えにはご利用いただけませんと書かれています。
三菱UFJ銀行で借りたあと、同じ三菱UFJ銀行の住宅ローンに借り換えることはできません。金利を下げたいなら金利選択(インターネットなら無料)を使います。
三菱UFJ銀行の住宅ローンは評判より商品説明書で判断する
三菱UFJ銀行の住宅ローンは、口コミや評判で「審査が厳しい」と語られがちです。ただし審査基準は公表されていないので厳しいとも甘いとも言えません。
公表されているのは、借入時18歳以上70歳の誕生日まで、完済時80歳の誕生日まで、団信に加入が認められること、日本国籍または永住許可、という条件だけです。
商品説明書はPDFで3ページです。評判を10件読むより、この3ページを読むほうが早く答えが出ます。
金額・条件・注意点がすべて1つの資料に載っています。申込む前に一度だけ目を通してください。
三菱UFJ銀行の商品説明書で必ず読む4か所
返済方法の欄(5年ごとの見直しと125パーセント、未返済残高の注記)
手数料の欄(インターネットと窓口で金額が違う)
提携ローンの欄(所有権移転がなくても債務を負担する)
その他の欄(当行住宅ローンからの借り換えには使えない)
当社が三菱UFJ銀行で確認していること
当社が仲介する場合に確認していることを書きます。
- 借入期間を40年にする場合、上乗せのない三菱UFJ銀行とネット銀行の総支払額を比べます
- 提携ローンをすすめられた場合、自分で申し込んだ条件と金利・手数料を並べます
- 返済日が月末日でも資金繰りが回るかを、給料日と支出のタイミングで確認します
- 出産の予定があれば、女性向け特典(1年間0.2パーセント引下げ)の手続き期限をお伝えします
- 銀行の特典と仲介側のサービスが重なる場合、どちらが得かを金額で出します
- 新築の建売なら仲介手数料は0円です
仲介手数料の考え方は建売の仲介手数料はいくら?無料になる物件とならない物件をご覧ください。
三菱UFJ銀行の住宅ローンのよくある質問
- 三菱UFJ銀行の住宅ローンは40年で組むと金利が上がりますか。
-
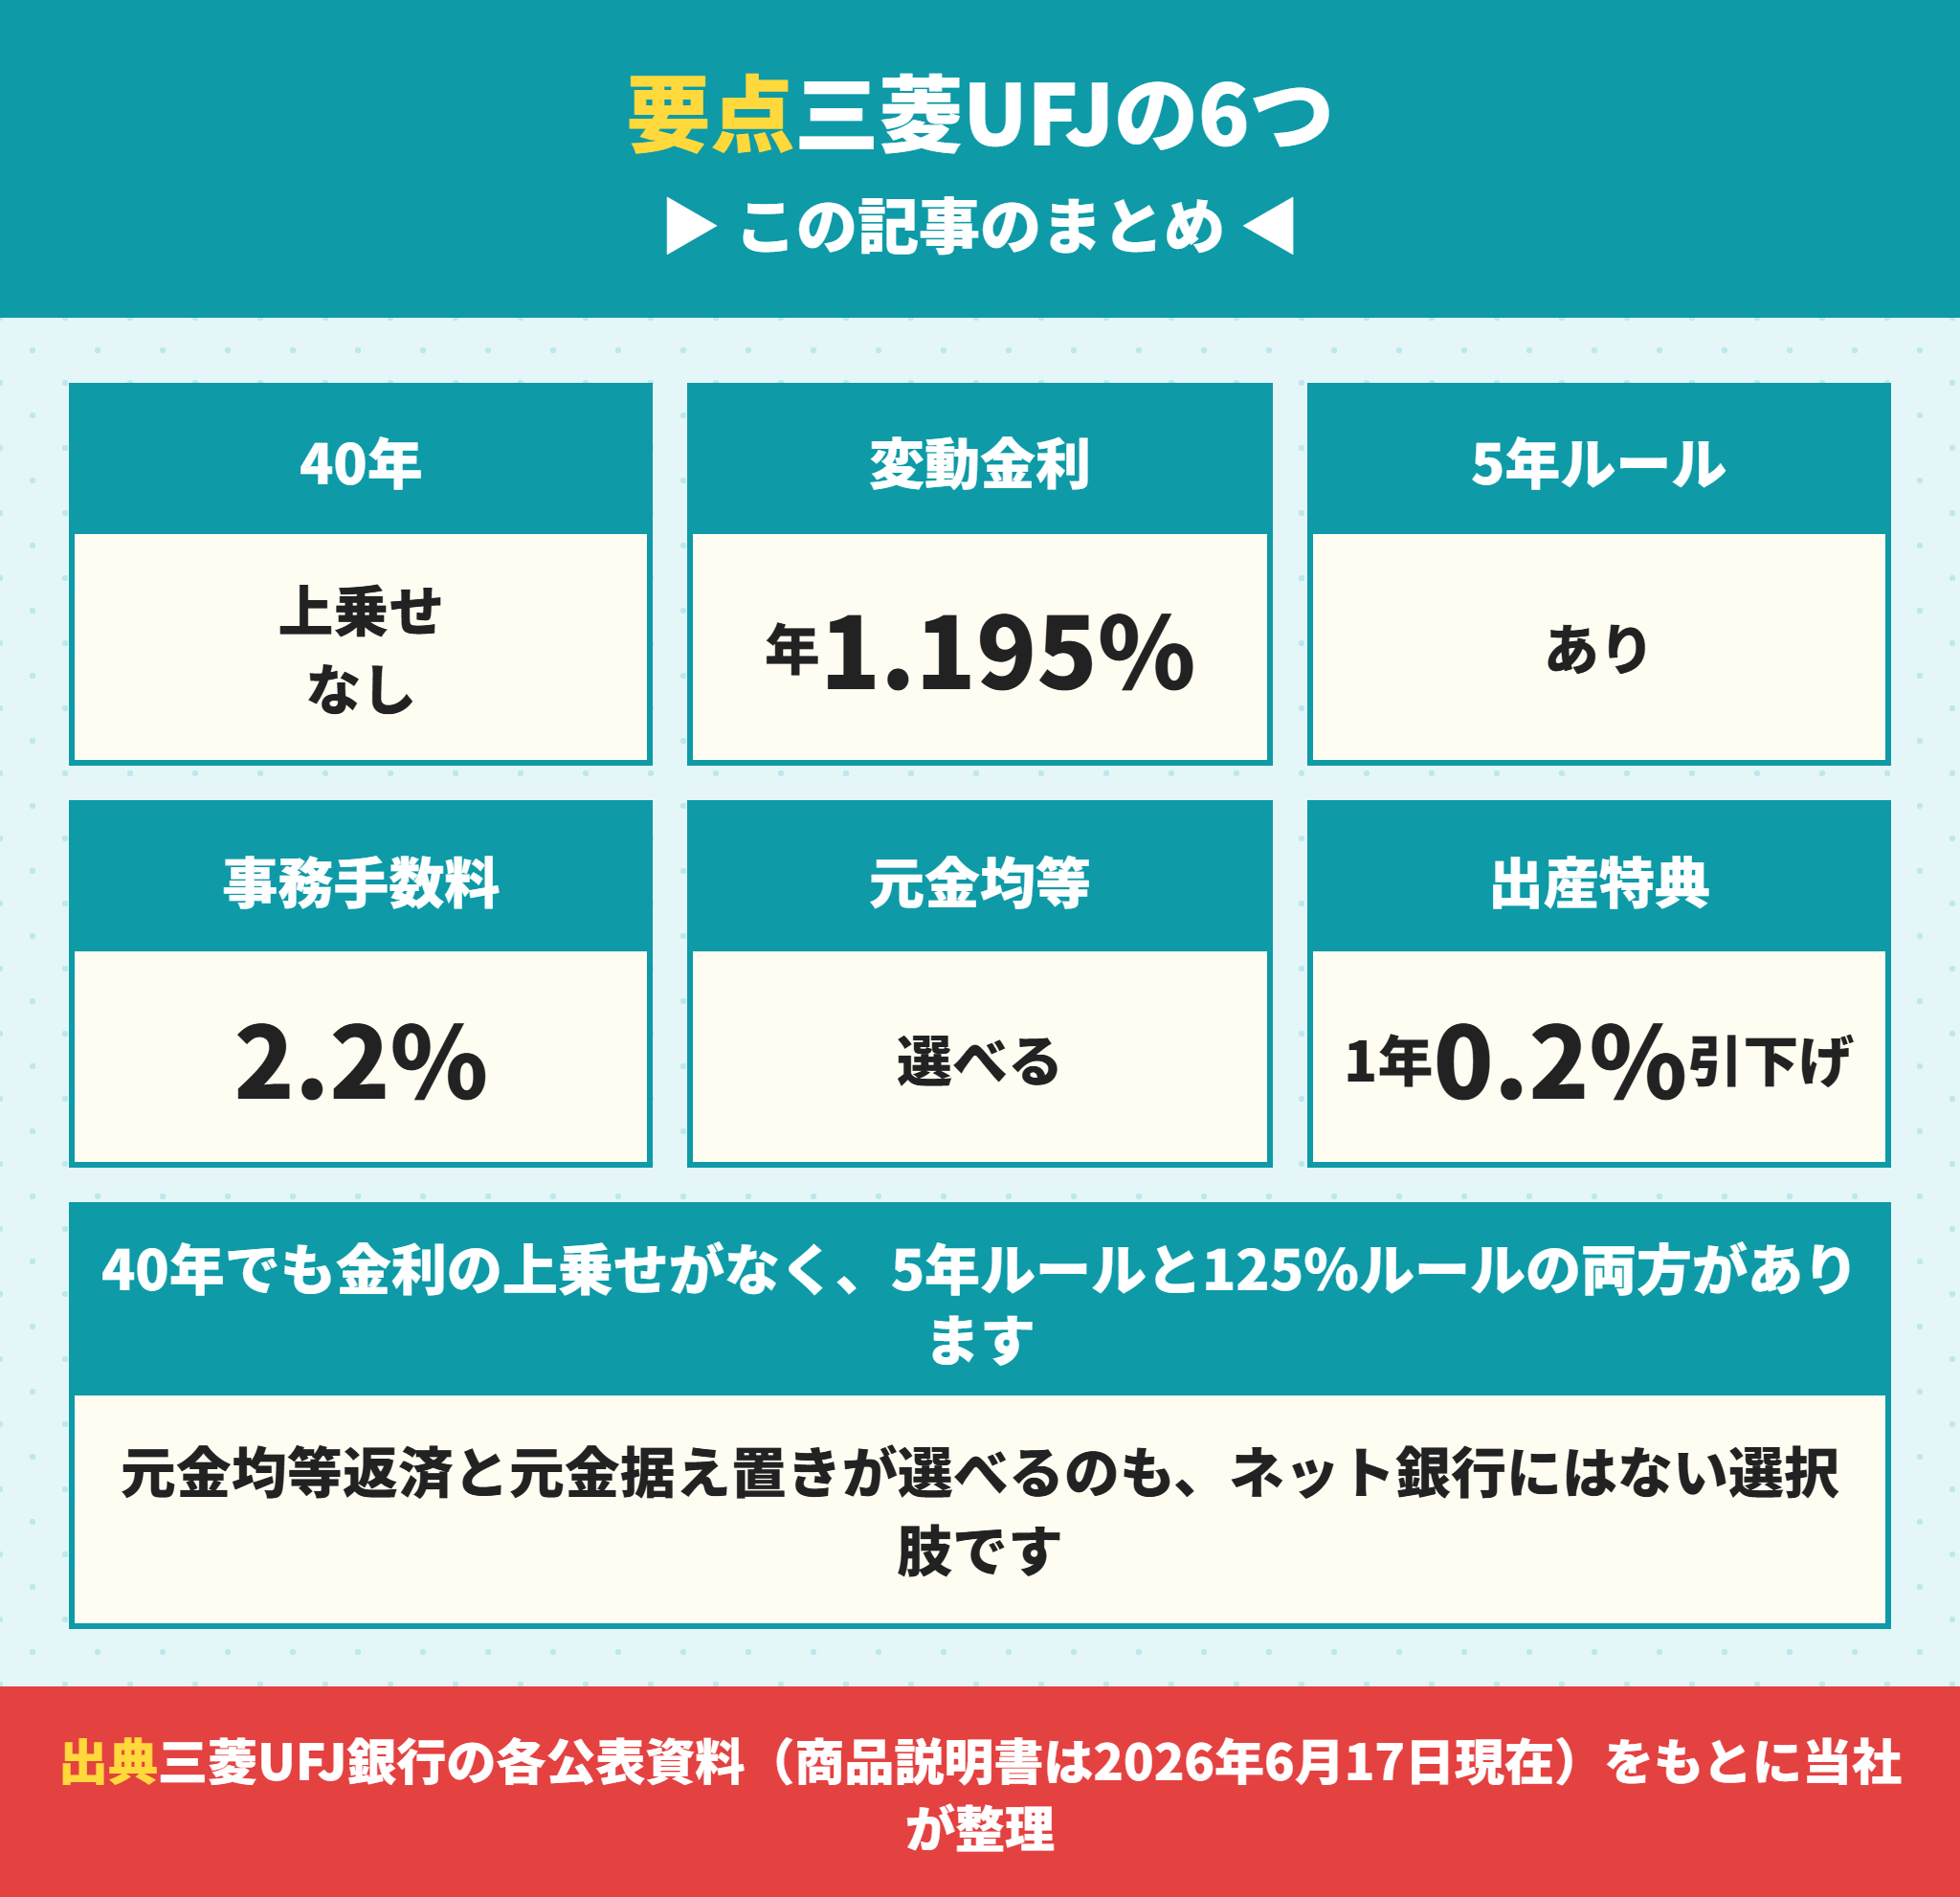
上がりません。公式サイトに「借入期間40年でも、金利上乗せなし」と明記されています。ネット銀行は35年を超えると年0.1〜0.15パーセントの上乗せが入るところが多いので、長く借りるなら三菱UFJ銀行が有利になることがあります。
- 三菱UFJ銀行の住宅ローンに5年ルールはありますか。
-
あります。商品説明書に「返済額は5年ごとに見直し、次の5年間の返済額を定めます」「利率が上昇し返済額が増額となった場合でも、それまでの返済額の125%を超えることはありません」と記載されています。変更時期は5回目ごとの10月1日基準の利率を適用するときです。
- 三菱UFJ銀行の住宅ローンの事務手数料はいくらですか。
-
借入金額の2.2%(消費税込)です。借入3,000万円なら66万円です。保証料は不要で、保証人も原則として必要ありません。借入後の手続きは、金利選択と一部繰上返済がインターネットなら無料、窓口だとそれぞれ11,000円と16,500円かかります。
- 三菱UFJ銀行の住宅ローンで元金均等返済は選べますか。
-
選べます。商品説明書に「元利均等返済方式または元金均等返済方式からお選びください」と書かれています。借入時から最長1年間の元金返済の据え置き(1か月単位・利息は毎月払い)もできます。
- 三菱UFJ銀行の住宅ローンの返済日はいつですか。
-
月末日のみです。ただし全期間固定金利だけは6日・11日・16日・21日・26日・月末日から選べます。返済日が土日祝等の場合は翌平日窓口営業日になります。
- 三菱UFJ銀行の出産の特典はどういう内容ですか。
-
女性の契約者が住宅ローン借入後に出産し、手続きをすると、手続きから1年間、適用金利より年0.2パーセント引き下げになります。契約者本人が出産後6か月以内に手続きする必要があり、母子手帳または住民票を用意します。母子手帳があれば出産前の手続きも可能です。
- 三菱UFJ銀行は何歳まで住宅ローンを組めますか。
-
借入時の年齢が18歳以上70歳の誕生日まで、完済時が80歳の誕生日までです。ネット銀行は借入時の上限を65歳未満としているところがあるので、三菱UFJ銀行の上限は広いほうです。
- 三菱UFJ銀行の提携ローンで気をつけることはありますか。
-
商品説明書に「所有権移転が行われない場合であっても、お客さまには債務をご負担いただきます(例:提携会社の破たん)」と記載されています。また提携条件により内容が異なる場合があり、提携ローンは借り換えには利用できません。自分で申し込んだ場合の条件と必ず比べてください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。