





住宅ローンのボーナス払いは、やめた方がいいとよく聞きます。実際のところどうなのでしょうか。
毎月の返済を少しでも下げたいと思うと、ボーナス払いは魅力的に見えますよね。
先に結論を言います。ボーナス払いにしても、総返済額はほとんど変わりません。
3,500万円を金利0.9%・35年で借りて、3割をボーナス払いにした場合、35年間の総返済額の差は1万9,509円でした。損か得かで決める話ではないということです。
本当のリスクは別のところにあります。ボーナスが減ったり出なくなったりした年も、半年ごとの加算返済は1回17万5,198円のまま来ます。
厚生労働省の統計では、2020年の年末賞与は全労働者の平均で前年より6.1%減りました。ボーナスは景気で動くお金です。
避け方は、ボーナスが1回まるごと出なくても払える割合に抑えることです。
この記事では、ボーナス払いの仕組みと上限、総返済額の試算、ボーナスの平均額と減り方、やめた方がいい人と使ってよい人の線引きまでを、公式の数字で整理します。
この記事で分かること
ボーナス払いで総返済額はほとんど変わらず3割で約2万円の差
上限はフラット35が借入額の40%以内で銀行は50%以内が多い
2025年の年末賞与は支給事業所の平均で42万4,889円
2020年は年末賞与の全労働者平均が6.1%減って支給を受ける人の割合も下がった
PayPay銀行は借入後にボーナス払いの割合を変更できない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンのボーナス払いは毎月返済と半年ごとの加算返済の組み合わせ
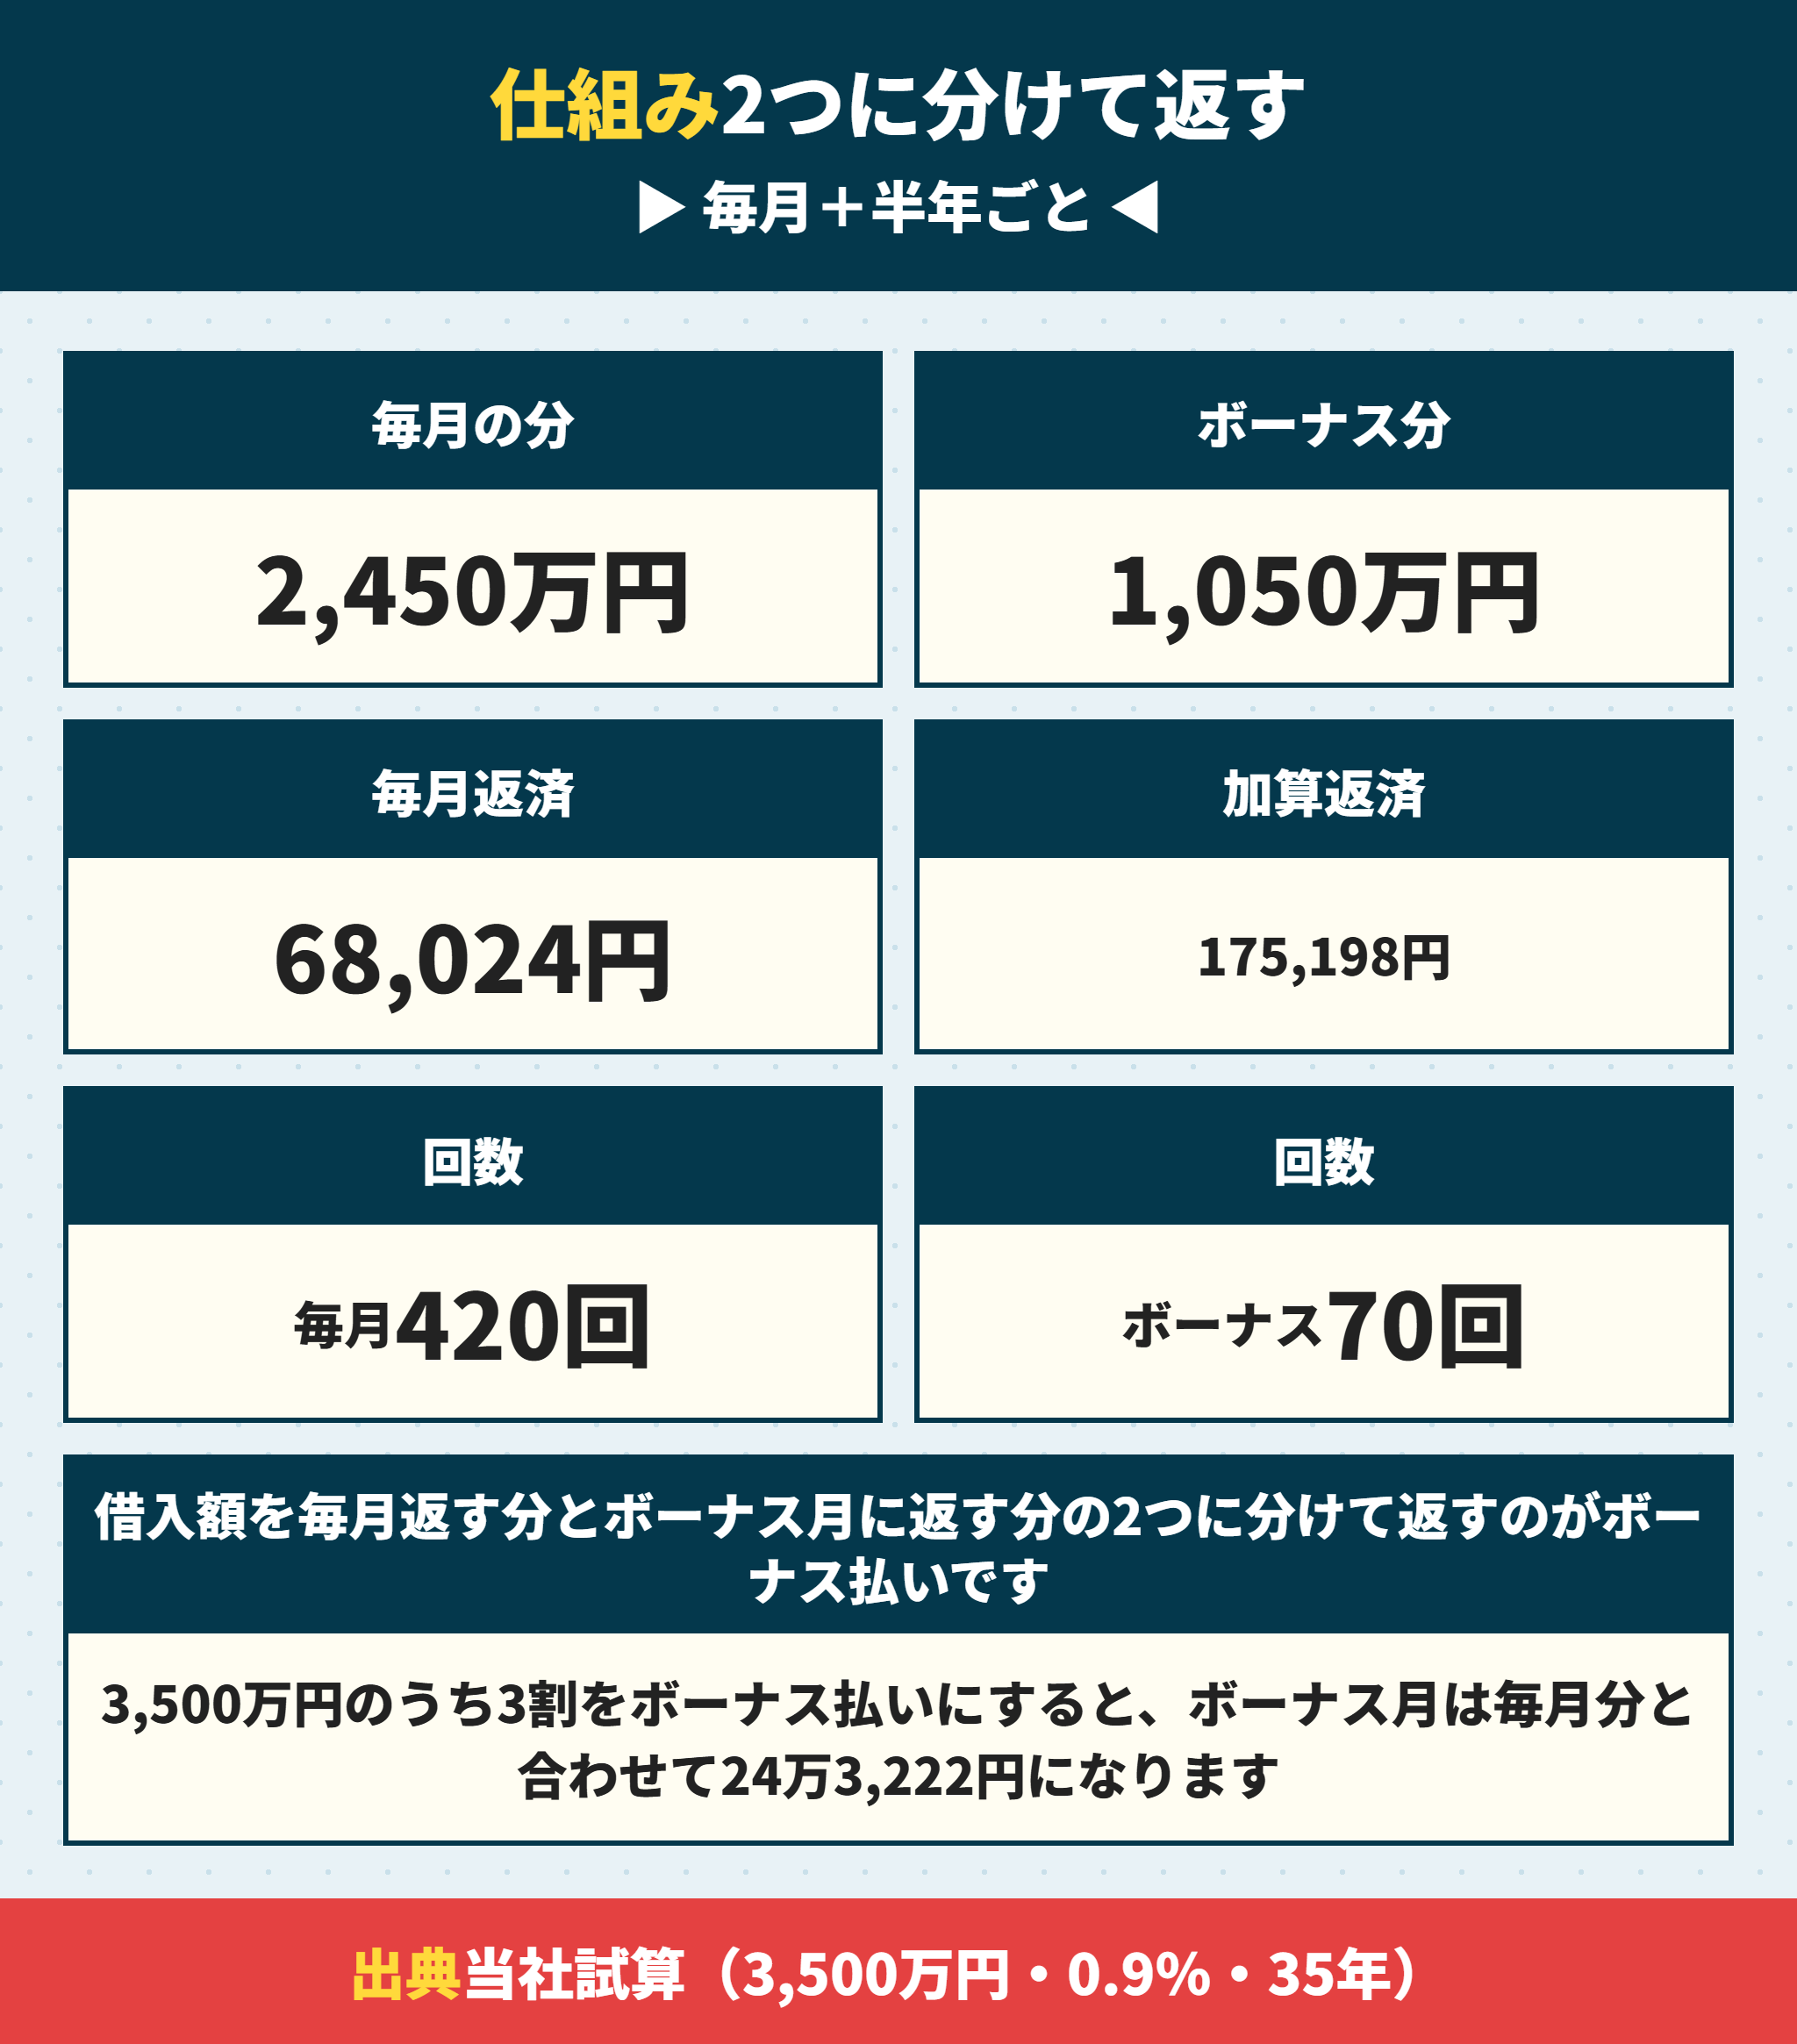
まず仕組みです。借入額を「毎月返す分」と「ボーナス月に返す分」の2つに分けて返すのがボーナス払いです。
正式には「ボーナス併用払い」「ボーナス月増額返済」「半年毎増額返済」などと呼ばれます。銀行によって呼び方が違うだけで、中身は同じです。
住宅ローンのボーナス払いは借入額を2つに分けて返す
例えば3,500万円のうち3割をボーナス払いにすると、2,450万円を毎月返済、1,050万円を半年ごとの返済で返していきます。
毎月分は420回、ボーナス分は70回に分けて返します。ボーナス月には、毎月の返済に加えて加算分を払います。
| 毎月返済の分 | ボーナス払いの分 | |
|---|---|---|
| 借入額 | 2,450万円(70%) | 1,050万円(30%) |
| 返済の回数 | 420回(35年×12か月) | 70回(35年×2回) |
| 1回の返済額 | 68,024円 | 175,198円 |
| ボーナス月の合計 | 68,024円+175,198円=243,222円 |
ボーナス払いの返済月は半年ごとに決まっている
ボーナス払いの月は、契約のときに半年ごとの2つの月を選びます。PayPay銀行なら「6月と12月」「7月と1月」「8月と2月」の3つから選ぶ決まりです。
三菱UFJ銀行も「6ヵ月ごとのご指定月」と商品説明書に書いています。勤め先のボーナス支給月の翌月にしておくと、引き落とし日に口座が空になる事故を防げます。

ボーナス月の加算額は、ボーナスの手取りから出す前提なんですね。
 ラクチン君
そうです。月々が下がった分を、年2回まとめて払っているだけです。だからボーナスが減ると、そのまま家計に響きます。
ボーナス払いにしても総返済額はほとんど変わらない
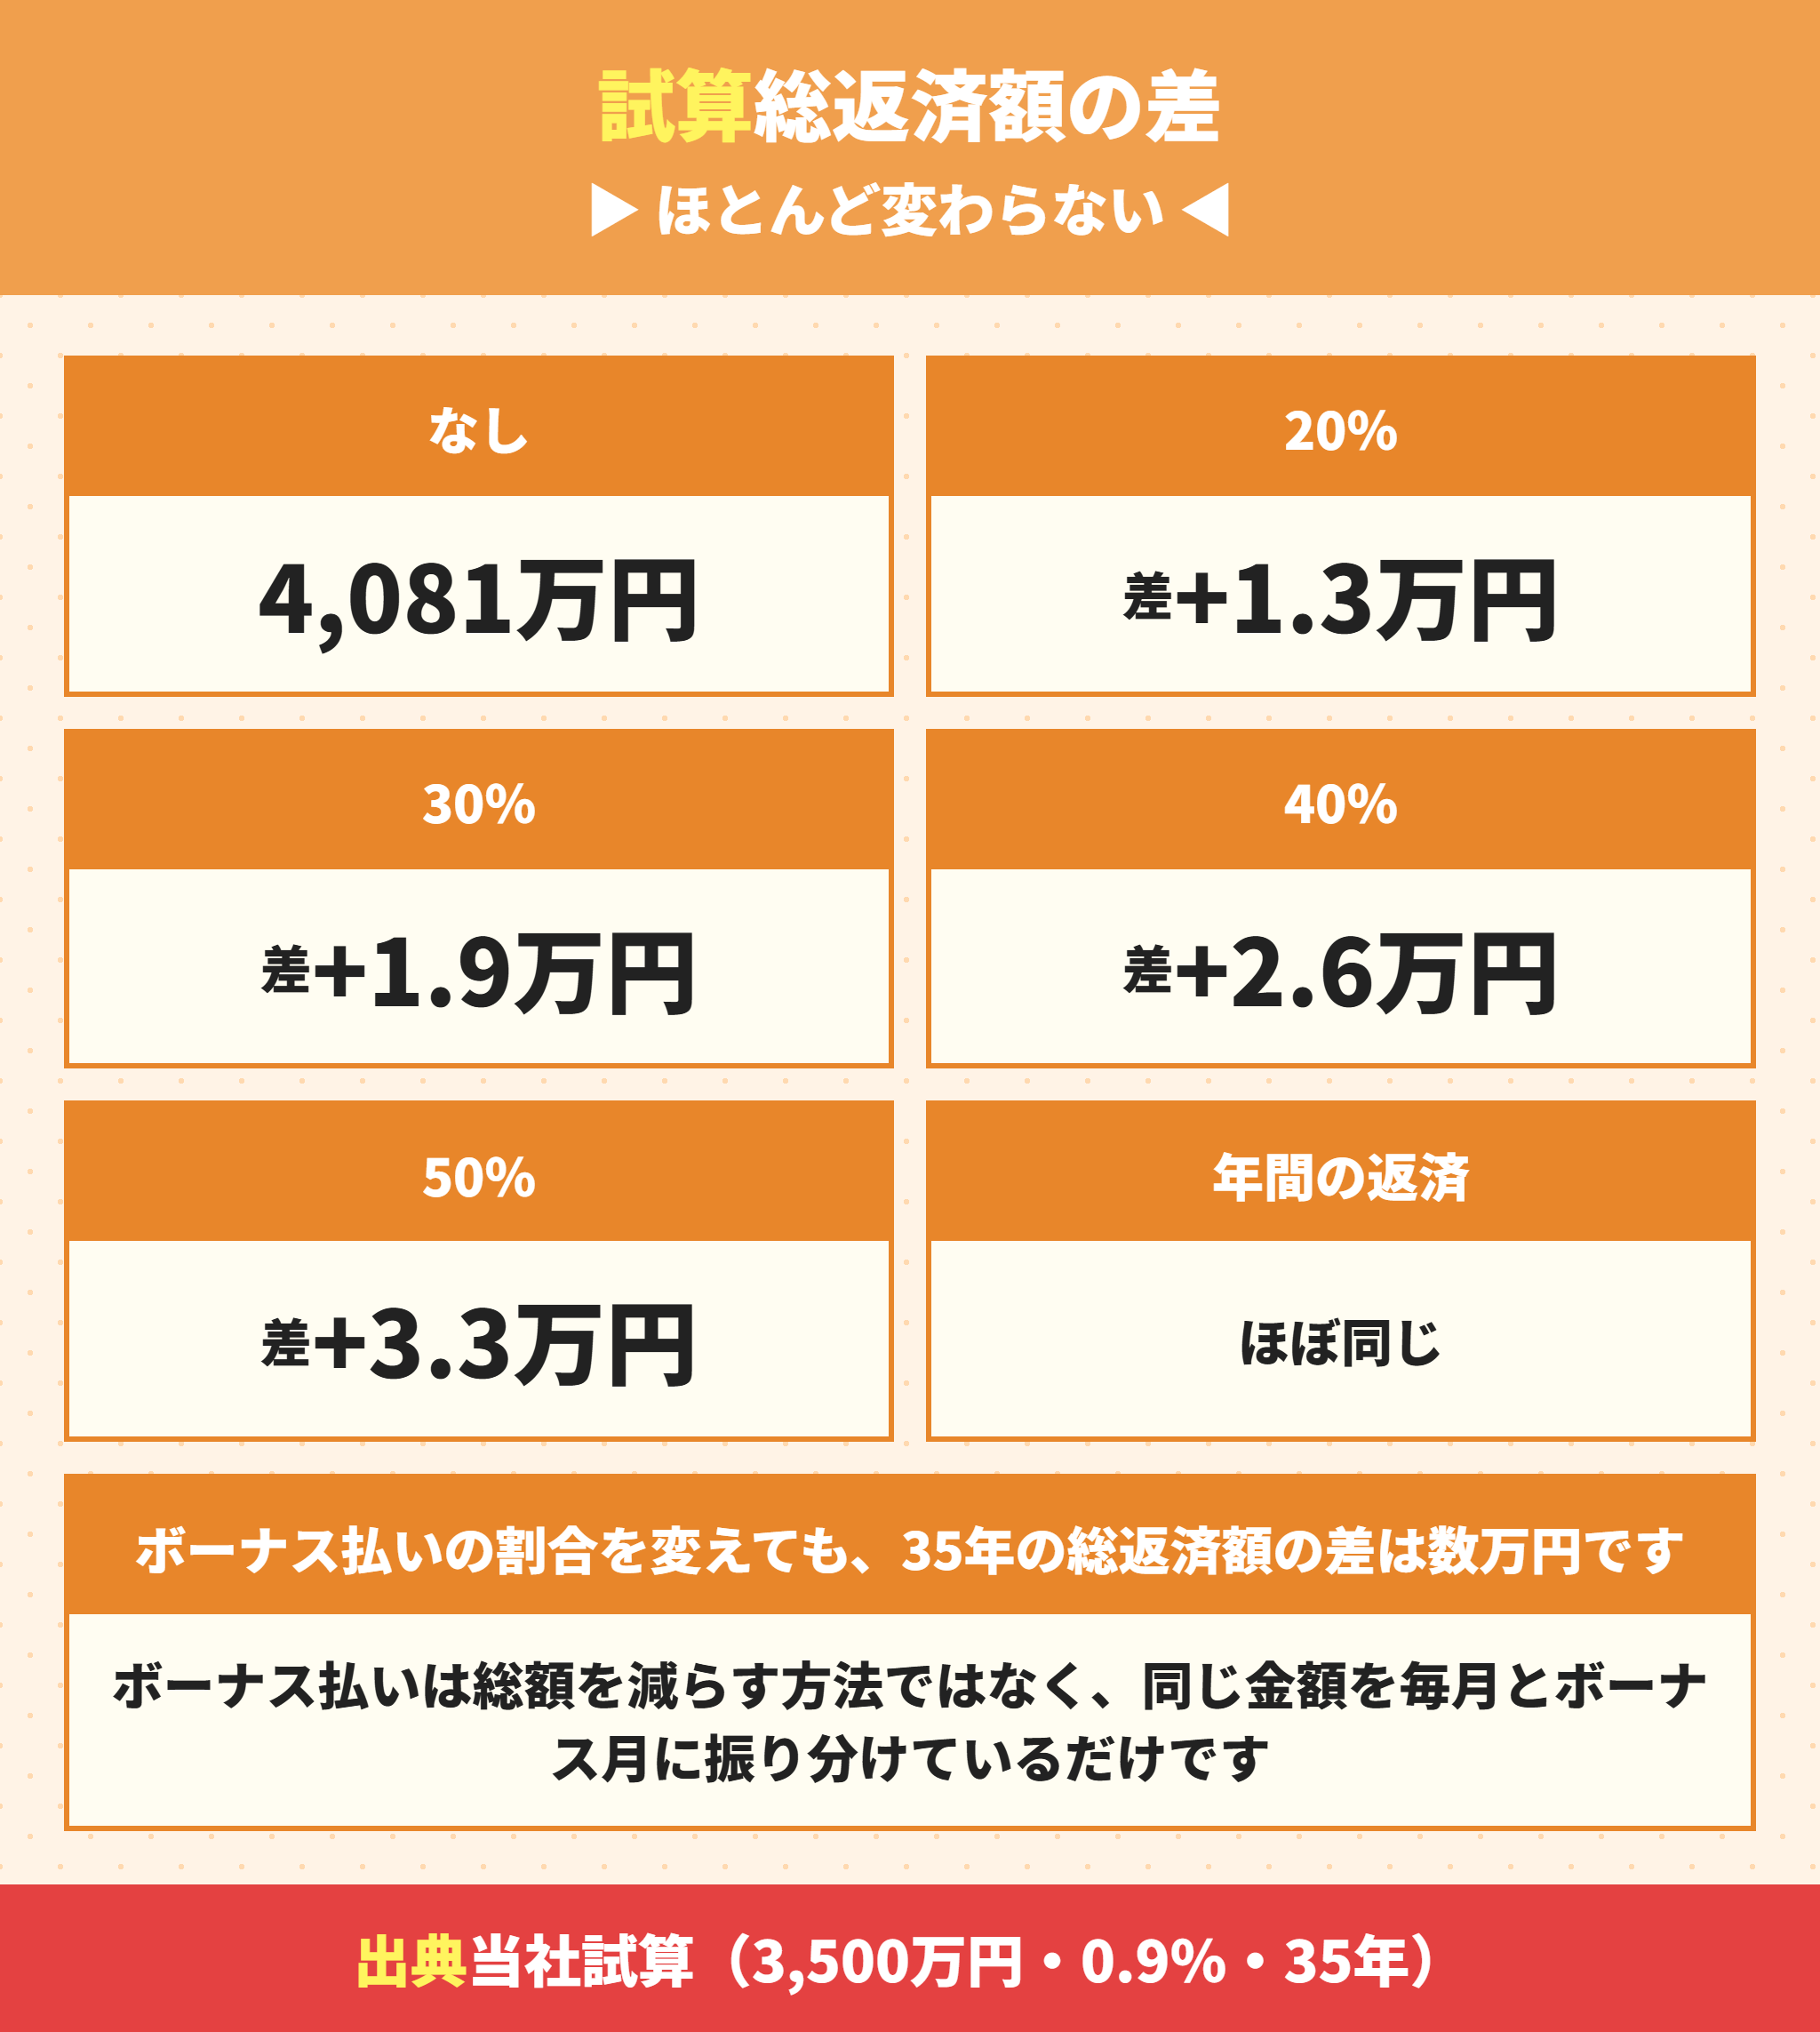
ここからは当社の試算です。ボーナス払いの割合を変えても、35年の総返済額の差は数万円でした。
3,500万円を金利0.9%で借りた場合の比較
| ボーナス払いの割合 | 毎月の返済 | ボーナス月の加算 | 35年の総返済額 |
|---|---|---|---|
| なし | 97,177円 | 0円 | 4,081万4,444円 |
| 20% | 77,742円 | 116,798円 | 4,082万7,450円 |
| 30% | 68,024円 | 175,198円 | 4,083万3,953円 |
| 40% | 58,306円 | 233,597円 | 4,084万0,456円 |
| 50% | 48,589円 | 291,996円 | 4,084万6,959円 |
ボーナス払いを5割にすると、毎月の返済は97,177円から48,589円へと半分になります。それでも35年の総返済額の差は3万2,515円です。
ボーナス払いで総返済がわずかに増えるのは元金の減りが遅いから
ボーナス払いの分は半年に1回しか元金が減りません。そのぶん利息がつく期間が少し長くなるので、総返済額がわずかに増えます。
金利が高いほど差は広がります。金利1.85%・3割ボーナス払いだと、ボーナスなしとの差は3万9,022円でした。それでも総返済額4,757万円に対して0.1%未満の差です。
| 金利 | ボーナスなしの総返済 | 3割ボーナス払いの総返済 | 差 |
|---|---|---|---|
| 0.9% | 4,081万4,444円 | 4,083万3,953円 | 1万9,509円 |
| 1.5% | 4,500万9,113円 | 4,504万1,138円 | 3万2,025円 |
| 1.85% | 4,757万1,670円 | 4,761万0,692円 | 3万9,022円 |
年間の返済額もほとんど同じ
もう一つ大事なのは、1年間に払う合計額もほぼ同じという点です。金利0.9%なら、ボーナスなしで年116万6,127円、3割ボーナス払いで年116万6,684円でした。
つまりボーナス払いは、返す総額を減らす方法ではありません。同じ金額を、毎月とボーナス月にどう振り分けるかを決めているだけです。
住宅金融支援機構の2026年1月の調査では、2025年4〜9月に借りた人の75.0%が変動型でした。変動金利で金利が上がると、毎月分だけでなくボーナス月の加算額も見直されます。
総返済額で損得を比べても答えは出ない
決めるべきは「ボーナス月に一度にいくら払えるか」
金利が上がると毎月分もボーナス分も一緒に増える
変動金利だと住宅ローンのボーナス払いの額も見直される
変動金利で借りると、ボーナス払いの加算額も金利の動きに合わせて見直されます。ここで銀行ごとのルールの違いが効いてきます。
| 銀行 | 返済額の見直し | ボーナス払いへの影響 |
|---|---|---|
| 三菱UFJ銀行 | 5年ごとに見直し・それまでの125%が上限 | 急には上がらないが未払利息が出ることがある |
| PayPay銀行 | 5年ルールも125%ルールもない | 金利が上がればその幅に応じて返済額が変わる |
PayPay銀行の商品概要説明書は、5年ルールと125%ルールの取り扱いがないと明記しています。金利が上がった分がすぐ返済額に反映されるので、ボーナス月の加算額も早く増えます。
金利が上がる局面でボーナスが減ると、2つの負担が同時に来ます。ボーナス払いの割合を低めにしておくのは、この重なりへの備えでもあります。
住宅ローンのボーナス払いにしても借りられる額は増えない
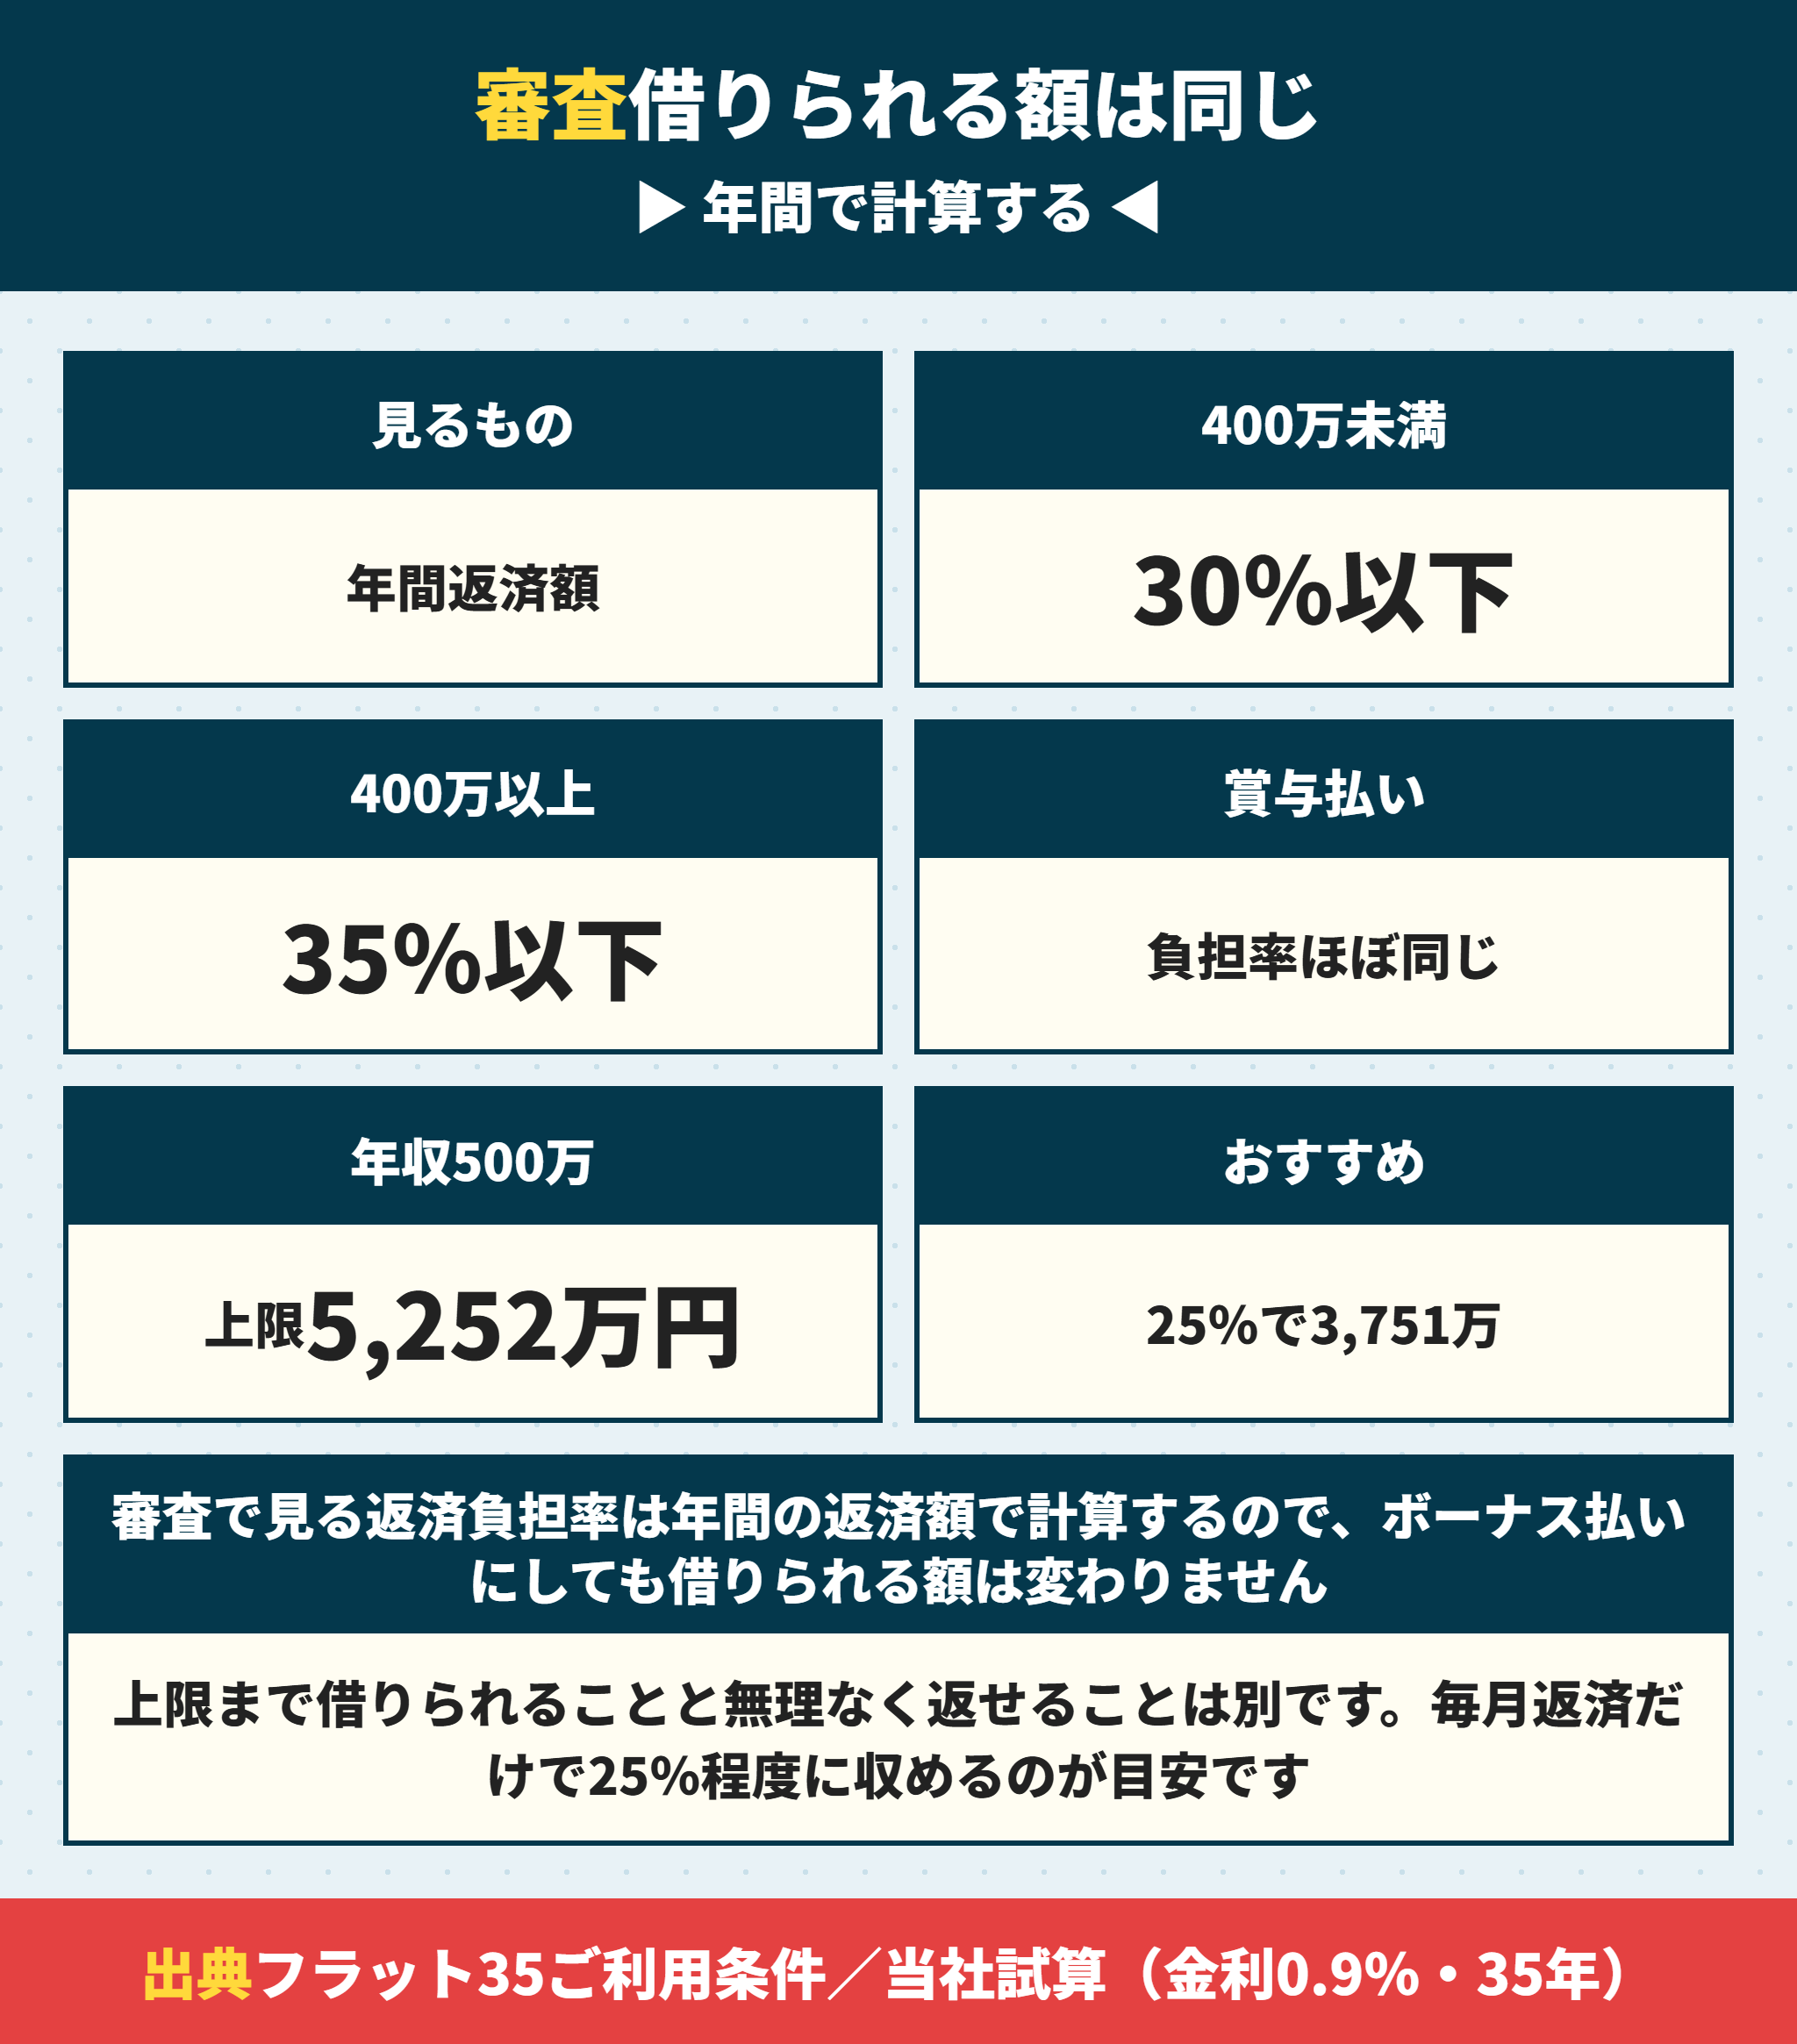
ボーナス払いにすれば多く借りられる、と考える方がいます。審査で見る返済負担率は年間の返済額で計算するので、借りられる額は変わりません。
フラット35の総返済負担率は年間合計返済額で見る
フラット35の公式の条件は、年収に占める年間合計返済額の割合(総返済負担率)を基準にしています。年収400万円未満なら30%以下、400万円以上なら35%以下です。
先に見たとおり、ボーナス払いにしても1年間の返済額はほとんど変わりません。だからボーナス払いの割合を変えても、総返済負担率はほぼ同じになります。
年収別の借りられる額の目安
| 年収 | 総返済負担率 | 年間の返済の上限 | 借りられる額の目安 |
|---|---|---|---|
| 400万円 | 35% | 140万円 | 約4,201万円 |
| 500万円 | 35% | 175万円 | 約5,252万円 |
| 600万円 | 35% | 210万円 | 約6,302万円 |
| 500万円 | 25% | 125万円 | 約3,751万円 |
これは金利0.9%で計算した当社の試算で、実際の審査は銀行ごとの基準で行われます。大事なのは、上限まで借りられることと、無理なく返せることは別という点です。
当社は、ボーナスを当てにしない毎月返済だけで返済負担率25%程度に収まる借入額をおすすめしています。年収500万円なら約3,751万円が目安です。
ボーナス払いで借入可能額は増えない
毎月の返済が下がっても年間の返済額は同じ
借入額の上限ではなく返せる額から逆算する
ボーナス払いの上限は借入額の40〜50%
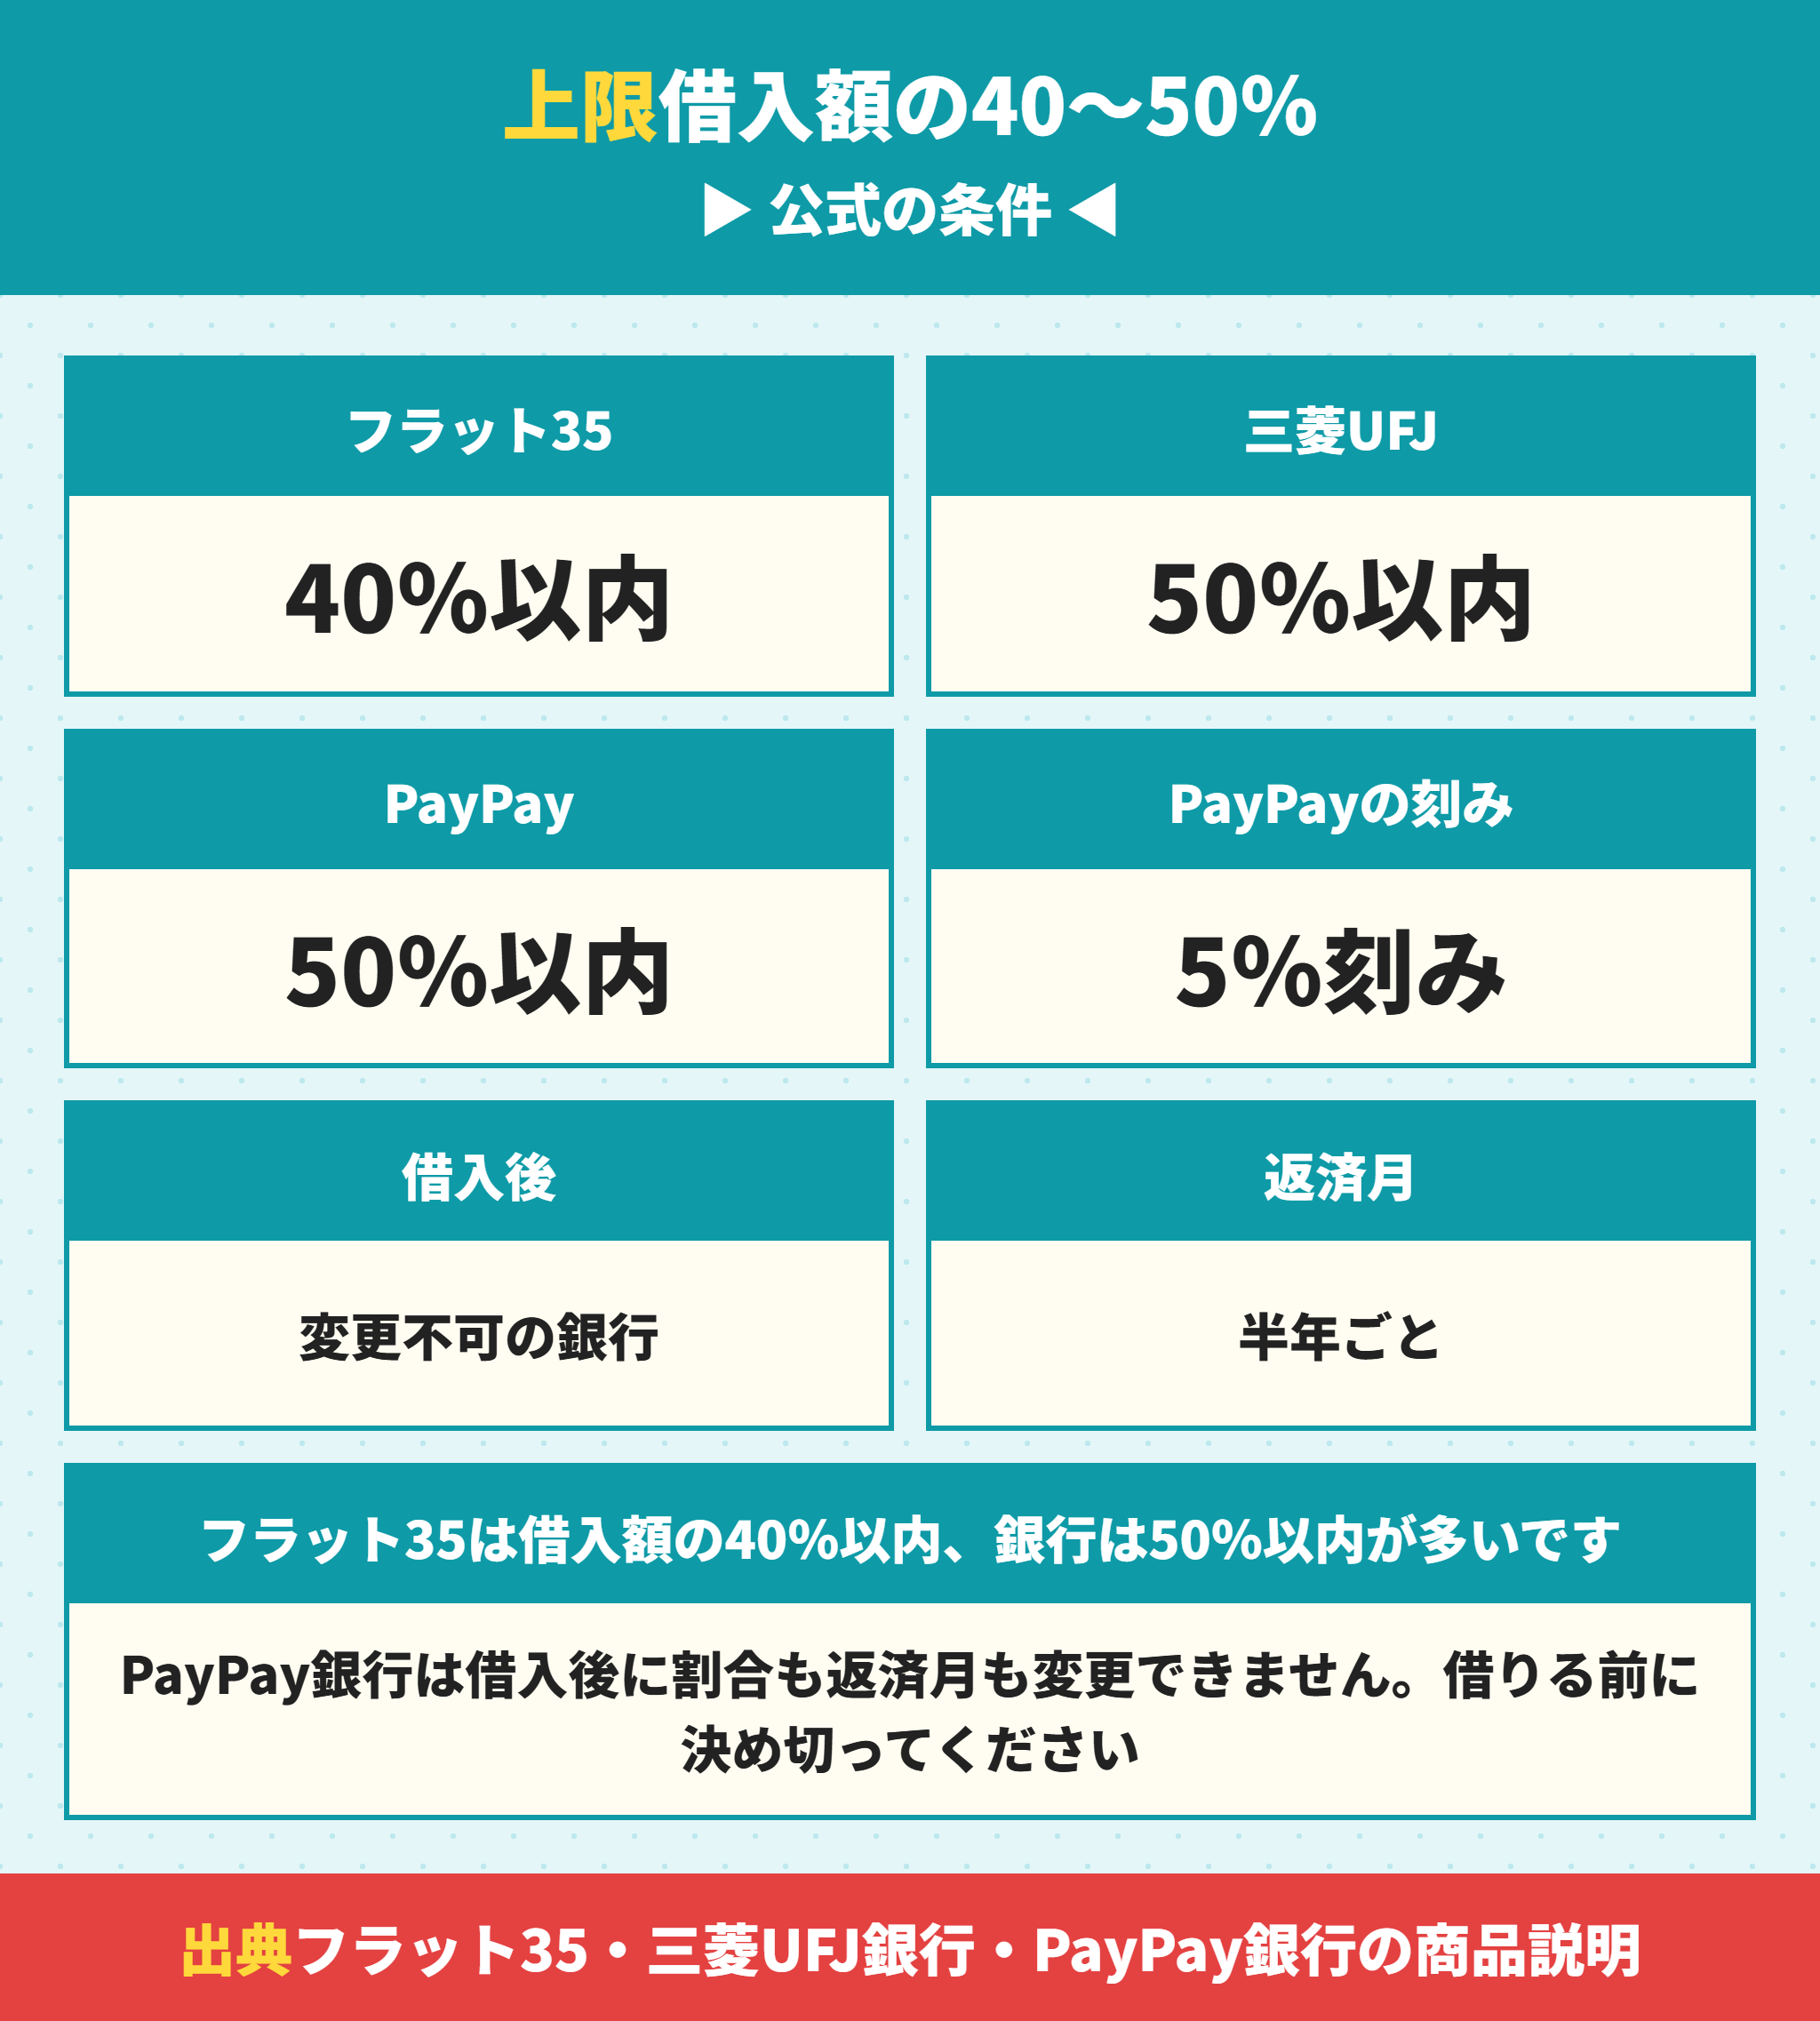
ボーナス払いには上限があります。フラット35は借入額の40%以内、銀行は50%以内が多いです。
フラット35と銀行の公式の条件
| 借入先 | ボーナス払いの上限 | そのほかの決まり |
|---|---|---|
| フラット35 | 借入額の40%以内(1万円単位) | 6か月ごとのボーナス払い |
| 三菱UFJ銀行 | 借入金額の50%以内 | 6ヵ月ごとの指定月 |
| PayPay銀行 | 融資額の50%以内(5%刻み) | 借入後は割合の変更ができない |
上限はあくまで「ここまでなら設定できる」という線です。上限いっぱいまで使う人はほとんどいませんし、使うべきでもありません。
借入後に割合を変えられない銀行がある
見落としやすいのが変更のルールです。PayPay銀行の商品概要説明書にはお借入後は、割合の変更はできませんと書かれています。
返済月も変更できません。あとから転職してボーナスの支給月が変わっても、引き落とし月はそのままです。
三菱UFJ銀行は、借入後の条件変更に手数料がかかります。2026年10月1日現在で、インターネットなら5,500円、窓口なら11,000円です。
借入後に変えられないのは怖いですね。
ラクチン君だからこそ、借りる前に割合を決め切ることが大切です。迷ったら低めにしておけば、あとで繰上返済で調整できます。
ボーナスの平均額は年末賞与で42万4,889円
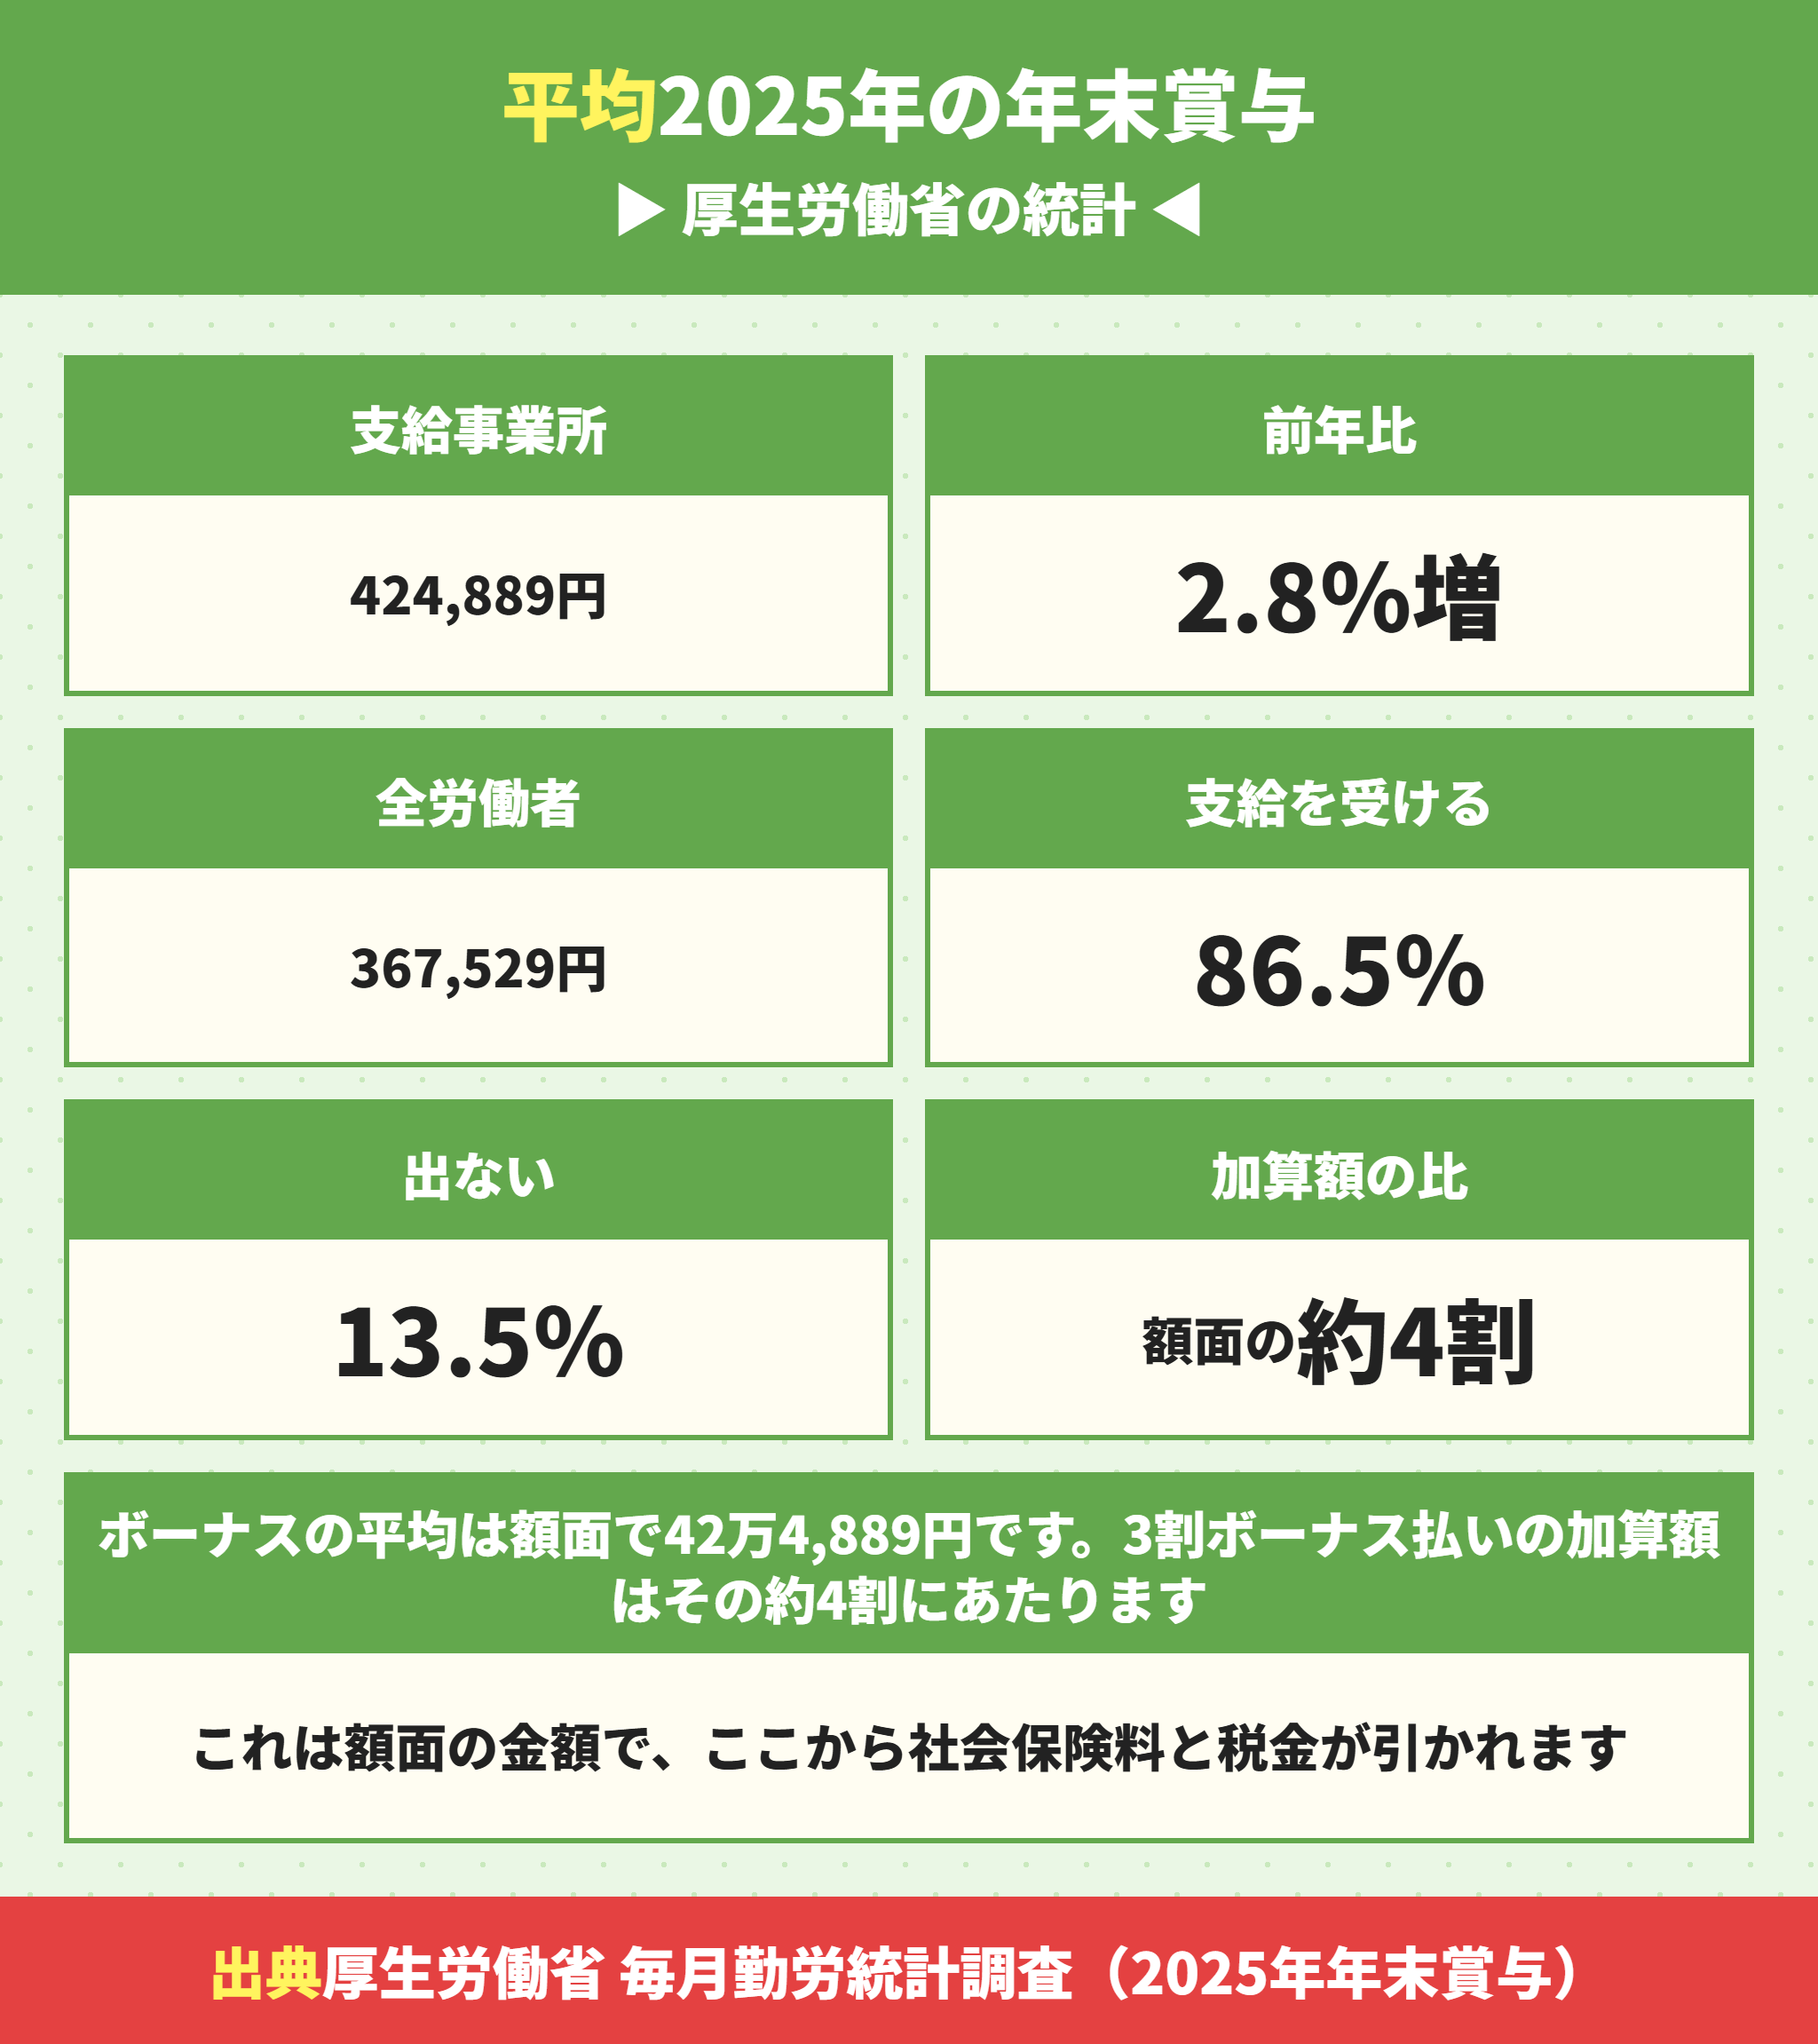
ボーナス払いの加算額は、ボーナスの金額と見比べて決めます。厚生労働省の毎月勤労統計調査で、実際のボーナスの平均額を見ておきます。
ボーナス払いの目安になる2025年の年末賞与の平均
2025年の年末賞与は、賞与を支給した事業所の一人当たり平均で42万4,889円でした。前年より2.8%増えています。
賞与を支給しなかった事業所も含めた全労働者の平均は36万7,529円です。また、賞与を支給した事業所で働く人の割合は86.5%でした。
| 項目 | 2025年の年末賞与 | 前年との比較 |
|---|---|---|
| 支給事業所の一人当たり平均 | 424,889円 | 2.8%増 |
| 全労働者の一人当たり平均 | 367,529円 | 1.9%増 |
| 支給事業所に雇用される労働者の割合 | 86.5% | 0.8ポイント減 |
裏返すと、13.5%の人はボーナスが出ない事業所で働いているということです。これは額面の金額で、ここから社会保険料と税金が引かれます。
夏と冬を足すと年85万円前後
2025年の夏季賞与は、支給事業所の一人当たり平均で42万6,337円でした。前年より2.9%増えています。
| 2025年の夏季賞与 | 2025年の年末賞与 | |
|---|---|---|
| 支給事業所の一人当たり平均 | 426,337円 | 424,889円 |
| 前年比 | 2.9%増 | 2.8%増 |
| 年2回の合計 | 851,226円 |
年2回を足すと85万1,226円です。3割ボーナス払いの加算額は年35万396円なので、額面の年間ボーナスの約41%がローンに回る計算になります。
ただしこれは平均です。中小企業や業種によっては、これより少ない人も多いことに注意してください。
ボーナス払いの加算額と平均額を見比べる
3,500万円・金利0.9%・3割ボーナス払いの加算額は1回17万5,198円でした。額面の平均42万4,889円のおよそ4割にあたります。
手取りに直すと、ボーナスの半分前後がローンに消える計算です。旅行や家電の買い替え、固定資産税の支払いに回す余裕がほとんど残りません。
ボーナスは景気で減るので2020年の減り方で試す
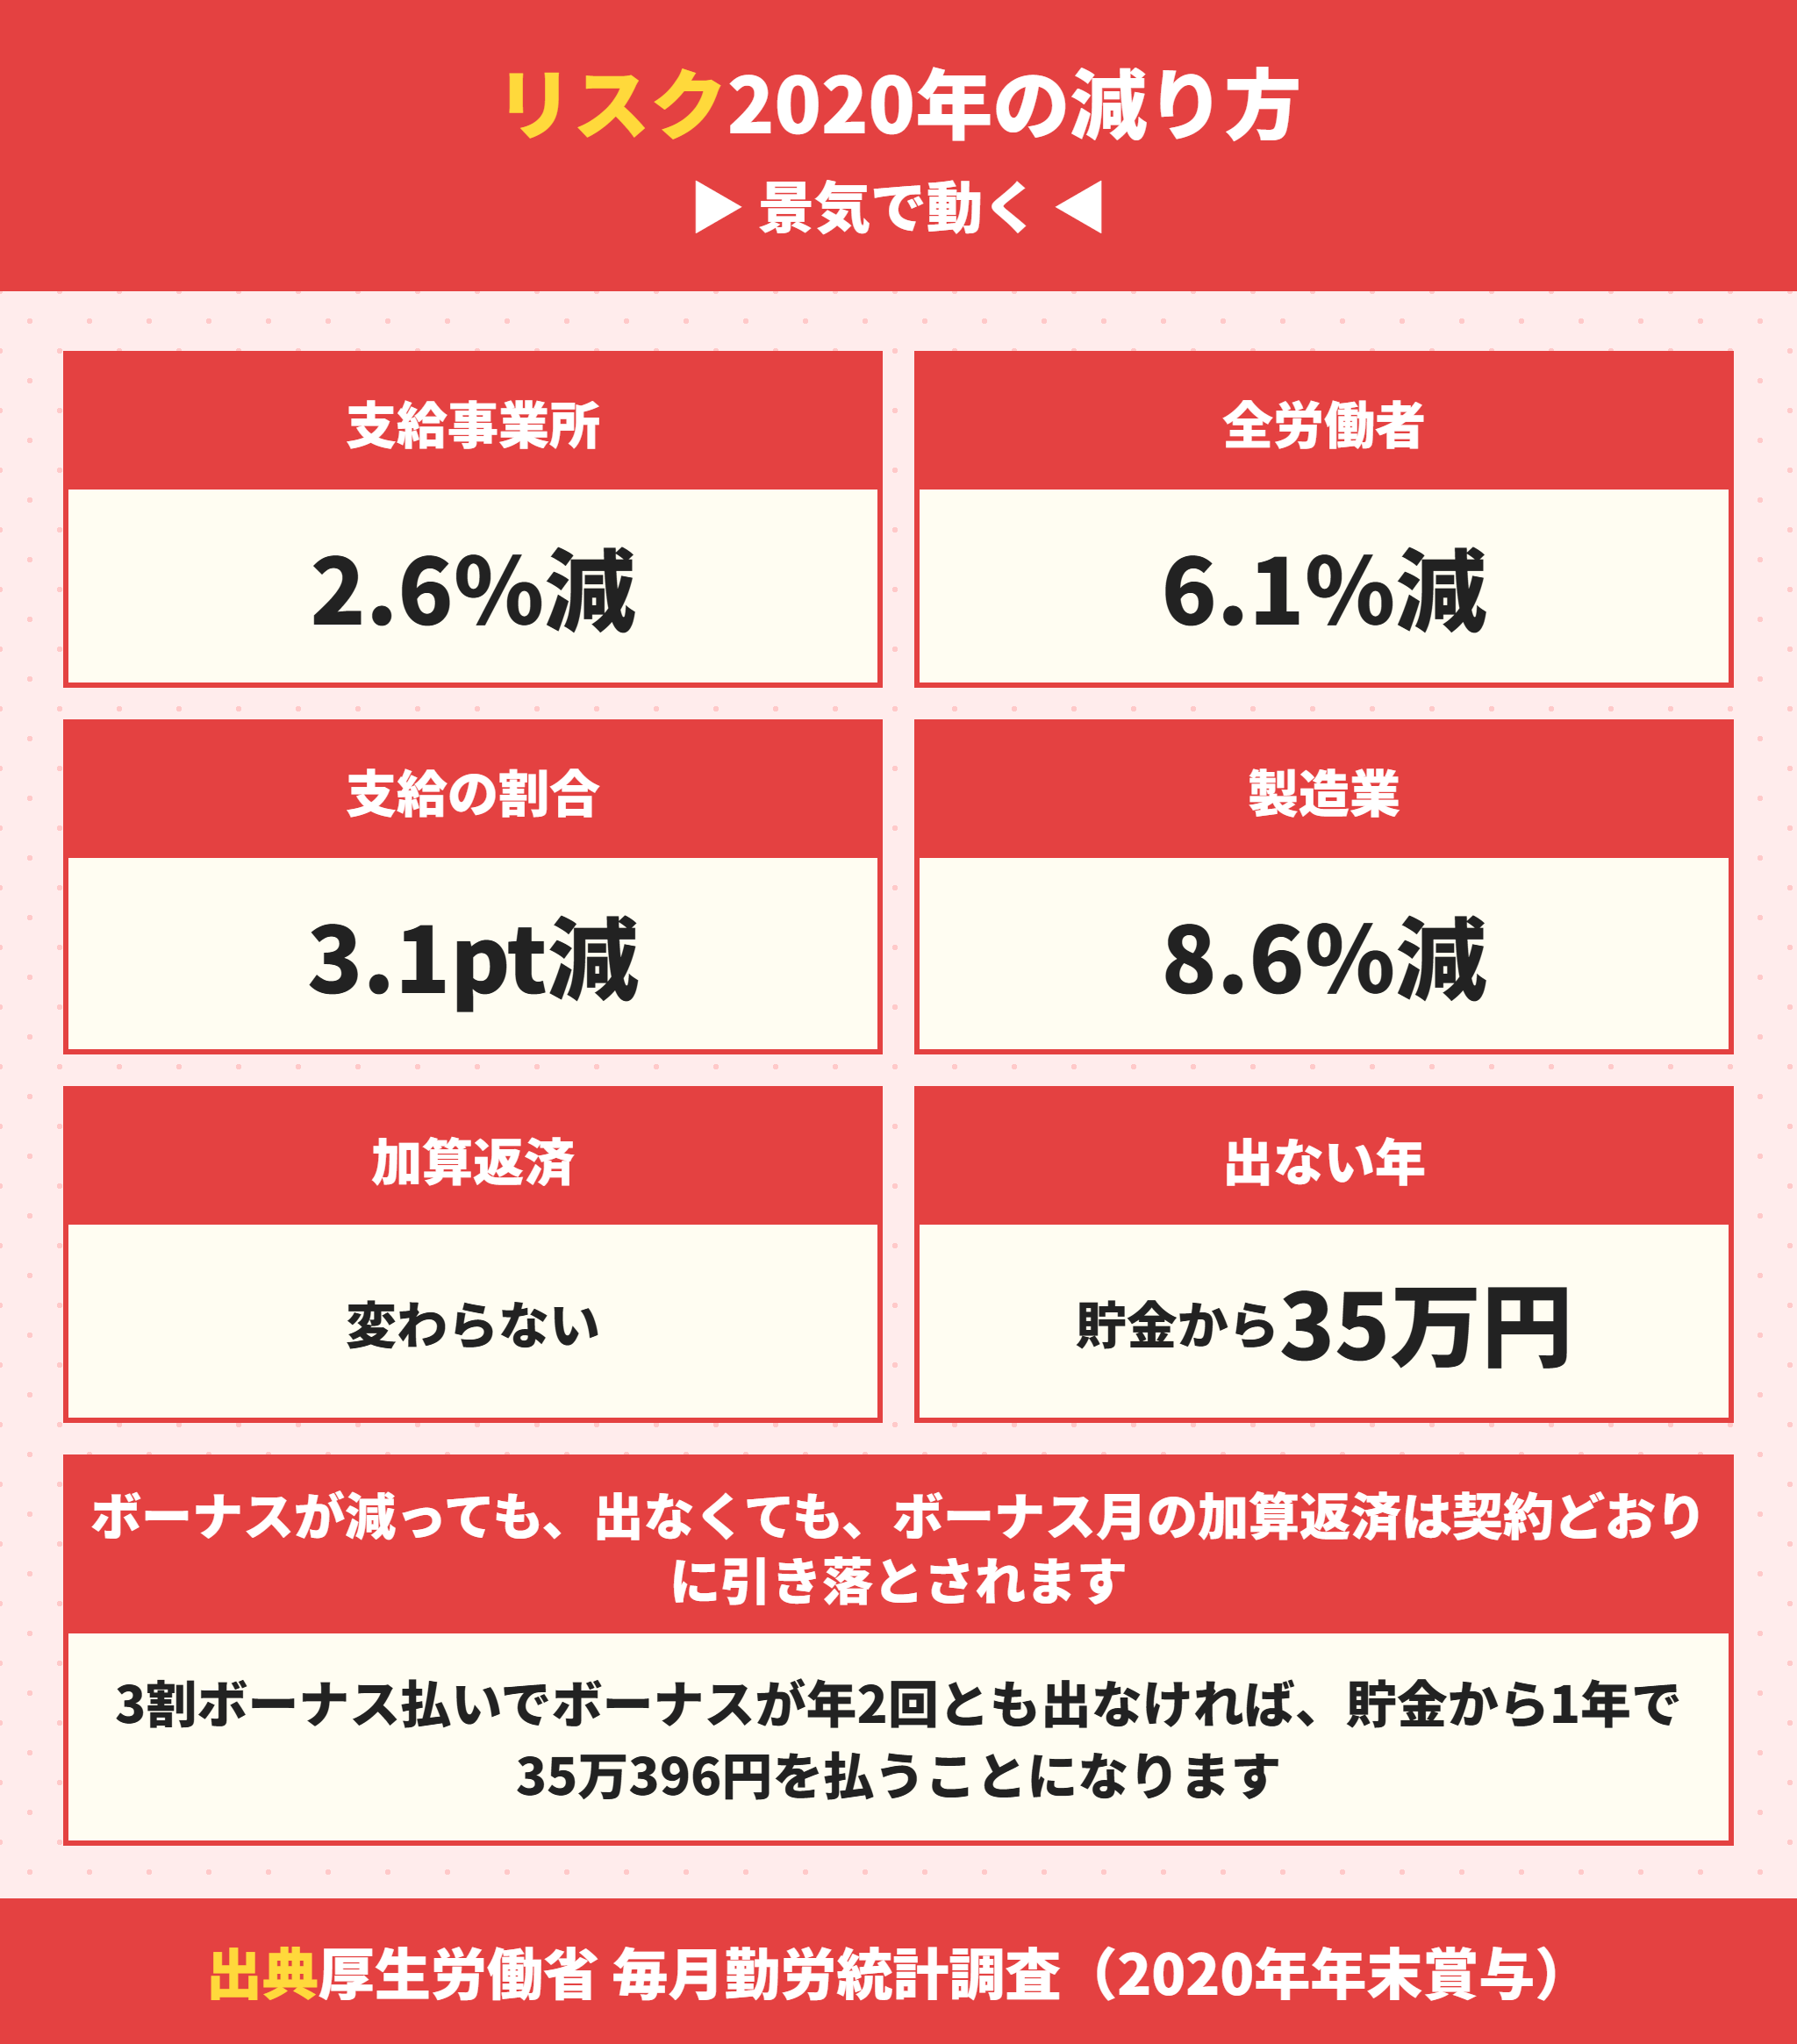
ボーナス払いの一番のリスクは、ボーナスが減ることです。実際に2020年は年末賞与がはっきり減りました。
2020年の年末賞与は全労働者平均で6.1%減った
| 項目 | 2020年の年末賞与 | 前年との比較 |
|---|---|---|
| 支給事業所の一人当たり平均 | 380,646円 | 2.6%減 |
| 全労働者の一人当たり平均 | 310,988円 | 6.1%減 |
| 支給事業所に雇用される労働者の割合 | 81.7% | 3.1ポイント減 |
注目したいのは割合のほうです。ボーナスを出す事業所で働く人の割合が3.1ポイント下がったということは、その年にボーナスがなくなった人が出たということです。
産業別では、製造業の全労働者平均が8.6%減でした。業種によって減り方の大きさが違います。
ボーナスが減っても加算返済の額は変わらない
ここが一番大事な点です。ボーナスが減っても、出なくても、ボーナス月の加算返済は契約どおりに引き落とされます。
| ボーナスの状況 | 1回の加算返済(3割・0.9%) | 家計への影響 |
|---|---|---|
| 平年どおり | 175,198円 | ボーナスから払える |
| 6.1%減った | 175,198円 | 残る額が減る |
| まったく出なかった | 175,198円 | 貯金から年35万396円を払う |
年2回とも出なければ、貯金から1年で35万396円を払うことになります。これが2年続くと70万円です。
 ラクチン君
ボーナスの減額は、会社の業績だけでなく転職や育休、病気の休職でも起きます。35年のうちに一度もボーナスが減らない前提は置かないでください。
ボーナス払いをやめた方がいい人と使ってよい人
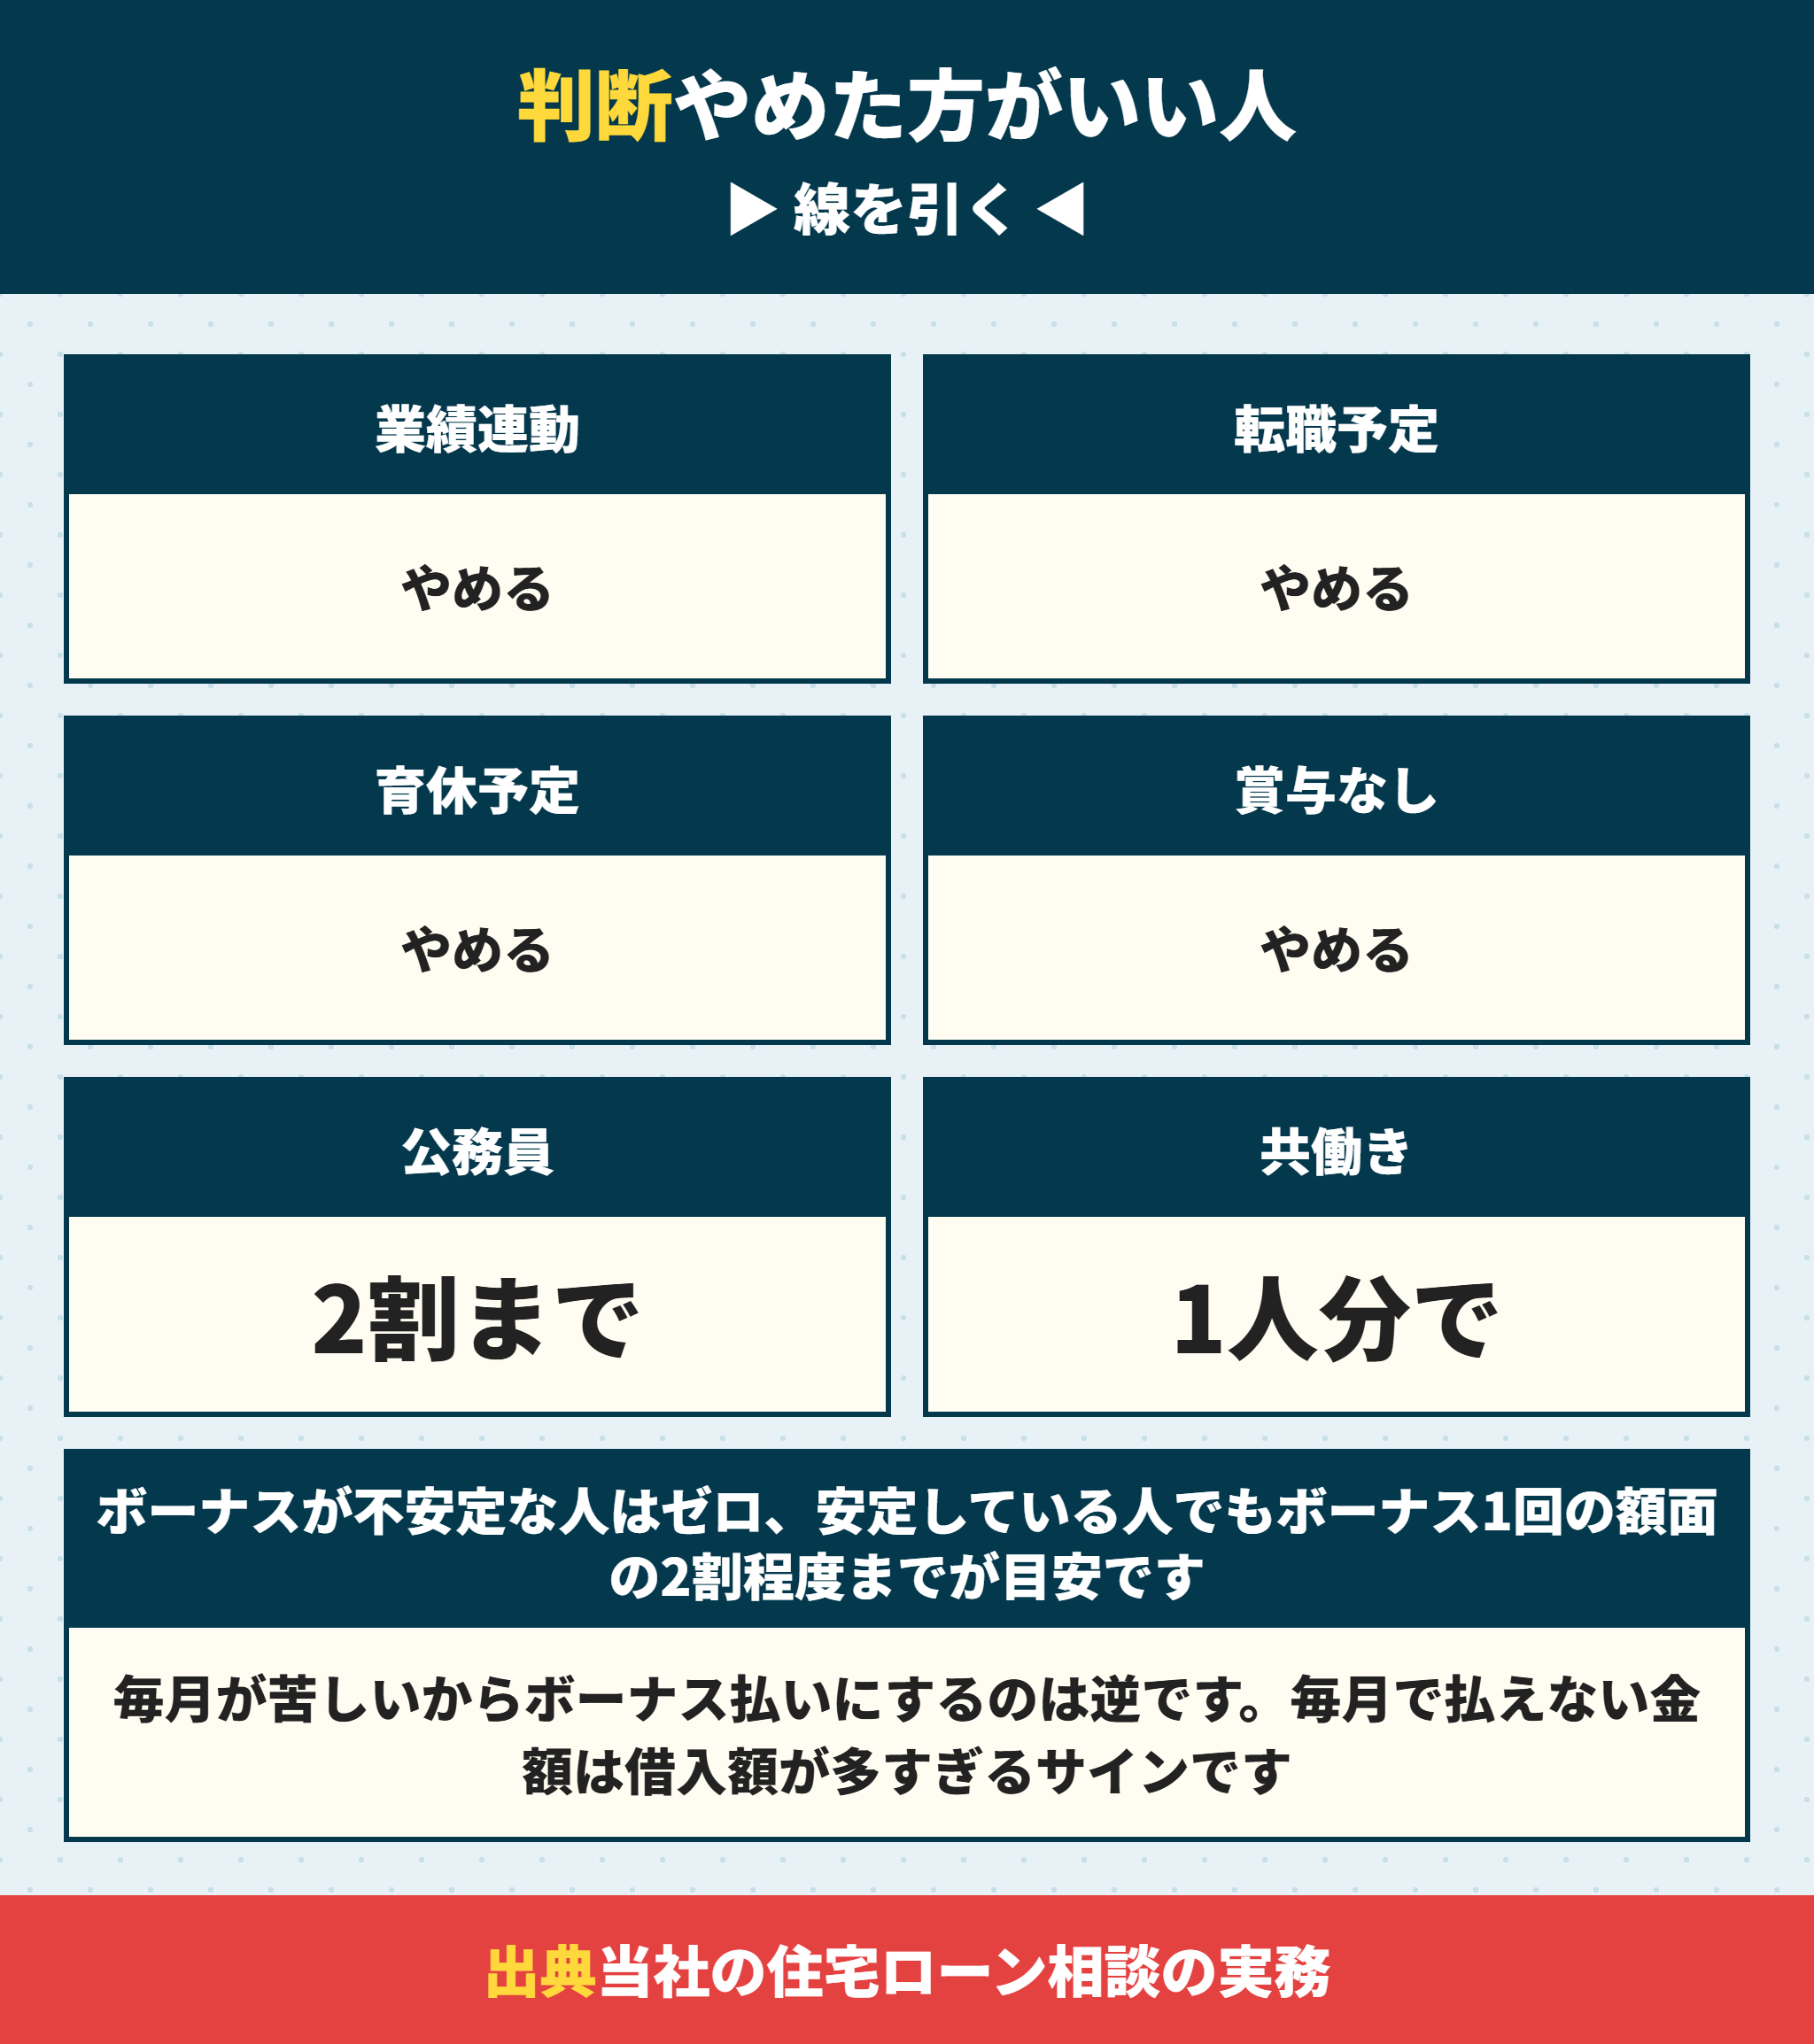
ここまでの数字で線を引きます。ボーナスが不安定な人はゼロ、安定している人でも2割までが当社の考え方です。
やめた方がいい人の4つの条件
| 当てはまる人 | やめた方がいい理由 |
|---|---|
| ボーナスが業績連動で年ごとに変わる | 減った年に加算返済が重くなる |
| 転職を考えている | 転職先でボーナスの支給月や額が変わる |
| 育休や時短勤務の予定がある | ボーナスの算定期間に休むと減る |
| ボーナスが出ない事業所に勤めている | そもそも払う原資がない |
使ってよい人は公務員や賞与が安定した会社員
公務員や、労働協約で賞与の月数が決まっている会社員は、ボーナスが比較的安定しています。こうした人なら、ボーナス払いで月々の負担を下げるのは合理的な選択です。
ただし使ってよい人でも、ボーナス1回の額面の2割程度までにとどめるのがおすすめです。3,500万円・金利0.9%なら、ボーナス払い1割で加算額は5万8,399円です。
共働きなら2人のボーナスを足さず、1人分で払える額にする
加算額はボーナスの手取りではなく額面の2割を上限の目安にする
固定資産税と車検などボーナス月に重なる出費も先に引いておく
住宅ローンのボーナス払いの割合は賞与の額から逆算する
割合の決め方を式にしておきます。1回の加算額の上限を先に決めて、そこからボーナス払いの借入額を逆算するのが手順です。
金利0.9%・35年なら、ボーナス払いの分100万円あたりの加算額は1回1万6,685円です。これを使うと、ボーナスの額面から借りてよいボーナス分の上限が出ます。
| 1回のボーナス(額面) | 加算額の上限(額面の2割) | ボーナス払いにしてよい借入額 | 3,500万円に対する割合 |
|---|---|---|---|
| 20万円 | 4万円 | 約240万円 | 約7% |
| 30万円 | 6万円 | 約360万円 | 約10% |
| 40万円 | 8万円 | 約479万円 | 約14% |
| 50万円 | 10万円 | 約599万円 | 約17% |
平均に近い40万円のボーナスでも、ボーナス払いにしてよいのは3,500万円の14%程度です。上限の40〜50%とはかなり離れていることが分かります。
共働きで2人ともボーナスがある場合も、計算に使うのは1人分です。どちらかが育休や転職でボーナスが止まっても、もう1人のボーナスで加算返済を払いきれる額にしておきます。
額面は過去3年で最も少なかった年の金額を使う
金利が上がれば同じ借入額でも加算額は増える
迷ったらボーナス払いなしで組んで繰上返済に回す
住宅ローンのボーナス払いをしてる人の割合は公表されていない
「ボーナス払いをしてる人はどのくらいいるのか」もよく聞かれます。利用割合を示す公的な統計は、確認できた範囲では公表されていません。
住宅金融支援機構の住宅ローン利用者の実態調査(2025年4月調査の詳細版と2026年1月調査)を確認しましたが、ボーナス払いの有無を集計した項目は見当たりませんでした。ネット上に出ている割合の数字は、出どころを確かめてから参考にしてください。
割合よりも、自分のボーナスで1回いくらなら払えるかを基準にするほうが確実です。
他人の利用率ではなく自分のボーナスの安定性で決める
過去3年の賞与明細で最も少なかった年の額を基準にする
その年の額面の2割以内に加算額を収める
毎月が苦しいからボーナス払いにするのは逆
一番避けたいのが、毎月の返済が苦しいからボーナス払いで下げる、という使い方です。毎月で払えない金額は、借入額そのものが多すぎるサインです。
借入額の目安は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で年収別に整理しています。
ボーナス払いは繰上返済で後から減らせる
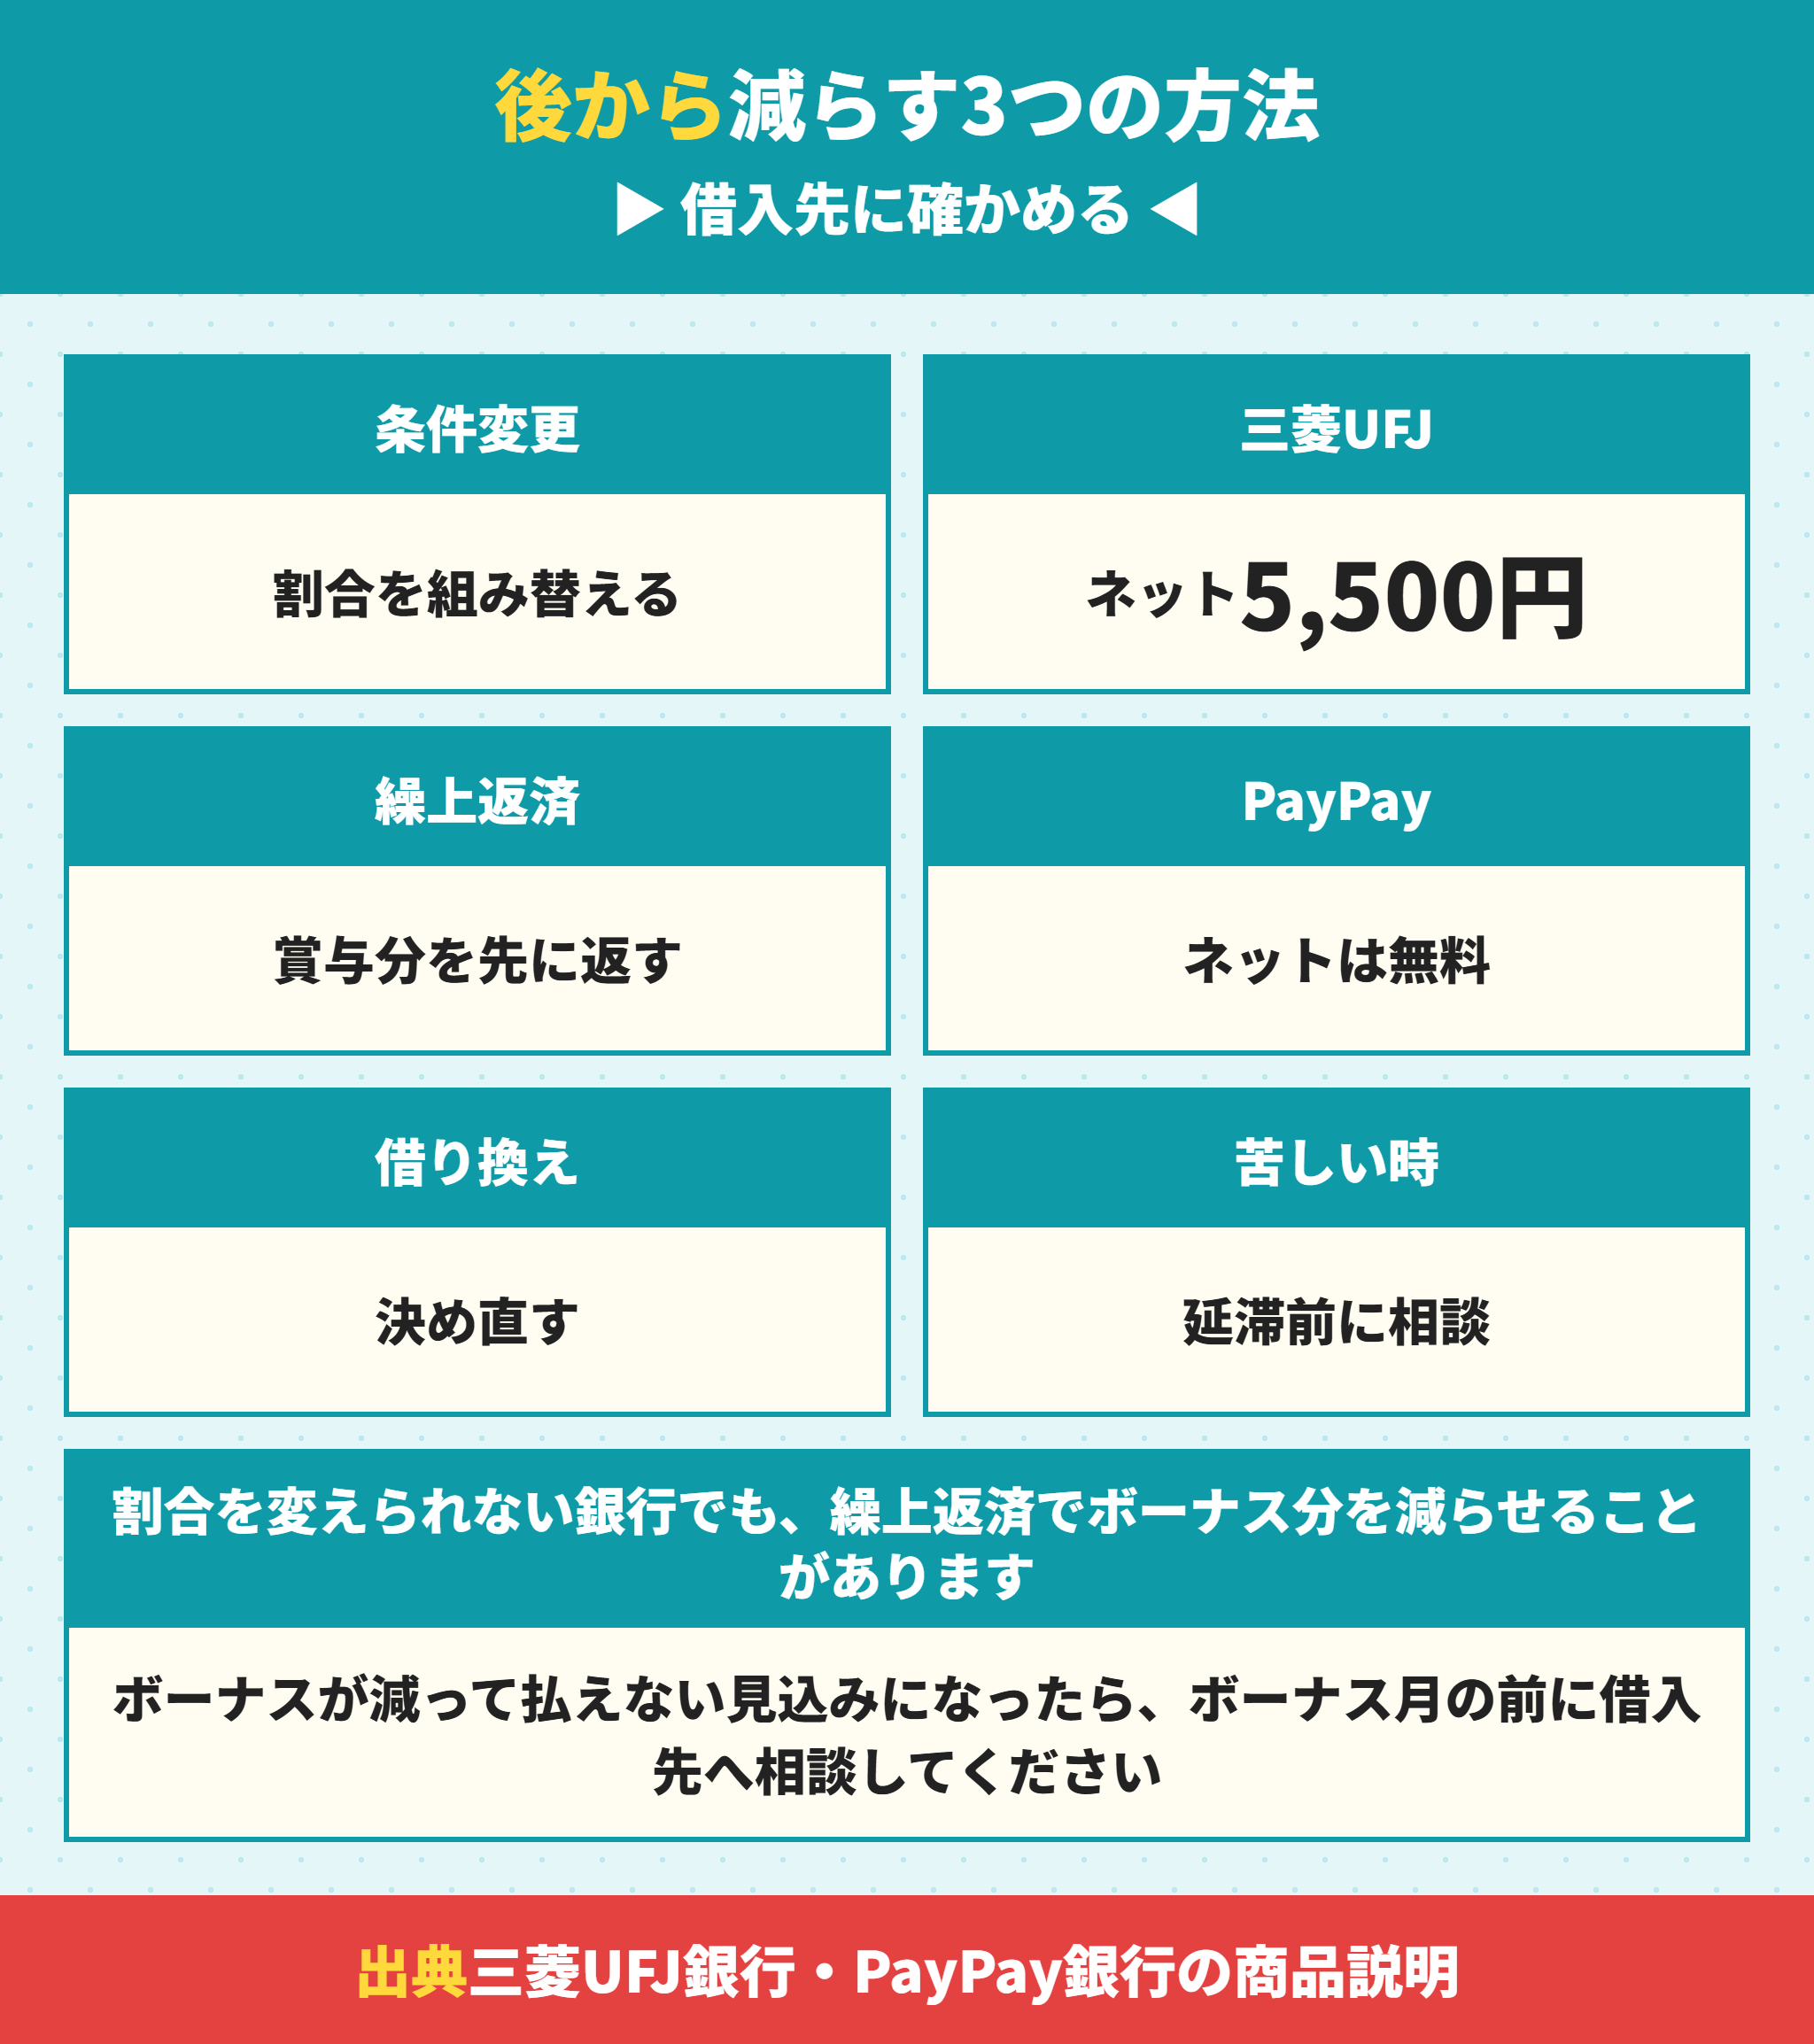
すでにボーナス払いで借りている人へ。割合を変えられない銀行でも、繰上返済でボーナス分を減らせることがあるので、借入先に確かめる価値があります。
ボーナス払いを減らす条件変更と繰上返済
| 方法 | 内容 | 費用の例 |
|---|---|---|
| 条件変更 | 毎月分とボーナス分の割合を組み替える | 三菱UFJ銀行 ネット5,500円/窓口11,000円 |
| 繰上返済 | ボーナス分の元金を先に返す | PayPay銀行 ネットは無料 |
| 借り換え | 新しいローンで割合を決め直す | 事務手数料と登記費用がかかる |
繰上返済でボーナス分に充てられるかどうかは、銀行によって扱いが違います。手続きの前に、どちらの元金に充てるかを指定できるかを確かめてください。
繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションにまとめています。
返済が苦しくなったら早めに銀行に相談する
ボーナスが大きく減って払えない見込みになったら、ボーナス月の前に借入先へ相談してください。延滞してからではなく、延滞する前にが鉄則です。
返済期間の延長などで月々を下げられることがあります。延滞の記録が残ると、借り換えもできなくなります。
建売を買うときにボーナス払いを決める手順
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
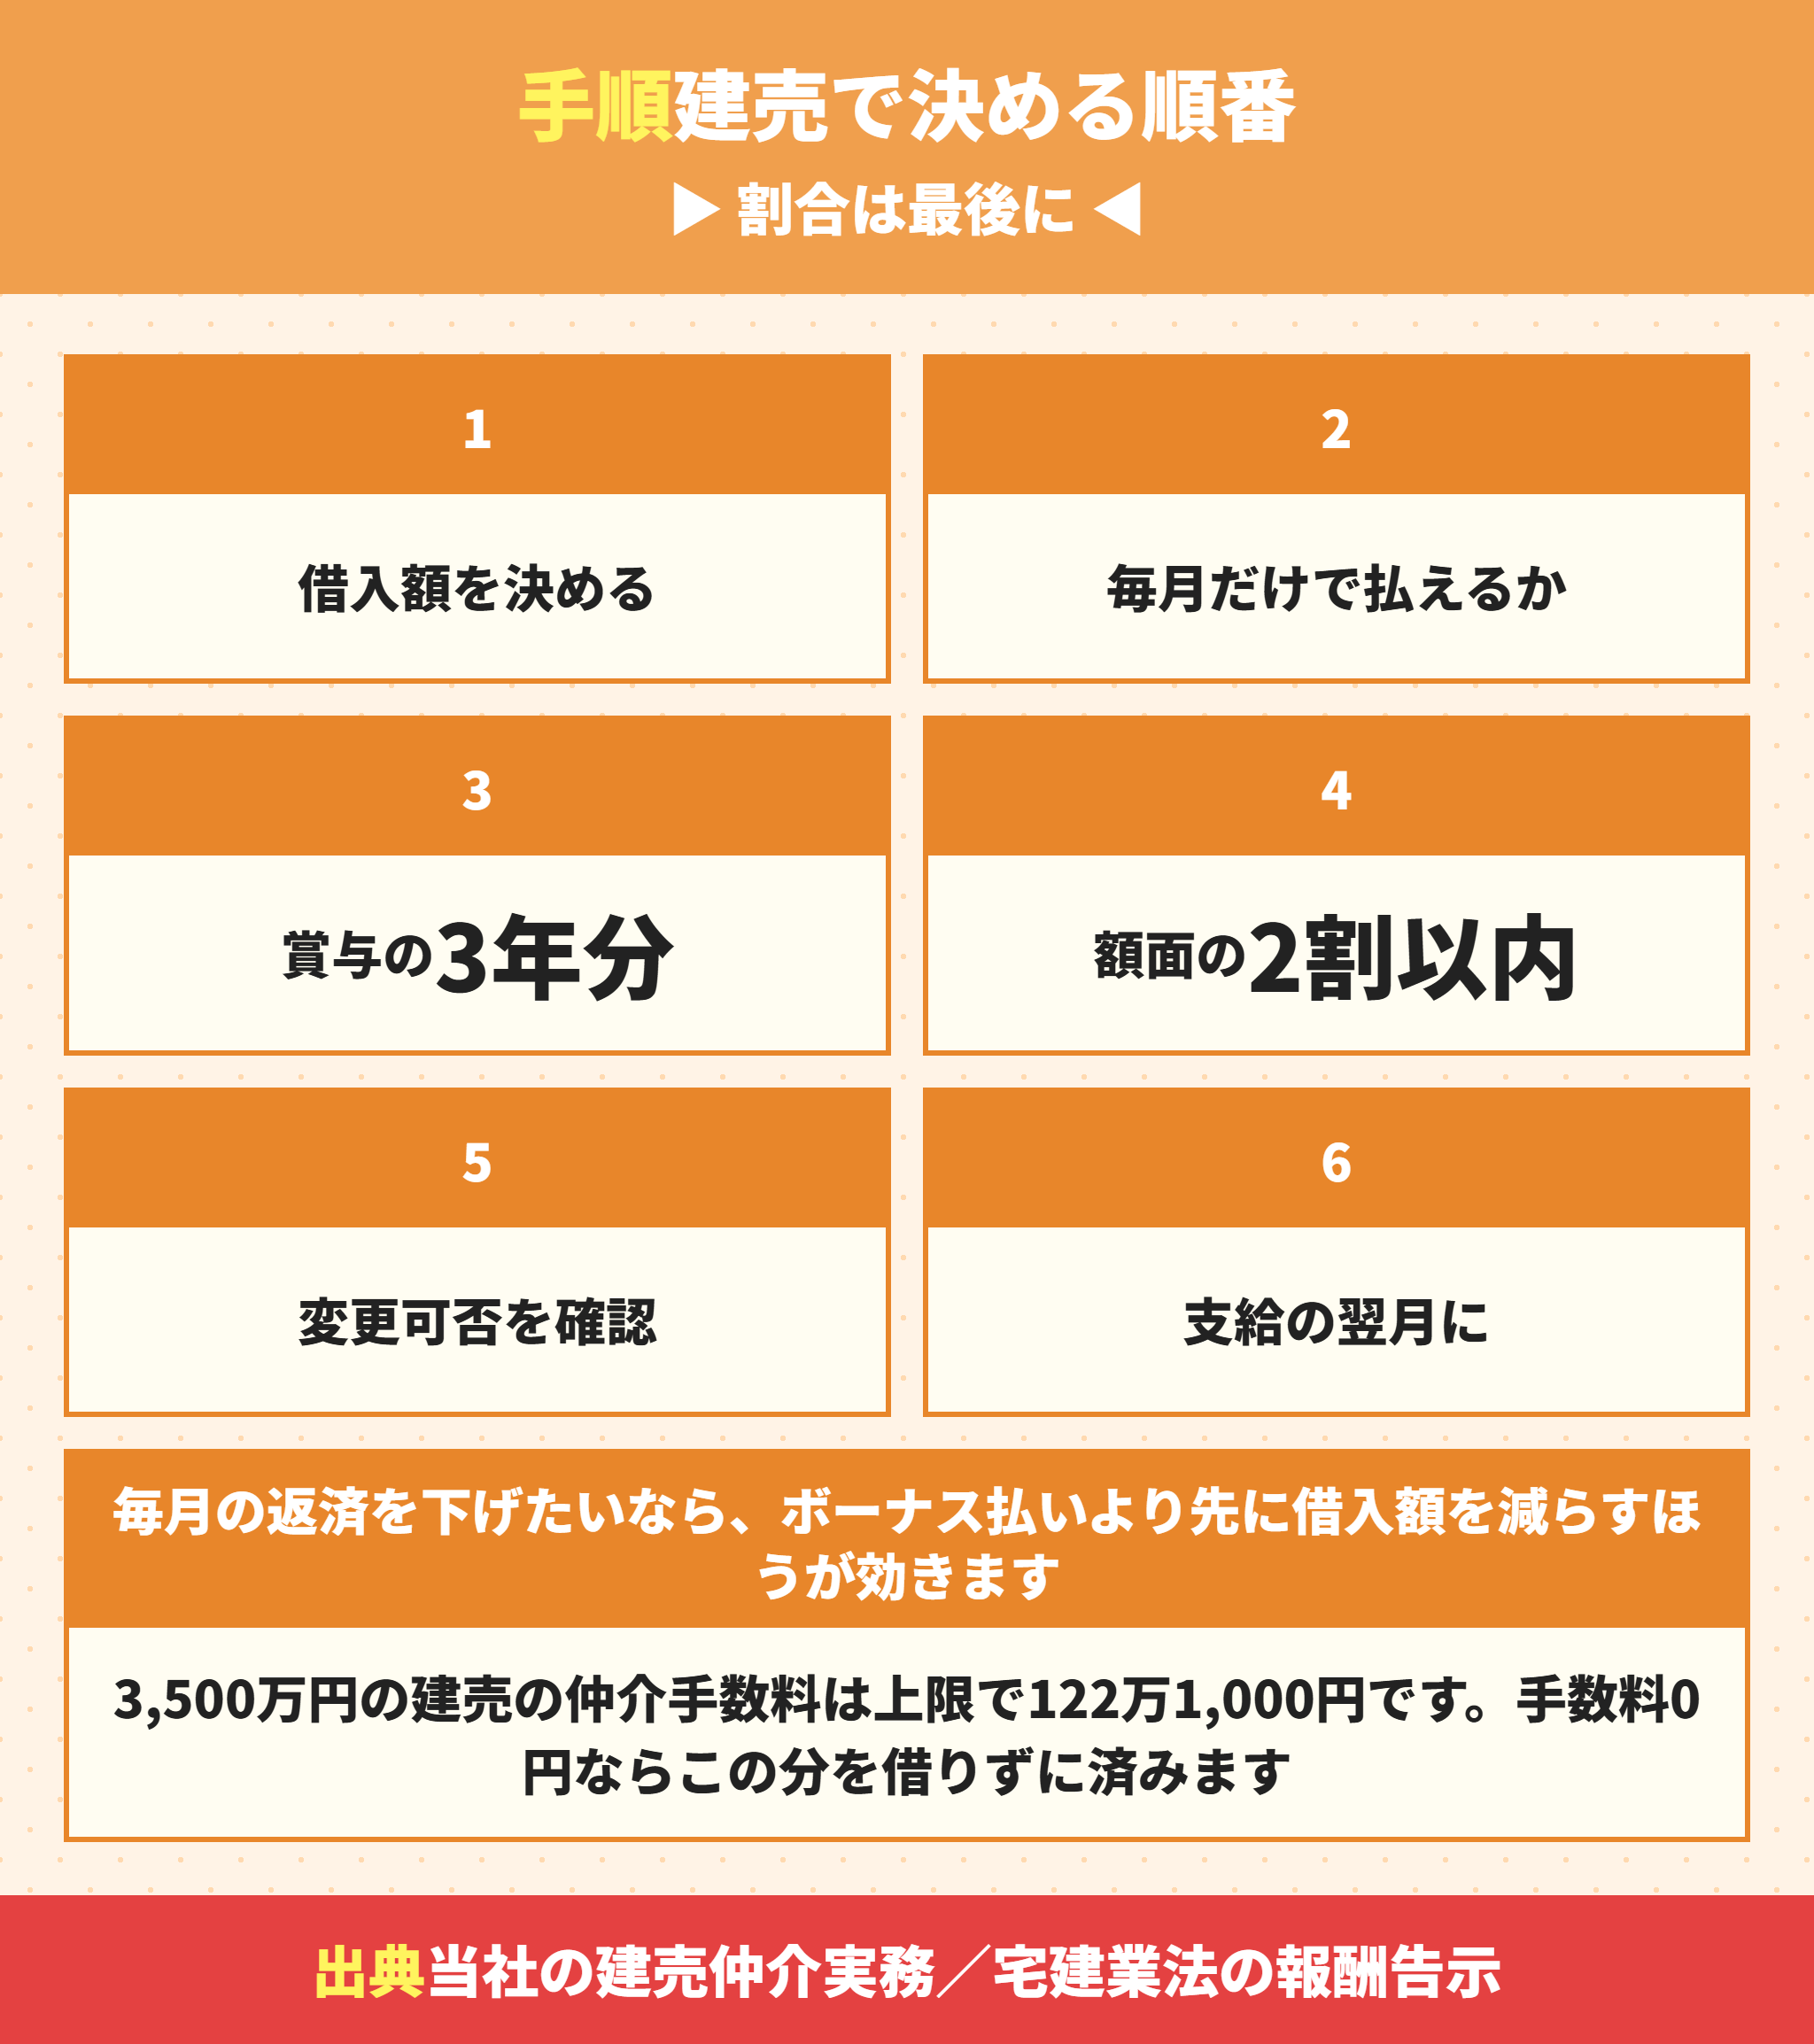
最後に実務です。ボーナス払いの割合は、借入額が決まってから最後に決めるのが順番です。
ボーナス払いより先に借入額を減らすほうが効く
毎月の返済を下げる方法は、ボーナス払いだけではありません。借入額そのものを減らすほうが、総返済額も確実に減ります。
3,500万円・金利0.9%・35年なら、借入額を100万円減らすだけで毎月の返済は2,776円下がります。総返済額では116万円あまり減ります。
建売を買った年のボーナスは諸費用と家具に消える
見落としがちなのが、購入した年のお金の出入りです。引渡しの前後は、ボーナスを当てにしていた出費が一度に重なります。購入した年は、ボーナスがあっても加算返済に回せる余裕が一番少ない年です。
登記費用やローンの事務手数料、火災保険料などの諸費用は、引渡しの日に現金で払うことが多いです。そこにカーテンや照明、エアコン、引越し代が続きます。
| 購入した年に重なる出費 | 払う時期 | ボーナス払いとの関係 |
|---|---|---|
| 諸費用(登記・手数料・保険) | 引渡しの日 | 貯金から出ることが多い |
| カーテン・照明・エアコン | 入居の前後 | ボーナスで払う家庭が多い |
| 固定資産税の精算金 | 引渡しの日 | 日割りで売主に払う |
| 初回のボーナス払い | 契約で決めた月 | 購入直後でも引き落とされる |
諸費用の内訳は建売の諸費用はいくら?内訳と現金で用意するお金にまとめています。ボーナス払いの初回が来る前に、手元にいくら残るかを計算しておいてください。
ボーナス払いの初回の月を契約前に確かめる
購入した年のボーナスは家具家電と予備費に回す前提で考える
初回の加算返済ぶんは引渡しの前から別の口座に分けておく
仲介手数料0円なら借入額を100万円以上減らせる
当社は関西の新築建売を仲介手数料0円でお取り扱いしています。3,500万円の建売なら、通常かかる仲介手数料は上限で122万1,000円(税込)です。
この分を借りずに済めば、ボーナス払いに頼らなくても毎月の返済を下げられます。ボーナス払いを考える前に、借入額を減らせるところがないかを一緒に確かめます。
- 物件価格と諸費用から借入額を決める
- 毎月返済だけで払える額かを先に確かめる
- ボーナスが安定しているかを過去3年の明細で確かめる
- ボーナス1回の額面の2割以内に加算額を収める
- 借入後に割合を変えられるかを商品説明書で確かめる
- ボーナス支給月の翌月をボーナス返済月に選ぶ
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンのボーナス払いに関するよくある質問
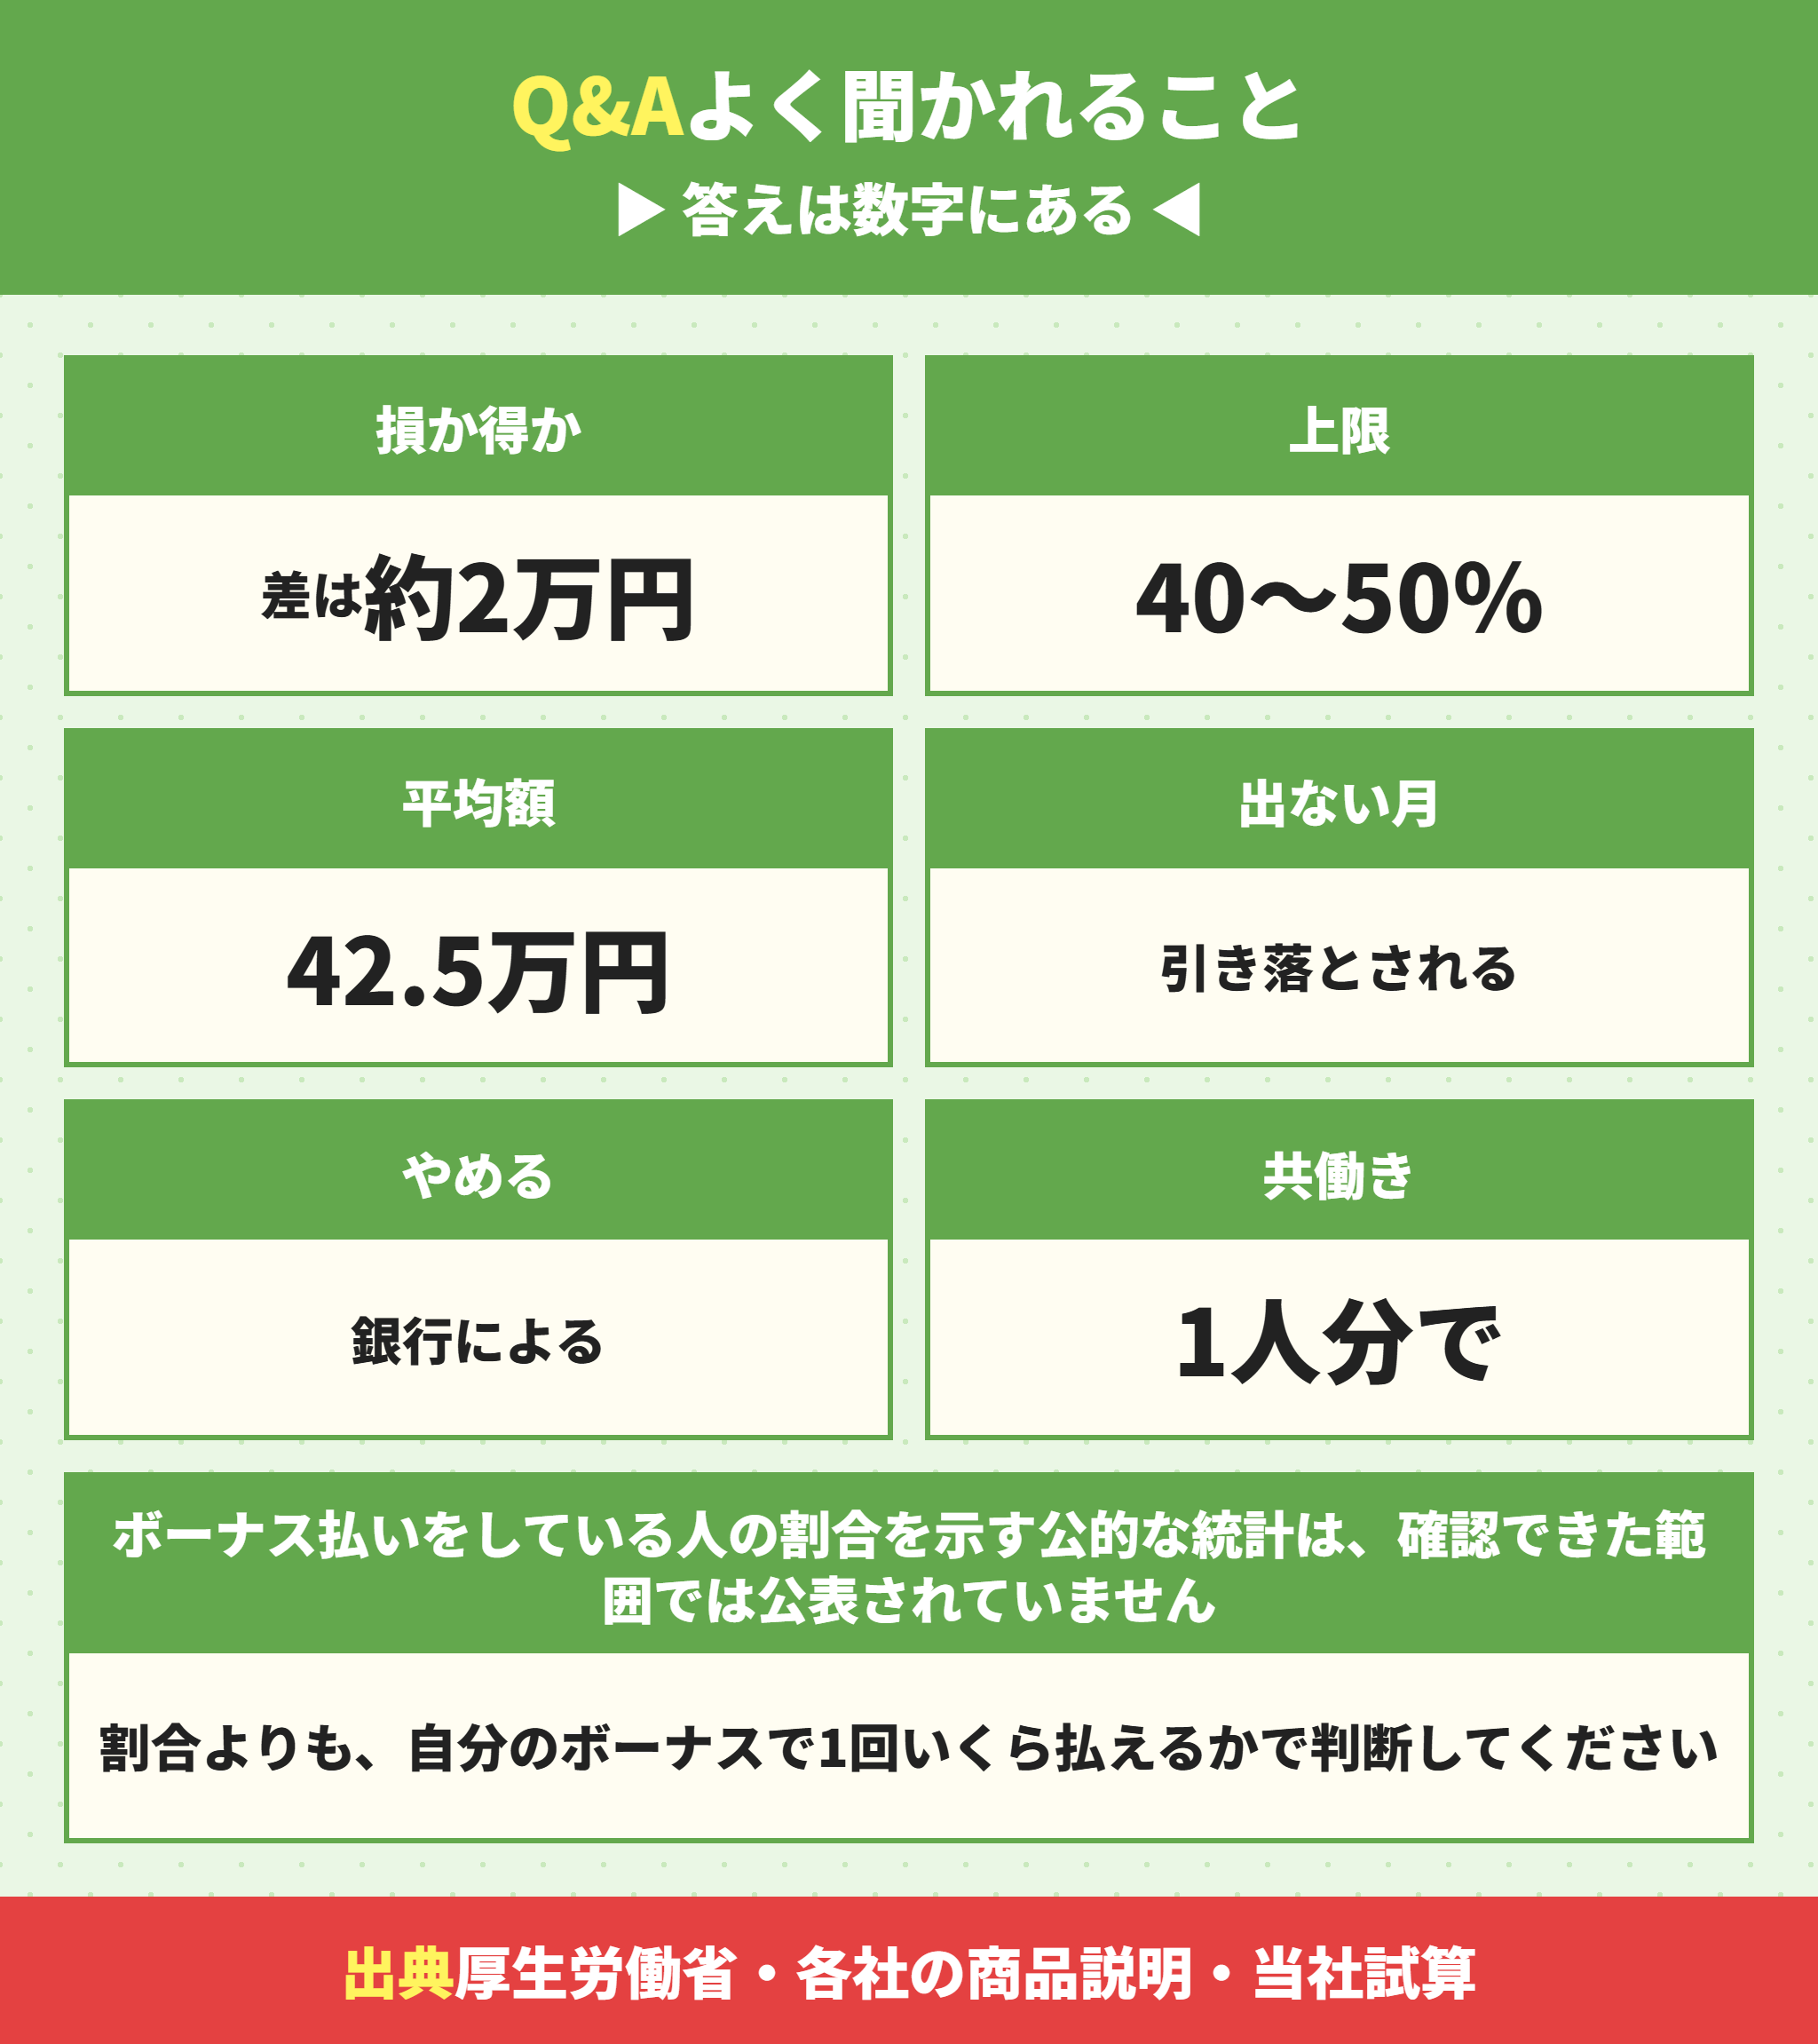
- 住宅ローンのボーナス払いは損ですか。
-
総返済額はほとんど変わりません。借入3,500万円・金利0.9%・35年で3割をボーナス払いにしても、ボーナスなしとの差は1万9,509円でした。損得ではなく、ボーナス月に払えるかで決めます。
- ボーナス払いは借入額の何割まで設定できますか。
-
フラット35は借入額の40%以内(1万円単位)です。三菱UFJ銀行やPayPay銀行は50%以内です。銀行ごとに上限が違うので、商品説明書で確かめてください。
- ボーナス払いをしている人はどのくらいいますか。
-
ボーナス払いの利用割合を示す公的な統計は、確認できた範囲では公表されていません。割合よりも、自分のボーナスで1回いくら払えるかで判断してください。
- ボーナスの平均額はいくらですか。
-
厚生労働省の毎月勤労統計調査では、2025年の年末賞与は支給事業所の一人当たり平均で42万4,889円でした。全労働者の平均では36万7,529円です。いずれも額面です。
- ボーナスが出なかった月はどうなりますか。
-
加算返済は契約どおりに引き落とされます。払えない見込みなら、ボーナス月の前に借入先へ相談してください。延滞すると信用情報に記録が残ります。
- 借入後にボーナス払いをやめられますか。
-
銀行によります。三菱UFJ銀行は条件変更ができ、手数料はネット5,500円・窓口11,000円です。PayPay銀行は借入後に割合を変更できません。
- 公務員ならボーナス払いにしてもいいですか。
-
公務員の期末・勤勉手当は比較的安定しているので、使う余地はあります。それでも育休や休職で減ることはあるので、額面の2割程度までにとどめるのが安全です。
- 共働きならボーナス払いを多くしてもいいですか。
-
2人分のボーナスを足して加算額を決めると、どちらかが育休や転職をしたときに払えなくなります。1人分のボーナスで払える額にしておくのが安全です。
ボーナス払いはボーナスが1回出なくても払える額にする
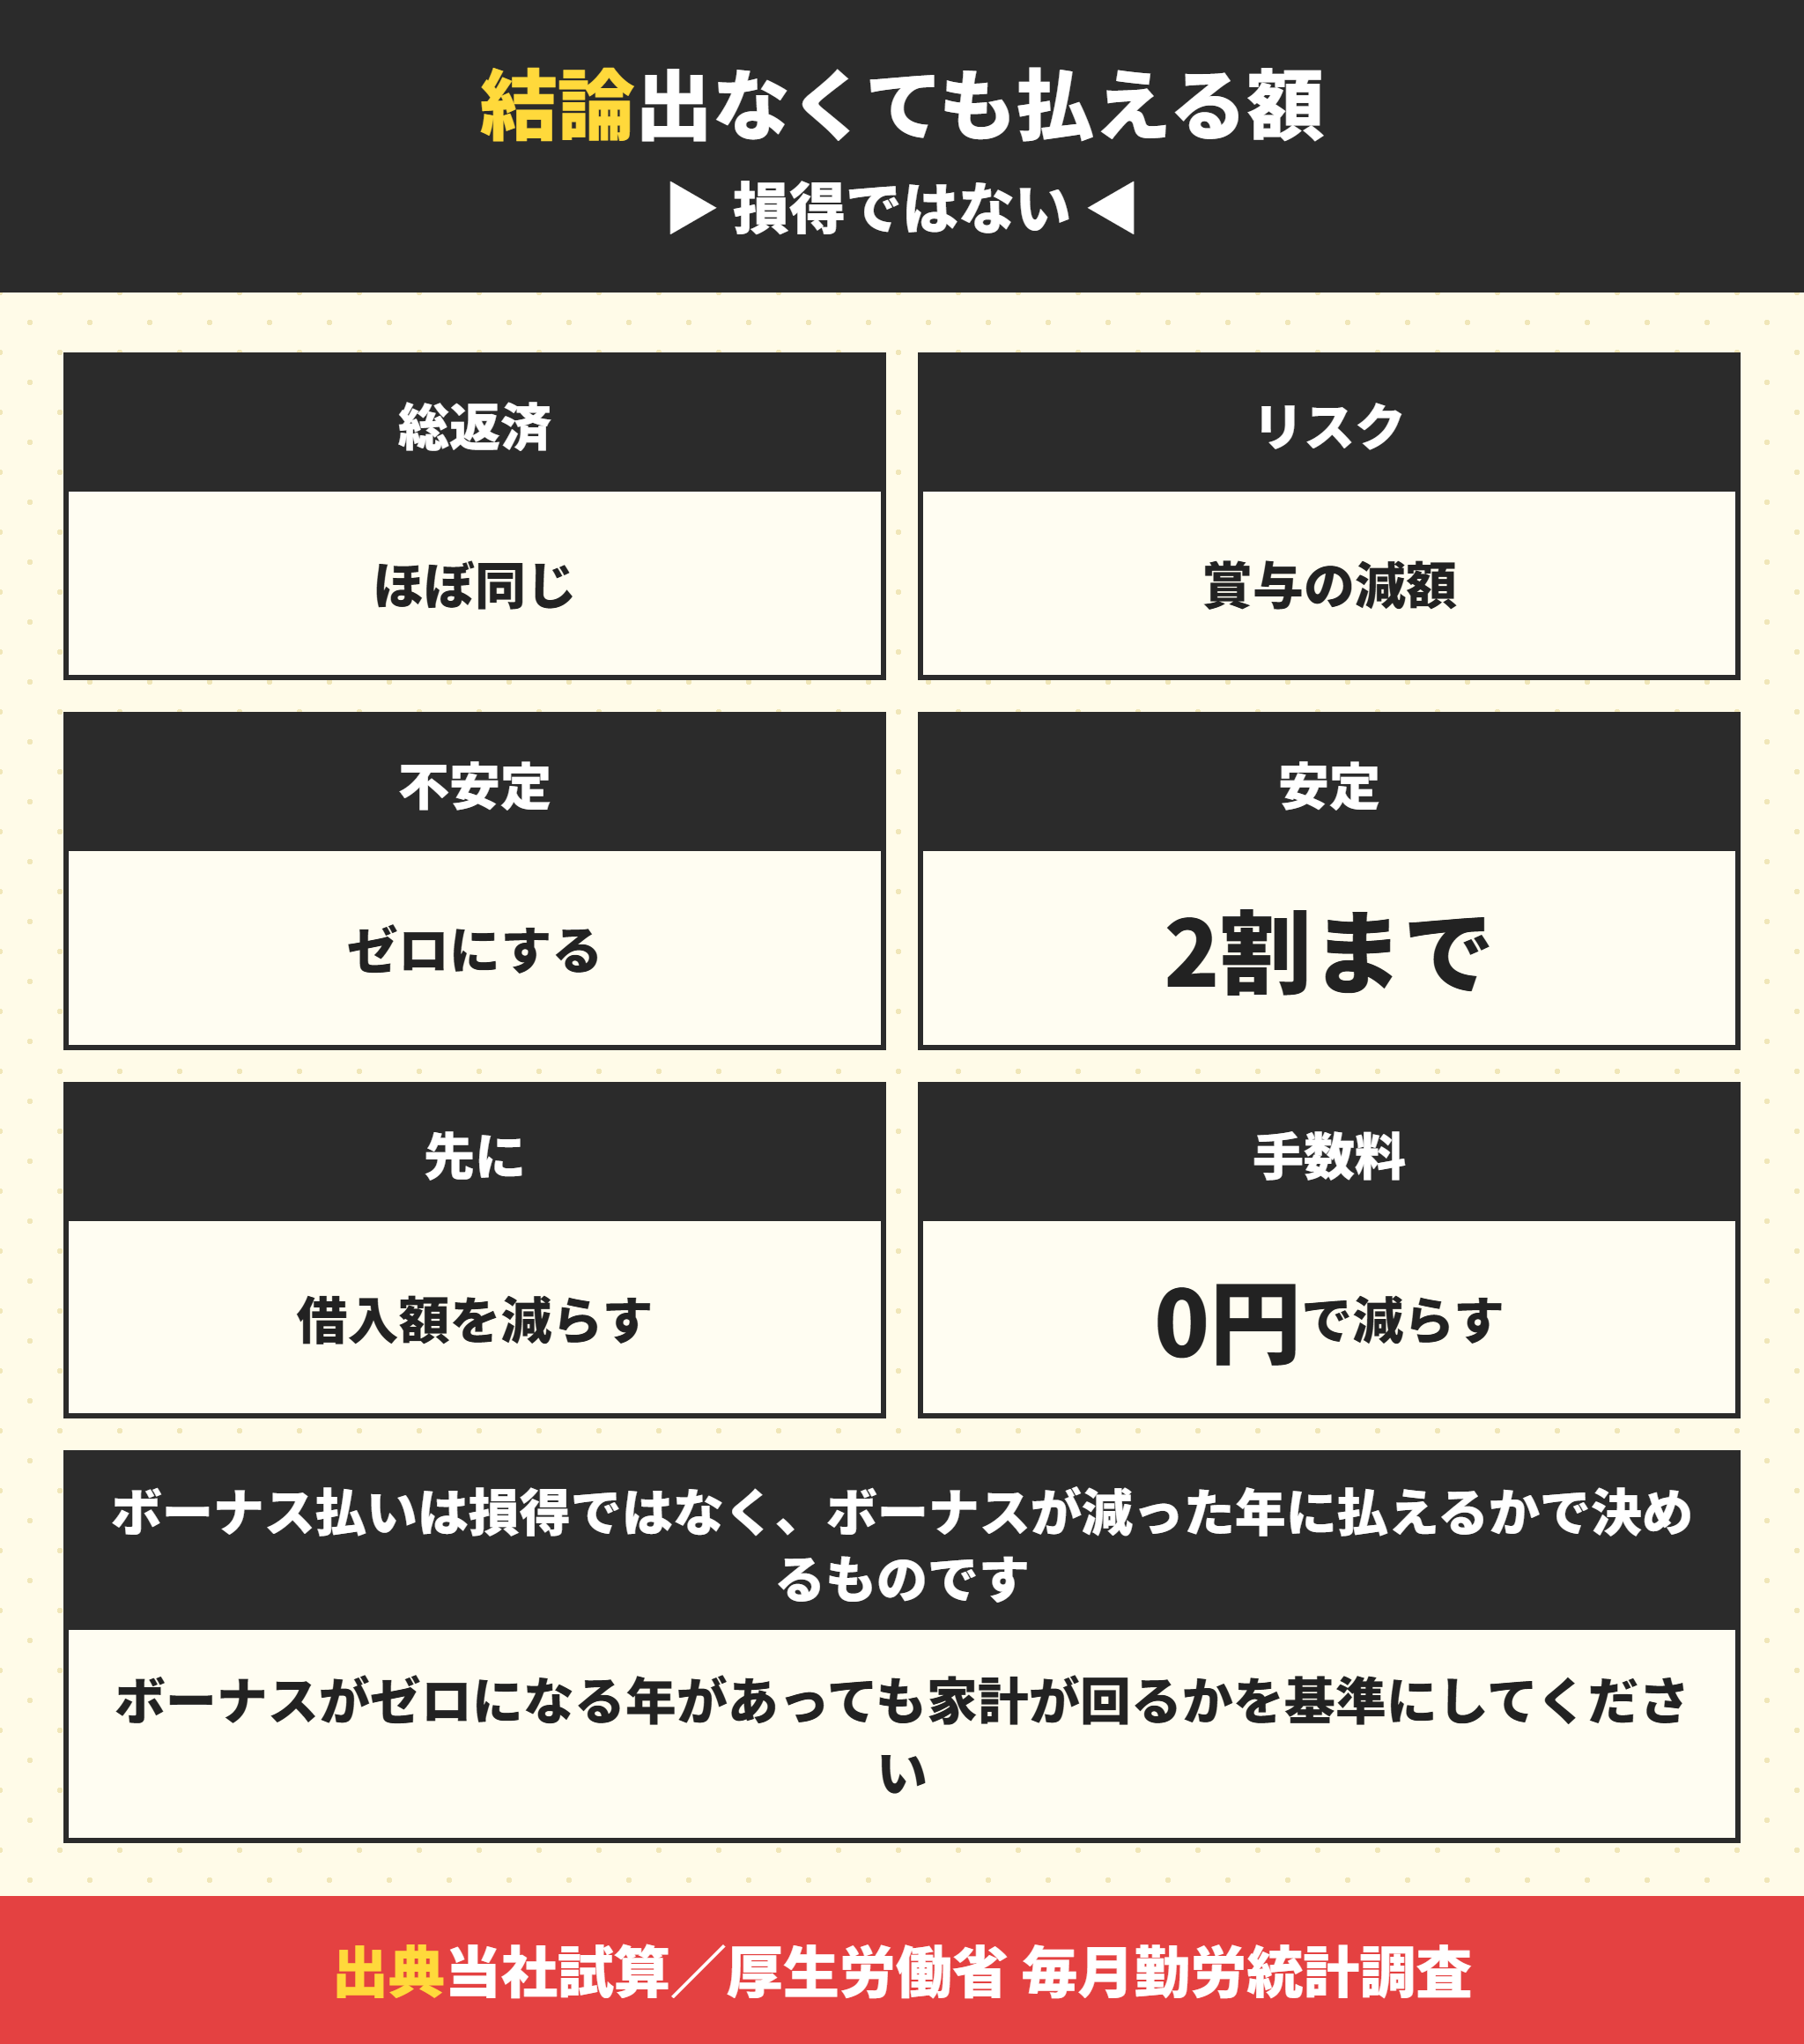
最後にまとめます。ボーナス払いは損得ではなく、ボーナスが減った年に払えるかで決めるものです。
3,500万円・金利0.9%・35年なら、3割をボーナス払いにしても総返済額の差は1万9,509円です。その代わり、半年ごとに17万5,198円を払い続けることになります。
2025年の年末賞与の平均は額面で42万4,889円ですが、2020年には全労働者の平均で6.1%減りました。ボーナスがゼロになる年があっても家計が回るかを基準にしてください。
毎月の返済を下げたいなら、まず借入額を減らすことです。関西の新築建売は仲介手数料0円でお取り扱いしています。借入額と返済の組み立てから一緒に考えますので、気になる物件があればお知らせください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








