




土地を買って家を建てようとすると、必ず出てくるのがつなぎ融資という言葉です。

住宅ローンを借りるのに、もう1つ借りるんですか。
そうです。理由は1つだけで、住宅ローンは家が完成しないと実行されないからです。
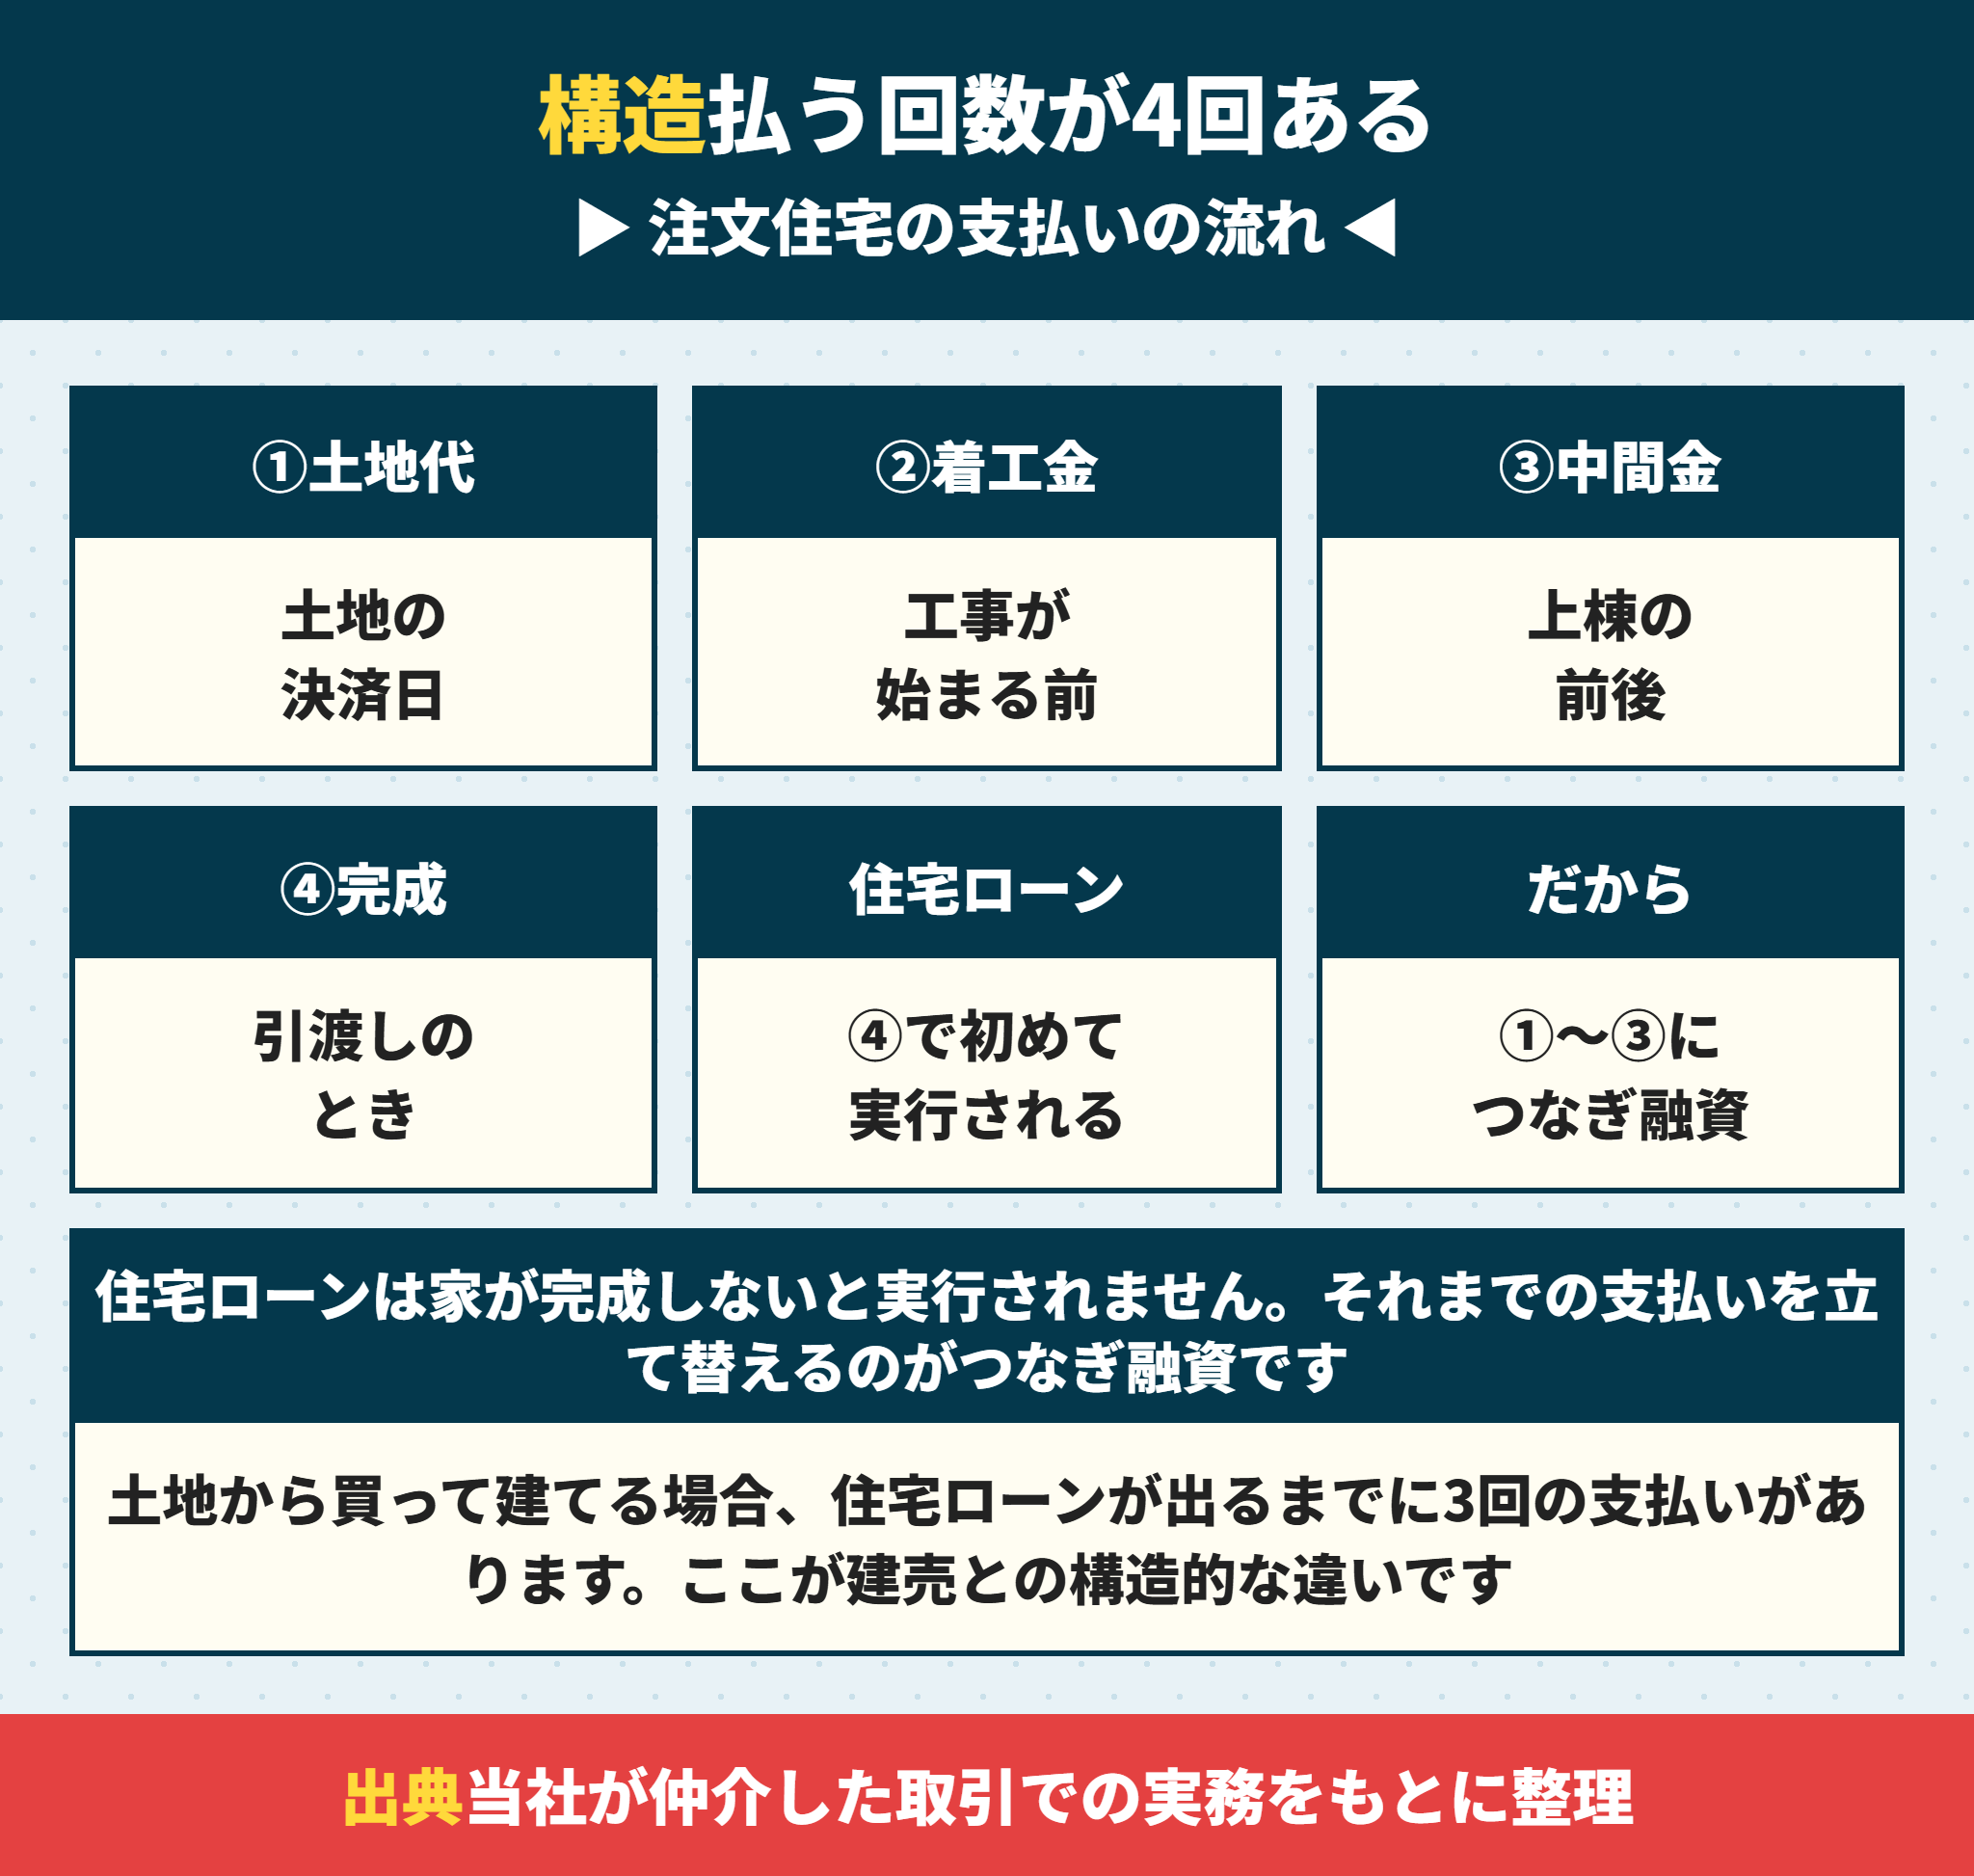
土地代・着工金・中間金。家が建つ前に3回お金を払う必要があります。そこを立て替えるのがつなぎ融資です。
先に最悪のケースを書きます。
つなぎ融資で前払いしたあとに施工会社が倒産すると、家がないのに借金だけが残ります。
帝国データバンクの集計では、2025年の建設業の倒産は2,021件で前年比6.9%増でした。ゼロではありません。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
避け方はあります。住宅完成保証制度に登録している会社かどうかを、契約前に確認することです。本文で詳しく書きます。
 ラクチン君
そしてもう1つ、この記事でいちばん伝えたいことがあります。完成済みの建売を買うなら、つなぎ融資という仕組みそのものが要りません。土地と建物を決済の日に1回で払うからです。利息も、実行ごとの事務手数料も、工期が延びる心配もありません。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。建売を扱う立場ではありますが、注文住宅を否定するつもりはありません。
比べるための材料を出します。構造の違いを知ってから選んでください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
つなぎ融資とはどういう借入か
まず仕組みからです。
つなぎ融資は住宅ローンが出るまでの立て替え
住宅ローンは、建物が完成して引渡しを受けるときに実行されるのが原則です。
銀行は完成した建物に抵当権を設定して貸します。建物がなければ担保に取れません。
ところが注文住宅では、完成する前に何度もお金を払う必要があります。
注文住宅は4回に分けて払う
一般的な支払いの流れはこうです。
| タイミング | 払うもの | 住宅ローンは使えるか |
|---|---|---|
| 土地の決済 | 土地代金 | 使えない |
| 工事の着手前 | 着工金 | 使えない |
| 上棟の前後 | 中間金 | 使えない |
| 建物の完成・引渡し | 残代金 | 使える(ここで実行) |
つまり住宅ローンが出るまでに3回の支払いがあります。
この3回分を立て替えるのがつなぎ融資です。本ローンが実行されたら、その資金で一括して返します。

自己資金で払える人は、つなぎ融資は要らないんですか。
要りません。ただ、土地代と着工金と中間金を現金で用意できる方は多くありません。だから多くの人が使うことになります。
つなぎ融資は住宅ローンとは別の契約
ここを誤解している方がいます。
つなぎ融資は住宅ローンとは別の借入契約です。契約書も別、金利も別です。
多くの場合、住宅ローンを申し込む銀行で一緒に組みます。ただし、つなぎ融資を扱っていない銀行もあります。
注文住宅で土地から買うなら、その銀行がつなぎ融資に対応しているかを最初に確認してください。これを見落とすと、審査が通ってから組み直しになります。
つなぎ融資にいくらかかるか
金額の話をします。ただ、先に正直に書いておくことがあります。
つなぎ融資の条件を公表している銀行は少ない
この記事を書くにあたって、関西の主な銀行の公式サイトを調べました。
南都銀行・京都銀行・紀陽銀行・池田泉州銀行の住宅ローンのページと商品説明書を見ましたが、つなぎ融資の金利や手数料の記載は見つかりませんでした。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
無いという意味ではありません。Webに出していないということです。
だから具体的な数字は窓口で聞くしかありません。この記事では仕組みだけを書きます。
つなぎ融資の利息は借りた日数で決まる
仕組みは単純です。
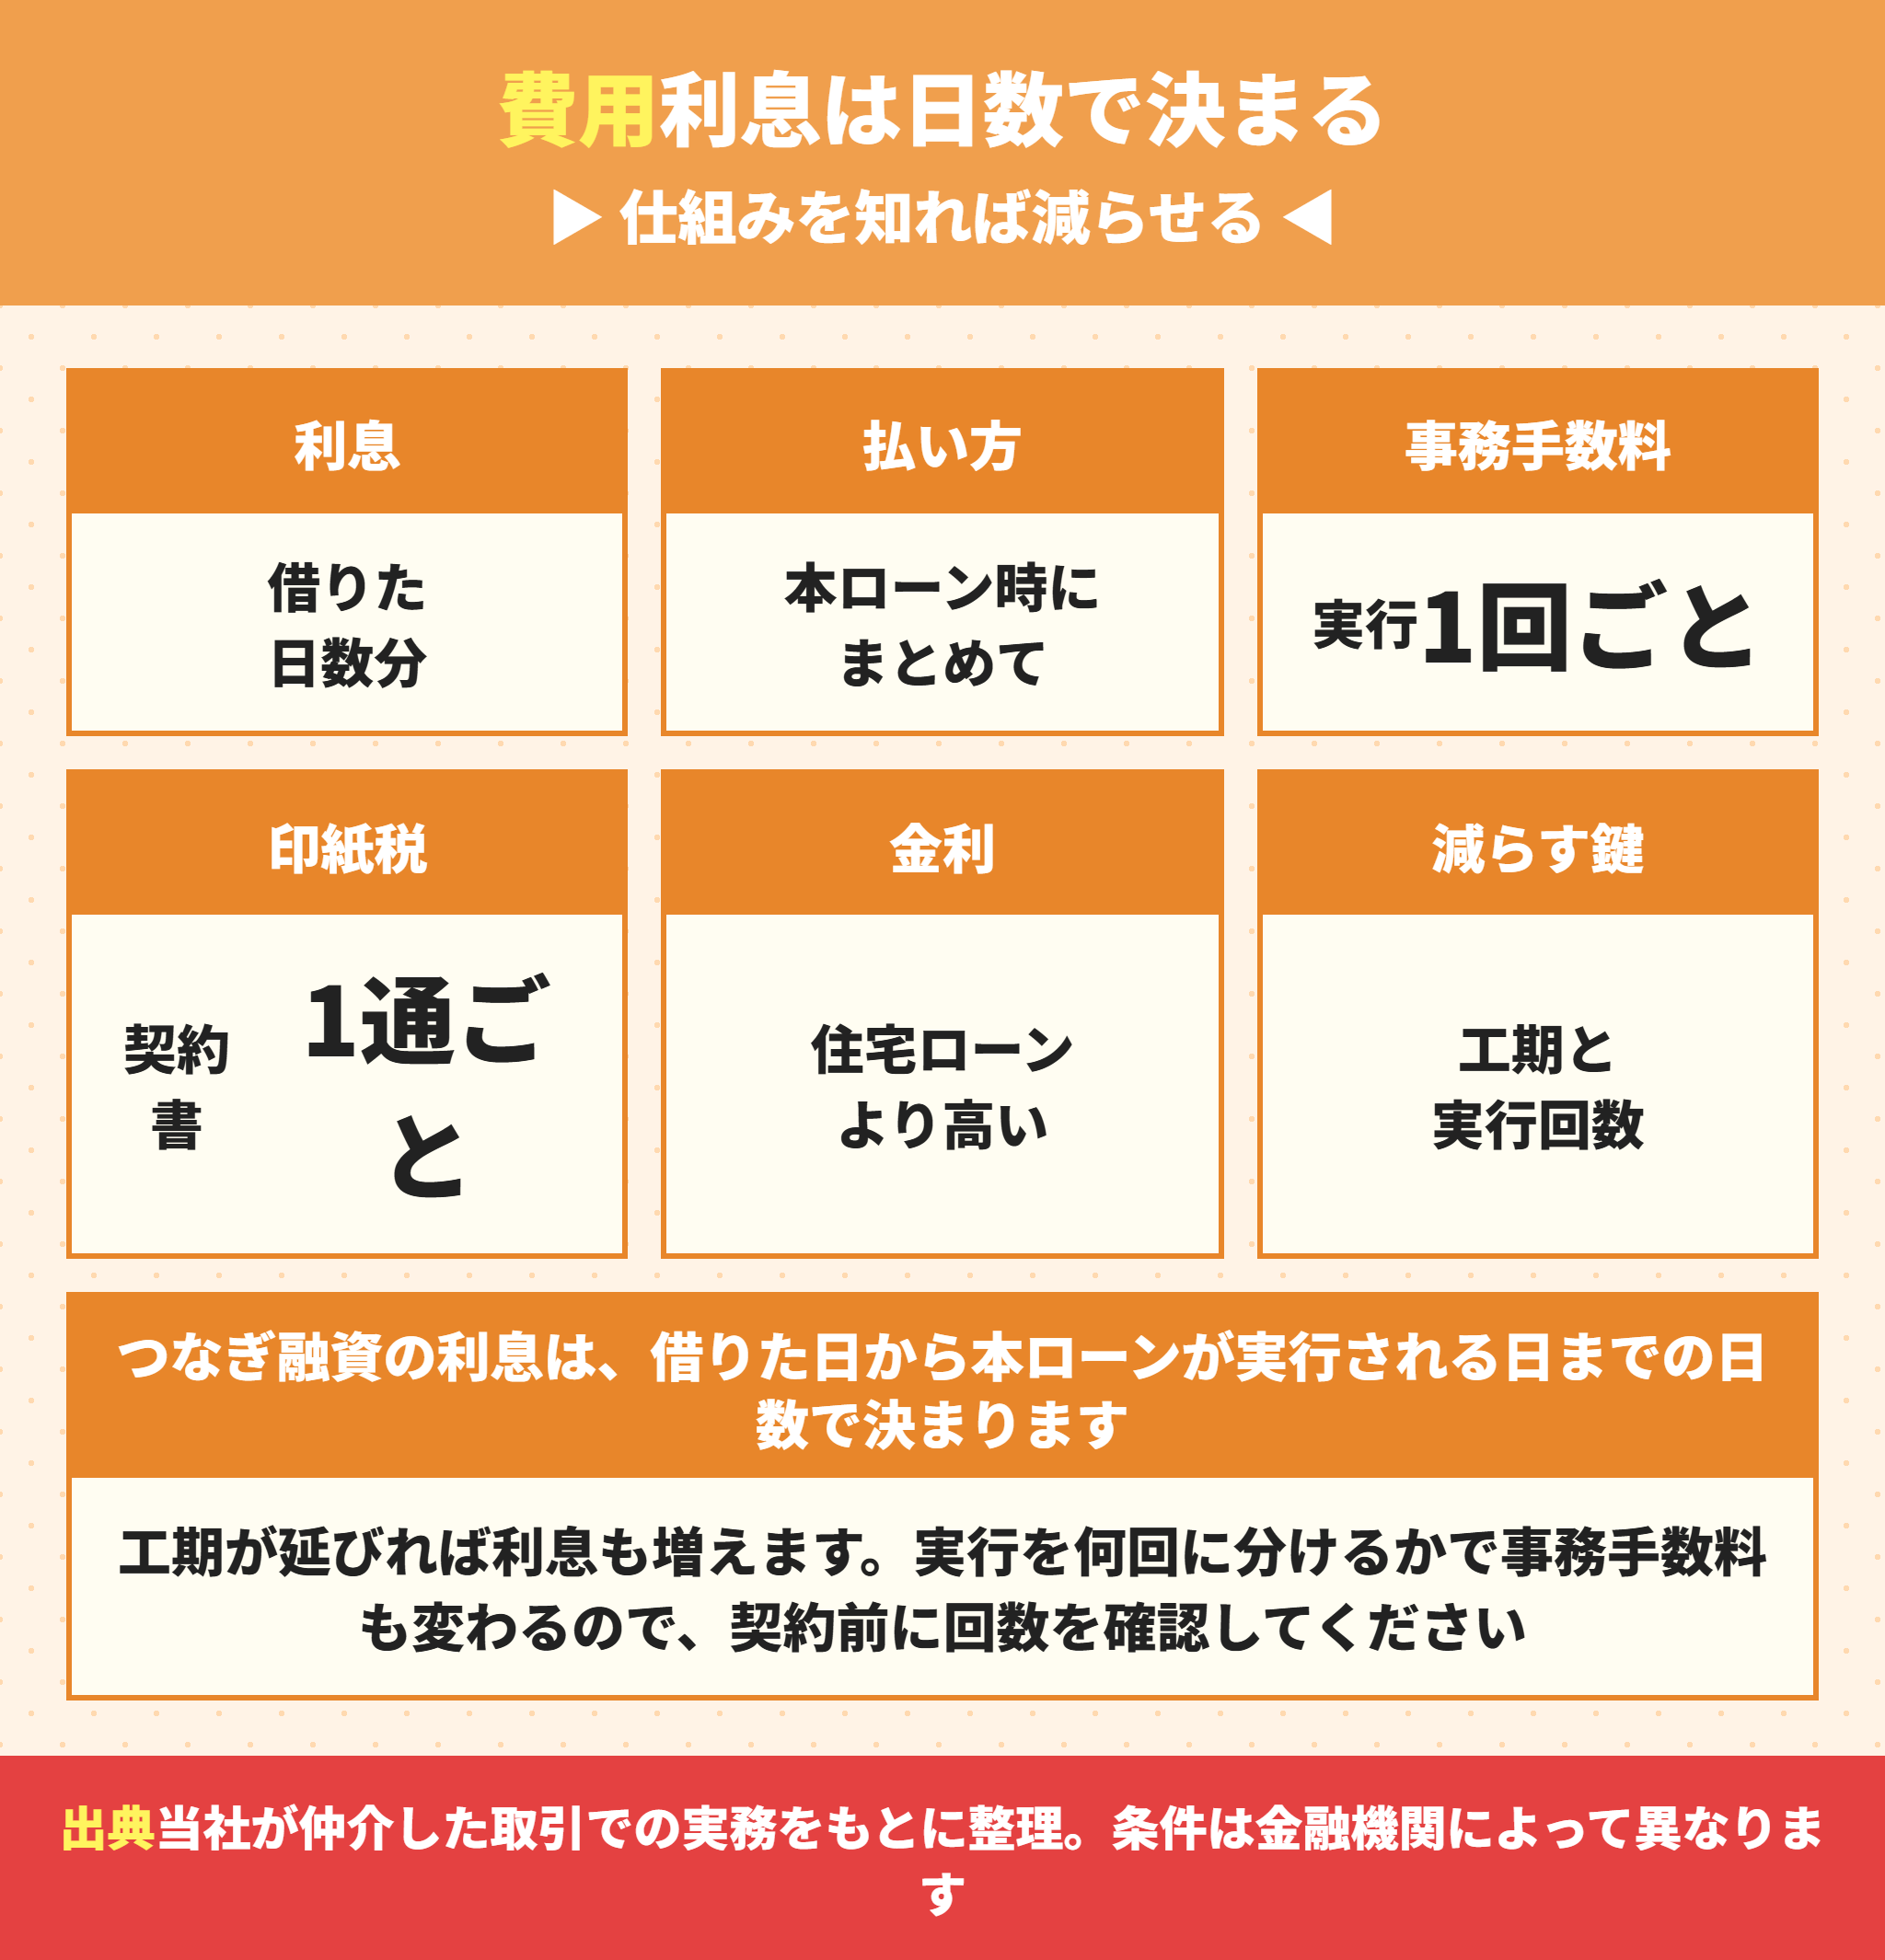
つなぎ融資の利息は、借りた日から本ローンが実行される日までの日数で計算されます。
土地の決済が4月、建物の完成が11月なら、土地代の分は7か月分の利息がつきます。
中間金を8月に払ったなら、その分は3か月分です。実行のタイミングごとに日数が違うので、合計は分けて計算されます。
多くの場合、利息は本ローンの実行時にまとめて精算します。毎月払う形ではありません。
つなぎ融資で費用が増える3つの要因
金額を左右するのはこの3つです。
工期の長さ(延びればそのぶん利息が増える)
実行の回数(1回ごとに事務手数料と印紙税がかかることがある)
金利の水準(住宅ローンより高いのが一般的)
いちばん読みにくいのが工期です。
資材の調達が遅れたり、天候が続いたりすると完成が延びます。そのぶんつなぎ融資の利息が積み上がります。
ラクチン君帝国データバンクは、木造建築工事業について「戸建ての着工戸数が減少しており、四号特例の縮小により工期が延びて資金繰りが悪化」と書いています。工期が延びやすい環境にある、ということです。つなぎ融資を使うなら、工期が延びた場合の利息も見込んでおいてください。
つなぎ融資の契約書にも印紙税がかかる
見落としやすい費用です。
つなぎ融資も金銭消費貸借契約なので、書面で契約すれば印紙税がかかります。
住宅ローンの契約書とは別に1通必要です。
実行を複数回に分ける方式だと、その回数分かかることがあります。
電子契約に対応している銀行なら印紙税はかかりません。つなぎ融資も電子契約できるかを聞いてみてください。
つなぎ融資の総額を試算してみる
数字がないと実感が湧かないので、考え方だけ示します。
土地1,500万円・建物2,500万円・合計4,000万円の注文住宅で、土地の決済から完成まで8か月かかったとします。
つなぎ融資で立て替えるのは次のとおりです。
| 実行のタイミング | 金額の目安 | 本ローンまでの期間 |
|---|---|---|
| 土地の決済 | 1,500万円 | 8か月 |
| 着工金 | 建物代金の3割前後 | 6か月 |
| 中間金 | 建物代金の3割前後 | 3か月 |
利息は金額×金利×日数で決まるので、この3つを別々に計算して足します。
金利が仮に年3%だとすると、土地1,500万円の8か月分だけで30万円です。着工金と中間金の分を足すと、さらに増えます。
ここに実行ごとの事務手数料と印紙税が乗ります。数十万円の単位になることは珍しくありません。
※ 年3%は計算の仕方を示すための仮の数字です。実際の金利は銀行に確認してください。関西の主な銀行は公式サイトに出していません。
つなぎ融資は住宅ローン控除の対象外
税金の扱いも押さえておきます。ここは国税庁が明記しています。
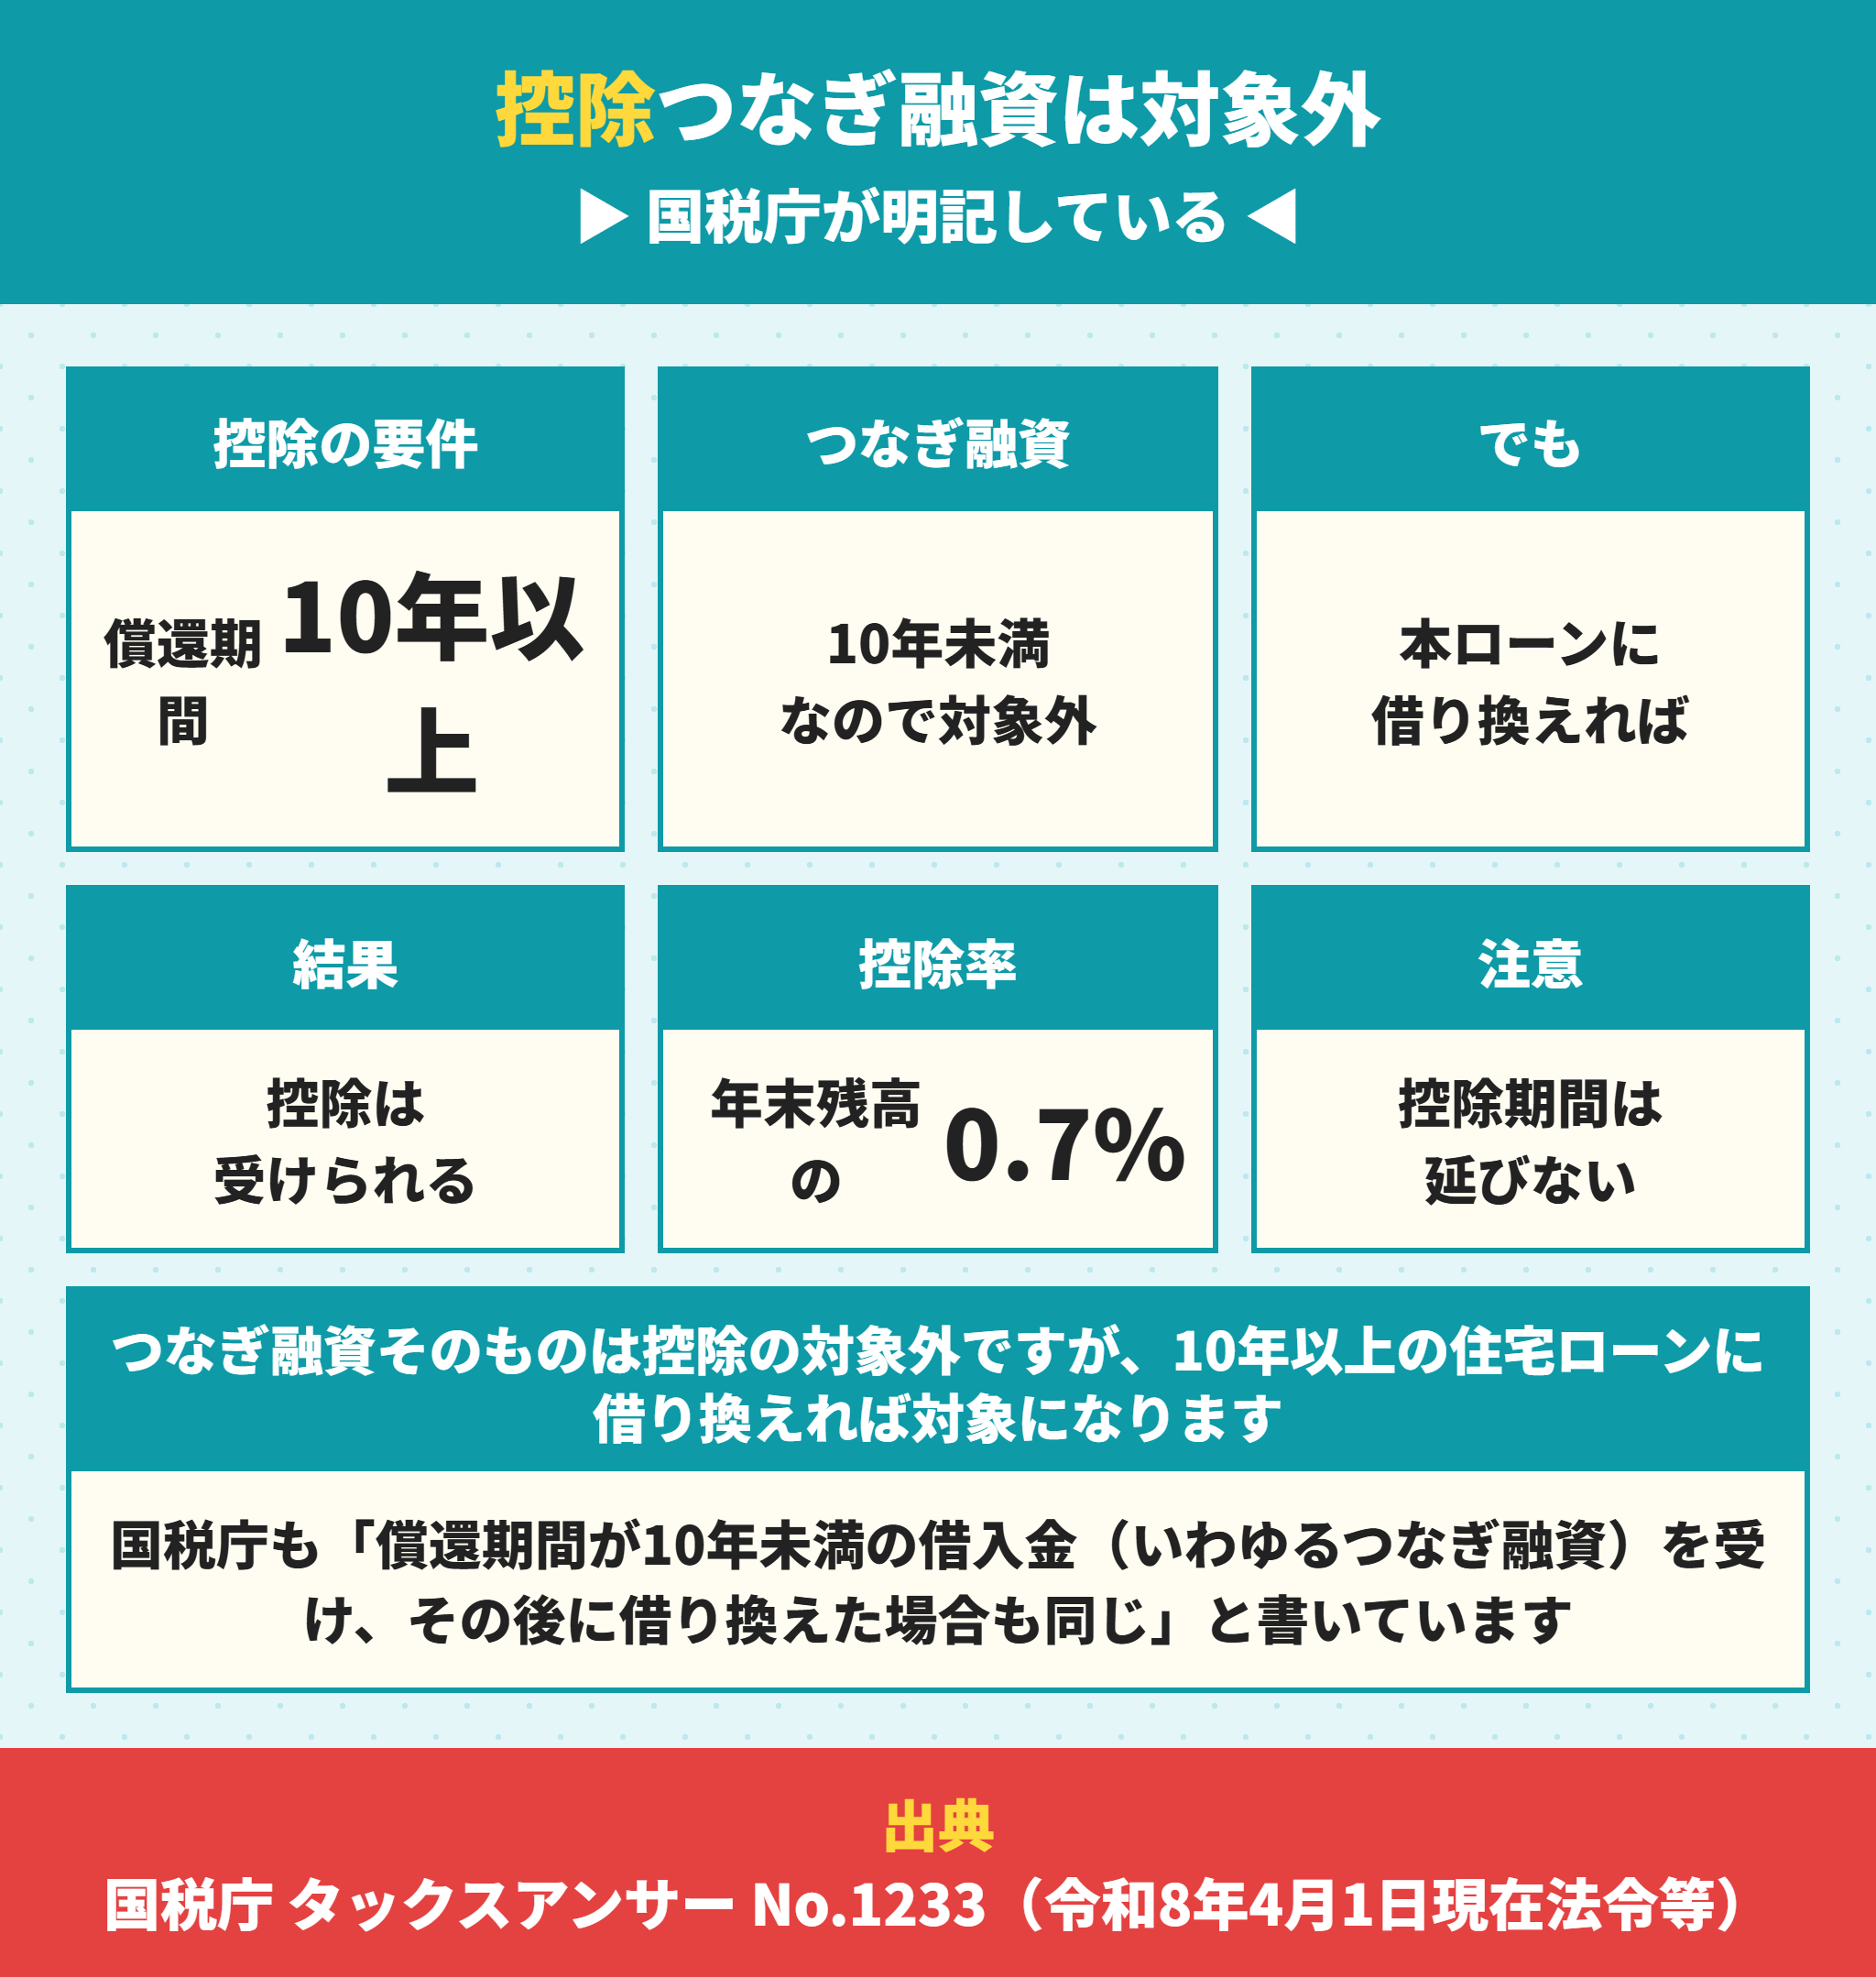
控除の要件は償還期間10年以上
住宅ローン控除を受けるには、10年以上にわたり分割して返済する借入金であることが要件です。
つなぎ融資は数か月から1年程度で返す借入なので、この要件を満たしません。
つまりつなぎ融資そのものは住宅ローン控除の対象になりません。
本ローンに借り換えれば控除は受けられる
では控除が受けられないのかというと、そうではありません。
国税庁のタックスアンサーに、はっきり書かれています。
住宅の取得等の際に償還期間が10年未満の借入金(いわゆるつなぎ融資)を受け、その後に償還期間が10年以上となる住宅ローン等に借り換えた場合も同じです
つまり本ローンが実行されてつなぎ融資を返せば、本ローンのほうで控除を受けられます。
実務ではこれが普通の流れなので、控除が使えなくなる心配は要りません。
控除の期間は借り換えで延びない
ただし注意点が1つあります。
同じページに、こう書かれています。
住宅借入金等特別控除を受けることができる年数は、居住の用に供した年から一定期間であり、住宅ローン等の借換えによって延長されることはありません
控除の年数は住み始めた年から数えます。つなぎ融資を挟んでも、延びも縮みもしません。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
引渡しが年をまたぐと、控除が始まる年がずれます。12月の引渡し予定が1月にずれると、初年度の控除が1年後ろに動きます。
工期が延びやすい環境では、ここも見ておく価値があります。
入居の日が年末にかかりそうなら、引渡しを年内にできるかを施工会社に確認してください。
控除の初年度は確定申告が必要です。2年目からは年末調整でできますが、1年目だけは自分で申告します。
つなぎ融資を使った場合、申告のときに出す書類は本ローンのものです。つなぎ融資の契約書を出す必要はありません。
つなぎ融資の代わりに分割融資という方法もある
つなぎ融資を使わない選択肢についても書いておきます。
分割融資は住宅ローンを分けて実行する
分割融資は、住宅ローンそのものを複数回に分けて実行する方法です。
土地の決済時に1回目、完成時に2回目、という形になります。
つなぎ融資と違って最初から住宅ローンの金利が適用されます。金利は低くなるのが一般的です。
分割融資を扱っている銀行は限られる
いいことばかりに見えますが、条件があります。
分割融資は扱っている銀行が限られます。
理由は、建物が完成していない段階で融資を実行するからです。銀行にとっては担保が不十分な状態で貸すことになります。
また、実行のたびに抵当権の設定が必要になるため、登記の費用が増えることもあります。
どちらが有利かは、金利の差と登記費用の差を並べて比べるしかありません。
つなぎ融資と分割融資の比べ方
| 項目 | つなぎ融資 | 分割融資 |
|---|---|---|
| 適用される金利 | 住宅ローンより高いのが一般的 | 住宅ローンの金利 |
| 契約 | 住宅ローンとは別契約 | 住宅ローンの中で実行を分ける |
| 扱う銀行 | 比較的多い | 限られる |
| 登記 | 本ローン実行時に1回 | 実行ごとに必要になることがある |
| 利息の払い方 | 本ローン実行時にまとめて精算 | 実行したぶんから返済が始まる |
分割融資は実行したぶんから返済が始まります。
つまりまだ住んでいない家の返済と、いまの家賃を同時に払う期間ができます。
ここは資金繰りとして重いので、家賃と返済が重なる月数を先に計算してください。
比べ方の基本は全国銀行協会が出している住宅ローンの解説でも確認できます。
分割融資ができる銀行の探し方
「住宅ローン 分割融資 できる銀行」と調べる方が多いので、探し方も書いておきます。
結論から言うと、一覧で公表しているところはありません。1行ずつ聞くしかないのが実情です。
効率のよい順番はこうです。
土地を扱う不動産会社に、その地域で分割融資に対応している銀行を聞く
土地の決済日を伝えて、それに間に合う実行ができるかを確認する
実行1回ごとに登記が必要か、費用がいくら増えるかを聞く
つなぎ融資と分割融資の両方で見積もりを出してもらう
1つめが近道です。土地を仲介する会社は、その地域でどの銀行が対応しているかを知っています。
当社は建売を扱っていますが、土地から建てる方のご相談でも銀行の当たりはお伝えできます。
つなぎ融資の審査は本ローンとセット
手続きの順番も押さえておきます。
つなぎ融資だけを単独で借りることは、基本的にできません。本ローンの審査が通っていることが前提です。
流れはこうなります。
| 段階 | 何をするか |
|---|---|
| 事前審査 | 本ローンの審査を受ける。つなぎ融資の希望も伝える |
| 土地の売買契約 | 手付金を払う。ここは自己資金が要ることが多い |
| 本審査 | 土地と建物の資料をそろえて申し込む |
| 建物の請負契約 | 施工会社と契約する |
| つなぎ融資の実行 | 土地の決済日に合わせて1回目が実行される |
注意してほしいのは土地の手付金はつなぎ融資では払えないことが多い点です。
土地の売買契約の時点では、まだ建物の計画が固まっていません。手付金は自己資金で用意する前提で考えてください。
金額は土地代の5%から10%程度が目安です。1,500万円の土地なら75万円から150万円になります。
つなぎ融資で失敗しやすい3つの場面
当社に相談が来る場面を挙げておきます。
銀行を決めてから、その銀行がつなぎ融資を扱っていないと分かった
工期が延びて、つなぎ融資の期間が足りなくなった
土地の手付金を自己資金で用意できず、契約日を延ばすことになった
どれも先に聞いておけば防げたものです。
1つめは事前審査の段階で、2つめは契約の前に、3つめは土地を探し始める前に確認できます。
当社は建売を扱っていますが、土地から建てる方の段取りについてもご相談に乗ります。
つなぎ融資で前払いしたあとの倒産リスク
ここがいちばん重い話です。
建設業の倒産は増えている
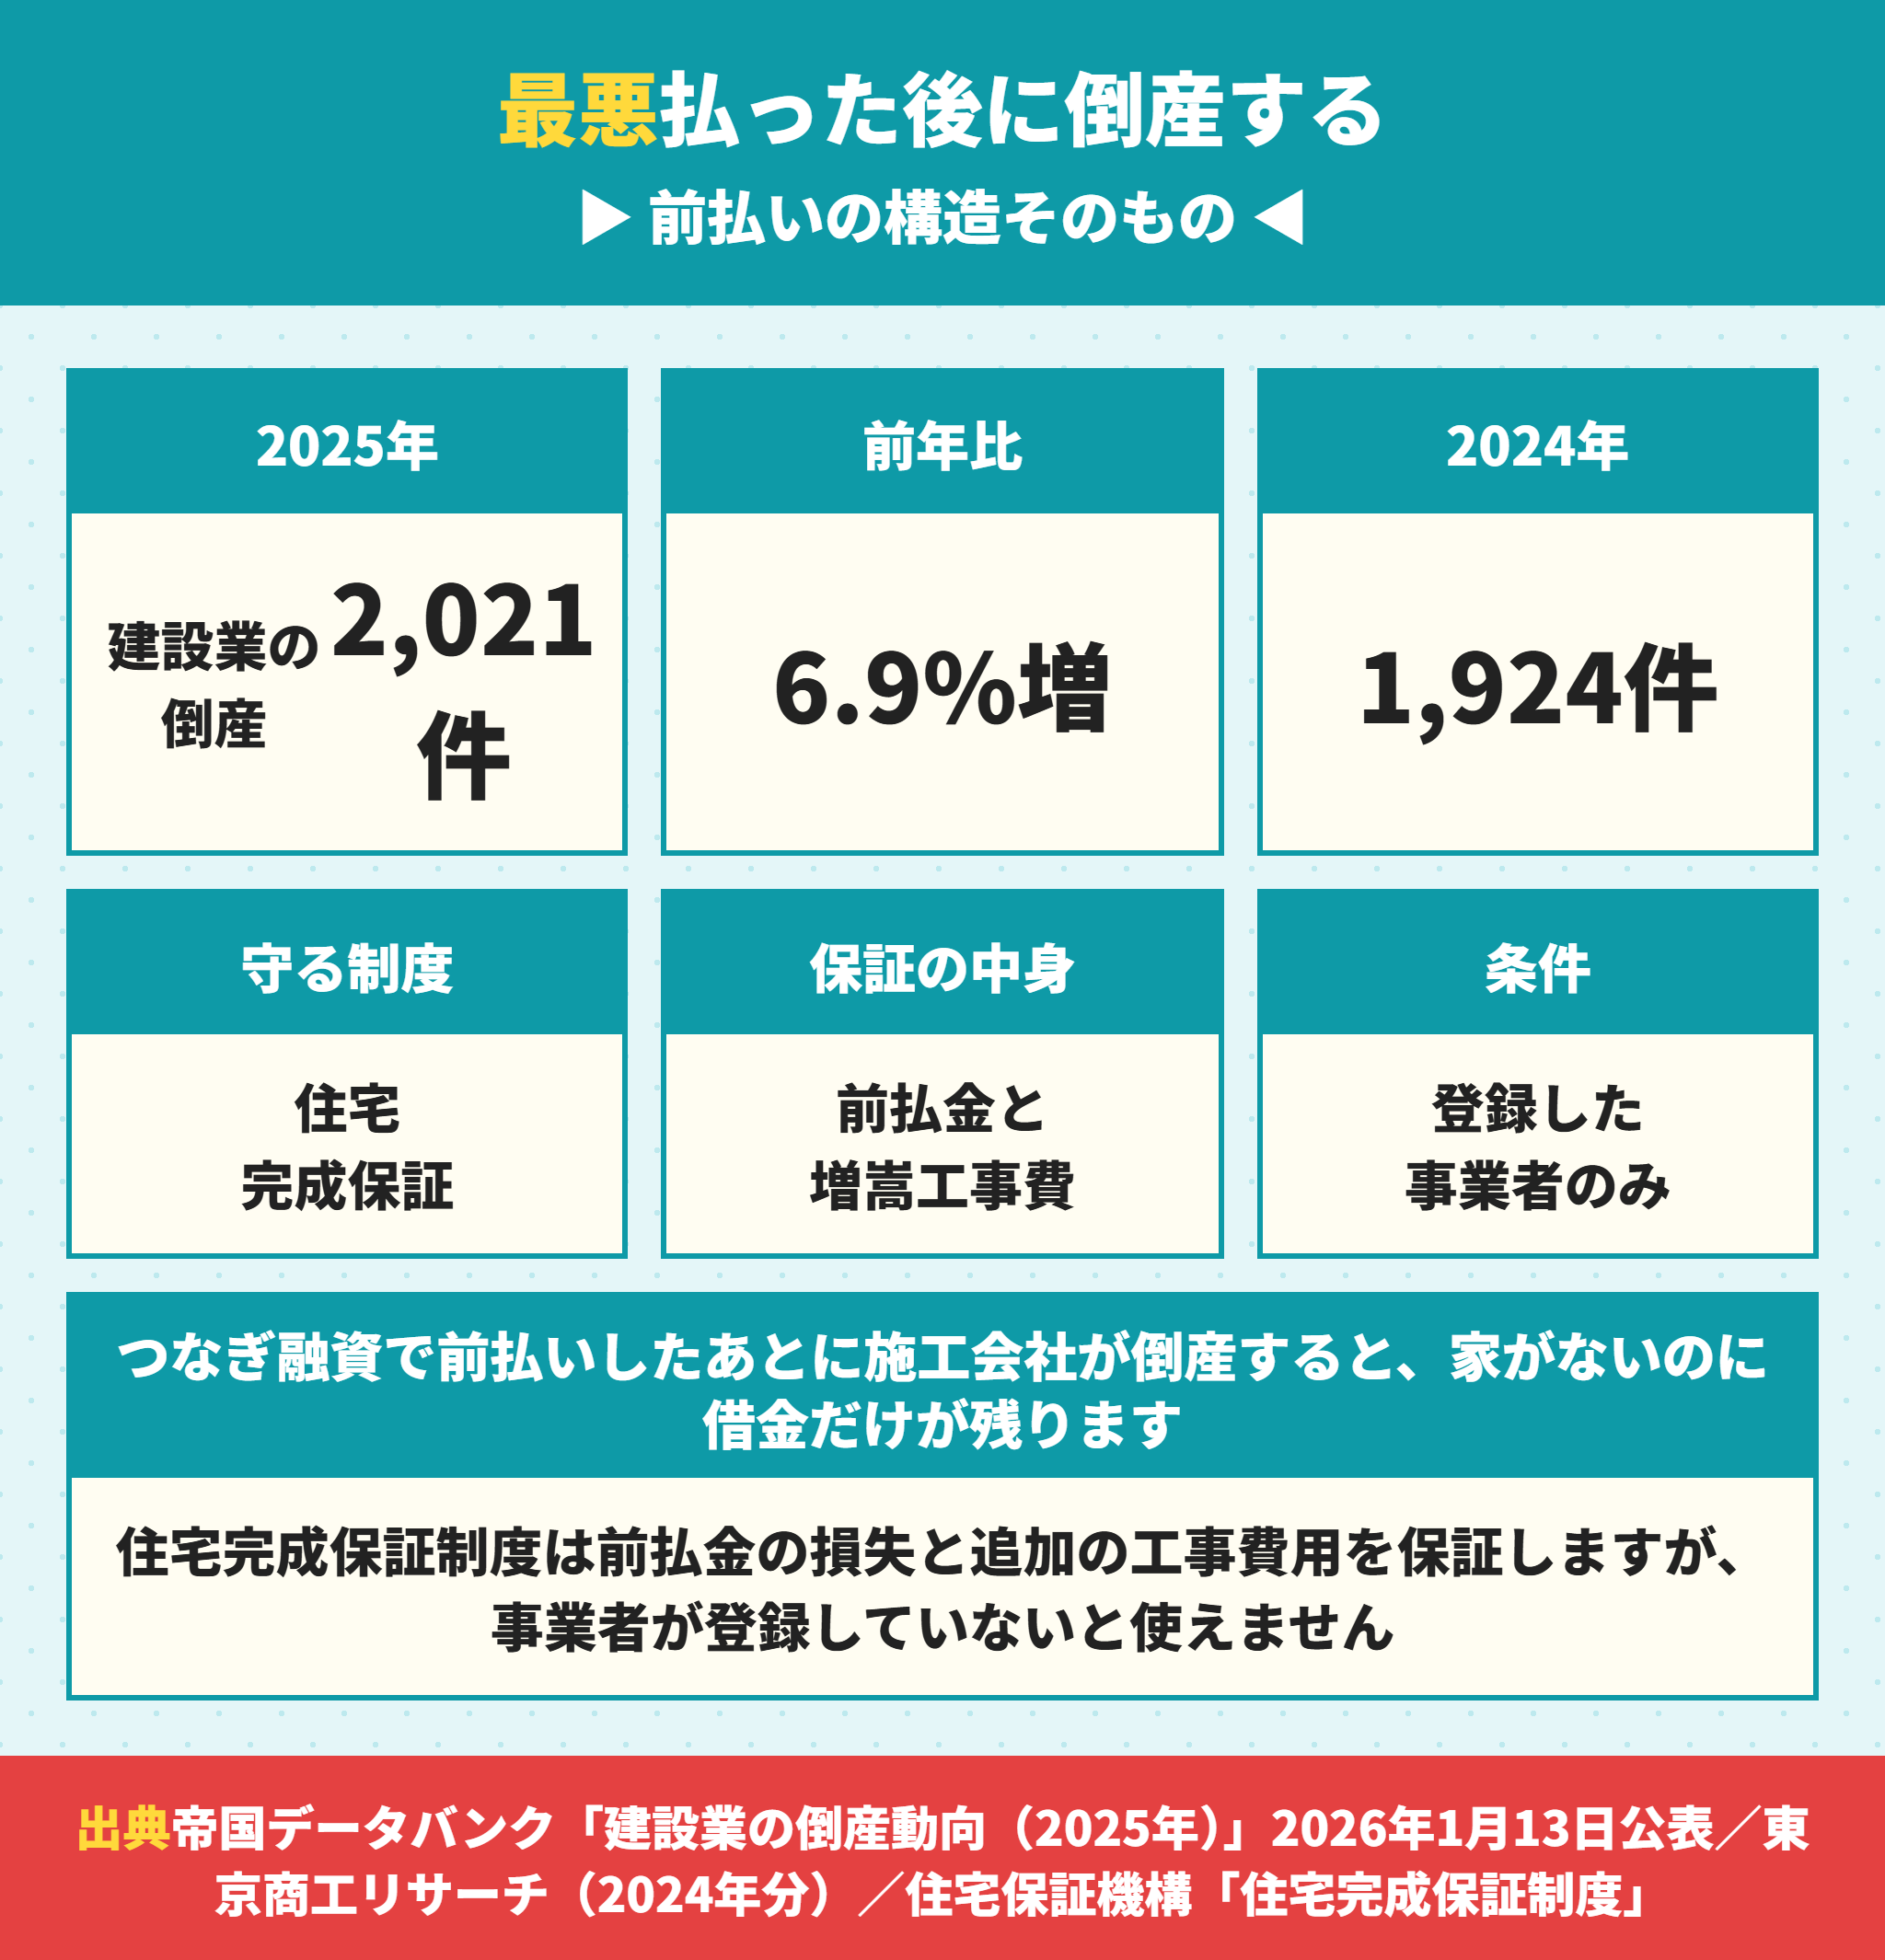
帝国データバンクの「建設業の倒産動向(2025年)」によると、2025年の建設業の倒産は2,021件で前年比6.9%増でした。
東京商工リサーチの集計では、2024年が1,924件(前年比13.6%増)、2023年が1,691件です。
集計主体によって件数は違いますが、増えている方向は一致しています。
これは「危ない会社がある」という話ではありません。資材費と人件費の上昇は業界全体の問題です。会社の規模で判断できません。
つなぎ融資を使っていると被害が大きくなる
なぜ倒産の話をつなぎ融資の記事で書くのか。理由があります。
つなぎ融資は完成していない家のために先にお金を払う仕組みだからです。
土地代と着工金と中間金を払った段階で施工会社が倒産すると、つなぎ融資の借金は残り、家は完成していないという状態になります。
別の会社に引き継いでもらうにしても、前の会社に払ったお金は戻ってこないのが原則です。
さらに、引き継ぐ会社は途中から入るぶん割高になります。
住宅完成保証制度で守られる範囲
この事態に備える制度があります。
住宅保証機構の住宅完成保証制度です。公式の説明を引用します。
事業者様の倒産などで工事継続できなくなった場合に、発注者が最小限の追加負担で住宅を完成できるよう、サポートするしくみです
保証されるのは次の2つです。
前払い金の損失
追加で必要な工事費用(増嵩工事費用)
対象は中小企業者である事業者が受注する、発注者が個人の新築一戸建住宅とされています。
完成保証は登録している会社でないと使えない
ここが実務でいちばん大事な点です。
公式サイトにこう書かれています。
制度を利用できる事業者様は、経営状態等の審査をクリアし、住宅保証機構に登録された事業者様です
つまり頼む会社が登録していなければ、この制度は使えません。
契約する前に聞いてください。「住宅完成保証制度に登録していますか」の一言です。
住宅完成保証制度に登録しているか
瑕疵担保の資力確保は保険か供託か
着工時・上棟時の支払いの割合はいくらか
3つめも効きます。前払いの割合が小さいほど、倒産したときの損失も小さくなります。
つなぎ融資の期間中は家賃と重なる
資金繰りの話も書いておきます。
つなぎ融資の利息は本ローンの実行時にまとめて精算するのが一般的なので、工事中に毎月払うものはありません。
ただしいまの家の家賃は払い続けます。土地を買ってから完成まで半年以上かかるなら、その間ずっとです。
土地の決済から完成まで8か月、家賃が10万円なら80万円が家賃として出ていきます。
この金額は、つなぎ融資の利息とは別です。注文住宅の総額を出すときは、工事期間中の家賃も足して比べてください。
完成済みの建売なら、決済の翌月から住めます。家賃と返済が重なる期間がほとんどありません。
つなぎ融資を使うと入居の時期が読みにくい
お金以外の話もあります。
工期が延びると、入居の時期が動きます。
子どもの入学に合わせたい、賃貸の更新前に出たい。日程が決まっている方には、これが一番こたえます。
引越し業者の手配も、学区の手続きも、完成日が確定しないと動かせません。
完成済みの建売なら決済日を自分で決められます。ローンの審査さえ間に合えば、日程はコントロールできます。
注文住宅は完成日が動く。入居の時期も動く
工事期間中は家賃と並行。8か月で家賃10万円なら80万円
完成済みの建売なら決済日を自分で決められる
日程が決まっている人ほど、建売の利点が大きくなる
建売ならつなぎ融資は要らない
ここまで読んで、面倒だと感じた方へ。
完成済みの建売は決済が1回で終わる
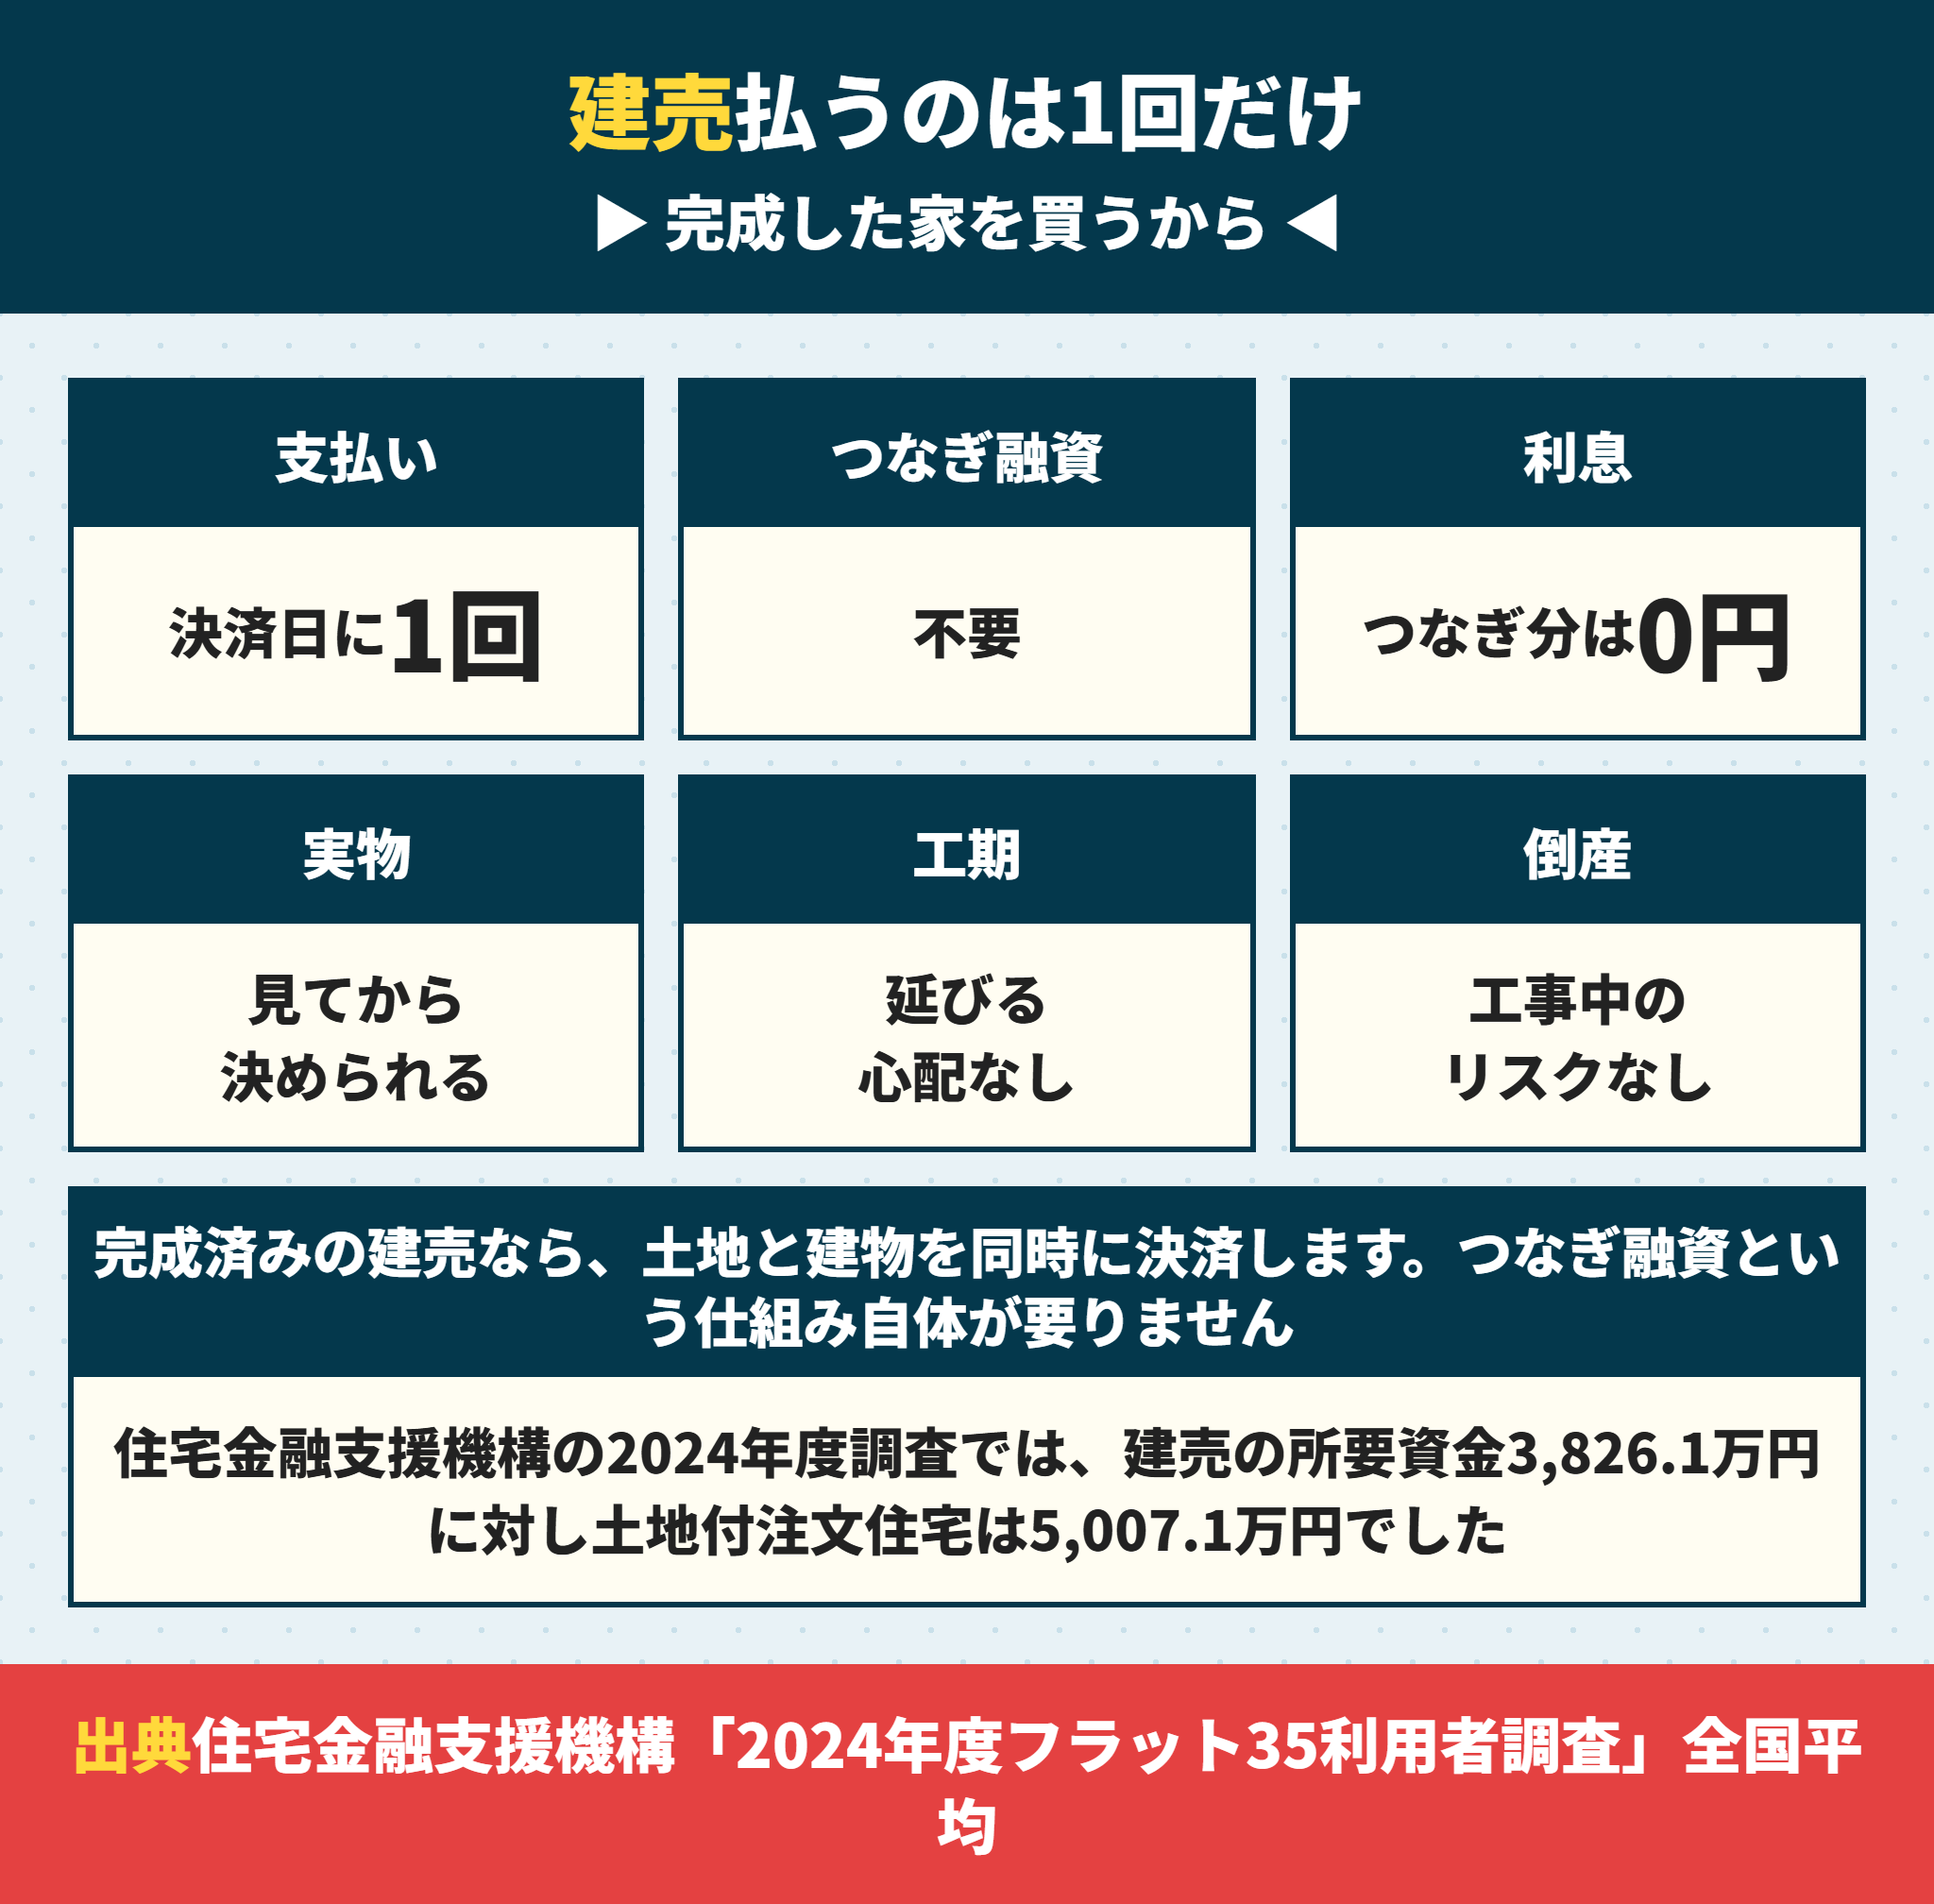
完成した建売を買う場合、土地と建物を同じ日に1回で決済します。
住宅ローンもその日に実行されます。つなぎ融資という仕組み自体が要りません。
だから次のものが全部ゼロになります。
つなぎ融資の利息
つなぎ融資の事務手数料
つなぎ融資の契約書にかかる印紙税
工期が延びて利息が増える心配
工事中に施工会社が倒産するリスク
最後の1つは構造的にゼロです。建物がすでに建っているからです。
建売は所要資金そのものが低い
金額でも差が出ます。
住宅金融支援機構の2024年度フラット35利用者調査の全国平均です。
| 融資区分 | 所要資金 | 世帯年収 | 年収倍率 |
|---|---|---|---|
| 建売住宅 | 3,826.1万円 | 626.3万円 | 6.7倍 |
| 土地付注文住宅 | 5,007.1万円 | 729.4万円 | 7.5倍 |
差は1,181万円です。
土地付注文住宅の所要資金は、建設費3,512.0万円と土地取得費1,495.1万円を足した金額です。
この差の上に、つなぎ融資の利息が乗ります。総額の差はさらに開きます。
建売でもつなぎ融資が要る場合がある
ただし例外もあるので書いておきます。
建築中の建売を契約した場合、売主によっては手付金以外の中間金を求められることがあります。
また、建築条件付き土地を買って建てる場合は、実質的に注文住宅と同じ流れになります。土地の決済と建物の完成が別の日になるからです。
「建売だから大丈夫」ではなく、支払いが何回あるかを販売図面と重要事項説明で確認してください。
当社が仲介する場合は、決済が何回になるかを契約前に必ずお伝えします。
注文住宅を選ぶ理由があるなら止めない
公平に書きます。
間取りを自由に決めたい、性能を自分で選びたい、土地を先に押さえたい。注文住宅にしかできないことはあります。
この記事はつなぎ融資を否定するものではありません。使うなら仕組みを理解して使ってくださいという話です。
そのうえで、実物を見てから決めたい方には建売が向いています。完成した家を見て、日当たりも音も広さも確かめてから判断できます。
つなぎ融資がいらないケースを整理する
「つなぎ融資 いらない」で調べている方向けに、条件を整理します。
| 買い方 | つなぎ融資 | 理由 |
|---|---|---|
| 完成済みの建売を買う | いらない | 土地と建物を同じ日に1回で決済する |
| 完成済みの中古を買う | いらない | 同上 |
| 自己資金で土地代と着工金を払える | いらない | 立て替える必要がない |
| 分割融資に対応した銀行で借りる | いらない | 住宅ローンを分けて実行する |
| 建築中の建売を契約する | 要る場合がある | 中間金を求められることがある |
| 建築条件付き土地を買って建てる | 要ることが多い | 土地の決済と完成の日が別 |
| 土地から買って注文住宅を建てる | 要ることが多い | 支払いが3回先行する |
上の4つに当てはまるなら、つなぎ融資の費用を考える必要はありません。
迷うのは下の3つです。とくに建築条件付き土地は、建売のつもりで契約して途中で気づく方がいます。
重要事項説明で土地の決済と建物の引渡しが同じ日かどうかを確認してください。ここが別の日なら、つなぎ融資が必要になります。
つなぎ融資を使う前に確認すること
最後に実務です。
つなぎ融資について銀行に聞く6つ
つなぎ融資を扱っていますか
金利は何%ですか。住宅ローンの金利とどれだけ違いますか
実行は何回に分けられますか。1回ごとに手数料はかかりますか
利息はいつ払いますか(本ローン実行時にまとめてか、都度か)
工期が延びた場合、期間を延長できますか
分割融資という選択肢はありますか
この6つを聞けば、だいたいの総額が出せます。
とくに5つめは聞いておいてください。つなぎ融資の期間には上限があります。延びたときに延長できないと、困った状態になります。
住宅ローンの審査は借入額全体で見られる
もう1つ、審査の話です。
つなぎ融資も借入です。最終的な借入額に含めて審査されます。
国土交通省の「民間住宅ローンの実態に関する調査」では、返済負担率を考慮する機関が90.9%、担保評価を考慮する機関が91.0%ありました。
つなぎ融資の利息も最終的な借入に含めるなら、その分だけ借入額が増えます。
資金計画を立てるときは、利息と手数料も足した金額で考えてください。
建売なら仲介手数料0円で総額を下げられる
当社ができることも書いておきます。
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
仲介手数料の上限は物件価格の3%+6万円に消費税。3,500万円の物件なら約122万円です。
つなぎ融資が要らないうえに、この122万円も残ります。
注文住宅と建売で迷っている段階なら、両方の総額を出して比べてみてください。金額を並べると判断しやすくなります。
 ラクチン君
注文住宅と建売のどちらが合うかを、金額を並べたうえでご相談いただけます。当社は建売を扱っていますが、注文住宅のほうが合う方にはそうお伝えします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
つなぎ融資に関するよくある質問
- つなぎ融資はいくらかかりますか。
-
借りた日から本ローンが実行される日までの日数で利息が決まります。関西の主な銀行は金利や手数料を公式サイトに出していないので、窓口で確認してください。金額を左右するのは工期の長さ、実行の回数、金利の水準の3つです。
- つなぎ融資は住宅ローン控除の対象になりますか。
-
つなぎ融資そのものは対象外です。控除の要件が償還期間10年以上のためです。ただし国税庁は「償還期間が10年未満の借入金(いわゆるつなぎ融資)を受け、その後に償還期間が10年以上となる住宅ローン等に借り換えた場合も同じ」と書いており、本ローンに借り換われば控除を受けられます。
- つなぎ融資を使わない方法はありますか。
-
自己資金で土地代と着工金と中間金を払えば要りません。ほかに分割融資という方法もあり、住宅ローンそのものを複数回に分けて実行します。金利は住宅ローンの金利が適用されますが、扱っている銀行は限られ、実行ごとに登記が必要になることがあります。
- 建売でもつなぎ融資は必要ですか。
-
完成済みの建売なら不要です。土地と建物を同じ日に1回で決済し、住宅ローンもその日に実行されるためです。ただし建築中の建売や建築条件付き土地の場合は、支払いが複数回になることがあります。販売図面と重要事項説明で確認してください。
- 工事中に施工会社が倒産したらどうなりますか。
-
払ったお金は原則として戻りません。住宅完成保証制度に登録している会社なら、前払い金の損失と追加で必要な工事費用が保証されます。ただし登録していない会社は使えないので、契約前に「住宅完成保証制度に登録していますか」と確認してください。
- つなぎ融資の期間は延長できますか。
-
銀行によります。つなぎ融資には期間の上限があり、工期が延びると足りなくなることがあります。延長できるかどうかは申し込む前に確認してください。資材の調達や天候で工期が延びることは珍しくありません。
- つなぎ融資と分割融資はどちらが得ですか。
-
金利だけ見れば分割融資です。住宅ローンの金利が適用されるためです。ただし実行ごとに登記費用がかかることがあり、実行したぶんから返済が始まるので、いまの家賃と重なる期間ができます。金利差と登記費用と家賃の重複を並べて比べてください。
まとめ|つなぎ融資は建売なら使わずに済む
- 住宅ローンは建物が完成しないと実行されない。だからつなぎ融資が要る
- 注文住宅は土地代・着工金・中間金・残代金の4回に分けて払う
- 利息は借りた日数で決まる。工期が延びればそのぶん増える
- 関西の主な銀行は、つなぎ融資の条件を公式サイトに出していない
- つなぎ融資は控除の対象外。ただし本ローンに借り換えれば控除は受けられる
- 控除の年数は住み始めた年から。借り換えで延びない
- 分割融資なら住宅ローンの金利。ただし扱う銀行は限られる
- 2025年の建設業の倒産は2,021件(帝国データバンク集計)
- 住宅完成保証制度は登録した事業者でないと使えない
- 完成済みの建売なら決済は1回。つなぎ融資も工事中の倒産リスクもない
つなぎ融資は悪い仕組みではありません。注文住宅で家を建てるなら必要な手段です。
ただ、使わずに済む買い方があることは知っておいてください。
関西で新築の建売をお探しなら、資金計画の段階からご相談いただけます。当社は仲介手数料0円なので、その分も含めて総額を下げられます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








