




共働きで家を買うとき、ペアローンにするか連帯債務にするかで必ず迷います。
銀行の担当者に聞くと「どちらでもできます」と言われて、判断材料がないまま決めてしまう方が多いです。

どっちが得なんですか。はっきり教えてほしいです。
残念ながら条件によって逆転します。だから比べる基準を4つに絞って書きます。
控除・団信・諸費用・出口の4つです。
先に最悪のケースを書いておきます。
ペアローンで借りたあと離婚すると、片方の名義を外すには借り換えか一括返済が必要になります。銀行は簡単には認めません。
これは脅しではなく、当社が実際に相談を受ける内容です。借りるときの金利だけで決めると、10年後に動けなくなります。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
 ラクチン君
もう1つ、意外に効くのが諸費用です。取扱手数料が定額の銀行でペアローンを組むと、2契約分かかって単純に2倍になります。借入額×何%という方式なら合計は変わりません。つまり「どの銀行か」で、ペアローンの不利さそのものが変わります。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、手数料が増える組み方を勧める理由がありません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ペアローンと連帯債務と収入合算は何が違うか
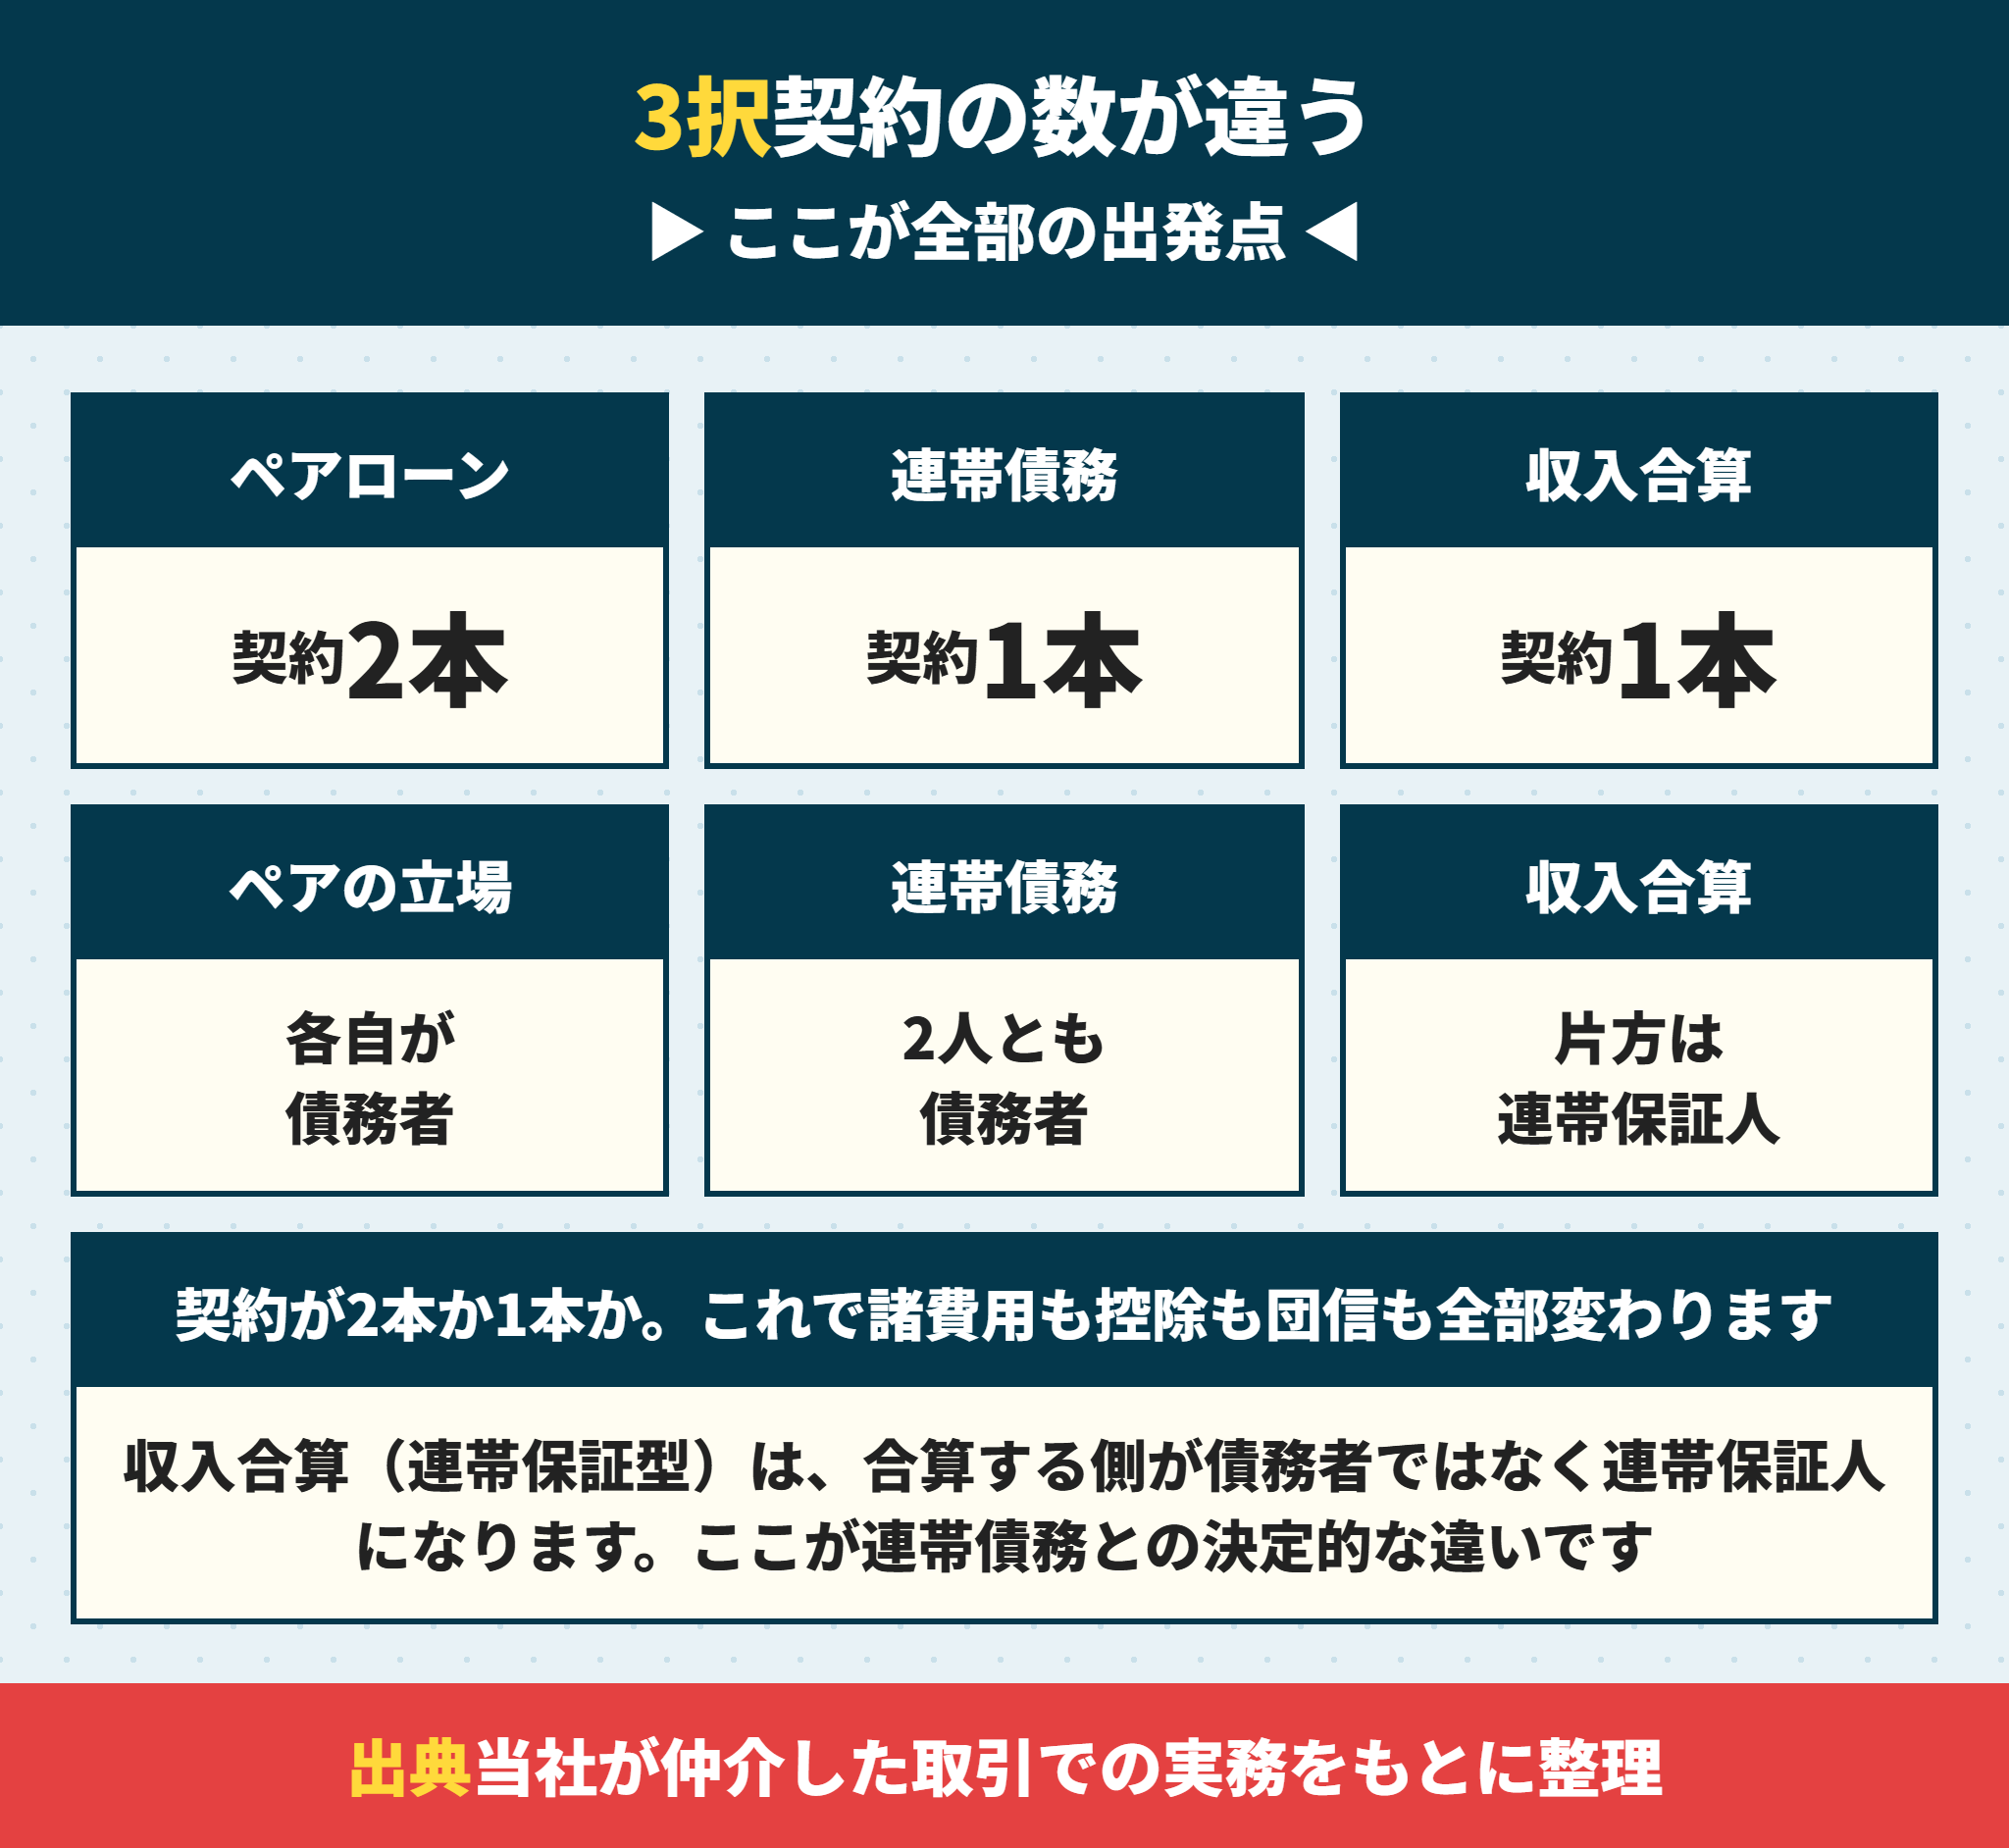
まず言葉を整理します。ここが曖昧なまま話が進むことが多いです。
ペアローンは契約が2本になる
ペアローンは、夫婦それぞれが自分の住宅ローンを組む方法です。
夫が2,000万円、妻が1,500万円というように分けて借ります。契約書は2本になります。
お互いが相手のローンの連帯保証人になるのが一般的です。
連帯債務は契約1本で2人とも債務者
連帯債務は、1本の住宅ローンを2人で借りる方法です。
契約は1本ですが、夫も妻も債務者です。どちらも全額について返済の義務を負います。
夫が主債務者、妻が連帯債務者という形になるのが一般的です。
収入合算は片方が連帯保証人になる
収入合算という言葉は、実は2つの意味で使われています。
| 呼び方 | 合算する側の立場 |
|---|---|
| 収入合算(連帯債務型) | 連帯債務者。つまり債務者 |
| 収入合算(連帯保証型) | 連帯保証人。債務者ではない |
この記事で「収入合算」と書くときは連帯保証型を指します。連帯債務型は前の項目の連帯債務と同じものです。
連帯保証型の場合、合算する側は債務者ではなく連帯保証人です。
ここが決定的な違いで、控除も団信も使えなくなります。

同じ「収入を合わせる」でも、中身が2種類あるんですね。
そうです。銀行に「連帯債務型ですか、連帯保証型ですか」と聞いてください。この一言で話が早くなります。
3つの違いを1つの表にする
ここまでを整理します。
| 項目 | ペアローン | 連帯債務 | 収入合算(連帯保証型) |
|---|---|---|---|
| 契約の数 | 2本 | 1本 | 1本 |
| 合算する側の立場 | 債務者(かつ相手の連帯保証人) | 連帯債務者 | 連帯保証人 |
| 借入額を増やす効果 | あり | あり | あり |
| 住宅ローン控除 | 2人とも使える | 持分に応じて2人とも使える | 主債務者のみ |
| 団体信用生命保険 | 各自が加入 | 主債務者のみが基本 | 主債務者のみ |
| 契約にかかる費用 | 2契約分 | 1契約分 | 1契約分 |
この表のうち、金額がいちばん動くのは住宅ローン控除です。次の章で詳しく見ます。
ペアローンと連帯債務は住宅ローン控除が2人分
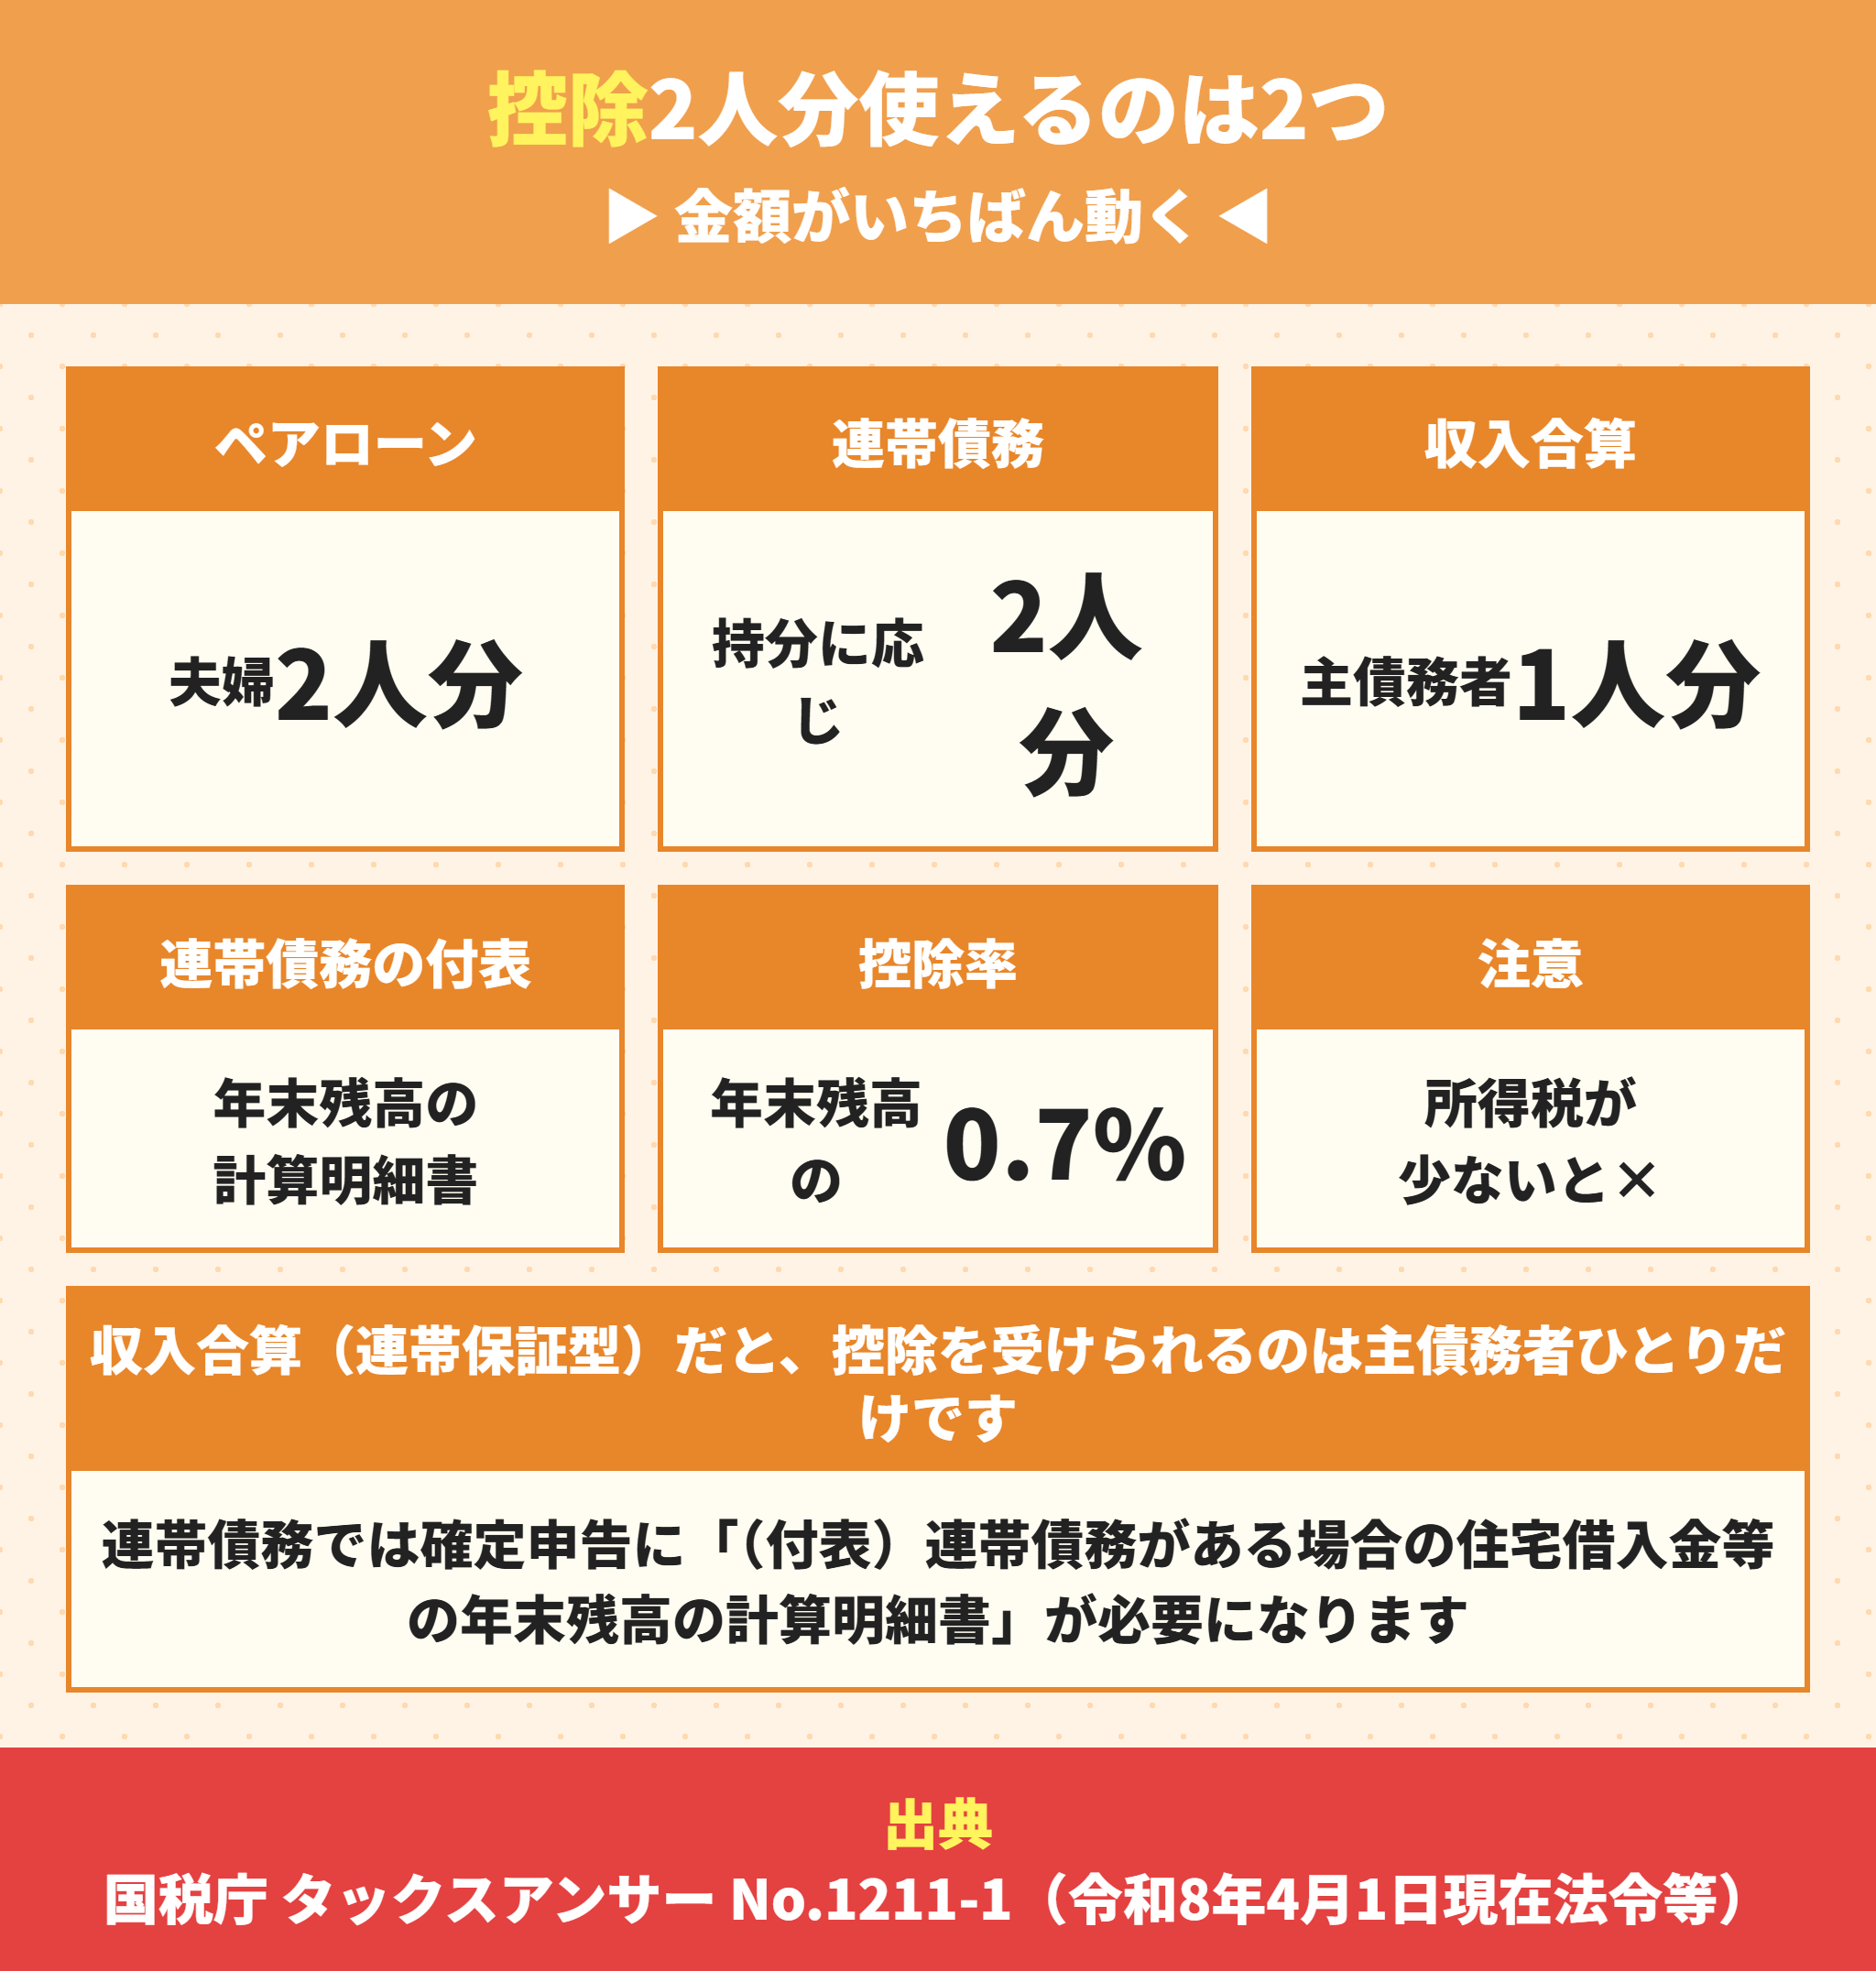
ペアローンと連帯債務を比べるとき、共働きでいちばん大きい差がここです。
住宅ローン控除は年末残高の0.7%
住宅ローン控除は、国税庁のタックスアンサーによると年末残高等の0.7%を所得税から控除する制度です。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
令和4年1月1日から令和12年12月31日までに入居した場合が対象になります。
大事なのは控除を受けられるのは債務者だけという点です。
収入合算(連帯保証型)だと1人分しか使えない
連帯保証人は債務者ではありません。
だから収入合算(連帯保証型)では、控除を受けられるのは主債務者ひとりだけです。
妻の収入を合算して借入額を増やしたのに、妻は控除を1円も受けられません。
これを知らずに選んでいる方が、実際にいます。
連帯債務の控除は持分に応じて分ける
連帯債務の場合は、2人とも債務者なので両方が控除を受けられます。
ただしそれぞれの持分に応じて借入金の額を分ける必要があります。
国税庁のページにも、確定申告の際に「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」が必要と書かれています。
「共有の家屋を連帯債務により取得した場合の借入金の額の計算」という項目も用意されています。
手間は増えますが、控除は2人分使えます。
控除を2人分使っても得にならない場合
ここは正直に書きます。
控除は納めた所得税から引く制度です。納めている税金が少なければ、控除しきれません。
たとえば妻がパート勤務で所得税がほとんどかかっていない場合、控除枠を分けても使い切れません。
その場合は、主債務者に寄せたほうが控除を多く使えることがあります。
ラクチン君育休の年にも同じことが起きます。収入が下がって所得税が減ると、その年の控除は使い切れません。出産の予定がある方は、控除を前提に借入額を決めないでください。
つまり控除が2人分使えることと、2人分得することは別です。
夫婦それぞれの年収と所得税の額を見てから判断してください。
ペアローンと連帯債務では団信の効き方が違う
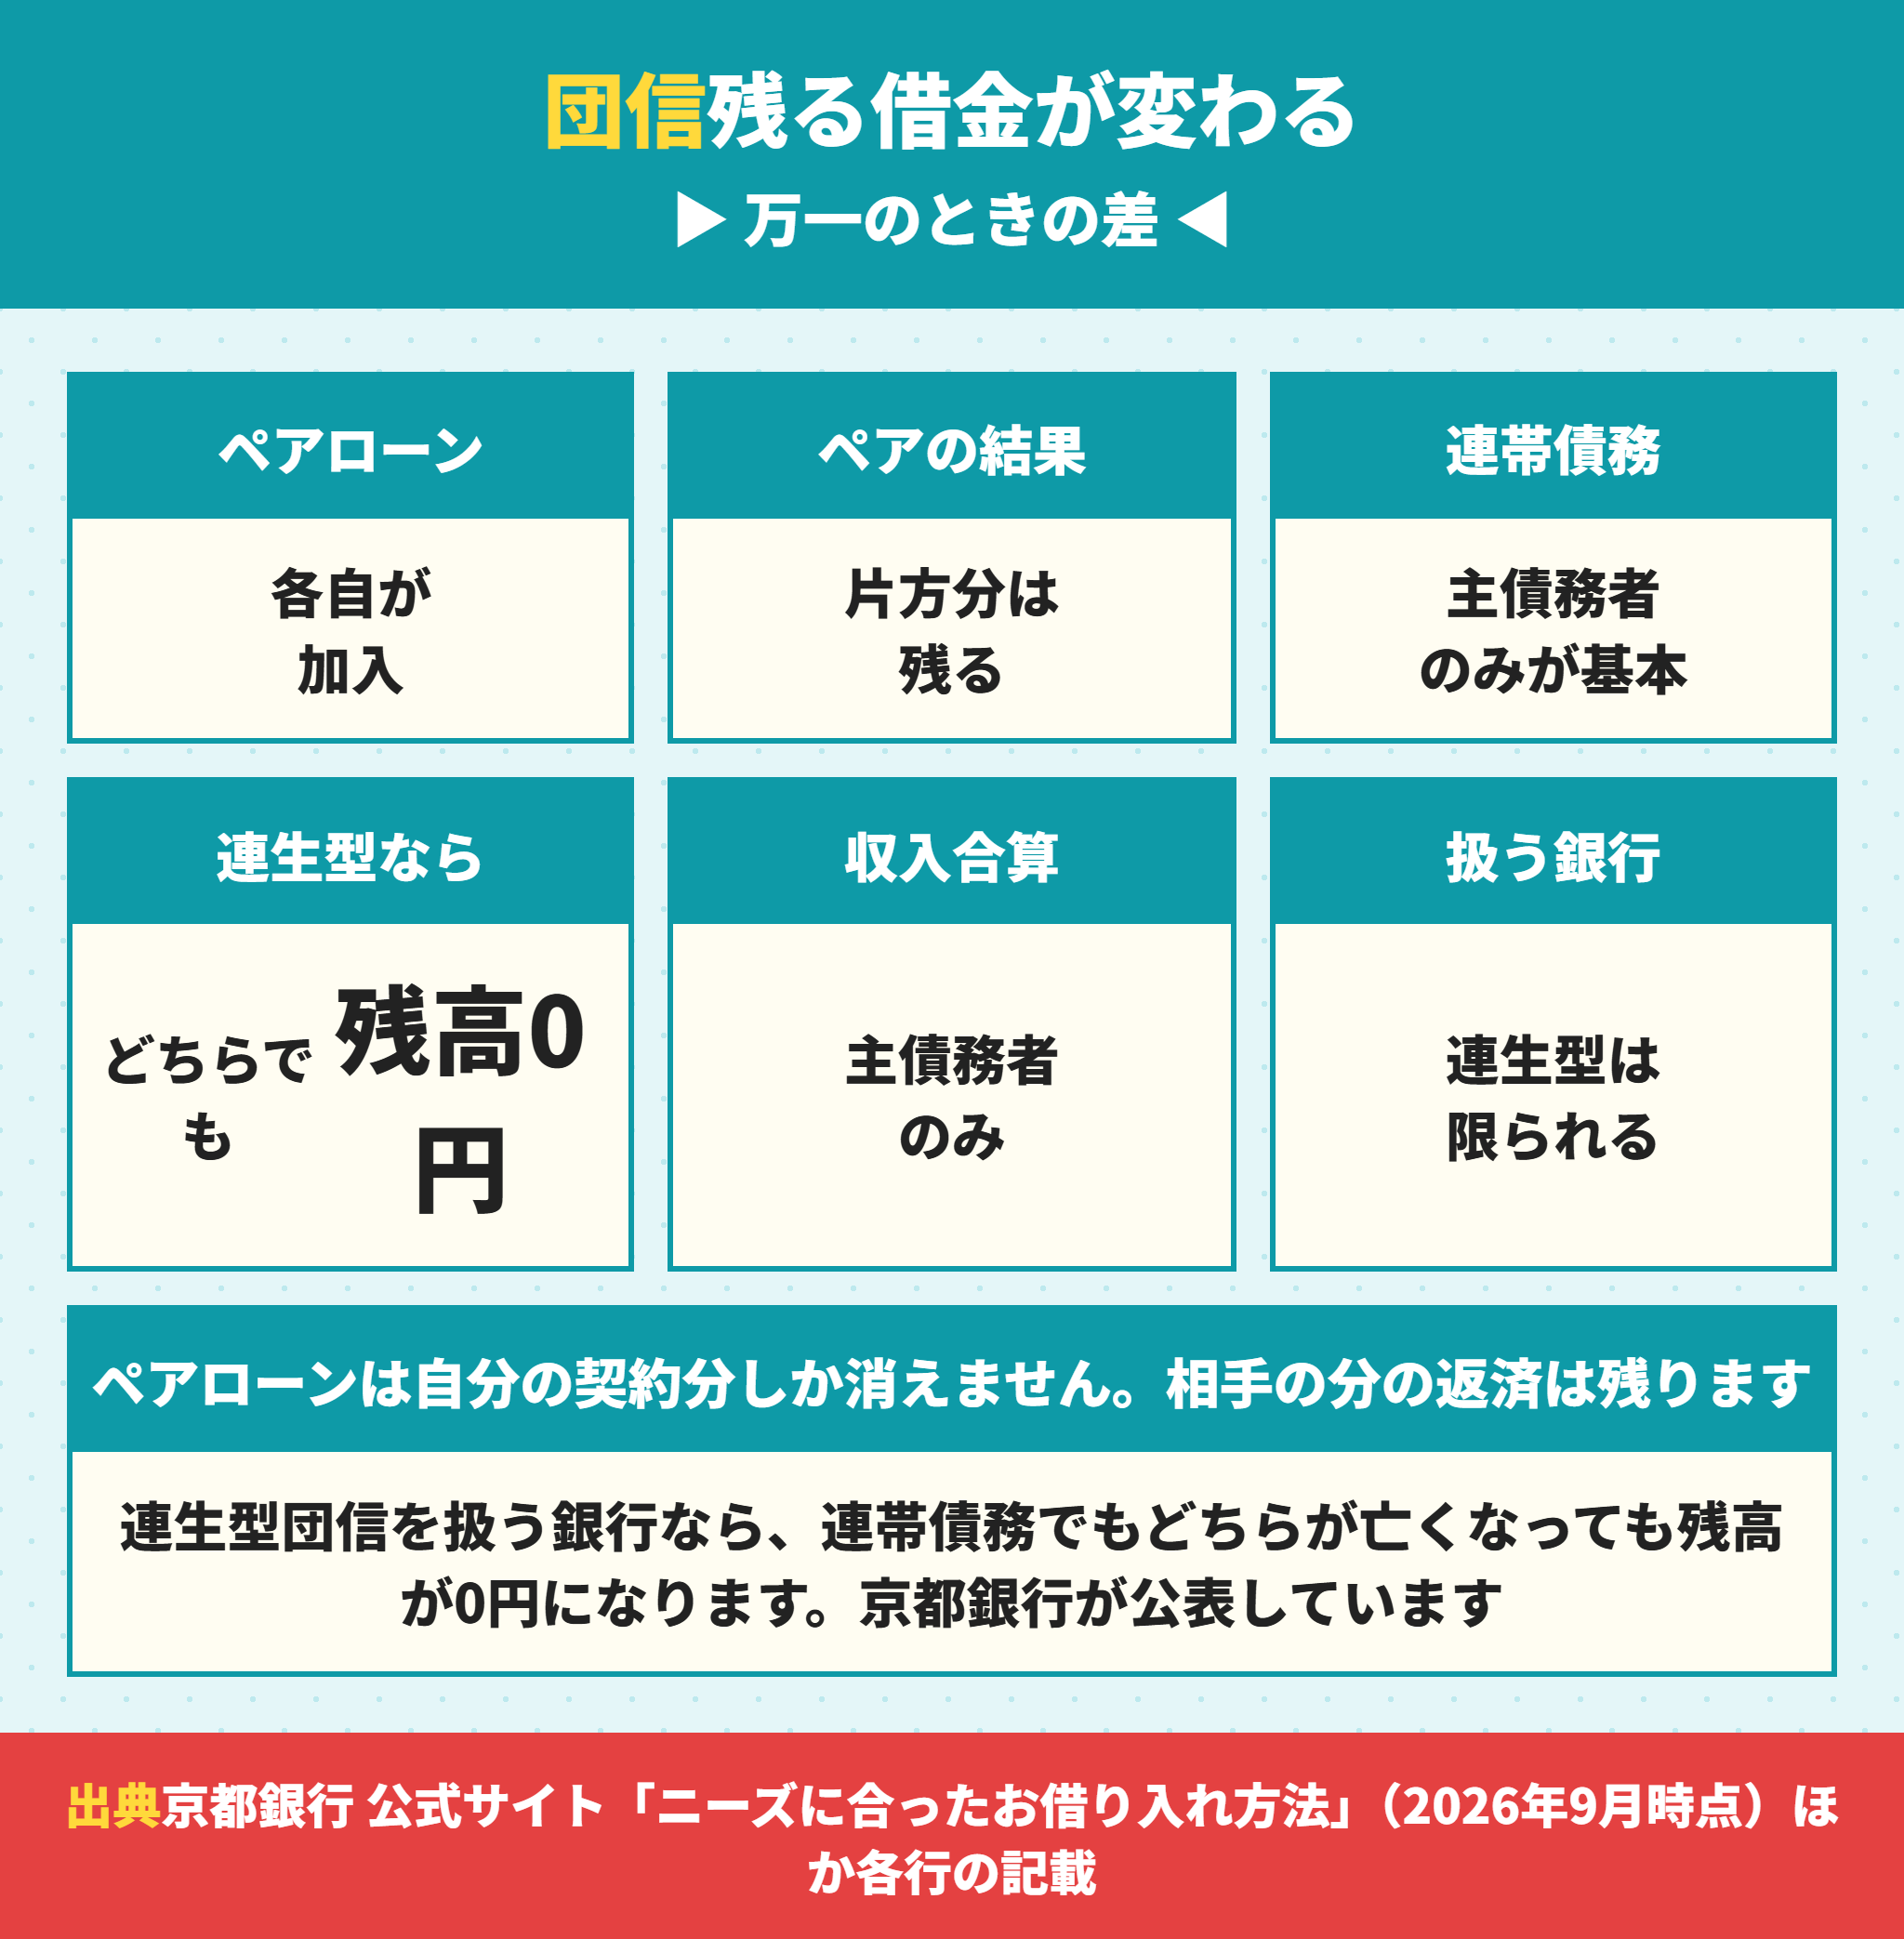
ペアローンと連帯債務では、万一のときにいくら残るかが変わります。
ペアローンは自分の契約分しか消えない
ペアローンでは、夫婦それぞれが自分のローンに団信をかけます。
夫が亡くなれば夫の契約分は0円になりますが、妻の契約分はそのまま残ります。
夫が2,000万円、妻が1,500万円で借りていたなら、妻は1,500万円を返し続けることになります。
収入が半分になった状態で、です。ここを理解しないまま選ぶと危険です。
連帯債務は主債務者のみが基本
連帯債務の場合、団信に入るのは主債務者だけというのが基本の形です。
妻が亡くなっても、ローンは全額残ります。
収入合算(連帯保証型)も同じで、連帯保証人は団信に入りません。
連生型団信を扱う銀行なら両方カバーできる
ここに解決策があります。
京都銀行の「ニーズに合ったお借り入れ方法」には、こう書かれています。
連帯債務でお借り入れする場合、どちらかが死亡・所定の高度障害状態等になるとローン残高が0円になる「連生型」団体信用生命保険を選べる、と。
がん保障特約付の連生型もあると記載があります。
つまり連帯債務でも、連生型団信を扱う銀行を選べば両方カバーできます。
ただし連生型を扱っている銀行は限られます。連帯債務を検討するなら、この一点は必ず確認してください。
万一のときに何が起きるかは共同名義の住宅ローンで片方が死亡したらどうなるかに、型ごとの手続きまで書いています。
国の調査でも健康状態は96.1%が見ている
団信は「あれば安心」ではなく、入れないと借りられないという位置づけです。
国土交通省の「民間住宅ローンの実態に関する調査」では、健康状態を審査で考慮する機関が96.1%で、年収の94.2%より上でした。
ペアローンでは2人とも団信に入れることが前提になります。
どちらかに持病があるなら、その時点でペアローンは選べないことがあります。連帯債務で主債務者を健康な側にする、という組み方が現実的になります。
ペアローンと連帯債務で借入額はどこまで増えるか
そもそも2人で組むのは、借入額を増やすためです。どこまで増えるかを見ます。
銀行が見るのは返済負担率です。年収に対して年間の返済額が何%かという数字で、90.9%の機関が審査で考慮しています。
一般に、年収400万円未満なら30%以内、400万円以上なら35%以内といった基準が使われます。
夫600万円・妻400万円の世帯で考えてみます。
| 組み方 | 審査で見る年収 | 年間返済額の上限(35%とした場合) |
|---|---|---|
| 夫が単独で借りる | 600万円 | 210万円 |
| 2人で組む(合算) | 1,000万円 | 350万円 |
単純計算で年間140万円分の返済余力が増えます。月にすると約11.7万円です。
ただしこれは借りられる上限であって、返せる金額ではありません。
住宅金融支援機構の調査では、近畿圏で建売を買った人の総返済負担率は25.1%でした。上限の35%まで借りている人は多数派ではないということです。
借りられる額と、無理なく返せる額を混同しないでください。
ペアローンでも金利タイプを分けられる
2本の契約になることには、利点もあります。
夫は変動、妻は固定というように金利タイプを分けられます。
これは金利上昇への備えになります。全部を変動にすると上昇の影響を全部受け、全部を固定にすると下がったときの恩恵を受けられません。
期間も分けられます。夫は35年、妻は25年として、妻のほうを先に完済するという組み方も可能です。
連帯債務でも、京都銀行のミックスプランのように2口に分けられる銀行なら同じことができます。公式には、金利だけでなく返済期間や団信の種類まで分けられると書かれています。
ペアローンは諸費用が2契約分かかる
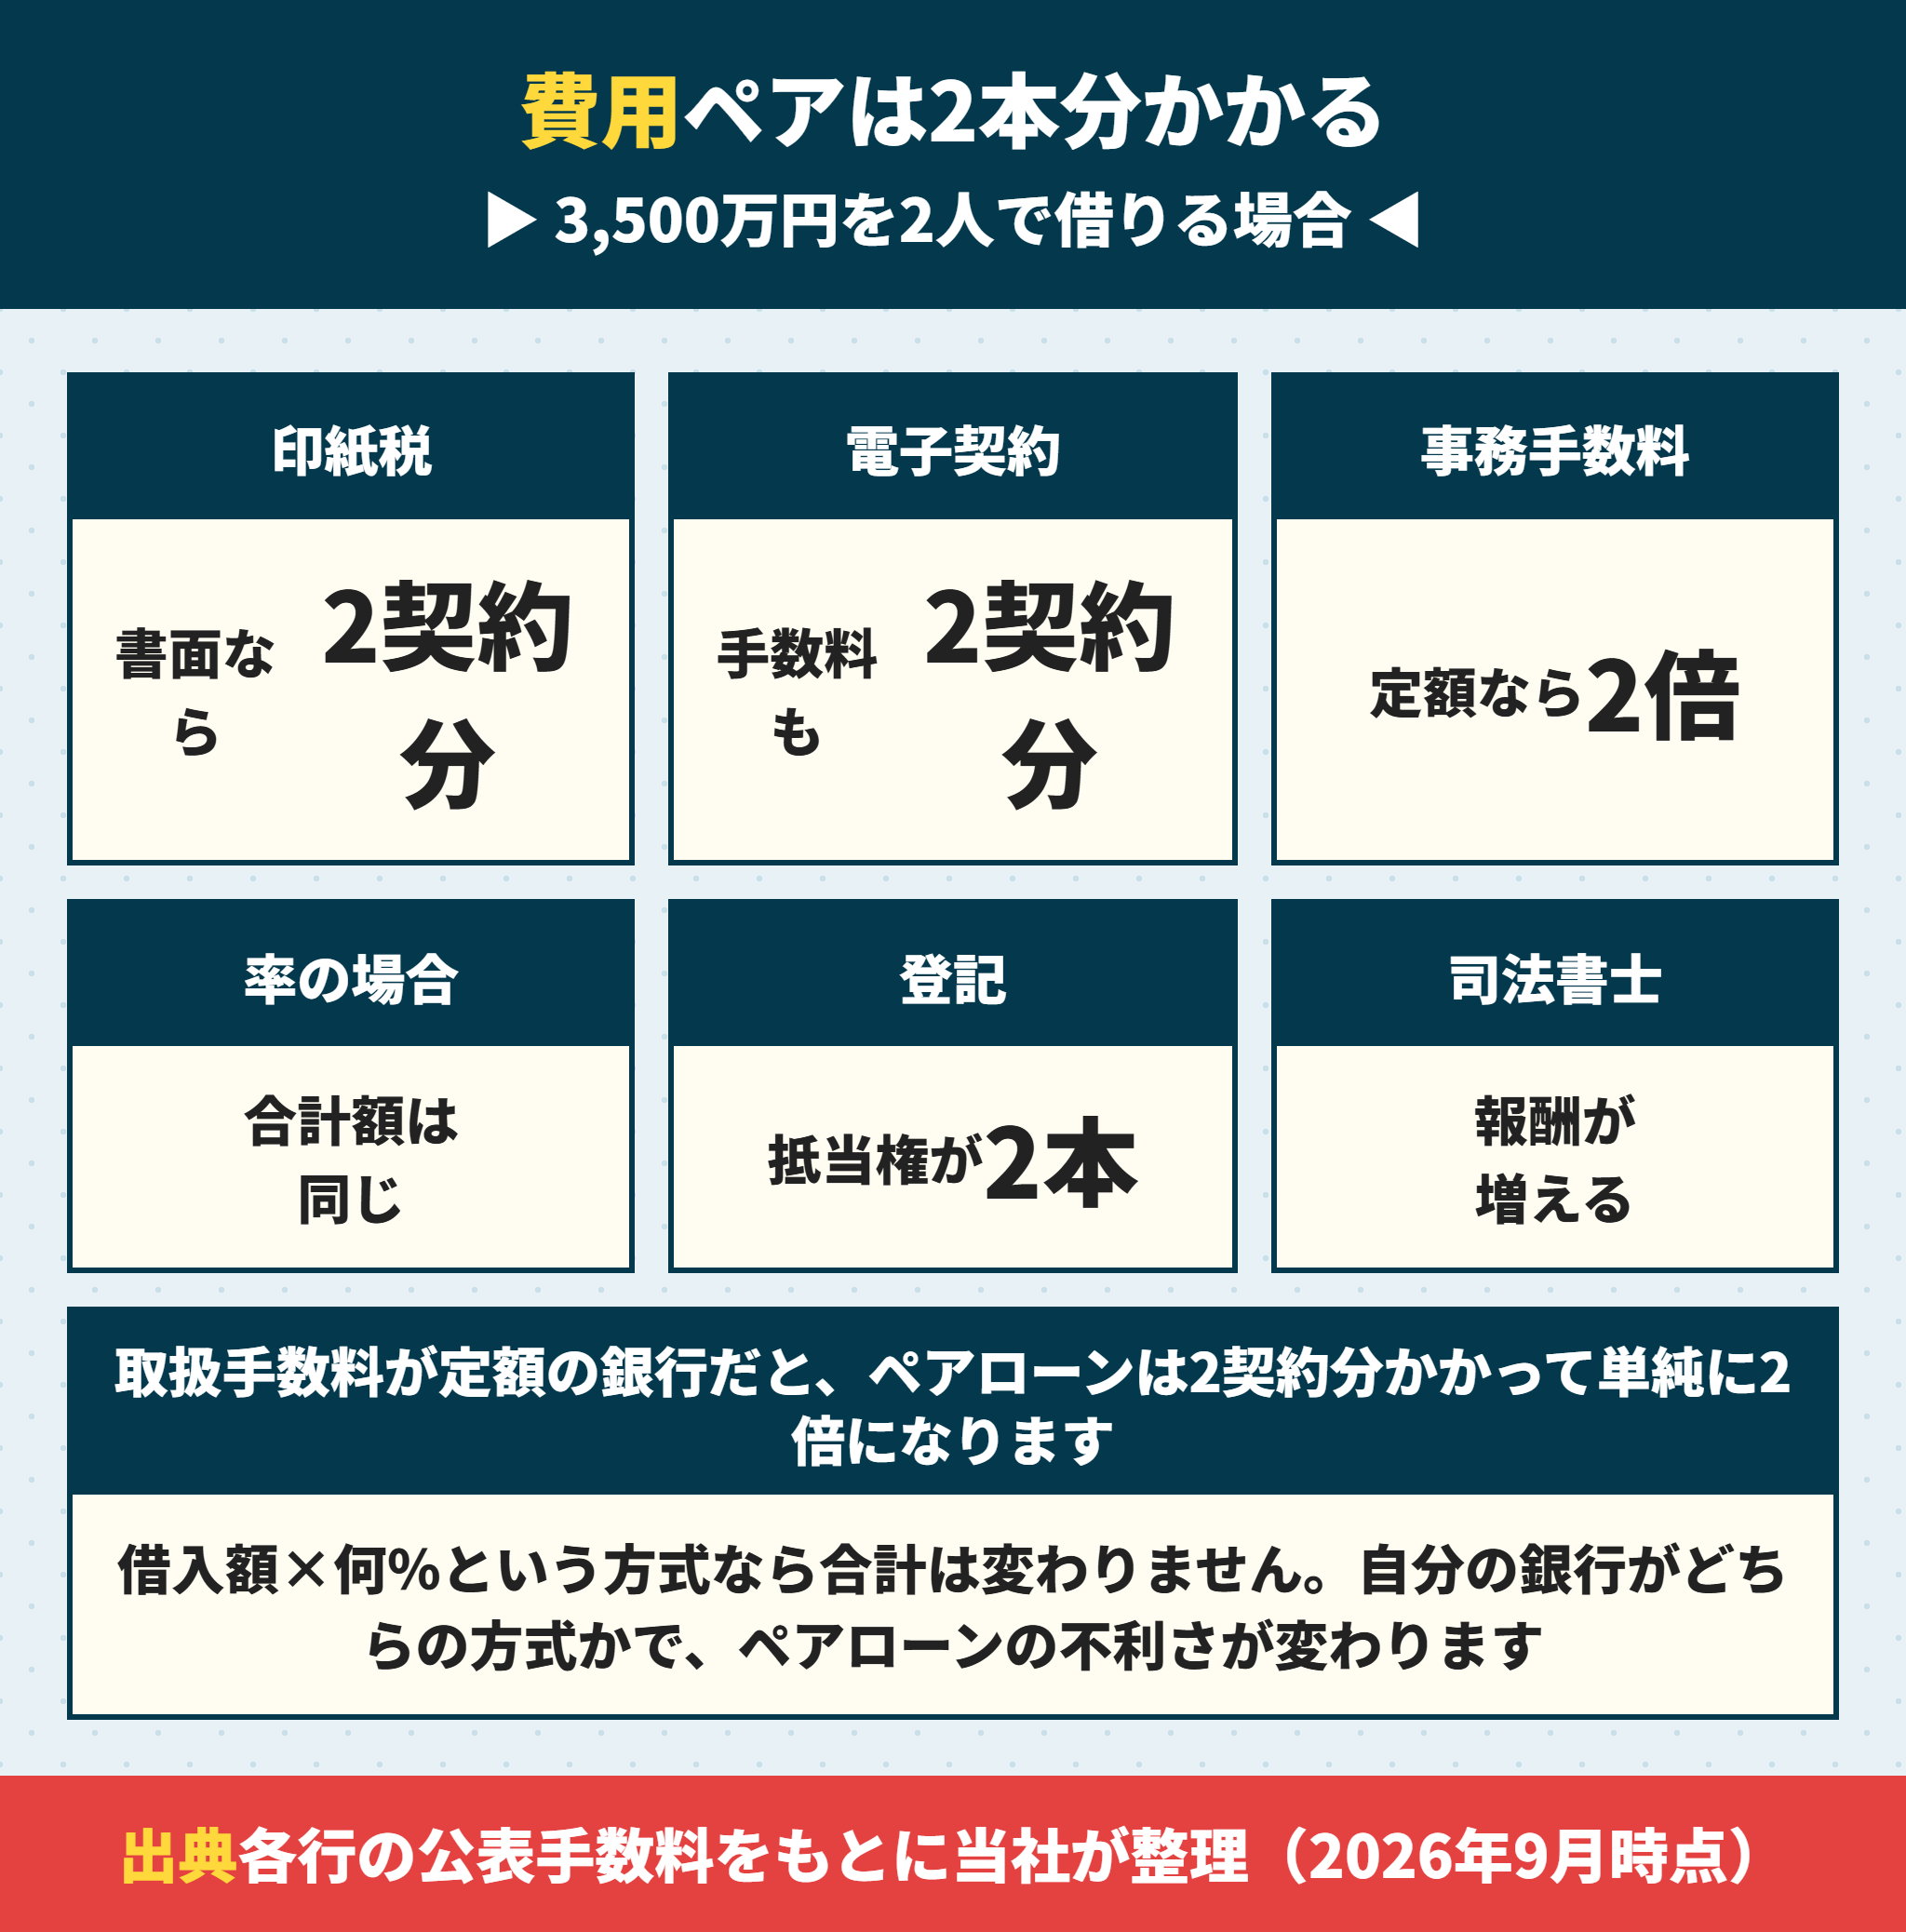
ペアローンの諸費用は見落とされがちですが、金額としては小さくありません。
契約が2本だと印紙税も2本分
書面で契約する場合、印紙税は契約書1通ごとにかかります。
借入が1,000万円超5,000万円以下なら1通20,000円です。ペアローンで2本なら40,000円になります。
電子契約なら印紙税はかかりませんが、電子契約サービス手数料は契約ごとにかかります。
関西みらい銀行の電子契約サービスには、もう1つ注意点があります。
連帯債務者や保証人がいる場合は、非対面電子契約はご利用いただけません
つまり共働きで組むと、店頭に2人そろって行く必要があります。日程を合わせる手間が増えます。
取扱手数料が定額かどうかで不利さが変わる
ここが今回いちばん伝えたい実務です。
銀行の取扱手数料には2つの方式があります。
| 方式 | ペアローンにした場合 |
|---|---|
| 定額(たとえば55,000円) | 2契約分で110,000円。単純に2倍になる |
| 借入額×何%(たとえば2.2%) | 合計の借入額は同じなので、金額は変わらない |
定額の銀行でペアローンを組むと、それだけで55,000円多く払うことになります。
逆に率の方式なら、ペアローンでも連帯債務でも手数料の合計は変わりません。
つまりどの銀行を選ぶかで、ペアローンの不利さそのものが変わります。
登記の費用も契約の数で変わる
抵当権の設定登記も、契約ごとに行います。
ペアローンなら抵当権が2本設定されます。登録免許税は債権額に対してかかるので合計は大きく変わりませんが、司法書士の報酬は増えるのが一般的です。
将来、片方だけを借り換えたり完済したりするときにも、抹消の手続きがそれぞれ必要になります。
ペアローンのデメリットは4つ
先に、ペアローンのデメリットをまとめておきます。
| デメリット | 中身 |
|---|---|
| 契約が2本で諸費用が増える | 取扱手数料が定額の銀行だと2倍。印紙税も2通分 |
| 団信は自分の契約分だけ | 相手が亡くなっても、自分の契約分は残る |
| 2人とも審査に通る必要がある | 片方の勤続年数や健康状態で止まることがある |
| 離婚のときに外せない | 借り換えか一括返済が必要になるのが一般的 |
逆に連帯債務のデメリットは、団信が主債務者だけになりやすいことと、連生型を扱う銀行が限られることです。
収入合算(連帯保証型)のデメリットはいちばんはっきりしています。合算する側は控除も団信も使えないのに、返済の責任だけ負います。
ペアローンと連帯債務は後から変えられない
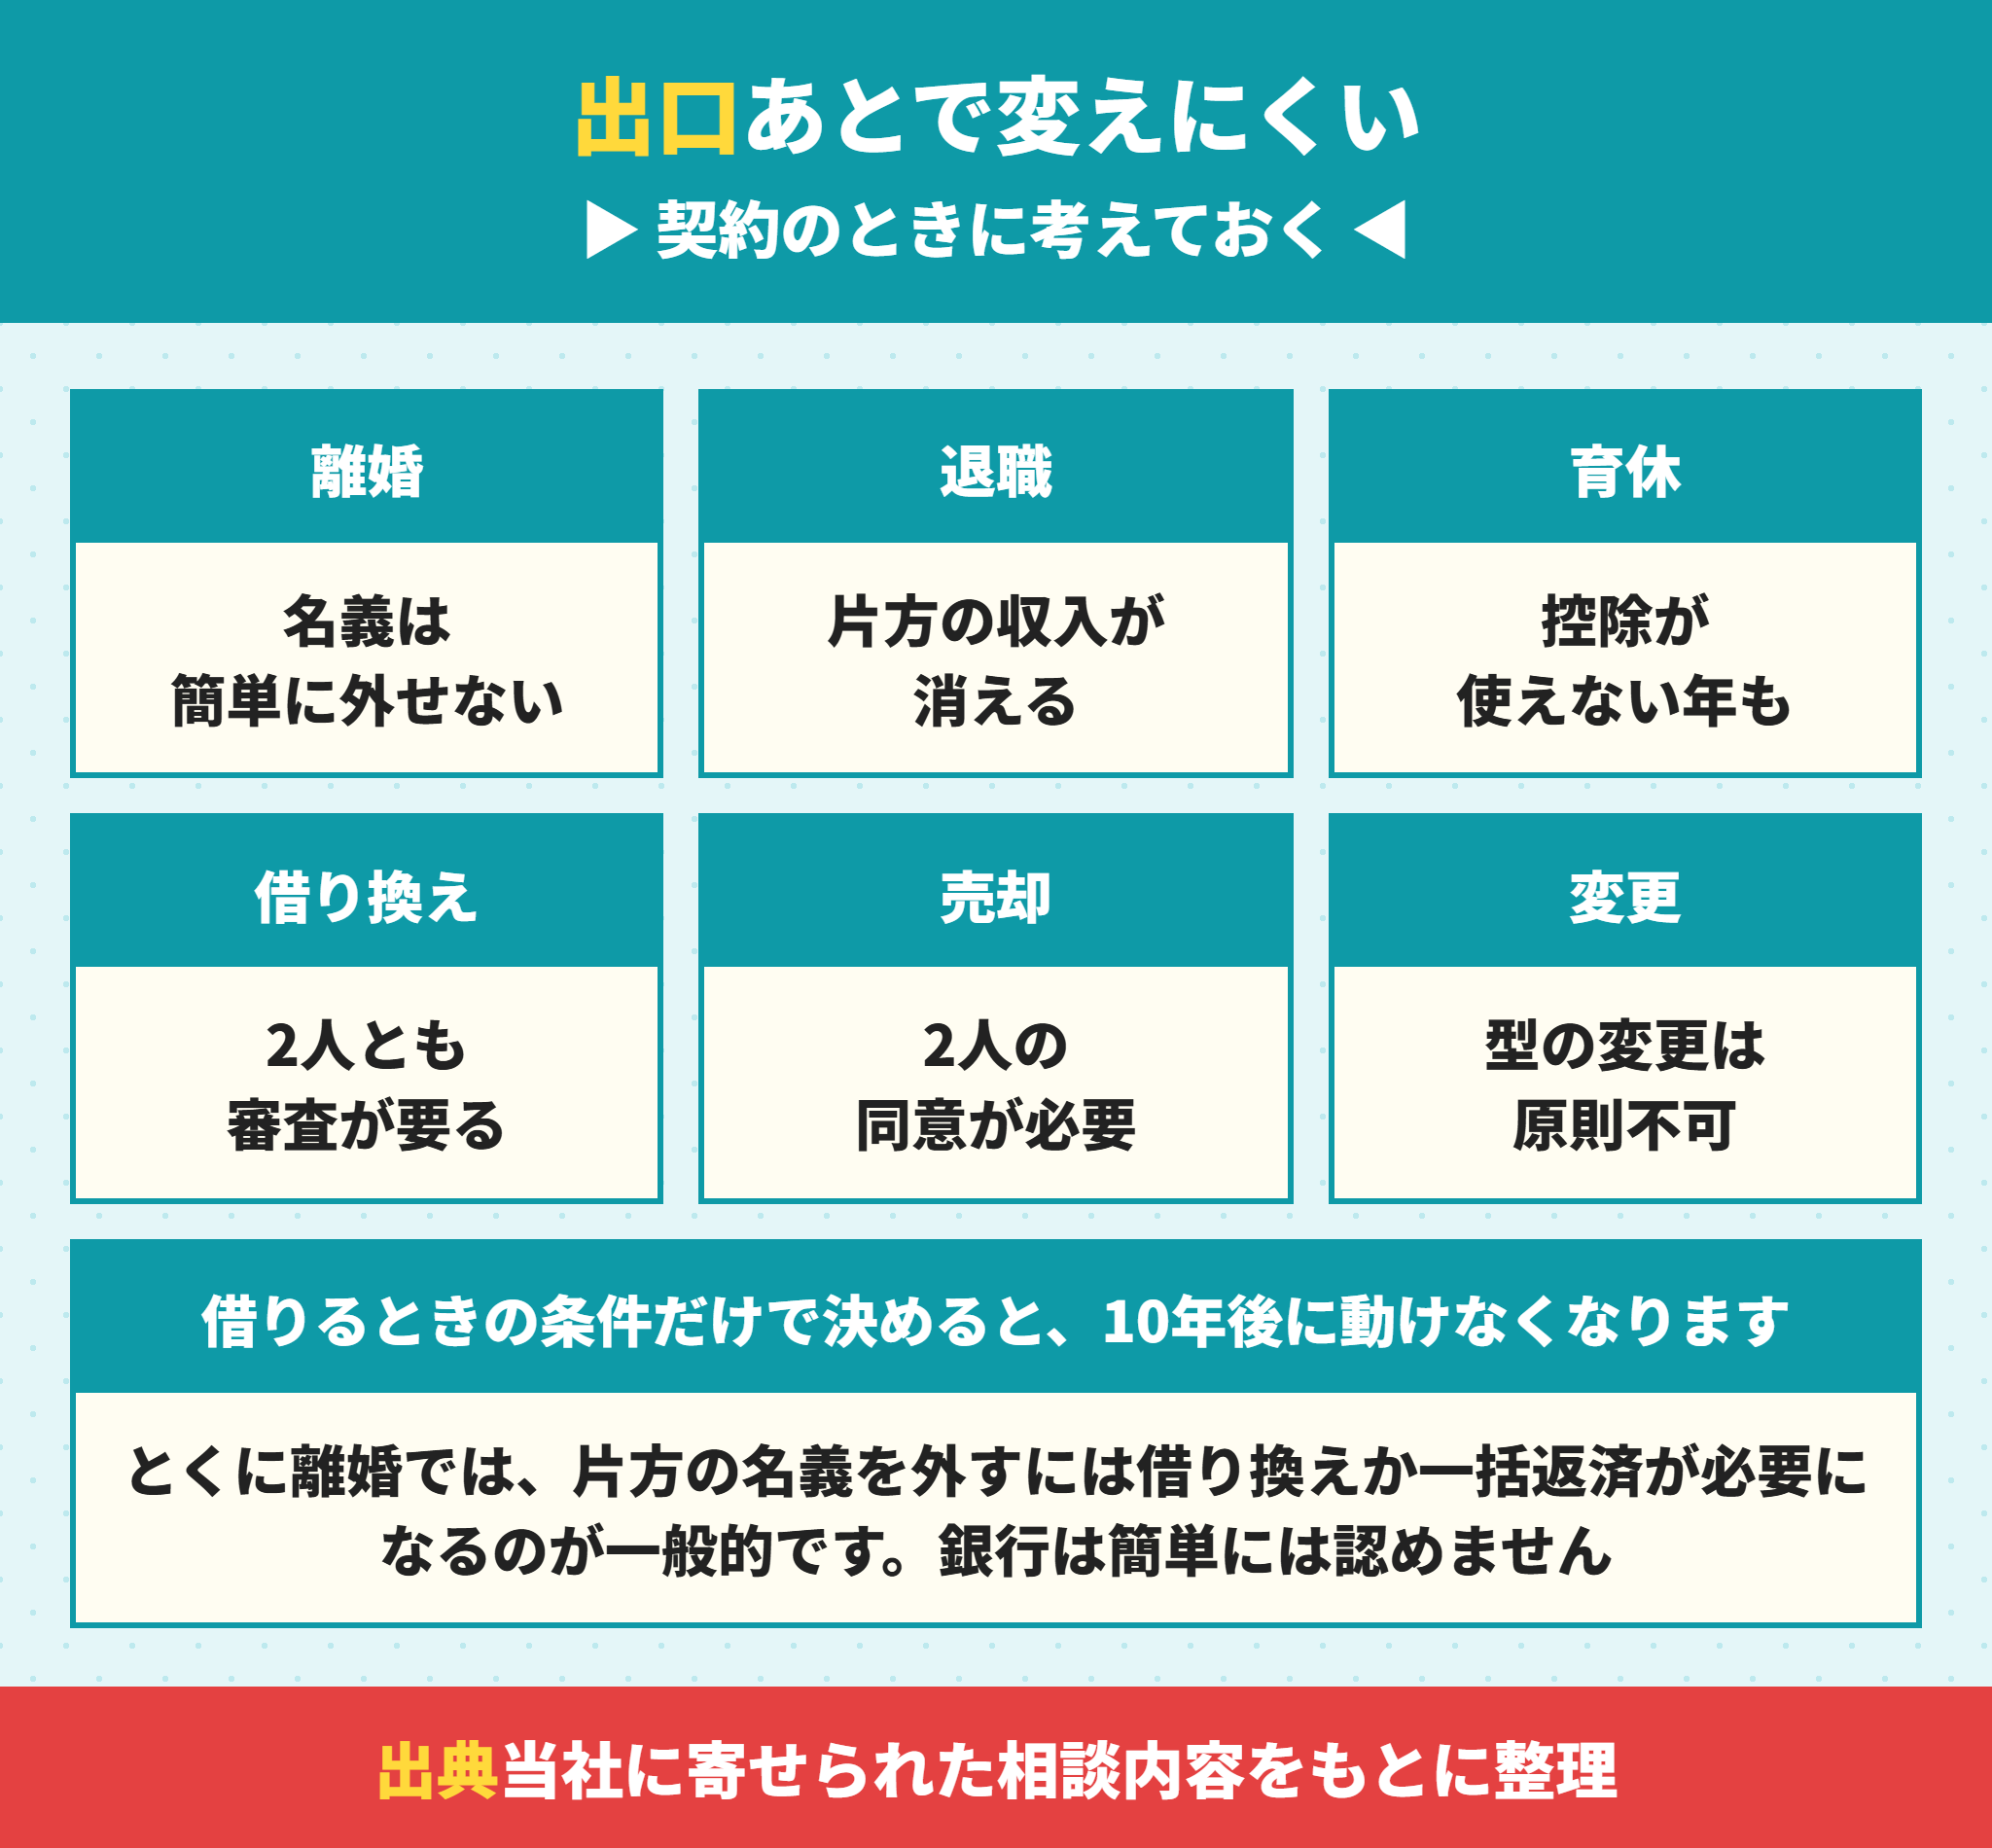
4つめの基準が出口です。ここを飛ばして決める方がほとんどです。
離婚したときに名義を外すのが難しい
いちばん相談が多いのがこれです。
ペアローンでも連帯債務でも、片方の名義を後から外すのは簡単ではありません。
銀行は2人の収入を前提に貸しています。片方を外すということは、審査の前提が変わるということです。
現実的な方法は2つです。
残る側が単独で借り換える(単独の収入で審査に通る必要がある)
家を売って一括返済する(売却代金で返しきれるかが問題になる)
どちらもできない場合、離婚後も元配偶者と債務の関係が続きます。
住まなくなった家のローンを払い続ける、という状態になることがあります。
片方が退職すると返済が苦しくなる
2人の収入を前提に借りているので、片方が働けなくなると直撃します。
育休・介護・病気・転職。30年以上のうちに、収入が変わらない保証はありません。
当社が相談を受けるときにお伝えしているのは、片方の収入だけで返せる金額に近づけておくという考え方です。
借りられる上限まで借りると、収入が2人分ないと成り立たない家計になります。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。6月に続いて今年2回目です。変動金利で借りるなら、返済額が上がる前提も必要です。
借り換えも売却も2人の同意が要る
将来の選択肢についても書いておきます。
ペアローンでも連帯債務でも、借り換えには2人とも審査を受け直します。
どちらかの信用情報に問題があれば、借り換えそのものができません。
売却するときも2人の同意が必要です。意見が割れると身動きが取れなくなります。
契約の型を後から変えることも、原則としてできません。借り換えという形を取るしかありません。
単独で借りられるなら単独が身軽
ここは当社の考え方として書きます。
単独で希望の金額を借りられるなら、単独で借りるのがいちばん身軽です。
控除は1人分になりますが、離婚・退職・借り換え・売却のすべてで自由度が高いです。
借入額を増やすために2人で組む、という順番になっていないか。一度立ち止まって考えてみてください。
ペアローンで借入額を分ける割合の決め方
契約を2本にするとき、いくらずつ借りるかも決めることになります。
よくある決め方は年収の比率で分けるというものです。夫600万円・妻400万円なら6対4、という形です。
ただ、この決め方が常に正しいとは限りません。
持分の登記も出したお金の割合に合わせる必要があります。ここがずれると贈与とみなされることがあります。
たとえば妻が3割しか出していないのに持分を5割にすると、差額が贈与になり得ます。
借入の割合と、頭金を出した割合と、登記の持分をそろえる
どちらかが頭金を多く出したなら、その分も持分に反映する
親からの援助を受けた場合は、援助を受けた側の持分に算入する
迷ったら登記の前に税理士か税務署に確認する
登記は引渡しの日に確定します。あとから直すには費用も手間もかかります。
当社が仲介する場合は、司法書士と一緒に持分の割合を決める段階からお手伝いします。
ペアローンを組んだあとに育休へ入る場合
相談で多い場面なので、個別に書いておきます。
ペアローンで組んだあと妻が育休に入ると、妻の収入が減っても返済額は変わりません。
契約は2本で、それぞれ独立しています。育休を理由に返済を止められるわけではありません。
できることは2つあります。
返済額軽減型の繰り上げ返済で、毎月の負担を下げる
銀行に相談して、返済期間の延長など条件変更を申し出る
どちらも手数料がかかり、審査もあります。育休の予定があるなら、その期間を織り込んだ借入額にしておくのが確実です。
住宅ローン控除についても、育休中は所得税が減るので控除を使い切れません。
ペアローンで妻の借入を大きくしていると、その年の控除が無駄になります。出産の予定がある方は、借入の配分を決める前にそこまで考えてください。
ペアローンは中古を買うときにも影響する
この記事は新築の建売を前提に書いていますが、中古の場合も触れておきます。
中古住宅で住宅ローン控除を使うには、築年数や耐震性能の要件を満たす必要があります。
要件を満たさない物件だと、ペアローンで控除を2人分狙っても、そもそも控除が使えません。
その場合、ペアローンにする理由が団信と借入額だけになります。諸費用が2契約分かかる不利さのほうが大きくなることもあります。
物件の種類によって、有利な型が変わるということです。
ペアローンと連帯債務のどちらを選ぶか
4つの基準をもとに、ペアローンと連帯債務の選び方を整理します。
ペアローンが向いている場合
夫婦とも正社員で、どちらも十分な所得税を納めている
2人とも団信に入れる健康状態である
取扱手数料が借入額×何%という方式の銀行を使う
団信をそれぞれ別の内容にしたい(片方だけがん特約を厚くするなど)
ペアローンの利点は2人が完全に独立した条件で借りられることです。
金利タイプも期間も団信も、それぞれ別に決められます。
連帯債務が向いている場合
契約を1本にして諸費用を抑えたい
連生型団信を扱う銀行で、2人とも保障したい
取扱手数料が定額の銀行を使う
片方の所得税が少なく、控除を持分で調整したい
連帯債務の利点は契約が1本で済むことと、連生型団信を選べる銀行があることです。
京都銀行のようにミックスプランで2口に分けられる銀行なら、1本の契約でも金利タイプを分けられます。
収入合算(連帯保証型)を選ぶ場面
正直に言うと、積極的に選ぶ理由は少ないです。
控除も団信も主債務者だけなので、合算する側は責任だけ負って見返りがありません。
それでも使われるのは、連帯債務に対応していない銀行があるからです。
その銀行でどうしても借りたい事情があるなら選択肢になりますが、先に連帯債務に対応している銀行を探すほうが順番としては正しいです。
銀行を変えれば連帯債務にできるんですか。
できることが多いです。事前審査は2社から3社に出しても信用情報に大きな影響はありません。条件を並べて比べてください。
決める前に銀行に聞く5つ
窓口で聞けば必ず答えてもらえる項目です。
連帯債務に対応していますか
連生型の団信はありますか。がん特約付きの連生型はありますか
取扱手数料は定額ですか、借入額に対する率ですか
ペアローンにすると諸費用はいくら増えますか
電子契約は使えますか(連帯債務者がいる場合の扱い)
この5つを聞くだけで、その銀行で組むならどの型が有利かが見えてきます。
比べ方の基本は全国銀行協会が出している住宅ローンの解説でも確認できます。
ペアローンと連帯債務で必要な書類
手続きの重さも比べておきます。
| 項目 | ペアローン | 連帯債務 |
|---|---|---|
| 申込書 | 2人分 | 1通に2人が記入 |
| 本人確認書類 | 2人分 | 2人分 |
| 源泉徴収票 | 2人分 | 2人分 |
| 印鑑証明書 | 2人分 | 2人分 |
| 契約の場に来る人 | 2人(互いの連帯保証人として) | 2人 |
ペアローンでも連帯債務でも、書類の量はどちらもほぼ同じです。2人分の収入を見るので当然です。
違うのは契約書の数と、それに伴う印紙税・手数料です。
なおどちらの型でも、2人とも契約の場に行く必要があります。共働きだと日程の調整が最初の関門になります。
電子契約に対応している銀行を選ぶと、この負担は軽くなります。ただし連帯債務者がいると非対面が使えない銀行があるので、事前に確認してください。
共働きで建売を買うときの進め方
最後に、物件選びの側からできることを書きます。
借入額を減らせば型の悩みが小さくなる
ここまで見てきた悩みは、すべて2人で借りないと足りないという前提から出ています。
借入額が下がれば、単独で借りられる可能性が上がります。単独なら控除も団信も出口も、全部シンプルです。
国土交通省の調査では、返済負担率を考慮する機関が90.9%ありました。借入額が下がれば審査にも効きます。
仲介手数料0円なら約122万円が残る
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
仲介手数料の上限は物件価格の3%+6万円に消費税。3,500万円の物件なら約122万円です。
この分を頭金に回せば、借入額を122万円減らせます。
金額として大きいのは事実ですが、122万円で単独借入に届くかどうかは人によります。そこは数字を出して確かめてください。
契約の型は物件を決める前に相談する
順番として、これが大事です。
物件を決めてから型を考えると、時間がなくて言われたとおりに決めてしまいます。
事前審査の段階で、ペアローンと連帯債務の両方で条件を出してもらうことができます。
当社が同行する場合は、この比較を必ず出してもらいます。契約書にサインする日に初めて考える、という状態を作らないためです。
 ラクチン君
共働きでどの型が合うか、事前審査の段階から一緒に考えられます。当社は銀行から報酬を受け取らないので、手数料が増える組み方を勧める理由がありません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ペアローンと連帯債務に関するよくある質問
- ペアローンと連帯債務はどちらが得ですか。
-
条件によって逆転します。夫婦とも十分な所得税を納めていて、取扱手数料が借入額×何%という方式の銀行なら、ペアローンで控除を2人分使うほうが有利になりやすいです。取扱手数料が定額の銀行なら、連帯債務のほうが諸費用を抑えられます。
- 収入合算と連帯債務は同じものですか。
-
収入合算には連帯債務型と連帯保証型の2つがあります。連帯債務型は連帯債務と同じです。連帯保証型は合算する側が連帯保証人になるため、住宅ローン控除も団信も使えません。銀行に「連帯債務型ですか、連帯保証型ですか」と確認してください。
- 連帯債務だと妻は住宅ローン控除を受けられませんか。
-
受けられます。連帯債務では2人とも債務者なので、持分に応じて借入金の額を分けてそれぞれが控除を受けます。確定申告では「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」が必要です。
- ペアローンで片方が亡くなったらどうなりますか。
-
亡くなった側の契約分だけが団信で0円になります。もう一方の契約はそのまま残り、残された側が返し続けます。連帯債務で連生型団信を選べる銀行なら、どちらが亡くなっても残高が0円になります。
- あとからペアローンから連帯債務に変えられますか。
-
原則としてできません。借り換えという形で組み直すことになり、そのときに2人とも改めて審査を受けます。取扱手数料や登記費用も新たにかかるので、最初に決めるときが実質的に唯一の機会だと考えてください。
- 離婚したら住宅ローンはどうなりますか。
-
契約はそのまま残ります。片方の名義を外すには、残る側が単独で借り換えるか、家を売って一括返済するかのどちらかが必要になるのが一般的です。銀行は審査の前提が変わるため、簡単には名義変更を認めません。
- 単独で借りるのと2人で借りるのはどちらがいいですか。
-
単独で希望の金額を借りられるなら、単独のほうが身軽です。控除は1人分になりますが、離婚・退職・借り換え・売却のすべてで自由度が高くなります。借入額を増やすために2人で組む、という順番になっていないか確認してください。
まとめ|ペアローンと連帯債務は4つの基準で比べる
- ペアローンは契約2本、連帯債務と収入合算は契約1本
- 収入合算(連帯保証型)は合算する側が連帯保証人。控除も団信も使えない
- 控除はペアローンと連帯債務なら2人分。ただし所得税が少ないと使い切れない
- ペアローンは自分の契約分しか団信が効かない。相手の分は残る
- 連生型団信を扱う銀行なら、連帯債務でもどちらが亡くなっても残高0円
- 取扱手数料が定額の銀行だと、ペアローンは2契約分で2倍になる
- 連帯債務者がいると非対面の電子契約が使えない銀行がある
- 離婚しても名義は簡単に外せない。借り換えか一括返済が必要
- 型の変更は原則できない。最初に決めるときが唯一の機会
4つの基準は控除・団信・諸費用・出口です。
このうち出口だけは、契約のときにしか考えられません。あとから取り返しがつかないのはここです。
関西で新築の建売をお探しなら、資金の組み方から一緒に考えられます。当社は仲介手数料0円なので、その分をそのまま借入額の圧縮に回せます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








