




家を買うときに頭金をいくら入れればいいのか。ここで手が止まる方がとても多いです。

頭金なしでも買えると聞きましたが、本当ですか。
買えます。ただし条件が変わります。まず、みんながいくら入れているかを実数で見てください。
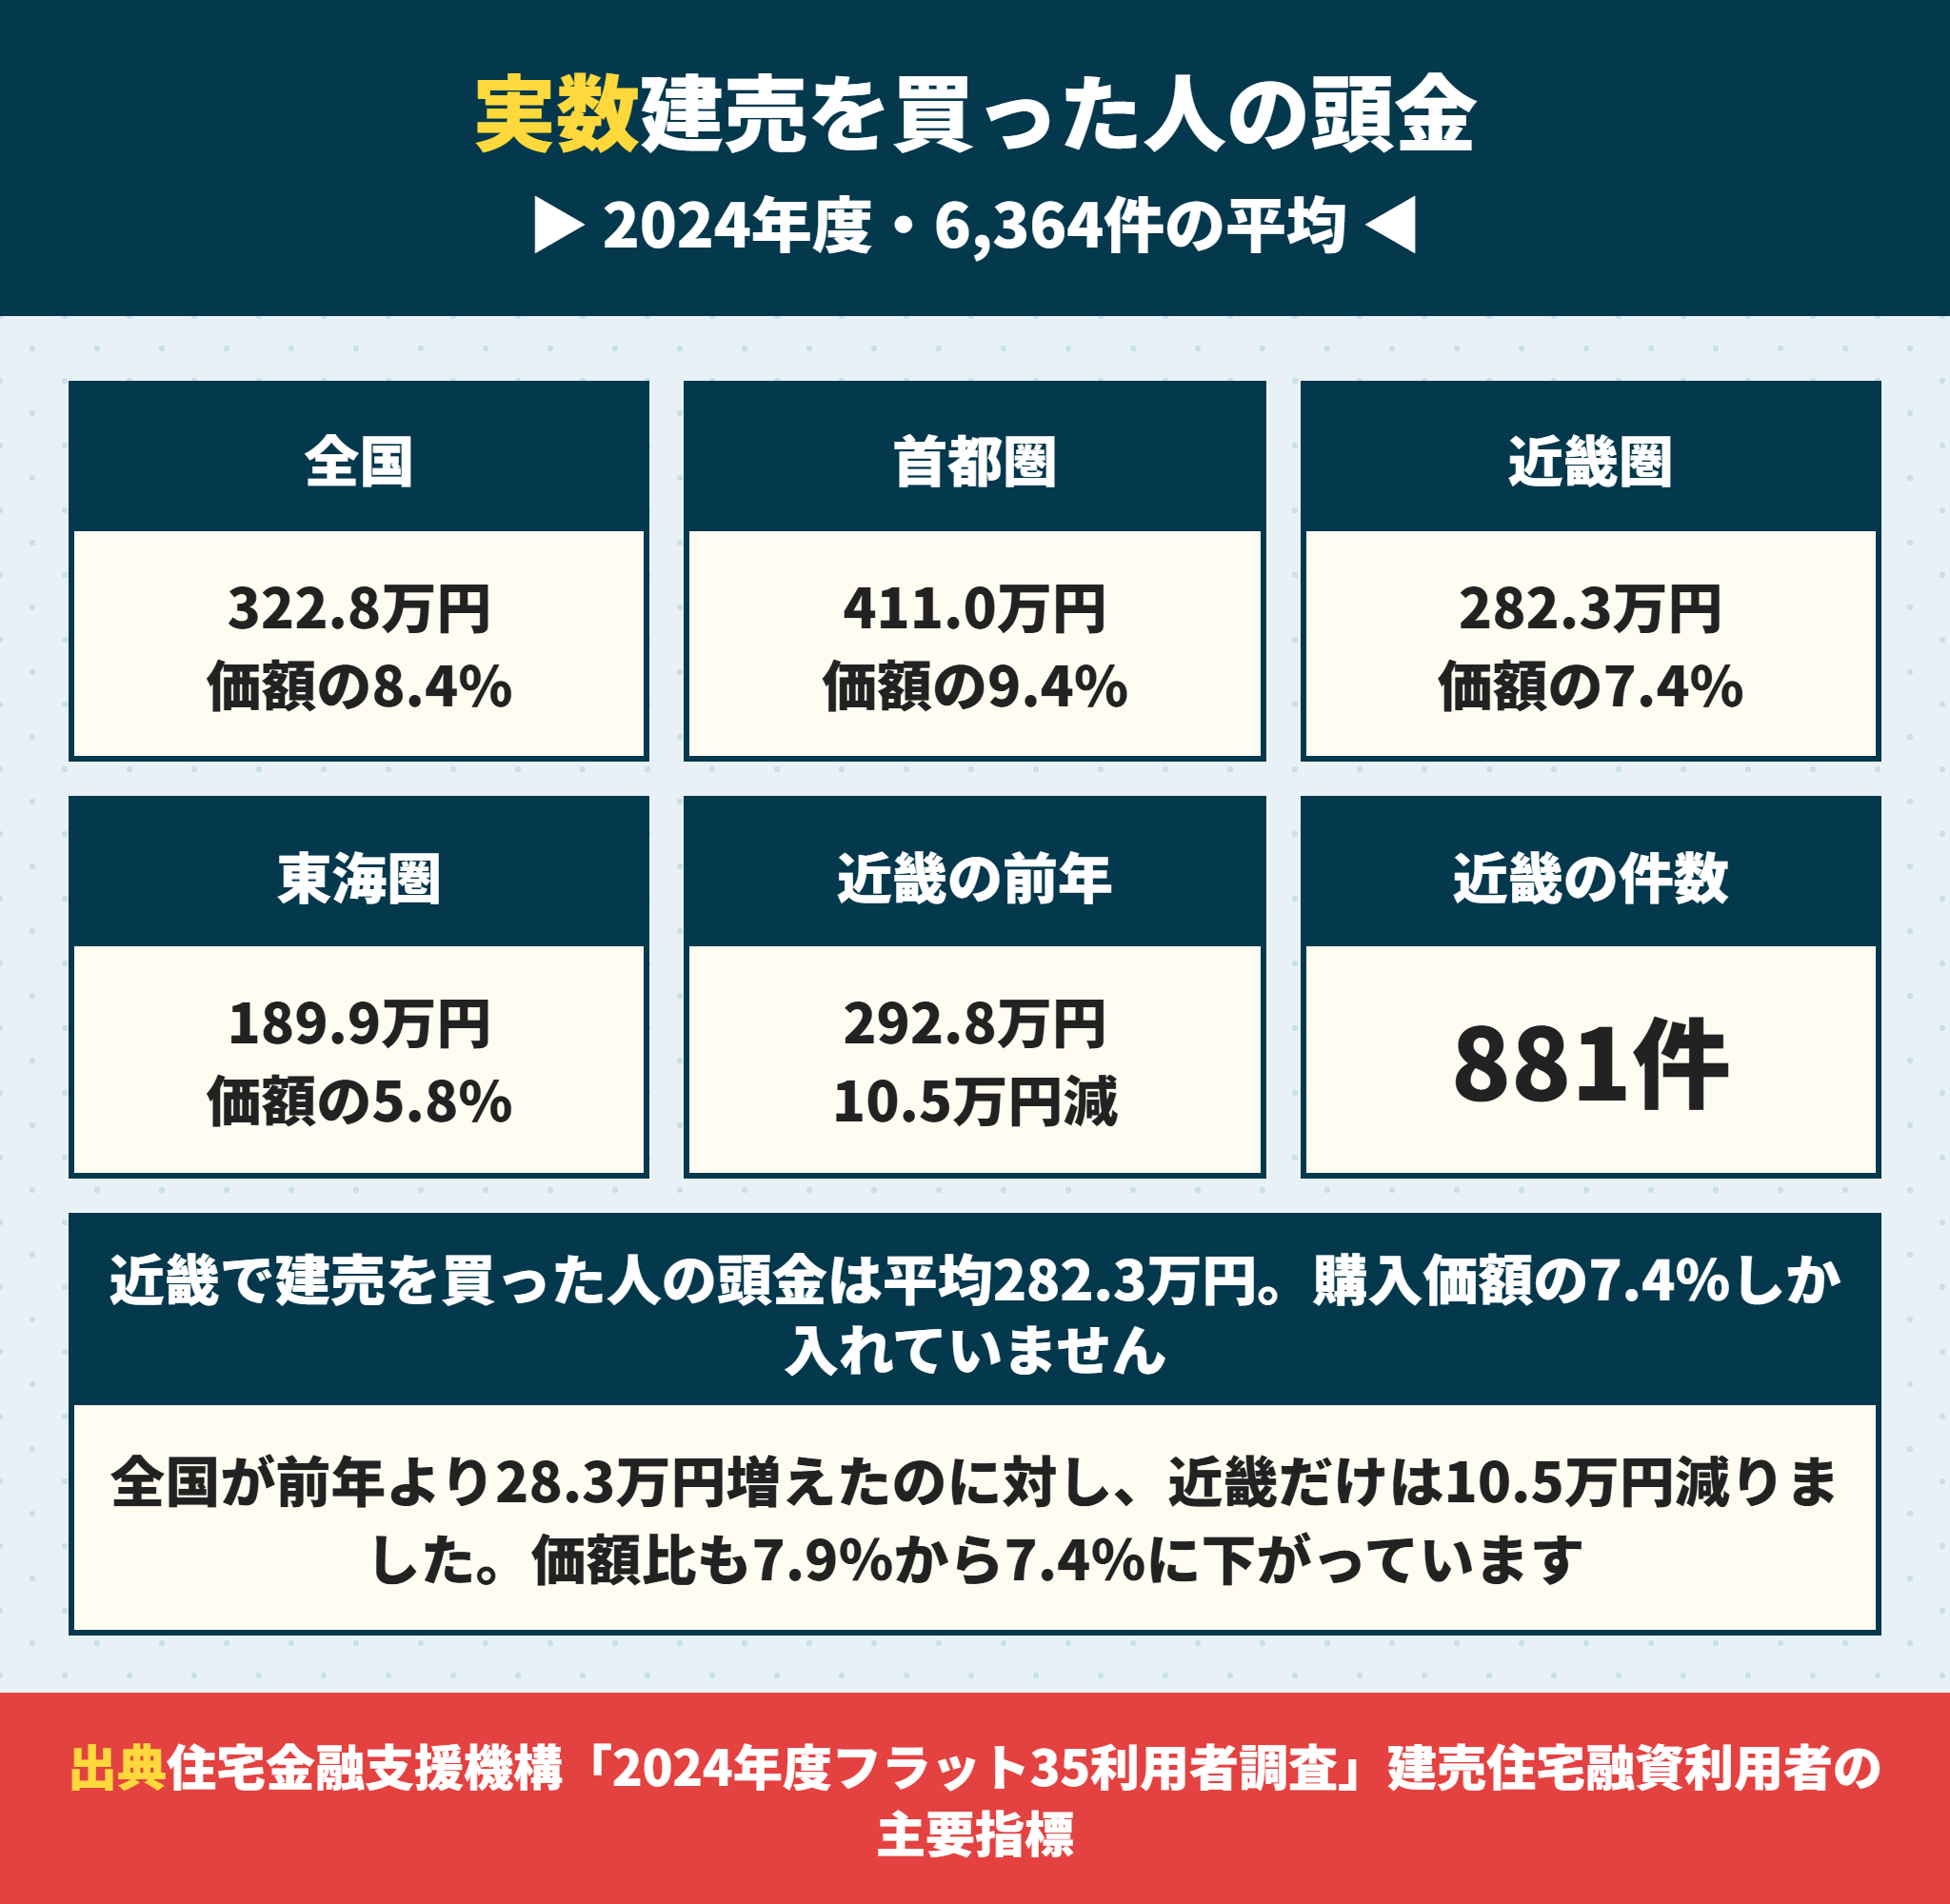
住宅金融支援機構の調査によると、近畿で建売を買った人の頭金は平均282.3万円でした。購入価額の7.4%です。
全国平均は322.8万円(8.4%)、首都圏は411.0万円(9.4%)。近畿はいちばん頭金が少ない地域のひとつです。
先に最悪のケースを書いておきます。
頭金を入れすぎて手元の現金が尽きると、引越し代や家具代を金利の高いカードローンで払うことになります。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
これは実際に起きています。頭金は後から増やせませんが、繰り上げ返済はいつでもできます。迷ったら手元に残すのが安全です。
関西3行の手数料と効果を実数で並べた住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果もあわせてご覧ください。
 ラクチン君
一方で、頭金を1割入れるかどうかで金利が変わる仕組みもあります。フラット35は融資率9割以下と9割超で金利が違い、2026年9月時点で0.11ポイントの差があります。3,500万円の物件で計算すると、支払総額で348万円の差になりました。この記事で計算過程まで出します。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、借入を増やすことを勧める理由がありません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの頭金はみんないくら入れているか
感覚ではなく実数で見ます。
建売を買った人の頭金の平均は322.8万円
住宅金融支援機構の2024年度フラット35利用者調査に、融資区分ごとの手持金が出ています。
建売住宅の利用者6,364件の平均で、手持金322.8万円。購入価額を100としたときの8.4%にあたります。
手持金とは、契約時に自分で用意したお金のことです。一般にいう頭金と考えて差し支えありません。
近畿の頭金は282.3万円で全国より少ない
地域ごとに分けると、差がはっきり出ます。
| 地域 | 手持金(頭金) | 購入価額に対する割合 | 前年からの増減 |
|---|---|---|---|
| 全国 | 322.8万円 | 8.4% | +28.3万円 |
| 首都圏 | 411.0万円 | 9.4% | +39.7万円 |
| 近畿圏 | 282.3万円 | 7.4% | △10.5万円 |
| 東海圏 | 189.9万円 | 5.8% | △7.2万円 |
| その他地域 | 242.5万円 | 7.8% | +19.1万円 |
注目してほしいのは増減です。全国と首都圏は頭金が増えているのに対し、近畿圏は減っています。
価額に対する割合も7.9%から7.4%へ下がりました。近畿では頭金を減らして買う人が増えているということです。
物件価格が上がっているのが背景にあります。近畿圏の建売の所要資金は3,720.8万円から3,826.5万円へ、1年で105.7万円上がりました。
近畿で建売を買った人の資金の内訳
同じ調査から、近畿圏の建売の数字をまとめます。
| 項目 | 近畿圏の建売(2024年度) |
|---|---|
| 所要資金 | 3,826.5万円 |
| 手持金(頭金) | 282.3万円(7.4%) |
| 機構融資(フラット35) | 3,290.8万円(86.0%) |
| その他の借入金 | 253.4万円(6.6%) |
| 世帯年収 | 622.1万円 |
| 年収倍率 | 6.8倍 |
| 1か月あたり予定返済額 | 11.92万円 |
| 総返済負担率 | 25.1% |
| 平均年齢 | 41.3歳 |
ここで見落とされやすいのがその他の借入金253.4万円です。
フラット35だけでは足りないぶんを、民間の金融機関から別に借りています。近畿ではこれが前年より31.3万円増えました。
つまり実態は「頭金が少ない」だけでなく、頭金の代わりに別のローンを使っている人が増えているということです。

頭金が足りない分を、別で借りている人が多いんですね。
そうです。ただ、別のローンは住宅ローンより金利が高いのが普通です。総額で見ると不利になります。
頭金の平均を自分に当てはめてはいけない
ここまで平均を並べましたが、平均は目安であって基準ではありません。
世帯年収も、子どもの人数も、親からの援助の有無も人によって違います。平均より少なくても問題ない人がいますし、平均どおり入れると苦しくなる人もいます。
大事なのは自分が何にいくら必要かを先に書き出すことです。その手順はこの記事の後半で書きます。
頭金の相場を年収から逆算する
平均額だけでは自分に当てはめにくいので、年収から見る方法も書いておきます。
近畿圏の建売の年収倍率は6.8倍でした。世帯年収622.1万円で所要資金3,826.5万円という関係です。
共働きで2人で借りる場合の組み方はペアローンと連帯債務の違いは?共働きが比べる4つの基準にまとめました。
この倍率をそのまま当てはめると、年収別の目安はこうなります。
| 世帯年収 | 年収6.8倍の所要資金 | 頭金7.4%の目安 |
|---|---|---|
| 400万円 | 約2,720万円 | 約201万円 |
| 500万円 | 約3,400万円 | 約252万円 |
| 600万円 | 約4,080万円 | 約302万円 |
| 700万円 | 約4,760万円 | 約352万円 |
これは実際にフラット35で買った人の平均から逆算した数字であって、借りられる上限ではありません。
年収倍率6.8倍というのは、感覚としてはかなり高い水準です。同じ年収でも、他の借入れや子どもの人数で変わります。
自分の返済負担率が近畿平均の25.1%を大きく超えるなら、物件価格そのものを下げるほうが先です。
頭金を貯めている間に物件価格が上がっている
「もう少し頭金を貯めてから」と考える方に、数字を1つ出します。
近畿圏の建売の所要資金は、2023年度の3,720.8万円から2024年度の3,826.5万円へ、1年で105.7万円上がりました。
年に100万円を貯金できても、物件価格の上昇で相殺されている計算になります。
もちろんこれは全国的な傾向の話で、個別の物件がそのとおり上がるわけではありません。
ただ「貯めてから買う」を何年も続けると、買える物件の質が下がっていく可能性はあります。
金利も2026年に2回上がりました。待つことにも費用がかかるという視点は持っておいてください。
頭金の相場は地域で大きく違う
最後に、地域差についてもう少し書いておきます。
首都圏と東海圏を比べると、頭金の平均は411.0万円と189.9万円で2倍以上の開きがあります。
これは「首都圏の人のほうが貯金がある」という話ではありません。物件価格が違うからです。
| 地域 | 所要資金 | 手持金 | 世帯年収 | 年収倍率 |
|---|---|---|---|---|
| 首都圏 | 4,363.1万円 | 411.0万円 | 673.5万円 | 7.1倍 |
| 近畿圏 | 3,826.5万円 | 282.3万円 | 622.1万円 | 6.8倍 |
| 東海圏 | 3,249.3万円 | 189.9万円 | 558.7万円 | 6.4倍 |
| その他地域 | 3,094.9万円 | 242.5万円 | 572.5万円 | 6.1倍 |
近畿圏は首都圏より536.6万円安く買えています。住宅面積は102.0平方メートルで、首都圏の97.6平方メートルより4.4平方メートル広い数字です。
つまり近畿は広い家を安く買える地域です。頭金が少なめでも成り立っているのは、この価格差があるからです。
自分の地域の相場を基準に考えてください。全国平均や首都圏の数字をそのまま当てはめると、必要以上に身構えることになります。
近畿は首都圏より536.6万円安く、住宅面積は4.4平方メートル広い
近畿の年収倍率6.8倍は首都圏7.1倍より低い
頭金の相場は物件価格に連動する。全国平均をそのまま使わない
住宅ローンで頭金1割を入れると金利が下がる
頭金の話でいちばん金額が動くのがここです。
フラット35は融資率9割で金利が分かれる
フラット35には融資率という考え方があります。
融資率とは、建設費や購入価額に対してフラット35の借入額が占める割合です。この割合が9割以下か9割超かで、適用される金利が変わります。
住宅金融支援機構が公表している2026年9月資金受取分の金利はこうなっています。
| 借入期間21年以上35年以下 | 金利の範囲 | 最も多い金利 |
|---|---|---|
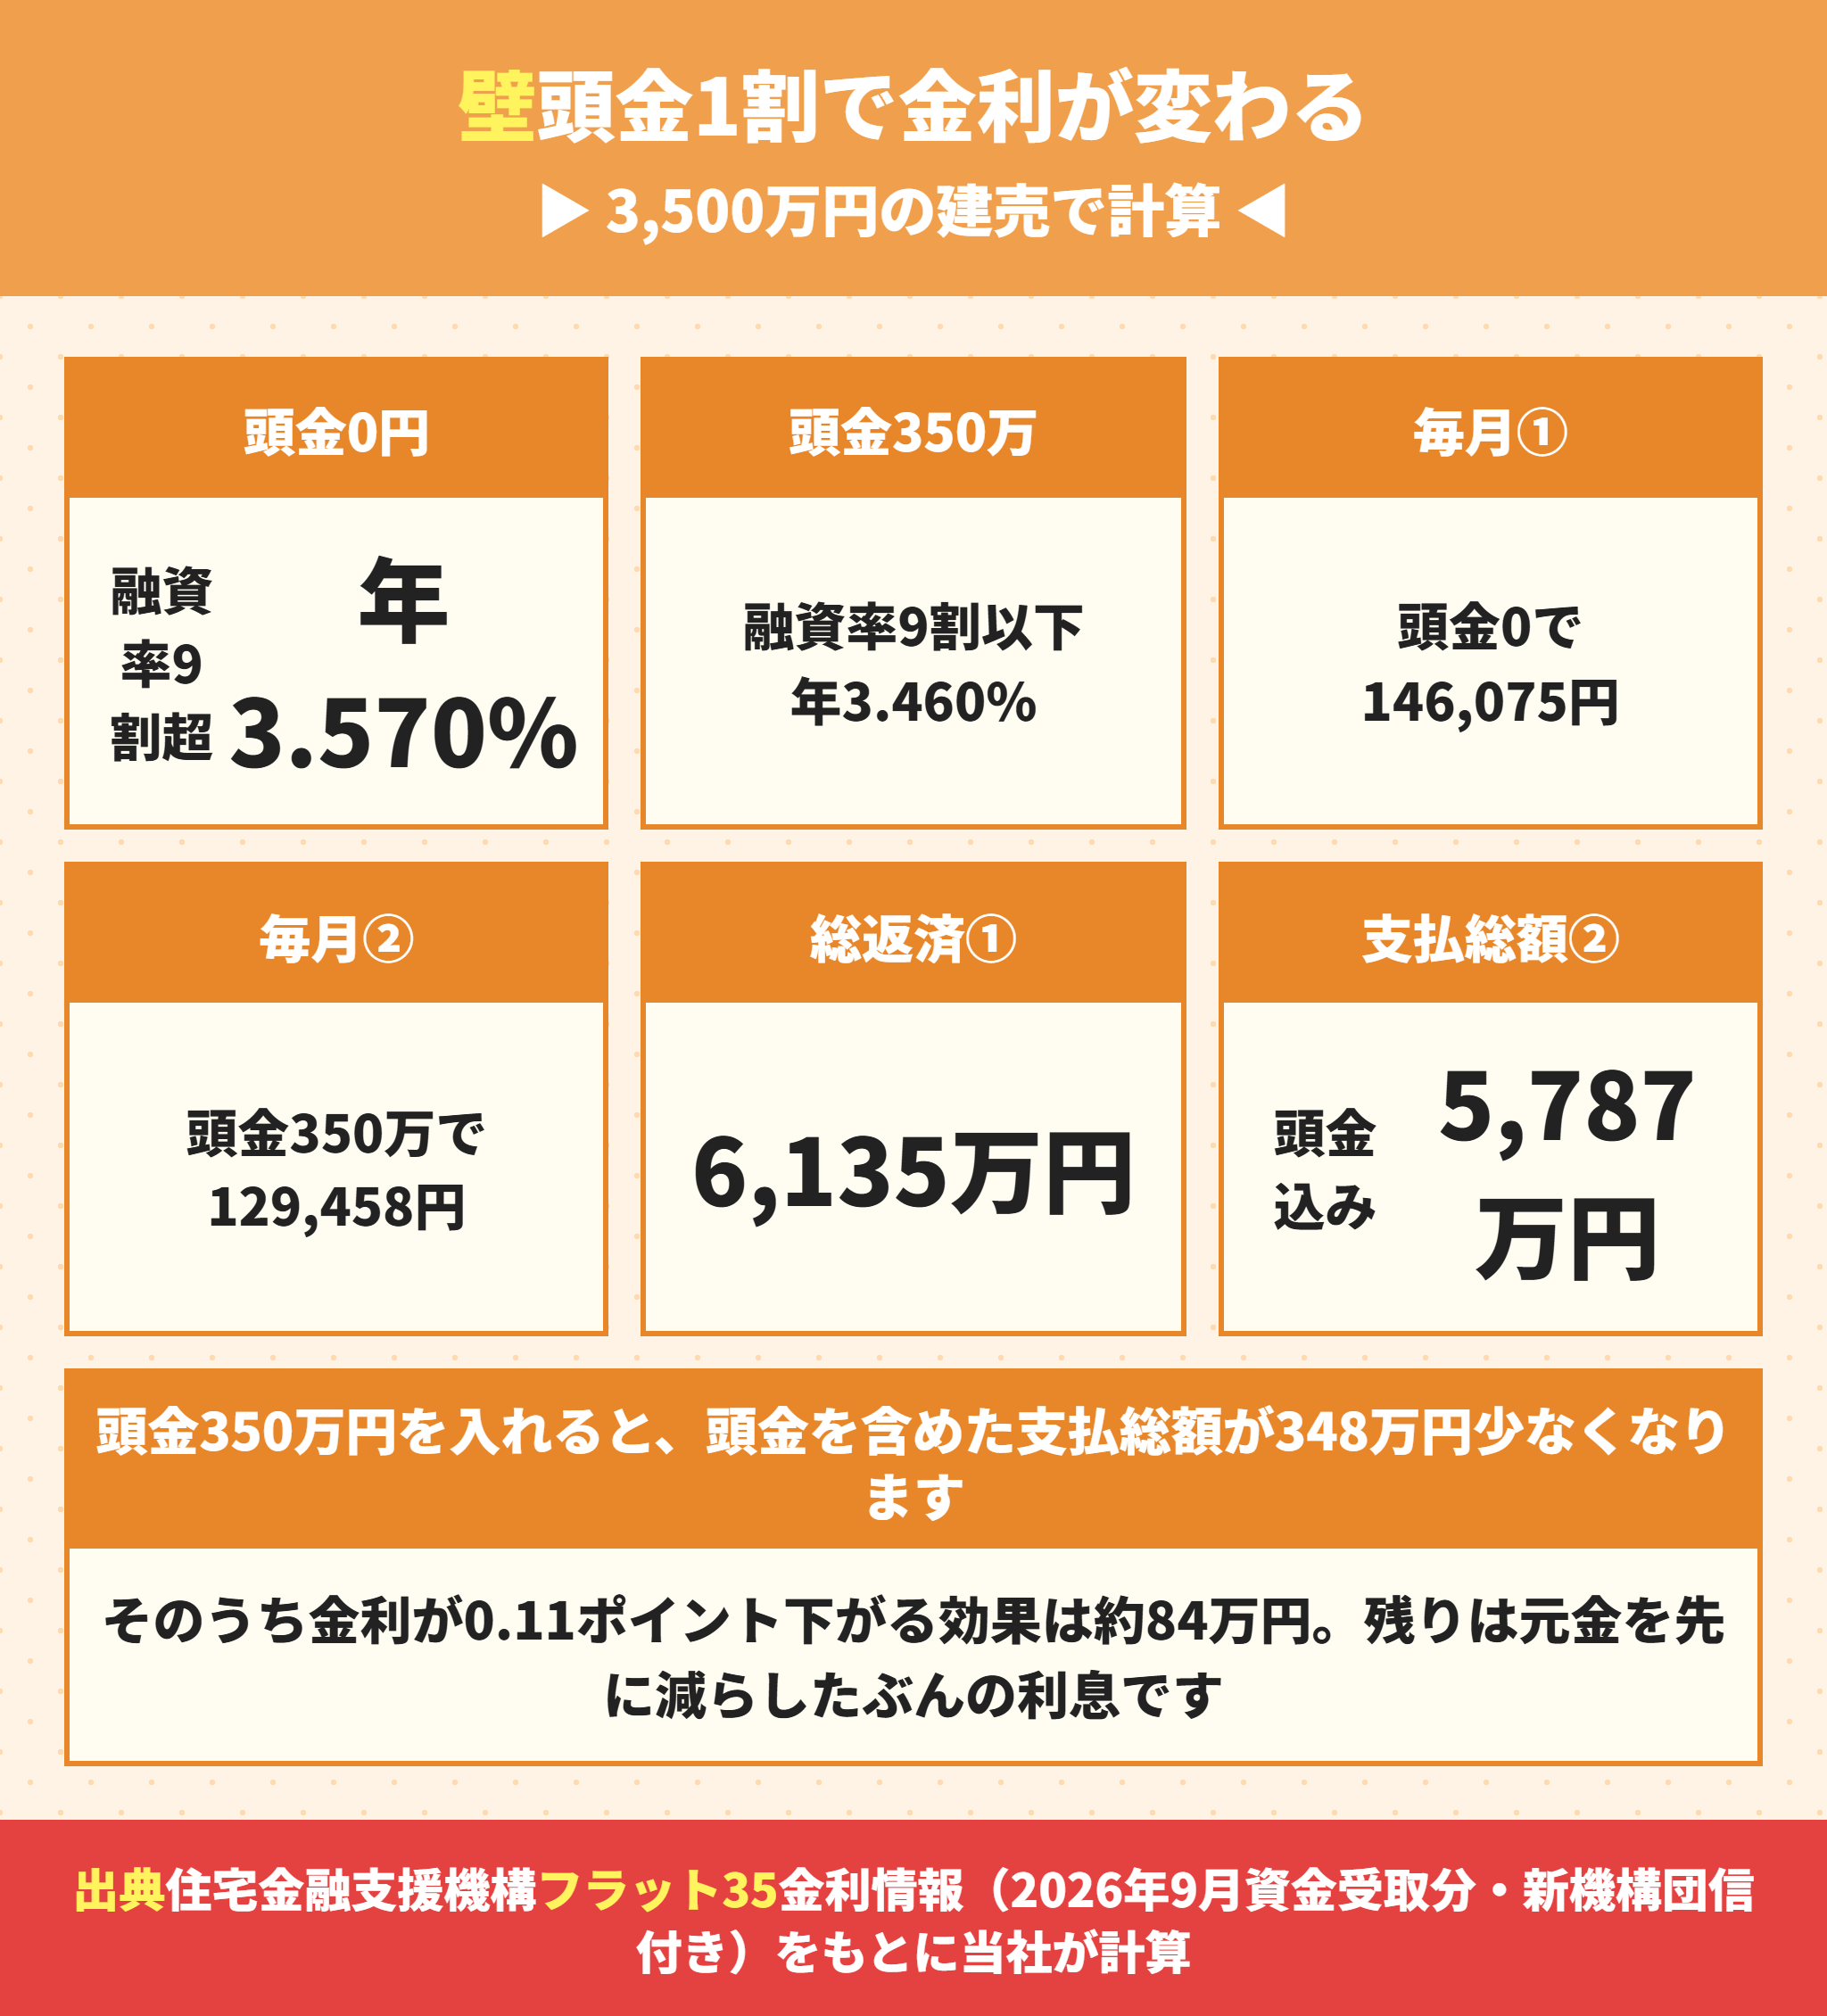
| 融資率9割以下 | 年3.460%〜年5.690% | 年3.460% |
| 融資率9割超 | 年3.570%〜年5.800% | 年3.570% |
差は0.11ポイントです。小さく見えますが、35年かけると効いてきます。
3,500万円の建売で頭金350万円を計算した
近畿圏の建売の所要資金3,826.5万円に近い、3,500万円の物件で計算します。
新機構団信付き・借入期間35年・元利均等返済で、最も多い金利を使いました。
| 条件 | 毎月の返済額 | 総返済額 | 頭金を含めた支払総額 |
|---|---|---|---|
| 頭金0円/借入3,500万円/年3.570% | 146,075円 | 約6,135万円 | 約6,135万円 |
| 頭金350万円/借入3,150万円/年3.460% | 129,458円 | 約5,437万円 | 約5,787万円 |
支払総額の差は348万円です。毎月の返済額も16,617円変わります。
内訳を分けておきます。金利が0.11ポイント下がる効果だけで約84万円。残りは元金を350万円先に減らしたぶんの利息です。
つまり「頭金350万円を入れたら348万円得をした」というより、350万円を先に払って、利息が698万円減ったと理解するのが正確です。
ラクチン君この計算はフラット35の公表金利を使ったものです。変動金利は銀行ごとに違い、まとめて公表されている数字がありません。実際の差は、自分が提示された金利で計算してください。
民間の銀行でも融資率で条件が変わることがある
融資率の考え方はフラット35だけのものではありません。
民間の金融機関でも、自己資金がいくらあるかを審査で見ています。
国土交通省の「民間住宅ローンの実態に関する調査」では、担保評価を考慮する機関が91.0%、返済負担率を考慮する機関が90.9%ありました。
頭金を入れると借入額が下がり、返済負担率も担保に対する借入の割合も下がります。審査の通りやすさにも効くということです。
頭金を入れても金利が下がらない場合がある
逆のケースも書いておきます。
銀行によっては、自己資金の有無で金利を変えないところもあります。
その場合、頭金を入れる効果は「借入額が減るぶんの利息が減る」だけになります。金利が下がる効果は乗りません。
だから比べるときは、その銀行が自己資金で金利を変えるかどうかを先に聞いてください。聞けば答えてもらえます。
住宅ローンの頭金と住宅ローン控除の関係
頭金を悩ましくしているのが、この制度です。
住宅ローン控除は年末残高で計算される
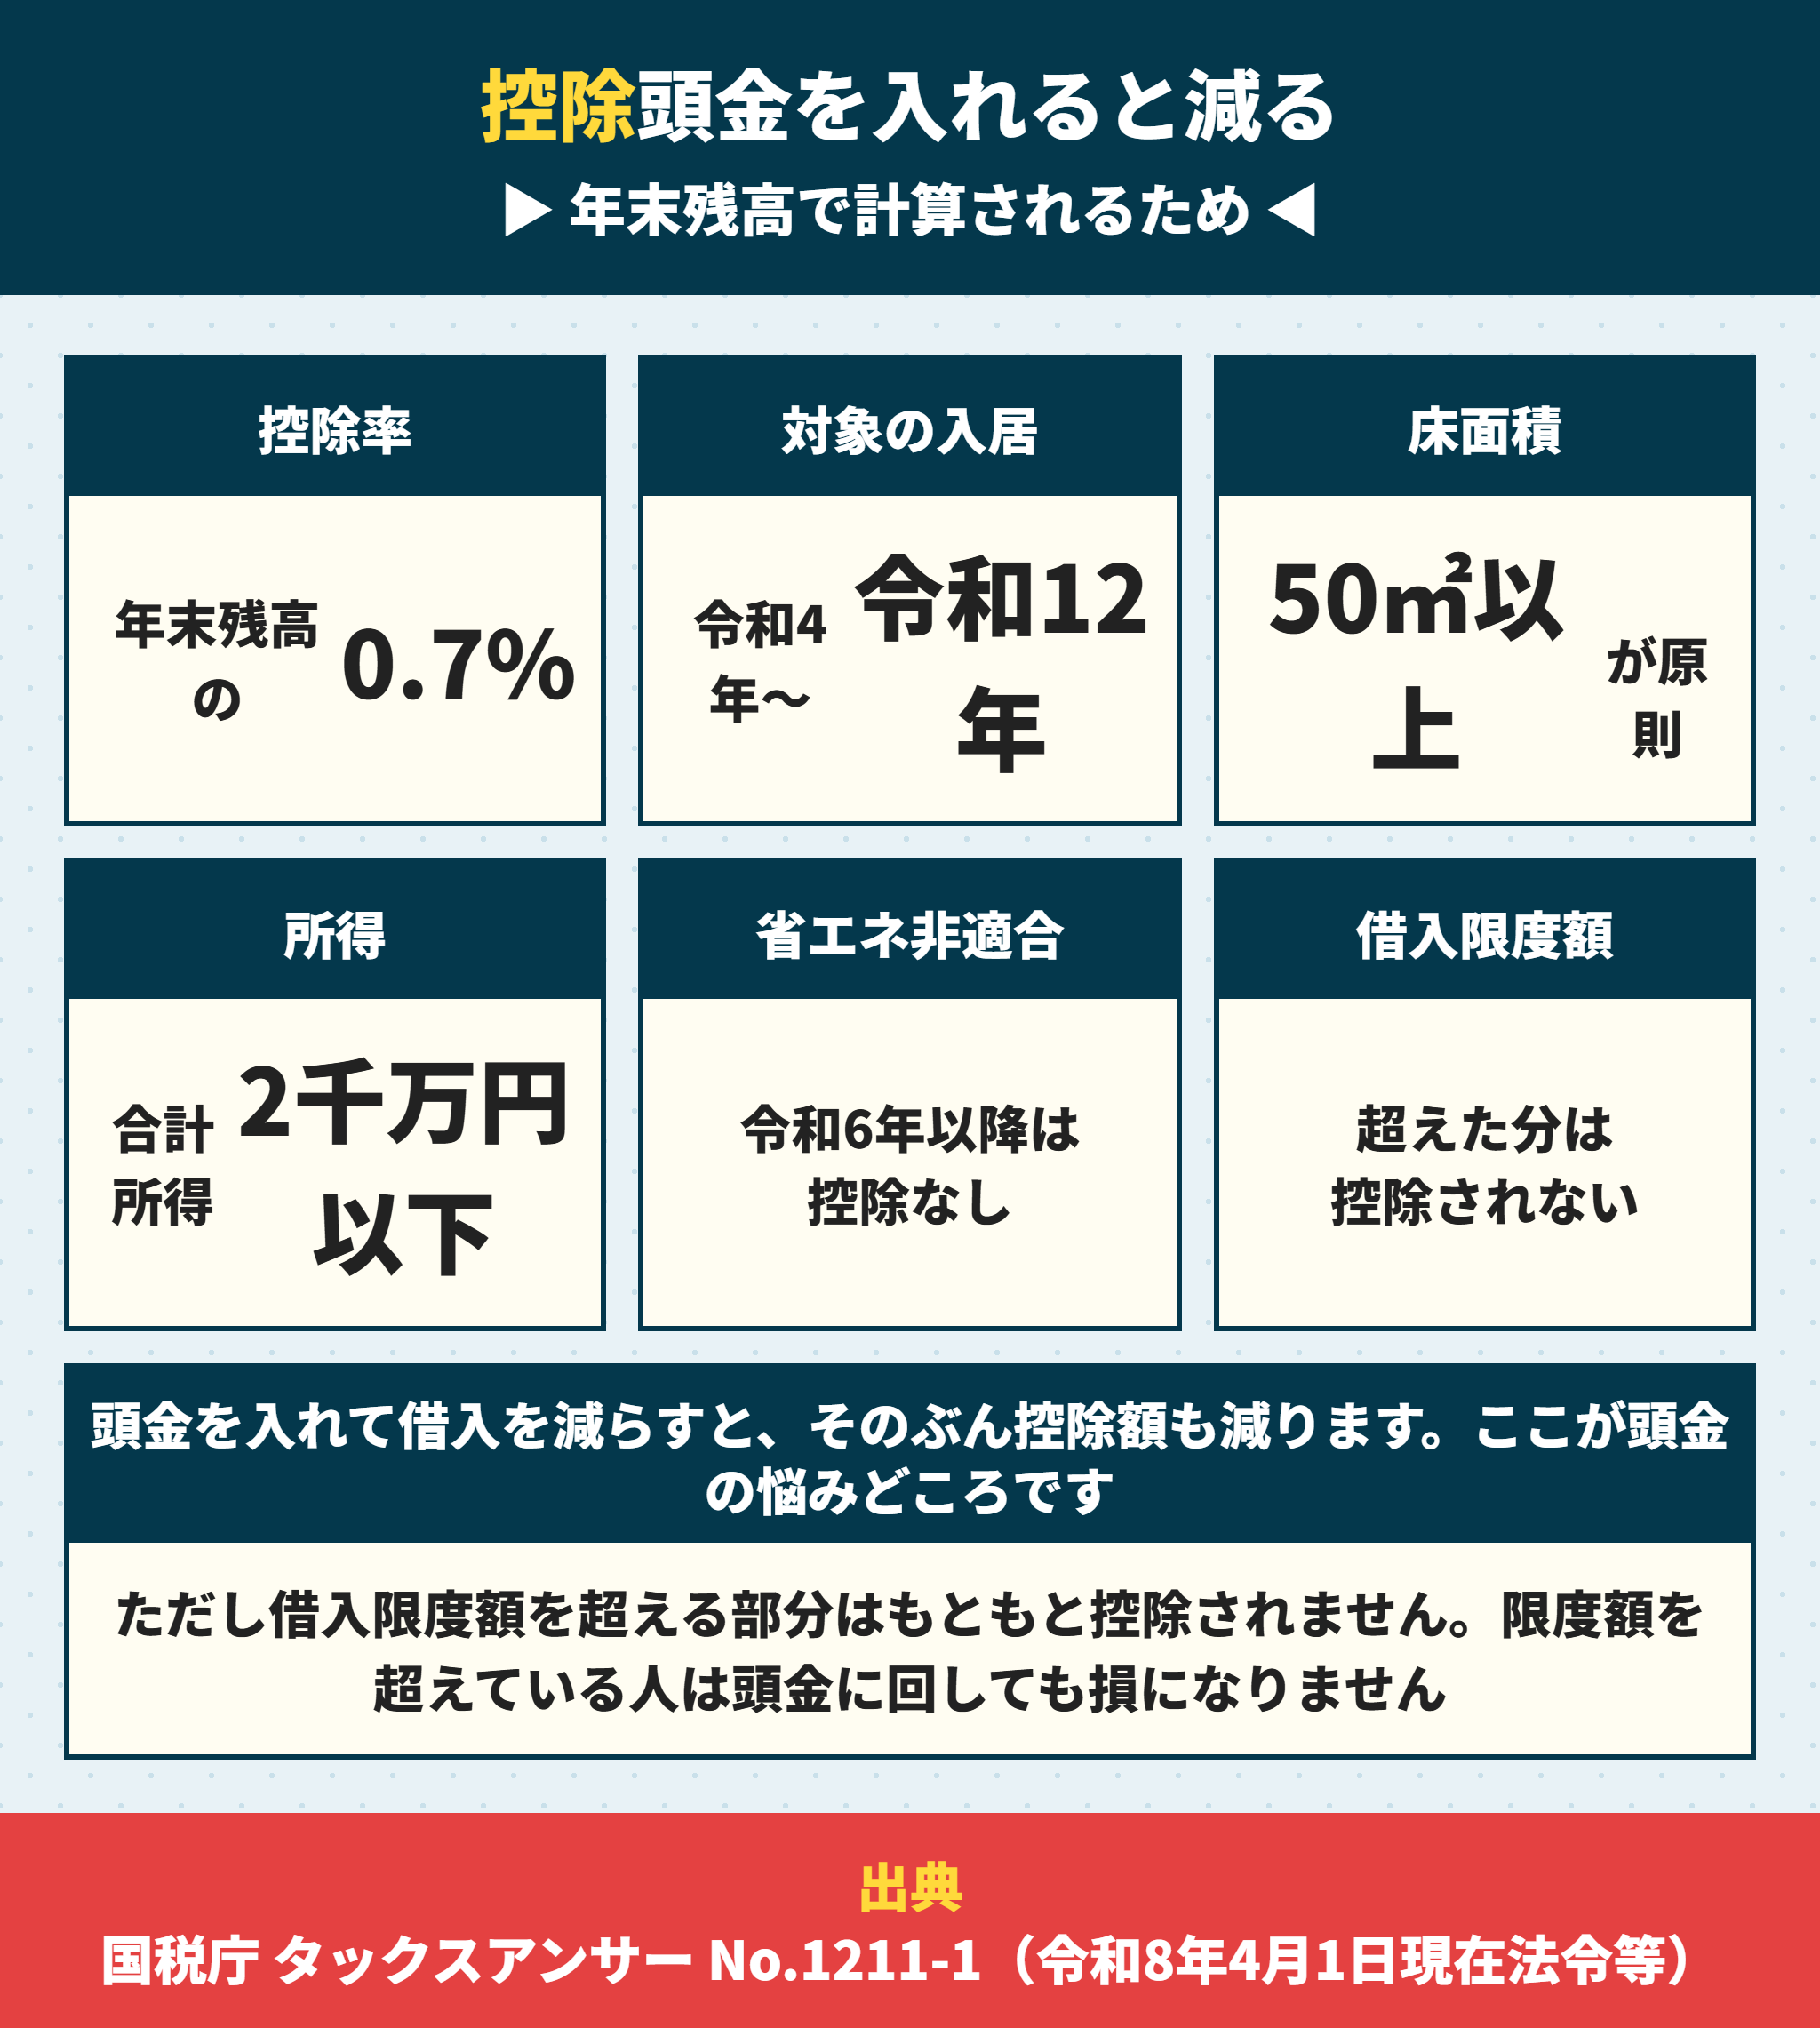
住宅ローン控除は、国税庁のタックスアンサーによると年末残高等の0.7%を所得税から控除する制度です。
令和4年1月1日から令和12年12月31日までに入居した場合が対象です。
計算の元になるのが年末時点のローン残高なので、頭金を入れて借入を減らすと控除額も減ります。
ここが「頭金を入れると損」と言われる理由です。
頭金で控除がどれくらい減るか
単純に計算すると、借入を100万円減らすと、控除は初年度で7,000円減ります。
残高は毎年減っていくので、年を追うごとに差は縮まります。控除期間を通して見ても、100万円あたり数万円という規模です。
一方で、前の章で見たとおり金利のほうは35年で効いてきます。
控除の減り方と利息の減り方を並べて、どちらが大きいかで判断してください。金利が3%台なら、利息の側が大きくなるのが普通です。
借入限度額を超えている人は頭金に回しても減らない
見落とされやすい点があります。
住宅ローン控除には借入限度額があり、限度額を超える部分はもともと控除されません。
たとえば限度額が3,000万円の区分で3,500万円借りている場合、超えている500万円分の控除はゼロです。
この人が500万円を頭金に回しても、控除額は1円も減りません。利息だけが減ります。
自分がどの区分でいくらの限度額なのかは、物件の性能によって変わります。国税庁のページで区分を確認してください。
省エネ基準に適合しない住宅は控除が使えない
もう1つ、建売を買う人に直結する話です。
令和6年以降に入居する場合、省エネ基準に適合しない「その他の住宅」は原則として控除を受けられません。
例外として、令和5年12月31日までに建築確認を受けたものなどは借入限度額2,000万円で10年間の控除が受けられます。
省エネ基準適合住宅の要件は断熱等性能等級4以上かつ一次エネルギー消費量等級4以上です。
検討している物件がどれに当たるかは、住宅性能評価書か省エネ性能の証明書で分かります。売主に確認してください。
永住権がない場合は頭金の考え方が変わります。永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
 ラクチン君
当社が同行する場合は、控除が使える物件かどうかを契約前に必ず確認します。ここを見落とすと、数十万円から百万円単位で話が変わります。
住宅ローンの頭金を親から援助してもらう場合
頭金の出どころとして多いのが親からの援助です。
住宅取得等資金の贈与は非課税の枠がある
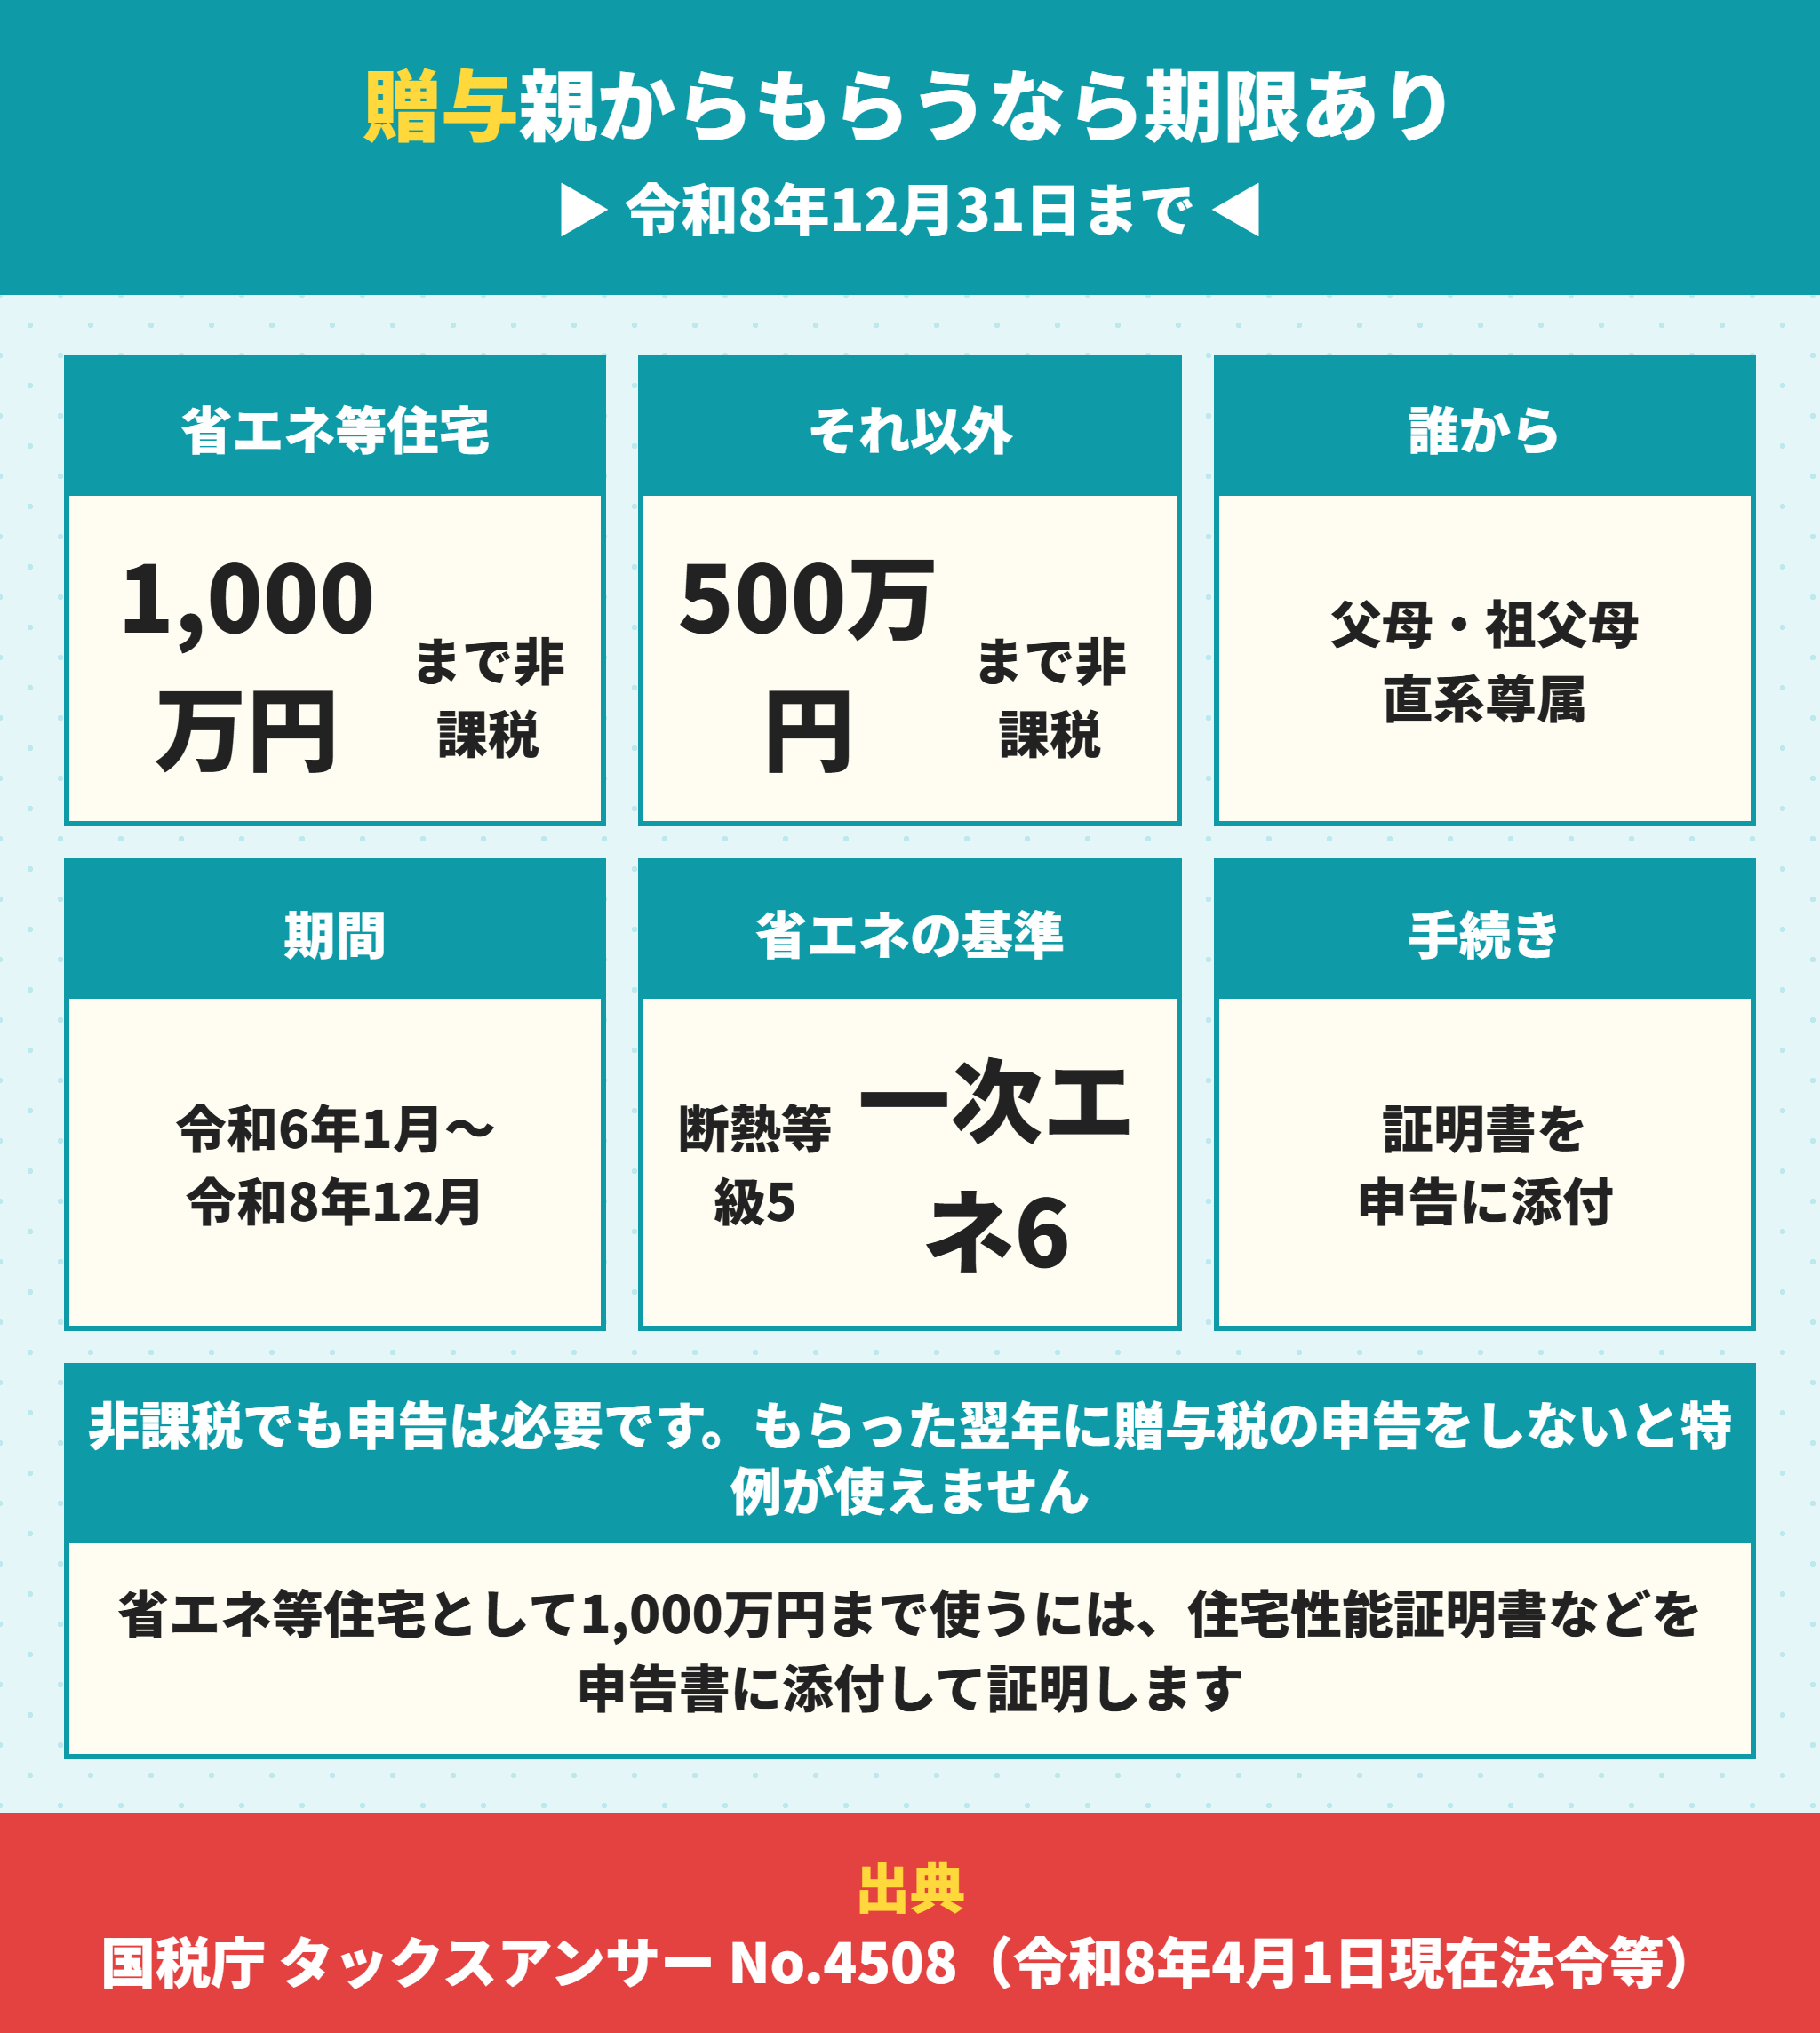
父母や祖父母など直系尊属からの贈与には、住宅取得等資金の非課税の特例があります。
| 住宅の区分 | 非課税限度額 |
|---|---|
| 省エネ等住宅 | 1,000万円 |
| それ以外の住宅 | 500万円 |
対象になるのは令和6年1月1日から令和8年12月31日までの贈与です。
省エネ等住宅とされるのは、新築の場合断熱等性能等級5以上かつ一次エネルギー消費量等級6以上などの基準を満たし、住宅性能証明書などで証明されたものです。
非課税でも贈与税の申告が要る
ここで失敗する人がいます。
非課税の特例を使うには、贈与を受けた翌年に贈与税の申告をする必要があります
申告しないと特例が使えず、もらった金額に贈与税がかかります。
「非課税だから何もしなくていい」ではありません。証明書を添付して申告するまでがセットです。
親のお金を先に口座に入れておくのは危ない
もう1つ、実務でよくある勘違いです。
契約の前に親から現金をもらって、自分の口座に入れたまま何年も置いておくと、住宅取得等資金の贈与として扱えなくなることがあります。
この特例は住宅の取得の対価に充てるための金銭が対象で、取得の時期にも要件があります。
援助を受ける予定があるなら、もらう時期と使う時期を税理士か税務署に確認してから動いてください。
親から借りる場合は契約書を作る
もらうのではなく借りる場合もあります。
その場合は金銭消費貸借契約書を作り、実際に返済することが必要です。
返済の実態がないと、贈与とみなされて贈与税がかかることがあります。
また、親からの借入れは住宅ローン控除の対象になりません。金融機関からの借入れが要件だからです。
住宅ローンの頭金を決める前に残すお金
ここからが実務です。頭金は最後に決めてください。
頭金より先に生活費を確保する
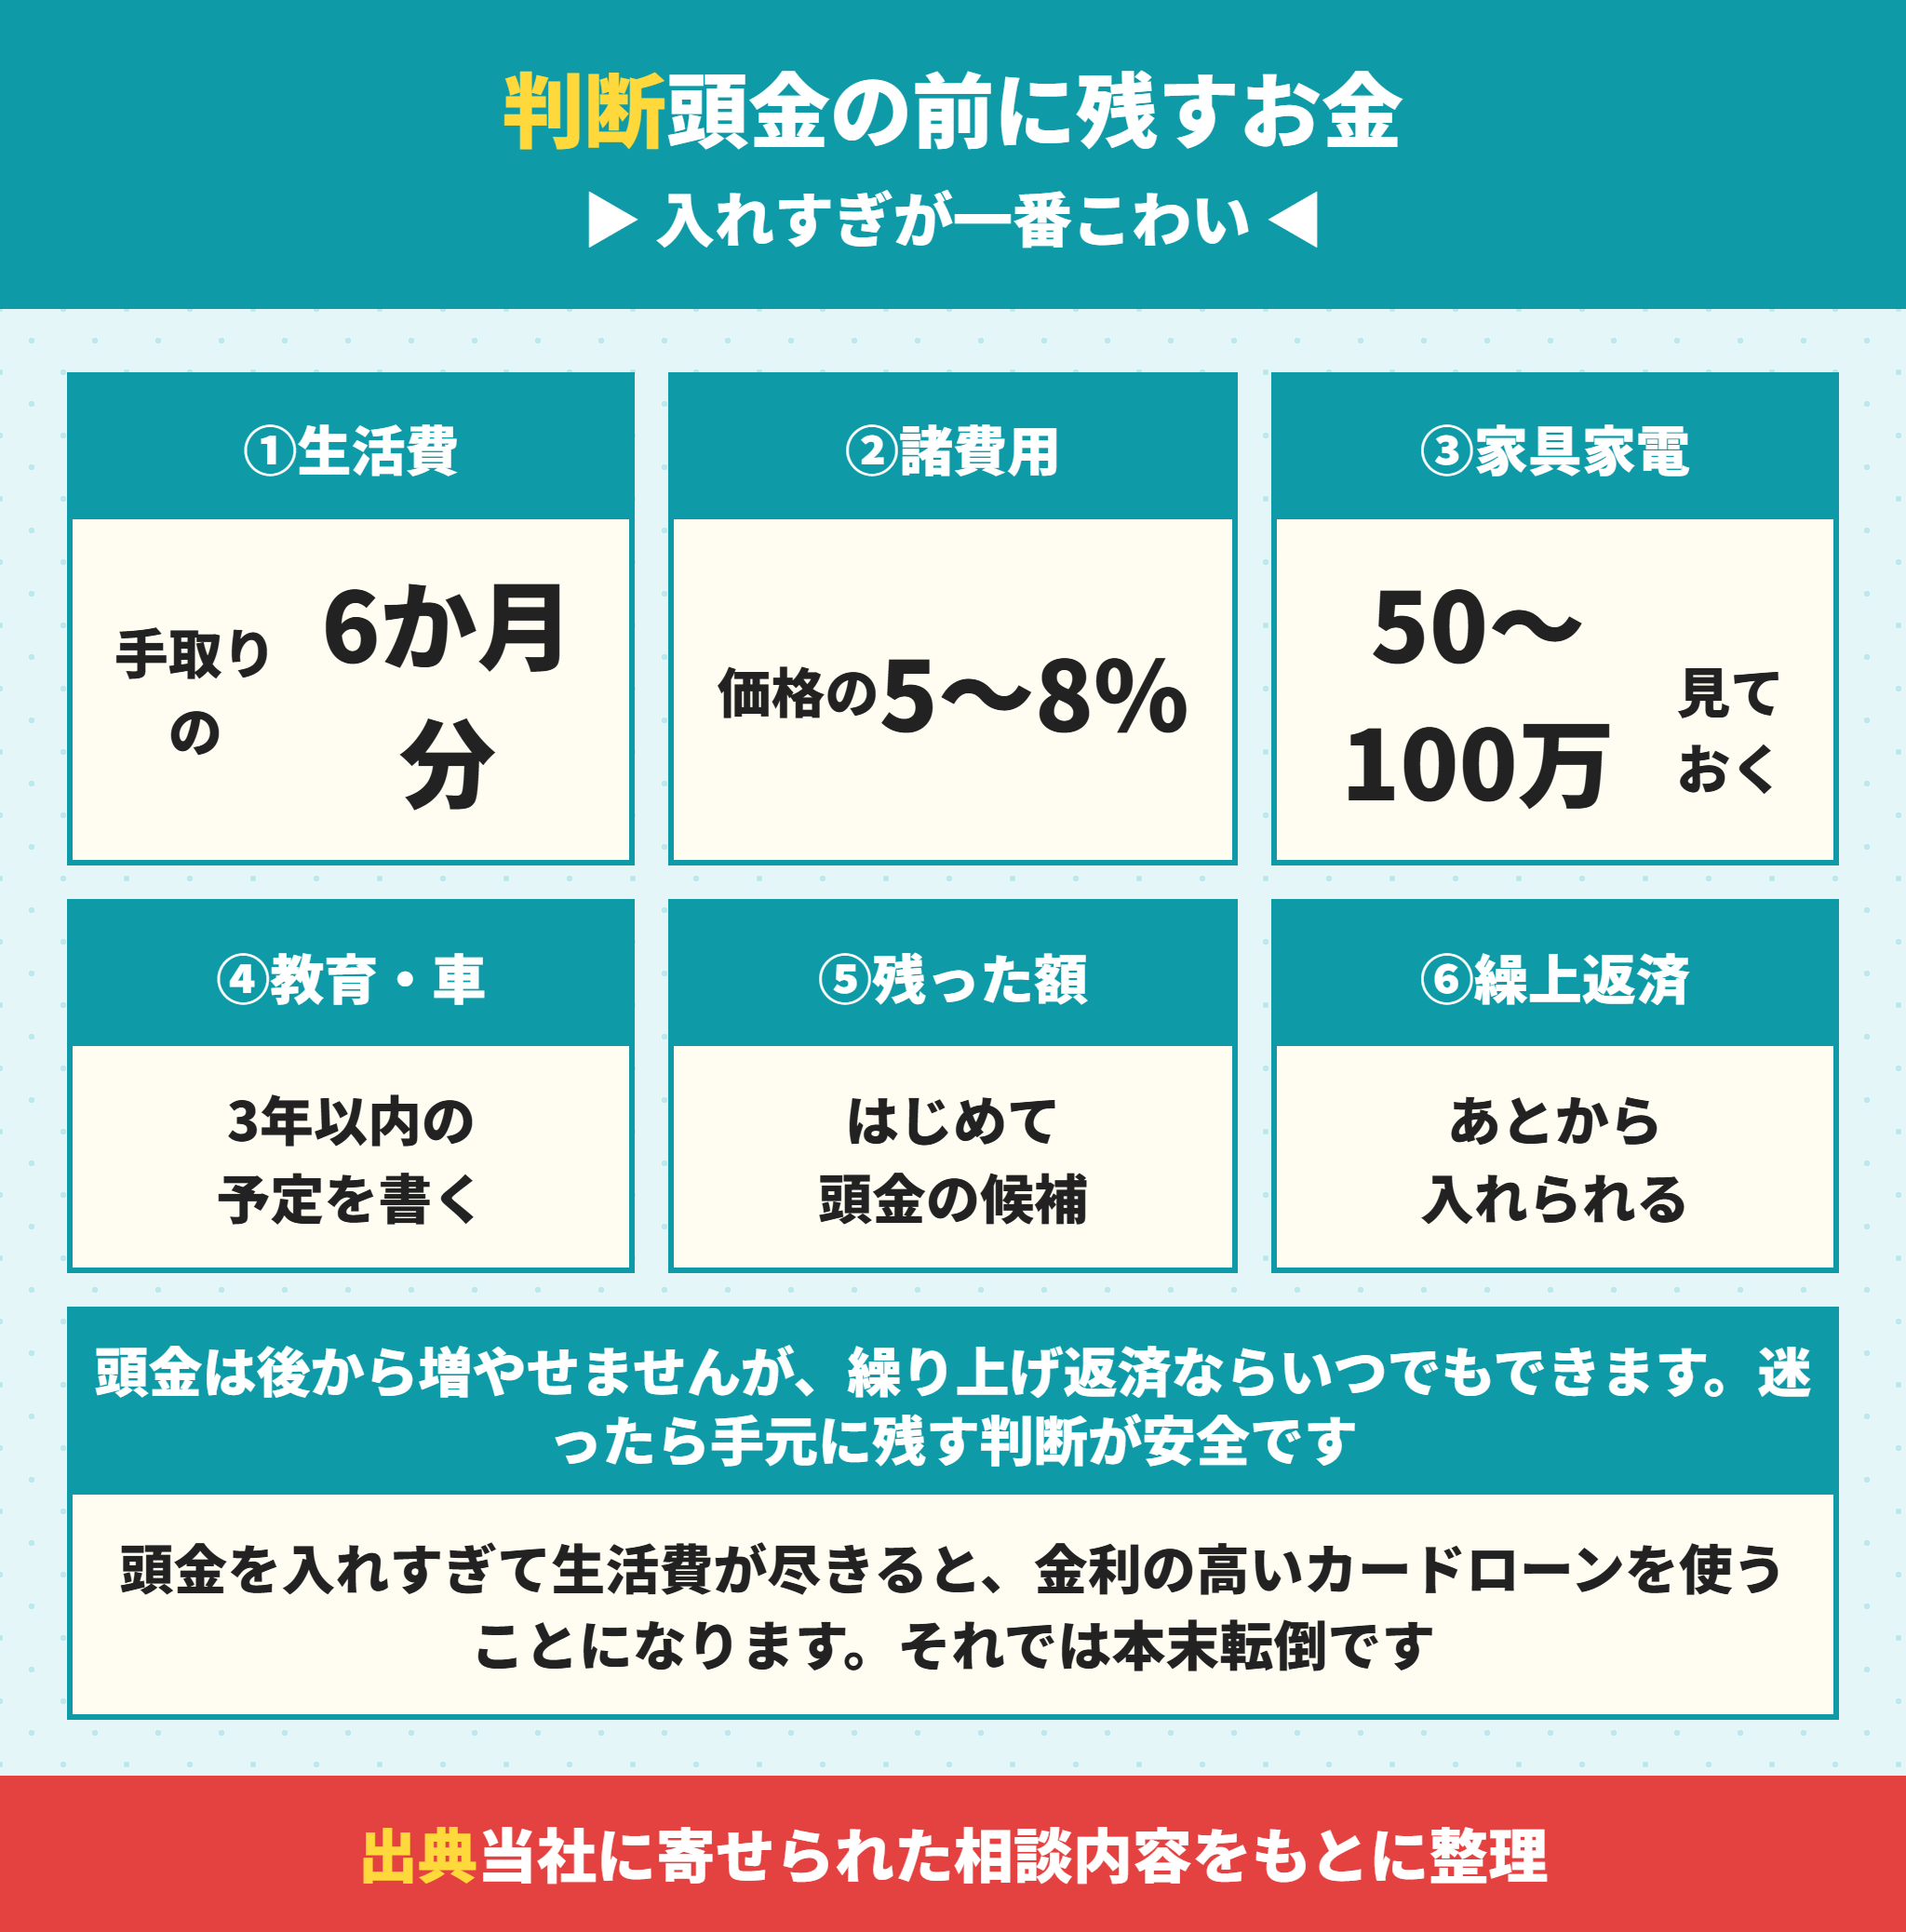
順番を間違えないでください。手元に残すお金を決めてから、残りを頭金の候補にします。
当社が相談でお伝えしている目安はこうです。
生活費の6か月分(失業や病気で収入が止まったときの備え)
諸費用(物件価格の5%から8%)
つなぎ融資そのものの仕組みと費用はつなぎ融資とは?費用の仕組みと建売なら要らない理由にまとめました。
家具・家電・カーテン・照明(50万円から100万円)
引越し代と当面の生活の立ち上げ費用
3年以内に決まっている支出(車の買い替え・入学・出産など)
これらを引いてまだ残るお金があれば、はじめて頭金の候補になります。
頭金を入れすぎると取り返せない
ここがいちばん伝えたいところです。
頭金として払ったお金は、あとから引き出せません
家を買った直後に予想外の出費が来て、金利の高いカードローンを使うことになった例を何度も見ています。
住宅ローンの金利が3%台だとして、カードローンは年14%を超えることがあります。4倍以上の金利で借り直していることになります。
逆に、手元に現金を残しておけば繰り上げ返済はいつでもできます。
頭金と繰り上げ返済はどちらが得か
よく聞かれる質問です。
金額だけで見ると、同じ金額なら頭金のほうが有利です。借入の初期のほうが利息の割合が大きいからです。
ただし、繰り上げ返済には「入れるかどうかを後で決められる」という価値があります。
この差をどう評価するかは、その家庭の状況によります。子どもが小さくて出費の読めない時期なら、手元に残す判断に十分な理由があります。
なお繰り上げ返済の手数料は銀行によって違います。アプリからの手続きなら無料という銀行もあるので、申し込む前に確認してください。
頭金なしで買うときに確認すること
頭金を入れない選択も、条件が整えば十分に合理的です。
ただし次の3つは必ず確認してください。
諸費用まで借りられるか(諸費用ローンの金利は住宅ローンより高いことがある)
その銀行が自己資金の有無で金利を変えるか
返済負担率がいくらになるか(近畿の建売の平均は25.1%)
総返済負担率25.1%というのは、年収622万円で年間156万円を返済している計算です。
自分の数字がこれを大きく超えるなら、借入額そのものを見直すほうが先です。
頭金より団信を厚くするという考え方
もう1つの選択肢も書いておきます。
手元の現金を頭金に使わず、団体信用生命保険の保障を厚くするという考え方です。
団信を厚くすると金利に上乗せされますが、病気で働けなくなったときにローンが無くなる可能性が広がります。
頭金は「総額を減らす」効果、厚い団信は「最悪の事態に備える」効果です。守りたいものが違います。
どちらを選ぶかは、いま入っている生命保険の内容によります。すでに就業不能の保障に入っているなら、団信を厚くする意味は小さくなります。
保険証券を持って窓口へ行き、重なっている部分を確認してから決めてください。
頭金を入れる前に他の借入れを返す
順番として、こちらが先になる人がいます。
自動車ローン・奨学金・カードのリボ払いが残っているなら、頭金より先にそちらを返すほうが効くことがあります。
理由は2つです。
金利が住宅ローンより高いことが多い(リボ払いは年15%前後のことがある)
既存の借入れは返済負担率に算入され、借りられる額が下がる
返済負担率は90.9%の機関が審査で考慮している項目です。他の借入れを消すと、審査と条件の両方が改善します。
車のローンを完済するか頭金に回すかの試算は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
手元の現金が限られているなら、頭金に入れる前に何を返すかを並べてみてください。
頭金を入れても審査に落ちることはある
最後に、期待しすぎないための話も書いておきます。
頭金を多く入れれば必ず審査に通る、ということはありません。
国土交通省の調査で考慮する機関が多い順に並べると、完済時年齢98.4%・借入時年齢96.2%・健康状態96.1%が上位です。
年収は94.2%で4番目、担保評価は91.0%、返済負担率は90.9%でした。頭金が効くのは下のほうの項目だということです。
年齢や健康状態は頭金では動かせません。団信に加入できなければ、頭金がいくらあっても借りられないのが基本の仕組みです。
頭金で改善するのは返済負担率と担保に対する借入の割合
完済時年齢・借入時年齢・健康状態は頭金では動かない
団信に入れないと、頭金があっても借りられない
だから「頭金を貯めてから申し込む」より、先に事前審査を出して自分の条件を知るほうが早く答えが出ます。
事前審査は無料で、2社から3社に出しても信用情報に大きな影響はありません。頭金をいくらにするかは、条件が見えてから決めても遅くないです。
住宅ローンの頭金は仲介手数料で変えられる
最後に、当社ができる話を書きます。
仲介手数料は物件価格の3%+6万円が上限
新築の建売を買うとき、諸費用でいちばん大きいのが仲介手数料です。
上限は物件価格の3%+6万円に消費税。3,500万円の物件なら約122万円になります。
これは諸費用として現金で払うお金です。頭金とは別に用意しなければなりません。
仲介手数料0円なら122万円がそのまま残る
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
3,500万円の物件なら、約122万円が手元に残ります。
近畿で建売を買った人の頭金の平均は282.3万円でした。122万円は、その43%にあたります。
頭金をこれから貯めようとしている方にとって、数年分の貯金に相当する金額です。
浮いた分を頭金に回すか手元に残すか
浮いたお金の使い道は2つあります。
| 使い道 | 効果 |
|---|---|
| 頭金に回す | 借入額が減る。融資率9割の壁を越えられる場合がある |
| 手元に残す | 家具・家電や予備費に使える。繰り上げ返済は後からできる |
どちらが正解ということはありません。選べる状態になること自体に価値があります。
3,500万円の物件で頭金350万円を用意したい場合、仲介手数料の122万円が浮けば残り228万円で足ります。
ラクチン君頭金をいくらにするか、どの銀行がその人に合うかまで含めてご相談いただけます。当社は銀行からも売主からも報酬を受け取らないので、借入を増やす方向に誘導することがありません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの頭金に関するよくある質問
- 住宅ローンの頭金の平均はいくらですか。
-
住宅金融支援機構の2024年度フラット35利用者調査によると、建売住宅を買った人の手持金は全国平均で322.8万円、購入価額の8.4%でした。近畿圏は282.3万円で7.4%、首都圏は411.0万円で9.4%です。近畿圏だけは前年より10.5万円減っています。
- 頭金なしで住宅ローンは組めますか。
-
組めます。ただし条件が変わることがあります。フラット35は融資率9割以下と9割超で金利が違い、2026年9月時点で0.11ポイントの差があります。民間の銀行でも、自己資金の有無で金利を変えるところと変えないところがあります。
- 頭金は1割入れたほうがいいですか。
-
フラット35を使うなら、1割入れると融資率9割以下の金利が適用されます。3,500万円の物件で計算すると、頭金350万円を入れた場合と入れない場合で支払総額が348万円変わりました。ただし手元の現金が尽きるほど入れるのは危険です。
- 頭金を入れると住宅ローン控除が減りますか。
-
減ります。控除は年末残高の0.7%で計算されるためです。ただし借入限度額を超えている部分はもともと控除されないので、超えている人は頭金に回しても控除は減りません。また令和6年以降の入居では、省エネ基準に適合しない住宅は原則として控除を受けられません。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
- 親から頭金を援助してもらうと税金がかかりますか。
-
直系尊属からの住宅取得等資金の贈与には非課税の特例があり、省エネ等住宅なら1,000万円、それ以外なら500万円まで非課税です。対象は令和6年1月1日から令和8年12月31日までの贈与です。ただし非課税でも、翌年に贈与税の申告をしないと特例が使えません。
- 頭金と繰り上げ返済はどちらが得ですか。
-
同じ金額なら頭金のほうが有利です。借入の初期のほうが利息の割合が大きいためです。ただし繰り上げ返済には「後で決められる」という価値があります。子どもが小さく出費が読めない時期なら、手元に残す判断にも十分な理由があります。
- 頭金をいくら残すか迷っています。
-
生活費の6か月分、諸費用(物件価格の5%から8%)、家具家電(50万円から100万円)、3年以内に決まっている支出を先に引いてください。残った金額がはじめて頭金の候補になります。頭金は後から増やせませんが、繰り上げ返済はいつでもできます。
まとめ|住宅ローンの頭金は残すお金を決めてから
- 近畿で建売を買った人の頭金は平均282.3万円(購入価額の7.4%)
- 全国は322.8万円(8.4%)、首都圏は411.0万円(9.4%)
- 近畿だけ前年より10.5万円減り、その他の借入金が31.3万円増えている
- フラット35は融資率9割で金利が分かれる。2026年9月時点で0.11ポイント差
- 3,500万円の物件なら、頭金350万円で支払総額が348万円変わる
- 控除は年末残高の0.7%。頭金を入れると減るが、限度額超過分は減らない
- 親からの援助は省エネ等住宅1,000万円まで非課税。令和8年12月31日までの贈与
- 生活費6か月分と諸費用を引いて、残った額が頭金の候補
- 仲介手数料0円の122万円は、近畿の平均頭金282.3万円の43%にあたる
頭金の正解は人によって違います。平均に合わせる必要はありません。
決め方だけは共通しています。残すお金を先に決めて、残りから頭金を出す。この順番を守れば大きく外しません。
関西で新築の建売をお探しなら、資金計画の段階からご相談いただけます。当社は仲介手数料0円なので、その分をそのまま頭金か予備費に回せます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








