




和歌山や大阪で家を買うときに紀陽銀行の住宅ローンを候補に入れてよいのか。そこを確かめたい方に向けて書きます。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
この記事で最初に伝えたいのは、団信の種類を変えると、借りられる期間が変わるという話です。

団信で期間が変わるんですか。金利だけかと思っていました。
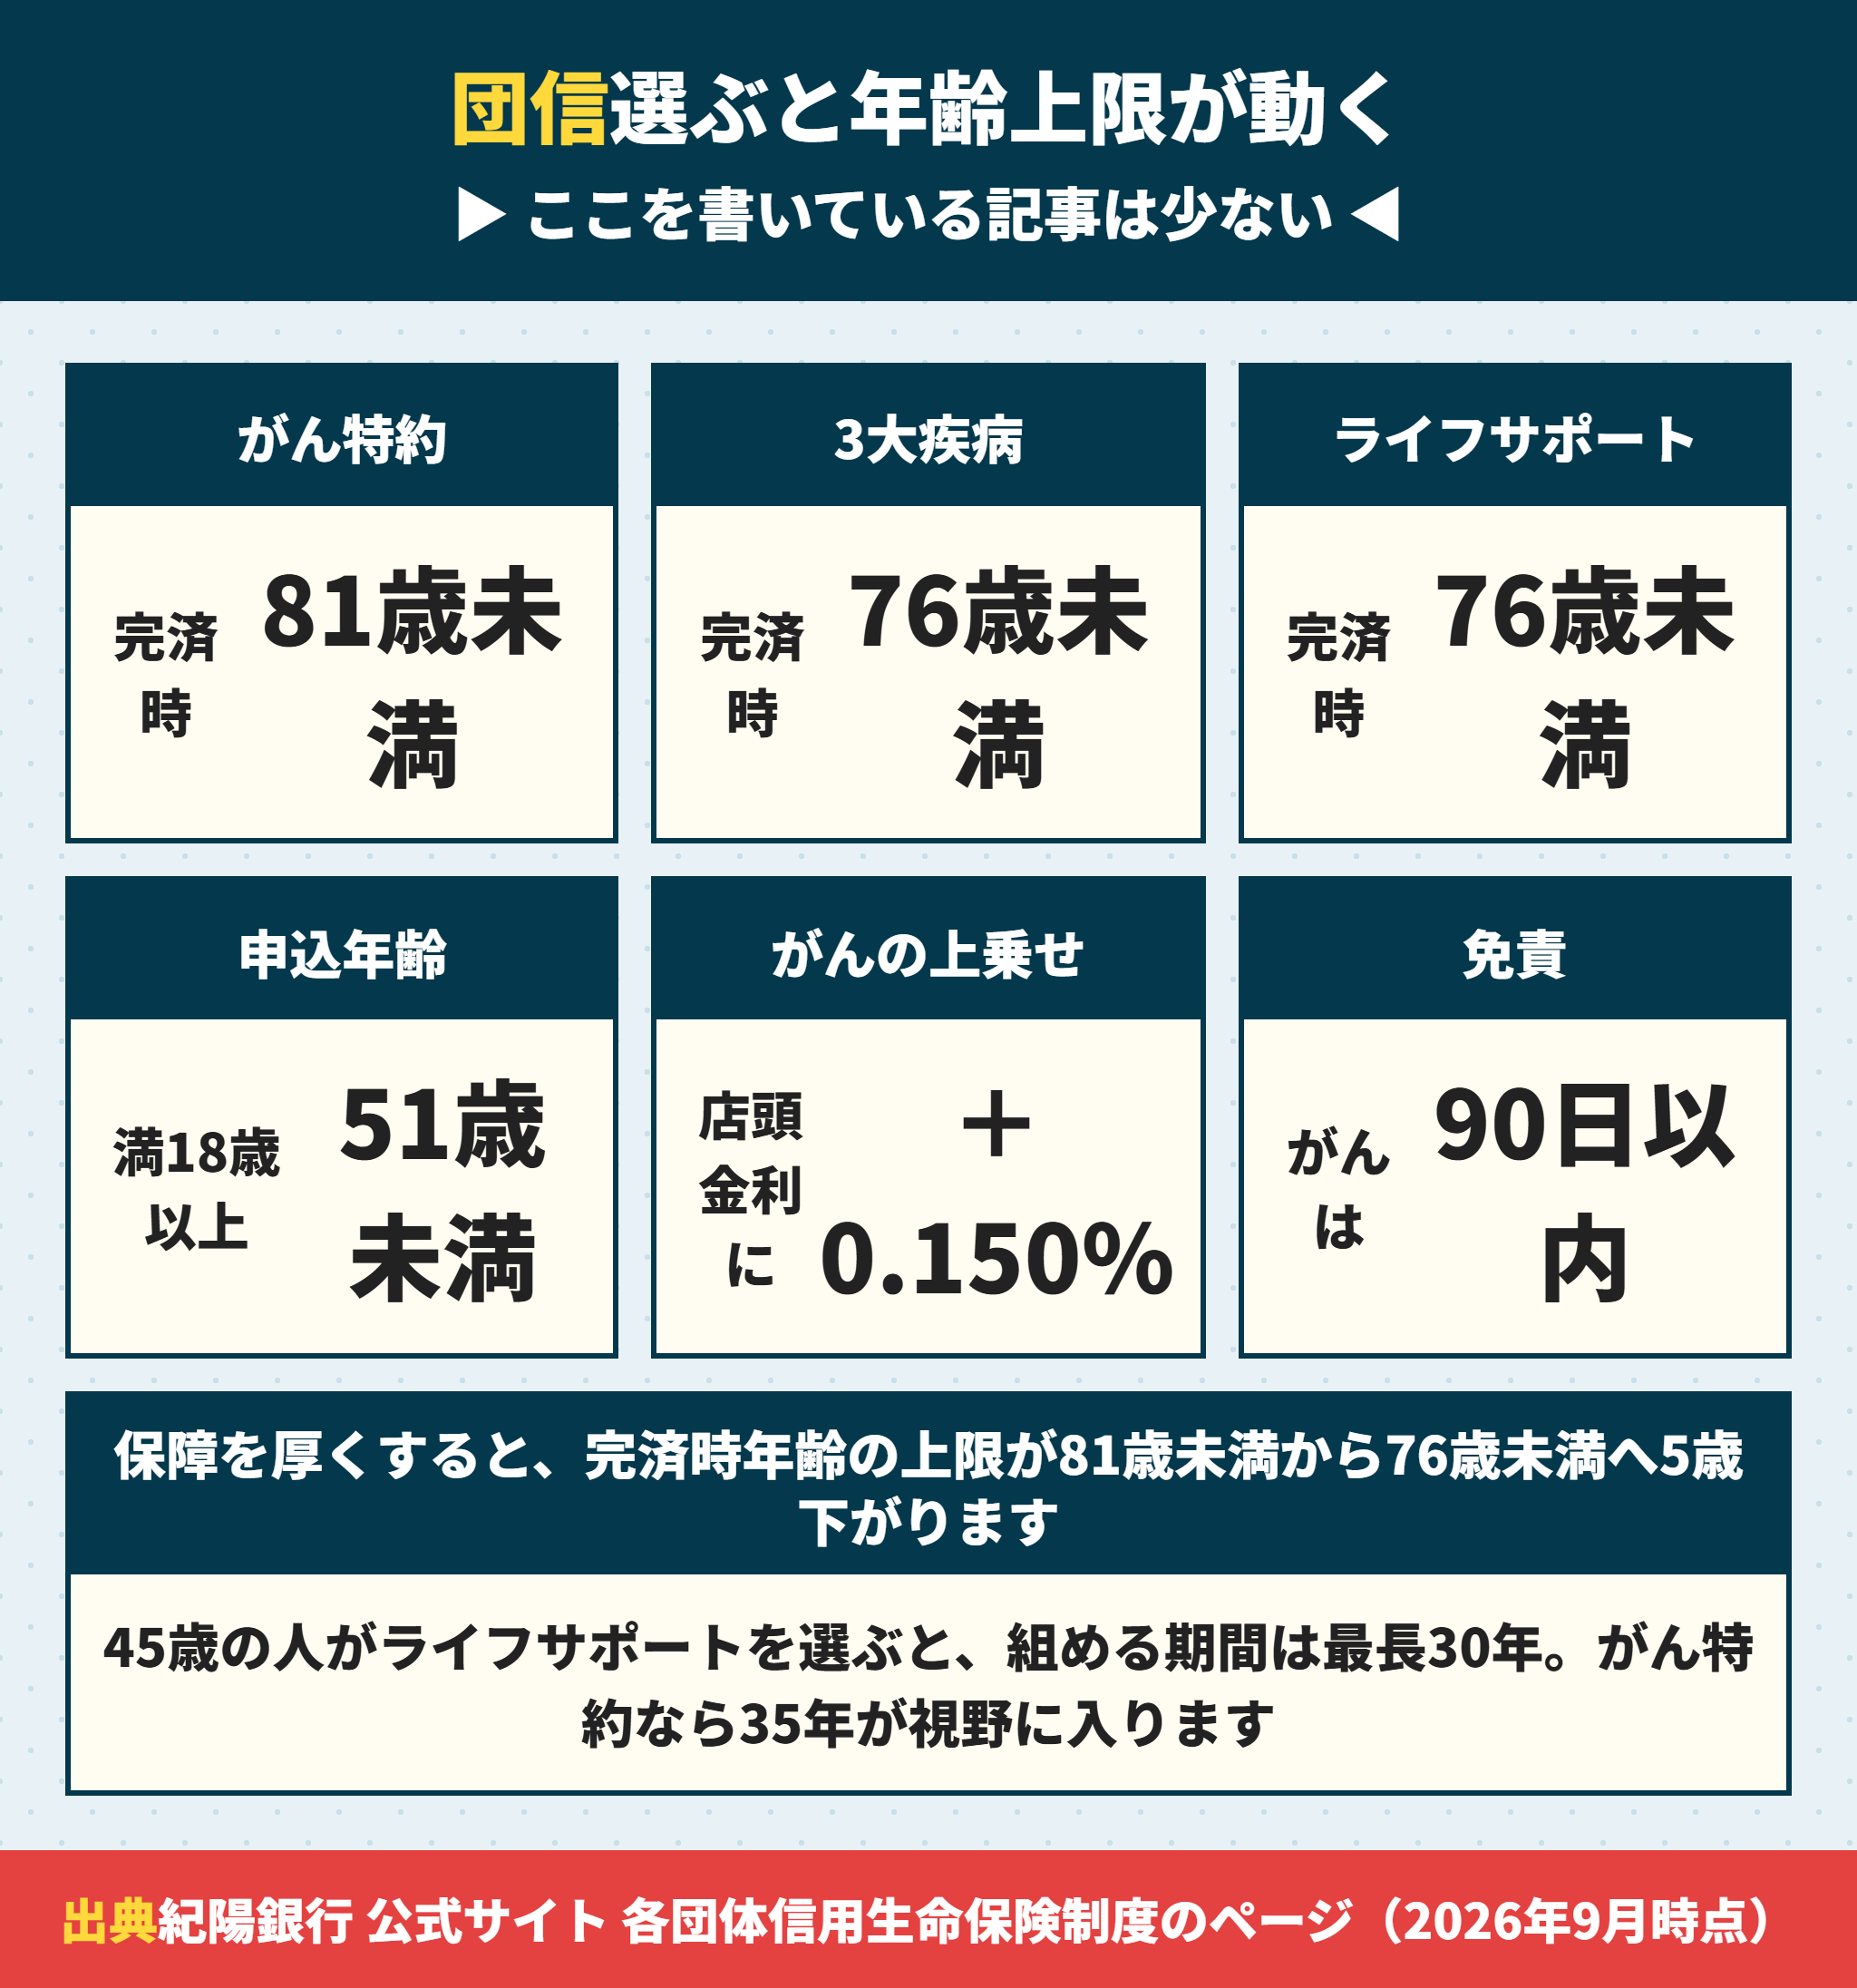
紀陽銀行は団信ごとに完済時年齢の上限を公表しています。がん保障特約付は満81歳未満、3大疾病保障とライフサポートは満76歳未満です。
つまり保障を厚くすると、完済時年齢の上限が5歳下がります。
最悪のケースを先に書きます。
45歳で3大疾病保障を選ぶと、返済期間は最長30年になります。35年で組むつもりだった人は、毎月の返済額が想定より上がります。
避け方は簡単です。団信を決める前に、自分の年齢で何年組めるかを聞く。これだけで防げます。
 ラクチン君
手数料にも特徴があります。紀陽銀行の繰り上げ返済手数料は、変動金利の期間中が22,000円、固定金利の期間中が33,000円。金利タイプで11,000円変わります。電子契約サービス手数料も借入額で4段階に分かれていて、100万円以上500万円以下なら1,100円です。この記事で全部並べます。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、特定の銀行を勧めることはしません。
金利は書きません。毎月動くうえ、当社が保証できる数字ではないからです。書くのは年が変わっても変わらない仕組みだけです。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
紀陽銀行はどんな銀行か
まず立ち位置を押さえます。
紀陽銀行は和歌山と大阪を地盤にしている
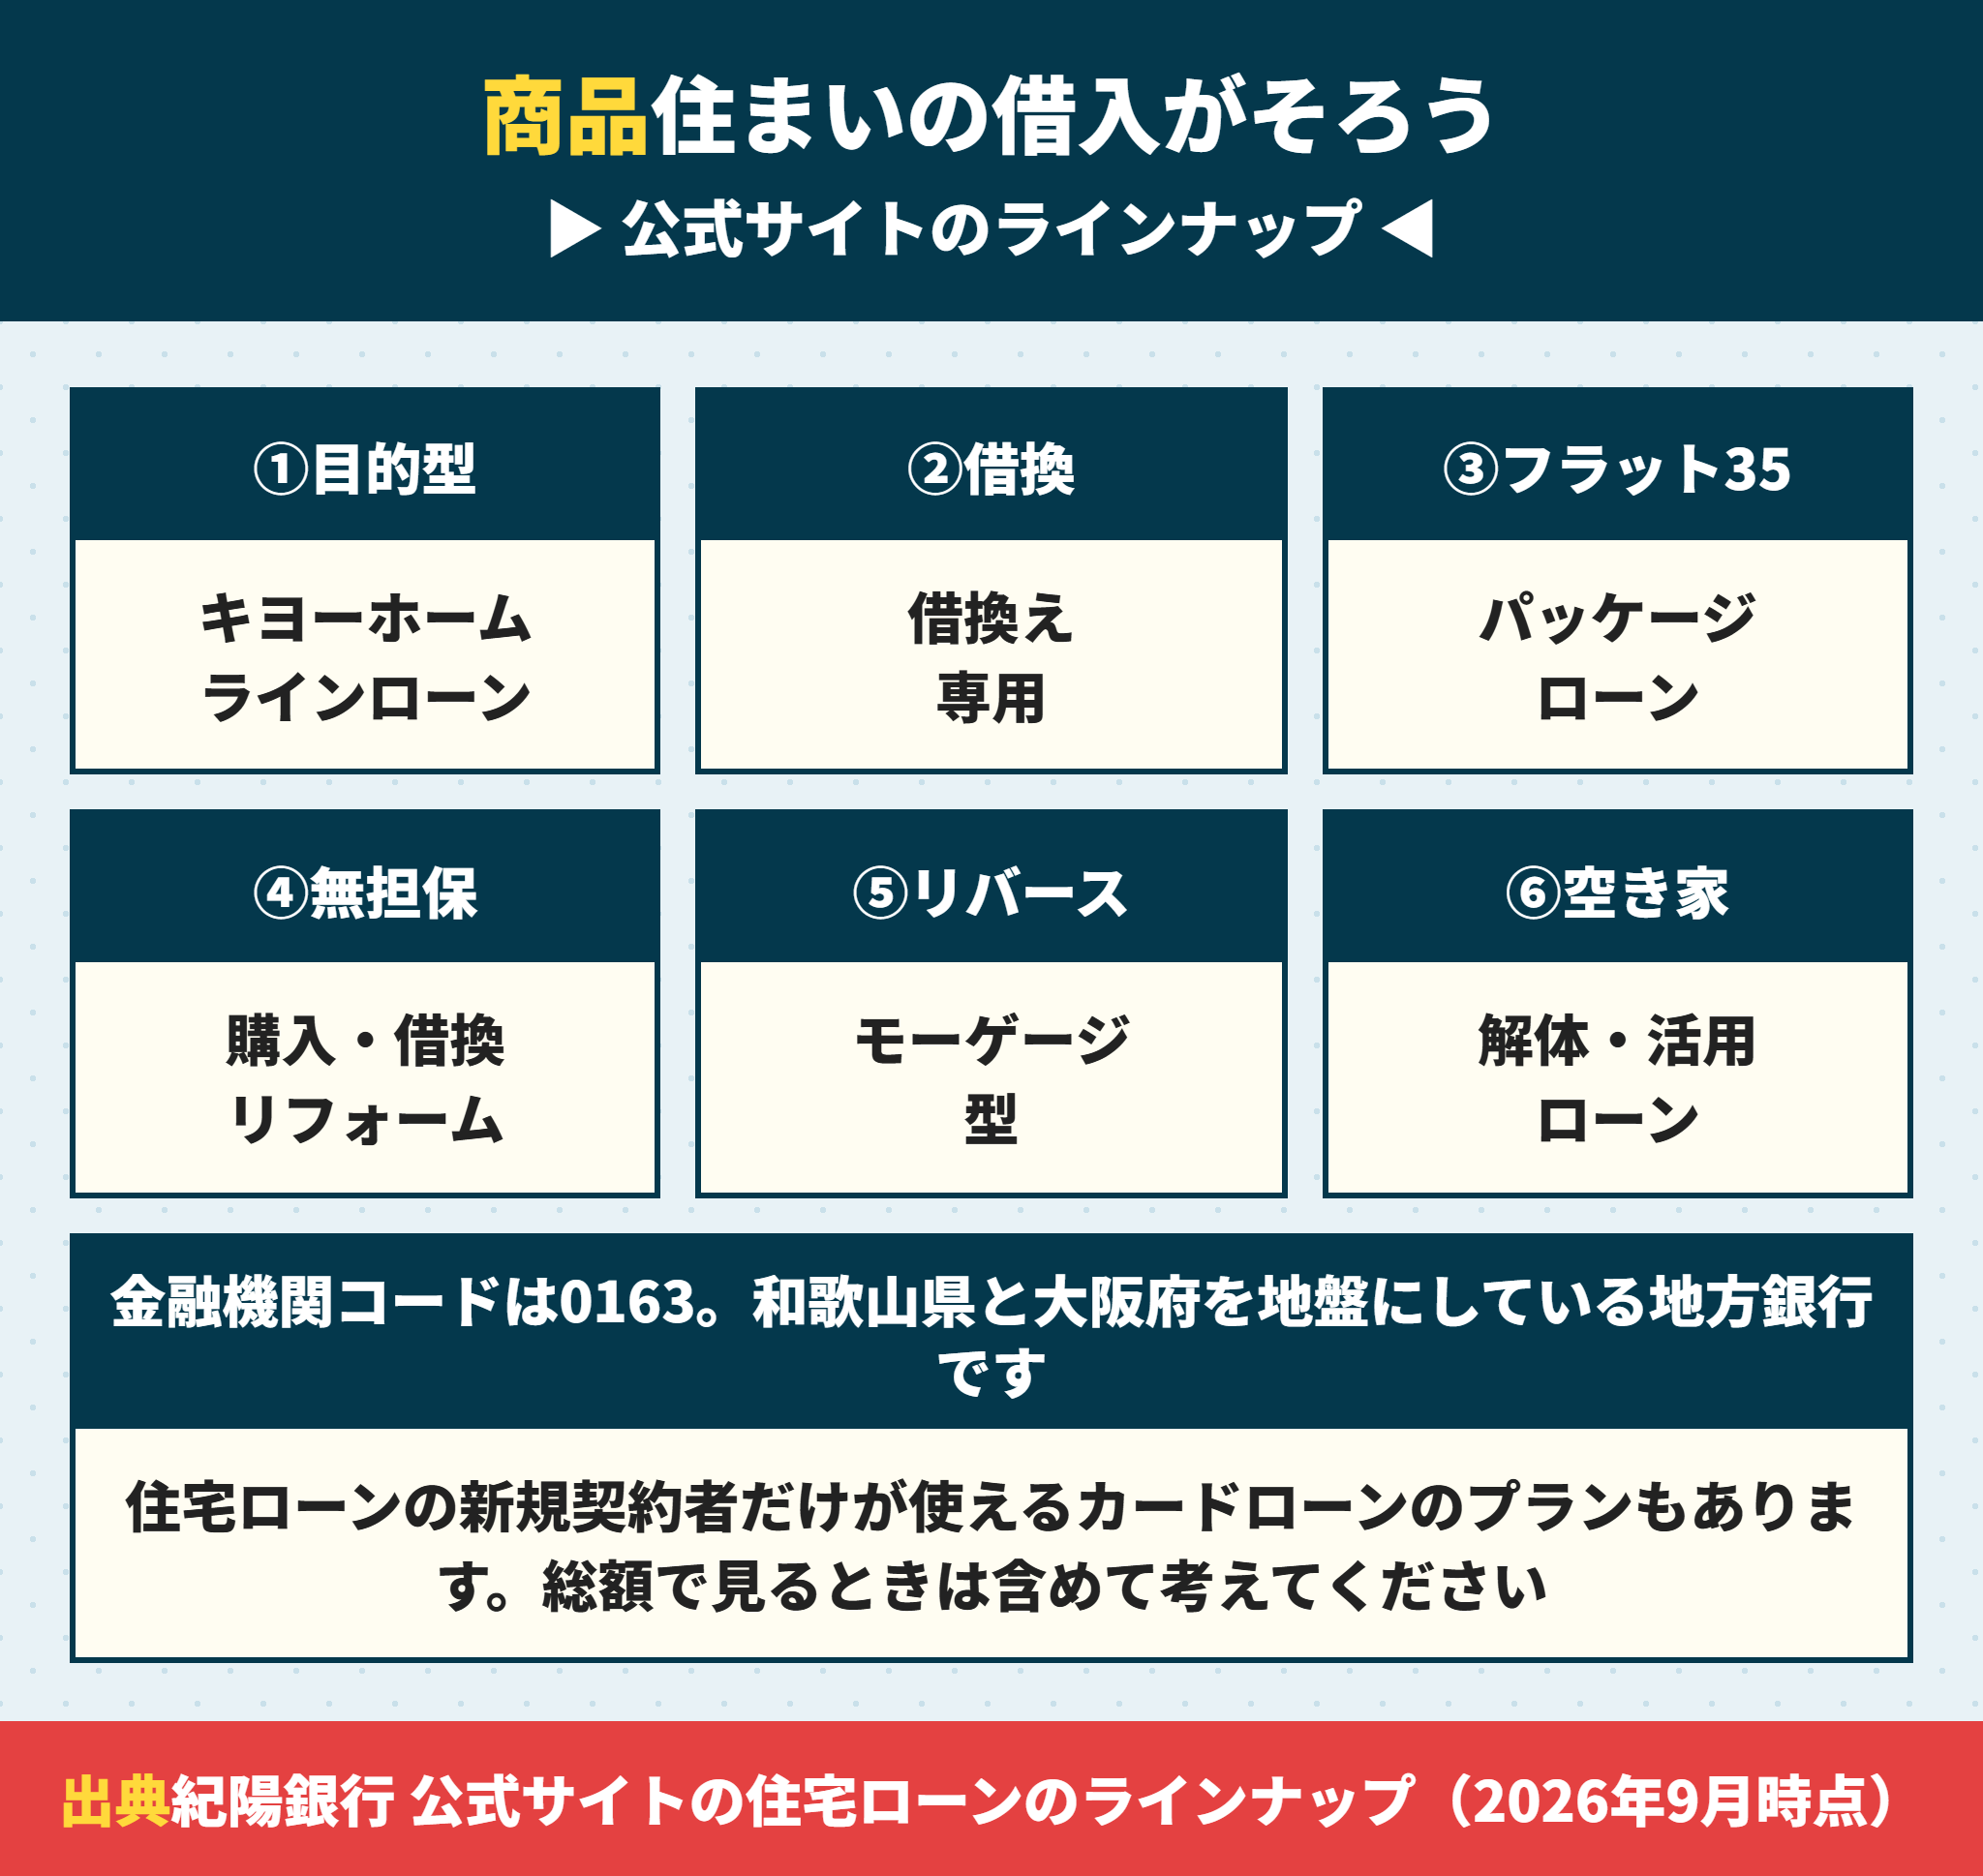
紀陽銀行は和歌山市に本店を置く地方銀行です。金融機関コードは0163。
和歌山県内に加えて、大阪府にも店舗を広げています。大阪南部で家を探している方にとっては身近な銀行です。
地元の相場や地盤の特徴を知っている銀行は、担保の評価で説明が要る物件でも話が早いことがあります。
紀陽銀行の住まいに関する借入商品
公式サイトに並んでいるものを整理します。
| 商品 | 位置づけ |
|---|---|
| キヨーホームラインローン(目的型) | 購入・リフォーム・借換えに使える基本の商品 |
| キヨーホームラインローン(借換え) | 他行からの借換え向け |
| 紀陽【フラット35】パッケージローン | 全期間固定と組み合わせるタイプ |
| 無担保住宅ローン | 購入資金・借換資金・リフォーム資金の3種類 |
| 紀陽リバースモーゲージ型住宅ローン | 高齢者向けの仕組み |
| 紀陽 空き家解体・活用ローン | 空き家の解体や活用に使う |
新築の建売を買うならキヨーホームラインローンかフラット35のどちらかになります。
無担保住宅ローンがあるのは珍しい部類です。担保にできない物件や、少額の借入れに使える商品として用意されています。
紀陽銀行には住宅ローン新規契約者専用のカードローンがある
公式サイトに紀陽銀行カードローン(住宅ローン新規契約者専用プラン)という商品があります。
住宅ローンを組んだ人だけが申し込めるプランです。引越しや家具の購入で一時的に現金が要る場面を想定したものだと考えられます。
ただしカードローンの金利は住宅ローンよりはるかに高いのが普通です。
枠があると使ってしまう人もいます。必要がなければ作らないほうが安全です。

枠だけ作っておくのもよくないですか。
よくありません。枠があるだけで他の審査では借入とみなされることがあります。
紀陽銀行はATM手数料の優遇がある
公式サイトに、住宅ローンの利用者向けとしてローソン銀行・イーネット・セブン銀行・ゆうちょ銀行のATM手数料に関する案内があります。
日常的に使う部分なので、地味に効きます。ただし条件や期間は変わることがあるので、金利や手数料と同じ重みで判断しないでください。
紀陽銀行の住宅ローンの評判をどう読むか
「紀陽銀行 住宅ローン 評判」で調べている方も多いはずです。
ただ、評判として書かれているものは書いた人の年収・勤続年数・借入額で変わります。そのまま自分に当てはめられません。
もう1つ、評判の多くは金利の話です。金利は毎月変わるので、半年前の記事は半年前の話でしかありません。
変わらないのは、団信ごとの完済時年齢の上限と、手数料の金額です。
評判は書いた人の条件で変わる。自分には当てはまらない
評判の多くは金利の話。金利は毎月変わる
比べるべきは団信の年齢条件・手数料の方式・電子契約の可否
この記事で並べたのは、公式サイトに書かれていて、年が変わっても残る条件だけです。
紀陽銀行の団信は完済時年齢の上限が変わる
ここがこの記事の中心です。
紀陽銀行の団信は保障の範囲で3段階
公式サイトに出ている特約付きの団信は3つです。
| 団信の種類 | 保障される範囲 |
|---|---|
| がん保障特約付き団体信用生命保険制度 | 死亡・高度障害・余命6か月以内と判断される場合に加え、がんと確定診断された場合 |
| 3大疾病保障特約付き団体信用生命保険制度 | 上記に加え、急性心筋こうそく・脳卒中で所定の支払事由に該当した場合 |
| ライフサポート団体信用生命保険制度 | 3大疾病保障に加え、全傷病(精神障害を除く)による就業不能状態が一定期間継続した場合 |
いずれも該当すると住宅ローン残高相当額の保険金が支払われます。残高が0円になるということです。
紀陽銀行の団信で完済時年齢が5歳変わる
ここが他ではあまり書かれていない部分です。
公式サイトには、団信ごとに利用できる年齢が書かれています。
| 団信の種類 | 申込みできる年齢 | 完済時年齢 |
|---|---|---|
| がん保障特約付き | 満18歳以上満51歳未満 | 満81歳未満 |
| 3大疾病保障特約付き | 満18歳以上満51歳未満 | 満76歳未満 |
| ライフサポート | 満18歳以上満51歳未満 | 満76歳未満 |
申込みの年齢は同じですが、完済時年齢が81歳未満と76歳未満で5歳違います。
これが何を意味するか、具体的に書きます。
| 借りる人の年齢 | がん保障特約付き(81歳未満) | 3大疾病・ライフサポート(76歳未満) |
|---|---|---|
| 35歳 | 最長45年(他の上限が先に来る) | 最長40年(他の上限が先に来る) |
| 45歳 | 最長35年 | 最長30年 |
| 50歳 | 最長30年 | 最長25年 |
45歳の方が3大疾病保障を選ぶと、35年ではなく30年で組むことになります。
同じ借入額なら、期間が5年短いぶん毎月の返済額は上がります。
保障を厚くしたつもりが、毎月の負担まで重くなる。この関係を知らずに決めてしまう人が多いところです。
紀陽銀行のがん保障特約は店頭金利に0.150%上乗せ
金額として公表されているのは、がん保障特約付きだけです。
公式サイトには、住宅ローン店頭金利に+0.150%上乗せで利用可能と書かれています。
3大疾病保障とライフサポートについては、公式サイトに上乗せ率の記載がありません。
保障が厚くなるぶん上乗せも大きくなるのが普通です。窓口で必ず数字を聞いてください。
紀陽銀行の3大疾病保障には90日の免責がある
見落としやすい条件です。
3大疾病保障のページに、次の注記があります。
保障開始日からその日を含めて90日以内に所定の悪性新生物(がん)と診断確定された場合、保険のお支払いの対象外となります
さらに、所定の悪性新生物には上皮内がん、皮膚の悪性黒色腫以外の皮膚がんは含まれません。
これは紀陽銀行が特別に厳しいわけではなく、がん保障付きの団信では一般的な条件です。
ただし「がんになったら必ず残高0円」ではない、という点は理解しておいてください。
紀陽銀行の団信を選ぶ前に保険証券を見る
団信を厚くする前に、いま入っている保険を確認してください。
がんや3大疾病の保障にすでに入っているなら、同じ保障に二重でお金を払うことになります。
団信は金利の上乗せという形で払うので、保険料として見えにくいのが厄介なところです。
国土交通省の調査では、健康状態を審査で考慮する機関が96.1%で、年収の94.2%より上でした。
団信に入れないと借りられないのが基本の仕組みです。持病がある方は、加入要件の異なる商品も含めて比べてください。
紀陽銀行で団信に入れないときの選択肢
持病があって団信に入れない場合の話も書いておきます。
方法は大きく3つです。
| 方法 | 中身 | 注意点 |
|---|---|---|
| ワイド団信 | 引受条件を緩めた団信。金利に上乗せされる | 取扱いの有無は銀行による |
| フラット35 | 団信に加入しなくても利用できる | 万一のときにローンが残る |
| 配偶者名義で借りる | 健康な側の名義にする | 収入と年齢の条件を満たす必要がある |
フラット35は団信に加入しなくても利用できるのが特徴です。紀陽銀行も【フラット35】パッケージローンを扱っています。
ただし団信なしで借りると、借りた人が亡くなってもローンは残ります。
その場合は、残高に見合う生命保険に別途入っておくのが現実的な備えになります。
団信の代わりに生命保険を使うと、保険料は年齢とともに上がるのが普通です。総額で比べてから決めてください。
団信に入れない=借りられない、とは限らない
フラット35は団信なしでも利用できる(紀陽銀行も取扱いあり)
団信なしなら、残高に見合う生命保険で備える
告知書に事実と違うことを書くと、いざというときに支払われない
最後の1つは絶対に守ってください。告知は正確に書く。通らなければ別の方法を探す、というのが正しい順番です。
紀陽銀行の住宅ローンの手数料
公式が金額を公表しているので、そのまま並べます。
紀陽銀行の住宅ローン関連手数料の一覧
紀陽銀行の手数料一覧に出ている金額です。
| 項目 | 金額(消費税込) |
|---|---|
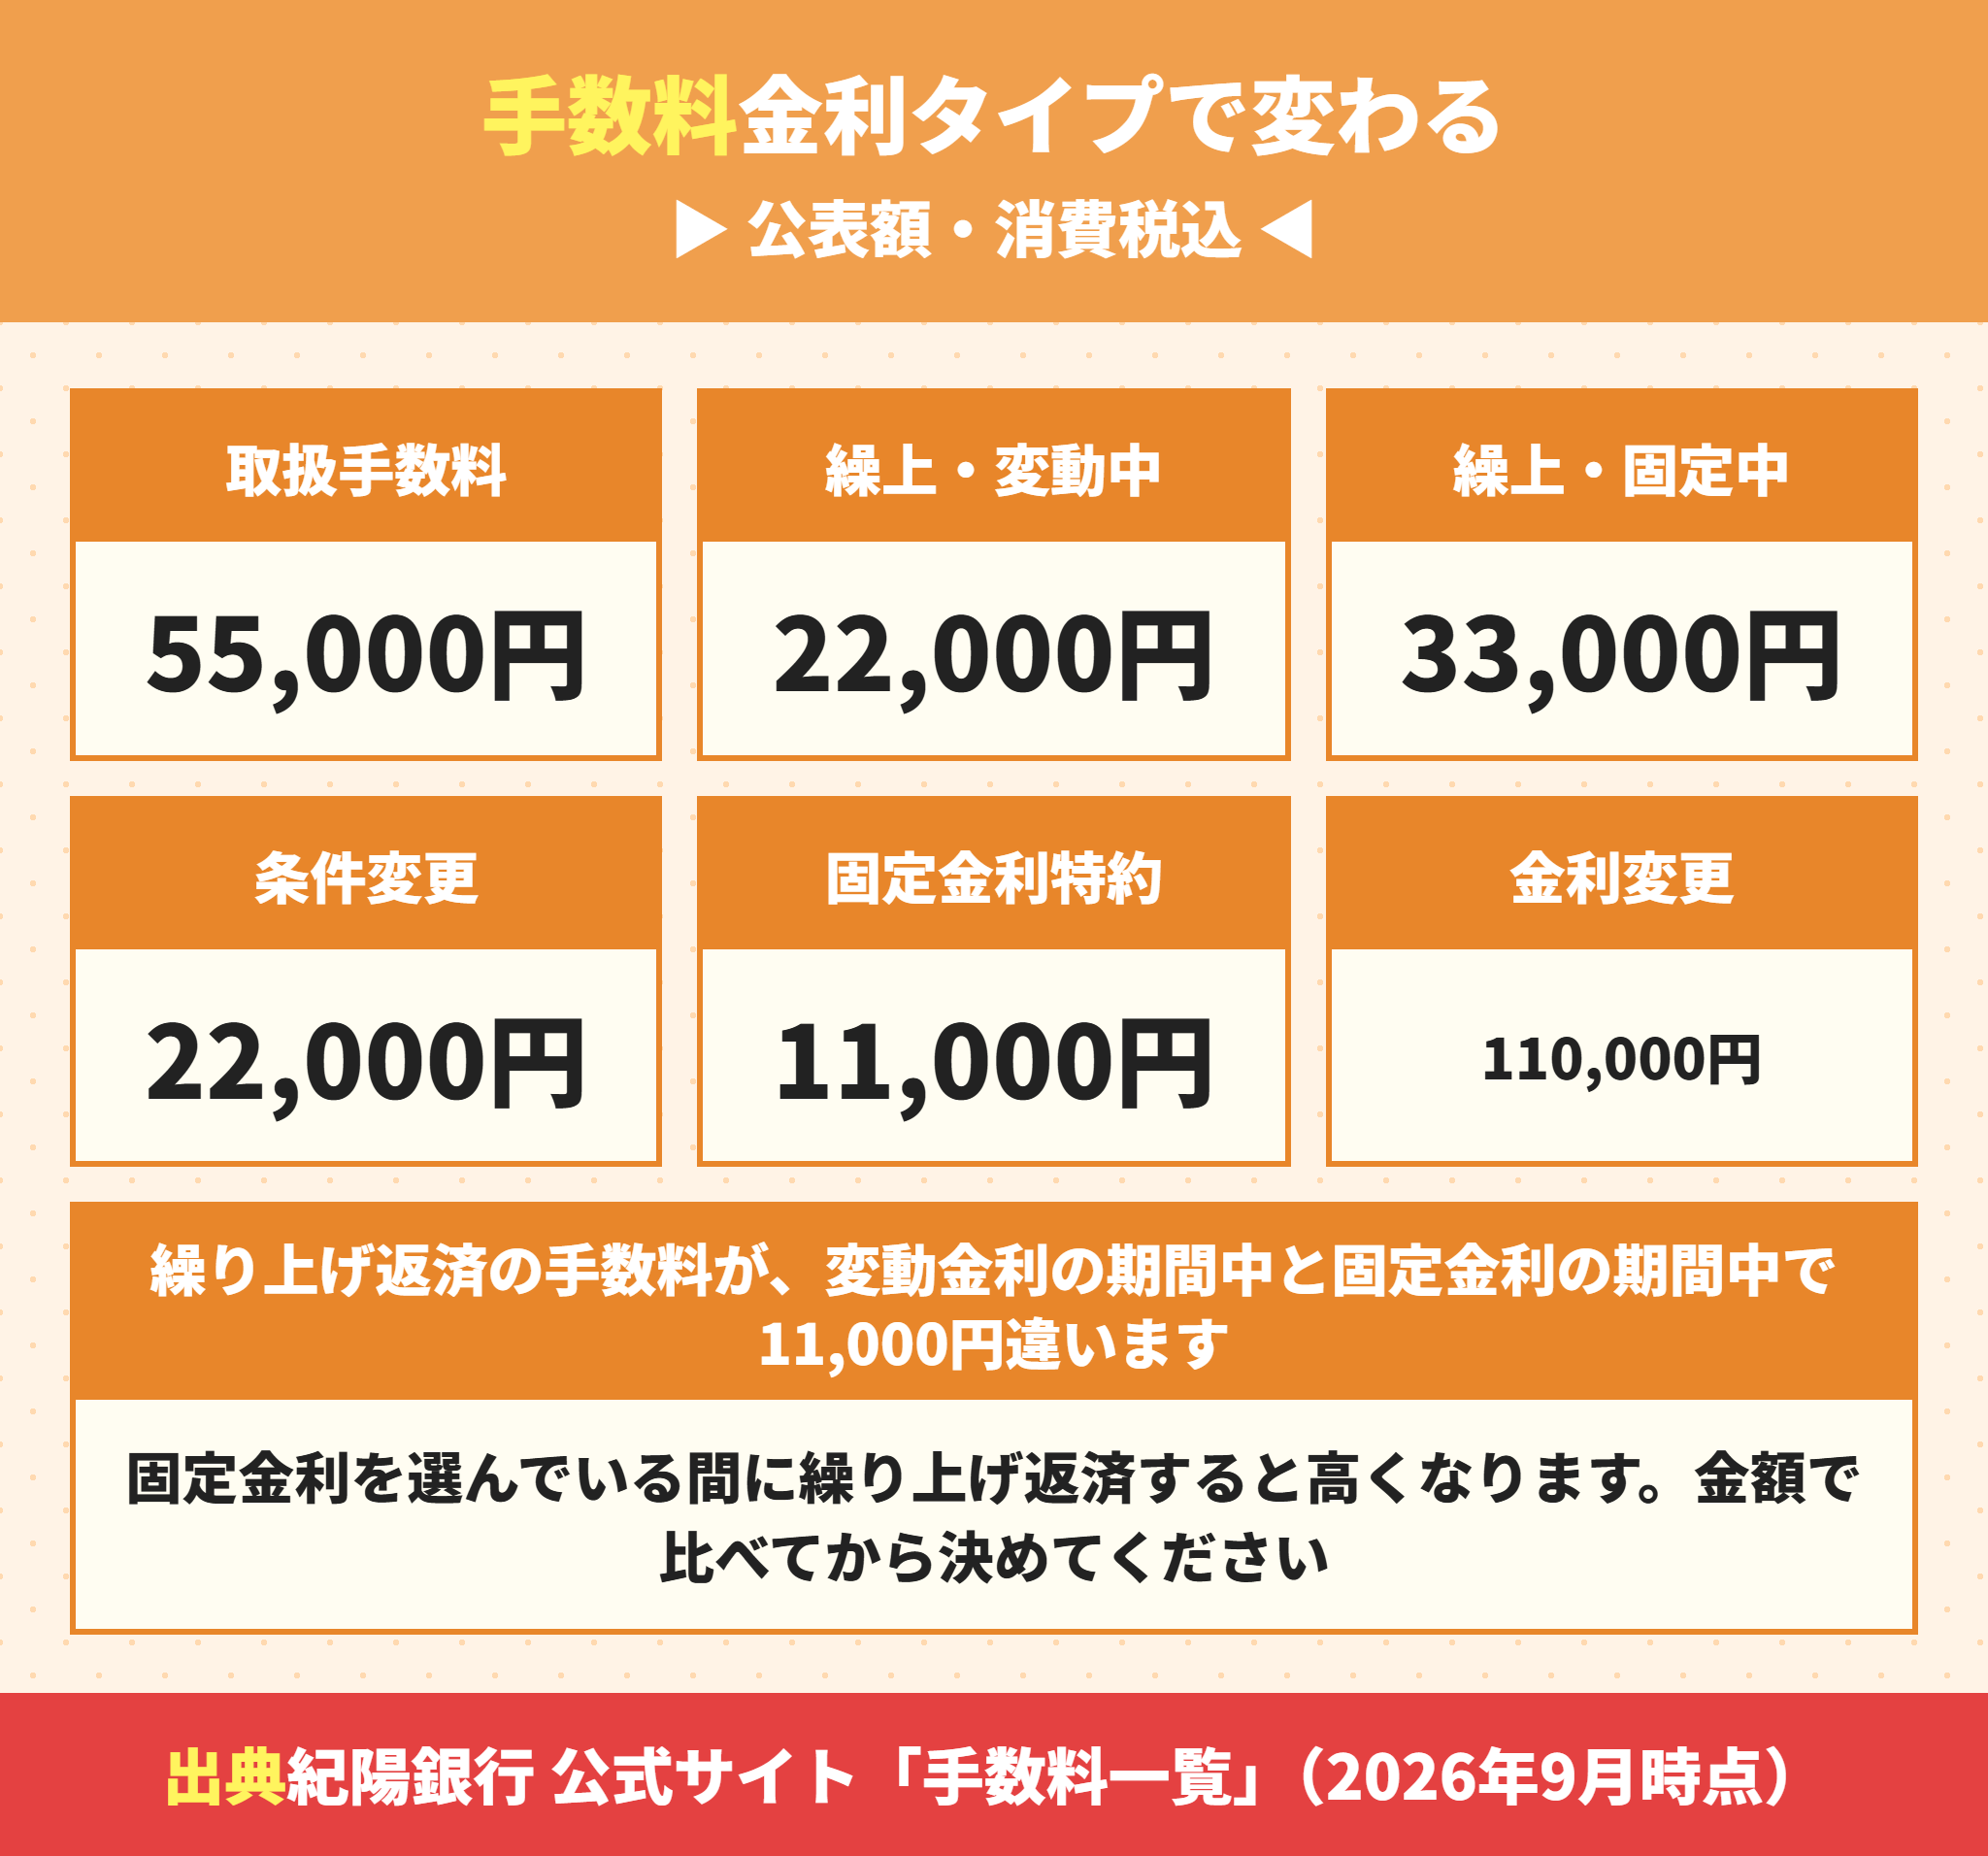
| 取扱手数料 | 55,000円 |
| 繰上返済手数料(変動金利期間中) | 22,000円 |
| 繰上返済手数料(固定金利期間中) | 33,000円 |
| 条件変更手数料 | 22,000円 |
| 固定金利特約手数料 | 11,000円 |
| 金利変更手数料 | 110,000円 |
取扱手数料は借入額にかかわらず55,000円の定額です。
借入額×2.2%という方式の銀行なら、3,500万円で77万円かかります。方式が違うと初期費用が14倍変わります。
紀陽銀行の繰り上げ返済は金利タイプで11,000円違う
ここは実務に効きます。
繰上返済手数料は変動金利の期間中が22,000円、固定金利の期間中が33,000円です。
固定金利を選んでいる間に繰り上げ返済すると高くなります。固定期間が終わるのを待つという判断もありえます。
ただし待っている間の利息のほうが大きいことが多いので、金額で比べてください。
繰り上げ返済の効果そのものは、金利が高いほど大きくなります。日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。変動金利の方は今後さらに効きやすくなります。
紀陽銀行の電子契約手数料は4段階
契約方法でも金額が変わります。
紀陽銀行の住宅ローン電子契約サービスの手数料はこうなっています。
| 住宅ローン契約金額 | 電子契約サービス手数料(消費税込) |
|---|---|
| 5,000万円超〜2億円以下 | 33,000円 |
| 1,000万円超〜5,000万円以下 | 11,000円 |
| 500万円超〜1,000万円以下 | 5,500円 |
| 100万円以上〜500万円以下 | 1,100円 |
書面で契約すると印紙税がかかります。1,000万円超5,000万円以下なら20,000円です。
電子契約なら印紙税はかかりません。3,500万円の借入なら20,000円−11,000円=9,000円安くなります。
公式サイトには、書面での契約手続きでは「ご記入」「押印」「印鑑証明書のご提出」が必要と書かれています。電子契約ならこれらが不要になります。
紀陽銀行で手数料の総額を出す方法
比べるときは項目をそろえてください。
取扱手数料55,000円(定額)
保証料の方式(前払いか金利上乗せか。窓口で必ず聞く)
電子契約サービス手数料(借入額で1,100円から33,000円)
団信の告知と年齢の上限は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
がん保障と3大疾病の条件の違いはがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
抵当権設定登記の登録免許税と司法書士報酬
固定金利を選ぶなら固定金利特約手数料11,000円
この5つを足したものが契約までに銀行まわりで払うお金です。
金利だけを並べても比較になりません。初期費用の合計と金利の両方を出してもらってください。
紀陽銀行への借り換えを考えるとき
いま別の銀行で借りている方向けの話も書いておきます。
紀陽銀行にはキヨーホームラインローンの借換え向けと、無担保住宅ローン<借換資金>があります。
借り換えで効果が出るかどうかは残りの期間・残高・金利差の3つで決まります。
ただし借り換えには新しく費用がかかります。取扱手数料55,000円、保証料、抵当権の抹消と設定の登記費用、司法書士報酬です。
毎月の返済額が下がっても、その費用を回収できなければ意味がありません。何年で元が取れるかを見積もりで確かめてください。
もう1つ、借り換えでは団信に入り直しになります。
紀陽銀行は団信の種類で完済時年齢が変わる銀行です。借り換えのときの年齢で、選べる団信と期間が決まります。
50歳で借り換えるなら、3大疾病保障だと満76歳未満なので最長25年です。残りの期間より短くなると、毎月の返済額が上がります。
借り換えの判断は残期間・残高・金利差の3つ
取扱手数料55,000円と保証料・登記費用が新たにかかる
団信は入り直し。健康状態によっては借り換えできない
紀陽銀行は団信で完済時年齢が変わる。借り換え時の年齢で期間が決まる
紀陽銀行で返済期間を決めるときの考え方
完済時年齢の話が出たので、期間の決め方も書いておきます。
期間を長くすると毎月の返済額は下がりますが、利息の総額は増えます。
逆に短くすると毎月は重くなりますが、総額は減ります。どちらを選ぶかは、定年後の収入をどう見込むかで変わります。
目安として、65歳までに完済できる期間を1つの基準にしてください。
45歳で35年を組むと完済は80歳です。年金だけで15年返し続けることになります。
退職金で繰り上げ返済して終わらせる前提なら、長めに組む判断もあります。返す原資がどこから来るかを先に決めておいてください。
紀陽銀行は繰り上げ返済の手数料が変動金利期間中22,000円です。退職金で一括返済するなら、その1回分だけ見ておけば足ります。
紀陽銀行の住宅ローン審査で見られる項目
ここからは審査の話です。
紀陽銀行の審査基準は公表されていない
繰り返しますが、審査の通りやすさを公表している銀行はありません。紀陽銀行も同じです。
ネットの体験談は、その人の年収・勤続年数・借入額・既存の借入れがすべて違います。他人の結果は自分の参考になりません。
既存の借入れの状況は信用情報機関で自分でも確認できます。心当たりがある方は、申し込む前に開示請求をしておいてください。
紀陽銀行を含む金融機関が見ている項目
業界全体として何を見ているかは公表されています。
国土交通省の令和7年度の結果報告書は994機関の回答をまとめたものです。
| 審査で考慮する項目 | 考慮すると答えた機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
1位が完済時年齢で98.4%。年収の94.2%より上でした。
紀陽銀行が団信ごとに完済時年齢の上限を出しているのは、この項目がそれだけ重いからです。
紀陽銀行の審査で年齢が効いてくる場面
完済時年齢の内訳も公表されています。
「80歳未満」とした機関が716でいちばん多く、次が「85歳未満」の65、「75歳未満」の42でした。
紀陽銀行のがん保障特約付きは完済時年齢満81歳未満なので、業界の中では緩いほうに入ります。
一方で3大疾病保障とライフサポートの満76歳未満は、「75歳未満」に近い水準です。
45歳を超えて借りる方にとっては、団信の選択がそのまま期間の選択になります。
紀陽銀行に申し込む前に整えておくこと
落ちる理由を先につぶしておくと、審査は進みやすくなります。
| やること | 理由 |
|---|---|
| 使っていないカードローンの枠を解約する | 枠があるだけで借入とみなされることがある |
| クレジットカードの延滞を確認する | 信用情報に記録が残っている場合がある |
| 車のローンを先に完済する | 返済負担率が下がる |
| 転職の予定があれば時期をずらす | 勤続年数を93.9%の機関が考慮している |
| 健康診断の結果を確認する | 団信に入れないと借りられない |
最後の1つは紀陽銀行では特に大事です。団信の種類で条件が変わる銀行だからです。
紀陽銀行で必要になる書類
事前審査と本審査で用意するものも押さえておきます。
給与所得者の場合、一般に求められるのは次のものです。
本人確認書類(運転免許証またはマイナンバーカード)
源泉徴収票(直近のもの)
健康保険証
物件の販売図面や価格が分かる資料
他の借入れがあれば、その残高と毎月の返済額が分かるもの
自営業の方と法人代表者の方は確定申告書が3年分必要になることが一般的です。会社員より書類がそろうまでに時間がかかります。
紀陽銀行は公式サイトで本人確認資料の提出とメールアドレスの届出についても案内しています。事前に用意しておくと手続きが早く済みます。
他の借入れって、スマホの分割も入りますか。
入ります。割賦契約として信用情報に記録されています。本人が忘れていることが多い項目です。
紀陽銀行の住宅ローン相談コーナーを使う
公式サイトには住宅ローン相談コーナーと来店予約の案内があります。
相談だけでも構いません。物件が決まっていない段階で行っても問題ありません。
むしろ物件を探す前に相談しておくと、見に行く物件の価格帯を絞れます。
当社が同行する場合は、事前審査の書類の準備からお手伝いします。銀行とのやりとりで止まることが多いのは、書類がそろわない段階だからです。
紀陽銀行で火災保険をどうするか
住宅ローンを組むときは火災保険にも入ります。
紀陽銀行は公式サイトに住宅ローン関連の長期火災保険と、住宅ローン関連の返済サポート保険を掲載しています。
銀行で勧められる保険は手続きが楽ですが、補償の範囲と保険料は会社によって差があります。
火災保険は住宅ローンの条件ではありません。銀行が指定する保険に入らなければ借りられない、ということはありません。
比べるときに見るのは次の3点です。
水災を補償に含めるか(ハザードマップで浸水想定を確認してから決める)
家財を対象に含めるか(建物だけだと家具や家電は対象外)
期間を何年にするか(長期のほうが1年あたりは安くなるのが一般的)
水災の有無で保険料はかなり変わります。和歌山や大阪南部は浸水想定区域が広い地域があります。物件の場所で判断してください。
さらに長い期間を用意している銀行もあります。南都銀行の住宅ローンは?最長50年と家具家電まで借りられる仕組みもあわせてご覧ください。
紀陽銀行で建売を買うときの進め方
最後に、関西で新築の建売を買う場合の実務を書きます。
紀陽銀行の事前審査は物件を見る前に出す
新築の建売は動きが速く、人気の区画は週末で決まることがあります。
事前審査の結果が手元にあれば、気に入った物件にその日のうちに申込みを入れられます。
逆に、申込みを入れてから事前審査を出すと、その数日でほかの買主に先を越されることがあります。
事前審査は2社から3社に出しても信用情報に大きな影響はありません。条件を並べて比べてください。
紀陽銀行が提携先でなくても比べてよい
新築の建売では、売主や仲介会社が提携している金融機関を勧められることがあります。
提携ローンは手続きが速いという利点がありますが、条件がいちばん良いとは限りません。
比べるのは金利だけではありません。この記事で見てきた手数料の方式・団信の種類・完済時年齢の上限まで含めた総額です。
比べ方の基本は全国銀行協会が出している住宅ローンの解説でも確認できます。
紀陽銀行で借りるなら借入額も見直せる
建売の総額は物件価格だけではありません。
諸費用には仲介手数料のほか、登記費用・印紙税・火災保険料・固定資産税の精算金などがあります。新築の建売なら物件価格の5%から8%程度を見ておくと大きく外れません。
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
3,500万円の物件なら上限は3%+6万円に消費税で約122万円。その分を頭金に回すか、借入額を減らせます。
借入額が下がれば返済負担率も下がります。返済負担率は90.9%の機関が見ている項目です。
 ラクチン君
どの銀行の条件が自分に合うかを、数字だけ見てお伝えできます。当社は銀行から報酬を受け取らないので、提携先に誘導することもありません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
紀陽銀行の住宅ローンに関するよくある質問
- 紀陽銀行の住宅ローンの審査は厳しいですか。
-
紀陽銀行に限らず、審査の通りやすさを公表している銀行はありません。国土交通省の令和7年度の調査では、994機関のうち完済時年齢を考慮する機関が98.4%で1位、年収は94.2%で4位でした。なお紀陽銀行のがん保障特約付き団信は完済時年齢が満81歳未満で、業界の中では緩いほうに入ります。
- 紀陽銀行の団信で完済時年齢が変わるのはなぜですか。
-
保障が厚くなるほど保険会社の引受条件が厳しくなるためです。紀陽銀行の公表では、がん保障特約付きが満81歳未満、3大疾病保障とライフサポートが満76歳未満です。45歳で3大疾病保障を選ぶと、返済期間は最長30年になります。
- 紀陽銀行の繰り上げ返済の手数料はいくらですか。
-
変動金利の期間中が22,000円、固定金利の期間中が33,000円です(消費税込)。金利タイプで11,000円変わります。ほかに条件変更手数料が22,000円、固定金利特約手数料が11,000円と公表されています。
- 紀陽銀行の取扱手数料はいくらですか。
-
55,000円(消費税込)の定額です。借入額では変わりません。ただし公表されている手数料一覧に保証料の記載がないので、保証料が前払いか金利上乗せかは窓口で確認してください。
- 紀陽銀行の電子契約はいくらかかりますか。
-
住宅ローン契約金額で4段階に分かれています。5,000万円超〜2億円以下が33,000円、1,000万円超〜5,000万円以下が11,000円、500万円超〜1,000万円以下が5,500円、100万円以上〜500万円以下が1,100円です。書面契約の印紙税より安くなります。
- がん保障特約に入れば、がんになったら必ず残高0円ですか。
-
いいえ。保障開始日から90日以内に診断確定された場合は対象外です。また所定の悪性新生物には上皮内がんと、皮膚の悪性黒色腫以外の皮膚がんは含まれません。これは紀陽銀行に限らず、がん保障付き団信では一般的な条件です。
- 紀陽銀行のカードローンは作っておいたほうがいいですか。
-
必要がなければ作らないほうが安全です。使っていない枠があるだけで、他の審査では借入とみなされることがあります。カードローンの金利は住宅ローンよりはるかに高いのが普通です。
まとめ|紀陽銀行は団信で期間が変わる銀行
- 金融機関コードは0163。和歌山と大阪を地盤にしている地方銀行
- 団信で完済時年齢が変わる。がん保障付は満81歳未満、3大疾病とライフサポートは満76歳未満
- 45歳で3大疾病保障を選ぶと、返済期間は最長30年になる
- がん保障特約付きは店頭金利に+0.150%。他の上乗せ率は公式に記載がない
- 3大疾病保障は保障開始から90日以内のがんが対象外。上皮内がんも含まれない
- 取扱手数料は55,000円の定額。借入額では増えない
- 繰上返済手数料は変動期間中22,000円・固定期間中33,000円
- 電子契約サービス手数料は借入額で1,100円から33,000円の4段階
審査が厳しいかどうかは誰にも断定できません。比べられるのは、公表されている条件だけです。
紀陽銀行については団信の種類と完済時年齢の関係を先に確認してください。ここを知らずに決めると、毎月の返済額が想定と変わります。
関西で新築の建売をお探しなら、どの銀行が自分に合うかも含めてご相談ください。当社は仲介手数料0円で、銀行からの報酬も受け取りません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








