




関西で家を買うときに関西みらい銀行の住宅ローンを候補に入れてよいのか。そこを確かめたくてこのページを開いた方が多いと思います。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
検索すると「審査が厳しい」という言葉が出てきます。ただ、審査の通りやすさを公表している銀行は、どこにもありません。

「ここは甘い」と書いてある記事は、あてにならないということですか。
はい。根拠がないので当社も書きません。そのかわり、公式サイトに金額まで出ている部分を使います。
関西みらい銀行は、住宅ローンの諸費用を3つのプランごとに金額まで公表しています。ここは比べられます。
 ラクチン君
この記事では、借入3,500万円・返済期間35年という条件で3つのプランを実際に計算しました。初期費用の差は約69万円から74万円になります。ただし初期費用がいちばん軽いプランが総額でも得になるとは限りません。
もう1つ、関西みらい銀行が公式サイトで警告している紹介業者による書類の偽造の話も書きます。買主が巻き込まれる話だからです。
最悪の場合どうなるかを先に書きます。年収を多めに書いた申込みが発覚すると、残っているローンの全額を一度に返すよう請求されます。関西みらい銀行が自社サイトに書いていることです。
3,000万円を借りて1年住んでいたとしても、残り約2,900万円を求められます。払えなければ家を手放すことになります。
避け方は簡単です。書類は自分で用意して、自分で署名する。業者に「うまくやっておく」と言われたら断ってください。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、特定の銀行を勧めることはしません。
金利は書きません。毎月動くうえ、当社が保証できる数字ではないからです。書くのは、年が変わっても変わらない仕組みだけです。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
いまの金利がどの局面にあるかは住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールを解説にまとめています。日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
関西みらい銀行はどんな銀行か
先に、関西みらい銀行という銀行の立ち位置を押さえておきます。
関西みらい銀行はりそなグループの地方銀行
関西みらい銀行は大阪に本店を置く地方銀行で、りそなグループの一員です。
公式サイトのフッターには、所属信託会社が「株式会社りそな銀行」と記載があります。
グループにはりそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行が並んでいます。関西みらい銀行はそのうち大阪と滋賀を地盤にしている銀行です。
ここを知っておくと、商品の中身がりそな銀行のものとよく似ている理由が分かります。住宅ローンの団信のラインアップも、グループで共通したつくりになっています。
関西みらい銀行の登録番号は公式サイトに出ている
公式サイトの表記はこうなっています。
金融機関コード:0159
登録金融機関:近畿財務局長(登金)第7号
信託契約代理業:近畿財務局長(代信)第10号
所属信託会社:株式会社りそな銀行
金融機関コードは振込先を登録するときに使う番号です。住宅ローンの返済口座を指定するときにも出てきます。
関西みらい銀行は土日や17時以降も相談できる店舗がある
公式サイトの住宅ローンのページには、「土・日・祝日や17時以降も営業」と書かれた相談窓口の案内があります。
ただし店舗により営業日時は異なりますという注記が付いています。行く前に確認が必要です。
平日に休みを取れない人にとって、この点はメガバンクやネット銀行と比べる材料になります。
実際、公式サイトが載せている利用者の声にも「何度か契約支店まで行かなければならず、有休を取って調整した」という30代の方の言葉が出てきます。

共働きだと、平日に何度も行くのはきついです。
そこを踏まえて、関西みらい銀行は電子契約を用意しています。あとで詳しく書きます。
関西みらい銀行の住宅ローンの評判をどう読むか
検索すると「関西みらい銀行 住宅ローン 評判」という言葉も出てきます。
ただ、評判として書かれているものは書いた人の条件に左右されます。年収も勤続年数も借入額も違う人の結果なので、そのまま自分に当てはめられません。
公式サイトが出している客観的な材料は1つあります。オリコン顧客満足度調査の「住宅ローン 女性」で、2022年から2026年まで5年連続1位という表示です。
これは満足度の調査なので、審査に通りやすいかどうかとは別の話です。窓口の対応や分かりやすさが評価された、という読み方になります。
評判は書いた人の年収・勤続年数・借入額で変わる。自分には当てはまらない
公式が出しているのはオリコン顧客満足度調査の5年連続1位(住宅ローン 女性)
満足度の順位と、審査の通りやすさは別のもの
だから評判を集めるより、公式に出ている金額と条件を比べたほうが早く答えが出ます。この記事でやっているのはそれです。
関西みらい銀行の住宅ローンは費用プランが3つある
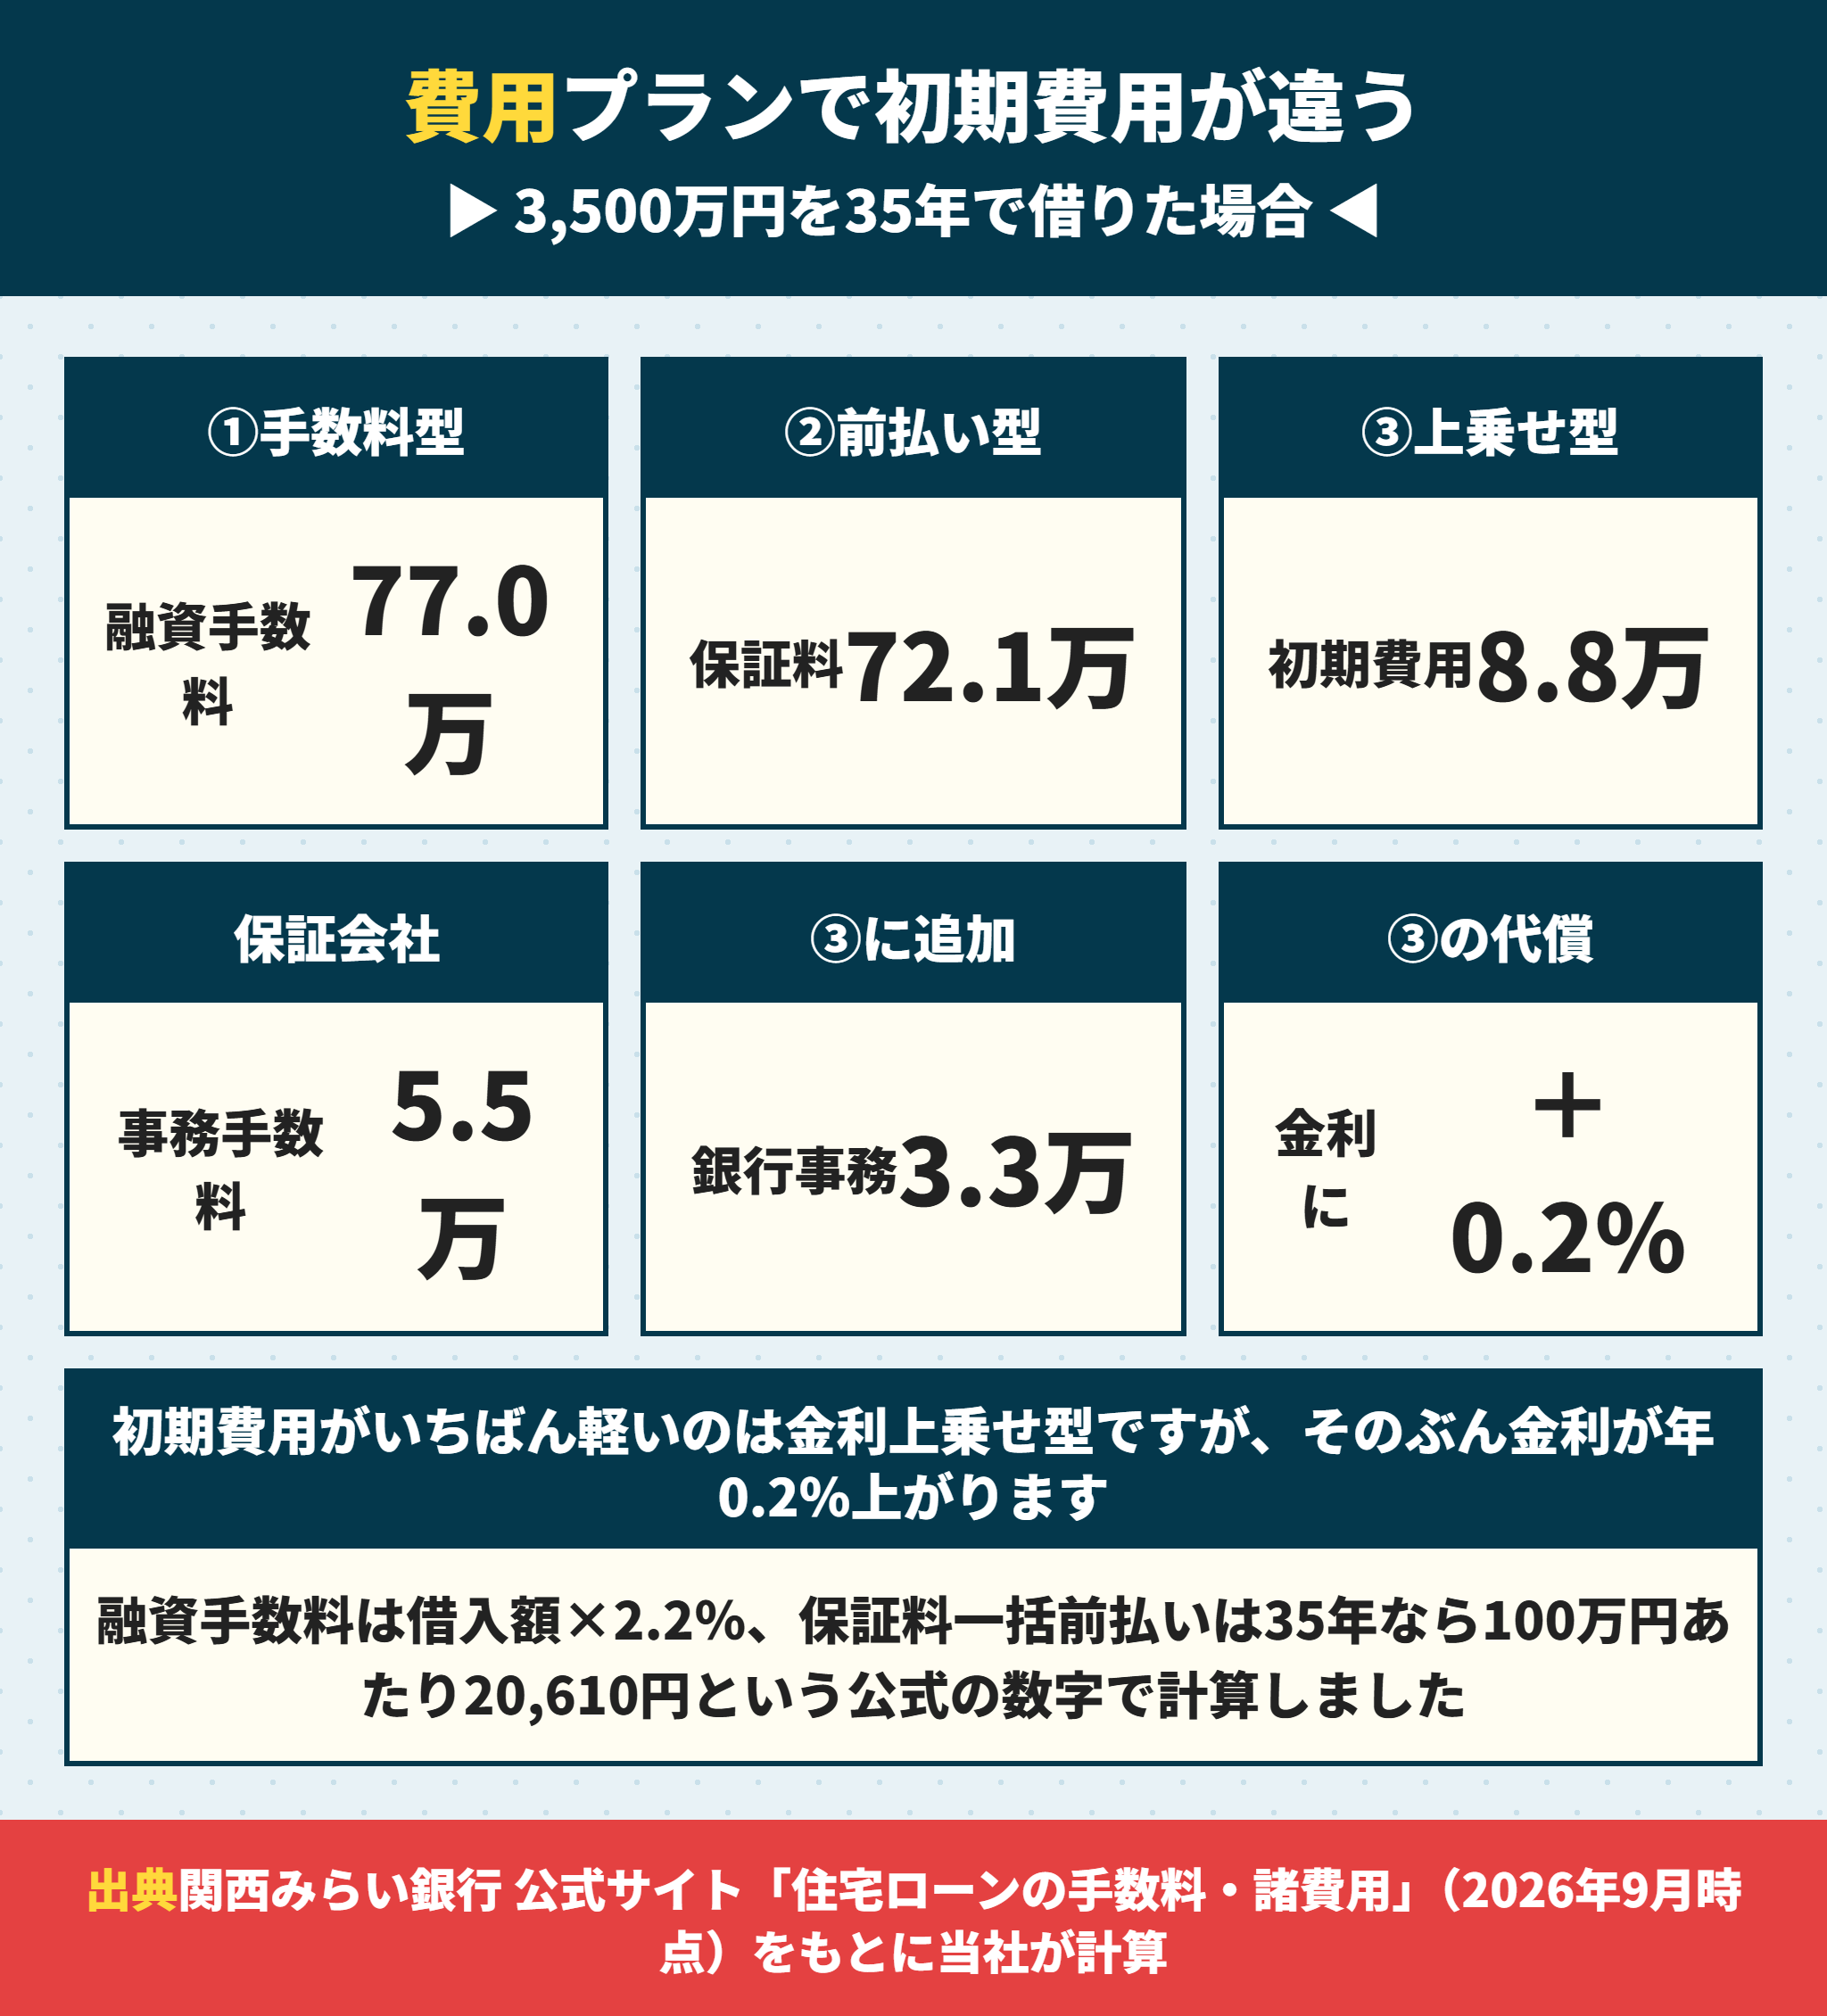
ここがこの記事の中心です。関西みらい銀行は保証会社の使い方が違う3つのプランを用意しています。
どれを選んでも借りられる金額は変わりませんが、最初に払う金額が10倍近く変わります。
関西みらい銀行の融資手数料型は借入額×2.2%
1つめは融資手数料型です。
保証料は不要で、そのかわり融資手数料として借入額の2.2%(消費税等込)を払います。
公式サイトの説明では「低い金利で長く借りて、月々の返済額を抑えたい方におすすめ」とされています。
保証料が要らないと書かれていますが、保証料はお借入金利に含まれますとも書いてあります。無くなったわけではありません。
関西みらい銀行の保証料一括前払い型は100万円あたり20,610円
2つめは保証料一括前払い型です。
借入期間35年・借入金額100万円あたりで20,610円という金額が公式サイトに出ています。
融資手数料は0円になります。公式の説明では「繰上返済をしてできる限り早く返済したい方」におすすめとされています。
理由は、前払いした保証料は繰上返済をすると一部が戻ってくることがあるからです。融資手数料はいくら早く返しても戻りません。
繰り上げ返済そのものの効果と手数料は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果で実数を出しています。
関西みらい銀行の保証料金利上乗せ型は年0.2%
3つめは保証料金利上乗せ型です。
保証料も融資手数料も0円で、そのかわり金利が年0.2%上がります。
このプランだけ、銀行事務取扱手数料33,000円が別に必要と書かれています。
公式の説明は「初期費用を抑えたい方におすすめ」です。手元の現金が少ない人向けという位置づけです。
関西みらい銀行の3プランに共通してかかるお金
どのプランでも共通してかかるものもあります。
| 項目 | 金額(公式サイトの記載) |
|---|---|
| 保証会社事務取扱手数料 | 55,000円(消費税等込) |
| 抵当権設定登記の諸費用 | 借入金額×0.4%(軽減措置が適用される場合あり) |
| 固定金利設定手数料 | 11,000円(固定金利選択型・全期間固定を選んだ場合) |
| 銀行事務取扱手数料 | 33,000円(金利上乗せ型と借換え専用の場合) |
抵当権設定登記の0.4%は登録免許税の本則の税率です。
住宅用家屋の要件を満たすと1,000分の1(0.1%)に軽減されます。床面積50平方メートル以上、取得後1年以内の登記などの条件があります。
借入3,500万円なら、本則の14万円が軽減後は3.5万円になります。差は10.5万円です。
なお登録免許税とは別に、司法書士への報酬が実費でかかります。
関西みらい銀行の3プランを3,500万円で計算した
公式の数字を使って、借入3,500万円・返済期間35年で計算しました。
| プラン | 最初に払う金額 | 内訳 |
|---|---|---|
| ①融資手数料型 | 約825,000円 | 融資手数料770,000円+保証会社事務55,000円 |
| ②保証料一括前払い型 | 約776,350円 | 保証料721,350円+保証会社事務55,000円 |
| ③保証料金利上乗せ型 | 約88,000円 | 保証会社事務55,000円+銀行事務33,000円 |
②の保証料は、20,610円×35(100万円あたり×35口)で721,350円としています。
①と③の差は737,000円、②と③の差は688,350円です。
初期費用がいちばん重いのは①融資手数料型で約82.5万円
手数料を定額にしている銀行もあります。京都銀行の住宅ローンは?手数料55,000円と最長40年の中身を解説では取扱手数料55,000円の中身を整理しました。
いちばん軽いのは③金利上乗せ型で約8.8万円
その差は約74万円。ただし③は金利が年0.2%上がる
関西みらい銀行で初期費用が軽い=得とは限らない
ここを誤解したまま③を選ぶ人がいます。
金利が年0.2%上がるというのは、残っている元金にずっとかかり続けるということです。
ざっくり見積もってみます。元利均等で35年返す場合、期間を通した平均の残高はおおむね借入額の半分より少し多くなります。
少なめに見て半分(1,750万円)と置いても、0.2%×1,750万円×35年で約122万円です。
初期費用で浮く74万円より大きくなります。長く借りるつもりなら、③は不利になりやすいという結論です。
これはあくまで概算です。正確な金額は、その時点の金利で銀行にシミュレーションしてもらってください。
逆に、10年程度で繰上返済して終わらせる見込みがあるなら③が有利になる可能性はあります。返す期間で答えが変わります。
自分がどれを選ぶべきか、窓口で相談できますか。
できます。ただし「何年で返すつもりか」を先に決めていないと比べられません。そこだけは自分で決めてから行ってください。
関西みらい銀行の電子契約で印紙税が0円になる
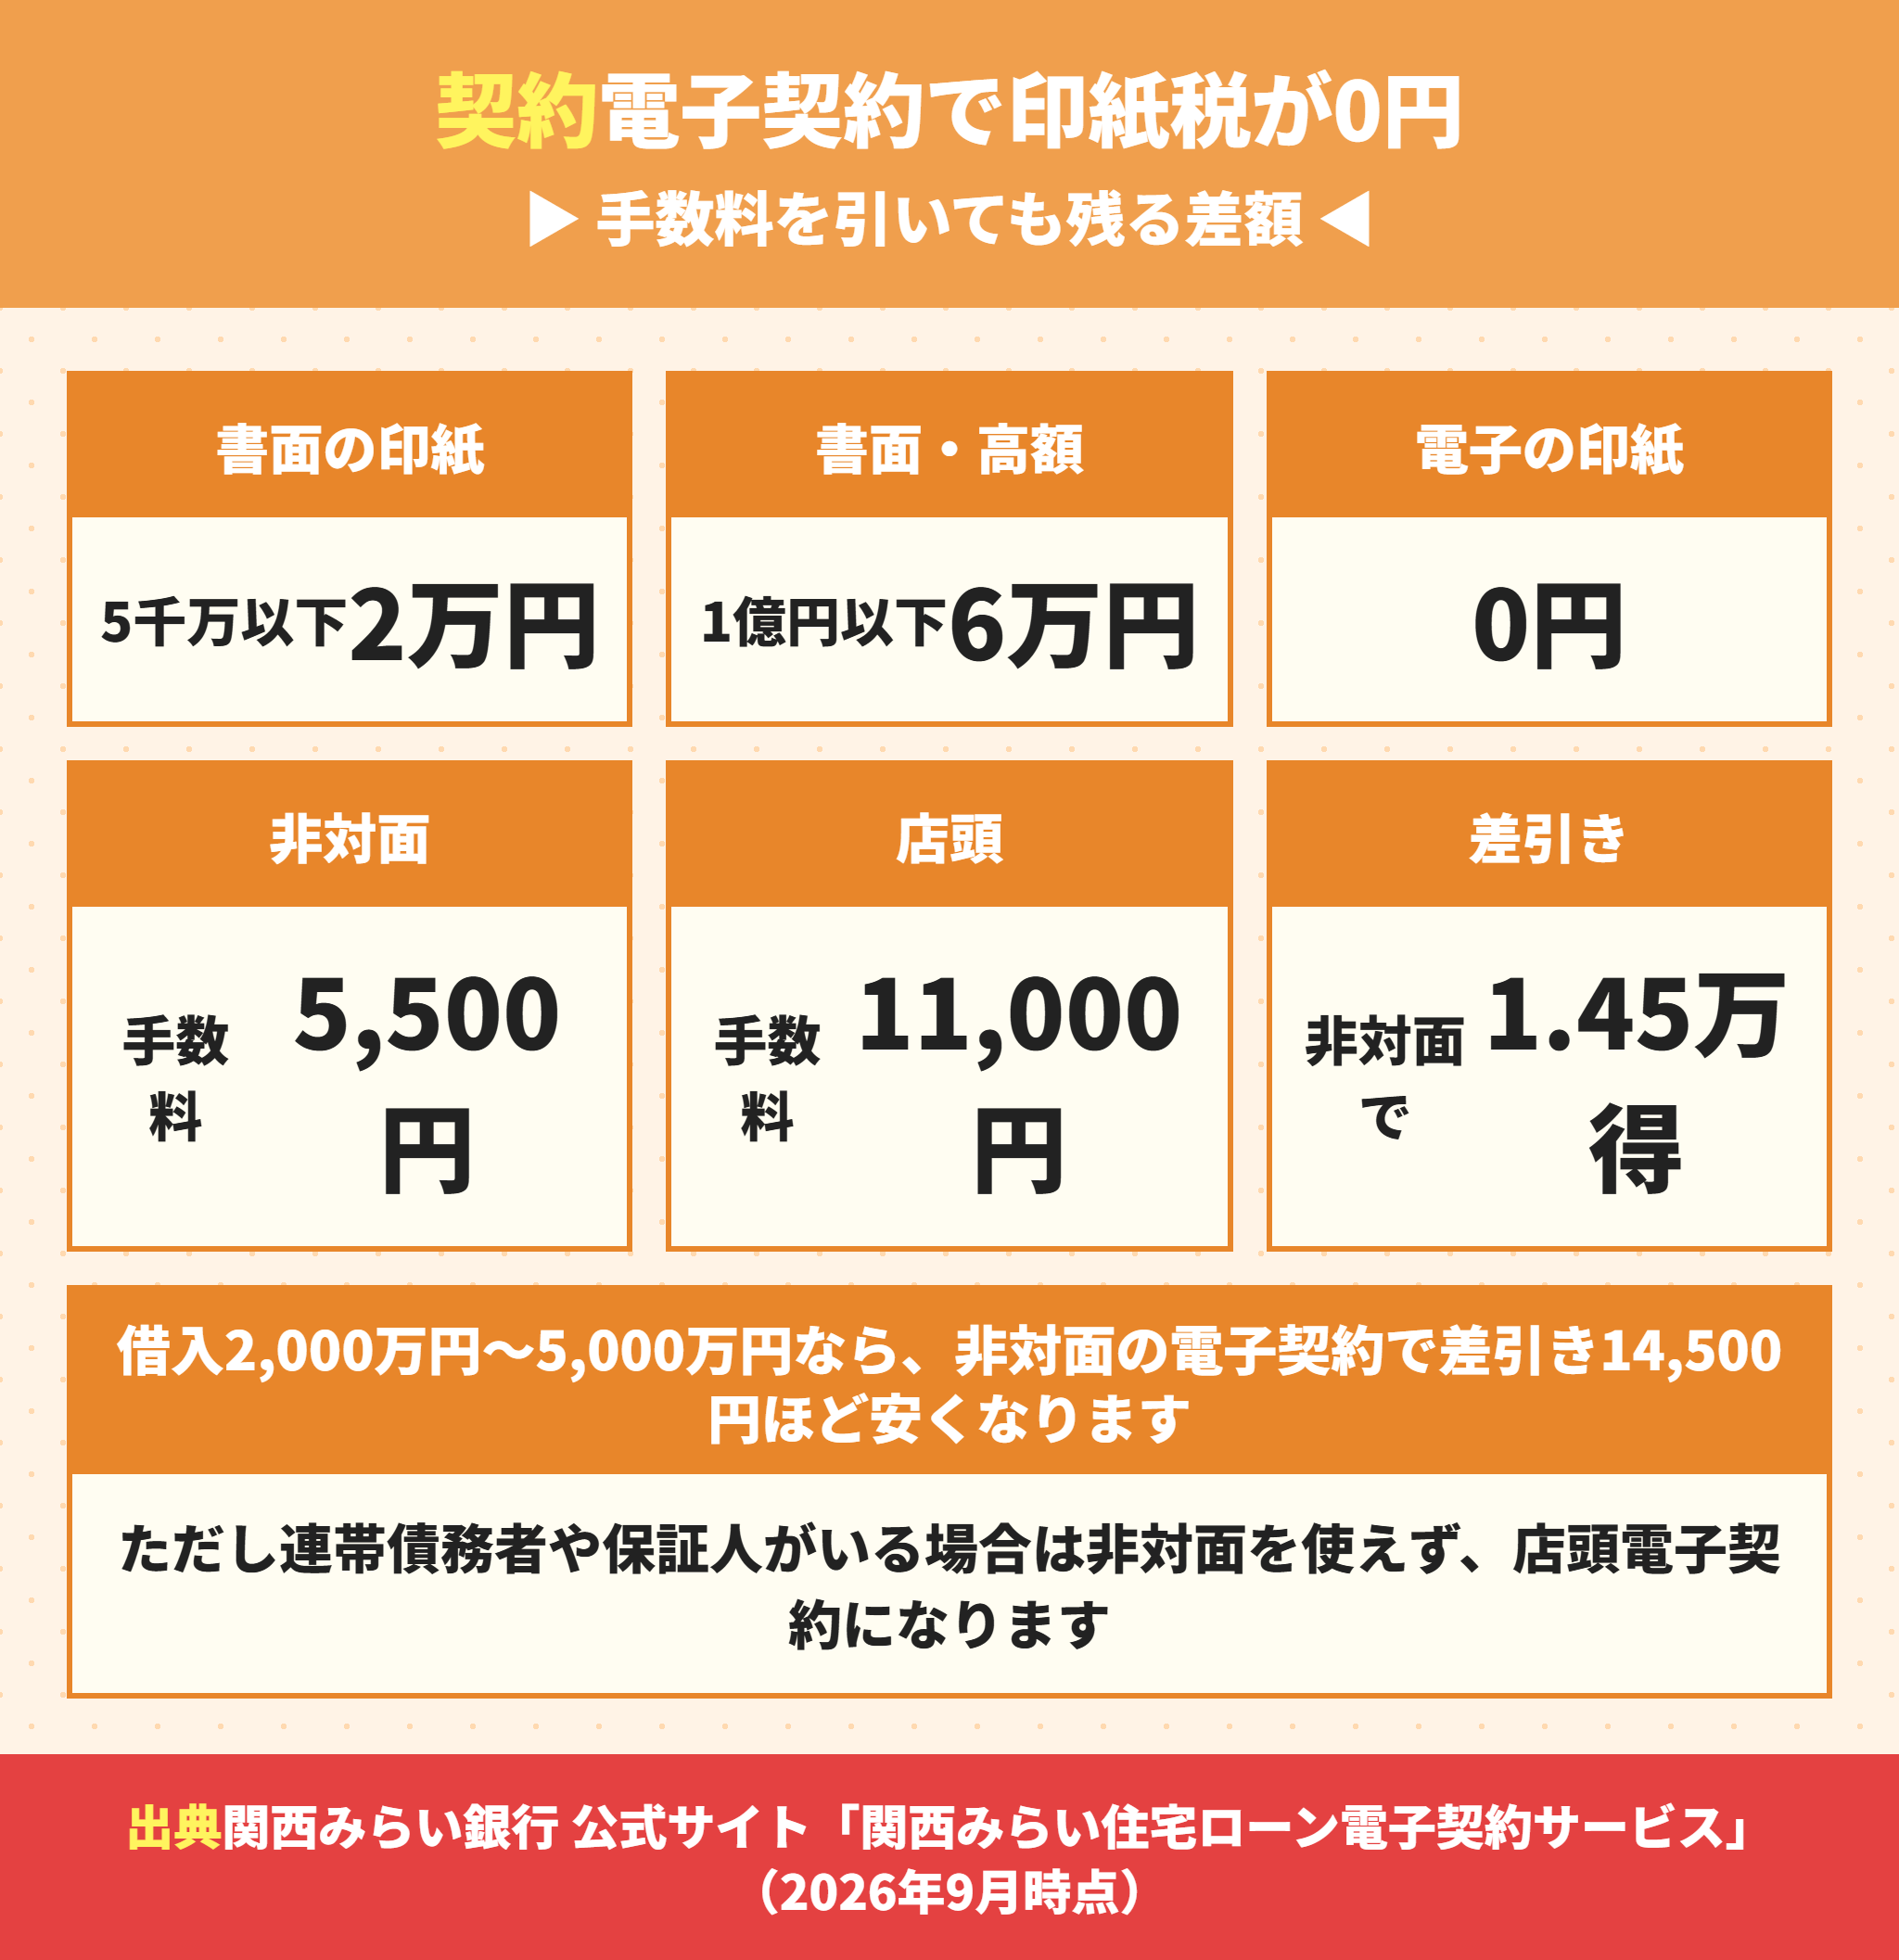
関西みらい銀行は関西みらい住宅ローン電子契約サービスを用意しています。ここにも金額の差が出ます。
関西みらい銀行の書面契約なら印紙税が2万円か6万円
住宅ローンの契約書(金銭消費貸借契約書)には収入印紙を貼ります。
公式サイトの記載はこうです。
借入金額1,000万円超〜5,000万円以下:20,000円
借入金額5,000万円超〜1億円以下:60,000円
印紙税の金額は国税庁の印紙税額の一覧表で確認できます。契約書の種類ごとに決まっています。
関西みらい銀行の電子契約なら印紙税はかからない
電子契約にすると、印紙税が0円になります。紙の契約書を作らないからです。
公式サイトも「電子契約をご利用の場合は印紙税が不要です」と明記しています。
関西みらい銀行の電子契約手数料は5,500円か11,000円
ただし電子契約には手数料がかかります。
| 契約の方法 | 電子契約サービス手数料 |
|---|---|
| 非対面電子契約 | 5,500円(消費税等込) |
| 店頭電子契約 | 11,000円(消費税等込) |
| 書面契約 | 0円(そのかわり印紙税がかかる) |
借入が1,000万円超5,000万円以下なら、印紙税は20,000円です。
差し引きすると、非対面電子契約なら14,500円、店頭電子契約なら9,000円安くなります。
金額としては大きくありませんが、何もしなくても減らせるお金です。知らないと払ったままになります。
関西みらい銀行の非対面電子契約が使えない場合がある
ここは注意が必要です。
公式サイトには「連帯債務者や保証人がいる場合は、非対面電子契約はご利用いただけません」と書かれています。
夫婦で収入合算して連帯債務にする場合が当てはまります。関係者が全員そろって店頭に行く必要があります。
共働きで連帯債務を考えている方は、ここを先に知っておいたほうがいいです。二人の休みを合わせる日程調整が要ります。
関西みらい銀行は電子契約でも来店が1回必要
もう1つ。電子契約でも来店がゼロになるわけではありません。
公式サイトの注記に「申込み時にご提出いただいた書類の原本確認および本人確認を面前でさせていただくため、一度来店による面談が必要です」とあります。
つまり契約の日に行かなくてよくなるという話です。来店が完全に無くなるわけではありません。
関西みらい銀行の団信は3つのプランから選ぶ
団体信用生命保険は、借りた人が亡くなったときなどにローンが無くなる保険です。
関西みらい銀行の団信のラインアップ
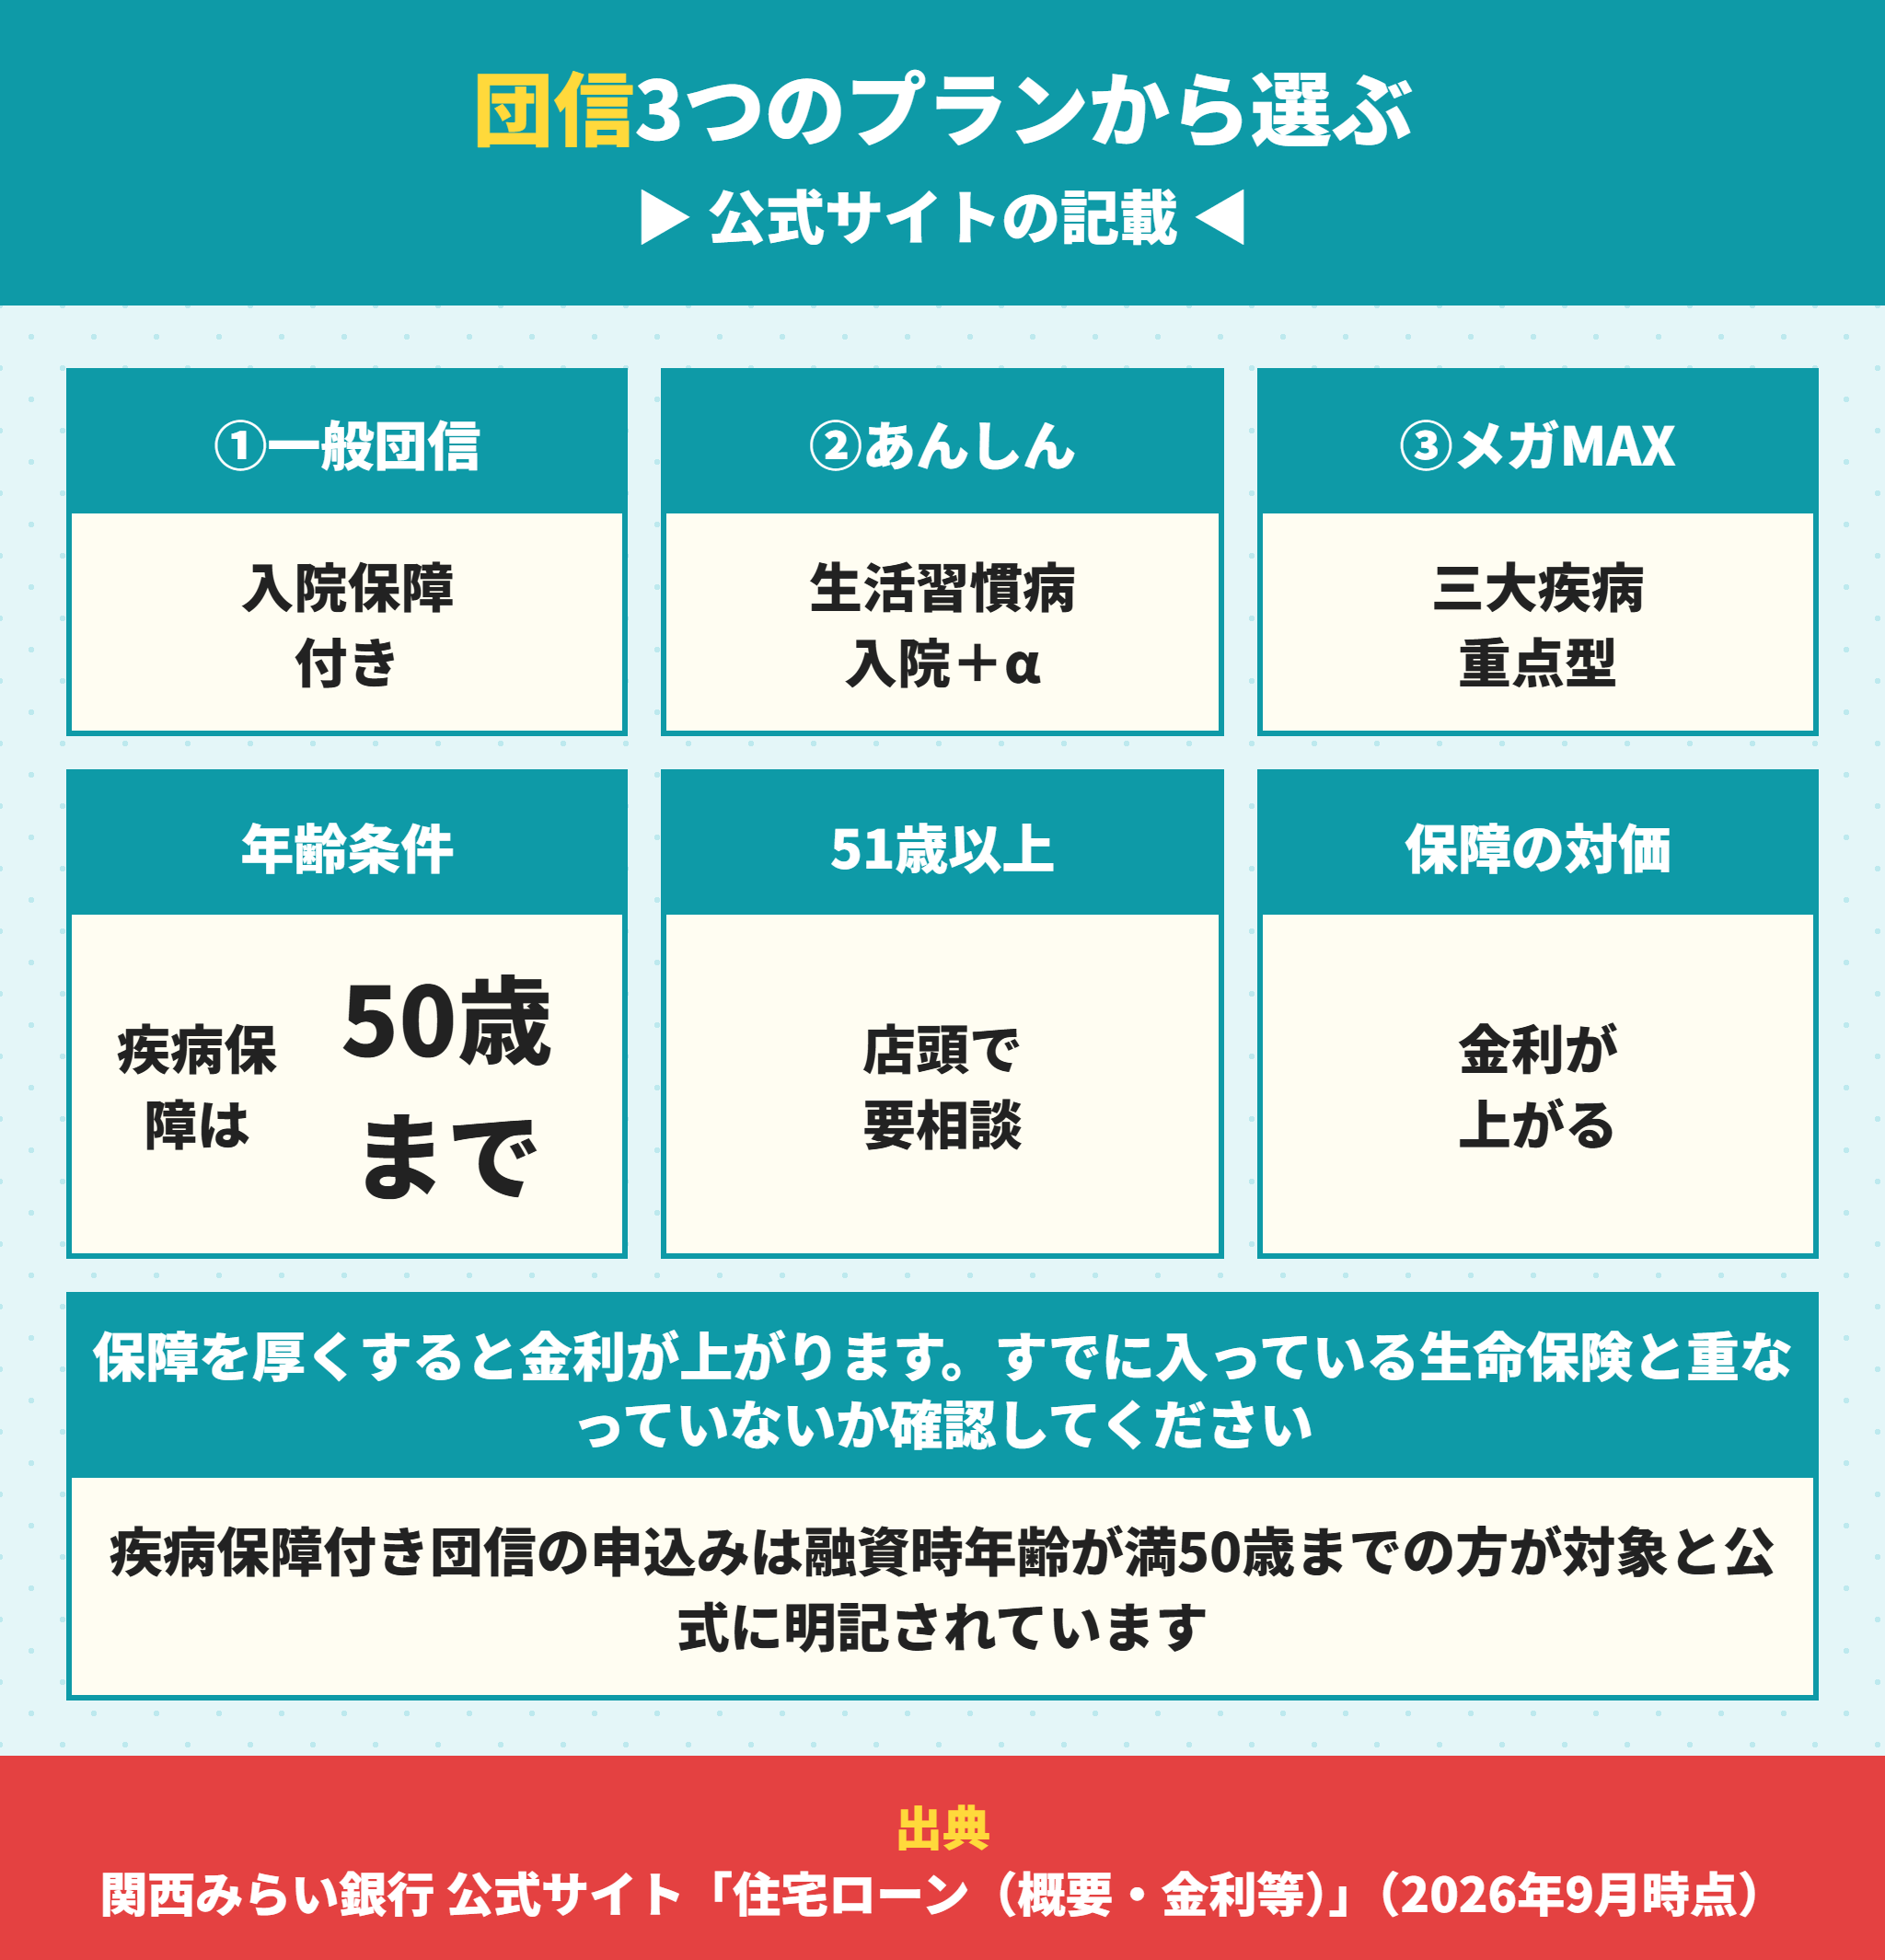
公式サイトに並んでいるのは次の3つです。
| プラン名 | 中身(公式サイトの表記) |
|---|---|
| 入院保障付き一般団信 | 基本のプラン。入院の保障が付く |
| 生活習慣病団信〈入院プラスα〉(あんしん11α) | 生活習慣病の入院を上乗せ |
| 団信メガMAX | 三大疾病重点型の全疾病保障付き団信 |
どれを選ぶかで適用される金利が変わります。保障を厚くすると金利が上がる、という関係です。
関西みらい銀行の疾病保障付き団信は満50歳まで
見落としやすい条件があります。
公式サイトに「上記疾病保障付き団信のお申込みはご融資時年齢満50歳までの方が対象となります」と明記されています。
満51歳以上の方向けの団信については、店頭にて問い合わせと書かれています。
50歳を境に選べるものが変わるということです。50歳前後で購入を検討している方は、この1点だけでも先に確認する価値があります。
団信の種類で完済時年齢の上限が変わる銀行もあります。紀陽銀行の住宅ローンは?団信で完済時年齢が5歳変わる仕組みと手数料で実例を出しました。
関西みらい銀行の団信と生命保険が重なっていないか
団信を厚くする前に、いま入っている保険を見てください。
がんや三大疾病の保障にすでに入っているなら、同じ保障に二重でお金を払うことになります。
団信は金利の上乗せという形で払うので、保険料として見えにくいのが厄介なところです。
契約中の生命保険の証券を持って、どこが重なるかを確認してから決めてください。
関西みらい銀行の全期間固定は期間で金利が違う
団信と並んで注記されていることがもう1つあります。
公式サイトには「全期間固定金利のお借入金利は、ご返済期間35年以内と35年超の場合で異なります」とあります。
35年を超える期間で組む場合は、表示されている金利とは別の金利になります。店頭で確認が要ると書かれています。
関西みらい銀行の住宅ローン審査で見られる項目
ここからは審査の話です。
関西みらい銀行の審査基準は公表されていない
繰り返しますが、審査の通りやすさを公表している銀行はありません。関西みらい銀行も同じです。
ネットの体験談は、その人の年収・勤続年数・借入額・既存の借入れがすべて違います。
同じ銀行でも結果が分かれるのは当たり前で、他人の結果は自分の参考になりません。
関西みらい銀行を含む金融機関が見ている項目
ただし、業界全体として何を見ているかは分かります。
国土交通省が毎年行っている「民間住宅ローンの実態に関する調査」に、審査で考慮する項目の割合が出ています。
令和7年度の結果報告書は994機関の回答をまとめたものです。
| 審査で考慮する項目 | 考慮すると答えた機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
いちばん上が完済時年齢で98.4%です。年収の94.2%より上でした。
年収が足りなくて落ちるより、完済時に何歳になるかで条件が決まる人のほうが多いという構造です。
関西みらい銀行で完済時年齢が効いてくる理由
完済時年齢の内訳も公表されています。
「80歳未満」とした機関が716でいちばん多く、次が「85歳未満」の65、「75歳未満」の42でした。
80歳未満を上限とするなら、45歳で35年を組むと完済時はちょうど80歳です。
45歳を超えると、35年という期間そのものが選びにくくなります。期間が短くなれば毎月の返済額は上がります。
健康状態が96.1%で3番目に高いのも、団信に入れるかどうかが借りられるかどうかに直結するからです。
関西みらい銀行の審査は保証会社もセットで行われる
もう1つ、関西みらい銀行特有ではありませんが押さえておく点があります。
公式サイトの手続きの説明に「当社ならびに保証会社において審査いたします」と書かれています。
つまり銀行と保証会社の2つの審査を通る必要があります。
保証会社の審査基準も公表されていません。銀行の担当者が「いけると思う」と言っても確定ではない、というのはこのためです。
既存の借入れの状況は信用情報機関で自分でも確認できます。心当たりがある方は、申し込む前に開示請求をしておくと落ち着いて進められます。
関西みらい銀行の住宅ローンの手続きは4ステップ
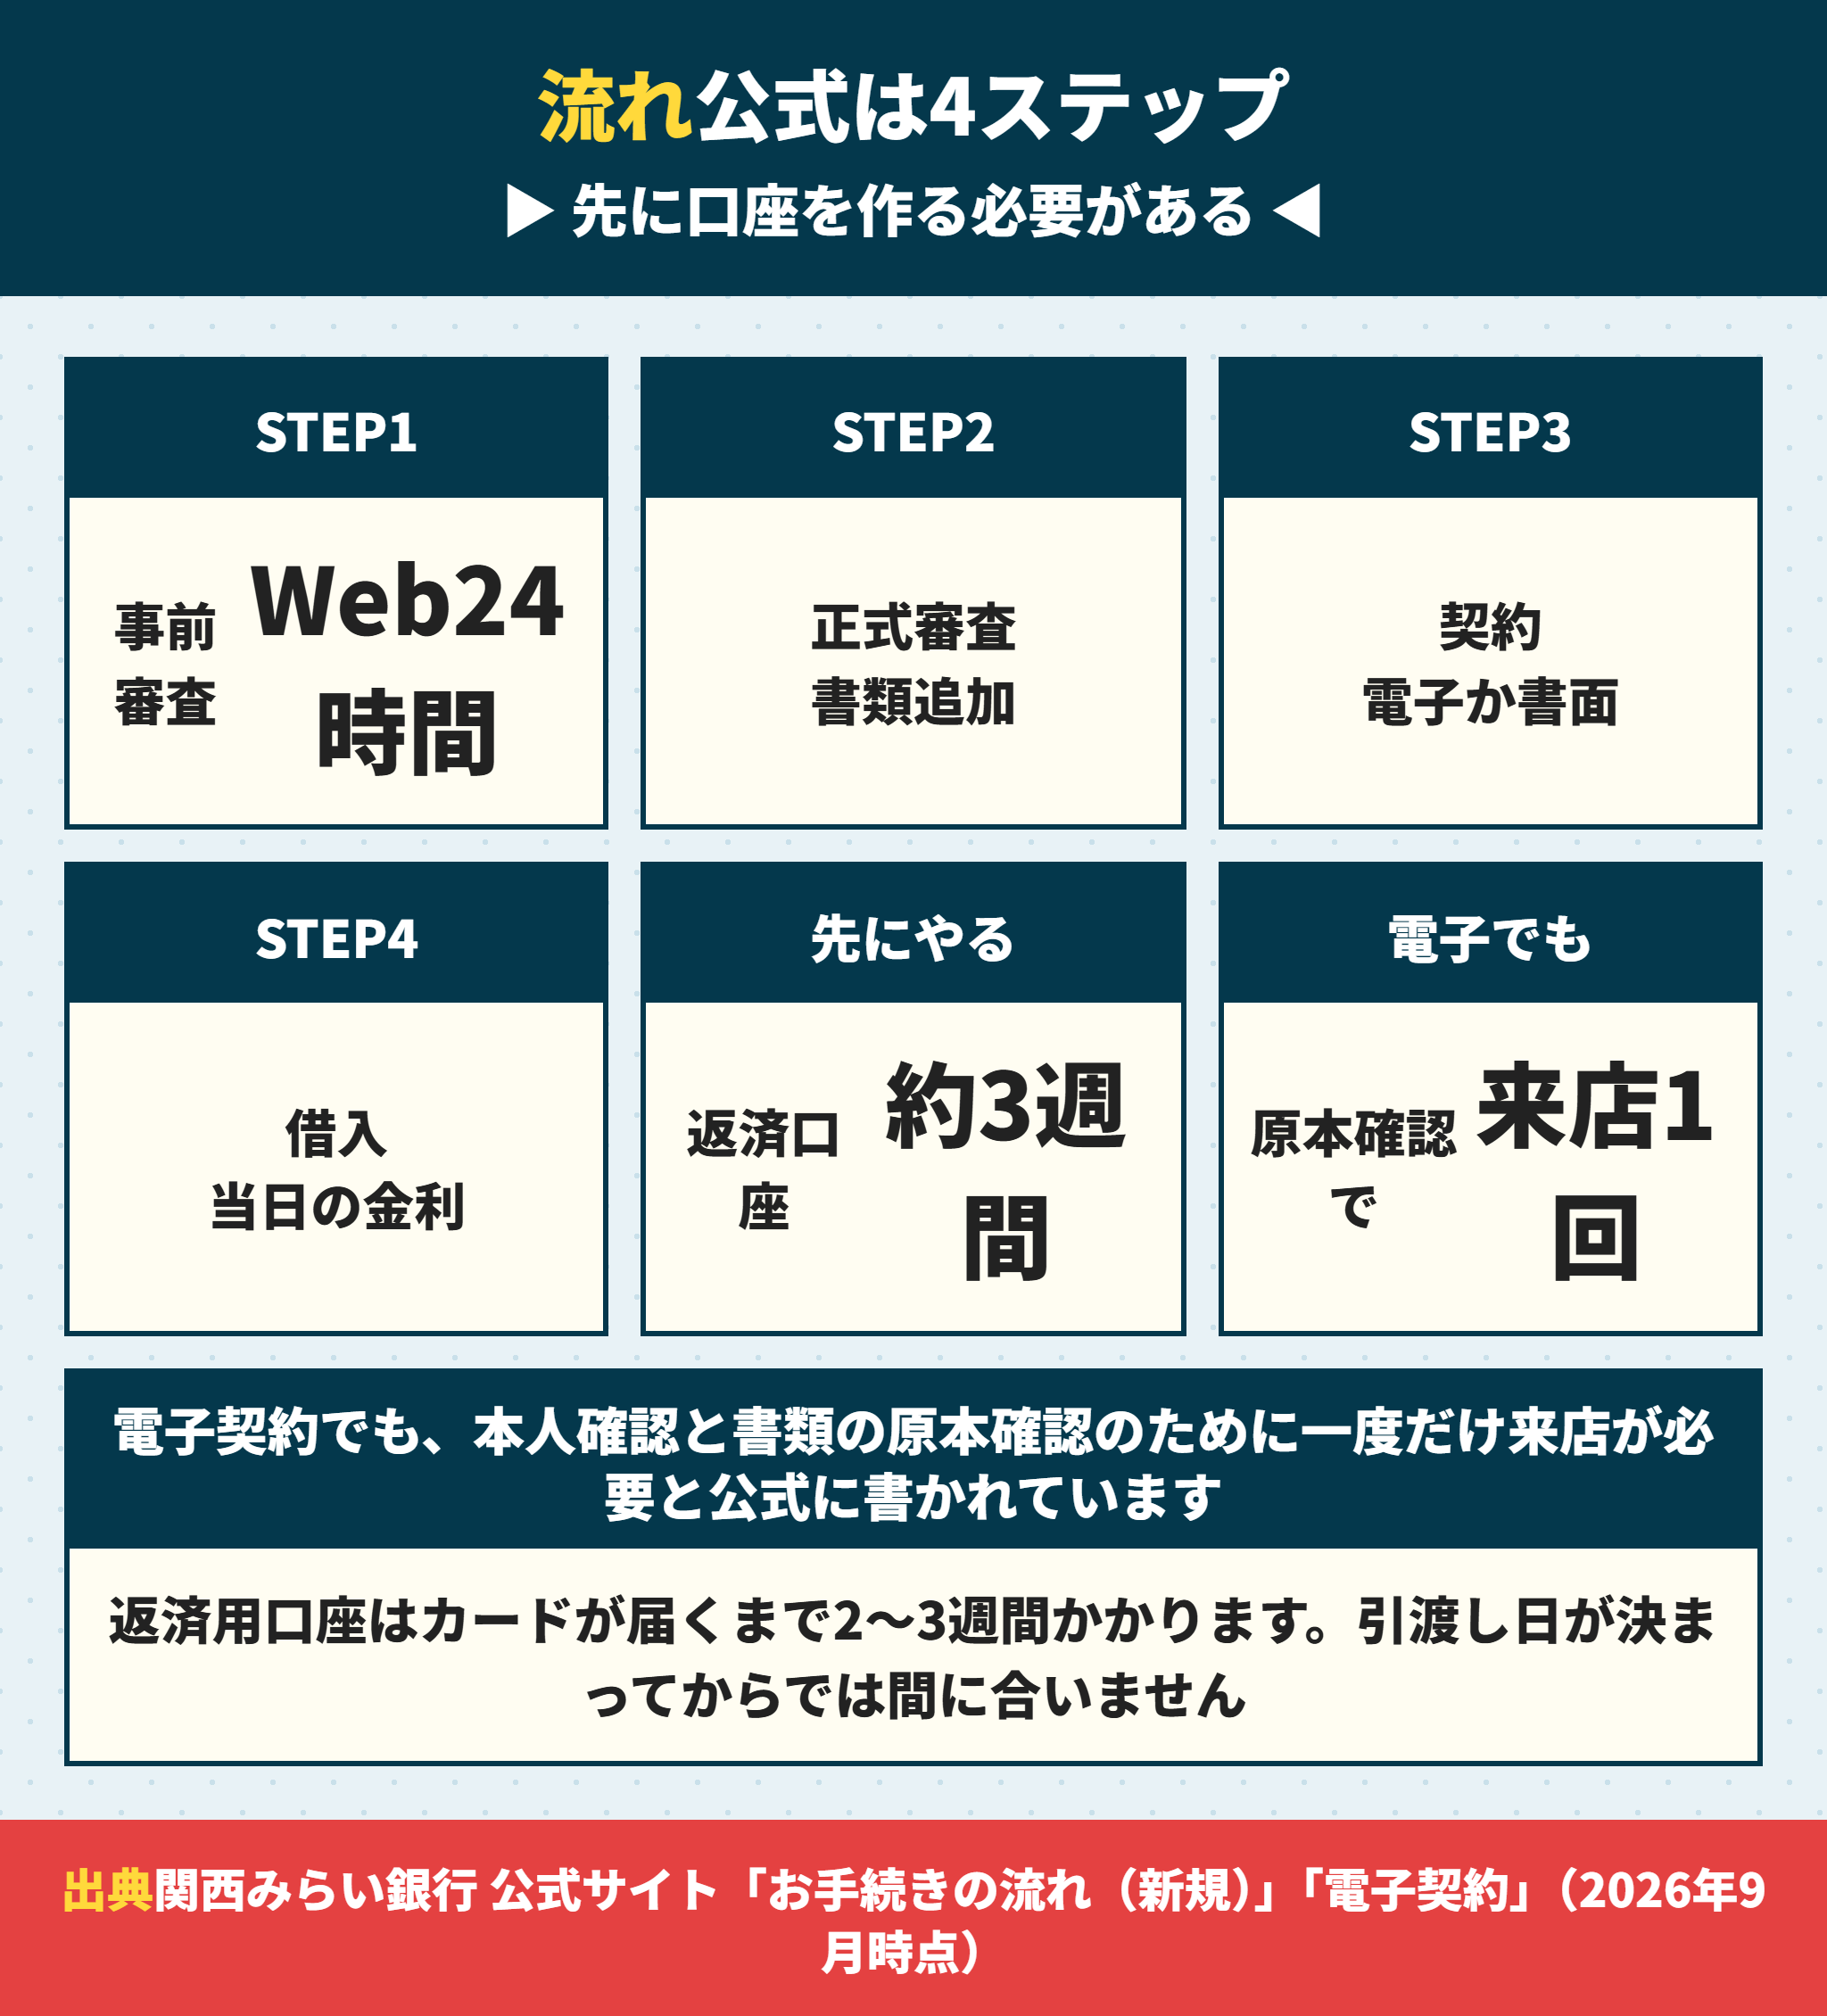
公式サイトのお手続きの流れ(新規)は、4つの段階に分かれています。
関西みらい銀行のSTEP1は事前審査
購入する物件が決まったら事前審査を申し込みます。
Webなら24時間いつでも申し込めます。入力内容と必要最低限の書類で審査されます。
公式サイトには「物件が決まっていなくても、関西みらい銀行の口座をもっていなくてもご相談ください」とも書かれています。
店舗で申し込む場合は、検討中の物件があれば必要書類と認印を持っていくとその場で受付が可能とされています。ただし結果は後日の連絡です。
関西みらい銀行の事前審査に要る書類
公式サイトのお申込みに必要な書類のページから、給与所得者の場合を抜き出します。
運転免許証または個人番号カード(マイナンバーカード)
源泉徴収票(前年分・マイナンバーの記載がないもの)
他の借入れがあれば償還予定表の写しまたは残高証明書
物件の確認資料
マイナンバーの記載がないものを用意する、という指定がある点に注意してください。
自営業の方と法人代表者の方は確定申告書の写しが3年分必要です。法人代表者はさらに決算報告書が前3期分(科目明細付)です。
公式サイトにもこれらを提出したあとに事前審査が開始されると書かれています。会社員より時間がかかる前提で動いてください。
関西みらい銀行のSTEP2は正式審査
事前審査を通ったら正式審査です。住民票など書類が増えます。
ここも銀行と保証会社の両方で審査されます。書類の内容について問い合わせが来たり、追加資料を求められたりすることがあります。
公式サイトには、契約の前にお手続きガイド(動画)を必ず視聴するようにと書かれています。契約日の所要時間が短くなるそうです。
関西みらい銀行のSTEP3は契約
電子契約か書面契約かを選びます。ここは前の章で書いたとおりです。
どちらの場合も、司法書士等が同席して抵当権設定の契約を別に行います。
関西みらい銀行のSTEP4は借入
最後に実行です。ここで1つだけ知っておいてほしいことがあります。
公式サイトに「金利はお借入日時点のものが適用されます」と書かれています。
申込みの日でも、審査が通った日でも、契約した日でもありません。お金が動く日の金利です。
引渡しまで数か月ある場合、その間に金利が動けば適用される金利も変わります。固定を選んでいても同じです。
関西みらい銀行で返済用口座を先に作っておく
見落としやすい段取りがあります。
電子契約を使う場合、契約の前に返済用口座の開設が必要です。
公式サイトにはカードが手元に届くまで約2〜3週間かかると書かれています。
引渡し日が決まってから動き出すと間に合いません。事前審査を出した時点で口座を作っておくと、あとで慌てずに済みます。
そんな先の話、契約のときに言われても困りますね。
だから最初に書いています。これは公式サイトにも「余裕をもってご用意ください」と書いてあります。
関西みらい銀行が公表した紹介業者の不正7類型
ここは不動産会社として、いちばん書いておきたい章です。
関西みらい銀行が挙げている法令違反の例
関西みらい銀行は公式サイトに「ローン取引に関する取組姿勢について」というページを置いています。
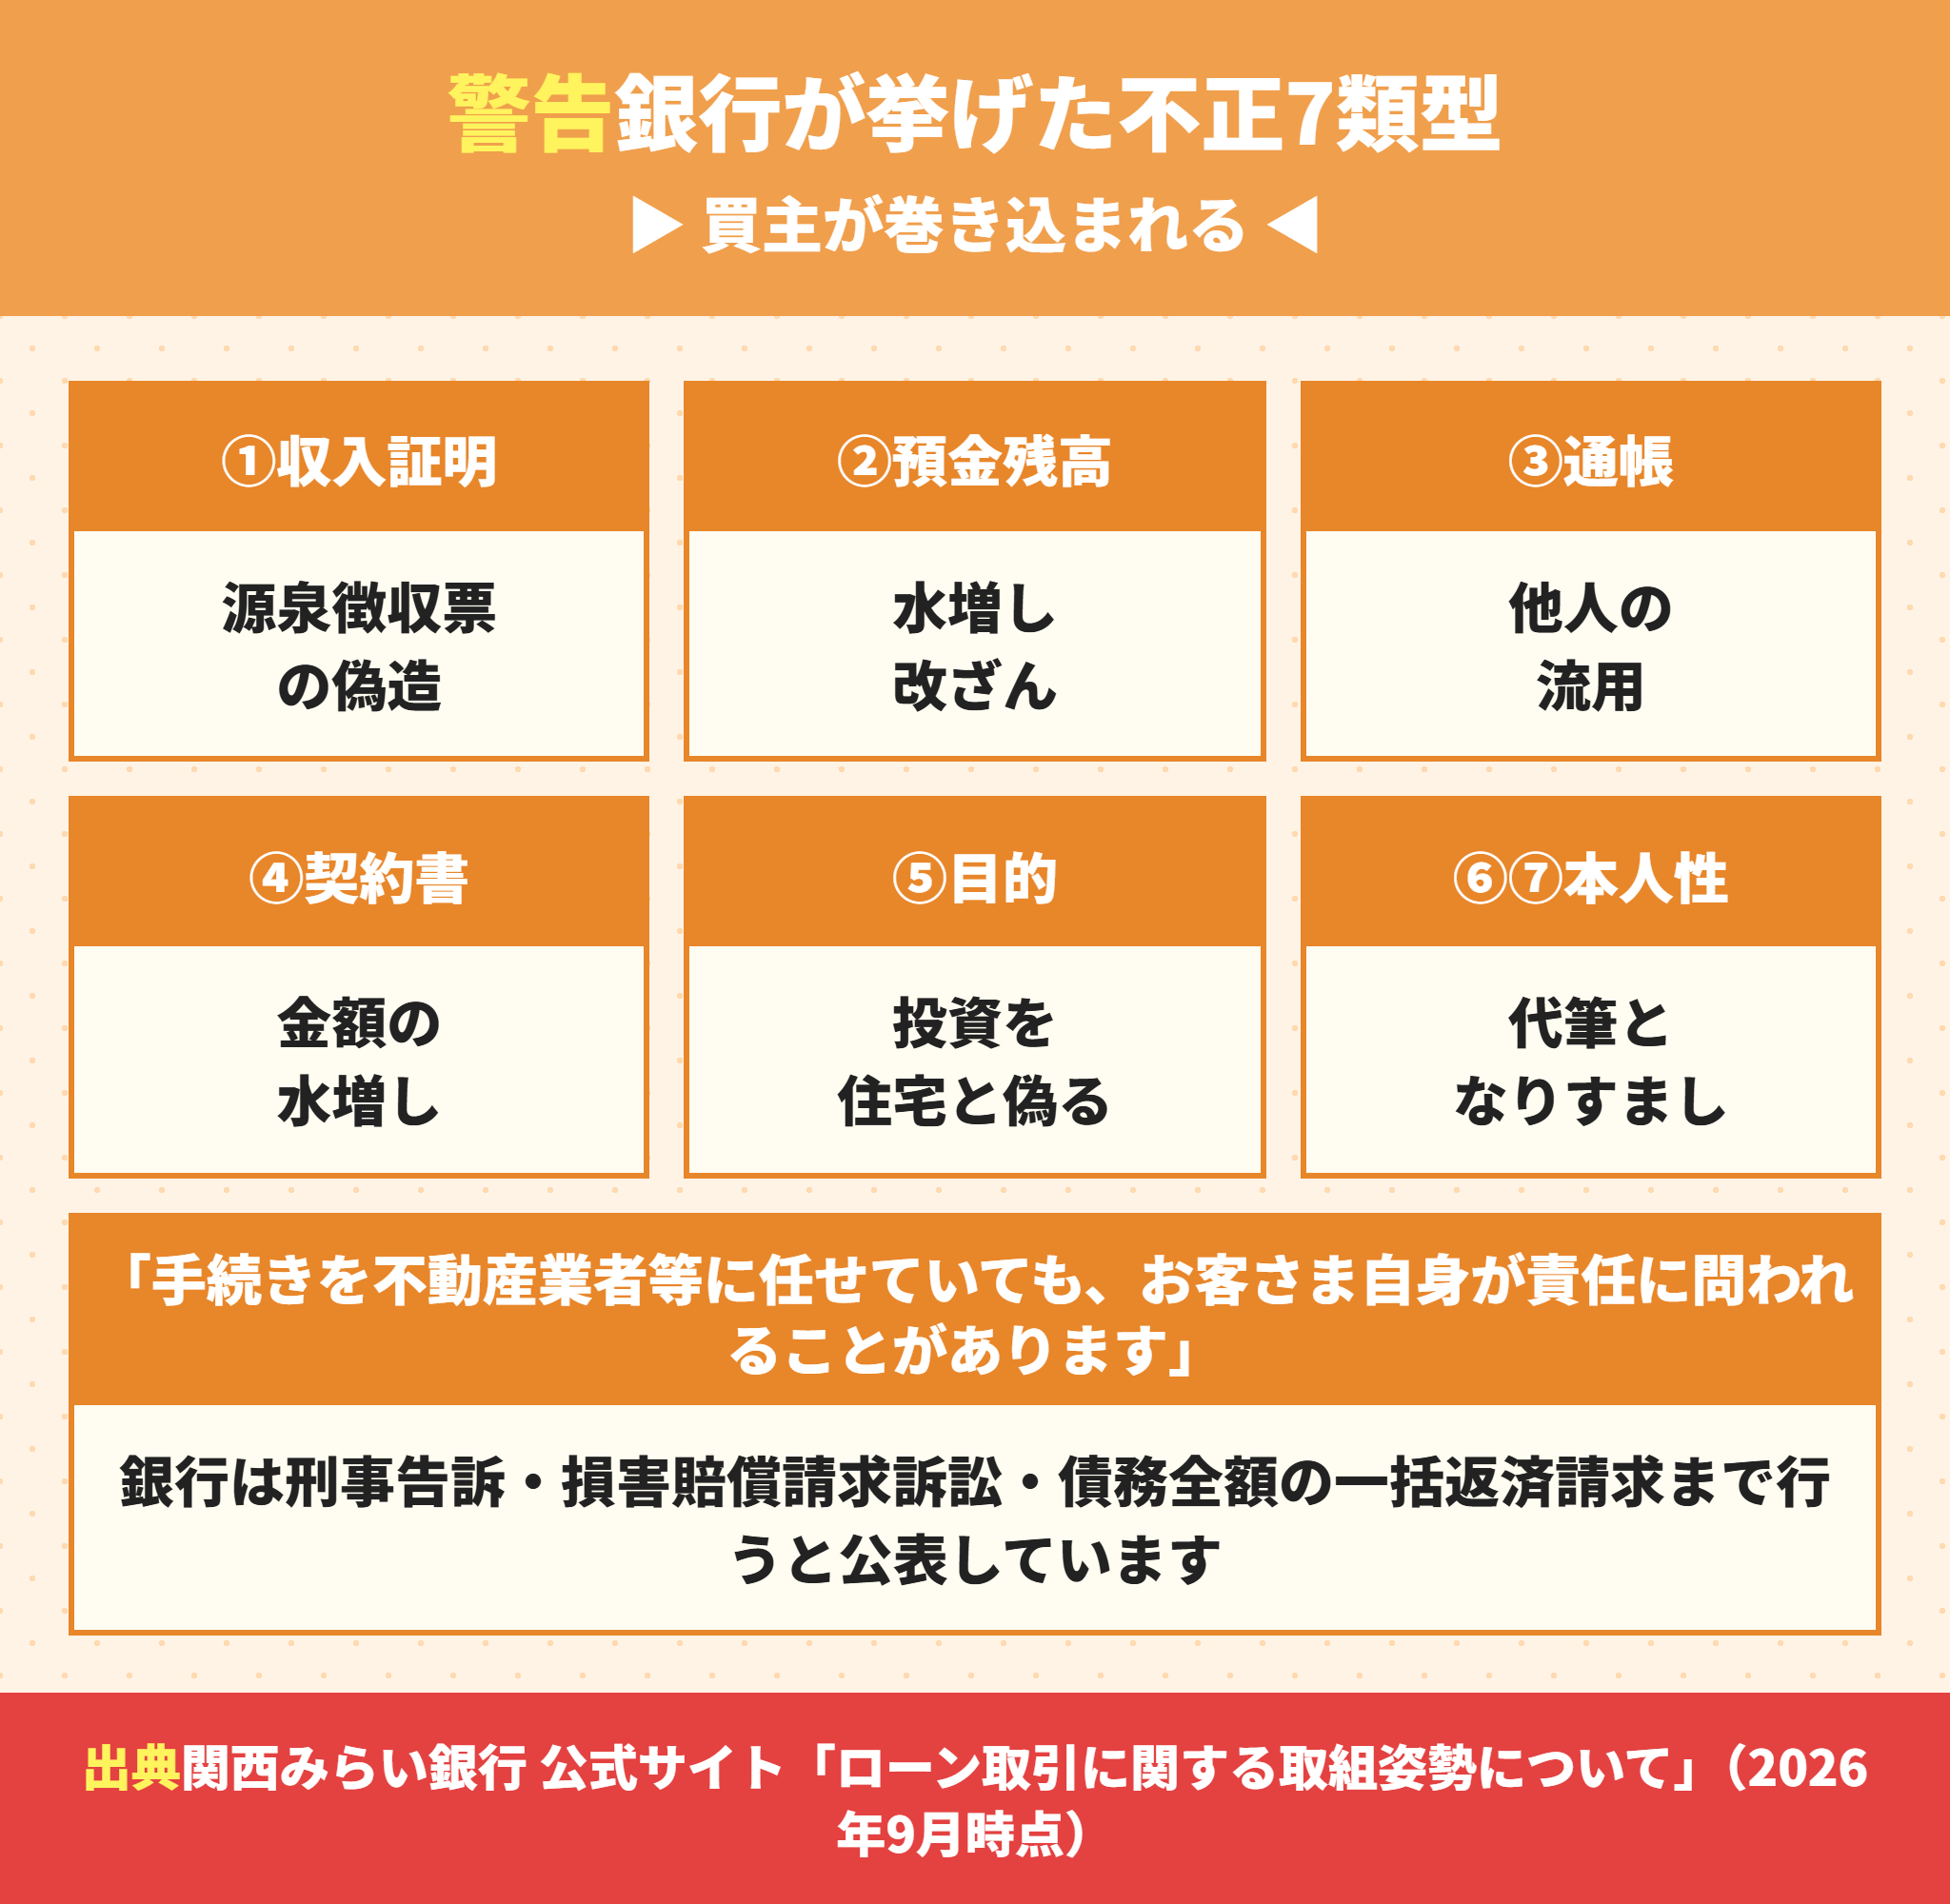
金融機関に客を紹介する一部の不動産関連業者による法令違反・不正行為として、次の例が挙げられています。
収入証明書(源泉徴収票・課税証明書など)の偽造・改ざん
預金残高の水増し・改ざん
他人の預金通帳の流用
不動産の売買金額を水増しするなど、売買契約書の偽造・改ざん
不動産投資目的の借入を住宅ローンとして虚偽申込
本人署名や自署必須事項の代筆、別人による申込(なりすまし)
Webを利用した申込や契約における本人以外による操作
これは当社が想像で書いたものではありません。銀行が自社サイトに列挙している内容です。
関西みらい銀行は「お客さま自身が責任に問われる」と書いている
いちばん重いのはこの一文です。
「お手続きを不動産業者等に任せていたとしても、お客さま自身が責任に問われることがあります」
あわせて「虚偽の内容で融資を受けることは犯罪(詐欺罪等)にあたります」とも書かれています。
銀行側の対応として挙げられているのは、刑事告訴、損害賠償請求訴訟の提起、公的機関との協議・連携、債務全額の一括返済請求です。
ラクチン君一括返済請求というのは、残っているローンを全額すぐ返せという請求です。3,000万円借りて1年住んでいたとしても、残り約2,900万円を一度に求められるということになります。払えなければ家を手放すことになります。
関西みらい銀行が言う「口裏合わせ」に注意する
公式ページには「紹介業者によってはお客さまに口裏合わせを求めるような場合もあります」という一文もあります。
具体的には、こういう言い方で持ちかけられます。
「年収は少し多めに書いておきますね。みんなやってますから」
「この分は別の名目にしておけば通ります」
「銀行に聞かれたら、住むと答えてください」
言われた側は、プロが言うならそういうものかと思ってしまいます。そこが狙われています。
断ってください。署名するのは自分です。業者は書類を作るだけで、返すのは買った本人です。
関西みらい銀行は不審な点があれば連絡するよう呼びかけている
公式ページには「紹介業者の言動などに不審な点を感じられた場合には、当社へご連絡をお願いします」と書かれています。
つまり銀行に直接言っていいということです。仲介会社を通す必要はありません。
当社も、買主の方から「別の会社にこう言われたのですが」と相談を受けることがあります。契約してからでは戻せないので、迷った時点で誰かに聞いてください。
関西みらい銀行の借換えで効果が出る条件
いま別の銀行で借りている方向けの話も書いておきます。
関西みらい銀行が示している借換えの目安
公式サイトのお借換えのページには、条件と効果の例が具体的に出ています。
| 残りの返済期間 | 条件 | 公式が示す効果 |
|---|---|---|
| 30年 | 金利差0.5%以上/残高3,000万円以上 | 30年間で約240万円 |
| 20年 | 金利差0.5%以上/残高2,000万円以上 | 20年間で約104万円 |
ここで大事なのは、公式自身が「金利引下げ効果のみの試算です。借換えの際に必要な各種諸費用は考慮に入れておりません」と注記していることです。
関西みらい銀行で借り換えるときにかかるお金
借換えでも、新規と同じように費用がかかります。
保証会社事務取扱手数料55,000円と、借換え専用の銀行事務取扱手数料33,000円
保証料または融資手数料(プランによる)
抵当権の抹消と設定の登記費用、司法書士報酬
書面契約なら印紙税
公式の試算が240万円でも、諸費用を引いた金額が本当の効果です。
だから借換えの相談では「毎月いくら下がるか」ではなく、何年で費用を回収できるかを聞いてください。
関西みらい銀行の借換えでも団信は入り直しになる
もう1つ見落とされる点があります。
借り換えると新しいローンになるので、団信も入り直しです。
借りた当時は健康でも、いま持病があると加入できないことがあります。団信に入れなければ借換えそのものができません。
年齢が上がっていることも影響します。金利差だけで判断できない理由がここにあります。
関西みらい銀行で関西の建売を買うときの進め方
最後に、関西で新築の建売を買う場合の実務を書きます。
関西みらい銀行の事前審査は物件を見る前に出す
新築の建売は動きが速く、人気の区画は週末で決まることがあります。
事前審査の結果が手元にあれば、気に入った物件にその日のうちに申込みを入れられます。
関西みらい銀行はWebで24時間申し込めるので、物件探しと並行して出しておけるのが利点です。
逆に、申込みを入れてから事前審査を出すと、その数日でほかの買主に先を越されることがあります。
関西みらい銀行が提携先でなくても比べてよい
新築の建売では、売主や仲介会社が提携している金融機関を勧められることがあります。
提携ローンは手続きが速いという利点がありますが、条件がいちばん良いとは限りません。
事前審査は2社から3社に出しても信用情報に大きな影響はありません。出てきた条件を並べて比べてください。
そのとき比べるのは金利だけではありません。この記事で見てきた費用プラン・団信・電子契約の可否まで含めた総額です。
比べ方の基本は全国銀行協会が出している住宅ローンの解説でも確認できます。
関西みらい銀行で借りるなら諸費用も一緒に見る
建売の総額は物件価格だけではありません。
諸費用には仲介手数料のほかに登記費用・印紙税・火災保険料・固定資産税の精算金などがあります。
新築の建売なら物件価格の5%から8%程度を見ておくと大きく外れません。
3,500万円の物件なら175万円から280万円です。このうちいちばん大きいのが仲介手数料になります。
関西みらい銀行の借入額は仲介手数料で変わる
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
3,500万円の物件なら、上限は3%+6万円に消費税で約122万円です。その分を頭金に回すか、借入額を減らせます。
借入額が下がれば返済負担率も下がります。返済負担率は90.9%の機関が見ている項目なので、審査にも効いてきます。
 ラクチン君
どの銀行で借りるのが有利かを、条件だけ見てお伝えできます。当社は銀行から報酬を受け取らないので、提携先に誘導することもありません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
関西みらい銀行の住宅ローンに関するよくある質問
最後に、相談でよく出る質問をまとめます。
- 関西みらい銀行の住宅ローンの審査は厳しいですか。
-
関西みらい銀行に限らず、審査の通りやすさを公表している銀行はありません。国土交通省の調査では、金融機関が考慮する項目の1位は完済時年齢で98.4%、年収は94.2%で4位でした。年収よりも完済時に何歳になるかで条件が決まる人のほうが多い構造です。
- 関西みらい銀行の本審査はどれくらいかかりますか。
-
公式サイトに日数の記載はありません。一般には事前審査が数日から1週間程度、本審査はそれより長くかかります。ただし関西みらい銀行では銀行と保証会社の両方で審査されるため、追加資料を求められると延びます。売買契約のローン特約の期限に余裕を持たせてください。
- 関西みらい銀行の3つの費用プランはどれを選ぶべきですか。
-
何年で返すつもりかで変わります。35年かけて返すなら、金利上乗せ型は年0.2%が残高にかかり続けるため不利になりやすいです。逆に10年程度で繰上返済する見込みなら、初期費用が約8.8万円で済む金利上乗せ型が有利になる可能性があります。
- 関西みらい銀行の電子契約は誰でも使えますか。
-
連帯債務者や保証人がいる場合、非対面電子契約は使えません。関係者全員がそろって店頭に行く必要があります。また電子契約でも、書類の原本確認と本人確認のために一度は来店が必要と公式に書かれています。
- 関西みらい銀行の団信は途中で変更できますか。
-
一般に、団信のプランは契約時に決めたものを途中で変えることはできません。疾病保障付き団信の申込みは融資時年齢が満50歳までという条件もあります。契約前に、いま入っている生命保険と重なっていないかを確認してください。
- 関西みらい銀行の口座を持っていないと申し込めませんか。
-
公式サイトには「関西みらい銀行の口座をもっていなくてもご相談ください」と書かれています。ただし電子契約を使う場合は契約前に返済用口座の開設が必要で、カードが届くまで約2〜3週間かかります。早めに作っておいてください。
- 不動産会社に「年収を多めに書いておく」と言われました。
-
断ってください。関西みらい銀行は公式サイトで、収入証明書の偽造・改ざんを法令違反行為として挙げ、虚偽の内容で融資を受けることは詐欺罪等にあたると明記しています。銀行は債務全額の一括返済請求まで行うとしており、手続きを業者に任せていても買主自身が責任に問われることがあります。不審な点があれば銀行に直接連絡してかまいません。
まとめ|関西みらい銀行は公表されている金額で比べられる
関西みらい銀行の住宅ローンについて、公式サイトに書かれていることだけを整理しました。
- 費用プランは3つ。3,500万円35年で初期費用は約82.5万円・約77.6万円・約8.8万円
- 金利上乗せ型の年0.2%は、35年で概算122万円。初期費用の差74万円を上回る
- 電子契約なら印紙税が0円。非対面で差引き約14,500円安くなる
- 連帯債務者や保証人がいると非対面電子契約は使えない
- 疾病保障付き団信は融資時年齢が満50歳まで
- 金利は借入日時点のもの。契約日でも審査通過日でもない
- 返済用口座はカード到着まで約2〜3週間。事前審査の時点で作っておく
- 銀行自身が紹介業者による書類偽造7類型を公表している
審査が厳しいかどうかは、誰にも断定できません。比べられるのは、公表されている金額と条件だけです。
その比較なら、この記事に出した数字でできます。
関西で新築の建売をお探しなら、どの銀行の条件が自分に合うかも含めてご相談ください。当社は仲介手数料0円で、銀行からの報酬も受け取りません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








