住宅ローンは変動金利にした人が多いと聞きました。本当に変動で大丈夫でしょうか。
多いのは事実です。実際に借りた人の75.0%が変動金利でした。
ただ、同じ調査にもう1つの数字があります。これから借りる予定の人が希望している金利タイプは、変動金利が37.0%です。借りる前と借りた後で38.0ポイントも違います。
差が出る理由は返済額です。3,000万円を35年で借りると、金利が1%上がるだけで月14,123円増えます。
そして同じ調査で月々3万円増えても返済を続けられると答えた人は24.6%しかいませんでした。この記事では実数と試算を並べて、どちらを選ぶかの分かれ目を出します。
この記事で分かること
実際に借りた人の75.0%が変動金利(2026年1月調査)
これから借りる予定の人の希望は変動金利37.0%で差は38.0ポイント
3,000万円35年なら金利1%の差は月14,123円
月々3万円増えて返済継続と答えたのは24.6%、5万円増では10.8%
5年ルールは返済額が変わらないだけで元金は減りにくくなる
日銀の政策変更で44.3%が住宅ローンの選択を変えた
先に効くのは金利より借入額を減らすこと
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンを変動金利にした人は75.0%
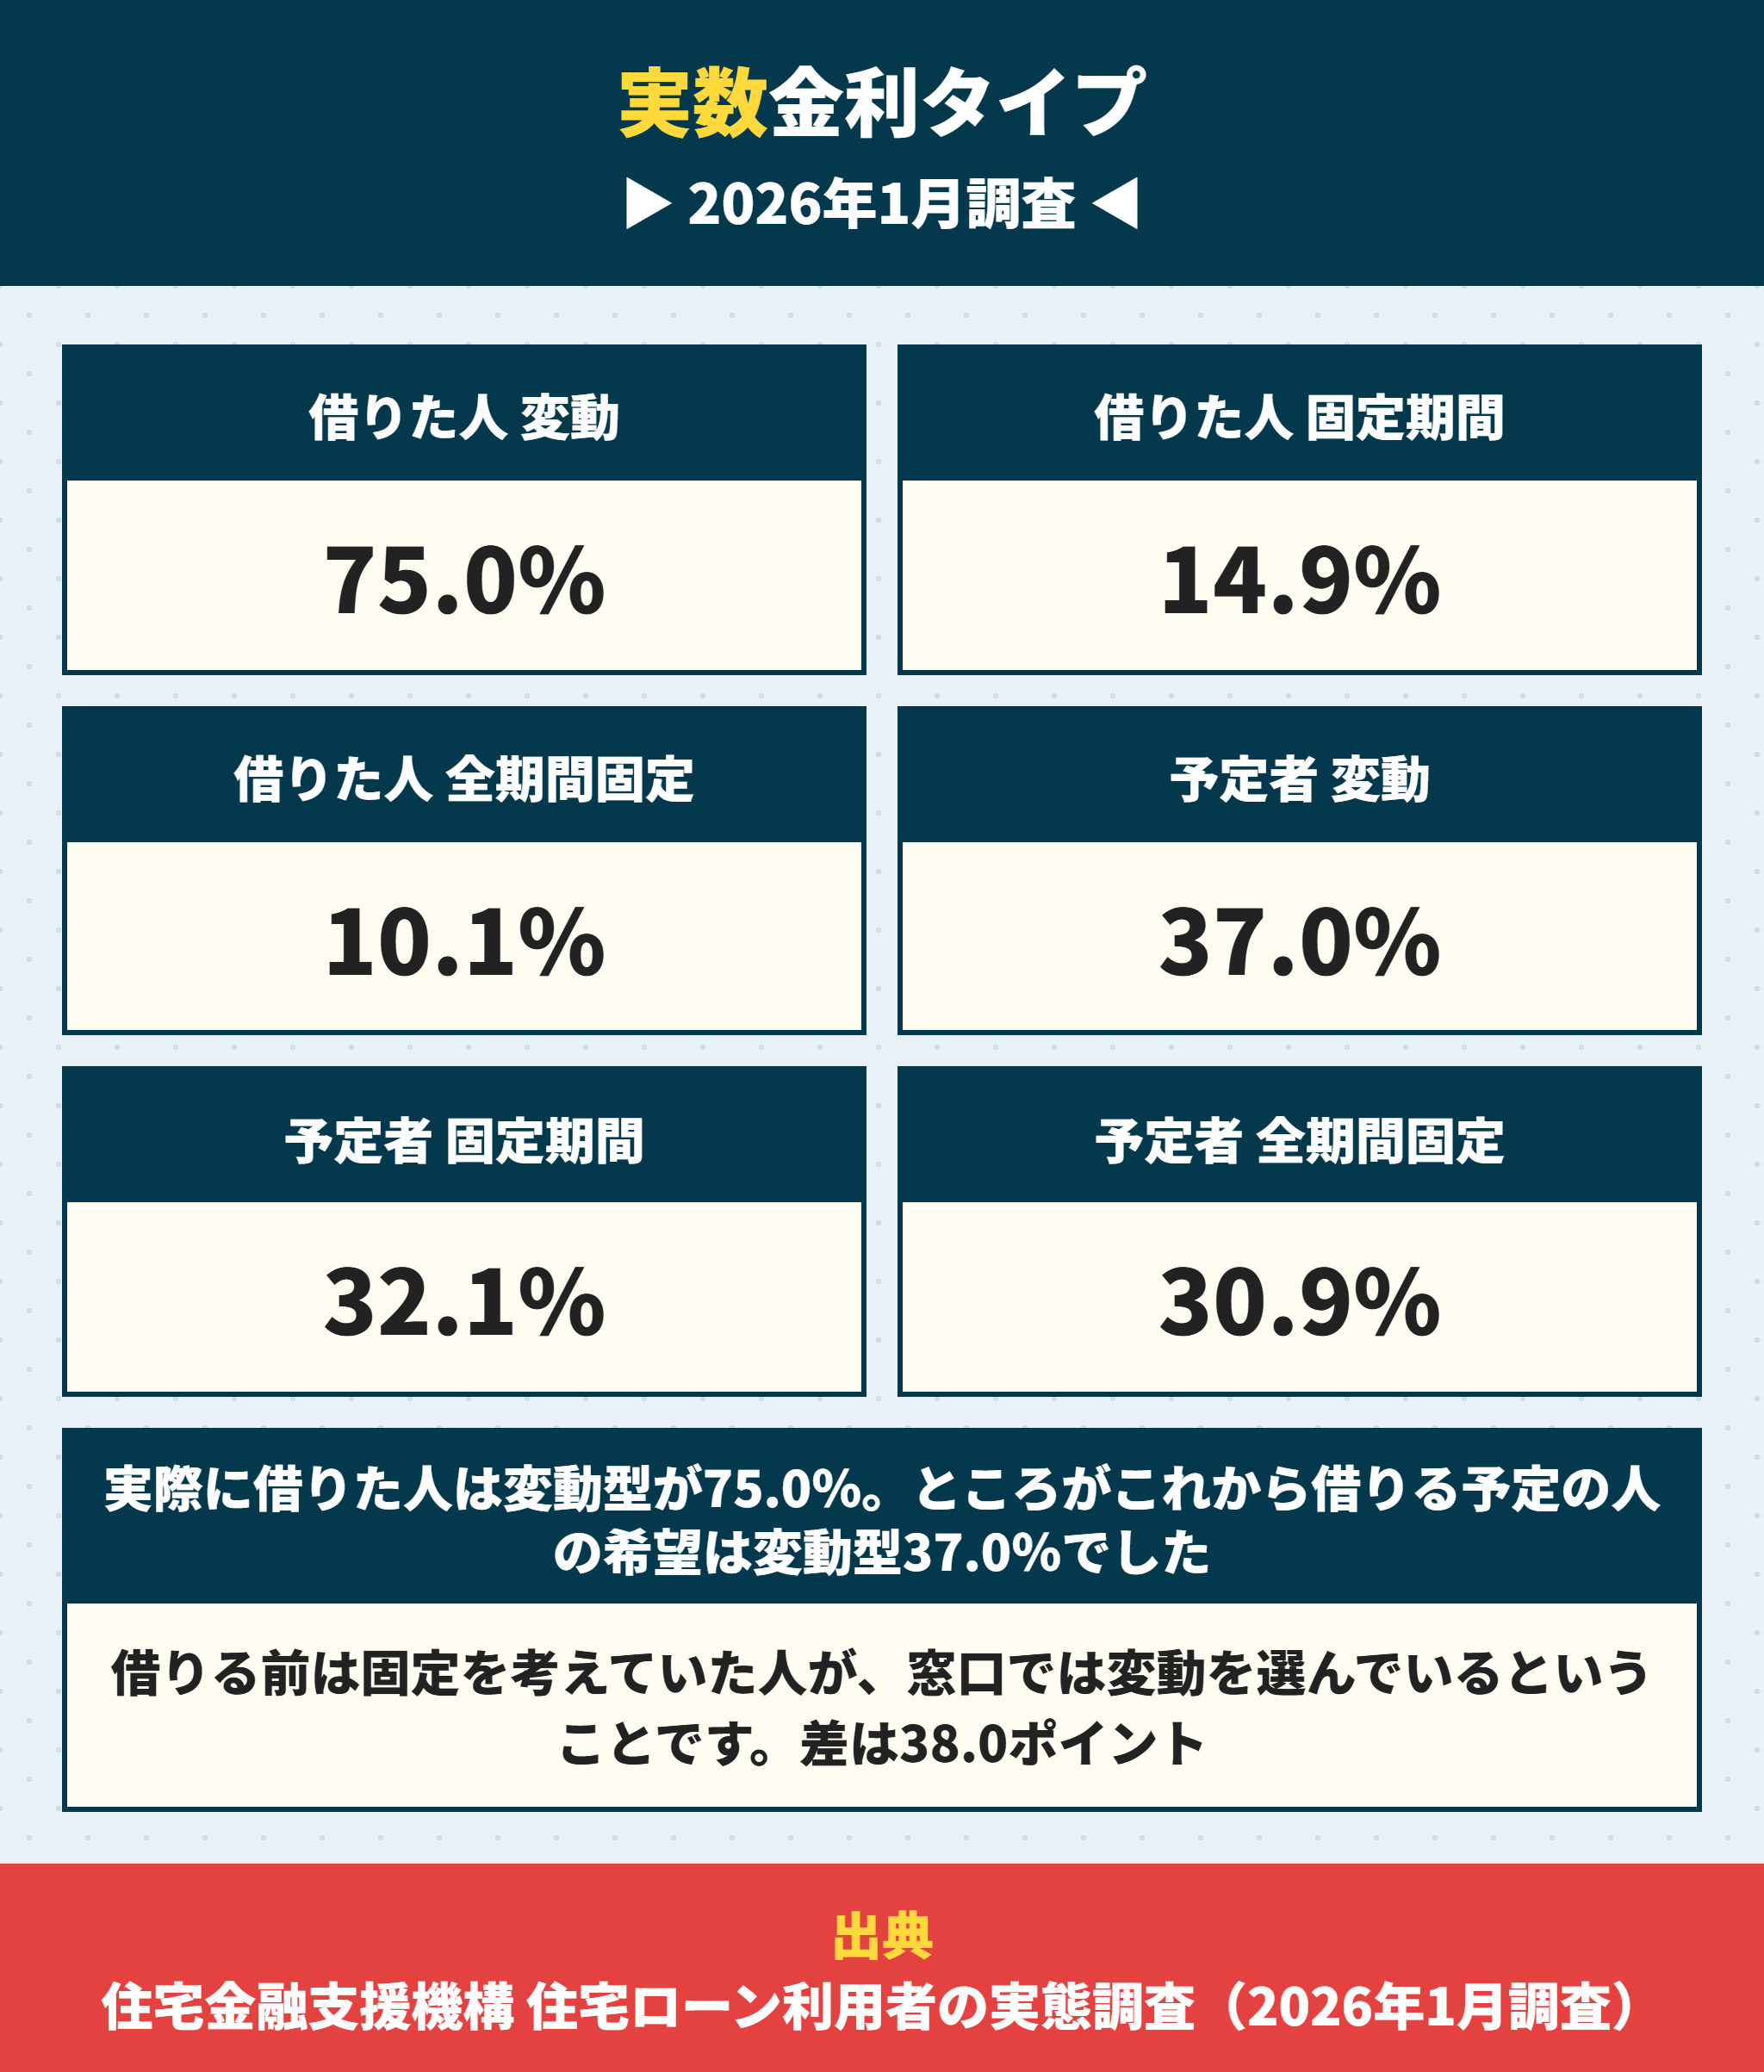
まず実数です。借りた人と、これから借りる人で結論が逆になっています。
2026年1月調査では変動金利が75.0%
住宅金融支援機構の住宅ローン利用者の実態調査(2026年1月調査)は、2025年4月から9月に実際に住宅ローンを利用して住宅を取得した1,237人を調べたものです。
| 金利タイプ | 割合 | 前回調査比 |
|---|---|---|
| 変動型 | 75.0% | ▲4.0ポイント |
| 固定期間選択型 | 14.9% | +2.7ポイント |
| 全期間固定型 | 10.1% | +1.3ポイント |
4人に3人が変動金利です。ただし変動金利は前回調査から4.0ポイント減って、固定の2つが増えています。流れとしては固定に寄り始めたところです。
変動金利にした人の割合は2年で下がっている
前の調査と並べると動きが見えます。
| 調査 | 変動金利 | 固定期間選択型 | 全期間固定型 |
|---|---|---|---|
| 2025年4月調査 | 79.0% | 12.2% | 8.8% |
| 2026年1月調査 | 75.0% | 14.9% | 10.1% |
4.0ポイントの移動です。金利が上がり始めてから、固定を選ぶ人が増えたという形です。日本銀行の政策金利は2026年9月の金融政策決定会合で1.25%程度になりました。
変動金利の割合が高いのは優遇幅が大きいから
理由は単純です。店頭の基準金利からの引き下げ幅が変動金利のほうが大きい。
変動金利は基準金利から大きく引き下げた金利が提示されるため、借入の時点では全期間固定よりかなり低い数字になります。窓口で2つの返済額を並べて見ると、毎月の差がはっきり見えるので変動に寄ります。
ただし引き下げ幅には条件が付きます。延滞があると優遇が外れる商品もあるので、優遇金利が適用されなくなる条件を契約前に読むのが先です。調査では優遇金利の適用ルールを「理解しているか不安」と答えた人が54.8%いました。
近畿圏の分譲住宅は変動金利が94.8%
関西はもっと偏っています。近畿圏の分譲住宅では変動金利型が94.8%でした。
国土交通省の令和6年度住宅市場動向調査で、分譲住宅の民間金融機関からの借入金の金利タイプを地域別に見ると、全国90.7%・首都圏91.2%・中京圏82.4%に対して近畿圏は94.8%です。
同じ調査では、近畿圏の分譲住宅を買った世帯のうち70.6%が住宅ローンに負担感があると答えています。全国は57.9%、首都圏は50.5%でした。負担感が高いのに変動金利の比率も高いという組み合わせなので、関西では金利が上がったときの影響が出やすい状態です。
きついと感じる金額の目安は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安にまとめています。
これから借りる人の希望は変動金利が37.0%
ここが一番の差です。同じ調査の利用予定者編では、今後5年以内に住宅ローンを使う予定の1,500人に希望を聞いています。
| 金利タイプ | 実際に借りた人 | これから借りる予定の人 |
|---|---|---|
| 変動型 | 75.0% | 37.0% |
| 固定期間選択型 | 14.9% | 32.1% |
| 全期間固定型 | 10.1% | 30.9% |
変動金利で38.0ポイントの差があります。借りる前の希望37.0%が、借りた後は75.0%に変わるということです。理由は次の章の金額を見れば分かります。
固定金利にした人との返済額の差
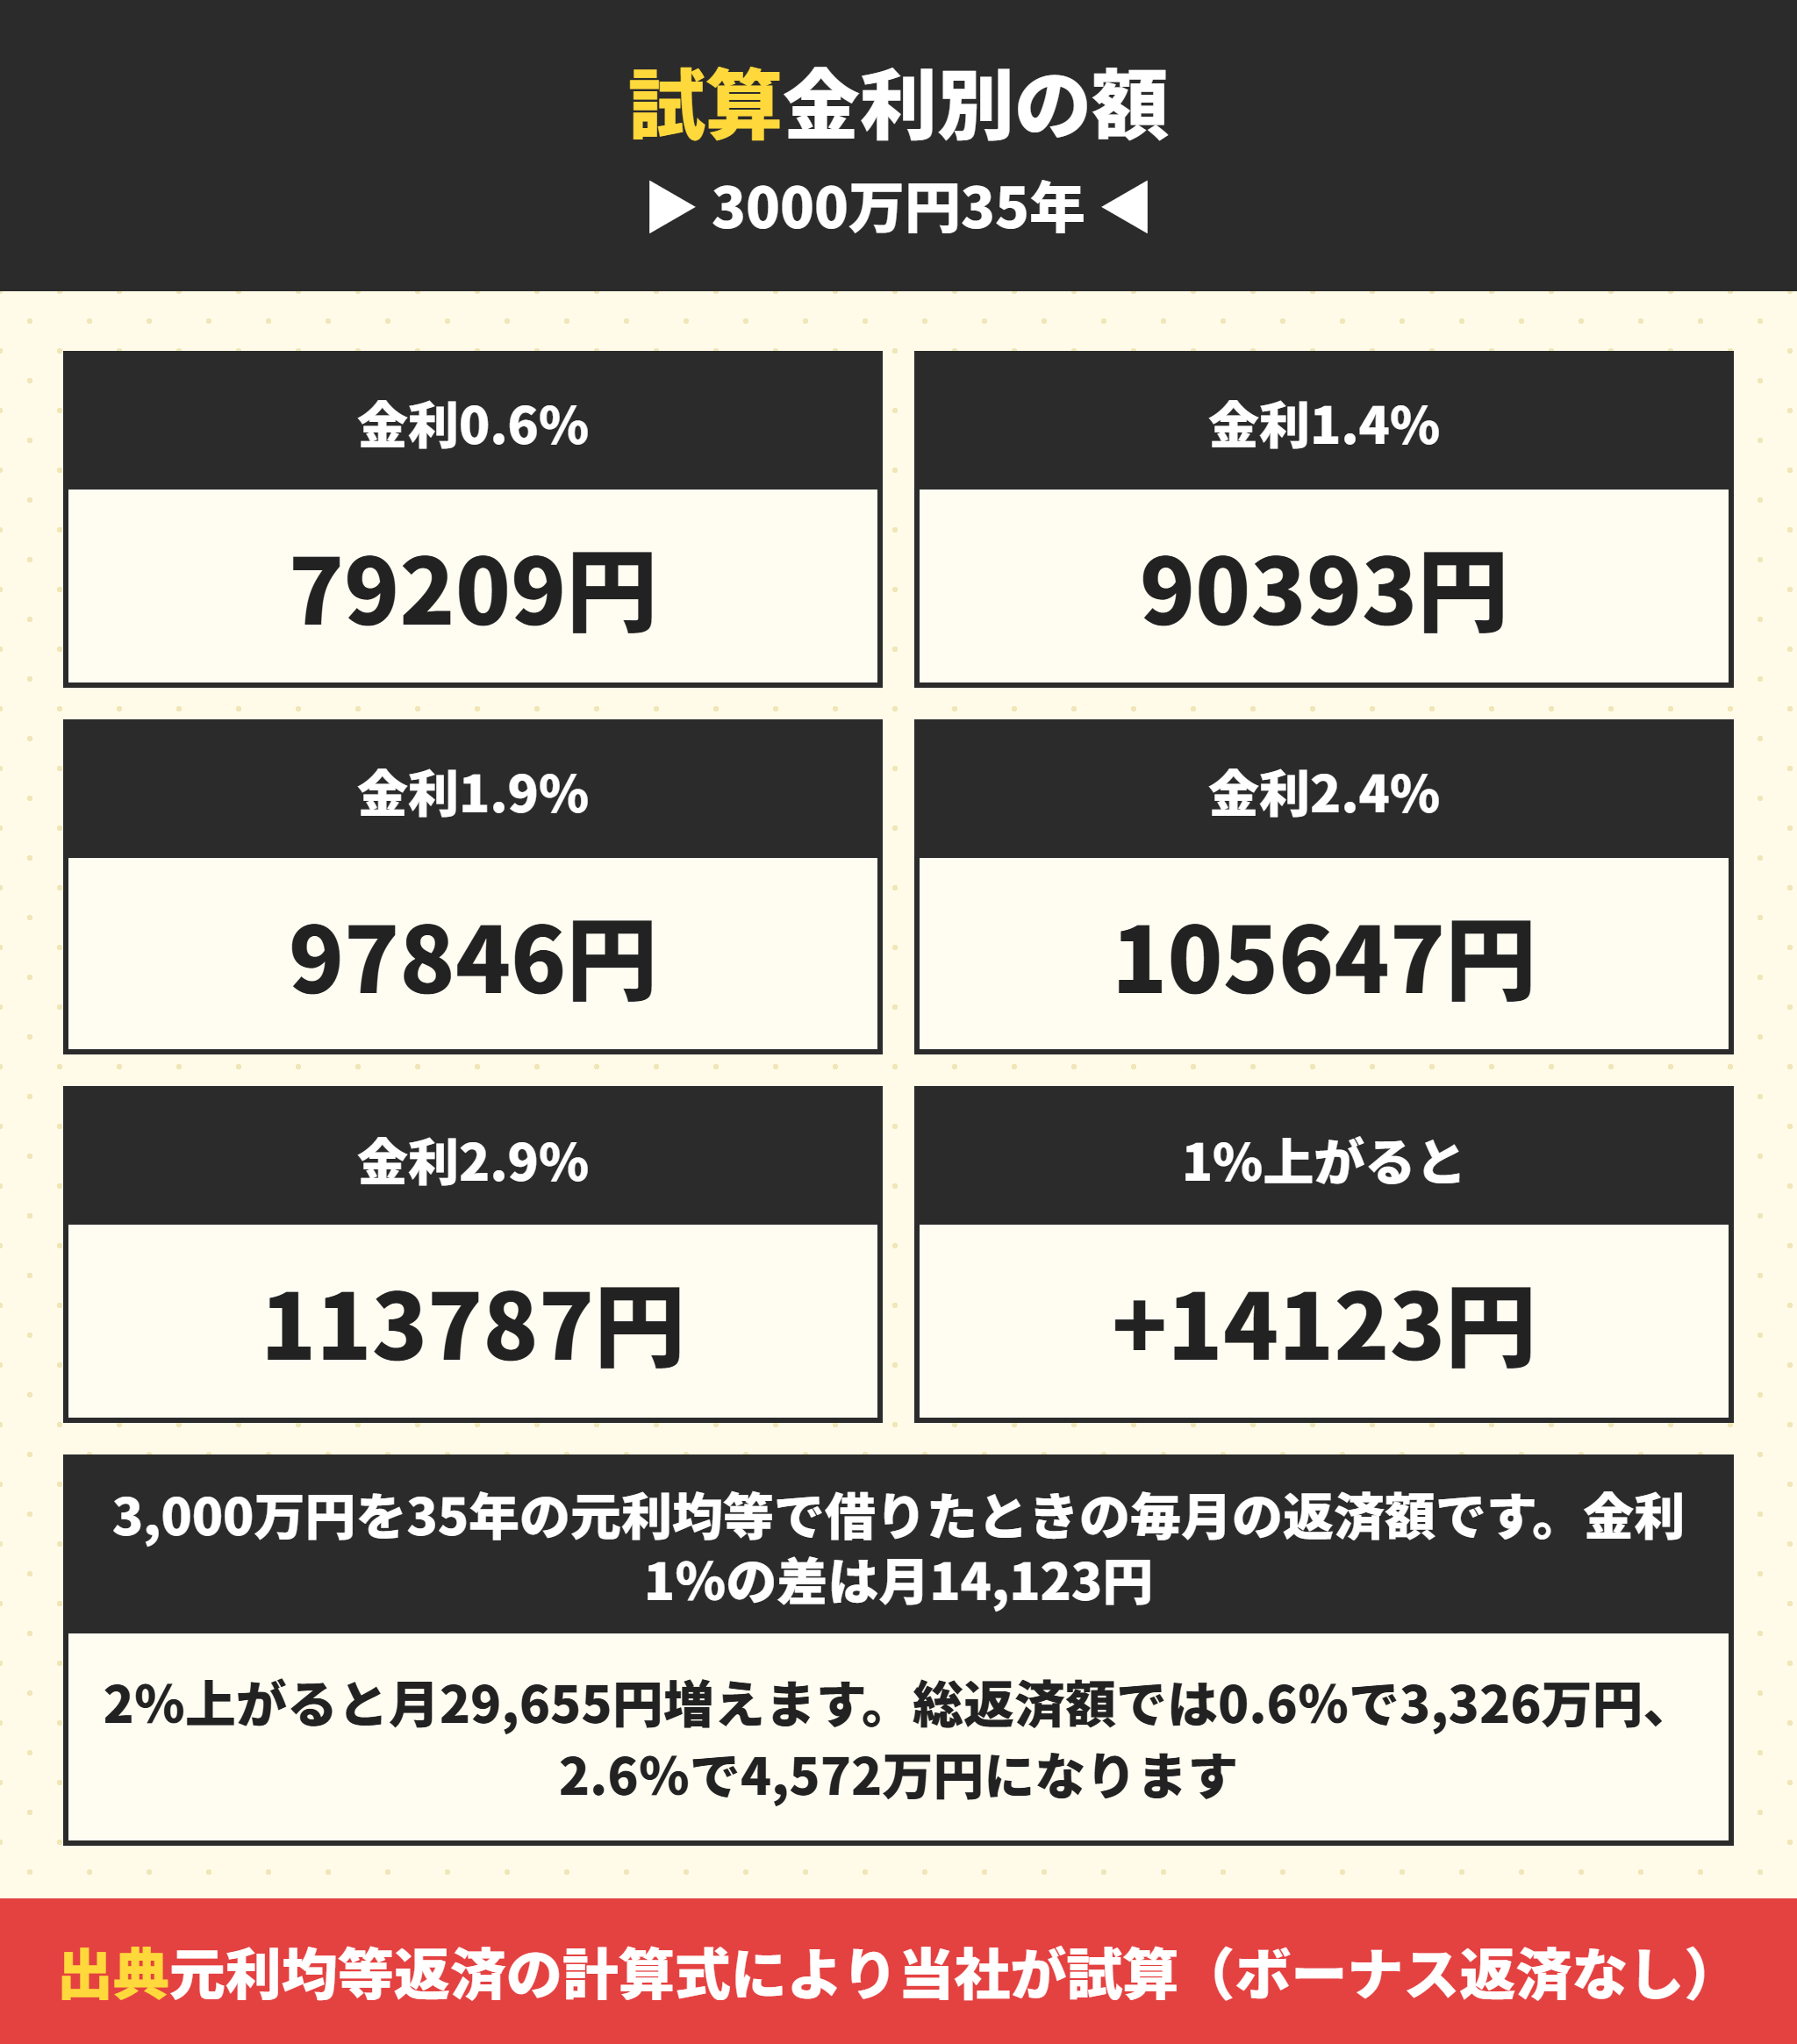
金額を出します。3,000万円35年なら金利1%の差は月14,123円です。
変動金利と固定金利の差は3000万円35年で月14123円
| 金利 | 毎月の返済額 | 0.6%との差 |
|---|---|---|
| 0.6% | 79,209円 | — |
| 1.4% | 90,393円 | +11,184円 |
| 1.9% | 97,846円 | +18,637円 |
| 2.4% | 105,647円 | +26,438円 |
| 2.9% | 113,787円 | +34,578円 |
総返済額で見ると差はもっと大きくなります。0.6%なら3,326万7,641円、2.6%なら4,572万2,567円で、差は1,245万4,926円です。
5000万円だと差はさらに開く
| 金利 | 5,000万円35年の毎月の返済額 |
|---|---|
| 0.4% | 127,595円 |
| 0.9% | 138,825円 |
| 1.4% | 150,655円 |
| 1.9% | 163,077円 |
| 2.4% | 176,079円 |
0.4%と2.4%で月48,484円の差です。借入額が大きいほど金利の差は効くので、5,000万円を借りる人のほうが固定を検討する理由は強くなります。
固定金利にした人が払っている上乗せ分
今の固定の水準も見ておきます。フラット35の2026年9月資金受取分は、借入期間21年以上35年以下で融資率9割以下の場合、最も多い金利が年3.460%でした(範囲は年3.460〜5.690%)。
フラット20(20年以下)は年3.140%
フラット50(36年以上50年以下)は年3.700%
デュエット(ペア連生団信)は+0.18%
新3大疾病付機構団信は+0.24%
団信に加入しない場合は別の金利が適用される
全期間固定は将来の金利上昇を気にしなくてよい代わりに、最初から高い水準を払う形です。フラット35の条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
変動金利が上がり続けても総返済は固定より少ない
ここが変動金利が選ばれる理由です。5年ごとに1%ずつ上がり続けても総返済は全期間固定より626万円少ない。
3,000万円を35年で借りて、変動金利が0.6%から5年ごとに上がり続けた場合を計算しました。
| 金利の動き | 最終の金利 | 毎月の返済額(最初→ピーク) | 総返済額 |
|---|---|---|---|
| 変動が上がらない | 0.60% | 79,209円→79,209円 | 3,326万7,641円 |
| 5年ごとに+0.5% | 3.60% | 79,209円→101,697円 | 3,897万584円 |
| 5年ごとに+1.0% | 6.60% | 79,209円→128,510円 | 4,551万8,738円 |
| 全期間固定(年3.460%) | 3.460% | 123,293円→123,293円 | 5,178万3,028円 |
いちばん下と1つ上を比べてください。5年ごとに1%ずつ上がって最後に6.60%になっても、総返済は全期間固定より626万4,290円少ない。全期間固定が年3.460%の今は総額では変動金利が有利になりやすいという結論です。
ただし落とし穴があります。この場合の毎月の返済額は79,209円から128,510円まで上がり、差は49,301円です。調査で月5万円増えても返済を続けられると答えた人は10.8%しかいませんでした。総額で有利でも、途中の月々に耐えられるかは別の話です。
総額で有利なら変動金利でよいのではないですか。
 ラクチン君
総額だけで見ればそうなります。問題は途中の5万円です。35年のうち一度でも払えない月が出ると、総額の有利さは意味を持ちません。ご相談のときは、変動金利が上がった場合の月々の額まで出してお見せしています。
変動金利にした人が答えられなかった質問
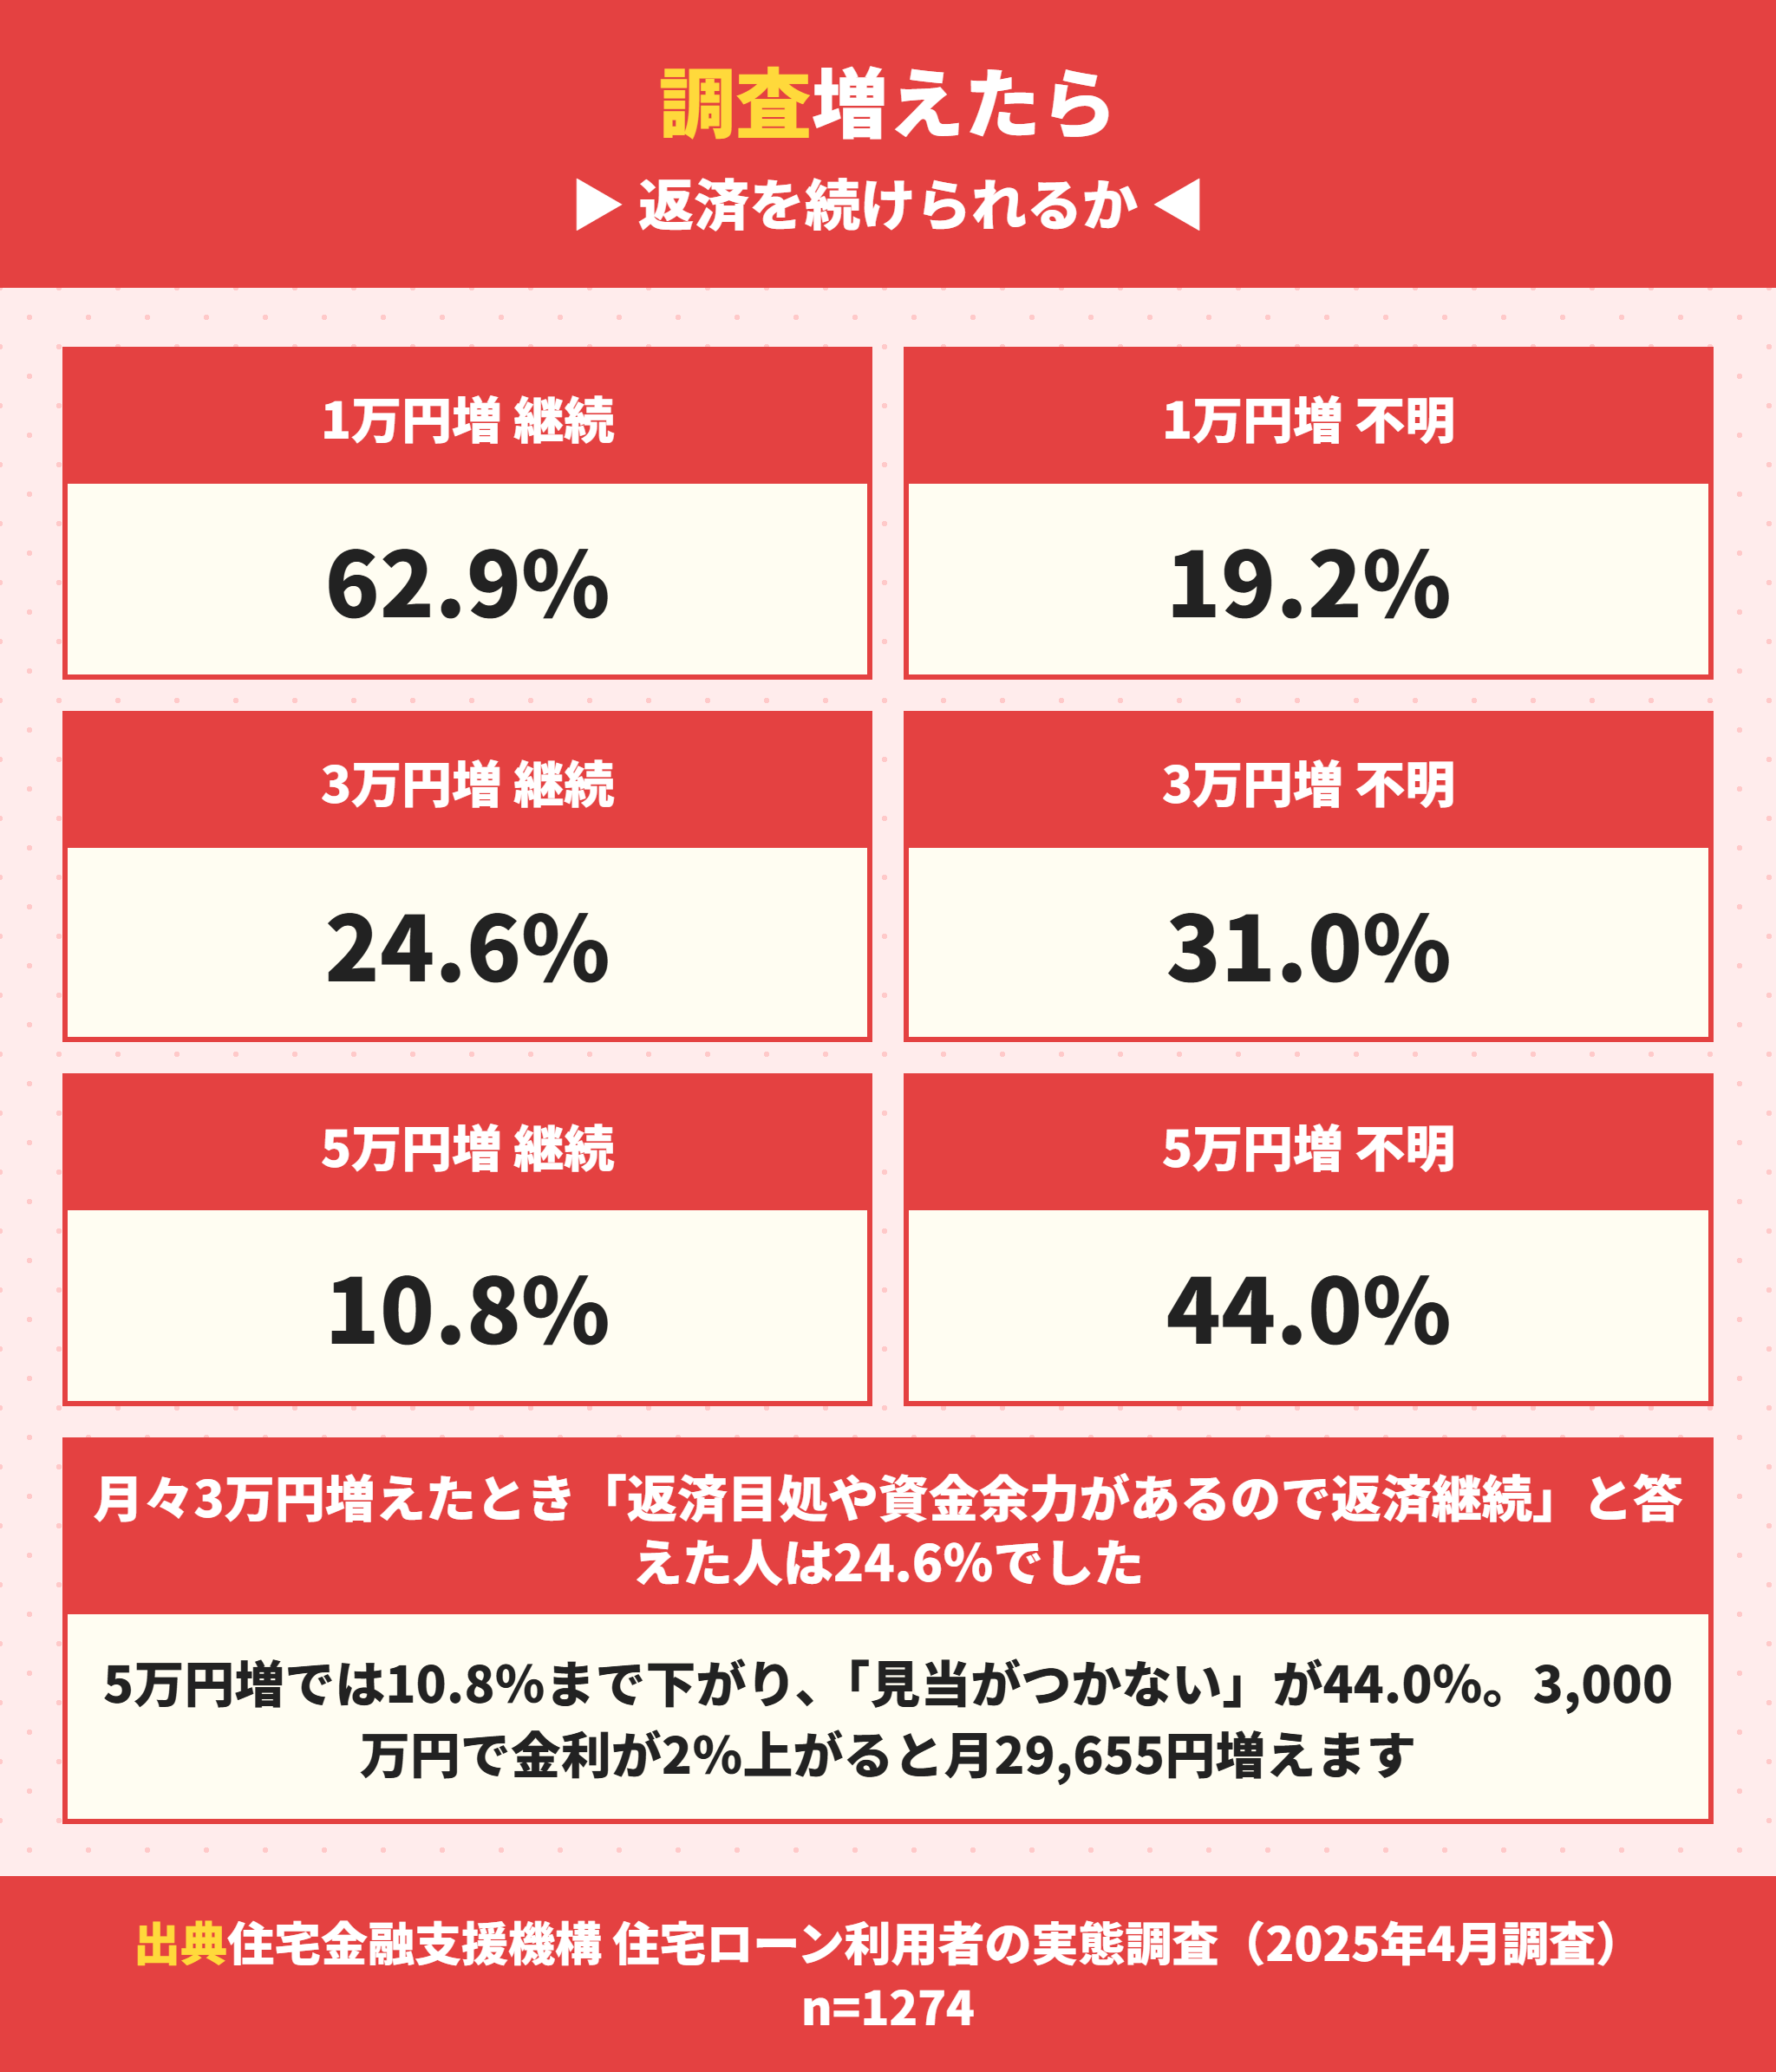
ここが本題です。月々3万円増えても返済を続けられると答えた人は24.6%でした。
変動金利が上がって3万円増えたら続けられるのは24.6%
住宅金融支援機構の調査(2025年4月調査の詳細版)では、変動金利と固定期間選択型の利用者1,274人に、金利上昇で毎月の返済額が増えた場合の対応を聞いています。
| 返済額の増加 | 返済を続けられる | 繰上返済または借換え | 見当がつかない |
|---|---|---|---|
| 月1万円増 | 62.9% | 16.0% | 19.2% |
| 月3万円増 | 24.6% | 41.7% | 31.0% |
| 月5万円増 | 10.8% | — | 44.0% |
前の章の試算と重ねると意味が出ます。3,000万円なら金利が2%上がると月29,655円増えるので、ほぼ3万円増の列です。そこで返済継続と答えられた人は4人に1人しかいませんでした。
この調査で聞かれているのは「増えたらどうするか」です。増えること自体は誰にも止められないので、答えを用意しているかどうかだけが差になります。繰上返済の原資がある、借換えができる、収入を増やす見込みがある、このどれかが言えれば変動金利でも問題は起きません。
5万円増えると見当がつかないが44.0%
5万円増だと返済継続は10.8%まで下がり、見当がつかないが44.0%になります。
これは意思の弱さの話ではありません。増えたときにどうするかを決めずに借りているというだけです。繰上返済の原資があるか、借換えができる状態かを先に決めておけば答えは出ます。
変動金利のまま借りるなら決めておく3つ
変動金利を選ぶなら、先に決めておくことがあります。金利の予想ではなく、自分の側の条件です。
月々の返済額の上限を決める(増えても払える額)
繰上返済にまわす原資をいくら確保するか決める
何%まで上がったら借換えるかを決める
決めた内容を家族と共有する
年に1回は残債と適用金利を確認する
3つ目が抜けやすいところです。借換えは思い立ったときにできるものではなく、そのときの収入と勤続年数で審査されます。上がってから動くのではなく、何%で動くかを先に決めておくほうが確実です。
金利リスクを理解していない人が52.0%
理解度も調べられています。2026年1月調査では、将来金利が上昇した場合に返済額がどれくらい増えるかについて、「理解しているか少し不安・よく理解していない・全く理解していない」が合計52.0%でした。
| 項目 | 理解している | 不安または理解していない |
|---|---|---|
| 基準金利の見直しルール | 55.1% | 44.9% |
| 5年・125%ルール | 51.0% | 49.0% |
| 返済額がどれくらい増えるか | 46.1% | 54.0% |
| 優遇金利の適用ルール | 45.1% | 54.8% |
4項目のうち3つで半分以上が不安と答えています。変動を選ぶかどうかの前に、ここを埋めるほうが先です。
5年ルールと125%ルールの中身
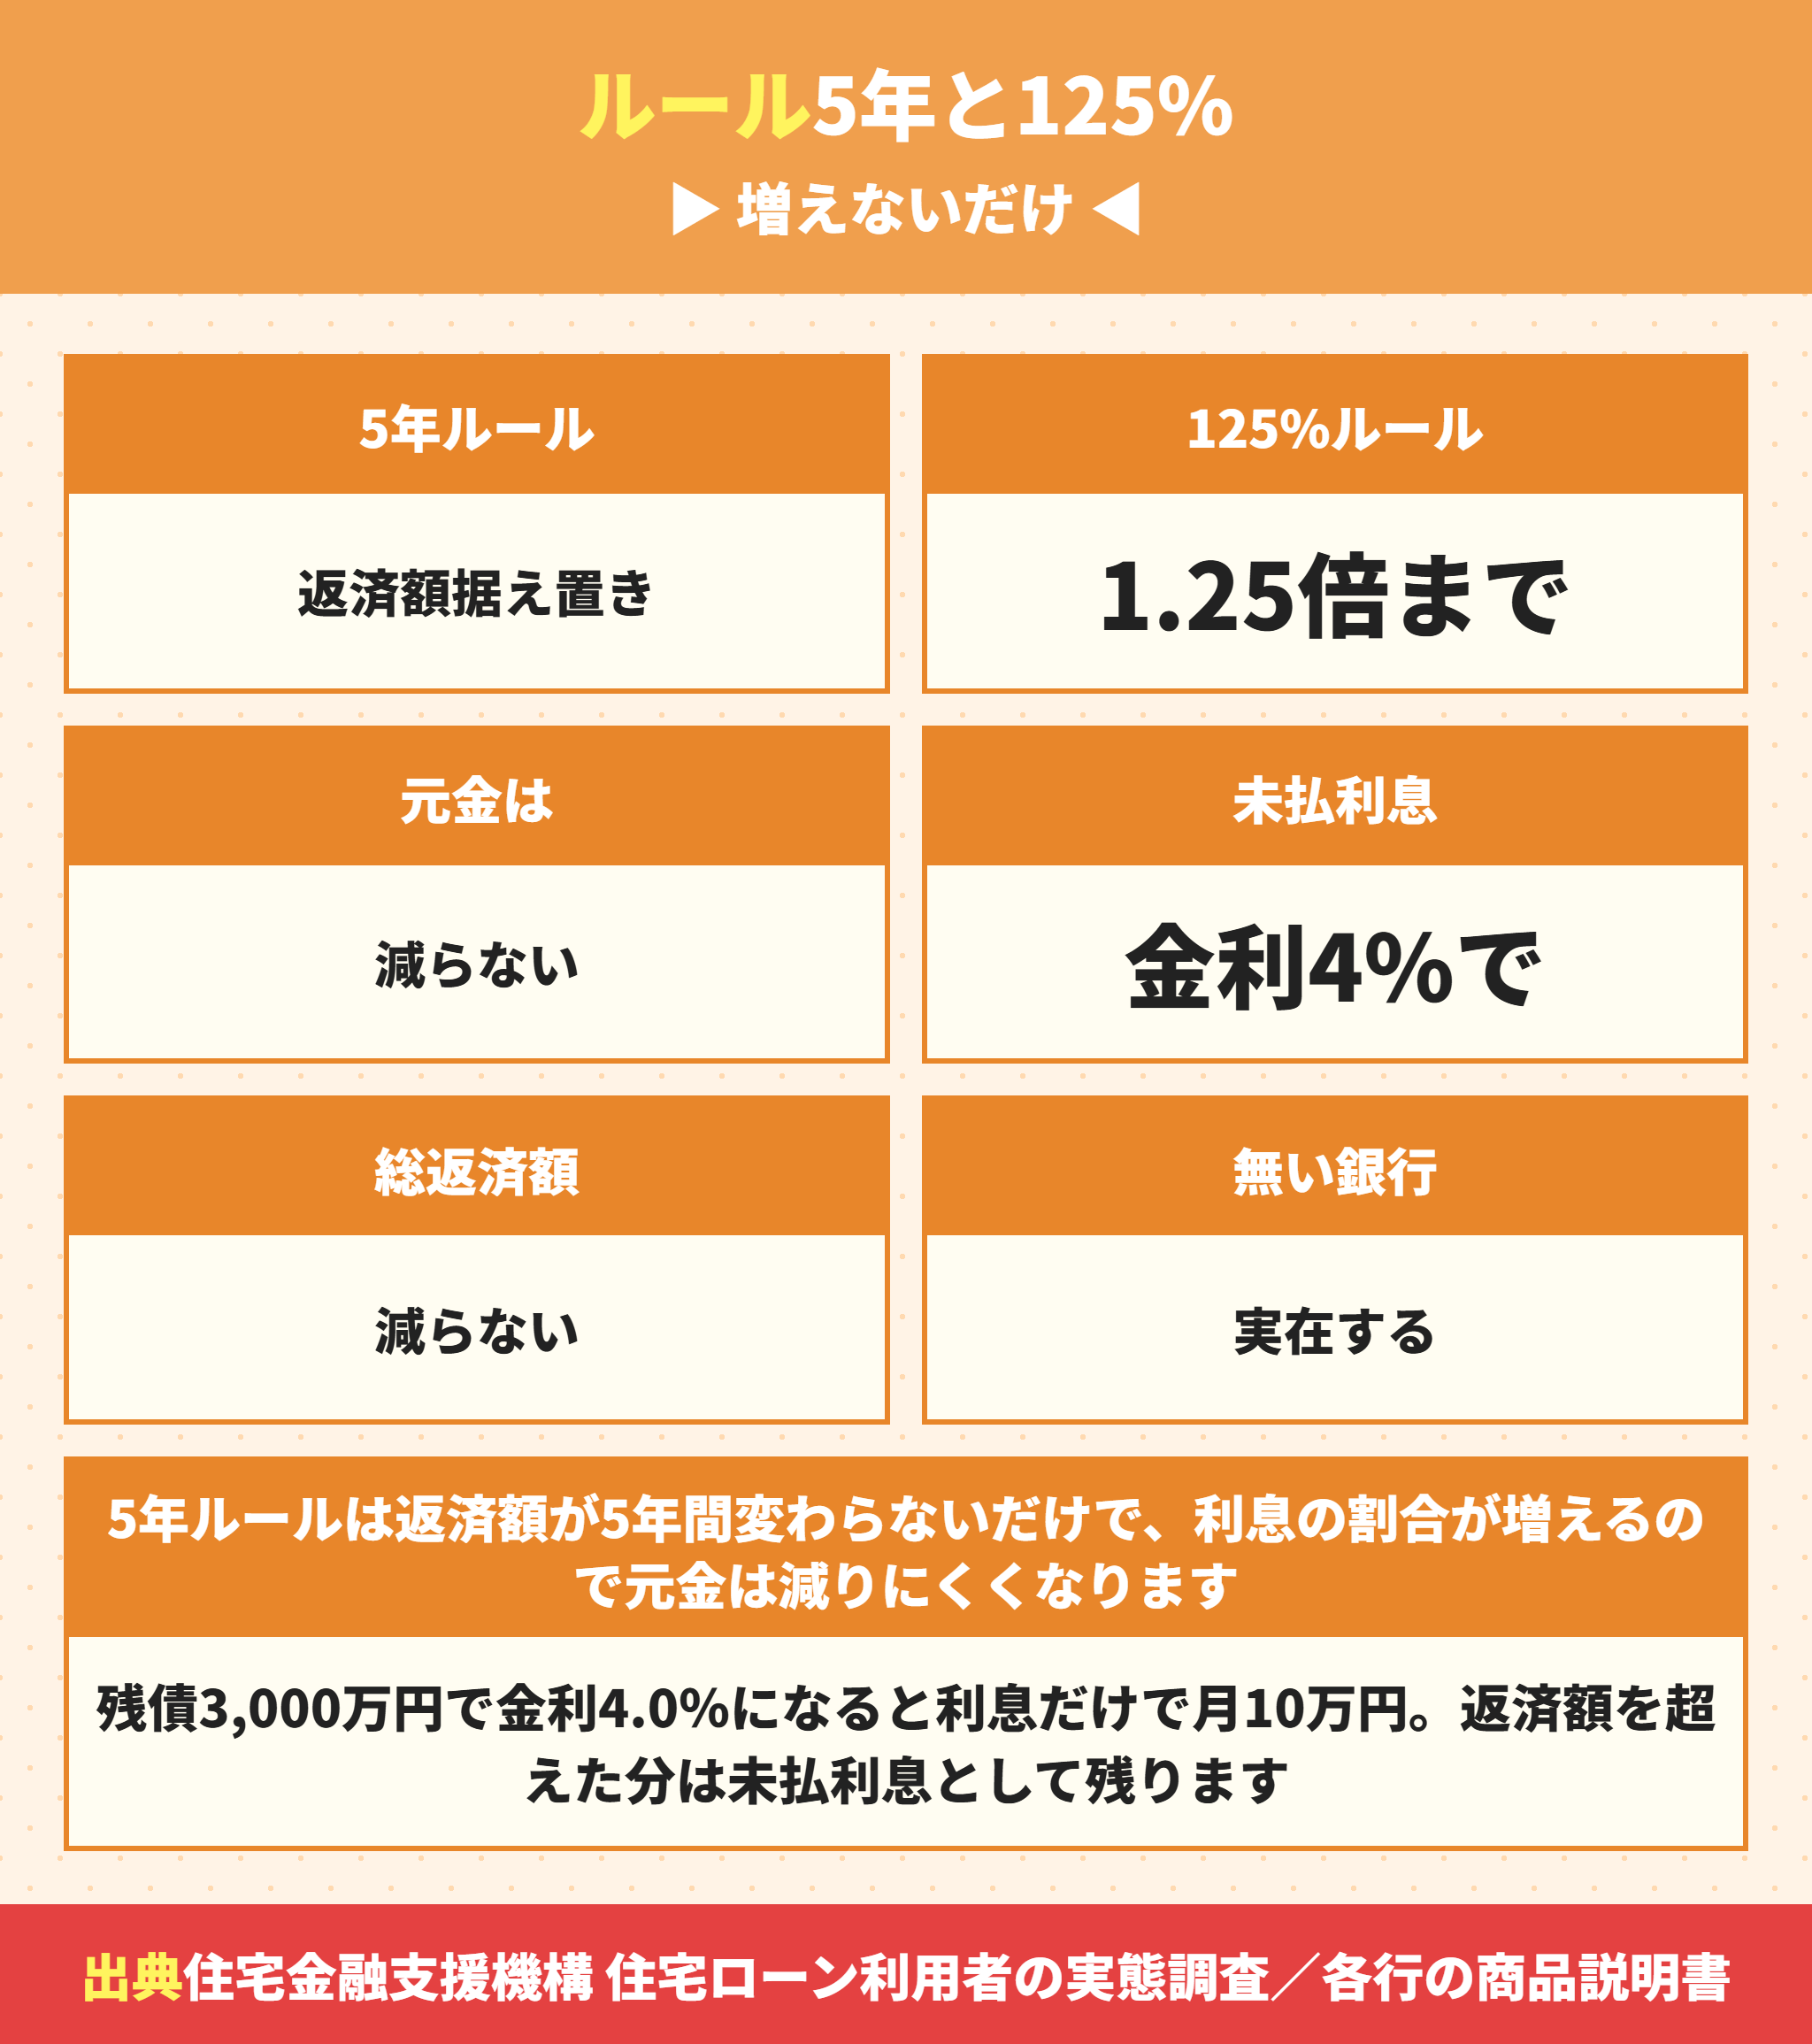
誤解が多いところです。5年ルールは返済額が変わらないだけで、払う総額は減りません。
変動金利の5年ルールは返済額が据え置かれるだけ
| ルール | 内容 | 効果 |
|---|---|---|
| 5年ルール | 5年間は毎月の返済額を変えない | 当面の家計は守られる |
| 125%ルール | 見直し後も前回の1.25倍まで | 急激な増加を抑える |
| 元金の減り | 利息の割合が増える | 元金が減りにくくなる |
| 総返済額 | 金利分は後ろにずれる | 減らない |
ここが肝心です。返済額が据え置かれても、金利が上がれば利息の割合が増えます。元金の減りが遅くなり最後にまとめて残る。
変動金利が上がったときに銀行がすることの順番
仕組みを順番で押さえておきます。変動金利は毎月上がるものではありません。
多くの銀行では、まず半年ごとに適用金利を見直します。適用金利が上がっても、5年ルールのある銀行では毎月の返済額をすぐには変えません。そのあいだは返済額の中で元金と利息の割合だけが入れ替わり、利息の取り分が増えて元金の減りが遅くなります。
そして5年ごとに返済額そのものを見直します。このときに125%ルールがあれば、新しい返済額は前回の1.25倍までに抑えられます。抑えられた分は消えるわけではなく、後ろの期間に回ります。最後の回で残債が残っていれば、一括で払うか返済期間を延ばすかの相談になります。
基準になるのは短期プライムレートです。三菱UFJ銀行の短期プライムレートのように各行が公表しているので、自分の借入先の基準が何に連動しているかは契約前に確かめてください。
未払利息が出る境目は金利4%
極端な場合には返済額を利息が超えます。残債3,000万円のときの初回利息を並べます。
| 金利 | 残債3,000万円の初回利息(月) |
|---|---|
| 3.0% | 75,000円 |
| 3.5% | 87,500円 |
| 4.0% | 100,000円 |
| 4.5% | 112,500円 |
毎月の返済額が10万円なら、金利4.0%で利息だけで10万円に届きます。超えた分は未払利息として残り、元金はまったく減りません。今の政策金利は1.25%程度なので遠い話ですが、35年という期間では想定しておく値です。
5年ルールがない銀行もある
全部の銀行にあるわけではありません。5年ルールも125%ルールも設けていない銀行がある。
ルールがある銀行=当面の返済額は変わらないが元金の減りが遅くなる
ルールがない銀行=金利が上がったらすぐ返済額が上がる
どちらが有利かは繰上返済ができるかで変わる
商品説明書に書いてあるので契約前に読む
優遇金利が外れる条件もあわせて確かめる
銀行ごとの違いはPayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るなどの各行の記事にまとめています。
変動金利で借りたあと、何を見ておけばよいですか。
ラクチン君年に1回、残債と適用金利を確認してください。半年ごとに適用金利が見直され、5年ごとに返済額が見直されます。上がってから慌てるより、何%で借換えるかを先に決めておくほうが動きやすくなります。
日銀の政策変更で44.3%が選択を変えた
実際の行動も調べられています。44.3%が住宅ローンの選択などを変えたと答えました。
変えた内容の1位は金利タイプの見直し
住宅金融支援機構の調査では、2024年3月以降のマイナス金利政策の解除と2度の政策金利の引き上げを受けて、住宅ローン選択などに変化があったかを聞いています。
| 変えた内容 | 割合 |
|---|---|
| 金利タイプを見直した(変動金利→固定期間選択型へ) | 6.2% |
| 借入額を減らした | 5.6% |
| 返済期間を長くした | 4.9% |
| 住宅取得時期を前倒した | 3.9% |
| 住宅予算を減らした | 3.8% |
複数回答なので合計は44.3%に一致しません。1位が金利タイプの見直し、2位が借入額を減らすことでした。
今後1年の金利見通しは上昇が73.7%
見通しも聞かれています。2026年1月調査では、今後1年間の住宅ローン金利について「現状よりも上昇する」が73.7%で前回より8.0ポイント増えました。
これから借りる予定の人では62.0%です。上がると思っている人が多数なのに、実際に借りた人は75.0%が変動を選んでいる。この矛盾が、借りる前と借りた後の38.0ポイントの差として出ています。
政策金利が動くと、まず短期プライムレートが動き、そのあとで各行の変動金利の基準金利が動きます。間に時間が入るので、ニュースの翌月にすぐ返済額が上がるわけではありません。ただし短期プライムレートは2026年8月3日適用で年2.375%まで上がっていて、2026年9月の引き上げ分はまだ反映されていない状態でした。時間差があるだけで、上がる方向は続いているということです。
借りる側ができることは2つしかありません。1つは固定にして上がらないようにすること、もう1つは借入額を減らして上がったときの増加額そのものを小さくすることです。後者は金利の予想が要らないので、どちらに転んでも損になりません。
変動金利と固定金利のどちらにするかの分かれ目
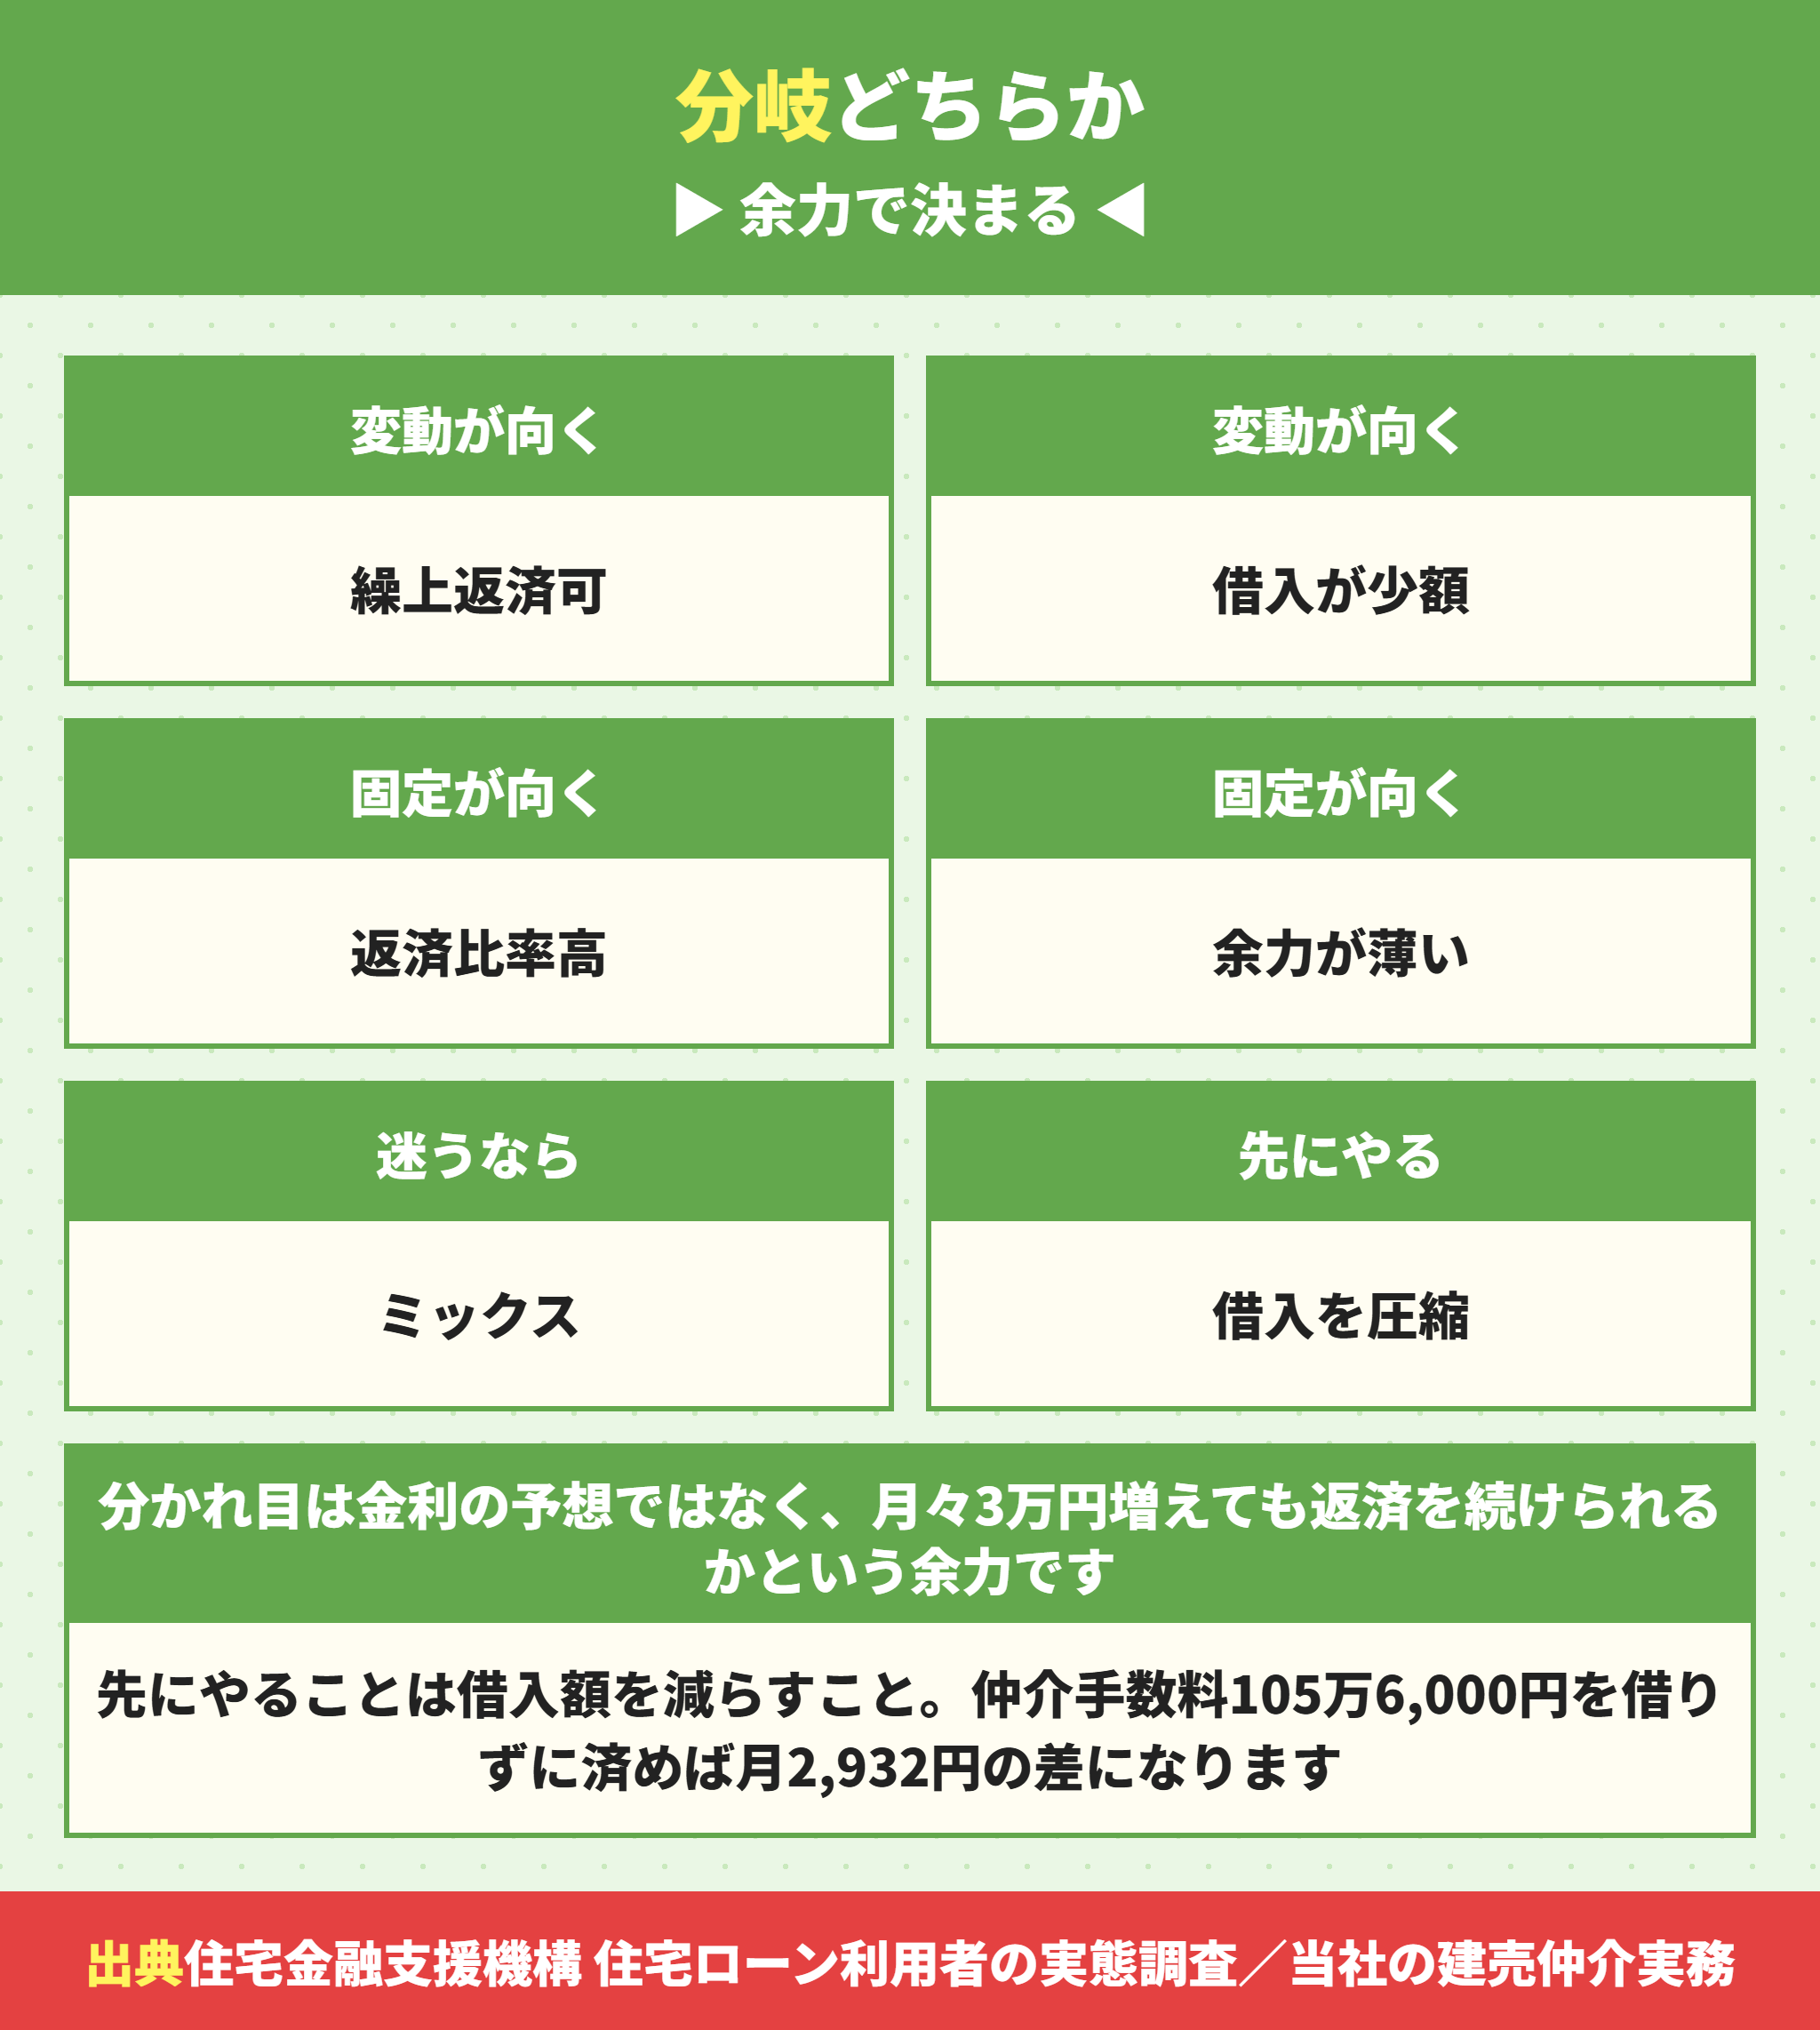
判断の基準を出します。分かれ目は月3万円増えても払えるかどうか。
変動金利が向いているのは余力がある人
繰上返済にまわせる資金がある
借入額が年収に対して小さい(返済負担率が20%以内)
共働きで収入が2本ある
10年以内に大きく繰上返済する予定がある
月々3万円増えても返済を続けられると即答できる
5つ目が本質です。月3万円増に即答できる人は調査では24.6%でした。ここに入るなら変動の低い金利を取りに行く価値があります。
固定金利が向いているのは余力が薄い人
返済負担率が25%を超えている
収入が1本で、増えたときの余力が薄い
教育費が重くなる時期と返済期間が重なる
繰上返済の予定がない
増えたときにどうするかを決められない
調査では返済負担率は「15%超〜20%以内」が24.3%で最多でした。ここを超えているなら、金利ではなく借入額を先に見直すほうが早いです。
迷うならミックスという選び方もある
半分ずつにする方法もあります。一部を変動、一部を全期間固定にすれば、上がったときの増加額は半分になります。
ただし手数料が2本分かかる銀行もあります。契約前に事務手数料を2本合計で比べてください。手数料の考え方は楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円にまとめています。
変動金利をやめた人と変動金利のままの人
途中で変える人もいます。日銀の政策変更を受けて6.2%が変動金利から固定期間選択型へ見直しました。
変動金利をやめた人が動いた理由
前の章の内訳のとおり、変えた内容の1位は金利タイプの見直しでした。変動金利をやめた人は、金利が上がると読んだのではなく、増えたときに払えないと判断した人です。
返済負担率が25%を超えていた
子どもの教育費が重くなる時期と重なっていた
収入が1本で余力が薄かった
繰上返済の原資がなかった
増えたときの対応を決められなかった
この5つのどれかに当てはまるなら、総返済額の比較より先に月々の上限を決めるほうが実務的です。借換えは後からできますが、借換えの審査は購入時と同じように通らないこともあります。
変動金利と固定金利はどっちが得かの考え方
得かどうかは2つに分けて考えます。総額で得かと、途中の月々に耐えられるかは別の問題です。
| 見る軸 | 変動金利 | 全期間固定 |
|---|---|---|
| 総返済額 | 変動金利が有利になりやすい | 高い水準を払い切る |
| 毎月の額の確定 | 上がる可能性がある | 最初から最後まで同じ |
| 増えたときの耐性 | 余力が必要 | 不要 |
| 向いている人 | 繰上返済ができる人 | 余力が薄い人 |
| 先に決めること | 月々の上限 | 借入額 |
どっちが得かという問いには総額なら変動金利、確実さなら固定という答えになります。判断の材料は金利の予想ではなく自分の余力です。
変動金利を気にする前に借入額を減らす
順番の話です。金利を0.1%下げるより借入額を減らすほうが確実です。
仲介手数料105万6000円を借りないと月2932円減る
建売を買うときの話です。3,000万円の物件の仲介手数料は新築の仲介手数料の相場は?関西33803件の成約から出した138万6000円でまとめたとおり税込105万6,000円です。
| 項目 | 金額 |
|---|---|
| 仲介手数料(3,000万円の物件) | 105万6,000円 |
| これを借りた場合の毎月の増加(0.9%35年) | 2,932円 |
| 35年で払う総額 | 123万1,430円 |
0円にできれば月2,932円の返済が消えて、35年で123万1,430円の差になります。金利の予想より確実に効く部分です。当社は関西の新築建売を仲介手数料0円でお取り扱いしています。
借入額を減らす方法は3つあります。頭金を増やす、物件価格を下げる、諸費用を借りずに済ませるのどれかです。このうち最後の1つは物件の選び方だけで決まるので、家の広さや場所を我慢しなくても実行できます。
仲介手数料0円の物件を選ぶ(3,000万円なら105万6,000円)
事務手数料が定額の銀行を選ぶ
火災保険の期間と補償を見直す
登記費用の見積を先にもらう
引渡し後に必要なオプションを先に切り分ける
月々10万円で借りられる額は金利で変わる
逆から見ることもできます。毎月10万円の返済で借りられる額を金利別に並べます。
| 金利 | 月10万円で借りられる額(35年) |
|---|---|
| 0.4% | 3,918万円 |
| 0.9% | 3,601万円 |
| 1.4% | 3,318万円 |
| 1.9% | 3,066万円 |
| 2.4% | 2,839万円 |
0.4%と2.4%で1,079万円の差です。予算は金利で動くので、変動金利で上限まで借りるのは危ない。
物件を決める前に、固定の金利でも通る金額を知っておいてください。
結局どちらを選べばよいですか。
ラクチン君月々3万円増えても返済を続けられるかで決めてください。即答できるなら変動、できないなら固定か、借入額を減らすほうが先です。当社は関西の新築建売を仲介手数料0円でお取り扱いしていて、複数行の事前審査を手配して変動と固定の両方の返済額をお出ししています。
住宅ローンを変動金利にした人のよくある質問
- 住宅ローンを変動金利にした人はどれくらいいますか。
-
住宅金融支援機構の2026年1月調査では、実際に借りた人の75.0%が変動金利でした。固定期間選択型が14.9%、全期間固定型が10.1%です。前回調査から変動金利は4.0ポイント減っています。
- 固定金利にした人の割合はどれくらいですか。
-
固定期間選択型が14.9%、全期間固定型が10.1%で、合計25.0%です。ただしこれから借りる予定の人では固定期間選択型32.1%、全期間固定型30.9%で、合計63.0%が固定を希望しています。
- 変動金利はどれくらい上がると困りますか。
-
3,000万円を35年で借りた場合、金利が1%上がると月14,123円、2%上がると月29,655円増えます。住宅金融支援機構の調査では、月3万円増えて返済を続けられると答えた人は24.6%でした。
- 5年ルールがあれば返済額は増えませんか。
-
5年間は毎月の返済額が変わりませんが、金利が上がれば利息の割合が増えます。その分だけ元金の減りが遅くなり、払う総額は減りません。5年ルールや125%ルールを設けていない銀行もあります。
- 未払利息はどんなときに出ますか。
-
毎月の返済額を利息が超えたときです。残債3,000万円なら金利4.0%で利息だけで月10万円になります。今の政策金利は1.25%程度なので遠い話ですが、35年の期間では想定しておく値です。
- いまの政策金利はいくらですか。
-
2026年9月の金融政策決定会合で1.25%程度になりました。2024年3月のマイナス金利政策の解除以降、段階的に引き上げられています。住宅金融支援機構の調査では、この影響で44.3%が住宅ローンの選択などを変えたと答えました。
- 変動と固定で迷ったらどうすればよいですか。
-
半分ずつにするミックスという選び方があります。上がったときの増加額は半分になります。ただし事務手数料が2本分かかる銀行もあるので、合計額で比べてください。
- 金利を下げるより先にやることはありますか。
-
借入額を減らすことです。3,000万円の建売なら仲介手数料は税込105万6,000円で、これを借りると月2,932円、35年で123万1,430円を余分に払います。0円にできる物件を選べばこの分が消えます。
変動金利を選んだ人が実際に見ている数字
窓口で何を見て決めているのかも補っておきます。多くの場合、提示されるのは毎月の返済額と総返済額の2つです。変動金利と全期間固定を並べると、毎月の額で2万円から4万円の差が出るので、その場では変動金利のほうが現実的に見えます。
ただし提示されるのは今の金利での額です。上がった場合の額は、こちらが頼まないと出てこないことがあります。依頼すれば銀行でも仲介会社でも計算できるので、2%上がった場合と3%上がった場合の毎月の額を必ずもらってください。
あわせて確かめるのは残債です。10年後にいくら残っているかは、金利が上がると変わります。住み替えや売却の可能性があるなら、10年後の残債の見込みも出してもらうと判断しやすくなります。
変動金利にした人は75%だが余力で決める
最後にまとめます。
- 月々3万円増えても返済を続けられるかを先に決める
- 返済負担率が20%以内かを確かめる
- 繰上返済にまわせる資金があるかを確かめる
- 5年ルールと125%ルールの有無を商品説明書で読む
- 固定の金利でも通る金額まで借入額を下げる
- 仲介手数料0円で借入額そのものを減らす
覚えておく数字は3つです。変動を選んだ人は75.0%、月3万円増で返済継続と答えた人は24.6%、金利1%は月14,123円。この3つを並べれば自分がどちら側かは決まります。
関西の新築建売は仲介手数料0円でお取り扱いしています。複数行の事前審査を手配して、変動と固定の両方で月々の返済額をお出しできますので、金利タイプを決めかねている段階でご相談ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。